




 구글에서 선호하는 출처로 추가
 김민준 기자
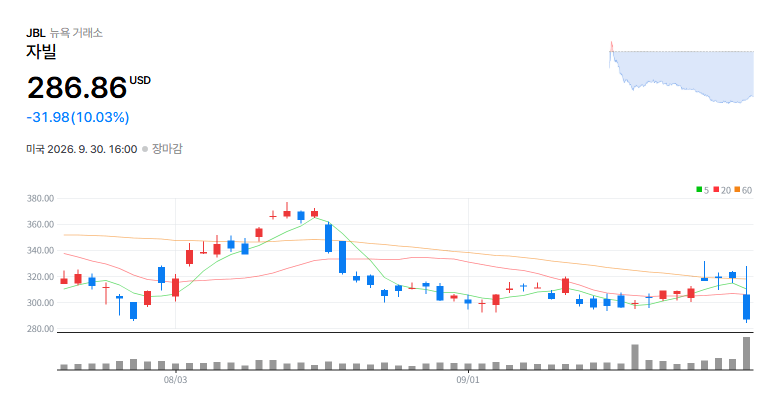
제이빌은 이날 fiscal 2026년 4분기 매출 106억달러(약 14조3500억원), 비GAAP 조정 주당순이익 4.40달러를 발표했다. fiscal 2027년 매출은 445억달러(약 60조2500억원), 조정 주당순이익은 17.55달러로 제시했다. 회사의 실적과 가이던스가 시장 예상치를 웃돌았다고 Investing.com은 전했다.
제이빌의 공식 실적 발표에는 fiscal 2026년 4분기와 연간 실적, fiscal 2027년 전망이 담겼다. 관련 내용은 제이빌 공식 실적 발표에서 확인된다.
회사는 fiscal 2027년 매출이 상반기와 하반기에 45 대 55로 배분될 것으로 내다봤다. 반면 마진 개선은 증설 초기 램프업 비용의 영향으로 하반기에 더 집중될 것이라고 설명했다.
마이크 대스터(Mike Dastoor) 제이빌 CEO는 실적발표 콘퍼런스콜에서 “The margins, though, are a little bit back-end loaded”라고 말했다. 매출이 하반기에 더 많이 배분되는 데다 생산능력 확대 과정의 비용이 상반기 수익성을 누를 수 있다는 뜻이다.
제이빌은 약 400만 제곱피트의 생산능력을 추가하고 있다. 초기 가동 과정에서는 수율 개선과 교육비, 기타 추가 비용이 발생할 수 있어 fiscal 2027년 상반기 마진이 상대적으로 낮아질 수 있다고 밝혔다.
증설은 데이터센터와 AI 인프라 수요에 대응하기 위한 생산 기반 확대와 연결된다. 다만 생산능력이 실제 매출로 전환되려면 고객 램프업과 신규 시설의 가동이 계획대로 진행돼야 한다.
이날 주가 하락의 단일 공식 원인은 제이빌이 별도로 제시하지 않았다. 시장 분석에서는 호실적이 선반영된 뒤 나타난 차익실현, 증설 실행 부담, fiscal 2027년 상반기 마진 가시성 저하가 하락 배경으로 언급됐다.
MarketBeat의 당일 분석도 실적 자체보다 증설 과정과 수익성 회복 시점에 시장의 관심이 쏠렸다고 설명했다. 이는 회사가 밝힌 실적 악화가 아니라 시장이 향후 마진 흐름을 평가한 결과에 대한 분석이다.
제이빌의 거래대금은 약 14억1100만달러(약 1조9100억원)였다. 정규장 종가와 전일 대비 등락률은 Yahoo Finance의 제이빌 시세에 집계된 수치와 일치한다.
제이빌의 fiscal 2026년 연간 매출은 360억달러(약 48조7400억원)로 전년보다 21% 증가했다. 분기 실적뿐 아니라 연간 매출 규모도 확대됐지만, 이번 주가 반응은 과거 성장률보다 fiscal 2027년 수익성의 시기에 초점이 맞춰졌다.
회사는 fiscal 2027년 AI 관련 매출을 221억달러(약 29조9200억원)로 전망했다. 전년 대비 증가율은 54%로, AI 인프라 수요가 회사의 주요 성장 축으로 자리 잡고 있음을 보여준다.
다만 메모리 공급 제약과 데이터센터·AI 인프라용 생산능력 확대, 고객 램프업의 진행 속도에 따라 실제 마진은 달라질 수 있다. 회사는 메모리 공급이 AI·하이퍼스케일 수요에 배분되면서 일부 시장에서 공급 제약이 나타날 수 있다고 설명했다.
전자제품 위탁생산업체의 실적은 고객사의 주문과 생산 일정에 영향을 크게 받는다. 따라서 신규 설비가 추가되더라도 가동 초기에는 비용이 먼저 발생하고, 수율과 고객 물량이 안정된 뒤 매출과 마진에 반영되는 구조가 나타날 수 있다.
국내 투자자에게 제이빌은 AI 서버와 데이터센터 공급망의 흐름을 확인할 수 있는 미국 상장 종목이다. 앞서 미국 전자제품 위탁생산 업종의 밸류에이션 조정과 증설 부담이 함께 거론된 사례에서도 매출 성장과 자금 부담을 함께 살펴야 한다는 점이 제기됐다.
제이빌의 다음 확인 지점은 fiscal 2027년 상반기 생산능력 램프업과 마진 흐름이다. 회사가 제시한 연간 매출 445억달러와 조정 주당순이익 17.55달러가 실제 실적에서 어떻게 나타나는지에 따라 증설 비용에 대한 시장의 평가가 달라질 수 있다.




댓글0
첫 댓글을 남겨 보세요.