




 구글에서 선호하는 출처로 추가
 정민석 기자
스위스리 연구소는 AI 데이터센터 관련 보험료가 2026년 106억달러에서 2030년 242억달러로 늘어날 수 있다고 전망했다. 마시 측은 데이터센터 위험을 기업의 캡티브가 일부 보유하는 방식이 확대될 수 있다고 밝혔다.
스위스리(Swiss Re) 연구소는 AI 데이터센터와 재생에너지 인프라가 2026년부터 2030년까지 약 2000억달러(약 277조4000억원)의 누적 상업보험료를 만들 수 있다고 추정했다. 이 가운데 데이터센터 관련 보험료는 2030년 242억달러(약 33조5654억원)로, 2026년 106억달러(약 14조7022억원)보다 두 배 이상 증가할 수 있다.
데이터센터 한 곳의 건설비는 100억~300억달러에 달할 수 있다. GPU와 네트워크 장비까지 포함하면 보험 대상 자산 규모가 200억~500억달러로 늘어날 수 있다.
캡티브 보험은 기업이 자회사 형태의 보험사를 설립해 외부 보험사가 인수하기 어렵거나 보험료가 높은 위험을 직접 보장하는 방식이다. 과거 광산·에너지 기업이 환경오염과 대형 사고 위험을 관리하기 위해 활용했지만, 대형 AI 데이터센터로 적용 범위가 넓어지고 있다.
마이클 세리키오(Michael Serricchio) 마시 미국·캐나다 캡티브 솔루션 리더는 9월 인터뷰에서 “데이터센터 위험을 인수하는 캡티브의 활용이 폭발적으로 증가할 것”이라며 건설·재산·배상책임 위험 일부가 기업의 캡티브로 이동할 수 있다고 말했다. 보험사가 맡던 위험 일부를 데이터센터 운영 기업이 직접 보유할 수 있다는 의미다.
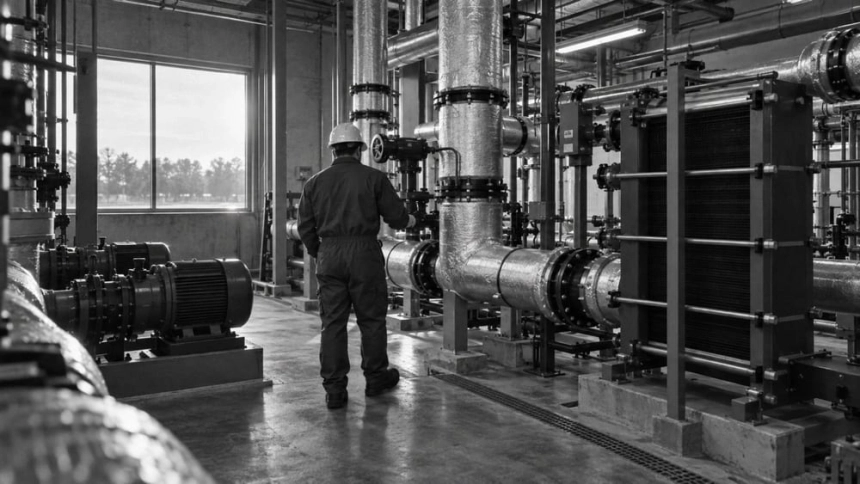
위험은 건물 손상에 그치지 않는다. 고밀도 GPU 운용에 따른 냉각 장애, 전력 공급 중단, 화재·홍수·토네이도 같은 자연재해와 사업중단 손실이 한 시설에서 동시에 발생할 수 있다.
스위스리 연구소는 미국 데이터센터 용량의 4분의 1 이상이 연간 대형 우박 발생일수가 3일 이상인 지역에 있을 수 있고, 40% 이상은 토네이도 위험이 큰 지역에 위치할 수 있다고 분석했다. 데이터센터가 특정 지역에 몰리면서 한 사건이 여러 시설과 보험계약에 연쇄적으로 영향을 미칠 가능성도 커졌다.
에이온(Aon)은 건설·사이버·화물·운영 위험을 묶은 데이터센터 생애주기 보험 프로그램의 한도를 50억달러(약 6조9350억원)로 확대했다. 데이터센터가 캠퍼스 단위로 조성되면서 개별 시설뿐 아니라 여러 시설의 누적 노출액을 함께 관리해야 한다는 판단에서다.
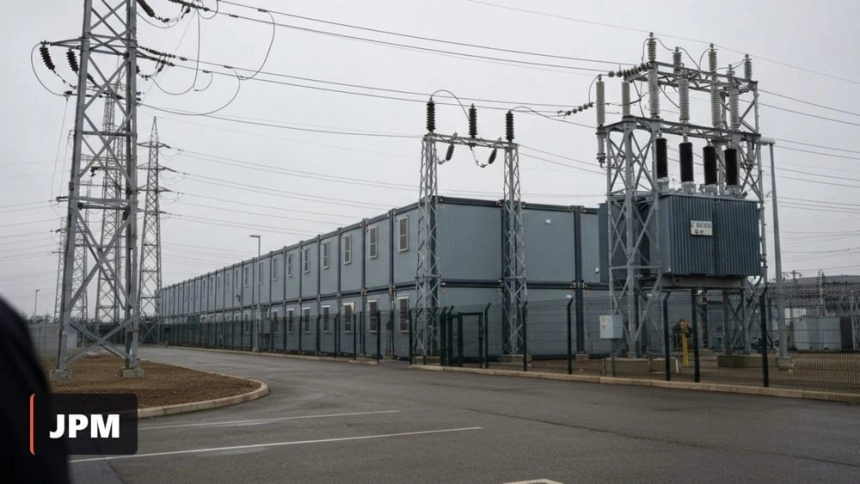
데이터센터는 전력망·통신망·냉각 설비와 연결돼 있어 한 시설의 장애가 다른 시설과 서비스로 확산될 수 있다. 이 때문에 보험사는 개별 자산의 손실뿐 아니라 지역과 공급망에 집중된 누적 위험까지 함께 평가해야 한다.
캡티브 보험은 기업이 보험료와 보장 범위를 직접 통제할 수 있다는 장점이 있다. 보험료를 외부 보험사에 전액 지급하는 대신 자체 위험기금으로 운용할 수 있어 대형 자산을 보유한 기업의 선택지로 거론된다.
반면 대형 사고가 발생하면 손실이 기업 재무제표에 직접 반영된다. 캡티브만으로 위험을 보유하기보다 재보험, 보험연계증권(ILS), 재난채권 등 외부 자본과 결합해야 한다는 지적이 나오는 이유다.
찰스마리 델퓌시(Charles-Marie Delpuech) S&P 글로벌 레이팅스 이사는 메타 플랫폼스($META)의 대형 데이터센터 프로젝트가 “완전한 보험 가입이 어려운 수준”이었다며 자체보험과 별도 금융구조가 필요했다고 말했다. S&P 글로벌 레이팅스는 고가 GPU에 적용할 명확한 보험상품이 부족하고, 전력 장애에 대한 사업중단보험에도 보장 개시 전 12~24시간의 대기기간이 있을 수 있다고 설명했다.
캡티브 보험 시장의 전체 규모는 집계 기준에 따라 차이가 있다. Captive International은 2024년 기준 전 세계 허가 캡티브를 6075개, 보험료를 2408억달러(약 334조원)로 집계했다. 캡티브 유형과 보험료·준비금 구분에 따라 자료 간 수치가 달라 직접 비교에는 주의가 필요하다.
AI 데이터센터 투자가 커질수록 위험을 한 보험사가 전부 부담하기보다 기업의 캡티브, 전통 보험, 재보험, 자본시장 투자자가 나눠 맡는 구조가 중요해진다. AI 인프라 투자가 회사채·사모대출·증권화 상품으로 확산될 수 있다는 점은 앞서 본지도 다룬 바 있다.
국내 시장에서 AI 데이터센터와 캡티브 보험의 직접적인 영향은 아직 확인되지 않았다. 다만 데이터센터 자산과 전력·냉각 인프라가 대형화될수록 실제 캡티브 설립 사례와 재보험·재난채권 활용 규모가 보험시장 변화를 가늠하는 지표가 될 수 있다.


댓글0
첫 댓글을 남겨 보세요.