




 구글에서 선호하는 출처로 추가

 이준한 기자
비트코인(BTC)이 6월 저점 대비 44.2% 회복했지만, 고점 대비 53%대 조정 뒤 추가 저점을 기록했던 2021년 흐름과 유사한 구간에 들어섰다.
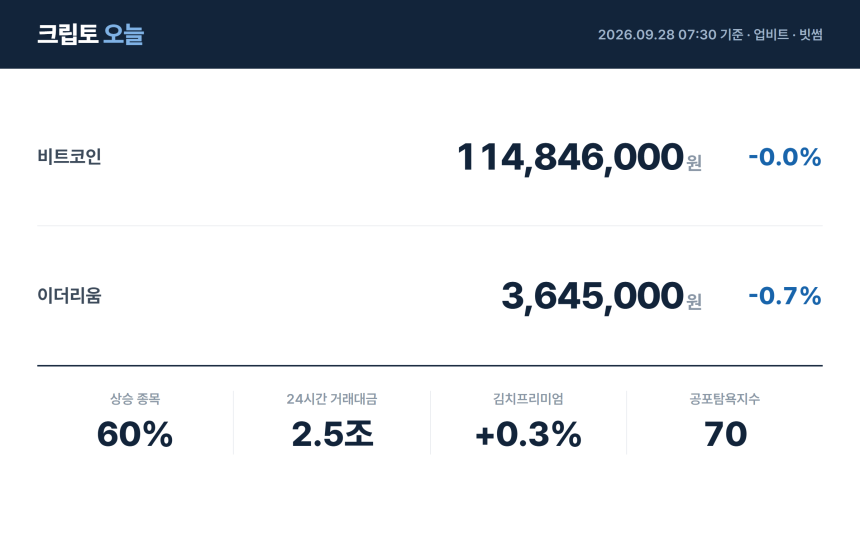
AMBCrypto는 27일 비트코인이 6월 저점인 5만8535달러(약 7943만원)에서 약 8만4400달러(약 1억1453만원)까지 올랐다고 분석했다. 과거 저점 이후 평균 회복률 29.7%를 웃도는 수준이다.
이번 조정폭은 고점 대비 약 53.06%로 집계됐다. 2021년 중반 조정폭인 53.10%와 비슷하지만, 당시처럼 추가 저점이 형성될지는 아직 판단하기 어렵다.
저점 기준에는 차이가 있다. 갤럭시 리서치는 6월 30일 종가 기준 저점을 5만8525달러(약 7942만원)로 집계했으며, 2025~2026년 조정폭을 53.10%로 기록했다. 다만 이 가격이 최종 저점인지는 확정하지 않았다.
온체인 지표는 과거와 다른 모습을 보였다. 6월 저점 당시 비트코인 MVRV는 1.10으로, 2021년의 1.55보다 낮았다. MVRV는 시장가치를 실현가치로 나눈 지표로, 보유자의 평가이익과 손실 수준을 가늠하는 데 쓰인다.
MVRV가 낮다는 것은 당시 시장의 평가이익이 과거보다 제한적이었다는 뜻으로 해석할 수 있다. 다만 이 지표 하나만으로 가격의 추가 상승이나 하락을 확정할 수는 없다.
수급 측면에서는 미국 비트코인 현물 ETF 자금 유입이 회복을 뒷받침한 요인으로 제시됐다. 주간 순유입액은 23억9000만달러(약 3조2463억원), 월간 순유입액은 27억달러 이상(약 3조6639억원)으로 집계됐다.
현물 ETF는 투자자가 비트코인을 직접 보유하지 않고도 가격 흐름에 투자할 수 있도록 만든 상품이다. ETF 순유입은 상품으로 들어온 자금이 빠져나간 자금보다 많았다는 뜻이지만, 전체 시장의 매수세를 그대로 의미하지는 않는다.
파생상품 시장의 레버리지는 부담 요인으로 남았다. 비트코인 미결제약정은 300억달러(약 40조7100억원)에 근접했고 펀딩비는 비교적 낮은 수준으로 나타났다. 미결제약정과 펀딩비가 함께 급등하면 강제청산 위험이 커질 수 있다.
미실현이익 증가도 변수다. 상승 과정에서 비트코인 미실현이익률은 2024년 12월 이후 가장 높은 수준으로 올라 40%를 웃돌았다. 단기 보유자가 차익 실현에 나서면 매도 물량이 늘어날 수 있다.
시장 반응은 엇갈렸다. 크립토퀀트는 9월 21일 게시물에서 ETF 수요가 비트코인을 8만5000달러까지 끌어올렸다고 평가했다. 같은 플랫폼에는 가격 상승 중 거래소 순유입 급증을 경계해야 한다는 의견도 올라왔다.
이들 내용은 플랫폼 게시물과 커뮤니티 반응으로, 시장 전체의 합의된 전망으로 볼 수 없다. ETF 수요가 회복을 뒷받침하더라도 차익 실현과 레버리지 청산 물량을 계속 흡수할지는 별도로 확인해야 한다.
갤럭시 리서치는 과거 조정 구간에서 50주 이동평균선 회복이 저점 확인과 연결된 사례를 분석했다. 다만 2021~2022년에는 이동평균선 회복 뒤에도 추가 저점이 나타났다.
본지가 앞서 보도한 것처럼 비트코인은 최근 8만4000달러대에서 고점 대비 33.2% 낮은 수준으로 움직였다. 현재 6월 저점인 5만8535달러가 사이클 저점으로 확정됐다고 보기는 어렵다.


댓글0
첫 댓글을 남겨 보세요.