




 구글에서 선호하는 출처로 추가
 이도현 기자
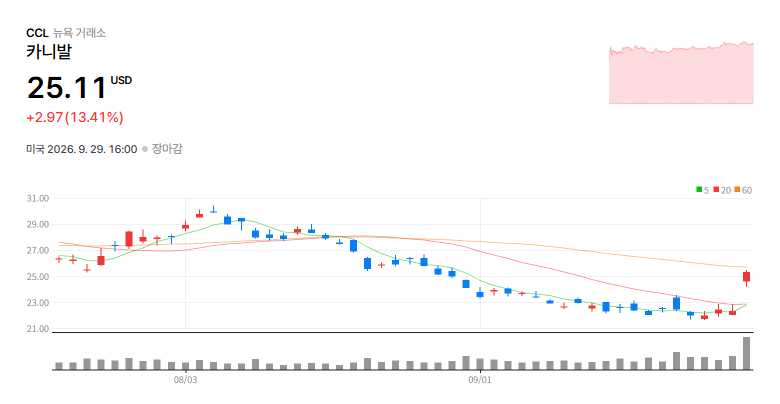
카니발은 25.11달러(약 3만4100원)로 거래를 마쳤다. 거래대금은 약 18억9100만달러(약 2조5698억원)였다.
카니발은 실적 발표에서 3분기 매출이 84억3500만달러(약 11조4650억원), 순이익이 19억2000만달러(약 2조6093억원)라고 밝혔다. 조정 순이익은 19억6300만달러(약 2조6677억원)로 집계됐다.
매출과 순이익은 회사 기준 3분기 사상 최고치였다. 조정 EBITDA는 29억9300만달러(약 4조667억원)로 지난해 사상 최고 수준과 비슷했으며, 기존 가이던스를 1억1000만달러(약 1495억원) 웃돌았다.
연료비와 환율 영향은 주당순이익에 1억3100만달러(약 1780억원)의 부정적 영향을 줬다. 카니발은 순수익률 개선과 비용 통제가 이 부담을 일부 상쇄했다고 설명했다.
카니발은 실적 발표에서 2026년 조정 순이익 전망을 기존 가이던스보다 1억5000만달러(약 2039억원) 이상 높였다. 2026년 순수익률은 2025년 사상 최고치보다 약 2.3% 높아질 것으로 제시했다.
수요 지표도 개선됐다. 3분기 고객예치금은 76억달러(약 10조3284억원)로 전년 기록보다 5억달러(약 6795억원) 늘었다.
카니발은 2027년 예약 점유율과 가격이 사상 최고 수준이라고 밝혔다. 조시 와인스타인(Josh Weinstein) 카니발 CEO는 “예약 추세가 분기 내내 강화됐고, 예약 물량이 지난해를 크게 웃돌았다”고 말했다.
와인스타인의 발언은 향후 크루즈 예약 수요가 강하게 유지되고 있다는 회사의 판단을 보여준다. 다만 수요 지표는 회사가 제시한 예약 현황에 기반한 수치다.
Truist는 실적 초과 달성의 주요 요인으로 선상 및 기타 매출 증가와 비용 통제를 지목했다. 실적 개선이 매출 확대와 비용 관리가 함께 작용한 결과라는 분석이다.
시장 보도는 기록적인 매출과 상향된 연간 전망을 주가 상승의 주요 재료로 평가했다. 같은 업종에서는 로열 캐리비언과 노르웨지안 크루즈 라인도 동반 상승한 것으로 전해졌다.
카니발은 실적 발표와 별도로 혼합 선반등록을 제출했다. 선반등록은 필요할 때 주식이나 채권 등을 발행할 수 있도록 사전에 등록하는 절차지만, 이번 공시의 구체적인 발행 규모와 시점은 제시되지 않았다.
혼합 선반등록이 실제 증권 발행으로 이어질지는 아직 정해지지 않았다. 해당 공시가 이번 주가 상승의 직접 원인이라는 근거도 확인되지 않았다.
이번 실적에서 확인된 주요 부담은 연료비와 환율이다. 카니발은 비용 절감과 수익률 개선으로 부담을 일부 줄였지만, 두 요인은 다음 실적에도 영향을 줄 수 있는 항목으로 제시됐다.
카니발의 다음 관전 포인트는 상향된 2026년 전망의 달성 여부와 2027년 예약 흐름이다. 회사는 예약 점유율과 가격이 사상 최고 수준이라고 밝혔으며, 자금 조달과 관련해서는 혼합 선반등록의 실제 발행 여부를 추가로 확인해야 한다.


댓글0
첫 댓글을 남겨 보세요.