



 구글에서 선호하는 출처로 추가
비트코인 지지선 재시험, 과열 해소 이후 반등을 가를 수급 여건
 손정환 기자
비트코인이 단기 투자자의 수익 비중 감소로 과열을 덜어낸 가운데 주요 지지선을 재시험하고 있다. 연말 상승을 겨냥한 옵션 포지션이 쌓였지만 미국 현물 ETF에서는 자금이 빠져나가며 신규 수요가 제한적인 모습이다.
비트코인이 과열을 덜어내고 주요 지지선에서 버티는 힘을 시험하고 있다. 반등의 관건은 최근 매수자의 수익 회복과 거래 수요 유지 여부다.
11월 4일 글래스노드 보고서 '지지선 부근에서 이어지는 제자리걸음(Idling at Support)'에 따르면 10월 초만 해도 단기 보유자가 보유한 비트코인은 거의 모두 수익 상태였다. 단기 보유자는 최근 155일 이내에 매수한 투자자를 뜻한다. 이들의 보유 물량 중 수익 상태인 비중은 97% 이상으로 거의 모든 최근 매수자가 차익을 실현할 수 있는 '매도선' 구간에 머물렀다.
이후 가격이 9월 고점에서 약 10% 하락하면서 수익 상태인 물량 비중은 약 38%로 줄었다. 현재는 단기 보유 물량 대부분이 손실 상태에 놓여 있다. 시장 과열은 한 달 전보다 크게 완화됐다. 가격이 버티는 가운데 이 비중이 50%를 다시 넘어서면 최근 매수자들이 수익을 회복하고 자신감을 되찾는 신호가 될 수 있다.
돌파했던 가격대가 지지선으로 버틸까
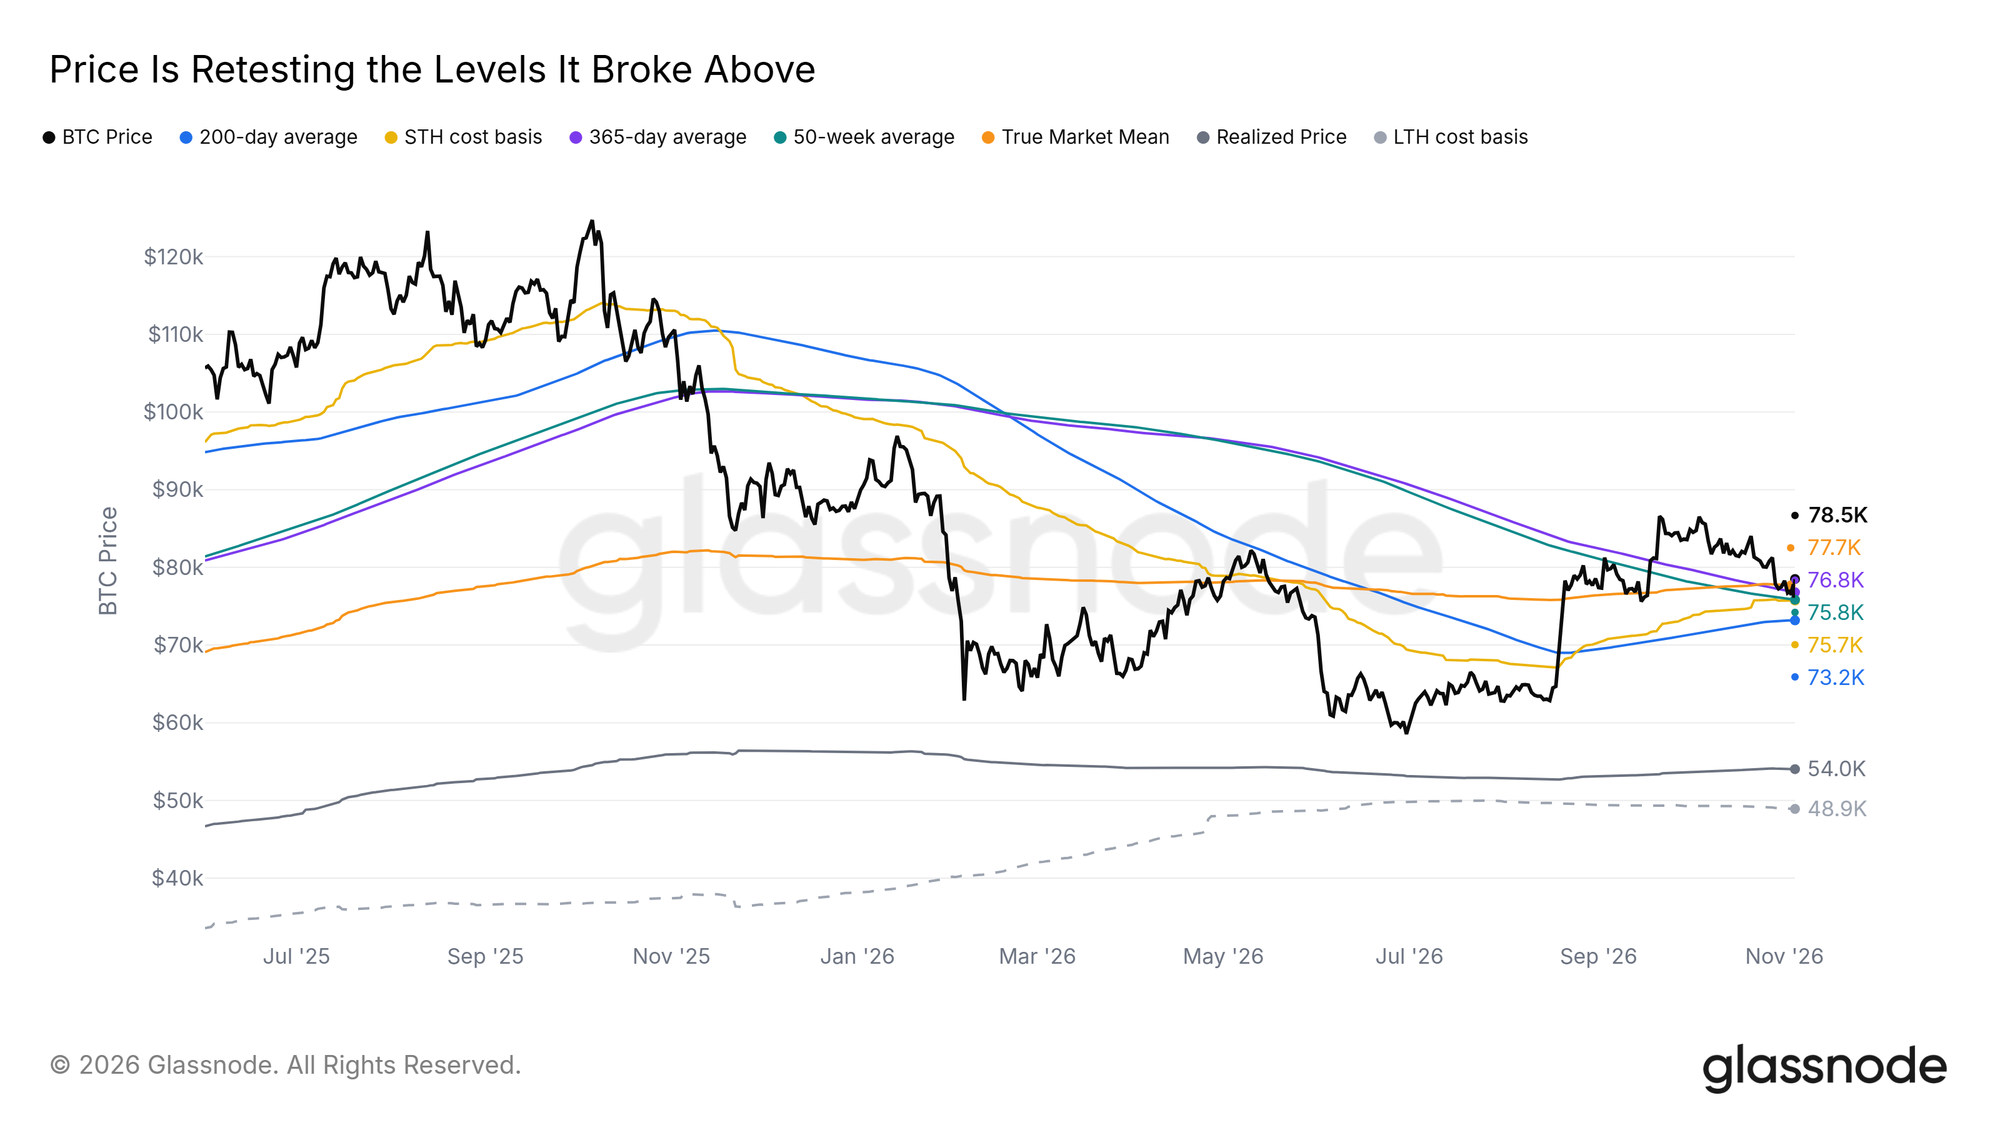
비트코인은 8~9월 상승 과정에서 2025년 사상 최고가를 기록한 뒤 내줬던 주요 가격대를 되찾았다. 여기에는 200일 이동평균선과 단기 보유자 평균 매입가가 포함된다. 활발하게 투자하는 투자자들의 평균 매입 원가를 뜻하는 '실질 시장 평균'도 다시 넘어섰다. 지난주 분석에서는 10월 두 차례 하락 때도 가격이 실질 시장 평균 위를 지켰다는 점에 주목했다.
그러나 11월 3일 종가는 당시 7만7700달러였던 실질 시장 평균을 소폭 밑돌았다. 밤사이에는 7만6100달러까지 밀렸다가 이 기준선 위로 복귀했다. 돌파 이후 이런 재시험은 통상적인 흐름이다. 수개월에 걸쳐 회복한 가격대가 이제는 아래에서 가격을 받쳐주는지 확인하는 과정이다. 그 아래에는 단기 보유자 평균 매입가인 7만5700달러와 50주 이동평균선이 자리하고 있으며 이를 지키는 한 8월에 형성한 가격 구조는 유지된다.
레버리지 선물 포지션의 강제 청산 가격대를 추정하는 청산 히트맵에서도 과열 해소가 확인된다. 9월 고점 이후 하락 과정에서 8월부터 쌓였던 롱 포지션 청산 가격대를 상당수 통과해 연쇄 강제 매도 위험이 낮아졌다. 현재 가격 아래에 남은 청산 물량은 7만3000~7만6000달러 구간에 분포한다. 이 구간은 단기 보유자 평균 매입가 및 200일 이동평균선과 겹친다. 8월 상승 돌파 당시 남겨진 6만~6만3000달러 구간에도 대규모 청산 물량이 있다.
반대로 현재 가격 위쪽의 청산 물량은 지난 한 주 동안 늘었다. 같은 기간 가격은 약 3.5% 하락해 트레이더들이 하락 과정에서 숏 포지션을 추가한 것으로 해석된다. 위쪽에서 가장 큰 청산 물량은 9월 고점과 가까운 8만7000달러 부근에 몰려 있다. 가격이 상승세로 돌아서면 숏 포지션을 정리하기 위한 매수가 이 가격대를 향한 상승에 힘을 보탤 수 있다.
연말 상승 겨냥한 옵션 포지션
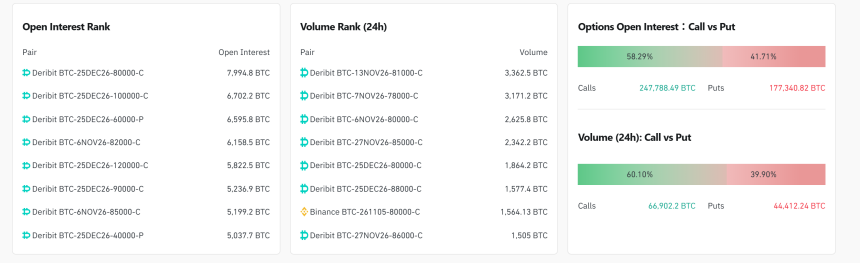
다가오는 옵션 만기 가운데 규모가 가장 큰 11월 27일과 12월 25일의 미결제약정은 각각 57억달러와 125억달러다. 미결제 옵션 중 가장 많은 물량이 가치 없이 만료되는 '맥스 페인' 가격은 각각 8만달러와 7만6000달러다. 두 가격이 현물가 위아래에 나뉘어 있어 옵션 시장이 어느 한 방향으로 가격을 끌어당기는 힘은 뚜렷하지 않다.
전체 만기를 합친 콜옵션 미결제약정은 약 180억달러로 풋옵션 130억달러보다 많다. 12월물 콜옵션은 행사가 8만달러, 9만달러, 10만달러, 12만달러에 가장 많이 쌓여 있다. 풋옵션은 급락에 대비해 6만달러 이하에 집중됐다. 전반적으로 연말 상승을 염두에 둔 포지션 구성이다. 다만 미결제약정만으로는 누가 사고팔았는지 알 수 없으며 콜옵션 일부는 보유자가 프리미엄 수입을 얻기 위해 매도했을 가능성이 있어 모든 콜옵션을 상승 베팅으로 볼 수는 없다.
현물과 ETF 거래량은 8월 상승 돌파 때 급증한 뒤 둔화했지만 상승 이전 수준으로 돌아가지는 않았다. 7일 평균 전체 거래량은 현재 급등 이전인 7월 중순~8월 중순의 약 1.5배다. 조정이 이어지는 동안에도 줄곧 이 수준을 웃돌았다. ETF 도입 이후를 기준으로 보면 여전히 거래량이 적지만 가격이 10% 하락하는 동안에도 이전보다 활발한 거래가 이어졌다는 점은 8월 상승으로 유입된 관심이 남아 있음을 시사한다.
ETF 자금 이탈 속 기존 자금이 시장 주도
이 거래량에서 미국 현물 ETF가 차지하는 몫은 크지 않다. 최근 2주간 미국 현물 ETF에서는 약 10억달러가 순유출됐다. 이 가운데 6억4000만달러는 11월 2일 하루에 빠져나갔다. ETF의 하루 거래대금은 5월 이후 약 13억달러로 그 이전 수개월의 약 3분의 1 수준에 머물렀다.
보고서는 전통 금융 투자자의 신규 자금 유입이 적은 가운데 암호화폐 시장에 이미 들어와 있던 자금이 자산과 거래 플랫폼 사이를 이동하며 시장을 이끌고 있다고 해석했다. 투기적 과열 징후도 암호화폐 시장 외부의 관심도 크지 않다는 평가다. 다만 ETF 자금 흐름은 가격을 선도하기보다 뒤따르는 경향이 있었다. 따라서 ETF 자금 유입 부재가 다음 가격 움직임에 주는 경고는 겉으로 보이는 것보다 약할 수 있다고 분석했다.






Comment 0
불러오는 중…