



 구글에서 선호하는 출처로 추가
비트코인 6만달러 풋 미결제약정 9억달러로 1위

 서도윤 기자
6만달러 풋옵션 미결제약정이 약 9억달러로 10만달러 콜옵션을 앞섰다. 패러다임에서는 10억달러를 넘는 풋옵션 대량 거래도 관측됐다.
토포AI로 이 기사 더 깊이 읽기
데리빗(Deribit)에서 비트코인(BTC) 6만달러 풋옵션의 미결제약정 명목가치는 약 9억달러(약 1조2024억원)로 집계돼 행사가격별 계약 가운데 가장 큰 규모를 기록했다.
10만달러 콜옵션의 미결제약정 명목가치는 약 8억6700만달러(약 1조1583억원)로, 6만달러 풋옵션보다 약 3300만달러(약 441억원) 적었다. 두 수치는 데리빗의 행사가격별 옵션 현황을 다룬 코인데스크(CoinDesk) 보도에 나온 값이다.
풋옵션은 정해진 가격에 자산을 팔 수 있는 권리이고, 콜옵션은 살 수 있는 권리다. 풋옵션은 가격 하락 위험을 줄이는 수단으로 활용되기도 한다.
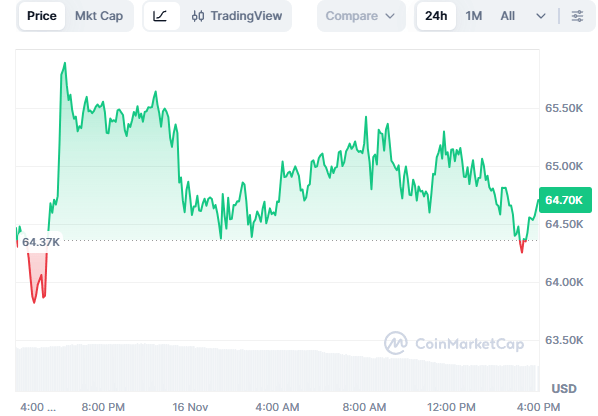
현물 시장에서는 비트코인이 15일(현지시간) 6만2080.91달러(약 8294만원)까지 내렸다가 6만5000달러(약 8684만원)를 웃돌았다. 당시 최근 7일 하락률은 약 15%였다고 코인텔레그래프(Cointelegraph)는 보도했다. 레버리지 포지션 연쇄 청산 가능성이 거론된 당시 하락장에 옵션 계약 순위 변화도 나타났다.
미결제약정은 아직 청산되거나 만기되지 않은 계약의 잔액이다. 특정 시점에 남은 포지션을 보여주지만 새로 들어온 자금의 방향을 나타내지는 않으며, 명목가치도 옵션 매수자가 실제 지급한 대금과는 다르다.
니콜라 콰트라보(Nicolas Quatravaux) 패러다임(Paradigm) 유럽·중동·아프리카 책임자는 “미결제약정은 흐름이 아니라 축적된 잔액”이라고 말했다. 콰트라보는 코인데스크에 6만달러 풋옵션이 올해 2~3월과 6월 시장이 흔들렸을 때 주요 방어 수단으로 활용됐다고 말했다.
패러다임 자료에서는 9월 10만달러 콜옵션 매수 포지션이 비트코인 1만2000개를 넘는 규모에 해당했고, 10월에는 약 6700개에 해당하는 포지션이 되팔린 것으로 집계됐다. 콰트라보는 기존 상승 포지션 축소를 6만달러 풋옵션이 1위에 오른 주요 이유로 꼽았다.
풋옵션 대량 거래도 별도로 관측됐다. 패러다임에서는 최근 이틀간 명목가치 10억달러(약 1조3360억원)를 넘는 풋옵션 거래가 이뤄졌고, 한 대형 거래자는 비트코인 가격이 내리자 풋옵션 행사가격을 7만4000달러에서 6만3000달러로 낮췄다.
미국 현물 비트코인 ETF에서는 11월 2~13일(현지시간) 순유출 23억4700만달러(약 3조1356억원)가 집계됐다. 파사이드 인베스터스(Farside Investors) 자금 흐름표를 합산한 수치로, 옵션 미결제약정과는 집계 대상이 다르다.
제임스 체크(James Check) 온체인 분석가는 14일(현지시간) 공개된 글에서 이번 매도세를 사상 최고치 이후 “네 번째 투항 매도”라고 진단했다. 그는 지난해 여름 6만달러대에서 매수하지 못하고 9월 8만달러대로 오른 뒤 따라 들어온 투자자들이 가격이 되돌아오자 손절하고 있다고 설명했다. 비트코인이 자신이 정의한 ‘깊은 가치 구간’에 들어왔다는 평가도 내놨지만, 바닥을 확인한 것은 아니라고 덧붙였다. 체크의 발언을 전한 코인데스크 보도는 이 구간에 들어섰다는 판단이 가격 저점을 확정하지는 않는다고 전했다.
옵션 가격에 반영된 예상 변동 폭도 커졌다가 낮아졌다. 볼멕스(Volmex)의 비트코인 30일 내재변동성 지수 BVIV는 주말 한때 57.13까지 올라 6월 이후 최고치를 기록한 뒤 44로 내려왔다고 코인데스크는 전했다. 내재변동성은 예상 변동 폭을 나타내며 가격이 오를지 내릴지를 가리키지는 않는다.






Comment 0
불러오는 중…