




 구글에서 선호하는 출처로 추가
 김하린 기자
유럽연합(EU) 가스 저장률이 9월 24일 기준 70.24%를 기록했다. 예년보다 낮은 수준이지만 유럽연합 집행위원회는 현재 가스 공급에 즉각적인 안보 위험은 없다고 판단했다.
집행위원회는 9월 3일 가스조정그룹 회의에서 LNG 수입능력 확대, 공급원 다변화, 가스 수요 감소를 근거로 들었다. 글로벌 에너지 시장의 불확실성과 가격 변동성은 계속 감시해야 한다고 덧붙였다. 관련 내용은 집행위원회 발표에 담겼다.
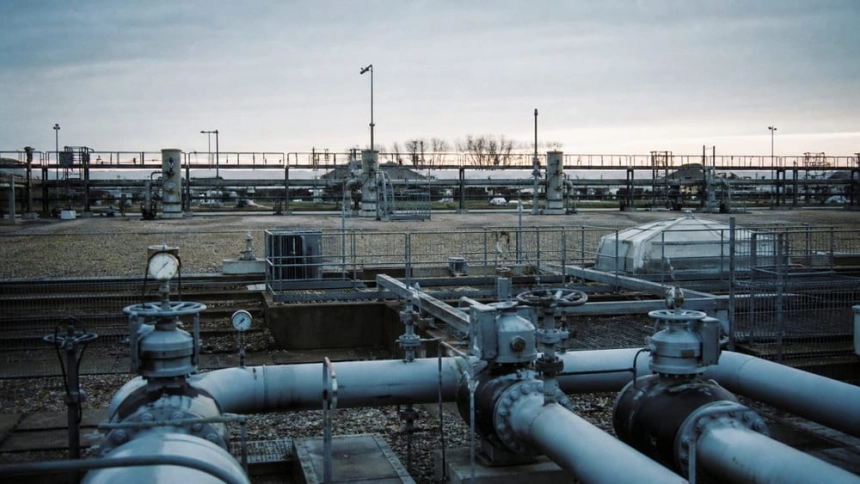
Gas Infrastructure Europe(GIE)은 9월 24일 오전 6시 기준 EU 가스 저장량을 794.83TWh로 집계했다. 독일 저장량은 141.04TWh, 저장률은 56.99%였고 프랑스와 이탈리아는 각각 81.09%, 86.03%로 EU 평균을 웃돌았다. 네덜란드 저장률은 56.26%에 그쳐 국가별 격차가 컸다.
EU는 매년 겨울을 앞두고 가스 저장률 90%를 목표로 삼는다. 개정 규정에 따라 각국은 시장 상황에 맞춰 10월 1일부터 12월 1일 사이 목표를 달성할 수 있다.
저장률은 저장시설 용량 가운데 가스가 차 있는 비율이다. 특정 시점의 겨울철 전체 수요를 얼마나 충당할 수 있는지를 직접 나타내는 수치는 아니다.
올해 충전 시즌은 낮은 출발점에서 시작됐다. 유럽가스전송망운영자협회(ENTSOG)는 4월 1일 EU 가스 저장률이 28%로 최근 3년보다 낮았다고 밝혔다.
ENTSOG는 기준 시나리오에서 LNG 수입을 매일 최대한 활용하면 9월 말까지 저장률 90%를 달성할 수 있다고 분석했다. ENTSOG는 2026년 4월 전망에서 LNG 공급이 줄어들 경우 유럽의 저장량 회복이 제한될 수 있다고 분석했다.
중동 정세와 호르무즈 해협의 운송 차질은 LNG 조달 부담을 키울 수 있다. EU 에너지규제협력청(ACER)은 카타르 생산 차질이 2026년 12월까지 이어질 경우 세계 LNG 공급 부족분이 260억㎥에 이를 수 있다고 분석했다.
ACER는 이 경우 EU의 현물 LNG 수요가 약 560억㎥까지 늘어날 수 있다고 봤다. LNG 공급 감소가 저장량 회복을 늦추면 물리적 공급 부족보다 가격 변동성이 먼저 커질 수 있다는 의미다.
다만 EU 집행위원회는 2022년 에너지 위기 때보다 대응 여력이 커졌다고 평가했다. 미국산 LNG를 포함한 수입원 다변화와 신규 LNG 터미널, 가스 수요 감소가 당시와 달라진 요인으로 제시됐다.
시장 분석기관들은 공급 안정과 가격 안정을 구분해야 한다고 봤다. Kpler는 9월 10일 유럽 LNG 수입량이 전주보다 19.4% 줄어 약 170만t으로 추정됐고, Kpler는 9월 10일 분석에서 중동 정세와 겨울철 재고 보충 수요가 유럽 가스 가격을 지지할 수 있다고 전망했다.
ABN AMRO는 유럽 가스 가격이 MWh당 70유로를 웃도는 가운데 낮은 저장률과 제한적인 추가 공급 여력이 겨울철 부담을 키울 수 있다고 분석했다. ABN AMRO는 9월 3일 분석에서 MWh당 70유로를 웃도는 가스 가격과 낮은 저장률, 제한적인 추가 공급 여력이 겨울철 가격 변동 위험을 키울 수 있다고 전망했다.
안드레아스 구트(Andreas Guth) 유로가스 사무총장은 저장률이 면밀한 감시가 필요한 수준이지만 경보를 울릴 단계는 아니라고 말했다. 그는 저장 의무와 메탄 규제 등 규제 부담이 공급 계약과 시장 대응을 어렵게 할 수 있다고 지적했다.
독일의 낮은 저장률은 EU 평균만으로 상황을 판단하기 어렵다는 점을 보여준다. EU 전체 저장률이 68.67%까지 낮아졌던 앞선 국면에서도 독일과 네덜란드의 저장률은 평균을 밑돈 반면 이탈리아는 상대적으로 높은 수준을 보였다.
EU 가스 저장률 70.24%는 즉각적인 공급 위기가 없다는 집행위원회의 판단과 겨울철 조달 부담이 커질 수 있다는 시장 분석이 함께 존재하는 상황을 보여준다. 앞으로는 저장률 회복 속도와 LNG 공급 여건, 겨울철 기온이 주요 확인 대상이 된다.


댓글0
첫 댓글을 남겨 보세요.