




 구글에서 선호하는 출처로 추가

 정민석 기자
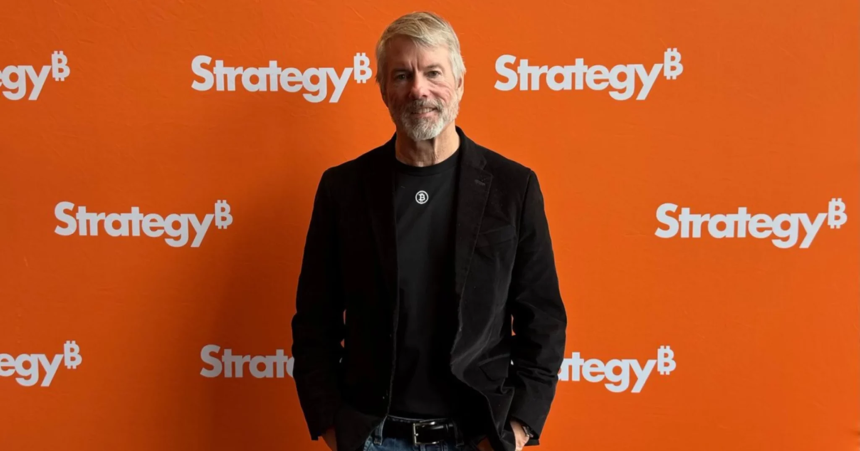
마이클 세일러(Michael J. Saylor)는 비트코인(BTC)을 ‘디지털 자본’으로 보고 은행의 수탁과 담보대출을 허용해야 한다고 제안했다. 비트코인 보유자가 자산을 매도하지 않고도 자본을 활용할 수 있는 금융 구조를 마련해야 한다는 취지다.
세일러는 26일 공개한 정책 제안에서 은행이 명확하고 실행 가능한 규칙 아래 비트코인을 보관하고, 이를 담보로 신용을 제공할 수 있어야 한다고 밝혔다. 보험회사에도 디지털 자본을 재무제표와 금융상품 설계에 반영할 제도적 경로가 필요하다고 주장했다.
세일러의 제안은 비트코인을 단순 보유 자산이 아니라 금융 인프라의 기초 자산으로 활용하는 데 초점을 맞췄다. 은행의 수탁 서비스와 담보대출이 확대되면 비트코인 보유자는 자산을 처분하지 않고도 유동성을 확보할 수 있다는 설명이다.
세일러는 금융기관의 비트코인 참여 확대가 가상자산 산업의 성장 동력이 될 수 있다고 봤다. 다만 이번 내용은 정책 결정이나 규제 변경이 아니라 제도 설계에 관한 제안이다.
그는 현행 자본 규제가 디지털 자산의 사업별 특성을 충분히 구분하지 못한다고 지적했다. 고객 자산 수탁, 비트코인을 담보로 한 대출, 은행 자체 재무제표에 디지털 자산을 보유하는 업무를 서로 다르게 다뤄야 한다는 주장이다.
국제결제은행(BIS) 바젤 프레임워크는 일부 Group 2b 가상자산 익스포저에 1250%의 위험가중치를 적용하도록 규정하고 있다. 위험가중치는 익스포저의 위험도를 반영해 은행이 보유해야 할 자기자본 규모를 계산하는 기준이다.
1250% 위험가중치는 비트코인 자체에 일률적으로 적용되는 규정으로 단정하기보다 자산 분류와 익스포저 유형을 함께 살펴야 한다. 세일러는 관련 규제가 실제 업무의 위험과 구조를 충분히 반영하도록 재검토돼야 한다고 주장했다.
세일러는 개인과 기업이 디지털 자산을 만들고 발행하며 보관·이전·사용할 권리를 보장하는 ‘디지털 권리장전’도 제안했다. 인공지능 발전이 디지털 자산과 금융 인프라의 결합을 촉진할 것이라는 견해도 밝혔다.
그는 비트코인을 디지털 자본의 기반으로 보고 그 위에 디지털 신용과 디지털 화폐를 쌓는 금융 구조를 제시해 왔다. 비트코인의 역할이 결제수단을 넘어 자본시장 인프라로 확장되고 있다는 세일러의 기존 구상과도 이어지는 내용이다.
최근 공개한 글에서도 세일러는 은행이 비트코인 관련 수탁·결제·대출 서비스를 제공해야 한다고 주장했다. 금융기관이 비트코인을 보유하는 방식뿐 아니라 고객이 이를 활용하는 경로까지 제도권 금융 안에 포함해야 한다는 의미다.
은행권이 비트코인 담보대출을 제공하려면 담보 평가, 가격 변동성, 청산 절차, 고객 자산 분리 같은 위험관리 기준이 함께 마련돼야 한다. 세일러의 제안은 이런 업무를 일괄적으로 제한하기보다 기능별로 구분해 규율하자는 방향이다.
보험회사에 대해서는 디지털 자본을 재무제표와 금융상품 설계에 반영할 수 있는 제도적 통로를 요구했다. 이는 보험사의 직접 투자 확대를 확정한 내용이 아니라 관련 상품과 회계 처리의 기준을 마련하자는 제안이다.
세일러는 비트코인 보유와 금융 이용을 분리하지 않고 수탁·담보대출·보험·결제 상품을 연결해야 한다고 주장했다. 반면 실제 서비스 확대 여부는 각국의 자본 규제와 위험관리 기준에 달려 있다.
이번 제안에는 구체적인 시행 일정이나 규제기관의 채택 여부가 담기지 않았다. 은행과 보험회사가 비트코인을 금융상품과 재무관리 체계에 어떻게 반영할지는 향후 제도 논의에서 다뤄질 사안이다.


댓글0
첫 댓글을 남겨 보세요.