-
 링크복사
-
 공유
-
 추천


10월 10일 폭락 1주년, 여전히 남은 상흔
카이코 리서치(Kaiko Research)
2026.10.14 11:23:47
앤드루 양 (Andrew Yang)
2026년 10월 12일
2025년 10월 10일, 암호화폐 시장에서 역사상 최대 규모의 청산이 발생했다. 24시간 동안 약 190억달러 규모의 레버리지 포지션이 청산됐다. 1년이 지난 지금 BTC는 급락 전 가격인 약 11만5000달러를 크게 밑돌고 있으며, 시장 유동성도 완전히 회복되지 않았다. 달러 기준 호가 잔량과 BTC 기준 레버리지 포지션 모두 급락 이전 수준을 밑돌고 있다. 거래소 간 거래 비중은 현물과 무기한 선물 시장에서 서로 반대 방향으로 이동했다.
BTC 호가 잔량은 전년 대비 27% 감소했다.
BTC 무기한 선물 미결제약정에서 바이낸스가 차지하는 비중은 38%에서 51%로 높아졌다.
유동성 1달러당 레버리지는 급락 전보다 20% 낮다.
참고: 2025년 10월 10일에는 약 190억달러 규모의 포지션이 청산됐으며, 대부분의 청산이 40분 사이에 집중됐다. 당시 호가 잔량은 89% 줄었고, 바이낸스에서 USDe 가격은 일시적으로 0.68달러까지 하락했다. 자세한 분석은 해당 리서치를 참고하면 된다.
비트겟 포지션 축소로 비트코인 레버리지 16% 감소, 바이낸스 점유율 확대
달러 기준 BTC 무기한 선물 레버리지는 10월 10일 이전 수준을 회복하지 못했다. 바이낸스, 비트겟, 바이비트, 게이트, OKX의 BTC 무기한 선물 미결제약정(OI)은 2025년 9월 1일부터 10월 9일까지 평균 376억달러였으나, 2026년 9월에는 219억달러로 41.7% 감소했다. 감소분의 상당 부분은 가격 하락에 따른 것이다. BTC 평균 가격은 급락 전 약 11만5000달러에서 2026년 9월 8만385달러로 약 30% 하락했다.
그러나 이러한 감소를 BTC의 달러 가격 변동만으로 설명할 수는 없다. BTC 기준으로도 미결제약정은 급락 전 수준을 회복하지 못했다. 급락 전 평균 미결제약정은 32만7321 BTC였다. 2026년 8월 15일에는 30만9630 BTC로 정점을 기록했지만, 이마저도 2025년 10월 10일 이전보다 5% 적었다. 가장 최근인 2026년 9월에는 27만3202 BTC로, 급락 전보다 16.5% 낮았다.
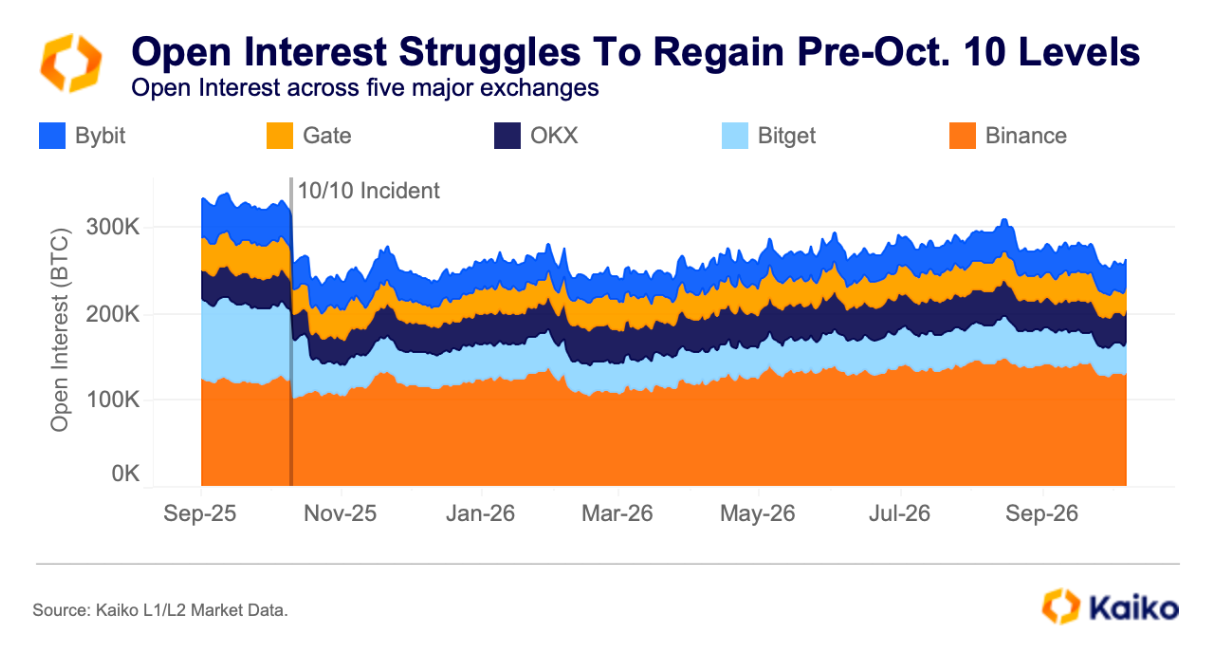
감소분은 거의 전부 비트겟에서 발생했다. 비트겟의 미결제약정은 3만7620 BTC로 57% 줄었다. 이는 급락 당시보다는 2025년 10월 17일부터 19일까지 포지션이 꾸준히 정리된 영향이 컸다. 비트겟을 제외하면 미결제약정은 급락 전보다 1.5% 감소하는 데 그쳤다. 바이낸스의 미결제약정은 12% 늘었고, 5개 거래소 전체 미결제약정에서 차지하는 비중도 38%에서 51%로 높아졌다. 시장 전체 레버리지는 줄었지만 한 거래소에 더 집중됐다. 향후 포지션이 청산될 경우 바이낸스 호가창에 부담이 더 크게 쏠릴 수 있다는 의미다.
호가창의 코인 수량은 같지만 달러 환산 규모는 감소
2025년 10월 10일 급락 이후 현물 유동성이 급락 전 수준에 도달한 날은 단 하루도 없었다. 11개 거래소의 BTC 1% 호가 잔량 합계는 2025년 9월 1일부터 10월 9일까지 평균 5억1300만달러였으나, 2026년 9월에는 3억7400만달러로 27% 감소했다. 급락 이후 달러 기준 호가 잔량은 가격과 거의 같은 흐름을 보였다.
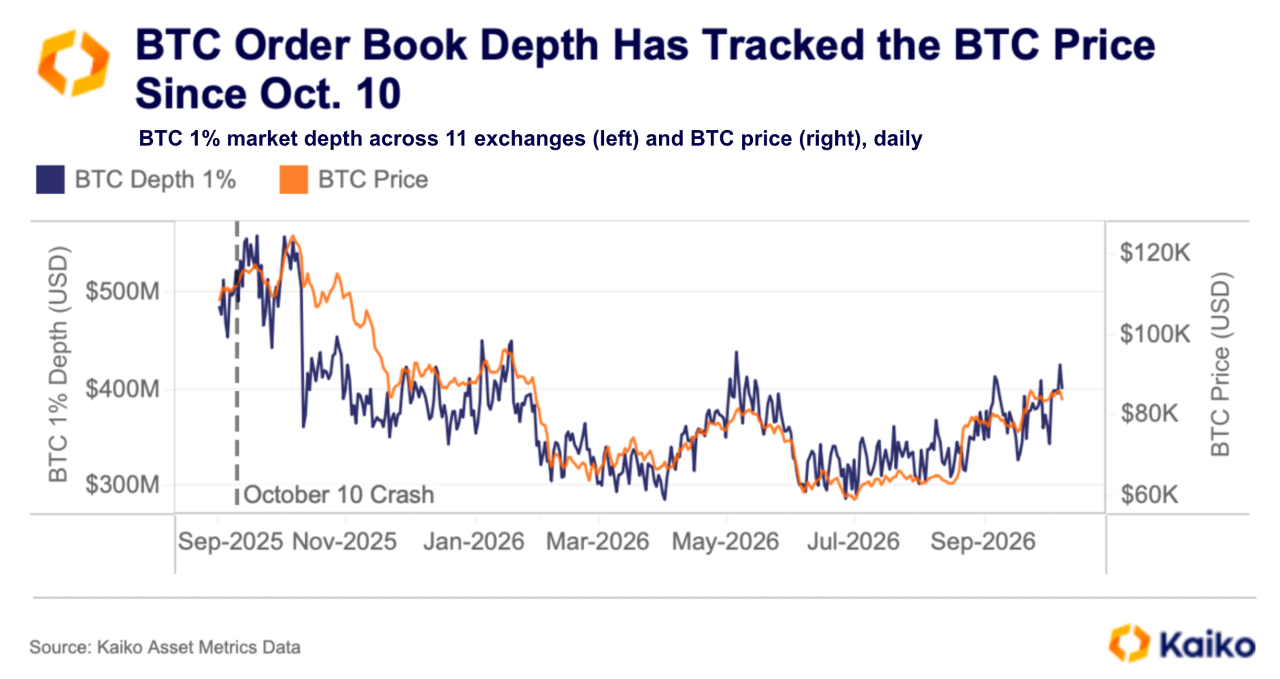
시장조성자가 현재 가격 부근에 제시하는 코인 수량은 이전과 같지만, 코인당 가치는 낮아졌다. 청산 규모는 달러로 산정되기 때문에 이는 중요하다. 같은 규모의 강제 매도가 발생하더라도 이를 받아낼 유동성은 이제 약 4분의 1 줄었다. 다만 달러 기준 레버리지 포지션이 이보다 더 큰 폭으로 감소하면서 이러한 격차를 상쇄하고 있다.
거래소별로 보면 분석 대상 모두 달러 기준 호가 잔량이 줄었지만, BTC 기준으로는 양상이 엇갈린다.
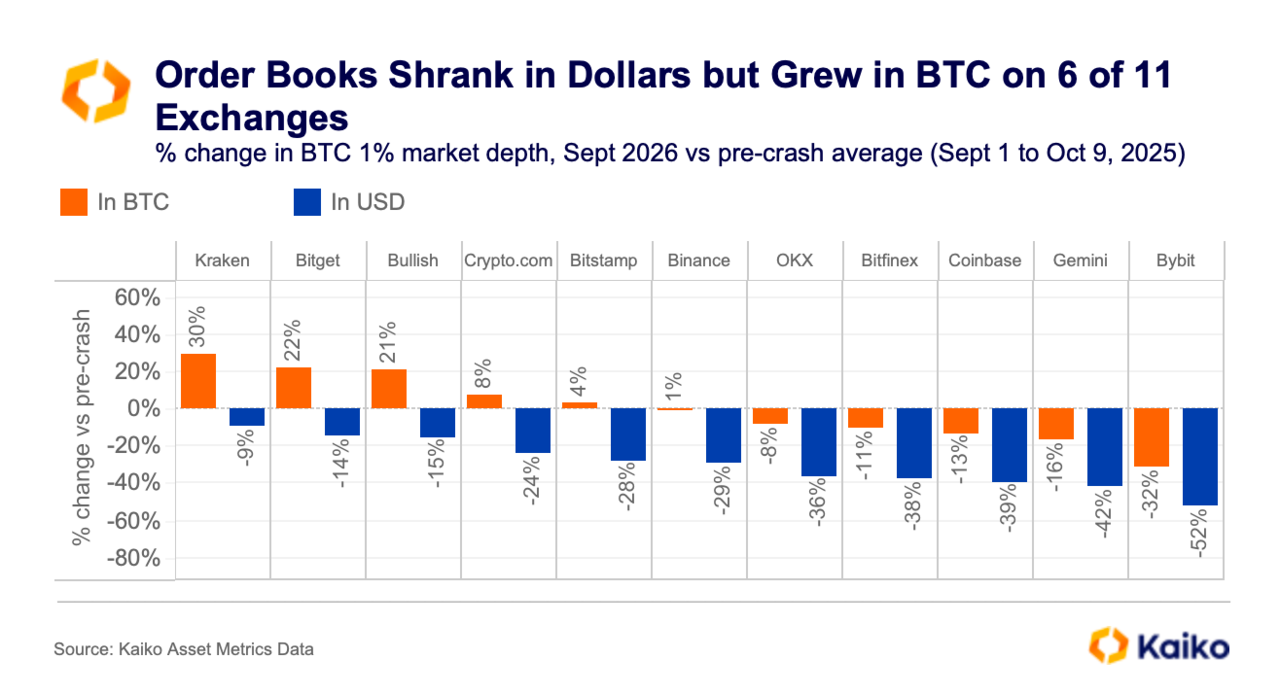
11개 거래소 모두 달러 기준 호가 잔량이 감소했다. 감소율은 크라켄의 9%에서 바이비트의 52%까지 분포했다. 이는 상당 부분 가격 하락에 따른 것이다. BTC 평균 가격은 급락 전 약 11만5000달러에서 2026년 9월 약 8만달러로 낮아졌다. BTC 기준으로는 크라켄을 필두로 11개 거래소 중 6곳의 호가 잔량이 2025년 10월 10일 이전보다 늘었다. 반면 바이비트는 32% 감소해 여전히 가장 큰 감소폭을 보였다.
유동성 1달러당 레버리지, 급락 전보다 20% 낮아
1년이 지난 시점의 핵심 질문은 시장에서 같은 방식의 연쇄 청산이 다시 발생할 수 있느냐다. 무기한 선물 미결제약정은 가격이 급변할 때 강제로 청산될 수 있는 포지션의 총규모이며, 현물 호가 잔량은 이러한 강제 매도를 흡수하는 완충 장치다. 미결제약정을 현물 호가 잔량으로 나누면 유동성 1달러당 잠재적인 강제 매도 규모가 얼마인지 알 수 있다. 이 비율은 급락 직후 크게 낮아졌으며, 이후 일부만 회복됐다.
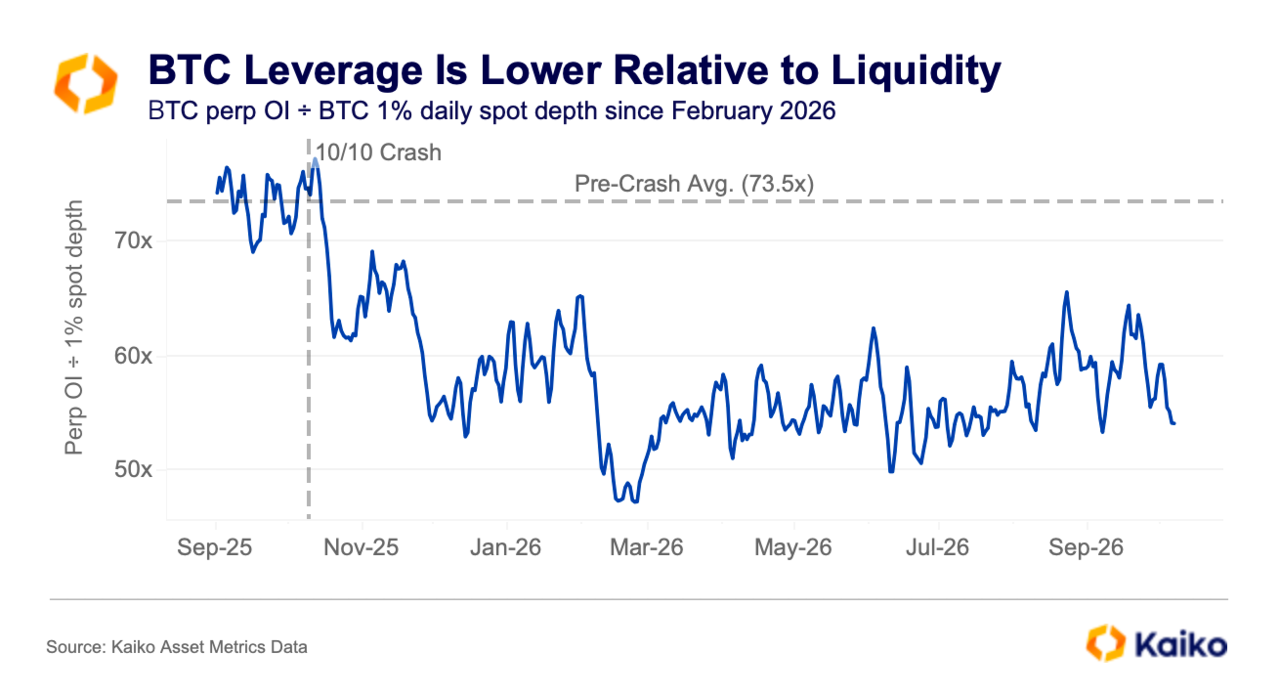
급락 전 무기한 선물 미결제약정은 전체 1% 호가 잔량의 평균 73.5배였다. 이후 일부 회복돼 2026년 8월과 9월에는 평균 58.9배를 기록했지만, 여전히 급락 전보다 20% 낮았다. 비트겟을 제외하면 이 비율은 53.7배에서 50.8배로 5.3% 하락하는 데 그쳤다. 개선분의 대부분이 비트겟 한 곳의 포지션 축소에서 비롯된 셈이다.
결론
2025년 10월 10일의 급락은 암호화폐 시장에 지속적인 영향을 남겼으며, 업계 역사상 가장 큰 영향을 미친 청산 사태 중 하나로 남아 있다. 1년이 지난 지금 시장은 여러 측면에서 달라졌다. BTC 기준 무기한 선물 미결제약정은 여전히 급락 전보다 16% 낮아 레버리지가 이전 수준으로 돌아오지 않았다. 레버리지가 유동성보다 더 큰 폭으로 감소하면서 호가 잔량 1달러당 레버리지 규모는 10월 10일 이전보다 20% 줄었다. 다만 이 레버리지는 단일 거래소에 더 집중돼 있다.


0
카이코 리서치(Kaiko Research)
연구원(Researcher)
카이코 리서치(Kaiko Research)의 리서치홈입니다.
카이코 리서치(Kaiko Research)님의 다른 리서치
더보기안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0