-
 링크복사
-
 공유
-
 추천


알레아 Pulse - 10월 3일
알레아 리서치 (Alea research)
2026.10.19 11:21:42
2026년 10월 3일
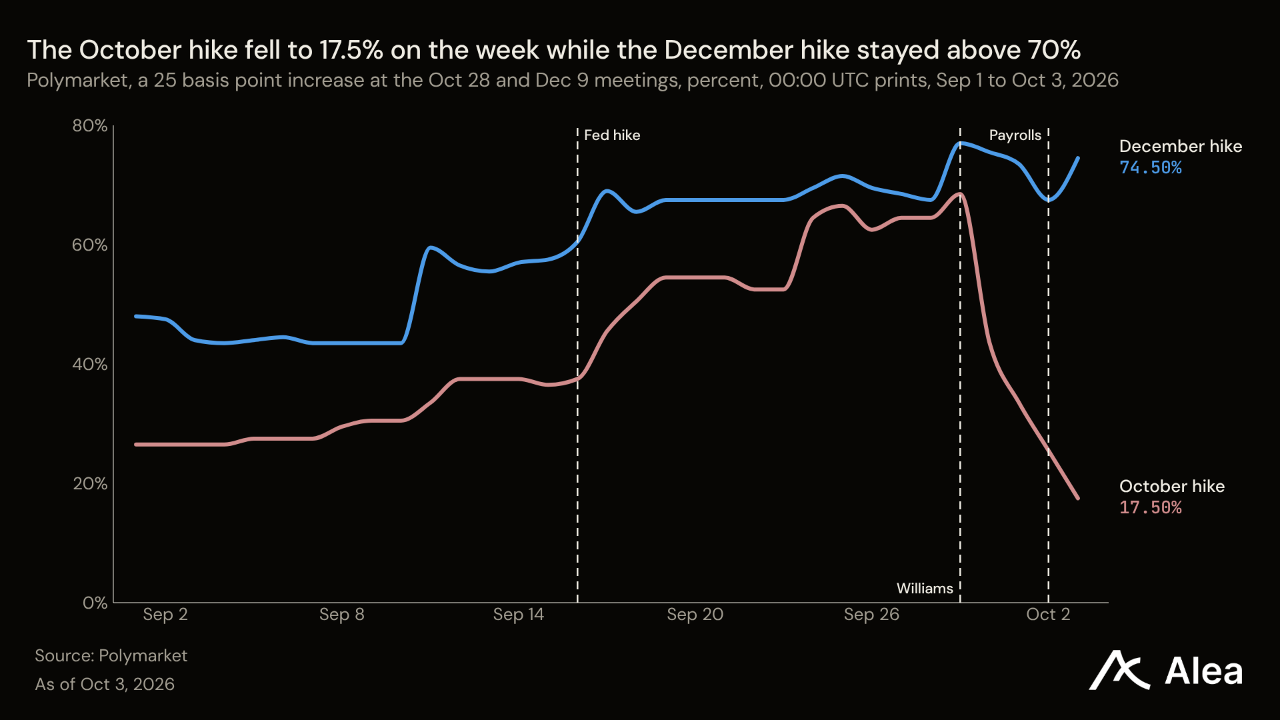
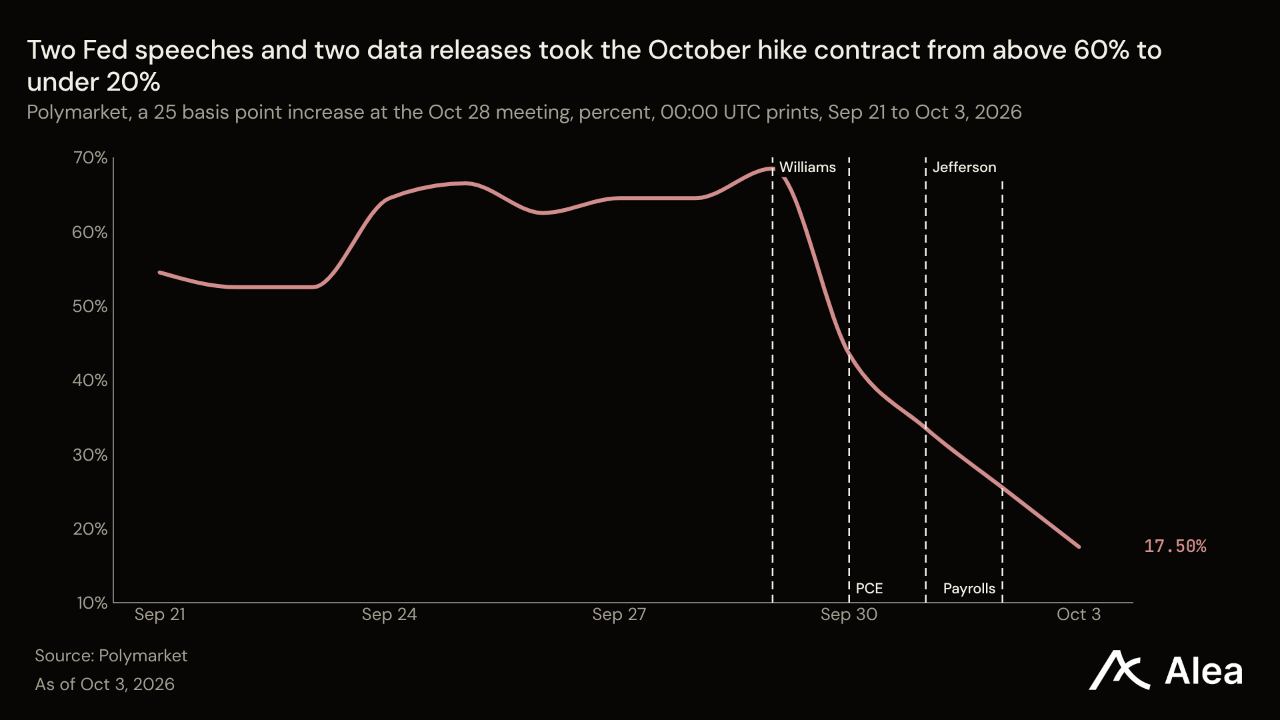
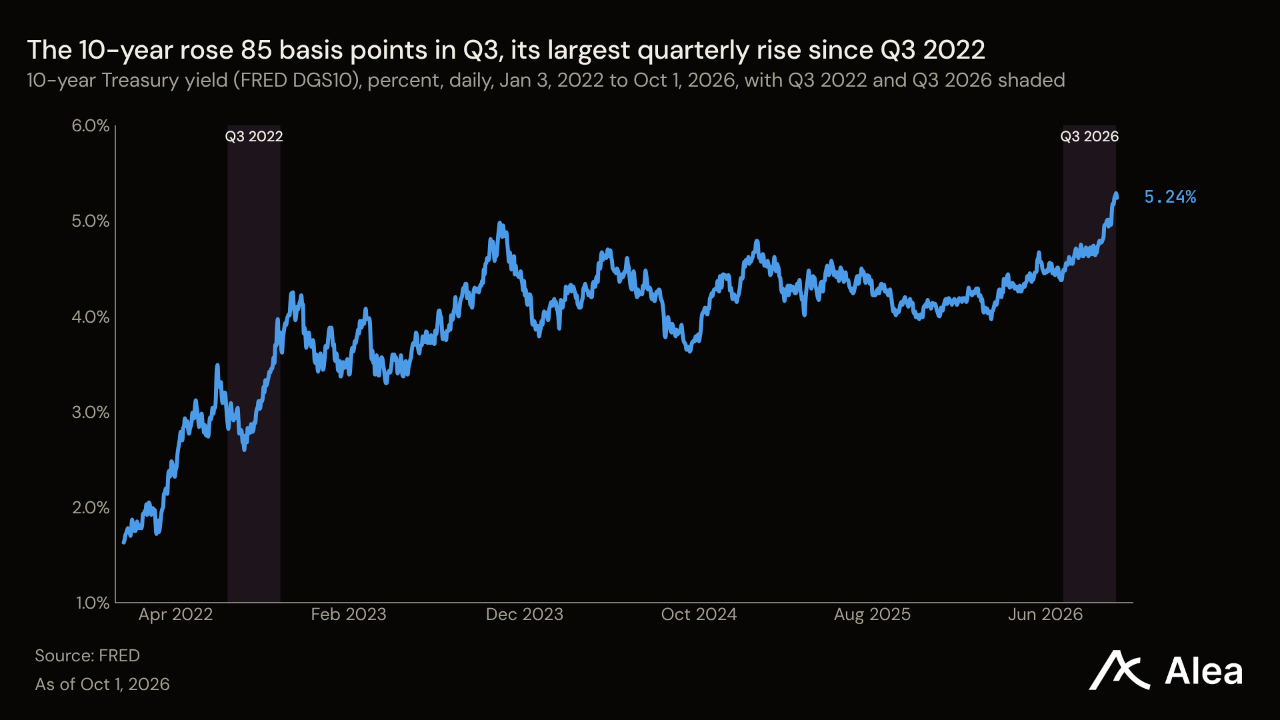
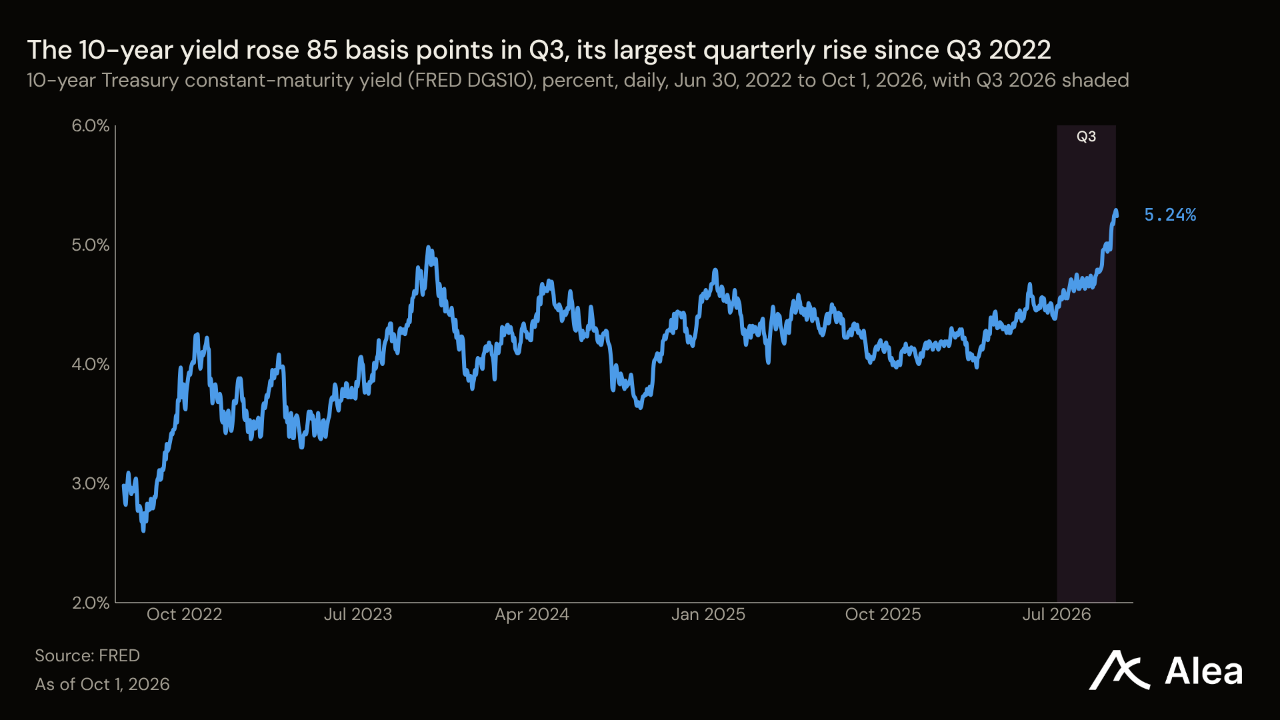
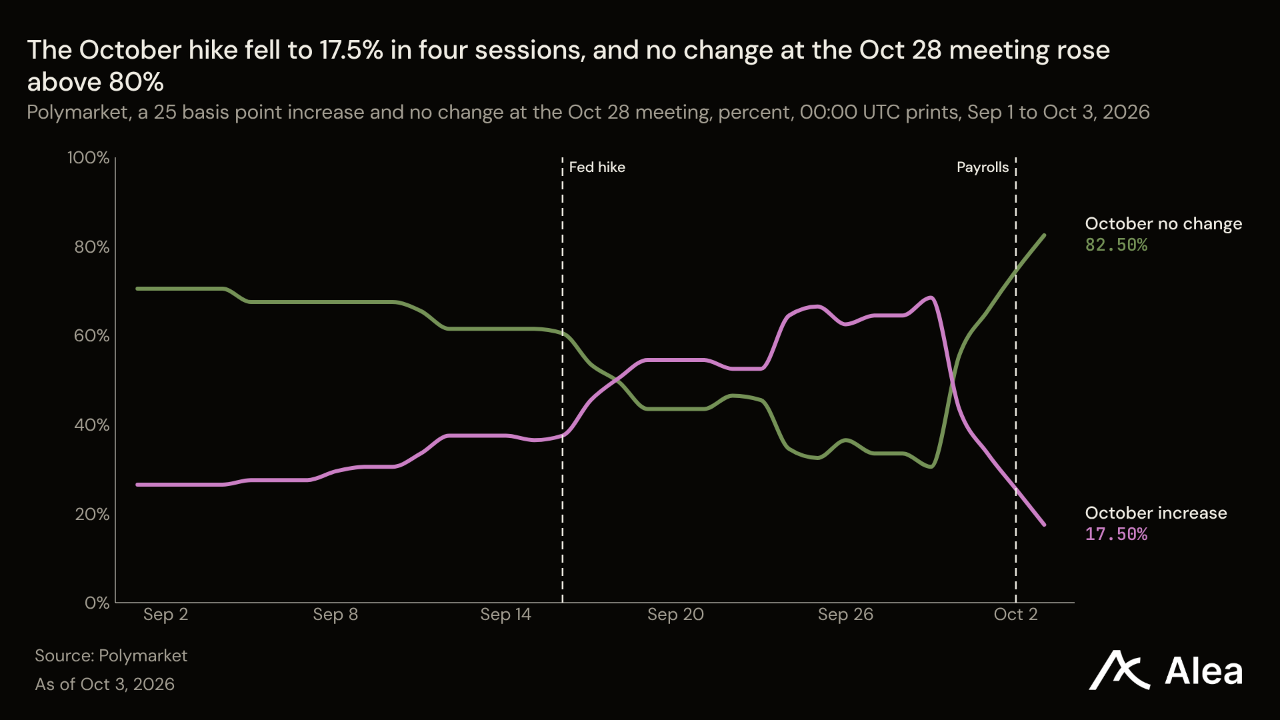
9월 미국 고용은 2만9000명 증가했다. 이는 경제학자들의 예상치 8만4000명의 약 3분의 1 수준이다. 시장은 연방준비제도(Fed·연준)의 다음 금리 인상 예상 시점을 10월에서 12월로 늦췄지만, 미국 장기 국채 금리는 오히려 상승했다. 장기 금리는 다른 요인에 반응했다. 일본과 영국의 국채 금리는 1990년대 이후 최고 수준에 올랐고, 유로존 물가상승률은 3.8%를 기록했으며, 다음 주에는 1190억달러 규모의 미국 국채 입찰이 예정돼 있다. 폴리마켓에서 10월 28일 회의의 금리 인상 여부를 다루는 예측 계약의 인상 확률은 한 주 동안 62.5%에서 17.5%로 하락했다. 하락분 대부분은 고용보고서 발표 전에 발생했다. 12월 9일 회의의 금리 인상 예측 계약은 인상 확률 72.0%로 한 주를 마쳤다. 미국 10년물 국채 금리는 고용보고서 발표 당일 4bp, 주간 기준 11bp 상승해 5.28%를 기록했다. 30년물은 한 주 동안 14bp 올라 5.63%를 기록했고, 2년물은 2bp 상승했다. 수요일 마감한 3분기에 10년물 금리는 6월 말 대비 85bp 올라 2022년 이후 최대 분기 상승폭을 기록했다. 금리 인상 예상 시점이 늦춰졌는데도 주택담보대출 금리와 신용 조달 비용, 주식 밸류에이션 배수의 기준이 되는 금리는 상승하며 한 주를 마쳤다.
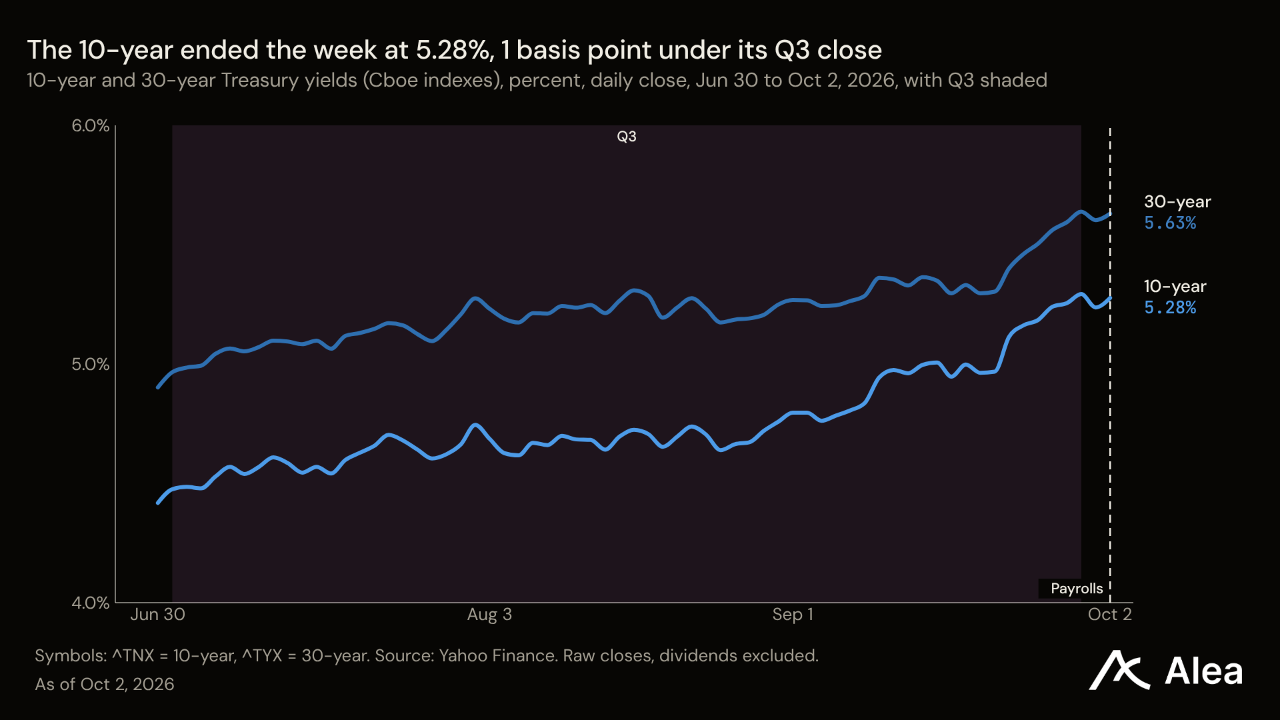
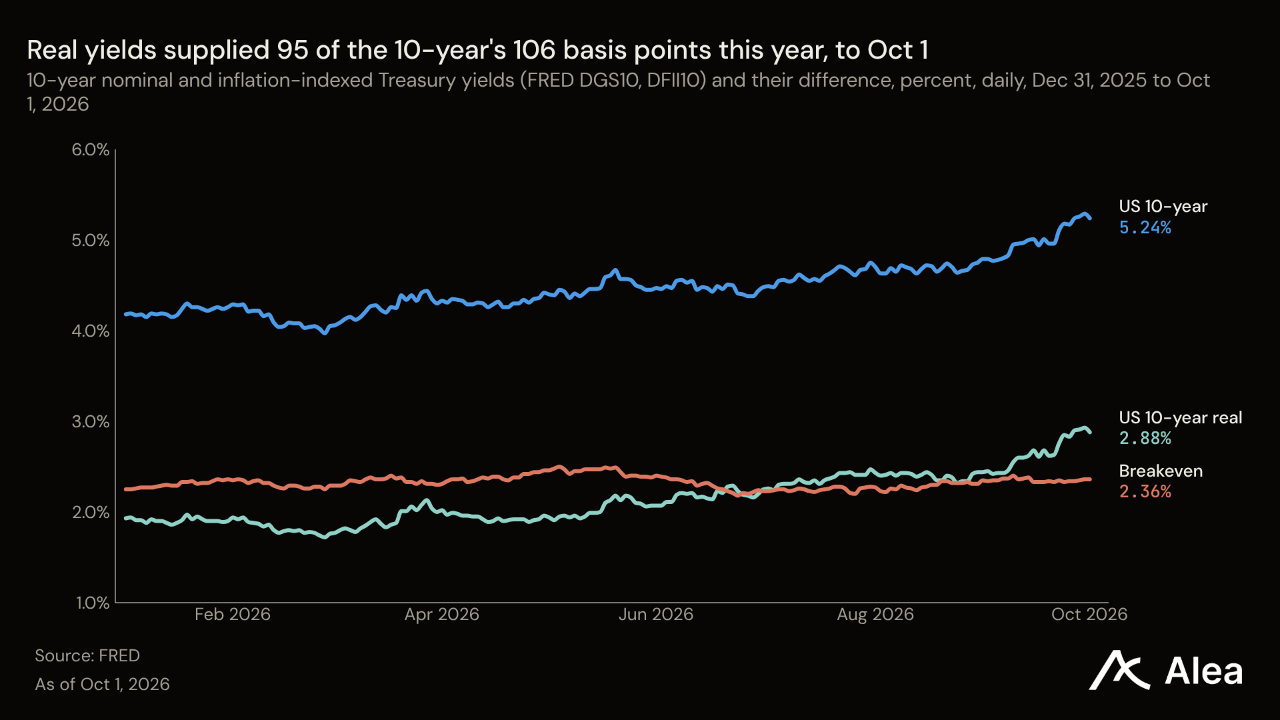
미국 밖에서도 장기 금리가 상승했다. 일본 10년물 국채 금리는 목요일 3.092%로 마감해 1996년 이후 최고치를 기록했고, 영국 30년물 국채 금리는 1998년 이후 가장 높은 6.029%에 도달했다. 금요일 프랑스 10년물 국채 금리는 독일보다 140.6bp 높아 2012년 이후 최대 격차를 보였다. 물가와 국채 공급도 금리 상승을 부추겼다. 9월 유로존 물가상승률은 3.2%에서 3.8%로 올랐고, 에너지 가격은 18.8% 상승했다. 미국 공급관리협회(ISM) 제조업 조사의 가격지수는 6.8포인트 급등한 77.9를 기록했다. 미국 재무부는 다음 주 1190억달러 규모의 중·장기 국채를 발행한다. 이 가운데 390억달러는 수요일 입찰하는 10년물로, 입찰 한 시간 뒤에는 연준의 9월 의사록이 공개된다. 미국 10년물 금리의 주간 상승폭 11bp 가운데 9bp는 실질금리 상승에서 나왔다.
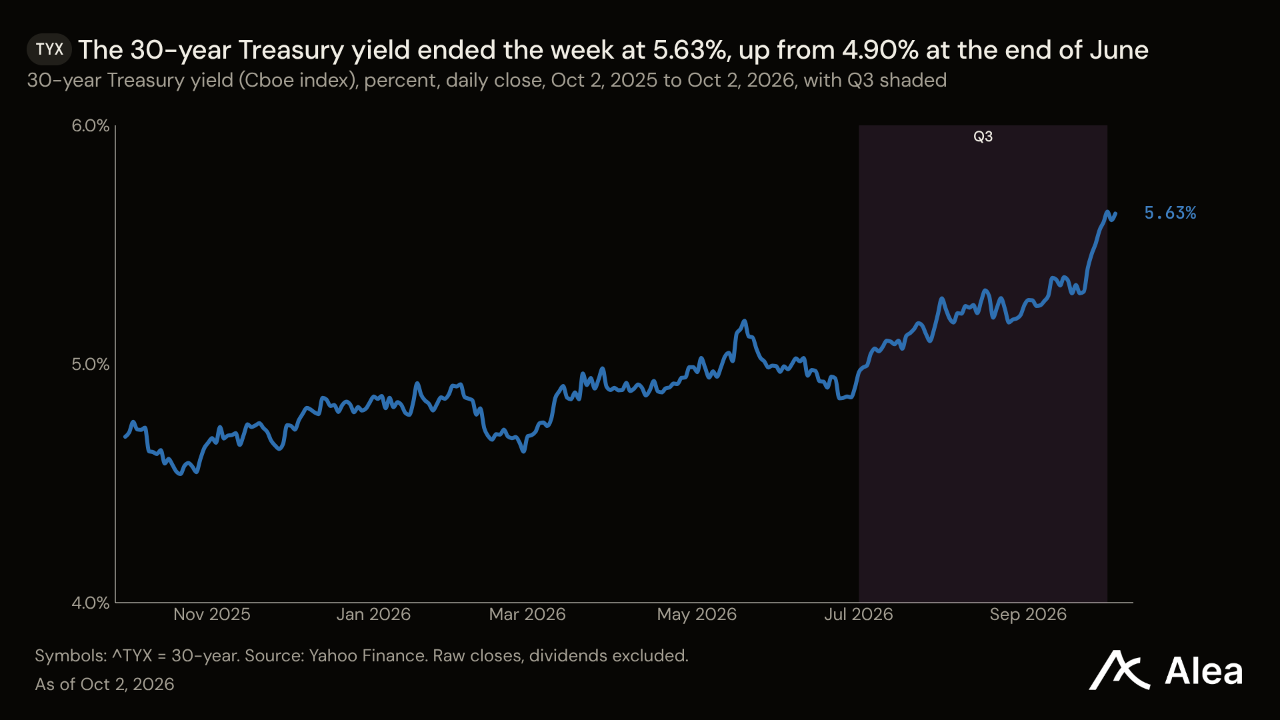
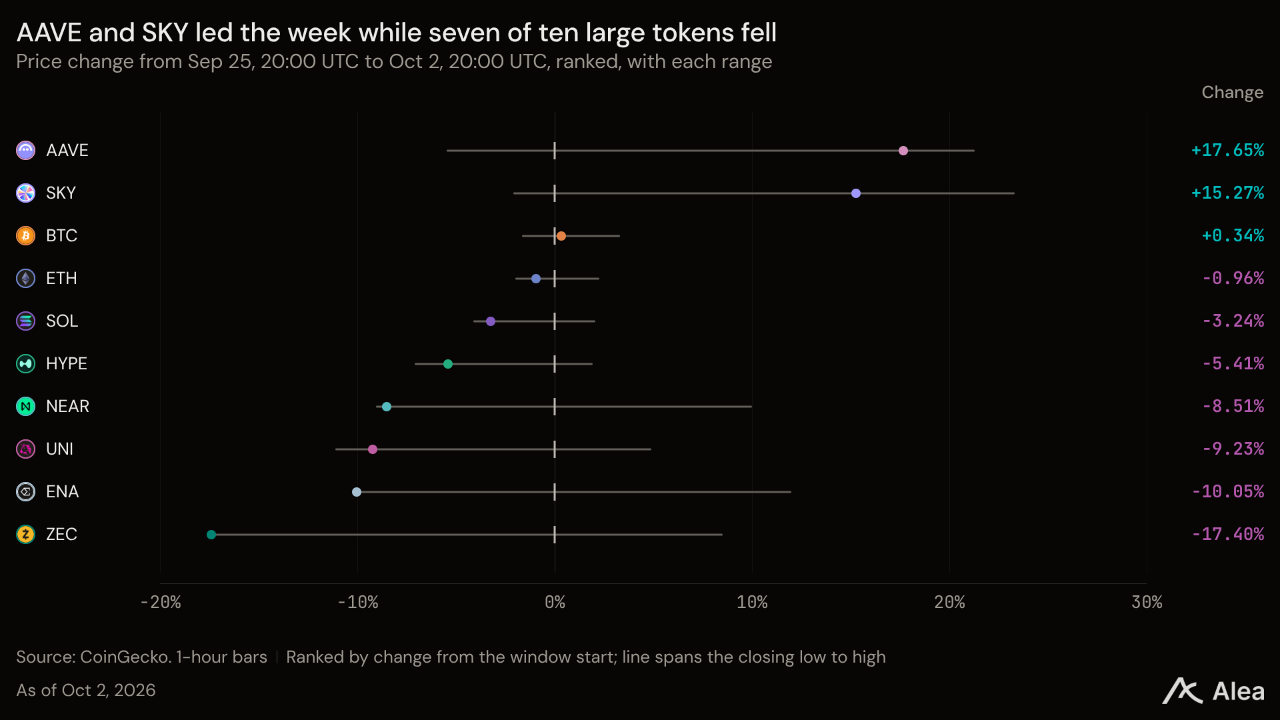
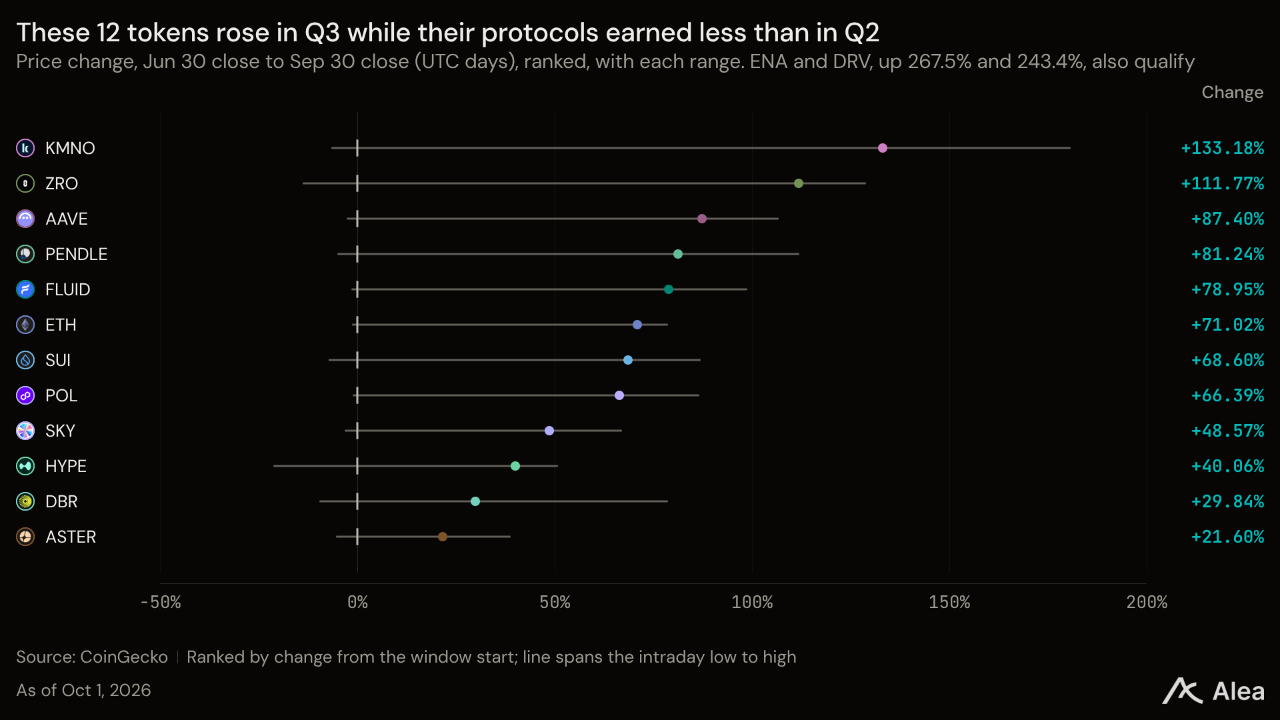
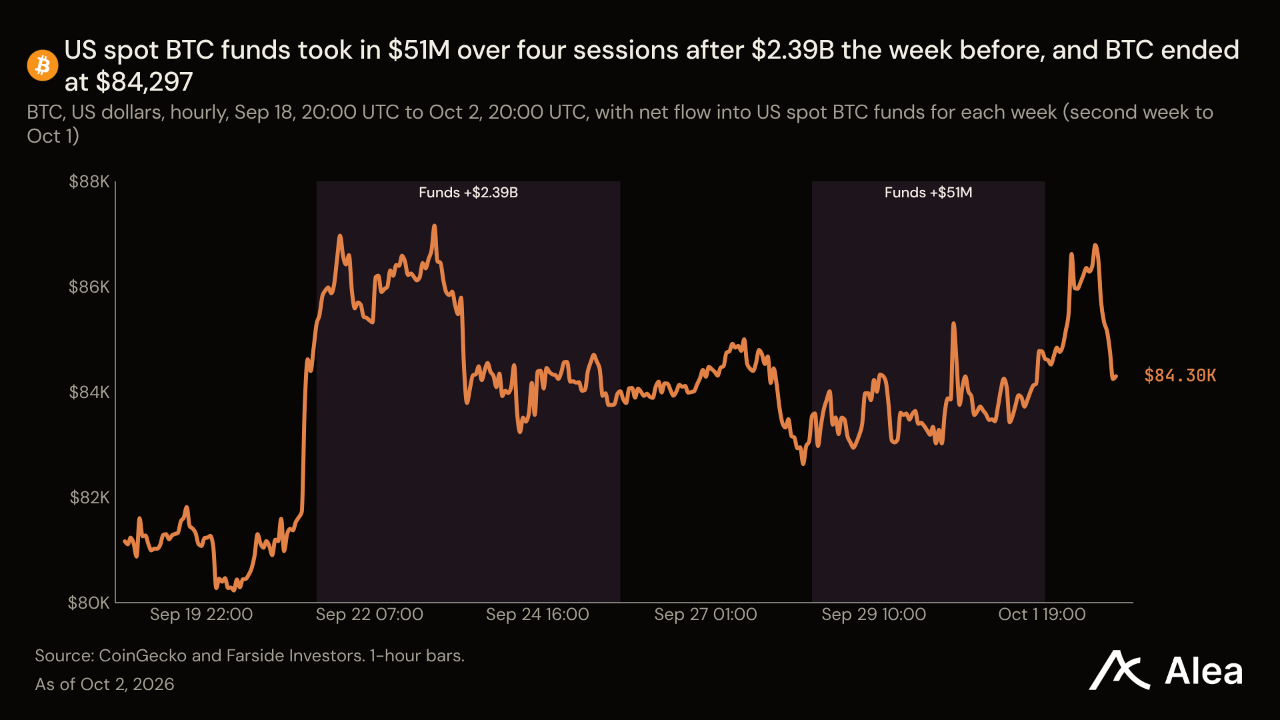
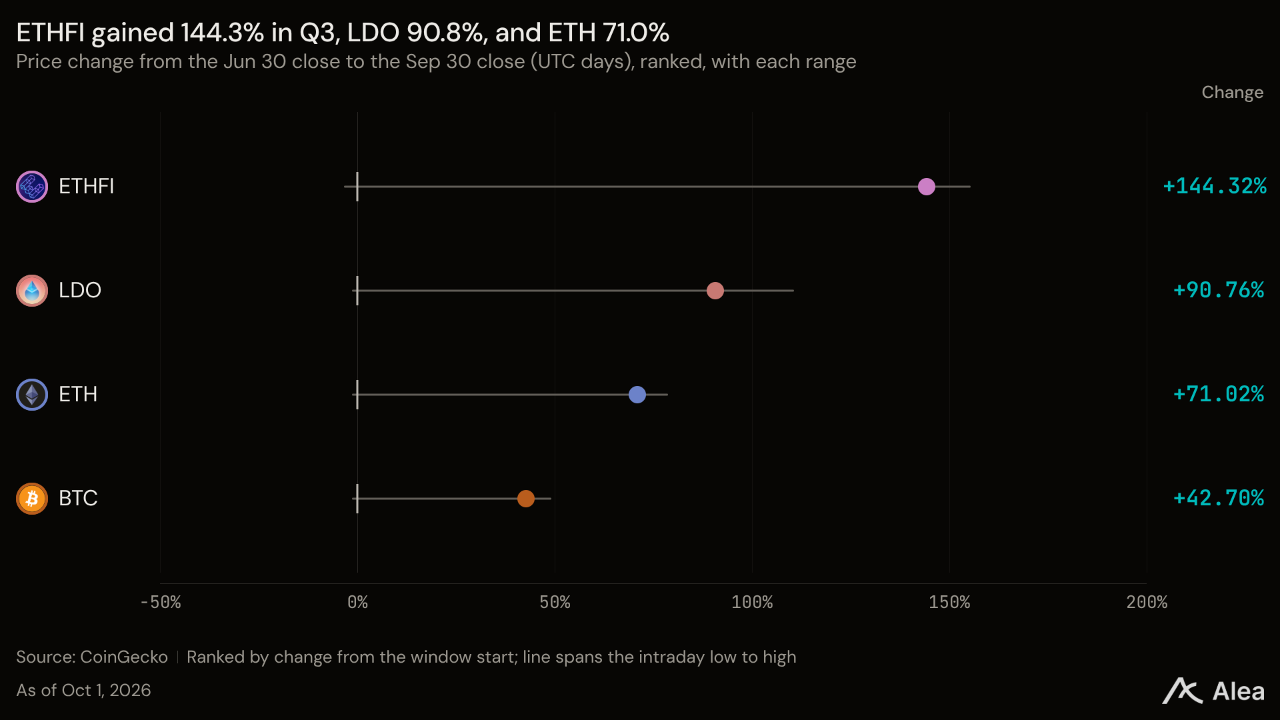
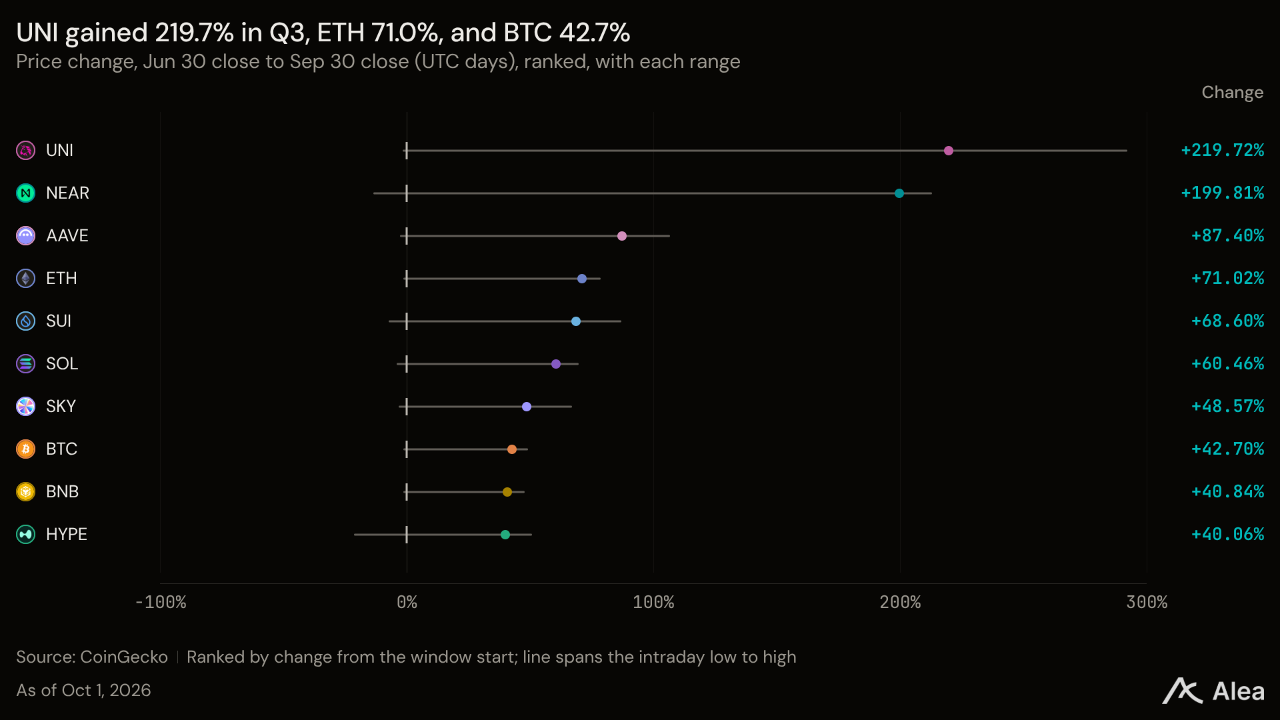
수요일 마감한 3분기에 가장 높은 상승률을 기록한 자산은 암호화폐였다. 분석 대상 토큰 47개의 상승률 중앙값은 81.2%였고, ETH는 71.0%, BTC는 42.7% 올랐다. BTC는 2024년 말 이후 최고의 분기 성과를 냈다. 4분기 첫 주에는 상승분 일부를 반납했다. BTC는 0.34% 오른 8만4297달러를 기록했지만, 토큰 49개 가운데 34개가 하락했고 수익률 중앙값은 -5.41%였다. 목요일까지 4거래일 동안 미국 BTC 현물 펀드에는 5100만달러가 유입됐다. 전주 유입액은 23억9000만달러였다. 3분기에는 가격이 사업 실적보다 앞서 올랐고, 토큰 가격이 상승한 프로토콜 34개 가운데 14개는 수익이 2분기보다 줄었다.
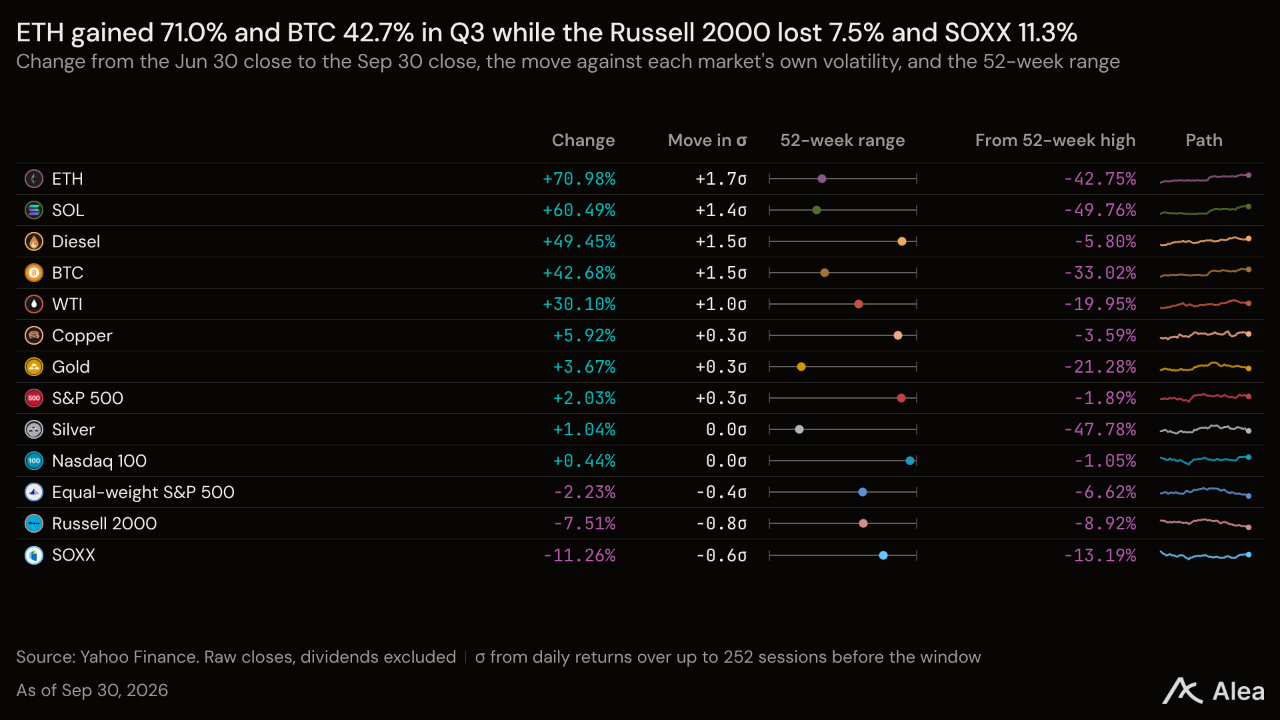
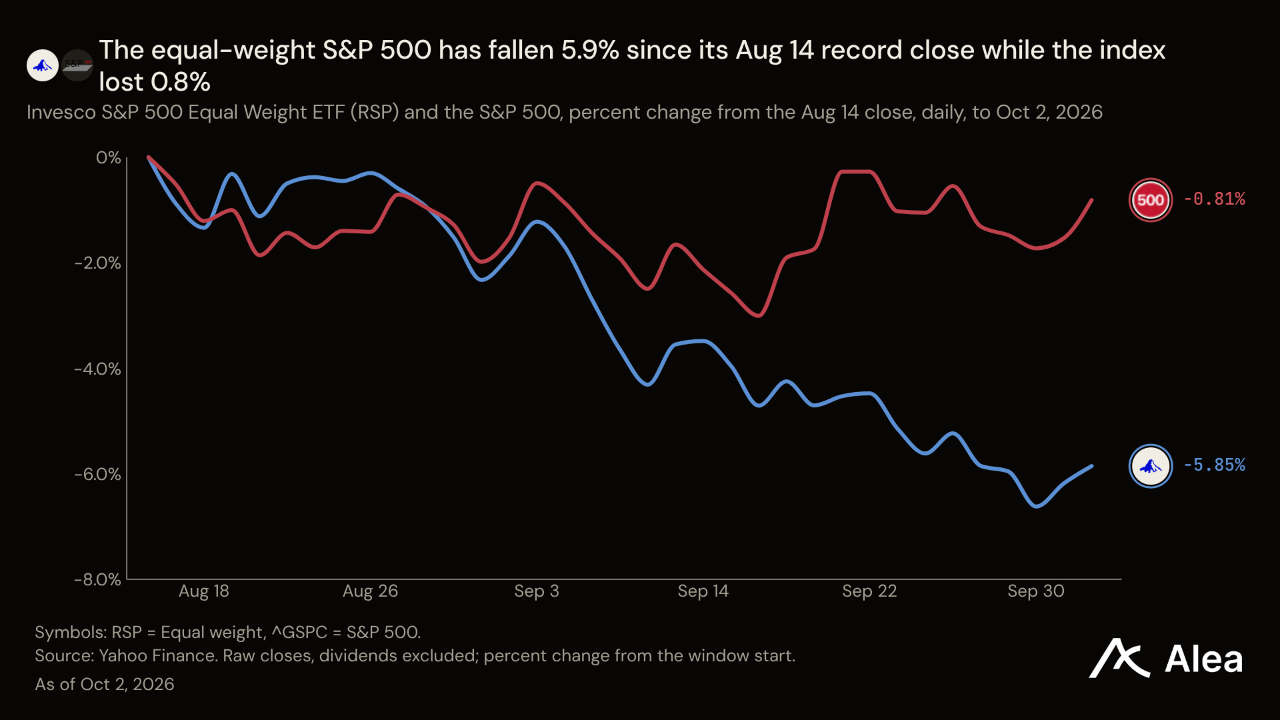
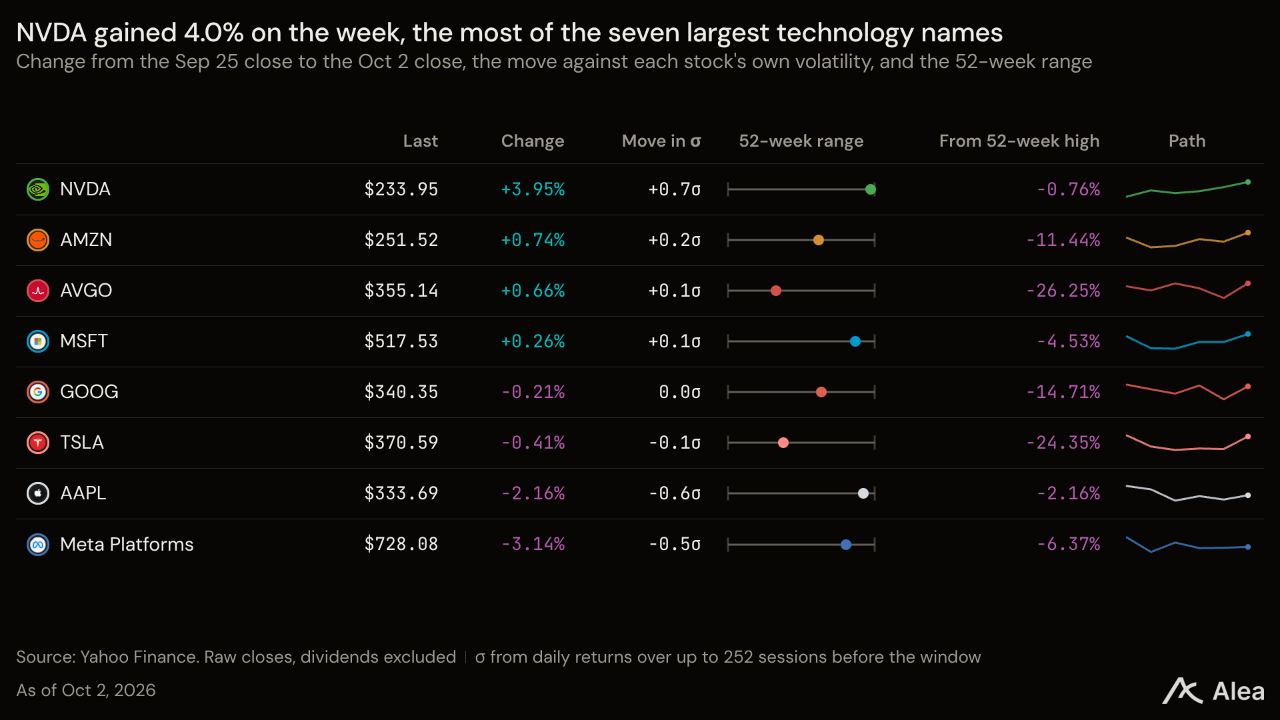
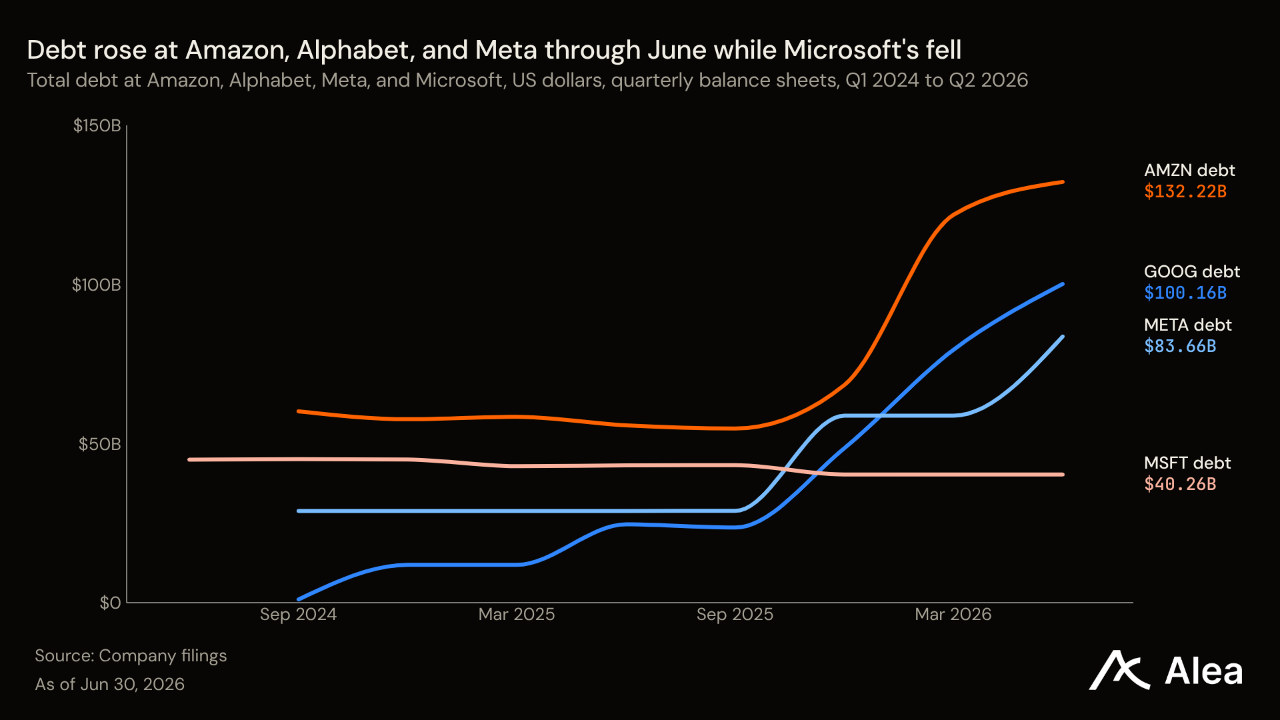
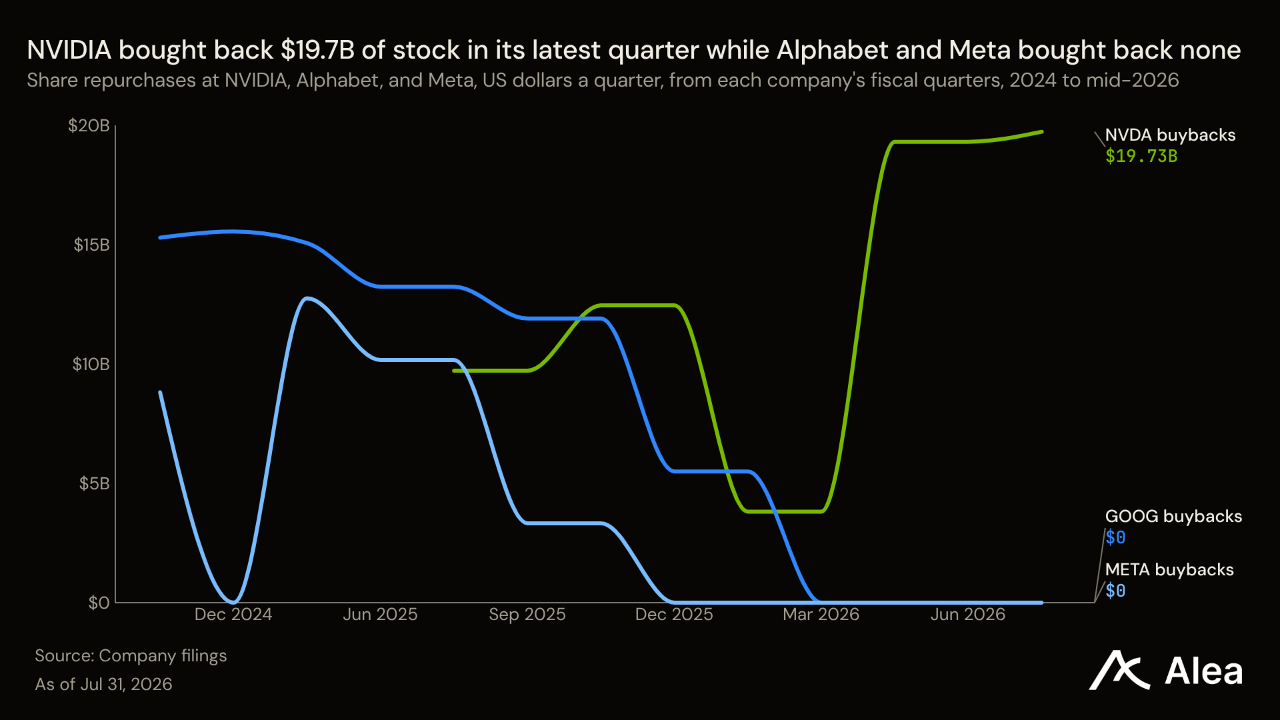
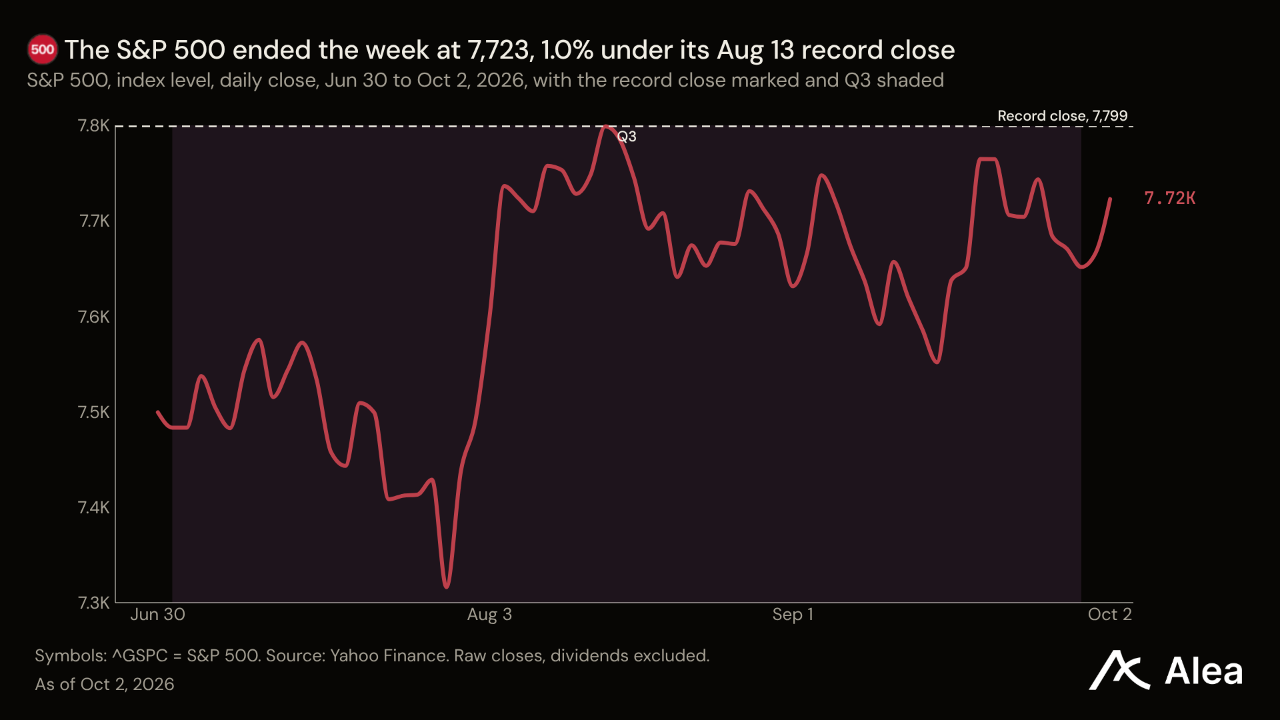
3분기 주식시장에서 나타난 차별화는 이번 주에도 이어졌다. S&P 500 지수는 3분기 2.0% 상승했지만, 이번 주에는 0.27% 하락한 7723으로 마감해 사상 최고치보다 1.0% 낮았다. 동일가중 펀드는 0.65% 내려 7주 연속 하락했다. 2022년 5월 이후 최장 연속 하락이다. 알파벳과 메타는 지난해 상반기 512억달러 규모의 자사주를 매입했지만, 올해 상반기에는 한 주도 매입하지 않았다. 알파벳과 아마존, 메타의 부채는 이 6개월 동안 약 1400억달러 늘었다. 세 기업 모두에 제품을 공급하는 엔비디아는 자사주 매입 한도를 1500억달러 늘렸고, 주가는 한 주 동안 3.95% 올라 7대 기술주 가운데 가장 높은 상승률을 기록했다. AI 인프라를 확충하는 기업들은 10년물 국채 금리가 5.28%인 상황에서 차입하고, 이들에 제품을 공급하는 기업은 주주에게 현금을 돌려주고 있다.
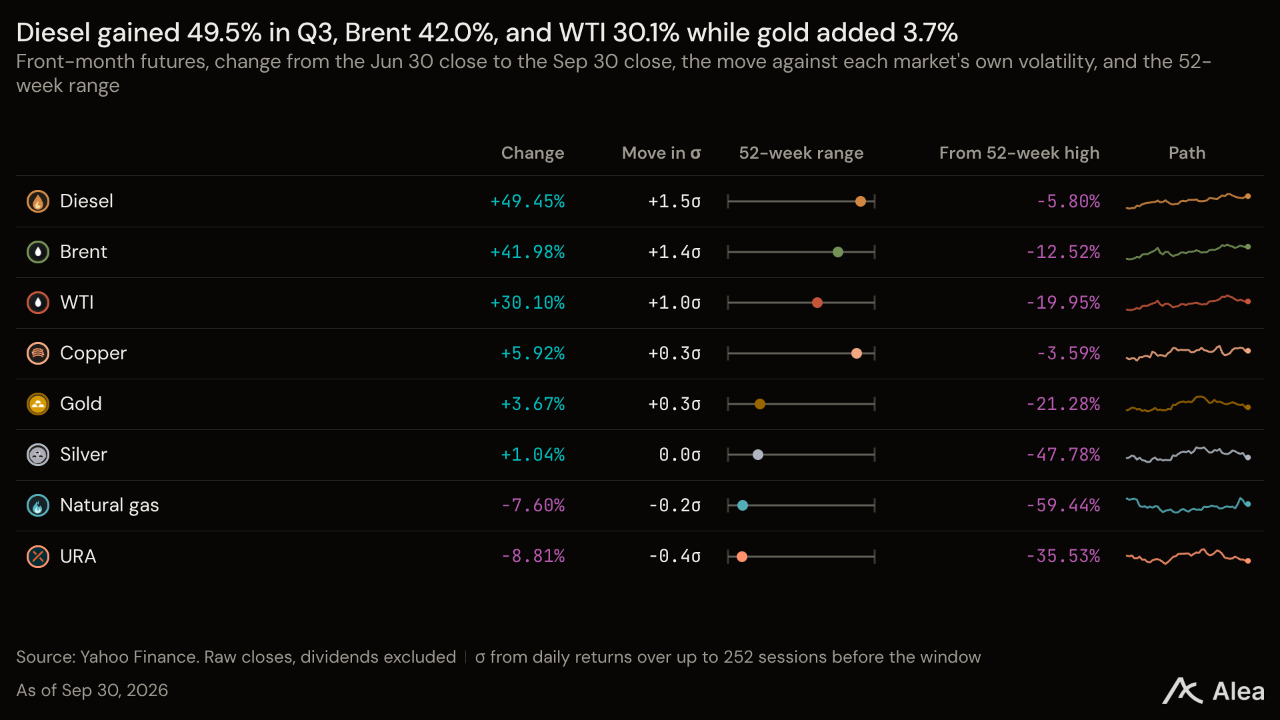
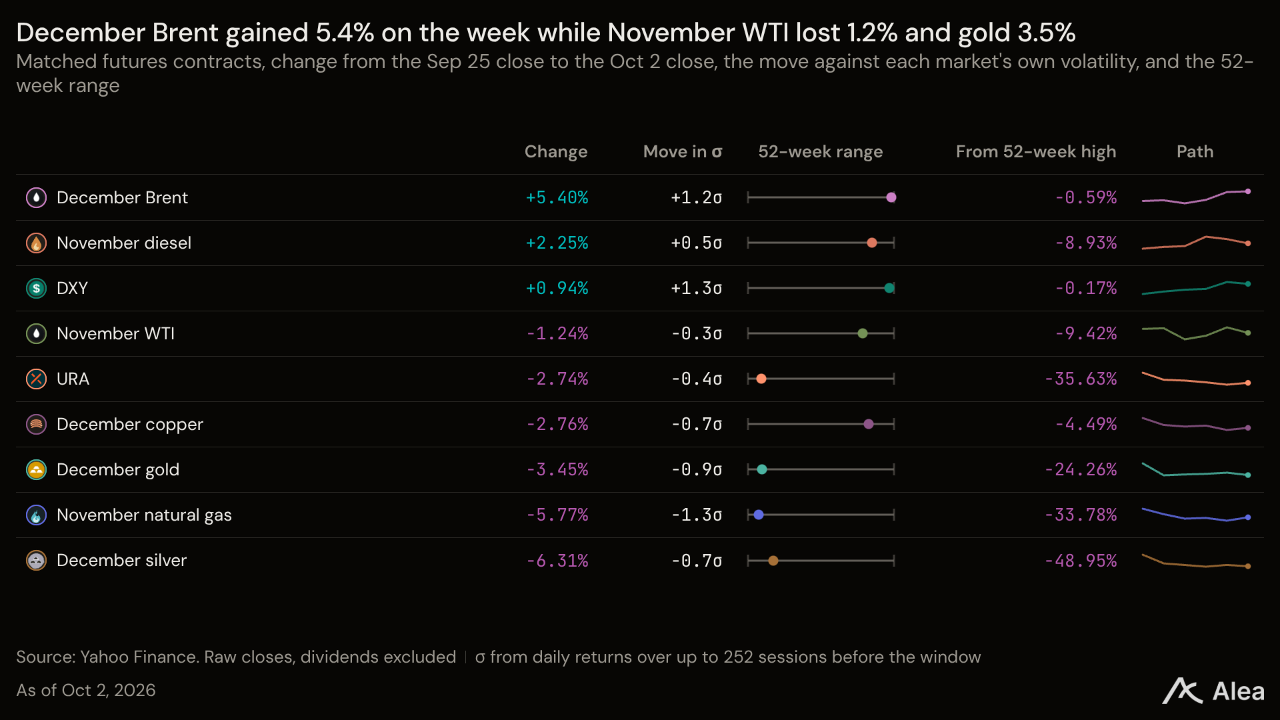
원유 가격은 원유가 있는 지역에 따라 달라졌다. 12월물 브렌트유는 한 주 동안 5.40% 오른 103달러를 기록했지만, 미국 저장시설에 있는 원유를 반영하는 11월물 서부텍사스산원유(WTI)는 1.24% 하락했다. 12월 인도분 기준 브렌트유의 WTI 대비 프리미엄은 8.73달러에서 13.10달러로 확대됐다. 미국 정부는 10월 1일 프랑스와 독일에 경유 비축분을 방출하지 않으면 미국이 수출을 금지하겠다고 통보했고, 중국 정유사들은 10월 연료 수출 대부분을 중단했다. 하루 뒤 주요 7개국(G7)은 국제에너지기구(IEA)를 통해 1억 배럴을 방출하기로 합의했다. 경유는 3분기 49.5% 올라 원자재 가운데 가장 높은 상승률을 기록했고, 이번 주에도 상승했다. 달러지수가 0.94% 오르면서 금과 은, 구리는 모두 하락했다. OPEC+ 산유국 7개국은 일요일 회의를 열어 11월 생산량을 결정한다.
핵심 요점
- 연준의 다음 금리 인상 예상 시점은 이제 12월이다. 예측시장에서 10월 인상 확률은 50%를 웃돌던 수준에서 20% 미만으로 떨어졌고, 12월 인상 확률은 70%를 웃돌았다. 부진한 고용보고서가 발표된 당일 2년물 국채 금리는 5bp 상승했다. 시장은 금리 인상을 한 차례 회의 뒤로 미뤘을 뿐, 인상 전망을 거두지는 않았다.
- 부진한 경제지표도 장기채에는 도움이 되지 않았다. 10년물 금리는 3분기 말보다 불과 1bp 낮은 수준에서 마감했다. 다음 주 재무부는 9월 9일 낙찰금리 4.834%로 발행한 10년물을 추가 발행한다. 당시 낙찰금리는 금요일 종가보다 45bp 낮다. 현재 금리 수준에서 장기채 수요를 처음 확인할 기회는 10월 7일이다.
- 3분기 암호화폐 가격은 기반 사업의 실적보다 빠르게 올랐다. 토큰 가격이 상승한 프로토콜 34개 가운데 14개의 수익은 2분기보다 줄었고, 미국 BTC 현물 펀드의 유입액은 전주의 2%에 그쳤다.
- AI 인프라 확충은 이제 차입에 의존하고 있다. 브로드컴은 앤트로픽에 최대 420억달러를 대출하기로 합의했고, 아마존과 알파벳의 2분기 자본지출은 영업현금흐름을 넘어섰다. 초대형주 가운데 자사주 매입을 이어가는 곳은 엔비디아다. 10월 13일부터 시작되는 3분기 실적 발표에서 살펴봐야 할 항목은 차입 조건이다.
- 브렌트유와 WTI의 가격 격차가 벌어졌다. 미국 정부가 경유 수출 금지를 경고한 뒤 12월물 브렌트유의 같은 만기 WTI 대비 프리미엄은 한 주 만에 50% 확대됐고, 달러가 강세를 보이면서 금은 하락했다. 해상 운송 원유가 미국 원유보다 13.10달러 높은 가격에 거래되는 가운데, OPEC+는 10월 4일 11월 생산량을 결정한다.
거시경제: 장기 금리를 움직이는 다른 요인들
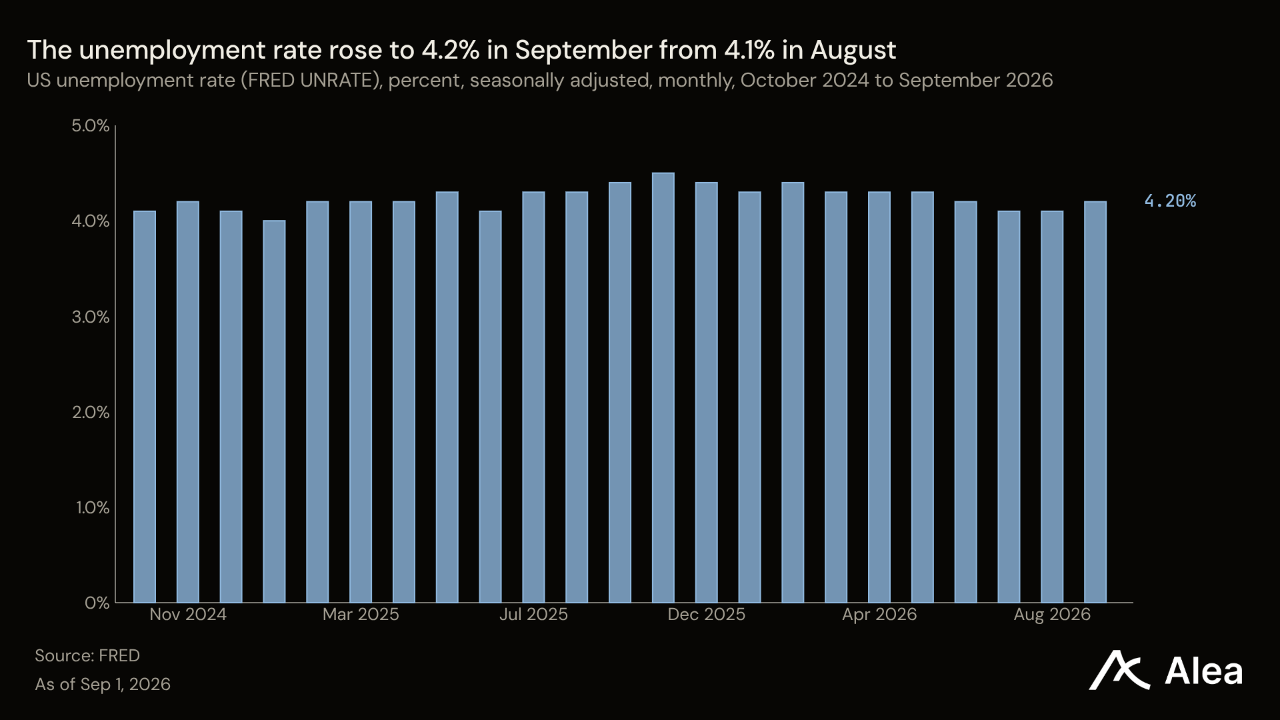
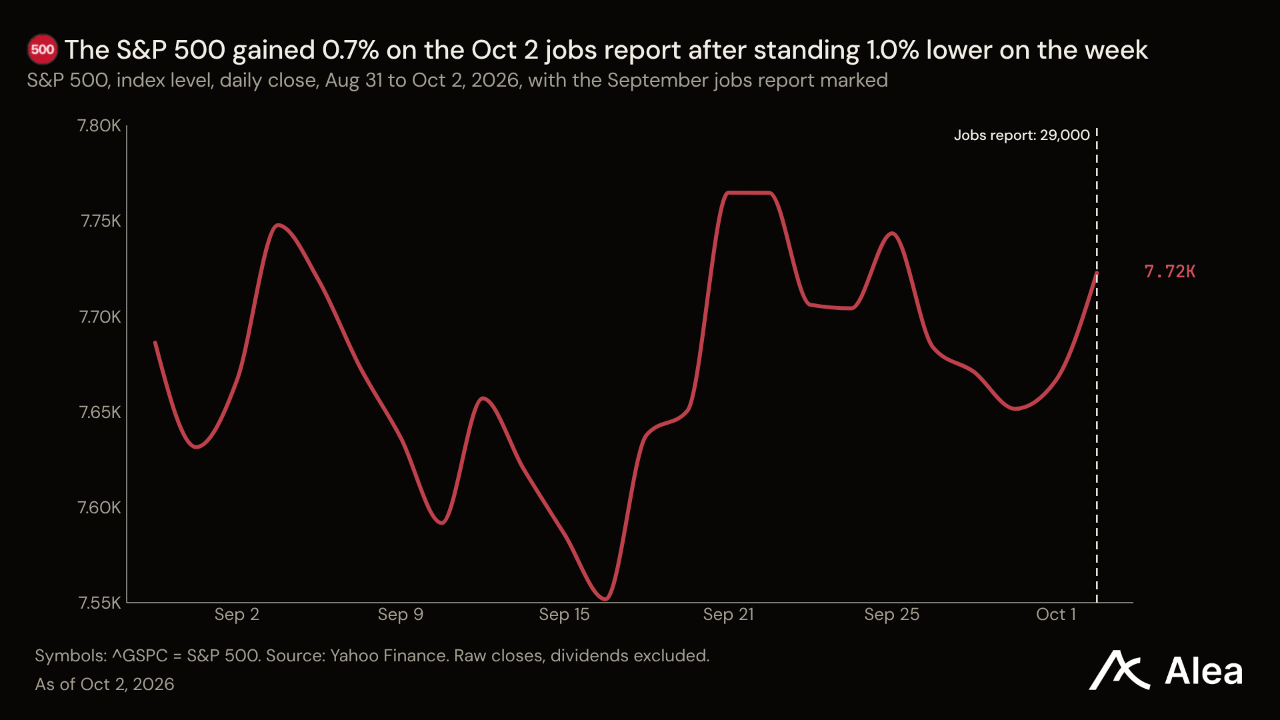
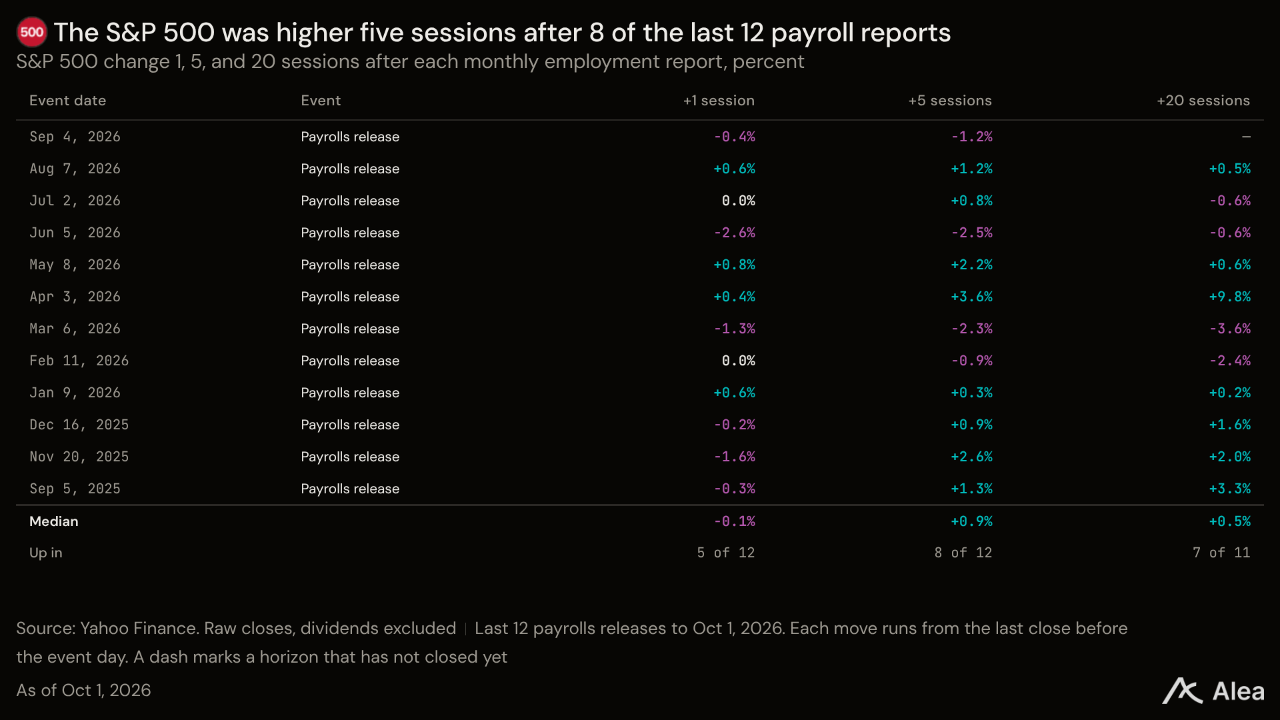
이번 주 시장은 연준의 두 번째 금리 인상 예상 시점을 10월에서 12월로 늦췄다. 이 변화에는 경제지표보다 연준 인사들의 발언이 더 큰 영향을 미쳤다. 폴리마켓에서 10월 28일 회의의 25bp 금리 인상을 예측하는 계약의 인상 확률은 62.5%에서 17.5%로 하락했다. 9월 28일 고점인 70.5% 이후 두 차례 연설 전후로 29.5%포인트, 두 차례 경제지표 발표 전후로 19%포인트 떨어졌다. 존 윌리엄스 뉴욕 연방준비은행 총재는 9월 29일 “서두를 필요가 없다”고 말했고, 이후 50분 동안 인상 확률은 20.5%포인트 하락했다. 금요일 고용보고서 발표로 9%포인트 더 떨어졌다. 9월 미국 고용은 2만9000명 증가해 경제학자들의 예상치 8만4000명의 약 3분의 1에 그쳤다. 7월과 8월 고용 증가폭은 수정 과정에서 총 6만명 줄었고, 실업률은 4.2%로 상승했다. 가계조사는 상대적으로 견조했다. 경제활동참가율은 61.8%로 올랐고, 광의의 불완전고용률은 7.6%로 내렸다. 윌리엄스 총재는 “올해 말” 한 차례 추가 인상 전망을 유지했다. 12월 예측 계약의 인상 확률은 주초 70.5%보다 높은 72.0%로 마감했다.
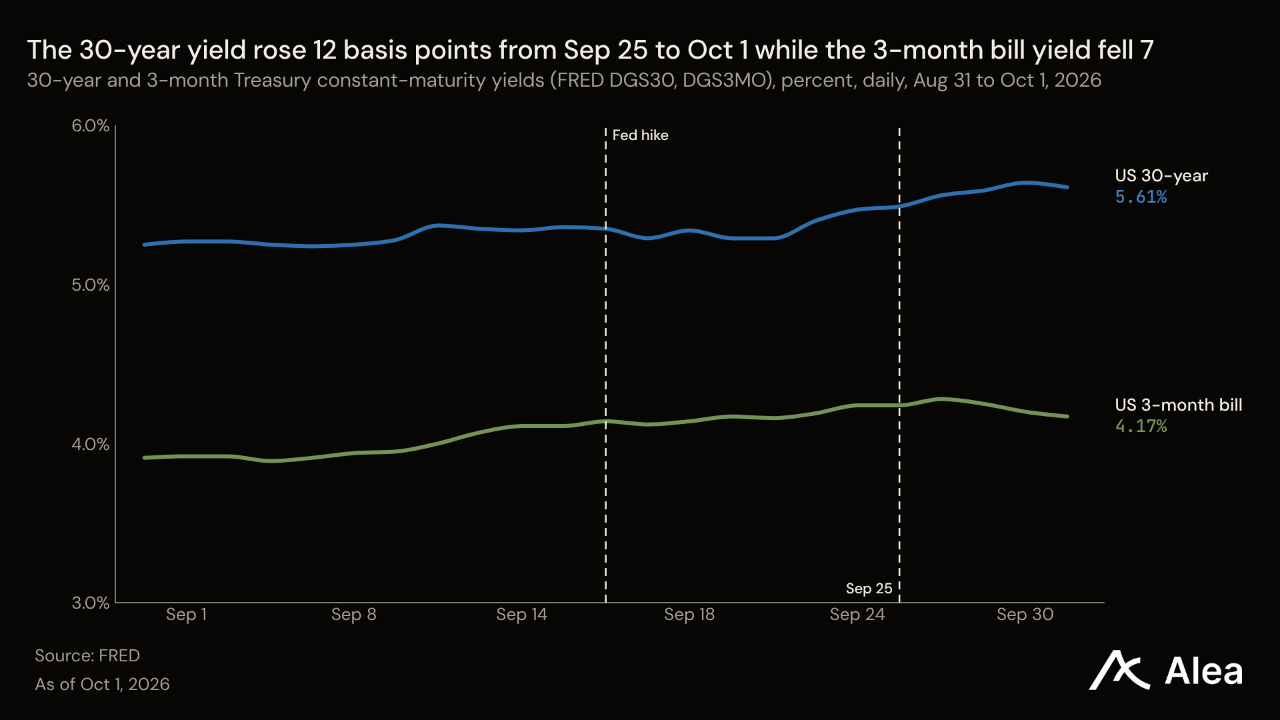
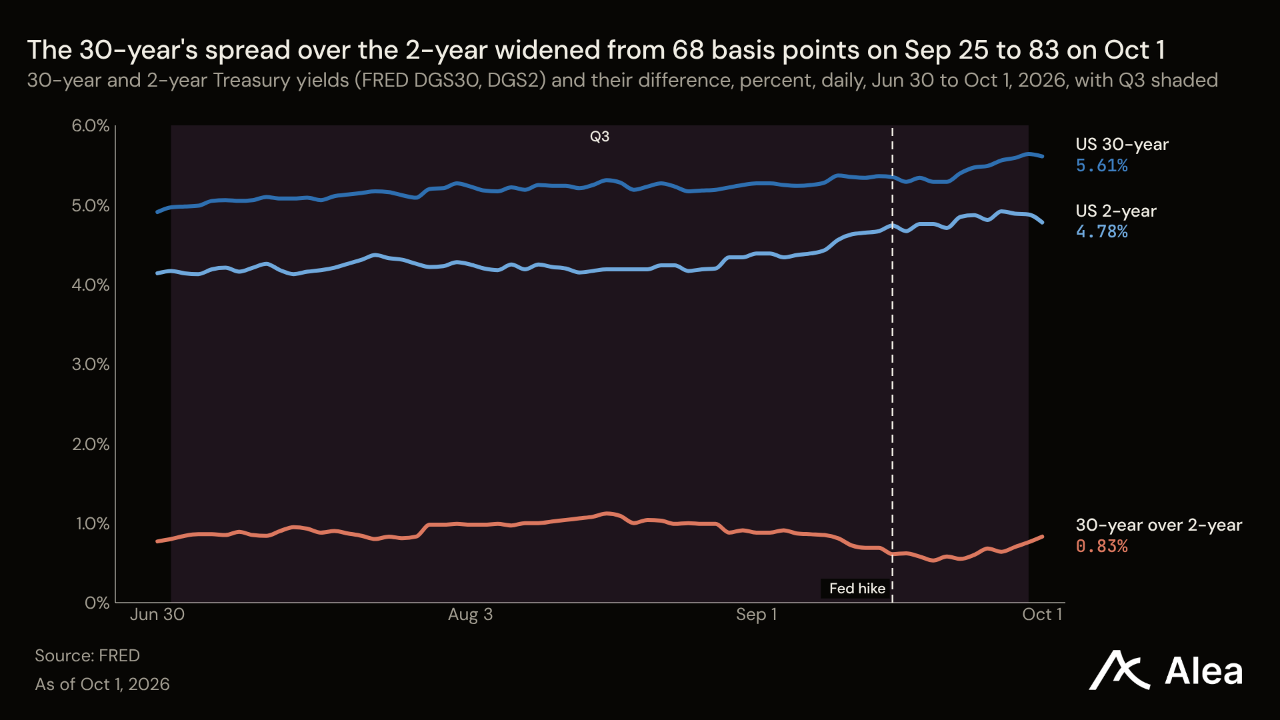
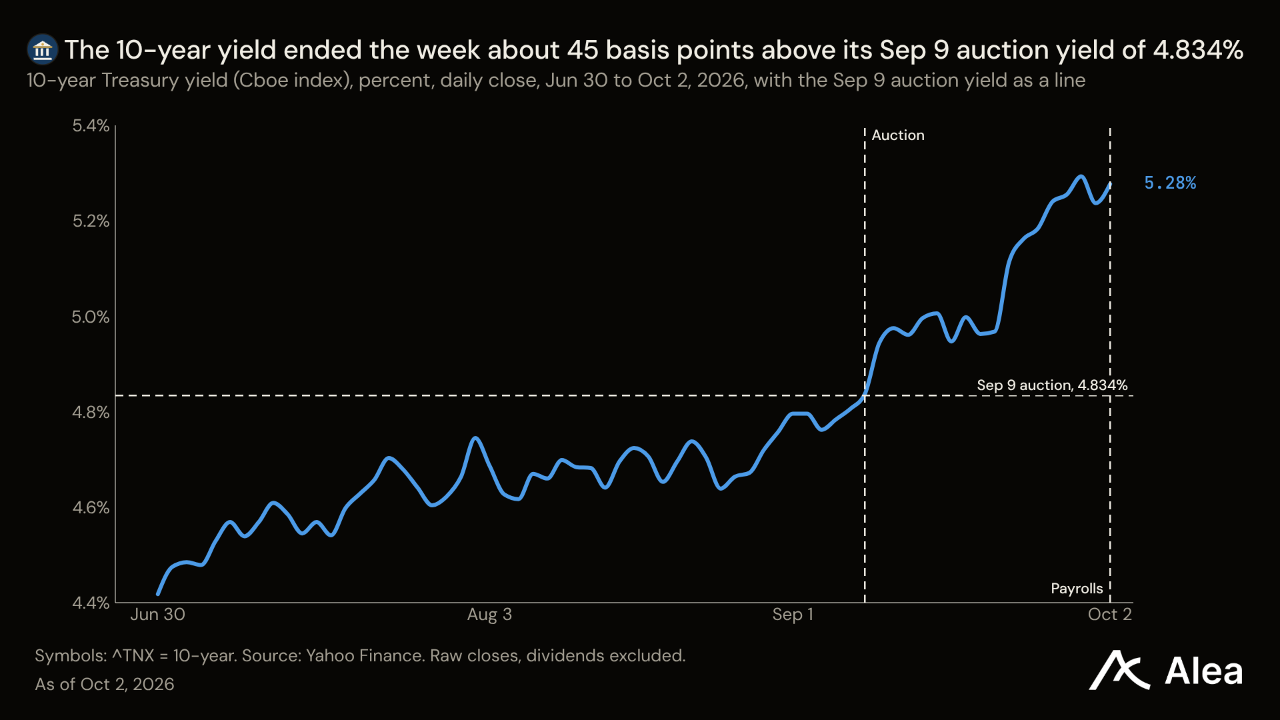
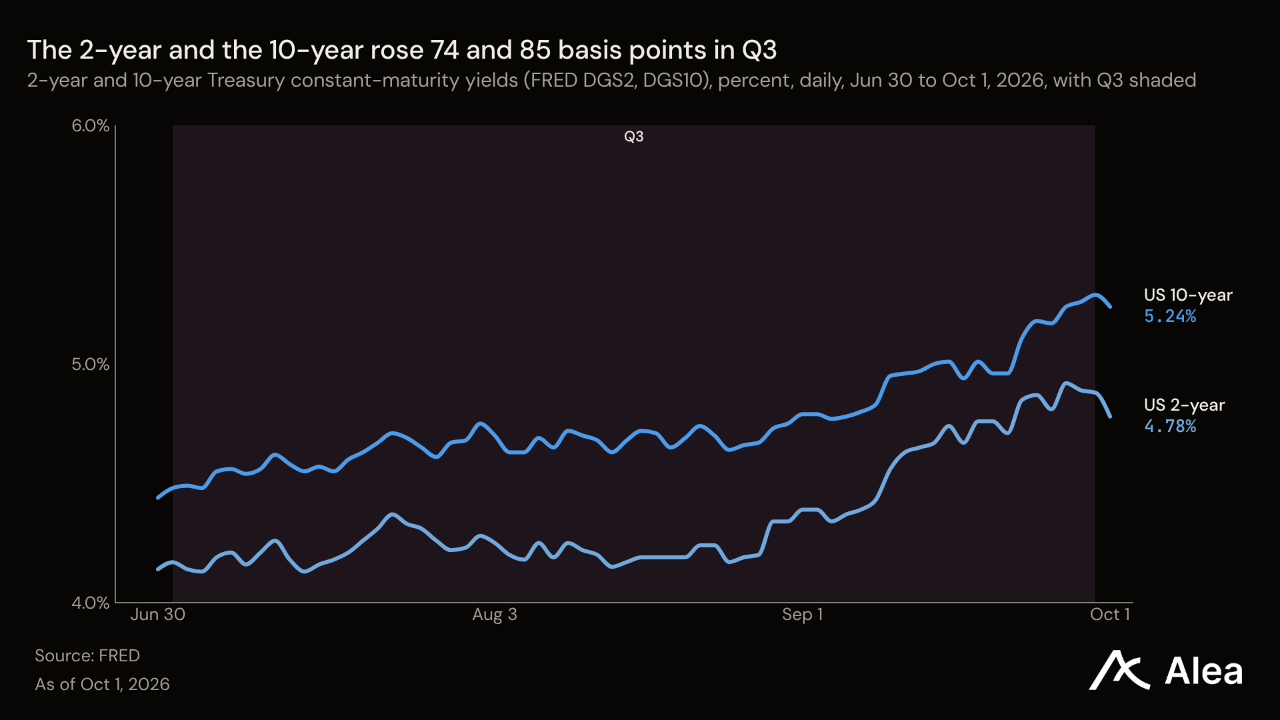
미국 국채 수익률곡선은 고용보고서를 단기적으로는 금리 인상 지연으로 받아들였지만, 장기 금리의 상승 압력을 덜어주는 요인으로 보지는 않았다. 2년물 금리는 한 주 동안 2bp 상승한 4.83%, 10년물은 11bp 오른 5.28%, 30년물은 14bp 오른 5.63%를 기록했다. 30년물과 2년물의 금리 차는 68bp에서 80bp로 확대됐다. 금요일 10년물 금리는 고용보고서 발표 직후 5.16%까지 하락했다가 목요일보다 4bp 높은 수준에서 마감했다. 3개월물 금리는 4.19%로, 연준이 9월 16일 설정한 기준금리 범위 3.75~4.00%의 상단을 웃돈다. 현물시장 역시 여전히 3개월 안의 금리 인상을 반영하고 있는 셈이다. 이번 주 움직임은 9월 30일 끝난 분기 전체에 비하면 작다. 10년물 금리는 3분기 85bp 올라 2022년 3분기 이후 최대 분기 상승폭을 기록했다. 2년물은 74bp, 30년물은 73bp 상승했다. 4분기 들어 2거래일이 지나고 고용 증가폭 2만9000명이라는 수치가 발표된 뒤에도 10년물 금리는 9월 30일 종가 5.29%보다 불과 1bp 낮다.
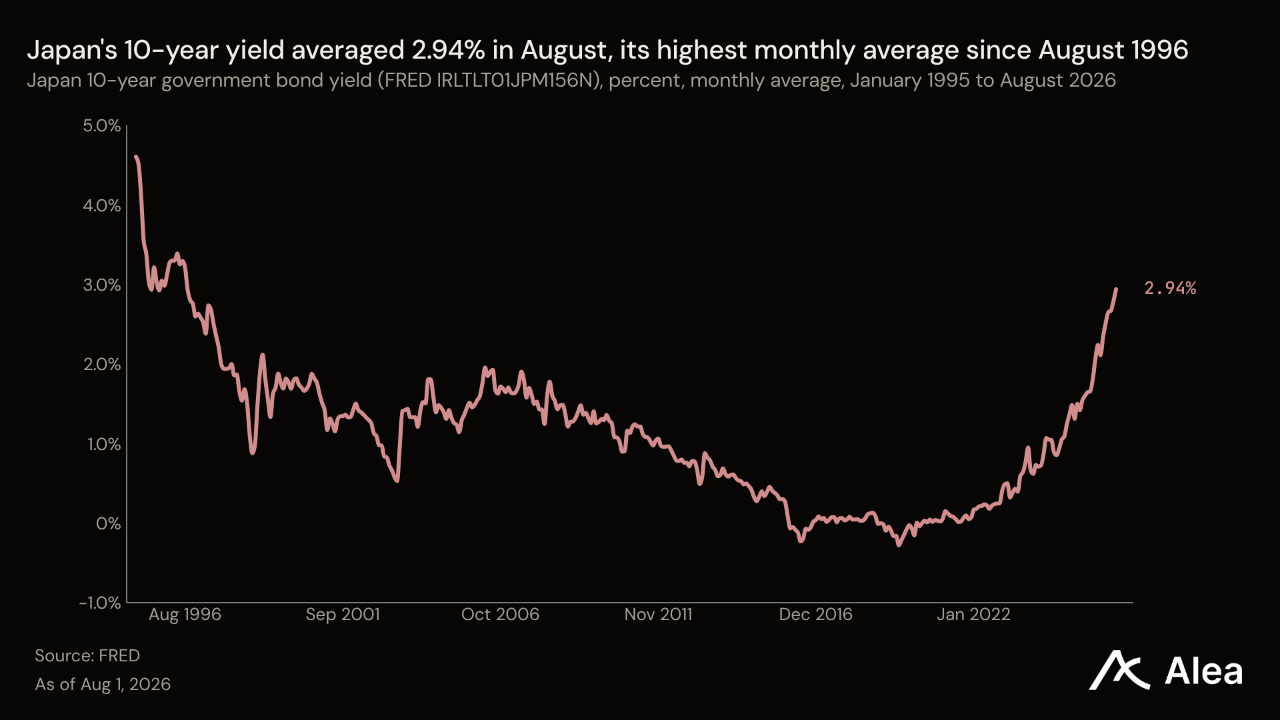
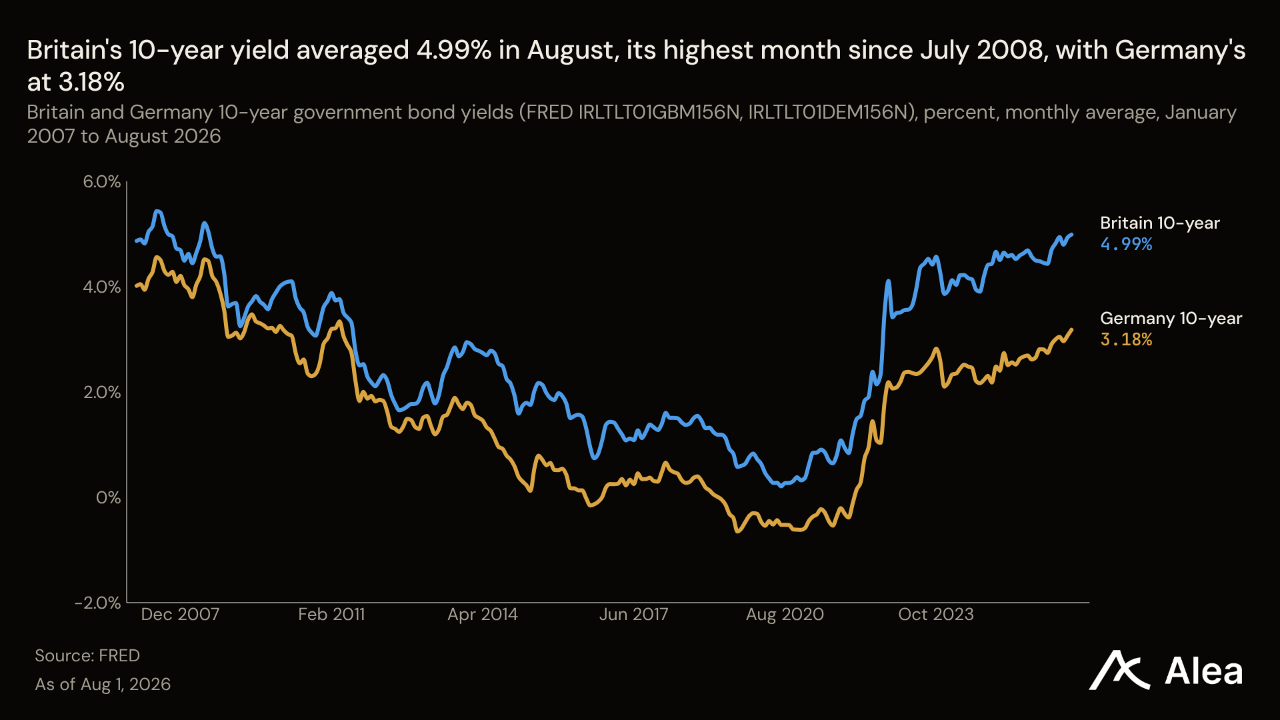
연준의 일정이 금리를 결정하지 않는 시장에서도 이번 주 장기 금리가 올랐다. 일본 10년물 국채 금리는 10월 1일 3.092%로 마감해 1996년 8월 이후 최고치를 기록했다. 같은 날 영국 30년물 국채 금리는 1998년 1월 이후 가장 높은 6.029%에 도달했다. 투자자들은 영란은행의 추가 금리 인상과 영국의 난방·발전용 가스 의존도를 가격에 반영했다. 프랑스 정부는 약 540억유로의 절감 방안을 담은 예산안을 분열된 의회에 제출했다. 프랑스 10년물 금리는 10월 2일 4.935%로 마감해 독일보다 140.6bp 높았으며, 금리 차는 2012년 이후 최대였다. 독일 10년물 금리도 9월 28일 3.66%에 도달해 2009년 7월 이후 최고치를 기록했다. 호주 중앙은행은 에너지와 생산능력 제약에 따른 압력으로 물가상승률이 높은 수준을 유지하자 9월 29일 기준금리를 4.60%로 인상했다. 이 모든 움직임은 미국 30년물 금리가 14bp 오른 5.63%를 기록한 주에 나타났다. 런던과 파리, 시드니에서 거론된 요인인 에너지 가격과 정부 차입은 미국 고용자 수에 반응하지 않는다.
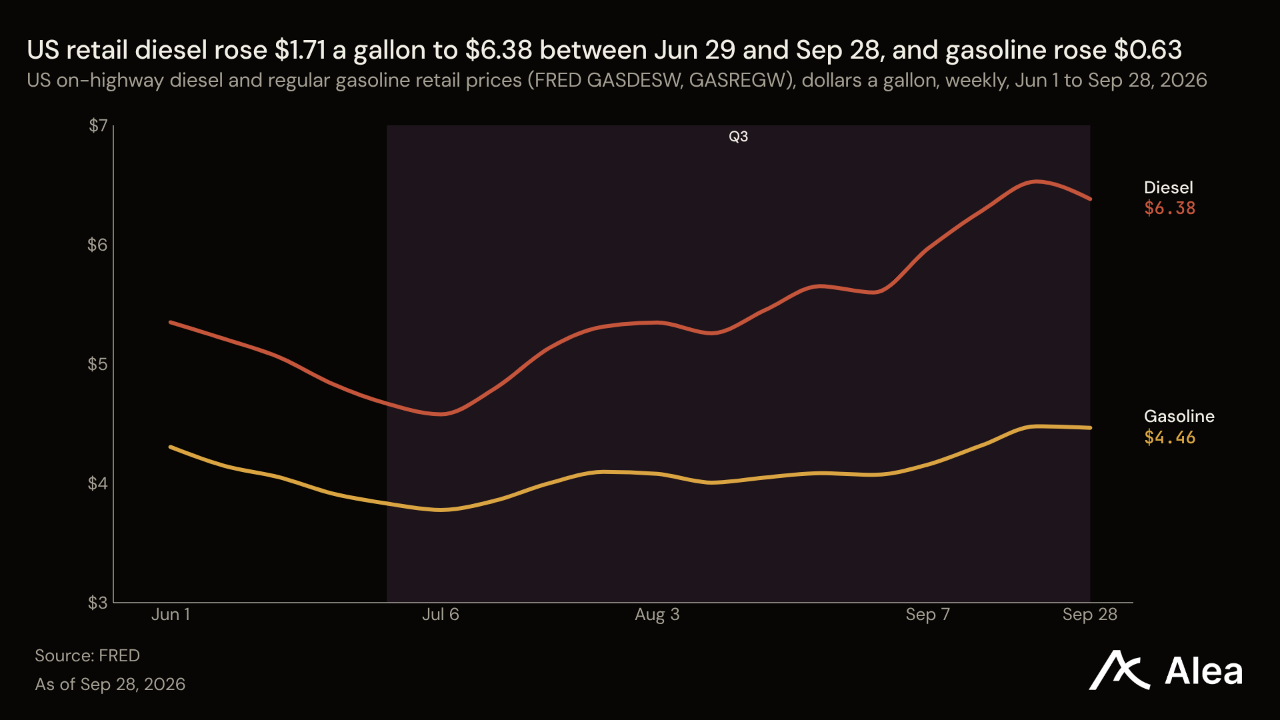
에너지 가격은 같은 주에 물가지표와 외교 현안 모두에 영향을 미쳤다. 9월 유로존 물가상승률은 3.2%에서 3.8%로 올랐고, 에너지 가격 상승률은 8월 14.3%에서 18.8%로 높아졌다. 전체 물가상승률이 0.6%포인트 오르는 동안 근원 물가상승률은 2.4%에서 2.5%로 상승했다. 미국 ISM 제조업 조사의 종합지수는 54.5를 유지했지만 가격지수는 6.8포인트 급등한 77.9를 기록했다. 응답 기업들은 가격이 오른 투입재 가운데 하나로 경유를 꼽았다. 10월 1일 미국 정부가 프랑스와 독일에 비상 경유 비축분을 방출하지 않으면 미국이 수출을 금지하겠다고 통보하면서 경유는 동맹국 간 분쟁으로 번졌다. 같은 날 중국 정유사들은 10월 연료 수출 대부분을 중단했다. 하루 뒤 G7은 IEA를 통해 4개월에 걸쳐 1억 배럴을 방출하되, 첫 20일 동안 경유를 방출하기로 합의했다. 회원국 간 수출 제한을 하지 않겠다는 약속도 내놨다. 국가별·연료별 방출 물량은 공개하지 않았다. OPEC+ 산유국 7개국은 10월 4일 회의를 열어 11월 생산량을 결정한다.
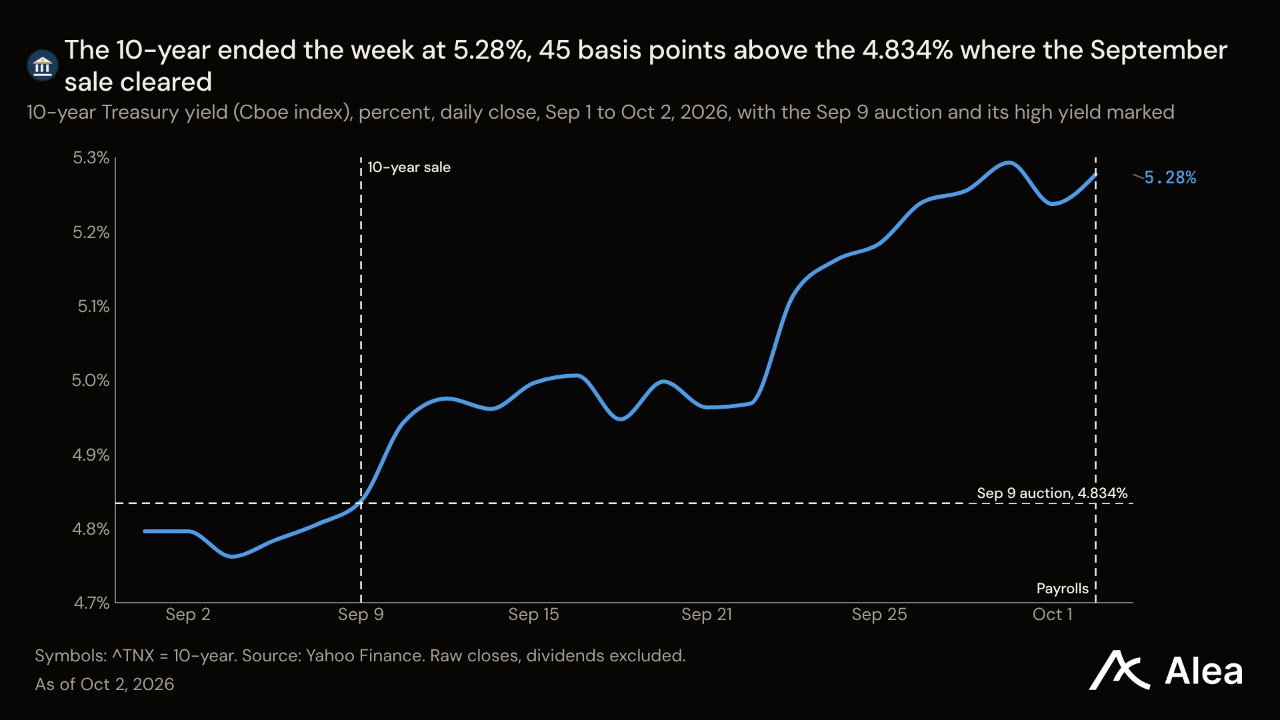
연준이 다음 물가지표를 확인하기에 앞서 국채 공급이 장기물 시장에 영향을 미친다. 미국 재무부는 10월 6일 3년물 580억달러, 10월 7일 10년물 390억달러, 10월 8일 30년물 220억달러를 발행한다. 현재 10년물 금리는 9월 입찰 낙찰금리인 4.834%보다 45bp 높고, 30년물은 당시 낙찰금리 5.308%보다 32bp 높다. 연준은 10년물 입찰 한 시간 뒤 9월 의사록을 공개한다. 이 의사록은 윌리엄스 총재의 발언과 개인소비지출(PCE)·고용지표 발표 전에 열린 회의의 기록이다. 10월 5일 발표되는 미국 서비스업 조사에서는 8월 72.6이었던 가격지수의 이후 흐름을 확인하게 된다. 9월 소비자물가지수(CPI)는 연준의 금리 결정 2주 전인 10월 14일 발표될 예정이다.
암호화폐: 3분기 가격 상승이 수익 증가를 앞질렀다
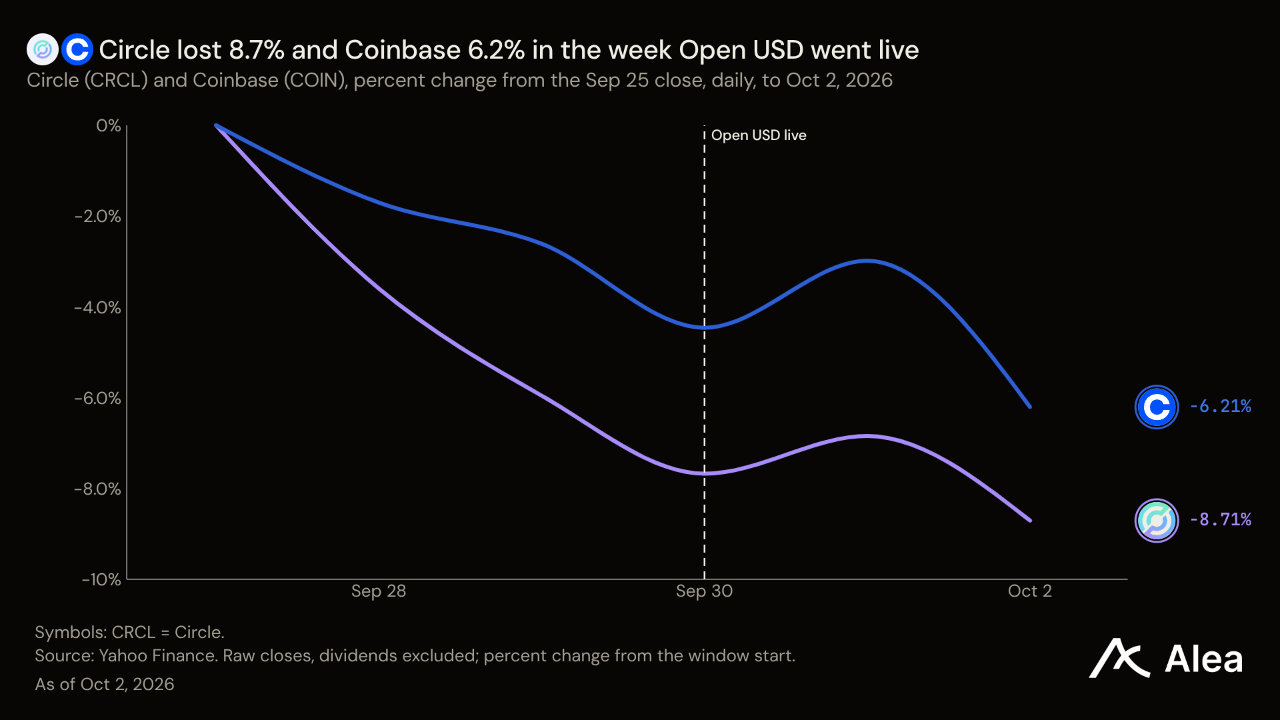
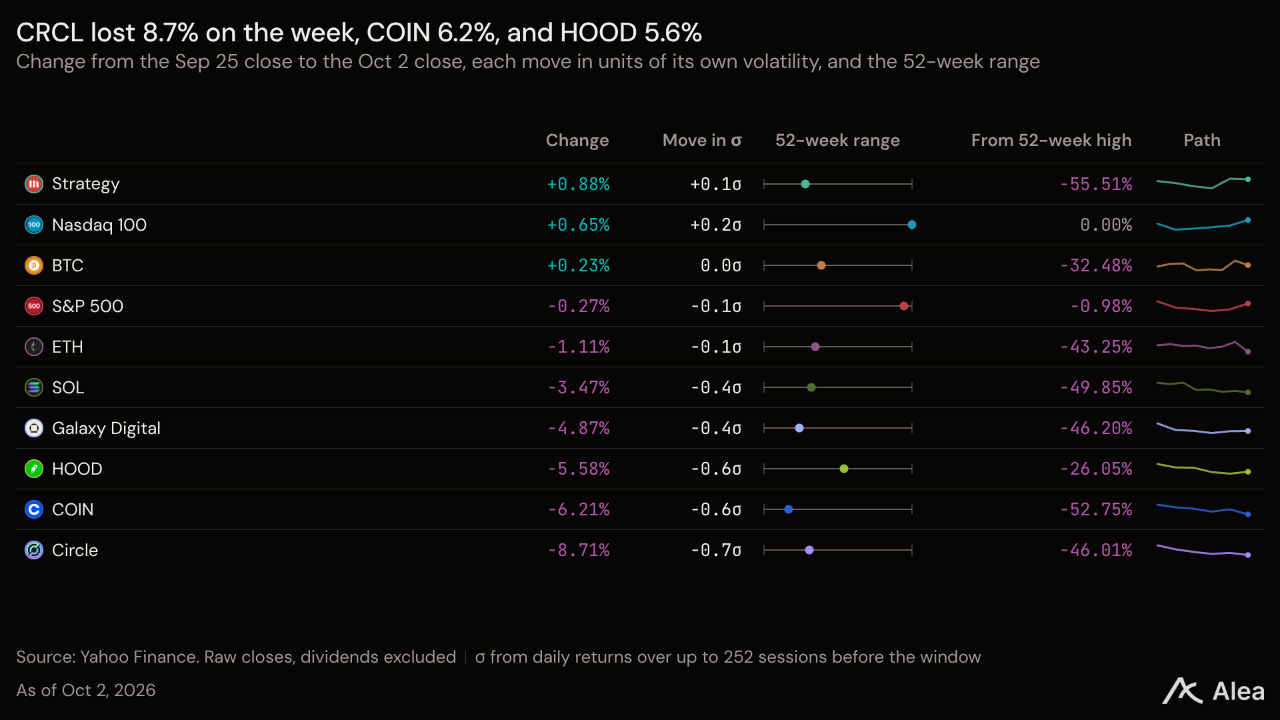
Open USD는 코인베이스, 마스터카드, 쇼피파이, 스트라이프, 비자를 창립 파트너로 수요일 출범했다. 투자할 수 있는 유통 토큰은 없다. 금요일까지 공급량은 6억6700만달러에 도달했으며, 이 가운데 71%는 스트라이프가 육성한 결제용 체인 템포에 있다. 준비금 운용 수익은 이 달러를 유통하는 파트너들에게 돌아가며, 상장 자산을 통한 투자 수단은 주식뿐이다. 서클은 한 주 동안 8.71% 하락한 81.25달러, 코인베이스는 6.21% 내린 183달러를 기록했다.
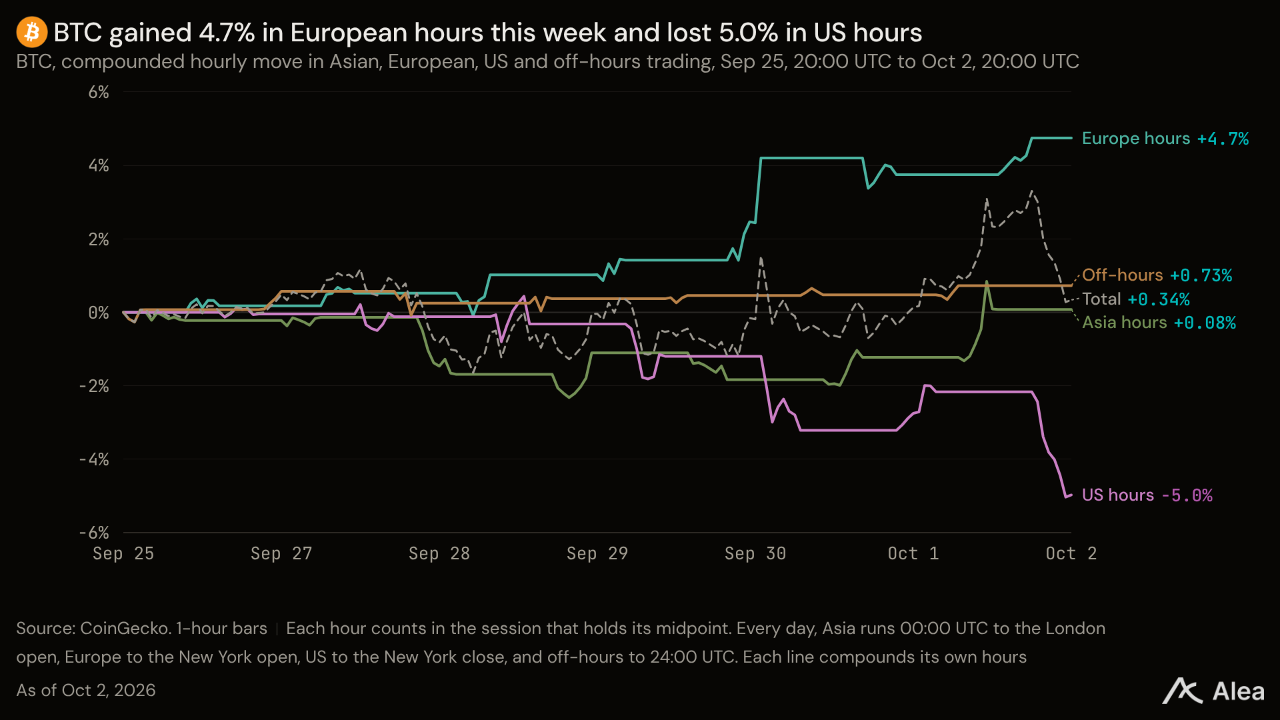
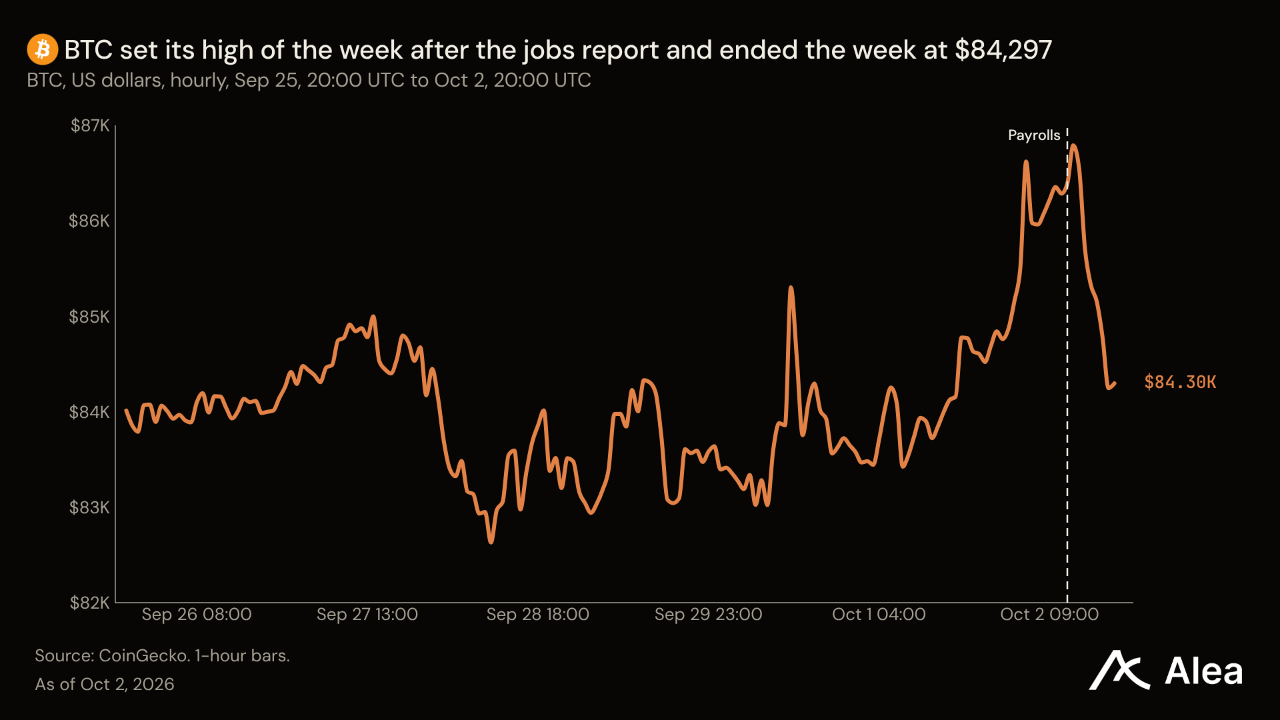
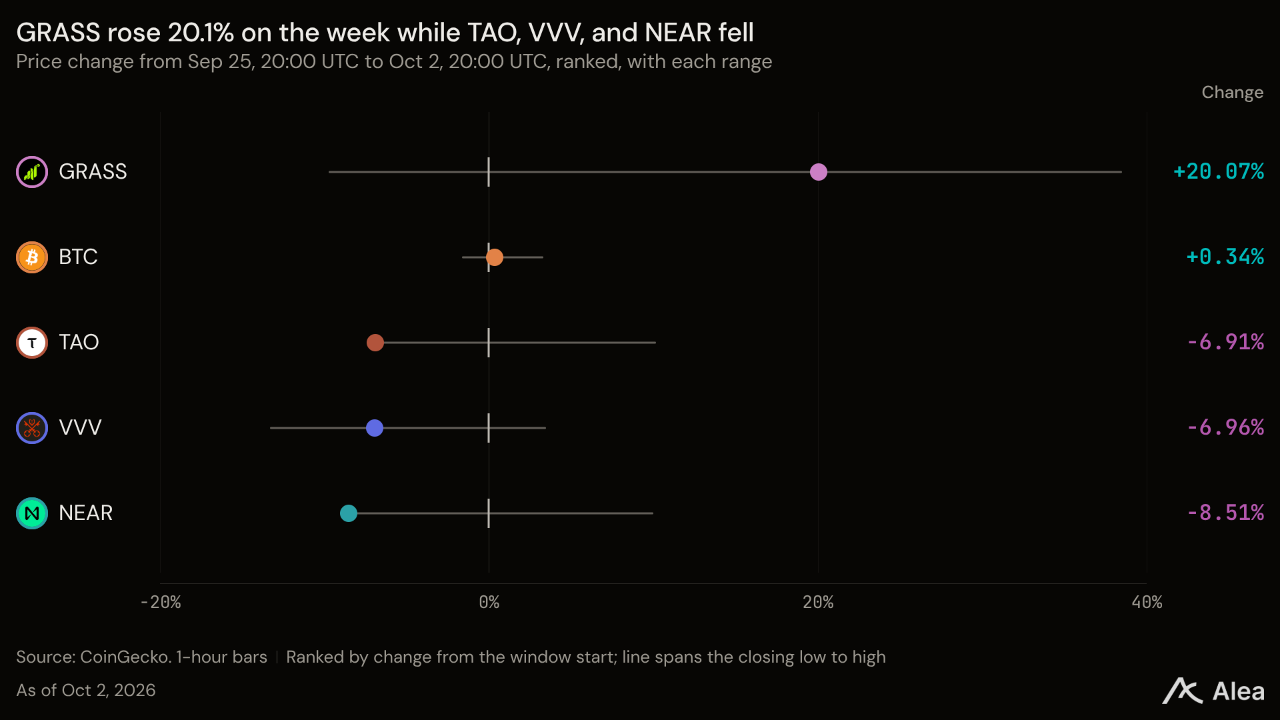
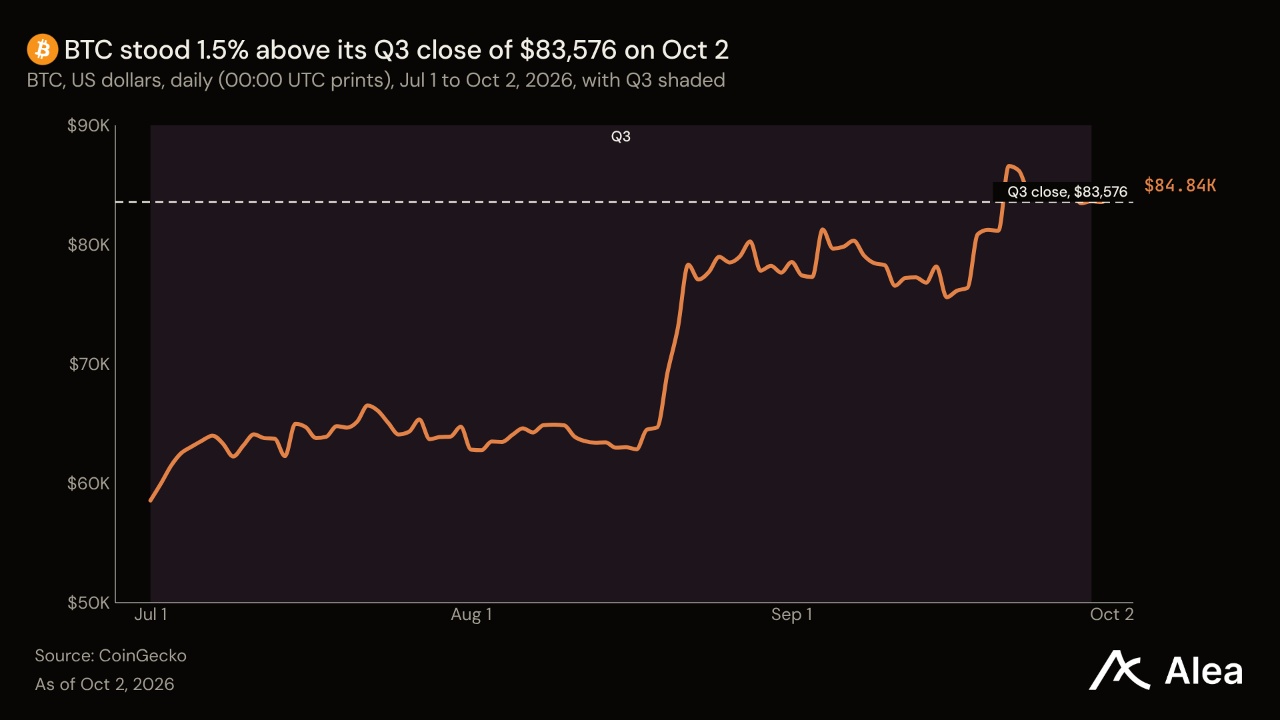
4분기 첫 주에는 전 분기 상승분 일부를 반납했다. BTC는 0.34% 오른 8만4297달러, ETH는 0.96% 내린 2668달러를 기록했다. 이 보고서의 분석 대상 토큰 49개 가운데 34개가 하락했고, 수익률 중앙값은 -5.41%였다. 같은 기간 펀드 수요도 주춤했다. 목요일까지 4거래일 동안 미국 BTC 현물 펀드에는 5100만달러가 유입됐다. 전주 유입액 23억9000만달러의 2% 수준이다. ETH 펀드에서는 1억70만달러가 유출됐다. 주간 기준 보합세를 보인 BTC는 거래 시간대별로 흐름이 갈렸다. 유럽 거래시간에는 4.7% 올랐지만, 해당 펀드가 거래되는 미국 거래시간에는 5.0% 하락했다. 하락은 사업이 성장한 곳과 위축된 곳을 가리지 않았다. 프로토콜의 3분기 수익이 2분기보다 늘어난 토큰들의 수익률 중앙값은 -4.75%, 수익이 줄어든 토큰들은 -3.29%였다.
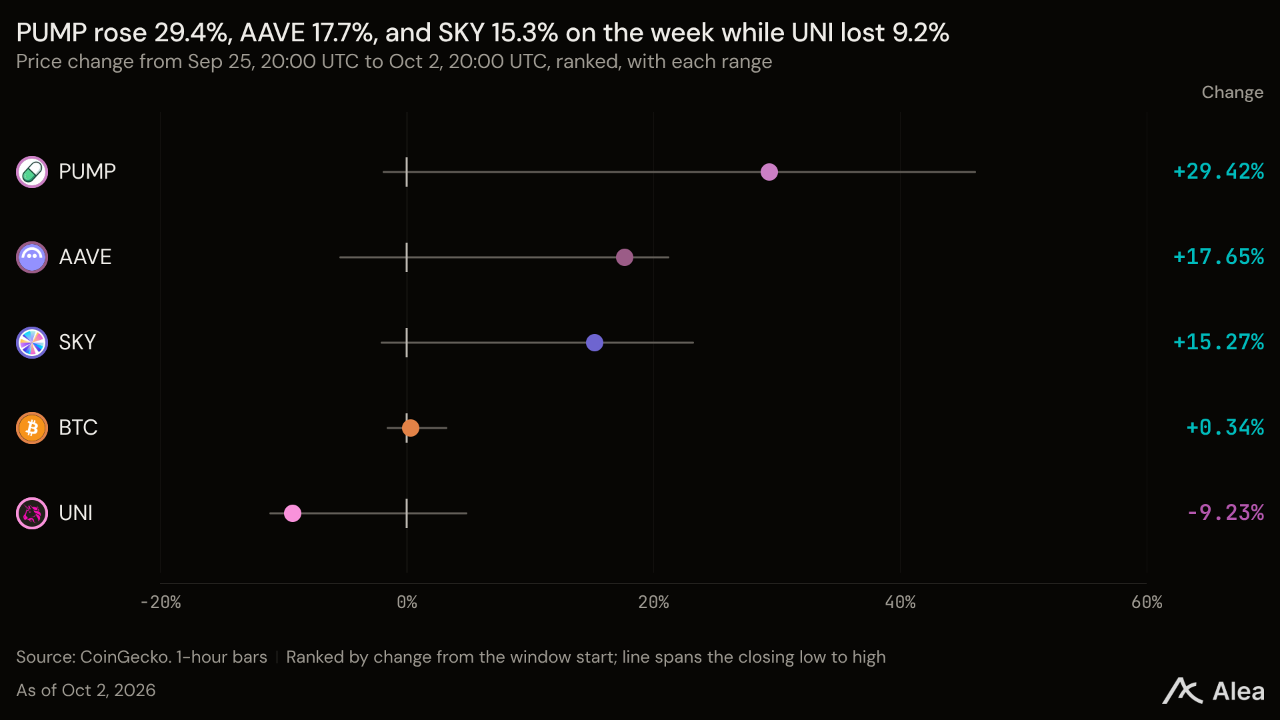
이 섹션에서 다루는 토큰들의 3분기 상승률 중앙값은 81.2%였지만, 토큰 가격이 오른 프로토콜 34개 가운데 14개의 수익은 2분기보다 줄었다. 전 분기 대비 아베의 수익은 32.7% 감소했고, 펜들의 수익은 52.9% 줄었으며, 이더리움의 수수료 소각액은 44.5% 감소했다. 주요 프로토콜의 토큰 상승세는 여전히 보유자에게 돌아가는 현금에 관한 결정에 반응했다. 펌프펀은 런치패드 3곳의 바이백 총액 가운데 약 3분의 2를 차지했고, PUMP는 이번 주 29.42% 상승했다. 펌프펀의 비중은 3주 전의 두 배였다. AAVE는 17.65% 오른 181달러를 기록했다. 창립자 스타니 쿨레초프는 9월 28일 아베가 토큰 소각을 검토하고 있다고 밝혔고, 금요일 아베 랩스는 토큰 보유자에게 브랜드와 코드에 대한 권리를 부여하는 재단 설립을 제안했다. SKY는 15.27% 상승했다. 8월 13일 규칙 변경 이후 프로토콜 수익이 정체된 가운데서도 최근 30일간 보유자에게 지급된 수익은 515만달러로 두 배 늘었다. 유니스왑은 반대 사례다. 3분기 수수료는 4억1900만달러로 거의 세 배 늘었지만, UNI는 이번 주 9.23% 하락했다.
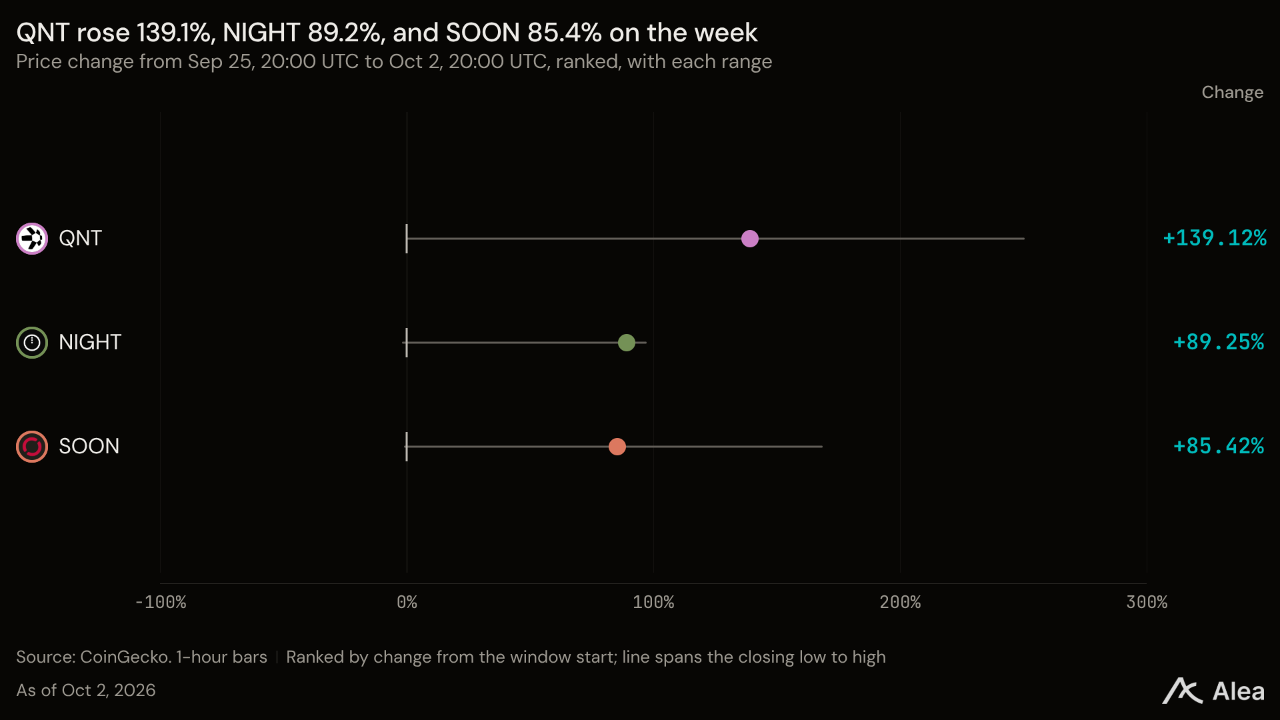
상승률 상위 3개는 수익 항목이 없는 토큰이었다. 더클리어링하우스가 토큰화 예금 네트워크의 상호운용성 운영 기업으로 퀀트를 선정한 뒤 QNT는 한 주 동안 139.12% 오른 232달러로 마감했다. 미드나이트가 9월 28일 모든 개발자에게 컨트랙트 배포를 개방한 뒤 NIGHT는 주간 89.25% 상승했다. SOON은 한 주 동안 85.42% 올랐으며, 금요일 정오 기준 바이낸스의 SOON 미결제약정은 9월 30일 고점보다 24% 낮았다. 한편 블라스트는 금요일 체인 운영 비용을 이유로 운영을 종료하겠다고 발표했다.
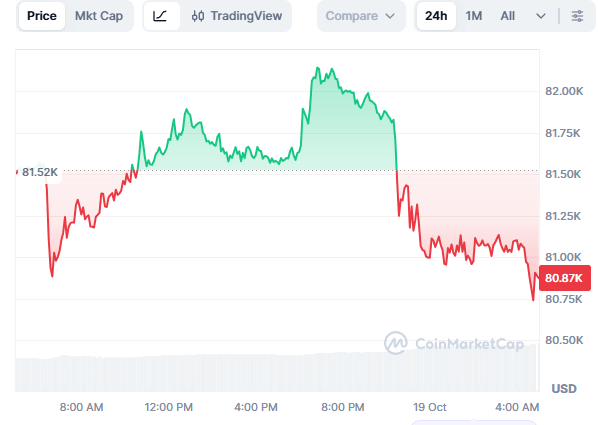
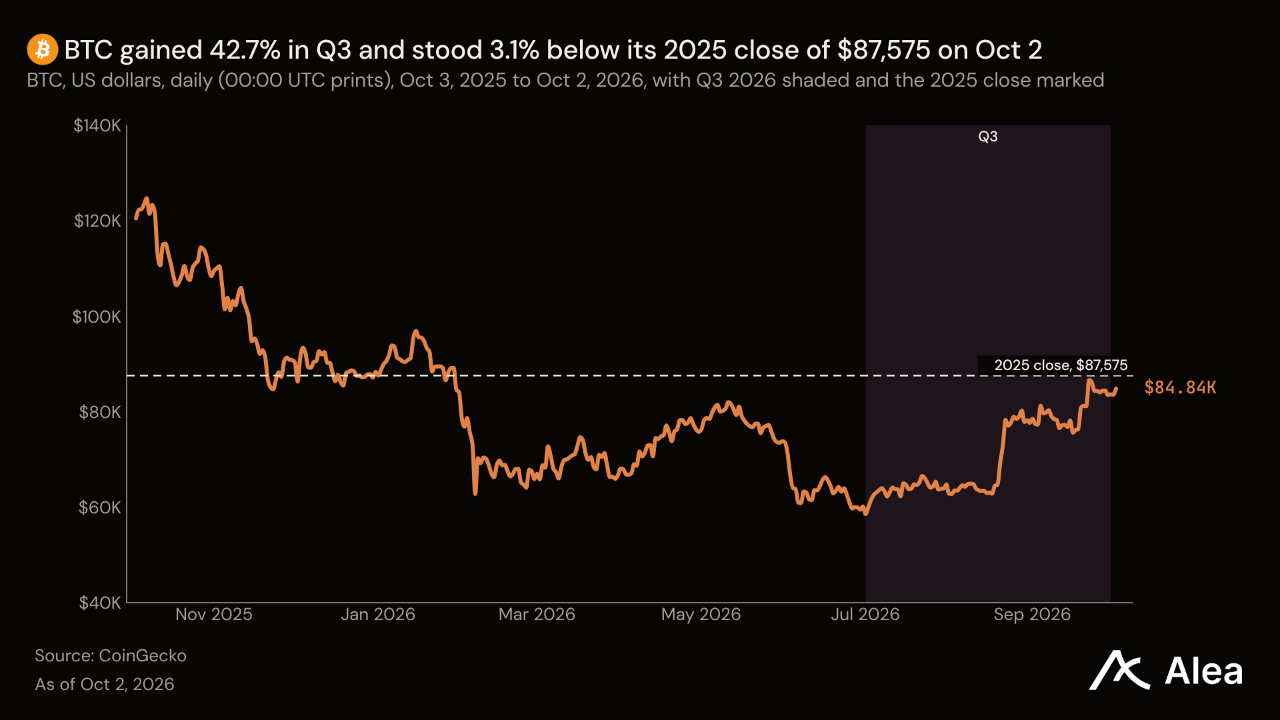
BTC — BTC는 한 주 동안 0.34% 소폭 오른 8만4297달러를 기록했다. 10월 1일까지 4거래일 동안 미국 BTC 현물 펀드에는 5100만달러가 유입됐다. 전주 유입액 23억9000만달러의 2% 수준이다. 9월 30일에는 1억4870만달러가 환매되면서 9거래일 연속 순유입이 끝났다. 최대 기업 매수자인 스트래티지는 9월 27일까지 한 주 동안 1억4270만달러에 1665 BTC를 매입했으며, 이보다 많은 1억5170만달러를 들여 자사 우선주를 액면가 아래에서 매입했다. 금요일 미국 노동통계국(BLS)은 9월 고용 증가폭이 경제학자들의 예상치 8만4000명보다 적은 2만9000명이라고 발표했고, BTC는 이날 0.39% 하락 마감했다. BTC는 3분기 42.7% 상승했다. 현재 가격은 여전히 2026년 초보다 3.74%, 52주 최고치보다 32.4% 낮다.
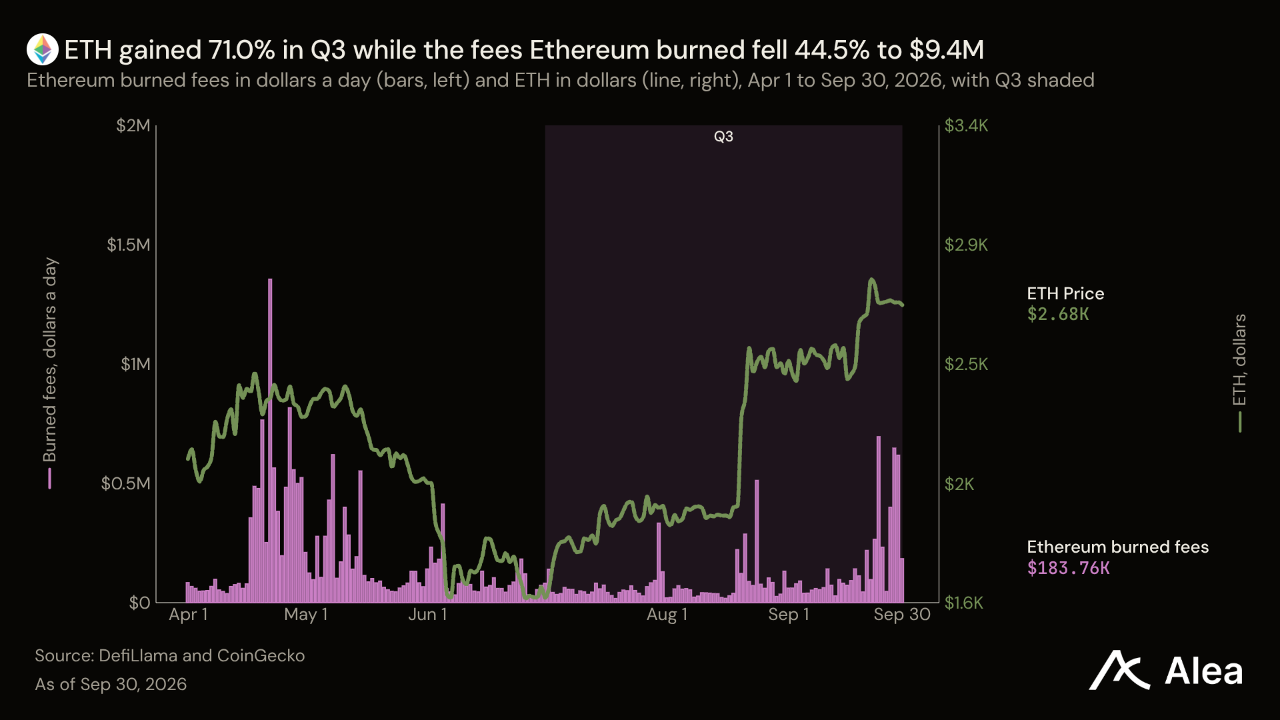
ETH — ETH는 0.96% 하락한 2668달러를 기록했다. 9월 28일부터 10월 1일까지 미국 ETH 현물 펀드에서는 1억70만달러가 유출됐다. 전주에는 6억8980만달러가 유입됐다. 환매액은 약 3만7000 ETH로, 비트마인이 9월 27일까지 한 주 동안 매입한 1만7362 ETH의 두 배다. 10월 1일 공동 작성자 중 한 명은 헤고타 포크에서 EIP-8363을 철회했다. 이 제안은 스테이킹 보상 중 소각 비중을 점차 높이는 내용으로, 8월 중순의 스테이킹 비율 34%를 적용하면 합의 보상 수익률이 2.6%에서 1.2%로 낮아질 예정이었다. ETH는 3분기 71.0% 올라 2021년 1분기 이후 최대 분기 상승률을 기록했다. 반면 이더리움의 수수료 소각액은 940만달러로 44.5% 줄었다. 2분기에는 1700만달러, 2025년 3분기에는 5620만달러였다. 9월 소각액은 490만달러로, 7월과 8월 합계보다 많았다.
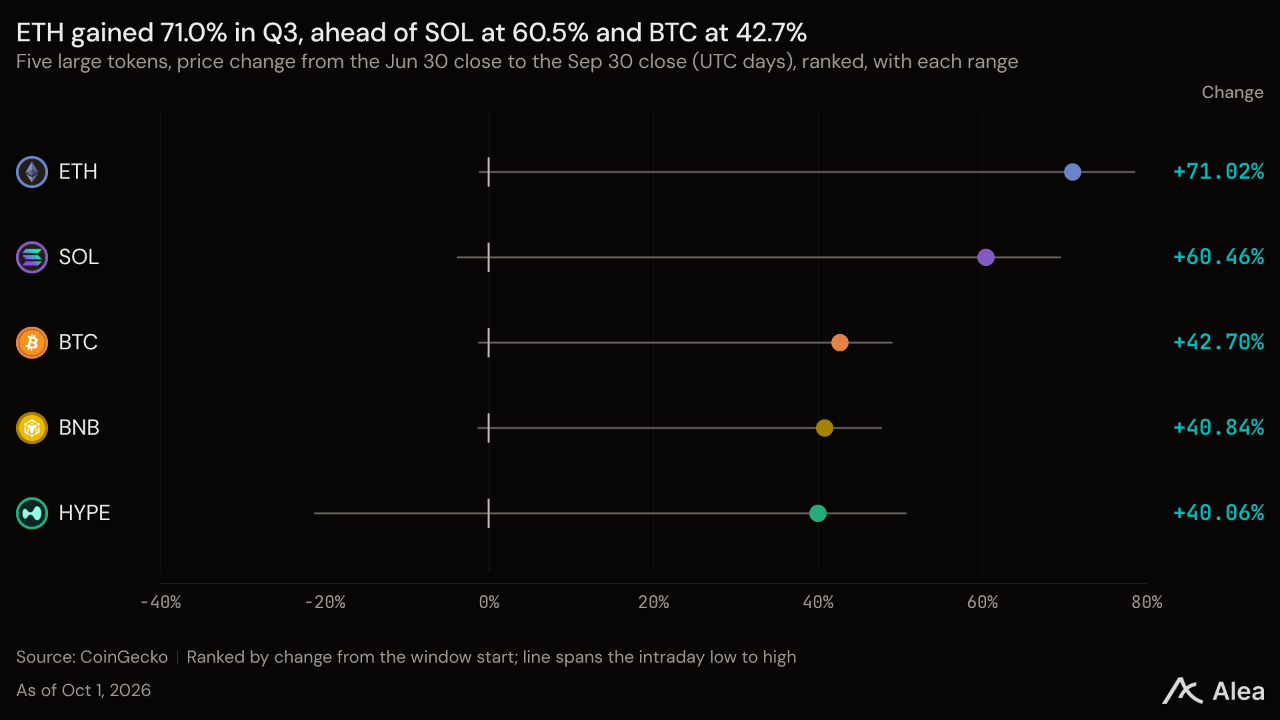
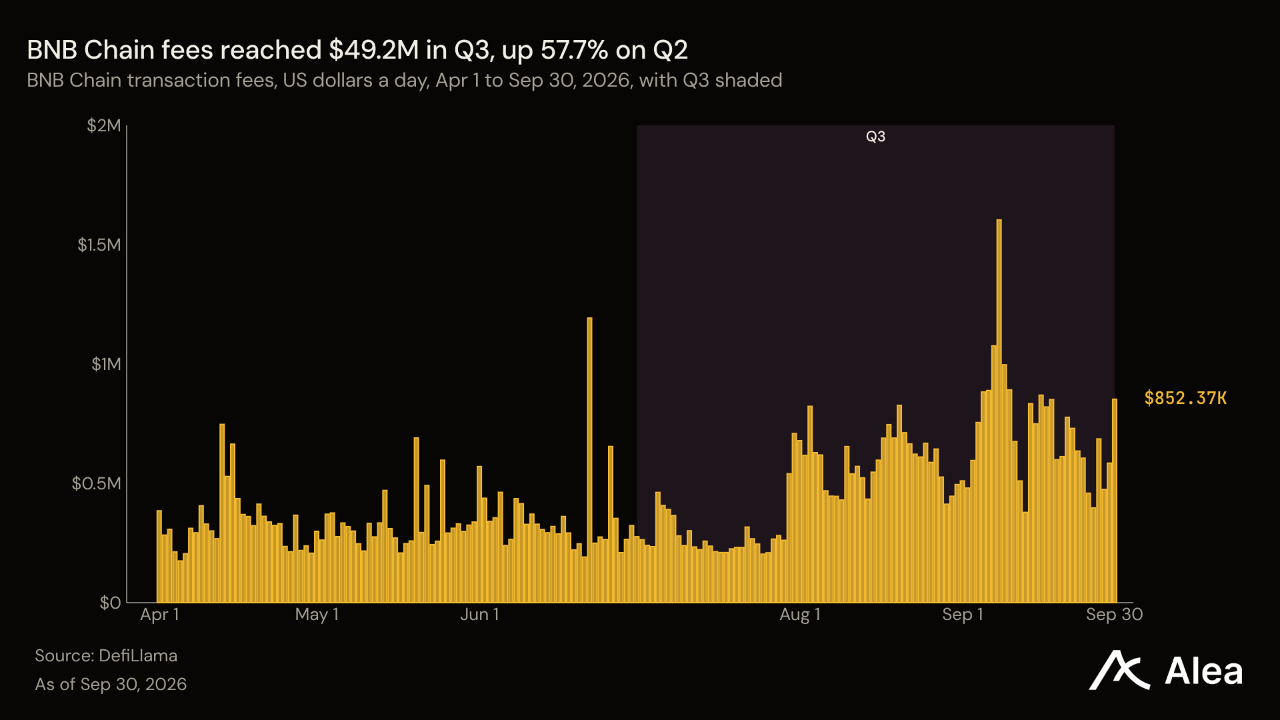
BNB — BNB는 1.15% 내린 766달러를 기록했다. 3분기 Auto-Burn은 아직 시행되지 않았다. 예정 소각량은 164만6196 BNB로 공급량의 1.24%이며, 금요일 종가 기준 약 12억6000만달러 규모다. BNB 체인의 추적 시스템은 분기 평균 가격과 블록 수를 기준으로 매번 소각량을 산정한다. 4분기 예상 소각량은 평균 가격이 26% 높아짐에 따라 9% 줄었다. BNB 체인은 3분기 소각 날짜를 정하지 않았다. 직전 소각은 7월 15일 시행됐다. 체인 활동에 따른 BNB 소각은 가스 수수료를 통해서만 이뤄진다. BNB 체인의 3분기 수수료는 4920만달러로 2분기보다 57.7% 늘었고, 이 가운데 가스 수수료로 소각된 금액은 490만달러였다. Auto-Burn의 약 256분의 1이다. BNB 체인의 토큰화 주식·ETF 규모는 10월 2일 11억달러에 도달해 전체 37억달러 시장의 약 30%를 차지했다. 1월에는 전체 7억1900만달러 시장의 13%였다.
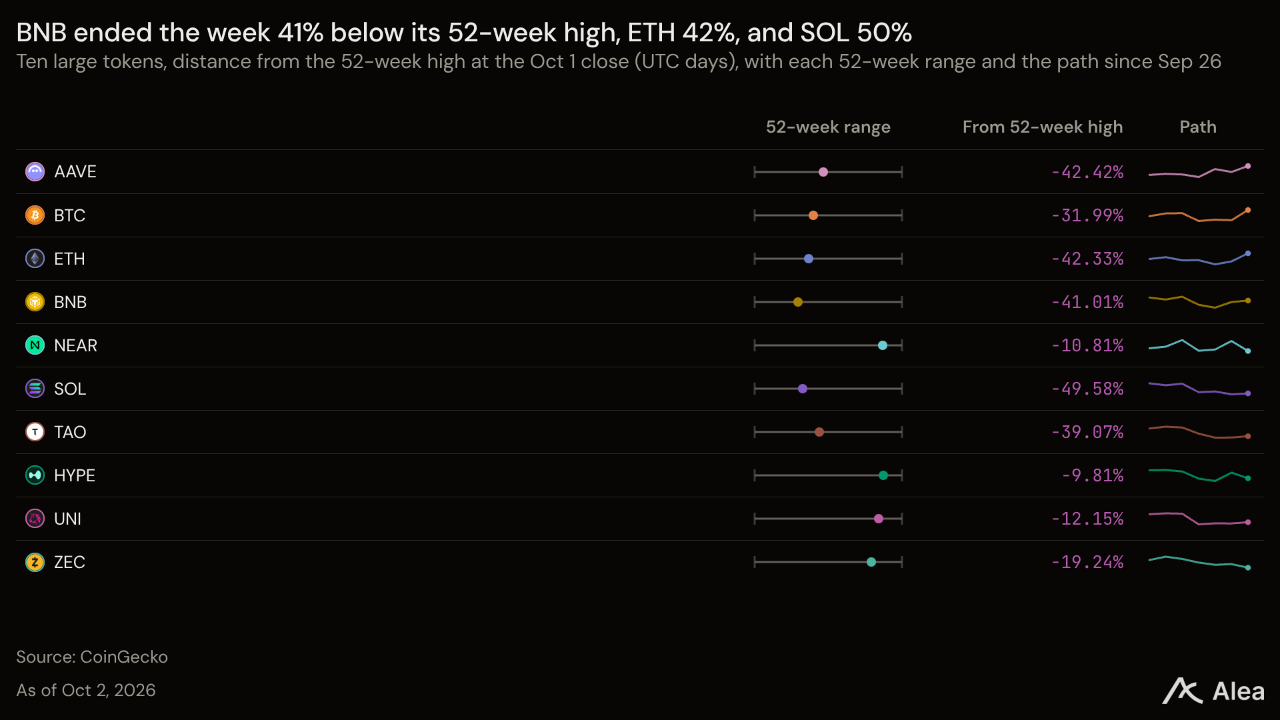
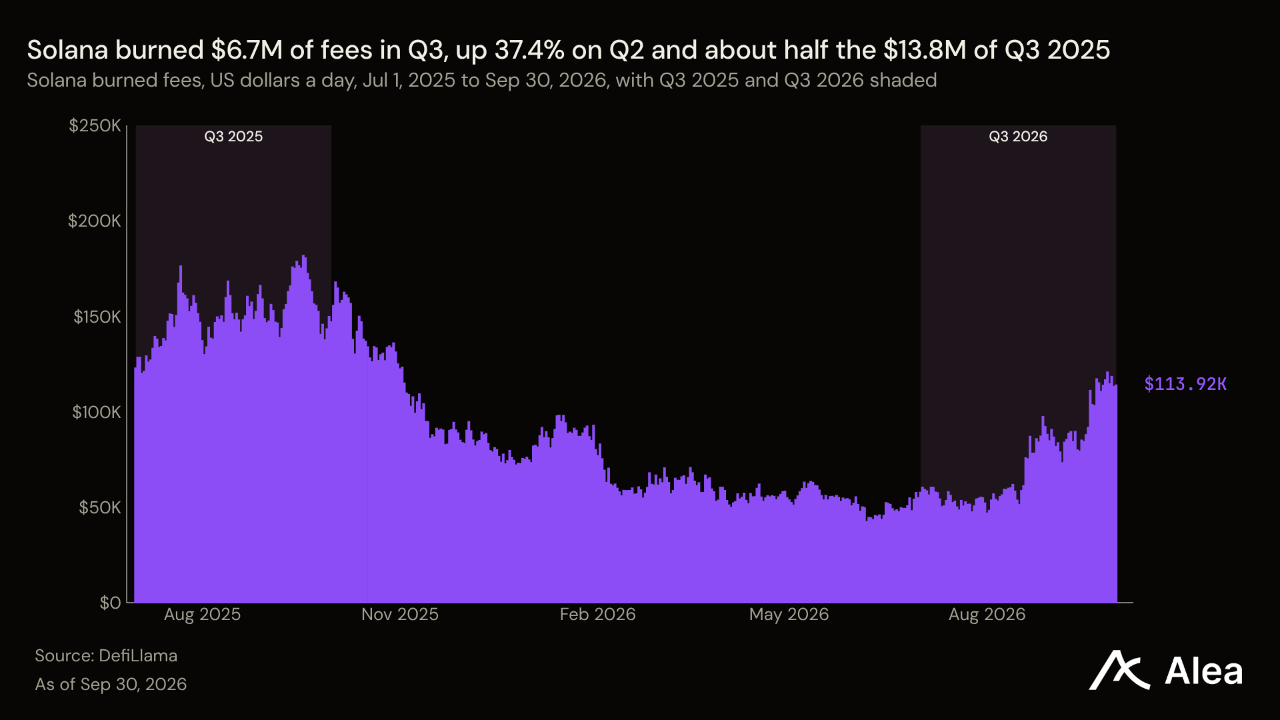
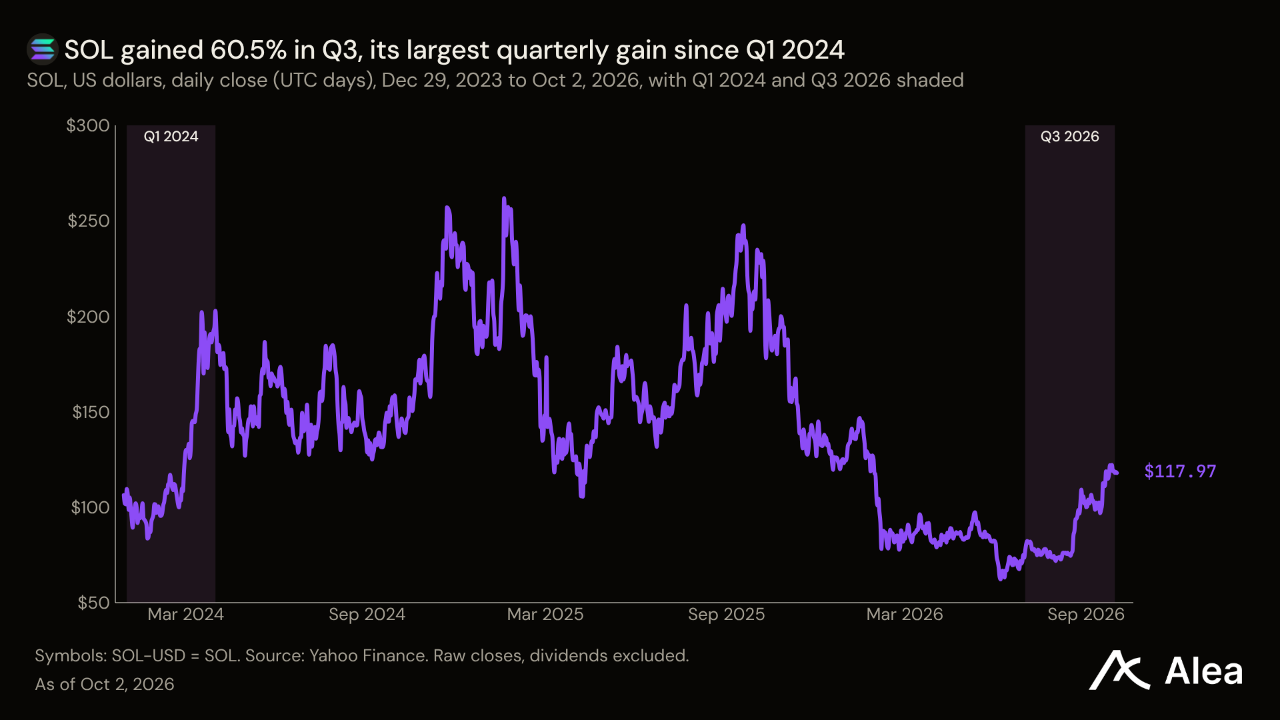
SOL — SOL은 3.24% 하락한 118달러를 기록했다. 이번 주 첫 4거래일 동안 미국 SOL 현물 펀드는 50만달러의 순유출을 기록했다. 전주에는 1억8810만달러가 유입됐다. 전주 유입액은 9월 전체 유입액 2억7160만달러의 69%를 차지했다. 알펜글로 합의 업그레이드는 아직 메인넷에 적용되지 않았으며, v4.4 일정은 다음 메인넷 기능 적용 시점을 11월 9일로 정하고 있다. SOL은 3분기 60.5% 올라 2024년 1분기 이후 최고의 분기 성과를 냈다. 같은 3개월 동안 솔라나의 수수료 소각액은 670만달러로 집계됐다. 2분기보다 37.4% 늘었지만, 2025년 3분기 1380만달러의 약 절반 수준이다.
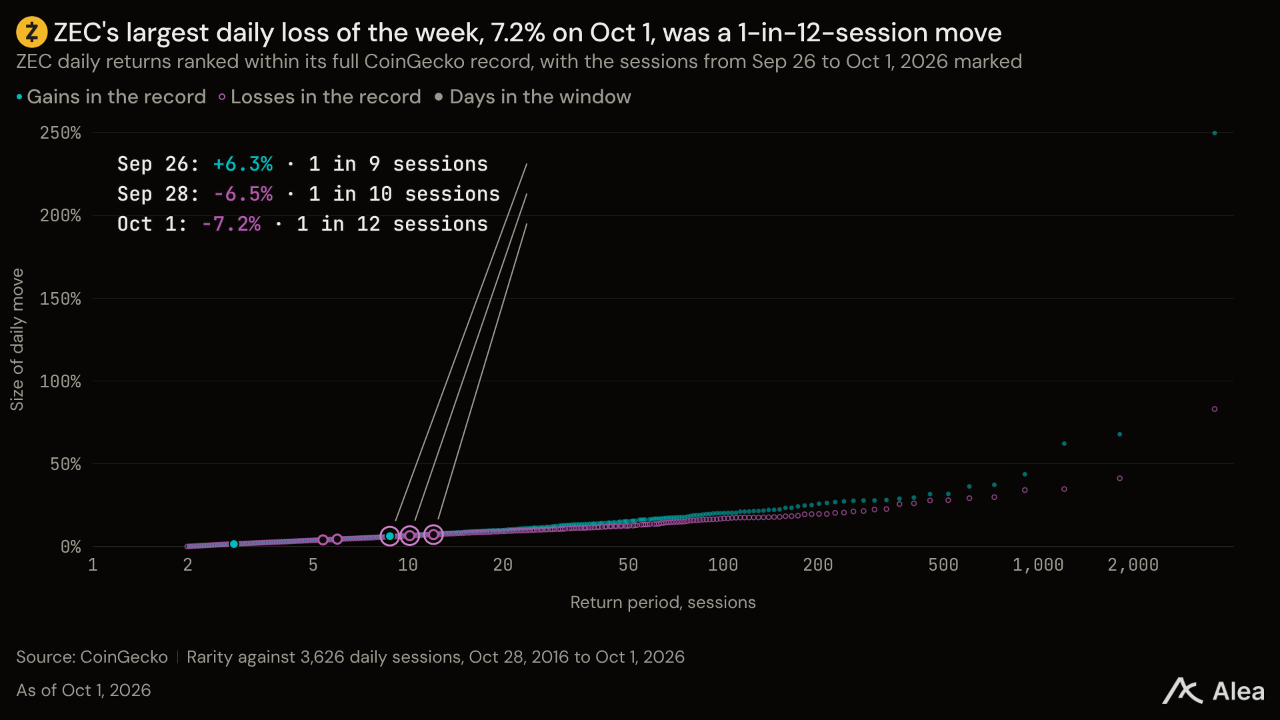
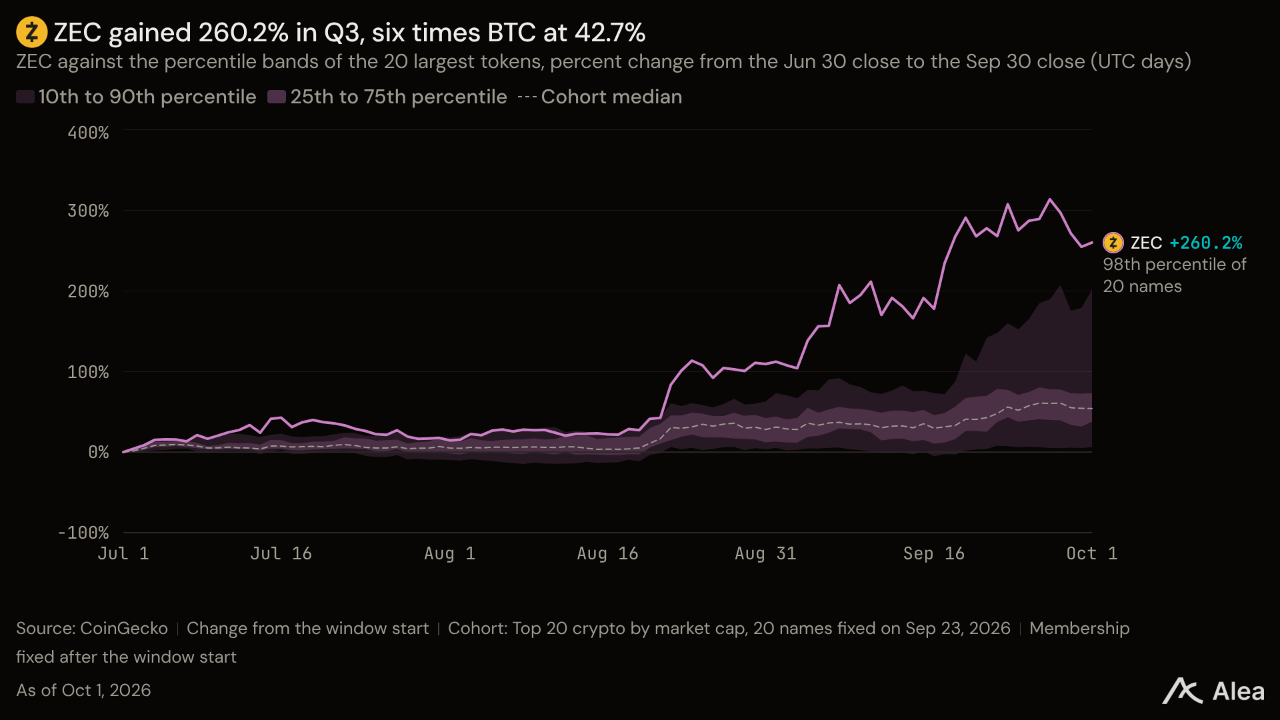
ZEC — ZEC는 17.40% 급락한 1279달러를 기록했다. 6월 5일이 속한 주 이후 최대 주간 하락폭으로, 9월 26일 기록한 52주 최고치 1653달러보다 22.6% 낮게 마감했다. 하락세가 시작된 지 사흘째인 9월 30일, 3억8750만달러 규모의 비트겟 탈취 사건과 연관된 지갑들이 2746 ZEC를 지캐시의 최신 차폐 풀로 옮겼다. 이는 차폐 풀에 보관된 494만 ZEC의 0.06%이자 공격자가 받은 1만8917 ZEC의 15%다. 같은 날 그레이스케일의 지캐시 ETF는 순자산 8억9000만달러 규모에서 1주를 3주로 나누는 분할을 완료했다. 차폐 출금 제한을 발표한 거래소는 없다. ZEC는 9월 65.43%, 3분기 260.2% 상승했으며, 2분기에는 61.4% 올랐다. 2026년 들어서도 여전히 150.3% 상승한 상태다.
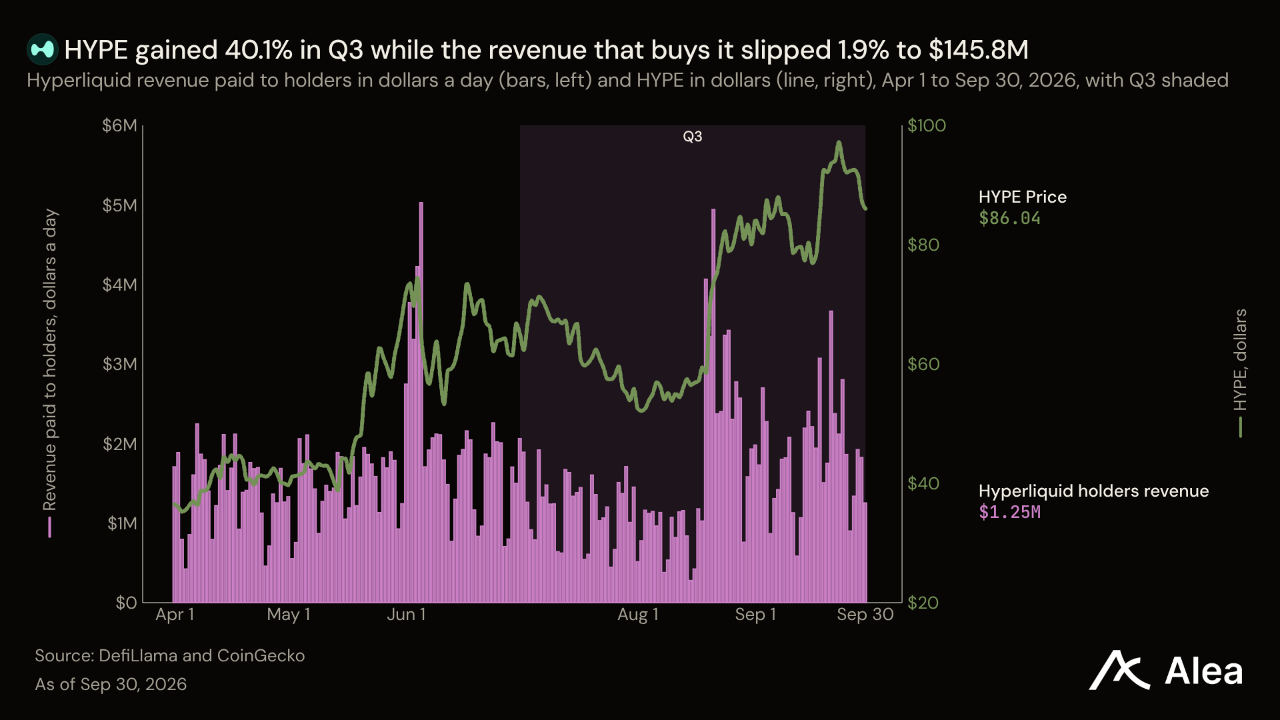
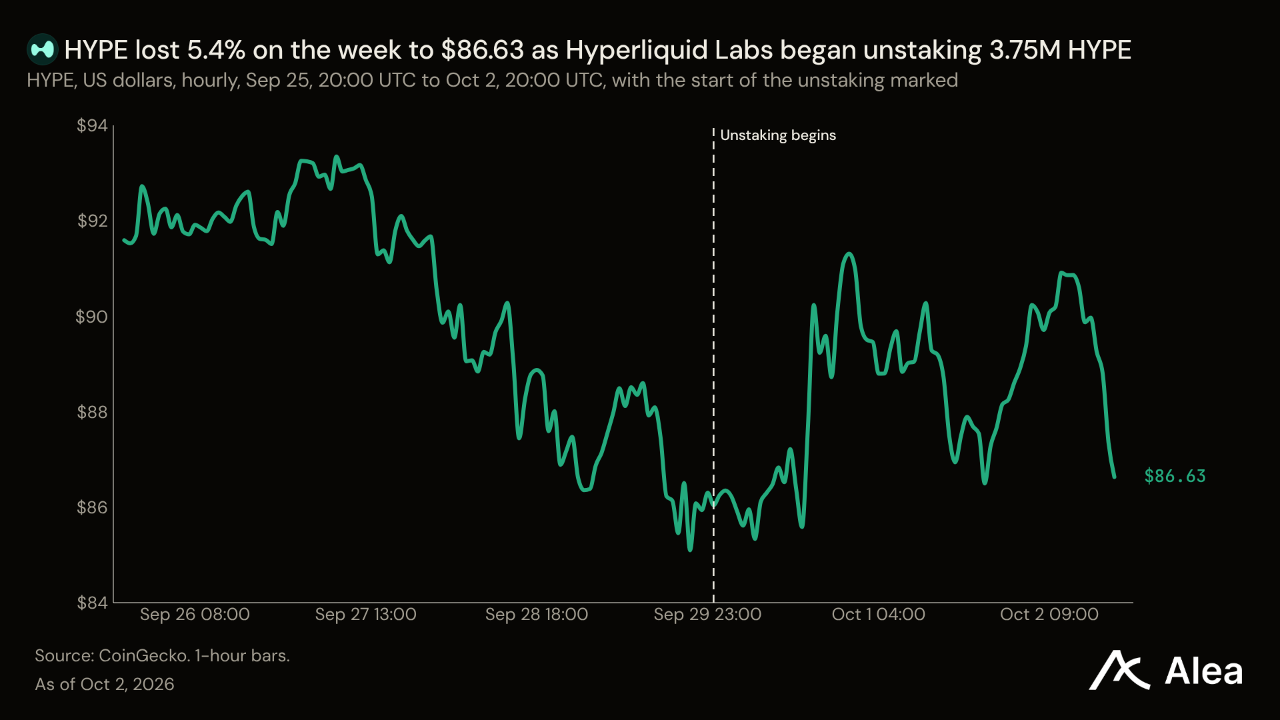
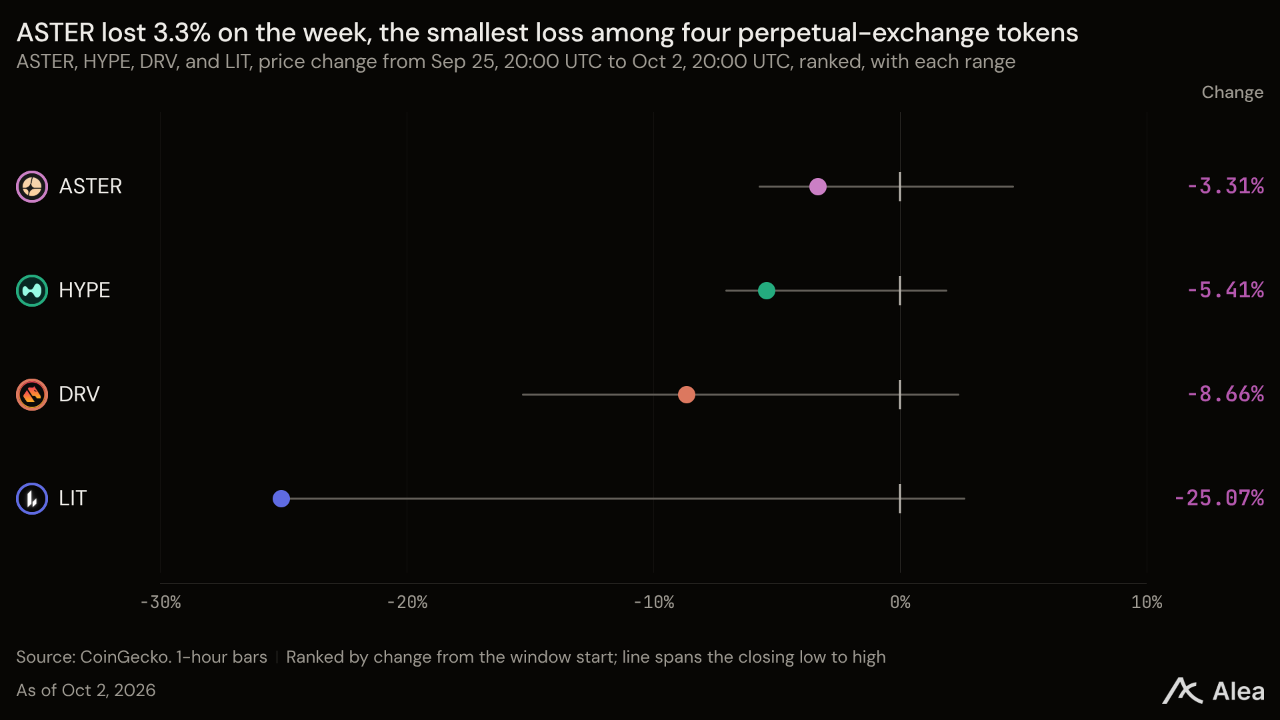
HYPE — 기여자들이 10월 6일 배분 물량으로 375만 HYPE를 청구한 뒤 HYPE는 5.41% 하락한 86.63달러를 기록했다. 이는 베스팅 일정상 해당 날짜에 배정된 990만 HYPE의 38%다. 앞선 두 달의 청구 비율은 각각 4.4%, 5.4%였다. 금요일 종가 기준 청구 물량의 가치는 3억2500만달러로, HYPE 매입 재원으로 쓰이는 수익의 5.9개월분에 해당한다. 공동 창립자 한 명은 디스코드에서 한 기관과 이 물량에 대한 장외거래 계약을 체결했다고 밝혔다. 하이퍼리퀴드는 매수자와 가격, 락업 조건을 공개하지 않았다. 3분기 보유자에게 지급된 수익은 1억4580만달러로 집계됐다. 2분기보다 1.9% 적고 2025년 3분기 2억8980만달러의 절반 수준이지만, HYPE는 40.1% 상승했다. 시가총액은 3분기 수익을 연율화한 금액의 33.3배다. 두 번째 재원인 스테이블코인 잔액에 대한 준비금 운용 수익은 하이퍼리퀴드의 규칙에 따라 10월 3일 처음 지급될 예정이다.
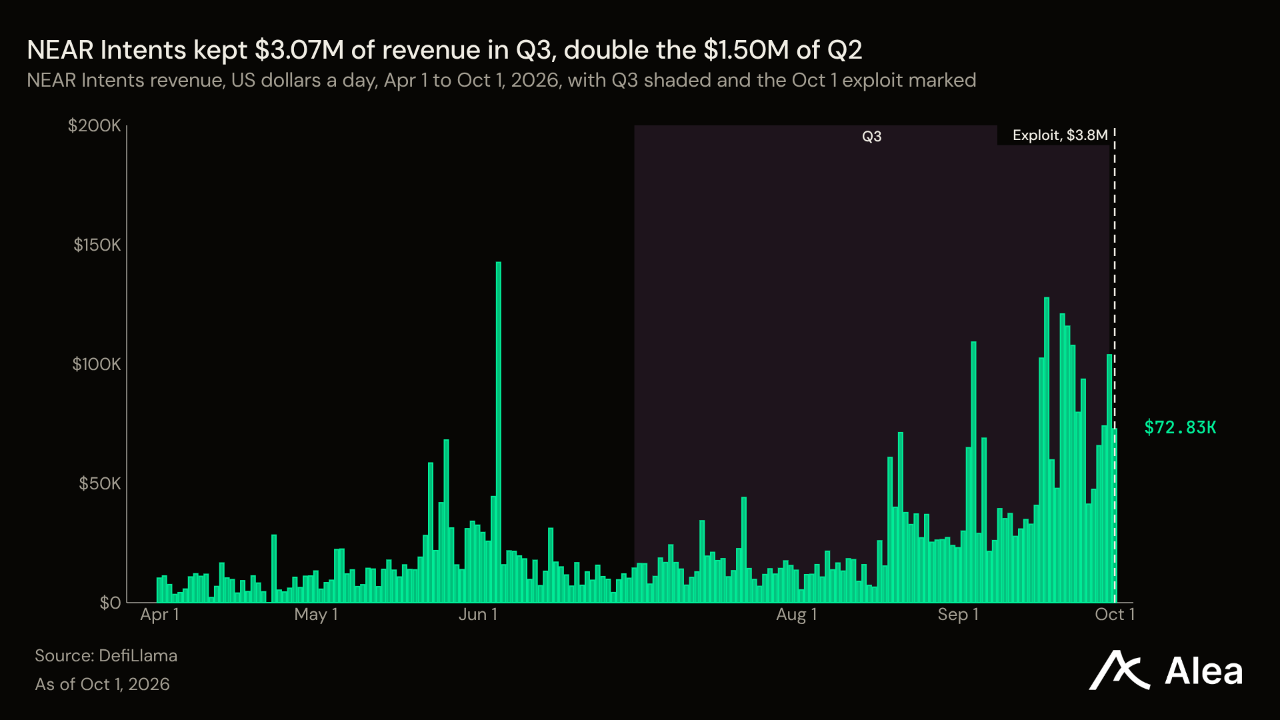
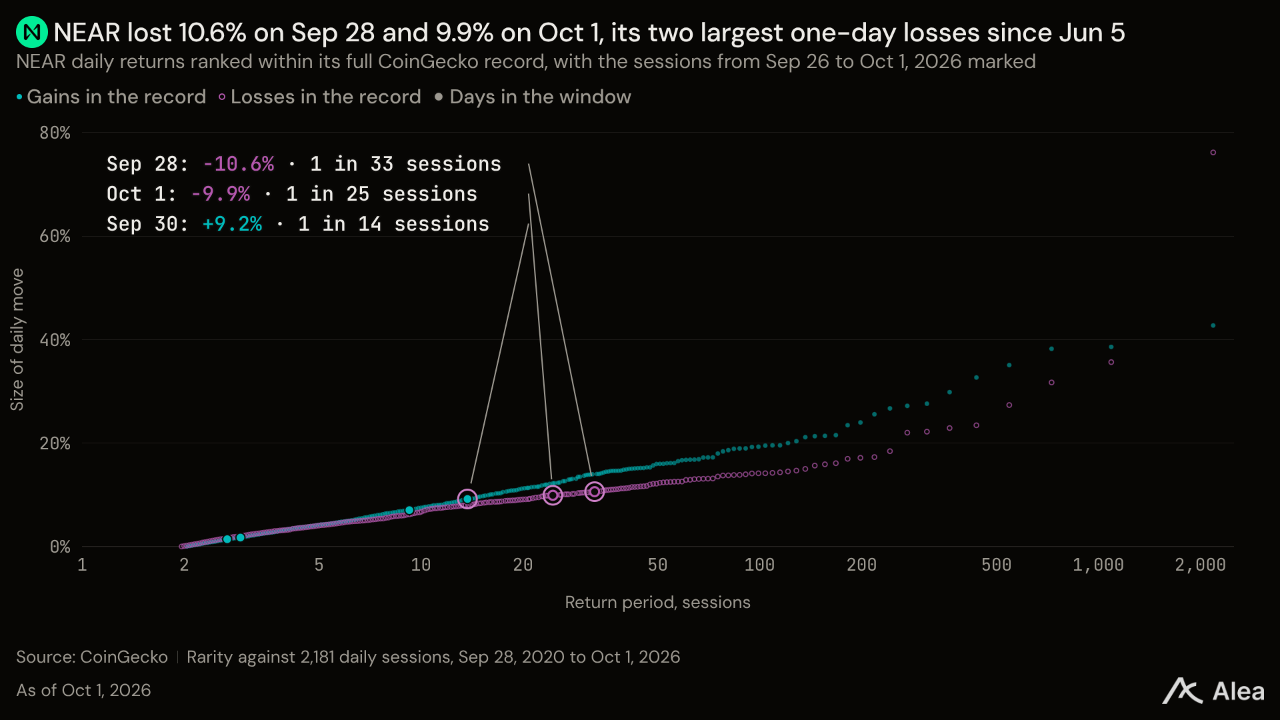
NEAR —니어프로토콜(NEAR)은 스왑 플랫폼에서 380만달러가 유출됐다가 전액 반환된 주간에 8.51% 하락해 4.62달러를 기록했다. 확보한 수수료로 공개시장에서 NEAR를 매입하는 NEAR Intents의 9월 해당 수익은 184만달러로 집계됐다. 직전 30일보다 159% 늘어난 금액으로, 약 57만8000 NEAR를 매입할 수 있는 규모다. 프로토콜이 30일마다 발행하는 물량은 269만 NEAR다. 플랫폼은 10월 1일 브리지 버그로 약 380만달러의 손실이 발생했다고 밝혔다. 해당 수익의 62일치에 해당한다. 총괄책임자는 10월 2일 자금이 전액 반환됐다고 밝혔으며, 이후 4시간 동안 NEAR는 4.3% 하락했다. 3분기 수익은 307만달러로 2분기의 두 배였으며, 이를 연율화한 금액 대비 NEAR의 평가배수는 496배다. 9월 29일 거래를 시작한 비트와이즈의 NEAR ETF는 10월 1일 종가 기준 1148만 NEAR를 보유했다. 발행량의 128일치이자 9월 바이백 규모의 20개월치다.
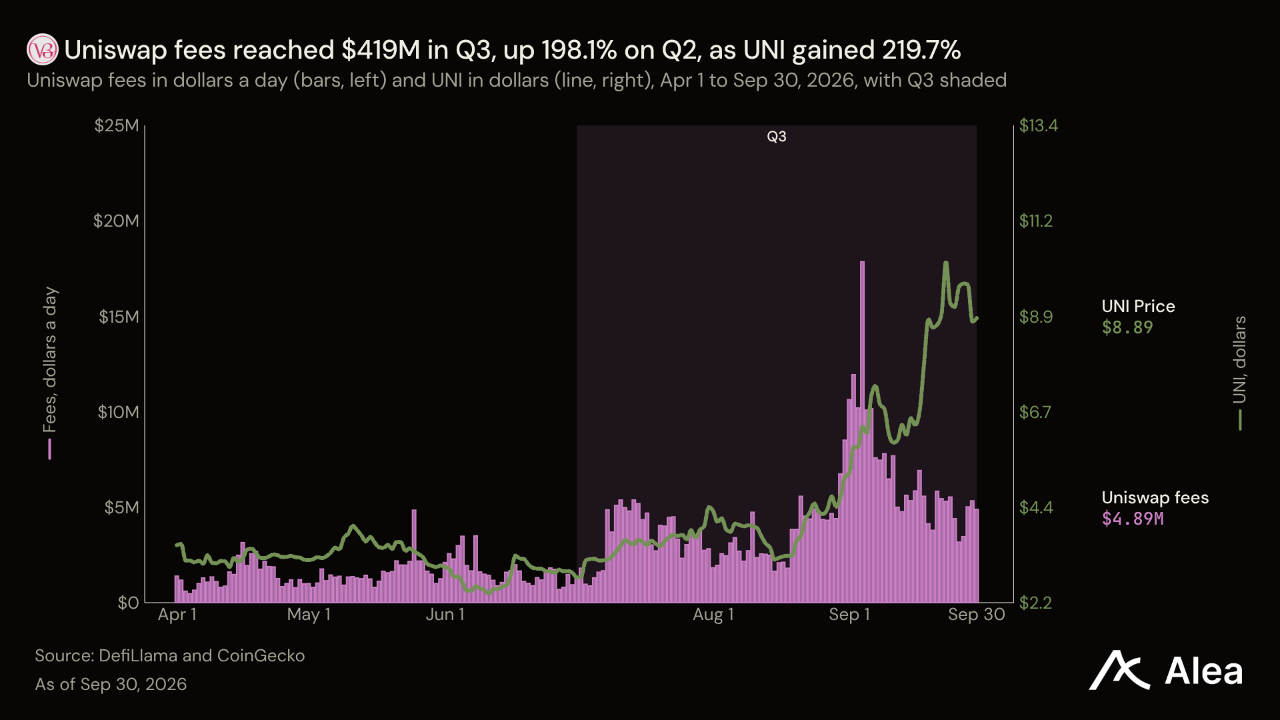
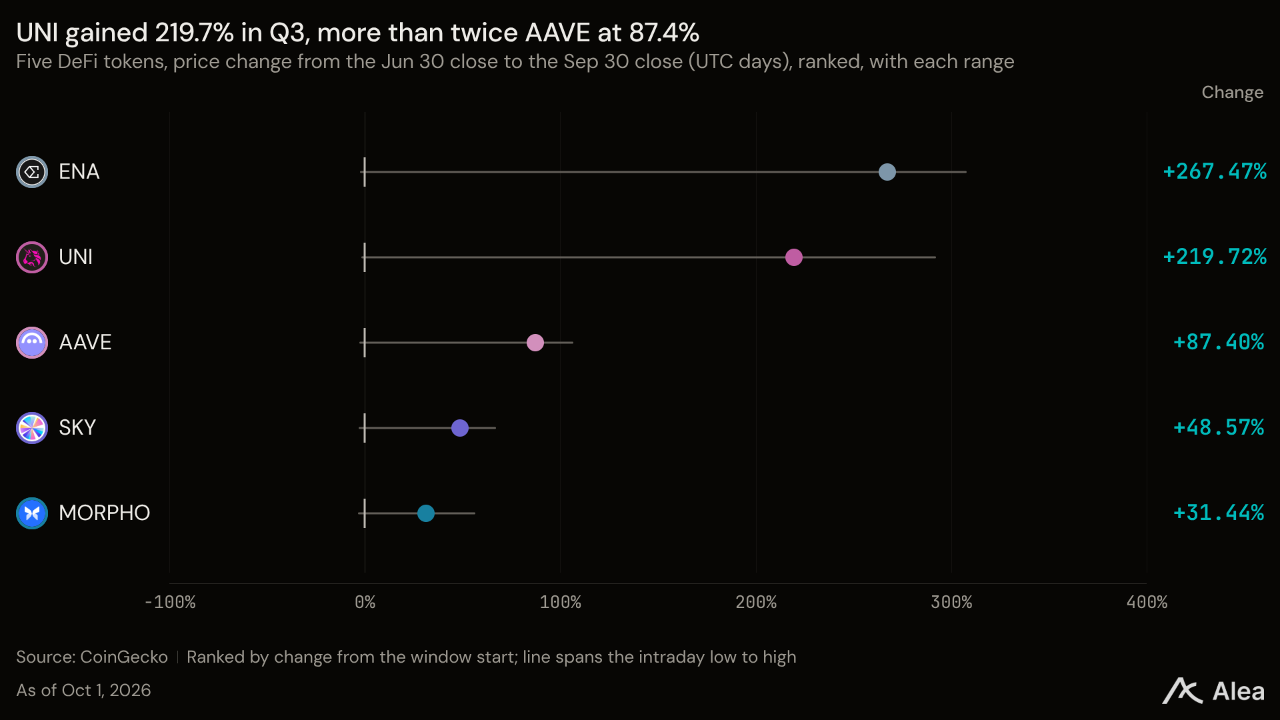
UNI —유니스왑의 분기 수수료가 약 세 배인 4억1900만달러로 늘어난 가운데 UNI는 9.23% 하락해 8.72달러를 기록했다. 수수료 총액은 2분기보다 198.1%, 2025년 3분기보다 40.4% 증가했으며, 프로토콜 귀속분은 2분기 대비 116.9% 늘어난 2920만달러로 집계됐다. UNI는 같은 3개월 동안 219.7% 상승해 2021년 1분기 이후 가장 높은 분기 상승률을 기록했다. 현재 평가배수는 3분기 프로토콜 귀속분을 연율화한 금액의 46.5배다. 프로토콜 수수료는 각 체인의 컨트랙트에 쌓이며, 서처는 UNI를 소각해 이를 수령한다. 10월 1일까지 30일간 프로토콜 귀속분은 1520만달러로 직전 30일보다 58.0% 증가했지만, 최근 7일간 일평균 금액은 해당 30일 일평균보다 34% 적었다.
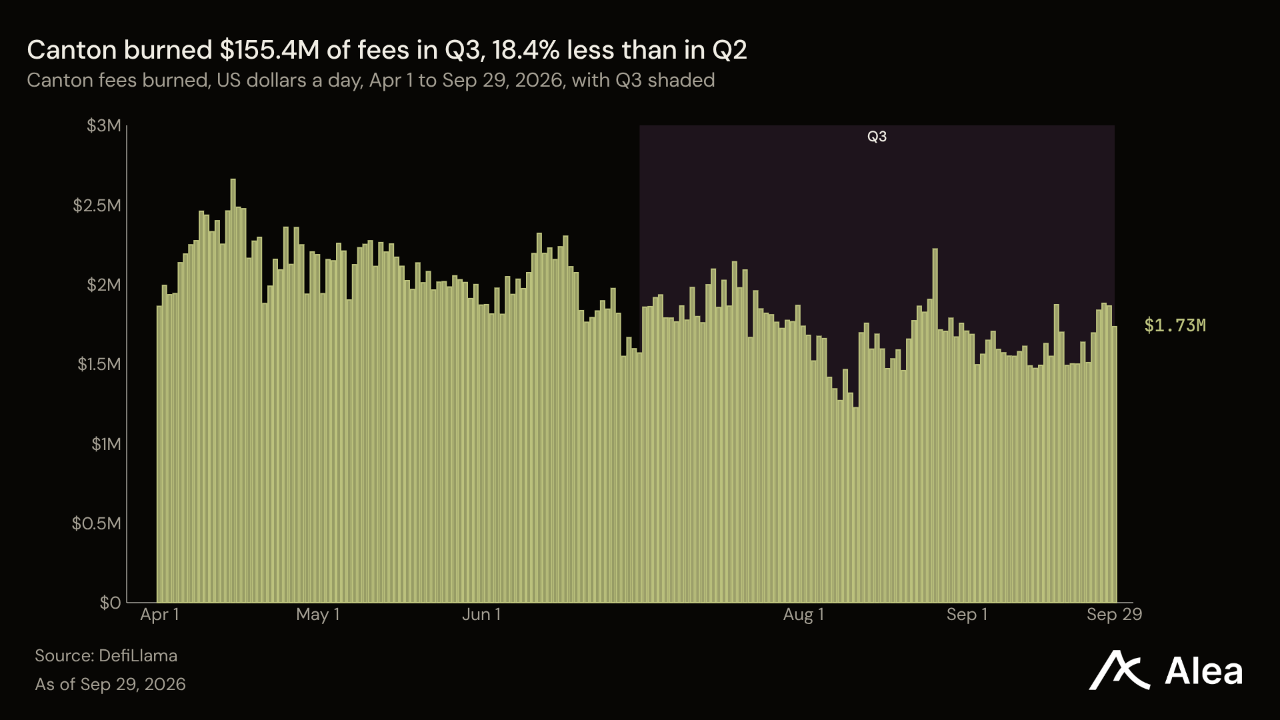
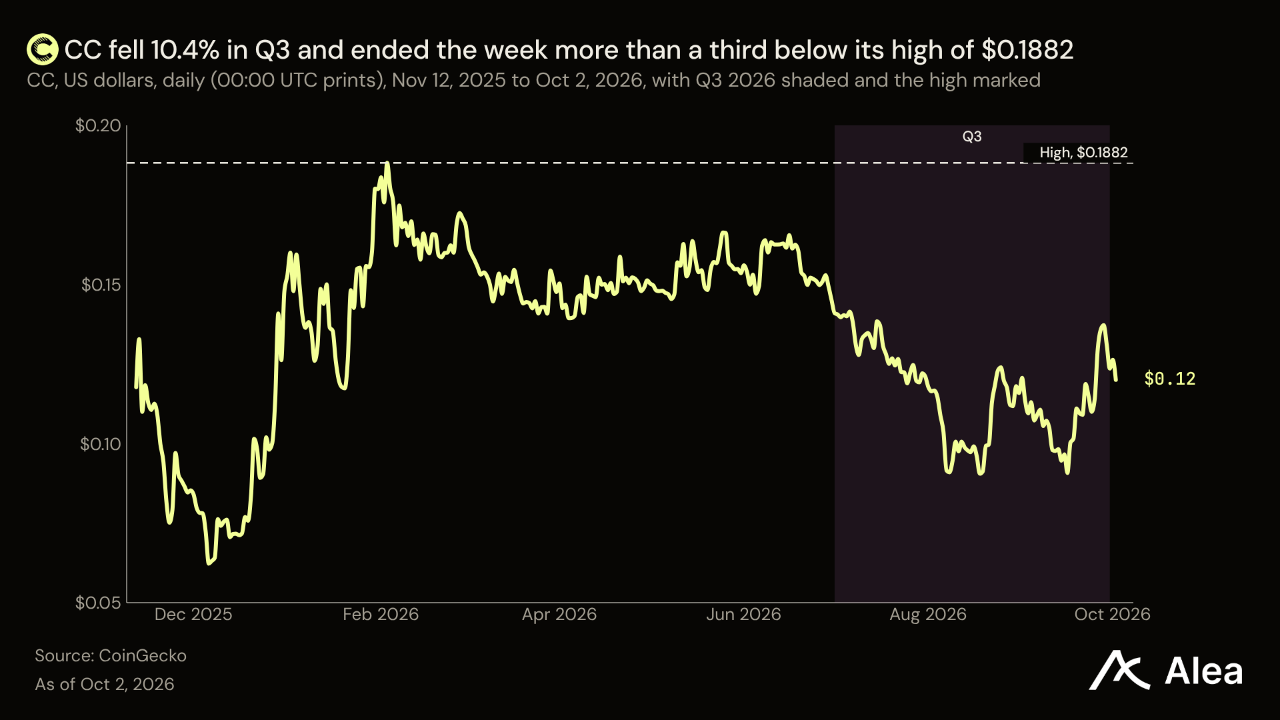
CC —CC는 8.63% 하락해 0.1183달러를 기록했다. 캔톤 재단은 9월 트레저리스프링, 신한자산운용, a16z 크립토, 런던증권거래소그룹, 팍소스, 마렉스 등 6개 기관을 슈퍼 밸리데이터로 승인했다. 캔톤은 금융기관을 위한 개인정보 보호 체인으로, 이용자는 CC를 소각해 수수료를 지불한다. 참여기관이 늘어났지만 소각 규모에는 변화가 없었다. 9월 29일까지 30일간 소각액은 4890만달러로, 직전 30일의 4880만달러와 비슷한 수준을 유지했다. 3분기 소각액은 1억5540만달러로 2분기보다 18.4% 줄었지만, 2025년 3분기 2770만달러의 5.6배였다. CC는 분기 중 10.4% 하락했다. 이에 따라 3분기 소각액을 연율화한 금액 대비 평가배수는 7.6배다.
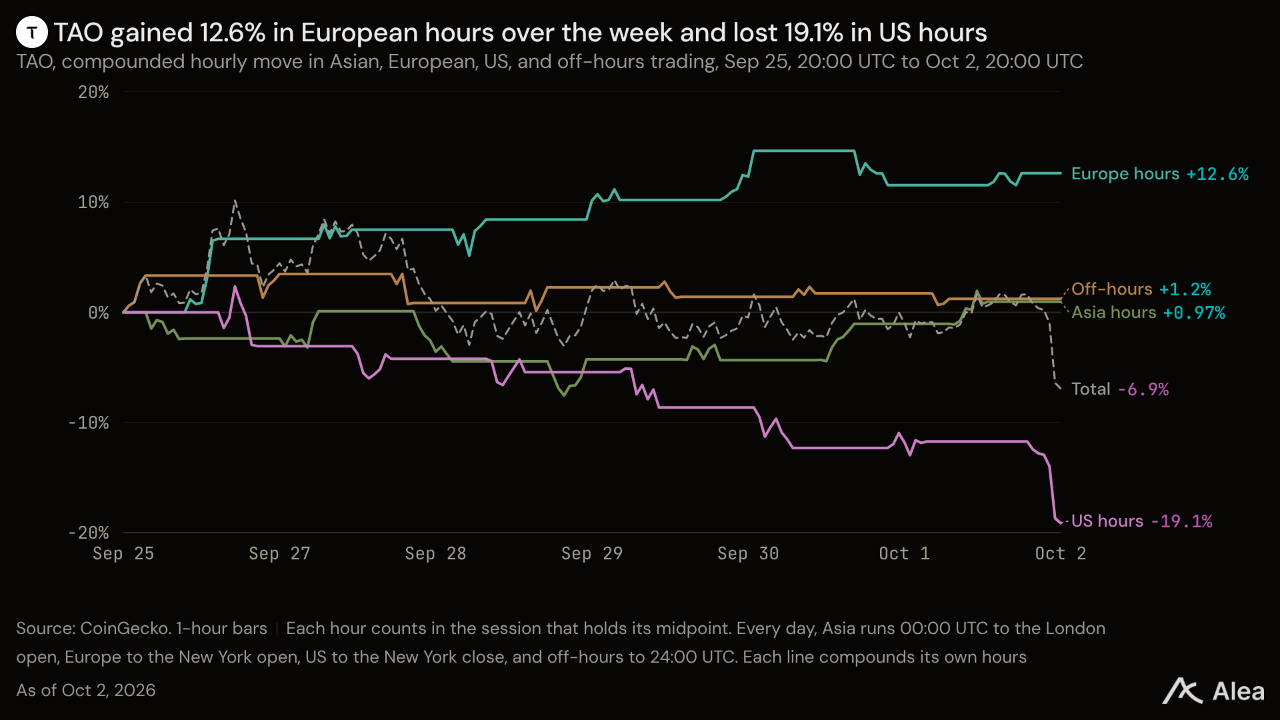
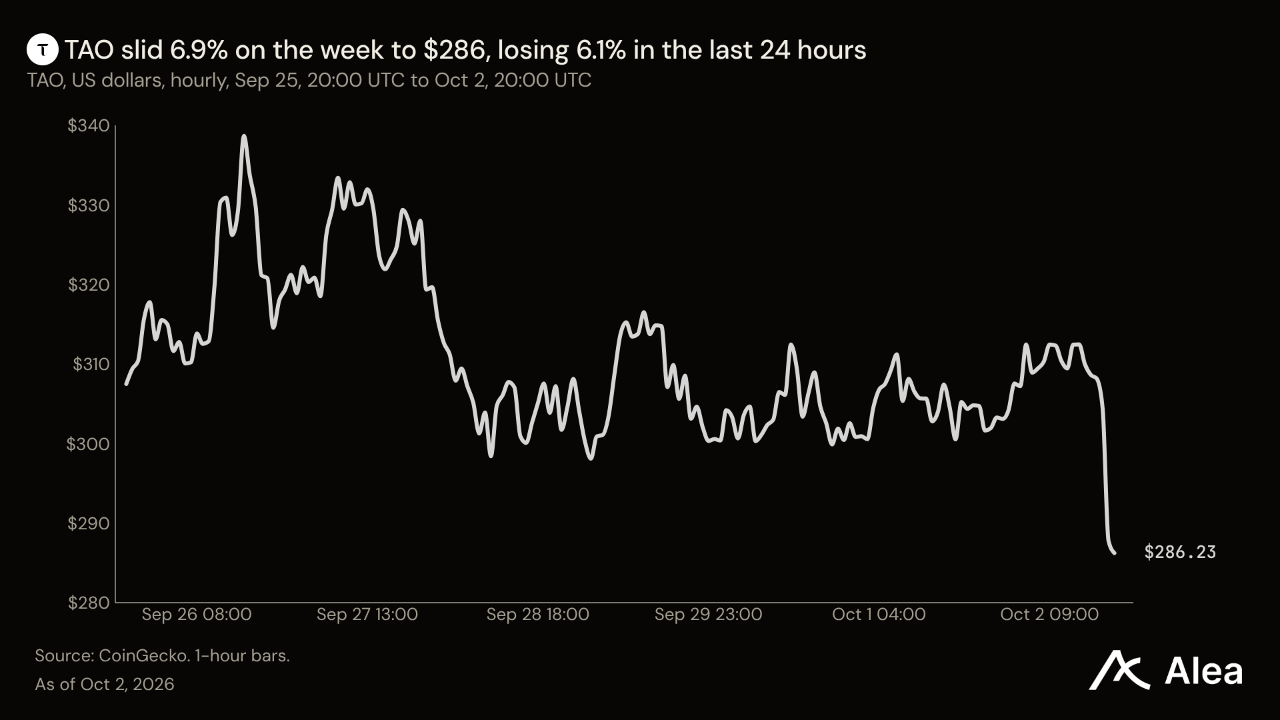
TAO —TAO는 3분기 49.0% 상승한 뒤 6.91% 하락해 286달러를 기록했다. 주간 하락분 대부분은 금요일의 6.09% 하락에서 발생했다. 비트텐서는 129개 서브넷에 TAO를 발행하며, 각 서브넷은 자체 토큰을 갖춘 AI 서비스 시장이다. 10월 2일까지 24시간 동안 발행된 물량은 3575 TAO다. 금요일 종가 기준 하루 102만달러, 365일 기준 3억7300만달러로 유통량의 11.5%에 해당한다. 서브커넥트가 8월 말 발표한 Revenue Index는 공개 데이터, API 사용량, 자체 보고 수치를 바탕으로 24개 서브넷의 연간 외부 수익을 2800만~3500만달러로 추산했다. 발행 규모는 해당 수익의 11~13배다. TAO 보유자에게 돌아가는 프로토콜 수수료는 없다. 그레이스케일의 신탁은 최근 보고 기간에 2869 TAO를 추가했으며, 이는 하루 발행량보다 적다.
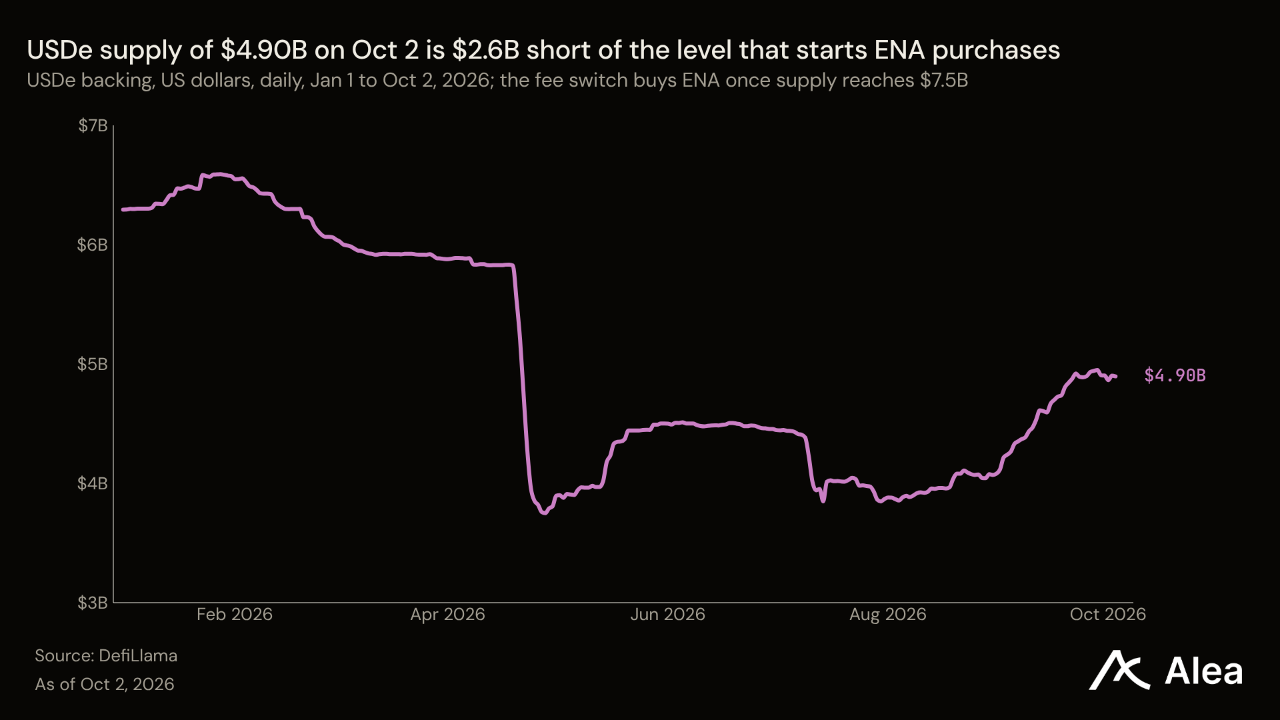
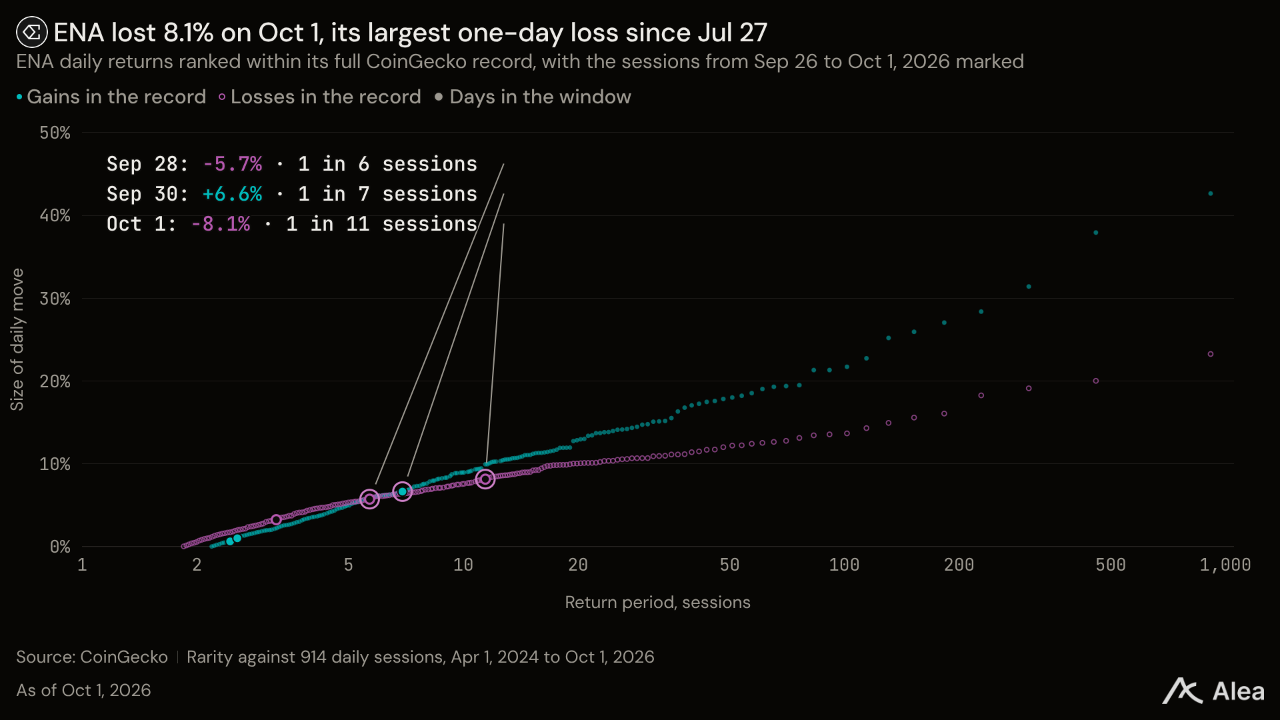
ENA —ENA는 잔여 투자자 토큰 전량의 락업 해제가 시작되는 10월 5일을 앞두고 10.05% 하락해 0.2354달러를 기록했다. 해제 물량은 2028년 3월까지 매월 7812만5000 ENA로 추산된다. 한 달 물량은 유통량의 0.8%이며, 18개월 전체 물량은 14억1000만 ENA로 14%에 해당한다. 에테나 포럼의 리스크위원회는 모든 배정 집단의 월간 총 해제 물량을 2억6720만 ENA로 집계한다. 한편 이를 상쇄할 매입은 아직 없다. 수수료 전환 기능은 USDe 공급량이 75억달러에 도달해야 ENA를 매입하기 때문이다. 10월 2일 공급량은 49억달러에 그쳤다. ENA는 3분기 267.5% 상승해 지금까지 8개 분기 중 가장 높은 상승률을 기록했다. 에테나의 분기 수수료는 총 5350만달러였으며, 프로토콜에 귀속된 금액은 2분기 111만달러에서 8만달러로 줄었다. 분기 수수료 총액은 해당 집계에 따른 수치다.
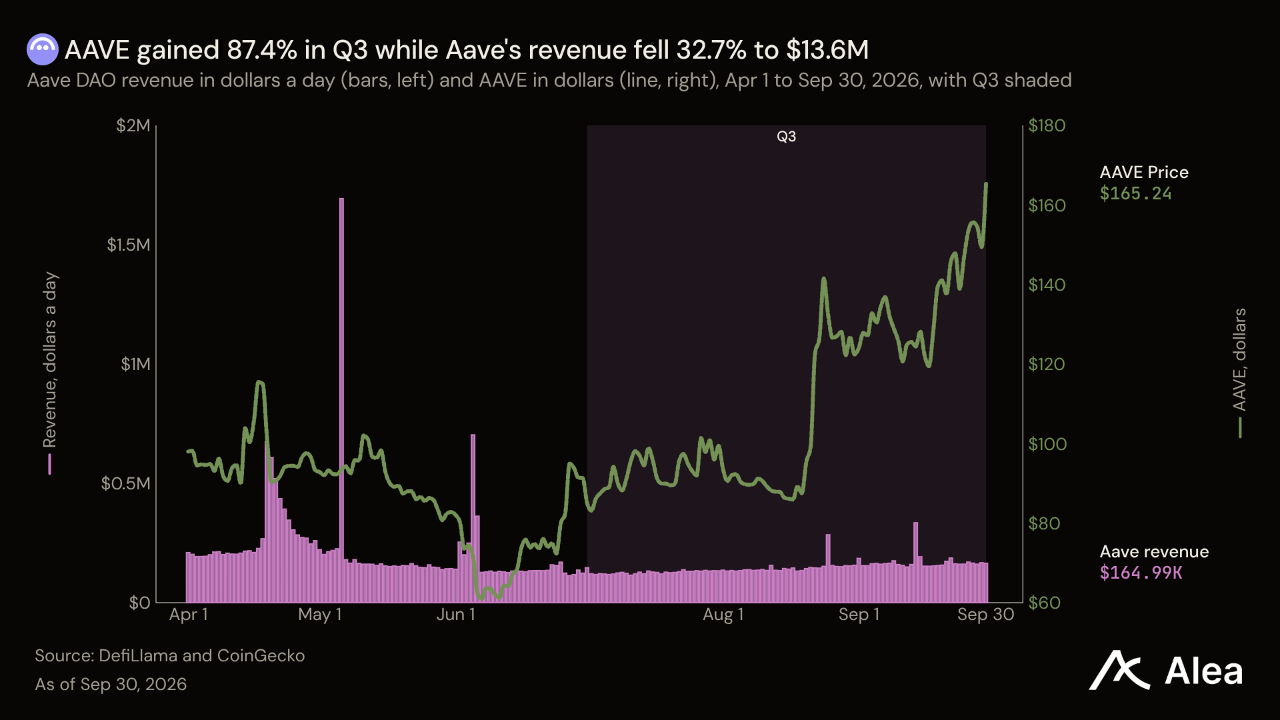
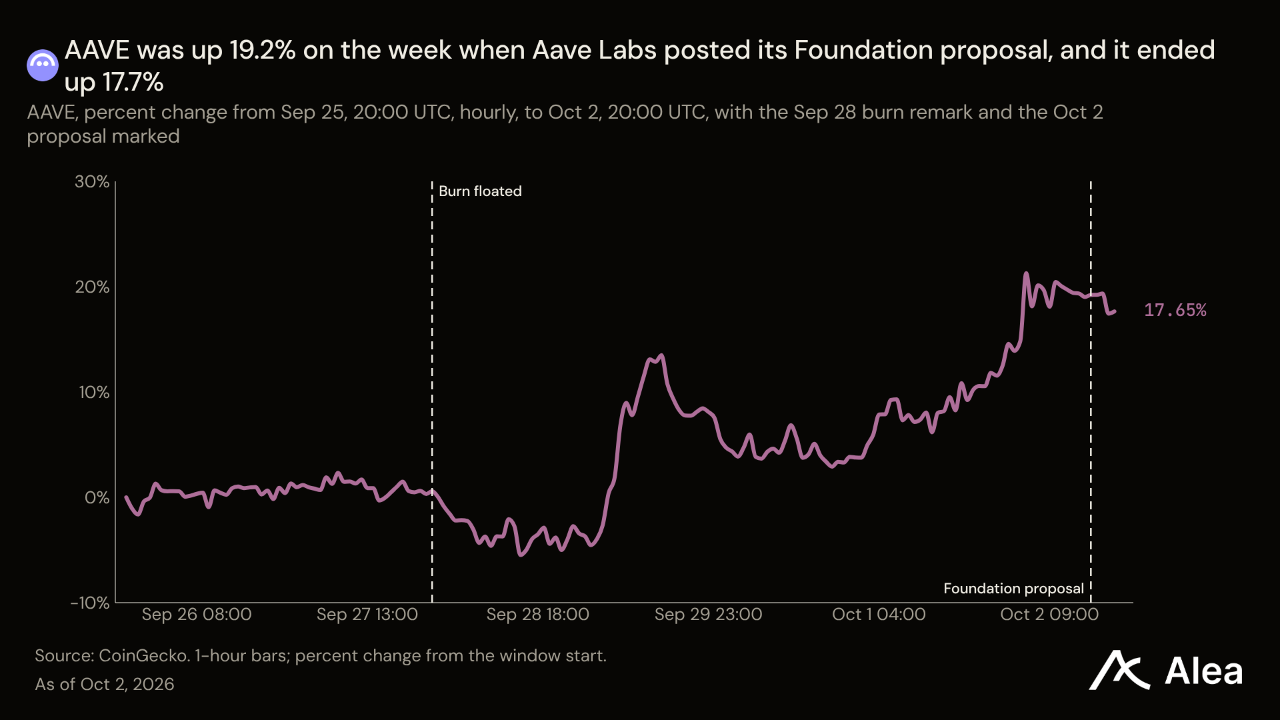
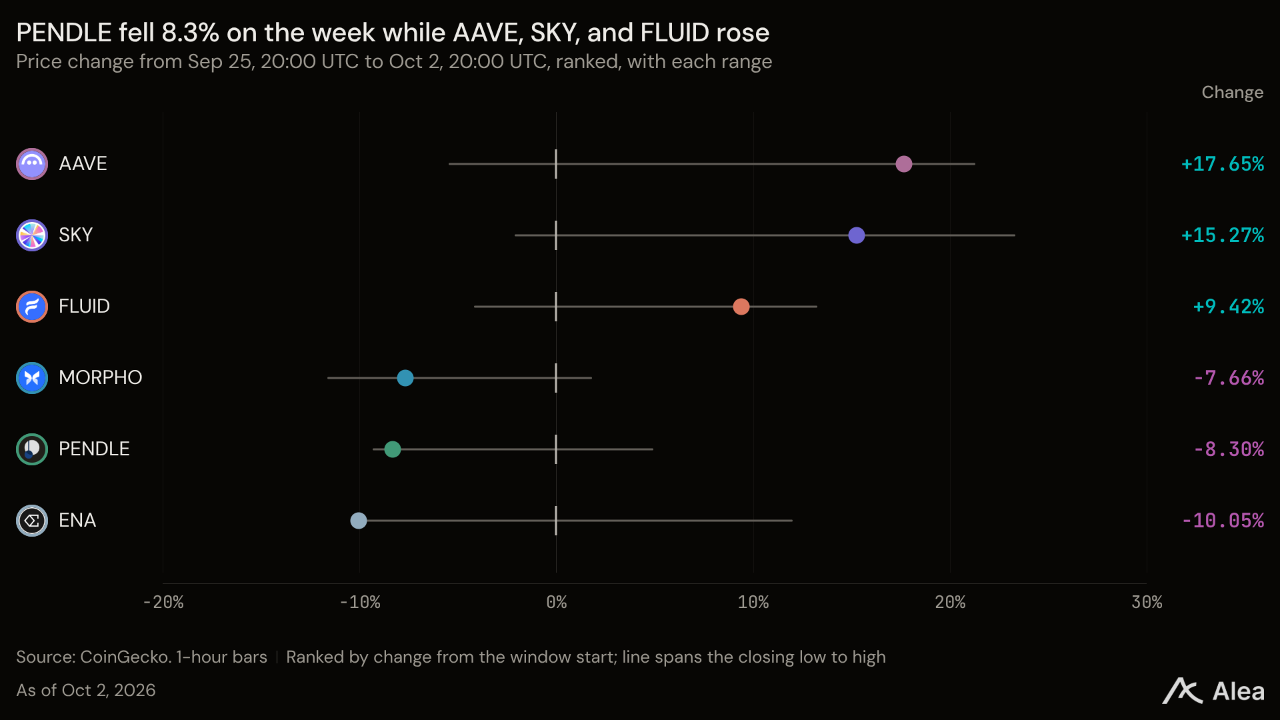
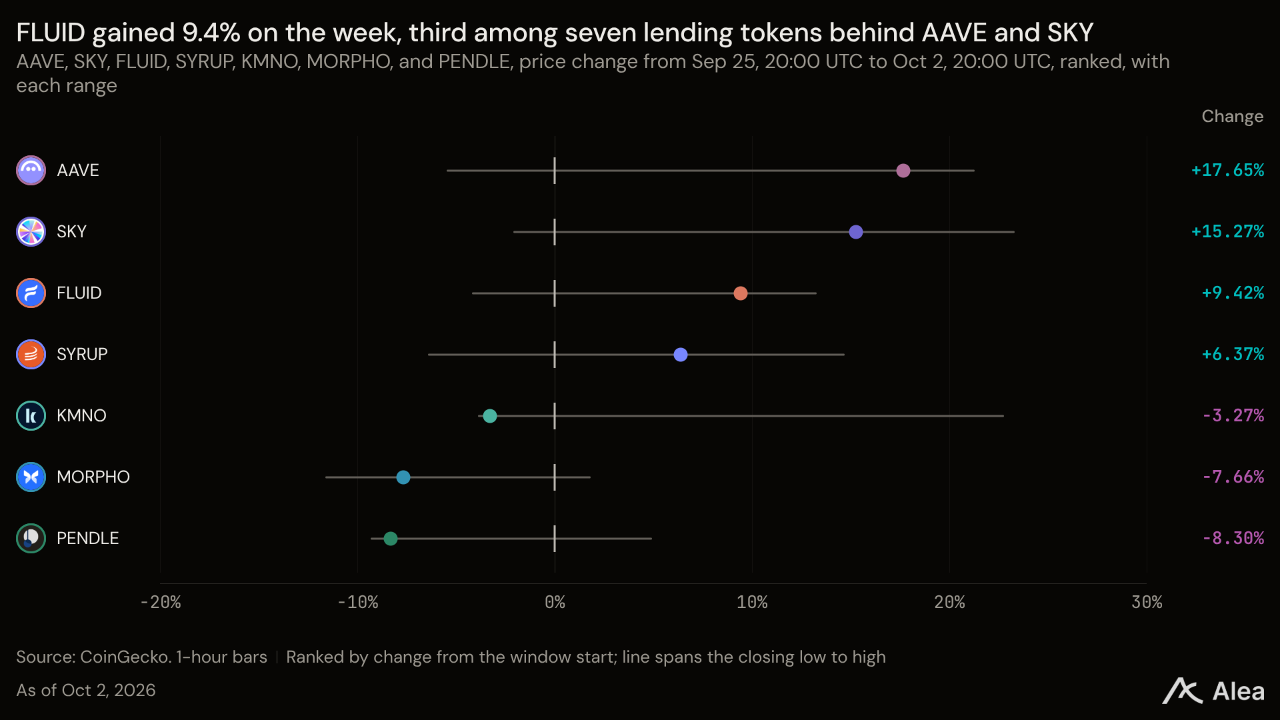
AAVE —AAVE는 17.65% 상승해 181달러를 기록하며 8월 21일이 포함된 주 이후 가장 큰 주간 상승폭을 보였다. 3분기 종료 후 두 거래일 동안에는 14.32% 올랐다. 창립자 스타니 쿨레초프는 9월 28일 아베가 토큰 소각을 검토하고 있다고 밝혔다. 아베 포럼에는 소각 제안이 올라오지 않았다. 아베 랩스는 10월 2일 DAO를 위해 아베 상표, 주요 도메인, 프로토콜 코드의 소유권을 보유하는 케이맨 재단 설립을 제안했다. 이사는 토큰 보유자가 선임하고 해임하는 방식이다. 아베의 3분기 수익은 1360만달러로 집계돼 2분기보다 32.7% 줄었고, 2025년 3분기 4140만달러의 3분의 1 수준이었다. 같은 기간 AAVE는 87.4% 상승했다. 바이백 데이터에는 6월 24일 이후 매입 기록이 없으며, 토큰의 평가배수는 3분기 수익을 연율화한 금액의 51.2배다.
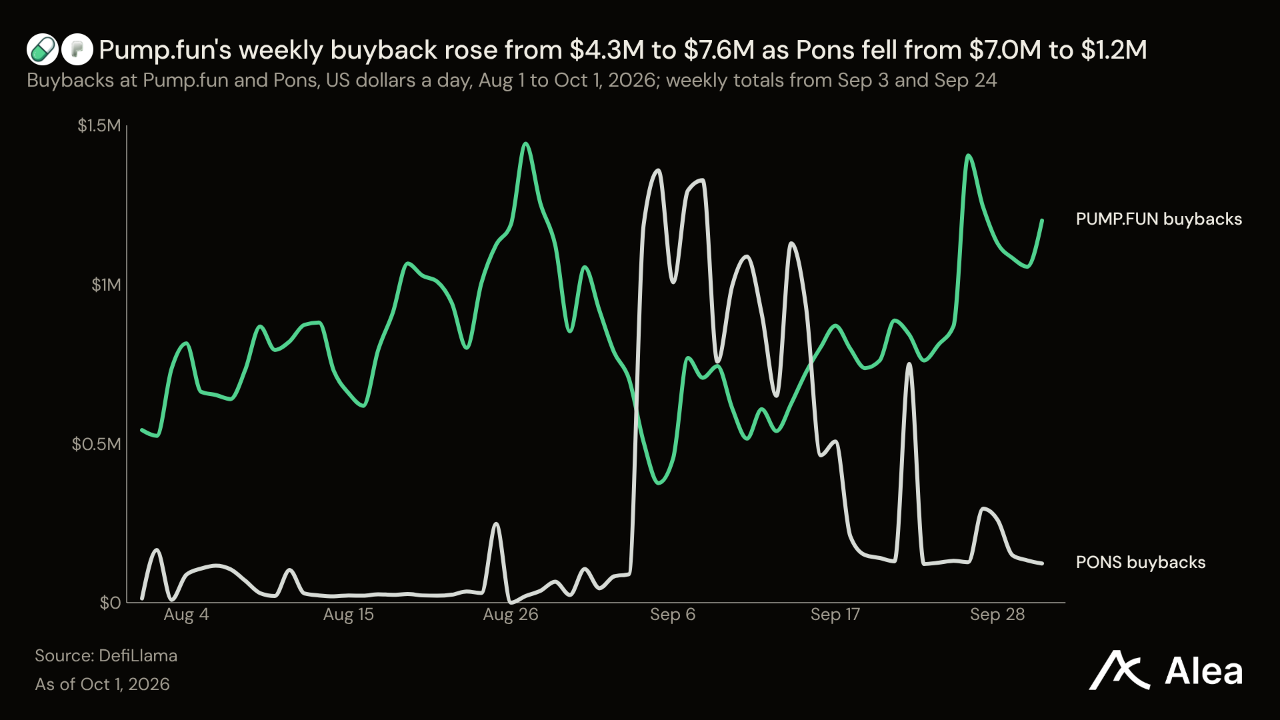
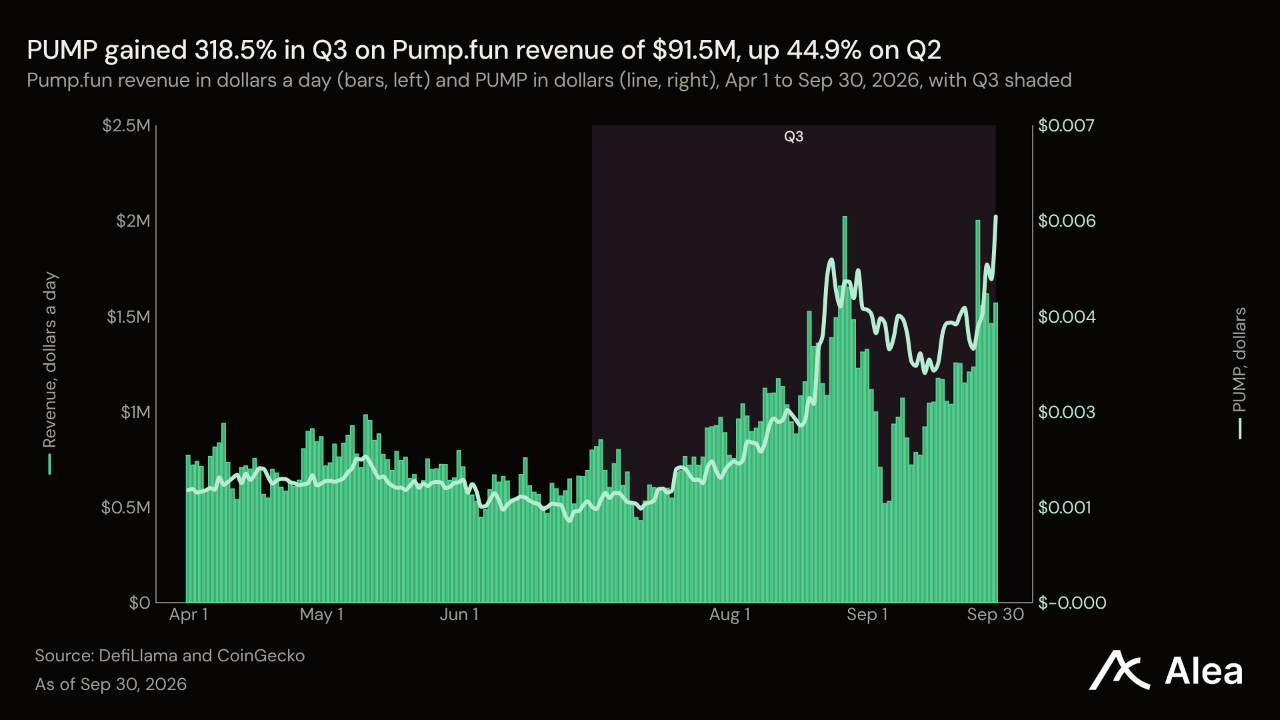
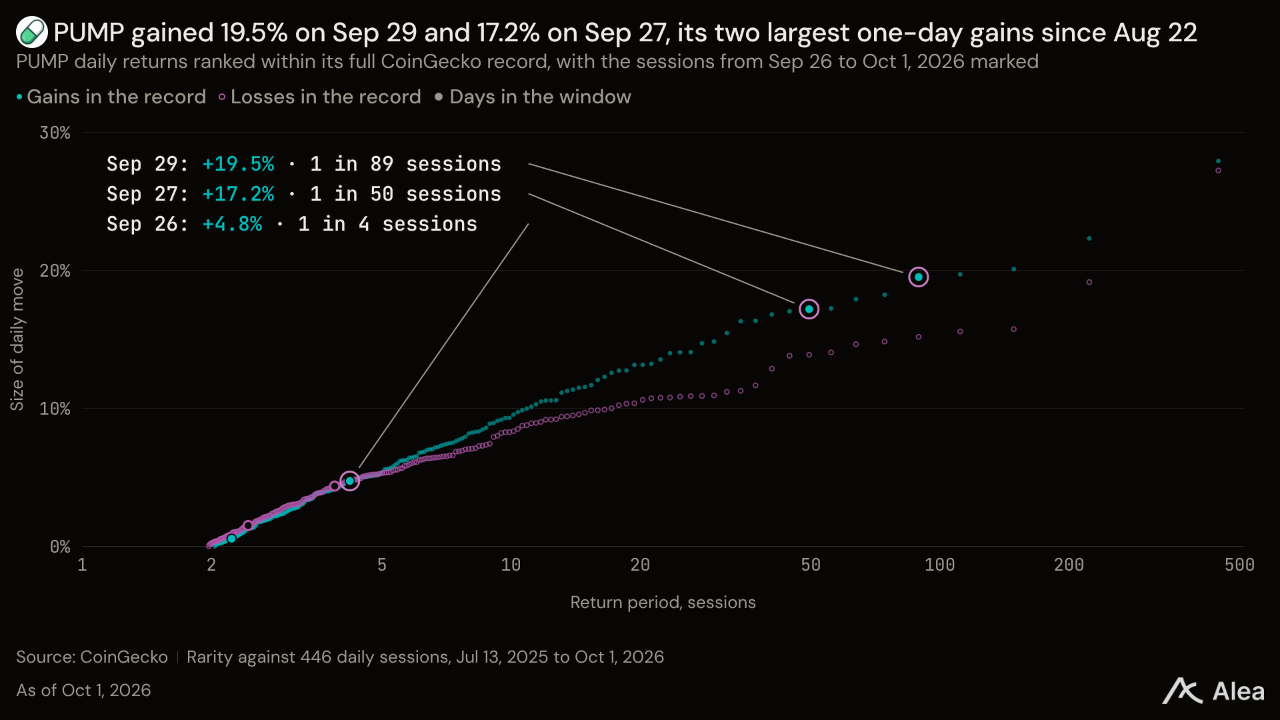
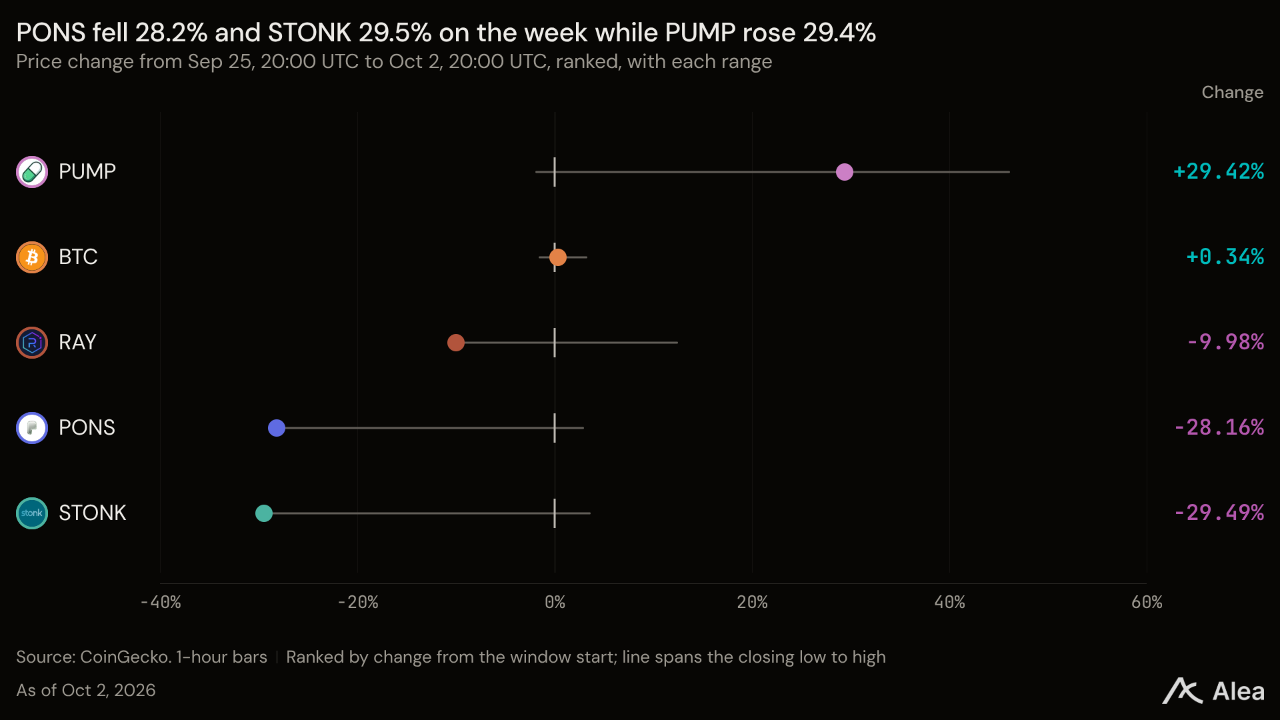
PUMP —PUMP는 금요일 8.50% 하락하고도 주간 기준 29.42% 상승해 0.005373달러를 기록했다. 펌프펀의 10월 1일까지 30일간 바이백은 2390만달러로 집계돼 직전 30일보다 11.4% 줄었지만, 해당 기간 안에서 주간 흐름은 반전됐다. 7월 문을 연 로빈후드 체인 런치패드 폰스의 바이백은 9월 3일부터 일주일간 700만달러에서 9월 24일부터 일주일간 120만달러로 감소했다. 같은 두 주간 펌프펀의 바이백은 430만달러에서 760만달러로 늘었다. 펌프펀·폰스·스톡펀의 바이백 합계에서 펌프펀이 차지하는 비중은 30%에서 64%로 높아졌다. 펌프펀의 3분기 수익은 9150만달러로 집계돼 2분기보다 44.9% 늘고 2025년 3분기보다 9.1% 줄었으며, 절반이 PUMP 매입에 쓰였다. 토큰은 분기 중 318.5% 상승했으며, 평가배수는 3분기 바이백을 연율화한 금액의 9.3배다.
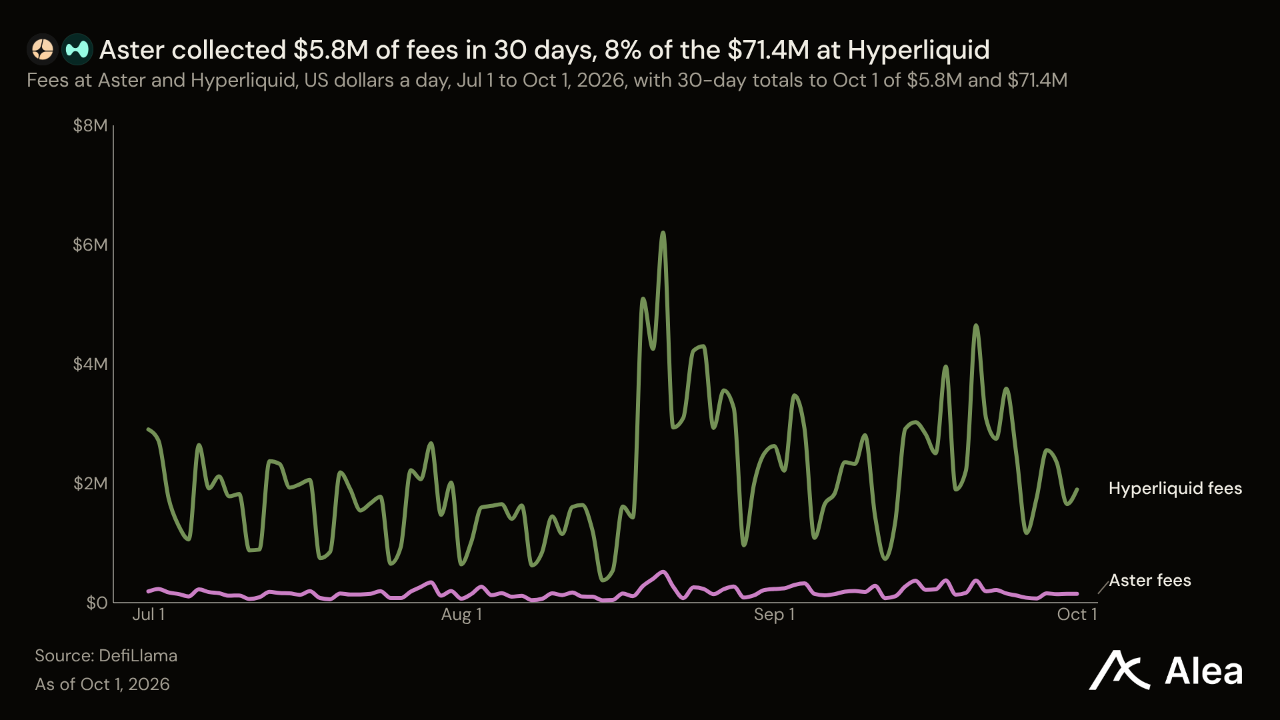
ASTER —ASTER는 3.31% 하락해 0.7144달러를 기록했다. 아스터는 BNB 체인에서 무기한 선물 거래소를 운영하며, 일일 수수료의 99%를 토큰 락업 보유자를 위한 ASTER 매입에 배정한다. 30일간 수수료는 580만달러로 집계돼 하이퍼리퀴드의 7140만달러 대비 8% 수준이었다. 반면 10월 2일까지 24시간 거래량은 21억6000만달러로 집계돼 하이퍼리퀴드의 69억6000만달러 대비 31%였다. 3분기 수수료 1590만달러는 2분기보다 13.3%, 2025년 3분기 1억4150만달러보다 88.8% 적었다. 분기 보유자 귀속 수익은 1230만달러로, 이를 연율화한 금액 대비 ASTER의 평가배수는 39.2배다. HYPE는 33.3배에 거래된다. 아스터는 유통량의 14.8%인 팀 배정 물량 4억 토큰의 최초 락업 해제일을 1년 뒤인 2027년 9월 17일로 연기했다.
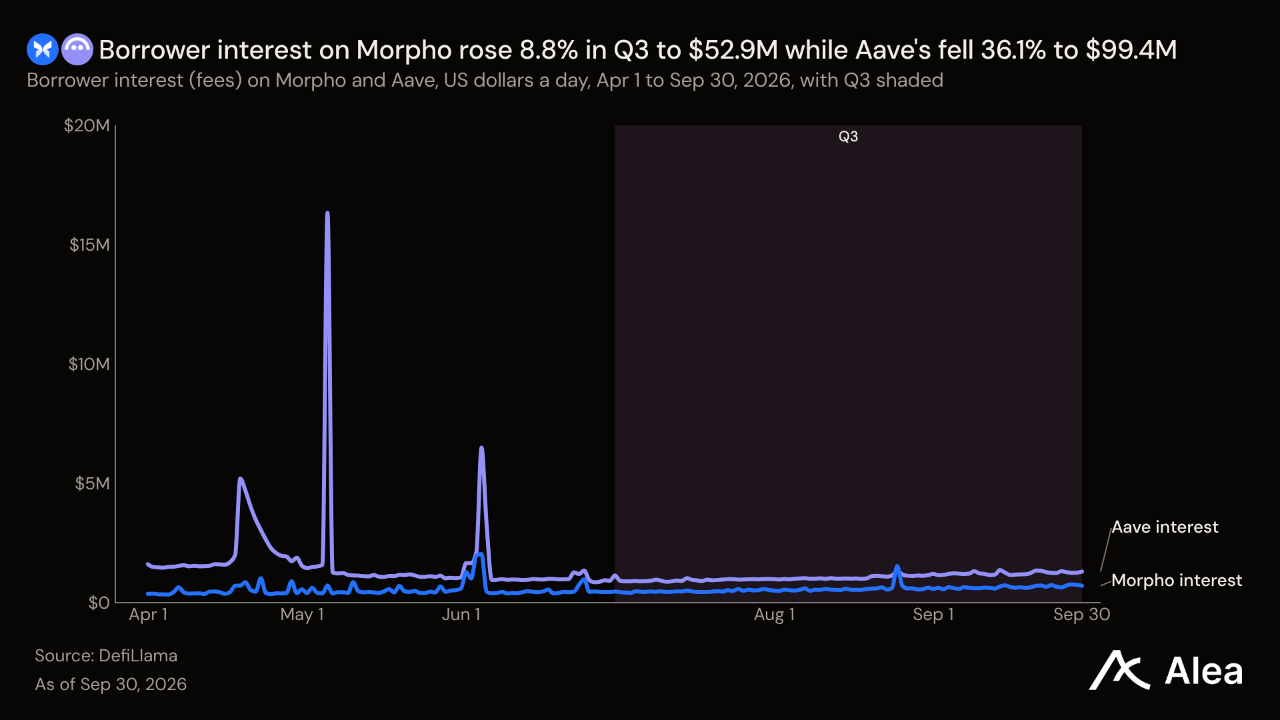
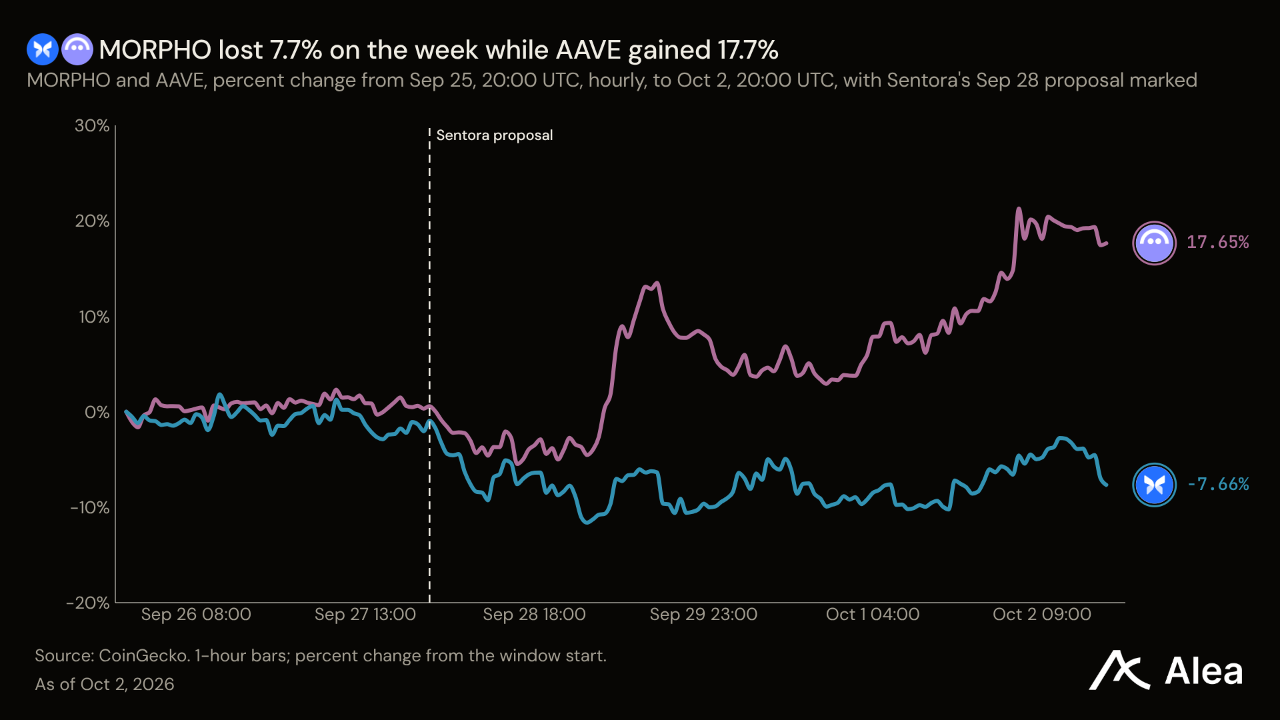
MORPHO —MORPHO는 7.66% 하락해 2.54달러를 기록한 반면 AAVE는 17.65% 상승해 두 대출 프로토콜 토큰의 수익률 격차가 25.3%포인트에 달했다. 센토라는 9월 28일 아베 V4에 큐레이션 방식의 대출 허브를 제안했다. 모포가 자체 시장에 사용하는 모델이다. 스냅샷 투표는 10월 5일 종료되며, 가동 중인 허브는 없다. 모포의 차입자가 3분기에 지불한 이자는 5290만달러로 2분기보다 8.8% 많고 2025년 3분기보다 2.1% 적었다. 프로토콜 귀속분은 0이었으며, MORPHO는 분기 중 31.4% 상승했다. 제안이 나온 가운데서도 대출 잔액은 계속 늘었다. 9월 1일 48억1000만달러에서 10월 1일 54억7000만달러로 증가했으며, 모포 기반 코인베이스 변동금리 대출은 전체의 4분의 1인 14억달러를 넘었다.
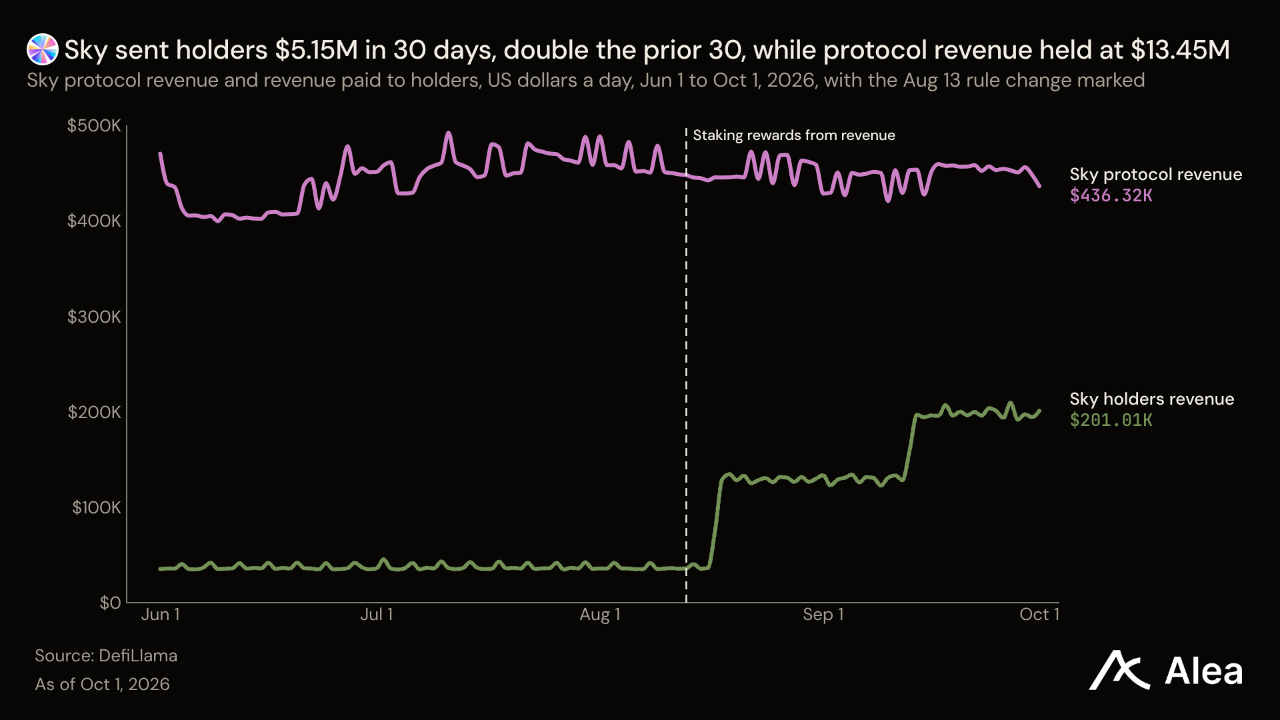
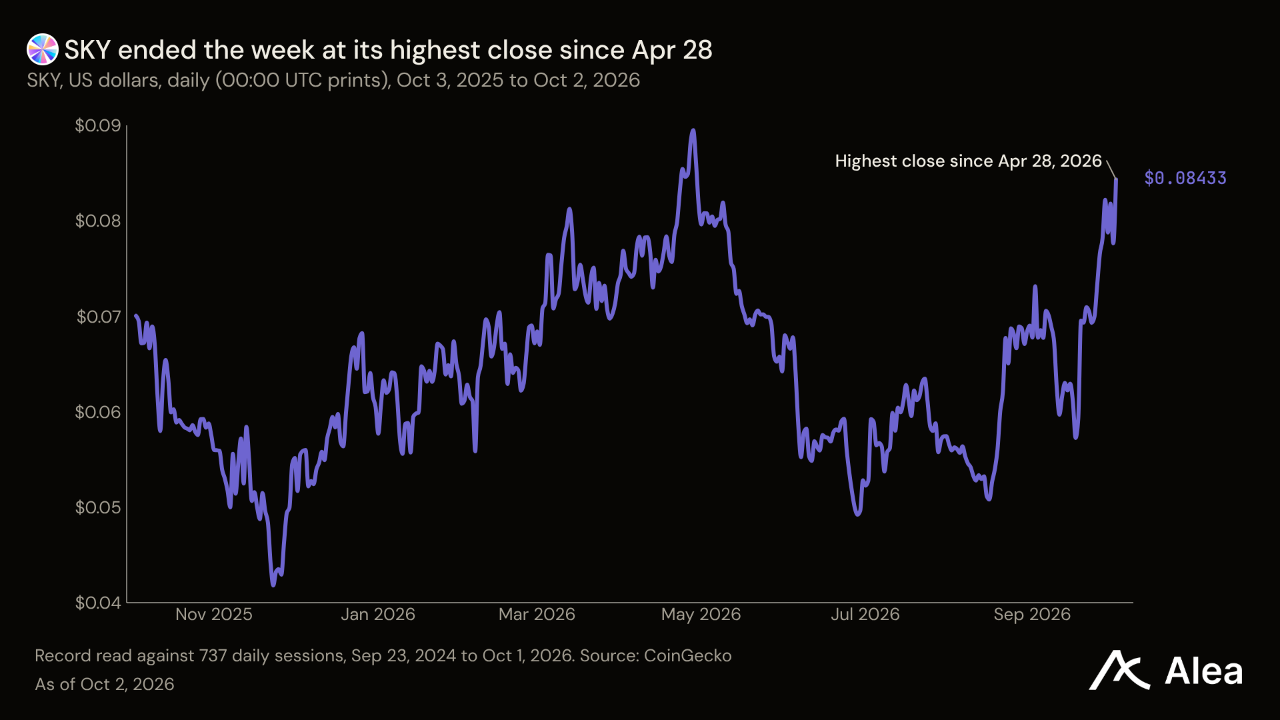
SKY —SKY는 15.27% 상승해 0.0883달러를 기록했으며, 52주 최고가보다 1.36% 낮은 수준에서 마감했다. 스카이가 SKY 매입, 스테이킹 보상, 소각에 배분한 수익은 30일간 515만달러로 집계돼 직전 30일보다 102.8% 증가했다. 같은 30일간 프로토콜 수익은 1345만달러로 직전 30일보다 1.1% 낮은 수준을 유지했다. 스카이는 8월 13일부터 수익으로 스테이킹 보상을 지급하기 시작했다. 3분기 보유자 귀속 수익 870만달러는 2분기보다 157.2% 많고 2025년 3분기 3640만달러보다 76.0% 적었다. SKY의 평가배수는 3분기 프로토콜 수익을 연율화한 금액의 12.5배다. 10월 2일 USDS 공급량은 68억5000만달러였으며, 한 기여자가 주장한 100억달러는 스카이의 스테이블코인 합산 지표에만 부합한다. 이 합산 수치는 8월 말 95억3000만달러였으며, USDS 공급량은 별도 집계에 따른 수치다.
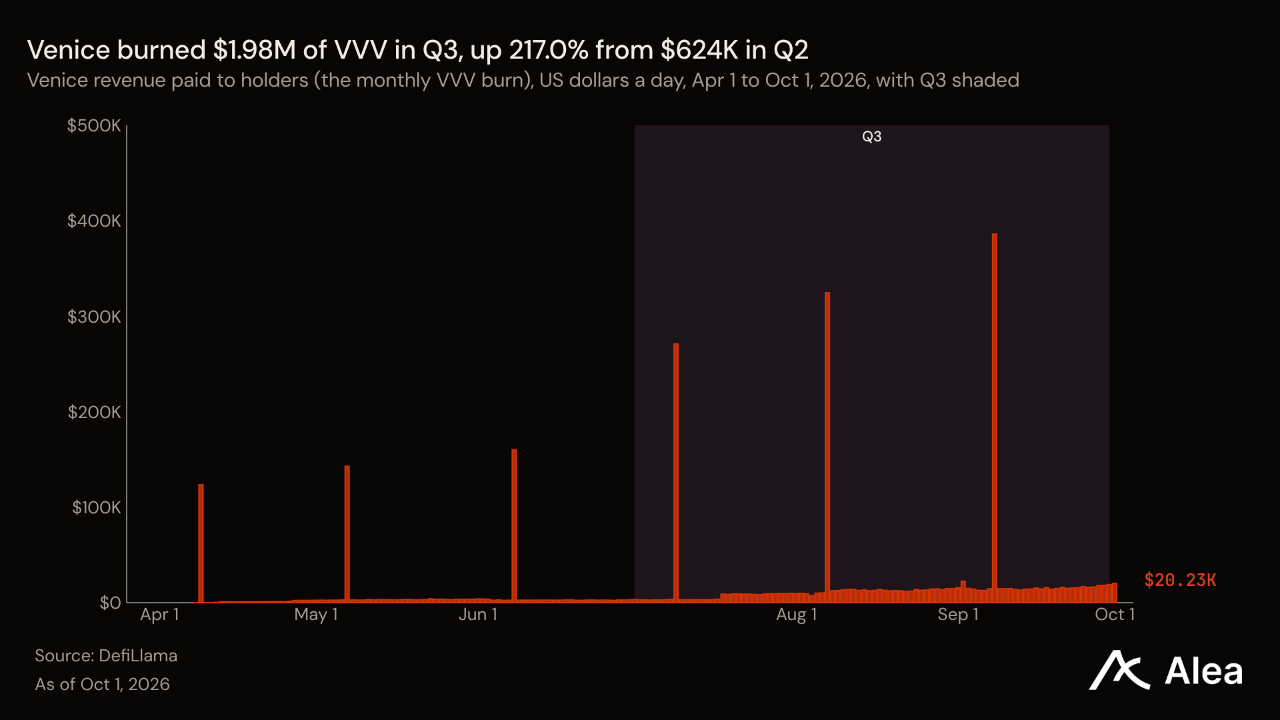
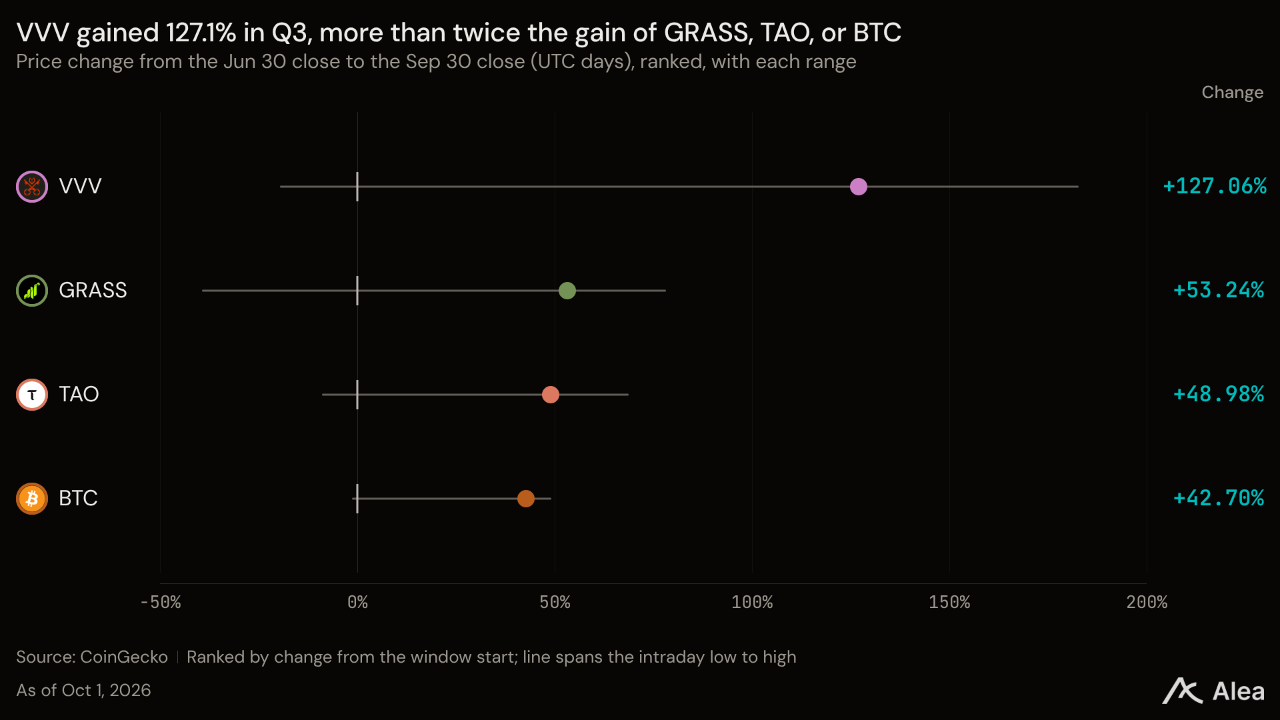
VVV —VVV는 6.96% 하락해 28.08달러를 기록했다. 7월 10일이 포함된 주 이후 가장 큰 주간 하락폭이지만, 127.1% 상승한 3분기와 비교하면 소폭이다. 베니스는 개인정보를 보호하는 AI 추론 서비스를 판매하며, 매월 수익 일부로 매입한 VVV를 소각한다. 3분기 소각액은 198만달러로 집계돼 2분기 62만4000달러보다 217.0% 늘었다. 9월 8일 하루가 분기 소각액의 19.5%를 차지했다. 소각액 증가율이 토큰 상승률을 웃돌았지만, VVV 시가총액 13억9000만달러는 여전히 3분기 소각액을 연율화한 금액의 176.6배다. 베니스는 7월 기업가치 10억달러에 6500만달러의 지분 투자를 유치했으며, VVV 보유자는 해당 회사에 대한 권리를 갖지 않는다. 10월 소각은 9월 8일 38만6000달러를 소각한 지 한 달 뒤인 10월 8일 전후로 예정돼 있다.
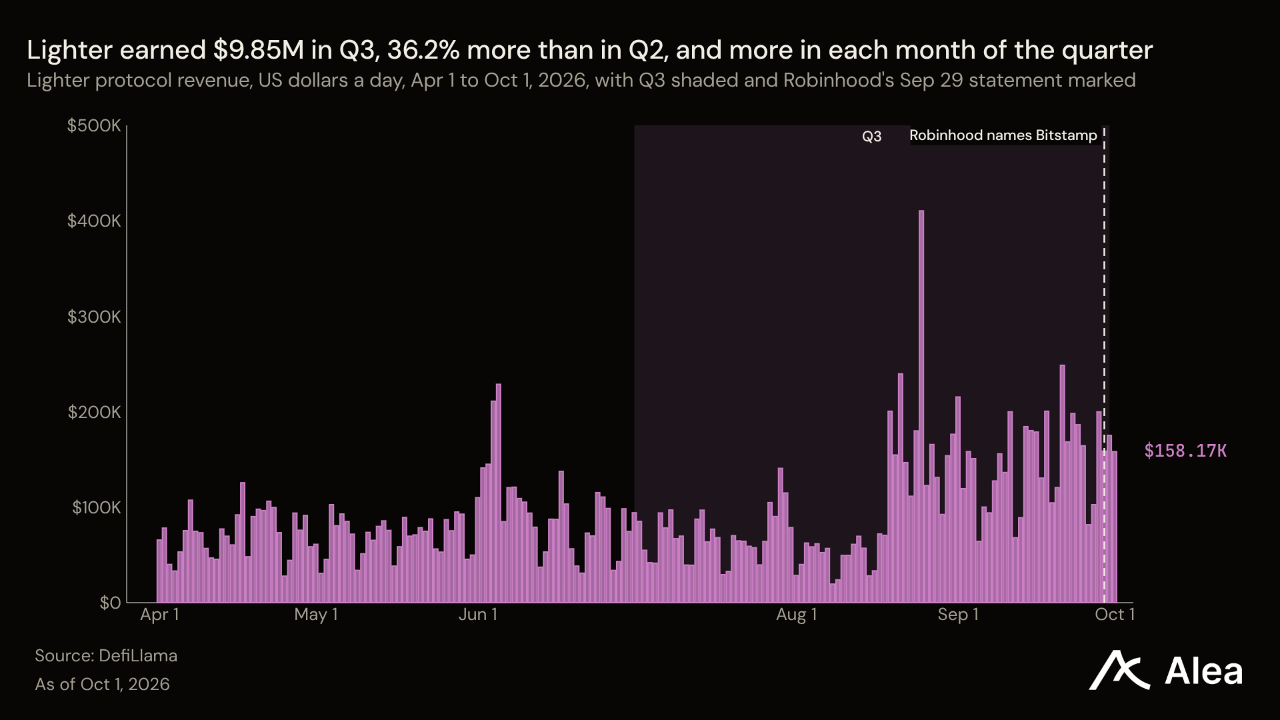
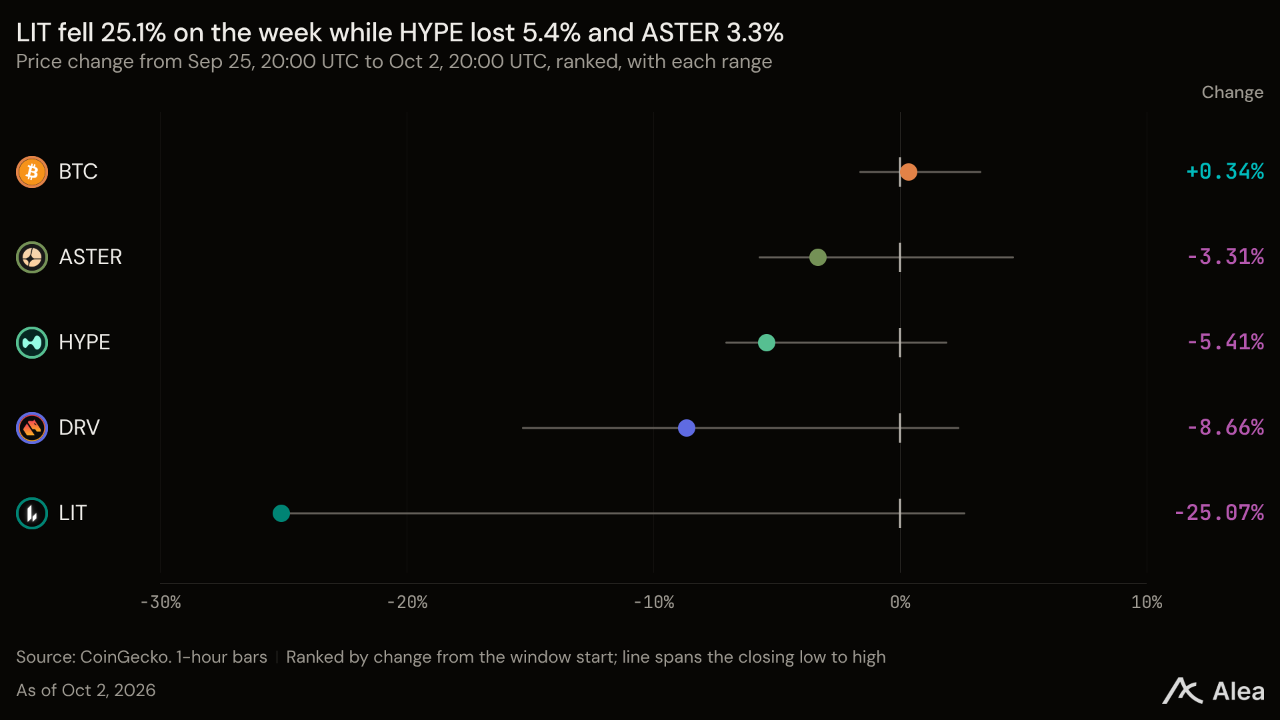
LIT —로빈후드가 미국 무기한 선물 상품을 비트스탬프를 통해 제공하겠다고 밝힌 주에 LIT는 25.07% 하락해 3.57달러를 기록했다. 1월 16일이 포함된 주 이후 최대 주간 하락폭이다. 해당 상품에서 라이터의 역할은 발표되지 않았으며, 라이터가 로빈후드 체인에서 운영하는 주식 무기한 선물 사업은 기존 흐름을 유지했다. 이 사업의 30일간 수익은 170만달러로 집계됐다. 직전 30일의 3.2배이자 라이터 전체 수익 440만달러의 39%다. 9월 29일, 9월 30일, 10월 1일 수익은 각각 6만4000달러, 7만달러, 7만3000달러로, 앞선 9일간 일평균은 6만8000달러였다. 3분기 수익은 985만달러로 2분기보다 36.2% 늘었으며, LIT는 113.8% 상승했다. 팀과 투자자는 공급량의 50%를 보유하며, 이 물량의 1년 락업은 12월 30일 종료된다.
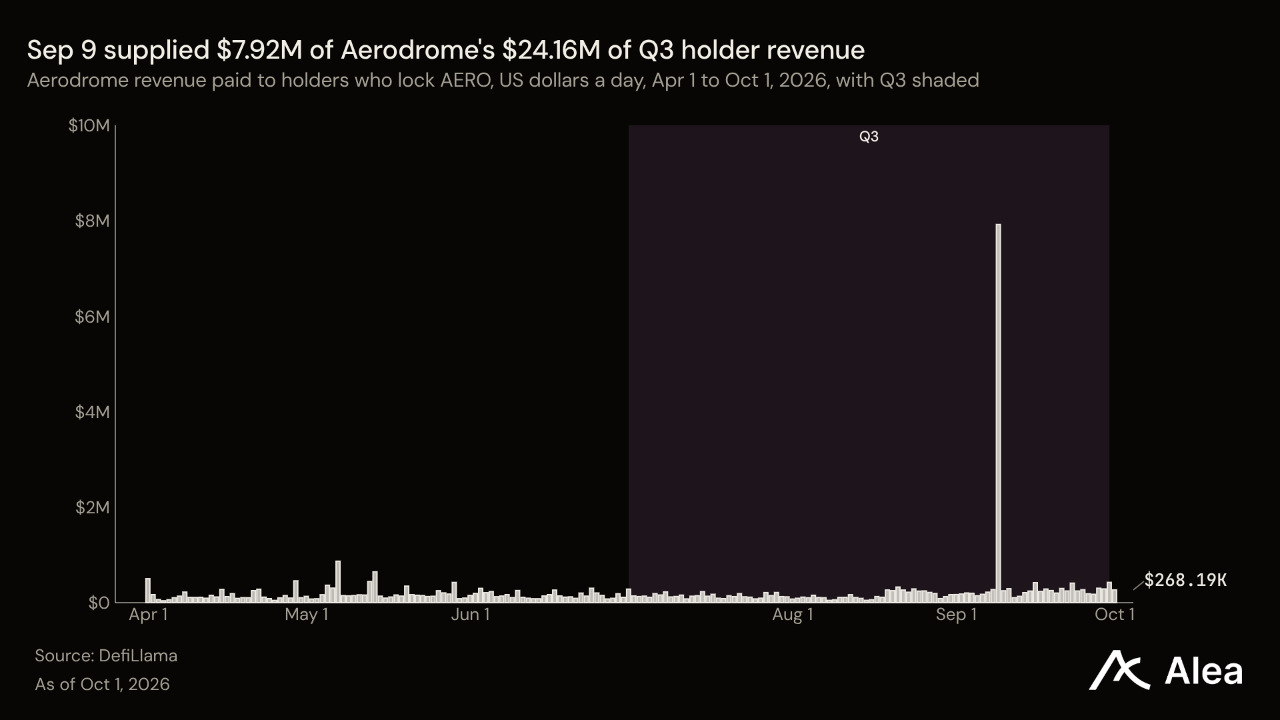
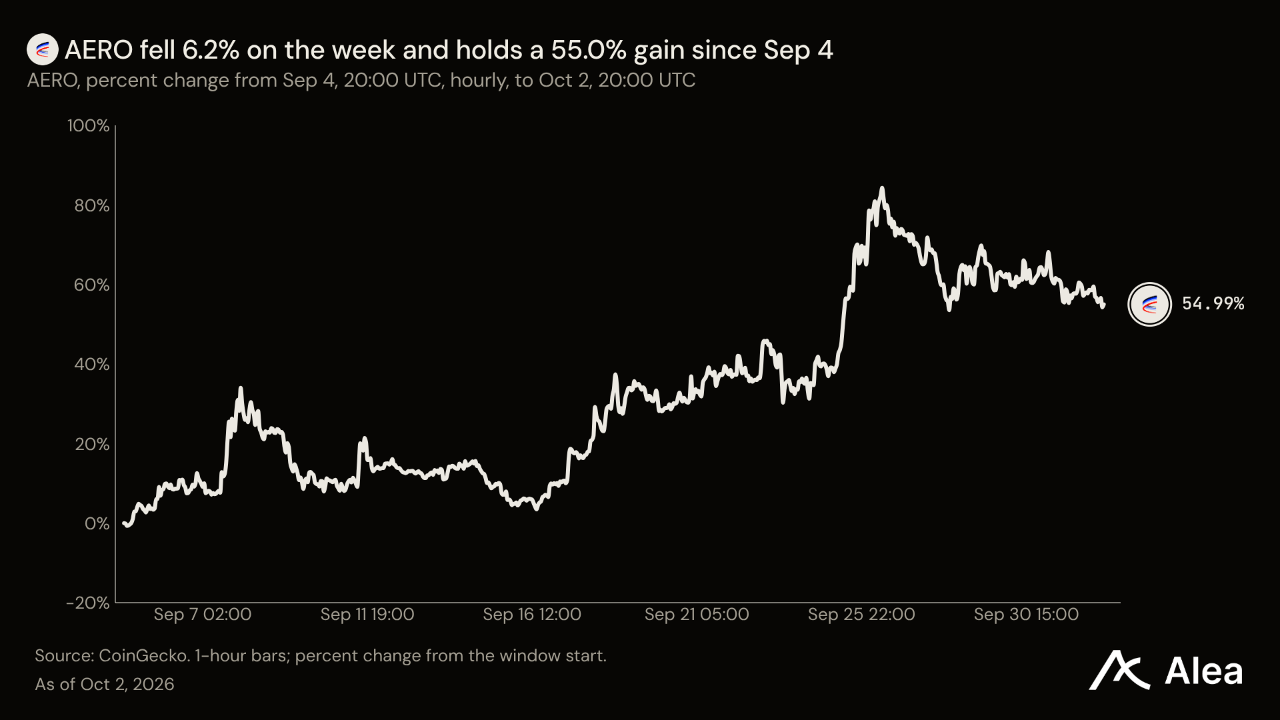
AERO —AERO는 6주 연속 상승한 뒤 6.22% 하락해 0.7765달러를 기록했으며, 막 마감한 분기 실적은 특정 하루에 크게 의존했다. 에어로드롬은 3분기 AERO 락업 보유자에게 2416만달러를 지급했다. 2분기보다 50.0% 많고 2025년 3분기보다 59.9% 적은 금액이다. 9월 9일 지급액은 792만달러로 분기 전체의 32.8%를 차지했지만, 이날 거래량 6억200만달러는 9월의 통상 범위 안에 있었다. 이날을 제외한 3분기 지급액은 1624만달러로 2분기 1610만달러와 비슷한 수준이며, 거래량은 13.2% 감소한 384억8000만달러였다. AERO의 시가총액은 7억6600만달러로, 3분기 보유자 귀속 수익을 연율화한 금액의 8.0배이며 9월 9일을 제외하면 11.9배다. 이날 수치는 10월 9일 30일 합산액에서 제외된다. 벨로드롬과의 합병으로 탄생하는 에어로가 7개 체인에서 출범하기 12일 전이다.
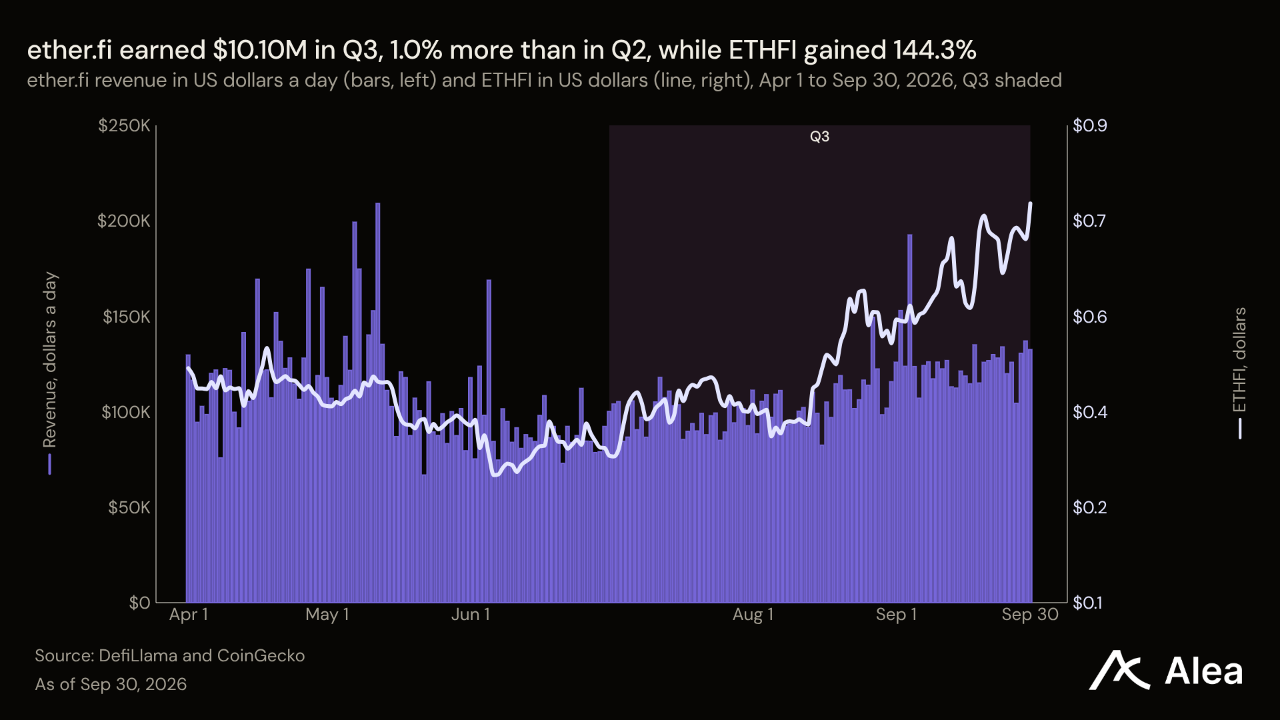
ETHFI —ETHFI는 토큰이 144.3% 상승하고 사업 실적은 제자리였던 분기를 마친 뒤 3.28% 하락해 0.6886달러를 기록했다. 주간 하락은 전적으로 금요일의 6.17% 하락에서 비롯됐다. 분기 상승률은 집계된 9개 분기 중 가장 높았다. 이더파이의 해당 분기 수익은 1010만달러로 집계돼 2분기보다 1.0% 늘고 2025년 3분기보다 46.0% 줄었다. 이를 4개 분기로 환산하면 시가총액 6억5500만달러의 6.1%다. ETHFI 바이백 기록은 4월 1일 이후 0이다. 4월은 DAO가 rsETH 구제를 위해 최대 5000 ETH 사용을 승인한 달이며, 10월은 재단의 새 매입 프로그램이 한 달 내내 운영되는 첫 달이다. 전체 수익은 정체됐지만 구성은 달라졌다. 카드 상품 Cash는 최근 30일 수익 384만달러의 47%를 차지해 1년 전 5%에서 비중이 높아졌으며, 해당 30일 수익은 직전 30일보다 19.6% 늘었다.
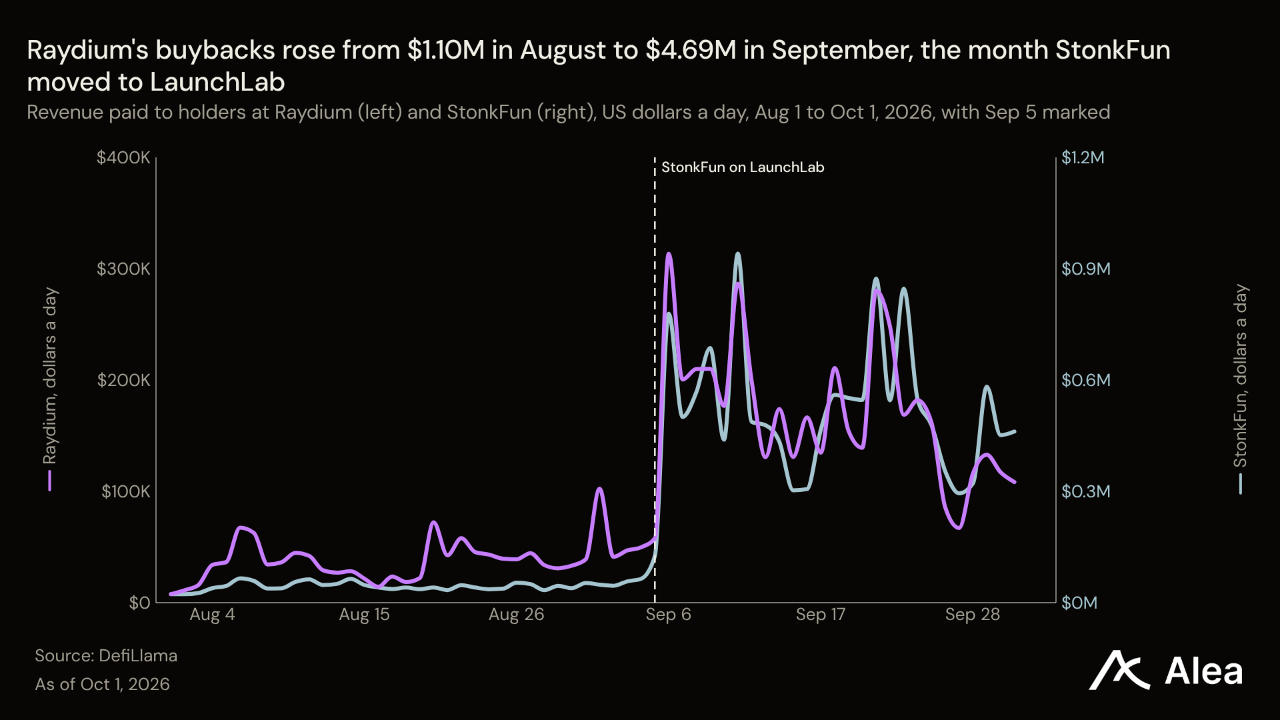
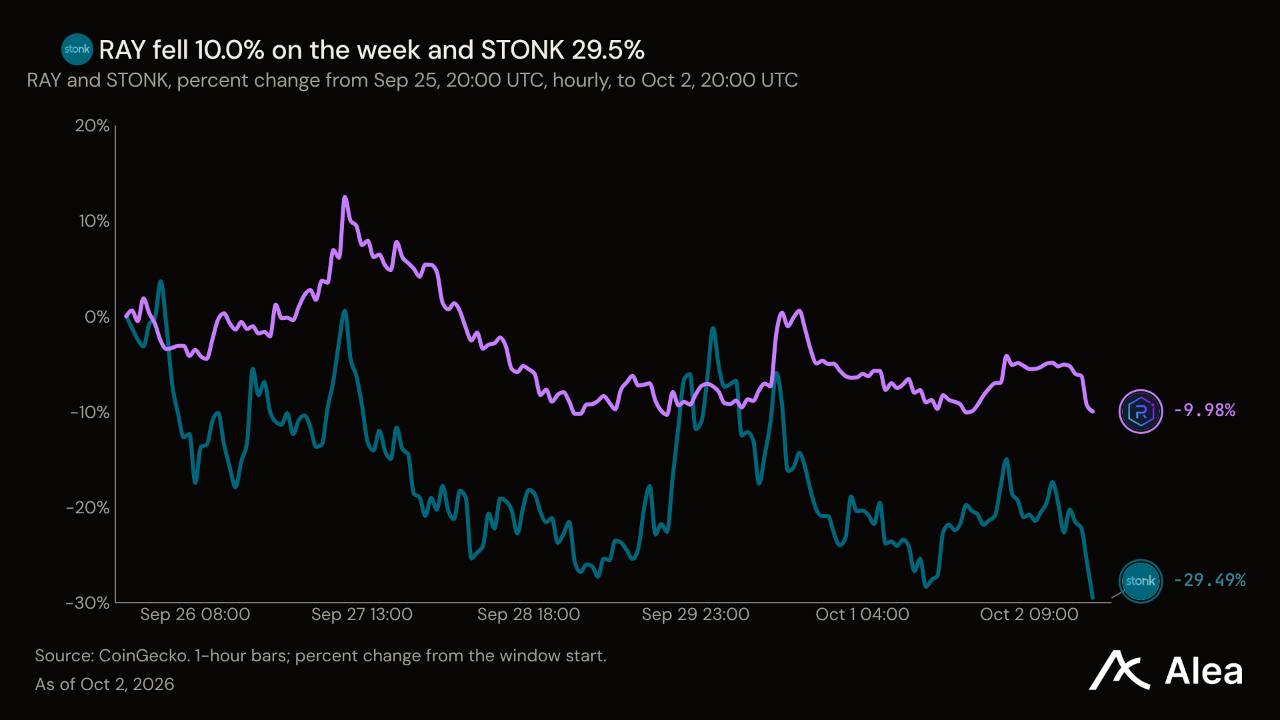
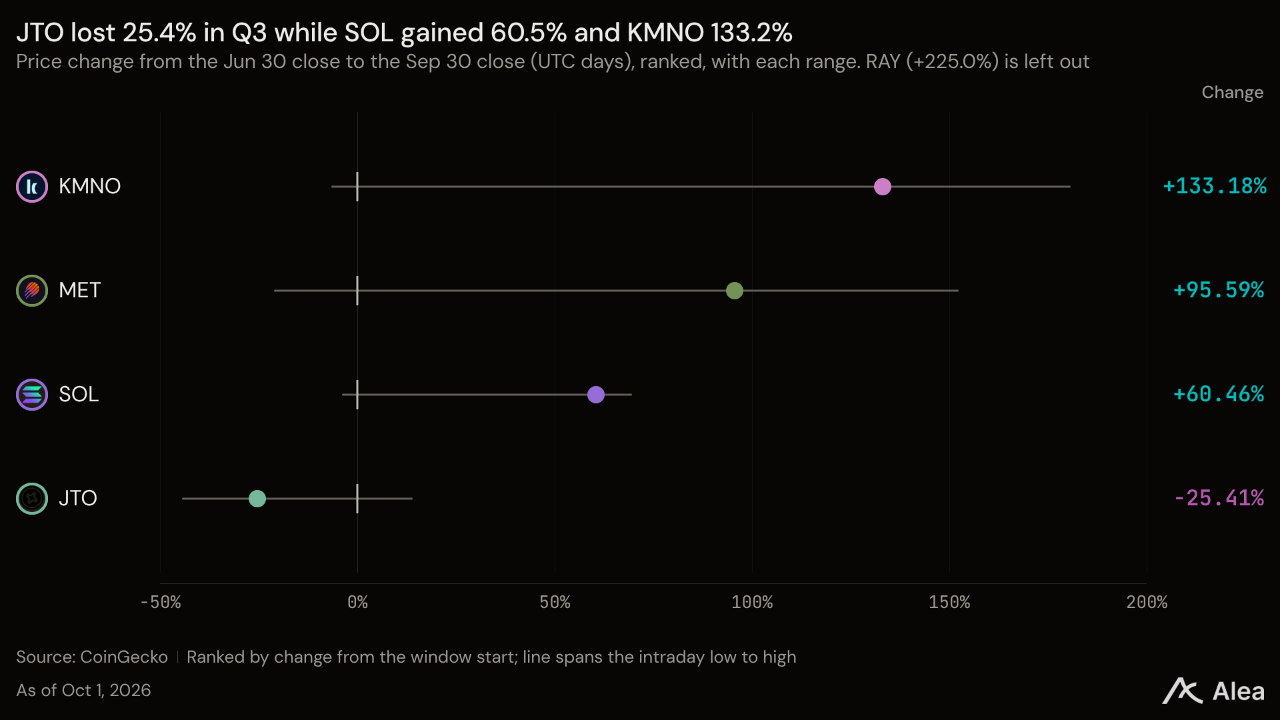
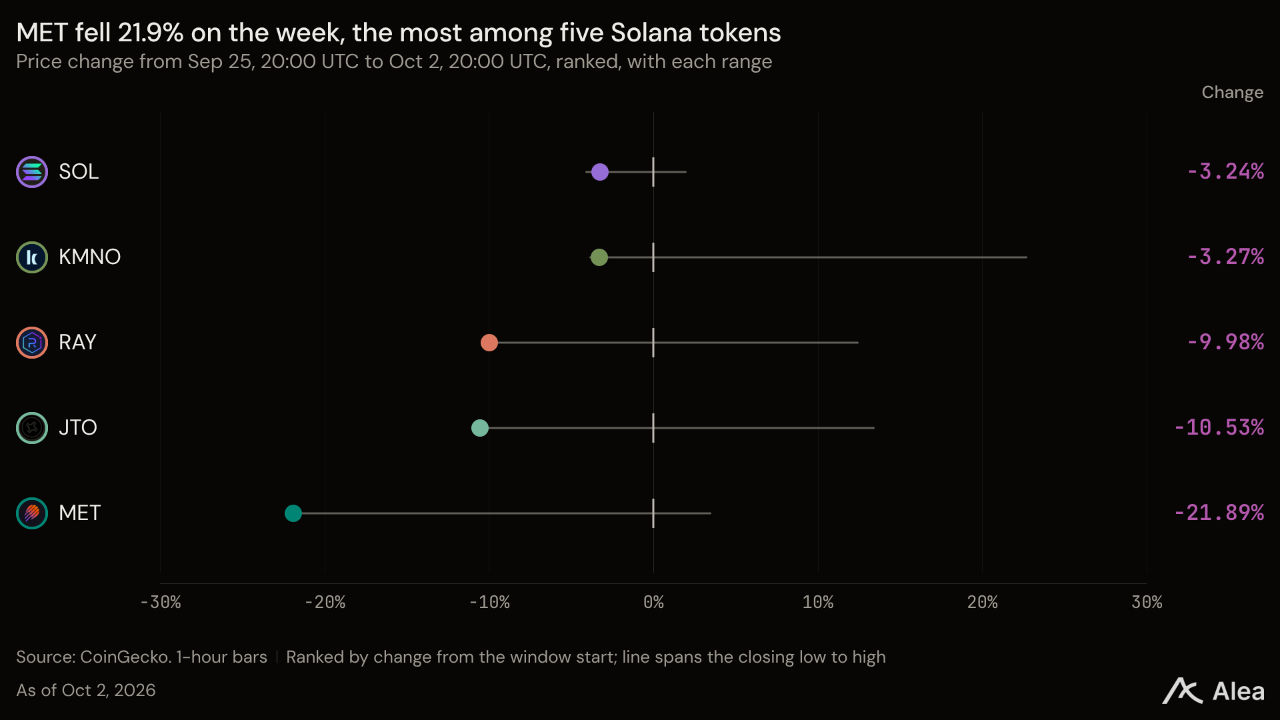
RAY —RAY는 2023년 4분기 이후 가장 높은 분기 상승률을 기록한 뒤 9.98% 하락해 1.86달러를 기록했다. 해당 분기에는 토큰 가격과 사업 실적이 함께 상승했다. RAY는 3분기 225.0% 상승했으며, 레이디움의 수수료는 2분기보다 236.1% 늘어난 5710만달러를 기록했다. 이를 재원으로 하는 바이백은 620만달러로 세 배 증가했다. 이 가운데 469만달러가 9월에 집행됐다. 레이디움의 LaunchLab은 9월 5일부터 스톡펀의 모든 신규 출시를 지원했으며, 레이디움은 거래 수수료의 12%를 RAY 매입에 사용한다. 이 고객사의 활동은 월말에 둔화했다. 9월 24일부터 일주일간 스톡펀 자체 바이백은 32% 감소한 300만달러였으며, 레이디움의 바이백은 134만달러에서 86만달러로 줄었다. 이 주간 속도가 유지되면 10월 바이백은 약 380만달러로, 9월보다 적고 8월 110만달러의 세 배를 넘는다. 3분기 바이백 속도를 1년으로 환산하면 2460만달러로 RAY 시가총액 4억9800만달러의 4.9%다.
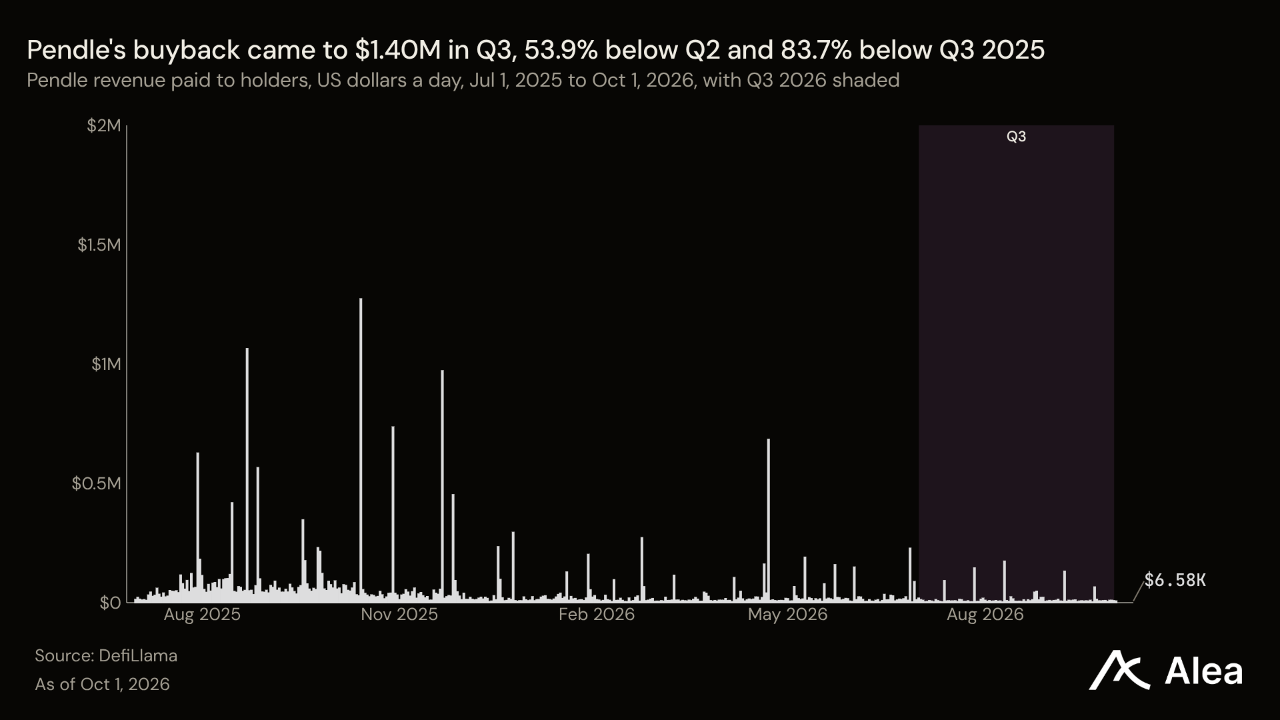
PENDLE —펜들이 토큰 1개를 발행할 때마다 10.4 PENDLE를 바이백한다고 밝힌 주에 PENDLE는 8.30% 하락해 2.34달러를 기록했다. 비율이 높아진 것은 분모가 줄었기 때문이다. 올해 발행량은 93% 감소해 연간 인플레이션율이 0.2%로 낮아졌다. 펜들은 V2 수수료의 80%를 스테이킹 참여자를 위한 PENDLE 매입에 사용한다. 이 지출도 줄었다. 3분기 매입액은 140만달러로 집계돼 2분기보다 53.9%, 2025년 3분기보다 83.7% 감소했다. 예치금은 1월 1일 36억9000만달러에서 12억6000만달러로 줄었다. 같은 3개월 동안 PENDLE는 81.2% 상승해 2024년 1분기 이후 가장 높은 분기 상승률을 기록했다. 시가총액 4억900만달러는 해당 바이백을 연율화한 금액의 73.7배다. 9월 25일 라이터와 쿠코인을 추가한 펀딩비 시장 Boros는 최근 30일 수익의 6%를 차지했다.
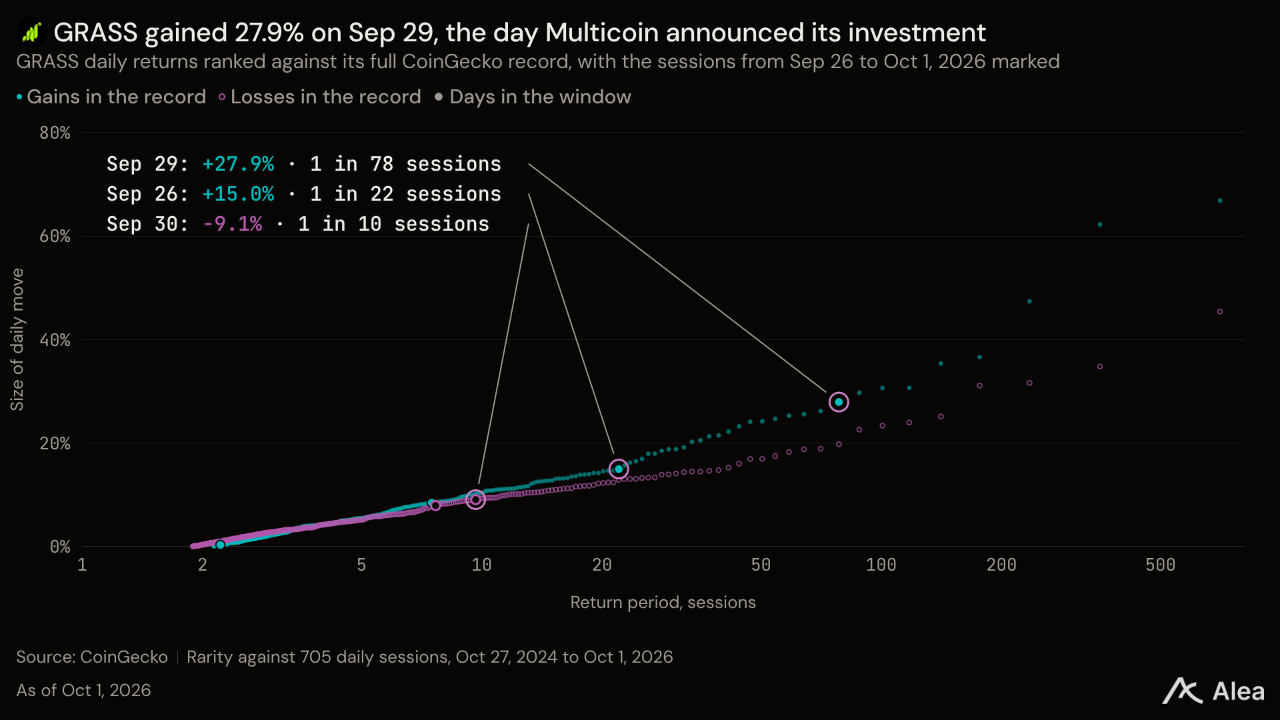
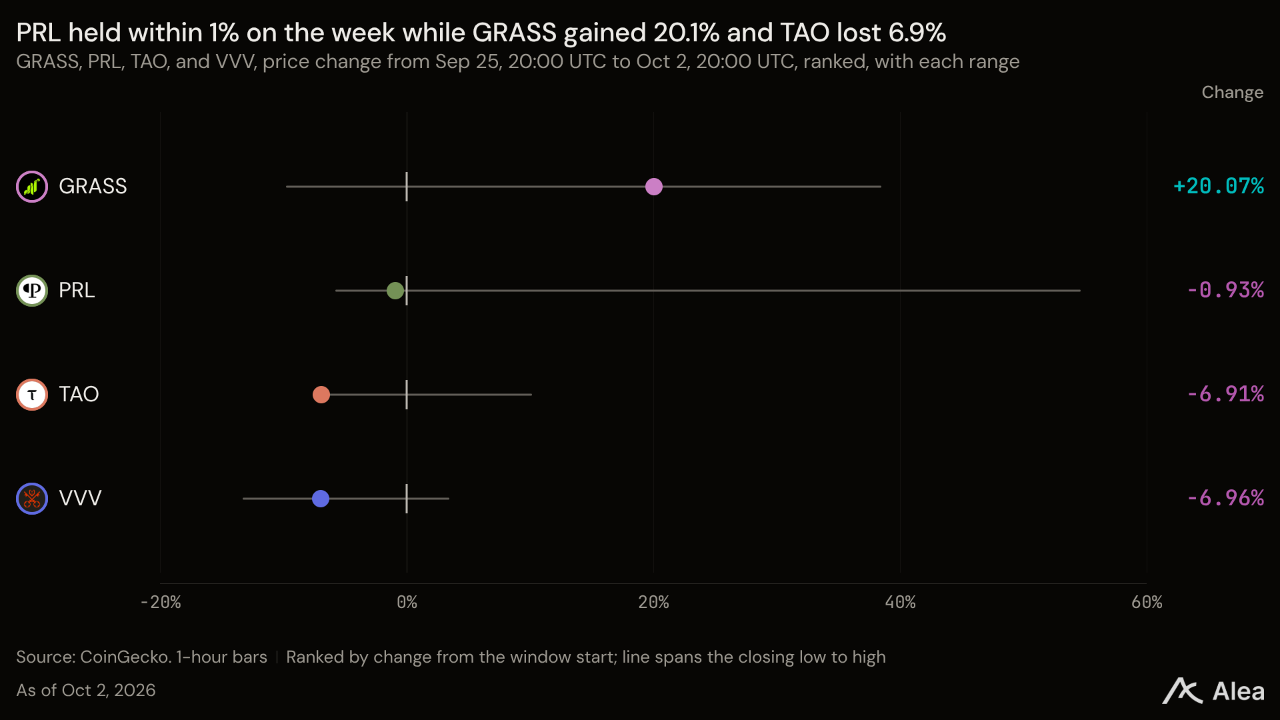
GRASS —멀티코인 캐피털이 9월 29일 자사 헤지펀드와 벤처펀드의 투자를 발표한 뒤 GRASS는 20.07% 상승해 0.6633달러를 기록했다. 투자 규모, 가격, 락업 조건은 공개되지 않았다. 같은 게시물은 매출총이익이 사업 밖으로 지급될 때마다 장기 가치가 훼손된다고 주장했다. 그래스는 수익을 재투자하며 아직 바이백을 약속하지 않았다. 이에 따라 GRASS 보유자는 성장에 참여하지만 수익을 배분받지는 않는다. 그래스는 상반기 수익을 1700만달러로 제시하고, 2026년 수익 전망치를 6500만~7500만달러로 잡았다. 전망치 상단을 달성하려면 하반기에 상반기의 3.4배인 5800만달러가 필요하다. GRASS 시가총액 4억6300만달러는 연간 수익 전망치의 6.2~7.1배다. GRASS는 2분기 62.2%에 이어 3분기 53.2% 상승했으며, 금요일에는 52주 최고가보다 26.25% 낮은 수준에서 마감했다.
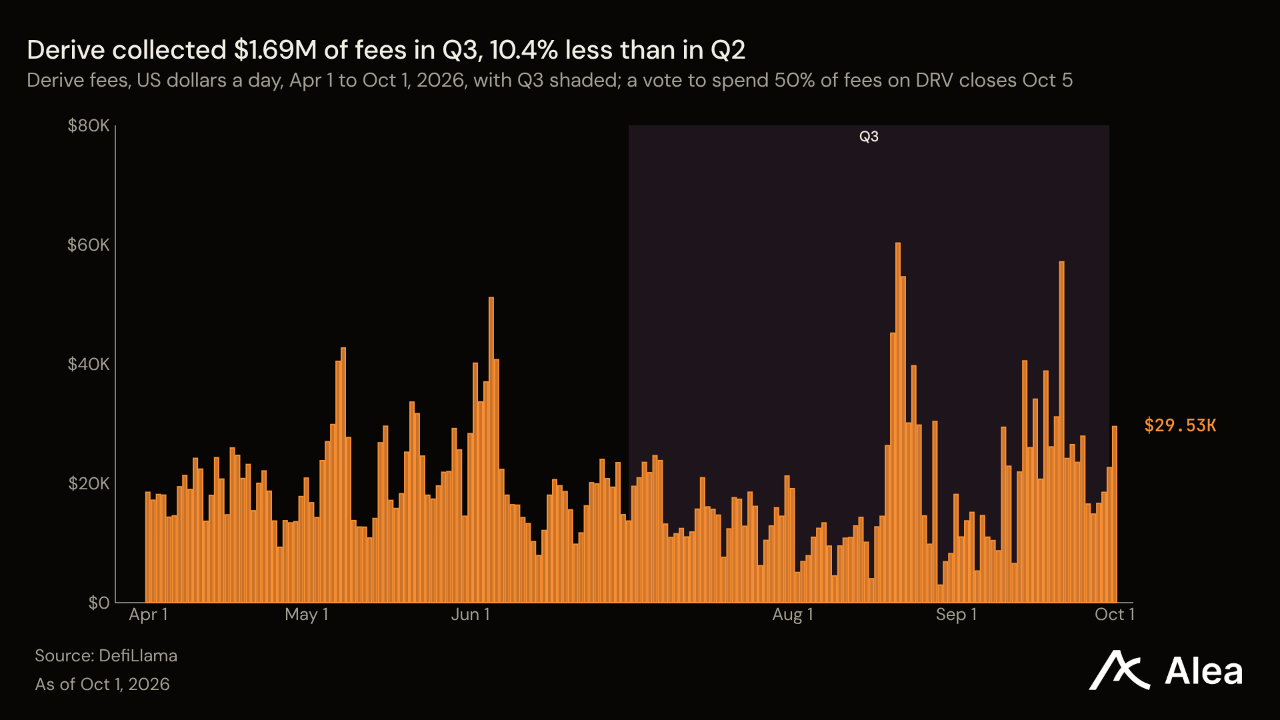
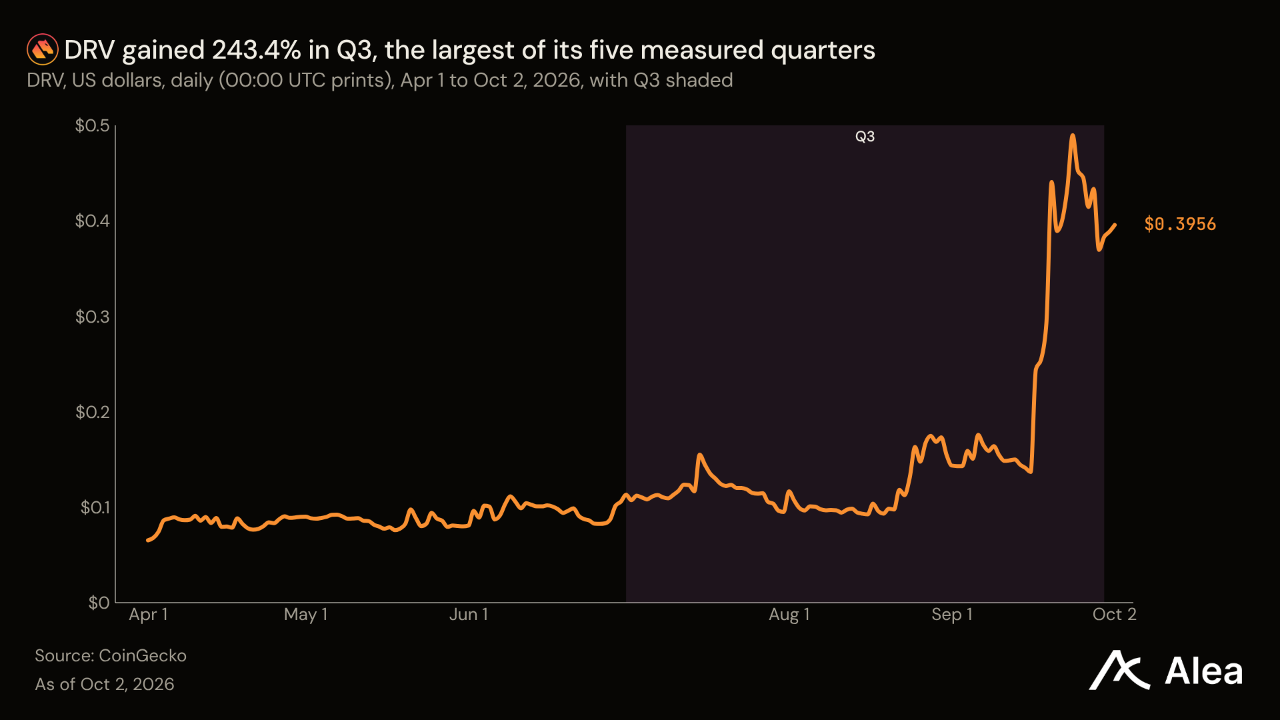
DRV —DRV는 10월 2일 드라이브의 주간 DRV 매입에 관한 스냅샷 투표가 시작된 가운데 8.66% 하락해 0.3973달러를 기록했다. 제안은 수수료 중 매입에 사용하는 비중을 35%에서 50%로 높이는 내용이다. 첫날 찬성표는 4700만 DRV였고 반대표는 없었다. 투표는 10월 5일 종료된다. 드라이브가 10월 1일까지 30일간 거둔 수수료는 66만6000달러로 직전 30일보다 22.9% 많았다. 이 금액의 절반을 365일 기준으로 환산하면 연간 405만달러로 DRV 시가총액 3억9400만달러의 1.0%다. 드라이브 V3와 자산 보관 기능의 이더리움 이전에 관한 두 번째 투표는 10월 4일 종료된다.
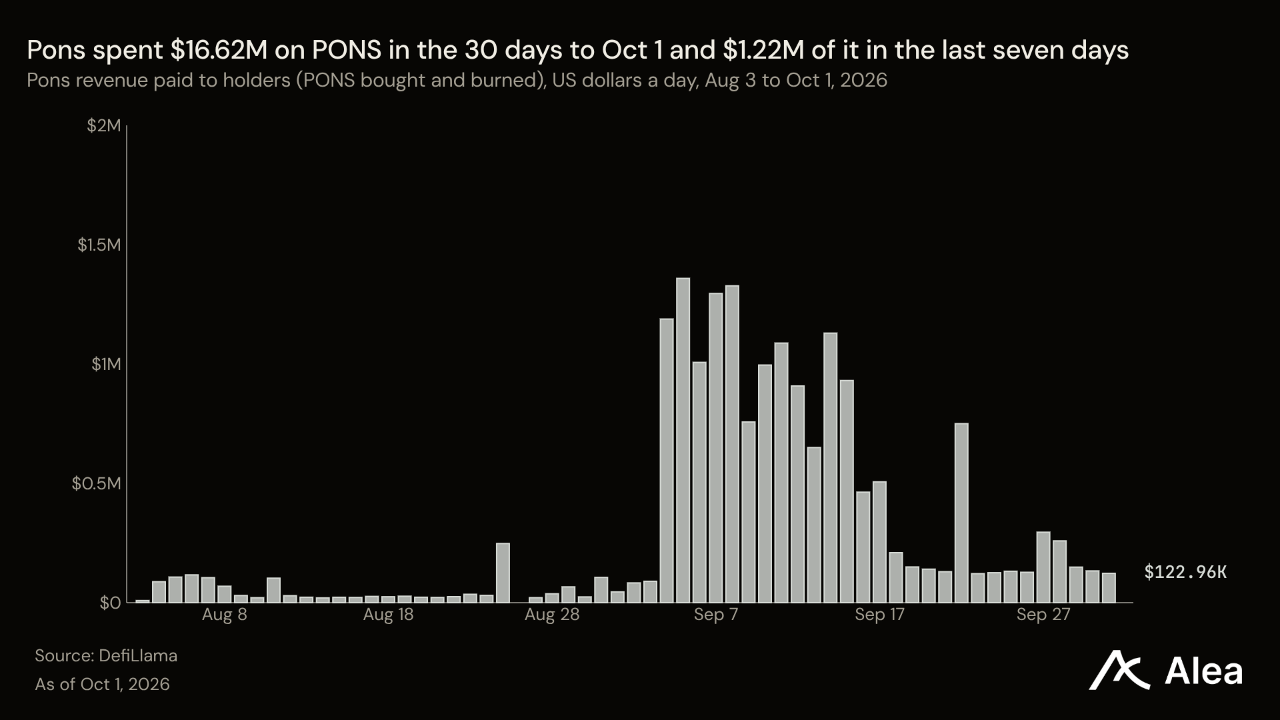
PONS —PONS는 가격을 뒷받침하던 매입이 줄어들면서 28.16% 하락해 0.4613달러를 기록했다. 고점보다 49.56% 낮은 수준이다. 로빈후드 체인 런치패드 폰스는 최근 30일 동안 PONS 매입과 소각에 1662만달러를 사용했다. 직전 30일의 152만달러에서 늘어난 금액으로 수익의 73%에 해당한다. 365일 기준으로 환산하면 2억200만달러로 시가총액 3억1300만달러의 65%다. 대부분은 초반에 집중됐다. 9월 10일까지 7일간 793만달러, 그다음 7일간 568만달러였으며, 10월 1일까지 7일간은 122만달러로 줄었다. 마지막 주의 속도를 연율화하면 시가총액의 20%다. 비트쿼리는 폰스에서 출시된 56개 토큰을 자체 지갑에 출시세를 면제해 1550만달러를 챙긴 한 집단과 연결했으며, 같은 수법을 쓴 다른 집단 467개를 집계했다.
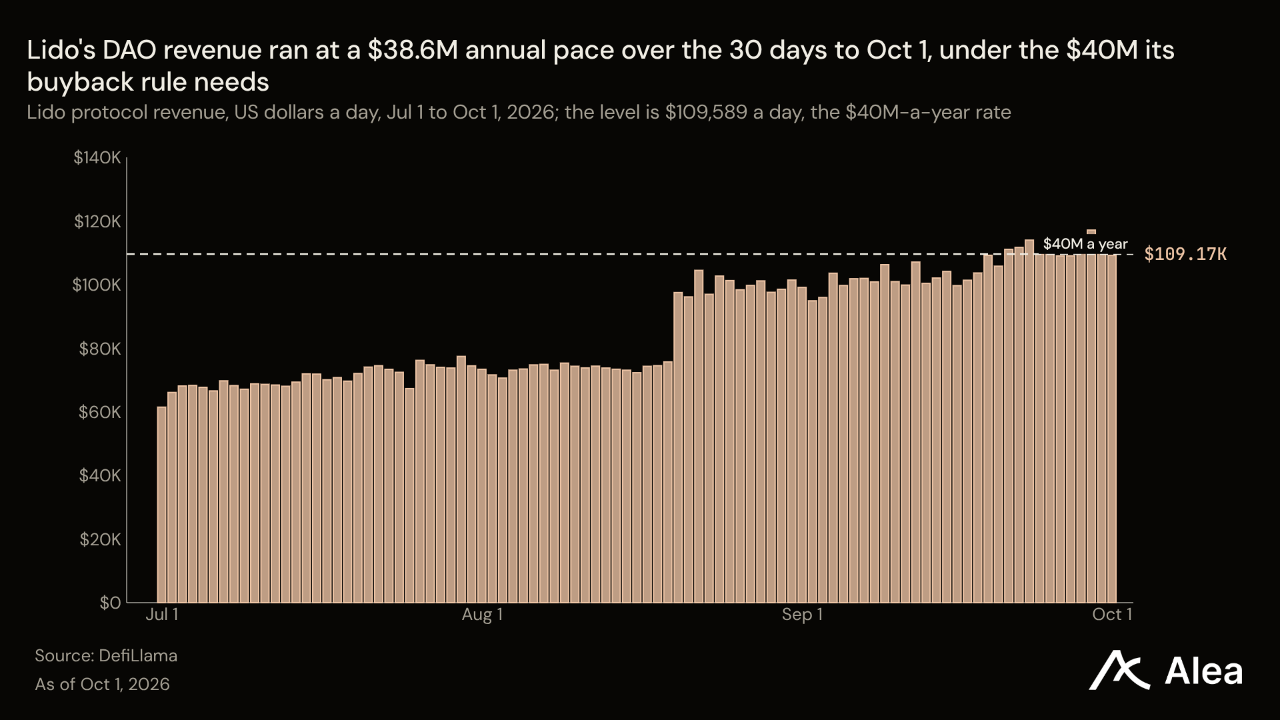
LDO —인프라 침해 사고 이후 메타마스크 스테이킹이 리도 밸리데이터의 운영 종료에 착수한 주에 LDO는 13.80% 하락해 0.4319달러를 기록했다. 리도는 9월 30일 이 사실을 공개했다. 마지막 밸리데이터는 10월 7일까지 운영을 종료하며, 리도 준비금에는 6750 stETH 이상이 있다. 예치자는 이탈하지 않았다. 스테이킹된 ETH는 9월 25일부터 10월 2일까지 0.75% 증가했다. 리도는 987만 ETH에서 발생하는 스테이킹 보상의 10%를 수취해 운영자와 나눈다. DAO 귀속분은 30일간 317만달러로 집계돼 직전 30일보다 24.3% 늘었으며, 365일 기준으로는 3860만달러다. 리도 바이백 규칙은 매입을 시작하려면 연간 수익 4000만달러를 충족하도록 요구하며, 일일 매입 한도는 5만달러다. 3분기 수익은 794만달러로 2분기보다 3.3% 늘었고, LDO는 90.8% 상승했다. 이 정도의 분기 상승률은 2023년 1분기 이후 처음이다. 해당 분기 수익을 연율화한 금액은 LDO 시가총액 3억5600만달러의 8.8%다.
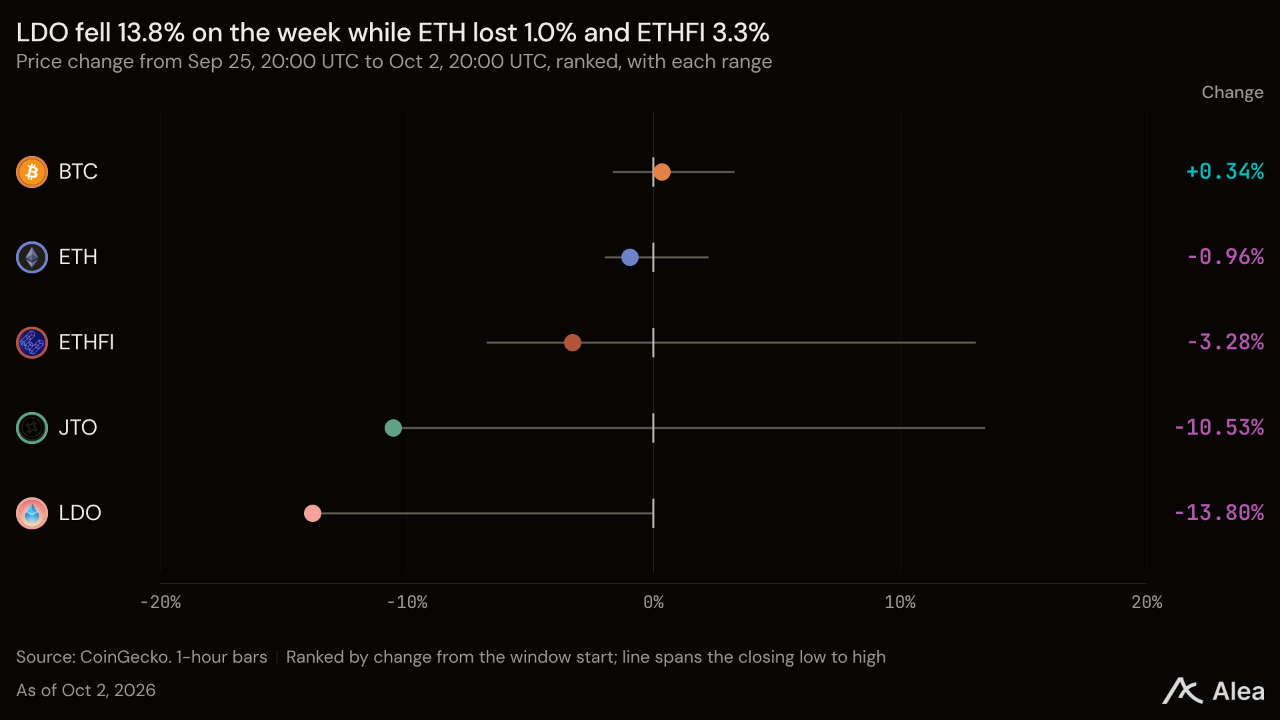
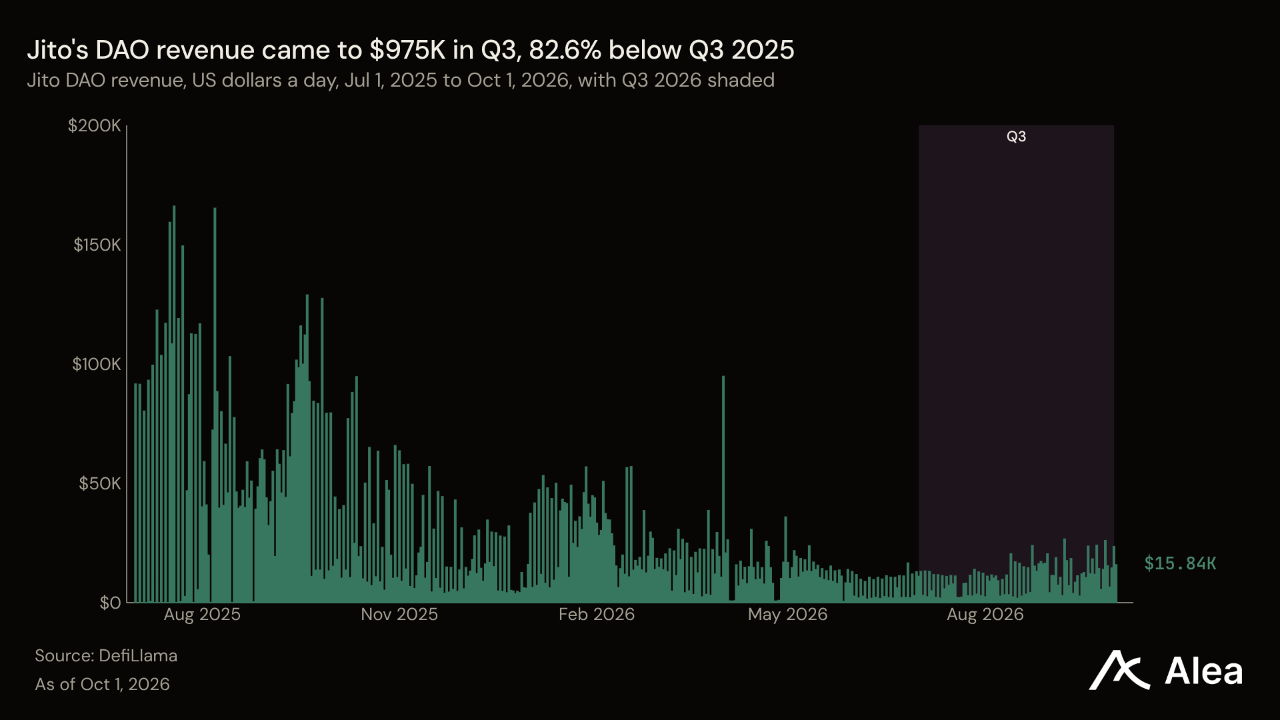
JTO —JTO는 3분기 25.4% 하락한 데 이어 10.53% 내린 0.5023달러를 기록했다. 분석 대상 47개 토큰 중 45개가 상승한 분기에 하락한 두 토큰 가운데 낙폭이 더 컸다. 지토의 3분기 DAO 수익은 97만5000달러로 집계돼 2분기보다 10.0%, 2025년 3분기보다 82.6% 감소했다. 이 속도로 1년을 환산하면 387만달러이며, 시가총액 2억6400만달러는 그 68.3배다. 지토의 신규 사업은 7월 14일 출시한 현물 거래 앱 JTX다. JIP-38은 수수료 중 DAO 귀속분인 80%를 JTO 매입에 사용하도록 하며, 지토는 이를 소각한다. JIP-39는 4분기까지 월 약 33만8000달러의 밸리데이터 보조금을 제안한다. 최근 30일 DAO 수익 40만6000달러의 83%에 해당한다.
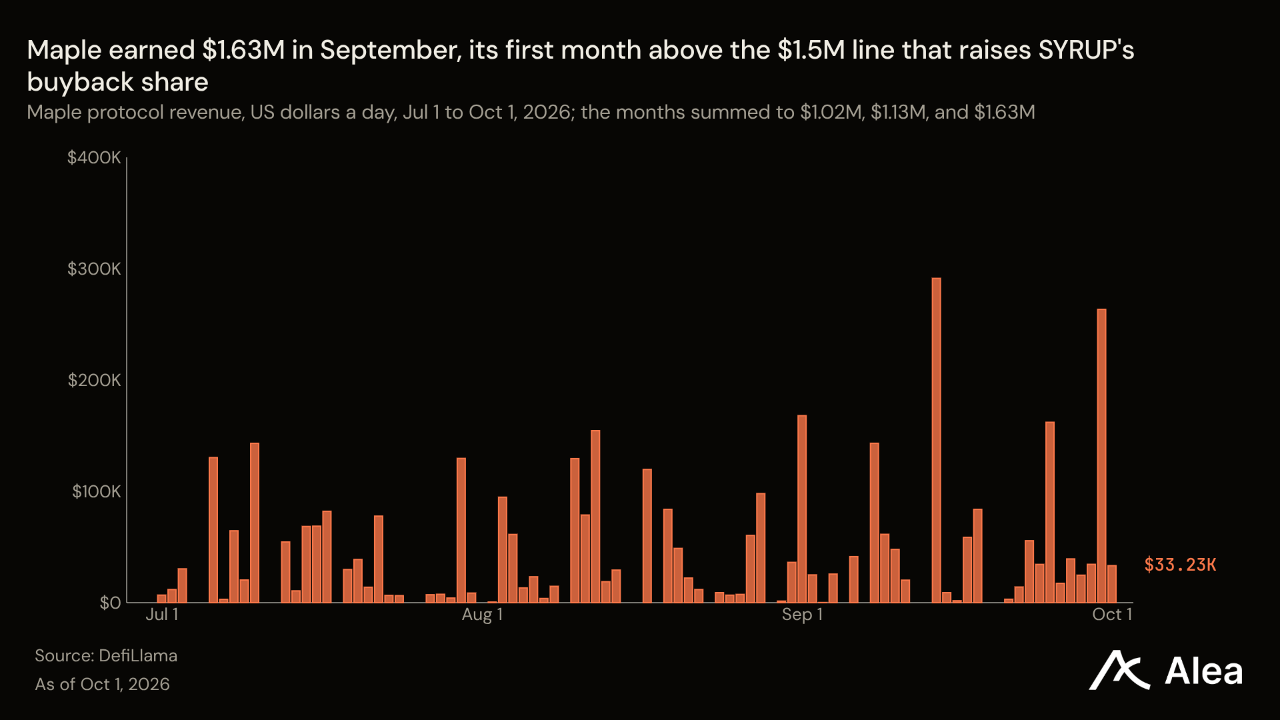
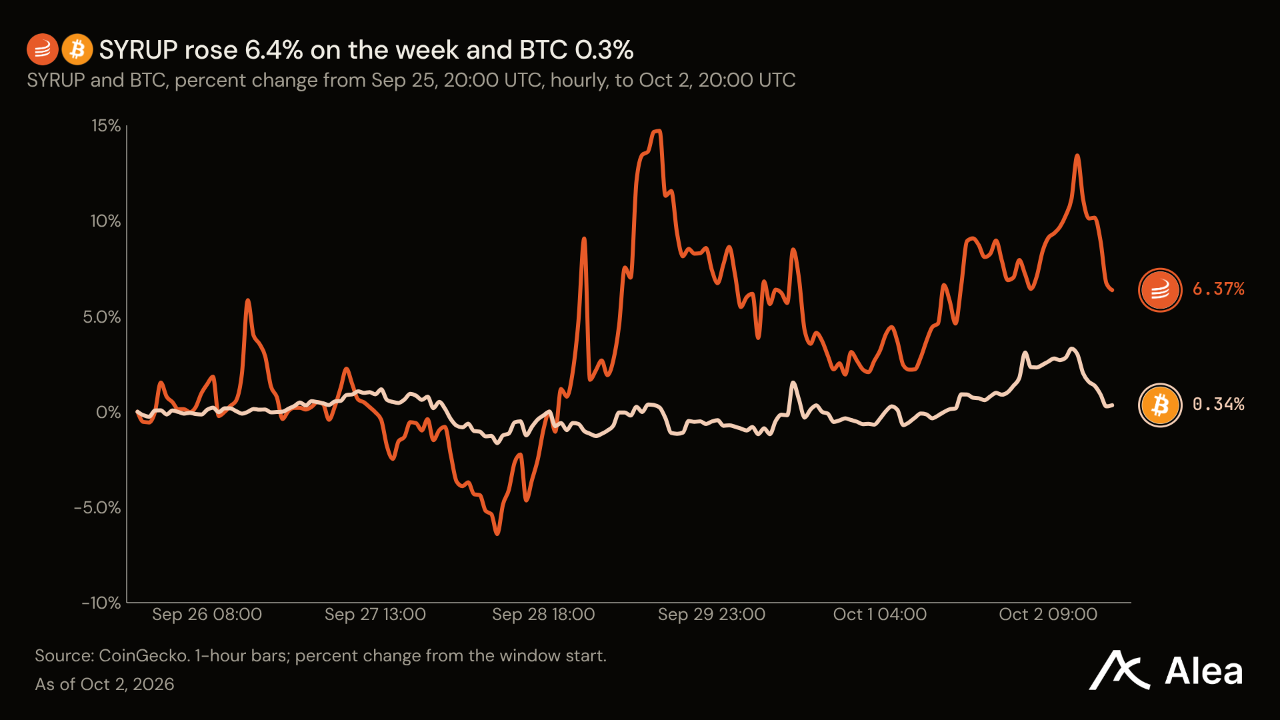
SYRUP —대부분의 토큰이 하락한 주에 SYRUP은 6.37% 상승해 0.2338달러를 기록했다. 메이플의 9월 수익은 163만달러에 도달해 월간 기준 처음으로 150만달러를 넘었다. 이는 바이백 규칙에 따라 토큰에 배분되는 비중이 높아지는 기준선이며, 이번 단계 상승으로 약 17만5000달러 규모의 바이백에 약 2만5000달러가 추가된다. 메이플은 3분기 2분기보다 19.4% 많은 378만달러의 수익을 거뒀고, 보유자에게 귀속된 금액은 37만9000달러로 10.0%였다. 구간별 규칙 적용 전 마지막 분기인 2분기의 25.0%보다 낮아졌다. 3분기 수익을 연율화하면 SYRUP 시가총액 2억7300만달러의 5.5%다. 메이플은 8월 자산을 48억달러로 보고했으며, 8월까지 8개월 수익을 1370만달러로 집계했다. 온체인 추적 서비스의 집계는 910만달러다. 아크의 아베 V4에 syrupUSDC를 상장하기 위한 아베 사전 의견수렴 투표는 10월 3일 종료되며, 메이플의 3분기 실적 발표는 10월 13일 열린다.
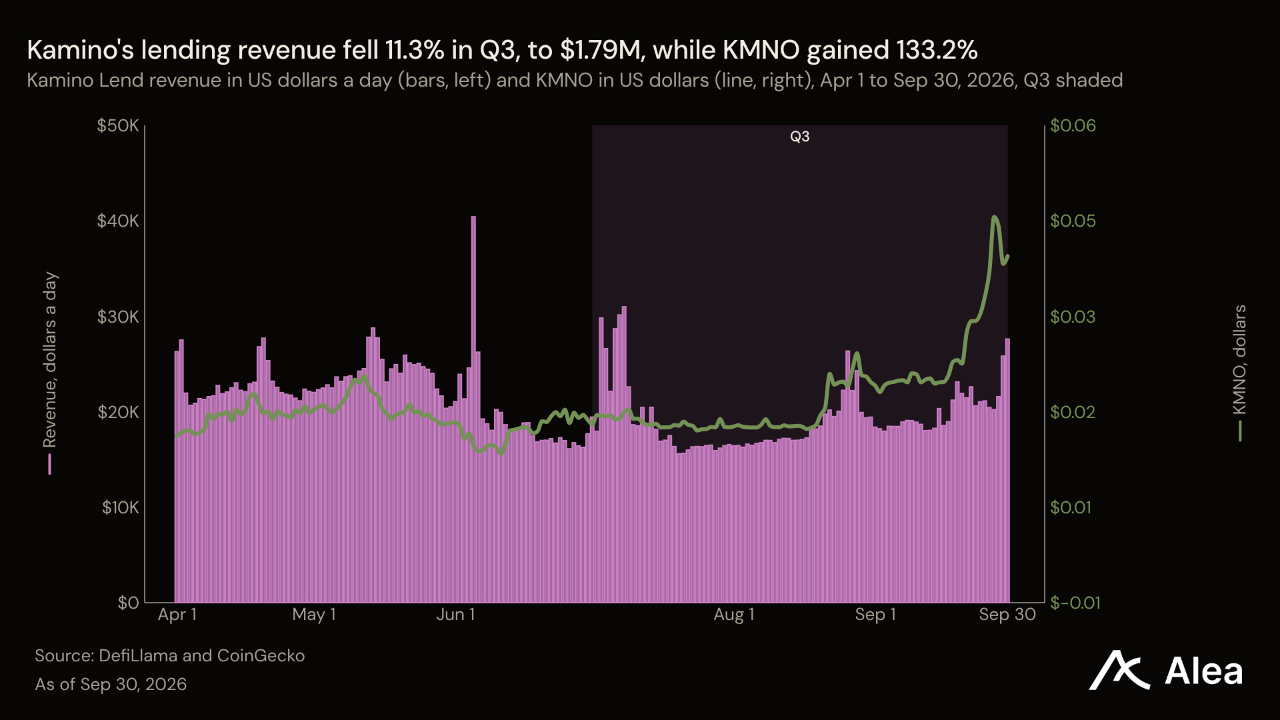
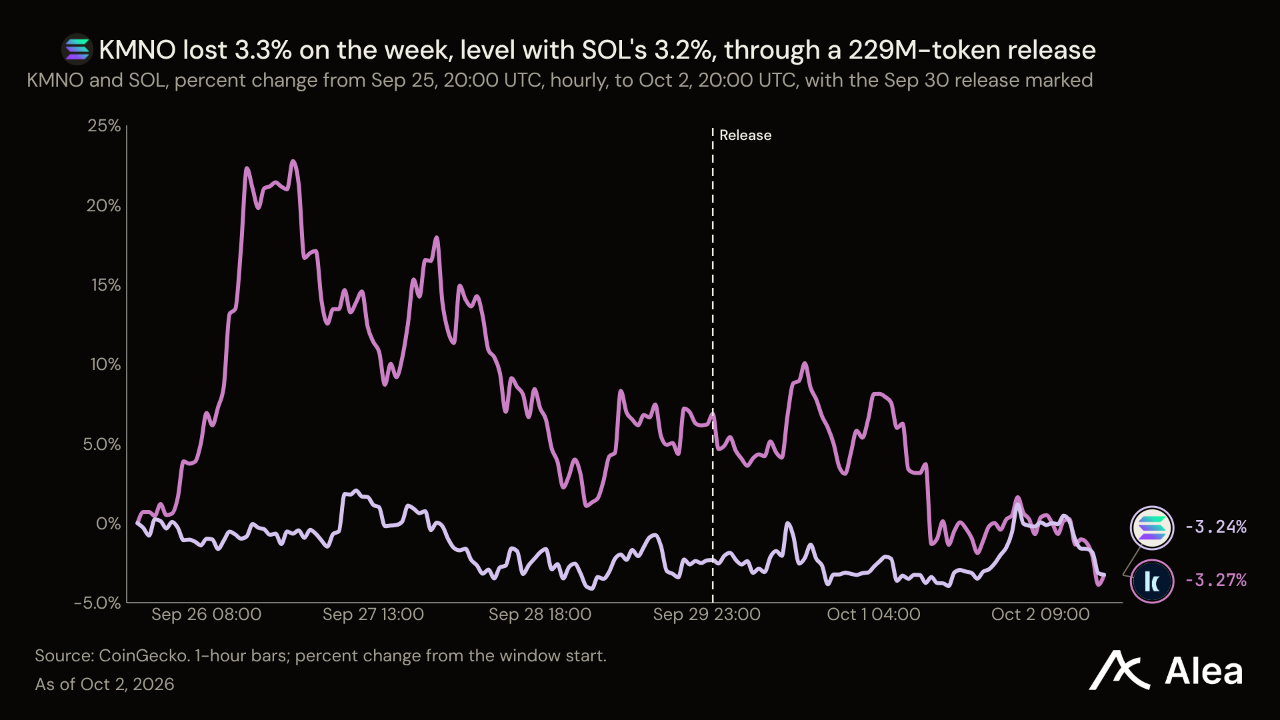
KMNO —9월 30일 2억2900만 KMNO의 베스팅이 해제돼 유통량이 4.0% 늘어난 주에 KMNO는 3.27% 하락해 0.0399달러를 기록했다. 다음 해제 물량은 10월 30일 핵심 기여자에게 지급된다. KMNO는 3분기 133.2% 상승해 집계된 8개 분기 중 가장 높은 상승률을 기록했으며, 같은 분기에 새 최고경영자가 취임하고 수익은 감소했다. 카미노는 9월 15일 일드스트리트 공동창립자 마이클 와이즈를 최고경영자로 선임했다. 분기 대출 수익은 179만달러로 집계돼 2분기보다 11.3%, 2025년 3분기보다 63.1% 줄었다. 최근 30일 수익 60만9000달러는 직전 30일보다 8.7% 많지만 여전히 1월의 86만달러에 못 미친다. KMNO는 9월 78.88% 상승했다.
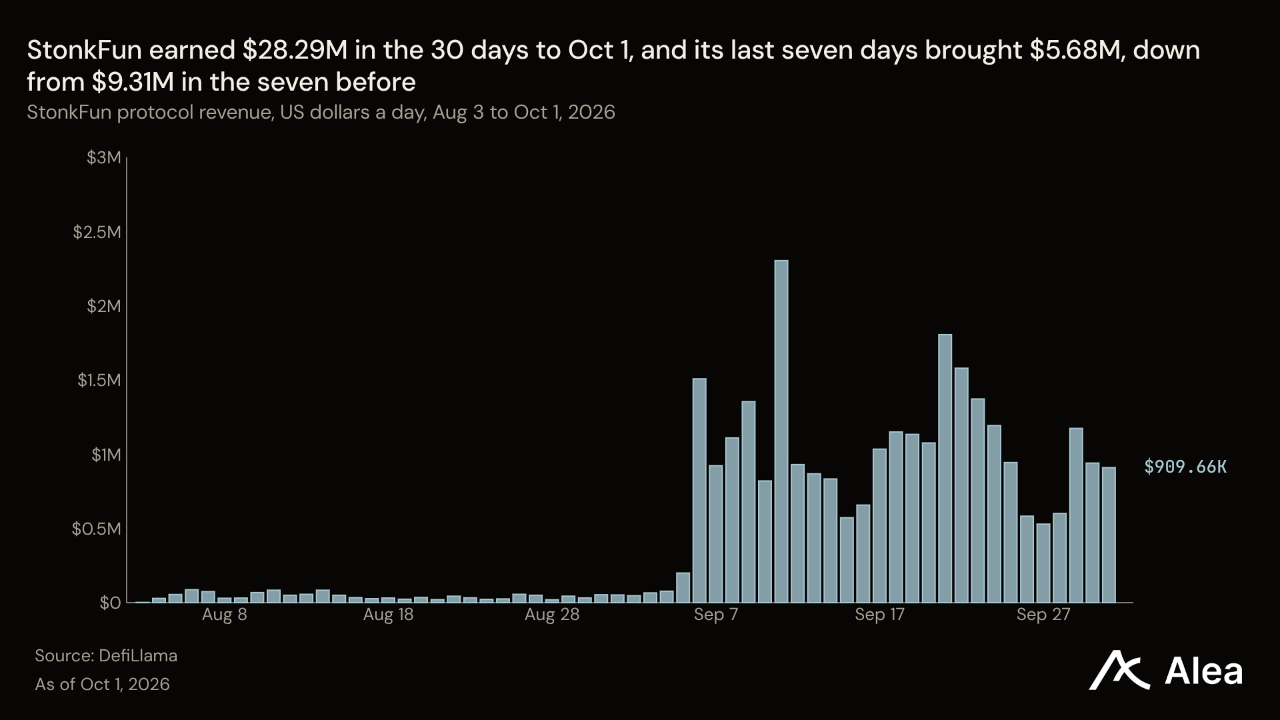
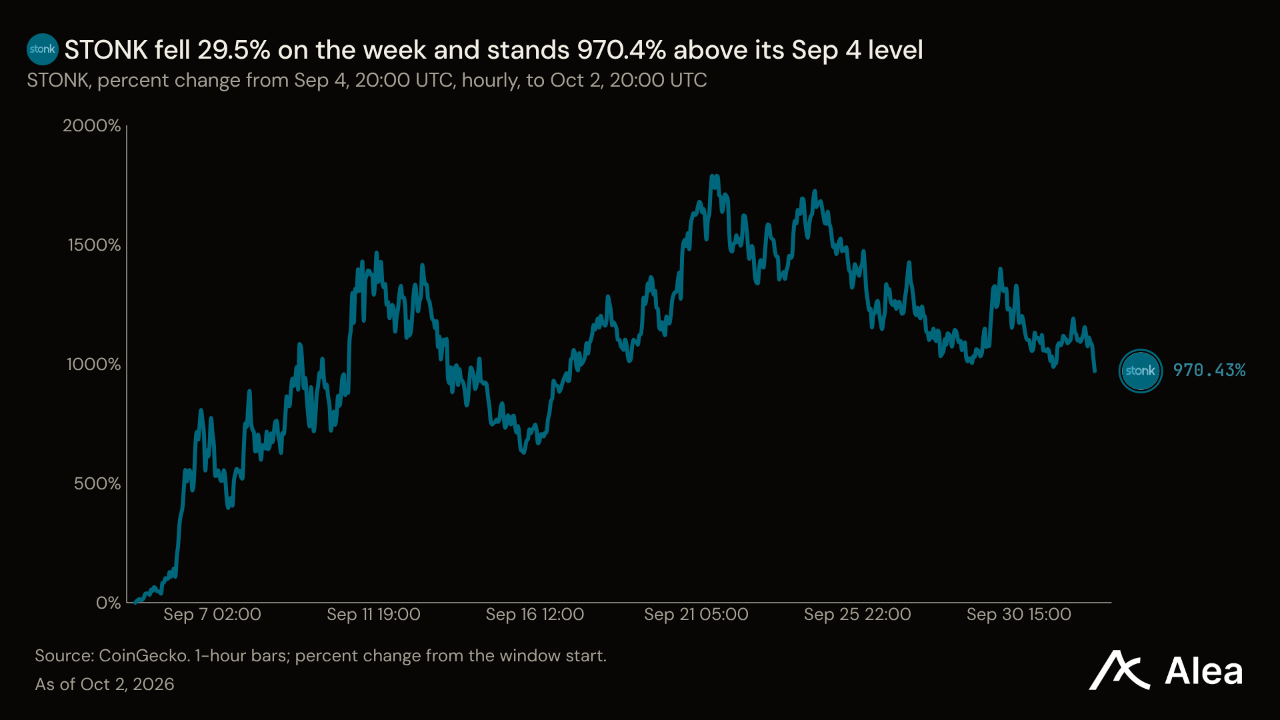
STONK —STONK는 소각 재원인 수익이 감소세로 돌아선 주에 29.49% 하락해 0.2212달러를 기록했다. 토큰화 주식을 기준으로 가격이 표시되는 토큰을 출시하는 솔라나 런치패드 스톡펀은 최근 30일 동안 소각용 STONK 매입에 1416만달러를 사용했다. 직전 30일의 70만달러에서 늘어난 금액이다. 365일 기준으로 환산하면 1억7200만달러로 시가총액 1억8800만달러의 92%지만, 이는 9월 실적이 반복돼야 유지되는 비율이다. 10월 1일까지 7일간 수익은 568만달러로 집계돼 직전 7일의 931만달러보다 39% 줄었다. 비트쿼리는 스톡펀이 9월 21일 바이백 규모를 209만달러라고 주장했지만 실제 시장에 투입된 금액은 123만달러였다고 밝혔다. 또한 최소 141만달러의 보상금이 스톡펀과 연계된 지갑으로 이동한 사실을 추적했다. STONK는 여전히 9월 4일 대비 970.43%의 상승률을 유지하고 있다.
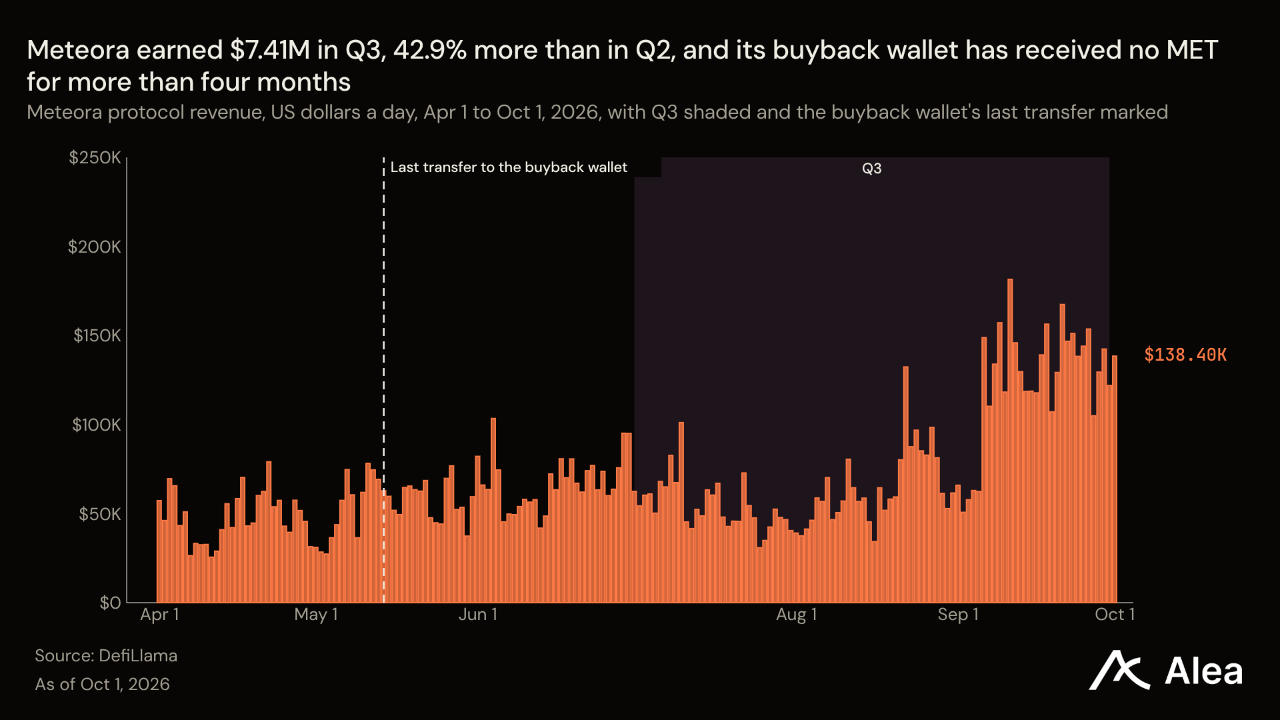
MET —메테오라가 1월 이후 가장 높은 월간 수익을 기록한 직후 MET는 21.89% 하락해 0.2874달러를 기록했다. 2026년 최대 주간 하락폭이다. 10월 1일까지 30일간 수익은 378만달러로 집계돼 직전 30일보다 90.4% 증가했다. 3분기 수익은 741만달러로 2분기보다 42.9% 많고 2025년 3분기보다 61.2% 적었다. MET는 해당 분기 95.6% 상승했으며, 시가총액 1억5800만달러는 3분기 수익을 연율화한 금액의 5.4배다. 메테오라는 2025년 말 MET 매입에 1270만달러를 사용했으며, 2분기에는 매입이 없었다고 보고했다. 투자자 페이지에 명시된 바이백 지갑은 유통량의 5.6%인 3094만 MET를 보유하고 있으며, 5월 14일 이후 입금 내역이 없다. 준비금 배정 물량의 다음 해제일은 10월 23일이다.
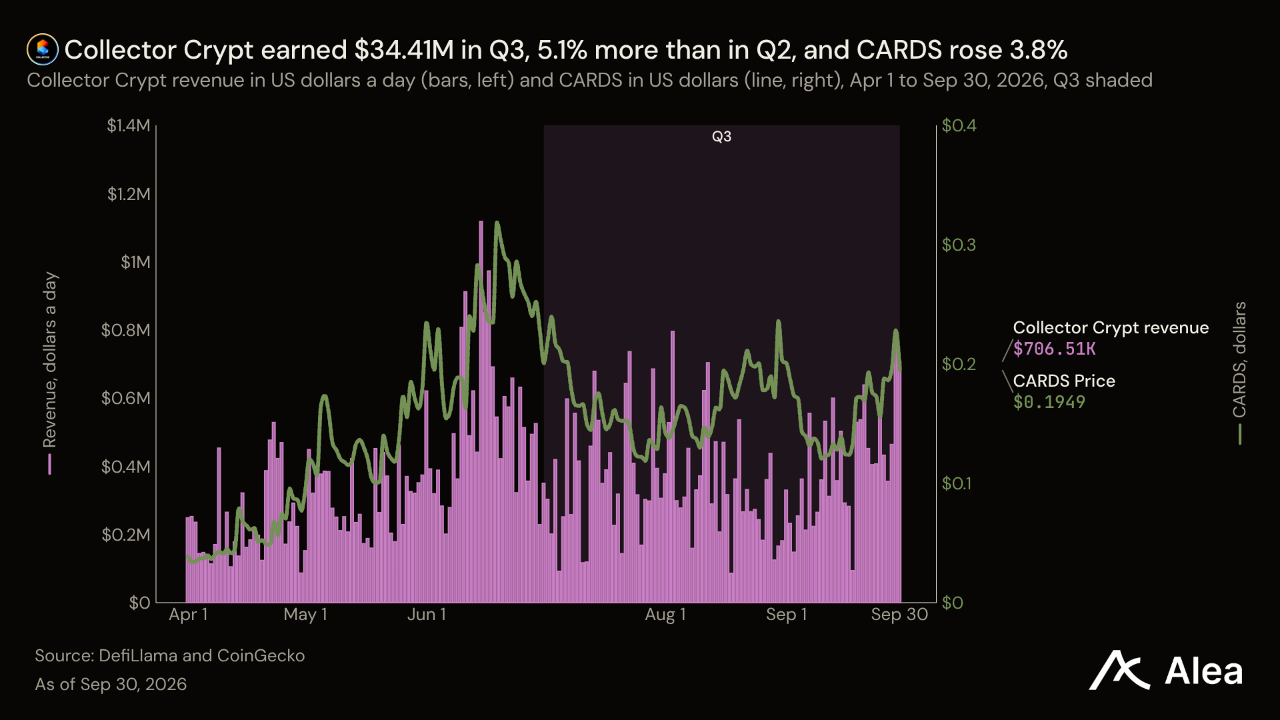
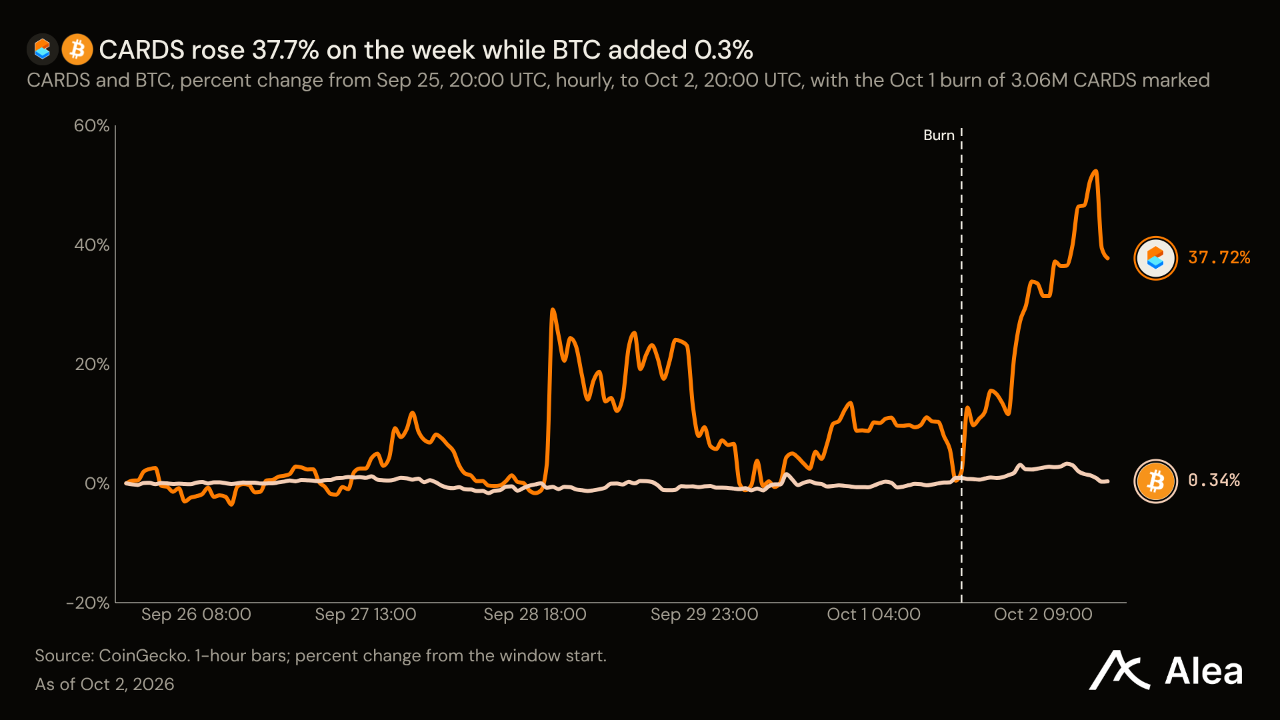
CARDS —CARDS는 37.72% 상승해 0.2527달러를 기록했으며, 금요일 상승률은 22.18%였다. 한 지갑이 10월 1일 305만5864 CARDS를 소각했으며, 컬렉터 크립트의 문서는 바이백 물량과 유동성 수수료로 회수한 물량을 소각한다고 명시한다. 그 재원이 되는 카드 팩 사업은 10월 1일까지 30일간 직전 30일보다 22.6% 많은 1253만달러의 수익을 거뒀다. 3분기 수익은 3441만달러로 2분기보다 5.1%, 2025년 3분기보다 237.7% 늘었으며, CARDS는 분기 중 3.8% 상승했다. 가격 집계 서비스가 제시하는 8억9710만 토큰을 기준으로 시가총액은 2억2800만달러로, 3분기 수익을 연율화한 금액의 1.7배다. 프로젝트가 9월 4일 집계한 4억2960만 토큰을 기준으로 하면 시가총액은 1억900만달러로 0.8배다. 팀은 9월 28일 4억3560만 CARDS가 배정된 베스팅 지급 일정 27개를 취소하고 4억3000만 개 이상을 새 지급 일정으로 옮겼으며, 그 조건은 공개하지 않았다.
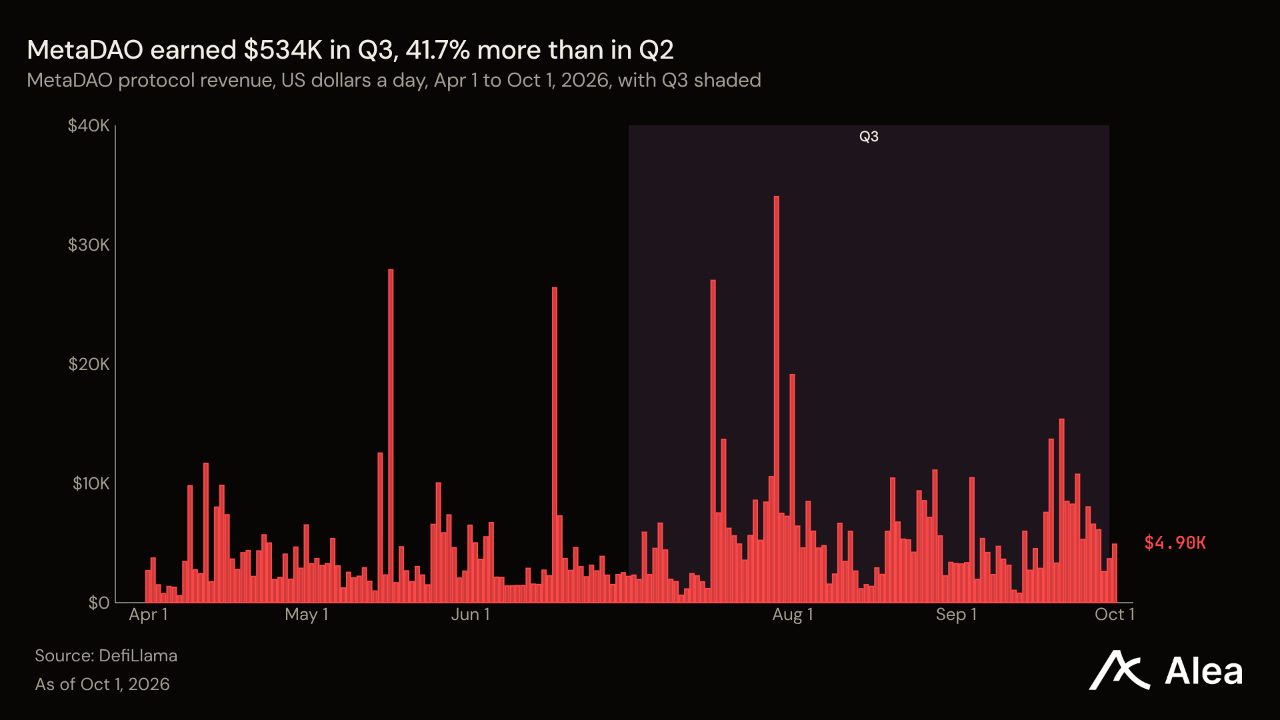
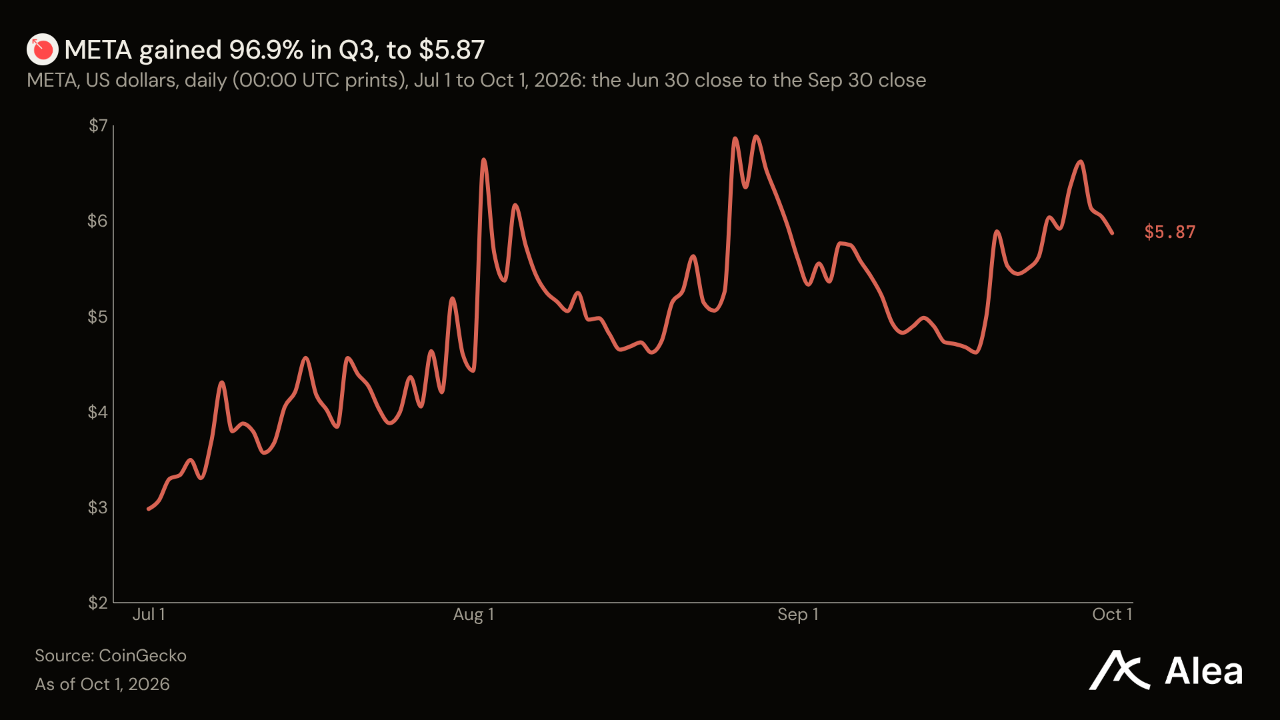
META — META는 1.94% 오른 5.97달러를 기록했다. 앞선 분기 토큰 가격이 96.93% 상승한 데 비하면 소폭 상승이다. 같은 분기 메타DAO의 매출은 2분기 37만7,000달러에서 53만4,000달러로 41.7% 늘었다. 메타DAO는 솔라나에서 토큰 판매를 진행하며, 조달 자금은 구매자들이 관리하는 트레저리에 보관된다. 출시한 토큰이 거래되기 시작해야 거래 수수료를 얻기 때문에 매출은 토큰 판매보다 늦게 발생한다. 알레아의 9월 18일 보고서에 따르면, 토큰 판매 23건에 6억2,470만달러의 청약이 몰렸고 실제 수용액은 4,540만달러였다. 수용 비율은 7.3%다. 한 판매에서는 목표액이 25만달러였지만 3,200만달러가 몰렸다. 월별 매출은 7월 19만9,000달러, 8월 17만1,000달러, 9월 16만3,000달러였다. META의 시가총액은 1억3,500만달러로, 3분기 매출을 연율로 환산한 금액의 63.8배다. 토큰 보유자에게는 아직 매출이 배분되지 않는다.
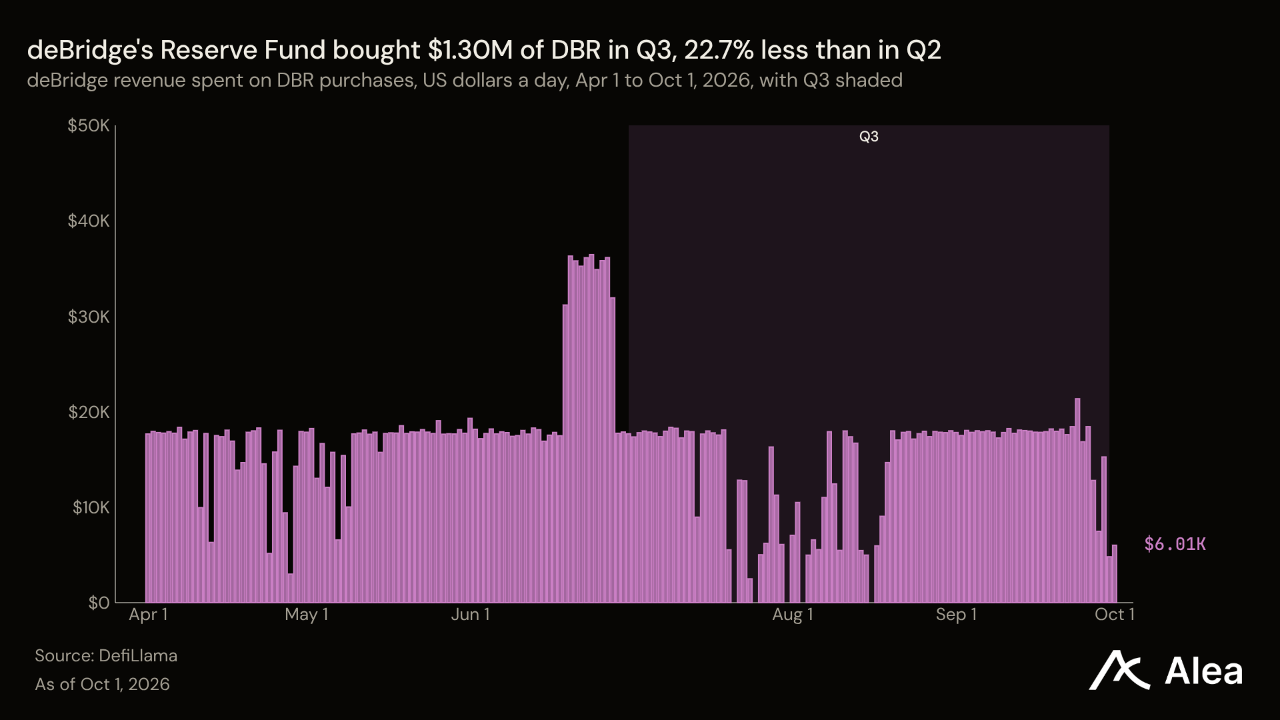
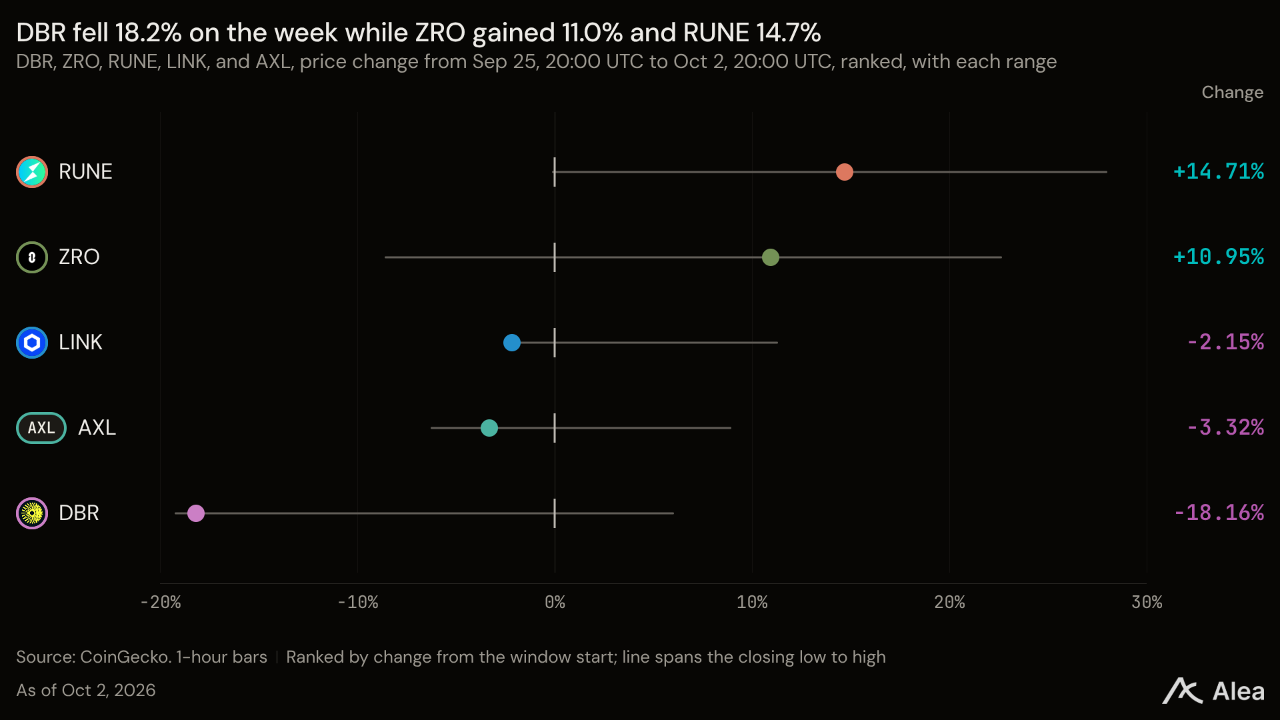
DBR — DBR은 18.16% 하락한 0.0187달러를 기록했다. 10월 17일로 예정된 6억1,833만~약 4억4,500만 DBR의 토큰 물량 해제를 앞두고 전주 상승률 41.47%의 약 5분의 3을 반납했다. 이 중 큰 수치는 디브릿지의 Reserve Fund가 크로스체인 스왑 매출 전액으로 15개월간 매입해 보유한 6억8,636만 DBR의 90%에 해당한다. 이 펀드의 3분기 DBR 매입액은 130만달러로, 2분기보다 22.7%, 2025년 3분기보다 71.5% 줄었다. 같은 분기 토큰 가격은 29.84% 상승했다. 3분기 속도를 유지하면 연간 매입액은 DBR 시가총액 1억1,300만달러의 4.6%에 해당한다. 매입은 막바지에 늘어나 10월 1일까지 30일간 49만7,000달러를 기록했으며, 직전 30일보다 28.7% 많았다.
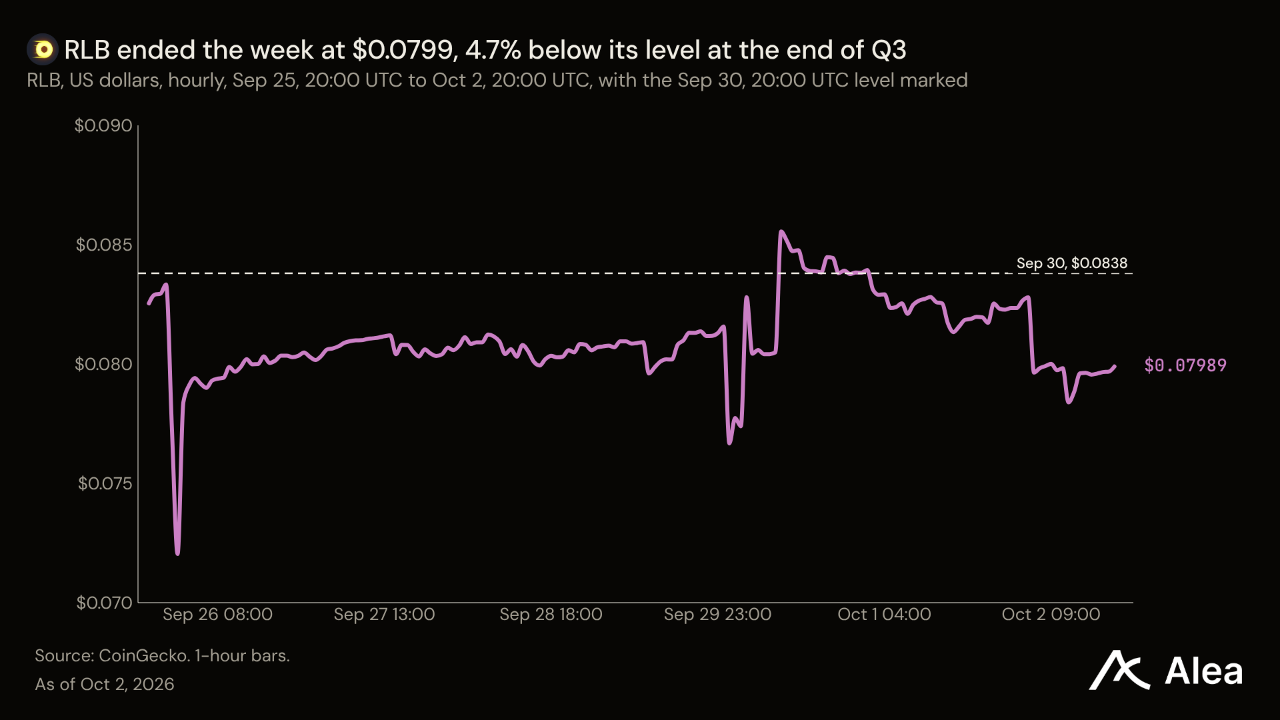
RLB — RLB는 3분기 34.21% 상승한 뒤 3.20% 하락한 0.0799달러를 기록했다. 롤빗은 비상장 암호화폐 카지노로, 카지노 매출의 10%, 스포츠 베팅 매출의 20%, 선물 매출의 30%를 RLB 매입에 사용하고, 매입량의 90%를 소각한다. 10월 2일까지 30일간 공급량은 전체의 1.19%인 1,878만 RLB 감소했다. 금요일 가격으로 약 150만달러 규모다. 이 속도가 1년간 이어지면 공급량의 14.5%가 소각된다. 10월 2일까지 12개월간 공급량은 19억500만 RLB에서 15억6,300만 RLB로 18.0% 줄었다. 최근 30일간 토큰 소각 속도는 이보다 3분의 1가량 낮다.
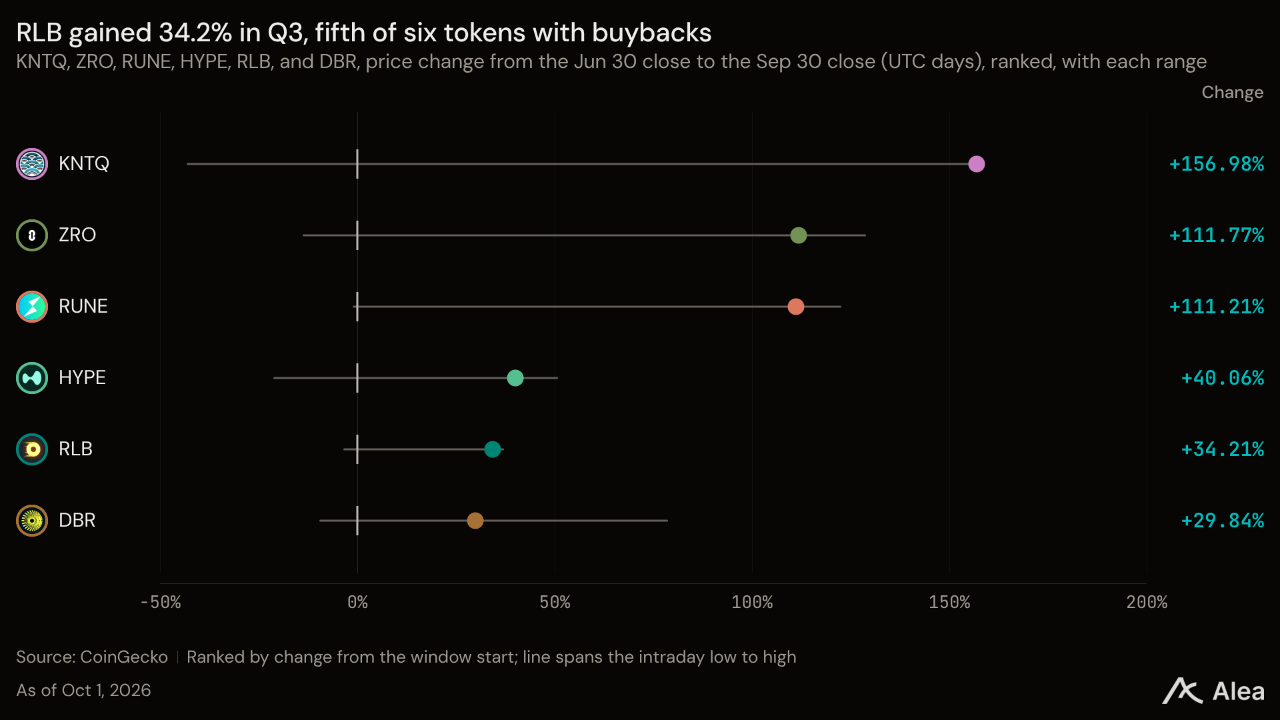
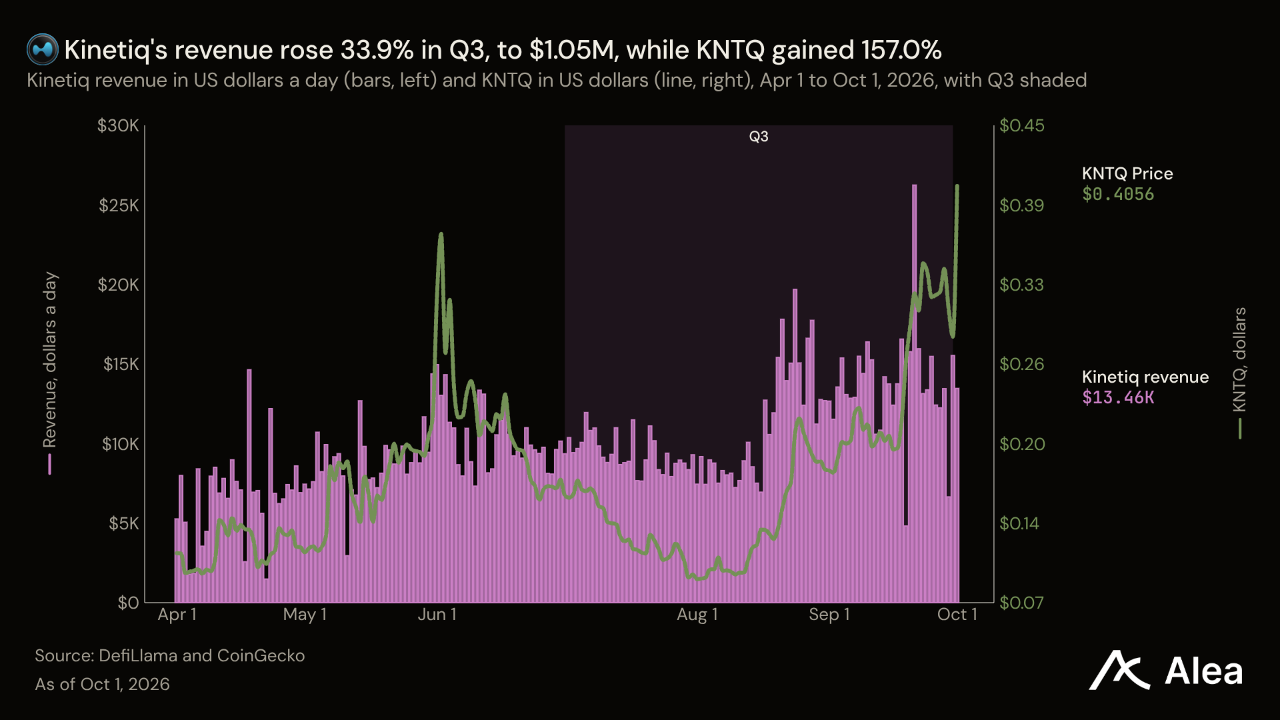
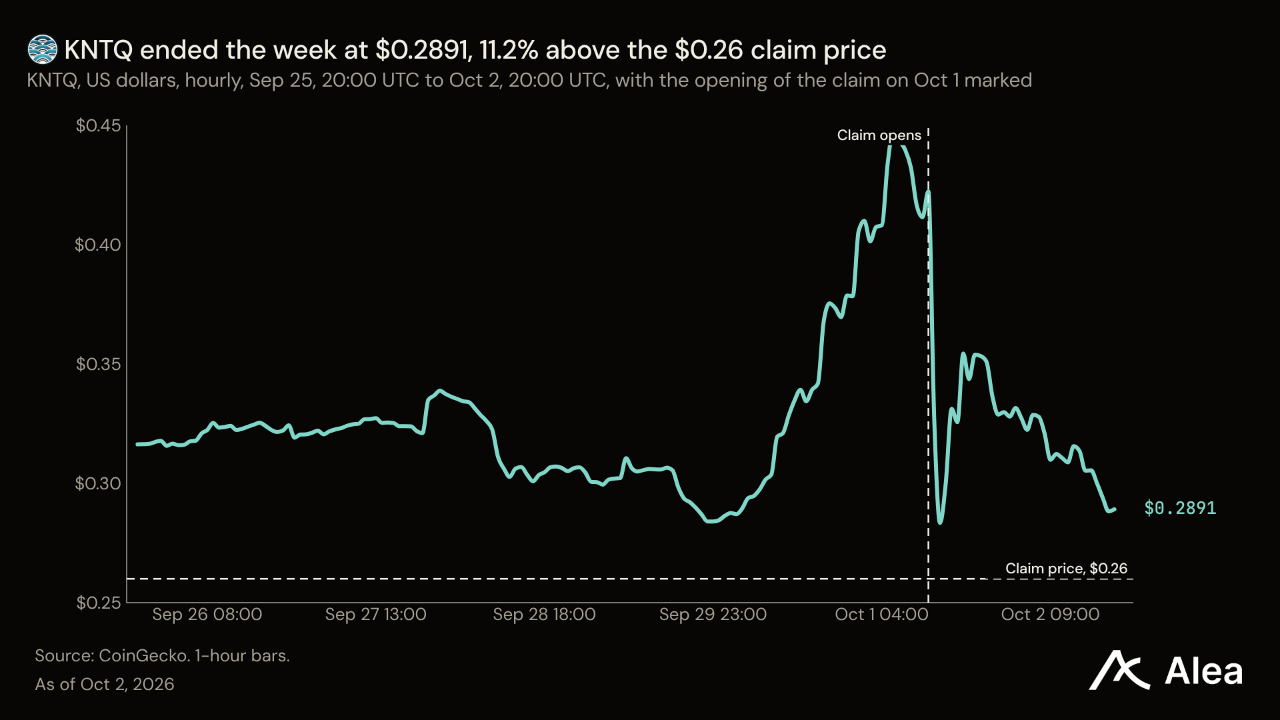
KNTQ — KNTQ는 8.60% 하락한 0.2891달러를 기록했다. 금요일 18.30% 급락하면서 10월 11일까지 포인트 보유자에게 적용되는 신규 토큰 구매가 0.26달러보다 11% 높은 수준이 됐다. 사용자를 대신해 HYPE를 스테이킹하고 kHYPE를 발행하는 키네틱은 10월 1일 락업 없이 5,000만 KNTQ를 판매하기 시작했다. 이는 유통량 2억8,050만 개의 17.8%이며, 미청구 토큰은 키네틱 재단으로 반환된다. 판매 공지 당시 0.4224달러였던 KNTQ는 두 시간 만에 0.2834달러에 거래됐다. 전량 판매 시 조달액은 1,300만달러다. 키네틱이 최근 30일간 거둔 매출 41만1,000달러의 32배다. 3분기 매출은 105만달러로 2분기보다 33.9% 늘었으며, 같은 기간 토큰 가격은 156.98% 상승했다. 매출을 창출하는 스테이킹 물량은 9월 25일부터 10월 2일까지 7.1% 줄어 1,184만 HYPE를 기록했으며, 9월 1일보다 14.7% 적다.
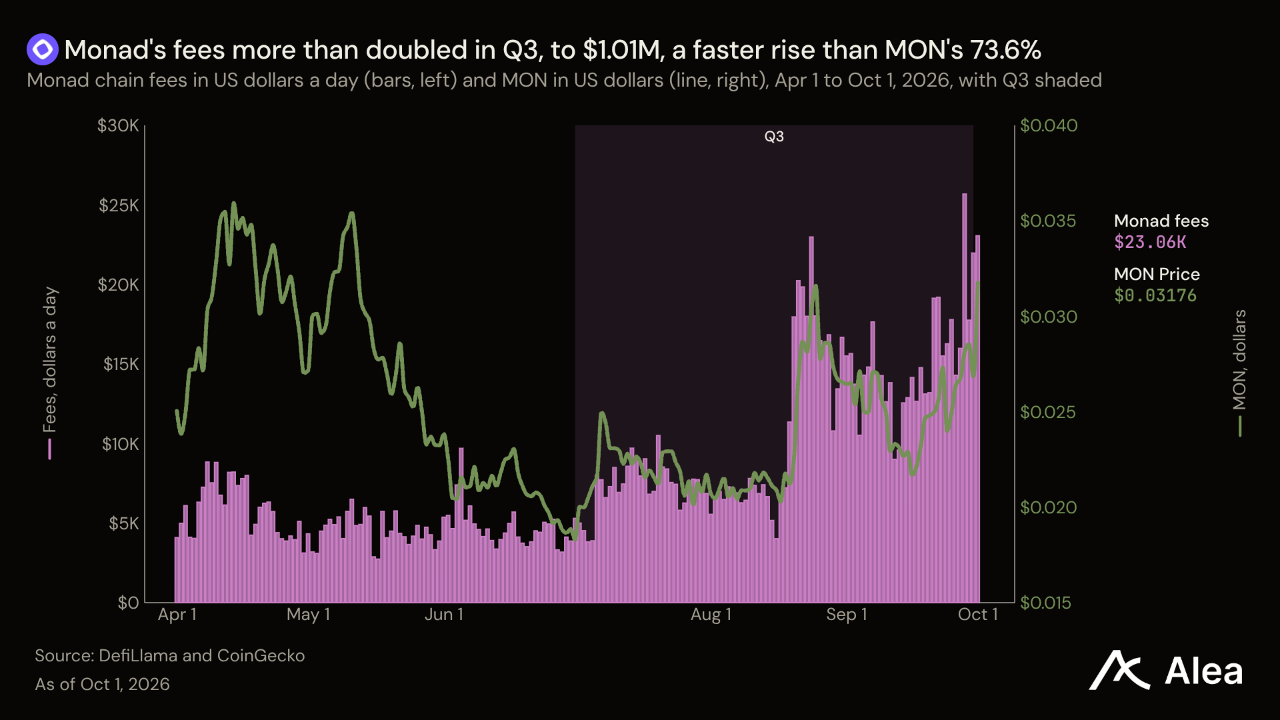
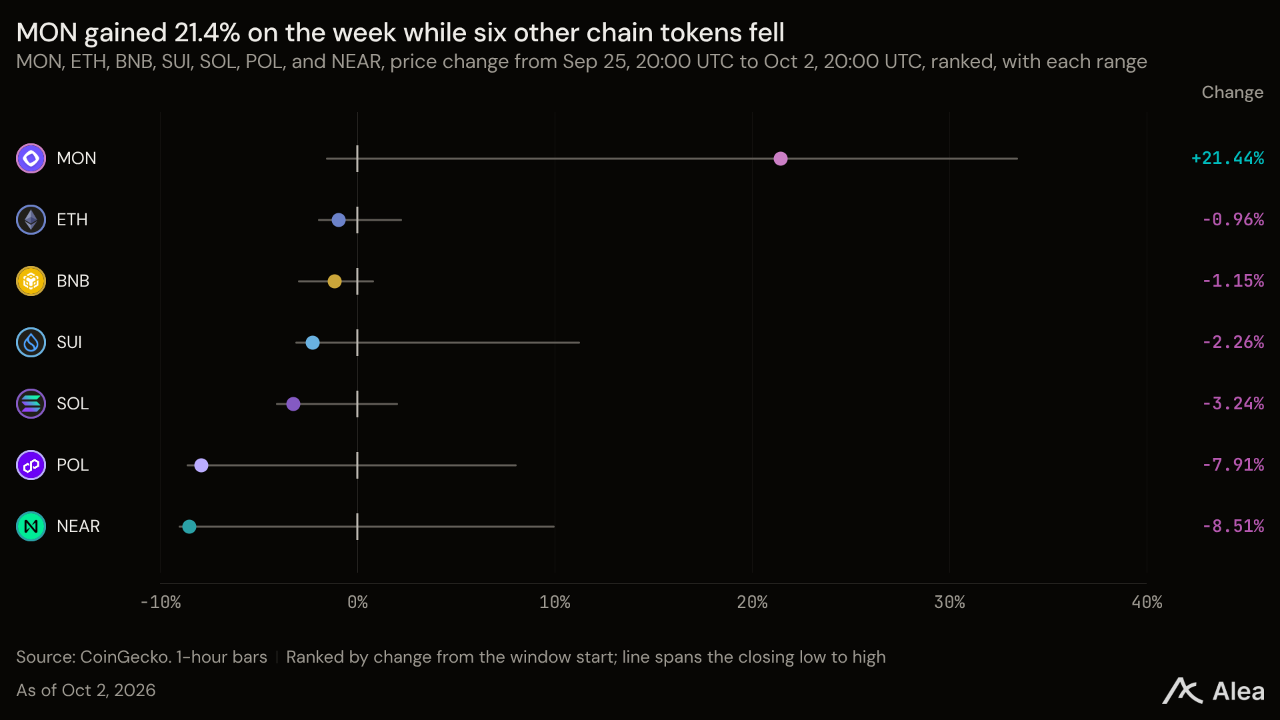
MON — MON은 모나드 재단의 첫 서밋인 Open이 열리는 10월 6일을 앞둔 한 주간 21.44% 상승해 0.0320달러를 기록했다. 모나드는 9월 30일 “프라이버시 기능이 곧 도입된다”고 예고했고, 이날 MON은 18.5% 상승했다. 다음 날 스트레이츠엑스는 2027년 초 모나드에서 싱가포르달러 및 미국 달러 스테이블코인을 출시할 계획이라고 밝혔다. 모나드의 3분기 수수료는 101만달러로 집계됐다. 2분기보다 121.1% 늘어 MON 상승률 73.59%를 웃돌았으며, 예치금은 10월 1일 사상 최대인 10억4,000만달러에 도달했다. MON 시가총액 3억7,400만달러는 3분기 매출을 연율로 환산한 금액의 111.8배다. 모나드의 토큰 이코노미 문서는 첫 팀 배정 물량 해제일을 11월 24일로 명시했다. 규모는 약 107억 MON으로, 유통량 118억3,000만 개의 90%다.
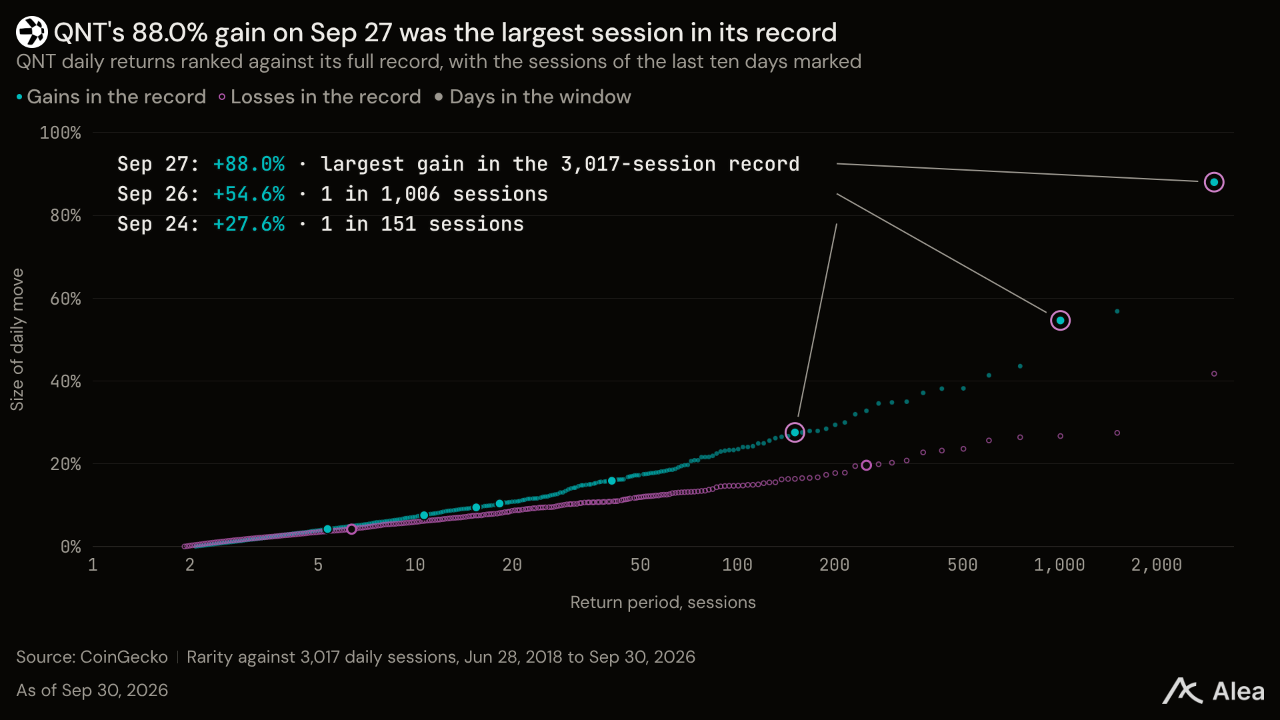
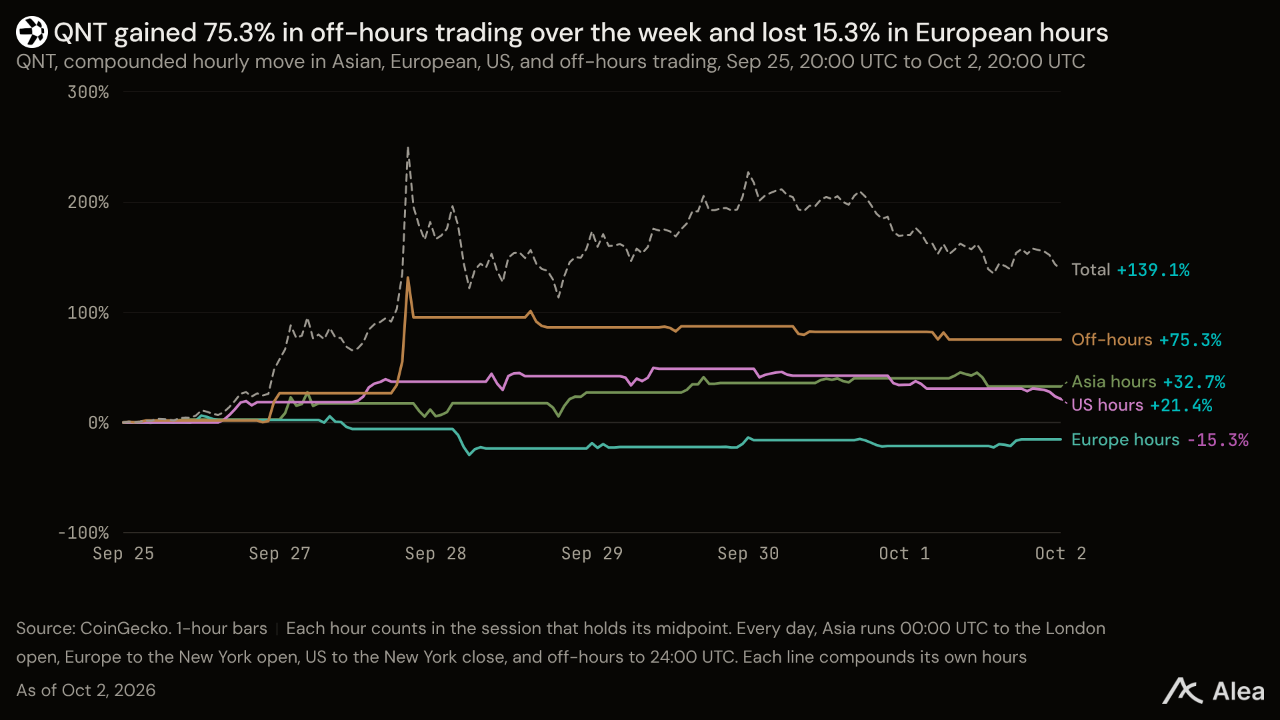
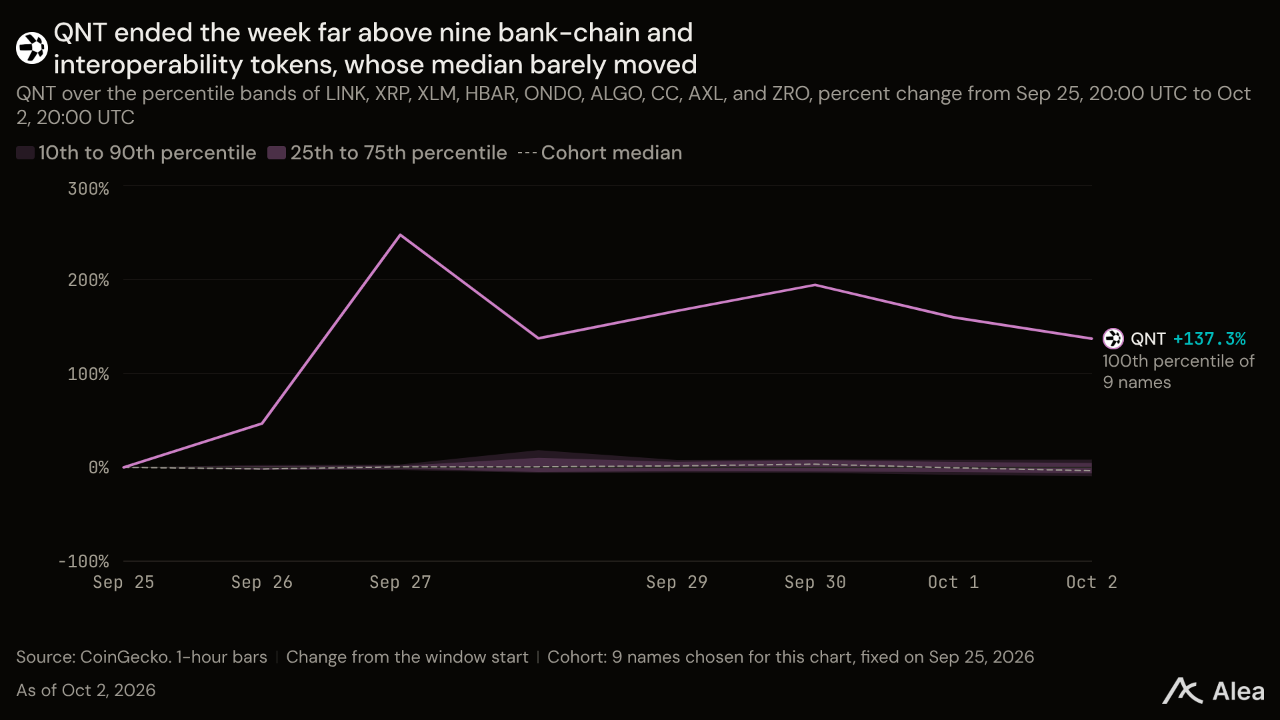
QNT — QNT는 139.12% 오른 232달러로 최근 1년 중 최대 주간 상승률을 기록했다. 상승 계기가 된 발표는 퀀트라는 회사만 언급했을 뿐 토큰은 전혀 언급하지 않았다. 더클리어링하우스는 9월 24일 퀀트가 2027년 상반기 출시 예정인 토큰화 예금 네트워크의 상호운용성과 거래 관리를 담당한다고 밝혔다. 퀀트 고객 약관은 고객이 달러·유로·파운드 또는 QNT로 결제할 수 있도록 허용한다. 퀀트는 2월 6일 QNT 결제를 자사 게이트웨이로 연결하던 코드를 보관 처리하고 Quant Fusion이 이를 대체했다고 밝혔다. 가장 큰 일간 상승은 9월 27일 일요일에 나왔다. 이날 상승률 88.0%는 QNT의 3,017거래일 중 최대였으며, 바이낸스 무기한 선물 거래량은 현물의 10.9배인 22억9,000만달러를 기록했다. 금요일 9.03% 하락한 뒤 시가총액은 33억7,000만달러가 됐다. 퀀트 운영 법인이 2025년 9월 30일까지 1년간 보고한 매출 1,520만달러의 222배로, 9월 23일 68배에서 높아졌다.
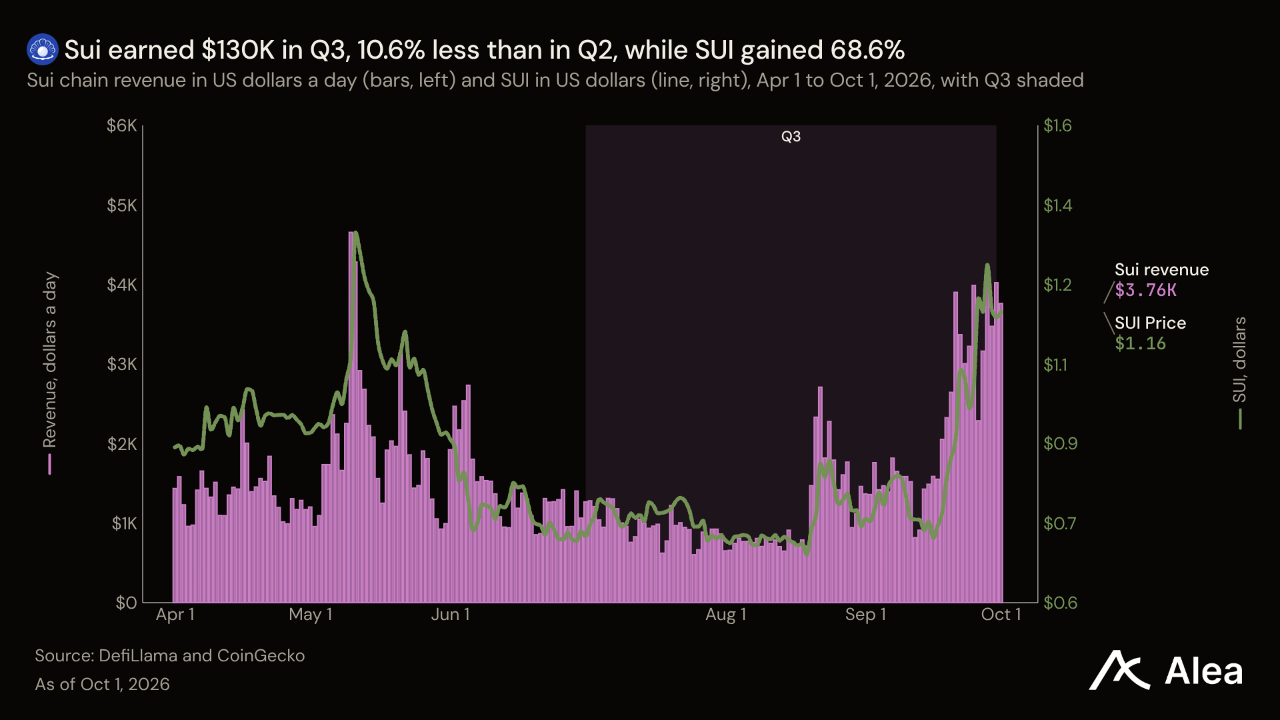
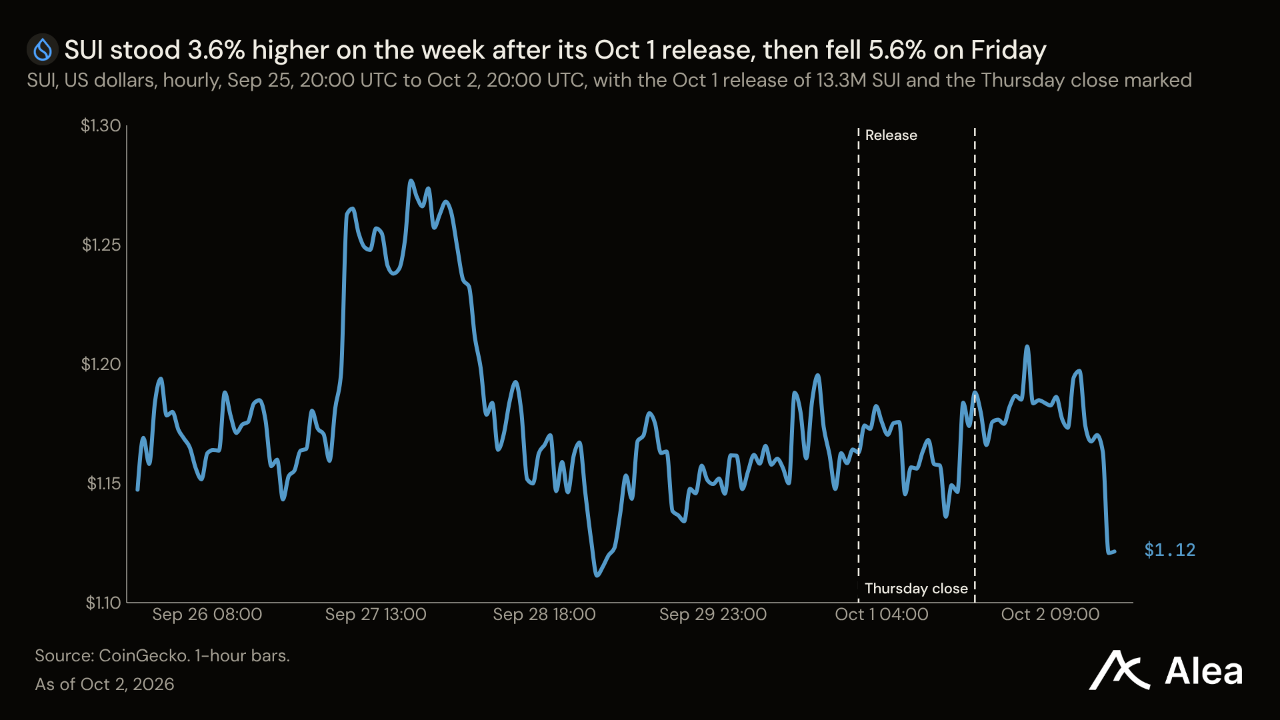
SUI — SUI는 1,330만 SUI의 락업이 해제된 주에 2.26% 하락한 1.12달러를 기록했다. 10월 1일 해제 물량은 유통량의 0.32%인 1,540만달러 규모로, 커뮤니티 준비금과 초기 기여자, 미스틴랩스에 배분됐다. 스테이킹 보조금 850만 SUI를 더하면 30일간 신규 공급량은 2,180만 SUI로, 금요일 가격 기준 약 2,440만달러다. 같은 30일간 체인이 거둔 매출은 6만8,643달러로 직전 30일의 두 배였다. 신규 공급액은 이 매출의 356배였다. 3분기 매출은 13만달러로 2분기보다 10.6%, 2025년 3분기보다 69.8% 감소한 반면, SUI는 68.60% 상승했다. 다음 물량 해제는 11월 1일 1,310만 SUI로 예정돼 있다.
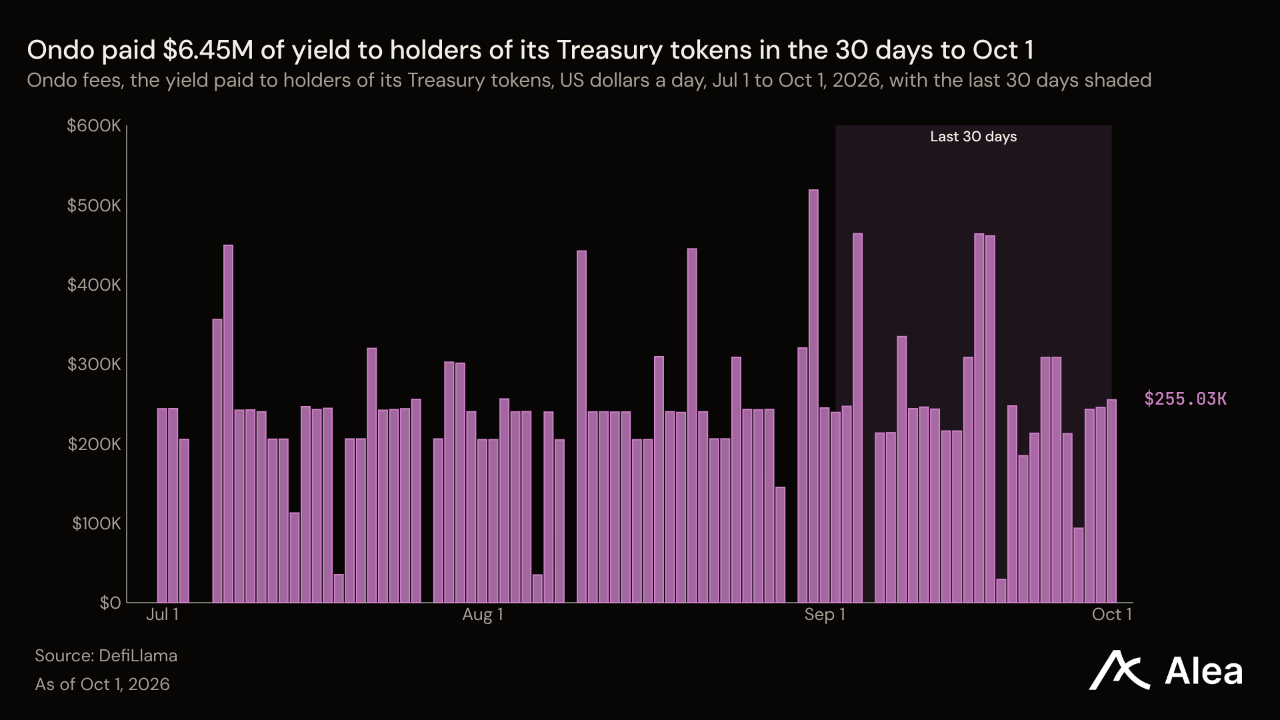
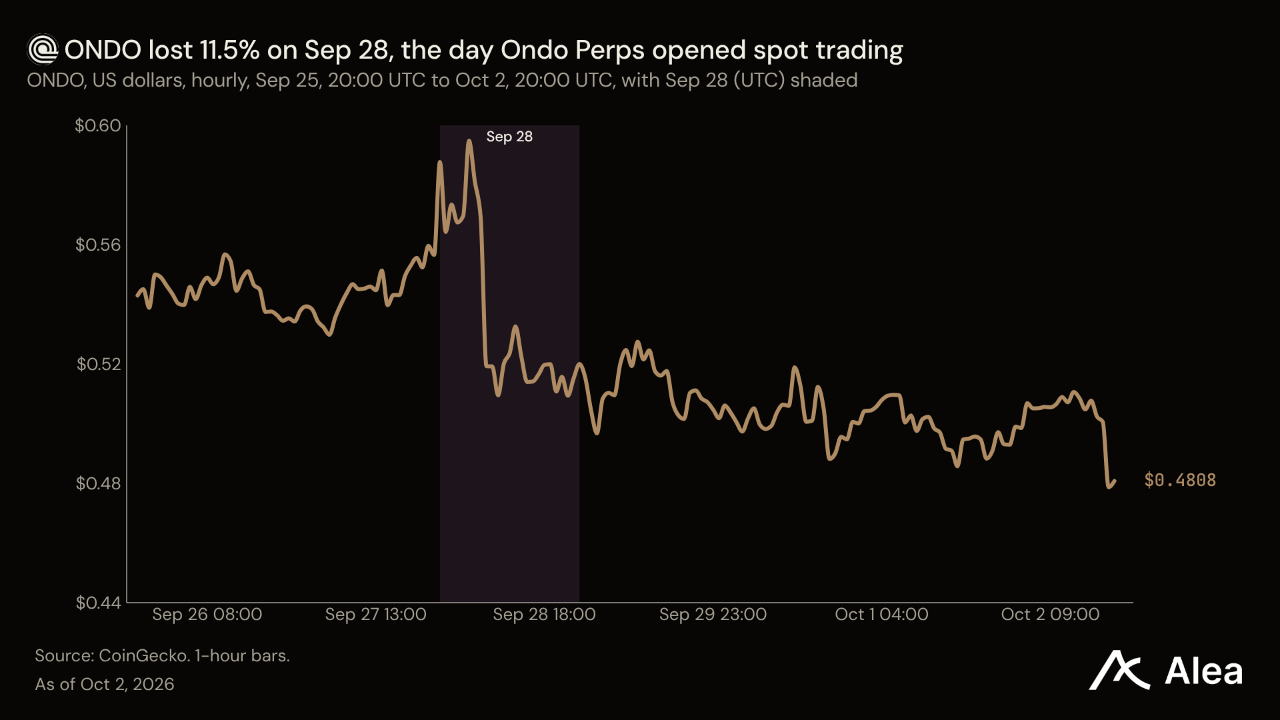
ONDO — ONDO는 11.45% 하락한 0.4808달러를 기록했다. 하락분 대부분은 Ondo Perps가 토큰화 주식·ETF 12종의 현물 거래를 개시한 9월 28일에 발생했으며, 이날 하락률은 11.5%였다. 이 거래 플랫폼은 약 10월 28일까지 30일간 현물 수수료를 면제했다. 거래 개시 전주 ONDO는 37.77% 상승했다. 온도 발행 자산은 10월 2일 기준 38억8,000만달러로 30일 전보다 9.1% 늘었고, 보유자 수는 25.0% 증가한 51만8,514명이었다. 이 자산에서 발생한 수익은 온도의 국채 토큰 보유자에게 돌아가며, 이들은 최근 30일간 645만달러를 받았다. ONDO에 돌아간 매출은 0이었다. ONDO는 3분기 62.58% 올라 2024년 4분기 이후 가장 높은 분기 상승률을 기록했다. 시가총액 23억달러는 온도 발행 자산의 59%에 해당한다.
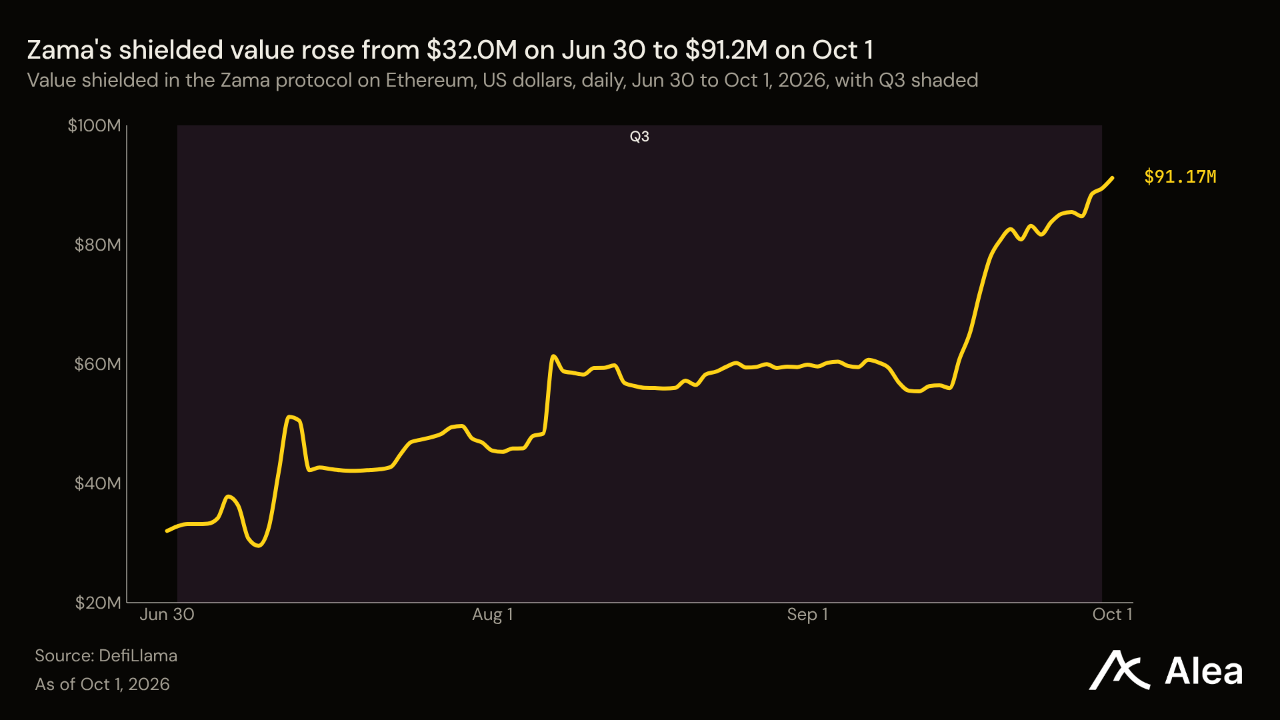
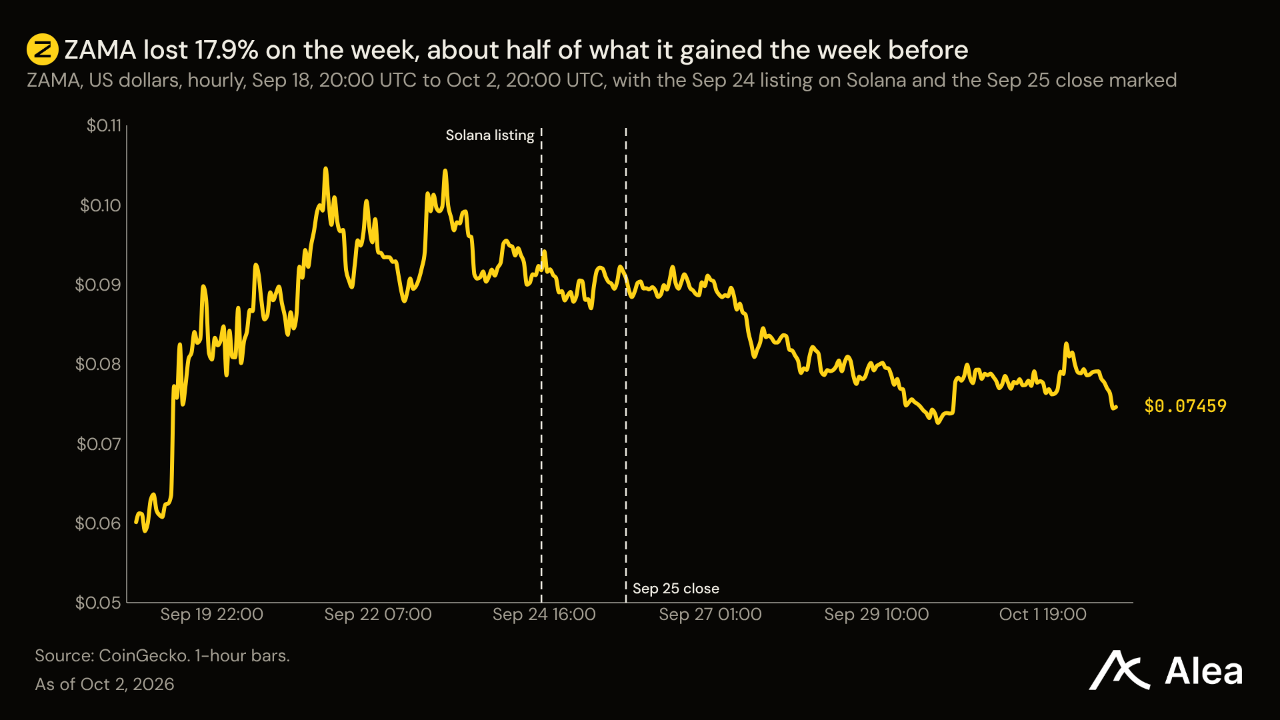
ZAMA — ZAMA는 17.85% 하락한 0.0746달러를 기록했다. 솔라나 거래를 시작한 전주 상승률 50.35%의 약 절반을 반납했다. 웜홀 랩스의 게이트웨이 Sunrise는 9월 24일 이더리움에서 발행된 이 토큰을 솔라나에서 거래할 수 있도록 지원했다. 자마의 10월 1일 뉴스레터도 이를 솔라나에서의 ZAMA 거래라고 설명했다. 이 기밀성 프로토콜의 예치금은 이더리움에만 있다. 기밀 보호 대상 자산 가치는 6월 30일 3,200만달러에서 10월 1일 9,120만달러로 2.9배 늘었으며, 같은 기간 토큰 가격은 136.02% 상승했다. 팀과 투자자, 엔젤 투자자 보유량은 유통량의 2.2배인 55억 ZAMA로, 아직 해제된 물량은 없다. 이들의 다음 클리프 해제일은 2027년 2월 2일로 예정돼 있다.
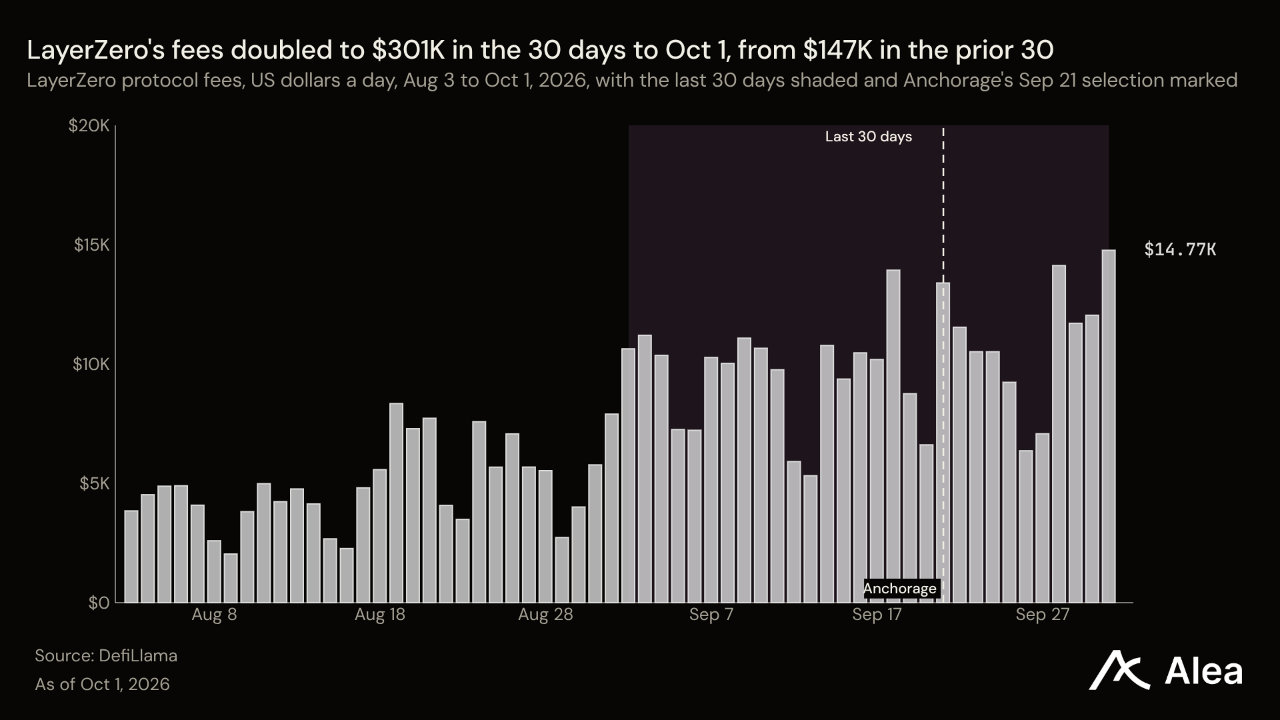
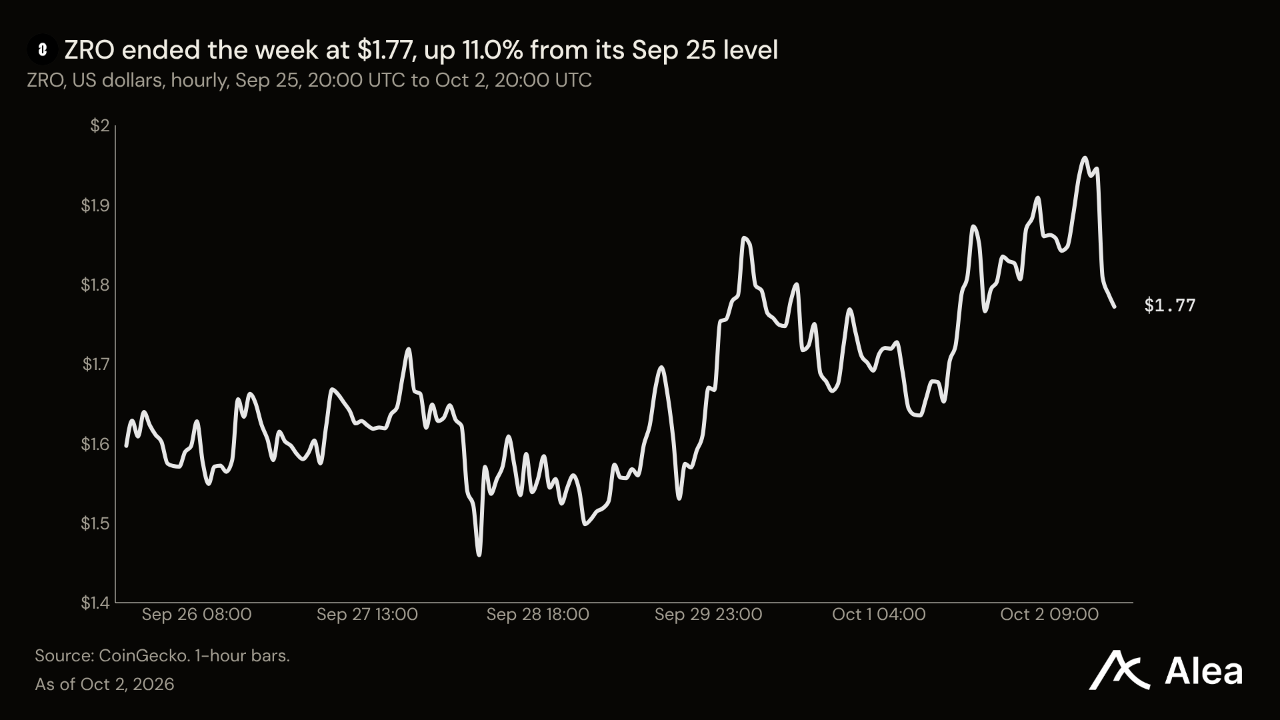
ZRO — ZRO는 10.95% 오른 1.77달러를 기록했다. 레이어제로의 최근 30일간 프로토콜 수수료는 30만1,000달러로 직전 30일의 14만7,000달러에서 두 배로 늘었다. 이 기간에는 앵커리지 디지털이 자사 은행의 스테이블코인에 이 프로토콜을 채택한 9월 21일이 포함된다. 3분기 전체 수수료는 57만6,000달러로 2분기보다 4.3% 늘었지만 2025년 3분기보다는 61.0% 줄었다. ZRO는 111.77% 상승해 최근 8개 분기 중 최대 상승률을 기록했다. 재단 기록에 따르면 보유자들은 네 차례 투표에서 프로토콜 수수료를 비활성화하기로 했다. 그럼에도 스타게이트 인수 이후 매출을 재원으로 한 바이백이 토큰에 적용되고 있으며, 3분기 규모는 45만7,000달러로 2분기보다 25.3% 줄었다. 토크노미스트는 10월 20일 핵심 기여자와 전략적 파트너에게 2,570만 ZRO가 해제될 것으로 집계했다.
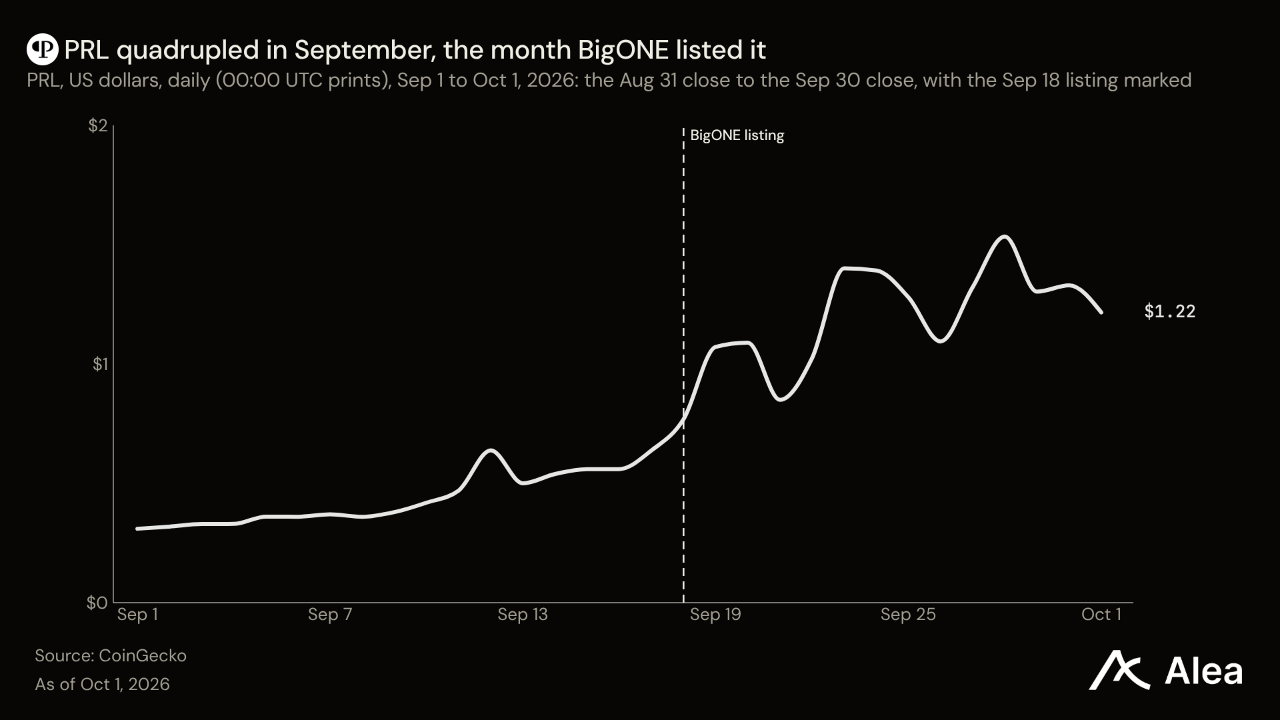
PRL — PRL은 9월 309.19% 상승한 뒤 0.93% 내린 1.11달러를 기록했다. 빅원은 9월 18일 이 토큰을 상장했으며, PRL은 9월 23일 1.76달러에 도달했다. 당시 거래량의 88%는 세이프트레이드 한 곳에서 발생했다. 펄은 AI 추론에도 활용되는 작업을 수행하는 GPU 채굴자에게 신규 PRL을 지급한다. 출시 당시 사전 채굴이 없었기 때문에 채굴 보상만이 신규 공급원이다. 최대 공급량 21억 PRL 중 현재 3억3,200만 PRL이 발행돼 있다. 시가총액이 3억7,500만달러인 데 비해 체인이 30일간 거둔 수수료는 282달러였다. 펄의 연구소는 오프체인에서도 추론 서비스를 판매하지만, 펄은 해당 매출을 공개하지 않았다.
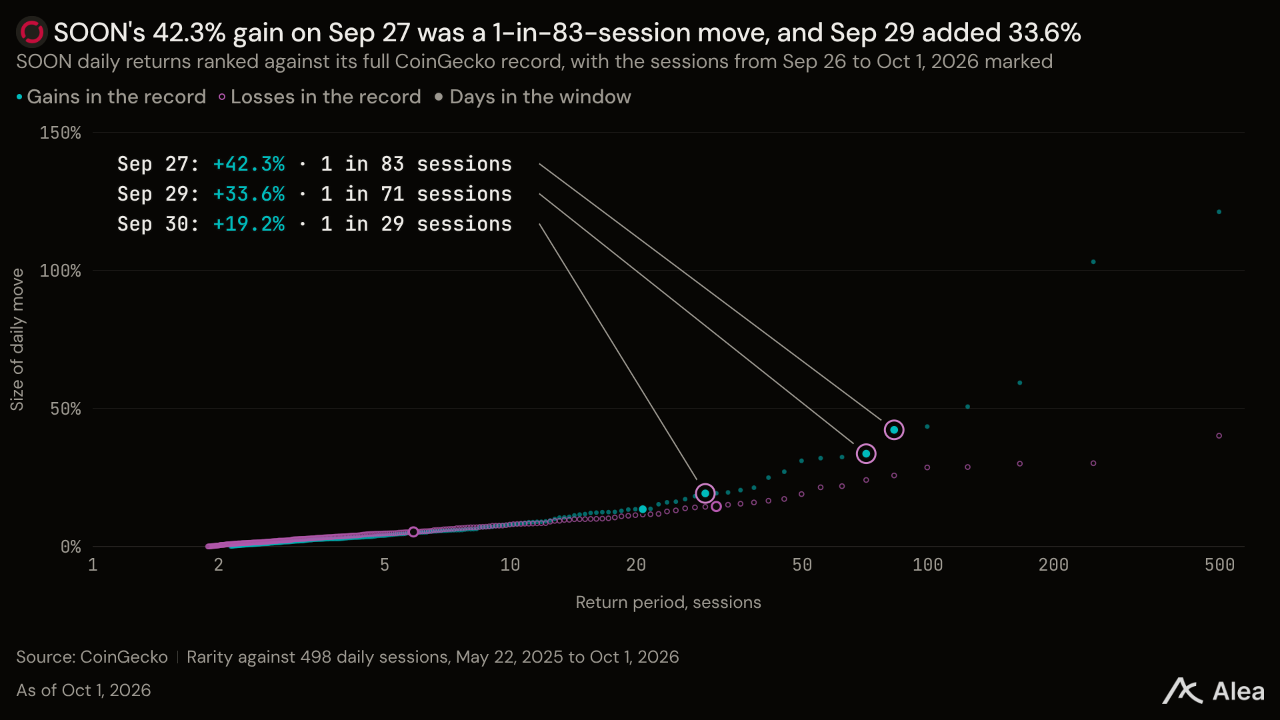
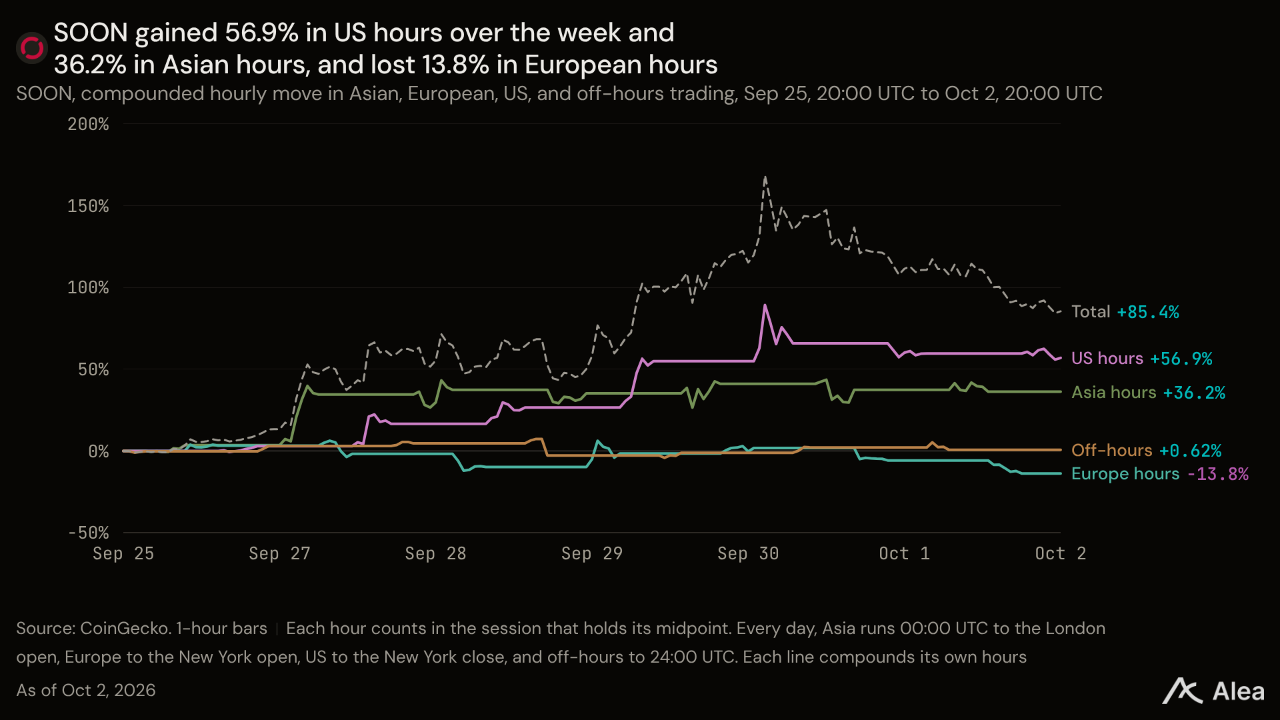
SOON — SOON은 85.42% 급등한 0.3765달러로, 4월 17일로 끝난 주 이후 최대 주간 상승률을 기록했다. 상승은 9월 27일 43% 급등으로 시작됐으며, 9월 29일 상승은 바이낸스 창업자가 단어 하나로 된 게시물을 올린 뒤 나타났다. 이 토큰의 기반 사업은 SOON 랩스가 육성한 AI 에이전트용 무기한 선물 거래 플랫폼 100xSOON으로, SOON으로 정산한다. 매출은 공개하지 않았으며, 플랫폼 예치금은 0이다. 이번 상승은 선물 시장을 중심으로 전개됐다. 바이낸스 미결제약정은 9월 30일 7,330만 SOON으로 정점을 찍은 뒤 10월 2일 12:00 UTC에는 24% 줄어든 5,560만 SOON을 기록했다. 이날 SOON은 12.04% 하락했다. 주간 종가는 9월 30일 종가보다 21.22% 낮았다.
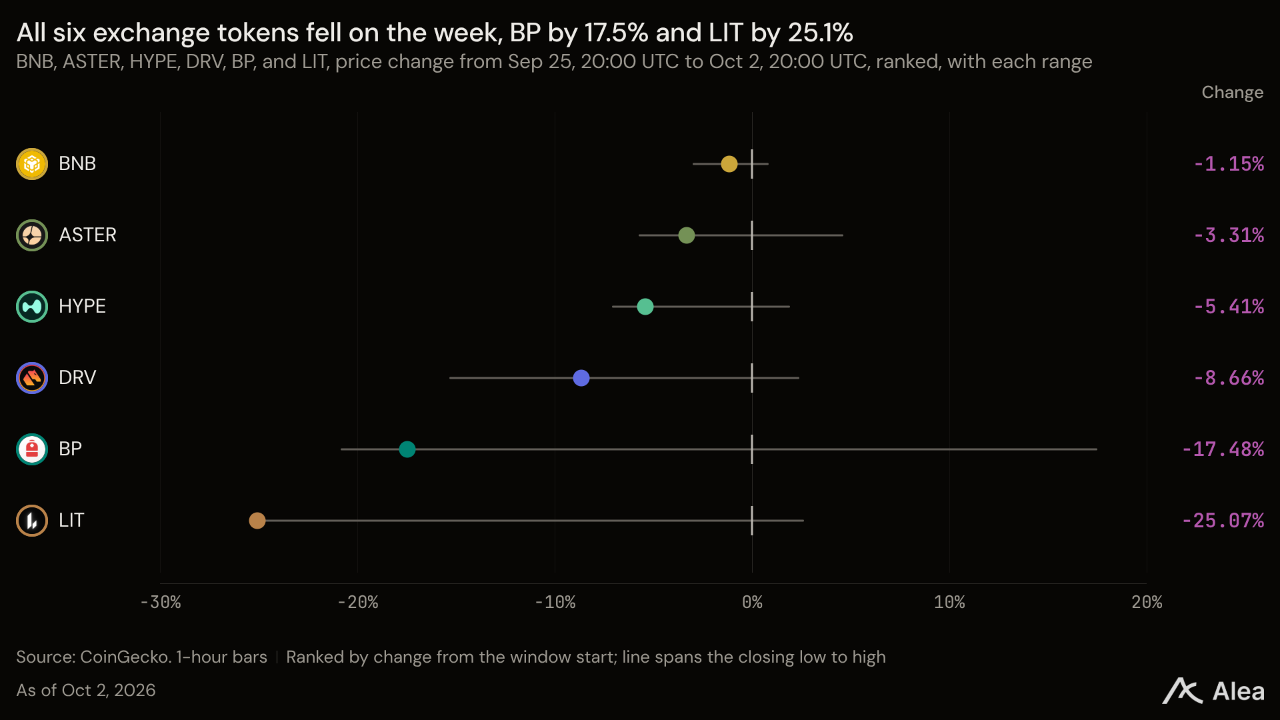
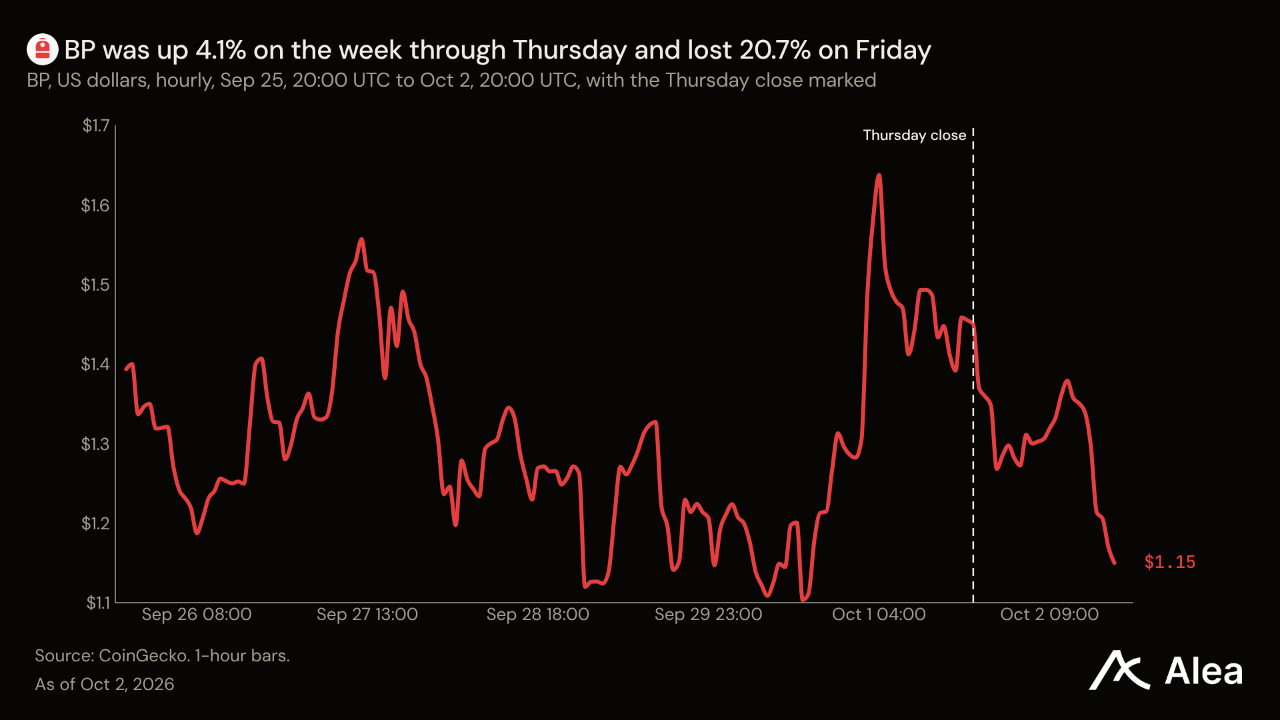
BP — BP는 17.48% 하락한 1.15달러를 기록했다. 주간 하락분은 모두 금요일에 발생했으며, 이날 1.45달러에서 20.71% 떨어졌다. 목요일까지는 주간 기준 4.07% 상승한 상태였다. 이번 하락에 앞서 BP는 9월 17일 SEC의 토큰화 주식 규제 면제 이후 한 주간 136.26% 상승했다. 9월 26일 최고경영자는 솔라나에서 토큰화 주식 1만 종을 제공하겠다는 목표를 제시했다. 솔라나는 10월 2일 백팩 시큐리티스가 발행한 PUSA 주식이 솔라나에서 거래되고 있다고 밝혔다. 백팩은 토큰화 주식의 거래량을 공개하지 않았다. 백팩 거래소의 10월 2일 정오까지 24시간 거래량은 2억9,950만달러였으며, 이 중 94%가 무기한 선물이었다. 이는 BP 시가총액 2억9,100만달러와 비슷한 규모다. 백팩의 안내 문서는 IPO 이전 배정분 중 최대 3억7,500만 BP를 일정이 정해지지 않은 목표 달성 시점에 해제하도록 규정한다. 유통량의 1.5배다.
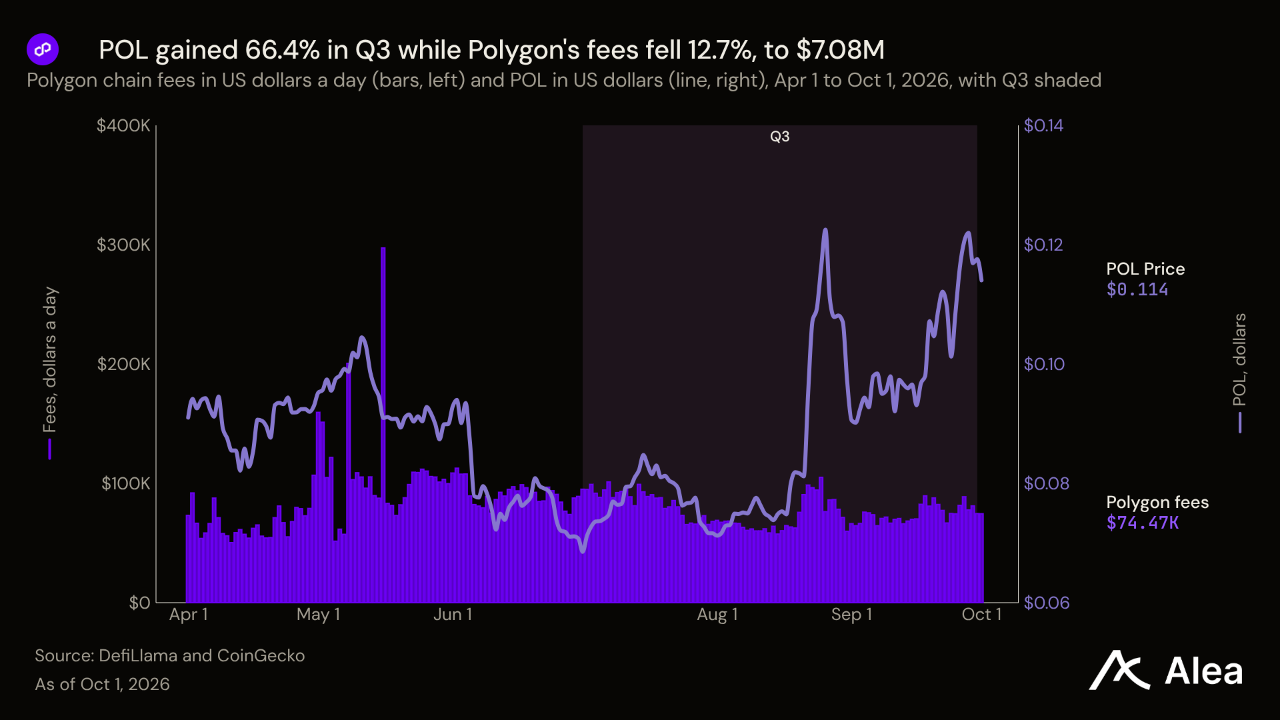
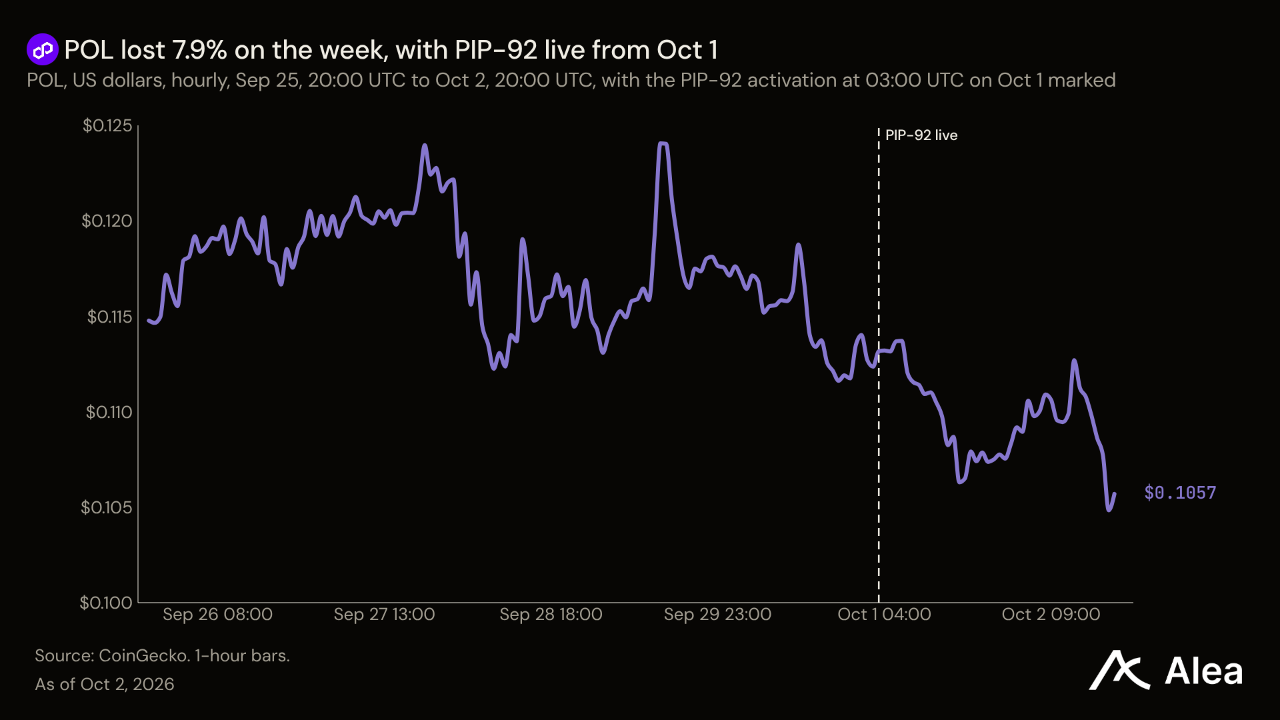
POL — POL은 폴리곤이 4월부터 미지급한 수수료 배분액을 스테이킹 참여자에게 지급하기 시작한 주에 7.91% 하락한 0.1057달러를 기록했다. 이는 전주 1억 POL, 공급량의 약 1%를 소각한 직후다. 폴리곤 재단이 10월 1일 시행한 PIP-92는 미지급분 2,733만 POL을 스테이킹 컨트랙트로 이전하고, 12월 1일까지 체크포인트 보상을 2만5,213 POL에서 6만4,500 POL로 높인다. 총 스테이킹 수익률은 61일간 연 약 3.0%에서 7.7%로 올라간다. 다만 지급액 전체는 공급량의 0.26%다. 재원인 수수료 풀은 7월 8일까지 한 달간 629만 POL에서 9월 8일까지 한 달간 353만 POL로 두 달 새 44% 줄었다. 폴리곤의 3분기 수수료는 708만달러로 2분기보다 12.7% 감소한 반면, POL은 66.39% 상승했다. 최근 수수료 풀 규모가 12개월간 이어지면 POL 시가총액 11억1,000만달러의 0.40%에 해당한다.
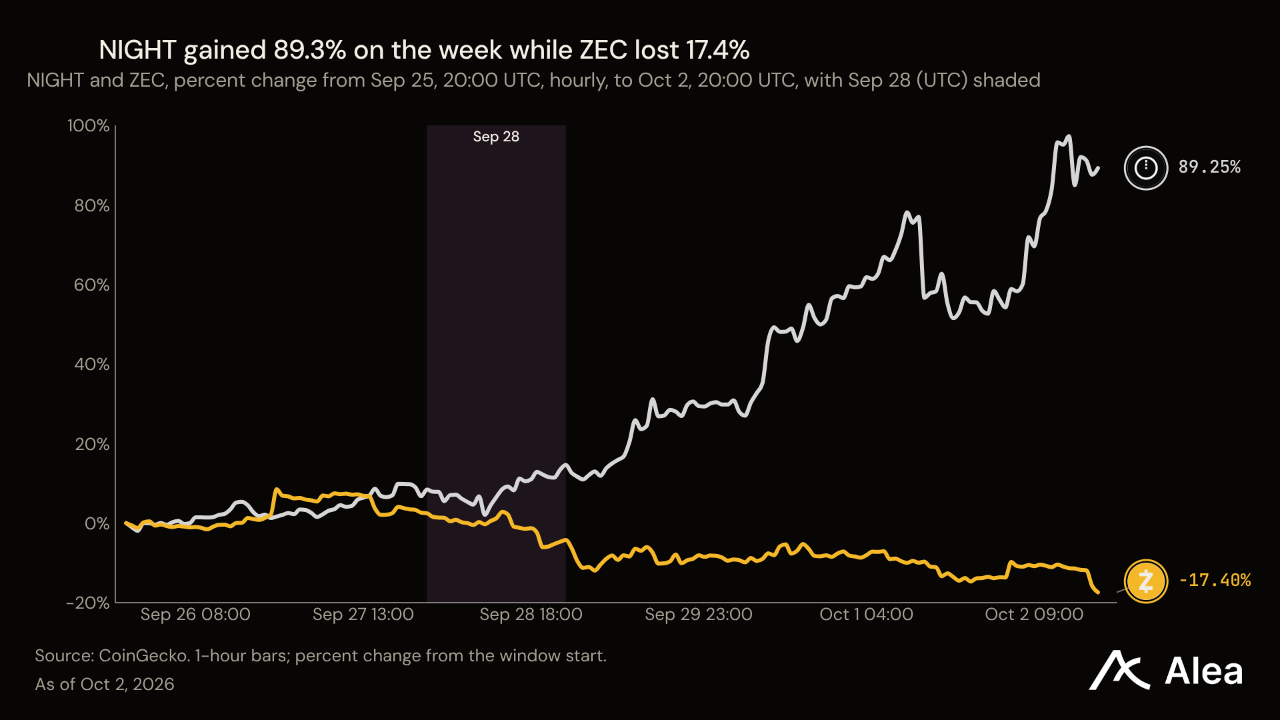
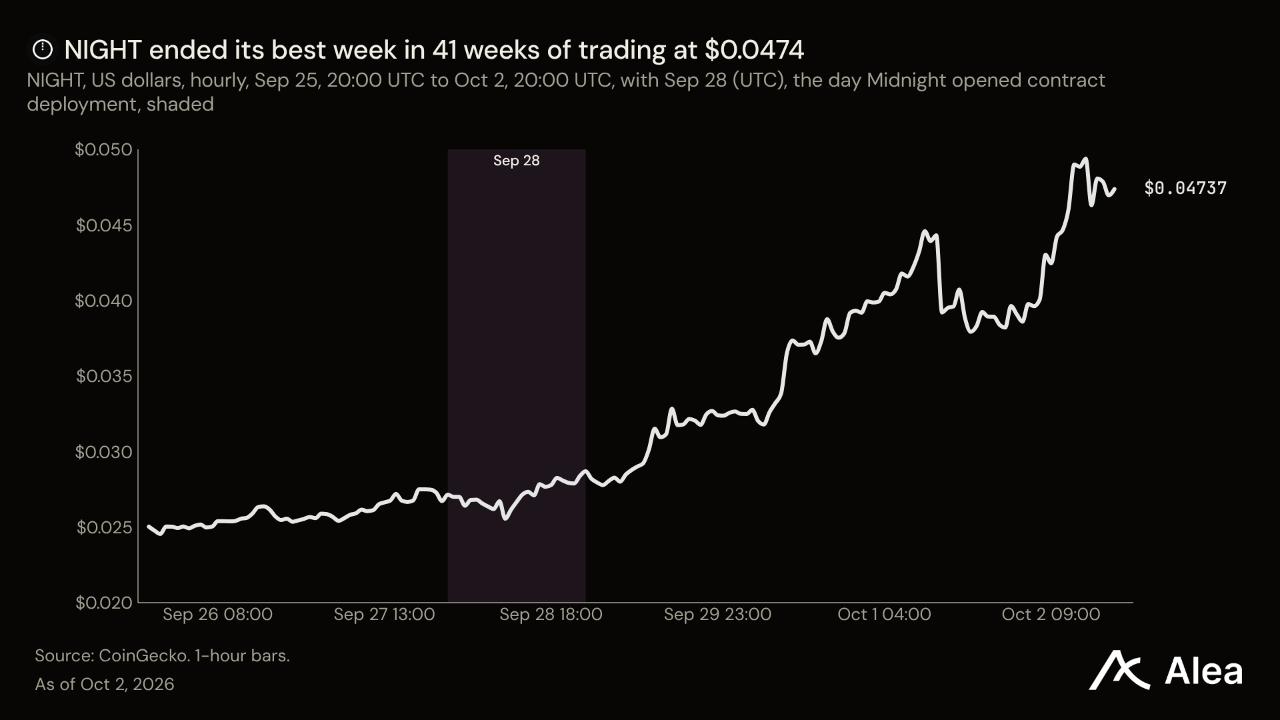
NIGHT — NIGHT는 89.25% 급등한 0.0474달러로 거래 개시 이후 41주 중 최고의 주간 성과를 기록했으며, 금요일에는 23.70% 상승했다. 규모가 더 큰 프라이버시 토큰 ZEC는 같은 주 17.40% 하락했다. 카르다노 개발사 인풋아웃풋의 프라이버시 체인 미드나이트는 9월 28일 개발자들이 사전 심사 없이 메인넷에 스마트 컨트랙트를 배포할 수 있다고 밝혔다. NIGHT를 보유하면 체인 수수료를 지불하는 양도 불가능 자원인 DUST가 생성된다. 미드나이트는 수수료나 이용 실적을 공개하지 않았다. NIGHT 시가총액 7억6,700만달러는 미드나이트 재단 보유분 84억 개를 포함한 유통량 166억1,000만 개를 기준으로 한다. 미드나이트 출시 안내는 커뮤니티 토큰 45억4,700만 개의 360일간 단계적 해제 종료일을 12월 4일로 명시한다. 마지막 분할 물량인 약 11억4,000만 NIGHT는 유통량의 6.8%로, 9월 초부터 해당 날짜 사이에 해제된다. 이번 주 상승 이후에도 NIGHT의 2026년 수익률은 -46.74%다.
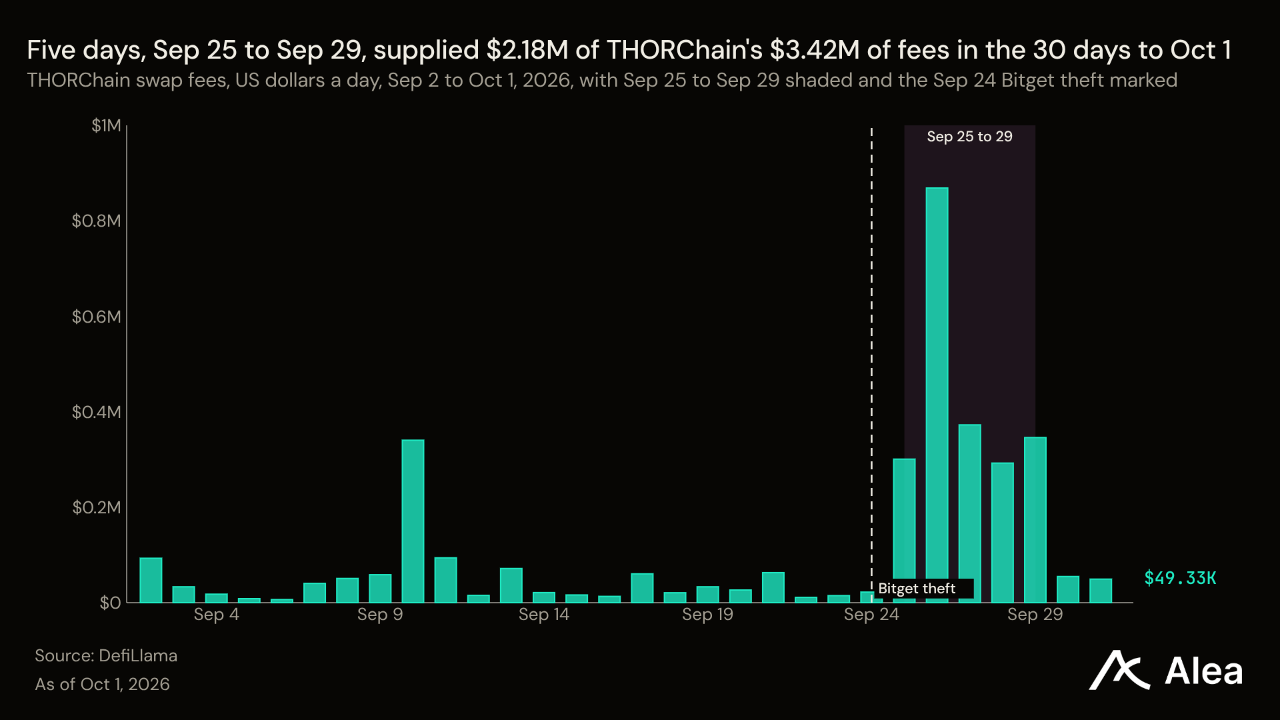
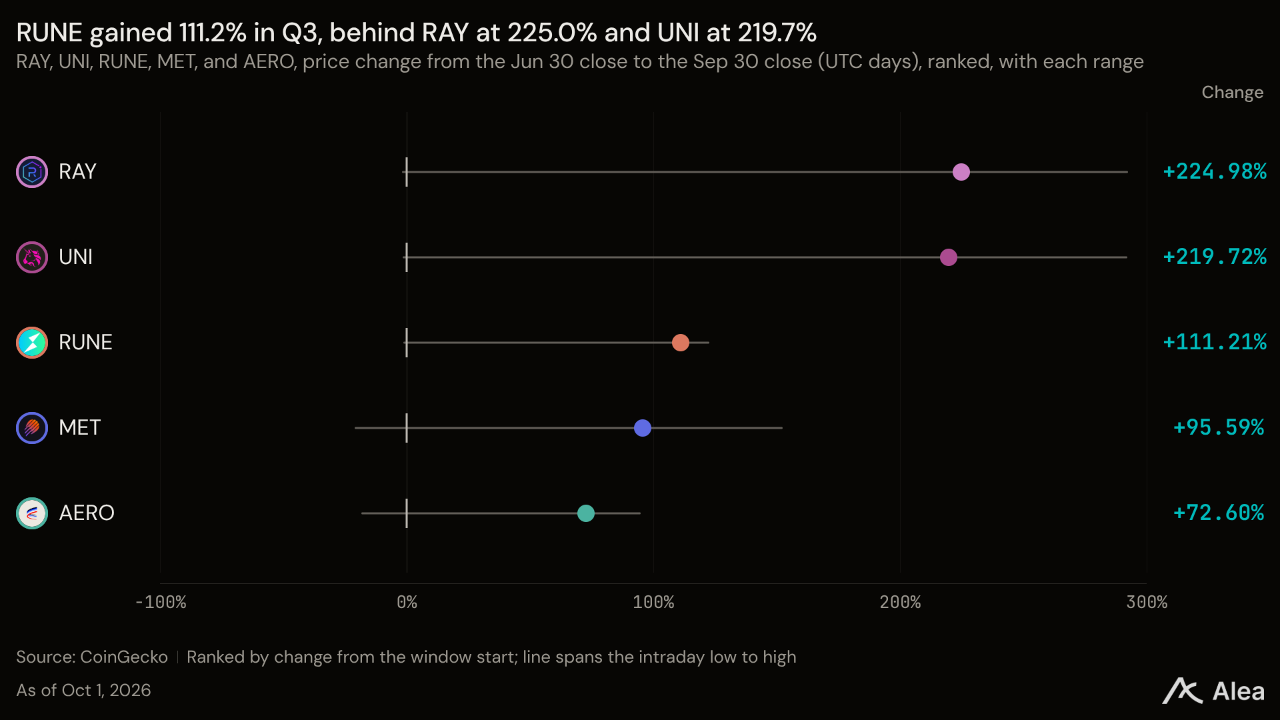
RUNE — RUNE는 닷새간 스왑 수수료가 직전 한 달치를 넘어선 뒤 14.71% 상승한 0.7409달러를 기록했다. 토르체인의 10월 1일까지 30일간 수수료는 직전 30일의 87만달러에서 342만달러로 늘었다. 이 중 218만달러는 9월 25~29일 거래량 14억1,000만달러에서 발생했다. 이 닷새는 비트겟이 9월 24일 3억8,750만달러의 피해를 본 직후이며, 토르체인은 공격자 주소의 거래를 차단해 달라는 비트겟의 요청을 거절했다. 이후 일일 거래량은 9월 29일 2억5,600만달러에서 9월 30일 3,900만달러로, 일일 수수료는 34만6,000달러에서 5만5,000달러로 줄었다. 9월 26일 하루에만 3분기 수수료 536만달러의 16.2%가 발생했다. RUNE는 해당 분기 111.21% 상승했다. 스왑 수수료 대부분은 유동성 공급자에게 돌아가며, 토큰 보유자는 3분기에 2분기보다 13.1% 많은 13만4,000달러를 받았다.
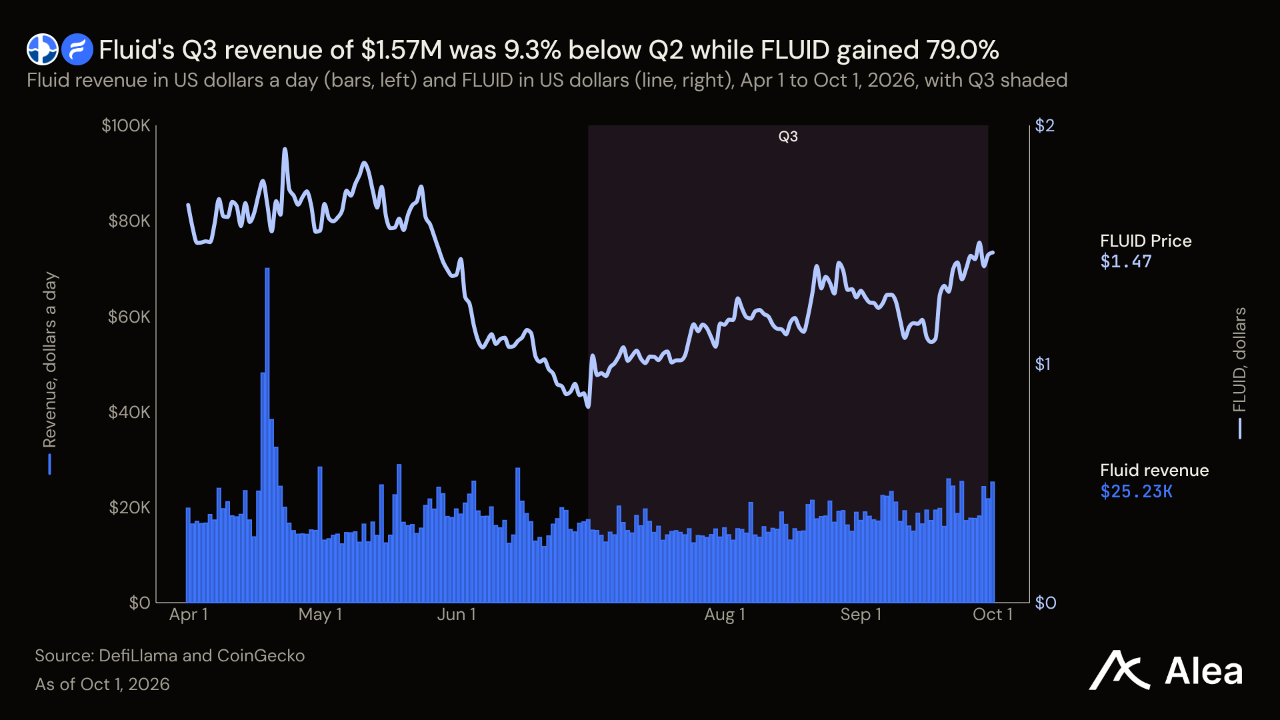
FLUID — FLUID는 금요일 6.84% 상승하며 주간 기준 9.42% 오른 1.58달러를 기록했다. 같은 주 AAVE는 17.65%, SKY는 15.27% 상승했다. 플루이드는 하나의 유동성 풀로 대출 시장과 거래소를 운영한다. 10월 1일 예치액은 9억9,100만달러로, 리졸브 해킹 전날인 3월 21일의 12억5,000만달러보다 20% 적었다. 3분기 매출은 157만달러로 2분기보다 9.3%, 2025년 3분기보다 61.3% 감소한 반면, 토큰 가격은 해당 분기 78.95% 상승했다. 누적 규모가 470만달러에 달했던 바이백이 3월 20일 중단된 이후 보유자에게 돌아간 매출은 없다. 거버넌스는 8월 재단 지원금을 월 35만달러로 늘렸다. 이는 3분기 매출의 67%에 해당한다. 키네틱 그룹은 거버넌스가 승인한 제안에 따라 총공급량 1억 개의 최대 10%를 매입할 계획이다. 금요일 종가 기준 1,580만달러 규모다. 3분기 매출을 연율로 환산하면 FLUID 시가총액 1억3,000만달러의 4.8%다.
앞으로 9일 동안 다섯 날짜에 주요 일정이 잡혀 있다. 하이퍼리퀴드의 첫 준비금 수익 지급은 10월 3일로 예정돼 있다. 아베의 Institutional 투표는 10월 4일, 센토라 관련 투표는 10월 5일 종료된다. 10월 5일은 에테나 투자자 락업이 끝나는 날이기도 하다. 10월 6일에는 하이퍼리퀴드 기여자 물량 배분이 이어지고, 10월 11일에는 키네틱의 청구 기간이 종료된다. 펀드 유입액이 전주의 2%로 줄어든 주에도 BTC는 8만4,297달러를 유지했다. 3분기에는 34개 종목 중 28개에서 토큰 가격이 기반 사업보다 빠르게 성장했다. 가격 상승률 중앙값은 84.3%, 매출 증가율 중앙값은 6.0%였다. 이번 주 하락폭은 사업이 성장한 종목과 위축된 종목에서 비슷하게 나타났다.
주식: 부채로 추진하는 AI 인프라 확장
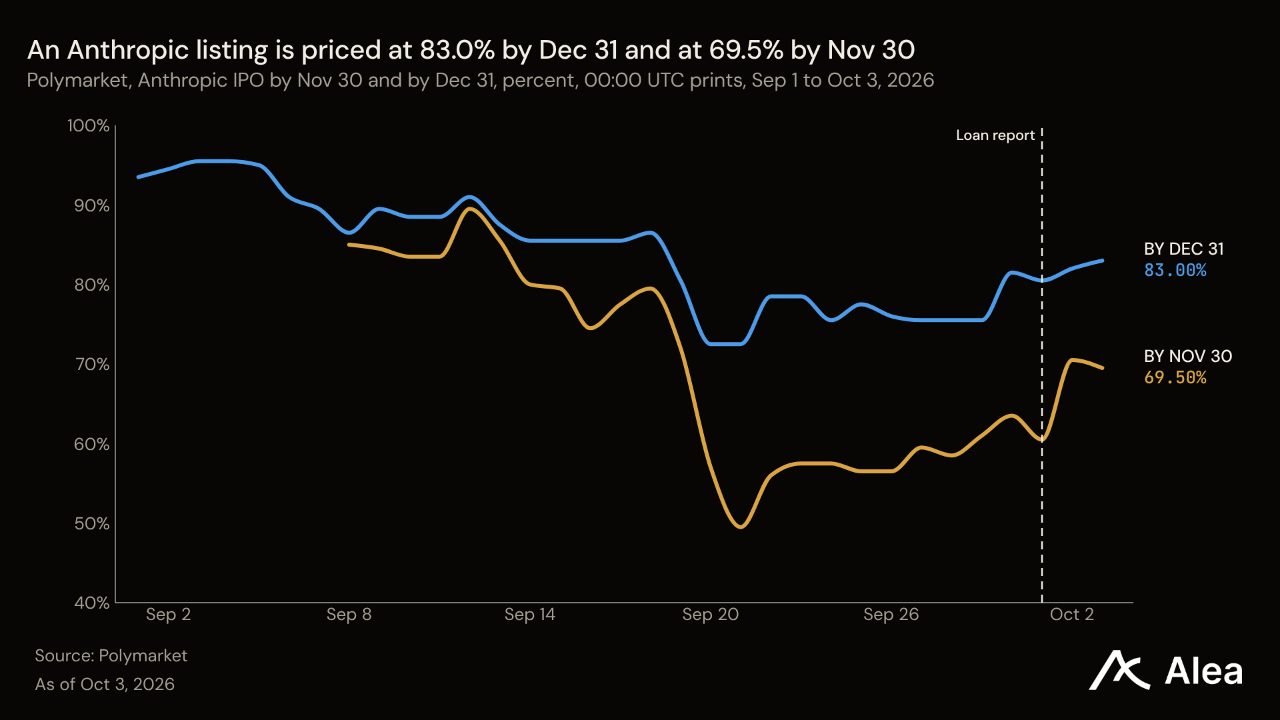
목요일 공개된 앤트로픽의 투자설명서 초안에 따르면, 브로드컴은 자사가 만드는 칩을 임차할 수 있도록 앤트로픽에 전환사채 형태로 최대 420억달러를 빌려주기로 했다. 같은 투자설명서에는 앤트로픽이 향후 10년간 최소 5,180억달러를 지출할 의무가 명시돼 있으며, 이 중 약 80%는 사용 여부와 관계없이 지급해야 한다. 브로드컴은 이 대출에 관해 아무것도 공시하지 않았다. 앤트로픽에 자금을 제공한 칩 공급사는 브로드컴이 두 번째다. 마이크론은 6월 공급 계약과 함께 앤트로픽의 시리즈 H 투자 라운드에 전략적 투자를 단행했다. 이제 공급사는 자신들이 판매하는 설비의 자금을 지원하고, 이를 구축하는 기업은 비용을 지불하기 위해 차입한다.
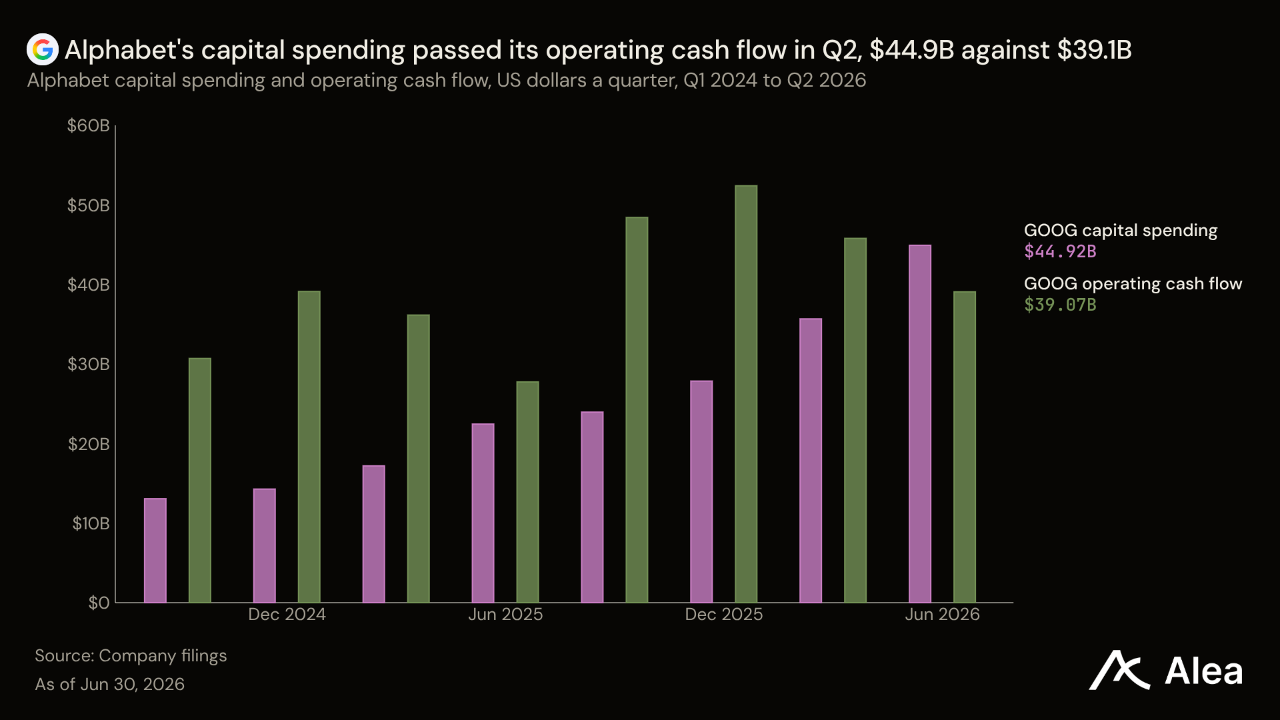
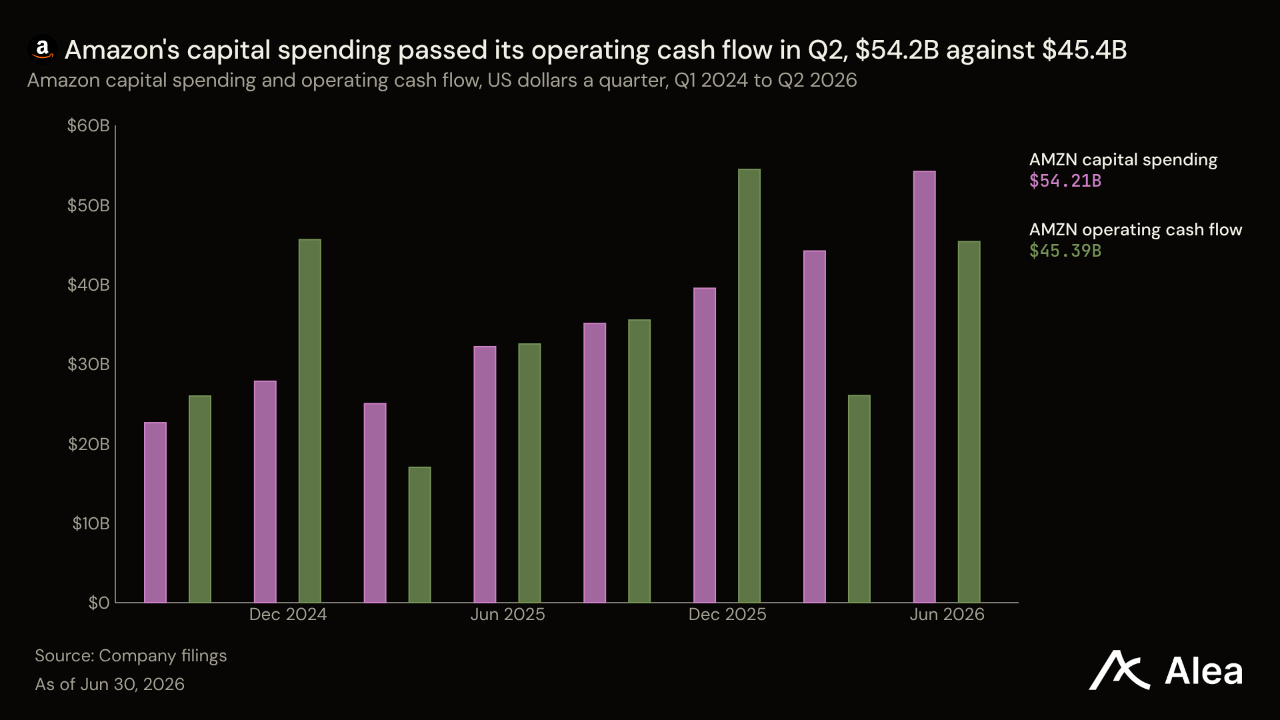
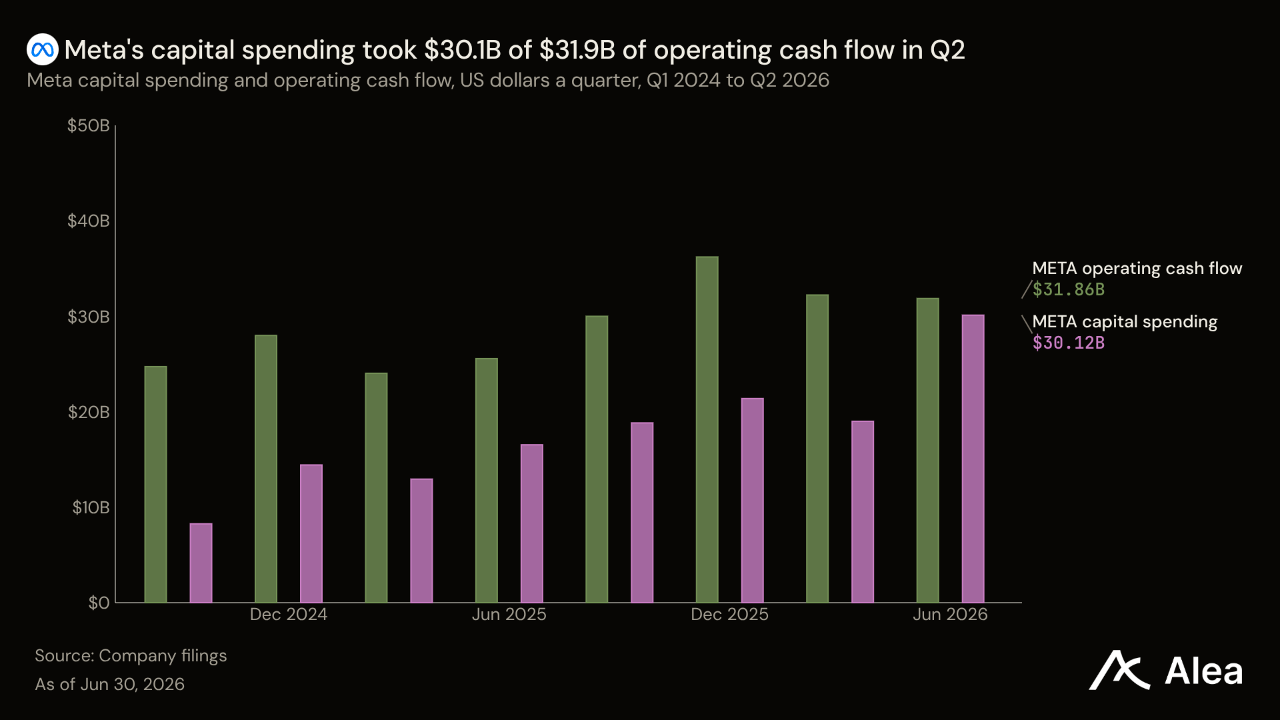
최대 규모의 인프라 구축 기업들은 주주환원을 중단하고 차입에 나섰다. 알파벳은 2026년 상반기에 자사주를 전혀 매입하지 않았고, 메타도 매입액이 없었다. 1년 전 두 회사의 합산 매입액은 512억달러였다. 2분기에는 두 회사에서 자본지출이 영업현금흐름을 넘어섰다. 아마존은 자본지출 542억달러에 영업현금흐름 454억달러, 알파벳은 각각 449억달러와 391억달러였다. 차액은 부채로 메웠다. 6개월간 알파벳의 장기부채는 517억달러, 아마존은 642억달러 늘었고, 메타는 249억달러 규모의 채무를 발행했다. 테슬라는 9월 29일 300억달러 규모의 은행 여신 약정을 체결했다. 마이크로소프트는 예외다. 2026회계연도 자본지출은 영업현금흐름의 63%를 차지했고, 장기부채는 403억달러로 줄었다.
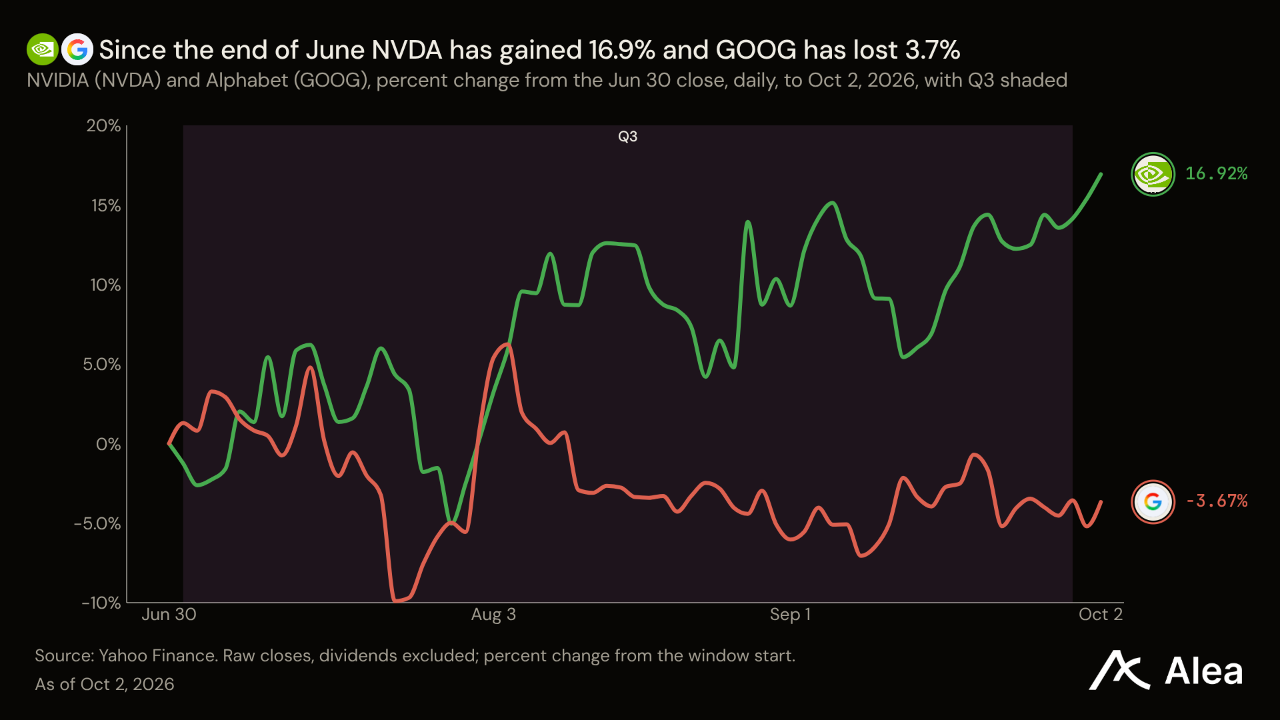
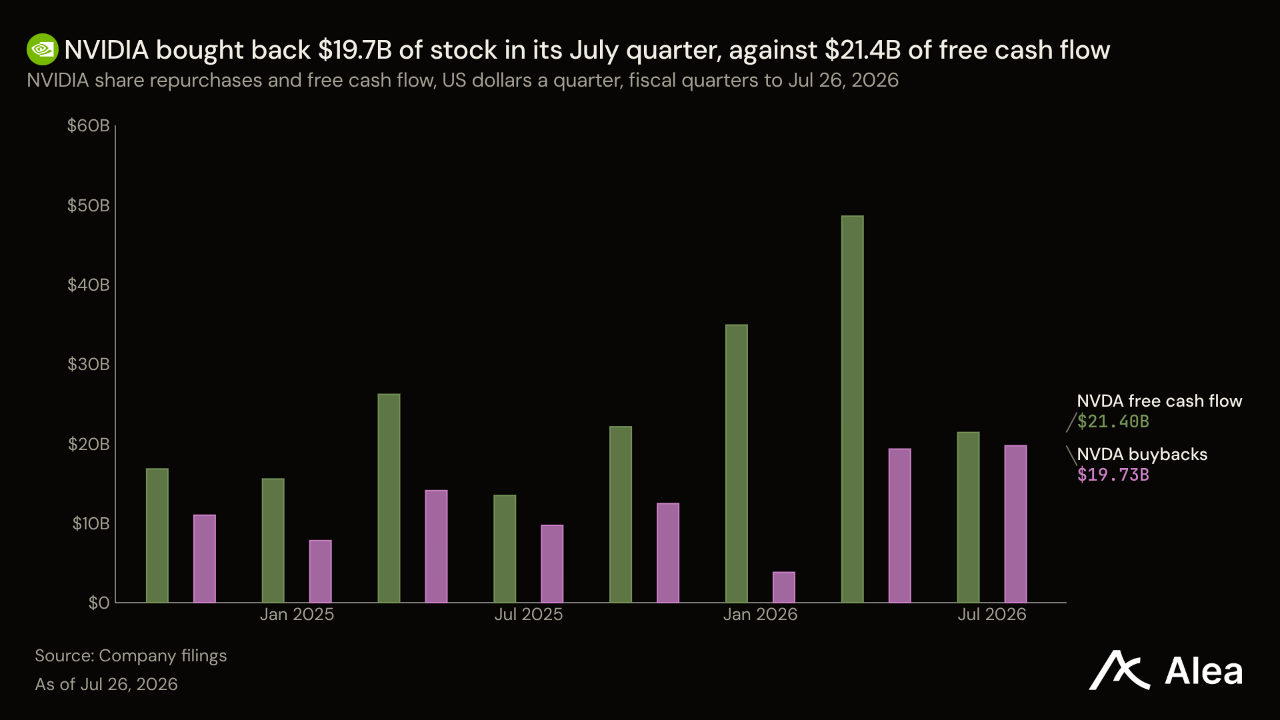
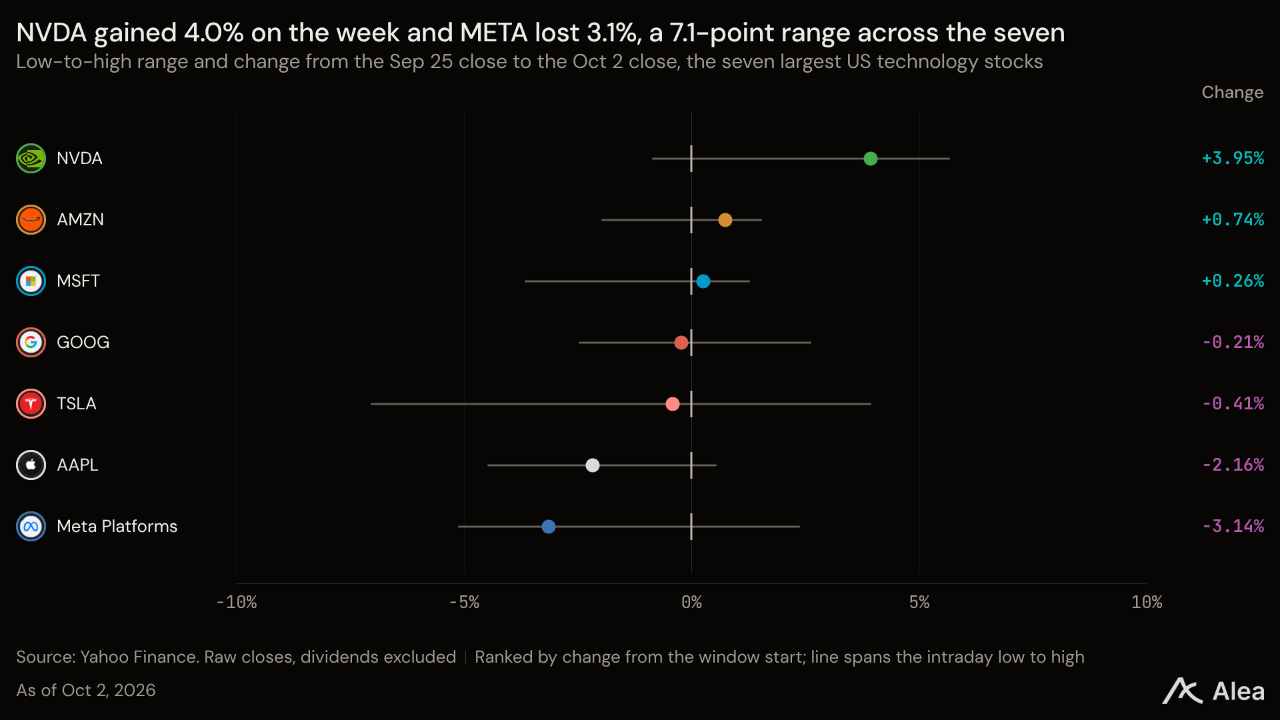
공급사는 반대로 주주에게 현금을 돌려줬다. 엔비디아는 자사주 매입 한도를 1,500억달러 늘렸고, 알파벳과 메타의 매입액이 없었던 7월 종료 분기에 자사주 197억달러어치를 매입했다. NVDA는 7대 기술주 중 가장 높은 주간 상승률을 기록했으며, 사상 최고치보다 0.8% 낮은 수준에서 마감했다. 고객사 주가는 이에 못 미쳤다. AMZN은 0.74%, MSFT는 0.26% 상승한 반면, GOOG는 0.21%, META는 3.14% 하락했다. 차입의 기준이 되는 금리도 올랐다. 미국 10년물 국채금리는 한 주간 11bp 오른 5.28%로 마감했다. 아마존이 9월 14일 발행한 파운드화 채권의 표면금리는 5.200~6.650%다. 공시 내용에 따른 수치다. 코어위브의 42억달러 규모, 표면금리 2.875% 전환사채는 전환가격이 97.85달러이며, CRWV 종가는 89.62달러였다.
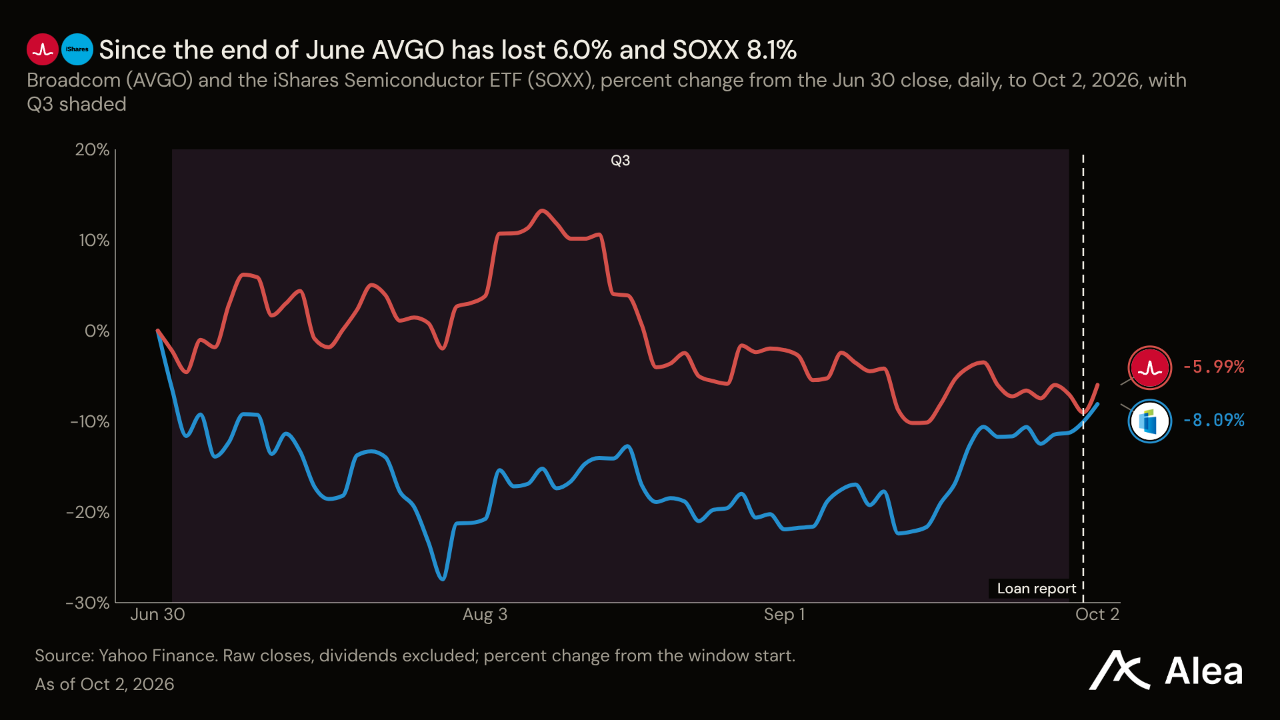
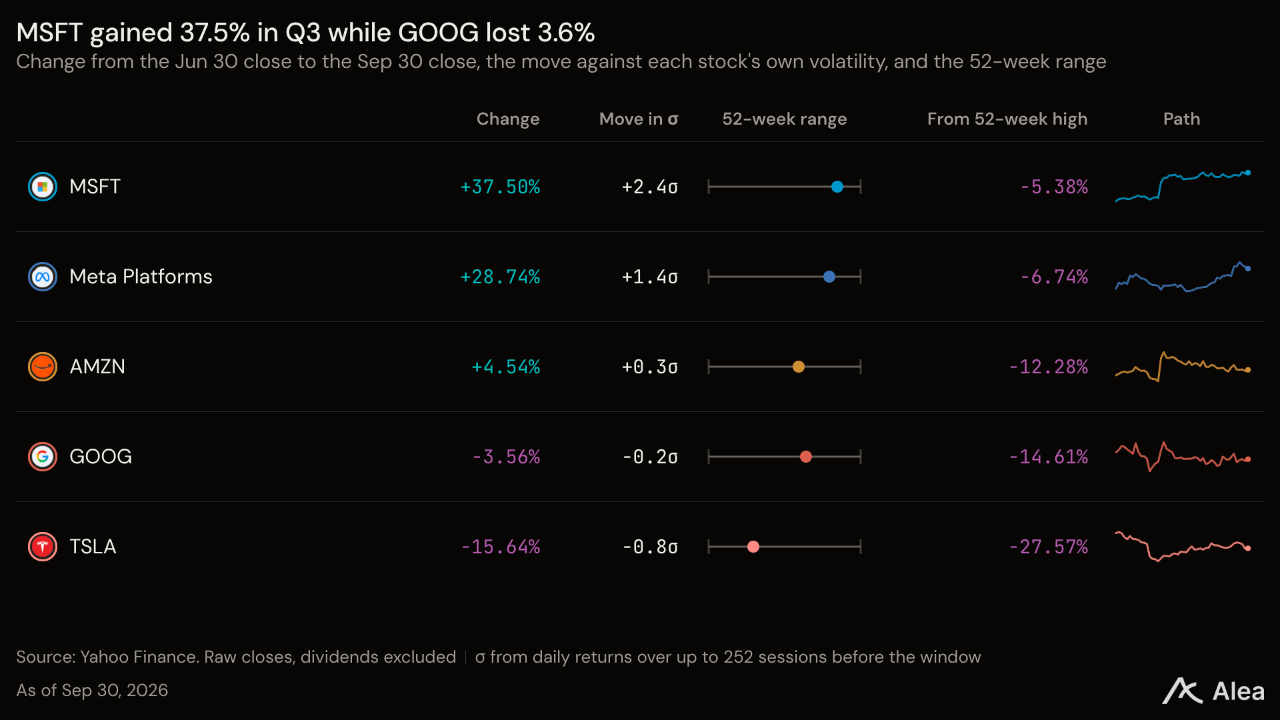
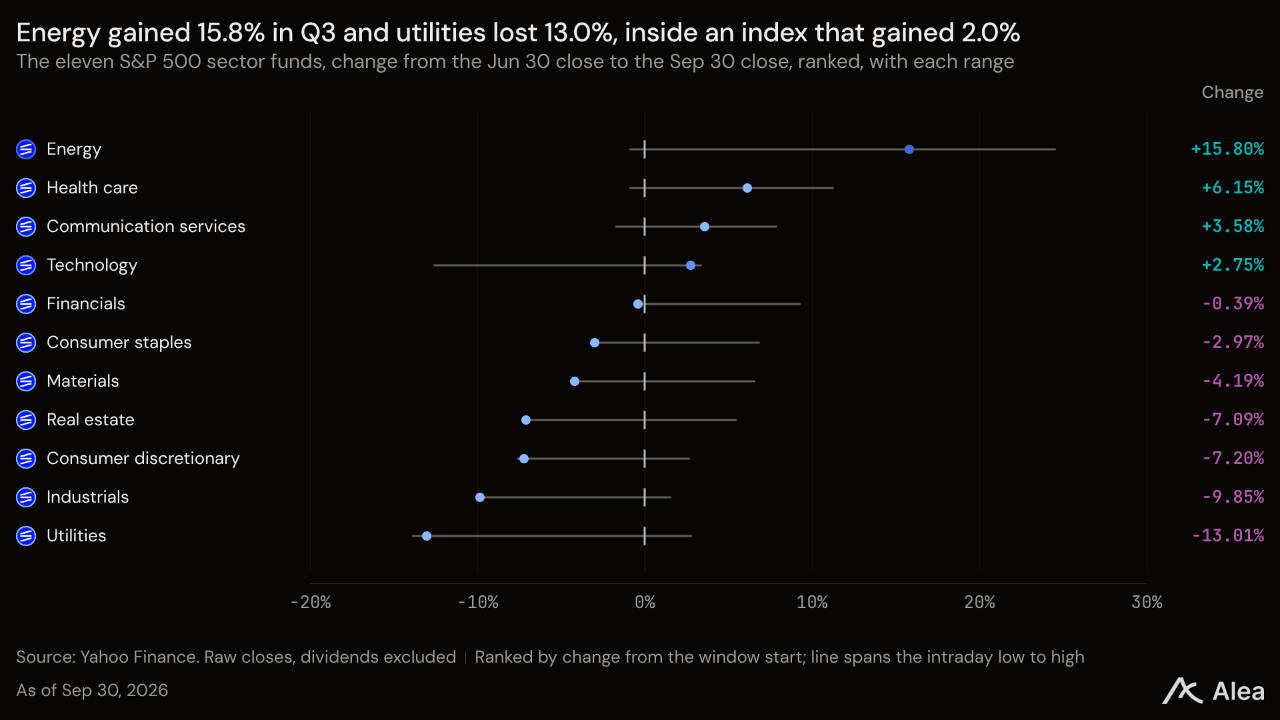
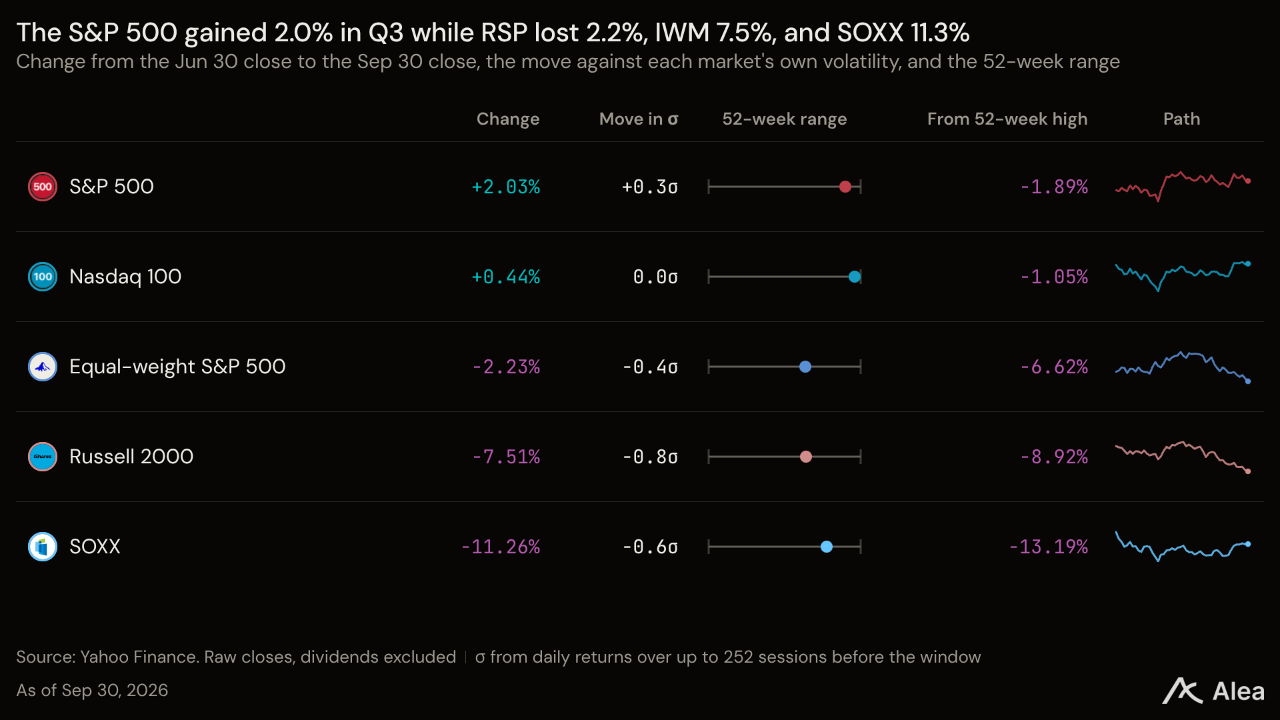
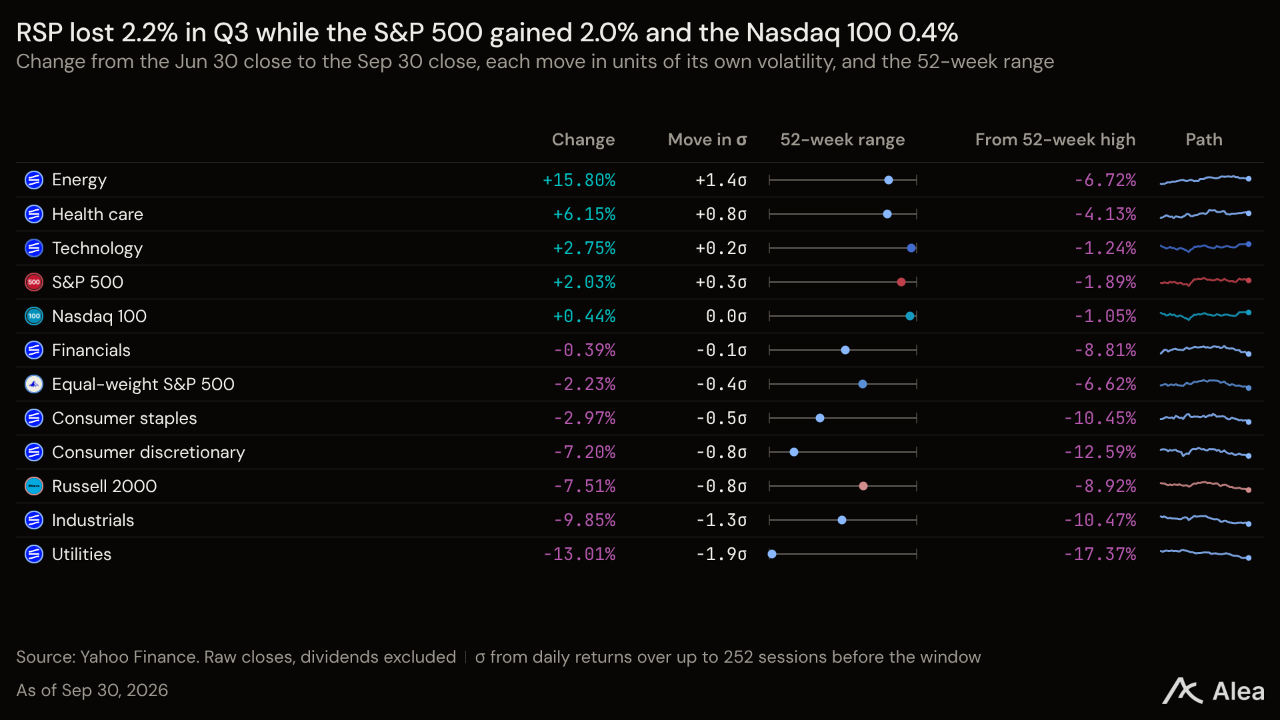
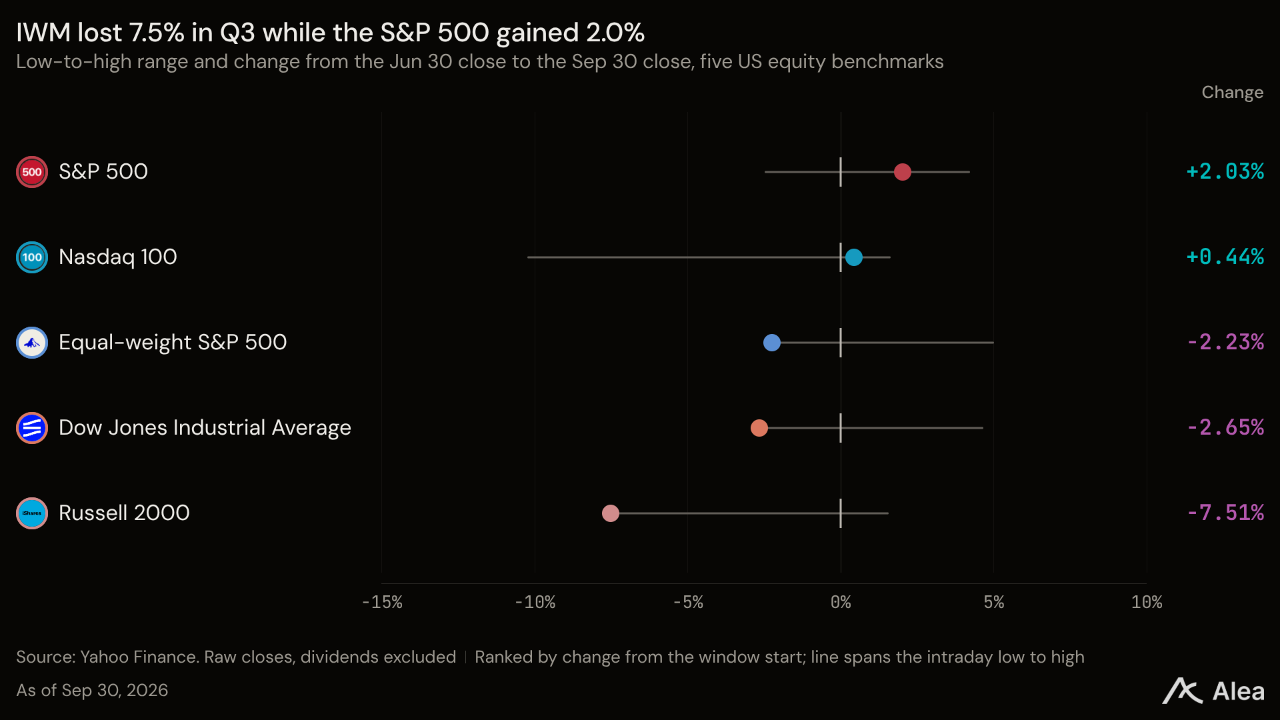
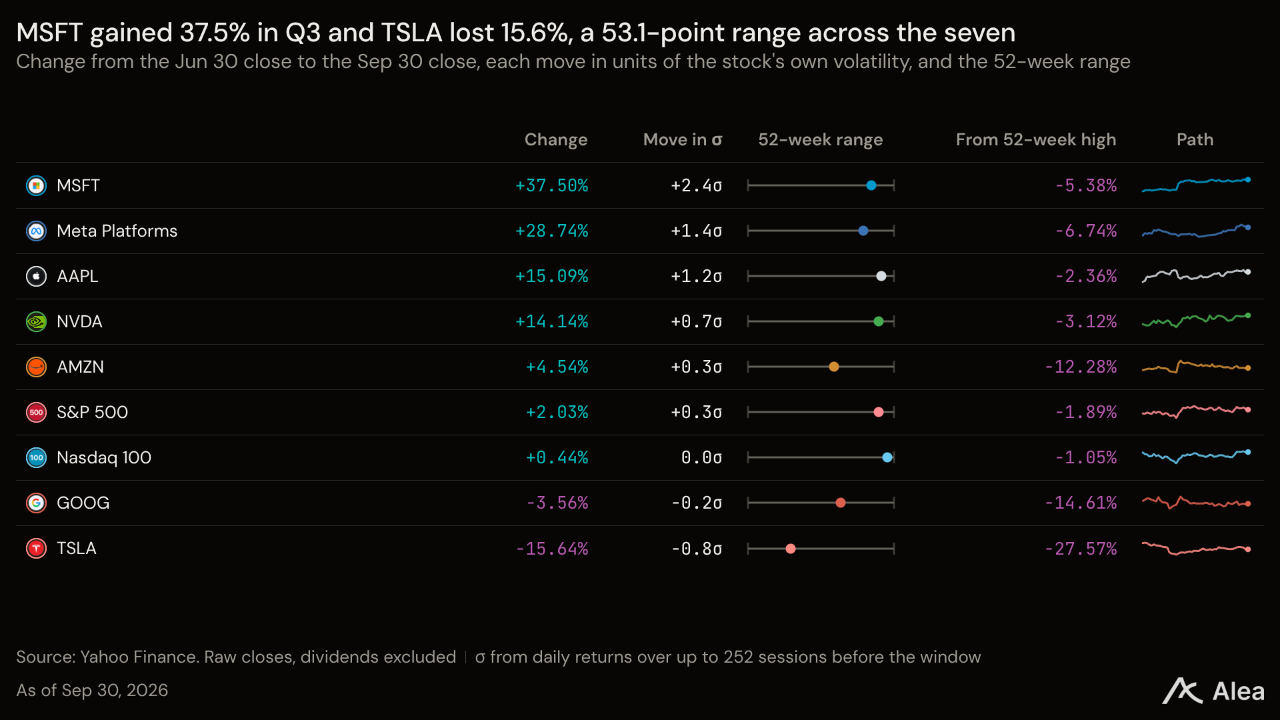
나스닥 100은 사상 최고치인 30,808로 한 주를 마쳤지만, 일반적인 개별 종목의 주가는 계속 하락했다. S&P 500은 0.27% 내린 7,723으로, 8월 13일 사상 최고치보다 1.0% 낮았다. 동일가중 펀드 RSP는 0.65% 하락하며 7주 연속 내렸다. 이 같은 연속 하락은 2022년 5월 이후 처음이다. 3분기 S&P 500 지수는 2.0% 상승한 반면 RSP는 2.2%, 소형주는 7.5% 하락하며 차별화됐다. SOXX는 2분기 95.0% 상승 이후 3분기에 11.3% 하락했다. 3분기 에너지 업종은 15.8% 오른 반면 유틸리티는 13.0% 떨어졌다. 지수 전체가 2.0% 오르는 동안 업종 간 격차는 28.8%포인트에 달했다. MSFT의 37.5% 상승률은 최근 38개 분기 중 최고였으며, TSLA는 15.6% 하락했다. 차별화는 대부분 9월에 나타났다. 이달 RSP는 5.2%, 시가총액 가중 펀드 SPY는 0.6% 하락했다.
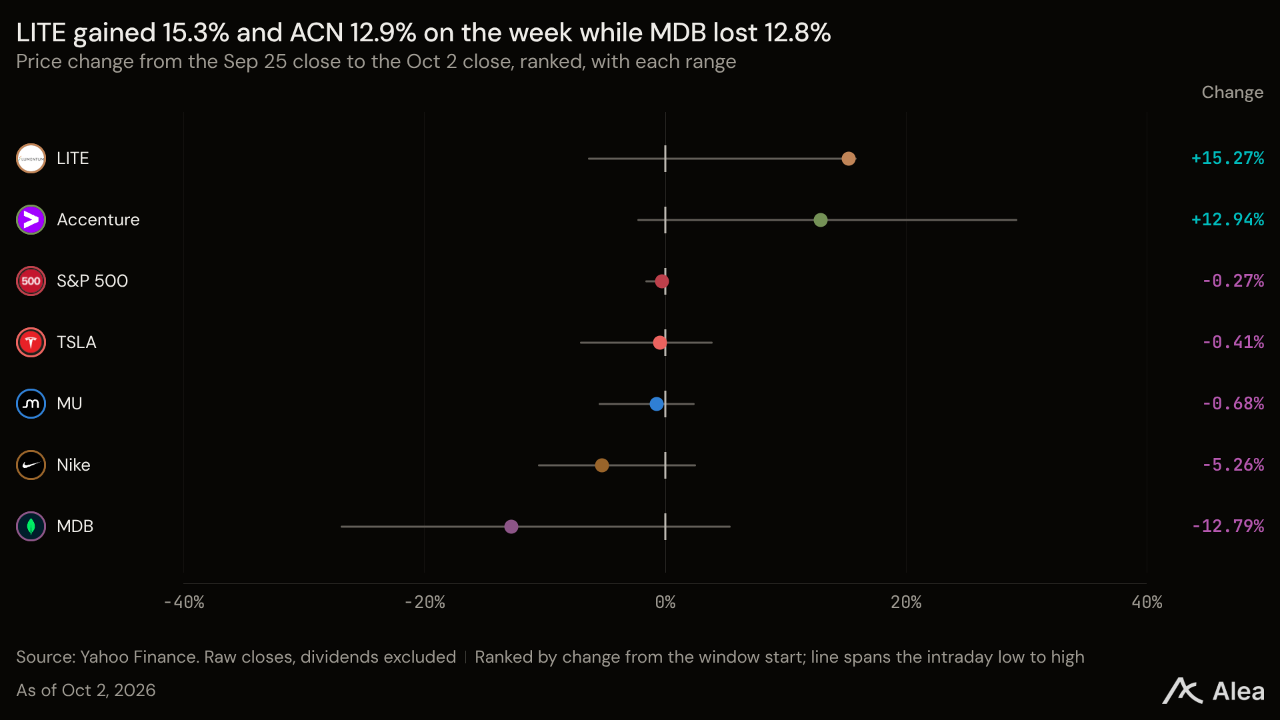
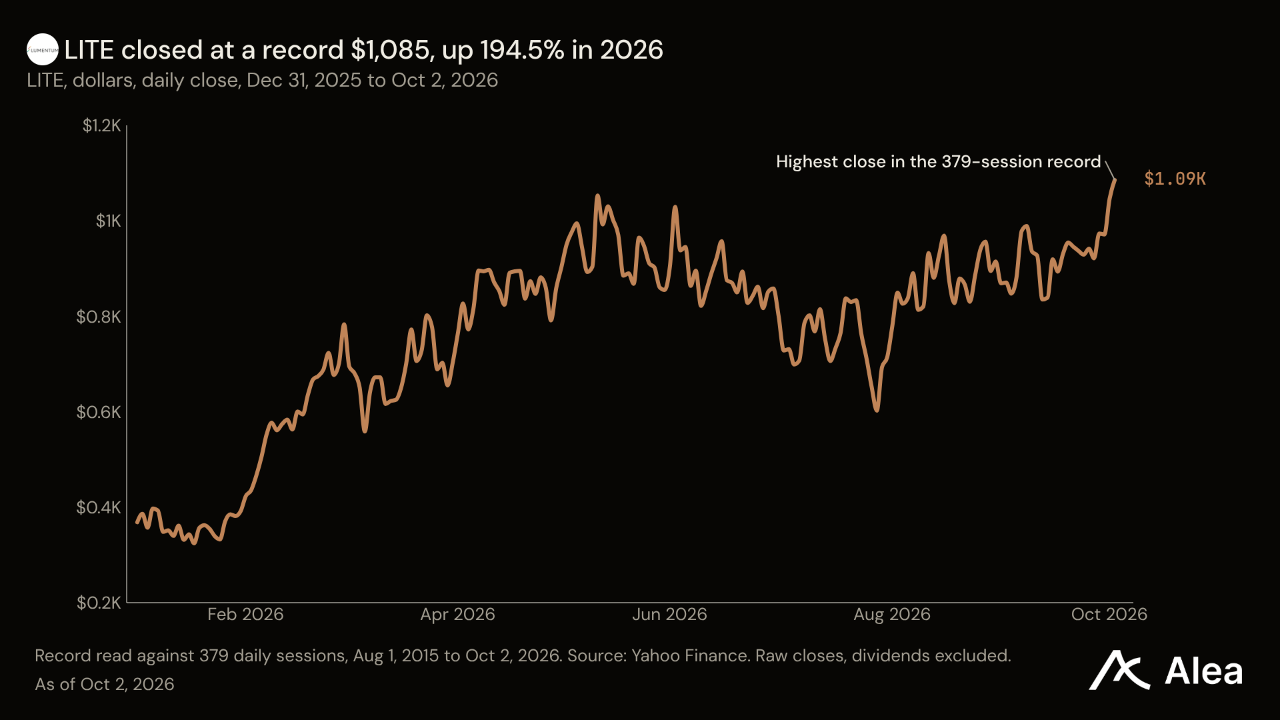
기업 발표가 개별 주가에 미친 영향은 고용보고서가 지수에 미친 영향보다 컸다. 액센츄어는 가이던스 상단을 웃도는 매출 186억8,000만달러를 발표했다. ACN은 1월 14일부터 6월 30일까지 57% 하락한 뒤 이번 주에는 12.94% 오른 199달러로 마감했다. 테슬라의 차량 인도량은 48만6,532대로 24개 전망치를 모두 웃돌았지만, 에너지저장장치 실적은 시장 예상치를 14% 밑돌았다. TSLA는 한 주간 0.41% 하락한 371달러로 마감했다. 마이크론은 회계연도 1분기 매출 가이던스를 시장 예상치보다 7.9% 높게 제시했으며, MU는 한 주간 0.68% 내린 1,075달러를 기록했다. 몽고DB는 Atlas 성장 목표를 높였지만 최고경영자가 메타로 이직한 뒤 주간 기준 12.79% 하락했다. 루멘텀은 자체 가이던스에 변화가 없었지만 증권사 보고서 3건에 힘입어 이번 주 15.27% 오른 1,085달러를 기록했다. 3분기 실적 발표는 10월 13일 시작된다.
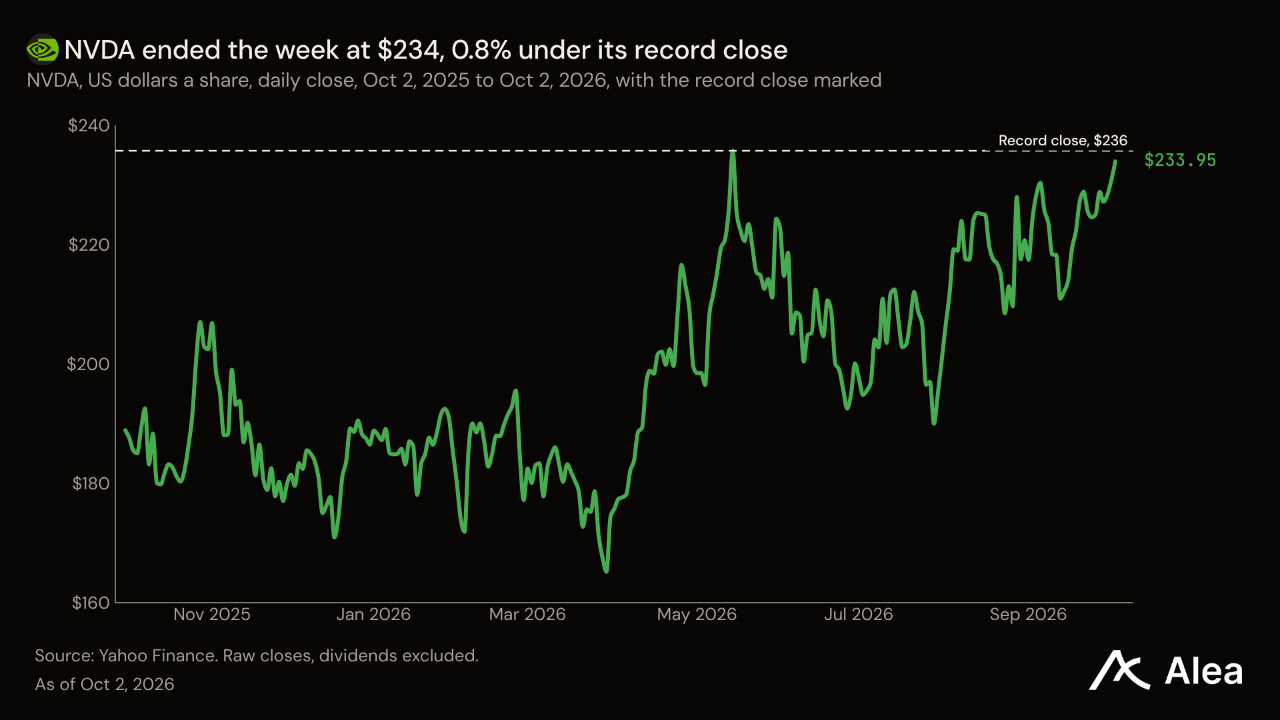
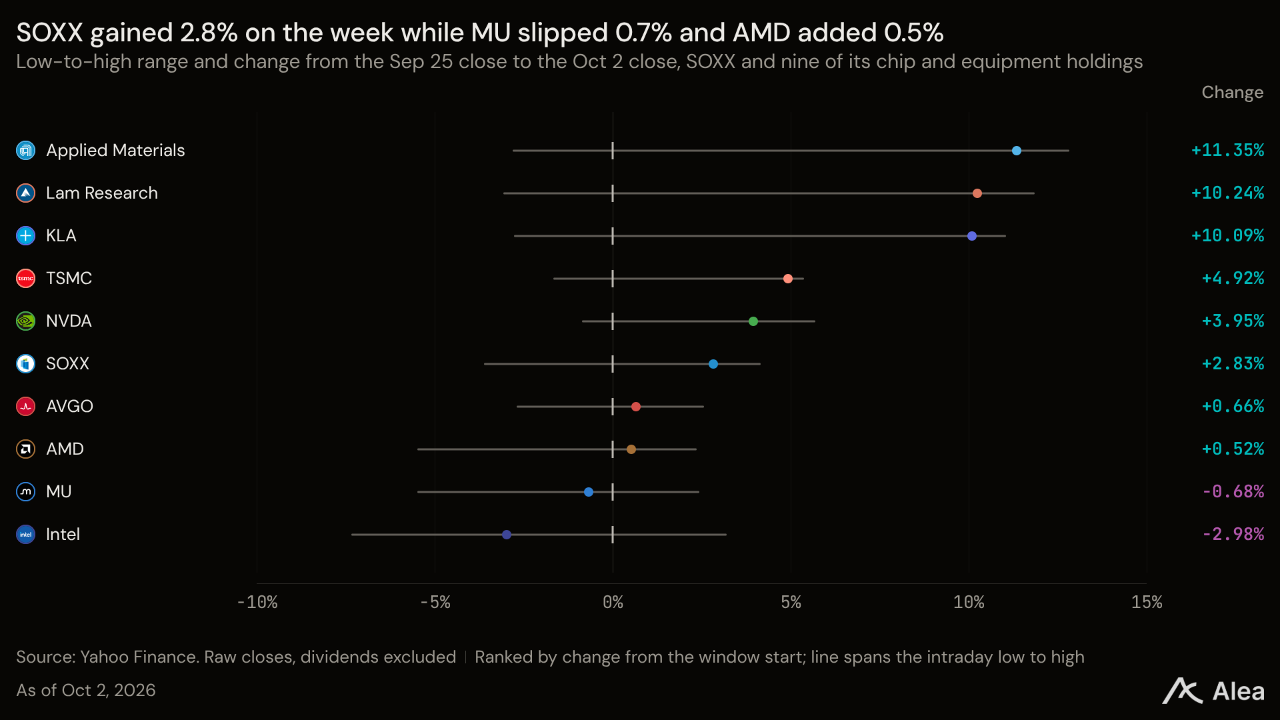
NVDA — NVDA는 3.95% 오른 234달러로 7대 기술주 중 가장 높은 주간 상승률을 기록했으며, 사상 최고 종가보다 0.8% 낮은 수준에서 마감했다. 엔비디아는 9월 28일 자사주 매입 한도를 1,500억달러 늘렸다. 이날 NDX가 1.1% 하락한 가운데 NVDA는 1.7% 상승했다. 한도 확대로 2028회계연도까지 사용할 수 있는 금액은 2,350억달러가 됐으며, 연간 약 1,760억달러에 해당한다. 엔비디아 공시에 따르면, 7월 26일까지 12개월간 잉여현금흐름은 1,270억달러였다. 계획된 매입 속도는 이 금액의 139%다. 2027회계연도 첫 두 분기 자사주 매입액은 잉여현금흐름의 56%인 390억달러로, 분기당 195억달러였다. 이제 프로그램 이행에 필요한 매입액은 분기당 약 440억달러이며, 총 2,350억달러는 시가총액의 약 4%다.
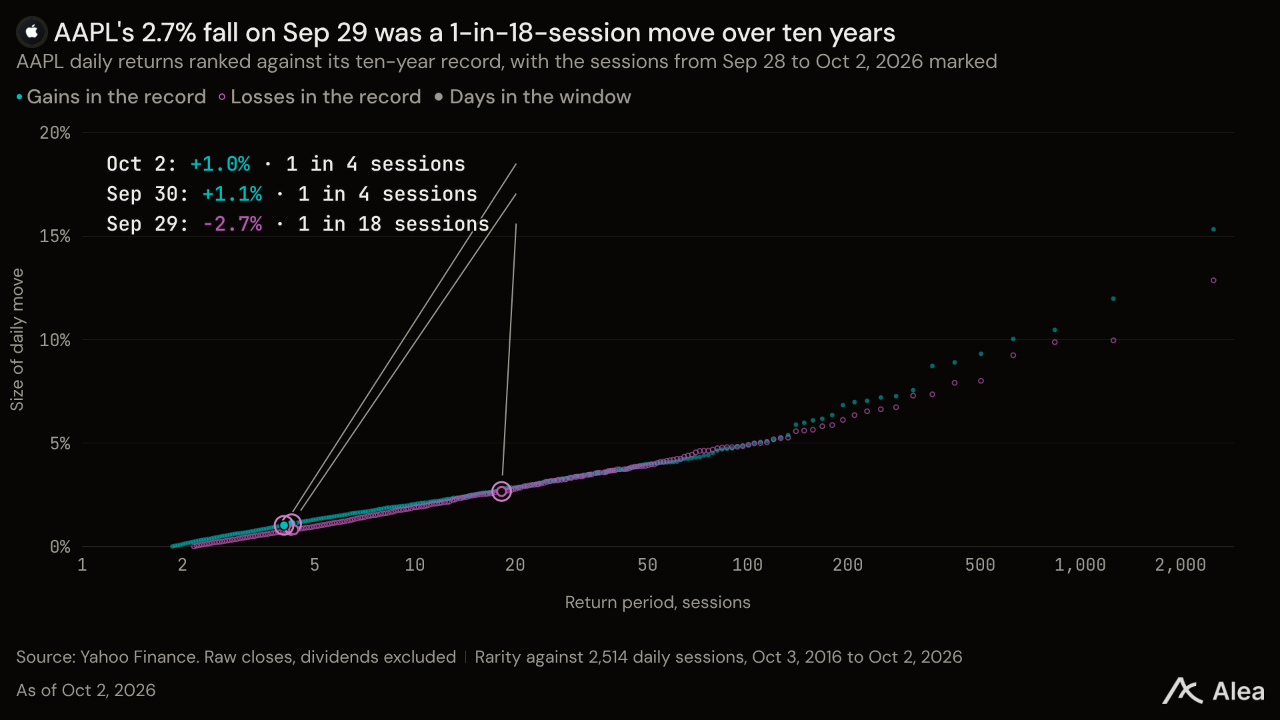
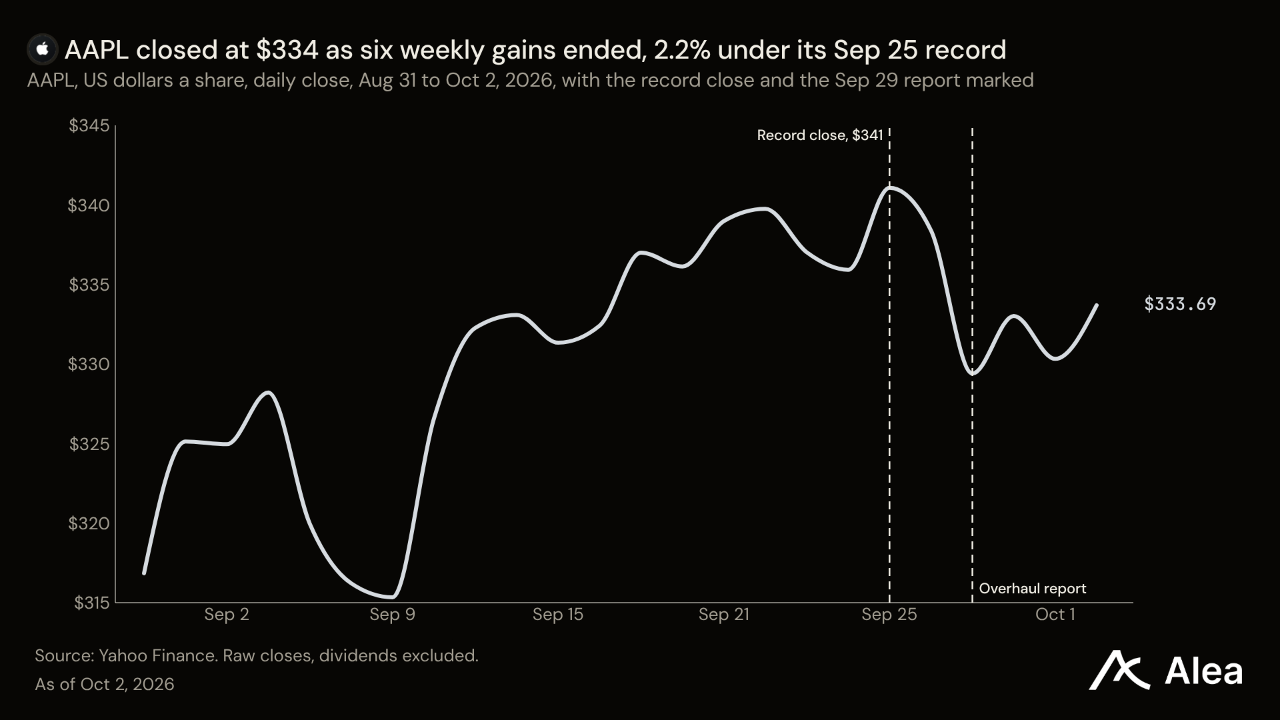
AAPL — AAPL은 2.16% 내린 334달러를 기록하며 6주 연속 상승을 마감했다. 사상 최고 종가 341달러를 기록한 지 한 주 만이다. 가장 큰 하락은 9월 29일에 발생했다. 이날 NDX가 0.2% 오른 반면 AAPL은 2.7% 떨어졌다. 뉴욕 시각 오전 11시 34분에 전해진 블룸버그 보도에 따르면, 9월 1일 최고경영자로 취임한 존 터너스는 약 6명의 디렉터를 포함해 하드웨어 엔지니어링 부문의 프로그램 관리 인력을 감축했다. 시리, 비전 프로, AI 소프트웨어 팀에서도 추가 감축이 이뤄졌다. AAPL은 이미 개장 15분 만에 전일 종가보다 1.7% 하락한 상태였다. 애플은 9월 1일 이후 8-K를 제출하지 않았으며, 별도 입장을 내놓지 않았다. 주가는 3분기 15.1% 상승했다. JP모건은 9월 16일 아이폰 18의 출시 첫 주 배송 대기기간이 아이폰 17보다 짧다고 분석했다. 1,999달러인 아이폰 듀오의 사전 주문은 10월 16일 시작된다.
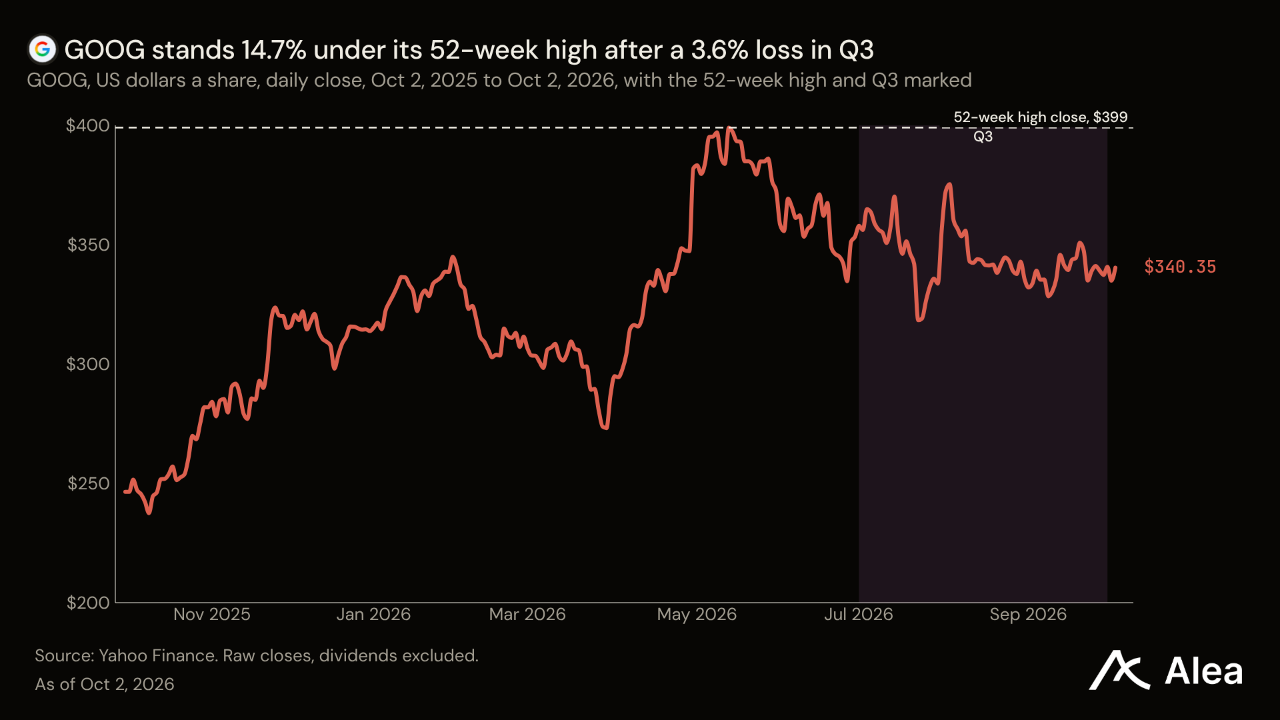
GOOG — GOOG는 구글이 Gemini 4 Argon을 제한된 사이버 보안 방어 전문가 그룹에 공개한 주간에 0.21% 하락한 340달러를 기록했다. 일반 공개 일정은 정하지 않았다. 광고 기술 반독점 소송에서는 브링케마 판사가 9월 16일 AdX 매각을 받아들이지 않았으며, 양측은 10월 16일까지 최종 판결안을 제출해야 한다. 주가는 2분기 23.2% 상승한 뒤 3분기에는 3.6% 하락해, 7대 기술주 가운데 하락한 두 종목 중 하나가 됐다. 알파벳의 최신 10-Q에 따르면 2026년 상반기 자사주 매입은 없었다. 전년 동기에는 283억달러를 매입했다. 영업현금흐름 849억달러 중 806억달러를 자본지출에 사용해, 1달러당 95센트를 지출했다. 앤트로픽이 임차하는 TPU 칩을 설계하는 이 회사는 자사주 매입을 중단했고, 장기부채는 연말 465억달러에서 6월 30일 기준 982억달러로 늘렸다.
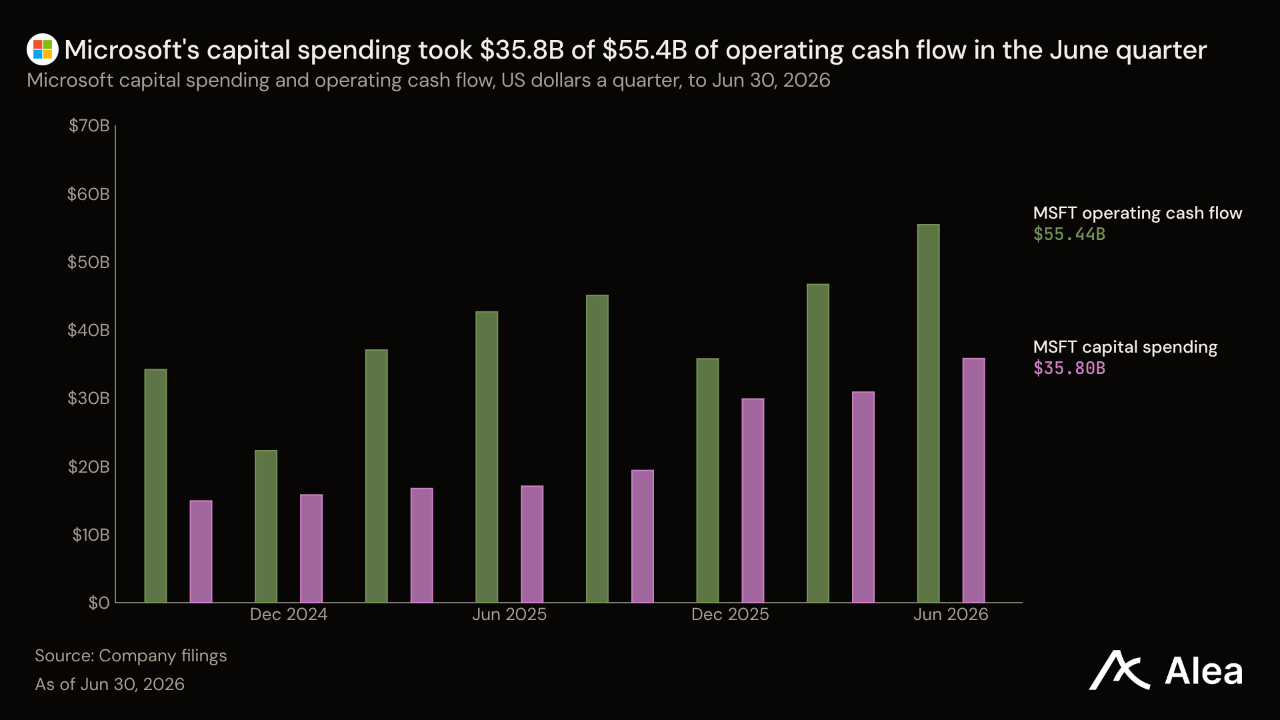
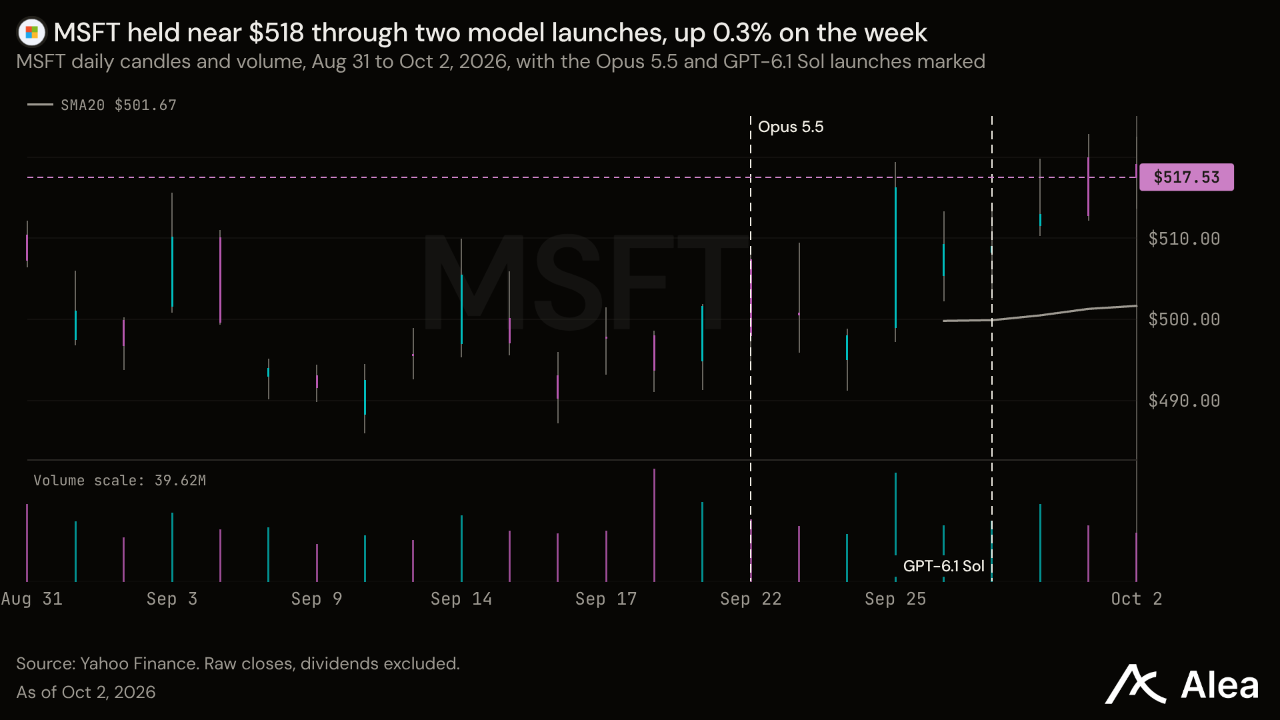
MSFT — MSFT는 3분기 37.5% 상승하며 38개 분기 만에 최대 상승률을 기록한 데 이어 0.26% 오른 518달러를 기록했다. 오픈AI의 GPT-6.1 Sol은 출시 당일인 9월 29일 Microsoft Foundry와 GitHub Copilot에 도입됐으며, 이날 주가는 0.05% 하락 마감했다. 마이크로소프트의 10-K 자료에 따르면, 2026회계연도 영업현금흐름 1,829억달러 중 63%인 1,159억달러를 자본지출에 사용했다. 알파벳은 상반기 영업현금흐름의 95%를 자본지출에 사용했고, 아마존은 12개월간 107%를 사용했다. 앤트로픽의 투자설명서 초안에는 2026년 11월부터 2033년 5월까지 마이크로소프트에 314억달러를 지급하는 약정이 담겼다. 연간 약 48억달러로, 마이크로소프트의 2026회계연도 매출 3,318억달러의 1.5%에 해당한다. 장기부채는 회계연도 중 432억달러에서 403억달러로 줄었다. 마이크로소프트, 알파벳, 아마존, 메타 가운데 유일한 감소다.
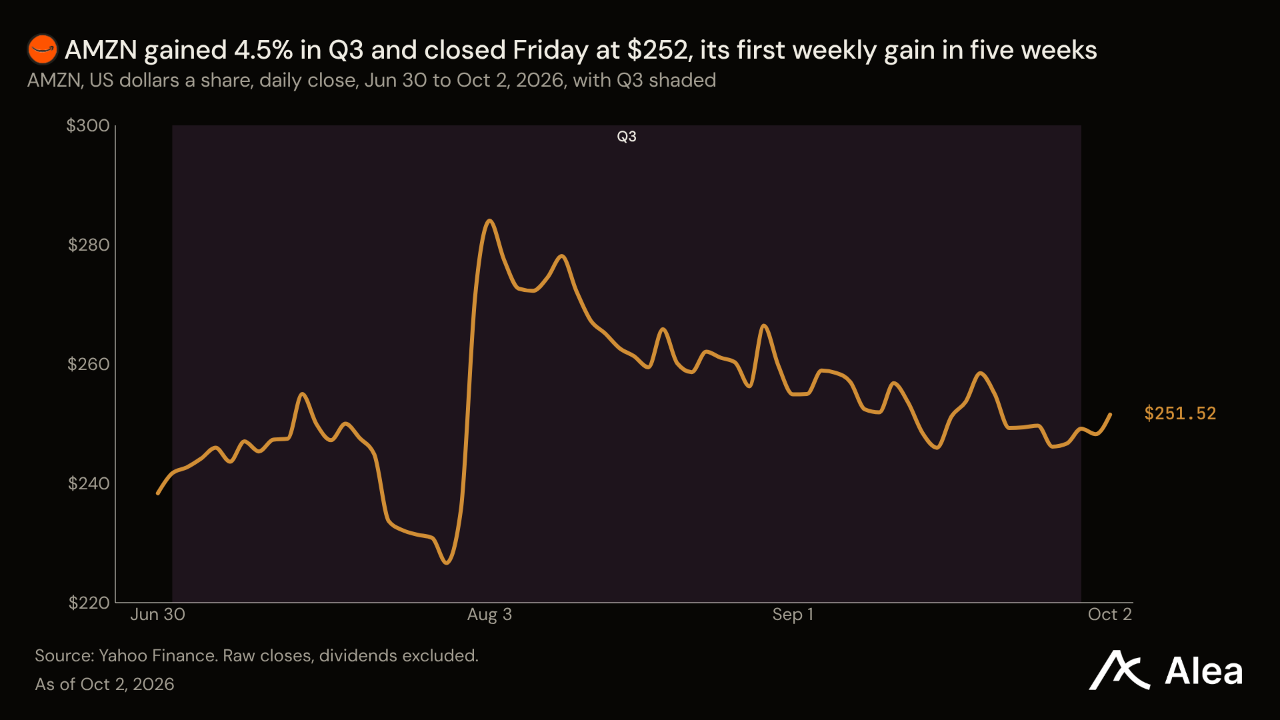
AMZN — AMZN은 0.74% 오른 252달러로 5주 만에 주간 상승세를 기록했으며, 여전히 52주 최고가보다 11.4% 낮다. 아마존 공시에 따르면, 6월 30일까지 12개월간 유형자산에 1,730억달러를 지출했다. 영업현금흐름 1,614억달러의 107%다. 부족분은 차입으로 충당했다. 장기부채는 6개월 만에 688억달러에서 1,330억달러로 늘었고, 9월 14일에는 표면금리 5.200%~6.650%의 파운드화 채권 42억5,000만파운드 발행을 완료했다. AWS도 가격을 인상하고 있다. 요금 페이지에 따르면 P6-B300 Capacity Blocks 요금은 10월 7일부터 가속기 1개당 시간당 16.15달러로, 현재보다 15% 오른다. 1월에도 약 15% 인상한 바 있다. 앤트로픽은 용량 사용 여부와 관계없이 2036년 4월까지 아마존에 1,100억달러를 지급해야 한다.
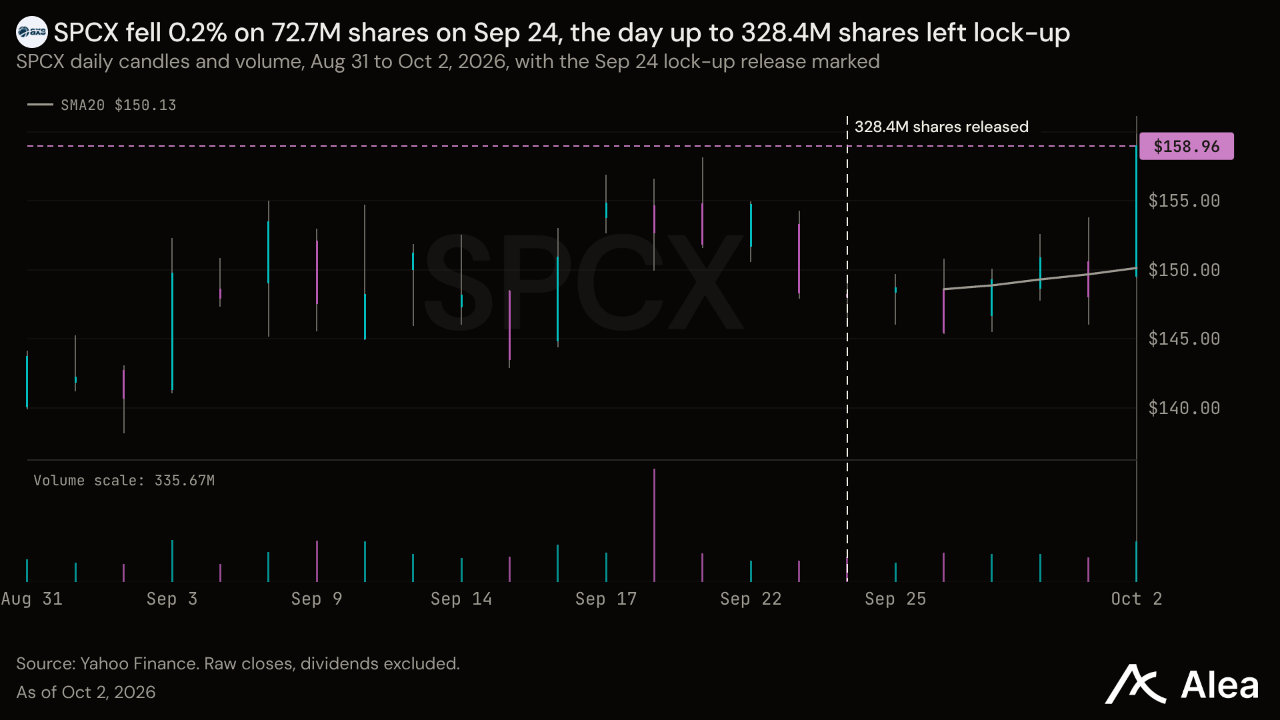
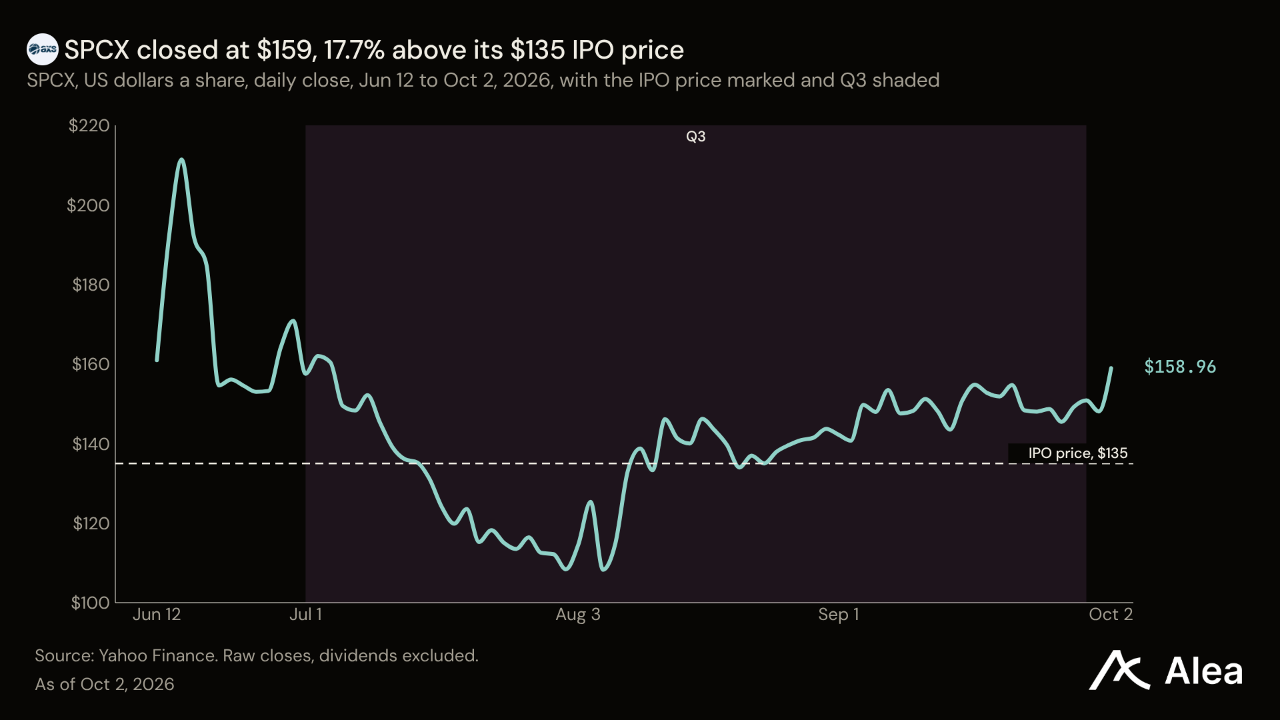
SPCX — SPCX는 금요일 1억1,830만주가 거래되며 7.35% 급등한 데 힘입어 주간 기준 6.91% 오른 159달러를 기록했다. 같은 날 TSLA는 차량 인도 실적 발표로 4.65% 상승했다. 스페이스X 자체 소식은 주 초에 나왔다. 9월 28일 스타십이 궤도에 진입해 처음으로 스타링크 V3 위성을 배치했다. 투자설명서에 따르면, 10월 9일 최대 3억2,840만주의 클래스 A 주식에 대한 보호예수가 해제된다. 이는 6월 IPO에서 주당 135달러에 매각한 6억3,890만주의 51%에 해당하며, 10월 24일에도 같은 수량이 해제된다. 9월 24일 같은 규모의 보호예수가 해제됐을 때는 주가가 0.2% 하락했고, 거래량은 7,270만주로 직전 20거래일 평균인 8,920만주를 밑돌았다. 아직 발표일이 정해지지 않은 3분기 실적 발표로부터 2거래일 뒤에는 최대 13억주가 추가로 풀린다. SPCX는 3분기 11.7% 하락했으며, 현재 IPO 공모가보다 17.7% 높다.
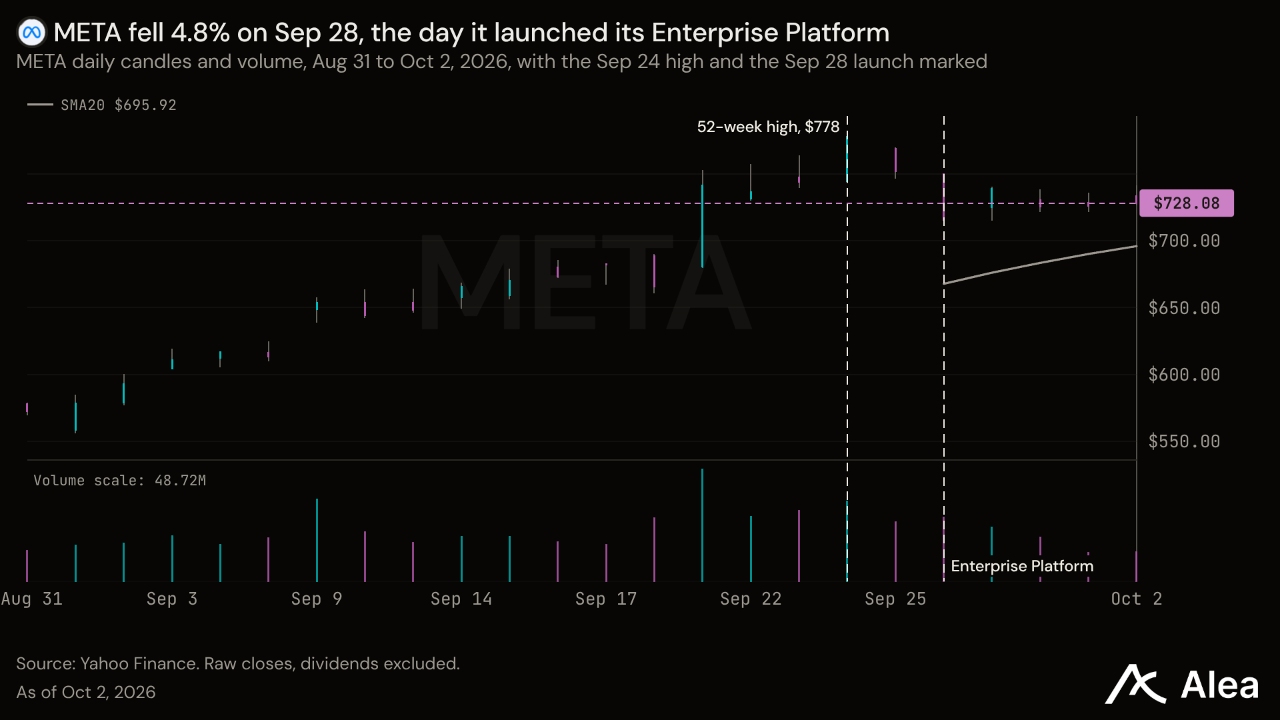
META — META는 3.14% 하락한 728달러로, 9월 상승분 26.7%를 일부 반납했다. 9월 강세에 힘입어 3분기에는 28.7% 상승하며 2024년 1분기 이후 최고의 분기 성과를 기록했다. 가장 큰 변동은 9월 28일의 4.8% 하락이었다. 이날 메타는 기업에 Muse, Muse Code, 비즈니스 에이전트를 판매하는 Enterprise Platform을 출시하고, 이를 이끌 책임자로 몽고DB의 최고경영자를 영입했다. 9월 29일에는 슬랙, 인튜이트, 캔바 연동 기능을 갖춘 Muse for Small Business를 선보였다. 메타의 10-Q에 따르면, 상반기 자본지출은 491억달러로 영업현금흐름의 77%였다. 2026년 자본지출 전망치 1,300억~1,450억달러를 충족하려면 하반기에 809억~959억달러를 지출해야 하며, 이는 상반기 지출 속도의 최대 두 배에 해당한다. 메타는 전년 동기 229억달러의 자사주를 매입했지만, 올해 상반기에는 자사주를 전혀 매입하지 않았고 249억달러의 채무를 발행했다.
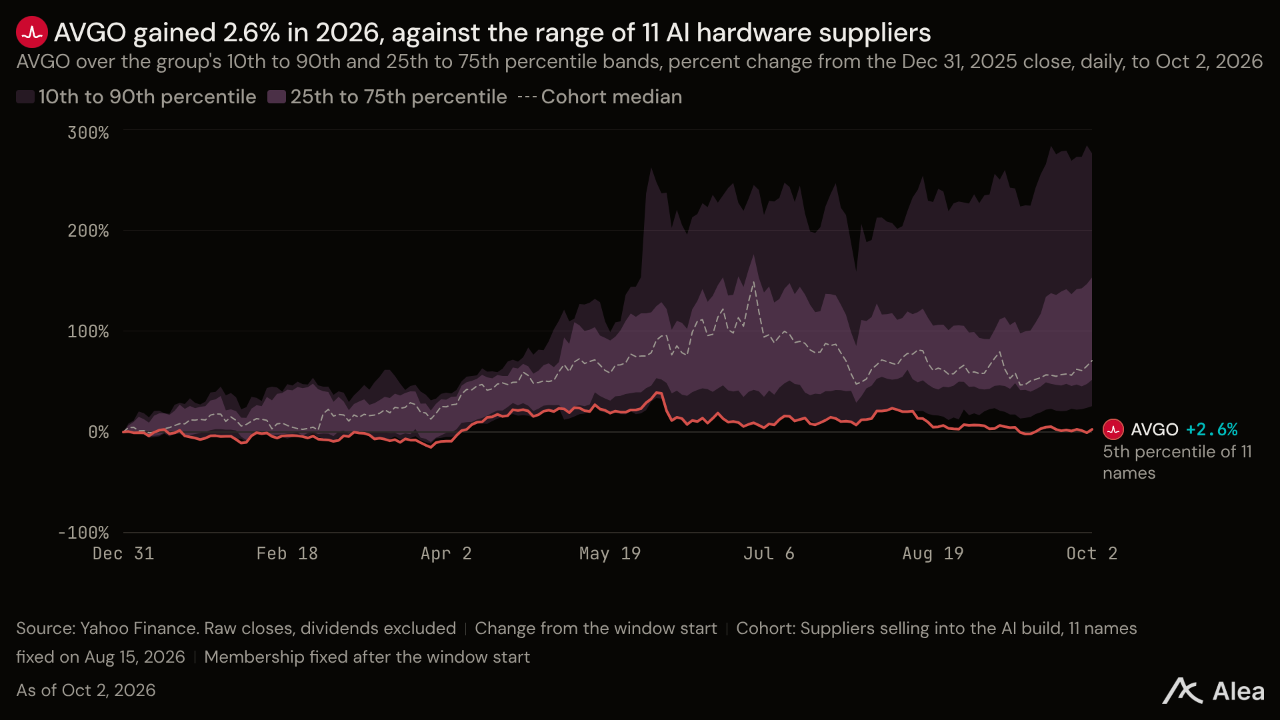
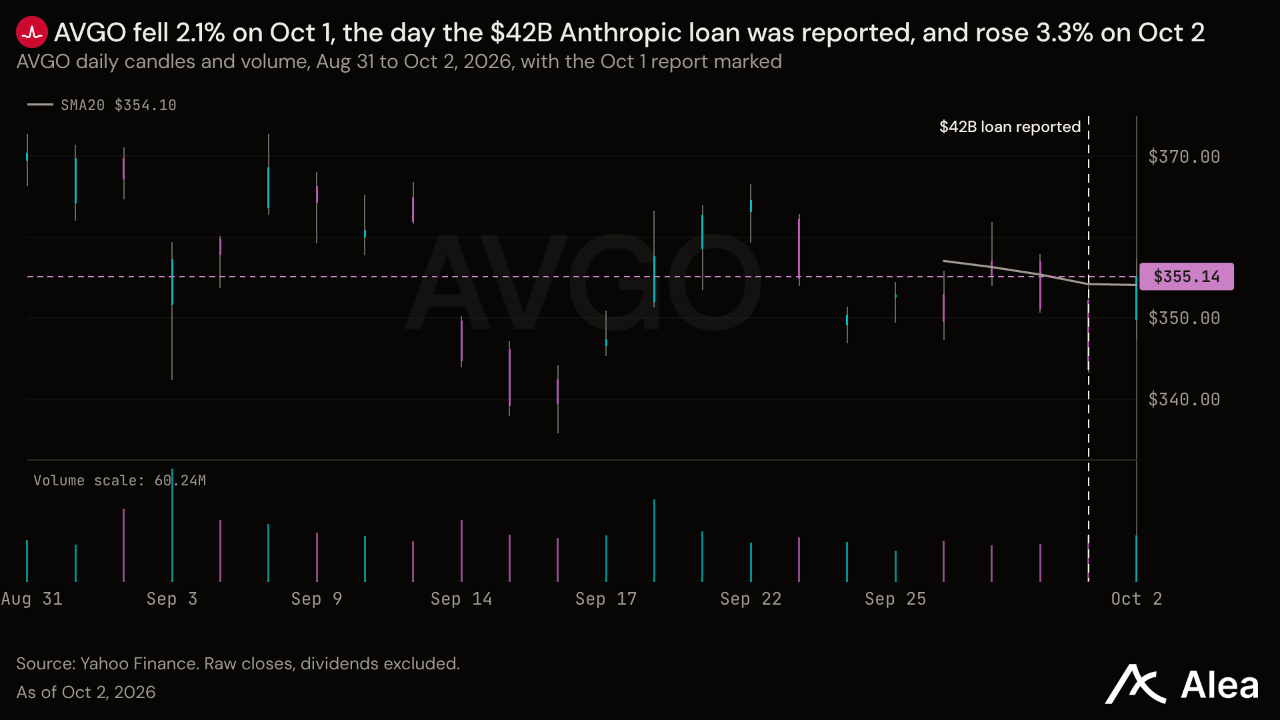
AVGO — AVGO는 3분기 7.0% 하락한 뒤 주간 기준 0.66% 오른 355달러를 기록했다. 10월 1일에는 2.15% 하락했고 금요일에는 3.35% 상승했다. 10월 1일 공개된 앤트로픽의 비공개 투자설명서 초안에 따르면, 브로드컴은 앤트로픽 주식으로 전환할 수 있는 채권을 통해 최대 420억달러를 빌려주기로 했다. 이는 앤트로픽이 TPU 용량 확보를 위해 약정한 5년간 1,252억달러의 약 3분의 1에 해당한다. TPU는 브로드컴이 설계에 참여하는 구글 칩이다. 보도된 조건에는 금리, 만기, 전환가격이 명시되지 않았다. 앤트로픽은 IPO 전에 해당 채권을 매각할 계획이 없으며, 브로드컴은 자금조달 파트너를 참여시킬 수 있다. 브로드컴은 9월 2일 이후 8-K를 제출하지 않았고, 9월 10일 제출한 10-Q에도 앤트로픽은 언급되지 않았다. 420억달러는 브로드컴이 8월 2일 보유한 현금 240억달러의 1.75배다.
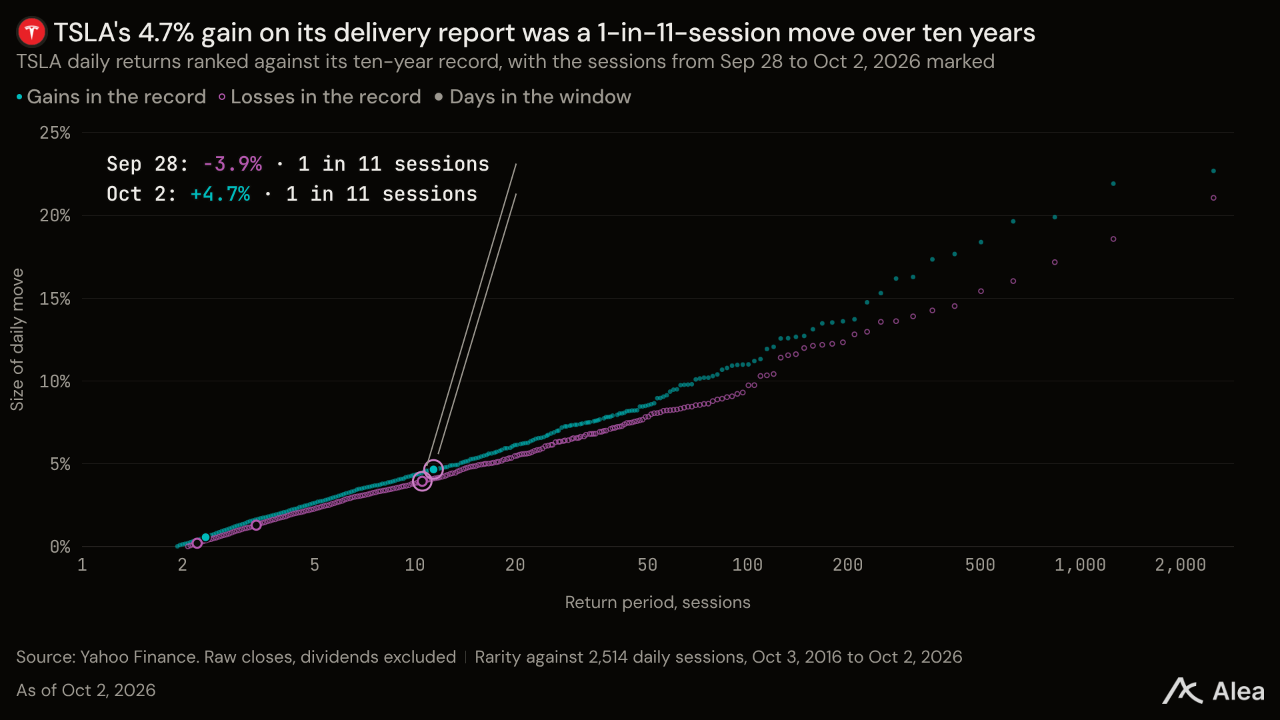
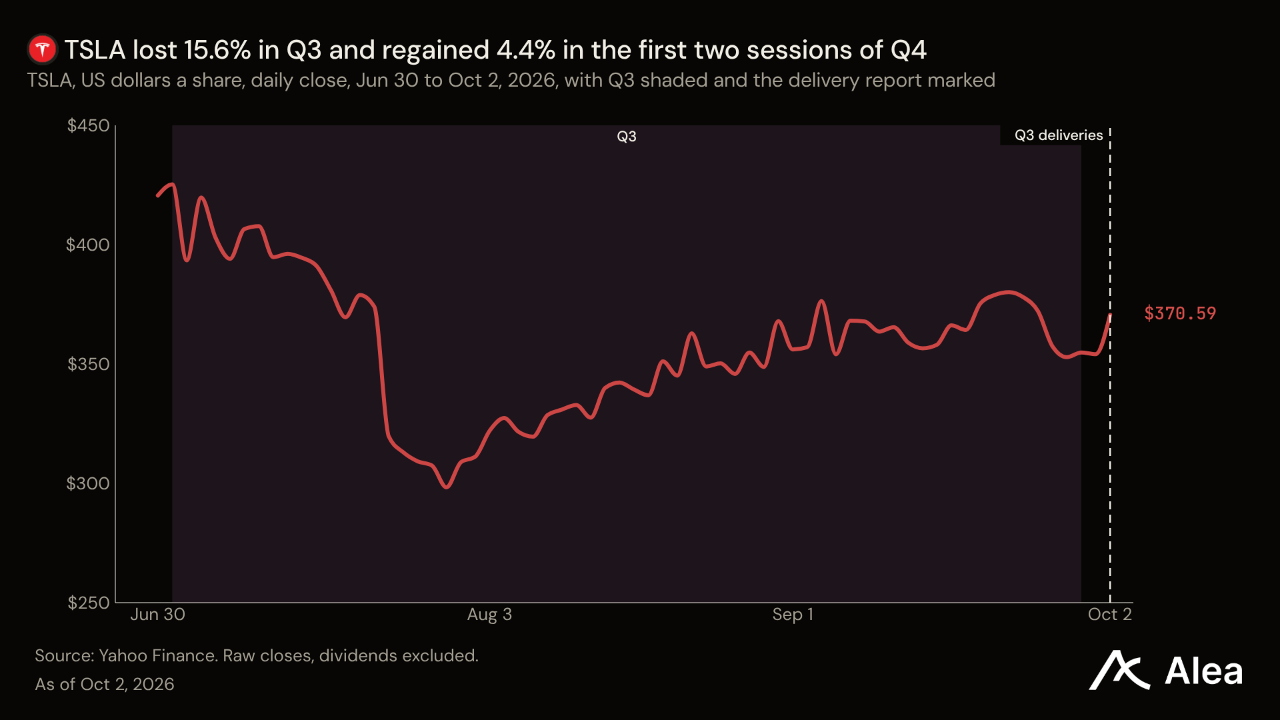
TSLA — TSLA는 0.41% 하락한 371달러를 기록했다. 금요일 4.65% 상승하며 직전 4거래일간의 하락분 4.8%를 대부분 만회했다. 테슬라의 3분기 차량 인도량은 48만6,532대로, 회사가 집계한 시장 전망치 평균 46만1,974대보다 5.3% 많았으며 24개 전망치를 모두 웃돌았다. 생산량은 46만4,391대로, 재고는 2만2,141대 줄었다. 에너지 저장장치 설치량은 13.7GWh로 시장 전망치 15.9GWh를 14% 밑돌았다. 사흘 전 테슬라는 미인출 상태였던 50억달러의 회전신용한도를 대체해, 지연 인출형 기간대출 200억달러와 회전신용한도 100억달러 등 총 300억달러의 은행 여신약정을 체결했다. 주가는 3분기 15.6% 하락했다. 테슬라는 3분기 실적 발표일을 10월 21일로 정했으며, 당시 공개될 자동차 매출총이익률을 통해 판매량을 확보하기 위해 가격 측면에서 얼마나 양보했는지 드러날 전망이다.
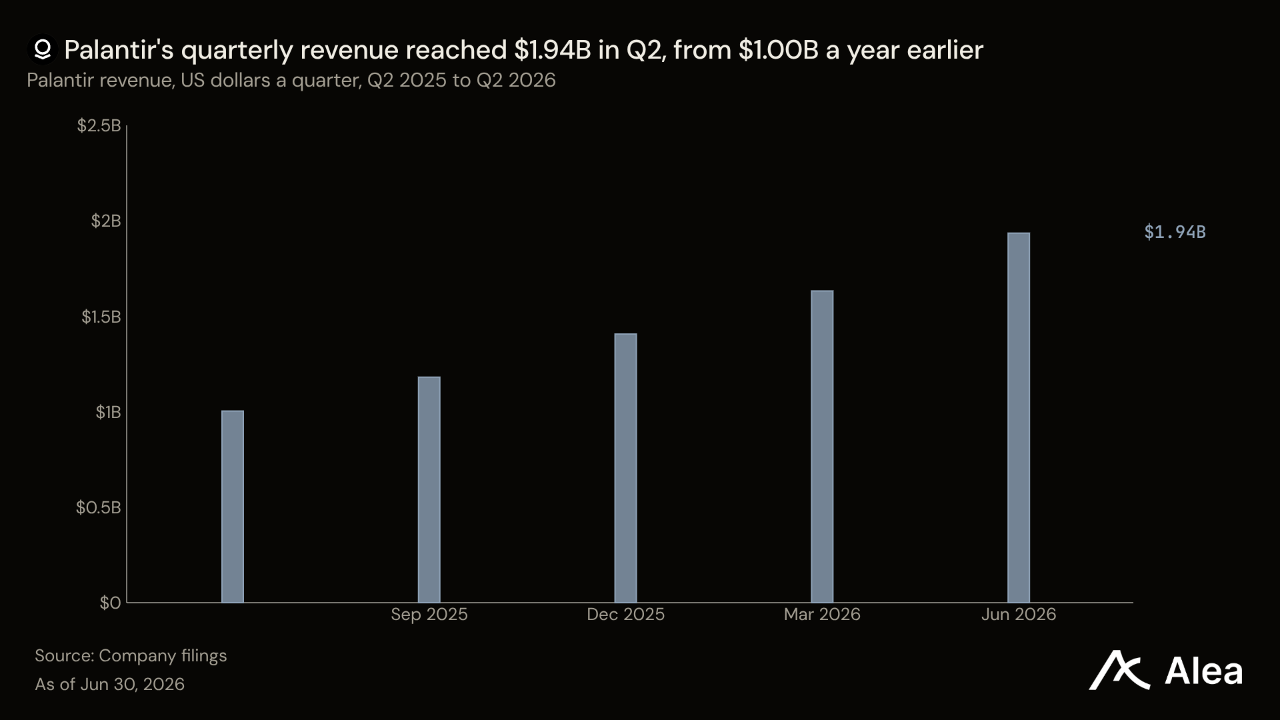
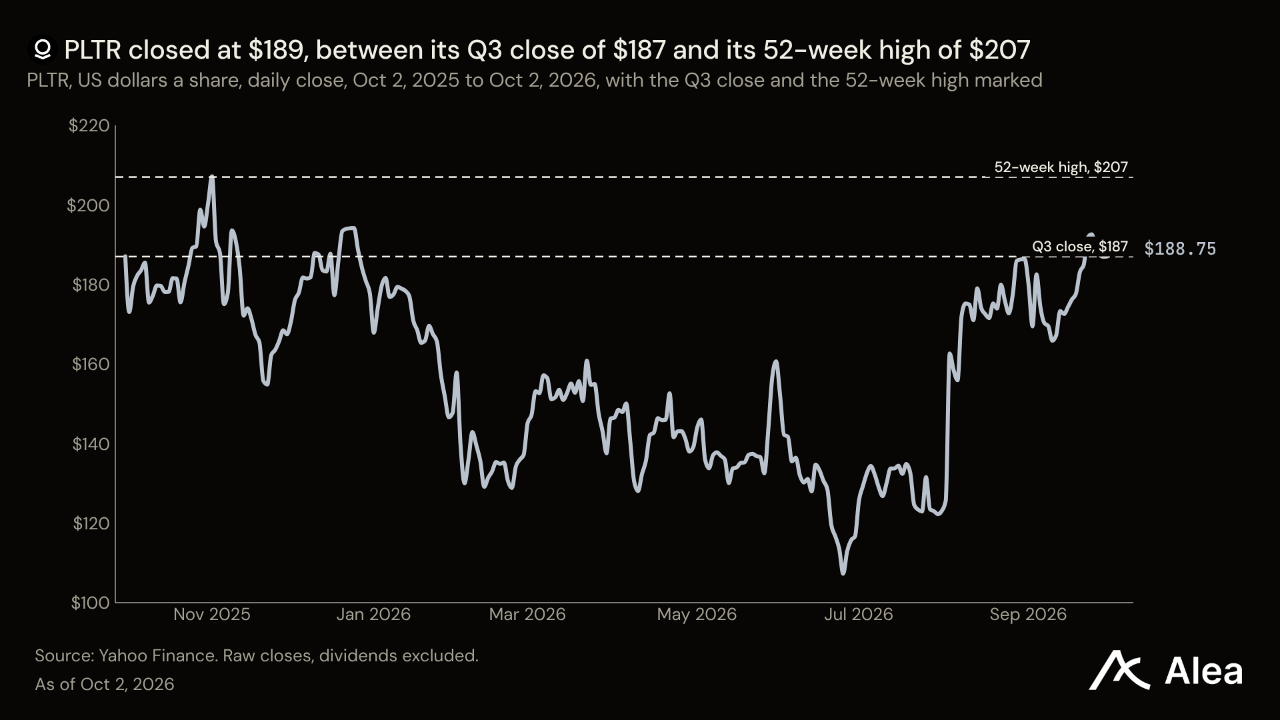
PLTR — PLTR은 3분기 60.3% 상승하며 2025년 2분기 이후 최대 분기 상승률을 기록한 뒤, 0.49% 내린 189달러를 기록했다. 시가총액은 팔란티어가 6월 30일까지 4개 분기 동안 거둔 매출 61억6,000만달러의 약 74배다. 2분기 매출은 전년 동기 대비 93% 증가한 19억3,500만달러였고 순이익률은 55%였다. 3분기 매출 전망치 21억6,000만~21억6,400만달러는 전년 동기 대비 83% 성장을 의미한다. 회사가 성장률을 10%포인트 낮게 전망한 분기에 주가는 그만큼 올랐다. 그 주에 거론된 계약 한 건은 이 같은 매출 배수에 비하면 규모가 작았다. 미 육군은 9월 24일 탄약 추적 시스템 9개를 교체하기 위해 팔란티어에 4,810만달러 규모의 계약을 발주했다. 이는 2026년 매출 전망치 81억5,000만달러의 0.6%다.
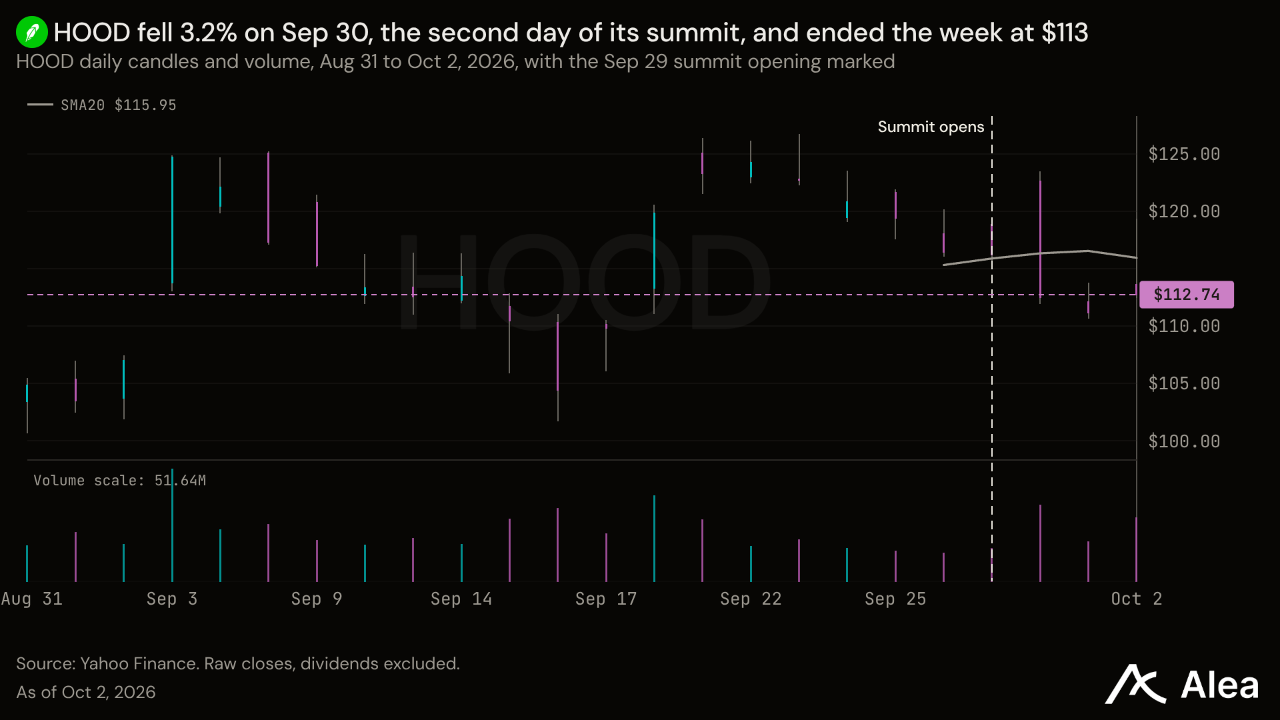
HOOD — HOOD는 제품 서밋 둘째 날인 9월 30일의 3.2% 하락을 포함해, 주간 기준 5.58% 내린 113달러를 기록했다. 로빈후드는 행사에서 미국 암호화폐 무기한 선물 거래를 비트스탬프를 통해 처리하며, 초기 기초자산은 8개라고 밝혔다. 연말까지 적용되는 프로모션 수수료는 0.01%로, 거래액 100억달러당 100만달러다. 어떤 상품에 대해서도 매출 규모는 제시하지 않았다. 비트스탬프의 8월 현물 거래량은 101억달러였다. 주말 주식 거래는 규제 검토가 필요하며, 앱 내 에이전트의 출시 일정은 정해지지 않았다. 로빈후드 체인의 DEX 거래량은 10월 1일까지 30일간 553억달러에 달했다. 이는 8월 주식 중개 거래량 3,350억달러의 약 6분의 1이다. HOOD는 3분기 12.2% 상승했으며, 3분기 실적 발표는 10월 27일로 예정돼 있다.
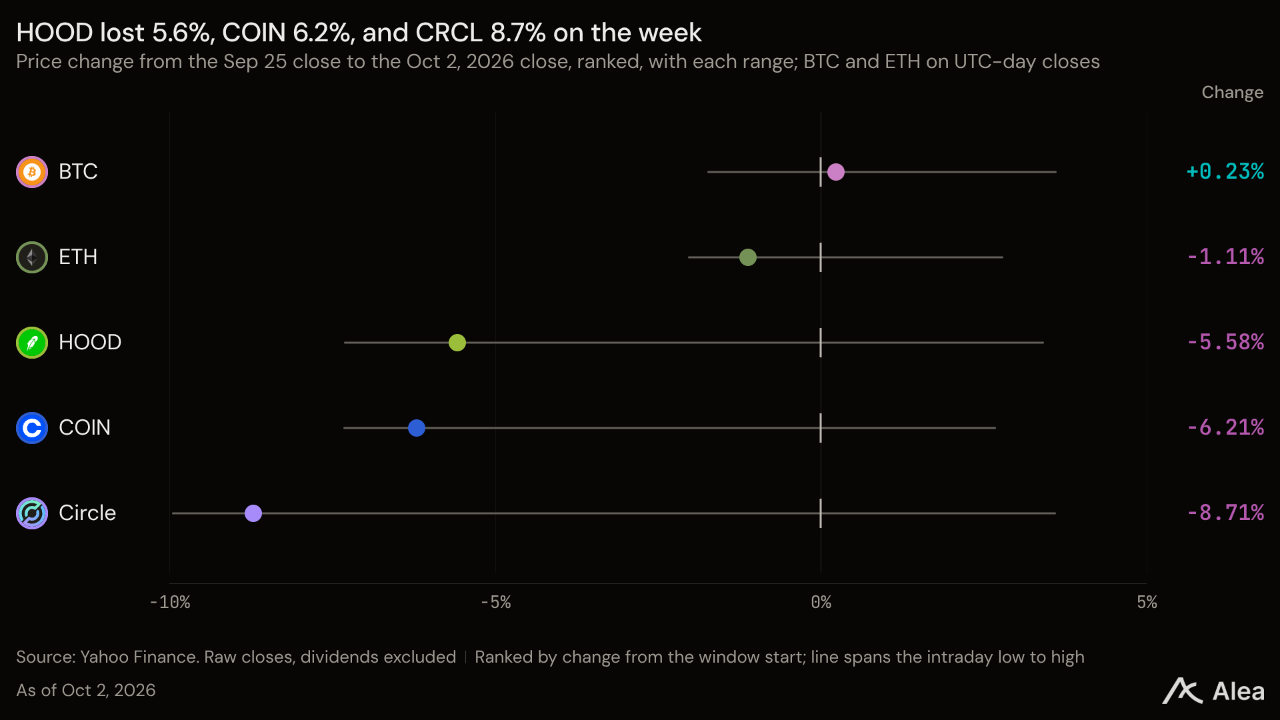
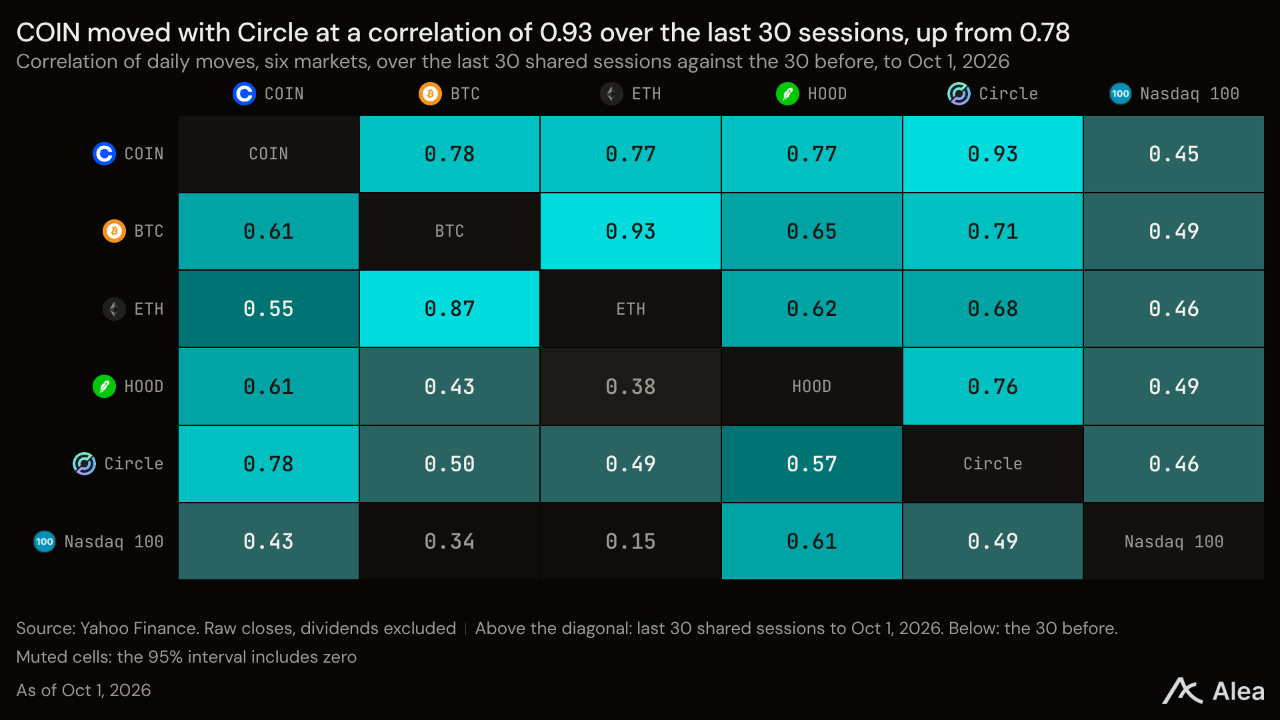
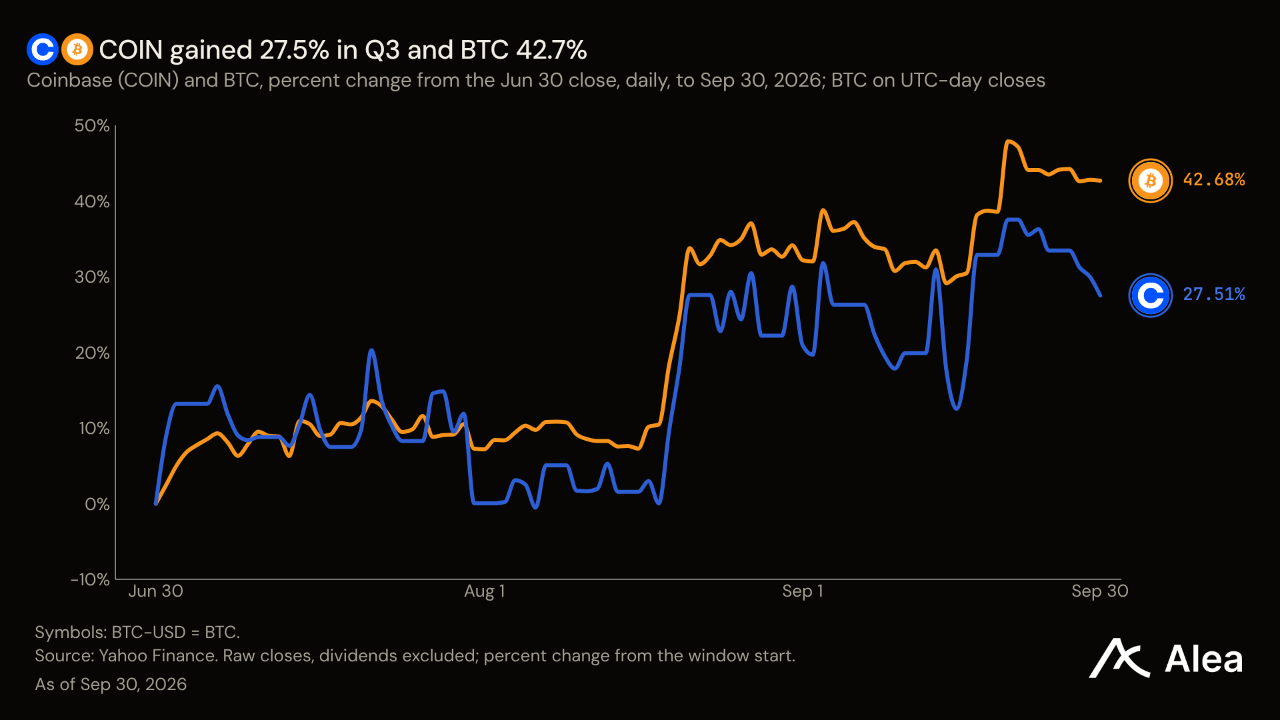
COIN — BTC가 0.34% 상승한 반면 COIN은 6.21% 내린 183달러를 기록했으며, 금요일에는 3.3% 하락했다. 9월 28일 씨티와 코인베이스는 제휴를 확대했다. 씨티의 기업 고객이 Spring by Citi를 통해 스테이블코인 결제를 받으면, 코인베이스가 이를 달러로 전환하고 씨티가 자금을 정산하는 방식이다. 양사 모두 매출 규모는 제시하지 않았다. 베어드는 이날 중립 의견을 유지하면서 목표주가를 130달러에서 205달러로 높였다. COIN은 3분기 27.5% 상승하며 2025년 2분기 이후 최고의 분기 성과를 기록했다. 시장이 예상하는 3분기 매출은 11억7,000만달러로, 2분기 12억2,000만달러보다 4% 적다. 코인베이스는 9월 30일 출범한 Open USD의 창립 파트너 5곳 중 하나이기도 하다. Open USD는 파트너가 유입한 공급량에 비례해 보상을 지급한다. 이 구조는 코인베이스가 이미 얻고 있는 USDC 준비금 수익과 경쟁한다.
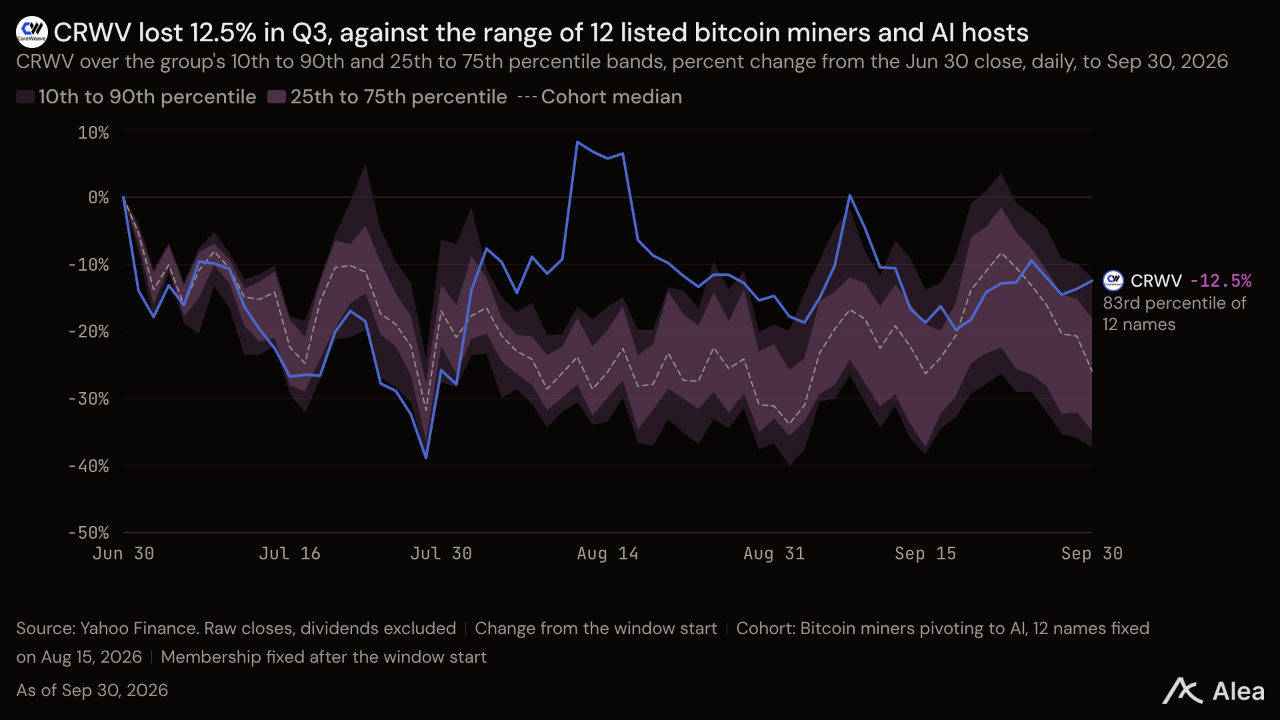
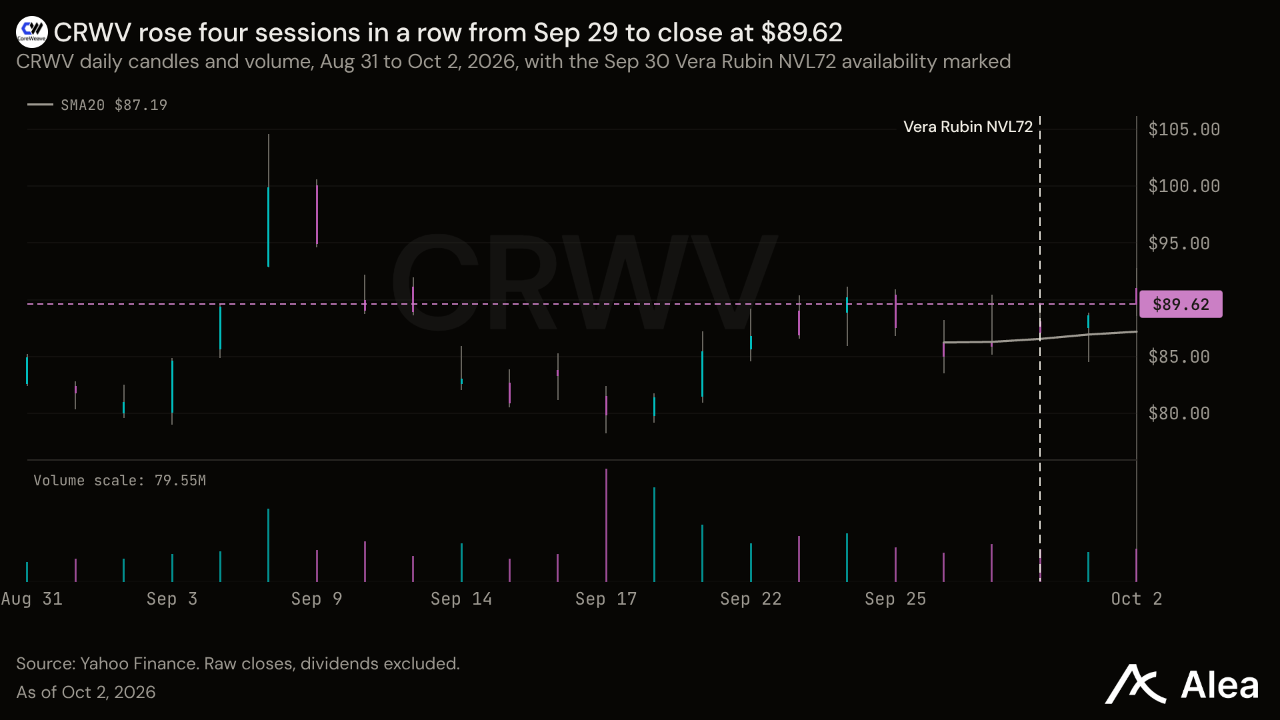
CRWV — CRWV는 엔비디아와 공동 개최하는 콘퍼런스 첫날인 9월 29일부터 4거래일 연속 상승하며, 주간 기준 2.32% 오른 89.62달러를 기록했다. 코어위브는 9월 30일 엔비디아의 Vera Rubin NVL72를 제공하기 시작했으며, 코그니션이 이를 실제 서비스 워크로드에 사용하는 첫 고객이 됐다. 코그니션은 한 추론 워크로드에서 기존 GB200 기준 대비 최대 4.8배의 토큰 처리량을 측정했으며, 코어위브는 가격이나 계약 금액을 공개하지 않았다. 코어위브는 랙당 1만1,264개 코어를 갖춘 엔비디아의 Vera CPU도 제공할 예정이다. AWS에서는 GPU 용량 예약 비용도 오르고 있다. 요금 페이지에 따르면 Capacity Block 요금은 10월 7일부터 15% 인상된다. 1월에도 약 15% 오른 바 있다. CRWV는 3분기 12.5% 하락했으며, 2026년 상승률은 25.2%다.
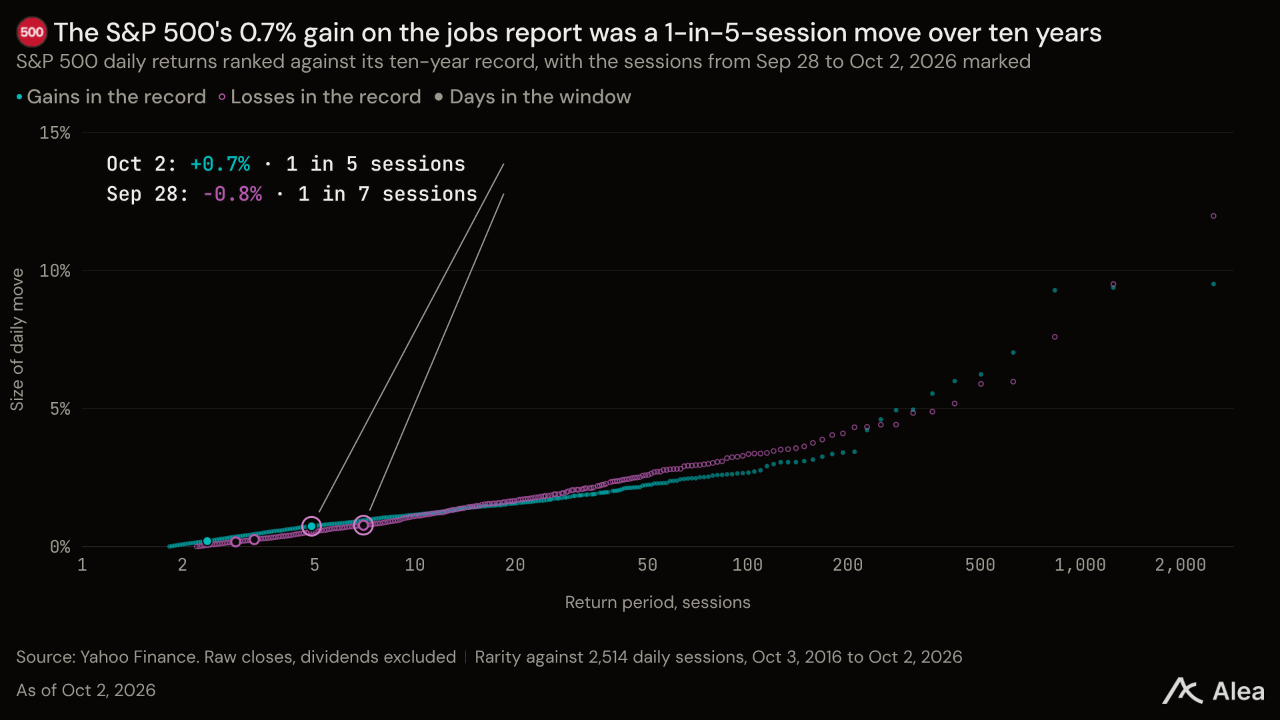
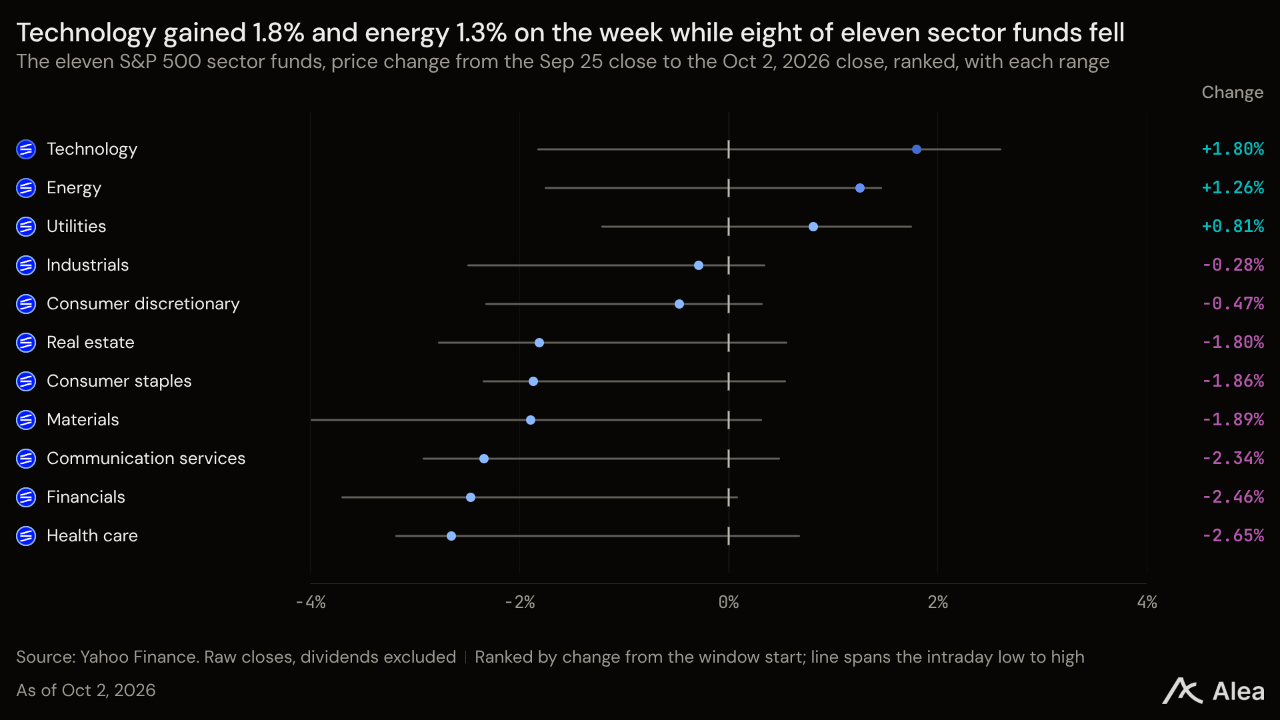
SPX — SPX는 0.27% 하락한 7,723으로, 8월 13일 기록한 종가 최고치 7,799보다 76포인트 낮았다. 목요일 종가 기준 주간 하락률은 1.0%였지만 금요일에는 0.73% 상승했다. 9월 신규 고용이 경제학자 예상치 8만4,000명을 밑도는 2만9,000명으로 집계된 뒤였다. 11개 업종 펀드 중 8개가 주간 기준 하락했다. 헬스케어는 2.6%, 금융은 2.5%, 커뮤니케이션 서비스는 2.3% 내렸고, 기술은 1.8%, 에너지는 1.3% 올랐다. SPX는 2분기 14.9% 상승한 데 이어 3분기에는 2.0% 올랐다. 3분기 업종별 수익률 격차는 15.8% 상승한 에너지와 13.0% 하락한 유틸리티 사이에서 28.8%포인트에 달했다. 3분기 실적 발표는 10월 13일 시작되며, 이날 JP모건이 웰스파고, 씨티와 함께 실적을 발표한다.
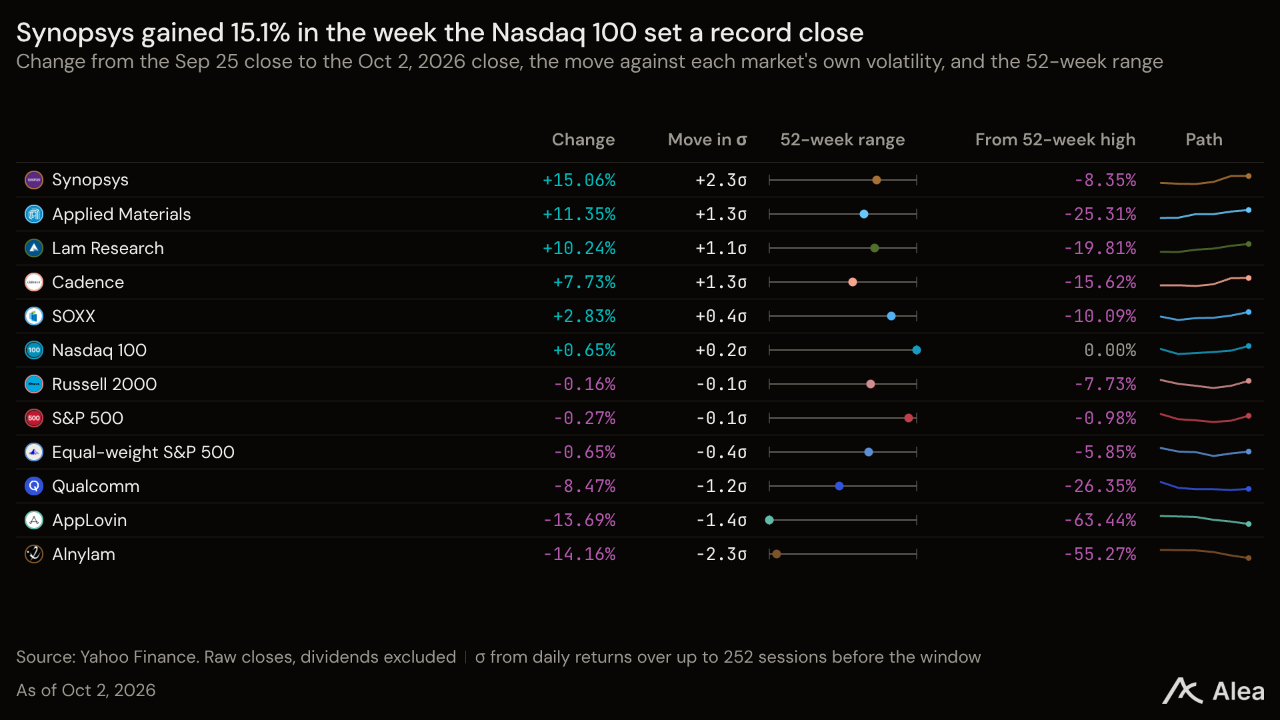
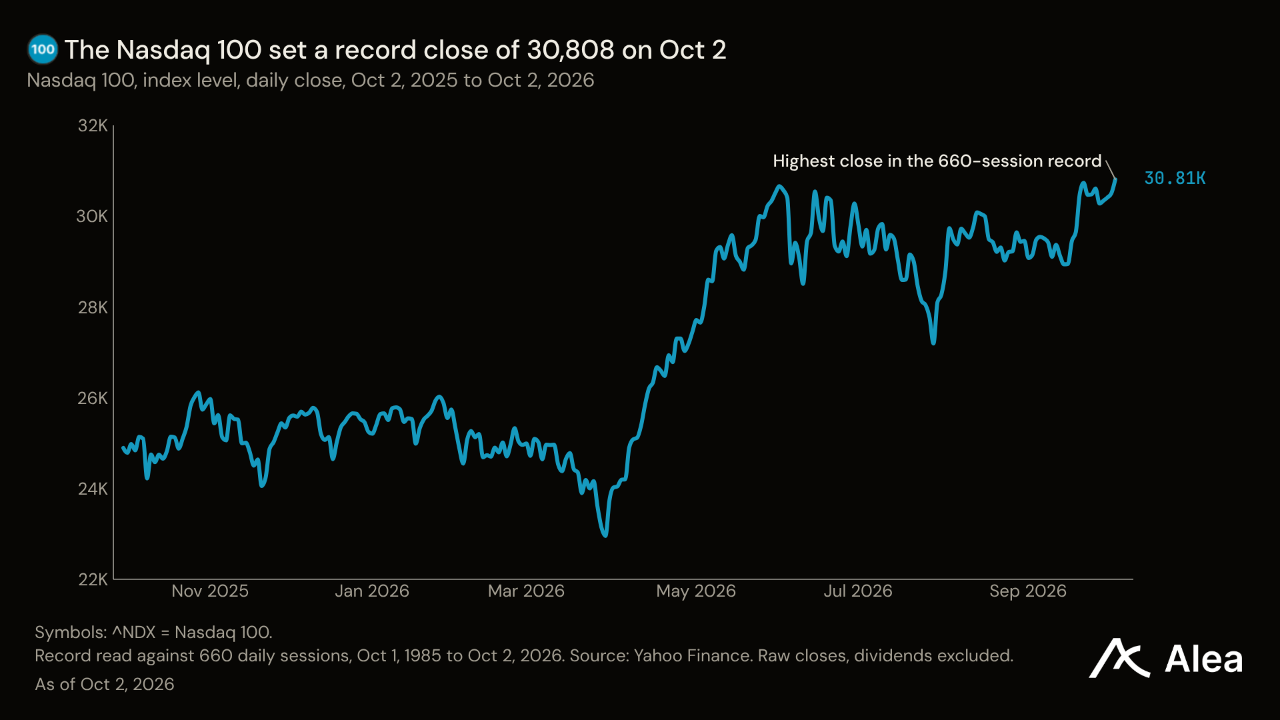
NDX — NDX는 금요일 1.0% 상승하며 9월 22일의 최고 종가 30,732를 넘어섰고, 주간 기준 0.65% 오른 30,808로 사상 최고 종가를 기록했다. 반도체 설계와 장비 종목이 상승을 주도했다. 시놉시스는 10월 1일 투자자의 날 행사에서 아마존과의 다년간 맞춤형 칩 제휴와 오픈AI와 공동 개발한 설계 플랫폼을 발표한 뒤 이날 12.8%, 주간 기준 15.1% 상승했다. 어플라이드 머티어리얼즈는 11.3%, 램리서치는 10.2%, 케이던스는 7.7% 올랐다. 앨나일램은 14.2%, 앱러빈은 13.7%, 퀄컴은 8.5% 하락했다. 목요일 종가 기준 구성 종목의 주간 수익률 중앙값은 -0.5%였으며, 101개 종목 중 41.6%가 상승했다. NDX는 2분기 27.5% 상승한 뒤 3분기에는 0.4% 올랐으며, 4분기 두 번째 거래일에 최고치를 경신했다.
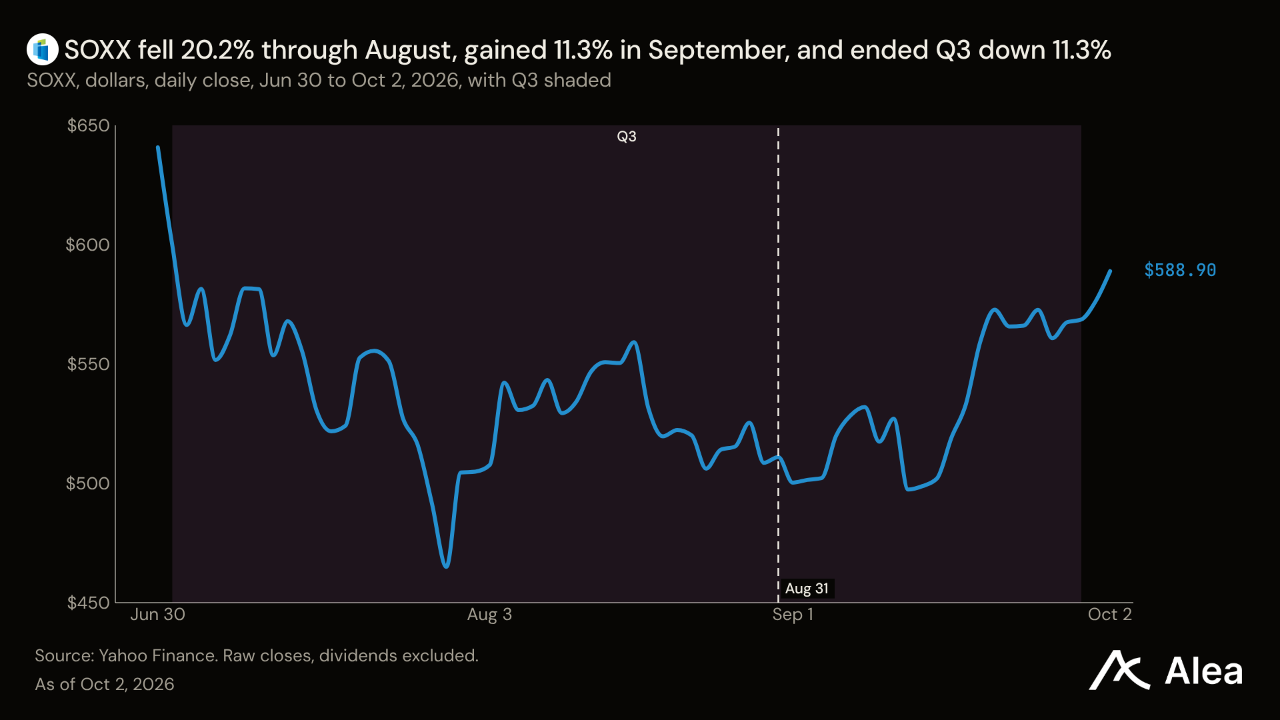
SOXX — SOXX는 2.83% 오른 589달러를 기록했으며, 9월 신규 고용이 2만9,000명으로 발표된 금요일에 2.2% 상승했다. 이 펀드는 3분기 11.3% 하락해 2025년 1분기 이후 최대 분기 낙폭을 기록했다. 8월까지 20.2% 하락한 뒤 9월에 11.3% 반등했다. 주말 종가는 6월 22일 최고가 655달러보다 10.1% 낮으며, 2026년 상승률은 95.6%다. 마이크론의 9월 30일 실적 발표에서는 펀드에 편입된 장비 업체들로 향할 지출 확대가 제시됐다. 마이크론은 2027회계연도 상반기 자본지출을 약 250억달러로 전망했다. 2026회계연도 전체 자본지출은 274억달러였다. TSMC는 8월 매출이 전년 동월 대비 53.3% 증가했다고 발표했으며, 3분기 실적 발표를 일주일 앞둔 10월 8일에 9월 매출을 공개한다.
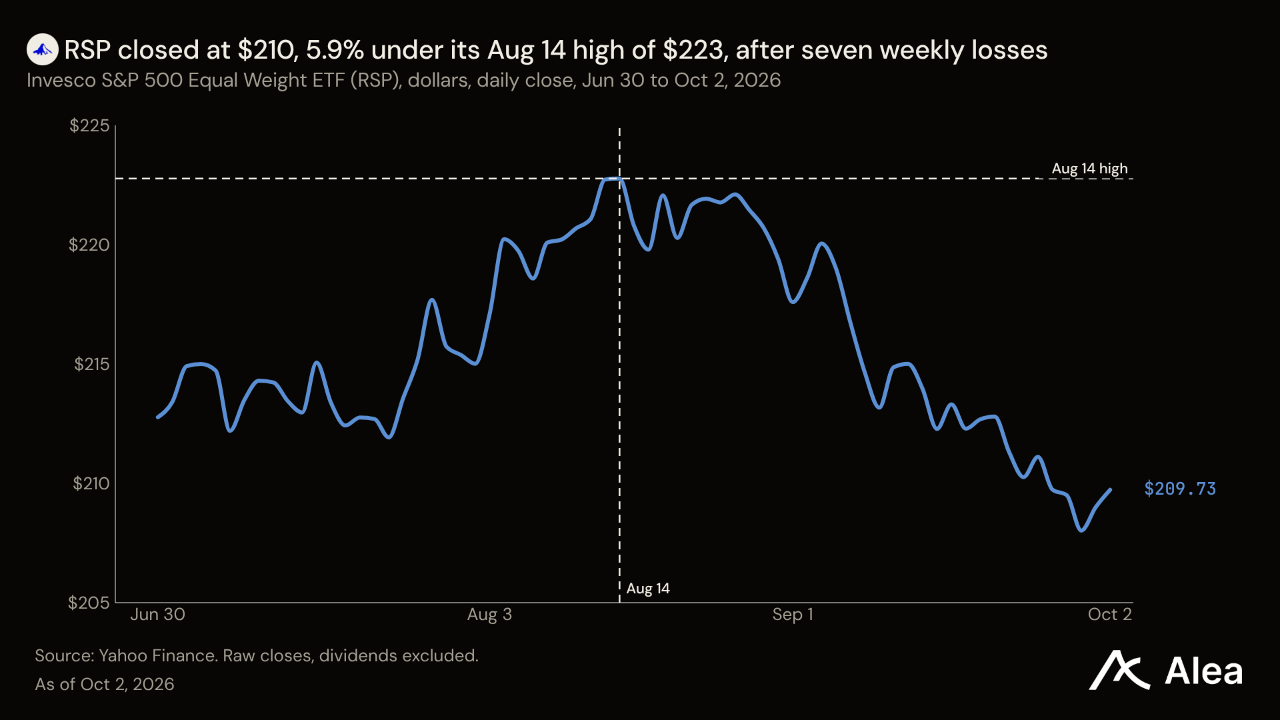
RSP — SPX가 0.3% 하락한 가운데 RSP는 0.65% 내린 210달러를 기록했다. 분기 손실은 9월에 발생했다. RSP는 9월 5.2%, 3분기 2.2% 하락해 2024년 2분기 이후 최악의 분기 성과를 기록했다. 같은 3개월간 SPX는 2.0% 상승했다. 이번 주 나온 두 소비 관련 기업의 실적 발표는 엇갈렸다. 카니발은 사상 최대인 19억달러의 순이익과 3분기 기준 최대인 76억달러의 고객 예치금을 발표한 반면, 나이키는 2027회계연도 매출이 한 자릿수 후반 비율로 감소할 것으로 전망했다. RSP는 7주 연속 하락해 2022년 5월 20일 끝난 연속 하락 이후 최장 기록을 세웠다. 이 기간 8월 14일 최고가 223달러 대비 5.9% 하락했으며, 어느 주에도 하락률이 1.9%를 넘지는 않았다. SPX는 자체 최고치보다 1.0% 낮은 수준에서 한 주를 마쳤다.
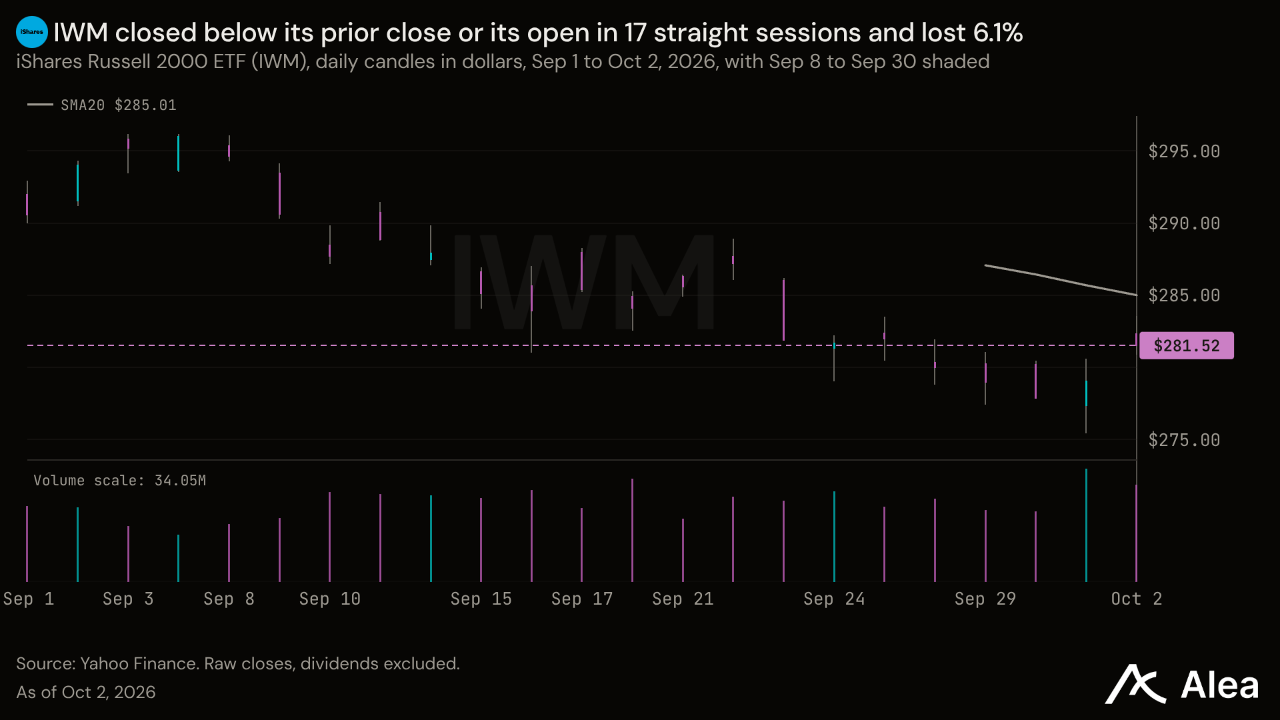
IWM — IWM은 0.16% 내린 282달러를 기록했다. 주간 연속 하락이 4주로 늘어나는 것을 막기에는 45센트가 부족했다. 더 길게 이어지던 흐름은 10월 1일 끊겼다. 9월 8일부터 9월 30일까지 17거래일 연속 종가가 전일 종가 또는 당일 시가를 밑돌았다. 이 기간 가격은 296달러에서 278달러로 6.1% 하락했으며, 하루 낙폭이 1.8%를 넘은 적은 없었다. 이 흐름이 끊긴 다음 거래일에 발표된 9월 고용보고서에서 신규 고용은 2만9,000명으로 집계됐다. 이후 연방기금금리 선물시장은 연준이 10월 28일 금리를 동결할 확률을 82.8%로 반영했다. IWM은 금요일 0.9% 상승했다. 3분기에는 7.5% 하락해 2025년 1분기 이후 최대 분기 낙폭을 기록한 반면, SPX는 2.0% 상승했다.
Mag7 — 7대 기술주의 동일가중 수익률은 -0.1%였으며, 순위가 뒤바뀌었다. 7개 종목 중 3개가 상승했고, NVDA가 3.95%로 상승률 1위를 차지했다. 한 주 전 12.9%로 1위였던 META는 3.14% 하락해 최하위로 밀렸다. 이에 최고·최저 수익률 격차는 14.5%포인트에서 7.1%포인트로 줄었다. 상승률 1위는 주주에게 현금을 환원하는 기업이었다. 엔비디아는 9월 28일 자사주 매입 승인 한도를 1,500억달러 늘렸다. 반면 알파벳과 메타는 전년 동기 합산 512억달러의 자사주를 매입했지만, 6월 30일까지 6개월간 알파벳은 자사주를 전혀 매입하지 않았고 메타 역시 매입하지 않았다. 3분기 7개 종목의 동일가중 수익률은 11.5%, SPX는 2.0%였다. 37.5% 상승한 MSFT와 15.6% 하락한 TSLA의 격차는 53.1%포인트였다. 테슬라는 3분기 실적 발표일을 10월 21일로 정했다.
US10Y — US10Y는 11bp 오른 5.28%를 기록했다. 신규 고용이 2만9,000명으로 집계된 날 4bp 올랐으며, 주말에는 9월 30일 종가보다 1bp 낮은 수준을 기록했다. 3분기에는 85bp 상승해 2022년 3분기 이후 10년물 금리의 최대 분기 상승폭을 기록했다. 같은 3개월간 IWM은 7.5%, RSP는 2.2% 하락한 반면 SPX는 2.0% 상승했다. 높아진 금리 수준에서 첫 10년물 국채 발행은 10월 7일에 이뤄진다. 미 재무부는 2036년 8월 만기, 표면금리 4.625% 국채를 390억달러 규모로 추가 발행한다. 기존 발행잔액 916억달러의 43%다. 같은 채권은 9월 9일 금요일 종가보다 45bp 낮은 4.834%에 낙찰됐으며, 프라이머리 딜러가 발행량의 4.3%를 인수했다. 입찰은 UTC 기준 17시에 마감되며, 한 시간 뒤 연준이 9월 16일 회의 의사록을 공개한다.
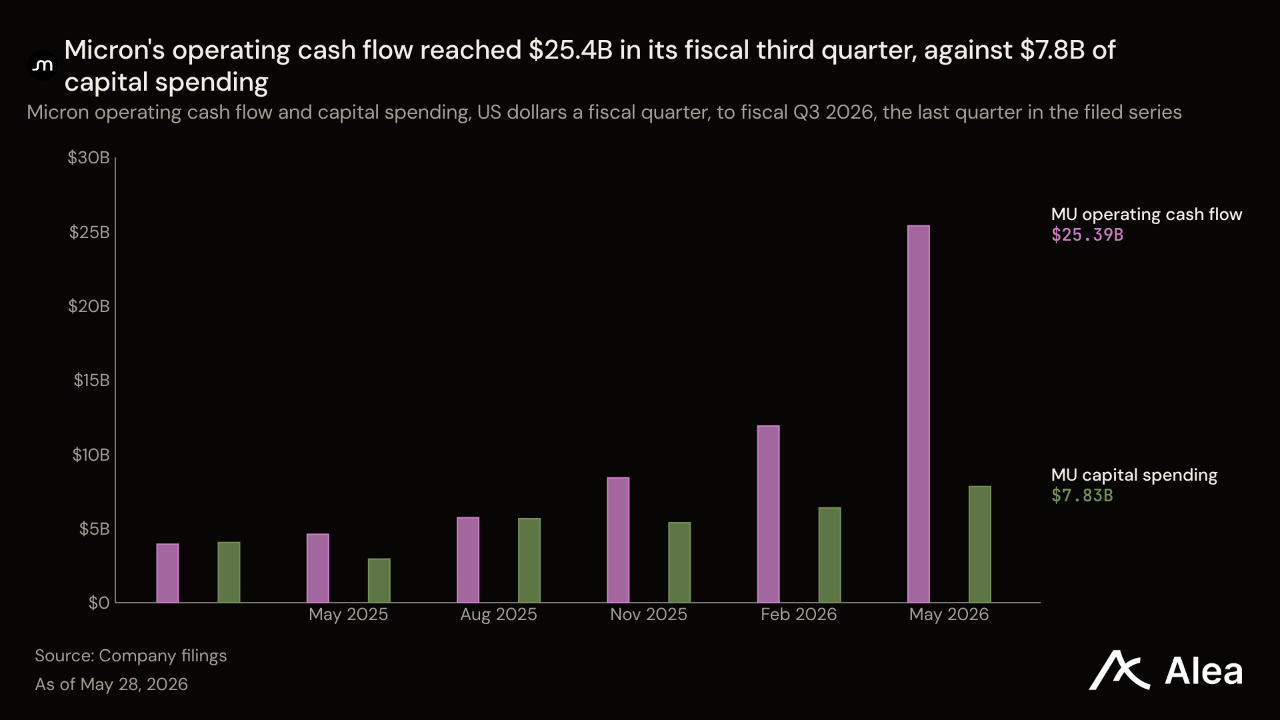
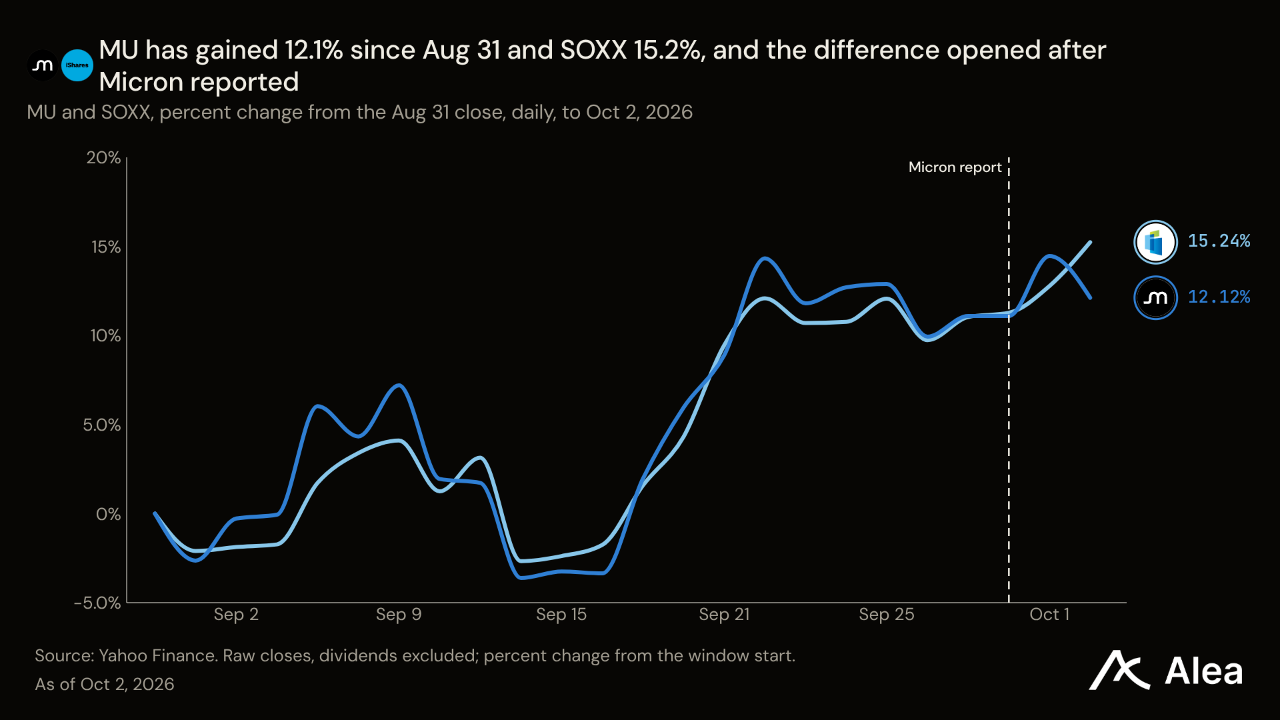
MU — MU는 마이크론이 회계연도 4분기 사상 최대 매출 542억3,000만달러를 발표한 주간에 0.68% 내린 1,075달러를 기록했으며, 수익률은 SOXX보다 3.5%포인트 낮았다. 마이크론은 2026회계연도에 부채 100억달러를 상환했으며, 고객들은 공장이 지어지기 전에 건설 자금을 지급하고 있다. 마이크론은 9월 30일 공급계약 26건에 고객 약정액 320억달러가 포함돼 있으며, 대부분 현금 예치금이라고 밝혔다. 회계연도 4분기에 유입된 예치금은 123억달러로, 자본투자 지출 108억달러를 웃돌았다. 분기 말 현금 및 투자자산은 735억달러, 부채는 52억달러였다. 해당 고객들에게는 최소 구매 의무가 있으며, 마이크론은 각 계약기간의 후반부에 예치금을 돌려준다. 금요일 종가 기준 시가총액은 1조2,100억달러였으며, 계약상 최소 구매액 1,500억달러는 그 12%에 해당한다.
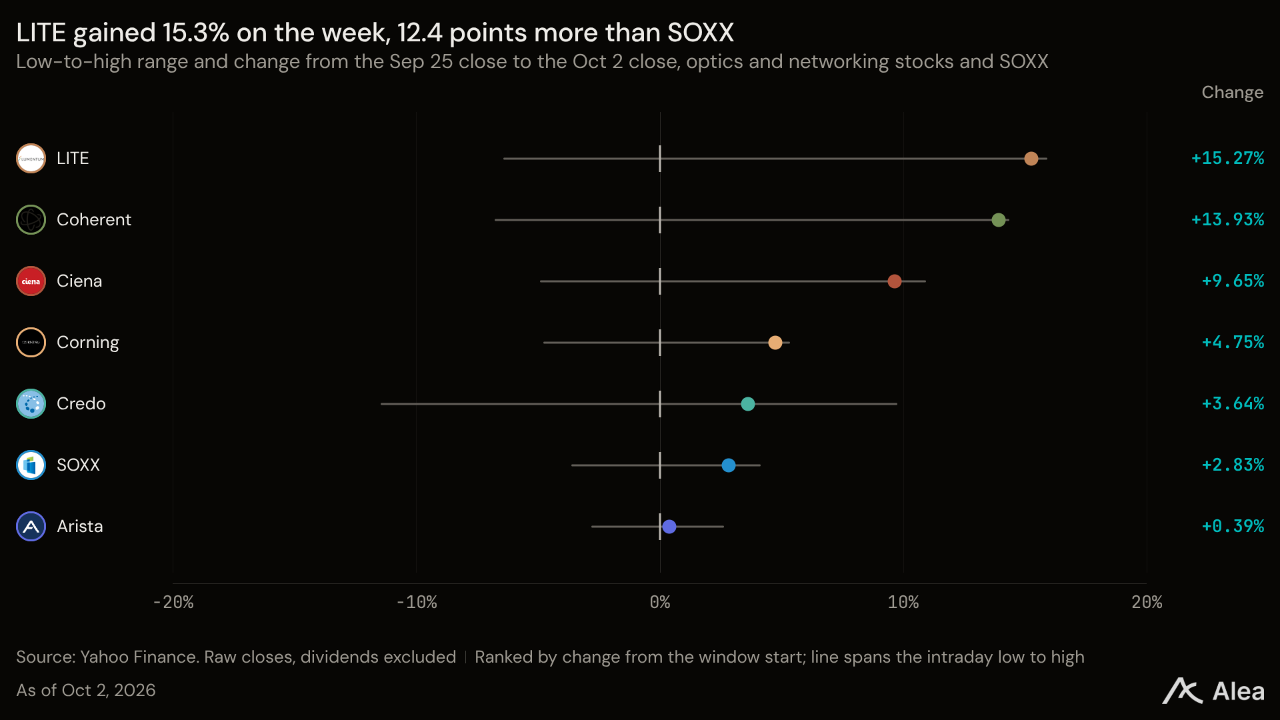
LITE — SOXX가 2.8% 상승한 주간에 LITE는 15.27% 오른 1,085달러로 사상 최고 종가를 기록했다. 주가를 움직인 것은 증권사 보고서 3건과 무역정책 관련 보고서였으며, 루멘텀이 직접 발표한 내용은 없었다. 9월 29일 씨티는 목표주가를 1,200달러에서 1,400달러로 높였고, GF증권은 엔비디아의 공동 패키징 광학 기술 도입이 빨라지고 있다는 점을 들어 매수 의견을 재확인했다. 10월 1일 번스타인은 루멘텀, 코히런트, 시에나, 아리스타에 대해 시장수익률 상회 의견으로 분석을 개시했다. 이날 주가는 7.7% 상승했다. 미 연방통신위원회(FCC)의 중국산 광트랜시버 제한이 3.2T 세대부터 적용될 것이라는 모건스탠리 보고서가 나온 뒤였다. 씨티의 목표주가는 금요일 종가보다 29% 높다. 2026회계연도에 30억1,000만달러의 매출을 거둔 회사의 시가총액이 한 주 동안 약 128억달러 늘었다.
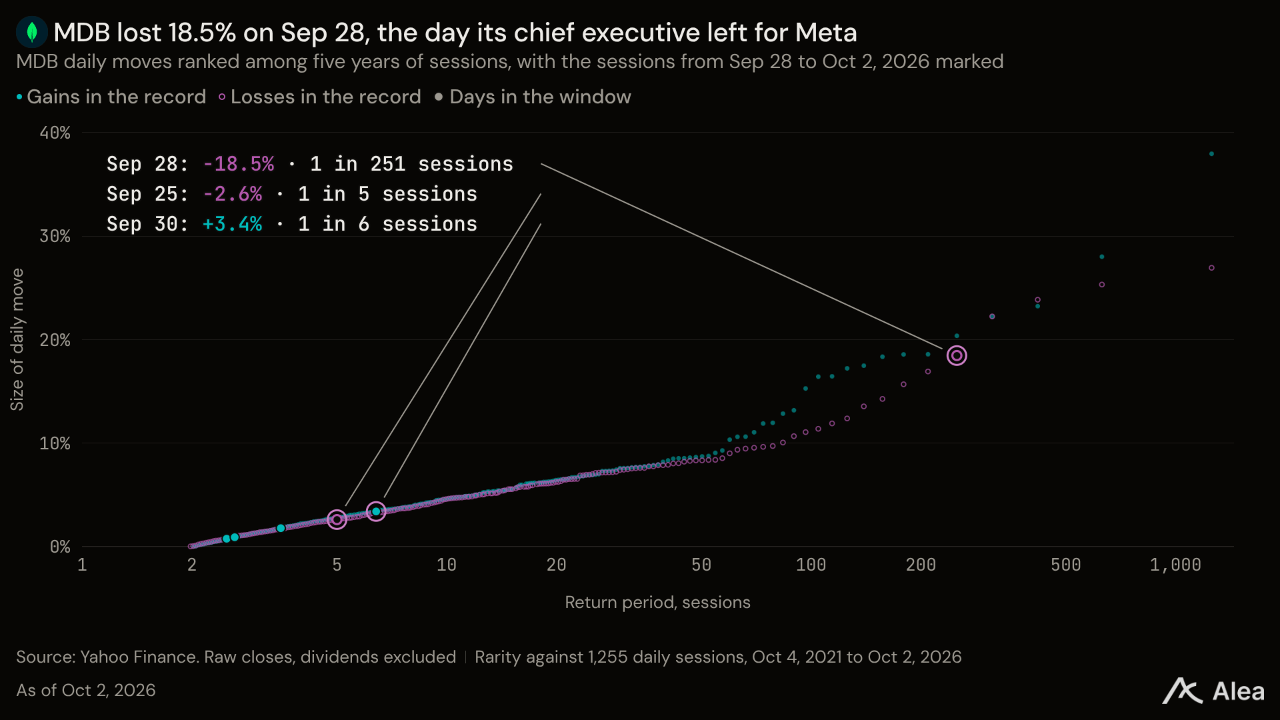
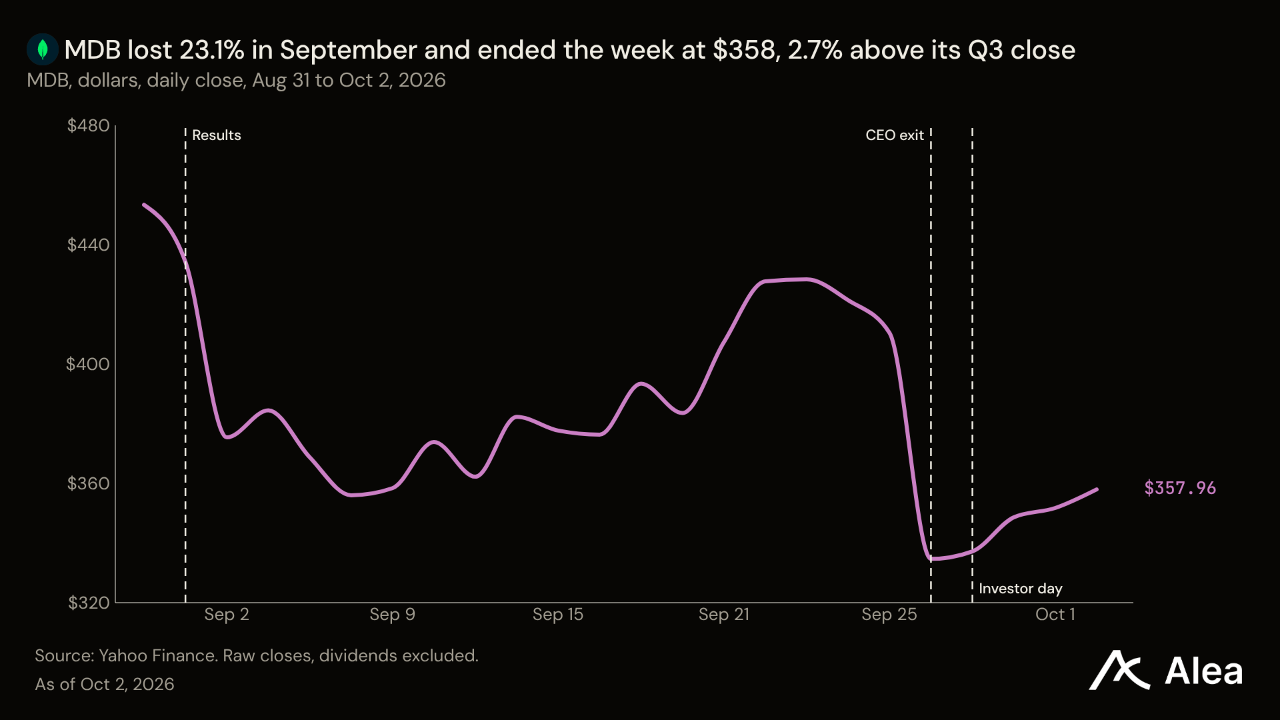
MDB — MDB는 최고경영자 CJ 데사이가 메타로 이직한 9월 28일 18.5% 급락한 뒤, 주간 기준 12.79% 내린 358달러를 기록했다. 몽고DB는 다음 날 투자자의 날 행사에서 대응에 나섰다. 사용량에 따라 요금을 부과하는 관리형 데이터베이스 Atlas의 성장률 목표를 20% 초과에서 20%대 중반으로 높이고, 목표 달성 기간을 3년으로 단축했다. 그럼에도 DA데이비슨은 목표주가를 465달러에서 415달러로 낮추고 매수 의견을 유지했다. 이사회는 9월 25일 자사주 매입 한도를 10억달러 늘렸다. 이에 미집행 한도는 13억5,000만달러로, 금요일 종가 기준 시가총액의 4.7%가 됐다. MDB는 9월에 23.1% 하락했지만 3분기 전체로는 3.8% 상승했다. 회계연도 3분기는 10월 31일 종료되며, 몽고DB가 13억5,000만달러 중 얼마를 집행했는지는 10-Q에서 공개된다.
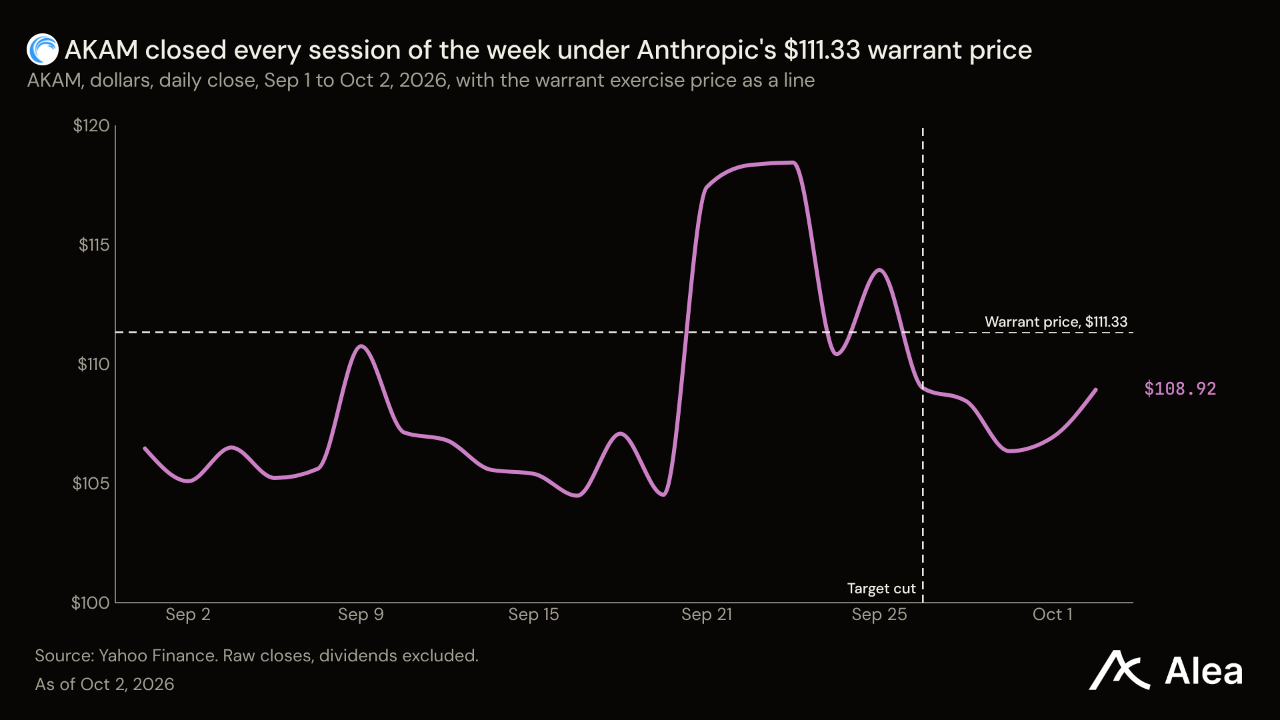
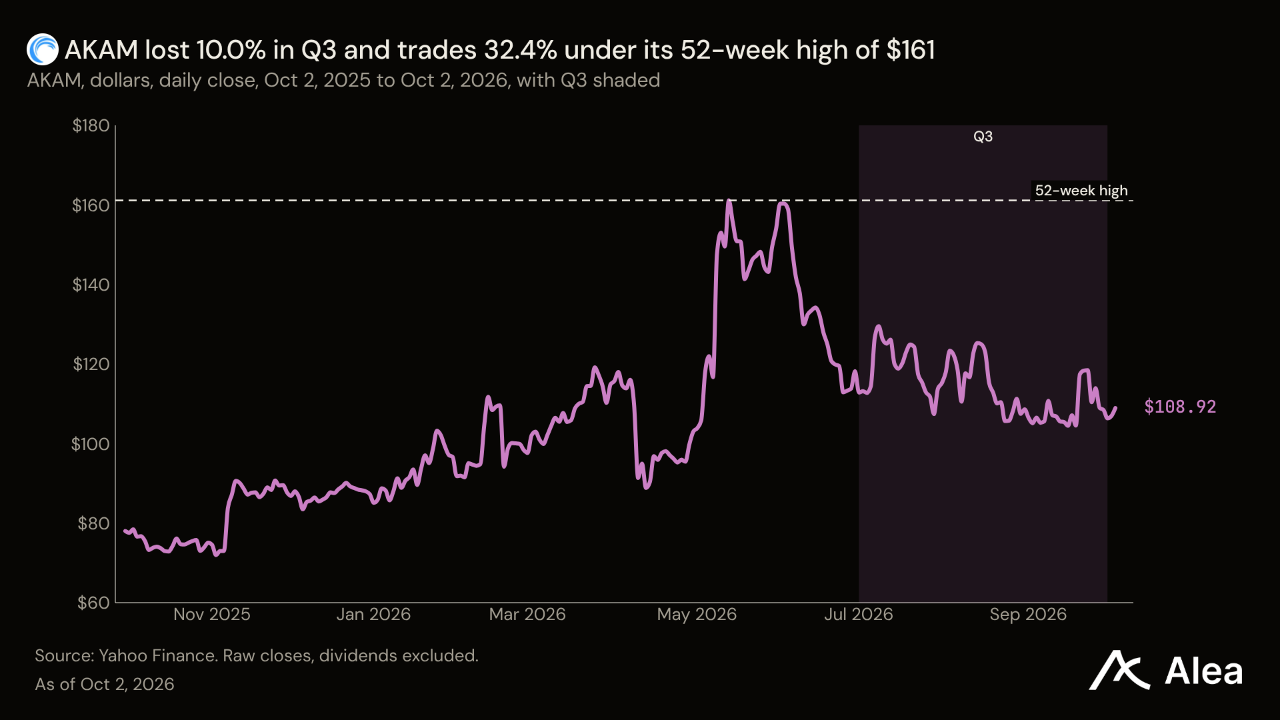
AKAM — AKAM은 4.41% 내린 109달러를 기록했으며, 한 주 내내 종가가 111.33달러를 밑돌았다. 111.33달러는 앤트로픽이 보유한 아카마이 주식 774만주에 대한 신주인수권의 행사가격으로, 해당 주식은 회사 지분 약 5.4%에 해당한다. 8-K에 명시된 조건은 7년간 약 116억달러의 약정, 첫 지급 시 신주인수권 40%의 권리 확정, 이후 30억달러가 추가로 약정될 때마다 20%씩 추가 권리 확정이다. 아카마이는 이 계약에 필요한 자본지출을 계약금액의 47%인 55억달러로 제시했다. DA데이비슨은 해당 지출을 이유로 9월 28일 목표주가를 185달러에서 150달러로 낮추고 매수 의견은 유지했다. AKAM은 3분기 10.0% 하락했으며, 5월 13일 최고가 161달러보다 32.4% 낮은 수준에서 거래되고 있다.
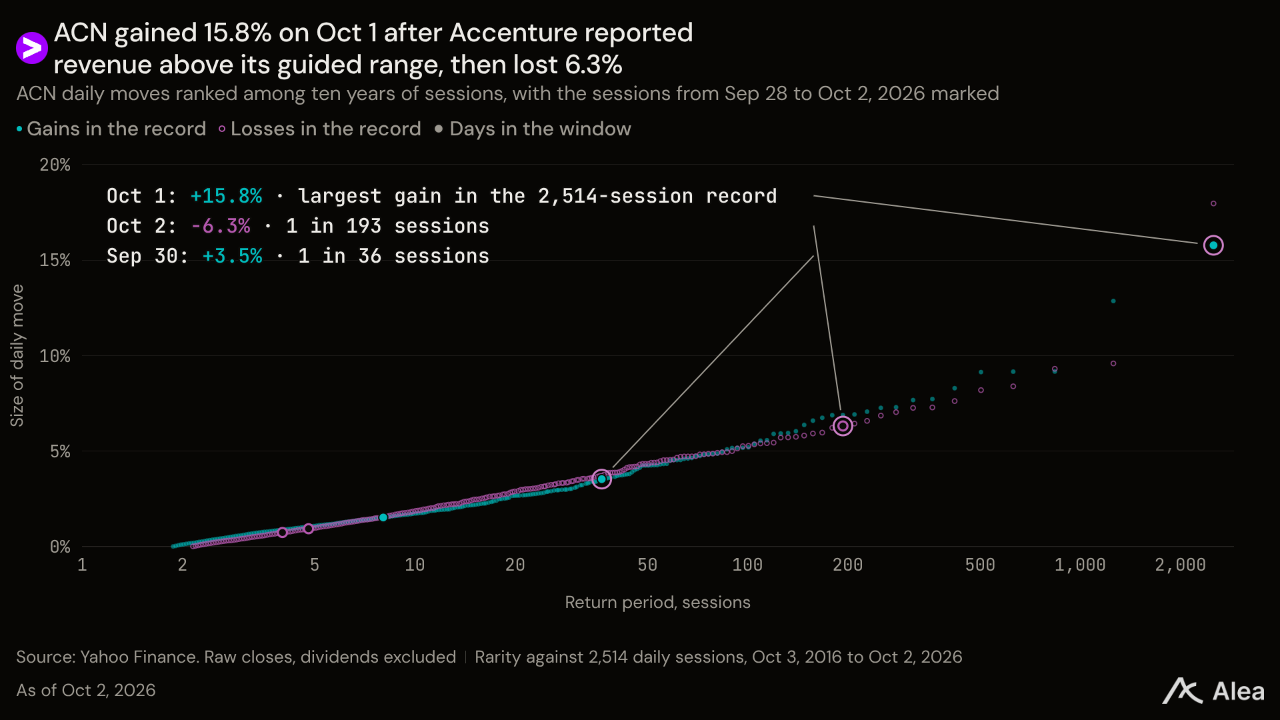
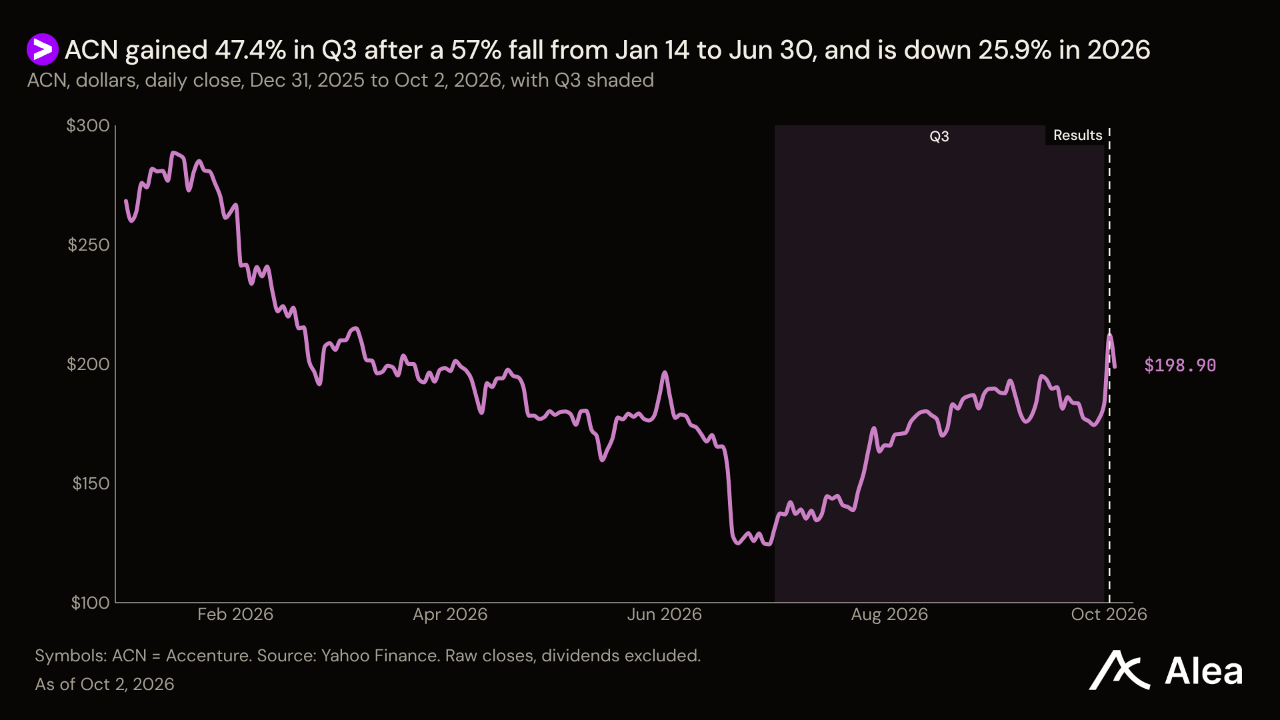
ACN — ACN은 금요일 6.3% 하락하며 상승분 일부를 반납했지만, 주간 기준 12.94% 오른 199달러로 1년 만에 최대 주간 상승률을 기록했다. 액센츄어는 10월 1일 회계연도 4분기 매출을 186억8,000만달러로 발표했다. 현지 통화 기준 전년 동기 대비 7% 증가했으며, 회사 전망 범위 상단을 2억8,000만달러 웃돌았다. 이날 주가는 15.8% 상승했다. 신규 수주액은 221억7,000만달러로 매출의 1.19배였다. 2027회계연도 전망으로는 현지 통화 기준 3%~6% 성장, EPS 14.39~14.81달러, 최소 95억달러의 주주환원을 제시했다. 주주환원 규모는 잉여현금흐름 전망치의 약 83%다. 주가 199달러 기준 ACN은 EPS 전망치 중간값의 13.6배에 거래된다. 3분기 상승률 47.4%는 38개 분기 만에 최대였다. 다만 이는 1월 14일부터 6월 30일까지 57% 하락한 뒤의 반등으로, 2026년 주가는 여전히 25.9% 하락한 상태다.
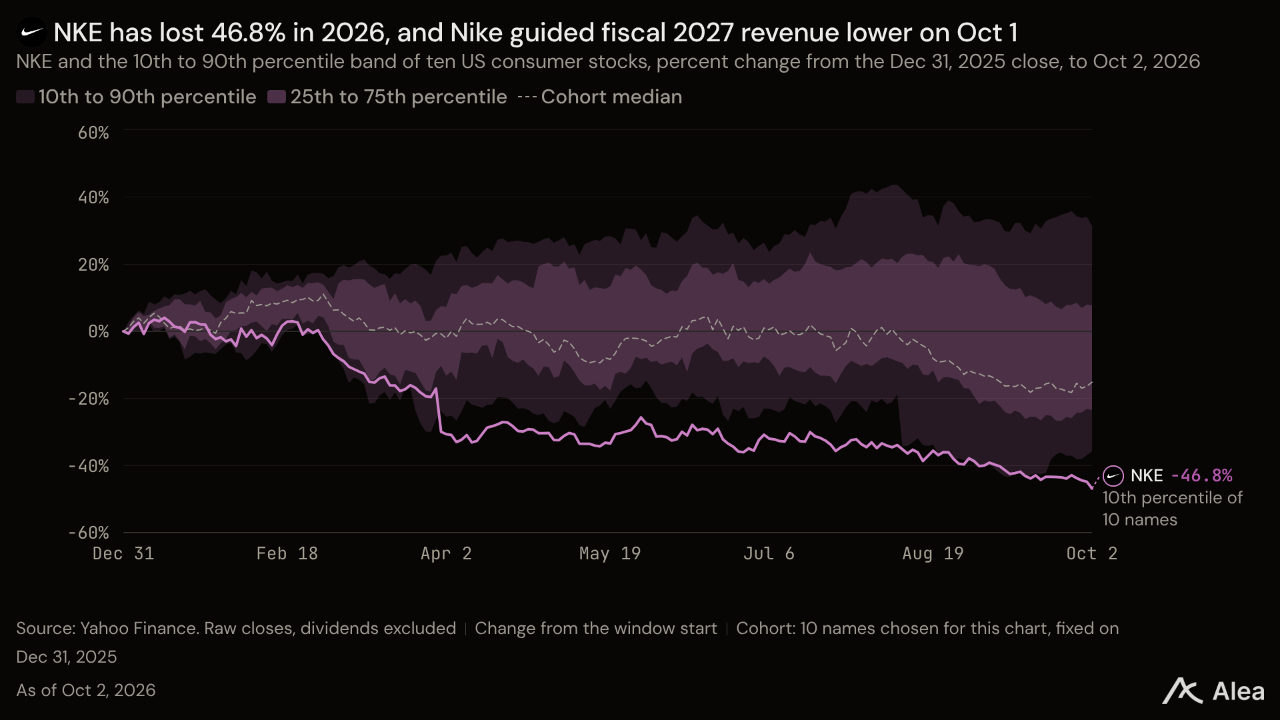
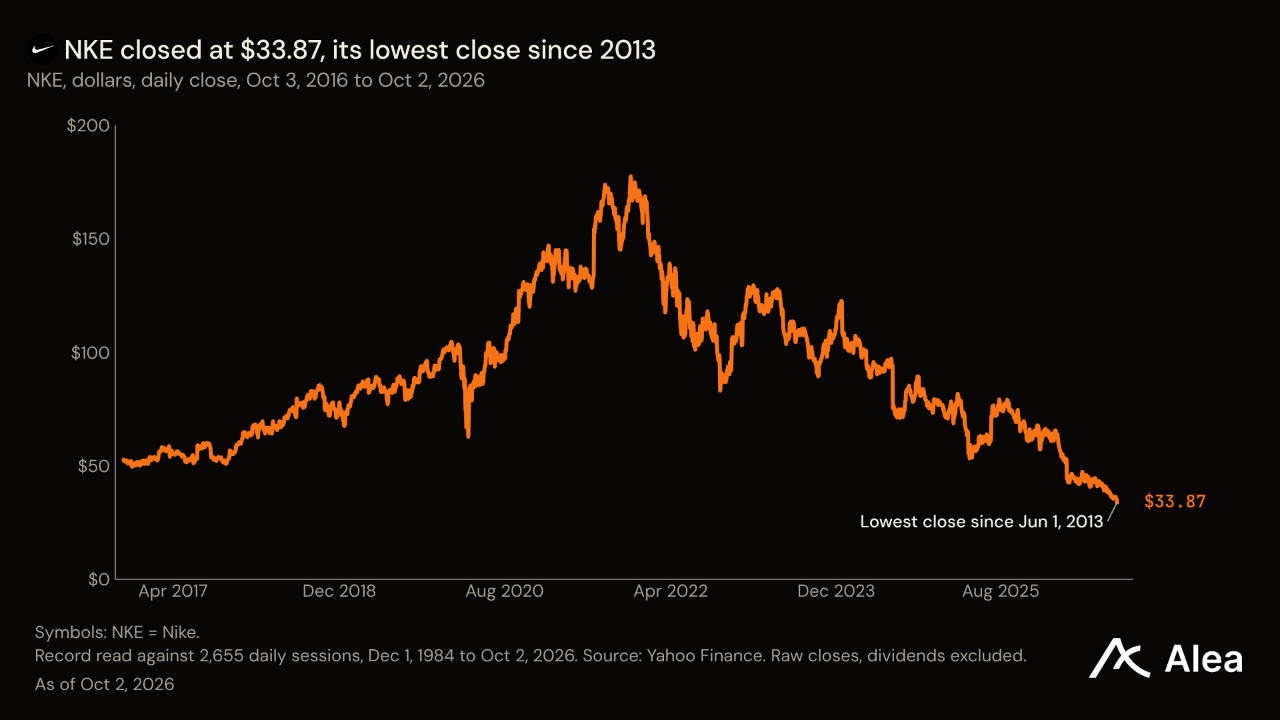
NKE — NKE는 나이키가 2027회계연도 매출이 한 자릿수 후반 비율로 감소하고 조정 EPS는 1.15~1.35달러가 될 것으로 전망한 뒤, 5.26% 내린 33.87달러로 2013년 이후 최저 종가를 기록했다. 해당 분기 실적 자체는 예상을 웃돌았다. 회계연도 1분기 주당순이익은 0.48달러로 시장 전망치 0.43달러를 상회했고, 매출은 전년 동기 대비 4% 감소한 112억달러였다. 중화권 매출은 전년 동기 대비 22%, 환율 영향을 제외하면 26% 감소한 12억달러로 전체의 11%를 차지했다. 반면 북미 매출은 2% 증가한 51억달러였다. 배당금 6억1,000만달러는 분기 순이익 7억1,200만달러의 86%에 달했다. 주가 33.87달러 기준 NKE는 EPS 전망치 중간값의 27배에 거래된다. 2분기 22.3% 하락한 데 이어 3분기에도 13.8% 하락했으며, 2026년 하락률은 46.8%다.
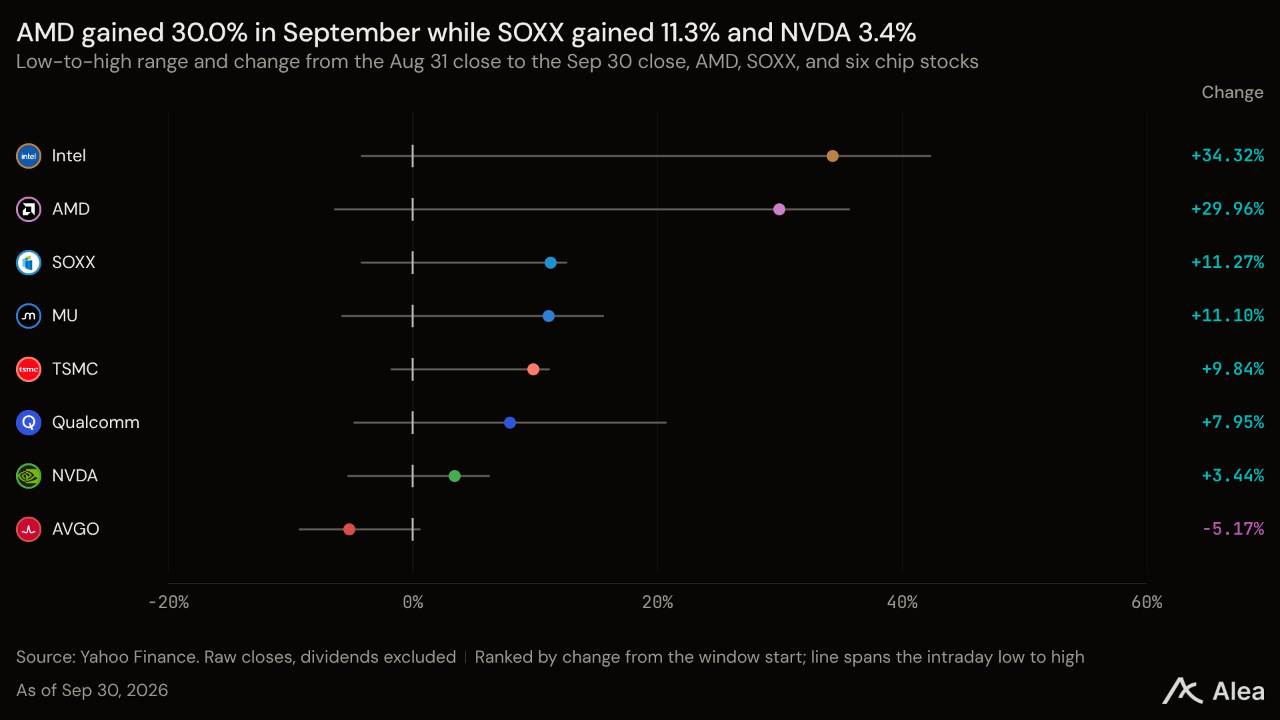
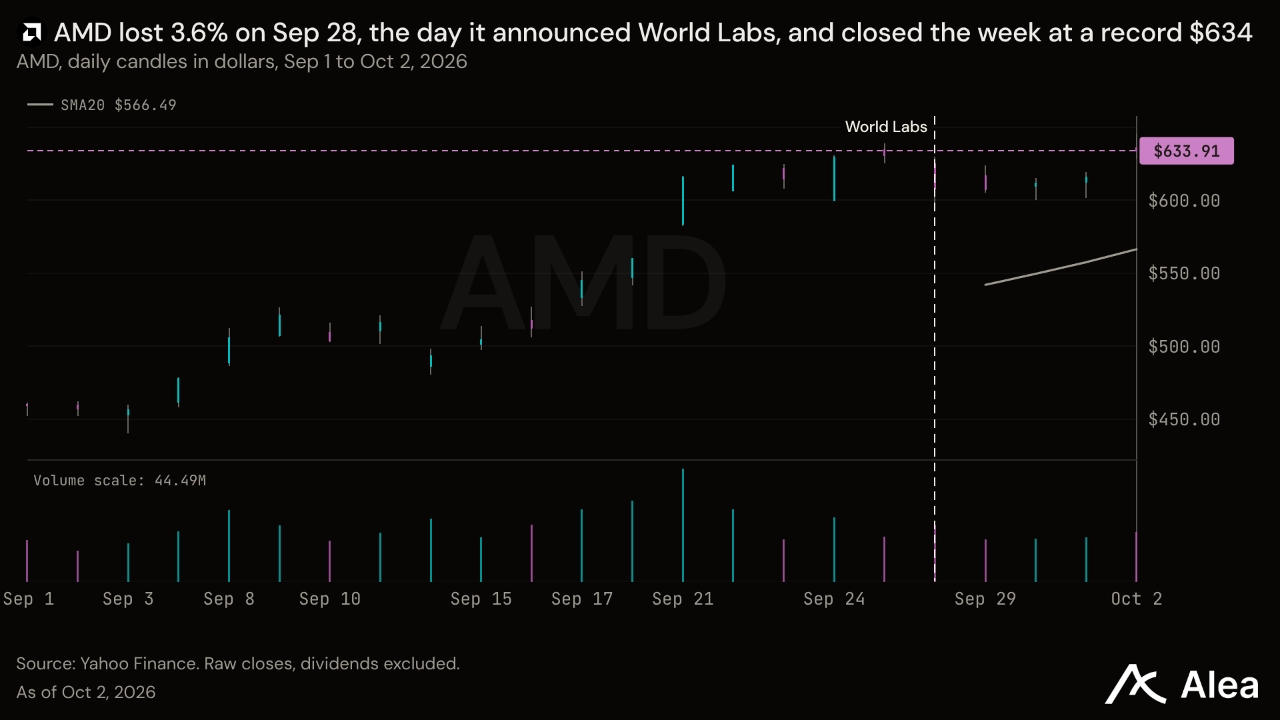
AMD — AMD는 0.52% 오른 634달러로 사상 최고 종가를 기록했다. 월드랩스를 약 82억달러에 전액 주식 교환 방식으로 인수하는 계약을 발표한 9월 28일에는 3.6% 하락했다. 발행 주식 수는 거래 종결 전 10일간의 거래량 가중평균가격에 따라 결정되며, 금요일 종가 기준으로는 약 1,290만주다. AMD는 월드랩스가 3D 환경을 시뮬레이션하고 로봇을 훈련하는 공간지능 모델을 개발한다고 밝혔다. 매출이나 이익 증가 효과에 관한 수치는 제시하지 않았다. 그 주 반도체 선도기업 세 곳은 각기 다른 방식으로 재무 여력을 활용했다. 엔비디아는 같은 날 자사주 매입 한도를 1,500억달러 늘렸고, 투자설명서 초안에서는 브로드컴이 앤트로픽에 최대 420억달러를 대출하는 것으로 나타났다. AMD는 신주로 인수 대금을 지급하기로 했다. AMD는 9월에 30.0% 올라 SOXX의 11.3%를 웃돌았다.
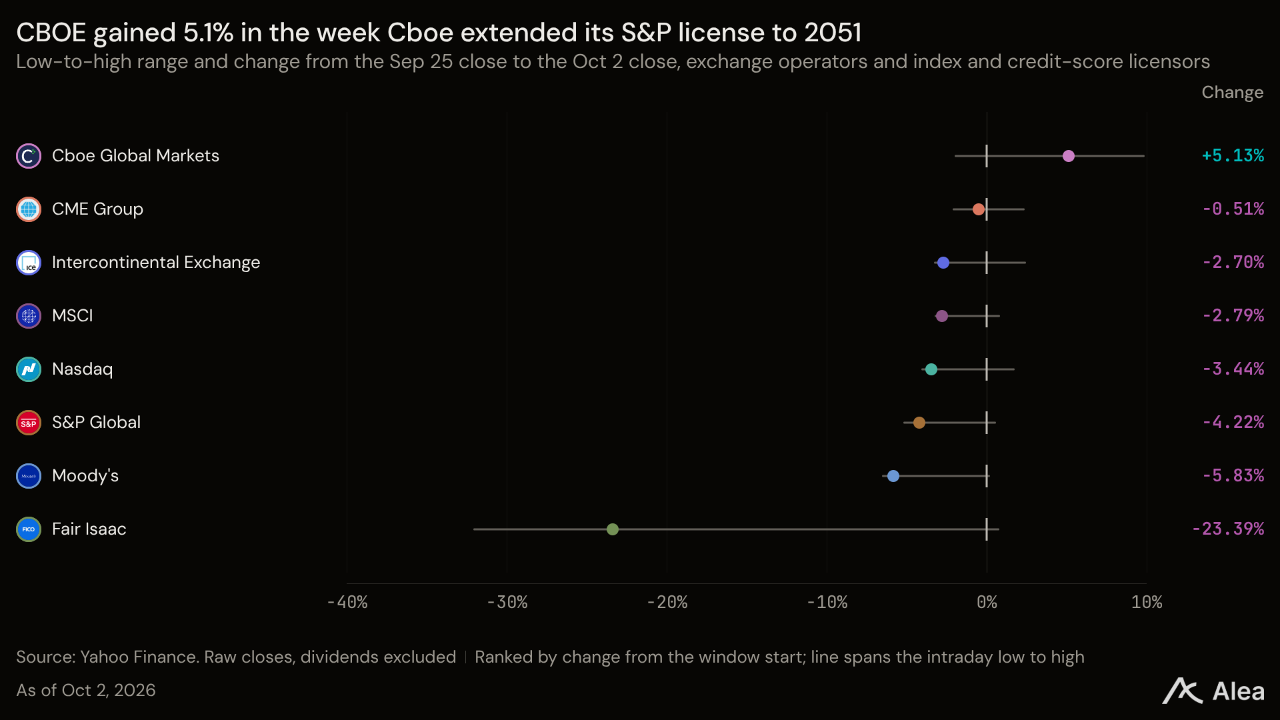
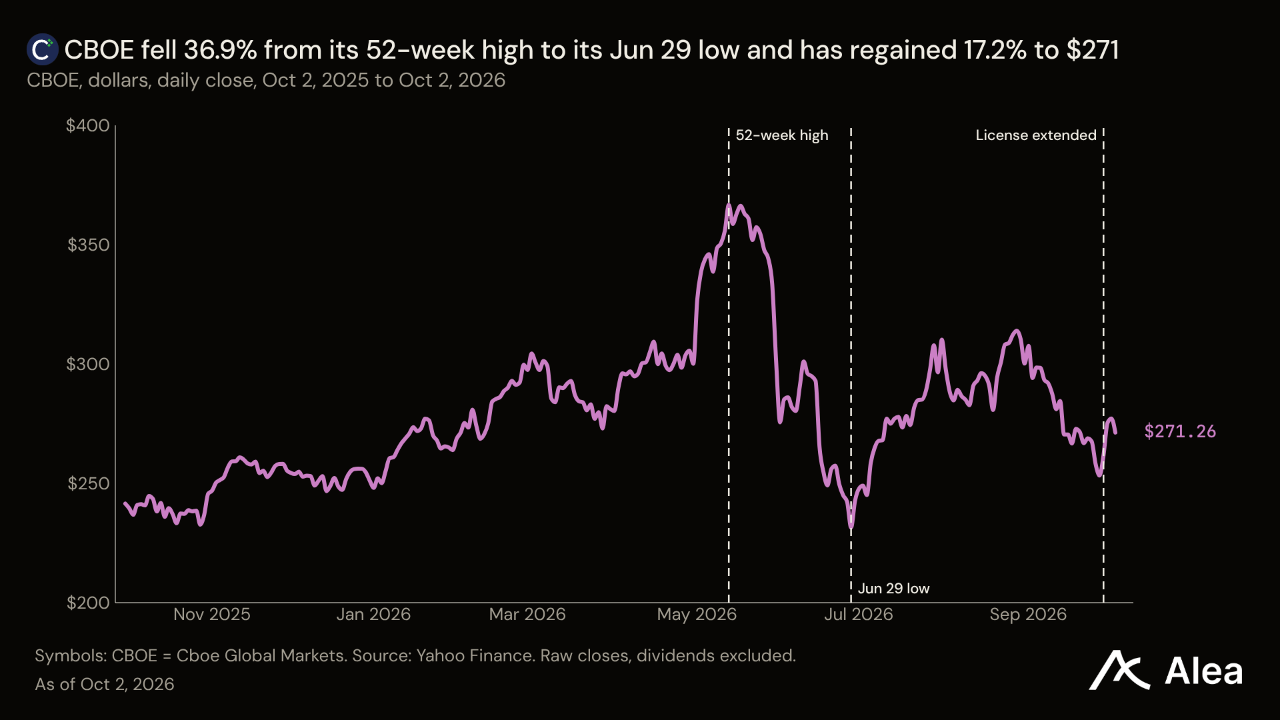
CBOE — CBOE는 S&P 다우존스 인디시즈와의 독점 라이선스를 2051년 12월 31일까지 25년 연장한 뒤 5.13% 오른 271달러를 기록했다. 이 라이선스는 CBOE가 S&P 500 옵션을 독점 상장할 수 있는 권리의 근거다. 라이선스 수수료는 2027년 1월 1일부터 새로운 계약당 요율 체계로 전환되며, 공시에서는 금액이 가려졌다. CBOE는 이번 변경이 순매출 성장에 미치는 영향은 미미하다고 밝혔다. 9월 29일 발표에 앞서 주가는 5월 13일부터 6월 29일까지 36.9% 하락했으며, 9월 29일과 30일 이틀간 8.7% 올랐다. 9월 29일 페어아이작은 주택금융 감독당국이 패니메이와 프레디맥의 주택담보대출 가격 산정표에 밴티지스코어를 FICO와 함께 반영하도록 하자 25.4% 하락했다. CBOE는 3분기에 13.4% 상승해 2025년 1분기 이후 최대 분기 상승률을 기록했다.
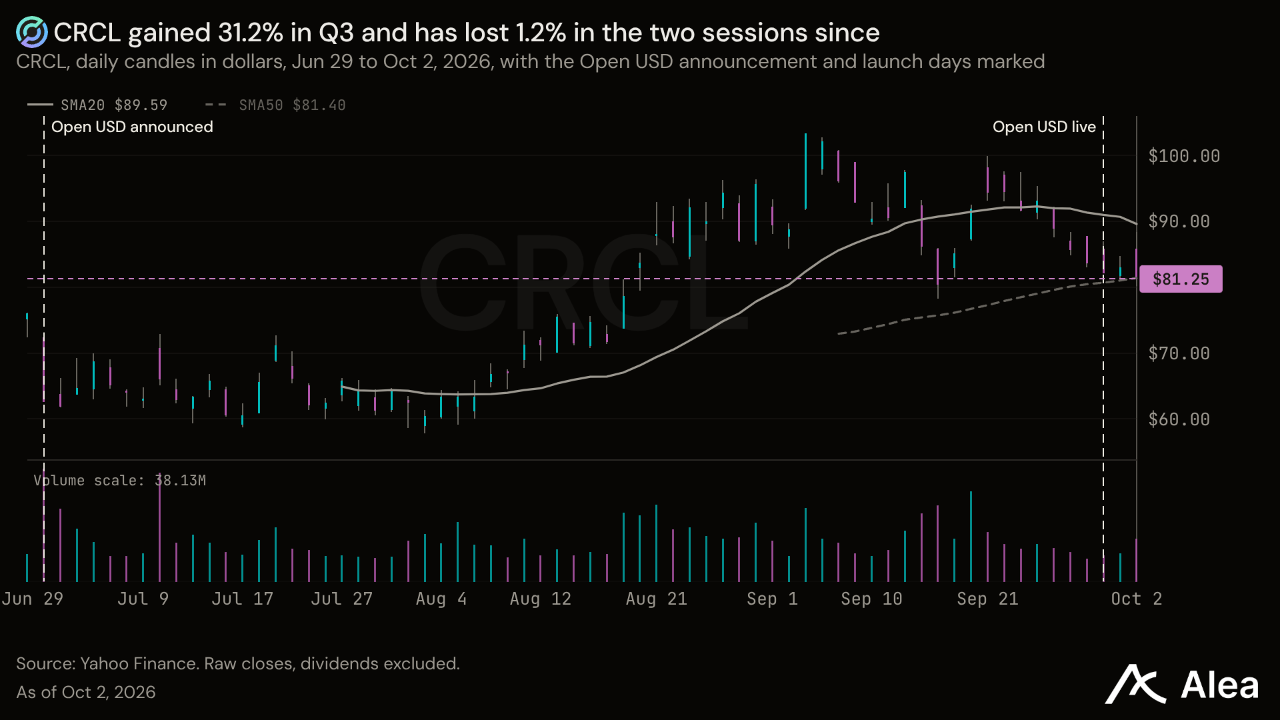
CRCL — CRCL은 Open USD가 출시된 주에 8.71% 하락한 81.25달러를 기록했다. 이 신규 스테이블코인은 준비금 운용수익을 유통 기업에 지급하며, 서클과 USDC 준비금 운용수익을 나누는 코인베이스가 창립 파트너로 참여했다. 서클은 USDC 준비금에서 이자수익을 얻는다. 2분기 매출 및 준비금 운용수익은 준비금 수익률 3.48%를 바탕으로 전년 동기보다 7% 늘어난 7억100만달러를 기록했다. 10월 2일 USDC 공급량은 741억달러로, 6월 30일보다 0.4% 많고 9월 25일보다는 3.1% 적은 수준이었다. Open USD 공급량은 USDC의 0.9%인 6억6,700만달러에 도달했다. 주간 하락분 대부분인 7.7%는 9월 30일 종가까지 발생했다. CRCL은 Open USD가 발표된 6월 30일 17.5% 하락한 뒤, 3분기에 31.2% 올라 상장 후 온전히 거래된 다섯 분기 가운데 가장 높은 상승률을 기록했다.
AI 인프라 구축의 양쪽 모두 다음 주 일정이 잡혀 있다. AWS는 10월 7일 GPU 예약 이용요금을 약 15% 인상한다. 같은 날 미 재무부는 390억달러 규모의 10년물 국채를 발행한다. TSMC는 8월 매출이 전년 동월 대비 53.3% 증가한 데 이어 10월 8일 9월 매출을 발표한다. 10월 9일에는 스페이스X 주식 최대 3억2,840만주의 보호예수가 해제된다. JP모건은 10월 13일 실적을 발표하고, 테슬라는 10월 21일 발표한다. 코어위브의 3분기 실적에는 9월 발행 채권의 이자비용이 처음 반영된다. AI 연산능력 수요는 한 주 내내 유지됐다. 10년물 금리가 5.28%인 상황에서 AI 인프라 구축 기업들과 이제는 공급업체 한 곳까지 부채로 그 수요를 감당하고 있다.
원자재: WTI와 격차 벌리는 브렌트유
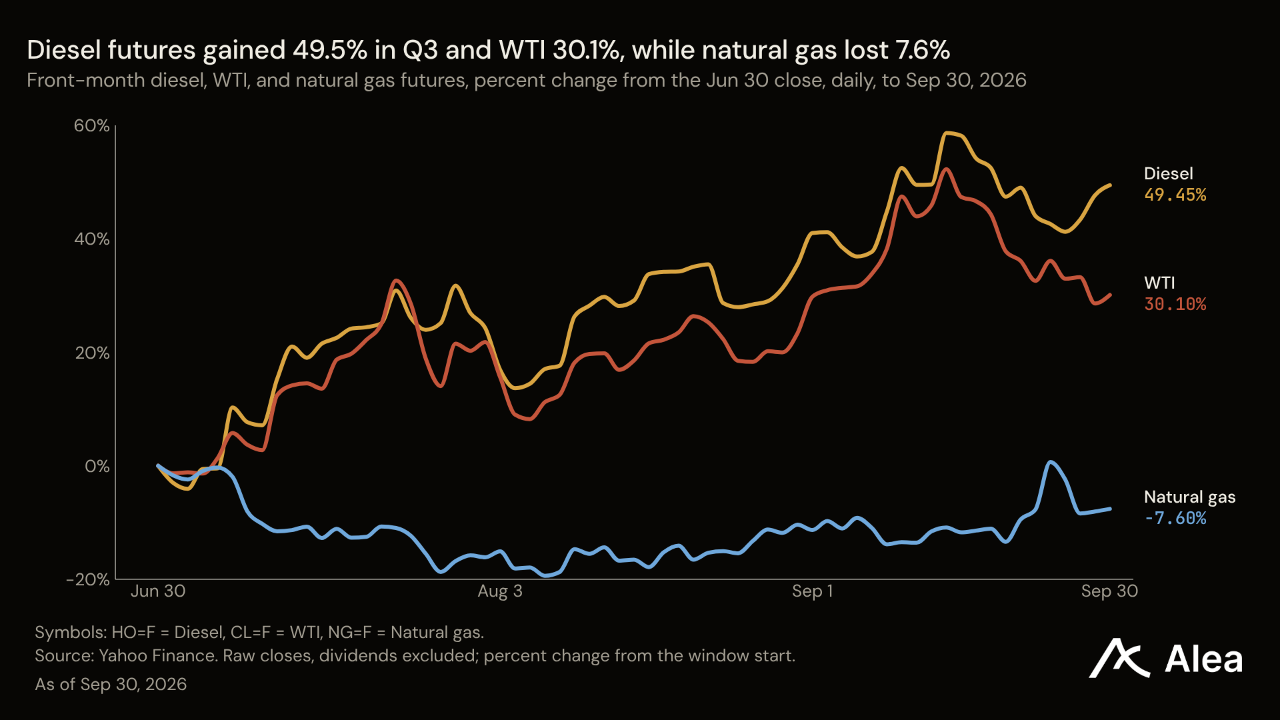
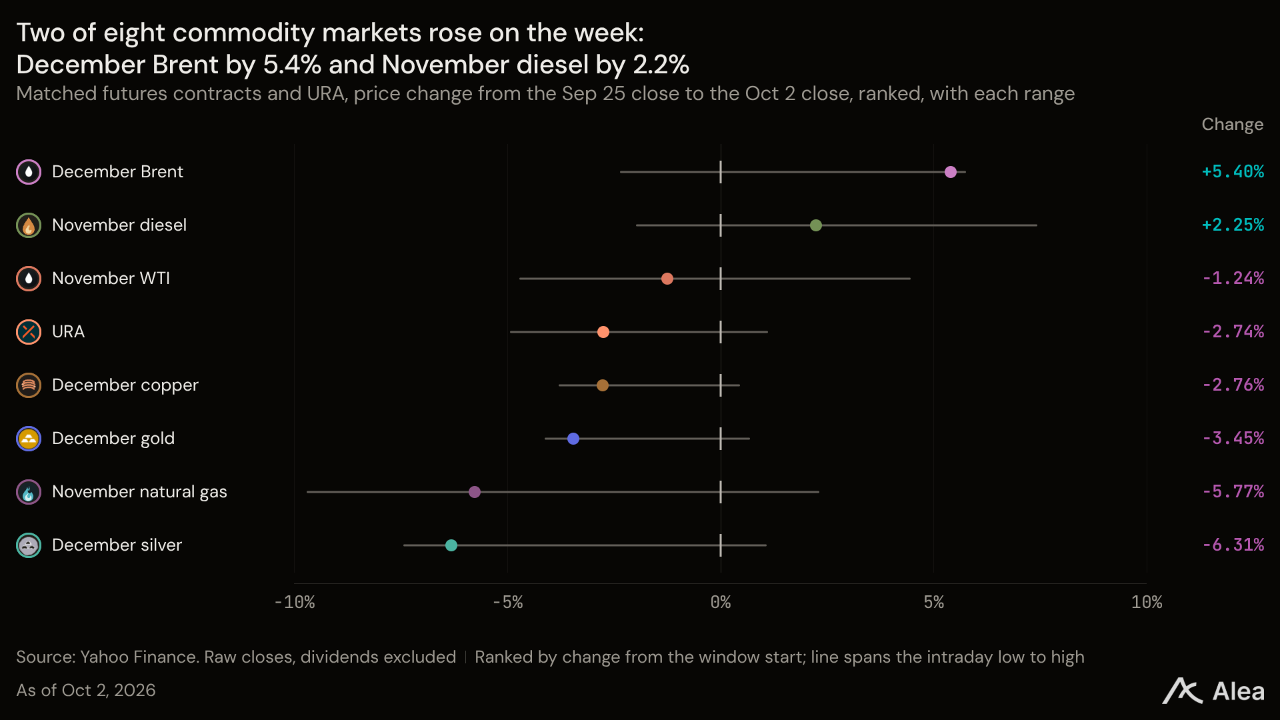
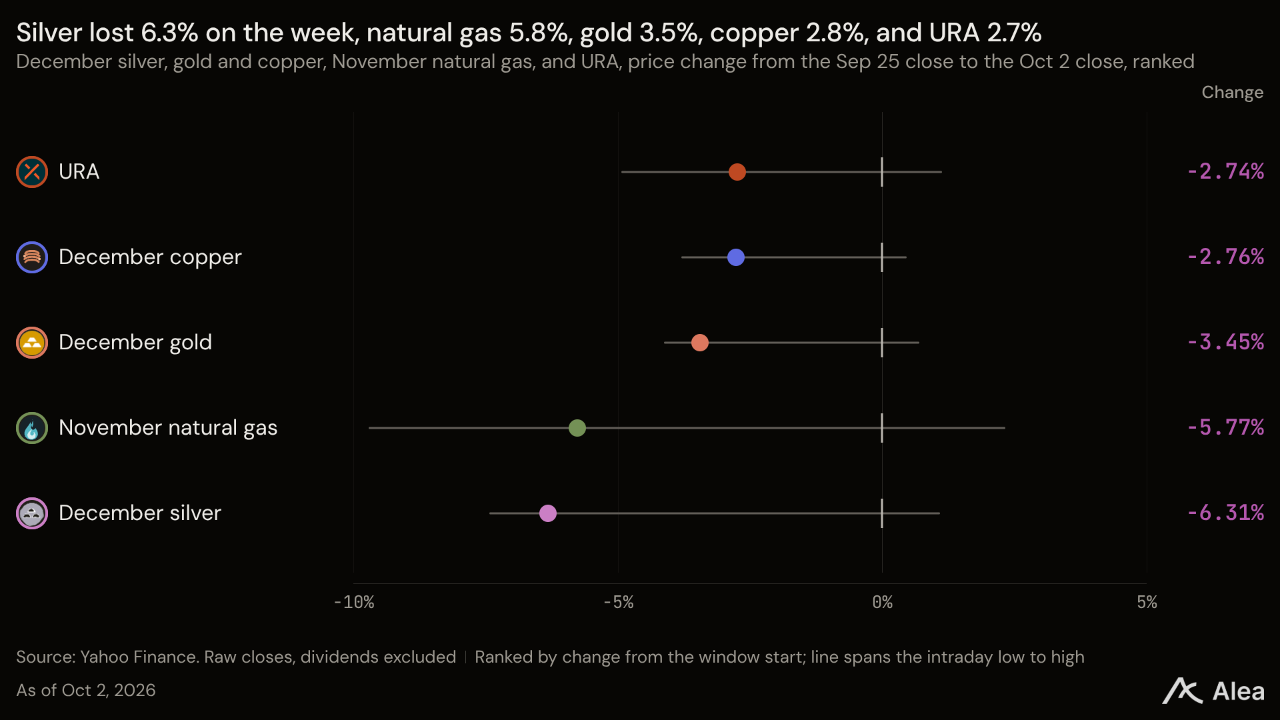
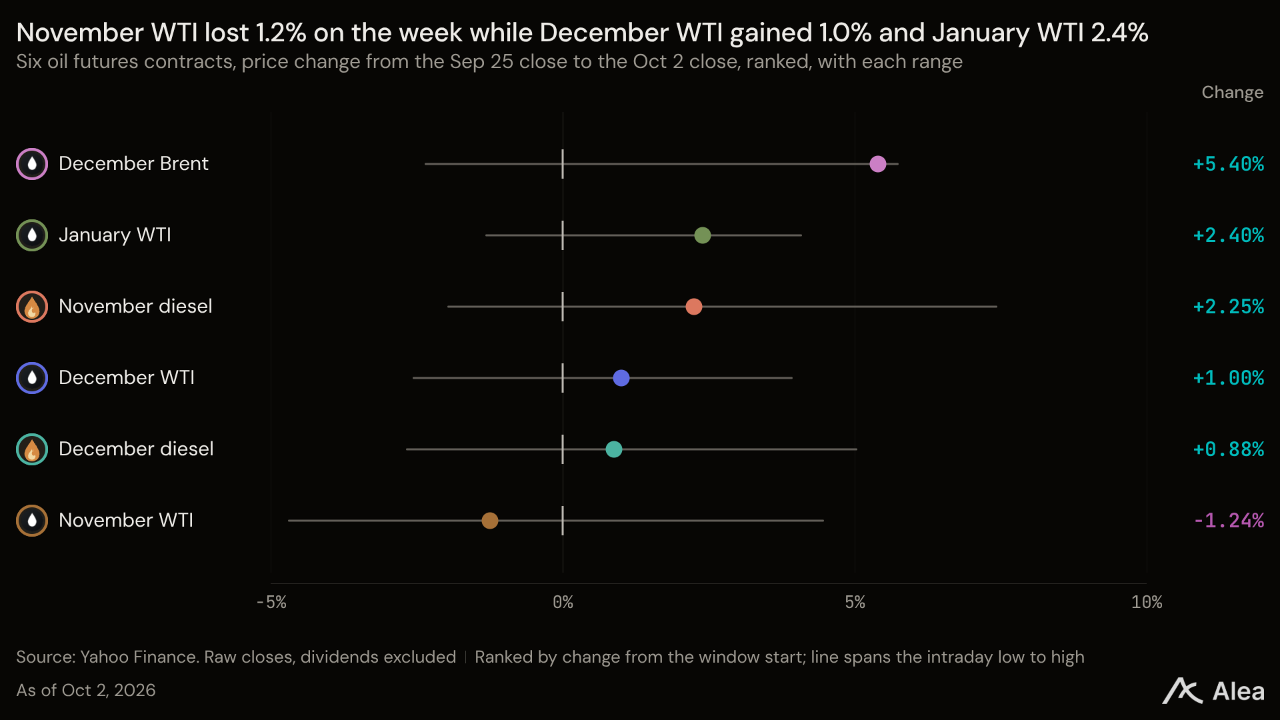
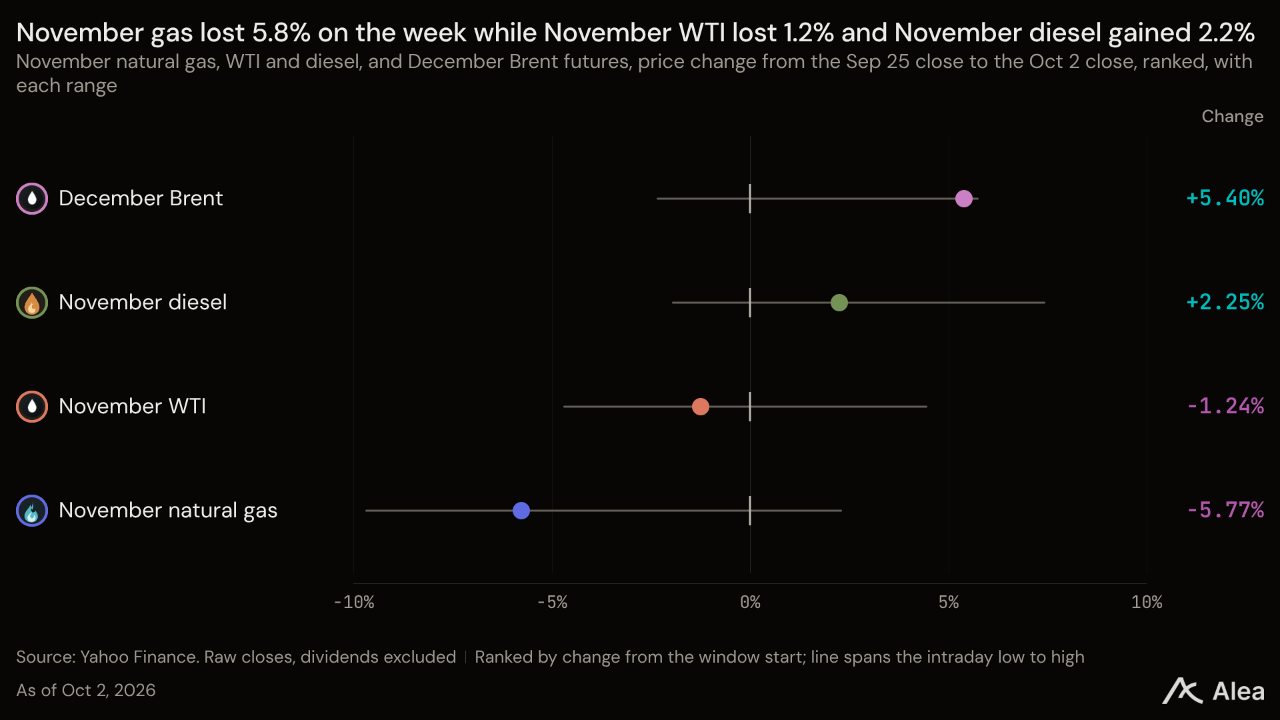
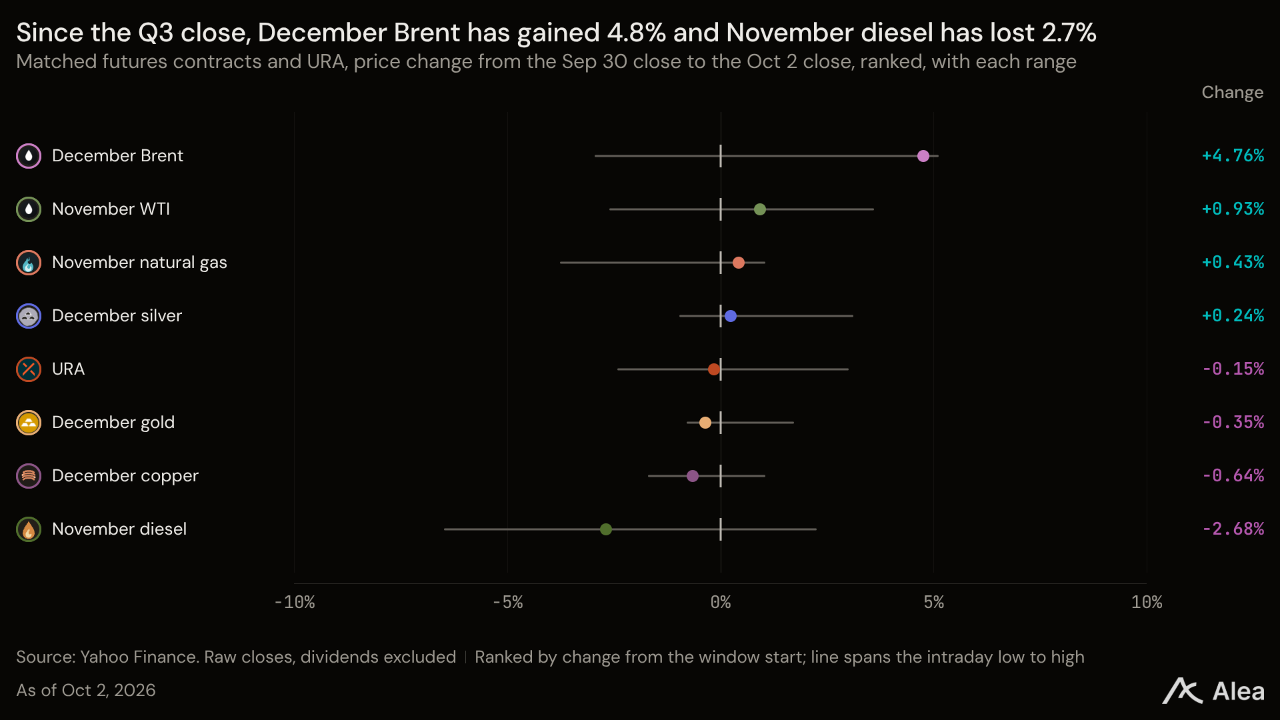
이번 주 석유 관련 가격 세 가지는 서로 다른 방향으로 움직였다. 12월물 브렌트유는 5.40% 오른 배럴당 103달러, 11월물 경유는 2.25% 오른 갤런당 4.56달러를 기록했고, 11월물 WTI는 1.24% 하락한 91.26달러를 기록했다. 나머지는 모두 하락했다. 12월물 금은 3.45%, 은은 6.31%, 12월물 구리는 2.76%, 11월물 천연가스는 5.77%, 우라늄 펀드 URA는 2.74% 내렸다. 달러지수가 0.94% 오른 101.92를 기록하고 미 국채 10년물 실질금리가 9bp 상승한 2.92%에 도달하면서 금속 가격이 하락했다. 그러나 어느 쪽도 한 원유 선물이 5% 오르는 동안 다른 원유 선물이 1% 하락한 이유를 설명하지는 못한다. 금요일 가격이 더 높아진 두 종류는 해상 거래 원유와 이미 정제된 석유제품이었고, 미국에 저장된 원유의 가격은 낮아졌다.
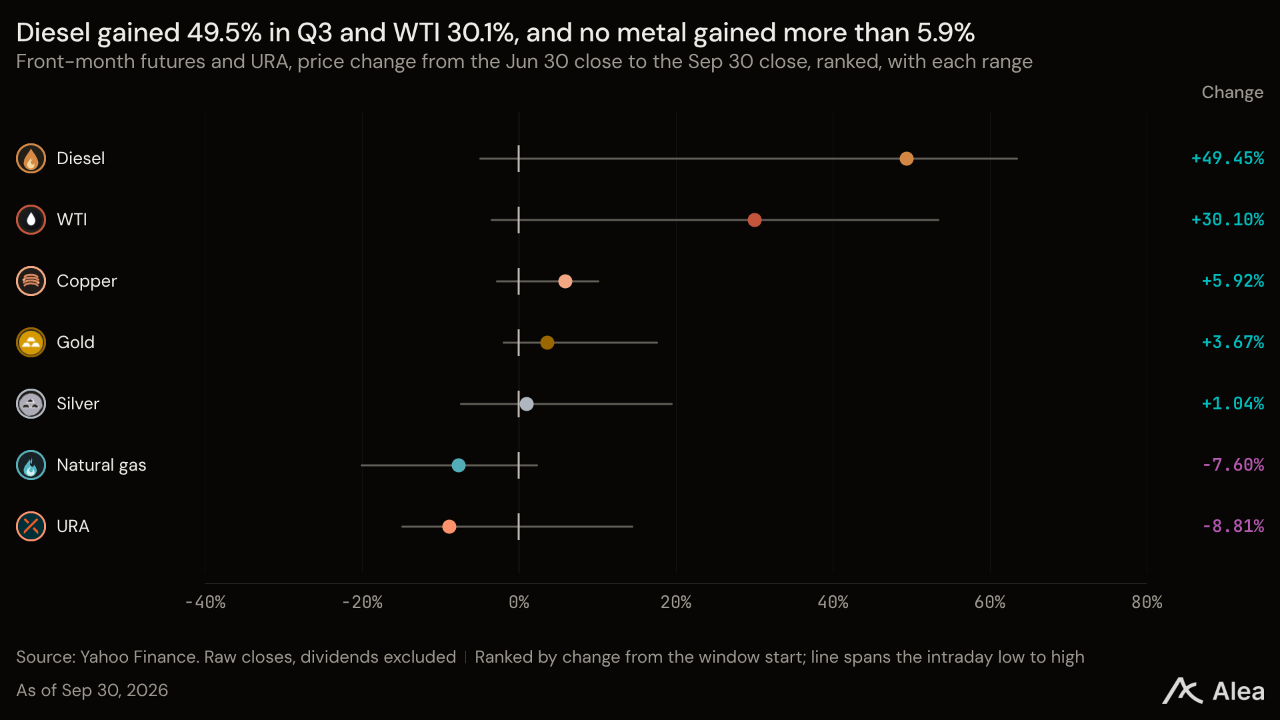
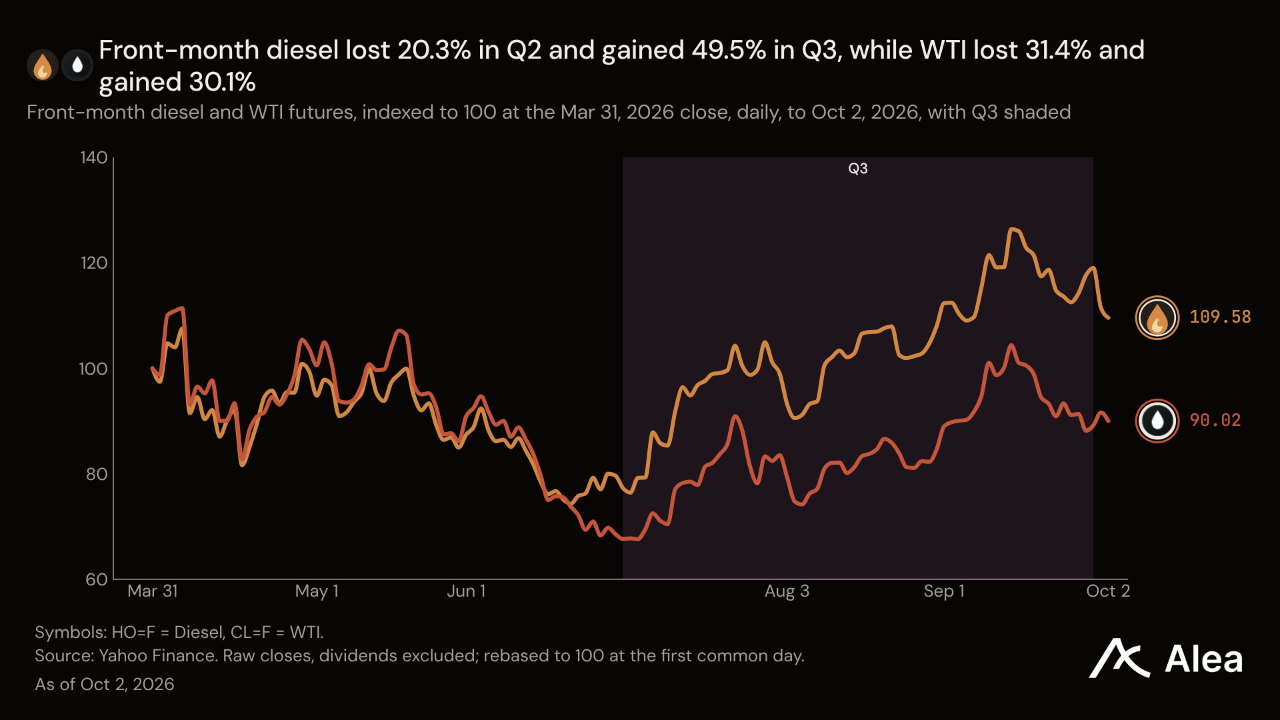
9월 30일 끝난 분기에도 가격 상승 순서는 같았다. 최근월물 경유는 6월 30일부터 9월 30일까지 49.5%, 최근월물 WTI는 30.1% 올랐다. 두 상품 모두 2분기에는 20% 넘게 하락했다. 정제연료의 분기 상승률은 원료인 원유보다 19%포인트 높았다. 국제에너지기구(IEA)는 걸프 지역의 생산 중단이 이어지는 가운데 8월 전 세계 석유 재고가 9,500만배럴 감소한 것으로 집계했다. 금속 가운데 이와 비슷한 성과를 낸 것은 없었다. 같은 최근월물 기준으로 구리는 5.9%, 금은 3.7%, 은은 1.0% 올랐고, 천연가스는 7.6%, URA는 8.8% 하락했다. 최근월물 시계열은 만기마다 대상 계약이 바뀌므로 이 수치에는 모두 롤오버가 반영돼 있다. 동일한 만기 계약끼리 비교하면 이번 주 5거래일 동안에도 분기의 순서가 되풀이됐다. 경유는 2.25% 상승하고 WTI는 1.24% 하락했으며, 경유와 WTI의 배럴당 가격 차이는 5달러 더 벌어졌다.
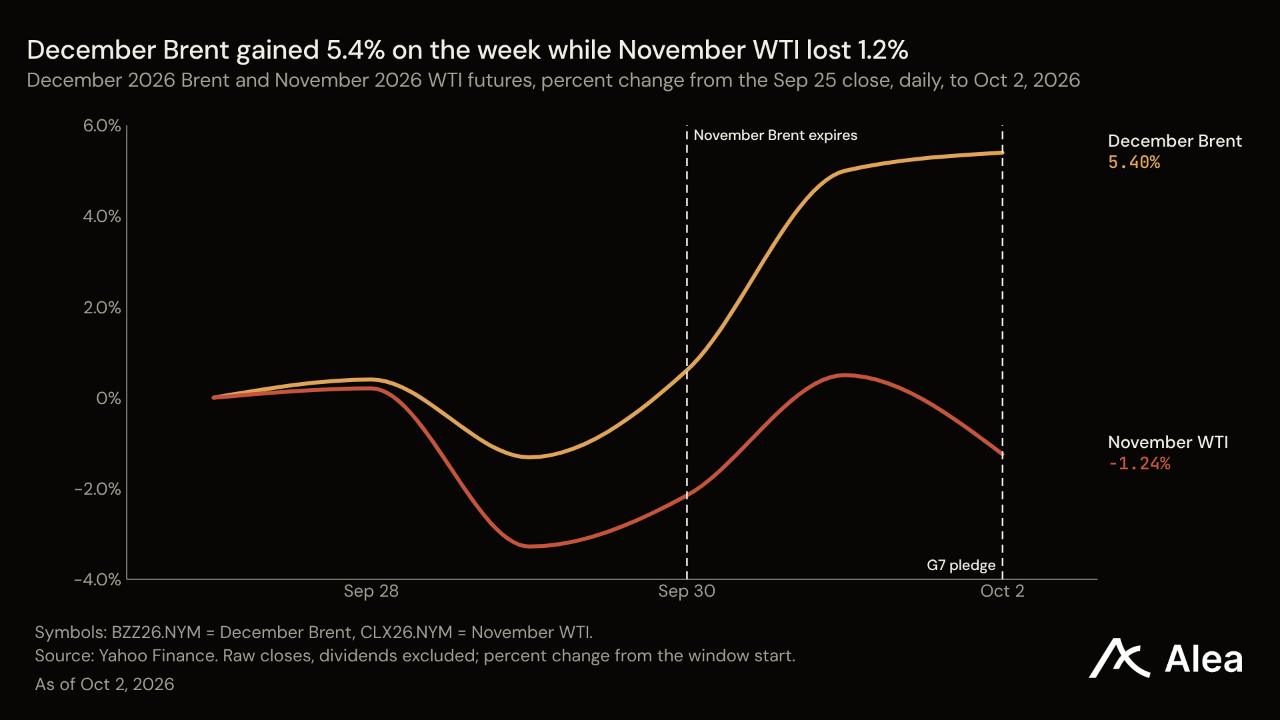
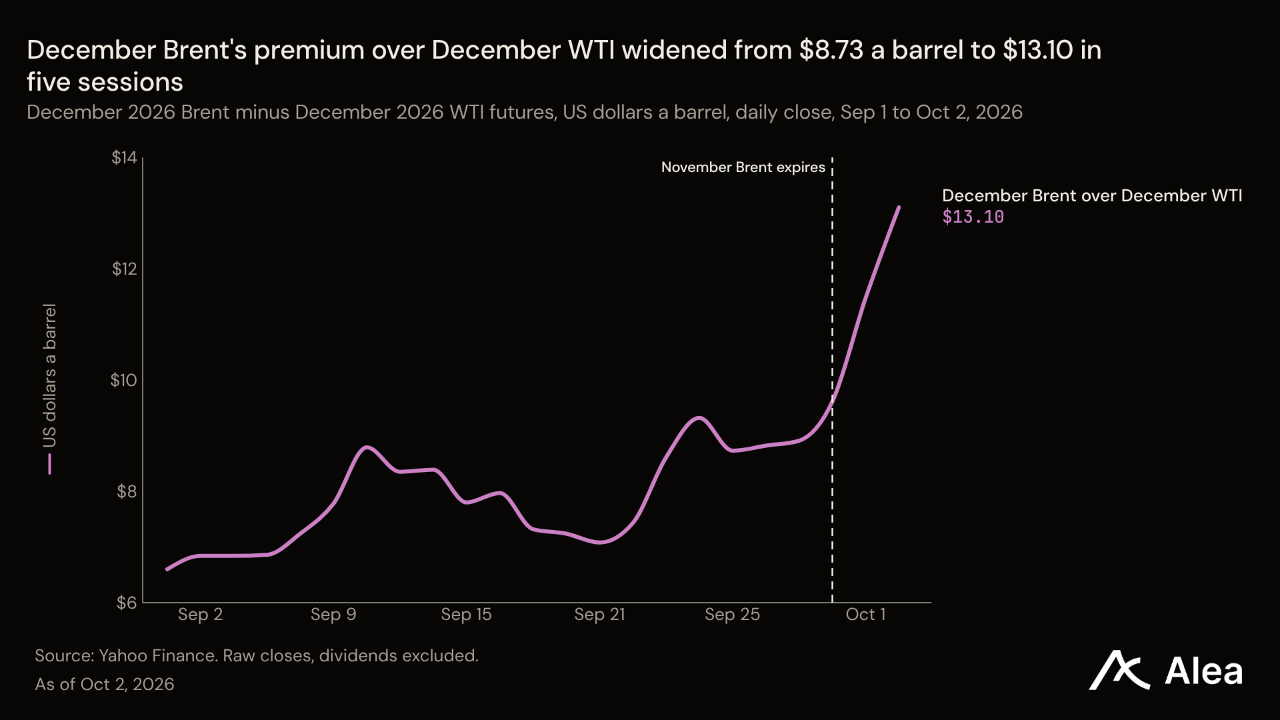
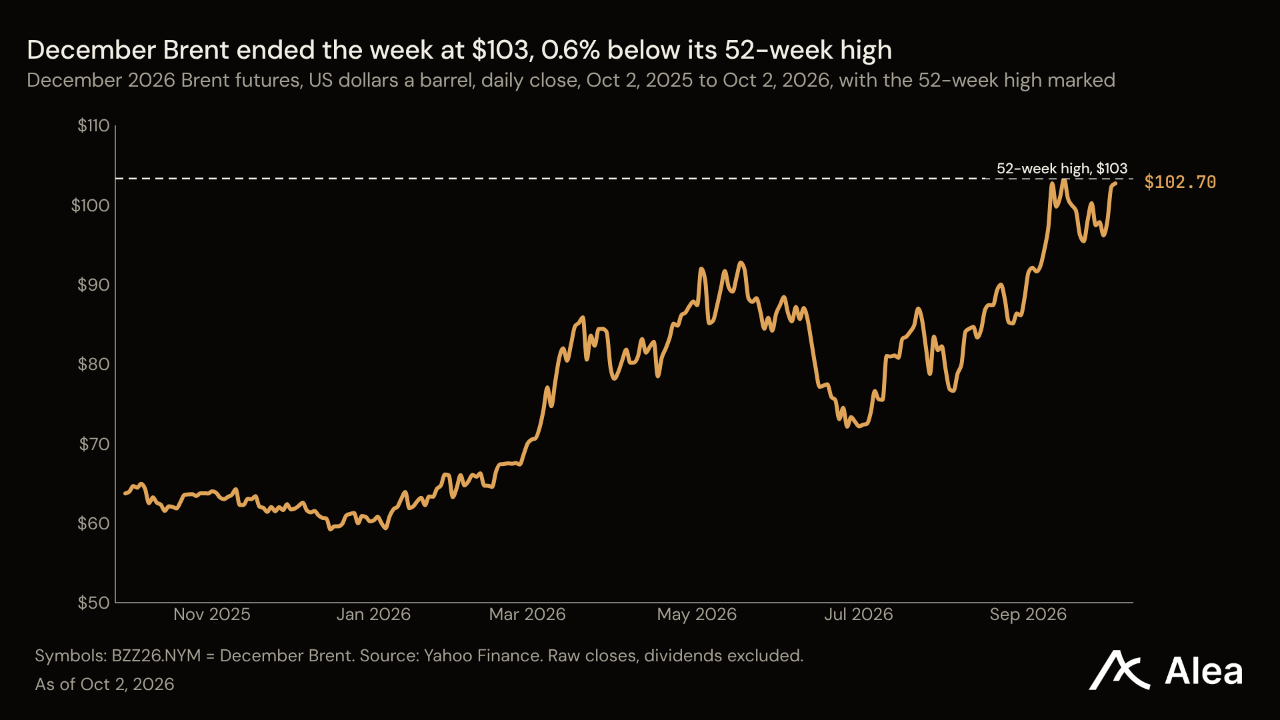
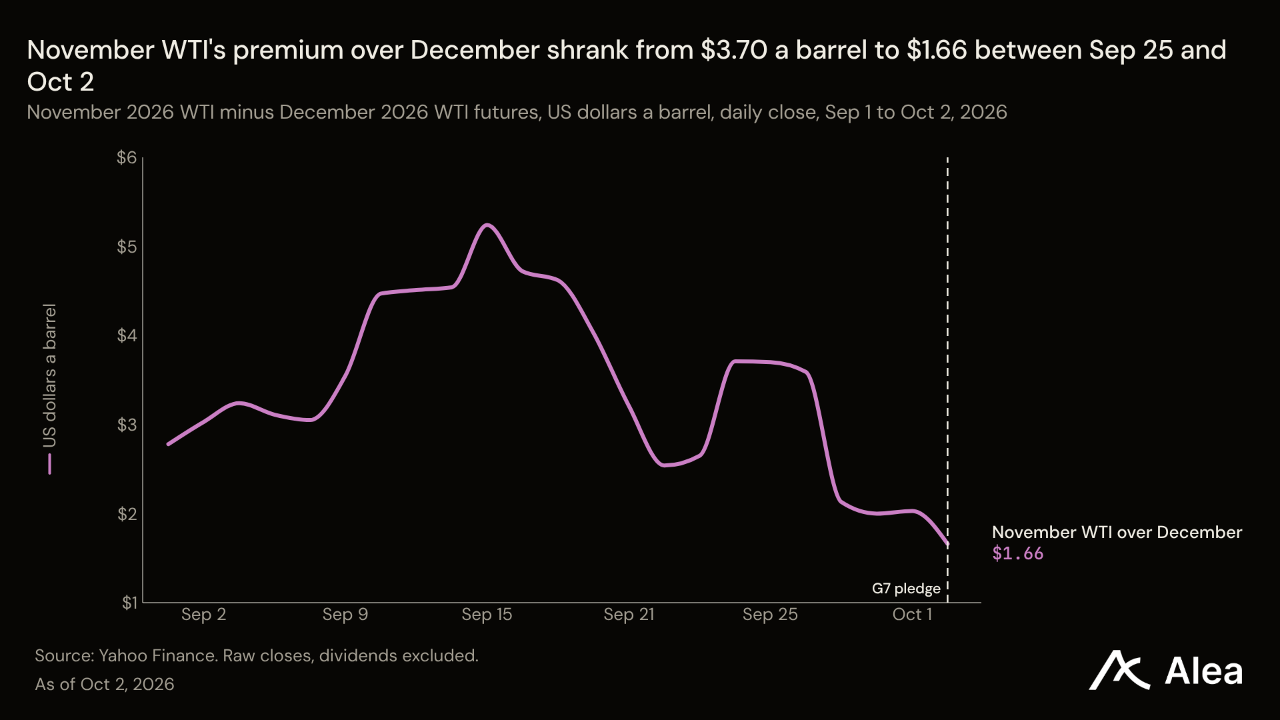
두 원유 벤치마크가 엇갈린 것은 각각 가격을 반영하는 원유가 다르기 때문이다. WTI는 오클라호마주 쿠싱에 인도되는 원유이며, 미국 저장탱크에는 원유가 부족하지 않다. 미 에너지정보청(EIA)은 9월 25일 상업용 원유 재고를 전주보다 90만배럴 많고 전년 동기보다 2.6% 많은 4억2,730만배럴로 집계했다. 원유를 한 달 먼저 받기 위해 지불하는 가격인 11월물의 12월물 대비 프리미엄은 3.70달러에서 1.66달러로 줄었다. 브렌트유는 선박으로 운송되는 원유의 가격을 반영한다. 9월 26일 트럼프 대통령은 이란의 호르무즈 해협 재개방 계획을 거부했다. 11월물 브렌트유는 9월 30일 12월물보다 5.50달러 높은 104달러에 만기를 맞았다. 이후 12월물은 52주 최고가와의 차이가 0.6% 이내인 103달러로 한 주를 마쳤다. 12월물 브렌트유의 배럴당 가격은 9월 25일 12월물 WTI보다 8.73달러 높았고, 10월 2일에는 13.10달러 높았다.
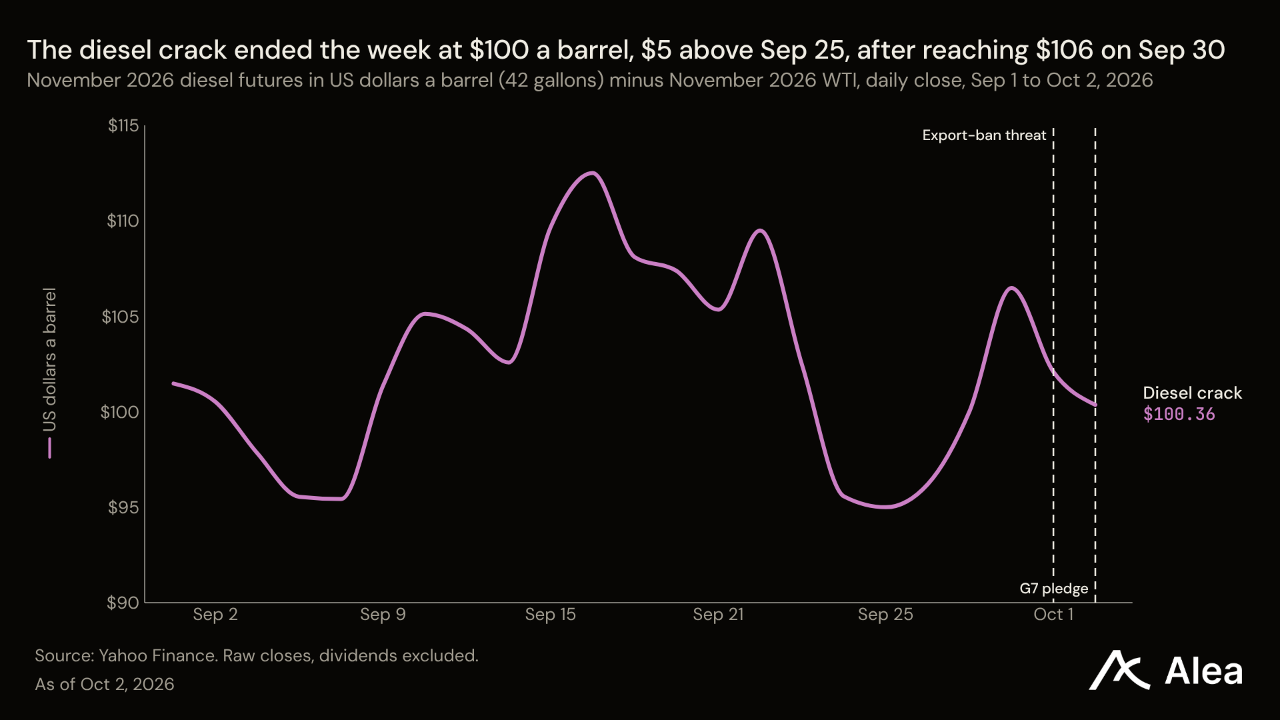
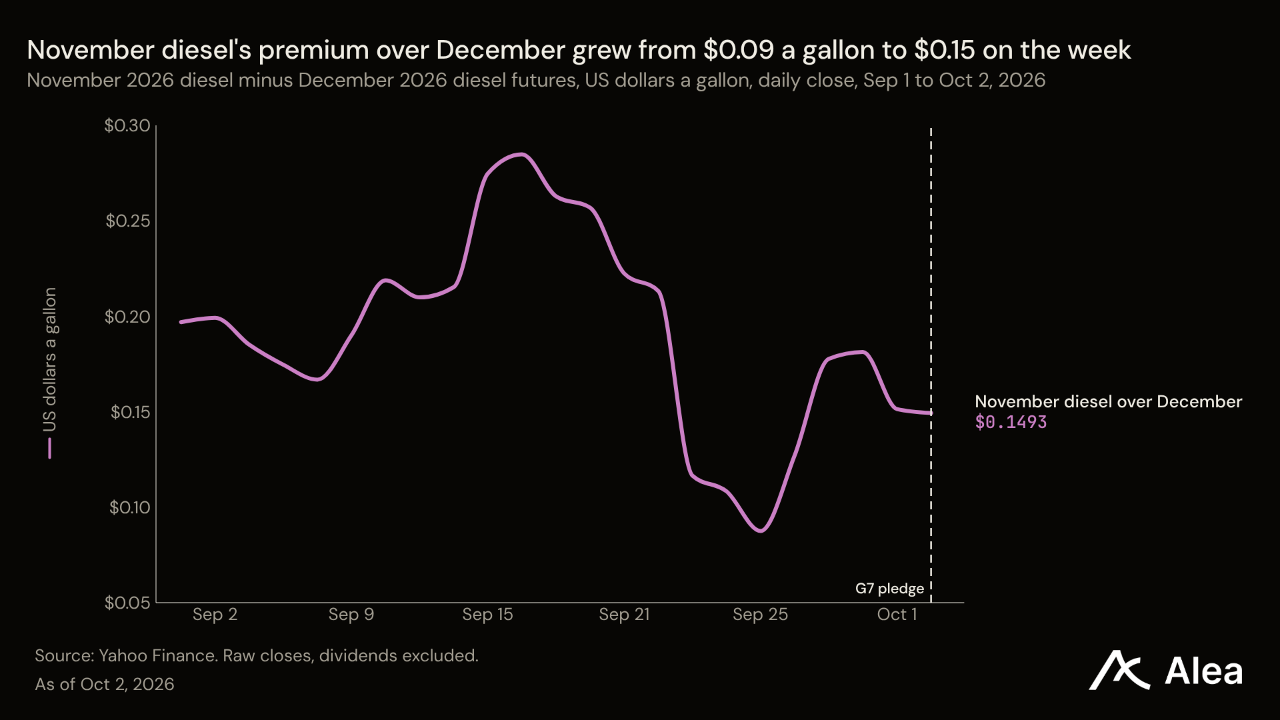
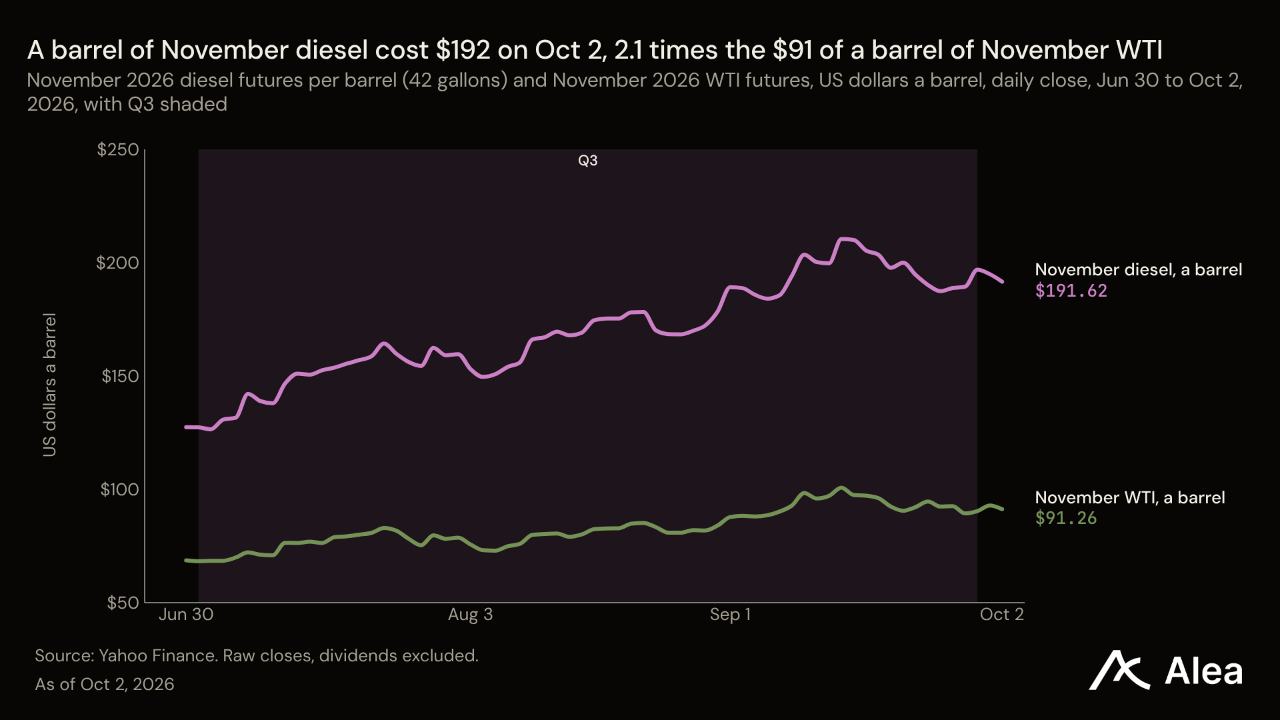
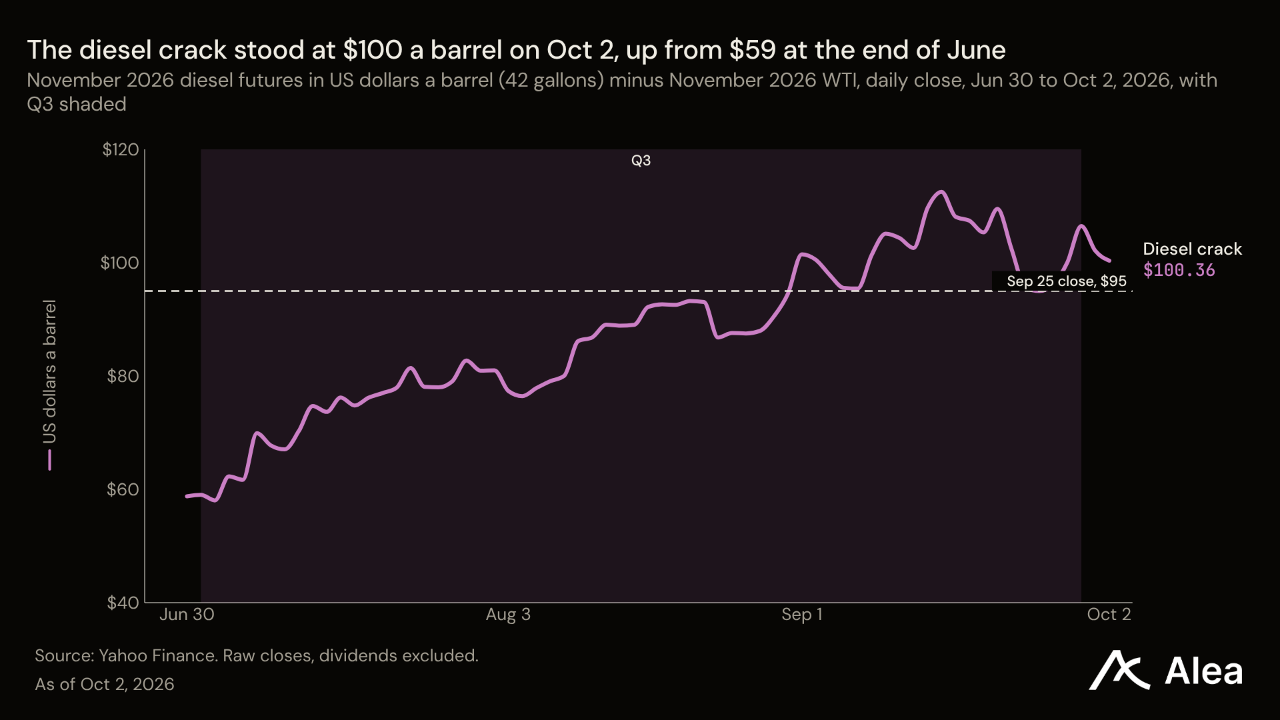
가장 큰 가격 차이는 원유와 이를 정제한 제품 사이에서 나타났다. 갤런당 4.56달러인 11월물 경유는 배럴당 192달러다. 이 가격에서 투입 원료인 WTI 가격을 뺀 크랙 스프레드는 9월 30일 106달러까지 오른 뒤, 전주 95달러에서 이번 주 100달러로 확대됐다. 원유의 수급 긴장은 완화됐지만 경유의 선물곡선은 더 빠듯한 수급을 반영했다. 11월물의 12월물 대비 프리미엄은 갤런당 9센트에서 15센트로 확대됐다. 9월 25일 미국 중간유분 재고는 전년 동기보다 14.9% 적은 1억520만배럴을 기록했다. 10월 1일 미국 정부는 프랑스와 독일에 비상 경유 비축분을 방출하지 않으면 미국의 수출 금지 조치에 직면할 것이라고 통보했고, 중국 정유사들은 10월 연료 수출 대부분을 중단했다. 하루 뒤 G7은 경유를 우선으로 4개월간 1억배럴을 방출하고 회원국 간 수출 제한을 하지 않기로 합의했다. 경유는 이 약속이 나온 뒤 4% 넘게 하락했다가 1.71% 내린 가격에 마감했으며, 크랙 스프레드는 여전히 직전 금요일보다 5달러 높았다.
하락한 선물 상품에는 공급 부족을 뒷받침할 근거가 없었다. 금은 미 국채 2년물 금리가 11bp 오른 9월 28일 3.5% 하락했다. 최대 금 펀드의 발행 좌수가 5주 동안 1.4% 늘었지만 하락을 막지는 못했다. 은은 거의 두 배인 6.31% 하락했다. 구리는 중국 제조업 지표가 50을 넘어선 주에 2.76% 내렸고, 런던 시장의 즉시 인도 구리 프리미엄은 톤당 93달러에서 45달러로 반감됐다. 11월물 천연가스는 기온 전망이 높아지면서 앞선 12.6% 상승분의 88%를 반납했다. 재고는 5년 평균보다 79 Bcf 많았다. URA는 미국 정부가 원자로 8기에 대한 한국의 1,200억달러 투자를 발표한 주에 하락했다. 우라늄의 월말 현물가격은 8월보다 5센트 낮은 파운드당 89.63달러를 유지했다.
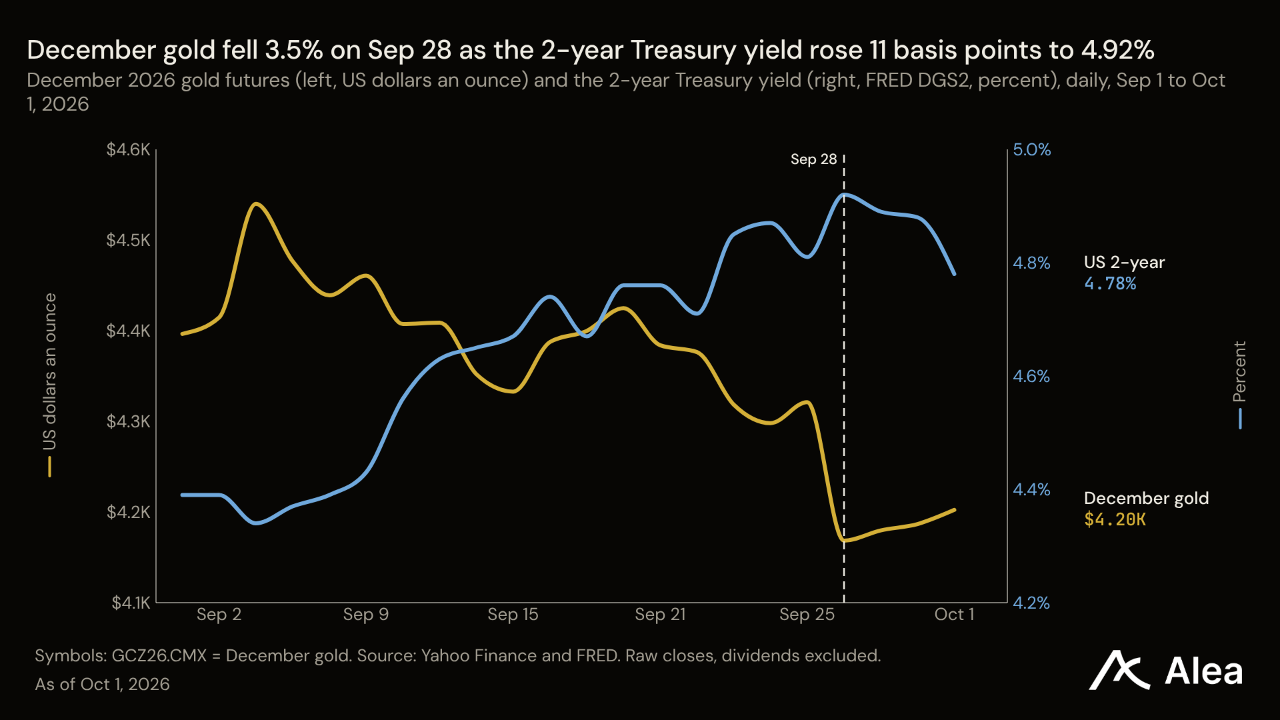
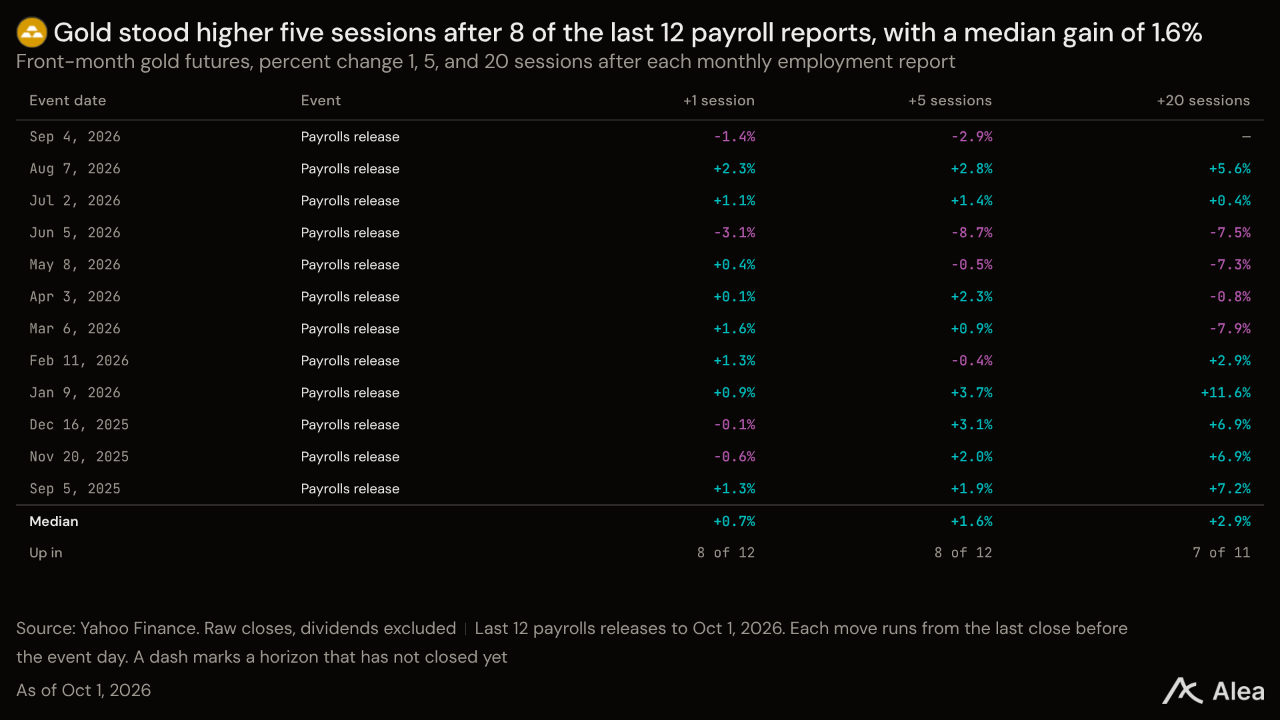
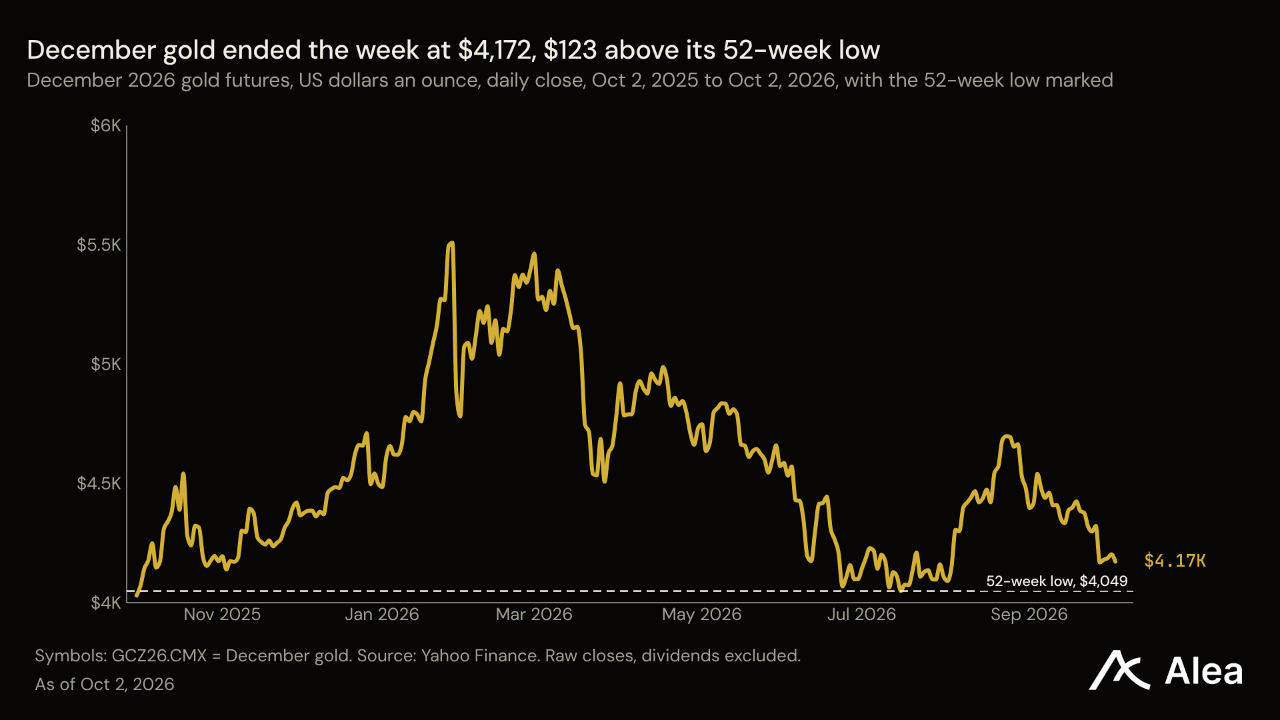
XAU — XAU는 12월물 기준 3.45% 하락한 4,172달러를 기록했지만, 최대 금 펀드의 투자자들은 계속 좌수를 늘렸다. 스테이트스트리트가 집계한 10월 1일 GLD 발행 좌수는 3억7,040만좌로, 8월 28일 3억6,530만좌보다 늘었다. 금 12월물이 6.6% 하락한 9월 동안 1,410억달러 규모의 펀드에 약 20억달러의 신규 자금이 유입된 셈이다. 발행 좌수의 1.4% 증가가 가격을 결정하지는 못했다. 금은 9월 28일 미 국채 2년물 금리가 11bp 오르자 3.5% 하락했고, 금요일에도 그날 종가와의 차이가 4달러 이내인 수준에서 마감했다. 금요일 비농업 고용은 2만9,000명 증가에 그쳤지만, 10년물 실질금리가 4bp 오른 2.92%를 기록하면서 금은 0.72% 하락했다. 전 세계 중앙은행의 금 매입에 관한 최신 집계는 7월 기준 23톤이다. 12월물 금은 52주 최저가인 4,049달러보다 123달러 높다.
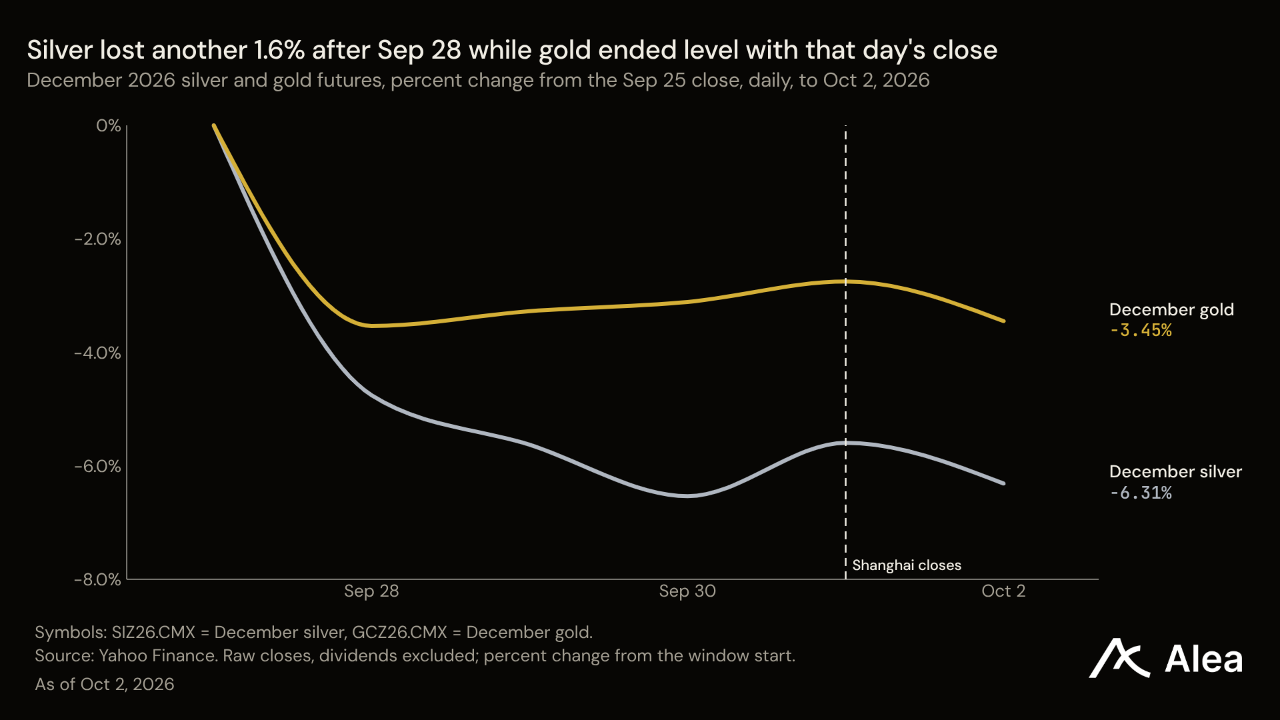
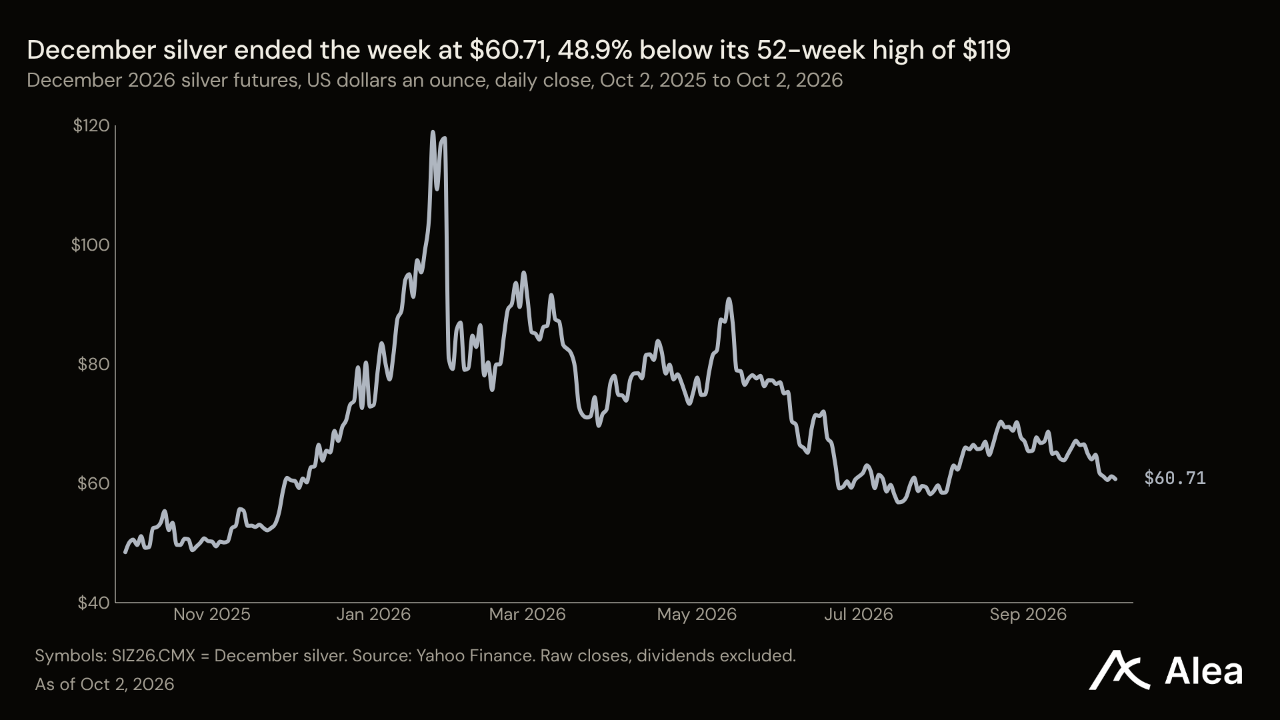
XAG — XAG는 12월물 기준 6.31% 하락한 60.71달러를 기록했다. 금 하락률의 거의 두 배이며, 금과 달리 월요일 이후에도 하락세가 이어졌다. 9월 28일 은은 4.8%, 금은 3.5% 하락했다. 이후 금요일까지 은은 1.6% 더 내린 반면, 금은 월요일 종가와 같은 수준으로 마감했다. 펀드 투자자들은 매도하지 않았다. 아이셰어즈가 공시한 목요일 SLV의 은 보유량은 1만5,352톤으로, 9월 4일의 1만5,339톤보다 늘었다. 4주 동안 펀드 순자산이 29억달러, 8.8% 줄어든 것은 가격 하락 때문이었다. 상하이 선물거래소와 금거래소는 국경절 연휴로 목요일 휴장에 들어갔으며, 10월 8일 거래를 재개한다. 이에 따라 주 후반 두 거래일은 중국 시장이 문을 닫은 가운데 거래가 이뤄졌다. 최근월물 은은 2분기 20.4% 하락한 뒤 3분기에 1.0% 올랐고, 12월물은 52주 최고가인 119달러보다 48.9% 낮은 수준에서 한 주를 마쳤다.
WTI — WTI는 11월물 기준 1.24% 하락한 91.26달러를 기록한 반면, 이후 만기 계약은 상승했다. 12월물은 1.0%, 1월물은 2.4% 올랐고, 11월물의 12월물 대비 프리미엄은 3.70달러에서 1.66달러로 절반 이상 줄었다. 9월 25일까지 한 주 동안 미국 정유시설의 가동률은 92.5%였고, 미국은 하루 357만배럴의 원유를 수출했다. 그럼에도 상업용 원유 재고는 90만배럴 늘어난 4억2,730만배럴을 기록한 반면, 휘발유와 중간유분 재고는 합계 390만배럴 줄었다. 11월물은 금요일 전까지 주간 0.5% 상승세를 유지했으나, 금요일 G7이 1억배럴 방출을 약속하자 1.73% 하락했다. 최근월물 시계열은 2분기 31.4% 하락한 뒤 3분기에는 30.1% 올랐으며, 11월물은 52주 최고가보다 9.4% 낮은 수준에서 한 주를 마쳤다. OPEC+ 산유국 7개국은 10월 4일 회의를 열어 11월 생산량을 결정한다.
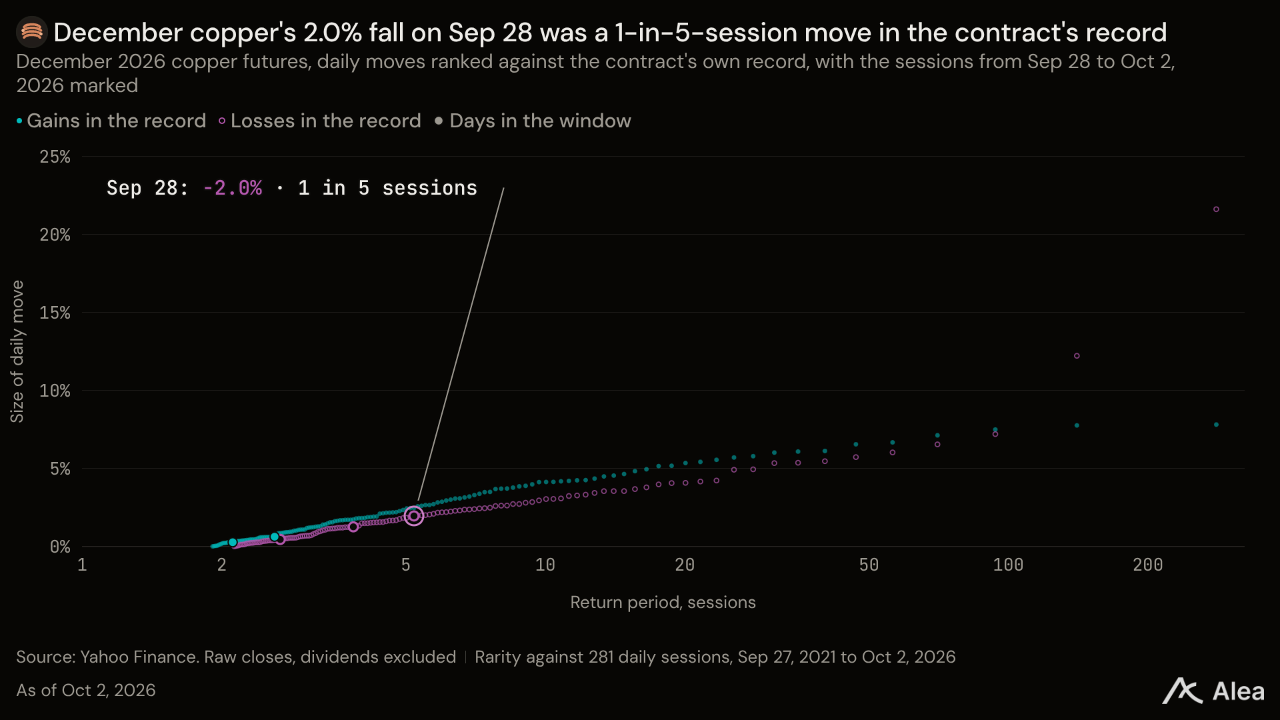
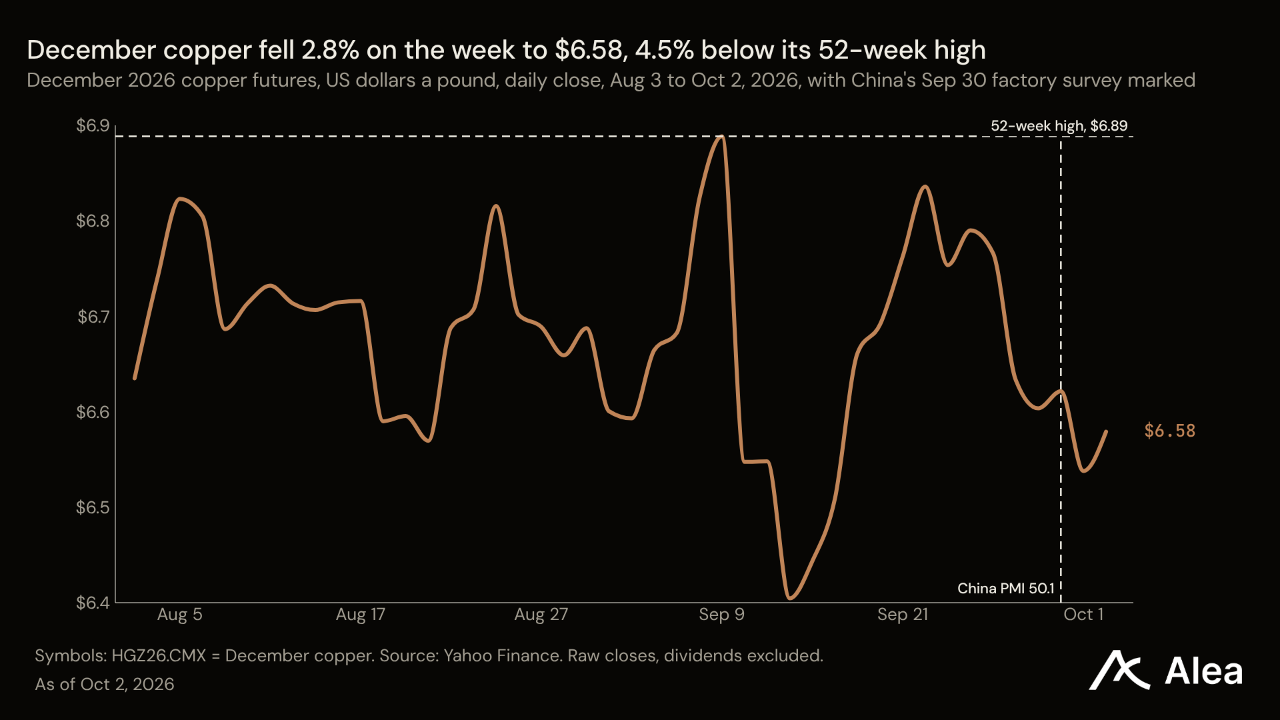
XCU — XCU는 중국 제조업 지표가 50을 넘어선 주에 12월물 기준 2.76% 하락한 파운드당 6.58달러를 기록했다. 런던 시장의 즉시 인도 구리 프리미엄은 지표 발표 전부터 약해졌다. 런던금속거래소(LME) 구리 현물가격은 9월 25일 3개월물보다 톤당 93달러 높은 수준에서 거래를 마쳤다. 지표가 50.1로 발표되기 하루 전인 9월 29일에는 프리미엄이 26.50달러였고, 10월 1일에는 45달러였다. LME 재고가 3,425톤 줄어 24만8,075톤이 됐는데도 주문 개선과 함께 프리미엄이 반감됐다는 것은 구매자들에게 구리가 부족하지 않았음을 보여준다. 구리는 금이 3.5% 하락한 9월 28일에 2.0% 내렸다. 프리포트맥모란은 3분기 생산량이 약 8억3,000만파운드라고 발표했으며, 판매량은 7억5,000만파운드로 예상했다. 아직 판매되지 않은 8,000만파운드는 LME 재고의 15%에 해당한다. 상하이 선물시장은 10월 8일 거래를 재개하며, 12월물 구리는 52주 최고가인 6.89달러보다 4.5% 낮은 수준이다.
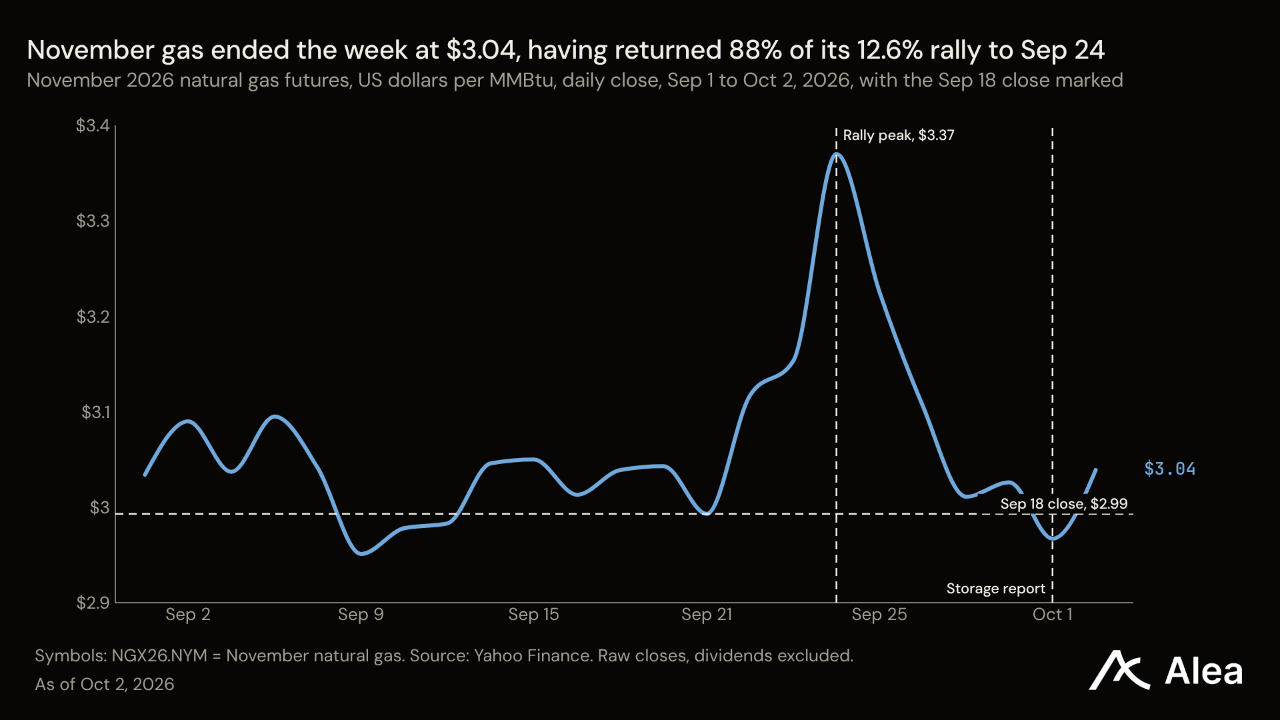
NG — NG는 기온 전망이 온화한 쪽으로 바뀌면서 11월물 기준 5.77% 하락한 3.04달러를 기록했다. 미 국립해양대기청(NOAA)의 10월 7~15일 전망은 미국 대부분 지역에서 평년보다 높은 기온이 나타날 가능성이 크다고 봤다. 이는 첫 난방 수요 발생을 늦춘다. 11월물은 목요일 종가 기준 8.0% 하락한 2.97달러로, 9월 말 상승이 시작됐던 2.99달러를 밑돌았고 금요일에는 2.43% 반등했다. 앞선 상승에서 11월물은 4거래일 만에 12.6% 올라 9월 24일 3.37달러를 기록했다. 금요일까지 이 상승분의 88%가 사라졌다. 재고는 매도세를 뒷받침할 근거를 거의 제공하지 못했다. EIA는 9월 25일까지 한 주 동안 재고가 64 Bcf 늘어난 3,415 Bcf로, 5년 평균보다 79 Bcf 많고 전년 동기보다 138 Bcf 적었다고 발표했다. 미국 중남부 지역의 암염 공동 저장시설에는 해당 시설 평균보다 15.5% 적은 213 Bcf가 저장돼 있었다. 11월물은 52주 최저가인 2.92달러보다 4.2% 높은 수준에서 한 주를 마쳤다.
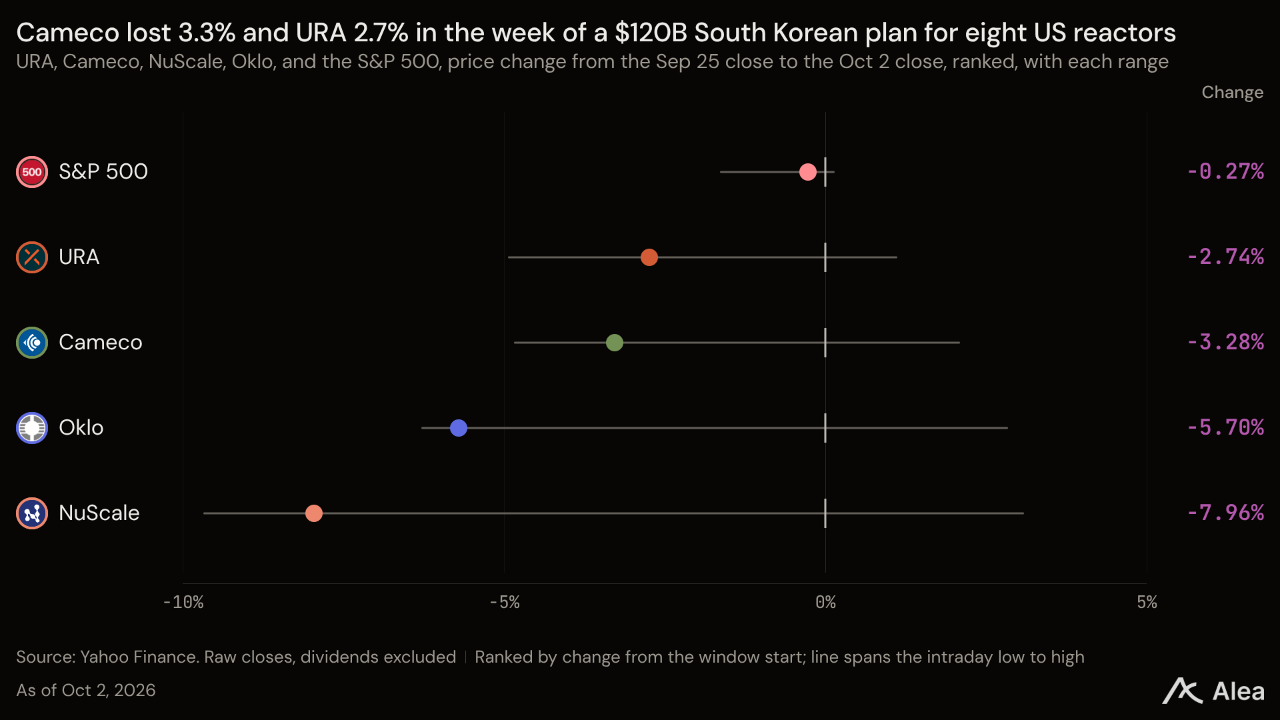
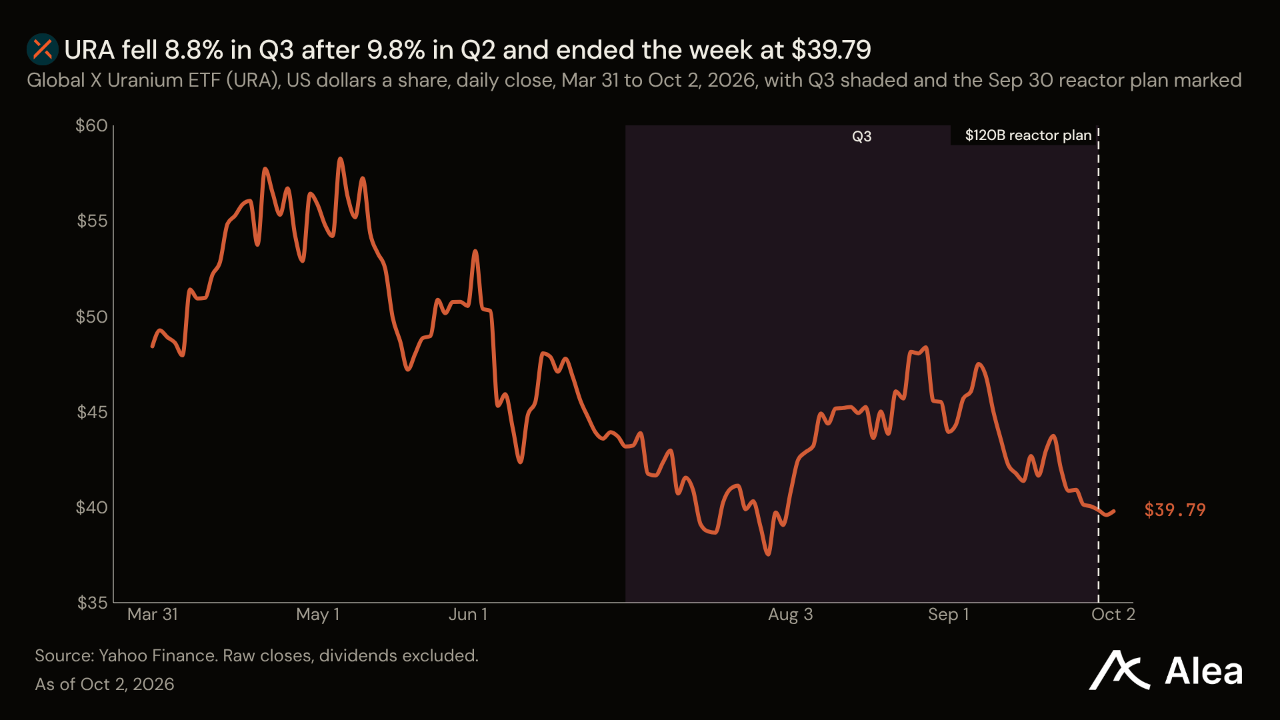
URA — URA는 미국 정부가 원자로 건설 계획의 투자 규모를 제시한 주에 2.74% 하락한 39.79달러를 기록했다. 하워드 러트닉 상무장관은 9월 30일 미국 대형 원자로 8기에 대한 한국의 1,200억달러 투자 계획을 구체적으로 설명했다. 이 중 6기는 웨스팅하우스 설계다. URA는 이날과 다음 날 모두 하락 마감했다. 웨스팅하우스의 공동 소유주이자 펀드 내 비중 22.0%로 최대 편입 종목인 카메코는 5거래일 내내 하락해 3.3% 내렸다. 연료 가격은 유지됐다. 9월 말 우라늄 현물가격은 8월보다 5센트 낮은 파운드당 89.63달러였다. 실물 우라늄을 보유한 신탁도 할인 거래되고 있다. Sprott Physical Uranium Trust는 목요일 좌당 순자산가치 21.51달러보다 11.7% 낮은 19.00달러에 거래됐다. URA는 2분기 9.8% 하락한 데 이어 3분기에도 8.8% 내렸다. 주간 종가는 52주 최저가보다 2.27달러 높았다.
ULSD — ULSD는 뉴욕항 인도 11월물 기준 2.25% 오른 갤런당 4.56달러를 기록한 반면, 12월물 경유는 0.9% 상승했다. 이는 구매자들이 가장 빨리 인도받는 연료에 가장 높은 값을 지불했음을 보여준다. 현재 11월물 경유의 배럴당 가격은 11월물 WTI의 2.1배로, 6월 말 1.9배보다 높아졌다. 미국은 9월 25일까지 한 주 동안 정유시설 생산량의 31%인 하루 153만배럴의 중간유분을 수출했으며, 재고는 그 주 수요 속도를 기준으로 26.6일분이다. 미국 정부는 10월 1일 프랑스와 독일에 비상 경유 비축분을 방출하지 않으면 미국의 수출 금지 조치에 직면할 것이라고 통보했다. G7은 하루 뒤 4개월간 원유와 석유제품 1억배럴을 방출하겠다고 응답했다. 하루 약 80만배럴로, 미국 중간유분 수출량의 절반 수준이다. 최근월물 경유는 3분기에 49.5% 올랐고, 11월물은 올해 들어 121.8% 상승했다.
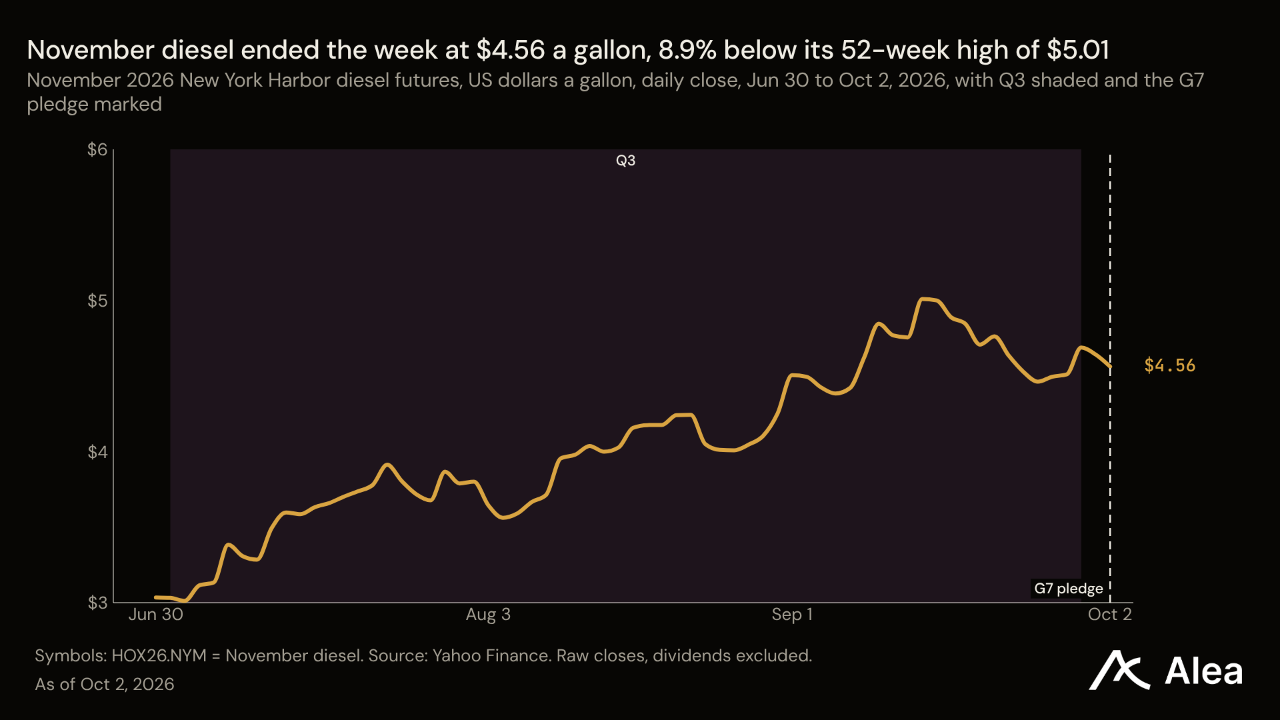
10월 생산량을 동결했던 OPEC+ 산유국 7개국은 10월 4일 회의를 열어 11월 생산량을 결정한다. 회의를 앞둔 12월물 브렌트유는 12월물 WTI보다 13.10달러 높다. EIA는 10월 6일 10월 전망 보고서를, 10월 7일 14시 30분(UTC)에 주간 재고 보고서를 발표한다. 주간 보고서는 중간유분 재고가 1억520만배럴이었던 9월 25일 이후 첫 집계다. 10월 8일 천연가스 재고 보고서는 평균 대비 79 Bcf의 초과 재고가 어떻게 변했는지 보여준다. 같은 날 상하이 거래소들은 거래를 재개해 일주일간 구리·금·은 시장의 움직임을 한꺼번에 가격에 반영한다. G7의 첫 경유 방출은 10월 2일부터 20일 이내에 이뤄질 예정이다. 1억배럴 방출 약속에도 배럴당 100달러를 유지한 크랙 스프레드는 공급이 부족한 쪽이 정제제품이며, 미국 저장탱크의 원유는 아니라는 점을 보여준다.
결론
이번 주에는 3분기 내내 함께 움직였던 두 금리의 흐름이 갈렸다. 지난 3개월간 연준의 두 번째 금리 인상 가능성이 가시화되면서 2년물과 10년물 금리는 각각 74bp, 85bp씩 나란히 올랐다. 이번 주에는 예상 인상 시점이 10월에서 12월로 밀렸고, 2년물은 2bp, 30년물은 14bp 오르며 수익률곡선의 움직임이 갈렸다. 비농업 고용 증가폭 2만9,000명은 연준이 한 차례 회의에서 인상을 쉬어갈 근거로는 충분했다. 그러나 장기금리를 낮추기에는 부족했다. 유로존 물가상승률이 3.8%로 올랐고, 도쿄의 10년물 금리와 런던의 30년물 금리는 1990년대 이후 최고 수준이며, 미 재무부는 다음 주 1,190억달러를 발행해야 하기 때문이다.
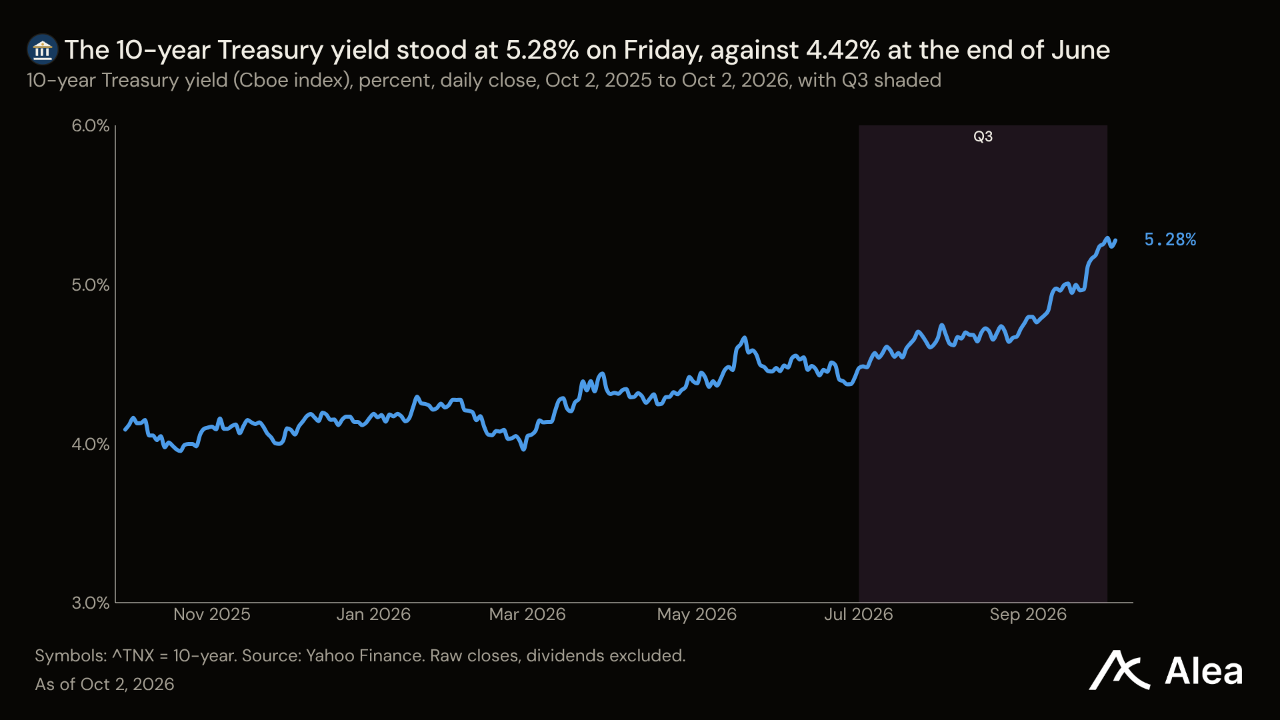
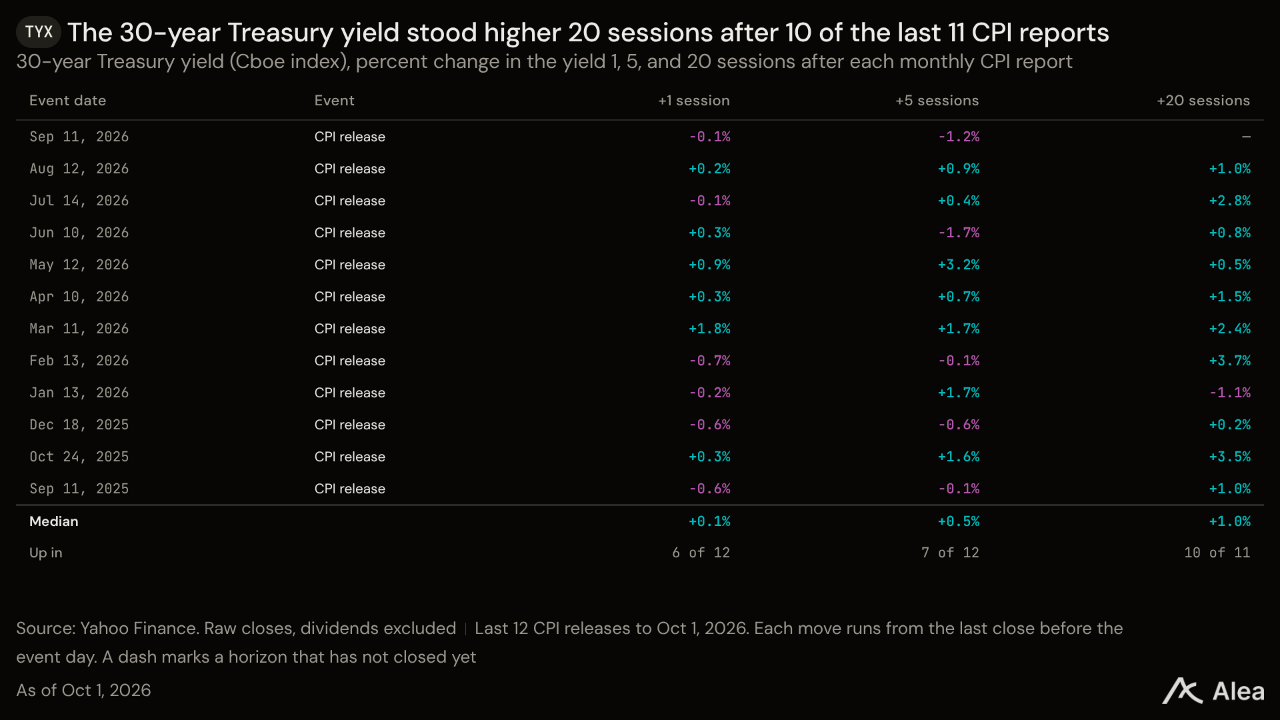
다음 주에는 이 요인들과 관련된 일정이 이어진다. 미 재무부의 1,190억달러 발행은 10월 6일부터 8일까지 세 차례 입찰로 진행된다. 목요일 30년물 입찰에 앞서 9월 입찰은 금요일 종가보다 32bp 낮은 5.308%에 낙찰됐다. 연준은 수요일 10년물 입찰 한 시간 뒤 9월 의사록을 공개한다. 9월 CPI는 10월 14일 발표되며, 칼시 예측계약에서는 3.6%에 전망이 모여 있다. 연준은 10월 28일 금리를 결정하며, 시장에 반영된 인상 확률은 17.5%다. 10월 고용보고서는 그로부터 9일 뒤에 나온다.
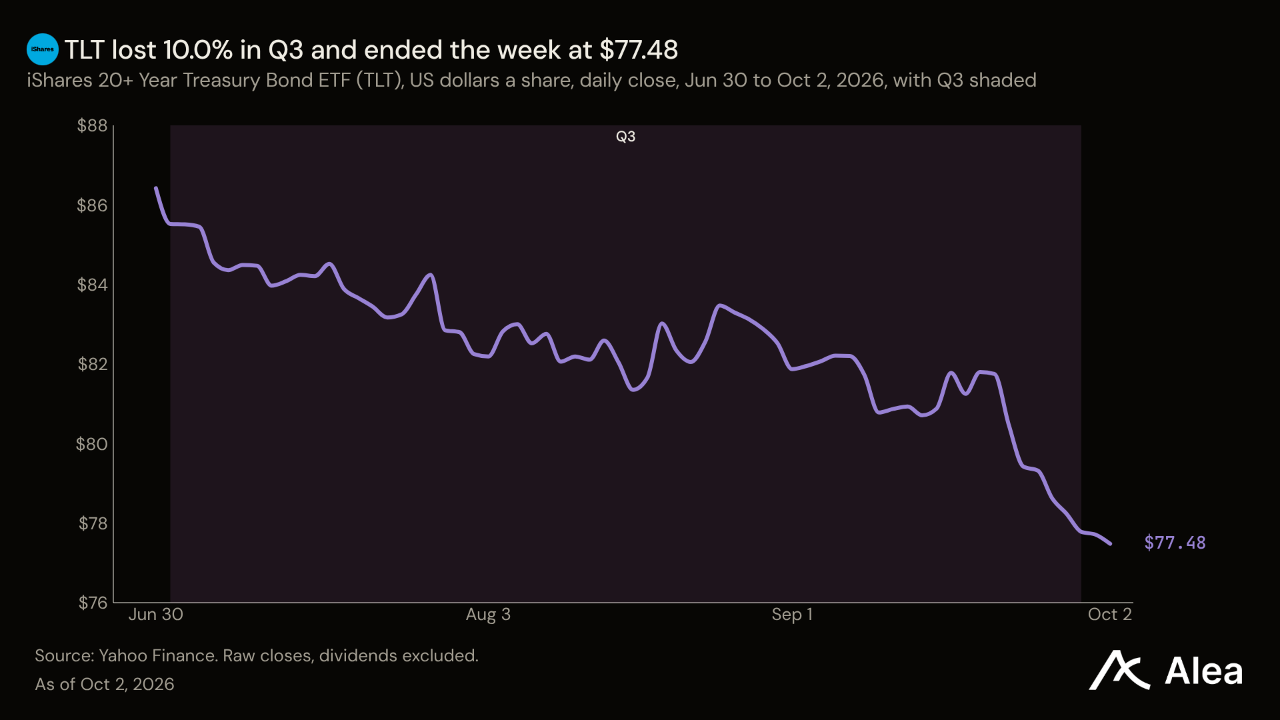
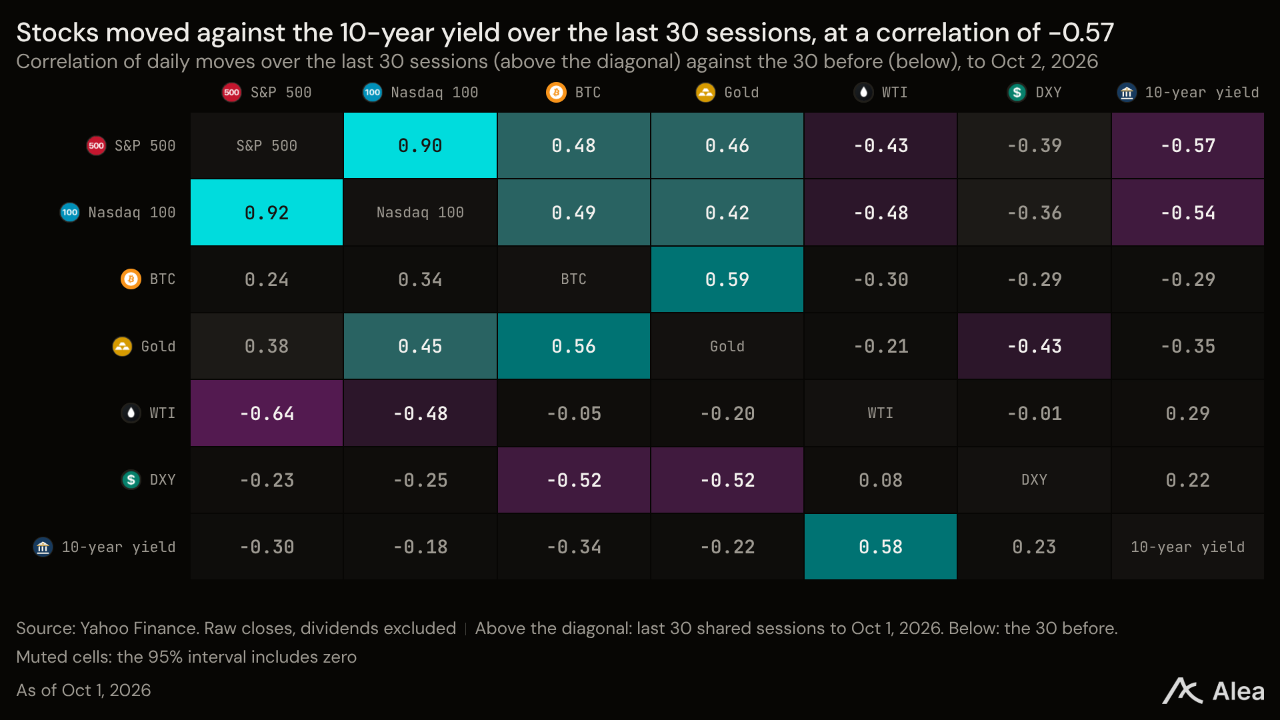
3분기에 10년물 금리는 85bp 올랐고, BTC는 42.7%, WTI는 30.1% 상승한 반면 S&P 500 동일가중지수는 2.2% 하락했다. 4분기 첫 주에는 다음 금리 인상의 예상 시점이 바뀌었지만, 이 수준들은 그대로 유지됐다. 10년물 금리는 분기 말보다 1bp 낮고, BTC는 분기 말보다 0.9% 높으며, 동일가중지수는 7주 연속 하락했다. 장기금리 하락이 필요한 자산들은 이번 주 금리 인상 시점이 늦춰지는 것을 봤지만, 장기금리는 올랐다. 4주 전 4.834%에 낙찰됐던 10년물 국채는 수요일 시장금리가 5.28%인 상황에서 다시 입찰에 나선다.

Bitcoin(BTC)
₩ 110,027,886

710,562.59(+0.65%)

Ethereum(ETH)
₩ 3,233,108

-1,941.02(-0.06%)

Solana(SOL)
₩ 140,334
892.42(+0.64%)

USDC(USDC)
₩ 1,335

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0