-
 링크복사
-
 공유
-
 추천


알레아 Pulse - 10월 10일
알레아 리서치 (Alea research)
2026.10.20 14:37:04
2026년 10월 11일
이번 주 미국 증시는 상승세가 더 많은 종목으로 확산됐지만, 소형주와 반도체주는 회복 흐름에서 소외됐다. RSP는 7주 연속 하락을 마감하고 S&P 500보다 높은 수익률을 기록했다. 반면 IWM은 5주 연속 하락했고 SOXX는 5.01% 떨어졌다. 금과 유가가 오른 가운데 비트코인도 하락했다. 미국 10년물 국채 실질금리는 2.91%로 마감했다. 지난 금요일보다 1bp 낮지만 한 달 전보다는 여전히 31bp 높은 수준이다.
암호화폐 시장에서는 하이퍼리퀴드와 디라이브처럼 사업 수익 증가와 함께 상승한 거래소 토큰을 제외하면 대부분의 토큰이 하락했다. 주식시장에서는 데이터센터와 전력 공급 능력 관련 소식이 주를 이뤘다. 원자재는 천연가스와 경유를 중심으로 대부분 상승했다.
핵심 요점
- 이번 주 반등에는 최근 4주 흐름과 관련해 유의할 점이 있지만, 시장 참여자 대부분은 이를 가격에 반영하지 않고 있다.
- 암호화폐 시장은 호재가 이어진 한 주였지만, 실제로는 대부분의 토큰이 하락했다.
- 반도체 기업들은 예상을 웃도는 실적을 내고도 매도세에 밀렸다.
- ‘기록적인 자금 유입’과 ‘바이백’을 내세운 여러 소식은 실제 현금 흐름을 살펴보면 설득력이 떨어진다.
- 다음 주에는 CPI와 PPI, TSMC의 3분기 실적 발표가 예정돼 있다.
거시경제: 높아진 물가, 엇갈린 수요
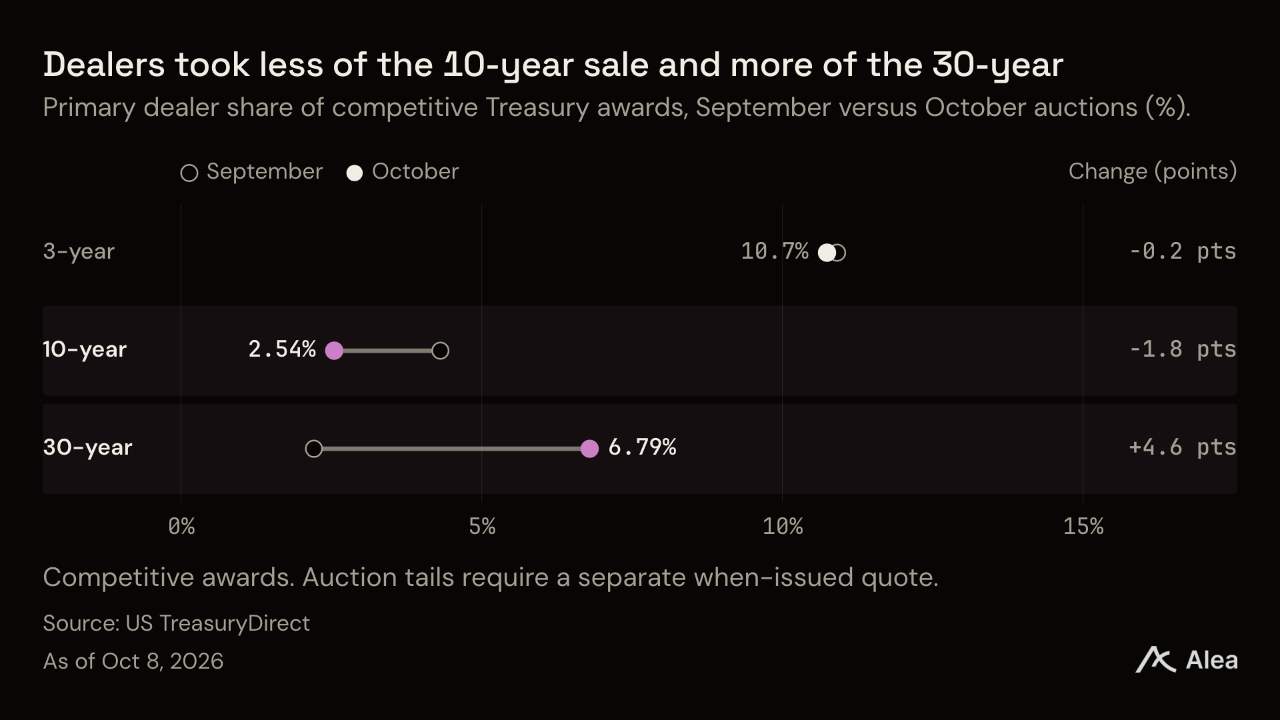
미 국채 매수자들은 이번 주 발행 물량을 소화했지만 만기별로 참여 양상이 달랐다. 10월 7일 실시된 390억달러 규모의 10년물 추가 발행은 낙찰금리 5.300%에 마무리됐다. 경쟁입찰 낙찰액 중 딜러 인수 비중은 2.5%로, 9월의 4.3%에서 낮아졌다. 10월 8일에는 220억달러 규모의 30년물이 5.618%에 발행됐다. 딜러 인수 비중은 2.2%에서 6.8%로 높아졌지만, 직접·간접 입찰자가 나머지 93.2%를 인수했다. 딜러 외 투자자의 참여는 10년물에서 강화되고 30년물에서 약화됐다. 재무부는 두 입찰 모두 9월보다 높은 금리로 발행했다.
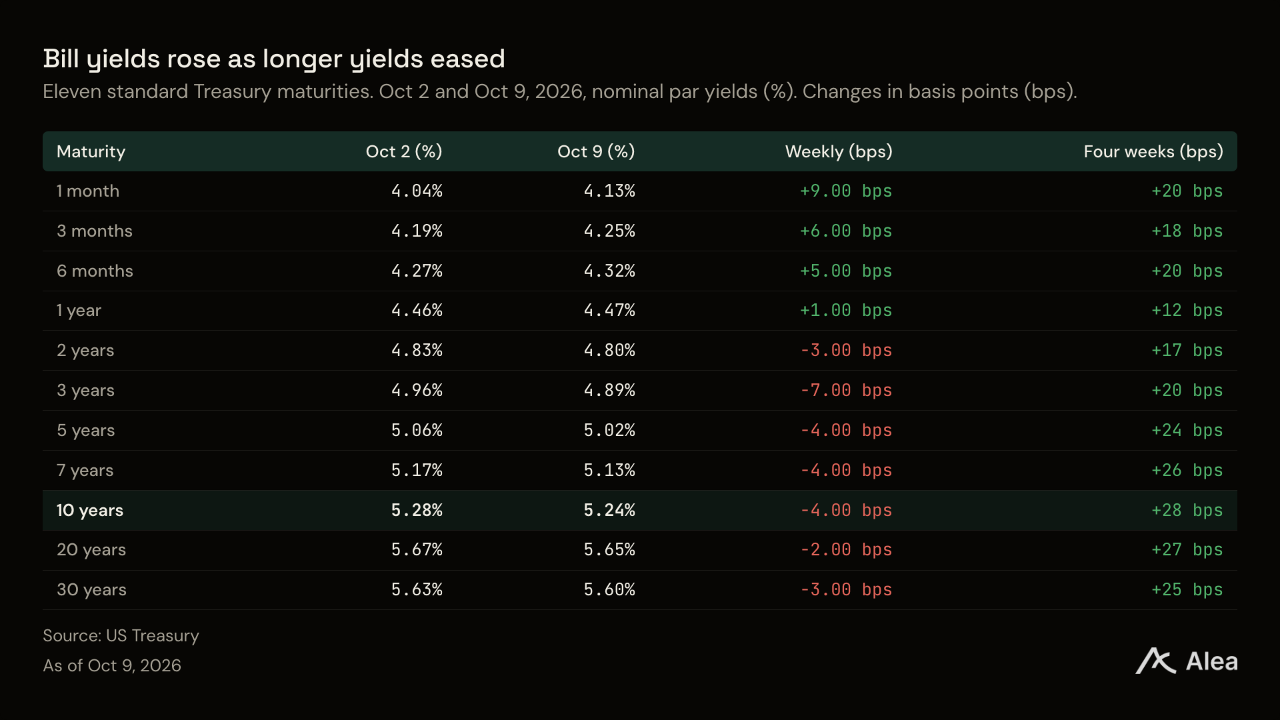
그럼에도 이번 입찰 주간의 마감 시점에는 기준 국채금리가 소폭 하락했다. 미 국채 10년물 금리는 금요일 5.24%로 마감해 10월 2일보다 4bp 낮아졌다. 물가를 반영한 10년물 실질금리는 1bp 하락한 2.91%로, 9월 11일보다 여전히 31bp 높았다. 연방준비제도는 9월 회의 의사록도 공개했다. 참석자들은 에너지 가격 압력이 장기화하면 전반적인 물가로 확산될 수 있다고 우려했다.
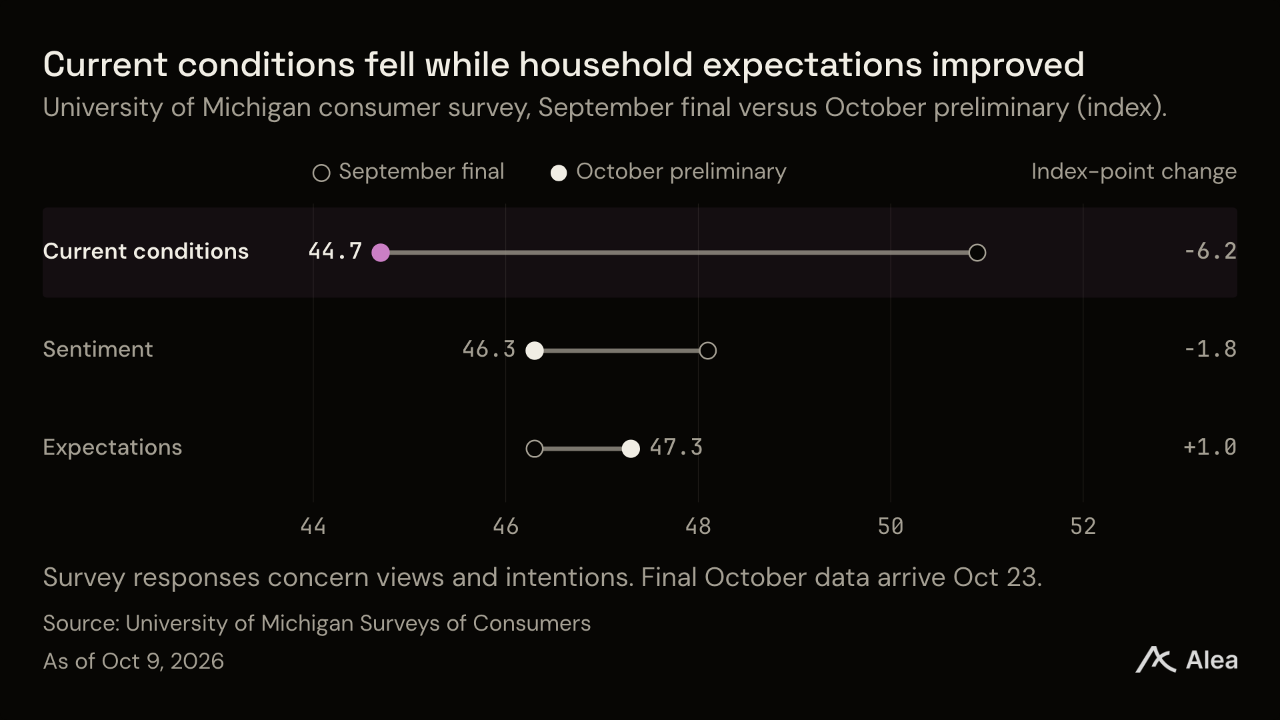
가계의 부담은 향후 전망보다 현재 구매 여건에서 더 뚜렷하게 나타난다. 미시간대 10월 예비조사에서 현재 경기상황지수는 9월 50.9에서 44.7로 하락한 반면, 기대지수는 46.3에서 47.3으로 개선됐다. 높은 가격과 차입 비용으로 내구재 구매 여건은 악화됐다. 뉴욕 연방준비은행의 9월 조사에서도 1년 기대인플레이션이 8월 3.6%에서 3.9%로 높아진 한편, 구직 전망에 대한 인식은 개선된 것으로 나타났다. 자동차와 가전제품의 경우 구매자가 현재 가격과 금융 조건을 부담스러워한다면, 전망이 다소 나아져도 구매 부담을 덜어주는 효과는 제한적이다.
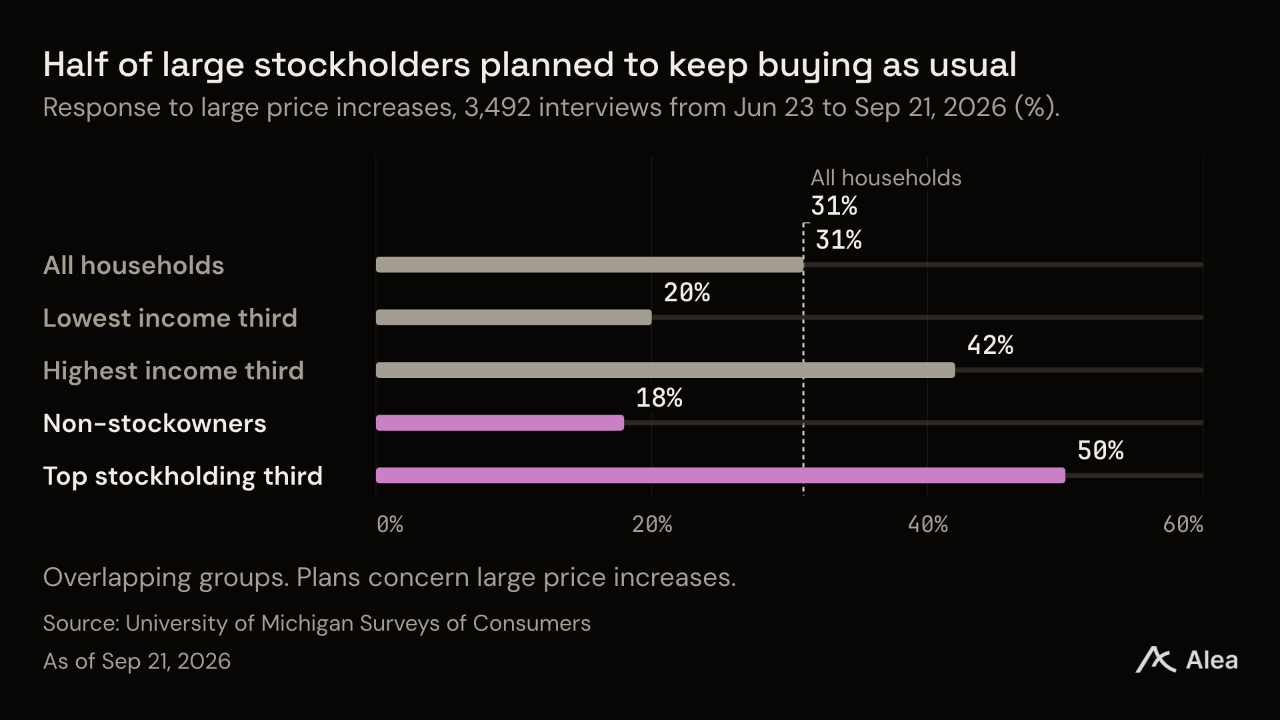
주식 보유 여부를 고려하면 격차는 더 뚜렷해진다. 미시간대가 10월 9일 발표한 보고서에 따르면 주식 보유액 상위 3분의 1에 속하는 가계의 50%는 가격이 크게 올라도 평소처럼 구매할 계획이라고 답했다. 주식을 보유하지 않은 가계에서는 같은 응답이 18%에 그쳤다. 조사는 6월 23일부터 9월 21일까지 진행됐으며, 향후 1년간의 지출 계획을 물었다. 이 결과는 구매 여력 악화 위험이 주식 보유액이 가장 많은 가계보다 주식을 보유하지 않은 가계에 점차 집중되고 있음을 시사한다.
다음 주에는 10월 14일 9월 CPI가 발표되고, 15일에는 PPI가 나온다. PPI는 미국 생산자가 받는 판매가격을 집계하고, CPI는 구매자가 지불하는 가격을 기록한다. 에너지와 함께 근원 서비스 물가 상승세까지 빨라지면 가격 압력이 연료를 넘어 확산되는 것이다. 반면 근원 물가 상승세가 둔화하는 가운데 에너지가 전체 물가를 끌어올린다면, 상승의 주된 원인이 연료임을 보여준다. 미시간대는 10월 23일 10월 확정치를 발표한다.
암호화폐: 소형 종목에 집중된 상승세
이번 주 분석 대상 암호화폐는 일부 종목의 큰 폭 상승에도 불구하고 대부분 약세를 보였다. 대다수 토큰이 하락했으며 수익률 중앙값은 -3.1%였다. BTC는 2.4%, ETH는 7.2%, SOL은 8.0% 하락했다. 가장 높은 상승률은 대형주가 아닌 소형 종목에서 나왔다.
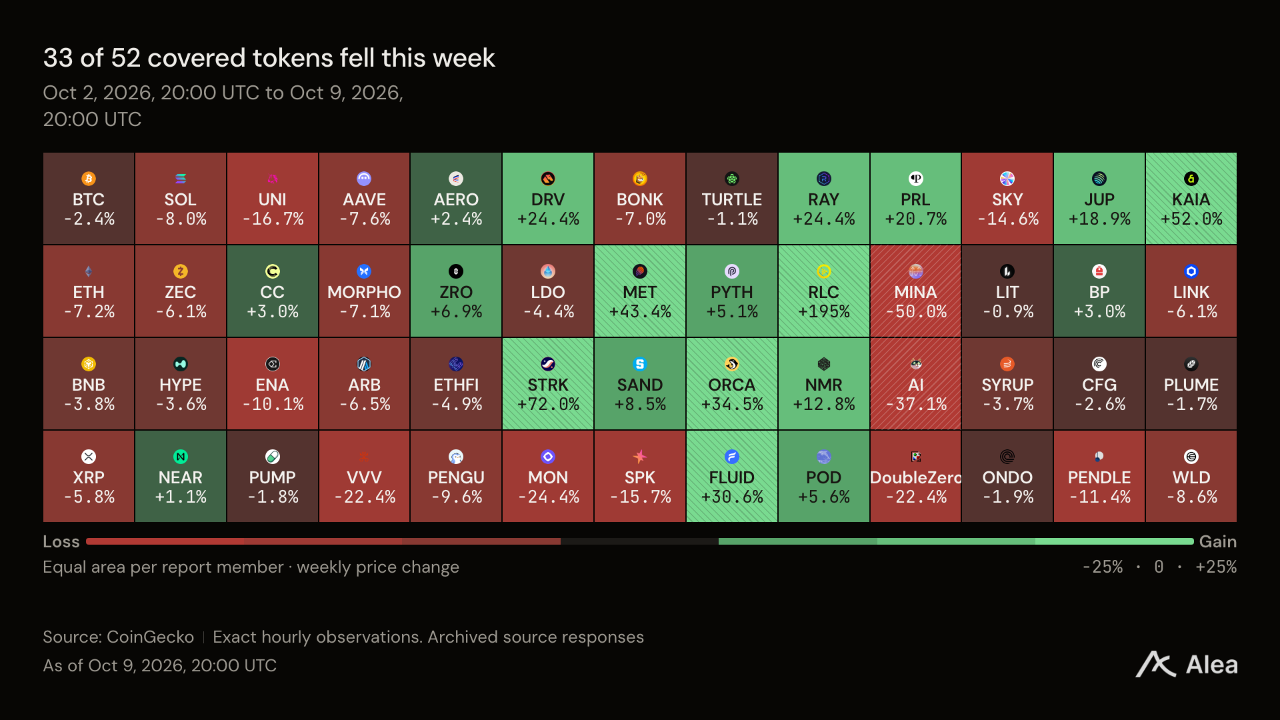
솔라나 DeFi의 강세가 두드러졌다. RAY는 이번 주 24.4% 상승했다. 10월 9일까지 30일간 트레저리 적립과 토큰 매입에 배분된 금액은 총 460만달러로, 직전 30일보다 88.5% 늘었다. 같은 기간 메테오라의 풀 수익은 430만달러에 달해 직전 30일보다 84.6% 증가했다. MET는 43.4% 상승했다. 오르카는 10월 7일 루프스케일과의 합병 완료를 발표했으며, ORCA는 34.5% 올랐다.
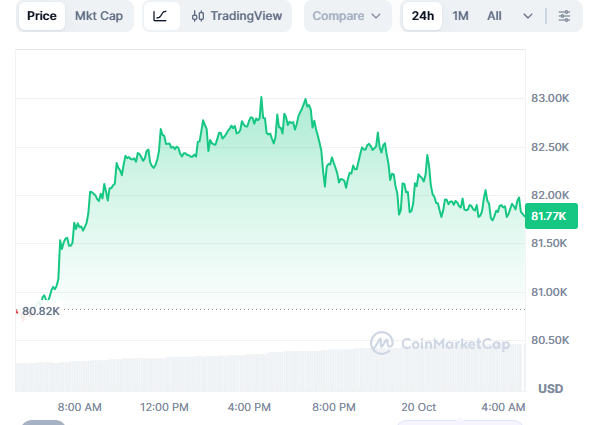
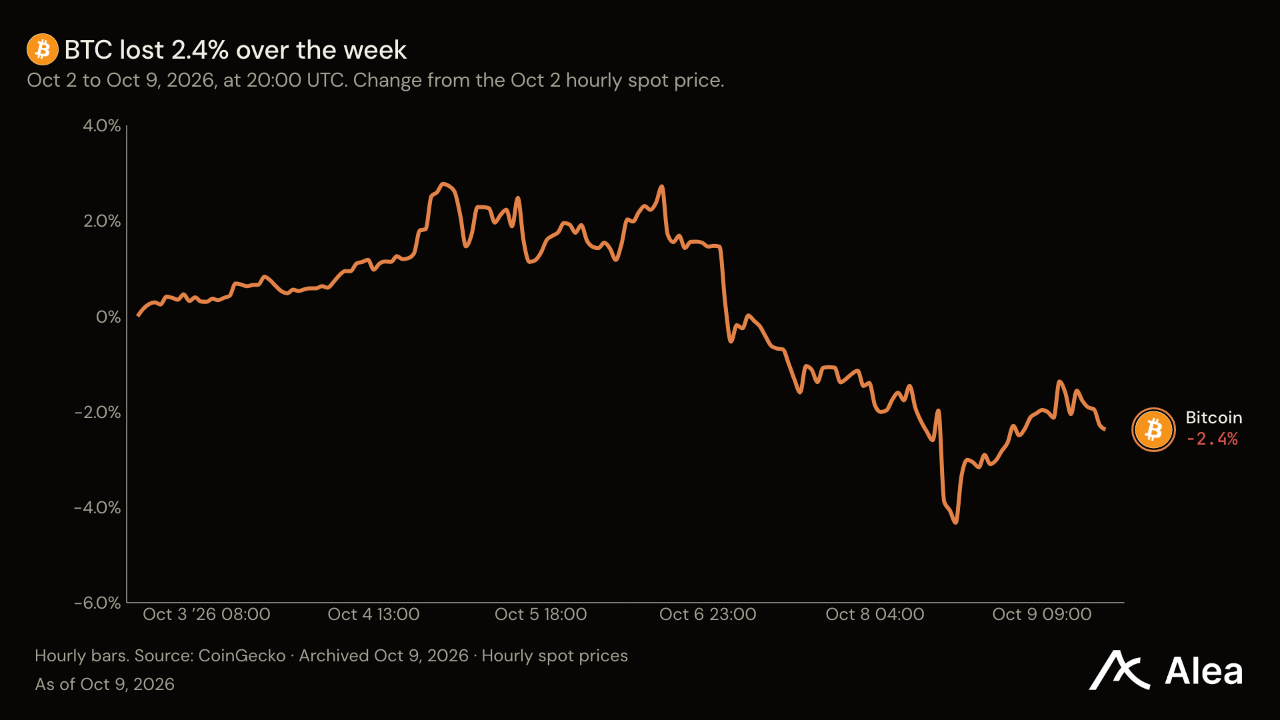
BTC — BTC는 한 주간 2.4% 하락한 8만2,000달러로 마감했지만 월간으로는 6.5% 상승률을 유지했다. 미국 현물 BTC 펀드는 이번 주 6억7,890만달러의 순환매를 기록했다. 앞선 9월 28일~10월 2일에는 2억4,110만달러가 순설정됐다.
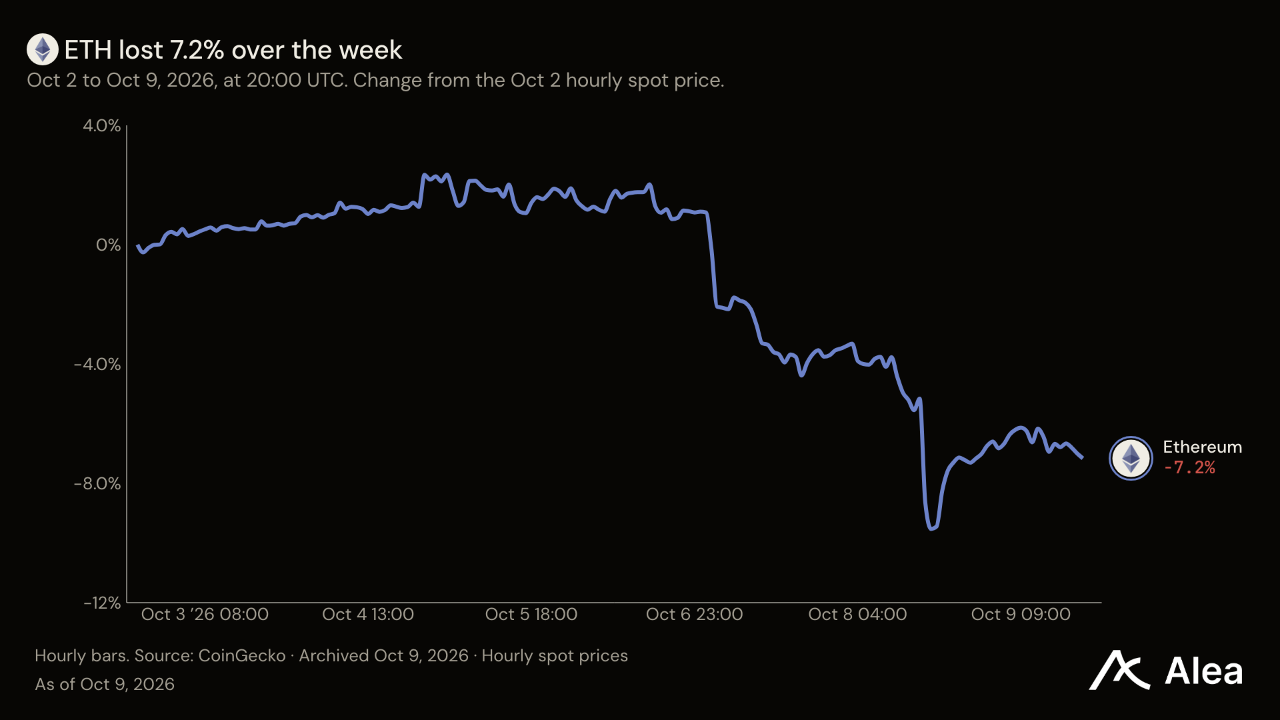
ETH — ETH는 한 주간 7.2% 하락한 2,477달러를 기록했으며, 4주간 하락률은 2.4%였다. 미국 현물 ETH 펀드는 10월 5~9일 5억4,220만달러의 순환매를 기록했다. 9월 28일~10월 2일의 순환매액은 1억3,810만달러였다. 온체인에서는 9월 10일~10월 9일 이더리움 가스비 소각액이 654만달러로, 직전 30일의 261만달러보다 증가했다.
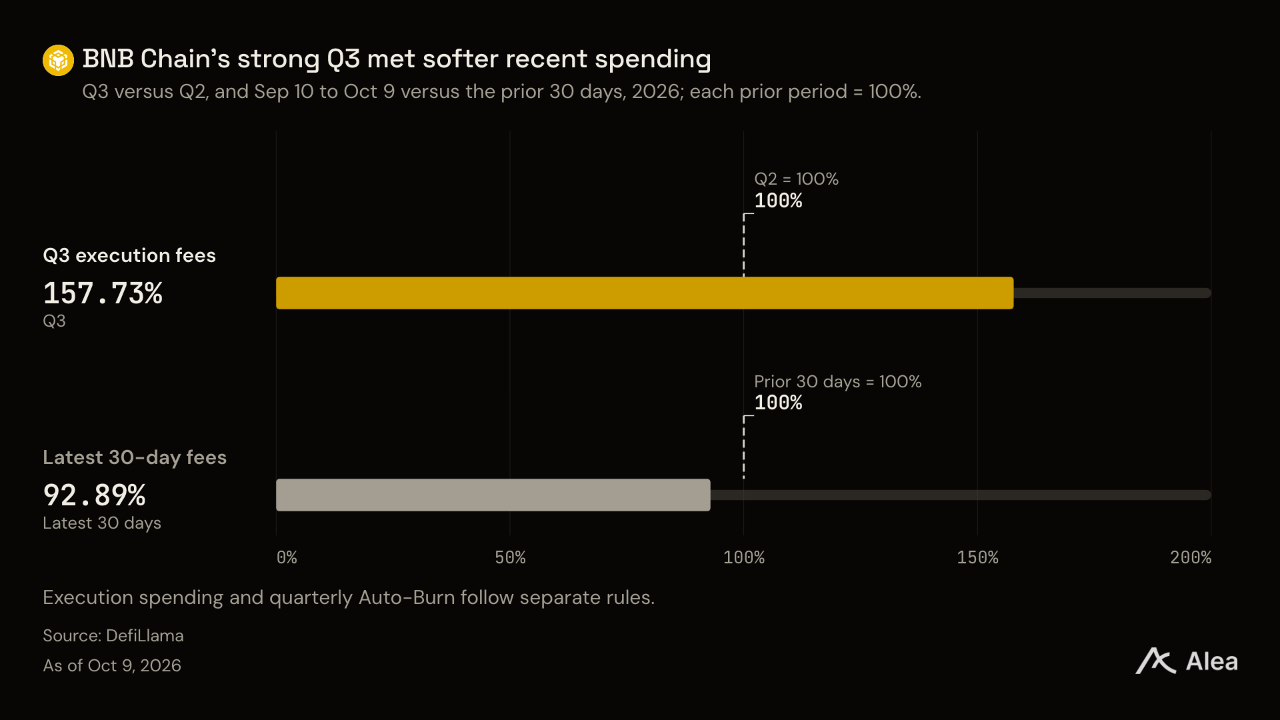
BNB — BNB는 3.8% 하락한 737달러를 기록했지만 9월 11일보다는 1.7% 높았다. 10월 9일까지 30일간 BNB 체인 사용자가 지불한 수수료는 1,889만달러로, 직전 30일보다 7.1% 감소했다. 3분기 수수료가 전 분기 대비 57.7% 증가한 4,917만달러를 기록한 뒤 최근 한 달은 둔화한 모습이다. 같은 시기 바이낸스의 토큰화 주식 상품 bStocks는 10억달러를 달성했다. 다음 분기 소각은 10월 중순으로 예상되며, 과거에는 대체로 15~18일에 진행됐다. 가장 최근인 36차 소각은 2026년 7월 중순에 이뤄졌으며, 약 162만 BNB, 금액으로는 약 9억3,200만달러가 소각됐다.
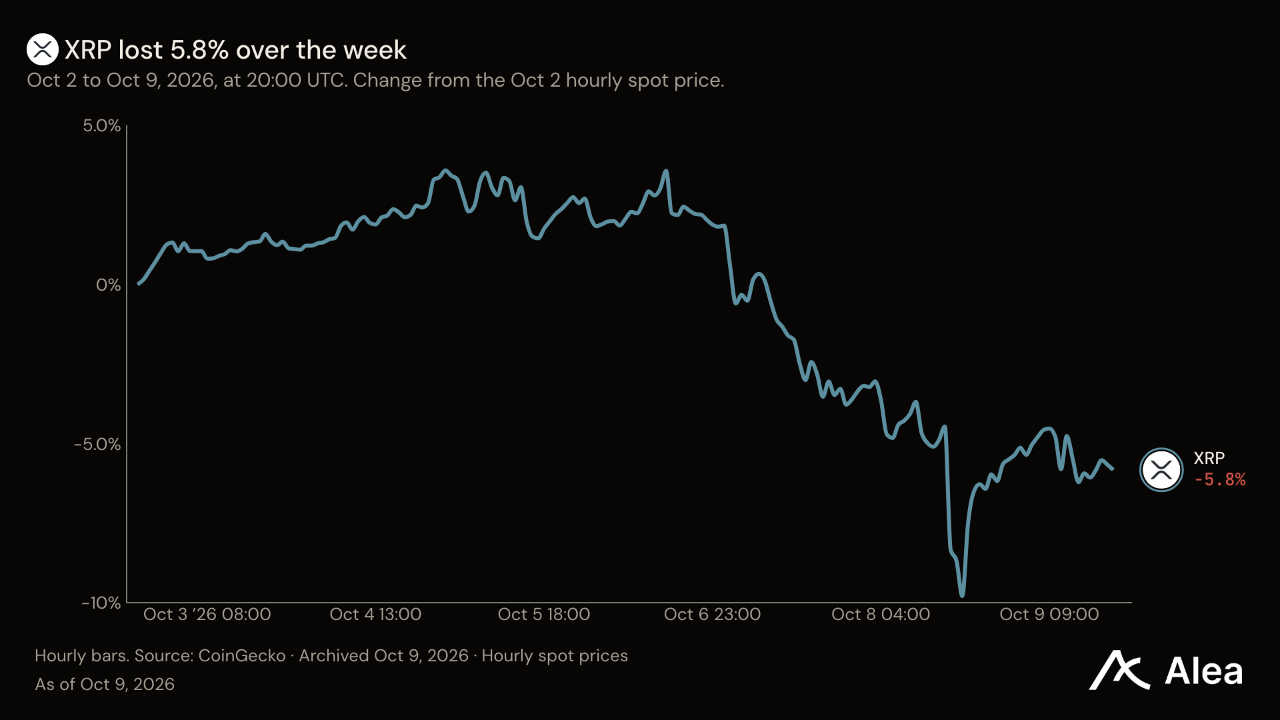
XRP — XRP는 한 주간 5.8% 하락한 1.38달러로 마감했다. 같은 기간 BTC는 2.4% 하락했다. 호재는 에버노스가 투자자에게 상장 주식을 통해 XRP를 보유할 수 있는 경로를 제공한다는 점이었다. 반면 토큰을 직접 매수하는 것과는 다른 자금 조달 모델이 적용된다는 점은 악재다. 에버노스는 10월 6일 SEC에 제출한 공시에서 합병이 10월 9일 전후, 나스닥에서 XRPN 거래가 10월 12일 전후에 이뤄질 것으로 예상했다. 자금 조달이 완료되면 부채와 주식 희석을 반영한 기업가치가 XRP 및 현금 보유액 대비 어느 수준인지에 따라 프리미엄이 결정된다. 프리미엄이 붙으면 주식 발행으로 XRP를 추가 매수할 수 있지만, 할인 거래되면 이 방식에 제약이 생긴다.
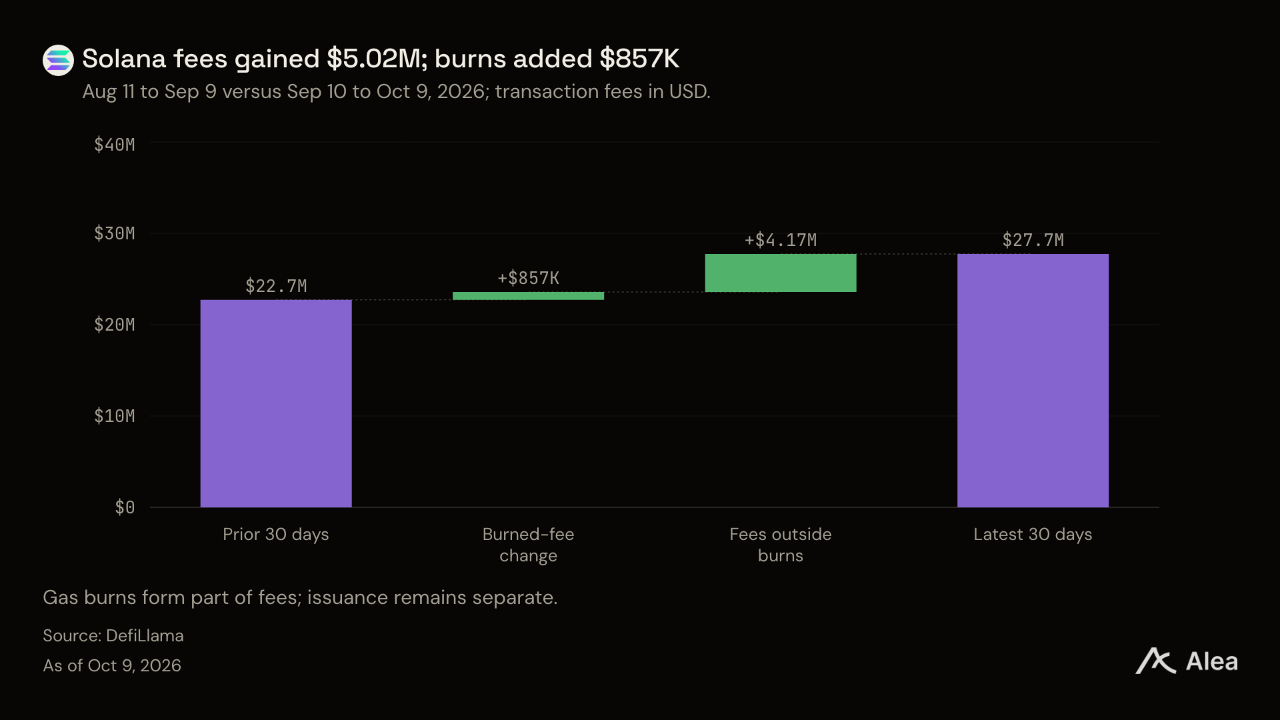
SOL — SOL은 8.0% 하락한 109달러로, 주간 7.2% 하락한 ETH보다 부진했다. 솔라나 재단은 10월 7일 삼성 월렛의 USDC 송금 기능을 발표했다. 10월 마지막 주 미국 내 갤럭시 기기 8,200만 대에 제공할 예정이다. 10월 9일까지 30일간 솔라나 거래 수수료는 2,774만달러로, 직전 30일보다 22.1% 증가했다. DeFi 활동이 활발해지고 RAY, MET, ORCA 등 DEX 토큰이 두 자릿수 가격 상승률을 기록한 데 따른 것이다. 같은 30일간 가스비 소각액은 직전 30일보다 36.9% 증가한 318만달러로, 보고된 달러 기준 수수료의 11.5%였다.
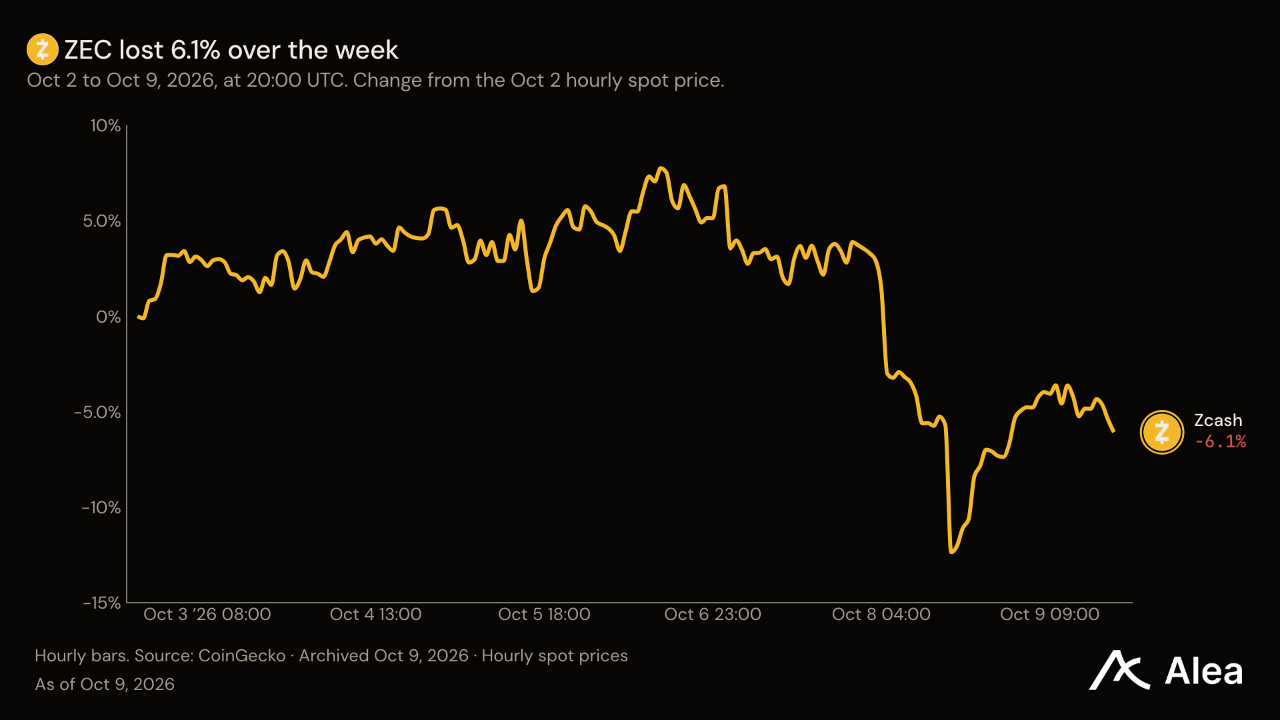
ZEC — ZEC는 한 주간 6.1% 하락한 1,202달러로 마감했지만 4주간 상승률은 2.3%를 유지했다. 지캐시에 대한 기관투자자의 접근 경로가 새로 추가됐지만, 자금 모집 조건상 수요는 아직 확정되지 않았다. Winklevoss Zcash Trust는 10월 6일 ZEC에 투자할 수 있는 주식 상품의 예비 등록신고서를 제출했다. 관계사 매수자들은 최대 1억달러 규모의 주식 매입 의향을 밝혔지만, 신고서는 이 의향에 구속력이 없다고 명시했다. 이들은 더 적게 매수하거나 전혀 매수하지 않을 수 있다. 이번 상품은 그레이스케일 상품에 더해 기관투자자가 해당 자산을 보유할 수 있는 경로를 넓힌다.
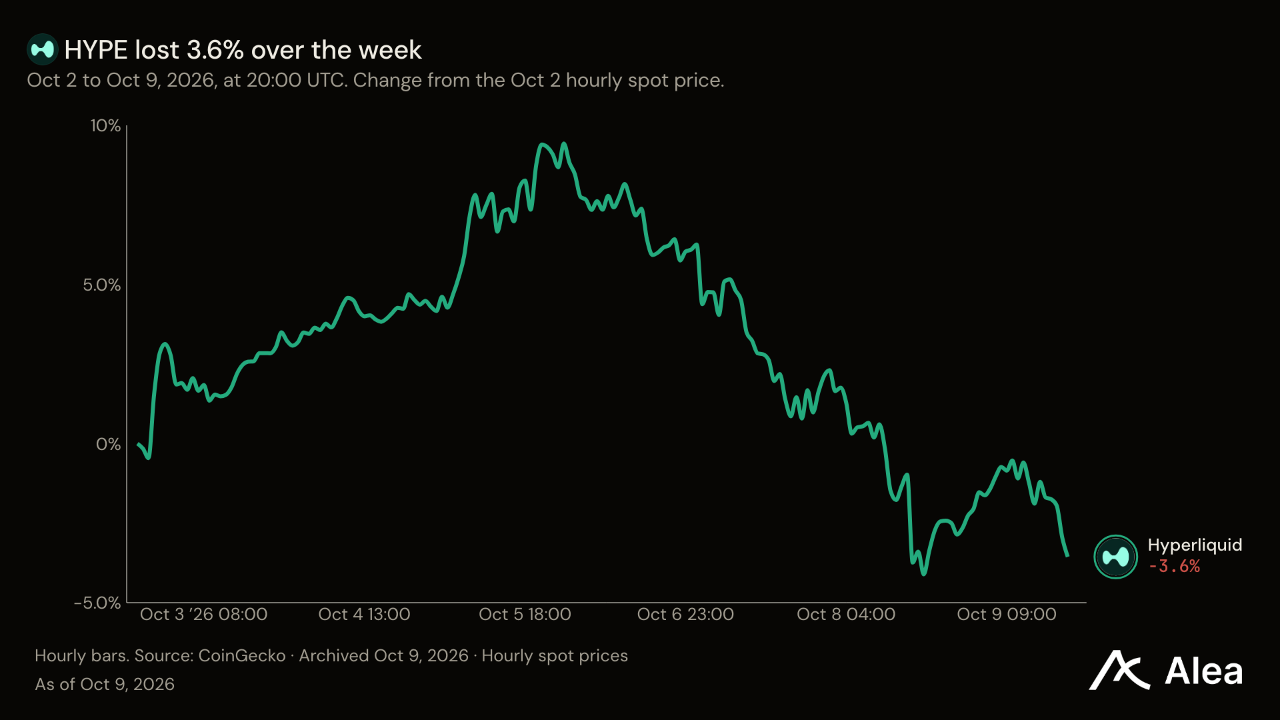
HYPE — HYPE는 3.6% 하락한 83.55달러를 기록했다. 같은 기간 BTC의 하락률은 2.4%였다. 하이퍼리퀴드는 3분기 말 온체인 무기한 선물 거래량 점유율이 36.6%였지만, 미결제약정 점유율은 57.3%에 달했다. 여기에 거래량과 무관한 USDC 준비금 수익원도 추가했으며, 현재 추세를 연간으로 환산하면 약 1억7,700만달러다. 월간 거래량 점유율이 일시적으로 낮아지더라도 포인트에 의존하는 경쟁사보다 구조적으로 자금을 유지하는 힘이 강해진 셈이다. 3분기까지 전체 시장 거래량은 2025년 4분기 대비 50% 넘게 줄었지만, 하이퍼리퀴드는 분기 거래량 6,000억달러 이상을 유지하며 3개 분기 연속 선두를 지켰다. 다만 아스터와 베리에이셔널이 성장하면서 9월 점유율은 33.2%로 낮아졌다. 일일 거래량 1달러당 미결제약정은 0.92달러로 다른 거래소의 0.40달러를 크게 웃돌아, 자금 잔류 정도가 두드러졌다.
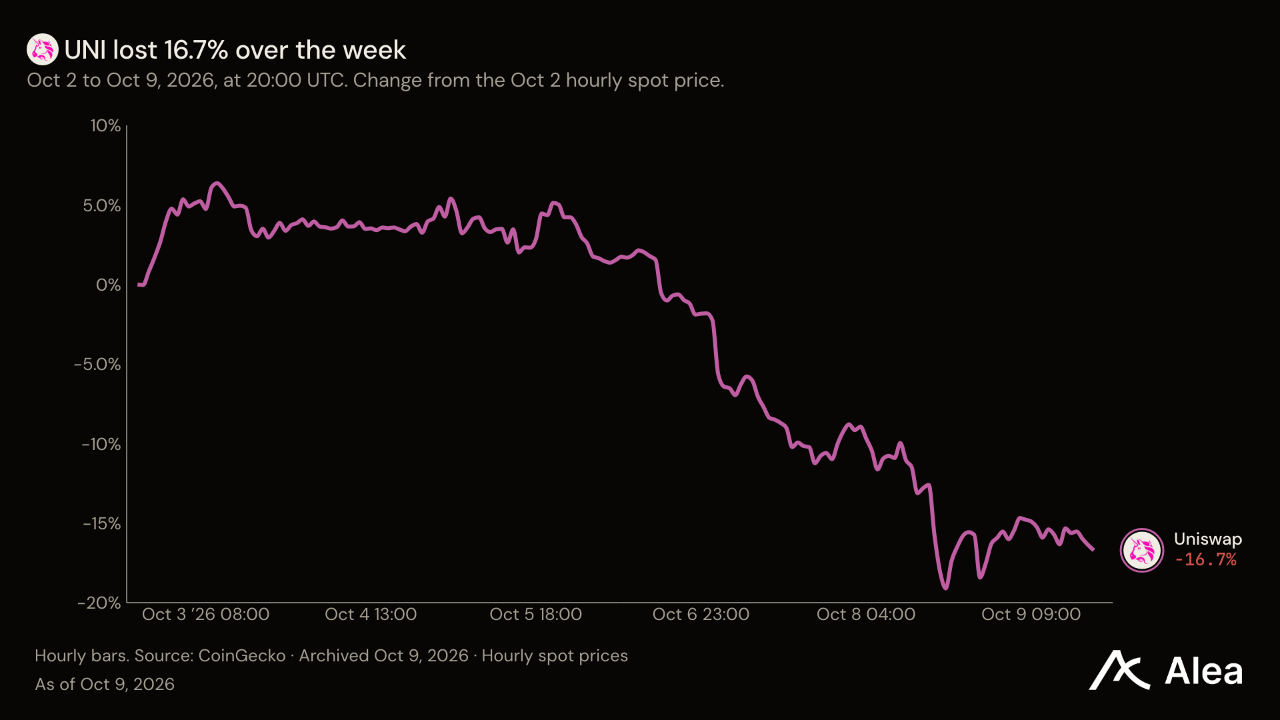
UNI — UNI는 한 주간 16.7% 하락한 7.26달러를 기록했지만 9월 11일 가격보다는 여전히 19.4% 높았다. 유니스왑의 수수료 풀은 수수료 인출을 위해 제공되는 UNI의 가치보다 더 빠르게 줄었다. 10월 9일까지 30일간 거래 수수료는 1억4,270만달러로, 직전 30일보다 18.9% 감소했다. 직전 기간에는 로빈후드 체인 활동이 수수료 증가에 크게 기여했다.
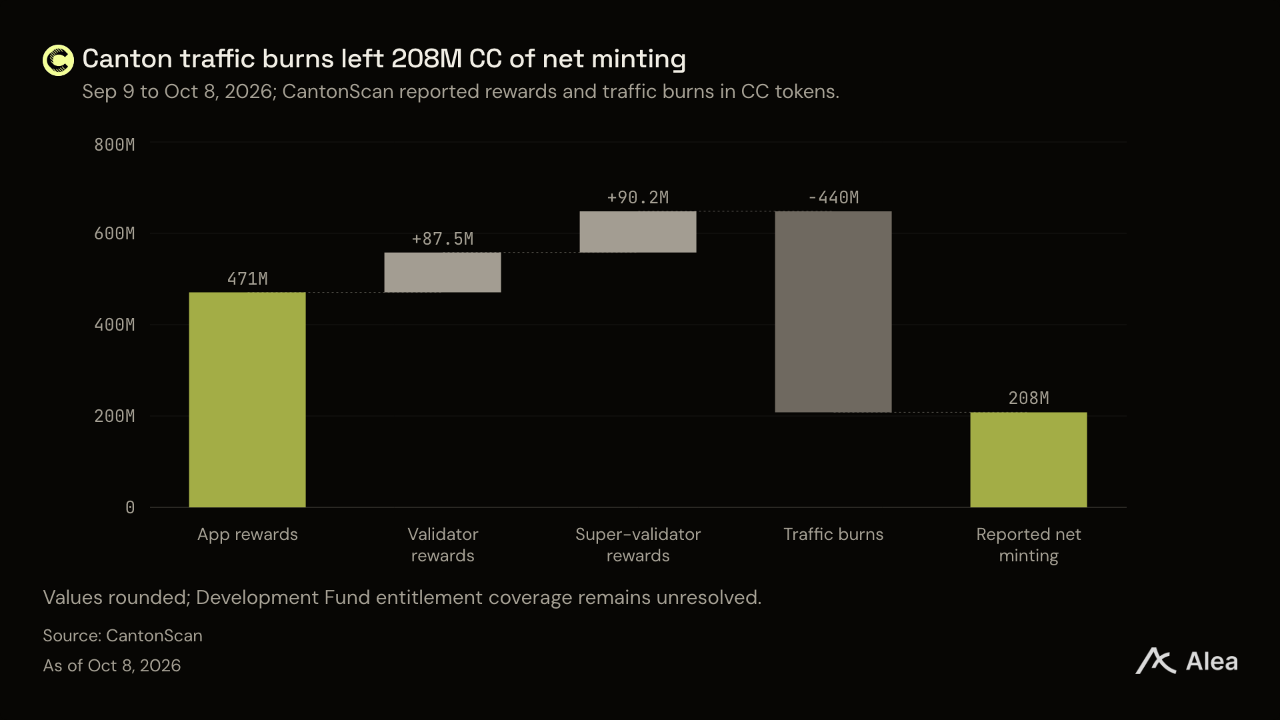
CC — 캔톤은 3.0% 상승한 0.1218달러를 기록했다. 같은 기간 BTC는 2.4% 하락했다. 캔톤은 사용자가 네트워크 트래픽 비용을 지불할 때 CC를 소각하고, 네트워크 참여자에게 지급할 보상을 발행한다. 보고된 발행량은 9월 9일~10월 8일 소각량을 2억820만 CC 초과했다. 직전 30일의 1억8,900만 CC보다 늘었다. 10월 9일 공개된 Universal Burn 초안은 CC 트래픽 소각을 전용 운영 싱크로나이저로 확대하는 방안을 담았다. 이는 디지털 애셋의 라이선스 수수료를 CC 소각으로 대체해, 회사가 가져가던 오프체인 수익을 토큰 보유자의 온체인 가치로 전환하게 된다. 후속 CIP는 전용 싱크로나이저에 거래량·약정·담보·충성도에 따른 할인을 도입할 예정이다. 약정에는 연간 약정 지출액의 20~100%에 해당하는 CC 담보가 요구된다.
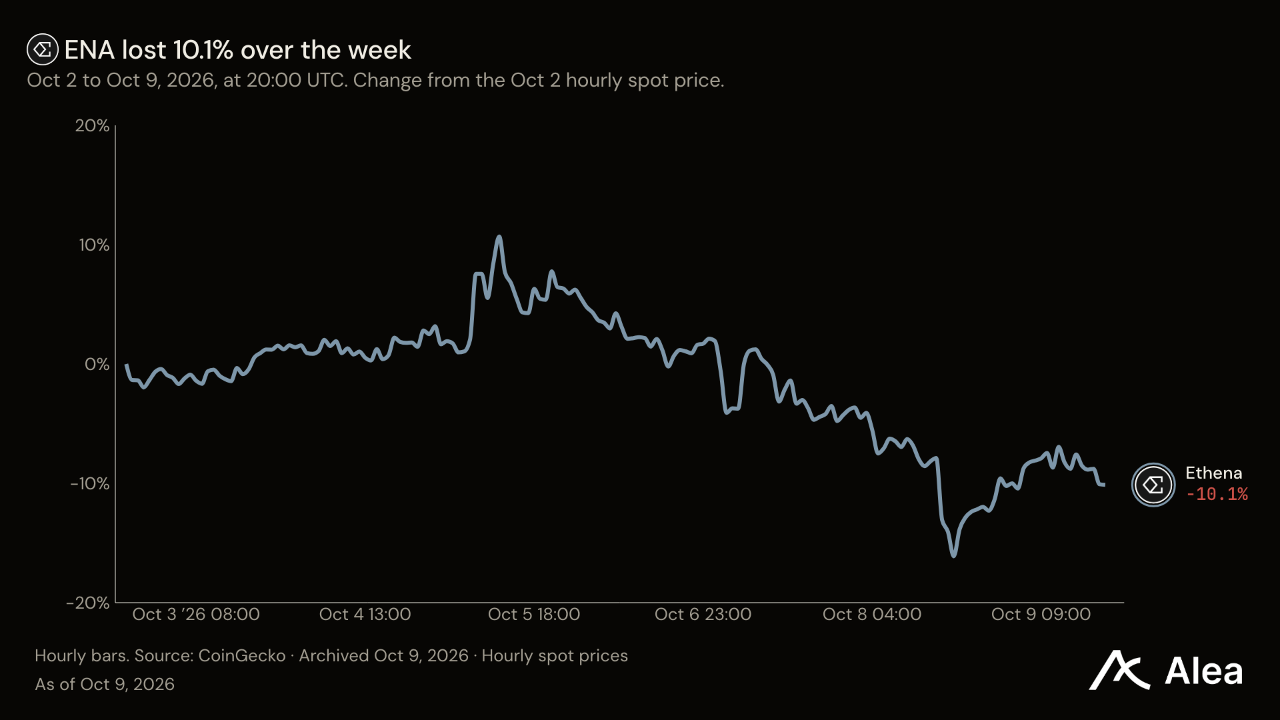
ENA — ENA는 이번 주 10% 하락했지만 월간으로는 약 50% 상승했다. 에테나는 스테이블코인 인프라를 소비자용 애플리케이션으로 계속 확대하고 있다. 메이플, 주피터, 메가이더, 수이에 이어 이더파이가 카드 사용자와 기존 예치금 기반을 유통망에 추가했다. 에테나는 준비금, 발행, 상환, 규제 준수를 담당한다. 이는 토큰 공급을 늘리는 인센티브를 종료한 직후, 향후 수수료 활성화에 앞서 고객망을 넓히는 움직임이다. 스탠다드차타드도 ENA에 대한 분석을 시작했다. DeFi와 전통 금융의 융합이 빨라지면서 향후 2년간 USDe가 약 8배로 성장할 가능성이 있다고 전망했다.
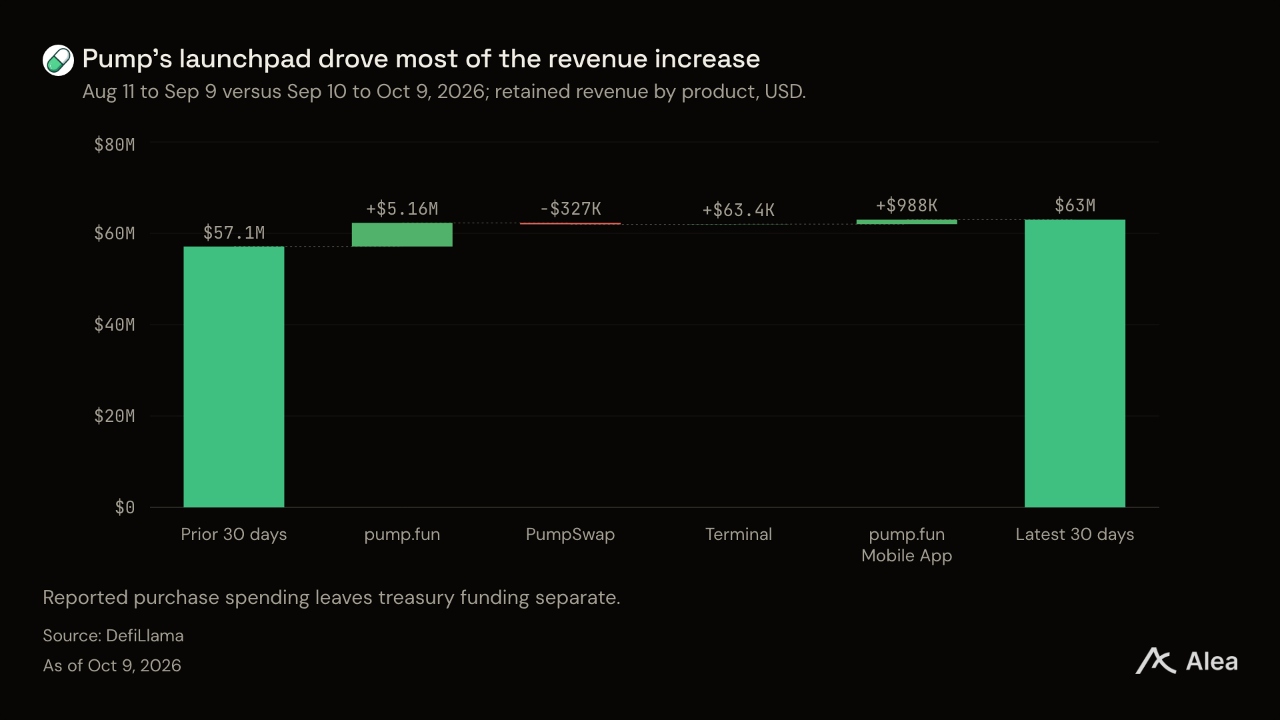
PUMP — PUMP는 이번 주 1.8% 하락한 0.005279달러를 기록해 BTC의 2.4% 하락보다 낙폭이 작았다. 10월 9일까지 30일간 플랫폼에 귀속된 수익은 6,301만달러로, 직전 30일보다 10.3% 증가했다. 토큰 출시 수익은 전체의 64.3%인 4,052만달러로, 같은 비교 기간에 14.6% 증가했다. 다른 상품이 수익 기반을 넓히고 있지만, 이러한 수익 집중도는 토큰 성과가 여전히 고객의 신규 토큰 생성과 거래에 달려 있음을 보여준다. 기록된 토큰 매입액은 2,837만달러로, 같은 기간 8.5% 증가했다.
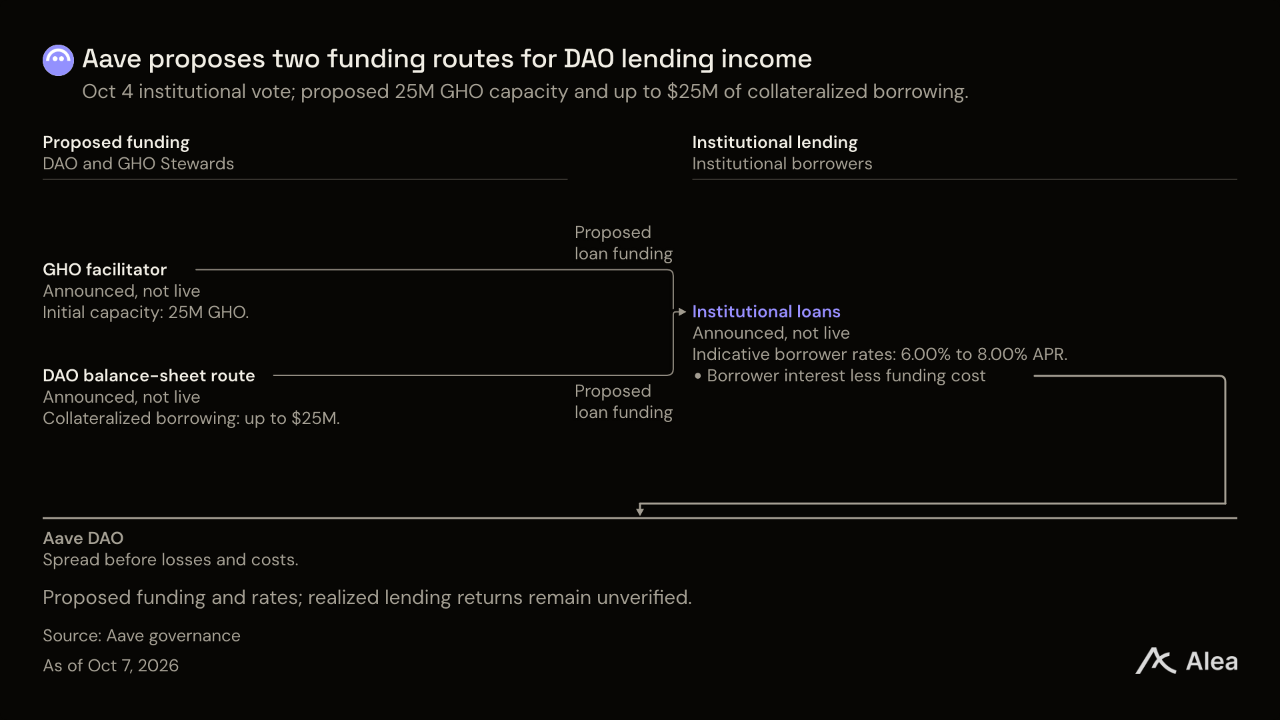
AAVE — AAVE는 이번 주 7.6% 하락한 167달러를 기록했지만 9월 11일보다는 여전히 34.2% 높았다. 가결된 Aave Institutional 제안은 아베의 스테이블코인 2,500만 GHO와 DAO 자산 2,500만달러를 결합해 일반적인 암호화폐 대출 시장 밖의 차입자를 겨냥한다. 가정한 자금 조달 비용은 4.5%이며, 차입자에게는 6~8%의 금리가 적용된다. 제안은 신용 손실과 운영비를 차감하기 전 금리 차이를 기준으로 수익을 추산한다. 한편 별도의 센토라 인스턴스는 감독 문제를 제기한다. 라마리스크는 해당 인스턴스가 DAO와 맺은 업무 범위 밖에 있어 설정을 검토하지 않았다고 확인했다. 센토라는 아베 v4에서 분리된 대출 시장을 통해 모포의 큐레이터 모델을 운영하겠다고 제안했다. 담보, 리스크 변수, 금리 곡선, 청산 설정, 오라클을 직접 선택하고 수익의 50%를 가져가며 나머지 50%는 아베 DAO에 지급하는 방식이다. 아베 DAO는 기반 컨트랙트 소유권을 유지하면서 운영비 부담 없이 외부 플랫폼에서 이전된 신규 유동성을 확보한다. 아베에 이점은 있지만, 기존 리스크 관리업체들이 이 시장을 모니터링하거나 사고에 대응하지 않는다는 점이 걸림돌이다. 이 역할은 센토라가 맡는다. 청산이 제대로 이뤄지지 않아 미상환 부채가 남으면 아베 v4는 해당 손실을 허브 자산에 반영하므로 최종적으로 자금 공급자가 손실을 부담한다. 이를 종합하면 이번 사례는 아베 v4를 외부 큐레이터가 자체 시장을 만드는 인프라로 발전시킬 수 있다. 아베는 기반 시설을 제공하고 수익의 절반을 받는 구조이며, 모포의 수익 배분율은 여전히 0%다.
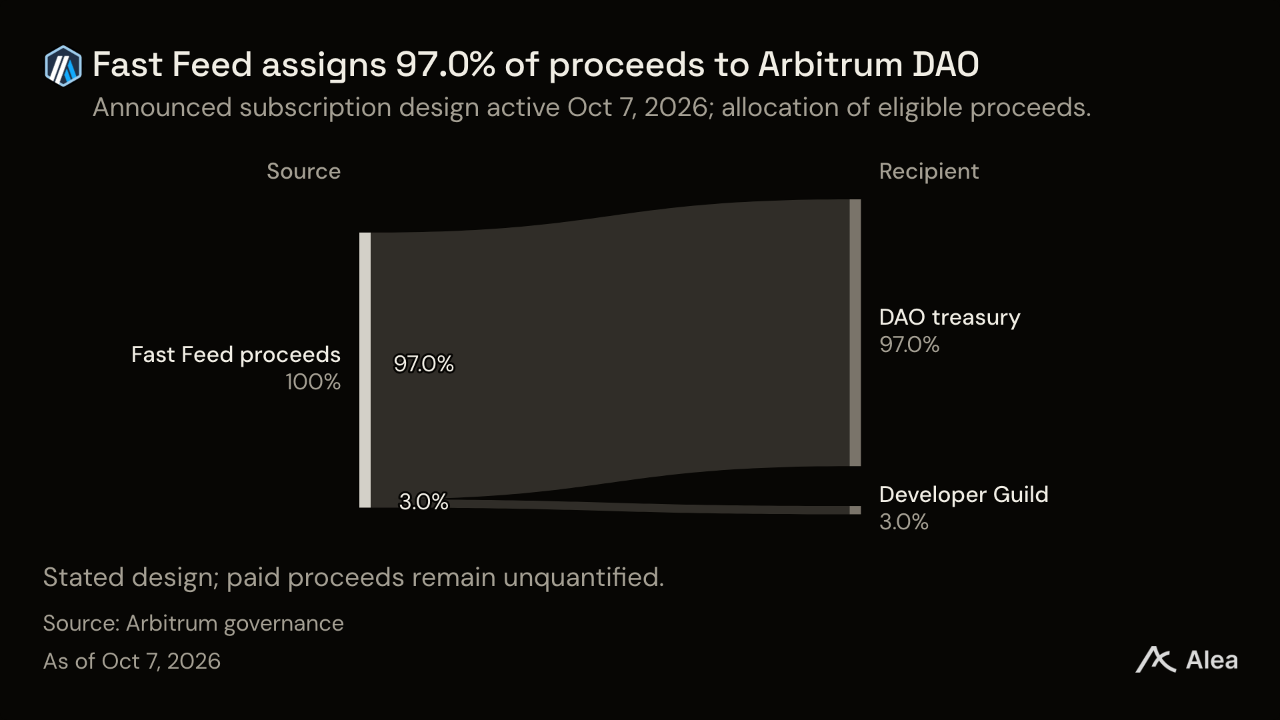
ARB — 아비트럼은 한 주간 6.5% 하락한 0.1788달러를 기록했지만, 한 달 전보다는 여전히 26.2% 높았다. 아비트럼에는 일반 가스비 외에도 전문 사용자를 대상으로 과금할 수 있는 수단이 추가됐다. 개발진은 10월 7일 Fast Feed 활성화를 발표했다. 구독자는 순서가 정해진 거래 데이터에 더 일찍 접근할 수 있다. 이 설계는 구독 수익의 97%를 DAO에, 3%를 개발자 길드에 배분한다. 시장조성자는 정보를 먼저 얻기 위해 비용을 지불하지만 거래 순서를 바꿀 권한은 얻지 못한다.
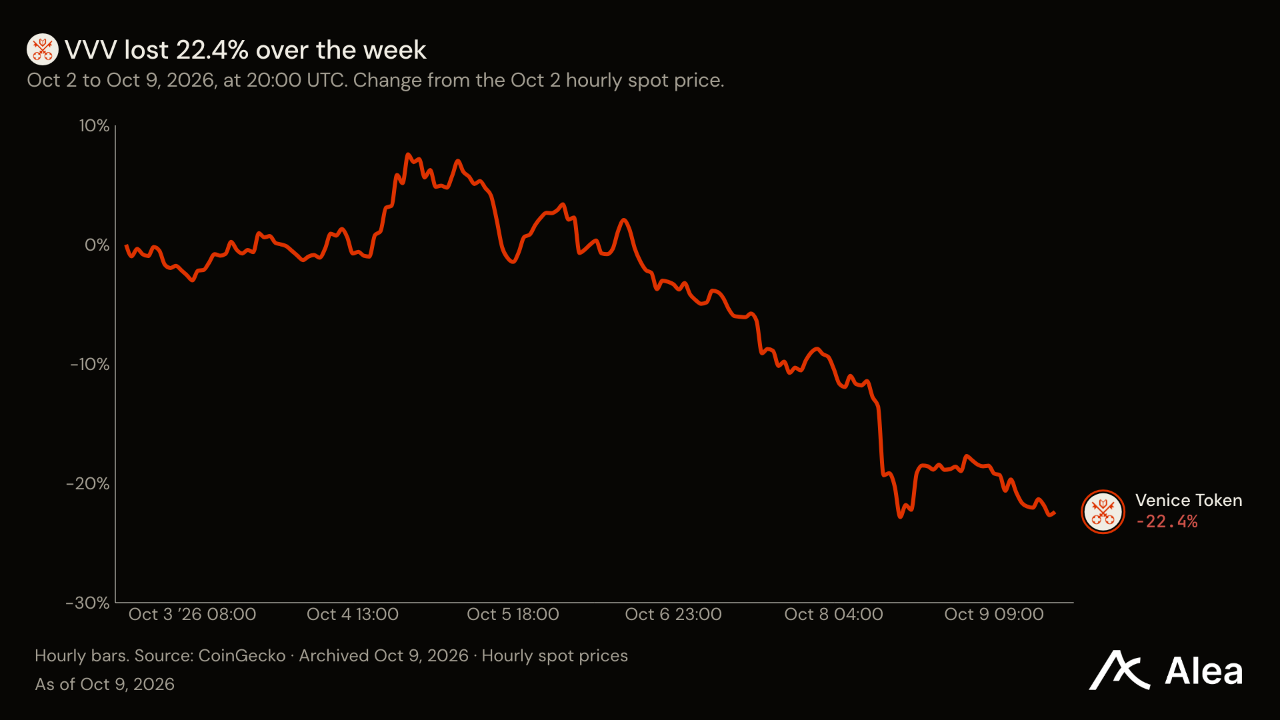
VVV — VVV는 한 주간 22.4% 하락한 21.80달러를 기록했다. 베니스의 AI 이용 서비스는 구독과 API 사용을 제공하지만, 확인 가능한 토큰 흐름은 온체인 매입과 소각에 한정된다. 10월 9일까지 30일간 소각액은 토큰 가격 하락에도 직전 30일보다 15.5% 증가한 90만8,000달러에 달했다. 오프체인 구독과 API 크레딧 판매는 제외되므로, 이는 전체 AI 수익이 아니라 실제 집행된 토큰 소비를 나타내는 지표다. 많은 투자자에게는 큰 폭의 상승 이후 매도할 근거가 됐다. 보유자에게 돌아오는 것은 바이백뿐이다. 지난달 수익은 약 15~20% 늘었지만 바이백은 5% 증가했다. 바이백의 40%는 세 차례 주기 동안 변하지 않은 고정 예산이며, 구독 갱신은 소각으로 이어지지 않는다. 반면 신규 공급은 소각량의 20배에 달한다. 재량적 바이백과 소각이 집행되거나 전체 수익의 일정 비중을 소각에 지속적으로 배정하도록 정책이 바뀌면 이러한 상황은 단번에 달라질 수 있다.
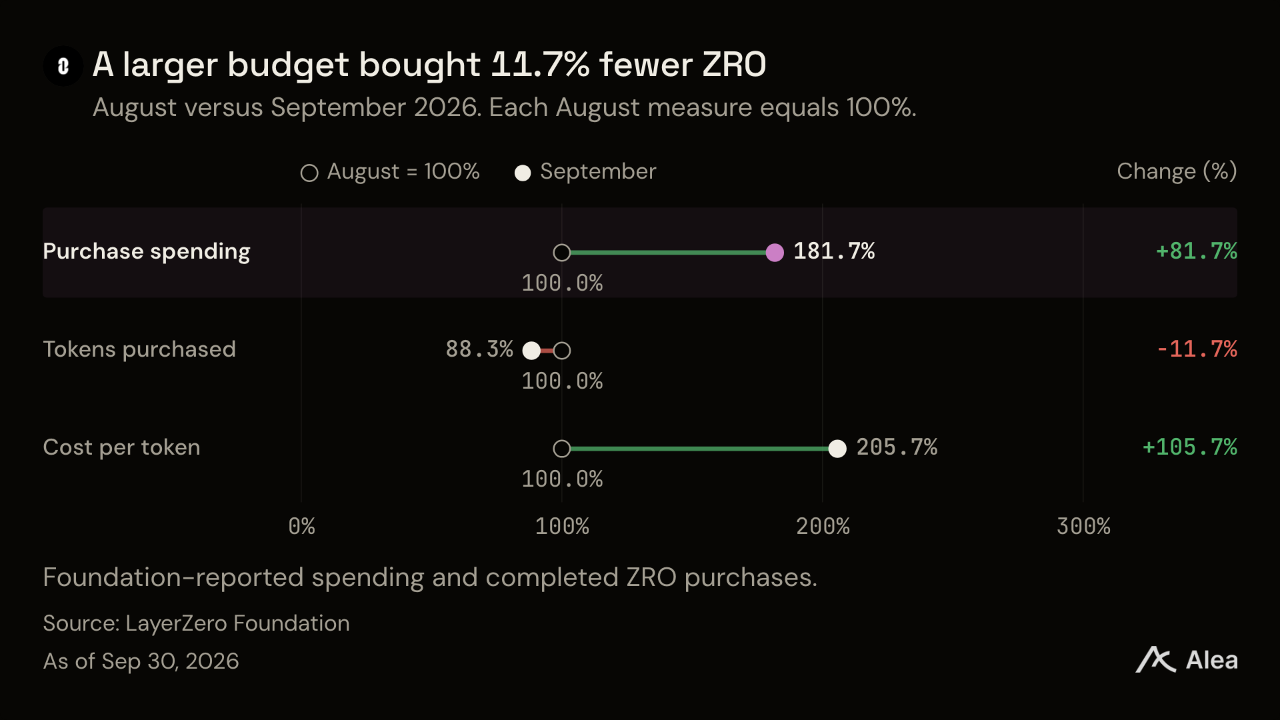
ZRO — ZRO는 6.9% 상승한 1.89달러를 기록하며 4주간 상승률을 89.7%로 높였다. 이에 따라 레이어제로는 바이백에 더 많은 예산을 쓰고도 더 적은 토큰을 매입했다. 9월에는 35만1,543달러를 지출해 16만2,433 ZRO를 매입했다. 8월에는 19만3,467달러로 18만3,904 ZRO를 매입했다. 지출은 81.7% 늘었지만 토큰 수량은 11.7% 줄었다. 이를 토대로 계산한 토큰당 매입 비용은 1.05달러에서 2.16달러로 상승했다. 현재 운영 중인 프로그램은 스타게이트 수익을 재원으로 하며, 레이어제로 자체 수수료 스위치는 아직 활성화되지 않았다. 제로 메인넷 출시를 앞두고 ZRO는 크로스체인 메시징 관련 투자 대상에서 자산의 전체 생애주기를 지원하는 인프라로 진화하고 있다. 발행은 OFT, 유통은 핵심 메시징 계층, 거래는 ATLAS 거래소 백엔드, 결제는 출시 예정인 제로 L1이 담당한다. 스타게이트 바이백, ATLAS 매입·소각, 제로 자체 경제구조는 모두 ZRO에 가치가 돌아가도록 설계됐다. 상승 논리도 ‘여러 체인의 RWA 증가가 이용량 증가로 이어진다’는 데서, 레이어제로가 온체인 자산의 발행·이동·거래·결제 전 과정에서 발생하는 경제활동을 통해 수익을 확보한다는 쪽으로 바뀌고 있다.
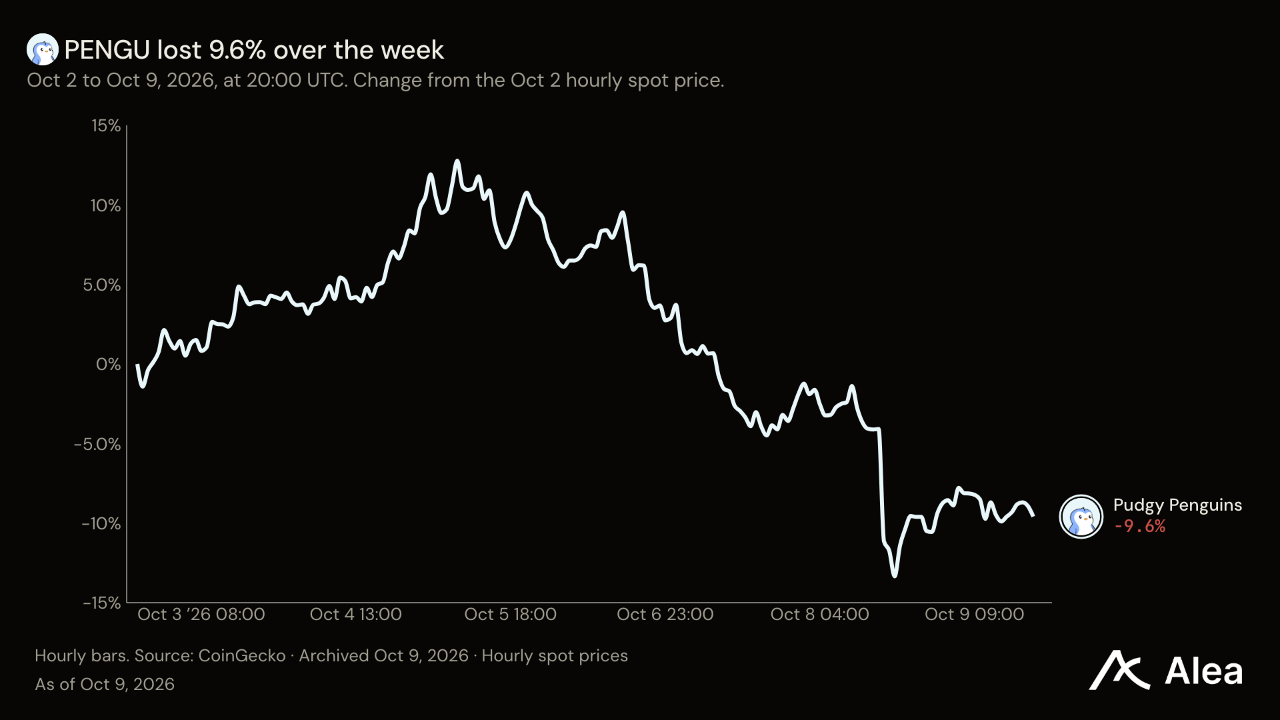
PENGU — PENGU는 이번 주 9.6% 하락했지만 4주간 상승률은 9.9%를 유지했다. 앞서 팀은 앱스트랙트 운영을 종료하면서 펏지펭귄과 PENGU에 집중하겠다고 밝혔다. 이번 결정은 회사의 지출 대상을 바꾸지만, 운영 종료에 따라 토큰 보유자에게 장난감 매출이나 체인 자산의 일부를 배분한다는 발표는 없었다. 이제 PENGU의 단기 투자 근거에는 체인 종료와 함께 자금이 뒷받침되는 토큰 활용처가 마련되는지도 중요해졌다. 마케팅 활동을 한 차례 더 하는 것만으로는 부족하다.
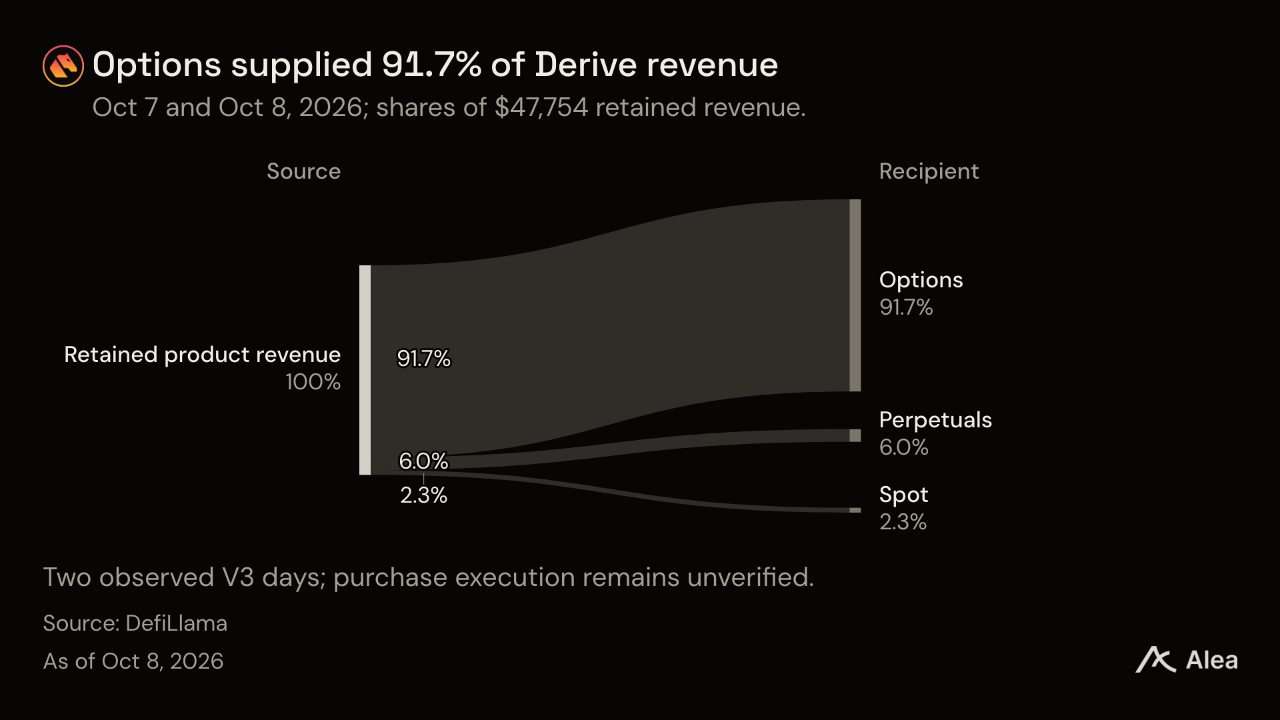
DRV — DRV는 24.4% 상승한 0.4942달러를 기록하며 2.4% 하락한 BTC보다 높은 성과를 냈다. 10월 4일 V3 승인에 이어, 10월 5일 투표에서는 배분 대상 수익의 50%를 DRV 매입에 사용하는 안이 지지를 받았다. 고객은 거래 비용을 지불하며, 플랫폼에 귀속되는 수익의 대부분은 옵션에서 나온다. 10월 7~8일 V3 거래에서 플랫폼에 귀속된 수익은 4만7,754달러였으며, 이 중 옵션 비중은 91.7%였다.
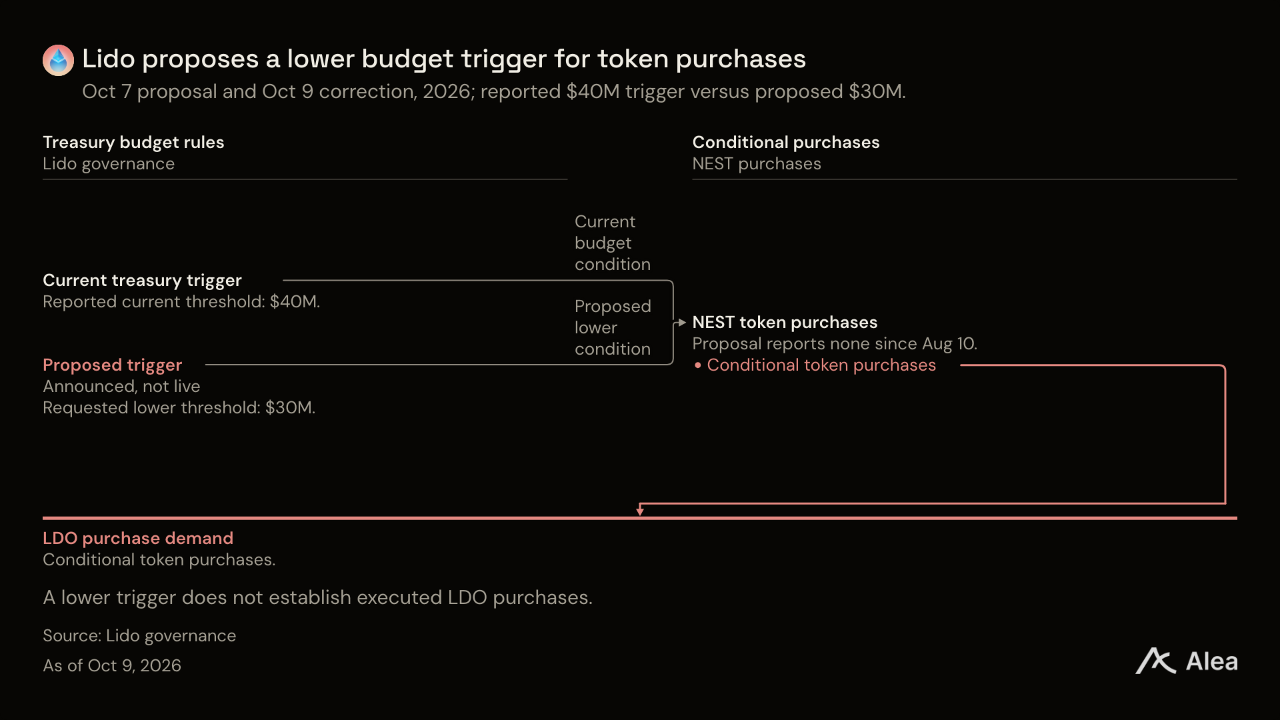
LDO — LDO는 한 주간 4.4% 하락한 0.4128달러로 마감했다. 리도의 바이백 논의는 스테이킹 수익의 부재보다 트레저리 규칙으로 초점이 좁혀졌다. 10월 7일 거버넌스 제안은 바이백 프로그램 NEST가 8월 10일 이후 매입을 집행하지 않았다고 보고하며, 예산 기준선을 4,000만달러에서 3,000만달러로 낮출 것을 요청했다. 10월 9일 답변은 재원에 대한 설명을 바로잡았다. 트레저리 운영의 순현금 흐름은 마이너스였고, NEST에는 한 차례 자금이 보충됐으며, 스테이킹 모듈 리베이트는 온체인 수수료 수입에 포함되지 않았다. 이에 따라 프로토콜의 논점은 수익의 부재에서 매입 자금을 집행할 수 있는 조건으로 바뀐다.
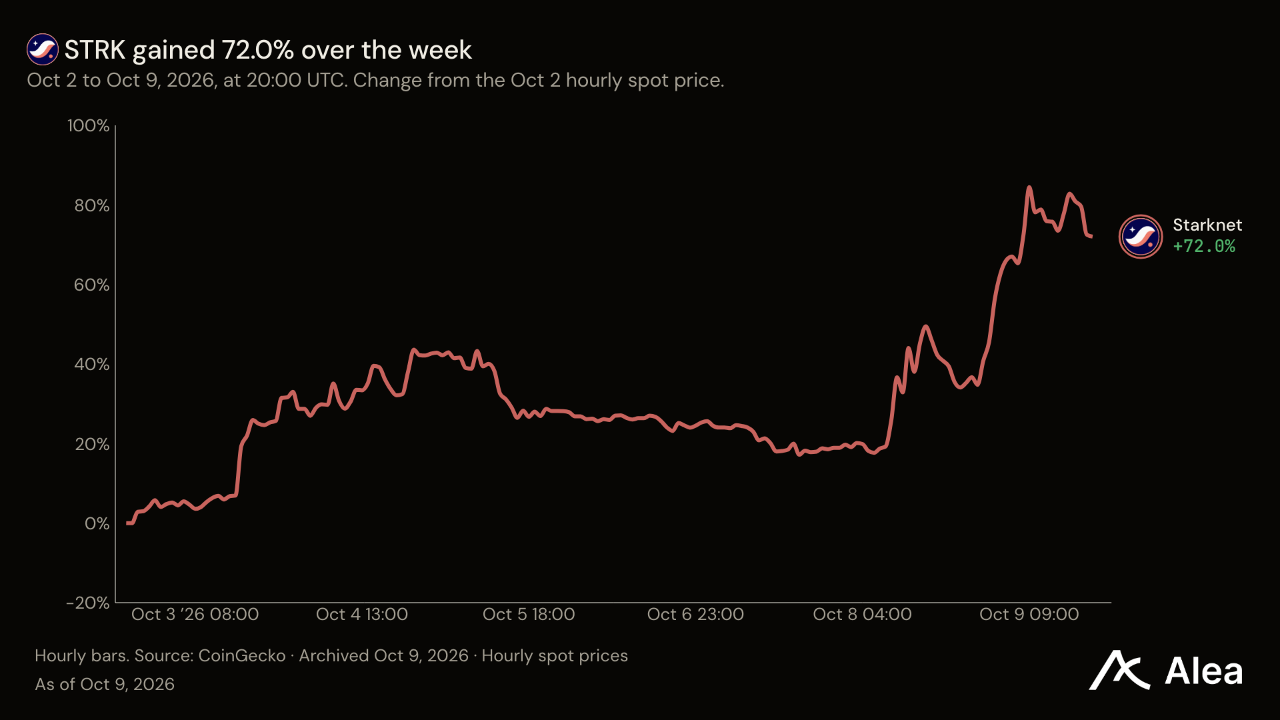
STRK — STRK는 이번 주 72.0% 상승하며 4주간 상승률을 143.9%로 높였다. 스타크넷은 10월 6일 메인넷 업그레이드 완료를 발표했으며, 별도로 2027년을 목표로 양자내성 L1 설계를 추진하고 있다. 기존 실행 사업에 보안 측면의 강점을 더하는 것이다. 10월 9일까지 30일간 사용자가 지불한 수수료는 22만6,000달러로, 직전 30일보다 5.2% 증가했다.
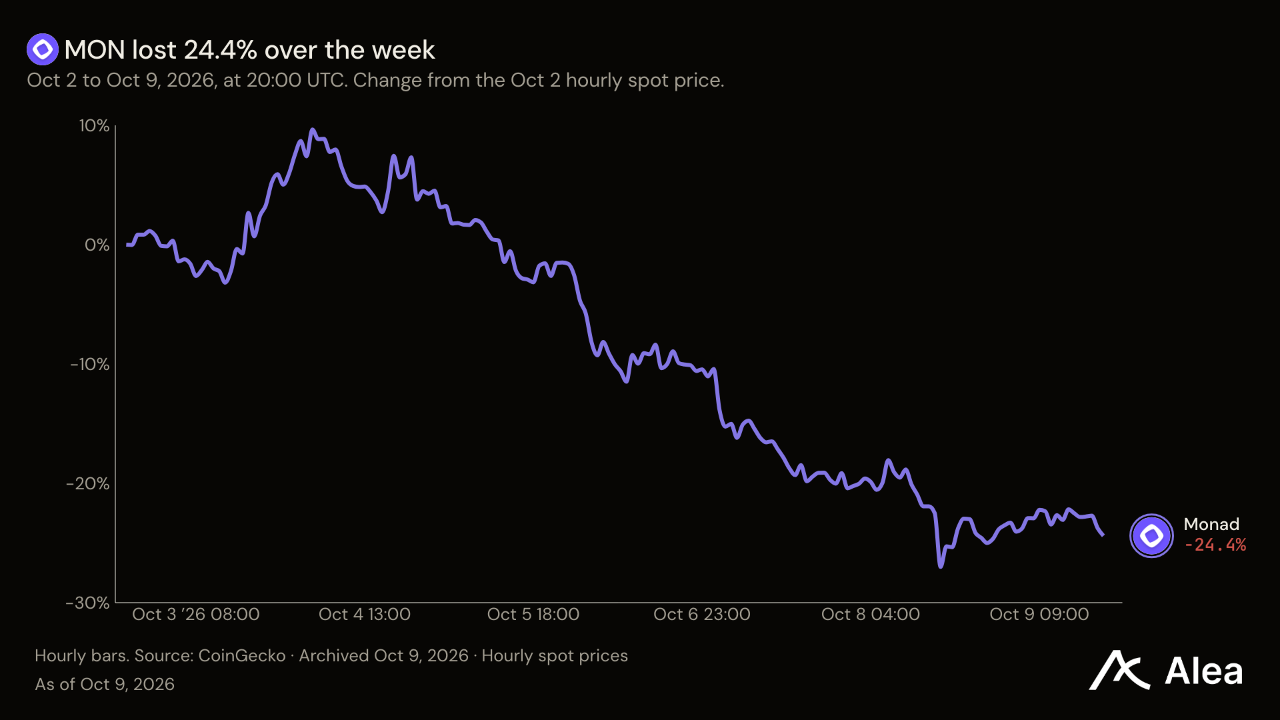
MON — MON은 이번 주 24.4% 하락했으며, 4주간 상승률은 2.7%로 낮아졌다. 플룸은 10월 8일 모나드에서 볼트 이용을 지원해, 고객이 네트워크 애플리케이션에 접근할 수 있는 경로를 추가했다. 모나드는 거래 실행에 따른 가스비를 수익으로 얻는다. 9월 10일~10월 9일 사용자가 지불한 수수료는 46만5,000달러로, 직전 30일보다 16.2% 증가했다. 모나드는 양자컴퓨터 시대 이후에 대비한 로드맵도 발표했다. 동시에 거래 의사 전달부터 결제까지 암호화와 기밀성을 유지할 수 있도록 Private Settlement on Monad 개발에도 집중하고 있다.
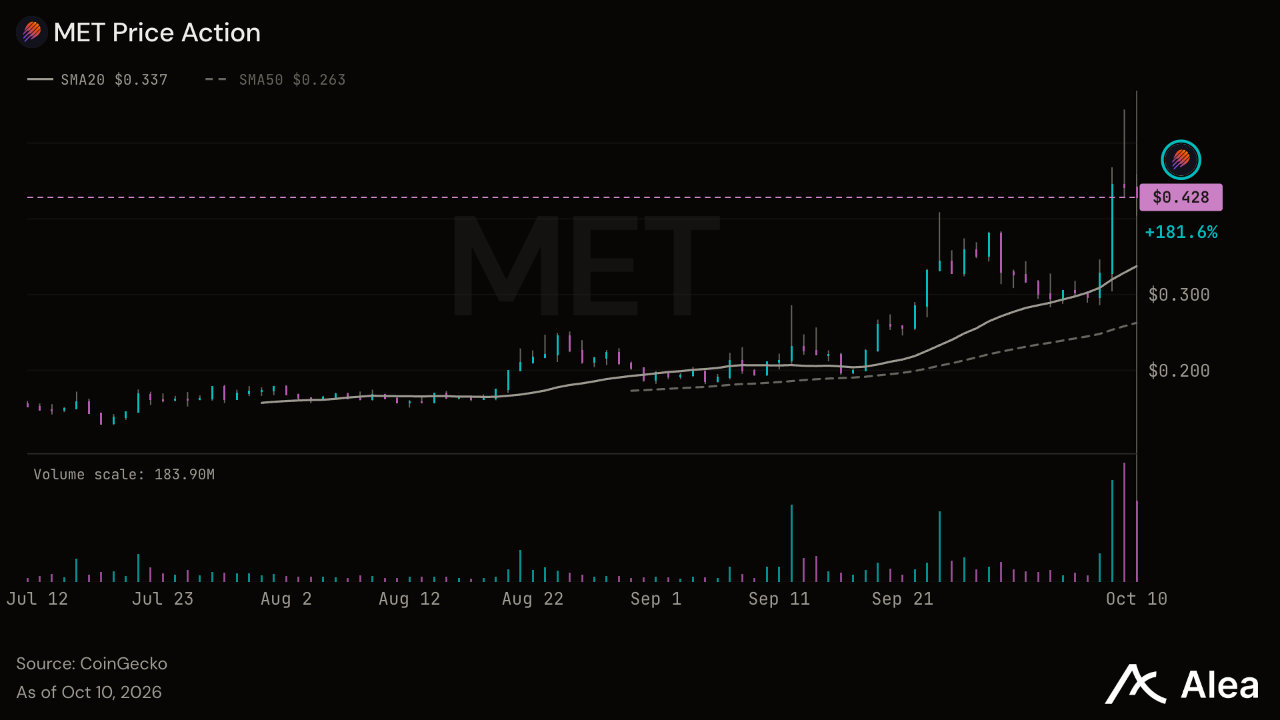
MET — MET는 이번 주 43.4% 상승했으며, 메테오라는 솔라나 유동성 허브의 유력 후보로 자리매김하고 있다. 포모는 일일 솔라나 거래자 10만 명 이상을 확보하고 수수료의 약 58%가 솔라나에서 발생하는 등 이번 사이클에서 두각을 나타낸 소비자 앱으로 성장했다. 메테오라는 이미 밈코인 거래량의 31%를 차지한다. 펌프스왑에 이어 2위이며, 레이디움의 14%보다 두 배 이상 높다. 이에 수익은 하루 20만달러를 넘어 회복했으며, 연간 환산액은 약 7,770만달러다. MET의 시장 가치는 PUMP와 RAY의 일부 수준에 머물러 있다. 그러나 DLMM 수익의 10%가 스테이커에게 돌아가고, APY가 최대 30%이며, 공급량의 약 18%가 스테이킹돼 있다는 점은 ‘토큰에 가치가 돌아가지 않는다’는 통상적인 비판을 약화한다. 공급량의 약 6.5%는 이미 바이백됐다. 주목할 비대칭적 기회는 바이백을 정해진 규칙에 따라 집행하도록 바꾸는 단 한 번의 조치가 가치 재평가를 촉발할 수 있다는 점이다. 이번 주에는 DLMM Pro도 공개돼, 솔라나 토큰 시장의 모든 설정을 맞춤화할 수 있게 됐다.
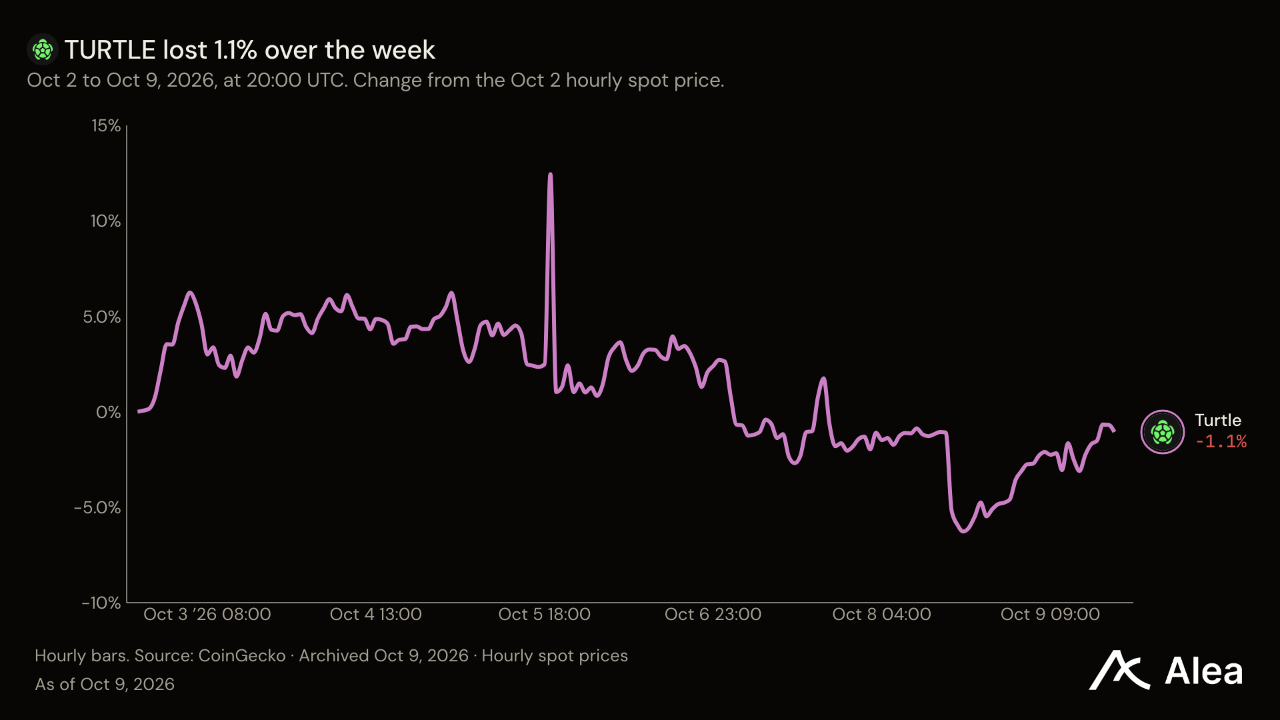
TURTLE — TURTLE은 GSR이 터틀을 후원자로 둔 헤어를 발표했음에도 이번 주 1.1% 하락했다. 헤어는 우선 달러와 금 수익 상품을 겨냥한다. GSR이 터틀과 함께 설립한 새로운 신용 부문으로, 큐레이션 볼트의 기반이 되는 오프체인 리스크를 심사하고 인수한다. 온체인 대출의 다음 경쟁력은 볼트 코드가 파악할 수 없는 신용을 심사하고 인수하는 데 있다는 판단이다. DeFi는 모든 대출을 온체인에서 확인할 수 있게 했지만, 큐레이션 볼트의 담보는 블록 탐색기에 나타나지 않는 오프체인 청구권인 경우가 많다. 헤어는 이 영역을 시장·자산·스마트 컨트랙트·거래상대방이라는 네 가지 리스크로 나눠 심사하고 인수한다. 터틀은 예치자를 유치하고, 각 예치자가 어느 지갑·거래소·네오뱅크를 통해 유입됐는지 식별한다. GSR은 1억달러를 지원하며, 이 자금은 외부 자금보다 먼저 볼트에 투입될 예정이다.
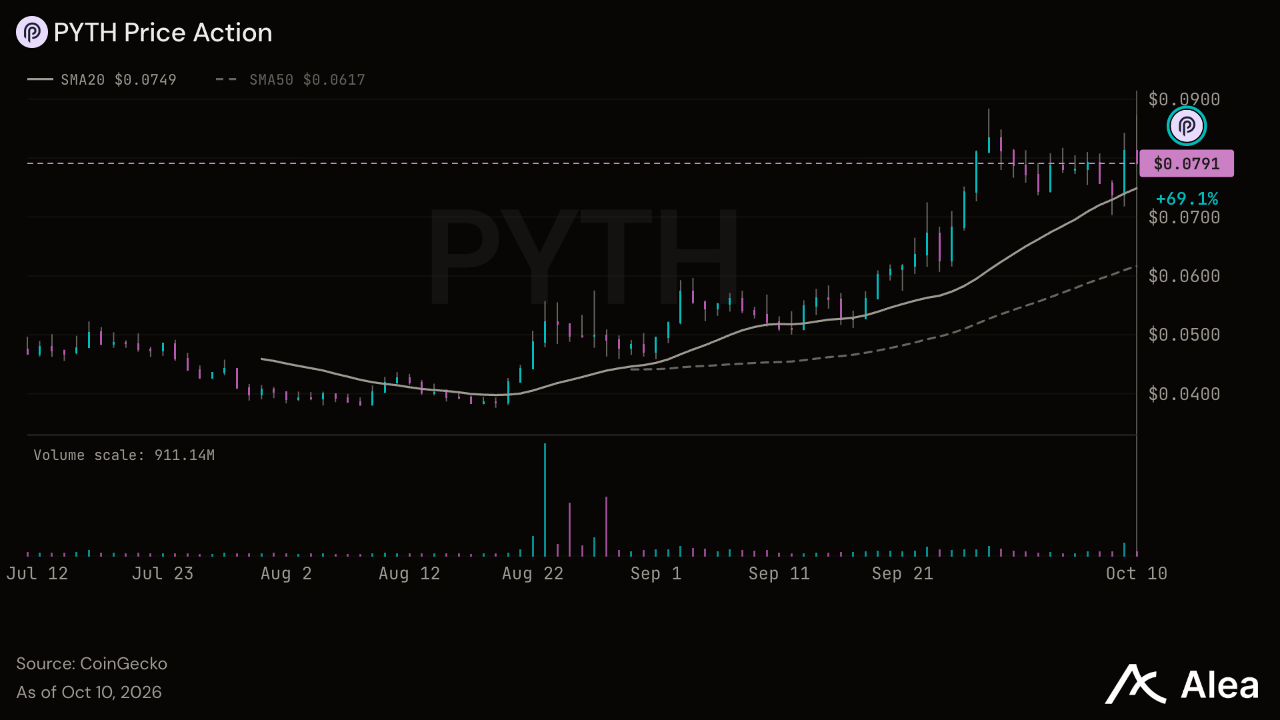
PYTH: PYTH는 100% 규칙을 발표한 이번 주 5.1% 상승한 0.07974달러로 마감했다. 이 규칙은 피스 네트워크가 벌어들이는 수익의 100%를 공개시장에서 PYTH를 매입하는 데 사용한다는 목표를 담았다. 이전에는 수익의 3분의 1만 토큰에 돌아갔다. 같은 시기 피스는 9월 데이터 사업의 연간 환산 수익이 전 분기 대비 86% 증가한 1,150만달러에 달했다고 밝혔다. PYTH Reserve는 약 4,200만 개의 토큰을 보유하고 있다.
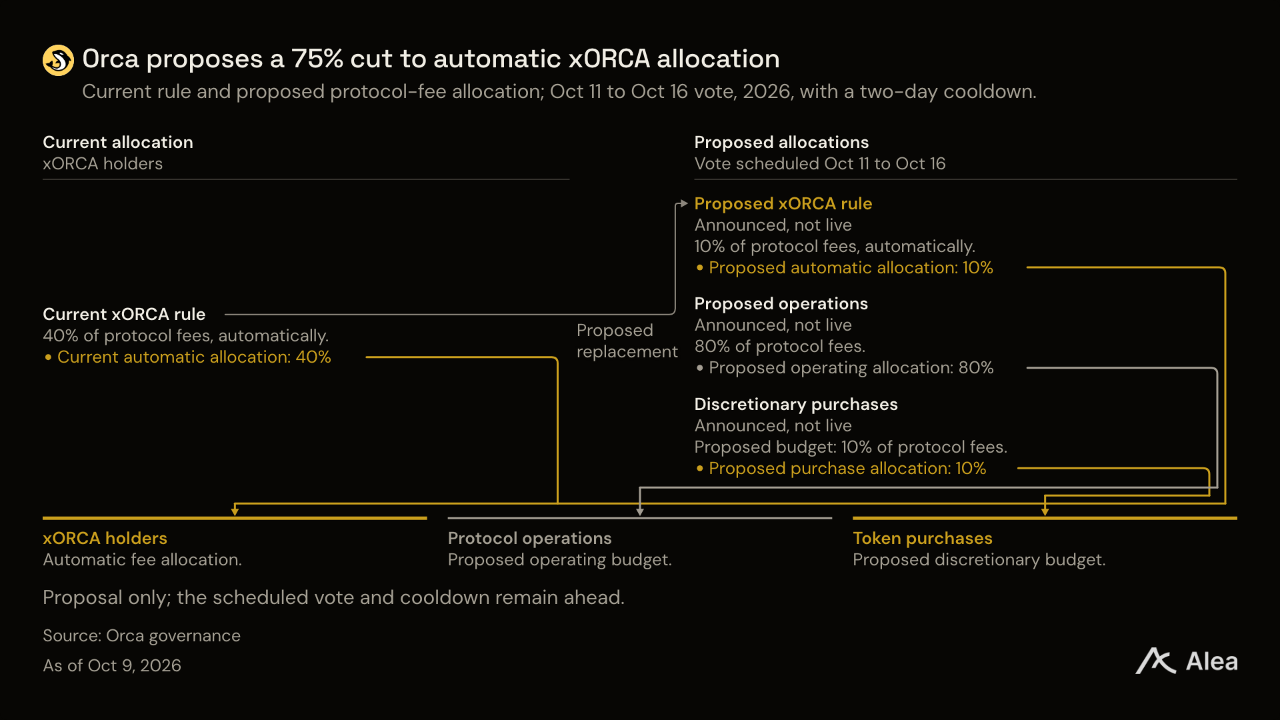
ORCA — ORCA는 10월 7일 루프스케일과의 합병 완료를 발표한 뒤 이번 주 34.5% 상승했다. 이번 합병으로 솔라나 현물 거래 사업에 대출이 추가됐다. 심의 중인 수수료 제안은 유동성 스테이킹 토큰 xORCA에 자동 배분되는 몫을 프로토콜 수수료의 40%에서 10%로 낮추는 내용을 담았다. 75% 감축이다. 운영에는 80%가 배정되며, 나머지 10%는 소각, xORCA 보상, 기여자 대상 락업 지원금에 사용할 재량적 매입 재원이 된다. 수수료 부과 규칙이 같다면 기존 자동 배분액을 회복하려면 프로토콜 수수료가 네 배로 늘어야 한다. 대체안 투표는 10월 11일 시작해 16일 종료되며, 이후 이틀의 유예기간을 거쳐 시행된다.
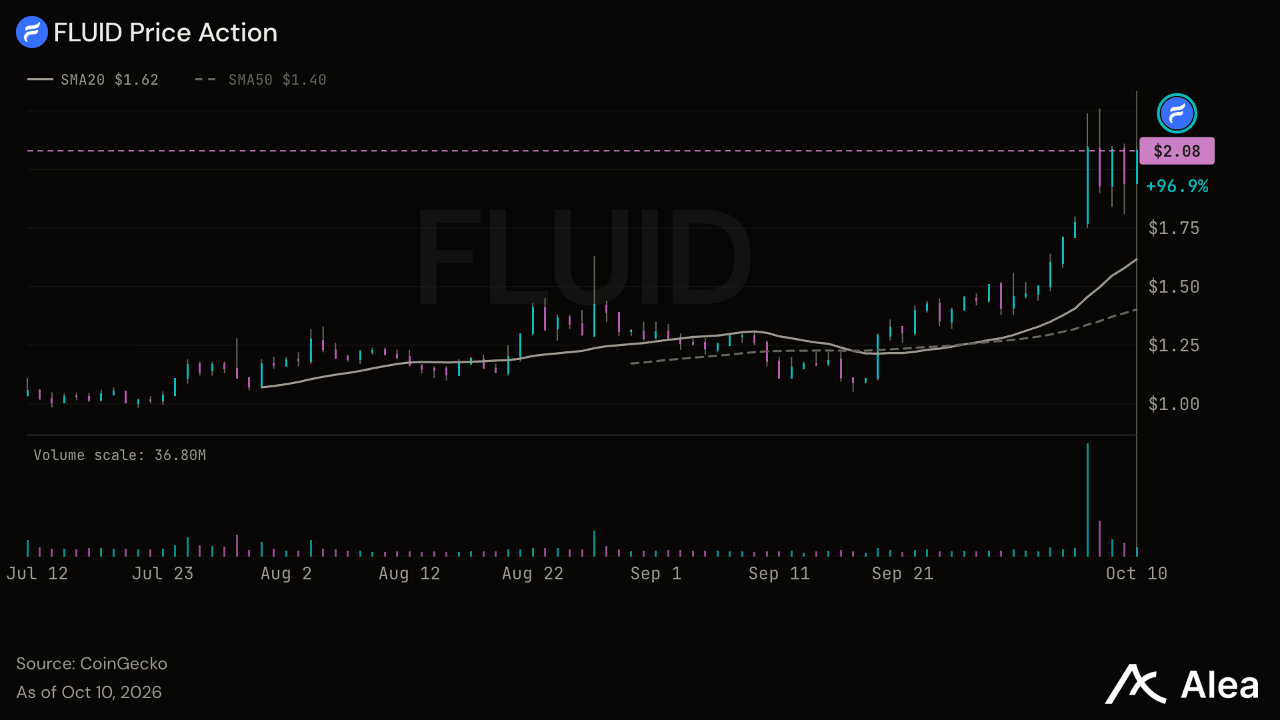
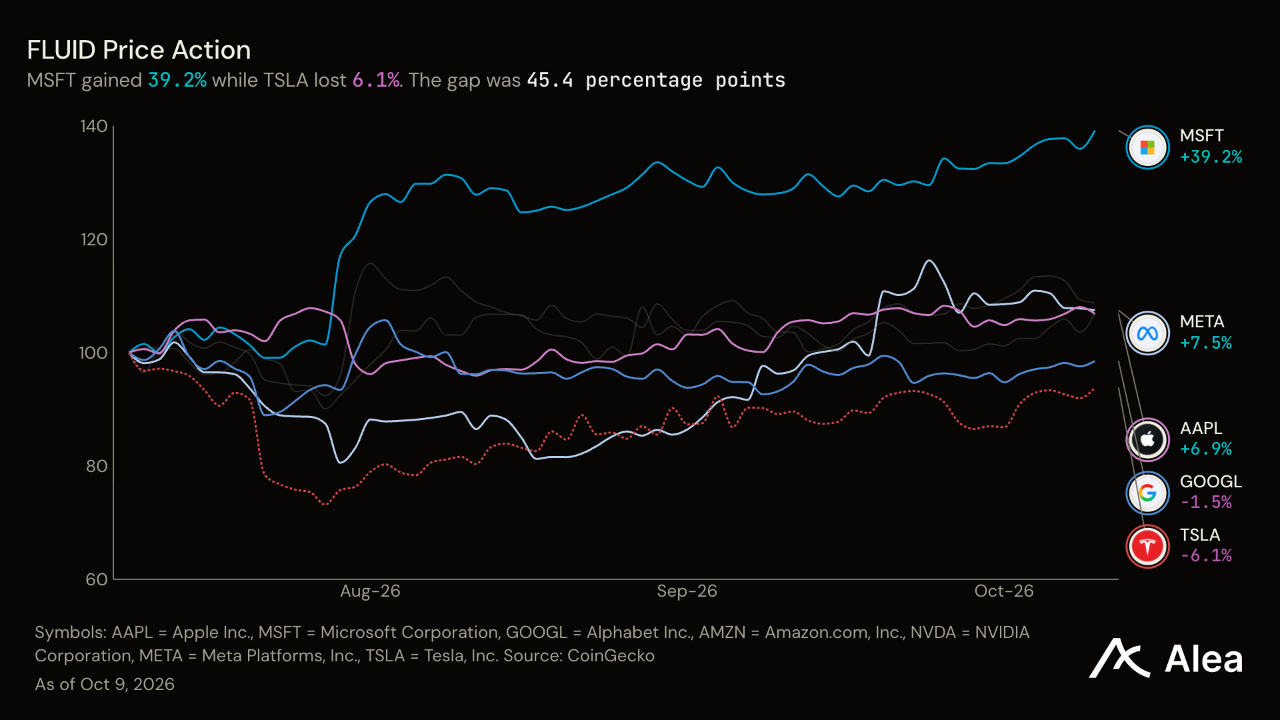
FLUID — FLUID는 이번 주 30.6% 상승한 2.06달러를 기록했다. 10월 9일까지 30일간 대출 수익은 41만6,000달러로 직전 30일보다 2.4% 증가했으며, 거래소 수익은 41.3% 증가한 4만1,000달러였다. 플루이드는 차입과 거래에서 수익을 얻으며, 대출 수익 계산에는 JupLend 수입 가운데 플루이드의 몫도 포함된다. 현재 아비트럼에서 두 번째로 큰 대출 플랫폼으로, 높은 LTV와 정교한 부분 청산을 통해 전체 차입액의 4분의 1을 차지한다. USDai/sUSDai 유동성에서는 62%의 점유율로 1위다. Jupiter Lend V2 엔진의 USDC-USDT 거래량은 다른 모든 솔라나 DEX의 합계를 웃돈다. 플루이드는 이러한 성장에 더해 솔라나로 확장하는 중립적 인프라로 자리매김하고 있다. 실물자산과 1,700개 이상의 토큰화 주식을 도입하고, 모든 증빙을 한곳에 모은 투명성 페이지를 공개하며, 두바이부터 데브콘까지 다양한 현장에서 활동하고 있다. 또 하나의 머니마켓을 넘어 다른 서비스의 기반이 되는 유동성 인프라를 지향한다는 신호다.
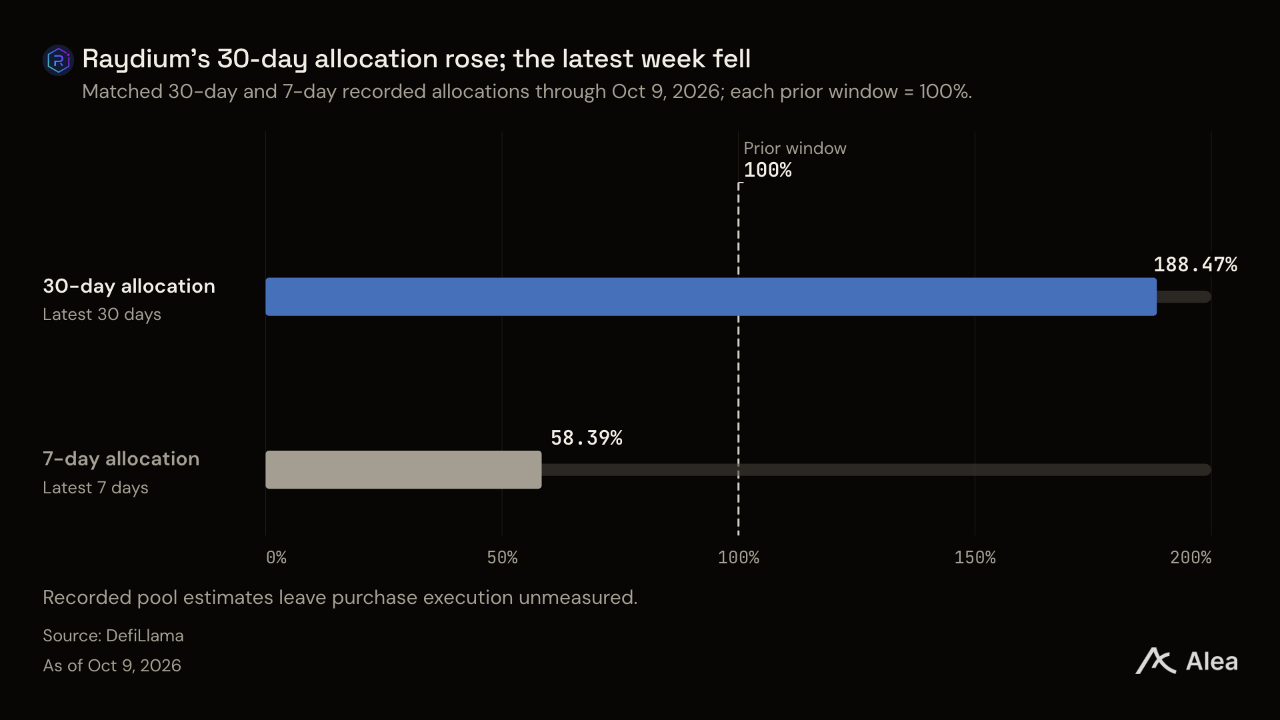
RAY — RAY는 이번 주 24.4% 상승했다. 레이디움은 솔라나 토큰 스왑에서 수수료를 벌어들이며, 트레저리 적립과 RAY 매입에 매일 배분되는 금액은 최근 30일간 총 460만달러에 달했다. 직전 30일의 240만달러보다 88.5% 증가했다. 수수료 규칙에 따라 적용 대상 풀 유형 전반에서 스왑 수수료의 12%가 RAY 매입에 배정된다. 트레저리에는 집중 유동성 풀과 신규 상수곱 풀 수수료의 4%가 배정되며, 기존 풀에서는 배정되지 않는다. 현재 레이디움은 솔라나의 토큰화 주식을 위해 가능한 한 많은 유동성을 모으는 데 집중하고 있다.
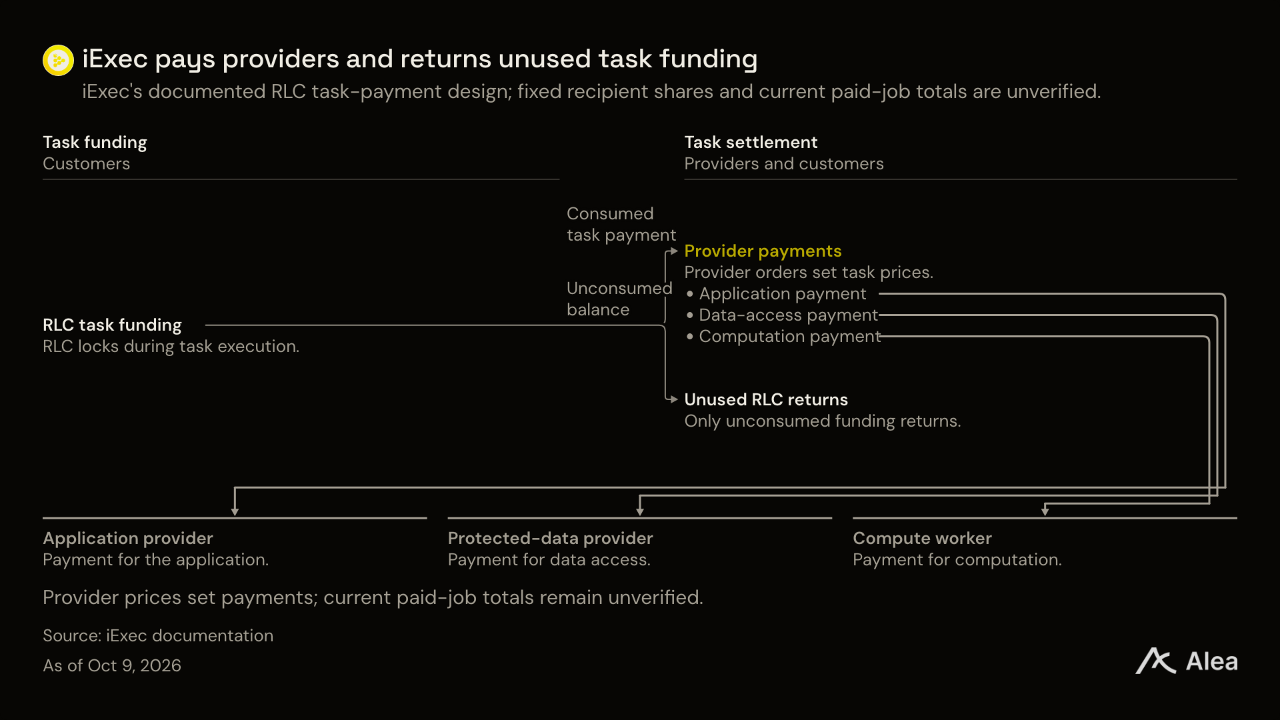
RLC — RLC는 주간 195.2% 상승하며 4주간 상승률이 299.5%에 달했다. 아이젝은 기밀 컴퓨팅을 제공하며, 애플리케이션·데이터·작업 처리 자원 제공자에게 RLC로 대가를 지급한다. 따라서 작업이 늘면 결제 수요가 발생하지만, 사용된 모든 토큰이 영구적으로 유통에서 제거되는 것은 아니다. 한 주 만에 가격이 거의 세 배로 오른 가운데, 토큰의 빠른 회전으로 인해 지속적인 보유 수요는 서비스 성장과 구분해서 봐야 한다.
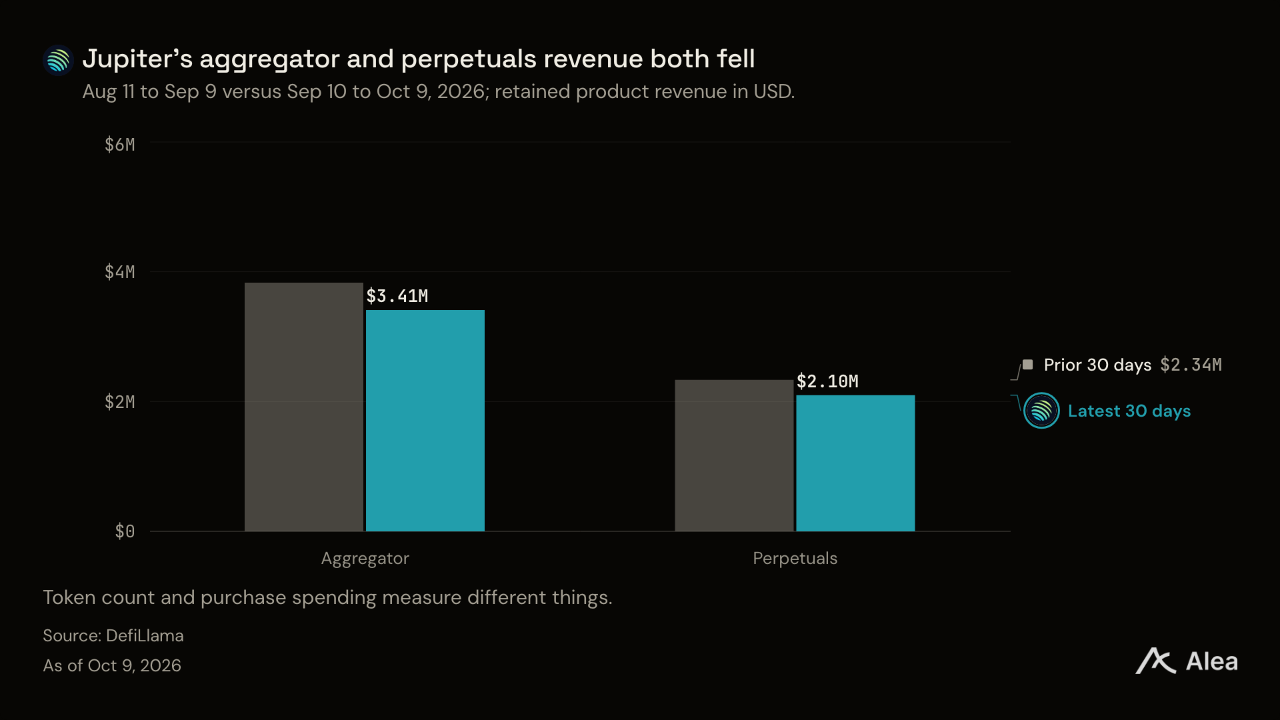
JUP — JUP는 이번 주 18.9% 오른 0.3689달러로 마감하며 4주간 상승률을 51.8%로 확대했다. Litterbox Trust는 10월 8일 74만4519 JUP를 추가 매입해 누적 보유량을 1억7509만 개로 늘렸다. 한편 9월 10일부터 10월 9일까지 애그리게이터 수익은 341만달러로 직전 30일 대비 11.0% 감소했고, 무기한 선물 수익은 210만달러로 10.1% 줄었다.
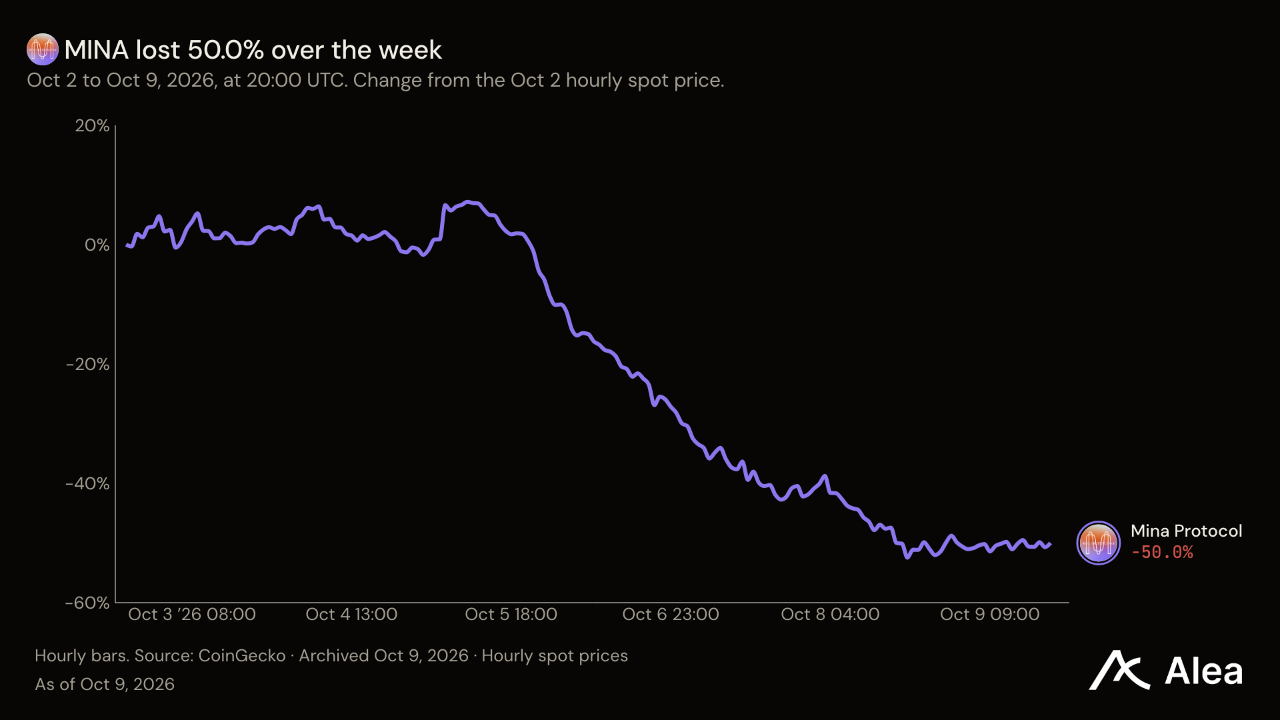
MINA — MINA는 주간 50.0% 하락하며 4주간 수익률이 -24.8%로 내려갔다. 미나는 모든 참여자가 블록체인의 전체 이력을 처리하지 않고도 활동을 검증할 수 있도록 영지식 증명을 사용한다. 이번 주 하락은 3분기 283.2% 상승 이후 나타난 것으로, 앞선 대규모 상승세가 반전된 것이다.
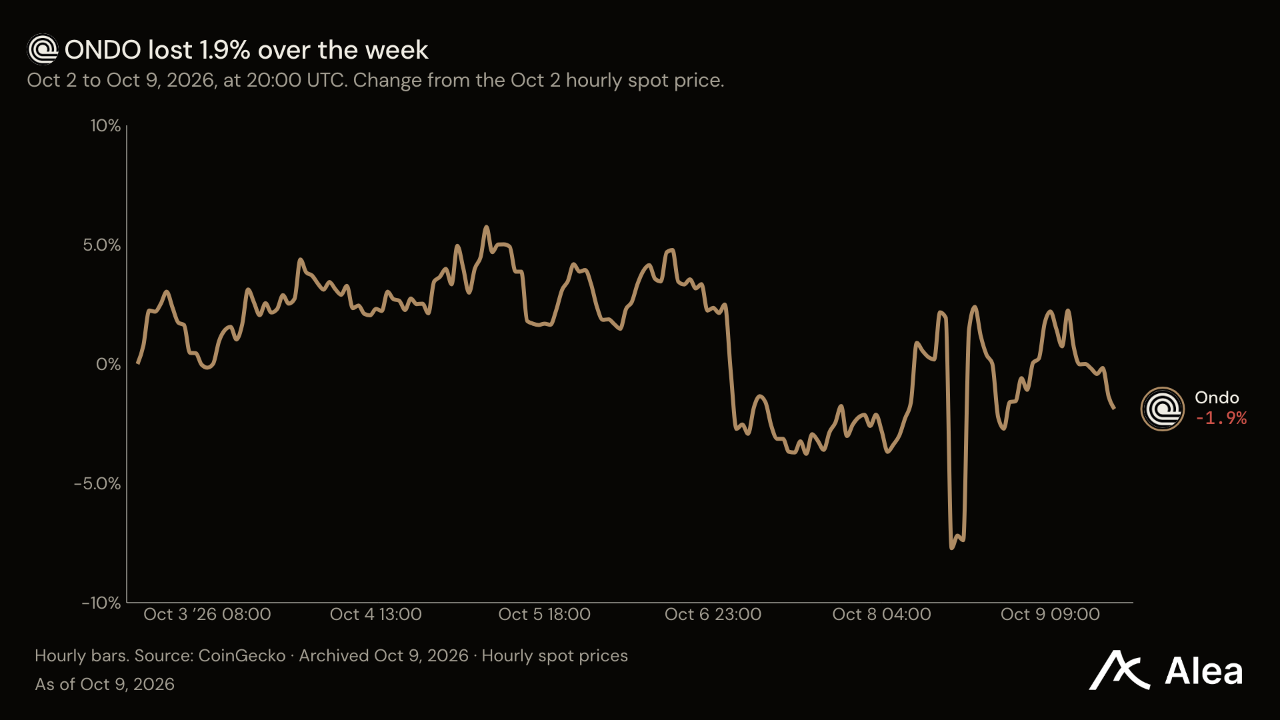
ONDO — ONDO는 주간 1.9% 하락했다. 온도파이낸스는 10월 5일 요건을 충족하는 유동화 이벤트 발생 시 비상장기업 보통주의 가치에 연동되는 토큰화 채권 상품 Private Markets를 발표했다. 이 신상품은 고객이 투자하는 방식을 바꾸지만, 채권이 유통시장에서 거래된다고 해서 투자자가 해당 기업의 유동화 이벤트 시기를 결정할 수 있는 것은 아니다. 따라서 투자금 회수 조건은 상장 보통주와 다르다.
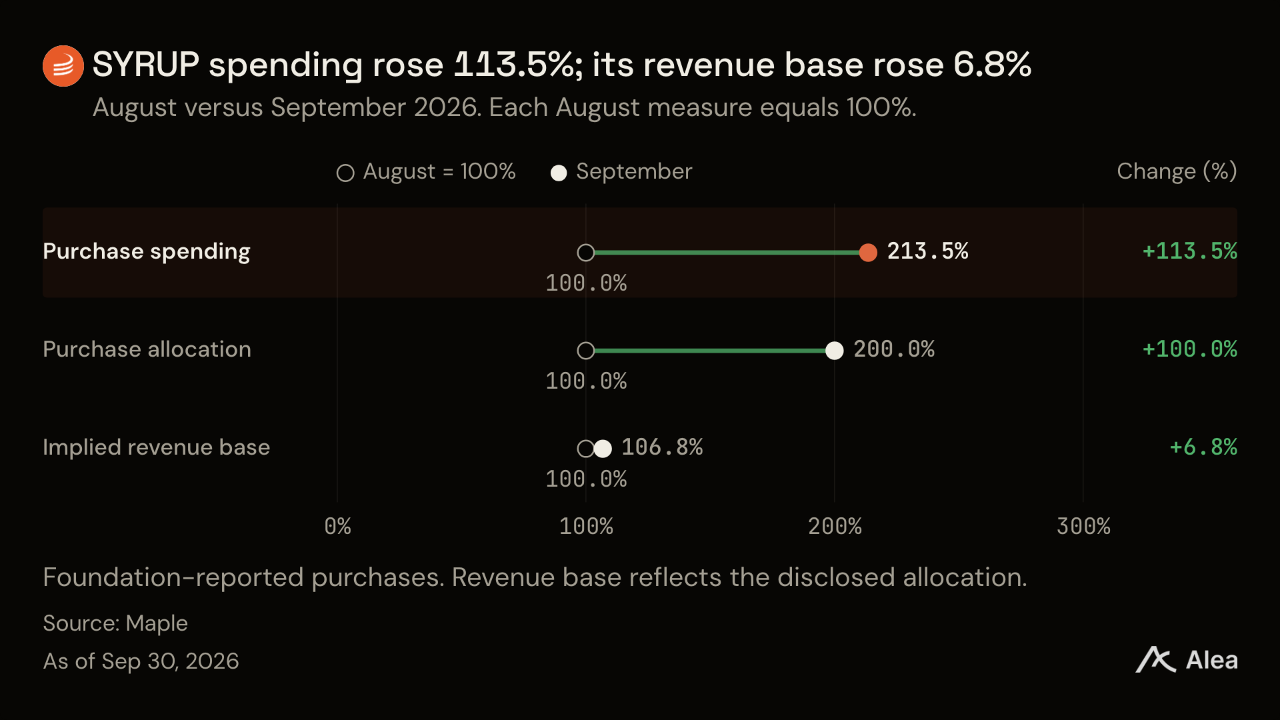
SYRUP — SYRUP는 3.7% 하락한 0.2251달러를 기록했다. 메이플의 9월 매입 증가에는 주로 매입 재원 배분 확대가 반영됐다. 투명성 보고서에 따르면 9월에는 31만4000달러로 137만 SYRUP를 매입했다. 8월에는 14만7000달러로 67만6000개를 매입했다. 9월 매입 지출은 8월 대비 113.5%, 매입 토큰 수는 102.7% 증가했다. 9월에는 프로토콜 수익의 20%를 매입에 배분해 8월의 10%보다 비중을 두 배로 늘렸다. 이를 바탕으로 역산한 9월 수익은 157만달러로, 8월 147만달러 대비 증가율은 6.8%에 그쳤다.
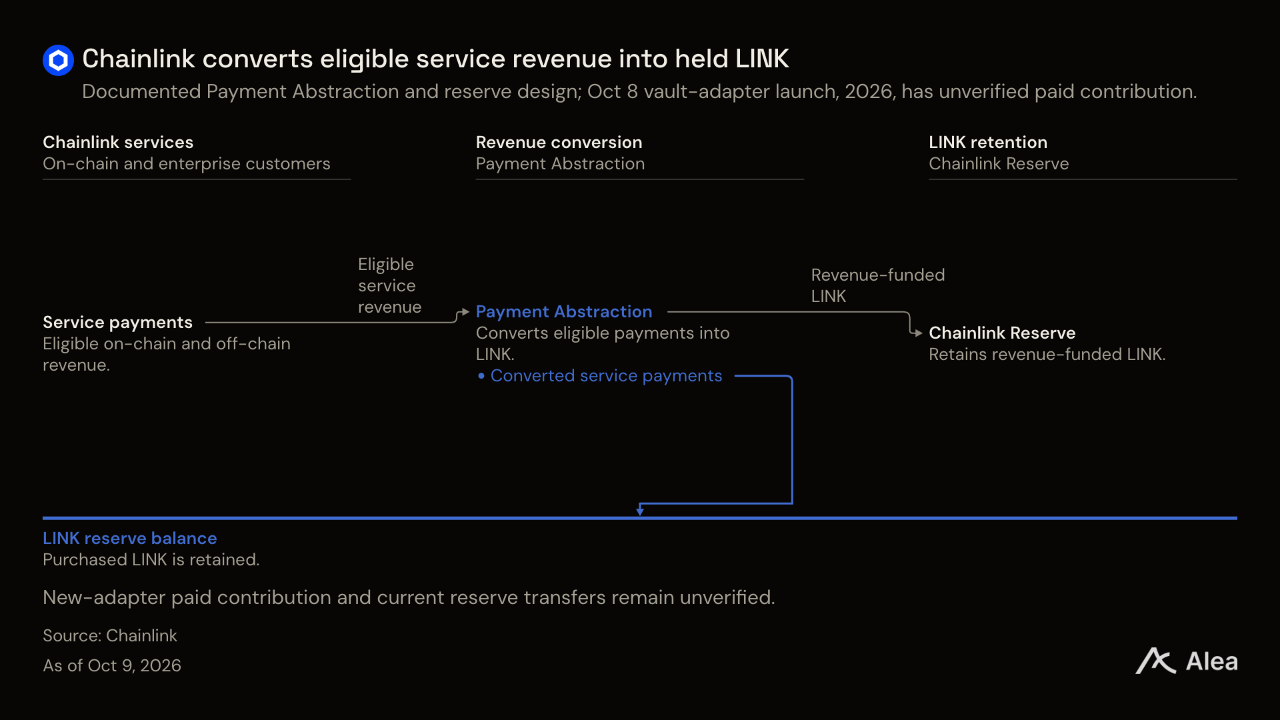
LINK — LINK는 주간 6.1% 내린 12.76달러로 마감했다. 체인링크는 볼트가 지원 체인마다 별도로 배포되지 않아도 여러 체인에서 예치금을 받을 수 있도록 하는 CCIP Vault Adapters를 출시했다. 이는 수익형·신용 상품의 유통 범위를 넓히며, 경제적 성과의 핵심은 서비스 이용량에 있다. 고객 원금은 볼트의 투자 상품에 귀속되고, 전송 및 오라클 이용 대가는 체인링크 서비스의 재원이 된다. Payment Abstraction은 대상 수익을 Chainlink Reserve용 LINK로 전환해 유료 서비스 수요가 토큰 매입으로 이어지는 경로를 제공한다. 준비금은 이 토큰을 소각하지 않고 보유한다.
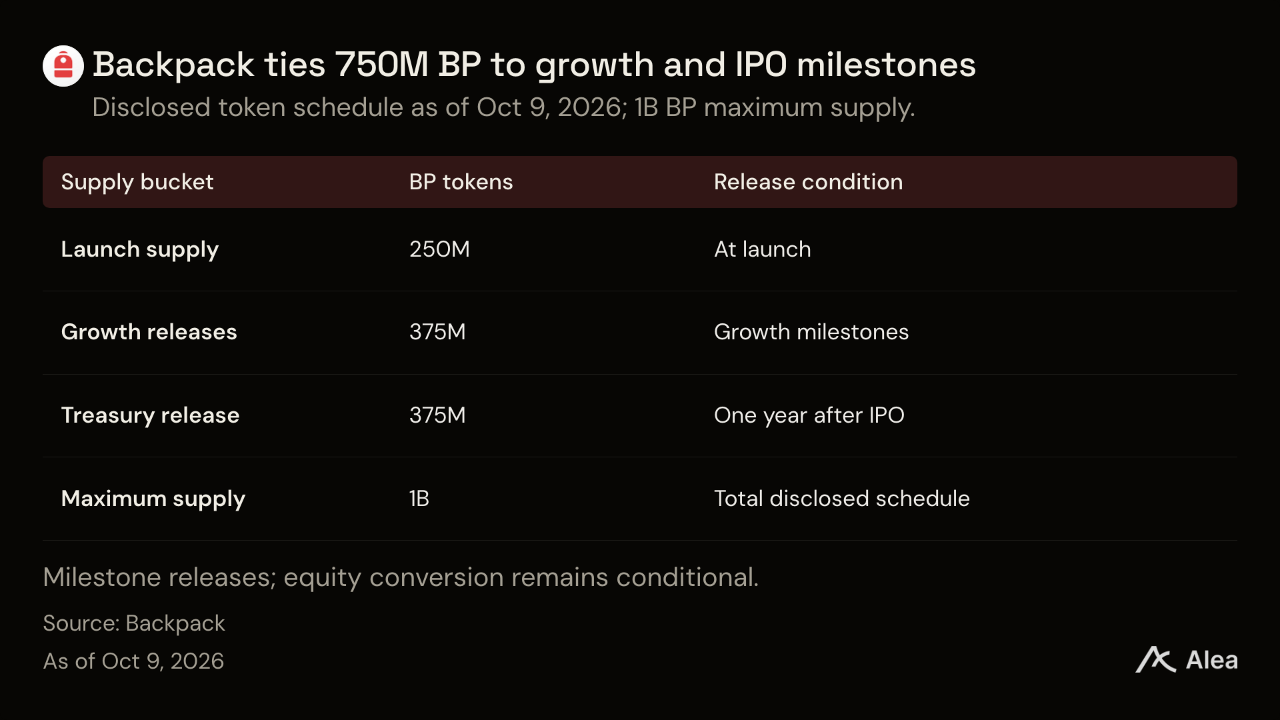
BP — BP는 이번 주 3.0% 상승하며 4주간 상승률을 114.9%로 확대했다. 백팩은 최소 1년간 스테이킹한 뒤 기업공개(IPO)나 인수가 이뤄지면 조건부로 BP를 전환할 수 있는 방안을 제공한다. 거래소는 이번 주 주식 담보 기능을 발표해 차입과 헤지 용도를 추가했으며, 향후 토큰 공급은 계속 주요 목표 달성 여부에 연동된다. 토큰 공급 일정은 출시 시 2억5000만 BP, 성장에 따른 공급분으로 3억7500만 BP를 배정했으며, 별도 3억7500만 BP는 IPO 이후 1년까지 묶어둔다.
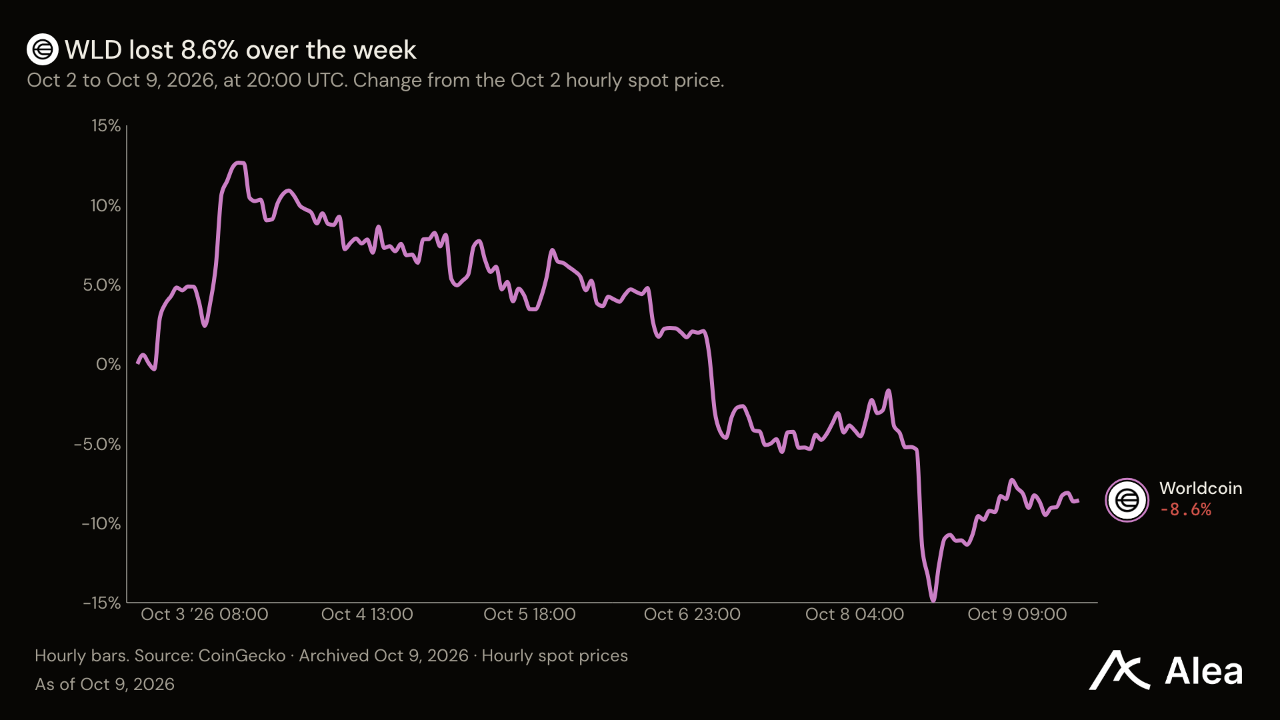
WLD — WLD는 주간 8.6% 하락했지만 4주간 상승률은 23.1%를 유지했다. World ID는 기업이 회의나 계약을 승인하는 주체가 실제 사람인지 확인할 수 있는 수단을 제공한다. 월드는 사기 위험과 관련해 실제 사람의 참여 여부와 별도의 직원 권한 인증 문제에 대응하는 줌 연동 기능의 제한적 베타 참여자로 VanEck Funds를 명시했다. 제안된 수수료 구조는 애플리케이션과 자격증명 발급자에게 비용을 부과하되 최종 사용자 인증은 무료로 유지한다. 앞서 발표한 계획은 결제에 WLD를 사용했다. WLD로 수수료를 실제 징수하게 되면 기업 활용 사례에서 반복적인 토큰 수요가 발생한다.
주식: 증시 반등, 반도체주는 하락
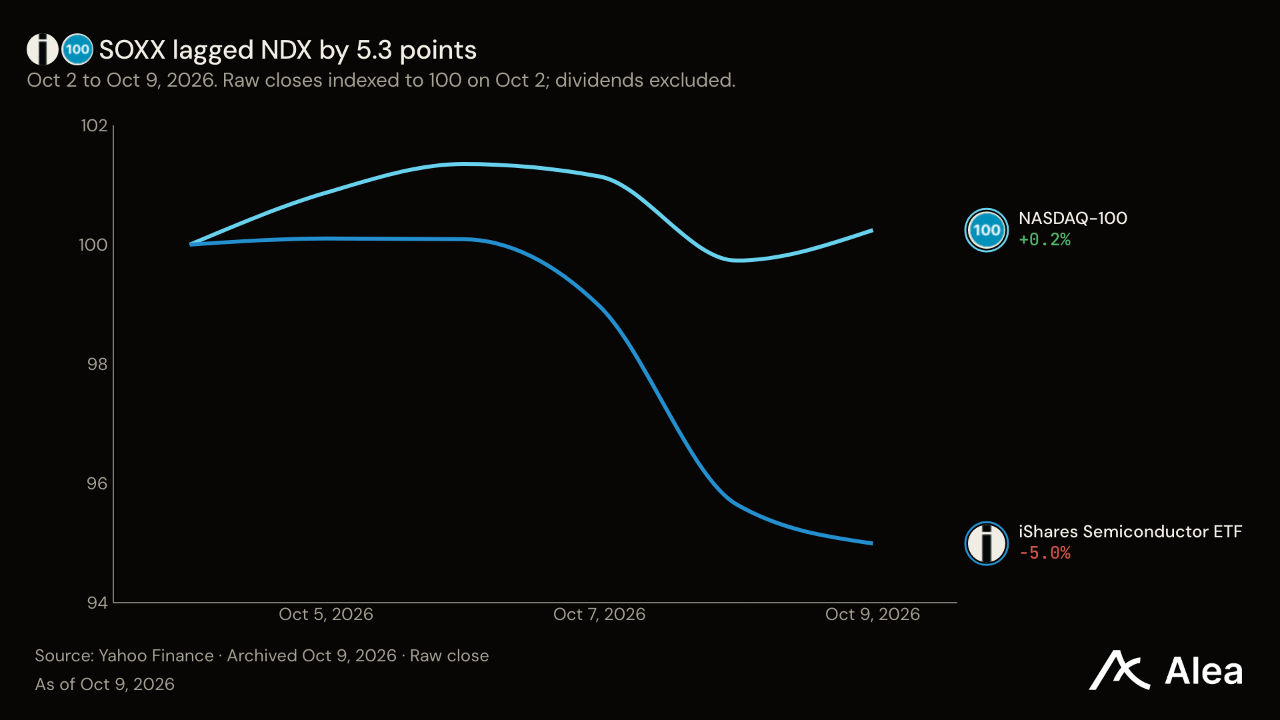
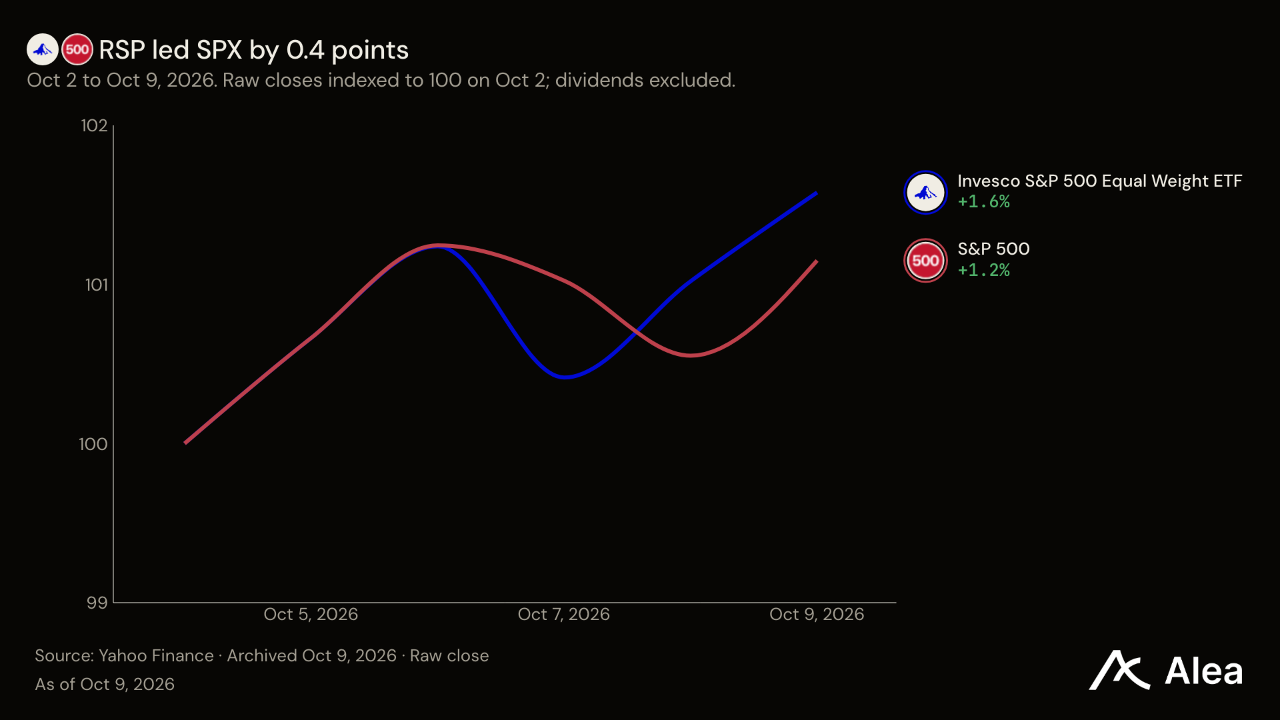
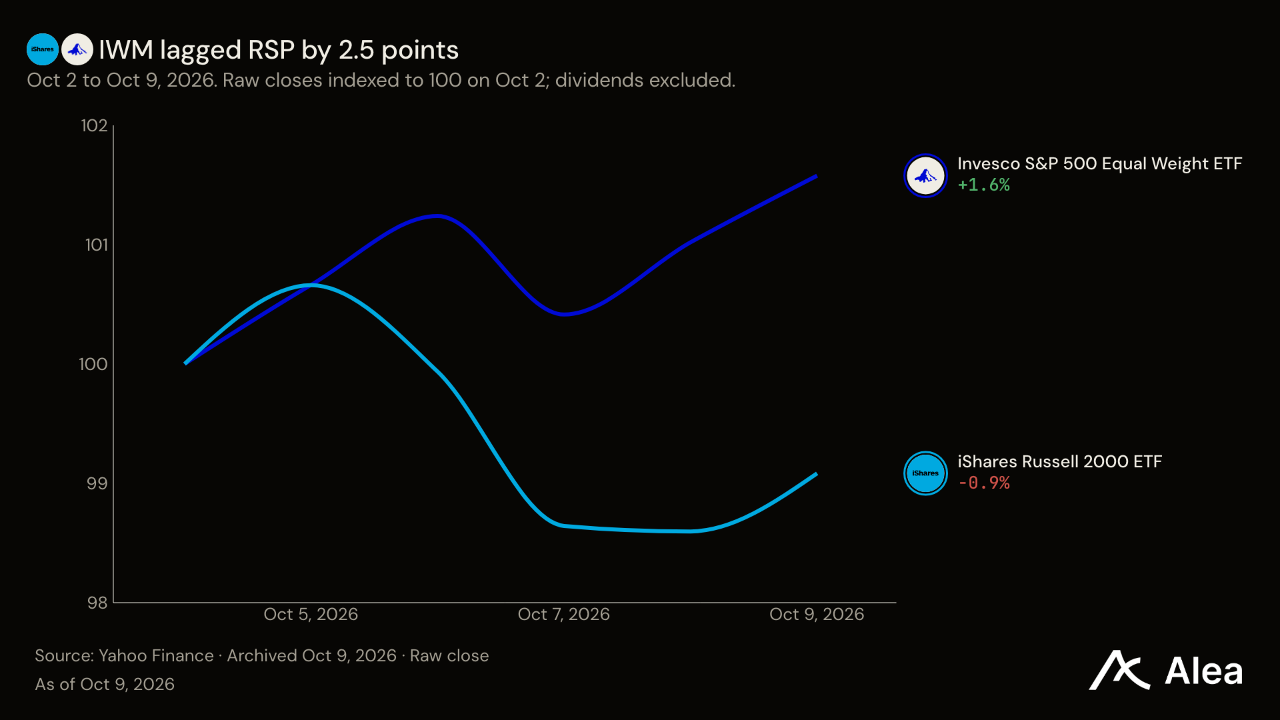
동일가중 S&P 500이 마침내 반등한 반면, 소형주와 반도체주는 하락세를 이어갔다. RSP는 7주 연속 하락을 끝내고 1.58% 올라 S&P 500의 상승률 1.15%를 웃돌았다. 그러나 IWM은 5주 연속 하락했고 SOXX는 5.01% 내렸다. RSP의 4주간 수익률은 여전히 -0.85%였으며, 소형주는 이번 주 반등에 동참하지 못했다.
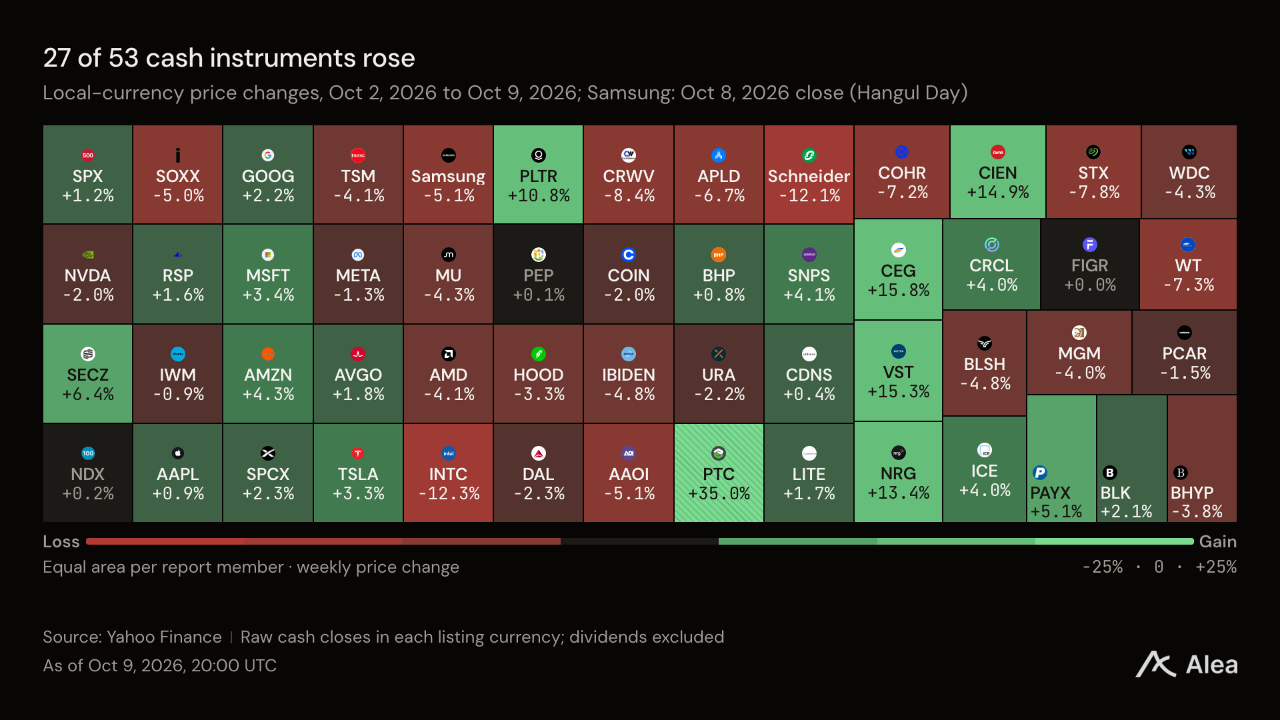
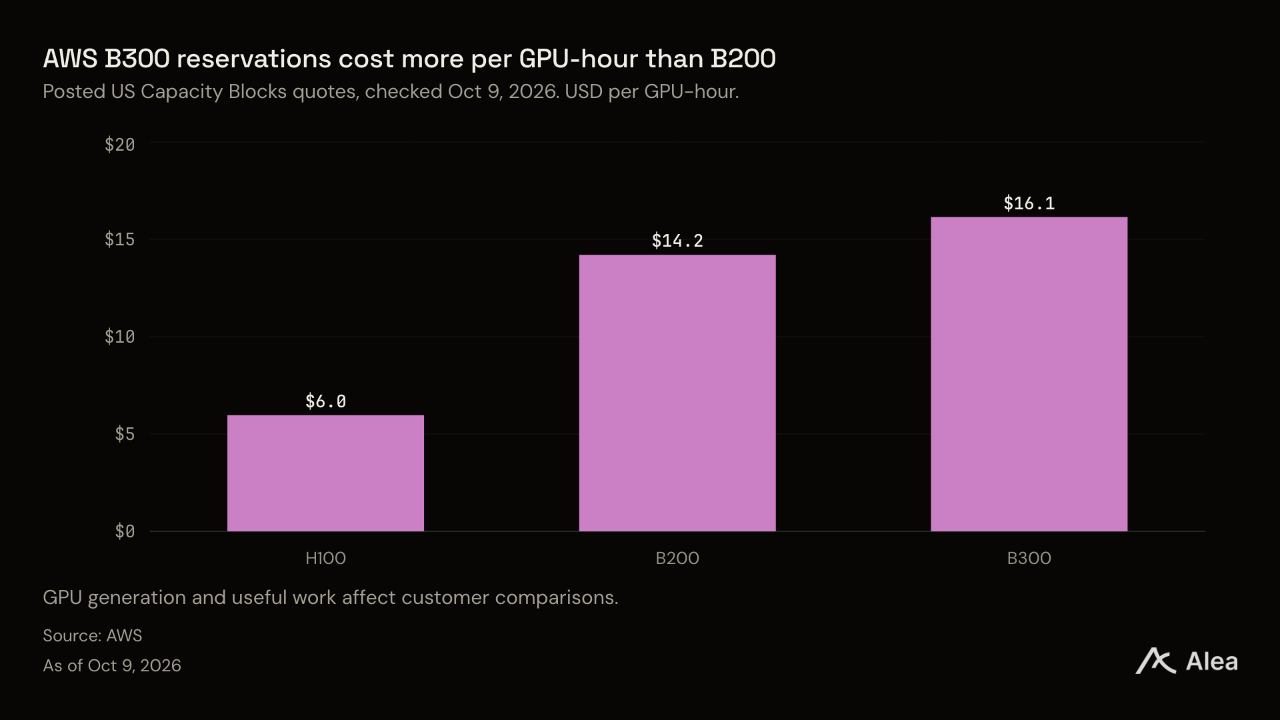
매그니피센트7 가운데 5개 종목이 상승했다. 아마존은 4.34%, 마이크로소프트는 3.39% 오른 반면 엔비디아는 2.00%, 메타는 1.29% 하락했다. AWS가 공개한 B300 예약 요금은 GPU당 시간당 16.15달러로, B200의 14.21달러보다 높았다. 고객은 선불로 결제하며, 기존 예약에는 구매 당시 요금이 유지된다. 반도체 고객도 납품 전에 생산능력 확보에 필요한 자금을 일부 제공한다. 반도체 패키지 기판 제조사 이비덴은 6월 30일 종료 분기에 고객 선수금 증가로 736억엔이 유입됐다고 보고했다. 이는 영업현금흐름의 77%에 해당한다. AWS는 사용 전에 예약 대금을 받으며, 이비덴은 앞서 받은 선수금에 대해 향후 반도체 패키지를 납품할 의무를 진다.
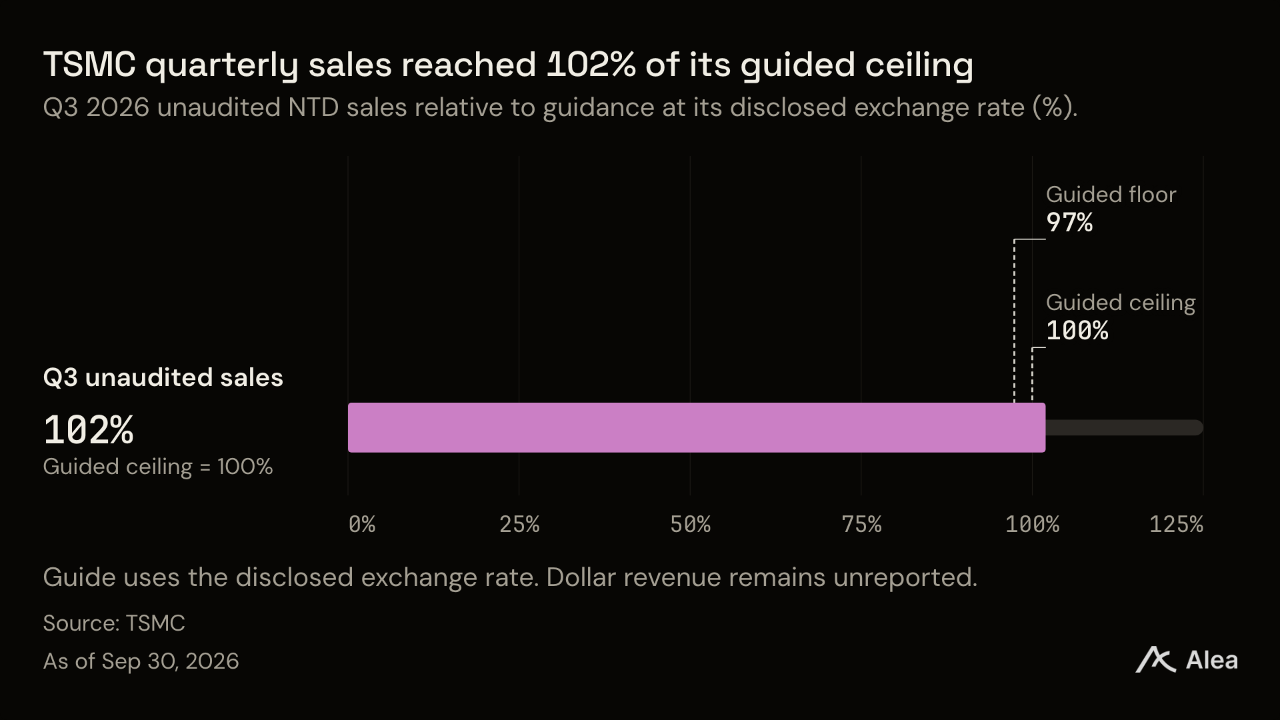
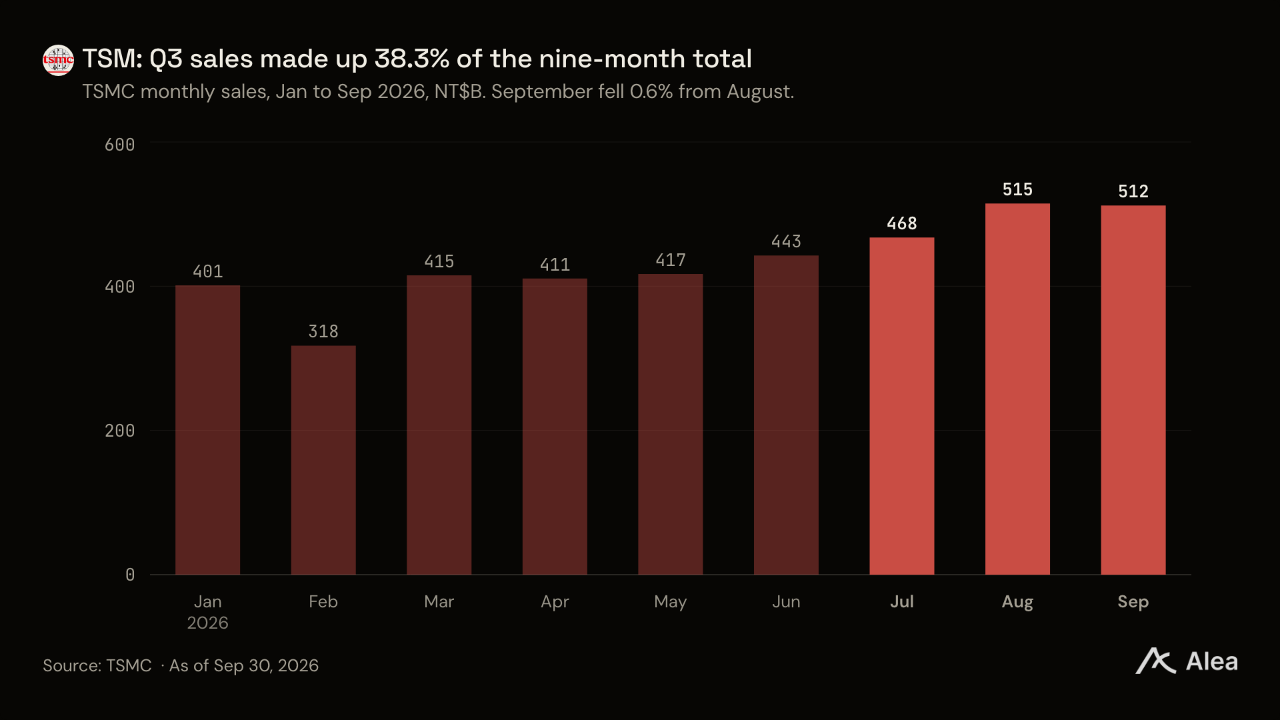
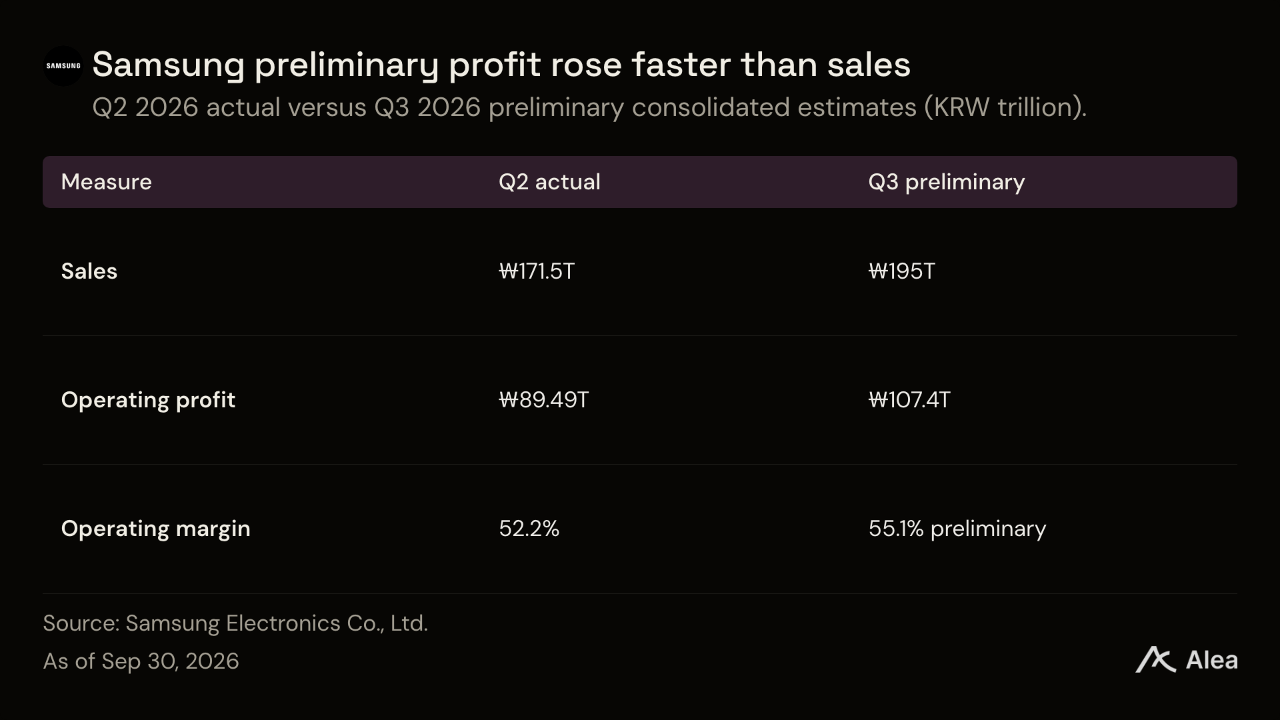
반도체 기업의 영업 실적 개선도 업종 하락을 막지 못했다. TSMC는 9월 매출을 발표하면서 3분기 매출 합계가 1조4900억대만달러로 집계됐다. 이는 가이던스에 적용한 환율 기준으로 당초 전망 상단을 1.95% 웃돈다. TSM은 4.12% 하락했다. 삼성전자가 발표한 잠정 실적으로 계산한 영업이익률은 55.1%로, 2분기 52.2%보다 높았다. 주가는 5.07% 내렸다.
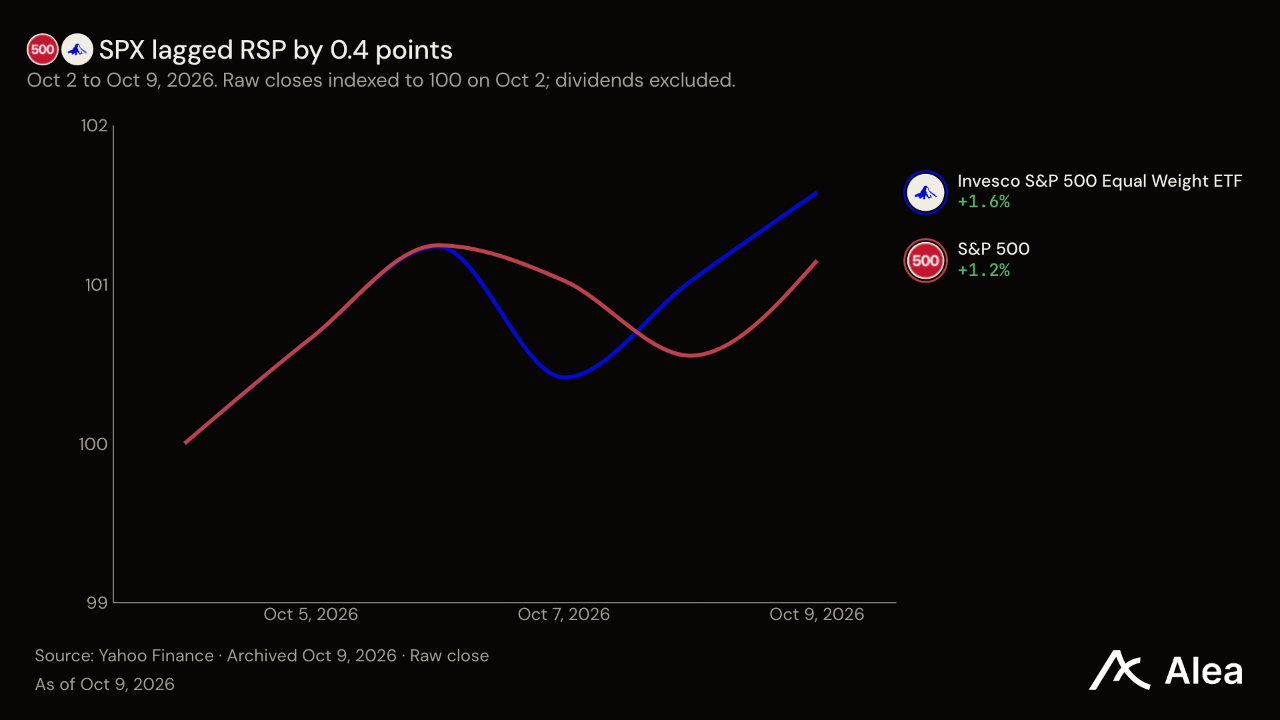
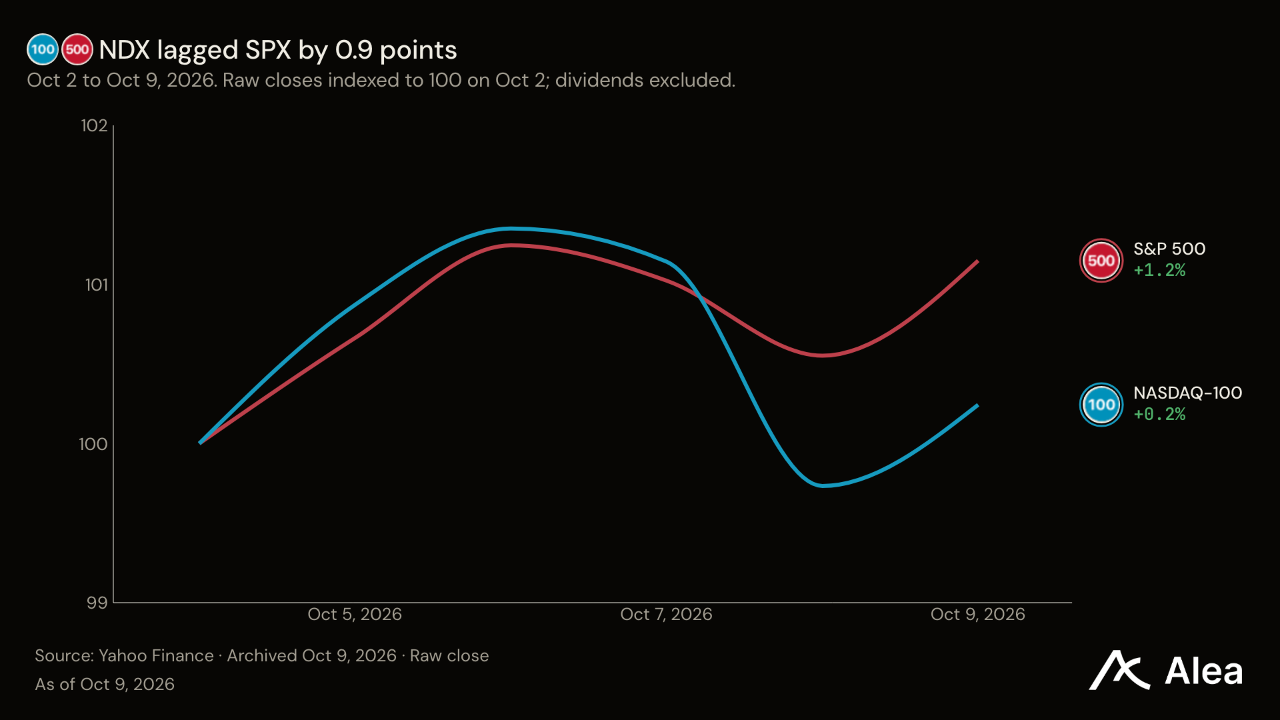
SPX — 1.15% 상승한 7,812를 기록해 NDX의 상승률 0.24%를 웃돌았다. 9월 11일 이후 SPX는 2.02% 올라 같은 4주간 NDX의 상승률 5.16%에는 못 미쳤다. SPX는 시가총액에 따라 기업별 비중을 부여하므로 대형 기업이 수익률에 가장 큰 영향을 미친다. 동일가중 지수는 한 주간 반등했지만 여전히 9월 11일 수준을 밑돌았다. JP모건은 10월 13일 실적을 발표한다. 이번 상승을 경기 강화의 신호로 해석하려면 은행 실적에서 대출 수요와 신용손실에 관한 추가 근거를 확인해야 한다.
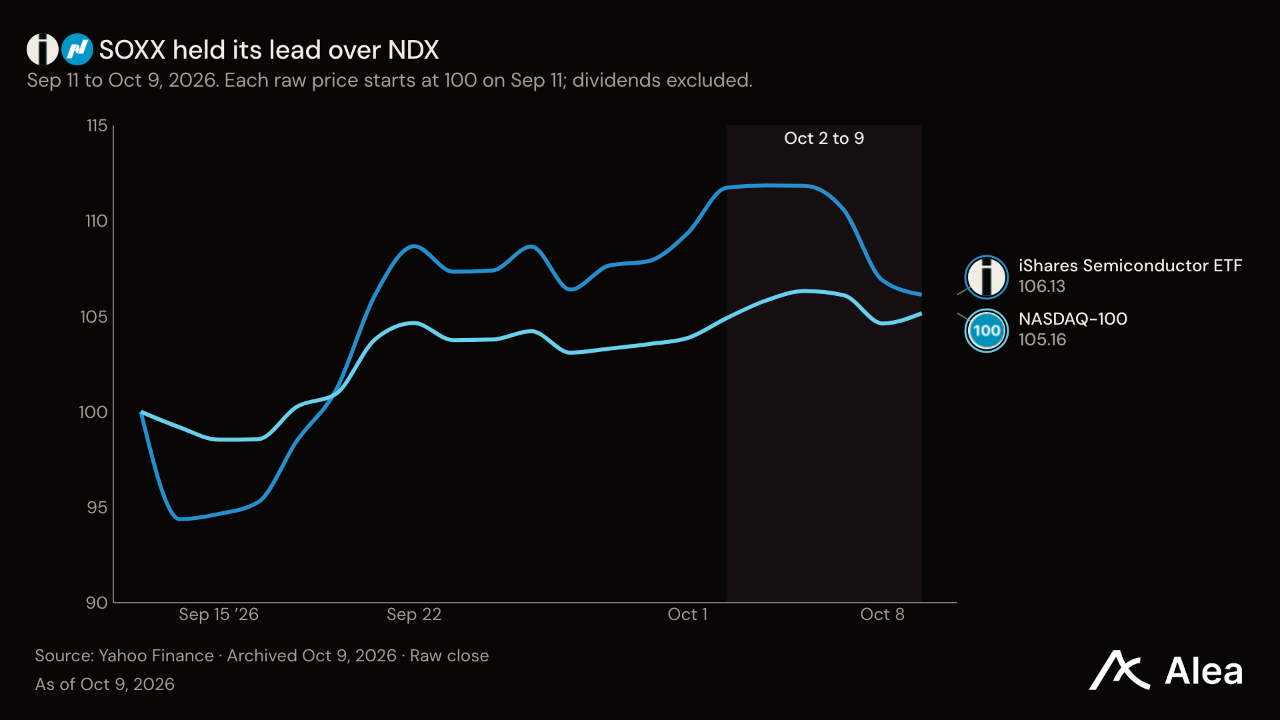
NDX — 0.24% 소폭 오른 30,883을 기록하며 9월 11일 이후 5.16% 상승률을 유지했다. 주간 상승세는 SOXX의 5.01% 하락과 대비된다. NDX에는 반도체 공급업체와 함께 클라우드 운영사, 소프트웨어 기업이 포함돼 있어 반도체 펀드와 이익 구성이 다르다. 고객이 컴퓨팅에 더 많은 비용을 지불하면 공급업체에는 도움이 되지만 고객의 비용 부담은 늘어난다. TSMC는 10월 15일 실적을 발표하며, 이를 통해 이번 사이클의 제조 부문 수익성을 확인할 수 있다. 다만 이 실적만으로 지수 내 모든 기업의 이익 전망을 판단할 수는 없다.
SOXX — 5.01% 하락한 559달러를 기록하며 9월 11일 이후 상승률이 6.13%로 축소됐다. 공급업체들의 실적 개선에도 SOXX는 하락했다. 삼성전자가 10월 8일 발표한 잠정 이익은 매출보다 빠르게 늘었고, TSMC의 월간 실적 기준 3분기 매출은 전 분기 대비 17.6% 증가했다. 반도체주 투자자는 여전히 메모리 가격과 파운드리 수익 구조를 구분해야 한다. TSMC는 10월 15일 실적을 발표한다. 회사가 제시한 매출총이익률 전망은 65~67%로, 2분기 실적 67.7%보다 낮다.
RSP — 1.58% 오른 213달러를 기록하며 동일가중 S&P 500 ETF의 7주 연속 하락을 끝냈다. 반등 폭은 SPX보다 0.43%포인트 컸지만, 9월 11일 이후 RSP는 여전히 0.85% 하락한 상태다. 같은 기간 SPX는 2.02% 상승했다. 동일가중 방식은 초대형 기술주의 영향력을 줄인다. 따라서 이번 주 회복은 주식시장 내 반등 범위가 넓어졌음을 보여주지만, 4주간 수익률이 마이너스인 만큼 한 주의 강세만으로 판단하기는 어렵다. 다음 주 은행 실적에서는 대출과 신용 건전성을 별도로 점검할 수 있다.
Mag7 — 7개 종목 중 5개가 상승했다. AMZN은 4.34% 상승하고 NVDA는 2.00% 하락해 그룹 내 최고·최저 수익률 격차는 6.33%포인트였다. 이들 7개 기업은 투자 사이클의 서로 다른 영역에서 제품과 서비스를 판매한다. 엔비디아는 가속기를 공급하고 아마존, 알파벳, 마이크로소프트, 메타는 컴퓨팅 인프라를 운영한다. 애플은 주로 기기와 서비스에서 수익을 얻으며, 테슬라는 차량과 에너지 저장장치를 판매한다.
IWM — 0.92% 내린 279달러로 5주 연속 하락했다. 소형주는 RSP의 동일가중 반등에 동참하지 못했으며, 9월 11일 이후 IWM은 3.44% 하락했다. 차입 비용 상승이 차입자에게 영향을 미치는 속도는 서로 다르다. 변동금리 대출은 만기를 기다리는 고정금리 부채보다 금리가 빠르게 조정된다. 9월 CPI는 10월 14일 발표된다. 소형주 주가 강세는 시장 기대가 회복됐음을 보여줄 수 있지만, 자금조달 부담이 완화됐는지는 여전히 대출 여건과 기업 실적에 달려 있다.
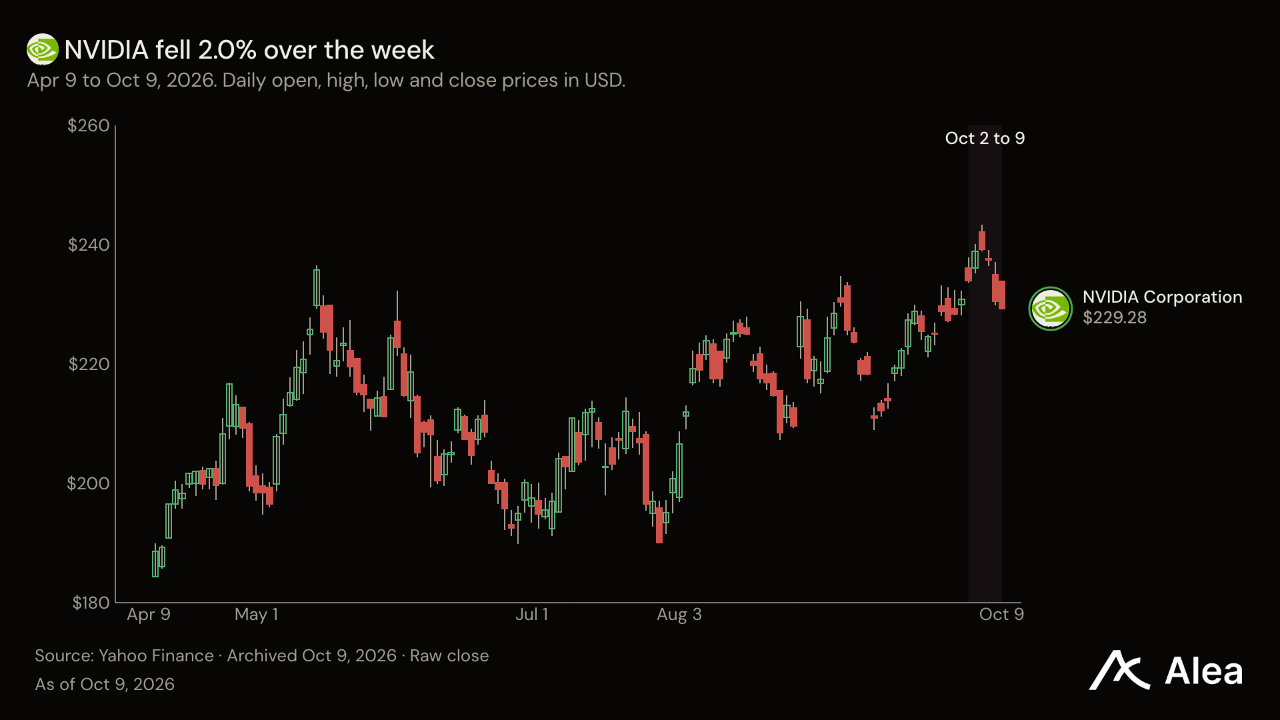
NVDA — 2.00% 내린 229달러를 기록해 SOXX의 5.01%보다 하락 폭이 작았다. 엔비디아는 AI 설비를 구축하는 기업에 가속기와 네트워킹 제품을 판매한다. 7월 26일 종료 회계분기에 엔비디아는 매출 962억달러, 순이익 597억달러를 보고했지만, 영업현금흐름은 241억달러였다. 매출채권 증가로 현금 223억달러가 소요됐고, 투자이익 78억달러도 이익과 현금흐름의 격차를 확대했다. 다음 분기 매출 전망은 1080억달러다. 매출 대비 매출채권이 늘어나면 출하가 전망치를 충족하더라도 고객에게 묶인 자금이 증가한다.
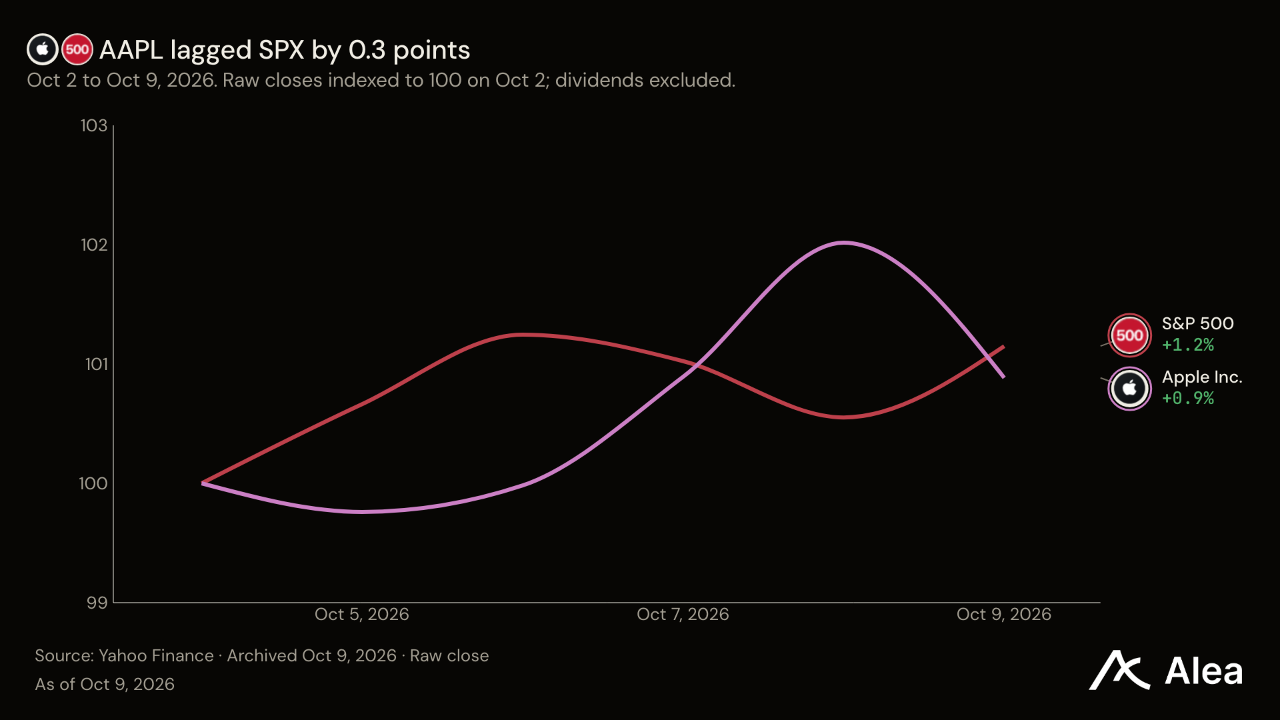
AAPL — 0.88% 오른 337달러를 기록해 SPX의 주간 상승률보다 0.27%포인트 낮았다. 애플의 기기·서비스 사업은 AI 데이터센터를 건설하는 기업과 자금조달 구조가 다르다. 6월 27일 종료 회계연도 첫 9개월 동안 애플은 영업현금흐름 1170억달러를 창출했고, 유형자산에 68억달러를 지출했으며, 자사주 621억달러를 매입했다. 이 현금흐름 내역은 이번 신제품 출시 이전에 애플이 지출 재원을 어떻게 마련했는지 보여준다. iPhone Duo의 사전 주문은 10월 16일 시작되며, 첫 판매일은 10월 23일이다. 새 제품 사이클의 이익 기여도는 판매량과 제품 구성에 달려 있다.
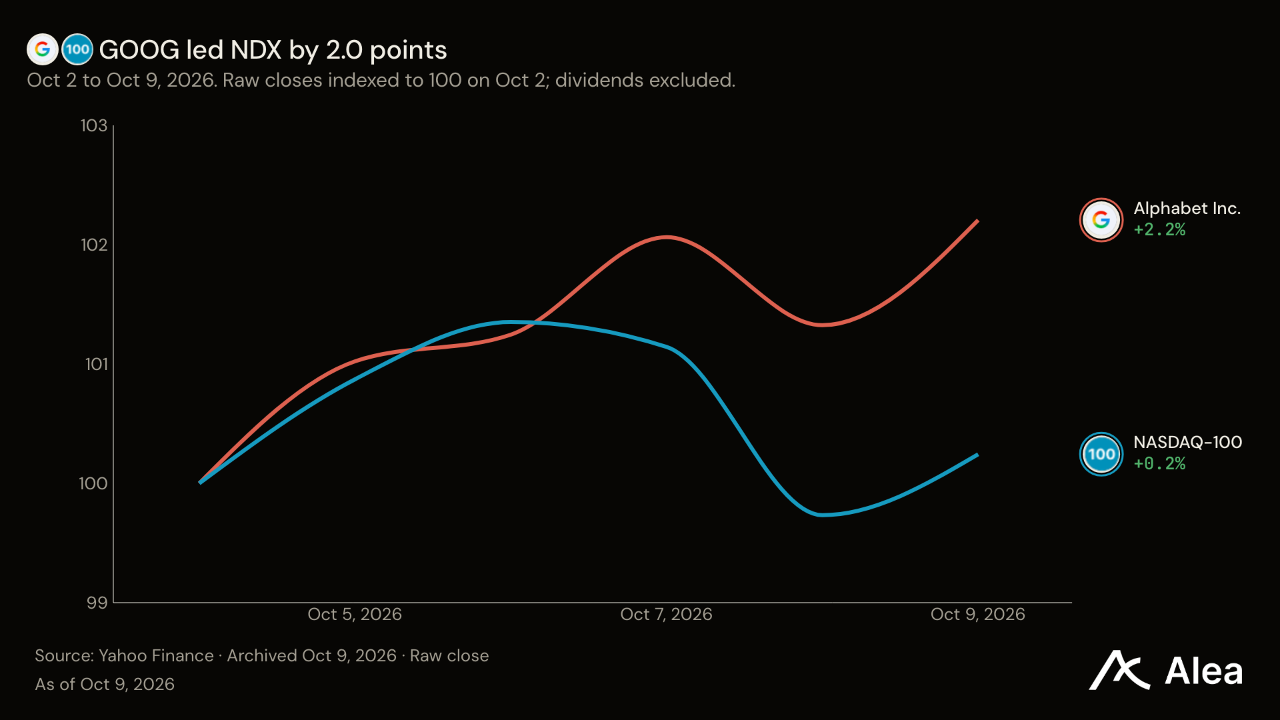
GOOG — 2.21% 오른 348달러를 기록했다. 구글은 10월 8일 개별 AI 프로젝트에 엄격한 지출 한도를 도입해, 에이전트가 예산에 도달하면 작동을 일시 중지하도록 했다. 이를 통해 고객은 소프트웨어에 작업을 맡길 때 발생하는 비용을 통제할 수 있다. 클라우드 고객 약 500곳은 지난 1년간 각각 1조 개가 넘는 토큰을 처리했지만, 이 사용량만으로 실제 지불액을 알 수는 없다. 고객은 Gemini 또는 Claude를 선택할 수 있으며, 구글은 권한과 프로젝트 지출을 관리한다. 고객은 구글의 관리 기능을 유지하면서 그 아래에서 작동하는 모델을 바꿀 수 있다.
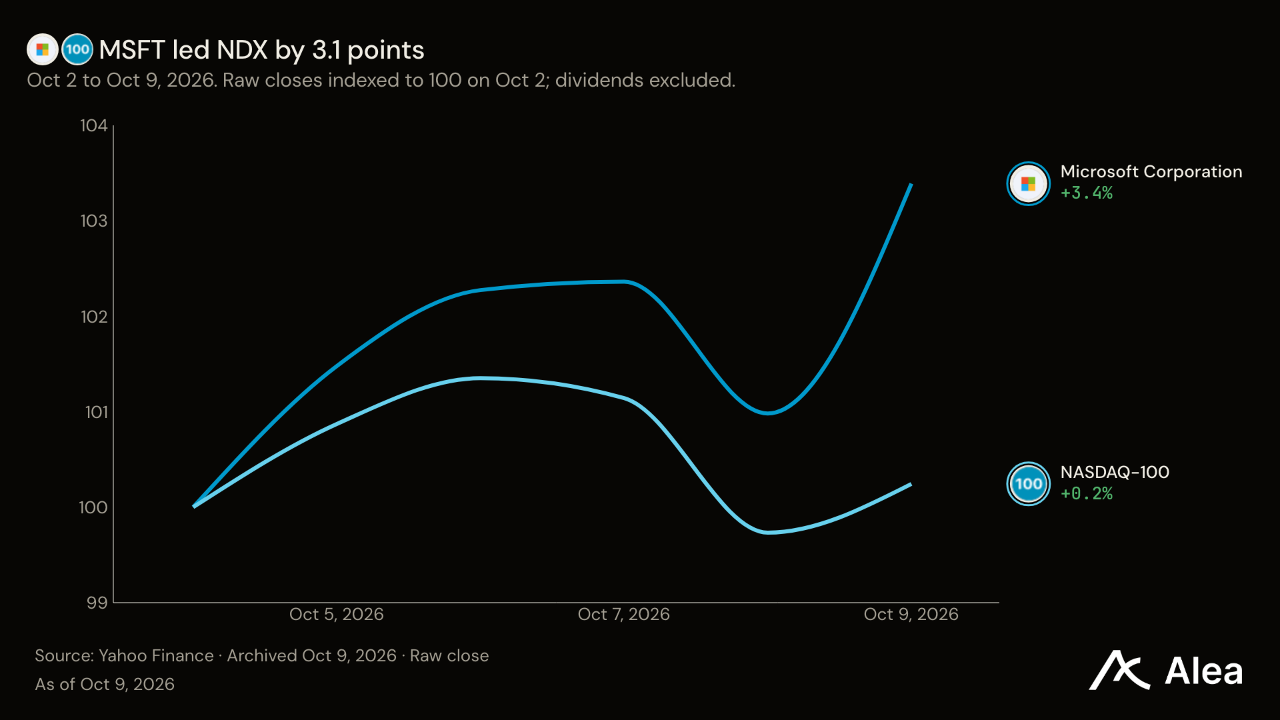
MSFT — 3.39% 상승한 535달러를 기록했다. 윈도는 10월 7일 에이전트 격리 인프라를 정식 출시해, 조직이 에이전트가 접근할 수 있는 파일과 네트워크를 설정할 수 있도록 했다. 나머지 기능은 도입 일정이 서로 다르다. HydraFusion의 로컬 모델 라우팅은 10월 말 실험적 프리뷰에 들어가며, 하이브리드 Copilot 기능은 앞으로 수개월에 걸쳐 제공된다. 마이크로소프트의 월 2조 회가 넘는 로컬 추론에는 Copilot+ PC 전반의 검색, 이미지 처리, 영상 통화가 포함된다. 이러한 기존 기기의 사용량에서 유료 에이전트 요청을 구분할 수는 없다. Surface Laptop Ultra는 Copilot 기능이 본격적으로 확대되기 전인 10월 16일부터 출하된다.
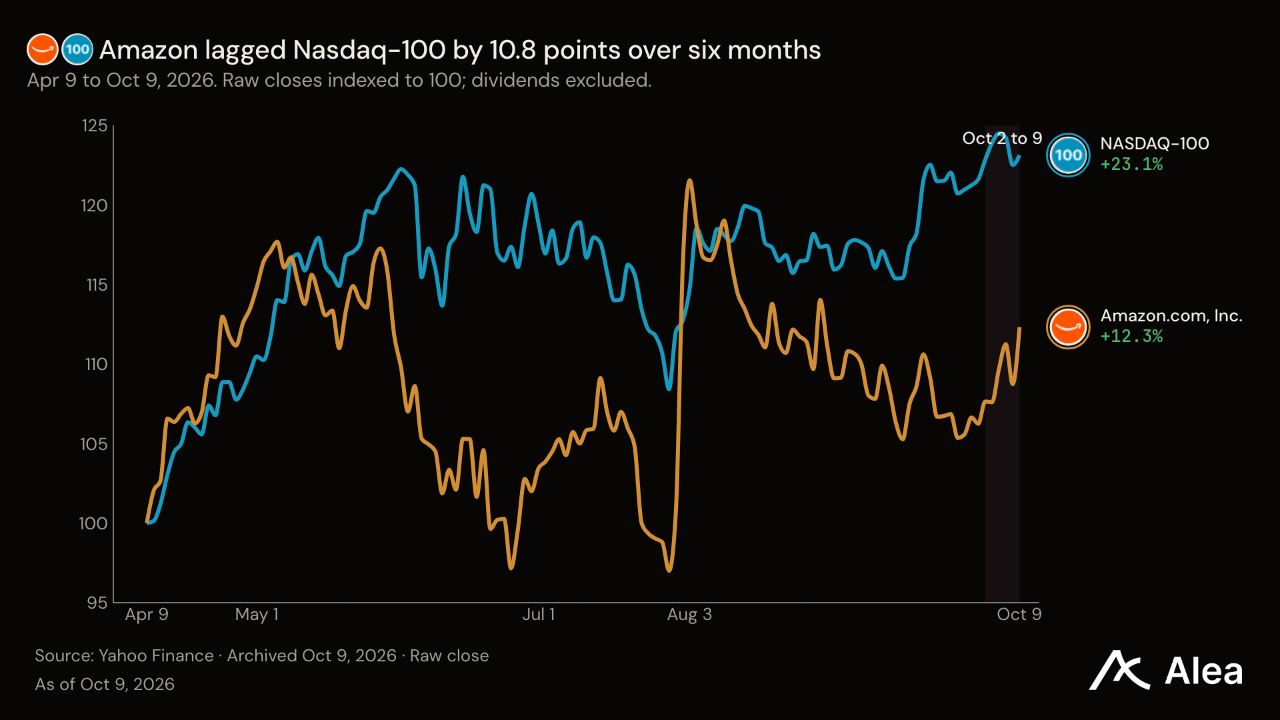
AMZN — 4.34% 오른 262달러를 기록했다. AWS는 10월 7일 오리건과 버지니아 북부 지역의 B300 요금을 GPU당 시간당 16.15달러로 공개했다. B200은 14.21달러, H100은 5.97달러다. B300 예약 한 건은 GPU 8개의 사용 시간을 구매하는 방식이며, 처리량과 응답 속도에 따라 완료된 작업당 GPU 비용이 결정된다. 고객은 예약 대금을 선불로 지급하고, 기존 예약에는 구매 당시 요금이 유지된다.
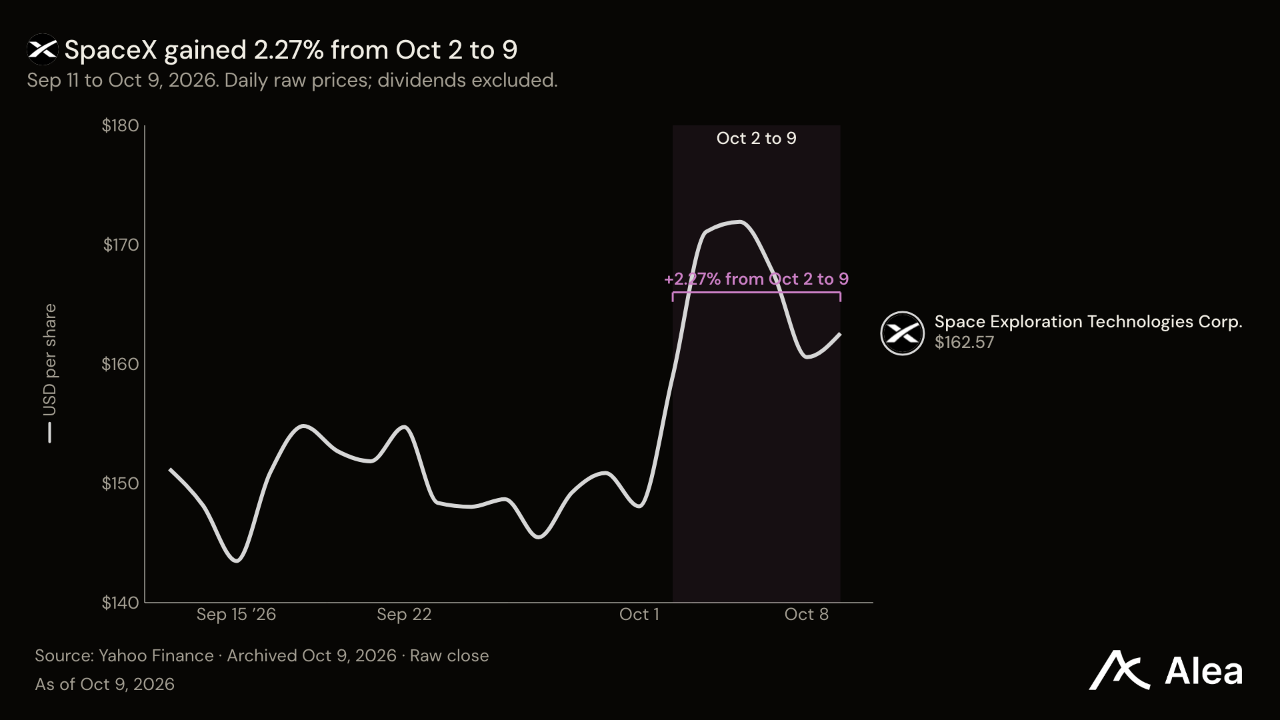
SPCX — 2.27% 오른 163달러를 기록했다. 10월 9일 최대 3억2840만 주의 클래스 A 주식이 매도 가능한 상태가 됐으며, 이는 9월 24일 단계와 같은 최대 물량이다. 이 상한은 금요일 거래량 9250만 주의 3.6배에 해당한다. 다만 거래량에는 동일 주식의 반복 거래가 포함되며, 보호예수 대상 주주의 매도 물량을 따로 보여주지는 않는다. 7%는 회사 전체 주식이 아니라 지정된 보호예수 물량을 가리킨다. 3분기 실적 발표 후 온전한 2거래일이 지나면 추가로 13억 주를 매도할 수 있게 되며, 실적 발표일은 아직 공개되지 않았다.
TSM — 대만 반도체 제조사: 4.12% 하락한 453달러를 기록했다. TSMC는 외부 설계업체를 위해 반도체를 제조한다. 감사를 받지 않은 월간 매출의 7~9월 합계는 1조4940억대만달러다. TSMC는 3분기 매출총이익률을 2분기 67.7%보다 낮은 65~67%로 전망했다. 회사는 10월 15일 실적을 발표하며, 실제 이익률을 통해 매출 중 얼마가 매출총이익으로 이어졌는지 확인할 수 있다.
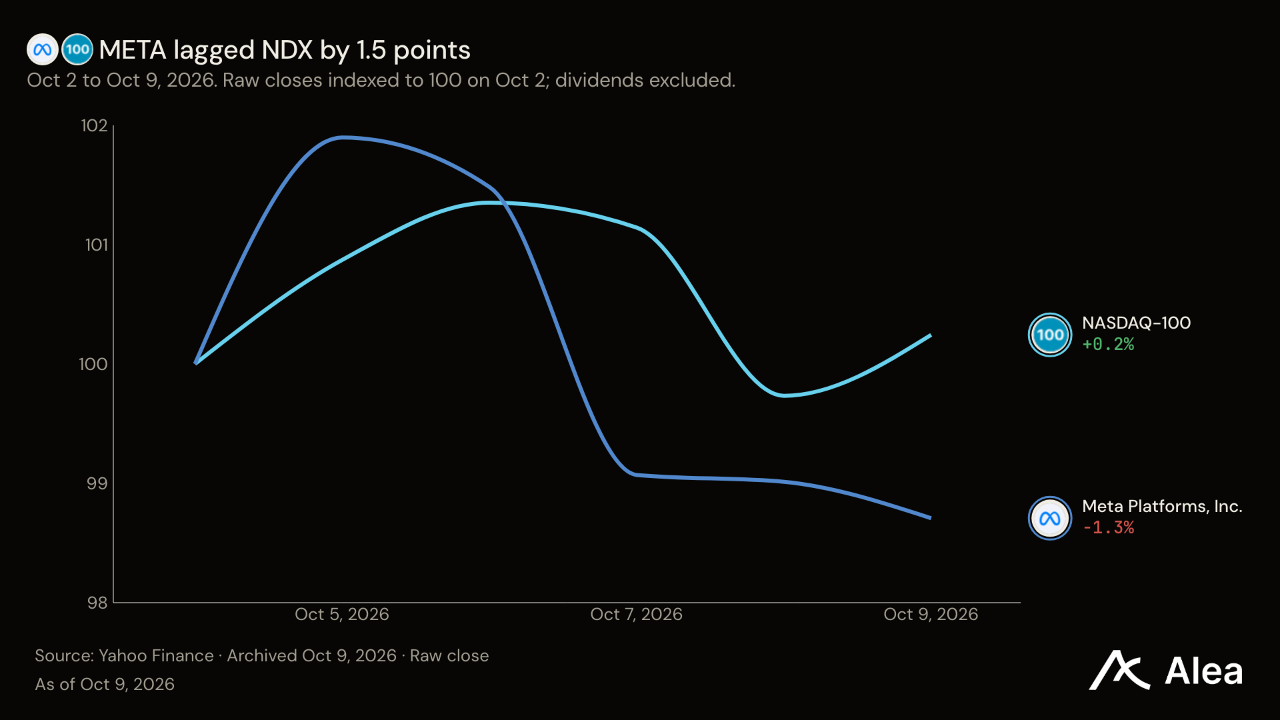
META — 1.29% 내린 719달러를 기록했지만, 9월 11일 종가보다는 여전히 10.90% 높은 수준이다. 메타는 주로 광고에서 수익을 얻으며, 이를 통해 장기간에 걸쳐 설비 확보 약정에 필요한 자금을 마련해야 한다. 6월 30일 기준 공시에는 아직 개시되지 않은 리스 2790억달러와 계약상 약정 3493억달러가 기재됐다. 리스는 2036년까지 순차적으로 개시되고 기간도 서로 달라, 총 6283억달러는 여러 해에 걸친 의무를 포함한다. 구매 약정 중 2026년 지급액은 535억달러, 2027년은 817억달러다. 기업가치 평가에서 이 비용을 이미 현금흐름에서 차감했다면 부채로 다시 반영하는 중복 계산을 피해야 한다. 자금조달 부담은 연간 지급액, 광고 사업의 현금 창출력, 가동에 들어간 설비의 수익률에 달려 있다.
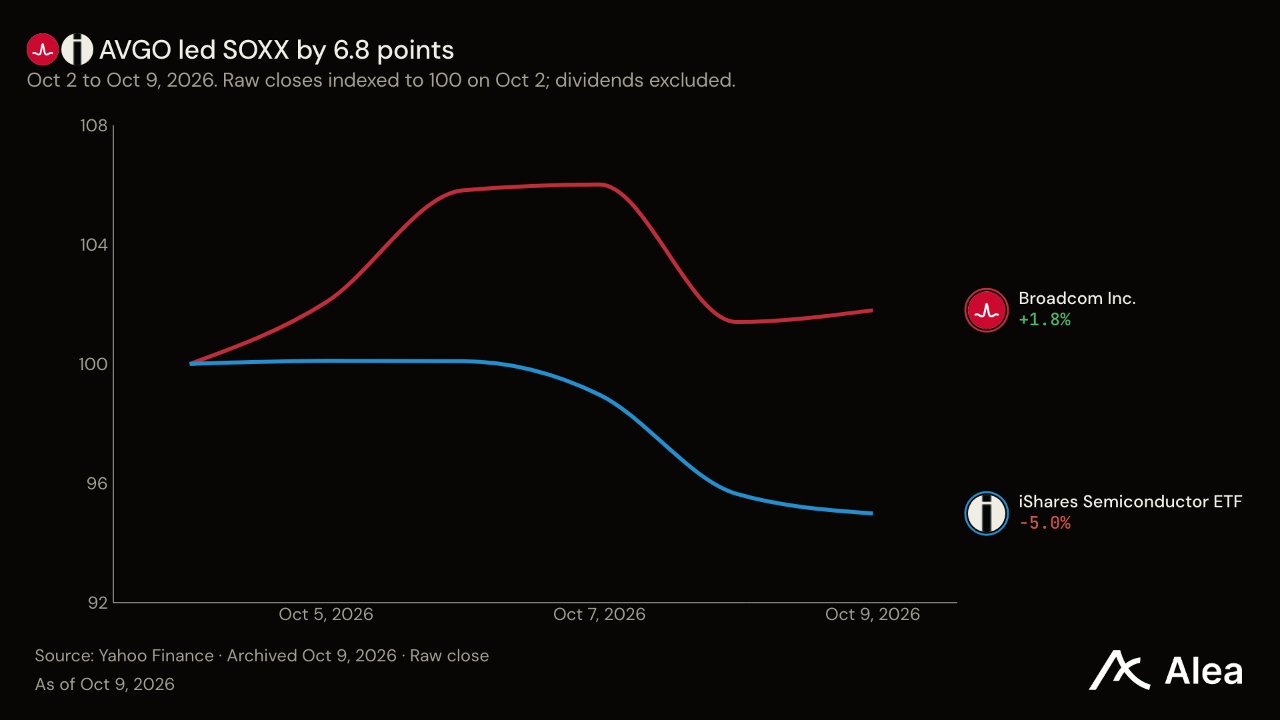
AVGO — 1.80% 오른 362달러를 기록해 SOXX의 5.01% 하락과 대비됐다. 브로드컴은 인프라 소프트웨어와 함께 맞춤형 AI 반도체 및 네트워킹 제품을 공급한다. 8월 2일 종료 9개월 동안 영업현금흐름은 330억달러로 전년 동기 198억달러보다 증가했다고 보고했다. 재고는 2025년 11월 2일 23억달러에서 45억달러로 늘었다. 현금 증가는 공급업체에 대한 긍정적 평가를 뒷받침하지만, 재고 증가는 납품 전에 투입되는 자원이 늘어난다는 뜻이다. 재고가 출하로 이어지고 고객 대금이 회수되는 정도에 따라 재고의 현금 전환 규모가 결정된다. 보도된 앤트로픽 관련 자금조달은 서명된 계약이나 발행사 공시를 통해 브로드컴의 의무가 확정되기 전까지 공시된 부채에 포함되지 않는다.
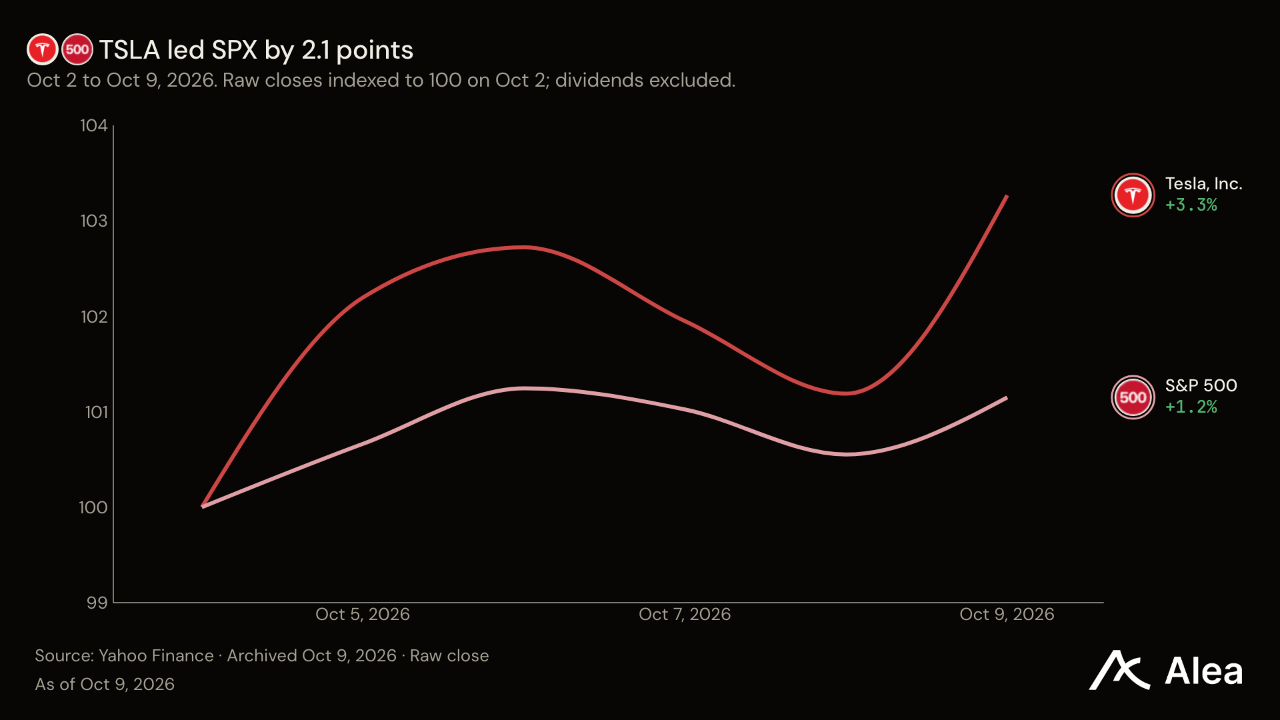
TSLA — 3.27% 상승한 383달러를 기록해 이번 주 SPX보다 2.12%포인트 높은 수익률을 냈다. 테슬라의 인도 실적에 따르면 3분기 차량 인도량은 48만6532대, 생산량은 46만4391대로 2만2141대 차이가 났다. 인도량이 생산량을 웃돈 것은 재고 감소와 부합하지만, 이 발표로 자동차 부문 이익을 알 수는 없다. 10월 21일 실적에서는 가격과 판매 구성이 차량 이익률을 유지했는지, 에너지 저장장치가 이익에 얼마나 기여했는지 확인할 수 있다. 인도량이 견조해도 자동차 부문 이익률이 낮아졌다면 판매량 증가가 그만큼의 이익 증가로 이어지지 않았다는 뜻이다.
삼성 — 삼성전자: 5.07% 하락한 26만2000원을 기록했다. 삼성전자는 10월 8일 3분기 매출 195조원, 영업이익 107조4000억원의 잠정 실적을 발표했다. 이 연결 실적은 반도체와 전자제품을 포함하며, AI 가속기에 사용되는 고대역폭 메모리 실적을 별도로 구분하지 않는다. 이익은 2분기 대비 20.0% 늘어 매출 증가율 13.7%를 웃돌았으며, 잠정 영업이익률은 52.2%에서 55.1%로 높아졌다. 삼성전자는 10월 29일 분기 확정 실적을 발표한다.
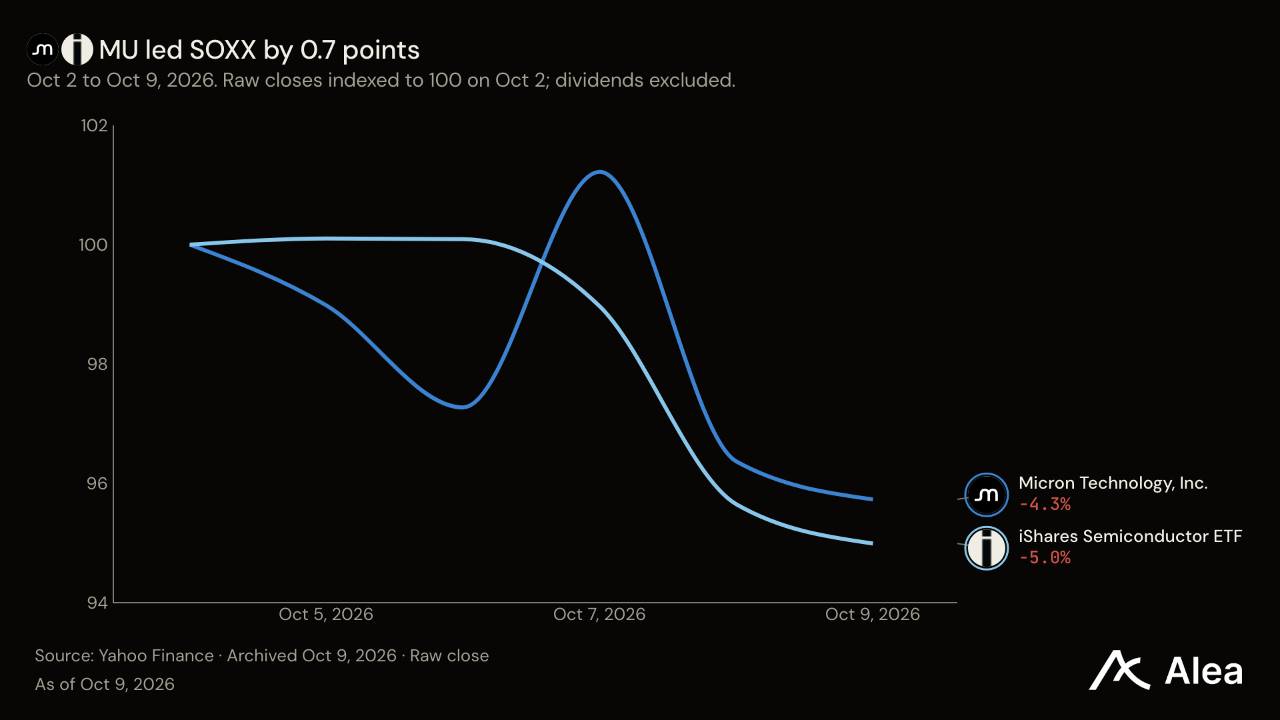
MU — 4.27% 하락한 1029달러를 기록했지만, 9월 11일 종가보다 여전히 5.51% 높다. 마이크론은 여러 최종 수요 시장에 DRAM, 고대역폭 메모리, NAND를 판매한다. 9월 3일 종료 회계분기에 매출 542억달러와 약 87%의 비일반회계기준(non-GAAP) 매출총이익률을 보고했다. 다음 분기 매출 전망은 615억달러에 오차 범위 ±15억달러이며, 같은 기준의 이익률 전망은 86.25%로 낮아진다. 따라서 마이크론 주가 하락은 매출 증가와 매출총이익률의 소폭 하락 전망이 함께 제시된 가운데 나타났다.
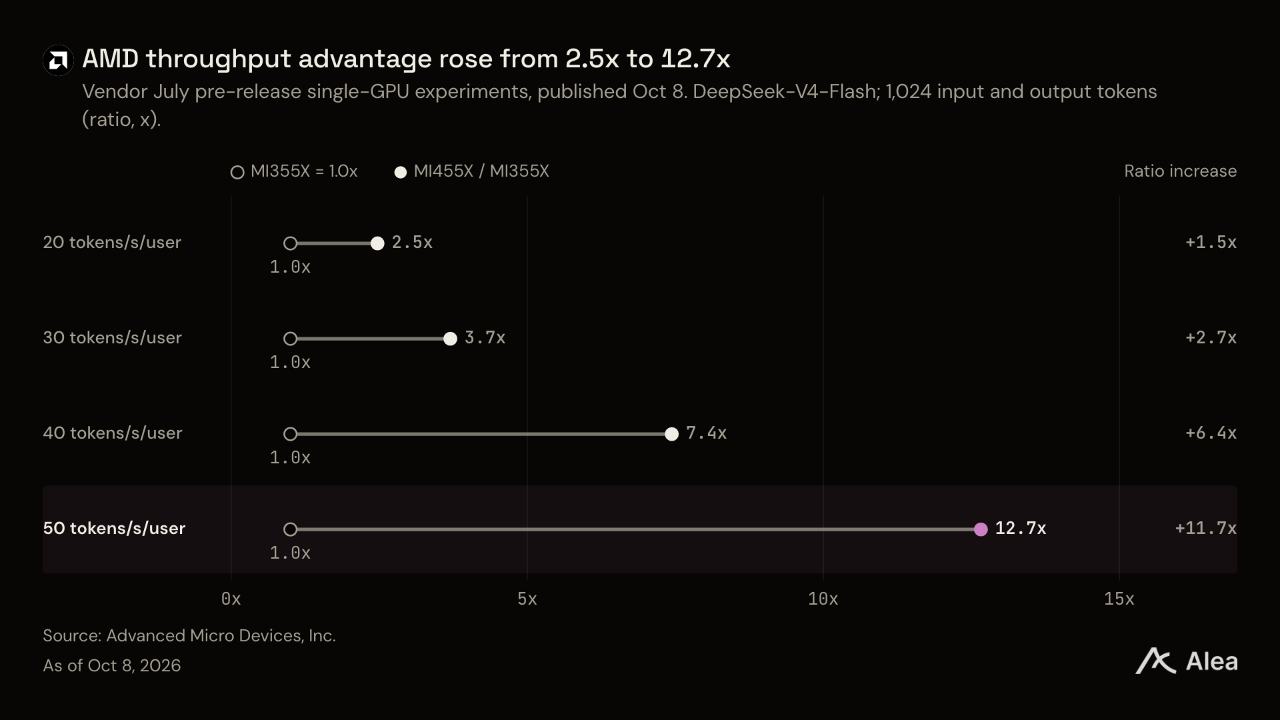
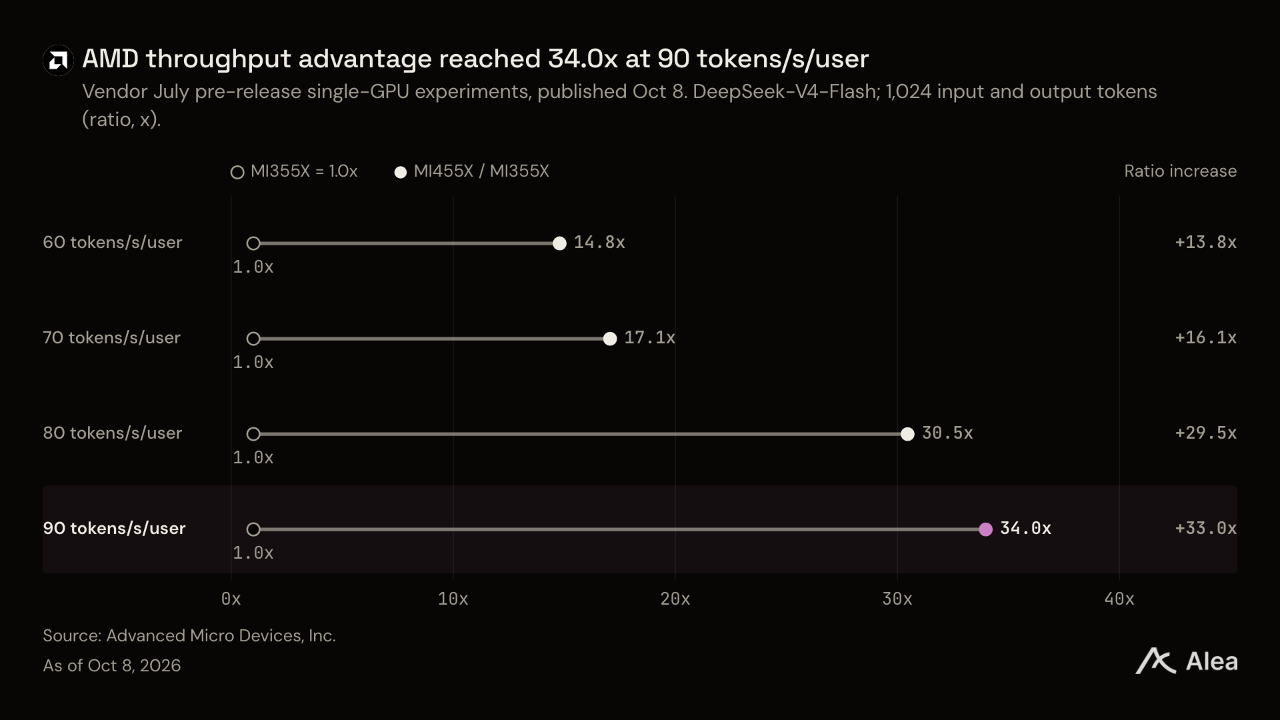
AMD — 4.07% 내린 608달러를 기록했다. AMD의 10월 8일 보고서는 7월 추론 서비스 벤치마크의 측정 방법을 설명한다. 입력과 출력이 각각 1024토큰인 조건에서 DeepSeek-V4-Flash 처리량은 MI355X 대비 사용자당 초당 30토큰에서 3.7배, 초당 90토큰에서 34배였다. 각 비교는 사용자당 속도를 고정하고 GPU 한 개가 여러 사용자에 걸쳐 처리한 전체 작업량을 측정한다. AMD는 7월 벤치마크를 출시 전 하드웨어와 소프트웨어에서 실행했으며, 독립적으로 검증된 고객 비용 절감 규모는 아직 수치로 제시되지 않았다. 요청이 늘어날 때 구형 반도체가 각 사용자의 빠른 응답 속도를 유지하지 못하면 개선 폭이 커진다.
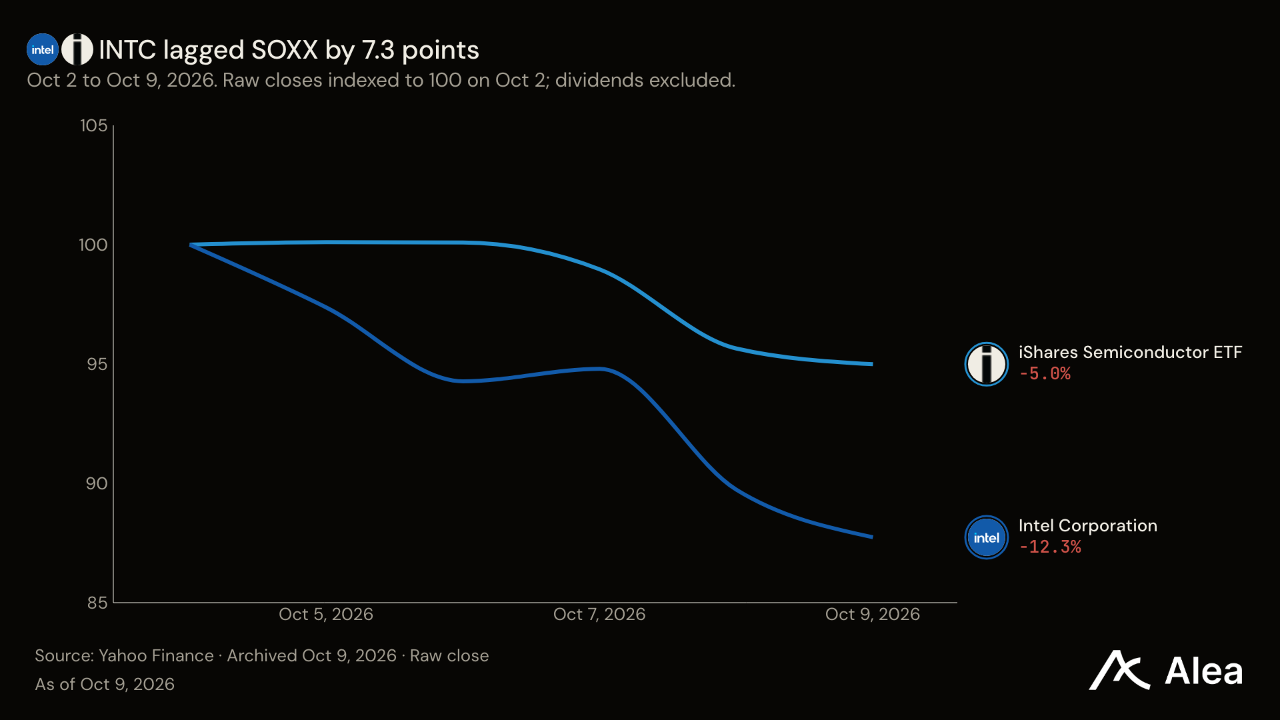
INTC — 12.26% 급락한 105달러를 기록해 SOXX보다 수익률이 7.25%포인트 낮았다. 인텔은 프로세서와 반도체 제조 서비스를 판매하며, 파운드리 사업의 상당 부분은 인텔 자체 수요를 충족한다. 6월 27일 종료 2분기에는 그룹 매출 161억달러와 일반회계기준(GAAP) 매출총이익률 40.4%를 보고했다. 파운드리 매출은 58억달러였고, 그룹 내 부문 간 거래 제거액은 55억달러였다. 신규 외부 고객, 제조 수율, 현금 투자 규모를 통해 수익성 있는 파운드리 확장인지 기존 프로세서 사업의 회복인지 구분할 수 있다.
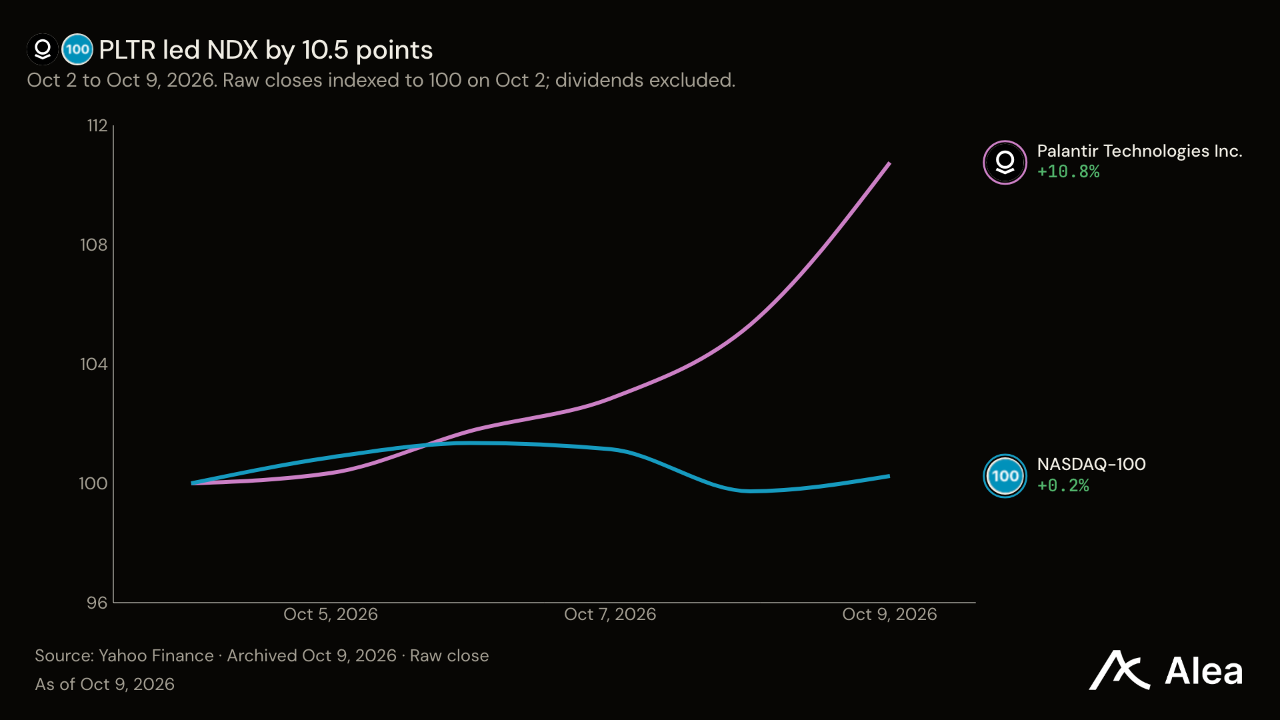
PLTR — 10.75% 급등한 209달러를 기록하며 9월 11일 이후 상승률을 25.01%로 확대했다. 팔란티어는 정부와 기업에 데이터·AI 소프트웨어를 판매한다. 6월 30일 종료 2분기 보고서에 따르면 매출은 전년 동기 대비 93% 증가해 체결 계약 총액 증가율 49%를 웃돌았다. 미국 민간 부문 매출은 전년 동기 대비 149%, 해당 부문의 체결 계약액은 153% 늘었다. 따라서 신규 민간 사업은 전체 수주액 비교보다 더 강한 성장세를 보여준다. 계약 기간과 체결 시점은 두 수치 모두에 영향을 미치며, 이들 수치는 같은 분기에 실제 유입된 현금이 아니다. 고객과 체결한 계약이 매출 인식과 현금 회수로 이어져야 민간 사업 확대가 이익을 지속적으로 뒷받침할 수 있다.
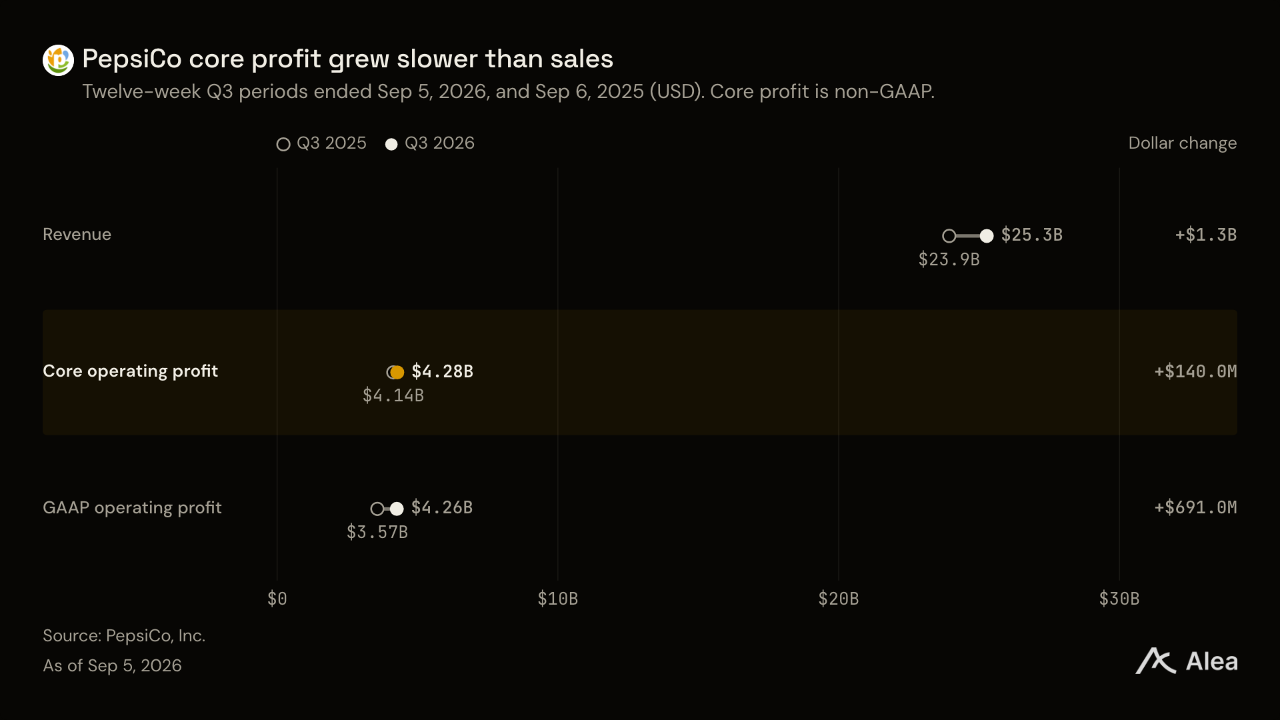
PEP — 펩시코는 10월 8일 매출 증가와 이익 전망 하향을 발표한 뒤 보합에 가까운 126달러로 마감했다. 3분기 매출은 전년 동기 대비 5.6% 증가한 253억달러였지만, 핵심 영업이익은 3.4% 늘어나는 데 그쳤다. 핵심 영업이익률은 17.3%에서 16.9%로 낮아졌다. 경영진은 2026년 연간 매출 증가율 전망을 약 6%로 높이는 한편, 환율 영향을 제외한 핵심 주당순이익(EPS) 증가율 전망을 기존 4~6% 범위의 하단에서 1~2%로 낮췄다. 북미 식품 부문의 환율 영향을 제외한 핵심 영업이익은 12% 감소했다. 3분기 유기적 매출은 전년 동기 대비 3.1% 증가했으며, 인수와 환율 효과가 보고 매출의 더 높은 증가율에 기여했다.
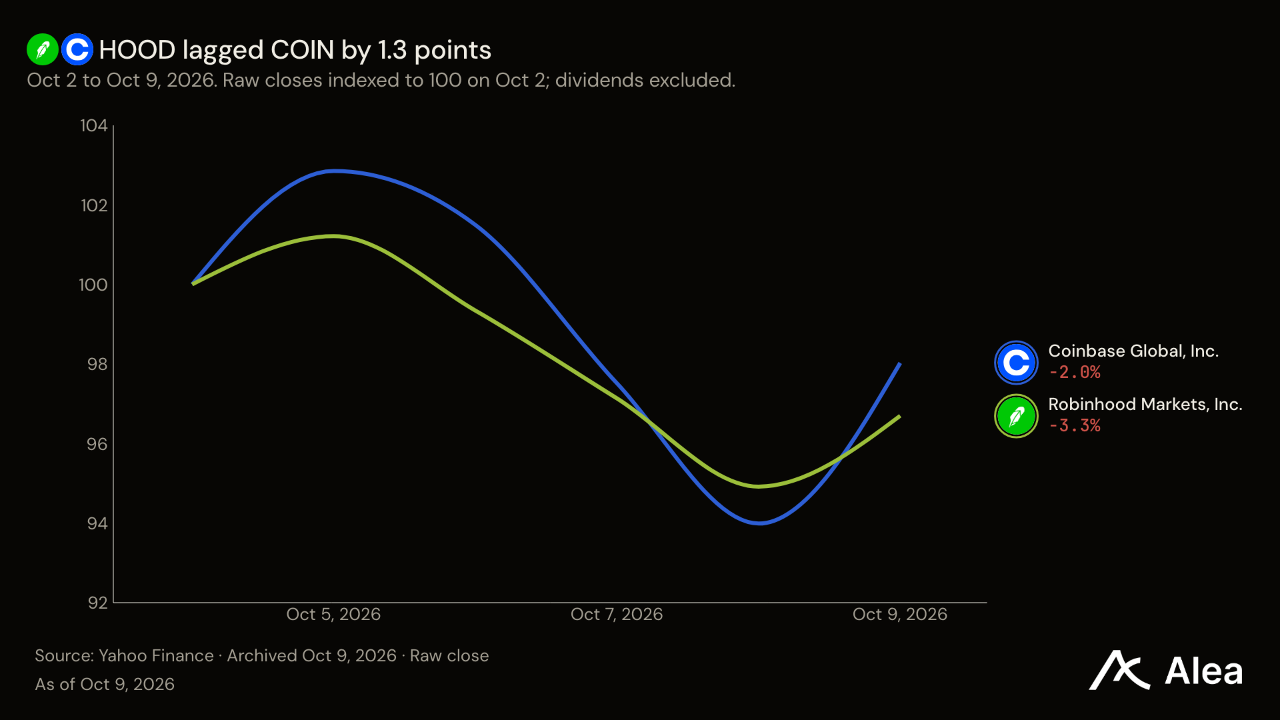
HOOD — 로빈후드는 3.3% 하락한 109달러로 마감해 코인베이스의 2.0%보다 낙폭이 컸다. 4주간 로빈후드는 3.2% 하락했다. 로빈후드는 거래 수수료, 이자, 구독료 수입을 얻는다. 10월 8일 로빈후드 크립토는 티로프라이스와 ETF 연계 주식 토큰을 검토 중이라고 밝혔다. 상품이 출시되면 자산운용사의 유통 채널이 추가된다. 이를 통해 운용사, 중개사, 결제 네트워크는 동일 거래에서 각각 다른 수수료를 확보할 수 있다.
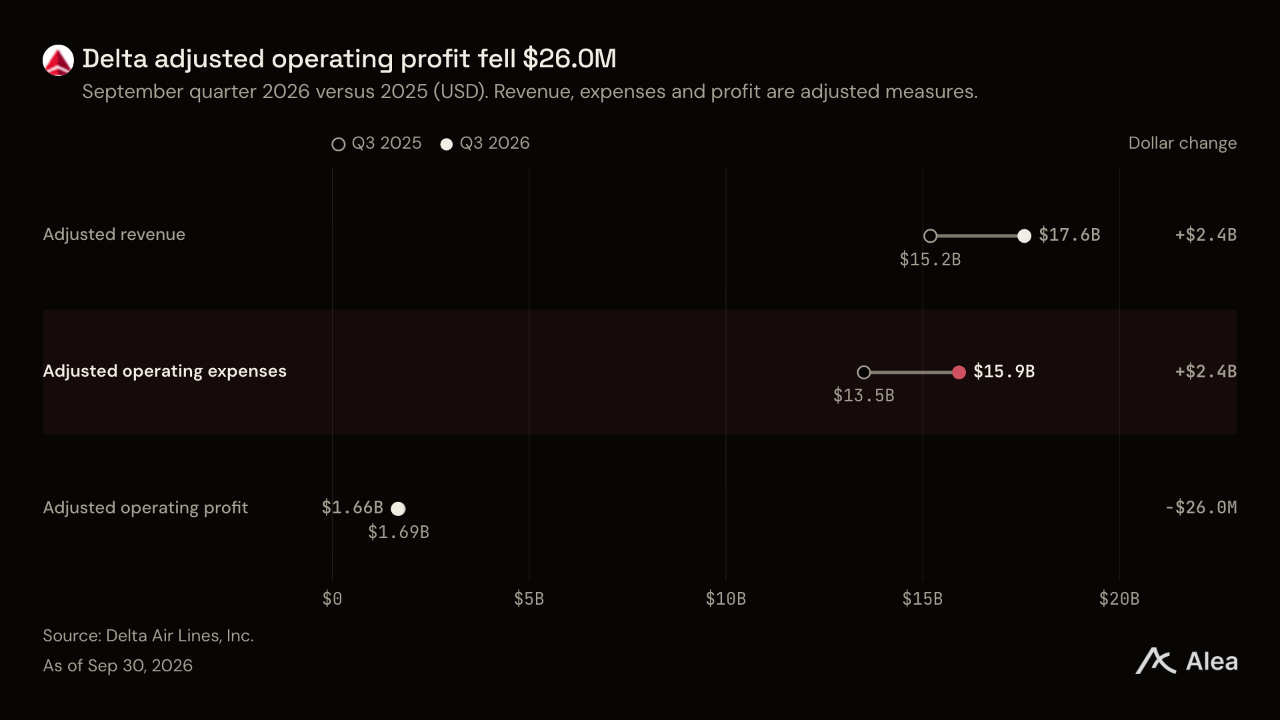
DAL — 델타항공은 2.3% 내린 82.17달러를 기록했으며, 10월 9일 9월 종료 분기 실적을 발표했다. 여객 단위 수익은 전년 동기 대비 15% 증가했지만, 갤런당 조정 연료비는 2.25달러에서 3.61달러로 60% 상승했다. 연료비를 제외한 공급 좌석마일당 비용도 7.3% 증가했다. 조정 매출은 전년 동기 대비 23억9000만달러 늘었지만 조정 영업비용은 24억2000만달러 증가하면서, 조정 영업이익은 1.5% 감소한 16억6000만달러에 그쳤다. 조정 영업이익률은 전년 동기 11.1%에서 9.4%로 낮아졌다.
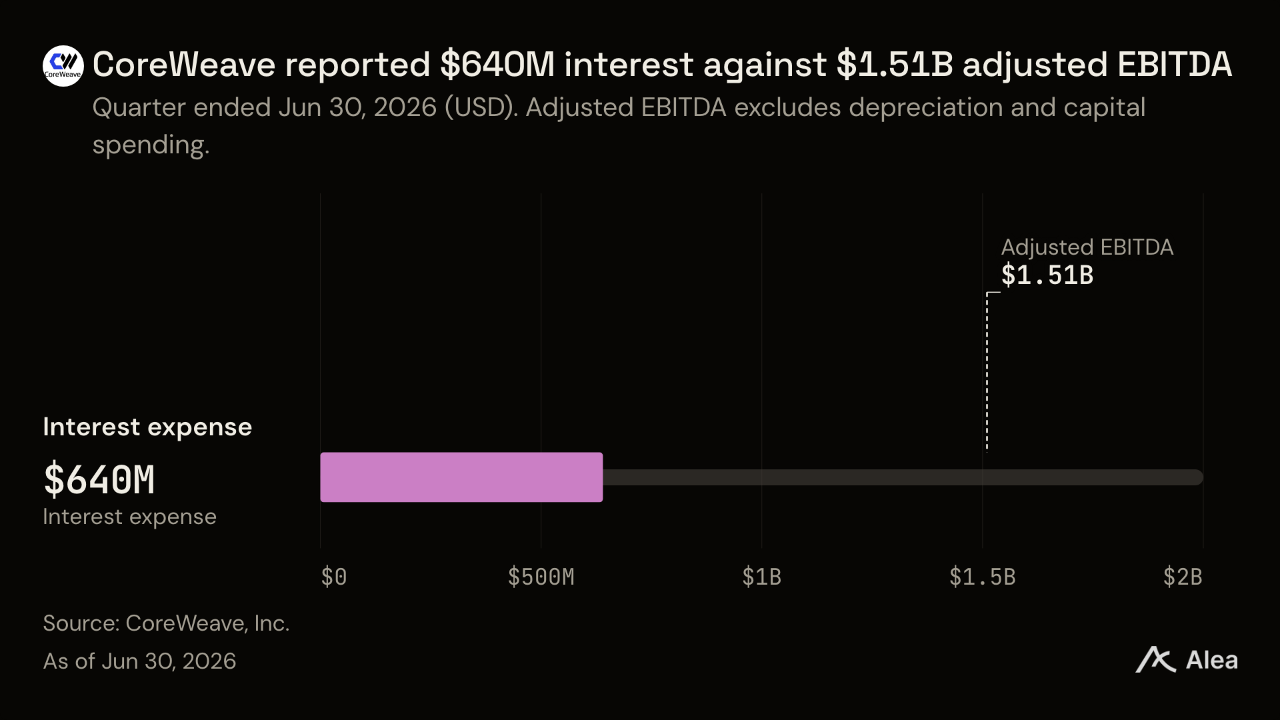
CRWV — 코어위브는 8.4% 하락한 82.08달러를 기록해 어플라이드 디지털의 6.7%보다 낙폭이 컸다. 두 회사는 AI 설비의 서로 다른 부분을 판매한다. 코어위브는 GPU 컴퓨팅 자원을 임대하고, 어플라이드 디지털은 데이터센터를 개발·임대한다. 코어위브는 4주간 7.8% 하락했다. 회사는 부채로 해당 인프라의 자금을 조달한다. 6월 30일 종료 분기에는 조정 EBITDA 15억1000만달러 대비 이자비용 6억4000만달러를 보고했으며, 그 비율은 42%였다.
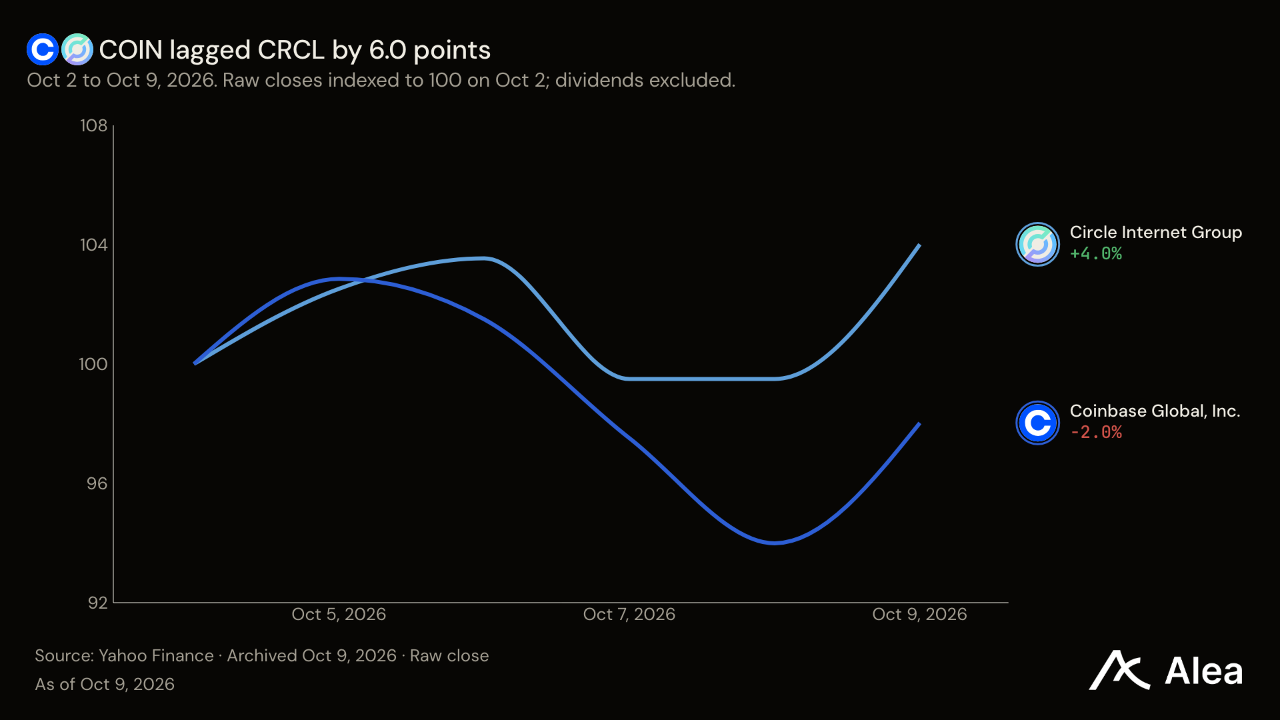
COIN — 코인베이스는 2.0% 내린 179달러로 마감한 반면 서클은 4.0% 상승했다. 코인베이스는 9월 11일 종가보다 여전히 2.4% 높다. 코인베이스는 거래, 수탁, 스테이블코인 관련 서비스에서 수익을 얻는다. 미국 상품선물거래위원회(CFTC)는 10월 5일 증거금, 자금조달 또는 신용 익스포저가 수반되는 거래에 대해 개인 대상 암호화폐 거래 허용 방안을 제안했다. 코인베이스가 거래 수수료와 스테이블코인 수입에서 최종적으로 확보하는 금액은 각각의 비용 및 배분 조건에 따라 다르므로, 상품군 확대는 잠재 수입을 늘린다.
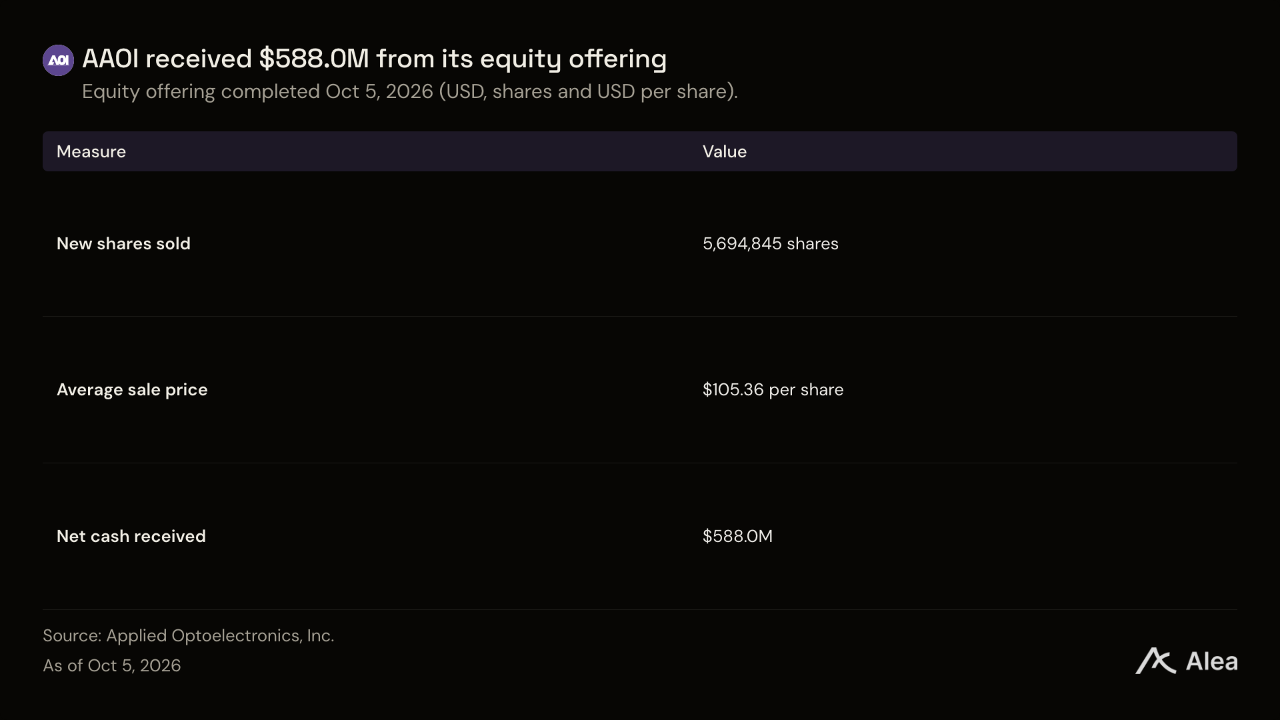
AAOI — 어플라이드 옵토일렉트로닉스는 5.1% 내린 110달러를 기록했으며, 10월 5일 총 6억달러 규모의 주식 공모를 완료했다. 이 광학장비 공급업체는 평균 105.36달러에 570만 주를 발행해 비용 차감 후 5억8800만달러를 확보했다. 신주 570만 주는 향후 주당순이익 계산의 분모를 늘리며, 금요일 종가는 평균 발행가보다 4.1% 높은 수준을 유지했다. 이번 자금조달은 제조 부문 이익률이 매출 성장세를 따라가지 못하는 가운데 이뤄졌다. 어플라이드 옵토일렉트로닉스의 2분기 실적에 따르면 매출은 1분기 1억5110만달러에서 1억9190만달러로 늘었지만, GAAP 매출총이익률은 29.1%에서 27.7%로 하락했다. 주식 수가 늘어난 만큼, 출하 증가가 주당순이익 상승으로 이어지려면 추가 이익이 희석 효과를 웃돌아야 한다.
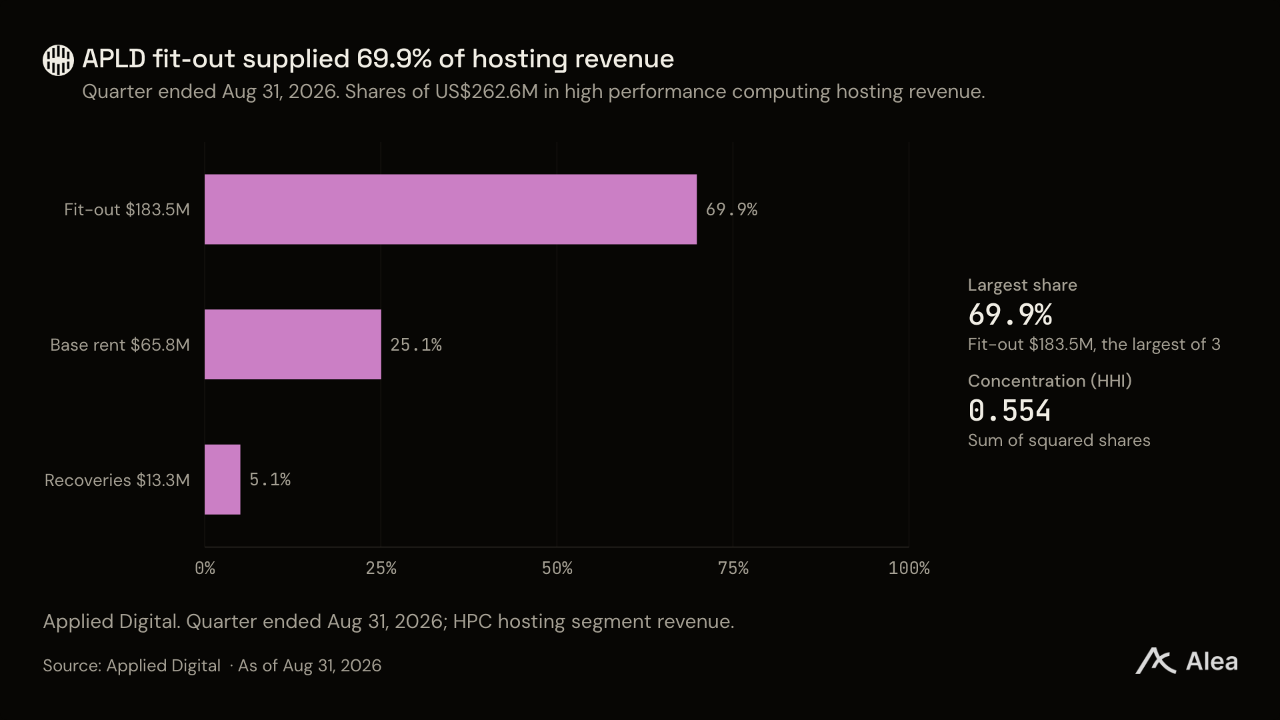
APLD —어플라이드 디지털은 6.7% 하락한 23.68달러를 기록했다. 회사는 10월 7일, 8월 31일 종료된 분기의 호스팅 매출을 발표했다. 고성능 컴퓨팅 호스팅 매출 2억6260만달러 가운데 입주사 시설 구축 서비스가 70%인 1억8350만달러를 차지했고, 기본 임대료는 6580만달러였다. 이후 10월 1일 Polaris Forge 1에서 75 MW를 추가 인도하면서 가동 용량은 175 MW에서 250 MW로 43% 늘었다. 이번 인도는 보고 대상 분기가 끝난 뒤 이뤄져, 해당 분기에는 추가된 75 MW의 임대료가 온전히 반영되지 않았다. 같은 분기에는 이자비용 7740만달러와 이자수익 3580만달러가 반영돼 순이자비용이 4160만달러를 기록했다.
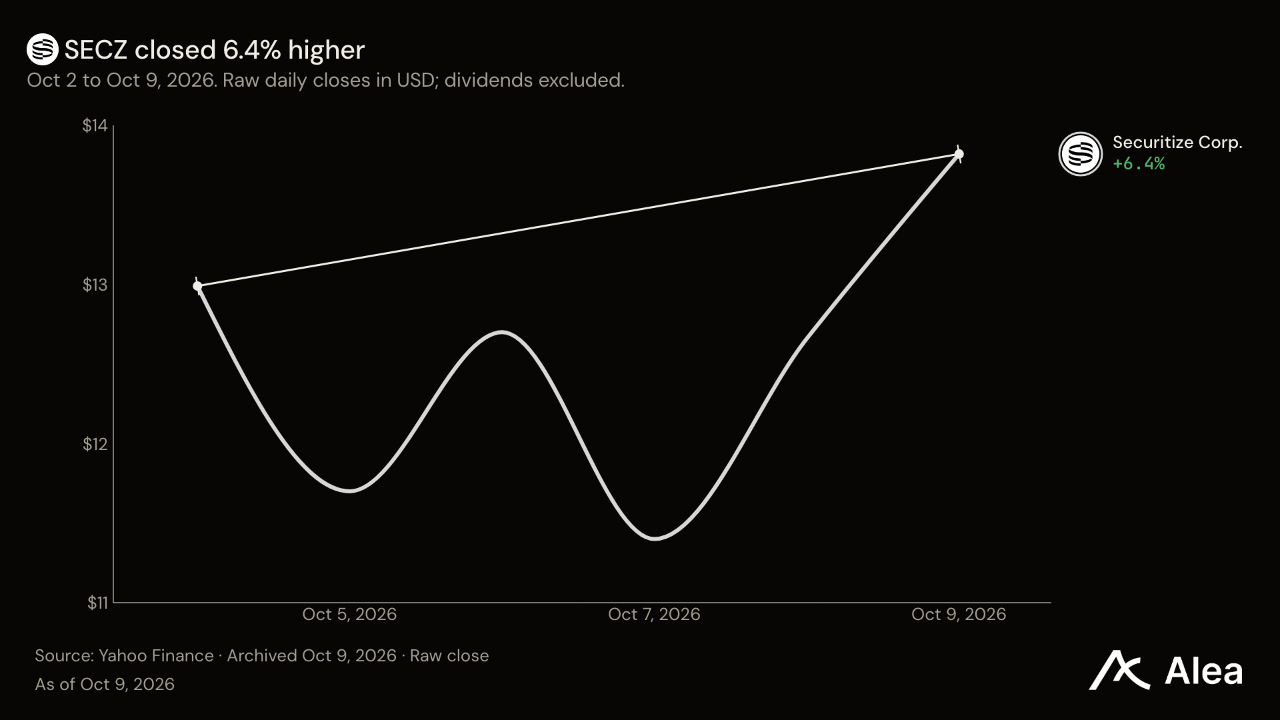
SECZ: 시큐리타이즈는 6.4% 상승한 13.82달러를 기록하며 4주간 상승률을 67.1%로 높였다. 시큐리타이즈는 10월 8일 SOL에서 미국 주식 12종에 대한 증권 권리를 출시했다. USDC 결제를 지원하며 해당 주식의 의결권과 배당권도 적용된다. 이 권리는 기초 주식에 수반되는 권리를 제공하지만, 직접 등록된 주식으로 전환하려면 발행사의 지원이 필요하다. 시큐리타이즈가 발표한 6월 30일 종료된 2분기 매출은 1440만달러로 전년 동기 대비 5% 감소했다. 토큰화 수수료는 전년 동기 대비 12% 감소한 반면, 관리 서비스 매출은 3% 증가했다. 상반기 영업활동에서는 현금 1370만달러가 유출됐다. 따라서 신규 주식 상품 출시 전부터 지속적으로 발생하는 서비스 수수료는 발행 관련 수익과 다른 흐름을 보였다.
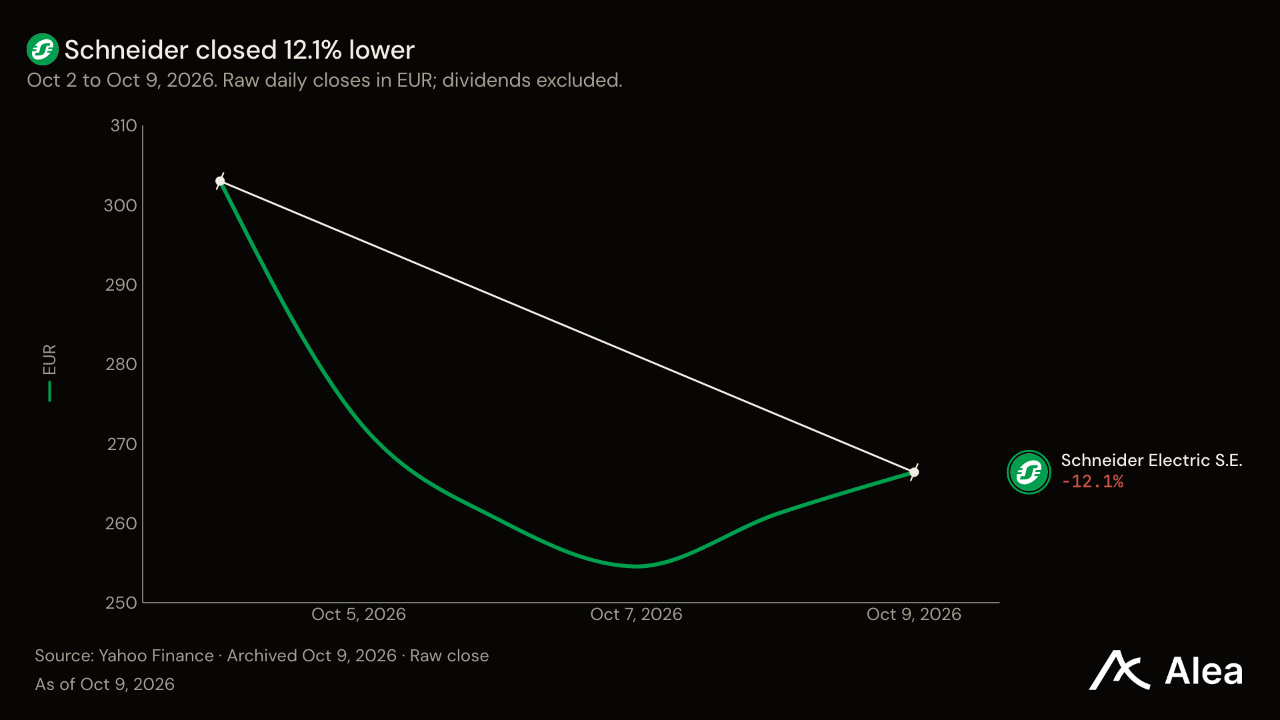
슈나이더 —슈나이더 일렉트릭은 PTC 인수에 합의하면서 12.1% 하락한 266유로를 기록했다. 슈나이더는 자기자본 50억~60억유로와 부채 160억~170억유로로 자금을 조달할 계획이다. PTC 인수로 슈나이더의 전기 장비·자동화 사업에 엔지니어링 및 제품 수명주기 소프트웨어가 더해진다. 연간 2억5000만유로의 비용 절감 목표는 3년 차에 달성하려는 수치로, 현재 실적에 반영되는 기여분은 아니다. 슈나이더는 3분기 매출 발표일을 10월 16일로 앞당겼다.
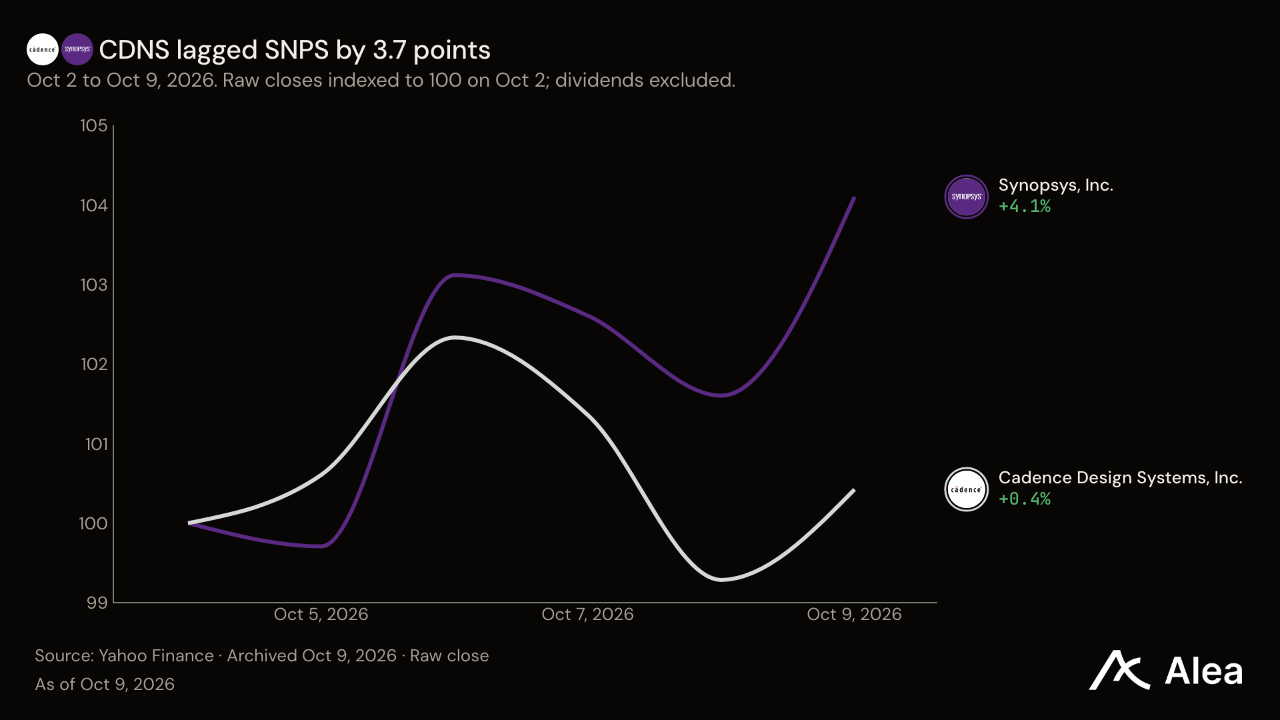
SNPS —시놉시스는 4.1% 상승한 510달러를 기록한 반면, SOXX 반도체 ETF는 5.0% 하락했다. 시놉시스의 상승률은 케이던스의 0.4%도 웃돌았다. 반도체 설계 소프트웨어 업체인 시놉시스는 9월 11일 종가 대비 28.3% 높은 수준에서 거래를 마쳤으며, 같은 기간 케이던스는 21.9% 상승했다. 시놉시스는 지식재산권 라이선스도 제공해 반도체 설계 도구 사업에 로열티 수익을 더한다. 9월 30일 오픈AI와 체결한 계약에는 GPT-Synopsys의 다년간 라이선스 및 수익 배분 내용이 담겼다. AI 지원 설계는 고객이 추가 설계나 도구에 비용을 지불할 경우 시놉시스의 수익을 늘린다. 다만 실질 라이선스 가격이 낮아지면 증가분 일부가 상쇄될 수 있다.
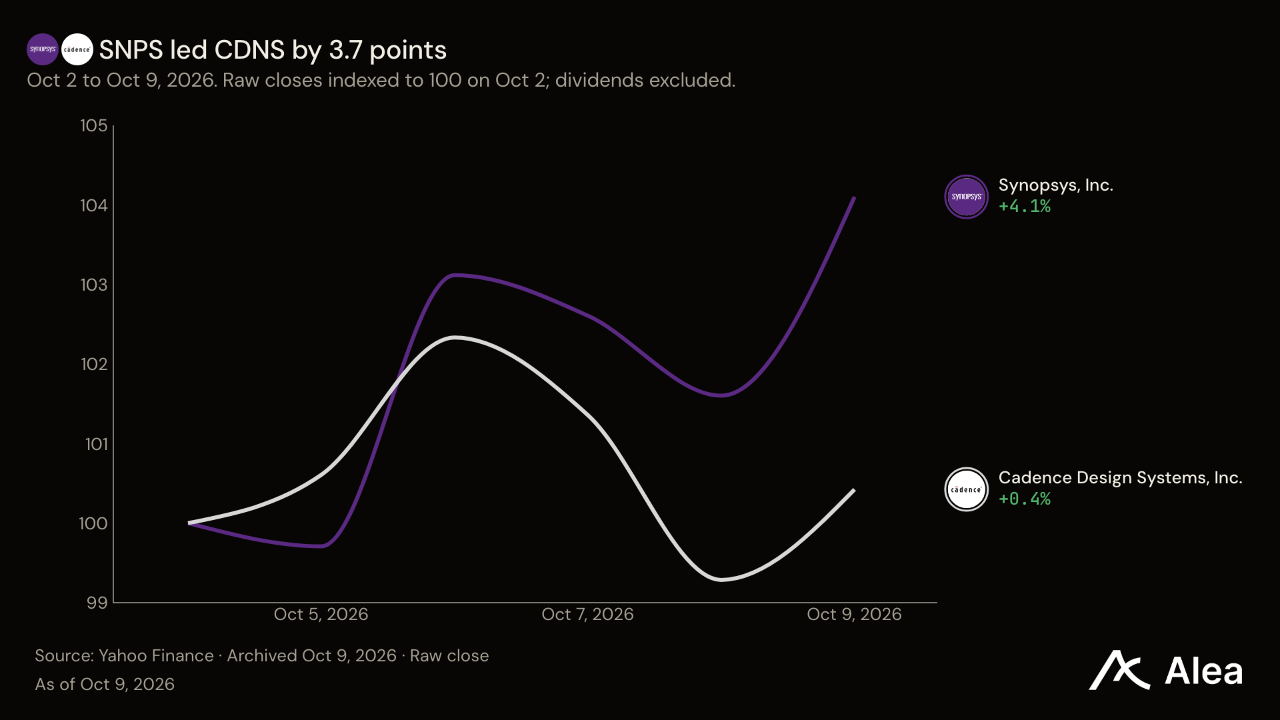
CDNS —케이던스는 0.4% 상승한 353달러를 기록했다. 반도체 설계·검증 소프트웨어 업체인 케이던스의 주간 상승률은 시놉시스보다 낮았지만, 주가는 여전히 9월 11일 종가보다 21.9% 높다. 두 회사의 강세는 반도체 주식을 추종하는 SOXX의 주간 5.0% 하락과 대조를 이뤘다. 라피더스는 10월 5일 CORE 프로그램의 설계 솔루션 협력사 17곳에 케이던스와 시놉시스를 포함했다.
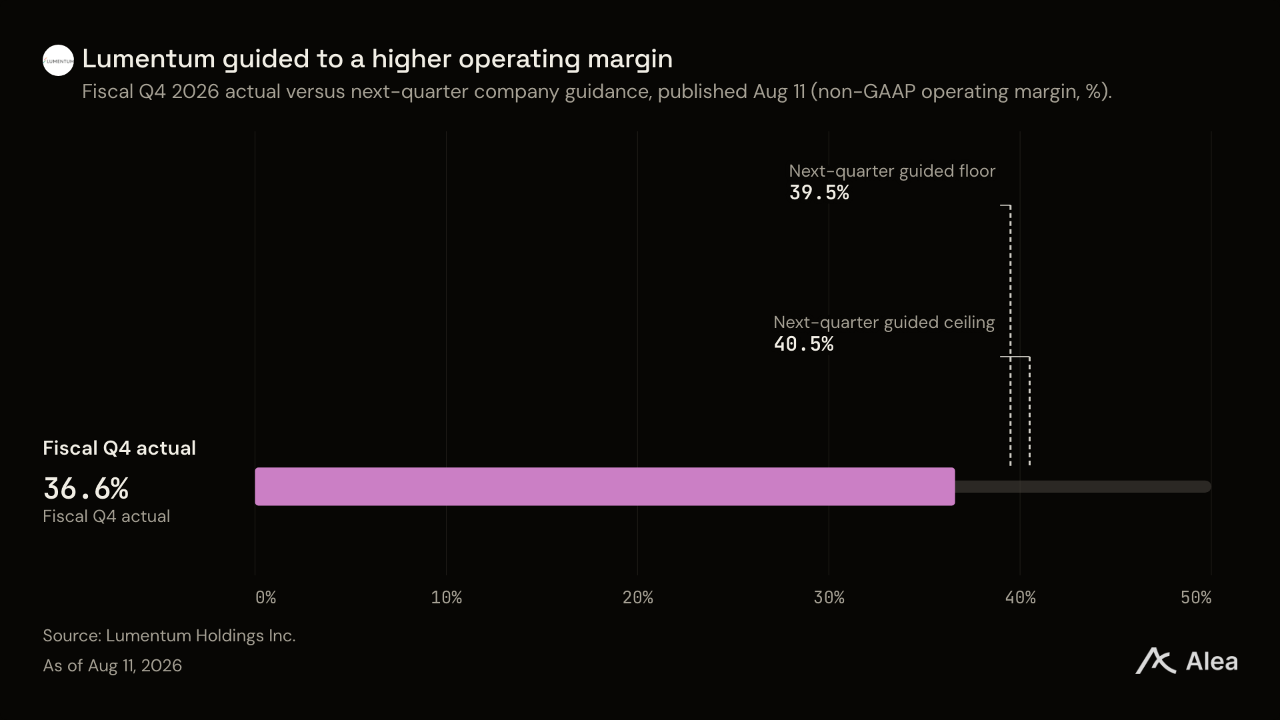
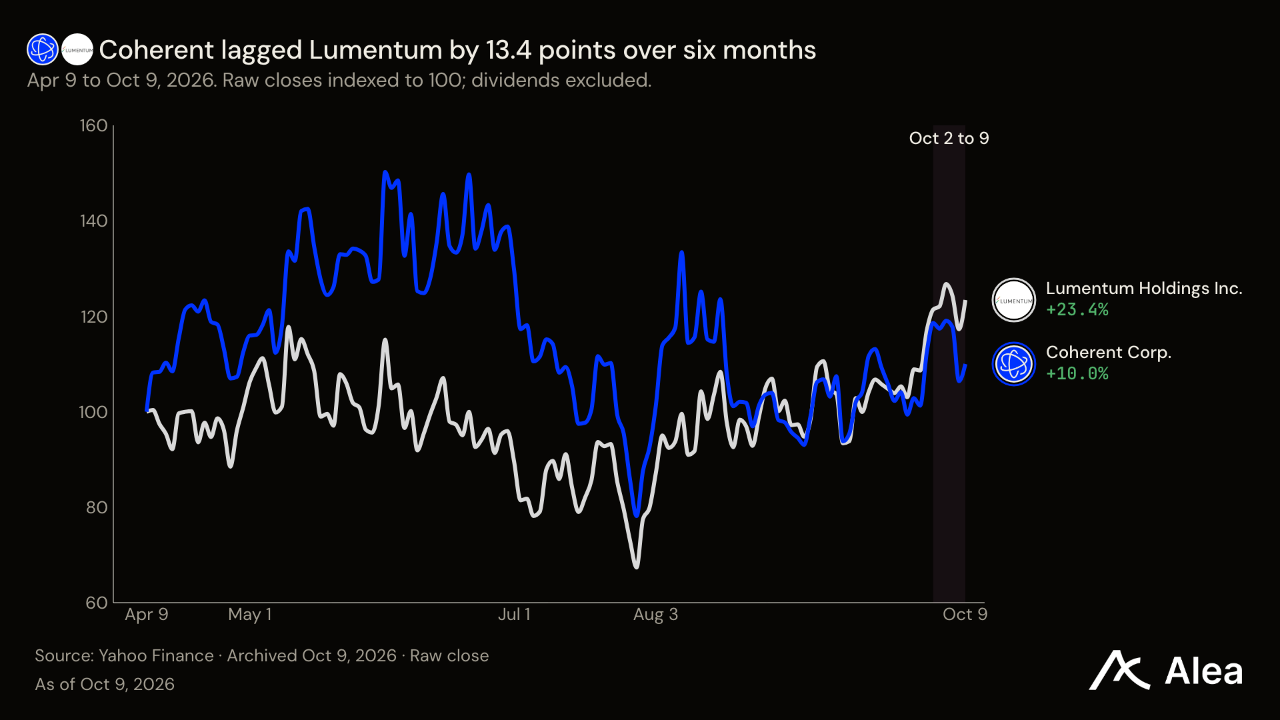
LITE —루멘텀은 1.7% 상승한 1103달러를 기록했다. 같은 기간 코히런트는 7.2% 하락했고 시에나는 14.9% 상승했다. 광학 부품 공급업체인 루멘텀의 종가는 9월 11일보다 19.0% 높았다. 회사는 통신 및 데이터센터용 부품을 판매한다. 8월 11일 실적 발표에 따르면 회계연도 4분기 매출은 10억1000만달러로, 3분기 8억840만달러에서 증가했다. 다음 분기 비GAAP 영업이익률 전망치는 39.5~40.5%로, 회계연도 4분기에 기록한 36.6%를 웃돈다. 10월 12~15일 열리는 OCP 서밋은 제품 관련 소식이 나올 수 있는 자리다.
COHR —코히런트는 7.2% 하락한 313달러에 마감했다. 루멘텀은 1.7% 상승했다. 광학 기술 공급업체인 코히런트는 통신뿐 아니라 산업용 고객에게도 제품을 공급한다. 주가는 여전히 9월 11일 종가보다 2.4% 높지만, 같은 기간 루멘텀의 상승률 19.0%에는 못 미친다. 코히런트의 8월 발표에 따르면 6월 30일 종료된 분기 매출은 전년 동기 대비 34% 증가한 20억5000만달러였으며, GAAP 매출총이익률은 38.5%였다. 매출총이익률은 전년 동기보다 2.77%포인트 개선됐다.
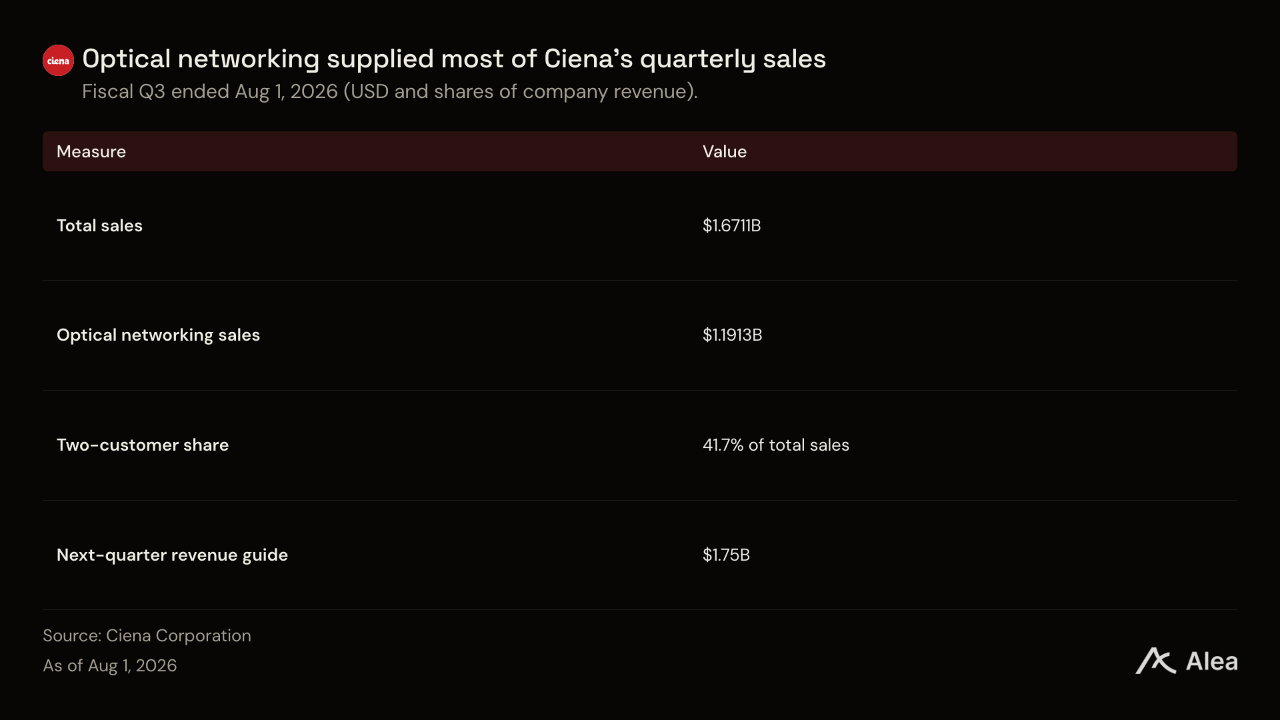
CIEN —시에나는 14.9% 상승한 450달러를 기록하며 4주간 상승률을 28.7%로 높였다. 상승률은 루멘텀과 코히런트를 모두 웃돌았다. 시에나는 광통신망 장비와 소프트웨어를 판매해 부품 공급업체와는 투자 대상의 성격이 다르다. 시에나의 14.9% 상승률과 코히런트의 7.2% 하락률 사이 격차는 한 주 동안 22.2%포인트였다. 시에나가 발표한 8월 1일 종료된 회계연도 3분기 매출은 16억7000만달러로, 광통신 네트워킹 부문이 71%인 11억9000만달러를 차지했다. 두 고객이 전체 매출의 41.7%를 차지해 수요뿐 아니라 출하 주기도 이들에게 집중됐다. 다음 분기 매출 전망치는 17억5000만달러다. 이를 달성하려면 네트워크 장비가 인도돼야 하며, 늘어난 매출 가운데 얼마나 현금으로 전환되는지는 매출채권과 대금 회수에 달려 있다. 주가 상승은 회사가 이를 실적으로 발표하기 전에 현금 전환을 기대하고 있음을 시사한다.
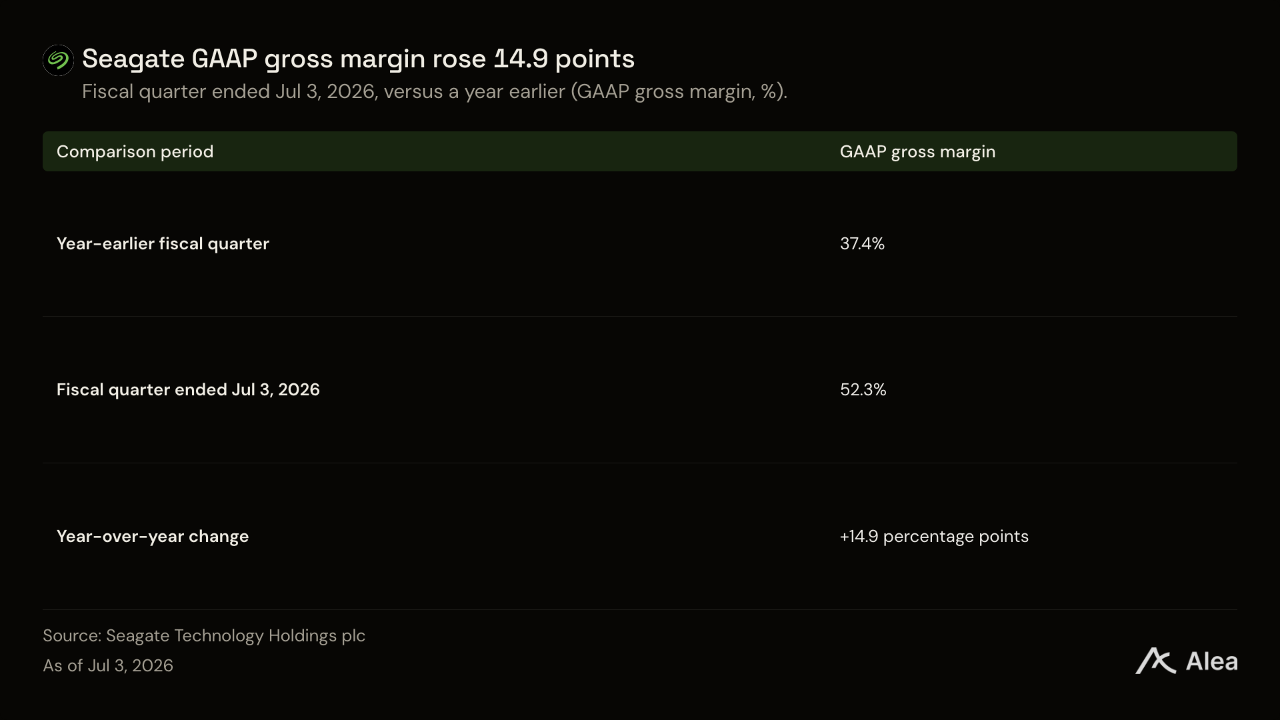
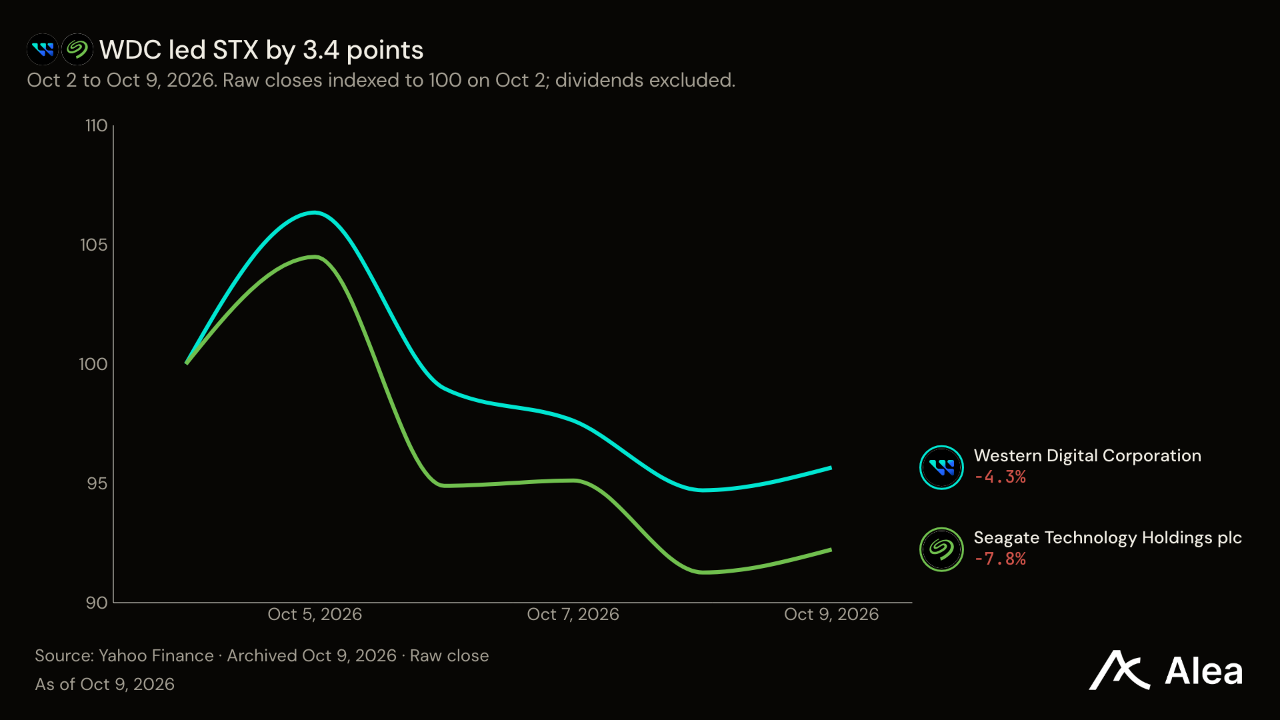
STX —씨게이트는 7.8% 하락한 783달러를 기록했고, 웨스턴디지털은 4.3% 하락했다. 씨게이트의 4주간 하락률은 5.7%로 확대됐다. 씨게이트는 하드디스크를 판매해 광학 제품 공급업체와는 다른 저장장치 사업에 투자할 기회를 제공한다. 7월 3일 종료된 회계 분기 실적에서 매출은 전년 동기 대비 48.5% 증가한 36억3000만달러를 기록했다. GAAP 매출총이익률은 전년 동기 37.4%에서 52.3%로 상승했다. 다음 분기 매출 전망치는 41억달러다. 이처럼 견조한 영업 실적은 주가 하락에 앞서 나온 것이다. 하드디스크 업황이 이러한 이익률을 뒷받침할 수 있을지는 신규 출하량과 실제 판매가격에 달려 있다. 확인되지 않은 공급업체 인수 보도만으로는 수요 약화나 거래 완료 여부를 판단할 수 없다.
WDC —웨스턴디지털은 4.3% 하락한 397달러를 기록하며 9월 11일 종가보다 11.2% 낮아졌다. 회사는 분기 매출 41억달러와 비GAAP 매출총이익률 55~56%를 전망한 뒤, 다음 실적 발표 콘퍼런스콜을 10월 22일로 정했다. 샌디스크 분리 이후 회사가 발표하는 실적은 하드디스크 사업에 해당한다. 따라서 이번 실적을 하드디스크와 플래시 메모리를 합산한 수치로 봐서는 안 된다.
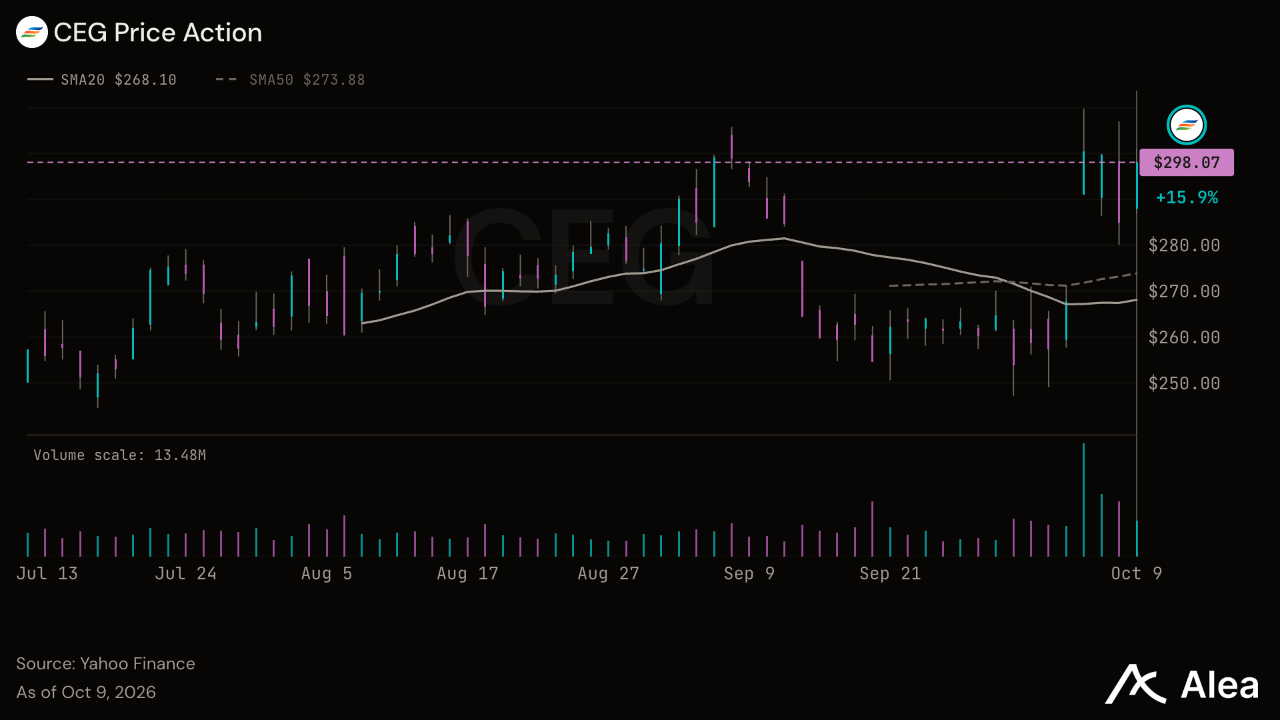
CEG —컨스텔레이션은 15.8% 급등한 298달러를 기록했으며, 10월 6일 구글과 계약을 체결했다. 이번 계약은 20년간의 계약을 통해 신규 원자력 발전용량 890 MW를 지원하며, 첫 추가 발전은 2028년으로 예상된다. 별도의 15년 계약은 이미 가동 중인 2700 MW를 대상으로 한다. 구글은 추가 발전량과 기존 발전량 모두에 대해 계약했다. 컨스텔레이션은 6개 부지의 원자로 11기에 43억달러 이상을 투자할 계획이다.
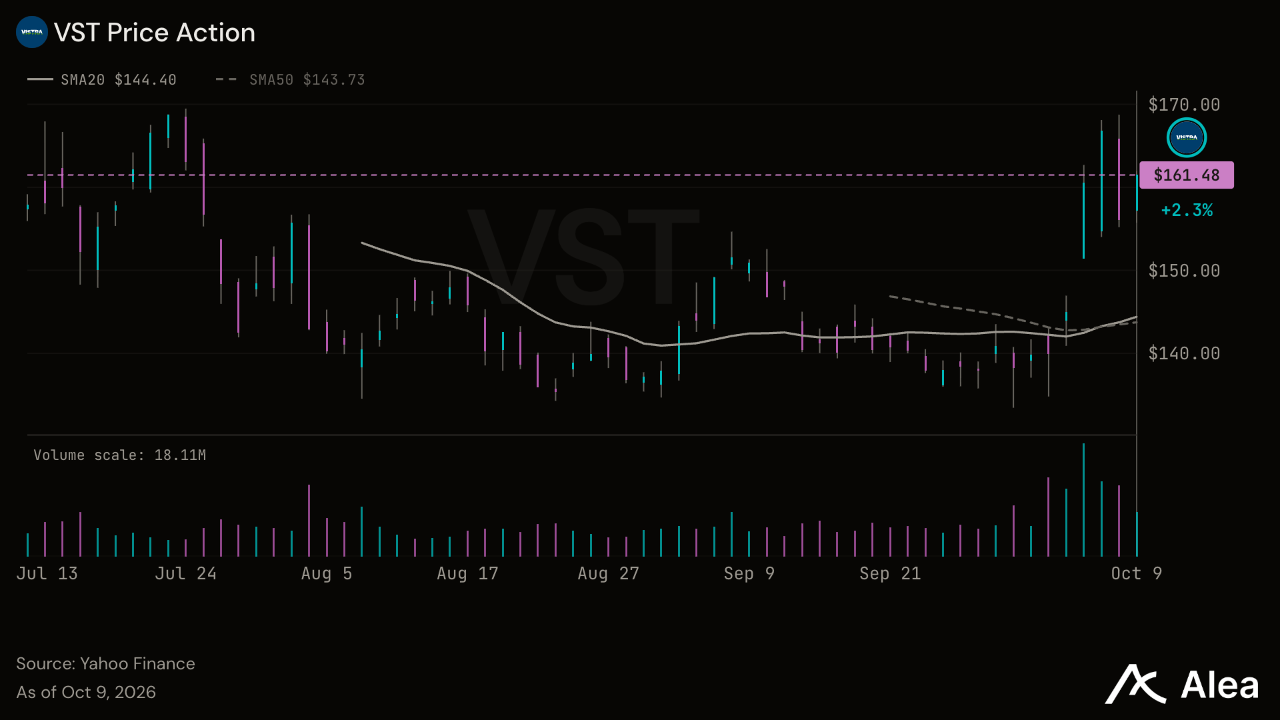
VST —비스트라는 에너지부가 10월 5일 최대 42억달러의 대출을 조건부로 약정한 뒤 15.3% 상승한 161달러를 기록했다. 이 원자력 프로그램은 발전용량 433 MW 추가와 이미 가동 중인 약 4 GW의 유지로 구성된다.
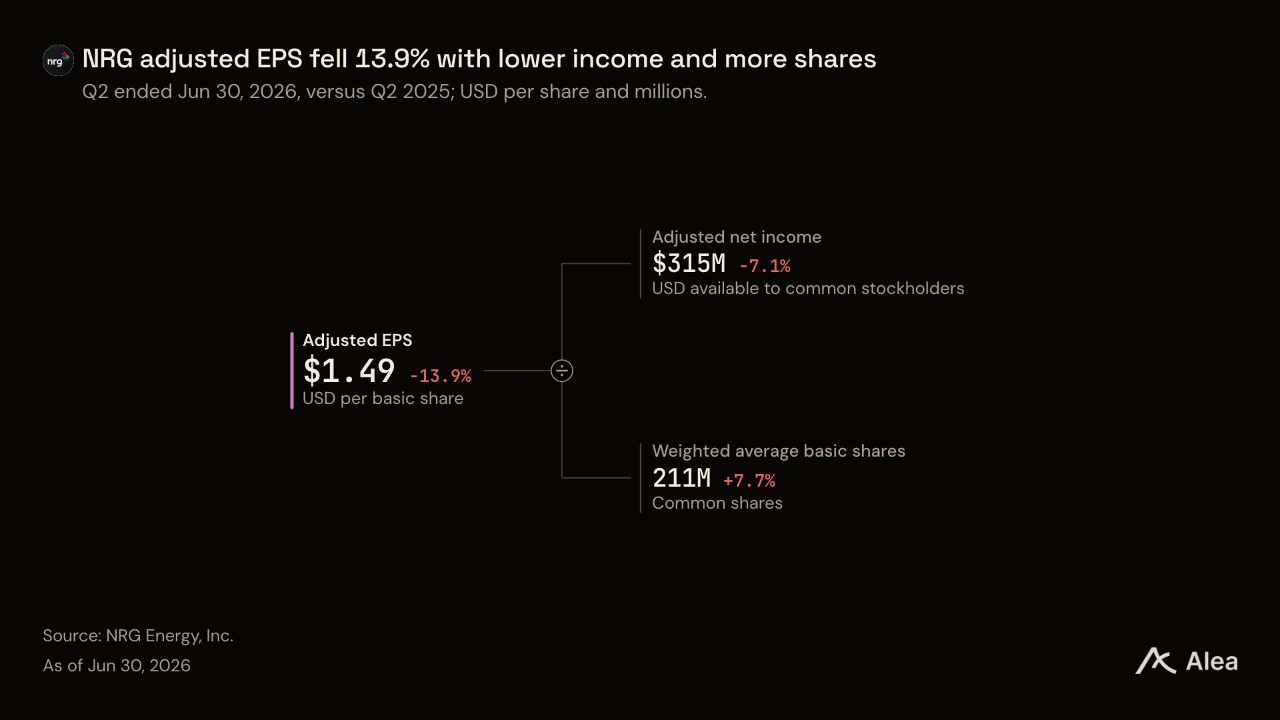
NRG —NRG는 13.4% 상승한 108달러를 기록했다. 비스트라와 컨스텔레이션도 각각 15.3%, 15.8% 상승했다. NRG는 발전, 에너지 소매, 비빈트 구독 사업을 함께 운영한다. 주가는 한 주간 반등했지만 여전히 9월 11일 종가보다 4.8% 낮았다. 반면 비스트라와 컨스텔레이션은 모두 해당 수준을 웃돌았다. NRG의 6월 30일 종료된 2분기 실적에 따르면 조정 EBITDA는 전년 동기 대비 34% 증가한 12억2000만달러였지만, 조정 EPS는 1.73달러에서 1.49달러로 하락했다. 영업 성과의 총액은 커졌으나 조정 주당순이익은 줄었다. 이자와 감가상각, 주식 수가 이러한 전환에 영향을 준다.
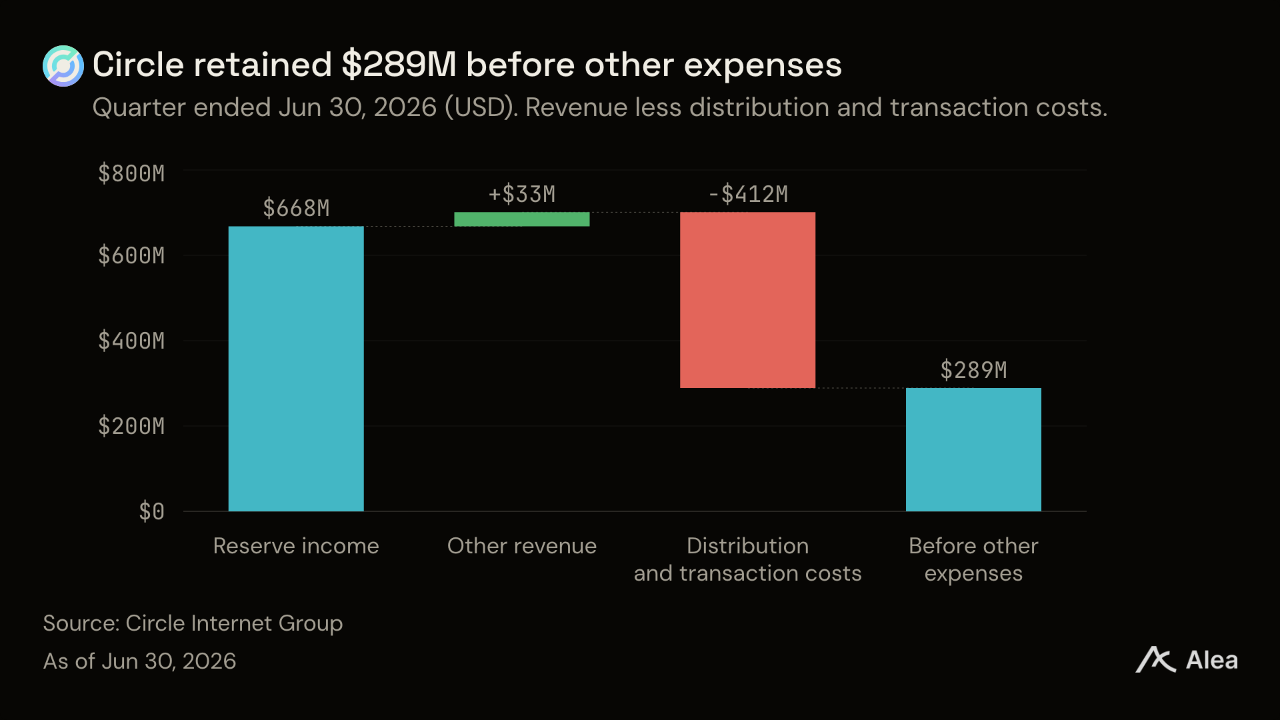
CRCL —서클은 4.0% 상승한 84.51달러를 기록한 반면, 코인베이스는 2.0%, 로빈후드는 3.3% 하락했다. 서클은 스테이블코인 준비금과 결제 서비스에서 수익을 얻는다. 코인베이스와 로빈후드에서는 거래 활동이 이와 다른 사업 부문의 수익을 좌우한다. 서클 주가는 여전히 9월 11일 종가보다 6.7% 낮다. 서클의 6월 30일 종료된 2분기 실적은 USDC 증가가 회사에 남는 이익으로 일대일 대응되지 않는 이유를 보여준다. 평균 유통량은 전년 동기 대비 25% 늘었지만, 수익률 하락으로 준비금 수익은 5% 증가한 6억6800만달러에 그쳤다. 총매출은 7억100만달러였고, 유통 및 거래 비용 4억1200만달러를 제외하면 기타 비용 차감 전 금액은 2억8900만달러였다. 자금이 유입된 잔액의 증가와 서비스 수수료가 수익률 변동 및 유통업체 지급액의 영향을 상회해야 한다.
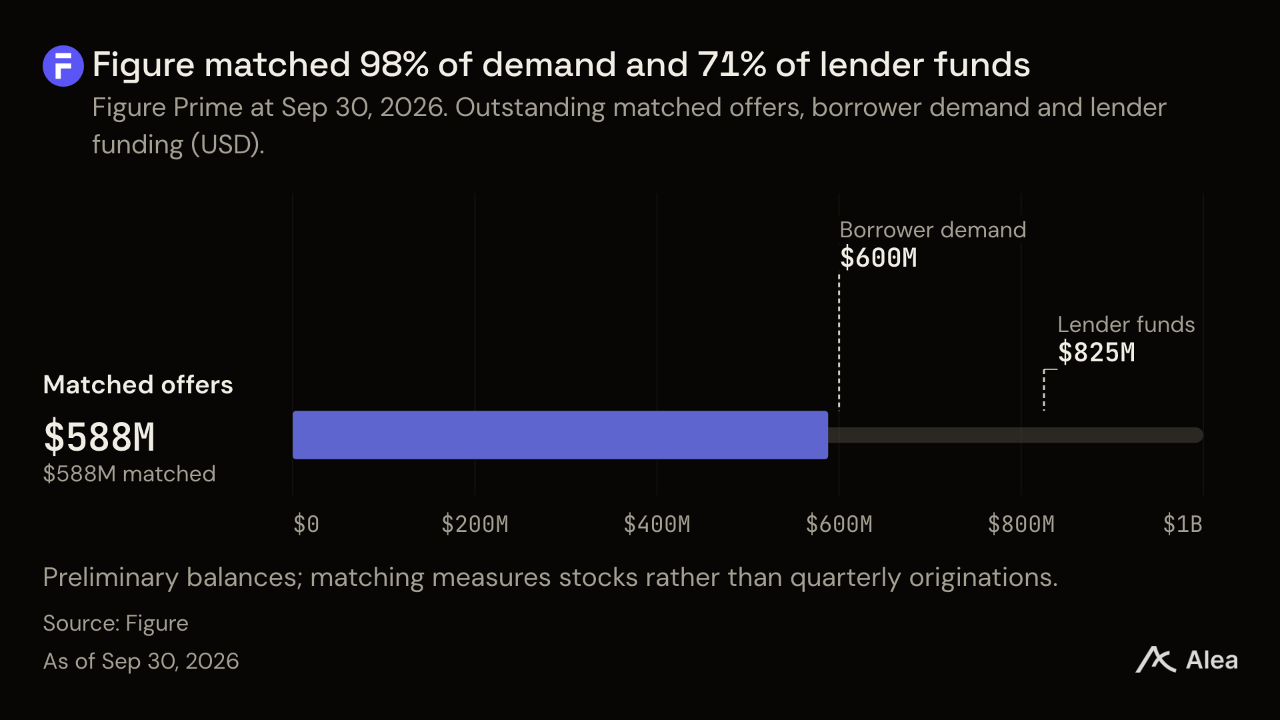
FIGR —피겨는 28.54달러로 보합을 기록했다. 피겨가 10월 6일 발표한 잠정 집계에 따르면 3분기 소비자 대출 마켓플레이스 거래액은 51억2000만달러로 2분기보다 20% 증가했다. 이 수치는 9월 1일 인수한 키아비를 제외한 것이다. 9월 30일 기준 Figure Prime의 매칭된 제안 금액은 5억8800만달러, 차입 수요는 6억달러, 대출자의 가용 자금은 8억2500만달러였다. 제안 금액은 차입 수요의 98%를 충족했지만 대출자 자금의 71%만 활용해 2억3700만달러가 매칭되지 않은 채 남았다.
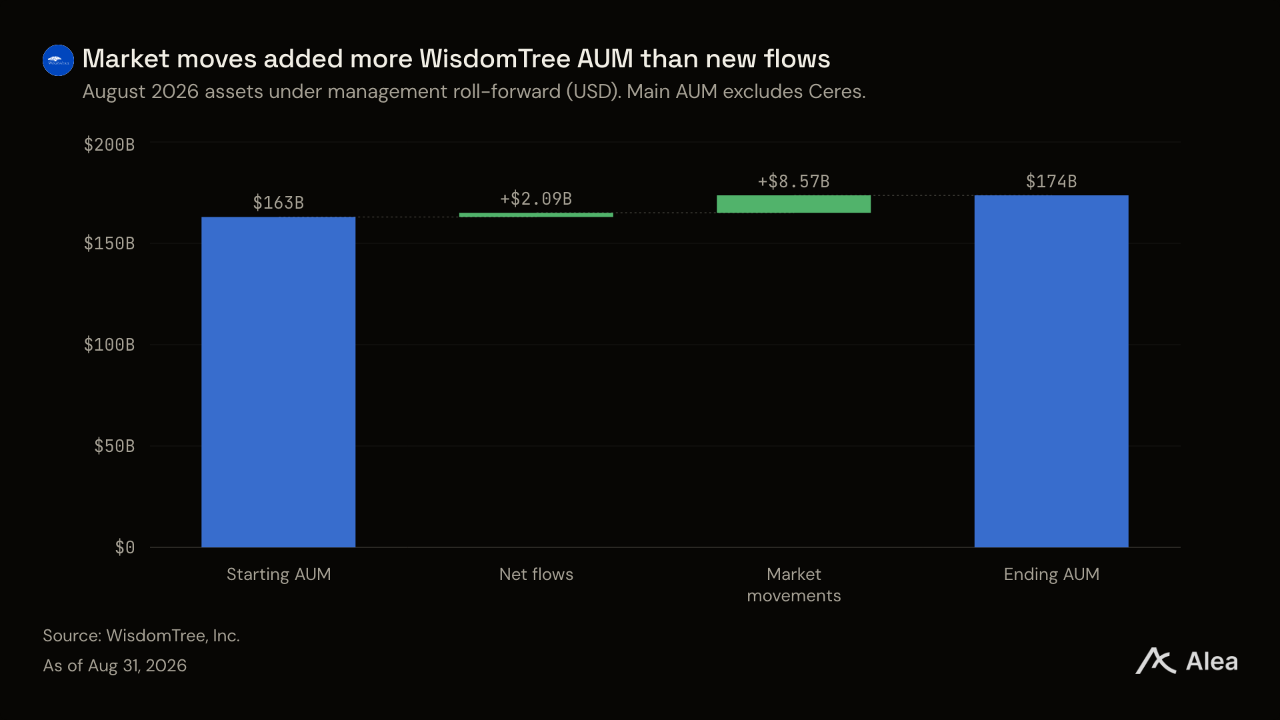
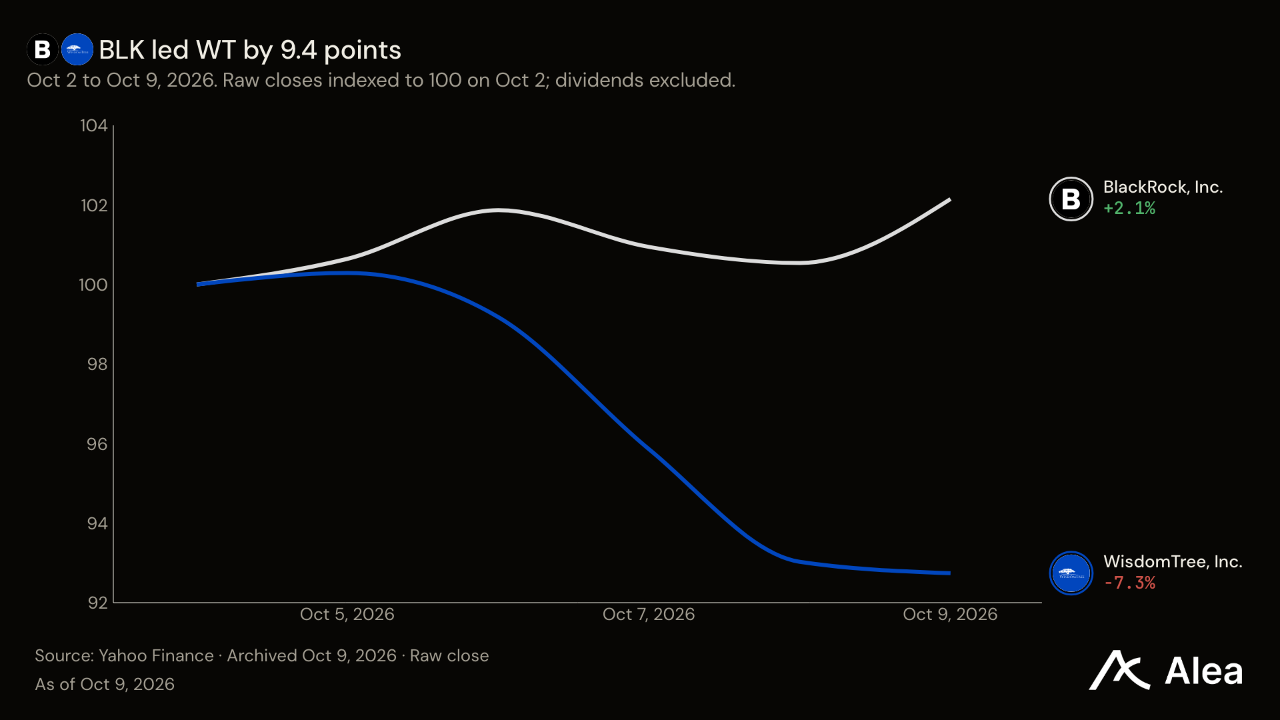
WT —위즈덤트리는 7.3% 하락한 22.61달러를 기록한 반면, 블랙록은 2.1% 상승했다. 위즈덤트리의 4주간 하락률은 5.5%로 확대됐다. 두 회사는 모두 자산운용 수수료를 받지만 규모와 상품 구성은 다르다. 위즈덤트리의 8월 지표는 고객 자금 유입과 시장 가격 상승의 차이를 보여준다. 한 달 동안 자산은 107억달러 늘었으며, 이 가운데 21억달러는 순유입, 86억달러는 시장 변동에 따른 증가였다. 후자가 증가분의 약 80%를 차지했다. 디지털자산 부문에는 토큰화 펀드 이외의 상품도 포함되며, 전체 AUM의 범위는 이보다 더 넓다. 신규 유통 경로는 실제 자금이 유입된 자산과 회사에 남는 운용 수수료를 통해 수익을 늘린다. 다만 실효 수수료율 하락이나 협력사 관련 비용은 그 효과를 줄일 수 있다.
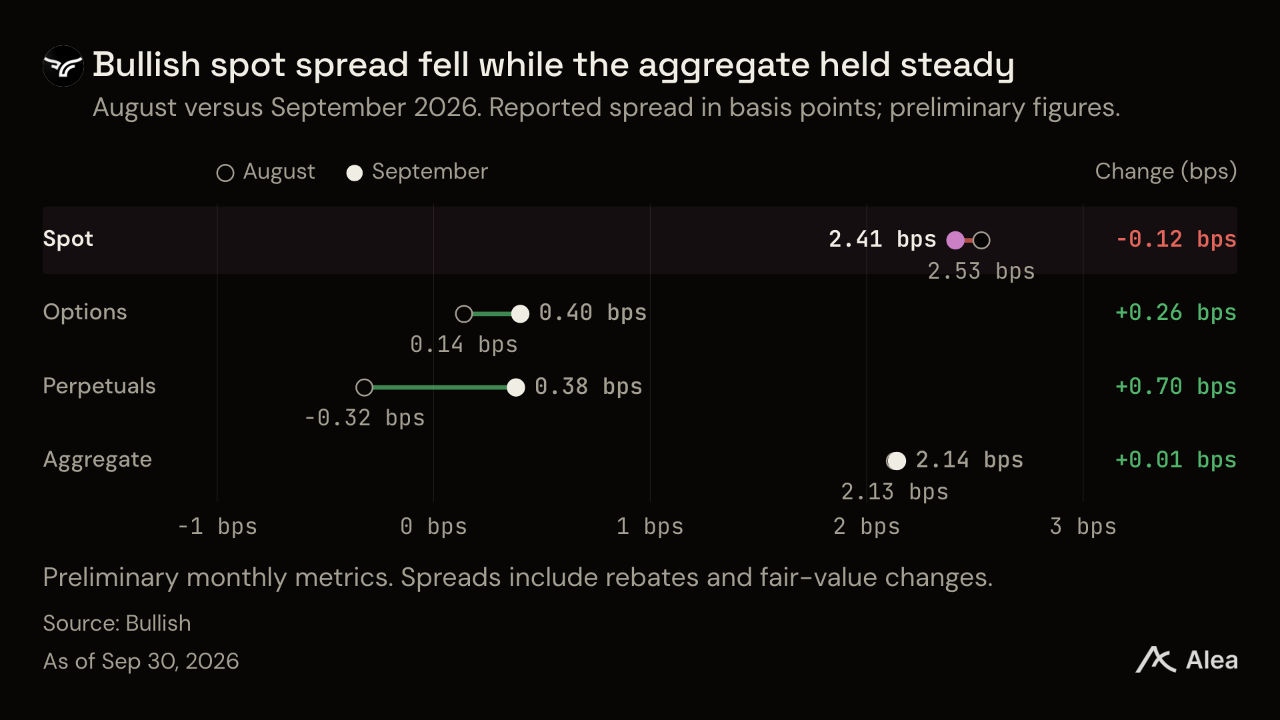
BLSH —불리시는 4.8% 하락한 32.59달러를 기록했다. 불리시가 10월 6일 발표한 9월 잠정 집계에서는 거래 증가와 상품 구성 변화가 나타났다. 전체 거래액은 전월 대비 14% 증가한 486억달러였고, 전체 스프레드는 2.13bp에서 2.14bp로 거의 변하지 않았다. 이 가운데 현물 거래액은 전월 대비 18% 증가한 422억달러였지만, 현물 스프레드는 2.53bp에서 2.41bp로 4.7% 축소됐다. 옵션과 무기한 선물이 나머지 거래액 64억달러를 차지했다. 현물 스프레드는 줄었지만 거래소 전체 스프레드는 거의 변하지 않았다.
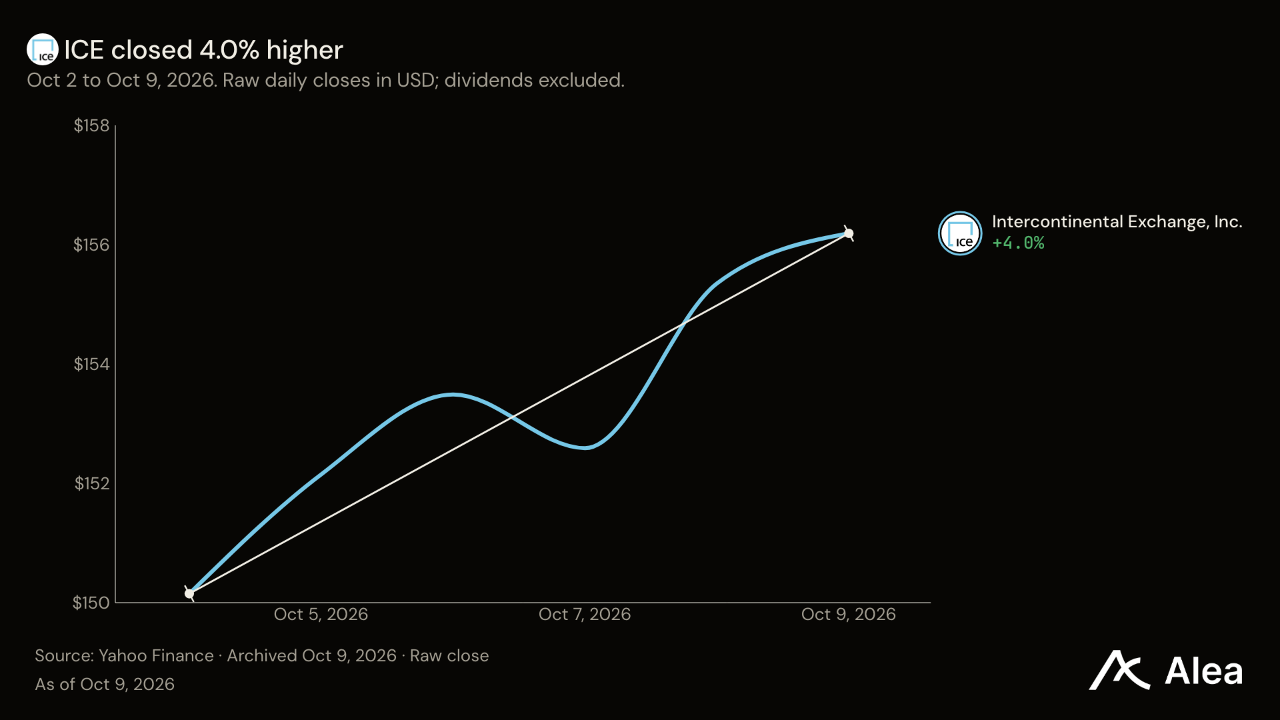
ICE —인터컨티넨털 익스체인지는 4.0% 상승한 156달러를 기록했다. ICE는 10월 5일 오만~중국 및 서아프리카~중국 항로의 유조선 운임 선물과 아시아~유럽 및 아시아~미국 서부 해안 항로의 옵션을 출시했다. 현금 결제 방식의 이들 계약을 통해 고객은 화물을 인수하지 않고도 운임 변동 위험을 헤지할 수 있다. ICE의 기존 운임 사업 전반에서 일평균 거래량은 이미 연초 이후 33% 증가했다. 이러한 전반적인 성장세는 상품 확대의 배경을 보여주지만, 신규 계약에서 발생한 거래량은 아니다.
BLK —블랙록은 2.1% 상승한 1082달러에 마감해 4주간으로는 거의 보합을 기록했다. 회사는 3분기 실적 발표를 미국 증시 개장 전인 10월 14일로 정했다. 블랙록 주식은 펀드 운용과 기술 사업 전체를 반영하며, 여기에는 현금, 미국 단기 국채, 환매조건부채권에 투자하는 토큰화 펀드 BUIDL도 포함된다. BUIDL 투자자는 펀드 자산을 보유하고, 블랙록 주주는 운용사의 이익에 대한 지분을 보유한다. 토큰화 자산은 비용을 차감한 뒤 남는 운용·서비스 수수료를 통해 수익에 기여하며, 전통 펀드의 자금 흐름과 알라딘 기술 수익도 함께 작용한다. 10월 14일 실적 발표에서는 그룹의 순자금 유입과 영업이익이 공개된다. BUIDL이 그룹 이익에 기여하는 별도 금액은 확인되지 않았으며, 자산 잔액만으로 BLK의 이익 민감도를 정량화할 수는 없다.
원자재: 연료가 반등 주도
이번 주에는 여기서 다룬 실물 원자재 선물 6종이 모두 상승했다. 천연가스가 5.57%, 경유가 4.04% 오르며 상승을 주도했다. 금과 은은 상대적으로 완만하게 올랐고 WTI는 0.60% 상승했다. 경유와 WTI는 여전히 9월 11일 가격을 밑돌며 마감했다.
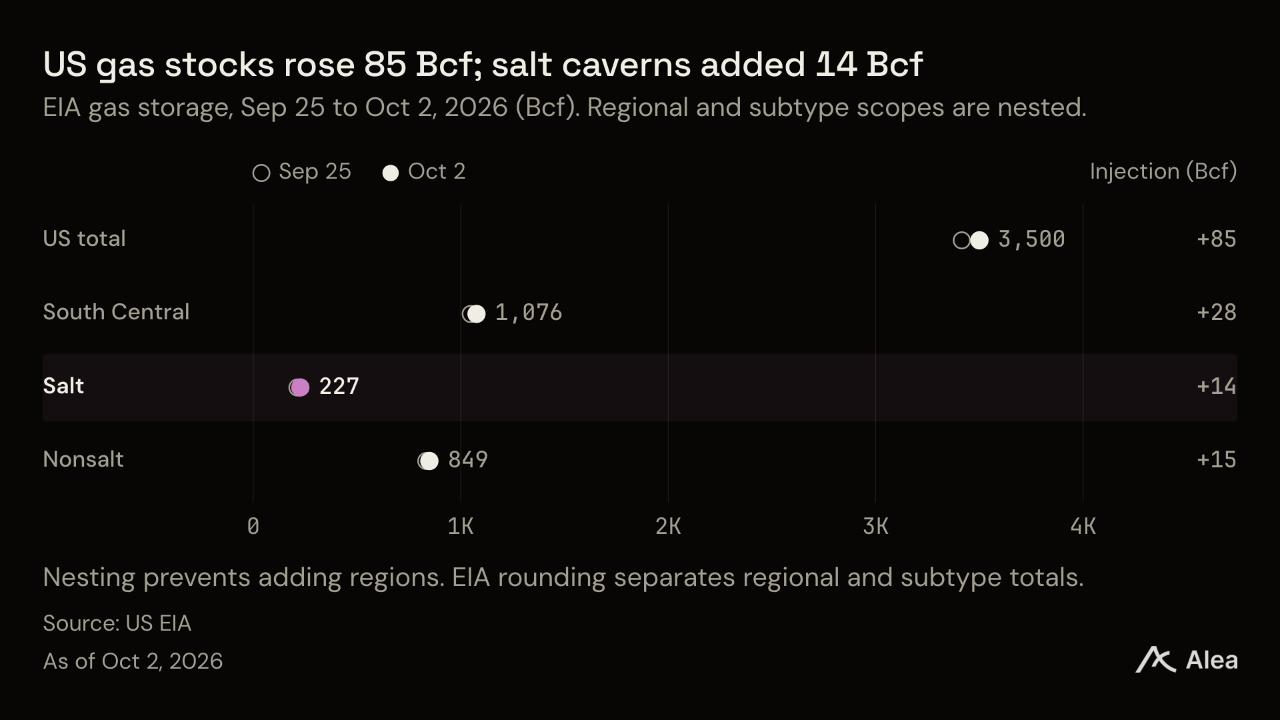
연료 공급 여건은 제품과 지역에 따라 여전히 불균형하다. 10월 2일 종료된 주간 미국의 전체 중간유분 재고는 거의 변하지 않았지만, 발표된 초저유황 경유 재고는 65만4000배럴 감소했다. 고유황 재고가 늘어나 전체 집계에서는 감소분 상당 부분을 상쇄했다. IEA는 공공 비상 비축유에 경유가 2억배럴 이상 있다고 발표했다. 이 비축분은 공급 가능한 물량을 보여주며, 미국의 유종별 재고 수치는 이미 상업적으로 보유 중인 연료를 나타낸다.
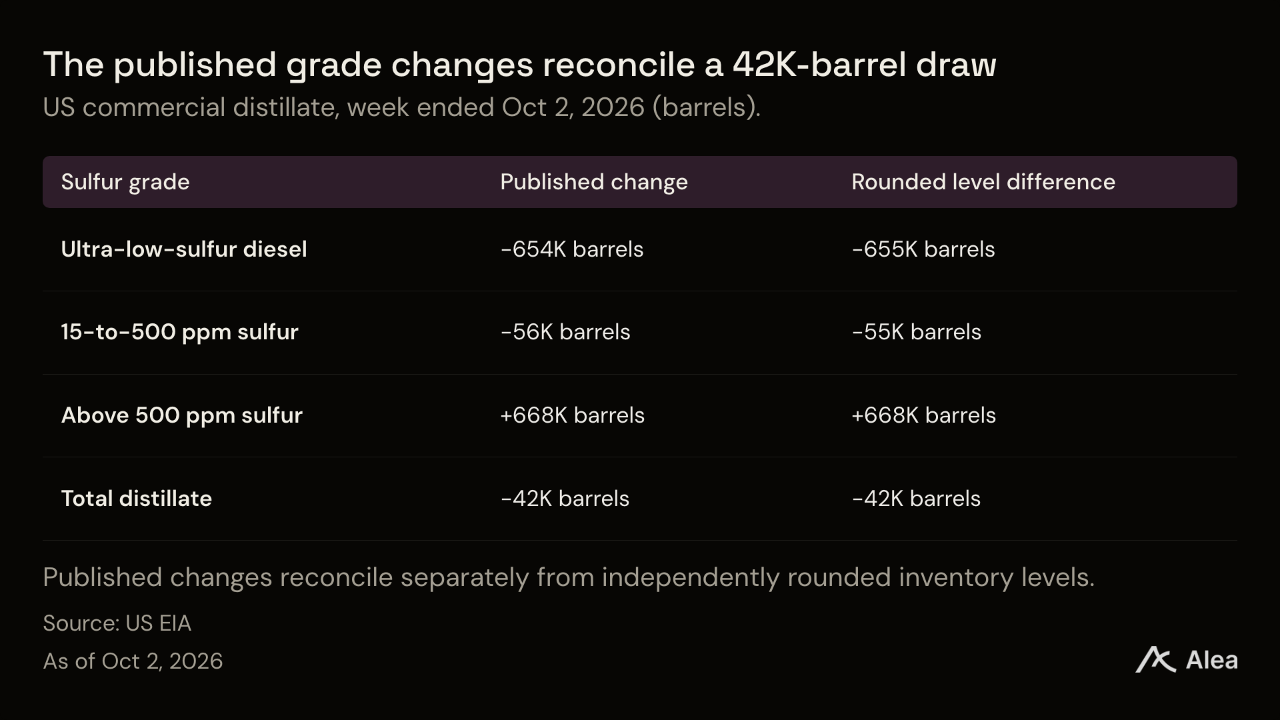
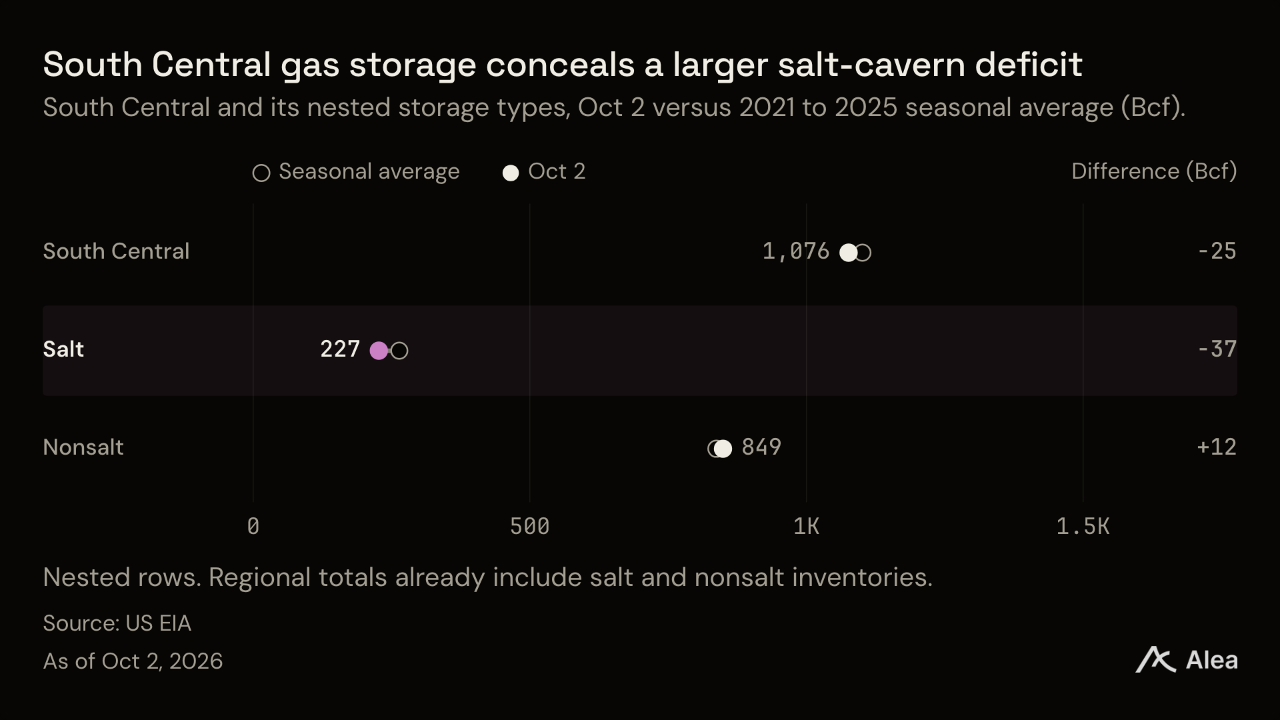
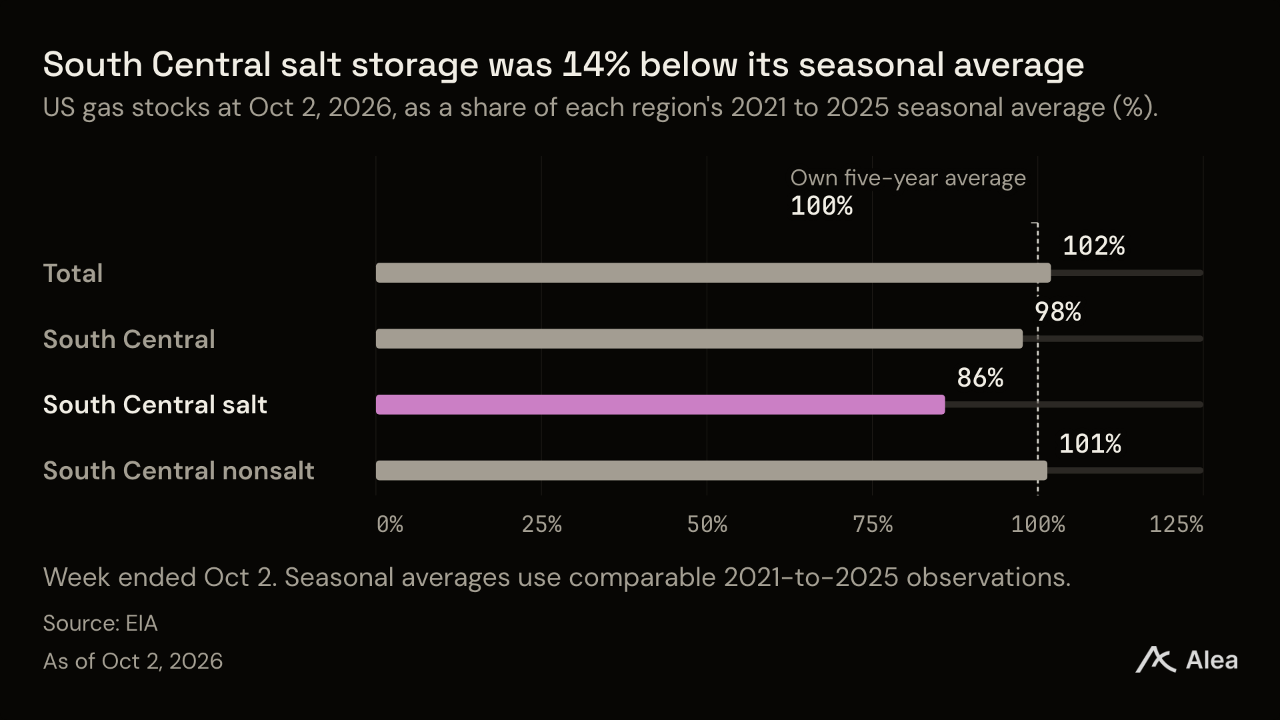
천연가스도 지역별 차이가 있다. 미국 저장량은 한 주간 85Bcf 늘어 3500Bcf에 도달했고, 미국 전체 재고는 5년 평균을 2% 웃돌았다. 중남부 지역 암염 저장시설의 재고는 여전히 5년 평균보다 14%, 물량으로는 37Bcf 부족했다. 이러한 부족분이 지속되는 가운데 천연가스 가격은 상승했다.
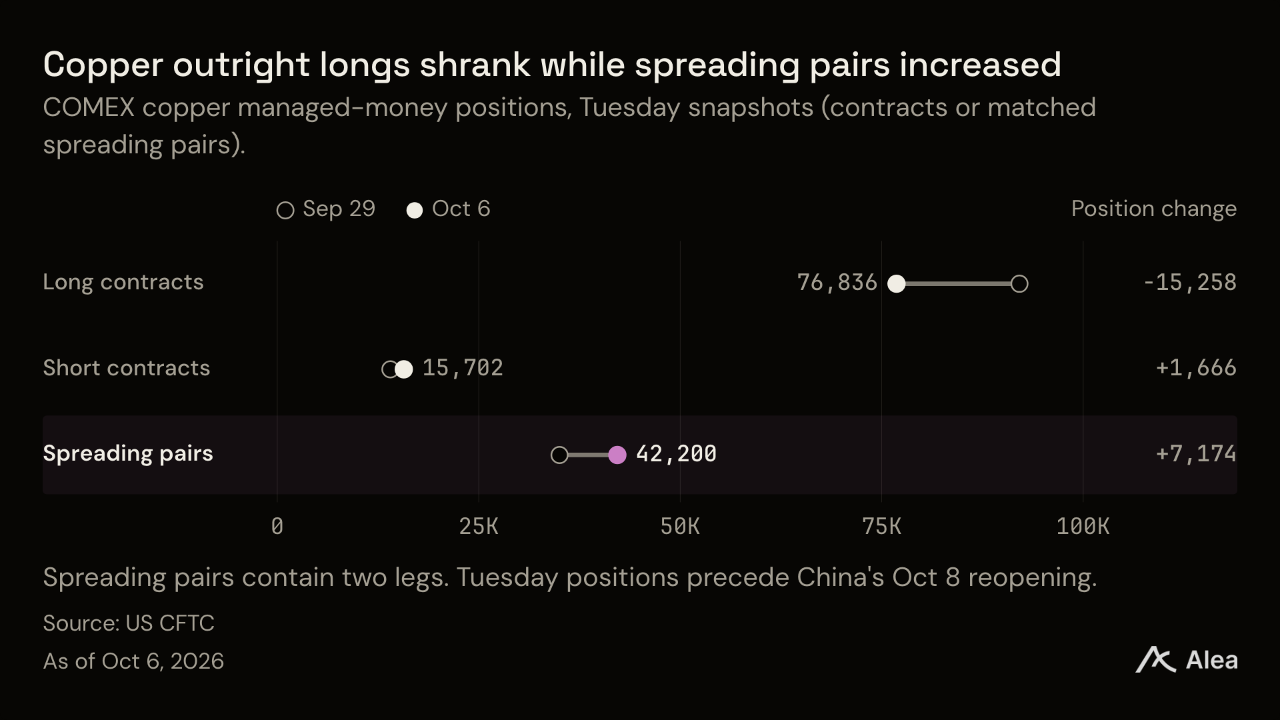
구리의 주간 상승률 2.47%는 9월 11일 이후 상승률 2.49%의 거의 전부를 차지했다. 상하이 시장은 가장 최근의 선물 포지션 집계 이후인 10월 8일 거래를 재개했다. 10월 6일 집계에 따르면 자산운용사의 순매수 포지션은 9월 29일보다 21.7% 감소했다. 인도월 간 스프레드 포지션 쌍은 3만5026개에서 4만2200개로 20.5% 증가했다. 단순 매수·매도 포지션의 합계는 12.8% 줄었다. 스프레드의 양쪽 계약을 모두 포함하면 보고된 계약 포지션은 0.4% 증가했다. 서로 상쇄되는 인도월별 포지션 증가가 단순 매수·매도 계약의 감소를 웃돌았다.
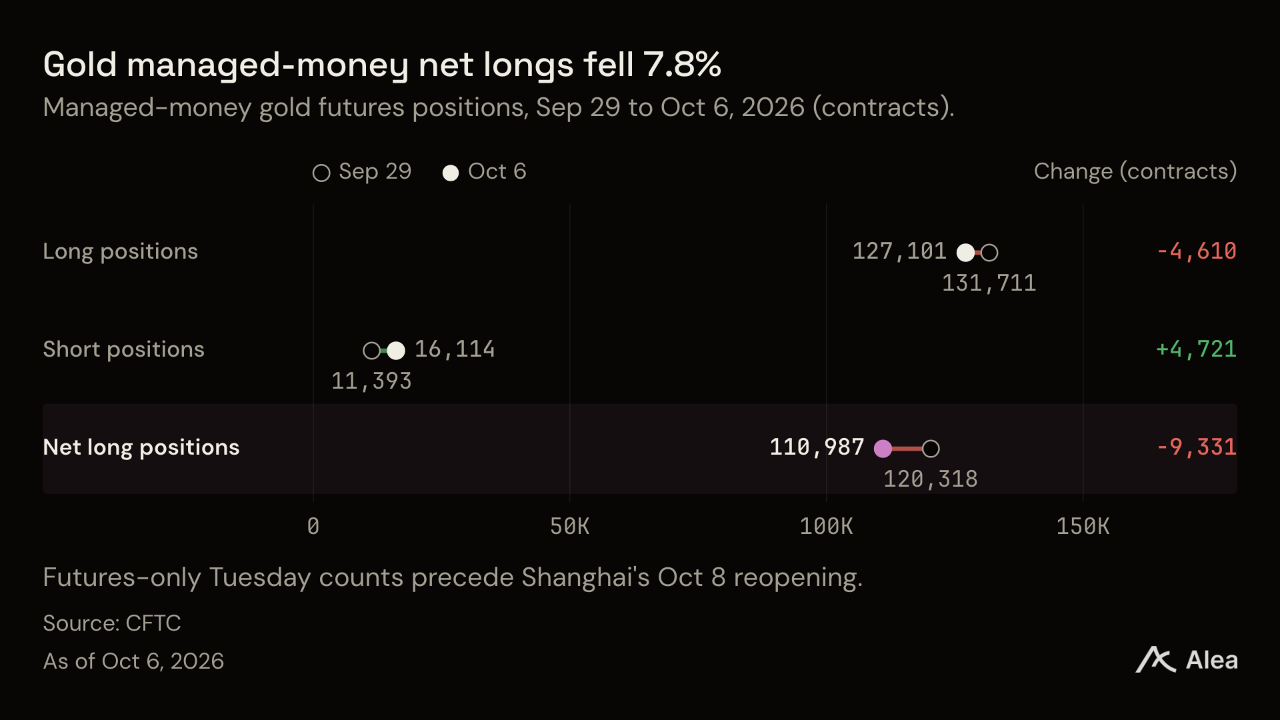
금은 10월 2~9일 1.39% 상승했다. 10년물 실질금리는 1bp 하락한 2.91%로, 대체 투자처인 미국 국채의 물가 조정 후 수익률은 거의 변하지 않았다. 글로벌 금 ETF의 금 보유량은 9월에 67톤 늘어 4256톤을 기록했지만, 달러 기준 자산가치는 7% 줄었다. 중국의 공식 금 보유량은 9월에 74만온스 증가했다. 10월 6일 기준 자산운용사의 순매수 포지션은 9월 29일보다 7.8% 감소했다. 달러 기준 자산가치가 하락했음에도 ETF의 실물 보유량은 늘었으며, 이후 선물 집계에서는 순매수 포지션이 줄어든 것으로 나타났다.
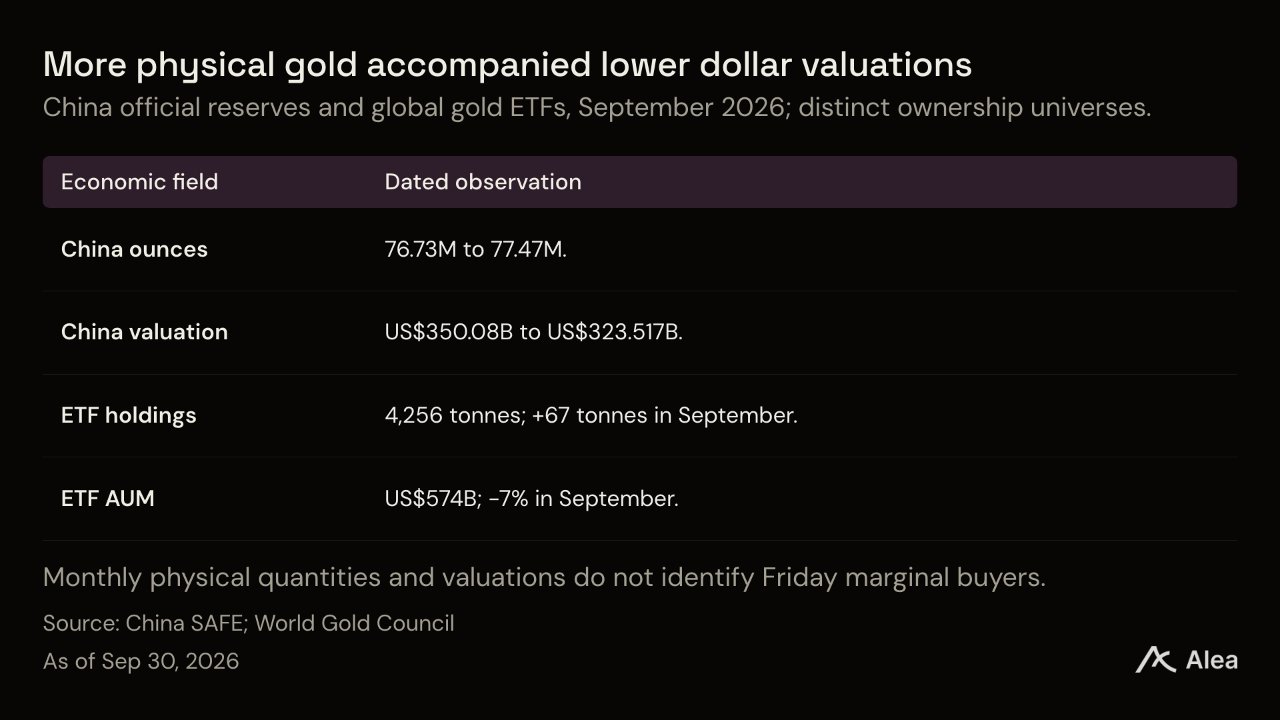
XAU —12월물 금 선물은 1.4% 상승한 트로이온스당 4220달러를 기록했지만, 9월 11일 종가보다는 4.3% 낮았다. 10년물 실질금리는 10월 2일보다 1bp 낮은 2.91%로 마감했다. 자산운용사의 순매수 포지션이 줄어든 가운데서도 금의 대체 투자처인 미국 국채의 물가 조정 후 수익률은 거의 변하지 않았다. 10월 6일 기준 자산운용사의 순매수 포지션은 직전 화요일보다 7.8% 감소했다. 이러한 순매수 감소는 9월과 다른 양상이다. 당시 글로벌 금 펀드는 달러 기준 자산가치가 7% 줄었지만 금 보유량은 67톤 늘렸다. 중국의 공식 금 보유량도 9월에 74만온스 증가했다. 9월에는 펀드 평가액 하락에도 금 보유량이 늘었지만, 이후 선물 집계에서는 자산운용사의 순매수 포지션이 감소했다.
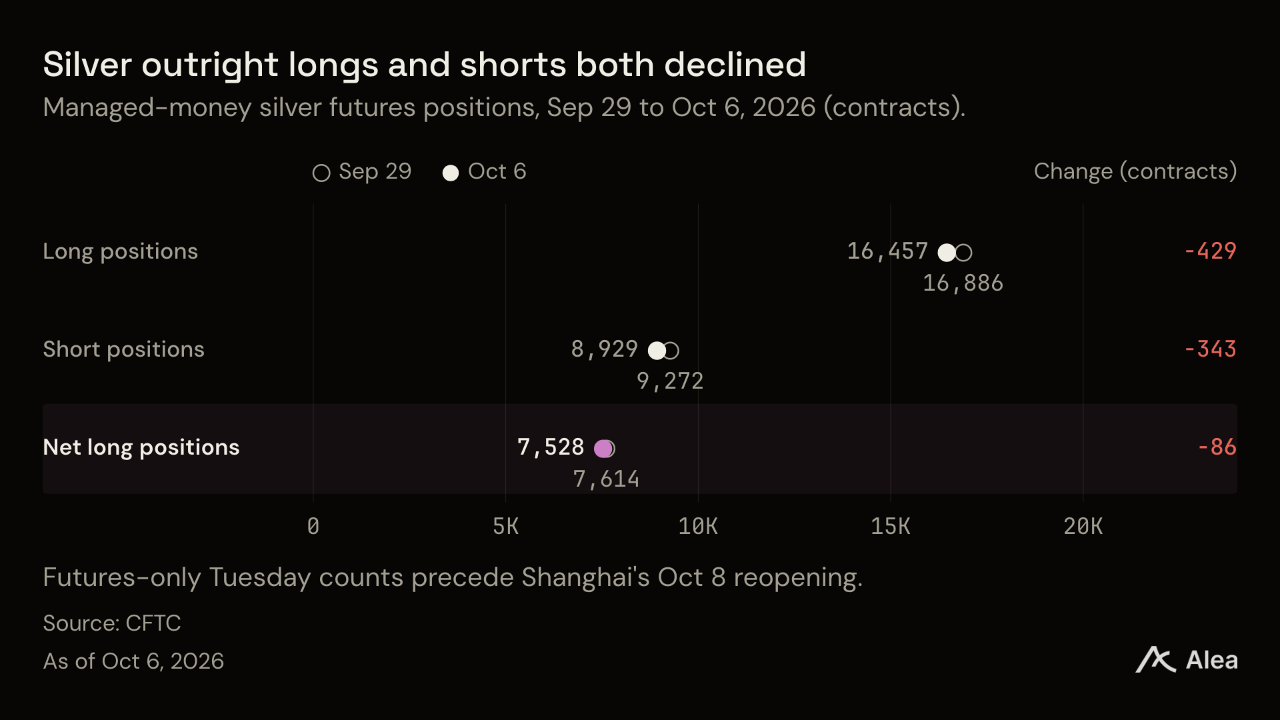
XAG —12월물 은 선물은 1.2% 상승한 트로이온스당 61.11달러를 기록했다. 은 선물의 포지션 변화는 구리보다 작았다. 9월 29일~10월 6일 자산운용사의 은 순매수 포지션은 1.1% 감소했으며, 같은 기간 구리의 감소율은 21.7%였다. 자산운용사의 매수 계약은 429개, 매도 계약은 343개 줄었다. 순매수 감소폭은 작았지만, 이 수치만으로는 매수와 매도 양쪽에서 나타난 단순 포지션 감소 규모가 충분히 드러나지 않는다.
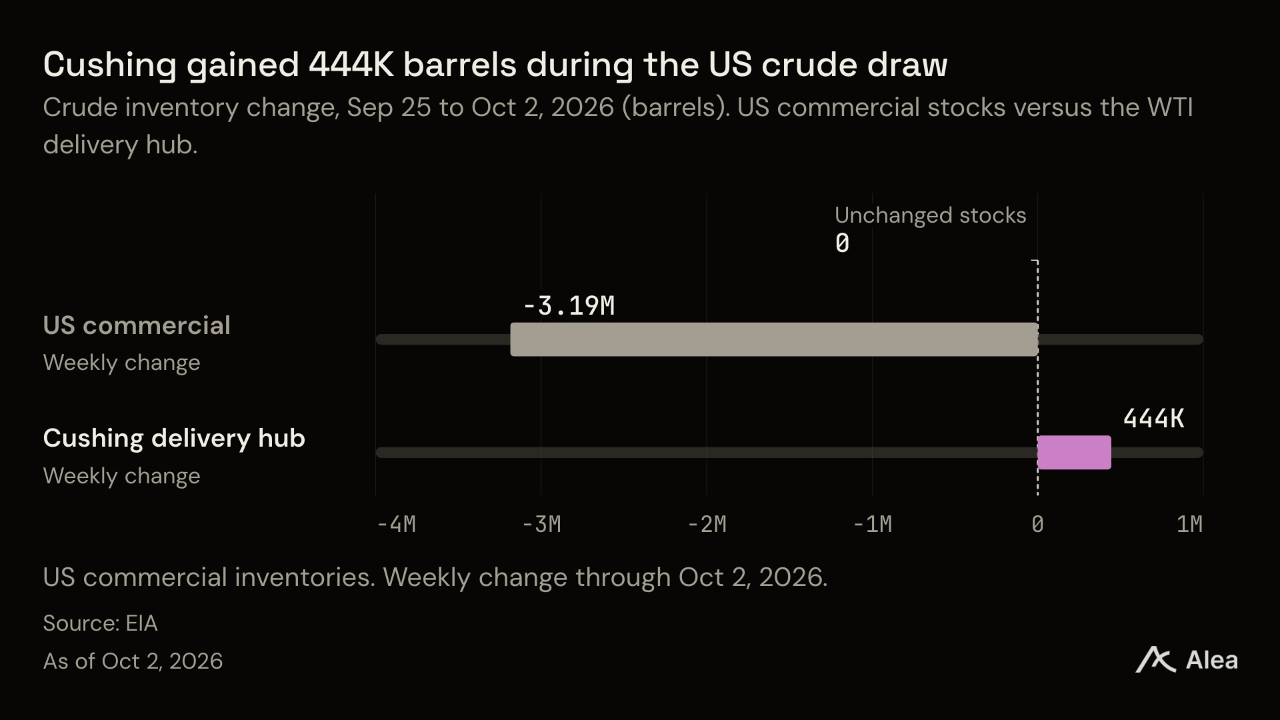
WTI —11월물 WTI 선물은 0.6% 상승한 배럴당 91.66달러를 기록했다. 10월 2일 종료된 주간 상업용 원유 재고는 320만배럴 감소했지만, 쿠싱 재고는 44만4000배럴 늘었다. 미국 전체 재고 감소는 WTI 인도 거점의 상황과 다른 모습을 보여준다. 원유 수출은 전주 대비 33.5% 증가한 하루 480만배럴이었으며, 수입도 늘고 정유사의 원유 처리량도 증가했다. 수출은 수급을 구성하는 한 요소였고, 음의 조정치가 확대된 것도 발표된 재고 감소에 기여했다. 걸프 연안 재고는 390만배럴 줄어 미국 전체 감소량을 웃돌았다. 다른 지역에서는 재고가 늘었기 때문이다. 원유 재고는 연안에서 가장 크게 감소한 반면, WTI 인도 거점에서는 증가했다.
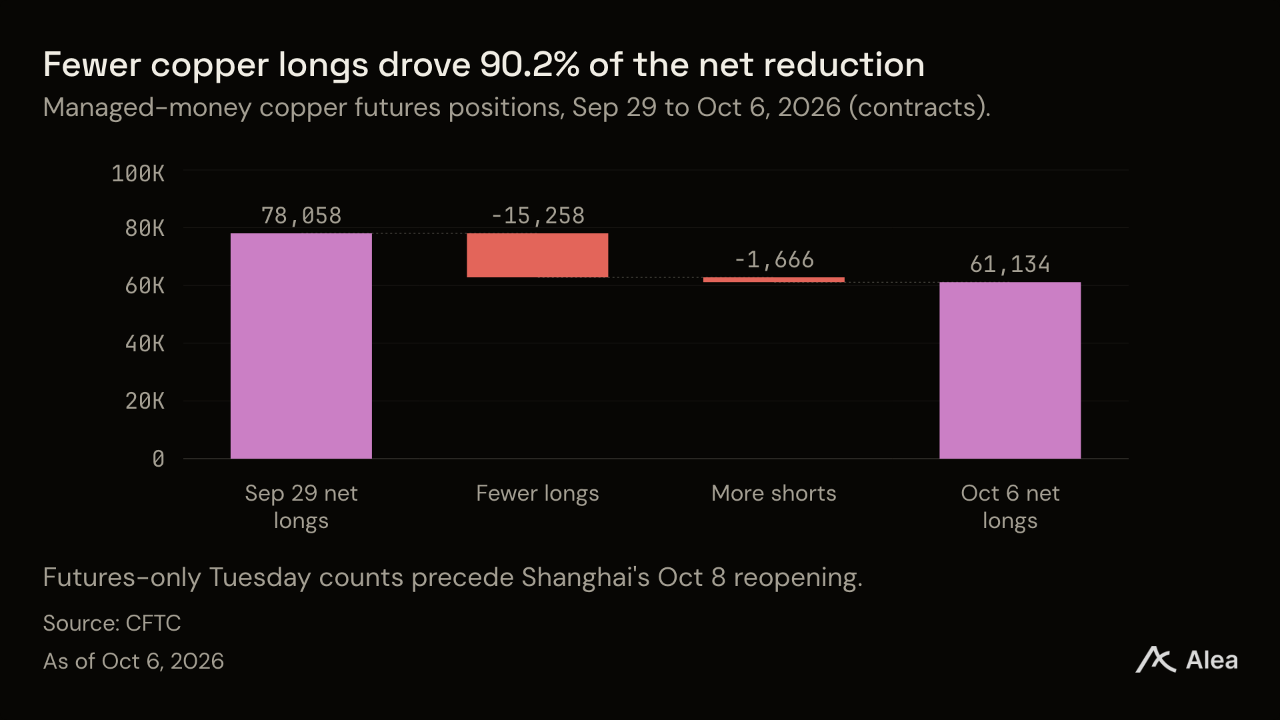
XCU —12월물 구리 선물은 2.5% 상승한 파운드당 6.71달러를 기록했다. 이번 주 상승분이 9월 11일 이후 상승률 2.5%의 거의 전부를 차지했다. 9월 29일~10월 6일 자산운용사의 순매수 포지션은 21.7% 감소했다. 단순 매수 포지션은 1만5258계약 줄었고 매도 포지션은 1666계약 늘었다. 매수 감소가 순매수 감소분의 90.2%를 차지했다. 서로 다른 인도월의 매수와 매도를 결합한 스프레드 포지션은 20.5% 증가했다. 스프레드의 양쪽 계약을 모두 포함하면 자산운용사가 보고한 계약 포지션은 0.4% 늘었다. 순매수 포지션은 줄었지만 서로 다른 인도월에서 상쇄되는 포지션은 늘었다.
NG —11월물 천연가스 선물은 5.6% 상승한 MMBtu당 3.20달러를 기록했다. 미국 가스 저장량은 10월 2일 종료된 주간 85 Bcf가 주입된 뒤 3500 Bcf에 도달했다. 미국 전체 재고는 5년 평균보다 2.0% 많았지만, 중남부 지역 암염 저장시설의 재고는 해당 지역 평균보다 14.0% 적었다. 미국 전체로는 재고가 평균을 웃돌지만 일부 지역에서는 부족한 상황이다. 남부 암염 저장시설의 재고는 14 Bcf 늘었지만 평균 대비 부족분은 37 Bcf였다. 미국 전체의 평균 대비 초과분은 68 Bcf였다. 더 큰 미국 전체 재고 수치는 여러 지역의 저장량을 합산한 것으로, 기상 전망을 고려하기 전부터 존재하는 남부 시설의 재고 부족을 해소하지는 않는다. 10월 15일 저장량 보고서는 각 지역의 계절적 평균을 기준으로 다음 변화를 보여줄 예정이다.
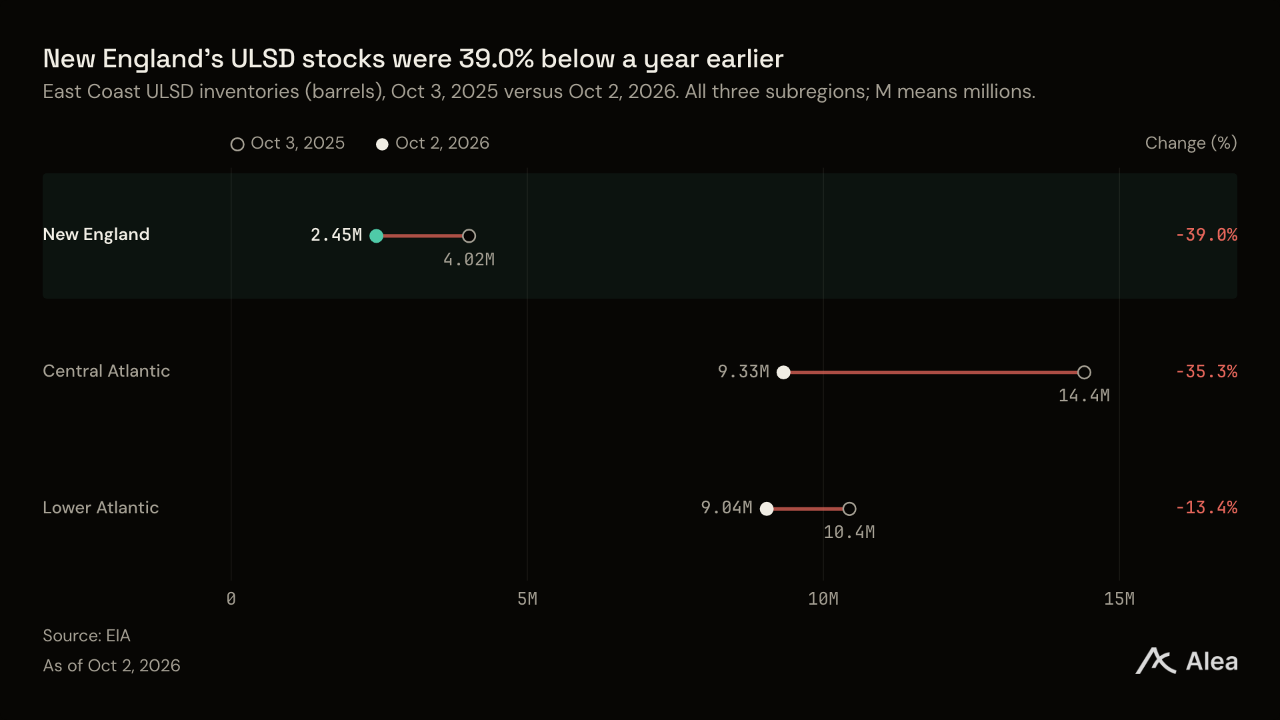
ULSD —11월물 초저유황 경유 선물은 4.0% 상승한 미국 갤런당 4.68달러를 기록했다. 중간유분 재고는 거의 변하지 않았지만, 그 안에서는 초저유황 경유가 추가로 감소했다. 10월 2일 종료된 주간 전체 재고는 4만2000배럴 줄어드는 데 그쳤지만, 황 함량 15 ppm 이하 연료는 65만4000배럴 감소했고 500 ppm 초과 연료는 66만8000배럴 늘었다. 유종별로 흐름이 엇갈렸다. 정유사들은 중간유분 생산량을 하루 500만배럴에서 530만배럴로 늘렸지만, 수출은 전주 대비 15.4% 증가했고 미국 내 제품 공급량은 감소했다. 수출 합계에는 모든 중간유분이 포함되므로 저유황 경유 감소와는 구분해야 한다. 뉴잉글랜드의 초저유황 재고는 250만배럴로 전년 동기보다 39.0% 적었다. 전체 중간유분 생산량은 늘었지만 뉴잉글랜드의 초저유황 재고는 줄었다.
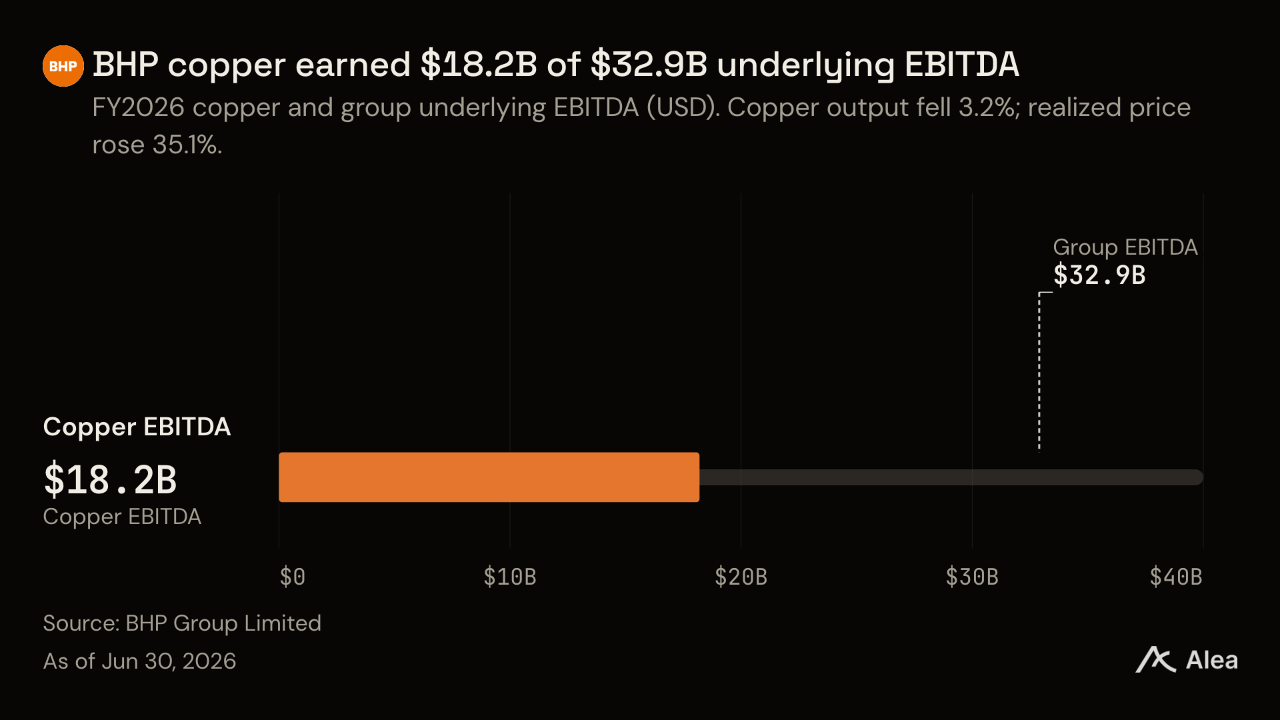
BHP —BHP그룹은 0.8% 상승한 86.74달러를 기록했다. 다양한 광물을 생산하는 BHP에서 구리는 기저 EBITDA의 절반 이상을 창출한다. 2026회계연도 구리 생산량은 3.2% 줄었지만, 구리 부문은 그룹 전체 기저 EBITDA 329억달러 가운데 182억달러를 창출했다. 구리의 실제 판매가격은 파운드당 5.74달러로 35.1% 상승했다. 생산 증가보다 가격 상승이 이익에 더 크게 기여했다. 따라서 에스콘디다의 생산 차질에 따른 물량 손실은 구리 가격 하락과는 다른 위험이다. BHP의 미국 상장 주식은 9월 11일보다 0.5% 낮은 수준에서 마감한 반면, 12월물 구리는 같은 4주 동안 2.5% 상승했다. 주식에는 구리 사업의 이익률과 함께 철광석 이익 및 자본지출이 반영되지만, 원자재 계약에는 구리 가격만 반영된다.
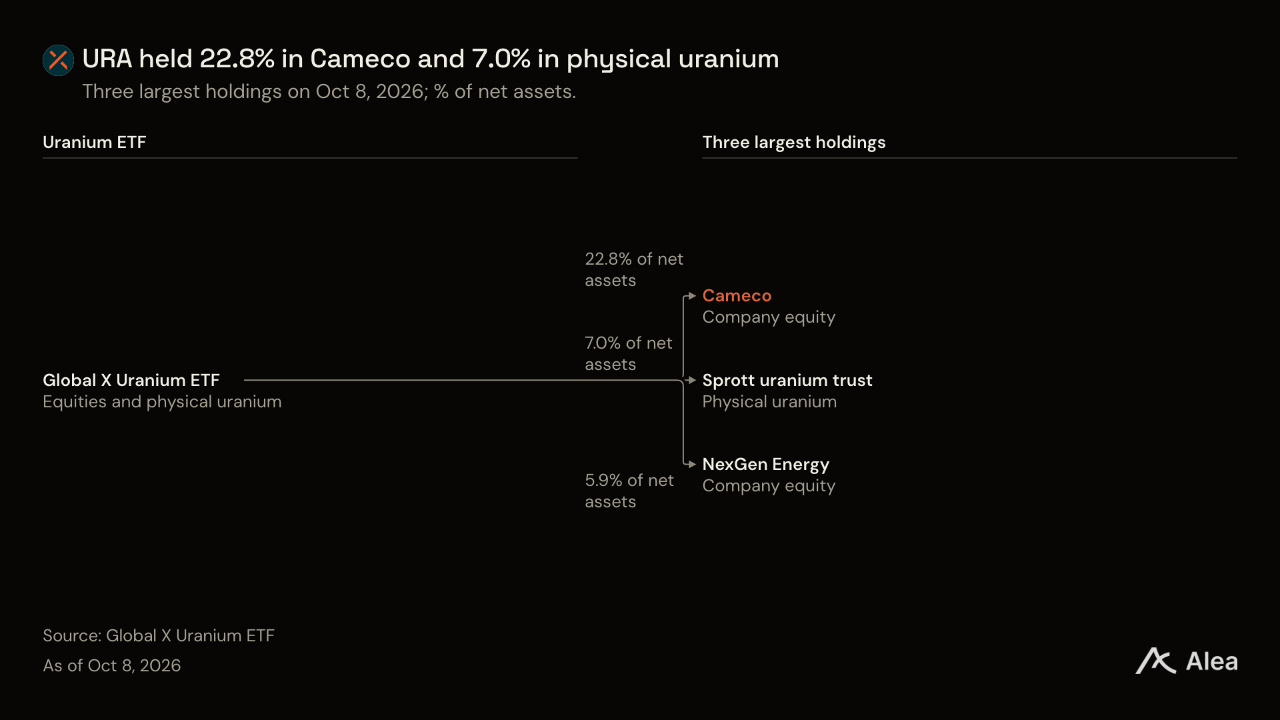
URA —URA는 2.2% 하락한 38.90달러를 기록했다. 우라늄 가격이 펀드 수익률로 이어지는 과정에는 기업 이익과 자금 조달이 영향을 미친다. 이 우라늄·원자력 주식 펀드는 10월 8일 기준 카메코를 22.8% 보유했으며, 이는 스프롯의 실물 우라늄 신탁에 배분한 7.0%의 세 배를 넘는다. 카메코는 계약에 따라 연료를 판매하며, 원자로 개발업체는 건설 자금도 조달해야 한다. 두 투자 대상에는 실물 우라늄을 보유할 때 발생하지 않는 비용이 추가된다. 미국의 상업용 우라늄 재고 잠정치는 2025년 말 1억7000만파운드로 2024년보다 9% 늘었으며, 원자로 운영업체가 1억1830만파운드를 보유했다. 이 재고에는 서로 다른 가공 단계의 물질이 포함된다. 따라서 높은 재고 수준만으로 인도 가능한 연료량을 판단하는 데는 한계가 있다. 9월 장기 우라늄 가격은 파운드당 96.50달러를 유지했지만, URA는 9월 11일보다 10.6% 낮은 수준에서 마감했다.
공휴일로 지연된 EIA 석유 보고서는 10월 15일 발표된다. 초저유황 경유와 전체 중간유분 재고가 모두 늘면 두 지표 모두 재고가 다시 쌓이고 있음을 보여준다. 반대 방향으로 움직이면 유종별 차이가 지속되는 것이다. EIA는 같은 날 가스 저장량도 발표한다. 현재 중남부 지역 암염 저장시설의 재고는 5년 평균보다 37Bcf 적다. 이러한 유종별·지역별 수급 현황이 다음 수치를 비교하는 기준이 된다.
결론
이번 주 ‘회복세’는 상승 종목의 폭이 더 좁고 강도도 약해, 다음 주 CPI와 PPI 발표를 앞두고 추격 매수에 나설 만하다고 보기는 어렵다. S&P 500과 동일가중 RSP는 마침내 동반 상승했고, RSP는 7주 연속 하락세를 끊었다. 그러나 RSP는 여전히 9월 11일 수준을 밑돌고 있으며, 소형주(IWM)는 5주 연속 하락했다. TSMC, 삼성전자, 마이크론이 모두 시장 예상치를 웃도는 실적을 냈는데도 반도체주(SOXX −5.01%)에는 매도세가 몰렸다. KBW와 토큰2049 이후 암호화폐 시장의 ‘상승한 한 주’를 부각한 헤드라인에 가려 전반적인 약세는 드러나지 않았다. 실제 강세는 현금흐름을 창출하는 일부 토큰에 집중됐다. 수수료 급증에 힘입어 24~43% 오른 솔라나 DeFi 토큰(RAY, MET, ORCA)과 거래소·수익 연계 토큰(HYPE, DRV, PYTH)이 대표적이다. 이는 자사 토큰 매입이나 수수료 배분이 정해진 방식에 따라 자동으로 이뤄지는 토큰을 선호하고, ‘사상 최대 자금 유입·자사 토큰 매입’이라는 헤드라인은 실제 자금으로 뒷받침되기 전까지 신중하게 받아들여야 한다는 투자 방향을 재확인한다. VVV와 리도는 그 간극을 보여준다. 거시경제 여건도 계속 압박 요인으로 작용하고 있다. 실질금리는 여전히 한 달 전보다 31bp 높고, 생활비 부담은 주식을 보유하지 않은 계층에 집중돼 있다. 에너지와 연료는 원자재 가격 상승을 주도했다(천연가스 +5.57%, 경유 +4.04%). 핵심 관전 포인트는 다음 주 CPI(10월 14일), PPI(10월 15일), TSMC의 3분기 실적(10월 15일), 그리고 금융권 실적(JP모건 10월 13일, 블랙록 10월 14일)이다. 이번 반등이 실물경제의 뒷받침을 받고 있는지, 아니면 여전히 취약한 환경에서 한 주만 강세를 보인 것인지 가늠할 실질적인 단서가 될 전망이다.

Bitcoin(BTC)
₩ 108,389,188

-1,383,131.22(-1.26%)

Ethereum(ETH)
₩ 3,176,448
-50,665.68(-1.57%)

XRP(XRP)
₩ 1,725
-16.36(-0.94%)

Solana(SOL)
₩ 138,482
-1,781.34(-1.27%)

Tether USDt(USDT)
₩ 1,326
-0.26(-0.02%)

USDC(USDC)
₩ 1,327
-0.13(-0.01%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0