




 구글에서 선호하는 출처로 추가
비트코인 연 10% 수익률 전망에도 배분은 제외…JP모건 보고서의 간극
 최윤서 기자
JP모건이 비트코인에 연 10%의 장기 기대수익률을 제시하면서도 핵심 자산배분 모형에서는 제외했다는 분석이 나왔다.
조 콘소티가 10월 22일(현지시간) 공개한 영상에 따르면, 비트코인이 주요 공개시장 자산 가운데 가장 높은 장기 기대수익률을 제시받고도 실제 포트폴리오 배분에서는 제외됐다는 분석이 나왔다. 기관투자자의 투자 검토를 뒷받침하는 근거가 늘었지만, 실제 자금 배분까지는 문턱이 남아 있다는 진단이다.
비트코인 분석가 조 콘소르티는 10월 22일(현지시간) 자신의 영상에서 JP모건 자산운용의 장기 자본시장 전망을 분석하며 "비트코인은 전망치를 받았지만, 실제 배분을 결정하는 자리에는 들어가지 못했다"고 말했다. 비트코인의 기대수익률과 이를 기관 포트폴리오에 편입하는 결정 사이에 간극이 있다는 설명이다.
그가 소개한 보고서의 비트코인 연 복리 기대수익률은 10%다. 금 5.5%, 미국 국채 5.6~6.6%, 주식과 채권을 60 대 40으로 구성한 포트폴리오 7%, 미국 대형주 7.5%, 소형주 7.7%보다 높다는 것이다. 다만 소형기업 사모주식은 10.6%, 가치 개선형 부동산 투자는 10.2%로 제시돼 비트코인이 모든 투자자산을 앞선 것은 아니라고 짚었다.
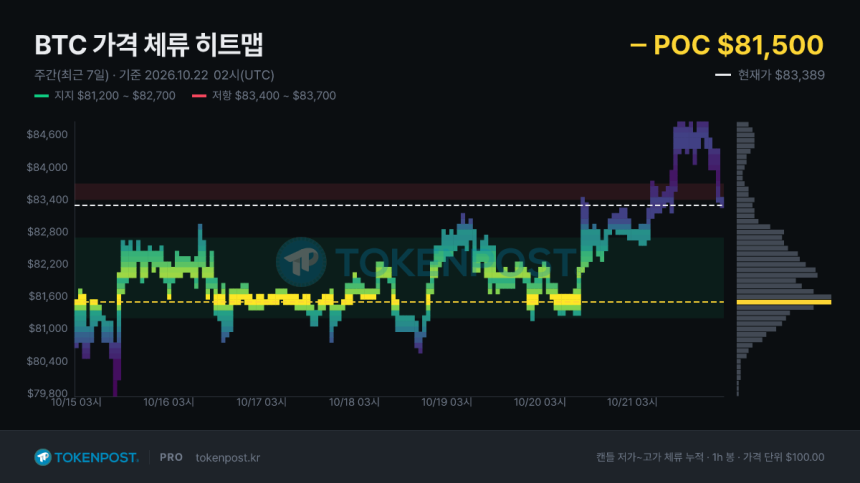
기준 가격은 9월 30일 종가인 약 8만3000달러로 제시됐다. 그는 이 가격에 연 10% 복리 수익률을 적용하면 2036년 비트코인 가격이 약 21만5000달러가 된다고 설명했다. 강세 시나리오의 연 17%를 적용하면 약 39만9000달러, 약세 시나리오의 연간 손실률 9.7%를 적용하면 약 3만달러라는 계산도 제시했다.
다만 높은 기대수익률에는 큰 가격 변동 위험이 따른다는 지적이다. 콘소르티는 보고서가 비트코인의 연간 변동성을 55%로 가정했으며, 이는 주식이나 금의 약 세 배 수준이라고 설명했다. 또 자산 간 움직임을 함께 분석해 배분 비중을 결정하는 핵심 위험 모형에서는 비트코인을 제외하고 별도의 소규모 모형으로 다뤘다고 말했다.
연기금 등 기관투자자에게는 보고서에 비트코인이 포함됐다는 사실 자체가 의미 있다는 평가다. 그는 "투자위원회에서 1% 배분을 주장하려는 사람은 JP모건의 수치를 근거로 제시할 수 있다"고 말했다. 비트코인 투자를 검토하는 담당자가 내부 의사결정 과정에서 활용할 근거가 생겼다는 설명이다.
투자 접근성과 보관 기반도 확대되고 있다고 봤다. 콘소르티는 찰스슈왑이 4000만 명 이상의 고객을 대상으로 비트코인 현물 거래를 전면 출시했으며, 연말까지 외부 비트코인의 계좌 입금도 지원할 예정이라고 전했다. 도이체방크는 수주 안에 비트코인 수탁 서비스를 시작해 유럽에서 아시아로 확대할 계획이라고 소개했다.
블랙록이 신청한 손실 완충형 비트코인 펀드는 보수적인 투자자의 진입을 도울 상품으로 제시됐다. 그는 이 상품이 기존 비트코인 펀드의 옵션을 활용해 손실의 약 90%를 완충하는 것을 목표로 하되, 상승 수익 일부를 포기하는 구조라고 설명했다. 투자 검토의 근거와 거래·수탁 기반, 위험을 조절하는 상품이 늘어도 실제 포트폴리오 편입 결정은 여전히 남아 있다는 진단이다.






댓글 0
불러오는 중…