-
 링크복사
-
 공유
-
 추천


알레아 Pulse: 11월 7일
알레아 리서치 (Alea research)
2026.11.17 11:31:16
2026년 11월 6일
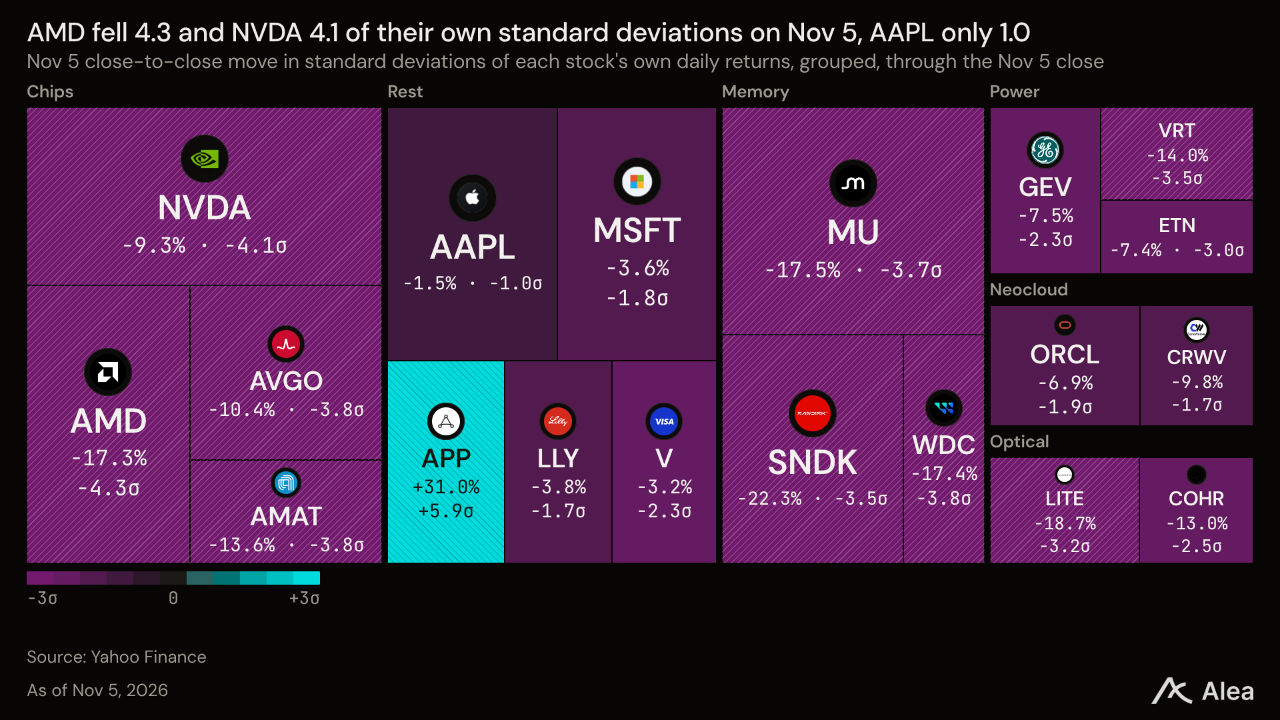
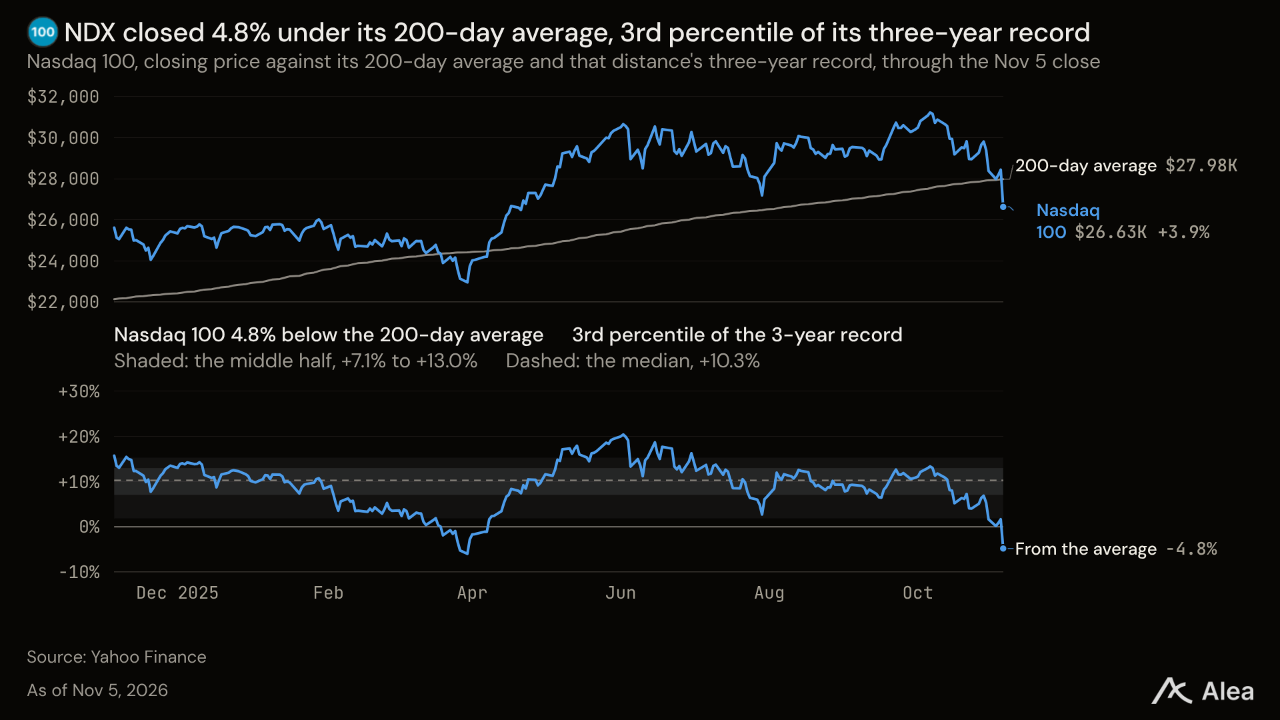
나스닥100이 2020년 3월 16일 이후 최대 일간 낙폭을 기록한 가운데, 이번 분기에 이미 가장 많이 하락한 종목들이 가장 큰 타격을 받았다. 반면 정책 시행 확률과 신용시장은 거의 움직이지 않았다. 11월 5일 NDX는 6.36% 하락했고, 이번 분석에 포함된 상장주식 69개 중 67개가 내렸다. 이들 종목의 9월 30일~11월 4일 하락률과 11월 5일 하락률 사이의 순위상관계수는 0.71이다. 폴리마켓에서 2027년 말까지 텍사스주가 데이터센터 건설 유예 조치를 시행할 확률은 21.5%를 유지했다.
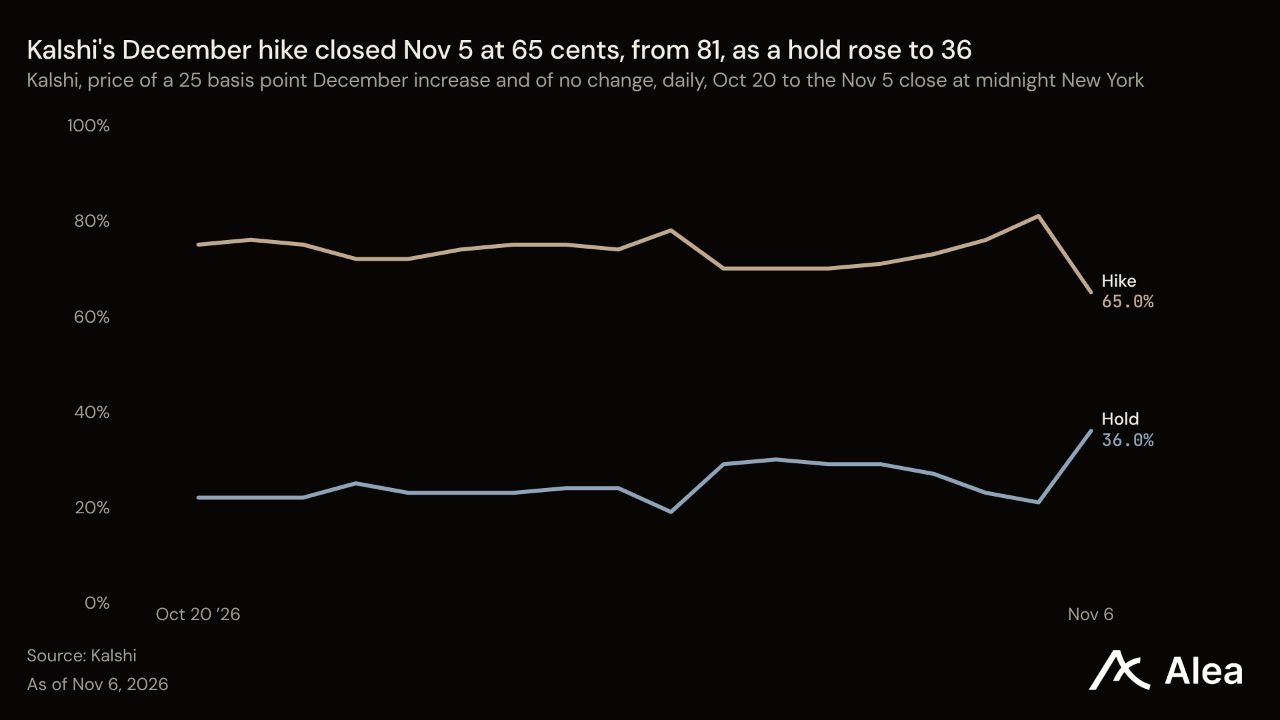
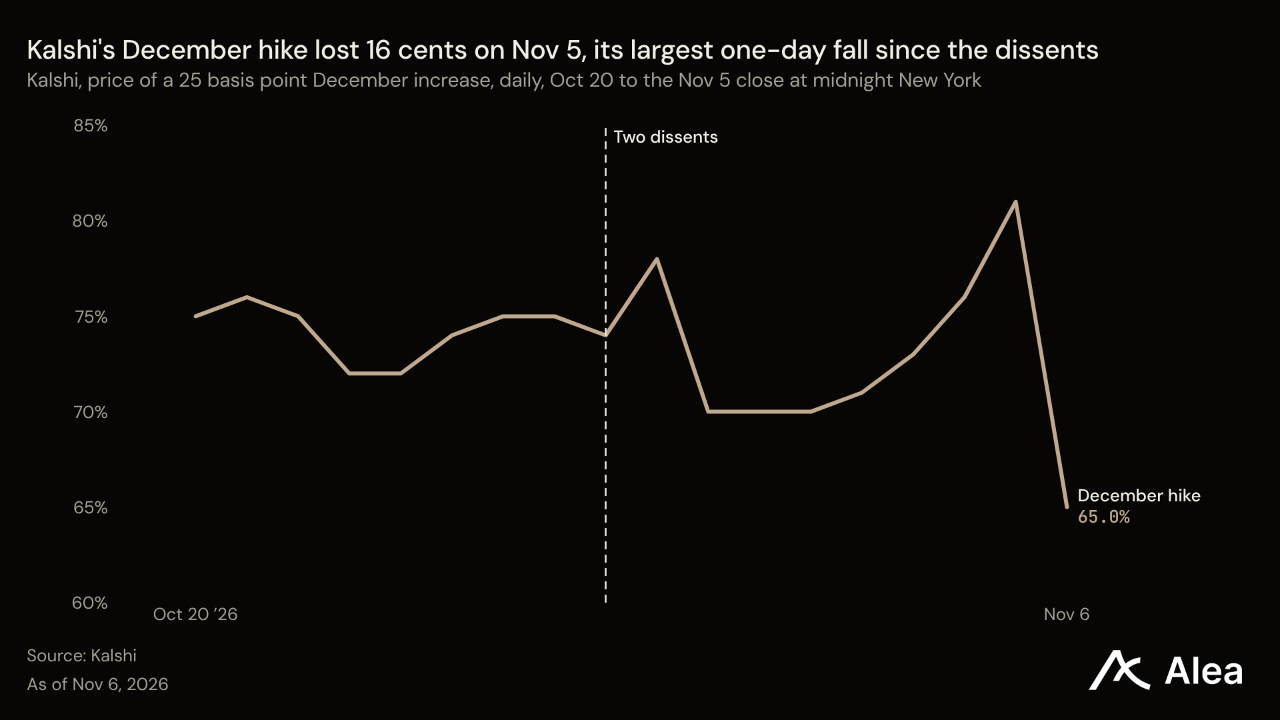
금리시장은 이번 급락을 12월 금리 인상 가능성이 낮아지는 신호로 받아들였다. 폴리마켓의 12월 0.25%포인트 인상 계약이 반영한 확률은 11월 5일 UTC 기준 14시 77.5%에서 미국 장 마감 무렵 65.5%로 낮아졌다. 미국 2년물 국채 금리는 12bp 하락한 4.46%를 기록했다. 이날 오전 발표된 실업수당 청구 건수 18만9,000건과 단위노동비용 0.7% 감소는 해당 계약 가격에 영향을 주지 않았다. 10월 CPI는 재무부가 1,250억달러 규모의 중장기 국채 발행을 시작한 다음 날인 11월 10일 발표된다.
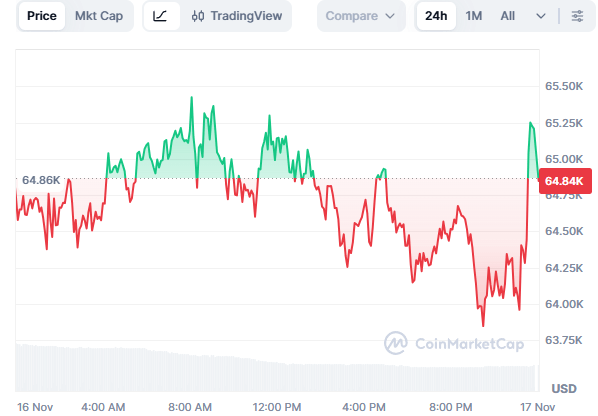
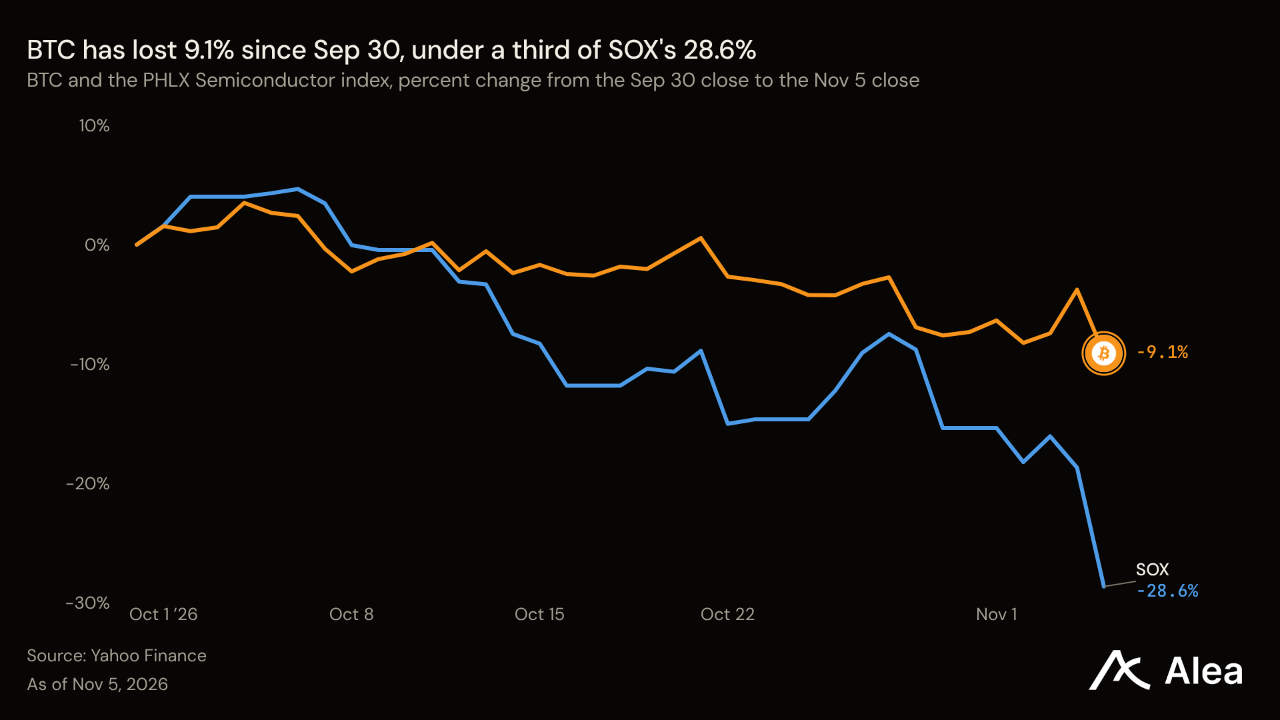
암호화폐도 나스닥과 함께 하락했다. BTC는 5.52% 내린 7만6,006달러, ETH는 7.73% 내린 2,236달러를 기록했다. UTC 기준 하루 동안 무기한 선물 청산액은 12억6,000만달러에 달했으며, 이 중 89.4%가 롱 포지션이었다. 비트코인 현물 펀드에서는 전날 7,460만달러가 유입된 데 이어 4억3,020만달러가 유출됐다. 다만 9월 30일 이후 BTC의 낙폭은 여전히 AI 관련 자산보다 작다. BTC는 9.06% 하락한 반면 NDX는 12.43%, SOX는 28.65% 내렸다.
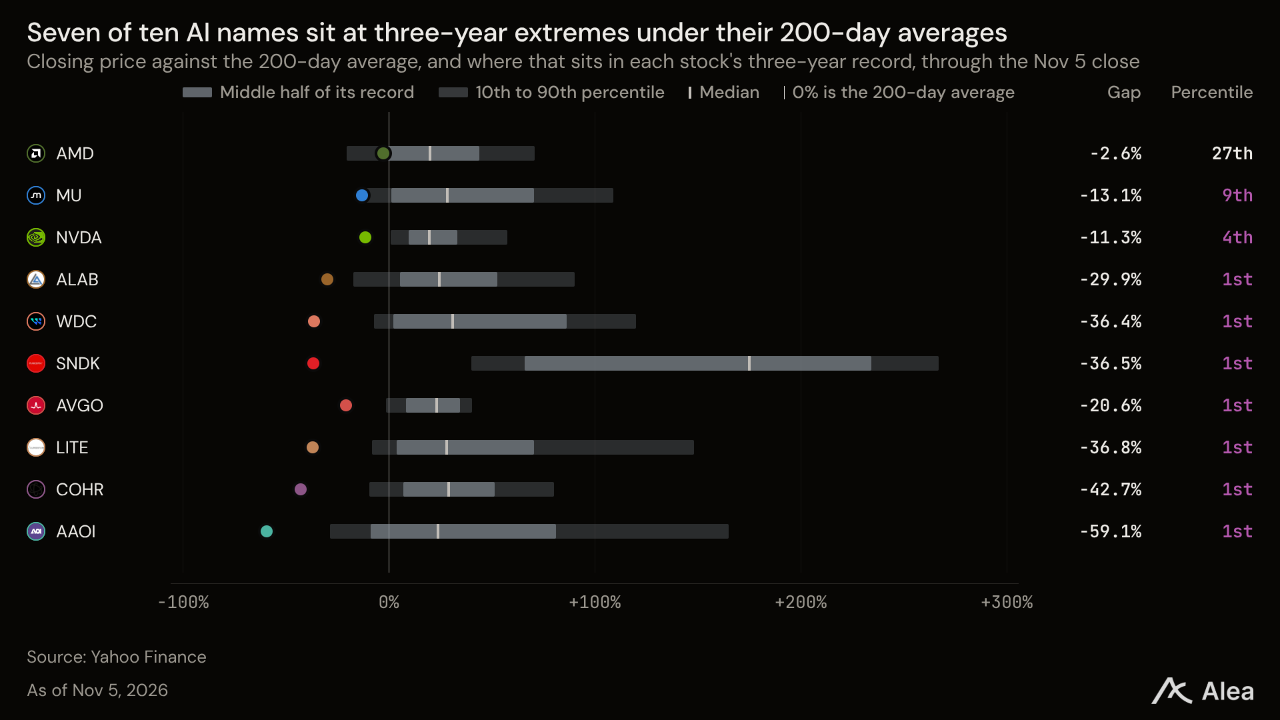
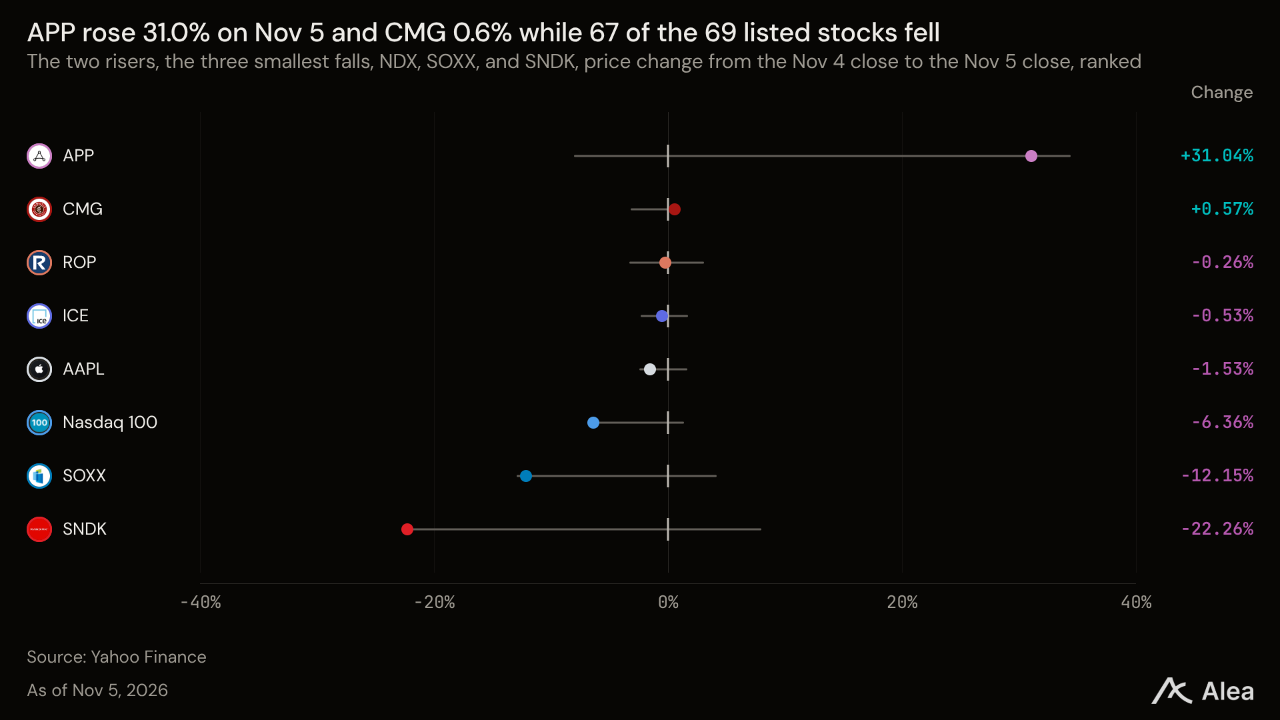
호실적도 주가를 지켜주지 못했다. 10월 20일~11월 4일 실적을 발표한 52개 기업 중 43개가 조정이익 기준 시장 예상치를 웃돌았지만, 이 중 35개의 주가는 실적 발표 전 종가보다 낮다. 반도체부터 전력, 네오클라우드에 이르는 AI 인프라 관련 35개 종목은 11월 5일 평균 13.09% 하락했다. 나머지 34개 종목의 평균 하락률은 4.57%였다. 샌디스크는 22.26%, 마이크론은 17.46% 하락했고, 치폴레와 앱러빈만 상승했다.
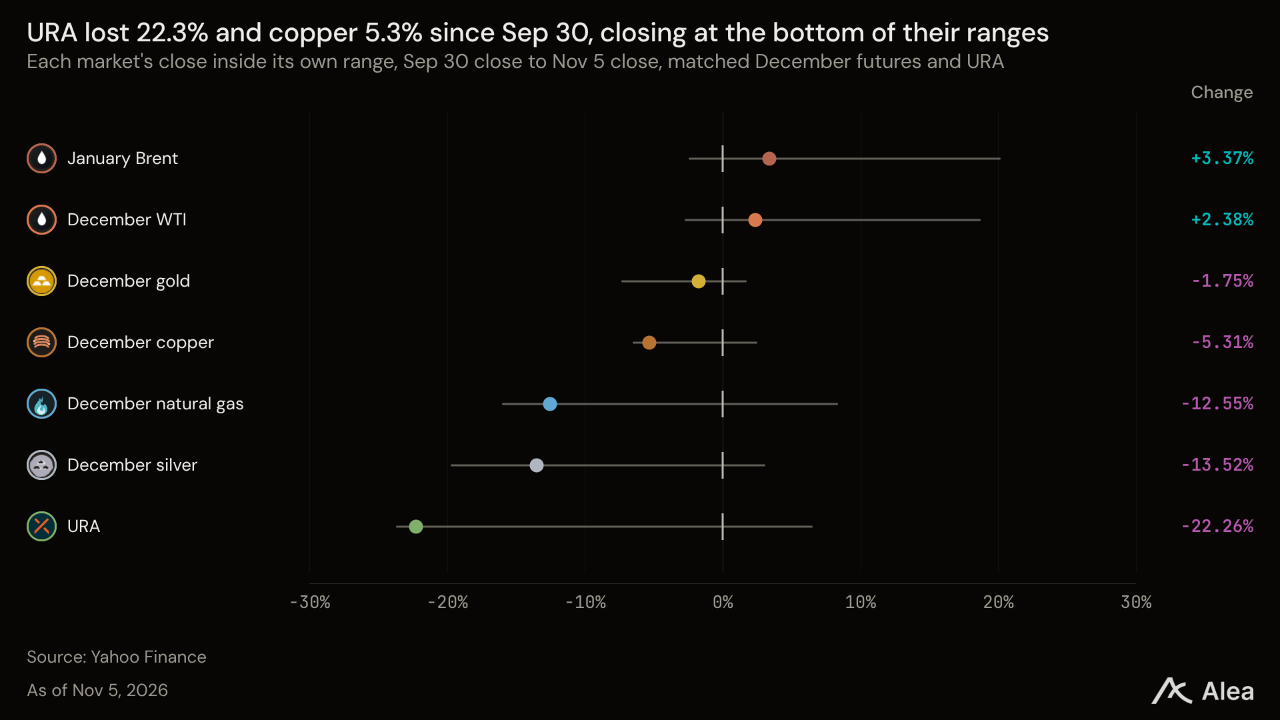
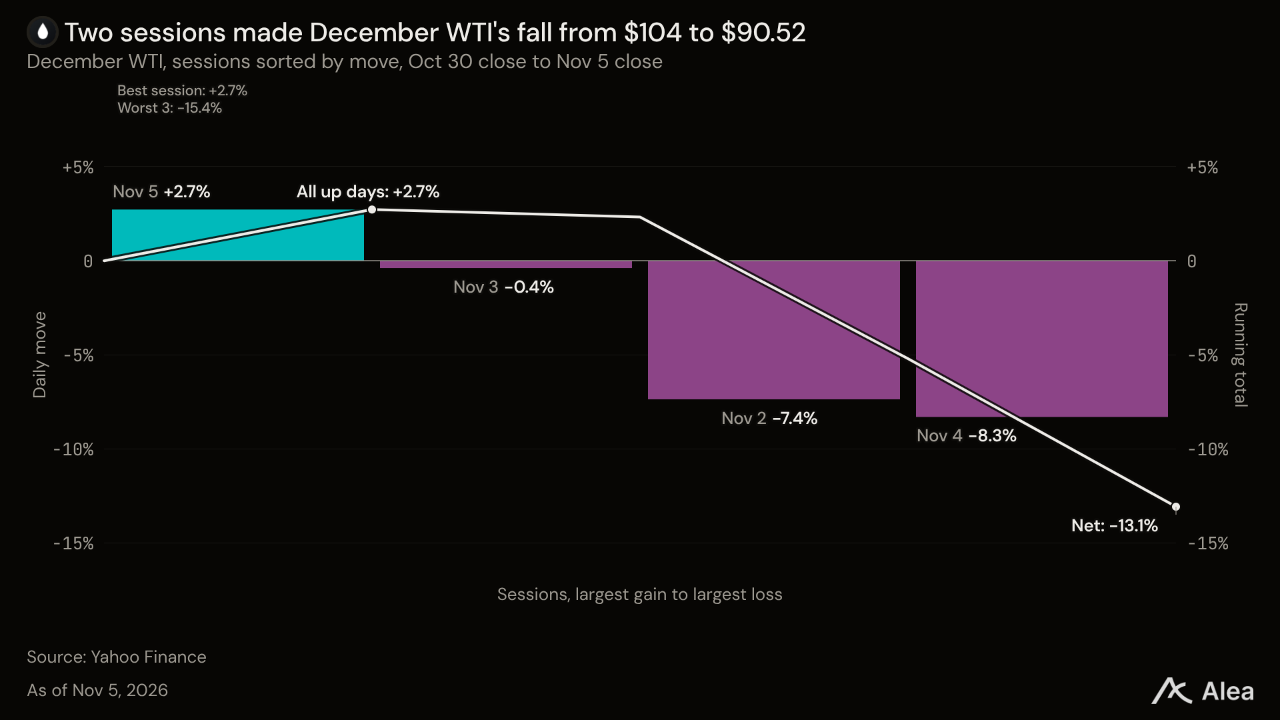
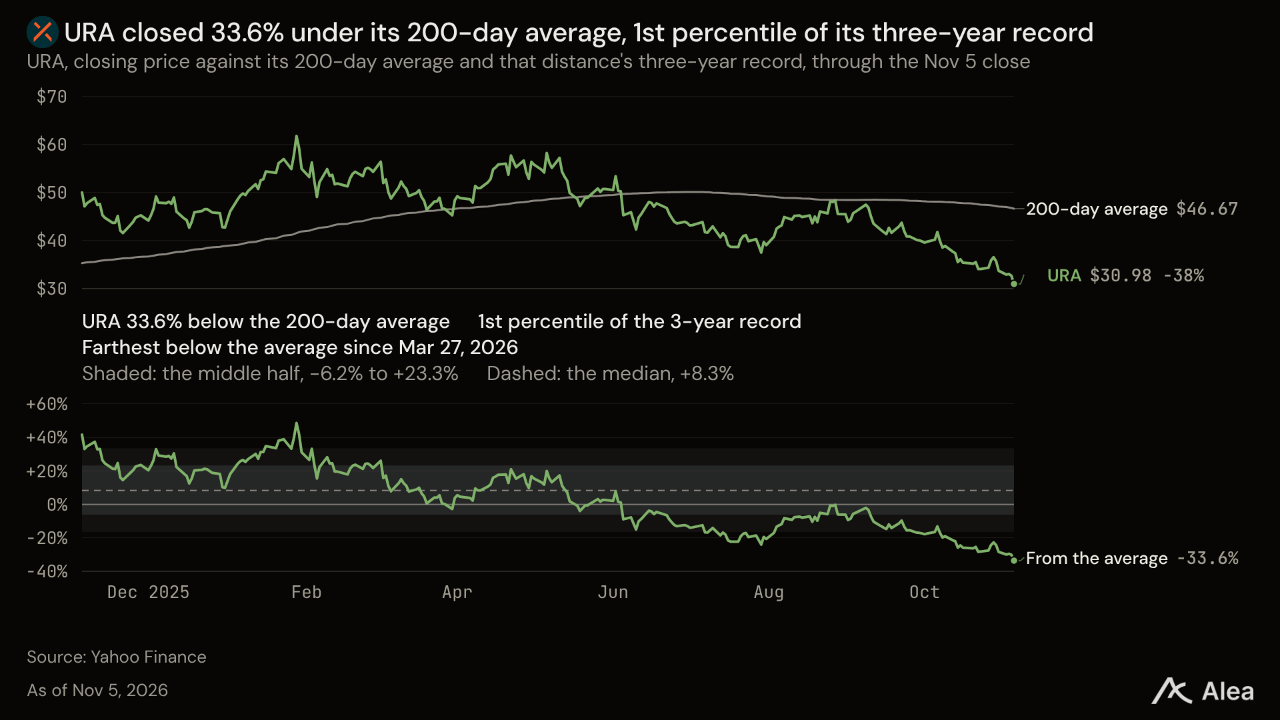
주식이 하락하는 동안 원유와 금은 올랐지만, 우라늄과 구리는 동반 하락했다. 12월물 WTI는 2.72% 오른 90.52달러를 기록했으나 여전히 10월 30일 종가보다 13.06% 낮았다. 12월물 금은 0.99% 오른 4,114달러를 기록했다. URA는 5.26% 하락한 30.98달러로 52주 최저치를 경신했다. 9월 30일 이후 URA의 일간 등락률과 반도체 지수의 상관계수는 0.79다.
핵심 요점
- 이미 많이 하락한 종목이 더 크게 내렸다. 9월 30일~11월 4일 낙폭이 가장 컸던 10개 종목은 11월 5일 평균 13.74% 하락한 반면, 상승률이 가장 높았던 10개 종목은 평균 2.08% 내렸다.
- 금리시장은 12월 인상 가능성을 낮춰 반영했다. 폴리마켓 계약이 반영한 확률은 한 거래일 만에 77.5%에서 65.5%로 떨어졌고, 2년물 국채 금리는 12bp 하락한 4.46%를 기록했다.
- BTC도 이날 하락을 피하지 못했지만, 9월 30일 이후 낙폭은 AI 관련 자산보다 작다. 무기한 선물 청산액이 12억6,000만달러에 달한 가운데 BTC는 5.52% 하락했다. 9월 30일 이후 하락률은 9.06%로 SOX의 28.65%보다 낮다.
- 예상치를 웃돈 실적도 주가를 지켜주지 못했다. 10월 20일 이후 실적이 시장 예상치를 웃돈 43개 기업 중 35개의 주가가 실적 발표 전 종가보다 낮고, 43개 기업의 하락률 중앙값은 13.25%다.
- 정책과 신용시장 변화는 이번 하락을 설명하는 요인 중 설득력이 가장 낮다. 텍사스주의 건설 유예 조치 시행 확률은 21.5%를 유지했고, HYG는 0.31% 하락한 반면 LQD는 0.15% 상승했다.
거시경제: 12월 금리 인상 확률, 한 거래일 만에 12%포인트 하락
11월 3일 선거에서 민주당이 상·하원 다수당을 차지한 뒤 유가가 먼저 움직였다. 밴스 부통령은 패배 원인으로 이란 전쟁을 지목했다. 11월 4일 12월물 WTI는 8.29% 하락했고, 폴리마켓에서 11월 15일까지 휴전이 유지될 확률은 56%에서 63.5%로 올랐다. 다음 날 영국해사무역기구(UKMTO)가 카타르 북쪽 해역에서 발생한 유조선 피격을 확인하자, WTI는 2.72% 반등한 90.52달러를 기록했고 11월 15일까지 휴전이 유지될 확률은 61.5%로 낮아졌다. 새 다수당의 임기는 1월 3일 시작된다.
경제지표 발표에도 움직이지 않던 12월 금리 인상 확률은 몇 시간 뒤 하락하기 시작해 한 거래일 만에 12%포인트 떨어졌다. 3분기 생산성이 3.6% 증가한 가운데 단위노동비용은 연율 기준 0.7% 감소했고, 신규 실업수당 청구 건수는 6,000건 줄어든 18만9,000건을 기록했다. 이후에도 폴리마켓의 25bp 인상 계약이 반영한 확률은 11월 5일 UTC 기준 14시 77.5%를 유지했다. 그러나 SPX가 4.36% 하락한 미국 장 마감 무렵에는 65.5%로 낮아졌고, 동결 확률은 21.5%에서 31.5%로 올랐다. 칼시의 동일한 계약은 81센트에서 65센트로 하락해 거래를 마쳤다. 연준은 12월 8~9일 금리를 결정한다. 앞서 10월 28일에는 의결권을 가진 위원 2명이 인상을 주장하며 반대표를 던졌다.
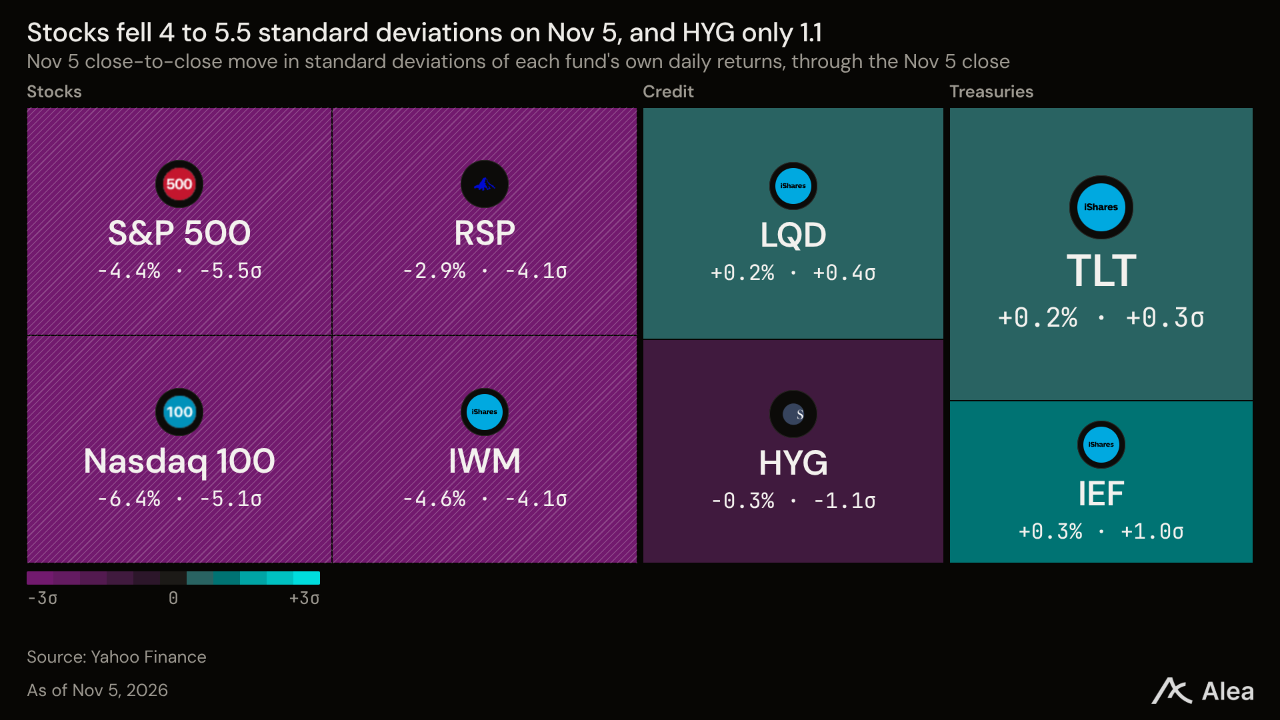
11월 5일 미국 국채에는 매수세가 유입됐지만 회사채 시장은 거의 움직이지 않았다. 2년물 금리는 12bp 하락한 4.46%로, 9월 30일 종가보다 42bp 낮아졌다. 10년물은 6bp 하락한 4.84%를 기록했고, 2년물과의 금리 차는 32bp에서 38bp로 확대됐다. 5년물 실질금리는 6bp 내린 2.33%, 5년물 손익분기 인플레이션율은 4bp 내린 2.26%를 기록했다. SPX가 4.36% 하락한 이날 HYG는 0.31% 내렸고 LQD는 0.15% 올랐다. 신용시장 투자자들은 직전까지 대규모 발행 물량을 소화한 상태였다. 11월 4일 마이크로소프트의 250억달러 규모 채권 발행 대금 납입이 완료됐고, 오라클은 주식 100억달러와 채권 100억달러의 발행을 마쳤다. 메타는 90억유로 규모 채권의 발행 조건을 확정했고, 알파벳은 60억유로 규모 채권을 발행했다. 총액은 약 618억달러로, 11월 9일부터 시작되는 재무부의 1,250억달러 규모 국채 입찰과 대비된다.
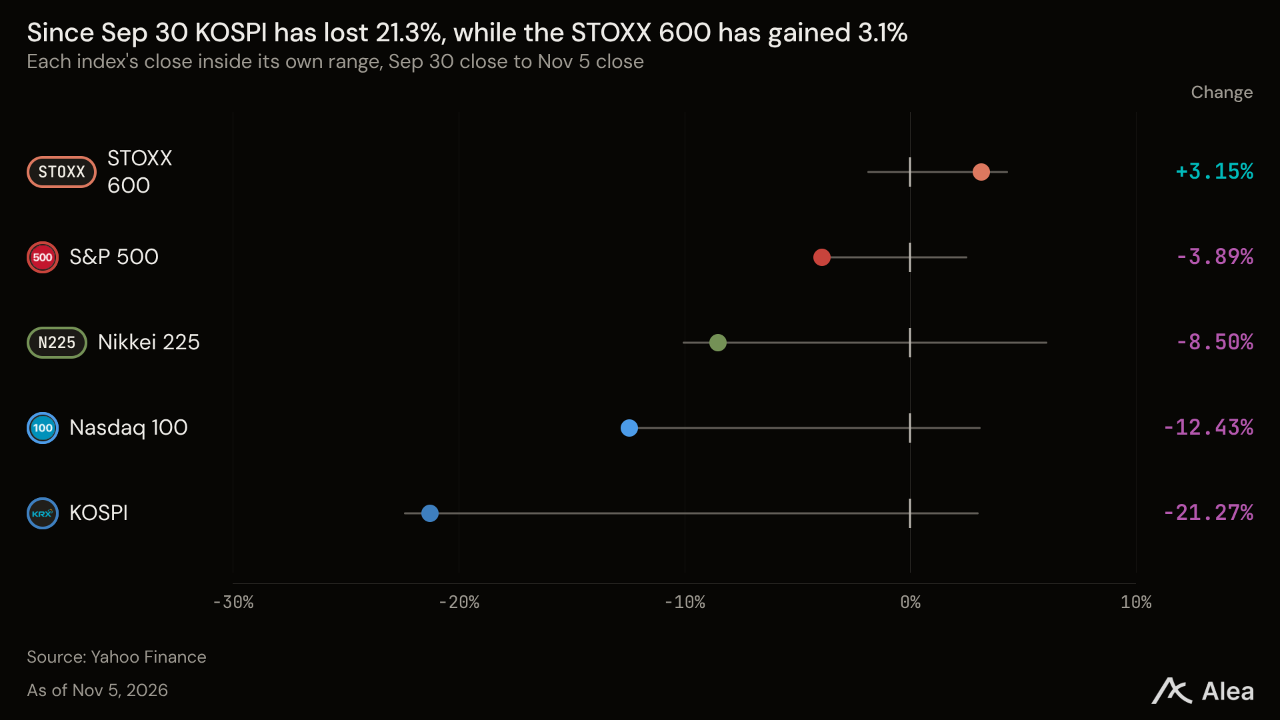
아시아 증시가 먼저 하락했고 유럽 증시의 낙폭은 제한적이었다. 11월 5일 코스피는 5.28% 하락한 5,384로 마감해 9월 30일 종가보다 21.27% 낮아졌고, 닛케이는 1.79% 내렸다. STOXX 600은 미국 증시 하락이 본격화되기 전 0.38% 내린 655로 마감했고, 달러지수는 0.04% 오른 101.55를 기록했다. 영란은행은 이날 찬성 8명, 반대 1명으로 기준금리를 4%로 인상했다. 반대한 위원은 4.25%를 주장했다. 영란은행은 CPI 상승률이 2027년 중반 약 5%에 이를 것으로 예상한다. 보고서에 반영된 시장금리는 2027년 4분기 기준금리 4.9%를 시사한다. 다음 금리 결정일은 12월 17일이다.
재무부는 11월 9일 3년물 국채 580억달러, 11월 10일 10년물 420억달러, 11월 12일 30년물 250억달러를 발행한다. 이를 통한 신규 자금 조달액은 총 약 280억달러다. 10월 CPI는 11월 10일, PPI는 11월 13일 발표된다. 12월 금리 인상 확률이 65.5%로 낮아진 뒤 처음 나오는 물가지표다. 11월 5일 금리시장은 2년물 금리가 4.46%로 내려가며 인상 가능성 하락을 반영했다. 반면 신용시장은 HYG가 0.31% 하락하는 데 그쳐 자금 조달상의 충격으로 받아들이지 않았다.
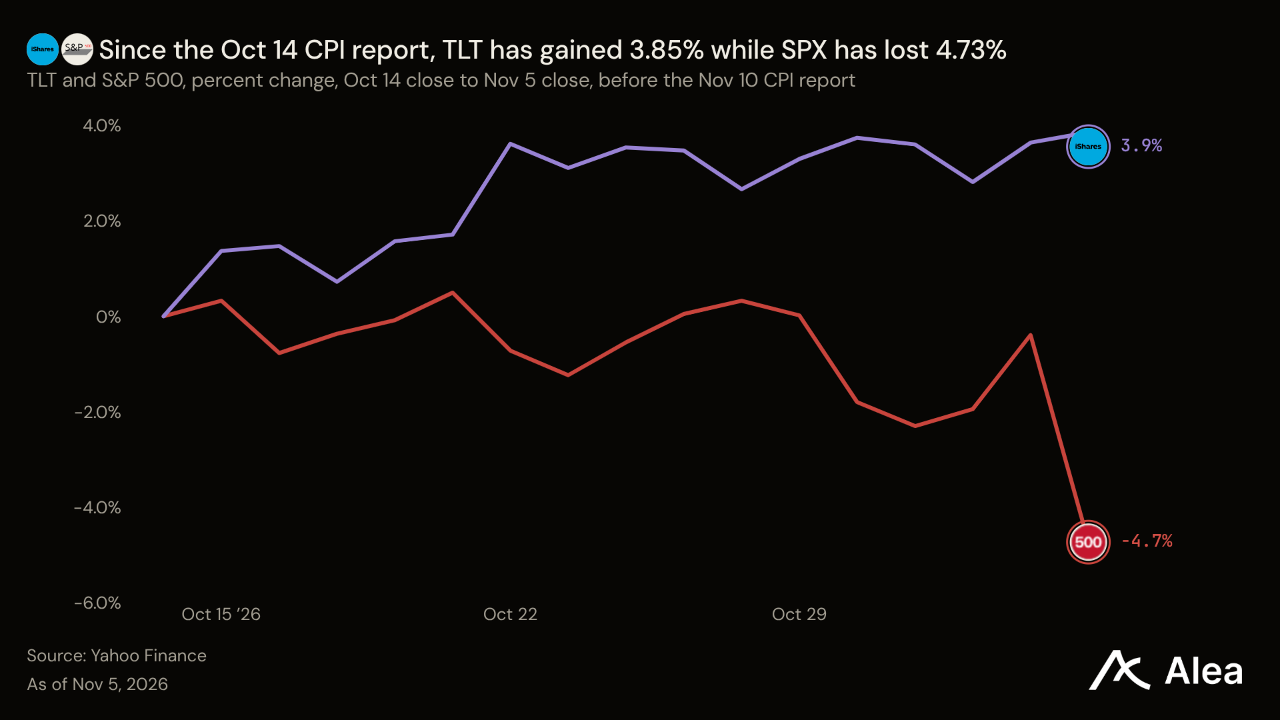
암호화폐: 나스닥 하락 속 청산액 12억6,000만달러 기록
11월 5일 암호화폐도 하락을 피하지 못했다. BTC는 5.52% 내린 7만6,006달러, ETH는 7.73% 내린 2,236달러를 기록했다. 나스닥100은 6.36% 하락했고, 분석 대상 토큰 53개의 하락률 중앙값은 7.82%였다. LIT, INJ, PRL만 상승했다.
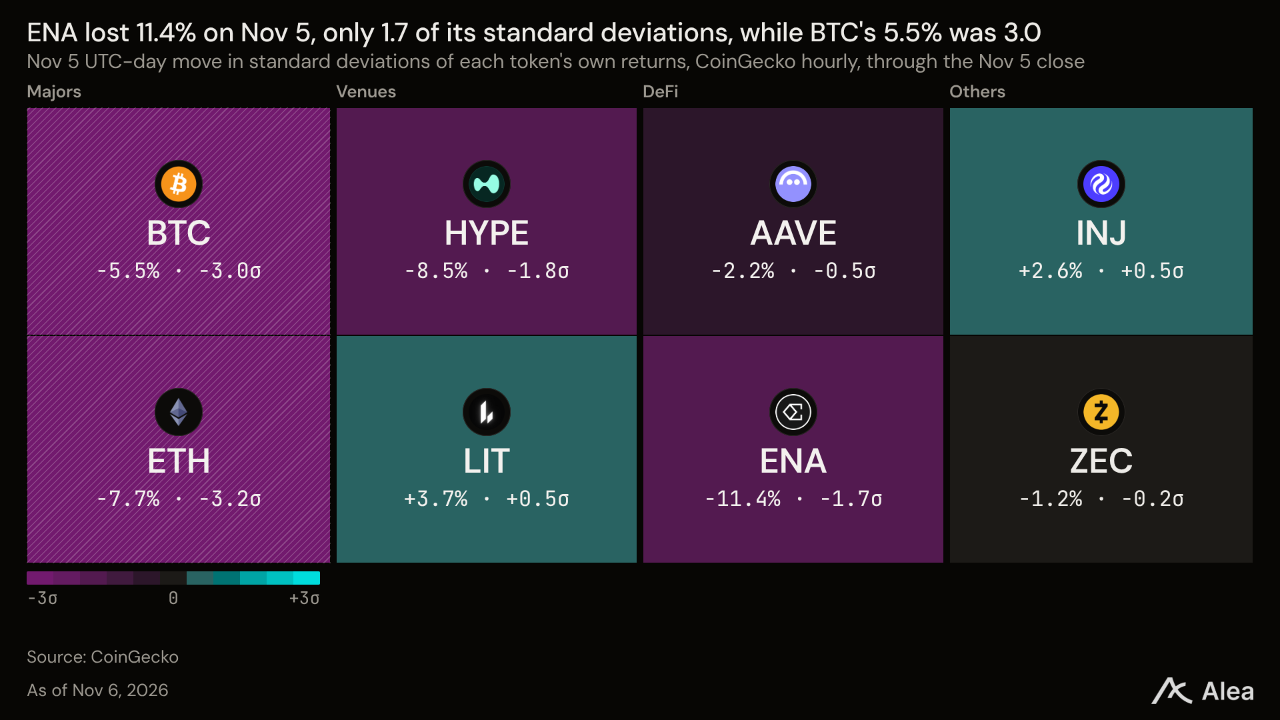
미국 증시 개장 전후로 레버리지 롱 포지션의 손실이 집중됐다. UTC 기준 하루 무기한 선물 청산액은 12억6,000만달러로, 90일 집계 기간 중 세 번째로 많았다. 이 중 89.4%가 롱 포지션이었으며, UTC 기준 14~16시에 7억5,940만달러의 롱 포지션이 청산됐다. 총액에는 주식과 지수 무기한 선물도 포함되며, 하이퍼리퀴드가 전체의 20.9%를 차지했다.
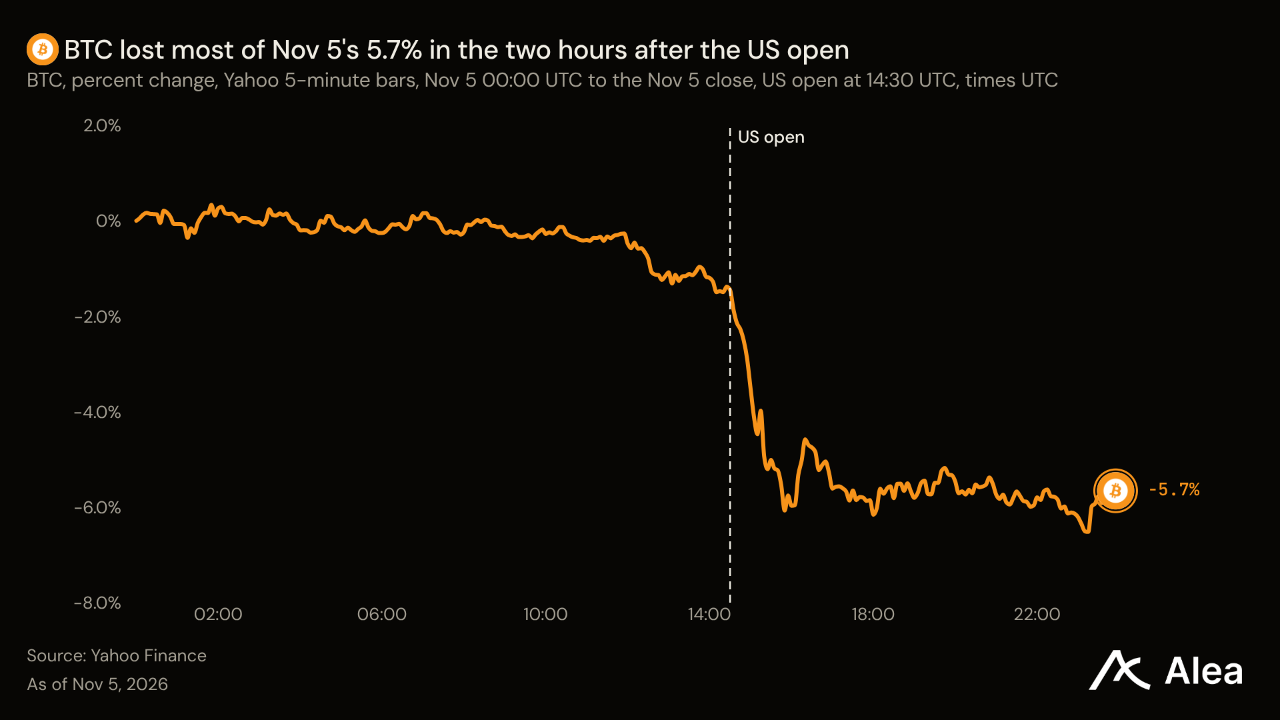
현물 펀드의 자금 흐름도 주식시장과 함께 반전됐다. 비트코인 펀드는 11월 4일 7,460만달러가 유입된 뒤 11월 5일 4억3,020만달러가 유출됐다. 이더리움 펀드도 5,300만달러 유입에서 9,990만달러 유출로 전환됐다. 11월 4일 BTC와 ETH는 각각 3.95%, 6.57% 올랐지만 펀드 수요는 거의 늘지 않았다. 그에 앞선 3거래일 동안 비트코인 펀드에서는 11억6,000만달러가 빠져나갔다.
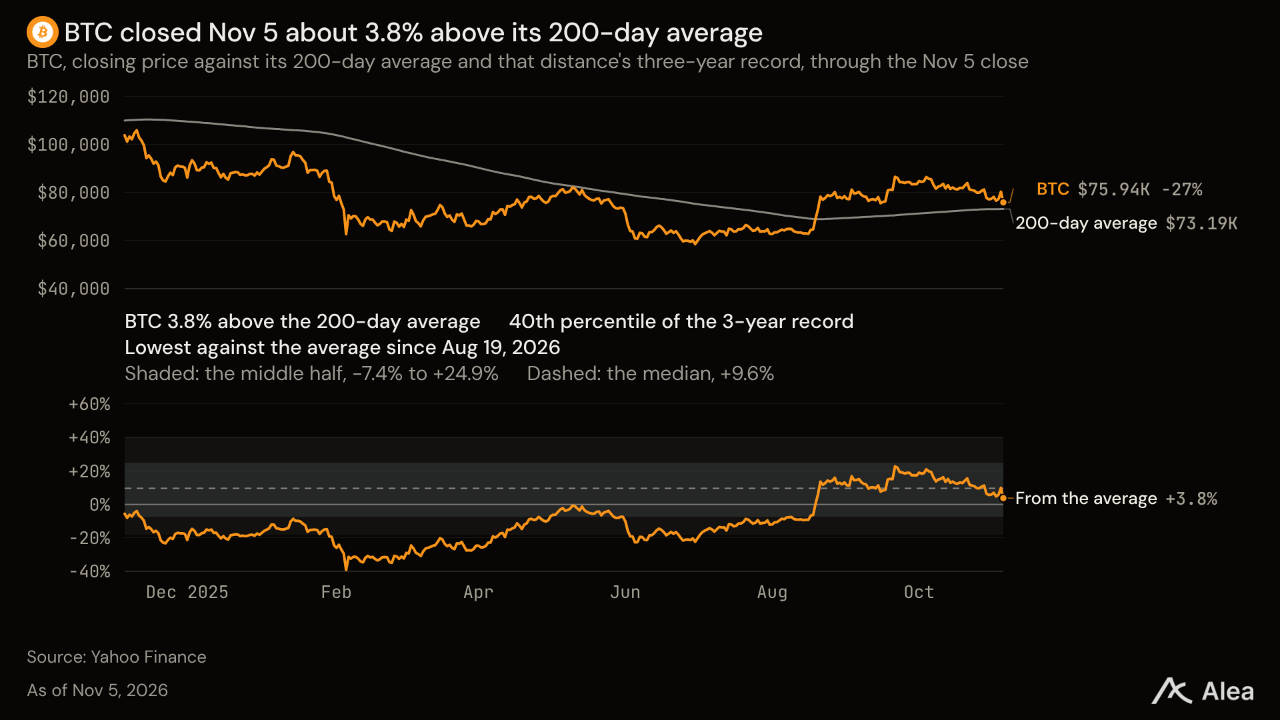
분기 누적 성과는 여전히 BTC가 AI 관련 자산보다 낫다. BTC는 9월 30일 종가 8만3,576달러보다 9.06% 낮은 수준이다. 같은 기간 NDX는 12.43%, SOX는 28.65% 하락했으며, 분석 대상 토큰의 하락률 중앙값은 19.07%다. 53개 토큰 중 7개가 9월 30일 이후 상승세를 유지하고 있으며, FLUID가 64.88%, BAT가 42.34%로 상승을 주도했다.
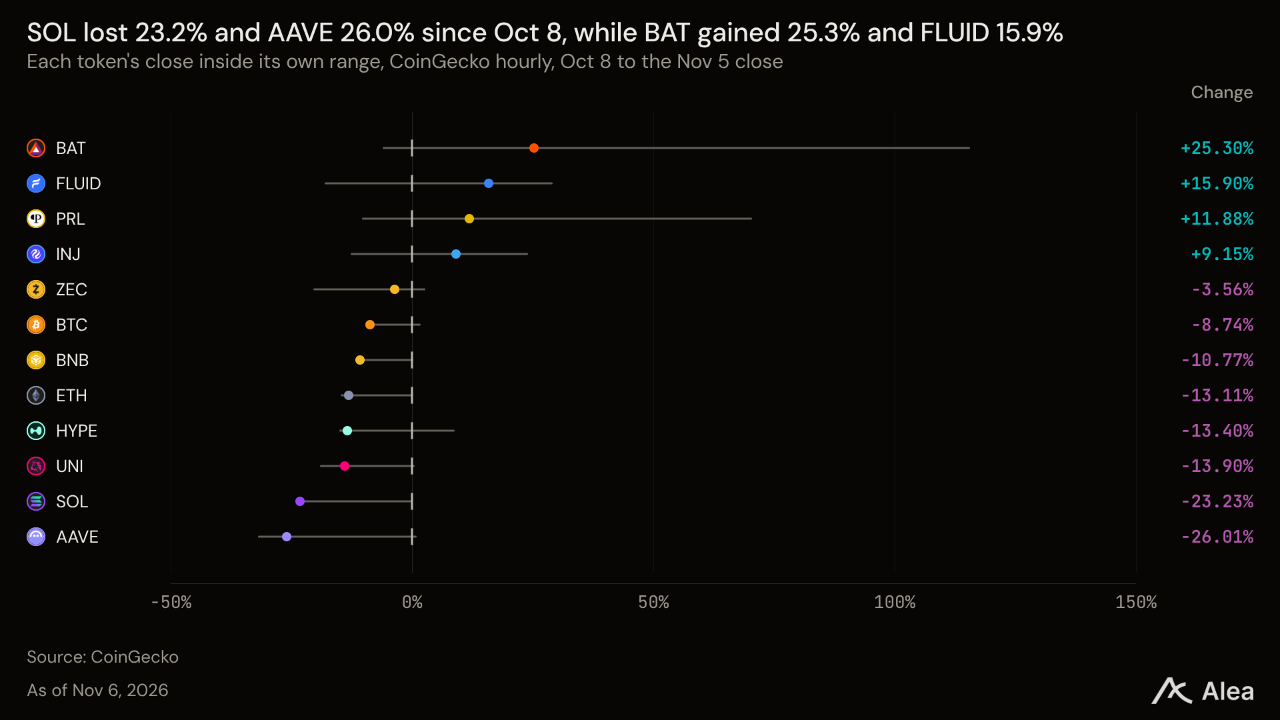
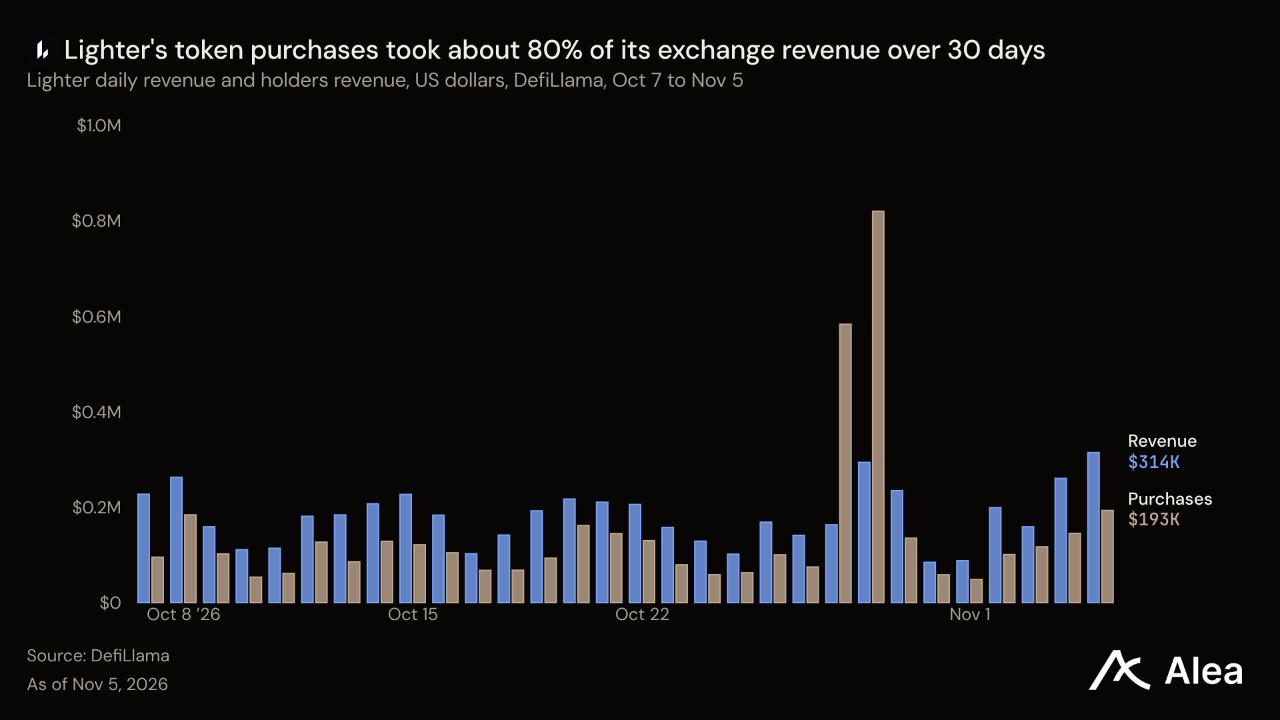
상대적으로 선전한 토큰에는 개별 소식이 있었다. 11월 5일 Canary Staked INJ ETF가 나스닥에 상장되면서 INJ는 2.61% 올랐다. LIT는 라이터의 토큰 매입액이 30일간 거래소 매출의 80.0%에 달한 가운데 3.66% 상승했다. 아베가 블로그를 통해 페이워드 계열 펀드와 고객들이 유통시장에서 AAVE를 매입했다고 밝힌 이날 AAVE는 2.24% 하락했다. 매도세는 거래소의 수익 증가로 이어졌다. 하이퍼리퀴드의 일간 수수료는 10월 31일 147만달러에서 11월 5일 371만달러로 늘었다.
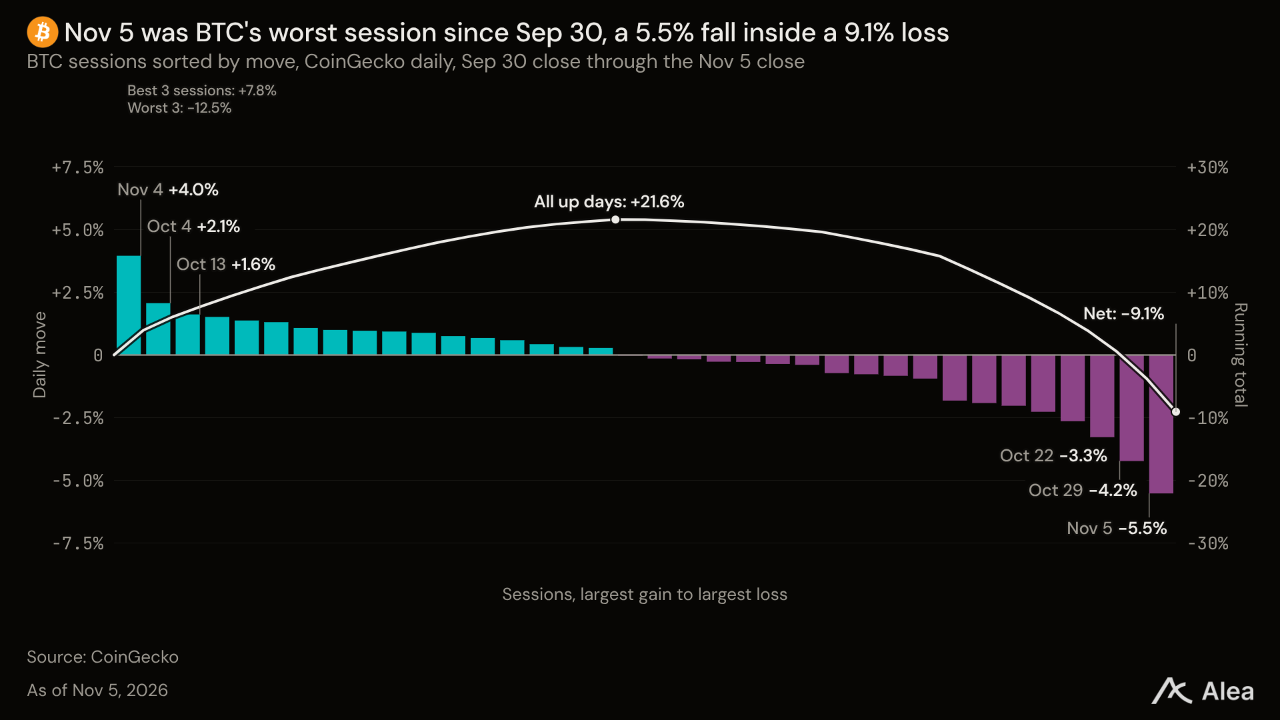
BTC — BTC는 7만6,006달러로 9월 30일 종가 8만3,576달러보다 9.06% 낮다. NDX의 12.43%, SOX의 28.65%보다 작은 낙폭이다. 이 하락분의 절반 이상이 6월 2일 이후 최대 일간 낙폭을 기록한 11월 5일에 발생했다. 이날 5.52% 하락하며 분기 최저 종가를 기록했다. 미국 증시 개장 전 1.26%, 장중 4.09% 내렸다. BTC 현물 펀드에서는 전 거래일 7,460만달러가 유입된 데 이어 이날 4억3,020만달러가 유출됐다. FBTC에서 1억9,990만달러, IBIT에서 1억500만달러가 빠져나가며 유출을 주도했다.
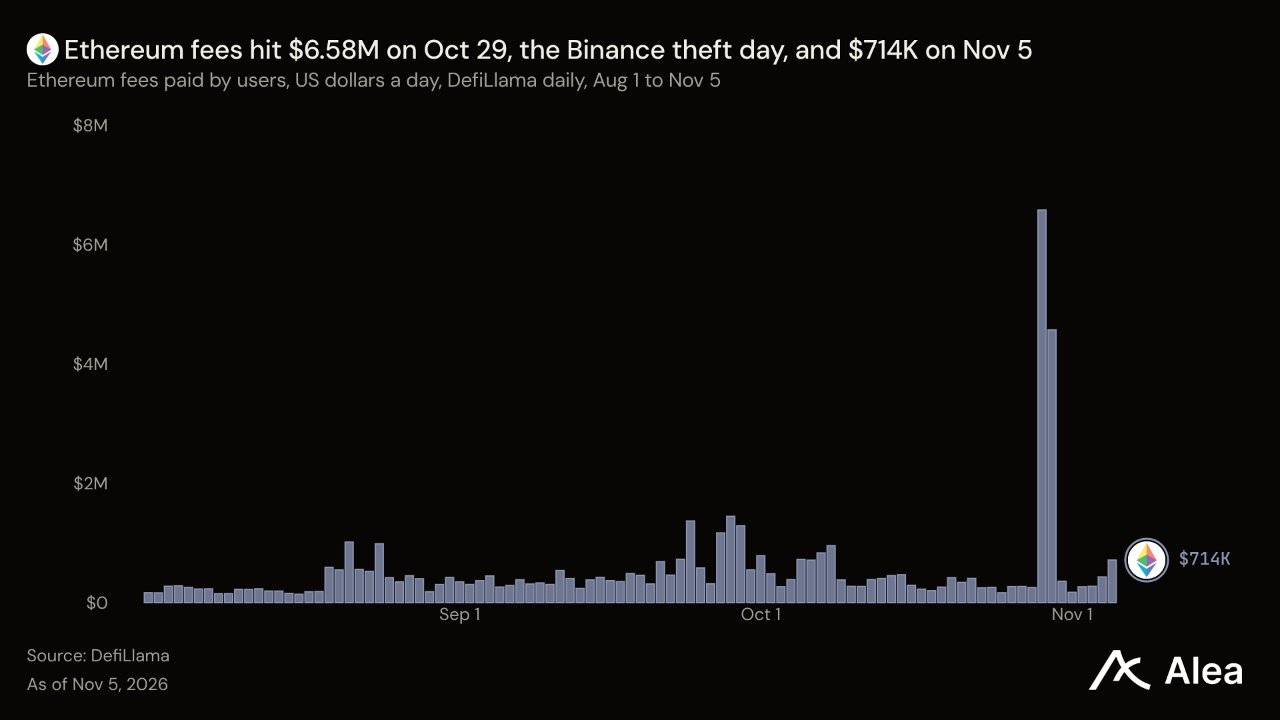
ETH — ETH는 2,236달러로 마감해 9월 21일 종가 2,775달러보다 19.44% 낮아졌다. 7.73%의 낙폭은 6월 5일 이후 가장 컸으며, BTC의 5.52%를 웃돌았다. ETH 현물 펀드는 ETH가 6.57% 급등한 11월 4일 5,300만달러가 유입되며, 7거래일간 이어진 6억5,640만달러의 자금 유출을 끝냈다. 그러나 다음 날 9,990만달러가 유출됐고, ETH는 11월 3일 종가보다 1.66% 낮은 수준에서 마감했다. 네트워크 이용 지표는 하루의 영향으로 왜곡됐다. 이더리움 이용자가 30일간 지불한 수수료는 2,140만달러로 직전 30일보다 24.1% 늘었지만, 이 중 658만달러가 바이낸스 도난 사건이 발생한 10월 29일에 집중됐다. 이날을 제외한 총액은 1,482만달러로 직전 30일보다 14.1% 적다.
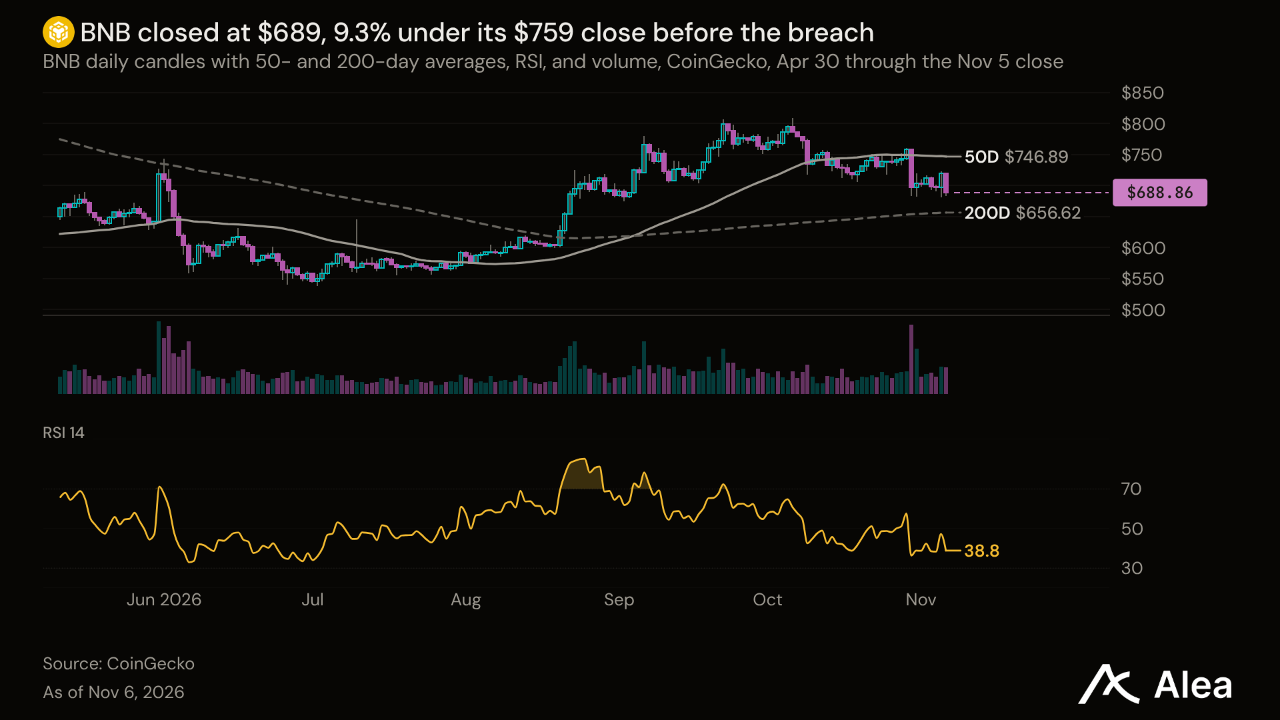
BNB — BNB는 689달러로, 10월 29일 핫월렛 침해 사고 직전인 10월 28일 종가 759달러보다 9.25% 낮다. 11월 5일에는 4.25% 하락해 대다수 토큰보다 낙폭이 작았다. 바이낸스는 SAFU fund와 회사 자금으로 약 63억달러의 손실을 충당했으며, 도난 자산의 약 98%를 보충했다. 11월 4일 준비금 현황에 포함된 토큰은 기존 10개에서 44개로 늘었다. 추적 대상 지갑의 자산 가치는 11월 5일 1,328억3,000만달러에 도달해 도난 전 1,449억달러의 91.7%를 기록했다. 이 수치는 가격에 따라서도 변동한다. 아직 해결되지 않은 반환 요청도 있다. 바이낸스는 아비트럼 DAO에 10월 30일부터 동결된 8,425.997 ETH와 74,559,805 ARB를 돌려달라고 요청했다. 바이낸스는 이 절차에 약 7주 이상이 걸릴 것으로 보고 있다.
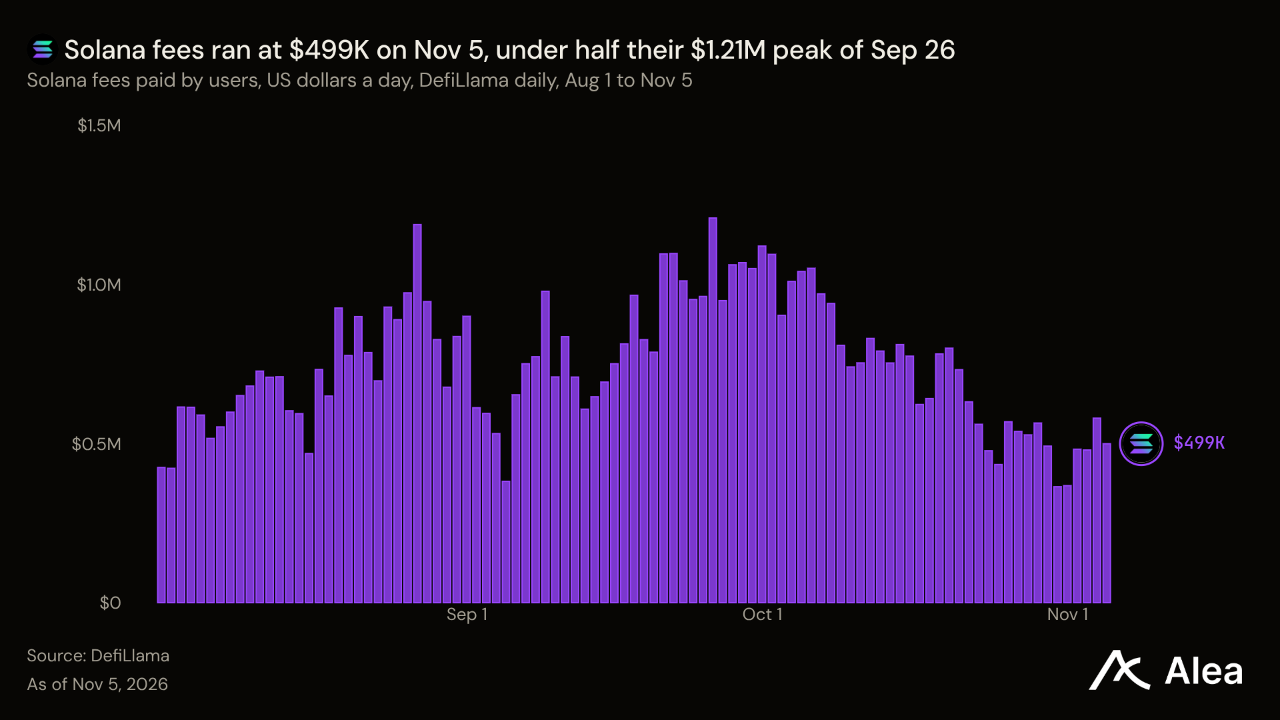
SOL — 10월 7일 삼성 월렛의 솔라나 USDC 계정이 발표된 이후 SOL은 116달러에서 89.23달러로 23.23% 하락했다. 해당 서비스는 11월 2일 미국 내 갤럭시 기기 약 8,200만 대를 대상으로 출시됐다. 솔라나는 이날 토큰화 주식 거래액을 6억5,700만달러로 집계했다. 이는 9월 이후 다른 어느 날보다 두 배 이상 많은 규모지만, 이 중 5억9,800만달러는 백팩 시큐리티즈에서 발생했다. 11월 5일 SOL이 6.58% 하락했지만 SOL 현물 펀드의 유출액은 80만달러에 그쳤으며, 전액 GSOL에서 빠져나갔다. 서비스 출시와 거래 증가의 효과는 아직 네트워크 수수료에 나타나지 않았다. 30일간 수수료는 1,932만달러로 직전 30일보다 29.8% 줄었다.
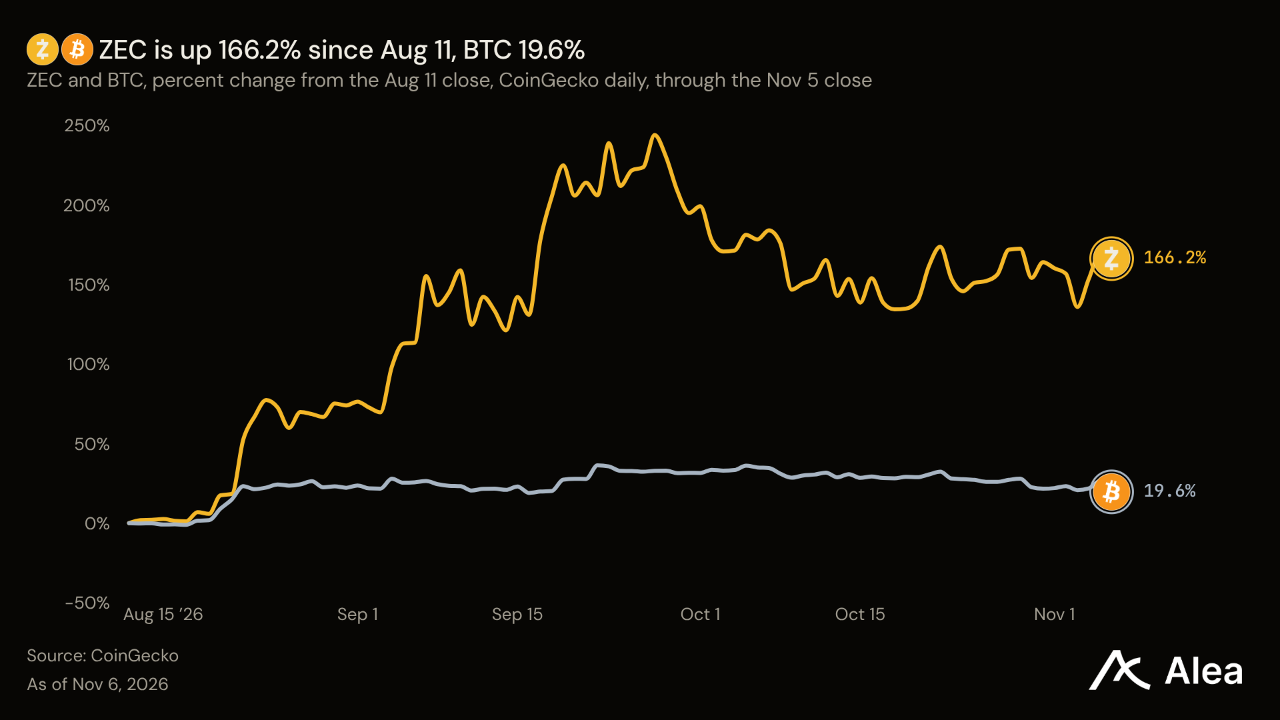
ZEC — ZEC는 8월 11일 종가 481달러에서 1,280달러로 166.23% 상승했다. 11월 5일 하락률은 1.23%로, 분석 대상 토큰의 중앙값 7.82%보다 작았다. 이번 상승은 NU7을 앞두고 나타났으며, 해당 종가 시점에는 아직 활성화 블록에 도달하지 않았다. ZIP 259는 블록 생성 간격을 75초에서 25초로 줄이고 거래 수수료의 60%를 유통량에서 제거한다. 다만 이러한 기대에 비해 수수료 규모는 작다. 지캐시 이용자가 30일간 지불한 수수료는 7만1,187달러로 직전 30일보다 48.6% 줄었다. 이 추세라면 30일마다 제거되는 물량의 가치는 약 4만2,700달러로, 시가총액 218억달러와 대비된다.
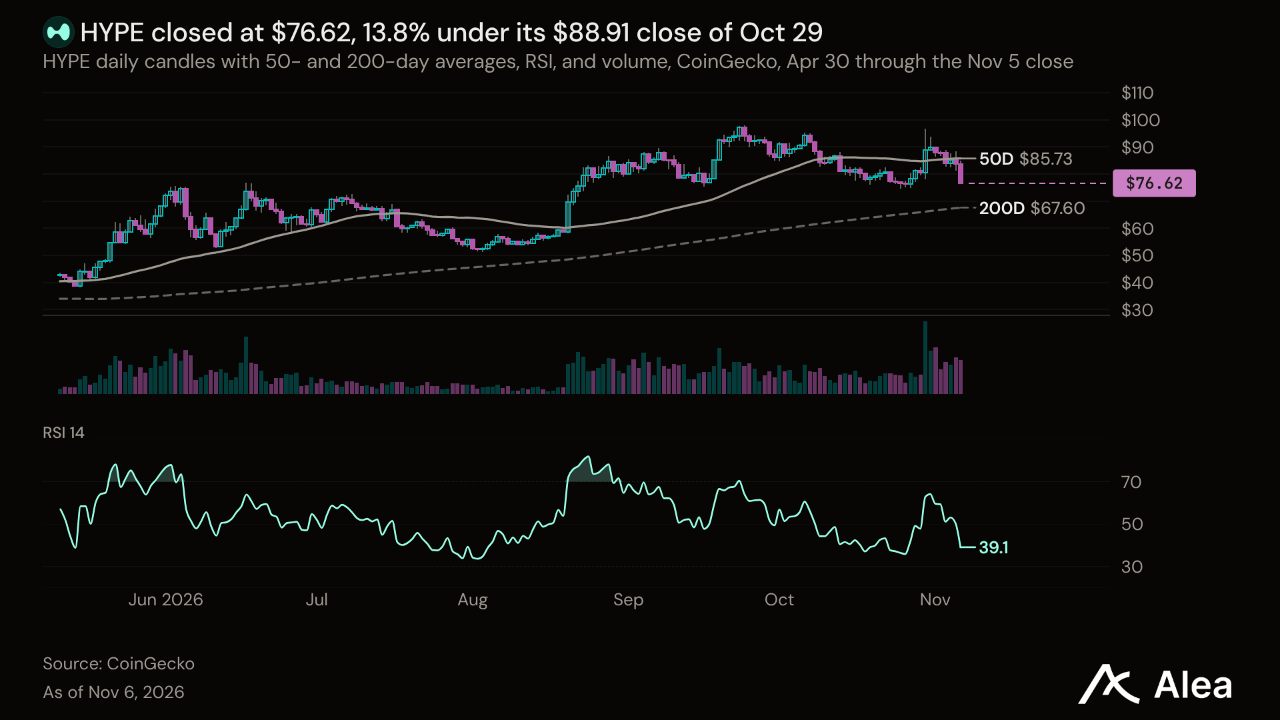
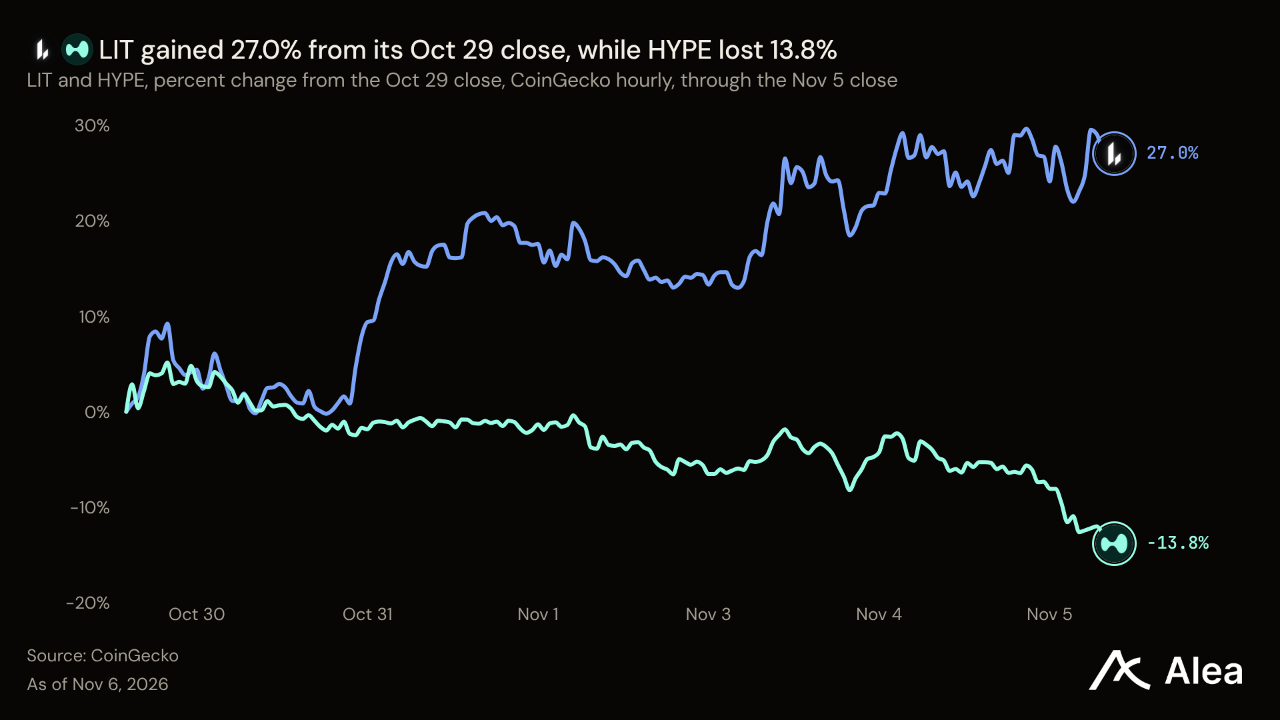
HYPE — HYPE는 11월 5일 8.53% 하락한 76.62달러로, ICE가 미국에서 트레이드닷엑스와이제트의 무기한 선물을 운영하기로 합의한 10월 29일 종가 88.91달러보다 13.82% 낮다. 거래 활동은 견조했다. 30일간 수수료는 8,882만달러로 직전 30일보다 0.6% 줄었다. 보유자 몫의 수익을 HYPE 매입에 사용하는 Assistance Fund의 30일간 유입액은 6,888만달러로 5.1% 감소했다. 11월 5일 장 마감 후 하이퍼리퀴드 스트래티지스는 자회사가 허가형 HIP-3 시장에서 미국 고객의 거래를 중개하기 위해 선물중개업자 등록을 신청했다고 밝혔다. 이 회사가 보유한 3,852만 HYPE의 가치는 9월 30일 35억1,000만달러에서 이번 종가 기준 29억5,000만달러로 줄었다.
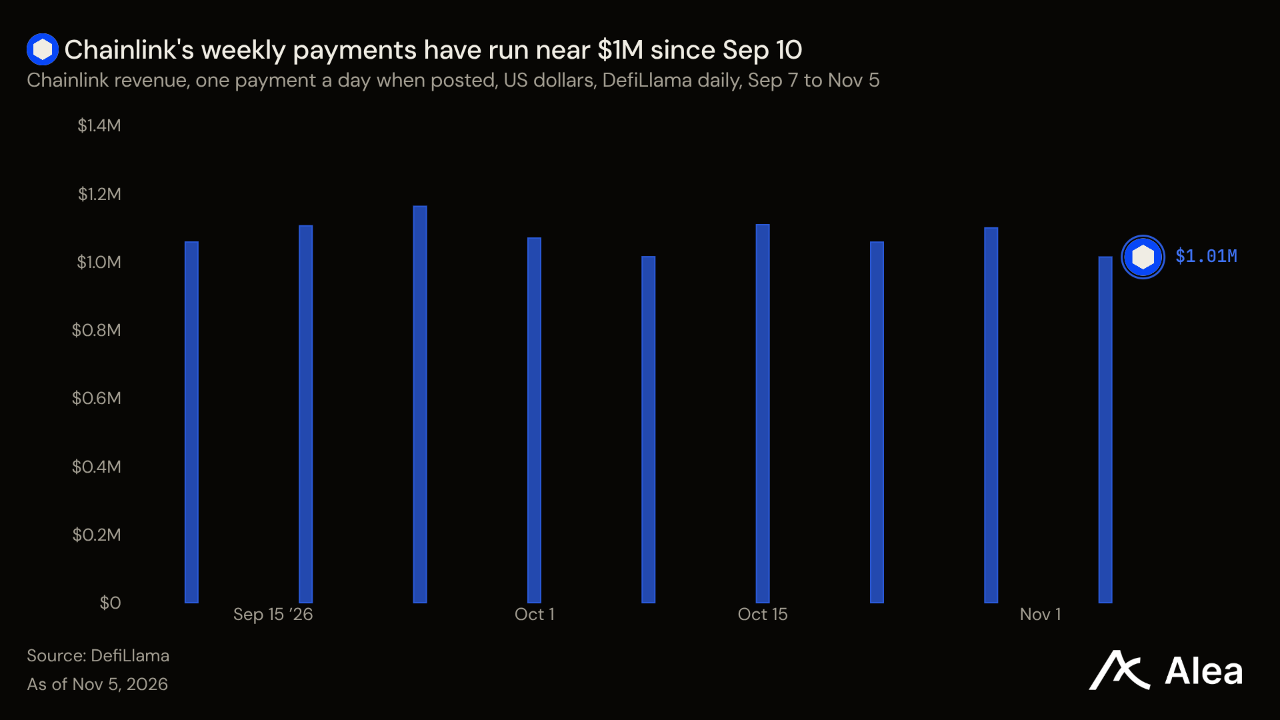
LINK — LINK는 9월 30일 14.36달러에서 10.67달러로 이번 분기 들어 25.73% 하락했다. 한편 체인링크의 크로스체인 서비스 CCIP는 이틀 동안 레이어제로 고객 2곳을 확보했다. 에이프체인은 11월 4일 공식 크로스체인 시스템을 CCIP로 이전한다고 밝혔고, 올림푸스 DAO는 11월 5일 OHM 브리징을 이전했다. 아직 매출 증가로 이어지지는 않았다. 10월 8일~11월 5일 체인링크의 지급액은 회당 평균 106만달러로, 앞선 네 차례보다 1.8% 줄었다. 이 매출로 LINK를 매입하는 Reserve는 10월에 530만달러 이상을 들여 427,577 LINK를 추가했으며, 보유량은 6,475,076 LINK로 늘었다. 11월 5일 지급분을 더하면 6,569,600 LINK다. 이번 종가 기준 7,010만달러로, 시가총액 81억8,000만달러의 0.86%에 해당한다.
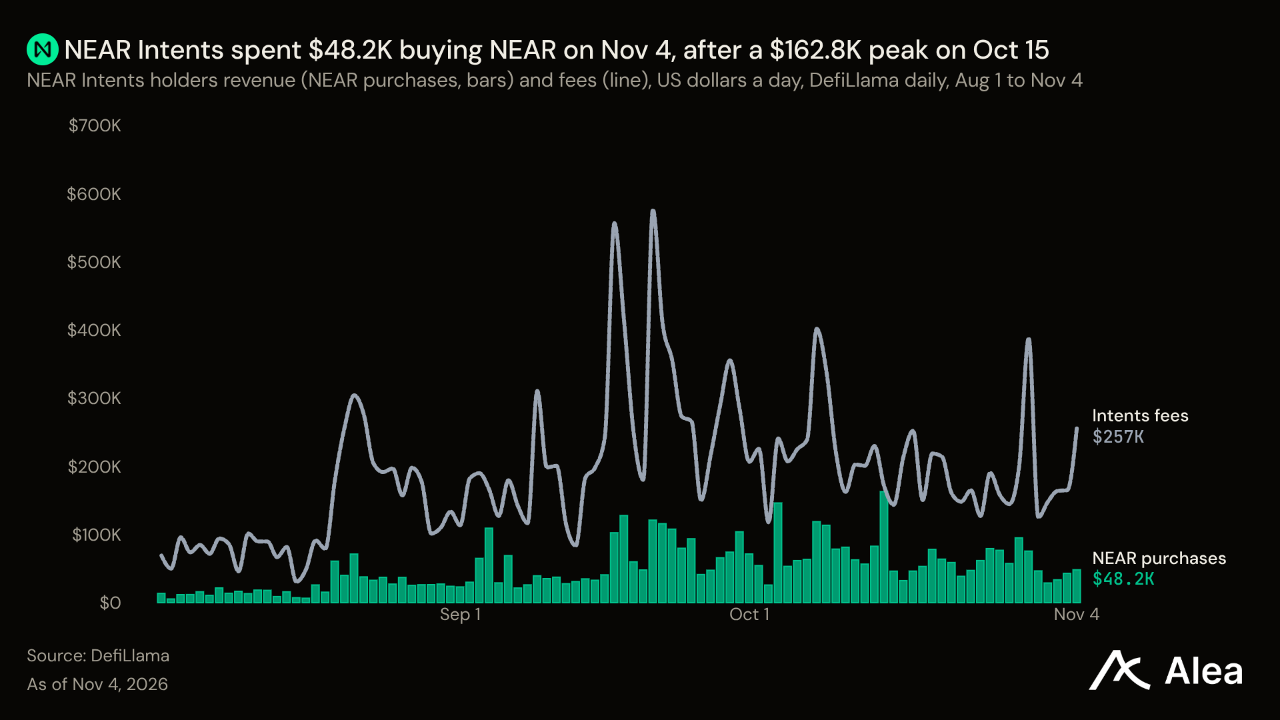
NEAR — NEAR는 3.66달러로, 보유자들이 연간 최대 발행률을 2.5%에서 1.6%로 낮추기로 투표한 11월 2일 종가 3.86달러보다 5.31% 낮다. 이 감축안은 보안위원회 검토와 90일 유예기간, 검증자 업그레이드를 거쳐야 효력이 발생하며, 이후 24개월에 걸쳐 단계적으로 적용된다. 당장의 매수 주체는 크로스체인 스왑 서비스 NEAR Intents다. 30일간 NEAR 매입에 지출한 금액은 199만달러로 직전 30일보다 3.0% 늘었다. 같은 기간 수수료는 20.1% 감소한 612만달러였다. 이 매입액을 연율로 환산하면 시가총액 48억달러의 0.51%로, 현재 적용 중인 최대 발행률 2.5%와 대비된다.
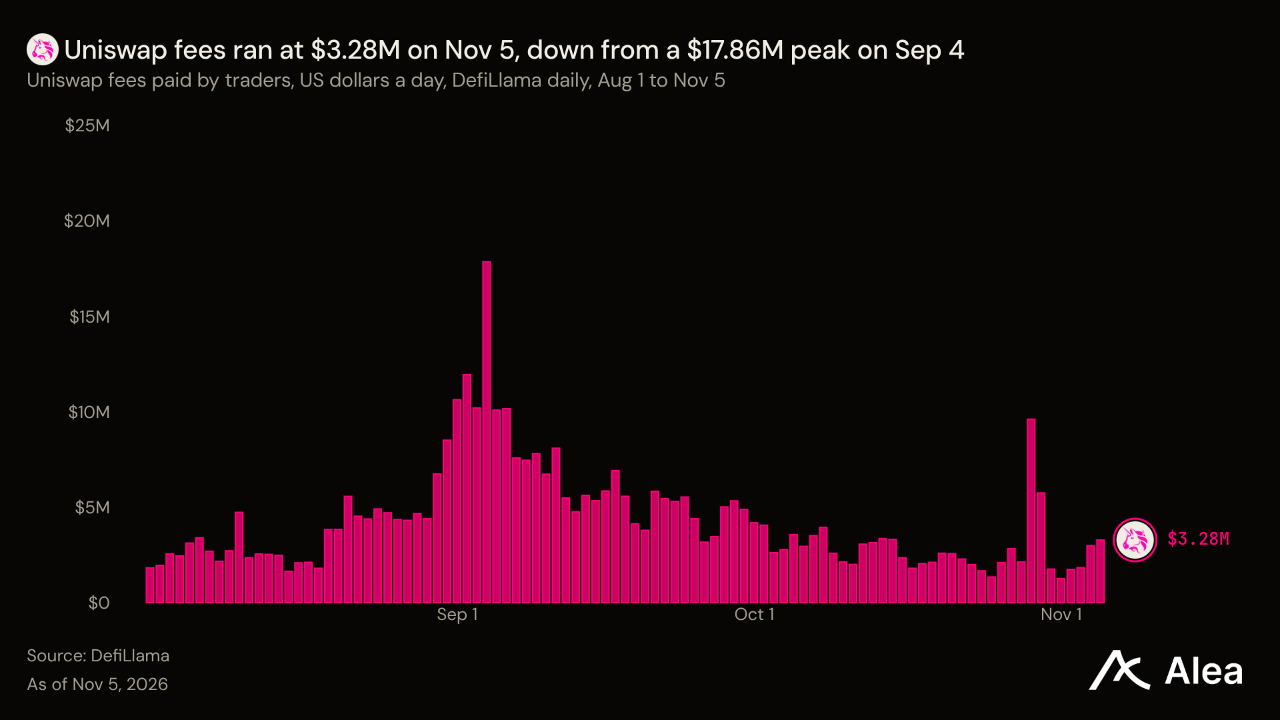
UNI — UNI는 11월 5일 10.62% 하락한 6.81달러로, 9월 22일 종가 10.22달러보다 33.34% 낮아져 가치가 3분의 1 줄었다. 유니스왑은 거래 경로를 계속 확대하고 있다. 자체 집계 기준 DEX 중 가장 많은 누적 Stock Token 거래액 200억달러를 돌파했고, 11월 5일에는 AMM에 첫 허가형 자산인 그로마 부동산을 도입했다. 부진한 부분은 거래 활동이다. 30일간 수수료는 45.9% 감소한 8,311만달러였으며, 보유자가 UNI를 소각해 수령하는 수익은 31.2% 줄어든 844만달러였다. 이를 연율로 환산하면 약 1억300만달러로, 시가총액 41억5,000만달러의 2.5%다.
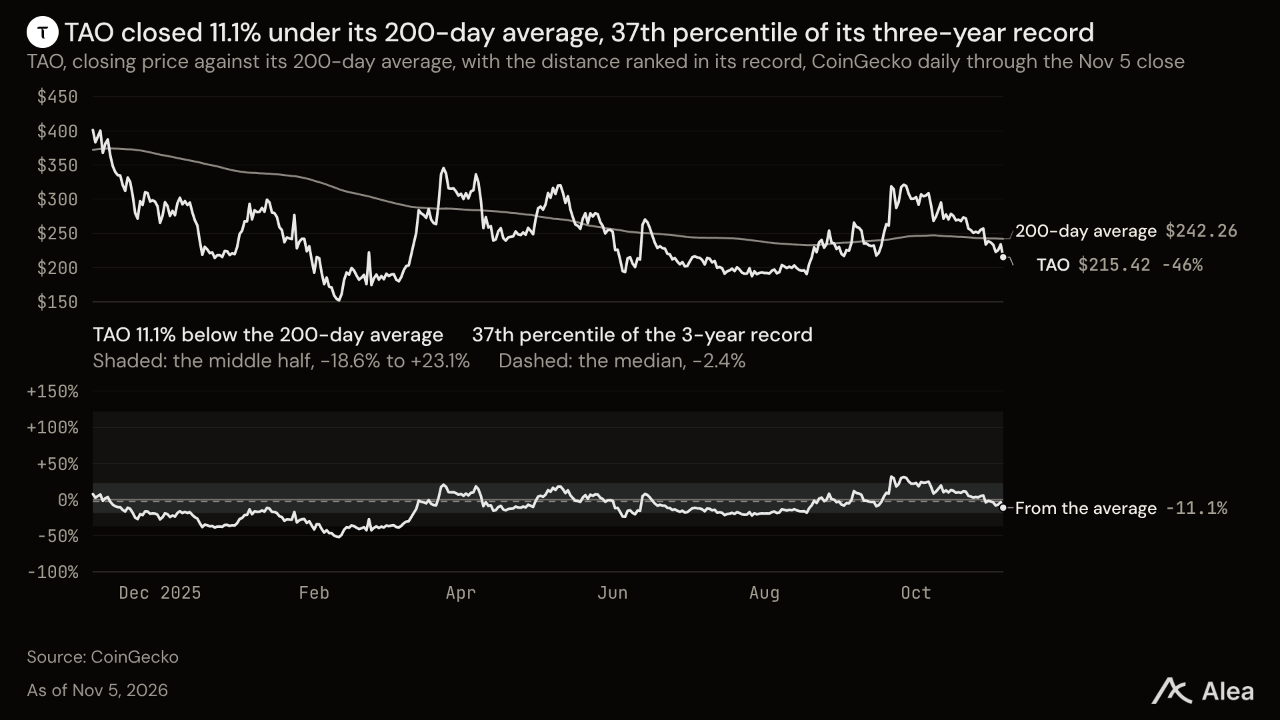
TAO — TAO는 215달러로 9월 26일 종가 321달러보다 32.93% 낮다. 이날 하락률은 7.99%로 SOXX의 12.15%보다 작았다. 비텐서 재단은 로보틱스 서브넷 팀이 첫 상업용 시범사업 계약을 체결했다고 밝혔다.
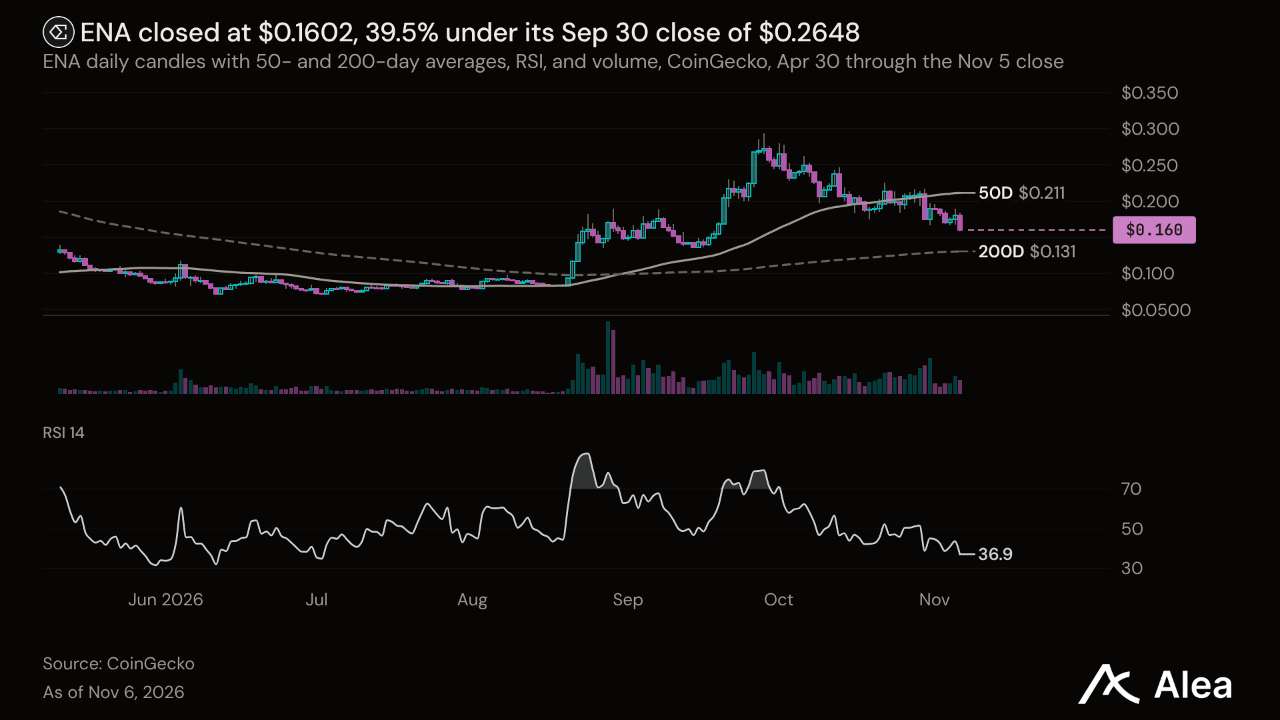
ENA — ENA는 9월 30일 이후 0.2648달러에서 0.1602달러로 39.50% 하락했다. 분석 대상 토큰 53개 중 이보다 낙폭이 큰 것은 MON과 XPL뿐이다. 보유자에 대한 수익 지급은 USDe 공급량이 75억달러에 도달하면 시작되며, 11월 2일 USDe 공급량은 45억7,000만달러였다.
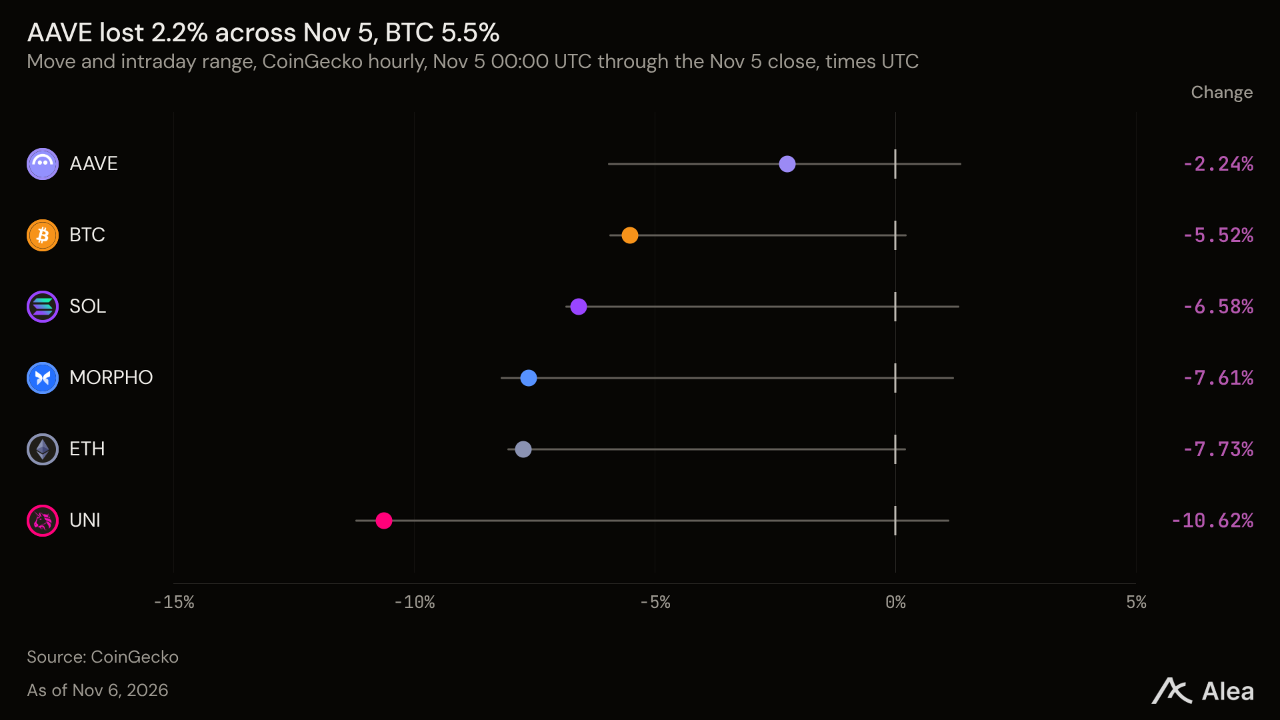
AAVE — AAVE는 129달러로, 분기 최저치인 10월 29일 종가 119달러보다 8.03% 높다. 11월 5일에는 2.24% 하락해 분석 대상 토큰의 하락률 중앙값 7.82%보다 낙폭이 작았다. 이날 아베는 블로그를 통해 페이워드 계열 펀드인 Digital Asset Special Investments I, LP와 고객들이 유통시장에서 AAVE를 매입했다고 밝혔다. 추가 매입 가능성도 열어뒀다. 차입자가 30일간 지불한 금액은 3,941만달러로 직전 30일보다 4.6% 늘었고, 아베는 이 중 518만달러를 수익으로 확보했다. 대출 공급 자금의 회복은 더뎠다. 이더리움 메인 시장에서 이용 가능한 USDT는 11월 5일 1억1,023만달러로 집계돼, 도난 전 2억5,630만달러의 43%에 그쳤다.
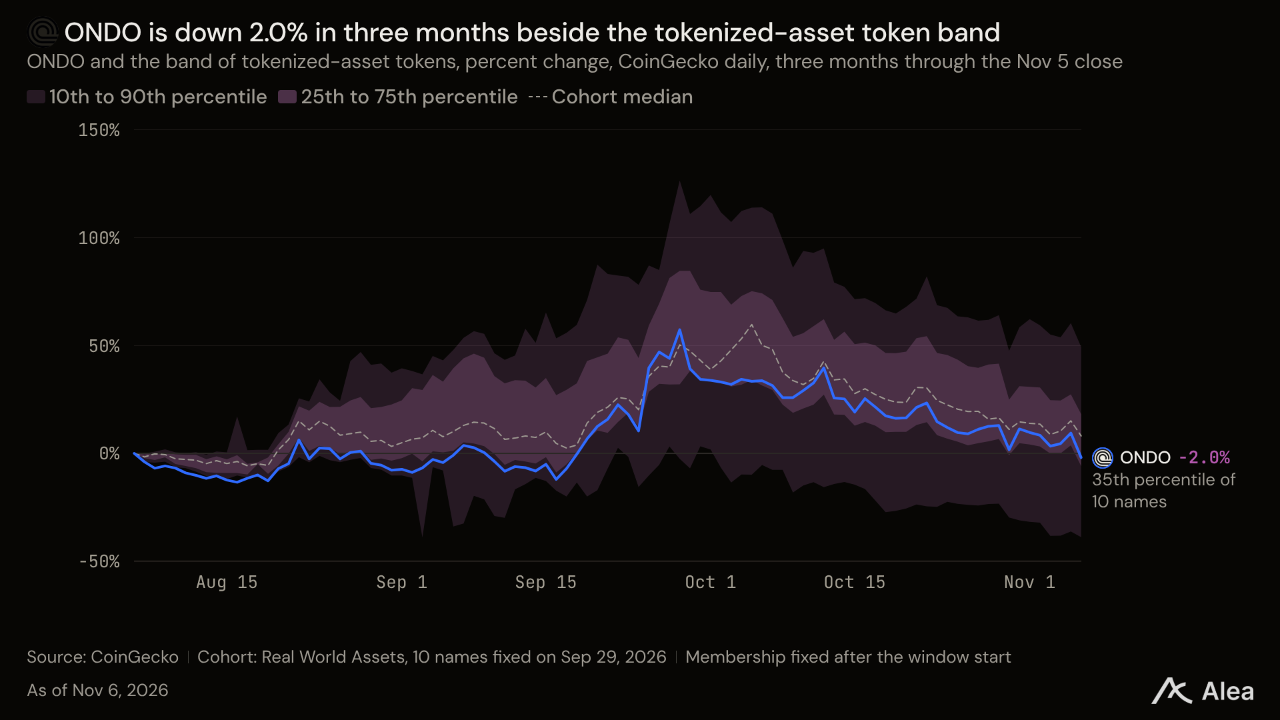
ONDO — 온도가 10월 27일 로빈후드 체인에 토큰화 주식과 ETF 15종을 상장한 이후 ONDO는 0.4204달러에서 0.3662달러로 12.89% 하락했다. 11월 5일 낙폭은 10.39%로 9월 28일 이후 가장 컸다. 온도는 11월 6일 스테이블코인을 제외한 토큰화 자산 규모가 40억1,000만달러로, 시큐리타이즈의 39억1,000만달러를 제치고 관련 플랫폼 중 1위를 기록했다. 해당 상품의 수익은 온도 계열사에 돌아간다. 토큰 약관은 ONDO 보유자에게 거버넌스 권한만 부여한다.
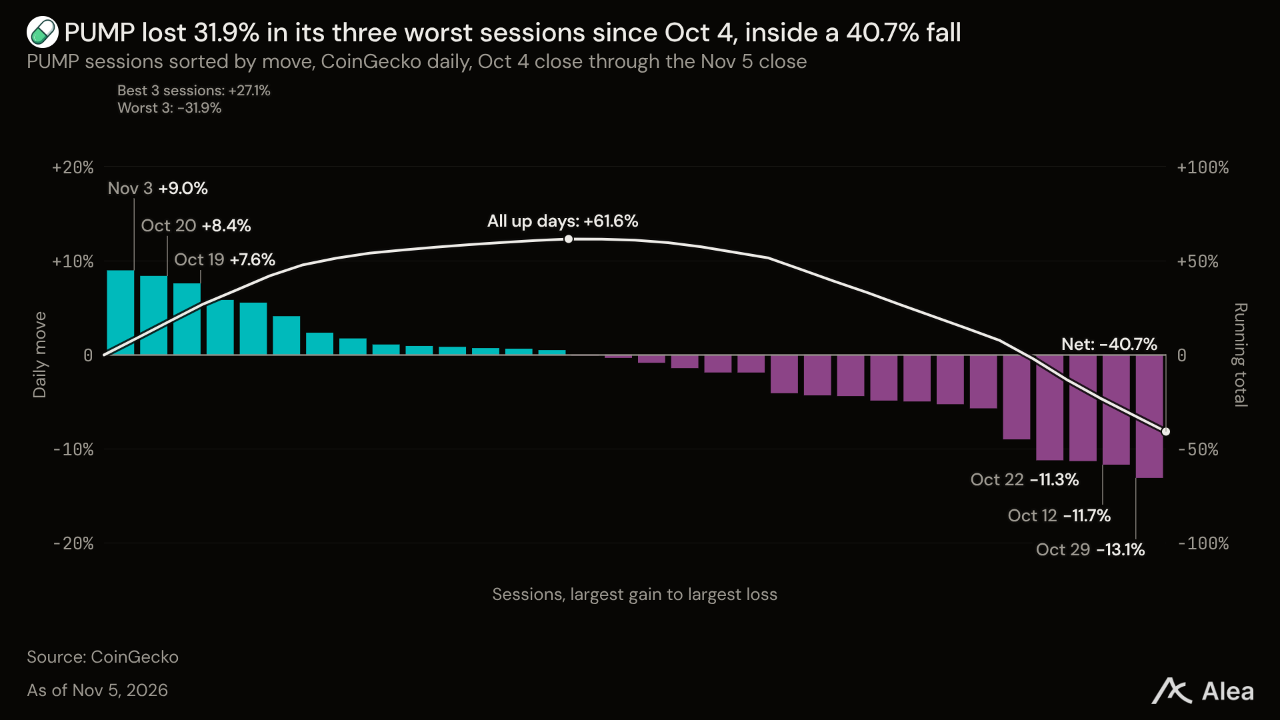
PUMP — PUMP는 0.003864달러로, 52주 최고치였던 10월 4일 종가 0.006518달러보다 40.73% 낮다. 펌프펀의 토큰 페이지에는 10월 29일까지 30일간 56억6,000만 PUMP를 매입한 것으로 표시돼 있다. 다만 맞춤형 거래쌍 출시 이후 수수료 대시보드에 매출과 자사 토큰 매입액이 잘못 집계됐다는 안내도 있다. 앱은 11월 9일부터 새 네트워크인 엘리시움으로 이전한다. 이어 11월 11일에는 68억7,500만 PUMP가 한 번에 잠금 해제된다. 이번 종가 기준 2,660만달러로 시가총액 17억7,000만달러의 1.50%이며, 앞선 30일간 매입으로 흡수한 토큰보다 많은 물량이다.
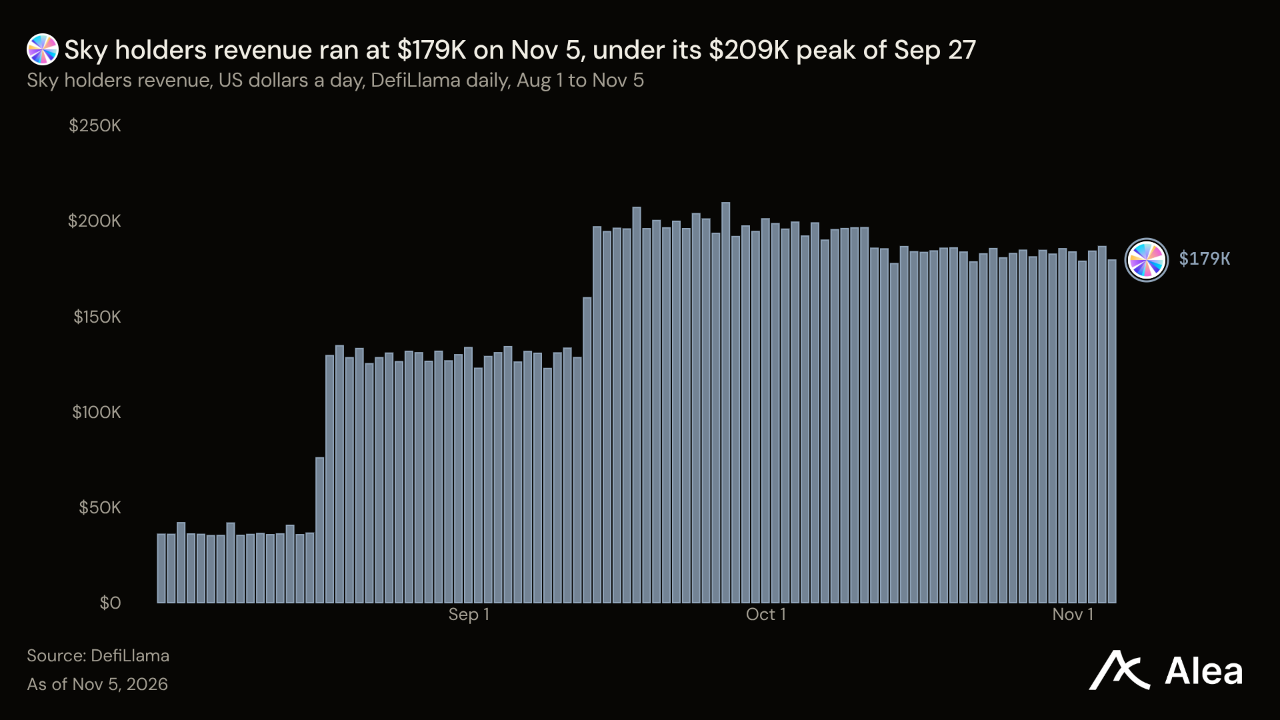
SKY — SKY는 10월 31일 0.0681달러에서 0.06368달러로 이달 들어 6.49% 하락했다. 이는 스카이가 10월 자사 토큰 매입에 지불한 평균 가격 약 0.0736달러보다 13.5% 낮다. 스카이의 3분기 순수익은 3,719만달러로 2분기보다 11.8% 증가했다. 보유자에게는 이 중 23%가 지급됐고, 2,847만달러는 준비금으로 적립됐다. 준비금은 8,508만달러로 늘었으며, 목표액은 1억5,000만달러다.
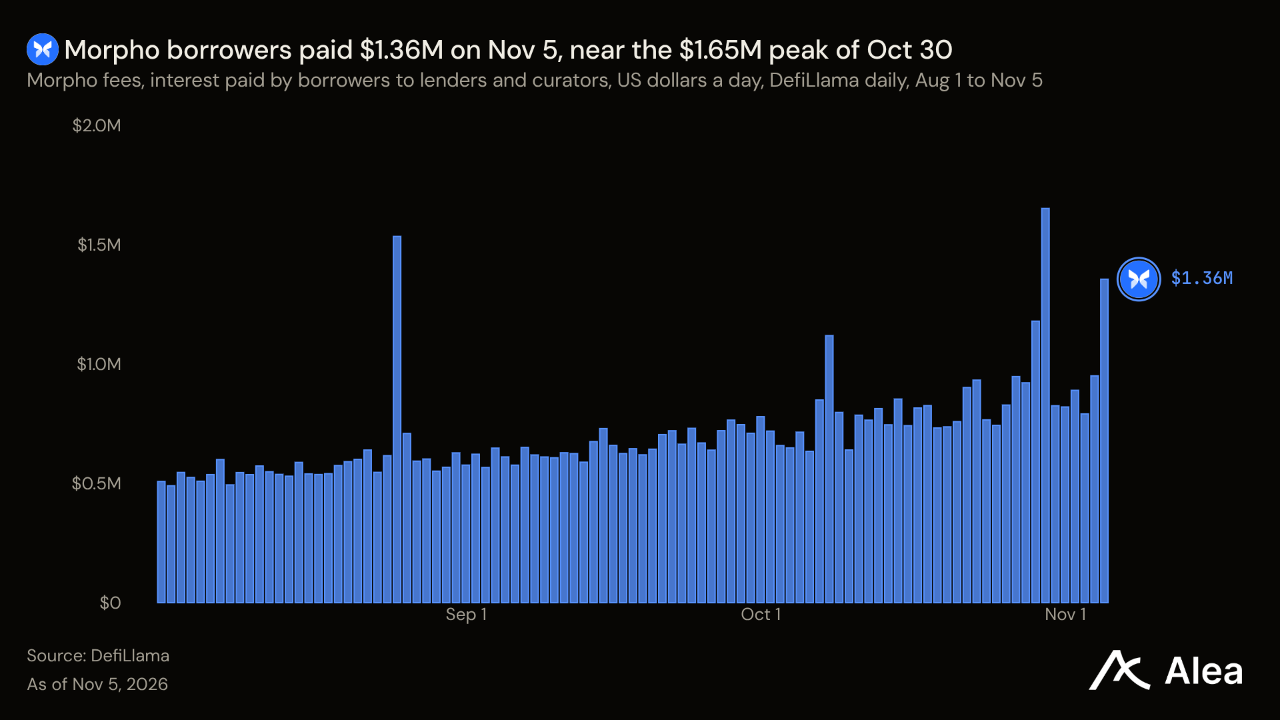
MORPHO — 모포의 RWA 담보 시장 예치금이 10월 28일 20억달러를 돌파한 이후 MORPHO는 2.25달러에서 2.08달러로 7.70% 하락했다. 모포의 USDC 예치금은 11월 5일 40억달러를 넘어섰고, 11월 6일 목록에 올라 있는 USDC 시장의 예치금은 39억2,000만달러로 집계됐다. 차입자가 30일간 지불한 이자는 2,648만달러로 직전 30일보다 31.4% 늘었다. 모포는 프로토콜 수수료를 부과하지 않기 때문에 이자 전액이 대출자와 큐레이터에게 돌아간다.
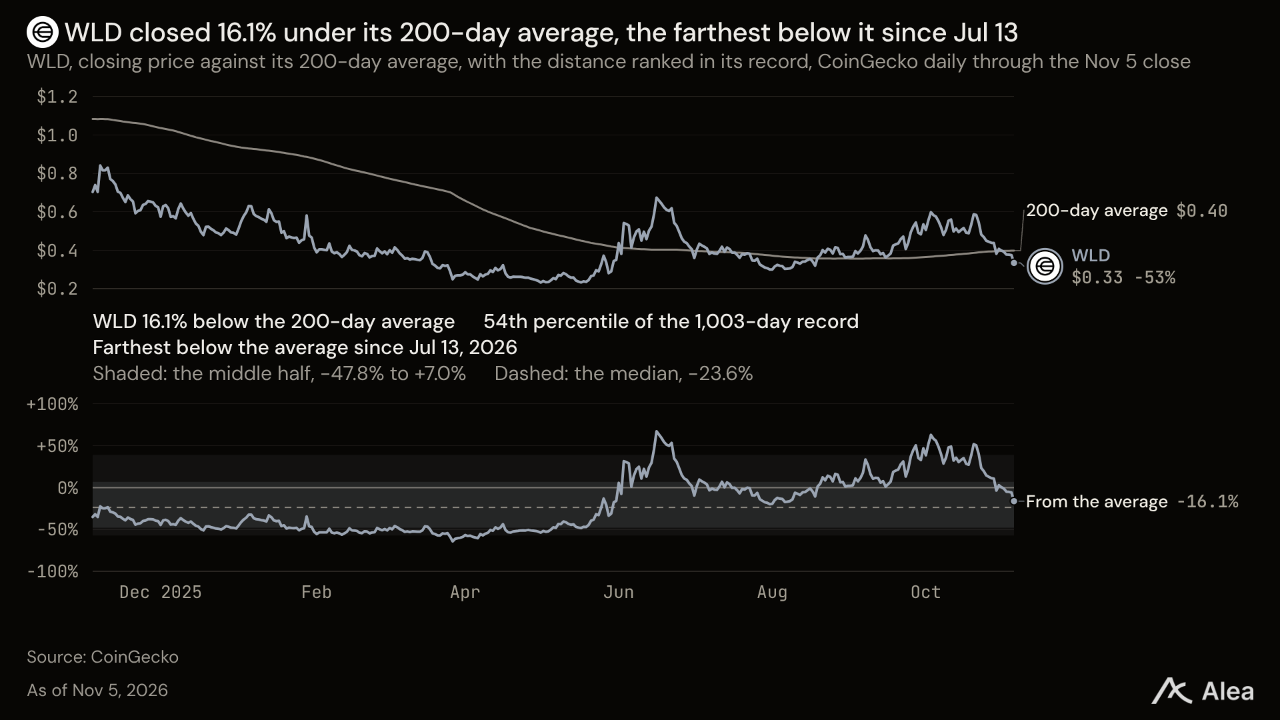
WLD — WLD는 최근 거래일에 10.87% 하락한 0.3341달러로 마감해 10월 3일 종가 0.5979달러보다 44.13% 낮아졌다. 분기 누적 하락률은 37.58%로, 분석 대상 토큰 53개 중 네 번째로 크다.
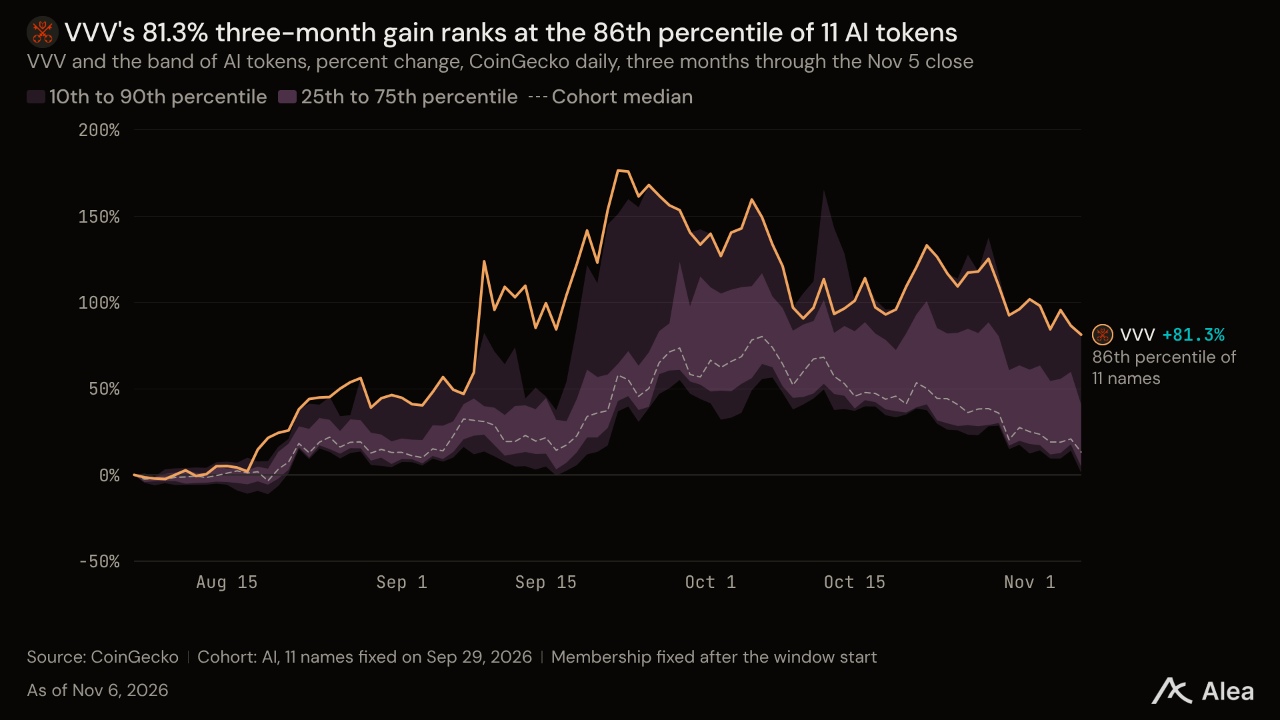
VVV — 베니스가 10월 1일 연간 발행량을 200만 VVV로 줄인 이후 VVV는 26.24달러에서 20.97달러로 20.10% 하락했다. 다만 최근 거래일의 낙폭 2.80%는 대다수 토큰보다 훨씬 작았다. 연초 이후로는 여전히 1,177.35% 상승한 상태다.
LIT — LIT의 10월 29일 종가 2.70달러는 분기 최저치였으며, 현재 3.43달러로 이보다 27.04% 높다. 11월 5일 상승률 3.66%는 분석 대상 토큰 53개 중 가장 높았지만, 9월 23일 종가 5.32달러보다는 35.40% 낮다. 이 상승 기간에는 CFTC의 11월 3일 미국 주식 무기한 선물 관련 결정도 포함된다. 라이터의 30일간 거래소 매출은 21.9% 증가한 539만달러였고, LIT 매입액은 70.9% 늘어난 431만달러였다. 매출 대비 매입액 비중은 57.1%에서 80.0%로 높아졌다. 매입액을 연율로 환산하면 시가총액 8억5,800만달러의 6.1%다.
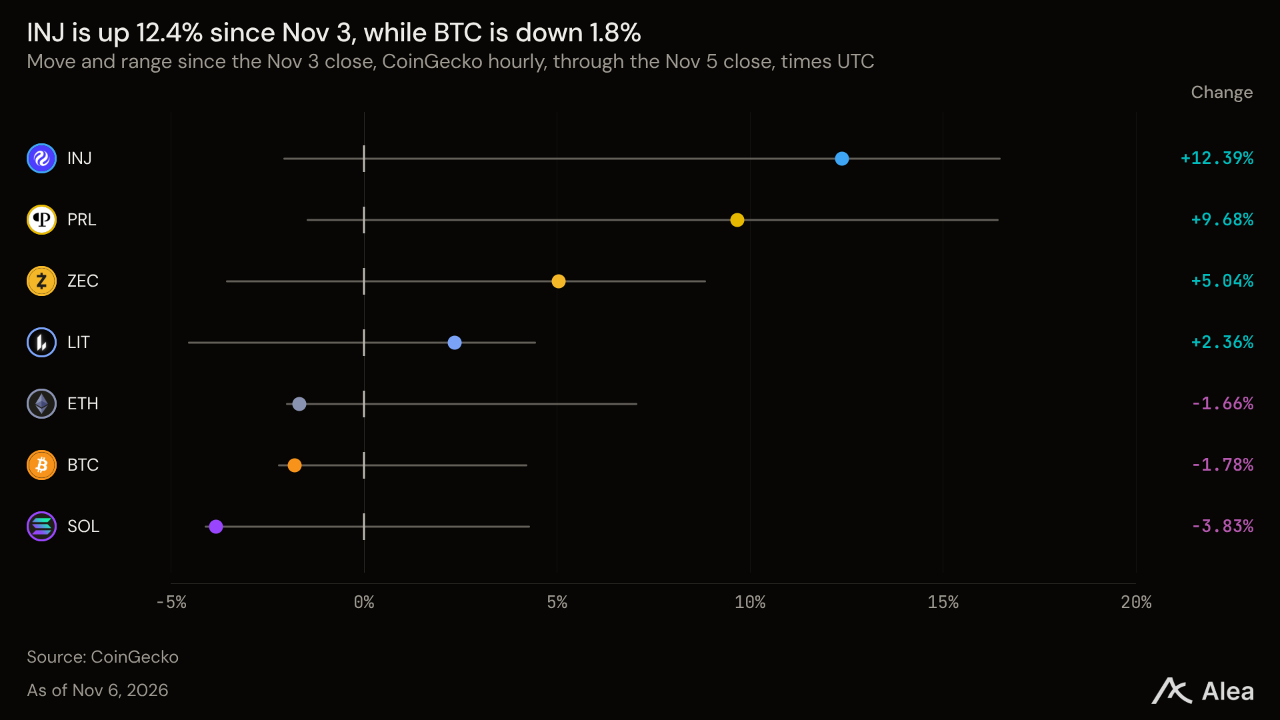
INJ — INJ는 11월 3일 7.24달러에서 11월 5일 8.14달러로 마감해 12.39% 상승했다. 11월 5일에는 Canary Staked INJ ETF가 INJC라는 티커로 나스닥에 상장됐다. 이날 INJ는 2.61% 올랐으며, 상승분은 전부 미국 증시 개장 전에 발생했다. 인젝티브 재단의 1,500만달러 규모 초기 출자는 INJ로 이뤄진다. 외부 매수자 없이 재단의 토큰이 펀드로 이동하는 방식이다.
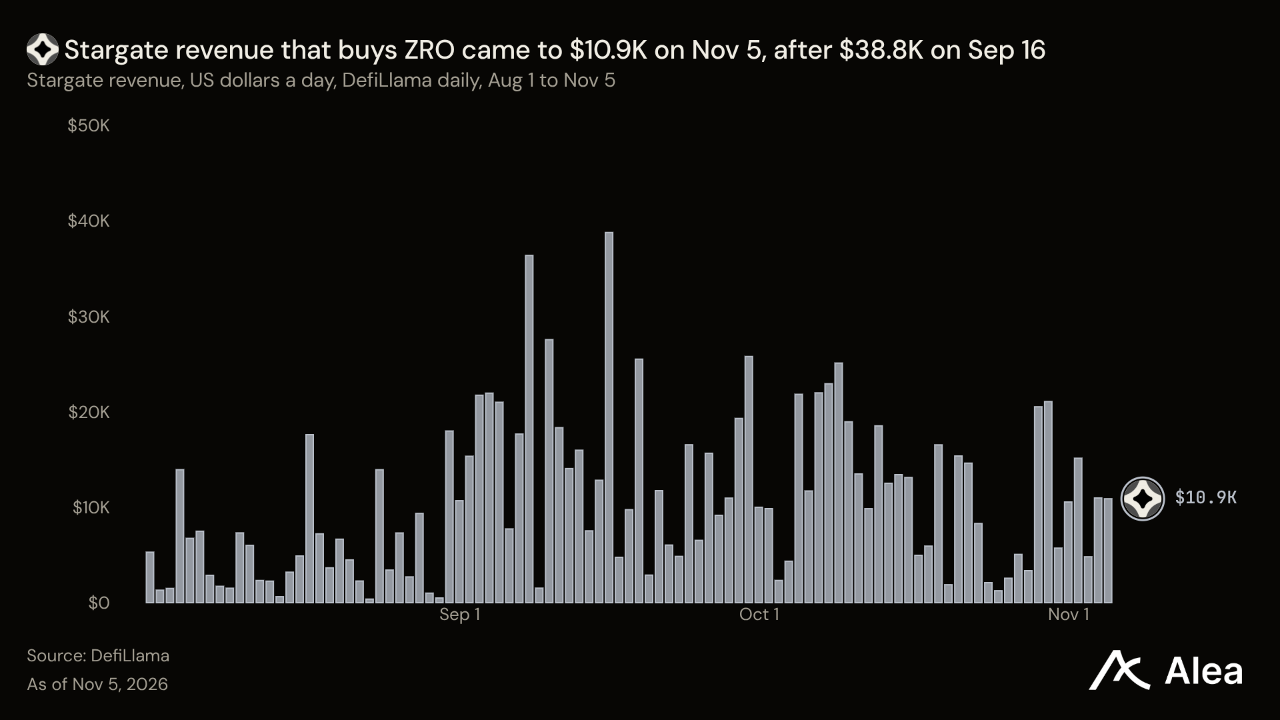
ZRO — ZRO는 11월 3일 이후 1.87달러에서 1.59달러로 15.15% 하락했다. 11월 5일에는 6월 4일 이후 최대인 12.74% 하락해 분석 대상 토큰의 하락률 중앙값을 4.92%포인트 웃돌았다. 레이어제로 관련 법인들은 2025년 9월 이후 ZRO 매입에 1억1,270만달러를 투입했으며, 제로 메인넷 출시 예정일은 11월 30일이다. 공급 물량은 그보다 먼저 늘어난다. 11월 19일 2,360만 ZRO가 잠금 해제되며, 이번 종가 기준 3,750만달러로 시가총액 6억3,600만달러의 5.9%다. 반면 전액 ZRO 매입에 쓰이는 스타게이트의 30일간 수익은 35만1,277달러다. 잠금 해제 물량의 가치는 이 수익의 약 107배다.
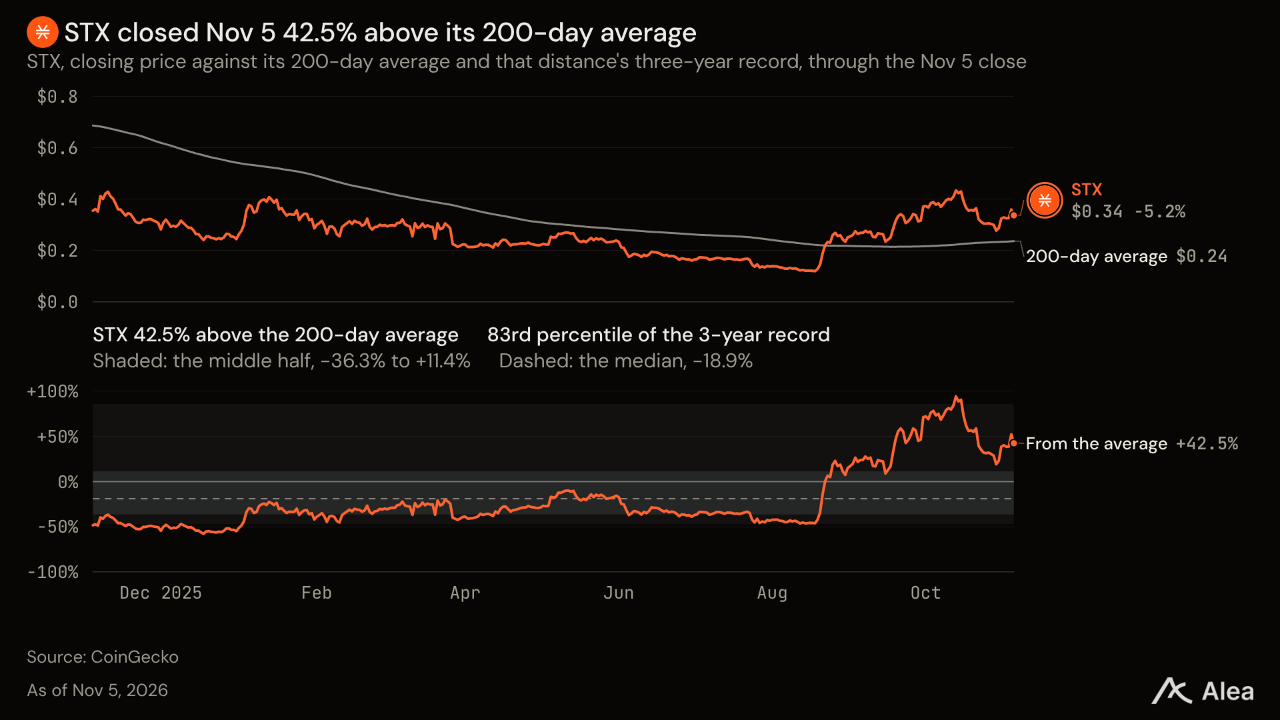
STX — STX는 0.3246달러로 11월을 시작해 현재 0.3374달러를 기록하고 있다. 11월 5일 6.26% 하락했음에도 이달 상승률은 3.93%로, 분석 대상 토큰 53개 중 여섯 번째로 높다. 연간 목표 수익률이 3%인 Bond 3는 불리시와 21셰어즈가 참여한 가운데 11월 5일 완판됐다. 11월 6일 채권 3종의 BTC 보유량은 1,740 BTC였다. BTC의 11월 5일 종가 기준 1억3,220만달러로, STX 시가총액 6억3,450만달러의 20.8%에 해당한다.
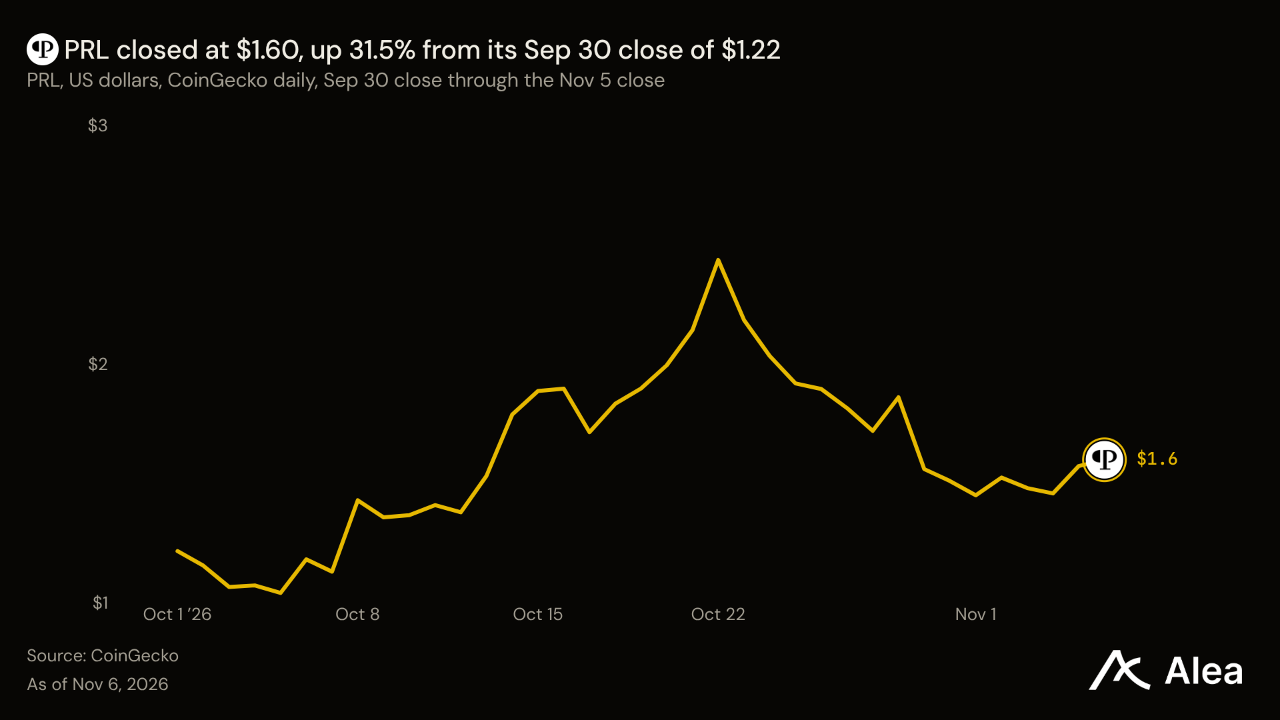
PRL — 펄의 AI 추론·채굴 토큰 PRL은 9월 30일 1.22달러에서 1.60달러로 31.47% 상승했다. 최근 거래일에는 1.69% 올라 분석 대상 토큰 53개 중 상승한 3개에 포함됐다.
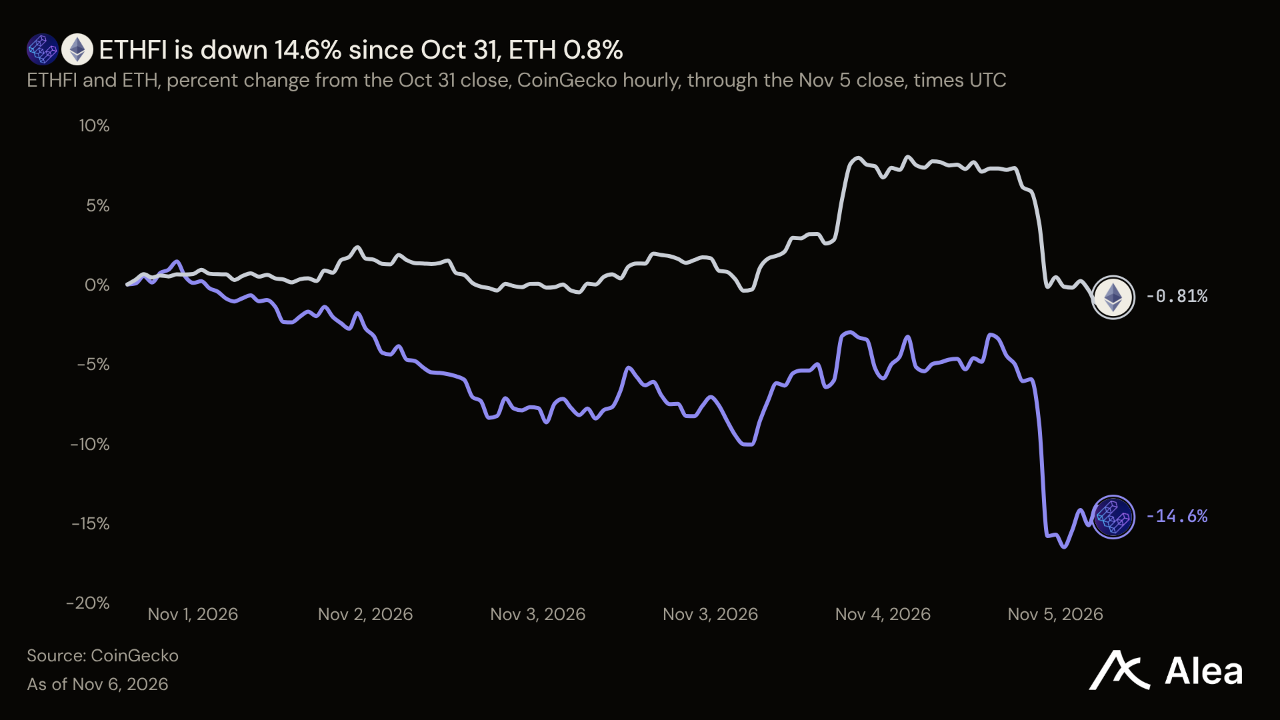
ETHFI — ETHFI는 10월 말 0.6239달러에서 11월 5일 종가 0.5327달러로 14.62% 하락했으며, 11월 5일 미국 거래시간 중에만 8.96% 내렸다. 이더파이는 이날 출시 파트너인 캡과 함께 위험도가 더 높은 볼트 Liquid Bold USD를 출시했다. 다음 투자자 설명회는 11월 24일로 예정돼 있다. 이더파이가 확보한 30일간 수익은 384만달러로 직전 30일보다 1.2% 늘었다. 재단은 9월 28일~10월 30일 평균 0.688달러에 1,777,988 ETHFI를 122만2,770달러에 매입했다. 이번 종가는 그 평균 가격보다 22.6% 낮다. 이 매입 속도는 연간 1,300만달러로, 시가총액 5억3,200만달러의 2.4%에 해당한다.
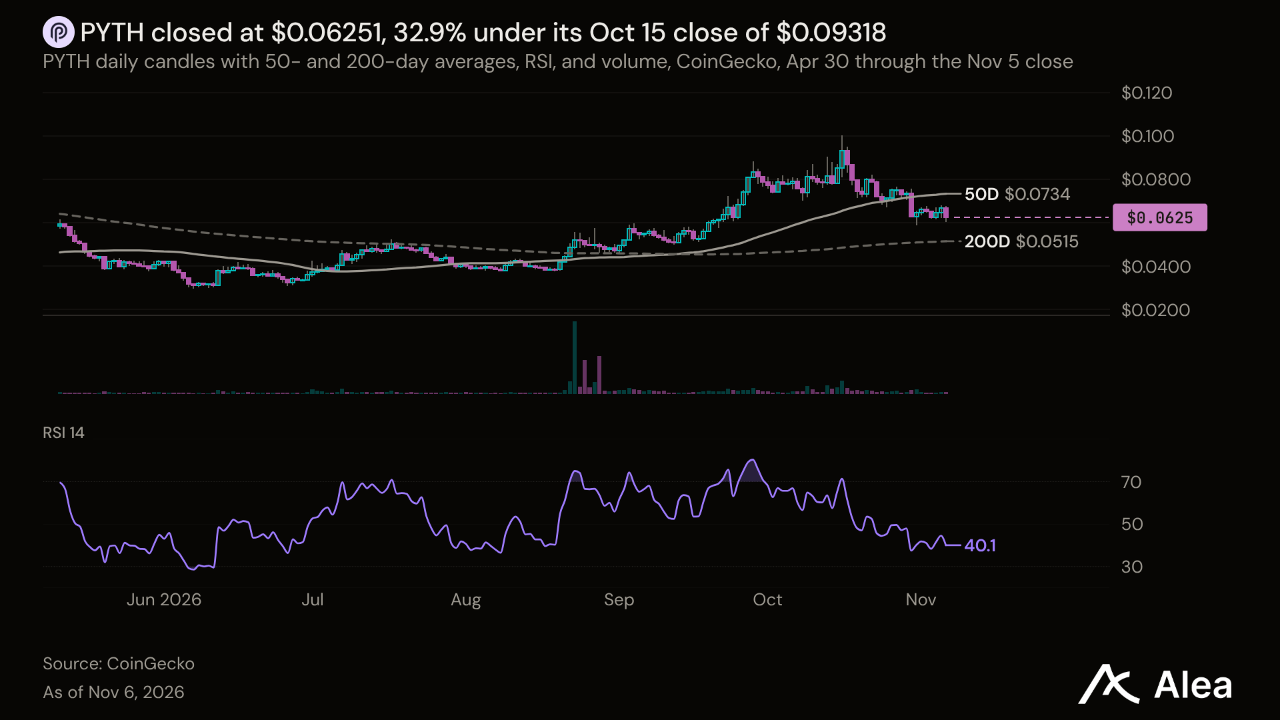
PYTH — 피스가 10월 29일 실시간 미국 국채 수익률 곡선을 온체인에 도입했을 당시 PYTH는 0.06285달러였다. 현재는 0.06251달러로 0.54% 낮다. 10월 정기 구독액은 1,367만달러로 한 달 새 18.9% 늘었으며, 상품 매출은 DAO의 PYTH 매입 재원으로 쓰인다. 시가총액 4억9,200만달러는 이 구독액 1,367만달러의 36배다.
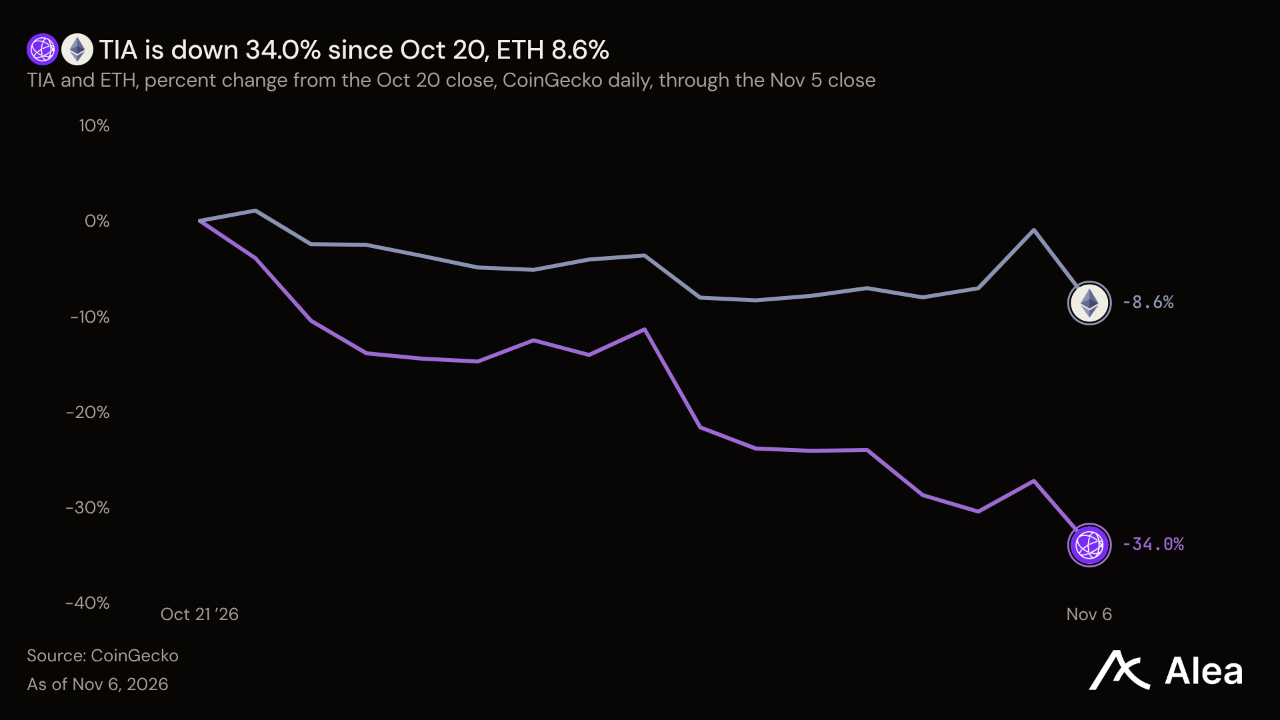
TIA —TIA는 셀레스티아의 고속 데이터 레이어 Fibre가 10월 20일 메인넷 베타에 진입한 이후 0.6239달러에서 0.4120달러로 33.97% 하락했다. 롤업이 30일간 지불한 수수료는 5,145 TIA로 16.0% 감소했다. 이를 달러로 환산하면 2,795달러로, 시가총액 4억700만달러와 대비된다.
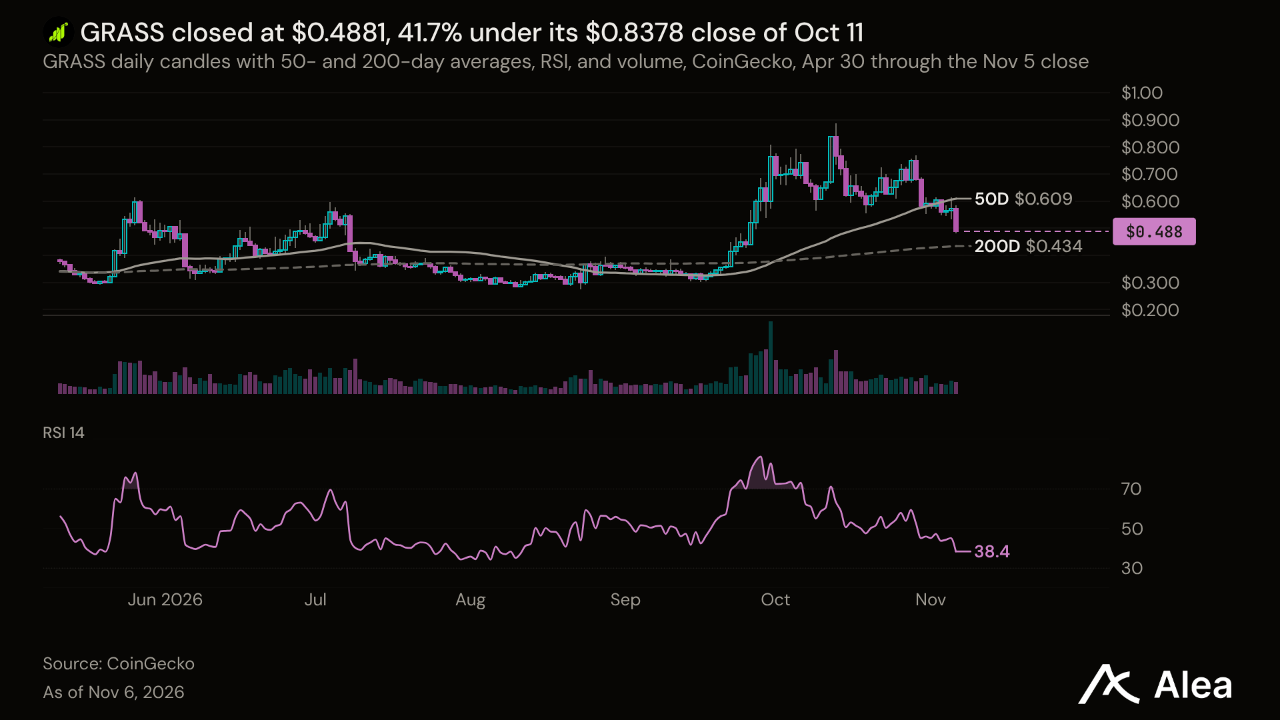
GRASS —GRASS는 11월 5일 14.88% 하락해 53개 토큰 중 세 번째로 큰 낙폭을 기록했다. 현재 가격은 0.4881달러로, 52주 최고가였던 10월 11일 종가 0.8378달러보다 41.74% 낮다. Grass DataCo는 회원이 없는 그래스 재단 산하에서 AI 연구소에 웹 데이터를 판매한다. 다만 조직 구조 안내 페이지에는 토큰에 배분하는 매출 비중이 명시돼 있지 않다.
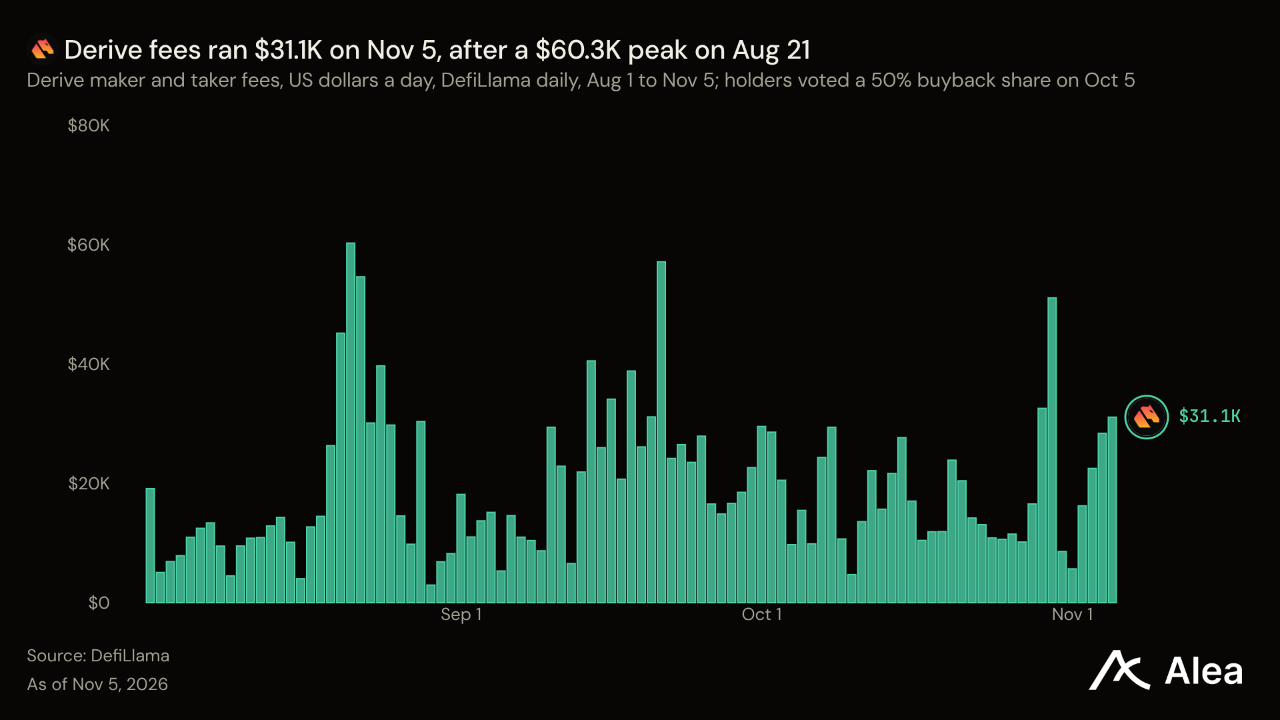
DRV —토큰 보유자들이 프로토콜 수수료의 50%를 바이백에 배정하는 안을 지지한 10월 5일 이후 DRV는 0.4116달러에서 0.3144달러로 23.61% 하락했다. 바이백 비중은 높아졌지만 재원이 되는 수수료는 줄었다. 디라이브의 30일간 수수료는 18.8% 감소한 606,425달러였다. 10월 30일 24시간 거래액 3억4,200만달러 중 HYPE 옵션이 1억200만달러를 차지했다. 반면 11월 5일에는 전체 2억2,780만달러 중 ETH가 1억670만달러로 가장 많았고, HYPE는 1,480만달러에 그쳤다. 11월 4일 91차 바이백에서는 평균 0.30달러에 149,420 DRV를 매입했다. 약 44,800달러 규모다. 같은 규모로 52차례 매입하면 시가총액 3억3,400만달러의 0.70%에 해당한다.
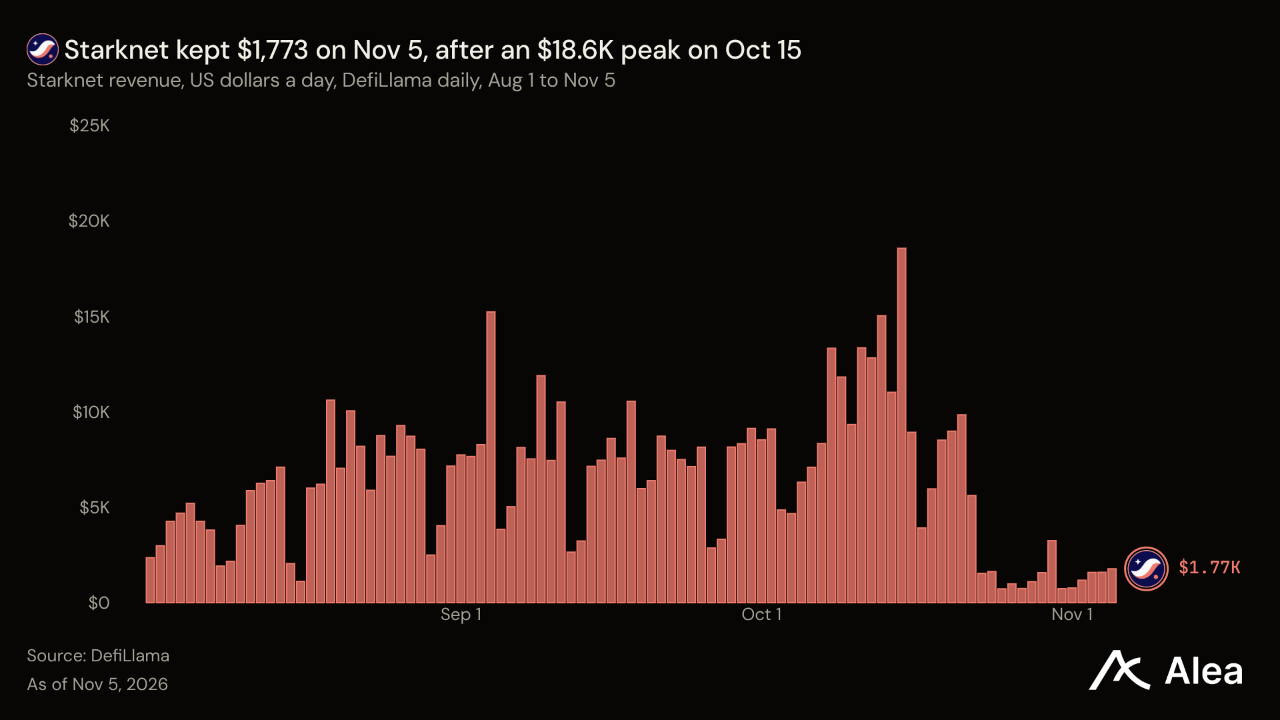
STRK —스타크넷은 11월 3일 앤트로픽의 FlashProve를 홍보하기 시작했다. 이날 STRK 종가는 0.04224달러였으며, 이후 7.02% 하락해 0.03927달러가 됐다. FlashProve는 스타크웨어 공동창업자들이 공동 개발한 암호 기술인 해시 기반 STARK 증명을 사용한다. 두 게시물 모두 스타크넷 네트워크나 STRK가 FlashProve에 사용된다고 명시하지는 않았다. 11월 13일에는 2억2,640만 STRK의 락업이 해제된다. 이번 종가 기준 890만달러로, 시가총액 3억100만달러의 2.95%다. 스타크넷이 30일간 확보한 수익 184,441달러의 48배에 해당한다.
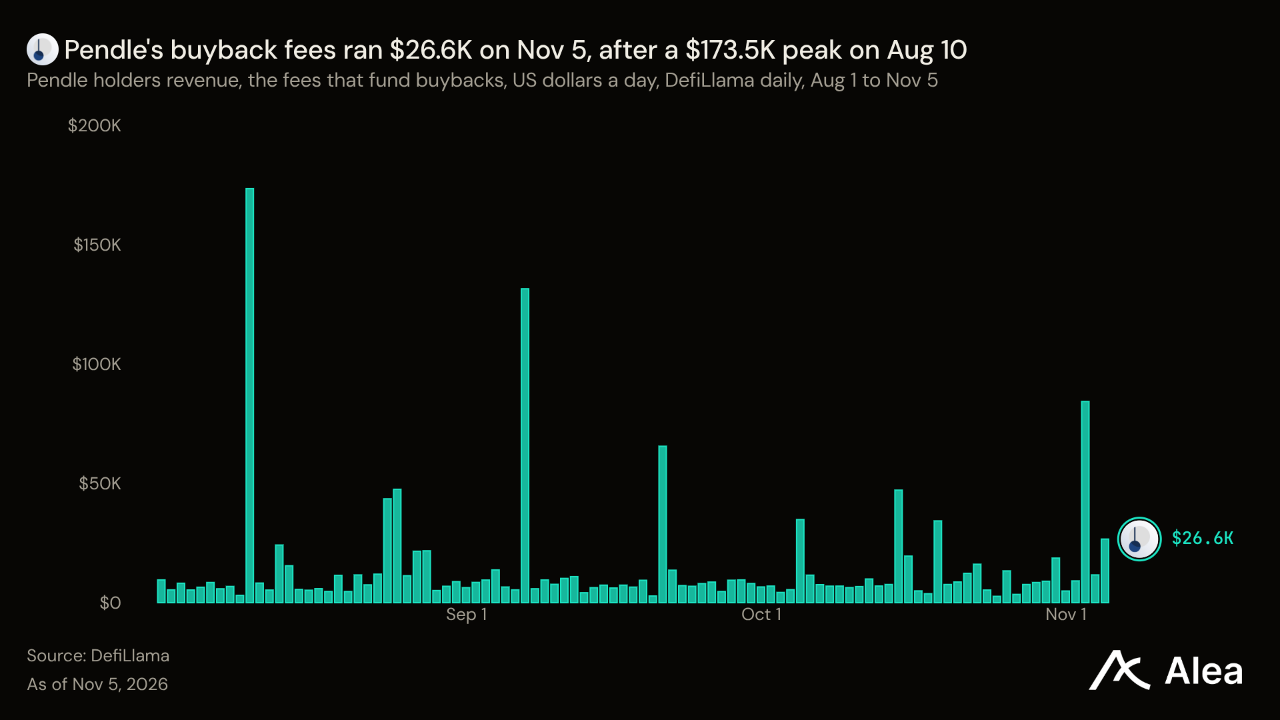
PENDLE —PENDLE은 10월 27일 1.99달러에서 11월 5일 1.66달러로 마감해 16.74% 하락했다. 펜들은 10월 27일 sPENDLE 도입 이후 바이백 규모가 300만 PENDLE이라고 집계했다. 현재 sPENDLE 데이터상 매입량은 307만 PENDLE이다. 최근 두 에포크에서 발생한 수수료 360,816달러에 대해서는 아직 매입 기록이 없으며, 가장 최근 에포크는 진행 중이다. 이번 종가 기준으로 이 자금은 약 217,000 PENDLE을 매입할 수 있는 규모로, 6월 이후 어느 에포크의 매입량보다도 많다. 10월 6일부터 11월 2일까지 완료된 두 에포크의 바이백용 수수료는 18.2% 증가한 408,948달러였다. 이를 연율로 환산하면 시가총액 2억8,900만달러의 1.8%다.
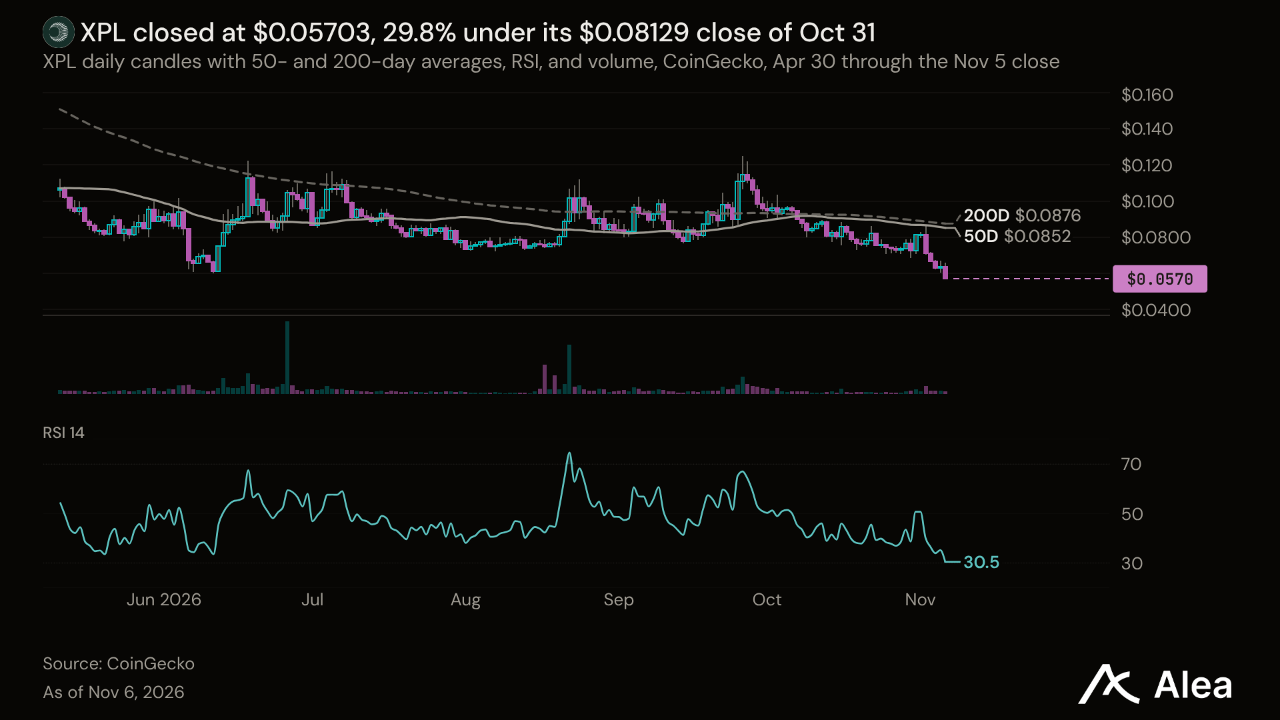
XPL —XPL은 10월 31일 0.08129달러에서 0.05703달러로 이달 들어 29.85% 하락하며 사상 최저 종가를 기록했다. 플라즈마의 스테이블코인 규모는 11월 2일 12억9,000만달러에서 11월 5일 14억2,000만달러로 회복했다. 9월 30일에는 14억5,000만달러였다. 30일간 기본 수수료로 6,662달러 상당의 XPL이 소각됐다. 다음 락업 해제는 11월 25일로, 2억2,780만 XPL이 풀린다. 1,300만달러 규모로 시가총액 2억7,200만달러의 4.78%에 해당한다.
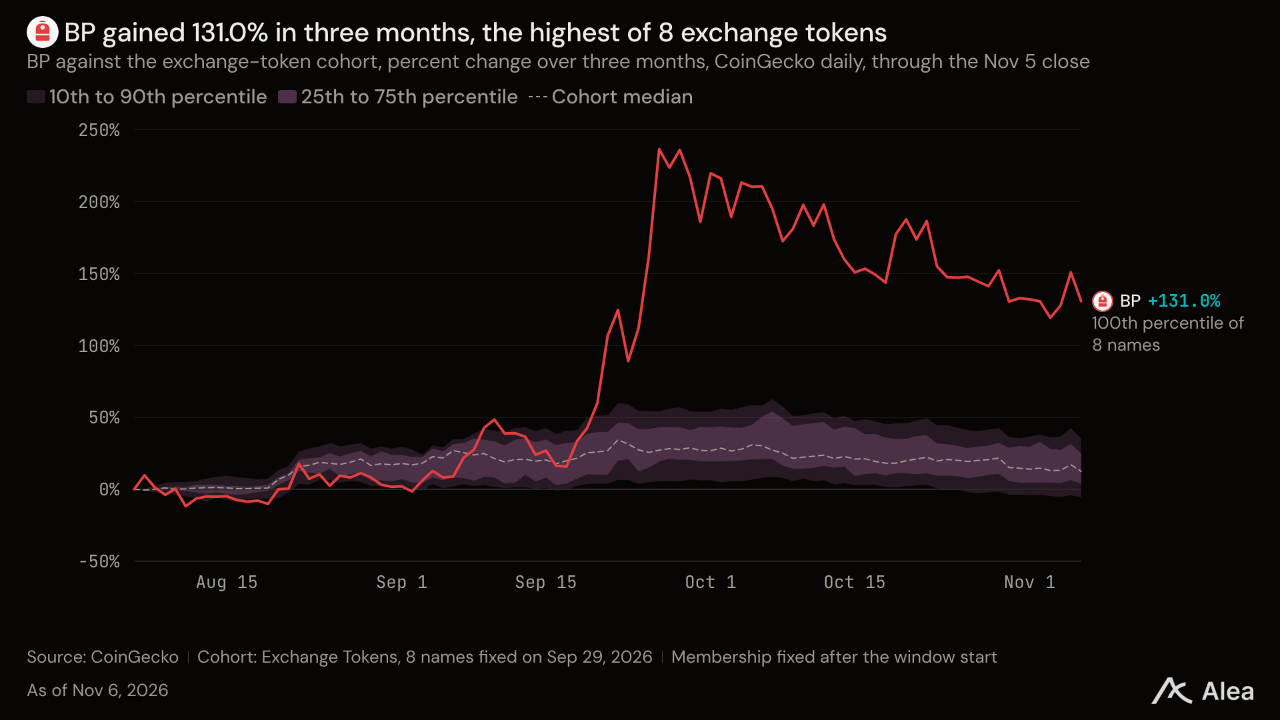
BP —카미노는 10월 28일 백팩의 주식 토큰을 위한 대출 시장을 개설했다. 이날 BP 종가는 1.01달러였으며, 이후 8.47% 하락한 0.9260달러에 거래되고 있다. BP를 최소 1년간 스테이킹한 보유자는 이를 회사 주식으로 전환할 수 있다. 전체 전환 한도는 회사 지분의 20%다.
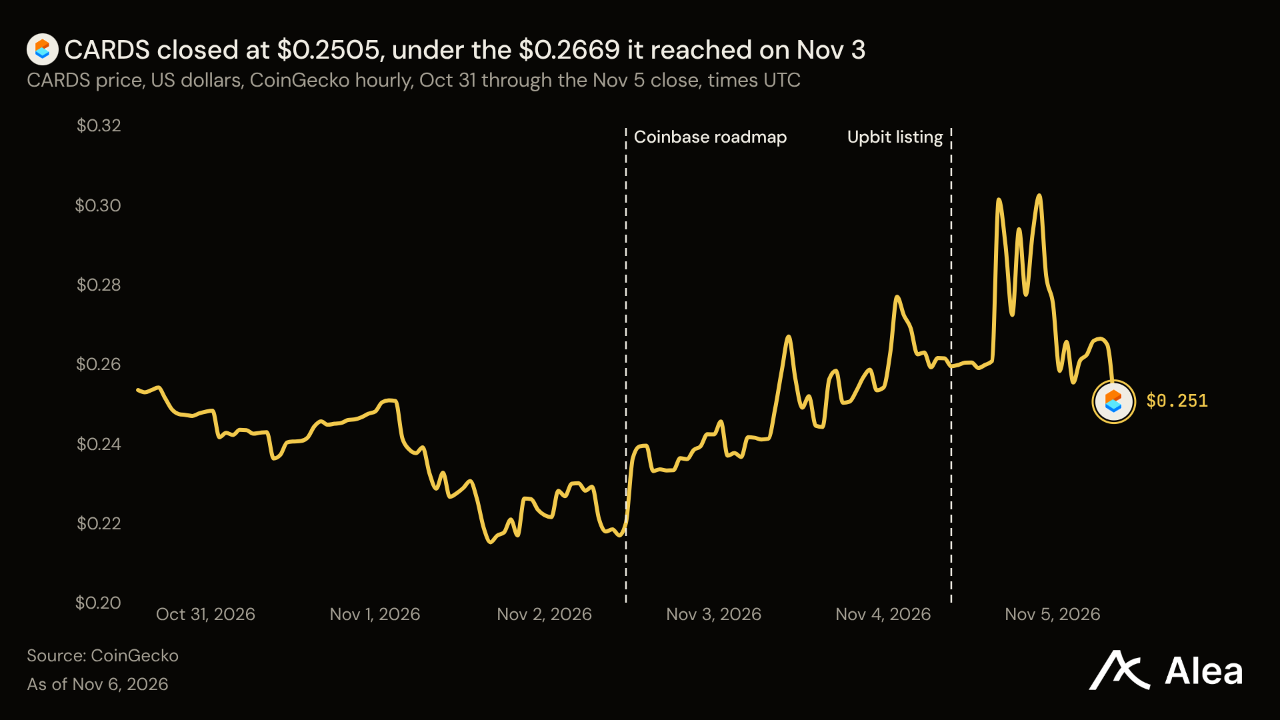
CARDS —CARDS는 코인베이스가 컬렉터 크립트를 상장 로드맵에 추가한 11월 3일 21.26% 급등해 0.2669달러를 기록했다. 그러나 11월 5일 업비트 상장에도 이후 6.15% 하락해 0.2505달러가 됐다. 등급 평가를 거쳐 토큰화된 카드 팩의 판매액에서 컬렉터 크립트가 재매입한 카드 금액을 뺀 순매출은 30일간 11.6% 증가해 1,649만달러에 달했다. 세 번째 소각에서는 47만달러 상당의 1,981,940 CARDS가 제거됐다. 이는 해당 매출의 2.9%다. 시드 투자자와 팀, 자문역 대상 월별 락업 해제는 총 12차례 중 9차례가 남아 있다.
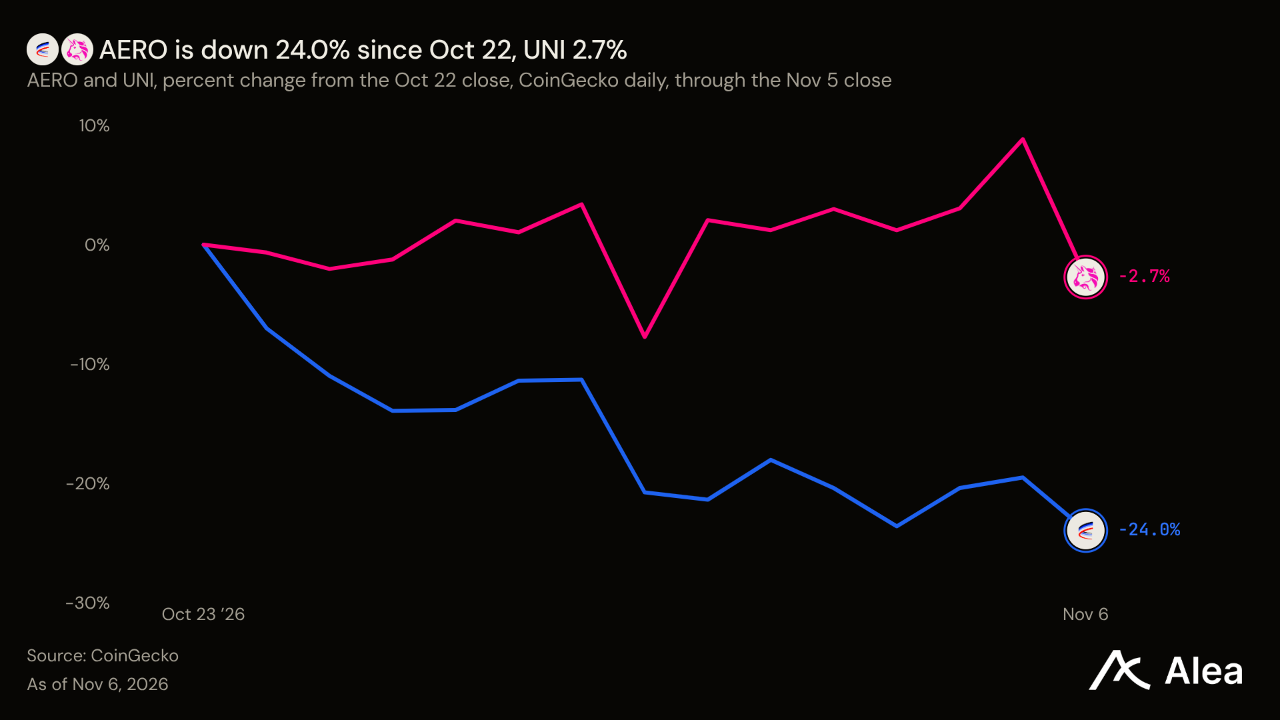
AERO —에어로드롬과 벨로드롬이 10월 22일 합병한 이후 AERO는 0.7870달러에서 0.5985달러로 23.95% 하락했다. 다만 11월 5일 낙폭은 5.52%로 대부분의 토큰보다 작았다. 스테이킹 참여자들은 30일간 759만달러를 받았다. 9월 9일 하루에 지급된 794만달러를 제외하면 직전 30일 지급액은 766만달러였다. 에어로의 Slipstream 풀은 11월 4일 8억3,320만달러의 거래액을 기록해, DEX 가운데 유니스왑 28억3,000만달러, 팬케이크스왑 10억7,000만달러에 이어 세 번째로 많았다. 이 수익은 스테이킹된 AERO에만 배분된다. 에어로는 전체 21억3,000만 AERO 중 10억6,000만 AERO가 스테이킹된 것으로 집계한다.
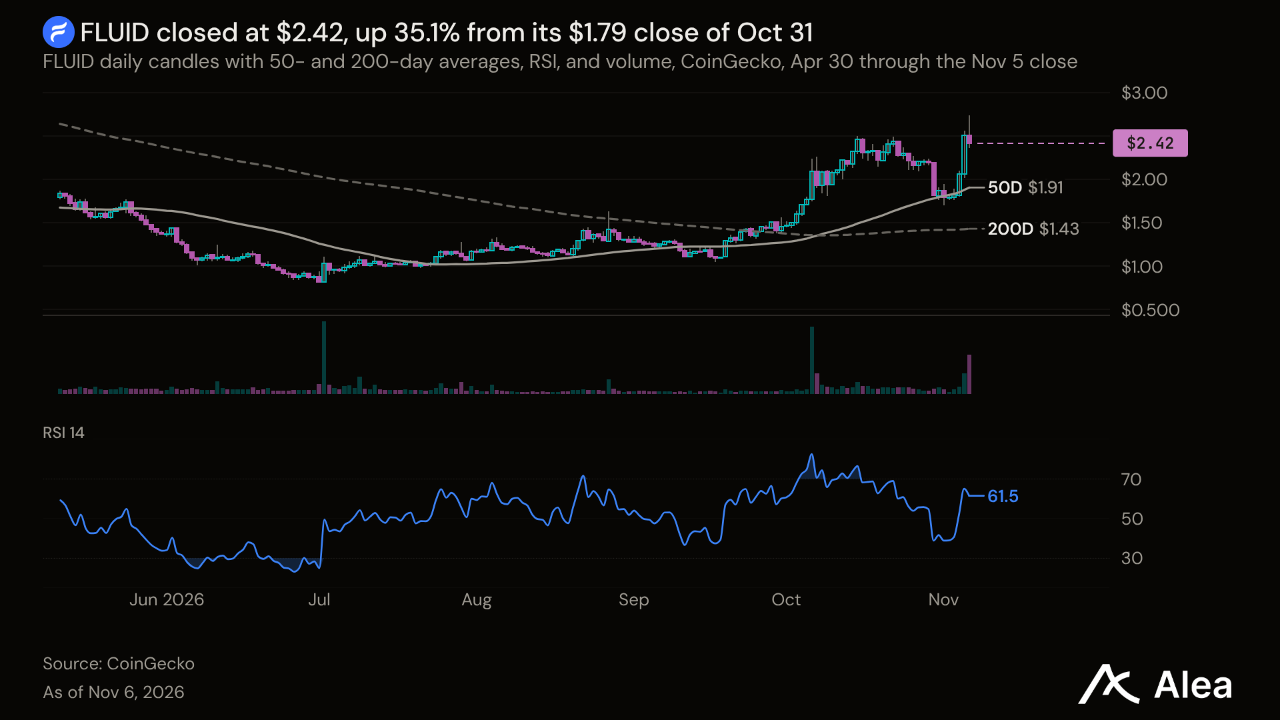
FLUID —FLUID는 10월 31일 1.79달러에서 2.42달러로 35.10% 상승해 같은 기간 53개 토큰 중 가장 높은 상승률을 기록했다. 9월 30일 이후 상승률도 64.88%로 1위다. 대출 부문 예치액은 이에 동반해 늘지 않았다. 10월 31일 마감 기준 6억1,180만달러에서 11월 5일 6억1,160만달러로, 바이낸스 도난 사건 이전의 6억7,200만달러보다 9.0% 적었다. 플루이드의 엔진은 Jupiter Lend에도 사용된다. Jupiter Lend의 10월 수수료는 18.2% 증가한 473만달러로 사상 최대였다. 플루이드가 11월 4일까지 30일간 확보한 수익은 752,949달러로 10.8% 증가했다. 연율로 환산하면 시가총액 2억200만달러의 4.5%지만, 토큰 보유자에게 지급된 금액은 없었다.
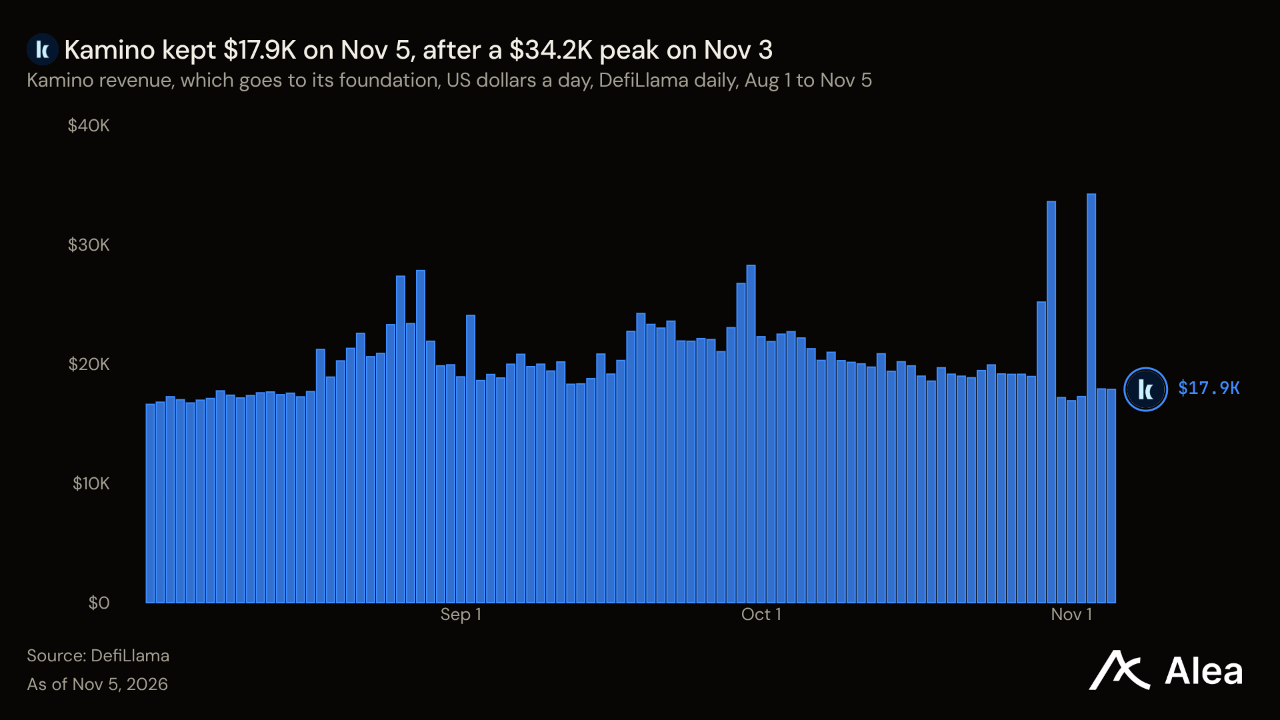
KMNO —KMNO는 이번 분기 최저가였던 11월 2일 종가 0.02961달러에서 0.03378달러로 14.06% 상승했다. 이날 마이클 와이즈 카미노 최고경영자(CEO)는 카미노 재단이 코드를 소유하고 모든 수익을 받으며, 자산과 유통 채널을 확대하기 위해 2년간 최소 2,000만달러를 투입한다고 밝혔다. 균등하게 나누면 연간 1,000만달러다. 30일간 수익은 6.2% 감소한 611,852달러로, 연율 환산 시 744만달러다. 그의 서한에는 바이백이나 보유자 지급 계획이 명시돼 있지 않다. 앞으로 30일간 2억2,590만 KMNO의 락업이 해제되며, 이는 시가총액 2억달러의 3.81%에 해당한다.
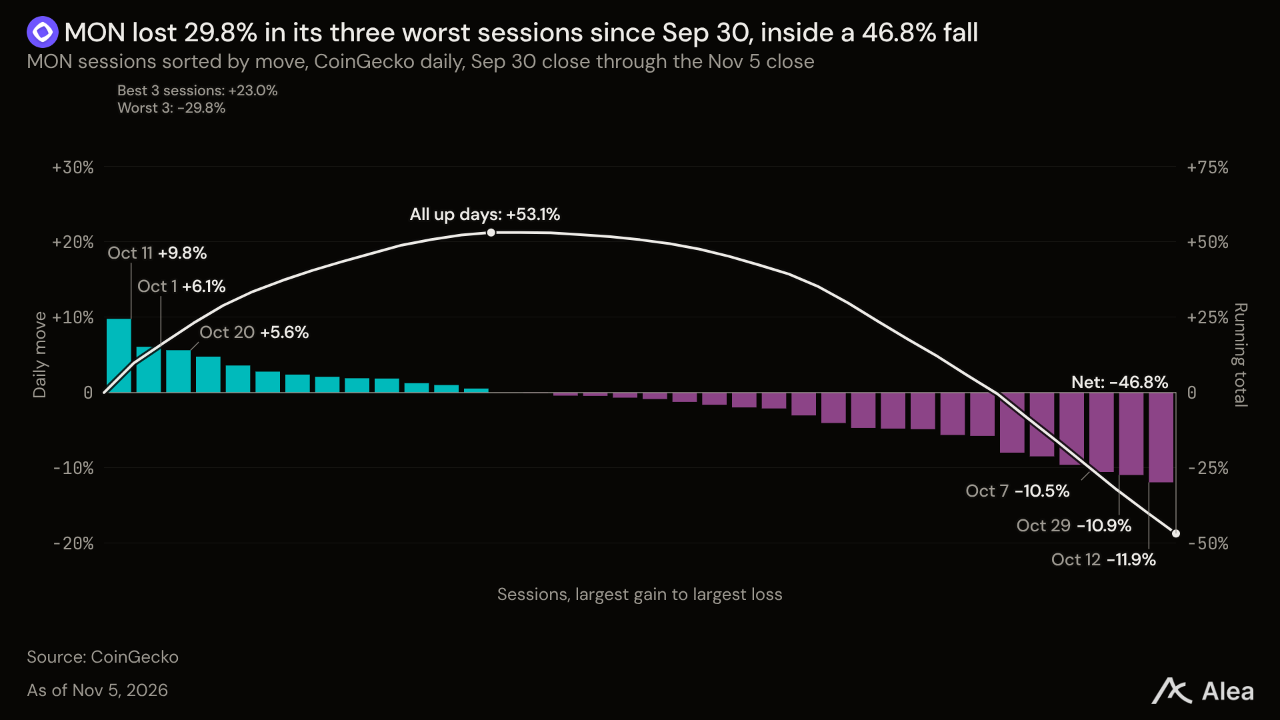
MON —이번 분기 53개 토큰 중 MON보다 큰 손실을 기록한 토큰은 없다. MON은 9월 30일 0.03176달러에서 사상 최저 종가인 0.01690달러로 46.79% 하락했다. 모나드의 일정에 따르면 메인넷 출시 1주년인 11월 24일 약 166억 MON의 락업이 해제된다. 팀에 약 107억 MON, 투자자에게 49억 MON, 카테고리 랩스 트레저리에 10억 MON이 배정된다. 이번 종가 기준 2억8,060만달러 규모다. 모나드 앱의 30일간 수수료는 10.0% 감소한 594만달러였으며, 체인에 지급된 가스비는 300,400달러였다.
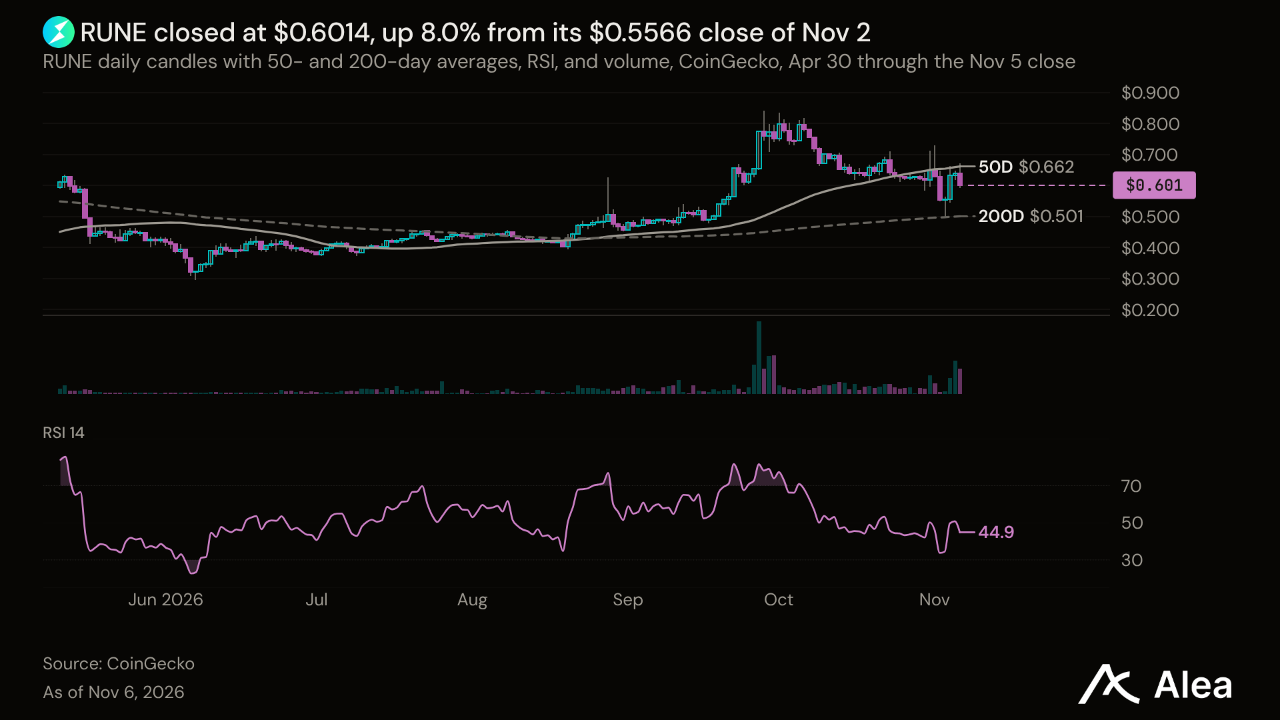
RUNE —토르체인의 외부 체인 연결이 재개되면서 RUNE은 11월 2일 이후 0.5566달러에서 0.6014달러로 8.05% 회복했다. 이 크로스체인 거래소의 상태 정보에 따르면 당시 13개 체인 중 10개가 중단된 상태였다. 11월 5일에는 솔라나만 중단 상태로 남았다. 스왑 건수는 11월 2일 18,789건에서 11월 5일 555,942건으로 늘었다. 10월 24~29일 평균 192,013건의 2.9배다. 10월 30일과 31일 약 108만건에 달한 정점은 바이낸스 도난 자금의 이동 시기와 겹친다. 미국 연방수사국(FBI)은 이 사건의 배후를 북한으로 지목했지만, 불법 거래의 비중은 측정되지 않았다. 수수료는 스왑 건수보다 빠르게 늘었다. 11월 5일 수수료는 325,398 RUNE으로 약 195,700달러였다. 스왑당 0.59 RUNE으로, 앞선 비교 기간의 0.34 RUNE보다 높았다.
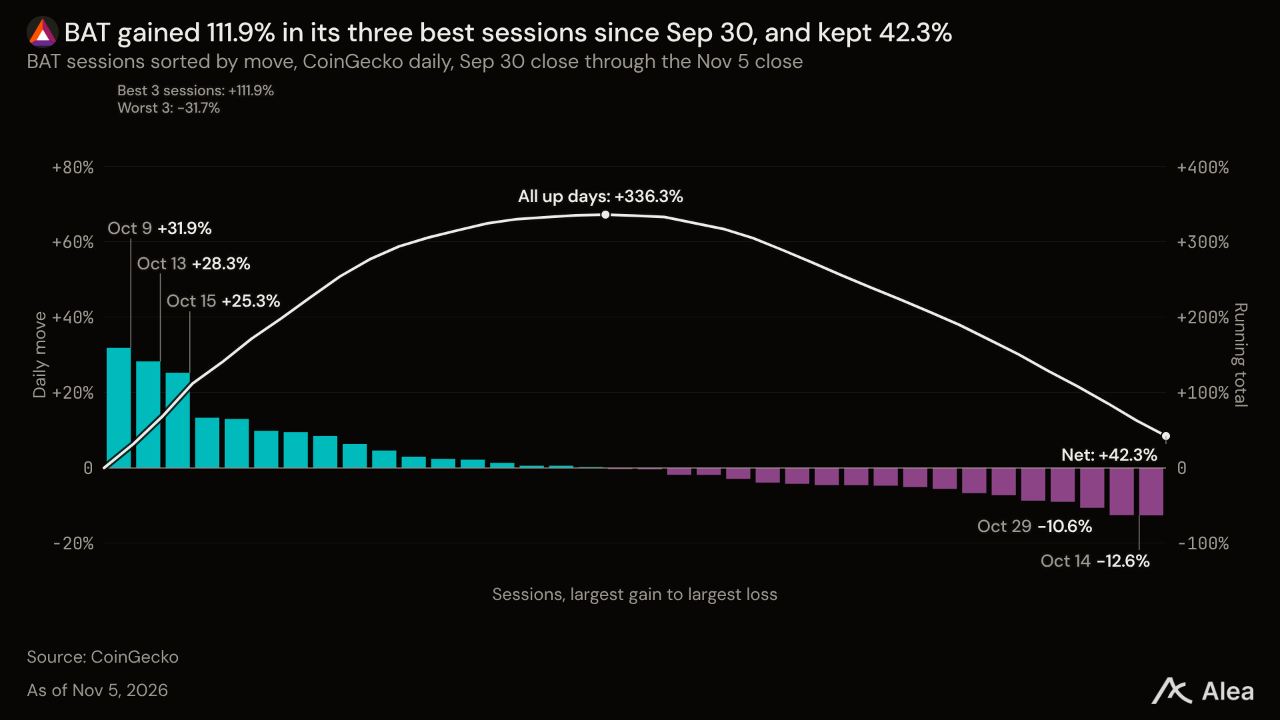
BAT —BAT는 11월 5일 12.56% 하락한 뒤에도 9월 30일 0.08974달러 대비 42.34% 높은 0.1277달러를 기록했다. 분기 누적 상승률은 53개 토큰 중 두 번째다. 브레이브는 10월 28일 Rewards Card 대기자 명단이 255,000명에 달했다고 밝혔다. 일일 사용자 5,460만명의 약 0.5%다. 카드 보유자는 BAT를 적립하게 되지만, 시작일은 정해지지 않았다.
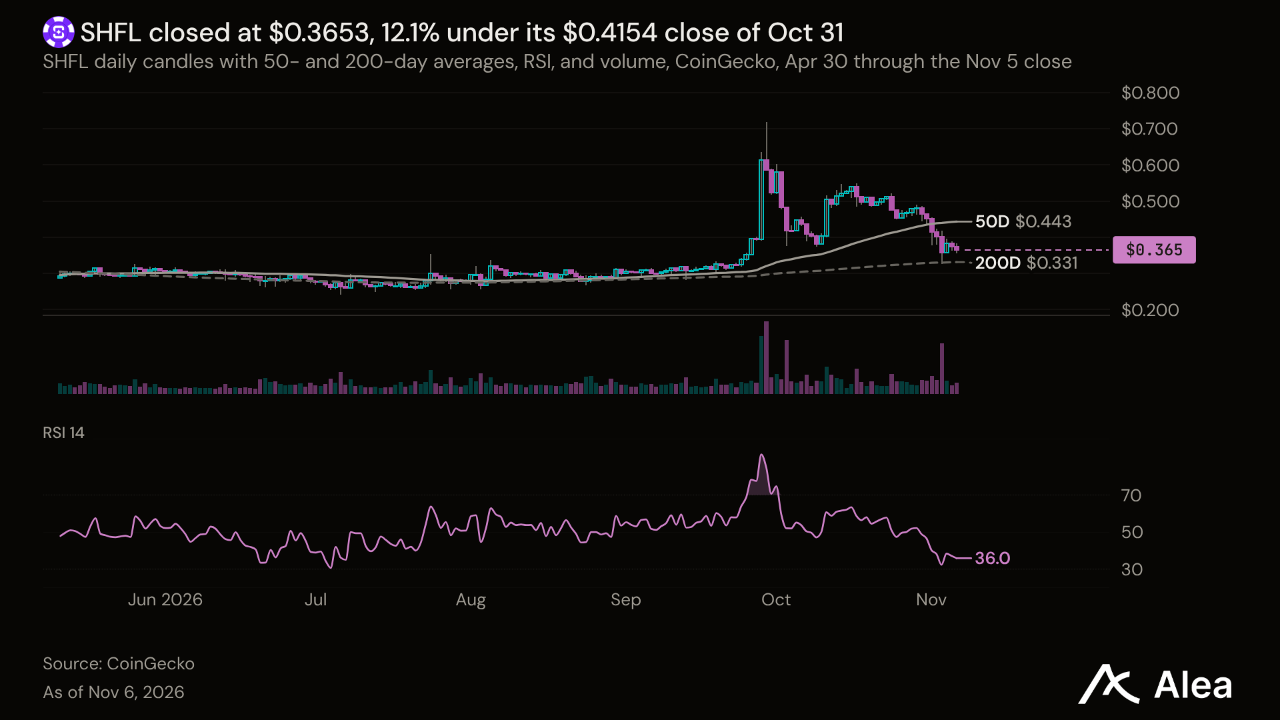
SHFL —SHFL은 0.4154달러로 11월을 시작해 현재 0.3653달러로 12.06% 하락했다. 다만 11월 5일 하락한 50개 토큰 가운데 SHFL보다 낙폭이 작았던 토큰은 AAVE와 ZEC뿐이었다. 암호화폐 카지노 셔플은 이용자들이 SHFL로 잃은 금액을 재원으로 매주 한 차례 SHFL을 소각한다.
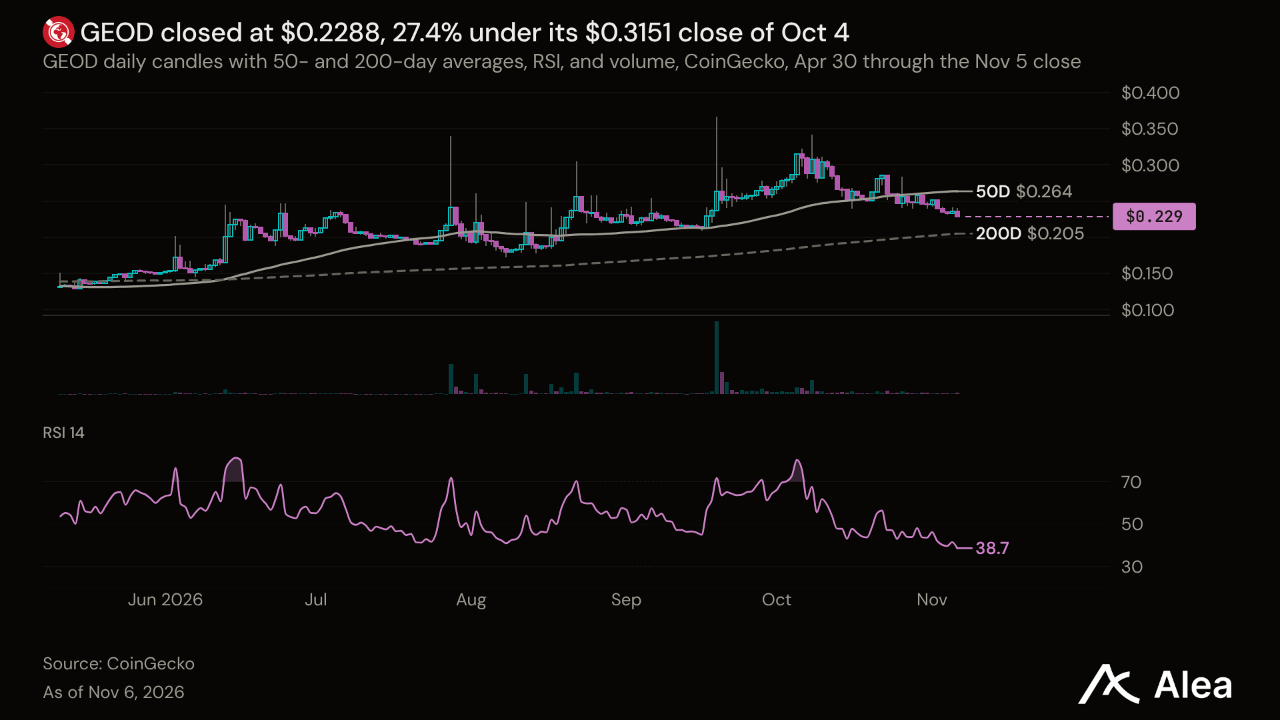
GEOD —GEOD는 10월 31일 종가 0.2512달러보다 8.90% 하락한 0.2288달러에 마감했다. 지오드넷은 위치 데이터 수수료의 80%를 토큰 매입에 사용한다. 30일간 매입액은 2.3% 감소한 727,227달러로, 연율로 환산하면 시가총액 1억7,100만달러의 5.2%다.
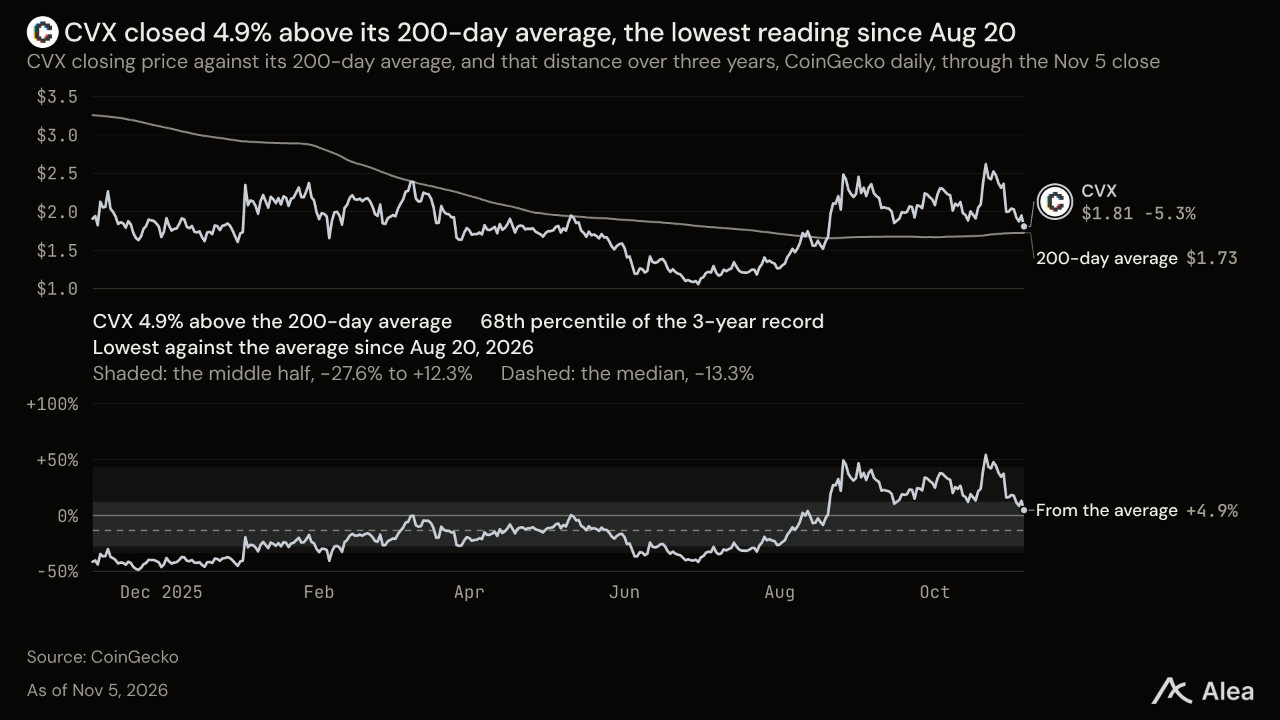
CVX —CVX는 이번 분기 최저 종가인 1.81달러로, 10월 21일 종가 2.62달러보다 30.92% 낮다. 락업 참여자와 cvxCRV 스테이킹 참여자가 90일간 CRV, crvUSD, FXS로 받은 금액은 158만달러로 16.8% 증가했다. 최근 30일 지급액은 32.7% 늘어난 629,621달러였으며, 11월 5일 crvUSD로 지급된 146,070달러가 증가분의 94%를 차지했다.
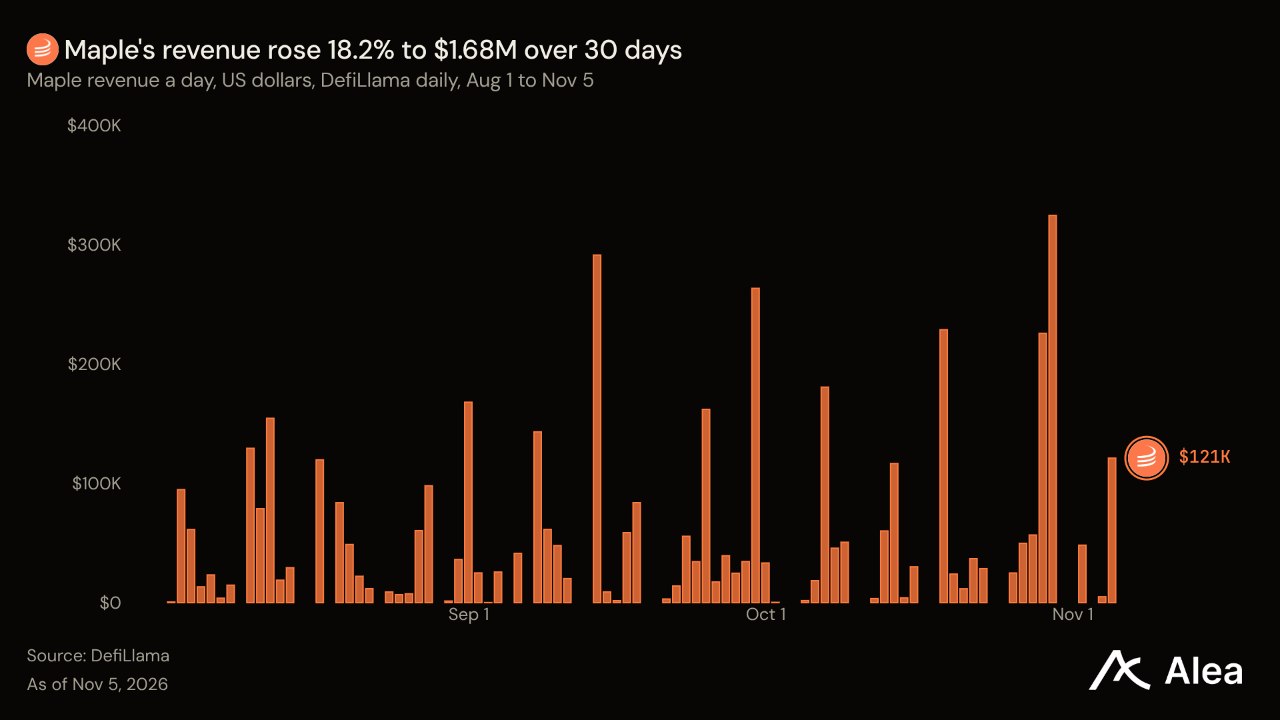
SYRUP —SYRUP는 이번 분기 최고가였던 10월 4일 종가 0.2590달러에서 0.1412달러로 45.46% 하락했다. 11월 5일 낙폭 11.00%는 6월 2일 이후 가장 컸다. 이날 메이플은 각 상품의 자금 배분 내역과 개별 대출, 담보를 보여주는 투명성 페이지를 공개했다. 운용자산은 9월 26일 47억7,000만달러에서 11월 5일 43억달러로 줄었다. 30일간 수익은 18.2% 증가한 168만달러였다. 월 수익이 150만달러를 넘으면 바이백 배정 비중은 10%에서 20%로 높아진다. 9월 매입량은 137만 SYRUP으로 8월의 두 배였다.
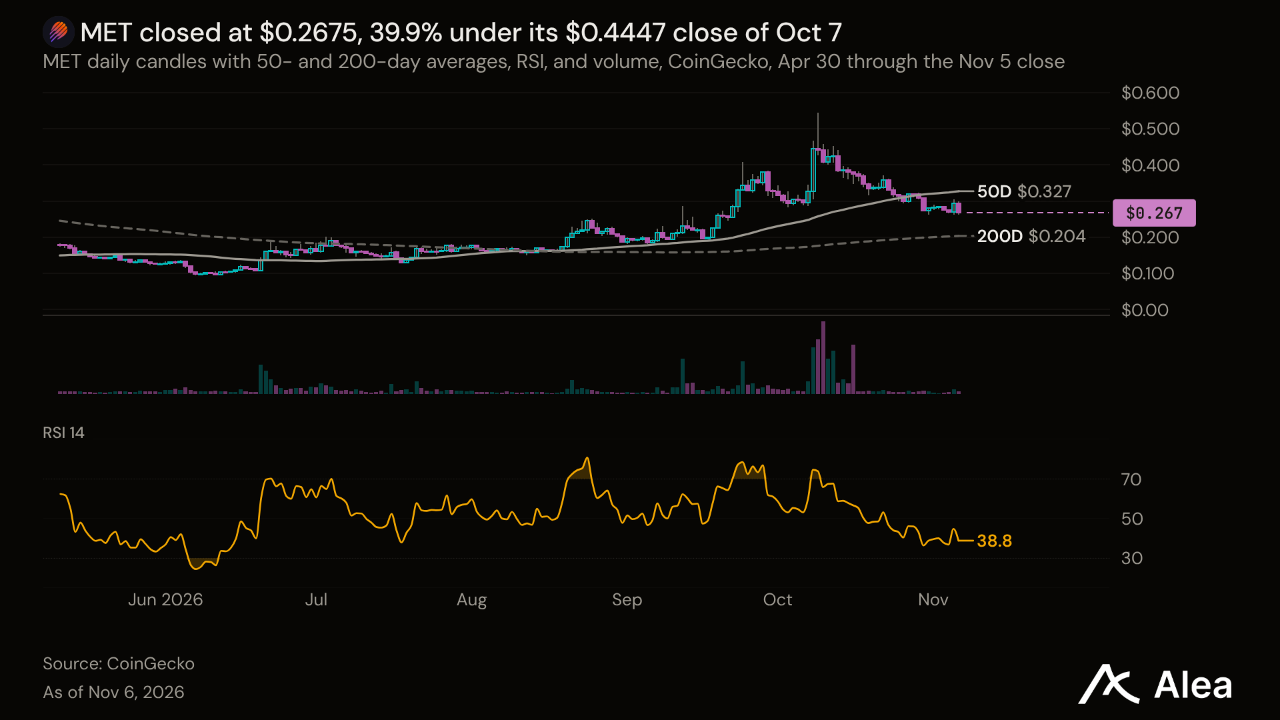
MET —MET는 10월 7일 종가 0.4447달러보다 39.86% 낮은 0.2675달러에 거래되고 있다. 메테오라의 솔라나 풀에서 발생한 30일간 수수료는 이보다 더 큰 폭인 62.7% 감소해 2,311만달러를 기록했다. MET 스테이킹 참여자가 11월 4일까지 30일간 USDC로 받은 금액은 505,619달러로 37.1% 줄었다. 이를 연율로 환산하면 시가총액 1억5,100만달러의 4.1%다.
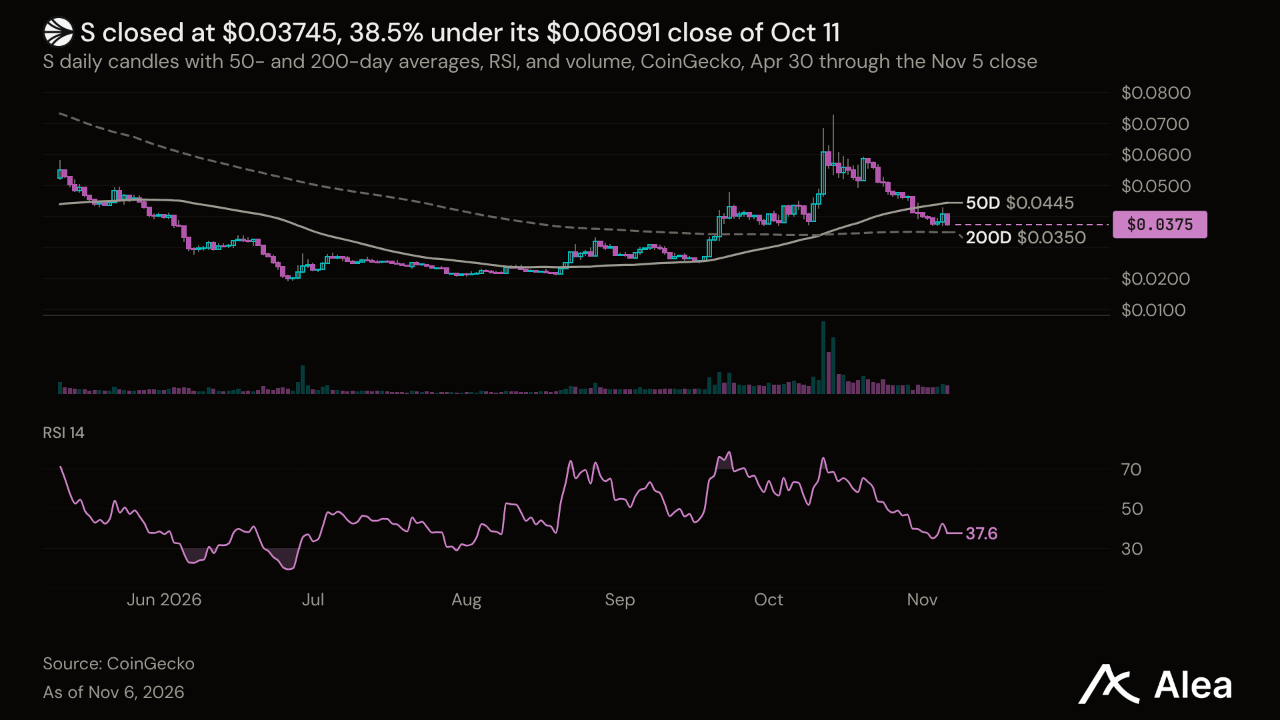
S —S는 10월 11일 종가 0.06091달러보다 38.51% 낮은 0.03745달러에 거래되고 있다. 소닉이 30일간 거둔 네트워크 수수료는 5,957달러로, 시가총액 1억4,600만달러와 대비된다.
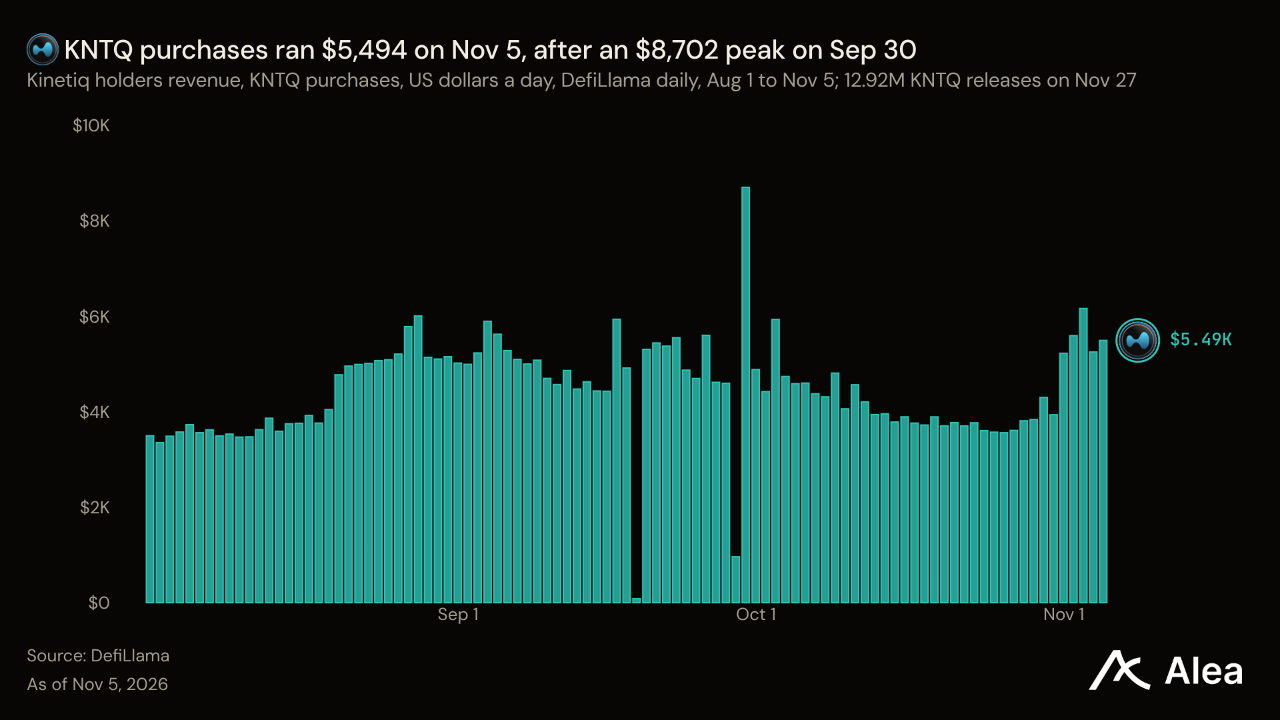
KNTQ —KNTQ는 52주 최고가였던 10월 31일 종가 0.5719달러에서 0.3948달러로 이달 들어 30.96% 하락했다. 53개 토큰 중 가장 큰 월간 낙폭이다. 11월 5일 15.21% 하락은 키네틱의 하이퍼리퀴드 Layer 2인 엘리시움이 11월 9일 메인넷을 출시하기 나흘 전에 발생했다. 키네틱의 규정은 시퀀서 수익의 50%를 KNTQ 매입에 배정한다. 이 수수료는 아직 발생하지 않고 있다. 이미 진행 중인 매입액은 30일간 11.8% 감소한 126,188달러였다. 이어 11월 27일 핵심 기여자와 투자자에게 배정된 1,292만 KNTQ의 락업이 해제된다. 510만달러 규모로, 시가총액 1억2,700만달러의 4.03%다.
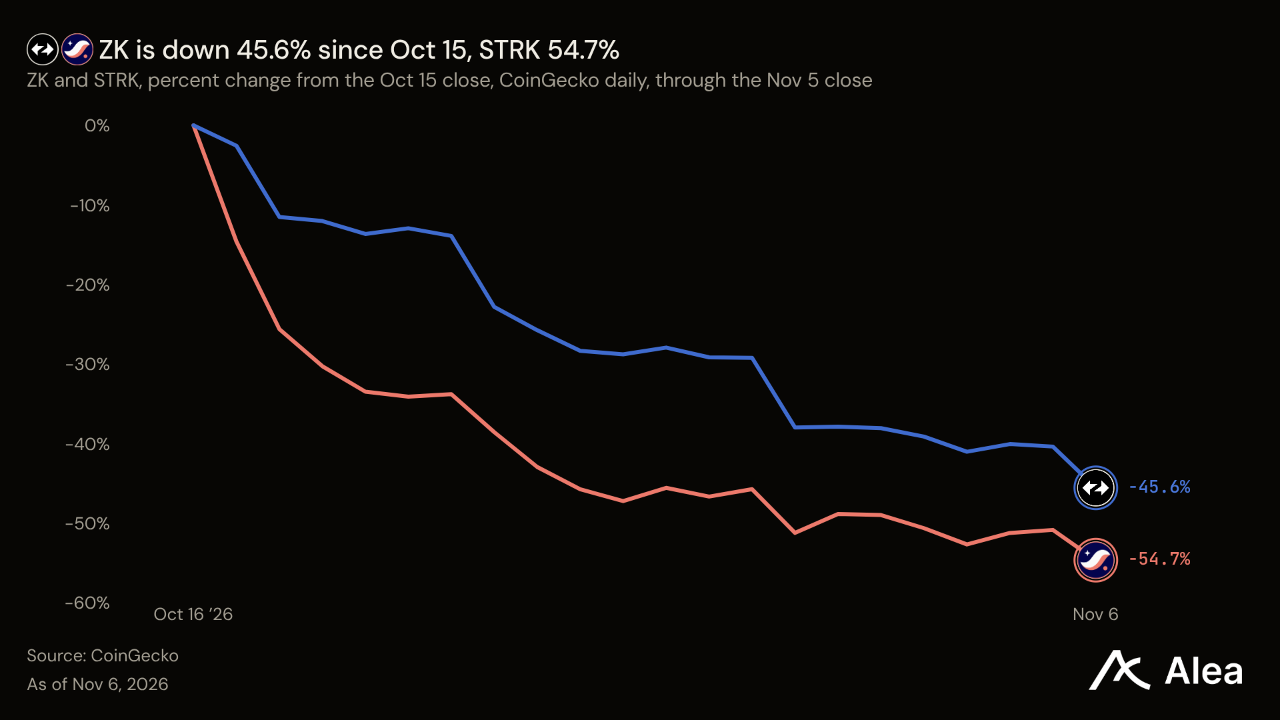
ZK —ZK는 10월 15일 종가 0.01702달러에서 0.009265달러로 45.57% 하락했다. 지케이싱크 에라의 30일간 네트워크 수수료는 12,192달러로 변동이 없었다. 11월 16일에는 1억7,300만 ZK의 락업이 해제되며, 이는 시가총액 1억200만달러의 1.57%에 해당한다.
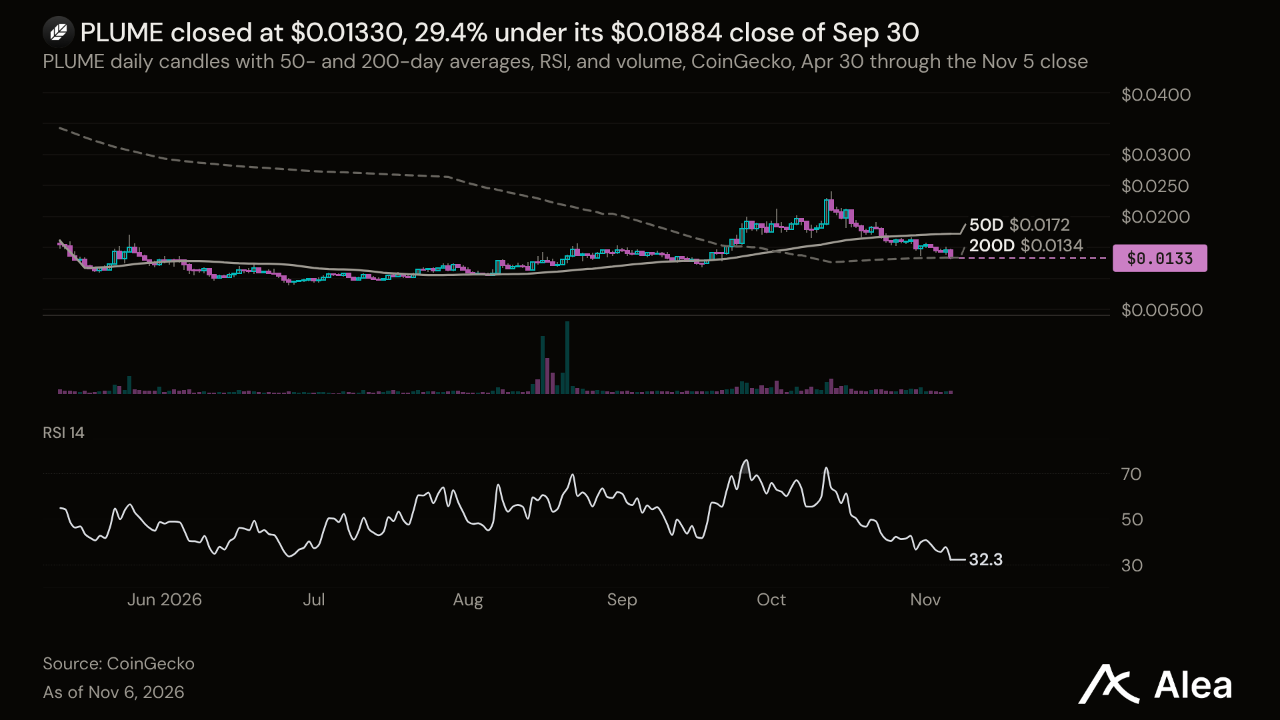
PLUME —PLUME은 9월 30일 0.01884달러에서 0.01330달러로 29.37% 하락했다. 플룸의 토큰화 자산 볼트에 예치된 금액은 이번 마감 기준 2억2,020만달러로, 9월 30일의 2억2,300만달러와 대비된다.
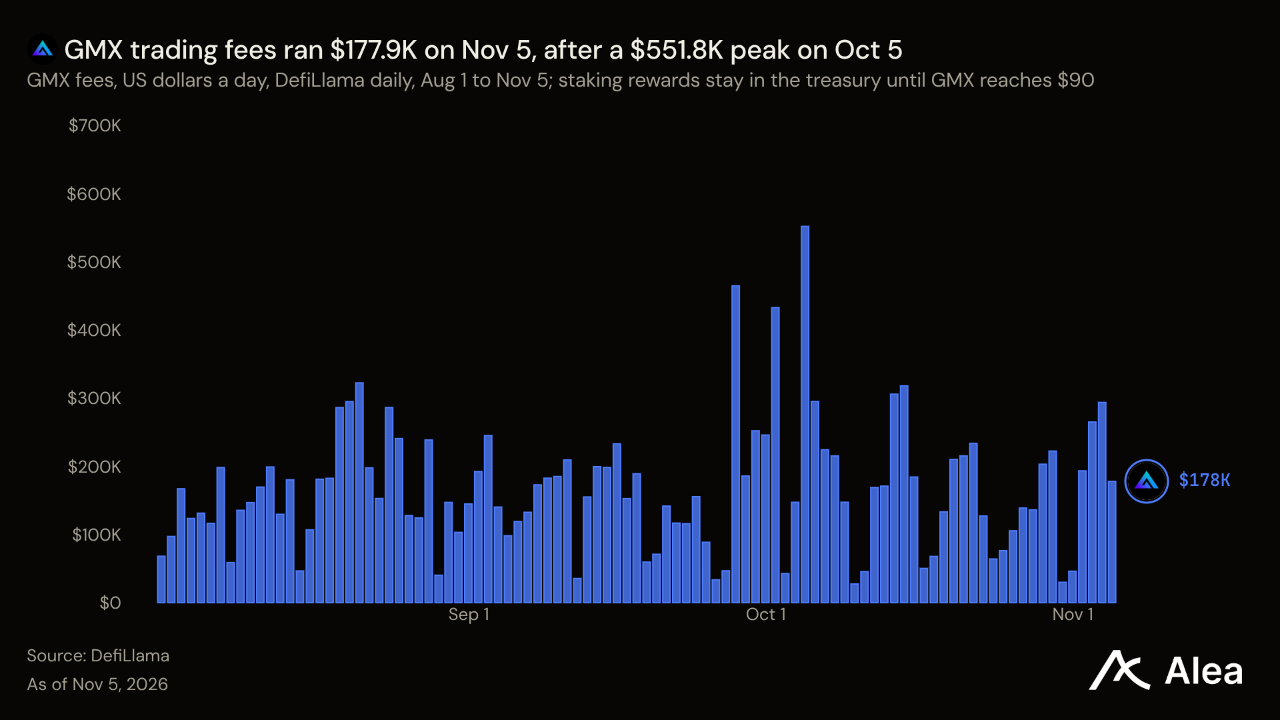
GMX —GMX는 투표 없이 언스테이킹 대기 기간 180일이 적용된 10월 28일 8.69달러에 마감했다. 현재 8.31달러로 그보다 4.37% 낮다. 30일간 거래 수수료는 12.7% 감소한 480만달러였다. 스테이킹 참여자들은 아직 이 수수료를 받지 못한다. GMX 문서에 따르면 바이백한 GMX는 가격이 이번 종가의 10배가 넘는 90달러에 도달할 때까지 트레저리에 보관된다. 스테이킹 참여자들이 새로 받는 것은 GT 포인트다. 10월 1일부터 11월 1일까지 일평균 스테이킹 수량 1 GMX당 1포인트가 지급된다.
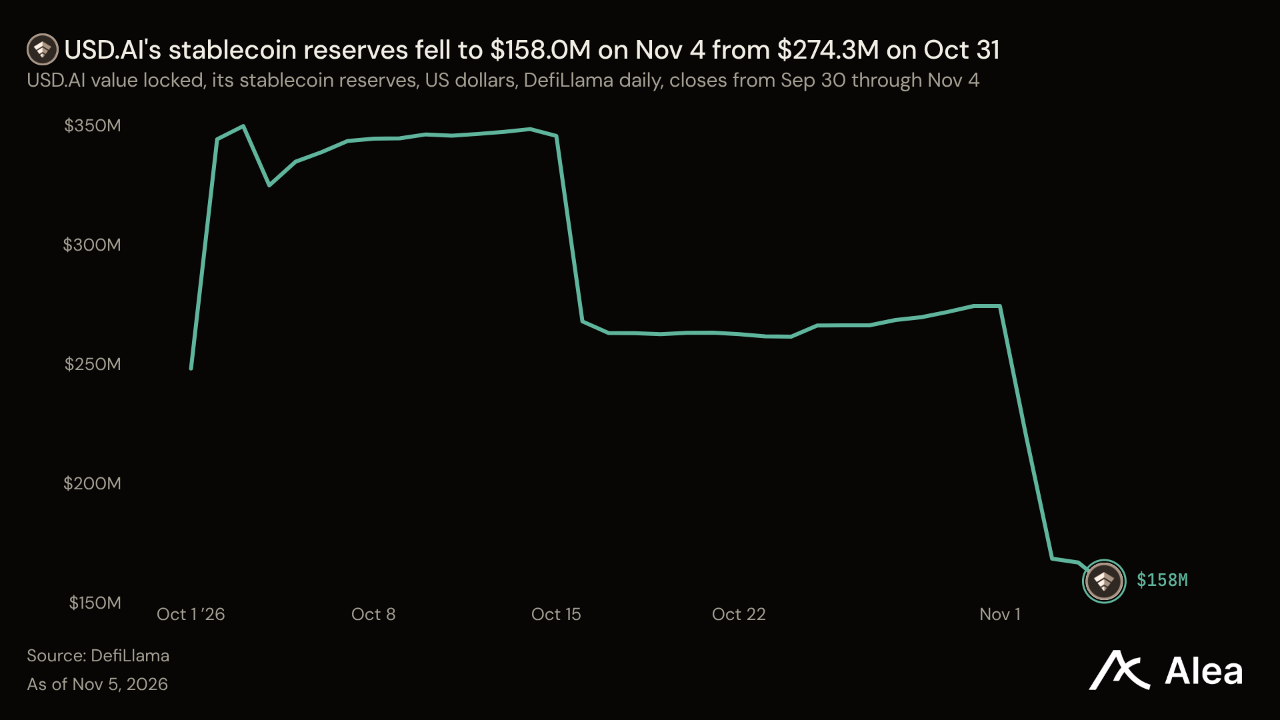
CHIP —USD.AI는 10월 28일 sUSDai의 순이자마진에서 재단 비용을 뺀 전액을 CHIP 매입에 사용하는 방안을 제안했다. 이후 CHIP은 0.04921달러에서 0.03672달러로 25.37% 하락했다. 11월 5일 낙폭 15.42%는 53개 토큰 중 가장 컸으며, 6월 10일 이후 최대였다. USDai 잔액은 10월 28일 5억5,820만달러에서 11월 6일 4억6,400만달러로 줄었다. 프로토콜 배분 비중 10%와 11월 6일 기준 총수익률 8.03%를 적용하면 해당 마진은 연간 약 370만달러로, 시가총액 7,300만달러의 5.1%다. USD.AI 재단은 준비금으로 sUSDai 수익률을 보충하기도 한다. 따라서 이 수익률은 대출 수입만을 나타내지는 않는다.
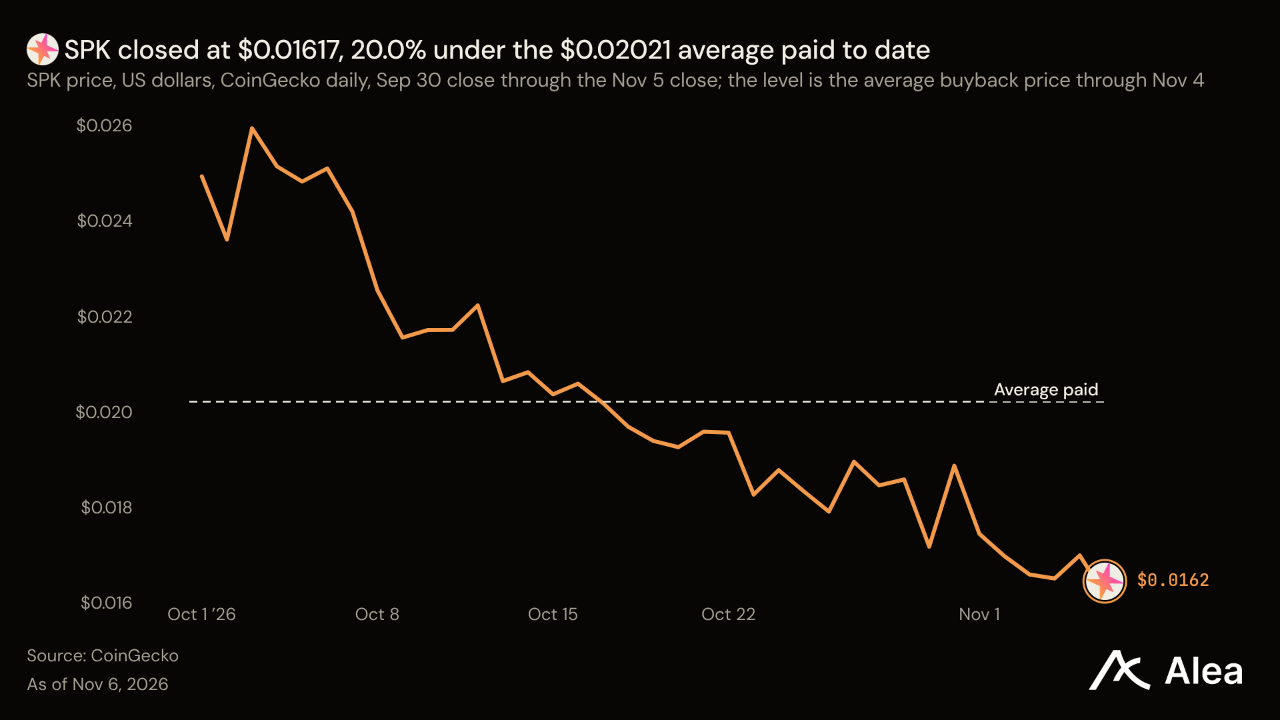
SPK —SPK는 9월 30일 0.02493달러에서 0.01617달러로 이번 분기 들어 35.15% 하락했다. 스파크가 11월 4일까지 30일간 확보한 수익은 138만달러로 31.5% 증가했다. 반면 바이백은 둔화해 USDS 기준 307,152달러로 60.2% 감소했다. 이번 종가는 지금까지 매입한 2억418만 SPK의 평균 매입가 0.02021달러보다 20.0% 낮다.
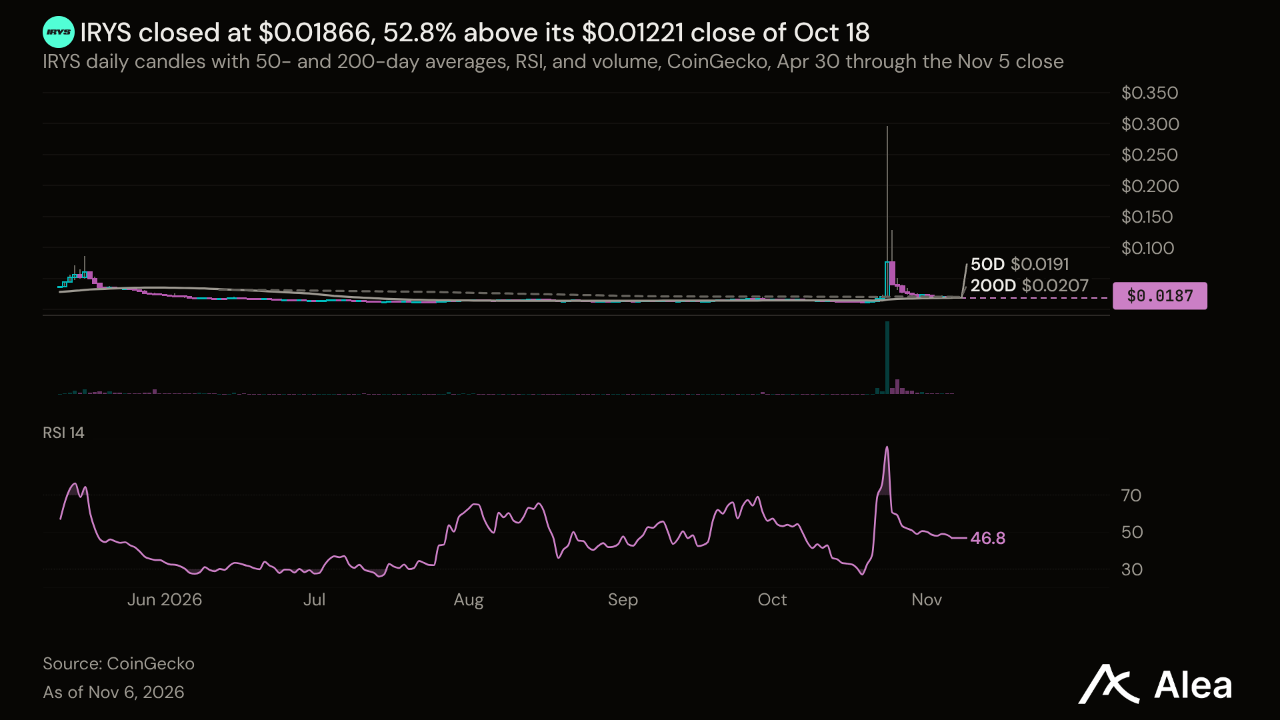
IRYS —IRYS는 0.01866달러로, 10월 18일 저점 0.01221달러보다 52.79% 높다. 아이리스는 온체인 데이터 저장 서비스를 판매하며 실행 수수료의 절반을 매번 소각한다.
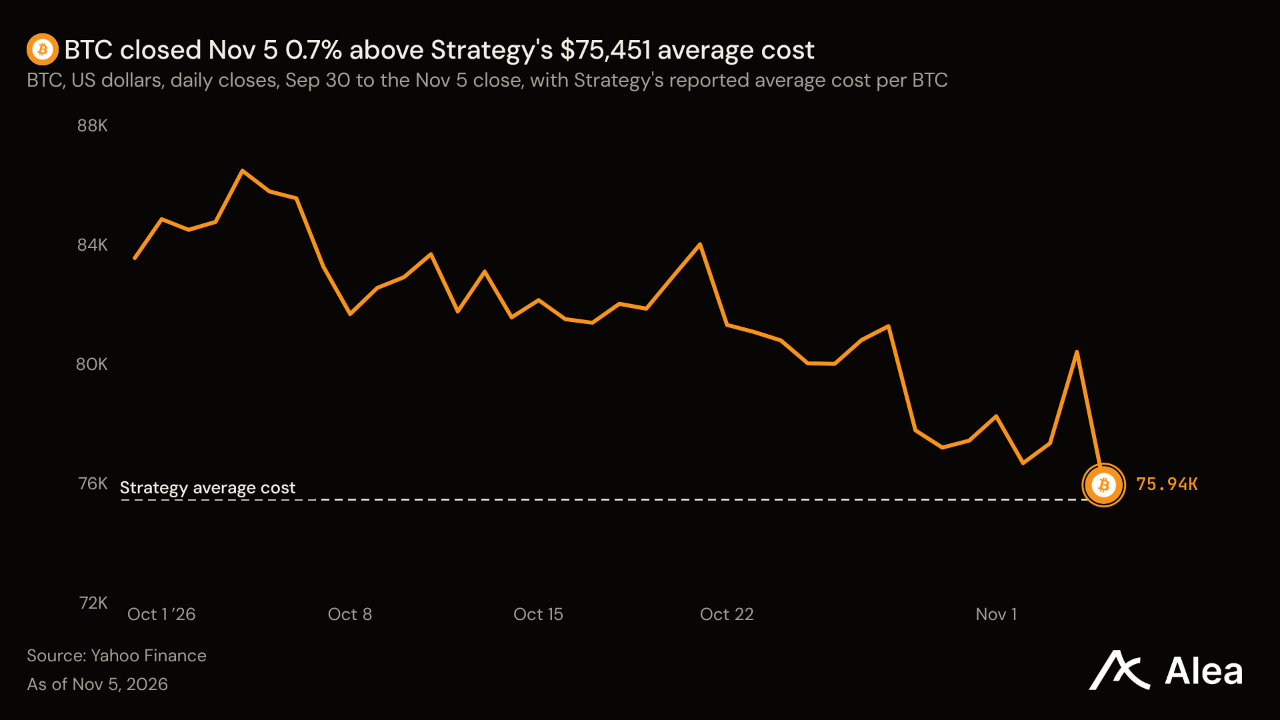
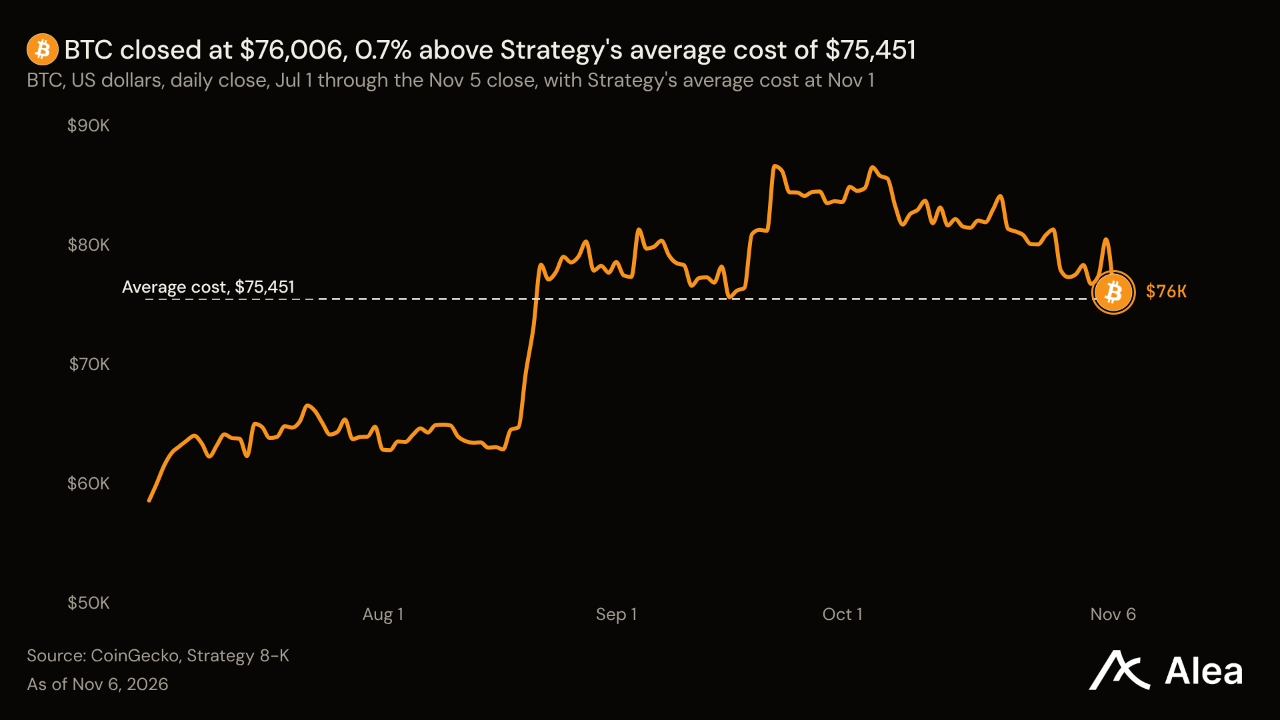
펌프펀 앱은 11월 9일부터 신규 네트워크 엘리시움으로 이전한다. 이어 11월 11일에는 68억7,500만 PUMP의 락업이 일괄 해제된다. 11월 5일 종가 기준 2,660만달러 규모다. 스타크넷은 11월 13일 2억2,640만 STRK의 락업을 해제한다. 11월 10일 발표되는 10월 소비자물가지수(CPI)는 주식과 동반 하락한 시장에 향후 금리 경로를 판단할 다음 단서가 된다. BTC의 11월 5일 종가는 스트래티지가 보유한 849,327 BTC의 평균 매입가 75,451달러보다 불과 0.74% 높았다. 최대 기업 보유자의 손익분기점에 근접한 수준이다.
주식: 예상 웃돈 실적도 하락을 막지 못했다
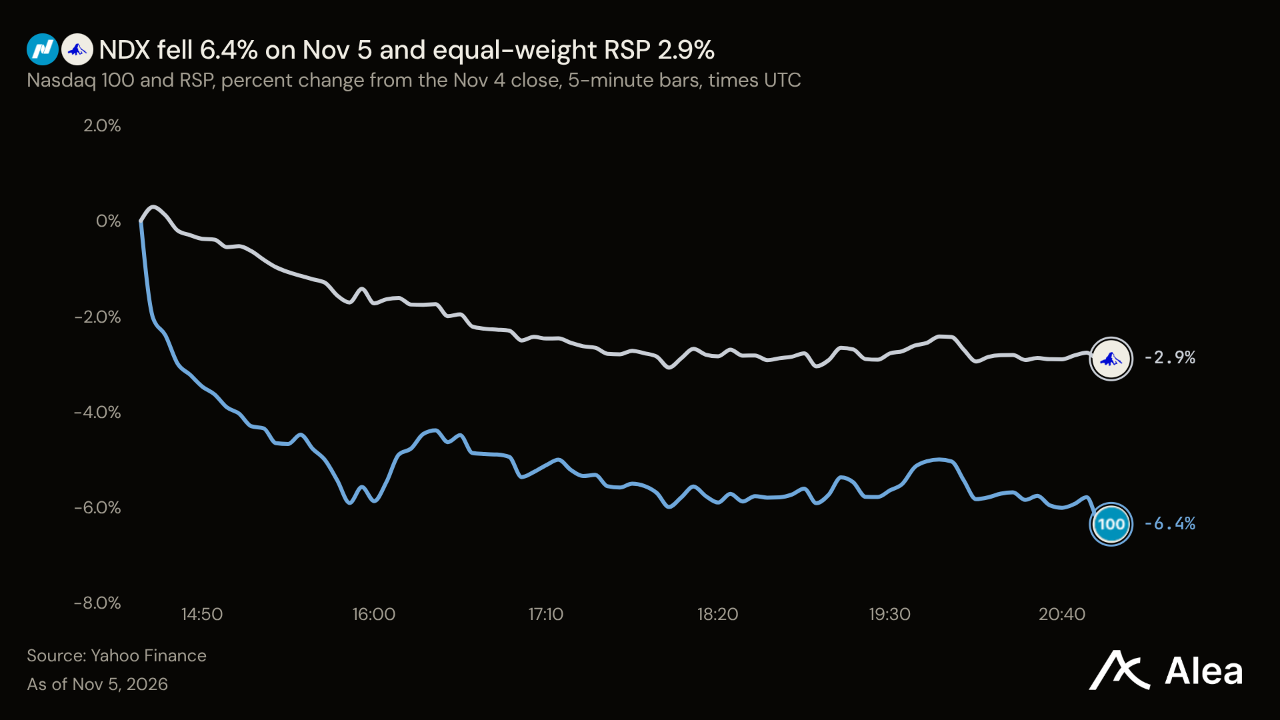
나스닥 100은 11월 5일 2020년 3월 16일 이후 최악의 하루를 보냈다. NDX는 6.36% 하락한 26,630으로, 10월 6일 사상 최고치보다 14.71% 낮았다. SPX는 4.36% 하락한 7,354를 기록하며 2025년 4월 4일 이후 최대 일일 낙폭을 보였다. 두 지수 모두 장중 저점 부근에서 마감했으며, VIX는 69.66% 오른 28.18을 기록했다. 이 보고서에서 다루는 69개 상장 종목 중 67개가 하락했다. 이 섹션의 모든 수치는 11월 5일 종가 기준이다.
매도는 이번 분기 낙폭이 컸던 종목에 집중됐다. 9월 30일부터 11월 4일까지 가장 많이 하락한 10개 종목은 11월 5일 평균 13.74% 떨어졌다. 같은 기간 가장 많이 오른 10개 종목의 낙폭은 2.08%였다. 전체 69개 종목에서 두 기간 수익률의 순위상관계수는 0.71이었으며, AI 종목을 제외해도 0.67이었다. 이 패턴은 강제 매도와 투자 지출에 대한 의구심 모두에 부합하지만, 어느 쪽도 이를 뒷받침하는 자금 흐름은 아직 측정되지 않았다.
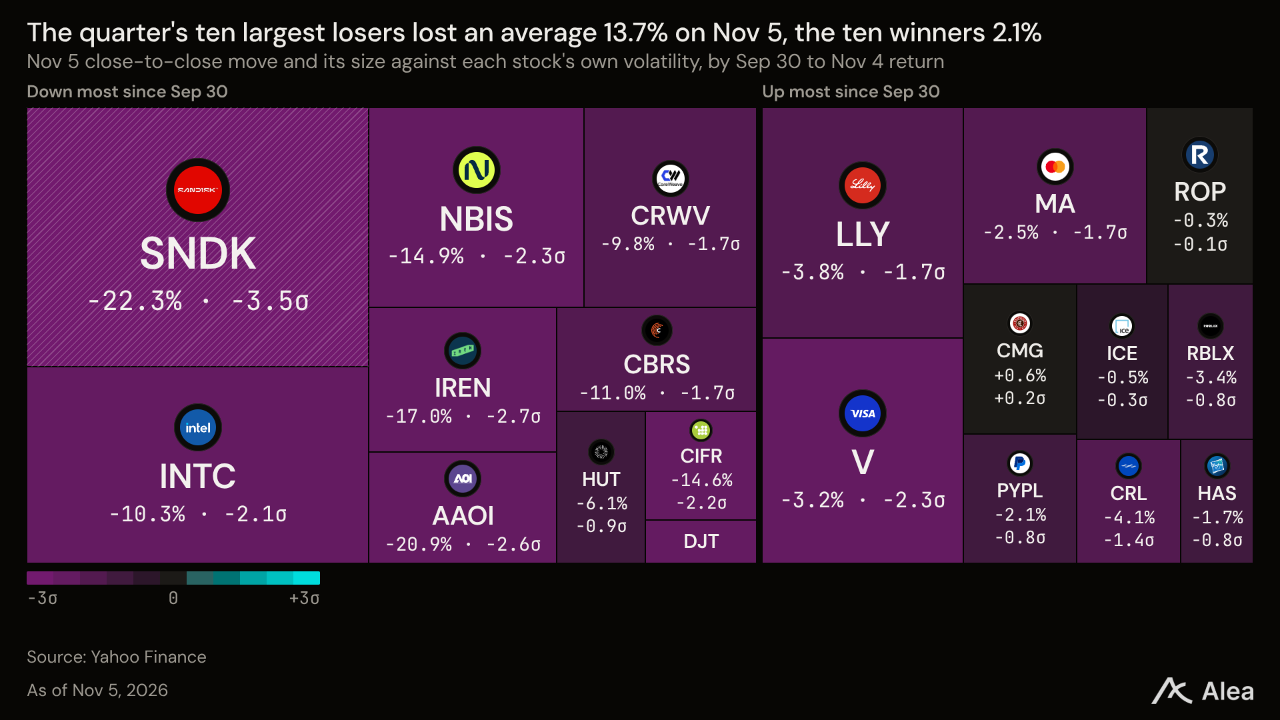
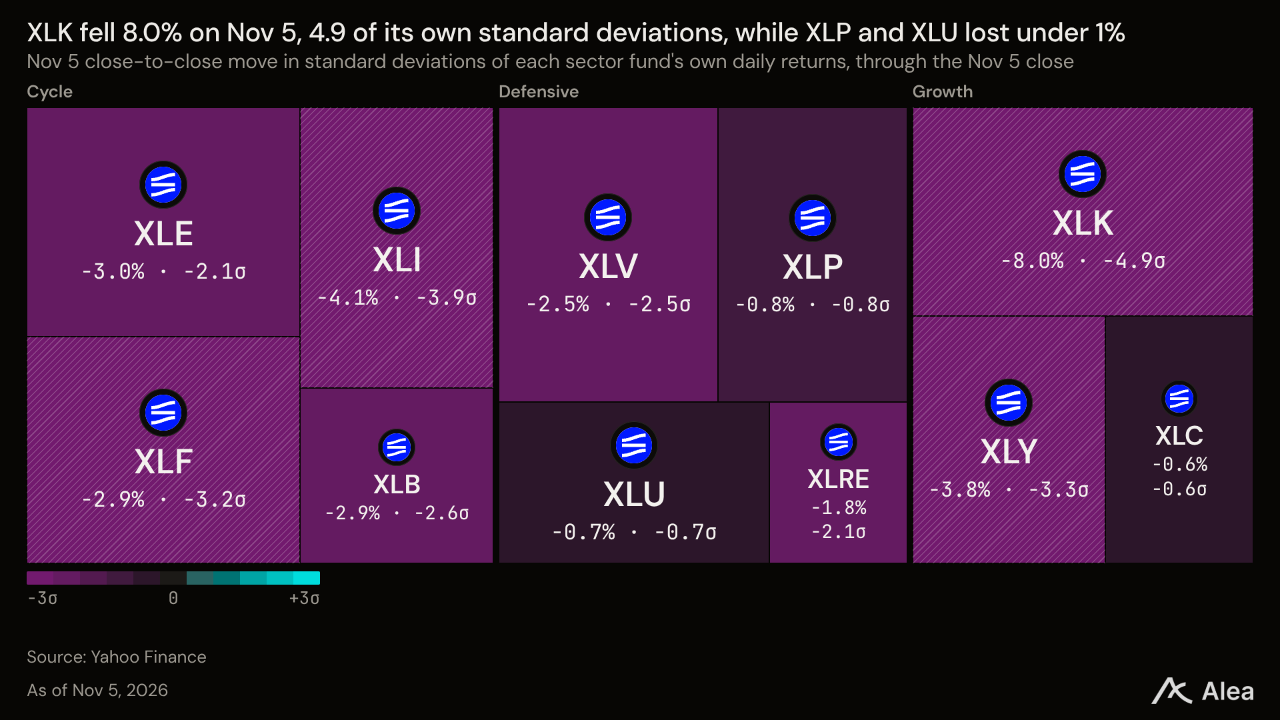
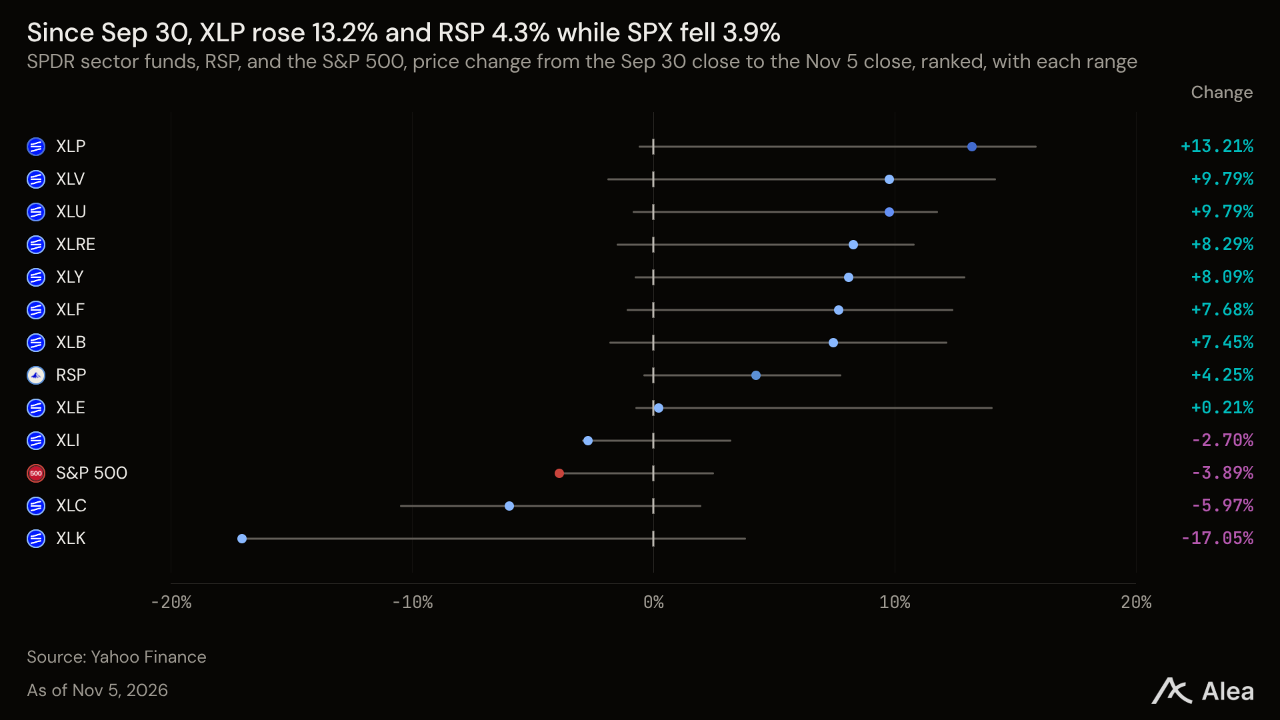
AI 인프라 부문의 손실이 여전히 가장 컸다. 반도체, 메모리, 광통신, 전력, 네오클라우드 분야 35개 종목은 평균 13.09% 하락했다. 나머지 34개 종목의 평균 낙폭은 4.57%였다. AI 인프라 종목들은 마감 기준 9월 30일보다 평균 39.04% 낮았다. 메모리, 광통신, 연결 기술 종목의 낙폭이 컸다. 샌디스크는 22.26%, 어플라이드 옵토일렉트로닉스는 20.89%, 아스테라 랩스는 19.62%, 루멘텀은 18.68%, 마이크론은 17.46% 하락했다. 업종별 펀드에서도 같은 차이가 나타났다. XLK는 8.00% 하락한 반면 XLP는 0.75%, XLU는 0.71% 내렸다.
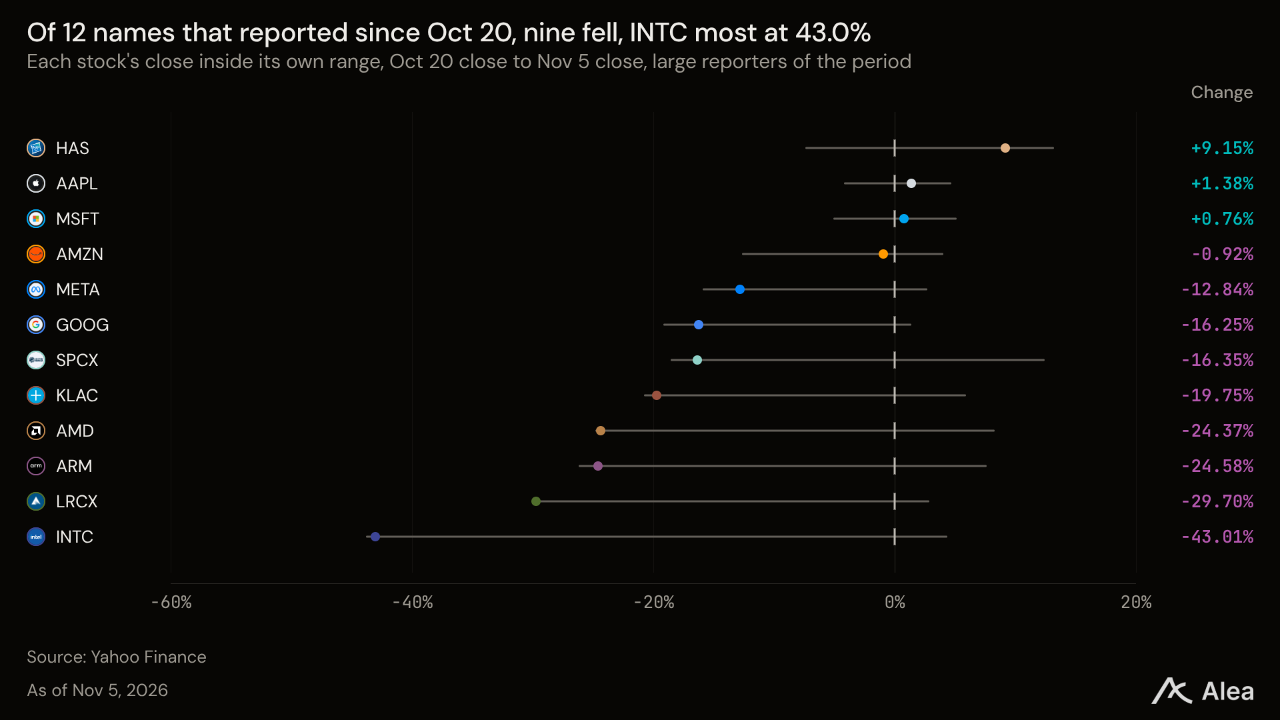
예상치를 웃돈 실적도 도움이 되지 않았다. 10월 20일부터 11월 4일까지 실적을 발표한 52개 종목 중 43개가 조정이익 기준 시장 예상치를 웃돌았다. 그러나 이 43개 중 35개는 실적 발표 전 종가보다 낮은 수준에 있으며, 43개 종목의 수익률 중앙값은 발표 전 대비 -13.25%였다. 앤트로픽이 11월 2일 제출한 S-1/A는 인프라 구축 비용의 규모를 보여준다. 구매 약정과 리스 규모는 8,954억달러로, 9월 30일까지 9개월간 매출 332억달러와 대비된다.
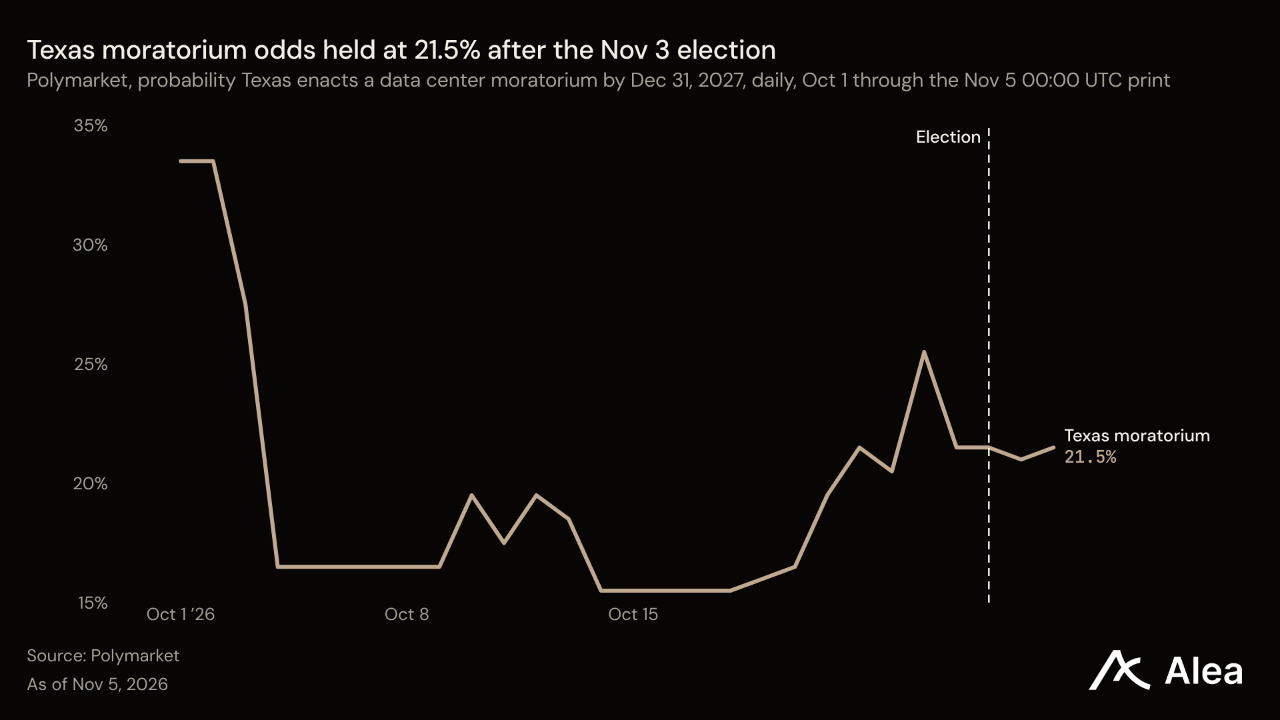
정책은 하락 원인 중 설명력이 가장 낮았다. 7월 데이터센터 건설 유예를 요구했던 지나 이노호사가 11월 3일 텍사스 주지사 선거에서 승리했다. 그러나 폴리마켓에서 2027년 말까지 유예 조치가 도입될 확률은 11월 5일 장중에도 21.5%를 유지했다. 신용시장도 차분했다. HYG는 0.31% 하락했고 LQD는 0.15% 상승했다. 11월 4일에는 마이크로소프트가 6.68%, 애플이 5.31% 오르며 SPX가 1.58% 상승했지만, AI 인프라 35개 종목은 평균 7.76% 하락했다.
SPX —SPX는 중간선거 결과 발표 전 마지막 종가인 11월 3일 7,569에서 2.84% 하락한 7,354에 마감했다. 11월 4일의 1.58% 상승은 하루에 그쳤다. 11월 5일 4.36% 하락은 2025년 4월 4일 이후 최대 일일 낙폭이었다. SPX의 2026년 누적 상승률은 7.42%다.
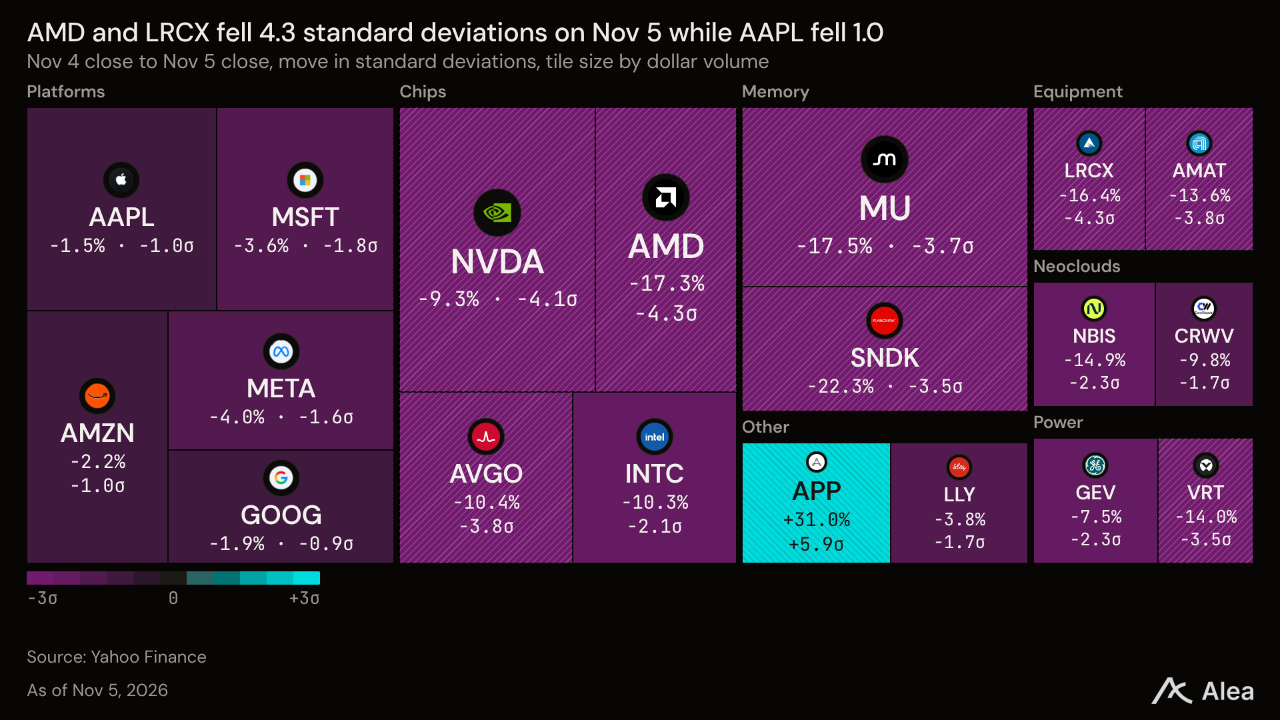
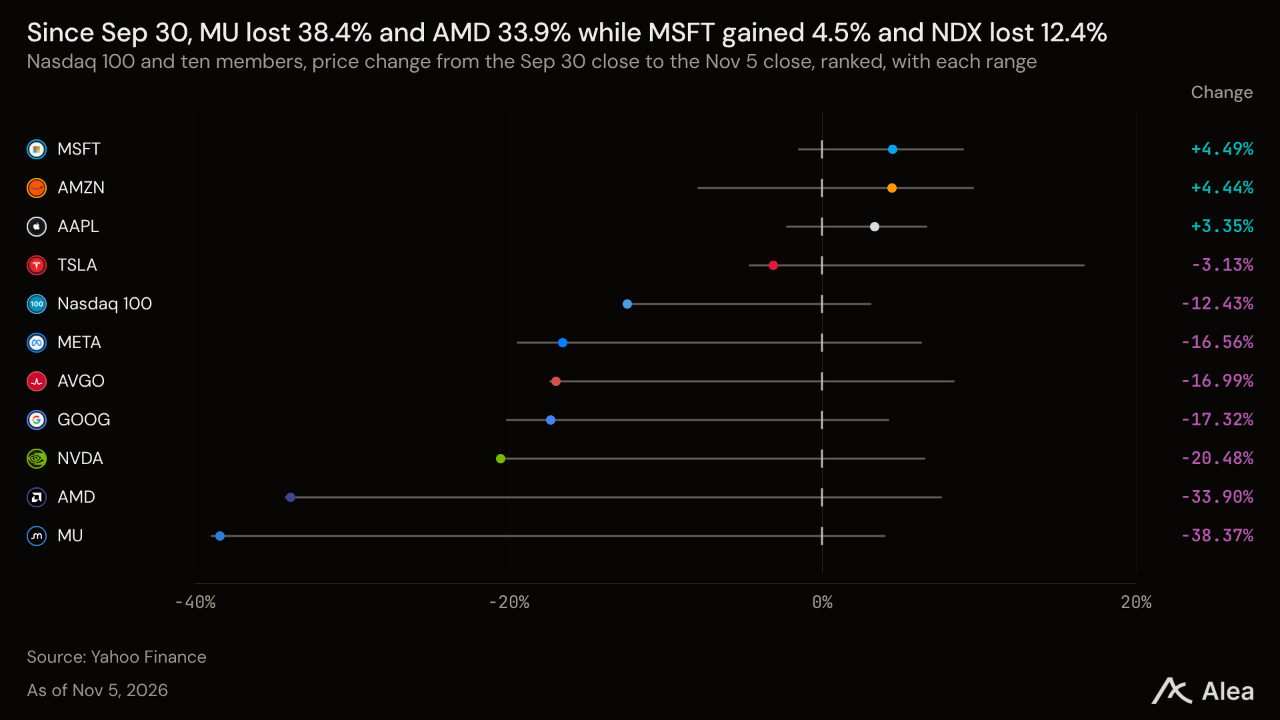
NDX —NDX는 10월 6일 사상 최고 종가 31,224에서 26,630으로 14.71% 하락했다. 11월 5일 낙폭 6.36%는 2020년 3월 16일 이후 가장 컸다. 9월 30일 이후 NDX는 12.43%, SPX는 3.89% 하락해 NDX의 수익률이 8.54%포인트 낮았다. 10월 30일에는 이 격차가 5.72%포인트였다. 지수에는 AI 인프라 공급업체와 그 고객사가 모두 포함돼 있으며, 공급업체의 낙폭이 더 컸다. AMD와 MU는 각각 17.26%, 17.46% 하락한 반면 AMZN과 GOOG는 각각 2.19%, 1.94% 내렸다. 사상 최고치에서 20% 하락한 수준은 24,980으로, 현재보다 6.20% 더 낮다.
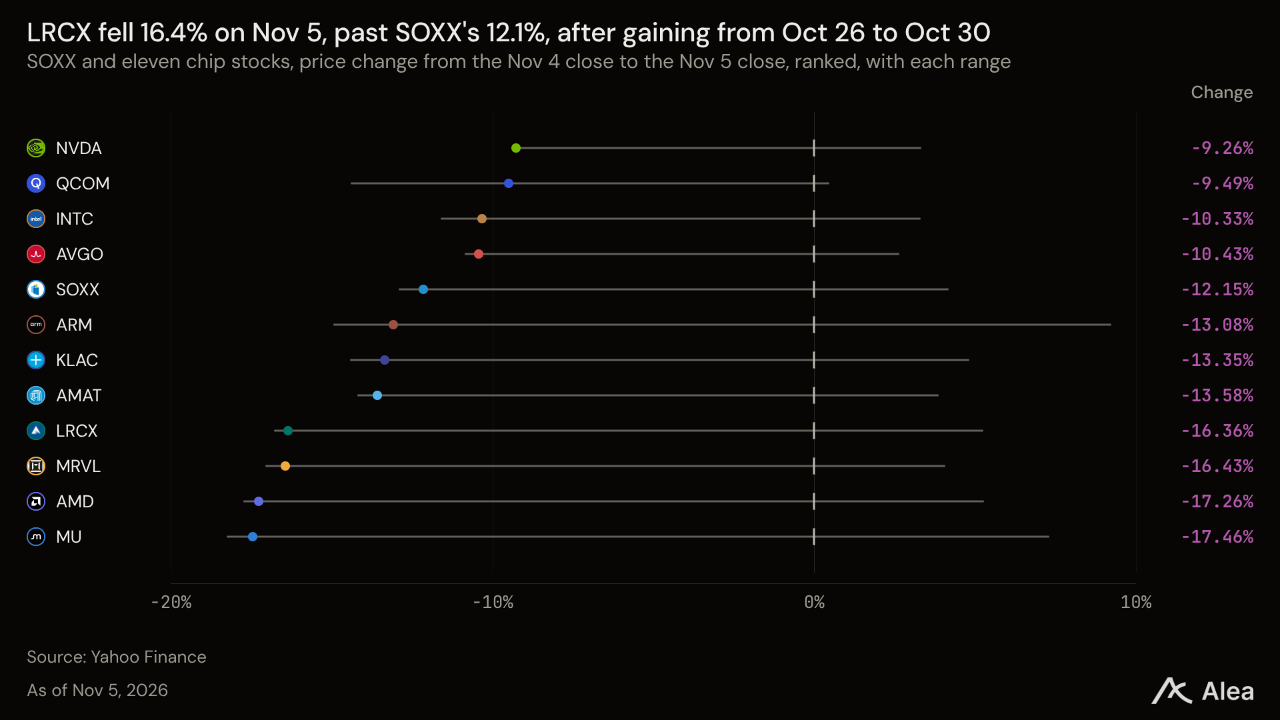
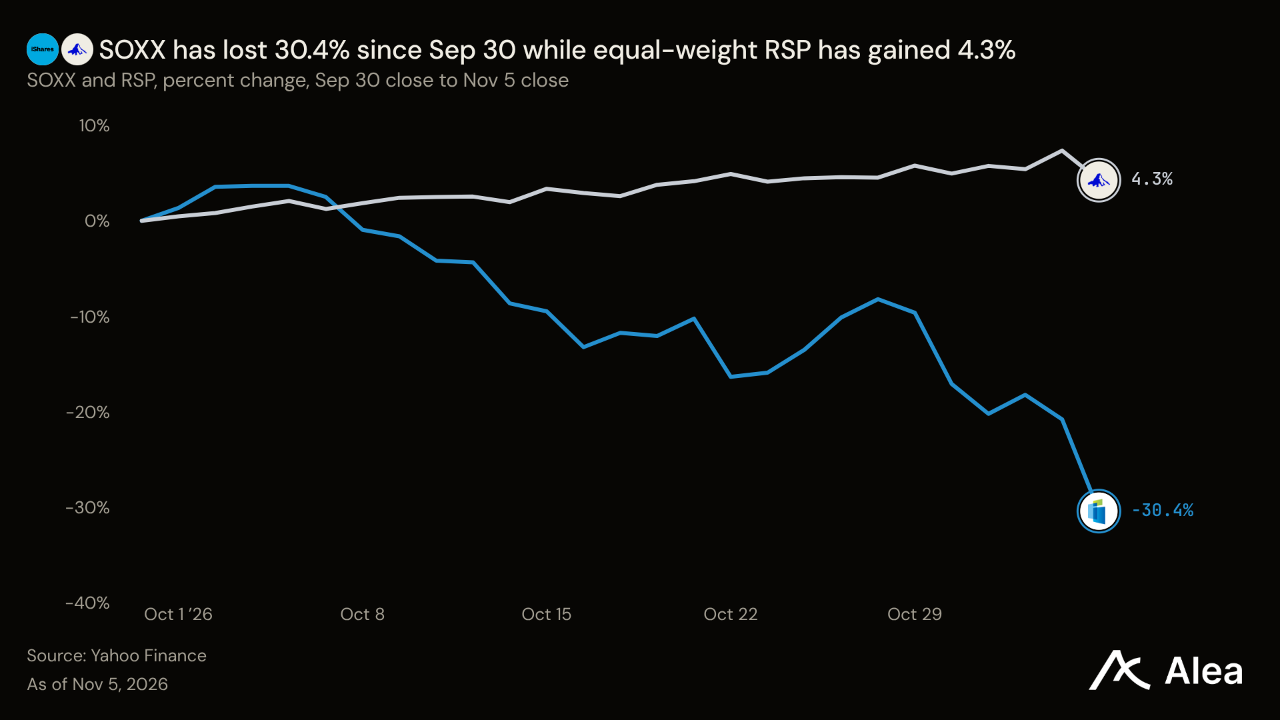
SOXX —SOXX는 1주를 3주로 나누는 주식분할을 반영한 가격 기준으로 9월 30일 190달러에서 132달러로 이번 분기 들어 30.41% 하락했다. 11월 5일에는 12.15% 떨어졌다. PHLX 반도체지수인 SOX는 12.25% 하락해 2020년 3월 16일 이후 최대 일일 낙폭을 기록했다. 펀드의 16.08%를 차지하는 장비업체들은 10월 말의 상대적 강세를 반납했다. LRCX와 KLAC는 10월 26일부터 30일까지 상승했지만, 11월 5일 각각 16.36%, 13.35% 하락했다.
RSP —RSP는 9월 30일 208달러에서 217달러로 4.25% 상승한 반면, SPX는 3.89% 하락했다. 이 동일가중 펀드는 11월 4일 52주 최고 종가를 기록한 뒤 2.89% 하락했다. 같은 날 SPX는 4.36% 떨어졌다.
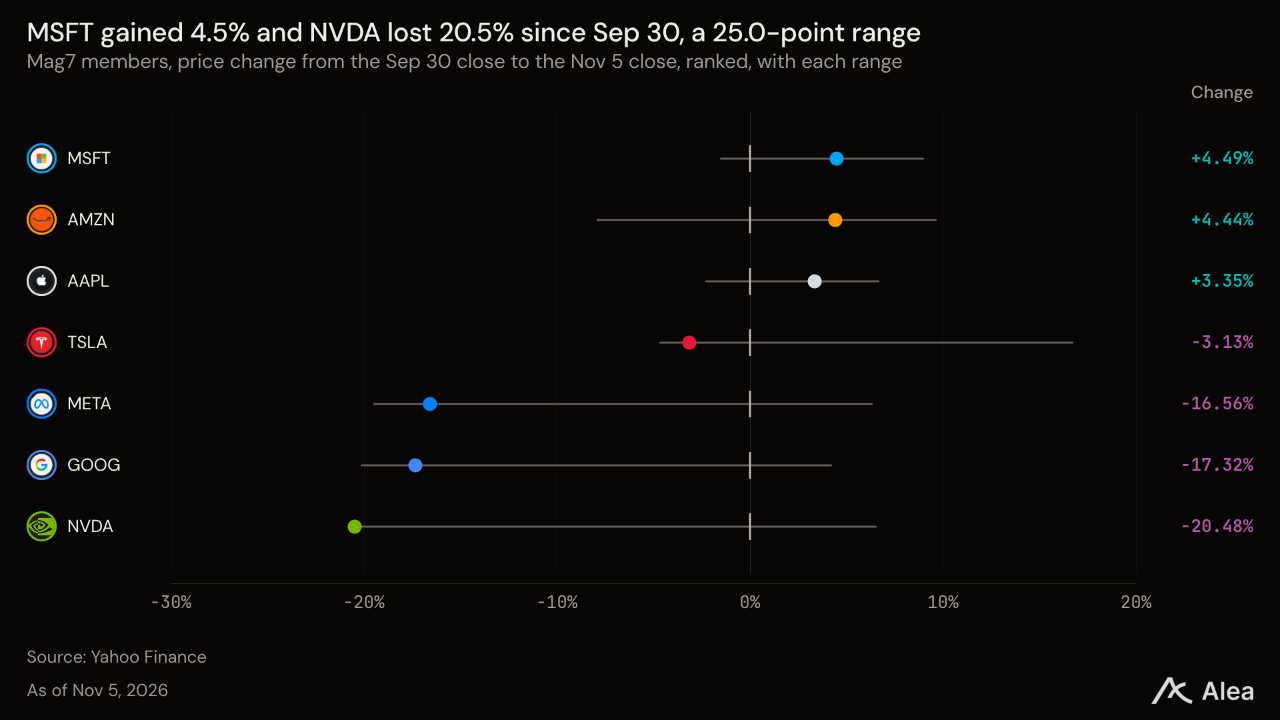
Mag7 —동일가중 기준 Mag7은 9월 30일 이후 6.46% 하락했다. 다만 이 평균 뒤에는 MSFT의 4.49% 상승부터 NVDA의 20.48% 하락까지 24.97%포인트의 격차가 있다. 7개 종목은 11월 5일 평균 4.75% 하락했으며, 개별 낙폭을 합한 33.23%포인트 중 NVDA와 TSLA가 20.03%포인트를 차지했다. AI 인프라에 비용을 지출하는 AMZN, GOOG, MSFT, META 4개사는 평균 2.92% 하락했다. NVDA의 낙폭 9.26%의 약 3분의 1이다. 다만 이들 중 두 곳은 현재 현금 순유출을 기록하고 있다. 알파벳의 분기 잉여현금흐름은 -91억달러로 줄었고, 아마존의 최근 12개월 잉여현금흐름은 -424억달러에 달했다.
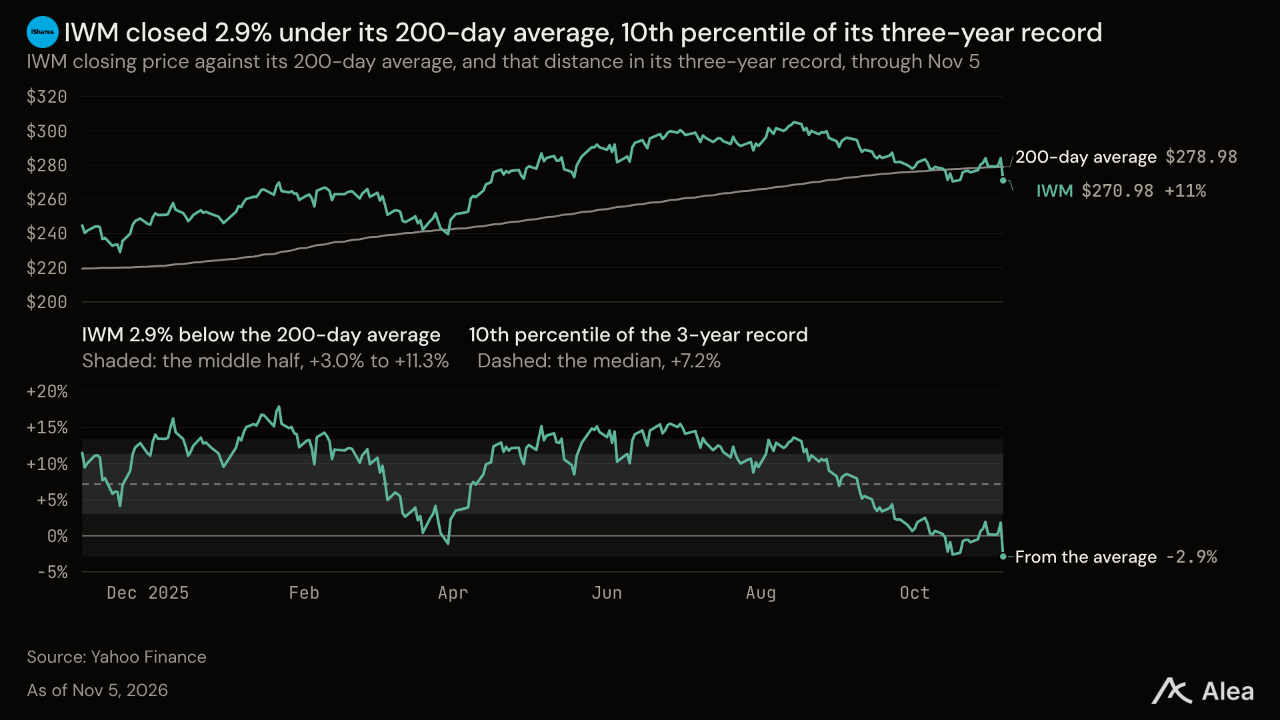
IWM —IWM은 8월 14일 고점 305달러보다 11.18% 낮은 271달러에 거래되고 있다. 미국 2년물 국채 금리가 12bp 하락한 4.46%를 기록했음에도, 11월 5일 IWM의 낙폭은 4.59%로 SPX의 4.36%보다 컸다.
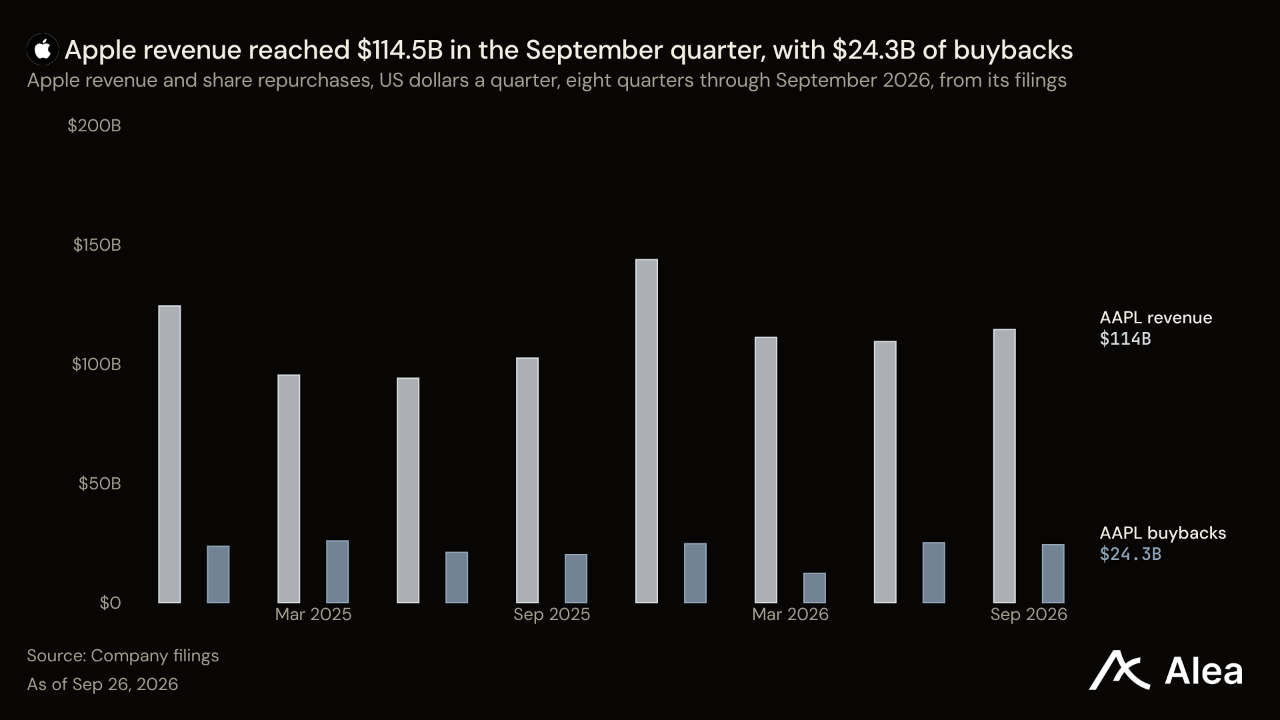
AAPL —애플의 11월 2일 실적 발표 이후 AAPL은 338달러에서 344달러로 1.73% 상승했다. 52주 최고 종가 350달러를 기록한 다음 거래일인 11월 5일에는 1.53% 하락해 Mag7 중 낙폭이 가장 작았다. 해당 분기 실적은 아이폰 구매자들이 뒷받침했다. 매출은 전년 동기 대비 12% 증가한 1,145억달러였다. 아이폰 매출은 17.5% 늘어난 576억달러, 중화권 매출은 21.0% 증가한 175억달러였다. 관세 환급은 매출총이익률 47.9%에 약 1%포인트를 더했다. 이를 제외하면 약 46.9%로, 전년 동기의 47.2%보다 낮다. 주주 환원은 자사주 매입을 통해 이뤄지지만, 해당 회계연도 매입액은 907억달러에서 864억달러로 줄었다. 애플이 11월 5일 발행에 나선 채권은 자금 사용처 중 하나로 자사주 매입을 명시했다.
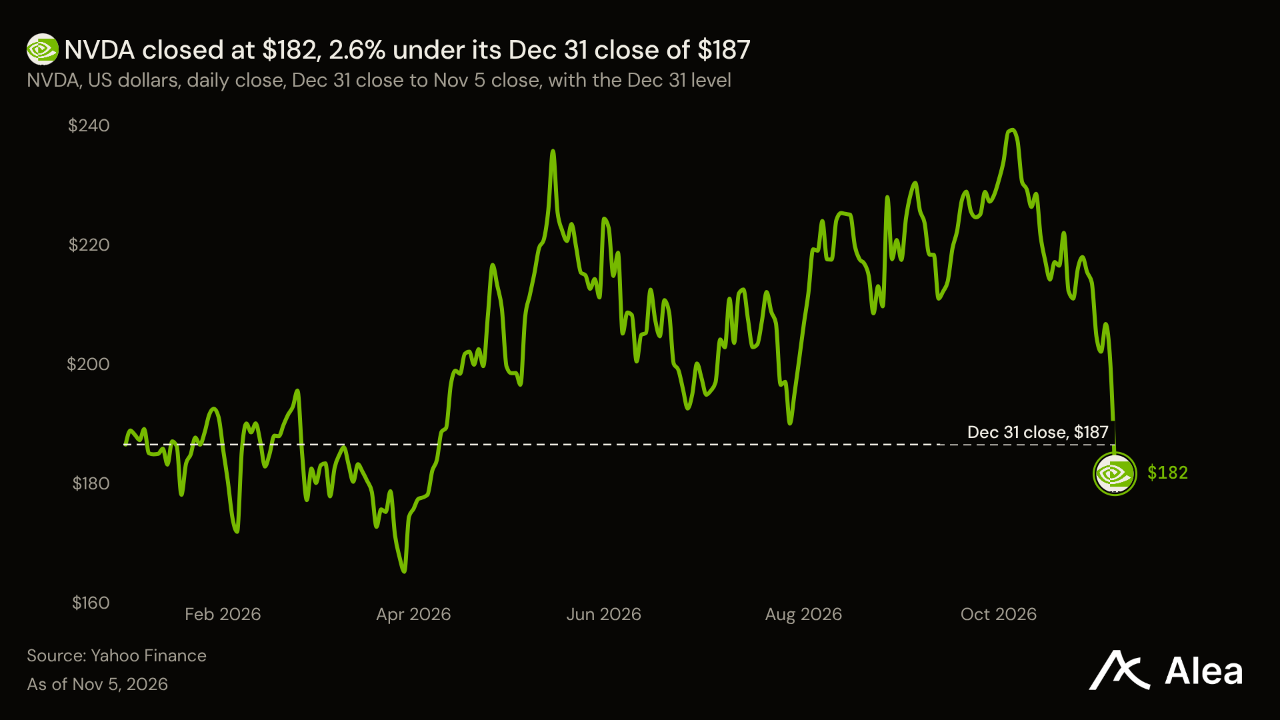
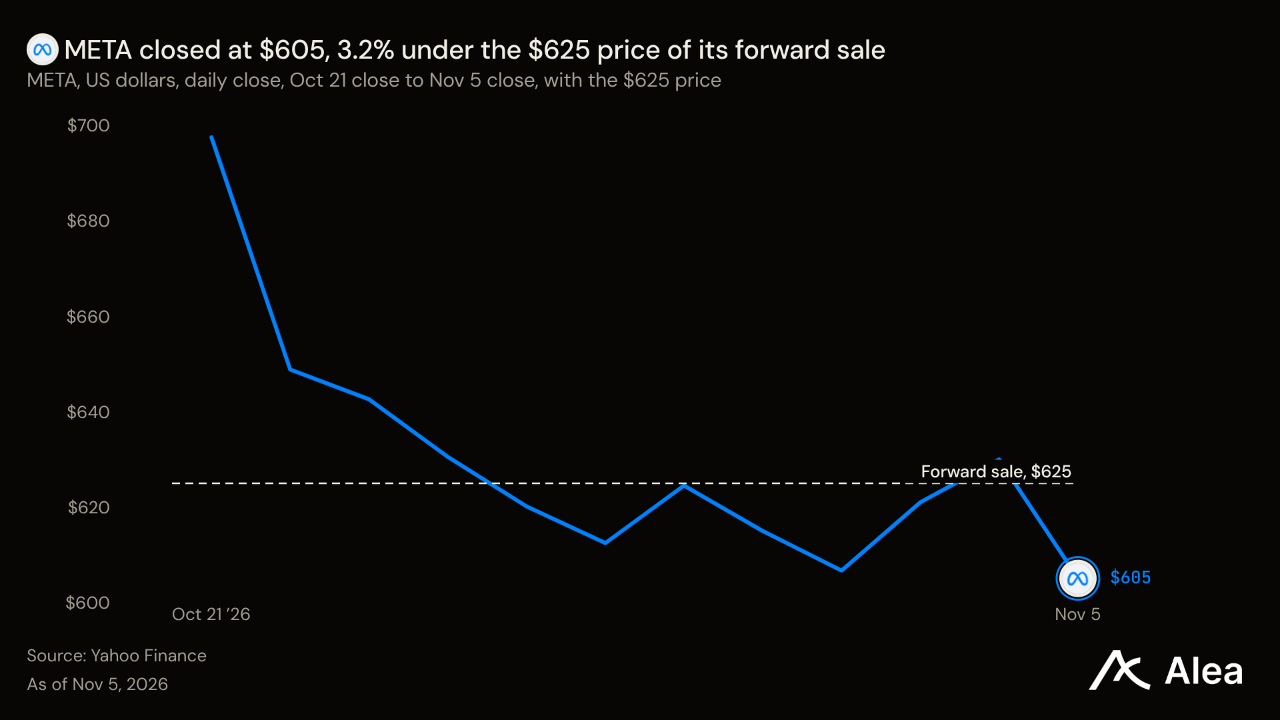
NVDA —NVDA의 종가 182달러는 12월 31일의 187달러보다 2.63% 낮아 2026년 상승분을 모두 반납했다. 11월 5일 낙폭 9.26%는 2025년 1월 27일 이후 최대였다. 엔비디아 고객들의 지출은 이어졌다. 7월 26일 마감 분기의 매출은 962억2,000만달러로, 전년 동기 467억4,000만달러의 2.06배였다. 10월 25일 마감 분기 실적은 11월 17일 발표된다. 엔비디아는 고객사 한 곳에 자금을 공급하기도 한다. 메타의 주식 공모에 주당 625달러로 30억달러를 투자할 계획이다. META 종가는 이 가격보다 3.19% 낮았다. 엔비디아의 시가총액 4조3,800억달러는 7월 마감 분기 매출을 연율로 환산한 금액인 962억2,000만달러의 4배 대비 11.4배다.
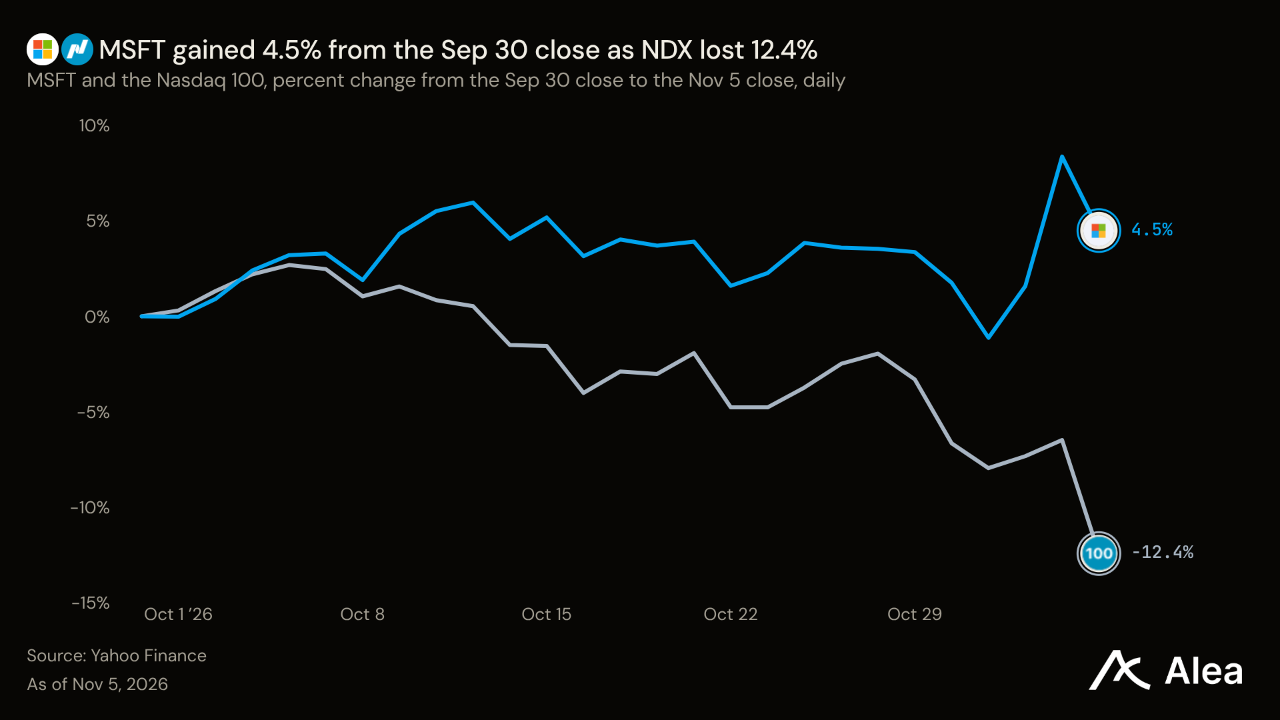
MSFT —MSFT는 9월 30일 513달러에서 536달러로 4.49% 상승했다. 같은 기간 NDX는 12.43% 하락했다. 마이크로소프트의 상업 부문 잔여계약가치는 전년 동기 대비 73% 증가한 6,770억달러였다. 분기 영업현금흐름 580억달러에서 자본지출을 제외하고도 186억달러가 남았다. 그럼에도 마이크로소프트는 차입에 나서 10월 29일 250억달러 규모 채권의 발행 조건을 확정했다.
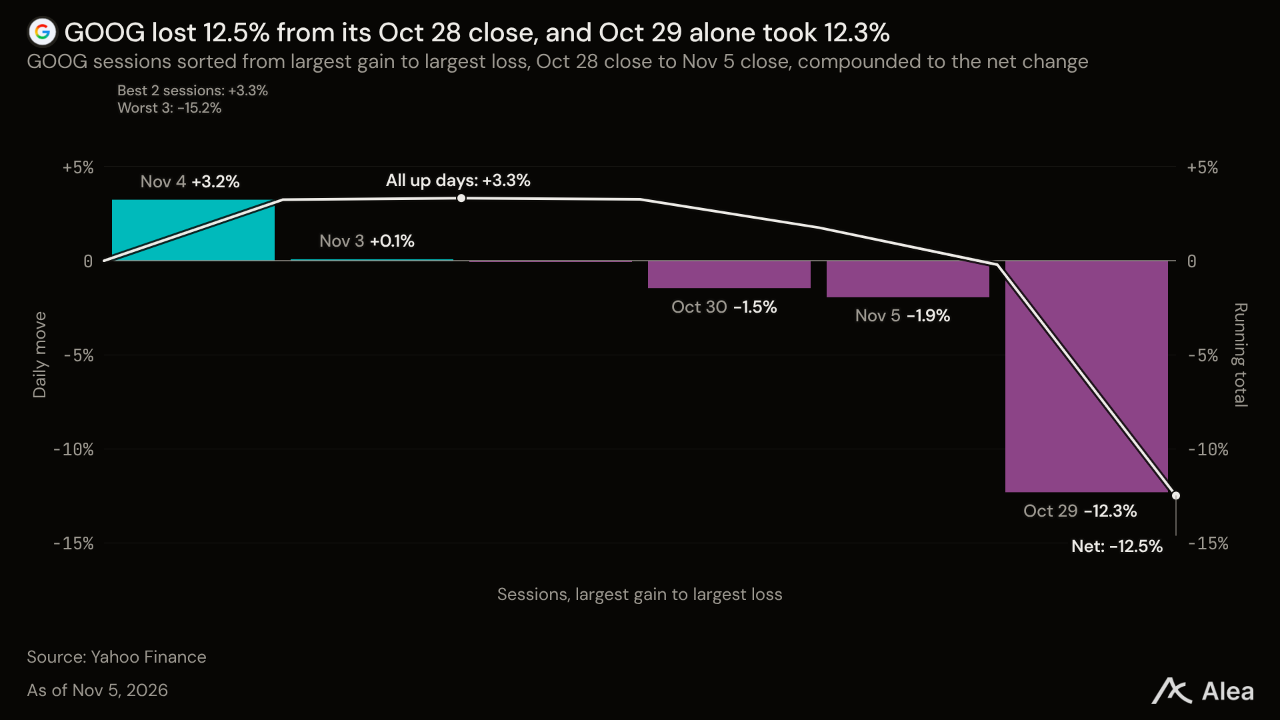
GOOG —GOOG는 알파벳의 실적 발표 전 마지막 종가인 10월 28일 322달러에서 282달러로 12.47% 하락했다. 다만 11월 5일 낙폭은 1.94%에 그쳤다. 해당 실적 발표에 따르면 구글 클라우드 매출은 두 배로 늘어난 307억달러였다. 반면 유형자산 취득액은 전년 동기 240억달러에서 514억달러로 증가했다. 분기 잉여현금흐름은 -91억달러로 줄었다. 알파벳은 이제 인프라 구축 자금 일부를 유럽에서 조달한다. 만기가 2028년부터 2045년까지인 7개 트랜치로 총 60억유로의 채권 발행을 완료했다. 거래 상대편의 고객사인 앤트로픽은 2033년 7월까지 구글에 최소 1,213억달러를 지출하기로 약정했다. 테라울프의 공시에 따르면 구글은 약 190억달러 규모의 켄터키주 리스 계약에 따른 앤트로픽의 일부 의무를 보증하기로 했다.
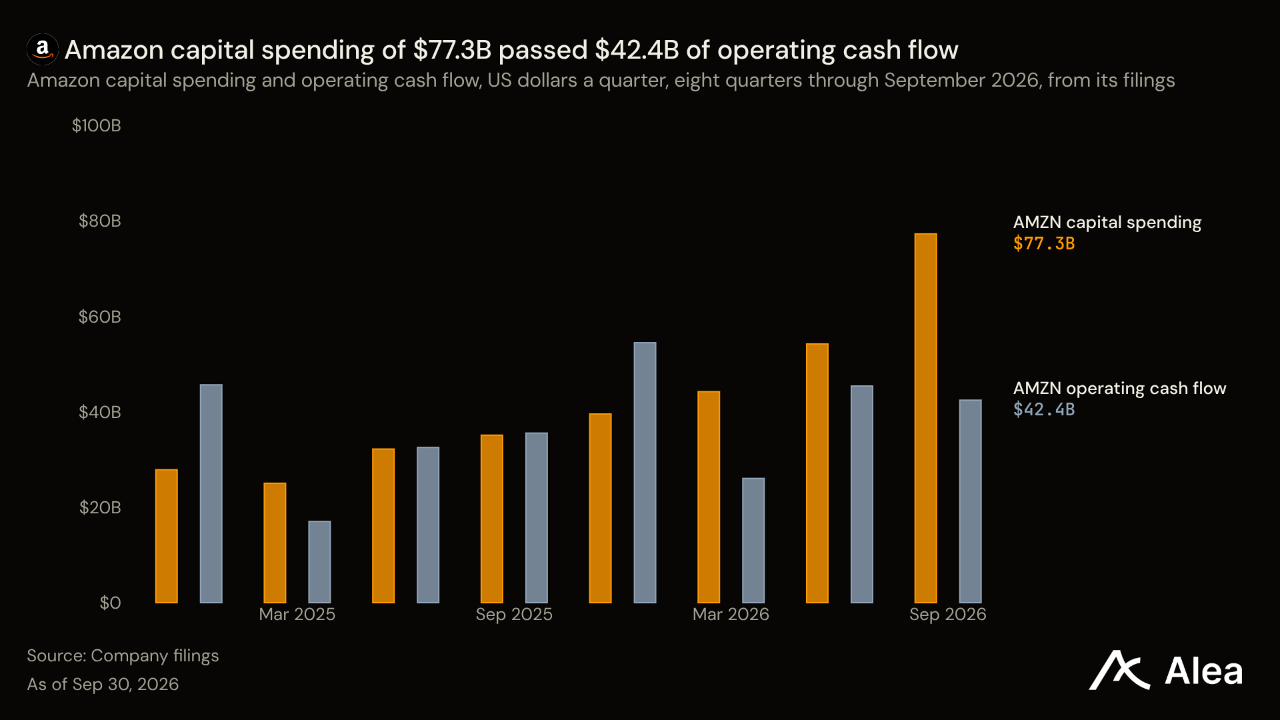
AMZN — AMZN은 10월 30일 240달러에서 260달러로 올라 이달 들어 8.26% 상승했다. 아마존의 10월 29일 실적 발표에 따르면 AWS 매출은 전년 동기 대비 39% 증가한 460억달러였지만, 최근 12개월 잉여현금흐름은 마이너스 424억달러였다. 아마존은 2026년 현금 기준 자본적 지출을 약 2,200억달러로 예상했다. 앤트로픽의 S-1/A에는 2026년 5월부터 2036년 4월까지 아마존에 최소 1,100억달러를 지출한다는 약정이 담겼다.
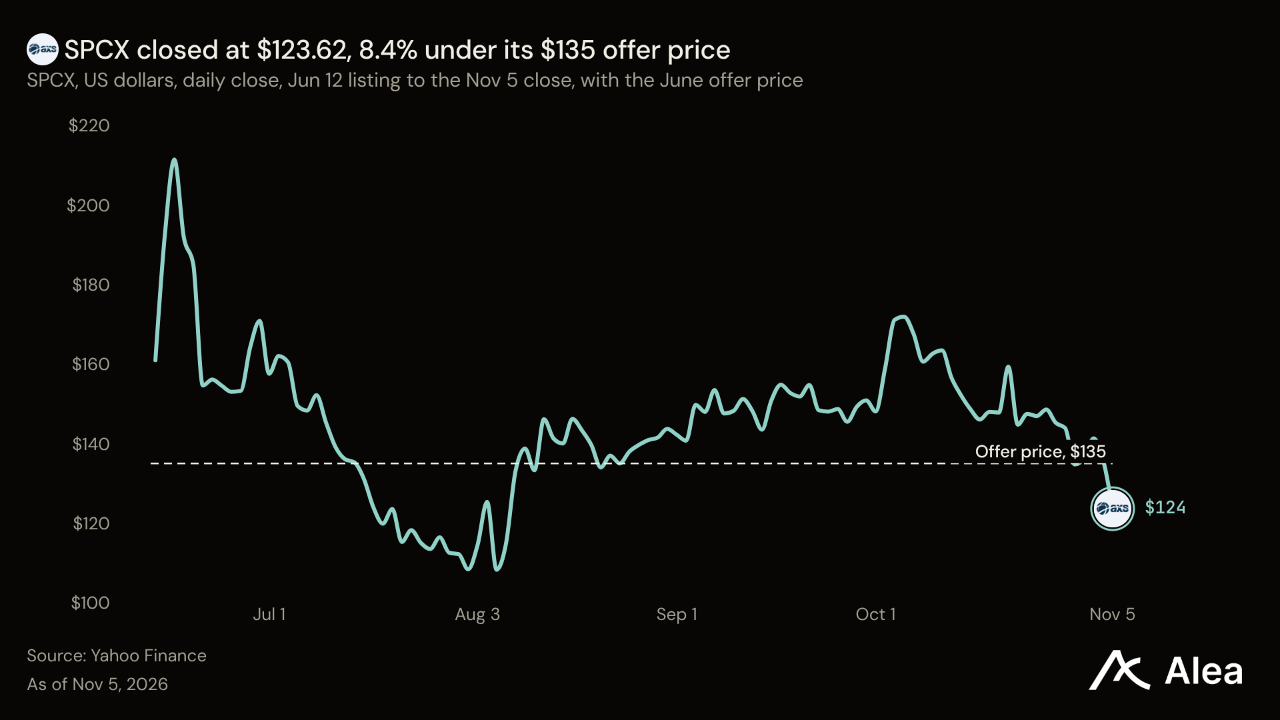
SPCX — SPCX는 6월 공모가인 135달러보다 92센트 높은 종가에서 9.05% 하락해 123.62달러로 마감했다. 공모가보다 8.43% 낮은 수준이다. 스페이스X의 3분기 매출은 전년 동기 56억달러에서 146억달러로 늘었다. 앤트로픽의 S-1/A에 따르면 앤트로픽은 2029년까지 이어지는 계약 조건에 따라 스페이스X의 SpaceXAI 사업부에 최대 1,205억달러를 지출하기로 했다. 다만 2027년 1월과 3월에 각각 종료되는 기간이 지나면 어느 쪽이든 90일 전에 통지하고 계약을 해지할 수 있다. 스페이스X는 약 400억달러의 장비 금융 조달도 약정했으며, 리스는 2027년 상반기에 시작된다.
META — META는 10월 21일 실적 발표일 종가인 698달러보다 13.25% 낮은 605달러에 거래되고 있다. 광고주들의 지출이 이어지면서 매출은 전년 동기 대비 26% 증가한 646억달러를 기록했다. 향후 분기에 필요한 자금은 채권과 주식 매수자들이 공급하고 있다. 메타는 10월 26일부터 신규 증권 375억달러어치를 매각했고, 150억달러 규모의 채권 발행을 완료했다. 11월 4일에는 90억유로 규모의 추가 채권 발행 조건을 확정했으며, 수익률은 2031년 만기물 4.33%에서 2065년 만기물 6.44%까지다. 인수단이 11월 4일 600만주를 추가 인수하면서 선도매각 물량은 4,600만주로 늘었다. 이는 회사 지분의 약 1.8%에 해당한다(4,600만주에 주가 605달러를 곱한 금액을 시가총액 1조5,700억달러로 나눈 값). META 종가는 해당 매각 가격인 625달러보다 3.19% 낮았다. 현금은 2027년 11월 19일까지 선도계약이 결제돼야 유입된다.
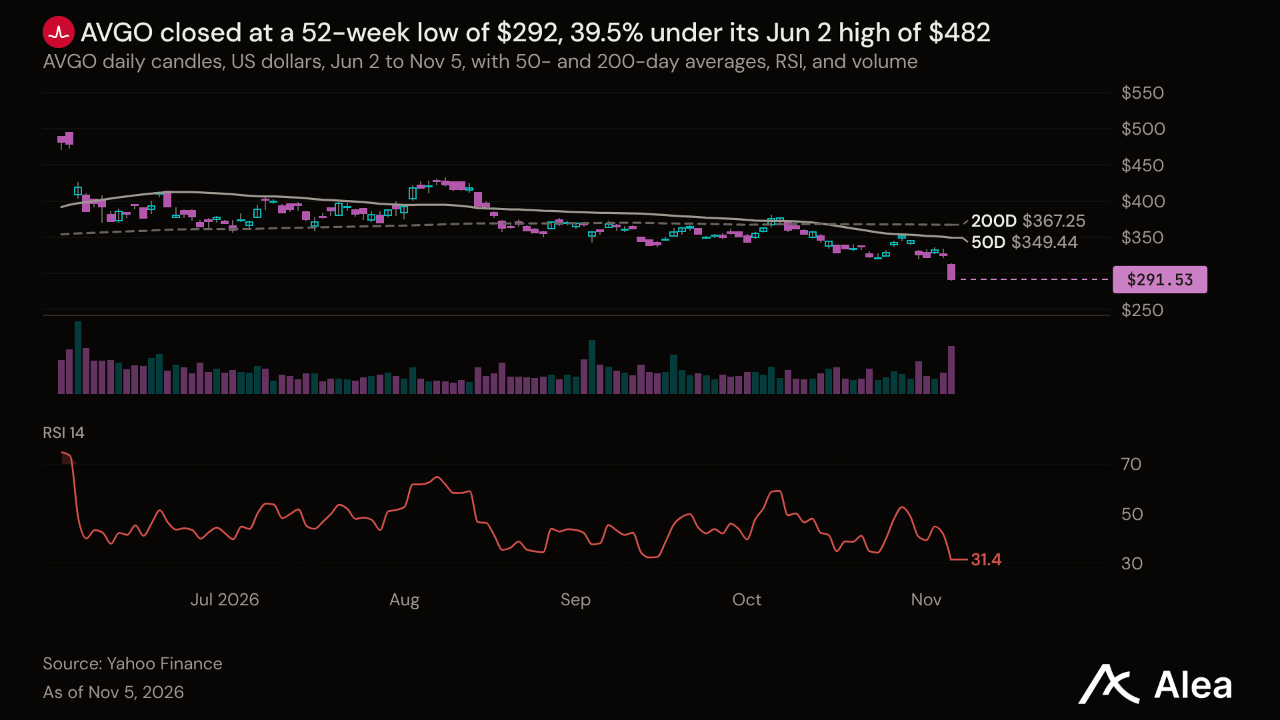
AVGO — AVGO는 11월 5일 10.43% 하락한 뒤 52주 종가 기준 최저치인 292달러로 마감했다. 6월 2일 고점인 482달러보다 39.46% 낮다. 앤트로픽의 브로드컴 리스 계약에 따른 임차료는 이자를 제외하고 약 1,612억달러로, 전체 약정액 8,954억달러 가운데 거래 상대가 명시된 항목 중 가장 크다. 대주단은 10월 26일 브로드컴이 제작한 랙을 앤트로픽에 임대하는 특수목적기구에 630억달러의 자금을 제공하기로 합의했다. 랙 매각 대금이 리스 잔액의 72.5%에 못 미치면 브로드컴이 그 차액을 보전한다. 브로드컴의 공시에 따르면 보전 한도는 약 430억달러로, 8월 2일 종료 분기 매출 295억9,000만달러의 1.45배다.
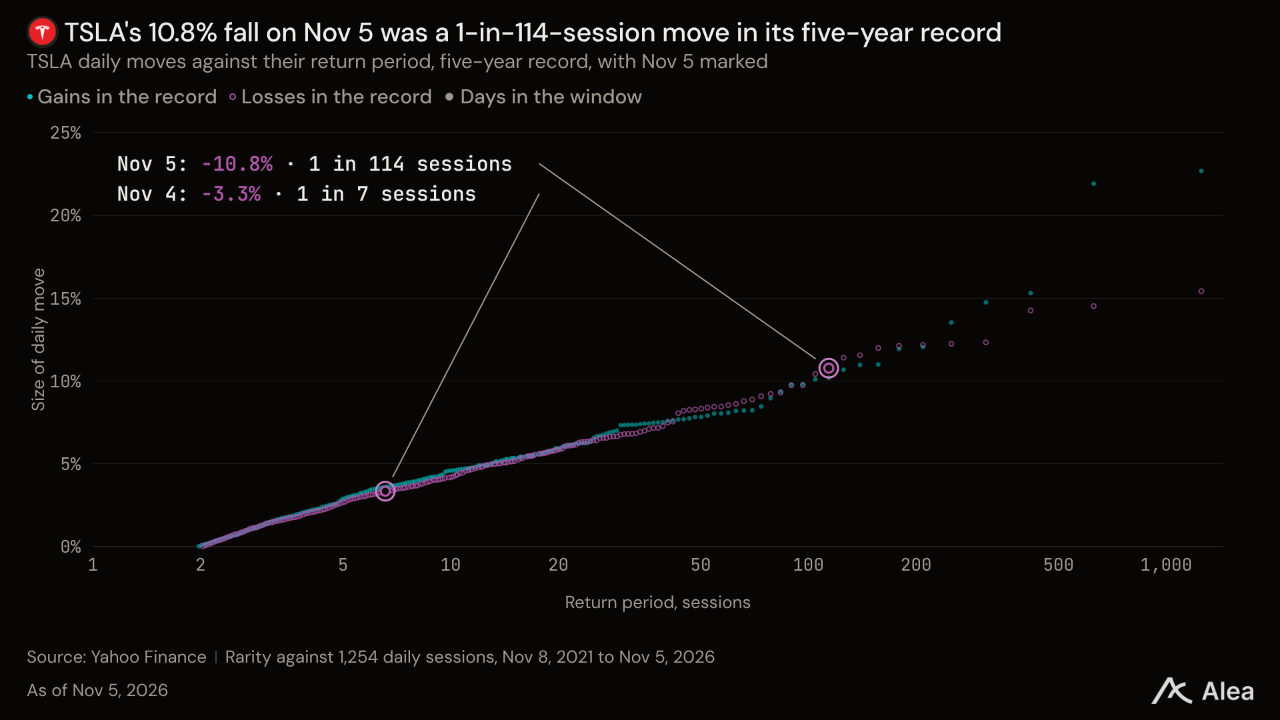
TSLA — 테슬라는 11월 3일 이후 399달러에서 344달러로 13.75% 하락했다. 해당 두 거래일 동안 매그니피센트7 가운데 낙폭이 가장 컸으며, 11월 5일에는 10.77% 하락했다. 머스크의 또 다른 상장사 SPCX는 이날 9.05% 떨어졌다. TSLA는 여전히 9월 30일보다 불과 3.13% 낮은 수준이다.
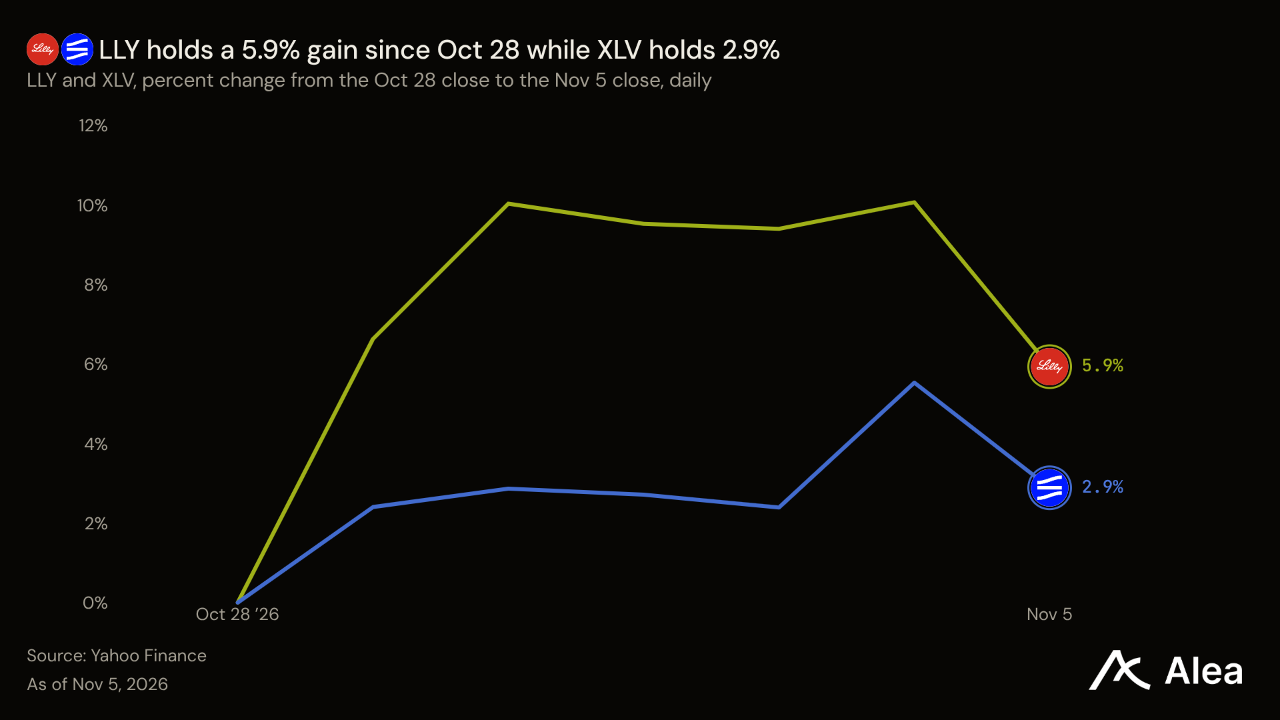
LLY — LLY는 실적 발표 직전인 10월 28일 종가 1,288달러보다 5.93% 오른 1,365달러에 거래되고 있다. 일라이릴리는 2026년 매출 전망치를 중간값 기준 55억달러 상향해 910억~920억달러로 제시했다.
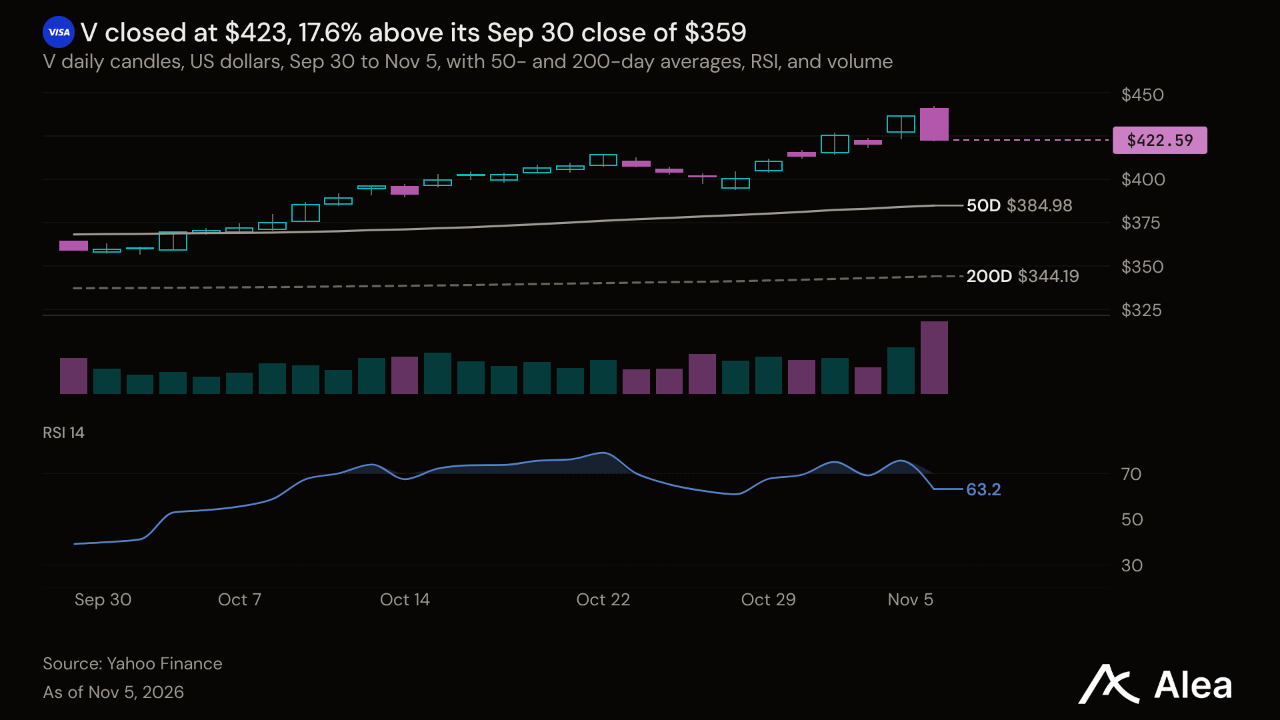
V — V는 9월 30일 359달러에서 423달러로 올라 17.60%의 상승률을 유지하고 있다. 회계연도 4분기 순매출은 전년 동기 대비 13% 증가한 121억달러였으며, 유럽을 제외한 국경 간 결제 규모는 14% 늘었다.
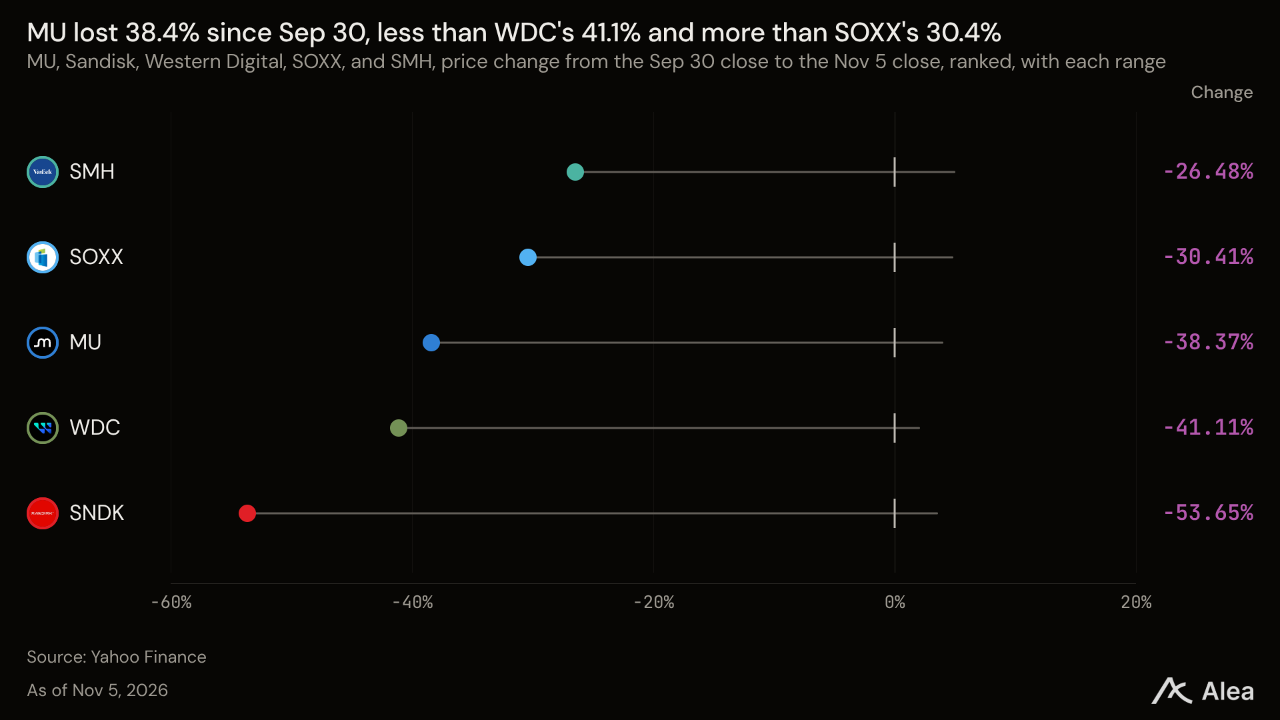
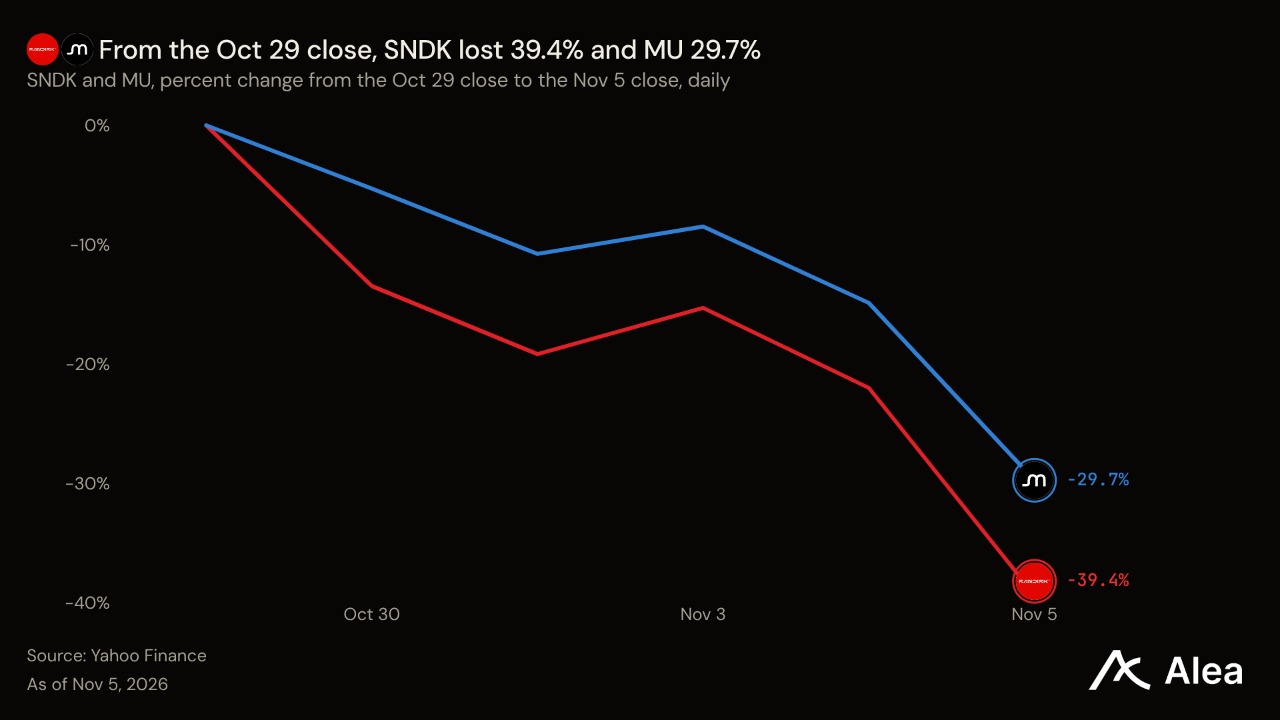
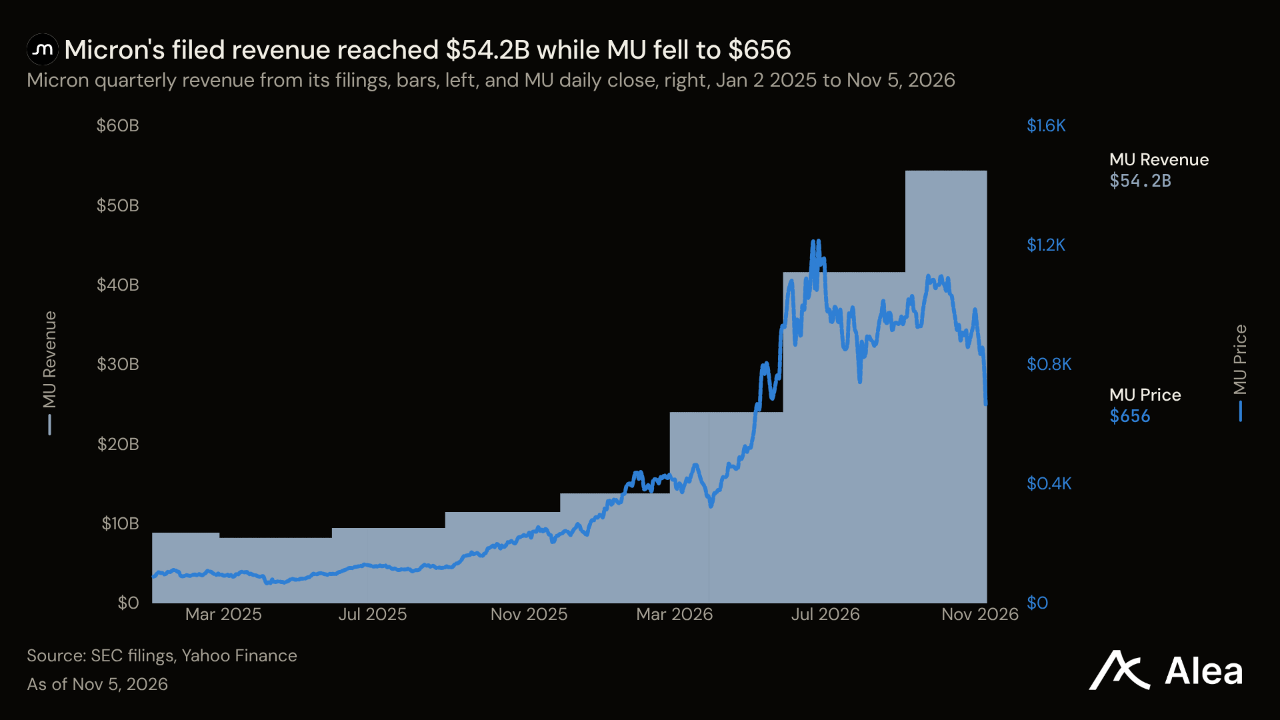
MU — MU는 9월 30일 1,065달러에서 656달러로 38.37% 하락했다. 11월 5일에는 17.46% 떨어져 최근 1년 중 최대 일일 낙폭을 기록했다. 메모리와 저장장치 관련주가 동반 하락하면서 SNDK는 22.26%, WDC는 17.35% 떨어졌고, SOXX도 12.15% 하락했다. 다만 마이크론의 실적은 계속 증가했다. 회계연도 4분기 매출은 전년 동기 113억2,000만달러에서 542억3,000만달러로 늘었다. 마이크론은 12월 초 종료 분기 매출을 615억달러에서 상하 15억달러 범위로, 매출총이익률은 약 86%로 전망했다. 시가총액 7,430억달러 기준 MU는 이 매출 전망치를 연율로 환산한 금액(615억달러의 4배)의 3.0배에 거래되고 있다.
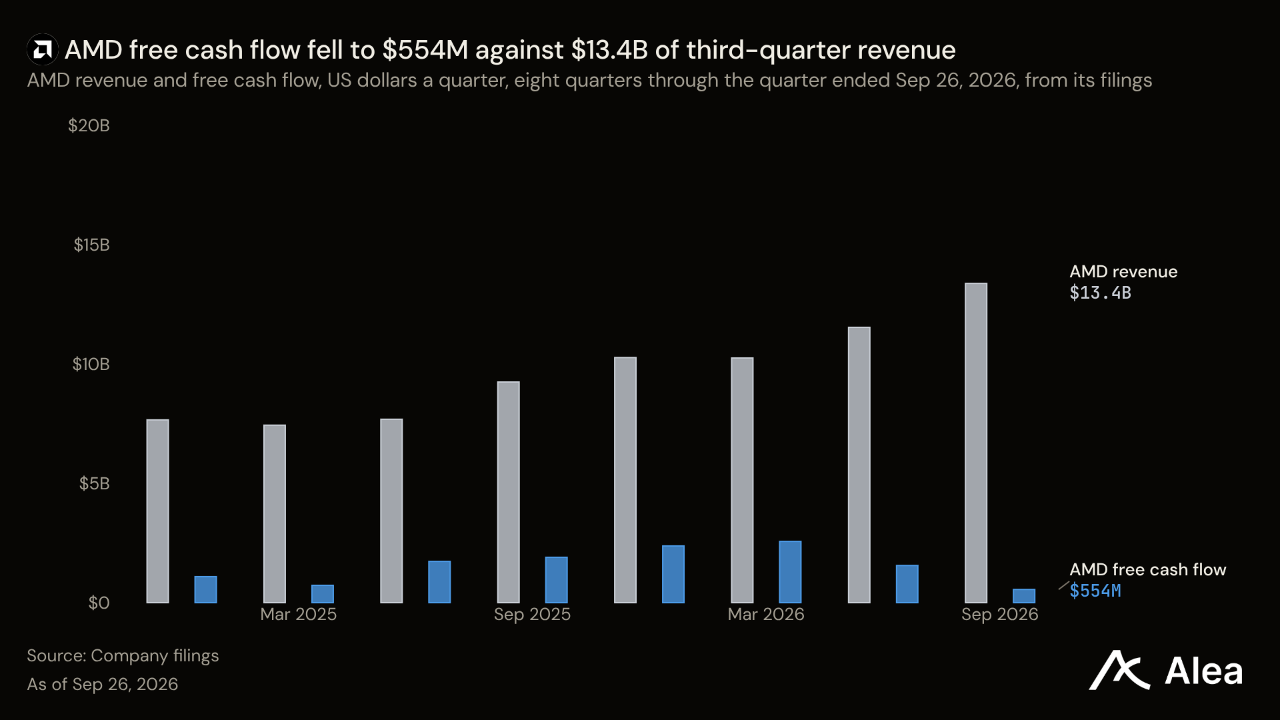
AMD — AMD는 11월 3일 실적 발표 후 첫 거래일에 1.0% 올랐지만, 11월 5일 17.26% 하락하면서 실적 발표 전 주가인 484달러보다 16.43% 낮은 404달러로 내려왔다. 실적 발표에 따르면 매출은 전년 동기 대비 45% 증가한 133억8,000만달러, 데이터센터 매출은 97% 늘어난 85억달러였다. 반면 게이밍 매출은 40% 감소한 7억7,300만달러였다. 앤트로픽, 메타, 마이크로소프트, 오픈AI, 오라클은 이미 첫 Helios 랙에서 워크로드를 처리하고 있다. AMD는 4분기 매출을 전년 동기보다 66% 많은 약 170억달러에서 상하 3% 범위로 전망했다. 시가총액 6,600억달러 기준 AMD는 이 전망치를 연율로 환산한 금액의 9.7배에 거래되고 있다. 현금흐름은 매출을 따라가지 못하고 있다. 재고가 12월 79억2,000만달러에서 114억6,000만달러로 늘면서 잉여현금흐름은 매출의 4%인 5억5,400만달러에 그쳤다.
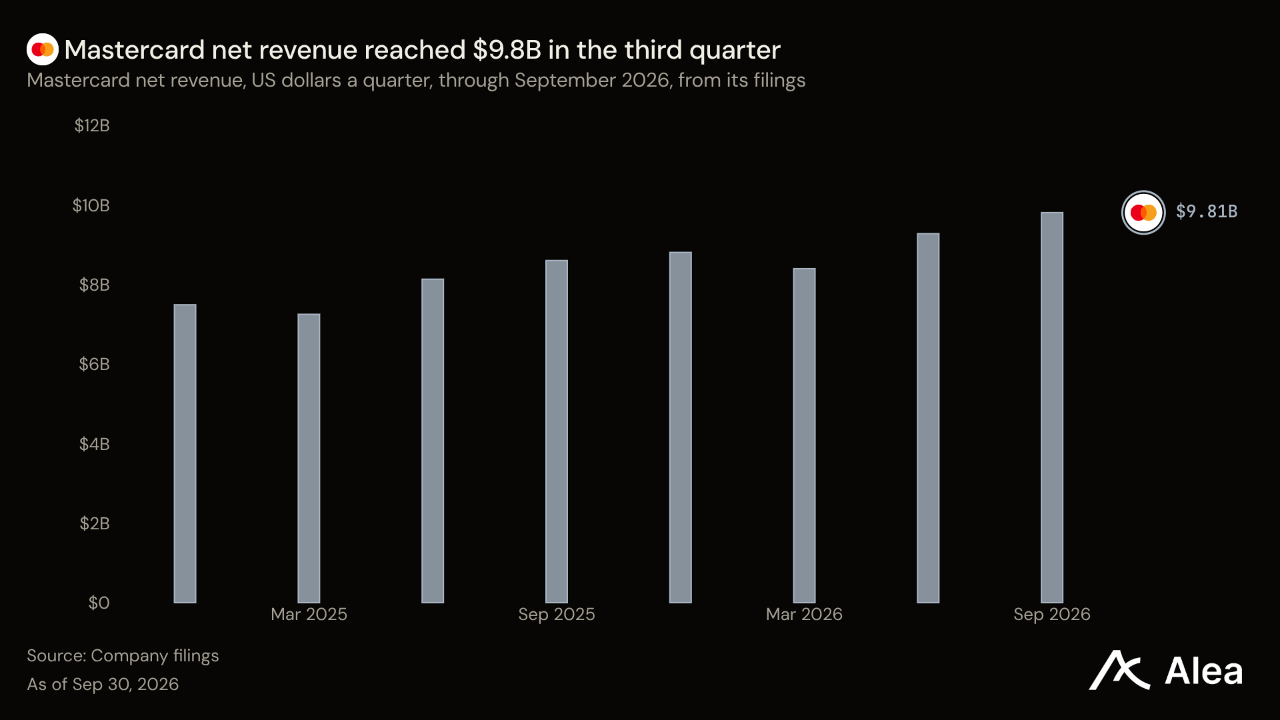
MA — MA는 10월 1일 저점인 550달러에서 656달러로 19.26% 상승했다. 3분기 순매출은 전년 동기 대비 14% 증가한 98억달러였으며, 부가가치 서비스와 솔루션 매출은 19% 늘었다.
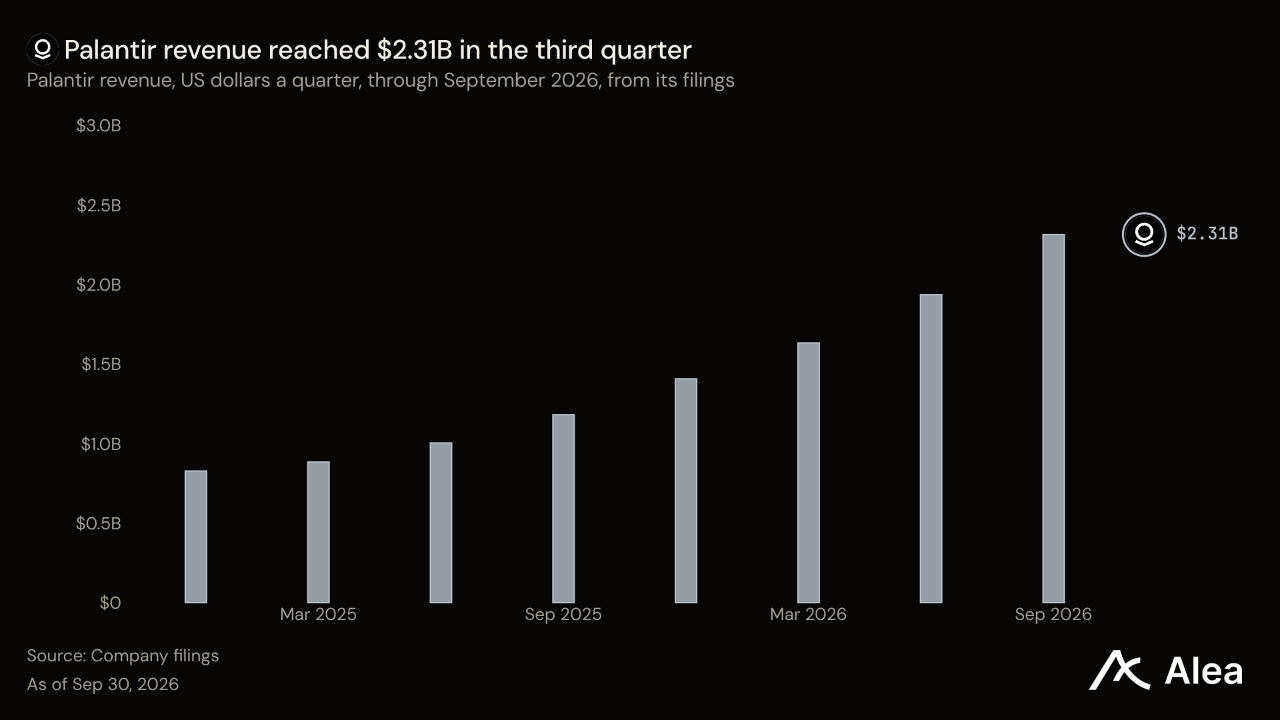
PLTR — PLTR는 11월 2일 실적 발표 이후 세 거래일 동안 178달러에서 155달러로 13.09% 하락했다. 자체 전망치를 웃도는 실적에도 소프트웨어 기업이 하드웨어 관련주와 함께 떨어졌다. 3분기 매출은 전년 동기 대비 96% 증가한 23억1,300만달러로 전망치 상단을 1억4,900만달러 웃돌았다. 미국 상업 부문 매출은 148% 증가한 9억8,400만달러였다. 다만 수주는 둔화했다. 총계약가치는 2분기 33억7,300만달러에서 29억1,800만달러로 줄었다. 팔란티어가 제시한 4분기 매출 전망치 중간값 26억5,100만달러를 달성하려면 3분기보다 14.6% 성장해야 한다. 시가총액 3,720억달러는 이 전망치를 연율로 환산한 금액의 35.1배다.
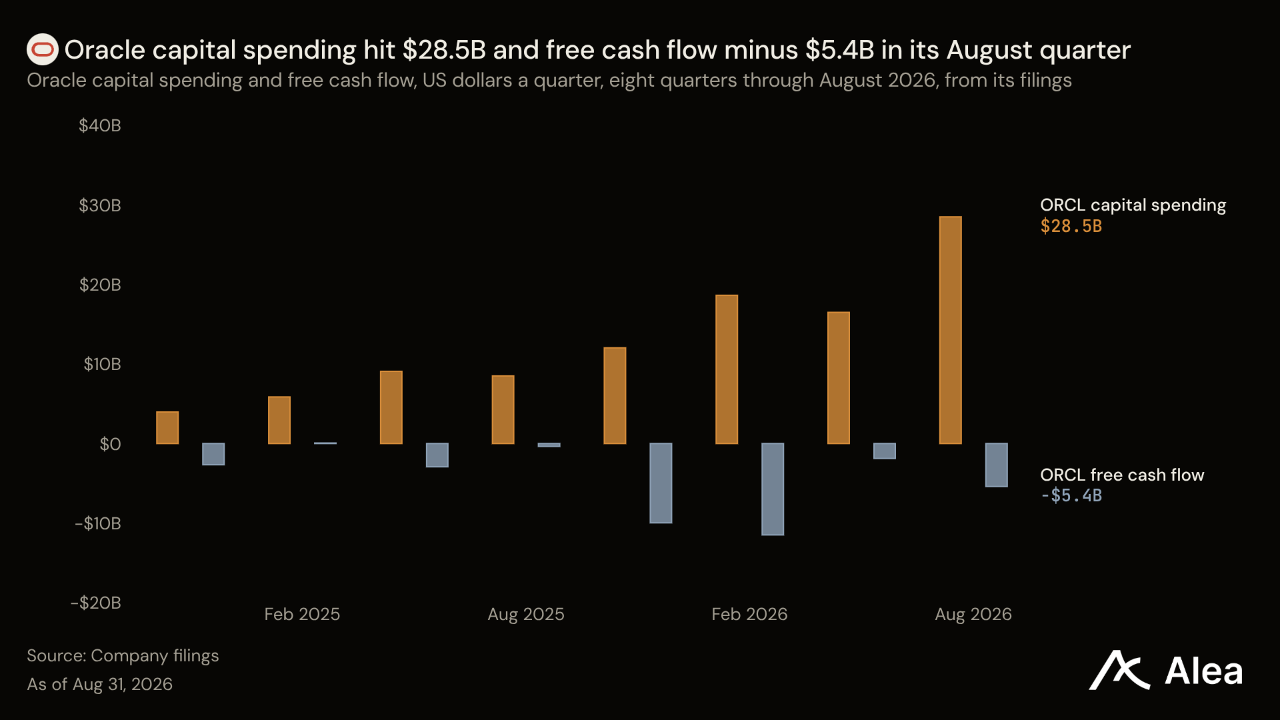
ORCL — ORCL 종가 115.16달러는 오라클의 11월 2일 신주 발행가 116달러보다 84센트 낮고, 10월 30일 종가 131달러보다 11.87% 낮다. 오라클은 2030회계연도까지 차환을 제외한 신규 자금 조달을 200억달러로 제한하겠다고 밝힌 지 5일 만에 그 금액을 모두 조달했다. 주식 8,620만주로 100억달러, 채권으로 100억달러를 마련했다. 해당 채권의 표면금리는 2029년 만기물 7.00%에서 2046년 만기물 8.65%까지다. 2046년 만기물은 같은 해 만기인 메타 채권의 7.35%보다 130bp 높다. 자체 한도대로라면 2030회계연도까지 신규로 조달할 수 있는 자금을 모두 확보한 셈이다. 하지만 오라클은 2028회계연도 하반기에야 잉여현금흐름이 플러스로 전환될 것으로 예상하고 있다.
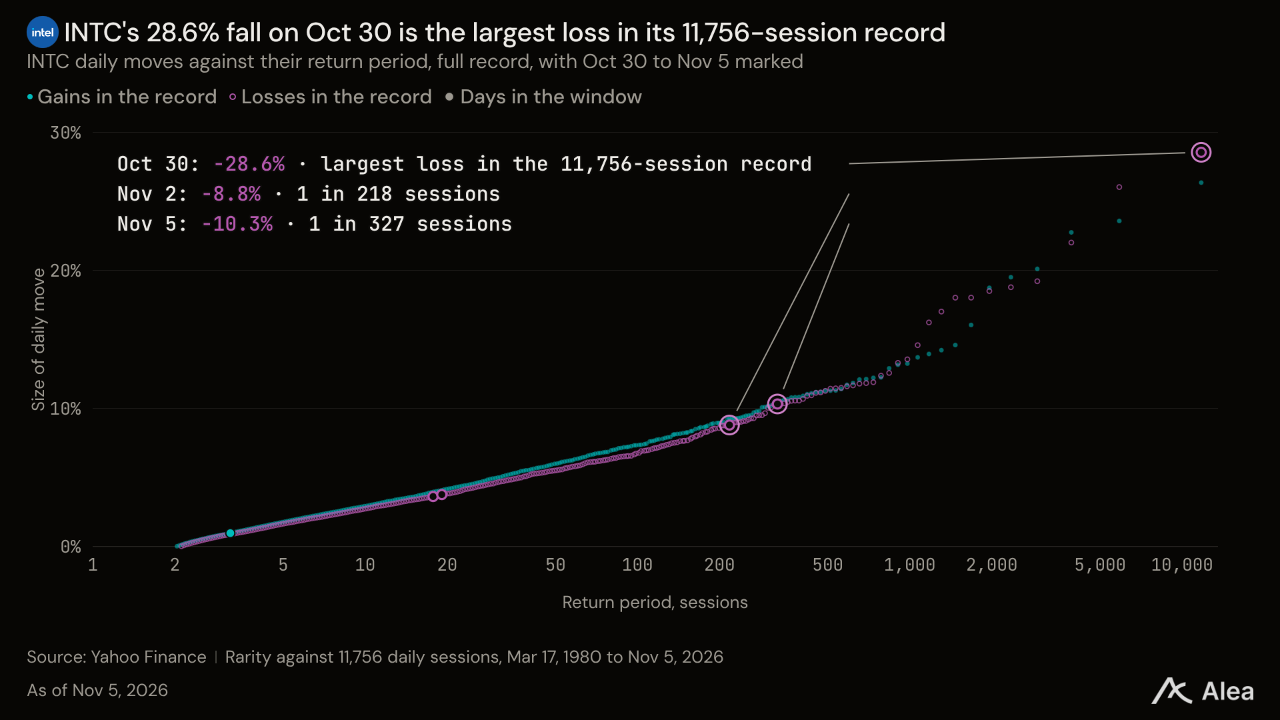
INTC — INTC는 10월 29일 이후 92.07달러에서 52.25달러로 43.25% 하락했다. 10월 30일에는 28.58% 떨어져 역대 최대 일일 낙폭을 기록했다. 인텔은 4분기 매출을 150억~160억달러로, 매출총이익률은 3분기 43.0%에서 낮아진 37.1%로 전망했다. INTC는 2026년 들어 36.90달러 대비 41.60%의 상승률을 유지하고 있다.
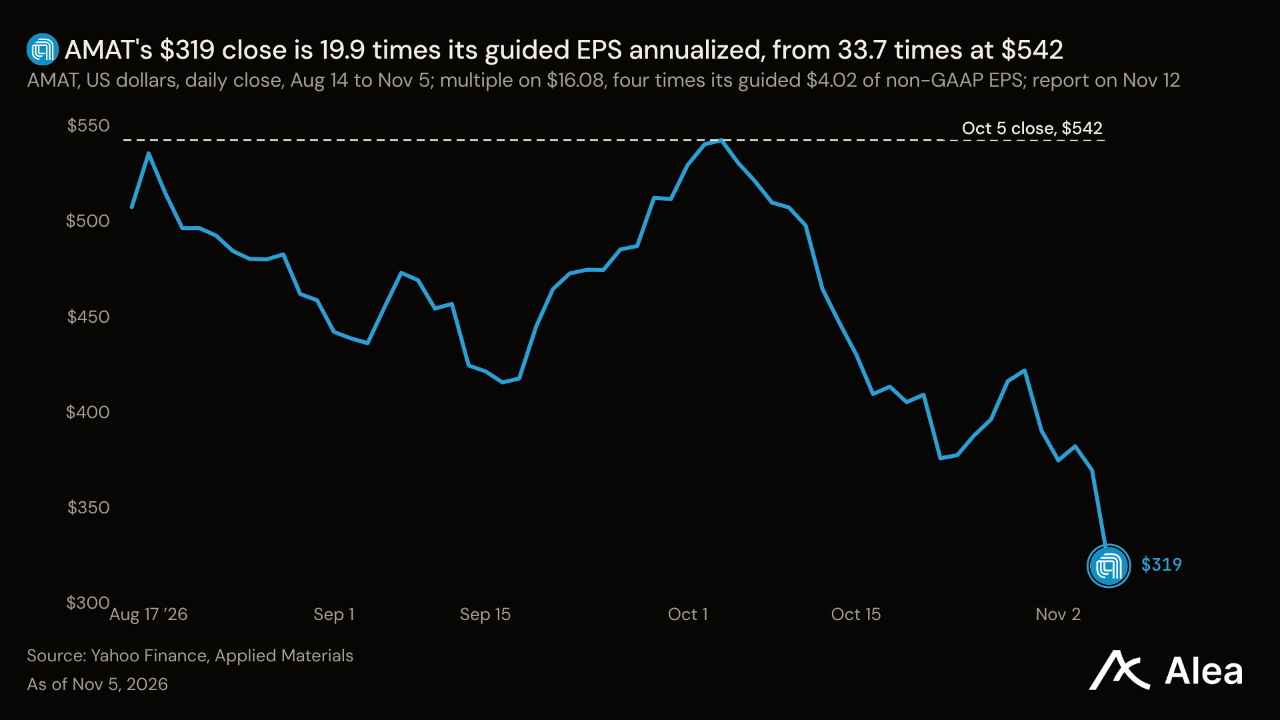
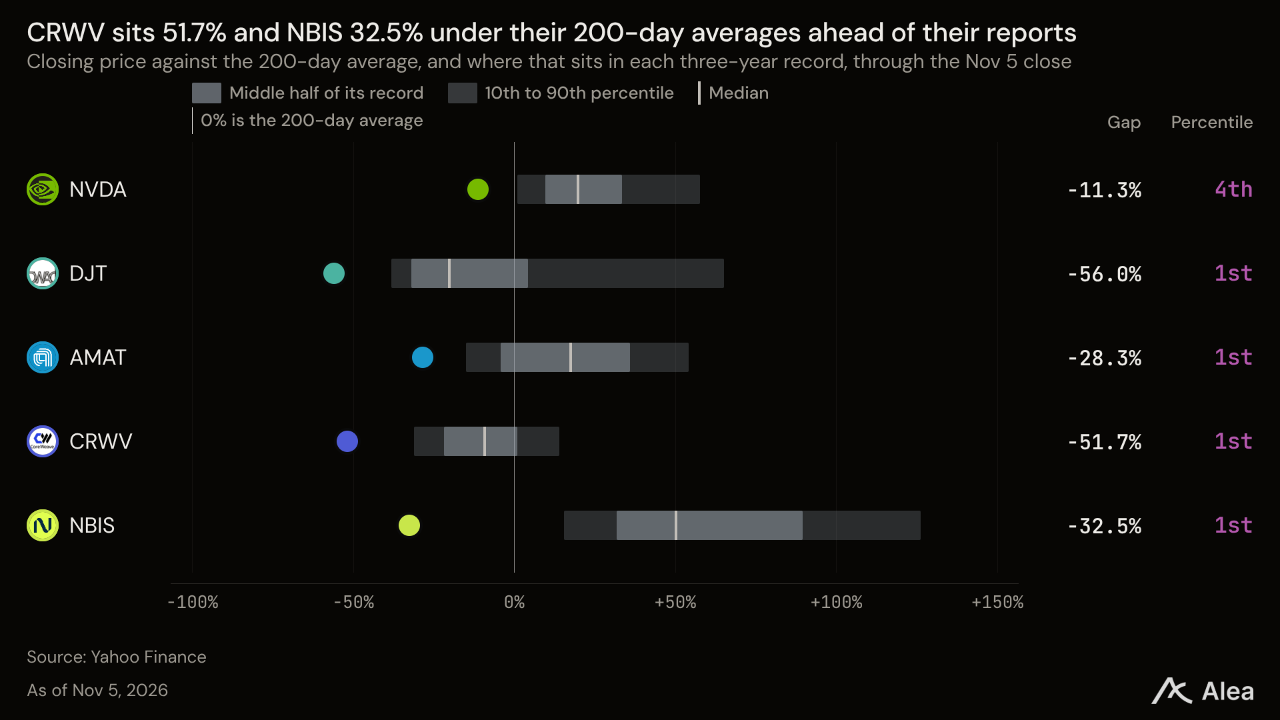
AMAT — 어플라이드 머티어리얼즈는 11월 12일 회계연도 4분기 실적을 발표한다. AMAT는 9월 30일 종가 511달러보다 37.57% 낮은 319달러에 거래되고 있다. 11월 5일의 13.58% 하락은 2025년 8월 15일 이후 최대 낙폭이다. 반도체 제조사들은 웨이퍼 층을 증착·식각·검사하는 장비를 어플라이드 머티어리얼즈에서 구매한다. 회사는 해당 분기 매출을 102억5,000만달러에서 상하 5억달러 범위로, 비일반회계기준(non-GAAP) 주당순이익(EPS)은 4.02달러로 전망했다. 이는 7월 종료 분기의 91억2,000만달러와 3.50달러보다 높은 수준이다. EPS 전망치를 연율로 환산한 16.08달러 기준 AMAT의 주가수익비율은 19.9배로, 10월 5일 종가 542달러 기준 33.7배에서 낮아졌다.
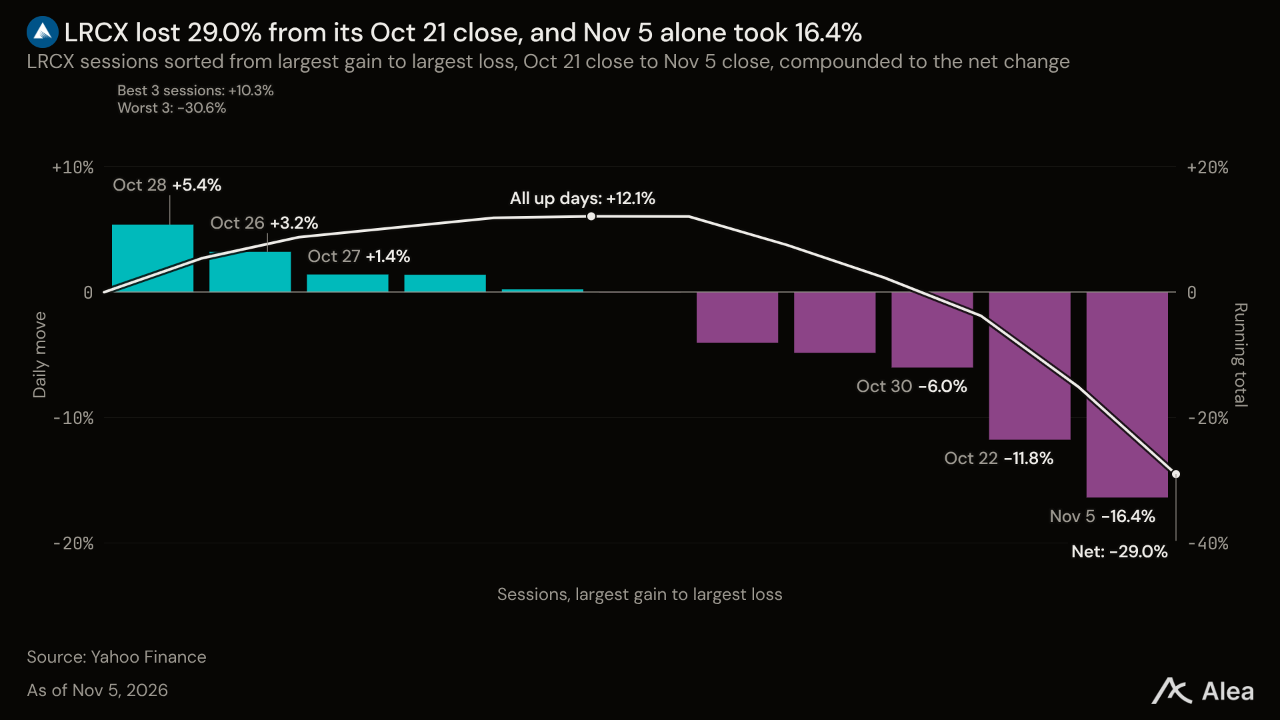
LRCX — 램리서치가 10월 21일 실적을 발표했을 당시 LRCX 주가는 261달러였지만, 이후 28.99% 하락해 185달러로 내려왔다. 11월 5일에는 16.36% 떨어져 최근 1년 중 최대 일일 낙폭을 기록했다. 램리서치는 12월 종료 분기 매출을 중간값 기준 86억달러로 전망했다. 전분기 대비 4.6% 증가한 수치로, KLA가 같은 기준으로 제시한 증가율은 14%다. 11월 5일 장 마감 후 램리서치 이사회는 기존 잔여 한도에 추가하는 250억달러 규모의 자사주 매입과 주당 0.33달러의 분기 배당을 승인했다. 자사주 매입 규모는 시가총액 2,310억달러의 약 11%다. 매입 계획에는 종료일이 없으며, 특정 금액을 반드시 매입해야 하는 의무도 없다.
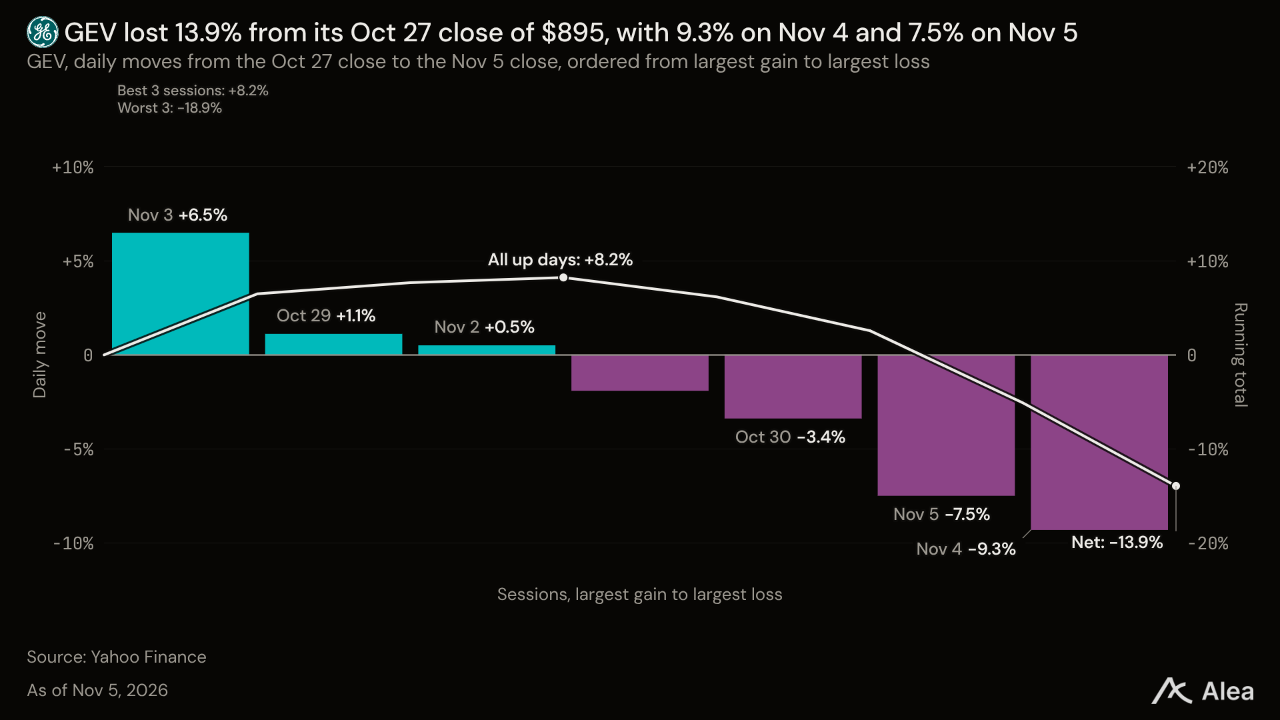
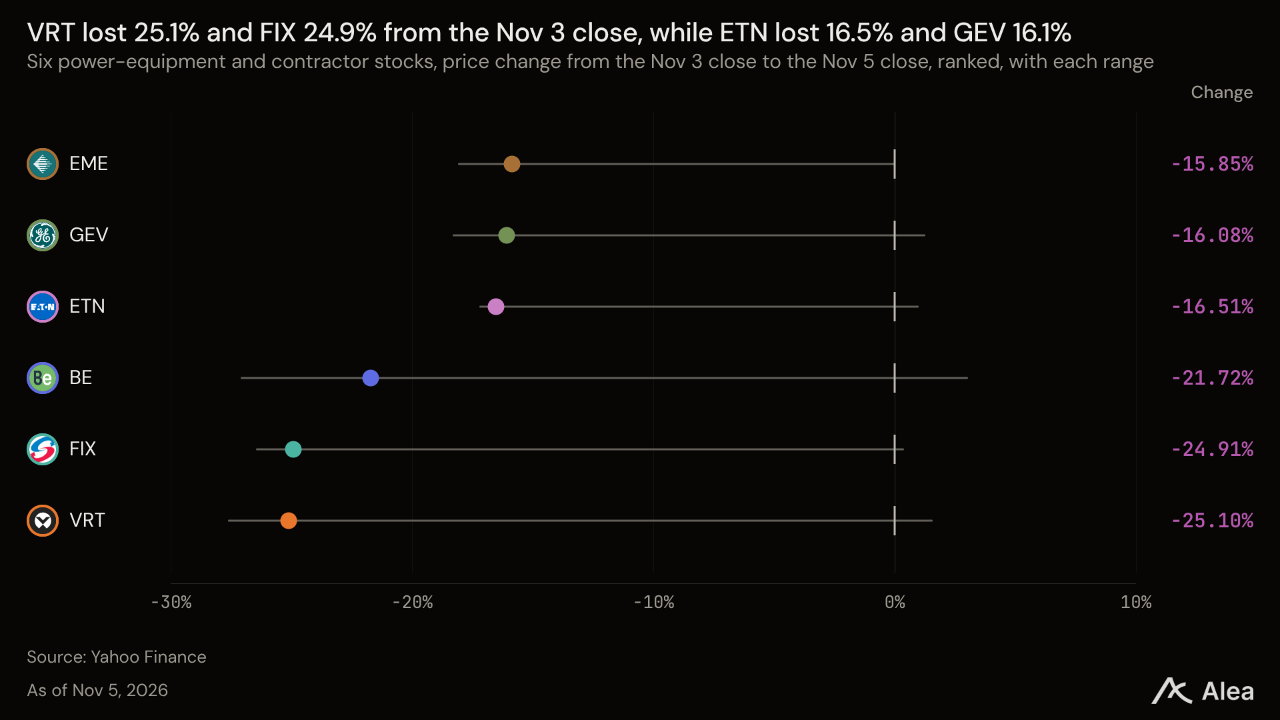
GEV — GEV는 10월 28일 실적 발표 전 종가 895달러보다 13.92% 낮은 771달러에 거래되고 있다. 이 하락은 모두 11월 3일 중간선거 이후 발생했다. 선거 당일 종가는 여전히 918달러였다. GE버노바의 고객인 전력회사와 발전사업 개발사들은 해당 분기에 터빈과 전력망 장비 293억달러어치를 주문했다. 유기적 성장 기준으로 전년 동기 대비 96% 늘어난 규모이며, 같은 기간 청구액은 126억달러였다. 수주잔고는 1,970억달러로, 시가총액은 2,040억달러다.
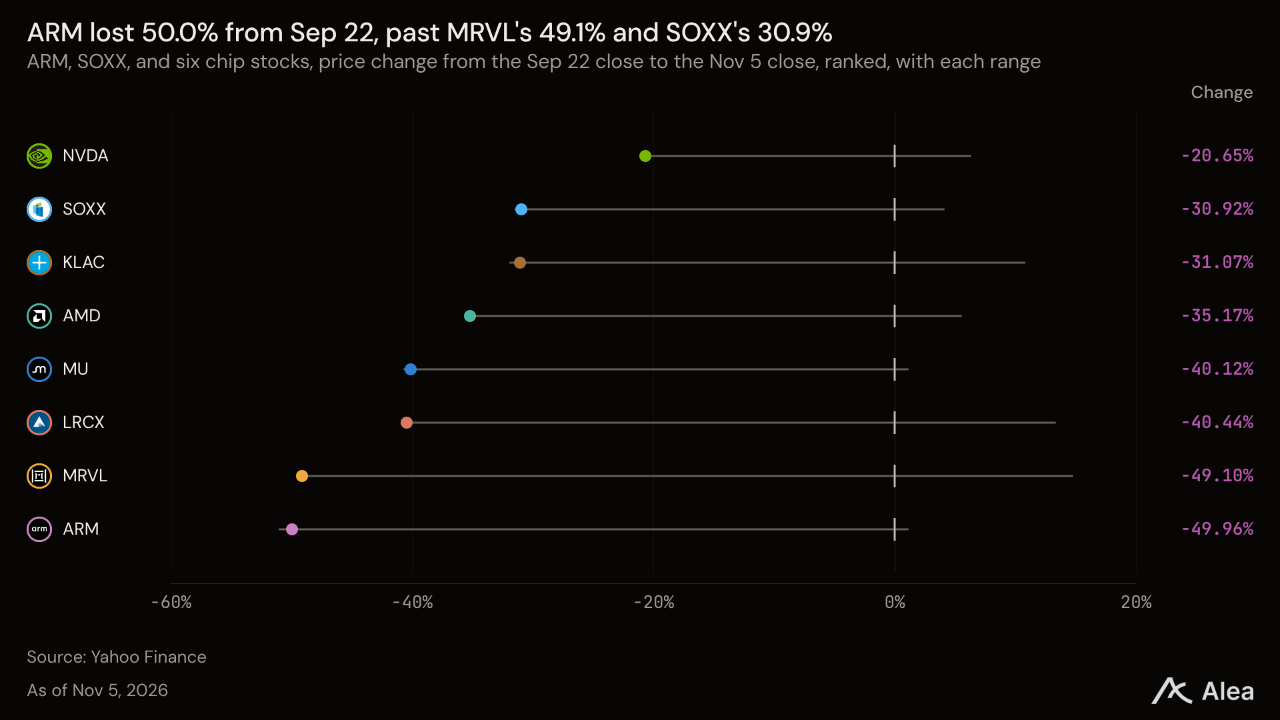
ARM — ARM은 9월 22일 333달러에서 167달러로 49.96% 하락해 반토막 났다. 11월 5일의 13.08% 하락은 2025년 7월 31일 이후 최대 낙폭으로, SOXX의 12.15%를 소폭 웃돌았다. 이날은 Arm이 11월 4일 실적을 발표한 다음 거래일이었다. 라이선스 매출이 50% 증가한 7억7,300만달러를 기록하면서 전체 매출은 전년 동기 대비 27% 늘어난 14억4,300만달러에 달했다. 반면 Arm의 설계로 제작한 칩마다 받는 로열티는 메모리 가격이 스마트폰 시장에 부담을 주면서 8% 증가한 6억7,000만달러에 그쳤다. 잉여현금흐름은 4억1,100만달러에서 1억1,000만달러로 줄었다. 다만 데이터센터 로열티는 두 배로 늘었고, Arm은 다음 분기 매출을 15억4,000만달러로 전망했다. 2027·2028회계연도에 걸쳐 AGI CPU 매출을 최대 20억달러 달성할 수 있다는 Arm의 자신감도 높아졌다.
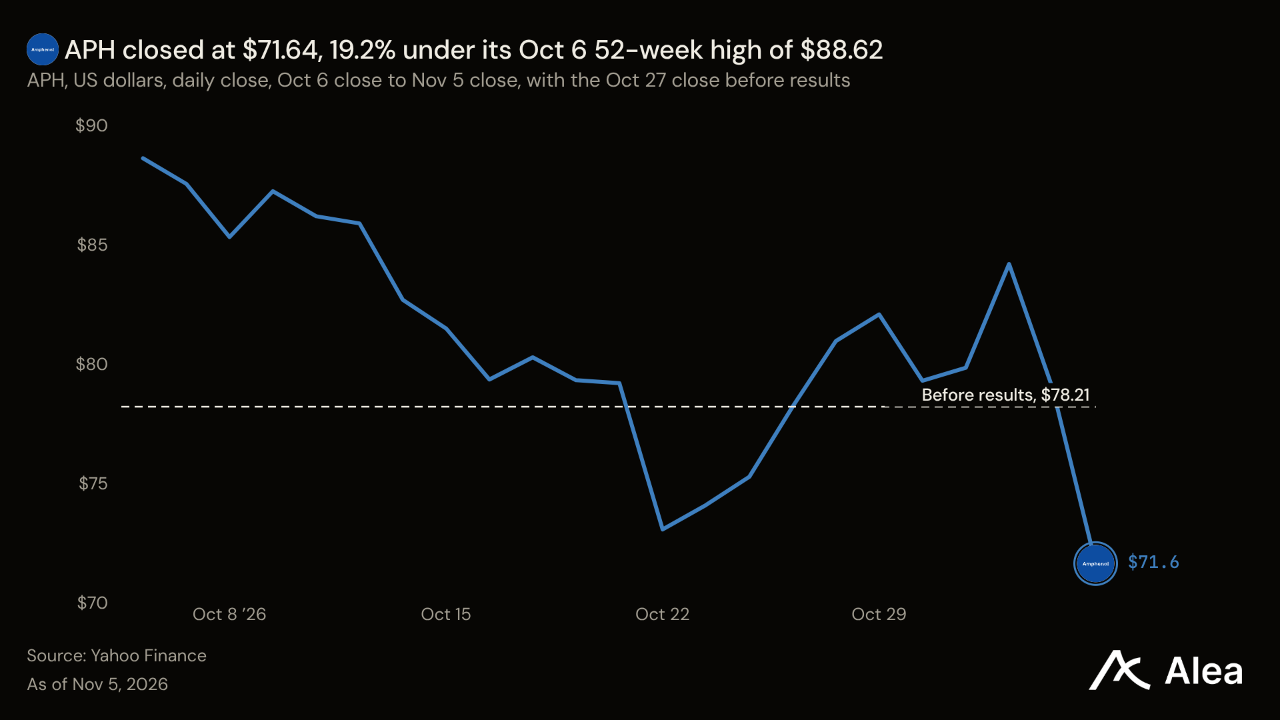
APH — APH는 71.64달러로, 52주 최고치였던 10월 6일 고점 88.62달러보다 19.16% 낮다. 3분기 커넥터 수주액은 122억달러로 매출의 1.19배였다. 2분기에는 이 비율이 1.23배였다. 11월 5일의 9.33% 하락은 2월 4일 이후 최대 낙폭이다.
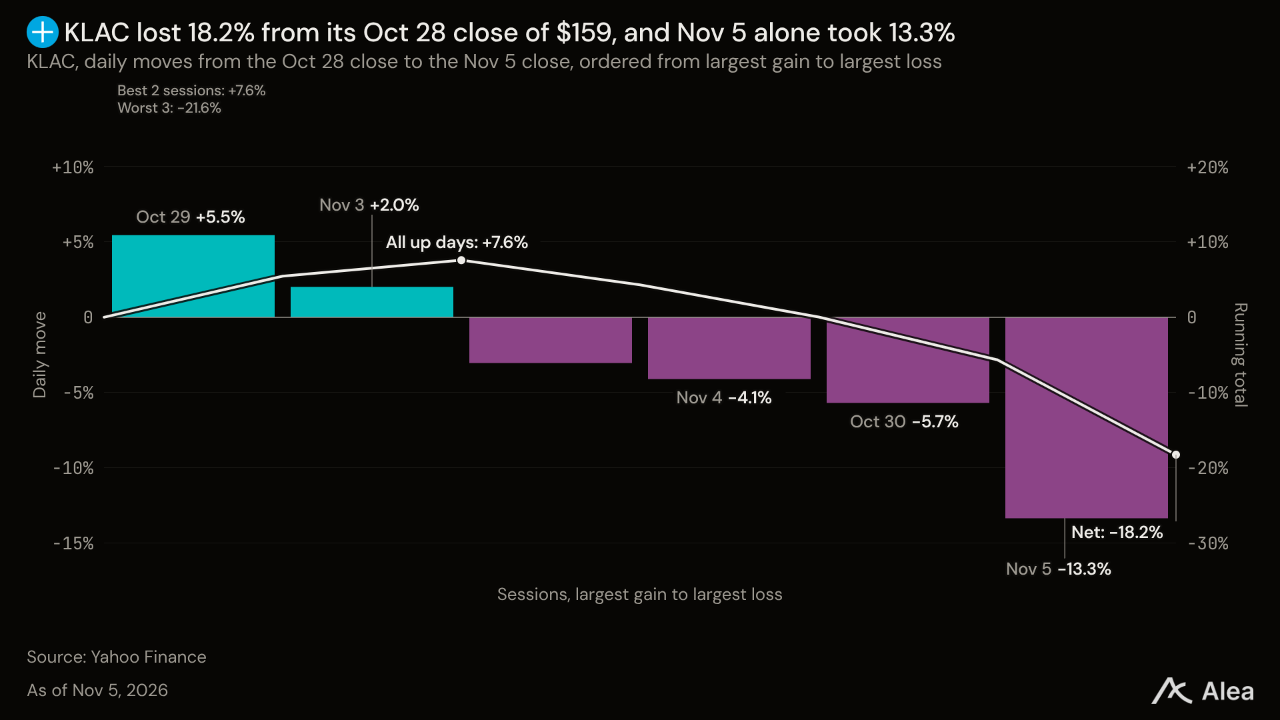
KLAC — KLAC는 KLA 실적 발표 직전인 10월 28일 159달러에서 130달러로 18.25% 하락했다. 9월 종료 분기 매출은 전년 동기 대비 29% 증가한 41억4,000만달러였고, 12월 종료 분기 전망치는 47억달러였다. 시가총액 1,690억달러 기준 KLAC는 이 전망치를 연율로 환산한 금액(47억달러의 4배)의 약 9배에 거래되고 있다.
ETN — ETN은 11월 3일 실적 발표와 함께 7.00% 급등해 392달러에 올랐지만, 이후 두 거래일 동안 16.51% 하락해 327달러로 내려왔다. 52주 최저치보다 3.55% 높은 수준이다. 같은 두 거래일 동안 GEV는 16.08% 하락했다. 이튼의 미주 전기 부문 최근 12개월 유기적 수주액은 39% 증가했으며, 3분기 유기적 매출은 전년 동기 대비 19% 늘었다.
APP — 앱러빈의 11월 4일 실적 발표 후 APP는 한 거래일 만에 272달러에서 356달러로 31.04% 급등했다. 2024년 11월 7일 이후 최대 일일 상승률이다. 같은 날 NDX는 6.36% 하락했다. 나열된 69개 종목 가운데 앱러빈과 함께 상승한 종목은 치폴레뿐이었다. 앱러빈의 소프트웨어는 모바일 광고를 배치하고 가격을 책정한다. 3분기 매출은 전년 동기 대비 55% 증가한 21억8,500만달러로, 전망치 상단을 1억달러 웃돌았다. 조정 EBITDA는 18억4,200만달러, 이익률은 84%였다. 앱러빈은 원천징수 세액을 포함해 자사주에 14억달러를 지출했으며, 매입 승인 한도를 36억달러로 늘렸다. 주가는 10월 30일 229달러로 52주 최저치를 기록했다. 여전히 12월 고점보다 51.46% 낮으며, 4분기 조정 EBITDA 전망치를 연율로 환산한 금액의 14.8배에 거래되고 있다(시가총액 1,192억달러, 20억1,000만달러의 4배).
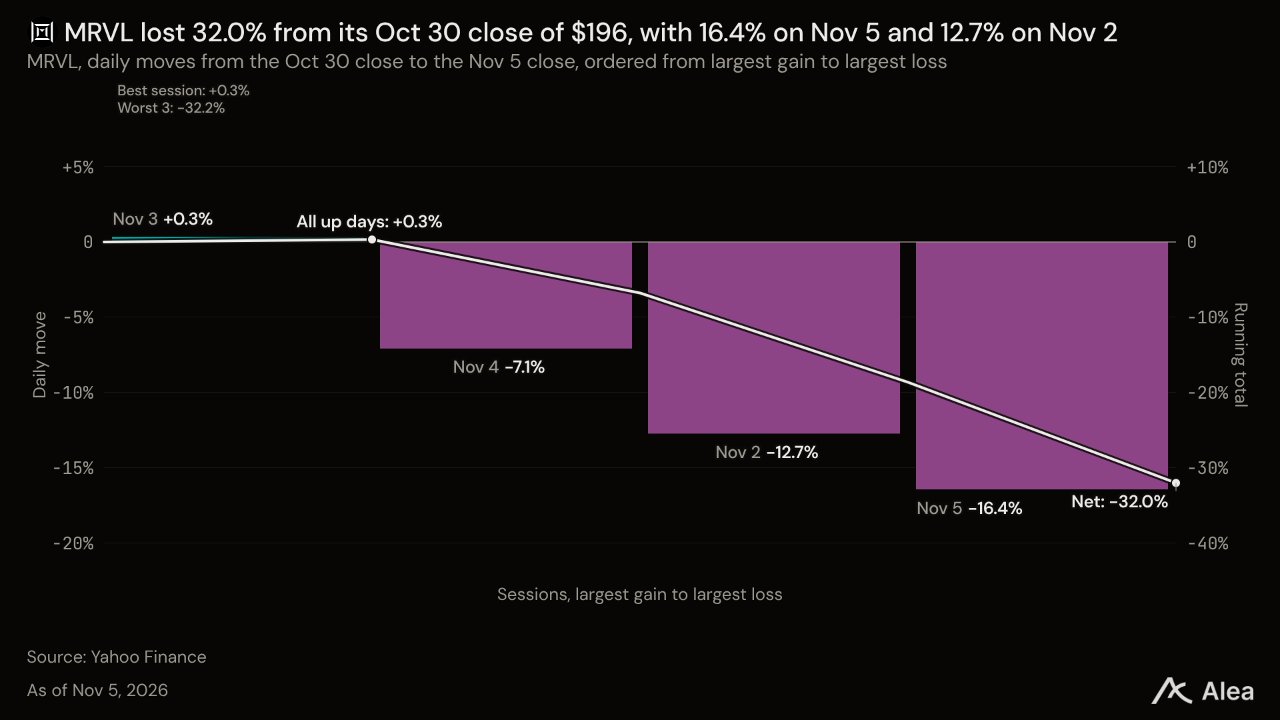
MRVL — 마벨은 11월 1일 주식 교환 방식으로 루멘텀을 인수하기로 합의하기 직전인 10월 30일 196달러로 마감했다. 이후 MRVL은 32.00% 하락해 134달러로 내려왔다. 주식 교환비율은 4.500주로, 주가 변동에 따라 이를 조정하는 상·하한 장치가 없다. 이에 따라 계약 조건은 그대로인데도 루멘텀 주주에게 제시된 인수 대가는 주당 884달러에서 601달러로 줄었다. 루멘텀 종가는 510달러로 해당 인수 대가보다 15.19% 낮았다. 거래 종결 최종 기한은 2027년 11월 1일이며, 2028년 8월 1일까지 연장할 수 있다. 규제당국이 거래를 막으면 마벨은 32억달러를 지급해야 한다. 11월 5일 MRVL의 하락률 16.43%는 SOXX의 12.15%를 웃돌았다. 이 맞춤형 반도체 설계업체의 주가는 9월 30일 이후 49.45% 하락했지만, 2026년 상승률은 여전히 57.15%다.
SNDK — SNDK는 10월 29일 실적 발표 전 종가 1,330달러에서 806달러로 39.37% 하락했다. 11월 5일의 22.26% 하락은 나열된 69개 종목 가운데 최대 낙폭이자, 최근 1년 중 가장 큰 일일 하락이었다. 플래시 구매업체들이 샌디스크에 지불한 금액이 늘면서 10월 2일 종료 분기 매출은 110억달러, 매출총이익률은 85.0%를 기록했다. 매출 전망치는 122억~126억달러로 제시했다. 다만 선지급액은 줄었다. 매출채권은 분기 중 40% 증가한 66억달러였고, 선수금으로 유입된 현금은 19억3,800만달러에서 4억6,500만달러로 감소했다. 샌디스크는 해당 분기에 시가총액 1,147억달러의 4.4%인 50억달러어치의 자사주를 매입했다. SNDK는 2026년 들어 여전히 239.72%의 상승률을 유지하고 있다.
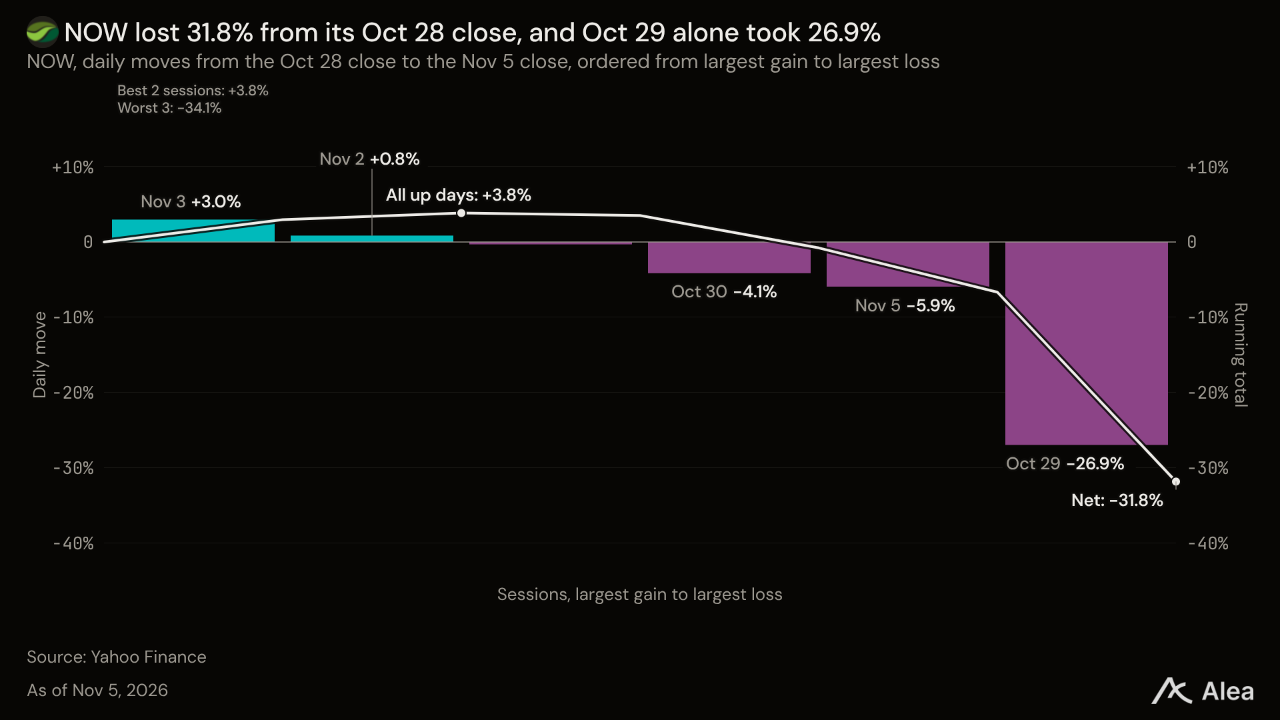
NOW — NOW는 10월 29일 26.95% 급락한 이후 102달러에 거래되고 있다. 10월 28일 150달러 대비 31.82% 하락한 수준이다. 서비스나우는 향후 12개월간 매출로 인식할 계약액의 증가율을 3분기 20.5%에 이어 4분기에는 18.5%로 전망했다.
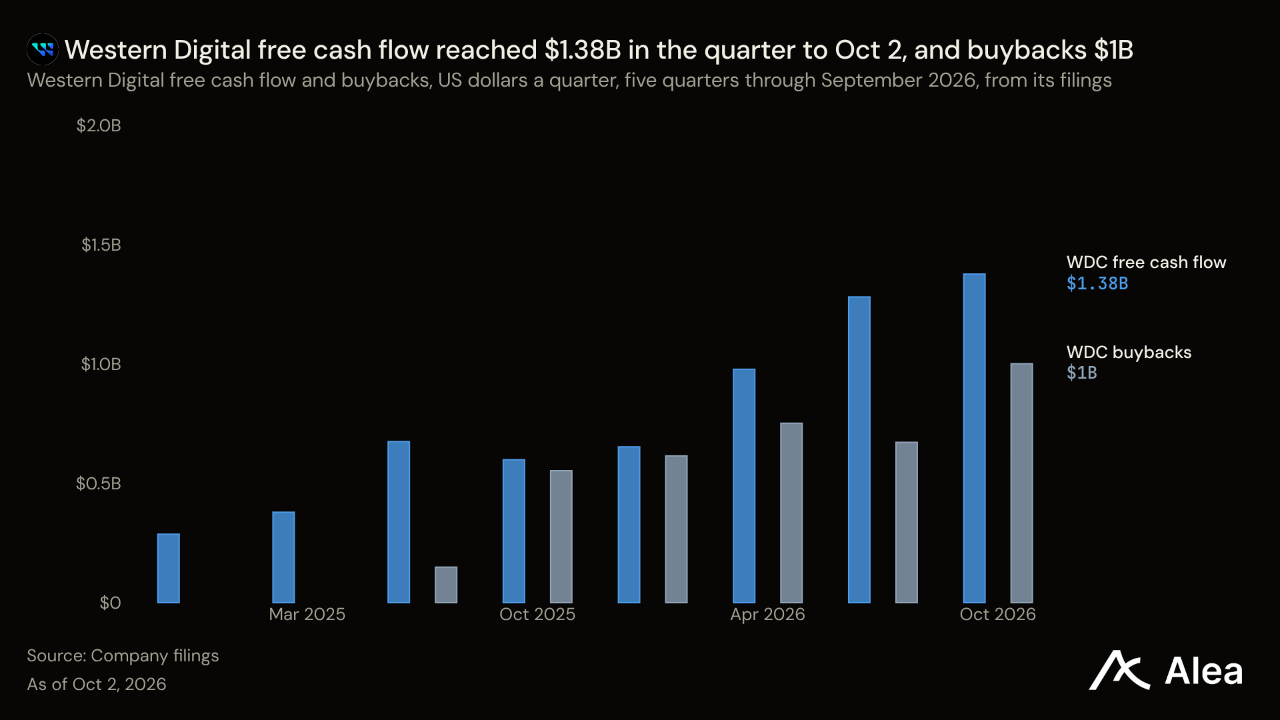
WDC — WDC는 8월 17일 536달러에서 268달러로 50.07% 하락했다. 11월 5일의 17.35% 하락은 2025년 4월 3일 이후 최대 낙폭이다. 웨스턴디지털이 10월 22일 발표한 실적에 따르면 매출은 전년 동기 대비 55% 증가한 43억8,000만달러였고, 조정 EPS는 4.64달러로 시장 예상치 4.13달러를 웃돌았다. 다음 분기 매출 전망치는 51억달러, 매출총이익률 전망치는 60~61%였다. WDC는 실적 발표일 종가보다 24.44% 낮다. 분기 잉여현금흐름 13억8,000만달러를 연율로 환산하면 시가총액 1,000억달러의 5.5%이며, 이 가운데 10억달러가 자사주 매입에 쓰였다.
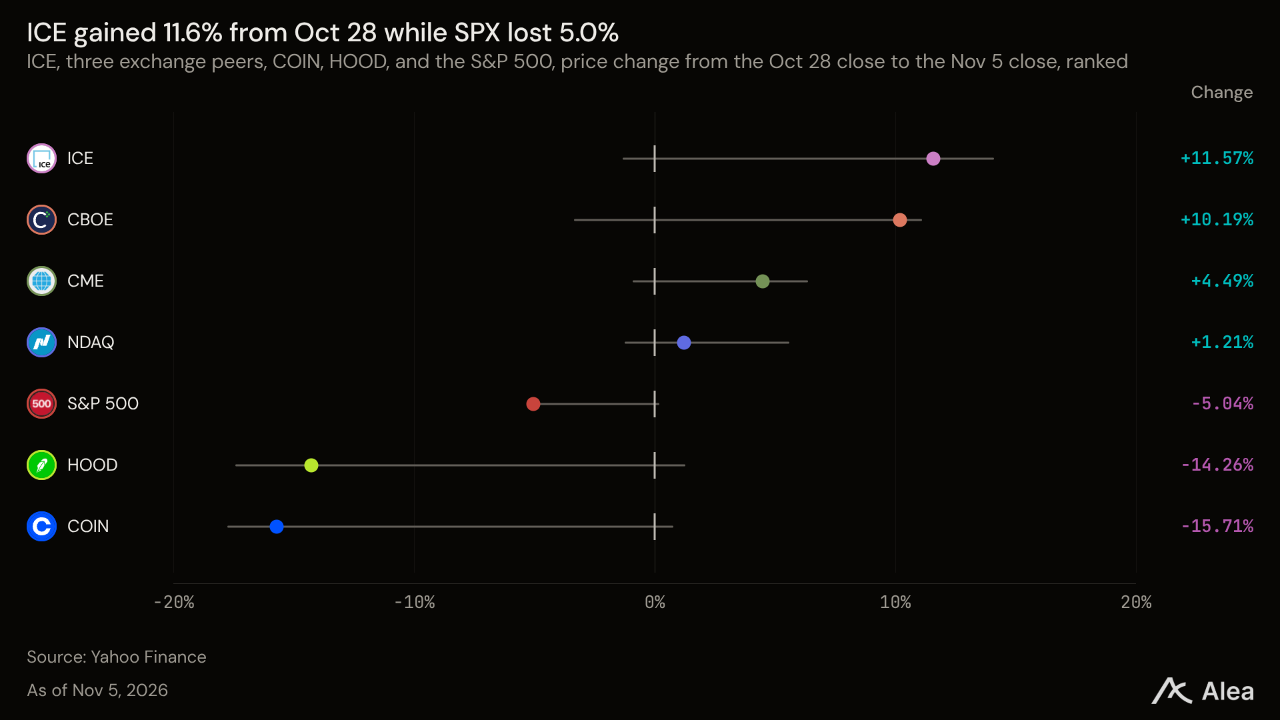
ICE — ICE는 10월 28일 156달러에서 174달러로 11.57% 상승했다. SPX가 4.36% 하락한 11월 5일에도 낙폭은 0.53%에 그쳤다. 거래 매출은 전년 동기 대비 23% 증가한 14억달러였다. ICE는 10월 29일 규제당국의 승인을 전제로 Trade.xyz의 무기한 선물 시장을 미국 규제 체계 아래에서 운영하기로 합의했다.
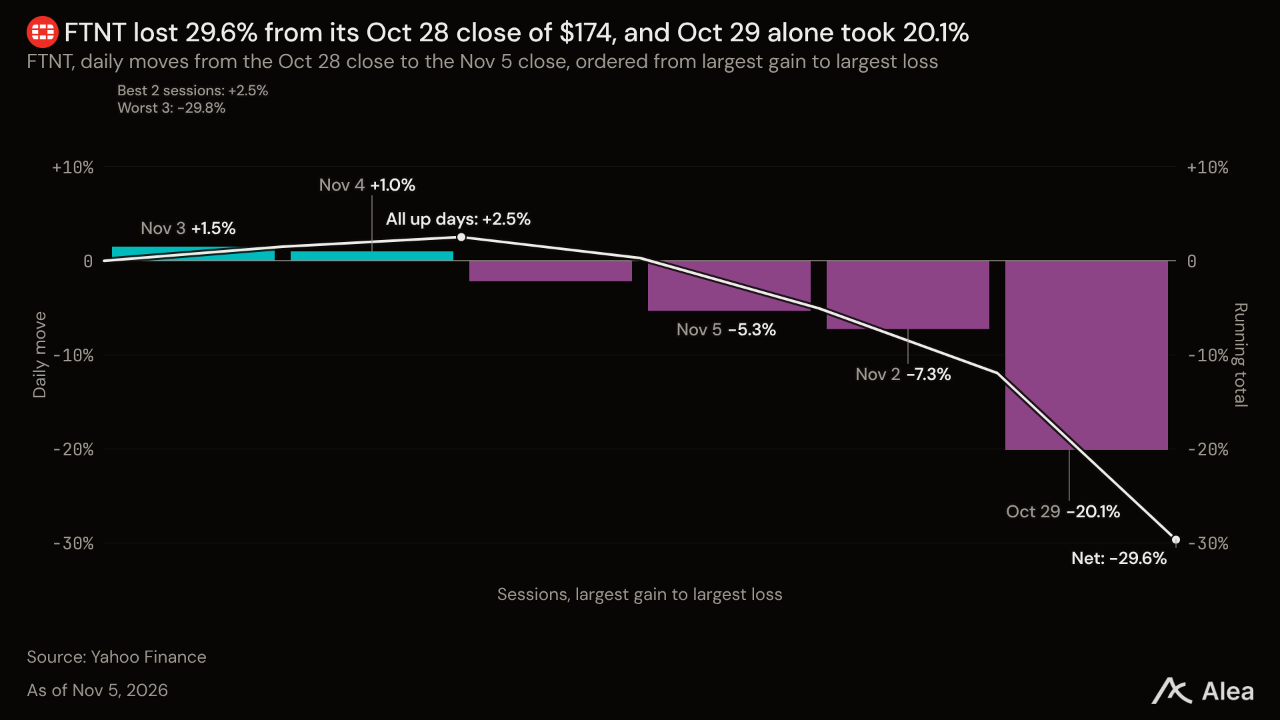
FTNT — FTNT는 123달러로, 10월 28일 실적 발표 전 종가 174달러보다 29.62% 낮다. 조정 EPS가 0.91달러로 시장 예상치 0.87달러를 웃돌았는데도 주가는 하락했다. 제품 매출이 전년 동기 대비 37% 증가한 7억6,500만달러를 기록하면서 비일반회계기준 매출총이익률은 81.6%에서 79.6%로 낮아졌다.
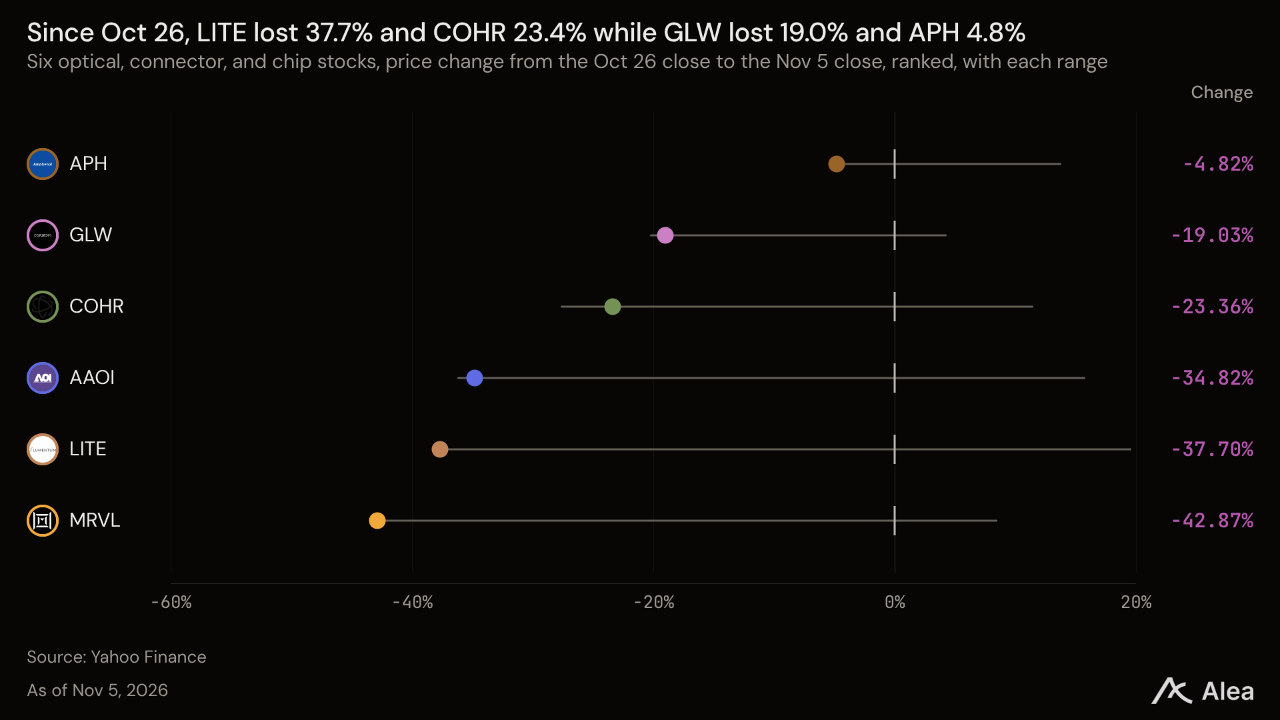
GLW — GLW는 6월 29일 기록한 52주 최고치 256달러보다 59.55% 낮은 103달러에 거래되고 있다. 통신사와 AI 인프라 구축업체들은 계약을 이어갔다. 버라이즌과 AT&T 등이 포함된 수십억달러 규모의 신규 장기 계약 4건을 체결했으며, 광통신 부문 매출은 전년 동기 대비 44% 증가한 23억8,000만달러로 핵심 매출의 46.8%를 차지했다.
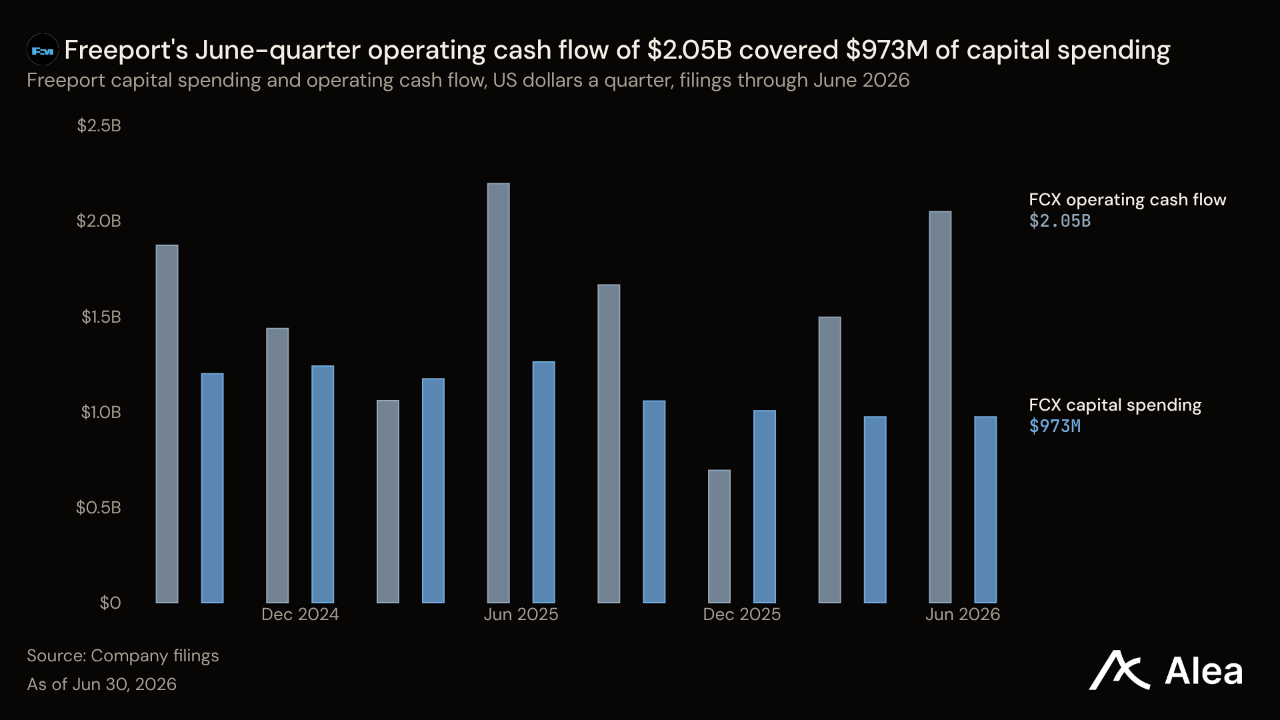
FCX — FCX는 10월 30일 62.47달러에서 57.90달러로 이달 들어 7.32% 하락했다. 이 하락은 모두 11월 5일에 발생했다. 이날 FCX는 7.51% 떨어졌고, 12월물 구리 가격은 2.47% 하락했다. 하루 전 프리포트는 애리조나주 배그대드 광산 확장에 45억달러를 투입하는 방안을 승인했다. 이를 통해 2030년 중반부터 연간 생산량이 약 2억2,500만파운드 늘어난다. 3분기 구리 실현 판매가격 6.54달러에서 단위당 순현금원가 2.07달러를 빼면 파운드당 4.47달러가 남는다. 전년 동기에는 3.28달러였다.
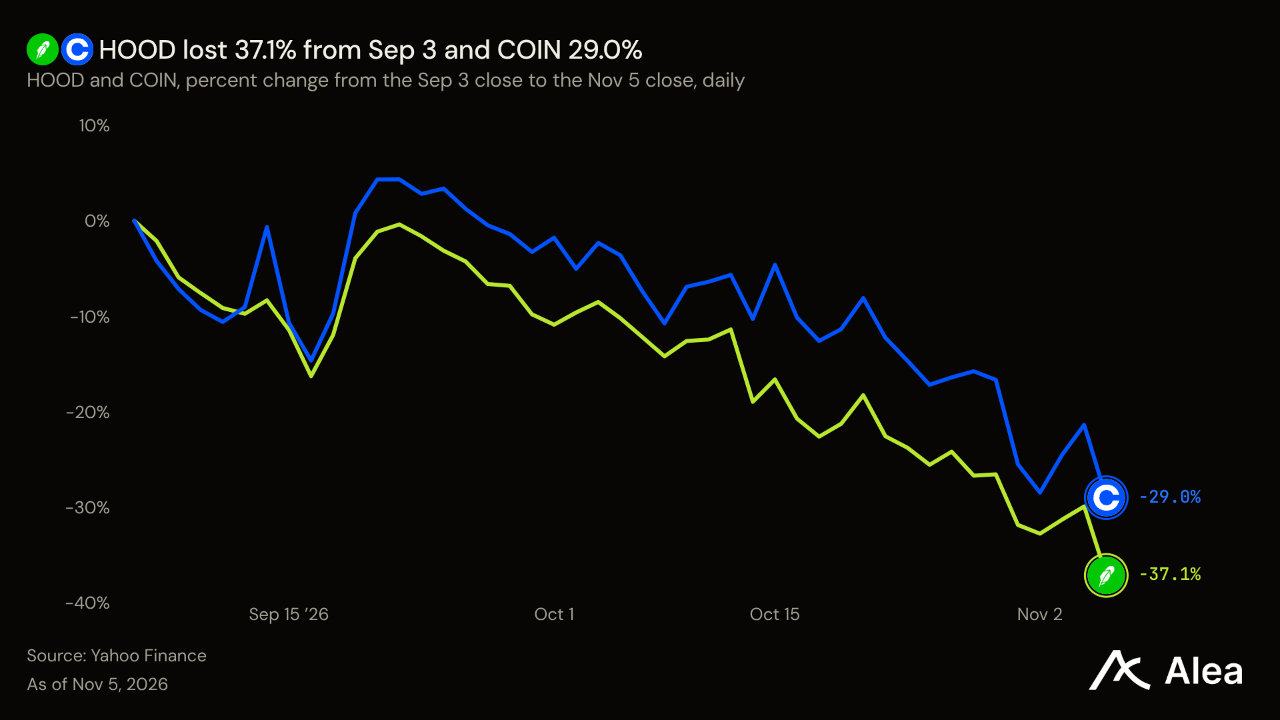
HOOD — HOOD는 78.39달러로, 9월 3일 종가 125달러보다 37.15% 낮다. 로빈후드의 3분기 거래 매출은 전년 동기 7억3,000만달러에서 8억6,700만달러로 늘었으며, 이벤트 계약 매출은 1억7,300만달러였다. 반면 암호화폐 거래 매출은 전년 동기 대비 55% 감소한 1억2,000만달러로, 전체 거래 매출의 13.8%를 차지했다. 그런데도 HOOD는 11월 5일 10.32% 하락했다. 같은 날 COIN은 9.69%, BTC는 5.52% 떨어졌다. 순입금액은 2분기 217억달러에서 157억달러로 줄었다. 로빈후드는 11월 4일 NVDA, TSLA, AAPL 옵션의 거래시간을 확대했다. 시가총액 706억달러 기준 HOOD는 3분기 매출을 연율로 환산한 금액(14억2,400만달러의 4배)의 12.4배에 거래되고 있다.
VRT — VRT는 11월 3일 236달러에서 두 거래일 만에 177달러로 25.10% 하락해, 10월 28일 실적 발표 전 주가인 209달러도 밑돌았다. 데이터센터 고객들은 버티브에 대금을 선지급하고 있다. 9월 30일 기준 유동 이연매출은 41억2,000만달러로, 12월 31일의 18억1,000만달러에서 늘었다. 시가총액 681억달러는 2026년 매출 전망치 중간값 146억5,000만달러의 4.6배다.
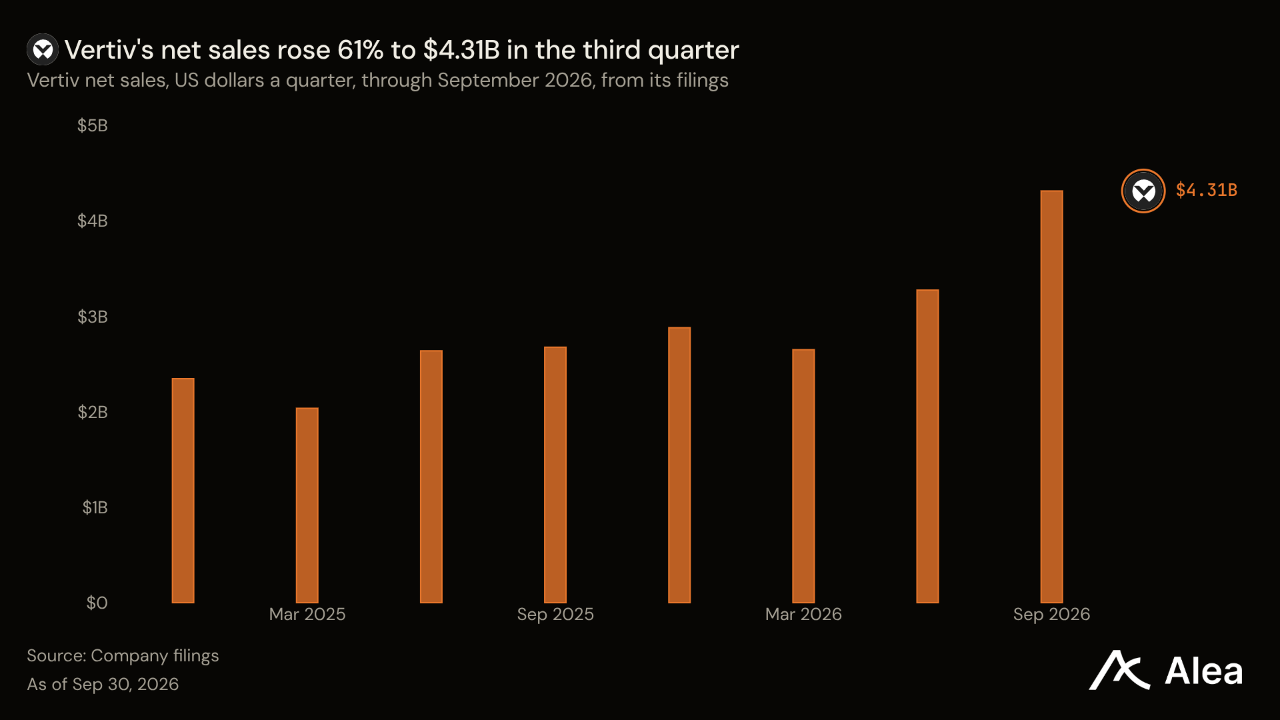
MSTR — MSTR 종가 129.30달러는 10월 30일 130.51달러보다 0.93% 낮다. 11월 4일 142.54달러까지 오른 뒤 한 거래일 만에 9.29% 하락했으며, 같은 날 BTC는 5.52% 떨어졌다. BTC 가격 76,006달러는 스트래티지의 평균 매입단가 75,451달러보다 0.74% 높다. 스트래티지는 10월 26일부터 11월 1일까지 6,550만달러에 811 BTC를 매입했고, 그 3.2배인 2억820만달러를 STRC 우선주 매입에 지출했다. 보통주 매각으로 조달한 1억6,400만달러 가운데 9,850만달러는 달러 준비금으로 배정했다. 보유한 849,327 BTC의 가치는 646억달러로, 시가총액 556억달러보다 90억달러 많다. 채무와 우선주는 보통주보다 변제 순위가 앞선다.
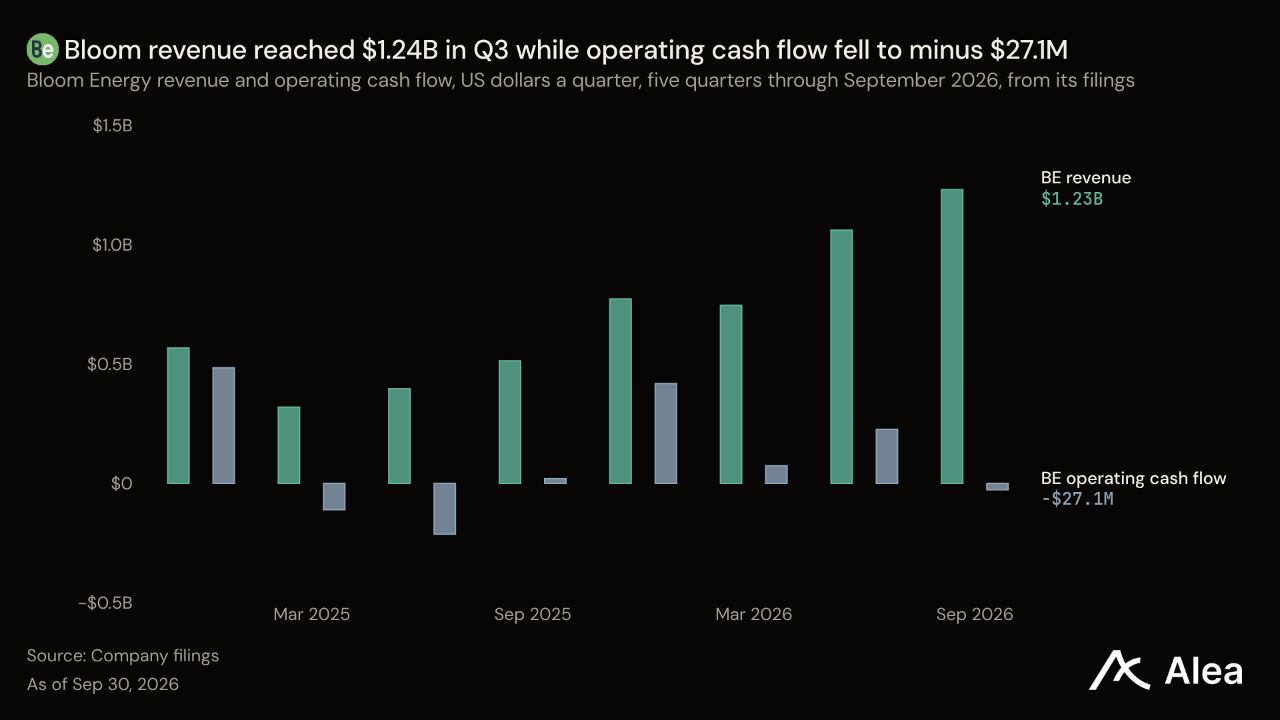
BE — BE는 9월 30일 277달러에서 168달러로 39.52% 하락했다. 11월 5일의 하락률 16.41%는 VRT의 14.02%를 웃돌았으며, GEV의 7.48%보다 약 두 배 컸다. 데이터센터들이 현장 발전용으로 블룸에너지의 연료전지를 구매하면서 3분기 매출은 전년 동기 대비 138% 증가한 12억3,600만달러를 기록했다. 2026년 매출 전망치는 44억~46억달러로 상향됐다. 현금흐름은 아직 이를 따라가지 못했다. 영업현금흐름은 2분기 2억2,640만달러에서 마이너스 2,710만달러로 전환됐다. 청구 전에 매출로 인식한 계약자산은 12월 31일 2억4,120만달러에서 8억5,860만달러로 늘었다. BE는 매출 전망치 중간값의 11배에 거래되고 있으며, 2026년 상승률은 92.80%를 유지하고 있다.
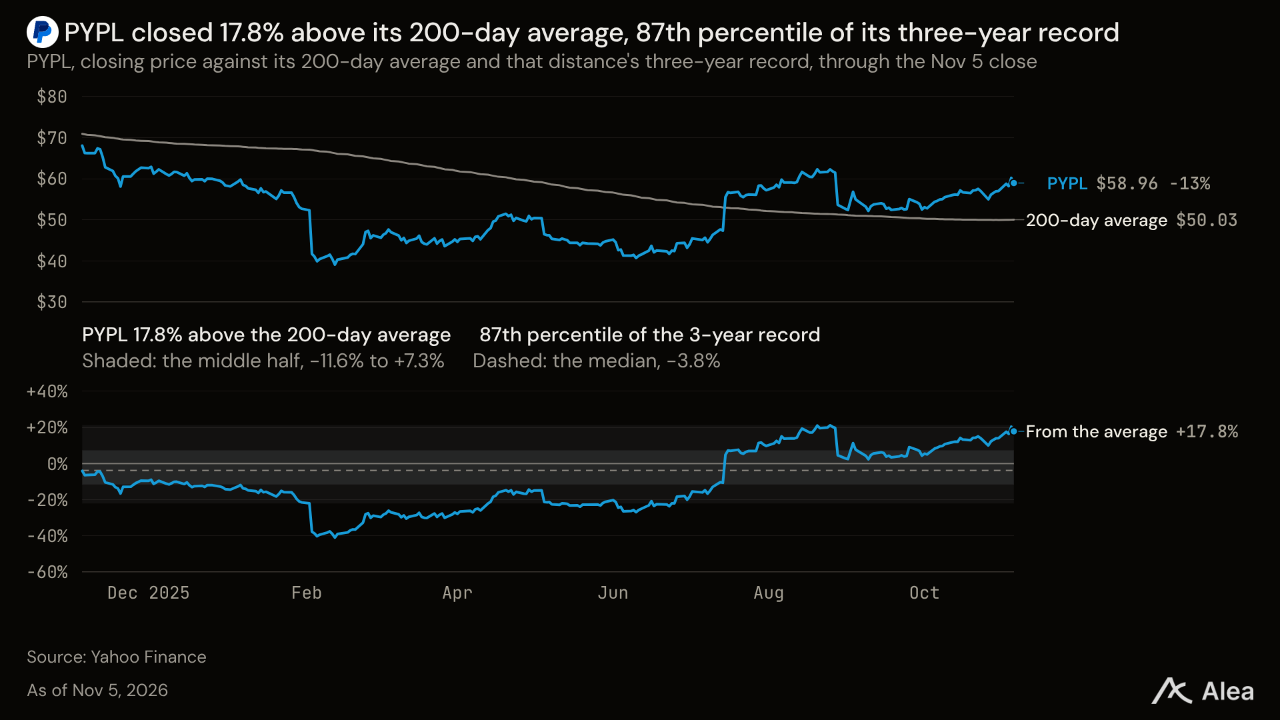
PYPL — PYPL은 10월 30일 57.01달러에서 3.42% 오른 58.96달러에 거래되고 있다. 이는 페이팔이 약 5.60달러로 상향한 2026년 비일반회계기준 EPS 전망치의 10.5배다.
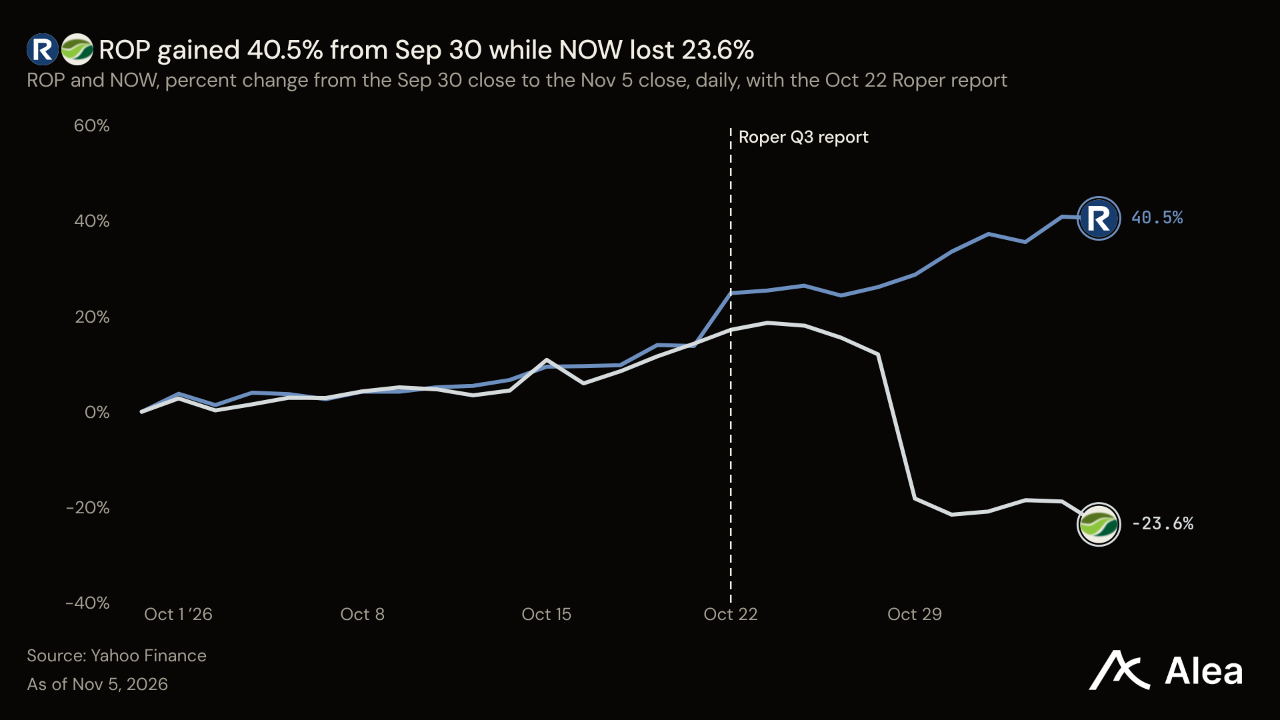
ROP — ROP는 9월 30일 종가 349달러에서 491달러로 40.51% 상승했다. 같은 기간 NOW는 23.62% 하락했다. 로퍼테크놀로지스가 10월 22일 발표한 3분기 매출이 전년 동기 대비 8% 증가하면서 주가는 한 거래일 동안 9.73% 올랐다.
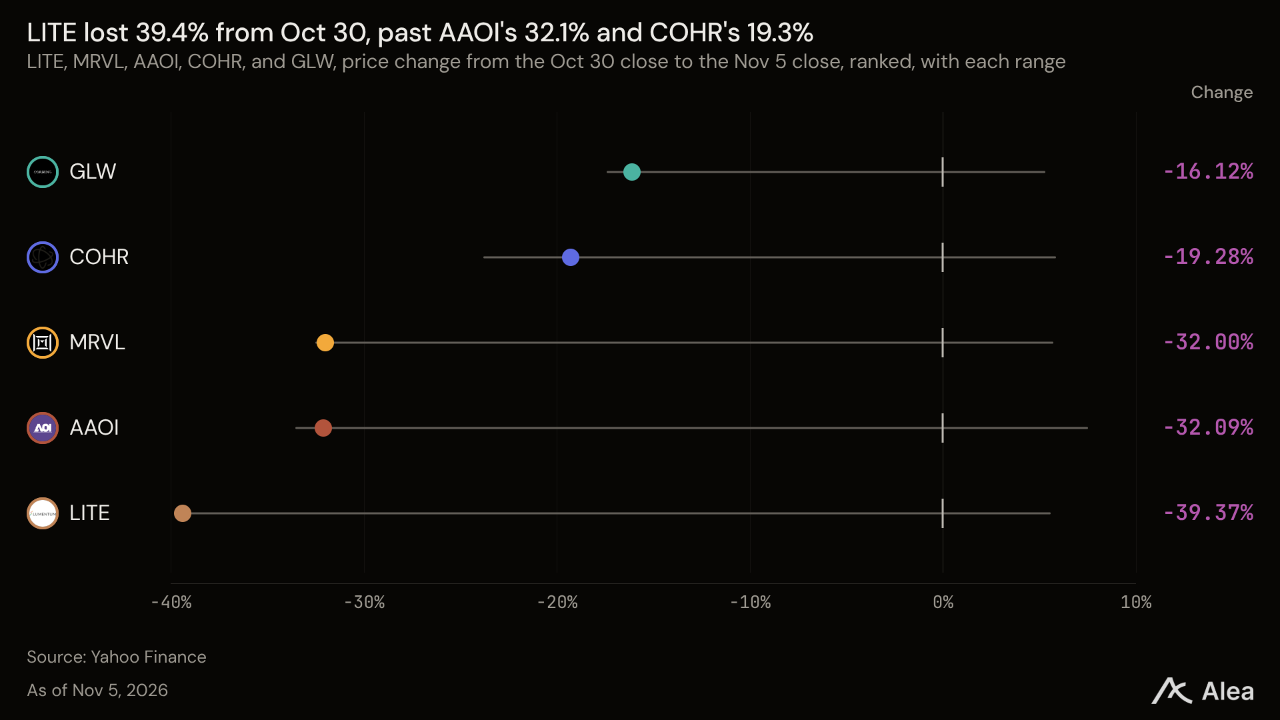
LITE — LITE는 11월 2일 실적 발표와 마벨 합병 발표 전인 10월 30일 841달러에서 510달러로 39.37% 하락했다. 11월 5일의 18.68% 하락은 2025년 4월 3일 이후 최대 낙폭이다. 거래가 종결되면 루멘텀 주식 1주는 MRVL 4.500주로 전환되며, 최근 종가 기준 가치는 601달러다. 해당 인수 대가 대비 할인율은 11월 2일 11.27%에서 15.19%로 확대됐다. AI 데이터센터의 레이저 구매가 이어지면서 회계연도 1분기 매출은 전년 동기 대비 136.5% 증가한 12억6,000만달러를 기록했다. 2분기 매출 전망치는 15억7,500만~16억2,500만달러다. 두 번째 대형 공동 패키징 광학 수주에는 50억달러를 넘는 구매 약정이 포함됐다.
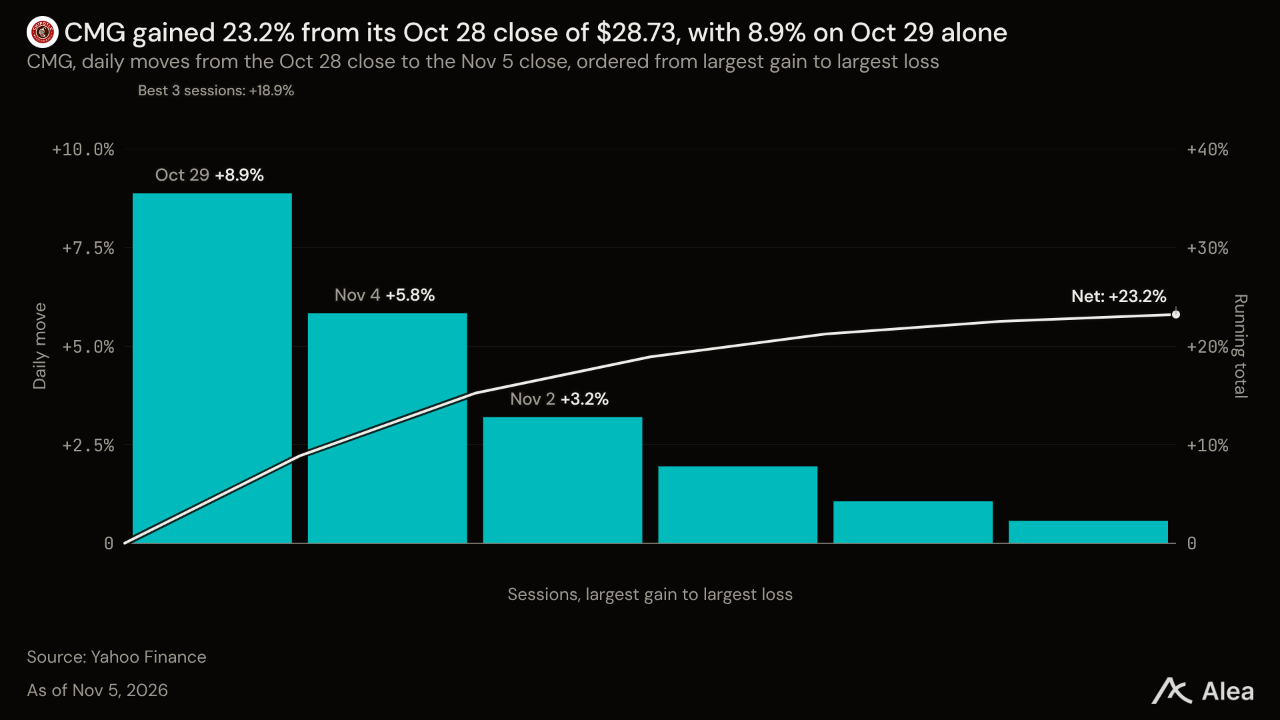
CMG — 치폴레의 10월 28일 실적 발표 이후 CMG는 28.73달러에서 35.40달러로 23.22% 상승했다. 해당 분기 EPS는 0.27달러로 시장 예상치 0.29달러를 밑돌았다. 3분기 거래 건수는 전년 동기 대비 0.8% 증가했다. CMG는 11월 5일 0.57% 올라 나열된 종목 가운데 상승한 두 종목 중 하나였다.
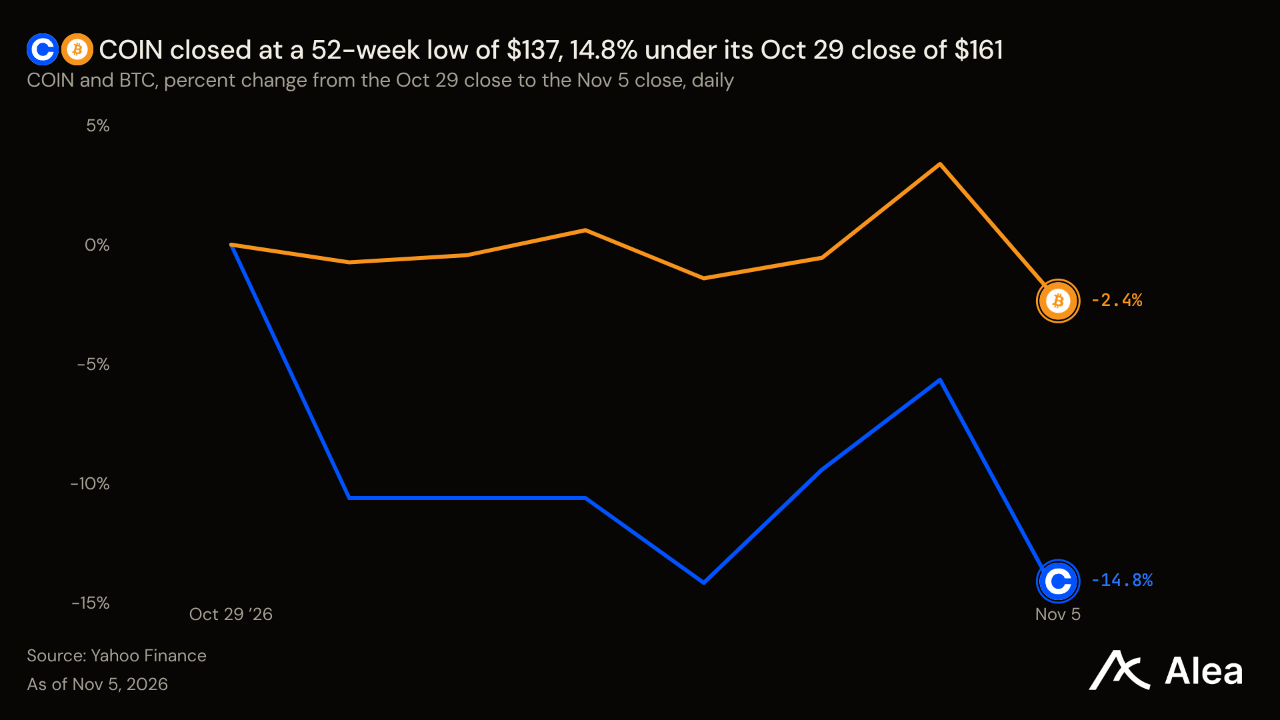
COIN — COIN은 52주 최저 종가인 137달러로 마감했다. 10월 29일 실적 발표 전 주가 161달러보다 14.80% 낮다. 이날 9.69% 하락하면서 11월 3일과 4일의 상승률 5.53%, 4.16%를 모두 반납했다. 구독·서비스 매출은 순매출의 49%인 5억7,020만달러로, 전년 동기 대비 44% 감소한 거래 매출 5억9,020만달러와 거의 같았다. 시가총액 362억달러는 순매출을 연율로 환산한 금액(11억6,000만달러의 4배)의 7.8배다. CFTC는 11월 3일 주식 무기한 선물을 미국 거래소에서 거래할 수 있다고 밝혔다. 코인베이스는 11월 5일 미국 갤럭시 사용자 8,200만명 이상이 이용하는 삼성월렛에서 USDC가 기본 달러 스테이블코인으로 지정됐다고 발표했다.
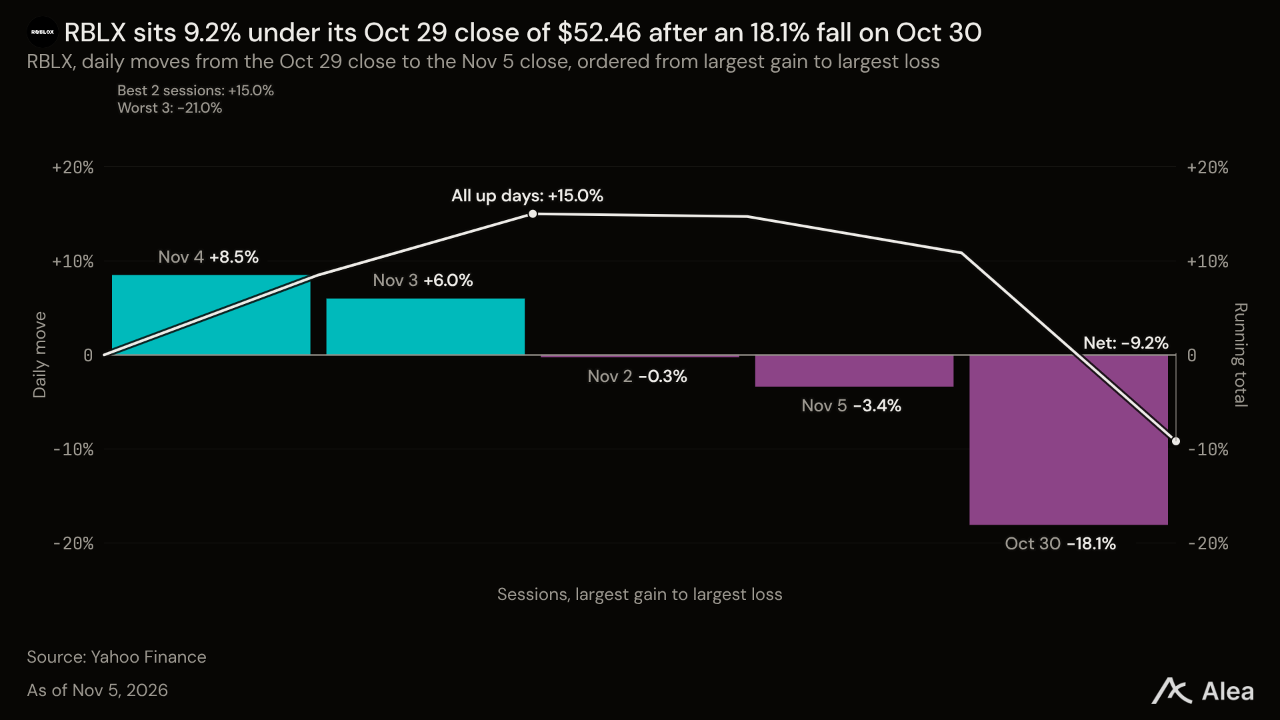
RBLX — RBLX는 10월 30일 42.99달러에서 47.65달러로 10.84% 회복했다. 10월 30일에는 4분기 예약매출이 전년 동기 대비 10~15% 감소할 것이라는 전망에 18.05% 하락했다. 3분기 예약매출은 전년 동기 대비 12% 감소한 17억달러였다.
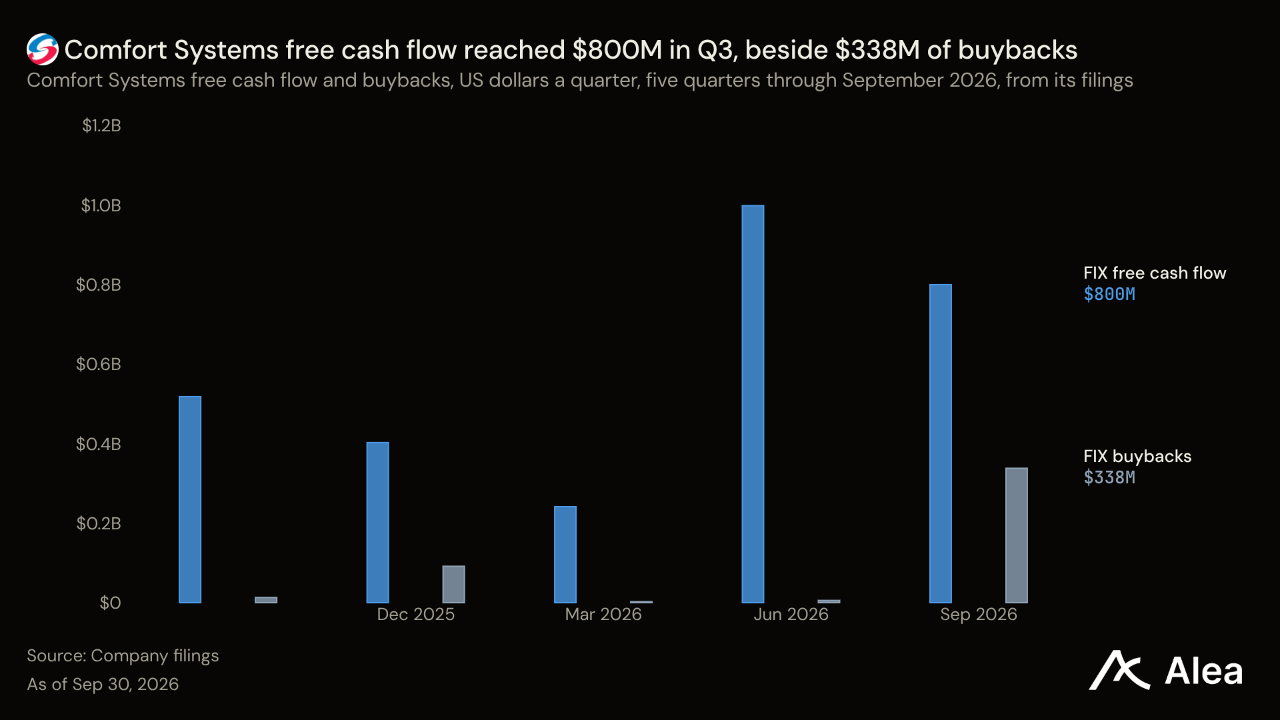
FIX — FIX는 8월 17일 1,881달러에서 965달러로 48.71% 하락했다. 11월 4일 15.08%, 11월 5일 11.58% 떨어지면서 최근 1년 중 낙폭이 가장 큰 두 거래일이 연달아 나타났다. 냉각·배관·전기 시스템을 설치하는 컴포트시스템스의 첫 9개월 매출 가운데 데이터센터와 반도체 공장 비중은 59%였다. 수주잔고는 전년 동기 93억8,000만달러에서 178억1,000만달러로 늘었다. 이사회는 자사주 매입 한도에 994,606주를 추가했다. 기존에 1,175만주를 17억1,000만달러에 매입한 뒤, 잔여 매입 가능 물량을 다시 100만주로 늘린 것이다. 최근 종가 기준 100만주의 가치는 9억6,500만달러로, 시가총액 338억달러의 2.9%다.
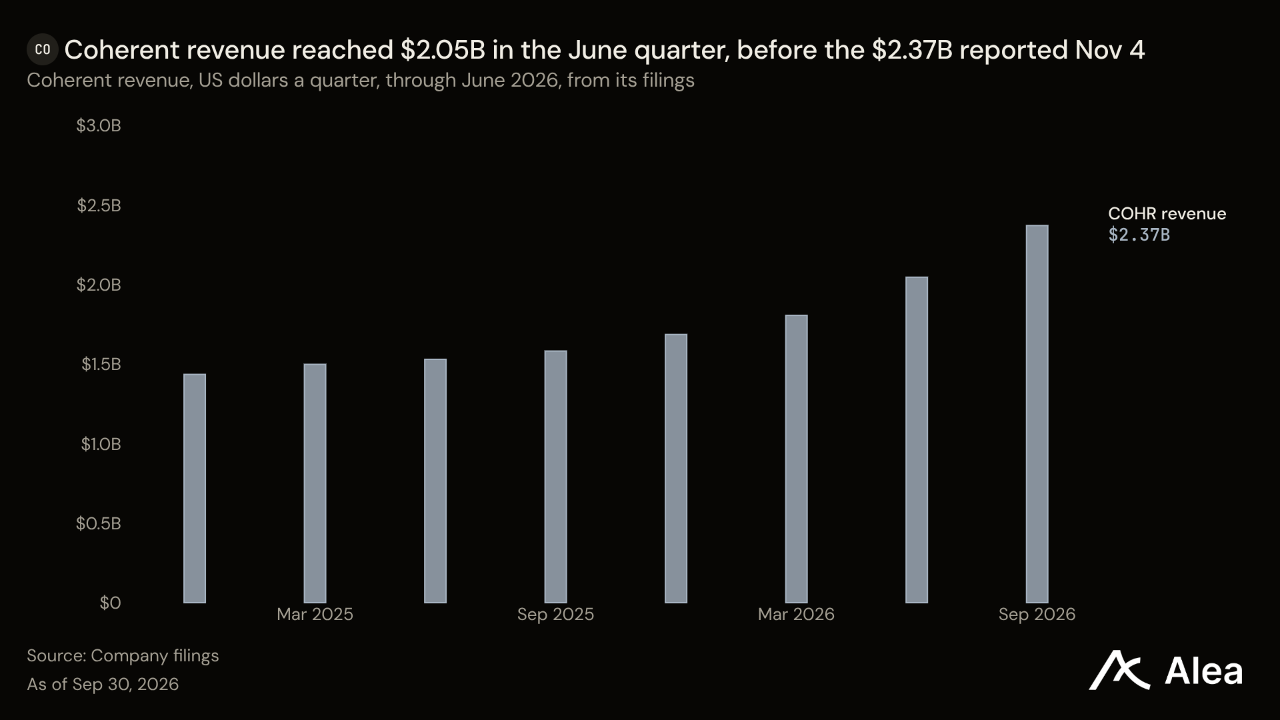
COHR — COHR는 9월 30일 288달러에서 170달러로 41.02% 하락했다. 11월 4일 실적 발표 다음 거래일인 11월 5일에는 12.98% 떨어져 8월 10일 이후 최대 낙폭을 기록했다. 코히런트의 데이터센터·통신 부문 매출은 전년 동기 대비 79% 증가해 전체 매출의 82%를 차지했다. 이에 힘입어 회계연도 1분기 매출은 50% 증가한 23억7,000만달러를 기록했지만, 전망치 상단에는 3,000만달러 못 미쳤다. 코히런트는 회계연도 말까지 처음으로 분기 매출 30억달러를 달성할 것으로 예상한다. 시가총액 334억달러는 2분기 매출 전망치 중간값을 연율로 환산한 금액(26억5,000만달러의 4배)의 3.2배다. 같은 기준으로 LITE는 7.2배다(16억달러의 4배).
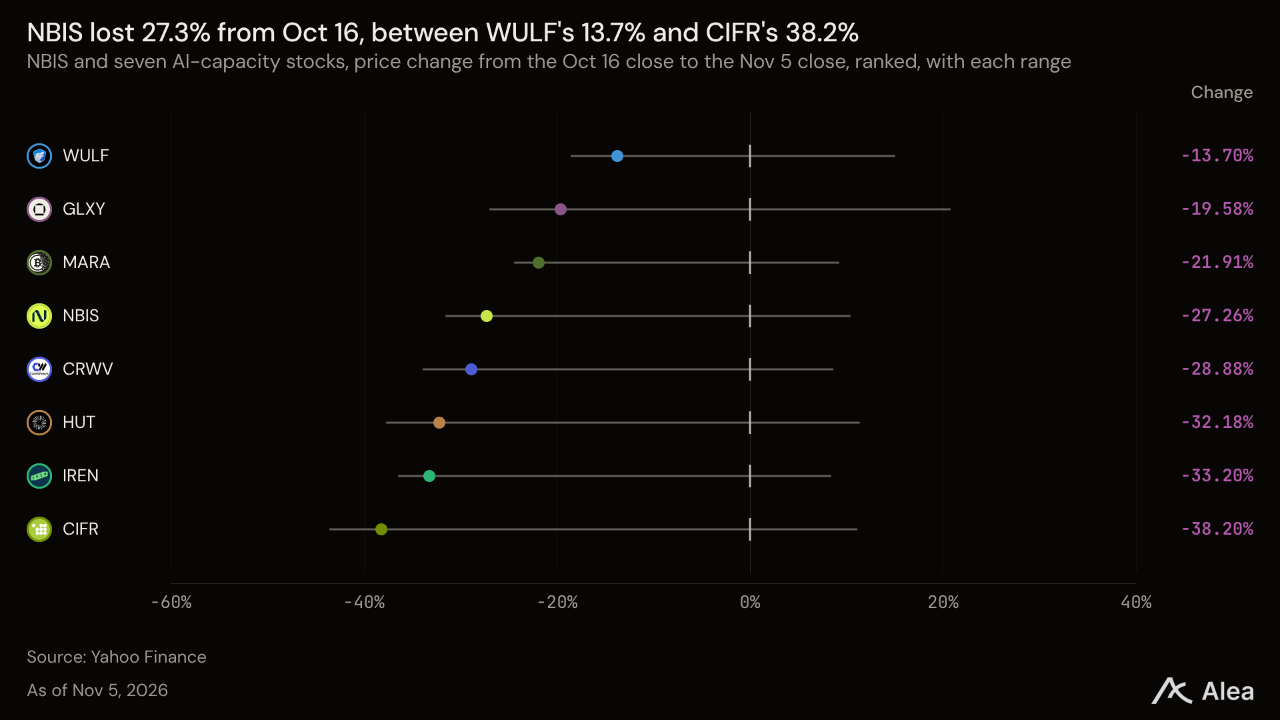
NBIS — NBIS는 네비우스가 씨티 대출 계약을 체결하기 직전인 10월 16일 종가 165달러에서 120달러로 27.26% 하락했다. 최근 거래일의 14.94% 하락은 7월 24일 이후 최대 낙폭이다. 11월 12일 3분기 실적을 발표하는 네비우스는 GPU 클러스터를 임대하며, 추가 클러스터를 구입하기 위해 35억달러 규모의 기간대출을 조달했다. 금리는 기간물 SOFR에 2.75%를 가산하며, 가산금리는 90일마다 25bp씩 올라 최대 3.50%가 된다. 대출 만기는 2027년 10월 16일이다. 대주단은 차입자들의 사실상 모든 자산에 담보권을 보유하며, 327억달러 규모의 주식보다 변제 순위가 앞선다.
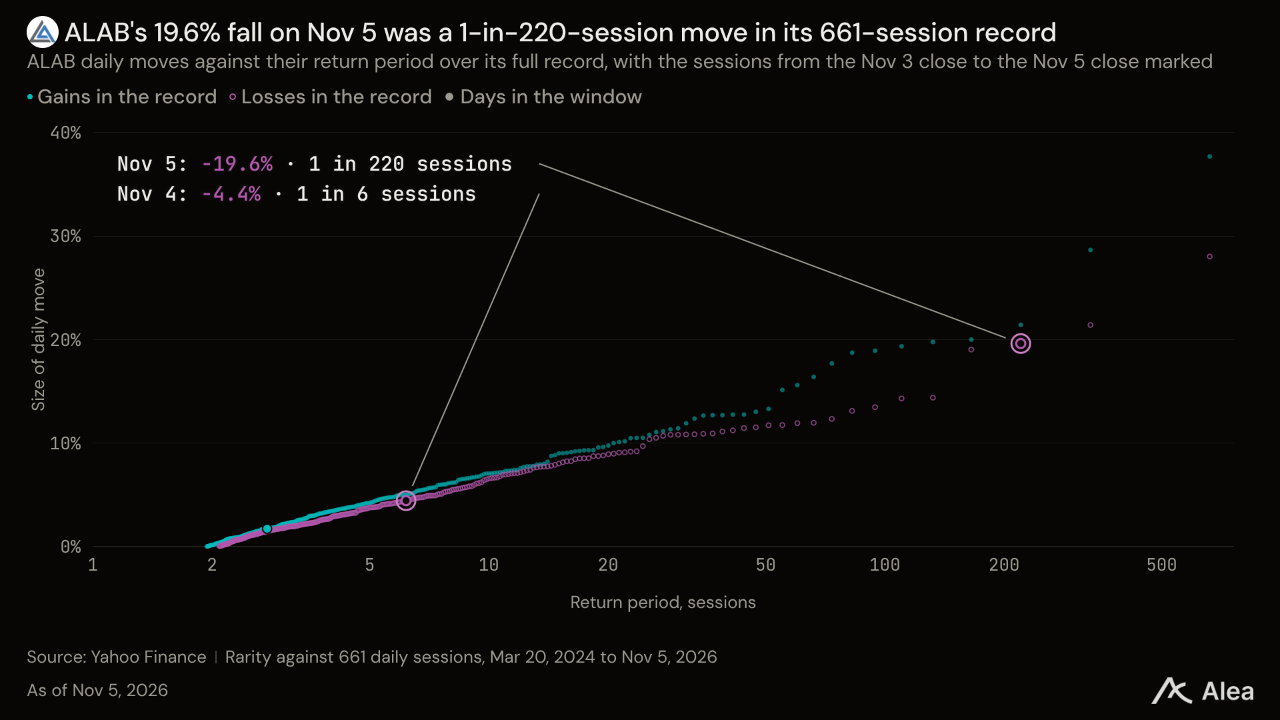
ALAB — ALAB는 실적 발표 직전인 11월 3일 종가 234달러에서 179달러로 23.18% 하락했다. 11월 5일에만 19.62% 떨어졌다. AI 랙 내부의 프로세서를 연결하는 반도체를 판매하는 아스테라랩스는 4분기 매출을 7억3,000만~7억5,000만달러로 전망했다. 중간값 기준으로 3분기보다 26.5% 높은 수준이다. ALAB의 시가총액 311억달러는 이 중간값을 연율로 환산한 금액의 10.5배다.
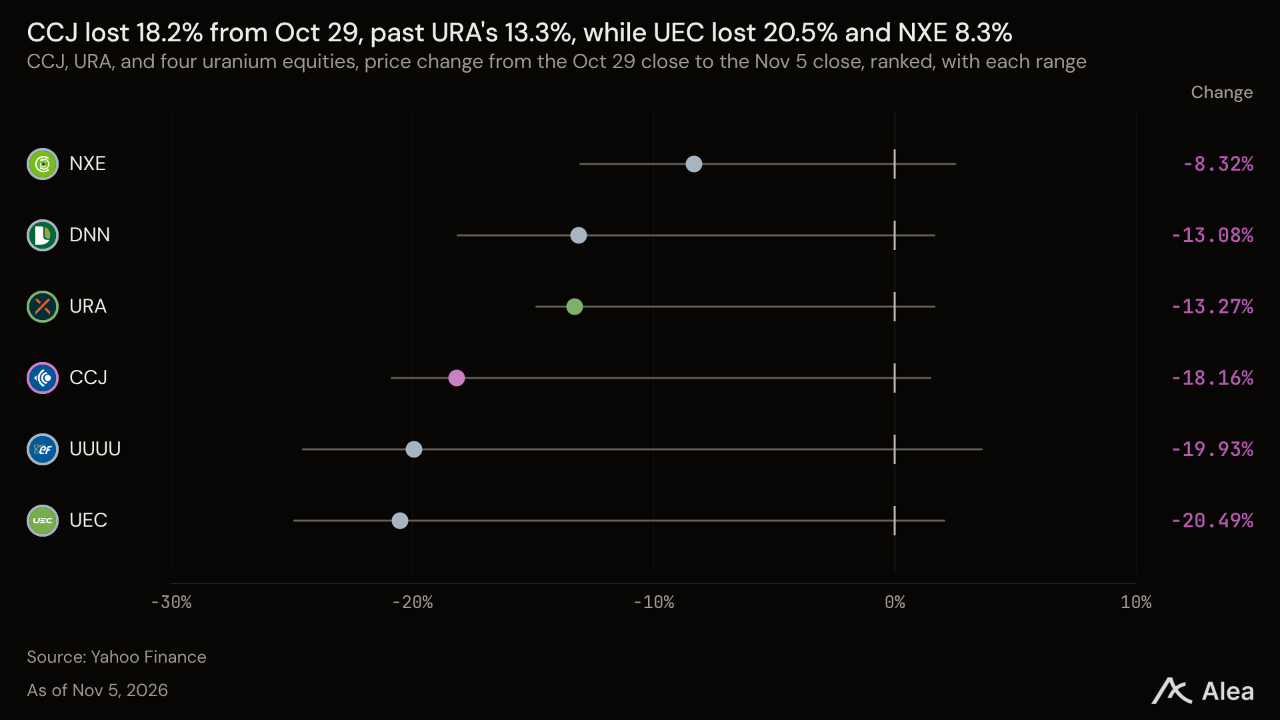
CCJ — 카메코 주가는 3분기 실적 발표 직전인 10월 29일 종가 83.49달러에서 18.16% 하락한 68.33달러로, 종가 기준 52주 최저치를 기록했다. 전력회사들은 장기 계약으로 카메코의 우라늄을 구매한다. 이들 계약의 가격 상한 탓에 올해 첫 9개월간 실현 판매가격은 파운드당 66.64달러로 전년 대비 10% 상승하는 데 그쳤다. 같은 기간 현물 평균 가격은 87.41달러로 22% 올랐다. 카메코는 11월 5일 장 마감 후 2029년 12월 5일까지 최대 10억달러의 보통주를 시장가격에 매각하기 위한 서류를 제출했다. 같은 날 제출한 30억달러 규모 증권 등록에 따른 이번 프로그램은 시가총액 298억달러의 3.36%에 해당한다. 조달 자금은 개발, 인수, 부채 상환 또는 일반적인 용도로 사용한다. 최소 조달 금액은 정하지 않았다.
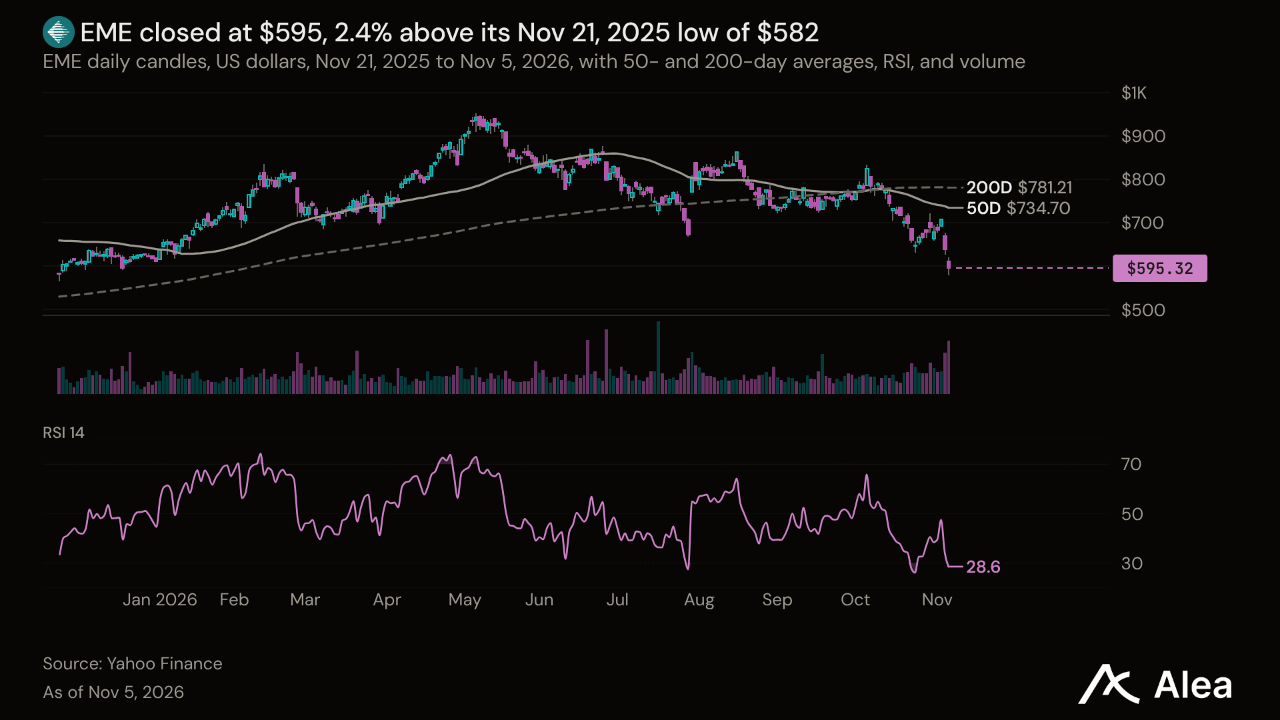
EME — EME 주가는 595달러로, 2025년 11월 21일 저점인 582달러보다 2.36% 높다. 엠코어의 잔여 수행의무는 9월 30일 기준 185억7000만달러로 전년 대비 47% 증가했다. 이는 시가총액 261억달러의 71%에 해당한다.
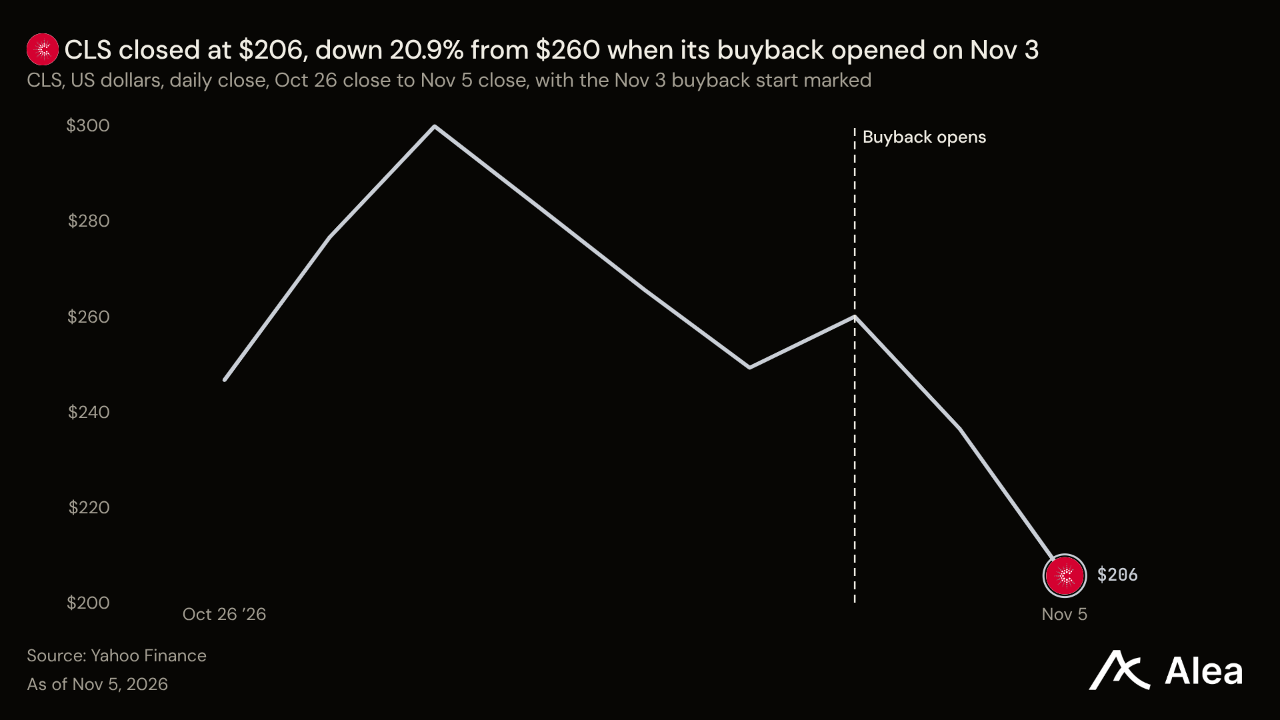
CLS — 셀레스티카의 자사주 매입이 시작된 11월 3일 CLS 주가는 260달러였으며, 이후 20.89% 하락해 206달러가 됐다. 셀레스티카는 2027년 매출을 올해 210억달러보다 90% 높은 400억달러로 전망했다. 다만 이를 위해 현금이 투입되고 있다. 3분기 재고에 11억800만달러가 묶이면서 2026년 잉여현금흐름 전망치는 6억달러에서 4억6000만달러로 낮아졌다. CLS 주가는 2027년 조정 주당순이익 전망치 21.50달러의 9.6배에 거래되고 있다.
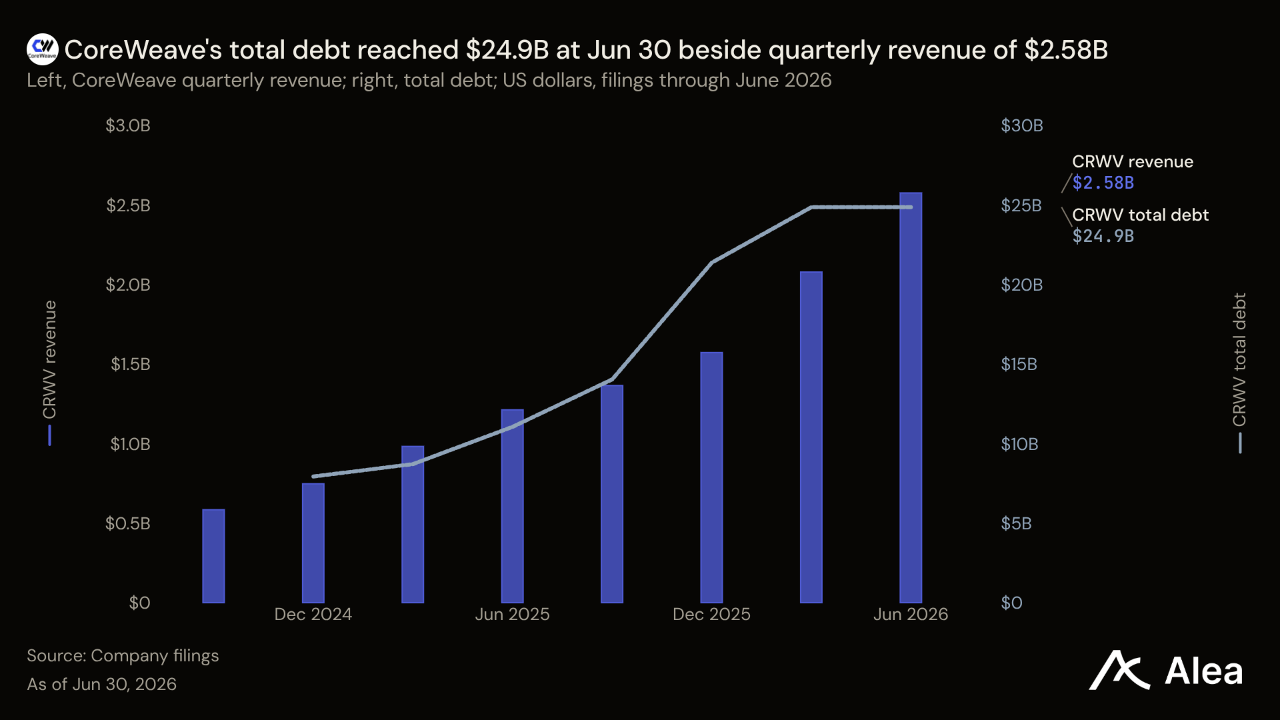
CRWV — 코어위브 주가는 9월 30일 87.12달러에서 49.89% 하락한 43.66달러로, 가치가 절반 가까이 줄며 종가 기준 52주 최저치를 기록했다. 3분기 실적은 11월 10일 장 마감 후 발표된다. 대출기관에 지급할 이자가 우선이다. 2분기 순이자비용은 전년 동기 2억6700만달러에서 6억4000만달러로 늘어 매출 1달러당 24.9센트를 차지했다. 연율로 환산하면 25억6000만달러로, 시가총액 241억달러의 10.6%에 해당한다.
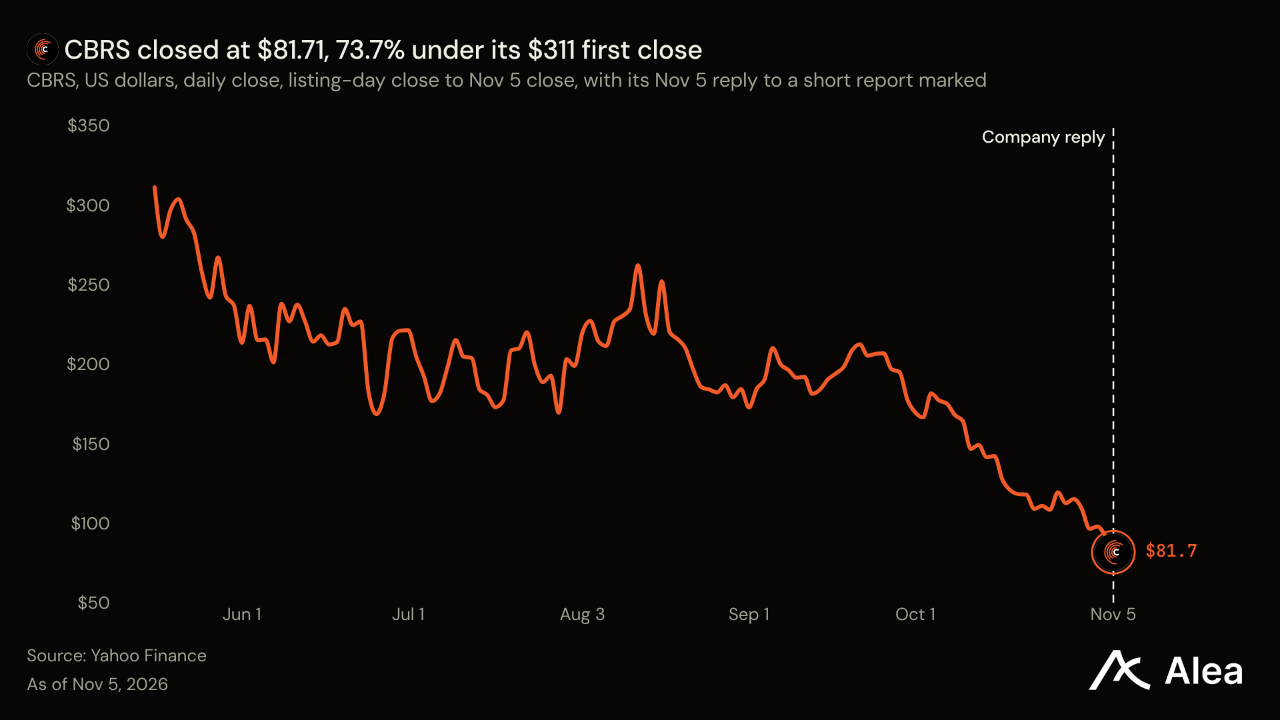
CBRS — 세레브라스는 상장 첫날인 5월 14일 311달러에 마감했으며, 현재 CBRS 주가는 이보다 73.73% 낮은 81.71달러로 상장 이후 종가 기준 최저치다. 2분기 매출은 전년 동기 1억330만달러에서 1억8010만달러로 늘었지만, 매출총이익은 3210만달러에서 2560만달러로 감소했다. 이에 따라 매출총이익률은 31.1%에서 14.2%로 낮아졌다. AI 칩과 이를 이용하는 클라우드 서비스를 판매하며 엔비디아·AMD와 경쟁하는 세레브라스는 11월 5일 자사 웨이퍼의 수명이 약 2년에 불과하다는 공매도 보고서의 주장을 반박했다. 회사는 보고서의 재무 관련 결론 대부분이 이 수치를 전제로 한다고 밝혔다. 이날 CBRS 주가는 11.04% 하락했다. 시가총액 194억달러는 2분기 매출을 연율로 환산한 금액의 26.9배다.
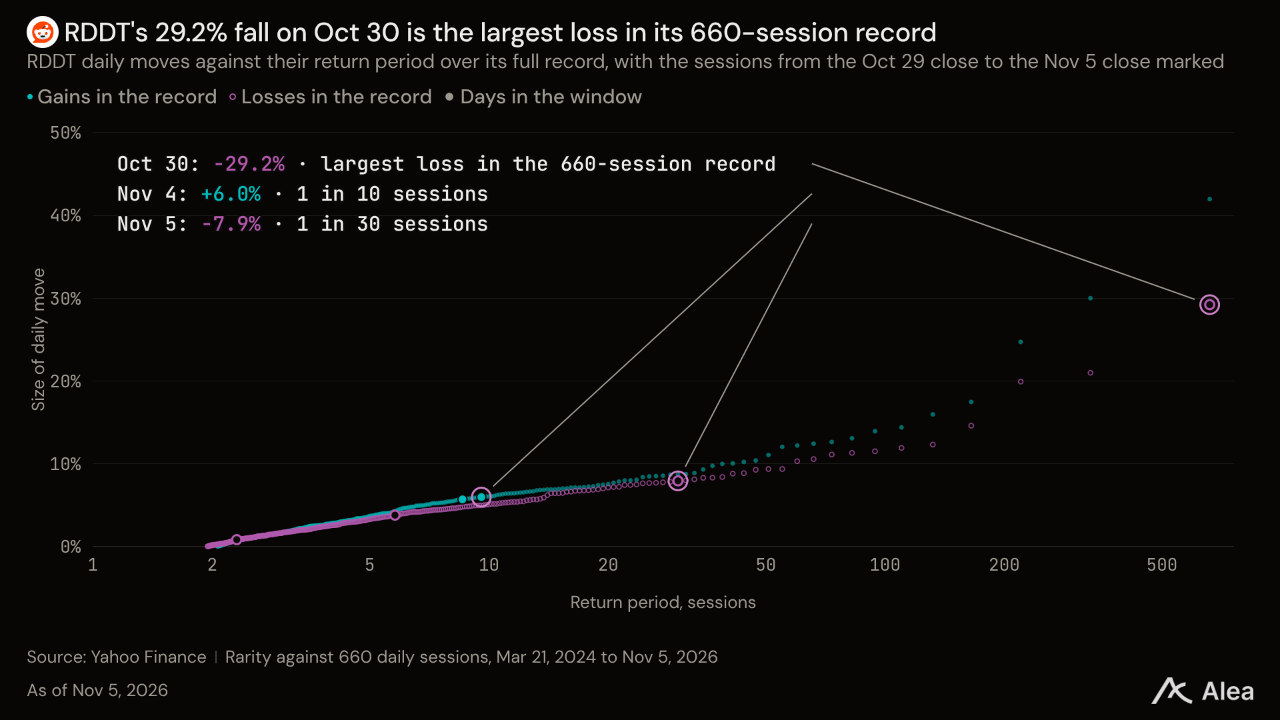
RDDT — RDDT 주가는 10월 30일 91.73달러에서 93.81달러로 이달 들어 2.27% 상승했다. 더 큰 하락이 먼저 발생했기 때문이다. 실적 발표 다음 거래일인 10월 30일 주가는 29.22% 급락했다. 11월 5일에는 7.93% 추가 하락했다. 레딧은 광고를 판매하고 AI 개발사에 데이터 이용권을 제공한다. 3분기 매출은 8억9500만달러로 전년 대비 53% 증가했다. 같은 기간 미국의 일간 활성 순이용자 수는 2% 감소한 반면, 미국 외 지역에서는 24% 늘었다. 조정 주당순이익은 시장 예상치를 웃돌았다. 시가총액은 4분기 매출 전망치인 10억~10억3000만달러의 중간값을 연율로 환산한 금액의 4.5배다. 레딧은 3분기 자사주 매입에 1억달러를 썼으며, 평균 매입가는 약 150달러였다. 이는 현재 주가 93.81달러보다 60% 높은 수준이다.
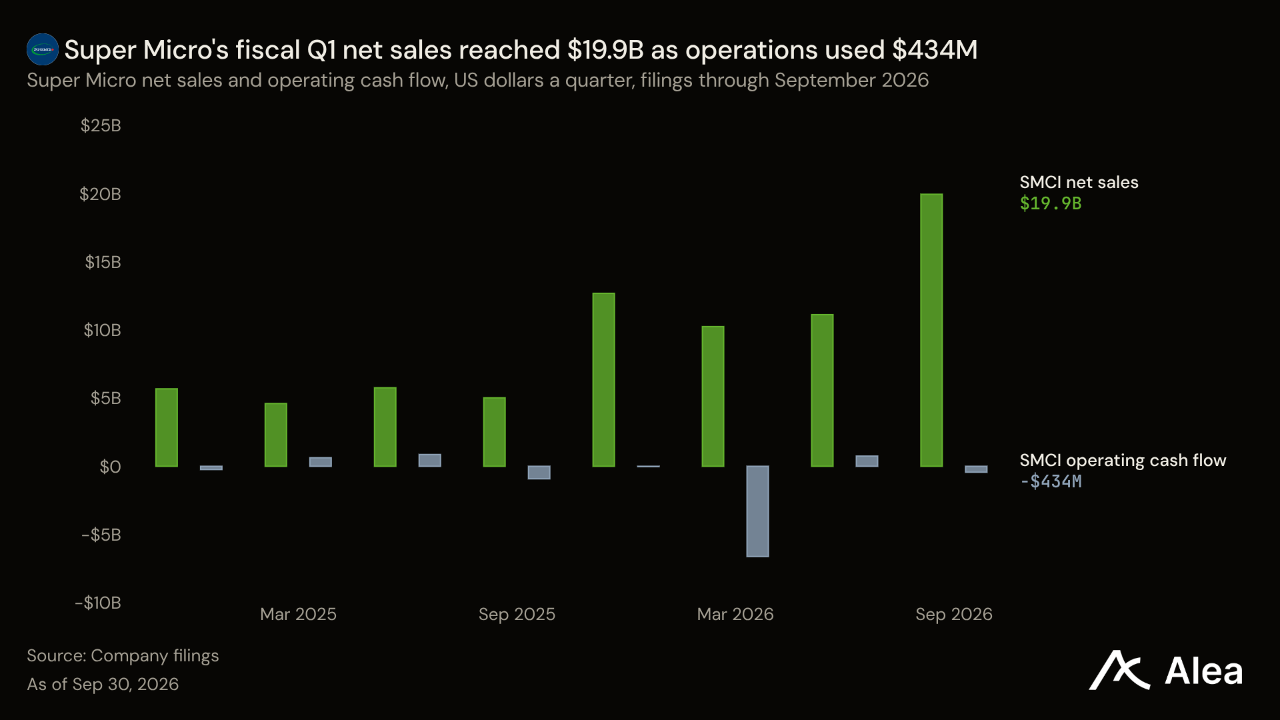
SMCI — SMCI 주가는 실적 발표 전인 11월 3일 종가 31.39달러에서 두 거래일 만에 13.73% 하락한 27.08달러를 기록했다. 슈퍼마이크로의 회계연도 1분기 순매출은 전년 동기 50억달러에서 199억달러로 늘었지만, 매출총이익률은 직전 분기 17.5%에서 12.7%로 낮아졌다. 2분기 매출 전망치 195억~215억달러와 연간 전망치 720억~820억달러의 중간값을 기준으로 계산하면 하반기 매출은 366억달러로, 상반기 404억달러를 밑돈다.
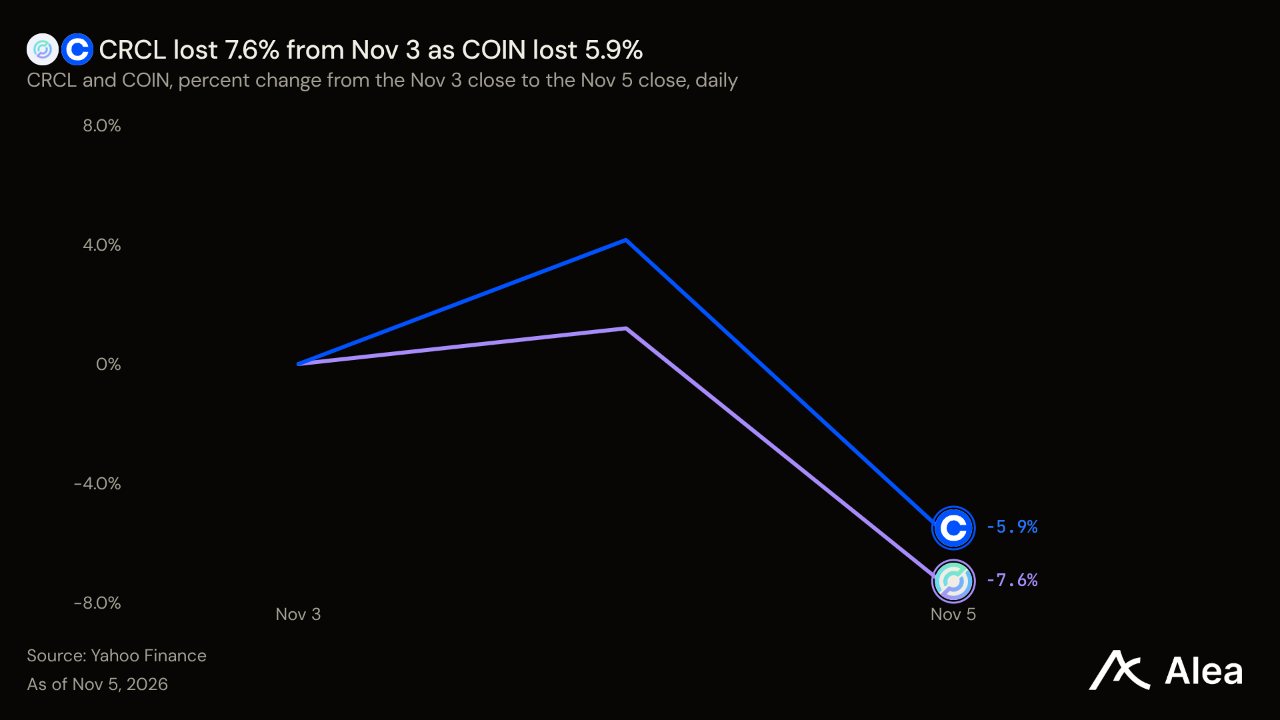
CRCL — CRCL 주가는 실적 발표 하루 전인 11월 3일 종가 75.22달러에서 7.63% 하락한 69.48달러를 기록했다. 서클의 분기 실적을 뒷받침한 것은 토큰 판매였다. 매출은 ARC 사전 판매 수익 1억8200만달러를 포함해 전년 대비 17% 증가한 8억6500만달러였다. 이를 제외하면 매출은 6억8300만달러로 7.7% 감소했다. 서클이 USDC 담보자산에서 얻는 이자인 준비금 수익은 준비금 수익률이 61bp 하락한 3.5%를 기록하면서 전년 대비 8% 감소한 6억5800만달러에 그쳤다. 온체인 USDC 거래량은 전년 대비 49% 증가한 13조9000억달러였다. 연방준비제도가 12월 금리를 25bp 인상하면 10월 31일 기준 USDC 발행 잔액 714억8000만달러에서 유통 비용 차감 전 연간 약 1억7900만달러의 수익이 추가로 발생한다. 폴리마켓에서 11월 5일 장 마감 기준 해당 인상 확률은 65.5%였다.
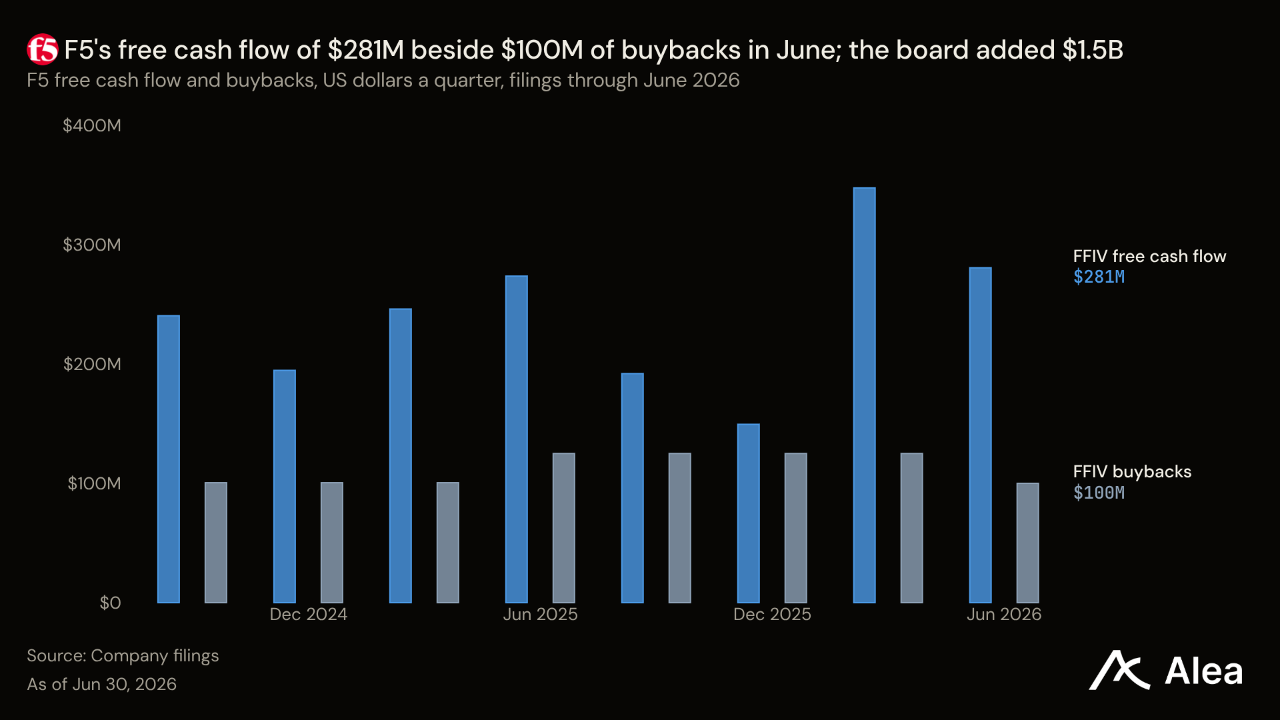
FFIV — F5 주가는 실적 발표 전인 10월 27일 459달러에 마감한 뒤 32.14% 하락해 312달러가 됐다. F5는 2027회계연도 매출 증가율을 전년 대비 8~9%로 제시했다. 2026회계연도 증가율은 11%였다. 이사회는 시가총액 177억달러의 8.5%에 해당하는 15억달러를 자사주 매입 한도에 추가했다.
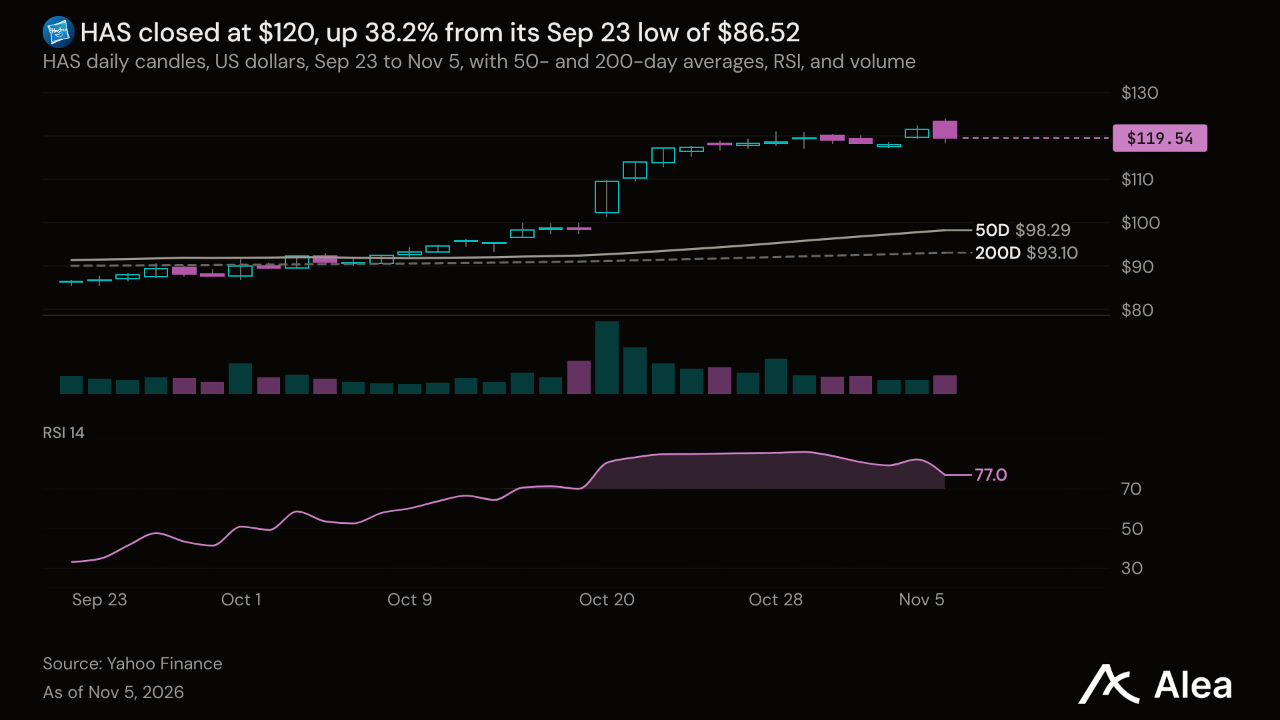
HAS — HAS 주가는 9월 23일 저점 86.52달러에서 38.16% 상승한 120달러를 기록했다. 3분기 Magic: The Gathering 매출은 전년 대비 34% 증가한 6억1610만달러였다. 위저즈오브더코스트 및 디지털 게이밍 부문은 하스브로 영업이익 5억1730만달러의 71%를 벌어들였다. 이 영업이익에는 약 5500만달러의 관세 환급금이 포함됐다. Star Trek 세트는 11월 13일 출시된다.
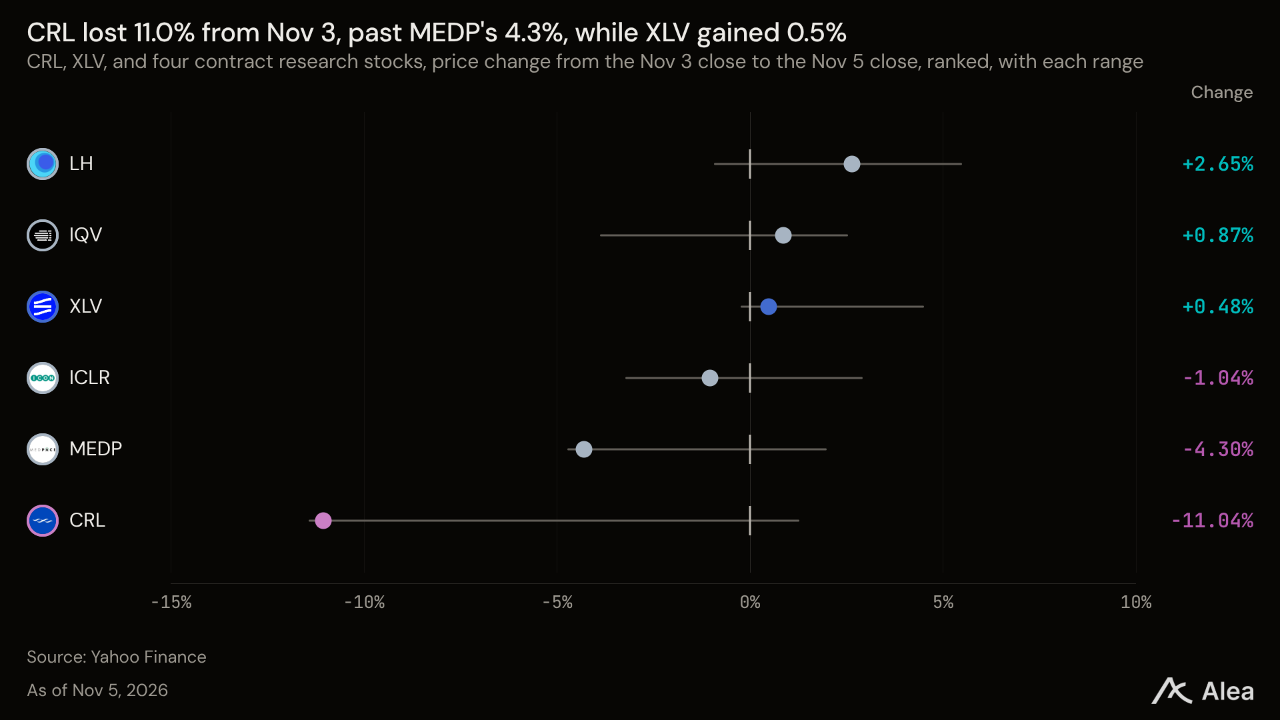
CRL — CRL 주가는 실적 발표 직전인 11월 3일 종가 352달러에서 11.04% 하락한 313달러를 기록했지만, 2026년 상승률은 여전히 56.92%다. 찰스리버는 안전성 평가 수요와 세율 하락을 반영해 2026년 비GAAP 주당순이익 전망치를 11.35~11.55달러로 상향했다. 현재 주가는 이 전망치 중간값의 27.3배다.
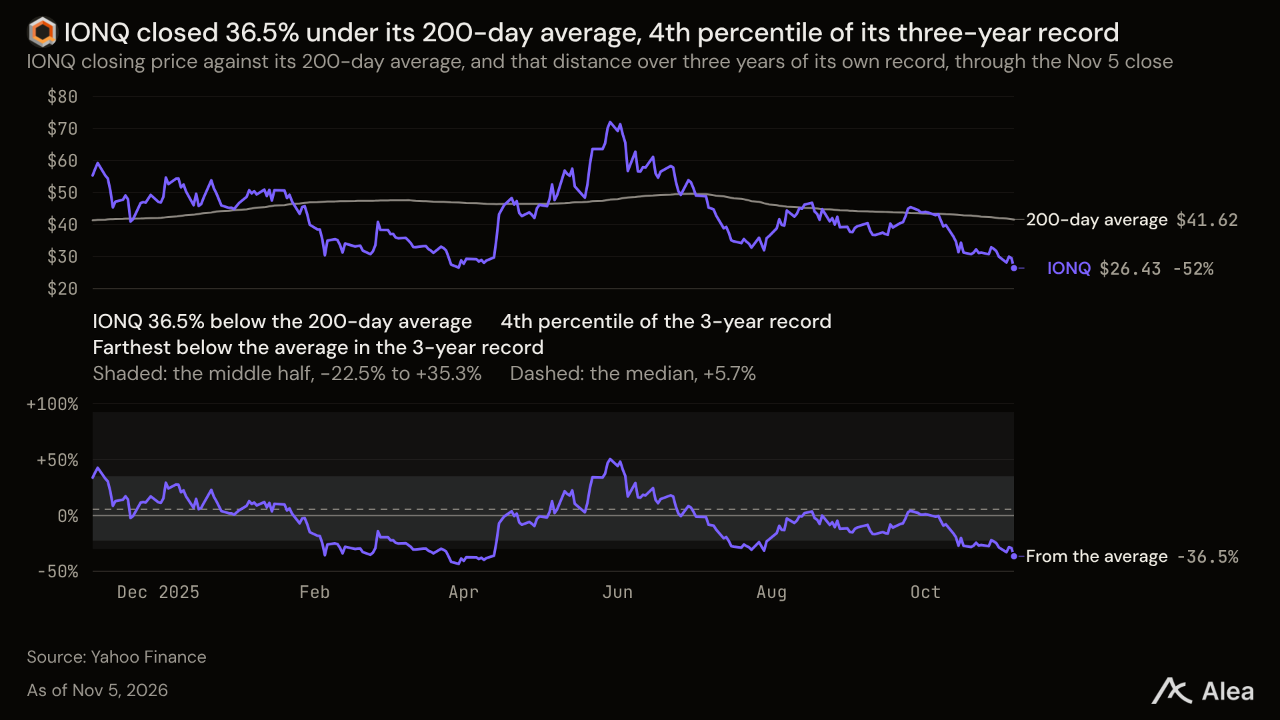
IONQ — IONQ 주가는 9월 30일 43.86달러에서 26.43달러로 이번 분기 들어 39.74% 하락했다. 아이온큐가 11월 5일 장 마감 후 발표한 3분기 매출은 1억7380만달러로 전년 대비 336% 증가했다. 스카이워터 파운드리 매출은 8350만달러였으며, 자체 플랫폼 매출은 전년 대비 127% 증가한 9030만달러였다. 아이온큐는 2026년 매출 전망치를 5억500만~5억1500만달러로 높였지만, 조정 EBITDA는 1억3360만달러 적자였다.
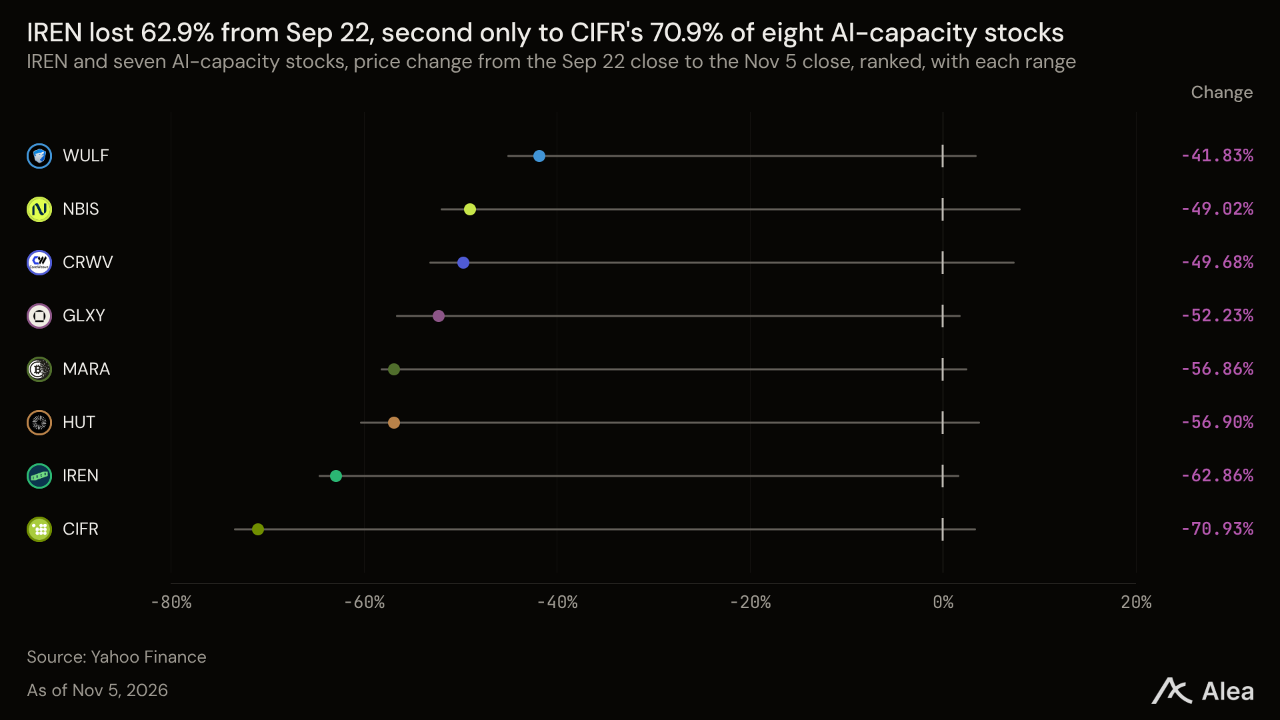
IREN — 아이렌 주가는 9월 22일 종가 48.55달러에서 62.86% 하락한 18.03달러를 기록했다. 11월 5일 하락률 16.95%는 2월 4일 이후 최대였다. 이날 장 마감 후 발표한 아이렌의 회계연도 1분기 매출은 전 분기 대비 66% 증가한 2억2800만달러였다. AI 클라우드 매출은 2억달러, 비트코인 채굴 매출은 2800만달러였다. Horizon 1은 마이크로소프트를 대상으로 가동에 들어갔다. 조정 EBITDA는 6600만달러였지만 순손실은 2억6300만달러였다. 수주잔고는 전 분기 대비 22% 증가한 203억달러를 기록했다. 아이렌은 연간 반복 매출 40억달러 초과 목표의 달성 시점을 연말에서 2027년 1월로 늦췄으며, 이 시점은 2월로 미뤄질 수 있다. 남은 2027회계연도 설비투자 계획 150억달러 중 90억달러의 재원은 확보됐다. 나머지 60억달러는 시가총액 73억달러의 82%에 해당한다.
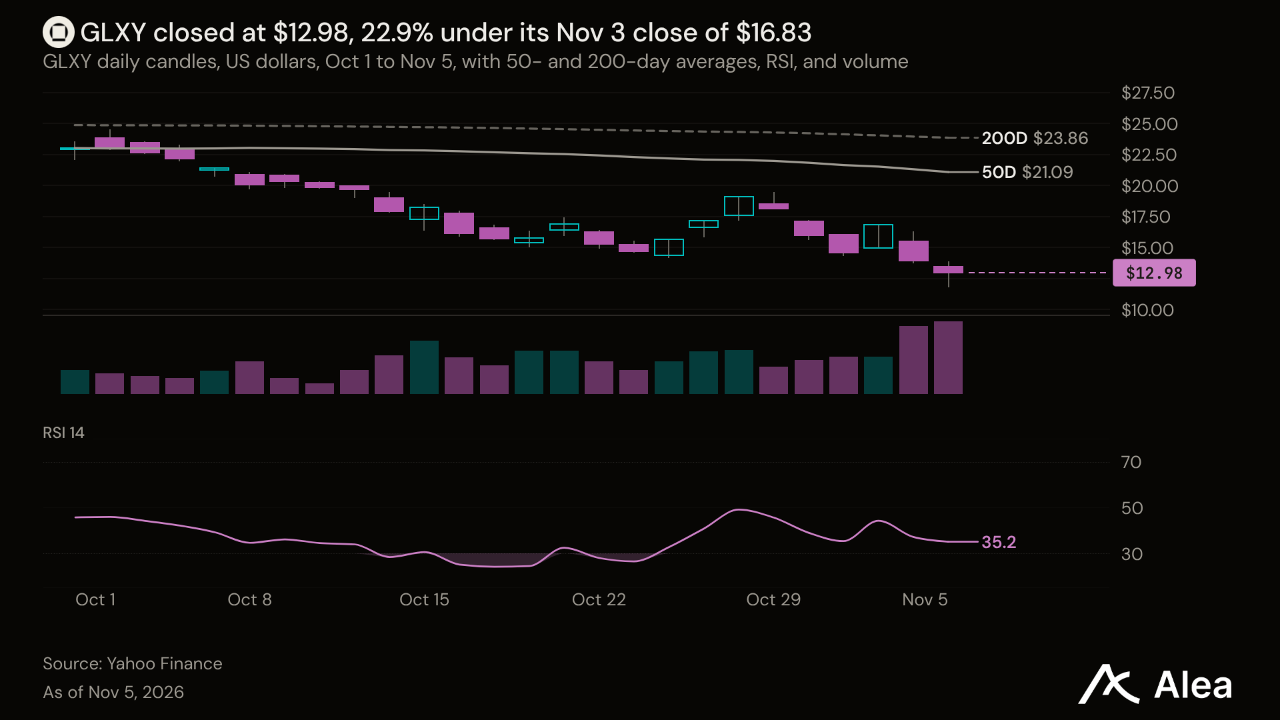
GLXY — GLXY 주가는 15.35% 급등했던 11월 3일의 16.83달러에서 22.88% 하락해 12.98달러가 됐다. 11월 4일 BTC는 3.95% 올랐지만 GLXY는 16.99% 하락했다. 11월 5일 주가가 7.09% 추가 하락하는 동안에도 폴리마켓에서 2027년 말까지 텍사스주가 데이터센터 건설 유예 조치를 도입할 확률은 21.5%를 유지했다. 갤럭시의 헬리오스 캠퍼스는 텍사스주에 있으며, 2단계 사업을 위해 선순위 담보부 채권 35억달러를 발행했다. 마이클 노보그라츠 최고경영자는 11월 5일 주식을 추가 매수하고 있으며, 헬리오스의 800MW 용량에 대해 장기 임대 계약이 체결돼 있다고 밝혔다.
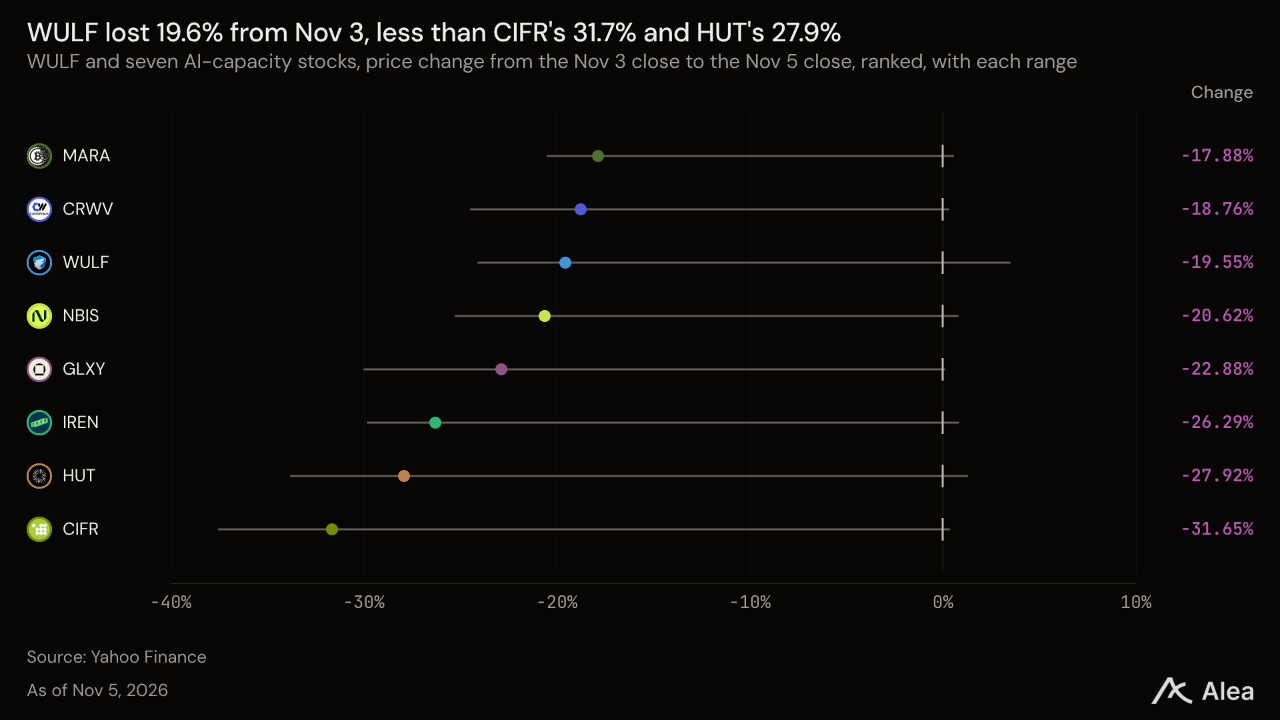
WULF — 테라울프는 11월 4일 구글의 신용 지원 계약을 체결했다. WULF 주가는 11월 3일 종가 12.53달러에서 19.55% 하락한 10.08달러를 기록했다. 계약 체결 당일 하락률은 6.62%로 사이퍼의 19.95%, 헛8의 23.23%보다 작았지만, 다음 날에는 2월 5일 이후 최대인 13.85% 하락했다. 구글의 신용 지원은 켄터키주 호스빌의 401MW 용량에 대한 앤트로픽의 약 190억달러 임대 의무를 뒷받침한다. 이는 시가총액 50억달러의 3.8배다. 채무불이행이 발생하면 구글은 임대료를 지급하고 임대 계약을 인수하거나, 해지 수수료를 지급하고 사업 지분을 확보할 수 있다. 테라울프의 회전신용 약정 한도는 10월 23일 2억5000만달러에서 약 4억달러로 늘었다.
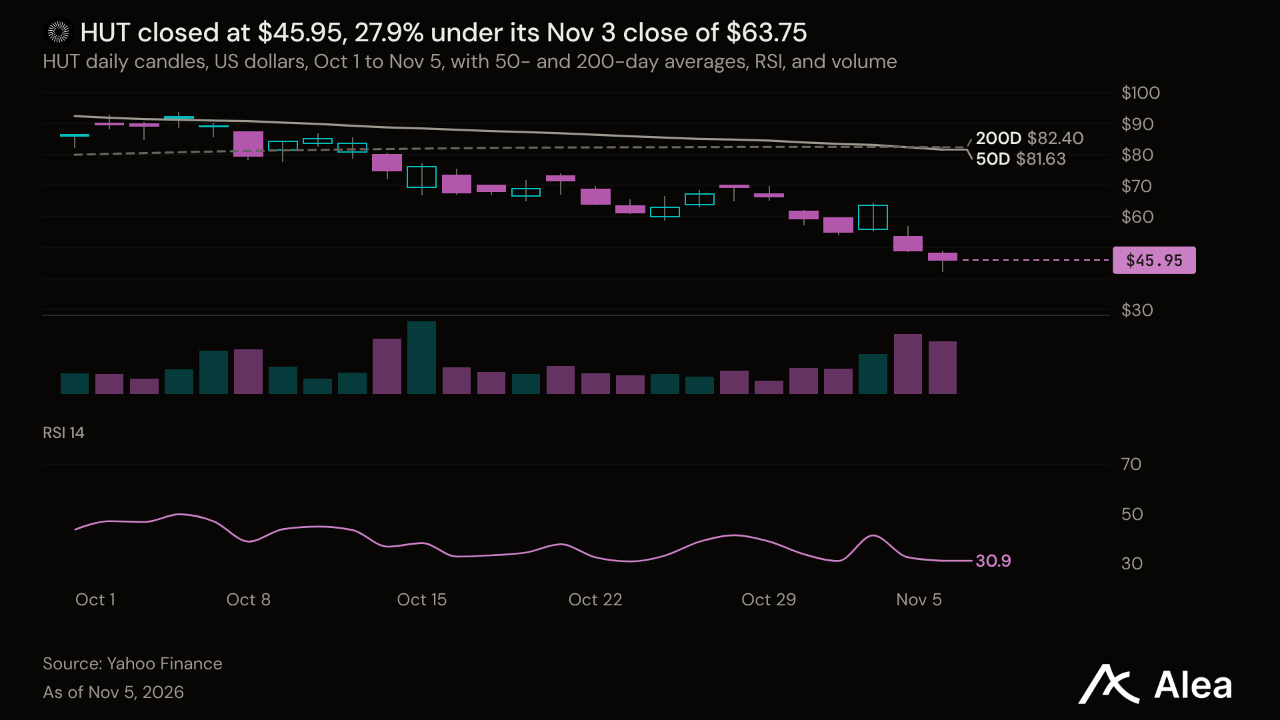
HUT — 헛8 주가는 실적 발표 전날인 11월 3일 종가 63.75달러에서 27.92% 하락한 45.95달러를 기록했다. 11월 4일 하루에만 23.23% 떨어졌다. 3분기 흑자를 만든 것은 비트코인 평가이익이었다. 순이익 1억8950만달러에는 대부분 미실현 이익인 4억1380만달러가 포함됐지만, 매출은 전년 동기 8350만달러에서 7110만달러로 감소했다. 계약 규모는 수익보다 빠르게 늘었다. 첫 임차인과 352MW 규모의 두 번째 임대 계약을 체결하면서 총계약금액은 시가총액 43억달러의 6.2배인 약 266억달러로 증가했다. 첫 데이터홀 인도는 2027년 2분기로 예정돼 있다. 헛8은 전력이 공급된 텍사스주 부지 두 곳을 매입하기로 합의했으며, 2억5000만달러 규모의 자사주 매입 재원을 마련하기 위해 비트코인을 매각했다.
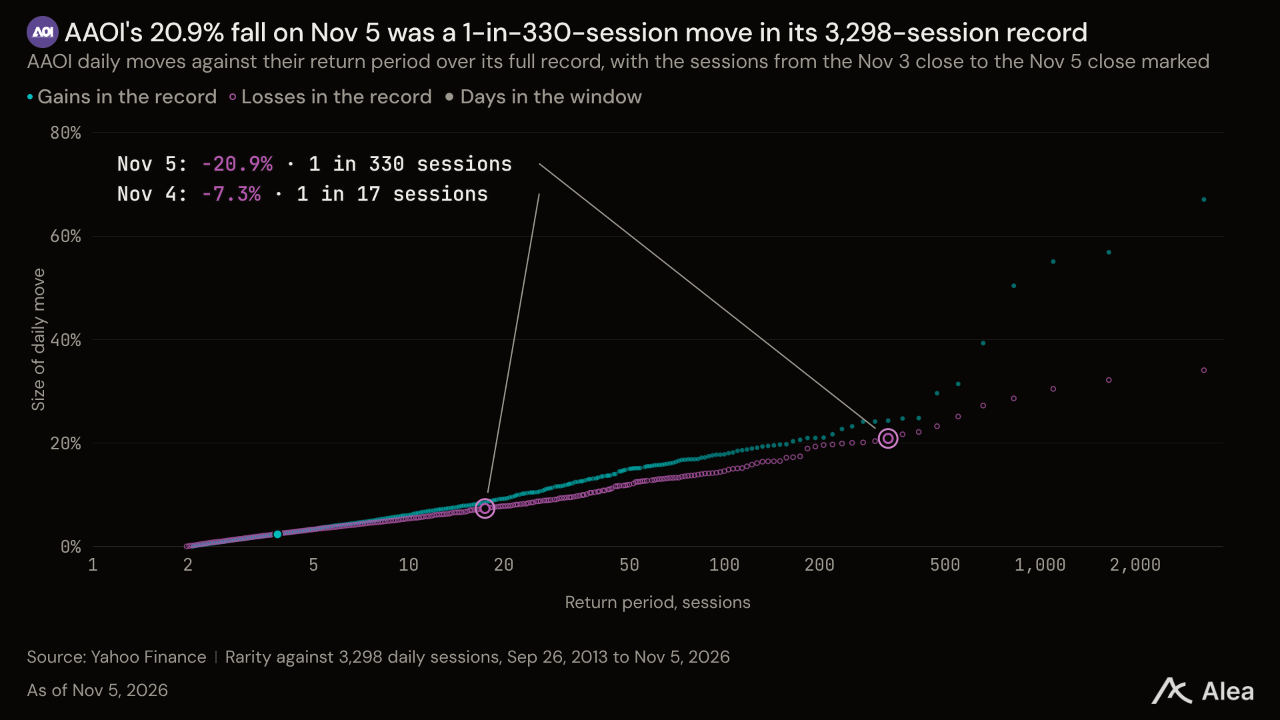
AAOI — AAOI 주가는 8월 17일 155달러에서 46.89달러로 69.73% 하락했다. 11월 5일 하락률 20.89%는 2024년 12월 5일 이후 최대였다. 이날 장 마감 후 발표한 어플라이드 옵토일렉트로닉스의 3분기 매출은 전년 동기 1억1860만달러에서 2억6990만달러로 늘었다. 데이터센터 매출은 4390만달러에서 1억5560만달러로 증가했다. GAAP 순이익은 1790만달러 적자에서 630만달러 흑자로 전환됐으며, 비GAAP 매출총이익률은 28.7%였다. 4분기 매출 전망치 3억8500만~4억2000만달러의 중간값은 3분기보다 49% 높다. 시가총액 40억달러는 이 중간값을 연율로 환산한 금액의 2.5배다. 회사의 10-Q에는 첫 장기 계약이 공개됐다. 하이퍼스케일 고객사는 일정 조건에 따라 2026년 6월부터 2029년 5월까지 특정 1.6Tb 트랜시버의 10%를 구매해야 한다.
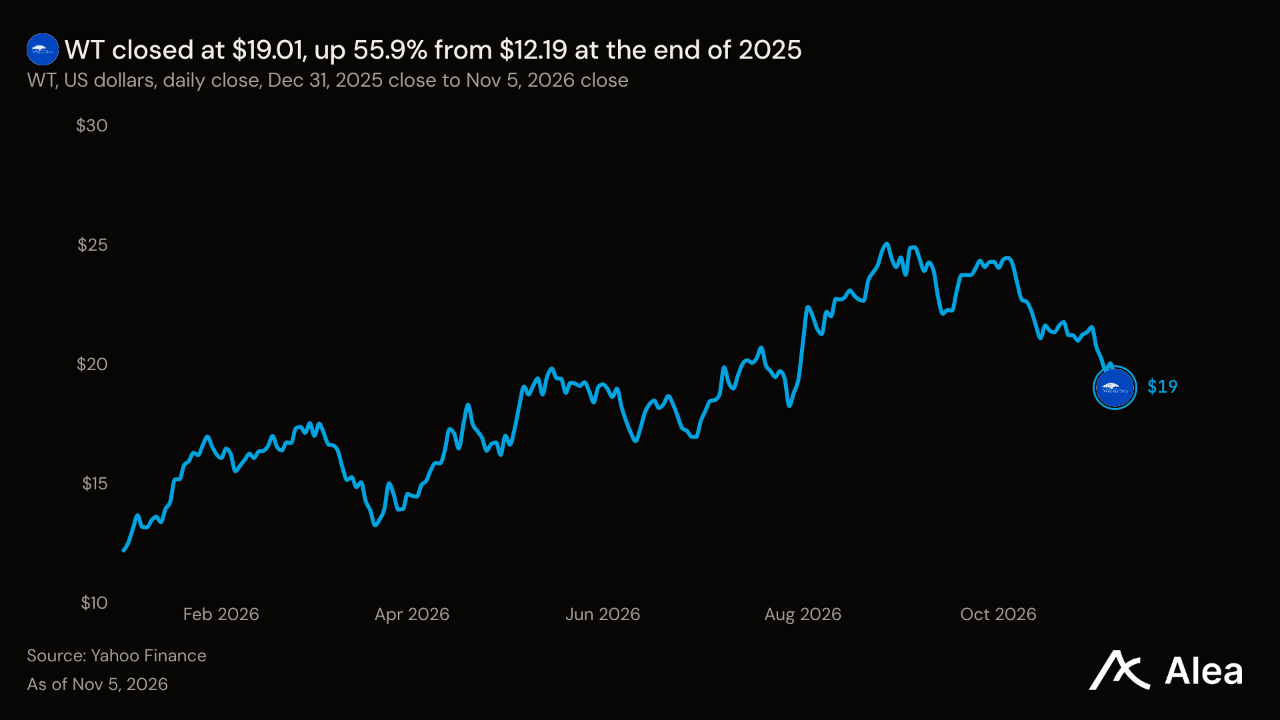
WT — WT 주가는 2026년 들어 12.19달러에서 19.01달러로 55.95% 상승했다. 위즈덤트리의 운용자산은 3분기 사상 최대인 1710억달러에 도달했다. 매출은 전년 대비 42.8% 증가한 1억7940만달러였다.
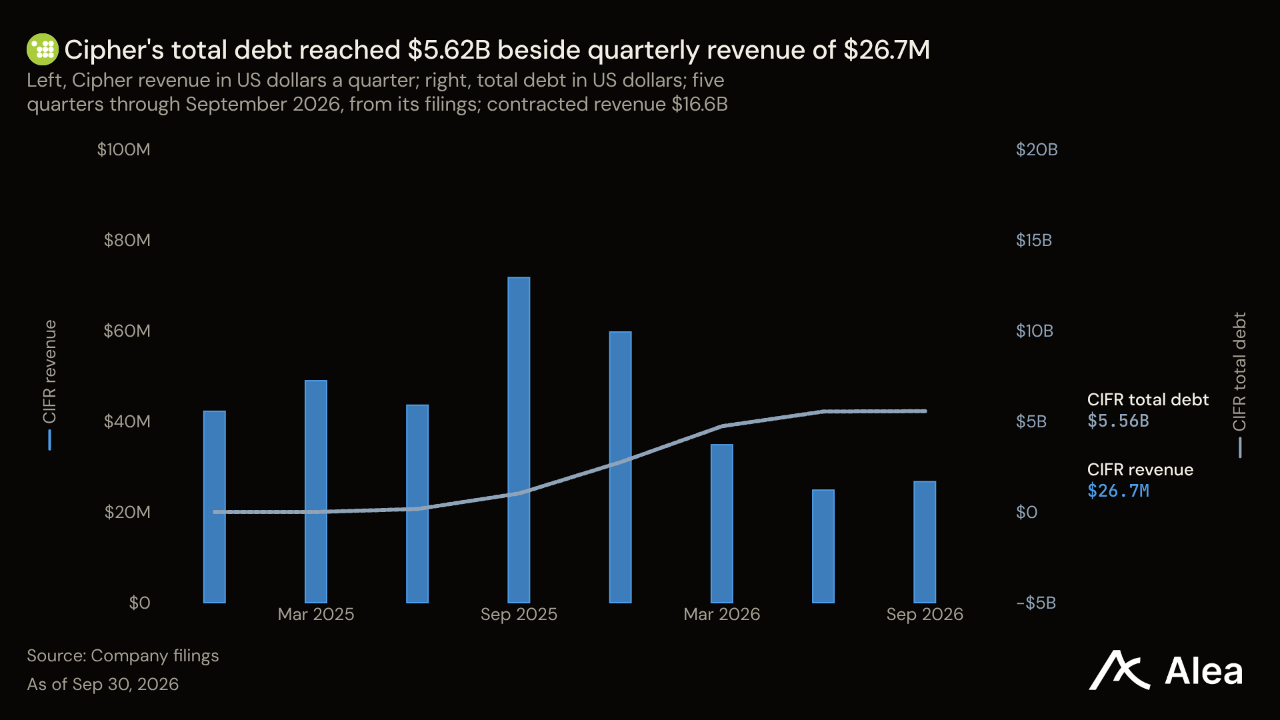
CIFR — CIFR 주가는 6월 18일 고점 29.18달러보다 80.98% 낮은 5.55달러에 마감했다. 사이퍼 디지털은 3분기에 처음으로 임대 매출 590만달러를 기록했다. 채굴 매출은 전년 동기 7170만달러에서 2080만달러로 줄었다. 시가총액 23억달러는 계약으로 확보한 매출 166억달러의 1달러당 13.9센트에 해당한다.
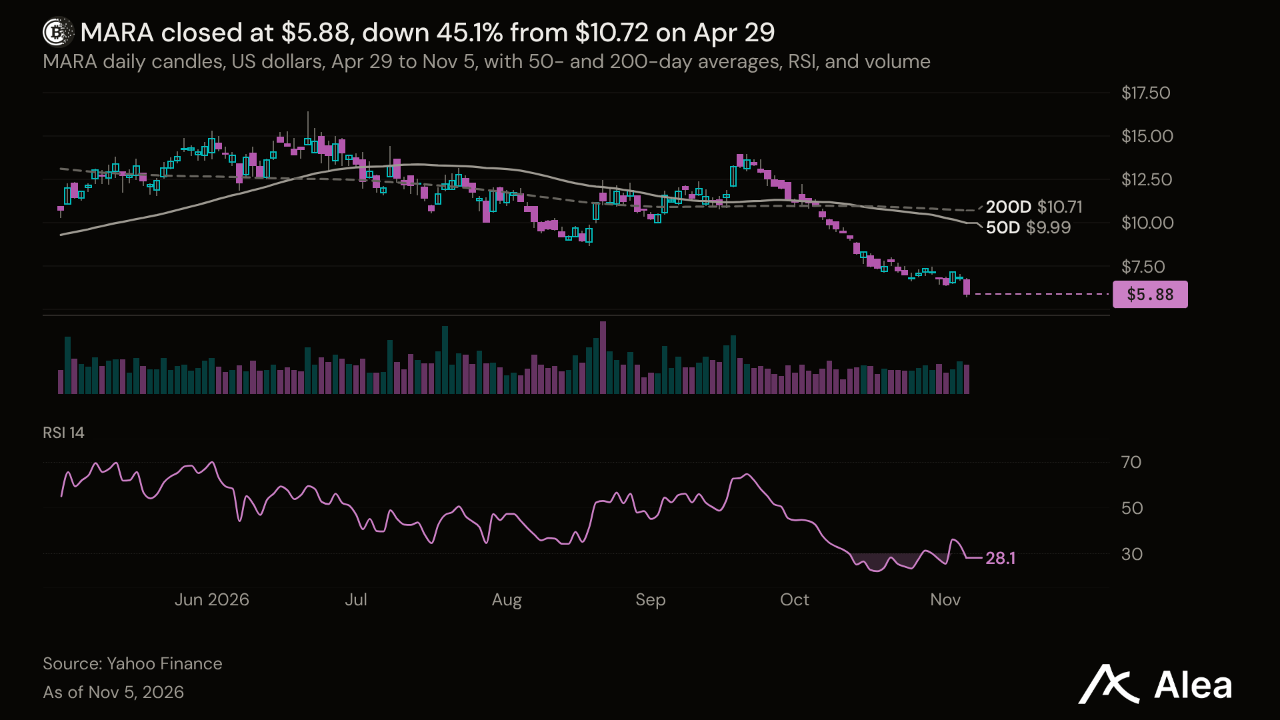
MARA — 마라 주가는 롱리지 가스발전소 인수에 합의하기 전인 4월 29일 10.72달러에 마감했으며, 이후 45.15% 하락해 5.88달러가 됐다. 11월 5일까지 연방에너지규제위원회(FERC)는 이 거래를 승인했다. 인수가격은 약 15억달러로, 최소 7억8500만달러의 승계 부채가 포함된다. 마라의 시가총액은 23억달러다.
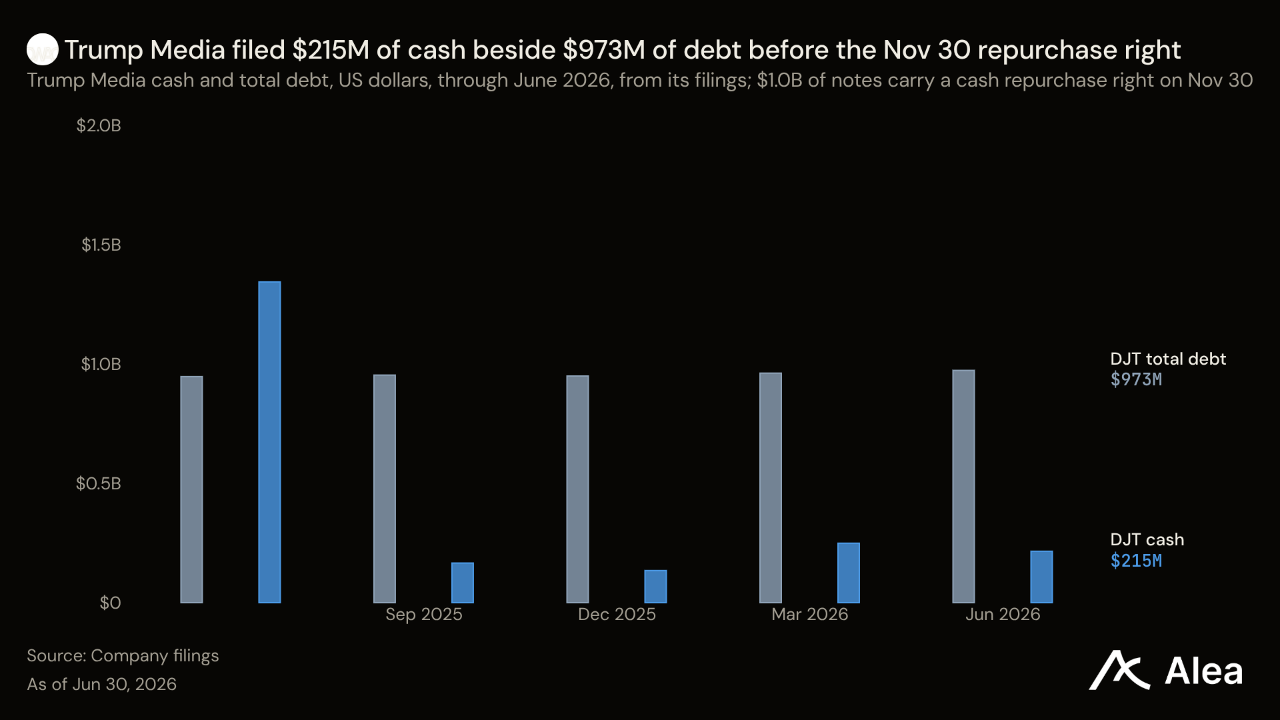
DJT — 트루스소셜을 운영하고 비트코인을 재무자산으로 보유한 트럼프미디어 주가는 11월 3일 5.95달러에서 두 거래일 만에 32.44% 하락한 4.02달러를 기록했다. 두 번째 거래일에는 주가가 10.47% 하락했고, 거래량은 50일 평균의 4.15배였다. 이에 따라 시가총액은 11억2000만달러로 줄었으며, 현금 상환 청구 대상 금액은 10억달러다. 채권 보유자는 11월 30일 전환사채를 액면가로 재매입하도록 요구할 수 있다. S-4/A는 다른 자금 조달 수단을 확보하지 못할 경우 상환 방안으로 “당사가 보유한 비트코인 또는 기타 디지털자산”의 매각을 명시했다. 11월 9일 3분기 실적 발표 때 비트코인 보유 잔액이 새로 공시된다. 이후 12월 14일에는 TAE 합병 관련 임시주주총회가 열린다.
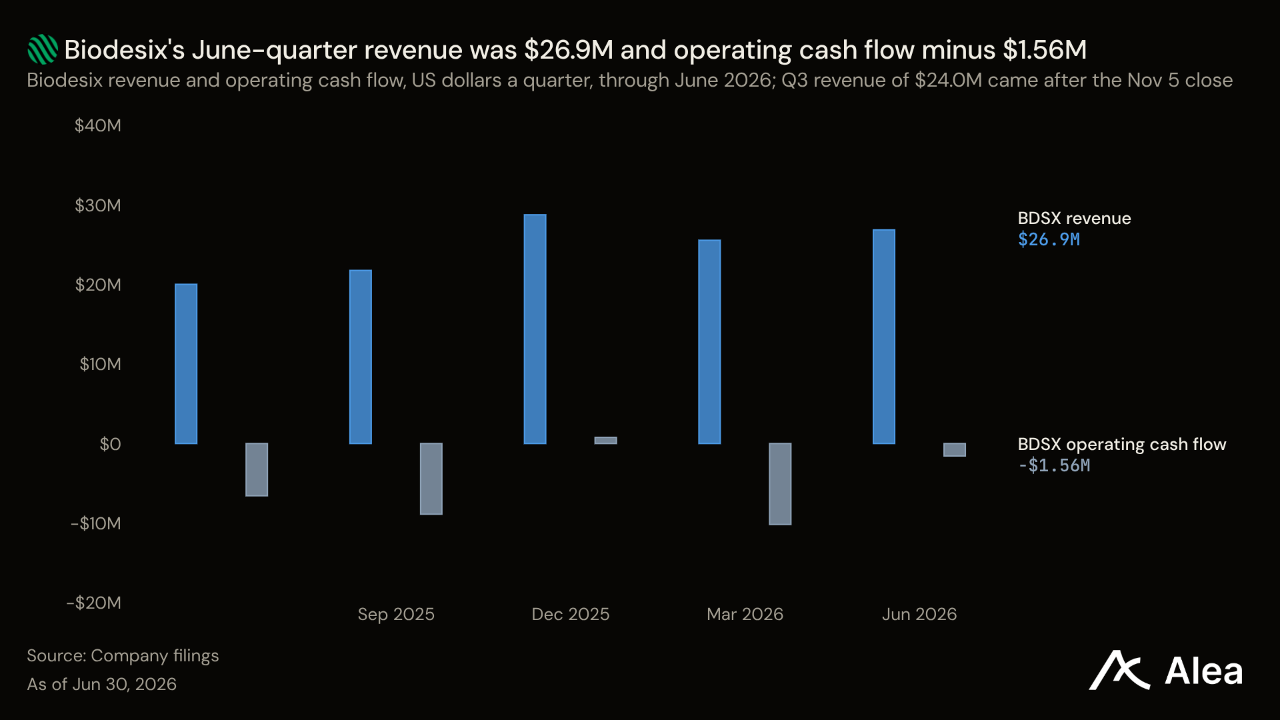
BDSX — BDSX 주가는 2026년 들어 6.80달러에서 19.84달러로 191.76% 상승하며 세 배 가까이 올랐다. 바이오데식스가 11월 5일 장 마감 후 발표한 3분기 매출은 전년 대비 10% 증가한 2400만달러였다. 진단 건수는 1만9400건으로 24% 늘었다. 회사는 2026년 매출 전망치를 1억100만~1억300만달러로 수정했지만, 최고경영자는 성장세가 회사의 기대에 미치지 못했다고 밝혔다.
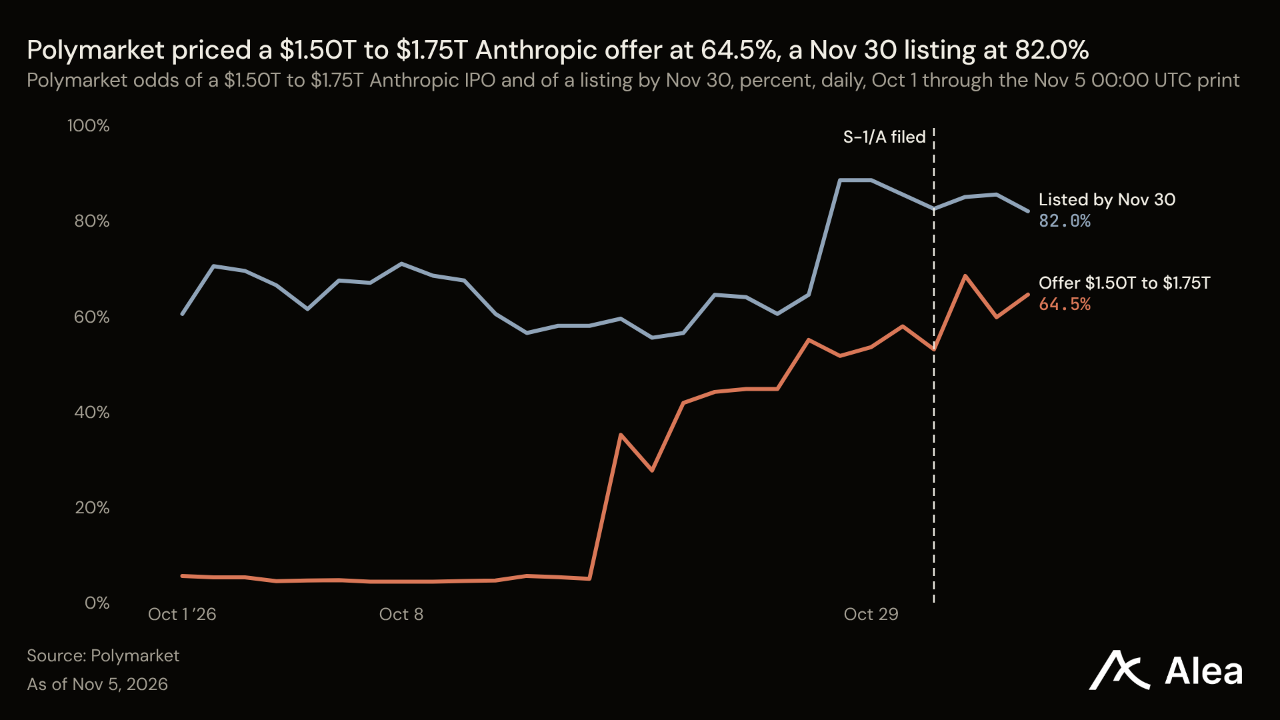
ANTH — 하이퍼리퀴드의 ANTH 계약이 반영하는 기업가치는 1조7190억달러로, 10월 6일 고점 2조1580억달러보다 20.36% 낮다. 앤트로픽이 11월 2일 제출한 수정 S-1에 따르면 9월 말 종료 분기 매출은 전년 대비 1,127% 증가한 169억6000만달러였다. 그러나 연산 및 인프라 비용이 매출에서 차지하는 비중은 6월 말 종료 분기의 48.1%에서 58.2%로 높아졌다. 영업손익은 9억7400만달러 흑자에서 5억6700만달러 적자로 전환됐다. 공시에는 두 가지 원인이 제시됐다. 단기 약정으로 구매한 연산 자원 50억달러와 비현금성 기부금 매칭 비용 20억달러다. 구매 약정과 임대 계약 총액은 8954억달러로, 9월 30일까지 9개월간 매출은 332억달러였다. 이 가운데 약 698억달러는 이후 12개월 내 지급해야 한다. 구글은 현재 앤트로픽의 켄터키주 임대 의무 약 190억달러를 보증한다.
OAI — 하이퍼리퀴드에서 OAI의 내재 기업가치는 1조3520억달러로, 10월 8일 고점 1조7420억달러보다 22.39% 낮다. 앤트로픽 계약과의 격차는 10월 30일 2900억달러에서 3670억달러로 벌어졌다. 오픈AI는 11월 5일 GPT-6 Cyber를 공개했다.
트럼프미디어는 11월 9일 장 마감 후 실적을 발표하며, 비트코인 보유 수량을 새로 공시한다. 코어위브는 11월 10일 실적을 발표하고, 어플라이드 머티어리얼즈는 네비우스와 함께 11월 12일 발표를 이어간다. 엔비디아의 실적 발표일은 11월 17일이다. 코어위브와 네비우스 주가가 9월 30일 종가 대비 각각 49.89%, 48.97% 하락한 가운데, 이들 기업은 AI 인프라 구축 현장에서 바라본 AI 지출 동향을 전하게 된다. 실적은 예상치를 웃돌았지만 주가는 하락한 만큼, 무게중심은 향후 전망으로 옮겨가고 있다.
원자재: 반도체주처럼 거래된 우라늄
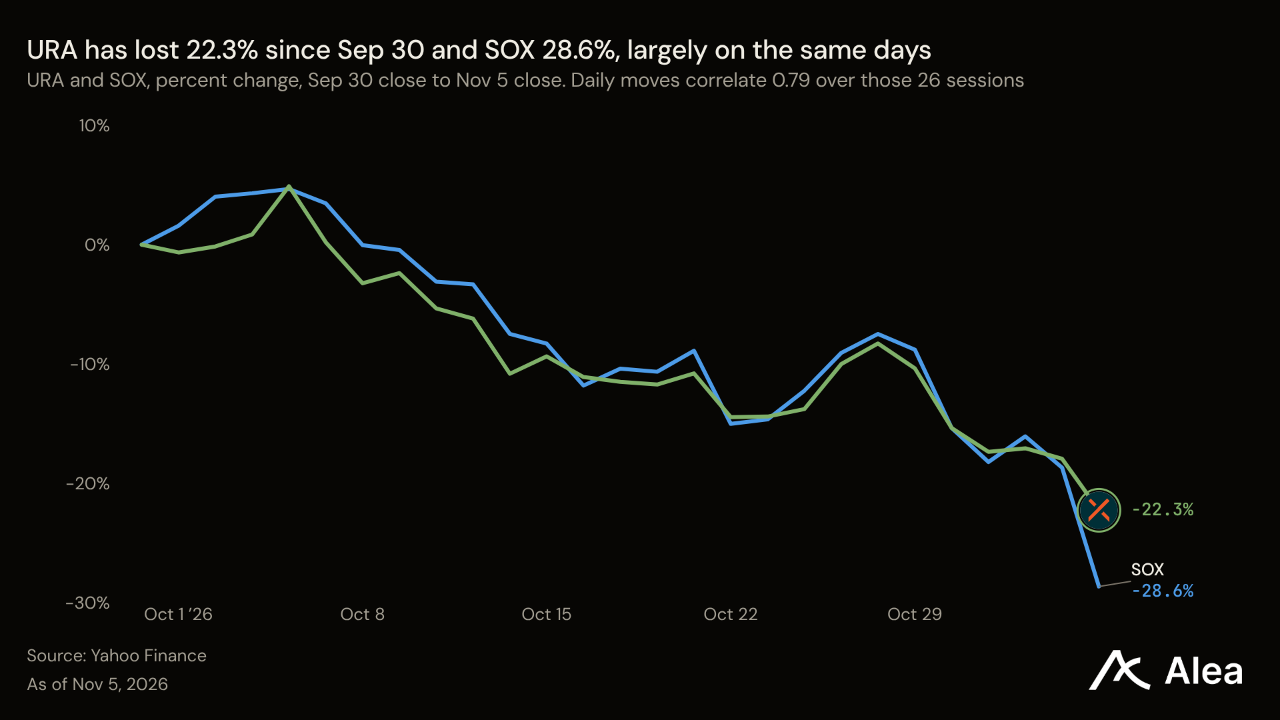
우라늄은 이제 반도체주와 함께 움직인다. 우라늄 채굴기업 펀드 URA는 5.26% 하락한 30.98달러를 기록했고, SOX는 12.25% 떨어졌다. 9월 30일 이후 URA와 SOX의 일간 등락률 상관계수는 0.79다. 구리는 0.47, 금은 0.11, 12월물 WTI는 -0.18이다. SPX가 4.36% 하락한 날 12월물 WTI는 2.72% 오른 90.52달러, 12월물 금은 0.99% 오른 4114달러를 기록했다. 이 절의 모든 수치는 11월 5일 종가 기준이다.
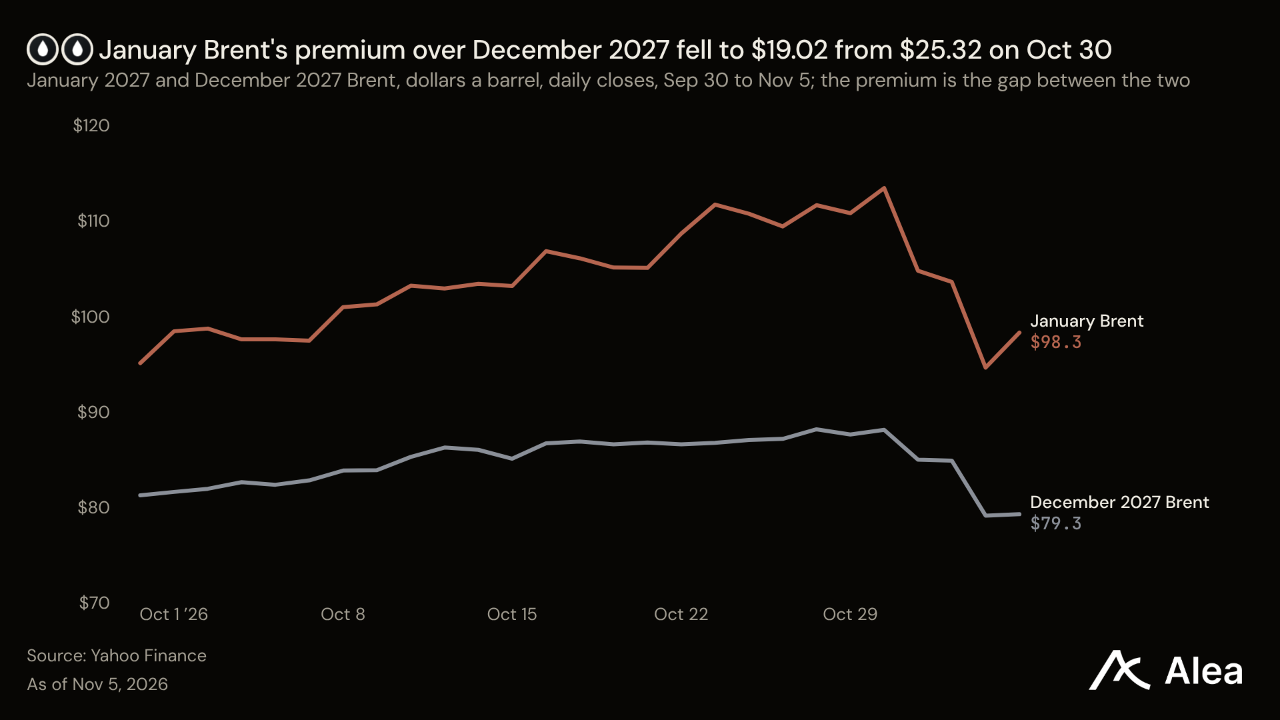
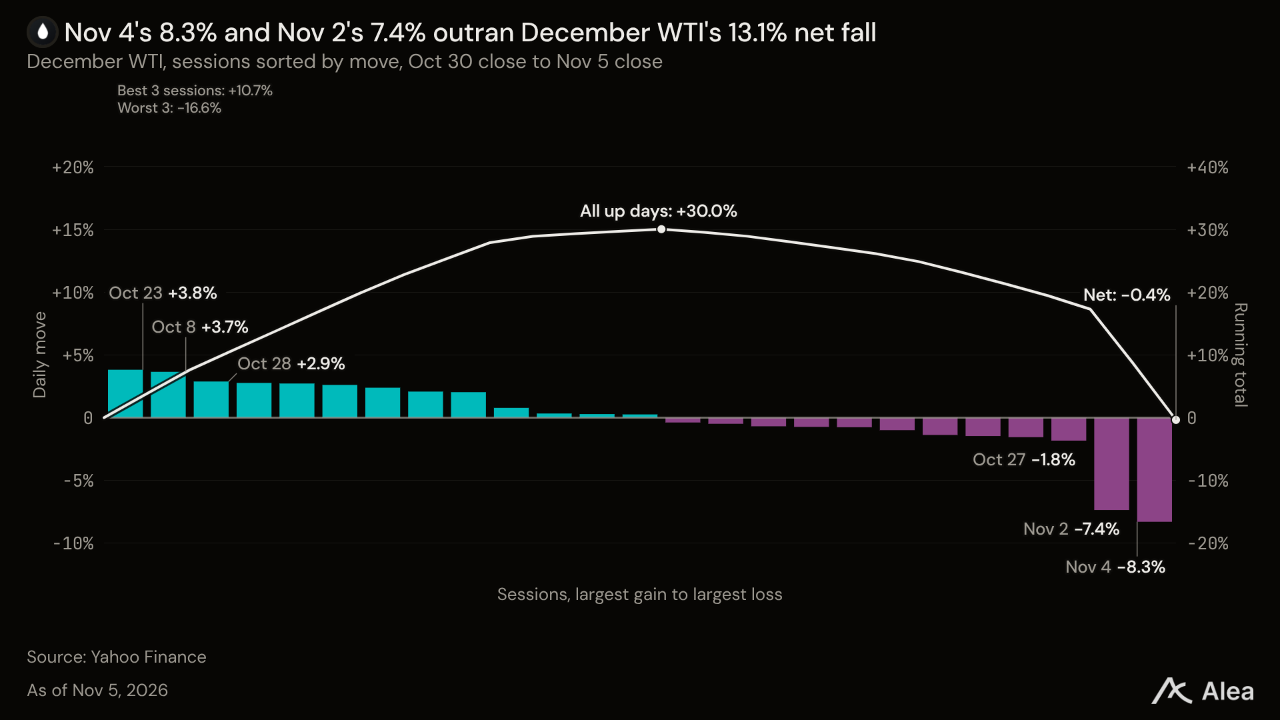
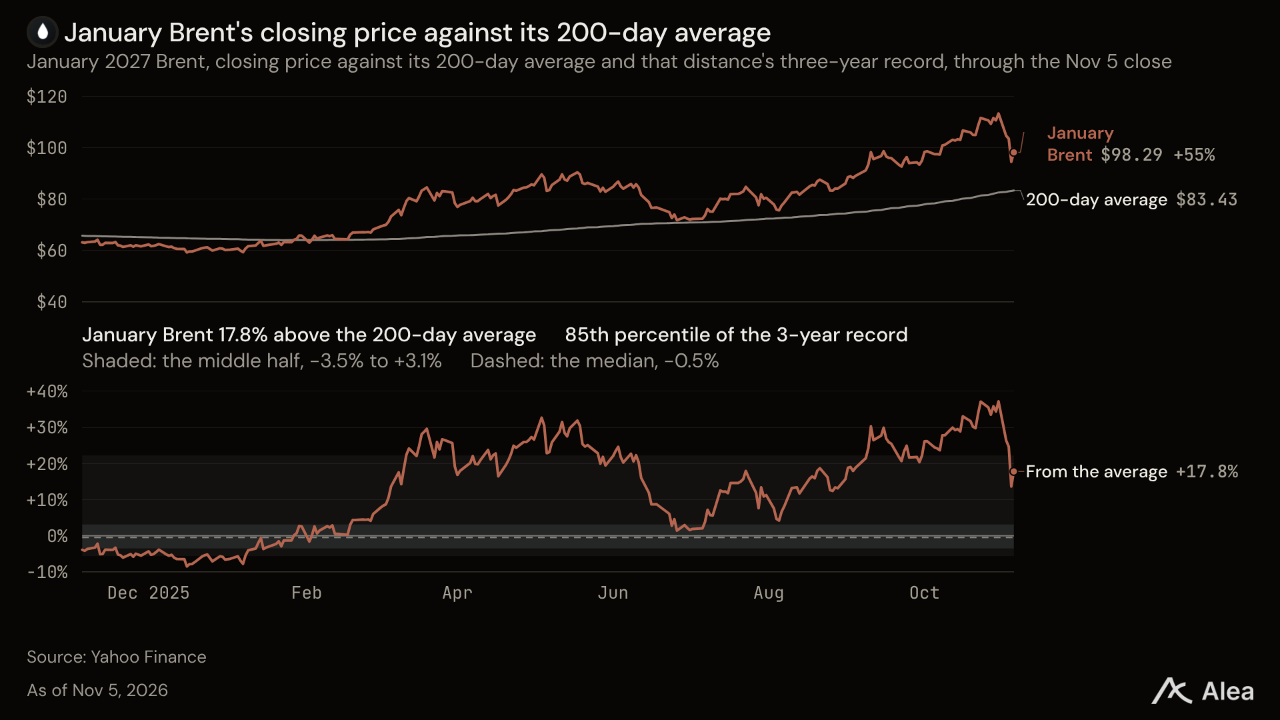
원유는 반등했지만 앞선 낙폭을 소폭 만회하는 데 그쳤다. 12월물 WTI는 10월 30일 104달러에 마감한 뒤 11월 2일 7.36%, 11월 4일 8.29% 하락했다. 같은 기간 폴리마켓에서 11월 15일까지 휴전이 유지될 확률은 56%에서 63.5%로 상승했다. 현재 가격인 90.52달러는 10월 30일 종가보다 13.06% 낮다. 원월물의 낙폭은 더 작았다. 2027년 12월물 브렌트유는 10월 30일 이후 10.03% 하락한 반면, 1월물은 13.35% 떨어졌다. 이에 따라 1월물의 2027년 12월물 대비 프리미엄은 10월 30일 배럴당 25.32달러에서 19.02달러로 줄었다. 9월 30일 이 프리미엄은 13.84달러였다.
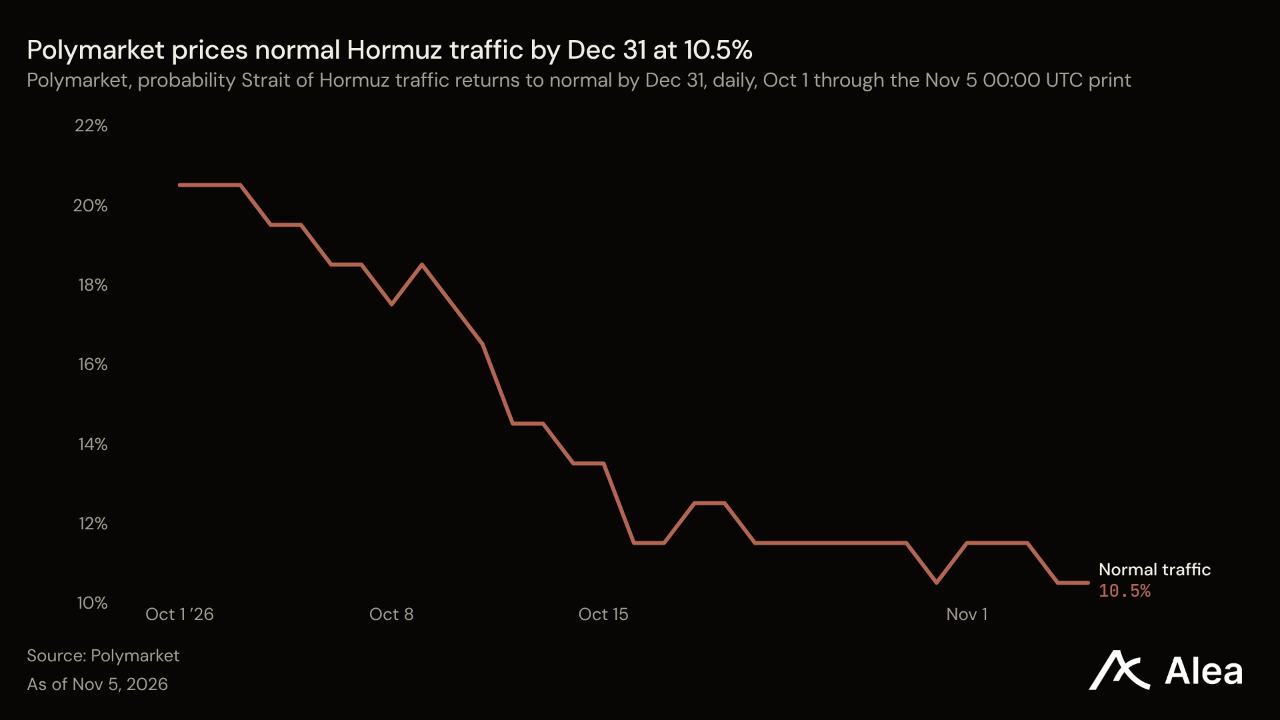
가격이 하락하는 동안에도 연료 재고는 계속 줄었다. 미국 에너지정보청(EIA)의 집계에 따르면 10월 30일로 끝난 주간 중간유분 재고는 350만배럴 감소한 9930만배럴로, 전년 동기보다 10.9% 적었다. 상업용 원유 재고는 80만배럴 감소한 4억980만배럴이었다. 전략비축유는 2억8220만배럴로, 1년 전에는 4억960만배럴이었다. 폴리마켓은 12월 31일까지 호르무즈 해협 통항이 정상화될 확률을 10.5%로 반영하고 있다.
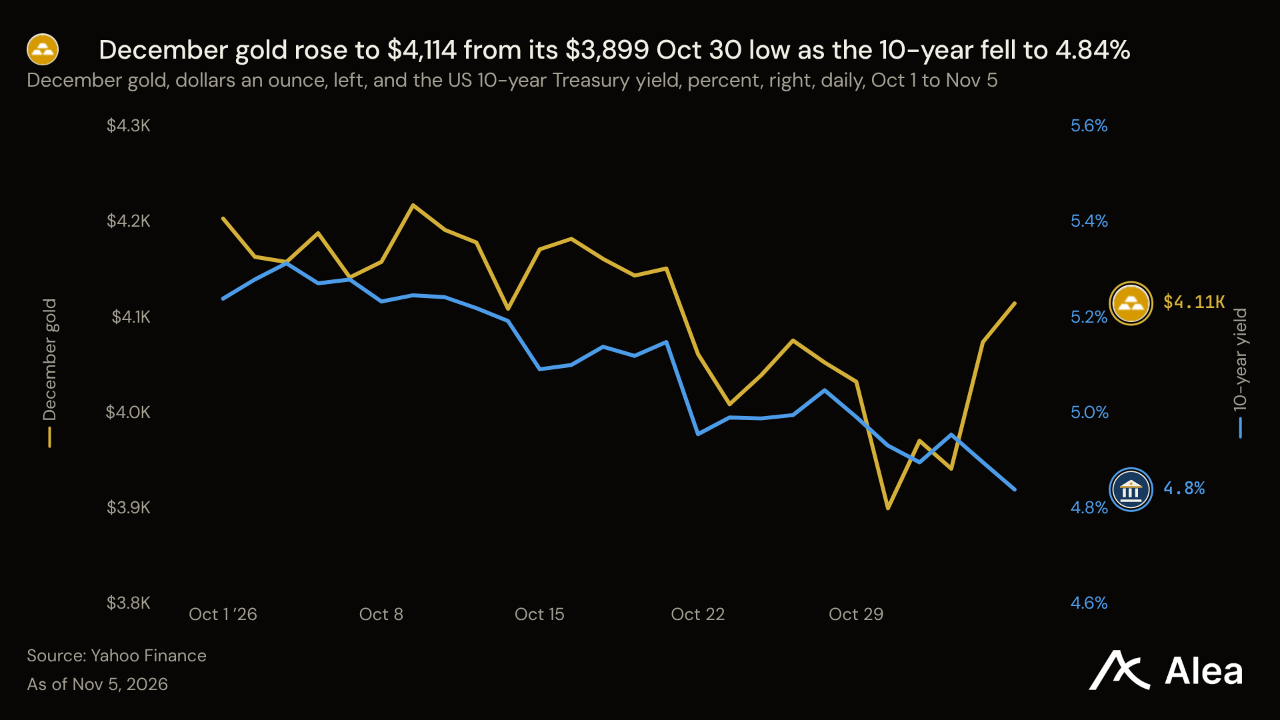
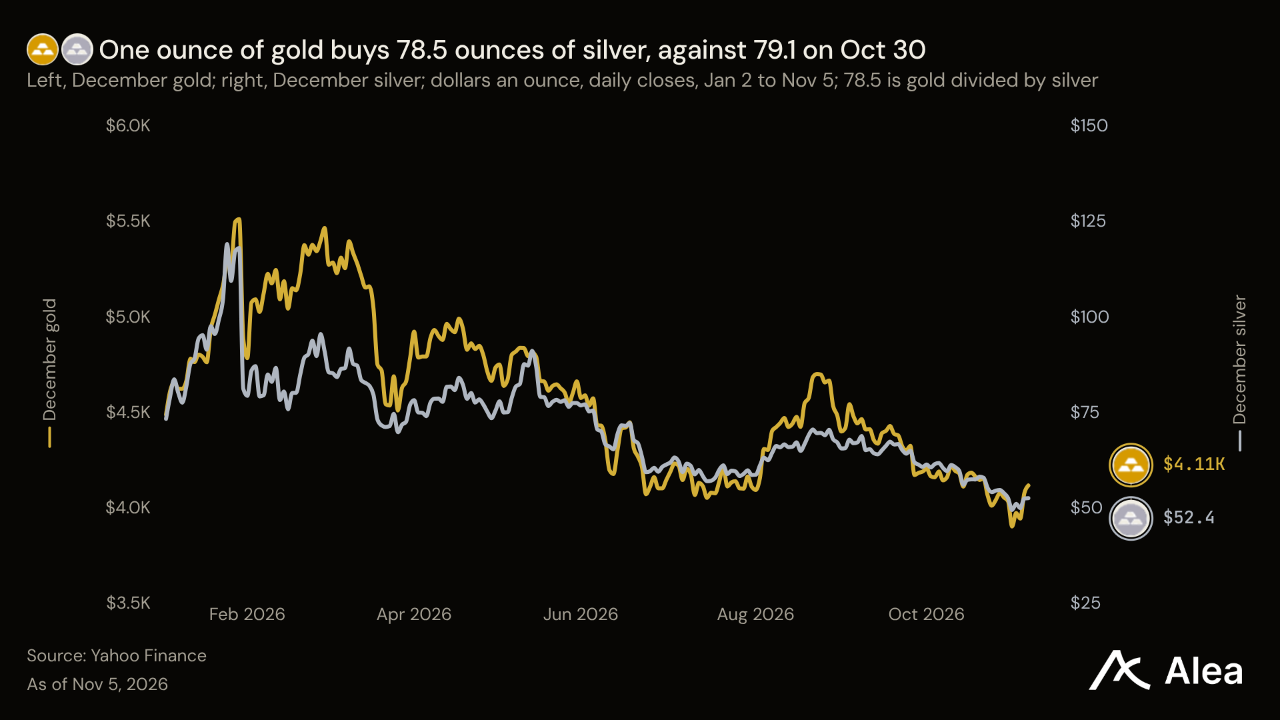
금은 금리 인상 확률이 80%에 가까운 상황에서 반등하기 시작했다. 11월 4일 12월물 금은 3.37% 상승했고, 당시 폴리마켓의 12월 금리 인상 계약이 반영한 확률은 79%였다. 따라서 이날 상승을 금리 인상 가능성 하락으로 설명할 수는 없다. 11월 5일에는 해당 확률이 65.5%로 낮아진 가운데 금이 0.99% 추가 상승했다. 현재 금 가격은 52주 최저치였던 10월 30일 종가 3899달러보다 5.50% 높다. 중앙은행들은 3분기에 전년 대비 42% 증가한 321.2톤을 매입했다. 다만 국가별 공시로 확인되는 물량은 이 가운데 120톤에 불과하다.
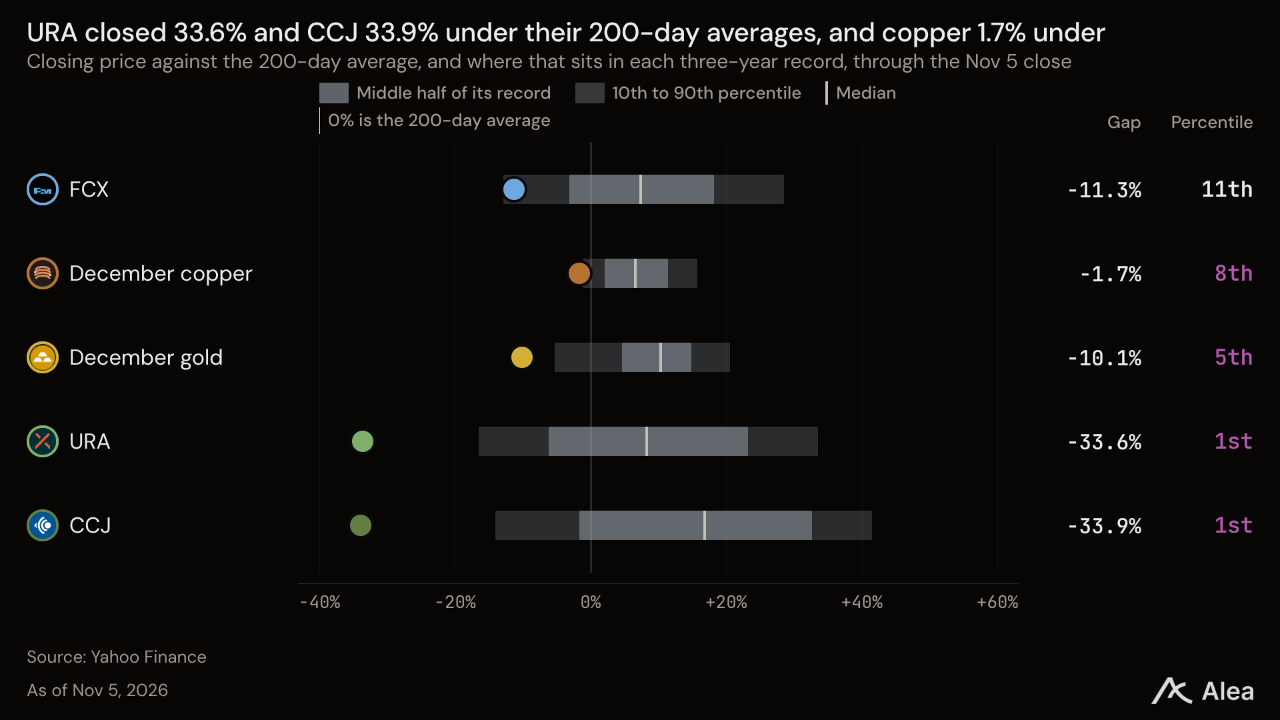
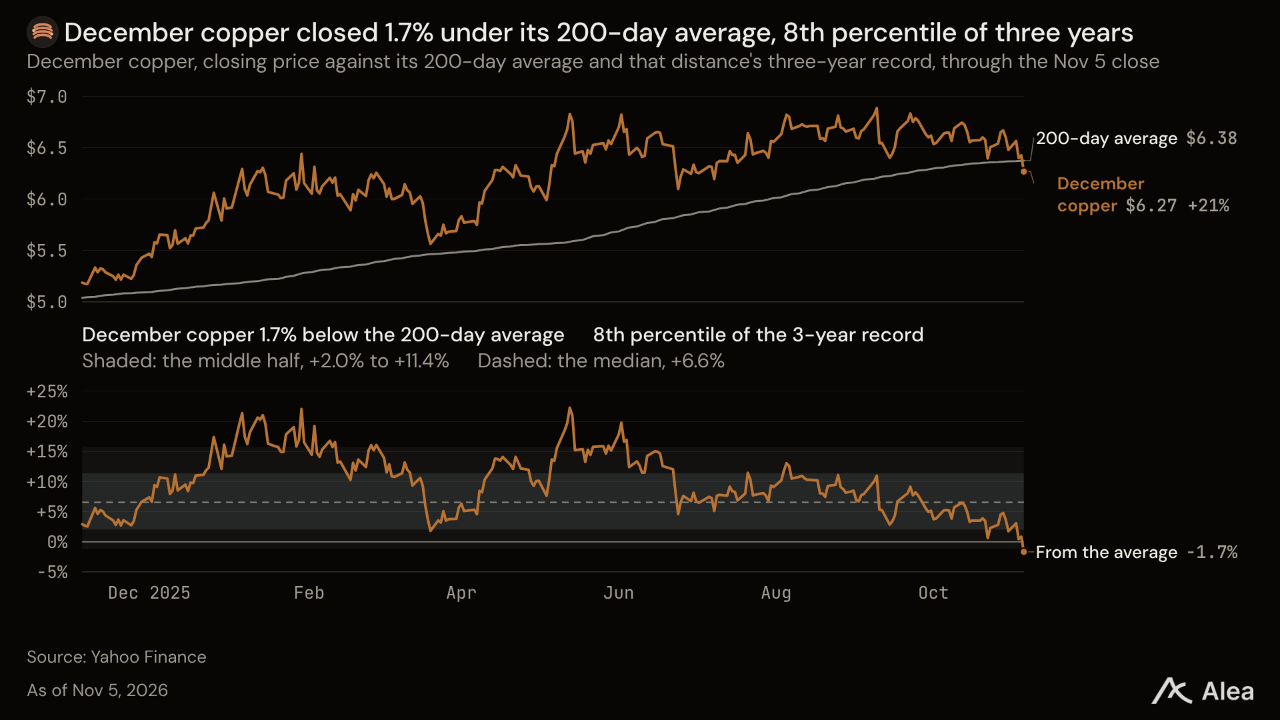
구리와 우라늄은 저점에서 마감했다. 12월물 구리의 6.27달러는 해당 계약의 이번 분기 최저 종가이며, URA의 30.98달러는 최근 1년간 최저 종가다. 프리포트 주가는 11월 5일 7.51% 하락해 구리 가격 하락률 2.47%보다 낙폭이 컸다. 우라늄 연료 자체의 가격은 하락하지 않았다. 카메코는 3분기 평균 장기 우라늄 가격이 파운드당 96.17달러로 전년 동기보다 18% 높았다고 밝혔다.
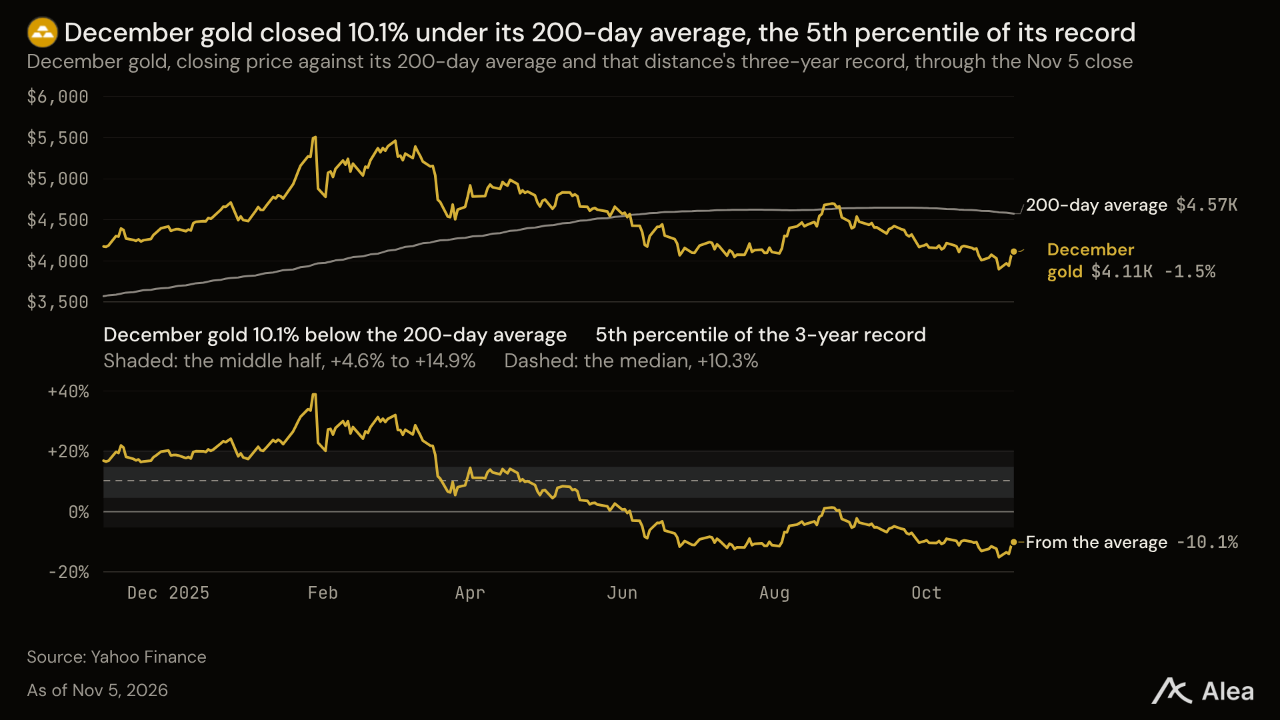
XAU — XAU는 52주 최저치인 10월 30일 종가 3899달러에서 5.50% 상승한 4114달러를 기록했지만, 여전히 1월 29일 고점 5509달러보다 25.33% 낮다. 금 채굴기업 펀드 GDX는 11월 5일 1.37% 상승한 반면, SPX는 4.36% 하락했다. 자산운용사들은 10월 27일 기준 10만5562계약의 순매수 포지션을 보유했다.
XAG — XAG는 10월 30일 저점 49.28달러에서 6.29% 상승했지만, 현재 가격 52.38달러는 1월 26일 종가 119달러보다 55.96% 낮다. 금 1온스로 은 78.5온스를 살 수 있으며, 10월 30일에는 79.1온스였다.
WTI — 12월물 WTI는 10월 30일 104달러에서 90.52달러로 13.06% 하락했다. 여기에는 11월 4일의 8.29% 하락이 포함된다. 다만 여전히 9월 30일 종가 88.42달러보다는 2.38% 높다. 영국해사무역기구(UKMTO)는 11월 4~5일 카타르 북쪽에서 유조선 한 척이 공격받은 사실을 확인했다. 합동해양정보센터(JMIC)의 안내문은 11월 1~3일 해협에서 네 차례 공격이 발생했으며, 미국의 지원을 받은 일일 통항 건수는 약 31건으로 10월 24~30일의 34건보다 줄었다고 집계했다. 펀드들은 10월 27일 WTI 순매수 포지션을 3만6187계약에서 3만1128계약으로 줄였다.
XCU — XCU는 파운드당 6.27달러로 마감했다. 해당 계약의 이번 분기 최저 종가이자 9월 9일 고점 6.89달러보다 8.98% 낮은 수준이다. 펀드들은 구리 순매수 포지션을 10월 13일 6만1058계약에서 10월 27일 4만575계약으로 줄였다.
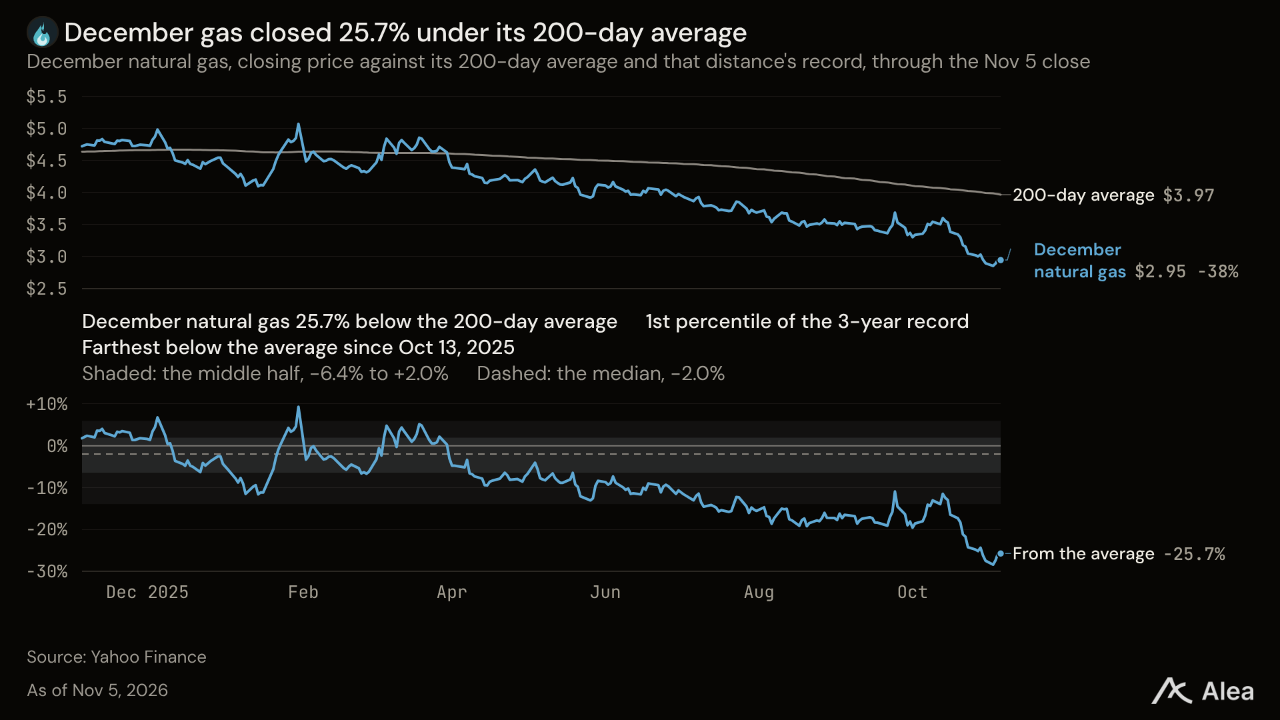
NG — 12월물 NG는 2.95달러로, 최근 1년간 최저 종가였던 11월 2일 저점 2.86달러보다 3.19% 높다. 10월 30일로 끝난 기간 저장량은 77Bcf 증가한 3801Bcf를 기록했다. 5년 평균 증가량은 61Bcf였다. 이에 따라 재고는 5년 평균보다 54Bcf 많고, 지난해보다는 109Bcf 적다. 펀드들은 10월 27일 기준 20만6317계약의 순매도 포지션을 보유했다.
URA — URA의 30.98달러는 52주 최저치로, 8월 27일 종가 48.37달러보다 35.95% 낮다. 펀드의 23.6%를 차지하는 카메코는 3분기 보고서에서 2026년 생산량 전망 범위를 1950만~2050만파운드로 좁혔다.
EIA의 다음 석유 보고서 발표는 재향군인의 날로 인해 뉴욕 시간 11월 12일 정오로 조정되며, 가스 보고서는 11월 13일로 미뤄진다. 폴리마켓의 기간별 휴전 유지 계약은 11월 8일까지 유지될 확률을 84%, 11월 15일까지 유지될 확률을 61.5%로 반영하며, 같은 시기에 걸쳐 결과가 확정된다. 1월물 브렌트유의 2027년 12월물 대비 프리미엄은 19.02달러로, 9월 30일보다 5.18달러 높다. 이는 선물 가격 곡선이 여전히 2027년 인도분보다 당장 공급되는 원유에 더 높은 가격을 반영한다는 뜻이다.
결론
11월 5일에는 이미 하락한 종목에 매도가 집중됐으며, 이러한 순서는 분석 대상 전반에서 유지됐다. 분석 대상 상장주식 69개를 9월 30일부터 11월 4일까지의 하락폭에 따라 세 그룹으로 나누면, 낙폭이 가장 컸던 그룹은 11월 5일 평균 13.76%, 중간 그룹은 9.49%, 낙폭이 가장 작았던 그룹은 3.43% 하락했다. AI 종목을 제외해도 순위상관계수는 0.67이다.
정책 충격이었다면 폴리마켓의 텍사스주 건설 유예 확률이 움직였겠지만, 21.5%를 유지했다. 자금 조달 충격이었다면 신용시장에도 영향을 미쳤겠지만, HYG의 하락률은 0.31%에 그쳤다. 하락폭 순위와 12억6000만달러 규모의 암호화폐 청산은 강제 매도에 부합한다. 반면 매출 332억달러에 비해 8954억달러에 달하는 앤트로픽의 약정 규모는 지출에 대한 의구심에 부합한다.
이날 시장은 자산의 명칭과 무관하게 어떤 자산이 AI 투자와 함께 움직이는지도 보여줬다. 12월 금리 인상 확률이 12%포인트 하락한 가운데 SPX는 떨어졌지만 미국 국채, 원유, 금은 상승했다. BTC, 우라늄, 구리는 주식과 함께 하락했다. 9월 30일 이후 URA와 SOX의 일간 등락률 상관계수는 0.79다. 분산투자 목적으로 이 세 자산을 보유한 포트폴리오는 11월 4일 겉으로 보이는 것보다 동일한 위험에 더 많이 노출돼 있었다.
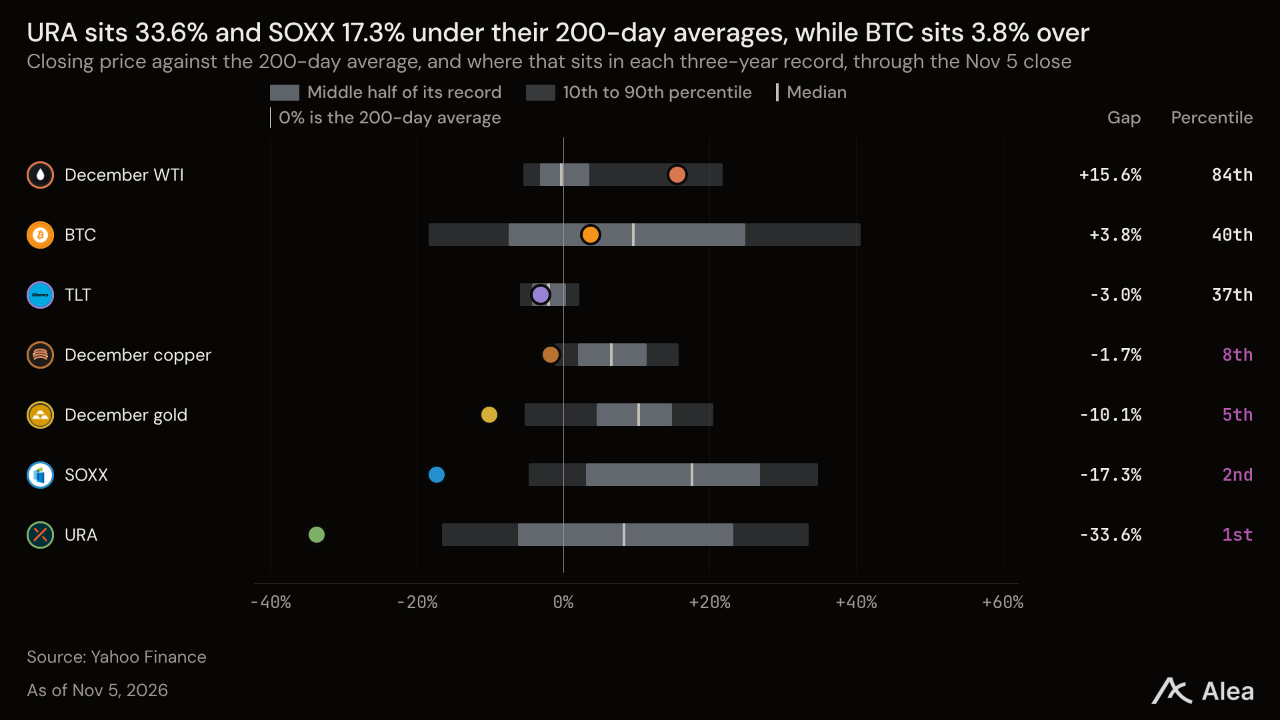
AI 인프라 공급 기업의 주식을 보유한 투자자 입장에서는 주가와 실적 전망이 엇갈리고 있다. 35개 종목의 주가는 9월 30일보다 평균 39.04% 낮다. 반면 11월 5일 낙폭이 가장 컸던 샌디스크, 어플라이드 옵토일렉트로닉스, 아스테라랩스, 루멘텀, 마이크론 등 5개 기업은 모두 다음 분기 실적을 직전 분기보다 13~49% 높게 전망하고 있다. 전망이 실현된 성과는 아니지만, 11월 5일에 이들 전망치가 하향 조정된 것도 아니다.

Bitcoin(BTC)
₩ 86,379,082

-495,183.31(-0.57%)

Ethereum(ETH)
₩ 2,430,730
-5,359.39(-0.22%)

Solana(SOL)
₩ 95,776
-616.91(-0.64%)

Tether USDt(USDT)
₩ 1,335
-0.13(-0.01%)

USDC(USDC)
₩ 1,336

0.13(+0.01%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 2