-
 링크복사
-
 공유
-
 추천


Hyperliquid: 2026년 3분기
알레아 리서치 (Alea research)
2026.11.11 13:49:44
2026년 11월 4일
하이퍼리퀴드는 어떤 기업도 소유하지 않는 거래소 엔진이다. 하나의 퍼블릭 체인이 모든 시장의 주문장과 증거금, 결제를 처리하며, HYPE를 스테이킹하는 팀이라면 누구나 시장을 개설할 수 있다. 뉴욕증권거래소의 거래소와 청산소를 공동 인프라로 운영하고, 수수료를 주주에게 지급하는 대신 토큰을 매입하는 데 쓴다고 생각하면 된다. 10월 29일 뉴욕증권거래소를 소유한 기업이 이 인프라를 활용하기로 했다. ICE는 규제당국의 승인을 받으면 하이퍼리퀴드에서 시장을 개설하는 최대 팀인 trade[XYZ]와 함께 미국 규제 체계 내 시장을 운영할 계획이다.
ICE의 이런 행보는 처음이 아니다. ICE는 거래가 옮겨가는 시장에 투자하며 에너지 선물거래소에서 뉴욕증권거래소의 소유주로 성장했다. 2025년 10월에는 폴리마켓에 최대 20억달러를 투자하기로 합의했다. 이번에는 ICE와 스탠 드러켄밀러가 시장을 설계하는 팀인 trade[XYZ]에 투자했다. 양측 모두 HYPE 매입 여부는 공개하지 않았다. 사흘 전에는 크라켄의 모회사 페이워드가 하이퍼리퀴드 최초로 미국 상품선물거래위원회(CFTC)의 규제를 받는 시장 개설자가 될 계획이라고 밝혔다.
3분기 실적은 거래소 그룹들이 하이퍼리퀴드에 진출하는 이유를 보여줬다. 코어 암호화폐 무기한 선물 거래량은 4,537억달러로 2분기 대비 3.2% 증가했다. 외부 팀이 같은 엔진에 개설하는 HIP-3 시장의 거래량은 22.9% 늘어난 2,620억달러로 전체 무기한 선물 거래량의 36.6%를 차지했다. 8월 31일에는 외부 팀에도 결과형 시장 개설이 허용됐다. 8월 26일부터는 트레이더가 하이퍼리퀴드에 보유한 USDC에서 발생하는 이자가 HYPE를 매입·소각하는 Assistance Fund에 지급되기 시작했다. 거래량이 9.6% 증가한 가운데 Assistance Fund 유입액은 13.7% 늘었다.
핵심 요약
3분기 하이퍼리퀴드의 수입은 거래량보다 빠르게 늘었다. 수수료가 낮은 HIP-3 시장의 거래 비중이 커지는 시점에 USDC 이자 수입이 발생하기 시작했다.
- ICE와 페이워드는 미국 규제 체계 내 시장을 운영할 플랫폼으로 하이퍼리퀴드를 선택했다. 두 계획 모두 외부 팀이 하이퍼리퀴드에 개설하는 시장의 허가형 방식인 HIP-3*를 활용한다.
- USDC 준비금 수입은 5주 만에 Assistance Fund의 두 번째로 큰 수입원이 됐다. 발생액은 1,770만달러로, 2분기 대비 유입액 증가분 2,040만달러의 대부분을 차지했다.
- HIP-3 시장은 무기한 선물 거래량의 36.6%를 차지했지만, Assistance Fund 유입액에 대한 기여도는 5.3%였다. HIP-3 거래가 Assistance Fund에 지급하는 수수료는 코어 거래의 약 9분의 1이다.
- 하이퍼리퀴드는 바이낸스에 이어 전체 거래소 중 두 번째로 많은 무기한 선물 미결제약정을 보유하고 있다. 11월 3일 기준 포지션 규모는 19만2,000 BTC로 바이비트, 게이트, 비트겟, OKX를 각각 웃돌았다.
- Assistance Fund의 매입량은 3분기 신규 HYPE 공급량의 약 절반에 해당했다. 스테이킹과 락업 해제로 380만 HYPE가 공급된 가운데 207만 HYPE를 매입했다. 하이퍼리퀴드 스트래티지스는 추가로 900만 HYPE를 매입했다.
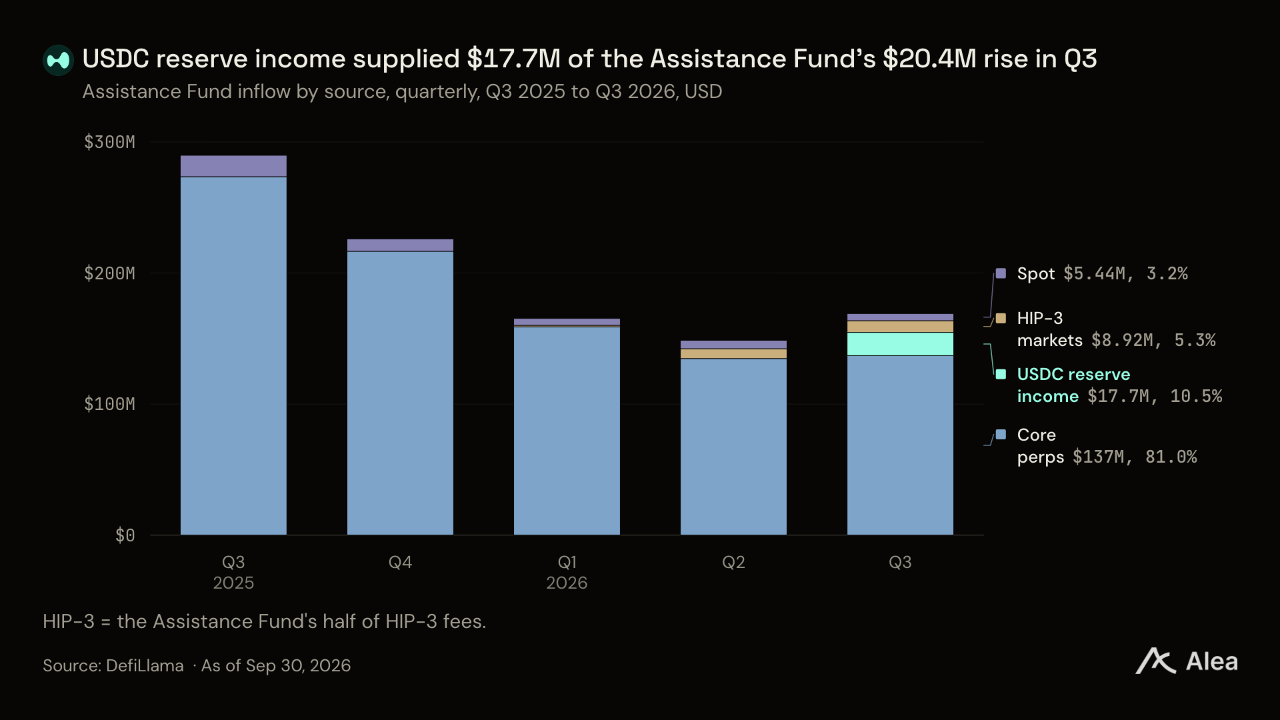
준비금 수입은 이전 분기에는 없던 수입원이며, 3분기에는 8월 26일부터 9월 30일까지 5주분만 반영됐다. 10월 24일까지 30일간 발생한 두 번째 지급액 1,590만달러는 11월 3일 입금됐다. 이 속도라면 분기당 준비금 수입은 약 4,900만달러다.
하이퍼리퀴드의 가치 흐름
하이퍼리퀴드는 거래 계층인 하이퍼코어가 무기한 선물, 현물 토큰, 결과형 계약의 온체인 주문장을 운영하는 체인이다. 트레이더 입장에서는 중앙화 거래소처럼 작동한다. 하나의 계정과 증거금 잔액, 중앙 지정가 주문장을 사용한다. 차이는 내부 운영 방식에 있다. 모든 주문과 잔액, 수수료가 공개되고, 검증자가 매칭 엔진을 운영하며, 수수료를 가져가는 기업이 없다. 하이퍼리퀴드 창업자 제프 얀은 이를 아마존웹서비스와 같은 인프라로 설명한다. 누구나 활용할 수 있는 구성 요소를 제공하며, 하이퍼리퀴드 자체 앱은 이를 사용하는 수많은 서비스 중 첫 번째라는 의미다. 얀은 “모든 금융을 담는 공간은 신뢰할 수 있는 중립성을 갖춰야 한다”고 말했다. 하이퍼리퀴드에서는 이를 위해 시장조성자와 별도 거래를 맺지 않고 어떤 기업에도 프로토콜 수수료를 지급하지 않는다.
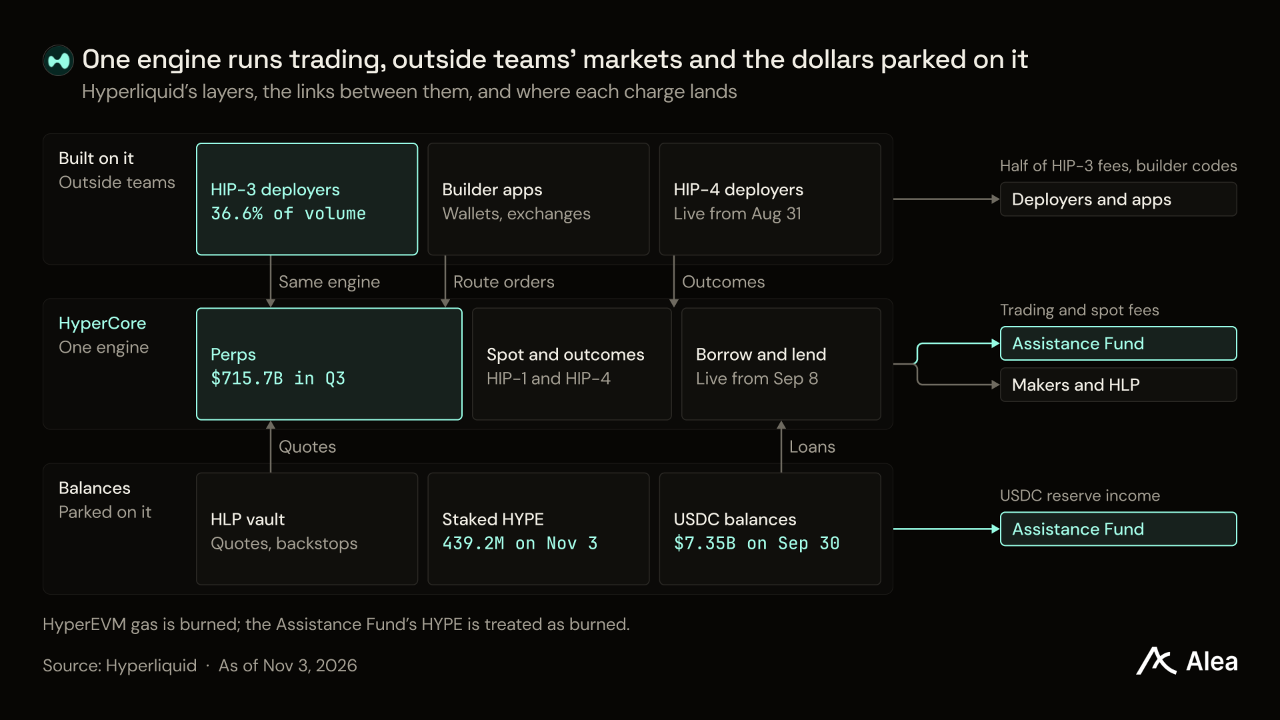
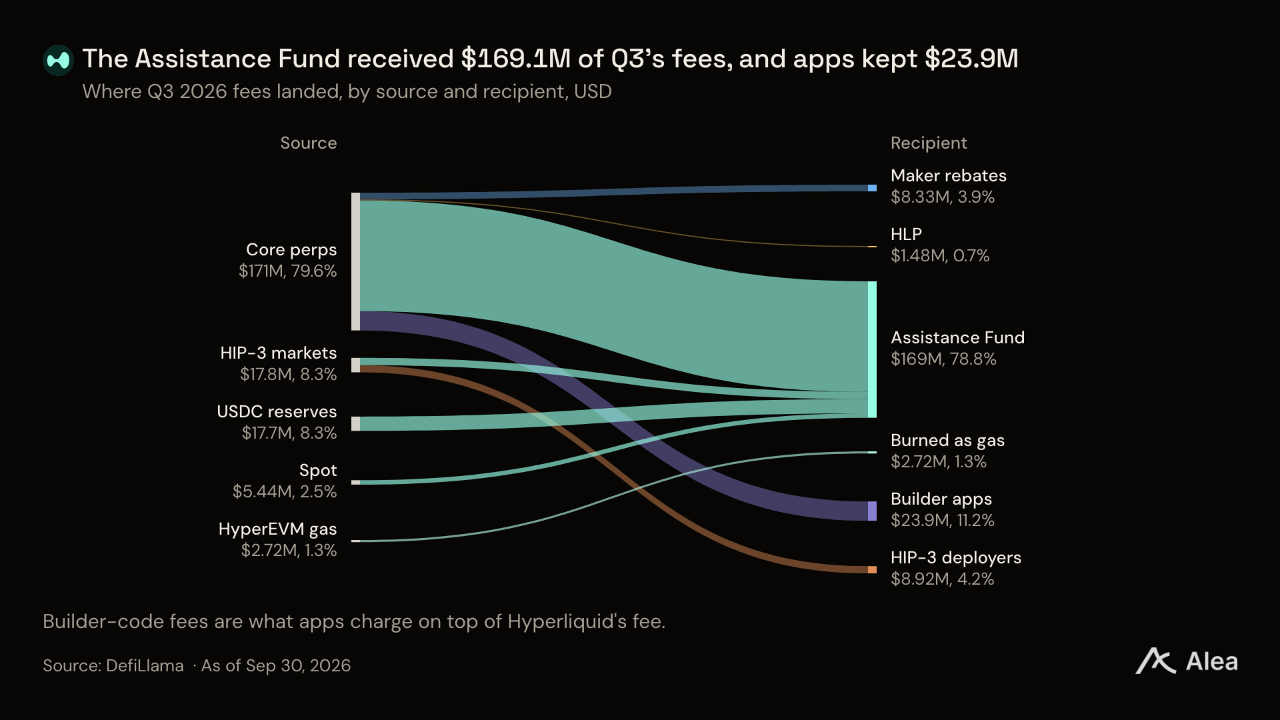
각 계층에는 수수료를 내는 주체와 받는 주체가 따로 있다. 트레이더는 주문마다 거래 수수료를 내고, 외부 팀은 자신이 개설한 시장에서 발생한 수수료의 절반을 가져간다. 앱은 빌더 코드 수수료를 추가해 수취하며, 코인베이스는 USDC 이자의 대부분을 Assistance Fund에 지급한다. 3분기 전체 수수료 2억1,620만달러 중 Assistance Fund가 받은 금액은 1억6,910만달러로, 100달러당 약 78달러였다. 앱은 약 11달러, HIP-3 시장 개설자는 약 4달러를 가져갔다.
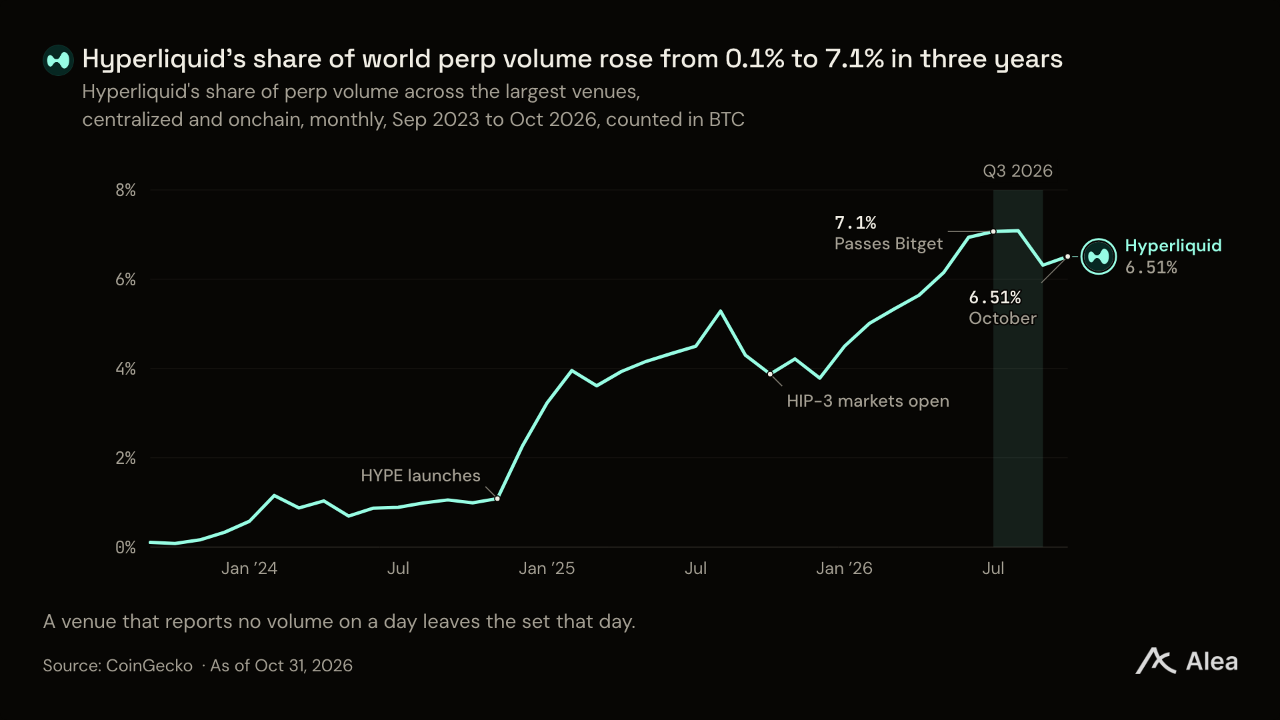
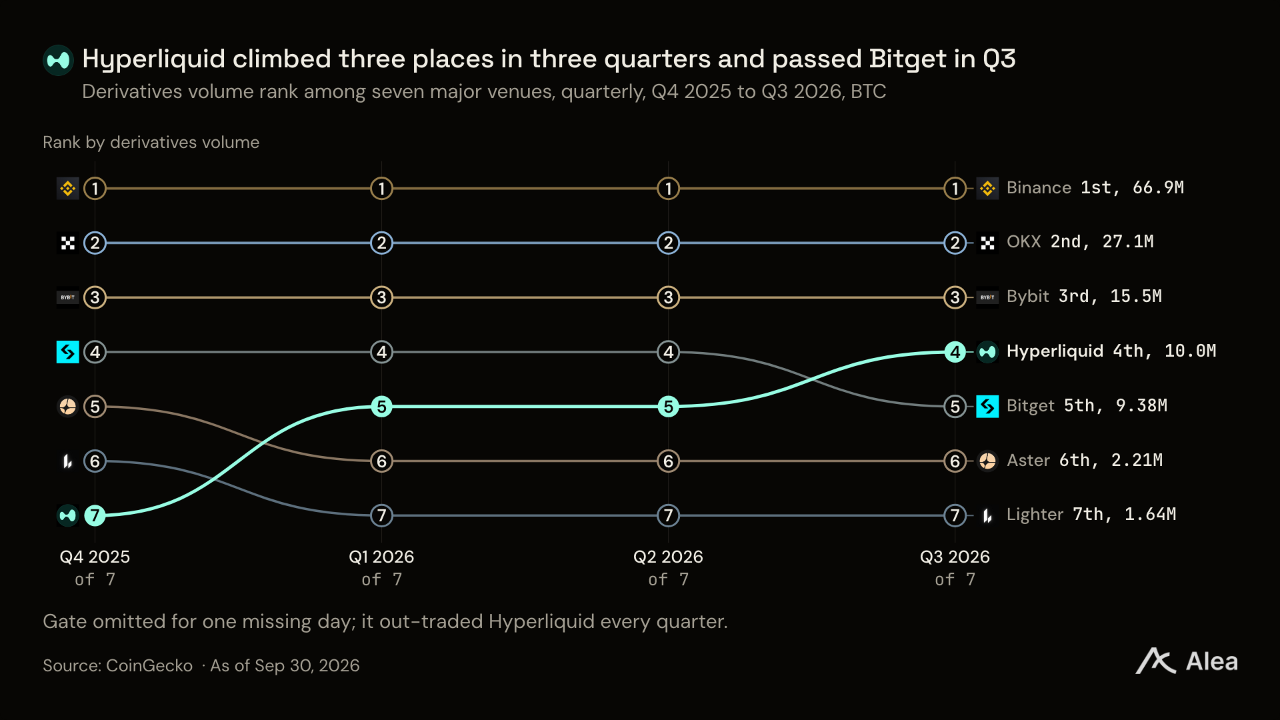
하이퍼리퀴드는 미결제 포지션 기준으로 바이낸스 다음으로 큰 거래소가 됐다. 바이낸스, 바이비트, OKX, 비트겟, 게이트와 주요 온체인 거래소 전체에서 하이퍼리퀴드가 차지하는 BTC 기준 무기한 선물 거래량 비중은 2023년 9월 0.1%에서 2026년 7월 7.1%로 상승하며 비트겟을 넘어섰다. 미결제 포지션 기준 순위는 이보다 더 높다. 11월 3일 하이퍼리퀴드는 상위 6개 거래소 일일 거래량의 8.6%를 차지했지만, 미결제약정 비중은 16.2%였다. 트레이더들이 이곳에서 포지션을 더 오래 유지하기 때문이다.
이처럼 풍부한 유동성이 다른 기업들의 참여를 이끈다. 신규 팀은 첫날부터 온체인에서 가장 풍부한 주문장 유동성을 확보할 수 있고, 앱은 거래소를 직접 구축하지 않아도 모든 시장에 접근할 수 있다. VALR 같은 거래소는 이 인프라에서 무기한 선물을 운영한다. 코어 무기한 선물, HIP-3 시장, 현물, 결과형 시장, USDC 이자 등 각 사업의 수익률은 서로 다르다.
무기한 선물
하나의 USDC 잔액으로 비트코인, 한국 반도체 기업, 금에 대한 포지션을 24시간 보유할 수 있다. 코어 시장은 하이퍼리퀴드 검증자가 상장하고 운영하는 암호화폐 무기한 선물 시장이다. 기본 등급에서 테이커는 4.5bp, 메이커는 1.5bp를 지급한다. 거래량 등급과 HYPE 스테이킹 할인을 적용하면 최대 규모 트레이더의 수수료는 1.44bp까지 낮아지고, 최대 규모 메이커는 리베이트를 받는다.
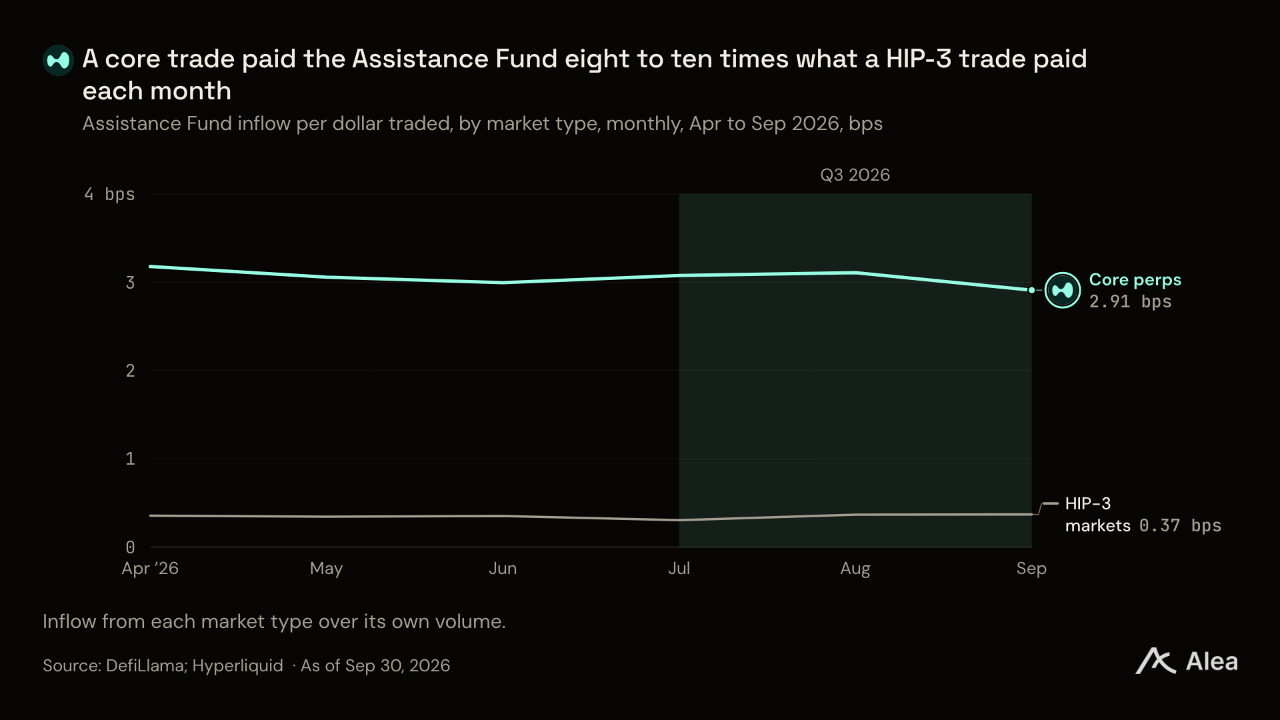
3분기 코어 무기한 선물은 거래액 1달러당 3.02bp를 Assistance Fund에 지급했다. HIP-3 시장은 0.34bp였다. 코어 시장의 수수료 수취율은 매달 3bp 안팎을 유지했고, HIP-3는 그 약 9분의 1 수준에 머물렀다. 3분기 거래량을 기준으로 전체 거래량의 10분의 1이 HIP-3로 이동하면 Assistance Fund의 연간 수입은 약 7,600만달러 줄어든다.
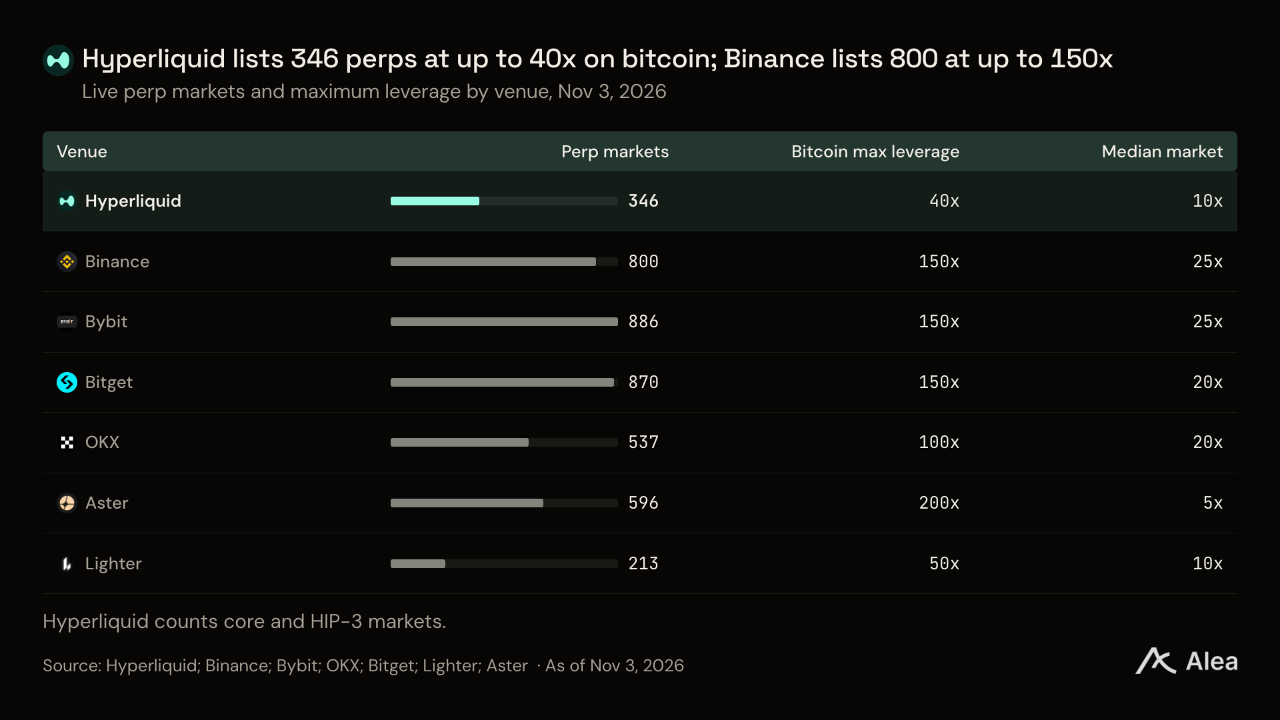
하이퍼리퀴드는 대형 거래소보다 상장 시장이 적고 레버리지도 낮지만, 미결제약정은 대부분의 대형 거래소보다 많다. 11월 3일 기준 무기한 선물 시장은 코어 179개, HIP-3 167개 등 총 346개였다. 레버리지는 비트코인 기준 최대 40배, 전체 중앙값은 10배였다. 바이낸스는 최대 150배 레버리지로 800개 시장을 운영했고, 바이비트와 비트겟은 각각 850개 이상을 상장했다. 하이퍼리퀴드의 강점은 참여 트레이더의 구성과 시장 운영 조건을 선별적이고 전략적으로 설정한다는 데 있다. 계좌 개설도 필요하지 않다. 대형 트레이더는 KYC나 회원가입 없이 지갑과 USDC 예치만으로 진입할 수 있다. 최대 규모 계정들이 거래량의 대부분을 차지한다.
검증자들은 3분기에 커뮤니티 요청에 따라 코어 무기한 선물 4개만 신규 상장했다. 7월 2일 그램, 7월 11일 캐시캣, 8월 31일 폰스, 9월 8일 유즈리스였다. 빌더 코드를 활용하면 어떤 앱이든 이용자 주문을 이들 시장에 전달하고 무기한 선물 기준 최대 10bp의 자체 수수료를 추가할 수 있다. 거래소 VALR는 7월 팬텀, 메타마스크, 트러스트 월렛에 이어 합류했고, 8월에는 코인베이스의 Base App이 뒤를 이었다.
HIP-3 시장
HIP-3는 하이퍼리퀴드를 다양한 시장이 입점하는 플랫폼으로 만든다. 어떤 팀이든 50만 HYPE를 스테이킹하면 하이퍼리퀴드의 엔진과 증거금 체계에서 자체 무기한 선물을 상장할 수 있다. 스테이킹은 최소 183일간 유지해야 하며 자체 오라클을 운영해야 한다. 기본 수수료 배율에서는 시장 개설자가 해당 시장 수수료의 절반을 가져가고, Assistance Fund가 나머지 절반을 받는다. 프랜차이즈와 비슷한 구조다. 팀이 상품과 고객을 확보하면 하이퍼리퀴드는 거래소 인프라를 제공한다.
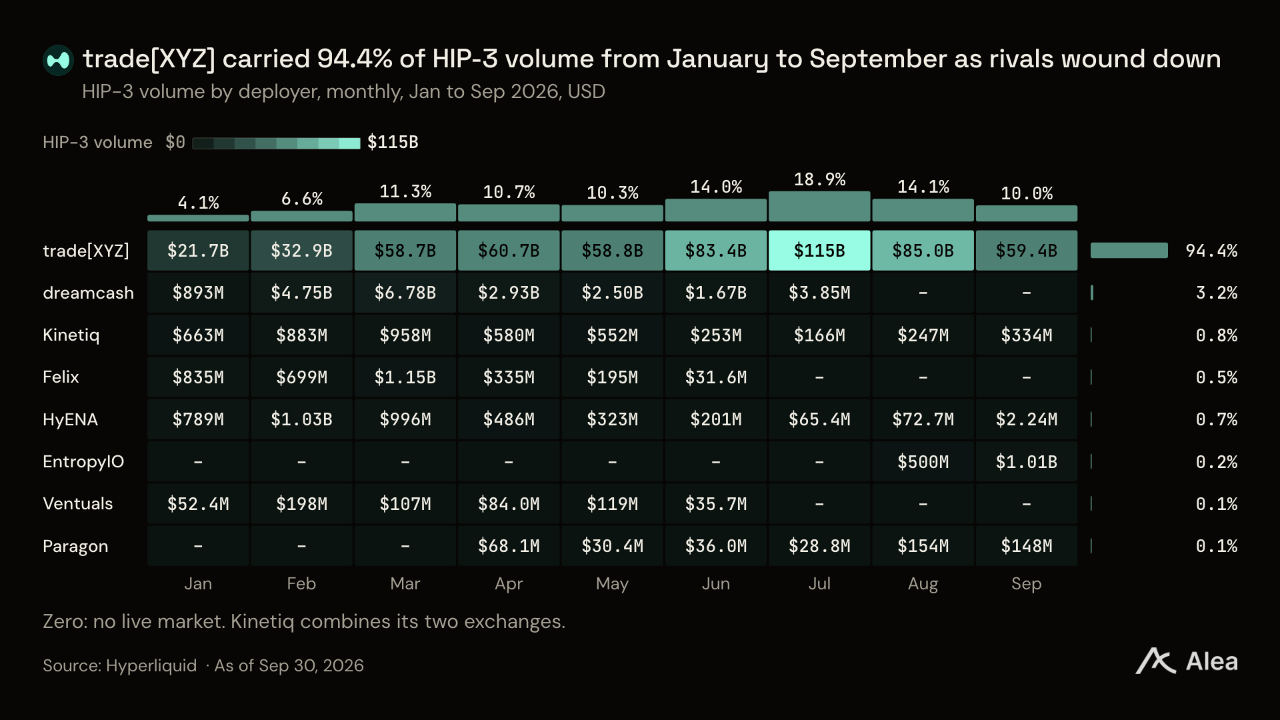
HIP-3는 선두가 대부분을 차지하는 시장이 됐다. trade[XYZ]는 3분기 HIP-3 거래량의 99%를 처리했으며, 11월 3일 기준 HIP-3 거래소 10곳 중 실제 운영 중인 시장을 보유한 곳은 4곳뿐이었다. 펠릭스, 벤추얼스, 하이에나, 드림캐시, ABCDEx는 시장 운영을 종료했다. 엔트로피IO와 파라곤은 각각 수십 개 시장을 운영하고 있으며, trade[XYZ]는 120개를 운영한다. 트레이더는 유동성이 풍부한 곳으로 모인다. 여기서는 가장 먼저 가장 많은 주식 시장을 상장한 팀이 그 대상이었다. HYPE 보유자 입장에서는 지배적인 시장 개설자 한 곳의 수수료 정책이 HIP-3 수입의 대부분을 결정한다는 의미다. 이제 이 팀의 ICE 계약이 다른 팀들의 전개 속도에도 영향을 미치게 됐다.
시장 개설자는 트레이더를 유치하기 위해 시장에 성장 모드를 적용할 수 있다. 이를 적용하면 총수수료가 코어 수수료의 10분의 1에서 5분의 1 수준으로 낮아진다. 각 설정에는 30일의 변경 대기 기간이 적용된다. 시장 개설자가 성장 모드를 설정하면 해당 시장의 설정을 다시 바꾸기까지 30일을 기다려야 한다. 따라서 수수료를 낮춰 트레이더를 끌어들인 뒤 거래가 활발해진 주에 곧바로 수수료를 올릴 수는 없다. 검증자는 검증자가 운영하는 무기한 선물과 동일한 시장의 성장 모드를 해제할 수도 있다. 시장 개설자가 코어 비트코인 시장보다 낮은 수수료로 경쟁하지 못하도록 하는 장치다. 10월 22일 trade[XYZ]는 운영 중인 시장 115개 중 110개에 성장 모드를 적용하고 있었다.
현물
현물 거래 대상은 HYPE와 HIP-1에 따라 발행된 다른 토큰이며, Assistance Fund는 각 토큰 발행자와 현물 수수료를 나눈다. HYPE 자체 현물 시장은 이 토큰의 가격을 형성한다. 페이워드의 토큰화 주식 사업부 엑스스톡스는 8월 10일 자사 주식을 현물 자산으로 출시했고, 8월 26일에는 마이크론, SK하이닉스, 엔비디아 주식이 네이티브 현물 시장에서 거래됐다. 니어프로토콜도 9월 NEAR 현물을 출시했다.
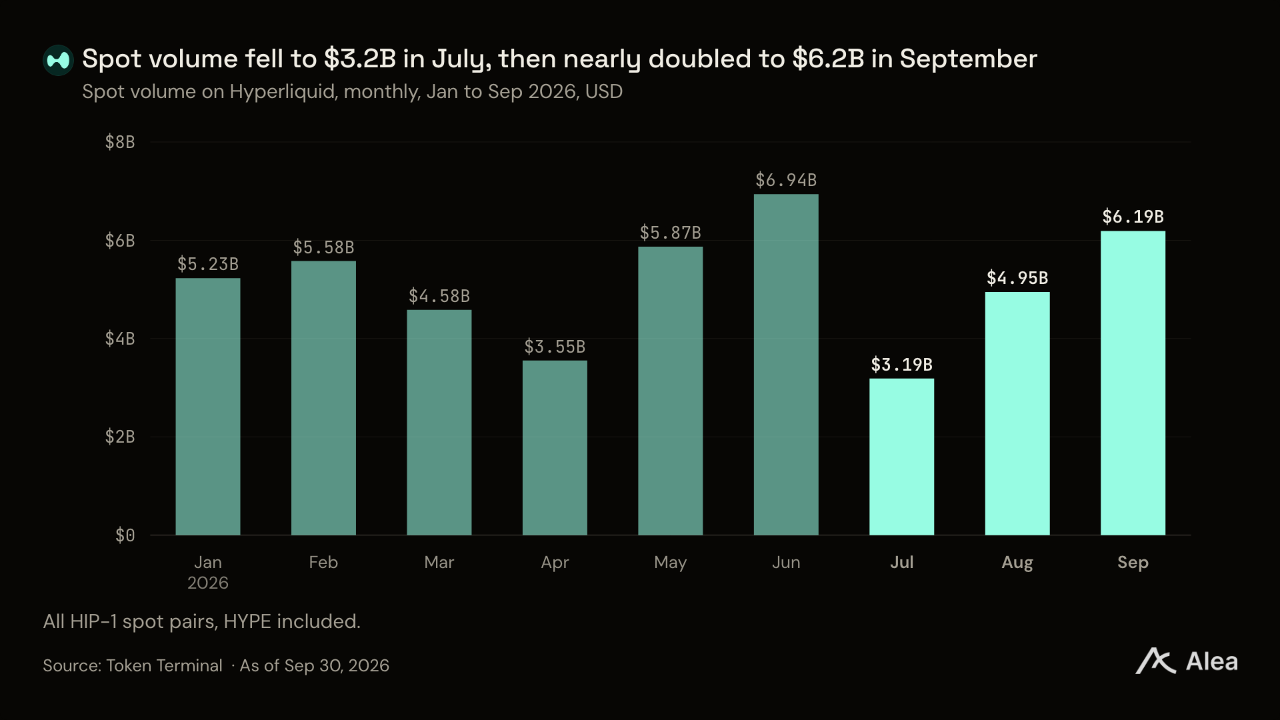
3분기 현물 거래량은 12.5% 감소한 143억달러였다. 감소분은 모두 7월에 발생했으며, 이후 HYPE 가격이 오르면서 8월과 9월에는 거래량이 증가했다. 현물 시장은 3분기 Assistance Fund에 540만달러를 지급했다. 바이낸스는 9월 24일 HYPE를 현물 시장에 상장했다. 최대 중앙화 거래소에 HYPE 현물 시장이 처음 개설된 것이다.
HIP-4 결과형 시장
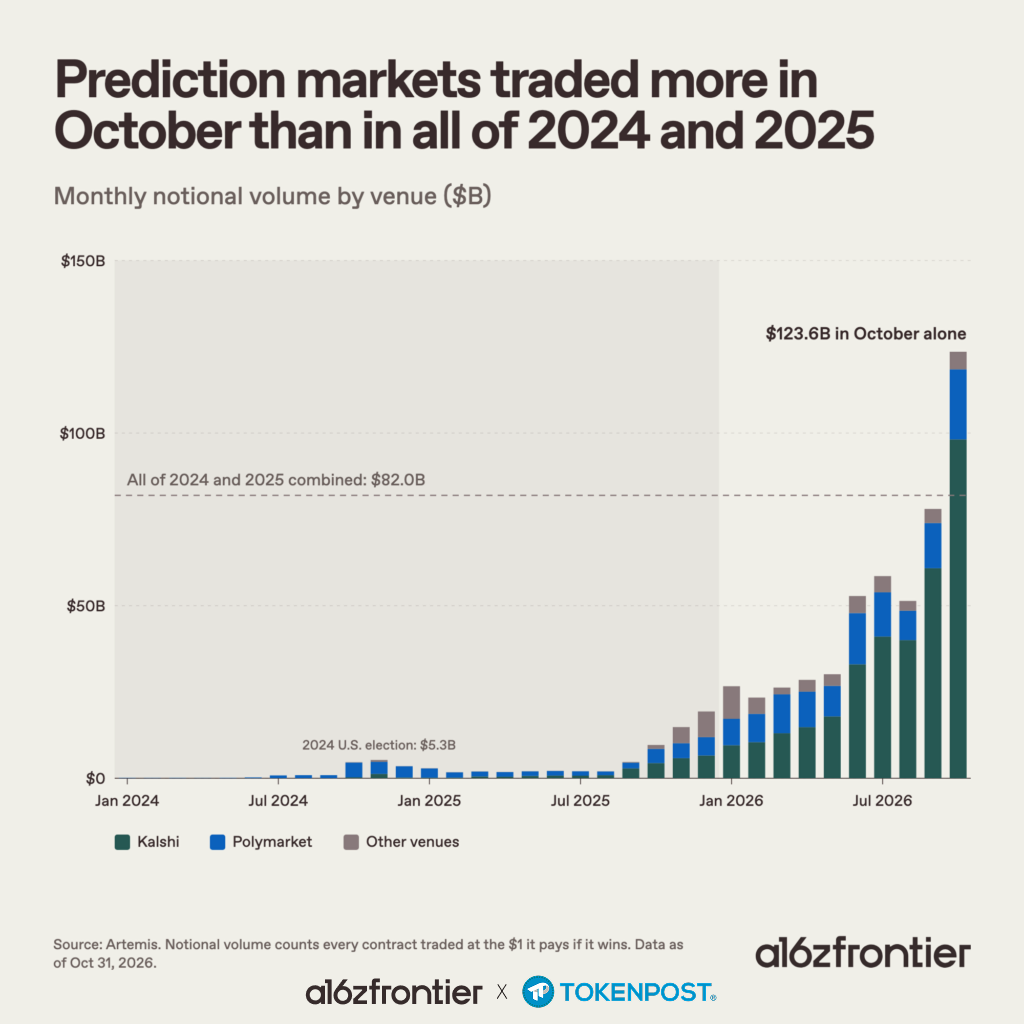
예측시장은 2026년 금융 부문에서 가장 빠르게 성장하는 시장 중 하나가 됐다. 모두 미국 규제를 받는 칼시와 폴리마켓이 거래량의 대부분을 차지하며, 다른 여러 국가는 이들 시장을 제한하고 있다. 두 플랫폼의 10월 계약 거래액은 액면가 기준 1,156억달러였다. 트레이더가 참여하는 이유는 두 가지다. 어떤 질문이든 가격으로 표현할 수 있고, 손실이 투입 금액을 절대 넘지 않는다는 점이다.
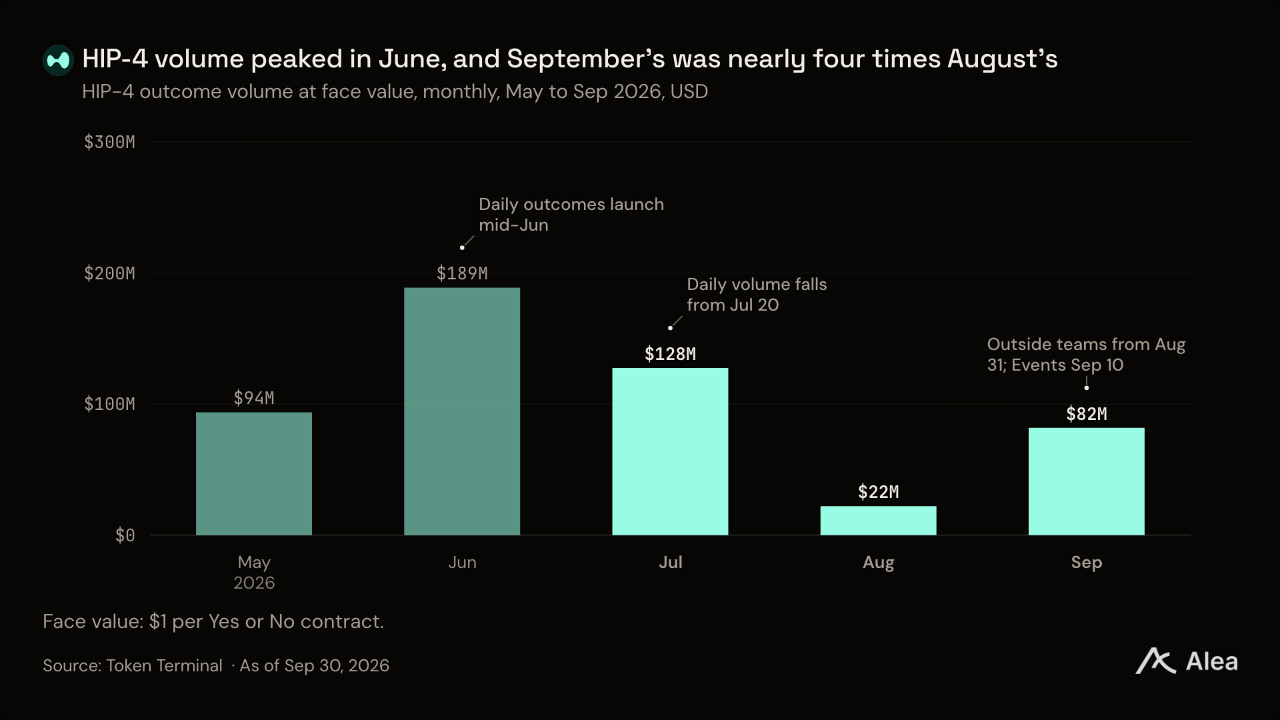
하이퍼리퀴드에서는 0~1달러 사이에서 정산되는 단일 결과형 계약 유형이 예측시장과 손익 범위가 제한된 옵션 유사 상품에 모두 활용된다. 검증자가 5월 2일 첫 시장을 상장한 뒤, 8월 31일부터는 50만 HYPE를 스테이킹한 외부 팀도 자체 시장을 개설하고 있다. 결과형 포지션은 무기한 선물 및 현물과 같은 계정에 보유되며 포트폴리오 증거금 산정에도 반영된다. 독립형 예측시장에서는 제공하지 않는 구성이다. 거래량은 8월 2,200만달러로 줄었지만 외부 시장 개설자의 진입 이후 반등했다. 9월 거래량은 8,180만달러, 10월은 1억8,860만달러였다.
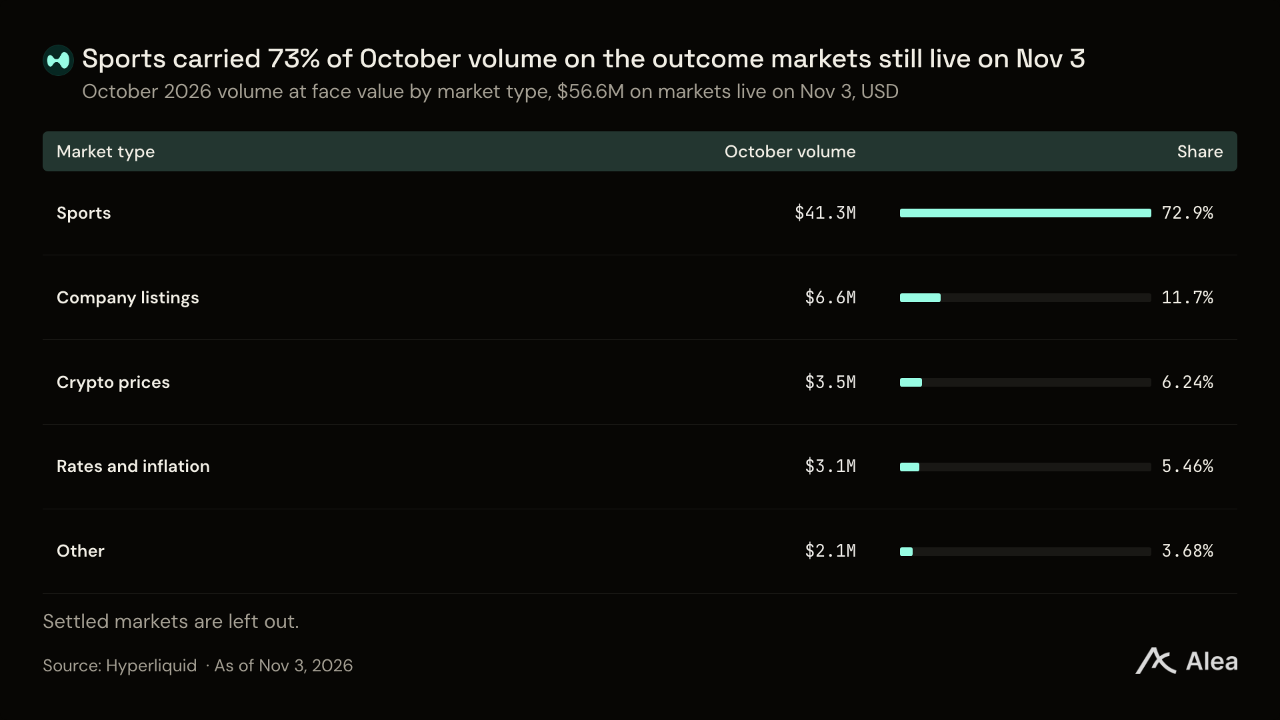
성장을 이끄는 분야는 스포츠다. 아직 운영 중인 결과형 시장의 10월 거래량 5,660만달러 중 스포츠가 73%를 차지했다. 이미 정산된 일일 가격 결과형 시장은 이 수치에서 제외됐다. 10월 27일 기준 외부 시장 개설자 4곳이 결과형 시장 239개를 운영했다. 아웃컴은 93개를 운영했으며 약 3분의 2가 스포츠 시장이었다. trade[XYZ]는 주로 자사 주식 무기한 선물의 가격 결과를 다루는 시장 81개, 스큐는 61개, 폭스는 4개를 운영했다. 램스, 빌스, 아스널의 시즌 전체를 다루는 시장에 거래가 가장 많이 몰렸다. trade[XYZ]의 IPO 결과형 시장은 또 다른 활용 사례를 더했다. 기업 가치를 반영하는 무기한 선물과 함께 해당 기업의 상장 여부에도 베팅할 수 있게 된 것이다.
USDC 준비금 수입
하이퍼리퀴드에 있는 모든 달러는 두 가지 역할을 한다. 트레이더 포지션의 증거금으로 쓰이는 동시에, USDC를 뒷받침하는 미국 단기 국채에서 이자를 발생시킨다. Aligned Quote Asset 규정에 따라 USDC의 자금 운용 주체인 코인베이스는 하이퍼리퀴드에 보유된 USDC 준비금 수익에서 비용을 조정한 금액의 약 90%를 30일마다 Assistance Fund에 지급한다. 증권사가 고객 현금에서 이자 수입을 얻는 것과 같은 방식이다. 다만 여기서는 수입이 증권사 주주에게 돌아가는 대신 HYPE 매입에 쓰인다.
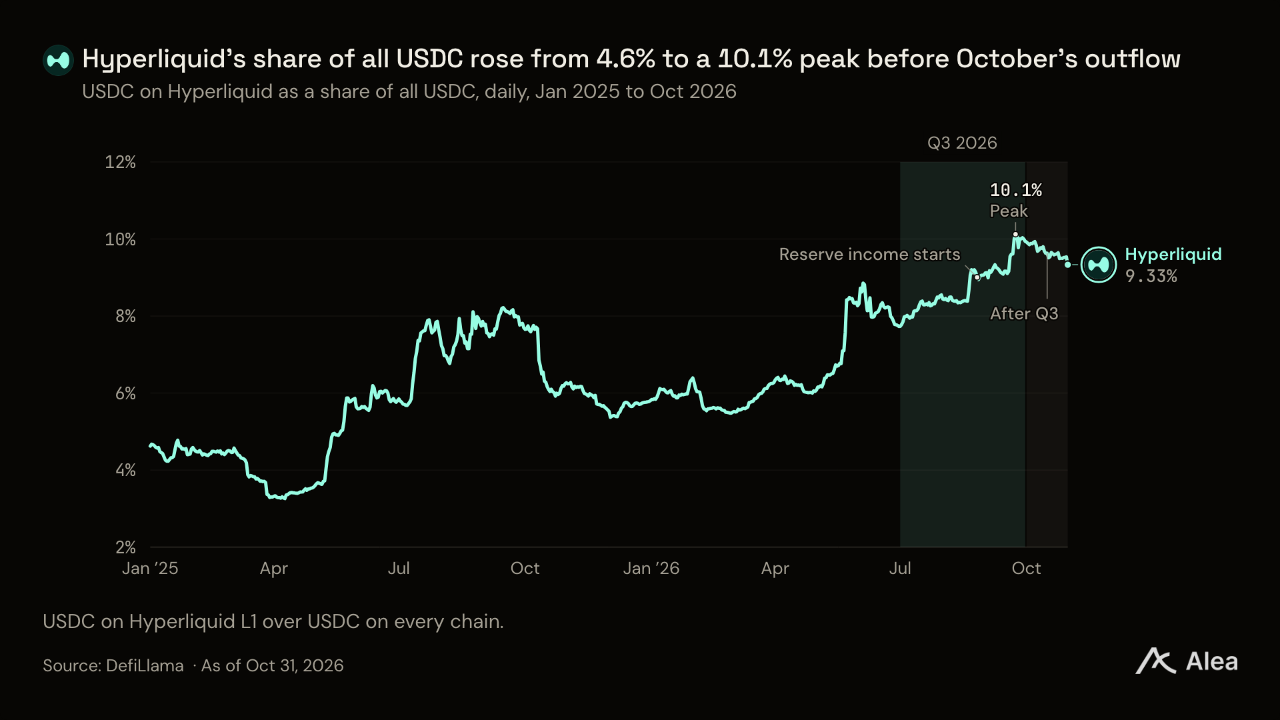
9월 30일 마감 기준 하이퍼리퀴드는 전체 USDC의 9.9%를 보유해 2025년 초 4.6%보다 비중이 커졌으며, 솔라나를 제치고 두 번째로 큰 USDC 보유 체인이 됐다. 10월 중 하이퍼리퀴드의 USDC 보유액은 10.3% 감소해 11월 1일 기준 66억달러가 됐고, 솔라나가 2위를 되찾았다. 하이퍼리퀴드에 보유된 USDC 비중이 전체 공급량의 1%포인트, 약 7억2,000만달러씩 늘어날 때마다 3분기에 발생한 순수익률 2.57%를 기준으로 Assistance Fund의 연간 수입은 약 1,800만달러 증가한다.
HYPE 토큰
HYPE는 앞서 설명한 모든 활동에서 발생하는 가치에 대한 권리를 나타낸다. 배당금을 지급하는 기업이 뒤에 있는 것은 아니다. 대신 네 가지 경로로 가치가 형성된다. Assistance Fund는 수수료로 HYPE를 매입해 소각하고, 스테이킹 참여자는 체인의 보안을 유지하며 신규 HYPE를 받는다. 모든 HIP-3 및 HIP-4 시장 개설자는 50만 HYPE를 예치해야 한다. 하이퍼EVM도 가스비를 HYPE로 받아 소각한다. 스테이킹하지 않는 보유자는 매수 주체들이 흡수하는 HYPE가 스테이킹과 락업 해제로 추가되는 물량보다 많을 때 이익을 얻는다.
공급량과 보유 현황
HYPE의 최대 공급량은 10억 개로 고정돼 있다. 11월 3일 하이퍼리퀴드 자체 토큰 기록에 따르면 4억1,020만 개는 아직 발행되지 않은 스테이킹 보상과 커뮤니티 지원금 등 향후 발행 물량으로 분류됐다. 또 다른 2억3,820만 개는 프로토콜이 비유통 물량으로 분류하는 하나의 제네시스 주소에 있으며, 거의 전량이 스테이킹돼 있다. 이를 제외한 유통량은 최대 공급량의 30.2%인 3억180만 HYPE다.
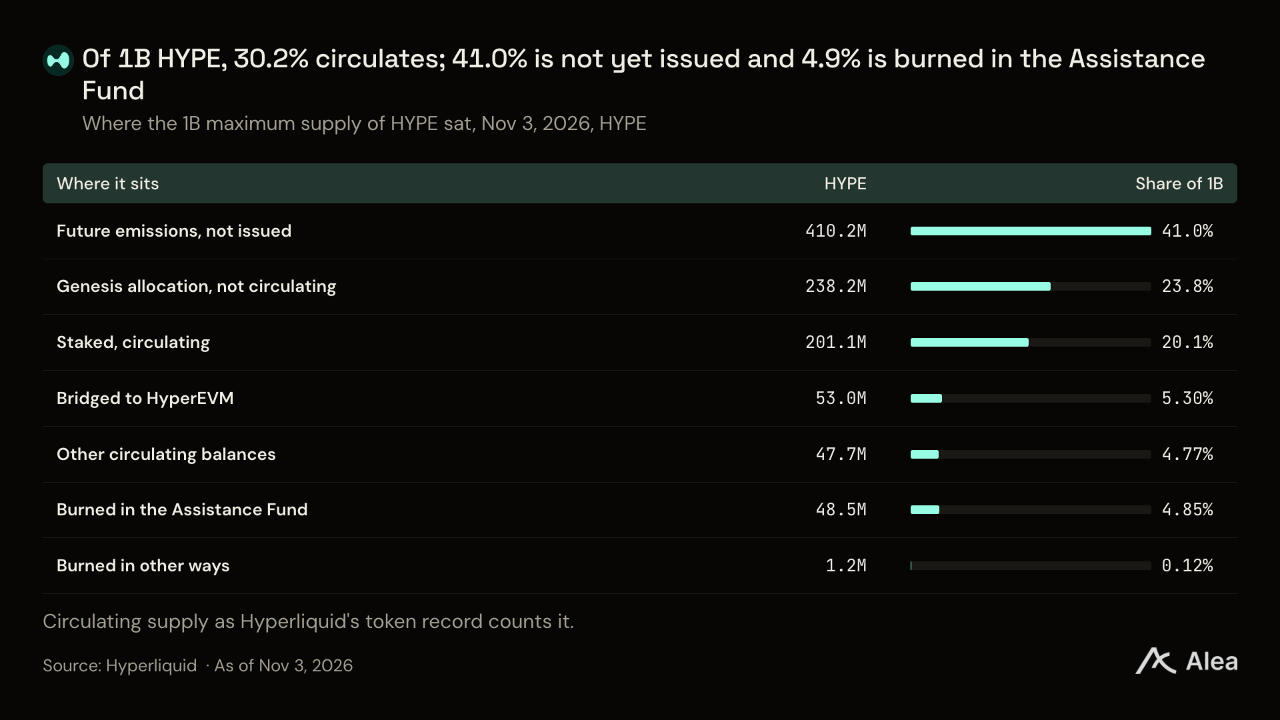
Assistance Fund는 4,850만 HYPE를 보유하고 있으며, 이 토큰들은 더 이상 공급량에 포함되지 않는다. 2025년 12월 검증자들은 Assistance Fund의 HYPE를 소각된 것으로 처리하기로 의결했다. 해당 물량은 개인키가 없는 시스템 주소에 보관되며, 현재 문서는 이를 “유통량과 총공급량에서 영구적으로 제외”한다고 명시한다. Assistance Fund가 매입하는 모든 HYPE는 입금되는 순간 소각된다.
스테이킹
11월 3일 스테이킹된 HYPE는 4억3,920만 개로, Assistance Fund의 소각 물량을 제외한 현존 물량 9억5,030만 HYPE의 46%였다. 제네시스 배정 물량 2억3,820만 개도 스테이킹돼 있어 유통량보다 많다. 이 스테이킹 규모에서 참여자는 연간 약 2.25%의 신규 HYPE를 받으며, 거래 시 더 낮은 수수료를 적용받는다.
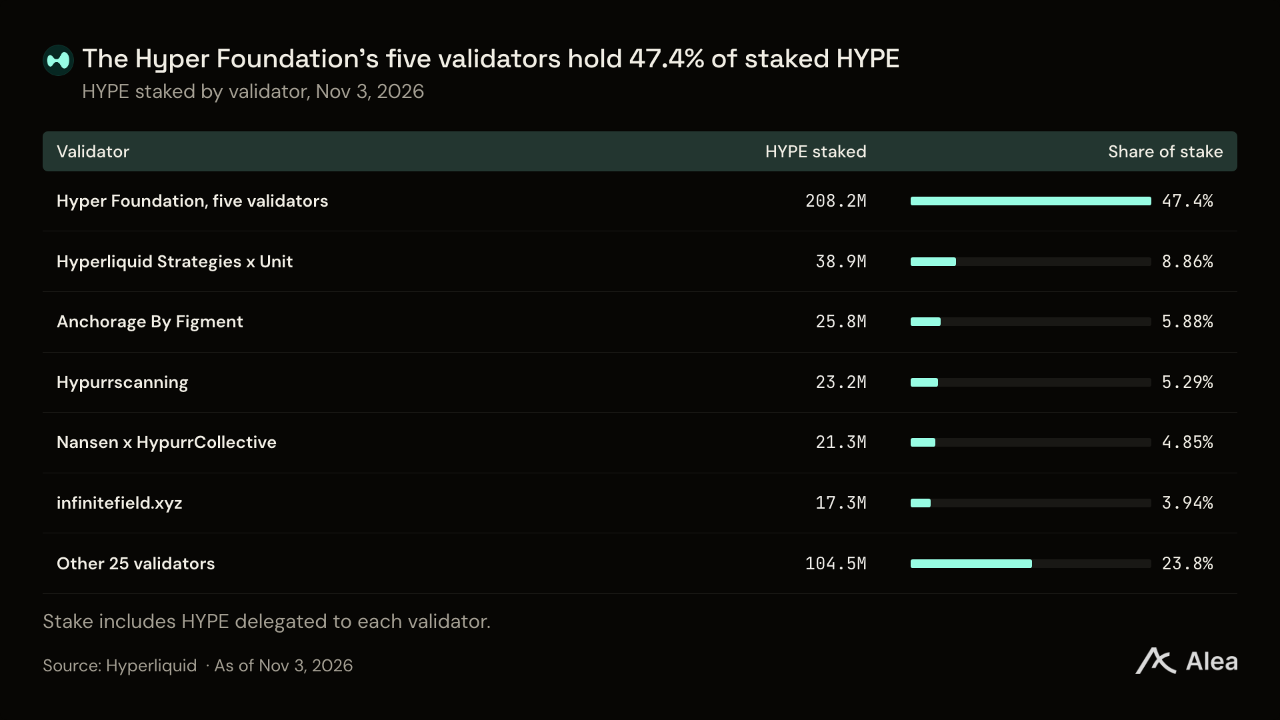
체인을 출범시킨 검증자들이 여전히 전체 스테이킹 물량의 거의 절반을 보유하고 있다. 하이퍼 재단은 검증자 5곳을 운영하며 스테이킹 물량의 47.4%를 차지한다. 나머지는 외부 검증자 30곳에 분산돼 있다. 이 중 하이퍼리퀴드 스트래티지스 x 유닛이 3,890만 HYPE, 앵커리지 바이 피그먼트가 2,580만 HYPE로 가장 많다. 운영 중인 시장을 보유한 HIP-3 팀 4곳은 각각 50만 HYPE씩 총 200만 HYPE를 예치하며, 시장 개설 후 183일간 유지해야 한다. 11월 3일 기준 7일간의 스테이킹 해제 대기열에는 전체 스테이킹 물량의 1.4%인 590만 HYPE가 있었다.
Assistance Fund의 매입과 소각
Assistance Fund는 3분기에 평균 73달러로 약 207만 HYPE를 매입했다. 2분기에는 평균 51달러로 293만 HYPE를 매입했다. HYPE 가격이 상승하면서 더 많은 달러를 지출하고도 매입한 토큰 수는 줄었다. 3분기 준비금 수입의 대부분은 10월 4일 첫 지급 때 들어왔으며 4분기 HYPE 매입에 쓰인다.
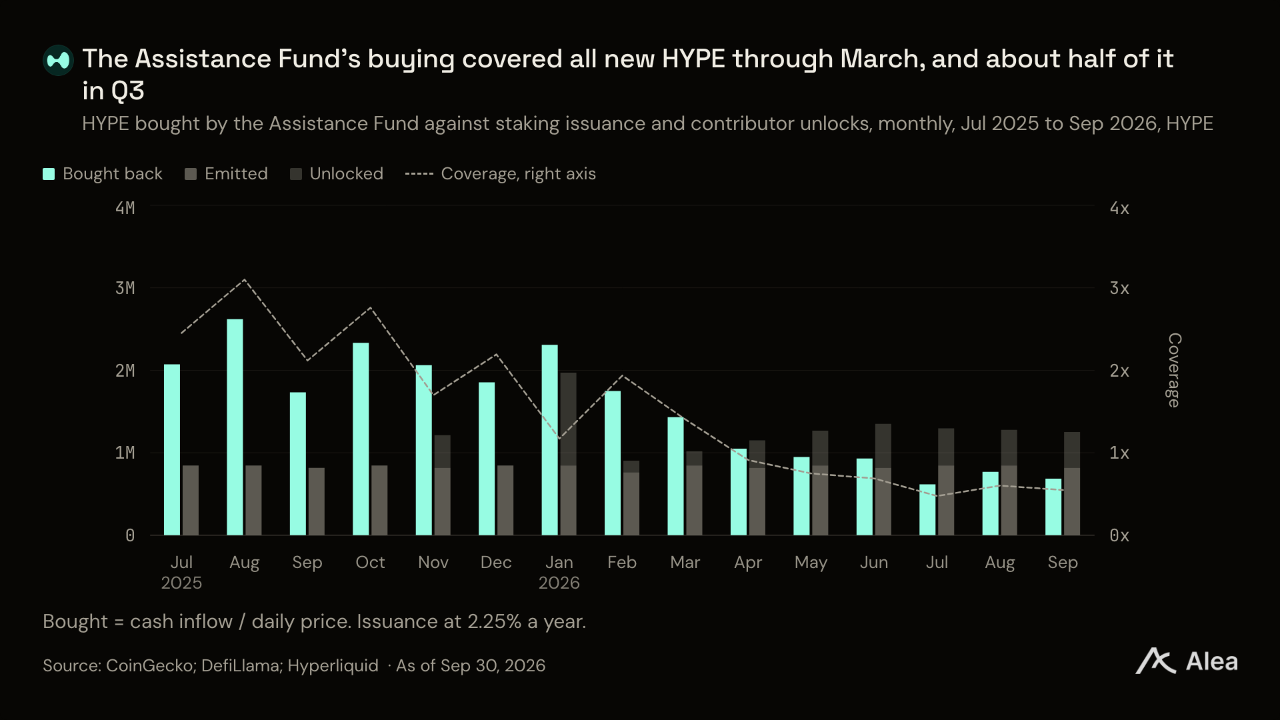
Assistance Fund는 3분기 기여자 락업 해제로 풀린 132만 HYPE의 1.6배를 매입했다. 기여자 락업 해제는 스테이킹 참여자에게 지급되지 않는 유일한 신규 HYPE 공급원이다. 하이퍼리퀴드 스트래티지스의 매입량을 더하면 두 매수 주체는 스테이킹 보상 250만 개를 포함한 3분기 신규 공급량의 거의 3배를 사들였다. 10월 7일에는 기여자 물량 375만 HYPE의 락업이 해제됐다. 이를 받은 주소는 이틀 안에 310만 개를 하이퍼리퀴드 스트래티지스 x 유닛 검증자에 스테이킹했고, 이후에도 그대로 유지했다.
하이퍼EVM
하이퍼EVM은 같은 체인에서 스마트계약을 담당한다. 이곳의 앱은 하이퍼코어의 주문장과 잔액을 직접 조회하고 HYPE로 가스비를 지급하며, 이 HYPE는 소각된다. 3분기 가스비로 소각된 HYPE는 270만달러 상당이었다. Assistance Fund를 거치지 않고 보유자에게 혜택이 돌아가는 소각 경로다. 하이퍼EVM에서는 유동성 스테이킹 토큰, 대출 시장, 볼트 등을 통해 HYPE를 활용할 수도 있다.
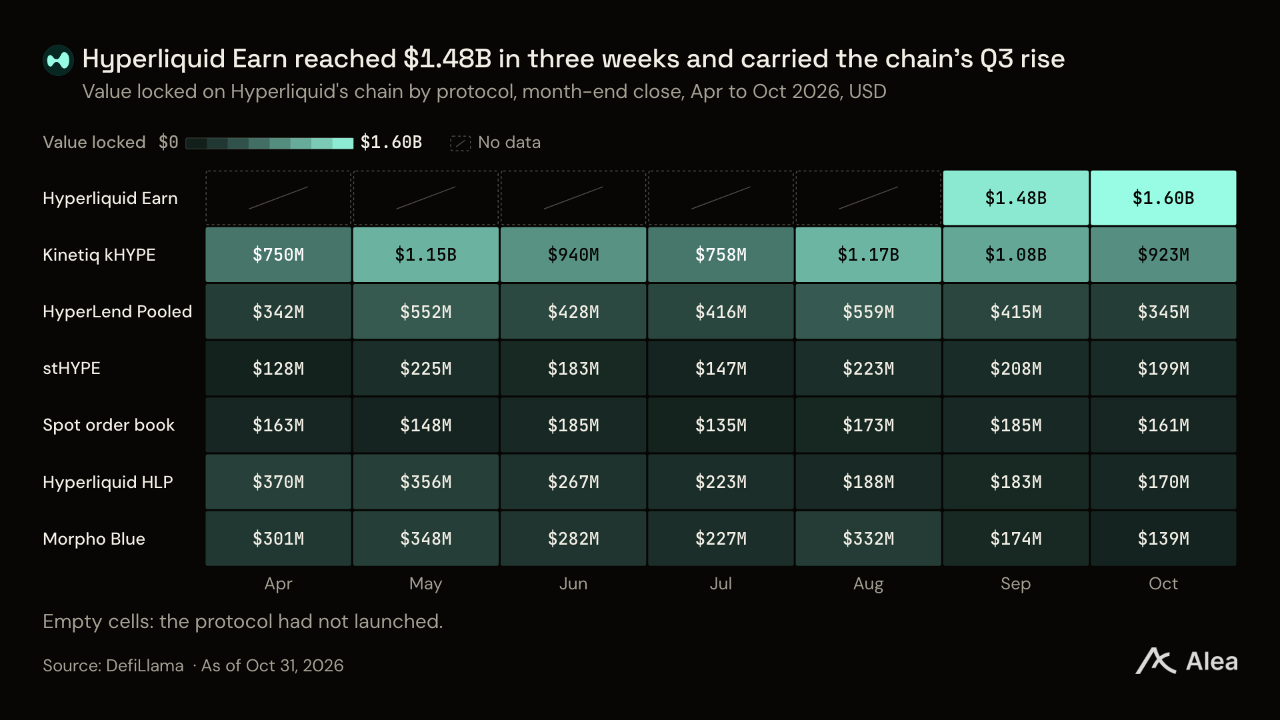
하이퍼리퀴드 체인에 예치된 자산은 3분기 91% 늘어난 26억9,000만달러였으며, 하이퍼코어 자체 대출이 증가를 이끌었다. 하이퍼코어에서 수동으로 대출을 실행하는 차입자에게 USDC를 빌려주는 풀인 Hyperliquid Earn은 대출이 시작된 지 3주 만인 9월 30일 14억8,000만달러를 확보했다. 이를 제외하면 3분기 예치 자산은 감소했다. 모포 시장은 2억8,210만달러에서 1억7,430만달러로, 하이퍼렌드 시장은 4억2,810만달러에서 4억1,480만달러로 줄었다. 유동성 스테이킹에는 9월 30일 기준 1,510만 HYPE가 예치돼 있었으며, 이 중 1,200만 개는 키네틱의 kHYPE에 있었다. 이후 보유자들이 상환에 나서면서 10월에는 10.7% 감소했다.
토큰 비축 기업과 펀드
토큰을 직접 보유할 수 없는 투자자를 위해 두 종류의 상장 투자수단이 HYPE를 보유한다. 나스닥에 PURR라는 종목코드로 상장된 하이퍼리퀴드 스트래티지스는 10월 1일 기준 3,850만 HYPE를 보유했다. 6월 30일의 2,928만 개에서 늘어난 수치다. 증가분 중 약 900만 개는 매입했으며 나머지는 스테이킹 보상으로 확보했다. 미국 현물 HYPE 펀드 3개인 그레이스케일의 HYPG, 비트와이즈의 BHYP, 21셰어즈의 THYP는 10월 27일 기준 약 3억9,000만달러, 약 500만 HYPE를 보유했다.
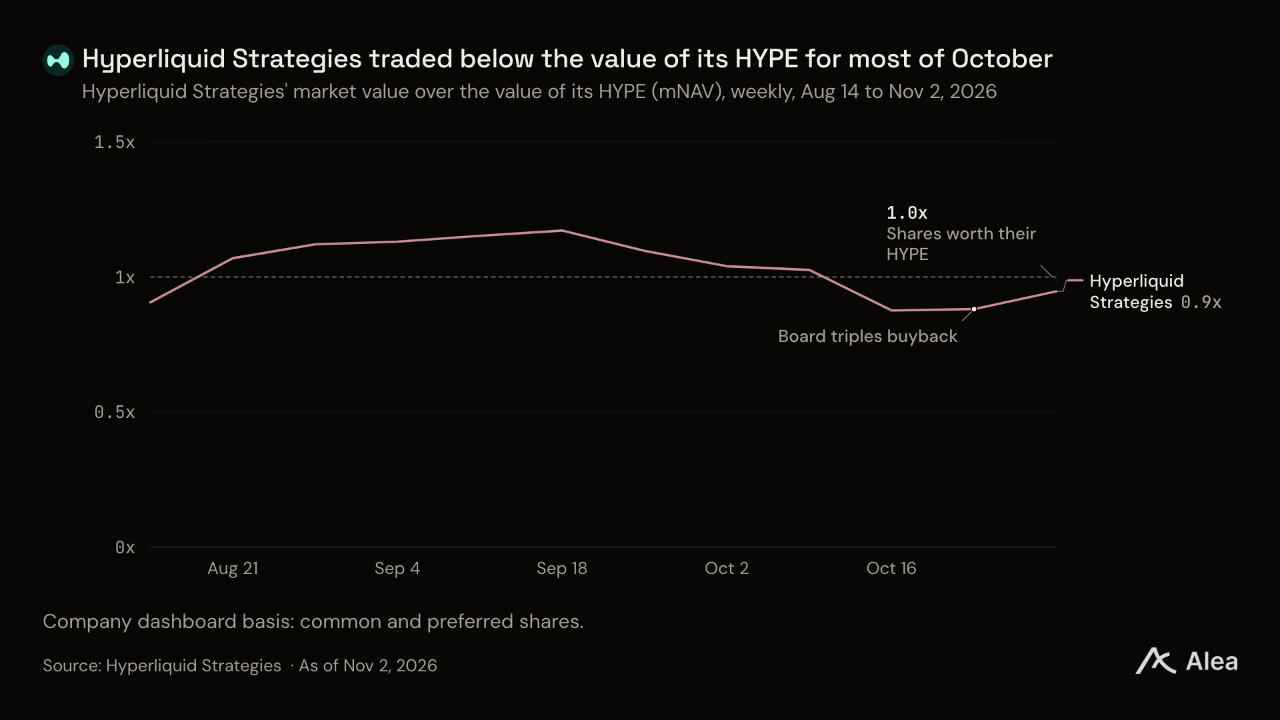
토큰 비축 기업이 신주 발행으로 주당 HYPE 보유량을 늘릴 수 있는 것은 주가가 보유 HYPE의 가치를 웃돌 때뿐이다. 하이퍼리퀴드 스트래티지스의 주가는 8~9월에는 보유 HYPE 가치에 근접했지만 10월 대부분은 이를 밑돌았으며, 11월 2일에는 0.89배에 거래됐다. 1.0배 아래에서는 신주 1주를 발행해 매입할 수 있는 HYPE가 기존 주당 보유량보다 적다. 이사회는 10월 23일 자사주 매입 규모를 3배 이상인 1억달러로 확대했다. 1.0배 미만에서 자사주를 매입하면 잔여 주식의 주당 HYPE 보유량이 늘어나기 때문이다.
재무 실적
3분기 하이퍼리퀴드에서는 두 가지 동력이 서로 다른 방향으로 작용했다. 코어 시장 수수료 수취율의 9분의 1만 지급하는 HIP-3 시장이 성장을 이끌면서 거래량은 9.6% 늘었지만, 무기한 선물 거래 수수료는 2.9% 증가하는 데 그쳤다. USDC 준비금 수입이 이 차이를 메웠다. 8월 26일 발생하기 시작한 준비금 수입에 힘입어 Assistance Fund 유입액은 13.7%, 금액으로는 2,040만달러 늘어난 1억6,910만달러가 됐다. 트레이더가 포지션을 더 오래 유지하면서 미결제약정은 거래량과 유입액보다 빠르게 증가했다.
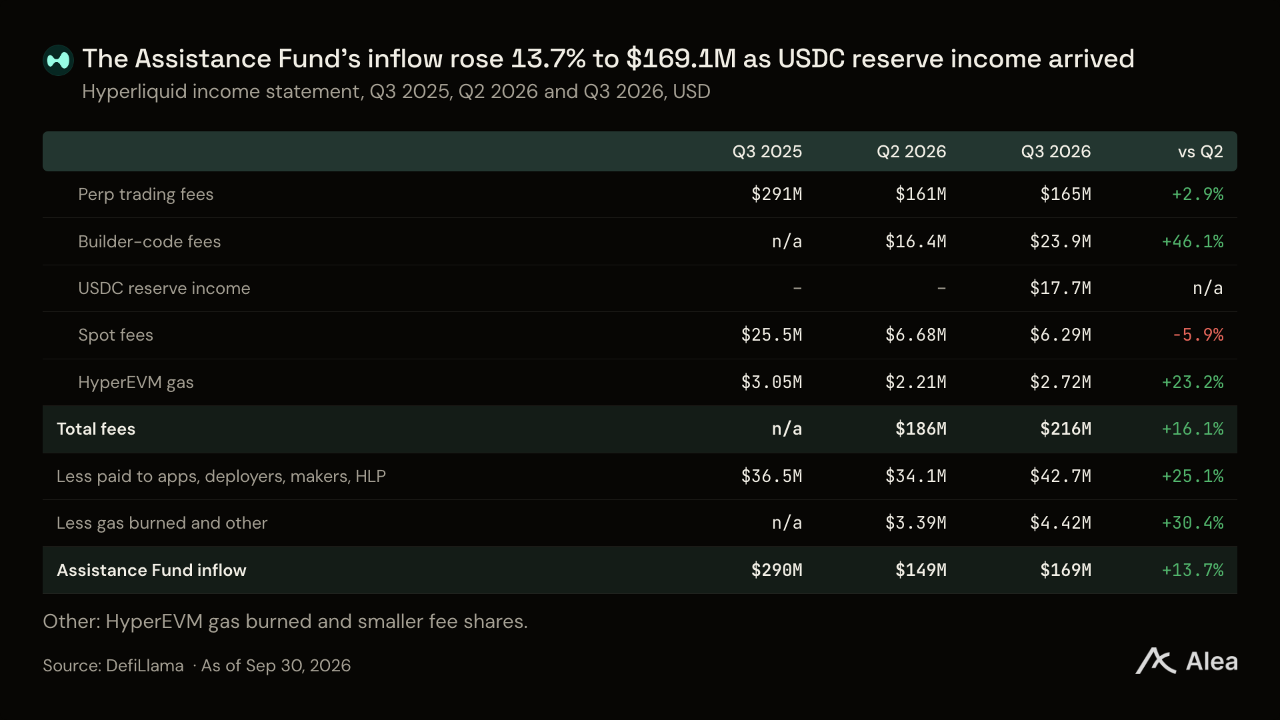
총수수료는 16.1% 늘어난 2억1,620만달러였으며, 앱이 추가로 부과하는 빌더 코드 수수료가 가장 빠르게 증가했다. 앱, HIP-3 시장 개설자, 시장조성자, HLP가 4,270만달러를 가져갔다. 하이퍼EVM 가스비로 270만달러가 소각됐고, 현물 토큰 발행자가 약 90만달러를 받았다. 다른 수취 주체에도 약 90만달러가 지급돼 Assistance Fund에는 1억6,910만달러가 돌아갔다. 이 유입액은 여전히 2025년 3분기보다 42% 적었다. 비트코인 평균 가격이 전년 동기 대비 38% 하락하면서 달러 기준 거래량도 줄었기 때문이다.
거래량과 미결제약정
3분기 무기한 선물 거래량은 7,157억달러였으며, 미결제약정 증가율은 거래량 증가율의 거의 5배였다. 코어 암호화폐 무기한 선물 거래량은 3.2% 증가한 4,537억달러, HIP-3 시장은 22.9% 늘어난 2,620억달러였다. 비트코인과 메모리 반도체, 상장 전 기업이 각각 미결제약정 증가에 기여했다.
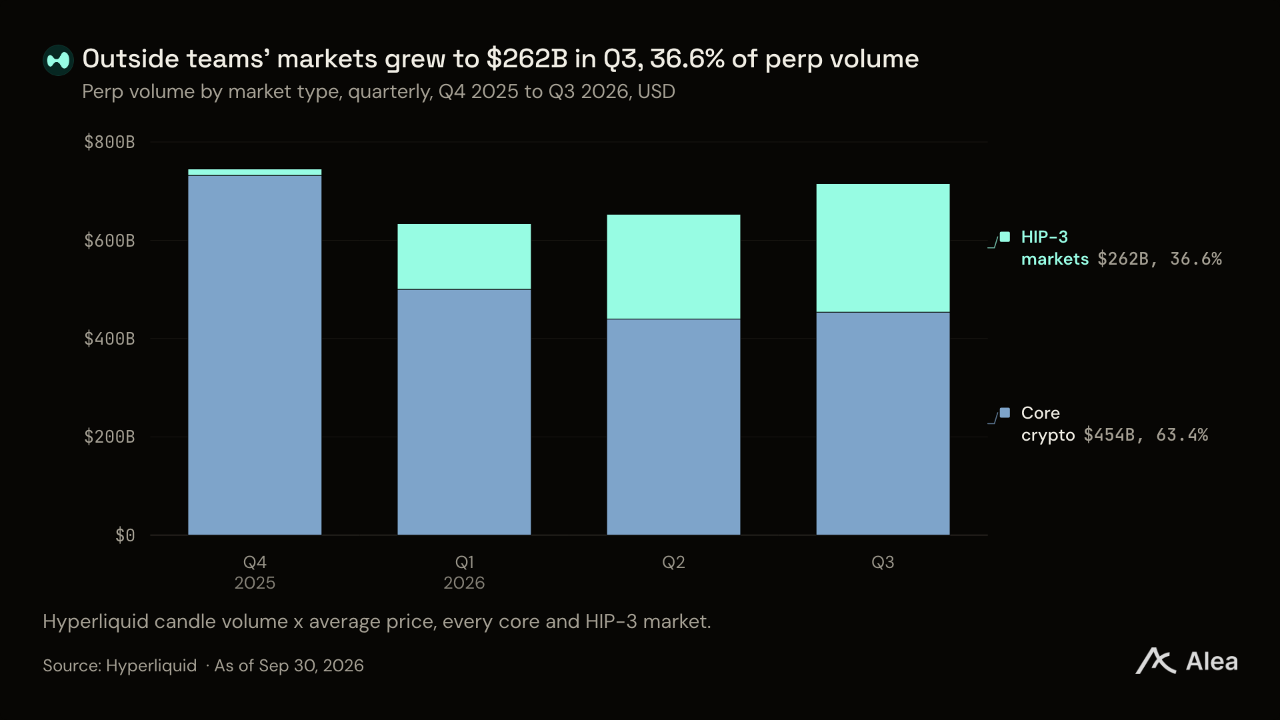
외부 팀의 주식 및 원자재 시장이 코어 암호화폐 시장과 함께 성장하면서, 전체 무기한 선물 거래량 중 HIP-3 비중은 2025년 4분기 1.8%에서 1분기 21.1%, 2분기 32.7%, 3분기 36.6%로 상승했다.
코어 시장
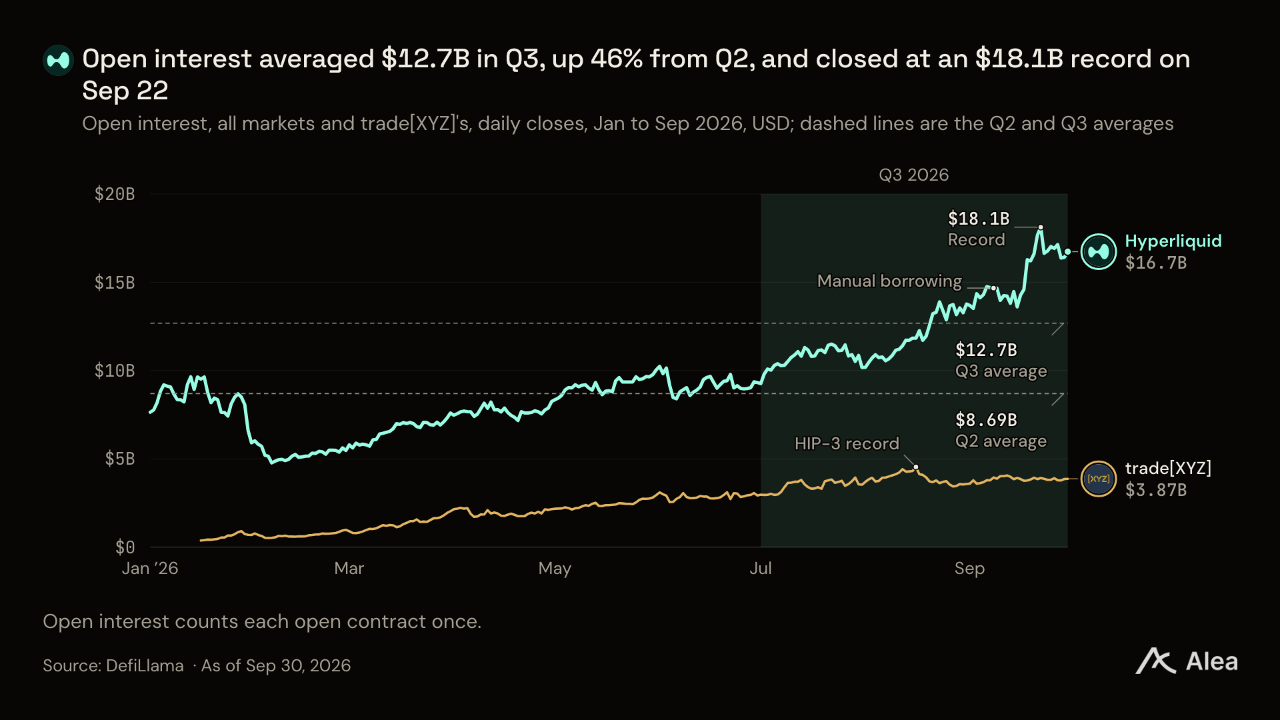
평균 미결제약정은 전 분기 대비 46% 증가한 127억달러였으며, 9월 22일에는 종가 기준 사상 최고인 181억달러를 기록했다. 분기 말에는 6월 30일보다 80% 늘어난 167억달러였다. 3분기 트레이더의 일일 포지션 회전율은 0.61회로 2분기 0.83회보다 낮았다. 포지션 유지 기간이 약 3분의 1 길어졌다는 의미다. trade[XYZ] 시장은 평균적으로 이 미결제약정의 약 30%를 차지했다.
알트코인이 코어 시장의 성장을 이끌었다. BTC, ETH, HYPE를 제외한 코어 시장의 거래량은 1,110억달러로 2분기보다 29.9% 증가했으며, 전체 코어 거래량의 4분의 1을 차지했다. ZEC, PUMP, XRP가 이를 주도했다. 이더리움 거래량은 128억달러 증가한 반면, 비트코인과 HYPE의 합산 거래량은 242억달러 줄었다. 코어 시장의 수수료 수취율을 적용하면 알트코인 거래량 증가분 256억달러는 Assistance Fund 유입액에 약 770만달러를 더했다.
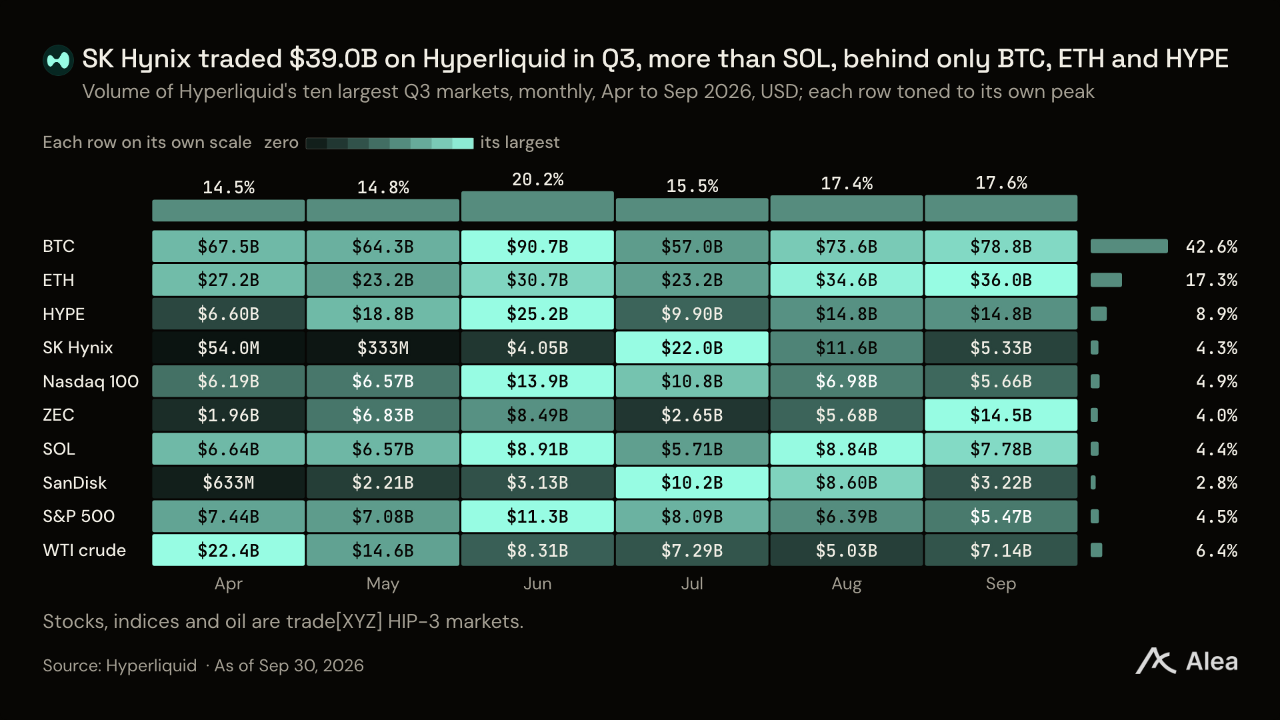
비트코인은 매달 거래량 1위를 유지했고, 주식인 SK하이닉스는 3분기 거래량 390억달러로 SOL을 앞서 하이퍼리퀴드의 네 번째로 큰 시장이 됐다. SK하이닉스 거래량이 정점을 기록한 7월은 뉴욕에서 이 회사 주식 거래가 시작된 달이었다. 3분기 상위 10개 시장 중 5개는 trade[XYZ]의 주식, 지수, 원유 시장이었다. 이를 통해 암호화폐 거래소가 한국 증시 거래시간 외에 한국 반도체 기업을 거래하는 가장 활발한 시장 중 하나로 자리 잡았다.
테마별 HIP-3 시장
SK하이닉스, 샌디스크, 마이크론이 이끄는 메모리 반도체 주식은 3분기 HIP-3에서 가장 많이 거래된 분야가 됐다. 반면 에너지와 금속 거래량은 절반으로 줄었다. 메모리 반도체 거래량은 HIP-3가 하이퍼리퀴드 전체 거래량의 51%를 차지한 7월 577억달러로 정점을 기록했다. 이후 거래가 다시 암호화폐로 이동하면서 9월에는 160억달러로 줄었다.
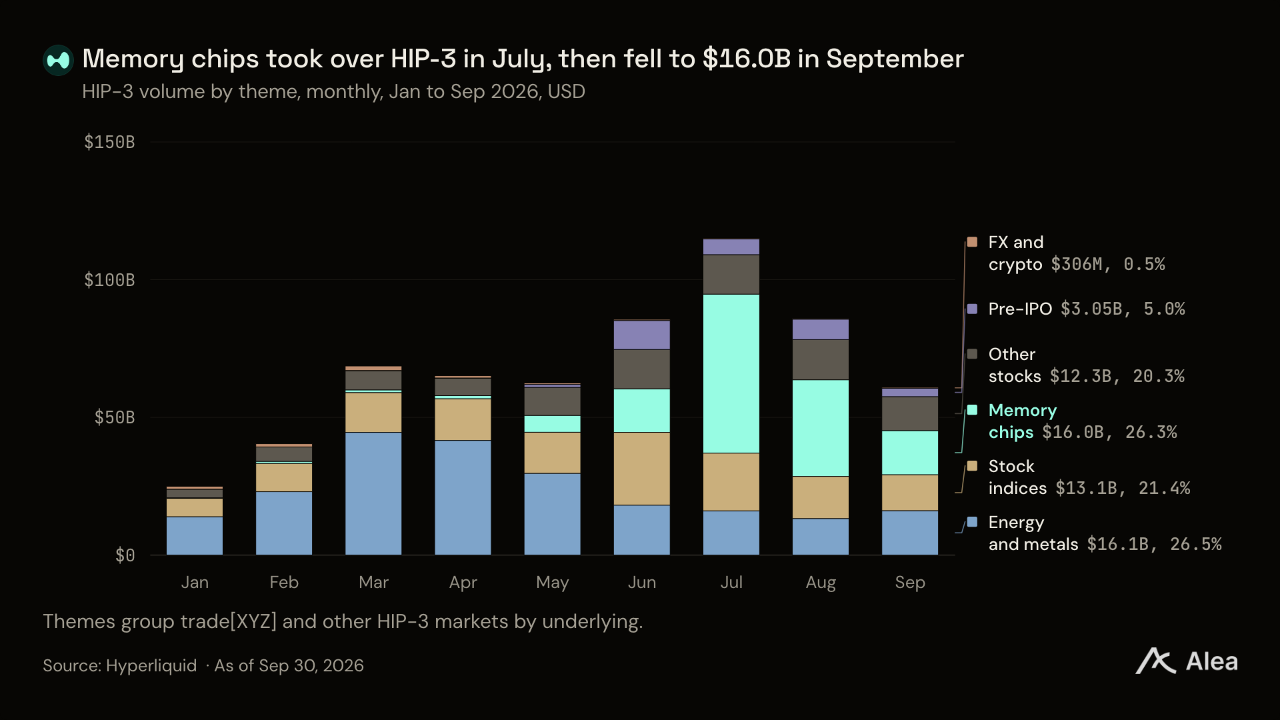
기타 주식 거래량은 전 분기 대비 34%, 상장 전 시장은 39% 증가했다. 반면 주가지수는 13% 감소한 493억달러였다. 이들 시장에서는 한국과 뉴욕 증시가 닫혀 있을 때에도 비트코인과 마찬가지로 USDC를 담보로 한국과 미국 반도체 기업의 포지션을 보유할 수 있다.
trade[XYZ]는 모든 포지션의 평가가격을 산정하는 가격 정보원인 자체 오라클도 운영한다. 7월 27일 한국 증시의 장전 체결가가 반영되면서 SK하이닉스 평가가격이 약 1,128달러에서 917달러로 하락했고, 트레이더들의 포지션이 청산됐다. trade[XYZ]는 청산 손실을 직접 보전하고 다음 날 오라클의 가격 산정 구간을 변경했다.
상장 전 시장
스페이스X, 오픈AI, 앤트로픽 같은 비상장 기업은 수년간 비상장 상태를 유지하며, 주식도 대형 투자자 사이에서만 거래된다. 상장 전 무기한 선물은 누구나 이런 기업의 상장 전 가격을 24시간 거래할 수 있게 한다. 기초 현물 시장이 없는 무기한 선물이다. 트레이더의 베팅으로 가격이 형성되고, 펀딩이 롱과 숏의 균형을 유지한다. 주식 자체는 아직 매수할 수 없으므로 트레이더는 USDC를 증거금으로 낸다. 주식이 상장되면 해당 시장은 거래소 주가를 기준으로 하는 일반 무기한 선물로 전환된다.
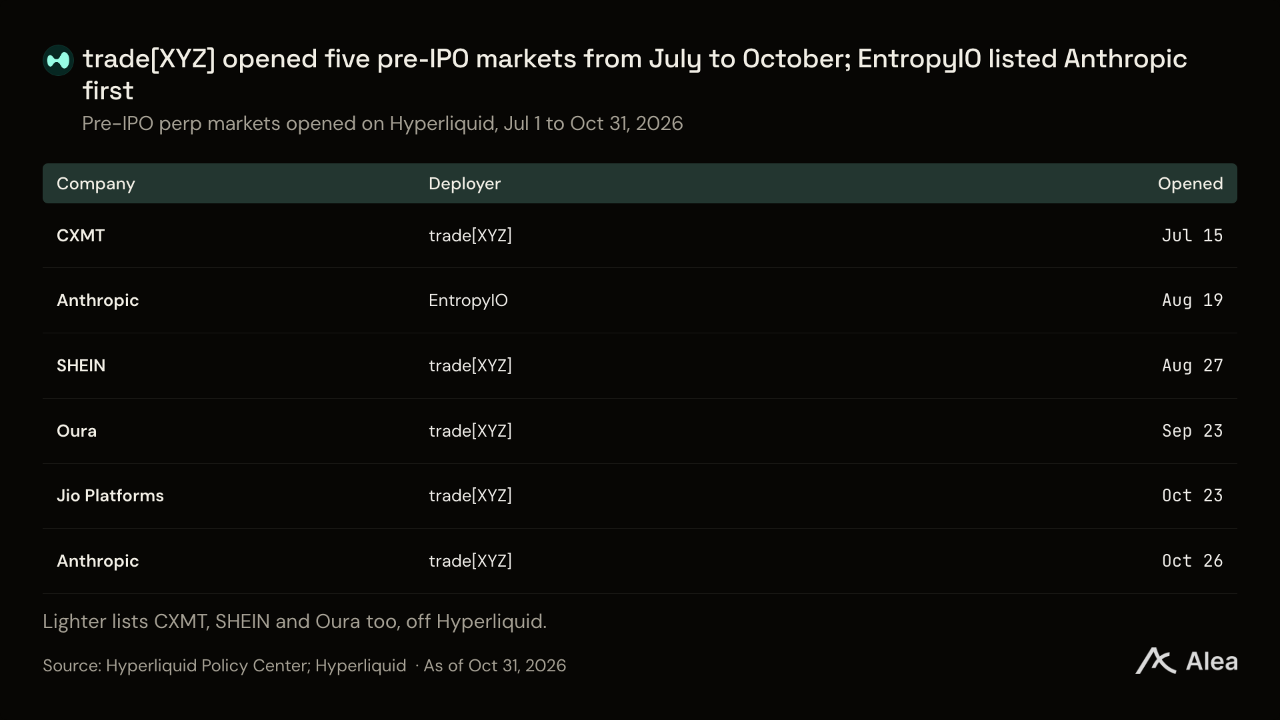
하이퍼리퀴드의 상장 전 거래는 대부분 trade[XYZ]가 운영하며, 같은 거래소 내 경쟁자는 엔트로피IO뿐이다. 3분기 상장 전 시장 거래량은 162억달러였다. trade[XYZ]는 7월 15일 중국 D램 제조사 CXMT 시장을 개설했고, 8월 27일에는 쉬인, 9월 23일에는 오우라를 상장했다. 엔트로피IO의 앤트로픽 시장은 trade[XYZ]가 같은 시장을 상장하기 두 달 전인 8월 19일 거래를 시작했으며, 엔트로피IO는 이를 8월 24일 발표했다. 하이퍼리퀴드 밖에서는 라이터도 CXMT를 포함한 상장 전 시장을 운영한다.
5~7월 미국에 상장한 스페이스X, 퀀티뉴엄, SK하이닉스, 세레브라스 등 4개 기업은 모두 상장 전날 trade[XYZ]에서 공모가보다 높은 가격에 거래됐다. 프리미엄은 이미 한국 증시에서 거래되던 SK하이닉스의 12%부터 퀀티뉴엄의 62%까지 분포했다. 이후 모든 종목의 시초가가 공모가를 웃돌았다.
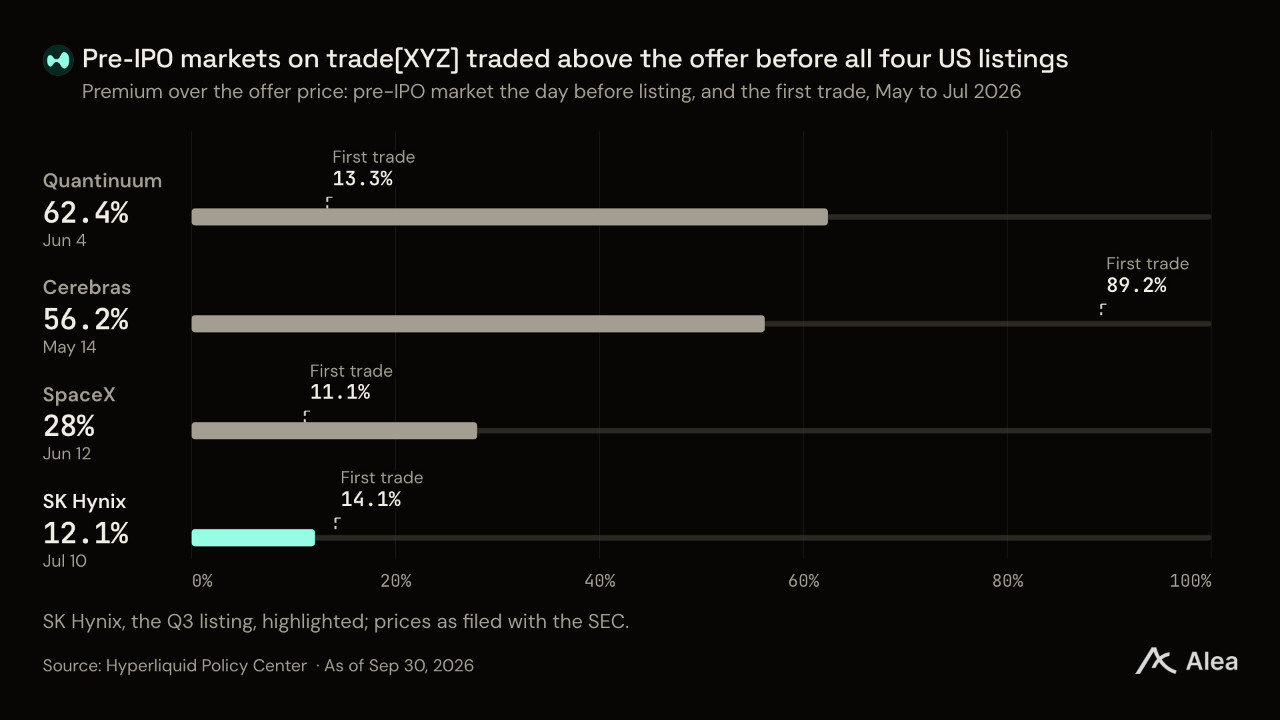
이 실적은 자본시장에서 이 상품의 효용을 보여준다. 주관사가 공모가를 결정하기 하루 전에 수요가 어느 가격대에 형성돼 있는지 24시간 거래 가격으로 보여줬다는 것이다. 8월 18일 trade[XYZ]와 하이퍼리퀴드 정책센터는 이 기록을 미국 증권거래위원회(SEC)에 제출했다.
HLP
코어 시장에 호가를 제시하고 청산 포지션을 인수하는 볼트인 HLP는 거래소의 안전장치다. 누구나 USDC를 예치해 손익을 공유할 수 있다. 청산 포지션은 우선 주문장에서 정리되며, HLP는 증거금이 유지증거금의 3분의 2 미만으로 떨어진 포지션만 인수한다. 각 HIP-3 거래소는 자체 안전장치를 운영한다.
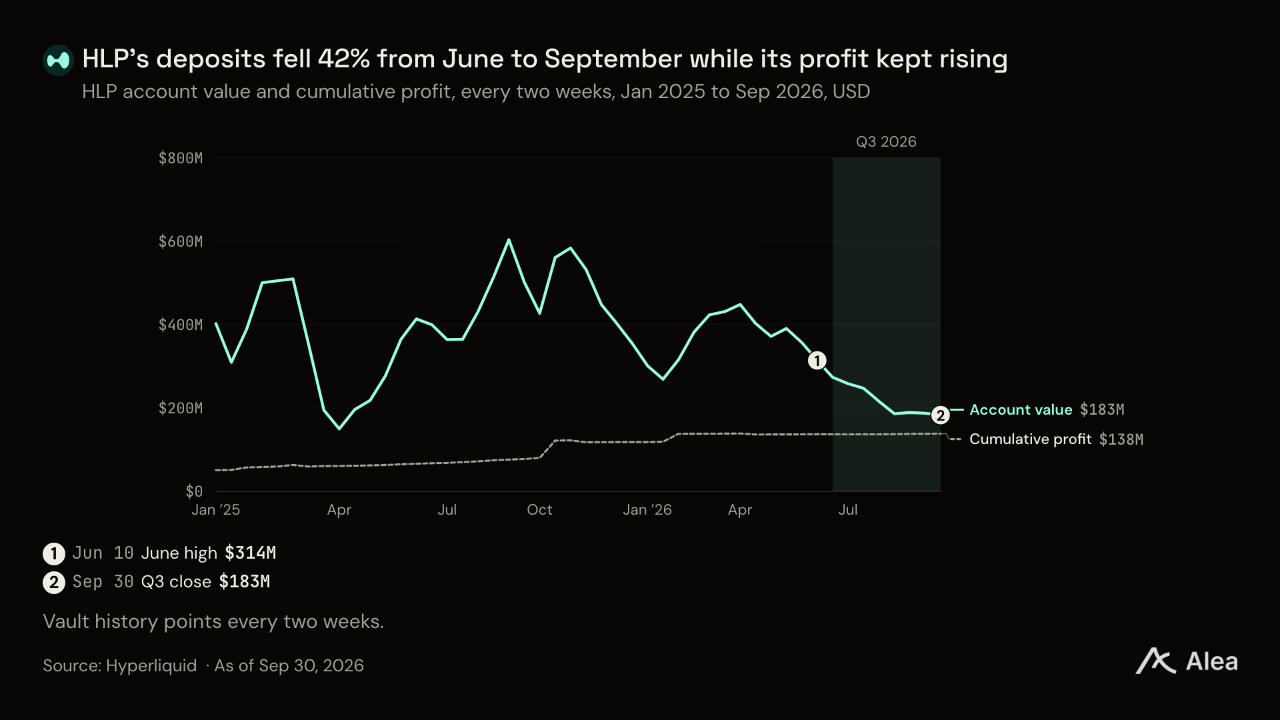
HLP가 계속 수익을 내는 동안에도 예치자들은 자금을 인출했다. 계정 자산가치는 6월 10일 3억1,410만달러에서 9월 30일 1억8,300만달러로 42% 감소했다. 반면 3분기 누적 이익은 150만달러 늘었다. 계정 자산가치는 11월 3일 1억5,030만달러로 다시 줄었다. 미결제약정이 늘어나는 동안 안전장치의 규모는 축소됐다. 미결제약정 대비 HLP 잔액 비율은 6월 24일 3.0%에서 9월 30일 1.1%로 낮아졌다.
이용자와 최대 규모 계정
3분기 일일 활성 이용자는 평균 약 7만5,600명이었다. 2분기보다 18.8% 증가했으며, 증가율은 거래량의 두 배였다. 이용자 수는 8월 19일 한 단계 늘어난 뒤 그 수준을 유지했다.
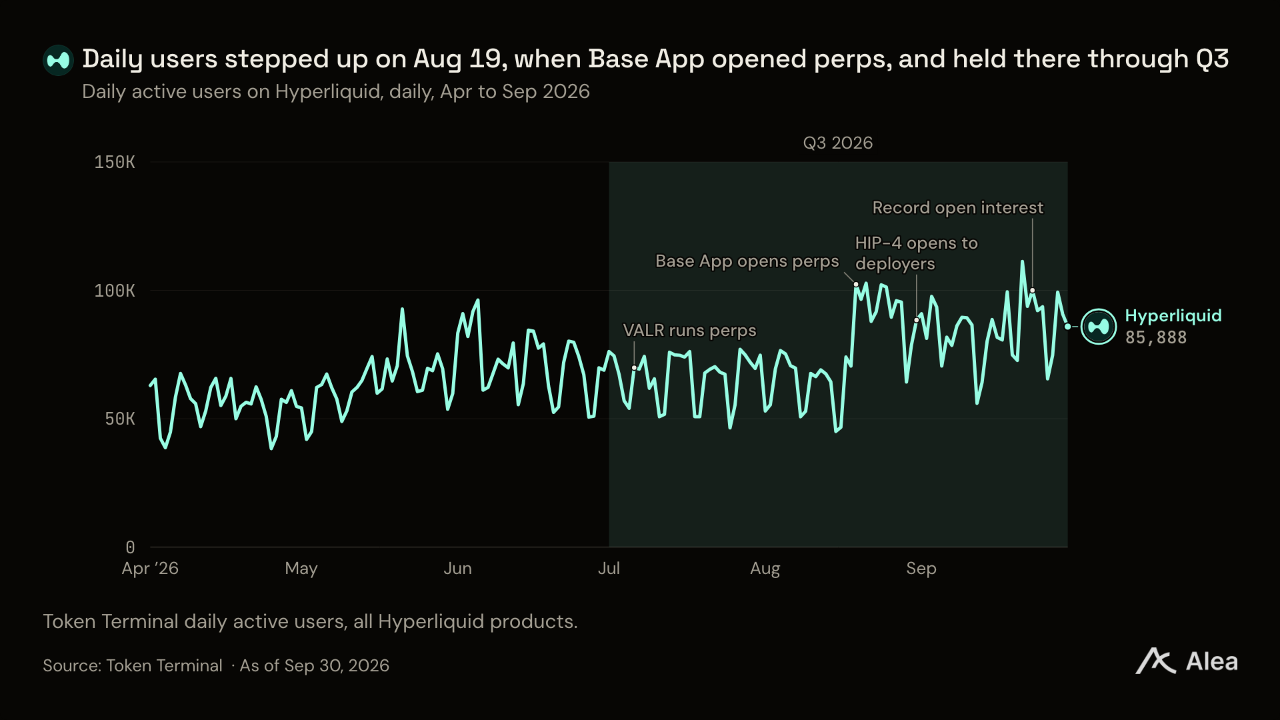
일일 평균 이용자는 7월 1일부터 8월 18일까지 약 6만5,500명, 8월 19일 이후에는 약 8만7,200명이었다. 10월에도 하루 약 8만4,800명으로 증가분 대부분을 유지했다. 3분기 활성 이용자 1인당 하루 거래 수수료는 약 28달러로 2분기 32달러보다 낮았다. 3분기 신규 이용자의 1인당 수수료가 기존 이용자보다 적었다는 의미다.
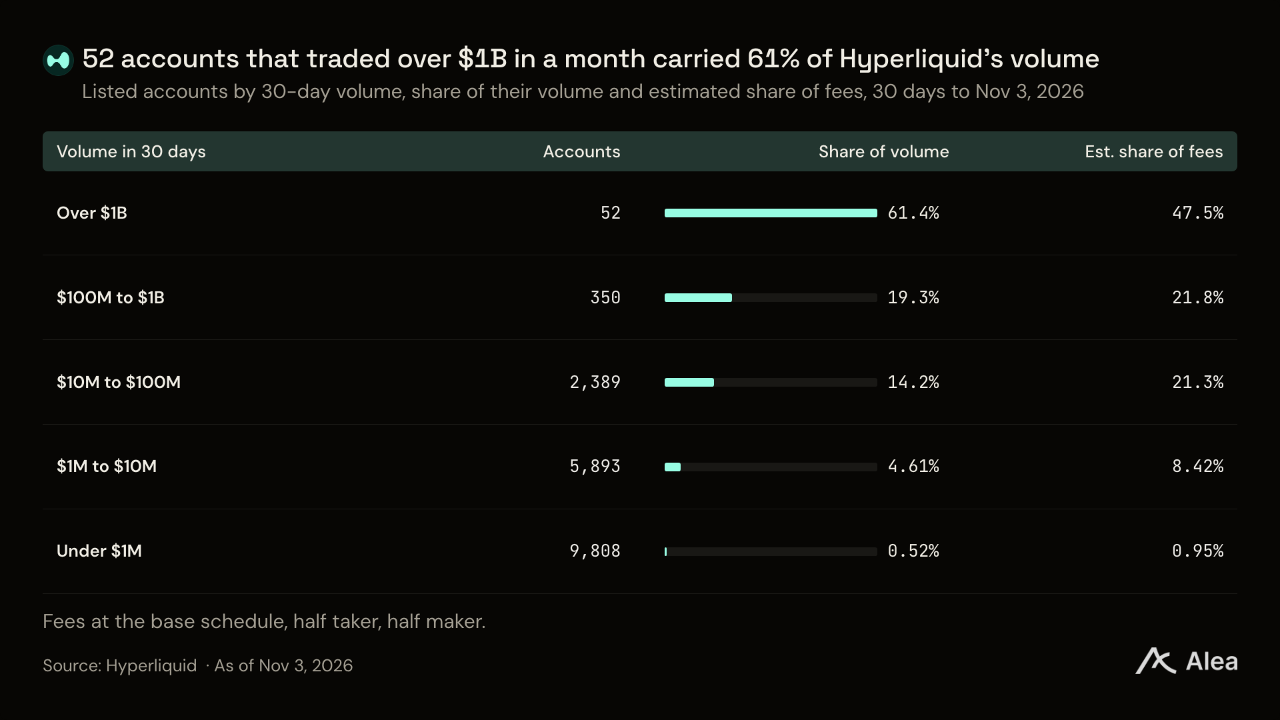
하이퍼리퀴드는 고래 투자자 중심의 거래소다. 11월 3일까지 한 달간 52개 계정이 전체 거래량의 61%를 차지했다. 이들 계정의 월간 거래액은 각각 10억달러를 넘었다. 상위 1,000개 계정은 거래량의 88%를 차지했다. 해당 기간 거래한 계정의 거래액 중앙값은 약 82만4,000달러였다. 순위표에 오른 모든 계정은 누적 거래액이 1,000만달러 이상이거나 자기자본이 10만달러 이상이다.
거래 규모가 가장 큰 계정에는 가장 낮은 수수료율이 적용된다. 최상위 수수료 등급은 약 1.3bp로, 월간 거래액이 100만~1,000만달러인 계정의 약 3bp와 차이가 난다. 이들이 하이퍼리퀴드를 찾는 이유는 풍부한 호가 유동성, 계좌 개설이 필요 없는 거래, 공개적으로 이뤄지는 결제다. 기본 수수료 체계를 기준으로 추산하면 상위 52개 계정은 거래량의 61%를 차지하지만 수수료 부담 비중은 약 48%다.
유통 경로
빌더 코드는 선물시장의 중개 브로커와 비슷하게 작동한다. 앱이 고객을 유치하고 자체 수수료를 추가로 부과하면, 거래소는 거래소 수수료를 전액 받으면서 거래를 청산한다. 각 참여자에게 이익이 돌아간다. 앱은 거래소를 운영하지 않고도 수익을 얻고, 거래자는 이미 사용 중인 앱에서 하이퍼리퀴드의 풍부한 유동성을 이용한다. 하이퍼리퀴드는 Assistance Fund에 수수료가 온전히 유입되는 거래량을 확보한다. 주문당 수수료 수익은 앱이 더 높다. 상위 6개 앱의 평균 수수료율은 5.3bp로, 핵심 시장의 3.02bp보다 높았다. 하이퍼리퀴드는 모든 앱의 거래량이 같은 호가창으로 모이는 규모의 효과를 누린다.
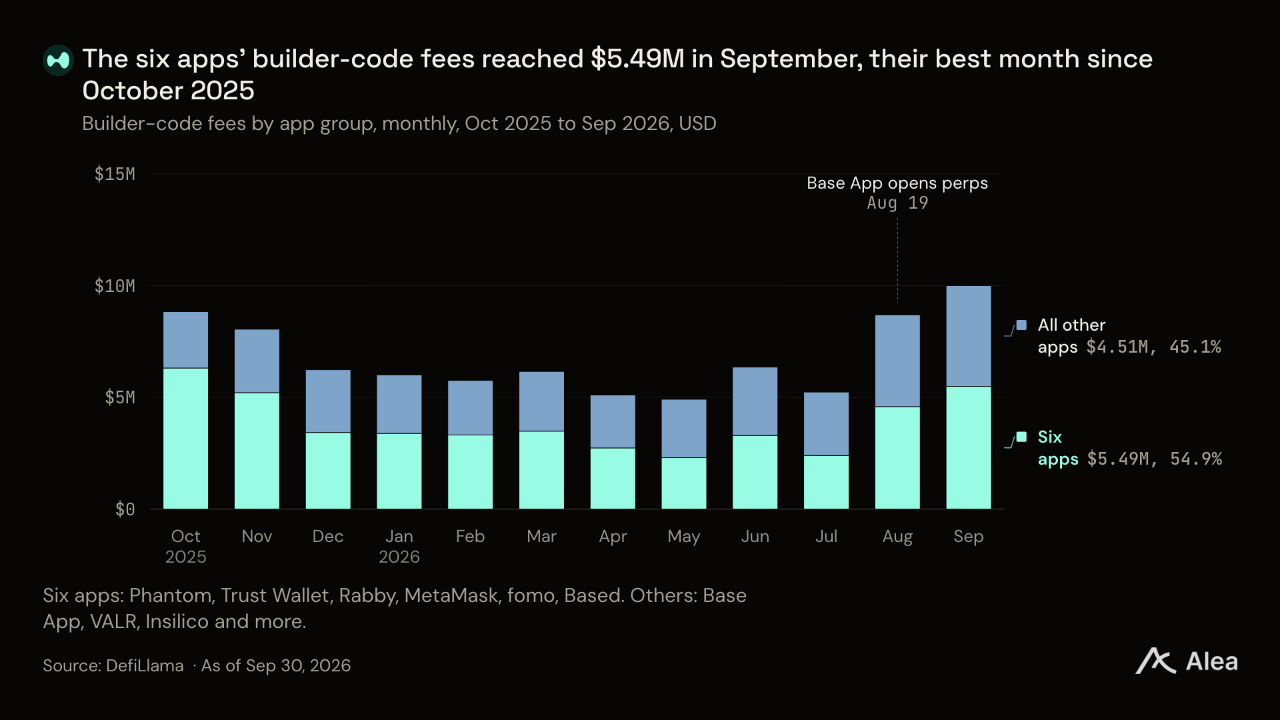
앱들이 사용자에게 부과한 3분기 빌더 코드 수수료는 2,390만달러로, 2분기보다 46% 증가했다. 집계가 시작된 2025년 8월 이후 최대치다. 상위 6개 앱인 지갑 팬텀, 트러스트월렛, 래비, 메타마스크와 거래 앱 포모, 베이스드는 자신들이 연결한 거래액 235억달러에서 1,250만달러를 수취했다. Base App, VALR, 인실리코 터미널 등을 포함한 나머지 앱은 1,150만달러를 수취했다.
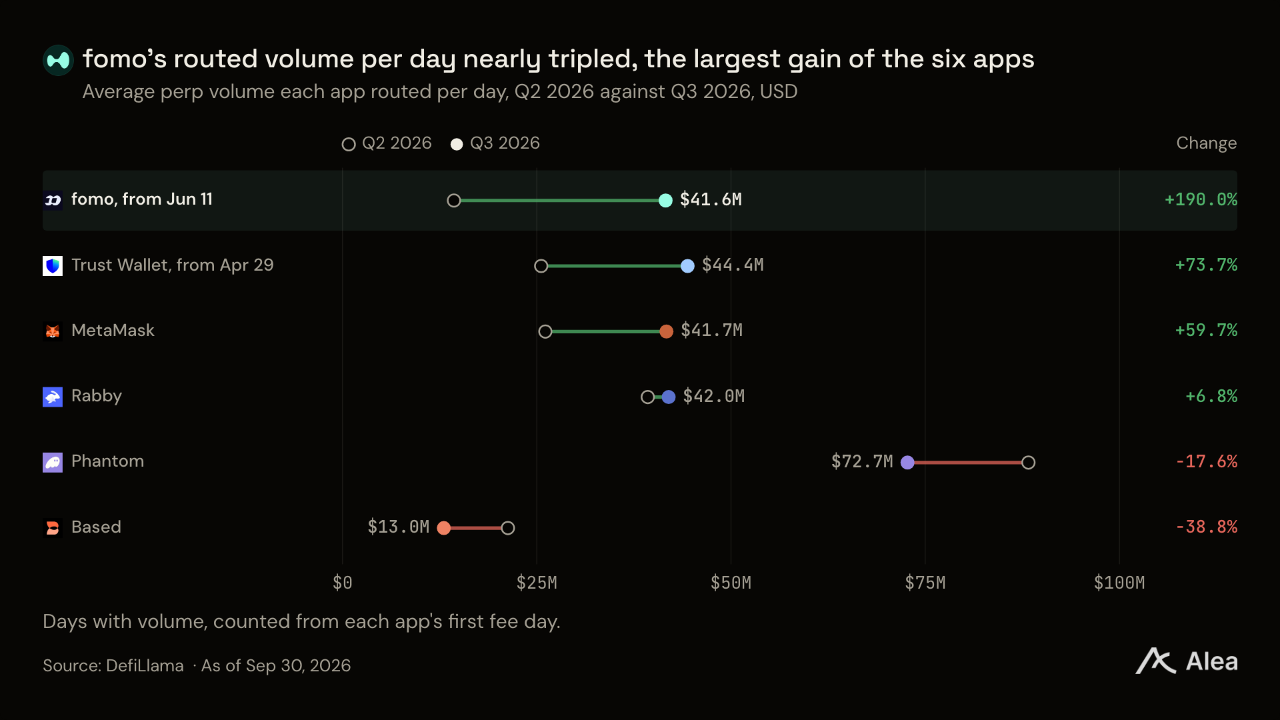
각 앱의 첫 수수료 발생일부터 거래일당 거래액을 계산하면 포모가 연결한 거래량은 전 분기 대비 거의 3배로 늘었고, 트러스트월렛은 74%, 메타마스크는 60% 증가했다. 6개 앱이 연결한 거래량은 전체 무기한 선물 거래량의 3.3%에 달했다. 분기 종료 후 비트코인 지갑 엑스버스는 10월 8일 하이퍼리퀴드 무기한 선물을 추가했고, 펌프펀은 10월 28일 자사 앱에서 해당 거래를 개시했다.
USDC 잔액과 준비금 수익 지급
하이퍼리퀴드의 USDC 잔액은 3분기에 29.5% 증가해 9월 30일 마감 기준 73억5,000만달러를 기록했다. 증가분 대부분은 두 차례에 걸쳐 유입됐다. Base App이 하이퍼리퀴드 무기한 선물 거래를 개시하고 비트코인이 상승한 8월 19~21일에 7억4,000만달러, 9월 18~22일에 9억1,000만달러가 늘었다.
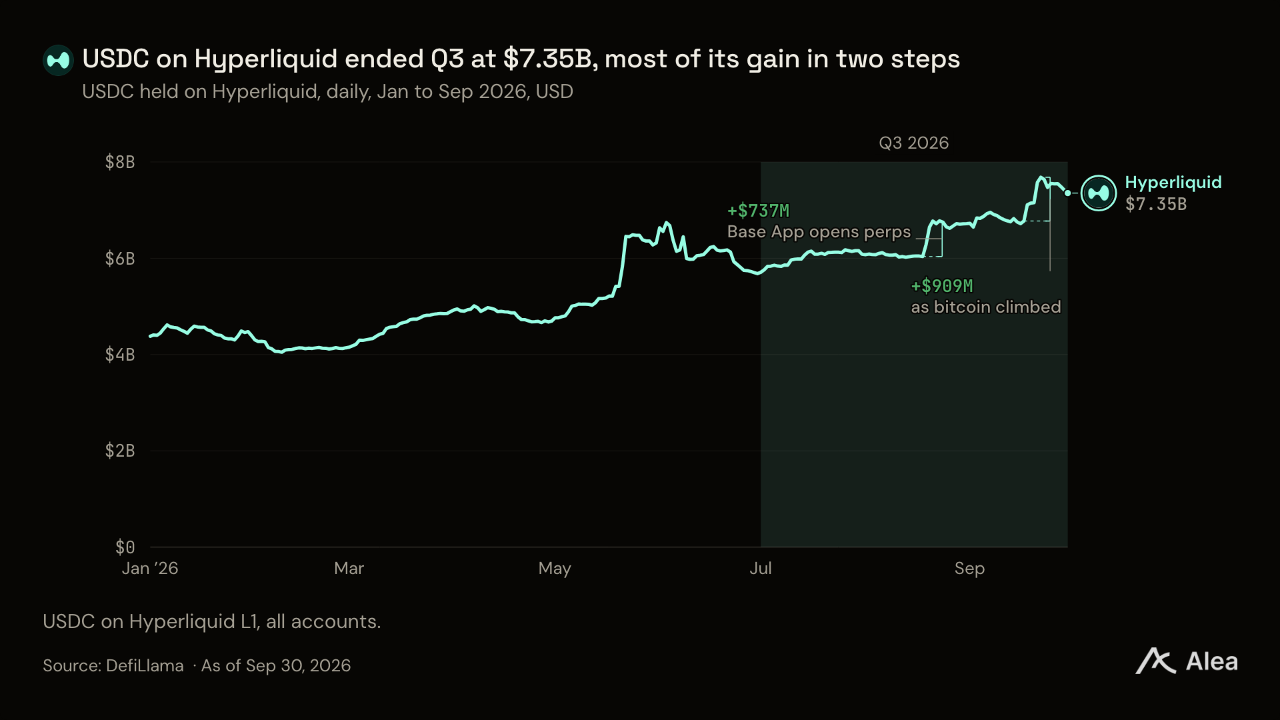
준비금은 3분기 중 5주에 해당하는 수익 1,770만달러를 Assistance Fund에 지급했다. 잔액 대비 연간 순수익률은 2.57%다. 8월 26일~9월 24일분인 첫 지급액 1,458만달러는 10월 4일 입금됐다. 9월 25일~10월 24일분인 두 번째 지급액 1,592만달러는 11월 3일 입금됐다.
손익계산서
하이퍼리퀴드에서 거래되는 1달러가 창출하는 수익은 거래 시장에 따라 크게 다르다. 핵심 암호화폐 무기한 선물은 Assistance Fund에 약 3bp, 현물은 약 3.8bp, HIP-3 시장은 약 0.34bp를 지급했다.
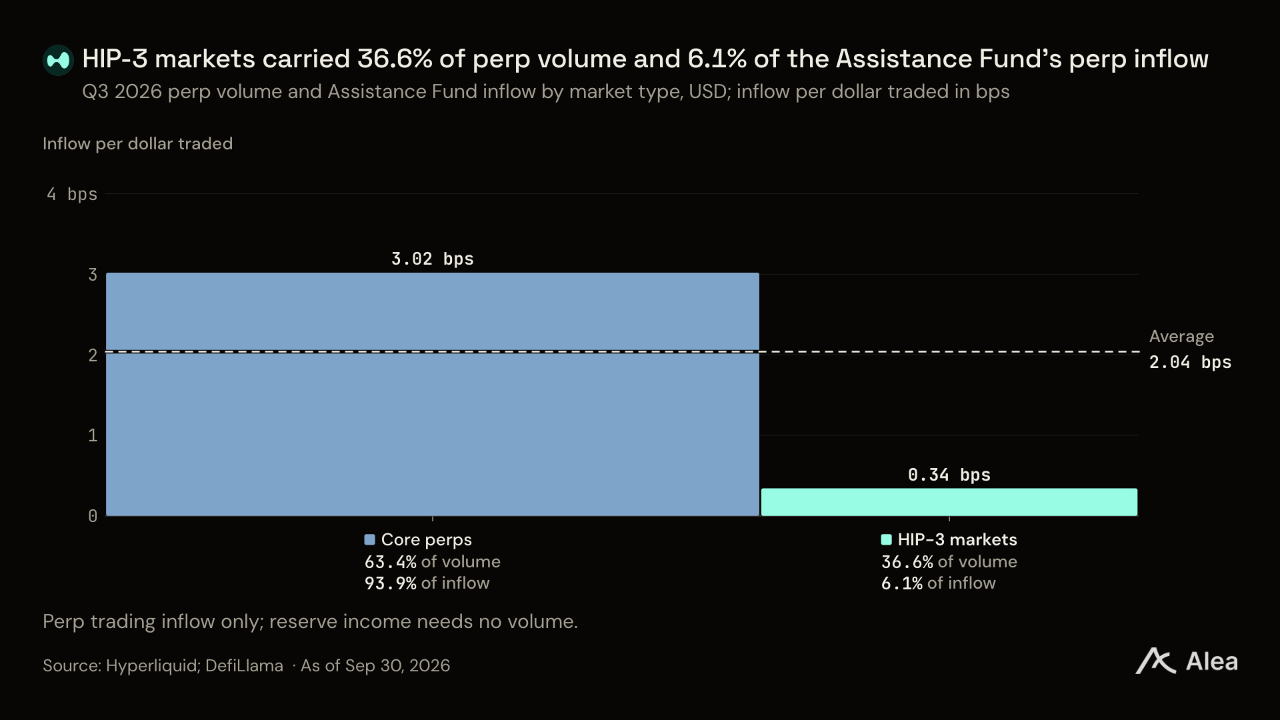
거래 수익의 거의 전부는 핵심 시장에서 발생한다. 핵심 시장은 거래량의 63.4%를 차지하면서 Assistance Fund의 무기한 선물 유입액 중 93.9%를 창출했다. HIP-3 시장의 비중은 무기한 선물 유입액의 6.1%, 전체 유입액의 5.3%였다. 이 때문에 거래량과 수익이 따로 움직인다. 거래가 성장 모드가 적용된 주식 시장으로 이동하면 거래량은 늘지만 유입액은 거의 변하지 않는다. 3분기에는 거래량이 전혀 필요하지 않은 USDC 준비금 수익이 이 차이를 메웠다.
시장 데이터
HYPE는 3분기에 40.1% 올라 비트코인의 42.7%와 비슷한 상승률을 기록했다. 비트코인이 상승하는 동안 HYPE는 8월 18일까지 9.9% 하락했다가 8월 19일 18.9% 상승했다. 상승분 대부분은 백악관이 대통령의 CFTC 혁신자문위원회 발언을 게시하고, 정책센터가 그중 하이퍼리퀴드 관련 대목을 게시한 한 시간 동안 발생했다. 이더리움은 3분기에 71.0%, ASTER는 21.6% 상승했다. LIT는 크라켄과 한국 업비트의 원화마켓 상장 이후 2배 넘게 올랐다.
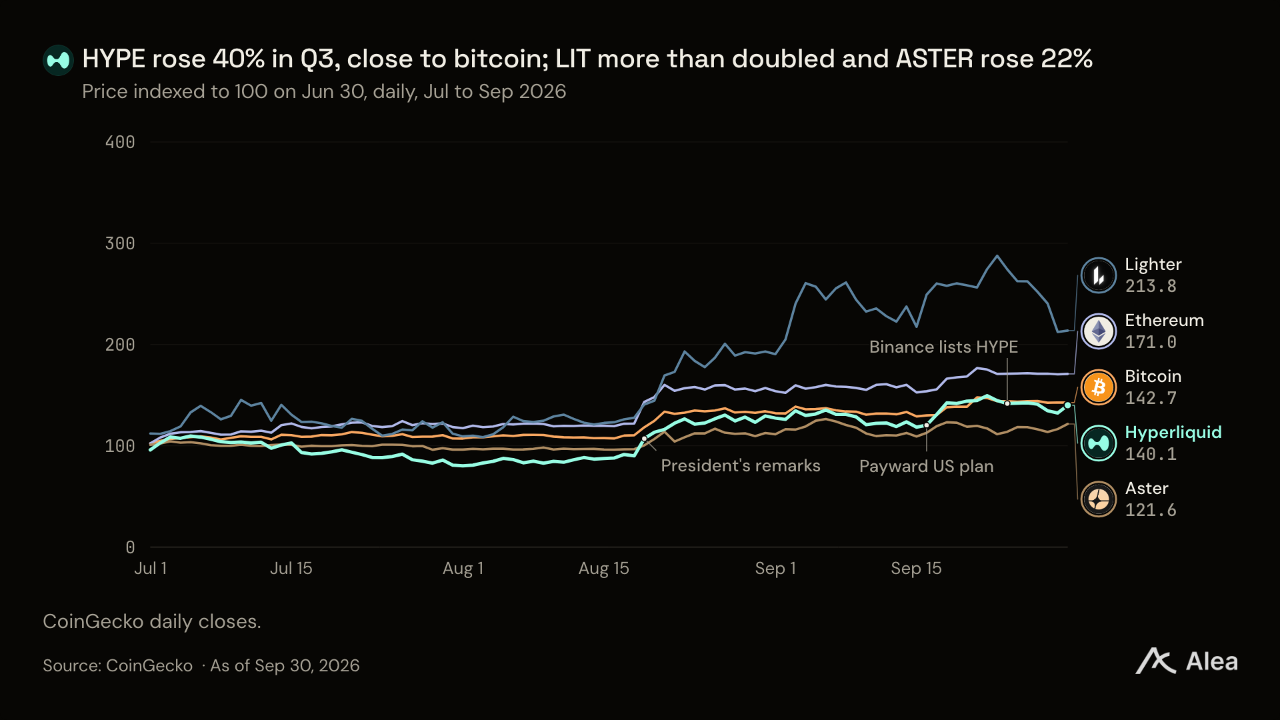
HYPE는 미결제약정이 마감 기준 사상 최대치를 기록한 다음 날인 9월 23일 하이퍼리퀴드 자체 시장에서 사상 최고가인 98.00달러를 기록했다. 바이낸스는 그다음 날 HYPE 현물 거래쌍을 상장했다. 코인베이스는 9월 1일 자사가 수탁한 HYPE를 1대1로 담보하는 cbHYPE 형태로 HYPE를 베이스에 도입했다. HYPE는 11월 2일 83.97달러로 마감해 분기 말보다 7.7% 낮았다. 같은 기간 CME, ICE, 나스닥 주가는 13~18% 상승했다.
전망
3분기 이후 Assistance Fund 유입액을 좌우하는 지표는 세 가지다. 무기한 선물 거래량, 그중 수수료율이 높은 핵심 시장의 비중, 거래소에 예치된 USDC다. 10월에는 앞의 두 지표가 상승하고 세 번째는 하락했다.
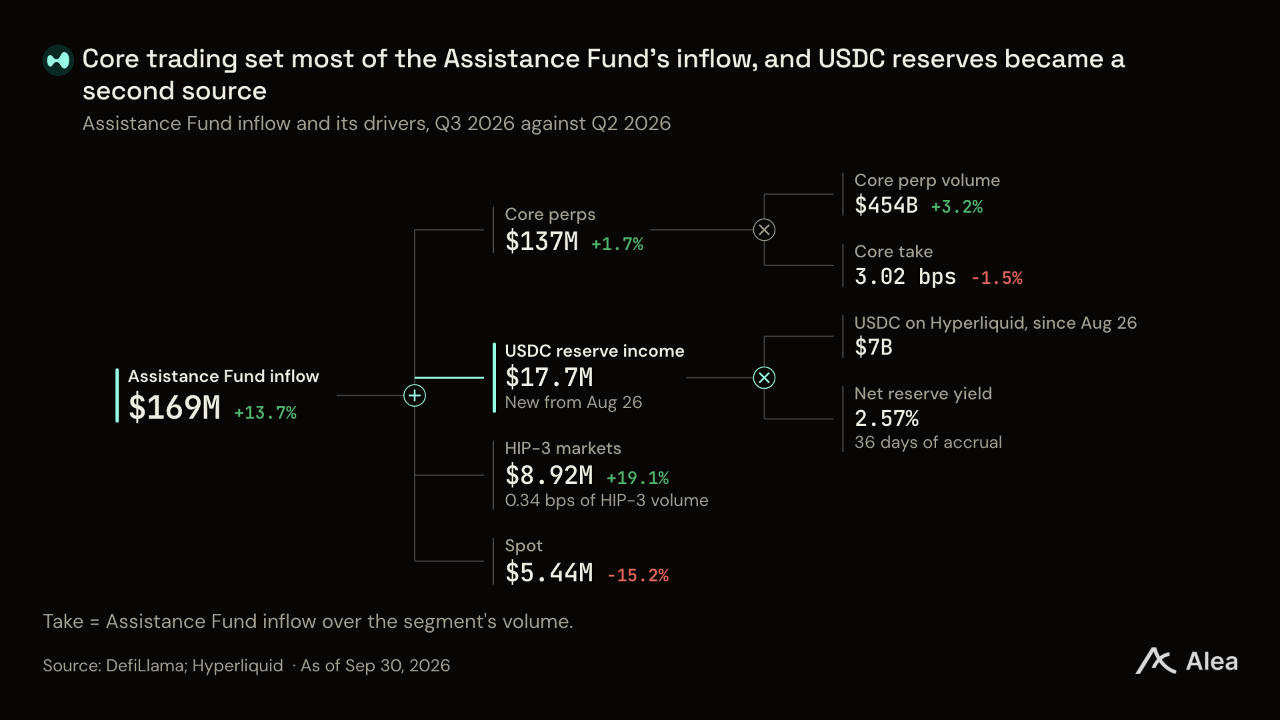
3분기 유입액 1억6,910만달러는 이 세 가지에서 나왔으며, 대부분은 핵심 무기한 선물이 창출했다.
분기 종료 이후
10월은 거의 모든 지표에서 3분기를 앞섰다. 일평균 무기한 선물 거래량은 79억달러로 3분기보다 1.7% 많았다. HIP-3 비중이 31.7%로 하락하면서 핵심 시장이 더 큰 비중을 차지했다. 10월 평균 미결제약정은 158억달러로 3분기 평균보다 25% 높았다. Assistance Fund 유입액은 6,880만달러였다. 일평균 222만달러로, 3분기의 184만달러를 웃돌았다. 월간 빌더 코드 수수료는 1,160만달러로 3분기 월평균보다 45% 높았다. 결과 예측 시장의 거래량은 9월의 2.3배였다.
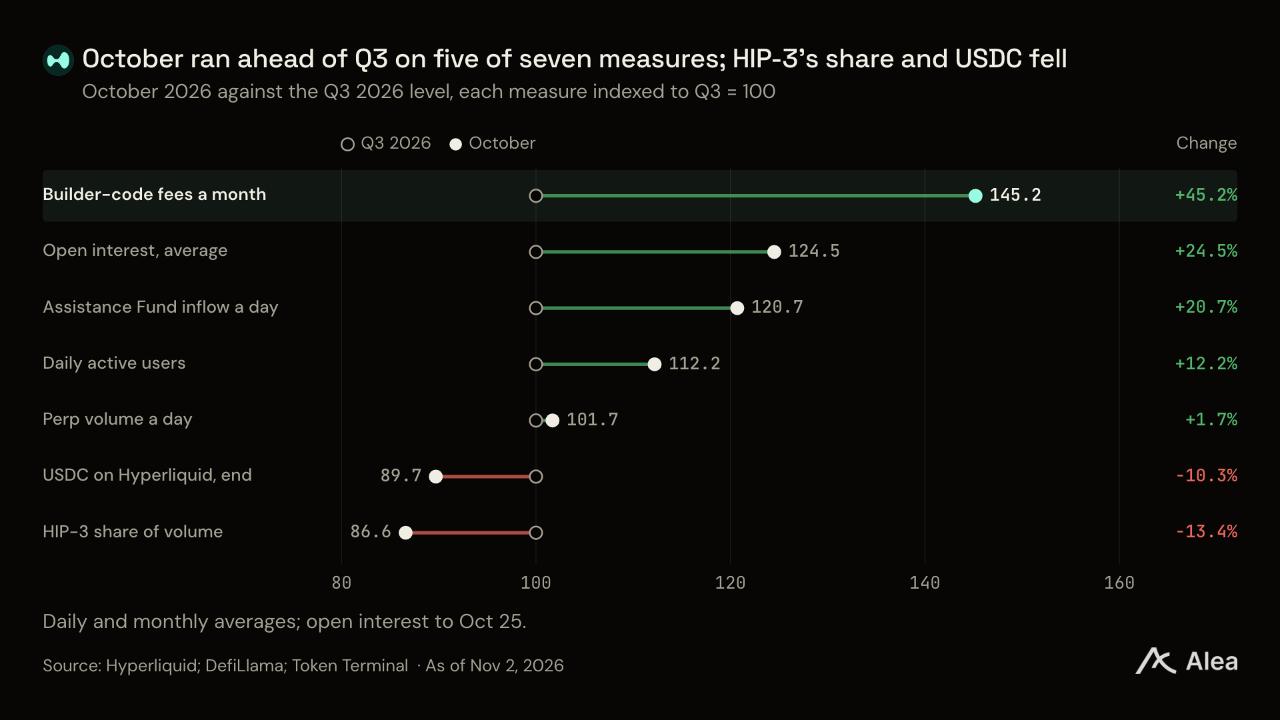
하이퍼리퀴드의 USDC 잔액은 10월에 10.3% 감소했다. 3분기 수익률을 적용하면 준비금 수익이 연간 약 1,900만달러 줄어드는 규모다. 바이낸스는 약 63억달러로 추산한 도난 사건 이후 출금을 중단했다가 11월 1일부터 재개했다. 하이퍼리퀴드의 USDC 잔액은 10월 28일 마감부터 11월 2일까지 3.5% 감소했다. 그럼에도 11월 3일 두 번째 준비금 수익 지급액은 1,592만달러였다. 10월 24일까지 30일간 평균 잔액 71억8,000만달러를 기준으로 산정한 금액이다.
수수료 수익률과 HIP-3 비중
25주간 HIP-3 비중이 10%포인트 높아질 때마다 전체 평균 수수료 수익률은 0.25bp씩 낮아졌다. 핵심 시장의 거래액 1달러당 수수료 수익이 HIP-3의 거의 5배이기 때문이다. 핵심 시장 자체의 수수료 수익률은 HIP-3 비중에 따라 거의 변하지 않았다. 2분기 대비 전체 평균 수수료 수익률 하락은 거래량 구성의 변화로 설명된다.
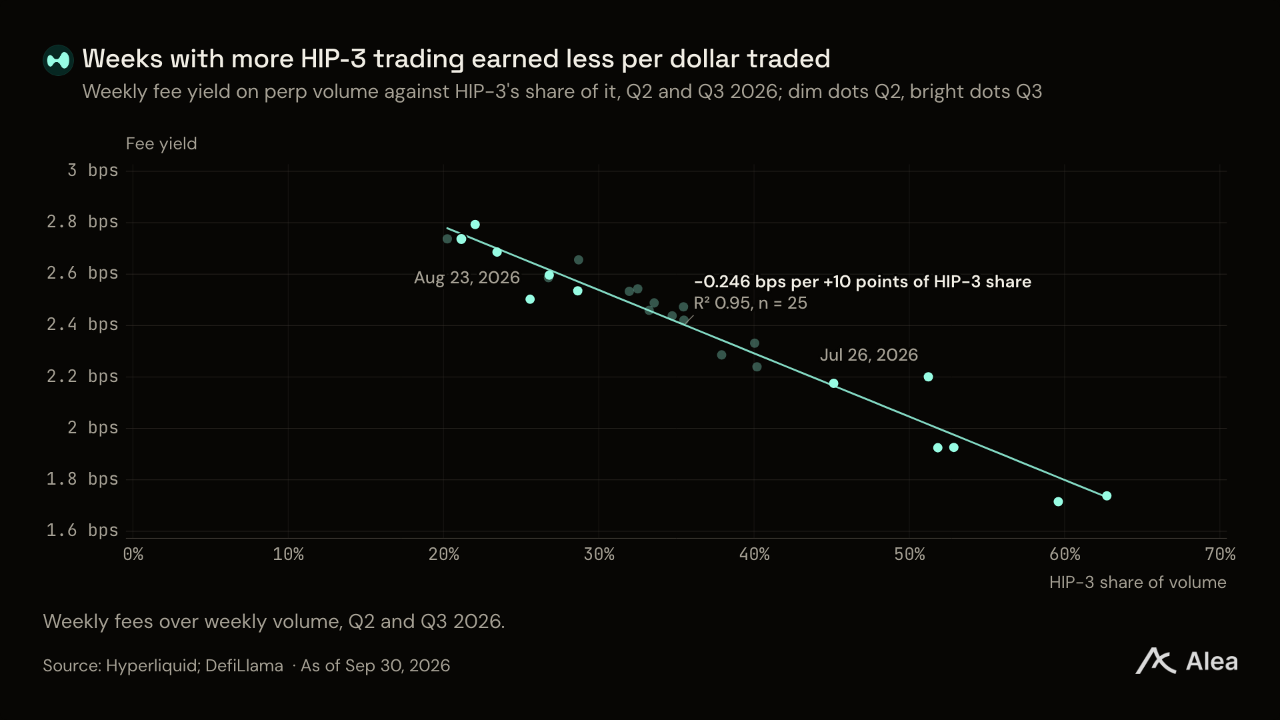
HIP-3의 성장도 수익을 늘린다. 수수료율은 낮지만 핵심 시장에서 발생하지 않았을 거래량을 끌어오고, 준비금 수익을 창출하는 USDC도 유입시키기 때문이다.
금리 경로에 따른 USDC 준비금
준비금 수익은 거래에 의존하지 않는 유일한 수익원이다. 하이퍼리퀴드에 예치된 USDC 잔액과 USDC를 뒷받침하는 미국 단기 국채 금리, 두 수치에 따라 달라진다. 이 금리는 연준의 정책을 따른다.
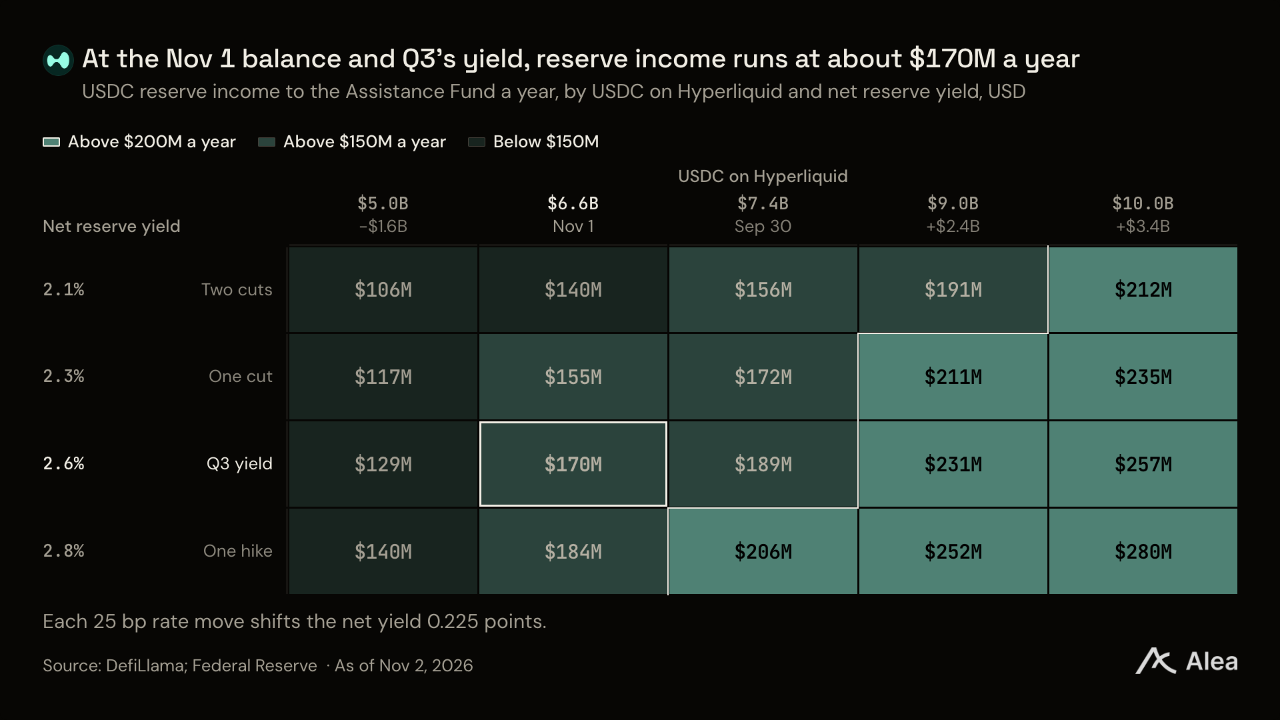
금리 인하는 준비금 수익을 줄이고, 예치금 증가는 이를 다시 늘린다. 11월 1일 잔액 66억달러와 3분기 순수익률 2.57%를 적용하면 연간 수익은 약 1억7,000만달러다. Assistance Fund가 준비금 수익의 약 90%를 받기 때문에 연준이 금리를 25bp 내릴 때마다 연간 수익은 약 1,500만달러 감소한다. 하이퍼리퀴드의 USDC 잔액이 10억달러 늘 때마다 연간 수익은 약 2,600만달러 증가한다. 연준은 10월 28일 기준금리 목표 범위를 3.75~4%로 동결했다. 다음 결정일은 12월 9일이다. 잔액이 9월 30일 수준으로 회복되면 3분기 수익률 기준 연간 수익이 약 1,900만달러 늘어난다.
결과 예측 시장의 잠재 수익 규모
하이퍼리퀴드 결과 예측 시장의 10월 거래액은 1억8,860만달러로, 칼시와 폴리마켓의 거래액 1,156억달러 대비 0.16%였다. 하이퍼리퀴드는 두 선두 업체에 없는 기능을 내세워 이 시장에 진입했다. 무기한 선물과 같은 증거금 계좌에서 결과 예측 포지션을 보유할 수 있다는 점이다.
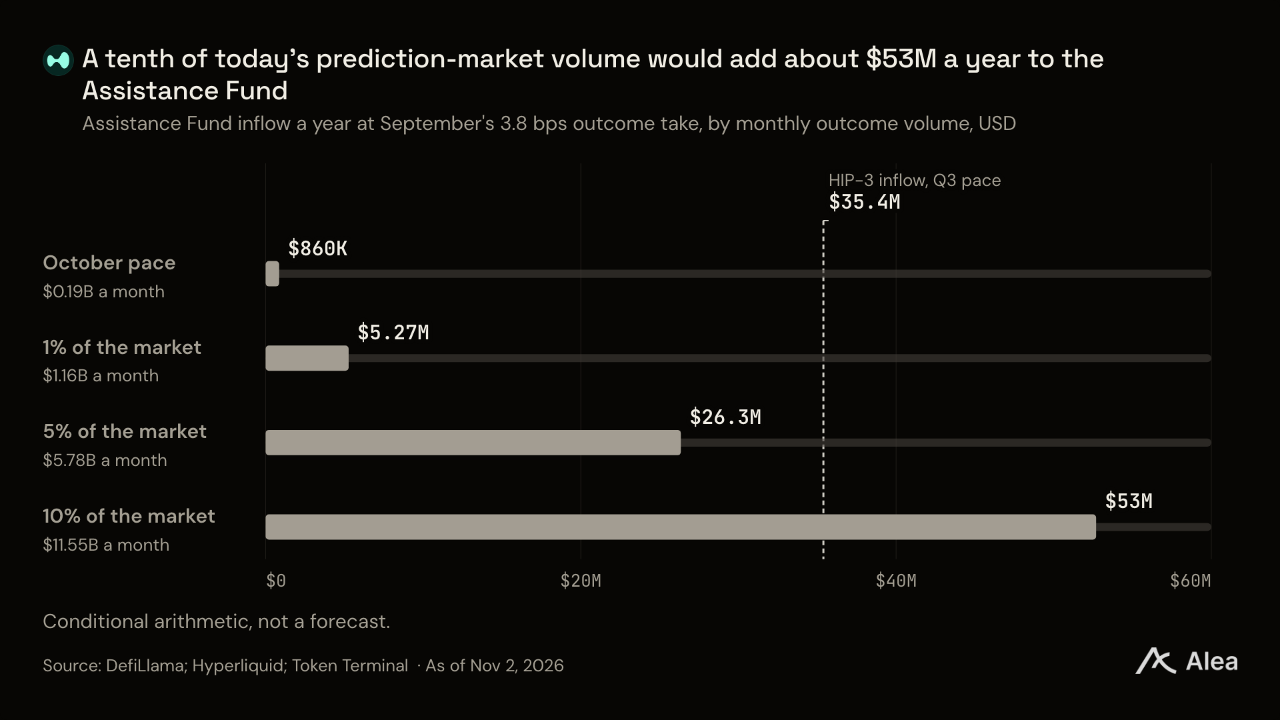
9월의 수수료 수취율 3.8bp를 적용하면 결과 예측 시장의 월간 거래액이 10억달러 늘 때마다 Assistance Fund에 연간 약 460만달러가 추가로 유입된다. 10월 예측시장 거래량의 1%를 확보하면 연간 약 530만달러, 10%를 확보하면 약 5,300만달러가 추가된다. 후자는 HIP-3의 3분기 유입 속도를 연간으로 환산한 금액보다 많다. 결과 예측 시장은 수수료 이상의 수익을 더한다. 각 포지션이 거래소에 USDC를 남겨두기 때문이다. 폴리마켓 시장은 11월 1일 USDC 3억5,400만달러를 보유했다. 이 대신 하이퍼리퀴드에 자리 잡는 USDC가 1억달러 늘 때마다 Assistance Fund는 연간 약 260만달러의 준비금 수익을 얻는다.
Assistance Fund 시나리오
Assistance Fund의 현재 유입 속도는 연간 약 7억7,400만달러다. 3분기 거래량과 Assistance Fund의 거래 수수료 수취율 2.11bp를 적용하면 거래에서 약 6억달러가 나온다. 준비금은 1억7,400만달러를 더한다. 10월 26일 잔액에 3분기 순수익률 2.57%를 적용한 금액이다. 이는 준비금 수익이 5주분만 반영된 3분기 유입액의 연환산 금액 6억7,100만달러를 웃돈다.
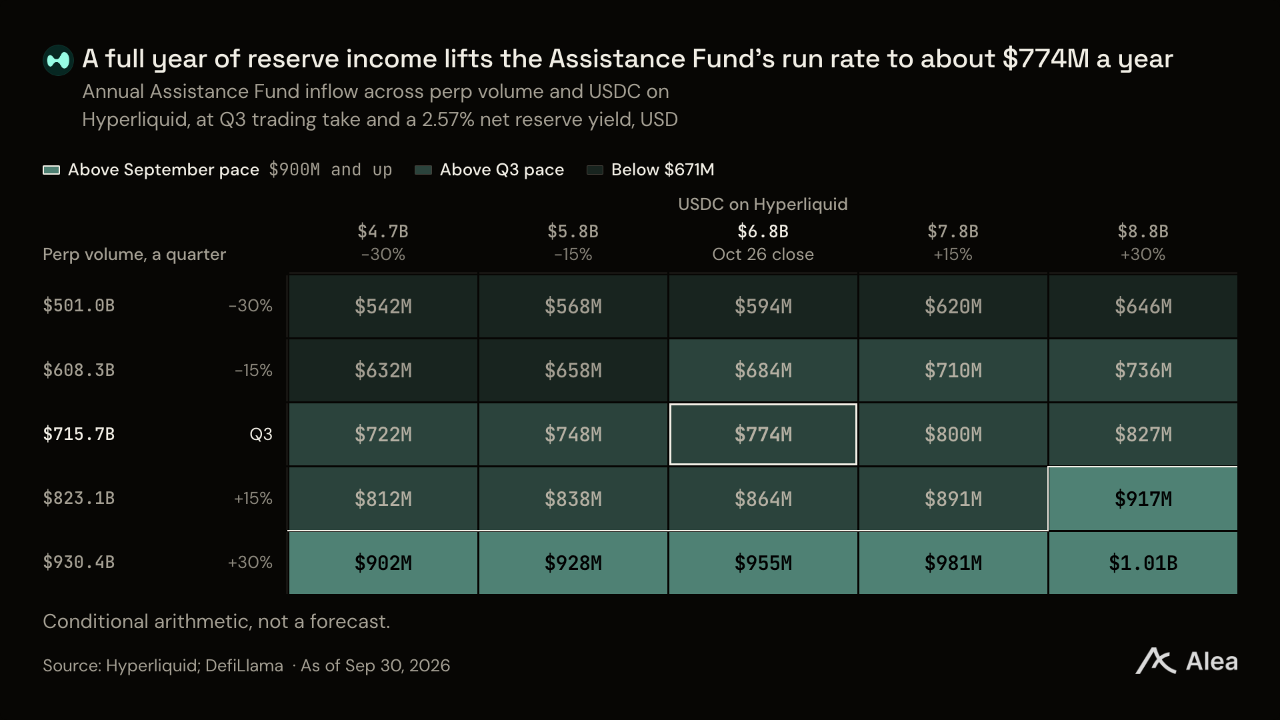
9월 유입 속도는 연간 9억달러 수준이었다. 핵심 시장이 거래량의 75.5%를 차지해 거래 수수료 수취율이 2.38bp로 높아졌고, 한 달 치 준비금 수익이 온전히 반영됐다. 10월 유입 속도는 연간 8억1,000만달러 수준이었다. USDC 잔액이 10월 26일 수준을 유지하고 3분기 수수료 수취율이 적용된다면, 일평균 무기한 선물 거래량이 64억달러에 이르면 4분기 유입액은 3분기를 넘어선다.
추가 성장 여력은 미국 사업 계획에 달려 있다. trade[XYZ] 시장의 3분기 일평균 거래액은 약 28억달러였다. 핵심 무기한 선물을 그대로 구현한 미국 시장에서 일평균 신규 거래액이 10억달러 늘 때마다 핵심 시장의 수수료 수취율 3.02bp를 기준으로 연간 약 1억1,000만달러가 추가된다. 성장 모드가 적용된 주식 시장에서는 같은 일평균 10억달러가 연간 약 1,200만달러를 더한다.
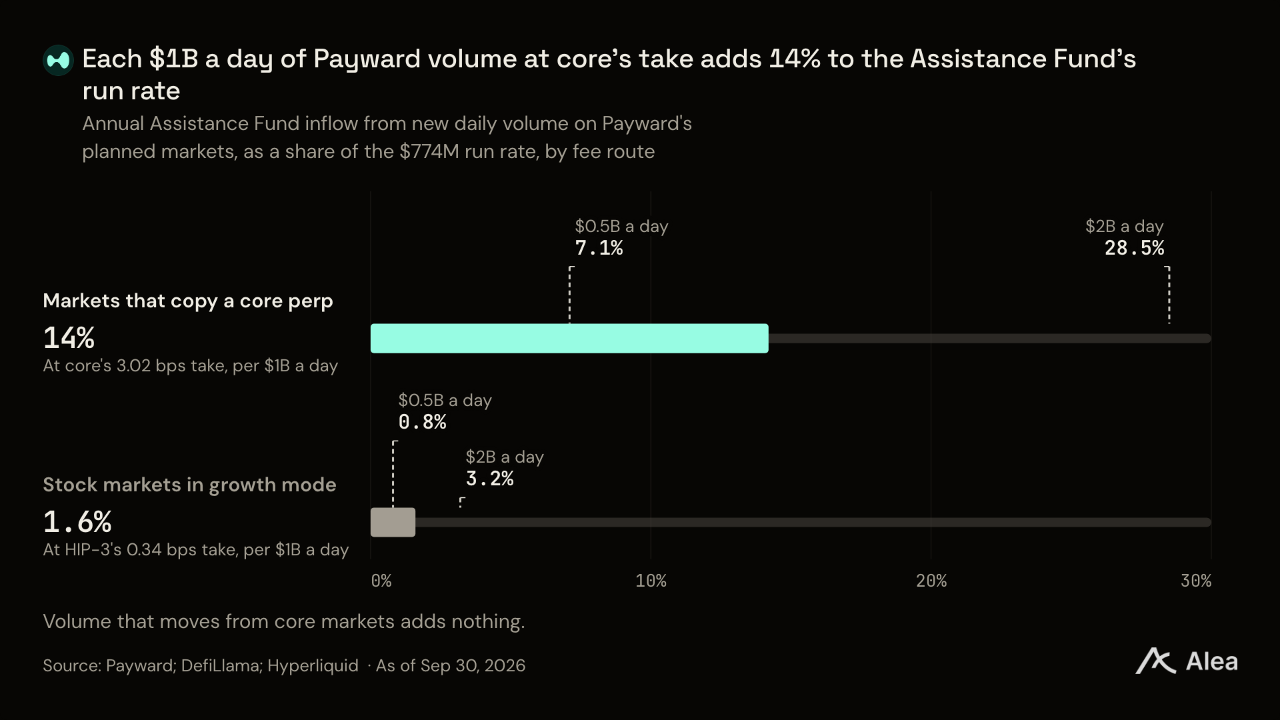
ICE와 페이워드는 아직 수수료를 공개하지 않았다. 각사가 선택하는 수수료 체계에 따라 해당 거래량에서 발생하는 수익이 두 금액 사이 어디에 놓일지가 결정된다.
가치평가
시장은 HYPE를 세계 최대 거래소 그룹들과 비슷한 수준으로 평가한다. 9월 30일 HYPE의 완전희석가치는 910억달러로 ICE의 850억달러와 CME의 938억달러 사이에 있었다. 하이퍼리퀴드 기록상 11월 3일 유통량인 3억180만 HYPE에 9월 30일 가격을 적용한 시가총액은 약 275억달러로, Cboe의 287억달러를 소폭 밑돌았다. 이 가격을 뒷받침하는 수익은 아직 CME의 10분의 1 수준이다.
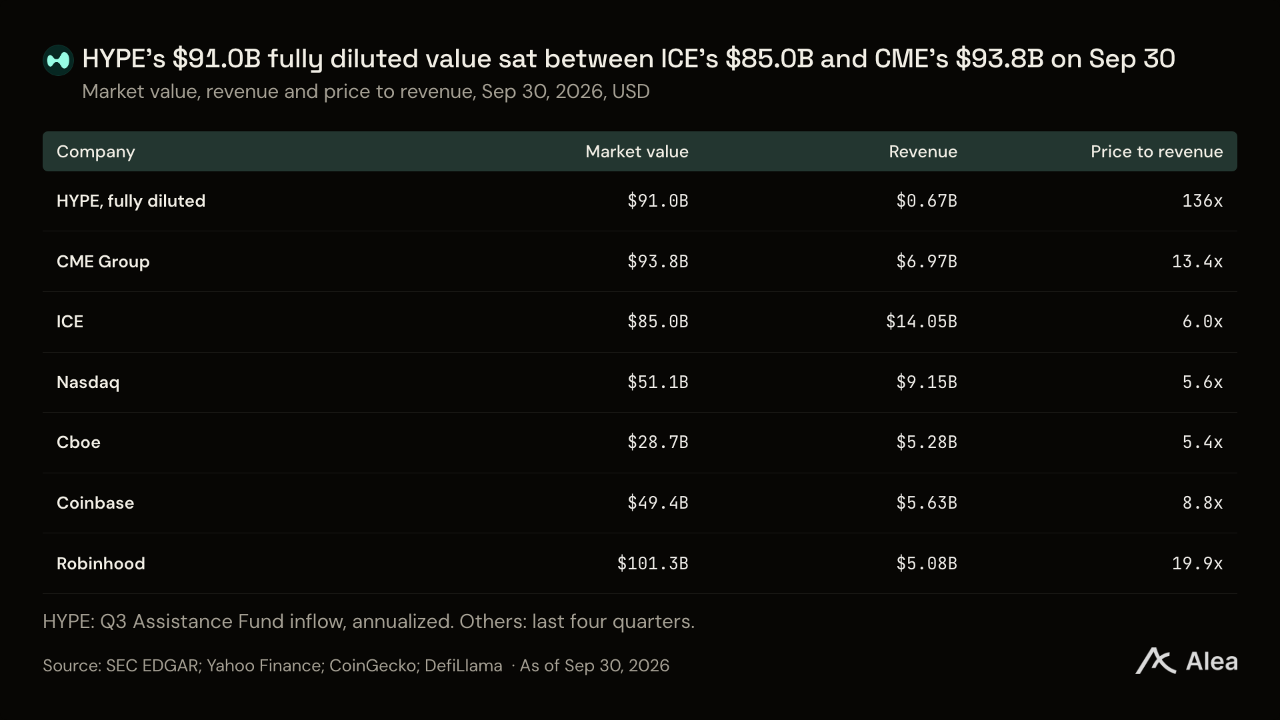
CME는 최근 실적을 발표한 4개 분기 동안 69억7,000만달러의 매출을 올렸으며, 9월 30일 기업가치는 해당 매출의 13.4배였다. HYPE와의 배수 차이는 성장에 대한 시장의 기대를 반영한다. 미국 진출 경로, HIP-3 사업 기반, USDC 이자 수익에 대한 기대다. 하이퍼리퀴드는 수수료와 토큰 사이에 회사가 개입하지 않는 거래소다.
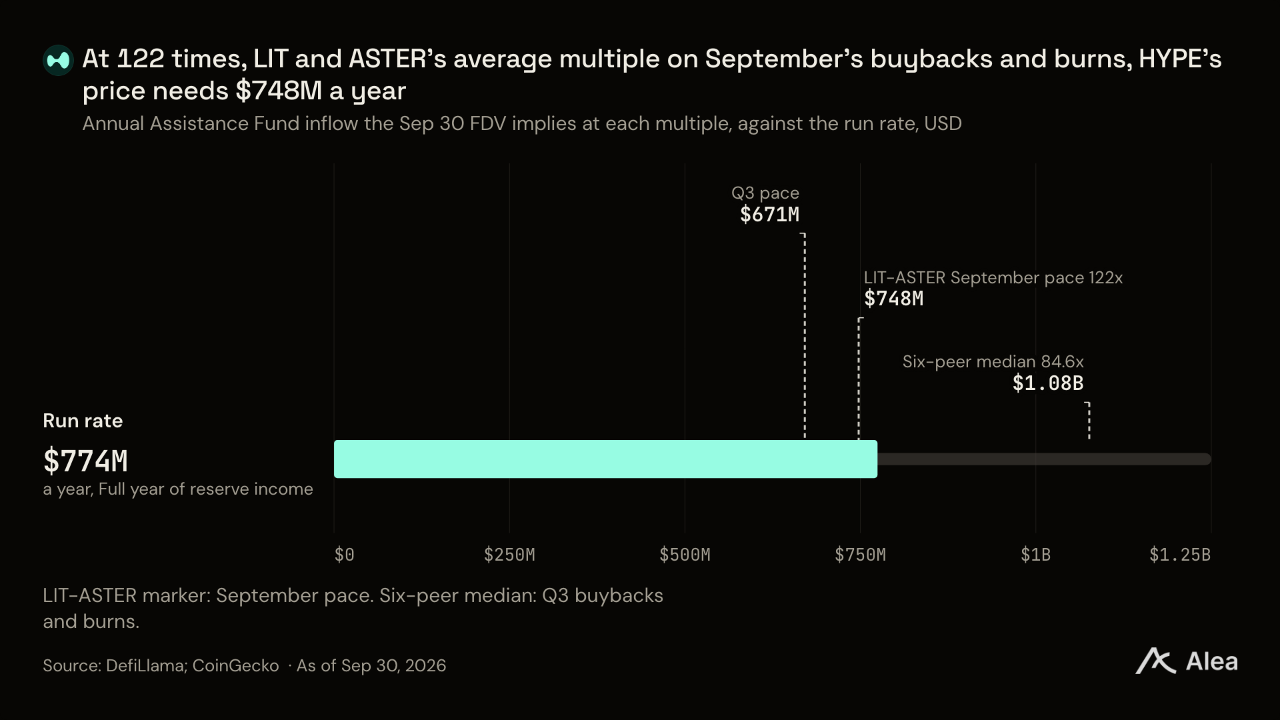
동일한 기준으로 비교하면 HYPE는 라이터의 토큰 LIT와 비슷한 수준에서 거래된다. 3분기 유입액을 연환산하면 9월 30일 HYPE 가치는 136배로, LIT의 134배 및 ASTER의 124배와 비교된다. 연간 유입 속도 7억7,400만달러를 기준으로 하면 약 118배다. LIT와 ASTER의 9월 바이백·소각액 기준 평균인 122배를 적용할 경우, HYPE의 9월 30일 가격을 뒷받침하려면 연간 7억4,800만달러가 필요하다. 현재 유입 속도를 소폭 밑도는 수준이다.
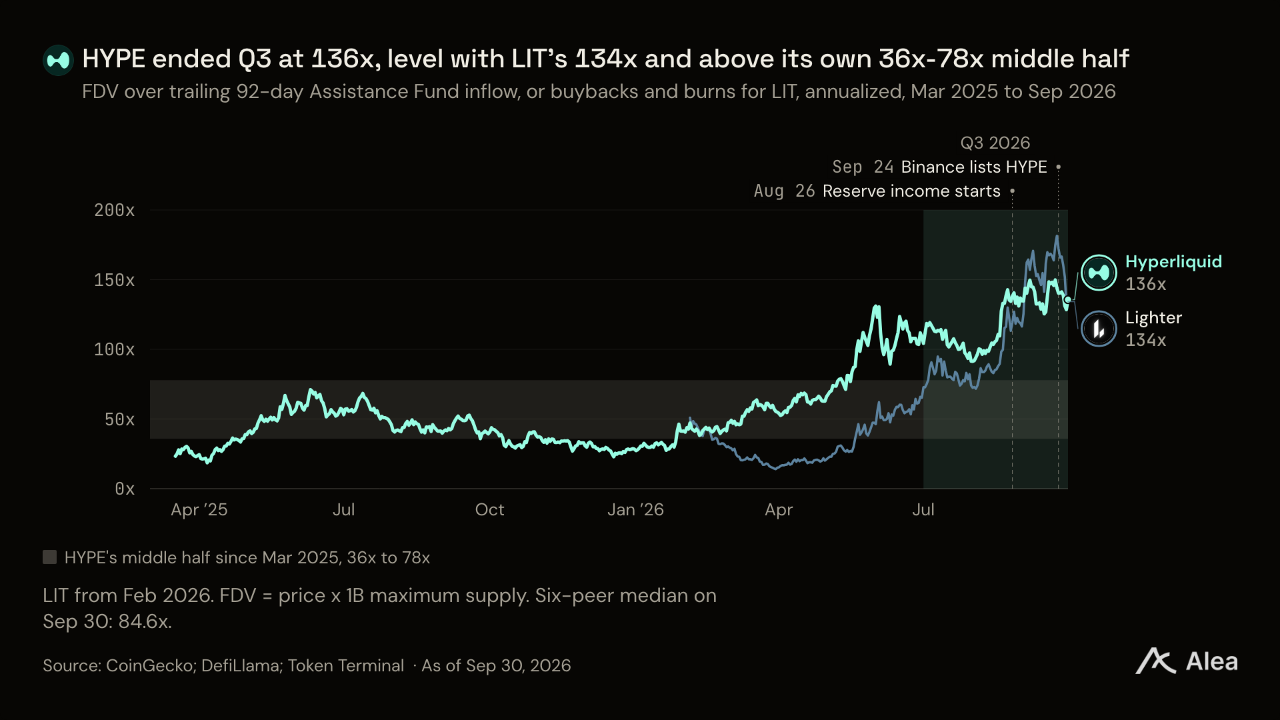
3분기 실현 유입액을 기준으로 한 배수는 2025년 3월 이후 HYPE 관측치의 96백분위에 해당하며, 1년 전 39배에서 높아졌다. 비트코인 가격 하락과 함께 유입액이 줄어드는 동안 HYPE 가격은 2배 넘게 올랐다. 비교 대상 6개 토큰의 실현 유입액 기준 배수 중앙값인 84.6배를 적용하면, HYPE의 9월 30일 가격을 뒷받침하는 데 필요한 연간 유입액은 약 10억8,000만달러다. 3분기 유입액의 연환산 금액보다 60% 많다.
경쟁사 비교
하이퍼리퀴드의 각 사업은 서로 다른 경쟁사를 상대한다. 핵심 무기한 선물은 암호화폐 거래자를 놓고 바이낸스, 바이비트, OKX와 경쟁하며, 온체인에서는 라이터, 아스터와 경쟁한다. HIP-3 시장은 이들 거래소가 현재 상장한 주식·원자재 무기한 선물과 경쟁한다. 결과 예측 시장의 경쟁사는 칼시와 폴리마켓이다.
암호화폐 무기한 선물
11월 3일 하이퍼리퀴드의 미결제약정은 19만2,000 BTC로 전체 무기한 선물 거래소 중 바이낸스의 42만6,000 BTC에 이어 두 번째로 컸다. 일일 거래량은 바이낸스의 약 5분의 1이면서 미결제약정은 바이비트, 게이트, 비트겟, OKX보다 많았다. 하이퍼리퀴드는 일일 거래량 1 BTC당 미결제 포지션이 1.41 BTC인 반면, 바이낸스는 0.56 BTC다.
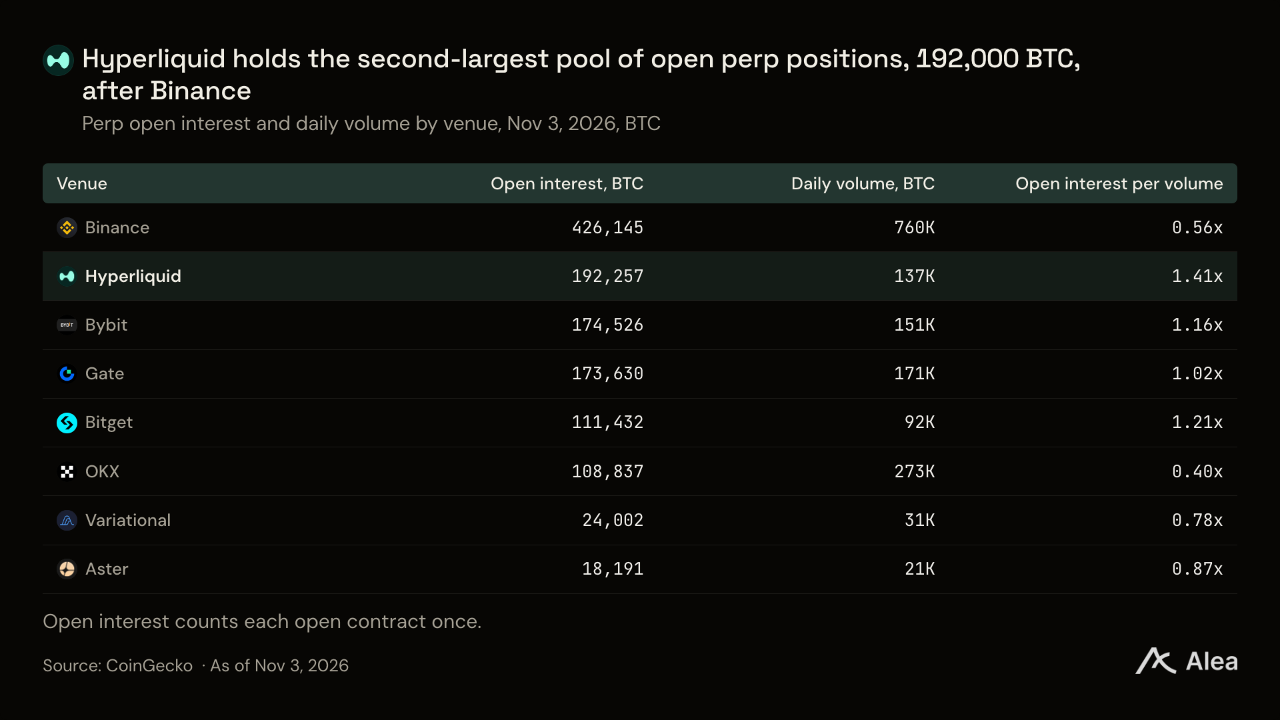
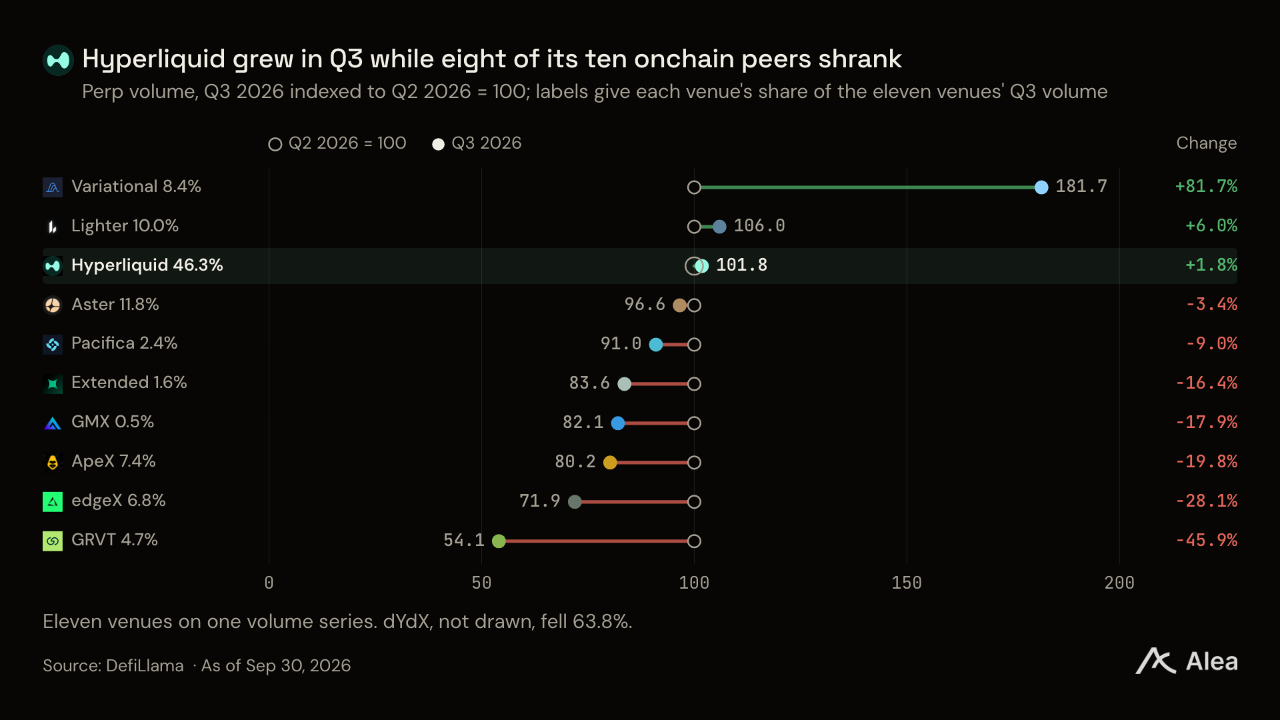
온체인에서는 격차가 더 크다. 같은 시점 하이퍼리퀴드는 온체인 무기한 선물 거래소 전체 미결제약정의 72.3%를 보유했다. 2위 베리에이셔널의 8배다. 라이터는 로빈후드를 통해 성장했다. 7월 1일 Robinhood Wallet은 로빈후드 체인용 별도 라이터 인스턴스에서 앱 내 무기한 선물 거래를 출시했다. 베리에이셔널은 활발한 거래자를 유치하기 위해 8월 12일 현금과 포인트를 배정했다. 아스터는 8월 31일부터 주식·원자재 무기한 선물에 대한 보상 지급을 시작했다.
하이퍼리퀴드의 점유율은 대형 거래소보다 먼저 상장한 토큰에서 가장 높다. hyperp는 출시 전 토큰을 대상으로 하는 무기한 선물이다. 펀딩이 자체 표시가격의 이동평균을 따르므로 현물 가격이 필요하지 않다. 10월 27일 하이퍼리퀴드는 출시 전에 상장한 10개 토큰 미결제약정의 33.3%를 보유해 바이낸스의 35.1%에 근접했다. 바이낸스, OKX, 바이비트보다 20시간~한 달 먼저 상장한 토큰에서는 44.6%를 차지했다.
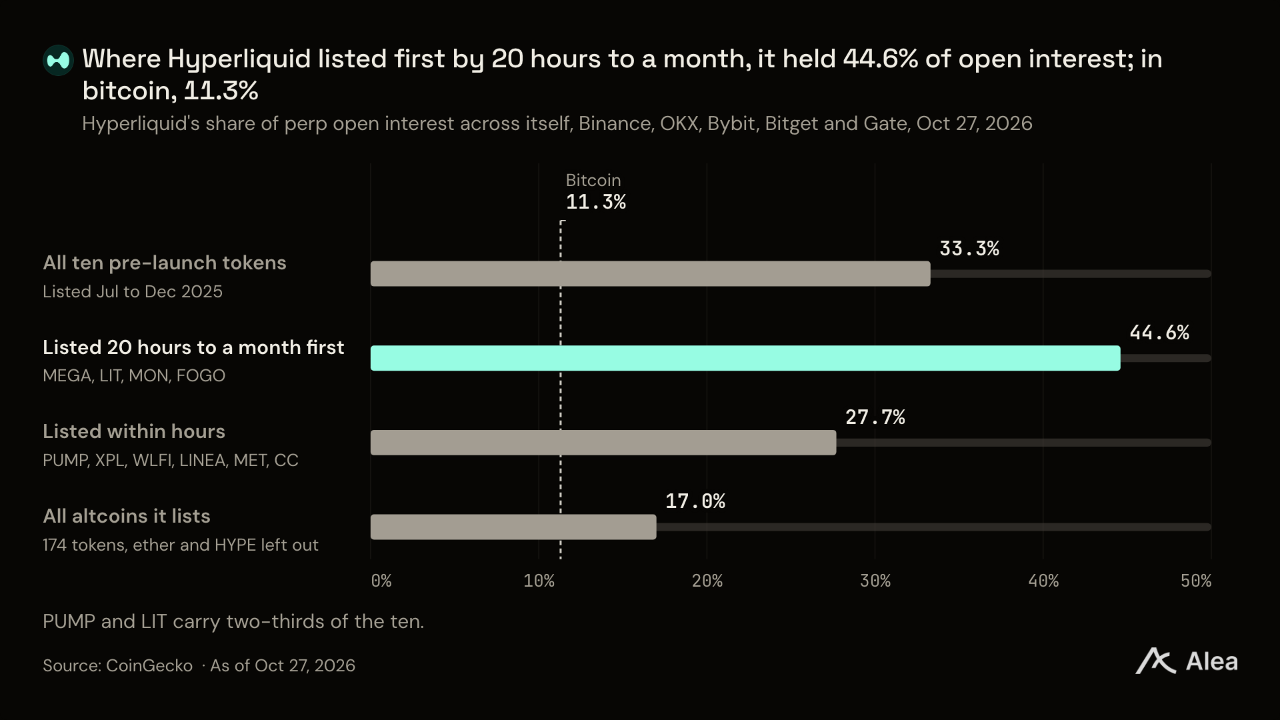
하이퍼리퀴드가 출시 전에 상장한 토큰에는 다른 어느 곳보다 먼저 거래 가격이 형성된다. 그곳에서 토큰을 발견한 거래자들은 머무른다. 10~15개월 뒤에도 하이퍼리퀴드는 출시 후 상장한 토큰보다 이들 토큰에서 더 높은 점유율을 유지했다. 같은 기간 하이퍼리퀴드가 출시 후 상장한 13개 토큰의 미결제약정 점유율 중앙값은 12.4%인 반면, 출시 전 상장한 10개 토큰은 30.4%였다. 출시 전 상장한 10개 토큰의 하이퍼리퀴드 핵심 시장은 3분기에 118억달러의 거래액을 기록했다. 2분기의 2배다.
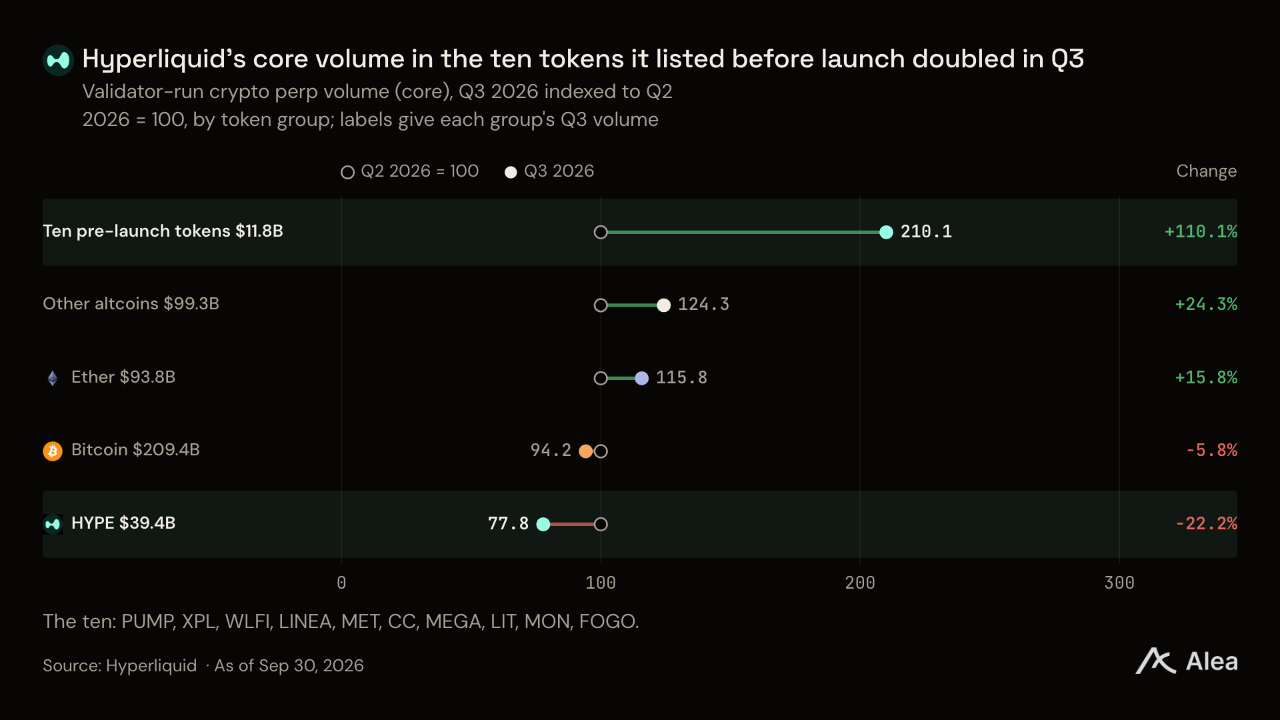
하이퍼리퀴드는 10월 27일 온체인 경쟁사 익스텐디드의 토큰 XTEN을 11번째 출시 전 시장으로 상장했다. 라이터보다 하루 늦고 아스터보다 3시간 빨랐다. 대형 거래소와 공통으로 상장한 전체 토큰 가운데 하이퍼리퀴드는 HYPE, PUMP, LIT, ZEC 등을 포함한 15개에서 가장 많은 미결제약정을 보유했다.
주식·원자재 무기한 선물
대형 거래소들도 하이퍼리퀴드를 따라 주식 시장에 진출했다. 11월 3일 기준 비트겟은 주식·지수·원자재 무기한 선물 406개, 바이비트는 301개, 바이낸스는 235개, OKX는 233개를 상장했다. 하이퍼리퀴드 HIP-3 시장은 159개였다. 온체인에서는 아스터가 145개, 라이터가 94개를 상장했다. 베리에이셔널은 9월 1일 거래소 운영시간을 따르는 금·나스닥 100 스왑 거래를 개시했다.
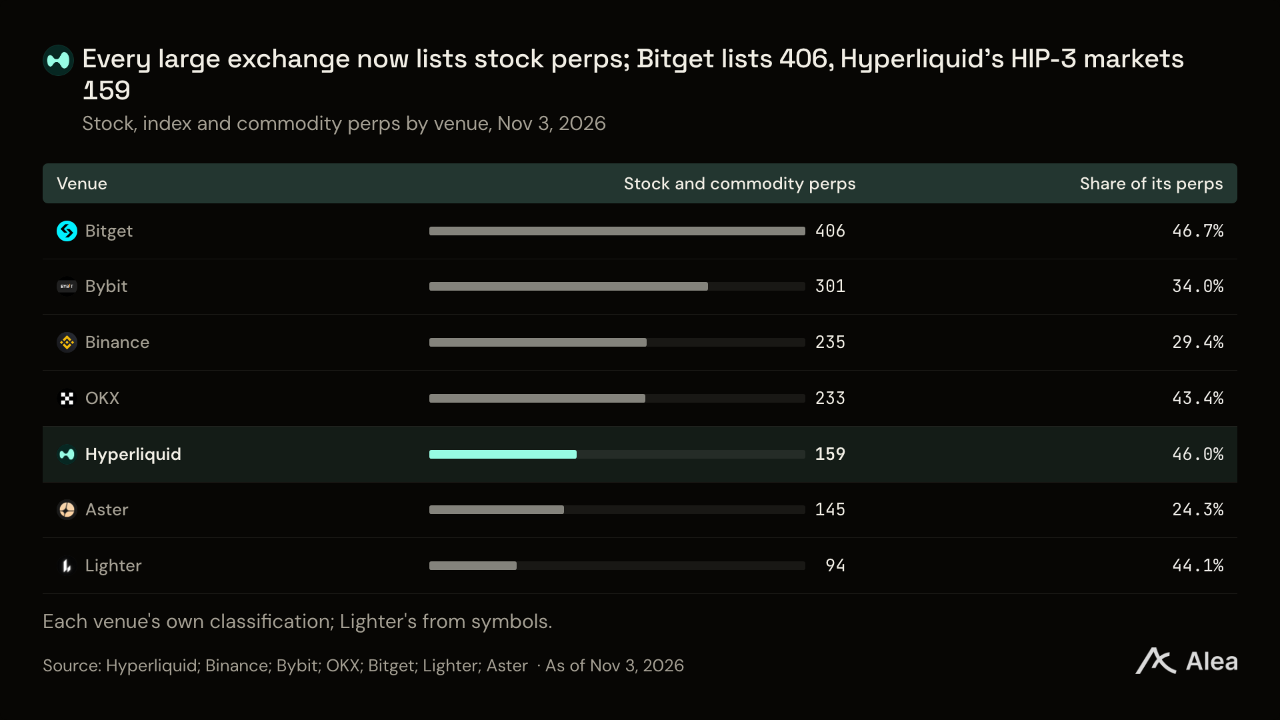
하이퍼리퀴드는 상장 수보다 접근성을 앞세워 경쟁한다. trade[XYZ] 시장은 24시간 거래되며, 비트코인과 같은 계좌에서 USDC를 증거금으로 받고 별도 계좌 개설이 필요하지 않다. 3분기 일평균 거래액은 약 28억달러였다. ICE는 자사 계획이 기존 선물을 보완하는 것이라고 설명했다. 규제 체계 안에서 동일한 시장에 접근하는 새로운 경로가 생기는 셈이다.
결과 예측 시장
10월 칼시의 액면가 기준 계약 거래액은 954억달러, 폴리마켓은 201억달러였다. 계약 매수에 실제로 지불한 현금 기준으로는 칼시가 166억달러, 폴리마켓이 60억달러였다. 대부분의 계약이 결제 시 지급되는 1달러보다 훨씬 낮은 가격에 거래되기 때문이다. 하이퍼리퀴드 결과 예측 시장의 거래액은 1억8,860만달러였다. 규모가 작은 세 번째 진입자로, 8월의 낮은 수준에서 성장하고 있다.
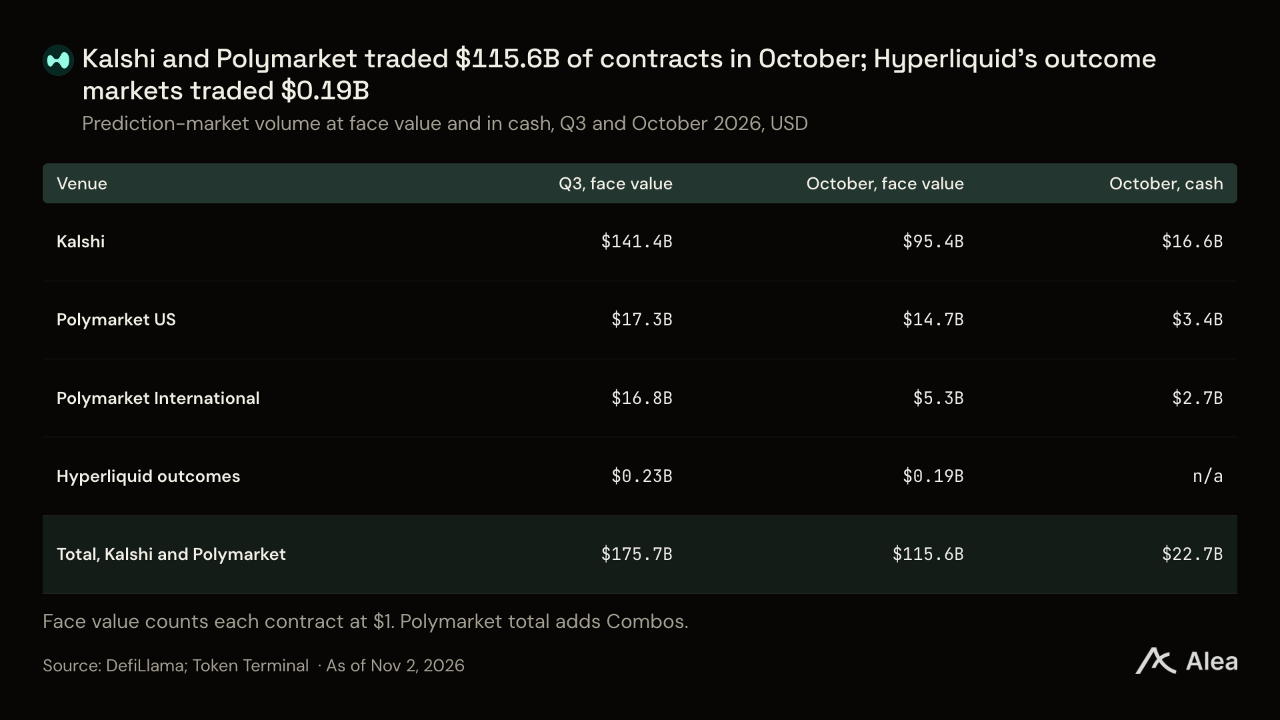
하이퍼리퀴드의 강점은 선두 업체에 없는 요소에 있다. 무기한 선물과 공유하는 단일 증거금 계좌, 별도 앱 없이 가능한 전 세계 접근성, 온체인에서 결제되는 계약이다. 결과 예측 시장의 수수료는 포지션 종료 또는 결제 시 현물 수수료의 절반으로 부과되며, 외부 시장 개설자는 자신이 가져가는 몫을 조정할 수 있다.
토큰 가치평가
하이퍼리퀴드의 온체인 경쟁사 10곳 중 6곳은 거래되는 토큰을 보유하고 있다. 규모가 가장 큰 경쟁 거래소 2곳의 LIT와 ASTER, 그리고 엣지엑스, 에이펙스, dYdX, GMX의 토큰이다. 이들 토큰의 배수는 시장이 무기한 선물 거래소 수익 1달러에 부여하는 가치를 나타낸다.
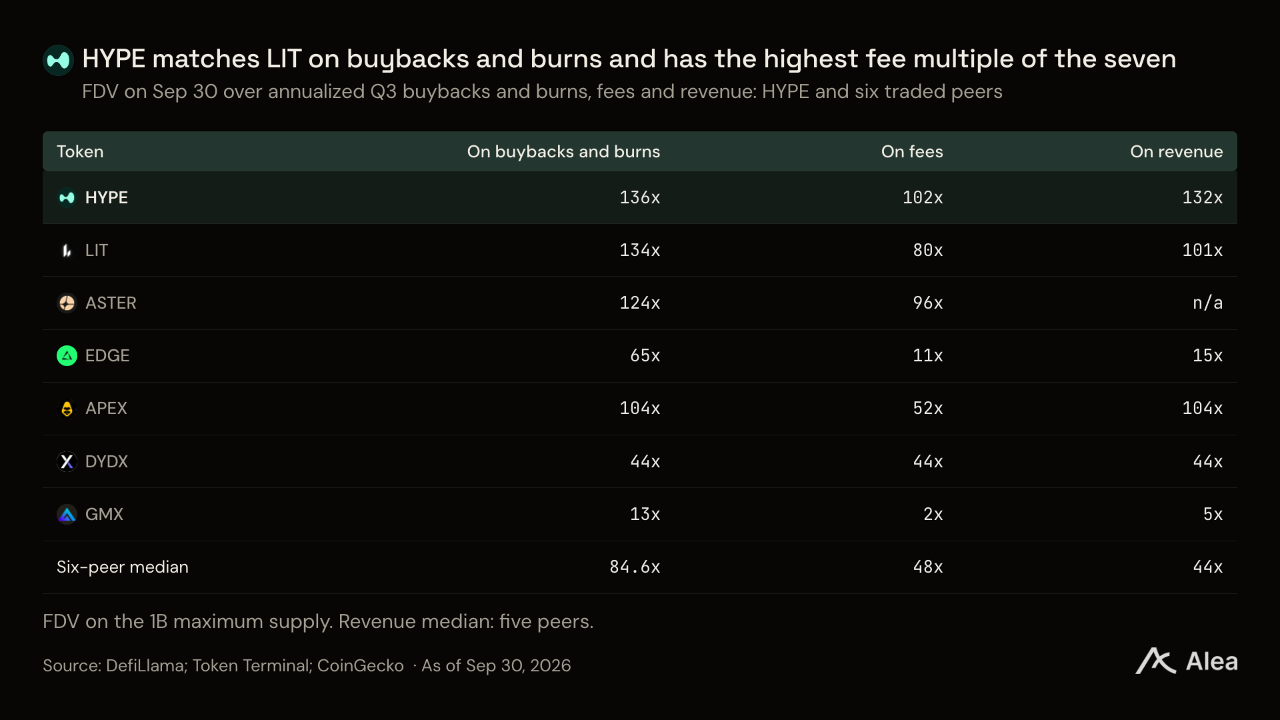
수수료 기준으로 HYPE는 7개 토큰 중 가장 높은 배수에 거래되며, 바이백·소각 기준으로는 LIT와 비슷한 수준이다. 아스터의 124배는 분기 시작 2주 전에 재개된 바이백 프로그램을 바탕으로 한다. 3분기 하이퍼리퀴드 유입액은 라이터 바이백·소각액의 23배, 아스터의 14배였다. 나머지 소형 토큰 4개의 배수 중앙값은 55배로, 이들 거래소의 거래량은 감소했다.
주요 업데이트
7월 VALR에 이어 8월 19일~9월 8일 3주 동안 네 가지가 도입됐다. Base App, 준비금 수익, 외부 개설 결과 예측 시장, 수동 대출이다. 네 가지 중 세 가지가 Assistance Fund에 수익을 제공한다. Base App 주문은 거래 수수료, 외부 개설 결과 예측 시장은 해당 시장의 수수료, USDC 잔액은 준비금 수익을 통해 기여한다. 수동 대출 수익은 대출 공급자와 청산 완충금에 돌아간다.
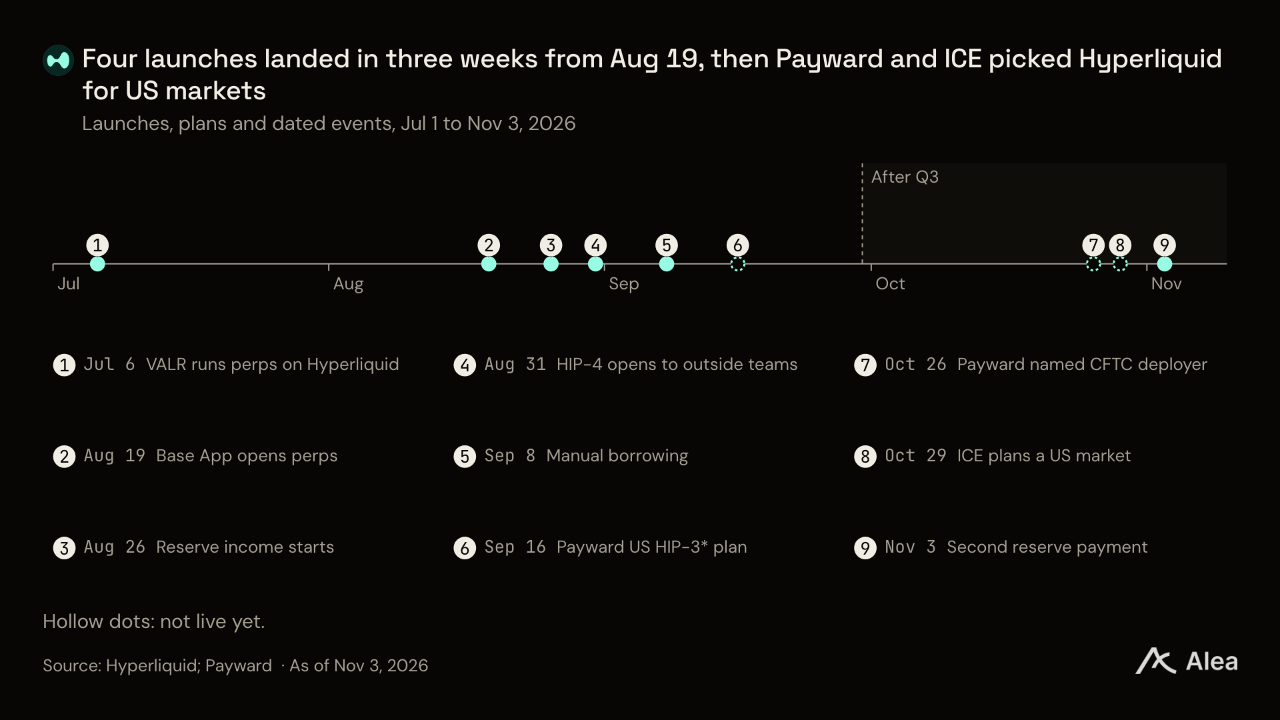
10월에는 두 건의 미국 사업 계획이 나왔고, 11월 3일에는 두 번째 준비금 수익이 지급됐다. 하이퍼리퀴드 스트래티지스 주주들은 11월 4일 기존 자금조달 약정에 따라 주식을 추가 매각할 수 있도록 허용할지 표결한다.
거래소·앱·코퍼의 하이퍼리퀴드 거래 연결
VALR은 하이퍼리퀴드에서 무기한 선물을 운영하는 첫 중앙화 거래소가 됐다. 7월 2일 하이퍼리퀴드 무기한 선물을 발표했고, 7월 6일 웹 플랫폼에서 200개 이상의 시장을 출시했다. 거래는 빌더 코드를 통해 연결된다.
코인베이스의 Base App은 8월 19일 사용자에게 하이퍼리퀴드 무기한 선물 거래를 개방했다. 사용자는 앱을 벗어나지 않고 하이퍼리퀴드 시장에서 거래하며, Base App은 주문마다 빌더 코드 수수료를 받는다.
코퍼는 10월 1일 기관 고객에게 하이퍼리퀴드 무기한 선물 거래를 개방했다. 고객은 코퍼 계정에서 거래하며, 자산은 코퍼의 승인 통제 아래 MPC 지갑에 보관된다. 비트고의 자체 수탁 지갑은 9월 10일 하이퍼코어 지원을 추가했다. 제미니는 9월 25일 고객이 스테이킹하는 HYPE 전량을 키네틱 검증자에게 위임하기로 합의했다. 이제 기관은 기존에 이용하던 수탁업체를 통해 HYPE를 보유하고 하이퍼리퀴드 무기한 선물을 거래할 수 있다.
인도와 브라질 선거로 확장된 trade[XYZ]의 24시간 시장
trade[XYZ]는 분기 종료 후 인도 및 앤트로픽 시장을 개설했다. 10월 23일 지오 플랫폼스, 10월 26일 앤트로픽의 상장 전 시장을 선보였고, 10월 27일에는 인도의 니프티 50 지수와 릴라이언스 인더스트리스를 상장했다. 모두 USDC로 가격이 표시되며 24시간 거래된다.
trade[XYZ]의 브라질 시장은 뉴욕 개장 전에 10월 25일 선거를 가격에 반영했다. iShares Brazil ETF를 대상으로 한 시장은 10월 26일 09:00 UTC까지 약 31달러로 하락했다. 이 ETF가 뉴욕에서 금요일 종가보다 25.5% 낮은 31.71달러에 개장하기 수 시간 전이었다. 밤사이 거래액은 약 8,900만달러였다.
10월 27일 대출 규모 4억5,400만달러 도달
9월 8일까지 하이퍼코어에서 수동 대출이 가동되기 시작했다. 거래자는 보유한 HYPE와 BTC를 담보로 USDC를 빌릴 수 있으며, 풀에서 대출로 나간 자금 비중이 높아질수록 금리가 올라간다. 대출 공급자는 프로토콜이 청산 완충금으로 확보하는 10%를 제외한 이자를 받는다. 이로써 하이퍼코어에서 HYPE의 두 번째 용도가 생겼다. 보유자는 HYPE를 매도하지 않고 담보로 맡겨 USDC를 빌릴 수 있다. 대출 규모는 9월 18일 2억6,900만달러에 도달했고, 10월 27일에는 4억5,400만달러로 늘었다. 거의 전액이 USDC였다. 대출 공급자가 11월 2일까지 공급한 자금은 16억1,000만달러였다.
페이워드와 ICE, 하이퍼리퀴드 기반 미국 규제 시장 추진
ICE는 10월 29일 trade[XYZ]와 하이퍼리퀴드 기반 미국 시장을 구축할 계획이라고 밝혔다. 규제당국의 승인을 받으면 trade[XYZ]가 시장을 설계하고, ICE가 규제 시장과 청산을 운영하며, 하이퍼리퀴드는 HIP-3*를 통해 인프라를 공급한다. 페이워드도 같은 경로를 추진한다. 시장은 주식, 지수, 원자재, 외환, 암호화폐를 포괄할 예정이다. 개인 거래자는 기존에 이용하는 브로커를 통해 접근하게 된다. 규제당국의 승인을 받으면 ICE와 OKX의 합작사도 여기에 포함된다.
ICE는 trade[XYZ]의 소수 지분도 취득한다. 스탠 드러켄밀러를 시작으로 소수 투자자들이 함께 투자한다. 1년 남짓한 기간에 누적 거래액 6,500억달러를 넘어선 하이퍼리퀴드의 기존 trade[XYZ] 시장은 그대로 유지된다. 제프 얀은 ICE 수장 제프 스프레처와 처음 대화했을 때 성공이란 “ICE가 하이퍼리퀴드 기술을 기반으로 서비스를 구축하는 모습을 보는 것”이라고 농담했다고 썼다.
ICE는 같은 날 역대 최고의 3분기 실적을 발표했다. 거래소 순매출은 15억달러로 하이퍼리퀴드 3분기 수수료의 약 7배였다. 스프레처는 발표문에서 고객들이 “시장이 움직일 때면 언제든 거래하고 헤지하며 데이터에 접근하기를 원한다”고 말했다.
크라켄의 모회사 페이워드는 미국 고객을 위한 허가형 시장을 구축하고 있다. 9월 16일 발표한 계획에 따르면 페이워드 산하 규제 거래소이자 청산소인 비트노미얼을 통해 하이퍼리퀴드에서 시장을 운영하고, 닌자트레이더 클리어링이 고객 계좌를 관리한다. 하이퍼리퀴드는 9월 8일까지 HIP-3* 사양을 공개했다. 시장 개설자가 승인된 계정만 접근하도록 제한할 수 있는 기능이다. 하이퍼리퀴드는 10월 26일 페이워드가 첫 CFTC 규제 대상 시장 개설자가 될 계획이라고 발표했다.
정책센터, 3분기 관련 시장 허용 주장
창립자 겸 CEO 제이크 처빈스키가 이끄는 하이퍼리퀴드 정책센터는 3분기에 의견서 10건을 제출했으며, 이 중 7건은 시장 접근에 관한 것이었다. 8월 18일에는 trade[XYZ]와 함께 상장 전 무기한 선물 허용을, 8월 26일에는 에너지 무기한 선물 허용을 주장했다. 8월 24일에는 3분기 HIP-3 성장을 이끈 주식 무기한 선물을 포함해 SEC와 CFTC의 무기한 선물 규제 체계를 통합하자고 제안했다. 9월 9일에는 칼시의 비트코인 무기한 선물 상장을 허용한 CFTC의 5월 명령에 대해 CME가 제기한 소송을 기각해 달라는 법정조언자 의견서를 제출했다.
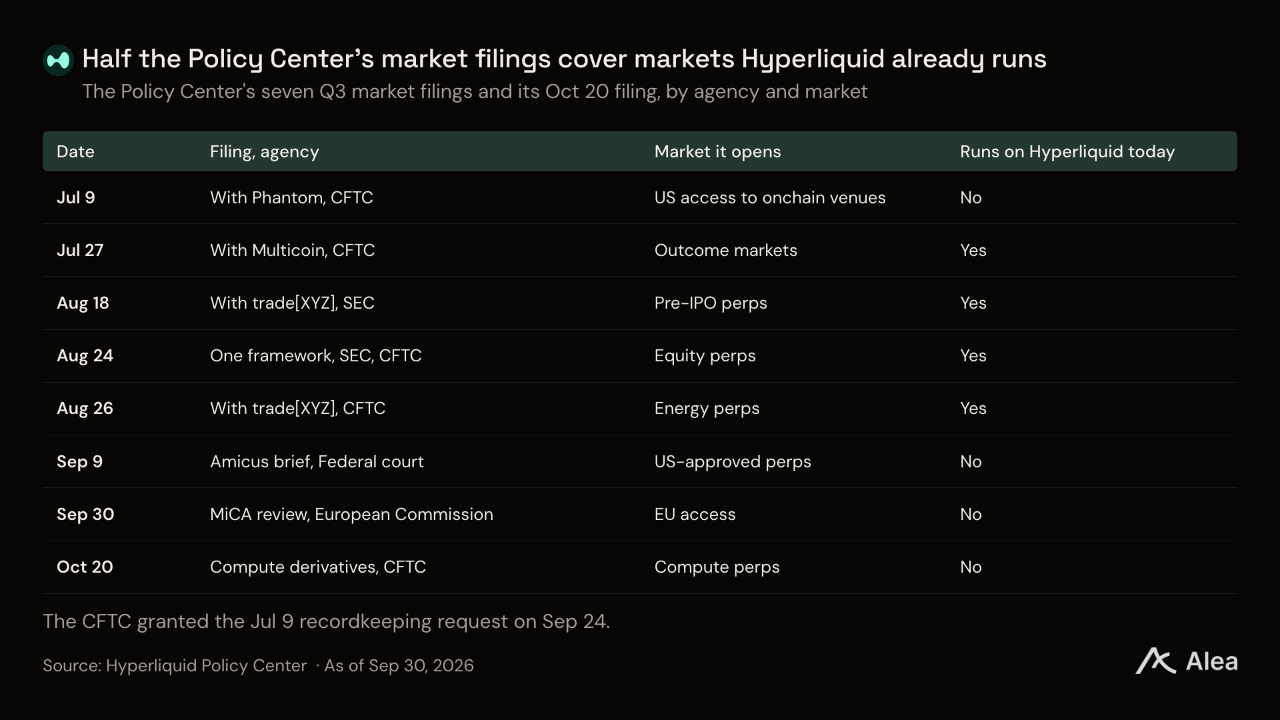
CFTC는 9월 24일 정책센터와 팬텀이 7월 9일 제기한 요청 중 하나를 수용했다. 규제 대상 기업은 이제 오프체인 사본 없이 퍼블릭 블록체인에 의무 보관 기록을 저장할 수 있다. 이에 따라 하이퍼리퀴드의 CFTC 규제 대상 시장 개설자는 퍼블릭 체인을 공식 기록 시스템으로 사용할 수 있다. 정책센터는 하이퍼리퀴드의 모든 거래가 규제당국이 시장 감시에 활용할 수 있는 공개 기록에 남는다고 주장한다. 9월 15일 뉴욕 연방검찰은 로빈후드의 토큰 상장에 앞서 하이퍼리퀴드 무기한 선물을 거래한 로빈후드 직원 2명을 사기 혐의로 기소했다. 하이퍼리퀴드는 이 사건의 당사자가 아니다.
로드맵
페이워드와 ICE의 미국 시장은 HIP-3*와 규제당국의 승인을 기다리고 있다. HIP-3*를 비롯한 세 가지 제품 변경 사항은 아직 공개된 일정이 없다. 10월 CFTC는 거래소 규정을 제안했고, 정책센터는 해당 제품에 필요한 규정과 관련해 의견서를 두 차례 제출했다.
HIP-3* 허가형 시장. 시장 개설자의 허용 목록 기능은 예비 사양과 함께 테스트넷에서 운영되고 있으며, 향후 네트워크 업그레이드를 통해 메인넷에 도입된다.
HIP-4 시장 개설 한도. 하이퍼리퀴드는 기술이 안정되면 시장 개설자별 활성 결과 예측 시장 한도를 100개에서 1,000개로 늘린 뒤, 더 많은 수량을 배정받을 수 있는 경매를 추가할 계획이다.
HIP-1 현물 시장 개설. 하이퍼리퀴드는 시장 개설자의 피드백을 반영해 HIP-1 사양을 확장할 계획이다. 현물 주석과 시장 개설자 라벨은 8월 24일 도입됐다.
미국 거래소 규정. CFTC는 10월 5일 레버리지를 활용한 암호화폐 거래를 제공하는 거래소에 적용할 규정을 제안했다. 무기한 선물에는 기존 거래소 규제 체계가 적용된다.
바이백 규정. 정책센터는 10월 19일 SEC에 프로그램에 따라 자동으로 이뤄지는 바이백을 재량적 바이백과 구분해 취급해 달라고 요청했다. Assistance Fund의 매일 매입은 프로그램에 따라 자동으로 이뤄진다.
컴퓨팅 무기한 선물. 정책센터는 10월 20일 CFTC에 GPU 사용시간과 추론 토큰을 기초로 하는 무기한 선물을 허용해 달라는 답변서를 제출했다. HIP-3가 활용할 새로운 기초자산 시장이다.
향후 주요 변수
11월 4일 하이퍼리퀴드 스트래티지스의 주식 관련 표결부터 12월 9일 연준의 결정까지 세 가지 일정이 예정돼 있다. 날짜가 정해지지 않은 업그레이드도 하나 있다. 두 미국 사업 계획 모두 이 업그레이드를 거쳐야 하므로 그 중요성이 가장 크다.
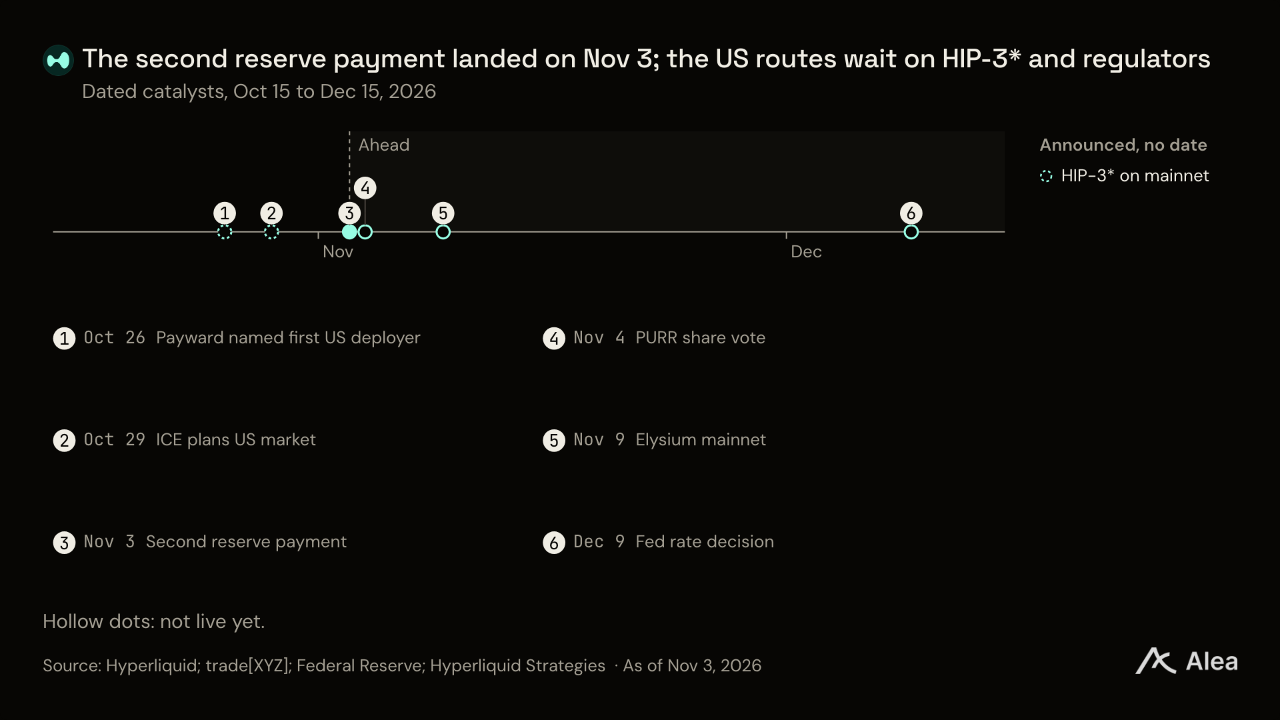
HIP-3*가 메인넷에 도입되면 페이워드와 ICE가 규제를 준수하는 시장을 운영할 길이 열린다. 일정은 공개되지 않았다. 각 계획이 출시 시 코어 수수료율과 성장 모드 중 무엇을 선택하느냐에 따라 거래량에서 Assistance Fund로 유입되는 금액이 결정된다.
11월 4일: 하이퍼리퀴드 스트래티지스 주주들은 자금조달 약정에 따라 기존 주식의 19.99%를 초과하는 신주 발행 여부를 표결한다. 가결되면 이 한도가 해제된다. 신주 발행이 주당 HYPE 보유량을 늘리는 효과는 발행가가 순자산가치의 1.0배를 넘을 때만 발생한다. 회사는 11월 5일에 9월 30일로 끝난 분기의 실적을 발표한다.
11월 9일: 하이퍼코어의 오더북에서 거래하는 앱을 위한 키네틱의 체인 엘리시움이 메인넷 출시를 계획하고 있다. 엘리시움 앱이 코어 시장으로 보내는 일일 거래량이 1억달러 늘어날 때마다 코어 수수료율 기준 연간 약 1,100만달러의 유입액이 발생한다.
12월 9일: 연준이 금리를 25bp 인하할 때마다 11월 1일 잔액 기준 연간 준비금 수익이 약 1,500만달러 줄어든다. 10월 25일부터 11월 23일까지의 수익에 해당하는 세 번째 준비금 수익 지급은 12월 3일경 이뤄진다.
HIP-3 비중: 3분기 부문별 수수료 수익률을 적용하면, HIP-3 비중이 약 3분의 1 아래로 내려갈 경우 전체 수수료 수익률은 2분기 수준으로 돌아간다. 코어에서 HIP-3로 거래 비중이 10%포인트 이동할 때마다 Assistance Fund의 연간 유입액은 약 7,600만달러 변한다.
HIP-4: 결과형 상품의 월간 거래량이 10억달러 늘어날 때마다 9월 수수료율 기준 연간 약 460만달러의 유입액이 발생한다. 10월 결과형 상품 거래량은 6월의 역대 최고치에 거의 도달했다.
결론
하이퍼리퀴드는 ICE와 코인베이스, 크라켄의 모회사가 사업 기반으로 삼는 거래 플랫폼으로 3분기를 마무리했다. 무기한 선물 미결제약정 규모는 세계 2위이며, 분기 말 기준 USDC 보유 규모도 두 번째로 크다. HIP-3 사업은 주식과 지수, 상장 전 기업을 대상으로 24시간 거래를 제공한다. 이제 USDC 이자가 두 번째 수익원으로 자리 잡았으며, 이는 거래량이 아닌 예치금에 따라 늘어난다. 10월 거래량과 미결제약정, Assistance Fund 유입액은 3분기 수준을 웃돌았다.
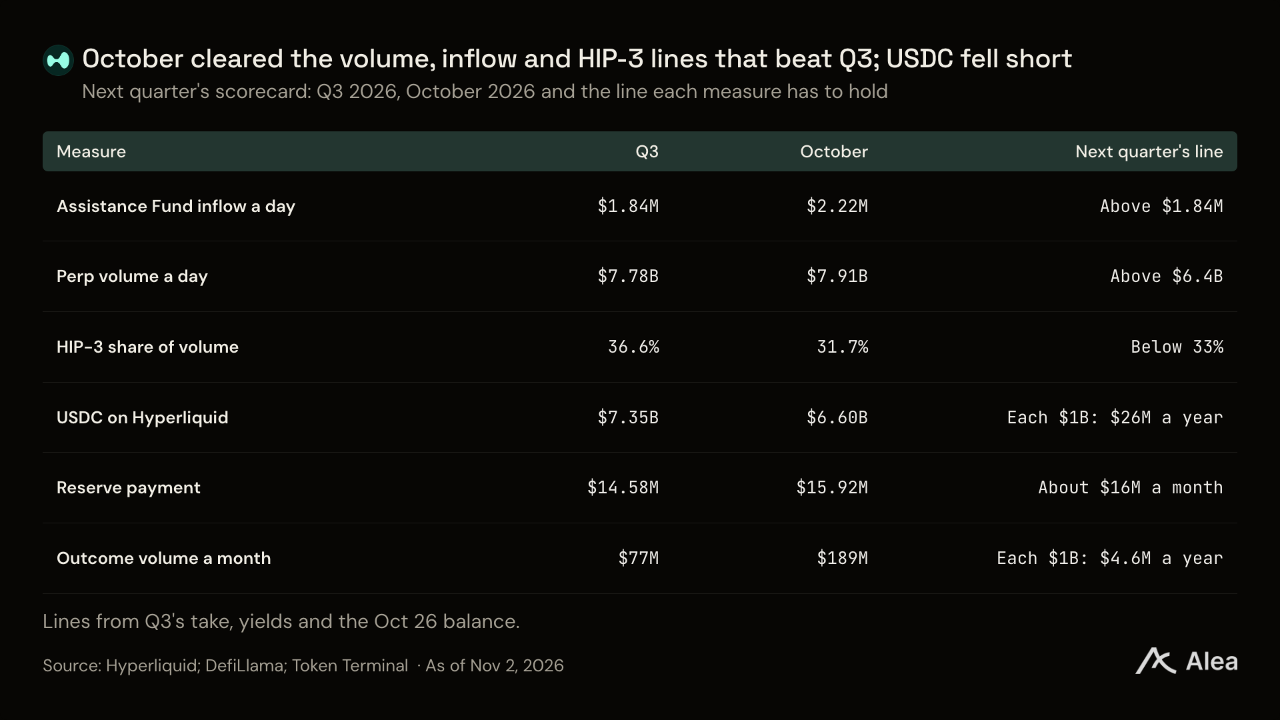
10월에는 이미 거래량과 유입액, HIP-3 비중이 기준선을 넘어섰다. 다음 분기에 결정될 것은 실행 경로다. HIP-3*가 메인넷에 도입될지, 미국 시장이 어떤 수수료로 출범할지가 관건이다.
부록
이 보고서의 모든 수치는 지표별로 하나의 출처를 사용하며, 과거 데이터가 허용하는 범위에서 하이퍼리퀴드 자체 기록에 가장 가까운 출처를 선정했다.
용어 정의
무기한 선물 거래량. 모든 코어 및 HIP-3 무기한 선물 시장의 명목 거래금액이다. 하이퍼리퀴드의 일봉 데이터를 사용해 거래 수량에 당일 평균 가격을 곱한다.
미결제약정. 청산되지 않은 무기한 선물 포지션의 가치다. 거래소가 보고하는 방식대로 각 계약을 한 번씩 계산한다.
HIP-3 비중. 같은 기간의 전체 무기한 선물 거래량 대비 HIP-3 거래량이다. 두 수치 모두 하이퍼리퀴드의 캔들 데이터를 사용한다.
회전율. 평균 미결제약정 대비 일평균 무기한 선물 거래량이다.
Assistance Fund 유입액. HYPE 매입에 쓰이는 거래 수수료의 프로토콜 몫에 수익 발생이 시작된 8월 26일 이후의 USDC 준비금 수익을 더한 값이다. 하이퍼EVM 가스비는 소각되므로 제외한다.
유입률. 시장 유형별 거래량 대비 해당 시장에서 Assistance Fund로 유입되는 금액으로, bp 단위로 표시한다.
수수료 수익률. 무기한 선물 거래량 대비 무기한 선물 거래 수수료로, bp 단위로 표시한다. 빌더 코드 수수료는 제외한다.
USDC 준비금 수익. 하이퍼리퀴드에 보유된 USDC에서 발생하는 비용 차감 후 준비금 운용 수익의 약 90%다. 8월 26일부터 매일 발생하며 30일마다 지급된다.
HYPE 매입량. Assistance Fund의 일일 현금 유입액을 HYPE의 일일 종가로 나눈 값이다. 준비금 수익은 지급 시점에 반영한다.
스테이킹 발행량. 스테이킹된 HYPE 수량에 문서의 보상률 곡선에 따른 보상률을 곱한 값이다. 10월 20일 스테이킹 규모 기준 연간 약 2.25%다.
FDV. HYPE 가격에 최대 공급량인 10억개를 곱한 값이다.
배수. 연율화한 Assistance Fund 유입액 대비 FDV다. 일별 시계열에는 직전 92일을 사용한다.
mNAV. 트레저리 기업이 자체 집계한 주식 수와 HYPE 수량을 기준으로, 보유 HYPE 가치 대비 해당 기업의 시가총액을 나타낸다.
대형 계정. 하이퍼리퀴드 순위표에 있는 계정을 11월 3일까지 한 달간의 거래량에 따라 분류한 것이다. 볼트는 제외한다.
액면가. 결과형 또는 예측 계약의 지급액인 1달러를 기준으로 계산한 가치다.
데이터 출처
출처는 지표별로 나열했으며, 프로토콜에 가장 가까운 출처를 먼저 제시했다.
무기한 선물 거래량: 모든 코어 및 HIP-3 시장의 하이퍼리퀴드 일봉 데이터를 사용해 거래 수량에 당일 평균 가격을 곱한다.
코어 무기한 선물 거래량: 검증자가 상장하고 운영하는 시장의 하이퍼리퀴드 일봉 데이터를 사용한다.
무기한 선물 거래량 중 HIP-3 비중: 전체 무기한 선물 거래량 대비 HIP-3 거래량이다. 두 수치 모두 하이퍼리퀴드의 캔들 데이터를 사용한다.
HIP-3 거래량: 같은 하이퍼리퀴드 캔들 데이터를 HIP-3 거래소별로 합산하며, 상장 폐지된 시장도 포함한다. 시장별·테마별·배포자별 구분에도 이 데이터를 사용한다.
미결제약정: 하이퍼리퀴드 API를 사용해 모든 거래소의 미결제약정 수량에 표시가격을 곱한다. 일별 과거 데이터는 디파이라마의 하이퍼리퀴드 무기한 선물 시계열을 사용하며, 동일한 집계 기준에 맞추기 위해 두 배로 계산한다.
회전율: 평균 미결제약정 대비 일평균 무기한 선물 거래량으로, 두 수치 모두 위 항목의 데이터를 사용한다.
스테이킹 발행량: 하이퍼리퀴드의 검증자 요약 데이터에 있는 스테이킹 수량에 하이퍼리퀴드의 스테이킹 보상률을 적용한다.
스테이킹된 HYPE: 하이퍼리퀴드의 검증자 요약 데이터를 사용한다. HYPE 공급량과 Assistance Fund 잔액은 토큰 상세 정보와 Assistance Fund 계정에서 가져온다.
준비금 수익 지급액: 하이퍼리퀴드에서 제공하는 Assistance Fund의 계정 내역을 사용한다.
HLP 예치금: 하이퍼리퀴드의 볼트 상세 정보에 있는 계정 가치와 누적 이익을 사용한다.
대형 계정: 11월 3일에 조회한 하이퍼리퀴드 순위표 파일을 사용한다.
유형별 결과형 시장: 하이퍼리퀴드 API의 결과형 시장 등록부와 캔들 데이터를 사용한다.
Assistance Fund 유입액: 디파이라마의 하이퍼리퀴드 기록에 있는 보유자 수익으로, 토큰 바이백 항목에 8월 26일 이후의 USDC 준비금 수익 항목을 더한다. 디파이라마는 하이퍼스캔의 수수료 기록과 하이퍼리퀴드의 빌더 체결 파일을 사용한다.
USDC 준비금 수익: 디파이라마의 하이퍼리퀴드 기록에 있는 USDC 준비금 수익 항목을 사용하며, 수익 발생이 시작된 8월 26일부터 집계한다.
무기한 선물 거래 수수료: 디파이라마의 하이퍼리퀴드 무기한 선물 수수료 항목에서 7월 30일 이전의 빌더 코드 수수료와 준비금 수익 항목을 차감한다.
HIP-3 배포자 몫: 디파이라마의 하이퍼리퀴드 무기한 선물에 있는 HIP-3 배포자 항목을 사용한다.
메이커 리베이트: 디파이라마의 하이퍼리퀴드 무기한 선물에 있는 메이커 리베이트 항목을 사용한다.
수수료 중 HLP 몫: 디파이라마의 하이퍼리퀴드 무기한 선물에 있는 HLP 항목을 사용한다.
공급 측 수수료: 디파이라마의 하이퍼리퀴드 무기한 선물에 있는 무기한 선물 공급 측 수익으로, 앱과 HIP-3 배포자, 메이커, HLP에 돌아가는 몫이다.
빌더 코드 수수료: 디파이라마의 하이퍼리퀴드 무기한 선물에 있는 빌더 코드 수수료 항목을 사용한다. 앱별 데이터는 파생상품 항목을 사용한다.
수수료 수익률: 무기한 선물 거래량 대비 무기한 선물 거래 수수료로, bp 단위로 표시한다.
총수수료: 디파이라마의 하이퍼리퀴드 기록에 있는 무기한 선물 수수료, 빌더 코드 수수료, 준비금 수익, 현물 수수료, 하이퍼EVM 가스비 항목의 합계다. 손익계산서의 차감 항목은 무기한 선물 공급 측 수익 항목이다.
현물 수수료: 디파이라마의 현물 오더북 일일 수수료를 사용한다.
하이퍼EVM 수수료: 디파이라마의 하이퍼리퀴드 L1 일일 수수료로, 소각되는 가스비다.
하이퍼리퀴드의 USDC: 디파이라마의 체인별 USDC 시계열과 전체 USDC에서 차지하는 비중을 사용한다.
기여자 물량 잠금 해제: 디파이라마의 잠금 해제 일정 중 핵심 기여자 항목을 사용한다.
하이퍼리퀴드 체인의 예치 자산 가치: 디파이라마의 체인 및 프로토콜 시계열을 사용한다.
경쟁 거래 플랫폼의 거래량과 수수료: 디파이라마의 파생상품 시계열에서 모든 온체인 경쟁 플랫폼의 데이터를 사용한다.
예측 시장: 디파이라마의 칼시 및 폴리마켓 시계열을 사용한다.
현물 거래량: 토큰 터미널의 하이퍼리퀴드 지표 중 현물 거래량을 사용한다.
결과형 상품 거래량: 토큰 터미널의 하이퍼리퀴드 지표 중 결과형 시장 거래량을 사용한다.
일일 활성 사용자: 토큰 터미널의 하이퍼리퀴드 지표 중 일일 활성 사용자 수를 사용한다.
HYPE 가격: 코인게코의 일일 종가를 사용하며, 경쟁 토큰 가격에도 같은 출처를 적용한다.
Assistance Fund의 HYPE 매입량: Assistance Fund의 일일 유입액을 HYPE의 일일 가격으로 나눈 값이다.
Assistance Fund 유입액 대비 FDV: 직전 92일간의 Assistance Fund 유입액을 연율화한 값 대비 완전희석가치다.
FDV: 코인게코의 HYPE 가격에 최대 공급량인 10억개를 곱한 값이다.
BTC 기준 파생상품 거래량: 코인게코의 파생상품 거래소별 BTC 표시 거래량을 사용한다. 이 데이터는 각 거래 플랫폼의 무기한 선물 거래량과 미결제약정 점유율도 제공한다.
거래 플랫폼별 시장과 레버리지: 하이퍼리퀴드, 바이낸스, 바이비트, OKX, 비트겟, 라이터, 아스터가 공개한 거래 상품 목록을 사용한다.
거래소 기업: 매출과 주식 수는 SEC 공시, 주가는 야후 파이낸스를 사용한다.
하이퍼리퀴드 스트래티지스의 HYPE 보유량: 하이퍼리퀴드 스트래티지스의 대시보드와 SEC 공시를 사용한다.
트레저리 기업: HYPG, BHYP, THYP의 펀드 페이지를 사용한다.
참고 자료
프로토콜 규칙: 수수료, HIP-3, HIP-4, 연계 호가 자산, 빌더 코드, 스테이킹, 수동 차입.
분기 주요 사건: 공지 채널, 미결제약정 최고 기록, 차입, 인프라 게시물, 정책센터 제출 자료, 페이워드, 바이낸스 상장, trade[XYZ] 오라클 변경, [ICE와 trade[XYZ]](https://ir.theice.com/press/news-details/2026/Intercontinental-Exchange-and-TradeXYZ-to-Bring-Hyperliquid-Based-Perpetual-Markets-Onshore/default.aspx), Assistance Fund 소각 투표.
트레저리 기업: 하이퍼리퀴드 스트래티지스 10-K, 자금조달 약정 변경, 대시보드, 하이페리온 디파이 8-K.
데이터: 하이퍼리퀴드 API, 하이퍼스캔, 디파이라마 하이퍼리퀴드, 토큰 터미널 하이퍼리퀴드, 코인게코 HYPE.
고지 사항
이 하이퍼리퀴드 보고서는 대가를 받거나 의뢰를 받아 작성하지 않았다. 위 분석에 직접 참여한 구성원을 포함해 알레아 리서치 팀 구성원은 보고서에서 다룬 토큰을 보유하고 있을 수 있다. 이 콘텐츠는 교육 목적으로만 제공되며 금융 또는 투자 조언에 해당하지 않는다. 독자는 직접 조사하고 손실을 감당할 수 있는 금액만 투자해야 한다. 알레아 리서치는 리서치 플랫폼이며 투자 또는 금융 자문사가 아니다.

Bitcoin(BTC)
₩ 98,808,173

-1,372,474.87(-1.37%)

Ethereum(ETH)
₩ 2,765,272
-79,072.78(-2.78%)

XRP(XRP)
₩ 1,415
-54.65(-3.72%)

Solana(SOL)
₩ 111,048
-4,314.57(-3.74%)

USDC(USDC)
₩ 1,340
-0.13(-0.01%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 3