-
 링크복사
-
 공유
-
 추천


Derive: 2026년 3분기
알레아 리서치 (Alea research)
2026.11.09 13:43:06
2026년 10월 28일
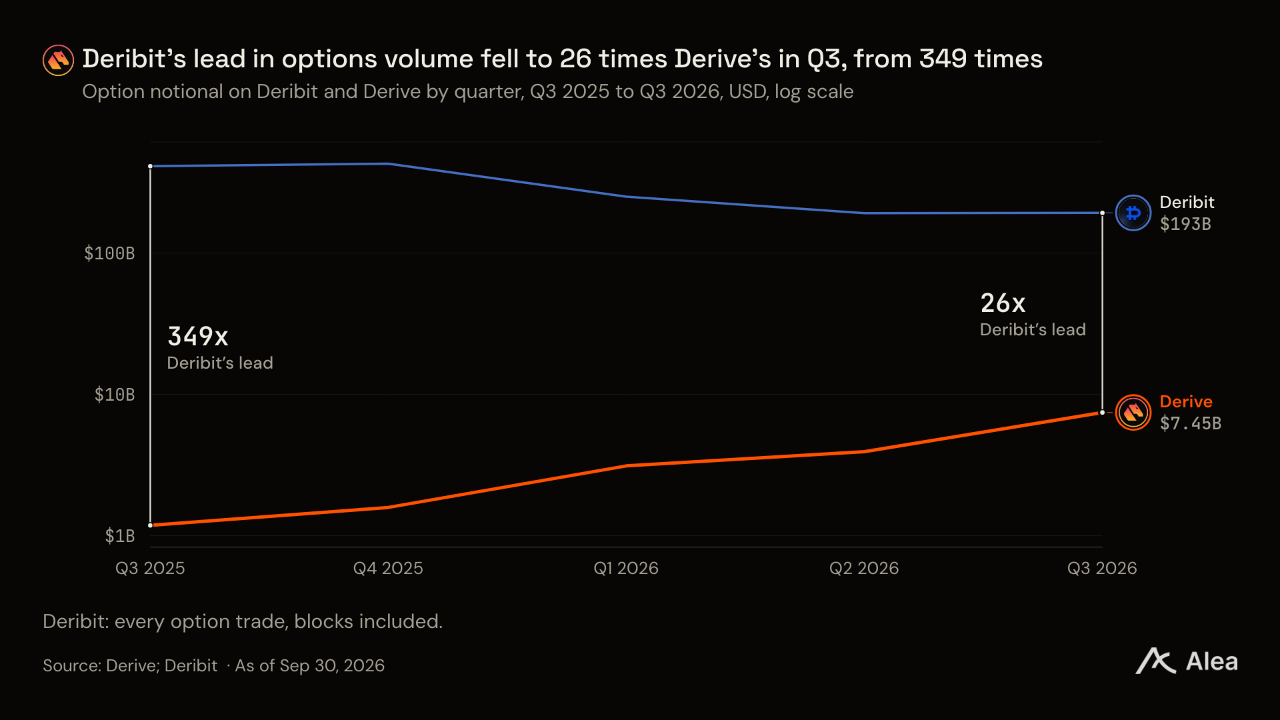
다이브의 3분기 옵션 거래량은 데리비트 대비 3.9%로, 1년 전 0.3%에서 상승했다. 온체인에서 지급된 암호화폐 옵션 프리미엄 중 열에 아홉은 다이브가 차지했다. 이후 Derive V3를 통해 거래소 전체를 이더리움으로 이전했다. 수수료 중 DRV 바이백에 배정하는 비중도 3분기까지 35%에서 10월 14일부터 적용 대상 프로토콜 수수료의 절반으로 늘어난다.
핵심 요약
- 옵션 명목 거래대금은 사상 최대인 74억5000만달러로, 1년 전의 6.3배로 증가했다. 같은 기간 데리비트는 53% 감소했다. ETH 옵션 거래량은 데리비트의 10.8%에 달했다.
- 보유자들은 99.4%의 찬성률로 V3를 승인했으며, 10월 6일 다이브의 증거금과 담보가 이더리움으로 이전됐다. 3분기에는 금 옵션을 상장하고 펀드가 비트고 수탁 서비스를 통해 거래할 수 있는 경로도 마련했다.
- 바이백에는 현재 적용 대상 프로토콜 수수료의 50%가 배정되며, 10월 추세로는 주당 약 5만9000달러에 해당한다. DIP 324는 이 비중을 향후 스테이킹 보상의 기준으로 명시했다.
- DRV는 3분기에 243% 상승했으며, 상승분 대부분은 V3 제안 이후 일주일 동안 발생했다. 비교 대상의 배수 중앙값을 적용하면 DRV 시가총액에 반영된 거래량은 데리비트 3분기 거래량의 약 12%다. 실제 3분기 비중은 3.9%였다.
- 옵션 명목 거래대금 1달러당 수수료율은 오더북을 중심으로 1.36bp에서 1.22bp로 하락했다. 오더북 수수료율은 2.13bp에서 1.58bp로 떨어졌고, RFQ는 1.1bp 안팎을 유지했다.
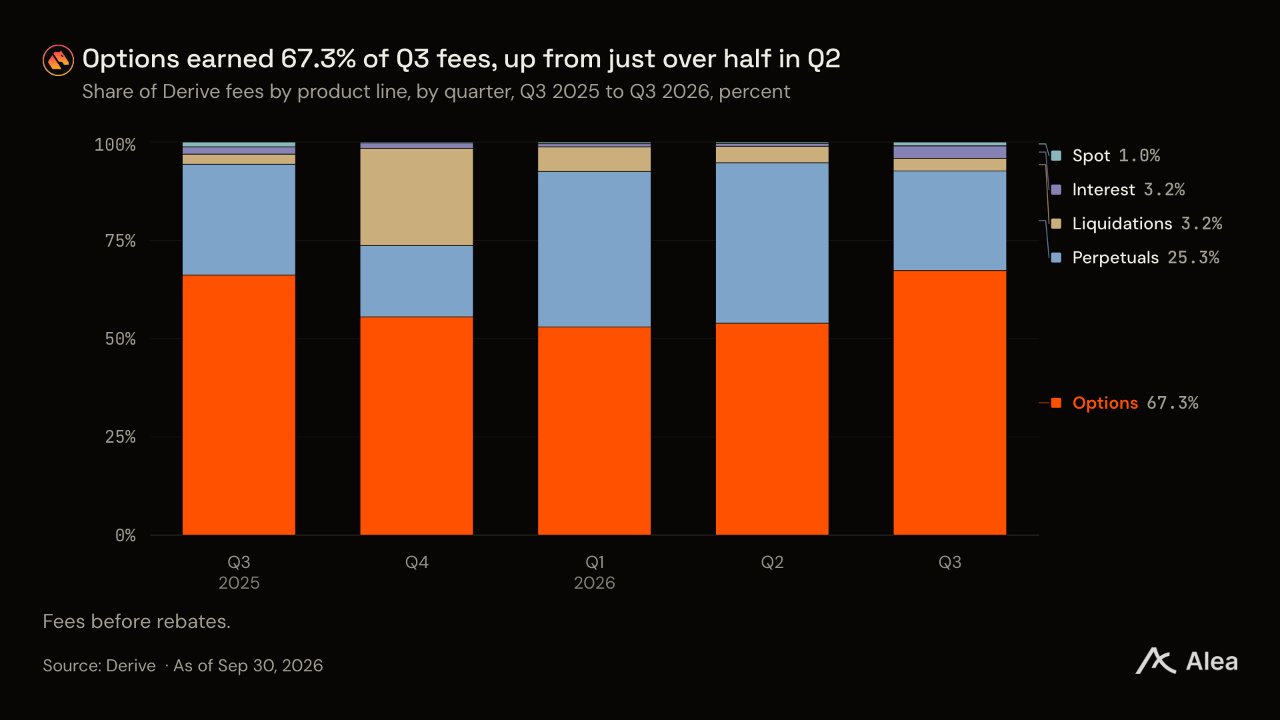
5개 분기에 걸쳐 수수료 구성은 다이브가 처음부터 주력했던 옵션 쪽으로 다시 기울었다. 2026년 상반기에는 무기한 선물의 수수료 비중이 커졌었다. 나머지는 현물, 청산, USDC 대출 이자가 차지했다.
옵션 거래에서 다이브가 수수료를 얻는 방식
다이브는 데리비트와 마찬가지로 옵션 오더북, 견적 요청(RFQ) 블록 거래, 포트폴리오 증거금을 운영하는 옵션 거래소다. 거래량 대부분은 BTC와 ETH에 집중돼 있다. 차이는 자기 수탁에 있다. 담보는 다이브 자체 컨트랙트에 보관되며, 10월 6일부터는 이더리움에 자리한다. 모든 거래는 일괄 정산되고 이더리움에서 검증된다. 히트와 택티콜스 같은 프런트엔드는 이용자 주문을 다이브 유동성으로 연결하며, 자체 빌더 수수료를 추가할 수 있다. 다이브는 데리비트가 뒤늦게 진입한 시장에서 앞서고 있다. 3분기 HYPE 옵션 거래량은 데리비트의 3.2배였다.
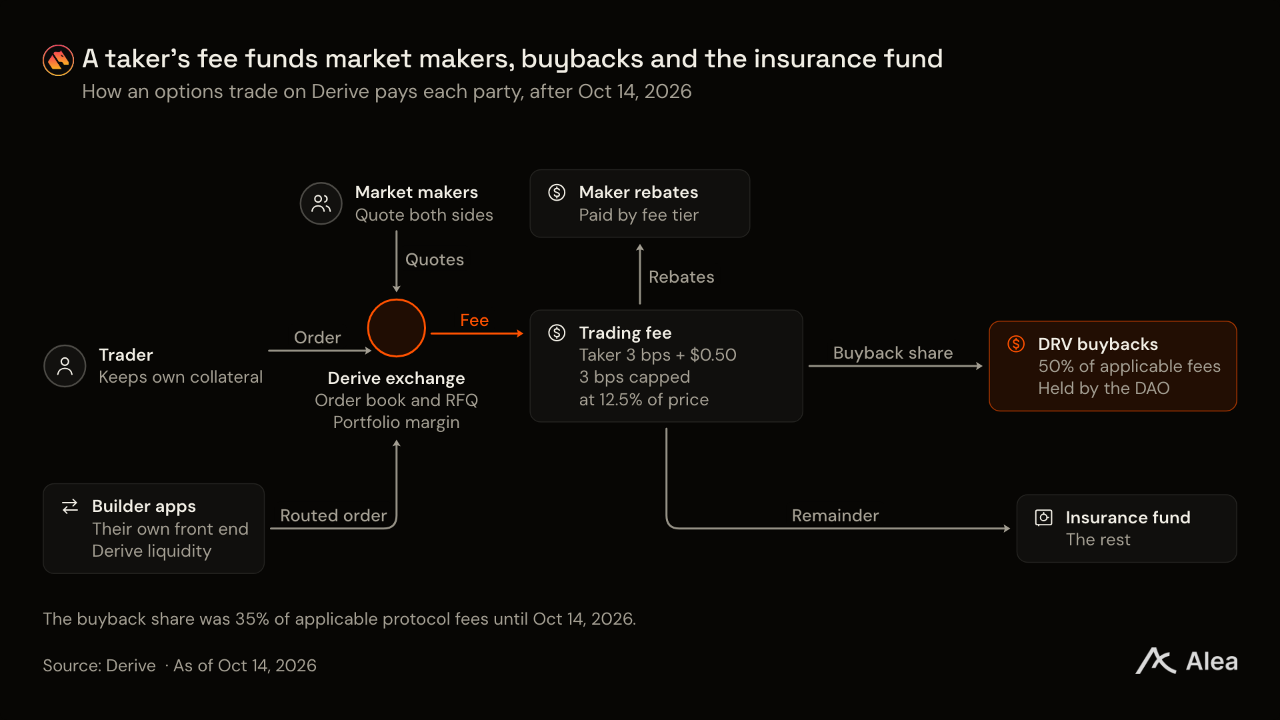
수수료는 명목 거래대금을 기준으로 정하며, 옵션 가격에 연동된 상한을 적용한다. 테이커는 명목 거래대금의 3bp를 지불하며, 옵션 가격의 12.5%를 상한으로 한다. 여기에 주문당 0.50달러가 추가된다. 두 레그로 구성된 RFQ 스프레드에서는 두 번째 레그에 수수료가 붙지 않는다. 가격이 낮은 심외가격 옵션이나 두 레그의 RFQ 스프레드는 단일 등가격 부근 콜옵션보다 명목 거래대금 1달러당 수수료가 낮다. 거래량과 스테이킹 등급에 따라 이 수수료율은 더 낮아진다. 프런트엔드는 여기에 자체 빌더 수수료를 추가할 수 있다. 이 수수료는 빌더에게 지급되며, 다이브의 수수료에는 영향을 주지 않는다. 3분기 테이커가 낸 수수료는 옵션 명목 거래대금 1달러당 1.1bp, 무기한 선물은 1.7bp였다.
데리비트는 기본 등급에서 옵션 테이커와 메이커 모두에게 기초자산 가치의 3bp를 부과한다. 거래량 등급이 가장 높으면 양측 각각 1bp로 낮아진다. 다이브의 기본 테이커 수수료율도 같고, 옵션 가격의 12.5%라는 상한도 동일하다. 다만 오더북 메이커는 기본 등급에서 1bp를 낸다. RFQ 메이커에는 수수료표상 테이커 요율이 적용되지만, 등급 할인을 반영하면 이들이 낸 수수료는 3분기 RFQ 수수료의 8%였다.
대규모로 호가를 제시하고 DRV를 스테이킹하는 업체는 등급이 올라갈수록 리베이트를 받을 수 있다. 메이커 리베이트는 28일 에포크마다 최대 50만달러 규모의 USDC 풀에서 지급되며, 3분기에는 25만5000달러가 지급됐다. 다이브는 메이커 프로그램에 에포크당 80만 DRV도 배정했다. 이는 2분기 90만 DRV에서 줄어든 규모로, 3분기까지 적용됐으며 알트코인과 중형 코인 시장을 위한 신규 풀도 마련했다.
옵션 명목 거래대금이 수수료 증가를 주도
수수료는 다이브가 체결하는 명목 거래대금과 거래대금 1달러당 수수료라는 두 요소로 결정된다. 3분기 옵션은 전자를 끌어올리고 후자를 낮췄다.
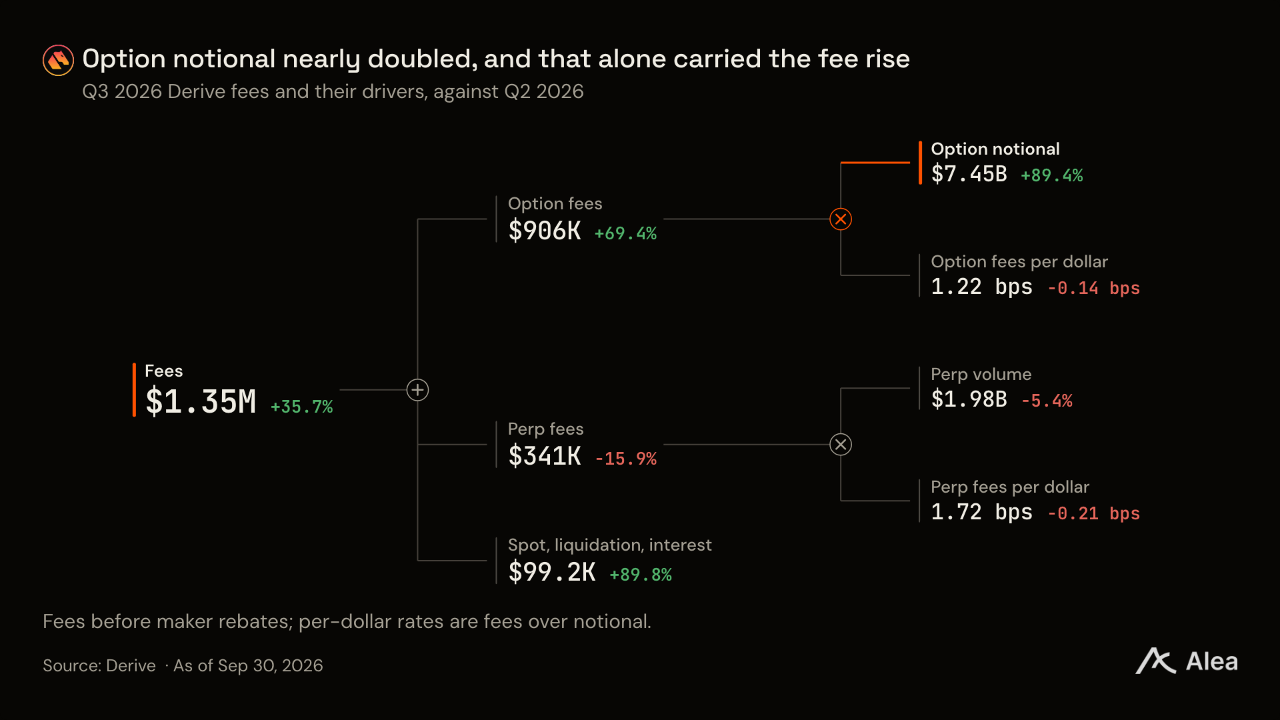
데리비트의 옵션 명목 거래대금이 정체된 가운데 다이브의 옵션 명목 거래대금은 89% 증가했다. 옵션 수수료는 69% 늘었다. 두 증가율의 차이는 1.36bp에서 1.22bp로 하락한 거래대금 1달러당 수수료율에서 비롯됐다. 무기한 선물 거래량은 전 분기 대비 5% 줄었고, 거래대금 1달러당 수수료도 낮아지면서 수수료는 16% 감소했다.
무기한 선물 유동성 확보에 리베이트 지출
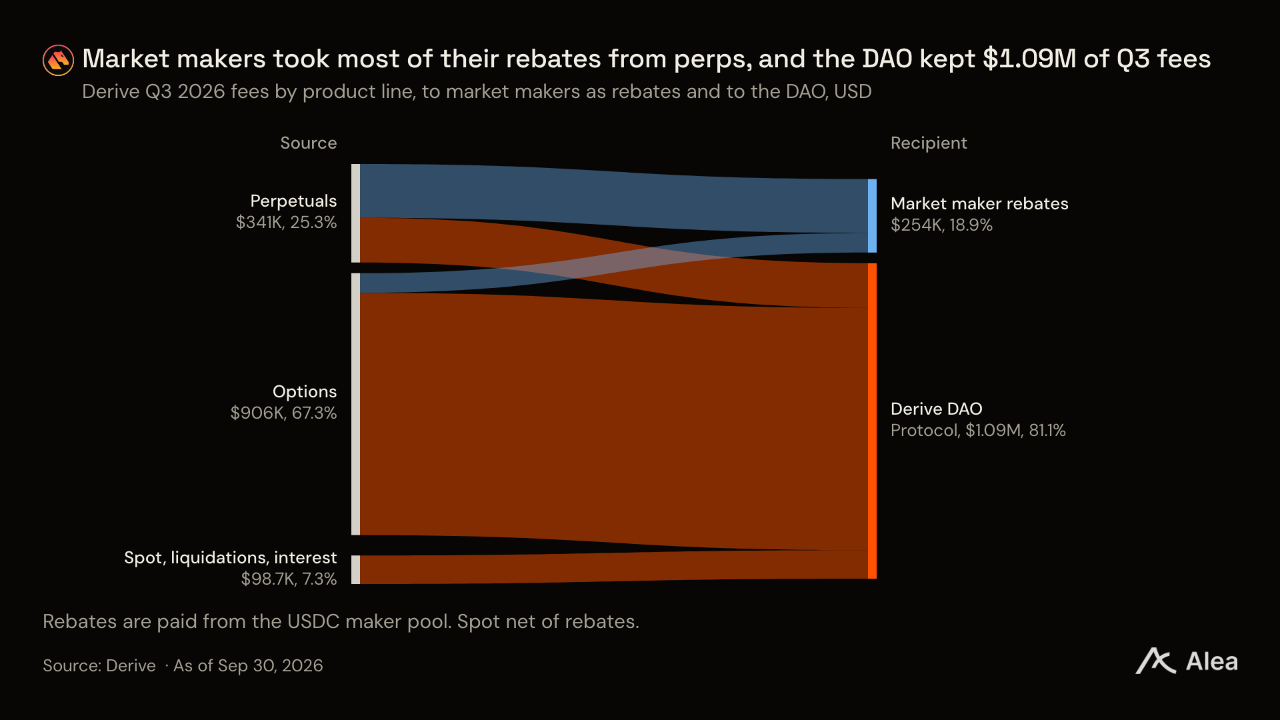
3분기 옵션 메이커는 옵션 수수료의 7.5%를 돌려받았다. 무기한 선물 메이커가 돌려받은 비중은 무기한 선물 수수료의 55%였다. 다이브가 무기한 선물을 도입한 이유는 옵션 트레이더에게 헤지 수단이 필요했기 때문이다.
3분기까지는 DIP 313에 따라 매주 ‘적용 대상 프로토콜 수수료’의 35%를 바이백에 사용하고, 65%를 보험기금에 배정했다. DIP 324는 10월 14일부터 바이백 비중을 절반으로 높였다.
3분기 14차례의 주간 바이백에서 DRV 매입에 사용한 금액은 약 42만7000달러로, 회당 평균 3만500달러였다. 이는 리베이트 차감 전 주간 수수료의 30%, 차감 후 수수료의 37%다. 매입한 DRV는 DAO가 보유하며, 수수료가 보유자에게 현금으로 지급되지는 않는다.
스테이킹 보상은 신규 DRV 기준 연 1.9%
DRV는 다이브 DAO의 거버넌스 토큰이다. 이를 스테이킹한 보유자는 낮은 수수료 등급을 적용받고 매주 발행되는 스테이킹 보상의 일부를 받는다. DIP 313은 2026년 4월 22일 스테이킹 보상 발행량을 주당 25만 DRV에서 10만 DRV로 줄이고, 스테이킹 해제 대기 기간을 7일로 단축했다. 이 발행 속도를 기준으로 9월 30일 스테이킹된 2억7350만 DRV에 대한 연간 보상률은 약 1.9%였다. 2025년 DIP 303으로 5억 DRV가 추가되면서 공급량은 15억 DRV로 늘었다. 추가 물량은 기여자에게 배정되거나 향후 인재 채용과 전략적 거래를 위해 재단이 보유한다.
정산은 이더리움으로 이전, 주문 매칭은 오프체인 유지
다이브는 옵티미즘의 옵션 AMM인 라이라로 출발했다. 2023년 자체 체인의 오더북 방식으로 전환했고, 2024년 다이브로 이름을 바꾸면서 무기한 선물과 현물을 추가했다. 2026년 10월 6일에는 자체 체인을 종료하고 이더리움으로 이전했다. 다이브가 이더리움을 선택한 이유는 ‘중립성과 지속성’이었다. 기관이 신뢰하는 정산 계층인 데다, 자체 체인에서 빌더에게 요구했던 맞춤형 브리지와 지갑 지원이 필요하지 않기 때문이다.
이날 다이브가 출시한 V3는 영지식 가상머신 안에서 증거금 관리와 정산을 수행하고, 각 거래 묶음을 이더리움에서 검증하며, 담보를 이더리움 컨트랙트에 보관한다. 주문 매칭은 1밀리초 미만의 속도로 오프체인에서 계속 이뤄진다. 새 설계는 자산 수탁 과정에 새로운 코드를 도입하며, V3는 이에 대비한 비상 탈출 장치를 유지한다. 다이브가 프로토콜의 제한 시간을 넘겨 출금을 처리하지 않으면, 다른 운영자가 다이브가 셀레스티아에 게시한 상태 데이터를 바탕으로 정산을 이어갈 수 있다.
재무 실적
3분기에는 옵션 명목 거래대금, 건당 거래 규모, ETH 미결제 계약 수, 옵션 수수료가 모두 증가했다. 무기한 선물은 거래량이 줄었지만 미결제 포지션은 늘었다. 담보는 주로 가격 상승에 힘입어 3분의 2 증가했다.
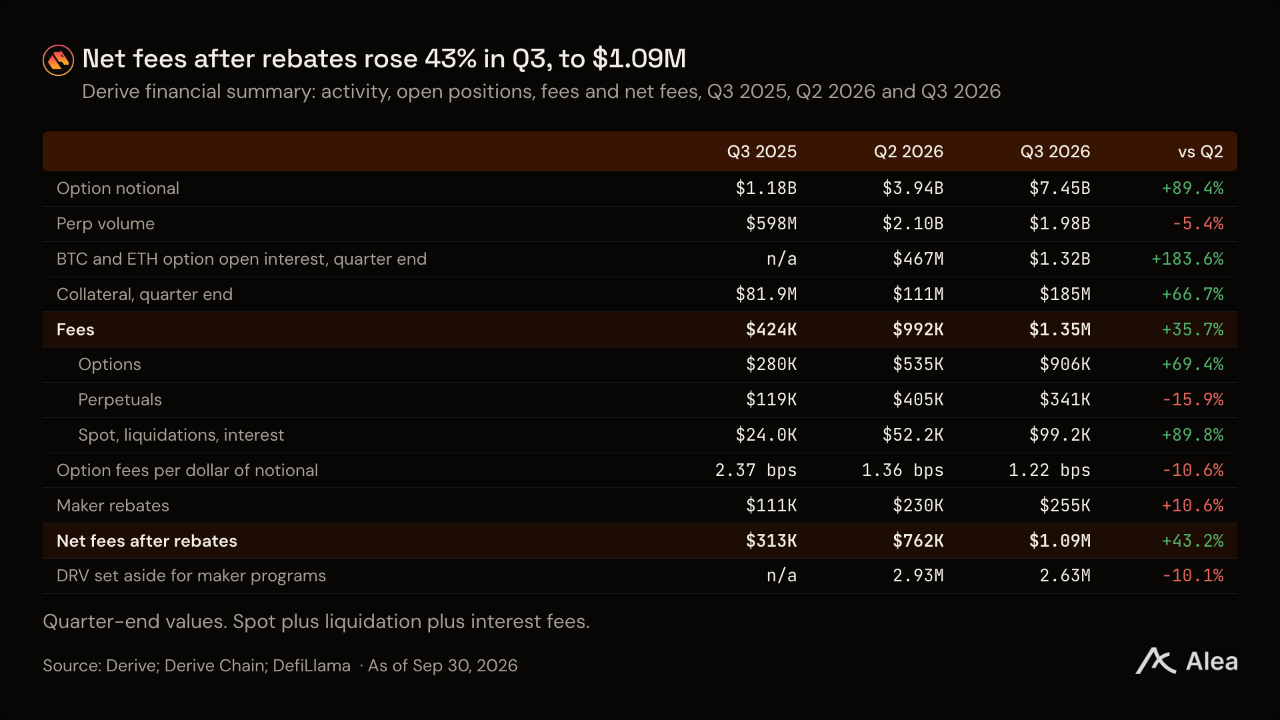
3분기 BTC와 ETH 옵션 미결제약정은 평균 8억3600만달러로, 2분기 4억2000만달러의 두 배였다. 9월에 포지션이 쌓이면서 분기 말에는 13억2000만달러에 달했다. 3분기 BTC와 ETH 옵션 명목 거래대금은 평균 미결제약정의 7.6배로, 2분기 6.9배보다 높았다.
옵션
다이브 옵션 시장은 건당 거래 규모 확대와 ETH를 중심으로 성장했다. 전체 상품의 하루 평균 거래 계정 수는 약 290개로, 2분기 243개보다 늘었고 1년 전과는 비슷했다.
RFQ의 평균 거래 규모는 16만5000달러로, 오더북의 3만5000달러보다 컸다. 모든 레그를 합산해 100만달러 이상인 RFQ 622건이 3분기 옵션 명목 거래대금의 54%를 차지했다. 가장 큰 RFQ 10건의 비중은 12%였다.
옵션 명목 거래대금: 3분기에 2025년 연간 규모 상회
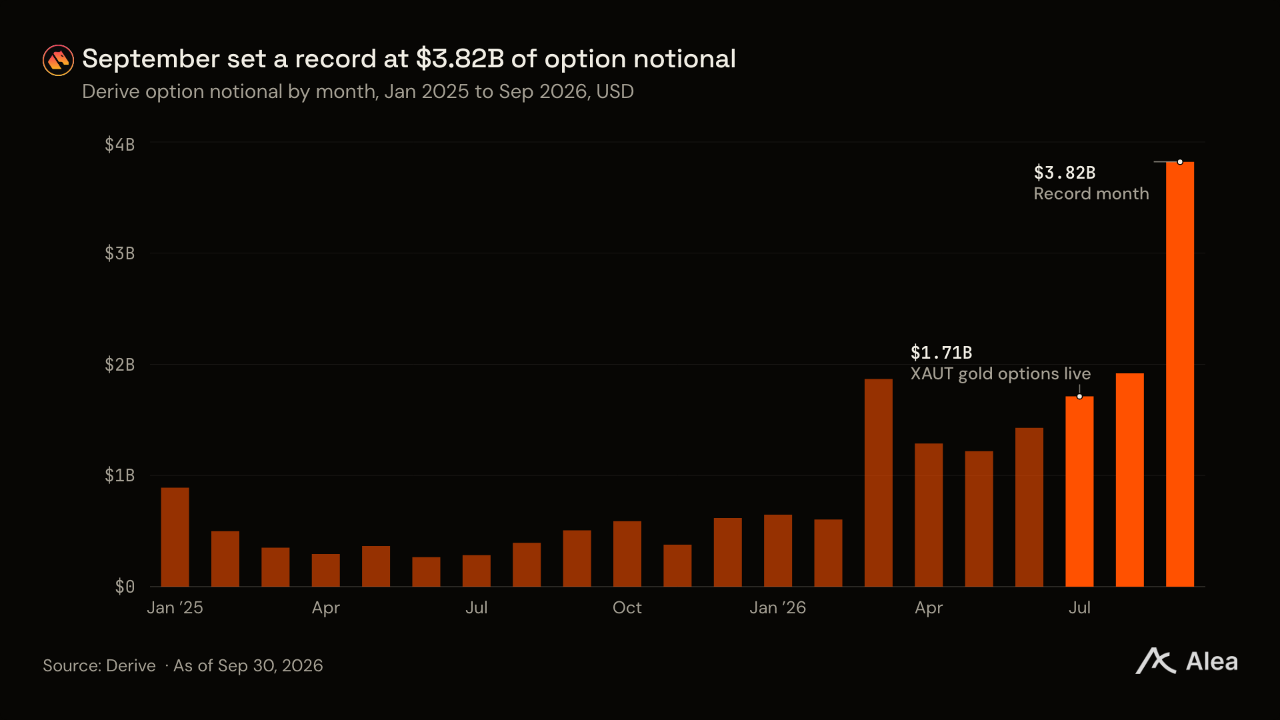
3분기 옵션 명목 거래대금은 74억5000만달러로, 2025년 연간 거래대금 54억3000만달러를 웃돌았다. 9월 한 달 거래대금만으로도 2분기 전체에 근접했다. 다이브는 7월 23일 실물자산을 기초로 한 첫 옵션인 XAUT 금 옵션을 발표했다. 금은 3분기 옵션 명목 거래대금의 1.0%를 차지했으며, 수수료율은 1.48bp였다. 금 명목 거래대금은 다이브의 골드바 거래 대회가 열린 8월 4030만달러로 정점을 기록했고, 9월에는 2460만달러였다.
옵션 건당 명목 거래대금: 평균 거래 규모 78% 증가
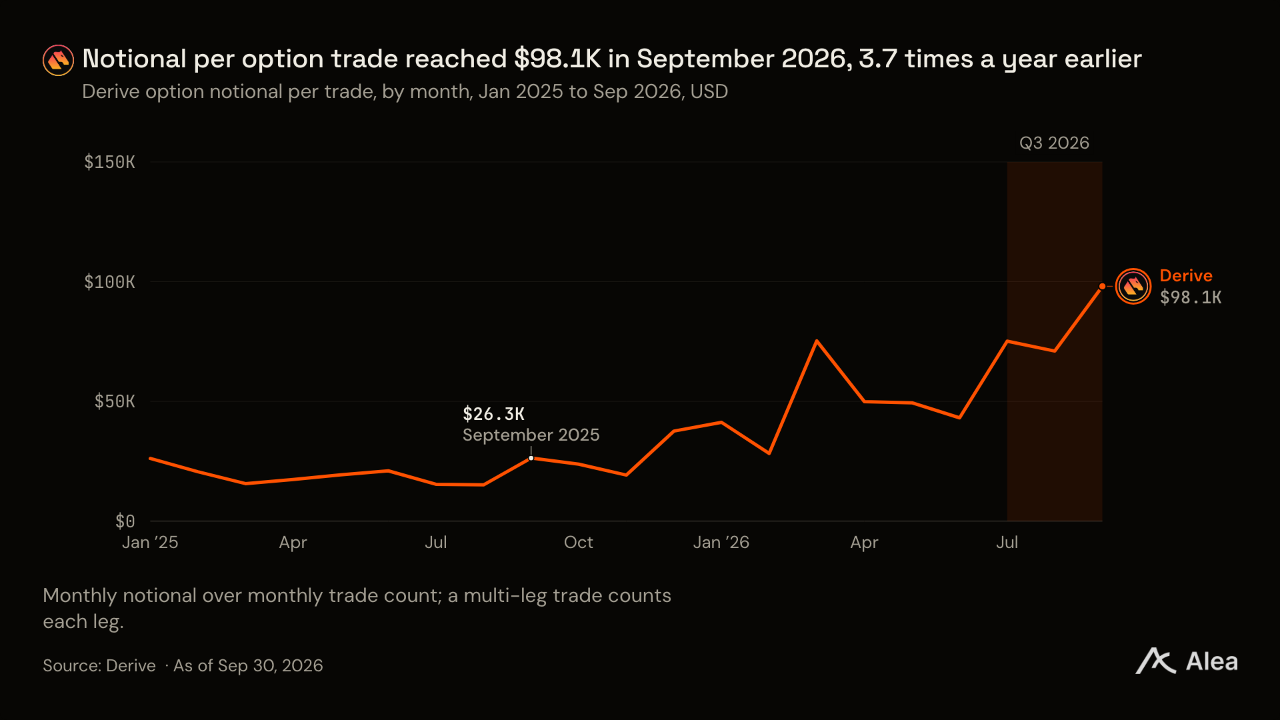
3분기 옵션 건당 평균 명목 거래대금은 8만4000달러로, 2분기 4만7000달러와 1년 전 1만8600달러를 웃돌았다. 2027년 3월 만기의 두 행사가 콜옵션을 제외하면 3분기 평균은 8만달러였다. 가격이 미친 영향은 작았다. BTC의 3분기 평균 가격은 2분기와 비슷했고, ETH는 6% 높았다.
시장별 실적: ETH 수수료 수입이 BTC 추월
ETH는 블록 거래 규모 확대를 바탕으로 성장했다. 평균 거래 규모는 2분기 2만500달러에서 6만3000달러로 세 배가 됐고, 거래 건수는 11.3% 늘었다. 3분기 ETH 명목 거래대금은 3.4배인 25억7000만달러로 증가했으며, 다이브에 안겨준 옵션 수수료도 BTC보다 많았다.
ETH 옵션은 명목 거래대금 1달러당 1.42bp의 수수료를 냈으며, BTC는 0.94bp였다. 두 시장에는 같은 수수료표가 적용된다. 차이 대부분은 RFQ에서 발생했다. 3분기 BTC의 RFQ 수수료율은 0.78bp였고, ETH는 1.32bp였다.
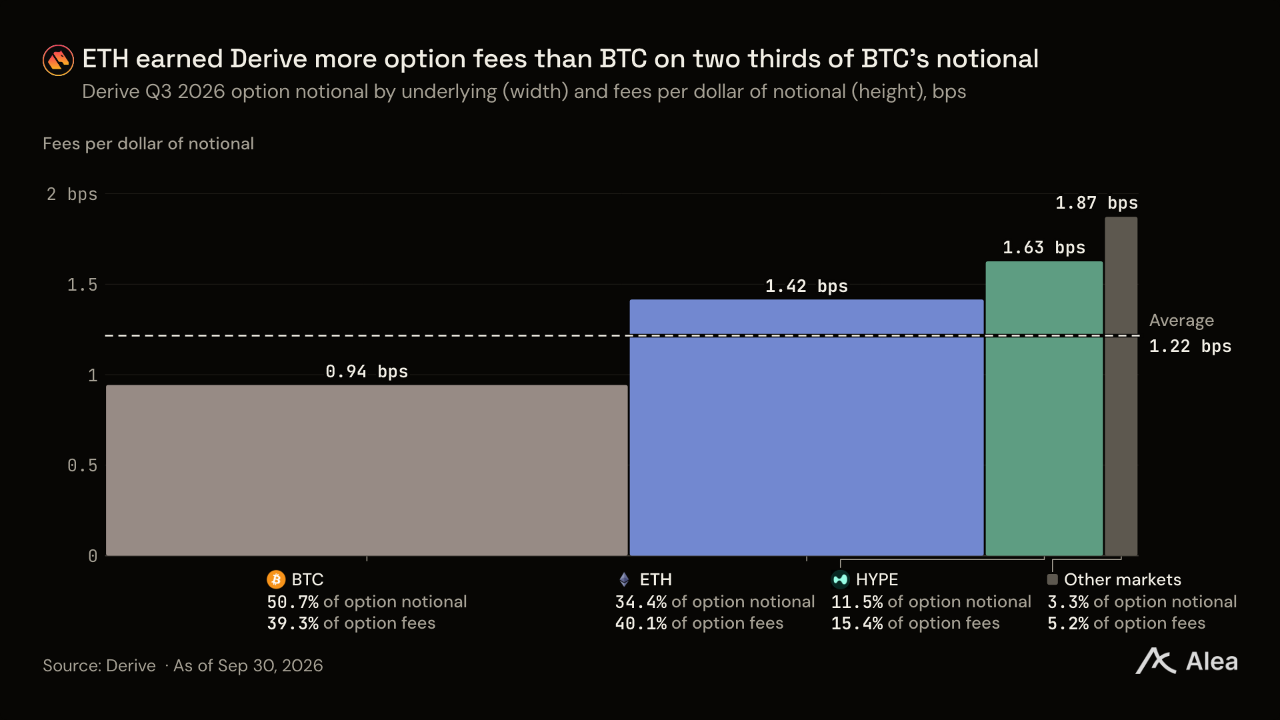
HYPE의 수수료율은 1.63bp로, 3대 시장 중 가장 높았다. 소규모 시장인 ZEC, XAUT, SOL, XRP는 명목 거래대금의 3.3%를 차지하면서 1.5~2.2bp의 수수료를 냈다. ZEC 옵션 명목 거래대금은 7월 80만달러에서 9월 8740만달러로 늘어 금의 분기 전체 거래대금을 넘어섰다. 소규모 시장은 수수료율이 높아 신규 상장이 거래 규모 이상으로 수수료 수입에 기여한다. XRP와 ZEC의 거래대금 1달러당 수수료는 BTC의 두 배를 넘었다.
미결제약정: 3월 만기 두 행사가를 중심으로 ETH 계약 수 5.8배 증가
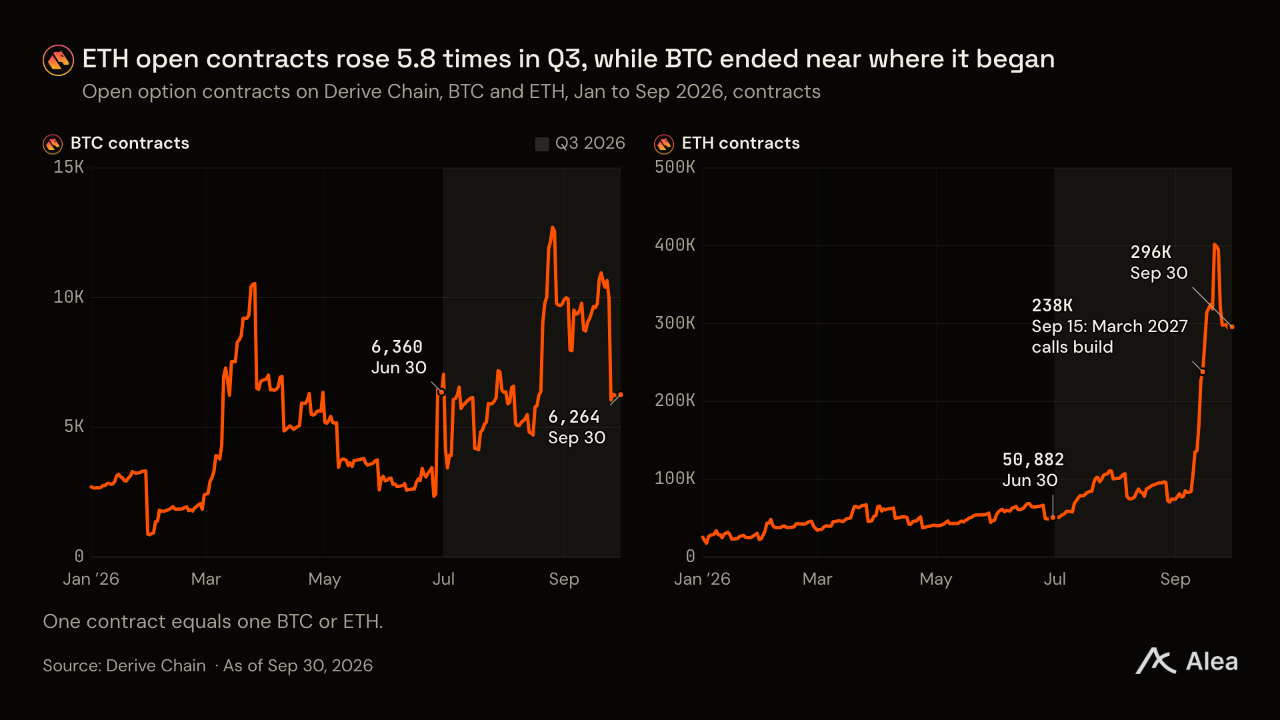
달러 기준 미결제약정은 가격과 함께 상승했다. 계약 수를 보면 포지션이 어느 시장에서 늘었는지 알 수 있다. BTC 계약 수는 8월 증가했다가 3분기 말에는 분기 초와 비슷한 6300개 수준으로 돌아왔으며, 달러 가치는 BTC 가격과 함께 상승했다. 6월 30일부터 9월 30일 사이 ETH 계약 수는 5만882개에서 29만5972개로 늘었고, ETH 미결제약정의 달러 가치는 8200만달러에서 7억9500만달러로 증가했다.
9월 15일 다이브에는 2027년 3월 만기, 행사가 5000달러와 7000달러인 옵션 계약 약 8만5500개가 미결제 상태로 남아 있었다. 대부분은 9월 10일 처음 매수된 콜 스프레드의 레그였다. 이 두 행사가의 3월 만기 옵션 거래는 3분기 ETH 옵션 명목 거래대금의 16%를 차지했다. 수수료율은 1.27bp로, 옵션 평균과 비슷했다.
무기한 선물
다이브는 옵션 트레이더가 같은 증거금 계정 안에서 헤지할 수 있도록 무기한 선물을 제공한다. 3분기 무기한 선물은 전체 수수료의 4분의 1을 벌어들였으며, 포지션 유지 기간은 길어졌다.
무기한 선물 거래량: 포지션 유지 기간 약 두 배로 확대
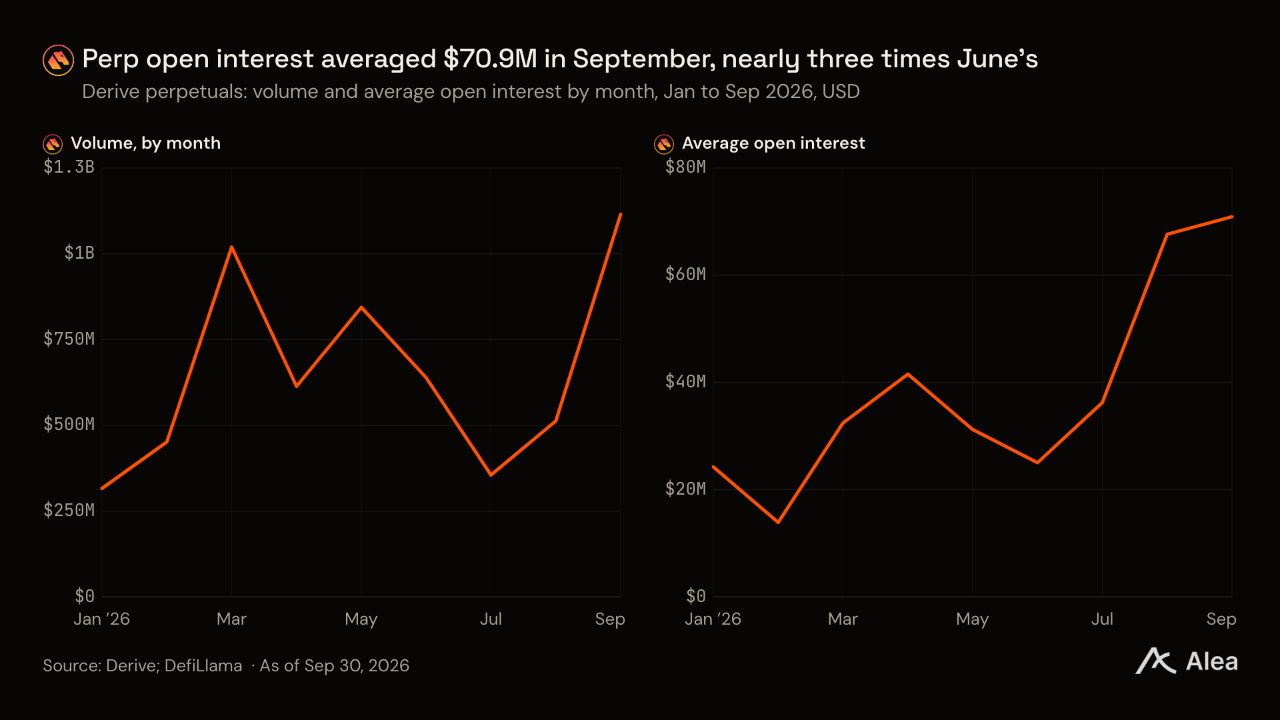
3분기 무기한 선물 거래량은 19억8000만달러로 2분기보다 5% 감소했다. 반면 평균 미결제약정은 2분기 3260만달러에서 5810만달러로 늘었다. 포지션 유지 기간도 길어졌다. 3분기 거래량은 평균 미결제약정의 34배로, 2분기 64배보다 낮았다.
거래량은 월별로는 꾸준히 증가해 7월 3억5500만달러에서 9월 11억1000만달러로 늘었다. 무기한 선물 수수료는 34만1000달러였으며, 거래대금 1달러당 수수료율은 2분기 1.93bp에서 1.72bp로 하락했다.
담보: 주로 가격 상승에 힘입어 3분의 2 증가
다이브의 담보는 3분기에 66.7% 증가해 9월 30일 기준 1억8450만달러에 달했다. 분기 평균은 1억3870만달러로, 2분기 1억1890만달러보다 늘었다. 가장 큰 비중을 차지한 자산은 wstETH로, 9월 30일 기준 3370만달러였다.
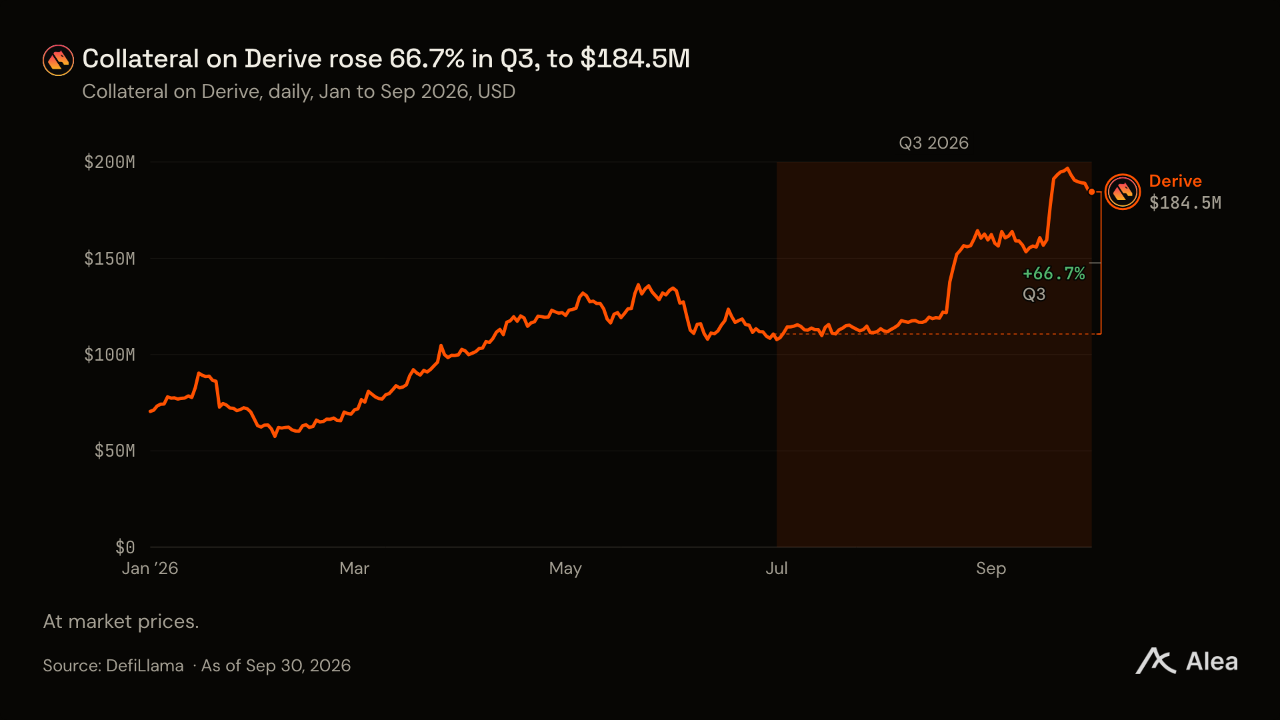
6월 30일 토큰 가격을 적용하면 3분기 담보 증가율은 24%였다. 나머지 증가는 wstETH, ETH, HYPE, BTC의 가격 상승에서 비롯됐다.
손익계산서
리베이트 차감 후 순수수료는 3분기에 43% 증가해 전체 수수료보다 빠르게 늘었다. 리베이트 증가 폭이 더 작았기 때문이다. DAO에 남은 수수료 비중은 3분기 81%로, 2분기 77%보다 높아졌다. 일별 가격으로 환산하면 3분기 바이백은 42만7000달러, 스테이킹 보상 발행액은 21만9000달러, 메이커 프로그램에 배정한 DRV는 43만9000달러였다.
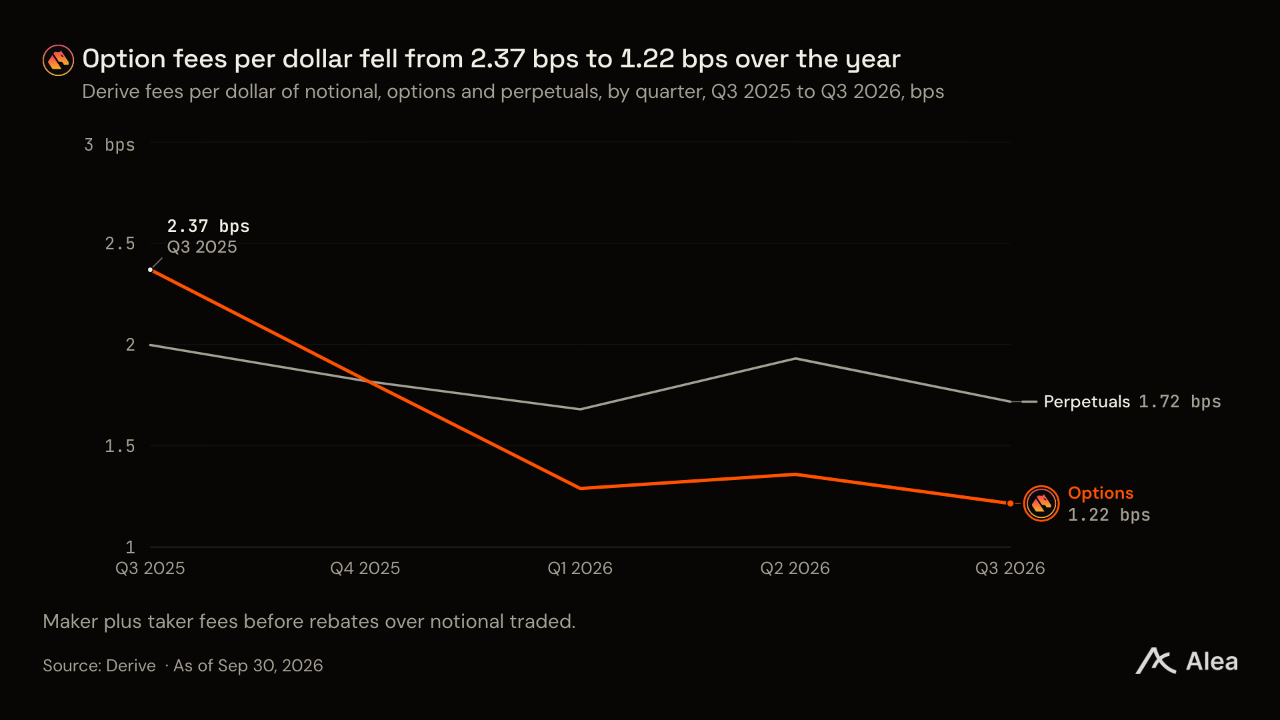
전년 대비 수수료는 3.2배, 옵션 명목 거래대금은 6.3배로 늘었다. 옵션 명목 거래대금 1달러당 수수료가 약 절반으로 줄었기 때문이다. 수수료율은 2025년 3분기 2.37bp에서 2026년 1분기 1.29bp로 단계적으로 하락했다. 같은 기간 옵션 건당 평균 거래 규모는 1만8600달러에서 5만달러로 커졌다.
수수료율은 2분기 1.36bp로 회복했다가 3분기에 다시 최저치를 경신했다. 그럼에도 옵션 수수료는 2분기보다 3분기에 37만1000달러 늘었다.
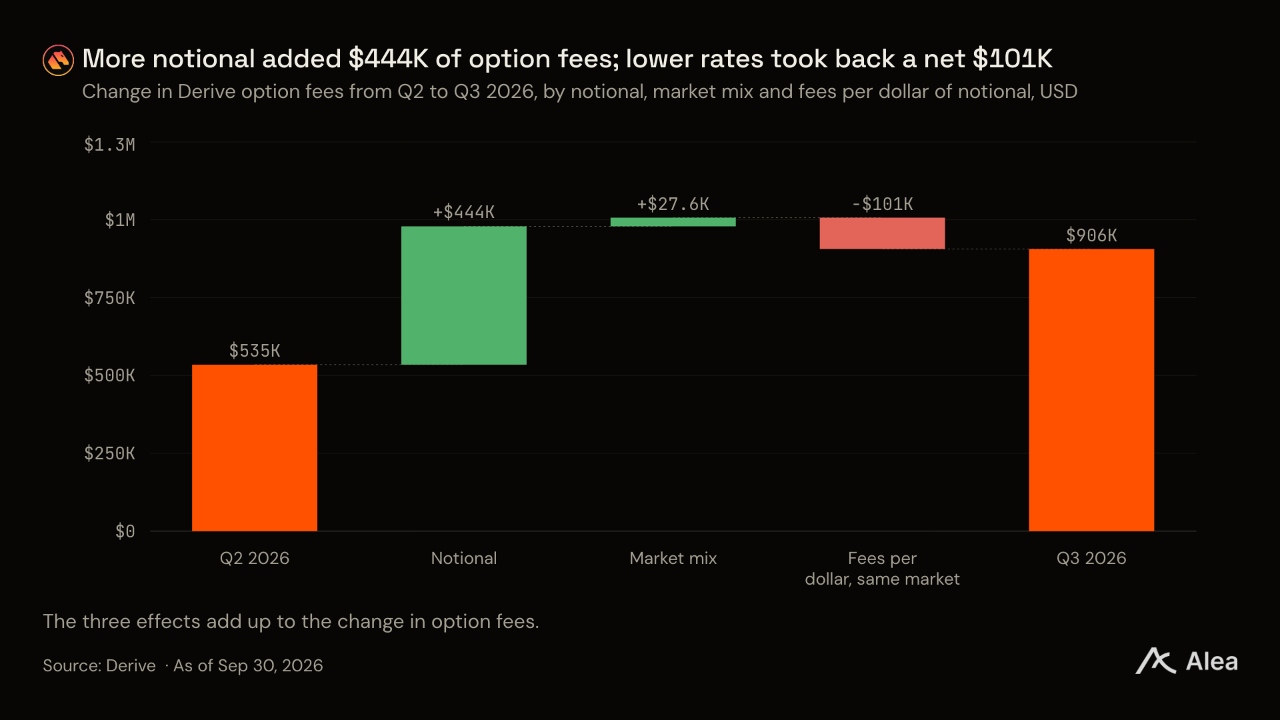
명목 거래대금 증가는 옵션 수수료를 44만4000달러 늘렸다. 시장 구성 변화는 순수하게 2만8000달러를 더했다. ETH 비중 확대가 14만1000달러를 늘렸고, HYPE 비중 축소가 10만7000달러를 줄였다. 시장별 거래대금 1달러당 수수료율 변화는 순수하게 10만1000달러를 감소시켰다. BTC와 ETH의 수수료율은 하락했고 HYPE는 상승했다.
거래 경로별 수수료율: 할인과 가격 상한으로 오더북 수수료율 하락
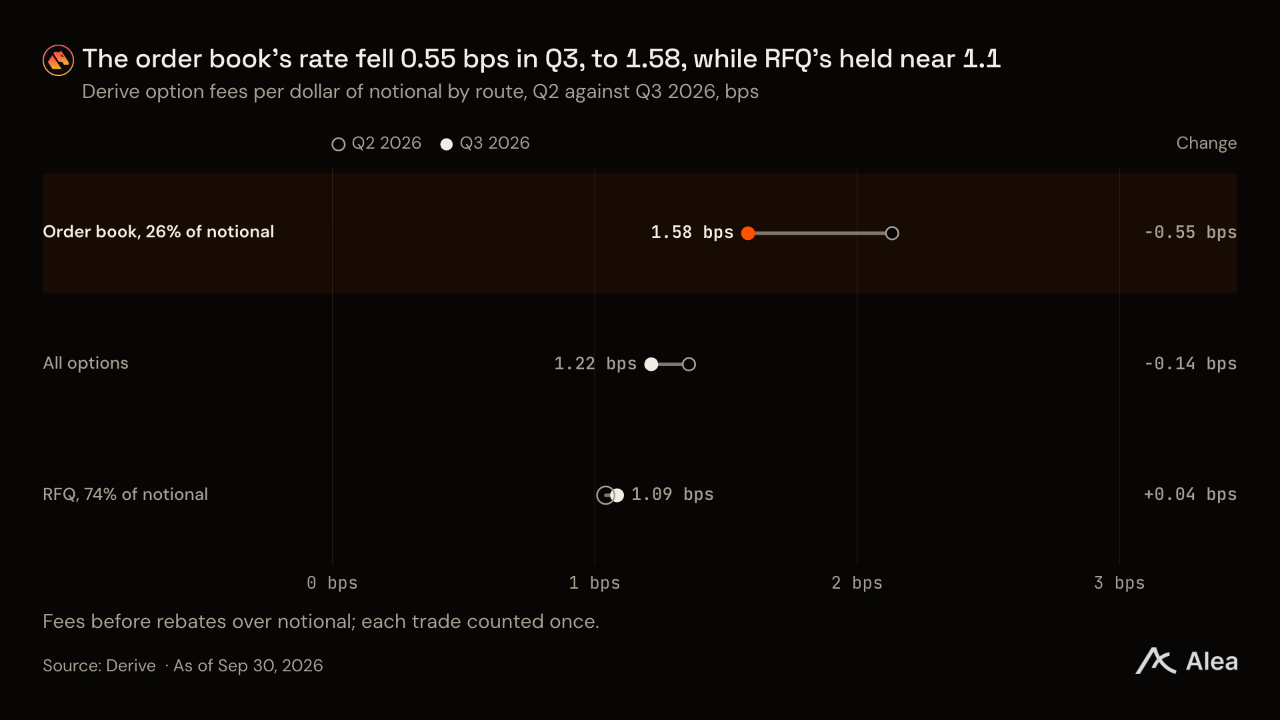
거래 경로별로 보면 3분기 옵션 명목 거래대금의 74%가 RFQ에서 발생했다. 2분기 71%보다 높아졌다. RFQ 수수료율은 1.1bp 안팎으로 안정적이었던 반면, 오더북 수수료율은 2.13bp에서 1.58bp로 떨어졌다.
오더북 수수료율 하락은 옵션 수수료를 8만2000달러 줄였고, RFQ 수수료율의 소폭 상승은 1만7000달러를 더했다. RFQ는 수수료가 더 낮은 거래 경로이므로 RFQ 비중 확대는 수수료를 1만2000달러 줄였다.
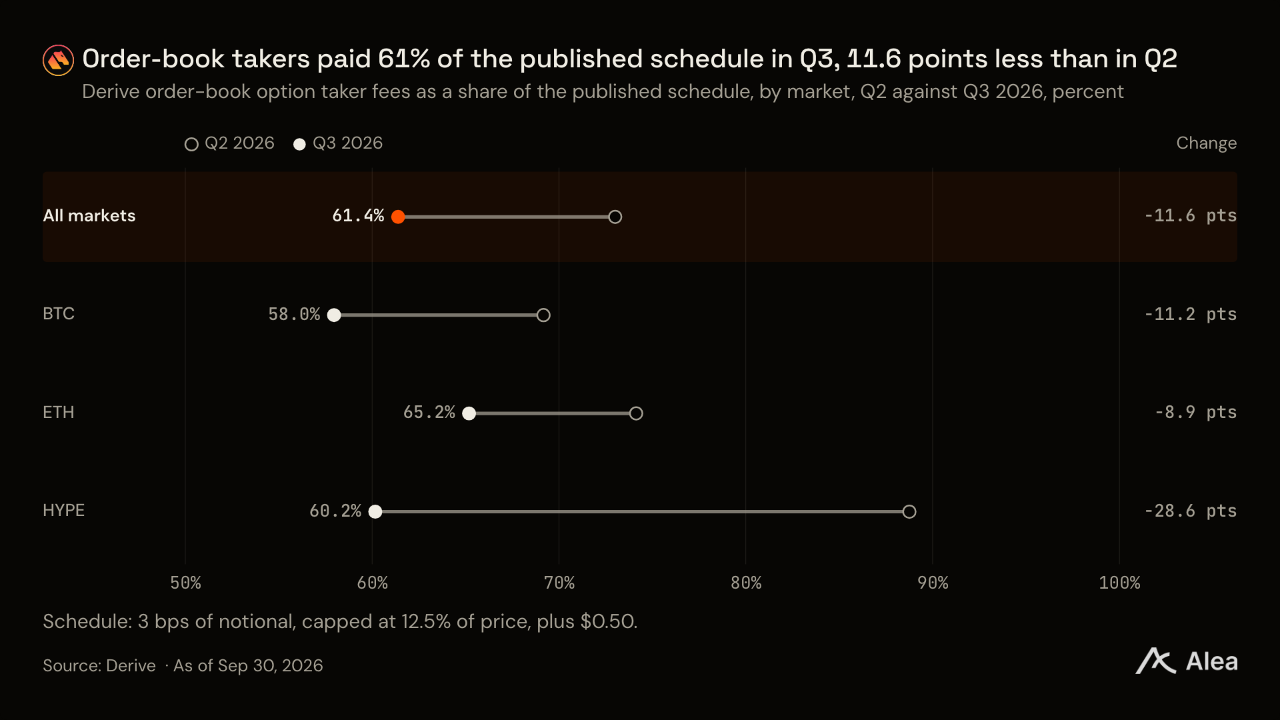
거래량과 스테이킹에 따른 할인 폭 확대가 오더북 수수료율 하락의 가장 큰 요인으로, 0.28bp를 낮췄다. 가격 상한이 적용되는 명목 거래대금 비중이 2분기 27%에서 38%로 늘어난 영향은 0.18bp였다. 오더북의 평균 거래 규모가 커지면서 주문당 0.50달러의 고정 수수료가 미친 영향은 최대 0.09bp였다.
RFQ에만 적용되는 규칙은 두 가지다. 최상위 수수료 등급에서는 RFQ 수수료를 테이커에게 최대 4분의 3까지, 메이커에게는 전액 할인한다. 두 레그로 구성된 스프레드의 두 번째 레그는 무료다. RFQ 비중이 늘어날수록 전체 옵션 평균 수수료율은 RFQ의 3분기 수수료율인 1.09bp에 가까워진다. 이는 분기 전체 수수료율 1.22bp보다 11% 낮다.
토큰당 경제성
매주 이뤄지는 바이백은 수수료를 DRV 수요로 전환하고, 스테이킹은 신규 DRV를 보상으로 지급한다. 3분기에는 바이백으로 매입한 DRV가 스테이킹 참여자에게 지급한 물량보다 많았다.
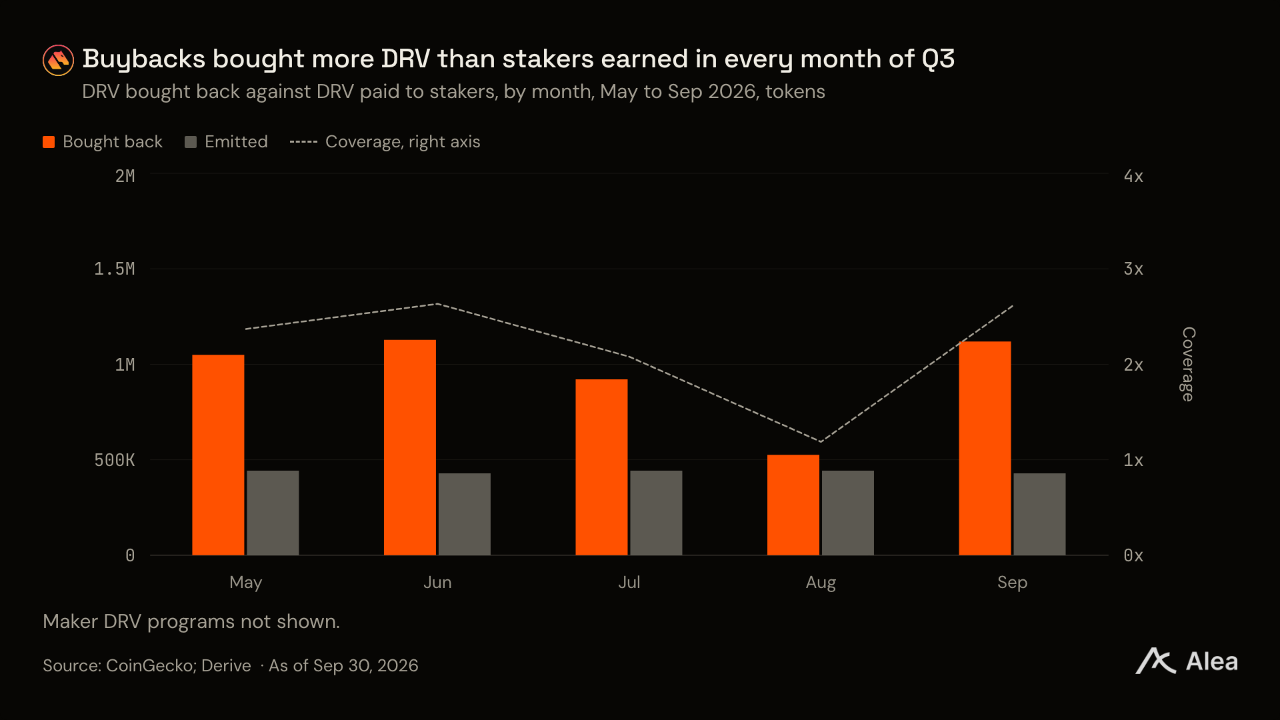
DAO는 3분기에 공개한 14차례의 주간 바이백을 통해 257만 DRV를 매입했다. 회당 평균 18만3000 DRV로, 스테이킹 참여자에게 매주 지급한 10만 DRV의 1.83배였다. 3분기 바이백 속도를 연간으로 환산하면 9월 30일 DRV 시가총액의 0.4%에 해당한다. 바이백과 스테이킹 보상 물량의 비율은 수수료와 DRV 가격에 따라 매달 변동했다.
메이커 프로그램에서도 DRV가 추가로 공급된다. 다이브는 3분기에 시장에 호가를 제시하는 업체들을 위해 28일 에포크마다 80만 DRV를 배정했다. 이 프로그램까지 포함하면 주간 바이백은 스테이킹 참여자와 메이커에게 배정된 DRV의 평균 0.61배였다.
바이백은 달러 금액으로, 스테이킹 보상 발행량은 토큰 수량으로 정해져 있어 둘 사이의 균형은 가격에 따라 달라진다. 10월의 리베이트 차감 후 순수수료에 새 바이백 비중을 적용하면 주당 매입액은 5만9000달러다. 9월 30일 종가 기준으로는 15만 DRV로, 스테이킹 참여자에게 지급하는 10만 DRV보다 많다. 가격이 약 0.59달러 아래면 바이백 물량이 스테이킹 보상 물량을 넘는다. 약 0.20달러 아래에서는 3분기 메이커 프로그램에 배정한 주당 20만 DRV까지 충당한다.
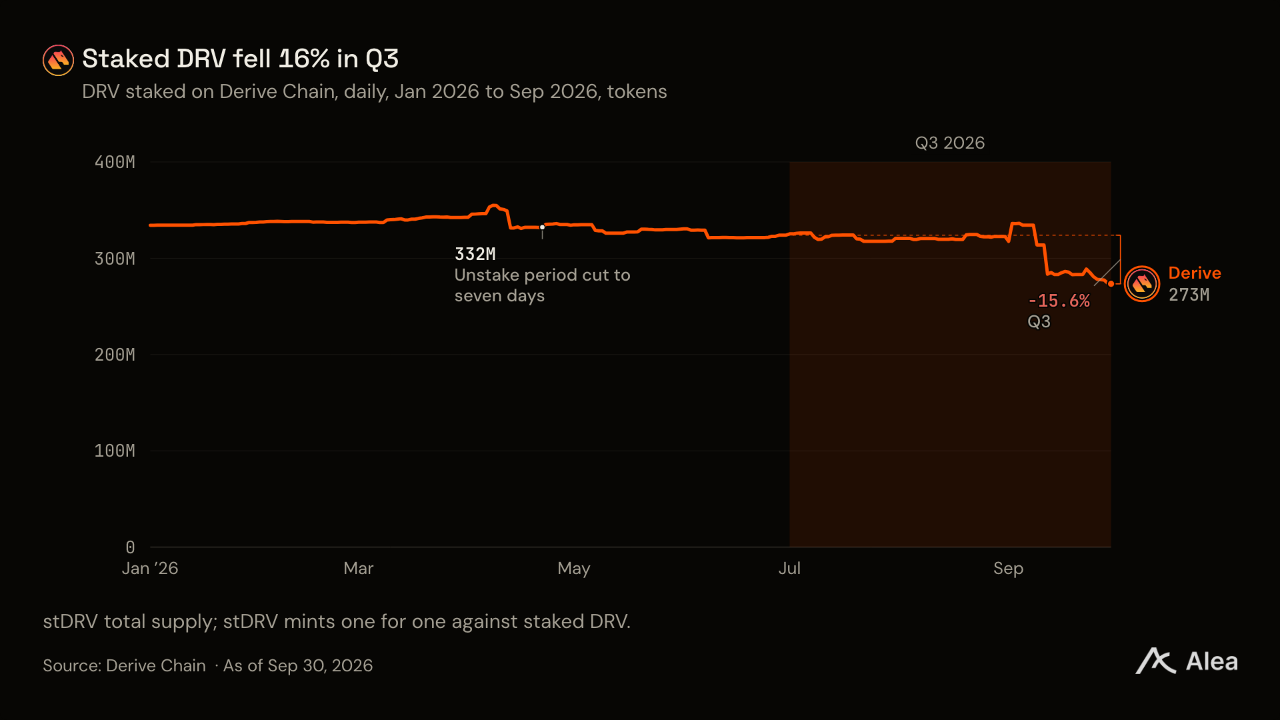
스테이킹된 DRV는 3분기에 3억2400만 개에서 2억7350만 개로 16% 줄었다. 감소분 대부분은 V3 제안 이전인 9월 9일과 12일 두 차례에 걸쳐 발생했다. 유통량 중 스테이킹된 DRV의 비중은 분기 중 32%에서 27%로 하락했다. V3는 10월 6일 스테이킹을 이더리움으로 이전했다.
기여자 배정 물량 2억3000만 DRV는 4년에 걸쳐 베스팅된다. 베스팅된 DRV는 DRV의 30일 평균 시가총액이 1억5000만달러를 웃도는 동안 이전할 수 있으며, 이 기준은 9월 17일 처음 충족됐다. DIP 303은 베스팅을 이르면 2025년 7월 1일부터 시작할 수 있도록 했다. 이에 따라 9월 17일 이전 가능한 물량은 최대 약 7000만 DRV로, 유통량 10억 DRV의 7%였다.
시장 데이터
DRV는 3분기에 0.113달러에서 0.389달러로 243% 상승했다. 분기 말 시가총액은 3억8800만달러, 완전희석가치는 5억8300만달러였다. 상승분 대부분은 9월 14일 V3 제안 이후 일주일 동안 발생했으며, 이는 10월 6일 V3 가동보다 3주 앞선 시점이었다.
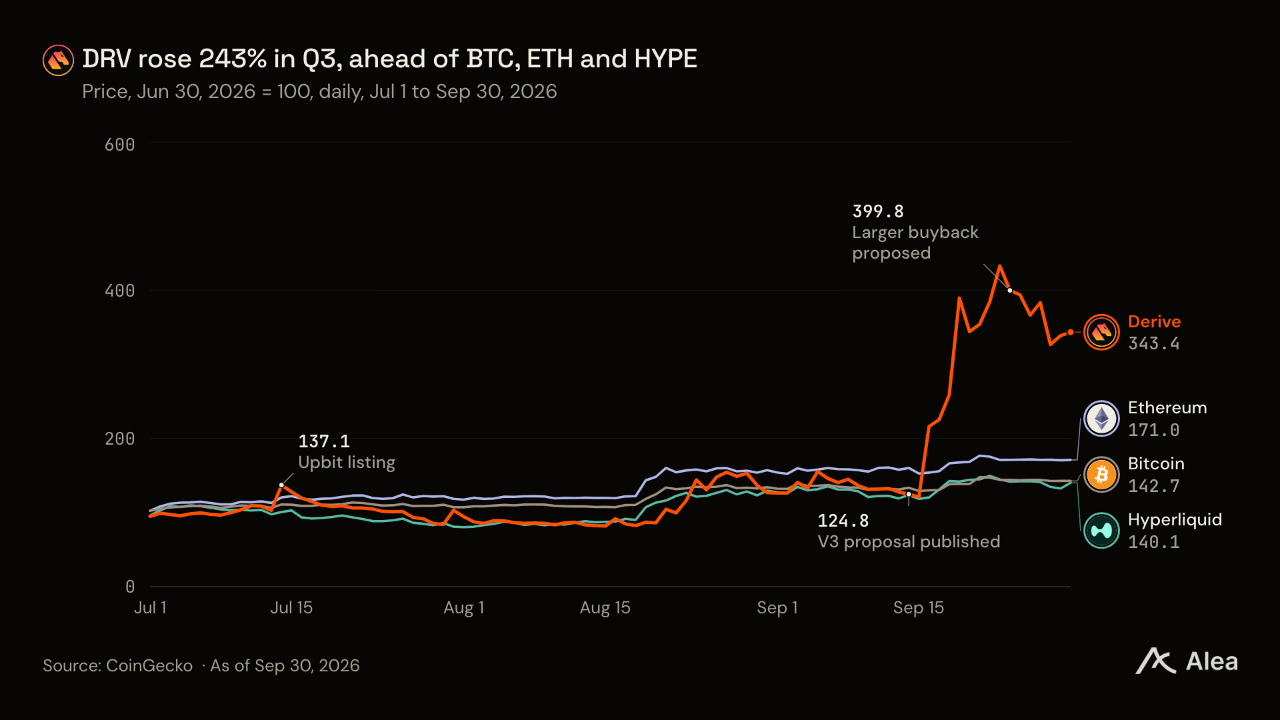
상승률은 BTC, ETH, HYPE와 5개 비교 대상 토큰인 HYPE, LIT, DYDX, GMX, DIME의 중앙값 62%를 크게 웃돌았다. 파라덱스의 DIME만 318%로 더 높은 상승률을 기록했다. DRV는 3분기 하이퍼리퀴드 현물 시장에 상장됐고, 업비트, 빗썸, 비트바보에도 상장됐다. DRV는 9월 15일 종가 0.14달러에서 9월 19일 종가 0.44달러로 세 배 넘게 올랐다. 바이백 비중을 50%로 높이는 제안은 9월 24일 나왔다.
DRV 거래량은 2분기 3400만달러에서 3분기 11억9000만달러로 늘었고, 시가총액 대비 일일 거래량 비율은 0.4%에서 7.8%로 높아졌다. 분기 종료 후에는 V3 가동 나흘 뒤인 10월 10일 사상 최고 종가인 0.54달러를 기록했고, 10월 19일에는 0.40달러로 마감했다.
전망
다이브의 수수료는 옵션 명목 거래대금과 밀접하게 움직인다. 데리비트 대비 다이브의 거래량 비중에 데리비트 거래량과 거래대금 1달러당 수수료를 곱하면 다이브 수수료가 된다.
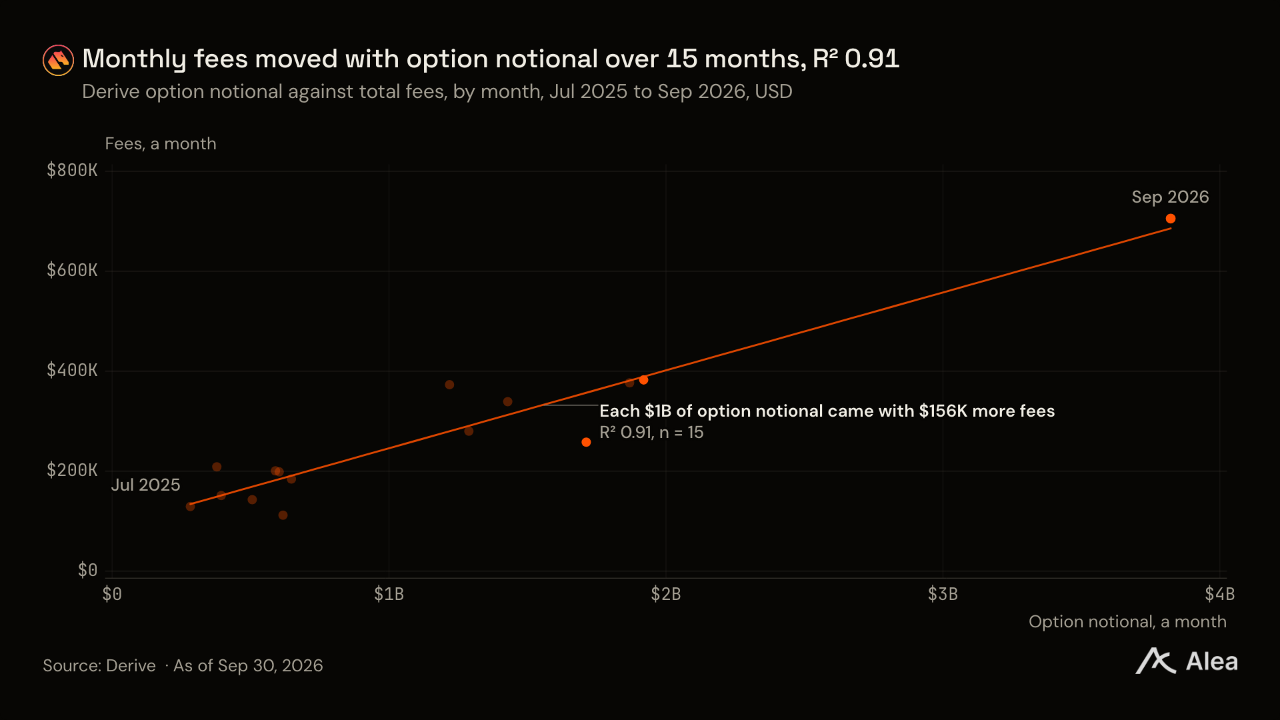
2025년 7월부터 2026년 9월까지 월간 옵션 명목 거래대금이 10억달러 늘어날 때마다 수수료는 약 15만6000달러 증가했다. 사상 최대치를 기록한 9월을 제외하면 약 14만3000달러였다. 9월을 제외하면 회귀모형의 R²는 0.91에서 0.76으로 낮아진다. 3분기 옵션과 무기한 선물을 합친 전체 수수료는 옵션 명목 거래대금의 1.81bp였다.
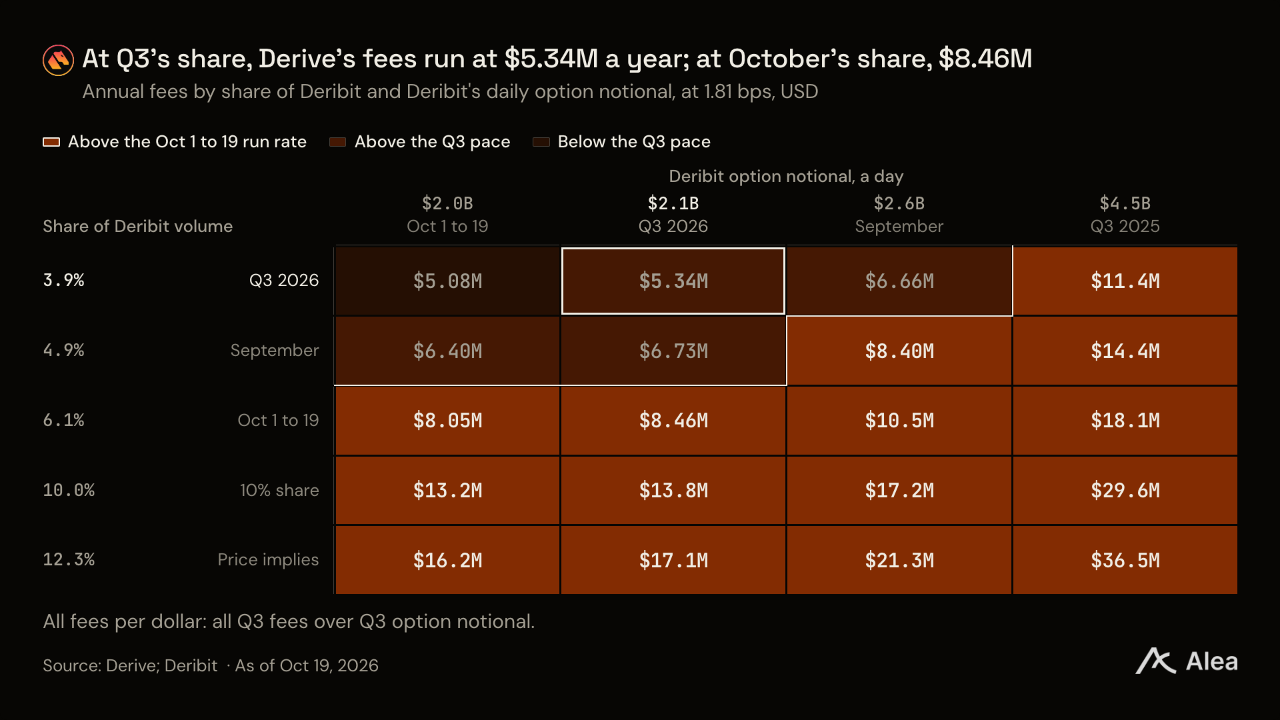
3분기 1.81bp의 수수료율과 데리비트의 3분기 거래량 추세를 유지하면, 3분기 데리비트 대비 거래량 비중에서 연간 수수료는 534만달러다. 10월 비중인 6.1%를 적용하면 846만달러, 10월 3일을 제외한 5.0%를 적용하면 690만달러다.
10월 수수료를 연간으로 환산한 금액은 720만달러였다. 데리비트의 10월 거래량 추세와 3분기 수수료율을 적용해 다이브의 거래량 비중으로 계산한 805만달러보다 낮았다. 차이는 하루에서 비롯됐다. 10월 3일 다이브는 네 레그로 구성된 BTC RFQ를 중심으로 4억4000만달러의 옵션 명목 거래대금을 체결했지만, 전체 수수료율은 0.51bp에 그쳤다. 이날을 제외하면 옵션 명목 거래대금 1달러당 전체 수수료율은 1.88bp로 3분기를 웃돌았다. 이 수수료율을 적용했다면 10월 3일 하루만으로 연간 환산 수수료가 120만달러 더 늘어났을 것이다.
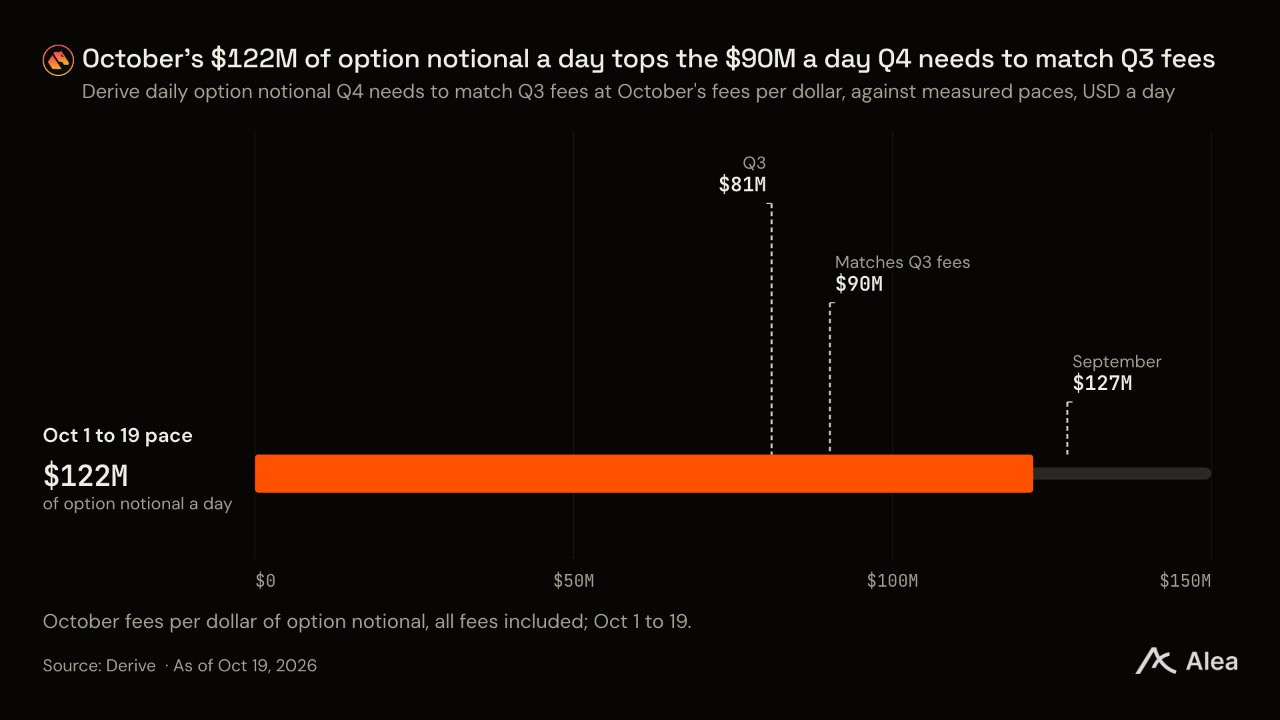
4분기 수수료가 3분기와 같아지려면 10월의 거래대금 1달러당 전체 수수료율 기준으로 하루 9000만달러의 옵션 명목 거래대금이 필요하다. 10월 3일을 제외한 수수료율로는 7800만달러가 필요하다. 다이브의 10월 1~19일 하루 평균 거래대금은 1억2200만달러로 집계돼 이 기준선을 35% 웃돌았고, 일일 거래대금 중앙값은 1억500만달러였다. 이전 작업이 진행된 10월 4~6일에는 기준선을 밑돌았다.
가치평가
DRV 가격에는 다이브가 지난 4개 분기처럼 데리비트 대비 거래량 비중을 계속 높일 것이라는 기대가 반영돼 있다. 수수료가 늘어 가격 상승분을 따라잡으면 DRV의 평가배수는 낮아진다. 그 속도는 거래량 비중이 얼마나 빠르게 확대되는지에 달려 있다.
평가배수: 수수료의 73배, 비교 대상 중앙값은 23배
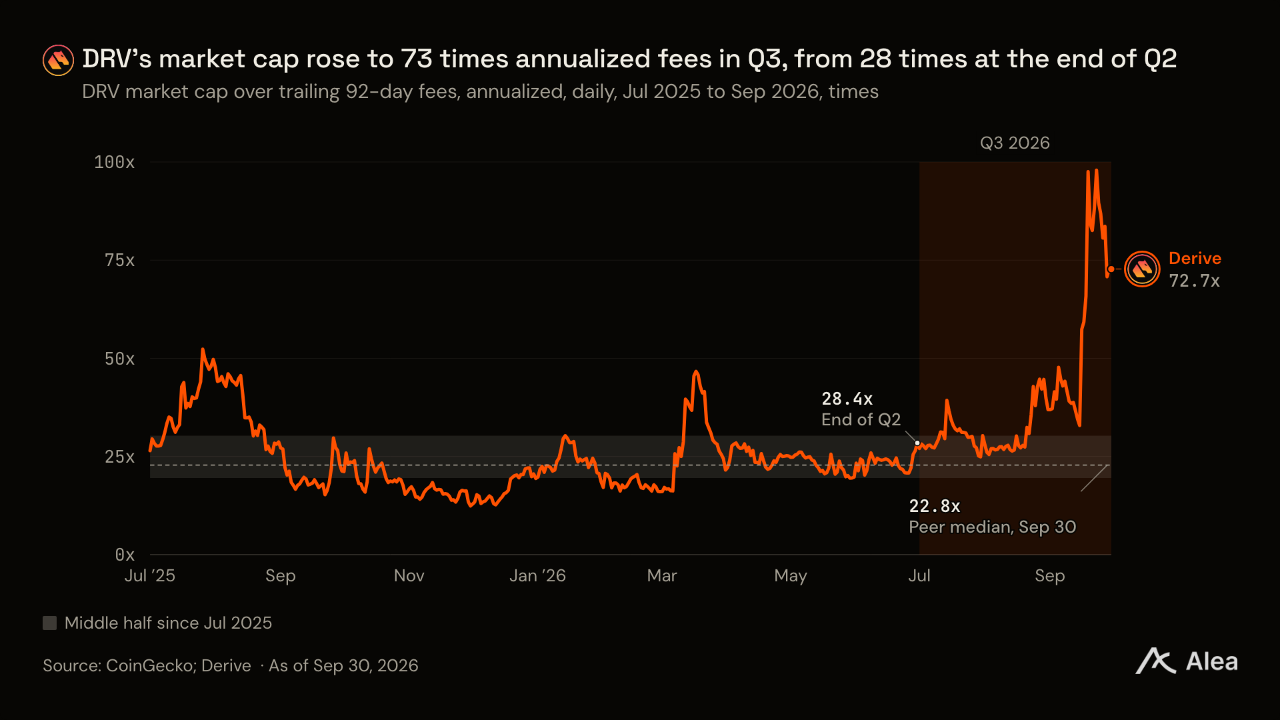
9월 30일 DRV 시가총액은 연간 환산 수수료의 73배였다. 2분기 말 28배에서 상승했으며, 2025년 7월 이후 거래일의 97%보다 높은 수준이었다. 완전희석가치 기준으로는 109배로, 비교 대상 중앙값인 80배에 훨씬 가까웠다. DRV는 공급량의 약 3분의 2가 유통되는 반면 HYPE와 LIT는 약 4분의 1만 유통되기 때문이다. 10월 19일 종가와 10월 수수료 추세를 적용한 배수는 55배였다.
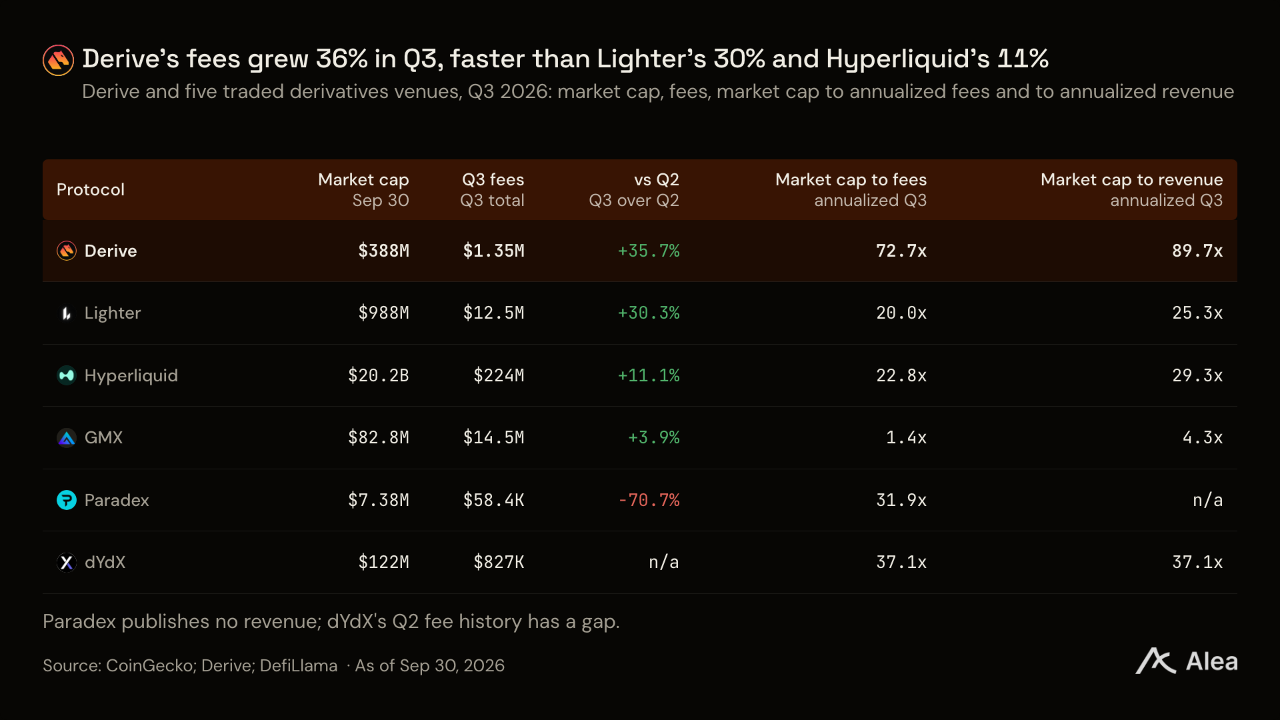
비교 대상은 2분기 전체 수수료 데이터를 공개했고 유동성 있는 토큰을 보유한 5개 파생상품 거래 플랫폼이다. 시가총액이 가장 큰 하이퍼리퀴드와 라이터, 그리고 dYdX, GMX, 파라덱스가 포함된다. 이들의 중앙값은 연간 환산 수수료의 23배, 연간 환산 수익의 27배다. DRV의 수익 대비 배수는 90배다. GMX는 수수료 대부분을 유동성 공급자에게 지급하므로 수수료 대비로는 1.4배지만 수익 대비로는 4.3배에 거래된다. 파라덱스는 개인 트레이더에게 수수료를 부과하지 않아 3분기 수수료가 5만8000달러였다.
다이브의 3분기 수수료 증가율은 36%로, 2분기 전체 수수료 이력이 있는 4개 비교 대상의 중앙값 7.5%를 웃돌았다. 다이브는 비교 가능한 모든 경쟁 플랫폼보다 빠르게 성장했다.
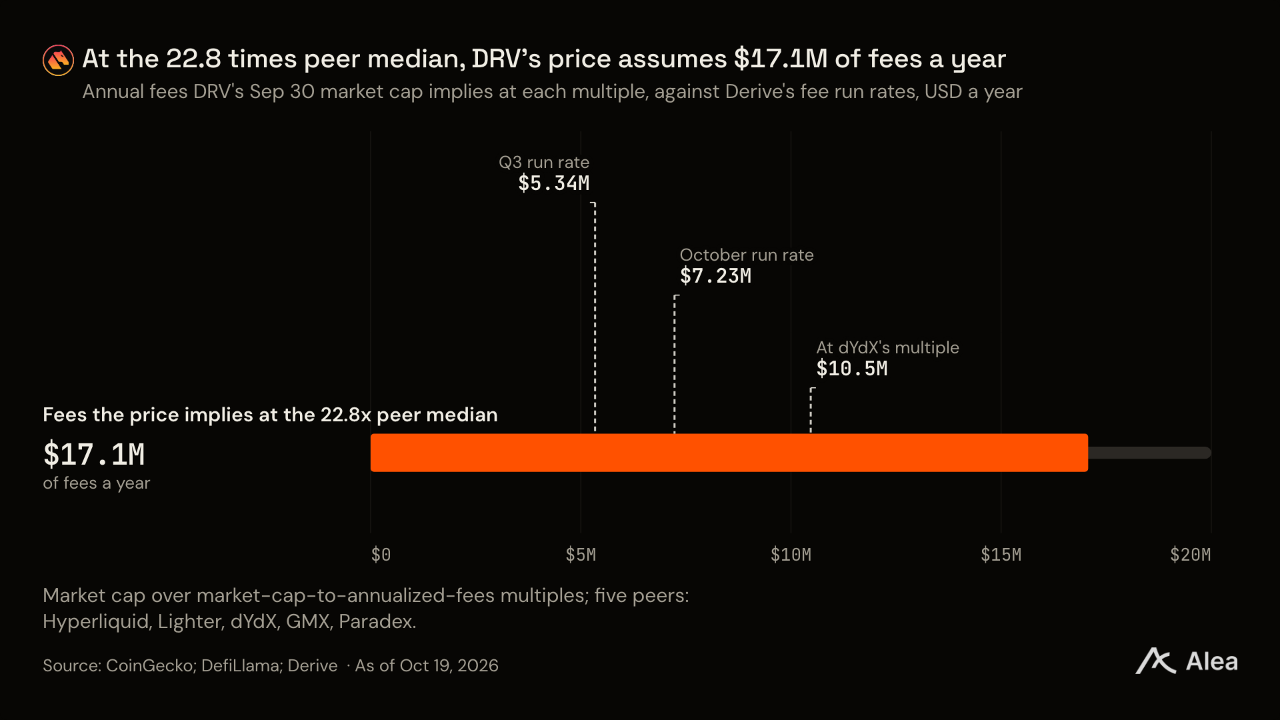
5개 비교 대상의 중앙값인 하이퍼리퀴드의 수수료 대비 22.8배를 적용하면, DRV의 9월 30일 가격에 반영된 연간 수수료는 1710만달러다. 10월 추세인 720만달러보다 높다. 3분기 1.81bp의 수수료율과 데리비트의 3분기 거래량을 적용하면 이 수준에 도달하려면 데리비트 대비 약 12%의 거래량 비중이 필요하다. 3분기 실제 비중은 3.9%였다.
관건은 BTC다. BTC는 데리비트의 3분기 옵션 명목 거래대금 중 87%를 차지했으며, 다이브의 BTC 거래대금은 데리비트의 2.25%였다. 지난 4개 분기의 평균 비중 상승 폭인 분기당 약 0.9%포인트를 적용하면 가격에 반영된 비중에 도달하기까지 약 9개 분기가 걸린다. 3분기 상승 폭인 1.8%포인트를 적용하면 4~5개 분기다. 완전희석가치 기준으로 비교 대상 중앙값인 80배를 적용하면 연간 수수료는 730만달러로, 10월 추세와 비슷하다.
경쟁 플랫폼 비교
다이브는 온체인 시장에서 큰 격차로 선두를 지키고 있으며, 데리비트 대비로는 ETH에서 가장 큰 성과를 냈다. 온체인 경쟁사들은 분기 중 상품과 보상을 추가했고, 데리비트는 다이브가 주도하는 HYPE 시장에 진입했다.
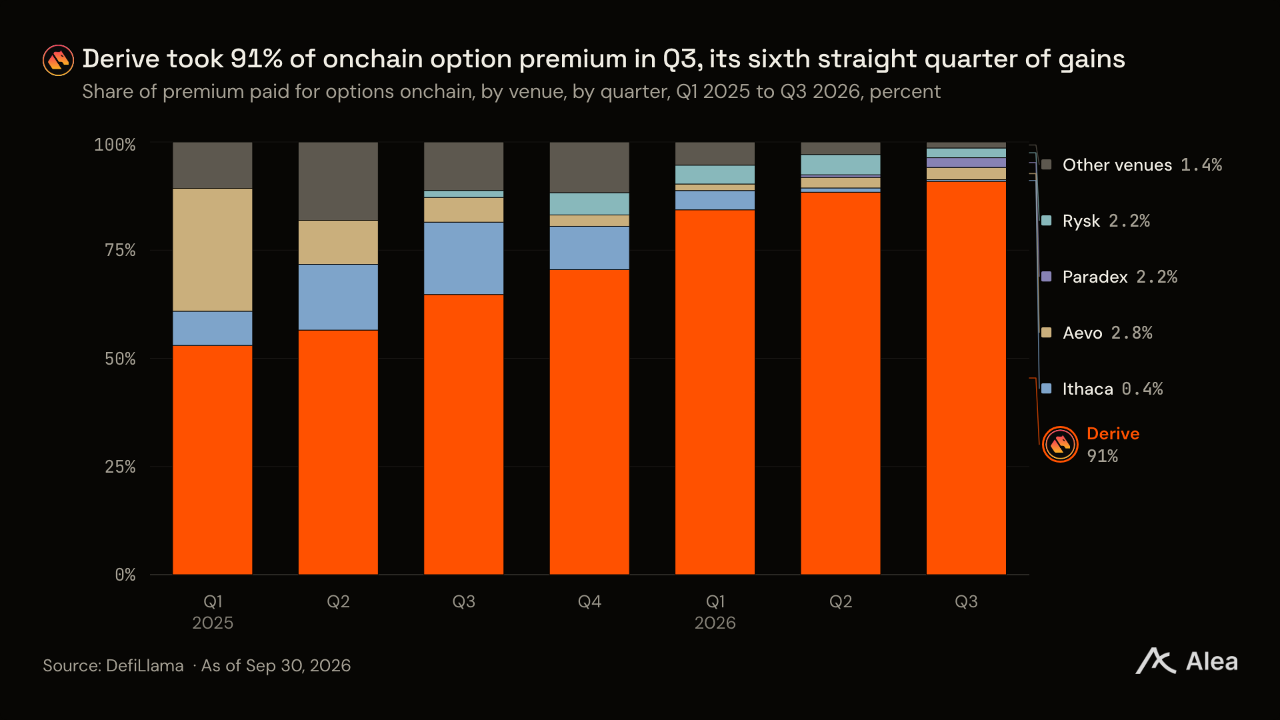
3분기 온체인 옵션에 지급된 프리미엄은 1억9300만달러였으며, 다이브는 이 중 90.9%를 차지했다. 1년 전 64.8%에서 상승한 것으로, 온체인 점유율은 6개 분기 연속 높아졌다. 증가분 대부분은 점유율이 거의 사라진 이타카와 소규모 플랫폼에서 넘어왔다. 에보의 점유율은 5.7%에서 2.8%로 낮아졌고, 파라덱스와 리스크는 각각 2.2%였다.
에보는 3분기 중 8월 20일 간편한 옵션 거래 모드를 추가했고, 9월 2일에는 SOL 옵션을 도입했다. 옵션 트레이더에게는 매주 30만 AEVO를 지급한다. 거래 수수료 무료를 내세우는 파라덱스는 9월 16일 패러다임의 RFQ 네트워크를 온체인에 도입했다. 9월 25일에는 ZEC 옵션을 상장했고, 9월 28일부터 10월 3일까지 US500, US100, 금, 원유 옵션을 추가했다. XP 보상은 프로그램이 종료된 10월 13일까지 매주 옵션 거래에 가중치를 부여했다.
명목 거래대금 기준 파라덱스의 온체인 옵션 점유율은 3분기 4.2%에서 10월 1~19일 10.4%로 높아졌다. 해당 기간 거래대금의 거의 절반이 발생한 10월 3일을 제외하면 7.0%였다. 다이브 점유율은 85.0%에서 82.1%로 낮아졌으며, 이날을 제외하면 83.8%였다. 다이브는 10월 14일 RFQ에 가격 보호 기능을 추가했다. 트레이더가 견적을 검토하는 동안 더 유리한 견적이 들어오면 이를 적용받는다. 다이브 프런트엔드인 택티콜스는 10월 4일부터 다이브와 함께 파라덱스의 호가를 제시했다. 하이퍼콜이 하이퍼리퀴드에서 6월부터 제공한 주식 옵션은 이 점유율에 포함되지 않는다.
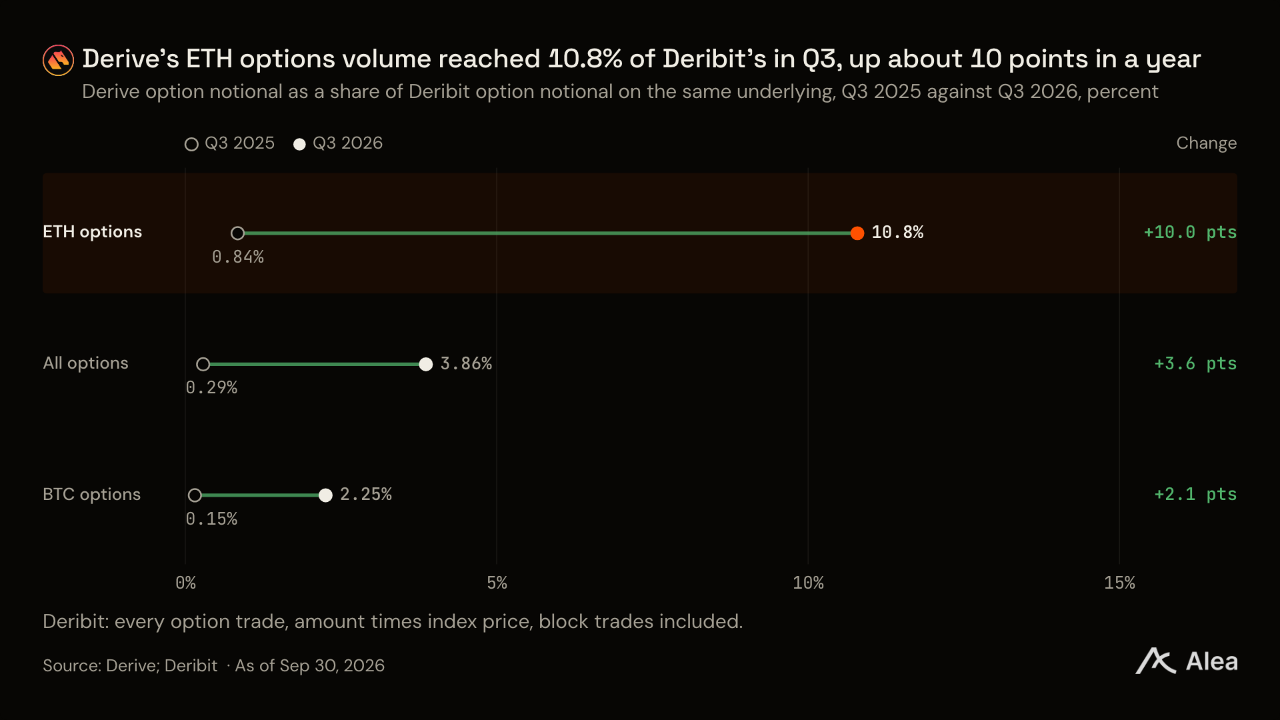
다이브의 3분기 ETH 옵션 명목 거래대금은 데리비트의 10.8%였다. 2027년 3월 만기 두 행사가의 콜옵션 거래를 제외해도 데리비트의 9.1%에 달했다. 10월 1~19일에는 상승세가 BTC로 확산됐다. 다이브의 BTC 옵션 명목 거래대금은 데리비트 대비 3분기 2.25%에서 4.4%로 높아졌다. 다이브의 BTC 옵션 거래대금이 4억500만달러로 데리비트를 넘어섰던 10월 3일을 제외하면 3.2%였다.
데리비트는 6월 말 HYPE 옵션을 상장했고, 바이비트는 8월 4일 상장했다. 데리비트의 HYPE 옵션 명목 거래대금은 2분기 1250만달러에서 3분기 2억7100만달러로 늘었다. 반면 다이브는 9억7400만달러에서 8억6000만달러로 감소했다. 그래도 다이브의 HYPE 거래량은 데리비트의 3.2배였다.
데리비트의 옵션 명목 거래대금은 2025년 3분기 4127억달러에서 2026년 3분기 1929억달러로 53% 감소했다. 7월 데리비트는 거래 대회 기간 중 20만 USDC 이상을 보유한 블록 트레이더에게 수수료의 최대 절반을 리베이트로 지급했다. 거래대금 감소는 대부분 가격 하락에서 비롯됐다. 3분기 BTC 평균 가격은 1년 전보다 38%, ETH는 45% 낮았다. 코인베이스 인터내셔널 익스체인지는 10월 1일 데리비트에 통합됐다. 이에 따라 이미 코인베이스 소유였던 데리비트가 코인베이스의 국제 파생상품 거래 플랫폼이 됐다.
주요 업데이트
다이브는 3분기에 금 옵션을 상장하고 펀드가 수탁 서비스를 통해 거래할 수 있는 경로를 마련했다. 둘 다 다이브의 거래 참여 대상을 넓힌다. 금은 암호화폐 외 기초자산을 도입하고, 비트고 연계는 자산을 수탁기관에 보관하는 펀드의 참여를 가능하게 한다.
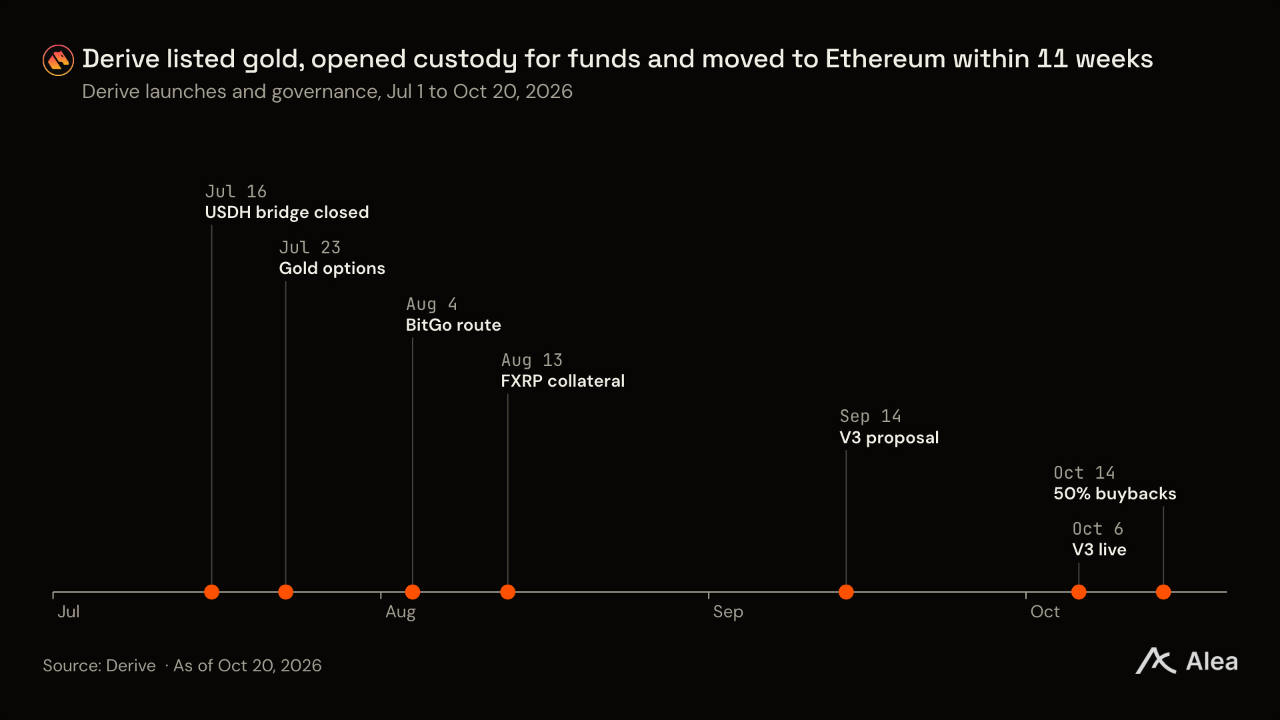
V3와 확대된 바이백은 10월에 8일 간격으로 시행됐다. 거래소는 10월 6일 이더리움으로 이전했고, 10월 14일부터 적용 대상 프로토콜 수수료의 절반이 바이백에 배정됐다.
자산 재예치 없이 V3로 이전
DIP 322의 V3 도입안에 스테이킹된 DRV 1억710만개가 찬성표를, 65만개가 반대표를 던졌다. 투표는 10월 4일 찬성률 99.4%로 마감됐다. 마이그레이션은 자산을 다시 예치할 필요 없이 10월 6일 진행됐으며, 디라이브는 일부 자산의 출금 재개까지 최대 일주일이 걸릴 수 있다고 안내했다. V3에서는 자격 요건을 충족한 트레이더가 하나의 계정에서 ETH와 BTC 리스크를 상계하고, USDC뿐 아니라 ETH, WBTC, HYPE도 차입할 수 있다. 볼트와 계정 권한 기능도 프로토콜 자체에 통합됐다.
개발사들은 2주 안에 V3 기반 프런트엔드를 출시했다. 택티콜스는 첫날 V3로 이전했고, 툰더가 10월 7일 뒤를 이었다. 히트는 10월 13일 서비스를 시작했으며, 토로스는 디라이브의 유동성을 베이스로 연결하는 경로를 발표했다. 각 프런트엔드는 RFQ나 오더북을 통해 주문을 디라이브의 유동성으로 연결한다. 하이퍼리퀴드도 사용하는 개발사 참여 모델이다.
토큰 보유자들은 USDH 팀의 요청에 따라 7월 하이퍼리퀴드의 과거 네이티브 스테이블코인인 USDH의 브리지를 폐쇄했다. DIP 318은 7월 16일 DRV 2,275만개가 찬성하고 반대표는 없는 가운데 통과됐다. 이에 따라 브리지가 폐쇄되고 USDH가 소유자에게 반환됐다.
디라이브, 커스터디 연계 경로·금 옵션·XRP 담보 추가
비트고 연계 경로가 8월 4일 개설됐다. 스트랜즈가 비트고 잔액을 확인하고 이에 일대일로 대응하는 담보용 토큰을 발행한다. 펀드는 비트고에 자산을 보관한 상태로 디라이브에서 옵션을 거래할 수 있다.
플레어의 FXRP가 8월 13일 디라이브 XRP 옵션의 담보로 도입됐다. 해당 분기 LIT, PUMP, VVV 옵션의 명목 거래대금은 합계 120만달러였다. 분기 종료 후인 10월 13일에는 이더리움에서 kHYPE가 담보로 도입됐고, 10월 16일에는 하이퍼EVM에서 USDC를 직접 입금하는 기능이 개설됐다.
10월 14일부터 적용 대상 수수료의 절반을 바이백에 배분
DIP 324는 10월 5일 찬성 4,770만표, 반대 0표로 통과됐다. 88차 바이백에서 새로운 배분 비율이 확인됐으며, 보험기금 배분 비율은 65%에서 50%로 낮아졌다. DRV는 10월 14일 바이낸스 알파에도 상장됐다.
로드맵
디라이브는 구체적인 일정 없이 세 가지 추진 방향을 발표했다. V3 시장 확대, 바이백을 재원으로 한 스테이킹 보상, 미국 규제 체계 내 거래 플랫폼이다. 모두 수수료 수입이나 DRV 수요 기반을 넓히는 방향이다.
V3 볼트와 신규 시장은 ‘앞으로 몇 주 안에’ 도입될 예정이다. 디라이브는 이 일정에 맞춰 신규 시장, 볼트, 파트너 연동을 발표했지만, 실물자산 도입 일정은 제시하지 않았다. 최근 추가된 시장에서는 이미 거래가 이뤄지고 있다. 10월 1~19일 LIT와 PUMP 옵션의 명목 거래대금은 각각 790만달러와 240만달러였다.
DIP 324는 바이백을 재원으로 한 스테이킹 보상의 기반을 마련한다. 확대된 바이백 배분을 활용해 신규 발행 대신 바이백 물량으로 스테이킹 참여자에게 보상한다는 내용이다. 아직 전환 시점을 정한 제안은 없다. 10월의 바이백 속도가 1년간 이어진다고 가정하면, 9월 30일 가격 기준으로 스테이킹된 DRV의 약 2.9%에 해당한다. 이는 발행률의 약 1.5배다.
디라이브는 미국 규제 체계 내 거래 플랫폼을 검토하고 있다. 디라이브는 8월 28일 스왑의 정의에 관한 CFTC와 SEC의 의견 요청에 제출한 의견서를 공개했다. 9월 16일에는 파생상품 법률 분야에서 20년간 경력을 쌓은 알렉스 반 부어히스가 최고법률·준법책임자로 합류했다. 디라이브가 10월 12일 포럼에 게시한 DIP 329는 재단이 트레저리 자금으로 미국 내 등록 절차를 추진할 수 있도록 토큰 보유자의 승인을 요청한다. 상품이나 일정은 명시하지 않았다. 한편 코인베이스는 10월 2일 기준 미국 Prime 고객이 코인베이스 파이낸셜 마켓츠를 통해 암호화폐 옵션을 거래할 수 있도록 고객 등록을 시작했으며, 거래 개시는 4분기로 예상됐다.
디라이브의 트레저리 지갑은 9월 30일 기준 DRV 이외의 자산을 약 1,080만달러 보유했다.
향후 주요 변수
DIP 329 투표: 일정 미정. 가결되면 재단은 미국 내 등록 절차에 트레저리 자금을 사용할 수 있다. 9월 30일 기준 트레저리는 DRV 이외의 자산을 1,080만달러 보유했다.
10월 13일 이후: XP 프로그램이 종료된 패러덱스. 옵션 거래에 가중치를 부여하던 패러덱스의 XP 보상은 10월 13일 종료됐다. 10월 1~19일 중 10월 3일을 제외한 온체인 명목 거래대금 점유율은 7.0%였다.
12월 25일과 2027년 3월 26일: 다음 두 차례 분기 만기일. 10월 21일 디라이브의 12월 25일 만기 옵션 미결제약정은 명목금액 기준 3억7,000만달러에 도달했다. 9월 분기 만기일인 9월 25일이 포함된 9월 20~26일의 옵션 명목 거래대금은 13억5,000만달러로, 3분기 주간 평균의 2.4배였다. 10월 21일 기준 디라이브의 3월 만기 ETH 콜옵션 두 행사가에는 약 15만7,300계약의 미결제약정이 쌓여 있었으며, 대부분 콜스프레드를 구성하는 포지션이었다. 이는 9월 15일 약 8만5,500계약에서 증가한 수치다. 두 행사가가 디라이브의 3월 만기 ETH 미결제약정에서 차지하는 비중은 72%였다.
결론
디라이브는 이더리움에서 4분기를 시작했으며, 10월 1~19일 옵션 명목 거래대금은 데리비트의 6.1%에 해당했다. 블록 거래가 있었던 10월 3일을 제외하면 5.0%였고, 성장세는 ETH에서 BTC로 확산됐다. 3분기 하루 평균 거래 계정 수는 약 290개로 2분기 243개에서 늘었으며, 현재 적용 대상 프로토콜 수수료의 절반이 DRV 매입에 사용된다.
부록
아래 정의는 각 수치의 측정 대상을 명확히 한다. 정정 내역에서는 데이터 제공업체의 대시보드에 표시되는 2026년 수수료 총액이 서로 다른 이유를 설명한다.
정의
옵션 명목 거래대금. 거래된 계약 수에 기초자산의 지수 가격을 곱한 뒤 UTC 기준 일별로 합산한 값이다. 매수자와 매도자 양측을 포함한 거래 한 건을 한 번만 집계한다. 명목 거래대금은 익스포저를, 프리미엄은 지급한 금액을 측정한다.
옵션 거래 건수. 디라이브 통계 페이지와 동일하게 복수 포지션으로 구성된 주문의 각 구성 거래를 한 건으로 집계한다. 거래당 명목 거래대금은 각 구성 거래의 명목 거래대금이다.
명목 거래대금 집계 기준. 디라이브와 데리비트는 모두 각 거래를 한 번씩 집계한다. 무기한 선물 메이커에게 1bp의 고정 수수료가 적용됐던 2024년 1분기, 디라이브의 메이커 수수료는 무기한 선물 명목 거래대금의 정확히 1.00bp였다.
옵션 프리미엄. 옵션에 지급한 가격을 UTC 기준 일별로 합산한 값이다. 프리미엄과 명목 거래대금은 합산하지 않는다.
수수료. 디라이브 통계 페이지의 집계 방식에 따라 옵션·무기한 선물·현물의 메이커 및 테이커 수수료에 청산 수수료와 이자 수수료를 더한 값이다. 리베이트 차감 전 기준이다.
순수수료. 수수료에서 리베이트를 차감한 값이다. 2026년 리베이트는 전액 메이커에게 지급됐다.
달러당 수수료. 같은 기간의 수수료를 명목 거래대금으로 나눈 값으로, bp(1%의 100분의 1)로 표시한다.
수수료 변동 요인 분석. 두 분기 사이의 옵션 수수료 변동을 명목 거래대금, 시장 구성, 각 시장의 달러당 수수료로 나눠 분석한다. 로그평균 가중치를 적용해 세 요인의 합이 전체 변동분과 일치하도록 한다.
데리비트 대비 비율. 동일한 UTC 기준 일자의 디라이브 옵션 명목 거래대금을 데리비트 옵션 명목 거래대금으로 나눈 값이다. 데리비트 수치에는 블록 거래를 포함해 BTC, ETH, USDC 결제 옵션의 모든 거래가 반영된다. 디라이브 수치에는 HYPE, ZEC, XAUT를 포함한 모든 옵션 시장이 반영된다. BTC와 ETH만 비교하면 3분기 비율은 3.3%였다.
DRV 바이백. 각 주간 바이백에서 매입한 DRV 수량에 평균 가격을 곱한 값이다.
바이백 충당률. 주간 바이백에서 매입한 DRV 수량을 DIP 313에 따라 스테이킹 참여자에게 매주 지급하는 10만 DRV로 나눈 값이다. 월간 수치는 각 역월의 DRV 매입량과 지급량을 비교한다.
옵션 미결제약정. 디라이브 통계 페이지의 BTC 및 ETH 옵션 미결제약정 달러 가치를 해당 분기의 일별 평균으로 계산한 값이다. HYPE와 소규모 시장은 제외한다.
RFQ 비중. 디라이브 거래 내역에서 견적 요청 식별자가 있는 거래의 옵션 명목 거래대금을 전체 옵션 명목 거래대금으로 나눈 값이다.
수수료 대비 시가총액. 해당 일 종가 기준 시가총액을 최근 92일간의 수수료를 연율화한 값으로 나눈 값이다.
수익 대비 시가총액. 시가총액을 연율화한 3분기 수익으로 나눈 값이다. 디라이브는 리베이트 차감 후 순수수료를, 비교 대상 플랫폼은 디파이라마가 보고한 수수료에서 유동성 공급자에게 지급한 금액을 차감한 값을 사용한다.
정정 내역
2026년 8월 24일 이전 수수료. 디파이라마는 8월 24일 어댑터를 수정하기 전까지 디라이브 수수료를 중복 집계했으며, 이전 일자의 수치는 정정하지 않았다. 디파이라마의 3분기와 2분기 수수료는 각각 169만달러와 188만달러인 반면, 디라이브 통계 페이지는 각각 135만달러와 99만2,000달러다. 이 보고서의 모든 수수료 수치는 통계 페이지를 기준으로 한다.
바이백 누적 합계. 80차 바이백 게시물은 78차와 79차 매입량인 29만6,872 DRV를 누적 합계에서 누락했다. 67차 게시물은 이전 주 과소 보고분을 반영하면서 해당 주 매입량보다 7만9,203 DRV를 더했다. 3분기 14차례 주간 매입량의 합계는 256만6,586 DRV이며, 이 보고서는 이 합계를 사용한다.
패러덱스 시가총액. 코인게코는 2026년 8월 13일부터 10월 15일까지 DIME 유통량을 6억6,800만개로 집계했고, 자체 정정을 거쳐 10월 16일부터 1억8,610만개로 집계했다. 이 보고서는 해당 기간 DIME의 가치를 1억8,610만개 기준으로 평가한다. 코인게코의 9월 30일 유통량을 적용하면 패러덱스 시가총액은 연율화한 3분기 수수료의 114배이며, 정정된 유통량을 적용하면 32배다.
데이터 가용성
플랫폼별 프리미엄. 온체인 프리미엄 점유율은 디파이라마가 추적하는 플랫폼을 대상으로 하며, 하이퍼콜은 포함되지 않는다.
메이커 보상 지급액. 디라이브는 각 메이커 프로그램에 설정된 DRV 수량과 USDC 풀 규모를 공개했지만, 에포크별 실제 DRV 지급량은 공개하지 않았다. 메이커 프로그램 API에는 3분기까지 28일 에포크당 80만 DRV가 설정돼 있었다. 현재 문서 페이지에는 에포크당 100만 DRV로 표시돼 있고, DIP 324에는 프로토콜 인센티브가 주당 5만 DRV로 기재돼 있다. 따라서 주간 충당률 0.61배와 충당률이 1배가 되는 가격인 0.20달러는 API 수치를 기준으로 한다.
10월 6일 이후 옵션 프리미엄. 디파이라마는 10월 7일부터 V3 프리미엄을 신규 항목으로 추적하고 있어, 디라이브의 프리미엄 이력은 마이그레이션 시점을 기준으로 나뉜다.
바이백 수수료 산정 기준. DIP 324는 각 바이백에 적용되는 주간 ‘적용 대상 프로토콜 수수료’를 공개하지 않으며, 배분 전에 마켓메이커 리베이트를 차감하는지도 명시하지 않는다. 해당 분기 평균 기준으로 주간 바이백은 주간 수수료의 30~37% 수준이다.
전체 암호화폐 옵션 대비 비중. 점유율은 데리비트를 기준으로 측정하며, 바이비트·OKX·바이낸스의 옵션 명목 거래대금은 포함하지 않는다.
미결제약정 이력. 데리비트 공개 API는 현재 시점의 미결제약정만 반환하므로, 특정 기간의 데리비트 대비 미결제약정 비중은 산출할 수 없다.
스테이킹된 DRV 출금. 디라이브 체인에서는 9월 9일과 9월 12일의 단계적 감소분인 2,060만 DRV와 3,030만 DRV를 확인할 수 있지만, 누가 어떤 이유로 스테이킹을 해제했는지는 알 수 없다.
USDC 대출. 디라이브 통계에 따르면 USDC 대출 이자 수수료는 3분기 4만2,700달러로 2분기 6,700달러보다 늘었다. 다만 그에 해당하는 3분기 차입 잔액과 금리는 공개되지 않았다.
비교 대상 플랫폼의 성장률과 가치평가. 디파이라마의 dYdX 수수료 이력에는 6월 26~30일 데이터가 없어, 비교 대상 5개 플랫폼 중 4개만 수수료 성장률을 계산할 수 있다. 비교 표에는 성장률과 배수를 비교하는 차트 대신 각 플랫폼의 배수 옆에 성장률을 표시했다.
이타카 점유율. 이타카의 온체인 옵션 프리미엄 점유율은 한 해 동안 16.7%에서 0.4%로 하락했으며, 이타카는 하락 원인을 설명할 수치를 공개하지 않았다.
BTC와 ETH 이외의 미결제약정. 옵션 미결제약정 시계열은 BTC와 ETH를 대상으로 하며, HYPE와 소규모 시장은 제외한다. 디라이브는 자체 게시물에서 10월 4일 미결제약정이 45억8,000만달러를 넘었다고 밝혔지만 산정 기준은 제시하지 않았다. 9월 30일 BTC와 ETH 옵션 미결제약정은 13억2,000만달러였다.
만기별 미결제약정. 디라이브 V2 통계는 미결제약정을 만기별로 구분하지 않아, 9월 25일 만기를 12월 25일 만기와 비교할 수 없다.
비교 대상 플랫폼의 수수료 이력. dYdX 수수료 시계열에는 6월 26~30일 데이터가 없어 2분기 대비 변동률을 공란으로 남겼다. 에이보는 디파이라마의 수수료 데이터셋에 수수료 이력이 없어 배수 비교에서 제외했다.
개발사 프런트엔드와 비트고 연계 경로의 유입 규모. 디라이브는 개발사 프런트엔드를 통해 유입된 명목 거래대금이나 비트고 연계 경로에서 발행된 담보 규모를 공개하지 않아, 두 서비스의 출시 후 규모를 확인할 수 없다.
무기한 선물 헤지. 거래 내역에는 무기한 선물 거래가 옵션 포지션의 헤지인지 표시되지 않아, 무기한 선물 보유 기간이 길어진 원인을 수치로 확인할 수 없다.
미수령 V2 보상. 디라이브는 아직 수령되지 않은 V2 거래 및 스테이킹 보상의 총액을 공개하지 않았다.
기여자 베스팅. DIP 303은 시가총액 조건과 4년 일정을 규정하지만, 각 기여자의 시작일은 명시하지 않는다. 9월 17일 이후 이전 가능해진 물량도 공개되지 않았다.
트레저리 이체. 디파이라마 추적 페이지에 따르면 디라이브 트레저리 지갑의 DRV 보유량은 6월 30일 5억1,280만개에서 9월 30일 4억5,280만개로 줄었다. 9월 24일 2,280만개, 9월 29일 2,320만개가 유출됐으며, 10월 19일에는 잔액이 다시 4억8,770만개로 늘었다. 9월 21일과 9월 28일에는 하나의 주소에서 총 850만달러의 USDC가 유입됐다. 디라이브는 이체 자금의 용도를 밝히지 않았다.
데이터 출처
위의 모든 수치는 해당 지표를 제공하는 업체들을 비교한 뒤 선정한 지표별 단일 기준 출처를 사용한다.
옵션 명목 거래대금. 디라이브의 통계 페이지가 시장·상품별로 공개하는 일별 명목 거래대금을 사용한다. 같은 API를 사용하는 디파이라마와의 2026년 3분기 차이는 0.04% 이내였다.
무기한 선물 거래량. 디라이브 통계 페이지의 무기한 선물 명목 거래대금을 사용한다. 디파이라마 파생상품 시계열은 일별 마감 시간이 달라 2026년 3분기 수치가 0.4% 높았다.
옵션 프리미엄. 디파이라마의 옵션 대시보드를 사용한다. 디라이브 통계 페이지는 명목 거래대금과 수수료만 제공하고 프리미엄은 제공하지 않아, 프리미엄 이력의 유일한 출처다.
옵션 수수료. 디라이브 통계 페이지의 일별 옵션 메이커 및 테이커 수수료를 합산한다.
무기한 선물 수수료. 디라이브 통계 페이지의 무기한 선물 메이커 및 테이커 수수료를 합산한다.
이자 수수료. 디라이브 통계 페이지에 기록된 USDC 대출의 이자 스프레드를 사용한다.
수수료. 디라이브 통계 페이지의 집계 방식대로 거래·청산·이자 수수료를 합산한다. 디파이라마는 8월 24일 어댑터 수정 전 디라이브 수수료를 중복 집계해 2026년 3분기 수치가 25.4% 높았다.
메이커 리베이트. 디라이브 통계 페이지에서 각 상품에 계상된 리베이트를 사용한다.
순수수료. 디라이브의 수수료에서 메이커 리베이트를 차감해 산출한다. 두 수치 모두 디라이브에서 가져온다.
DRV 바이백. 디라이브의 각 주간 바이백 게시물에 기재된 DRV 수량에 함께 제시된 평균 가격을 곱한다.
DRV 매입량. 디라이브의 같은 게시물에 기재된 주간 매입량을 합산한다. 80차 게시물에서 3분기 매입 두 건이 누락돼, 게시된 누적 합계의 3분기 증가분은 11.6% 낮게 나타난다.
스테이킹 보상 발행량. 디라이브의 DIP 313에 명시된 주간 지급률을 일별로 적용한다.
스테이킹된 DRV. 디라이브 체인의 각 일자 마지막 블록에서 stDRV 공급량을 조회한다.
담보. 디파이라마의 디라이브 페이지에 표시된 일별 잔액을 사용하며, 각 자산이 브리지로 이동하기 전 출발 체인을 기준으로 집계한다.
옵션 거래 건수. 디라이브 통계 페이지에 표시된 옵션 거래를 집계한다.
옵션 거래당 명목 거래대금. 디라이브의 옵션 명목 거래대금을 옵션 거래 건수로 나눠 산출한다. 두 수치 모두 디라이브에서 가져온다.
DRV 가격. 코인게코가 DRV 거래 플랫폼 전반에서 집계한 일별 종가를 사용한다.
DRV 거래량. 코인게코가 DRV 거래 플랫폼 전반에서 집계한 일별 거래량을 사용한다.
데리비트 옵션 거래량 대비 비율. 디라이브 통계 페이지의 옵션 명목 거래대금을 데리비트 공개 거래 내역의 옵션 명목 거래대금으로 나눈다. 동일한 UTC 기준 일자를 적용한다.
경로별 옵션 명목 거래대금. 디라이브 V3 거래 내역의 모든 옵션 거래를 한 번씩 집계하고, UTC 기준 하루 단위로 조회한다. 2026년 2분기와 3분기 일별 명목 거래대금은 통계 페이지와 달러 단위까지 일치하며, 수수료 차이는 0.1% 이내다.
무기한 선물 미결제약정. 디파이라마의 디라이브 페이지에 표시된 일별 미결제약정을 사용한다. 기간 통계는 일별 수치의 평균으로, 무기한 선물 도표는 월별 평균으로 계산한다.
10월 21일 옵션 미결제약정. 디라이브 V3 API의 통화별 현재 옵션 미결제약정을 사용한다. 계약당 1 BTC 또는 1 ETH로 집계한다.
비교 대상 플랫폼 수수료. 디파이라마 수수료 대시보드가 보고하는 하이퍼리퀴드, 라이터, dYdX, GMX, 패러덱스의 총수수료를 사용한다. 디라이브 통계 페이지와 동일하게 리베이트 차감 전 기준이다.
일간 활성 계정. 디라이브 통계 페이지가 UTC 기준 일별로 집계하는 거래 계정 수를 사용한다.
데리비트 옵션 명목 거래대금. 데리비트 공개 거래 내역의 모든 옵션 거래에 대해 수량에 지수 가격을 곱한 뒤 합산한다.
참고자료
프로토콜 규정: 거래 수수료, 마켓메이커 프로그램, DIP 318, DIP 303, DIP 313, DIP 324, DIP 322, DIP 329.
분기 주요 사건: XAUT 옵션, 비트고 커스터디, FXRP를 활용한 XRP 옵션, V3 출시, V3 설계 배경, V3 투표.
데이터: 디라이브 통계, 데리비트 거래량 통계, 디파이라마 옵션, 코인게코 DRV.
비교 대상 플랫폼: 코인베이스 인터내셔널 익스체인지의 데리비트 통합, Aevo Options Easy Mode, 하이퍼콜 문서.
이해관계 공개
이 디라이브 보고서는 대가를 받거나 의뢰를 받아 작성하지 않았다. 알레아는 디라이브의 Data Room을 관리한다.
위 분석에 직접 참여한 구성원을 포함해 알레아 리서치 팀원은 본문에서 다룬 토큰을 보유하고 있을 수 있다.
이 콘텐츠는 교육 목적으로만 제공되며 금융 또는 투자 자문에 해당하지 않는다. 독자는 직접 조사하고 손실을 감당할 수 있는 금액만 투자해야 한다. 알레아 리서치는 리서치 플랫폼이며 투자 또는 금융 자문사가 아니다.

Bitcoin(BTC)
₩ 101,295,731

-2,004,015.06(-1.94%)

Ethereum(ETH)
₩ 2,899,992
-143,979.87(-4.73%)

XRP(XRP)
₩ 1,499
-85.06(-5.37%)

Solana(SOL)
₩ 118,323
-3,295.85(-2.71%)

USDC(USDC)
₩ 1,364

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 3