-
 링크복사
-
 공유
-
 추천


알레아 Pulse: 10월 31일
알레아 리서치 (Alea research)
2026.11.05 17:57:07
2026년 10월 31일
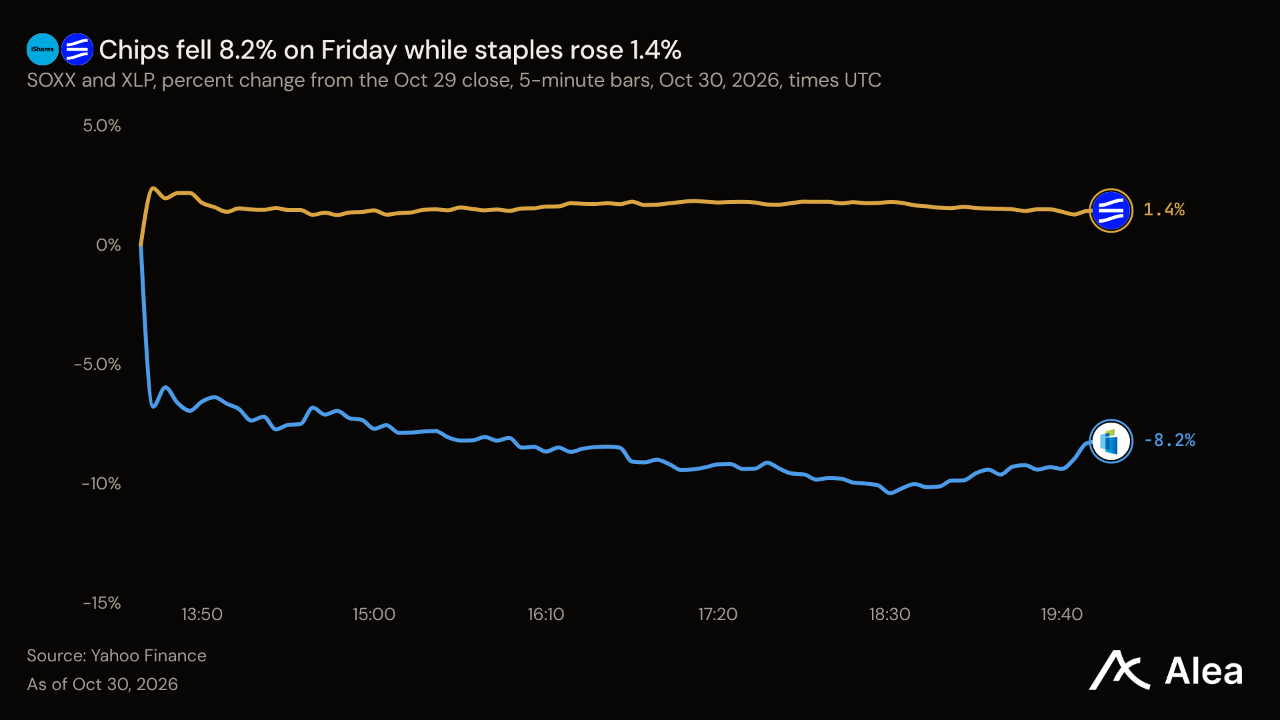
투자자들은 나흘간 AI 하드웨어 관련주를 높은 가격에도 사들였지만, 금요일 개장과 함께 상승분을 반납했다. 인텔은 목요일 저녁 4분기 매출총이익률이 3분기 43.0%에서 37.1%로 하락할 것으로 전망했다. 금요일 주가는 25.8% 하락 출발해, 1980년부터 집계한 일별 기록상 가장 큰 개장 낙폭을 기록했다. 종가는 28.6% 하락해 같은 기록상 인텔의 역대 최대 일일 낙폭을 나타냈다. 반도체 펀드 SOXX는 월요일 시가부터 목요일 종가까지 6.42% 올랐지만 하루 만에 8.24% 하락했다. 나스닥 100은 뉴욕 시간 오후 2시 50분에 10월 6일 기록한 사상 최고치보다 10.0% 낮은 수준까지 떨어졌고, 종가는 최고치 대비 9.1% 낮았다. 필수소비재주는 2.0% 상승 출발하며 1년 만에 가장 높은 개장 상승률을 기록했다. S&P 500 동일가중 상품 RSP는 주간 0.68% 상승한 반면 S&P 500은 0.78% 하락했다. 매도세는 AI 관련주에 집중됐다.
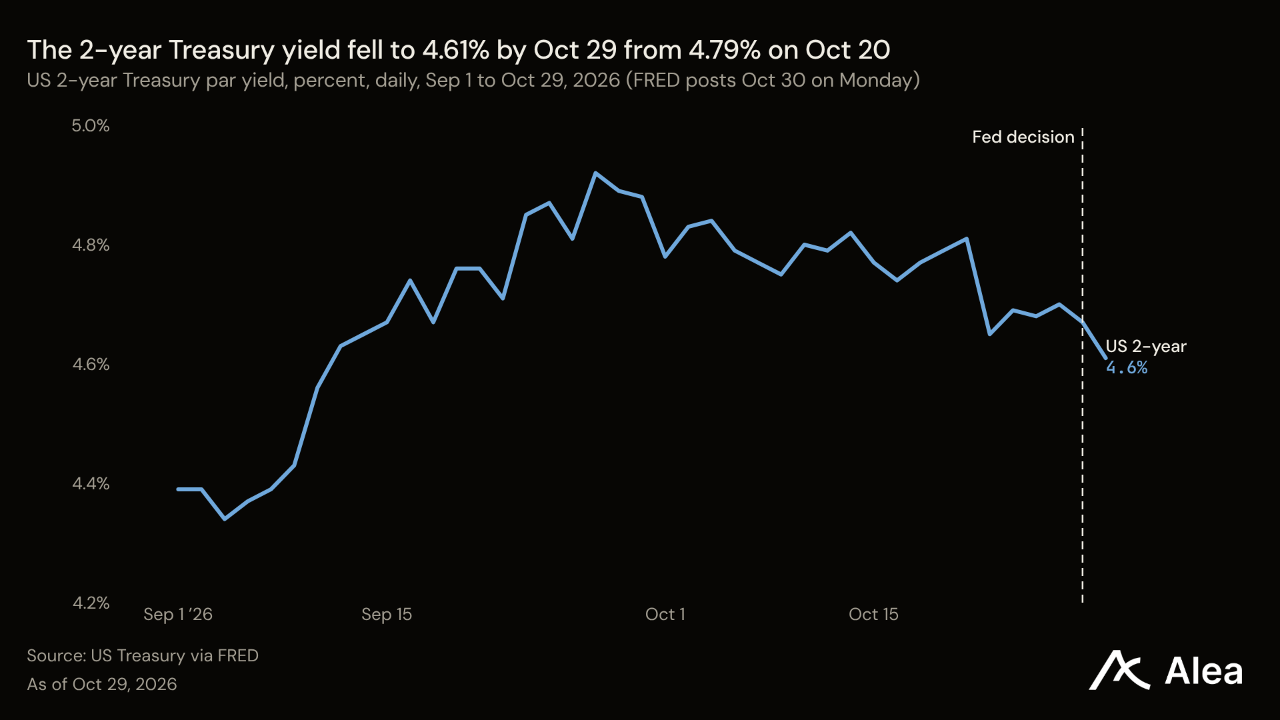
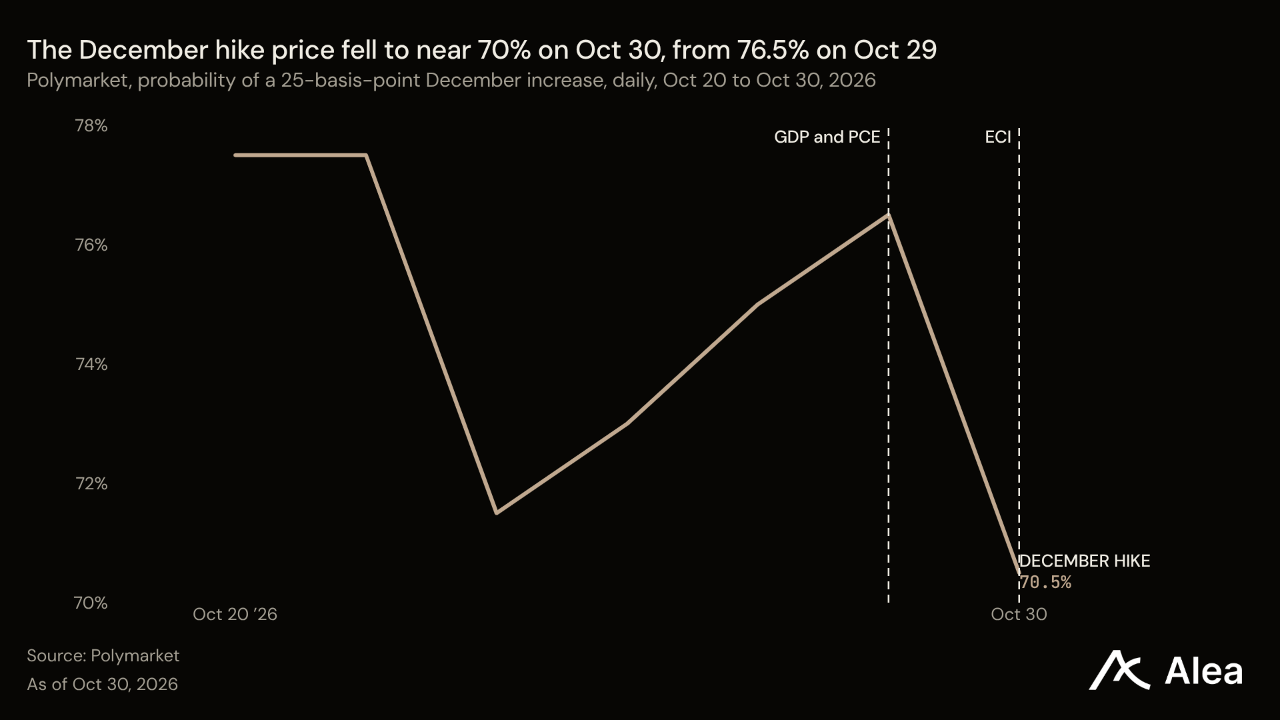
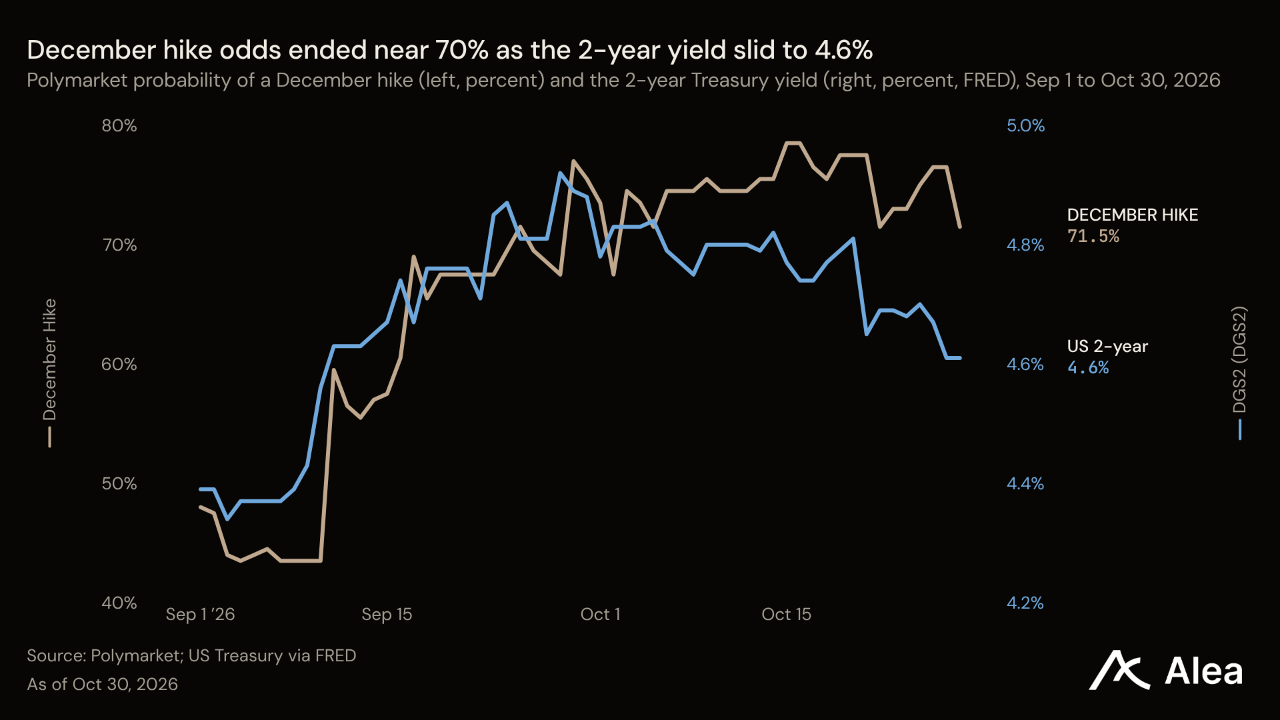
금리시장은 연방준비제도(Fed·연준)의 표결 결과보다 완화적인 경로를 반영했다. 10월 28일 의결권자 2명이 금리 인상을 주장하며 반대표를 던졌지만, 폴리마켓의 12월 금리 인상 확률은 성명 발표 직후 81.5%에서 금요일 69.5%로 하락했다. 미국 2년물 국채금리는 13bp 내려 4.56%를 기록했다. 경제지표는 12월 금리 인상 확률을 움직이지 못했다. 3분기 경제성장률은 3.4%를 기록했고, 9월 근원 개인소비지출(PCE) 물가는 0.3% 상승했다. 고용비용지수 상승률은 0.9%에서 0.8%로 둔화했지만, 발표 전후 12월 금리 인상 확률은 모두 71.5%였다. 주가가 하락하자 채권이 헤지 역할을 했다. 금요일 하루에만 2년물 금리가 5bp 하락했다.
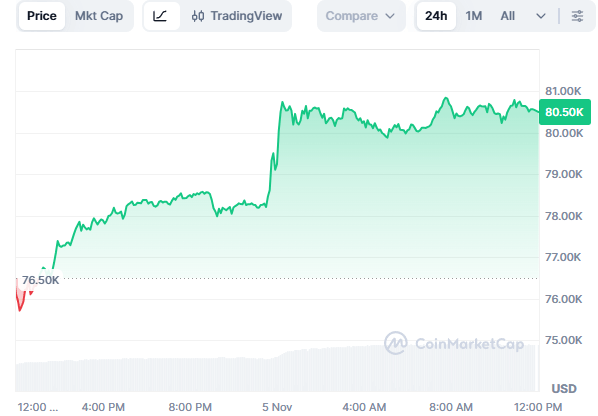
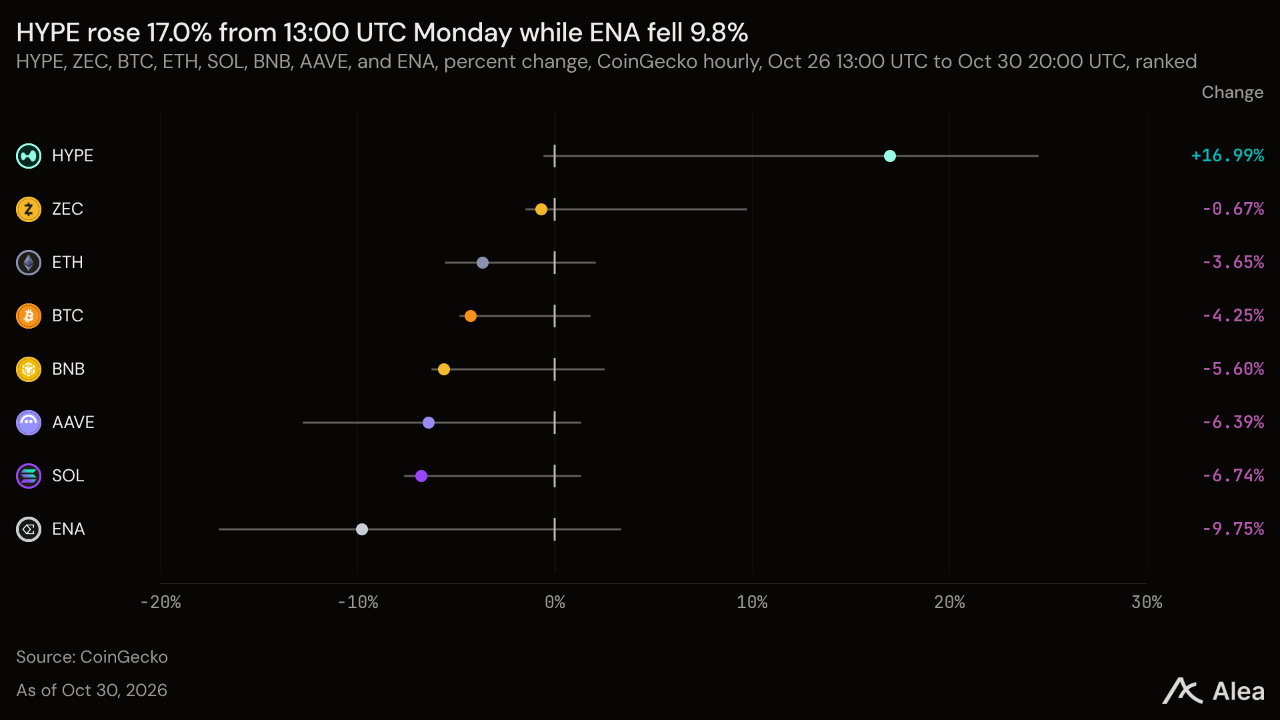
암호화폐 시장의 한 주는 하룻밤에 갈렸다. 목요일 UTC 20시 5분 바이낸스 핫월렛이 해킹당했을 때 BTC는 월요일 시가보다 1.02% 높은 수준이었지만, 주간 3.76% 하락한 76,943달러로 한 주를 마쳤다. 바이낸스는 금요일 저녁 도난액 63억달러에 대응해 63억4000만달러를 확보했으며, 이 중 50억달러는 도난당한 자산과 같은 자산으로 보유하고 있다고 밝혔다. 온체인에서 동결된 자산은 약 30억달러였으며, 출금은 11월 1일 UTC 6시께부터 단계적으로 재개할 예정이었다. 도난의 영향을 받은 ENA는 UTC 0시 20분께 목요일 종가 대비 20.9% 낮은 수준까지 떨어졌다가 낙폭의 절반을 만회했다. 아베는 금요일 동결했던 시장을 재개했다. 분석 대상 51개 토큰 중 상승한 것은 7개에 그쳤으며, HYPE는 16.89% 오른 90.65달러를 기록했다.
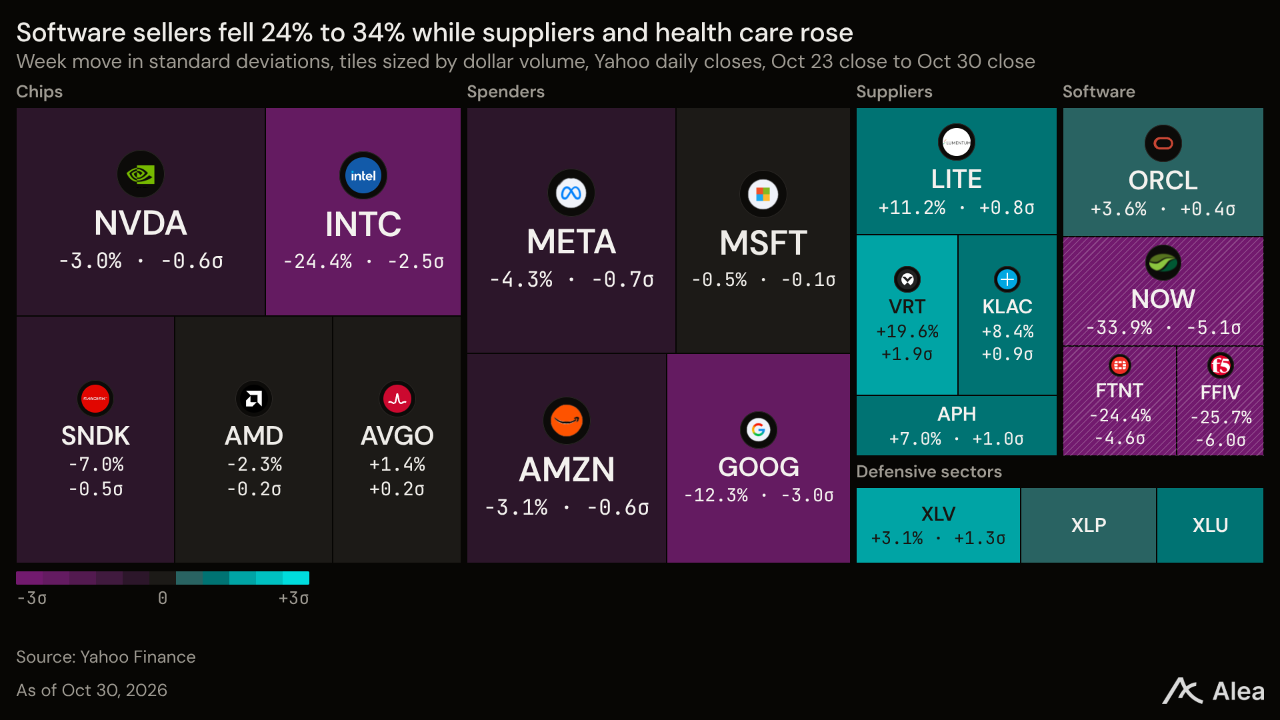
실적 발표가 이어진 한 주 동안 AI 기업의 주가는 인프라 구축 비용을 누가 부담하느냐에 따라 갈렸다. 서비스나우는 계약 매출 성장 둔화를 예고한 뒤 주간 33.7% 하락했고, 포티넷과 F5는 각각 약 4분의 1씩 하락했다. 알파벳은 분기 중 유형자산에 514억달러를 지출하고 잉여현금흐름이 마이너스 91억달러를 기록한 뒤 12.52% 하락해, 1년 만에 가장 부진한 주간 성과를 냈다. 전력·데이터센터 장비 공급업체는 상승세를 유지했다. 버티브는 17.64%, KLA는 6.80% 올랐다. 기술주 외에서는 헬스케어, 소재, 유틸리티, 필수소비재가 모두 상승했다.
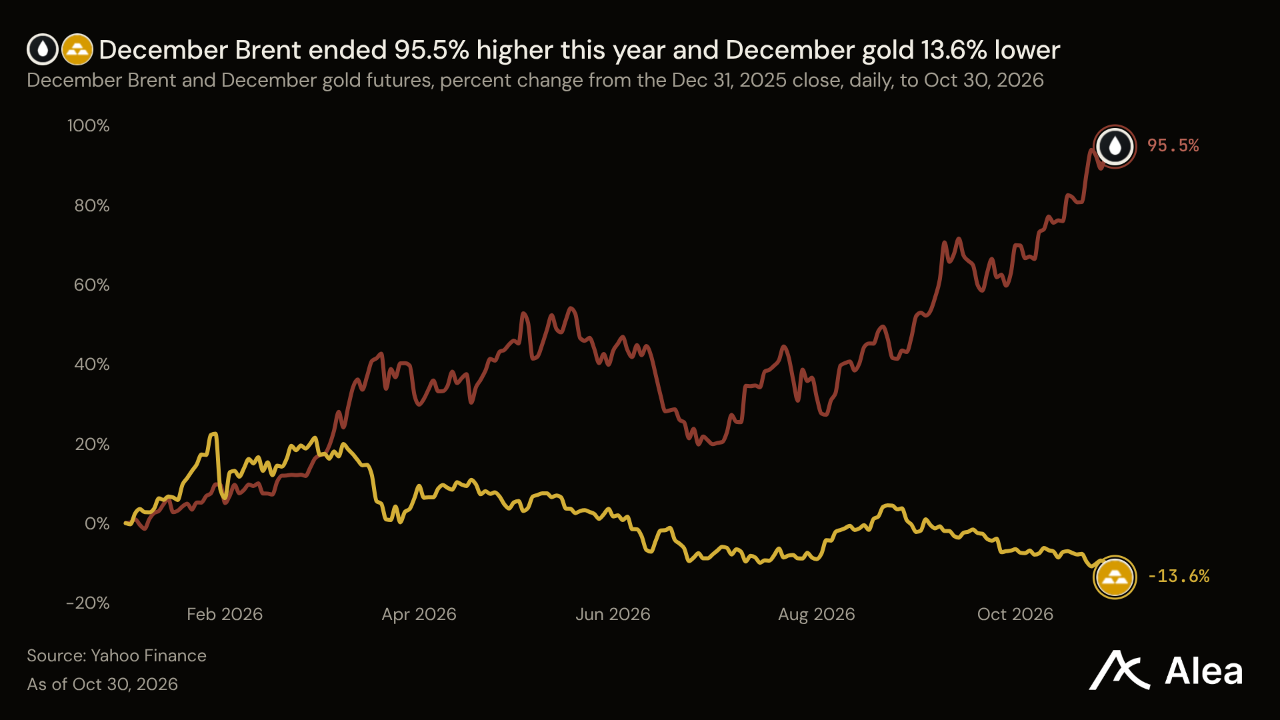
유가는 고점을, 귀금속은 저점을 기록했다. 브렌트유 12월물은 10월 30일 1년 만에 가장 높은 종가인 117.70달러로 만기를 맞았다. 금은 3.45% 하락한 3,882.70달러, 은은 8.75% 내린 49.09달러로 모두 1년 만에 최저 종가를 기록했다. 같은 기간 10년물 실질금리는 6bp 하락했다. 이번에도 금의 일반적인 움직임과는 반대였다.
핵심 요약
- 금요일 하루 만에 AI 관련주의 주간 상승분이 사라졌다. SOXX는 월요일 시가부터 목요일 종가까지 6.42% 올랐지만, 인텔이 매출총이익률을 37.1%로 전망하고 25.8% 하락 출발한 뒤 8.24% 떨어졌다.
- 개별 종목 전반은 버텼다. RSP는 0.68% 오른 반면 S&P 500은 0.78% 하락했고, 헬스케어, 소재, 유틸리티, 필수소비재는 모두 상승했다.
- 바이낸스는 역대 최대 암호화폐 도난 손실을 자체 재무자원으로 부담한다. 도난액 63억달러에 대응해 63억4000만달러를 확보했으며, 11월 1일 UTC 6시께부터 단계적으로 출금을 재개할 계획이다.
- 금리시장은 연준 내 금리 인상 찬성표 2표가 시사하는 것보다 완화적인 방향으로 움직였다. 12월 금리 인상 확률은 81.5%에서 69.5%로 하락했고, 2년물 금리는 13bp 내린 4.56%를 기록했다.
- 금은 2주 연속 헤지 역할을 하지 못했다. 10년물 실질금리가 6bp 하락했지만, 금은 1년 만에 최저 종가인 3,882.70달러로 마감했다. 브렌트유 12월물은 1년 만에 최고치인 117.70달러로 만기를 맞았다.
거시경제: 금리 인상 주장에도 하락한 2년물 금리
이번 주 연준 의결권자 2명이 금리 인상을 원했지만, 시장의 12월 금리 인상 확률은 금요일까지 오히려 낮아졌다. 연준은 10월 28일 찬성 10표, 반대 2표로 기준금리 목표 범위를 3.75~4%로 동결했다. 리사 쿡과 베스 해맥은 0.25%포인트 인상을 주장하며 반대표를 던졌다. 폴리마켓의 12월 계약은 성명 발표 직후 금리 인상 확률을 81.5%, 금요일 늦게는 69.5%로 반영했다. 칼시의 같은 계약은 69센트 부근에서 마감했다. 워시 의장은 금리 결정 횟수를 줄일 계획이다. 2027년 가을부터 연간 회의 중 한 차례는 전략만 논의하고, 2028년에는 8차례 회의 중 6차례만 금리를 결정한다. 2년물 금리는 목요일과 금요일 이틀 동안에만 11bp 하락했다.
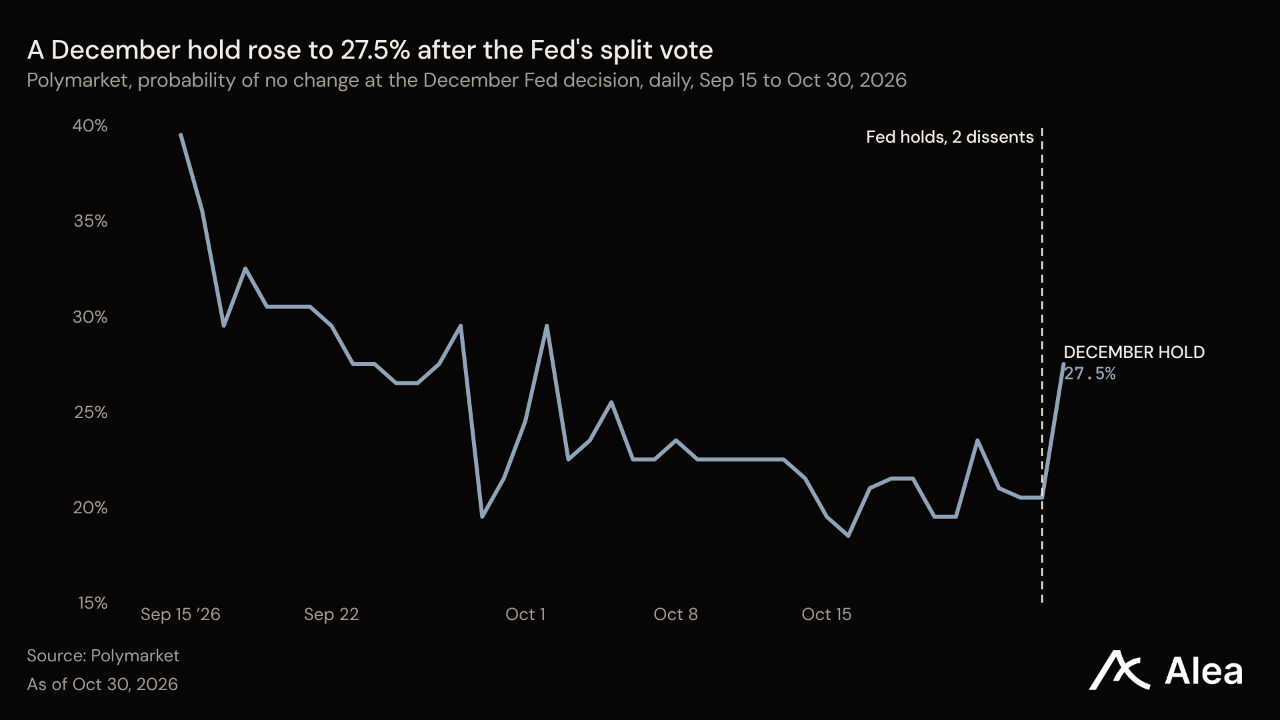
성장세는 강했고 임금 비용 상승세는 둔화했지만, 어느 지표도 12월 금리 인상 확률을 움직이지 못했다. 3분기 실질 GDP는 연율 3.4% 증가해 2분기 2.2%를 웃돌았고, 미국 내 민간 구매자에 대한 최종판매는 4.9% 증가했다. 9월 근원 PCE 물가는 전월 대비 0.3%, 전년 동월 대비 3.1% 상승했다. 지출 증가율은 0.5%로 소득 증가율 0.2%를 웃돌았으며, 저축률은 3.8%였다. 3분기 고용비용지수는 전분기 0.9%에 이어 0.8% 상승했고, 최근 12개월 상승률은 3.4%였다. 물가를 반영한 실질임금은 0.6% 하락했다.
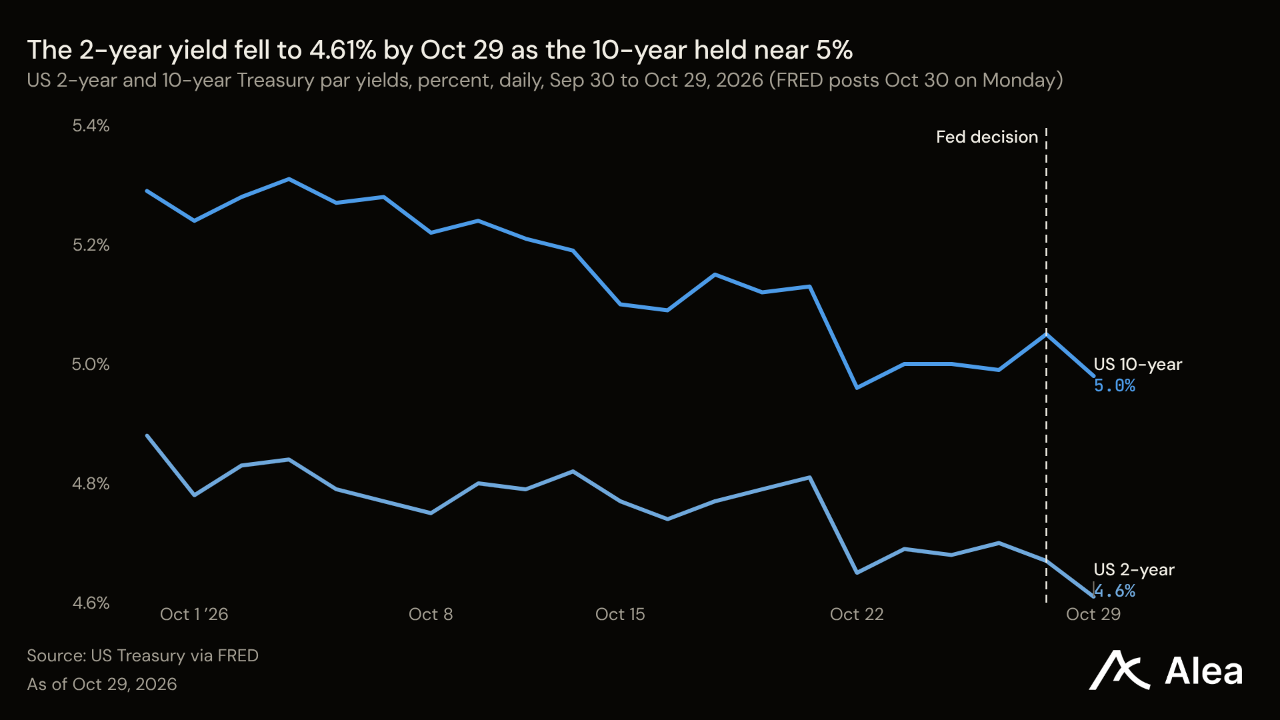
미국 국채는 이번에도 주식 매도세에 대한 헤지 역할을 했다. 금리 하락폭은 단기물에서 가장 컸다. 2년물 파 수익률은 10월 23일 대비 13bp 내린 4.56%를 기록했고, 5년물은 11bp 내린 4.71%, 10년물은 6bp 내린 4.94%, 30년물은 2bp 내린 5.31%를 기록했다. 10년물과 2년물의 금리 차는 31bp에서 38bp로 확대됐다. 인플레이션 보상 수준은 그대로였다. 10년물 실질금리도 똑같이 6bp 하락해 2.60%를 기록하면서 손익분기 인플레이션율은 2.34%를 유지했다. 재무부가 11월 4일 발표할 차환 계획은 장기채 시장이 흡수해야 할 이표채 공급 규모를 제시한다.
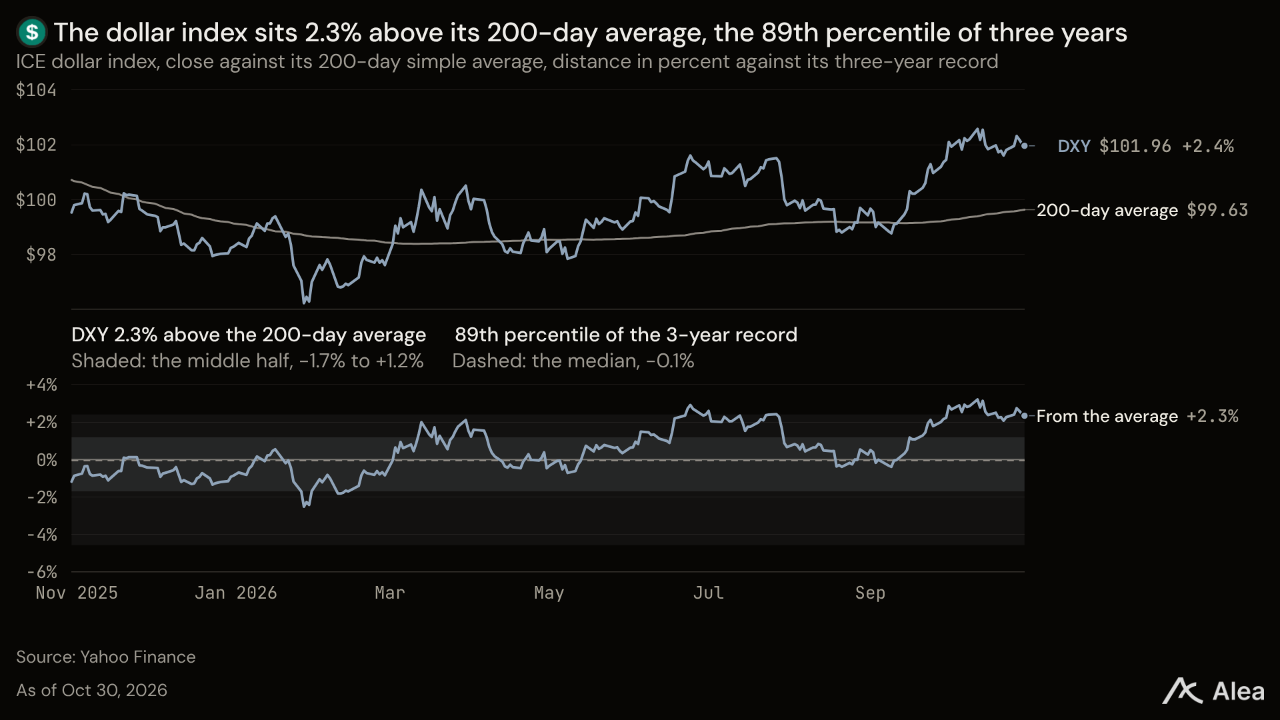
유럽중앙은행(ECB)과 일본은행은 시장 예상대로 금리를 동결했고, 관심을 끈 소식은 금리 결정 주변에서 나왔다. ECB는 10월 29일 예금금리를 2.50%로 유지했다. 같은 날 오전 크리스틴 라가르드는 2027년 2월 7일 사임하겠다고 밝혔다. 일본은행은 찬성 8표, 반대 1표로 금리를 1.25%로 동결했으며, 다카타 하지메는 1.5%를 제안했다. 일본은행은 2027년 1월부터 연간 ETF 매각 규모를 3300억엔에서 약 8600억엔으로 늘린다. 유로존의 3분기 성장률은 0.4%로 둔화했고, 성장분의 약 절반은 아일랜드에서 나왔다. 미국 국채금리가 하락했음에도 유로화는 주간 0.47% 내린 1.1166달러, 달러화는 엔화 대비 0.45% 오른 157.52엔으로 한 주를 마쳤다.
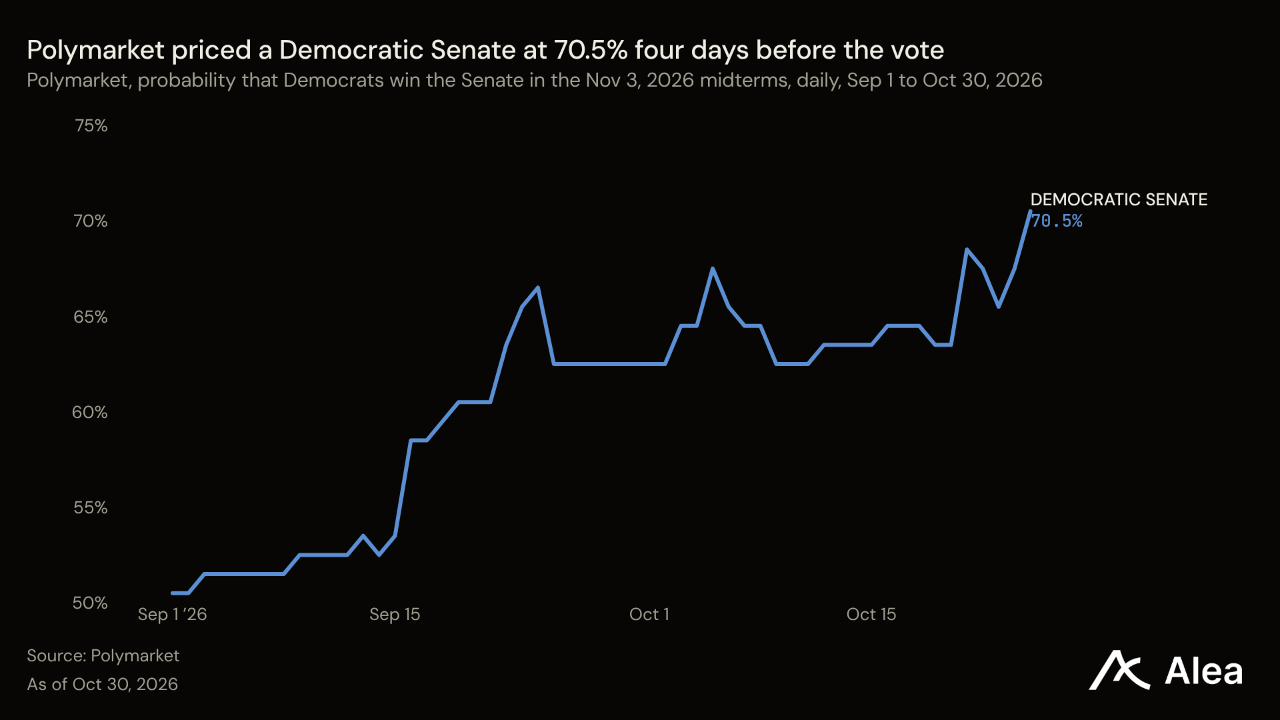
미국 중간선거는 11월 3일 치러진다. 10월 30일 폴리마켓이 반영한 민주당의 상원 장악 확률은 70.5%, 하원 장악 확률은 93.5%였다. 10년물 금리 4.94%, 30년물 금리 5.31%인 상황에서 재무부는 11월 4일 차환 계획을 통해 이표채 입찰 규모를 정한다. 11월 6일 발표되는 10월 고용보고서는 70% 부근인 12월 금리 인상 확률을 움직일 수 있는 다음 지표다. 10월 30일 늦게 폴리마켓의 실업률 구간별 계약은 실업률이 4.3% 이상일 확률을 23%로 반영했다. 미국 밖에서는 영란은행이 11월 5일 금리를 결정하며, 0.25%포인트 인상 확률은 98%로 반영됐다.
암호화폐: 역대 최대 도난 손실을 부담한 바이낸스
역대 최대 암호화폐 도난은 단 한 건의 트랜잭션으로 벌어졌다. 미국 증시 마감 5분 뒤인 10월 29일 UTC 20시 5분, 바이낸스 핫월렛이 해킹당했고 몇 차례의 호출로 약 63억달러 상당의 토큰이 빠져나갔다. 스테이블코인 발행사들은 한 시간 안에 대응했다. 테더는 15억6700만 USDT 이상을 동결했고, 서클은 8억 USDC 이상을 동결했다. 바이낸스는 금요일 저녁까지 동결된 총액이 약 30억달러라고 밝혔다. 처음 지목한 엔지니어의 노트북 외에도 추가 침입 지점을 발견했으며, 지갑 개인키가 유출된 흔적은 없다고 설명했다.
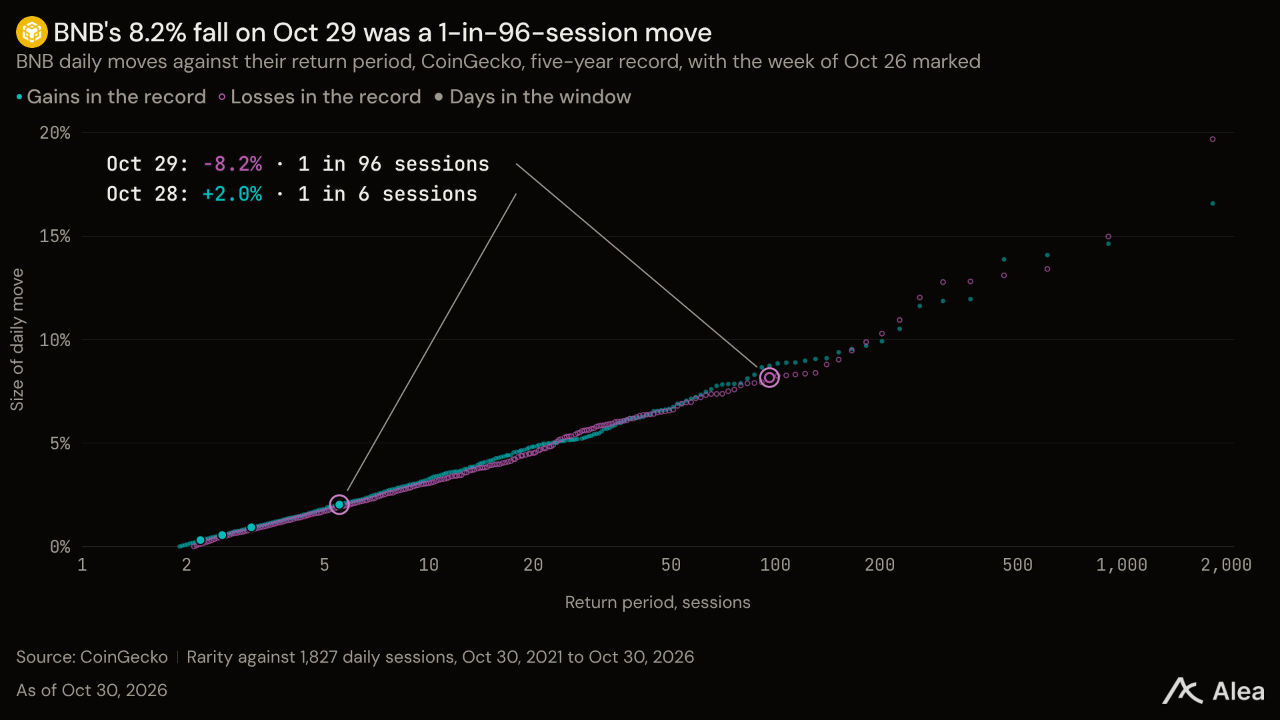
바이낸스는 손실을 부담하기로 했다. 10월 30일 회사 자금 63억4000만달러 이상을 확보했으며, 이 중 50억달러는 도난당한 것과 정확히 같은 토큰으로 보유하고 있다고 발표했다. 나머지는 시장과 장외거래(OTC)를 통해 매입 중이다. BNB는 주간 5.46% 하락해 분석 대상 토큰의 하락률 중앙값보다 낙폭이 작았다.
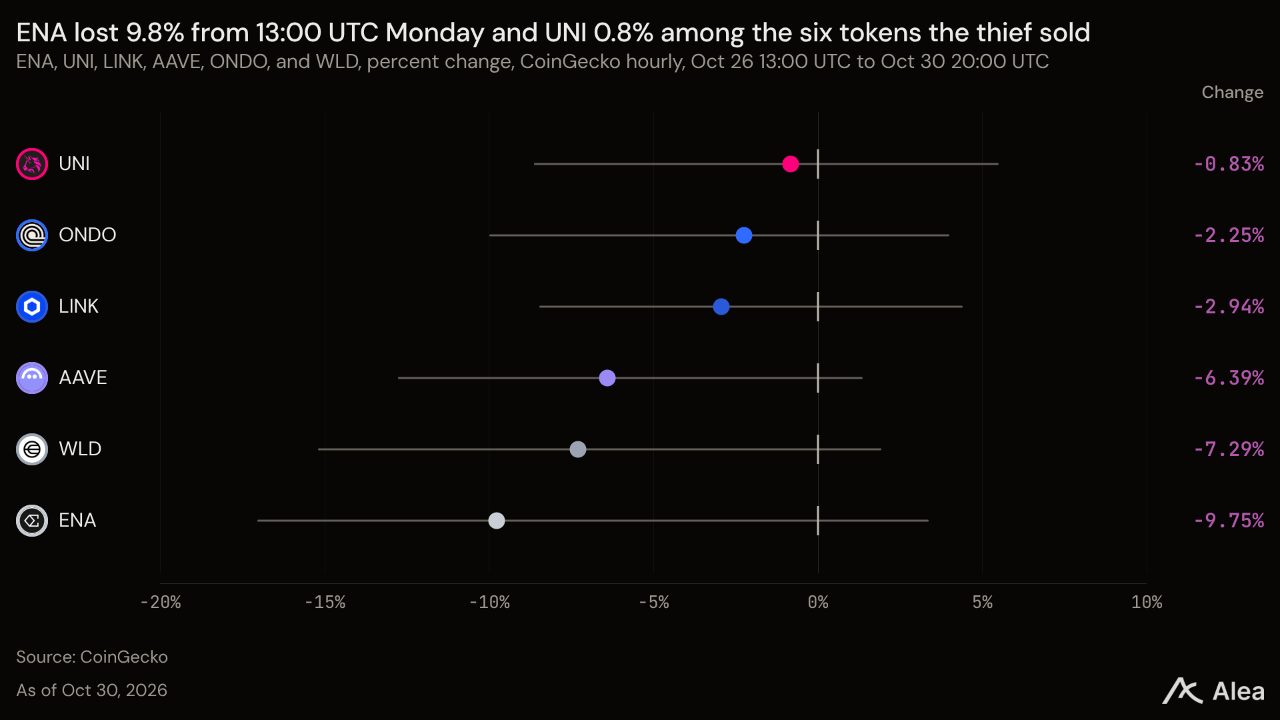
해커는 밤사이 탈취 자산 일부를 이더리움으로 바꿨고, 매도 대상 토큰은 가격 하락을 겪었다. UTC 21시 58분부터 0시 41분까지 유니스왑 풀에서 ENA, UNI, LINK, AAVE, ONDO, WLD와 970만 USDe를 약 1억4470만달러에 매도했고, 여기에 PEPE 3520만달러어치도 추가로 팔았다. UTC 0시 20분께 ENA는 목요일 종가 대비 20.9%, AAVE는 13.7% 낮은 수준이었다. 금요일 종가까지 ENA는 낙폭의 절반을, AAVE는 그 이상을 회복했다.
대출시장은 하루 안에 동결됐다가 다시 열렸다. 아베는 최초 보도 이후 V3와 V4 시장을 동결했다. 10월 30일 UTC 8시 15분 이더리움의 USDT 풀은 자금의 99.9%가 대출된 상태였다. 아베는 UTC 13시 57분 모든 시장을 재개하고, 포지션에 필요한 담보가 계속 충분히 유지됐다고 밝혔다. 다만 USDT와 USDC를 포함한 9개 자산은 신규 담보로 사용할 수 없도록 유지했다. 카미노는 UTC 14시 50분 SOL 및 BTC 시장의 차입을 재개했다. 메이플은 대출 12억3000만달러에 대해 준비자산 20억5000만달러를 보유하고 있으며, 바이낸스에 보관된 자산은 없다고 공개했다.
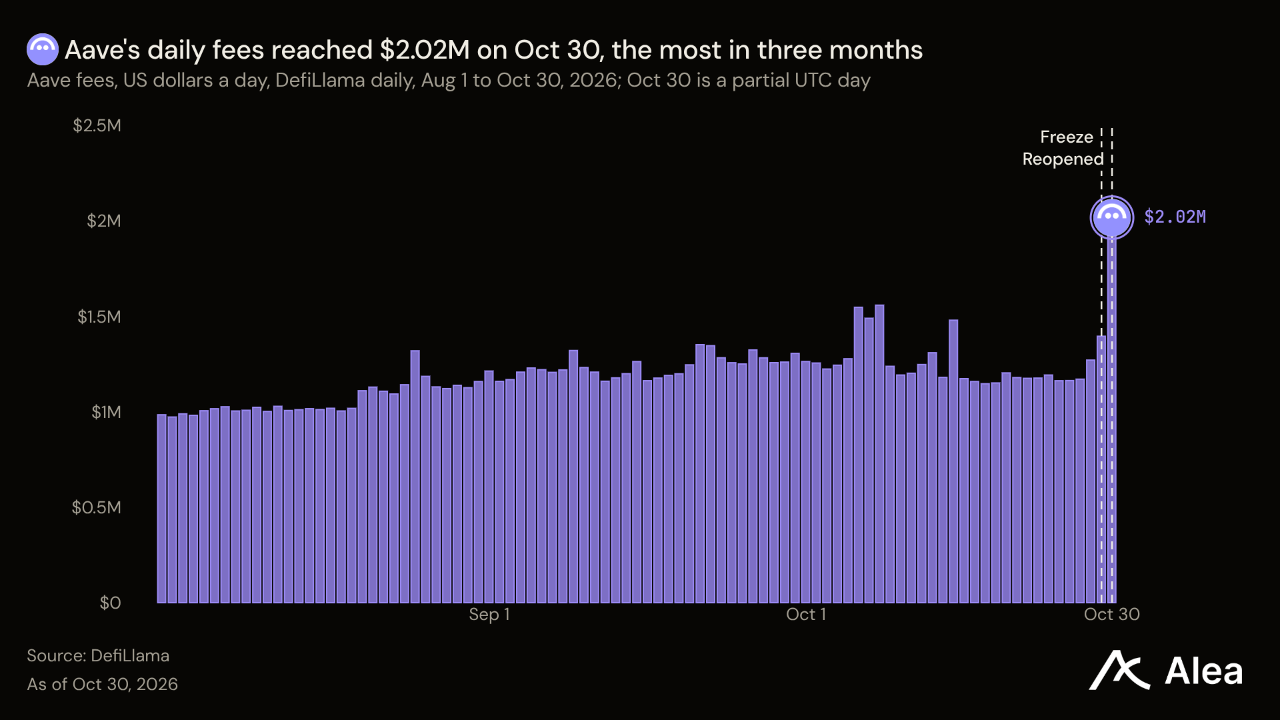
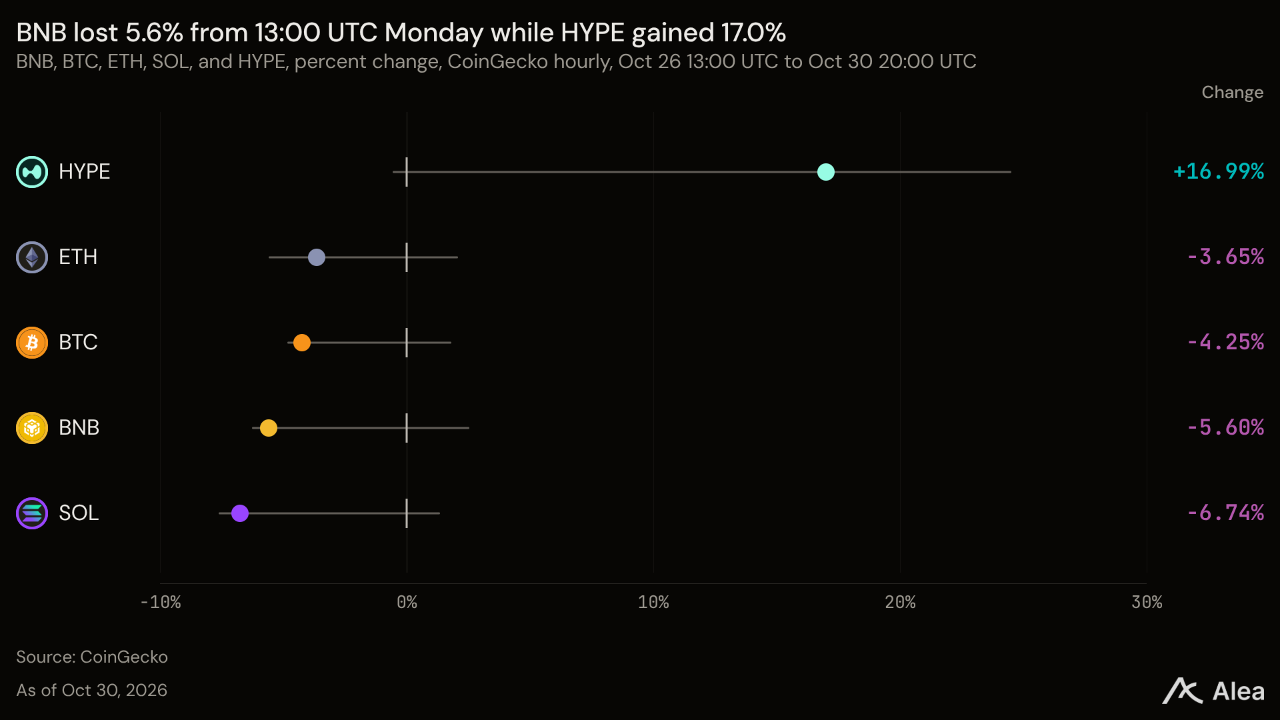
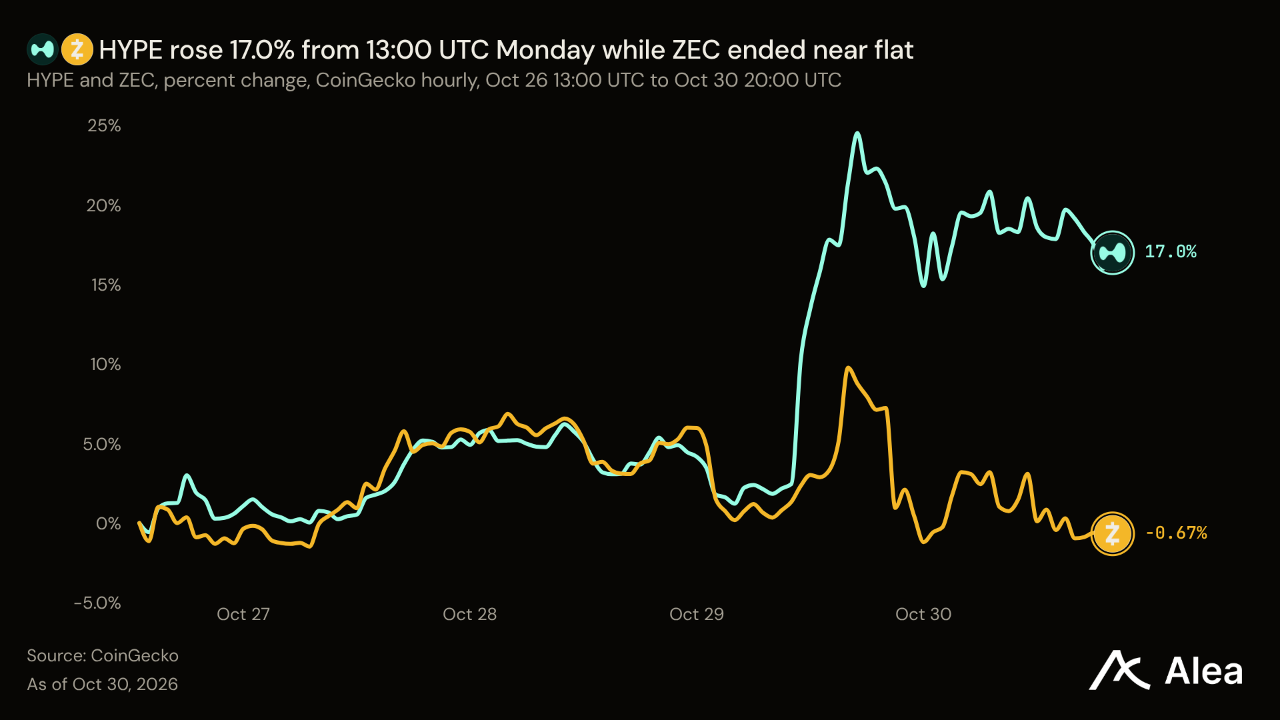
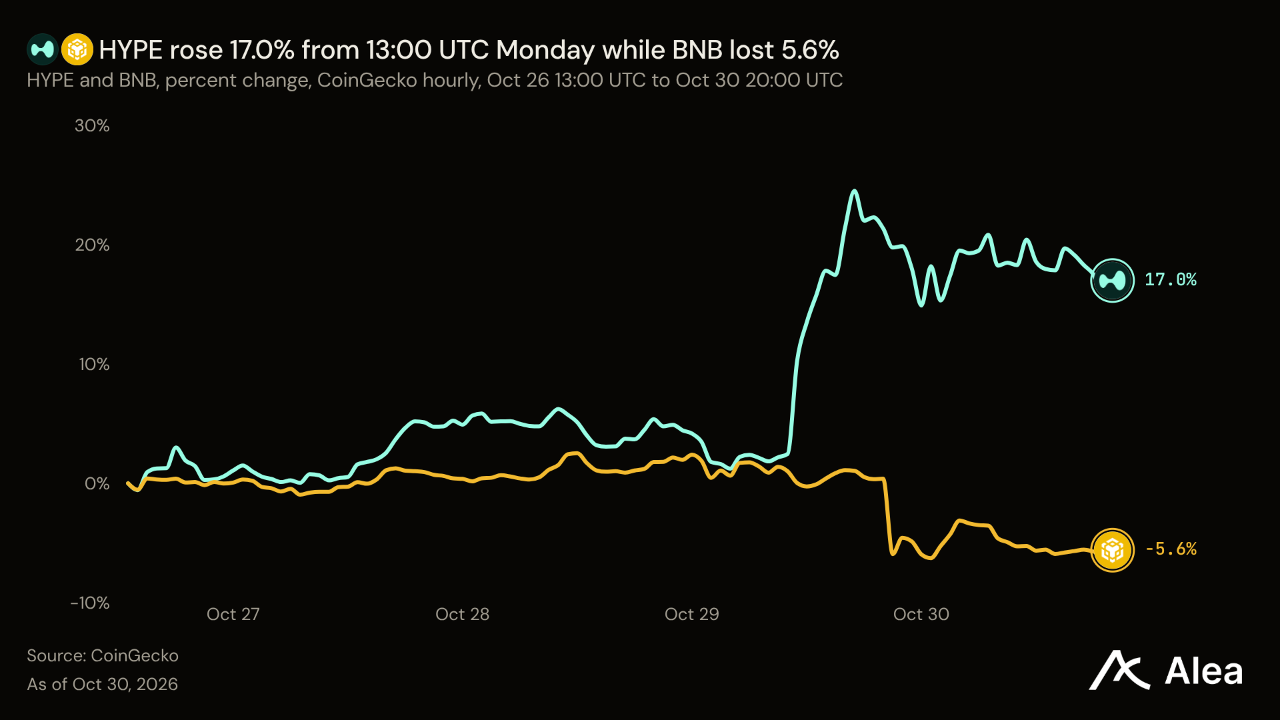
자금은 암호화폐 시장을 빠져나가기보다 시장 안에서 이동했다. 10월 26일부터 29일까지 미국 비트코인 현물 펀드에는 4억4080만달러가 순유입된 반면, 이더리움 펀드에서는 2억7570만달러가 순유출됐다. 페이워드와 ICE가 각각 미국 규제 체계 안에서 하이퍼리퀴드 시장에 접근할 수 있는 경로를 제시한 뒤 HYPE는 16.89% 오른 90.65달러를 기록했고, 시가총액에서 ZEC를 추월했다. 금요일 낮 매도세는 주식시장과 함께 움직였다. BTC는 UTC 18시 50분에 장중 저점을 기록했으며, 나스닥 100도 같은 5분 구간에 저점을 찍었다. 분석 대상 51개 토큰 가운데 주간 상승한 토큰은 7개였으며, 하락률 중앙값은 6.51%였다.
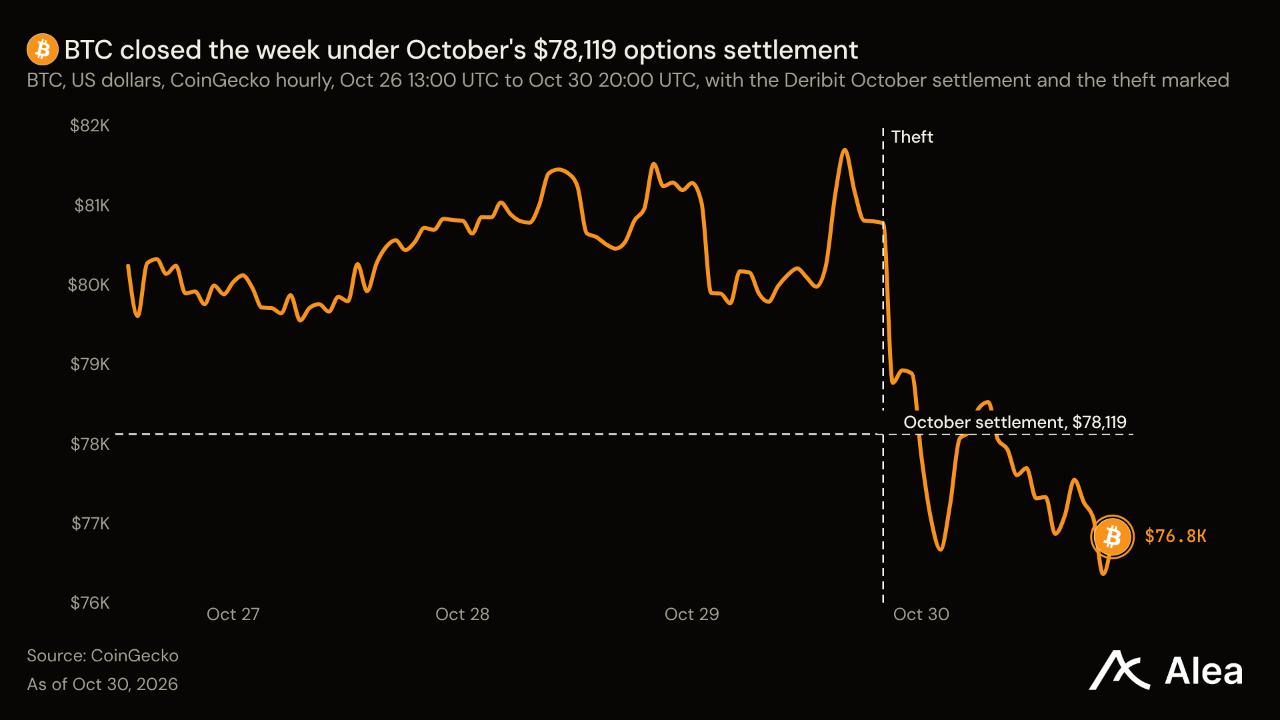
BTC — BTC는 3.76% 하락한 76,943달러를 기록해 토큰 하락률 중앙값인 6.51%보다 낙폭이 작았다. BTC 현물 펀드에는 10월 22일과 23일 7억7350만달러가 순유출된 뒤 해킹 이전 4거래일 동안 4억4080만달러가 순유입됐다. 데리비트의 10월 옵션은 금요일 오전 78,119달러에 결제됐으며, 약 104억달러에 해당하는 133,163 BTC 규모의 미결제약정이 만기를 맞았다. 저점은 이후 주식시장과 함께 나타났다. BTC는 나스닥 100이 저점을 기록한 UTC 18시 50분에 76,326달러까지 하락했다.
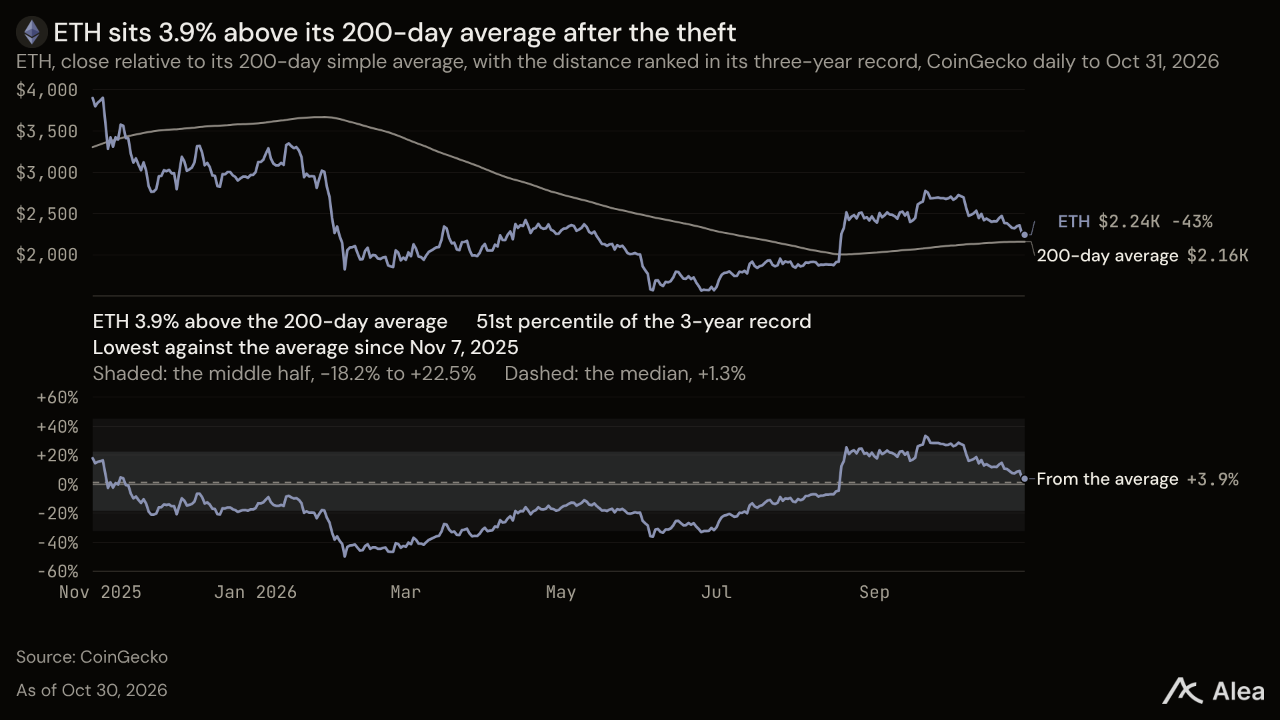
ETH — ETH는 3.19% 내린 2,240달러로 BTC보다 낙폭이 작았다. 다만 ETH 현물 펀드에서는 월요일부터 목요일까지 2억7570만달러가 순유출됐다. ETH가 가장 부진했던 시간대는 도난이 발생한 밤이었다. UTC 1시 30분에 목요일 미국장 마감 시점보다 6.97% 낮은 2,174달러를 기록했다. 이후 금요일 미국장 개장 시점부터는 나스닥 100이 하락하는 동안 0.5% 상승했다. 도난당한 ETH는 아침까지 이동하지 않았다. UTC 8시 기준 두 주소에 214,720 ETH가 남아 있었다. 금요일 종가 기준 약 4억8100만달러로, 이번 주 펀드 환매 속도를 적용하면 7일치에 해당한다.
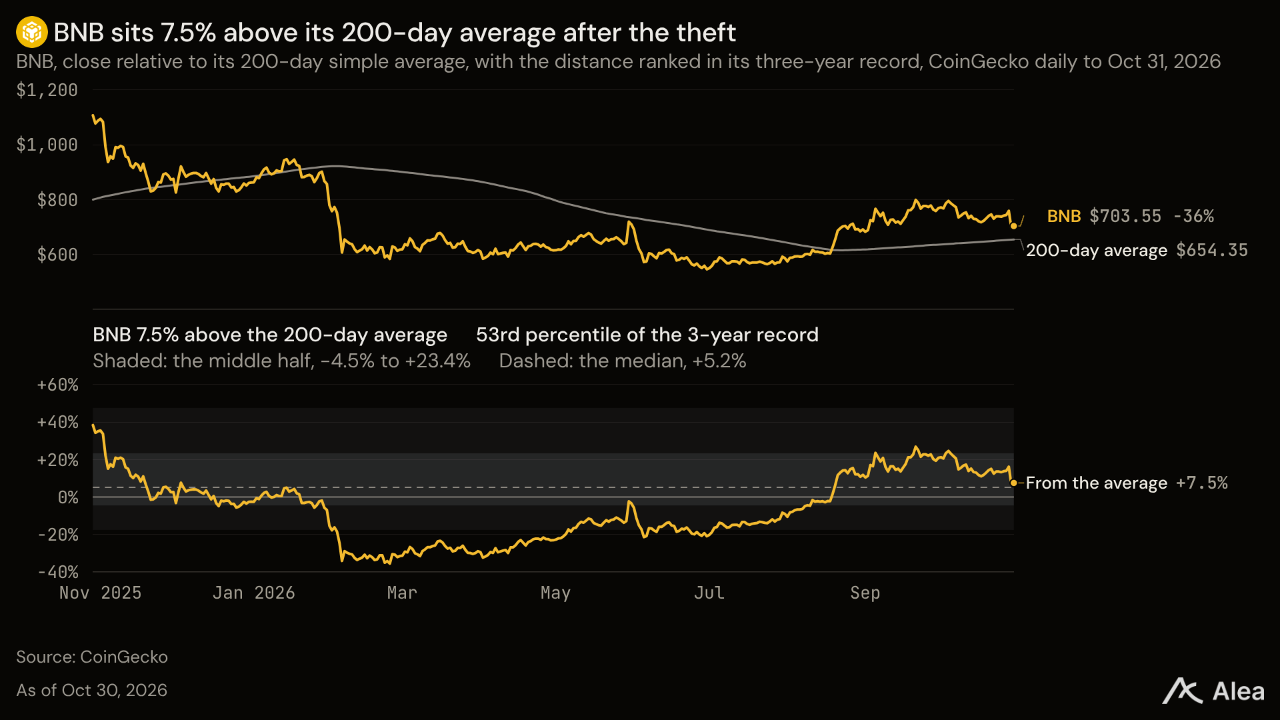
BNB — 바이낸스가 이번 도난으로 약 63억달러를 잃었지만, BNB의 하락률은 5.46%였고 가격은 701달러를 기록했다. 저점은 UTC 20시 5분 해킹 발생 40분 뒤에 나타났다. 목요일 미국장 마감 시점보다 8.71% 낮은 680달러였으며, BNB는 금요일까지 이 수준을 웃돌았다. 추적 대상 바이낸스 지갑은 금요일 오전 1351억8000만달러를 보유했다. 목요일 시작 시점보다 6.7% 줄었으며, 여기에는 보유 코인의 가격 하락도 반영됐다. 바이낸스는 SAFU 기금과 회사 자금으로 손실을 충당한다.
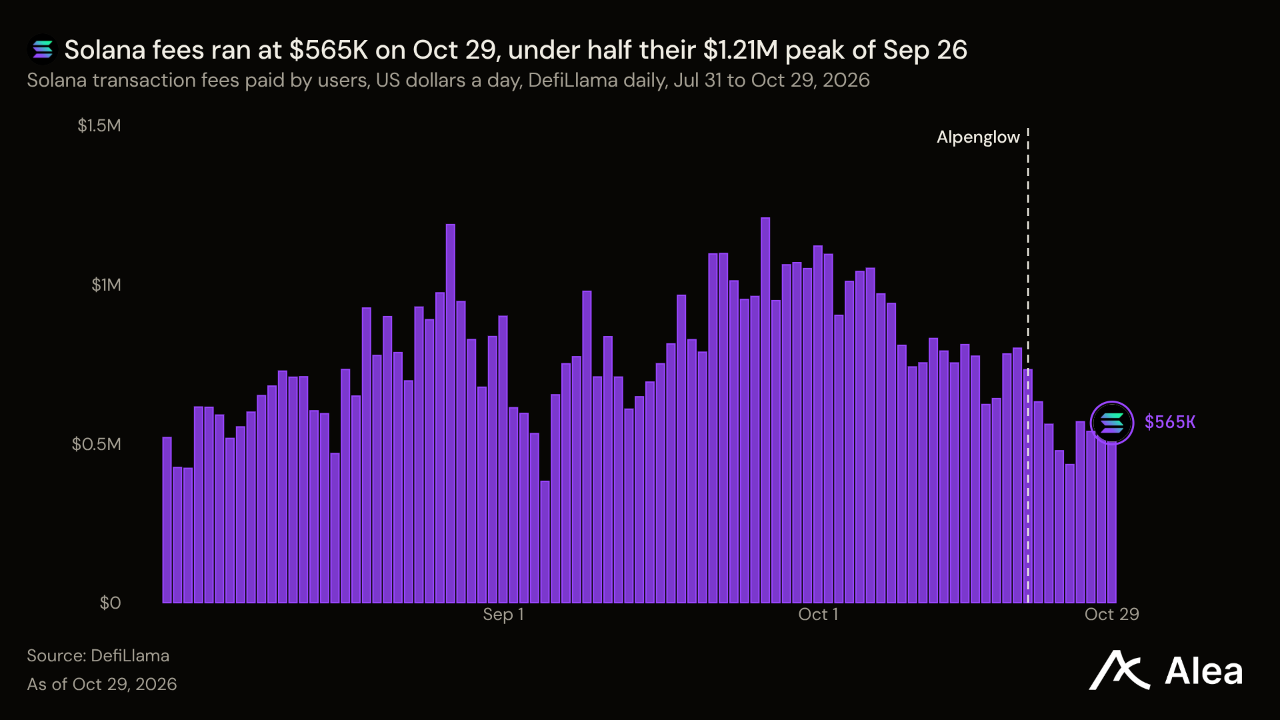
SOL — SOL은 6.31% 하락한 94.80달러를 기록해 ETH의 거의 두 배에 달하는 낙폭을 보였다. UTC 0시 20분에 저점을 찍은 뒤, UTC 18시 50분 나스닥 100과 함께 다시 저점을 기록했다. 이용 실적도 이를 상쇄하지 못했다. 솔라나 사용자가 9월 30일 이후 지불한 수수료는 2332만달러로, 직전 30일보다 5.8% 줄었다.
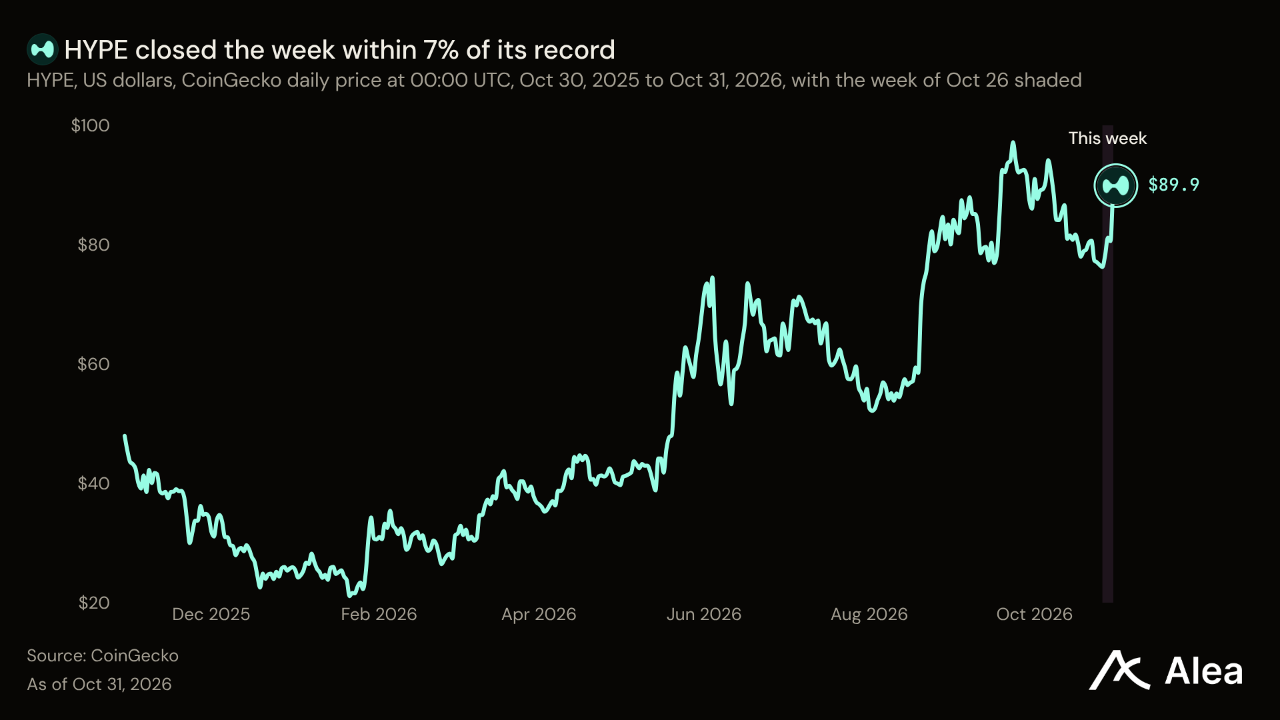
HYPE — 미국 거래소 그룹 두 곳이 하이퍼리퀴드 기반 시장 상장에 나서면서 HYPE는 16.89% 오른 90.65달러를 기록했다. 분석 대상 51개 토큰 중 KNTQ에 이어 두 번째로 높은 상승률이었다. 종가는 사상 최고치보다 6.73% 낮았다. 뉴욕증권거래소 소유주 ICE는 10월 29일 미국 상품선물거래위원회(CFTC)의 승인을 조건으로 Trade.xyz의 주식·지수·원자재 무기한 선물 시장을 미국에서 운영하기로 합의했다. 이들 상품은 하이퍼리퀴드의 허가형 시장 개설자 표준인 HIP-3*에 따라 거래된다. 크라켄의 모회사 페이워드는 비트노미얼을 통해 자체 HIP-3 시장을 선보일 계획이다. HIP-3 시장은 하이퍼리퀴드에 프로토콜 수수료를 지불하지만, 두 계획 모두 미국 거래에 적용할 수수료 수준은 정하지 않았다. 보유자 몫의 수익으로 HYPE를 매입하는 Assistance Fund에는 최근 30일간 6595만달러가 유입됐다. 직전 한 달보다 11.8% 줄어든 규모다.
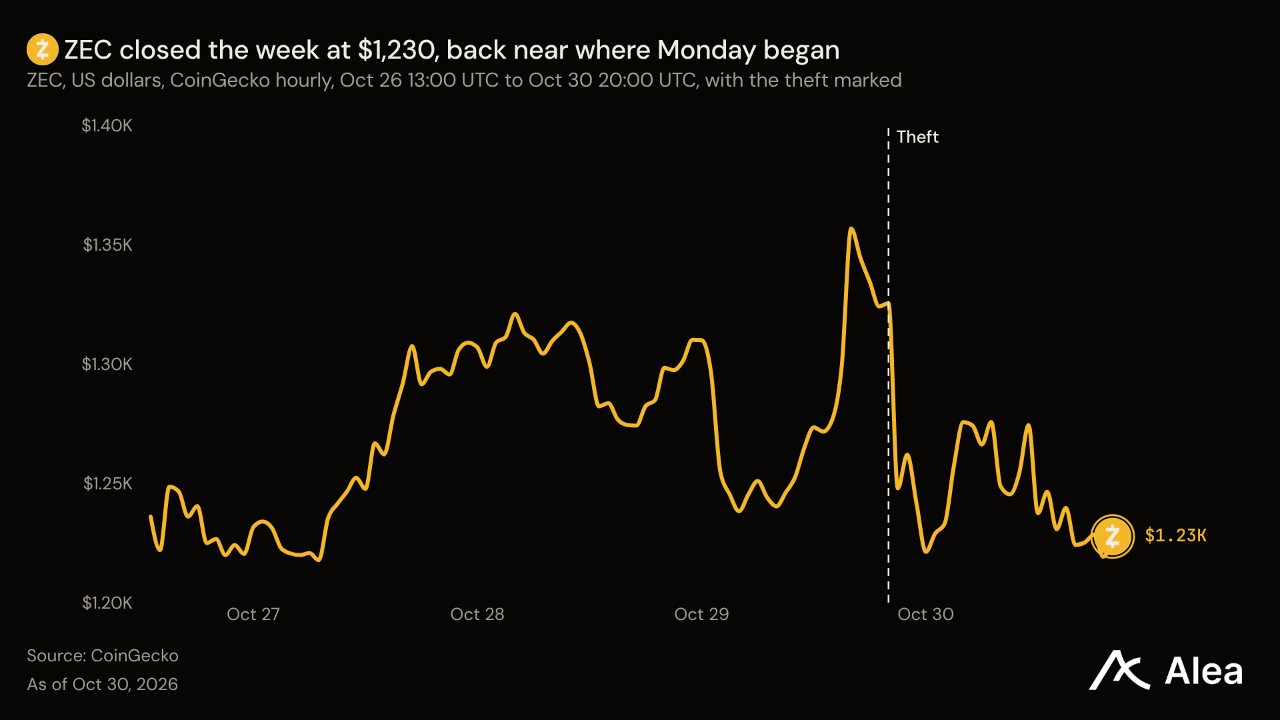
ZEC — ZEC는 0.66% 오른 1,230달러로 마감해 상승한 7개 토큰 중 하나였다. 다만 월요일 시가부터 목요일 종가까지 기록한 8.7% 상승분 대부분을 금요일에 반납했다. Zebra 7.0.0은 11월 6일께 NU7을 활성화하며, 예정된 ZIP에 따라 거래 수수료의 60%가 유통에서 제외된다.
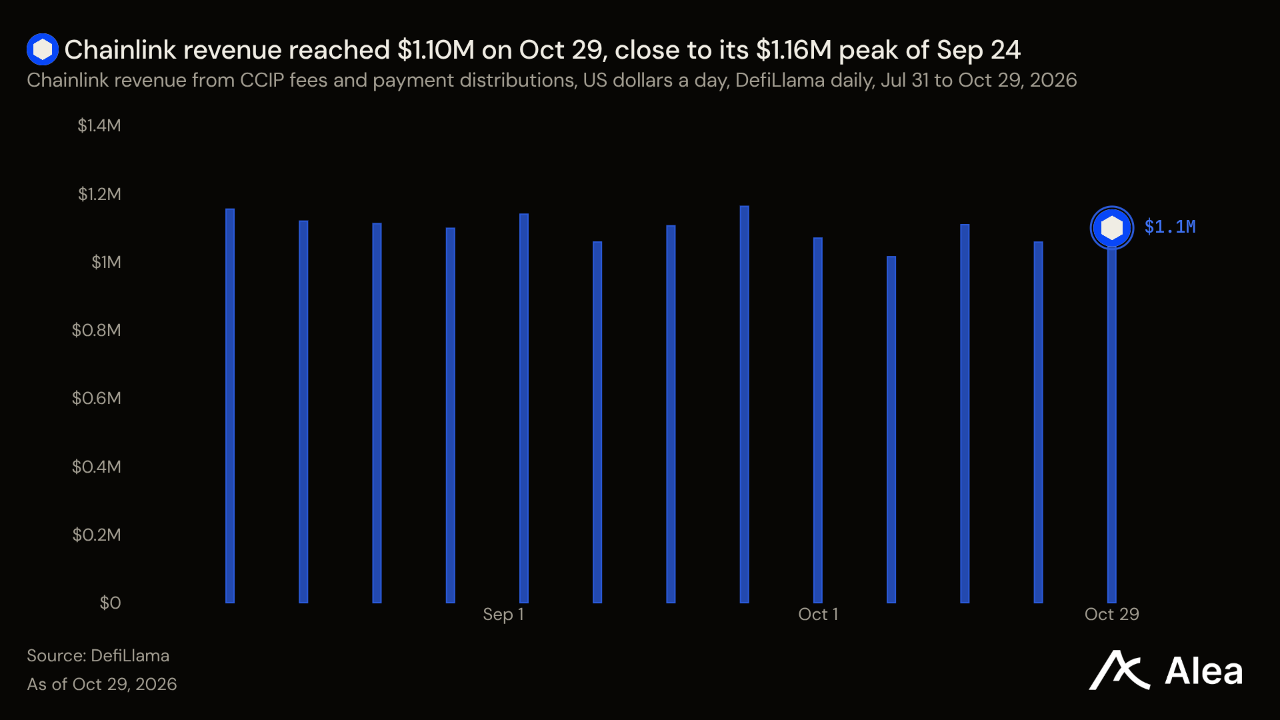
LINK — LINK는 2.60% 내린 11.14달러를 기록해 토큰 하락률 중앙값의 절반에도 못 미치는 낙폭을 보였다. 바이낸스 해커는 UTC 22시 37분부터 85분 동안 약 2760만달러 상당의 257만 LINK를 유니스왑 풀에 매도했다. LINK는 UTC 0시 20분 목요일 종가 대비 12.14% 낮은 10.27달러로 저점을 기록했다. 금요일 마감 시점의 하락률은 4.75%로 줄었다. 같은 기간 서비스 공급 범위는 넓어졌다. 체인링크는 10월 29일 주식·원자재 주말 가격 제공 서비스를 출시했고, 아베는 이 서비스를 주식 담보 대출에 도입할 예정이라고 밝혔다. 금요일 폴리마켓은 새로 선보인 15분 단위 금·은 시장의 공식 오라클로 체인링크를 지정했다. CCIP와 데이터 이용료 수익은 9월 30일 이후 한 달간 535만달러로 19.8% 증가했으며, 이 중 5분의 1은 목요일 하루에 발생했다.
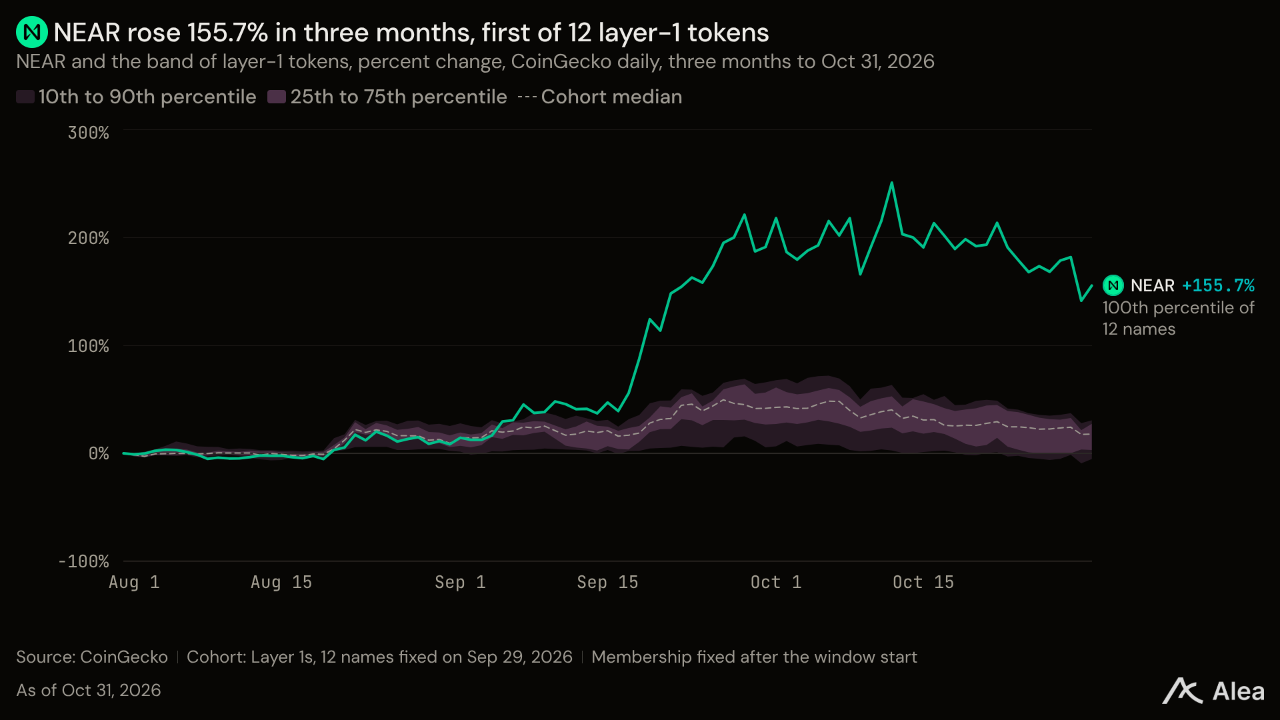
NEAR — NEAR는 밤사이 발생한 11.28% 낙폭 대부분을 만회한 뒤 3.85% 내린 4.34달러를 기록했다. 크로스체인 스왑 서비스 NEAR Intents는 30일간 NEAR 매입에 218만달러를 사용했다. 스왑 거래량이 18.1% 감소했음에도 매입액은 직전 30일보다 23.7% 늘었다. 이는 같은 30일간 Intents 수수료의 35%로, 직전 한 달의 25%보다 높아졌다.
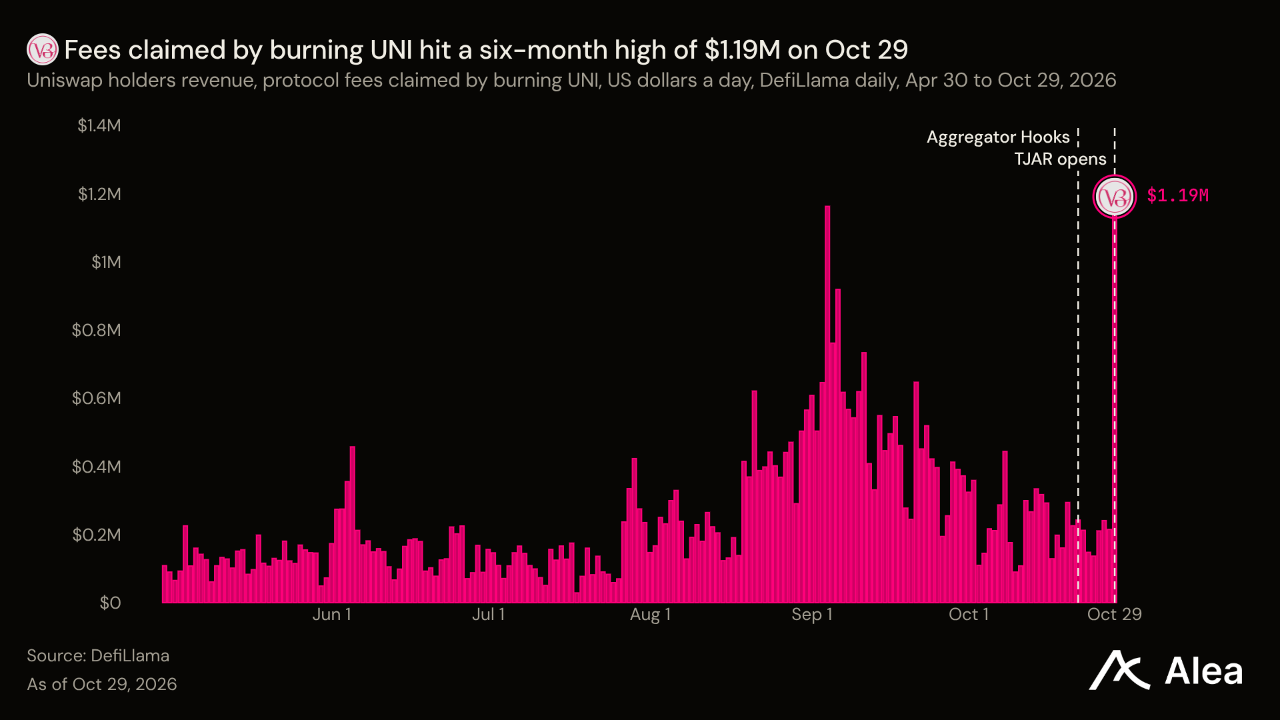
UNI — UNI는 0.11% 내린 6.97달러로 마감했다. 토큰 하락률 중앙값이 6.51%였던 가운데 보합에 가까운 흐름을 보였다. 해커는 목요일 UTC 21시 58분부터 44분 동안 유니스왑 자체 풀에서 약 4120만달러 상당의 642만 UNI를 매도했다. 이는 공급량의 0.64%이며, 9월 이더리움에서 수수료 청구 과정에서 소각된 175만 UNI의 3.7배다. UNI는 매도가 진행 중이던 UTC 22시에 6.25달러까지 떨어졌고, 금요일에는 2.9% 하락 마감했다. 보유자가 UNI를 소각해 청구하는 수수료는 최근 30일간 49.3% 감소한 795만달러였다. Robinhood Stock Tokens는 10월 28일 유니스왑 풀에서 거래를 시작했다. 하루 뒤 유니스왑이 TJAR 수수료 납부 경로를 다른 앱에 개방하면서 새로운 수수료 납부자가 등장했다. 첫 이용자인 로빈후드는 이를 통해 API 수수료를 USDC와 USDG로 납부한다.
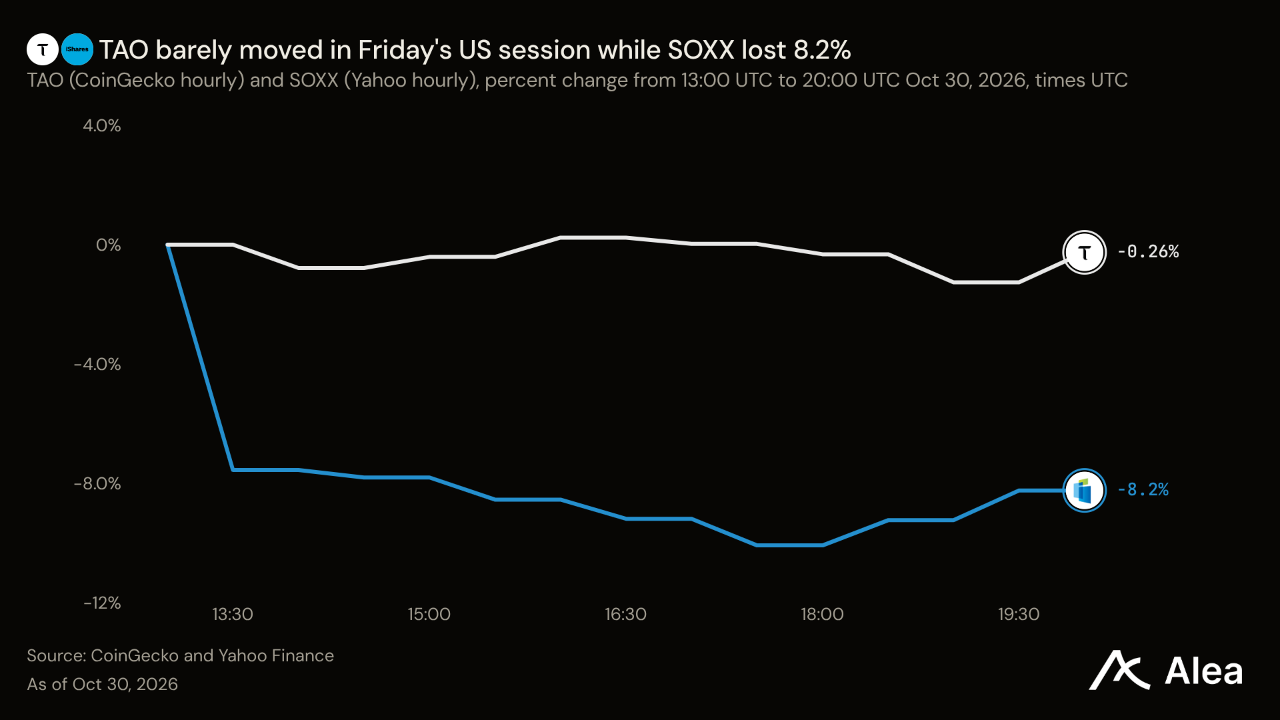
TAO — TAO는 7.28% 하락한 233달러를 기록했으며, 하락은 미국 증시 개장 전에 발생했다. UTC 0시 20분에 220달러로 저점을 찍은 뒤, SOXX가 1년 사이 두 번째로 큰 일일 낙폭을 기록한 미국장에서는 거의 움직이지 않았다.
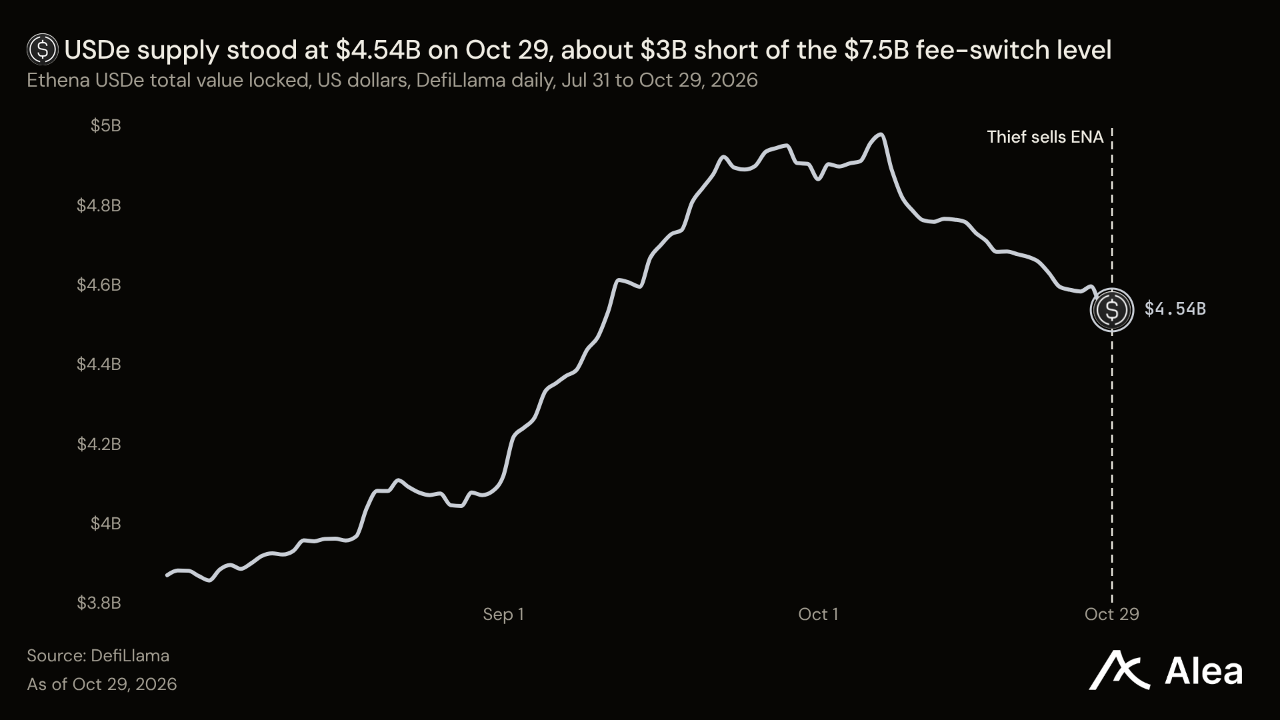
ENA — ENA는 8.29% 하락한 0.1881달러를 기록했다. 바이낸스 해커는 UTC 22시 52분부터 0시 41분 사이 탈취한 ENA 2억1750만 개 전량을 유니스왑 풀에서 매도했다. 약 3710만달러 규모다. ENA는 UTC 0시 20분에 목요일 종가보다 20.86% 낮은 0.1658달러까지 하락했다. 분석 대상 51개 토큰 중 TIA에 이어 두 번째로 큰 야간 낙폭이었다. 에테나는 바이낸스에 대한 자체 익스포저가 미정산 이익 880만달러로, 6205만달러 규모 준비기금의 14%라고 밝혔다. UTC 4시 25분 공개한 준비자산 증명에서는 USDe 담보자산이 공급량을 6000만달러 이상 웃돌았다. ENA는 저점보다 13.4% 높은 가격으로 마감했다. 보유자에 대한 수익 지급은 여전히 공급량 증가에 달려 있다. USDe 공급량은 한 달간 7.6% 감소해 45억4000만달러가 됐으며, 수익 지급을 시작하는 기준인 75억달러에 도달하려면 65% 늘어나야 한다.
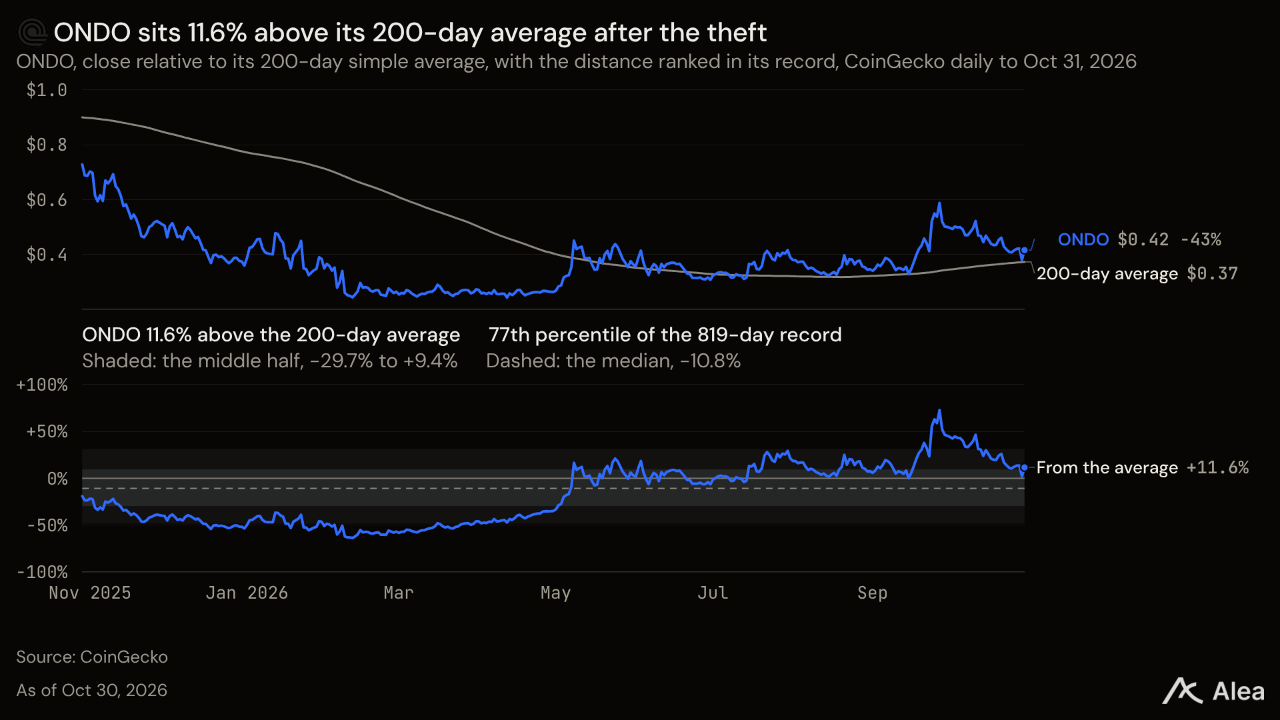
ONDO — ONDO는 금요일 미국장에서 강한 매수세가 유입된 뒤 1.77% 내린 0.4053달러를 기록했다. UTC 13시 30분 개장 시점부터 4.16% 올랐고, 나스닥 100이 매도세에 밀리는 가운데 장 마감 5분 전인 UTC 19시 55분에 장중 고점을 기록했다. 이로써 야간 낙폭 대부분을 만회했다. 밤사이 해커는 17분 동안 약 830만달러 상당의 2185만 ONDO를 유니스왑 풀에서 매도했고, ONDO는 13.24% 내린 0.3611달러까지 하락했다. 온도는 10월 27일 Robinhood Chain에 토큰화 주식과 ETF 15종을 상장했다. 이 상품의 수익은 온도 계열사에 귀속된다. 토큰 약관은 ONDO 보유자에게 거버넌스 권한을 부여하며, 수익을 지급하지는 않는다.
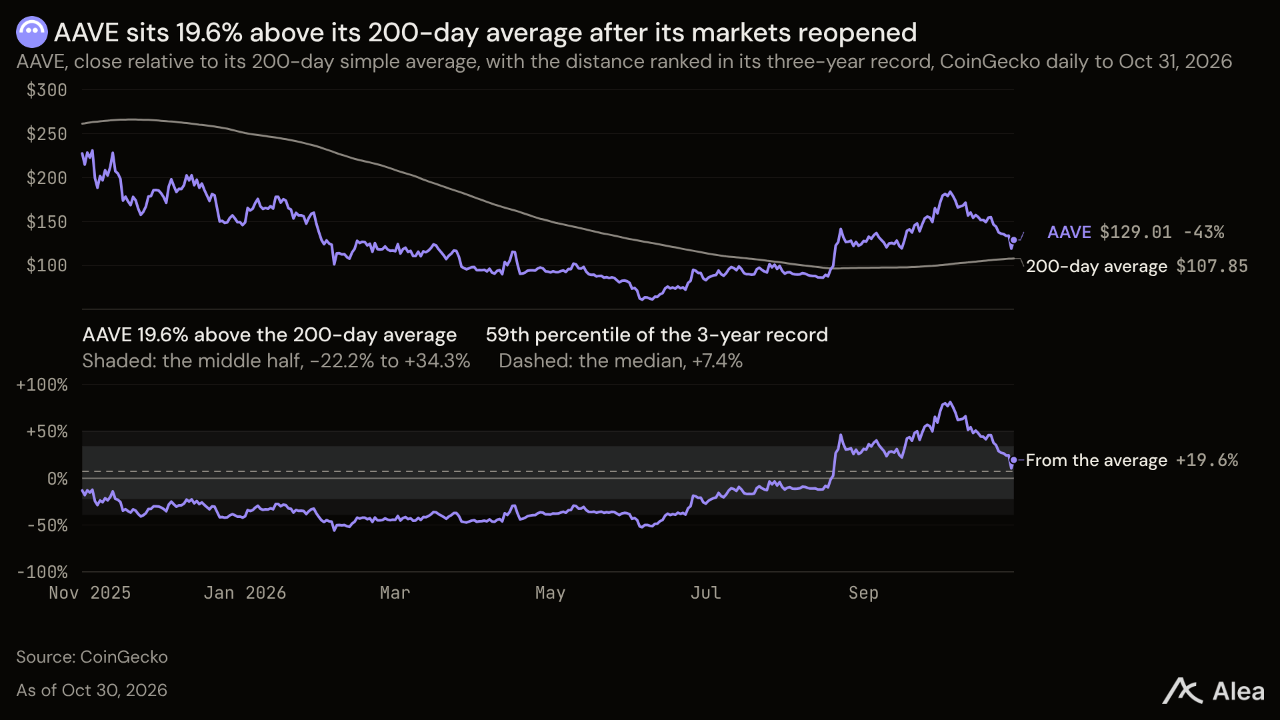
AAVE — 아베가 약 16시간 동안 자체 시장의 신규 대출을 중단한 주에 AAVE는 5.81% 하락한 128달러를 기록했다. 해킹 이후 아베는 예방 조치로 DAO가 운영하는 모든 V3·V4 시장을 동결했고, 해커는 20분 안에 약 1430만달러 상당의 117,953 AAVE를 유니스왑 풀에 매도했다. AAVE는 UTC 0시 20분에 13.69% 내린 115달러까지 떨어진 뒤, 미국장에서 2.14% 상승했다. V3의 Ethereum Core 시장에서 이용 가능한 USDT는 최초 동결 41분 전 2억5630만달러에서 금요일 UTC 8시 15분 260만달러로 감소했다. 자금을 유지한 대출 공급자의 수익률은 3.6%에서 8.9%로 높아졌다.
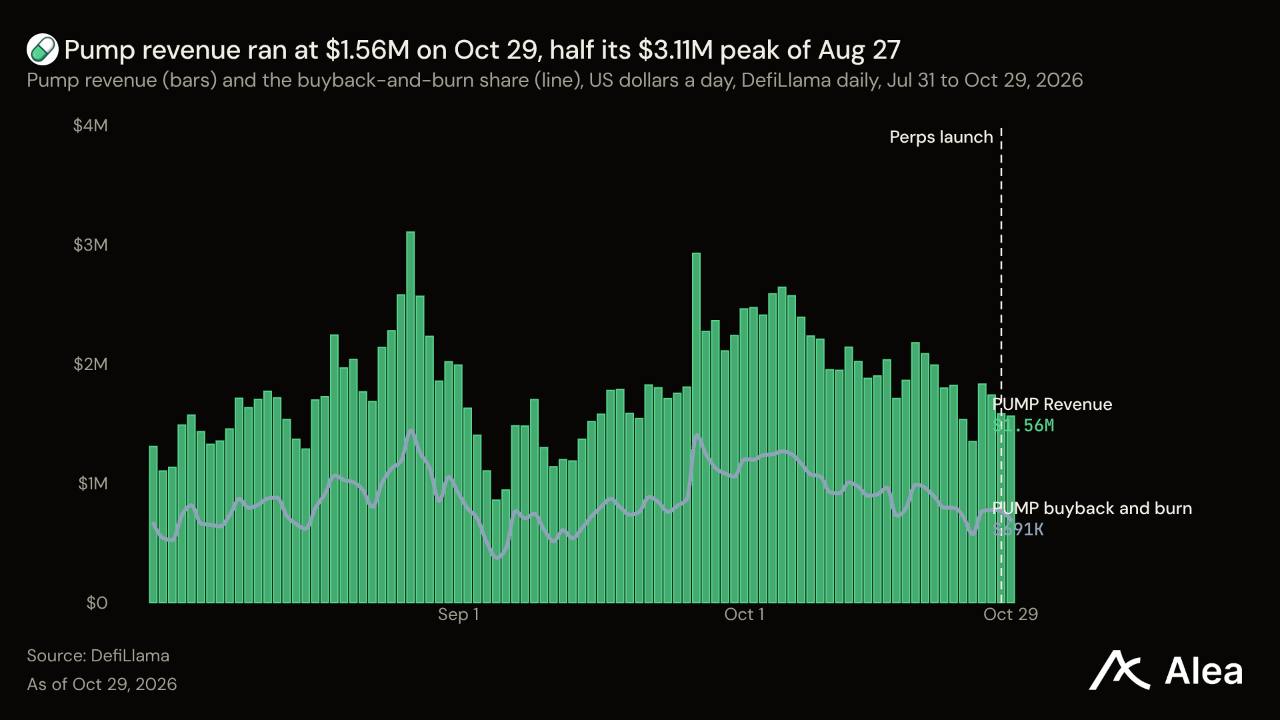
PUMP — PUMP는 금요일 7.99% 하락하면서 월요일 시가 이후의 4.3% 상승분을 반납했고, 주간 4.06% 내린 0.004066달러를 기록했다. 야간 저점은 UTC 0시 20분의 0.003762달러로, 하락률은 14.87%였다. 펌프의 최근 30일 수익은 24.4% 증가한 6115만달러로, 2025년 같은 기간보다 69% 많았다. PUMP 매입·소각에 쓰이는 몫은 직전 30일보다 20.9% 늘어난 2857만달러를 기록했다. 펌프펀은 10월 28일 앱에 무기한 선물을 추가하며 두 번째 상품군을 선보였다. 이 거래는 하이퍼리퀴드로 전달된다. 하이퍼리퀴드의 빌더 코드 규정에 따라 프런트엔드는 체결 건당 최대 0.1%를 부과할 수 있다.
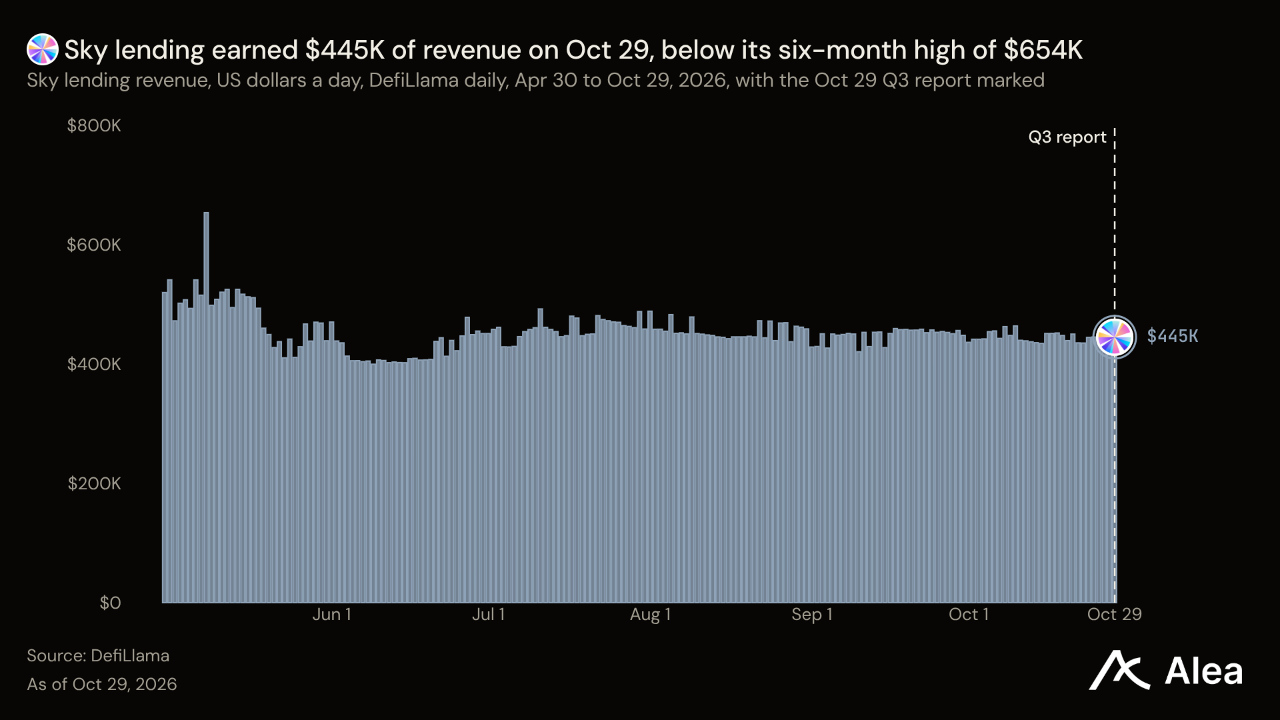
SKY — SKY는 금요일 상승한 4개 토큰 중 하나였지만, 주간으로는 1.03% 내린 0.06807달러로 마감했다. UTC 2시 50분 야간 저점인 0.06168달러에서 미국장 개장까지 11.9% 오른 0.06899달러를 기록한 뒤, 장중 1.33% 하락했다. 스카이는 USDS 담보자산에서 이자를 벌고 그 일부를 예치자에게 지급한다. 스카이 프런티어 재단은 목요일 3분기 순수익이 3719만달러라고 발표했다. 2025년 3분기 7976만달러의 약 절반이다.
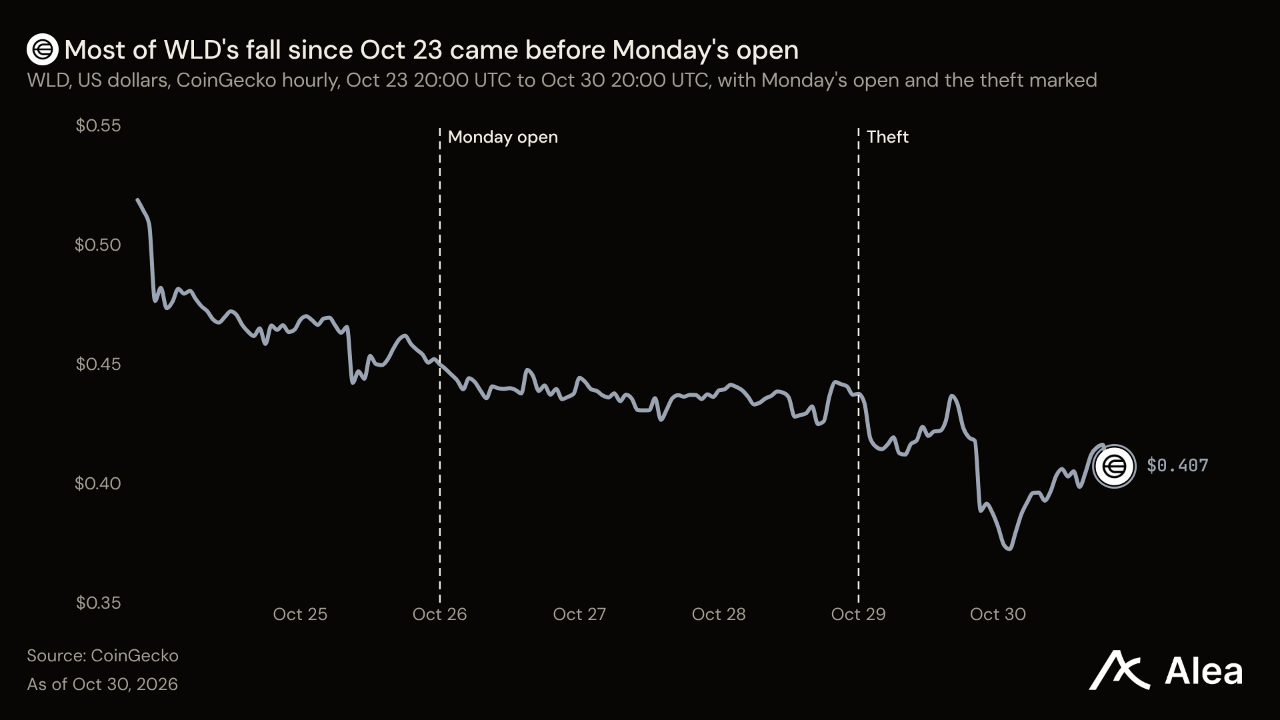
WLD — WLD는 밤사이 해커가 약 660만달러 상당의 1732만 WLD를 유니스왑 풀에 매도한 뒤 6.89% 내린 0.4079달러를 기록했다. 토큰 하락률 중앙값과 비슷한 수준이다. 더 큰 하락은 앞서 발생했다. WLD의 금요일 종가는 10월 23일 종가보다 21.36% 낮았으며, 하락분 대부분은 월요일 개장 전에 발생했다.
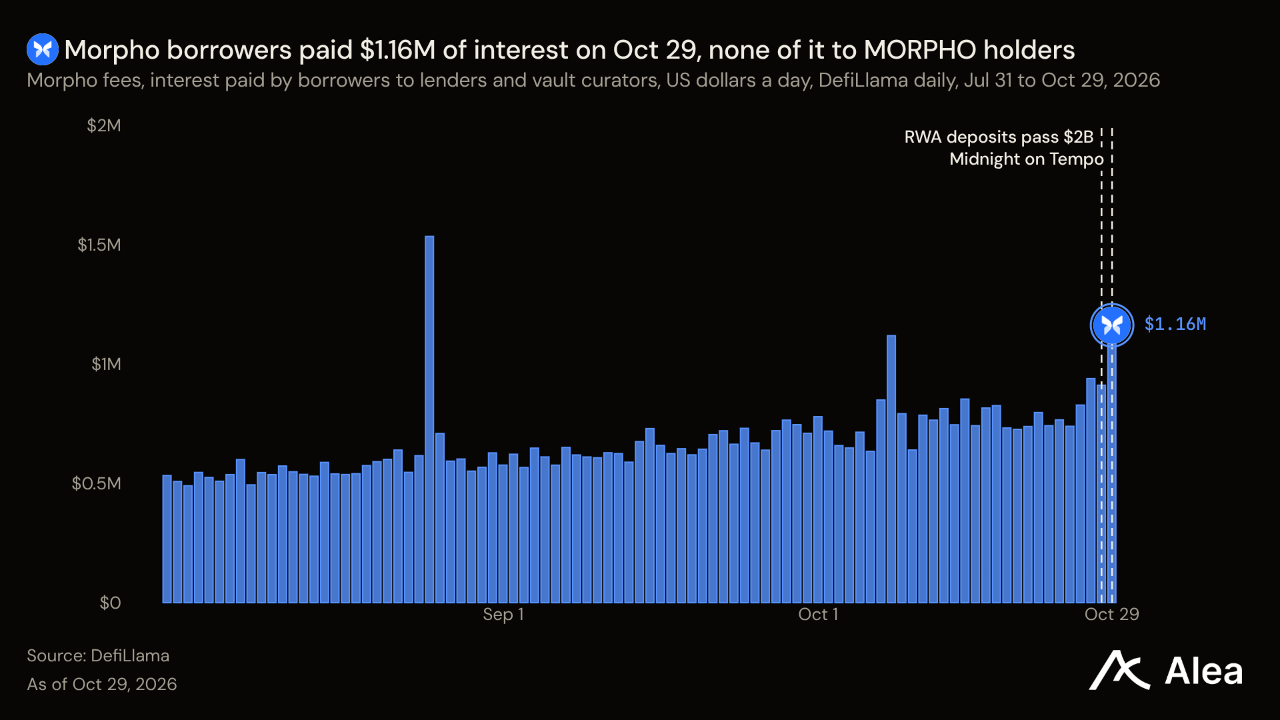
MORPHO — MORPHO는 금요일 7.68% 하락하면서 월요일 시가부터 목요일 종가까지의 10.6% 상승폭이 줄었지만, 주간 2.12% 오른 2.07달러를 기록했다. 분석 대상 51개 토큰 중 네 번째로 높은 상승률이다. 토큰화 실물자산을 담보로 하는 모포 시장의 예치금은 20억달러를 넘었고, 같은 날 자격 요건을 충족하는 모든 Ledger Wallet 사용자에게 암호화폐 대출을 개방했다. 하루 뒤에는 Morpho Midnight의 고정금리 대출을 템포에 도입했다. 차입자는 최근 30일간 직전 한 달보다 21.4% 많은 2369만달러의 이자를 지불했다. 이 중 MORPHO 보유자에게 돌아간 금액은 없었다. 모포는 프로토콜 수수료를 부과하지 않아, 이자 전액이 대출 공급자와 볼트 큐레이터에게 돌아간다.
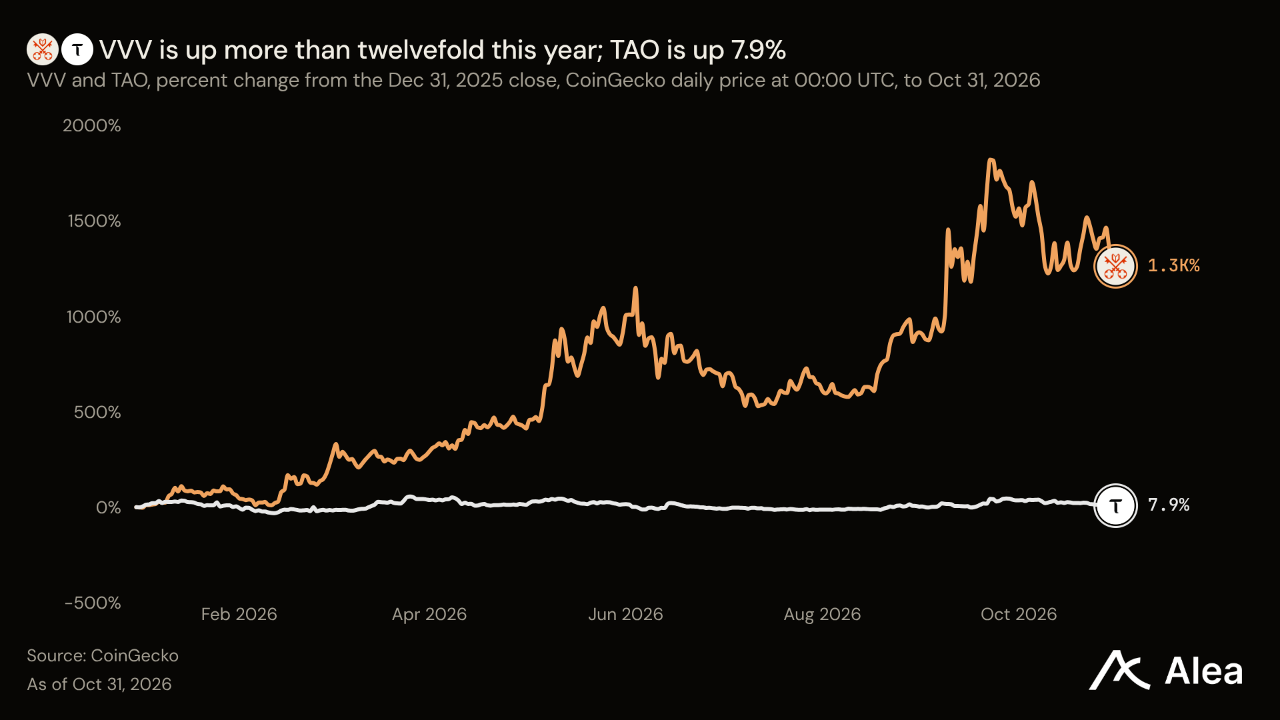
VVV — VVV는 9.68% 내린 22.12달러를 기록했고, 금요일 하루에만 10.91% 하락했다. 다만 올해 상승률은 여전히 1,247.6%다. 프라이버시를 보호하는 AI 이용 서비스를 판매하는 베니스는 API 크레딧 매출 100달러당 5달러를 VVV 매입·소각에 사용하며, 10월 1일부터 연간 발행량을 200만 개로 줄였다.
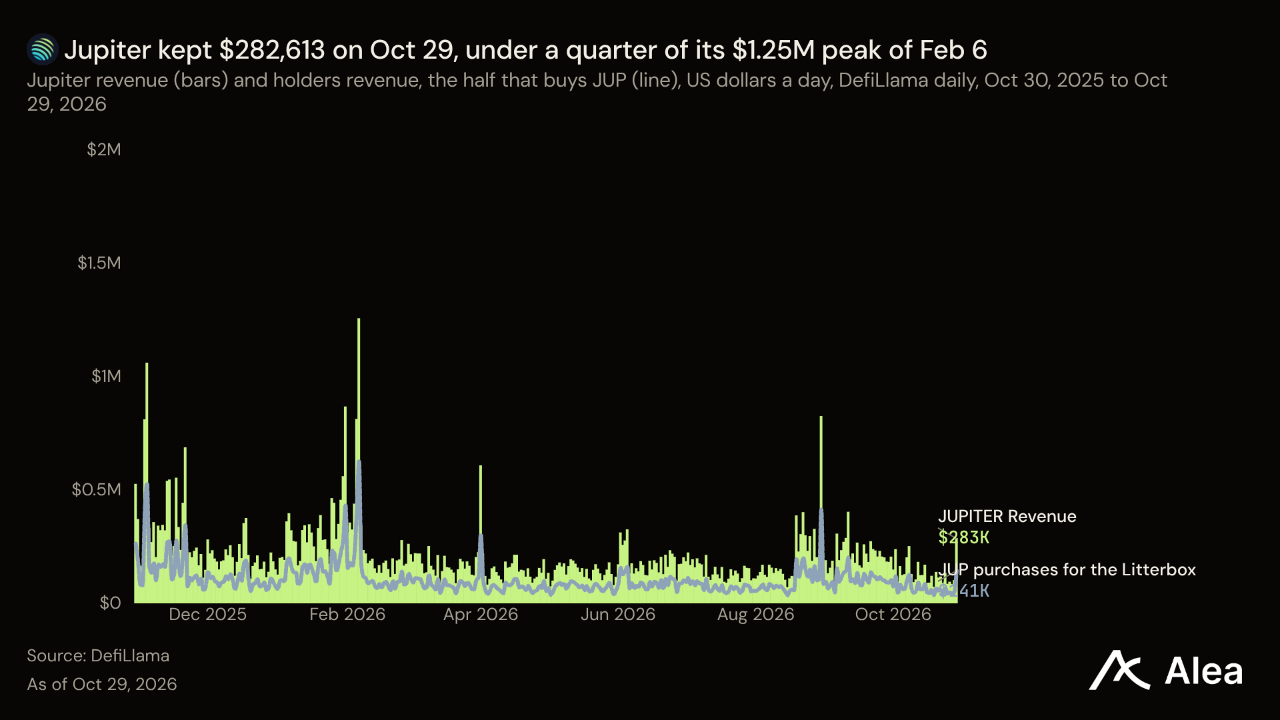
JUP — JUP는 9.05% 하락한 0.2532달러를 기록해 SOL의 6.31%보다 낙폭이 컸다. 주피터 상품 전반의 수익은 9월 30일 이후 37.1% 감소한 394만달러로, 1년 전 수준의 4분의 1이었다. Litterbox용 JUP 매입에 쓰이는 절반의 몫은 196만달러를 기록했다. 주피터는 10월 28일 비트고 수탁 고객을 위한 검증자를 출범시켰다.
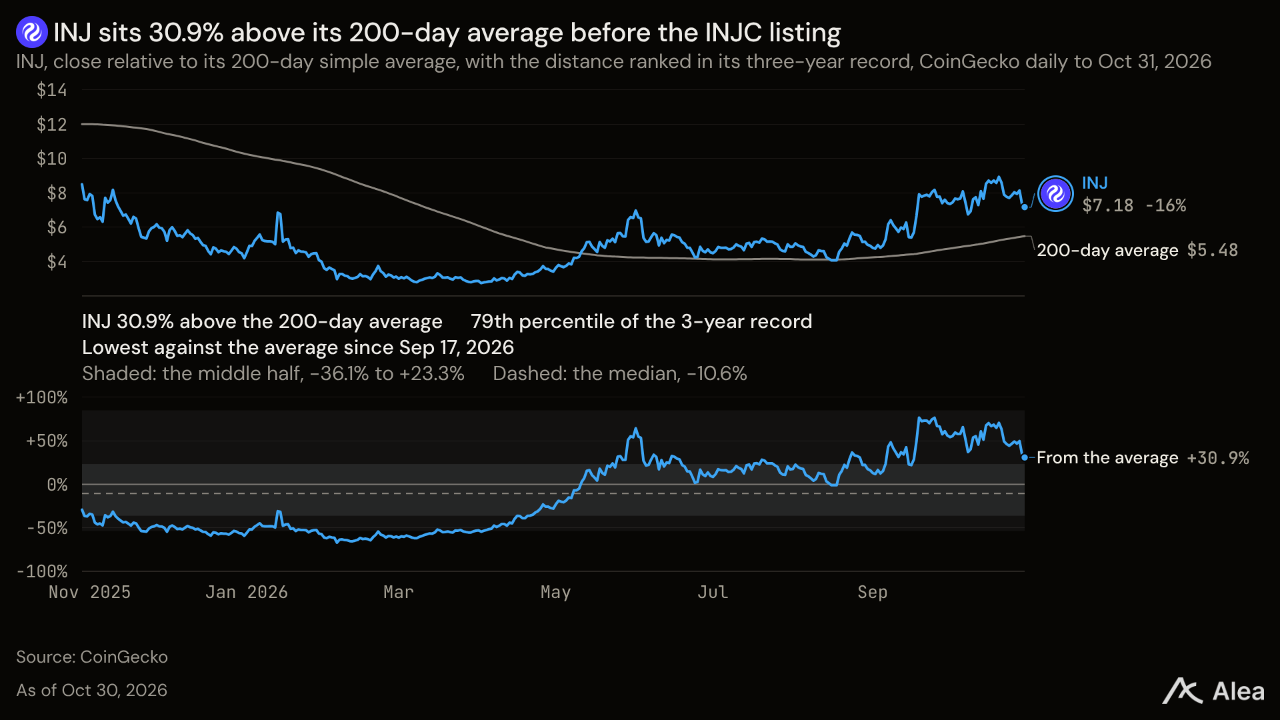
INJ — INJ는 8.16% 하락한 7.09달러를 기록했다. 대부분의 토큰과 달리 미국 거래시간에 저점을 형성했다. 금요일 거래를 목요일 종가보다 10.36% 낮게 시작했고, 나스닥 100이 저점을 기록한 UTC 18시 50분에 6.86달러까지 떨어졌다. 인젝티브는 10월 29일 카나리의 INJ 스테이킹 펀드가 INJC라는 티커로 나스닥에 상장될 예정이라고 밝혔다. 다만 10월 23일 수정 제출된 S-1은 아직 효력이 발생하지 않았다. 이 펀드는 보유 INJ의 최소 90%를 스테이킹할 계획이다. 인젝티브 재단이 제공하는 1,500만달러의 초기 투자금은 INJ로 납입된다. 외부 매수자가 추가되는 것이 아니라 재단의 토큰이 펀드로 이전되는 구조다. 10월 28일 진행된 월간 소각 235회차에서는 234회차보다 17.9% 적은 24,007 INJ가 소각됐다.
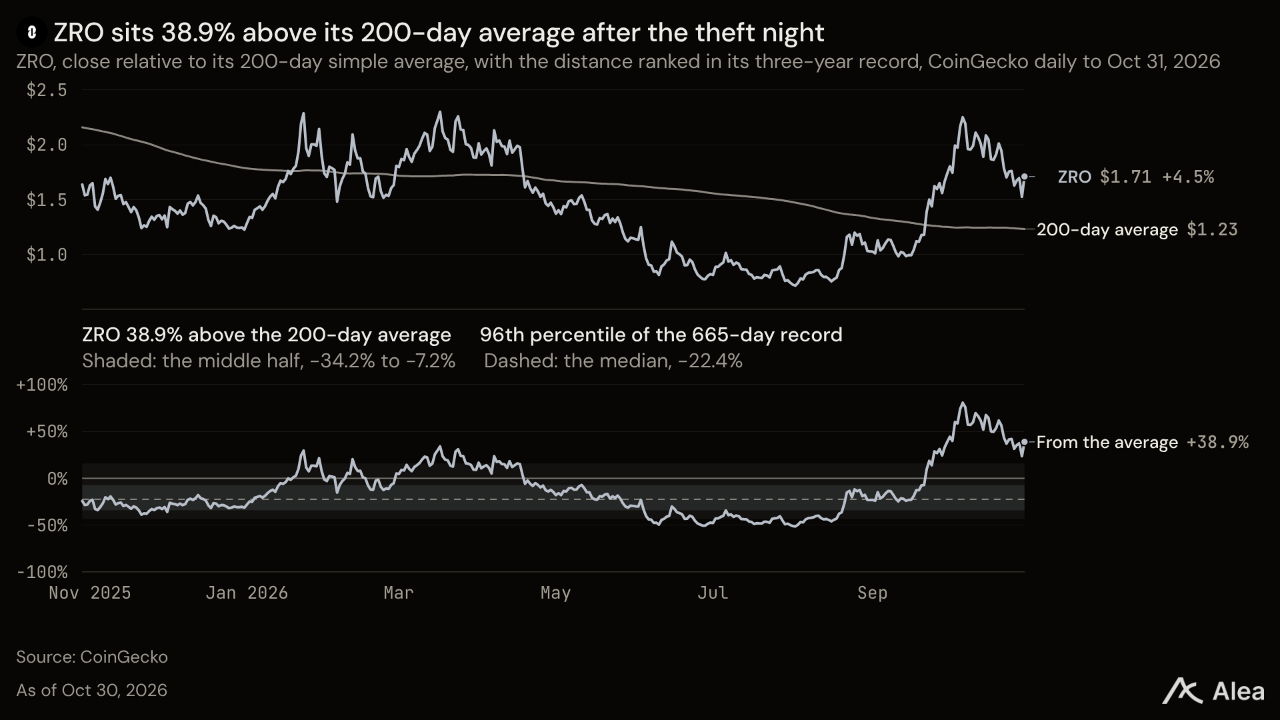
ZRO — ZRO는 야간에 17.04% 급락해 1.42달러까지 떨어졌으나, 최종적으로 1.48% 오른 1.71달러를 기록했다. 저점 대비 반등률은 20.8%로 XPL에 이어 두 번째로 높았다. 레이어제로는 2025년 9월 이후 ZRO 바이백에 1억1,270만달러를 투입했다. 4월부터 스타게이트의 모든 수익이 ZRO 매수에 사용되고 있지만, 정작 프로토콜 수수료는 여전히 활성화되지 않은 상태다.
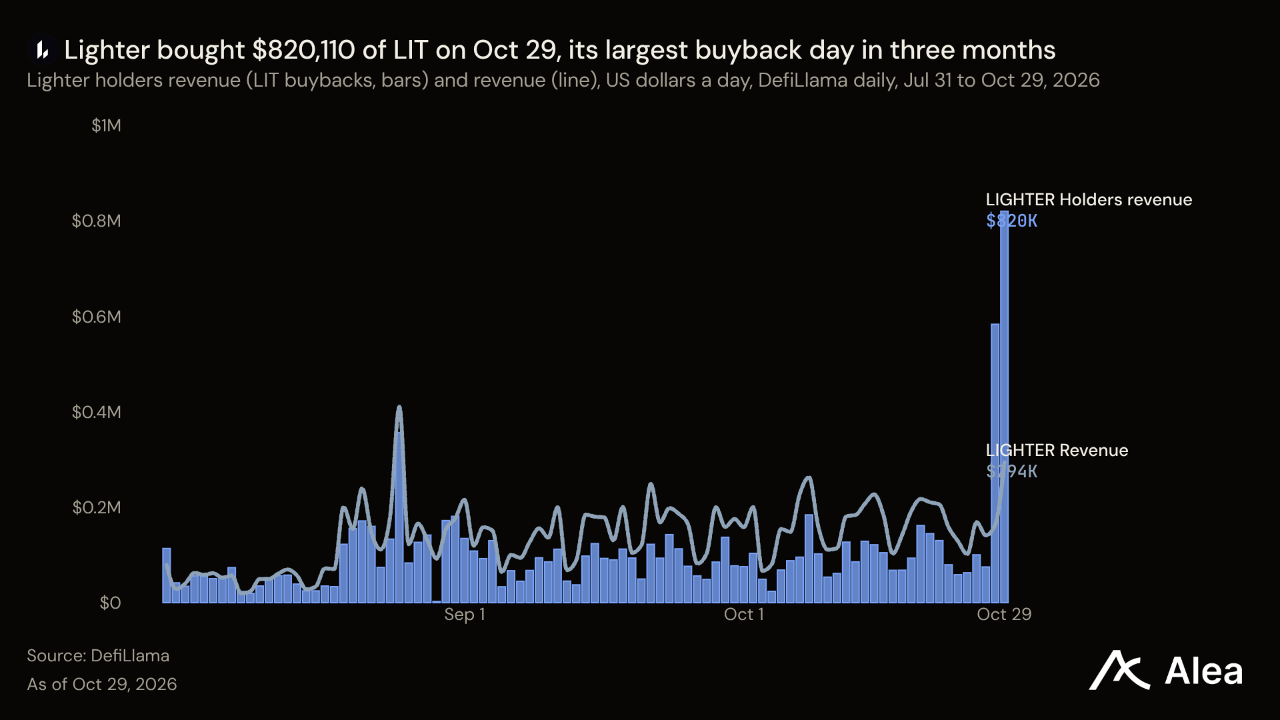
LIT — LIT는 9.75% 급락한 2.76달러를 기록했으며, 하락분은 전부 금요일에 발생했다. 거래소의 30일간 수익은 506만달러로 13.5% 증가했고, 보유자를 위한 LIT 매입액은 399만달러로 44.4% 늘었다.
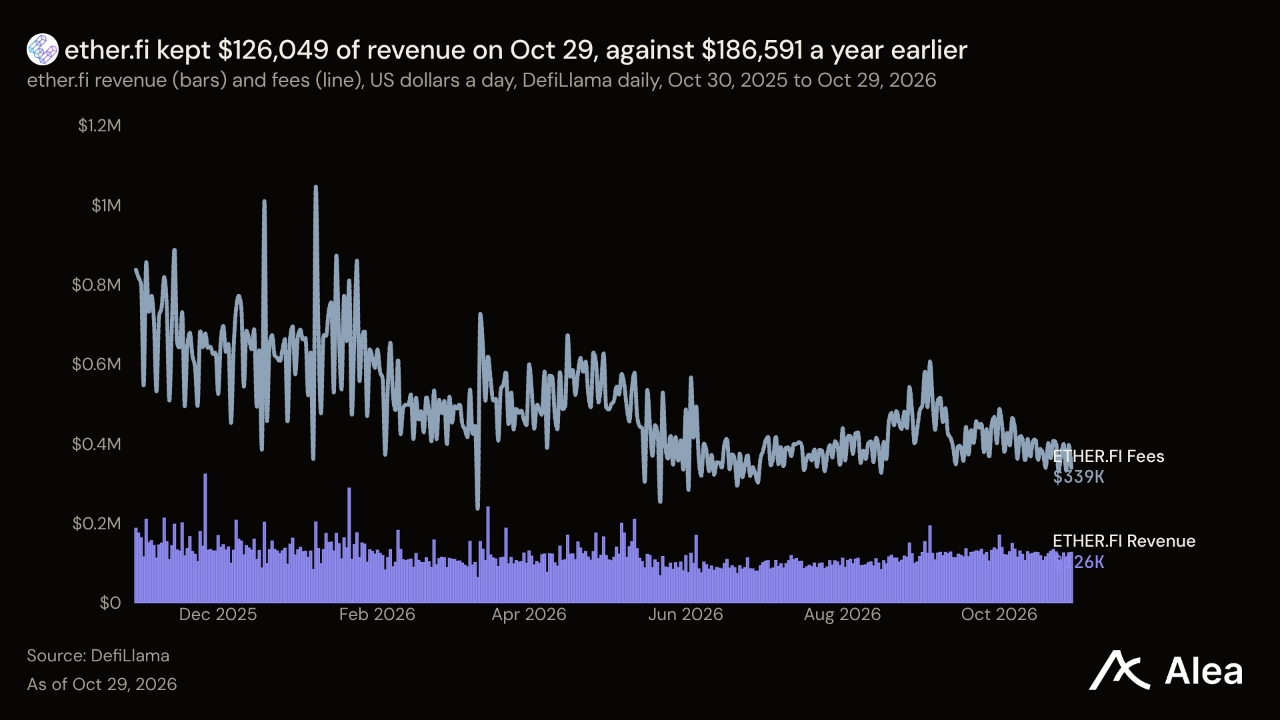
ETHFI — ETHFI는 5.03% 내린 0.5979달러를 기록했다. 금요일 9.79% 하락하면서 월요일부터 목요일까지의 상승률 5.3%를 모두 반납했다. 이더파이가 9월 30일 이후 30일간 확보한 수익은 373만달러로, 직전 30일보다 1.1% 줄었다.
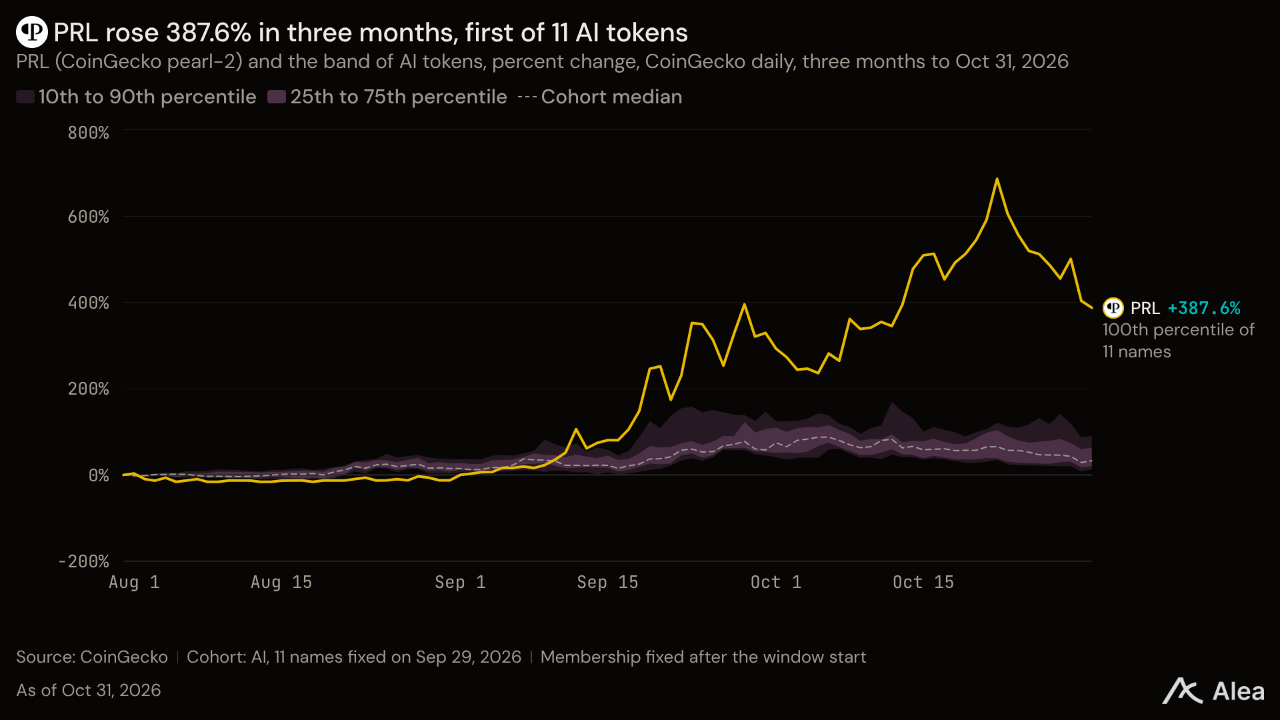
PRL — PRL은 15.31% 하락한 1.54달러로, 3분기 상승률 138.8%의 일부를 반납했다. 코인베이스는 여전히 PRL을 거래 불가 자산으로 표시하고 있다. 펄은 유용한 연산 작업을 수행하는 채굴과 함께 AI 추론 서비스를 판매한다. 다만 투게더의 모델 페이지에는 펄의 Gemma 서비스가 여전히 이용 불가로 표시돼 있다.
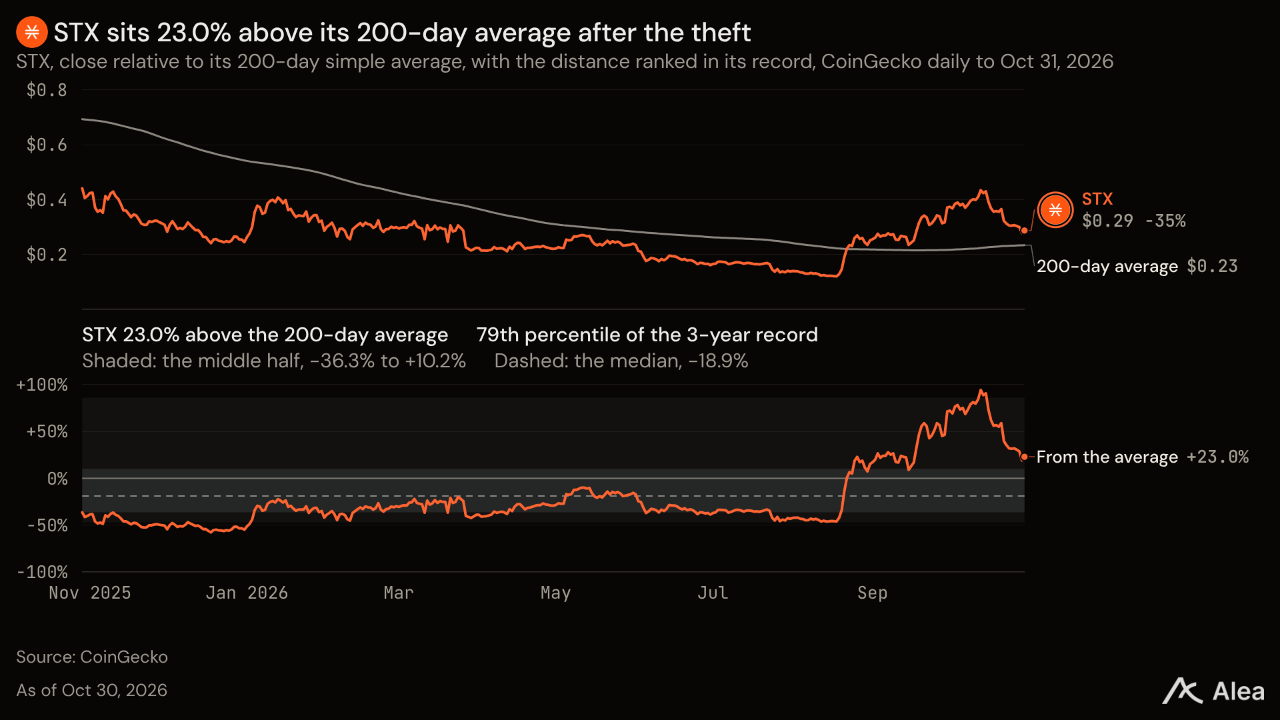
STX — STX는 야간에 BNB보다 작은 8.5%의 낙폭을 기록한 뒤, 최종적으로 6.14% 내린 0.2842달러를 기록했다. 스태킹 참여자들은 유동 물량의 26.3%에 해당하는 4억9,340만 STX를 스태킹하고 BTC를 받는다. 한편 SIP-045에 따라 채굴자들은 비트코인 블록당 신규 STX 1,000개를 받는다. 이는 4월 감축 이전의 지급량이다.
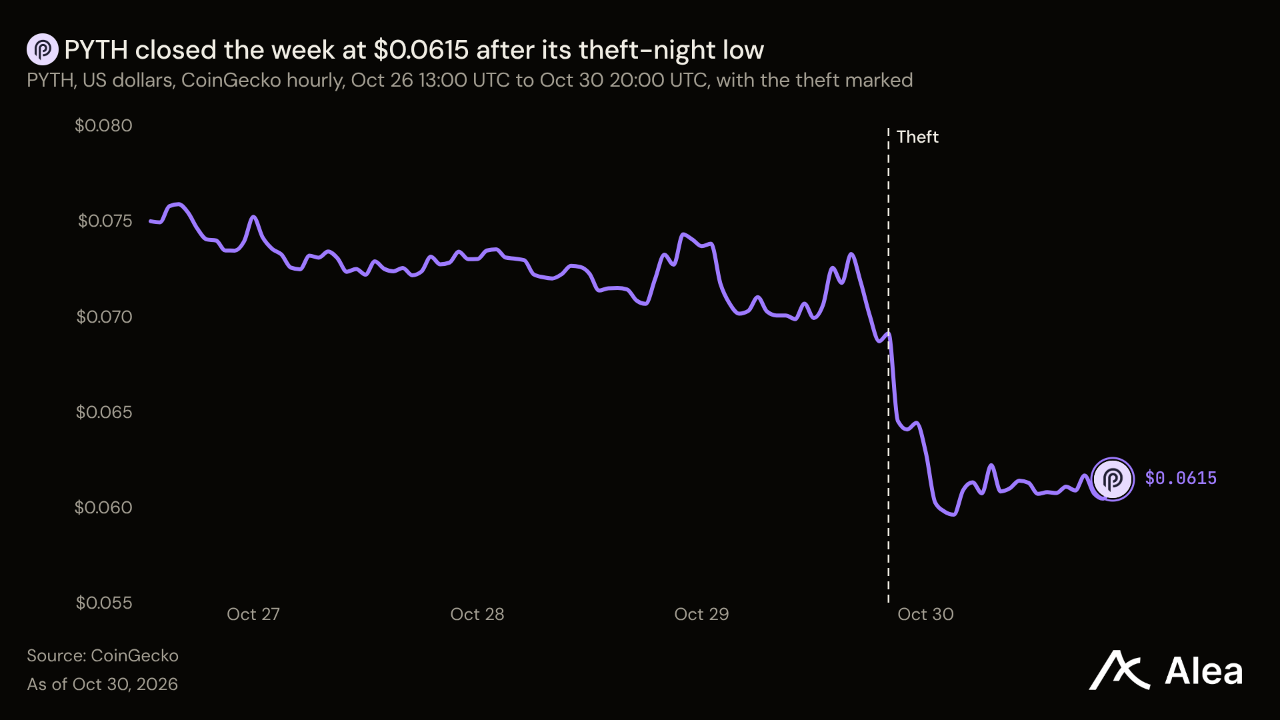
PYTH — PYTH는 금요일 10.98% 하락하면서 17.43% 내린 0.06152달러를 기록했다. 51개 토큰 중 다섯 번째로 부진한 성과다. 반면 피스는 판매 상품을 계속 확대했다. 10월 29일에는 실시간 미국 국채 수익률 곡선을 온체인에 도입했다. 2년부터 30년까지 7개 고정 만기의 수익률을 200밀리초마다 갱신한다. 참고로 미국 재무부는 공식 수익률 곡선을 하루 한 번 산출한다. 피스의 가격 API에는 10월 28일 기준 US500부터 브렌트유, 상장 전 오픈AI까지 이미 75개 지수 피드가 등록돼 있었다. 보유자들은 DAO 준비금을 통해 이 사업의 일부를 소유한다. 상품 수익으로 PYTH를 매수해 준비금을 조성하는 방식이다.
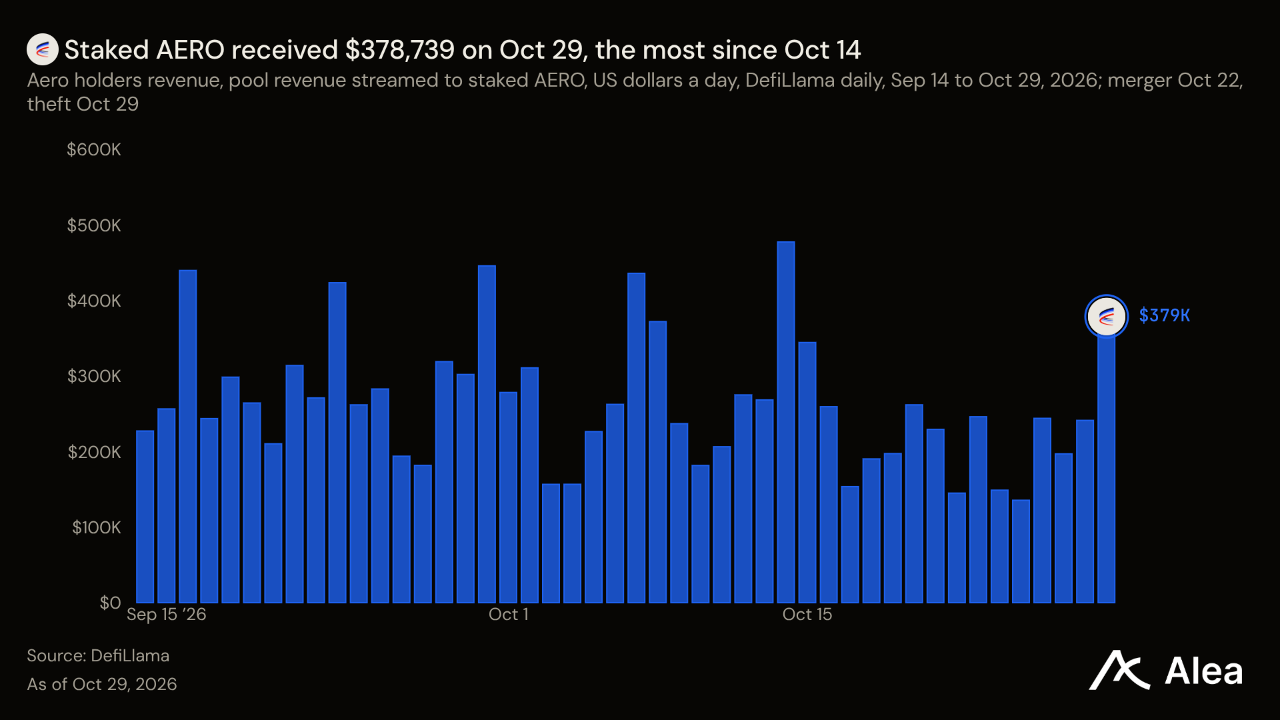
AERO — AERO는 8.45% 내린 0.6141달러를 기록했으며, 금요일에는 9.0% 하락했다. 저점은 시장 전체가 저점을 기록한 UTC 0시 20분보다 5시간 이상 늦은 UTC 5시 55분에 형성됐다. 에어로는 10월 22일 에어로드롬과 벨로드롬의 합병으로 탄생한 거래소다. 현재 모든 풀 수익이 AERO 스테이킹 물량에 배분된다. 이 수입은 10월 29일까지 30일간 766만달러에 달했다. 도난 사건 당일의 거래가 수입을 끌어올렸다. 스테이킹 참여자들은 10월 29일 37만8,739달러를 받았으며, 이는 10월 25일의 13만5,527달러보다 2.8배 많은 금액이다. 그럼에도 AERO는 금요일 미국 거래시간을 0.74% 하락으로 마쳤다.
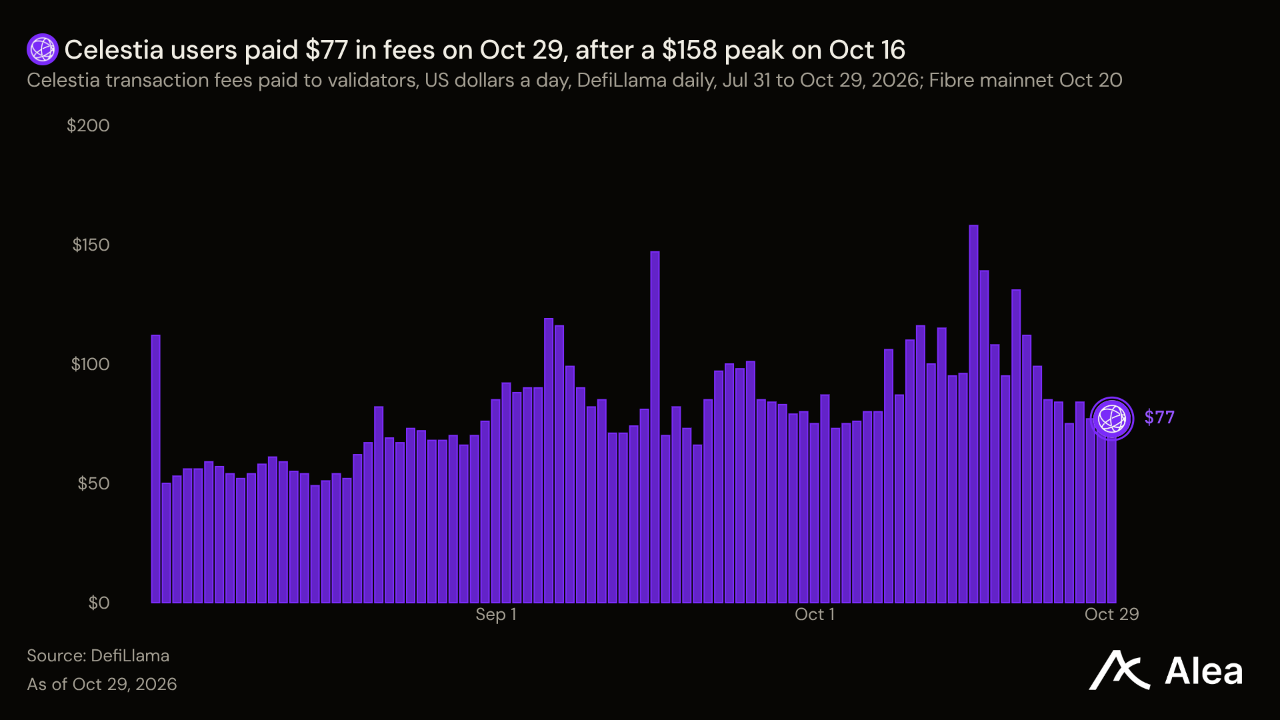
TIA — TIA는 12.66% 하락한 0.4664달러를 기록했다. 도난 사건이 발생한 밤에는 저점 형성이 늦었고 낙폭도 컸다. 대부분의 토큰이 바닥을 찍은 지 4시간 뒤인 UTC 4시 20분, 목요일 미국 거래시간 종가보다 26.85% 낮은 0.3935달러까지 떨어졌다. 미국 거래시간에는 2.24% 반등했다. 셀레스티아의 고속 데이터 레이어 Fibre는 10월 20일 메인넷에 도입됐지만, 롤업들이 이곳에 데이터를 게시하는 데 지출하는 금액은 여전히 미미하다. 9월 30일 이후 사용자가 지불한 수수료는 2,853달러로 직전 30일보다 7.3% 증가했다. 시가총액은 4억6,000만달러다.
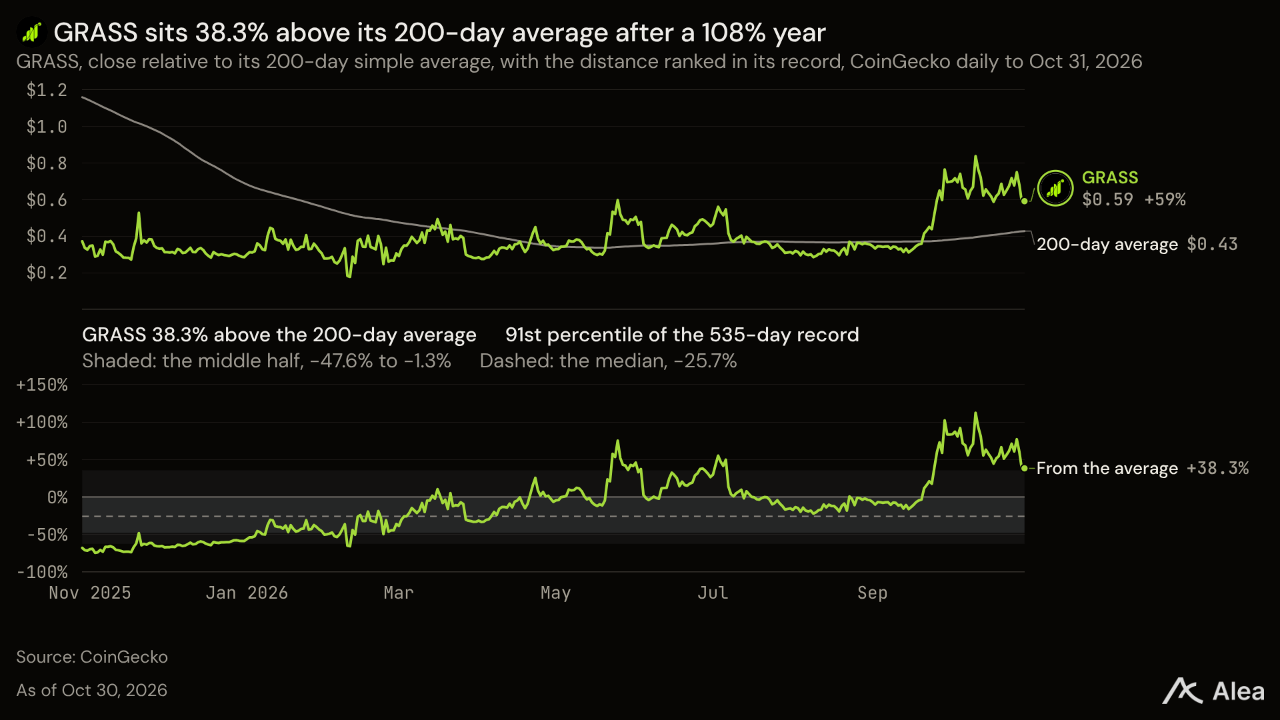
GRASS — GRASS는 금요일 7.95% 하락하면서 16.52% 내린 0.5937달러를 기록했다. 연초 대비로는 여전히 108.03% 상승한 상태다. 그래스는 재단이 소유한 회사들을 통해 AI 연구소에 웹 데이터를 판매한다. 다만 그래스가 직접 설명한 수익 배분 방식에는 여전히 토큰 바이백이 명시돼 있지 않다.
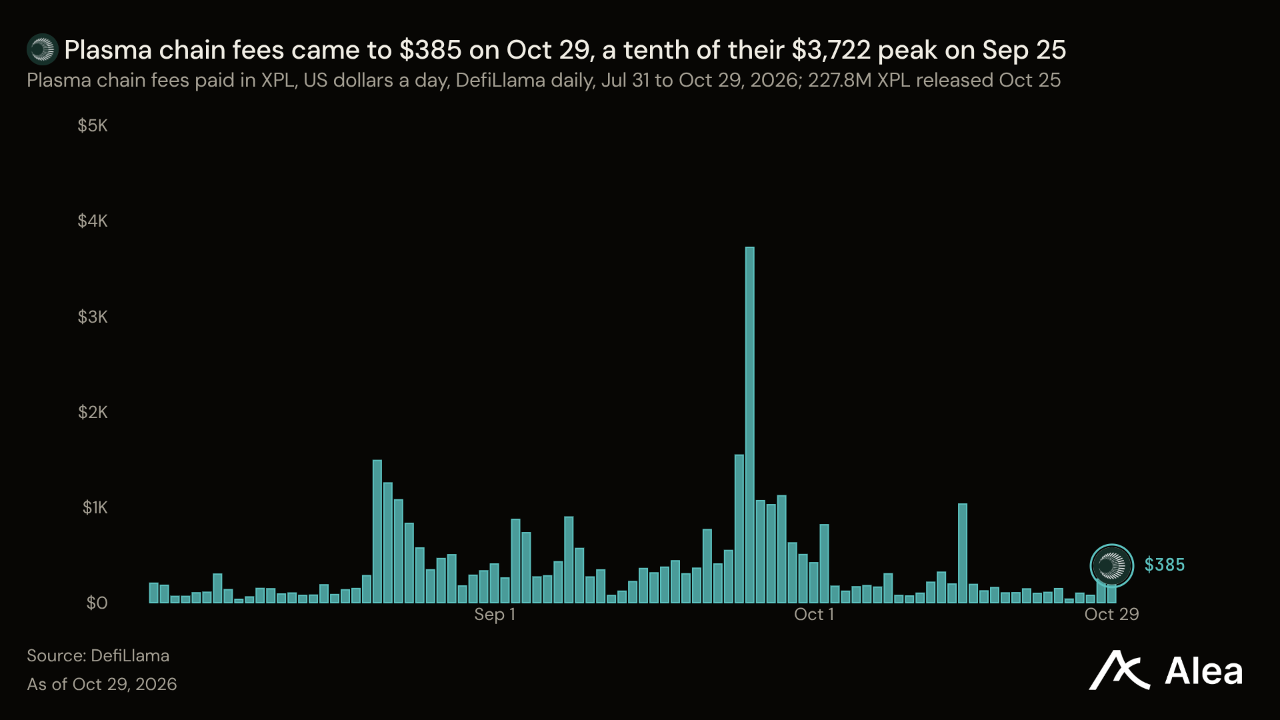
XPL — XPL은 11.89% 오른 0.08151달러로 주간 상승률 3위를 기록했지만, 여전히 52주 최고가보다 75.56% 낮은 가격에 거래되고 있다. 저점인 0.06733달러는 보안 침해 발생 40분 뒤인 목요일 UTC 20시 45분에 형성됐다. 금요일에는 미국 거래시간 상승률 5.2%를 포함해 저점보다 21.1% 높은 가격에 마감했다. 플라즈마의 스테이블코인 규모는 9월 30일 14억5,000만달러에서 10월 30일 13억4,000만달러로 감소했다. 플라즈마 앱들이 최근 30일간 거둔 수수료는 379만달러로 직전 30일보다 5.8% 줄었다. 토큰 유통 일정에 따르면 매월 25일 2억2,780만 XPL이 풀린다. 한편 10월 26일까지 30일간 기본 수수료로 소각된 XPL은 8,926달러 규모였다.
DRV — DRV는 금요일 10.32% 하락한 뒤, 전체 토큰의 하락률 중앙값과 정확히 같은 6.51% 하락률로 0.3273달러에 마감했다. 다만 연초 대비로는 여전히 596.55% 상승했다. 도난 사건 당시 트레이더들이 디라이브의 옵션 거래소로 몰리면서, 10월 29일 명목 거래액은 10월 27일의 3.8배인 1억8,230만달러로 늘었다. 금요일 UTC 4시 34분까지 24시간 동안 거래된 3억4,200만달러 중 HYPE 옵션이 1억200만달러를 차지했다. 디라이브는 10월 28일 90회차 주간 바이백에서 약 6만4,900달러 상당의 175,393 DRV를 매수했다. 9월 30일 이후 한 달간 보유자를 위한 매입액은 22만2,907달러로 10.7% 증가했지만, 같은 30일간 수수료는 18.6% 감소했다. 수수료 중 DRV 매수에 사용하는 비중은 35%에서 50%로 높아졌다.
STRK — STRK는 0.27% 소폭 오른 0.04452달러로, 상승한 7개 토큰 중 하나였다. 현재 유통량의 23%에 해당하는 17억 STRK가 스테이킹돼 있다. 스타크넷의 지난 한 달 수익은 22만3,245달러로 집계됐다. 시가총액 3억3,400만달러에 비하면 미미한 수준이다.
PENDLE — PENDLE은 8.8% 내린 1.77달러를 기록했다. 금요일 미국 거래시간에는 하락분 일부를 만회했다. 도난 사건이 발생한 밤 UTC 1시 30분에 1.62달러로 저점을 찍은 뒤, 목요일 종가보다 12.76% 낮게 미국 거래를 시작해 시초가 대비 4.6% 상승했다. 펜들은 바이낸스에 대한 익스포저가 없다고 밝혔으며, 전통자산의 수익률을 거래하는 시장을 계속 추가했다. STRCx 풀은 10월 29일 기준 이더리움상의 토큰화된 스트래티지 우선주 중 29.9%를 보유했다. 10월 30일에는 파트너스그룹의 인프라 펀드를 기반으로 한 PT-NGI+가 출시됐다. sPENDLE 출시 이후 펜들의 누적 바이백은 300만 PENDLE을 넘었다. 바이백 재원인 수수료는 지난 한 달간 33만1,510달러로 20.6% 감소했다.
MON — MON은 8.81% 하락한 0.01945달러로 마감했다. 52주 최저가보다는 14.97% 높은 수준이다. 모나드의 토크노믹스에 따르면 초기 공급량의 약 10.7%에 해당하는 팀 물량이 메인넷 출시 기념일인 11월 24일 처음 풀린다. 이날 투자자와 트레저리 물량의 최초 락업 기간도 종료된다.
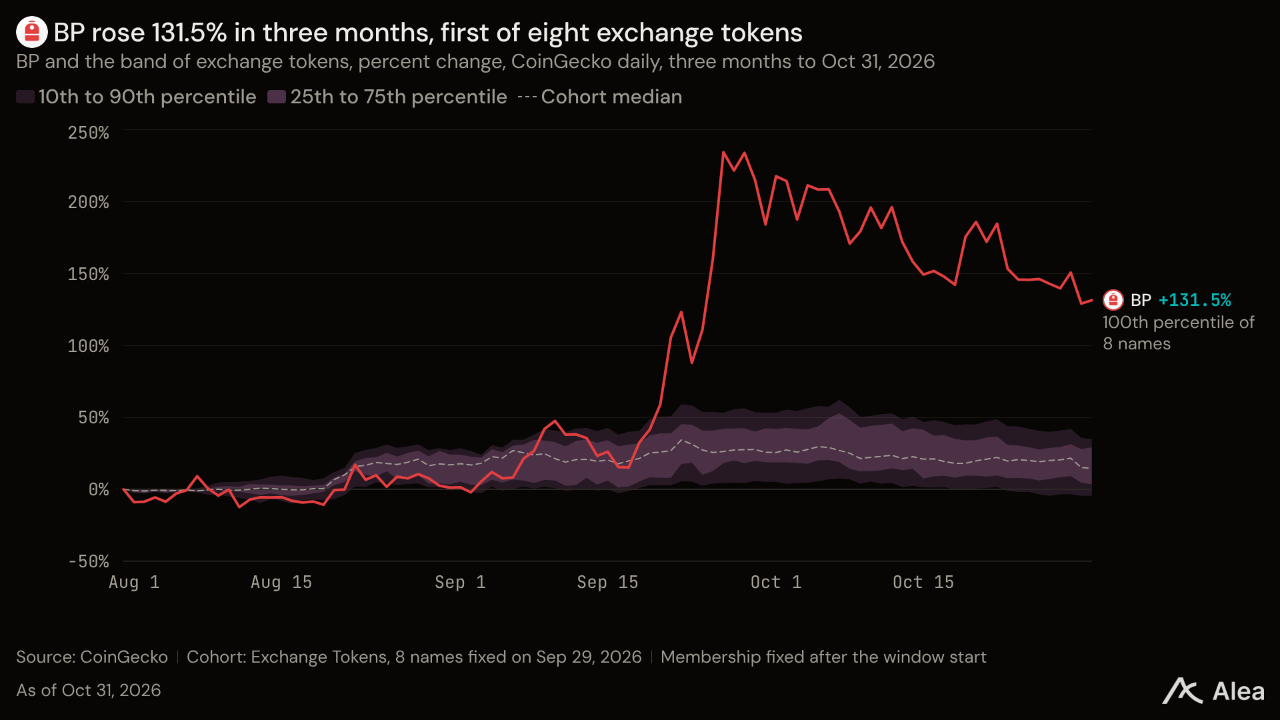
BP — BP는 금요일 12.58% 하락하며 월요일부터 목요일까지의 상승분을 모두 반납한 끝에, 5.67% 내린 0.9198달러를 기록했다. 백팩은 거래소와 증권 중개 사업을 운영하며, 이번 주에는 백팩의 주식 토큰을 위한 대출 시장이 마련됐다. 카미노는 10월 28일 Backpack Market을 개설했다. 이 시장은 백팩 시큐리티스의 토큰화된 MU, SKHY, SPCX, SNDK를 담보로 USDC를 빌려준다. 각 토큰은 미국 상장 주식으로 1대1 뒷받침된다. 토큰 보유자의 사업에 대한 권리는 지분을 통해 연결된다. 백팩은 BP를 최소 1년간 스테이킹한 보유자가 이를 회사 주식으로 전환할 수 있도록 허용한다. 전체 전환 한도는 회사 지분의 20%다.
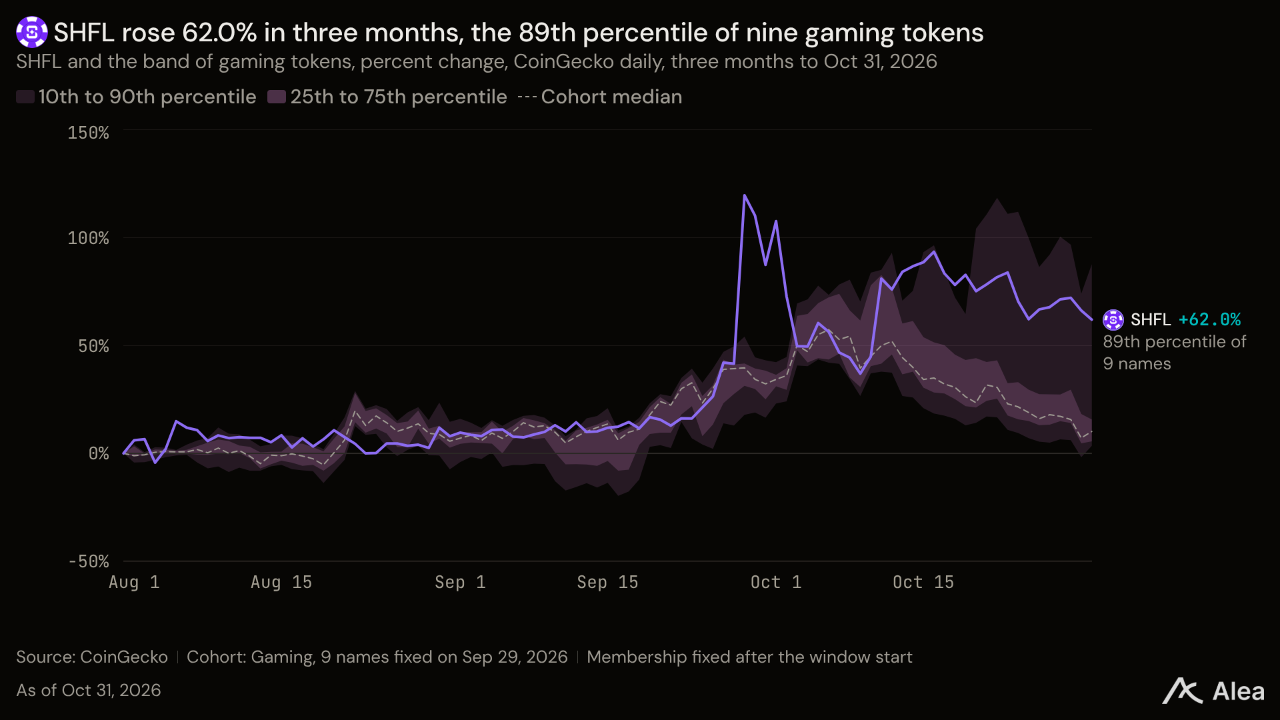
SHFL — SHFL은 3.04% 내린 0.4414달러를 기록했다. 암호화폐 카지노 셔플은 이용자가 SHFL로 잃은 금액에서 발생한 순게임수익을 바탕으로 매주 금요일 SHFL을 소각한다. 10월 30일 소각도 예정대로 진행됐으며, 6주 연속 소각을 이어갔다.
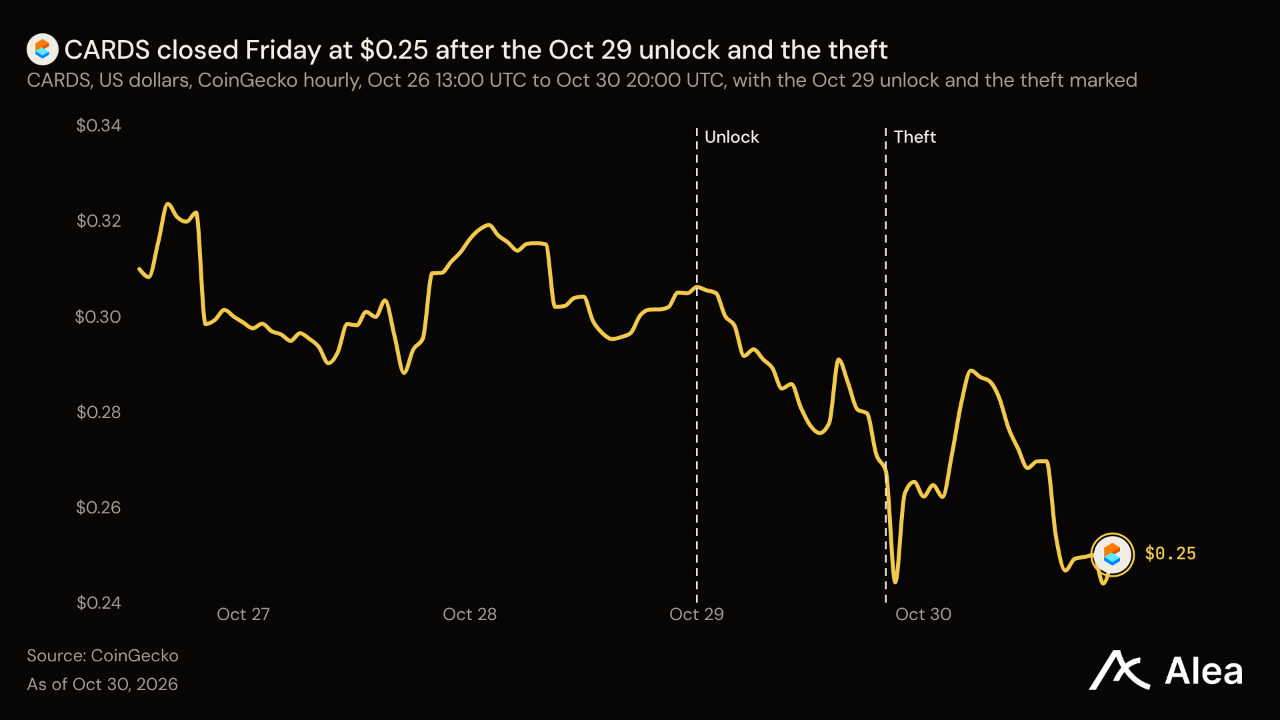
CARDS — CARDS는 19.01% 급락한 0.2501달러로, 주간 하락률이 네 번째로 컸다. 시드 투자자와 팀, 자문역을 대상으로 한 12차례의 월간 락업 해제 중 세 번째 일정이 10월 29일 도래했으며, 마지막 해제일은 2027년 7월 29일이다. CARDS는 10월 23일 종가보다 31.32% 낮게 마감했다. 연초 대비로는 여전히 402.45% 상승했으며, 기반 사업도 빠르게 성장하고 있다. 컬렉터 크립트의 팩 판매액에서 등급 평가를 받은 카드의 재매입액을 차감한 수익은 9월 30일 이후 30일간 1,859만달러에 달했다. 직전 한 달보다 56.3% 늘었고, 1년 전의 4.4배 수준이다. 같은 기간 CARDS 매수와 소각에 사용된 금액은 이 중 약 1.2%인 21만4,210달러에 그쳤다.
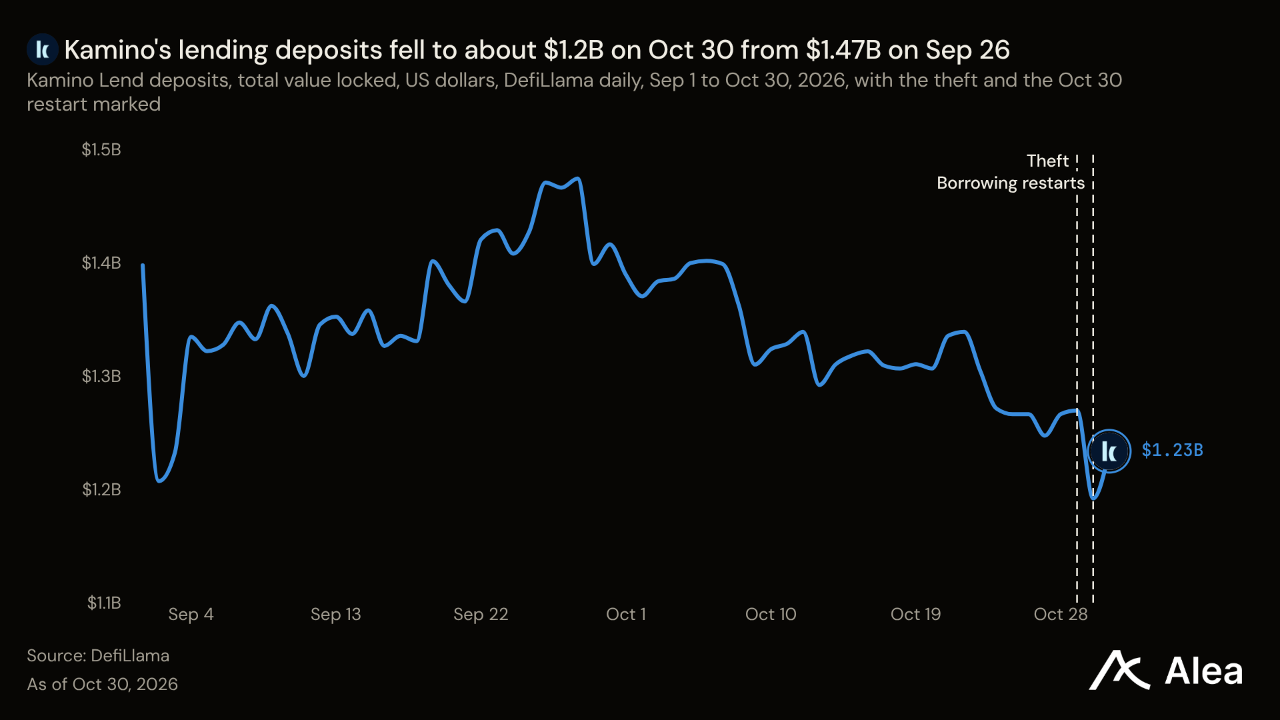
KMNO — KMNO는 24.01% 급락한 0.03225달러로, 51개 토큰 중 가장 부진한 한 주를 보냈다. 대부분의 토큰과 달리 금요일 미국 거래시간에도 하락을 이어갔다. 카미노는 보안 침해 이후 SOL과 BTC 시장의 차입을 일시 중단했다가 금요일 UTC 14시 50분에 재개했다. 팀이 즉각적인 위험을 발견하지 못했다는 설명이었다. 그럼에도 KMNO는 미국 거래 시작 이후 3.73% 더 하락했으며, UTC 19시 15분에 목요일 종가보다 12.77% 낮은 저점을 기록했다. 예금자들도 자금을 회수했다. 카미노의 대출 예치금은 도난 전 12억7,000만달러에서 금요일 늦게 12억1,000만달러로 감소했다. 도난 이전까지 대출 수입은 대체로 유지됐다. 최근 30일간 차입자가 지불한 이자는 476만달러로 직전 30일보다 0.9% 줄었다. 카미노가 확보한 수익은 61만7,938달러였으며, KMNO 보유자에게 돌아가는 몫은 없다.
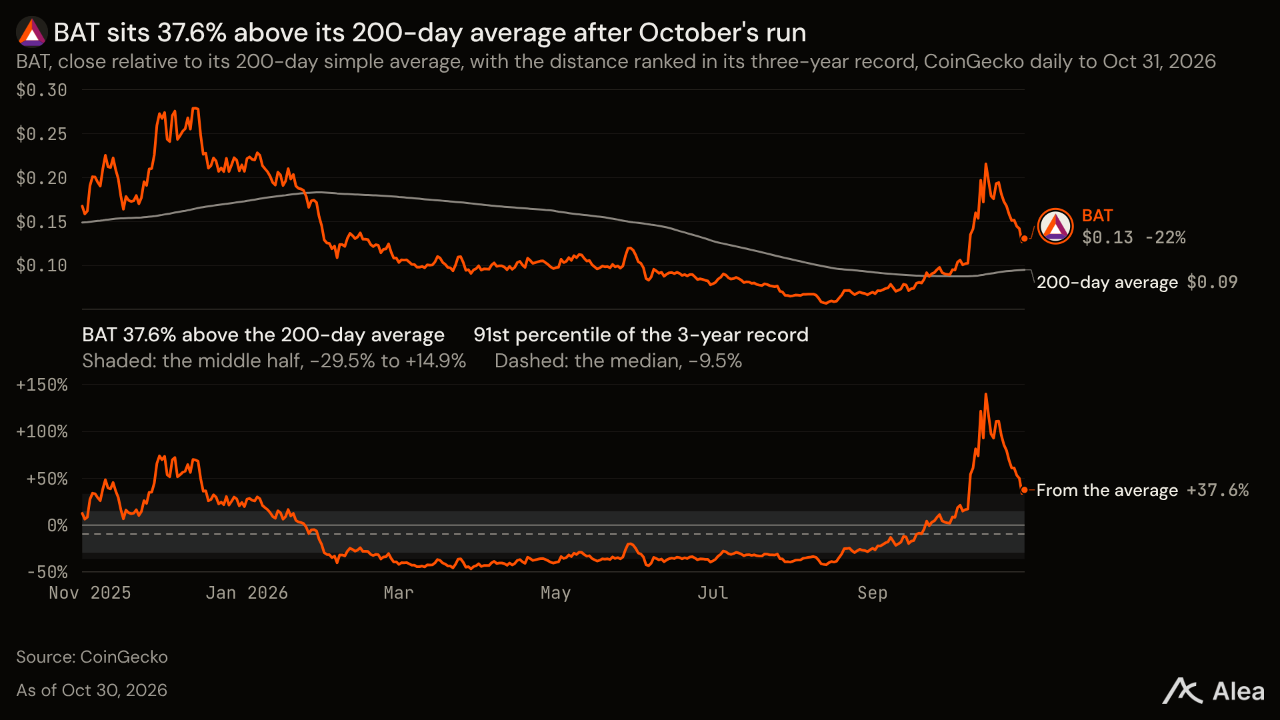
BAT — BAT는 8.79% 하락한 0.1297달러로, 10월 23일 종가보다 24.45% 낮게 마감했다. 브레이브는 10월 28일 Rewards Card 대기 명단에 25만5,000명이 등록했다고 밝혔다. 9월 30일 기준으로 집계한 일간 이용자 5,460만명의 약 0.5%다. 카드 이용자는 결제 시 BAT를 받게 될 예정이며, 출시일은 아직 정해지지 않았다.
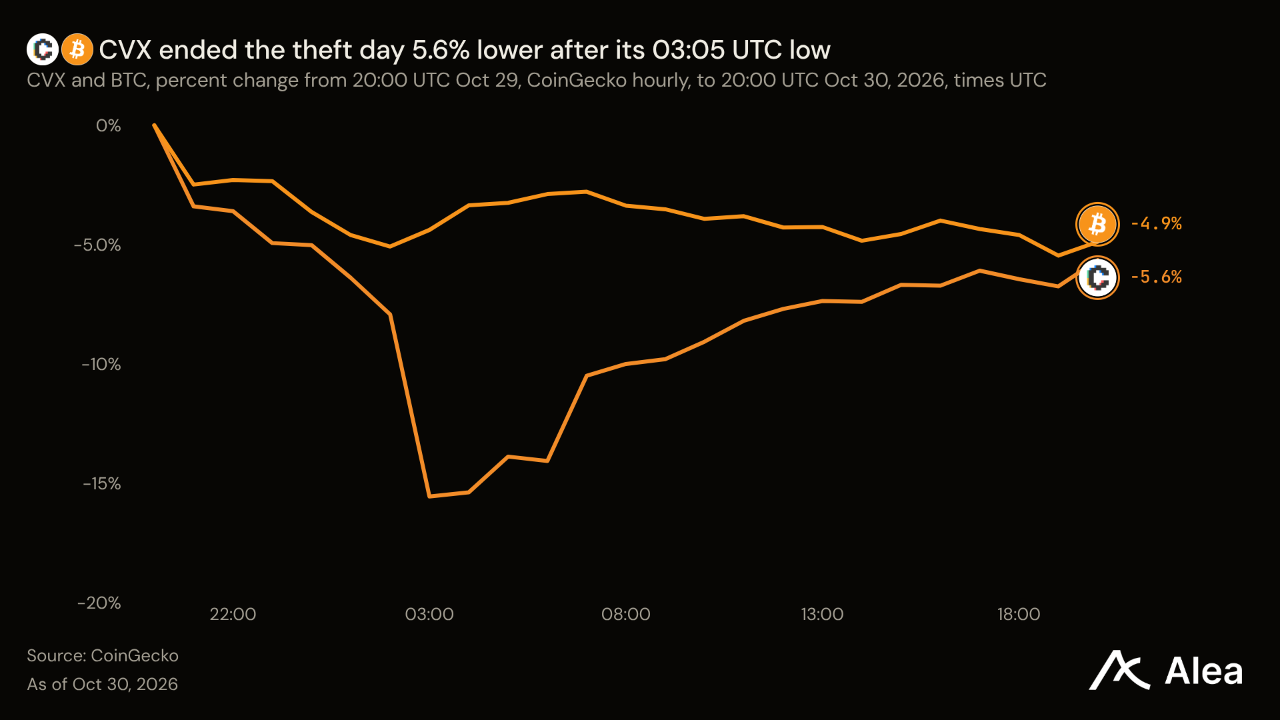
CVX — CVX는 19.25% 급락한 1.99달러로, KMNO에 이어 두 번째로 큰 하락률을 기록했다. 이 와중에도 보유자의 수입은 계속 늘었다. CVX 락업 참여자와 cvxCRV 스테이킹 참여자는 지난 90일간 컨벡스가 커브에서 확보한 추가 보상 수익 중 265만달러를 받았다. 직전 90일보다 54.6% 많은 금액이다.
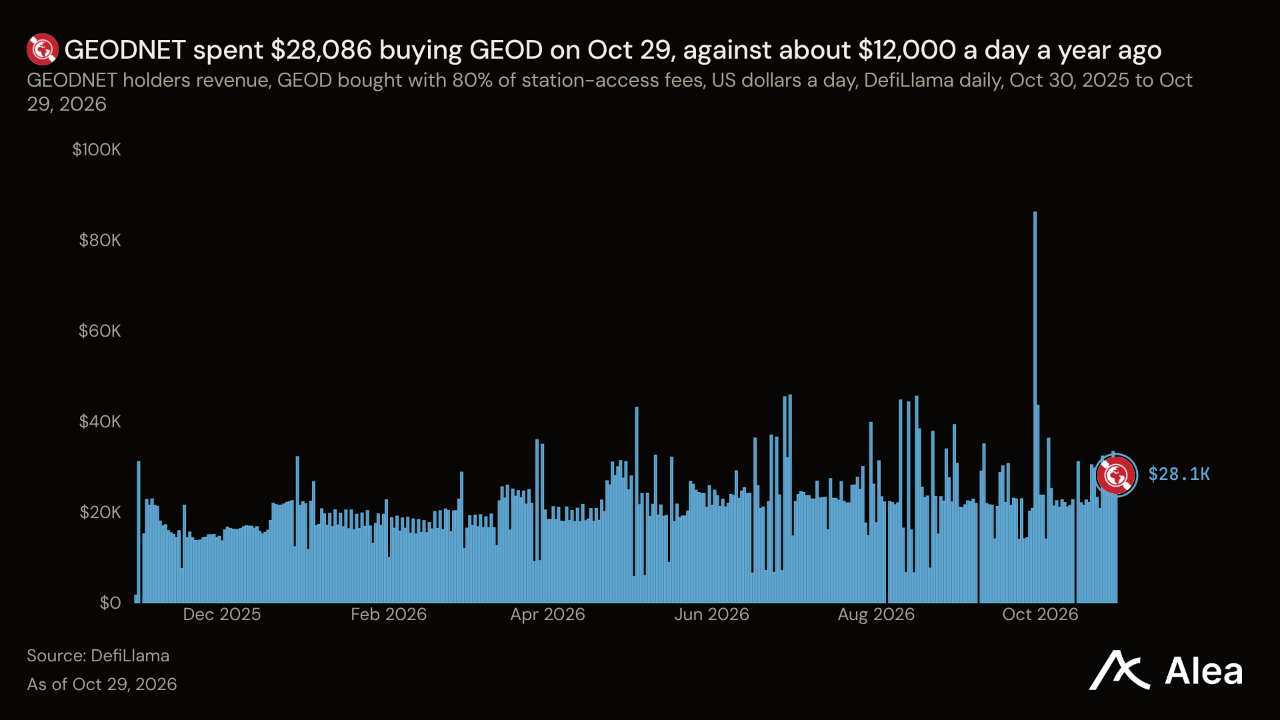
GEOD — GEOD는 바이백 규모가 계속 증가하는 가운데 2.47% 내린 0.2445달러를 기록했다. 지오드넷은 위치정보 데이터 수수료의 80%를 시장에서 GEOD를 매수하는 데 사용한다. 최근 30일간 매입액은 74만2,808달러로, 1년 전의 약 두 배에 달했다. 이 속도라면 연간 시가총액 1억8,200만달러의 약 5%에 해당하는 물량이 소각된다.
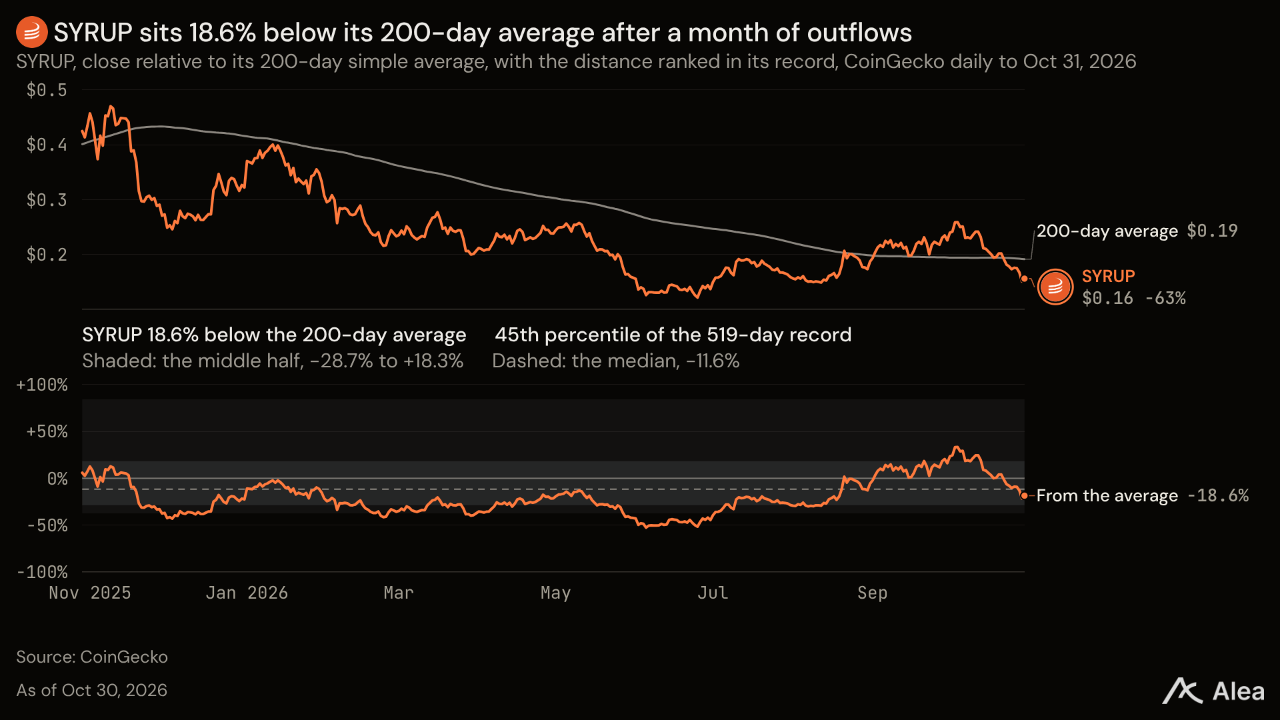
SYRUP — SYRUP은 13.08% 하락한 0.1535달러를 기록했다. 메이플이 금요일 UTC 19시 4분에 공개한 준비금 증명에 따르면 syrupUSDC의 담보비율은 172.1%, syrupUSDT는 144.1%였으며, 바이낸스에 보관된 담보는 없었다. 대출 자금 공급자들은 한 달 전부터 자금을 회수하고 있었다. 예치금은 9월 26일 30억달러에서 도난 전 25억6,000만달러로 줄었다. 그럼에도 10월 29일까지 30일간 수익은 149만달러로 6.9% 증가했다. 매월 수익의 일정 비율은 SYRUP 매수에 사용된다. 월간 수익이 150만달러를 넘으면서 바이백 비중이 10%에서 20%로 높아졌고, 9월 매입량은 8월의 두 배인 137만 SYRUP에 달했다.
S — S는 10.56% 내린 0.04135달러를 기록했으며, 금요일 미국 거래 시작 이후에도 1.15% 추가 하락했다. 팬텀에서 발전한 체인인 소닉은 10월 29일까지 30일간 6,294달러의 수수료를 거뒀다. 시가총액은 약 1억6,000만달러다.
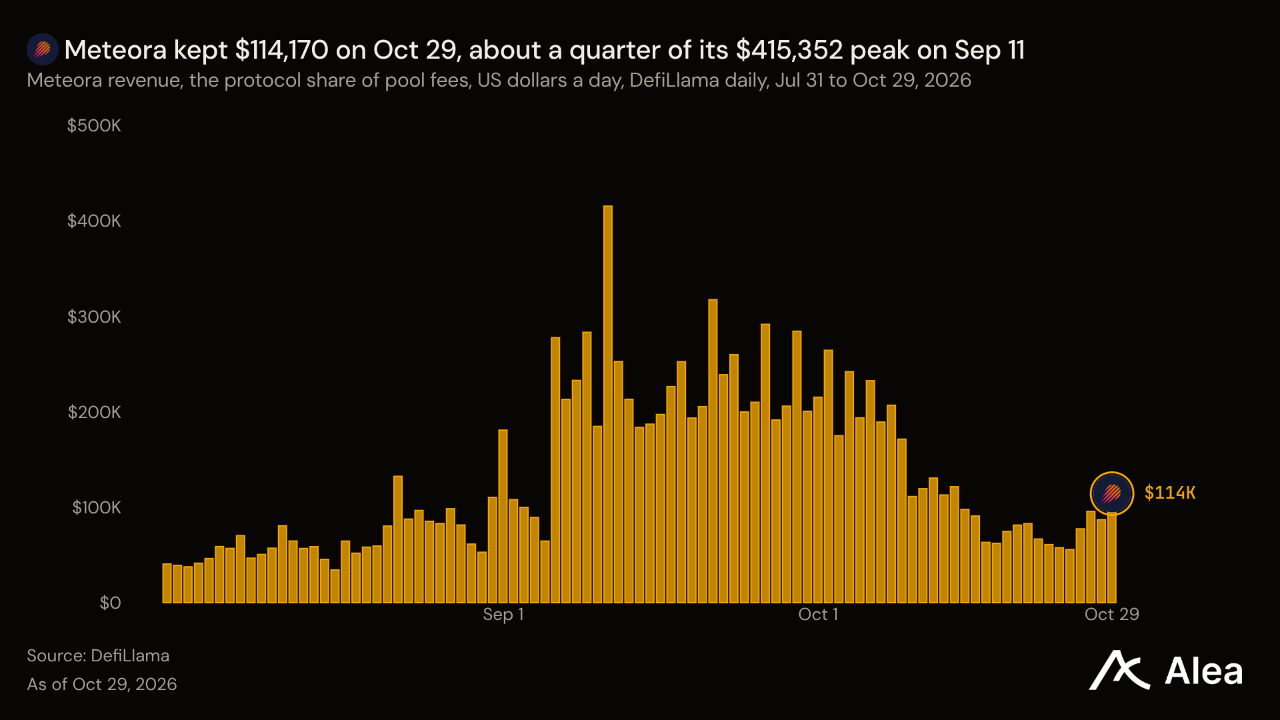
MET — MET는 메테오라의 솔라나 풀 거래가 9월 급증 이후 둔화하면서 9.78% 내린 0.2804달러를 기록했다. 최근 30일간 트레이더들이 지불한 수수료는 3,170만달러로 직전 30일보다 44.7% 감소했다. 같은 기간 메테오라가 확보한 수익은 385만달러로 39.5% 줄었다. 스테이킹 참여자들은 이 프로토콜 수수료 중 자신의 몫을 USDC로 받는다.
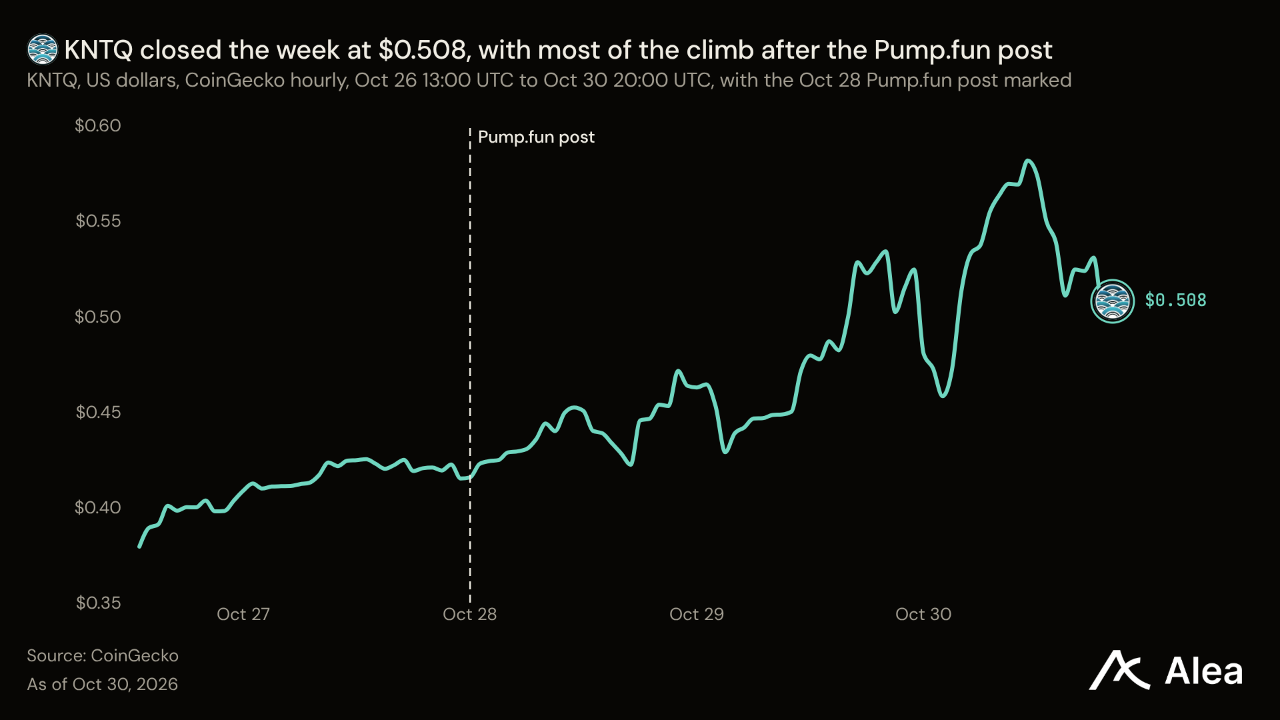
KNTQ — KNTQ는 33.86% 급등한 0.5078달러로 51개 토큰 중 가장 높은 주간 상승률을 기록했다. 금요일 4.91% 하락했음에도 종가는 기존 52주 최고가보다 5.72% 높았다. 상승률은 HYPE의 16.89%보다 두 배 높았다. 키네틱의 두 사업은 모두 하이퍼리퀴드에서 운영된다. HYPE를 스테이킹하고, Markets.xyz를 통해 하이퍼리퀴드에 거래 시장을 개설한다. 펌프펀은 10월 28일 자사 앱이 11월 9일부터 Elysium에서 거래를 지원할 것이라고 밝혔다. 이날은 키네틱이 정한 Elysium 메인넷 출시일이다. KNTQ는 올해 773.37% 상승했다. 키네틱의 스테이킹 성과 수수료 중 70%는 스테이킹 참여자를 위한 KNTQ 매수에 사용된다. 10월 29일까지 30일간 매입액은 12만8,094달러로 직전 30일보다 10.1% 감소했다. 시가총액은 1억5,600만달러다.
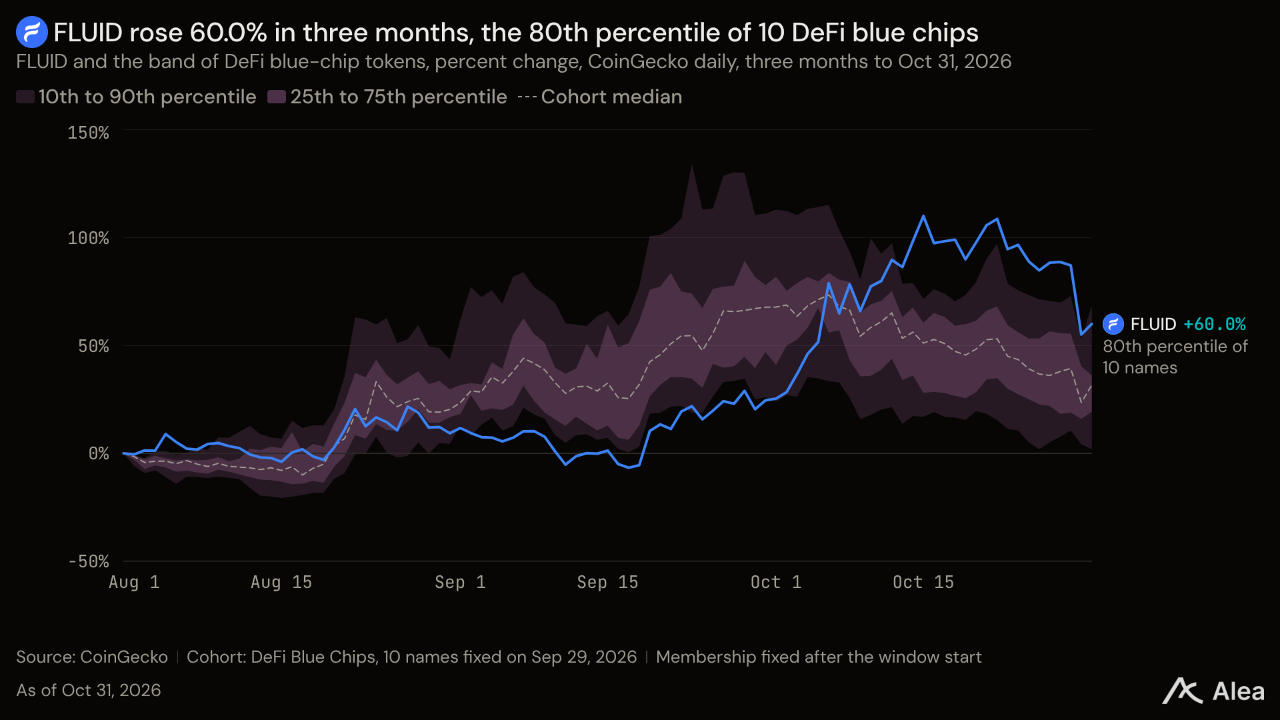
FLUID — FLUID는 대출 시장에서 자금이 빠져나가면서 12.72% 내린 1.85달러를 기록했다. 예치금은 9월 30일 7억3,700만달러, 도난 전 6억7,200만달러에서 금요일 늦게 6억300만달러로 감소했다. 수익은 상대적으로 견조했다. 대출과 거래가 하나의 유동성 레이어를 공유하도록 운영하는 플루이드는 9월 30일 이후 68만8,111달러의 수익을 확보했다. 직전 30일보다 2.4% 많은 금액이다.
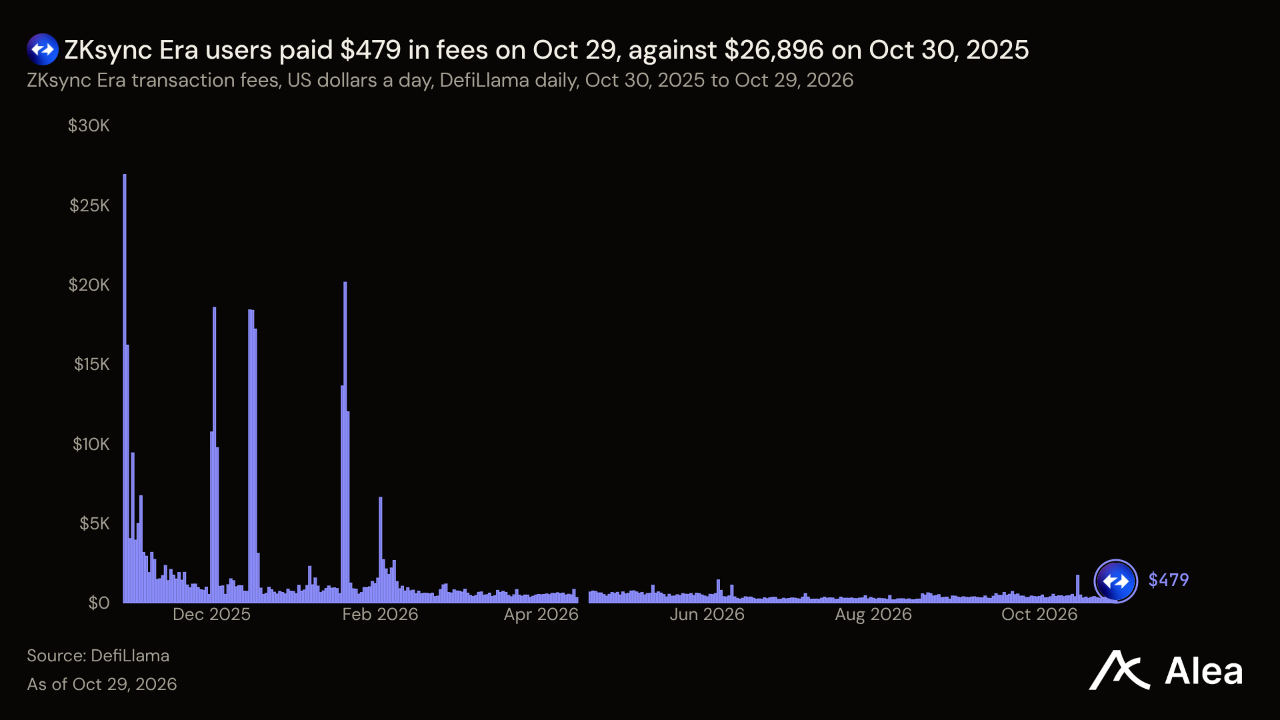
ZK — ZK는 금요일 10.63% 하락하면서 16.39% 내린 0.01025달러를 기록했다. 52주 최고가보다 86.41% 낮은 가격에 거래되고 있다. 지케이싱크 에라 사용자들이 지난 한 달간 지불한 수수료는 1만2,181달러로, 1년 전 7만2,695달러의 약 6분의 1 수준이다. 시가총액은 약 1억1,500만달러다.
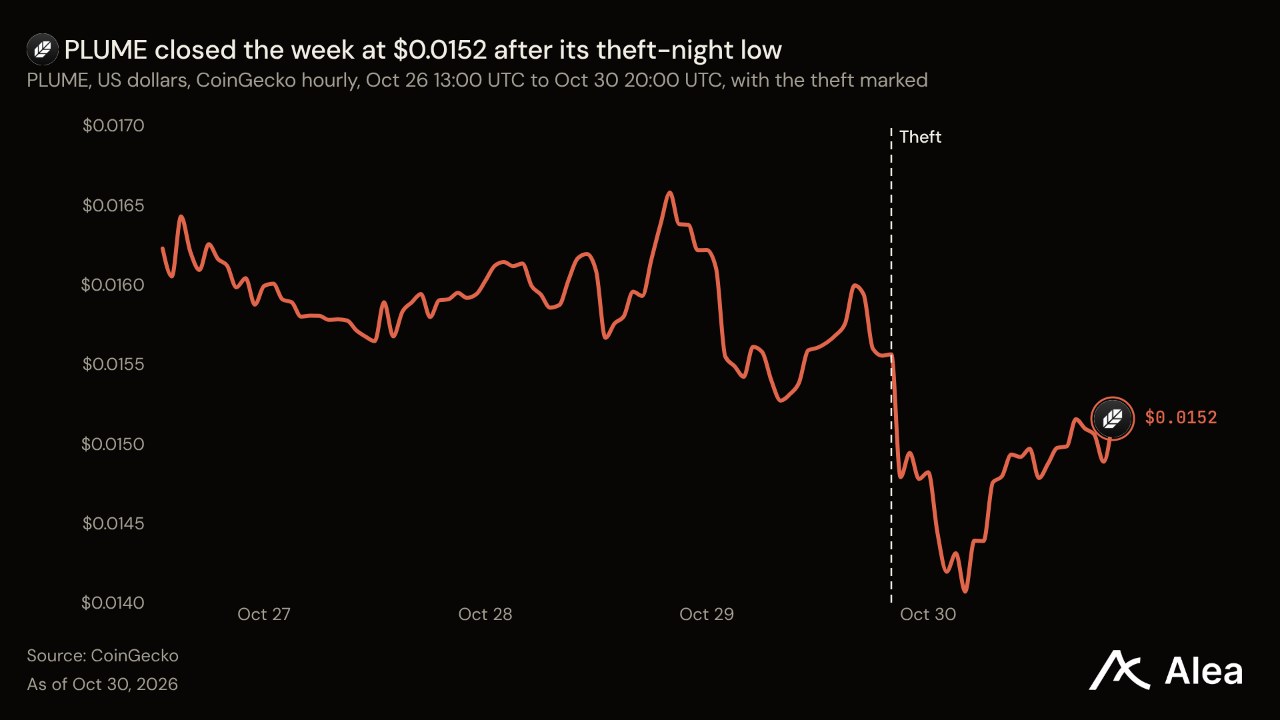
PLUME — PLUME은 5.82% 내린 0.01522달러를 기록했지만, 플룸의 토큰화된 실물자산 볼트에는 자금이 계속 유입됐다. 볼트의 보유 자산은 9월 30일 2억2,170만달러에서 금요일 늦게 2억3,090만달러로 증가했다.
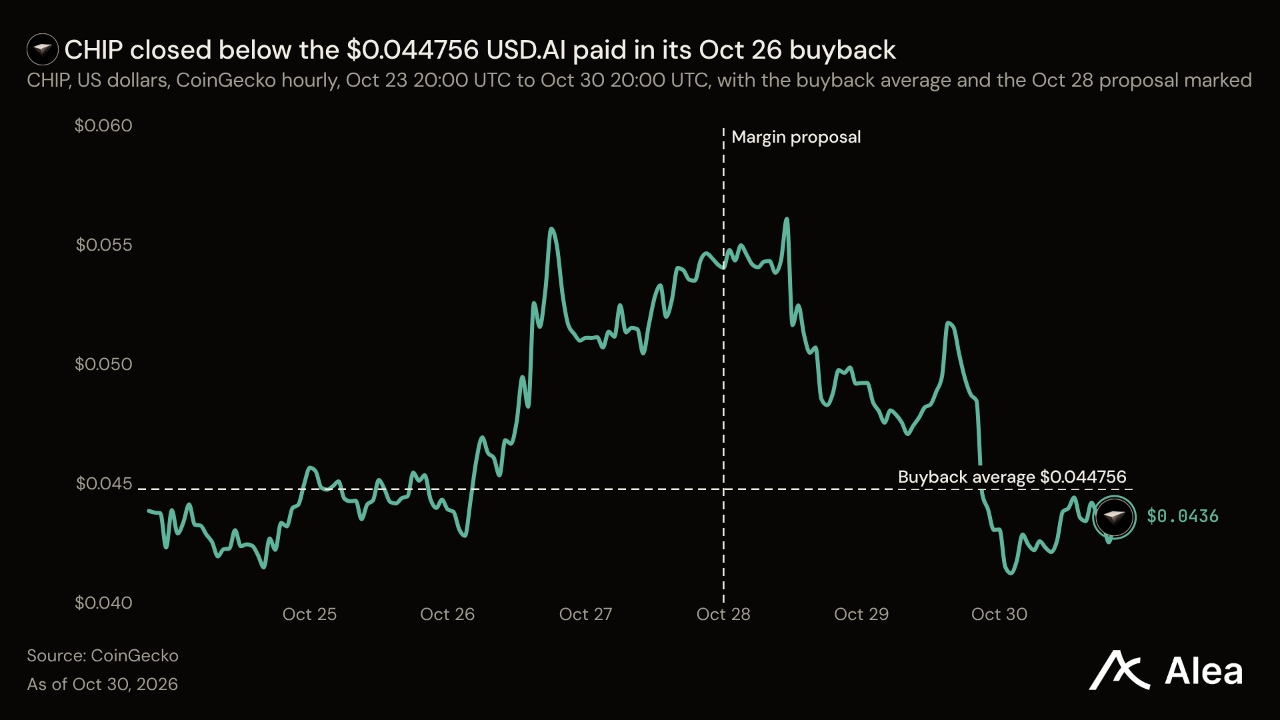
CHIP — CHIP은 10.96% 하락한 0.04363달러를 기록했다. USD.AI가 10월 26일 100만달러로 2,234만 CHIP을 바이백할 당시의 평균 매입가 0.044756달러를 밑돌았다. 금요일 하락률은 9.96%였으며, UTC 0시 20분에는 목요일 종가보다 16.7% 낮은 저점을 기록했다. GPU를 담보로 대출하는 USD.AI는 10월 28일 CHIP 재단 비용을 차감한 sUSDai의 순이자마진 전액을 자동화된 CHIP 매수에 투입하자고 제안했다. 프로토콜은 sUSDai 스테이킹 참여자가 얻는 수익의 10%를 가져간다. 이날 공개한 잔액 5억5,820만달러와 총수익률 7.35%를 기준으로 하면, 프로토콜 몫은 연간 약 410만달러다. CHIP 시가총액 9,000만달러의 약 4.6%에 해당한다. 다만 아직 제안 단계다. 다음으로 포럼 논의를 거칠 예정이며, 온체인 투표는 시작되지 않았다.
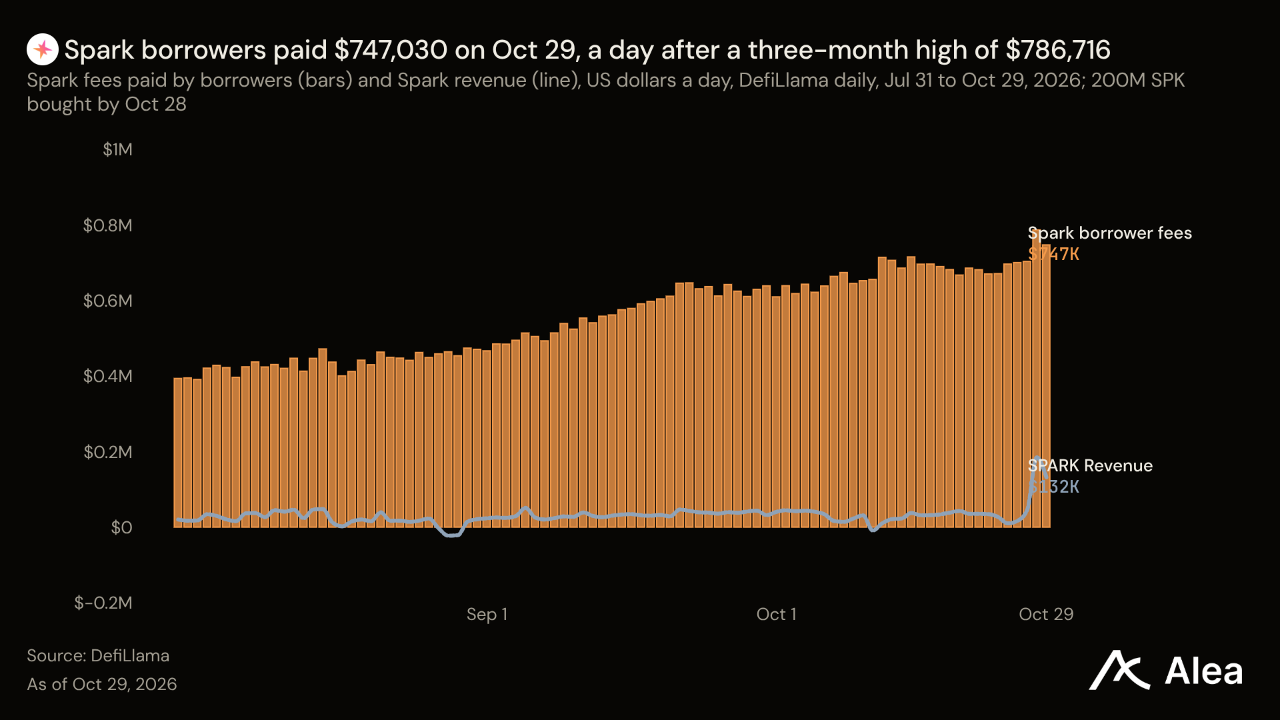
SPK — SPK는 금요일 오후 낙폭을 줄이면서 1.92% 내린 0.01800달러를 기록했다. 미국 거래를 목요일 종가보다 6.14% 낮게 시작한 뒤 4.83% 상승해 UTC 19시 25분에 고점을 찍었다. 스카이의 스테이블코인 준비금을 온체인 시장에 대출하는 스파크는 지난 한 달간 차입자가 지불한 2,029만달러 중 114만달러를 확보했다. 차입자의 수수료 부담은 직전 30일보다 19.8% 늘었다. 이 중 일부는 토큰 매수에 쓰인다. 400만 USDS 이상을 투입한 누적 바이백 물량은 2억 SPK를 넘었다. 유통량 34억 SPK의 5.9%에 해당한다.
IRYS — IRYS는 19.24% 하락한 0.02283달러로 주간 성과가 세 번째로 부진했다. 다만 금요일에는 2.74% 올라, 이날 상승한 4개 토큰 중 하나였다. 아이리스는 온체인 데이터 저장 서비스를 판매한다. 토크노믹스에 따라 모든 실행 수수료의 절반을 소각한다.
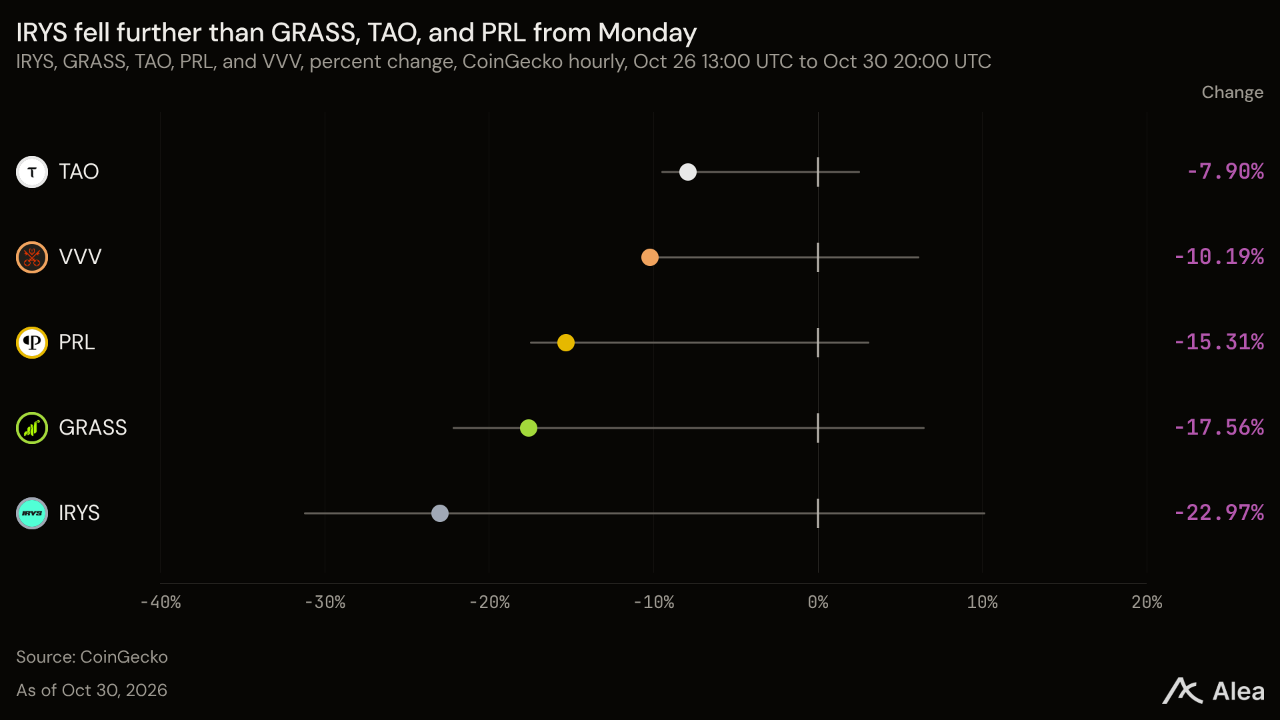
다음 주에는 도난 사건의 여파가 제한된 범위에 머무를지 판가름 날 전망이다. 바이낸스는 11월 1일 UTC 6시 무렵 첫 단계적 출금 재개, 11월 2일 준비금 증명 결과 발표, 금요일 공지 이후 약 48시간 이내 기술 조사 결과 공개를 목표로 하고 있다. 예정된 시간을 넘겨서도 출금이 중단된 상태라면, 어떤 가격 변동보다 손실 보전 능력에 더 큰 부담이 될 것이다. 아베가 LTV를 0으로 설정한 9개 자산에는 조치 종료일이 정해져 있지 않다. 아베의 리스크 관리 담당자들은 현재 USDT와 USDC 차입 금리에 상한을 뒀다. 지캐시의 NU7 업그레이드는 11월 6일 이른 시간에 활성화된다.
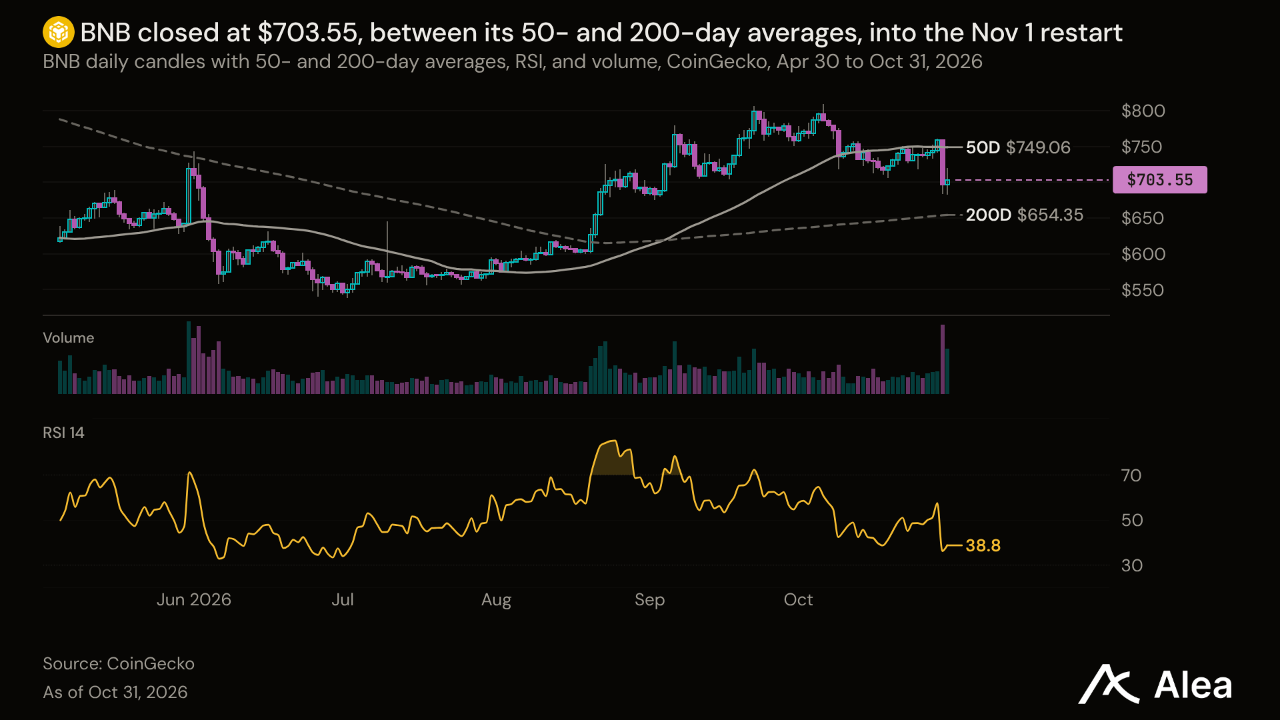
주식: 하루 만에 주간 상승분을 반납한 반도체
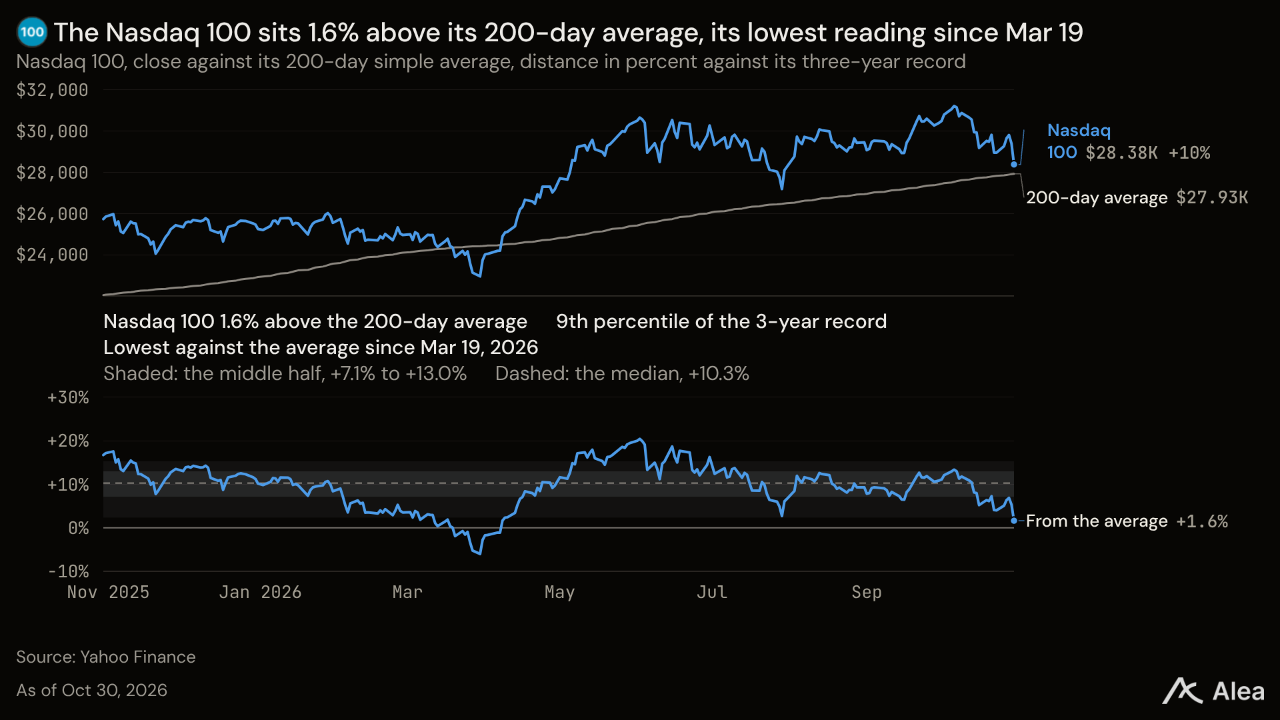
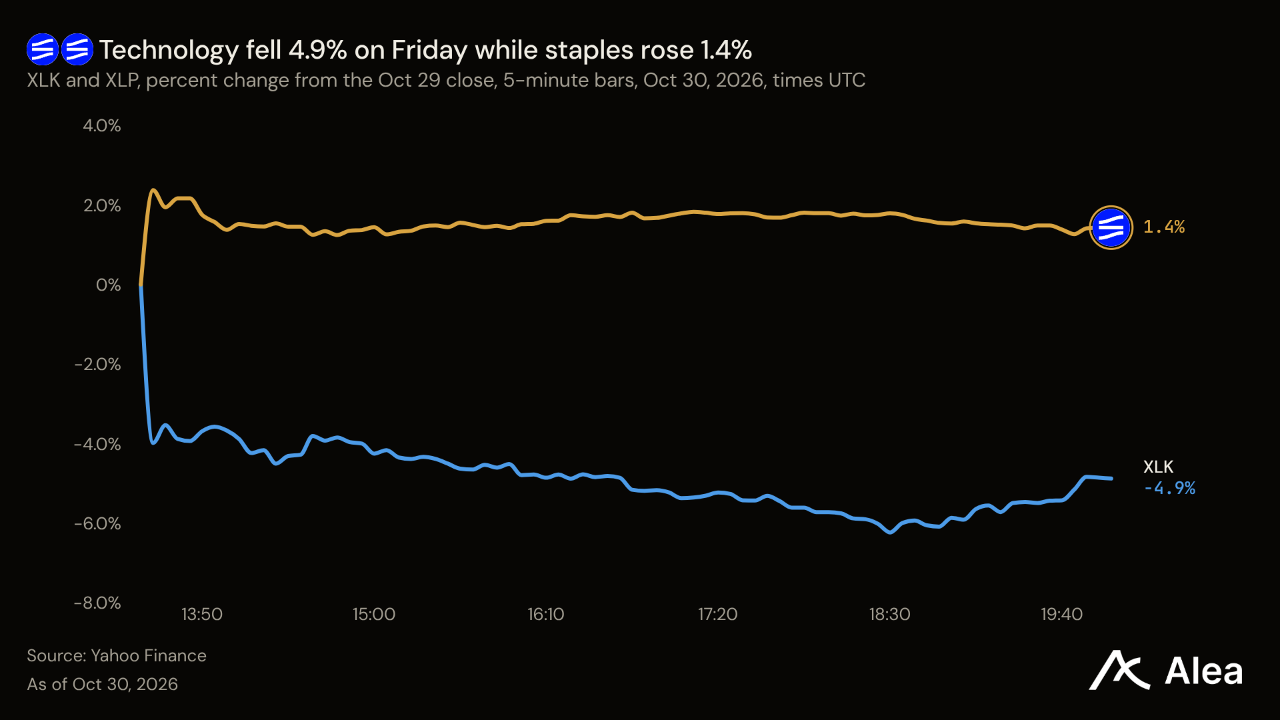
반도체주는 금요일 개장 후 한 시간이 지나기도 전에 주간 상승분을 잃었다. 인텔은 4분기 매출총이익률이 3분기 43.0%에서 37.1%로 낮아질 것이라는 전망을 내놓은 뒤 25.8% 하락 출발했다. 1980년부터 집계된 일별 기록에서 가장 큰 시초가 하락률이다. SOXX는 6.7% 하락 출발한 뒤 계속 밀려 뉴욕시간 오후 2시 35분에 저점을 기록했다. 주요 지수들도 모두 오후 2시 30분부터 2시 50분 사이에 저점을 형성했다. 나스닥 100은 10월 6일 기록한 사상 최고 종가보다 10.0% 낮은 28,093까지 하락했고, 그 최고 종가보다 9.1% 낮게 마감했다. 필수소비재 펀드 XLP는 2.0% 상승 출발해 1년 만에 가장 높은 시초가 상승률을 기록했다.
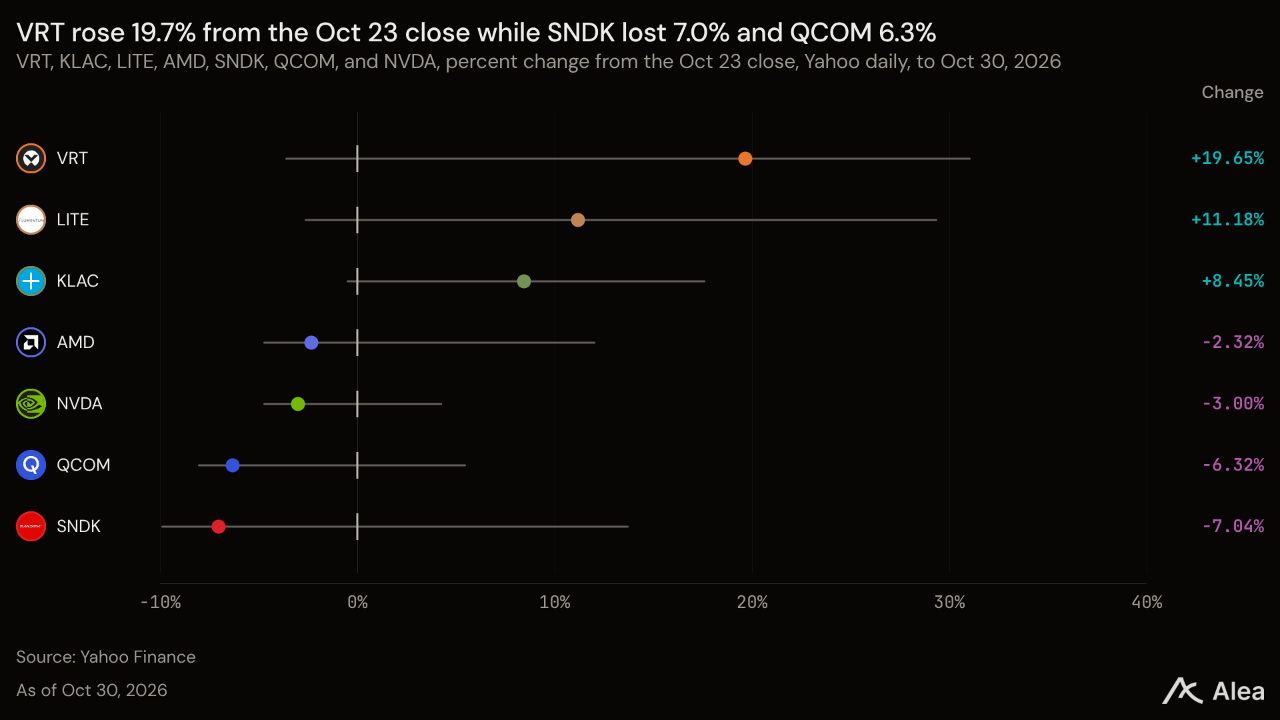
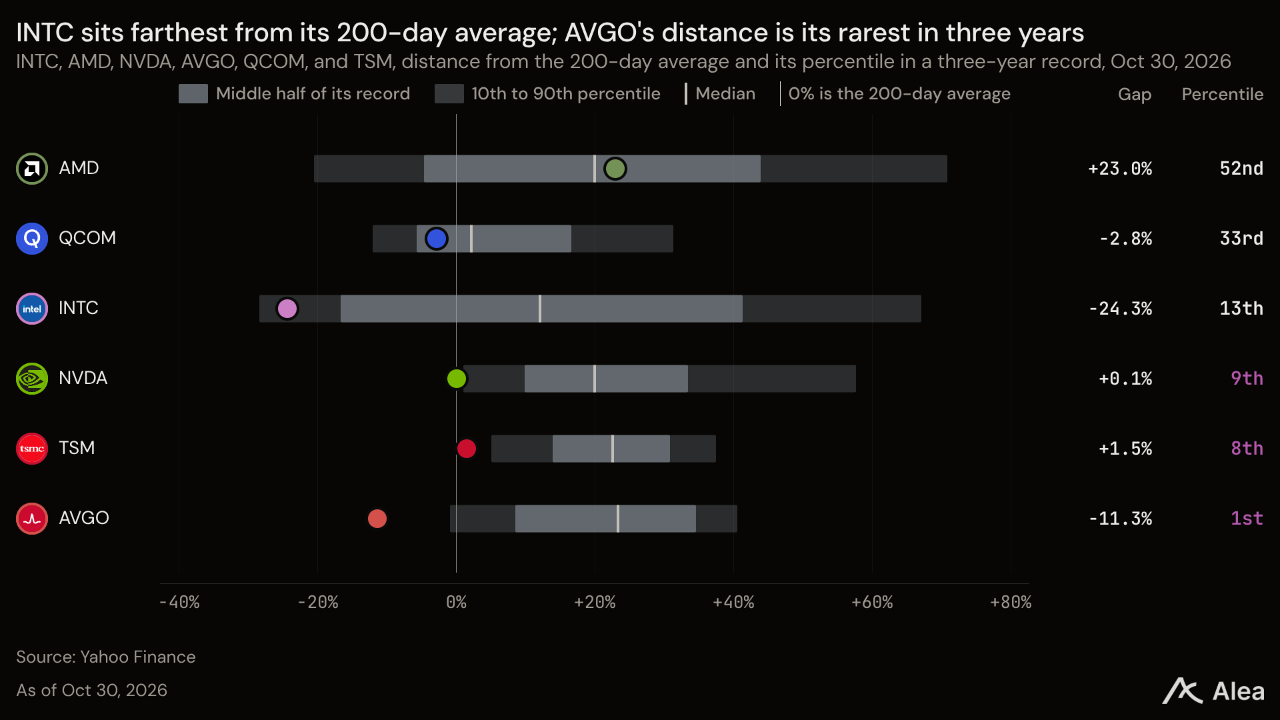
목요일까지는 AI 하드웨어 공급업체들이 강세를 보였다. 월요일 시초가부터 목요일 종가까지 SOXX는 6.42%, AMD는 8.35% 올랐다. 데이터센터에 전력·냉각 장비를 공급하는 버티브는 3분기 실적 발표 이후 24.4% 상승했다. 샌디스크는 분기 매출이 1년 전 23억달러에서 110억달러로 늘었다고 발표했다. 금요일에는 상승분 대부분을 반납했다. 이날 AMD는 10.88%, 샌디스크는 13.47%, 퀄컴은 11.12% 하락했다. 엔비디아의 하락률은 4.22%로 반도체 펀드 낙폭의 절반 수준이었다. 버티브는 주간 상승률 17.64%를 유지했다.
먼저 타격을 받은 것은 소프트웨어였다. 서비스나우는 계약 매출의 4분기 성장률을 20.5%에서 18.5%로 낮춰 제시했고, 주가는 한 주간 33.7% 하락했다. 포티넷은 수익성이 낮은 하드웨어 비중이 높아지면서 비일반회계기준 매출총이익률이 81.6%에서 79.6%로 낮아진 뒤 24.96% 하락했다. F5는 회계연도 4분기 실적 발표 이후 26.18% 내렸다. 세 종목 모두 하락분 대부분이 금요일 이전에 발생했다. 이번 주 두 차례의 급락은 소프트웨어가 목요일까지, 반도체가 금요일에 각각 겪었다.
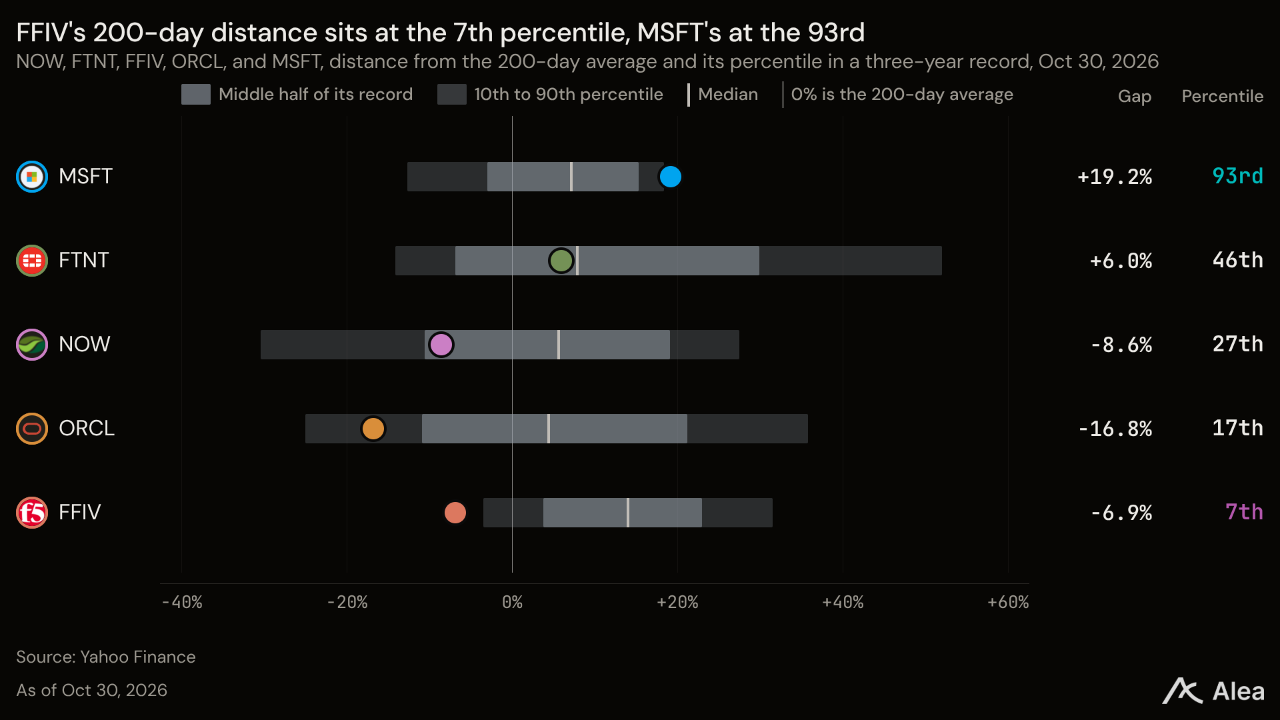
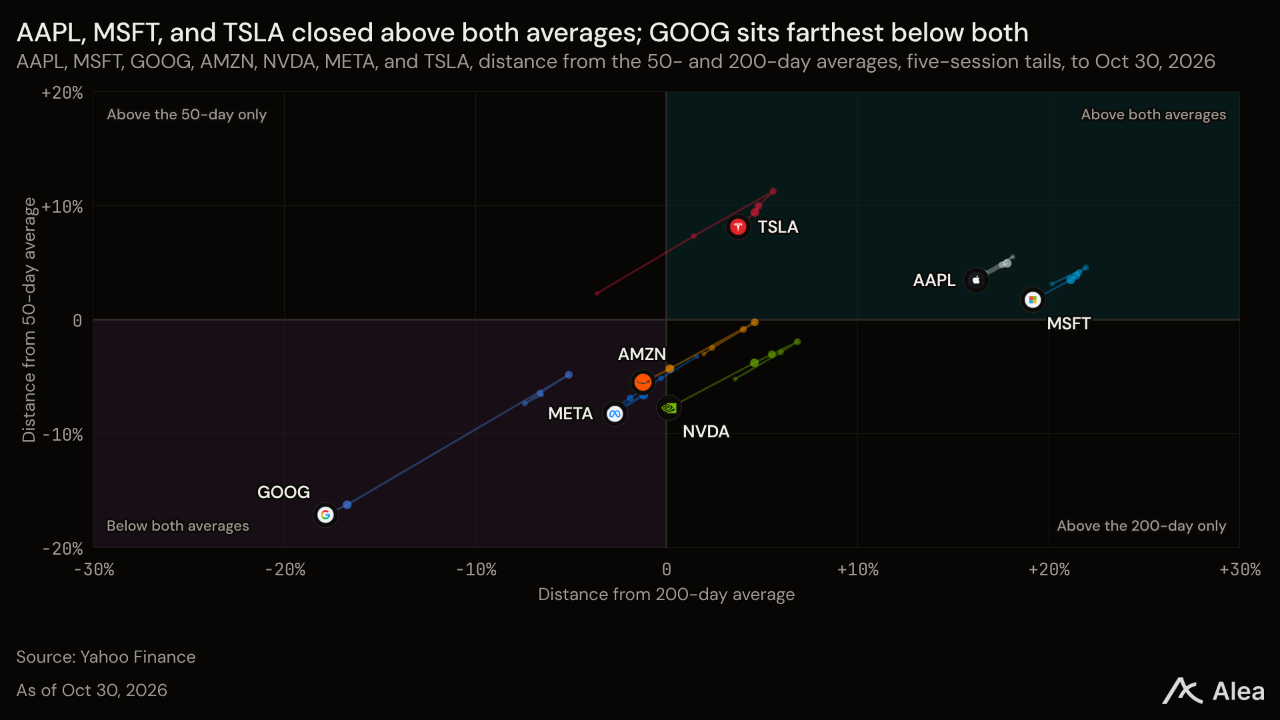
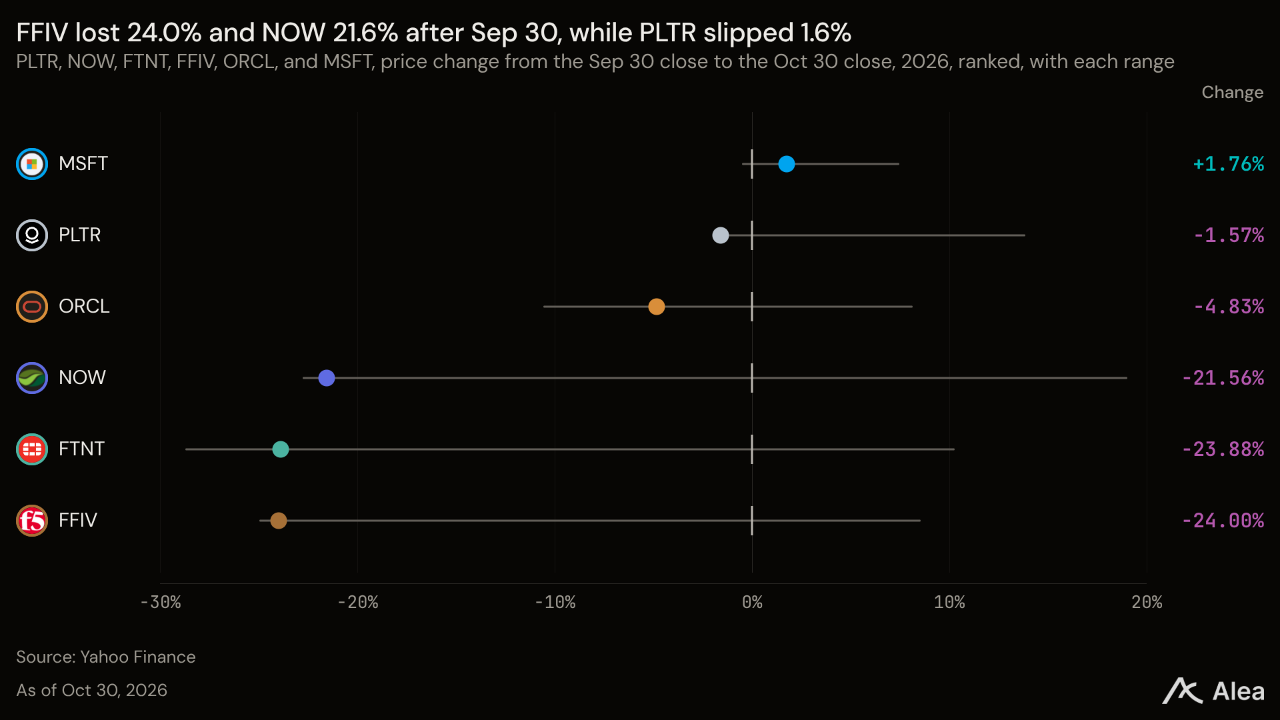
대규모 투자 기업들의 주가는 현금 사정에 따라 갈렸다. 알파벳은 3분기 유형자산에 514억달러를 지출했고, 클라우드 매출이 두 배로 늘었음에도 잉여현금흐름은 마이너스 91억달러를 기록했다. GOOG는 10월 29일 2004년 상장 이후 최대 일간 낙폭을 기록한 데 이어, 주간으로는 12.52% 하락해 1년 만에 가장 부진한 성과를 보였다. 마이크로소프트는 영업현금흐름 580억달러로 394억달러의 지출을 충당했고, 주가는 1.04% 하락했다. 아마존은 AWS 영업이익의 4.3배를 지출했다. 금요일 4.6% 하락 출발했지만 시초가보다 3.4% 높게 마감했다.
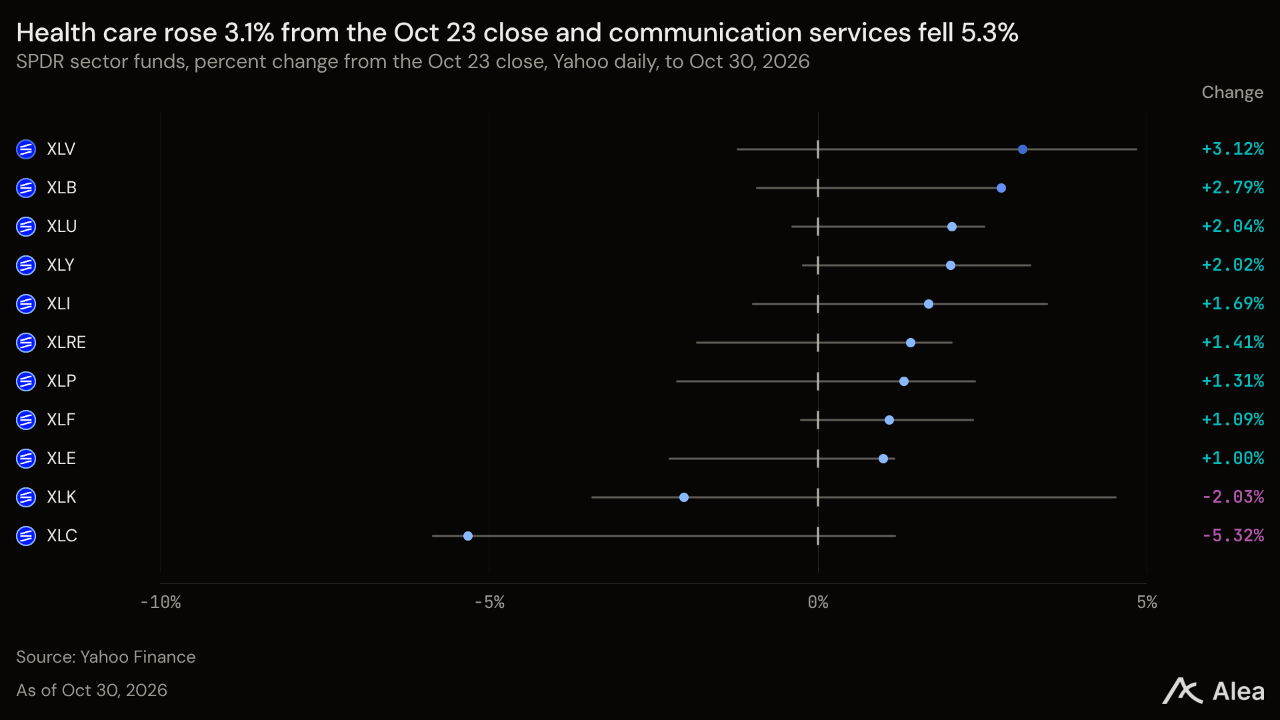
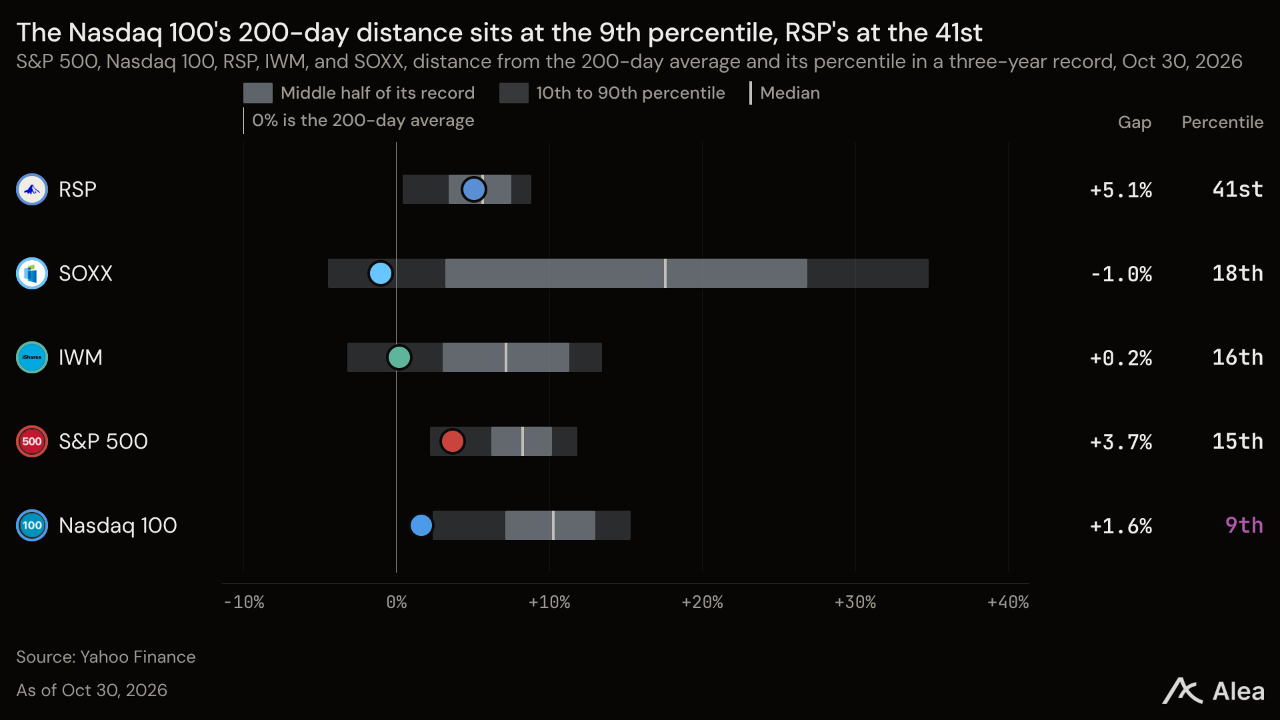
기술주를 제외한 시장은 상승했다. S&P 500이 0.78% 하락한 반면, S&P 500 동일가중 상품 RSP는 0.68% 올랐고 소형주 상품 IWM은 1.14% 상승했다. 헬스케어는 2.84%, 소재는 2.57%, 유틸리티는 2.12%, 필수소비재는 1.52% 올랐다. 반면 커뮤니케이션 서비스는 4.89%, 기술주는 2.50% 하락했다. 분석 대상인 61개 주식과 지수 중 30개가 상승했고, 등락률 중앙값은 -0.32%였다. 하락세가 시장 전반에 퍼진 것은 아니었다. 24% 넘게 하락한 기업은 4곳이었으며, 모두 기술 기업이었다.
SPX — SPX는 0.78% 내린 7,580을 기록했다. 금요일 하락분은 주간 전체 하락분을 웃돌았다. 지수는 1.16% 하락 출발해 6월 23일 이후 가장 부진한 시초가를 기록했고, 1.82% 하락 마감해 6월 5일 이후 가장 큰 일간 낙폭을 보였다. 시가총액 가중 방식에 따라 자금이 가장 많이 배분된 업종에 매도세가 집중됐다. 금요일 기술주는 4.89% 하락한 반면, 필수소비재는 1.41%, 에너지는 1.91% 올랐다.
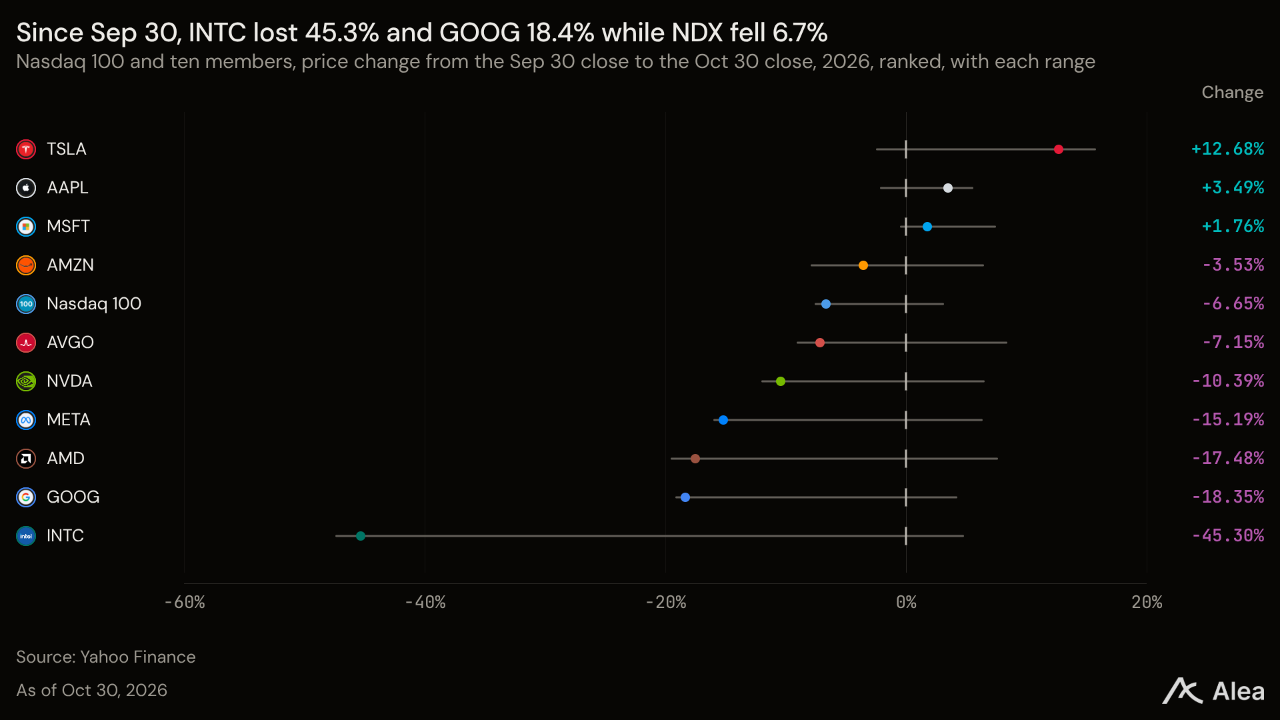
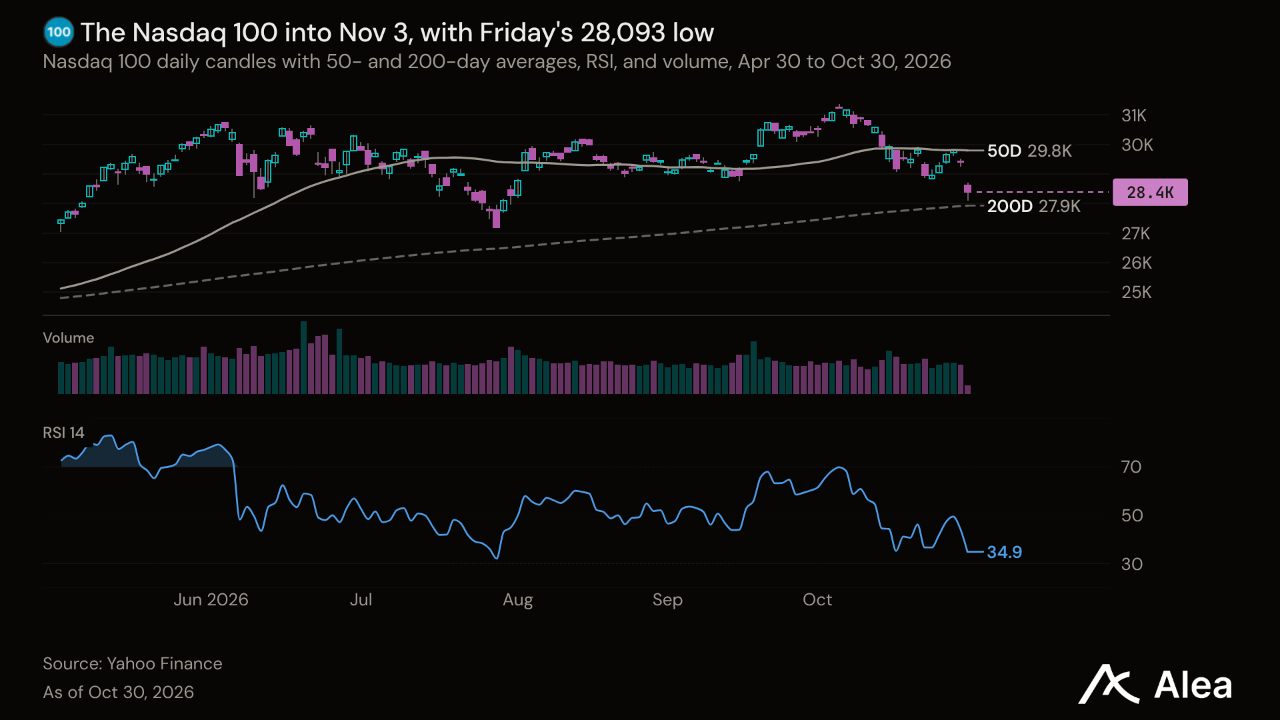
NDX — NDX는 2.30% 내린 28,385로 마감해 10월 6일 기록한 사상 최고 종가보다 9.09% 낮아졌다. 이 지수에는 AI 인프라 확충의 양쪽에 있는 기업들, 즉 데이터센터에 돈을 쓰는 기업과 이들에게 반도체를 공급하는 기업이 모두 포함돼 있다. 이번 주에는 양쪽 모두 하락했다. 데이터센터 용량을 확보하는 구매자인 GOOG는 12.52%, 공급자인 INTC는 25.22% 내렸다. 이번 분기도 같은 흐름이다. 9월 30일 이후 NDX는 6.65% 하락한 반면 SPX의 하락률은 0.93%에 그쳤다. 분기 시작 한 달 만에 수익률이 5.72%포인트 뒤처졌다.
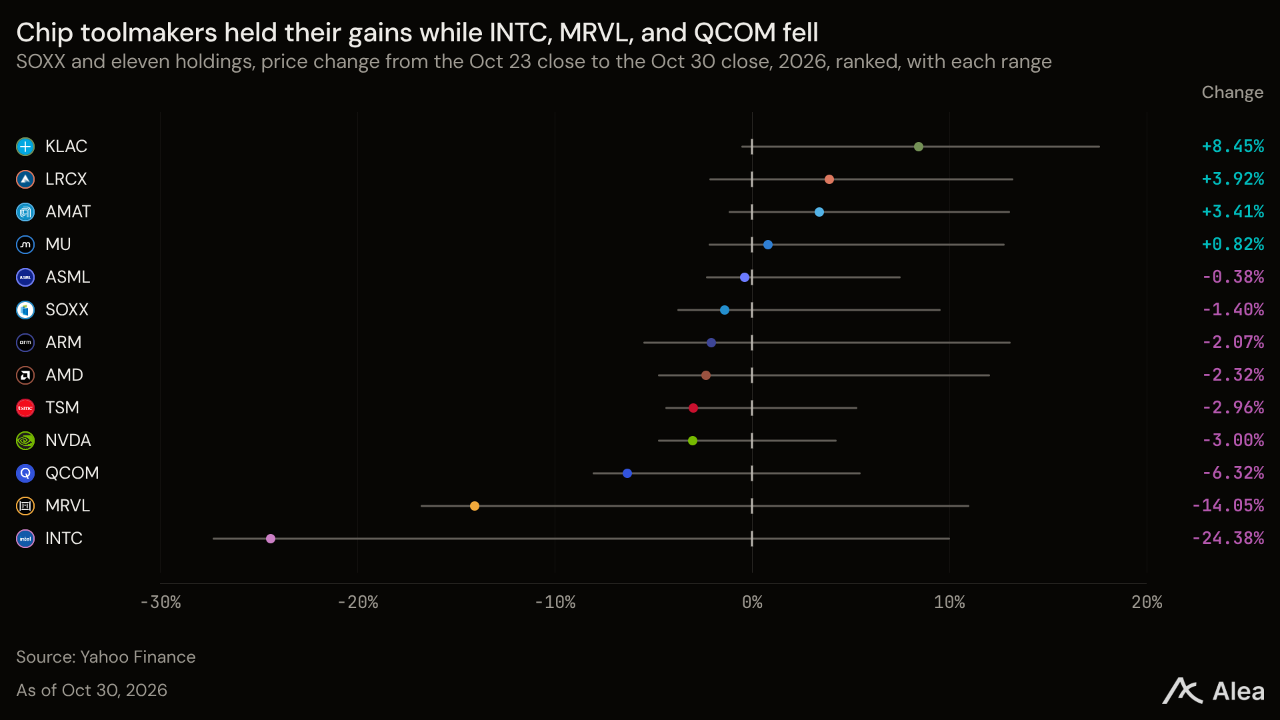
SOXX — SOXX는 2.35% 내린 472달러로 마감했으며, 이번 주 반도체 공급망 내 주가 흐름은 둘로 갈렸다. 반도체 공장에 장비를 공급하는 업체는 KLAC가 6.80%, LRCX가 3.27% 상승했다. 반면 반도체 설계·제조 기업은 INTC가 25.22%, MRVL이 14.24%, QCOM이 6.76% 하락했다. 인텔이 매출총이익률 하락 전망을 제시한 다음 날인 금요일, SOXX는 8.24% 하락해 1년간 두 번째로 큰 일간 낙폭을 기록했다. 거래량은 50일 평균의 2.43배였고, LRCX마저 6.01% 하락했다. SOXX는 52주 최고가보다 28.01%, 9월 30일보다 17.08% 낮은 수준이지만, 2026년 연초 대비로는 여전히 56.57% 상승했다.
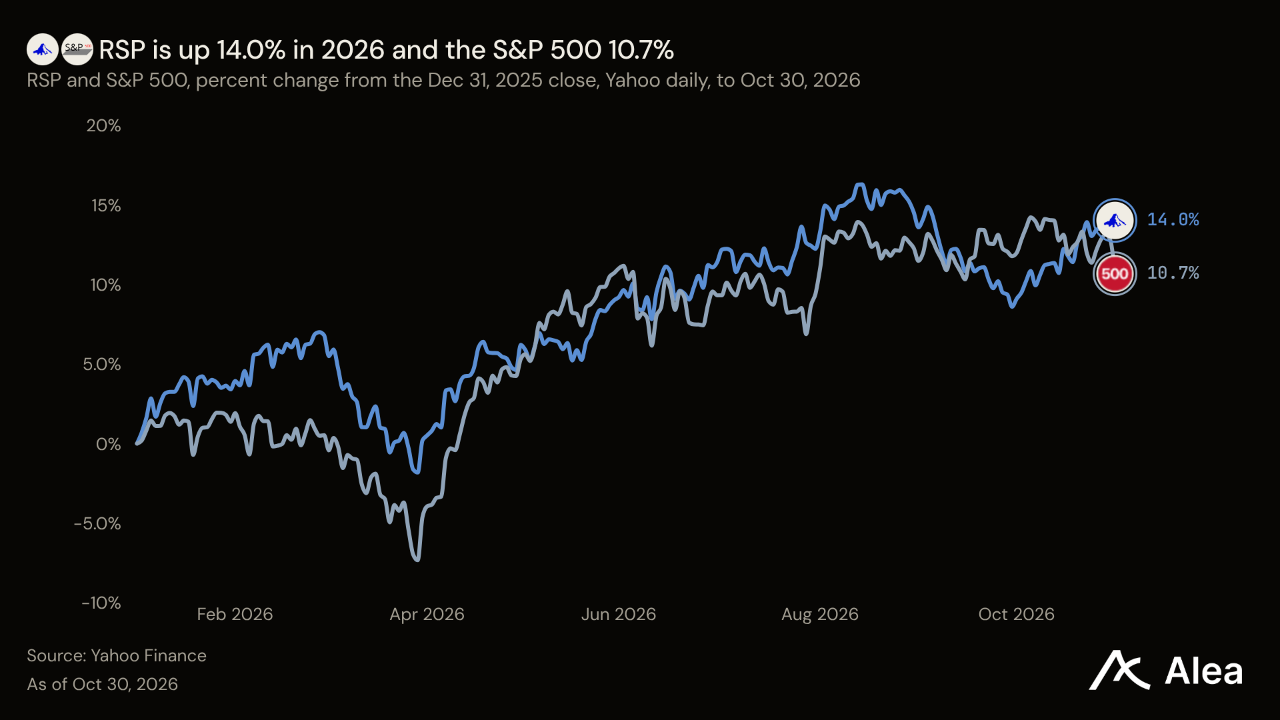
RSP — SPX가 0.78% 하락한 반면 RSP는 0.68% 오른 218달러를 기록했다. 11개 업종 펀드 중 9개가 주간 상승으로 마감했으며, 기술주와 커뮤니케이션 서비스만 하락했다.
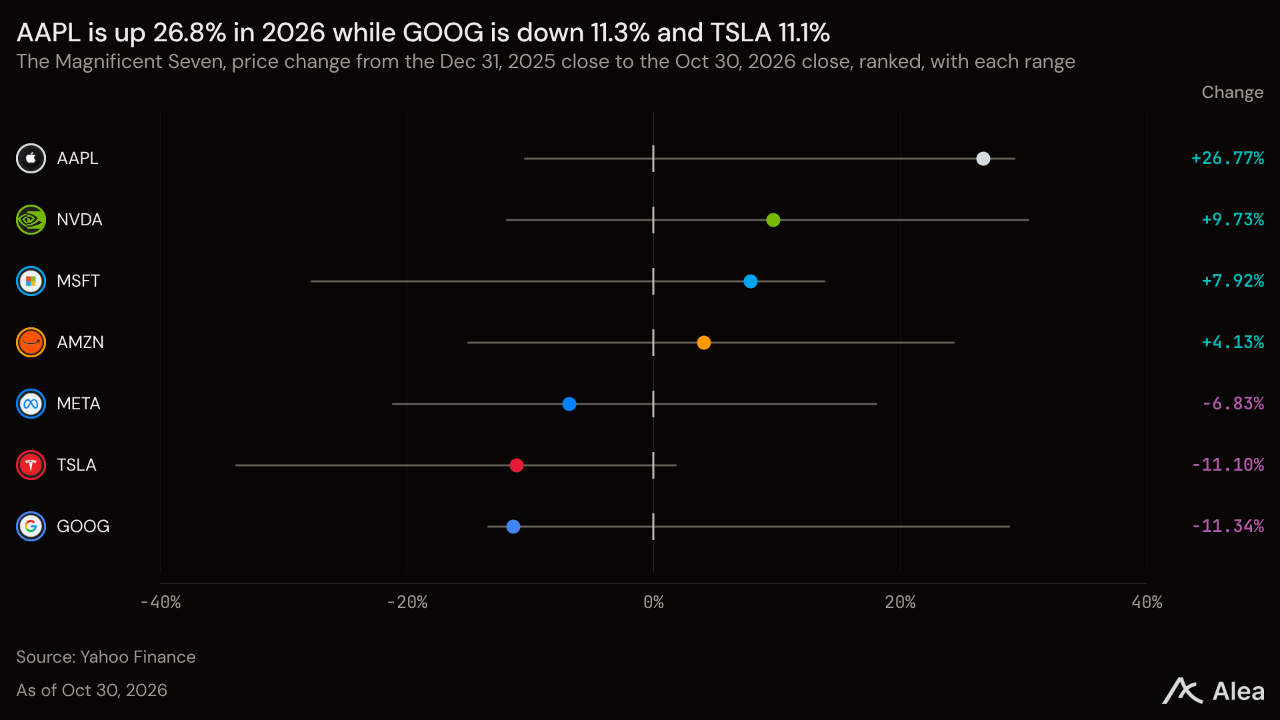
Mag7 — Mag7은 동일가중 기준으로 2.93% 하락해 NDX의 하락률 2.30%보다 부진했다. TSLA의 상승률 4.16%와 GOOG의 하락률 12.52% 사이에는 16.68%포인트의 격차가 났다. 이번 주 실적을 발표한 3개 기업 가운데 투자 지출 이후에도 현금이 남은 곳은 마이크로소프트뿐이었다. 영업현금흐름 580억달러에서 자본적 지출을 차감하고도 186억달러가 남았으며, MSFT는 1.04% 하락했다. 알파벳의 분기 잉여현금흐름은 마이너스 91억달러를 기록했고, 아마존의 12개월 잉여현금흐름 수치는 마이너스 424억달러였다.
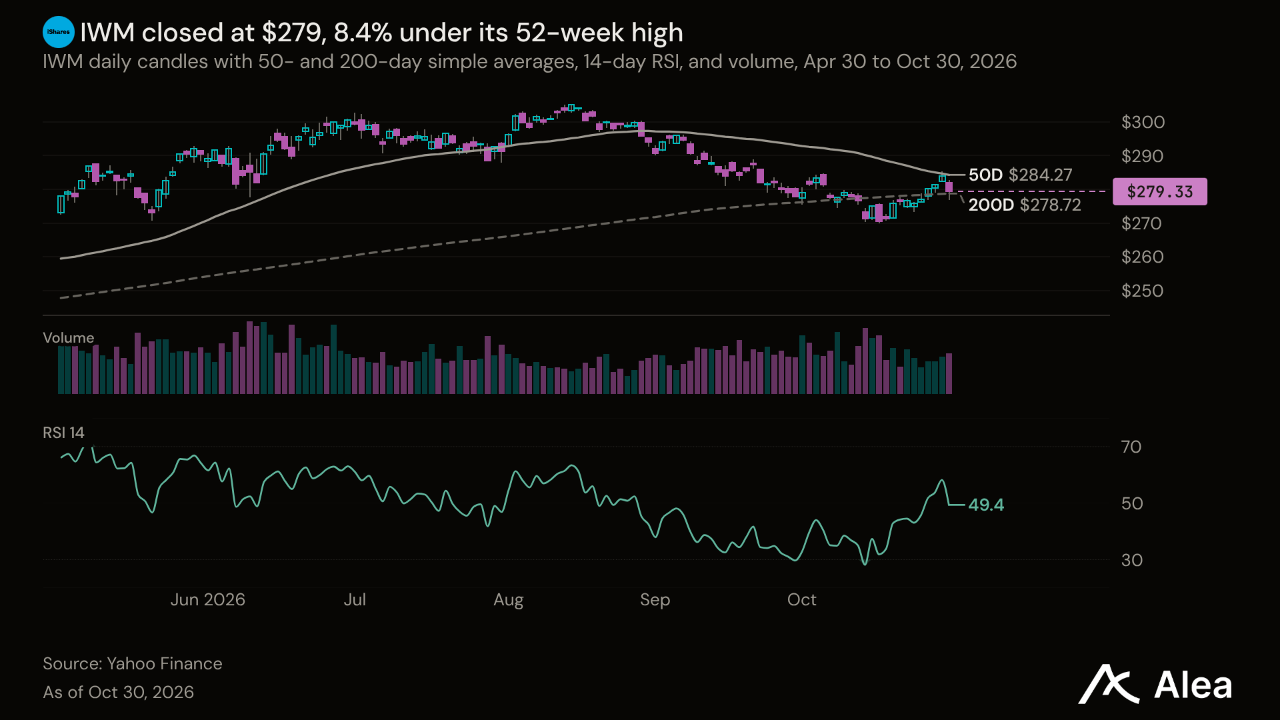
IWM — IWM은 1.14% 오른 279달러로, SPX보다 1.92%포인트 높은 성과를 냈다. 목요일까지 2.84% 상승한 뒤 금요일 1.65% 하락했지만 상승분 일부를 지켰다. 같은 주 미국 2년물 국채 금리는 4.56%로 하락했다.
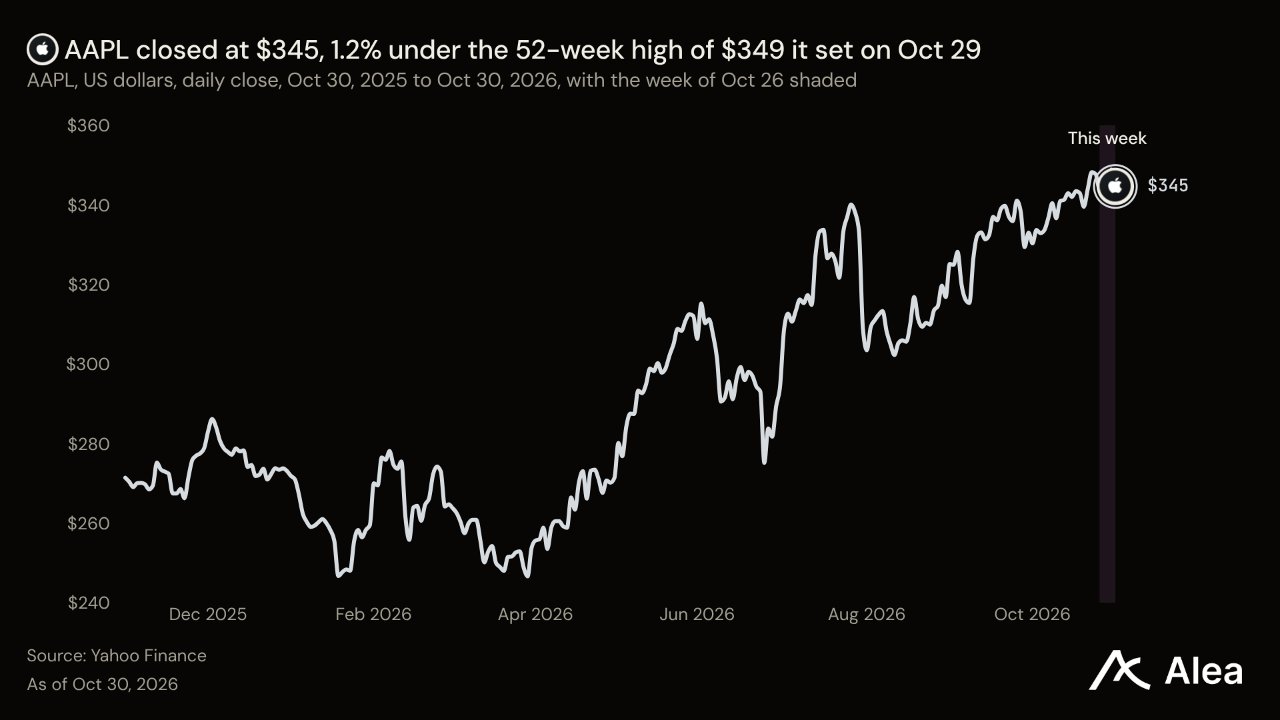
AAPL — AAPL은 목요일 52주 최고가인 349달러로 마감한 뒤 0.21% 오른 345달러를 기록했다. 매그니피센트 세븐 가운데 상승한 두 종목 중 하나다. 애플은 한 주 동안 하드웨어 신제품을 잇달아 출시했다. 10월 26일에는 새 iPad mini를, 27일에는 M6를 탑재한 iMac과 14인치 MacBook Pro를 선보였다. 28일에는 PROLED XDR 디스플레이를 장착한 MacBook Pro를 2,899달러부터 출시했다. 애플은 11월 2일 9월 분기 실적을 발표한다. 앞선 6월 분기 매출은 1,094억2,000만달러로 전년 동기보다 16.4% 늘었다. 새 Mac 제품은 11월 6일부터 출하돼 매출이 12월 분기에 반영된다.
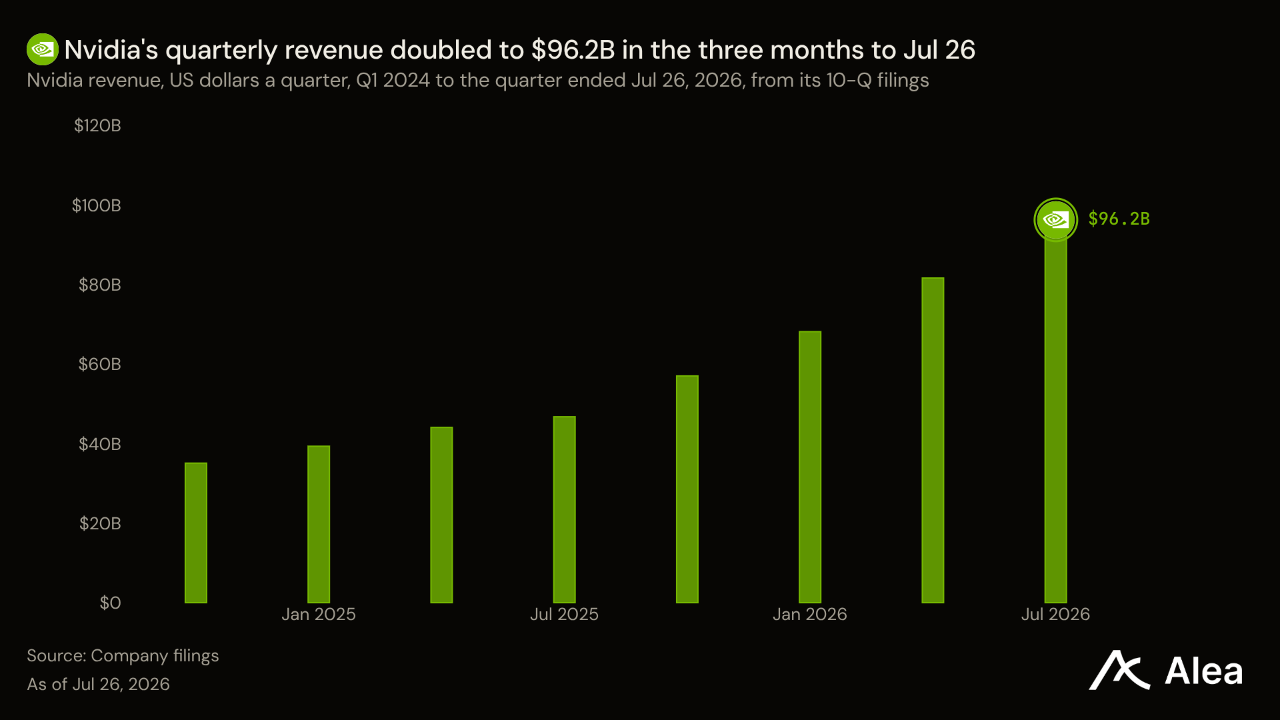
NVDA — NVDA는 3.97% 하락한 205달러를 기록했다. 금요일 하루에만 4.22% 떨어져 10월 22일 이후 가장 큰 일일 낙폭을 보였다. 엔비디아는 10월 27일 메타의 주식 발행에 30억달러를 투자할 계획이라고 밝혔다. 고객사의 주주가 되는 셈이다. 메타는 Vera Rubin 시스템과 Vera CPU, 엔비디아 네트워킹 장비를 추가 도입할 계획이지만 주문 금액은 공개하지 않았다. 메타는 해당 주식의 발행가를 625달러로 책정했으며, META는 금요일 615달러에 마감했다. 고객사들의 지출은 이미 엔비디아 매출에 반영되고 있다. 7월 26일 종료된 분기 매출은 962억2,000만달러로, 전년 동기 467억4,000만달러의 2.06배를 기록했다.
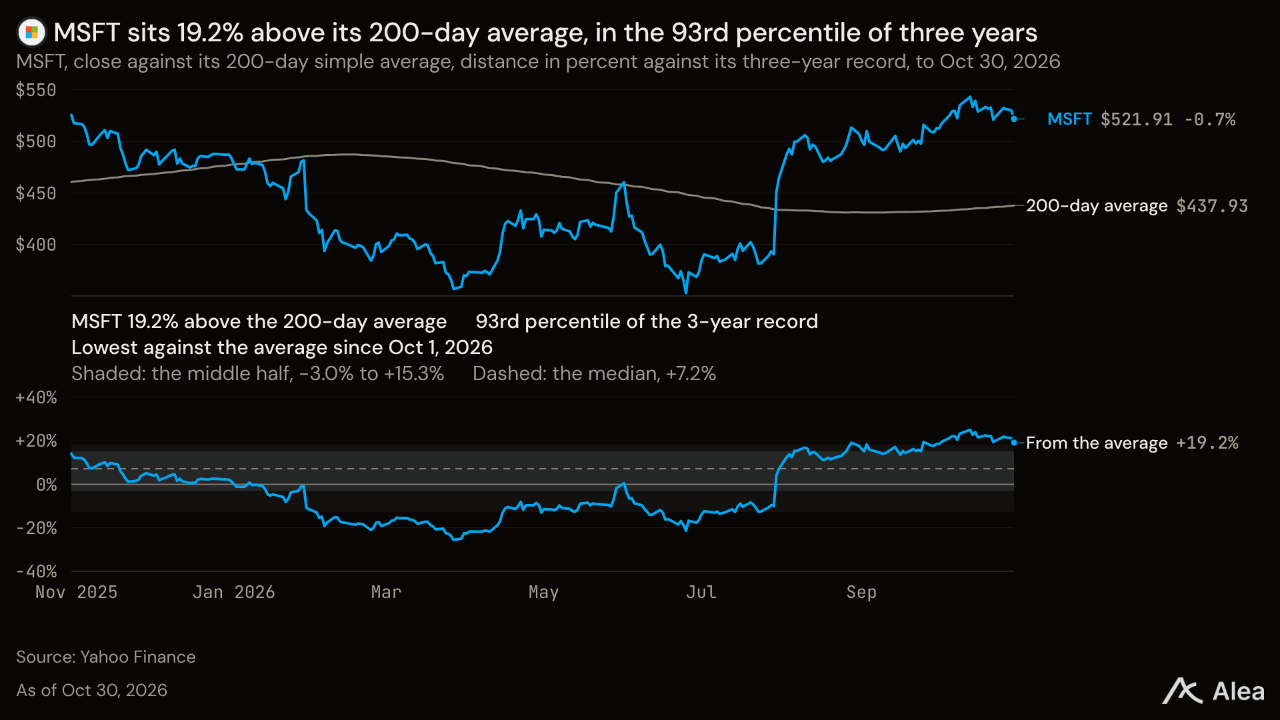
MSFT — MSFT는 1.04% 내린 522달러를 기록해 GOOG의 12.52%, AMZN의 3.66%보다 낙폭이 훨씬 작았다. 고객사들은 수년간 사용할 용량을 계약으로 확보했다. 계약을 체결했지만 아직 매출로 인식하지 않은 상업 부문 잔여이행의무는 전년 동기보다 73% 늘어난 6,770억달러였고, 애저 매출은 48% 증가했다. 앤트로픽이 마이크로소프트에 최소 449억달러를 지출하기로 한 계약은 11월부터 시작되며, 전체 잔여이행의무의 6.6%에 해당한다. 이 수요를 감당하기 위한 지출도 두 배로 늘었다. 유형자산 취득액은 전년 동기 194억달러에서 394억달러로 증가했지만, 분기 영업현금흐름으로 여전히 충당할 수 있었다.
GOOG — GOOG는 구글 클라우드 매출이 307억달러로 두 배 늘고 영업이익이 111억달러로 세 배 증가한 분기 실적 발표 이후 12.52% 급락한 278달러를 기록했다. 영업이익률은 36.2%로, 전년 동기에는 23.7%였다. 수요의 일부는 다년 계약으로 확보돼 있다. 앤트로픽은 10월 26일 제출한 S-1에서 2033년 7월까지 구글에 최소 1,145억달러를 지출하기로 약정했으며, 사용액이 이에 못 미치면 차액을 지급해야 한다. 비용은 먼저 발생했다. 유형자산 취득액은 전년 동기 240억달러에서 514억달러로 늘었다. 지분증권에서 발생한 87억달러 손실은 주당순이익(EPS)을 0.55달러 낮췄고, EPS는 2.87달러에서 2.12달러로 줄었다. GOOG는 52주 최저가보다 1.86% 높은 수준에서 마감했다.
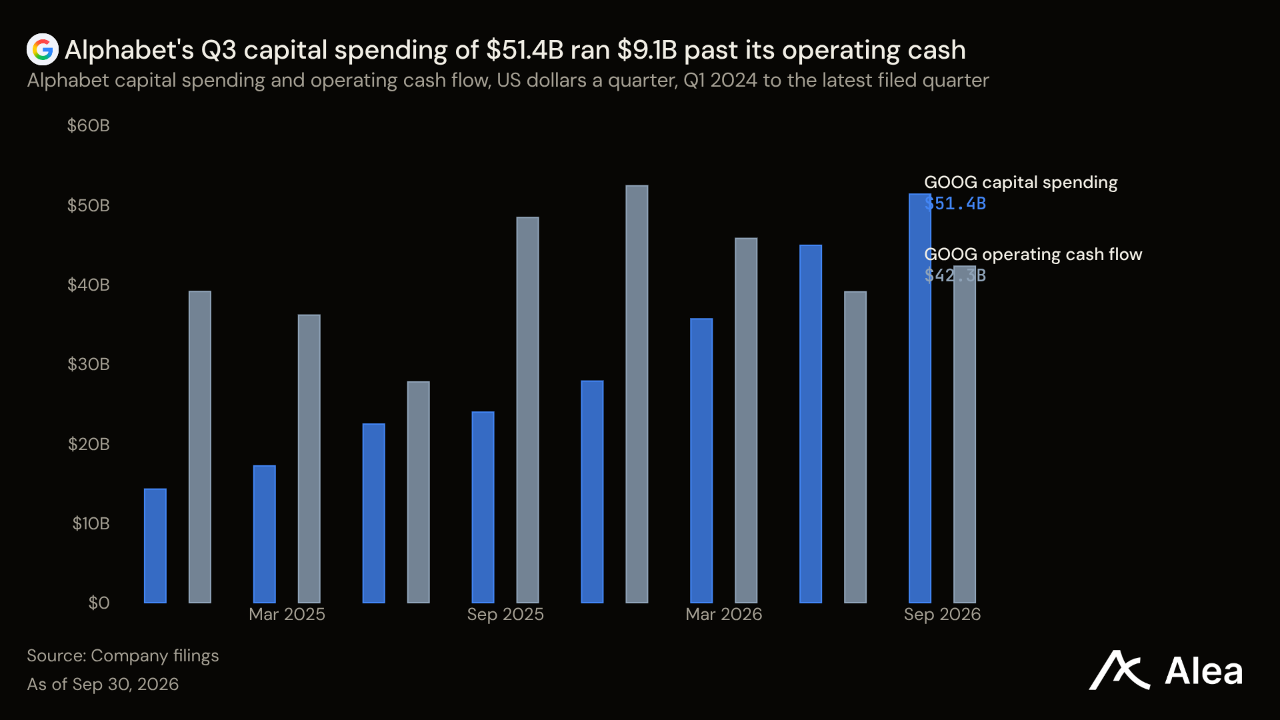
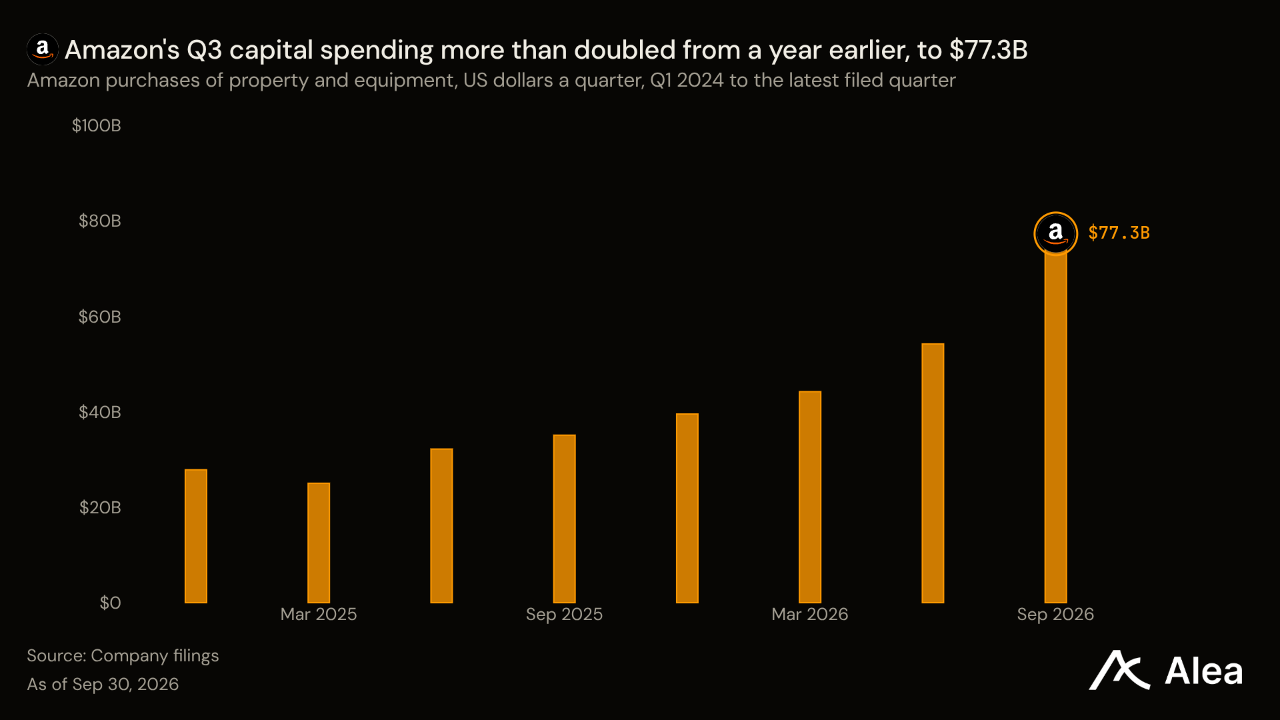
AMZN — AMZN은 3.66% 하락한 240달러를 기록했지만 금요일에는 매수세가 유입되며 장중 반등했다. 아마존은 4.61% 낮게 출발해 최근 1년 중 두 번째로 큰 시가 하락률을 보였다. 개장 후 5분 안에 저점인 229달러를 기록한 뒤 시가보다 3.36% 높은 수준에서 마감했다. 거래량은 50일 평균의 2.93배였다. 이 같은 출발에 앞서 발표된 분기 실적에서는 클라우드 성장 가속과 현금 유출이 동시에 나타났다. AWS 매출은 39% 증가한 460억달러였으며, 영업이익률은 전년 동기 34.6%에서 38.7%로 상승했다. 유형자산 취득액은 두 배 이상 늘어난 773억달러였고, 최근 12개월 잉여현금흐름은 148억달러 흑자에서 424억달러 적자로 전환했다. 아마존은 2026년 현금 기준 자본지출을 여전히 약 2,200억달러로 예상한다.
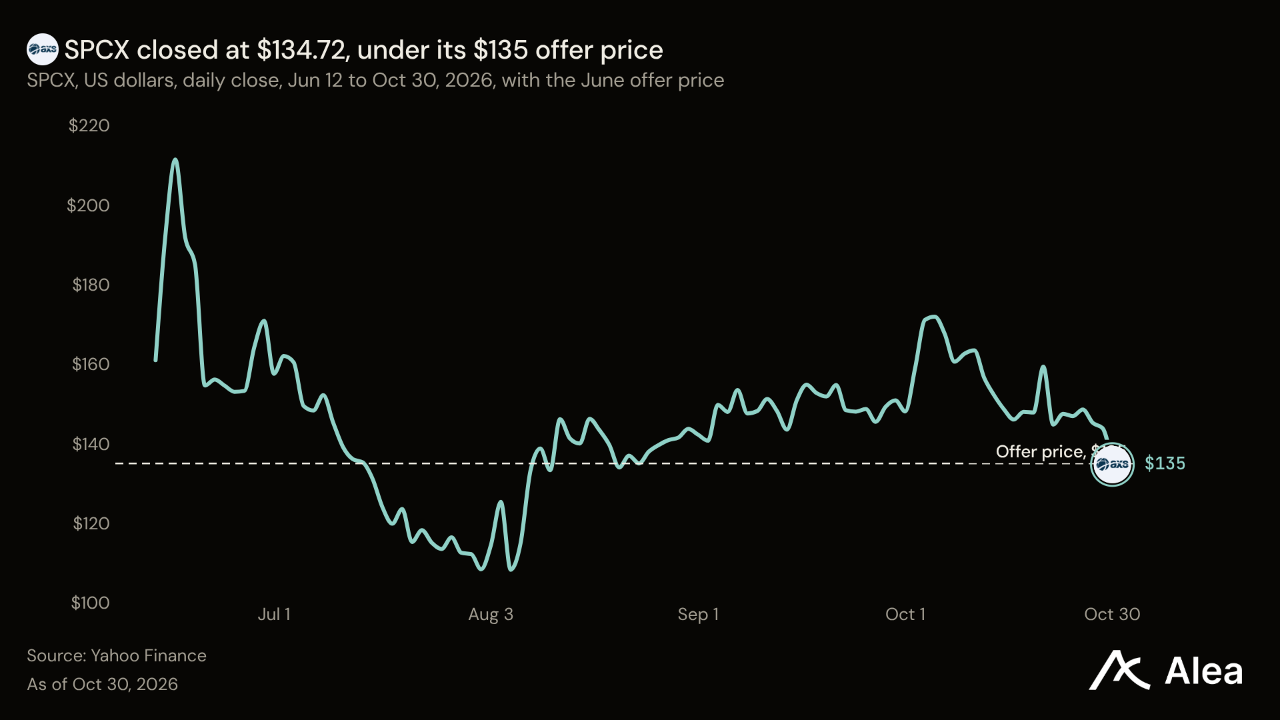
SPCX — SPCX는 8.25% 하락한 134.72달러로, 135달러인 공모가보다 28센트 낮았다. 금요일 장 마감을 앞두고 매도세가 이어져 뉴욕 시간 오후 3시 55분에 당일 저점을 기록했다. 스페이스X는 10월 24일 체결한 약 400억달러 규모의 구속력 있는 장비 금융 약정을 26일 공시했다. 장비 인도와 리스는 2027년 상반기에 시작된다. 각 차수의 기간은 약 5년이며, 분기마다 장비 원가의 20분의 1과 금융비용을 지급한다. 금리는 아직 정해지지 않았다. 이 의무를 부담하는 스페이스X의 3분기 매출은 2025년 같은 분기 55억8,000만달러에서 145억7,000만달러로 늘었다.
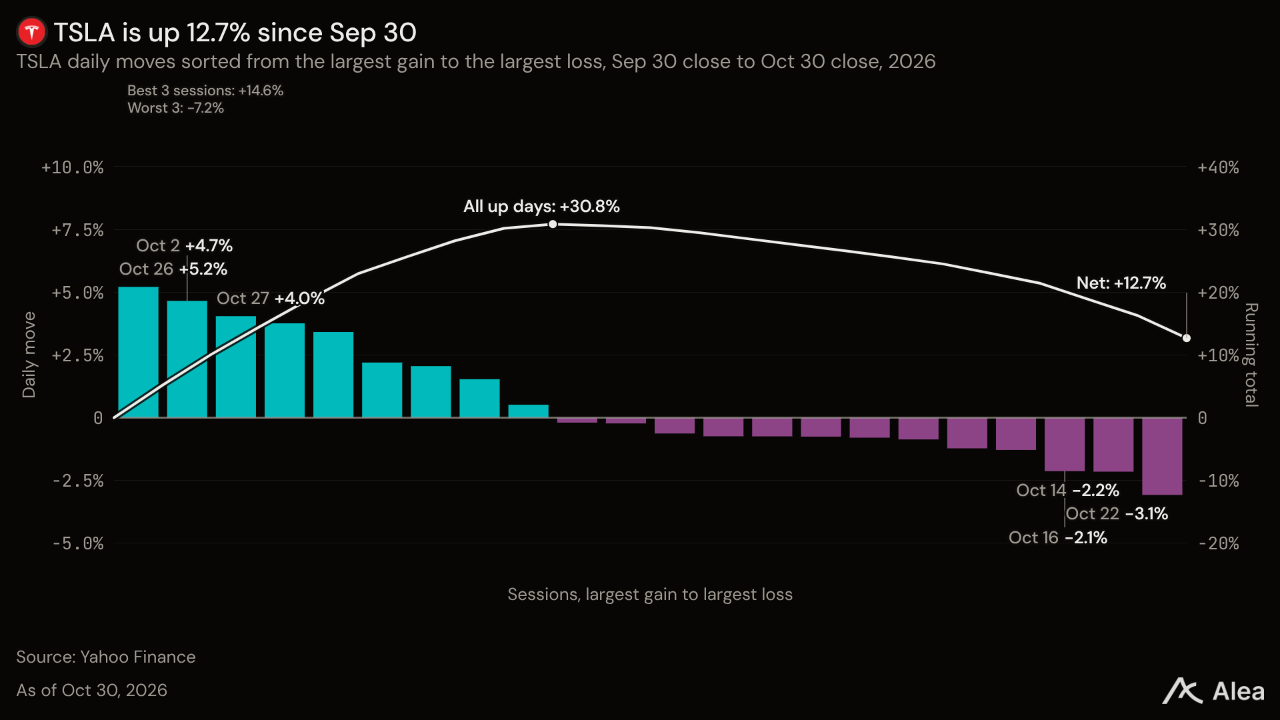
TSLA — TSLA는 4.16% 상승한 400달러로 매그니피센트 세븐 가운데 가장 높은 주간 상승률을 기록했다. 52주 최고가보다는 여전히 18.39% 낮다. 테슬라 이사회는 12월 3일 정기 주주총회를 앞두고 10월 29일 주주들에게 보낸 서한에서 FSD (Supervised)의 전 세계 유료 고객이 174만명에 도달했다고 밝혔다. 3분기 기준 북미 신규 인도 차량의 약 75%가 이를 선택했다. 운전자들은 차량 가격과 별도로 이 소프트웨어 사용료를 테슬라에 지급하며, 최근 12개월 매출은 1,000억달러를 넘어섰다.
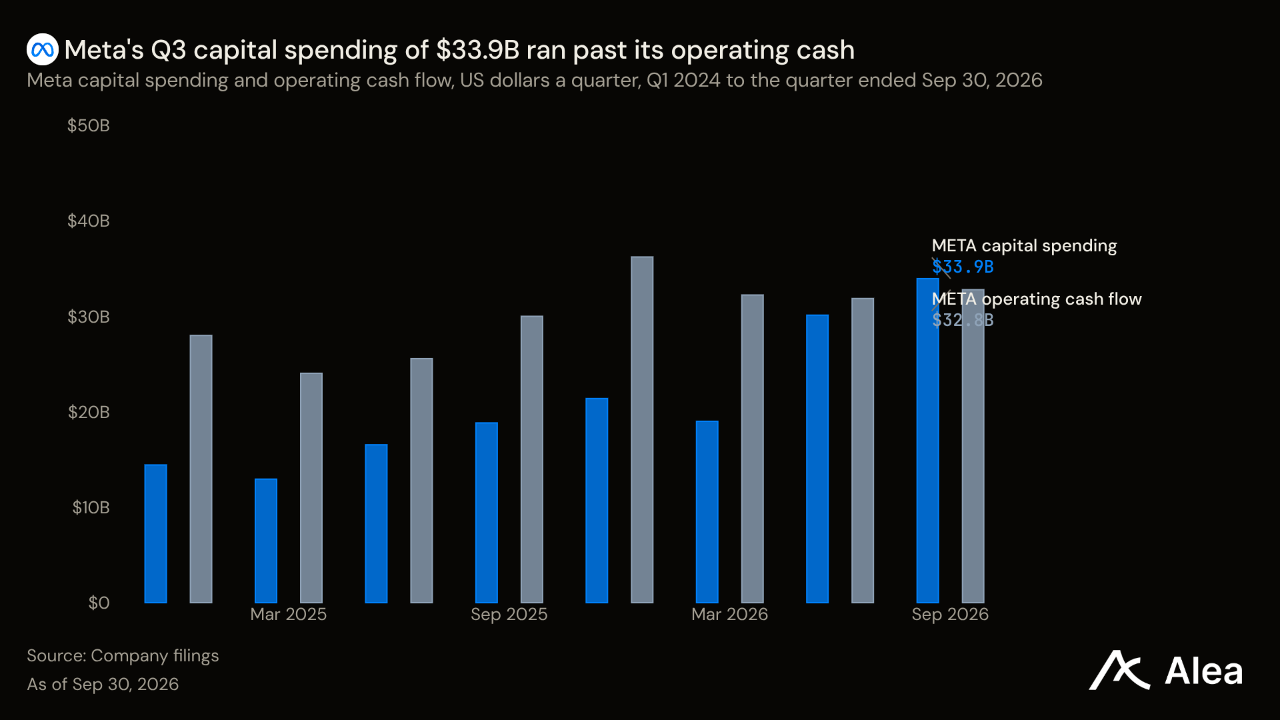
META — META는 메타가 데이터센터 자금 조달을 위해 375억달러 규모의 신규 증권을 발행하면서 3.66% 하락한 615달러를 기록했다. 10월 27일 주당 625달러로 가격이 정해진 보통주 4,000만주, 총 250억달러의 발행 대금은 2027년 11월 19일까지 선도계약이 결제되기 전에는 유입되지 않는다. 단기적으로 들어오는 자금은 125억달러 규모의 의무전환우선주에서 나온다. 이 우선주의 배당률은 6.50%이며, 배당은 보통주보다 우선한다. 광고주들의 지출은 계속 늘고 있다. 메타의 3분기 매출은 646억달러로, 2025년 3분기보다 26% 증가했다. 금요일 META 종가는 발행가보다 1.60% 낮았다.
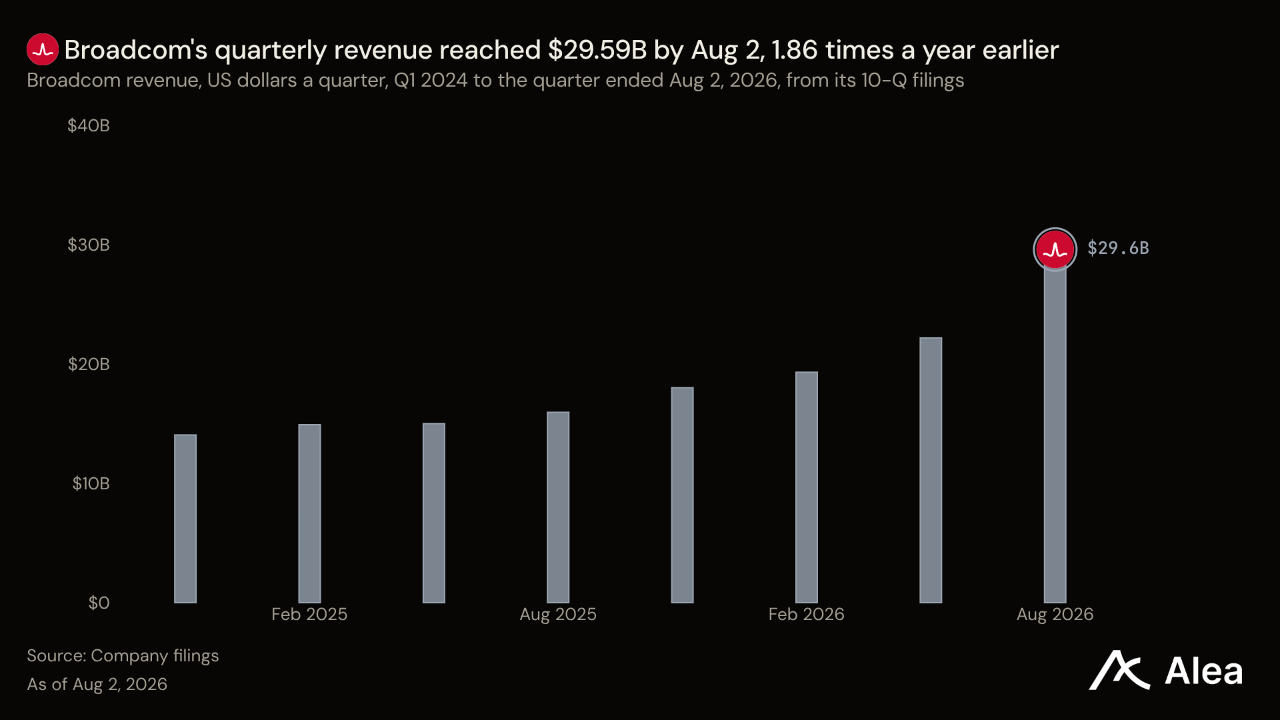
AVGO — AVGO는 0.48% 오른 326달러를 기록했다. 목요일까지 6.31% 상승했지만 금요일 5.48% 떨어지며 상승분 대부분을 반납했다. 10월 26일 대주단은 브로드컴의 맞춤형 AI 칩을 기반으로 제작한 랙을 매입해 앤트로픽에 임대하는 투자기구에 630억달러의 자금을 제공하기로 합의했다. 브로드컴은 리스크의 일부를 부담한다. 랙 매각 대금이 리스 잔액의 72.5%에 못 미치면 차액을 보전한다. 이 부담은 랙이 배치될수록 커지고 고객이 대금을 지급할수록 줄어든다. 10월 27일 제출한 8-K에 따르면 부담 한도는 약 430억달러로, 8월 2일 종료된 분기 매출 295억9,000만달러의 1.45배다.
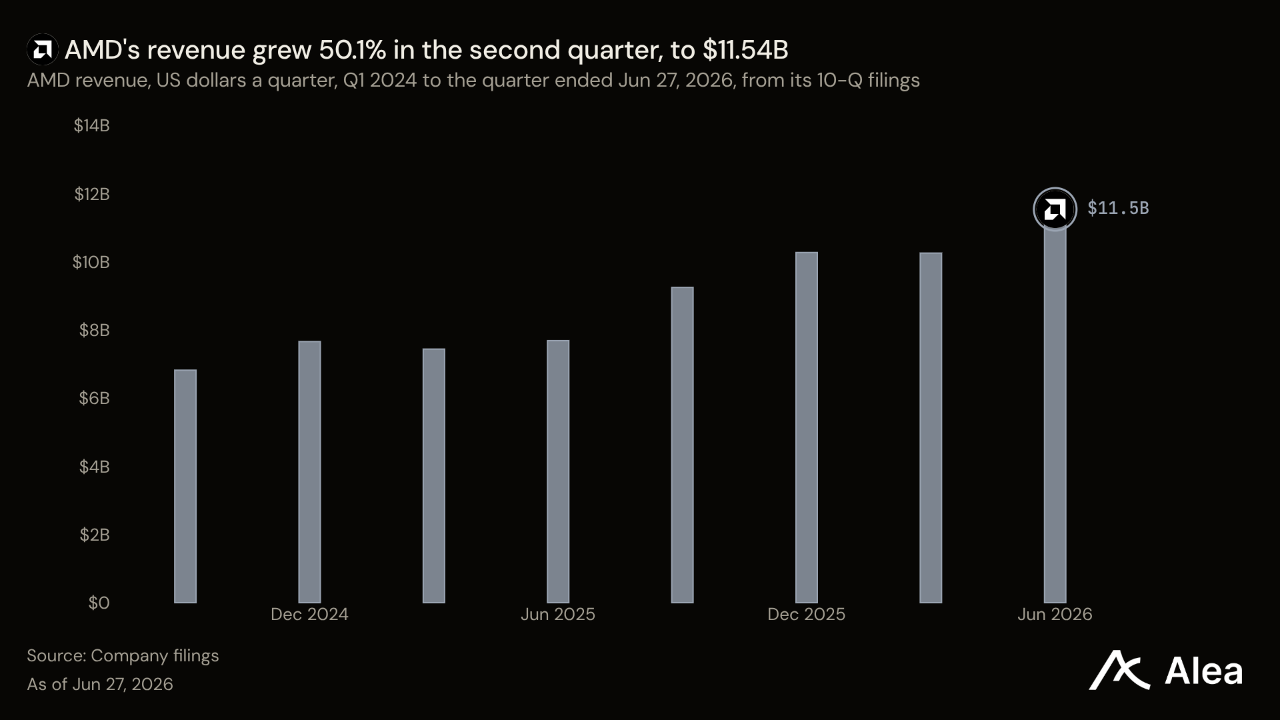
AMD — AMD는 3.44% 하락한 505달러를 기록했다. 금요일에는 10.88% 급락해 2월 4일 이후 최대 일일 낙폭을 보이며 목요일까지의 상승분을 모두 반납하고도 더 떨어졌다. 인텔이 4분기 매출총이익률을 37.1%로 전망한 지 몇 시간 뒤, AMD는 10.22% 낮게 출발했다. AMD는 11월 3일 분기 실적을 발표한다. 앞선 2분기 매출은 전년 동기보다 50.1% 증가한 115억4,000만달러였다. AMD는 고객사의 칩 구매 자금도 지원한다. 앤트로픽의 S-1에 따르면 AMD는 앤트로픽 주식을 최대 50억달러 매입하기로 약정했으며, 자금은 2027년부터 AMD GPU 도입이 이뤄지는 데 맞춰 집행된다. AMD의 2026년 상승률은 여전히 135.71%다.
V — V는 1.93% 오른 414달러로, 52주 최고가보다 0.18% 낮은 수준에서 마감했다. 비자는 10월 27일 회계연도 4분기 순매출이 전년 동기보다 13% 증가한 121억달러라고 발표했다. 환율 변동을 제외한 결제액은 9% 늘었다. 유럽 역내 결제를 제외한 국경 간 결제액은 전년 동기보다 14% 증가했으며, 비자는 분기 배당금을 주당 0.780달러로 16% 인상했다.
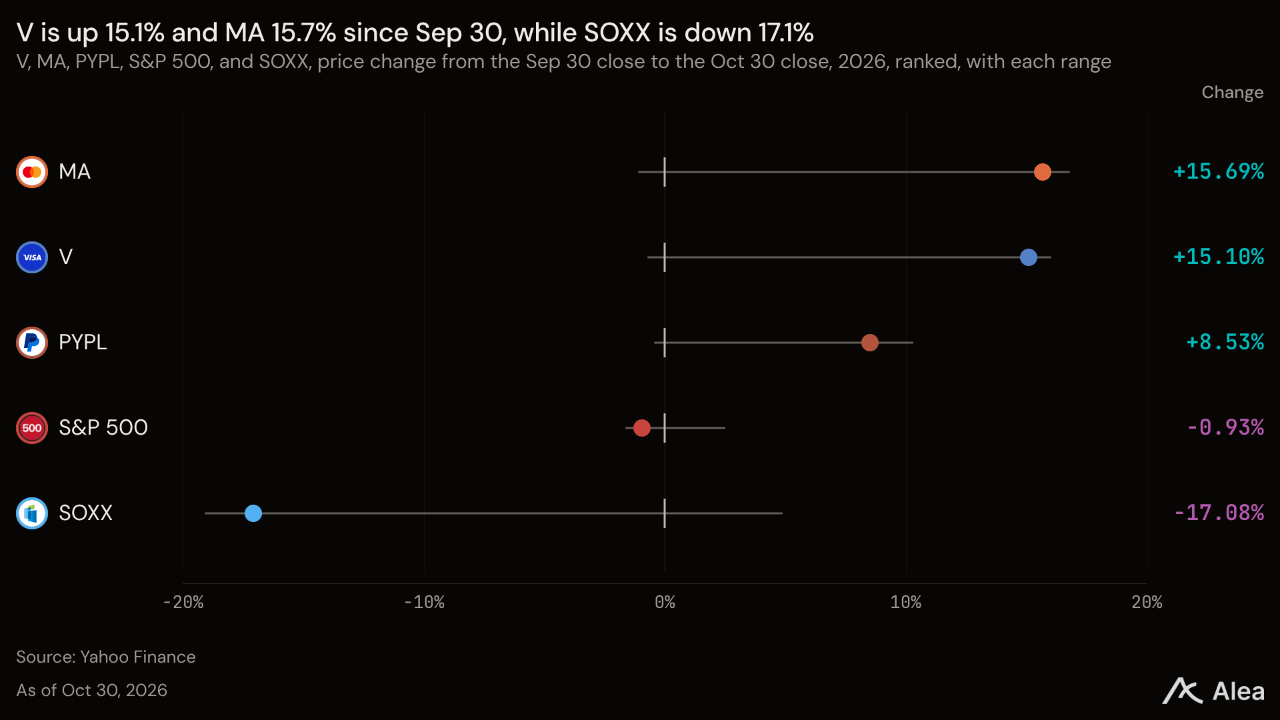
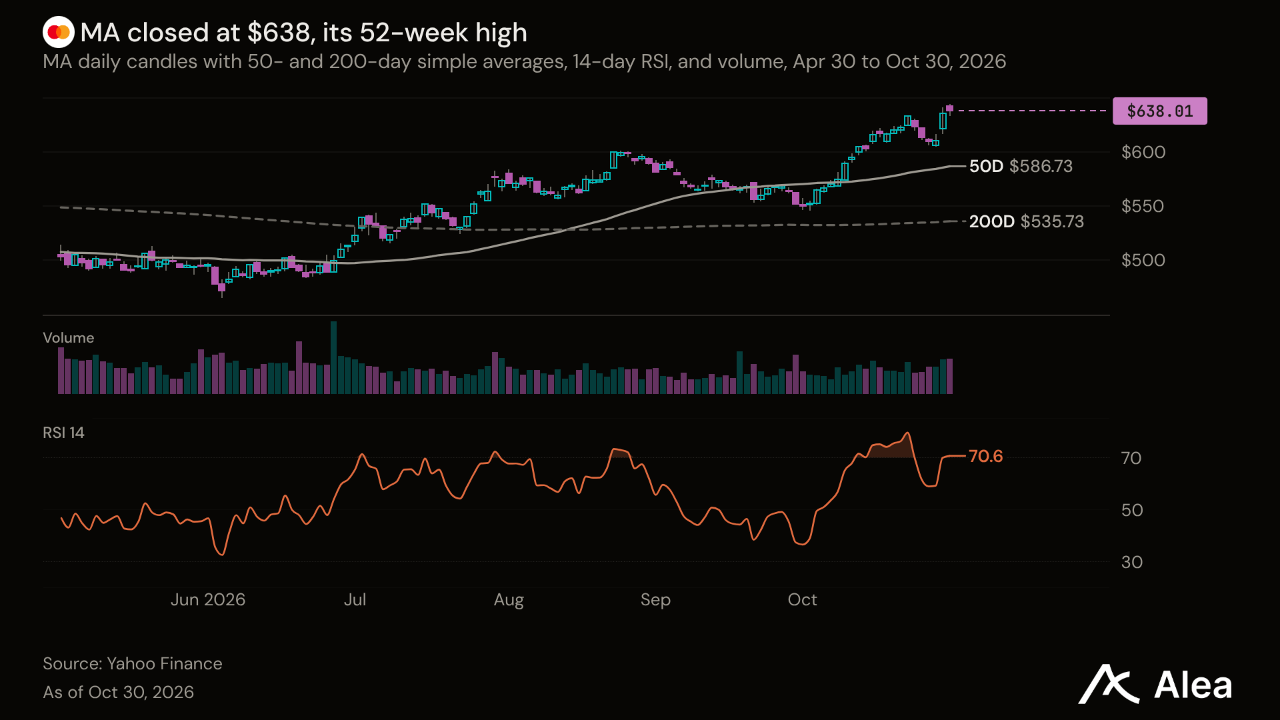
MA — MA는 2.54% 상승한 638달러로, 52주 최고가에서 한 주를 마감했다. 마스터카드는 10월 29일 3분기 순매출이 전년 동기보다 14% 증가한 98억달러라고 발표했다. 부정거래 방지와 데이터 서비스가 가장 빠르게 성장했다. 부가가치 서비스 및 솔루션 매출은 전년 동기보다 19%, 결제 네트워크 매출은 11% 늘었다. 현지 통화 기준 국경 간 결제 성장률은 2분기 12%에서 11%로 둔화했다. 조정 EPS는 4.38달러에서 5.31달러로 증가했다.
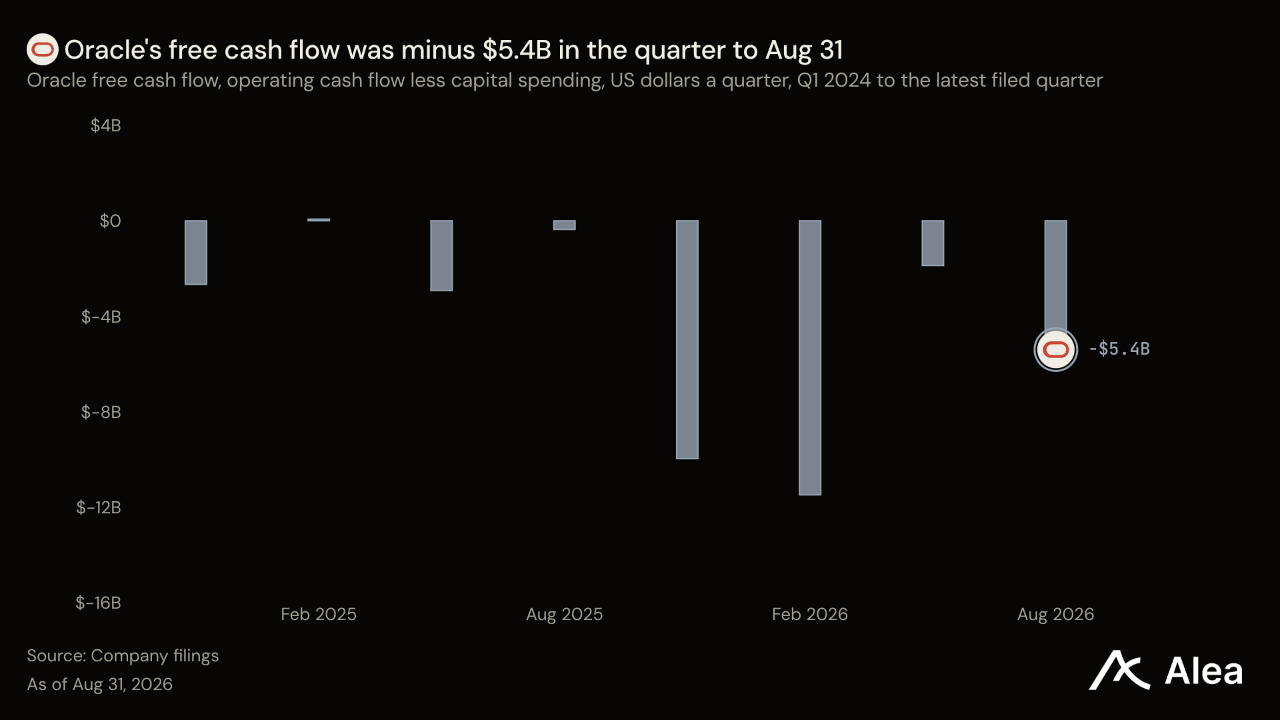
ORCL — ORCL은 금요일 6.37% 하락에도 주간 기준 3.66% 오른 131달러를 기록했다. 금요일 종가는 당일 거래 범위의 하위 25% 구간에 머물렀다. 주가 상승은 오라클이 10월 28일 투자자의 날 행사에서 회계연도 2030년 매출 목표를 최소 2,250억달러로 제시한 뒤 나타났다. 이는 재확인한 회계연도 2027년 매출 목표 900억달러의 2.5배다. 오라클은 2027년 12월 시작되는 회계연도 2028년 하반기에 잉여현금흐름이 흑자로 전환하고, 회계연도 2029년에는 최소 300억달러에 이를 것으로 예상한다. 200억달러 규모의 시장가 주식 매각 이후 회계연도 2030년까지 신규 자금 조달 한도를 200억달러로 정하고, 절반은 주식으로, 나머지 절반은 부채로 조달하기로 했다. ORCL은 여전히 52주 최고가보다 50.24% 낮은 수준에서 거래된다.
PLTR — PLTR은 6.97% 하락한 184달러를 기록했다. 금요일에는 10월 16일 이후 최대 일일 낙폭인 6.27% 하락하며 당일 저점 부근에서 마감했다. 팔란티어는 11월 2일 실적을 발표한다. 앞선 2분기 매출은 전년 동기보다 93% 늘어난 19억4,000만달러를 기록했다.
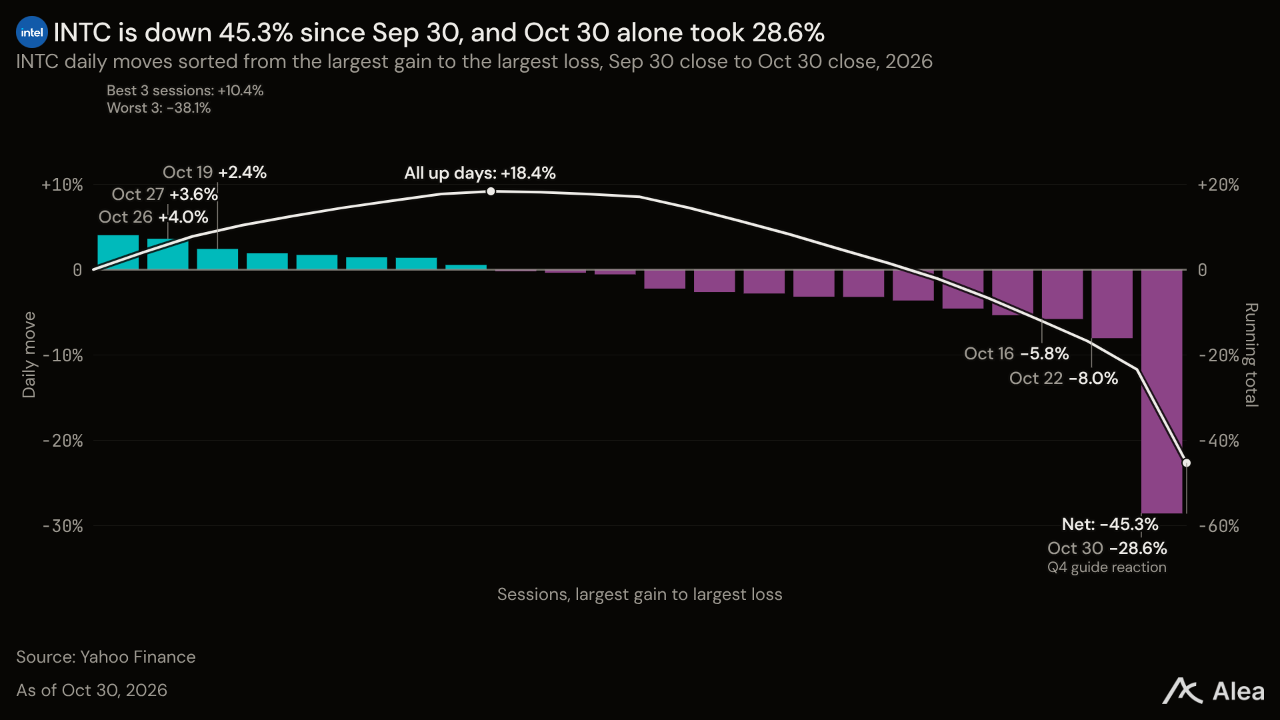
INTC — INTC는 25.22% 급락한 65.76달러를 기록했다. 금요일에는 28.58% 떨어지며 2024년 8월 2일의 기록을 넘어 역대 최대 일일 낙폭을 기록했다. 인텔은 4분기 매출을 150억~160억달러로 전망했다. 중간값 기준으로 3분기보다 6% 적으며, 매출총이익률 전망치는 37.1%다. 파운드리 매출이 외부 수요를 뜻하는 것은 아니다. 인텔 파운드리 매출은 58% 증가한 67억달러였고 영업손실은 19억달러로 줄었지만, 인텔은 사업부 간 내부 매출 63억달러를 상계했으며 외부 고객 매출은 공개하지 않았다. 금요일 급락 이후에도 INTC의 2026년 상승률은 78.21%다.
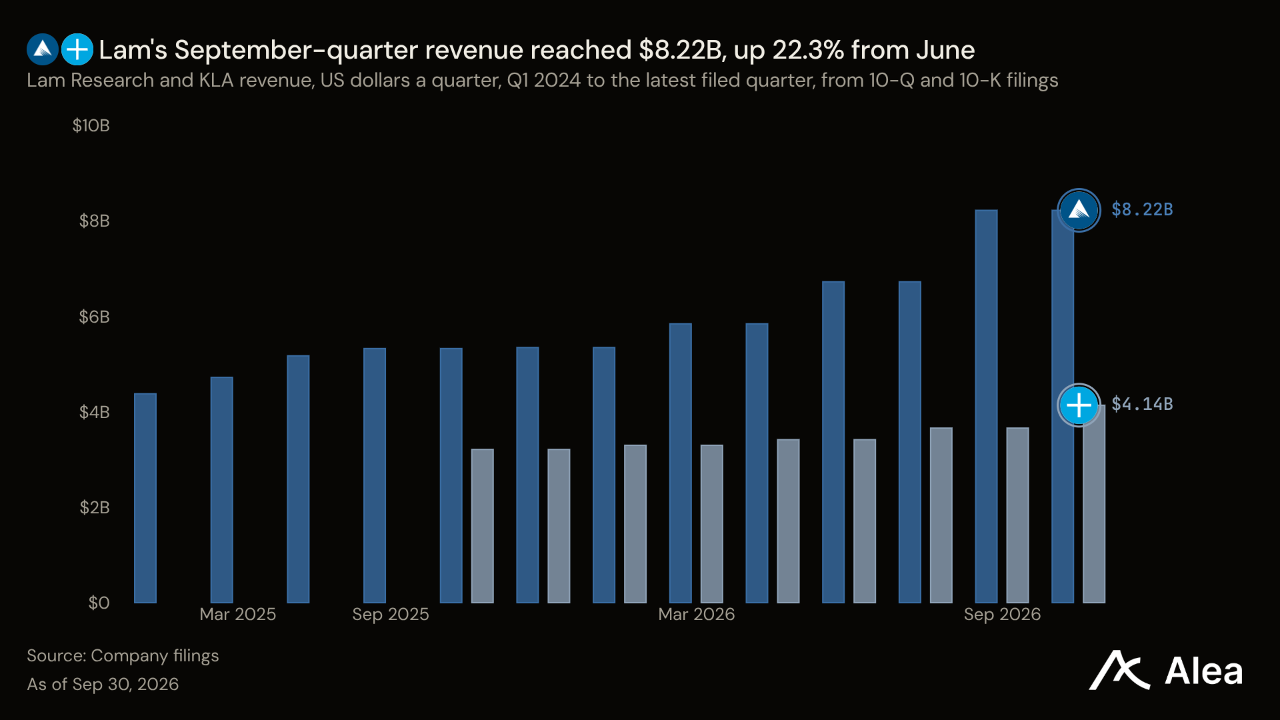
LRCX — LRCX는 금요일 6.01% 하락한 뒤 주간 기준 3.27% 오른 239달러를 기록했다. 상승률은 KLAC의 6.80%의 약 절반이었다. 램리서치는 12월 분기 매출을 중간값 기준 86억달러로 전망했다. 이는 9월 분기보다 4.6% 많은 수준이다. KLA가 제시한 성장률은 그 세 배인 14%다.
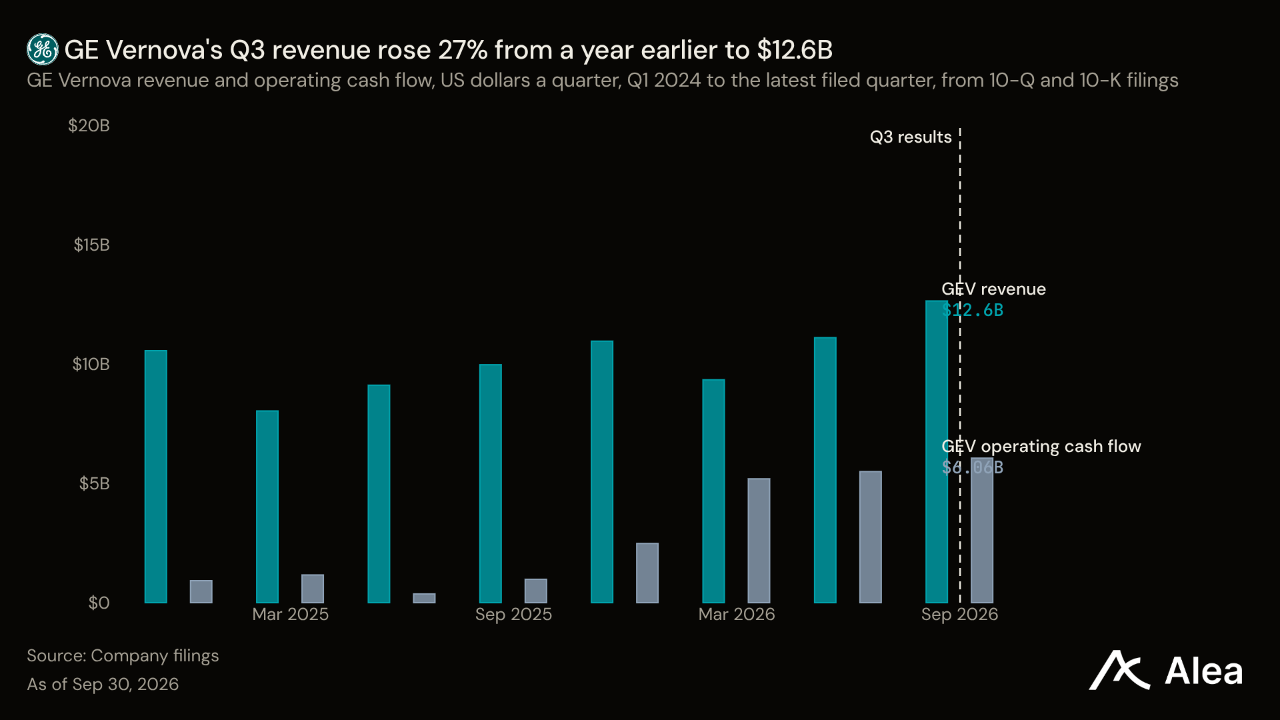
GEV — GEV는 GE버노바의 수주액이 매출의 두 배를 넘긴 분기 실적 발표 이후 3.59% 오른 858달러를 기록했다. 3분기 수주액은 전년 동기보다 유기적 기준으로 96% 증가한 293억달러에 달했으며, 매출은 126억달러였다. 회사는 자사주 매입 한도를 200억달러로 두 배 늘리고 2026년 실적 전망을 상향했다. 금요일에는 4.26% 낮게 출발해 9월 14일 이후 가장 큰 시가 하락률을 보였으며, 시가보다 0.93% 높은 수준에서 마감했다. GE버노바는 전력회사와 발전사업 개발업체에 가스터빈과 전력망 장비를 판매한다. 수주잔고는 분기 중 200억달러 늘어난 1,970억달러로, 3분기 매출 속도를 기준으로 거의 4년 치에 해당한다. 터빈 수주잔고와 생산 슬롯 예약은 116GW에서 122GW로 늘었으며, 연말에는 최소 130GW에 이를 것으로 예상한다.
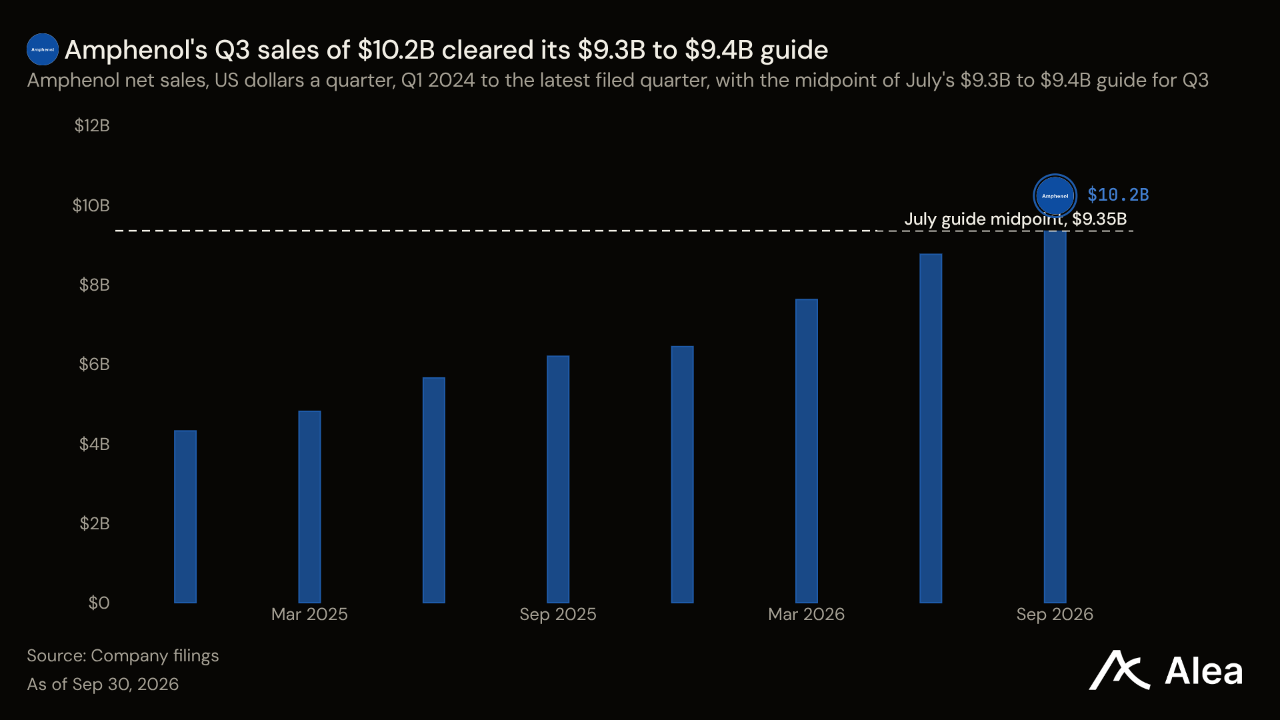
APH — APH는 암페놀의 분기 매출이 자체 전망 중간값을 9.1% 웃돈 뒤 6.46% 오른 79.30달러를 기록했다. 3분기 매출은 전년 동기보다 65%, 유기적 기준으로 37% 증가한 102억달러에 달해, 7월에 제시한 93억~94억달러를 웃돌았다. 금요일에는 목요일 종가보다 3.87% 낮게 출발했다. 최근 1년간 이보다 시가 하락률이 컸던 날은 한 차례뿐이었다. APH는 시가보다 0.50% 높은 수준에서 마감했다. 데이터센터와 자동차, 방산 부문에 제품을 공급하는 이 커넥터 제조업체의 수주액은 122억달러였다. 매출 대비 수주 비율은 1.19배로, 2분기의 1.23배보다 낮아졌다. 조정 EPS가 전년 동기보다 74% 증가한 0.80달러를 기록한 가운데, 암페놀은 분기 배당금을 0.15달러로 20% 인상하고 3년간 40억달러 규모의 자사주 매입 계획을 정했다.
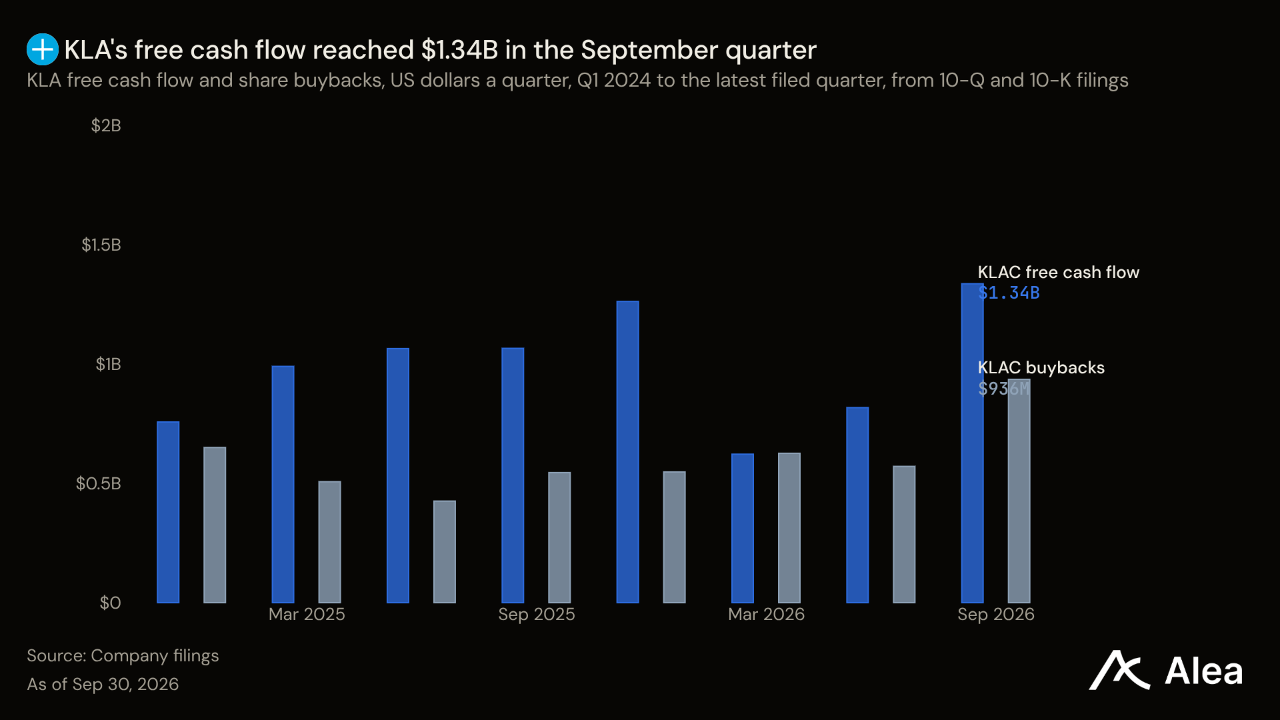
KLAC — KLAC는 6.80% 오른 158달러를 기록했다. 목요일 종가는 월요일 시가보다 13.24% 높았지만, 금요일 반도체주 매도세로 5.69% 하락했다. 당일 저점에서는 낙폭이 6.81%에 달했다. KLA의 공정 제어 장비는 반도체 제조사의 웨이퍼를 검사하고 측정한다. 9월 분기 매출은 전년 동기보다 29% 증가한 41억4,000만달러를 기록했다. 회사는 12월 분기 매출을 47억달러에서 상하 2억달러 범위로 전망했다. 이는 다시 14% 증가하는 수준으로, 첨단 설계와 AI 인프라 확충을 성장 요인으로 꼽았다. KLA는 주주들에게 12억4,000만달러를 환원했다. 분기 잉여현금흐름 13억4,000만달러의 93%에 해당한다.
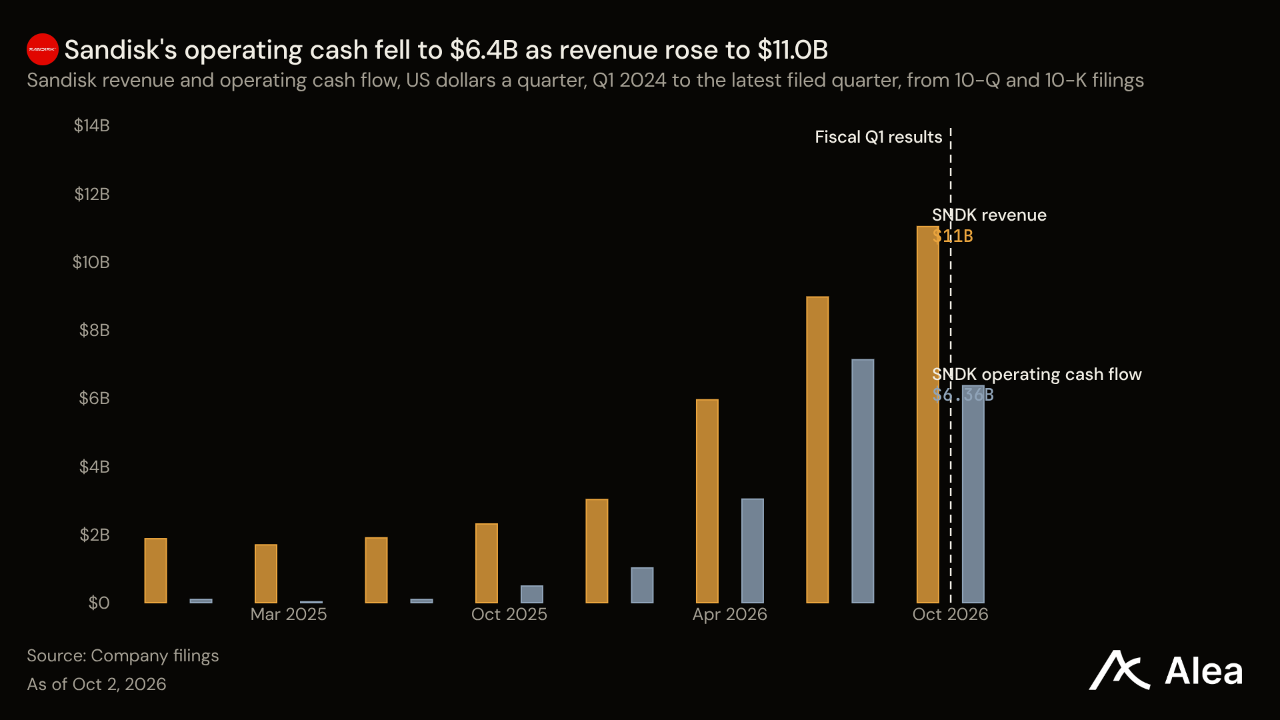
SNDK — SNDK는 8.07% 하락한 1,151달러를 기록했으며, 금요일 하루 낙폭이 주간 낙폭보다 컸다. 금요일에는 8.64% 낮게 출발해 8월 6일 이후 가장 큰 시가 하락률을 보였다. 종가는 13.47% 하락해 시가보다도 5.28% 낮았다. 샌디스크는 10월 2일 종료된 분기 매출이 110억달러로, 7월 분기 90억달러와 전년 동기 23억달러에서 늘었다고 발표했다. 매출총이익률은 85.0%였으며, 다음 분기 매출은 12% 증가할 것으로 전망했다. 데이터센터 고객 매출은 전 분기보다 61% 증가한 48억달러였다. 같은 분기 매출채권은 40% 늘어난 66억달러였고, 고객 선급금과 예치금은 19억달러에서 5억달러로 줄었다. 영업현금흐름은 71억달러에서 64억달러로 감소한 가운데 자사주 매입에 50억달러가 투입됐다.
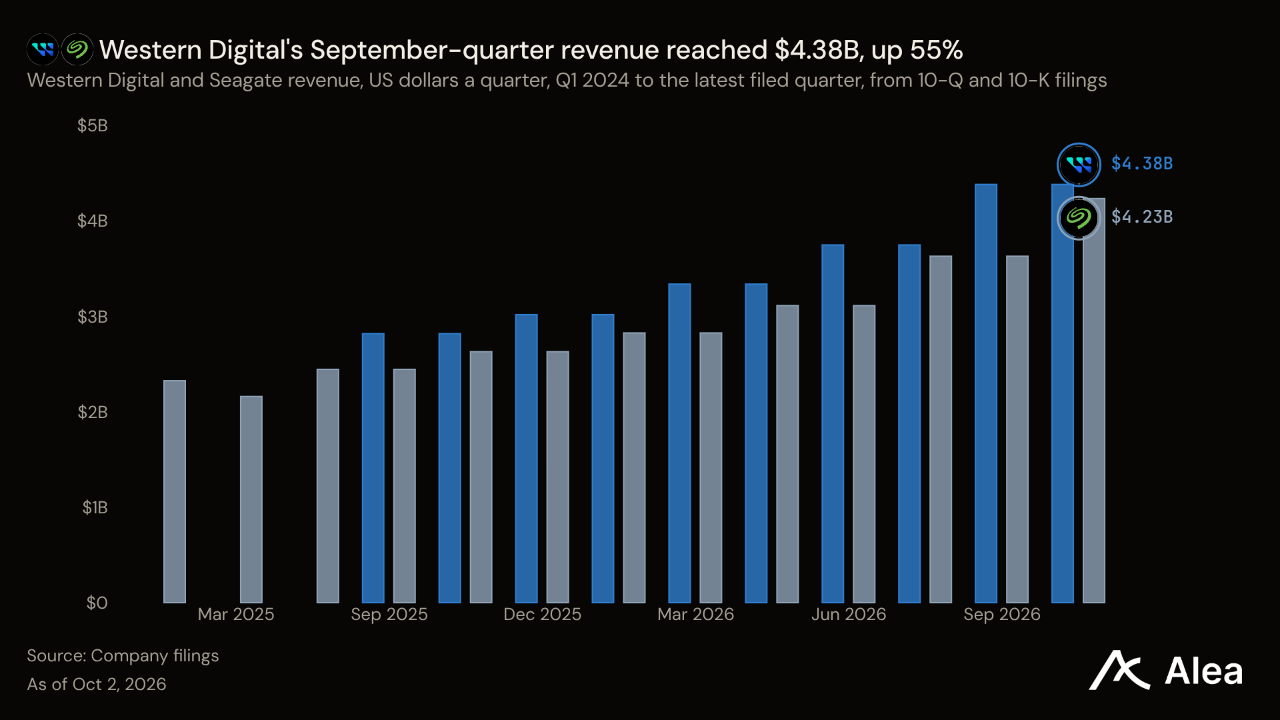
WDC — WDC는 주간 기준 5.73% 오른 366달러를 기록했다. 샌디스크의 실적 발표 다음 날인 금요일에는 7.23% 낮게 출발해 7.41% 하락 마감하며 상승분 일부를 반납했다. 웨스턴디지털의 9월 분기 매출은 43억8,000만달러로 전년 동기보다 55% 증가했다.
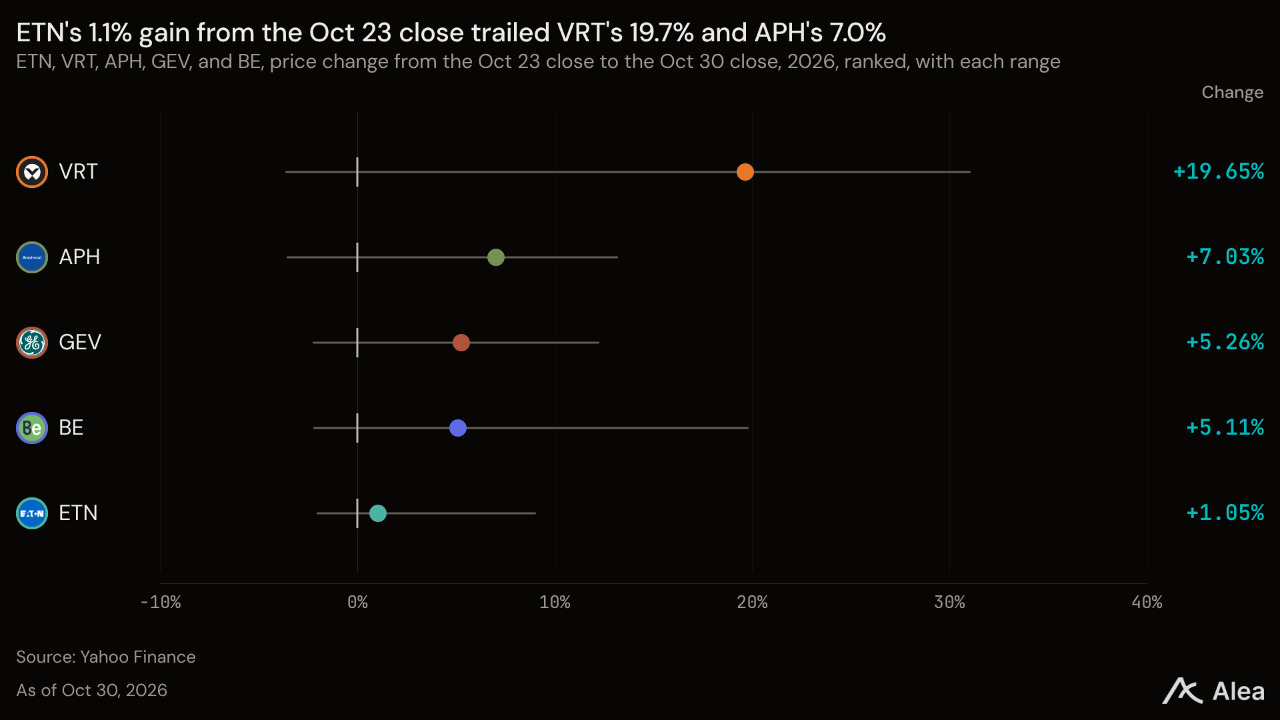
ETN — ETN은 0.06% 오른 370달러로 한 주를 보합권에서 마쳤다. 목요일까지 6.48% 상승했지만 금요일 5.10% 낮게 출발한 뒤 6.03% 하락 마감했다. 이튼은 11월 3일 3분기 실적을 발표한다.
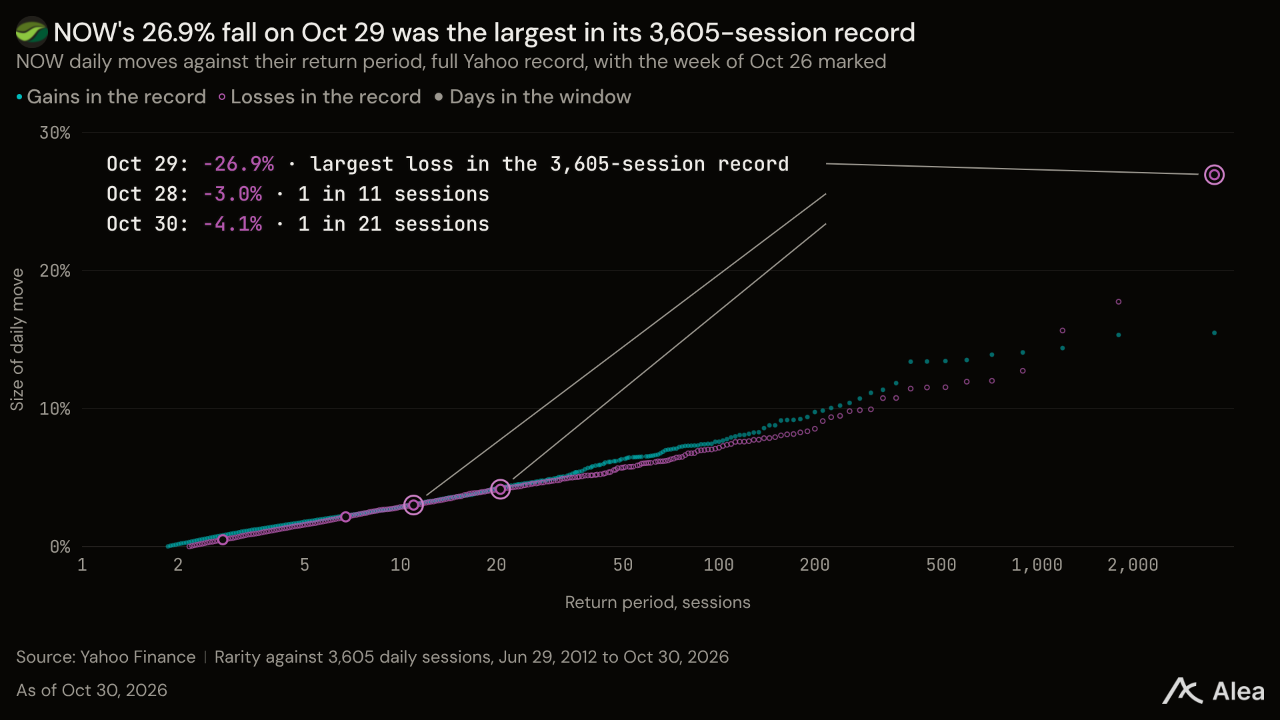
NOW — NOW는 33.70% 급락한 105달러로 최근 1년 중 최악의 주간 성적을 기록했으며, 2026년 하락률은 31.38%가 됐다. 서비스나우의 분기 실적은 여전히 성장했다. 기업들의 워크플로 소프트웨어 지출이 전년 동기보다 21% 늘면서 구독 매출은 39억9,000만달러에 도달했다. 향후 12개월 안에 매출로 인식할 계약 금액은 전년 동기보다 20.5% 증가한 136억5,000만달러였다. 서비스나우는 4분기 해당 계약 금액의 전년 동기 대비 성장률을 18.5%로 전망했다. 또한 2026년 AI 연간 계약가치 목표를 1월에 제시한 목표보다 70% 높은 17억달러로 상향했다.
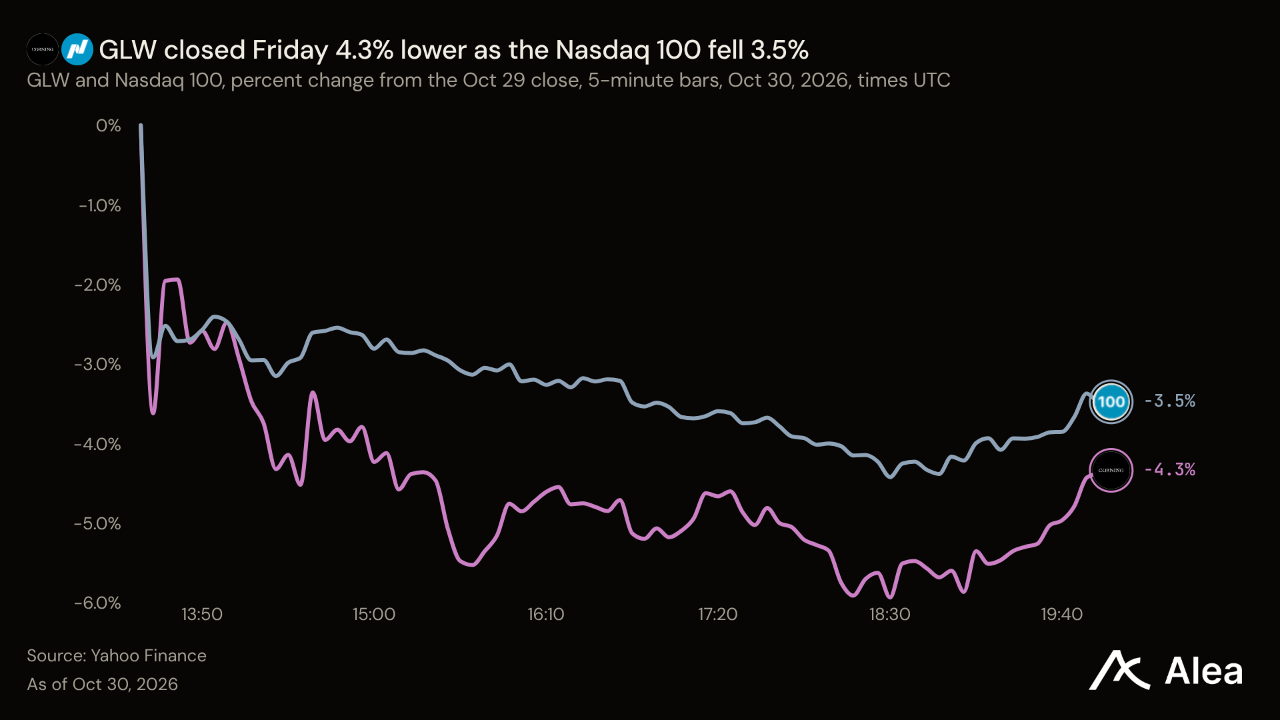
GLW — GLW는 코닝이 자체 실적 전망을 웃돈 주에 0.85% 내린 123달러를 기록했다. 데이터센터에 광섬유와 연결 제품을 공급하는 광통신 부문의 3분기 매출은 전년 동기보다 44% 증가한 23억8,000만달러로, 핵심 매출의 46.8%를 차지했다. 핵심 매출은 전년 동기보다 19% 증가한 50억8,000만달러로, 7월에 제시한 49억~50억달러 전망을 웃돌았다. 핵심 EPS도 0.91달러로 전망 범위인 0.85~0.89달러를 넘어섰다. 코닝은 4분기 핵심 매출을 52억~53억달러로 전망한다. 금요일에는 개장 후 5분 안에 목요일 종가보다 6.52% 낮은 당일 저점을 기록했다. GLW는 시가보다 1.49% 높은 수준에서 4.32% 하락 마감했다. 여전히 52주 최고가보다 51.77% 낮다.
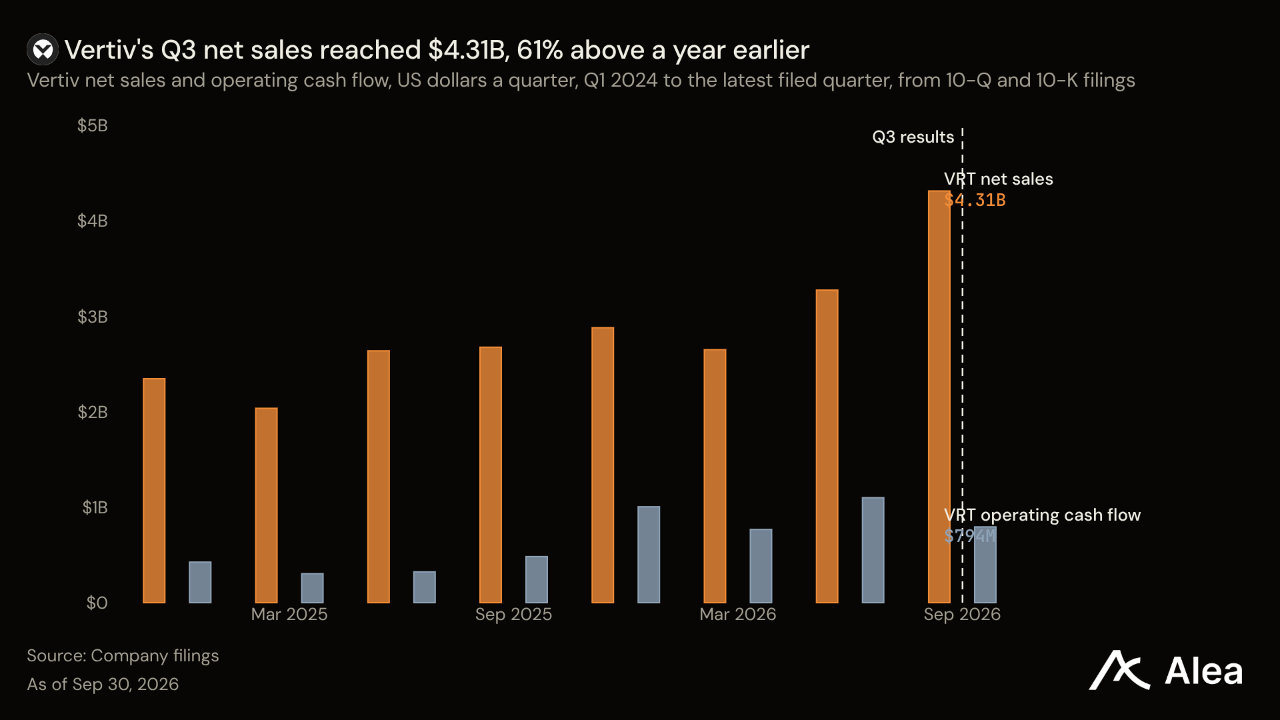
VRT — VRT는 17.64% 급등한 233달러로 최근 1년 중 두 번째로 높은 주간 상승률을 기록했다. 금요일에는 5.98% 낮게 출발해 상승분의 4분의 1 이상을 반납했다. 버티브는 3분기 순매출이 전년 동기보다 61% 증가한 43억1,000만달러라고 발표했다. 유기적 기준 수주액은 두 배 이상 늘었고, 조정 영업이익률은 290bp 상승한 25.2%였다. 회사는 2026년 매출 전망을 중간값 기준 146억5,000만달러로 상향했다. 10-Q는 확충 자금을 누가 부담하는지 보여준다. 데이터센터 고객이 인도 전에 현금으로 지급한 이연매출은 12월 31일 18억1,000만달러에서 9월 30일 41억2,000만달러로 늘었다. 증가액 23억1,000만달러는 같은 9개월 동안 버티브의 재고 증가액인 18억1,000만달러를 웃돈다.
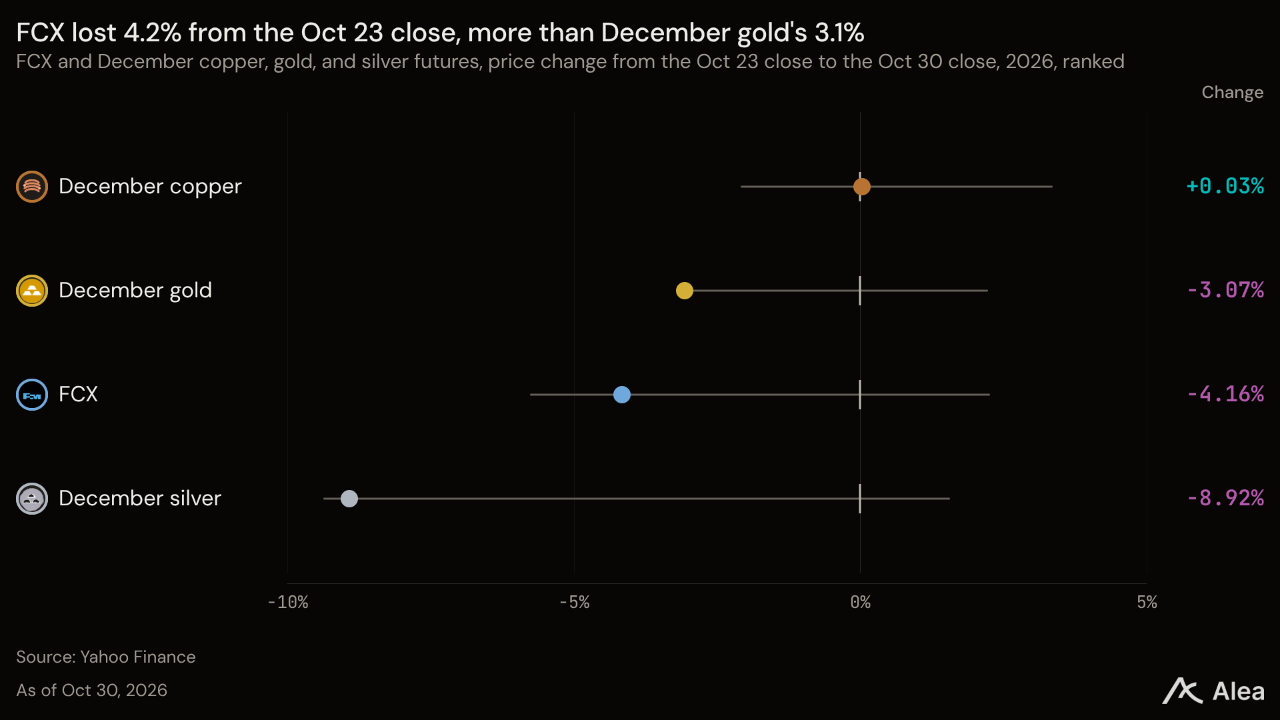
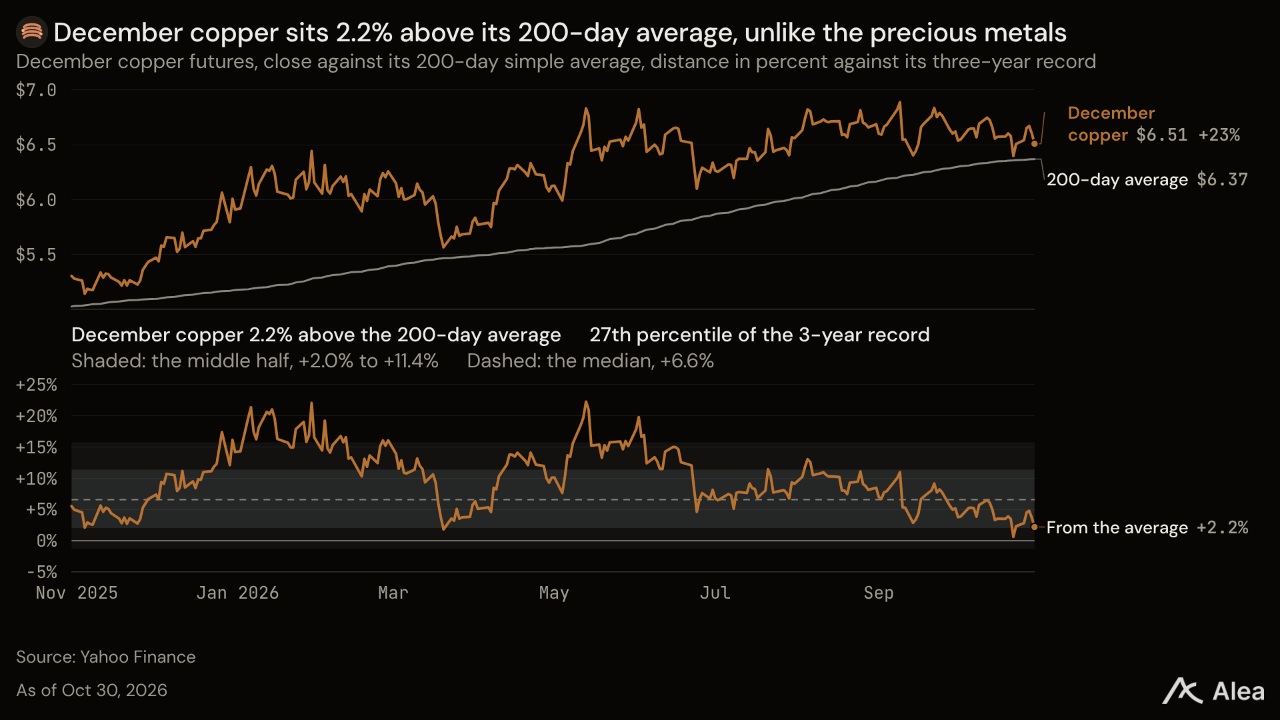
FCX — FCX는 금요일 5.55% 하락한 뒤 주간 기준 4.26% 내린 62.47달러를 기록했다. 같은 기간 구리 가격은 0.64% 하락하는 데 그쳤다. 프리포트의 3분기 구리 실현 판매가격은 파운드당 6.54달러였고, 단위당 순현금원가는 2.07달러였다. 이에 따른 마진은 4.47달러로 전년 동기 3.28달러보다 늘었다.
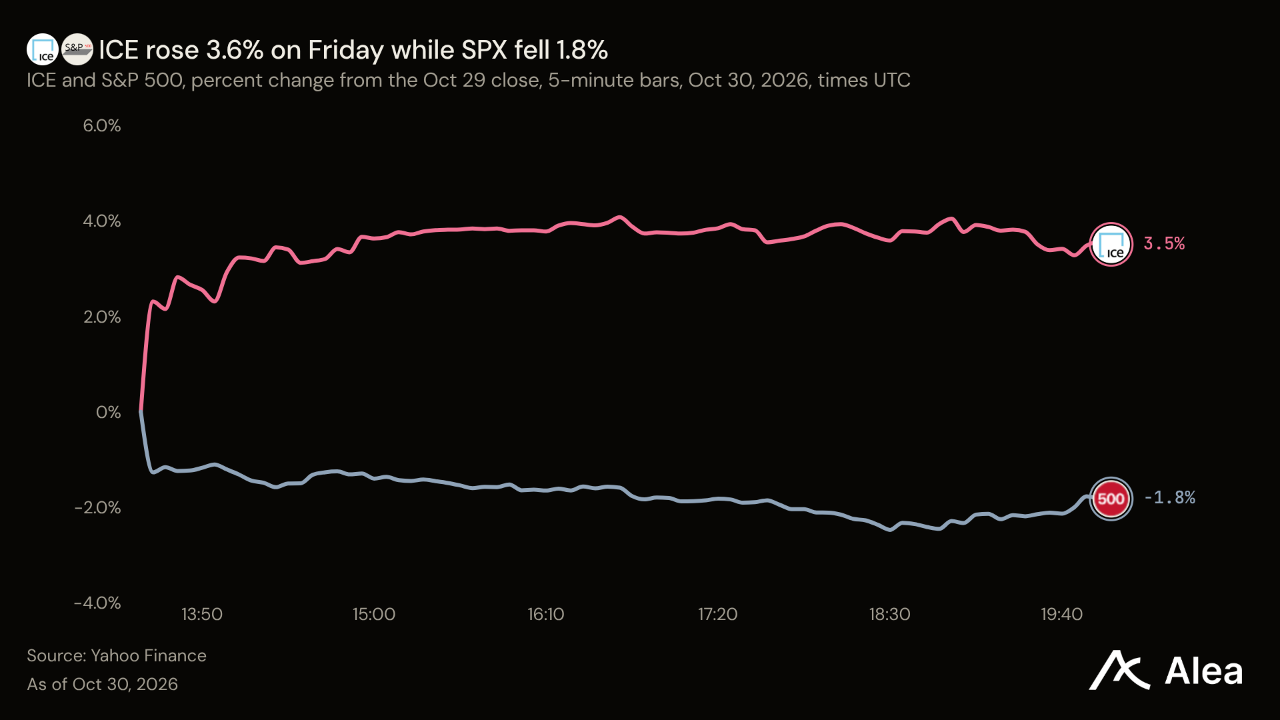
ICE — ICE는 4.04% 오른 169달러를 기록했다. 상승분 대부분은 금요일에 나왔다. SPX가 1.82% 하락한 이날 ICE는 3.56% 올랐다. 종가는 52주 최고가보다 3.57% 낮았다. 거래자들은 계약 건별로 ICE에 수수료를 지급한다. 3분기 거래 수익은 전년 동기보다 23% 증가한 14억달러로, 순매출 27억7,000만달러의 일부를 차지했다. 브렌트유 선물을 포함한 에너지 부문이 전년 동기보다 25% 늘어난 6억300만달러로 성장을 이끌었다. 실적을 발표한 10월 29일 오전, ICE는 개인 투자자를 대상으로 Trade.xyz의 하이퍼리퀴드 무기한 선물 시장을 미국 규제에 맞춰 운영하기로 합의했다. 주문은 OKX와 추진 중인 합작사를 비롯한 중개업체를 통해 ICE에 전달된다. ICE에 따르면 현재 시장 참여자의 99% 이상이 기관이다.
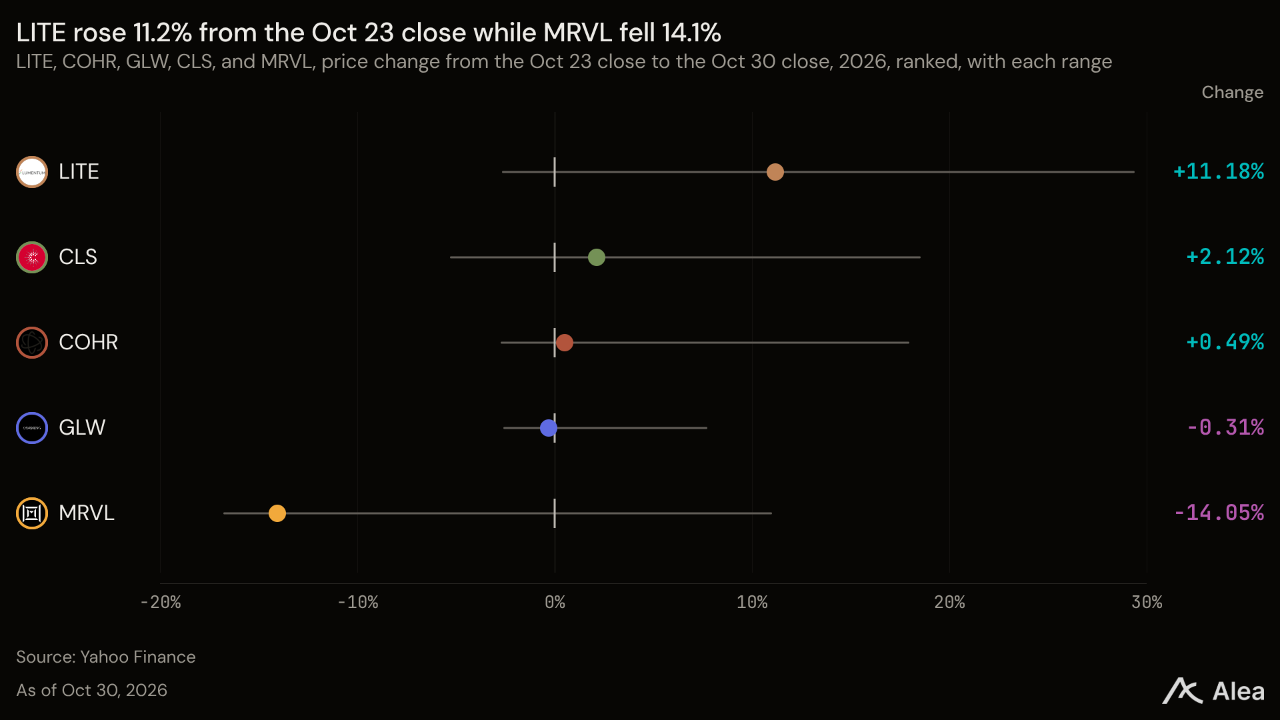
LITE — LITE는 9.71% 오른 841달러를 기록했다. 반면 가장 유사한 상장 경쟁사인 COHR는 1.08%, MRVL은 14.24% 하락했다. 루멘텀은 11월 5일 9월 분기 실적을 발표한다. 앞서 제시한 매출 전망치는 12억2,500만~12억7,500만달러다.
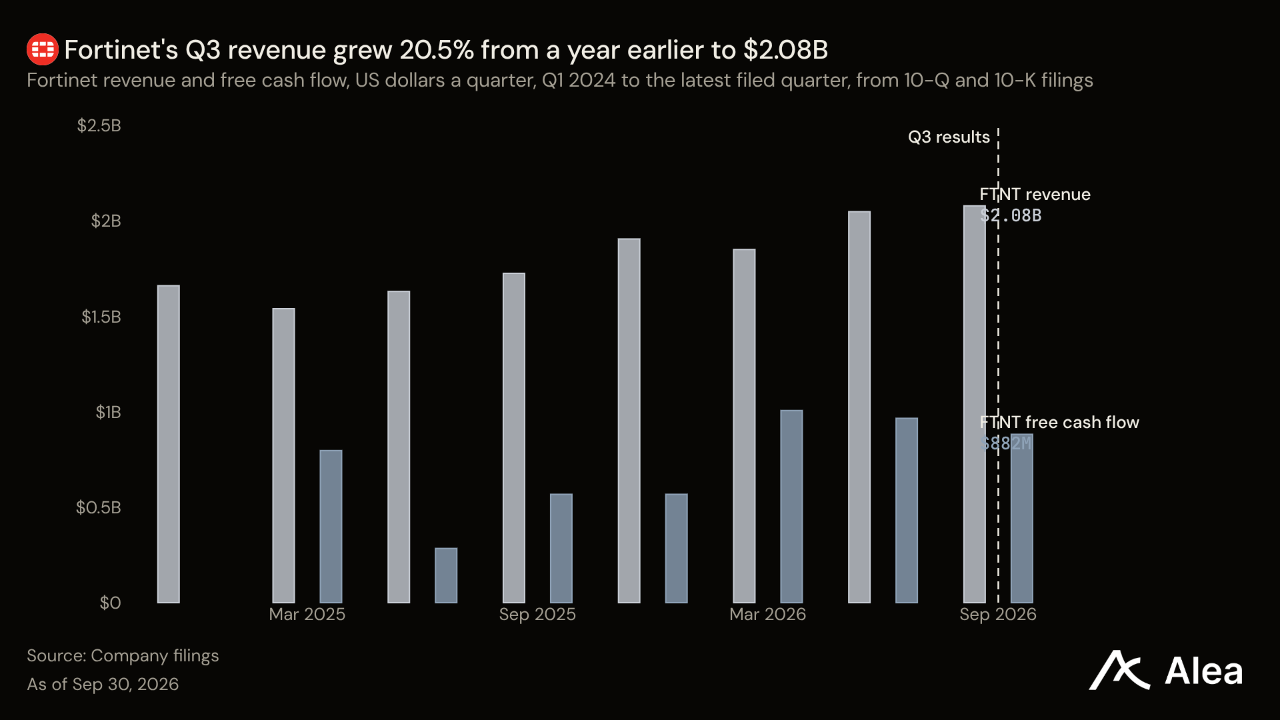
FTNT — FTNT는 방화벽 하드웨어가 수익성이 더 높은 구독 사업보다 빠르게 성장한 분기 실적 발표 이후 24.96% 급락한 136달러를 기록했다. 최근 1년 중 두 번째로 부진한 한 주였다. 목요일 종가는 이미 월요일 시가보다 23.29% 낮았다. 청구액은 전년 동기보다 29% 증가한 23억4,000만달러, 매출은 20.5% 증가한 20억8,000만달러였다. 제품 매출은 37% 늘어난 7억6,500만달러였고 서비스 매출은 12.7% 증가했다. 제품 매출총이익률은 64.4%, 서비스는 87.4%로, 비일반회계기준(non-GAAP) 매출총이익률은 81.6%에서 79.6%로 낮아졌다. 포티넷은 자사주 매입 한도를 12억달러 늘려 잔여 한도를 20억달러로 확대했다. 4분기 매출총이익률은 78~80%로 전망한다.
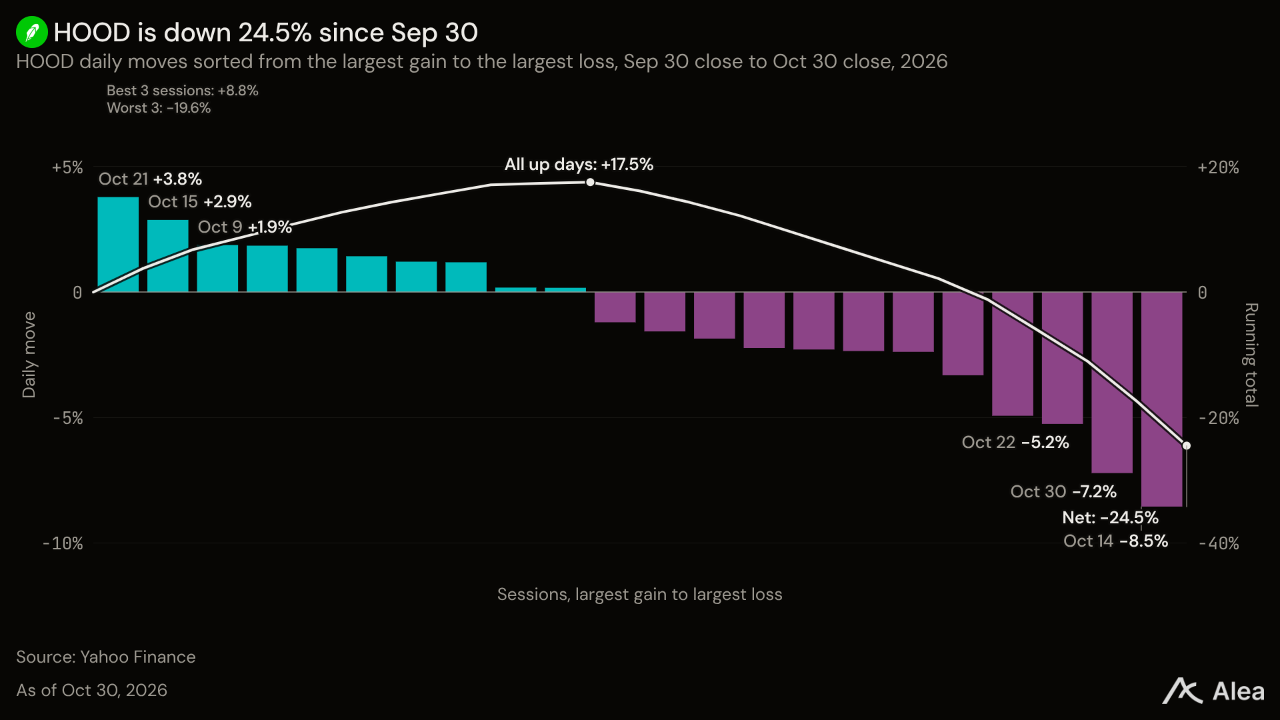
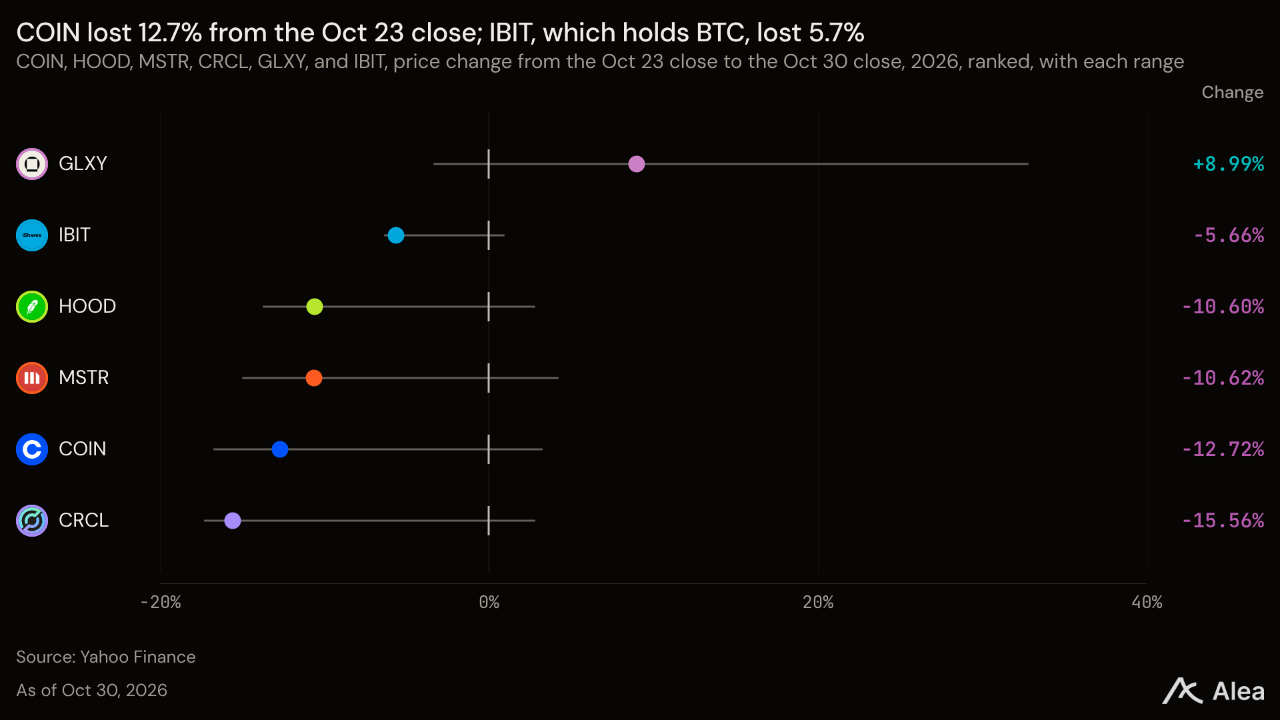
HOOD — HOOD는 9.79% 내린 84.99달러를 기록했다. BTC가 4.83% 하락한 금요일에는 6.97% 낮게 출발해 최근 1년 중 세 번째로 큰 시가 하락률을 보였다. 로빈후드의 3분기 매출은 전년 동기 12억7,400만달러에서 14억2,400만달러로, 거래 수익은 7억3,000만달러에서 8억6,700만달러로 증가했다. 이벤트 계약 수익은 1억7,300만달러였지만 암호화폐 수익은 전년 동기보다 55% 감소한 1억2,000만달러였다. 순이자수익은 4억5,600만달러에서 4억1,500만달러로 줄었다. 순입금액은 2분기 217억달러에서 157억달러로 둔화했고, 순이익은 5억5,600만달러에서 4억6,800만달러로 감소했다. 로빈후드는 10월 28일 새 조정 이익 지표에 반영된 세금 효과를 수정했다. 일반회계기준(GAAP) 실적은 달라지지 않았다.
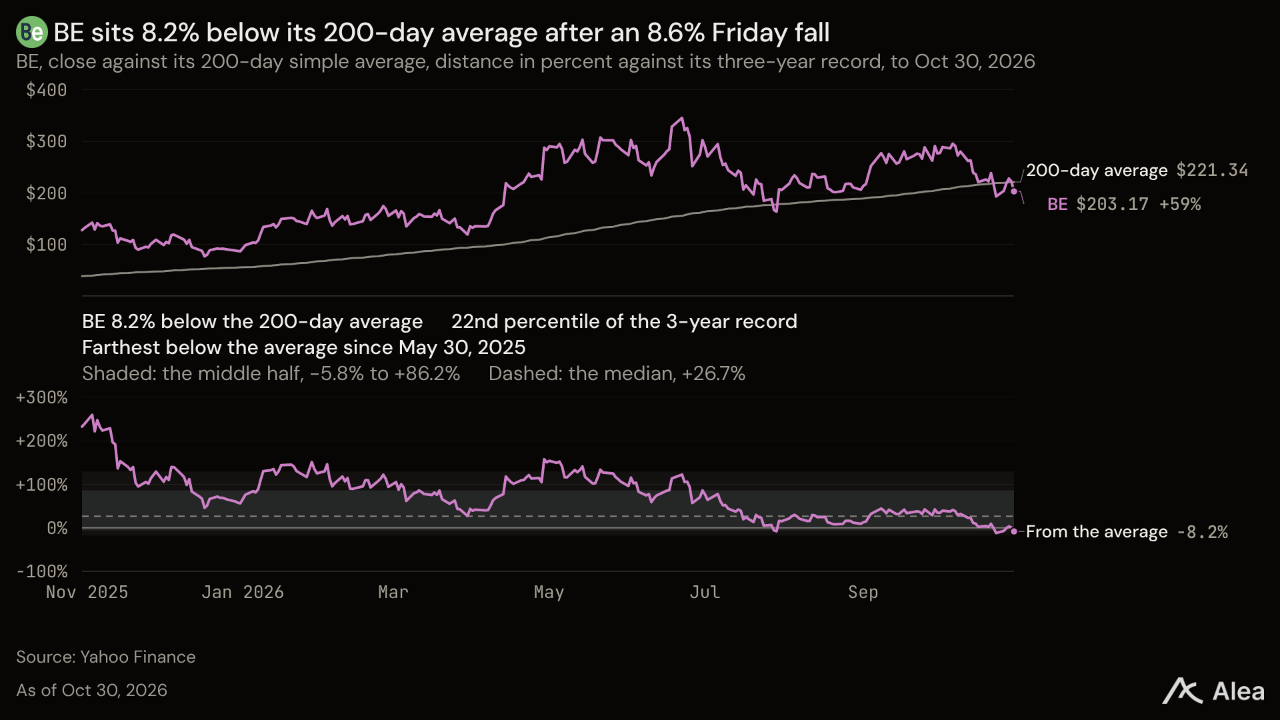
BE — BE는 목요일까지 15.18% 상승한 뒤 금요일 8.61% 하락하며 주간 기준 5.27% 오른 203달러를 기록했다. 금요일 시가는 8.47% 낮아 최근 1년 중 두 번째로 큰 하락률을 보였다. 블룸은 데이터센터가 현장에서 전력을 생산할 수 있는 연료전지 시스템을 판매한다. 3분기 매출 12억3,600만달러를 기록한 뒤 2026년 매출 전망을 44억~46억달러로 높였다. 그러나 영업현금흐름은 2분기 2억2,640만달러 흑자에서 2,710만달러 적자로 전환했다. 고객에게 청구하기 전에 매출로 인식한 계약자산은 12월 31일 2억4,120만달러에서 9월 30일 8억5,860만달러로 늘었다. 장비 매입액 1억5,350만달러를 반영한 3분기 현금흐름은 1억8,060만달러 적자였다.
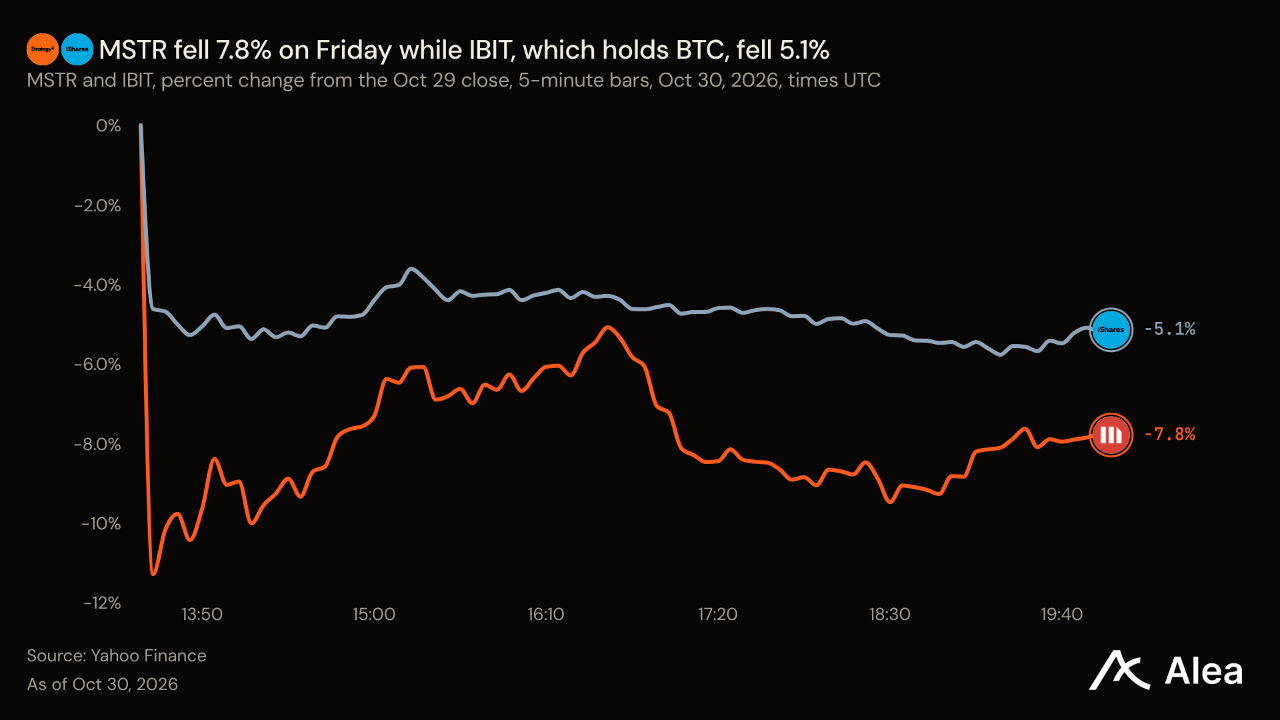
MSTR — MSTR는 7.88% 하락한 131달러를 기록했다. BTC 하락률 3.76%의 약 두 배다. 금요일에는 7.00% 낮게 출발해 2025년 4월 7일 이후 가장 큰 시가 하락률을 보였다. BTC는 스트래티지가 10월 25일 보유한 848,517개의 평균 매입단가 75,446달러보다 2.0% 높은 수준에서 한 주를 마쳤다. 스트래티지는 3분기 보통주 발행으로 54억1,000만달러를 조달하고 BTC에 5억8,810만달러를 투입했다. 조달액의 11%다. 우선주 배당금 2억3,990만달러와 STRC 자사주 매입액 1억860만달러를 지급하기 위해 5,552 BTC를 매각했다. 현금은 24억5,000만달러에서 59억1,000만달러로 늘었다. 실적 발표와 함께 앤드루 강 최고재무책임자(CFO)가 11월 5일 사임한다고 공시했다.
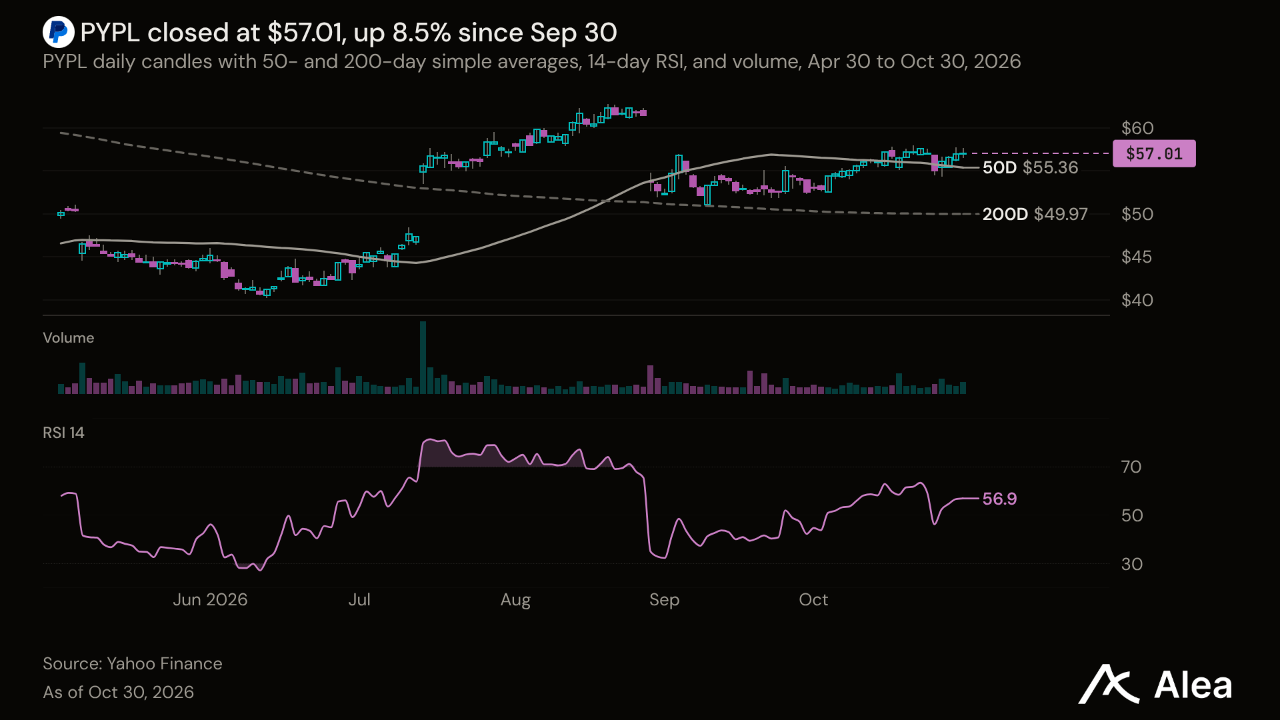
PYPL — PYPL은 0.39% 오른 57.01달러를 기록했다. SPX가 1.82% 하락한 금요일에도 0.11% 상승 마감했다. 페이팔은 2026년 non-GAAP EPS 전망을 약 5.38달러에서 약 5.60달러로 상향했다. 이에 따른 주가는 올해 예상 이익의 10.2배 수준이다.
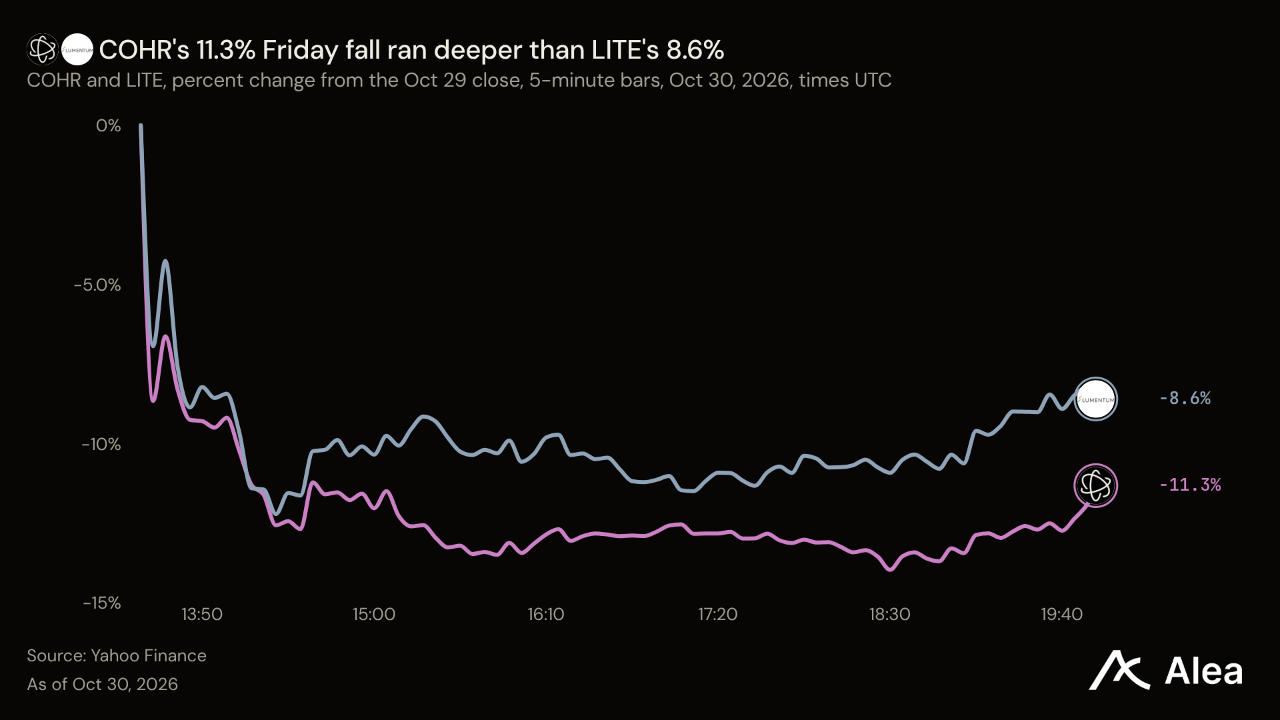
COHR — COHR는 1.08% 내린 210달러를 기록했다. 금요일 낙폭은 11.34%로 LITE의 8.57%보다 컸다. 9월 분기 실적은 루멘텀보다 하루 앞선 11월 4일 발표된다. 8월에 제시한 매출 전망치는 22억~24억달러다.
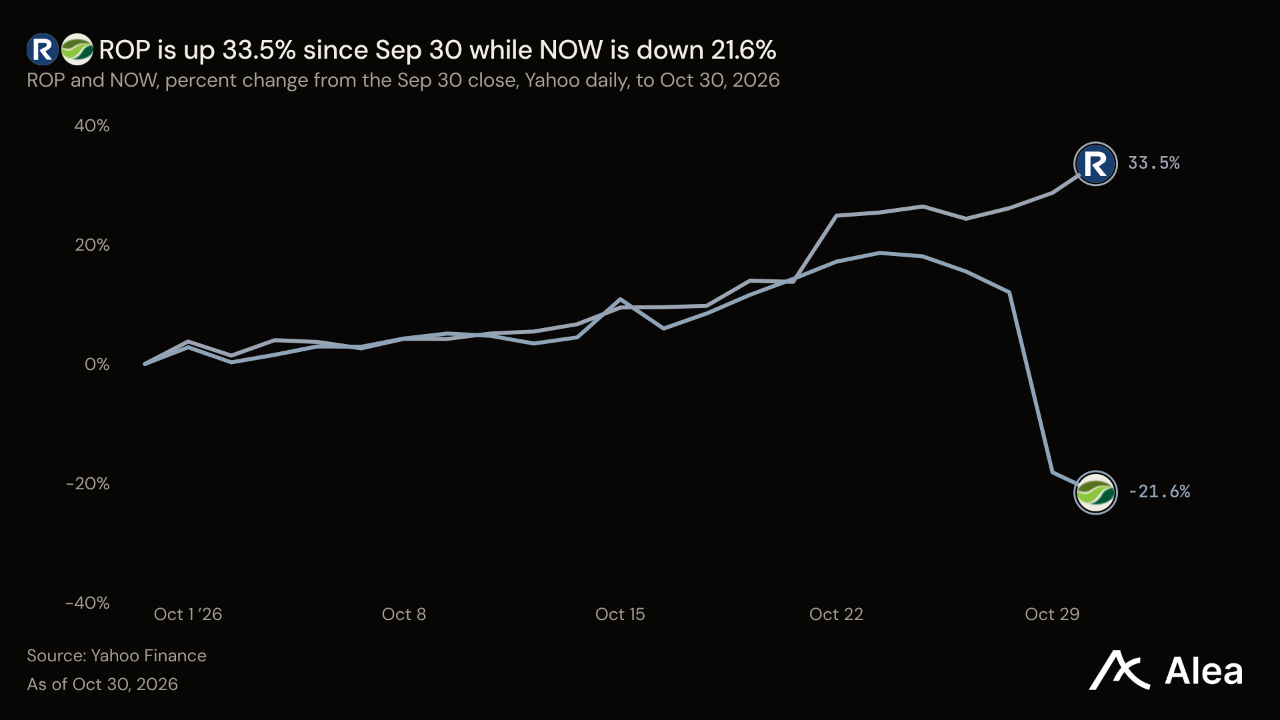
ROP — ROP는 5.48% 오른 467달러를 기록하며 금요일 52주 최고가로 마감했다. 9월 30일 이후 상승률은 33.54%다. 같은 주 NOW는 주가의 3분의 1을 잃었다. 로퍼의 3분기 매출은 전년 동기보다 8% 증가했으며, 이 가운데 7%포인트는 유기적 성장에서 나왔다.
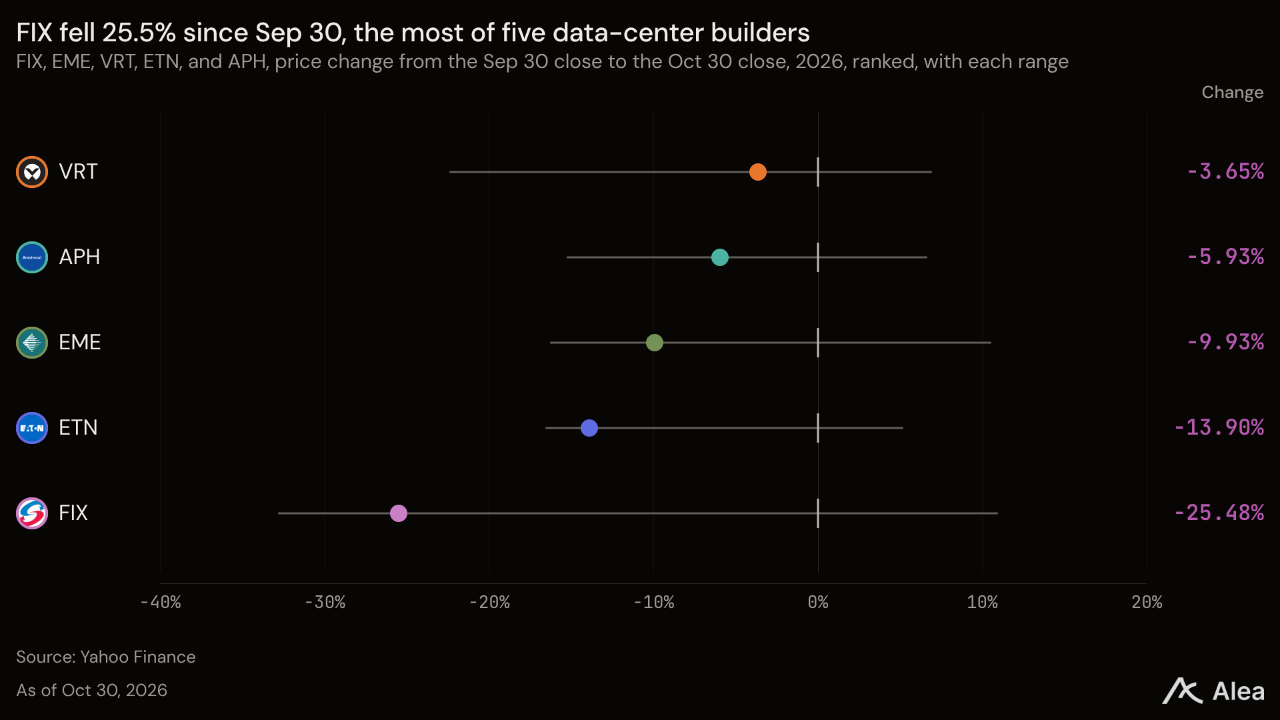
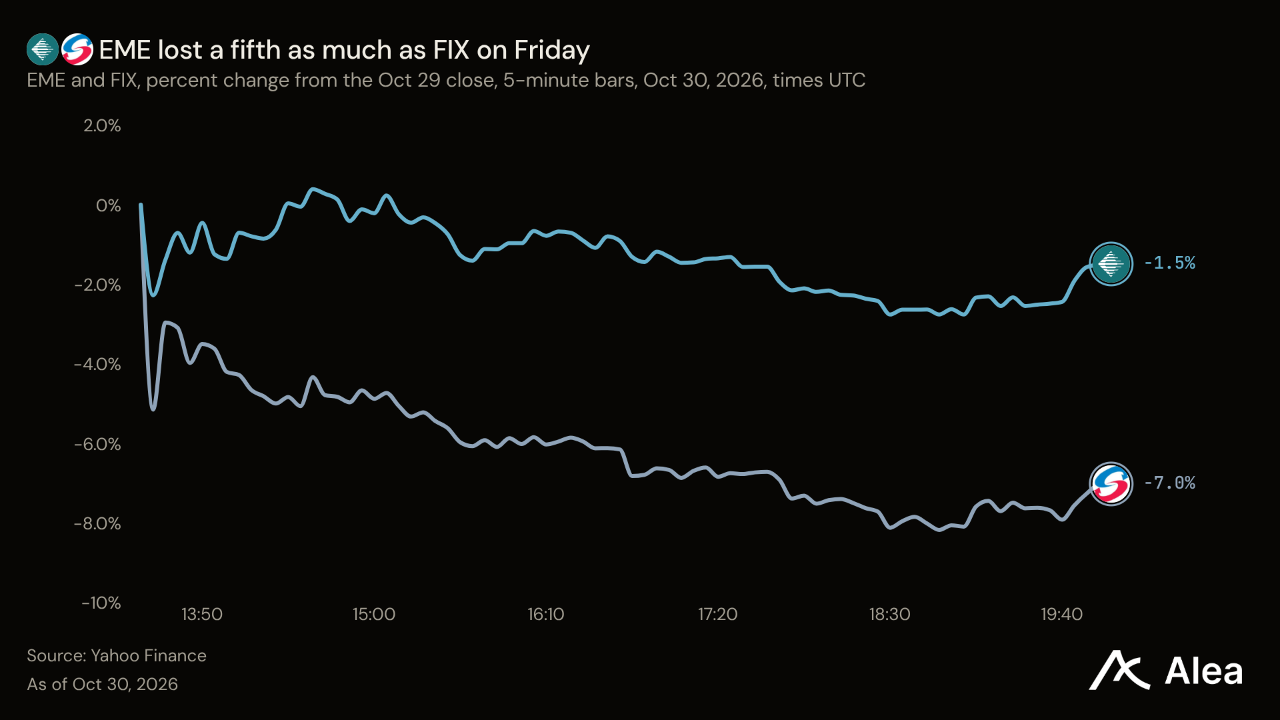
FIX — FIX는 금요일 7.06% 하락에도 주간 기준 4.91% 오른 1,233달러를 기록했다. 금요일에는 6.67% 낮게 출발해 최근 1년 중 두 번째로 큰 시가 하락률을 보였다. 컴포트시스템스는 냉각·배관·전기 시스템을 설치하며, 2026년 첫 9개월 매출의 59%는 데이터센터와 반도체 공장 소유주에게서 나왔다. 9월 30일 수주잔고는 178억1,000만달러에 달했다. 2025년 9월 30일의 93억8,000만달러에서 거의 두 배로 늘었으며, 3분기 매출 37억7,000만달러의 약 4.7개 분기분에 해당한다. 3분기 잉여현금흐름은 전년 동기 5억1,900만달러에서 8억560만달러로 늘었지만, 주가는 52주 최고가보다 40.35% 낮다.
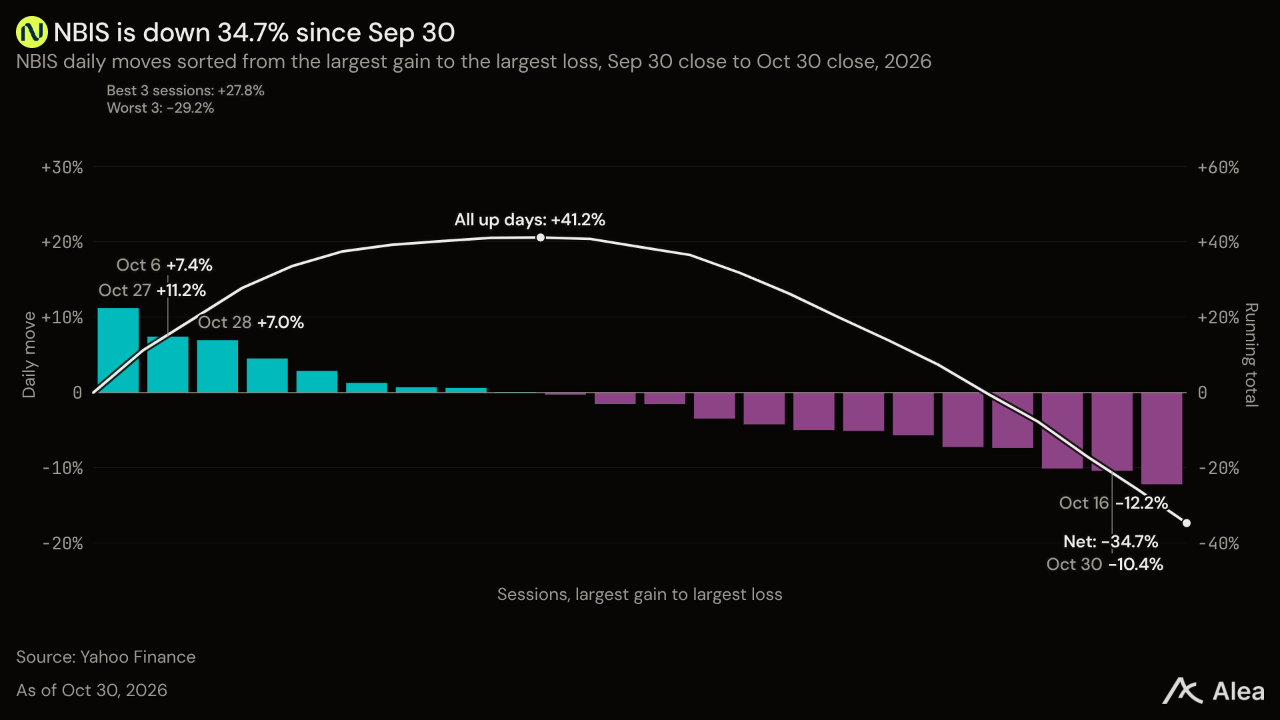
NBIS — NBIS는 0.12% 오른 154달러로 한 주를 보합권에서 마쳤다. 목요일까지 11.7% 올랐던 흐름이 주간 수익률에는 드러나지 않았다. 네비우스는 AI 개발사에 GPU 클러스터를 임대한다. 최근 조달한 자금은 10월 17일 체결한 35억달러 규모의 씨티 대출이며, 금리는 기간물 SOFR에 2.75%를 더한 수준이다.
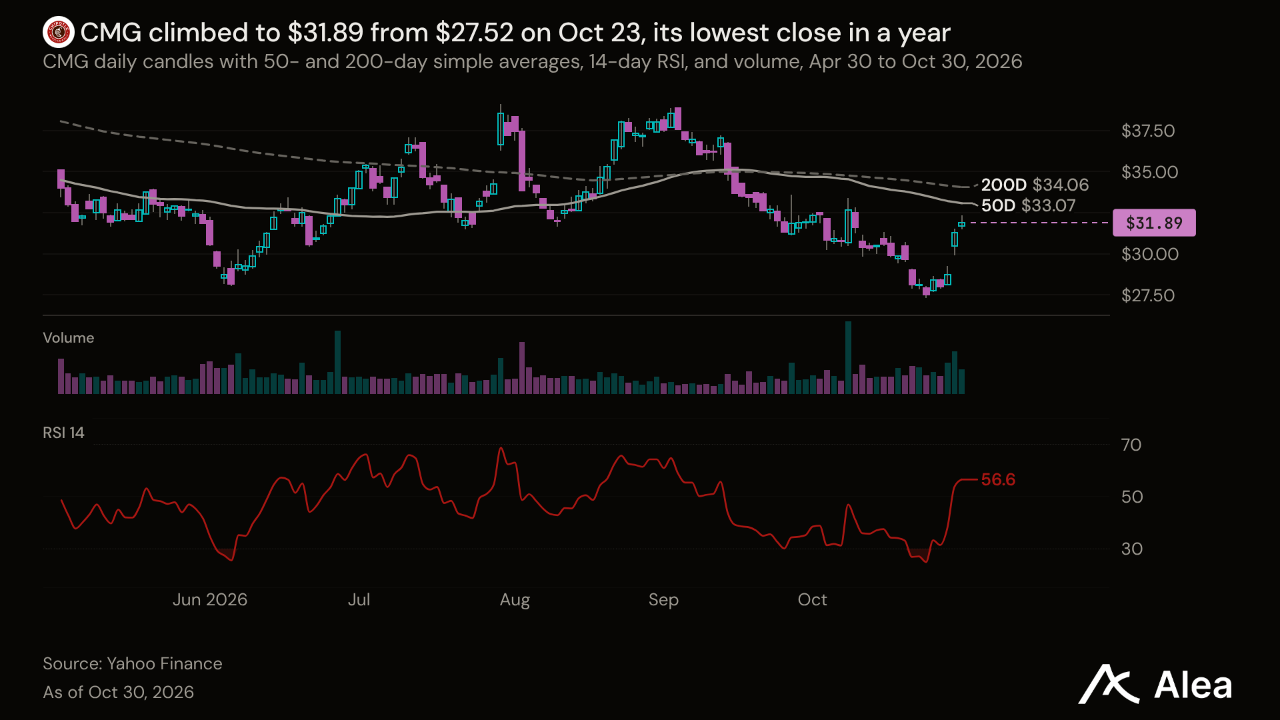
CMG —CMG는 분기 이익 감소에도 14.96% 오른 31.89달러를 기록하며 최근 1년 중 두 번째로 큰 주간 변동폭을 보였다. 고객이 치폴레 직영 매장에서 직접 대금을 지불하는 가운데, 3분기 거래 건수는 전년 동기 대비 0.8% 증가해 3개 분기 연속 증가세를 이어갔다. 평균 결제액은 1.3% 늘었다. 동일 매장 매출은 2.1% 증가했다. 매출에서 인건비가 차지하는 비중은 25.7%로, 1년 전 25.2%에서 높아졌다. 매장 영업이익률은 24.5%에서 23.3%로 하락했고, 희석 주당순이익(EPS)은 0.29달러에서 0.27달러로 줄었다. 치폴레는 연간 동일 매장 매출 증가율 전망을 한 자릿수 초반으로 유지했다. CMG의 주초 가격은 27.74달러로, 연중 최저 종가보다 0.8% 높았다.
COIN —COIN은 주간 10.10% 하락한 144달러를 기록했다. 금요일에는 7.70% 하락 출발하며 최근 1년 중 가장 큰 시초가 하락률을 기록했고, 종가 기준 낙폭은 10.62%에 달했다. 이에 주가는 52주 최저가보다 1.74% 높은 수준에 머물렀다. 코인베이스가 10월 29일 발표한 분기 실적에서 구독 및 서비스 매출은 5억7020만달러로, 순매출의 49%를 차지했다. 1년 전 비중은 41%였다. 이는 전년 동기 대비 44% 감소한 거래 매출 5억9020만달러와 거의 같은 수준이다. 코인베이스가 배분받는 USDC 준비금 이자 수익은 2분기보다 5% 늘어난 3억690만달러였다. 코인베이스 상품에 보유된 평균 USDC 규모는 220억달러로, 1년 전 150억달러에서 증가했다. 10월 25일까지 4분기 거래 매출은 약 1억6500만달러로, 일평균 기준 3분기와 비슷한 수준이었다.
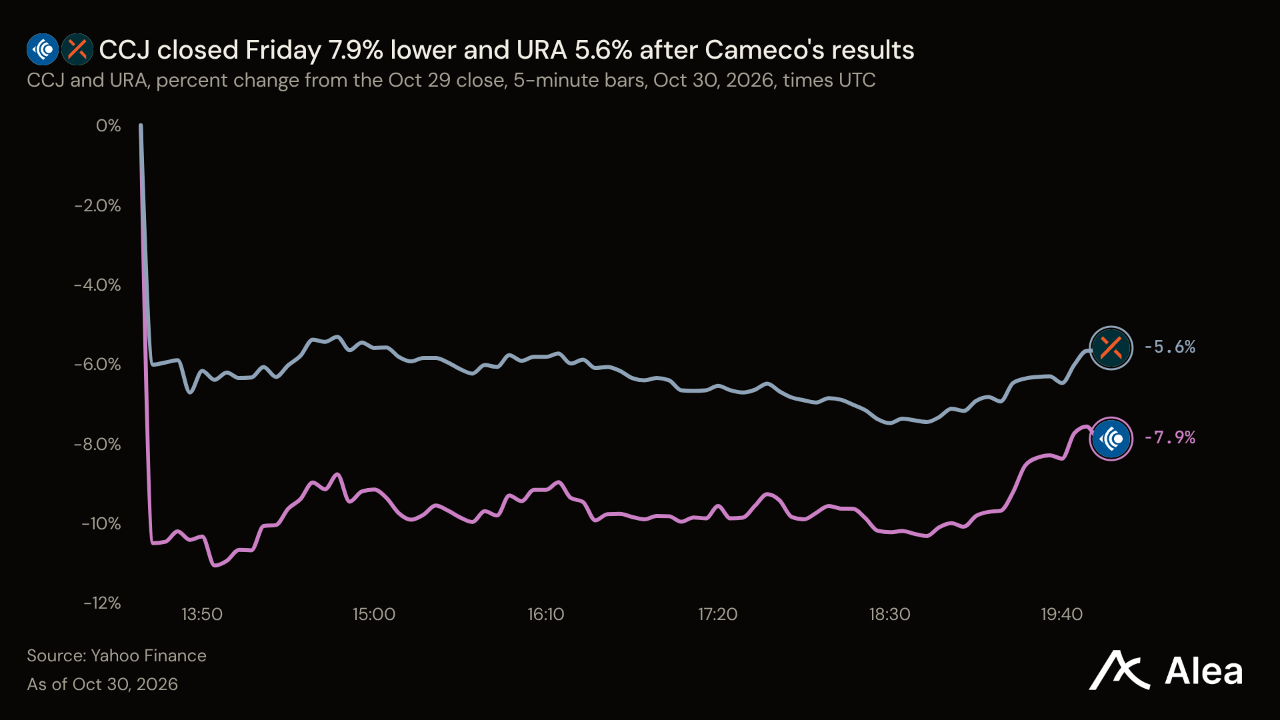
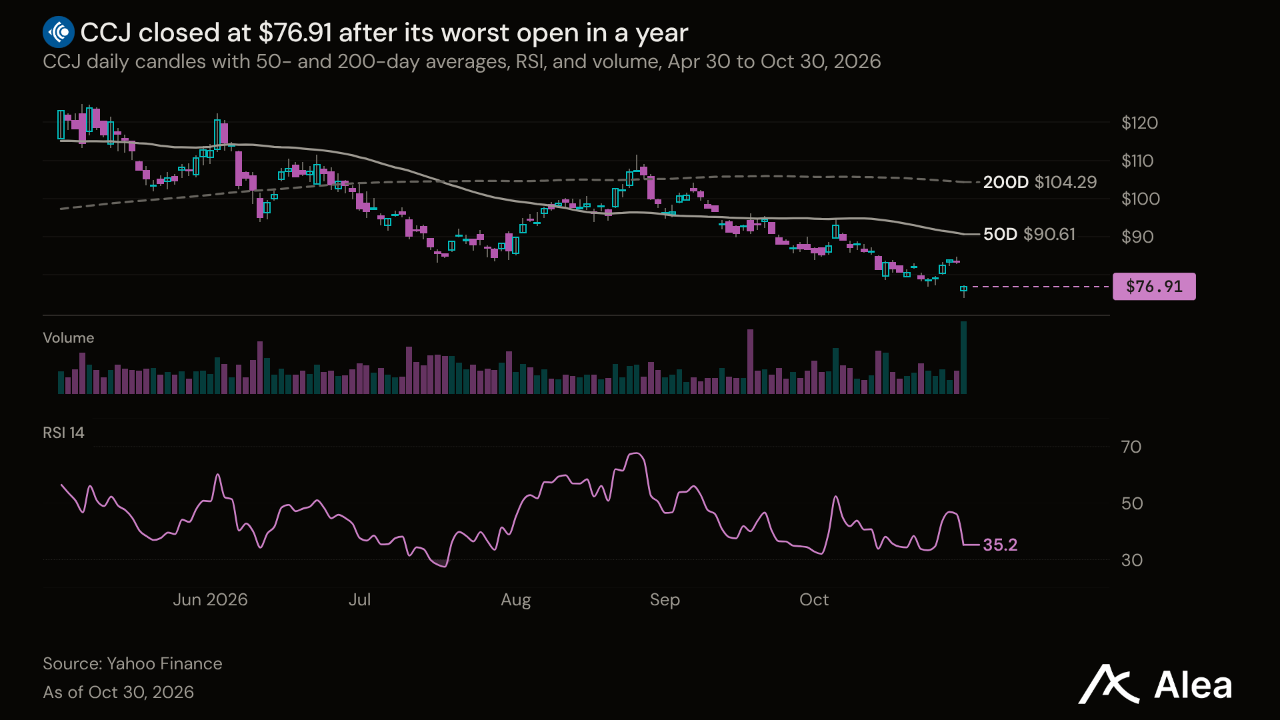
CCJ —CCJ는 2.65% 내린 76.91달러로 52주 최저 종가를 기록했다. 금요일에는 카메코의 3분기 실적 발표 여파로 9.31% 하락 출발해 최근 1년 중 가장 큰 시초가 하락률을 기록했다. 뉴욕 시간 오전 9시 35분에는 낙폭이 11.5%에 달했으나, 이후 회복해 시초가보다 1.57% 높은 수준에서 마감했다. 전력회사들은 인도 수년 전에 가격을 정하는 장기 계약으로 카메코의 우라늄을 구매한다. 올해 첫 9개월간 우라늄 현물 가격은 파운드당 평균 87.41미국달러로 2025년 같은 기간보다 22% 높았다. 반면 카메코의 실현 판매가격은 66.64미국달러로 10% 상승하는 데 그쳤다. 시장 가격 연동 계약에 설정된 상한이 상승폭을 제한했기 때문이다. 3분기에는 매입 비용 상승과 키레이크 제련소의 가동 중단 장기화로 단위당 매출원가가 21% 오른 파운드당 72.17캐나다달러를 기록했고, 우라늄 매출총이익률은 30%에서 21%로 하락했다.
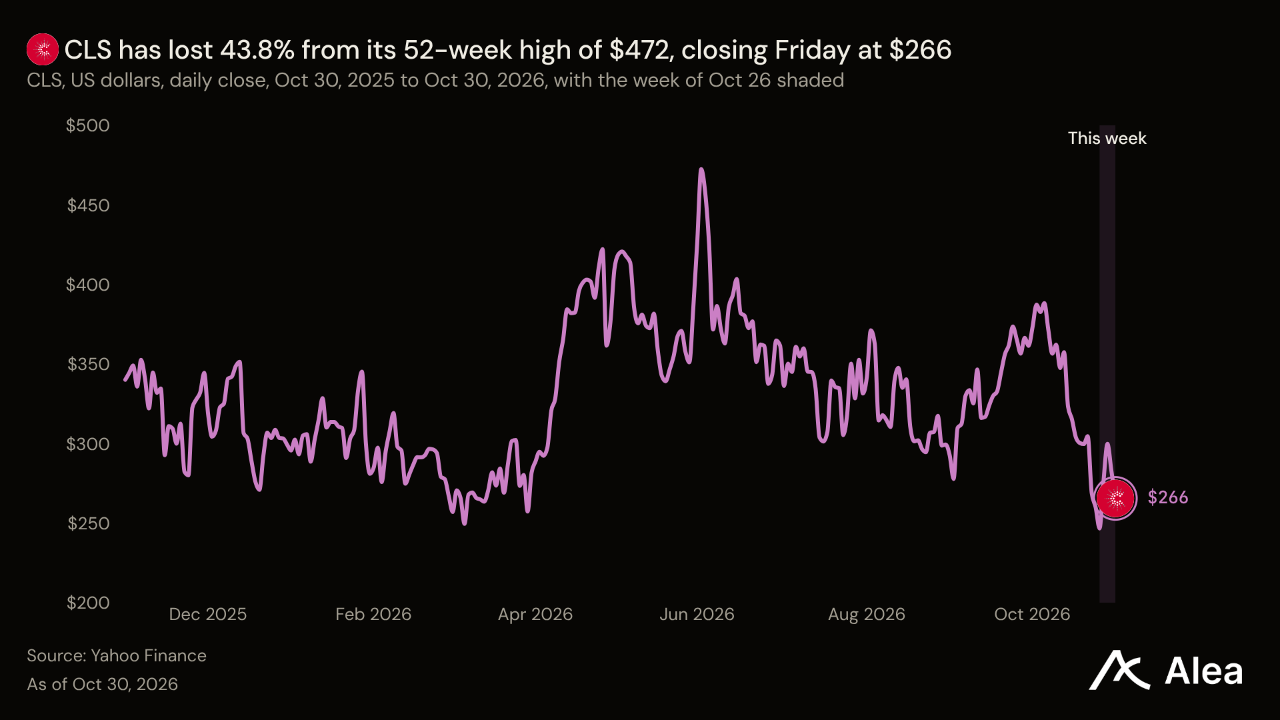
CLS —CLS는 셀레스티카가 2027년 매출을 올해 210억달러보다 90% 많은 400억달러, 조정 EPS를 21.50달러로 전망한 주에 0.55% 내린 266달러를 기록했다. 데이터센터 운영사들은 셀레스티카에 네트워크 및 서버 하드웨어 제작 대금을 지급하지만, 이러한 성장을 위해서는 고객에게 대금을 받기 전에 현금을 투입해야 한다. 3분기 재고에 11억800만달러가 투입됐고, 회사는 2027년 운전자금을 확보하기 위해 2026년 잉여현금흐름 전망을 6억달러에서 4억6000만달러로 낮췄다. 2027년에는 15억~20억달러의 자본지출을 계획하고 있다. 10월 30일에는 11월 3일부터 유통주식의 최대 2.5%를 자사주로 매입할 수 있도록 승인받았다. 금요일 종가 기준 CLS의 주가는 2027년 EPS 전망치의 12.4배이며, 52주 최고가보다 43.79% 낮다.
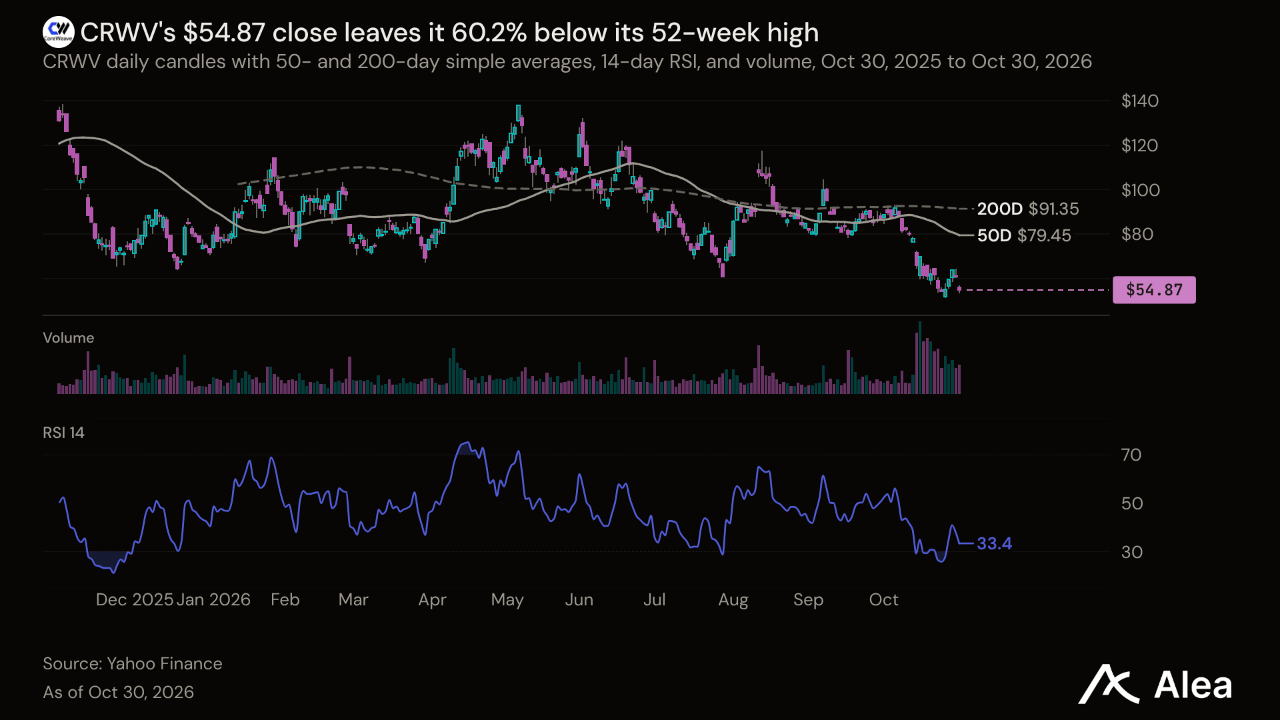
CRWV —CRWV는 5.6% 오른 54.87달러를 기록했다. 다만 금요일 9.66% 하락하며 목요일까지 쌓은 16.9% 상승분 대부분을 반납했다. 코어위브의 2분기 순이자비용은 6억4000만달러로, 1년 전 2억6700만달러에서 증가했다. 매출 1달러당 24.9센트에 해당한다.
EME —EME는 3.62% 오른 680달러를 기록했다. 금요일 FIX가 7.06% 하락한 반면 EME의 낙폭은 1.42%에 그쳤다. 이날 3.82% 하락 출발해 최근 1년 중 세 번째로 큰 시초가 하락률을 기록했지만, 뉴욕 시간 오전 10시 40분에는 목요일 종가보다 0.72% 높은 가격에 거래됐다. 전기·기계 설비를 설치하는 엠코어의 3분기 매출은 55억4000만달러로, 2025년 3분기보다 28.8% 증가했다. 인수 효과를 제외한 증가율은 25.5%였다. 데이터센터 계약이 포함된 네트워크·통신 부문에서 전체의 약 37%인 20억3000만달러의 매출이 발생했다. 잔여 수행의무는 185억7000만달러로 12개월간 47.2% 늘었다. 엠코어는 2026년 조정 EPS 전망을 32.00~33.25달러에서 34.50~35.50달러로 상향했다.
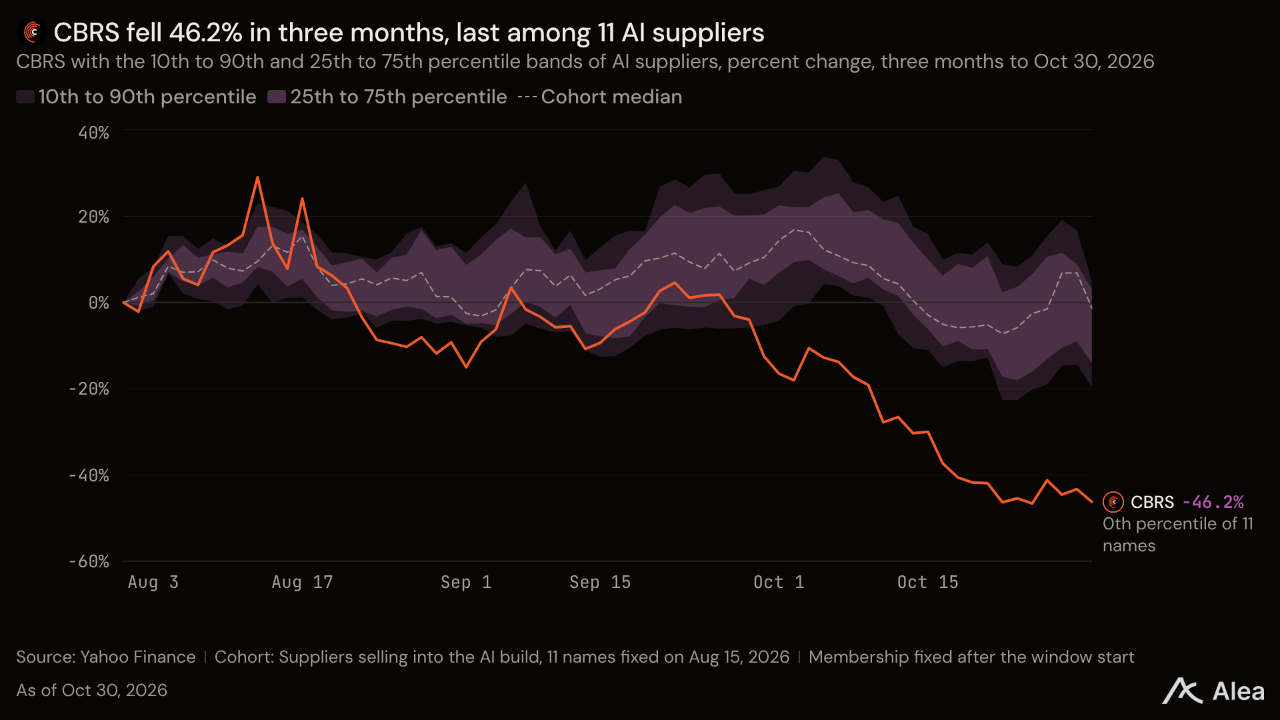
CBRS —CBRS는 1.11% 내린 109달러를 기록했다. 52주 최고가보다 64.9% 낮고, 5월 상장 이후 최저 종가보다 0.75% 높은 수준이다. 세레브라스의 2분기 매출은 1억8010만달러로 전년 동기 1억330만달러에서 증가했지만, 매출총이익은 1분기 8620만달러에서 2560만달러로 감소했다.
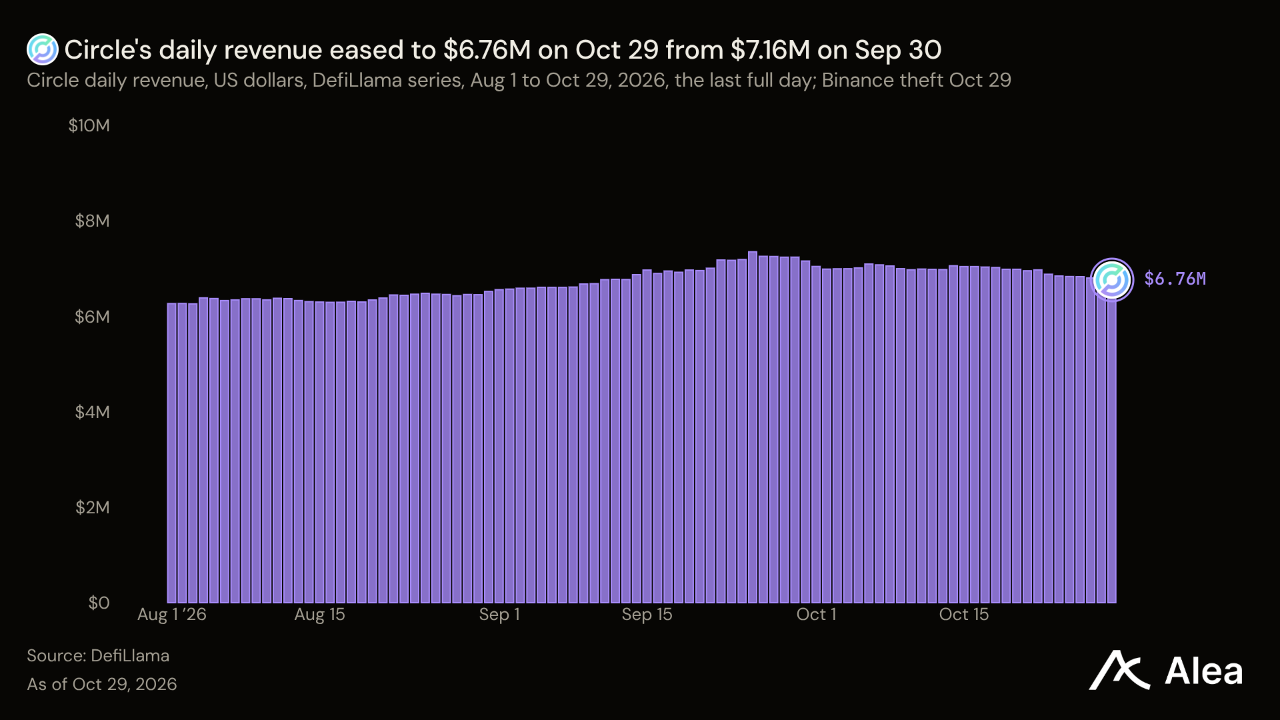
CRCL —CRCL은 11.92% 내린 72.54달러를 기록해 COIN의 10.10%, HOOD의 9.79%보다 큰 하락률을 보였다. 금요일에는 6.66% 하락 출발하며 최근 1년 중 가장 큰 시초가 하락률을 기록했고, 뉴욕 시간 오후 2시 50분에는 낙폭이 11.24%에 달하며 장중 저점을 찍었다. 서클은 바이낸스 도난 사건으로 유출된 8억2300만 USDC를 동결했다. 이는 유통량 714억8000만달러의 1.2%에 해당한다. 블랙리스트 조치는 첫 USDC 유출 이체로부터 23분 뒤인 10월 29일 오후 9시 4분(UTC)에 적용됐다. 동결된 코인은 발행 잔액에 남으며, 이를 뒷받침하는 준비금에서도 서클의 이자 수익이 계속 발생한다. 이 수익을 결정하는 잔액은 도난 사건 전부터 줄었다. 서클의 11월 4일 3분기 실적 발표를 앞두고, USDC 유통량은 10월 30일까지 30일간 745억8000만달러에서 4.2% 감소했다.
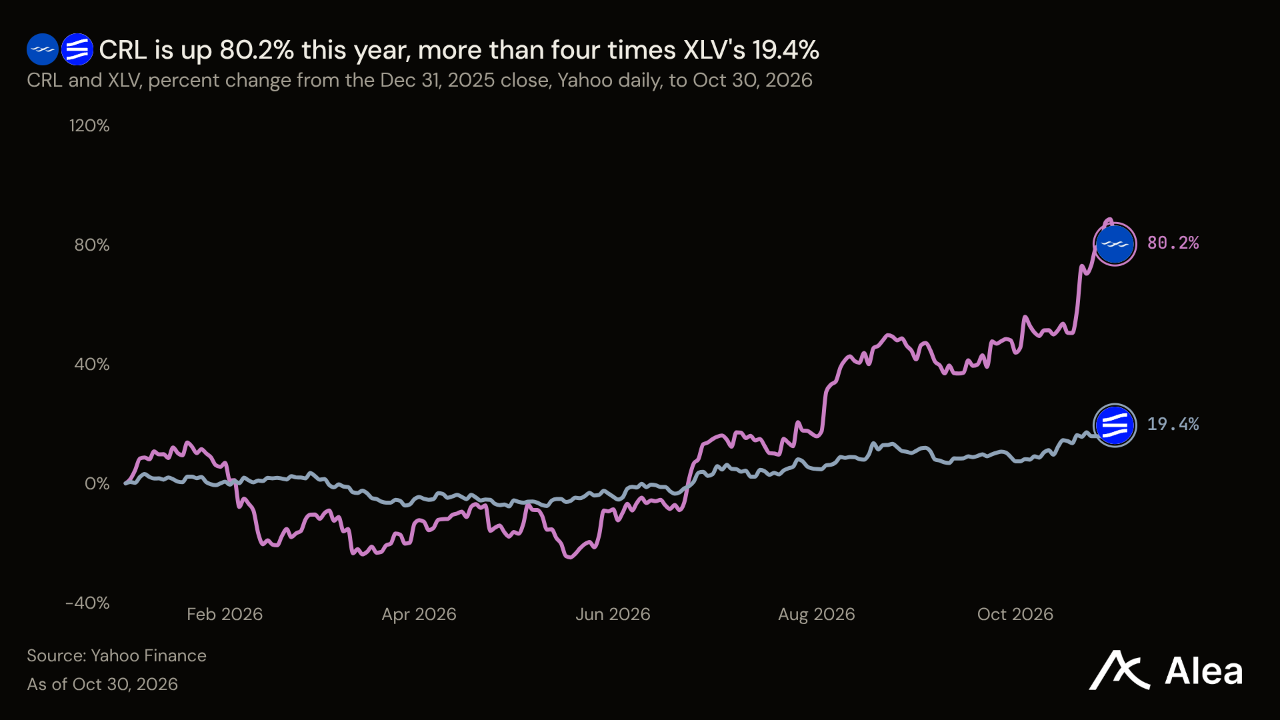
CRL —CRL은 3.4% 오른 359달러를 기록했다. 목요일 종가에 세운 52주 최고가보다 4.44% 낮은 수준이다. 헬스케어가 S&P 500 업종별 상승률 선두에 섰고 XLV는 2.84% 올랐다. 찰스리버는 11월 4일 3분기 실적을 발표한다.
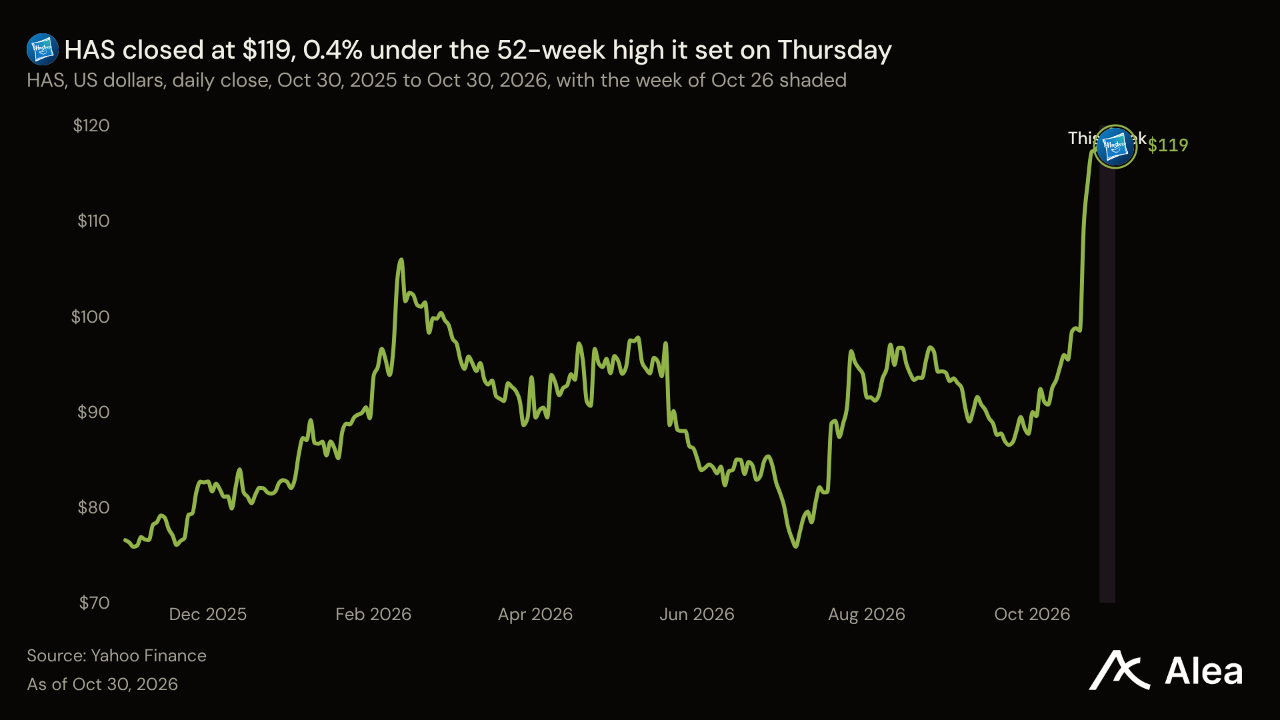
HAS —HAS는 120달러로 52주 최고 종가를 기록한 다음 날, 주간 기준 0.69% 오른 119달러로 마감했다. Magic: The Gathering의 3분기 매출은 전년 동기 대비 34% 증가한 6억1610만달러였다. 위저즈오브더코스트·디지털게임 부문은 전체 매출의 47%를 차지하면서 영업이익 3억6740만달러를 냈다. 이는 해즈브로 전체 영업이익 5억1730만달러의 71%에 해당한다. 전체 영업이익에는 관세 환급액 약 5500만달러가 포함됐다. 댄 아유브는 11월 2일 위저즈의 수장으로 취임하며, Star Trek 카드는 11월 13일 출시된다.
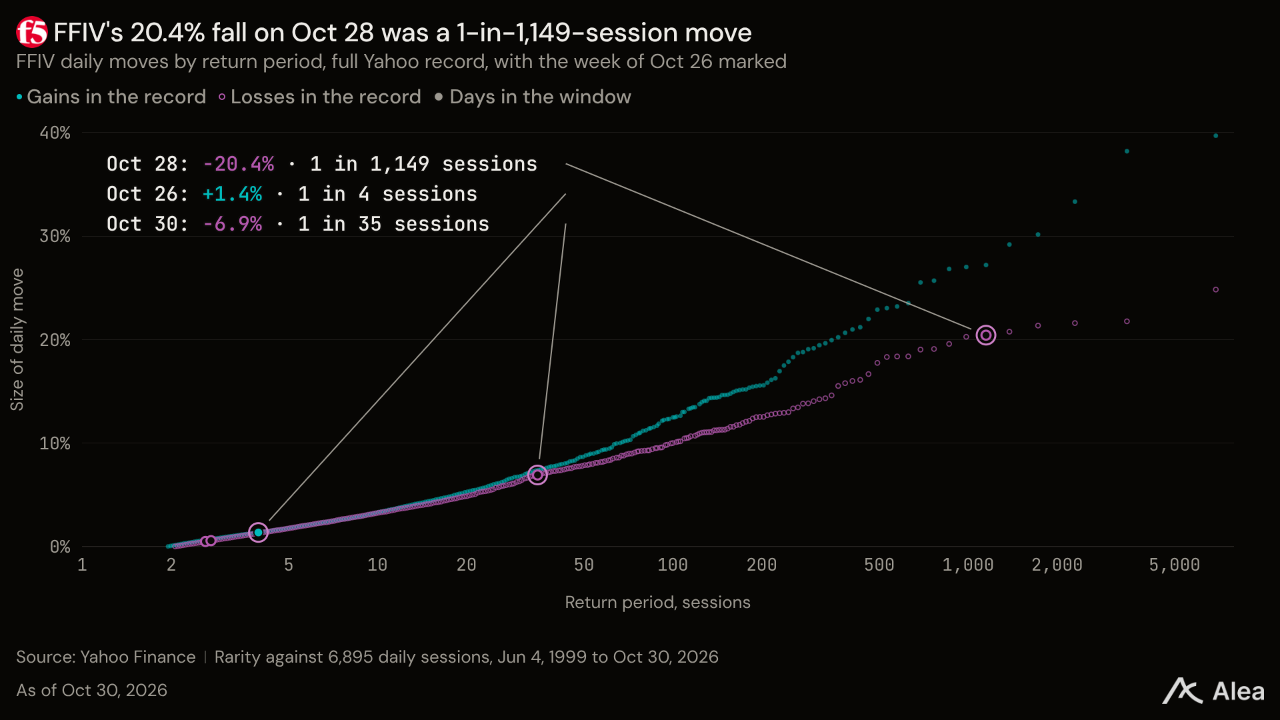
FFIV —FFIV는 26.18% 급락한 338달러로 최근 1년 중 최악의 주간 성적을 기록했다. 애플리케이션 트래픽을 제어하고 보호하는 소프트웨어와 하드웨어를 판매하는 F5는 10월 27일 2027회계연도 매출 증가율을 전년 대비 8~9%로 전망했다. 2026회계연도 증가율은 11%였다. 회계연도 1분기 매출 전망치 8억7500만~8억9500만달러는 회계연도 4분기 매출 9억1700만달러보다 낮다. 금요일에는 6.91% 하락해 최근 1년 중 세 번째로 큰 일간 낙폭을 기록했다. 종가는 시초가보다 4.58% 낮았고 거래량은 50일 평균의 3.92배였다. 이사회는 자사주 매입 한도를 15억달러 늘렸다. 2027회계연도 조정 EPS 전망 중간값인 18.15달러를 기준으로 한 주가수익비율은 주초 시가의 25.3배에서 주말 종가의 18.6배로 낮아졌다.
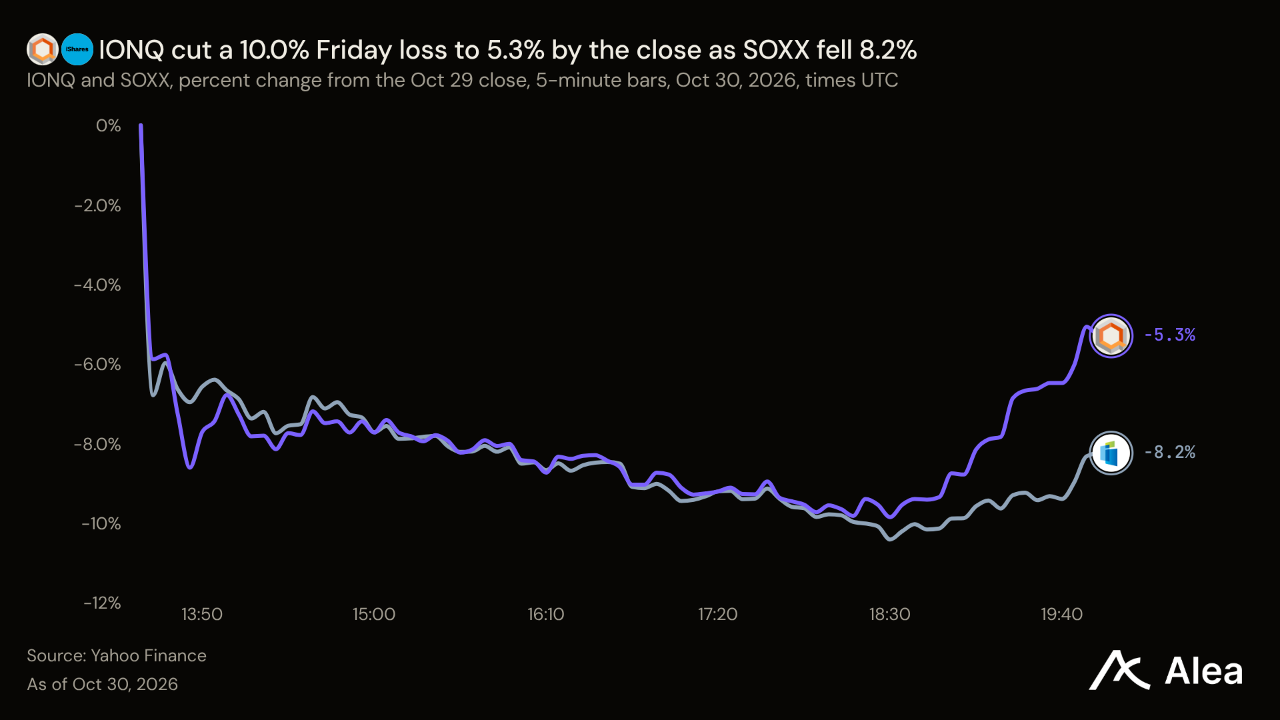
IONQ —IONQ는 2025년 5월 이후 가장 큰 시초가 하락폭을 겪은 뒤 주간 2.91% 내린 30.04달러를 기록했다. 금요일 5.96% 하락 출발해 낙폭이 10.0%까지 확대됐으나, 매수세가 유입되며 5.3% 하락으로 마감했다. 2분기 매출은 전년 동기 대비 286.8% 증가한 8000만달러였다.
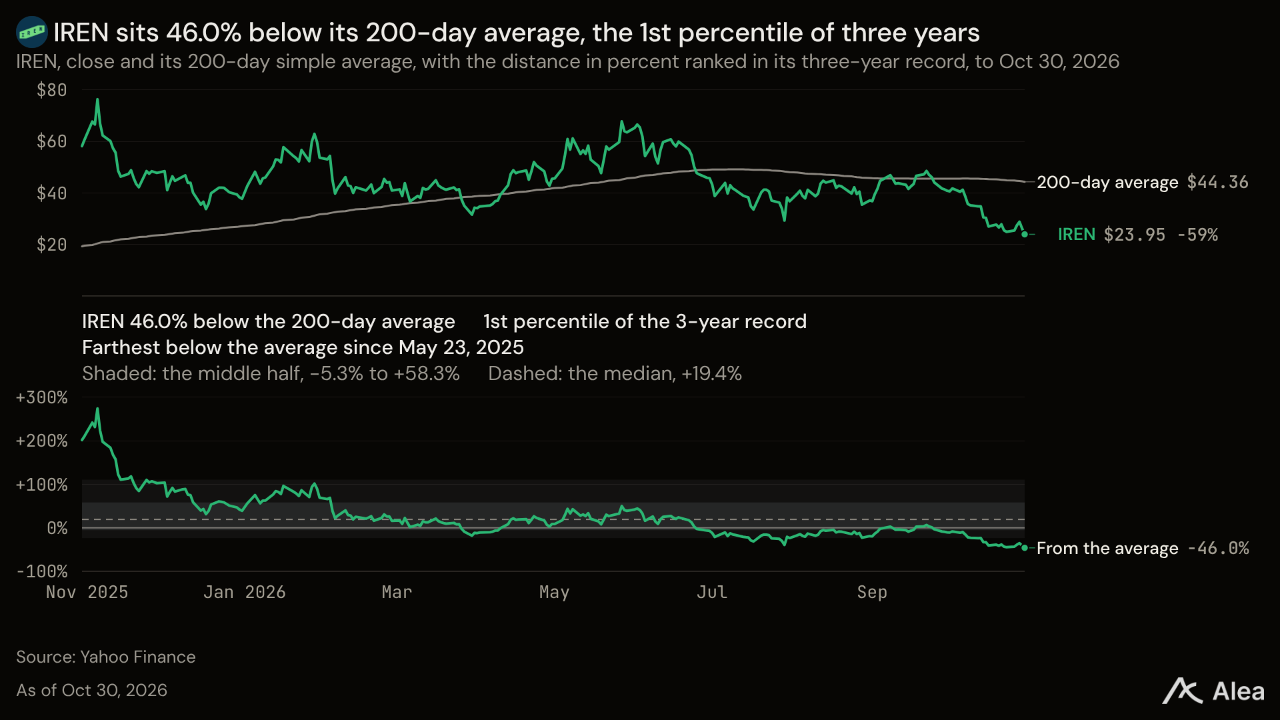
IREN —IREN은 하루 만에 9.2% 상승분을 반납한 뒤 주간 0.32% 내린 23.95달러를 기록했다. 금요일에는 8.76% 하락해 52주 최저 종가를 기록했으며, 최고가 대비 68.7% 낮은 수준으로 떨어졌다. 아이렌은 비트코인 채굴 및 AI 클라우드 고객을 위한 데이터센터를 운영한다. 금요일에는 두 시장이 동시에 타격을 받았다. 도난 사건 당일 BTC는 4.83%, SOXX는 8.24% 하락했다. 2026회계연도 매출은 41.1% 증가한 7억700만달러였다. 11월 5일 발표 예정인 회계연도 1분기 실적에서는 AI 클라우드와 채굴 사업의 실적 구성을 확인할 수 있다.
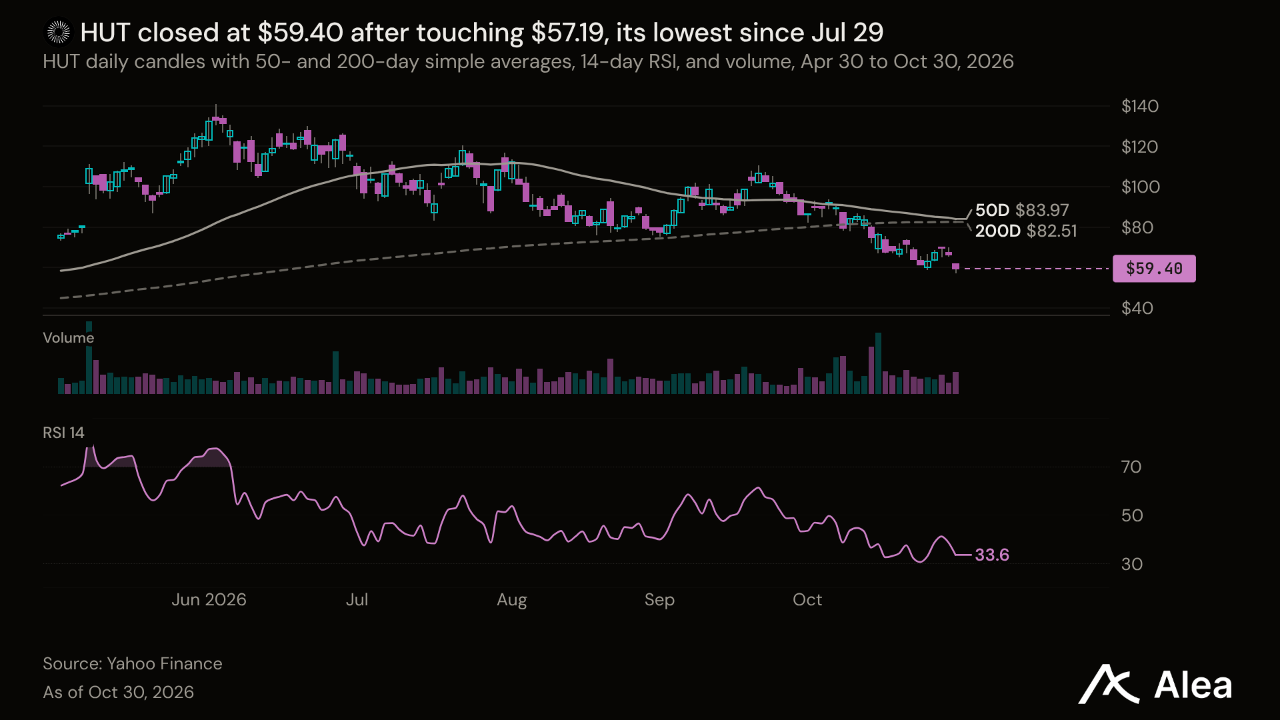
HUT —HUT는 금요일 10.6% 하락하며 장중 7월 29일 이후 최저가인 57.19달러까지 떨어진 뒤, 주간 기준 1.1% 내린 59.40달러를 기록했다. 2분기 매출은 전년 동기 대비 81% 증가한 7490만달러였다.
GLXY —GLXY는 11.11% 오른 16.00달러로 암호화폐 관련주 가운데 가장 높은 상승률을 기록했다. 실적 발표에 힘입어 월요일 시가부터 목요일 종가까지 25.9% 올랐으나, 금요일에는 11.75% 하락하며 8월 5일 이후 최악의 하루를 보냈다. 갤럭시는 10월 27일 3분기 순이익 3억2300만달러와 조정 EBITDA 4억5500만달러를 발표했다. 2분기에는 8500만달러의 순손실을 냈다. 텍사스 AI 데이터센터 캠퍼스인 Helios I의 2단계 건설을 위해 선순위 담보채권 35억달러도 발행했다. 임대료는 계약에 따른 수익을 더해주지만, 트레이딩 및 투자 이익은 여전히 암호화폐 가격에 따라 움직인다.
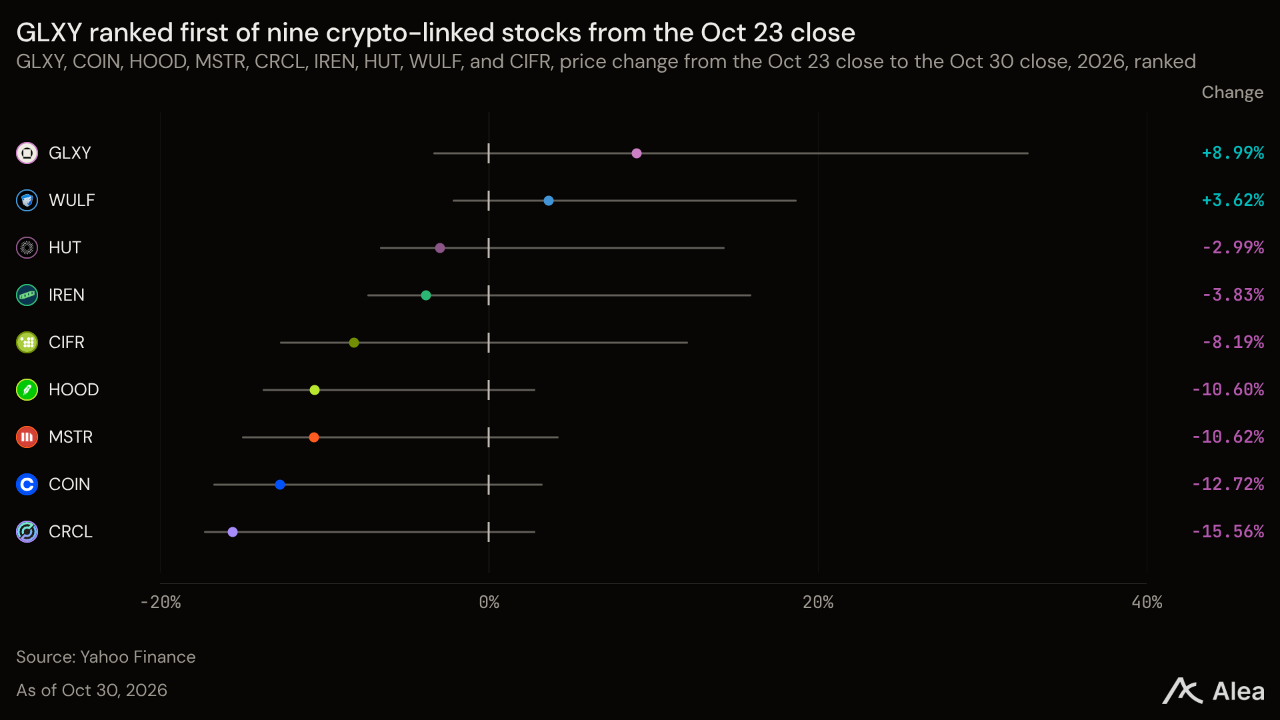
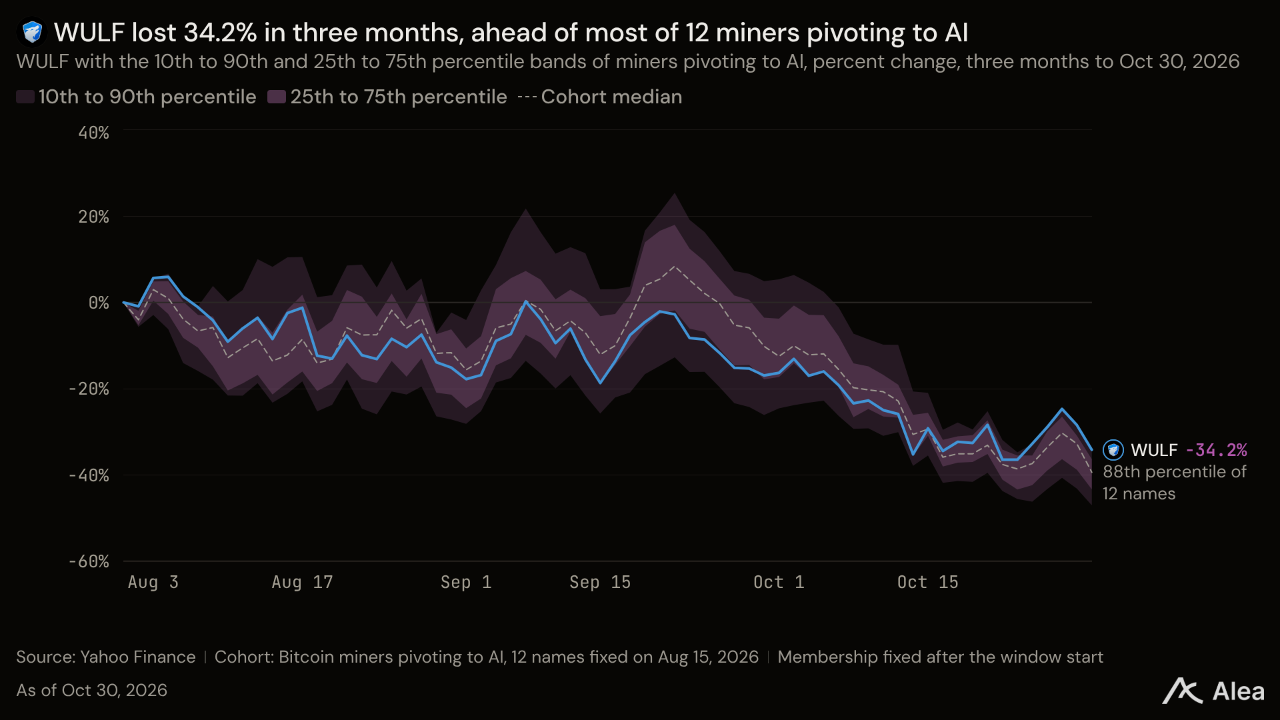
WULF —WULF는 금요일 8.0% 하락에도 주간 3.81% 오른 11.73달러를 기록해 아이렌, 헛8, 사이퍼보다 높은 성과를 냈다. 10월 23일 회전신용 약정 한도를 2억5000만달러에서 약 4억달러로 확대했으며, 2분기 매출은 전년 동기 대비 6% 감소한 4480만달러였다.
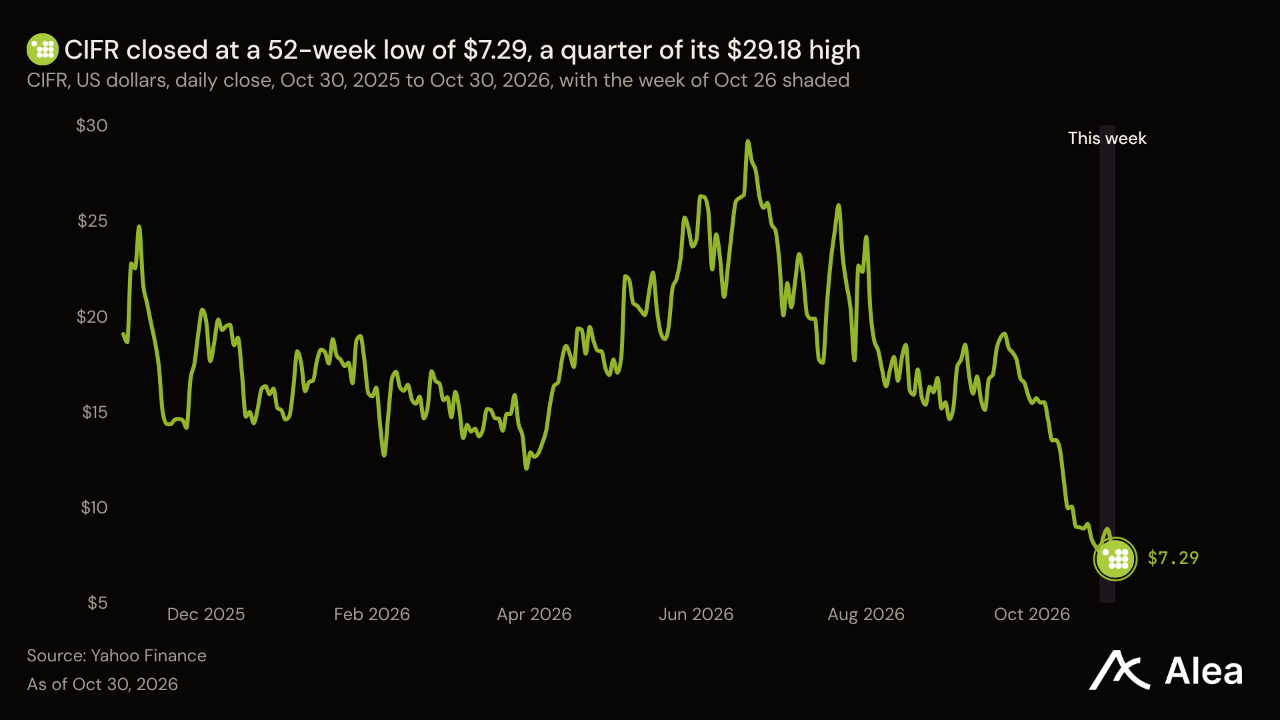
CIFR —CIFR은 금요일 10.0% 하락한 뒤 주간 5.08% 내린 7.29달러를 기록했다. 52주 최고가보다 75.0% 낮은 수준이다. 비트코인을 채굴하고 AI 데이터센터를 개발하는 이 회사는 임대 수익이 발생하기 전에 차입으로 자금을 조달하고 있다. 10월 16일에는 기존 2031년 만기 전환사채 13억달러에 더해 2032년 만기 무이표 전환사채 8억5000만달러를 발행했다. 2분기 매출은 전년 동기 대비 43% 감소한 2480만달러였다. 사이퍼는 채굴업체 가운데 가장 먼저 11월 2일 개장 전 실적을 발표한다.
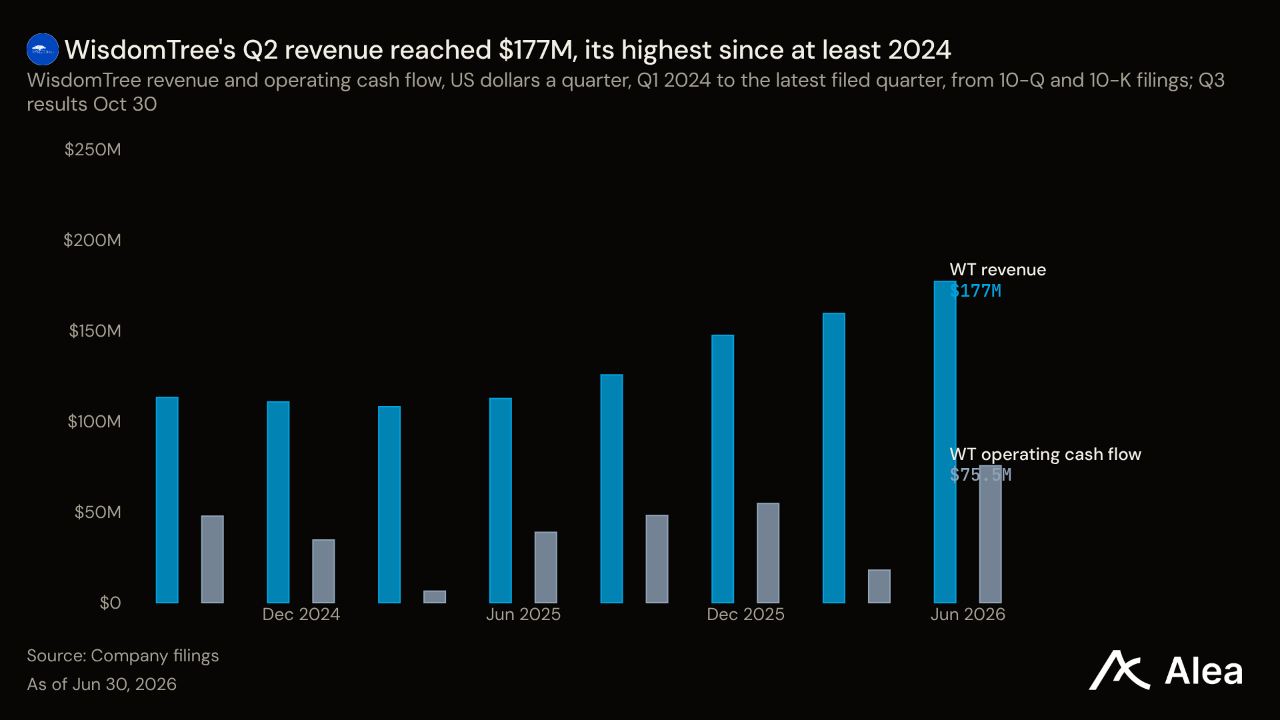
WT —WT는 3.22% 내린 20.71달러를 기록했다. 금요일에는 3분기 실적 발표 여파로 7.19% 하락 출발해 2025년 8월 이후 가장 큰 시초가 하락률을 기록했으며, 종가는 3.9% 하락했다. 운용자산은 46억달러의 순유입에 힘입어 전분기 대비 5.0% 증가한 사상 최대 1710억달러에 달했지만, 매출은 1.3% 늘어난 1억7940만달러에 그쳤다. 유럽 거래 수수료와 성과보수가 줄면서 운용자산 대비 수익률은 전분기보다 1bp 낮은 0.42%로 하락했다. 영업이익률은 41.3%로 높아졌다. 회사는 금요일 종가보다 높은 평균 21.29달러에 자사주 1060만달러를 매입했다.
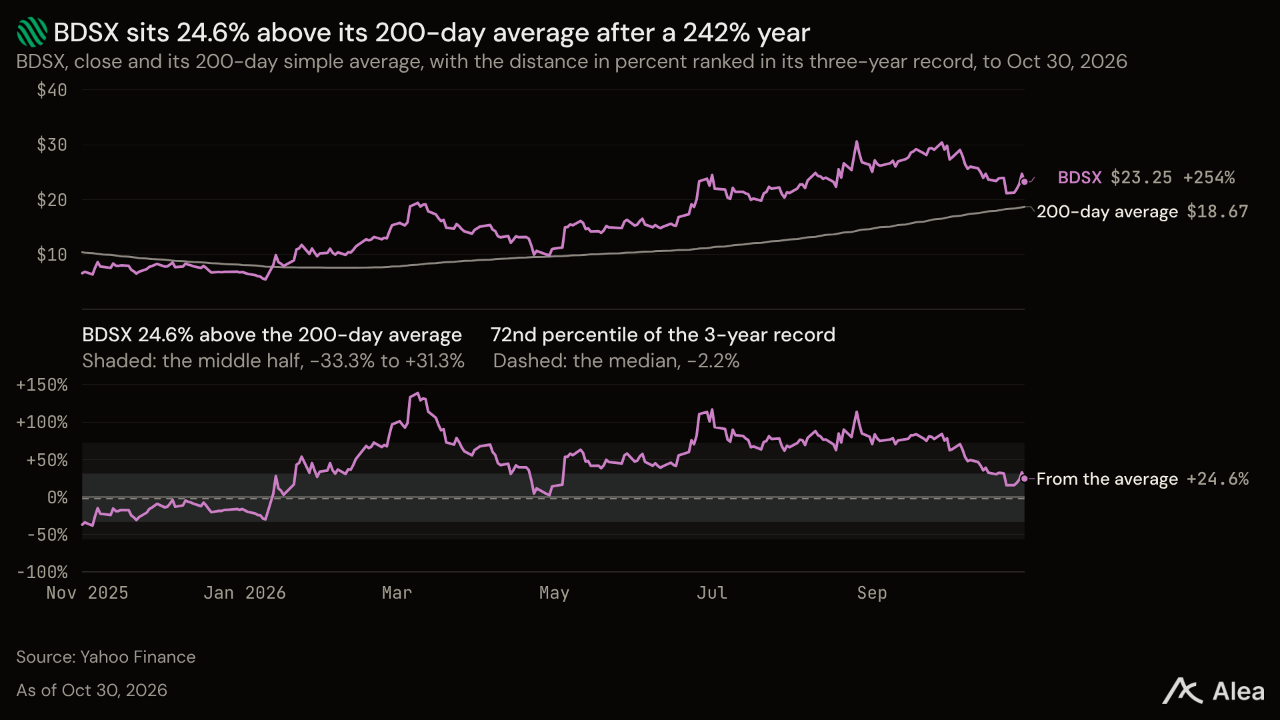
BDSX —BDSX는 7.96% 오른 23.25달러를 기록했다. 회사 발표 없이 목요일까지 14.8% 상승했으나 금요일에는 5.93% 하락했다. 2분기 매출은 34% 증가한 2690만달러였고, 순손실은 1150만달러에서 730만달러로 축소됐다.
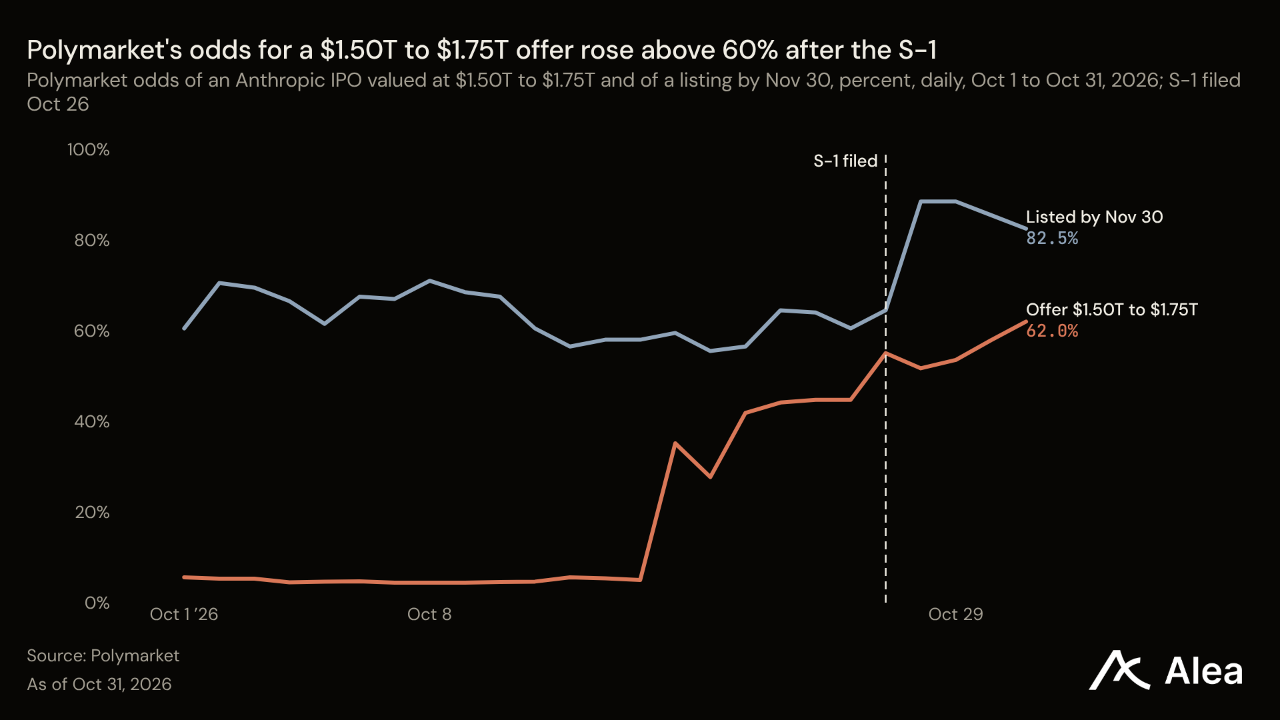
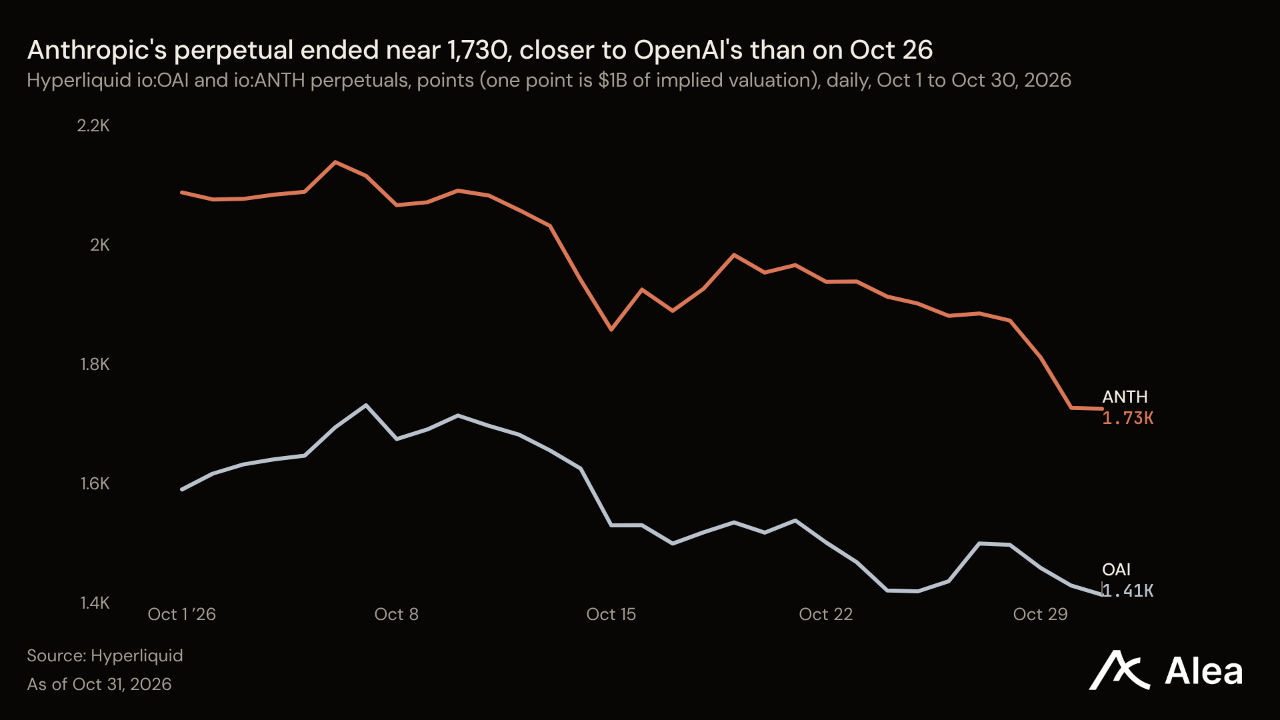
ANTH —ANTH는 10월 26일 S-1 제출 이후 첫 주에 하이퍼리퀴드의 상장 전 무기한 선물 시장에서 7.98% 하락한 1,728을 기록했다. 내재 기업가치는 1.73조달러다. 이는 폴리마켓이 가장 유력하게 평가하는 공모 기업가치 구간인 1.50조~1.75조달러에 속한다. 해당 구간의 확률은 월요일 개장 시점 57.1%에서 64.4%로 상승했다. 신고서에 따르면 2분기 매출은 116억달러로 전년 동기 7억8700만달러에서 늘었으며, 영업이익은 10억달러였다. 무기한 선물에 반영된 기업가치 1.73조달러는 2분기 매출을 연율로 환산한 금액의 약 37배다. 폴리마켓이 반영한 11월 30일까지의 상장 확률은 86.5%에서 83.0%로 낮아졌다.
OAI —OAI는 하이퍼리퀴드의 상장 전 무기한 선물 시장에서 1.25% 오른 1,438을 기록했다. 내재 기업가치는 1.44조달러다. 같은 기간 앤트로픽 계약은 7.98% 하락하면서 두 계약의 내재 기업가치 차이는 월요일 개장 시점 4580억달러에서 2900억달러로 좁혀졌다. 오픈AI는 아직 신고서를 공개 제출하지 않았으며, 폴리마켓은 앤트로픽이 먼저 상장할 확률을 97.7%로 평가한다.
다음 주에는 나머지 반도체 공급망 기업들이 인텔의 실적에 답할 차례다. AMD는 금요일 이후 대형 반도체 업체 가운데 처음으로 11월 3일 장 마감 후 3분기 실적을 발표한다. 애플과 팔란티어는 11월 2일, 코히런트는 11월 4일, 루멘텀·아이렌·아이온큐는 11월 5일 실적을 발표한다. 나스닥 100은 사상 최고치보다 9.1% 낮은 수준에서 새 주를 맞는다. 금요일 저점인 28,093 아래에서 마감하면 종가 기준 고점 대비 하락률이 10%를 넘는다. 미국 중간선거는 AMD가 실적을 발표하는 11월 3일에 치러진다.
원자재: 귀금속이 저점을 기록한 가운데 유가는 고점 경신
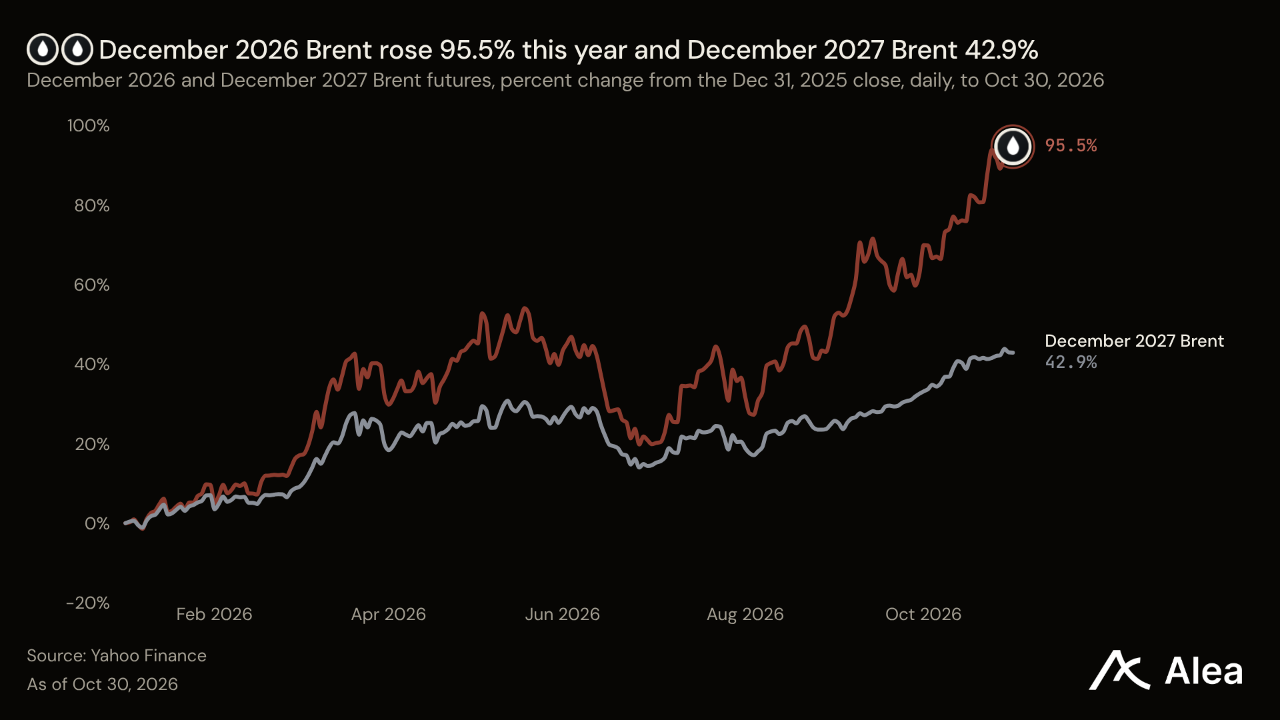
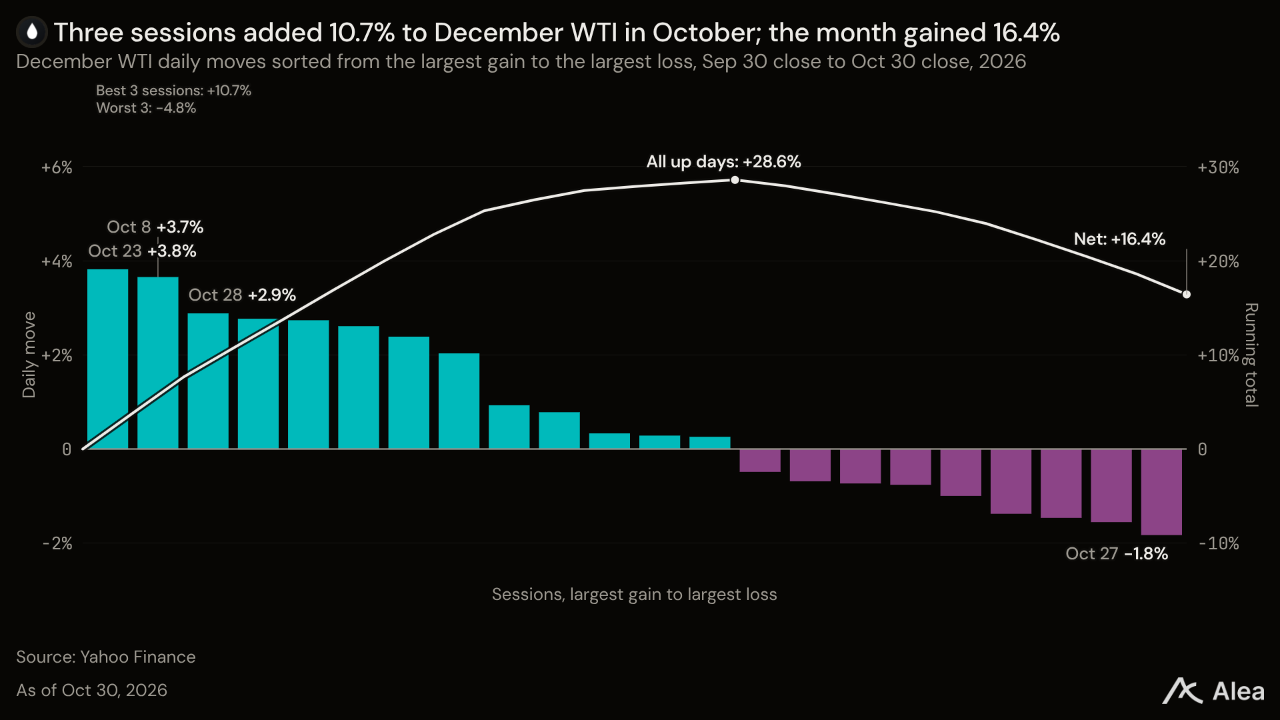
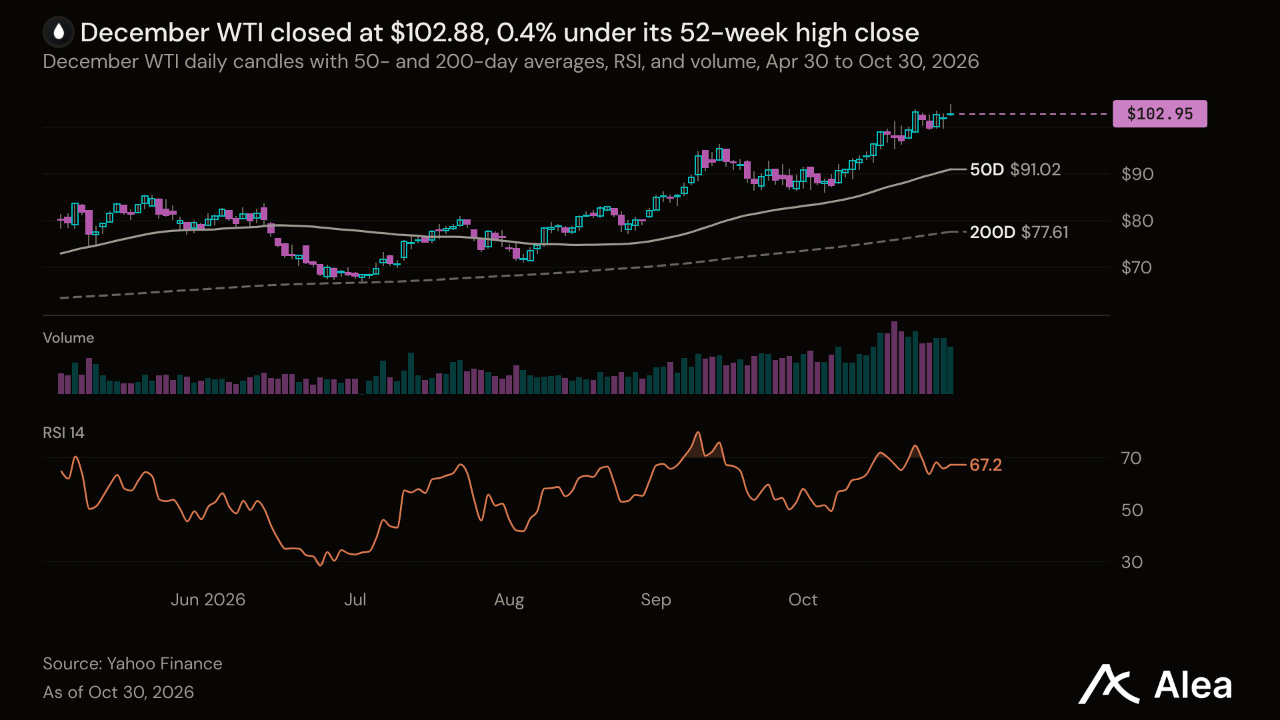
원유 선물의 근월물 프리미엄은 마지막 거래일까지 유지됐다. 브렌트유 12월물은 10월 30일 최근 1년 중 최고 종가인 117.70달러에 만기를 맞았다. 1월물보다 5.44달러 높아, 일주일 전 5.02달러였던 가격 차이가 더 벌어졌다. 11월 2일부터 최근월물이 되는 브렌트유 1월물은 112.26달러에 마감했다. 2027년 12월물은 만기 도래 계약보다 30.13달러 낮은 87.57달러에 거래를 마쳤다. 프리미엄은 향후 몇 개월물에 집중돼 있으며, 2027년물 가격에 반영된 프리미엄은 훨씬 작다.
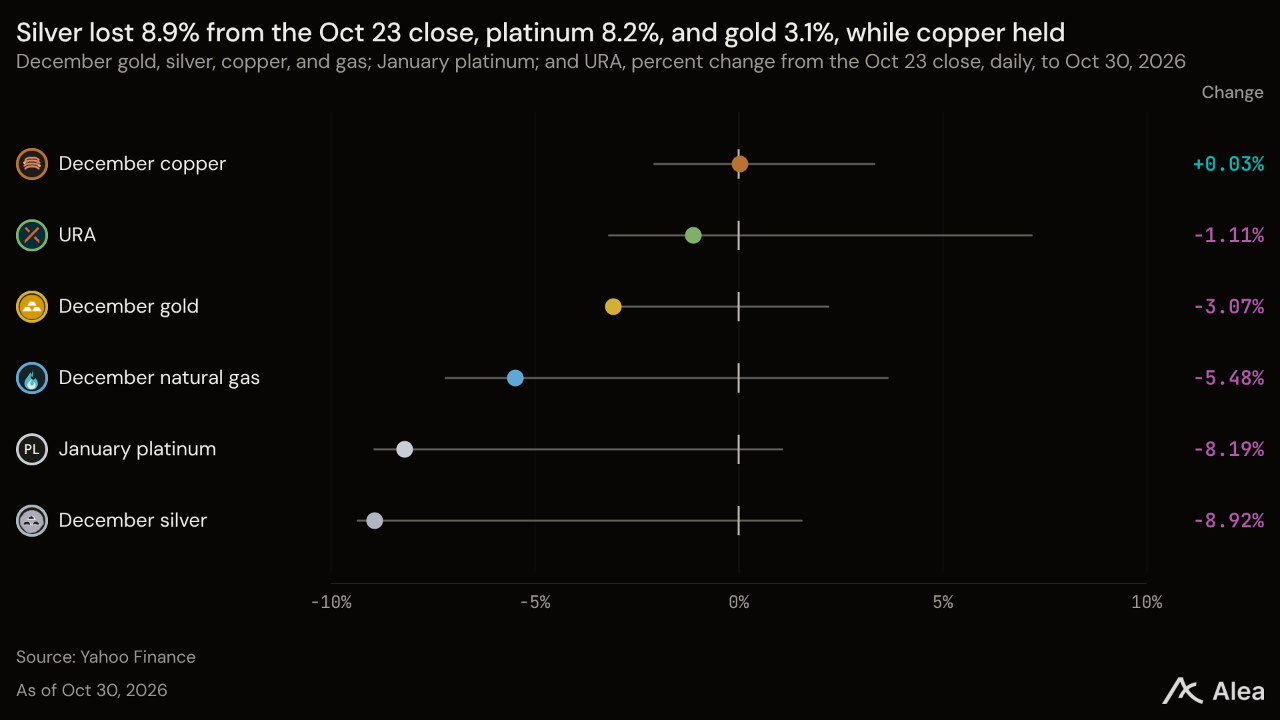
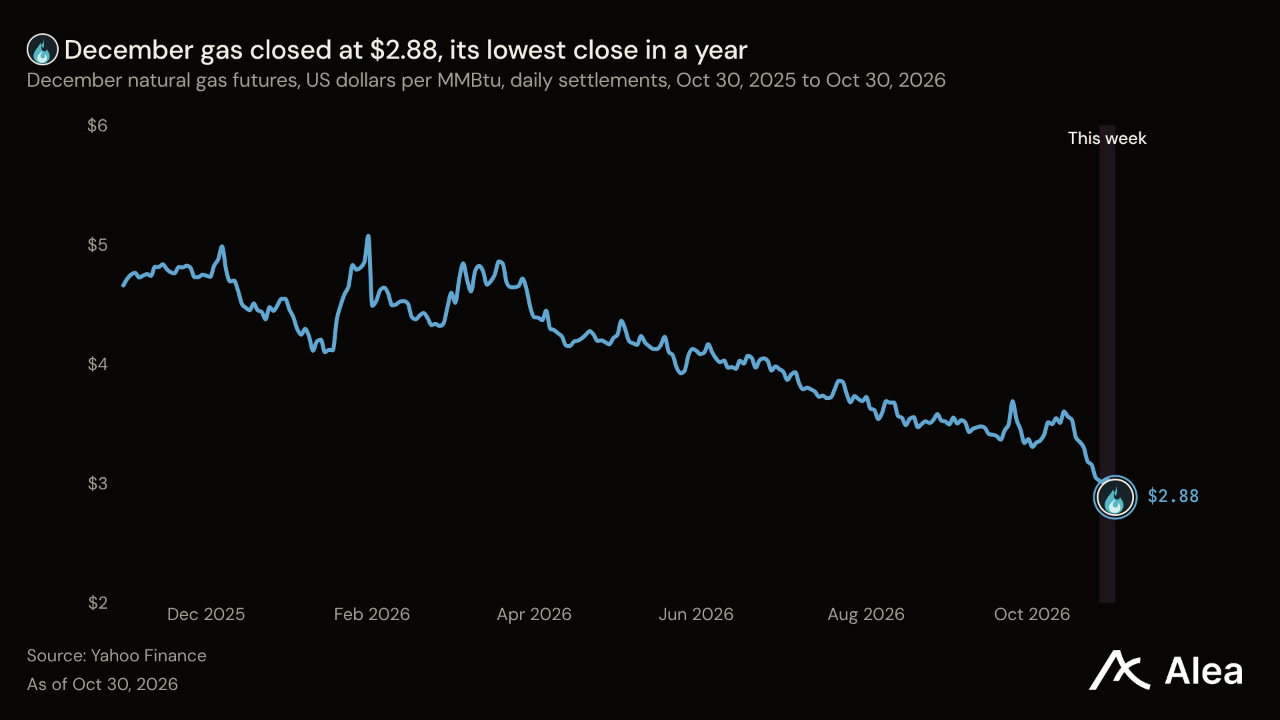
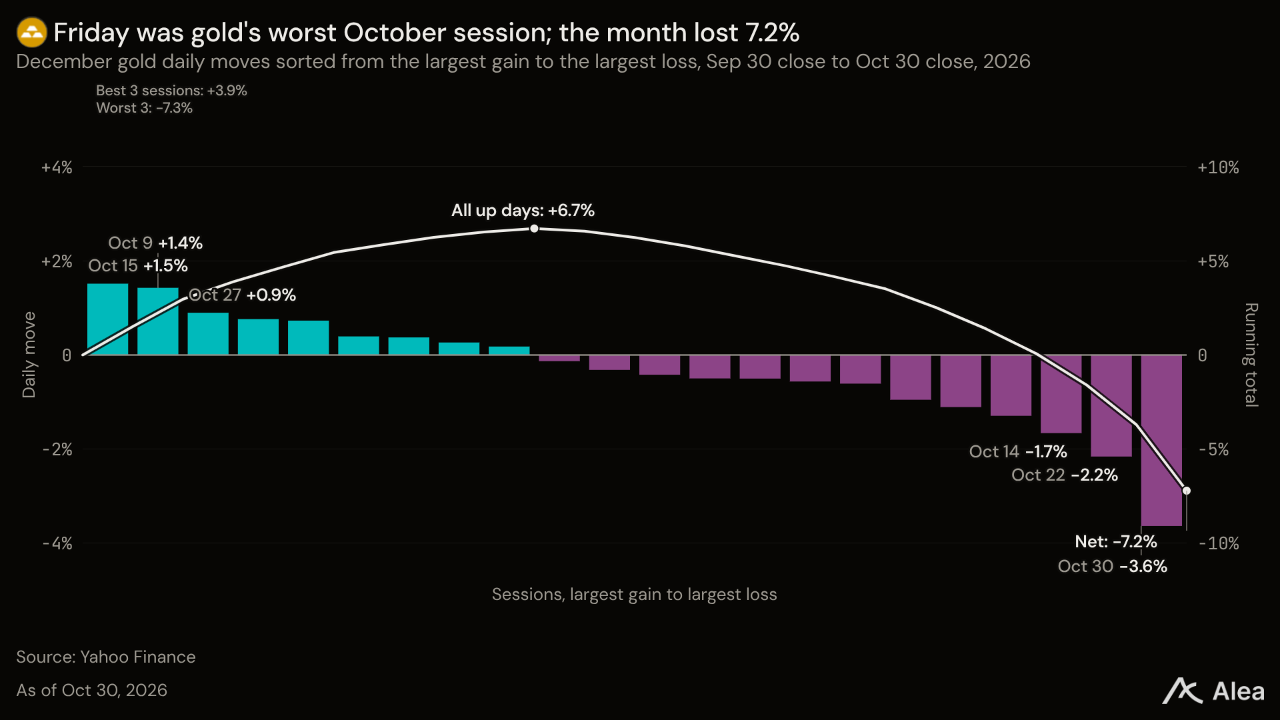
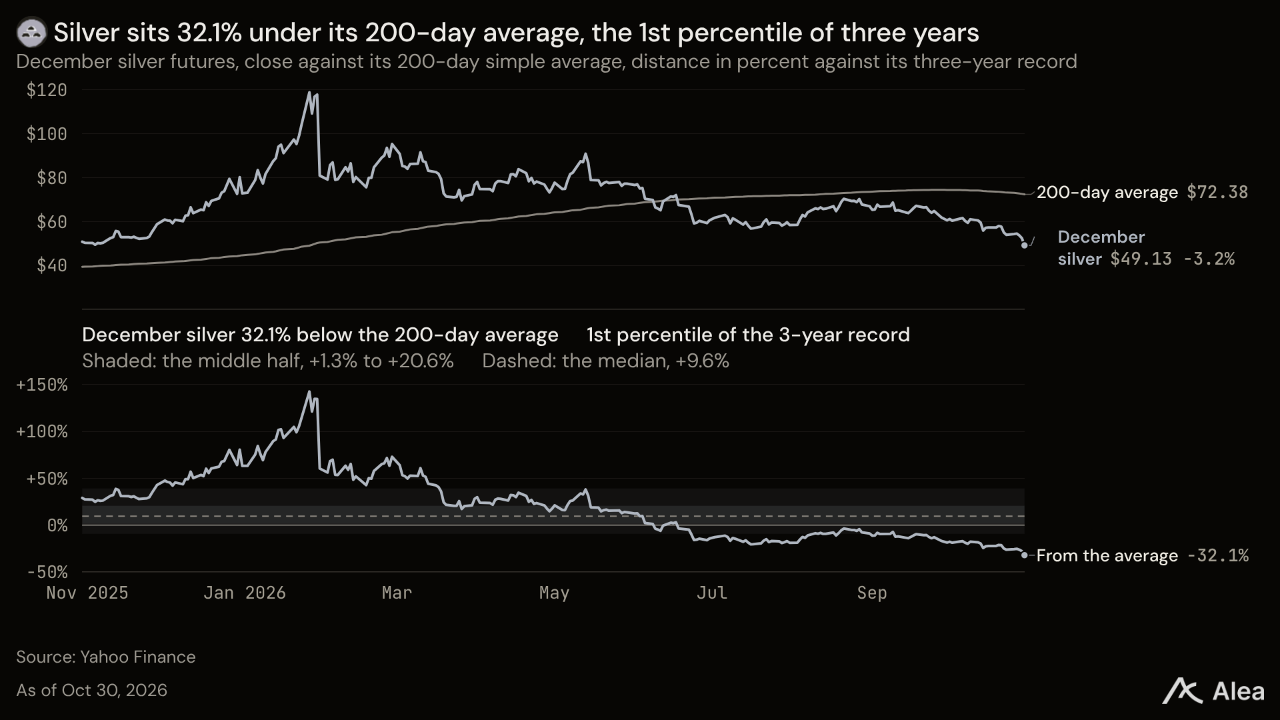
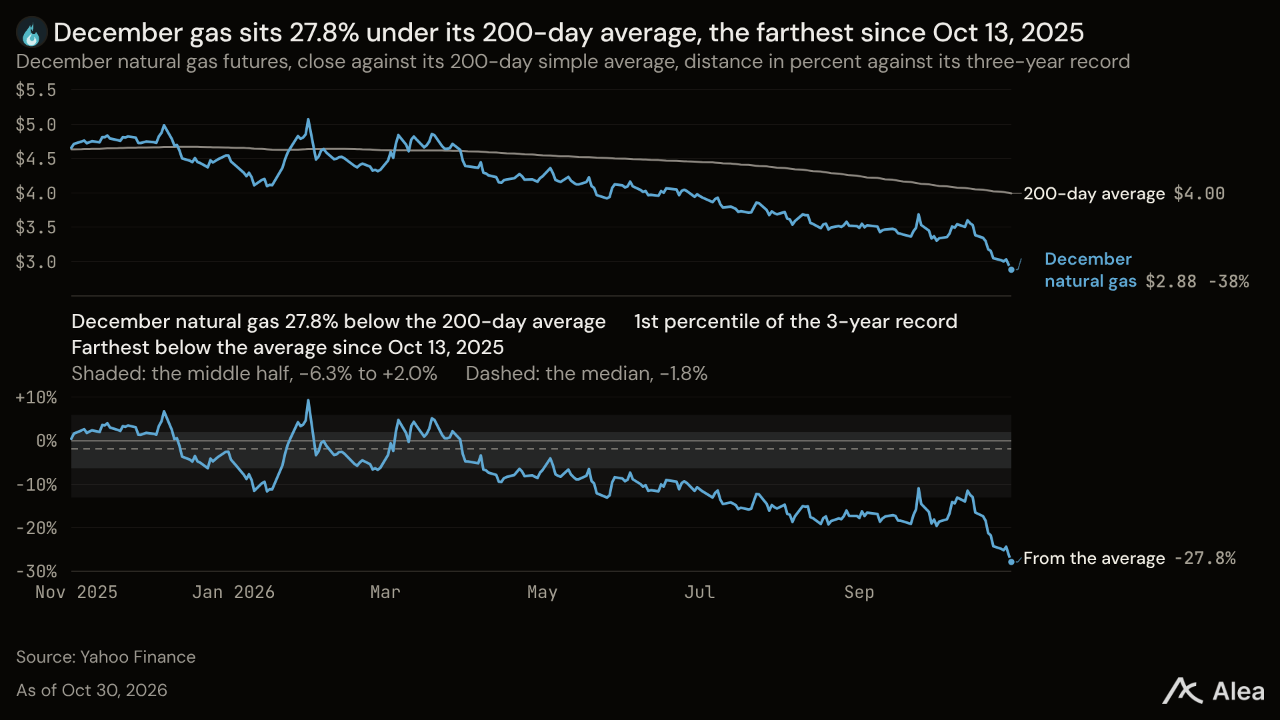
금·은·백금은 모두 최근 1년 중 최저 종가로 한 주를 마감했으며, 천연가스와 우라늄 채굴주도 마찬가지였다. 금 12월물은 3.45% 내린 3,882.70달러, 은은 8.75% 내린 49.09달러, 백금 1월물은 6.33% 내린 1,435.70달러를 기록했다. 천연가스 12월물은 4.54% 하락한 2.88달러, 우라늄 채굴주 펀드 URA는 1.23% 하락한 33.73달러였다. 구리는 파운드당 6.49달러로 0.64% 하락하는 데 그치며 버텼고, 52주 최고가보다 5.7% 낮은 수준을 유지했다. 가치 저장 수단으로 매수하는 금속과 공장·전력망 배선에 쓰기 위해 구매하는 금속 사이에서 흐름이 갈렸다.
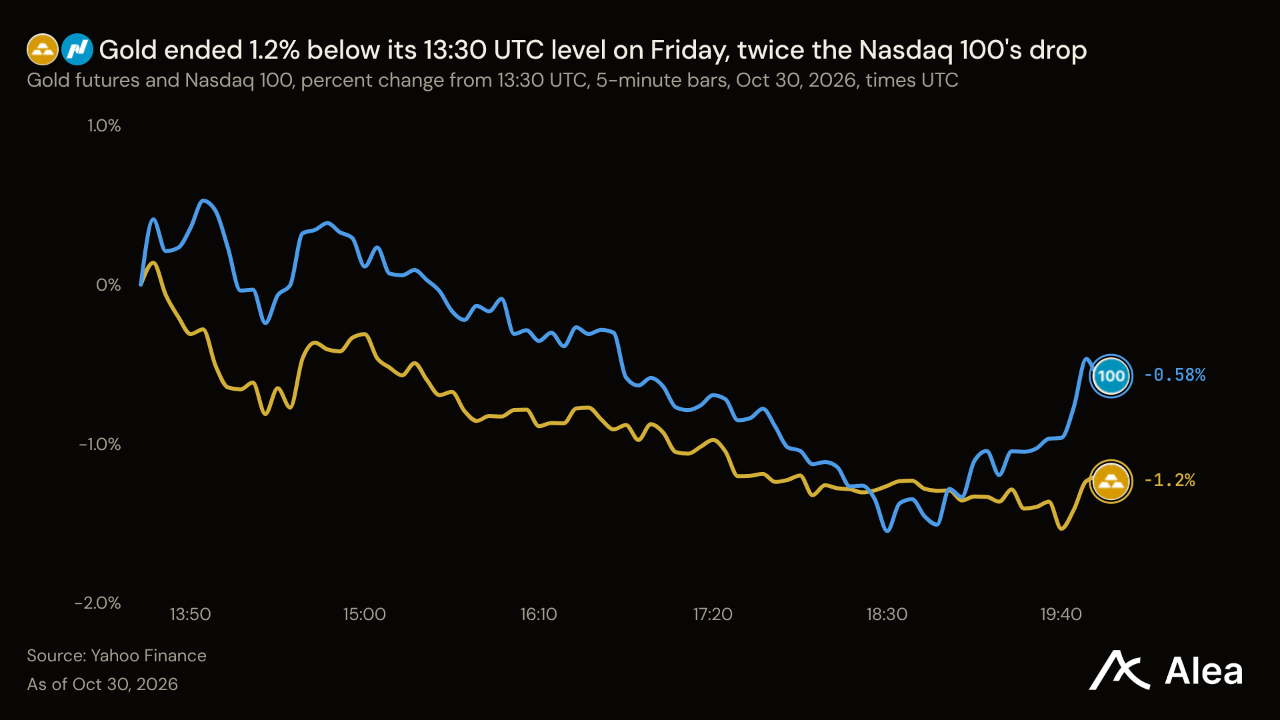
금은 통상적인 가격 결정 요인과 반대로 움직였다. 이자를 지급하지 않는 금을 보유할 때의 기회비용인 10년물 실질금리는 6bp 하락한 2.60%를 기록했고, 달러지수 상승률도 0.16%에 그쳤다. 목요일까지 금은 월요일 시가보다 0.25% 높은 수준이었다. 하락분은 모두 금요일 주식시장 거래시간에 발생했으며, 금 12월물은 나스닥 100이 저점을 기록한 지 55분 뒤 저점을 찍었다.
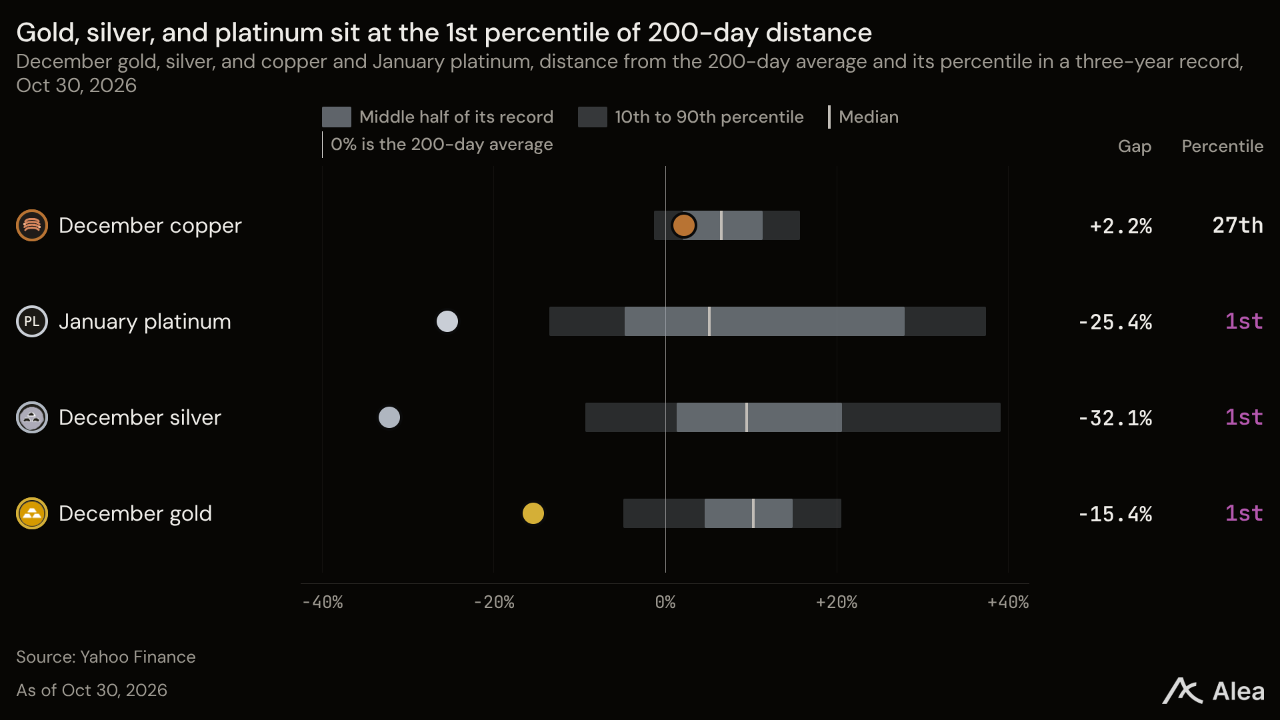
은은 매도 가능한 포지션이 적었는데도 더 크게 하락했다. 10월 27일 자산운용사의 은 순매수 포지션은 미결제약정 11만6226계약 가운데 3321계약에 불과했다. 주간 8.75% 하락을 설명하기에는 투기적 매수 포지션이 많지 않았다. 금·은 가격비율은 74.7에서 79.1로 상승했다. 반면 구리는 가격을 지켰다. 펀드들이 2주 연속 순매수 포지션을 줄였지만 가격 하락률은 0.64%에 그쳤다.
천연가스와 우라늄은 각자의 재료로 하락했다. 재고가 평균을 웃도는 가운데 펀드들은 천연가스 매도 포지션을 계속 늘렸고, 카메코의 3분기 손실은 URA를 최근 1년 중 최저 종가로 끌어내렸다. 우라늄 자체 가격은 버텼다. 카메코가 공개한 우라늄 장기 계약 가격은 전년 동기 대비 상승세를 이어갔다.
XAU —XAU는 3.45% 하락한 3,882.70달러로 최근 1년 중 최저 종가를 기록했으며, 금요일 하루 낙폭이 주간 낙폭을 웃돌았다. 금 12월물은 금요일에만 3.69% 하락해 3월 26일 이후 가장 큰 일간 낙폭을 기록했고, 장중 저점에서 마감했다. 하락에 앞서 펀드 자금이 빠져나간 것은 아니었다. 금이 주간 최고가를 기록한 10월 27일 자산운용사의 순매수 포지션은 전주보다 1356계약 늘어난 10만5562계약이었다.
XAG —XAG는 8.75% 급락한 49.09달러로 3월 이후 최악의 주간 성적과 최근 1년 중 최저 종가를 기록했다. 은 12월물은 금요일 6.28% 하락해 금 하락률의 1.7배에 달했다. 현재 가격은 52주 최고가인 118.92달러보다 58.7% 낮다.
WTI —WTI는 1.31% 오른 102.88달러를 기록했다. 52주 최고 종가보다 0.4% 낮고, 원유 12월물의 연초 가격보다 80.7% 높은 수준이다. 금요일 나스닥 100이 3.5% 하락한 가운데 WTI는 0.86% 올랐고, 9월 30일 이후 상승률은 16.4%에 달했다. 가격이 오르는 동안 거래에 참여하는 펀드들은 매수 포지션을 줄였다. 10월 27일까지 한 주간 자산운용사의 WTI 순매수 포지션은 3만6187계약에서 3만1128계약으로 감소했다.
XCU —XCU는 0.64% 내린 파운드당 6.49달러를 기록했다. 금요일 구리 하락률은 1.66%로, 금의 3.69% 하락률의 절반에도 못 미쳤다. 자산운용사는 구리 순매수 포지션을 2주 연속 줄였다. 10월 13일 6만1058계약이던 순매수 포지션은 10월 27일 4만575계약으로 감소했다.
NG —NG 12월물은 4.54% 내린 2.88달러로 최근 1년 중 최저 종가를 기록했다. 펀드들이 하락세를 강화했다. 10월 27일까지 한 주간 자산운용사는 매도 포지션을 4만5238계약 늘렸고, 순매도 포지션은 15만7409계약에서 20만6317계약으로 확대됐다. 미국 에너지정보청(EIA)에 따르면 10월 23일 기준 주간 재고는 3,724Bcf로 5년 평균보다 1.0% 많았다. 평균 대비 초과 비율은 전주와 같았다. 한 달 전체가 본격적인 겨울에 해당하는 1월물은 12월물보다 0.48달러 높은 3.36달러에 마감했다.
URA —URA는 1.23% 내린 33.73달러로 최근 1년 중 최저 종가를 기록했다. 카메코 실적 발표 이후 금요일에만 5.57% 하락했다. 글로벌X가 펀드 내 비중을 23.6%로 명시한 카메코는 3분기 조정 순손실 200만캐나다달러를 발표하고, 2026년 생산량 전망 범위를 1950만~2050만파운드로 좁혔다. 우라늄 가격은 견조했다. 카메코가 제시한 분기 평균 장기 계약 가격은 파운드당 96.17미국달러로 전년 동기보다 18% 높았다.
OPEC+가 먼저 움직인다. 7개국은 11월 1일 12월 생산량을 논의하기 위해 회의를 연다. 브렌트유 1월물은 112.26달러로 2월물보다 3.78달러 높은 상태다. 이어 11월 4일 EIA의 주간 석유 보고서가 발표된다. 11월 5일 천연가스 재고 보고서는 재고 비축기 종료가 가까운 10월 30일까지의 한 주를 다룬다. 현재 재고는 평균을 1.0% 웃돈다. 미국 상품선물거래위원회(CFTC)는 11월 6일 11월 3일 기준 포지션을 공개한다. 10월 30일 금 3.69%, 은 6.28% 하락을 처음 반영하는 집계다.
결론
AI 공급업체 주가는 나흘간 상승한 뒤 한 번의 개장과 함께 상승분을 반납했다. SOXX는 목요일까지 6.42% 올랐으나 주간 기준 2.35% 하락으로 마감했다. 인텔은 역대 최악의 하루를 보냈고, 소프트웨어 업체들은 실적 전망 여파로 시가총액의 4분의 1에서 3분의 1을 잃었다. 나머지 시장은 같은 흐름을 따르지 않았다. RSP는 0.68% 올랐고, 미국 단기 국채 금리는 하락했으며, 필수소비재주는 금요일 최근 1년 중 가장 강한 출발을 보였다. 또 다른 전통적 헤지 수단인 금은 최근 1년 중 최저 종가로 마감했다.
이제 금리 향방은 고용지표를 기다린다. 연준에서 금리 인상을 주장한 두 명의 반대표와 4.56%인 2년물 국채 금리는 서로 반대 방향을 가리킨다. 11월 6일 고용보고서는 12월 결정이 어느 쪽을 따를지 가늠할 첫 지표다.
AI 관련주의 향방은 인텔의 실적 전망이 인텔만의 문제였는지에 달려 있다. AMD는 다른 회사의 이익률 문제로 하루 10.88% 하락한 뒤 11월 3일 실적을 발표한다. 금요일 엔비디아 하락률은 반도체 펀드의 절반 수준이었고, 버티브는 주간 17.64% 상승률을 지켰다. 이제 지출을 늘리는 기업들은 현금 사정으로 평가받는다. 알파벳은 잉여현금흐름이 마이너스를 기록하며 12.52% 하락한 반면, 영업현금으로 지출을 충당하는 마이크로소프트는 1.04% 하락했다.
암호화폐 시장에서는 바이낸스가 이미 보유한 자산으로 도난액의 약 80%를 충당하며, 당일 오전 6시(UTC) 무렵 출금 재개와 11월 2일 준비금 공개를 목표로 하고 있다. 대출 시장은 하루 안에 다시 열렸으며, 10월 29일까지 자금은 암호화폐 시장을 떠나기보다 비트코인 펀드와 하이퍼리퀴드로 더 많이 이동했다. 원자재 시장에서는 같은 일요일 OPEC+ 회의가 열린다. 브렌트유 12월물 만기 가격인 117.70달러는 시장이 가까운 시일 내 인도될 원유에 마지막으로 지불한 가격이다.

Bitcoin(BTC)
₩ 107,698,492

2,472,803.67(+2.35%)

Ethereum(ETH)
₩ 3,241,557
122,275.82(+3.92%)

Solana(SOL)
₩ 129,603
4,200.96(+3.35%)

Tether USDt(USDT)
₩ 1,340
0.80(+0.06%)

USDC(USDC)
₩ 1,341
0.13(+0.01%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0