-
 링크복사
-
 공유
-
 추천


Ethena: 2026년 3분기
알레아 리서치 (Alea research)
2026.11.10 15:54:23
2026년 11월 4일
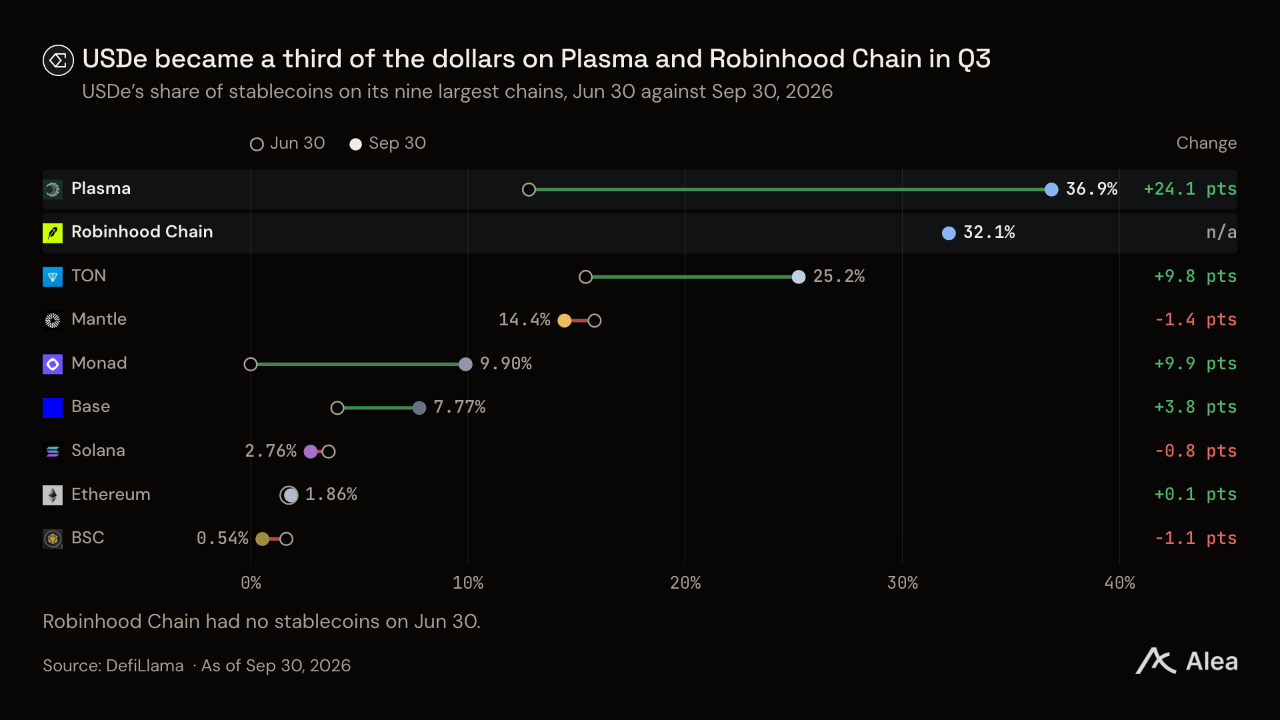
에테나의 3분기 전략은 예치자와 차입자가 이미 달러를 보유하고 있는 곳에 USDe를 공급하는 데 집중됐다. Kraken+, 바이낸스, 바이비트는 이용자의 USDe 잔액에 이자를 지급하고, 로빈후드와 Coinbase Earn 볼트는 USDe를 담보로 맡긴 차입자에게 대출을 제공한다. 9월 30일 기준 USDe는 플라즈마와 로빈후드 체인에서 각각 스테이블코인의 3분의 1을 차지했다. USDe 공급량은 9.2% 증가한 반면, 규모가 비슷한 다른 달러 스테이블코인 9개의 증가율 중앙값은 1.3%였다. ENA의 시가총액은 수수료 배분 첫 단계에서 재단이 받게 될 연간 수입의 152배로, USDe가 해당 단계를 넘어설 것이라는 기대를 반영한다. 7월 저점 이후의 성장 속도가 이어지면 2027년 5월 이 기준에 도달한다.
핵심 내용
에테나는 대출 시장과 Earn 상품을 통해 USDe를 다시 성장세로 전환했다. 달러당 지급액은 2분기보다 늘었으며, ENA는 공급량이 첫 단계 기준에 도달하면 수익 일부를 배분받게 됐다.
- USDe는 9.2% 증가한 48억7000만달러로, 비슷한 규모의 달러 스테이블코인 증가율 중앙값의 7배를 기록했다. 9월에만 7억4700만달러가 늘어 2025년 9월 이후 월간 최대 증가폭을 기록했다.
- 로빈후드 체인, 베이스, 플라즈마에서 USDe를 담보로 맡긴 차입자가 성장을 주도했다. 이들 3개 체인의 USDe는 9억3800만달러 증가했다. 미국의 Kraken+와 Binance Wallet도 이용자의 USDe 잔액에 이자를 지급하기 시작했다.
- 평균 공급량이 8.3% 줄었지만 보상은 7.0% 증가한 5020만달러를 기록했다. 펀딩 수익이 회복되면서 준비자산 중 베이시스 거래 비중은 6월 30일 1% 미만에서 9월 30일 19.1%로 늘었다.
- ENA 보유자는 9월 2일 반대표 없이 수수료 배분안을 통과시켰다. 3분기 달러당 보상 수준을 적용하면, 첫 단계인 USDe 공급량 75억달러에서 재단은 ENA 바이백을 위해 연간 1760만달러를 받는다.
- 3분기 ENA 상승률은 수익형 달러 관련 토큰 상승률 중앙값의 5배였다. 분기 말 시가총액은 과거 지급액의 13.9배, 첫 단계에서 지급될 금액의 152배였다.
- 평균 공급량이 58% 줄었지만 달러당 지급액은 2025년 3분기 수준의 86%를 유지했다. 당시 연 5.46%였던 달러당 지급률은 2026년 3분기 4.70%였다.
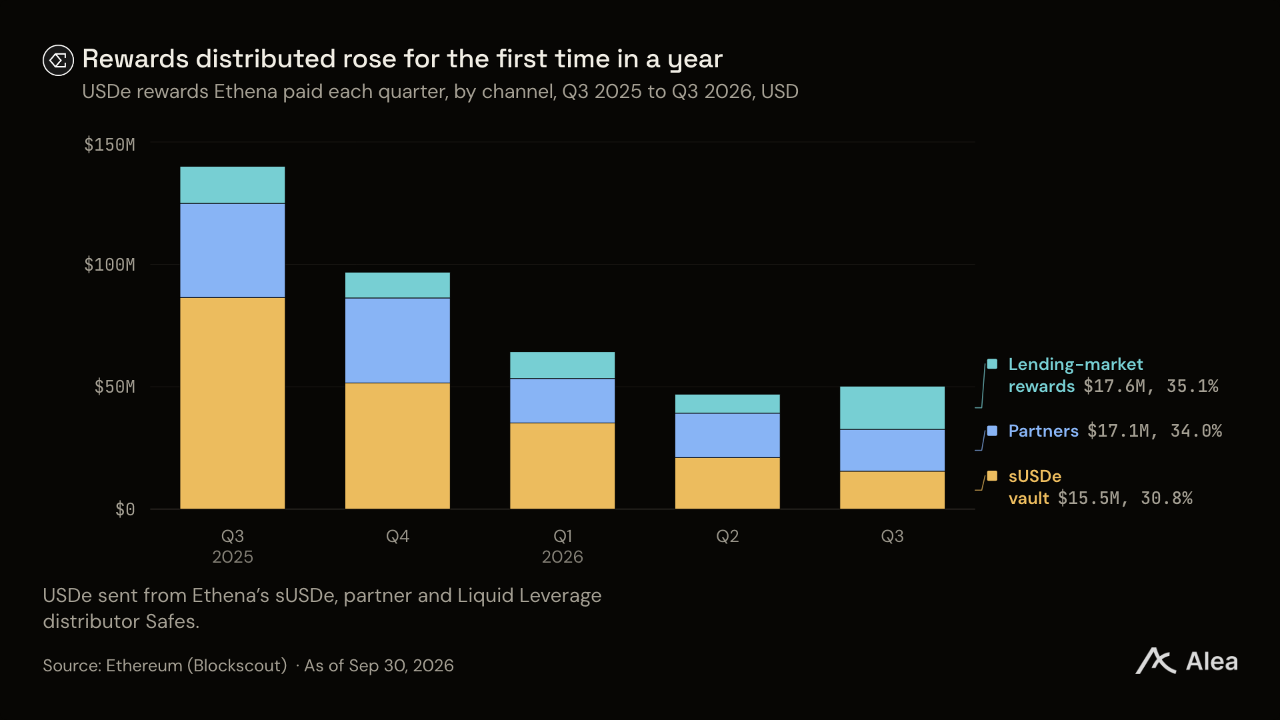
총지급액은 2025년 3분기 이후 3개 분기 연속 감소하다 2026년 3분기 증가세로 돌아섰다. 그사이 지급 경로도 달라졌다. 1년 전에는 sUSDe 볼트가 지급액 대부분을 받았지만, 이번 3분기에는 볼트 외의 두 경로가 대부분을 받았다.
USDe의 수익원과 지급 대상
USDe는 수익을 내는 자산과 자산운용 전략을 기반으로 하는 달러 스테이블코인이다. 에테나는 이 수익을 파트너, 대출 시장, 스테이킹 참여자가 보유한 USDe에 배분한다. 승인된 발행 참여자는 USDC나 USDT를 USDe와 액면가로 교환하며, 에테나는 이렇게 받은 달러를 운용한다. 준비자산의 주요 수익원은 펀딩비를 내는 무기한 선물 트레이더, 이자를 내는 차입자, 미국 단기 국채 및 RWA 펀드 등 세 가지다.
sUSDe 볼트, 이용자를 대신해 USDe를 보유하는 거래소 등의 파트너, 대출 시장에 담보로 맡기거나 공급한 USDe는 에테나의 Liquid Leverage Safe를 통해 수익을 받는다. 이 Safe는 세 경로 모두에 USDe로 지급한다. 그 밖의 곳에 보유한 USDe에는 수익이 발생하지 않는다. 에테나의 현행 정책에 따라 준비자산 수익은 전액 지급되며, 이 보고서에서는 이를 보상이라고 부른다. 3분기 지급액은 전액 이 세 경로로 배분됐다. 에테나는 10월 29일 출시 이후 누적 보상 지급액이 8억달러를 넘었다고 집계했다.
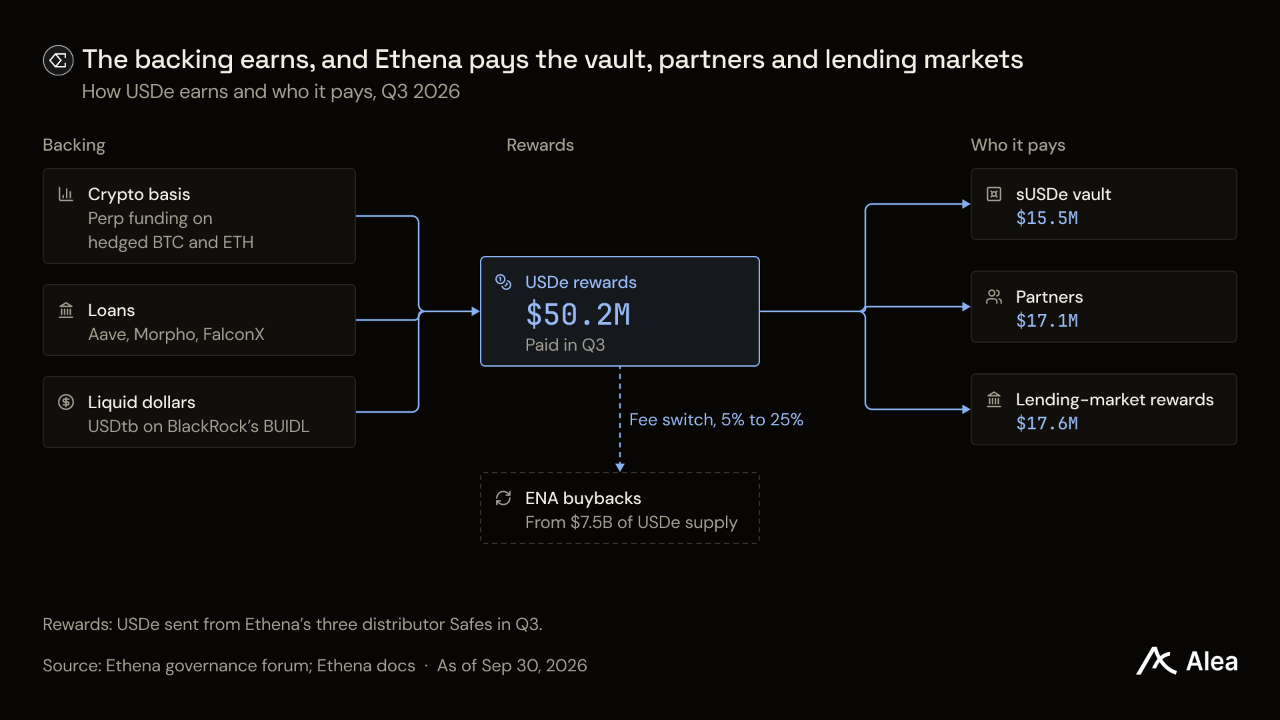
거버넌스 토큰 ENA는 3분기에 이 수익을 전혀 받지 못했지만, 분기 중 두 가지 결정으로 향후 받을 수 있는 수익이 달라졌다. ENA 보유자가 9월 2일 통과시킨 수수료 배분안은 USDe 공급량이 다섯 단계 중 첫 기준에 도달하면 수익 일부를 바이백 용도로 재단에 배분한다. 앞서 8월 27일 에테나 재단과 에테나 랩스는 랩스가 프로토콜 지식재산권의 사실상 전부를 재단에 양도하거나 독점 사용권을 부여하는 데 원칙적으로 합의했다. 잔여 이익이나 매각 대금은 모두 재단에 귀속되며 랩스 주주에게는 돌아가지 않는다.
USDe와 sUSDe
에테나는 7월 9일 USDC를 통한 발행·상환 수수료를 없앴고, 8월 24일에는 USDT를 통한 발행에도 같은 조치를 적용했다. 이에 따라 코인베이스와 로빈후드의 모포 시장에서는 반복 차입 포지션을 수수료 없이 개설하고 청산할 수 있게 됐다. 차입자는 USDC로 USDe를 액면가에 발행한 뒤 담보로 맡기고, 이를 바탕으로 USDC나 USDG를 빌려 다시 USDe를 발행한다. 9월 30일 두 시장의 USDe 담보는 7억3200만달러로, 6월 30일 1억9200만달러에서 늘었다. 신규 USDe 대부분을 예치자보다 차입자가 보유하게 된 셈이다.
상환 수수료 면제는 페그 유지에도 기여한다. 승인된 발행 참여자는 USDe 가격이 1달러 아래로 내려가면 이를 매수해 액면가로 상환할 수 있기 때문이다. 에테나의 USDe 일별 가격은 3분기 내내 1달러 대비 0.1% 이내의 편차를 유지했다.
에테나의 수익률을 직접 적용받으려는 보유자는 USDe를 스테이킹해 sUSDe를 받는다. 스카이의 sUSDS처럼 sUSDe도 수익이 유입되면 지분 가격이 상승하는 볼트다. 차이는 수익률 결정 방식에 있다. 스카이 거버넌스는 미국 단기 국채와 대출 수익을 바탕으로 sUSDS 수익률을 정하며, 3분기에 두 차례 이를 변경했다. 반면 sUSDe 수익률은 준비자산 수익을 배분할 때마다 달라진다. sUSDe를 인출하려면 하루의 대기 기간이 필요하다.
준비자산
에테나의 가장 잘 알려진 거래 전략은 베이시스 거래다. BTC나 ETH 같은 암호화폐를 보유하는 동시에 무기한 선물에서 같은 수량을 매도해, 한쪽의 가격 변동에 따른 손익을 다른 쪽에서 상쇄한다. 레버리지를 원하는 무기한 선물 매수자는 매도자에게 펀딩비를 지급하며, 에테나는 이를 수취한다.
나머지 준비자산은 펀딩비 없이 수익을 낸다. 아베, 모포, 팔콘엑스 같은 트레이딩 업체에 대출하고, 토큰화 신용자산을 보유하며, 에테나 자체 USDtb와 같은 유동성 높은 달러 자산을 유지한다. 에테나는 펀딩 수익에 따라 두 부문 사이에서 자금을 옮긴다. 6월 30일 베이시스 거래 비중은 준비자산의 0.9%였지만, 9월 30일에는 약 5분의 1로 늘었다.
보상의 배분 경로
파트너 보상은 스테이블코인 발행사와 플랫폼이 이미 맺고 있는 계약과 유사하게 작동한다. 서클은 USDC의 순준비자산 수익에 연동해 코인베이스에 대가를 지급한다. 팍소스의 Global Dollar Network는 파트너가 보유한 USDG 잔액에 보상을 지급한다. 두 경우 모두 발행사가 이용자를 대신해 해당 달러 스테이블코인을 보유한 플랫폼에 지급하고, 플랫폼은 이용자에게 적용할 수익률을 정한다. 에테나도 같은 방식으로 펀딩비를 포함한 준비자산 수익에서 USDe를 지급한다. 예를 들어 크라켄은 이용자가 보유한 USDe에 대해 에테나로부터 경제적 이익을 받는다.
파트너와 대출이라는 볼트 외의 두 경로가 3분기 보상의 69%를 받았다. 1년 전 38%보다 늘어난 수치다. 더 많은 USDe가 볼트에서 빠져나와 이 두 경로를 통해 보상을 받는 곳으로 이동했기 때문이다. 대출 시장 보상은 아베, 모포, 카미노, Jupiter Lend에 담보로 맡기거나 공급한 USDe에 돌아간다. 다만 Robinhood Earn과 코인베이스 볼트는 USDe 차입자가 내는 이자를 재원으로 예치자에게 각각 USDG와 USDC를 지급한다. USDG는 같은 앱 안에서 경쟁한다. Robinhood Earn의 대출 자산이기 때문이다.
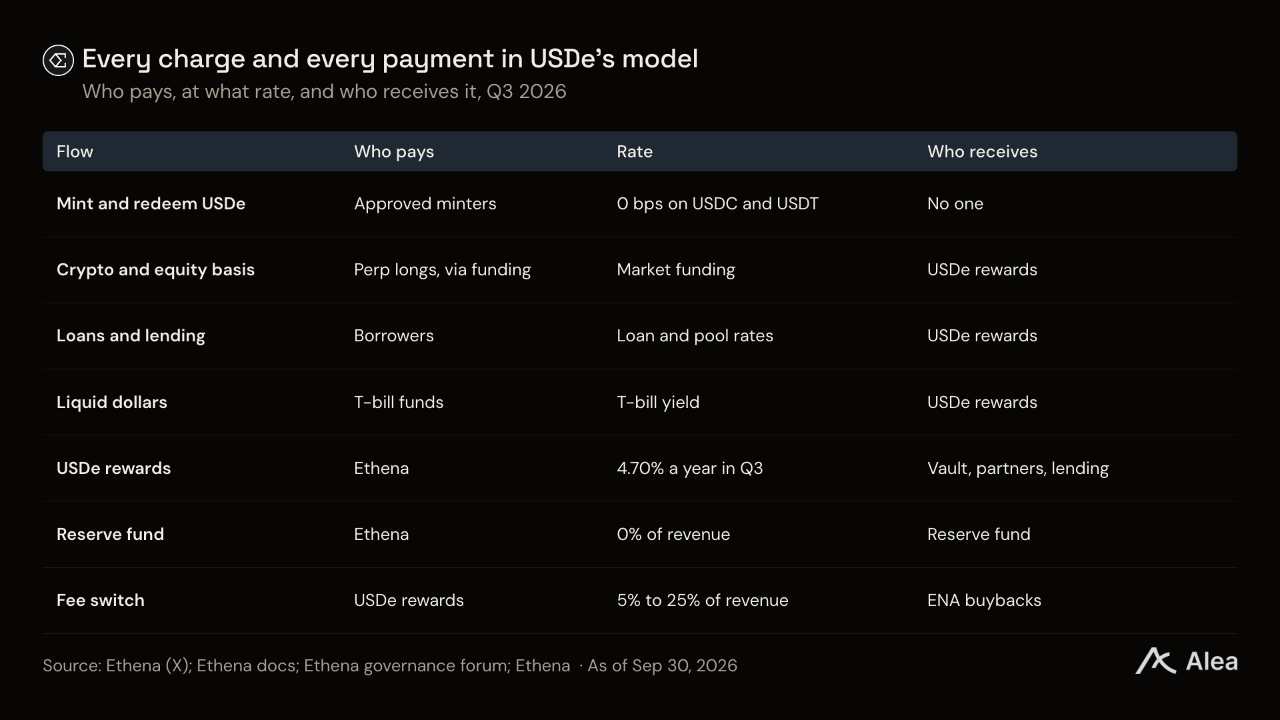
준비기금은 6210만달러를 보유하며, 현행 정책상 수익을 배분받지 않는다.
USDtb, Whitelabel과 Ethena Pay
에테나는 USDe 수익률과 별도로 세 가지 상품도 운영한다. 각 상품은 준비자산이나 이용자를 통해 USDe를 뒷받침한다. 블랙록의 BUIDL 펀드를 준비자산으로 은행이 발행하는 달러 스테이블코인 USDtb는 USDe의 유동성 달러 준비자산에 포함된다. 또한 메이플의 syrupUSDC와 syrupUSDT를 뒷받침하는 완충자산, 주피터의 JupUSD와 메가이더의 USDm 준비자산에도 포함된다.
Whitelabel은 파트너가 에테나의 준비자산을 기반으로 자체 달러 스테이블코인을 출시할 수 있게 한다. 주피터의 여러 앱에서 사용하는 JupUSD의 규모는 9월 30일 4500만달러였다. 시퀀서 수수료 지급용으로 설계된 메가이더의 USDm은 1700만달러, 수이의 DeFi 달러 스테이블코인 suiUSDe는 1200만달러였다. 9월 1일 아발란체에서 출시된 Ethena Pay는 카드와 모바일 앱으로 USDe 예치금을 이용할 수 있게 한다. Pro 회원에게는 예치금 중 첫 10만달러까지 최대 6%를 지급한다.
ENA
9월 2일 종료된 투표에서 ENA 보유자는 수수료 배분안에 1780만 ENA의 찬성표를 던졌다. 유통량 101억개의 약 0.2%에 해당하며, 반대표는 없었다.
수수료 배분은 USDe 유통량이 정해진 기준에 도달하면 프로토콜 총수익 일부를 재단에 지급하는 방식이다. 배분율은 75억달러 단계에서 5%, 250억달러 단계부터 25%이며, 그사이에 세 단계가 있다. 재단은 순수익의 95%를 ENA 바이백에 사용한다.
제안 논의에 게시된 리스크위원회의 분석은 총수익에서 같은 비율로 재단 몫을 공제한다. 이에 따라 sUSDe 볼트와 두 보상 경로의 지급액도 동일한 비율로 줄어든다. 이들 경로 밖의 유일한 수익 항목인 발행 수수료는 3분기에 0이 됐으므로, 지급된 보상이 계산의 기준이 된다. 지급 보상을 기준으로 계산한 각 단계의 배분액은 최저치다. 실제 총수익에 배분율을 적용해 받는 금액은 이보다 적지 않다.
재무 현황
3분기 평균 공급량은 2분기보다 8.3% 줄었지만 보상은 증가했다. 펀딩 수익이 회복되면서 USDe 1달러당 수익이 늘었기 때문이다. 에테나가 USDe 1달러당 모든 경로에 지급한 보상을 뜻하는 달러당 보상률은 2분기 연 4.07%에서 4.70%로 높아졌다.
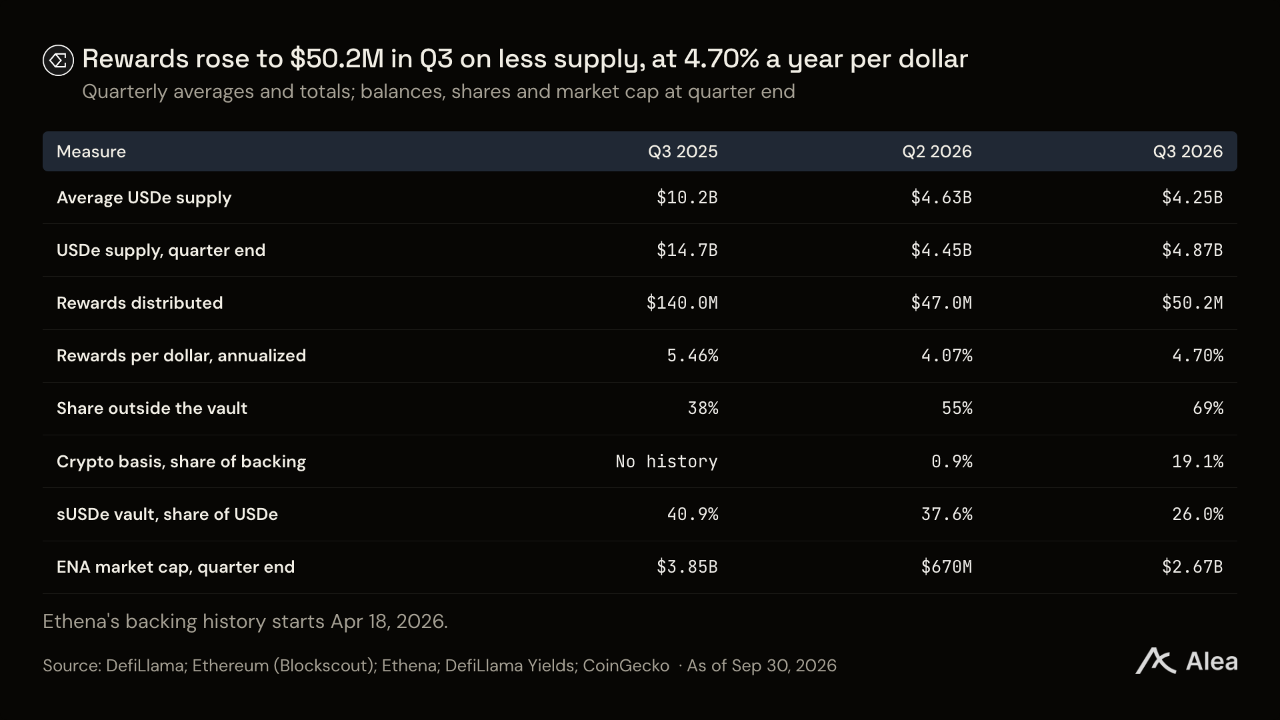
전체 USDe 중 볼트가 보유한 비중은 거의 3분의 1 줄었으며, 2분기 대비 감소한 볼트 보상은 대출 시장으로 돌아갔다. 2025년 3분기와 비교하면 평균 공급량은 58% 감소했지만, 달러당 보상 감소폭은 훨씬 작았다.
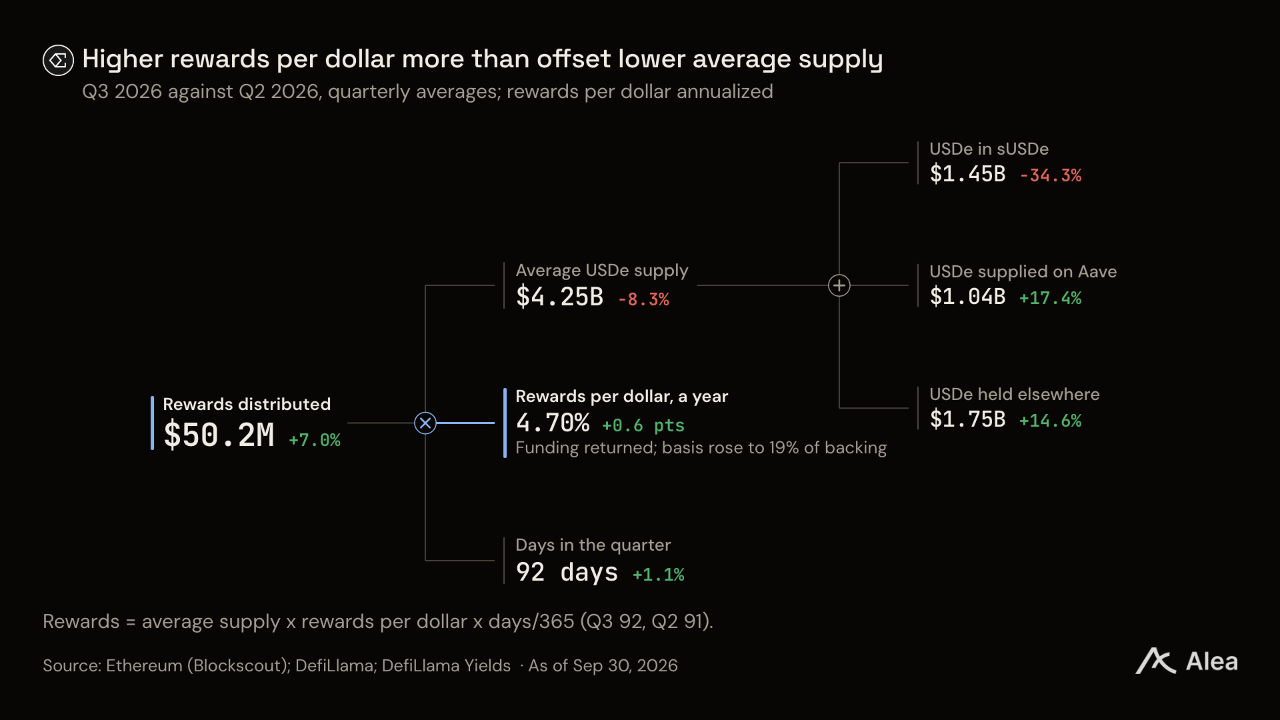
2분기 대비 공급량 감소는 보상을 420만달러 줄였고, 수익률 상승은 690만달러 늘렸다. 3분기가 하루 더 길었던 데 따른 증가분은 50만달러였다.
USDe
USDe는 6월 30일 이후 6억400만달러 감소해 7월 29일 38억5000만달러로 저점을 기록한 뒤, 9월 30일까지 10억2000만달러 늘었다. 이 저점은 2025년 10월의 최고치 148억달러보다 74% 낮았다. 7월 감소분 대부분은 메가이더에서 발생한 한 차례의 포지션 청산에서 나왔다.
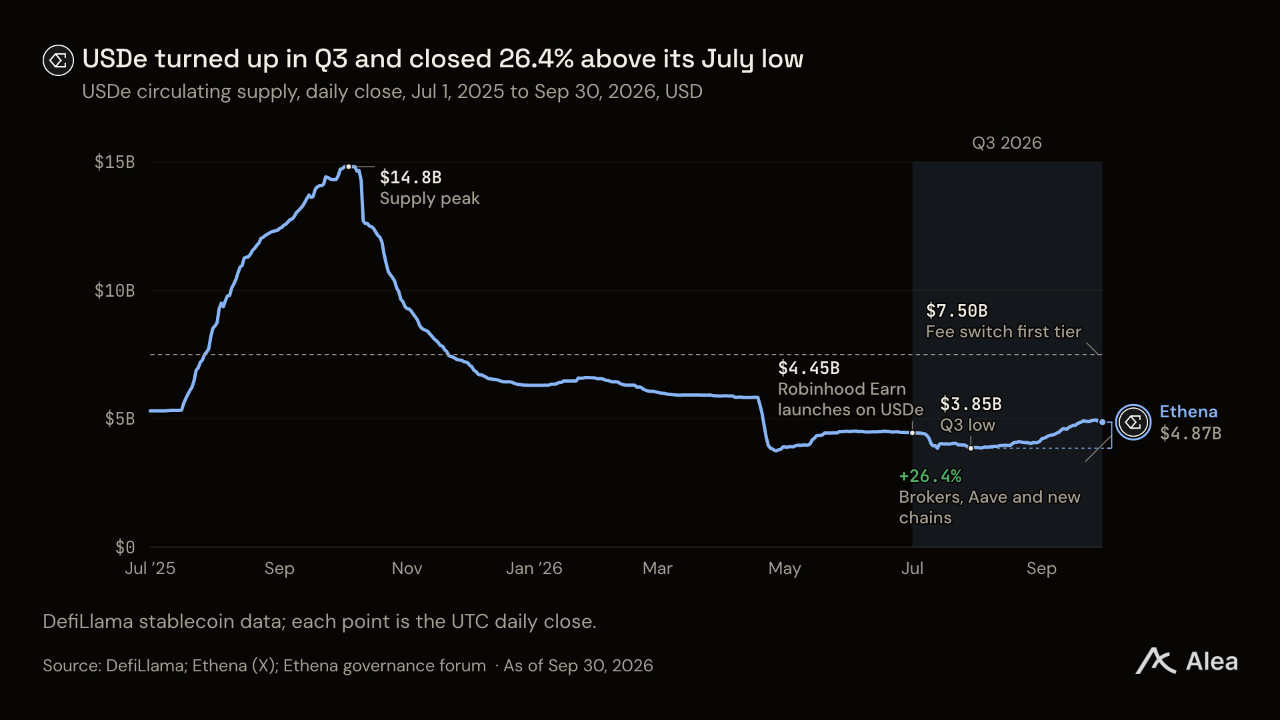
아베의 메가이더 시장에 공급된 USDe는 7월 5일 4억100만달러에서 7월 10일 8100만달러, 7월 15일 300만달러로 줄었다. 같은 기간 메가이더의 USDm은 USDe 준비자산에서 제외되면서 2억9300만달러에서 4200만달러로 감소했다. 이후 차입자가 로빈후드, 코인베이스, 아베 시장에 USDe를 담보로 맡기고 펀딩 수익이 회복되면서 증가세가 나타났다.
USDe 공급량: 경쟁 달러 스테이블코인 감소 속 성장
USDe는 3분기 말 48억7000만달러로, 6월 30일보다 4억1200만달러 증가했다. 규모가 비슷한 다른 달러 스테이블코인 9개의 증가율 중앙값은 1.3%였다. USDe 증가율은 리플의 RLUSD, 유나이티드 스테이블스의 U, USDD에 이어 4위였으며, 증가액 기준으로는 3위였다. 경쟁 달러 스테이블코인 5개는 17.5% 감소한 반면, 전체 달러 스테이블코인은 0.8% 증가했다.
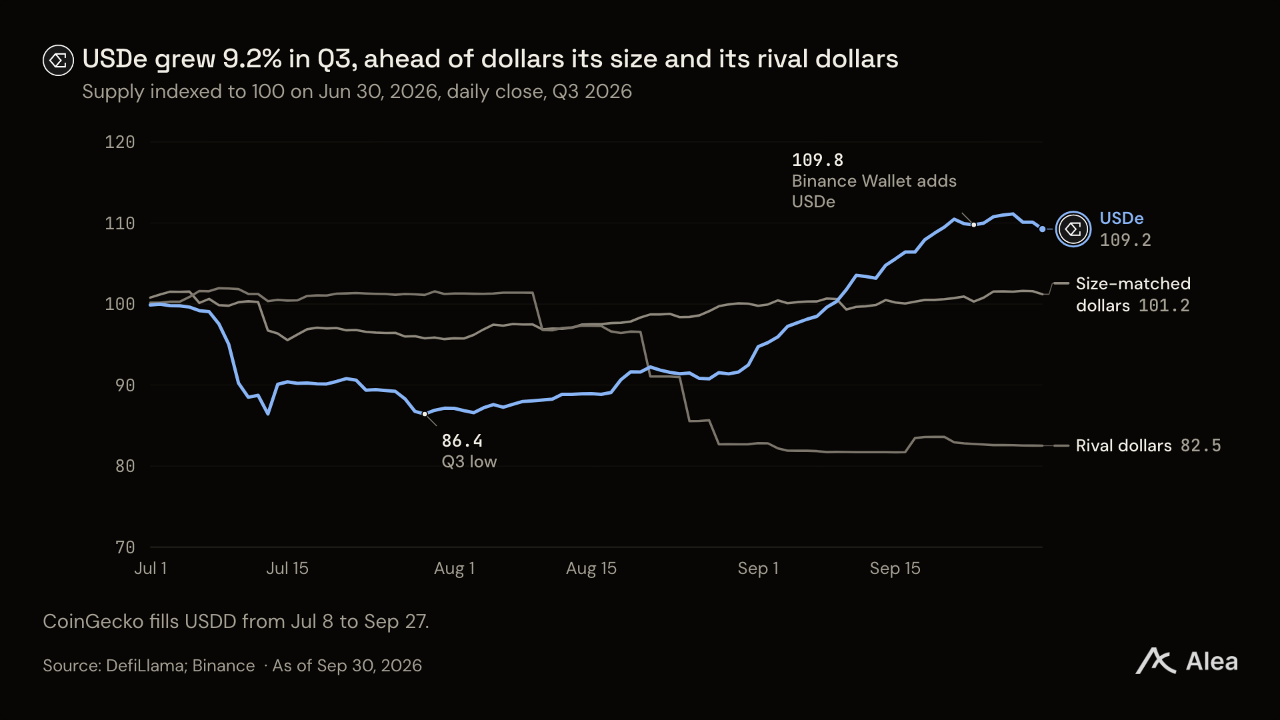
성장은 세 대출 시장에서 나왔다. 차입자는 로빈후드 체인에서 Robinhood Earn에 대출을 제공하는 모포 시장에 3억4000만달러의 USDe를 담보로 맡겼다. 베이스의 코인베이스 볼트 연계 시장에는 2억달러를 추가로 담보 제공했고, 아베의 플라즈마 시장에 공급된 USDe는 2억7300만달러 늘었다. 예치자의 온체인 증가분은 상대적으로 작았다. 이더리움의 지갑과 거래소에 보관된 USDe는 3분기 4700만달러 증가했다. 거래소의 새로운 USDe 이자 지급은 8월 중순부터 시작됐다. Kraken+는 8월 12일 미국 이용자의 USDe 잔액에 이자를 지급하기 시작했고, Binance Wallet은 9월 23일 USDe를 추가했으며, 바이비트는 9월 29일 USDe 수익률을 홍보했다.
체인별 USDe: 한 체인의 감소를 메운 세 체인
로빈후드 체인, 플라즈마, 베이스 등 3개 체인의 USDe는 3분기 9억3800만달러 증가해 분기 전체 순증가액을 웃돌았다. 모나드에서는 7월 16일 USDe가 출시된 이후 7100만달러 늘었다. 반면 메가이더는 3억9400만달러, BSC는 1억6400만달러, 솔라나는 9800만달러 감소했다.
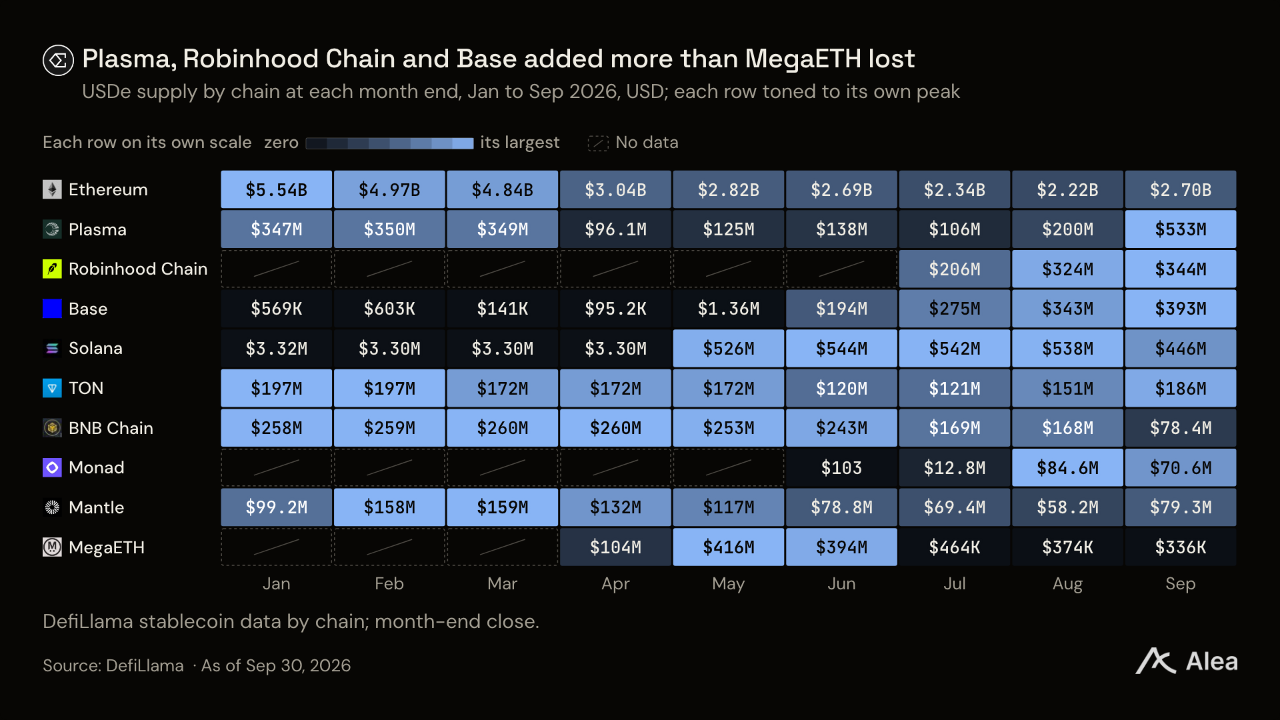
플라즈마의 증가액이 3억9500만달러로 가장 컸다. 이 체인의 USDe는 거의 전부 아베의 플라즈마 시장에 있었으며, 에테나는 3분기 대출 보상 170만달러를 이곳으로 브리징했다. 코인베이스 볼트가 운영되는 베이스에서는 USDe가 1억9900만달러 늘었다. 로빈후드 체인의 3억4400만달러는 대부분 Robinhood Earn 시장에 있었다. 에테나는 두 체인에 대출 보상 640만달러를 브리징했으며, 신규 공급 1달러당 지급액은 플라즈마보다 많았다.
솔라나도 같은 보상으로 560만달러를 받았지만 USDe 규모는 줄었다. 체인별 잔액은 보유자가 USDe를 보관하는 곳을 기준으로 집계한다. 이더리움에서 발행해 플라즈마로 브리징한 1달러는 플라즈마에 포함된다.
USDe는 이제 플라즈마와 로빈후드 체인의 달러 스테이블코인 중 3분의 1을 차지한다. 9월 30일 기준 플라즈마 스테이블코인의 36.9%, 로빈후드 체인의 32.1%였다. 플라즈마에서의 비중은 10월 26일 43.8%에 도달했다. 주식 무기한 선물이 거래되는 하이퍼리퀴드 자체 체인에서 USDe 비중은 0.1%다.
준비자산
수익률은 준비자산에 따라 결정된다. 3분기 에테나는 대출과 미국 단기 국채 기반 달러 자산으로 구성됐던 준비자산을 다시 조정했다. 무기한 선물 트레이더가 매수 포지션을 취할 때 펀딩 수익도 얻을 수 있는 구성으로 바꾼 것이다. 펀딩 수익률이 오르자 베이시스 거래에 자금을 투입하고, 나머지는 펀딩 상황과 관계없이 수익을 내는 대출과 미국 단기 국채 펀드에 유지했다.
준비자산 구성: 암호화폐 베이시스 거래 비중, 다시 5분의 1로
분기 중 암호화폐 베이시스 거래 비중은 준비자산의 0.9%에서 19.1%로 늘었으며, 금액은 9억2800만달러였다. 기관 대출은 두 배인 6억1500만달러로 증가했다. 가장 크게 줄어든 부문은 DeFi 대출이었다. 에테나는 아베와 모포 대출을 5억400만달러 축소했다. 토큰화 신용자산과 USDtb를 포함한 유동성 달러 자산도 줄었다.
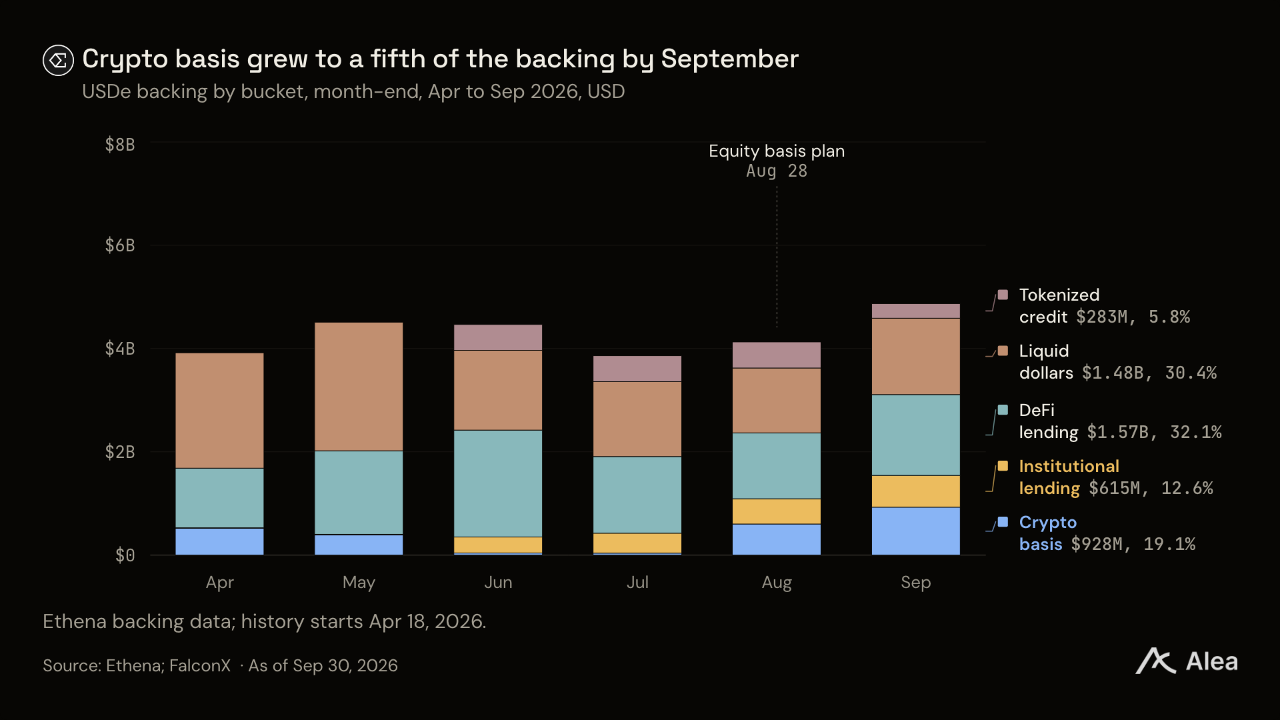
팔콘엑스는 8월 19일 에테나와 10억달러 규모의 대출 약정을 체결했다. 9월 말까지 팔콘엑스는 3억9400만달러의 담보를 제공하고 2억3700만달러를 인출했다. 8월 검증 당시 9800만달러에서 늘어난 금액이다. 9월 검증 보고서에 따르면 9월 27일 준비자산은 USDe 공급량을 웃돌았으며, 준비기금을 포함한 자산 커버리지 비율은 101.3%였다.
에테나는 8월 28일 주식 무기한 선물에도 같은 베이시스 거래를 적용하자고 제안했다. 바이낸스 주식 무기한 선물의 5월 20일~8월 11일 평균 펀딩 수익률은 연 17.5%였다. 9월 25일 바이낸스에서 자금 배분을 시작했으며, 10월 27일 주식 베이시스 거래 규모는 5090만달러로 준비자산의 1.1%에 도달했다. 에테나가 제시한 바이낸스 주식 베이시스 거래의 6개월간 연환산 수익률 11%를 적용하면, 대체되는 미국 단기 국채 수익률을 차감한 뒤 달러당 보상률에 약 0.08%포인트를 더하는 규모다.
달러당 보상: 4% 안팎의 기본 수익에 펀딩 수익 추가
2026년 달러당 보상률은 매월 연 3.7~4.9% 범위를 유지했다. 무기한 선물의 평균 펀딩 수익률이 -1.2%였던 4월도 마찬가지였다. 3분기 펀딩 수익률은 연 약 6.5%로 회복됐으며, 달러당 보상률도 함께 상승했다.
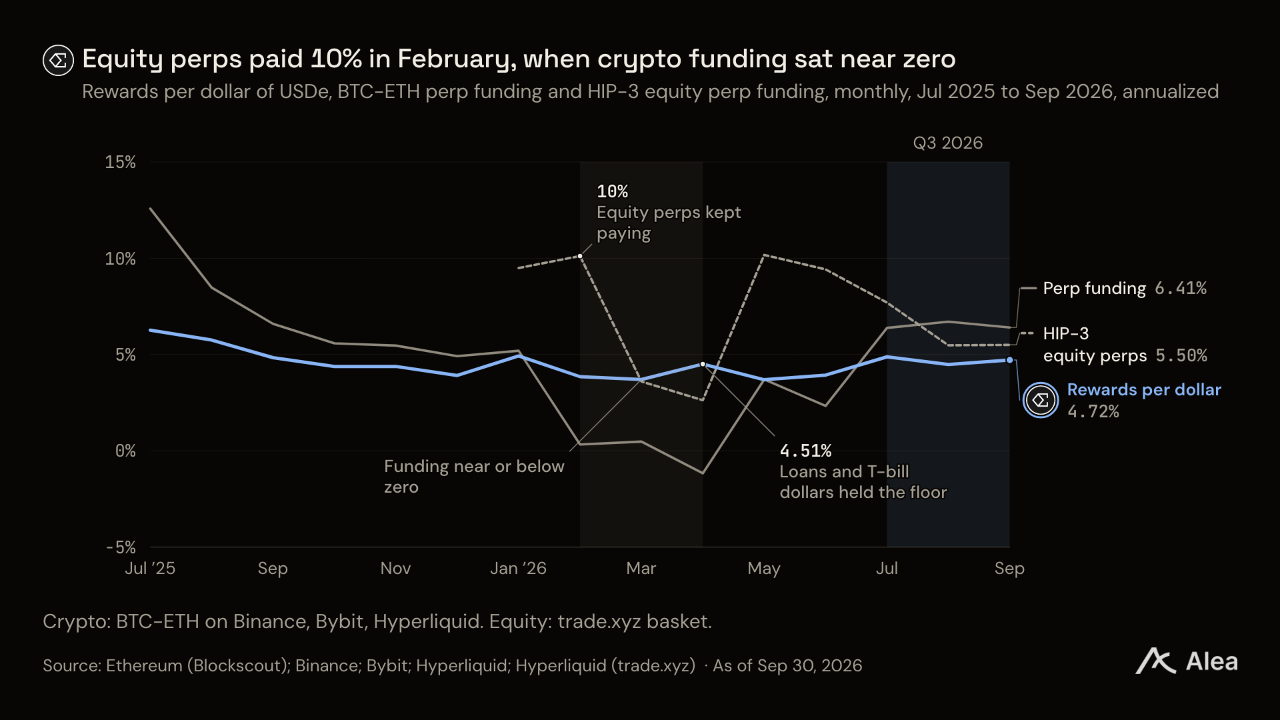
암호화폐 펀딩 수익이 0으로 떨어졌을 때도 주식 무기한 선물은 수익을 지급했다. 하이퍼리퀴드에서 가장 큰 HIP-3 거래 플랫폼인 trade.xyz의 주식 무기한 선물 7종 바스켓은 2월 연 10.1%, 4월 연 2.6%를 지급했다. 같은 기간 암호화폐 펀딩 수익률은 각각 0.3%, -1.2%였다.
대출과 미국 단기 국채 기반 달러 자산이 기본 수익을 형성했다. 펀딩 수익이 없을 때는 보유자에게 이 기본 수준에 가까운 수익을 지급했고, 펀딩 수익이 회복되자 베이시스 거래가 추가 수익을 냈다. 펀딩 수익률이 장기간 마이너스를 유지하면 에테나의 규정에 따라 6210만달러의 준비기금이 손실을 부담한다. 9월 30일 베이시스 거래 규모인 9억2800만달러에 4월의 -1.2%를 적용하면 연간 손실은 약 1080만달러로, 준비기금으로 5년 이상 감당할 수 있다.
2025년 3분기 달러당 보상률 5.46%는 평균 펀딩 수익률이 연 약 9%였을 때의 수치다. 준비자산 일부는 베이시스 거래를 수행하고 나머지는 대출과 미국 단기 국채 이자를 받는다. 이 때문에 2025년 3분기 달러당 보상률은 펀딩 수익률보다 낮았지만, 2026년 상반기 6개월 중 4개월에는 펀딩 수익률보다 높았다.
sUSDe
3분기 볼트 수익률은 상승했지만 전체 USDe에서 차지하는 비중은 줄었다. 각 경로의 수익률은 서로 달랐으며, 신규 USDe 대부분은 볼트와 같거나 더 높은 수익률을 지급하는 경로로 유입됐다.
코인베이스 볼트와 Robinhood Earn에 연계된 모포 시장의 USDe 담보에 에테나가 지급한 보상률은 연 약 5.3%로, 볼트의 4.37%보다 높았다. 에테나로부터 보상을 받는 거래소는 이용자에게 4.5~5%를 제공했고, 아베 공급자는 아베 자체 수익률에 더해 약 1.5%를 받았다.
sUSDe 수익률: 매달 확대된 sUSDS와의 격차
sUSDe 평균 수익률은 7월 3.98%, 9월 4.83%였다. 스카이는 7월 23일 sUSDS 예치 수익률을 3.52%로 낮췄다가, 9월 3일 3.60%로 올렸다. 두 예치 수익률의 차이인 sUSDe의 sUSDS 대비 금리 격차는 7월 0.40%포인트에서 9월 1.23%포인트로 확대됐다.
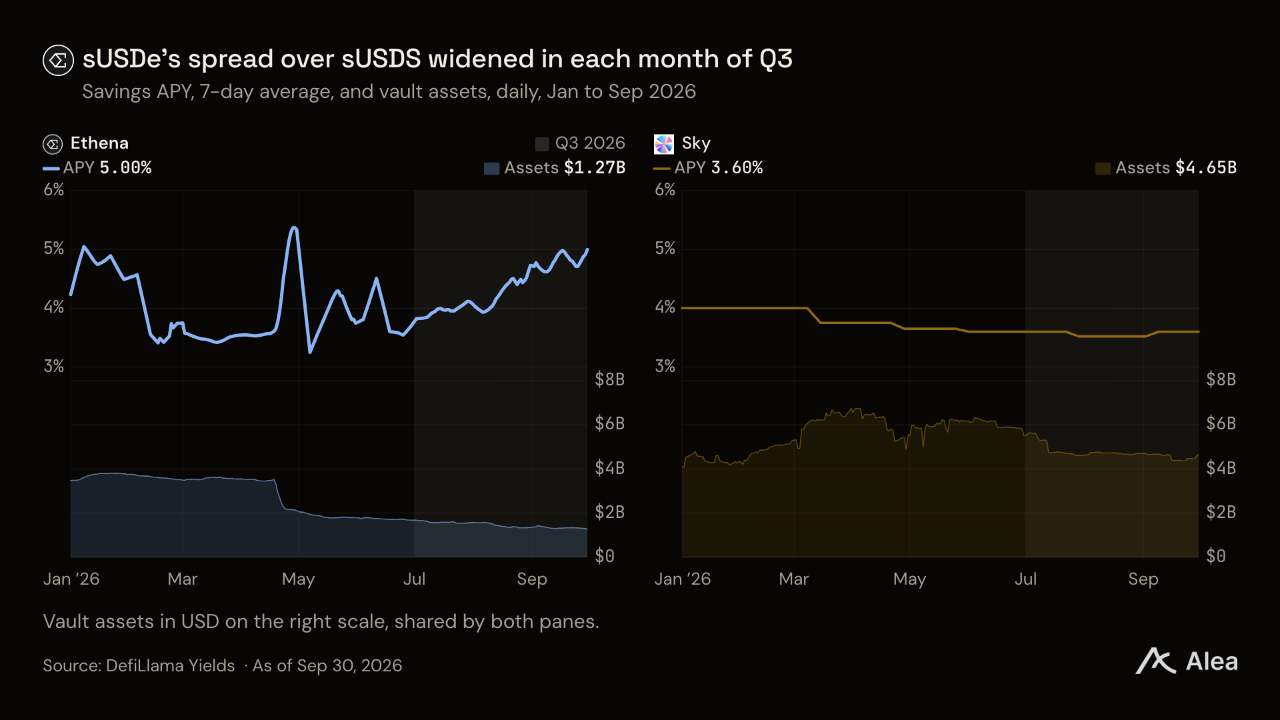
예치 토큰 규모가 5000만달러를 넘는 다른 수익형 달러 스테이블코인 6개의 3분기 예치 수익률 중앙값은 5.15%, 공급량 증가율 중앙값은 6.7%였다. 수익률이 가장 높았던 아반트의 avUSD, USD.AI의 USDai, 캡의 cUSD는 두 자릿수 증가율을 기록했다. 규모가 가장 큰 스카이의 달러 스테이블코인은 3.56%를 지급했고 공급량은 10.0% 감소했다. USDe의 수익률은 중앙값보다 낮았지만 증가율은 중앙값보다 높았다. 유통 경로 확대에 힘입어 10억달러 규모의 수익형 달러 스테이블코인 중 유일하게 성장했다.
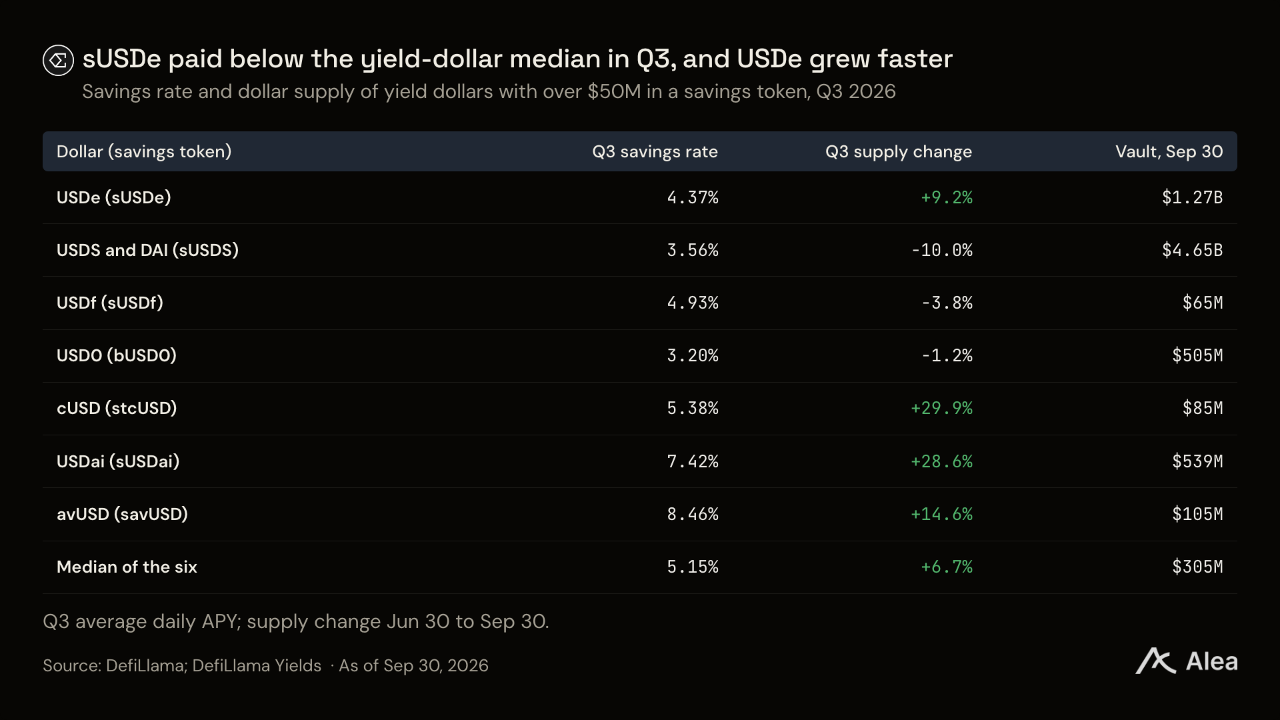
예치자에게 중앙값보다 낮은 수익률을 지급한 달러 스테이블코인 4개 중 공급량이 증가한 것은 USDe뿐이었다.
스테이킹 비중: 세 경로 중 하나가 된 볼트
볼트가 보유한 USDe 비중은 6월 30일 37.6%에서 9월 30일 26.0%로 줄었다. USDe가 증가하는 동안 볼트 자산은 12억7000만달러로 감소했다. 아베가 8월 28일 USDe 대출금리를 조정하기 전까지 비중은 5.0%포인트 하락했고, 이후 반복 차입에 쓰이던 자금이 볼트에서 빠져나가면서 6.5%포인트 더 하락했다.
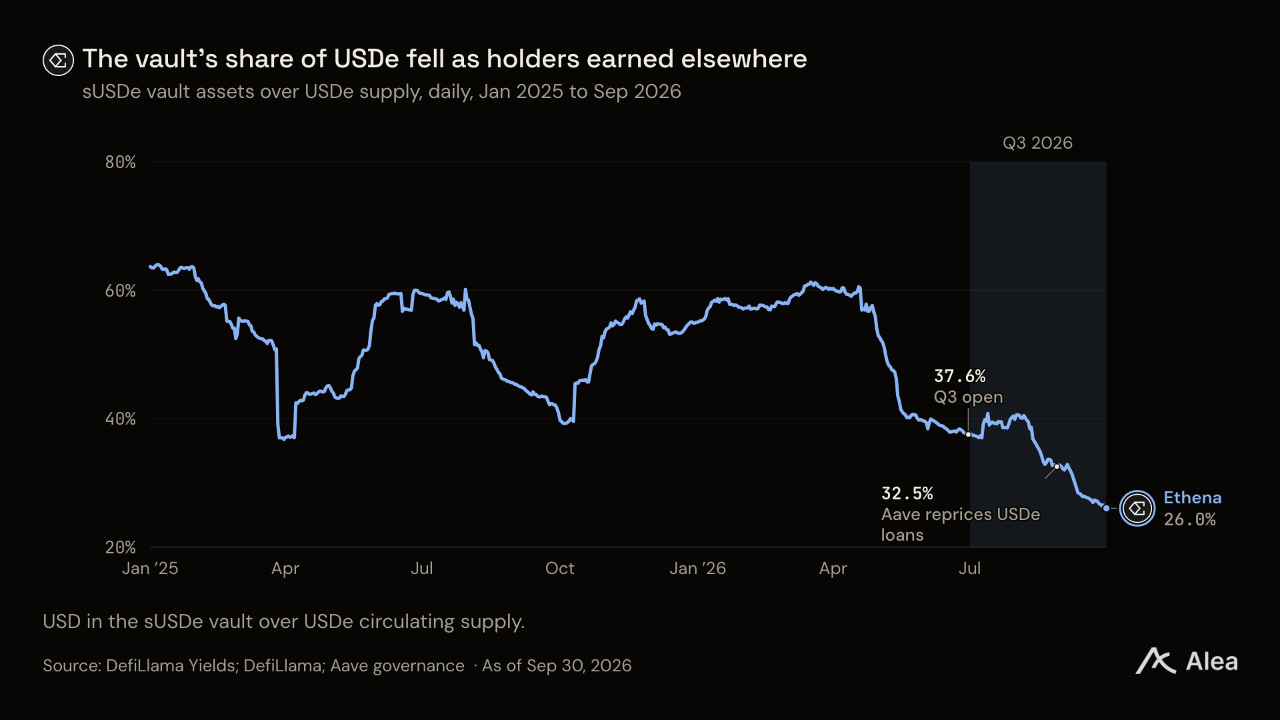
볼트에서 빠져나온 자금은 에테나의 다른 두 경로인 대출 시장과 파트너를 통해 계속 수익을 얻었다.
보상 배분
3분기 가장 큰 보상 경로는 대출 시장이었다. 에테나의 Liquid Leverage Safe는 1760만달러를 지급해, 2분기 780만달러의 두 배를 넘었다. 대부분은 모포에 담보로 맡긴 USDe와 카미노 및 Jupiter Lend의 대출 공급자에게 돌아갔으며, 아베 시장은 약 4분의 1을 받았다. 아베의 3분기 변화는 차입 측에서 발생했다. 8월 말 아베가 USDe 대출금리를 조정하면서 반복 차입이 중단됐고, 아베의 USDe는 다른 자산을 빌리기 위한 담보로 전환됐다.
아베: 반복 차입에서 담보로
8월까지 아베는 USDe를 낮은 금리로 빌려줬다. 반복 차입 이용자는 sUSDe를 담보로 맡기고 USDe를 빌린 뒤 다시 스테이킹했다. 그러면 같은 1달러가 두 차례 수익을 냈다. 아베에 공급한 이용자는 에테나의 아베 보상을 받고, 차입자는 볼트 수익률을 받았다. 아베의 리스크 관리 담당자들은 USDe 대출금리를 sUSDe 자체 수익률에 맞추기로 하고, 8월 28일 금리 인상을 시작해 9월 15일까지 마쳤다.
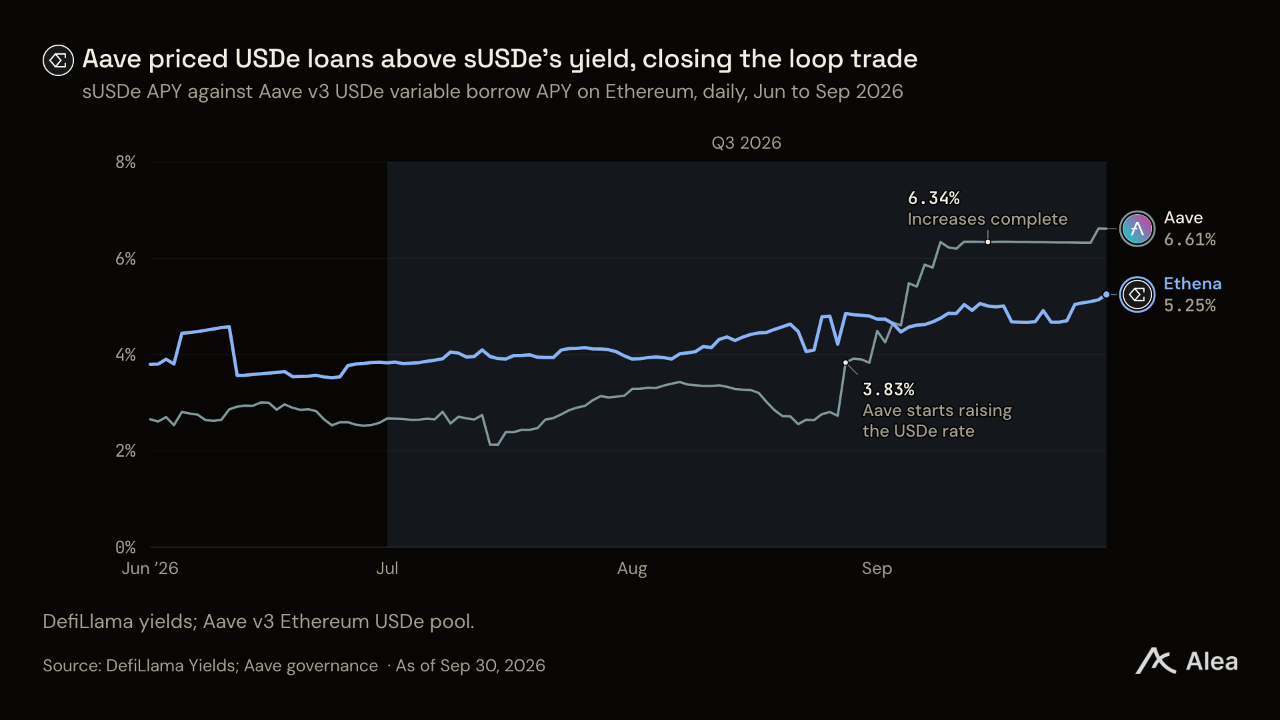
9월 3일부터 USDe 차입 비용이 sUSDe 수익률을 웃돌면서 반복 차입에서 손실이 발생했고, 이용자는 포지션을 청산했다. 아베 담당자들은 반복 차입 자금이 다른 참여자와 볼트 보상을 나눠 받고 있었던 만큼, 포지션 청산으로 스테이킹 수익률이 약 0.5%포인트 상승할 것으로 예상했다.
실제로 sUSDe 수익률은 8월에서 9월 사이 0.5%포인트 올라 예상과 일치했다. 반복 차입 자금이 빠져나가면서 평균 볼트 자산은 14억4000만달러에서 13억3000만달러로 7.1% 감소했고, 이는 약 0.3%포인트의 수익률 상승으로 이어졌다. 에테나가 볼트에 지급한 일평균 보상도 5.5% 늘어 약 0.2%포인트를 더했다.
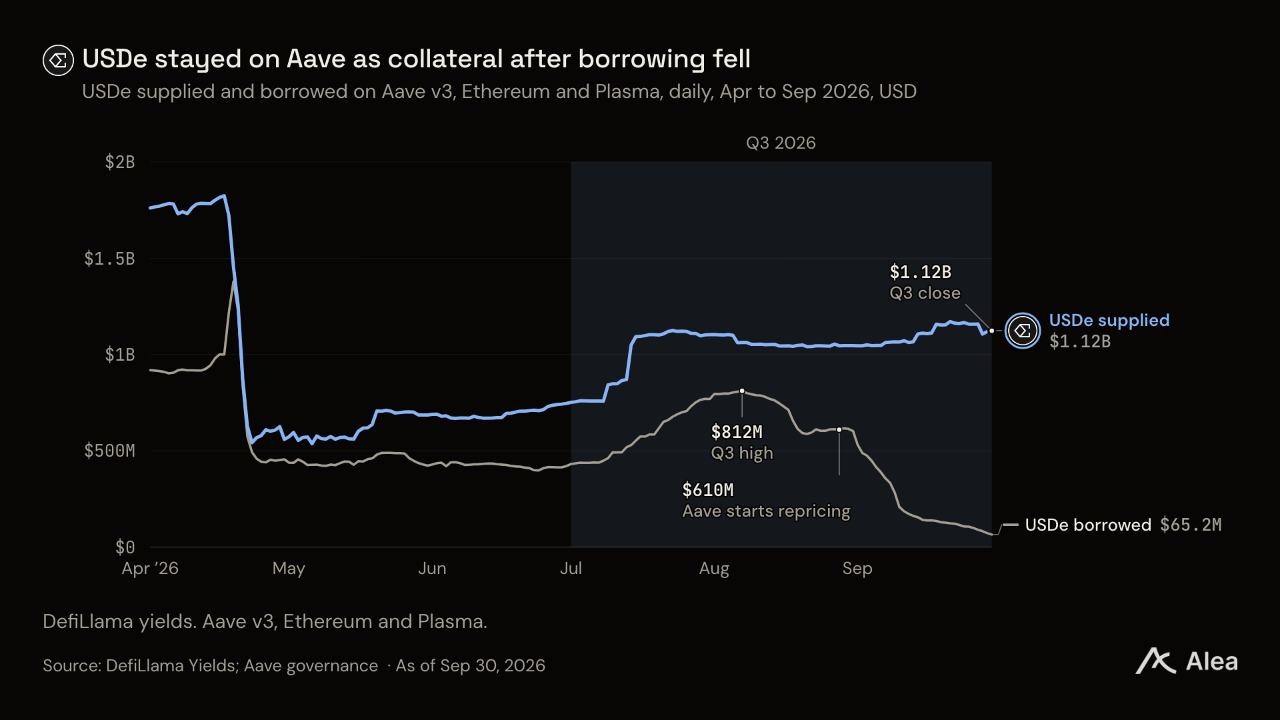
아베의 이더리움 및 플라즈마 시장에 공급된 USDe는 3분기 7억4600만달러에서 11억2000만달러로 51% 증가한 반면, 차입된 USDe는 줄었다. 에테나의 머클 캠페인은 3분기 아베의 이더리움, 플라즈마, 모나드, 메가이더, 맨틀 시장 공급자에게 480만달러를 지급했으며, 이 중 약 50만달러는 USDtb 보유자에게 돌아갔다.
파트너와 대출 시장: 거래소·발행 참여자·모포 차입자에 집중
에테나의 두 보상 Safe는 3분기 볼트 외부에 3480만달러를 배분했다. 파트너 Safe는 1710만달러 중 910만달러를 거래소 3곳에 지급했다. 바이비트가 420만달러, 바이낸스가 340만달러, MEXC가 150만달러를 받았다. 또 다른 570만달러는 아베에서 반복 차입을 수행하고 USDe를 브리징하는 대형 발행 참여자 2곳에 돌아갔다.
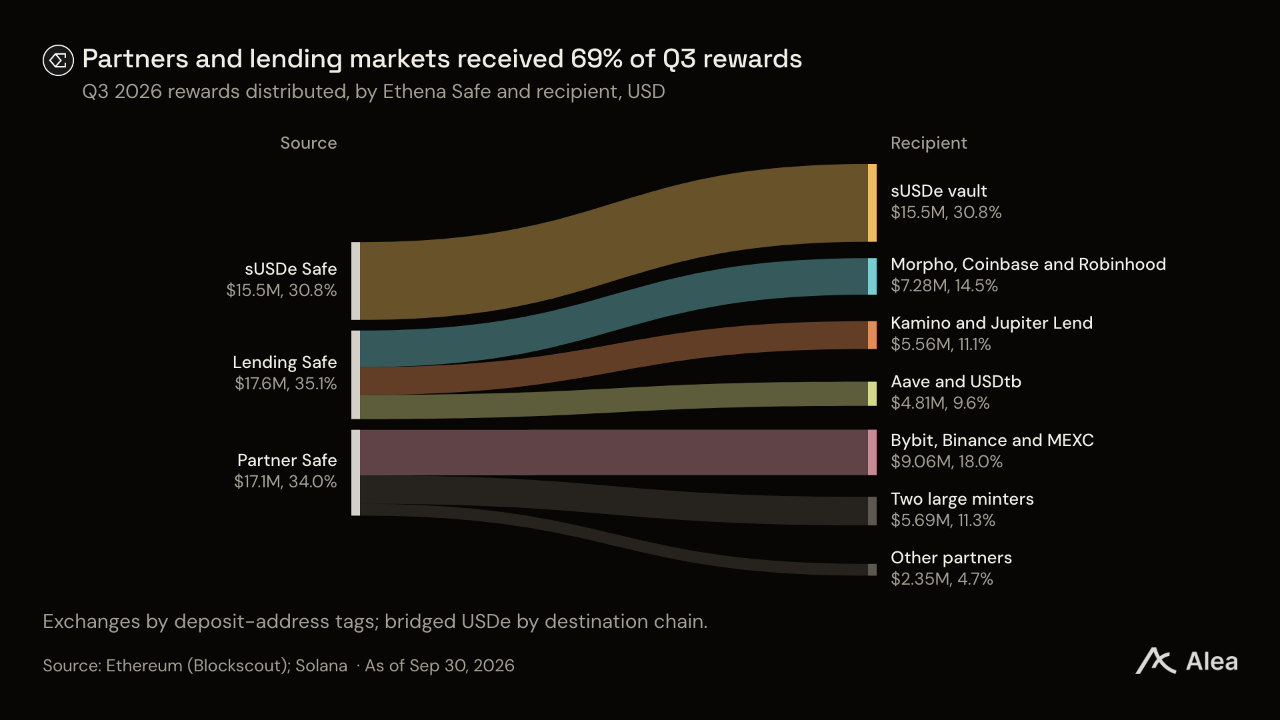
Liquid Leverage Safe는 코인베이스 볼트와 Robinhood Earn에 연계된 모포 시장의 담보에 USDe 보상을 지급하는 머클 캠페인에 730만달러를 보냈다. Jupiter Lend와 카미노의 대출 보상 재원을 공급하는 솔라나 멀티시그 지갑 2곳에는 각각 약 280만달러씩, 총 560만달러를 브리징했다. 아베 공급자와 USDtb 보유자에게는 480만달러를 지급했다. 이들 모포 캠페인은 3분기 성장을 이끈 USDe 담보 제공 차입자에게 보상을 지급한다. 에테나의 최대 보상 지출처가 신규 공급의 최대 원천과 연결되는 구조다.
USDtb와 Whitelabel
앵커리지 디지털 은행을 통해 발행되는 USDtb는 3분기 30.7% 감소한 5억3700만달러를 기록했다. 7월 감소를 주도한 것은 에테나 자체였다. USDe 보유자의 상환이 이어지던 시기에 에테나의 준비자산 지갑은 7월 15일 USDtb 2억7000만달러를 USDC로 상환하고, 7월 20일 1억달러를 추가로 상환했다. 이에 따라 USDtb는 7억7500만달러에서 4억200만달러로 줄었다.
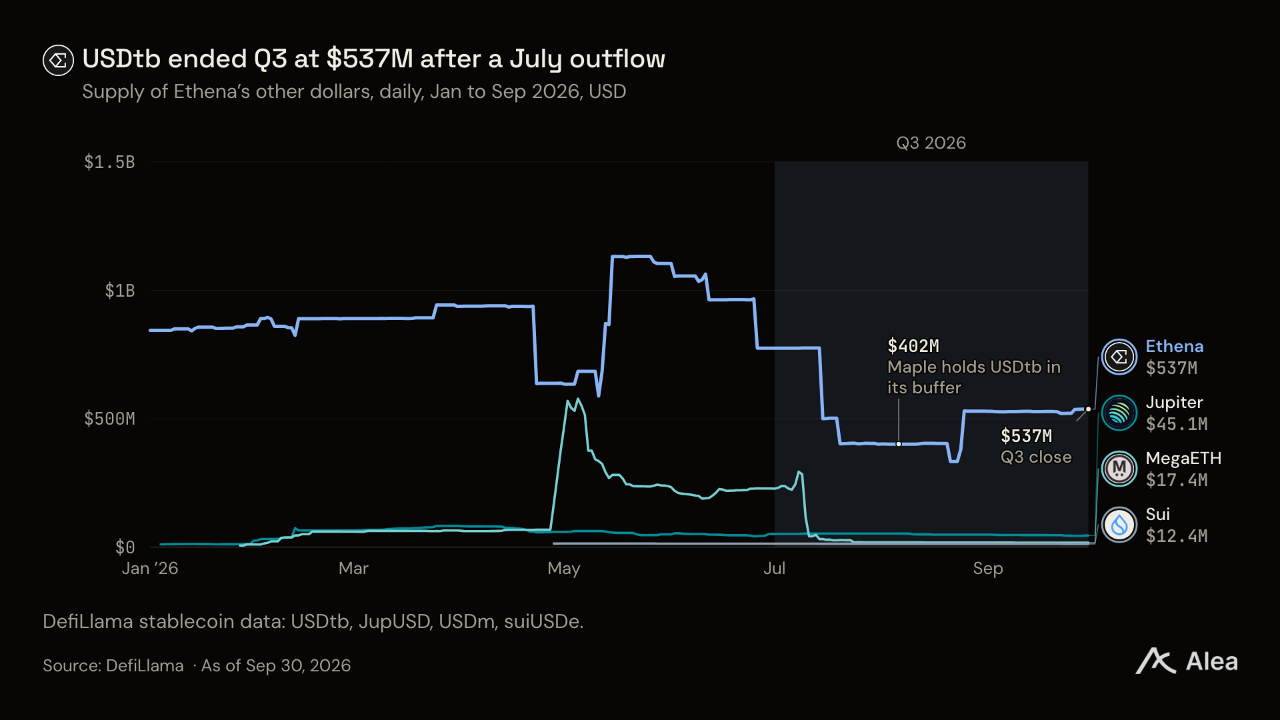
에테나 외의 USDtb 보유자는 기관이다. 메이플은 syrupUSDC와 syrupUSDT를 뒷받침하는 완충자산으로 USDtb를 보유한다. 블랙록의 BUIDL 펀드도 보유한 한 기관 지갑은 8월 24일과 25일 신규 USDtb 2억5000만달러를 매수했으며, 10월 23일에도 이를 보유하고 있었다. 분기 종료 후 이더파이는 이용자가 보유한 3억달러 이상의 스테이블코인을 대상으로 에테나 Whitelabel 기반의 자체 달러 스테이블코인 ether.fi USD를 발표했다.
손익계산서
5개 분기에 걸쳐 전체 보상 중 볼트의 몫은 2025년 3분기 62%에서 2026년 3분기 31%로 절반이 됐다. 대출 시장 보상 비중은 11%에서 35%로 늘었고, 파트너는 약 3분의 1을 유지했다. ENA는 5개 분기 모두 아무것도 받지 못했다.
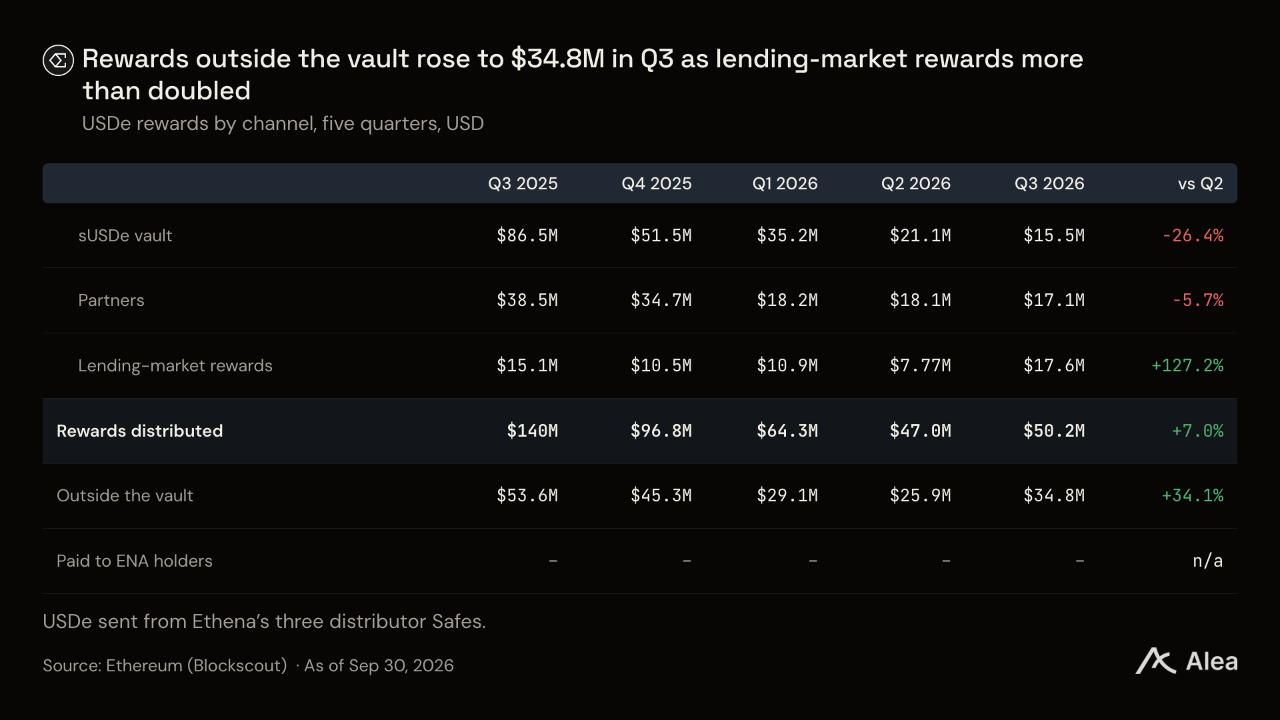
보상은 2분기 4700만달러에서 5020만달러로 7.0% 증가했지만, 2025년 3분기 1억4000만달러보다는 여전히 64% 적었다. 2분기 대비 증가는 대출 시장 보상이 이끌었다. 대출 시장 보상은 127% 늘어난 반면, 볼트와 파트너의 수령액은 감소했다.
토큰당 경제성
ENA 유통량은 3분기 매월 한 차례씩 총 세 차례에 걸쳐 8.6% 증가한 101억개가 됐다. 베스팅 일정에 따르면 신규 ENA의 약 35%는 팀, 29%는 투자자에게 돌아갔으며, 나머지는 재단의 두 배정분이었다. 3분기 평균 가격을 적용하면 신규 토큰 8억200만개의 가치는 약 1억100만달러였다.
재단은 8월 27일까지 2주간 장외거래를 통해 2025년 10월 10일 이후 매도한 대형 투자자의 락업 ENA를 매입했고, 남아 있는 모든 투자자 물량의 락업 해제일을 10월 5일로 조정했다. 대형 투자자는 공급량의 0.25%를 초과해 배정받은 투자자를 뜻한다. 한 곳을 제외한 모든 투자자가 제안을 수락했다. 이 2주 동안 ENA는 98% 상승해 0.086달러에서 0.170달러가 됐다.
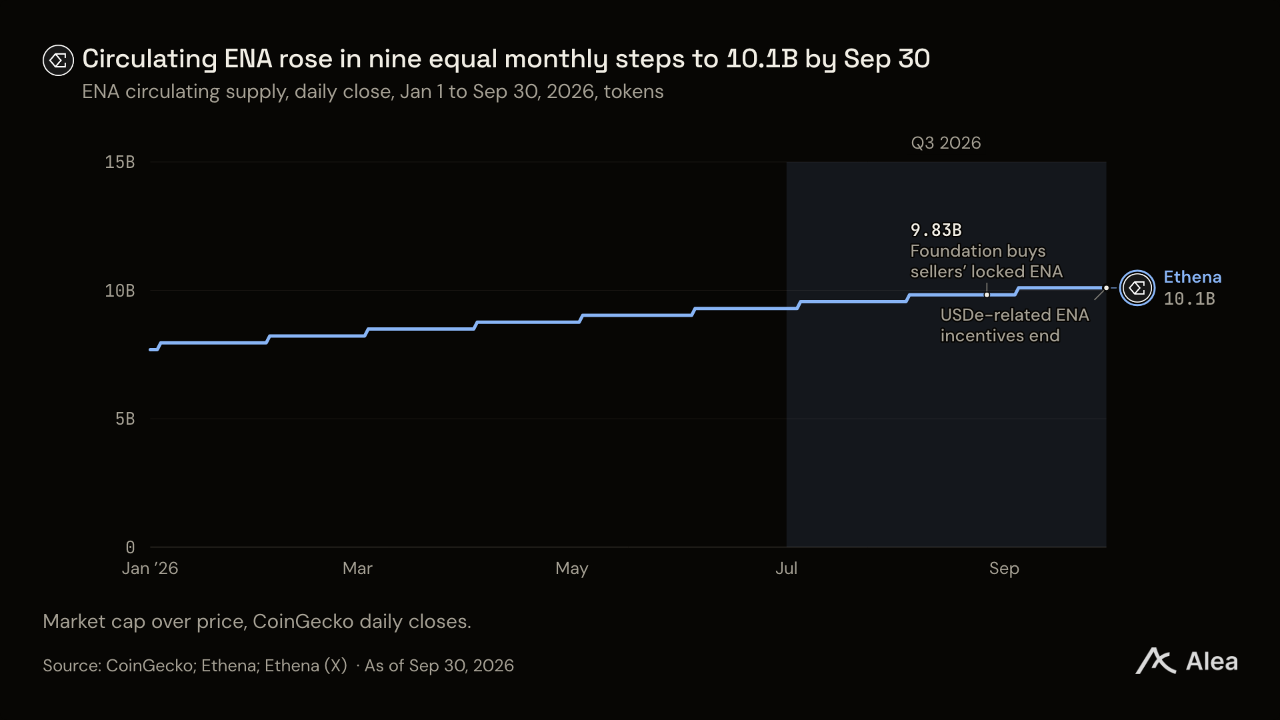
에테나는 2024년 이후 USDe 관련 ENA 인센티브를 약 85% 줄인 데 이어 9월 30일부터 이를 종료했다. 아베의 모나드 시장에 적용한 우대 수익률 등 3분기에 발표한 보상은 USDe로 지급됐으며, 분기 보상 지급액에 포함된다.
6월 26일부터 나스닥에 USDE라는 티커로 상장된 스테이블코인엑스는 공급량의 20%인 약 30억3000만 ENA를 보유한다. 이 회사의 PIPE 투자자들은 2025년 7월과 9월 락업 ENA에 토큰당 0.21~0.29달러를 지불했다. 투자자가 현물 출자한 ENA를 포함하면 PIPE로 유입된 물량은 27억5000만 ENA이며, 토큰당 가격은 약 0.30달러였다. ENA의 9월 30일 종가는 이보다 낮았다. 10월 5일부터 스테이블코인엑스는 운영자금 마련을 위해 매도할 경우 5영업일 전에 재단에 통지해야 하며, 재단은 제시된 가격으로 우선 매수할 수 있다.
시장 데이터
ENA는 3분기 0.072달러에서 0.265달러로 상승했다. 수익형 달러 관련 토큰 4개인 팔콘의 FF, 유주얼의 USUAL, 스카이의 SKY, 리졸브의 RESOLV는 상승률 중앙값이 51%였다. 3분기 ENA의 통상적인 일간 변동폭은 ETH의 1.1배였다. ETH가 71% 상승한 점을 고려하면 이 비율로 설명되는 ENA 상승분은 약 82%포인트이며, 나머지 상승은 에테나 자체 소식과 함께 나타났다.
ENA 가격: 에테나 자체 소식에 따른 두 차례 상승
ENA는 이번 분기에 두 차례 상승세를 보였다. 8월 16일부터 22일까지 재단이 매도에 나선 투자자들의 락업 ENA를 매입하는 동안 가격은 0.082달러에서 0.158달러로 92% 올랐다. 8월 20일에는 25%, 21일에는 22% 상승했다. 9월 15일부터 27일까지는 95% 올라 0.272달러에 도달했다.
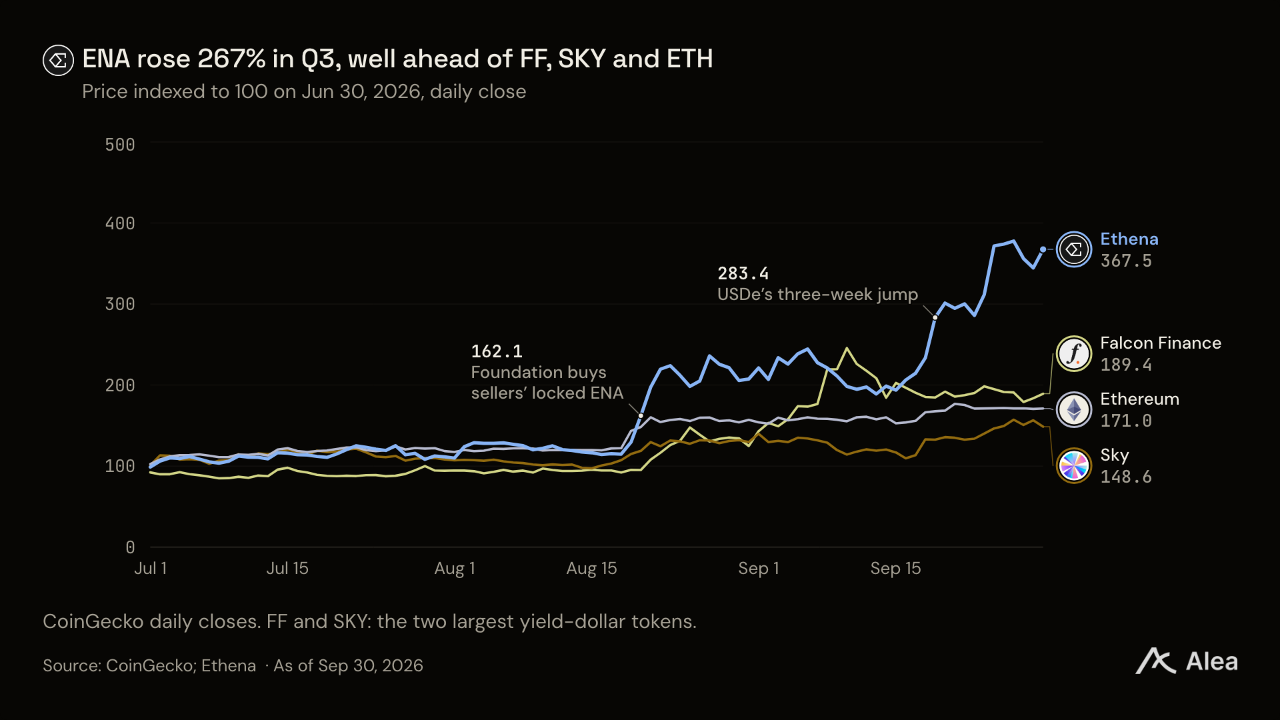
첫 번째 상승 구간 중 팔콘엑스가 대출 한도를 개설한 8월 19일에는 ENA가 13%, ETH가 17% 올랐다. 이 구간에서 일간 상승률이 가장 높았던 이틀은 모두 재단의 매입이 진행 중이던 시기였다. 두 번째 상승세는 9월 18일 USDe 공급량이 48억달러를 넘어서면서 시작됐다. 3주 만에 7억3000만달러 증가한 규모다. ENA는 이날 9%, 다음 날 21% 상승했고, 바이낸스에서 주식 베이시스 거래가 시작된 9월 25일에는 19% 올랐다.
전망
ENA에 가장 큰 영향을 미치는 변수는 공급량이다. 수수료 배분이 언제 시작되고 각 단계에서 얼마를 배분할지가 공급량에 달려 있기 때문이다. USDe는 sUSDe 수익률이 sUSDS를 크게 웃도는 달에는 늘었고, 수익률 격차가 좁혀지면 줄었다.
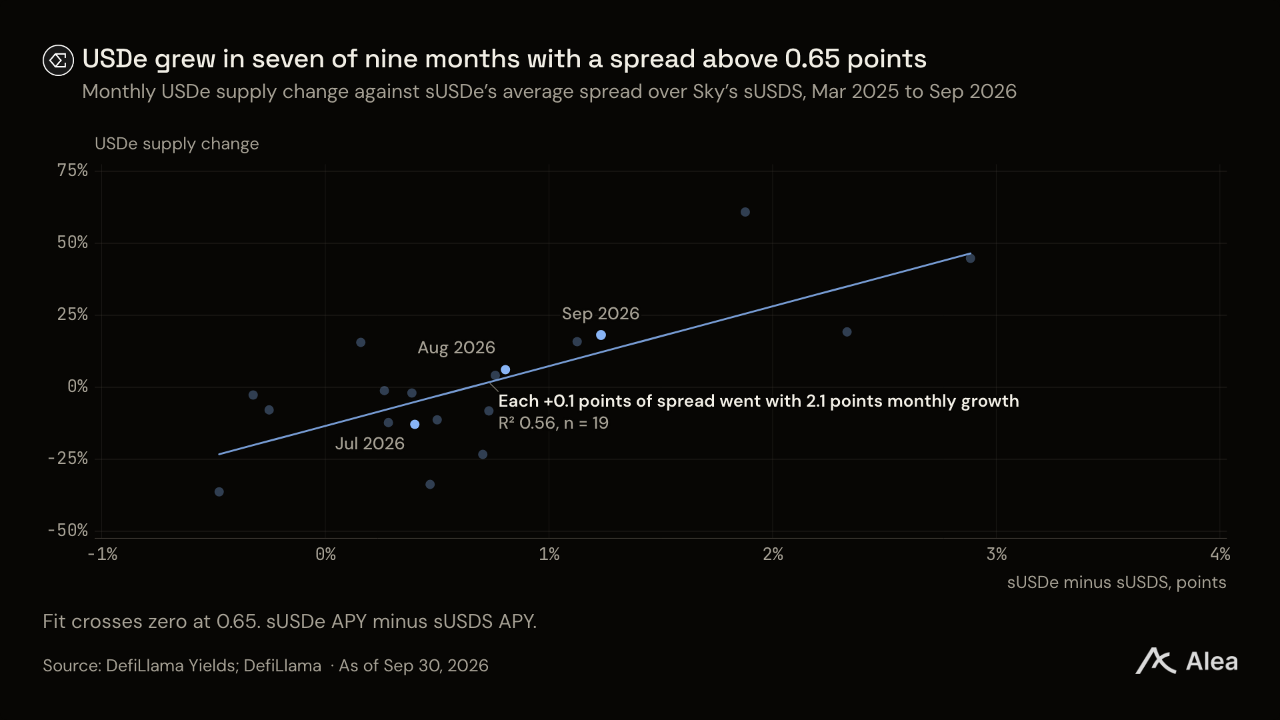
리스크위원회는 수수료 배분에 다른 기준을 적용할 계획이다. 수익형 달러 토큰 수익률의 중앙값이다. 이 중앙값을 기준으로 같은 모형을 적용하면 월간 변동의 약 4분의 1이 설명된다. 3분기 내내 sUSDe 수익률은 매달 이 중앙값을 밑돌았지만, USDe는 그럼에도 증가했다.
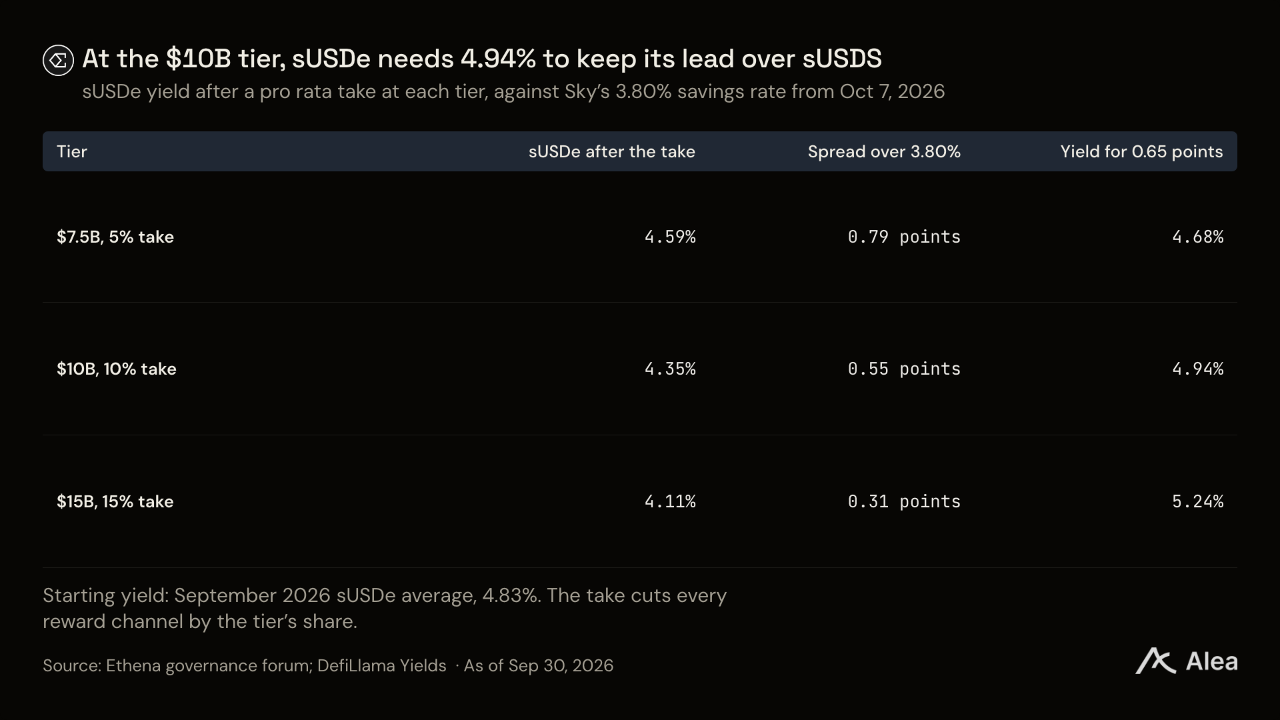
USDe 공급량은 sUSDe와 스카이의 sUSDS 간 수익률 격차에 따라 움직인다. sUSDS는 규모가 46억달러로 가장 큰 저축형 토큰이다. 스카이는 10월 7일 sUSDS 수익률을 3.80%로 인상했다. 이에 따라 수익률 격차 0.65%포인트를 충족하는 sUSDe 수익률은 4.45%로 높아졌다.
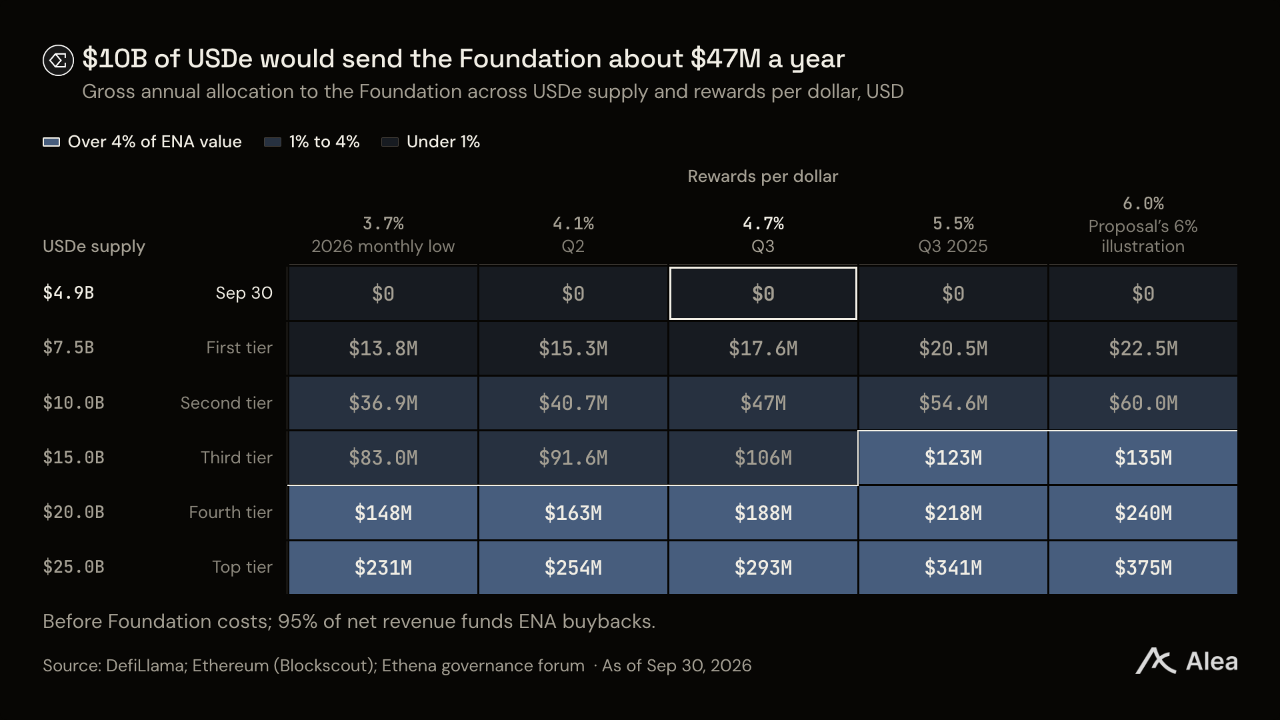
각 단계의 배분액은 USDe 보유자에게 지급하는 보상과 같은 재원에서 나온다. 따라서 단계가 높아지면 수익률 격차도 줄어든다. 공급량 100억달러 단계에서 스카이의 새 수익률보다 0.65%포인트 높은 수준을 유지하려면, sUSDe는 재단 몫을 공제하기 전 수익률이 4.94%여야 한다. 이는 9월 지급 수익률보다 0.11%포인트 높다.
두 변수 중 배분액에 더 큰 영향을 미치는 것은 공급량이다. 제안은 각 단계를 설명하기 위해 프로토콜 수익률 6.0%를 적용했다. 달러당 보상을 3분기 수준에서 6.0%로 높이면 각 단계의 배분액은 약 28% 증가한다. 반면 첫 번째 단계에서 두 번째 단계로 올라가면 배분액은 2.7배가 된다. 재단이 2025년 규모로 복귀하기 위한 수준으로 제시한 세 번째 단계에서는 연간 배분액이 1억560만달러에 이른다.
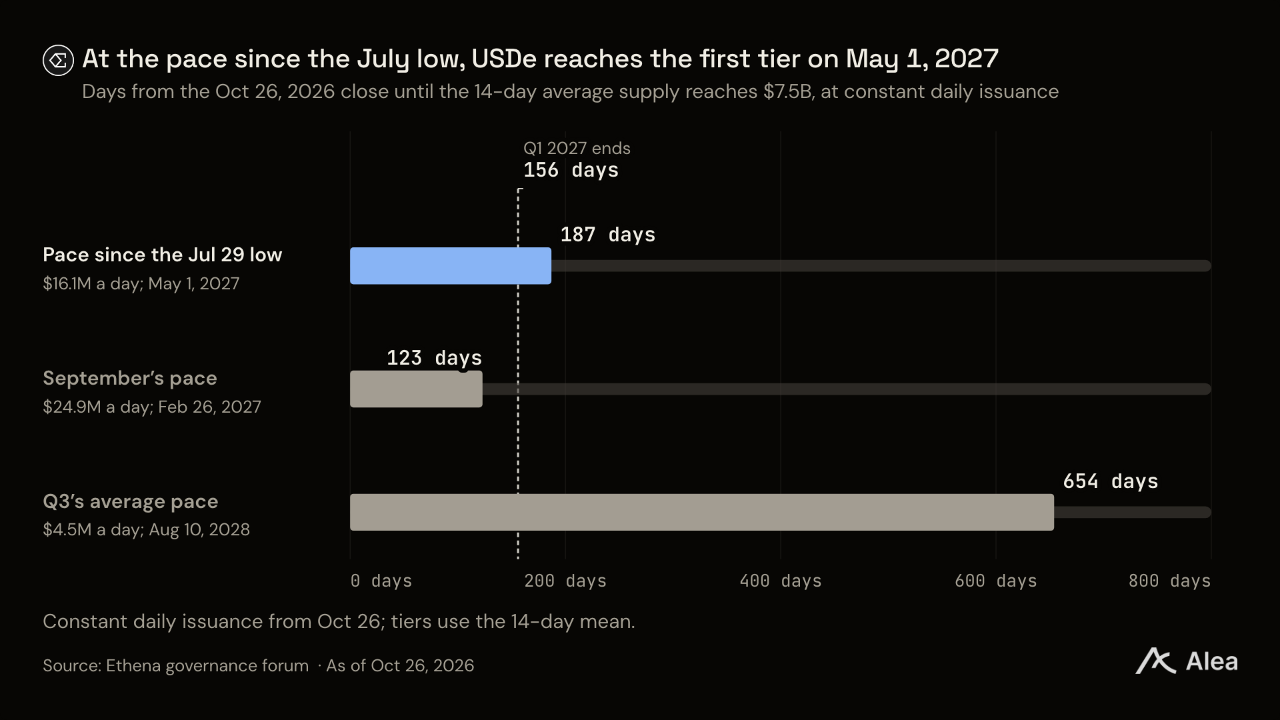
투표에서는 다섯 개 단계의 기준을 확정했지만, 측정 방식은 추후 거버넌스 결정에 맡겼다. 리스크위원회 위원 두 명은 직전 14일 평균을 지지한다. 이 방식에서는 한 차례 대규모 발행이 이뤄져도 평균에는 발행 규모의 14분의 1만 반영된다. 이 평균을 기준으로 9월 30일 USDe는 첫 번째 단계의 65% 수준이었으며, 26억2000만달러가 부족했다.
기본 시나리오는 USDe가 7월 29일 저점부터 9월 30일까지 유지한 하루 1610만달러의 증가 속도를 적용한다. 이 기간에는 브로커 플랫폼 상장, 발행 수수료 면제, 펀딩 수익 회복이 포함되며, 7월 메가이더의 일회성 이탈은 제외된다. 10월 26일 마감 시점부터 이 속도를 다시 적용하면 2027년 5월 1일 첫 번째 단계에 도달한다. 9월의 증가 속도를 적용하면 2027년 2월 26일, 3분기 평균 속도를 적용하면 2028년 8월에 도달한다.
다른 변수는 담보자산의 수익률이며, 주식 무기한선물이 새로운 수익원으로 추가된다. 에테나 창업자 가이 영은 암호화폐 시장이 약 2조5000억달러인 데 비해 주식시장은 120조달러를 넘는다고 추산하며, 주식 무기한선물을 에테나 출범 이후 가장 기대되는 기회라고 평가했다. 10월 28일 하이퍼리퀴드에서 trade.xyz의 주식 미결제약정은 29억7000만달러였다. 반면 10월 27일까지 바이낸스에서 운용된 에테나의 주식 베이시스 포지션은 담보자산의 1.1%를 차지했다.
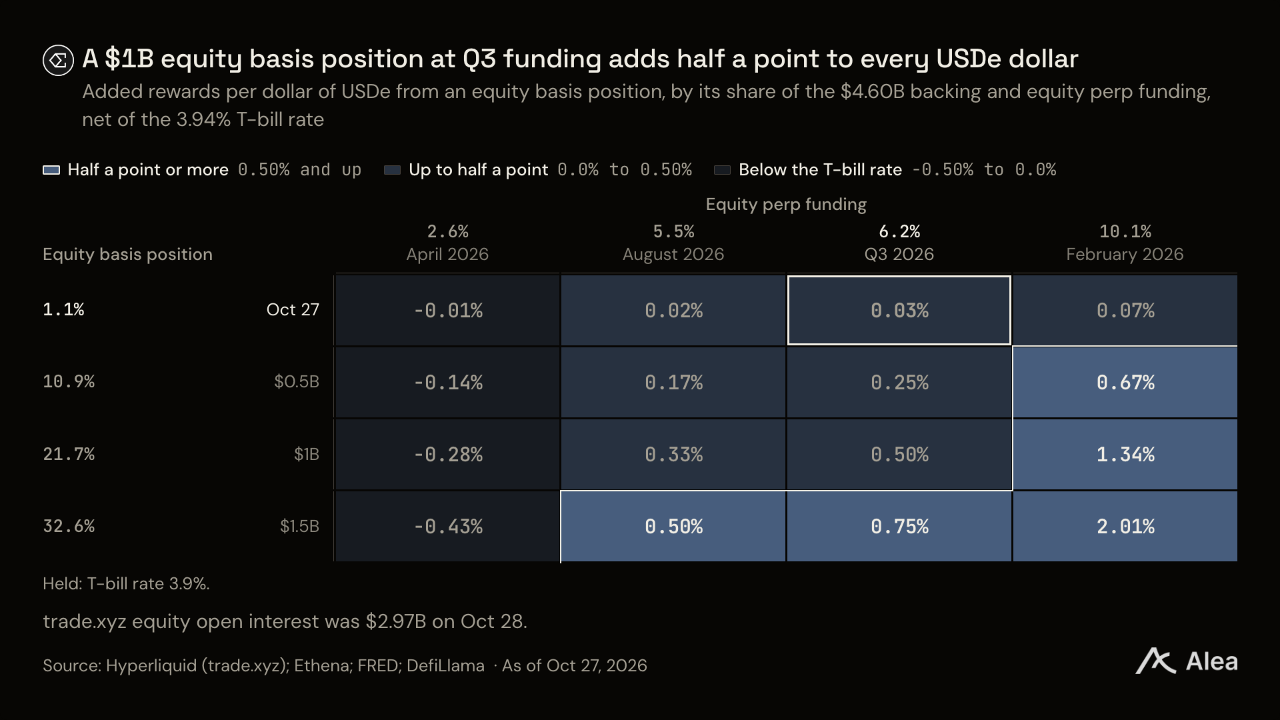
3분기 주식 펀딩 수익률을 적용하면 담보자산의 약 5분의 1에 해당하는 10억달러 포지션은 대체되는 단기 국채의 수익률을 차감한 뒤에도 USDe 전체의 달러당 수익률을 0.5%포인트 높인다. 2월 수익률을 적용하면 1.34%포인트 높아지지만, 4월 수익률을 적용하면 0.28%포인트 낮아진다.
15억달러 포지션은 trade.xyz 주식 미결제약정의 절반에 해당한다. 이 거래소에서는 주식 미결제약정이 1달러 늘어날 때마다 해당 거래를 확대할 여지가 생긴다. 베이스드가 HIP-3를 기반으로 구축하고 USDe를 증거금으로 사용하는 거래소 HyENA는 3월까지 거래량이 30억달러를 넘어섰으나, 8월 28일 시장 운영을 종료하겠다고 발표했다.
가치평가
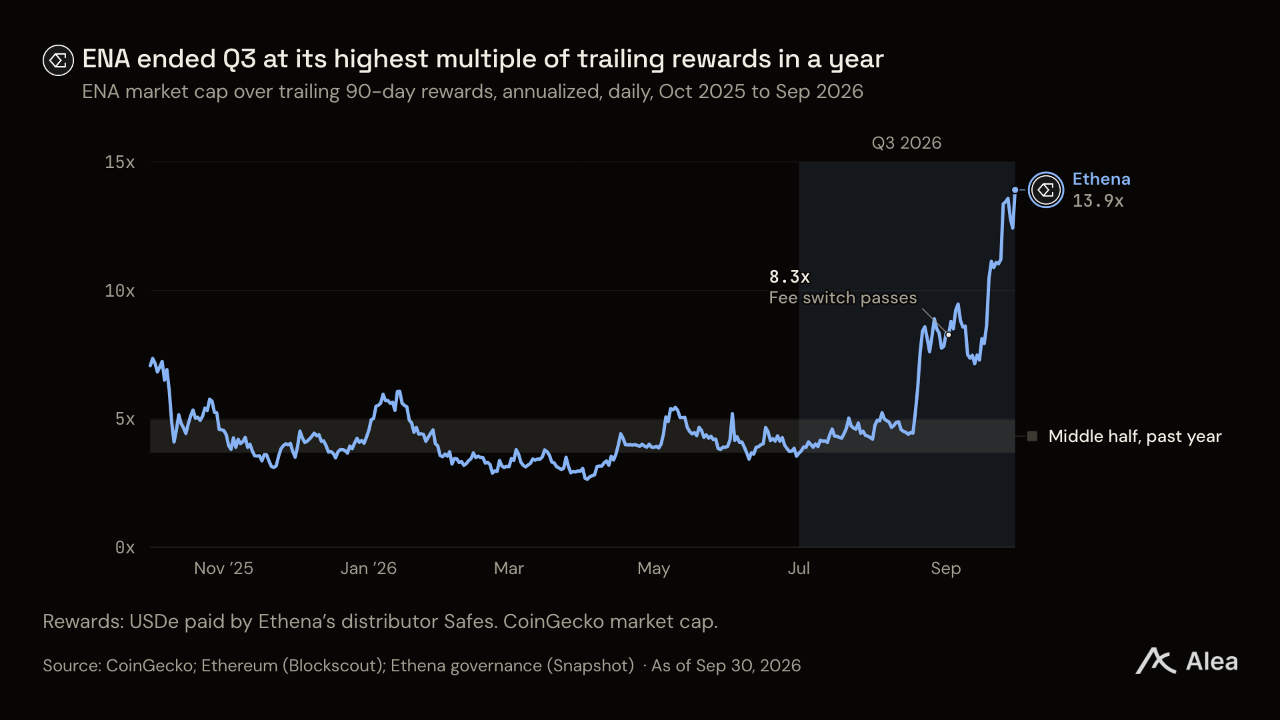
3분기 말 ENA 시가총액은 직전 90일간 보상액을 연율화한 금액의 13.9배로, 6월 30일의 3.5배에서 상승했다. 반면 스카이와 유주얼 토큰은 수수료의 약 6배 수준에서 거래됐다. ENA 보유자는 이 보상을 전혀 받지 못했다. 보유자에게 돌아가는 수익은 첫 번째 단계에서 자사 토큰 매입이 시작돼야 발생한다.
평가배수
ENA 가격 상승과 토큰 수량의 8.6% 증가로 시가총액이 4배가 된 반면, 직전 90일 보상액은 2분기 수준에 머물면서 평가배수도 한 분기 만에 4배가 됐다. 지난 1년간 일별 평가배수의 중간 50% 구간은 3.7~5.0배였다.
수수료 실적이 있는 수익형 달러 프로젝트의 토큰 가운데 SKY는 스카이의 연율화 수수료 대비 5.4배, USUAL은 유주얼의 수수료 대비 6.1배에 거래됐다. 프로토콜이 토큰에 환원하는 금액인 보유자 수익을 기준으로 보면, SKY는 스카이의 자사 토큰 매입액 대비 52배, USUAL은 21배였다. ENA에 첫 번째 단계를 적용하면 152배가 된다.
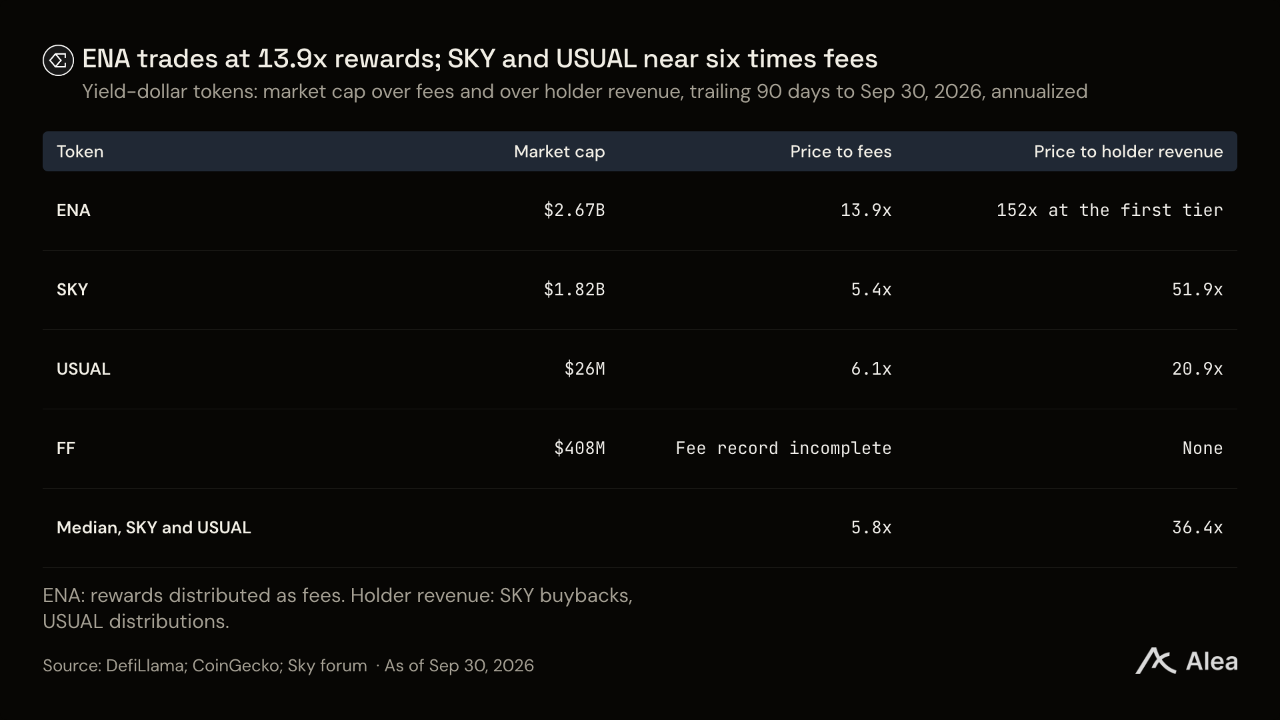
ENA의 보유자 수익은 첫 번째 단계부터 발생하는 만큼, SKY와 USUAL 대비 ENA의 프리미엄에는 수수료 배분 확대에 대한 기대가 반영돼 있다.
단계별 배분액
재단이 2025년 규모로 복귀하기 위한 목표로 제시한 공급량 150억달러 단계에서, 9월 30일 ENA 시가총액은 해당 단계의 연간 배분액 대비 25배다. 이는 실제 집행 중인 자사 토큰 매입액을 기준으로 한 SKY 평가배수의 절반이다.
스카이의 규칙이 가장 유사한 비교 대상이다. 스카이는 8월 17일부터 월간 순수익에서 보안 비용과 준비금 적립액을 제외한 잔액의 55%를 SKY 매입에 사용한다. 이는 순수익의 약 5분의 1에 해당한다. 반면 에테나는 단계별로 보상 지급 전 총수익의 일정 비율을 배분하며, 공급량이 늘수록 그 비율도 높아진다.
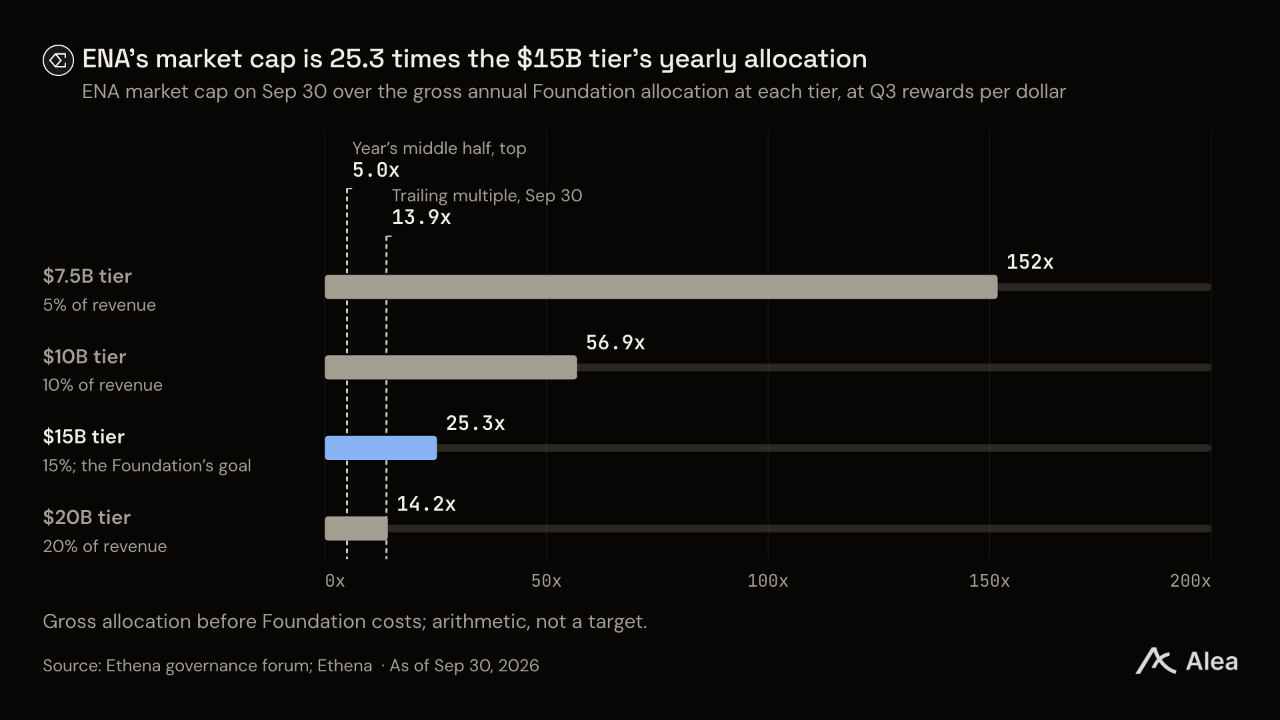
현재 가격에는 USDe가 첫 번째 단계를 크게 넘어 재단이 제시한 세 번째 단계까지 성장할 것이라는 가정이 반영돼 있다. 아직 락업 중인 토큰까지 포함해 ENA 총 150억개를 기준으로 계산하면 첫 번째 단계의 평가배수는 약 225배, 세 번째 단계는 약 38배다.
스탠다드차타드는 9월 30일 에테나에 대한 리서치 커버리지를 개시하고, 2년 안에 USDe 공급량이 약 8배로 늘어날 것으로 전망했다. 9월 30일 공급량의 8배는 390억달러로, 재단이 수익의 4분의 1을 배분받는 최상위 단계인 250억달러를 넘어선다. 3분기 달러당 보상을 적용하면 이 단계에서 재단에 돌아가는 금액은 연간 약 4억5700만달러다.
비교 대상
3분기 평균 수익률은 sUSDe가 4.37%, 3개월 만기 미국 국채가 3.94%, sUSDS가 3.56%였다. 에테나는 저축자에게 현금성 자산 수익률과 최대 규모의 저축형 달러 토큰 수익률을 모두 웃도는 수익을 지급했다.
직접적인 경쟁 상대는 팔콘의 USDf, 솔스티스의 USX, 캡의 cUSD, 리졸브의 USR, 레벨의 lvlUSD다. USDe와 규모가 비슷한 팍소스의 USDG는 두 앱에서 USDe와 함께 사용된다. Robinhood Earn에서는 대출 자산으로 쓰이며, Kraken+는 USDG에 최대 4.5%의 수익률을 제공한다. USDG는 3분기에 8.4% 성장했다. 거래 가능한 토큰을 보유한 수익형 달러 가운데 가장 가까운 비교 대상은 스카이의 USDS와 DAI, 팔콘의 USDf, 유주얼의 USD0다. 모두 저축자에게 수익을 지급하며, 사업에 대한 시장의 평가가 반영되는 토큰을 보유한다.
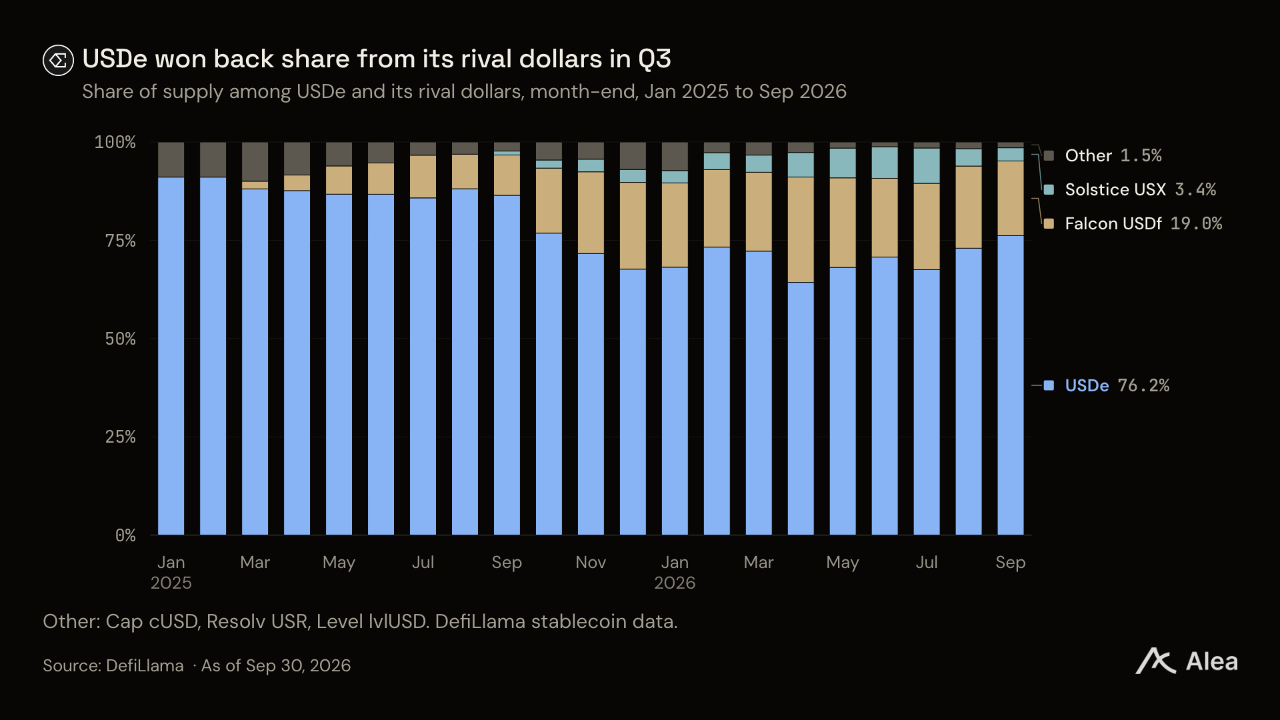
USDe는 다섯 경쟁 달러 토큰으로부터 점유율 5%포인트를 되찾아 76%에 도달했다. 상승분의 약 3분의 1은 자체 성장에서 나왔다. USDe 공급량이 4억1200만달러 증가하면서 점유율이 1.8%포인트 높아졌고, 경쟁 토큰 공급량이 3억2200만달러 감소하면서 3.7%포인트가 추가됐다. USX 공급량은 8월 20일부터 28일까지 절반으로 줄었다. 감소가 시작된 시점은 솔스티스가 두 번째 보상 시즌의 베스팅 선택 기간을 종료한 지 사흘 뒤였다. USDf는 sUSDe보다 높은 수익률을 지급했지만 3분기 공급량이 4% 감소했다.
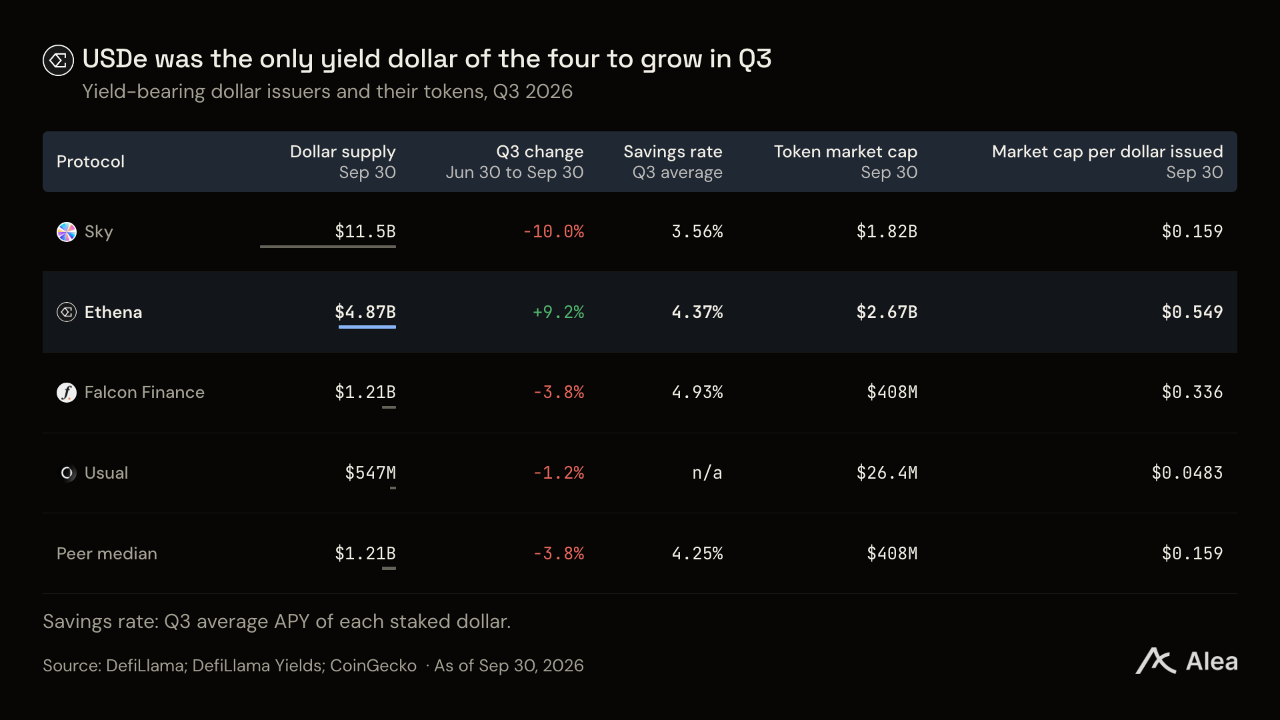
9월 30일 ENA 시가총액은 USDe 1달러당 0.55달러였으며, SKY는 USDS와 DAI 1달러당 0.16달러였다. ENA 보유자는 발행된 달러당 3.5배의 가격을 지불한다. 스카이의 달러 토큰이 줄어드는 동안 성장한 USDe와, 수수료 배분의 첫 번째 단계에서 시작될 자사 토큰 매입에 대한 대가다. 스카이 보유자는 이미 자사 토큰 매입의 혜택을 받고 있다. 스카이의 스파크는 USDe가 주요 담보로 쓰이는 Robinhood Earn의 일부 기능도 지원한다.
Open USD는 9월 30일 출시됐다. 브리지가 발행하며 코인베이스, 스트라이프, 비자, 마스터카드, 쇼피파이가 참여한다. 파트너가 유치한 공급량과 활동에 비례해 보상을 지급하는 방식으로, 에테나의 파트너 보상 모델과 유사하다. 규모는 9월 30일 4억9100만달러에서 10월 19일 8억2500만달러로 늘었다. 베이스에서 USDe를 담보로 대출하는 볼트를 운영하는 코인베이스도 창립 파트너 중 하나다.
주요 변화
유통 관련 변화는 공급량에, 담보자산 관련 변화는 수익률에 영향을 미쳤다. 재단의 결정은 ENA에 돌아갈 수익을 정했다. 앞서 살펴본 두 차례 상승 구간을 제외하면, ENA의 일간 상승률이 가장 높았던 날들은 토큰과 관련한 두 가지 결정이 나온 시점이었다.
유통
Robinhood Earn은 7월 1일 USDG를 대출 자산으로, USDe를 주요 담보로 삼아 출시됐다. 이를 지원하는 Steakhouse USDG 볼트는 9월 14일 규모가 4억5600만달러를 넘어 모포에서 가장 큰 볼트로 자리 잡았다. 미국의 Kraken+와 바이낸스 월렛은 사용자에게 USDe 수익률을 제공하기 시작했고, 바이비트도 자체 USDe 수익률을 홍보했다.
USDe는 모나드와 트론으로 확장됐고, 모포의 최대 달러 담보가 됐다. USDe와 sUSDe는 7월 16일 아베와 함께 모나드에서 출시됐으며, 모나드의 USDe 규모는 9월 30일 7100만달러에 도달했다. USDe는 9월 9일 모포에서 가장 큰 달러 담보가 됐고, 두 토큰 모두 9월 11일 트론에 진출했다.
USDe는 10월 23일 OKX 월렛과 엑스레이어에서 출시됐다. OKX 월렛 사용자가 에테나 상품을 이용할 수 있게 된 것은 이번이 처음이며, 다음으로는 클릭 한 번으로 USDe 반복 대출을 실행하는 기능이 도입될 예정이다.
담보자산
팔콘엑스는 8월 19일 10억달러 규모의 대출 한도를 개설했고, 9월 25일에는 바이낸스에서 주식 베이시스 거래가 시작됐다. 9월 말까지 해당 한도에서 2억3700만달러가 인출됐으며, 주식 베이시스 포지션 규모는 10월 27일 5090만달러였다. 주식 베이시스 거래가 시작된 날 ENA는 19% 상승했다.
리스크위원회 위원 한 명이 10월 22일 SOFR에 따른 수익을 얻는 펀드 SAFO를 담보자산으로 편입할 것을 제안했다. 제안은 2026년까지 최대 5억달러, 2027년에는 최대 10억달러를 허용한다. S&P는 이 펀드에 AAAf 등급을 부여했다.
리스크위원회 위원인 카이로스 리서치는 10월 29일 기관 대출 체계를 공개했다. 이 체계에 따르면 에테나 트레이딩팀은 인허가부터 3자 수탁기관의 담보 보관까지 정해진 요건을 충족하는 차입자를 건별 위원회 투표 없이 승인할 수 있다. USDe, sUSDe, ENA, USDtb는 어떤 경우에도 담보로 인정되지 않는다. 에테나가 공개한 최신 자산 구성에 따르면 기관 대출 규모는 9월 30일 6억1500만달러에서 10월 27일 7억400만달러로 증가했다.
에테나는 10월 29일 바이낸스와 관련한 잠재적 보안 사고를 알리고, 바이낸스에 대한 미실현 손익 노출액이 약 880만달러라고 밝혔다. 거래소 포지션의 담보는 거래소 외부 수탁기관에 보관돼 있으며, 880만달러는 6210만달러 규모 준비금의 약 7분의 1이다. 에테나는 10월 30일 체인링크와 라마리스크 등 제3자 검증기관의 준비금 증명을 공개했다. 이에 따르면 USDe 담보비율은 101.0%를 넘었고, 담보자산은 공급량보다 6000만달러 이상 많았다. 바이낸스는 10월 30일 모든 손실을 보전하겠다고 밝혔으며, 48시간 이내에 출금을 재개할 것으로 예상했다.
ENA와 재단
재단은 8월 27일까지 2주 동안 매도에 나섰던 대형 투자자 중 한 명을 제외한 나머지 전원의 보유 물량을 매입했다. 남은 투자자 물량의 락업 해제 일정도 10월 5일 한 차례로 통합했다. ENA는 8월 27일 15% 상승했다.
수수료 배분안은 9월 2일 통과됐고, ENA 인센티브는 9월 30일 종료됐다. 투표 다음 날인 9월 3일 ENA는 하루 동안 13% 상승했다.
신규 달러 토큰과 Ethena Pay
Ethena Pay는 9월 1일 아발란체에서 카드 및 모바일 저축 앱으로 출시됐다. 9월 25일에는 사용자 1600명이 앱에 보유한 자금이 150만달러라고 밝혔고, 10월 15일까지 카드 결제액은 300만달러에 도달했다. 10월 28일에는 USDe 잔액이 800만달러, 주간 카드 결제액이 75만달러를 넘어섰다. 대기자 1만명 이상 중 활성 사용자는 약 1400명이었다.
같은 날 Ethena Pay는 제3자 볼트인 Earn+를 출시했다. Earn+는 아베 V4의 아발란체 시장에서 USDe 반복 대출로 약 11배의 레버리지를 활용하며, 450만달러 한도 내에서 연 최대 12%의 수익률을 제공한다. 페이먼트스캔의 10월 29일 집계에 따르면 10월 19일이 포함된 주간 Ethena Pay 카드 보유자의 사용 횟수 중앙값은 7회였다. 건별 결제 데이터가 있는 7개 카드 프로그램 중 가장 많았다.
이더파이는 10월 6일 자체 달러 토큰 ether.fi USD를 발표했다. 에테나의 Whitelabel을 기반으로 운영되며, 10월 20일 출시됐다.
향후 계획
ENA 보유자에게 가장 중요한 미확정 사안은 랩스와 재단 간 계약이다. 이 계약은 프로토콜의 지식재산권을 재단에 양도하거나 독점 사용권을 부여하고, 잔여 가치도 재단에 귀속시키는 내용이다.
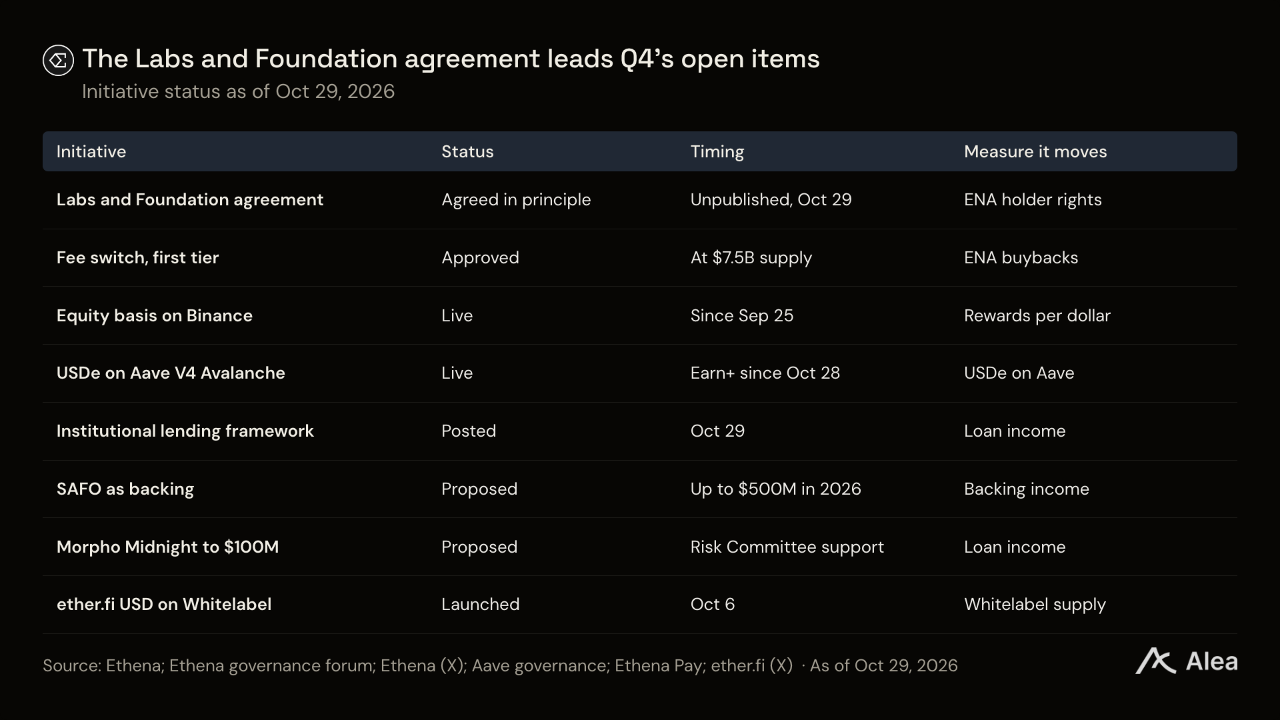
아베는 Ethena Pay의 결제가 이뤄지는 아발란체의 아베 V4에 USDe를 상장하는 제안 535를 실행했다. Earn+는 10월 28일부터 이 시장을 이용해 왔으며, 이에 따라 Ethena Pay 잔액을 같은 체인의 대출 시장에서 운용할 수 있게 됐다. 10월 28일 제출된 스테이블코인엑스의 투자자 자료는 초기 버전이 출시된 소프트웨어 키트를 소개한다. 이 키트는 미국 외 지역의 거래소, 핀테크, 네오뱅크, 지갑이 자체 브랜드 상품으로 에테나의 수익률을 제공할 수 있게 한다.
향후 주요 변수
첫 번째 단계 대비 14일 평균 공급량. 이 수치는 9월 30일 48억8000만달러에서 10월 26일 46억7000만달러로 줄어 첫 번째 단계까지 28억3000만달러가 부족했다. 아베의 USDT 차입금리가 10월 6일 약 4.4%에서 6.8%로 급등하자, 사용자들은 USDT 차입으로 조성한 USDe 포지션을 정리했다.
아베 이더리움 시장에 공급된 USDe는 10월 5일 5억4600만달러에서 10월 19일 2억5500만달러로 감소했다. 10월 26일 마감 시점의 전체 USDe 공급량은 10월 6일 기록한 고점 49억8000만달러보다 3억7900만달러 적었다. 아베의 관리 담당자들은 9월 30일 기준 전체 공급량의 약 4분의 1에 해당하는 아베 내 USDe에 적용되는 금리를 결정했다. 이들의 다음 금리 변경은 기본 시나리오의 도달 시점에 영향을 미칠 가장 큰 단일 위험 요인이다.
10월 5일 락업 해제 이후 ENA 유통량. 투자자와 스테이블코인엑스의 락업이 모두 종료된 10월 5일, ENA 유통량은 101억개에서 134억개로 33% 증가했다. 추가된 토큰의 가치는 10월 26일 종가 기준 약 6억8500만달러였다. 스테이블코인엑스의 PIPE 투자자들은 토큰당 약 0.30달러를 지불했으며, 10월 26일 종가는 이보다 32% 낮았다. 스테이블코인엑스가 매도하려면 재단의 동의가 필요하다.
10월 26일 종가 기준 ENA. ENA는 10월 26일 0.207달러로 마감해 9월 30일보다 22% 낮았다. 시가총액은 27억7000만달러로 9월 30일의 26억7000만달러를 웃돌았다. 유통량에 포함되는 토큰이 3분의 1 늘었기 때문이다. 이 시가총액을 기준으로 ENA는 첫 번째 단계 배분액의 157배에 거래됐다.
스카이의 새 수익률 적용 후 sUSDe와 sUSDS의 수익률 격차. 스카이는 10월 7일부터 3.80%를 지급하며, 에테나 sUSDe의 10월 28일까지 30일간 수익률은 평균 4.93%였다. 격차는 약 1.13%포인트로, 기준선인 0.65%포인트를 0.48%포인트 웃돈다. 과거 수익률 격차가 기준선을 넘었던 9개월 중 7개월에 USDe가 증가했다. 격차가 유지된다면 4분기에도 성장할 가능성을 시사한다.
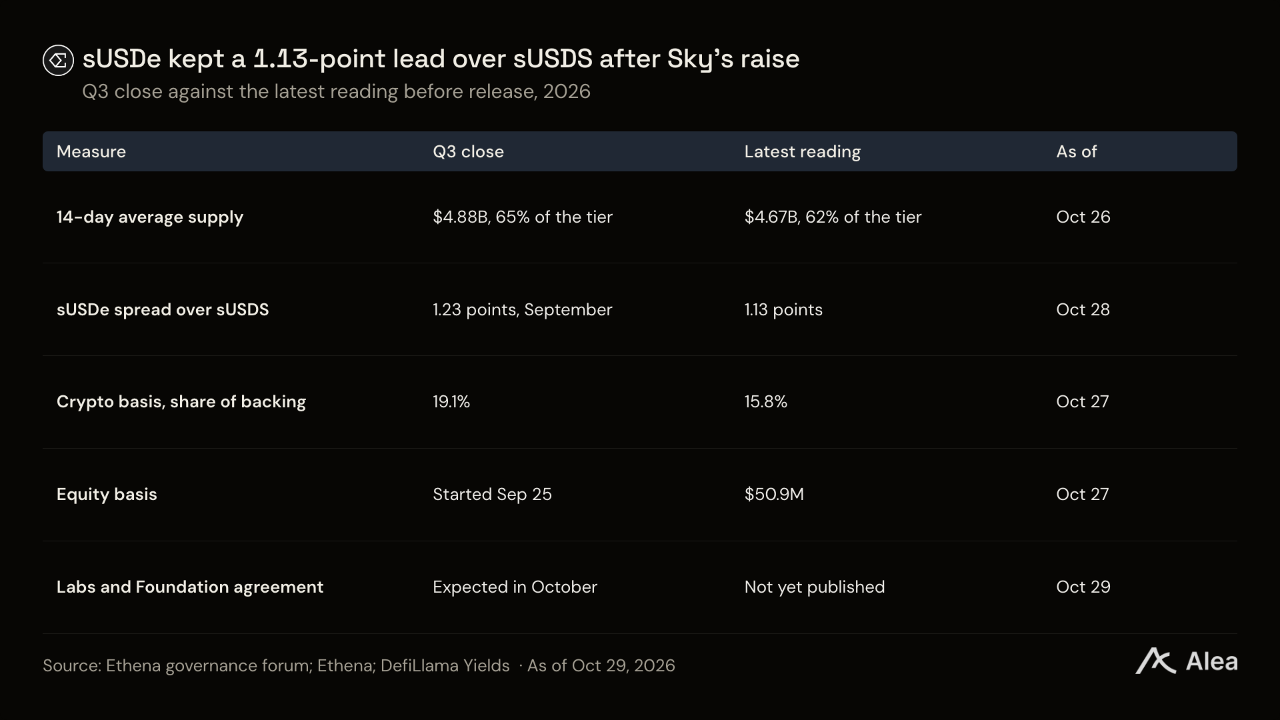
랩스와 재단 간 계약. 설명된 내용대로 체결되면 재단은 양도 또는 독점 사용권을 통해 프로토콜 지식재산권의 사실상 전부를 확보한다. 이후 잔여 이익이나 매각 가치는 모두 재단에 귀속되며, 랩스 주주에게는 돌아가지 않는다. 이는 ENA를 매입하는 재단이 수수료 배분을 넘어 사업 자체에 대한 권익도 갖게 된다는 의미다.
ENA 인센티브가 없는 4분기. 4분기는 2024년 이후 USDe 관련 ENA 인센티브가 없는 첫 분기다. 인센티브 없이도 USDe는 9월 30일부터 10월 6일 고점까지 1억1300만달러 증가했다. 이후 10월 감소세는 아베의 USDT 금리 변경과 함께 나타났다.
미국 스테이블코인 규정. 11월 30일까지 의견을 받는 연방준비제도의 9월 24일 제안은 연준 감독 대상 발행사가 계열사나 관련 제3자에게 자금을 지급하고 이들이 보유자에게 수익을 전달하면 수익 지급 금지를 위반한 것으로 추정한다. 발행사가 연준 감독 대상이라면 화이트라벨 달러 토큰과 USDtb 파트너도 적용 대상이 된다. 재무부의 제안은 2028년 7월 18일부터 허가받은 발행사나 적격 외국 발행사가 발행하지 않은 결제용 스테이블코인을 플랫폼이 미국인에게 판매하는 것을 금지한다. USDe가 해당 스테이블코인에 해당하는지에 따라 Kraken+의 미국 서비스에도 이 기한이 적용될지가 결정된다.
결론
에테나는 3분기 대출 시장과 Earn 상품을 통해 USDe의 성장세를 회복했고, 펀딩 수익이 돌아오면서 달러당 수익도 늘었다. 9월 2일 통과된 수수료 배분안은 첫 번째 단계부터 ENA 매입 재원을 제공한다. 10월 26일 기준 14일 평균 공급량은 첫 번째 단계까지 28억3000만달러가 부족하며, 기본 시나리오에서는 2027년 5월 1일 해당 단계에 도달한다. 첫 번째 단계 배분액의 157배에 거래되는 ENA 가격에는 이미 그 단계를 넘어서는 성장 기대가 반영돼 있다.
부록
수익률은 UTC 기준 일수를 적용해 연율화하며, 잔액은 UTC 기준 일일 마감 시점에 집계한다. 지급 보상은 에테나의 보상 배분용 세이프 지갑 세 곳에서 전송된 공식 USDe를 집계한 것으로, 모든 달러당 수익률의 산정 기준이다.
용어 정의
USDe 공급량. UTC 기준 일일 마감 시점의 USDe 유통량으로, USDe당 1달러를 적용한 달러 금액이다.
지급 보상. 에테나가 보상 배분용 세이프 지갑 세 곳을 통해 sUSDe 볼트, 파트너, 대출 시장에 전송한 USDe다. 에테나가 지급하는 금액이며, 전액 담보자산 수익을 재원으로 한다.
달러당 보상. 세 경로 전체의 지급 보상을 평균 USDe 공급량으로 나눈 뒤, 365를 해당 기간의 일수로 나눈 값을 곱해 연율화한다. 모든 경로의 보상을 전체 USDe에 나눠 적용하므로 볼트 자체 수익률과 차이가 난다.
경로별 수익률. 각 경로의 3분기 보상을 해당 경로의 평균 USDe 보유량으로 나눠 연율화한 값이다. 모포 담보에는 베이스의 USDe/USDC 시장과 로빈후드 체인의 USDe/USDG 시장이 포함된다. 아베에는 이더리움, 플라즈마, 모나드, 메가이더, 맨틀 시장이 포함되며 USDtb 캠페인은 제외한다. 거래소 수익률은 각 거래소가 사용자에게 제공하는 수익률이다.
스테이킹 비중. sUSDe 볼트의 달러 자산을 USDe 공급량으로 나눈 값이다.
sUSDe 수익률. 볼트의 일별 APY를 월별로 평균한 값이다.
sUSDS 대비 수익률 격차. sUSDe의 월평균 APY에서 sUSDS의 월평균 APY를 뺀 값으로, 단위는 %포인트다. 펀딩은 수익률 격차와 수요 모두에 영향을 미치므로 모형이 설명하는 관계의 일부는 펀딩 자체에 기인한다. 모형에는 유통 효과도 반영되지 않는다. 메가이더의 3억9400만달러가 이탈한 7월의 월간 성장률은 모형 추정치보다 약 8%포인트 낮았고, 8월과 9월은 추정치를 웃돌았다.
수익형 달러 수익률 중앙값. 볼트 자산이 5000만달러를 넘는 토큰 중 각 발행사의 자체 달러 기반 저축형 토큰이 기록한 3분기 또는 월간 APY의 중앙값이다. 대상은 스카이의 sUSDS, 팔콘의 sUSDf, 유주얼의 bUSD0, 캡의 stcUSD, USD.AI의 sUSDai, 아반트의 savUSD다. 프랙스의 sfrxUSD는 자산이 5000만달러 미만이었다. 메이플의 syrupUSDC는 USDC를 대출하며 발행사 자체 달러 토큰이 아니다.
규모가 비슷한 달러 토큰. 2026년 6월 30일 규모가 10억~150억달러였던 달러 스테이블코인이다. 블랙록의 BUIDL 펀드 지분은 제외하며, USDe와 함께 USDS, DAI, USD1, USDG, PYUSD, RLUSD, USDD, USDf, U가 포함된다.
펀딩. 바이낸스, 바이비트, 하이퍼리퀴드의 BTC 및 ETH 무기한선물 펀딩비율 평균을 연율화한 값이다.
14일 평균 공급량. 최근 14일간 일일 마감 공급량의 평균이다. 투표에서는 단계별 기준을 정하고 측정 방식은 실행 단계에 맡겼으며, 리스크위원회 위원 두 명이 이 평균을 지지한다.
재단 총배분액. 공급량 × 달러당 보상 × 해당 단계의 수익 배분 비율로, 재단 비용과 95% 매입 규칙을 적용하기 전 금액이다. 제안에는 재단 비용 규모가 명시돼 있지 않다. 따라서 배분액은 각 단계의 자사 토큰 매입 상한이며, 지급 보상은 배분 비율이 적용되는 수익의 하한이다.
경쟁 달러 토큰 대비 점유율. USDe, USDf, USX, cUSD, USR, lvlUSD의 합산 공급량에서 USDe가 차지하는 비중이다.
발행 달러당 시가총액. 동일한 마감 시점의 토큰 시가총액을 발행사의 달러 토큰 공급량으로 나눈 값이다.
수수료 대비 및 보유자 수익 대비 시가총액. 프로토콜 수수료 또는 토큰 보유자에게 환원하는 금액을 직전 90일간 합산해 연율화한 뒤, 토큰 시가총액을 이 금액으로 나눈 값이다.
수치 재조정
토큰터미널 수수료. 토큰터미널이 집계한 3분기 수수료는 5250만달러로, 지급 보상보다 230만달러 많다.
디파이라마 수수료. 디파이라마는 5350만달러로 집계한다. 파트너 보상 항목에는 파트너 세이프 지갑이 3분기에 에테나 자체 지갑으로 전송한 USDT가 포함된다.
데이터 출처
공개된 각 지표는 해당 지표를 제공하는 모든 데이터 제공업체를 비교한 뒤 하나의 출처를 선정해 보고서 전체에 일관되게 적용했다.
USDe 공급량. 디파이라마의 USDe 스테이블코인 시계열로, 모든 체인의 일별 유통량을 집계한다. 9월 30일 에테나 자체 공급량 데이터와의 차이는 0.01% 이내였다. 토큰터미널은 USDtb와 suiUSDe를 더하기 때문에 11.3% 높게 집계한다.
체인별 USDe. 동일한 시계열에 대한 디파이라마의 체인별 구분이다.
체인 내 달러 토큰 대비 USDe 비중. 동일한 일일 마감 시점의 USDe 체인별 잔액을 디파이라마의 체인별 스테이블코인 공급량으로 나눈 값이다.
주식 무기한선물 펀딩. trade.xyz 무기한선물 7종(XYZ100, NVDA, TSLA, GOOGL, META, AAPL, MU)에 대한 하이퍼리퀴드의 펀딩 이력이다. 시간당 비율을 동일 가중치로 평균해 연율화한다.
담보자산 구성. 에테나의 유형별 담보자산 이력으로, 9월 27일 수치를 9월 수탁기관 증명 보고서와 대조했다.
지급 보상. sUSDe 배분 지갑을 비롯해 이더리움에 있는 에테나의 보상 배분용 세이프 지갑 세 곳에서 출금된 USDe 전송 내역이다. 수치 재조정 항목에서 설명했듯, 3분기 수치는 토큰터미널이 4.6%, 디파이라마가 6.6% 높게 집계한다.
평균 USDe 공급량. 디파이라마의 USDe 시계열에서 해당 기간의 일일 마감 공급량을 평균한 값이다.
달러당 보상. 지급 보상을 평균 USDe 공급량으로 나눠 연율화한 값이다.
수령자별 보상. 동일한 세이프 지갑 전송 내역을 수령자별로 구분한 것이다. 거래소 입금 주소는 공개 태그와 자금 회수 내역으로, 브리지를 거친 USDe는 레이어제로 목적지로, 머클 캠페인은 자금을 지원하는 시장으로 구분한다. 솔라나에서는 Jupiter Lend와 카미노의 다중서명 지갑이 각 프로토콜의 자체 보상 함수 호출을 통해 보상을 지급한다.
sUSDe 수익률. 디파이라마가 제공하는 sUSDe 볼트의 일별 APY다. 볼트의 온체인 지분 가격으로 산출한 3분기 수익률은 4.34%로, 일별 평균과의 차이가 1% 이내다. 에테나의 30일 수익률도 9월 평균과 일치했다. 보상을 볼트의 평균 자산으로 나누면 약 4.2%가 되는데, 지분 가격에는 복리 효과가 반영되기 때문이다.
sUSDe 볼트 자산. 디파이라마의 sUSDe 볼트 풀 일별 자산 시계열이다. 에테나는 현재 잔액만 제공한다.
스테이킹 비중. sUSDe 볼트 자산을 USDe 공급량으로 나눈 값이다.
대출 시장 보상. 에테나의 Liquid Leverage Safe에서 전송된 USDe를 수령자별로 추적하고, 브리지를 거친 USDe는 목적지 체인별로 추적한다. 머클 캠페인 기록에는 각 수령자가 자금을 지원한 시장이 명시돼 있다.
ENA 가격. 코인게코의 ENA, SKY, ETH, BTC 일별 종가다. 9월 30일 디파이라마의 ENA 가격도 일치했다.
sUSDS 수익률. 디파이라마가 제공하는 sUSDS의 일별 APY로, 9월 30일 스카이가 자체 설정한 저축 수익률과 일치했다.
sUSDS 대비 수익률 격차. 월평균 sUSDe 수익률에서 월평균 sUSDS 수익률을 뺀 값이다.
펀딩. 바이낸스, 바이비트, 하이퍼리퀴드의 공개 펀딩 이력에서 BTC와 ETH의 평균을 구한 값이다.
14일 평균 공급량. 최근 14일간 USDe 일일 마감 공급량의 평균이다.
재단 총배분액. USDe 공급량에 달러당 보상과 해당 단계의 수익 배분 비율을 곱한 값으로, 재단 비용을 차감하기 전 금액이다. 위의 USDe 공급량 및 달러당 보상 항목과 수수료 배분 단계를 바탕으로 산출한다.
ENA 시가총액. 코인게코의 UTC 마감 시점 일별 ENA 시가총액이다. 9월 30일 디파이라마 수치도 일치했다.
ENA 유통량. 코인게코의 ENA 시가총액을 동일한 UTC 마감 시점의 가격으로 나눠 산출한 유통 토큰 수다.
과거 지급 보상 대비 시가총액. ENA 시가총액을 최근 90일간 지급된 보상의 연율 환산액으로 나눈 값이다. ‘ENA 시가총액’과 ‘지급 보상’ 항목의 데이터를 사용했다.
달러 스테이블코인 공급량. UTC 기준 일 마감 시점의 디파이라마 전체 달러 스테이블코인 공급량이다. 디파이라마가 과거 데이터를 수정한 뒤 10월 20일 다시 수집했다.
규모가 비슷한 달러 스테이블코인 공급량. ‘규모가 비슷한 달러 스테이블코인’ 정의에 포함된 9개 스테이블코인 각각의 디파이라마 스테이블코인 시계열 데이터로, 10월 23일 수집했다. 디파이라마에 USDD 데이터가 없는 7월 8일부터 9월 27일까지는 코인게코의 USDD 시가총액 데이터로 보완했다.
수익형 달러 스테이블코인 예치 금리. sUSDS를 비롯해 ‘수익형 달러 스테이블코인 중앙값’ 정의에 포함된 각 예치 토큰의 디파이라마 일별 APY로, 10월 23일 수집했다. 발행사별 달러 스테이블코인 공급량은 디파이라마 스테이블코인 시계열 데이터를 사용했다.
비교 대상 예치 금리. 각 발행사의 예치 볼트에 대한 디파이라마 일별 APY다. 9월 30일 스카이가 자체 설정한 금리는 sUSDS와 같은 3.60%였다.
비교 대상 시가총액. 코인게코의 UTC 기준 일 마감 시점 SKY, FF, USUAL 시가총액이다.
비교 대상 수입. 스카이가 담보자산에서 얻는 이자인 디파이라마의 스카이 일별 수수료와 유주얼의 일별 수수료를 각각 9월 30일까지 90일간 합산한 뒤 연율로 환산했다. 팔콘의 수수료 시계열 데이터는 불완전해 FF는 수입 비교에서 제외했다.
비교 대상 보유자 수익. 스카이의 SKY 바이백에 해당하는 디파이라마의 스카이 일별 보유자 수익과 유주얼의 일별 보유자 수익을 같은 90일간 집계해 연율로 환산했다.
발행액 1달러당 시가총액. 각 토큰의 시가총액을 같은 일 마감 시점에 해당 발행사의 달러 스테이블코인 공급량으로 나눈 값이다. ‘비교 대상 시가총액’과 ‘달러 스테이블코인 공급량’ 항목의 데이터를 사용했다.
USDtb 공급량. 디파이라마의 일별 USDtb 시계열 데이터다. 에테나의 USDtb 페이지는 현재 준비금만 보여준다.
화이트라벨 공급량. JupUSD, USDm, suiUSDe의 디파이라마 일별 시계열 데이터다.
아베 내 USDe 공급량. 아베의 이더리움 USDe 시장과 플라즈마, 모나드, 맨틀 USDe 시장에 대한 디파이라마 일별 공급량이다.
아베 내 USDe 차입액. 이더리움과 플라즈마의 아베 USDe 시장에 대한 디파이라마 일별 총차입액이다.
아베 USDe 차입 금리. 이더리움의 아베 USDe에 대한 디파이라마 일별 변동 차입 APY다.
모포 USDe 담보. 베이스 USDe/USDC 시장과 로빈후드 체인 USDe/USDG 시장에 대한 모포의 일별 시장 데이터다.
비교 대상 볼트 자산. sUSDS 볼트와 sUSDf 볼트의 디파이라마 일별 자산 규모다.
비교 대상 및 벤치마크 가격. 코인게코의 SKY, FF, USUAL, RESOLV, ETH, BTC 일별 종가다.
달러 스테이블코인 공급량. 각 발행사와 전체 달러 스테이블코인에 대한 디파이라마 스테이블코인 시계열 데이터다. 디파이라마가 과거 시장 데이터를 수정한 뒤 10월 20일 다시 수집했다.
경쟁 달러 스테이블코인 공급량. ‘경쟁 달러 스테이블코인 대비 점유율’ 정의에 포함된 USDe와 경쟁 스테이블코인 5종의 디파이라마 합산 공급량이다.
경쟁 달러 스테이블코인 5종. USDe를 제외한 경쟁 스테이블코인 5종의 동일한 디파이라마 스테이블코인 시계열 데이터다.
경쟁 달러 스테이블코인 대비 점유율. USDe 공급량을 USDe와 경쟁 달러 스테이블코인 5종의 디파이라마 공급량 합계로 나눈 값이다.
준비기금. 에테나의 담보 현황 페이지 데이터로, 9월 검증 보고서와 일치했다.
3개월 만기 미국 단기국채. 연방준비제도의 고정 만기 수익률 시계열 데이터다. 미국 재무부의 일별 단기국채 금리는 이 데이터보다 소폭 낮게 나타나는데, 이는 부분적으로 할인율 기준으로 고시되기 때문이다.
참고자료
프로토콜 규칙: 수수료 스위치 제안, 리스크위원회 분석, 수수료 스위치 투표, 재단 업데이트, 주식 베이시스, 준비기금, 스테이킹, 8월 검증 보고서, 9월 검증 보고서.
분기 주요 사건: Robinhood Earn, Robinhood Earn의 USDG, USDC 발행 수수료 무료화, 무료 반복 차입·예치, USDT 발행 수수료 무료화, 코인베이스 볼트, Kraken+, 크라켄의 USDe 조건, 팔콘엑스 금융 약정, 아베 금리 조정, Binance Wallet, 바이낸스 주식 베이시스, ENA 인센티브, 바이비트, 모나드, 모포 담보, 로빈후드 체인, 메이플, Ethena Pay, 스테이블코인엑스 상장, 스테이블코인엑스 PIPE 조건, 스테이블코인엑스 락업 면제, ether.fi USD, 아베 USDT 금리, 아발란체의 아베 V4, 출시 이후 보상, 기관 대출 체계, 아베 제안 535, Earn+, Ethena Pay 카드 사용, 스테이블코인엑스 발표 자료.
비교 대상: 스카이 금리 인하, 9월 3일 스카이 금리 인상, 10월 7일 스카이 금리 인상, 스카이 바이백, Robinhood Earn의 스파크, 모포 볼트, 서클과 코인베이스, Global Dollar Network, Open USD.
규제: 연준의 GENIUS 규정안, 미국 재무부의 GENIUS 규정안.
데이터: USDe 공급량, sUSDe 볼트, sUSDe 분배 컨트랙트, 파트너 분배 컨트랙트, 에테나 수익률, ENA 가격.
이해관계 공개
이 에테나 보고서는 대가를 받거나 의뢰를 받아 작성하지 않았다.
위 분석에 직접 참여한 인원을 포함해 알레아 리서치 팀 구성원은 보고서에서 다룬 토큰을 보유하고 있을 수 있다.
이 콘텐츠는 교육 목적으로만 제공되며 금융 또는 투자 자문에 해당하지 않는다. 투자자는 직접 조사하고 손실을 감당할 수 있는 금액만 투자해야 한다. 알레아 리서치는 리서치 플랫폼이며 투자 또는 금융 자문사가 아니다.

Bitcoin(BTC)
₩ 101,781,357

1,037,660.08(+1.03%)

Ethereum(ETH)
₩ 2,885,873
38,721.26(+1.36%)

XRP(XRP)
₩ 1,499
16.01(+1.08%)

Solana(SOL)
₩ 117,313
884.85(+0.76%)

Tether USDt(USDT)
₩ 1,362

-0.13(-0.01%)

USDC(USDC)
₩ 1,363

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0