-
 링크복사
-
 공유
-
 추천


메이플: 2026년 3분기
알레아 리서치 (Alea research)
2026.11.18 16:44:07
2026년 11월 10일
메이플은 스테이블코인의 신용·수익 기반이 되는 것을 목표로 한다. 3분기에는 syrupUSDG를 통해 핀테크 앱에 대출 운용 기능을 제공하기 시작했다. 평균 대출 잔액 증가가 7월 매출을 끌어올렸고, 운용 수수료 인상이 8월과 9월 매출 증가로 이어졌다. 9월에 기록한 매출 157만달러로 SYRUP 바이백은 7월 도입된 바이백 규칙 MIP-021의 중간 구간에 진입했다. 스카이의 자금 운용 주체 두 곳은 3분기에 약 4억2200만달러를 회수했다.
핵심 내용
메이플의 3분기 매출은 441만달러로, 예치금이 줄었음에도 2분기보다 0.8% 증가했다. 분기 말에는 예치금 1달러당 매출이 6월보다 높아졌다.
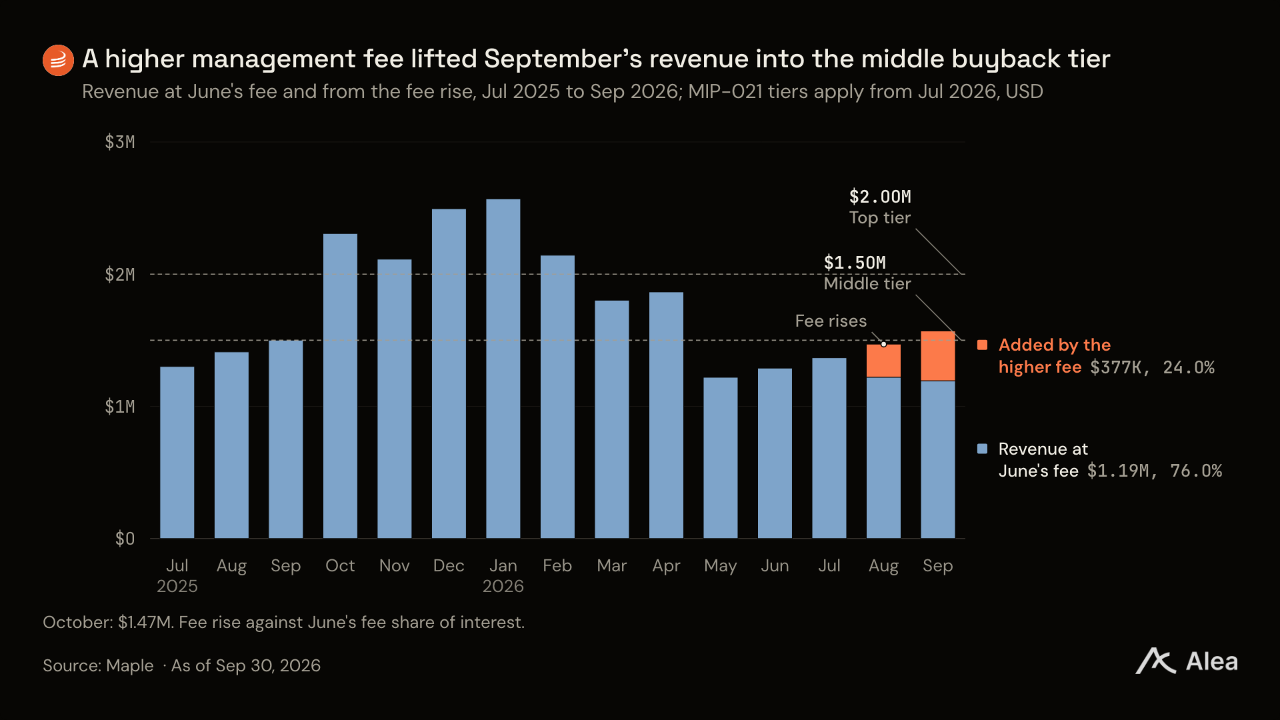
- 운용 수수료 인상으로 9월 매출이 157만달러까지 늘면서 바이백 중간 구간에 진입했다. 6월 수수료율을 적용했다면 매출은 119만달러였을 것이다. 수수료 인상분 반영은 이제 완료됐으며, 10월 매출은 다시 중간 구간 기준에 못 미쳤다.
- syrupUSDG는 출시 첫 분기에 예치금 1억7600만달러를 확보했고, 10월에는 1억4200만달러가 추가로 유입됐다. 대부분은 보유자가 모포와 아베 V4 허브에서 대출받기 위해 맡긴 담보다.
- 에테나는 USDe 준비자산 중 약 3억달러를 Maple Institutional에 배분했으며, 9월 30일 기준 잔액은 3억400만달러였다. 이에 따라 에테나는 10월 28일과 11월 6일 환매를 요청하기 전까지 메이플에서 두 번째로 큰 자금 배분 주체였다.
- MIP-021에 따른 바이백에는 3분기 매출의 13.6%가 투입됐다. 2026년 상반기에는 3.4%, 2025년 3분기에는 매출의 4분의 1이었다. 이를 통해 Syrup Strategic Fund용으로 290만 SYRUP을 매입했다.
- 메이플은 9월 2일 세 가지 자금 배분 전략을 발표했다. 각 전략의 출시 시점 한도는 예치금의 5%로 설정됐다. 신용등급이 있는 증권을 담보로 대출하고, 자산유동화에 자금을 공급하며, 베이시스 거래를 운용하는 전략이다.
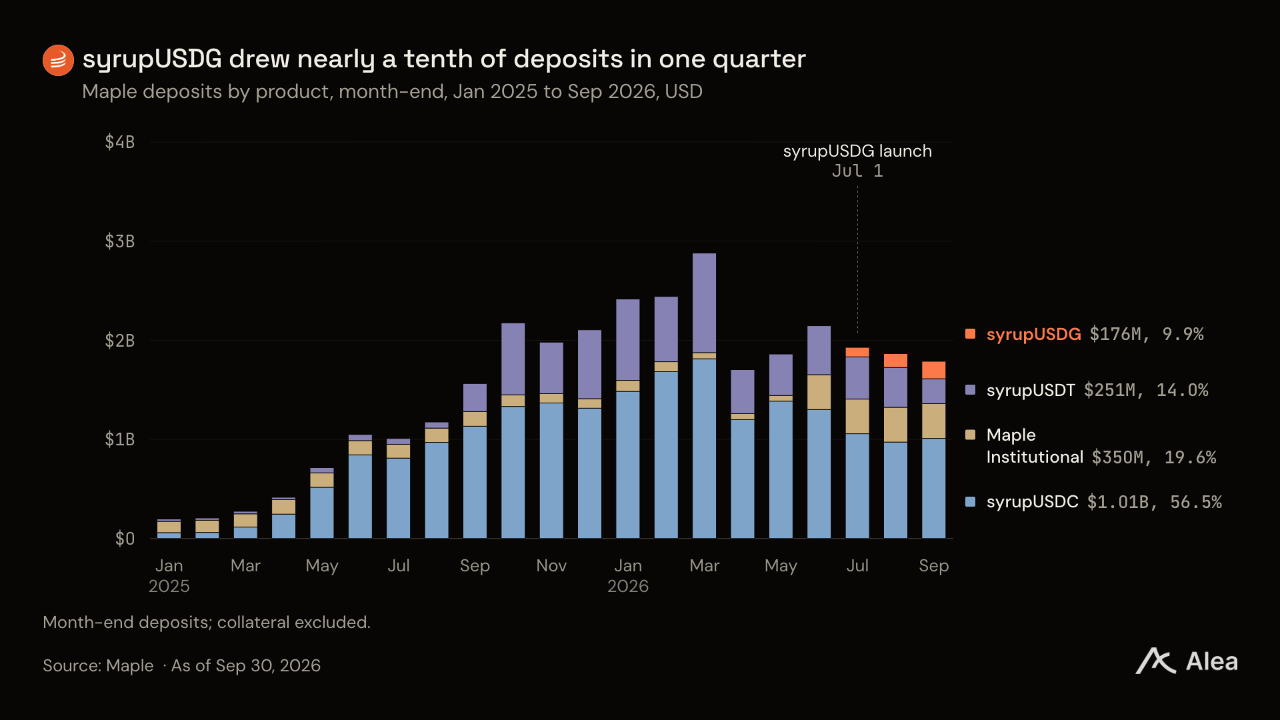
syrupUSDG는 7월 1일 출시 이후 가장 빠르게 성장했으며, Maple Institutional은 3분기 말 규모가 분기 초와 비슷했다. 스카이의 자금 운용 주체 두 곳이 환매하고 플라즈마의 레버리지 포지션이 빠져나가면서 예치금은 17% 감소한 17억9000만달러, 대출 잔액은 9% 감소했다. 7월 syrupUSDC 풀은 스카이의 모든 환매 요청을 3시간 안에 처리했으며, syrup 풀과 기관용 담보대출 풀에서는 손상이 발생한 대출이 없었다. SYRUP은 3분기에 65% 상승한 뒤 10월에 29% 하락했다.
메이플의 대출 방식
메이플은 기관 차입자가 맡긴 암호화폐를 담보로 예치자의 스테이블코인을 대출한다. 예치자는 허가형 Maple Institutional 풀을 통해 대출하거나, 이자가 유입될수록 가격이 오르는 달러 토큰인 syrupUSDC, syrupUSDT, syrupUSDG를 보유한다.
메이플은 아베처럼 대출금보다 가치가 높은 암호화폐를 담보로 받지만, 모든 차입자를 직접 심사한다. 전통 금융에서 가장 유사한 사업은 프라임 브로커의 담보대출 부문이다. 메이플도 차입자를 선정하고, 증거금 수준을 정하며, 추가 증거금을 요구하고, 이자에 운용 수수료를 부과한다.
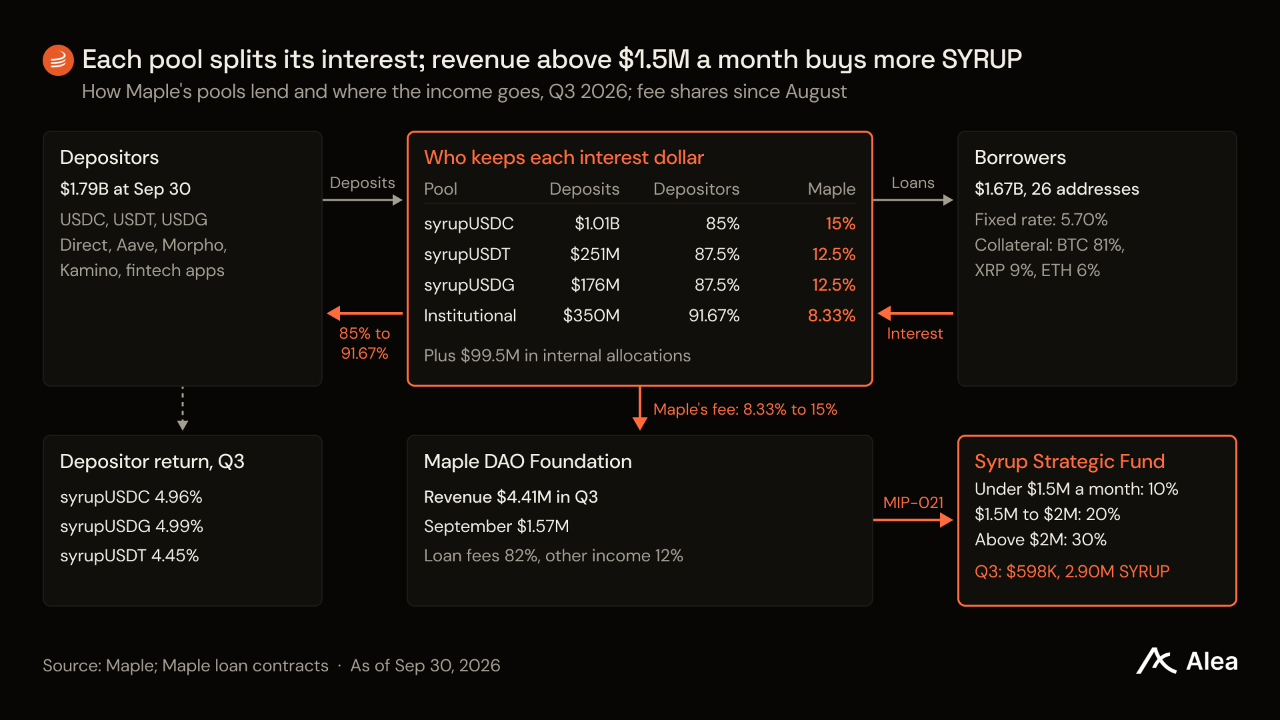
9월 30일 기준 메이플의 대출 잔액은 16억7000만달러로, 아베·모포·스파크에 이어 온체인 대출기관 중 네 번째로 컸다. 메이플의 대출 잔액은 12월 31일 이후 2.7% 증가했다. 같은 기간 상위 10개 온체인 대출기관의 대출 잔액은 15% 감소했다. 다만 3분기에는 이들 10곳의 대출 잔액이 32% 늘어난 반면 메이플은 줄었다. 세 개의 syrup 풀이 메이플 대출 잔액의 5분의 4를 차지한다. syrupUSDC가 9억8000만달러, syrupUSDT가 2억3700만달러, syrupUSDG가 1억500만달러다. 나머지 3억4500만달러는 Maple Institutional에 있으며, 거의 전액이 하나의 담보대출 풀에 집중돼 있다.
3분기 메이플은 더 적은 예치금으로 더 많은 매출을 올렸다. 6월부터 9월까지 평균 대출 잔액이 15.5% 늘었고, 메이플이 가져가는 이자 수익의 비중도 커졌다. 추가 매출 덕분에 9월 바이백은 MIP-021의 중간 구간에 진입했다.
이자 대부분은 예치자에게 돌아간다
차입자는 만기가 정해지지 않은 대출에 고정금리를 적용받고, 원금에 대한 서비스 수수료를 낸다. 메이플의 운용 수수료는 이자의 일부를 가져가는 방식이다. 8월 변경 전까지 모든 syrup 풀에 8.33%가 적용됐으며, 이후 syrupUSDC는 15%, syrupUSDT와 syrupUSDG는 12.5%로 올랐다. 기관용 담보대출 풀은 기존 수수료율을 유지했다. syrupUSDC 예치자에게 돌아가는 이자는 7월에는 1달러당 약 92센트였지만, 9월에는 85센트로 줄었다.
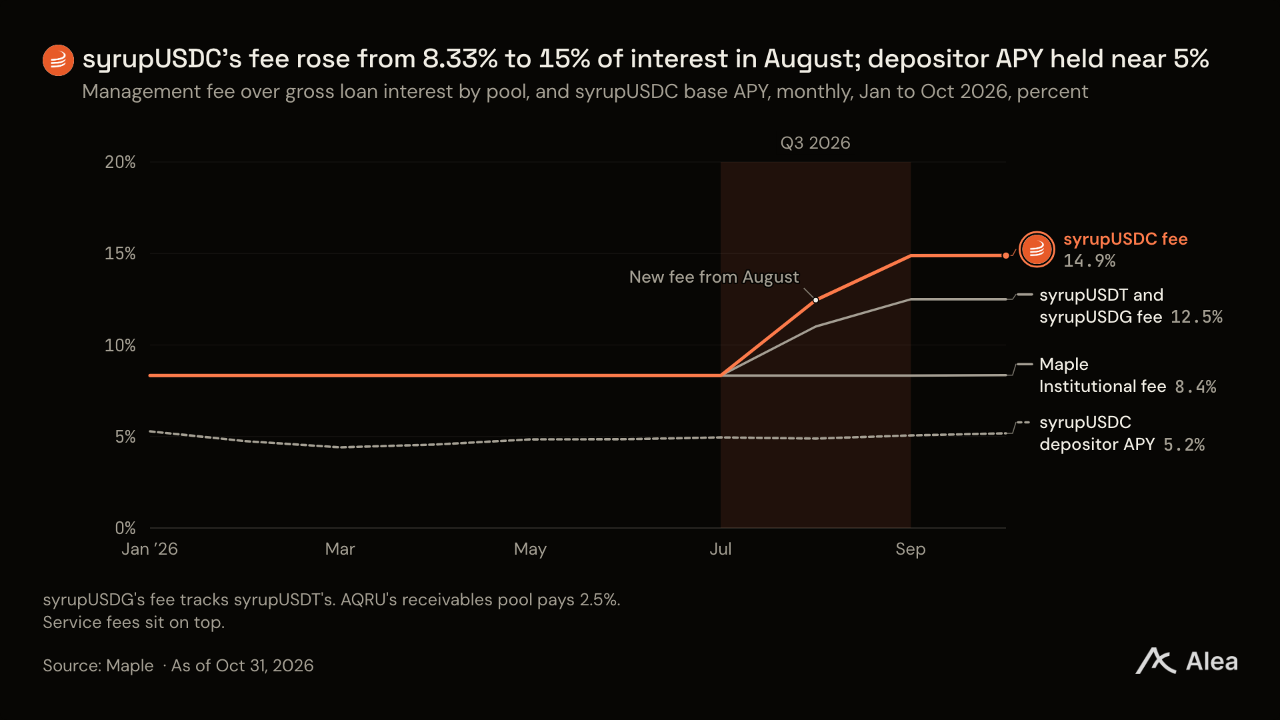
기존 수수료는 풀을 운영하는 풀 위임자 몫 3.33%와 메이플 트레저리 몫 5%로 구성됐다. 새 수수료는 전액 트레저리로 귀속되면서 위임자 수수료는 7월 25만6000달러에서 9월 1만달러로 줄었다. 현재 수수료율은 아베 DAO가 Ethereum Core에서 USDC 이자 중 가져가는 10%보다 높다.
9월 30일 기준 syrupUSDC 풀 차입자의 연간 대출금리는 5.90%였다. 반면 메이플 수수료를 차감하고 인출에 대비해 일부 현금을 보유하는 이 풀에서 예치자가 직전 30일간 얻은 수익률은 5.06%였다.
매출 증가의 주된 요인은 운용 수수료 인상이다
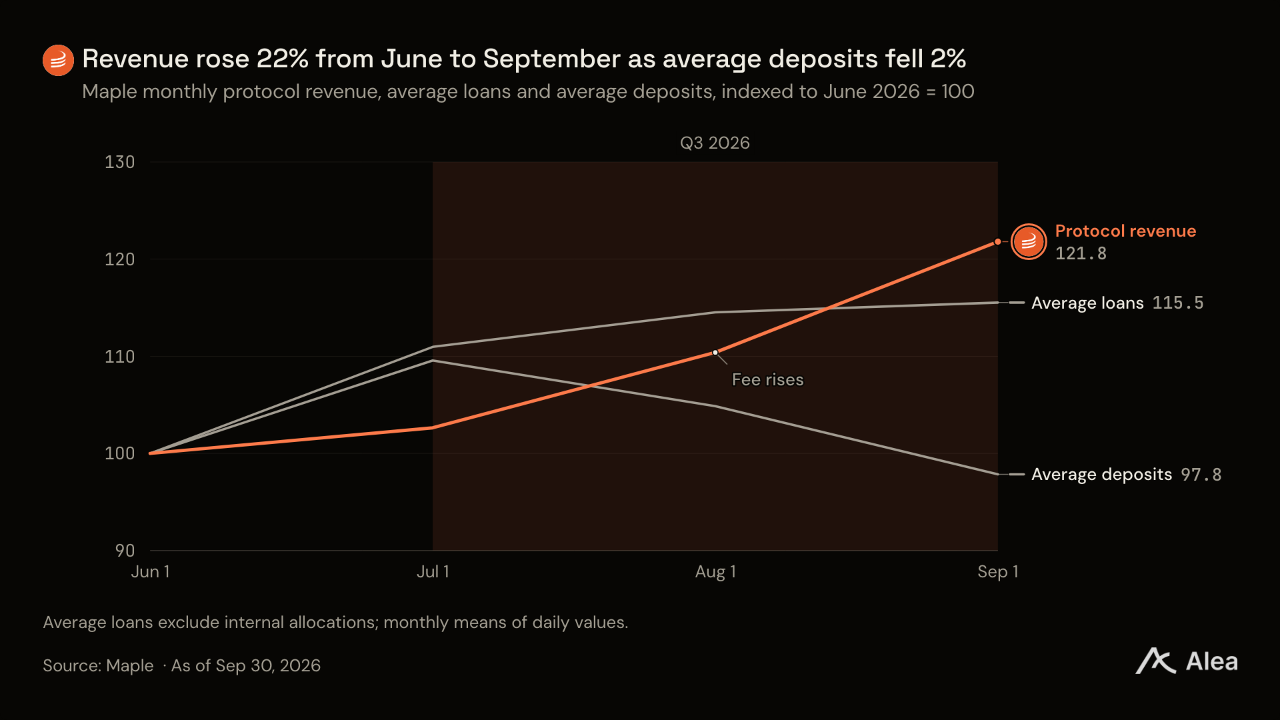
월 매출은 평균 예치금에 예치금 1달러당 매출을 곱한 값이다. 3분기 매출은 전 분기와 거의 같았지만, 6월부터 9월까지 평균 예치금이 2% 줄어든 가운데 월 매출은 22% 증가했다. 증가분은 전적으로 예치금 1달러당 매출, 즉 메이플의 순이자마진 상승에서 나왔다. 3분기 순이자마진은 0.91%였다.
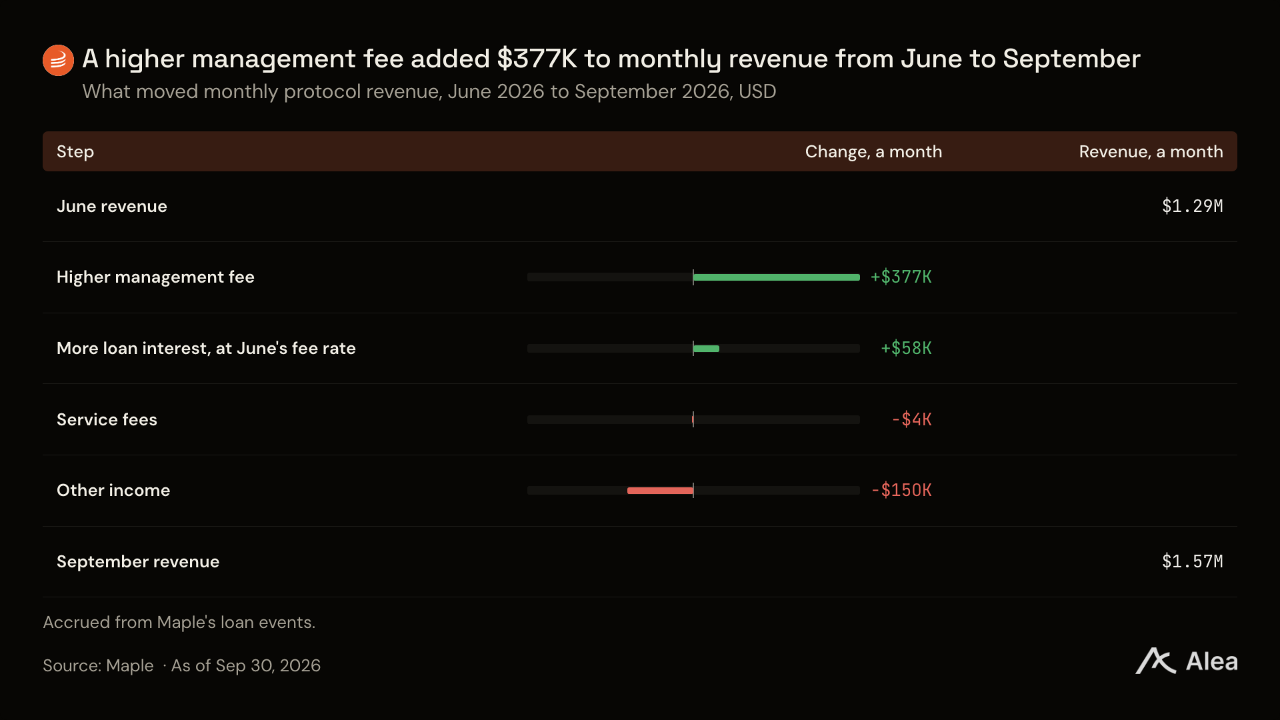
메이플은 8월 초 운용 수수료를 인상했으며, 각 대출에는 다음 납부 시점부터 새 수수료율을 적용했다. 이에 따라 총 대출 이자에서 운용 수수료가 차지하는 비중은 6월 8.2%에서 9월 12.9%로 높아졌다.
평균 예치금 대비 대출 잔액 비중은 6월 79%에서 9월 93%로 상승했다. 메이플의 가중평균 대출금리는 6월 30일 5.81%에서 9월 30일 5.70%로 낮아졌다. 스테이블코인을 담보로 0.75% 금리에 실행한 5000만달러 규모의 syrupUSDT 대출 한 건 때문이었다. 이 대출은 스카이의 자금 회수 과정에서 이뤄진 현금 이동의 일부였다. 이를 제외하면 대출금리는 5.85%로 상승했다. 대출 이자의 매출 증가 기여도는 수수료보다 훨씬 작았고, 기타 수익 감소가 증가분 일부를 상쇄했다. 6월 수수료율을 적용했다면 9월 매출은 약 119만달러로, 중간 구간 기준에 미치지 못했을 것이다.
수수료 인상 부담은 예치자가 떠안았다. 대출금리가 5.90%인 경우 연간 약 0.39%포인트에 해당한다. 예치 수익률과 13주 만기 미국 단기국채 수익률의 차이는 7월 1.13%포인트에서 9월 1.03%포인트로 축소됐다. 8~9월 syrupUSDC를 직접 보유한 지갑의 잔액은 1700만달러 늘어난 반면, 아베 모나드 마켓과 모포의 잔액은 1억700만달러 줄었다.
예치금은 어디에 머무는가
예치금은 차입자 대출, 내부 자금 배분, 인출에 대비한 현금 및 전략 운용 잔액의 세 곳 중 하나에 놓인다. 수익률도 이 순서로 높다. 내부 배분 자금을 차입자 대출로 옮길 때마다 풀의 수익률이 올라간다. 9월 30일 기준 내부 자금 배분의 가중평균 수익률은 3.33%로, 차입자 대출보다 훨씬 낮았다.
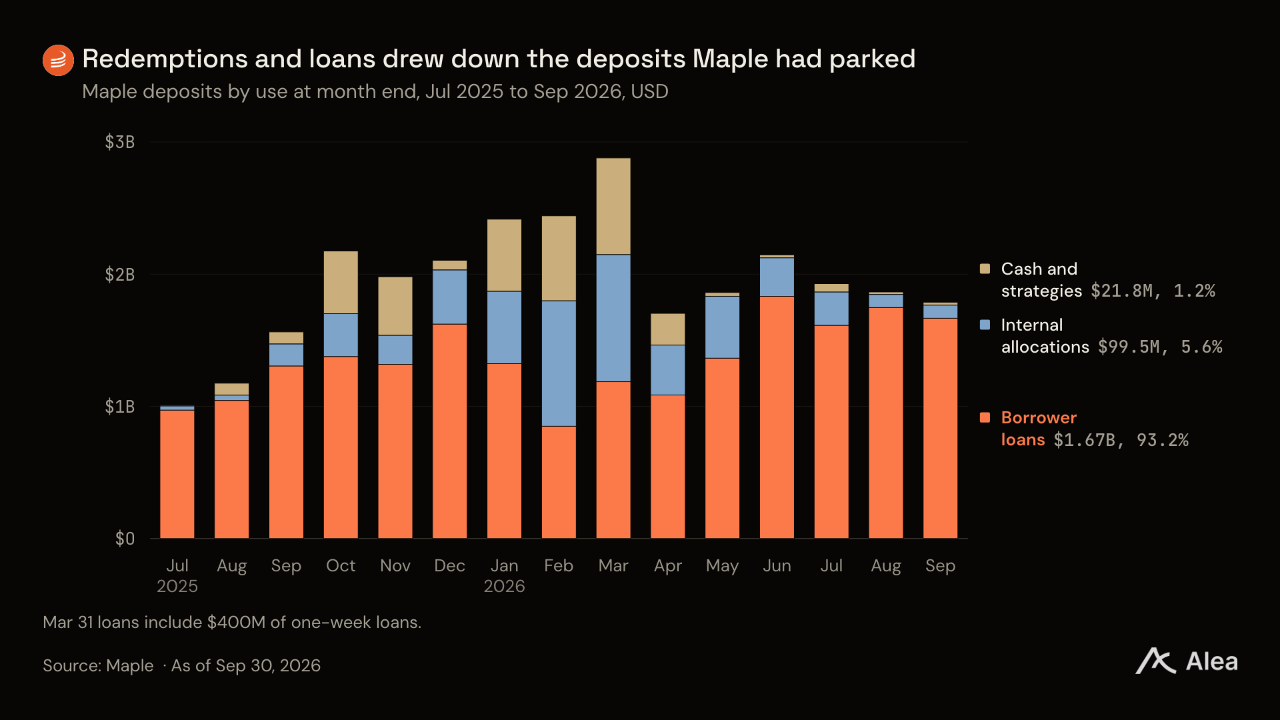
예치금은 6개월이 채 안 되는 기간에 14억2000만달러 증가해 3월 21일 29억8000만달러로 정점을 찍었다. 그러나 대출 잔액은 12월 31일 16억2000만달러에서 예치금의 27%인 8억700만달러로 줄었고, 나머지는 자금 배분 및 전략 운용에 투입됐다. 5월부터 메이플은 남아 있는 자금 중 더 많은 비중을 대출로 운용했다. 대출 잔액은 4월 30일 10억9000만달러에서 8월 31일 17억5000만달러로 늘었다. 내부 배분 자금은 9월 9900만달러로 줄었으며, 예치금 대비 비중은 2025년 8월 이후 최저 수준에 근접했다.
이 과정에서 매출 구성도 달라졌다. 차입자 대출 수수료는 1분기 213만달러에서 3분기 361만달러로 늘었고, 기타 수익은 348만달러에서 전체 매출의 12%인 51만2000달러로 줄었다. 총매출은 1분기보다 32% 낮았지만, 차입자 대출 수수료의 매출 비중은 2026년 1분기 33%에서 3분기 82%로 높아졌다.
syrupUSDC
syrupUSDC는 메이플의 최대 상품이다. 9월 30일 기준 예치금은 10억1000만달러, 대출 잔액은 9억8000만달러였으며, 3분기 예치자 수익률은 4.96%였다. 스카이의 자금 운용 주체인 스파크, 그로브, 오벡스는 스카이 자산을 수익형 상품에 배분하며, 6월 30일 기준 syrupUSDC의 63%를 보유했다. 3분기 스카이는 보유 규모를 줄이기로 했다.
syrupUSDC는 스카이의 모든 환매 요청을 처리했다
2월 스카이 포럼에서 스파크의 한 거버넌스 위임자는 앵커리지 한도 확대를 지지하면서, 그 이유 중 하나로 “현재 스카이가 메이플에 대해 안고 있는 집중 리스크 완화”를 들었다. 7월 2일 그로브는 스카이의 요청에 따라 보유 syrupUSDC를 스파크로 이전할 것을 제안했다. 7월 6일 스파크 리스크위원회는 “이 안건의 목표는 메이플에 대한 익스포저를 줄이는 것”이라고 밝혔다. 스파크는 7월 15~20일 그로브 지분을 포함한 포지션 전액을 환매했다. 이어 오벡스가 7월 20~24일 2억1580만달러를 환매하면서 두 곳의 회수액은 약 4억2200만달러에 달했다.
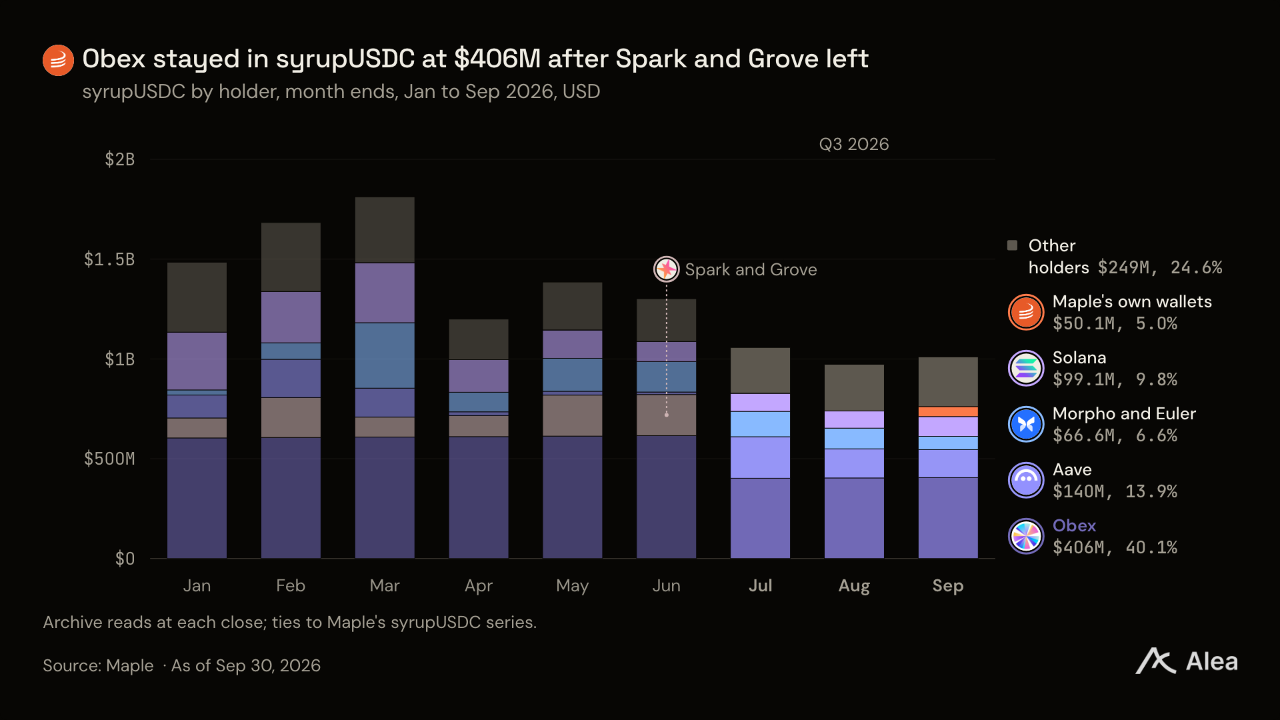
syrupUSDC 풀은 스카이의 모든 환매 요청에 대해 3시간 안에 USDC로 지급했다. 이 과정에서 대출 잔액은 2억2000만달러, 내부 배분 자금은 1억3900만달러 줄었다. 메이플은 syrupUSDT 자금도 활용했다. 7월 22일 syrupUSDT는 0.75% 금리로 5000만달러를 대출했다. 이 대출의 담보로 맡겨진 USDC는 메이플 지갑들을 거쳐 약 1시간 뒤 syrupUSDC의 트레저리 배분 자금을 상환하는 데 쓰였다.
이후 스카이의 8월 13일과 9월 10일 거버넌스 실행안은 그로브와 스파크의 메이플 한도를 0으로 설정했다. 스카이가 이를 되돌리기 전까지 해당 자금 유입 경로는 닫힌 상태다. 오벡스는 나머지 포지션을 유지했다. 이번 자금 회수로 풀의 유휴 현금도 줄어들면서 메이플 예치금에서 대출이 차지하는 비중이 높아졌다.
7월 3일 발표된 아베 모나드 마켓에는 9월 30일까지 1억4000만달러의 syrupUSDC가 유입됐다. 반면 이더리움의 모포에 맡겨진 담보는 1억4300만달러에서 6600만달러로 줄었다. 메이플 자체 지갑은 9월 syrupUSDG에서 빌린 자금으로 5000만달러의 syrupUSDC를 매입했다. 메이플의 예치금 통계는 이 포지션을 두 풀에 모두 포함한다. 중복분을 제외한 9월 30일 예치금은 17억4000만달러였다.
상환 요구가 가능한 대출로 오벡스 잔액을 충당할 수 있다
4월 환매에는 내부 배분 자금이 사용됐다. 9월 30일 메이플 전체에 남은 내부 배분 자금은 9950만달러로, 다음 대규모 자금 회수에는 대출 회수금이 필요하다. 9월 30일 오벡스의 보유액은 4억600만달러로 syrupUSDC의 40%였다. 반면 풀의 현금, 수취 예정 이자, 내부 배분 자금은 3100만달러였다. 자금 회수 속도는 만기가 정해지지 않은 각 대출의 상환 사전 통지 기간에 따라 결정된다. 9월 30일 기준 syrupUSDC는 하루 전 통지로 만기가 정해지지 않은 대출 원금 5억3400만달러의 상환을 요구할 수 있었다. 이는 풀의 53%, 오벡스 잔액의 1.3배였다. 일주일 안에 상환을 요구할 수 있는 금액은 6억7900만달러였다.
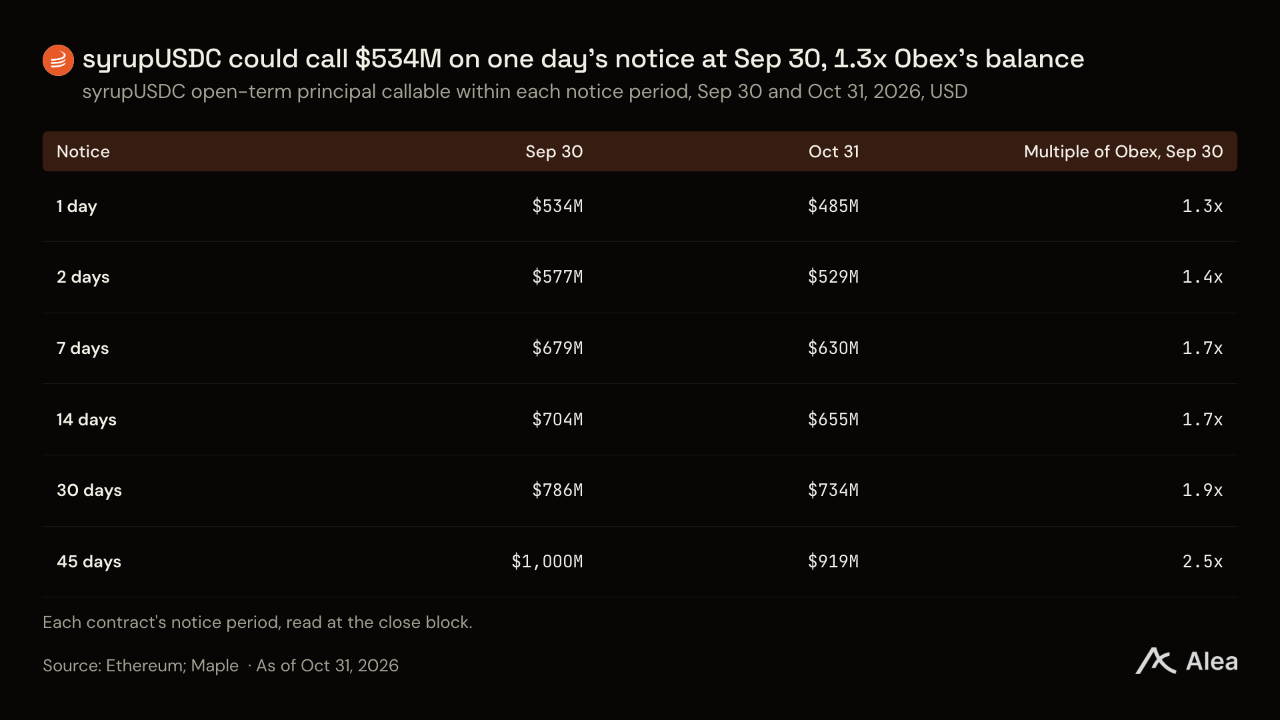
하루 전 통지로 상환을 요구할 수 있는 금액은 10월 4억8500만달러로 줄었다. 오벡스 잔액 4억700만달러의 1.2배다. 충당 능력은 통지 기간이 짧은 대출의 비중에 달려 있다. 9월 30일 기준 2억달러짜리 대출 한 건이 하루 전 통지 대상 금액의 37%를 차지한 반면, 합계 2억1400만달러인 대출 두 건의 통지 기간은 45일이다.
차입자들은 과거에도 이처럼 빠르게 상환한 적이 있다. 1월 7일까지 일주일 동안 syrupUSDC에 순액 기준 4억5800만달러를 돌려줬다. 상환 요구 이후 차입자에게는 하루나 이틀의 유예기간이 주어진다. 10월 30일 기준 syrupUSDC 대출에는 대출금의 172%에 해당하는 담보가 뒷받침돼 있었다.
syrupUSDC 인출 처리는 10월 30일부터 느려졌다. 7월 1일부터 10월 27일까지 대기열의 처리 시간 중앙값은 약 3분이었고, 요청 2939건 중 하루 넘게 기다린 것은 16건이었다. 10월 31일 요청의 대기시간 중앙값은 44시간이었다. 대기열 지급은 11월 2일까지 40시간 동안, 11월 3일부터는 25시간 동안 멈췄다. 40시간 지급 중단 기간에도 풀은 1050만~1330만달러의 현금을 보유했다.
11월 2일 대기 금액이 약 2100만달러에 도달한 뒤, 11월 5일에는 대기시간이 몇 분으로 줄었다. 이후 대기열 지급은 11월 7일까지 다시 25시간 동안 멈췄고, 11월 7일 저녁 또 중단됐다. 11월 8일에는 750만달러의 요청이 대기 중이었으며 풀의 현금은 490만달러였다. 메이플의 FAQ는 드문 경우 인출에 약 24시간이 걸릴 수 있으며 최대 소요 기간은 30일이라고 명시한다.
syrupUSDT
syrupUSDT는 DeFi 레버리지 시장에서 성장한 뒤 이탈했다. 예치금은 3월 31일 10억달러에서 9월 30일 2억5100만달러로 줄었다. syrupUSDT를 담보로 빌린 자금은 6월 30일 3억4100만달러에서 1억5200만달러로 감소했다. 자금 배분 전략은 이 상품에서 시작하며, 10월 31일 예치금은 2억9900만달러였다.
내부 배분 자금으로 4월 환매에 대응했다
봄 동안 보유자들은 아베에 syrupUSDT를 담보로 맡기고 USDT0를 빌리는 반복 대출 전략을 운용했다. 4월 11일까지 이러한 수요가 아베 플라즈마 마켓의 4억5000만 syrupUSDT 한도를 채웠고, 관리 주체들은 이를 5억5000만으로 높였다.
4월 16일부터 25일까지 syrupUSDT에서 8억5600만달러, syrupUSDC에서 5억5500만달러가 빠져나가며 예치금이 14억1000만달러 감소했다. 일부 자금 회수는 먼저 시작됐다. 4월 17일에는 2억1500만달러의 syrupUSDT 환매 요청이 접수됐다. 4월 18일 켈프의 rsETH 브리지 취약점 공격으로 여러 체인의 아베 마켓에 준비자산이 없는 rsETH가 유입됐다. 이로 인해 플라즈마에서 USDT0 대출금리가 3.88%에서 14.00%로 뛰어 syrupUSDT 수익률 3.8%를 크게 웃돌았고, 반복 대출 전략의 금리 차 수익은 마이너스로 돌아섰다. 스파크는 4월 19일 “긴급 리스크 요인”을 이유로 syrupUSDT 목표 보유량을 2420만으로 줄이고 가장 큰 규모의 환매 요청을 제출했다.
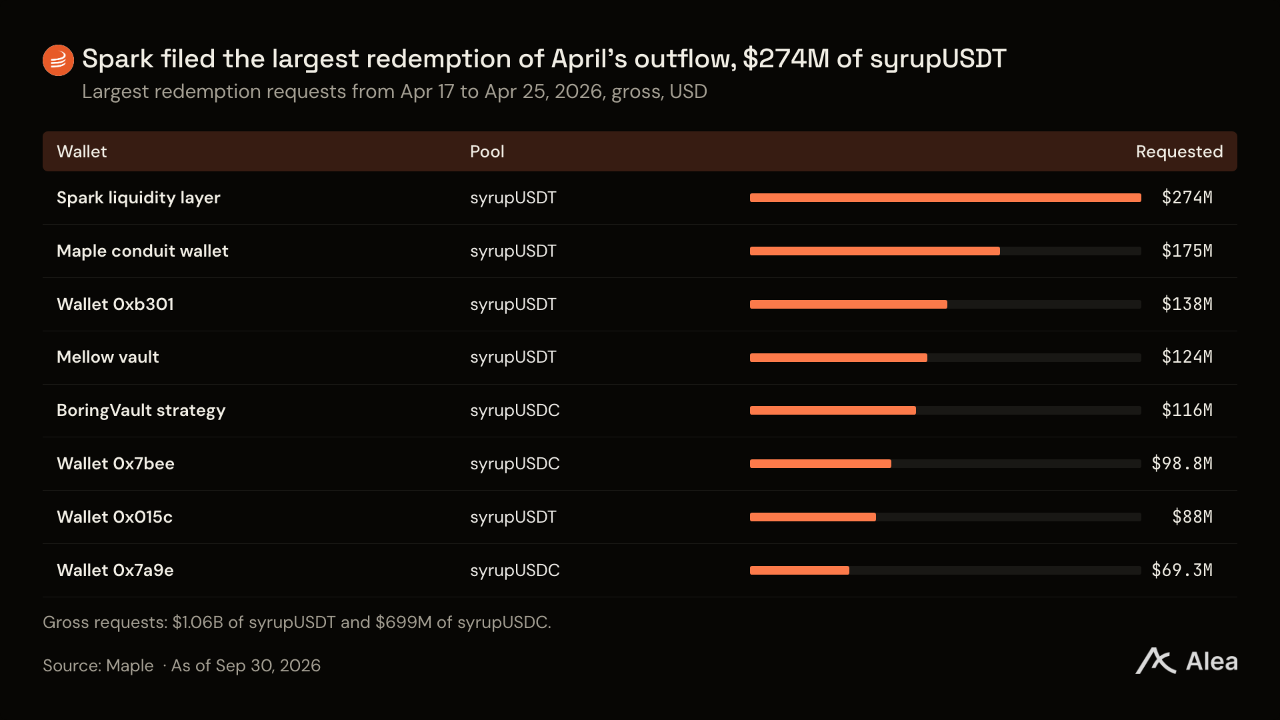
메이플은 따로 운용하던 자금으로 환매에 대응했다. 내부 배분 자금은 열흘 만에 12억1000만달러 줄어 전체 감소액의 86%를 차지했다. 반면 예치금 대비 대출 비중은 30%에서 67%로 높아졌다. 플라즈마에서는 syrupUSDT 담보 청산이 발생하지 않았다. 5월에는 전략 수수료를 포함한 기타 수익이 61만1000달러, 평균 예치금이 5억3800만달러 줄면서 월 매출이 전월 대비 35% 감소했다.
플라즈마 포지션이 이더리움으로 이동했다
아베 플라즈마 마켓의 syrupUSDT 잔액은 6월 30일 2억8400만달러에서 9월 30일 3400만달러로 88% 줄었다. 대부분은 다른 곳으로 이동했다. 한 지갑이 약 1억200만달러를 이더리움의 아베로 브리지해 해당 마켓 증가분의 거의 전부를 차지했고, 다른 지갑은 3600만달러를 모나드로 옮겼다.
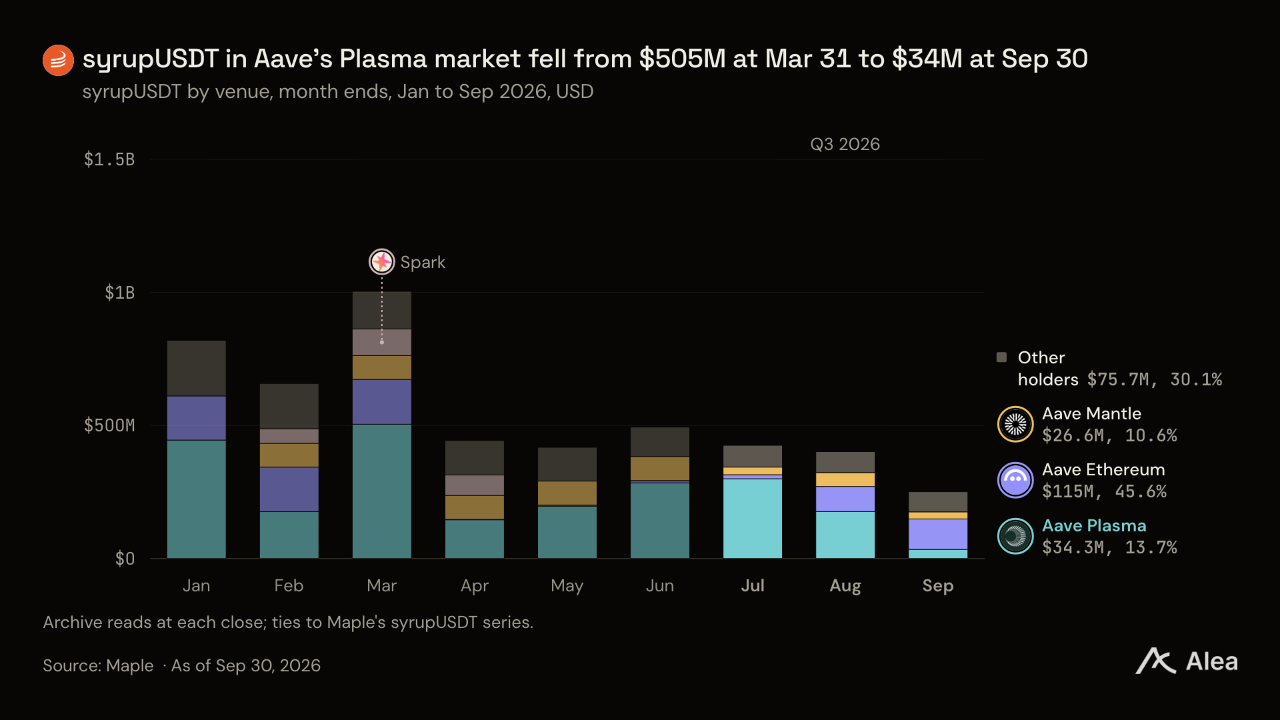
이더리움의 아베에서 syrupUSDT 잔액은 897만달러에서 1억1500만달러로 늘어 9월 30일 플라즈마 마켓 잔액을 넘어섰다. 전체 체인의 syrupUSDT는 2억5100만달러로 거의 절반 줄었으며, 10월 31일에는 4월 17일 수준의 3분의 1에도 미치지 못했다.
syrupUSDG
syrupUSDG는 메이플의 핀테크 앱 진출 수단이다. 규제를 받는 팍소스의 달러 토큰 USDG를 기반으로 하며, 50곳 이상의 파트너가 참여하는 Maple Embed의 일부로 7월 1일 출시됐다. 메이플이 대출 운용 기능을 제공하고 앱은 고객 관계를 유지하는 구상이다.
로빈후드 이용자가 Earn을 누르면 자금이 스테이크하우스가 관리하는 모포 볼트로 들어가고, 이 볼트는 syrupUSDG를 담보로 대출한다. Robinhood Earn은 100일도 되지 않아 1억달러를 돌파했으며, 10월 15일에는 1억3600만달러를 넘어섰다. 메이플은 8월 메모에서 Embed를 향후 12개월간 가장 큰 성장 경로 중 하나로 꼽았다.
메이플 역사상 가장 빠른 출시 초기 성장
syrupUSDG는 이번 분기에 가장 큰 증가폭을 기록했지만, 메이플 예치금의 대부분은 여전히 syrupUSDC에 있다. 차입자의 담보까지 포함하는 syrupUSDG의 운용자산(AUM)은 8월 29일까지 3억달러를 돌파했다. 메이플 상품 가운데 가장 빠른 속도다. 메이플 지갑들은 출시 전 해당 풀에 약 3100만달러를 보유했으며, 8월 31일까지 이를 회수했다. 9월 30일 기준 모포의 로빈후드 체인 마켓에는 1억2300만달러가 담보로 예치돼 있었다. 8월 3일 syrupUSDG를 상장한 아베 V4 Global Dollar 허브에는 4960만달러가 예치돼 있었다.
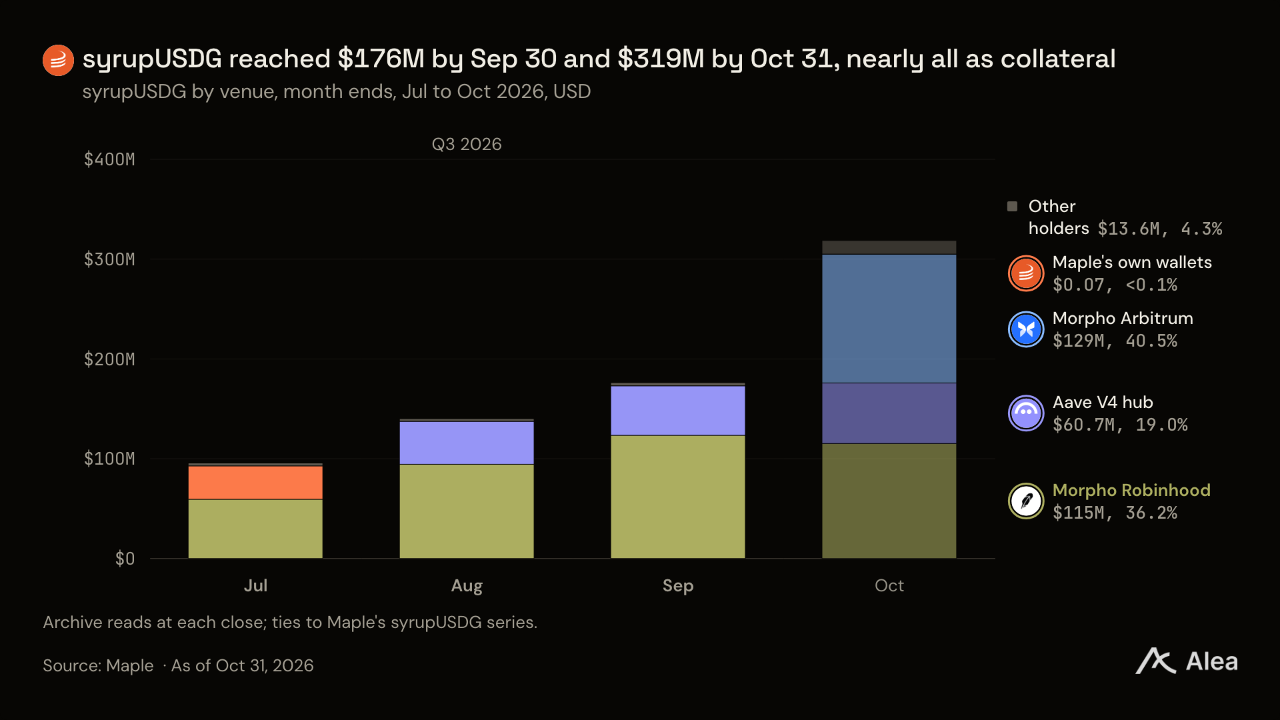
이 풀은 다른 syrup 풀보다 자금의 대출 운용 비중이 낮다. 9월 30일 기준 예치금 중 1억500만달러가 대출에, 6700만달러가 내부 자금 배분에 쓰였다. 내부 배분 자금 대부분은 메이플의 syrupUSDC 포지션에 자금을 공급했다. syrupUSDG의 3분기 예치자 연환산 수익률은 4.99%로 syrupUSDC를 소폭 웃돌았다.
대부분은 차입자의 담보로 쓰인다
syrupUSDG는 거의 전부 담보로 쓰인다. 차입자들은 로빈후드 체인에 맡긴 1억2300만달러를 담보로 USDG 1억1000만달러를 빌렸다. 담보 1달러당 89센트다. 아베 허브에도 같은 비율을 적용하면 차입금 총액은 9월 30일 예치금 1억7600만달러 중 약 1억5400만달러에 해당한다. 차입에 사용되지 않은 예치금은 2200만달러였고, 10월 31일에는 3억1900만달러 중 4800만달러였다.
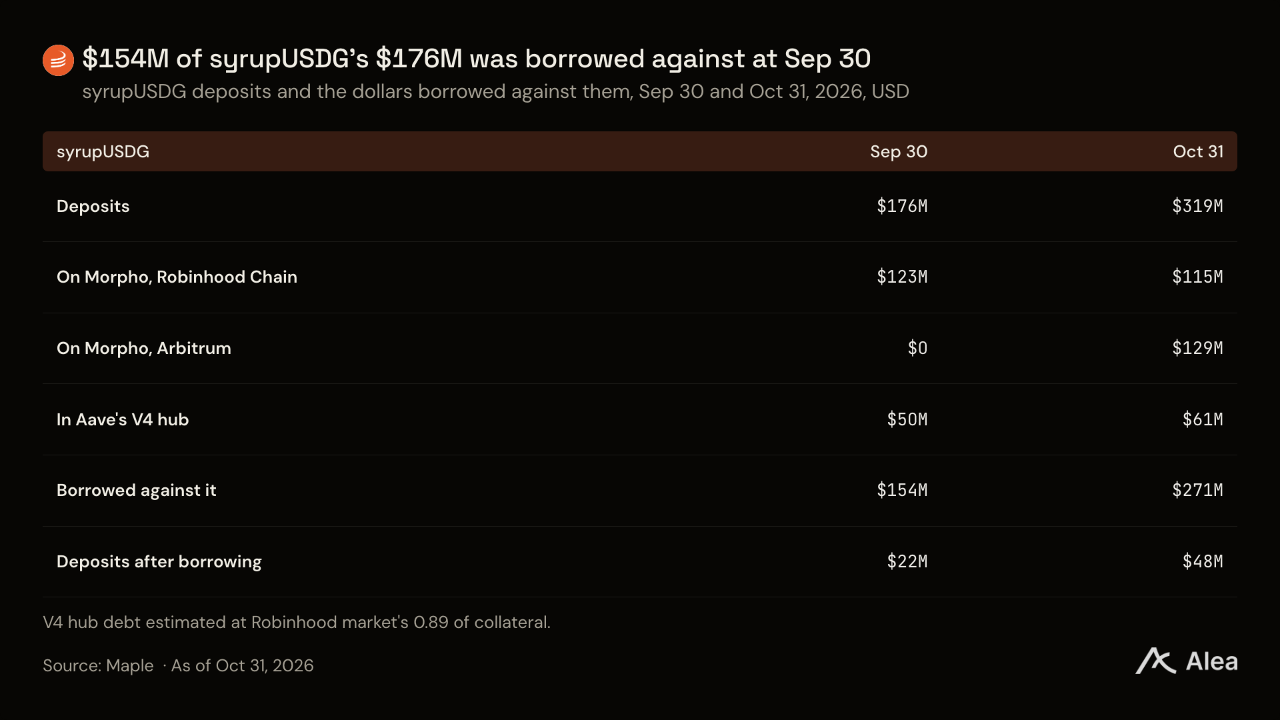
이들 차입자는 syrupUSDG 수익률을 얻는 동시에 USDG 대출금리를 부담한다. 따라서 이러한 예치금은 두 금리의 차이에 좌우된다. 이들이 빌리는 USDG는 Robinhood Earn 이용자를 포함한 볼트 예치자에게서 나온다. 개인 투자자의 자금은 이처럼 한 단계를 거쳐 메이플로 들어간다. 자금이 포지션 조성에 쓰이고, 그 포지션이 풀에 예치되는 방식이다. 이러한 레버리지 자금은 4월 이후 대출금리가 급등하자 아베 플라즈마 마켓을 떠났다.
각 마켓의 리스크는 누가 결정하는가
메이플은 대출을 심사하지만, 메이플 토큰을 보유하는 마켓의 규칙은 파트너가 정한다. 아베의 리스크 관리 주체들은 각 아베 마켓의 한도와 LTV를 설정한다. 4월 자금 유출 이후 플라즈마의 한도와 LTV를 낮춘 것도 이들이었다. 스테이크하우스는 로빈후드 체인과 아비트럼의 모포 볼트를 관리한다.
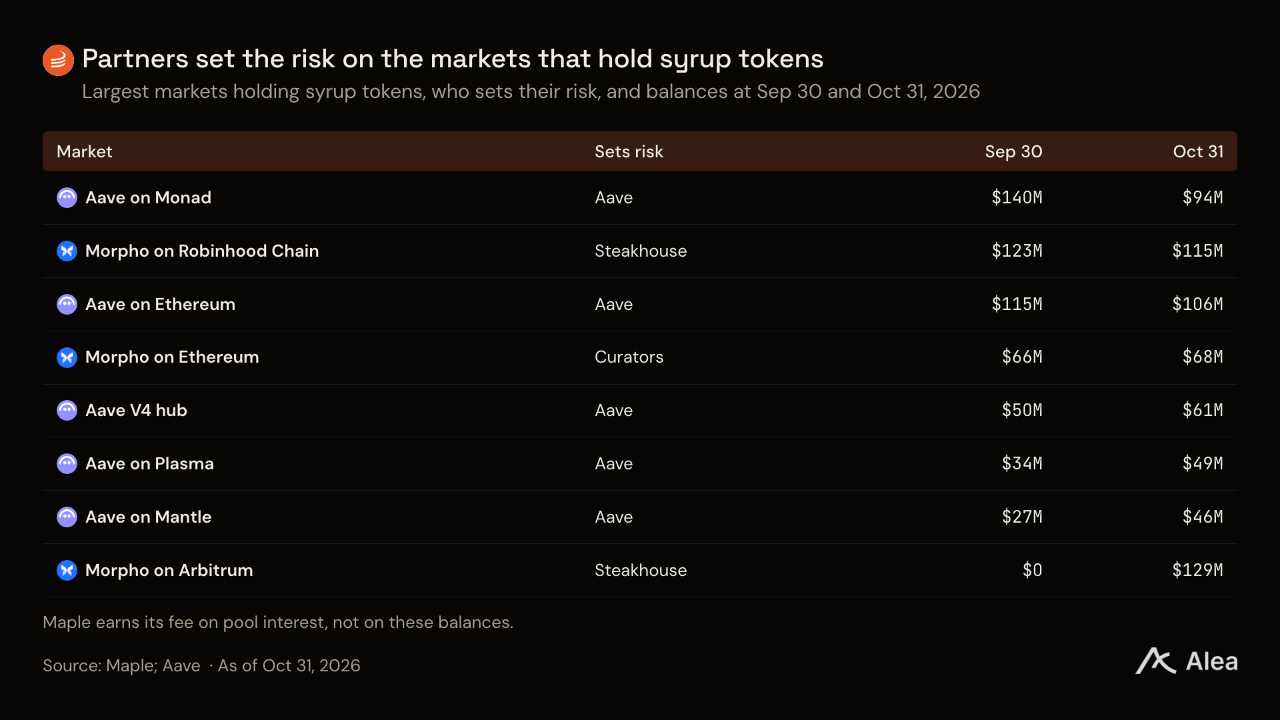
토큰이 어느 마켓에 있든 메이플은 해당 토큰을 뒷받침하는 풀의 이자에서 운용 수수료를 얻는다.
Maple Institutional
Maple Institutional은 메이플의 허가형 부문이다. 9월 30일 예치금은 3억5000만달러로, 거의 전액이 High Yield Secured Lending에 있었다. 이 중 3억3700만달러가 약 5.44% 금리로 대출됐다. 8월 수수료 인상 때도 이 상품의 수수료율은 8.33%로 유지됐다. 신규 자금 배분 주체, 새로운 유형의 차입자, 초과담보 모델을 따르지 않는 유일한 풀이라는 세 가지가 이 부문의 특징이다.
에테나는 USDe 준비자산 운용처로 메이플을 선택했다
에테나는 USDe의 유동성 준비자산 운용처를 아베와 모포 외로 분산하기 위해 3월 메이플을 직접 대출 파트너로 제안하고, 라마리스크의 대출계약 검토를 거쳐 4월 승인했다. 에테나로 표시된 온체인 지갑은 6월 12일 첫 대규모 예치를 실행했다. 9월 30일에는 Maple Institutional 예치금 3억5000만달러 중 3억400만달러를 보유해 상품 전체의 87%를 차지했다. 에테나는 유동성 현금 37억달러 중 기관 대출 비중이 8%라고 보고했다. 이는 해당 지갑과 비슷한 규모다.
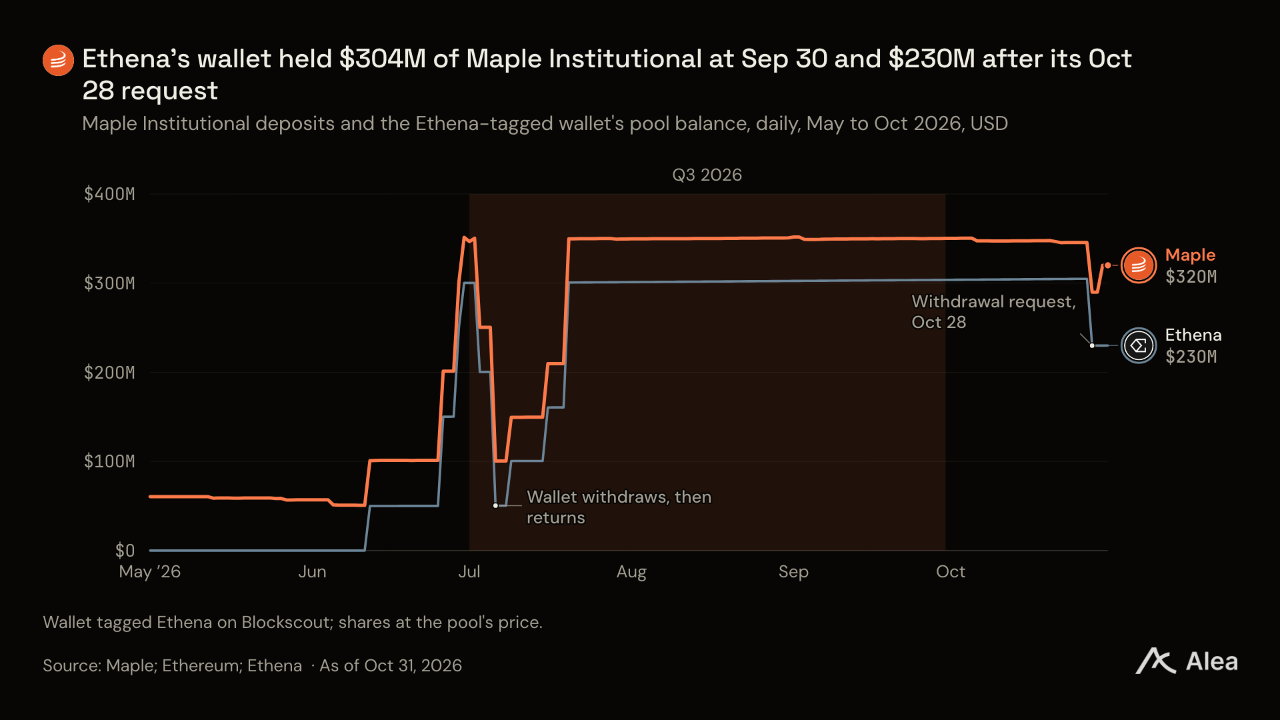
이 자금이 6월 30일 전후 예치금 급증과 감소의 원인이다. 해당 지갑은 6월 26~30일 2억5000만달러를 추가로 예치했고, 한 차입자 주소가 같은 금액을 5.70% 금리로 빌렸다. 해당 차입자가 상환하면서 에테나는 7월 3일과 6일 자금을 회수했다. 풀은 첫 요청을 5분 만에, 두 번째 요청을 14시간 만에 지급했다. 이 지갑은 7월 20일까지 다시 자금을 예치했고, 같은 차입자는 이후 0.25%포인트 낮은 5.45% 금리로 1억5000만달러를 빌렸다.
10월 28일 해당 지갑은 약 7500만달러의 환매를 요청했다. 차입자 두 곳이 5150만달러를 상환하면서 풀은 6시간 안에 5600만달러를 지급했다. 지갑은 11월 4일 나머지 1900만달러의 요청을 취소한 뒤, 11월 6일 풀의 54%에 해당하는 약 1억5000만달러의 환매를 요청했다. 11월 8일에도 이 요청은 대기 중이었으며, 풀의 현금은 5만달러였다. 한 자금 배분 주체가 이 상품의 예치금 규모를 좌우한다.
크라켄과 조디아로 차입자 범위가 넓어졌다
메이플은 6월 25일 크라켄과 웨어하우스 금융 약정을 체결했다. 메이플은 도산 위험을 분리한 기구를 통해 크라켄의 장외 대출에 선순위 자금을 공급한다. 크라켄 계열사들은 대출을 취급·관리하고 해당 금융 구조 내 지분을 유지하며, 담보는 크라켄 파이낸셜에 보관된다. 3분기는 이 약정이 분기 전체에 걸쳐 가동된 첫 분기였다. 조디아 커스터디의 Interchange는 9월 14일 메이플에 개방됐다. 이에 따라 기관은 담보를 조디아에 분리 보관한 상태로 대출받을 수 있게 됐다.
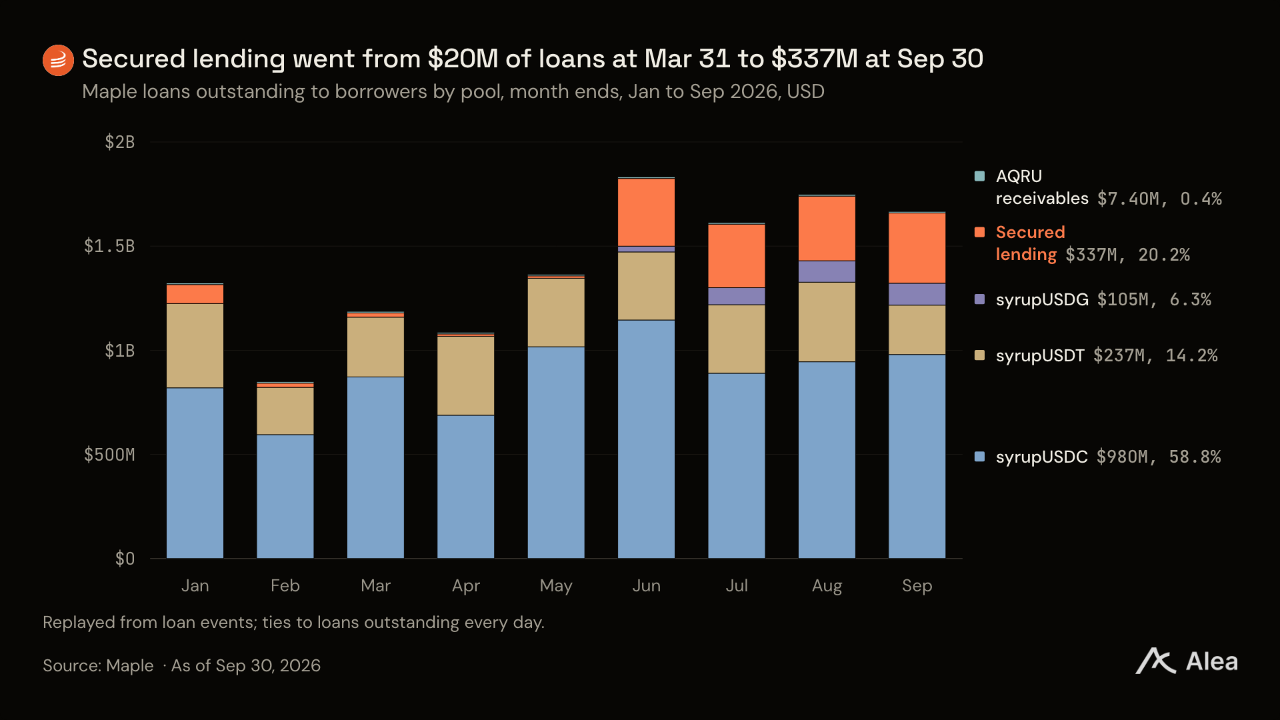
담보대출 잔액은 3월 31일 2000만달러에서 9월 30일 3억3700만달러로 늘어 전체 대출 잔액의 20%를 차지했다. 두 번째 풀인 Secured Lending 2는 10월 6.25% 금리로 첫 3000만달러 대출을 실행했다.
AQRU의 매출채권은 별도 풀에 남아 있다
초과담보 모델을 따르지 않는 유일한 풀은 AQRU가 Maple Institutional 내에서 관리하는 세액공제 관련 매출채권 풀이다. 이 풀의 대출 두 건은 모두 지급 기한을 넘기도록 상환되지 않았다. 각각 6월 18일 만기의 593만달러와 10월 1일 만기의 147만달러로, 합계는 전체 대출 잔액의 0.44%다. 두 건 모두 손상 처리되지 않았다.
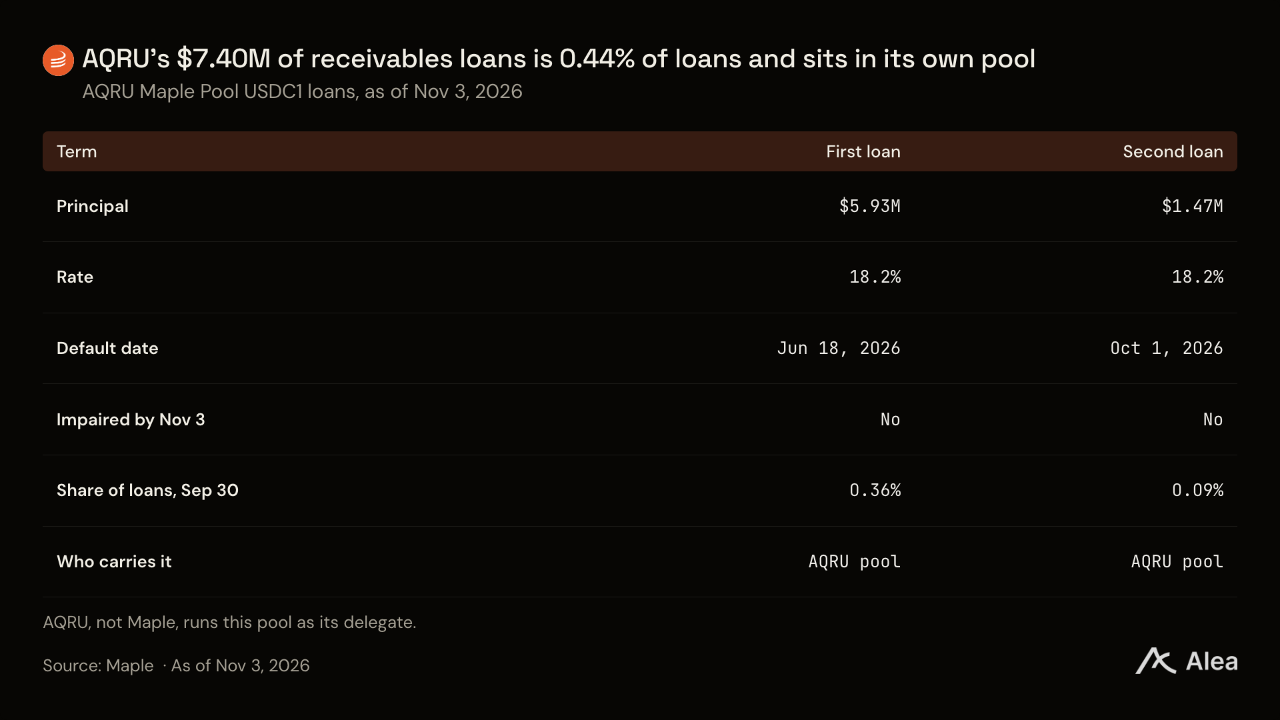
메이플의 각 풀은 자체 대출을 보유하므로 해당 익스포저는 이 풀의 예치자들에게 귀속된다. 7월과 9월처럼 메이플 풀들이 서로 자금을 공급하는 경우는 있지만, 다른 풀은 AQRU 대출을 보유하지 않는다. 메이플이 2023년 6월 처음으로 만기가 정해지지 않은 대출을 실행한 이후 syrup 풀과 기관용 담보대출 풀에서는 손상 처리되거나 담보 회수가 이뤄진 대출이 없었다.
내부 자금 배분과 전략
메이플 풀은 대출 외에서도 수익을 얻는다. 내부 자금 배분은 차입자에게 적용하는 것과 같은 만기가 정해지지 않은 계약을 통해 풀의 현금을 미국 단기국채, DEX 유동성, DeFi 마켓, 관계사 간 대출 또는 베이시스 거래에 투입한다. 이를 통해 메이플은 3분기에 29만달러의 수수료를 얻었다. 세 가지 자금 배분 전략도 같은 방식을 확장한 것이다.
현금은 어디로 가는가
내부 배분 자금은 3월 31일 9억6200만달러였으며, 이 중 7억4600만달러가 2.25~4.25% 수익률의 전략 계약에 들어 있었다. 4월 6일에는 17억6000만달러로 정점을 찍었다. 이 자금은 4월 환매 대부분을 충당했으며, 남은 자금도 대부분 대출로 옮겨갔다. 9월 30일 내부 배분 자금은 9950만달러로 줄었다. 관계사 간 대출 5000만달러, DEX 유동성 3190만달러, 미국 단기국채 1530만달러, 베이시스 거래 220만달러로 구성됐다.
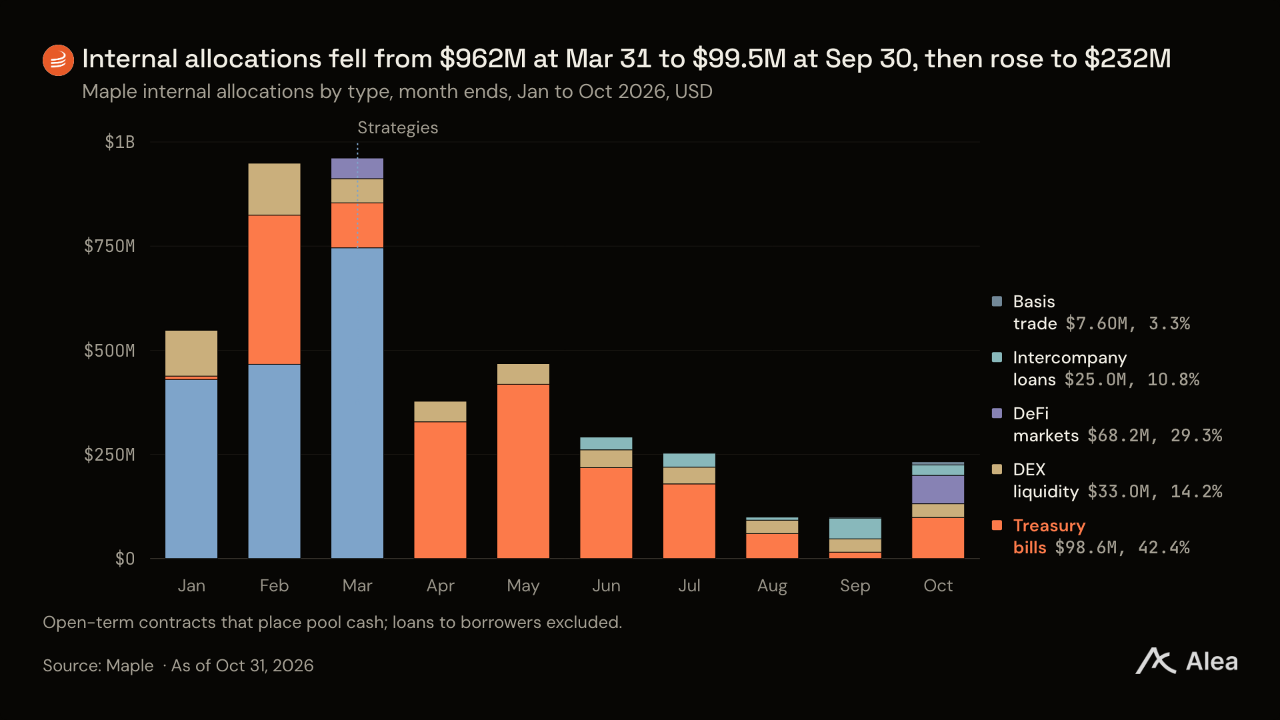
10월에는 신규 예치금이 우선 미국 단기국채와 DeFi 마켓에 투입되면서 내부 배분 자금이 2억3200만달러로 다시 늘었다. syrupUSDT에는 에테나의 단기국채 기반 달러 토큰 USDtb 4810만달러가 있었고, syrupUSDG에서는 USDG 6820만달러가 모포와 아베 V4 허브에 배분됐다.
수수료가 기타 수익을 대체했다
기타 수익은 프로토콜 매출에서 차입자 대출 및 내부 자금 배분 수수료를 제외한 부분이다. 2025년 10월부터 2026년 2월까지는 매달 100만달러를 웃돌았지만, 3분기에는 분기 전체를 합쳐 51만2000달러로 줄었다. 전략 수수료는 이 중 일부에 불과하다. 2025년 10월부터 2026년 4월까지 112만달러였고, 이후에는 없었다.
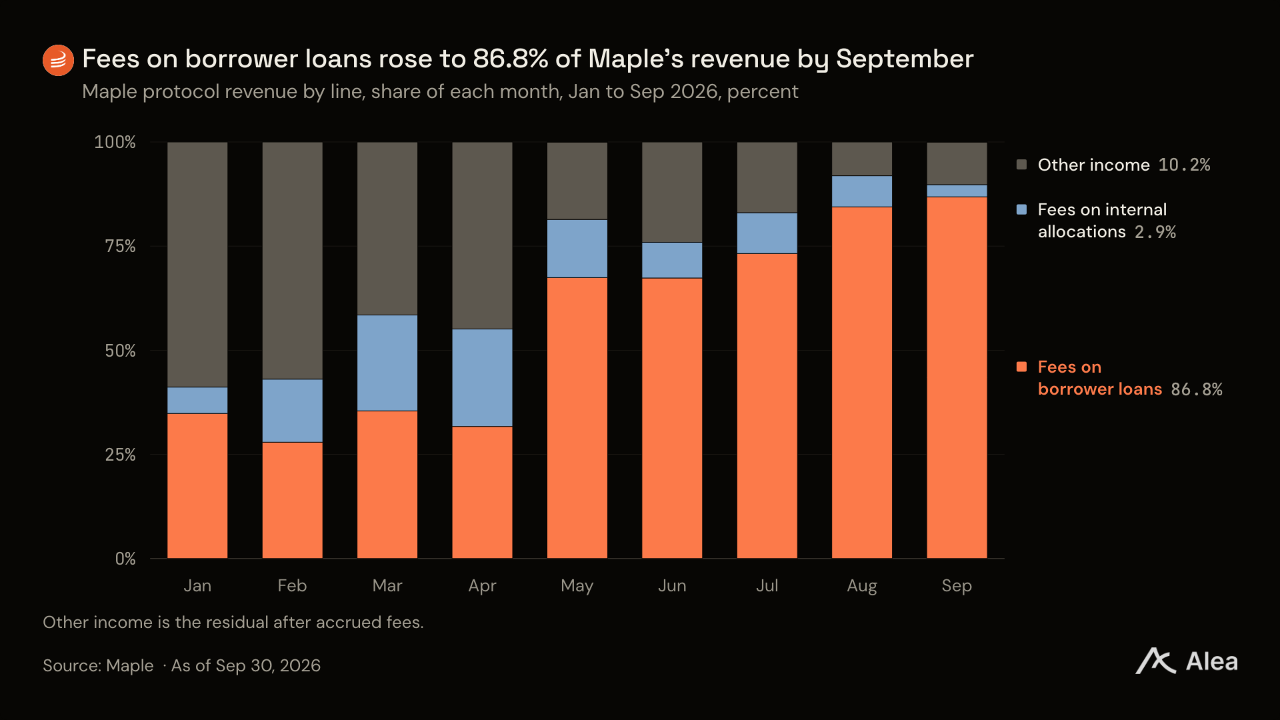
지갑에 보유한 배분 자금에서 발생하는 수익은 온체인 수수료 이벤트를 남기지 않는다. 메이플의 매출원은 이러한 수익에서 누구나 온체인으로 확인할 수 있는 대출 수수료로 이동했다.
세 가지 자금 배분 전략
9월 2일 메이플은 암호화폐 담보를 넘어 대출 범위를 넓히는 세 가지 전략을 발표했다. 신용등급이 있는 증권을 담보로 한 직접 대출, 핀테크 매출채권의 자산유동화, CME와 프라임 브로커를 통한 베이시스 거래다. 각 전략은 한도를 두고 출시된다. 10월 31일 기준 한도는 전략별 9300만달러, 세 전략 합계 2억8000만달러다.
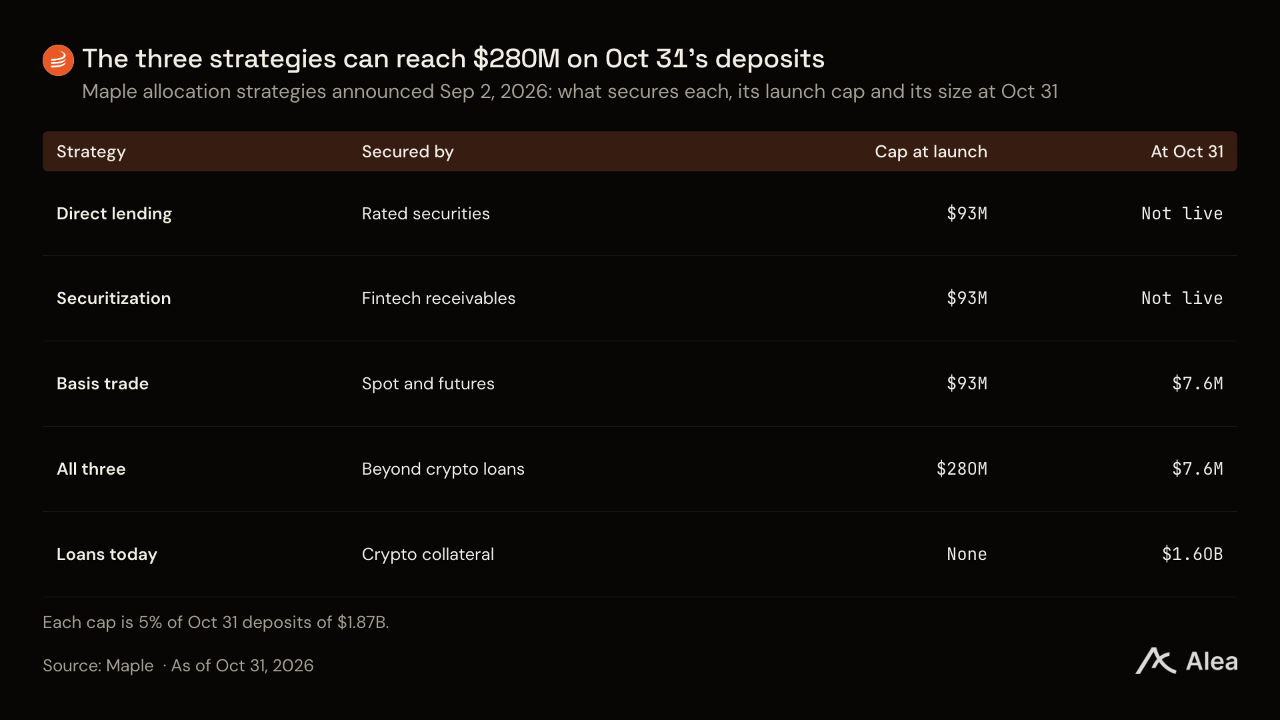
이들 전략은 10월 31일 규모가 2억9900만달러인 syrupUSDT에서 시작하며, 한도 규모에 도달하려면 다른 풀의 자금도 필요하다. 베이시스 거래는 이미 소규모 내부 자금 배분으로 운용 중이다. 규모는 9월 30일 220만달러, 10월 31일 760만달러였다. 전략 자금은 지갑별 한도가 적용되는 메이플 운영 Managed Wallets에 보관되며, 회수되기 전까지 운용 내역을 온체인에서 확인할 수 없다. 메이플의 풀 운용 수수료는 전략 수익에 적용되지 않는다. 메이플의 몫은 각 계약의 전략 수수료에서 나온다.
SYRUP 토큰
SYRUP은 메이플의 거버넌스 토큰이다. 7월부터 MIP-021이 매월 매출 중 바이백에 쓰는 비중을 정하고 있다. 3분기에는 공급량이 유지된 가운데 바이백의 매출 대비 비중이 1~6월보다 높아졌다. Syrup Strategic Fund의 분기 말 SYRUP 보유량은 분기 초와 비슷했다.
공급량과 보유처
2분기 말과 3분기 말 공급량은 모두 12억4000만 SYRUP이었다. 메이플은 3분기에 토큰을 발행하지 않았다. 10월 9일 승인된 발행 일정에 따른 최종 발행으로 메이플 트레저리 컨트랙트에 2320만 SYRUP이 추가됐다. 공급량은 문서에 명시된 최종 수준인 12억7000만에 도달했다. 이 컨트랙트는 10월 13일 새로 발행된 SYRUP을 DAO 다중서명 지갑으로 보냈다. 이후 추가 발행은 거버넌스가 통제하는 발행 모듈을 거쳐야 한다.
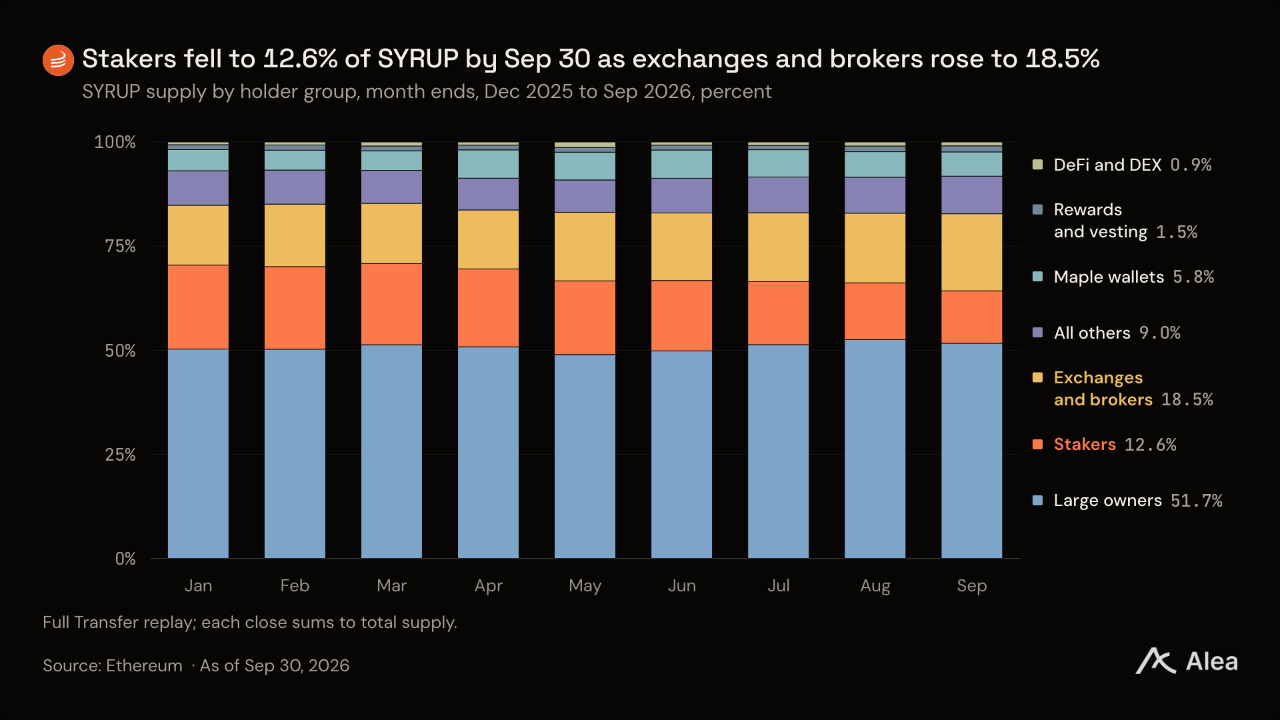
스테이킹된 SYRUP은 3분기에 2억1000만에서 1억5700만으로 줄었다. 최고치는 4억4700만이었다. 2025년 11월 이후 스테이킹 보상은 지급되지 않았으며, 그달 이후 신규 예치도 받지 않았다. 3분기 말 거래소와 프라임 브로커의 보유량은 공급량의 18.5%였다. 바이낸스가 1억600만으로 가장 많았다.
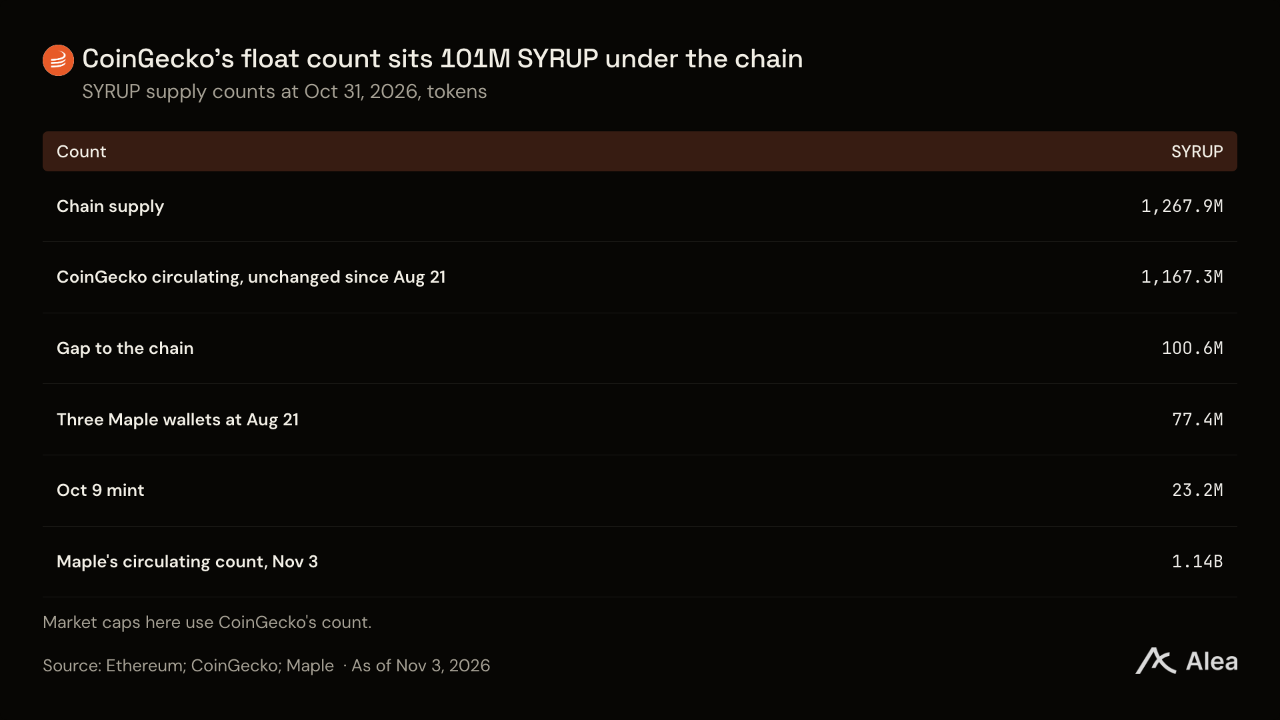
SYRUP 시가총액 산정에 쓰이는 유통량은 8월 21일 이후 11억6700만개로 유지됐다. 여기에는 메이플 지갑 3개와 10월 9일 발행분이 빠져 있다. 메이플 페이지에 표시된 유통량은 11억4000만개다.
MIP-017에 따라 미전환 MPL을 위해 확보해 둔 7610만 SYRUP이 2025년 Syrup Strategic Fund로 이전됐다. 남은 76만1250 MPL에는 SYRUP 청구권이 없다.
보유자 구성
9월 30일 기준 상위 보유자 10명이 SYRUP의 45.2%를 보유했다. 6월 30일의 45.0%보다 높아졌다. 주소 기준으로는 상위 10개 주소가 46.1%를 보유했다. 보유자 12명이 전체 유통량의 절반 이상을 보유했다. 최대 보유자는 2024년 11월 MPL을 전환한 서로 연결된 세이프 지갑 6개로, 바이낸스와 같은 1억700만 SYRUP, 공급량의 8.6%를 보유했다.
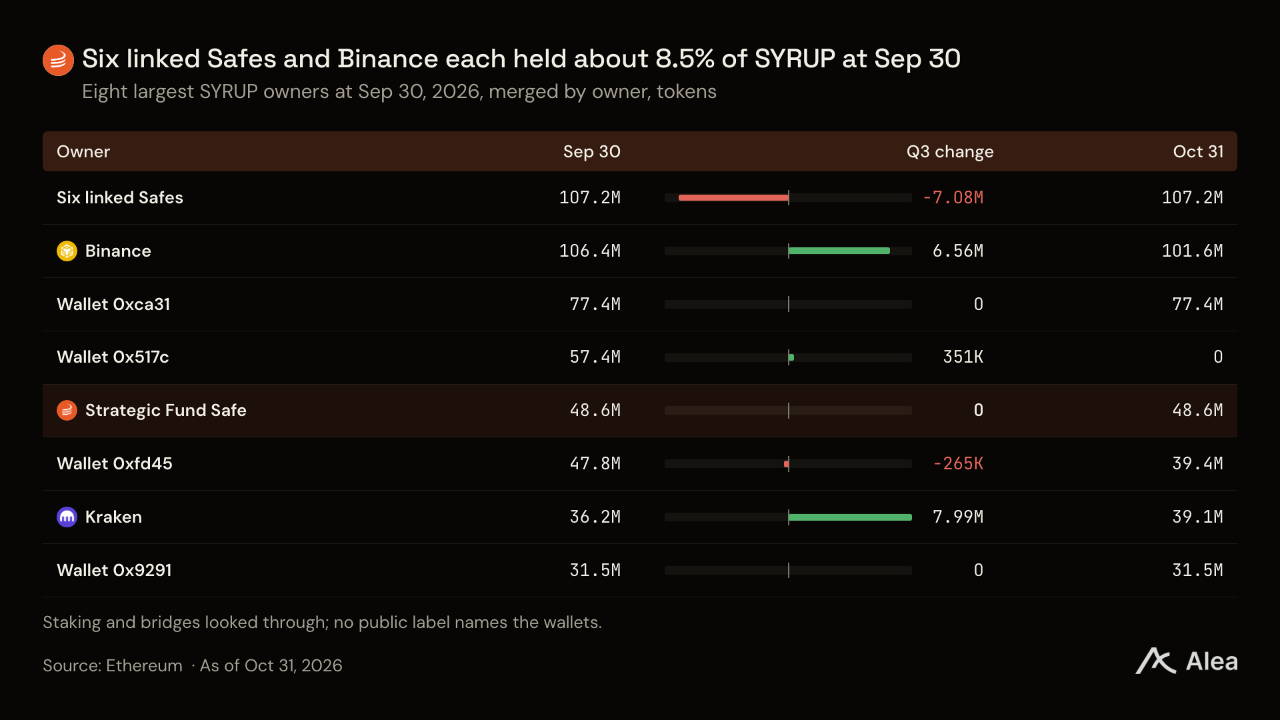
이들 보유자의 보유량은 3분기에 거의 변하지 않았지만, 그 아래 규모의 보유자들 사이에서는 토큰이 손바뀜했다.
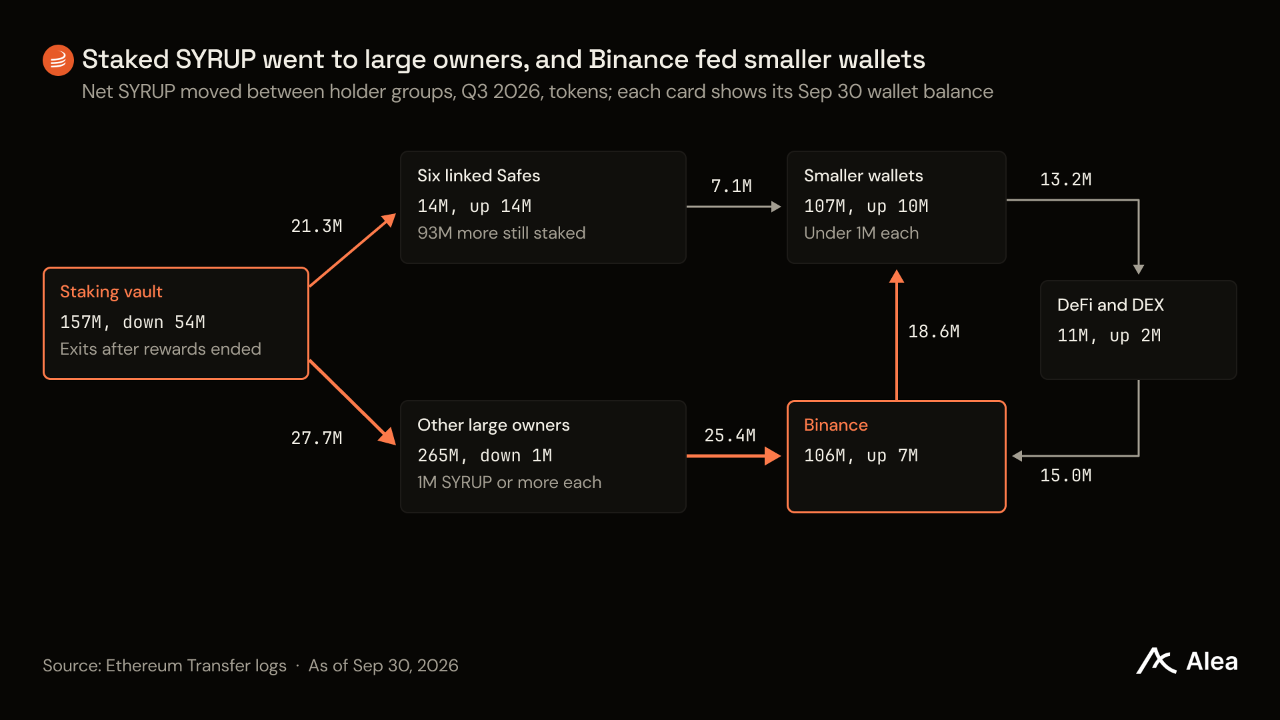
3분기 토큰 이동의 대부분은 스테이킹에서 나왔다. 볼트의 순유출량은 5360만개였으며, 이 가운데 2130만개가 세이프 지갑 6개로 이동했다. 이들 지갑은 이후 710만개를 다른 곳으로 보냈다. 바이낸스는 다른 대규모 보유자로부터 2540만개를 순유입받았고, 소규모 지갑으로는 1860만개를 순유출했다.
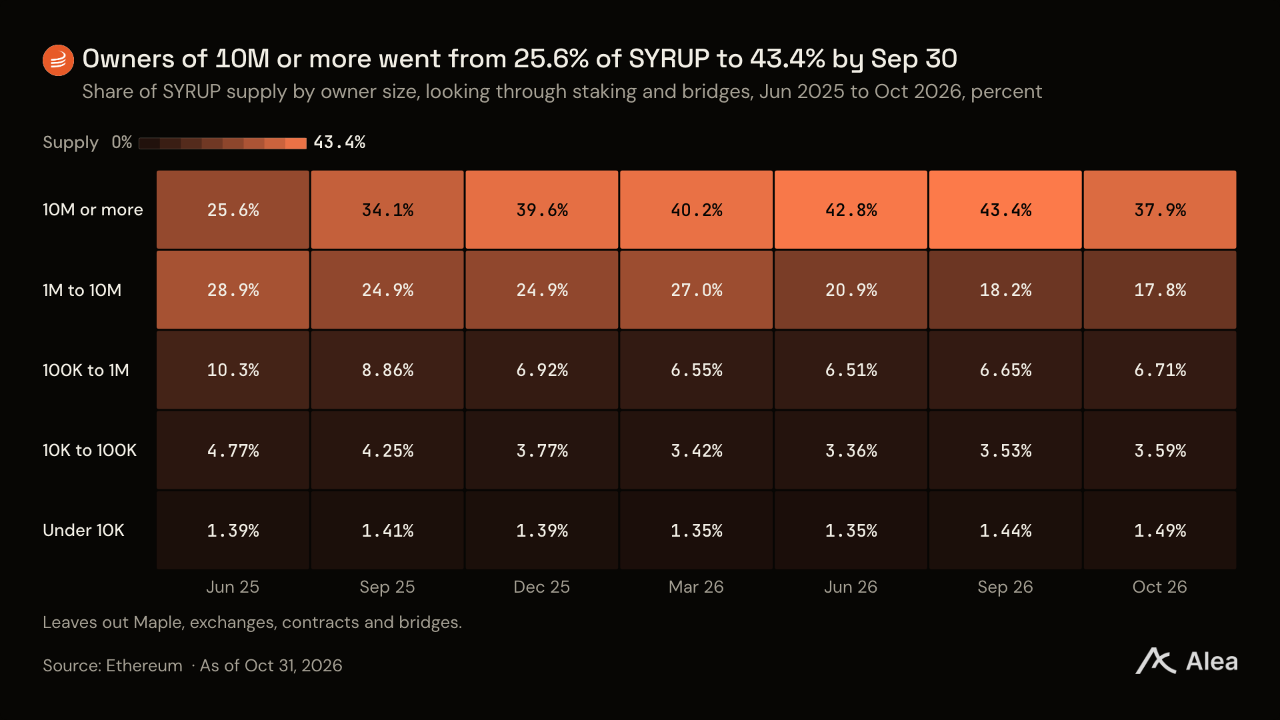
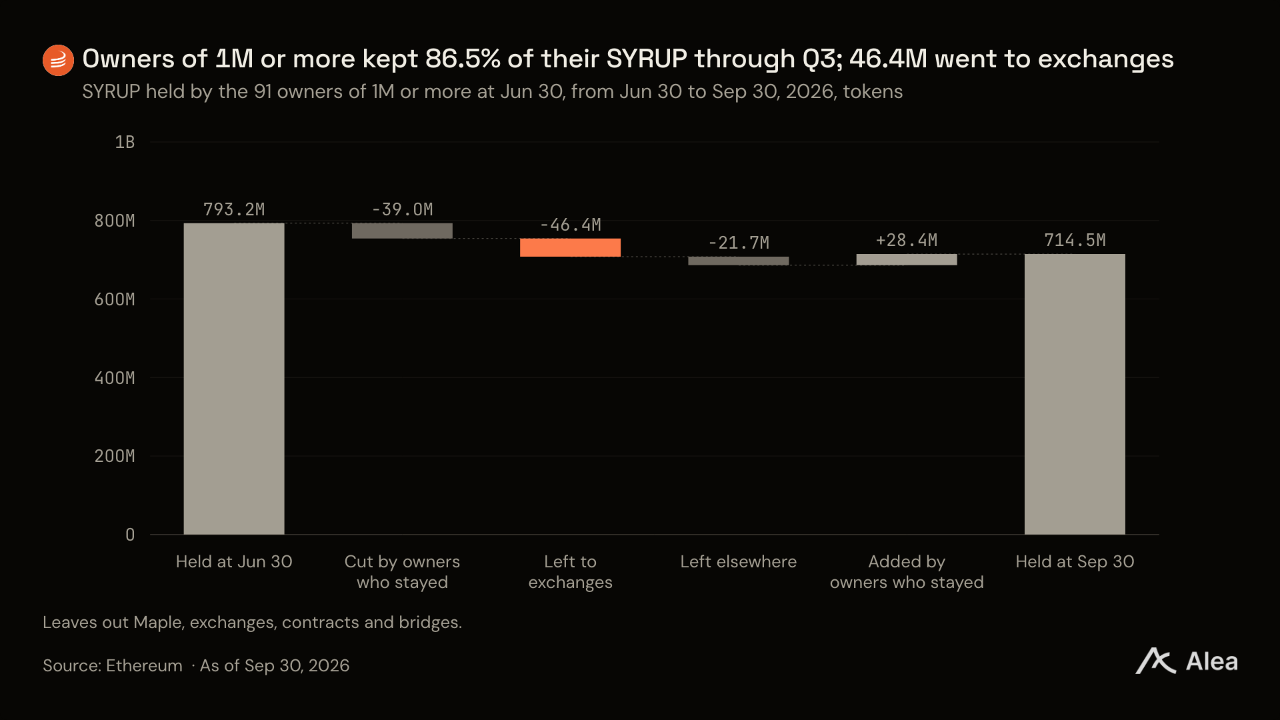
100만 SYRUP 초과 보유자들은 6월 30일 보유량의 86.5%를 유지했다. 7억9300만개 중 6억8600만개가 남았고, 보유량 축소로 3900만개, 전량 처분으로 6800만개가 빠져나갔다. 전량 처분 물량 중 4600만개는 거래소로 이동했다. 10월에는 이동 규모가 더 컸다. 전량 처분한 보유자들은 거래소와 프라임 브로커로 8650만개를 보냈으며, 이들 거래소와 프라임 브로커의 보유 비중은 공급량의 22.8%로 높아졌다. 대부분은 10월 5일 한 차례의 이체에서 발생했다. 당시 한 지갑이 약 1400만달러 상당의 보유 SYRUP 5740만개 전량을 팔콘엑스로 보냈다. 팔콘엑스는 2025년 9월 이 지갑에 처음 자금을 공급한 프라임 브로커다. 이체 사실만으로 매도가 이뤄졌다고 볼 수는 없다.
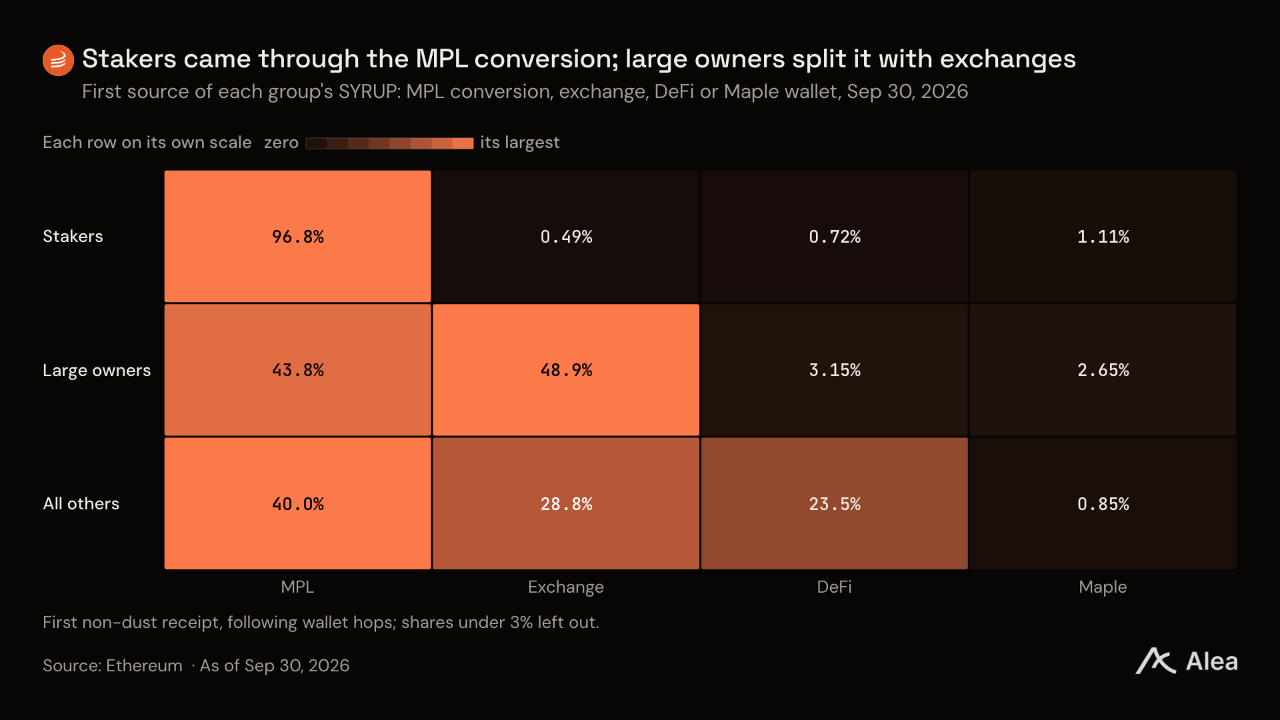
토큰의 유입 경로는 여전히 보유자 구성을 좌우한다. 스테이킹된 SYRUP의 96.8%는 MPL 전환에서 비롯됐다. 대규모 보유자의 토큰은 MPL 전환 물량과 거래소 유입 물량으로 나뉜다.
3분기에는 이들보다 보유 규모가 작은 보유자층도 확대됐다. 1만 SYRUP 이상을 보유한 민간 보유자는 1943명에서 2032명으로 늘었다.
9월 매출 증가로 바이백 중간 구간 진입
모든 매출은 Maple DAO Foundation으로 귀속된다. 7월 매출부터 적용된 MIP-021은 매월 매출의 일정 비율을 SYRUP 매입에 사용한다. 월 매출이 150만달러 미만이면 10%, 200만달러까지인 중간 구간에서는 20%, 이를 넘는 최상위 구간에서는 30%를 투입한다. 이 규칙은 매입 후 보유하는 방식이다. 매입한 토큰은 소각하거나 배분하지 않고 Syrup Strategic Fund에 보관한다.
해당 구간의 비율을 그달 매출 전체에 적용하기 때문에, 9월 중간 구간에 진입하면서 바이백 규모는 31만4116달러로 두 배 이상 늘었다. 이 자금으로 10월에 평균 0.229달러에 137만 SYRUP을 매입했다.
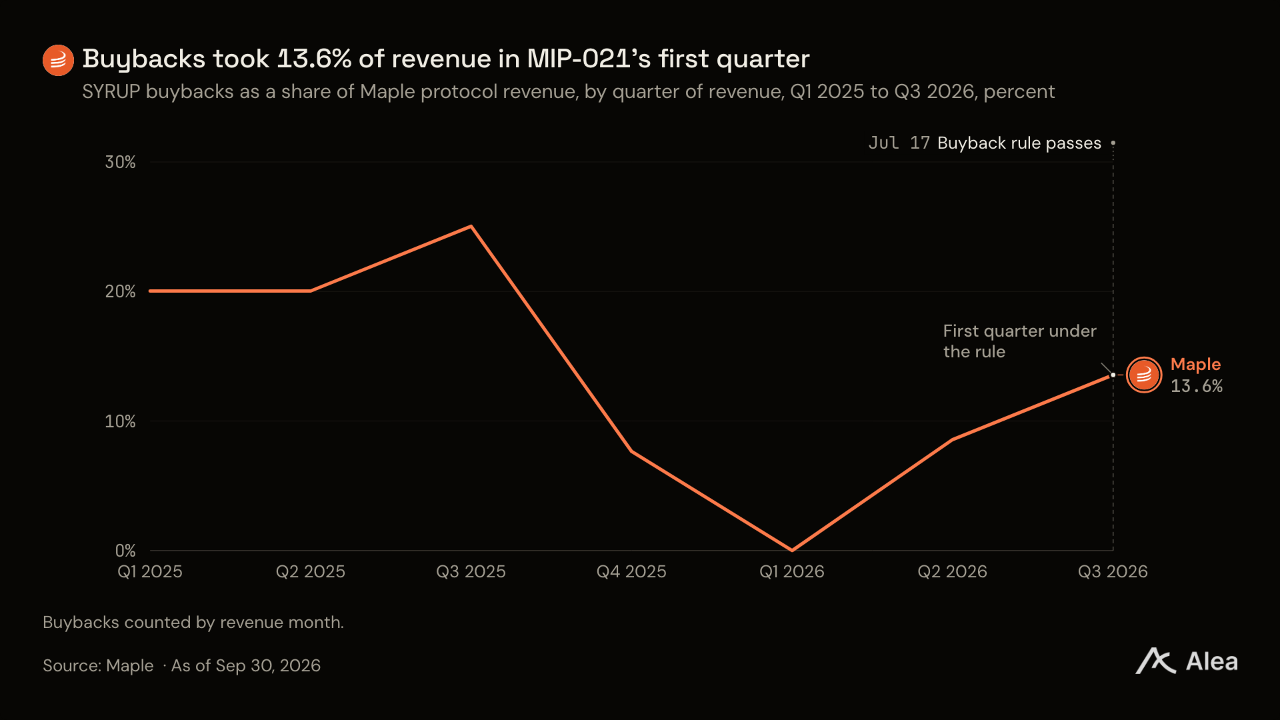
MIP-019에 따라 스테이킹 보상이 종료되면서 매출의 25%가 Syrup Strategic Fund에 배정됐다. 실제 바이백 집행액은 2025년 매출의 16%였다. 메이플이 준비금을 쌓던 2026년 상반기에는 3.4%로 낮아졌고, MIP-021이 적용된 3분기에는 13.6%로 높아졌다. MIP-021에 따라 7~9월 매출로 290만 SYRUP을 매입했다. 월 매출이 최상위 구간에 도달하지 않는 한, 현재 Syrup Strategic Fund에 배정되는 바이백 자금은 MIP-019 당시보다 적다. 다만 당시 배정액은 준비금 조성에도 쓰였다.
3분기 바이백 규모 59만8000달러를 연율로 환산하면 240만달러로, 10월 31일 시가총액의 1.3%다.
Syrup Strategic Fund, 바이백으로 153만 SYRUP 확보
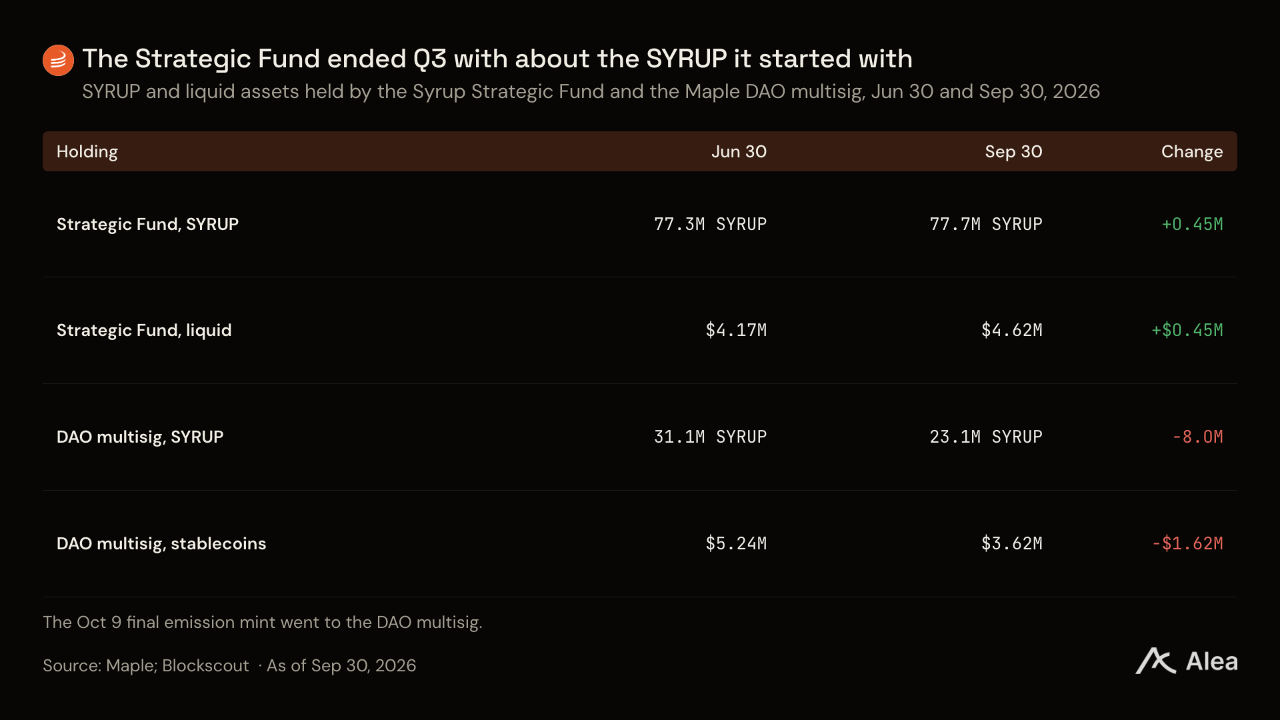
메이플 트레저리는 11월 8일 기준 2980만달러를 보유했다. 1770만달러 상당의 1억2610만 SYRUP과 1210만달러 상당의 스테이블코인 및 유동성 암호화폐로 구성됐다. MIP-021에 따른 매입 토큰이 귀속되는 Syrup Strategic Fund는 9월 30일 7770만 SYRUP을 보유해 6월의 7730만개를 소폭 웃돌았다. 이와 함께 시장조성과 바이백을 위한 유동자산 460만달러를 보유했다. 7월과 8월 매출을 활용한 바이백으로 3분기 중 153만 SYRUP이 유입됐다.
Syrup Strategic Fund는 3분기에 운영 지갑에서 두 지갑을 거쳐 610만 SYRUP을 보냈다. 460만개는 팔콘엑스로, 150만개는 바이낸스 입금 주소로 이동했다. 메이플의 일별 집계상 3분기 중 감소량은 1600만개, 증가량은 1650만개였다. 이는 시장조성과 DEX 유동성 공급을 포함한 운용 목적에 부합한다. Syrup Strategic Fund의 공개 지갑 2개는 9월 30일 4890만개를 보유했다. 전체 7770만개 중 나머지 2900만개는 이들 지갑 밖에 있었다.
메이플 DAO 멀티시그의 SYRUP 보유량은 9월 30일 2310만개에서 10월 9일 발행분을 받은 뒤 11월 7일 마감 기준 4230만개로 늘었다. 트레저리의 유동자산 1210만달러는 9월 매출 기준 약 8개월치에 해당한다.
의사결정 구조
보유자들은 7월 17일 17개 지갑이 참여한 투표에서 99.97%의 찬성률로 MIP-021을 통과시켰다. 서로 연결된 세이프 지갑 6개가 전체 투표량의 69.1%를 차지했다. 이들을 제외하면 의결 정족수인 5820만개에 미달했을 것이다. 이전 투표 7건 중 6건도 마찬가지였다.
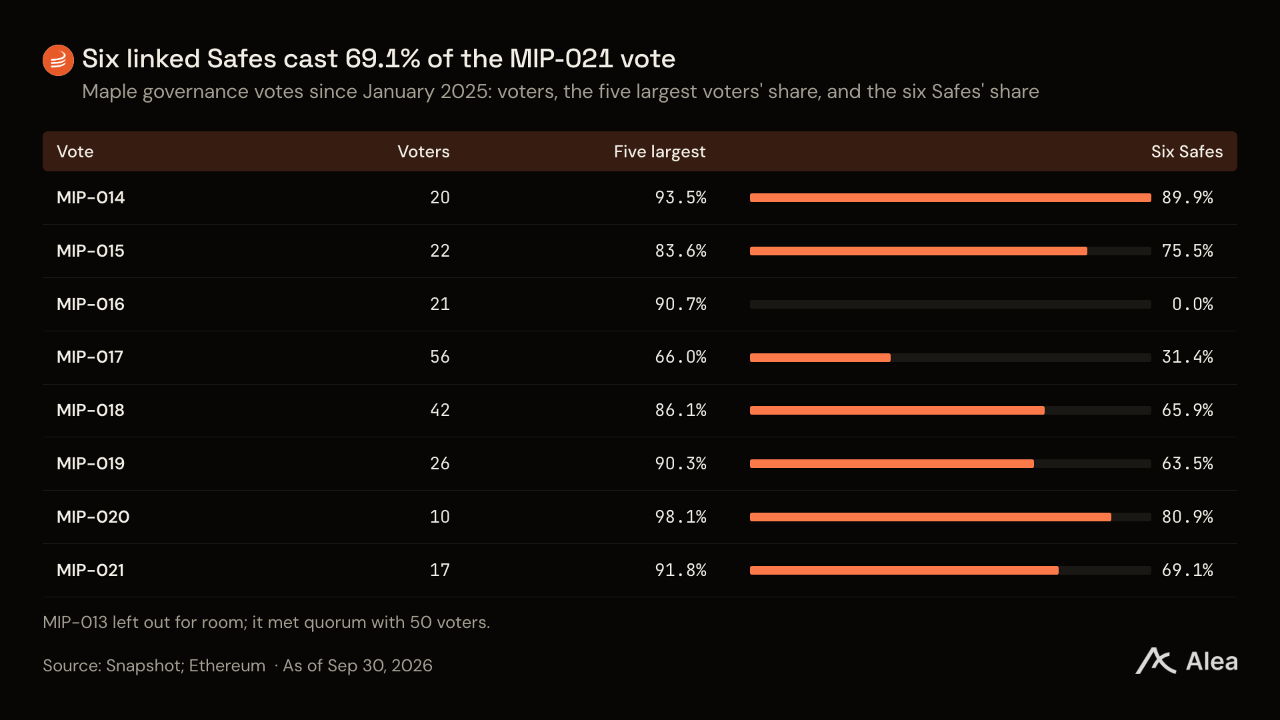
MIP-021에 앞서 커뮤니티에서는 매출의 90%를 자동 바이백에 쓰자는 제안이 나왔으나 투표로 이어지지 않았다. MIP-021은 6개월간 재량적 결정을 정해진 산식으로 대체했으며, 12월 매출을 끝으로 종료된다. 이후 2027년에 적용할 규칙은 새 투표를 거쳐야 한다.
재무 현황
3분기 예치금 감소액 3억5900만달러는 대출보다 내부 자금 배분 감소에서 더 많이 발생했다. 내부 배분액은 2억9200만달러에서 9900만달러로 줄었고, 대출은 1억6600만달러 감소했다. 매출은 전분기 대비 0.8% 증가했다. 차입자 대출 수수료가 132만달러 늘어난 반면, 내부 배분 관련 수수료는 42만7000달러, 기타 수입은 86만3000달러 감소했다.
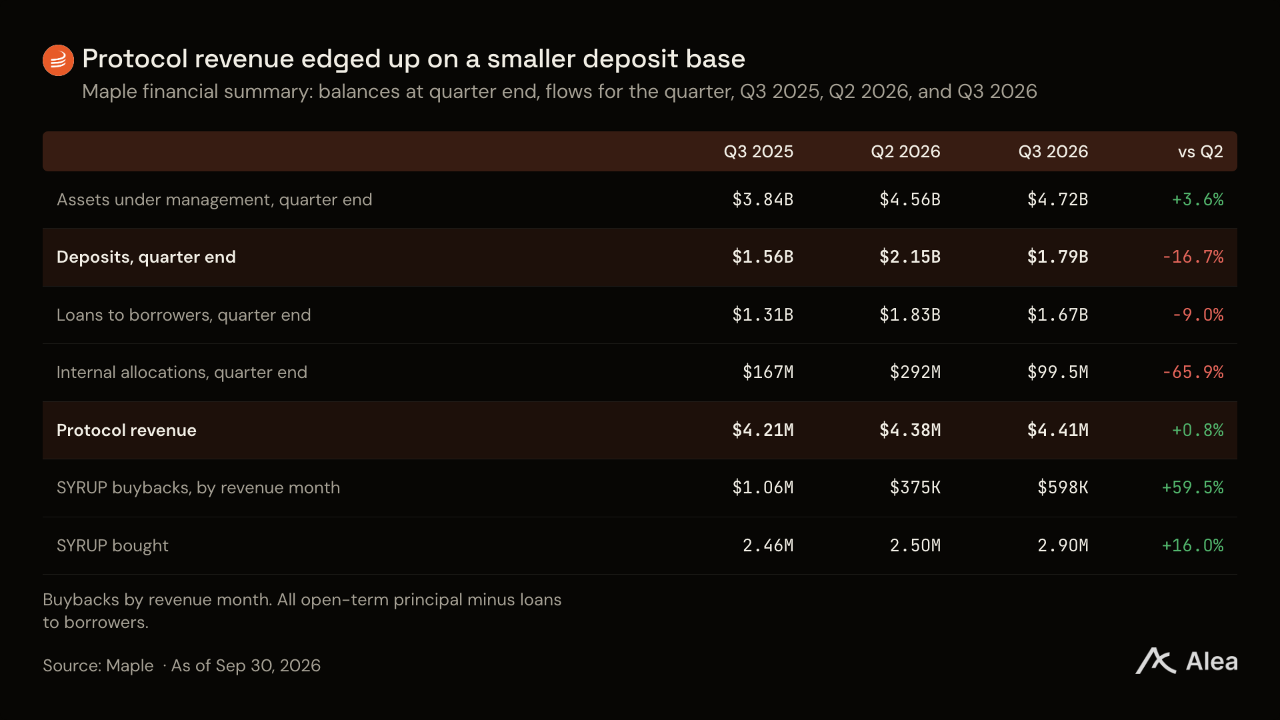
3분기 말 예치금과 대출은 모두 에테나의 6월 말 예치로 높아졌던 6월 30일 수준을 밑돌았으며, 대출 감소폭이 더 작았다. MIP-021에 따라 바이백이 월별 매출에 연동되면서 바이백 규모는 2분기보다 50% 넘게 늘었다.
2025년 3분기와 비교하면 예치금은 14%, 운용자산은 23%, 대출은 28% 증가했지만 프로토콜 매출 증가율은 4.6%에 그쳤다. 예치금 1달러당 매출 비율이 1년 전 1.41%에서 0.91%로 낮아지면서 잔액 증가율에 못 미쳤다. 1년 전에는 기타 수입이 182만달러 발생했다. 당시에는 손익계산서에 포함되지 않은 Drips 보상도 예치자에게 약 105만달러 지급됐다.
9월 30일 기준 메이플 현황
9월 30일 메이플의 예치금 17억9000만달러 중 13억5000만달러가 이더리움에 있었다. 나머지 대부분은 모나드, 로빈후드 체인, 솔라나에 있었으며, 각 체인에서 하나의 상품을 통해 예치됐다.
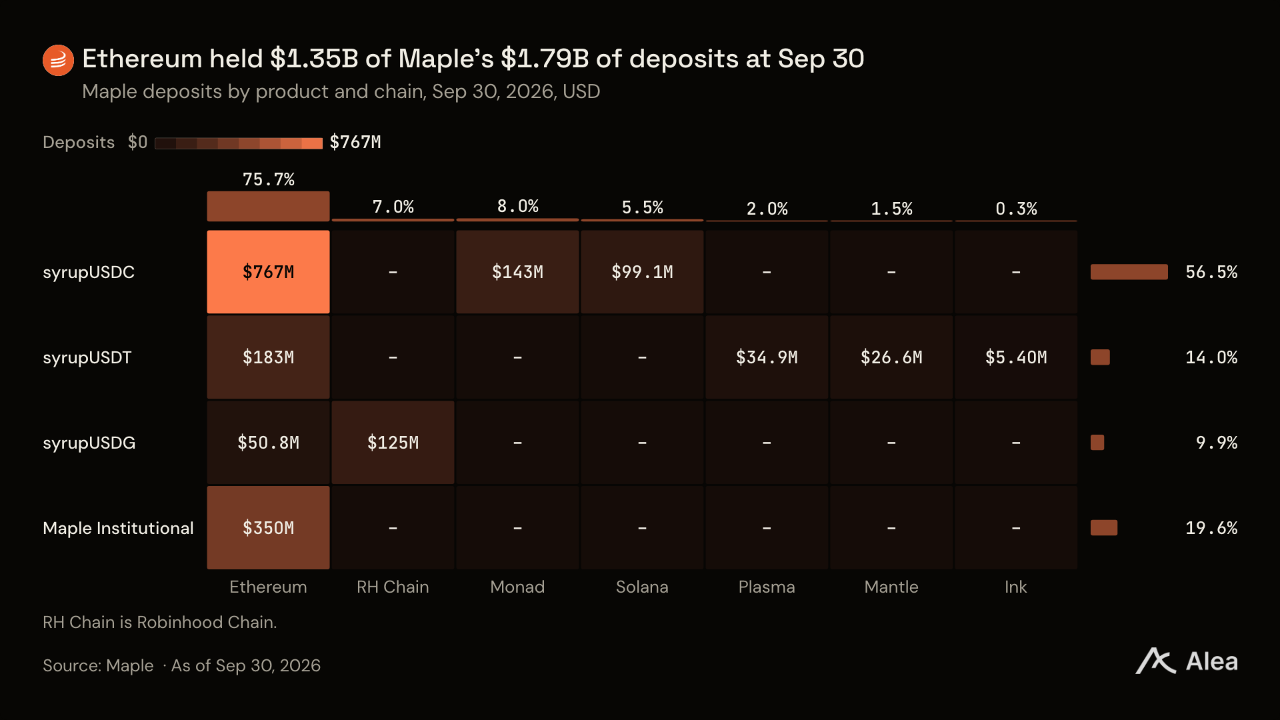
예치금의 93%가 대출로 운용돼 수익률을 높였다. 대출 외 자산 중에서는 syrupUSDG의 내부 배분액 6700만달러가 가장 컸다.
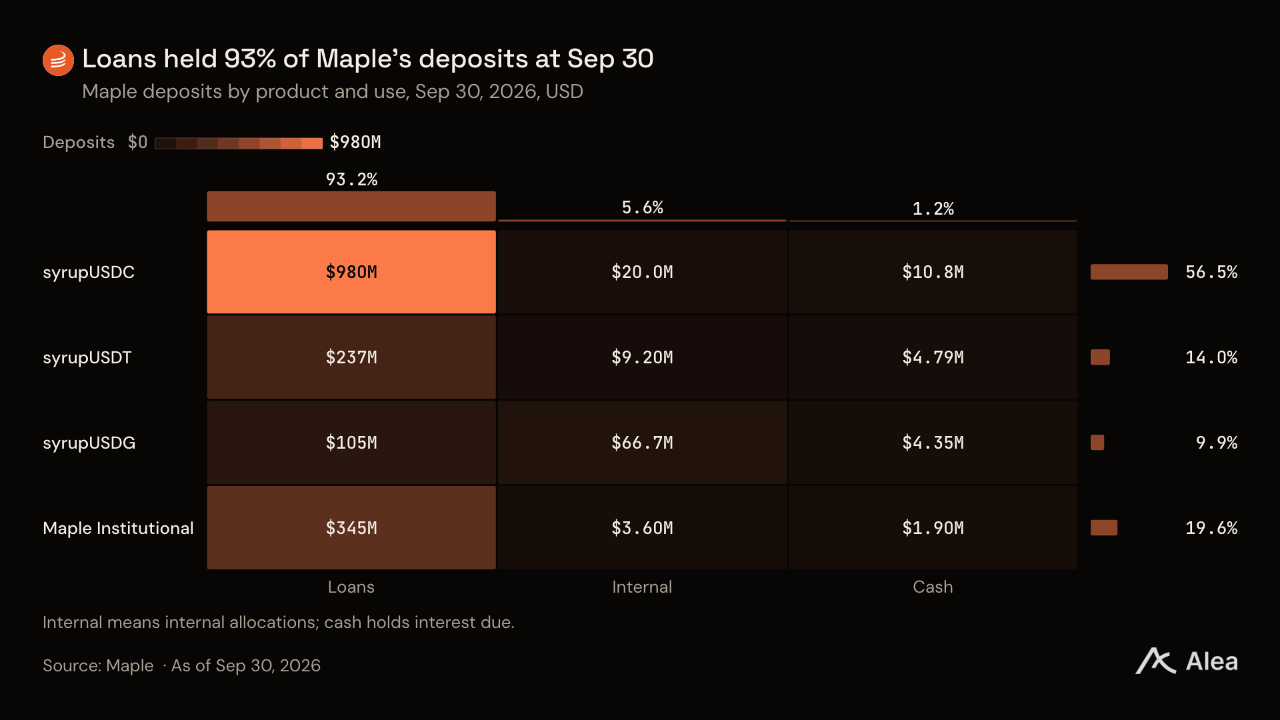
전체 풀의 현금과 수취할 이자는 9월 30일 약 2200만달러였다.
네 집단으로 나뉜 예치금
9월 30일 메이플 예치금은 네 집단으로 나뉘었다. 메이플에 남은 스카이의 마지막 자금 운용 주체인 오벡스가 4억600만달러, 에테나가 3억370만달러, 메이플 자체 지갑이 5010만달러를 보유했다. 나머지 예치금은 6월 30일과 같은 10억3000만달러였다. 스카이의 비중은 38%에서 23%로 낮아졌지만, 에테나의 잔액은 유지됐다.
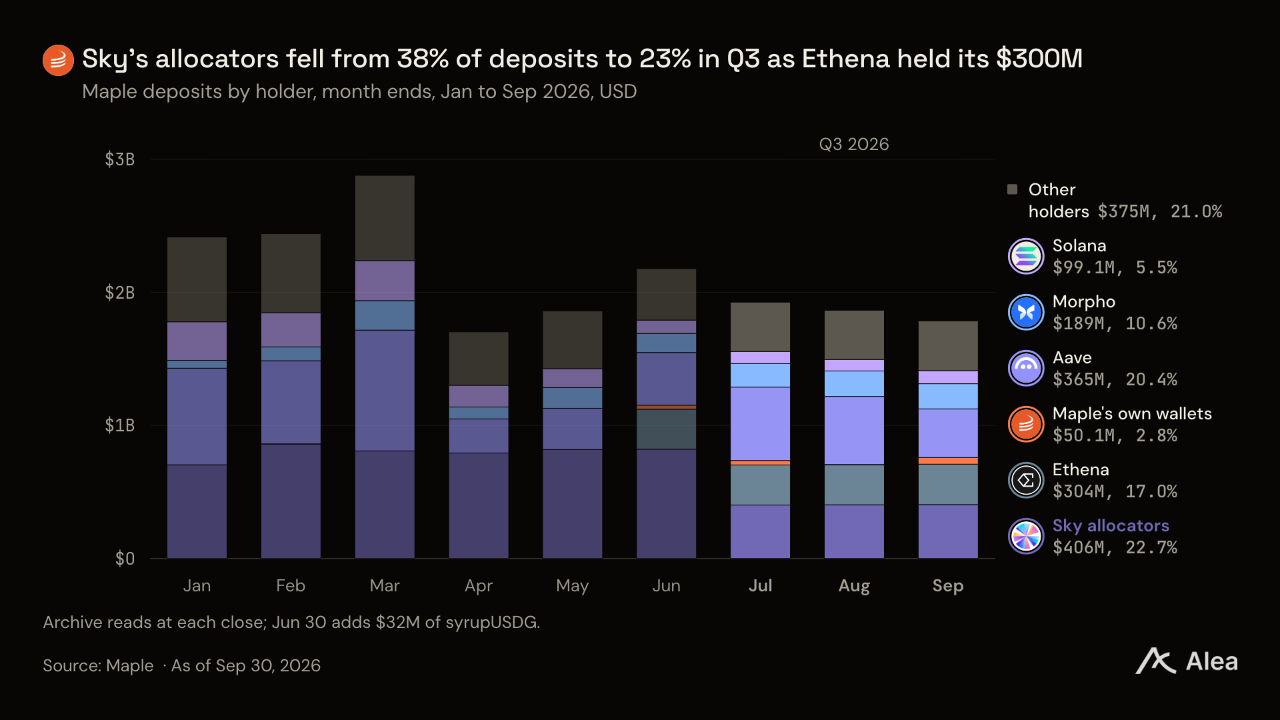
총액은 그대로였지만 내부적으로는 예치금 이동이 활발했다. syrupUSDG, 아베의 모나드 마켓, 이더리움 아베의 syrupUSDT에서는 약 4억2000만달러가 늘었다. 반면 다른 체인의 syrupUSDT와 이더리움의 모포 담보에서는 약 4억1000만달러가 줄었다. 이자를 제외하면 보유자들의 순매도액은 1000만달러였다. syrup 토큰을 담보로 차입한 달러 금액은 9월 30일 최소 4억8900만달러였다. 스카이, 에테나, 메이플 및 레버리지를 제외한 예치금은 약 5억4000만달러였다.
8월까지 대출 회복
대출 잔액은 2분기 말 사상 최대인 18억3000만달러를 기록했으나, 에테나가 자금을 넣었다가 회수하면서 담보대출 풀에서 2억5000만달러가 빠져나간 뒤 7월 6일 14억8000만달러로 감소했다. 이후 8월 31일에는 17억5000만달러로 회복됐고, 9월 말에는 메이플 예치금 대부분에 해당하는 16억7000만달러를 기록했다.
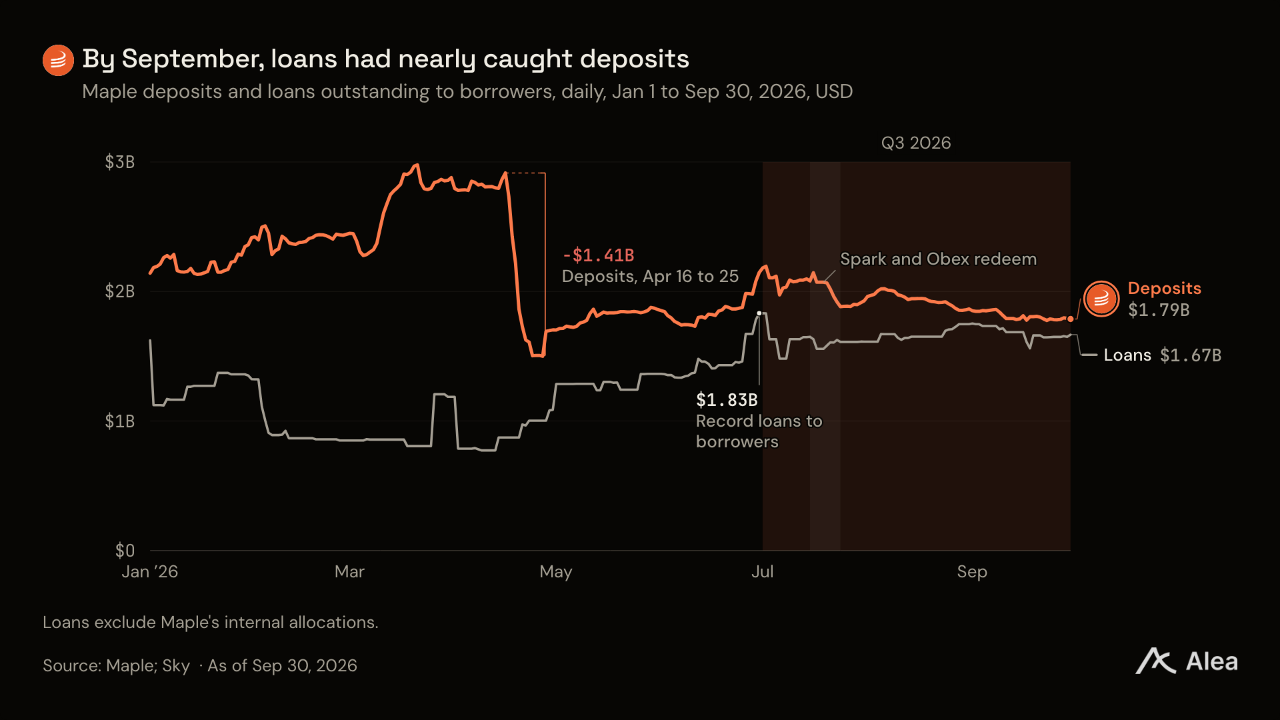
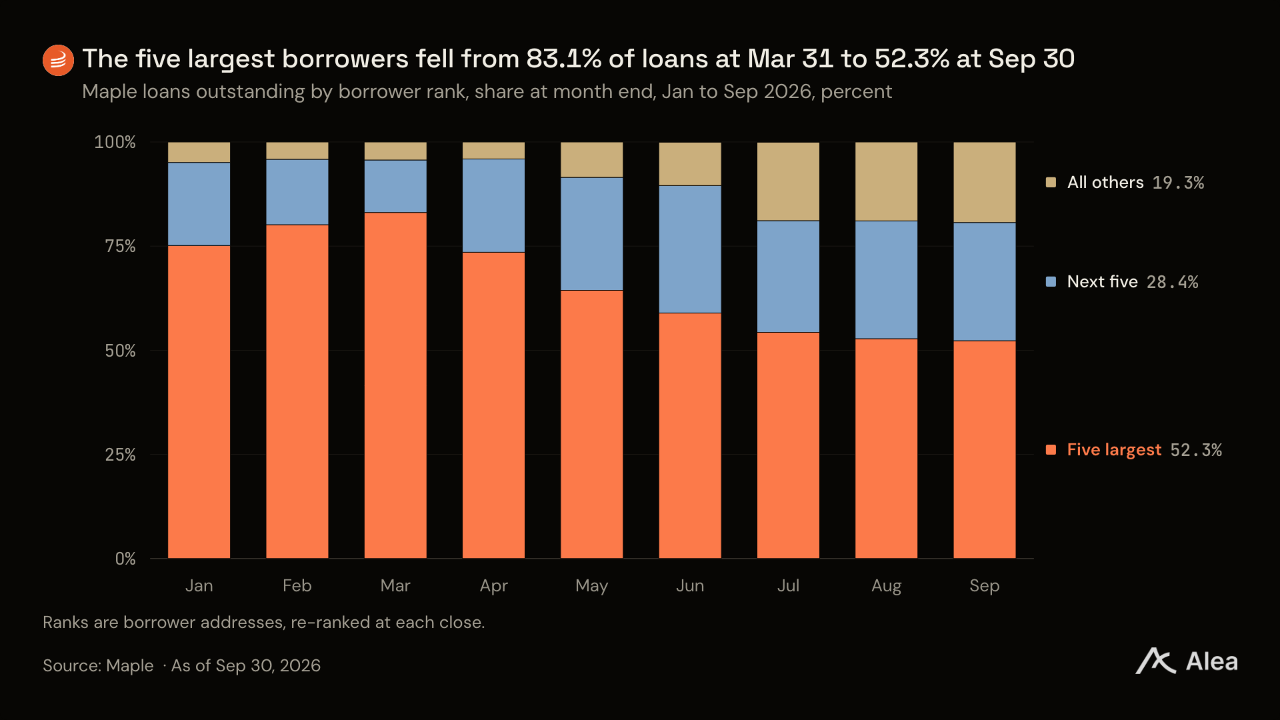
대출이 회복되는 동안 차입자층도 확대됐다. 상위 차입 주소 5개의 대출 비중은 3월 31일 83%에서 6월 30일 59%, 9월 30일 52%로 낮아졌다. 차입 주소 수는 20개에서 26개로 늘었다.
9월 30일 대출 잔액 중 BTC 담보 대출 비중은 85%에서 81%로 낮아졌으며, XRP 담보 대출은 9%였다. ETH 담보 대출 비중은 6%로 높아졌고, 스테이블코인 담보 대출 1건이 추가로 3%를 차지했다.
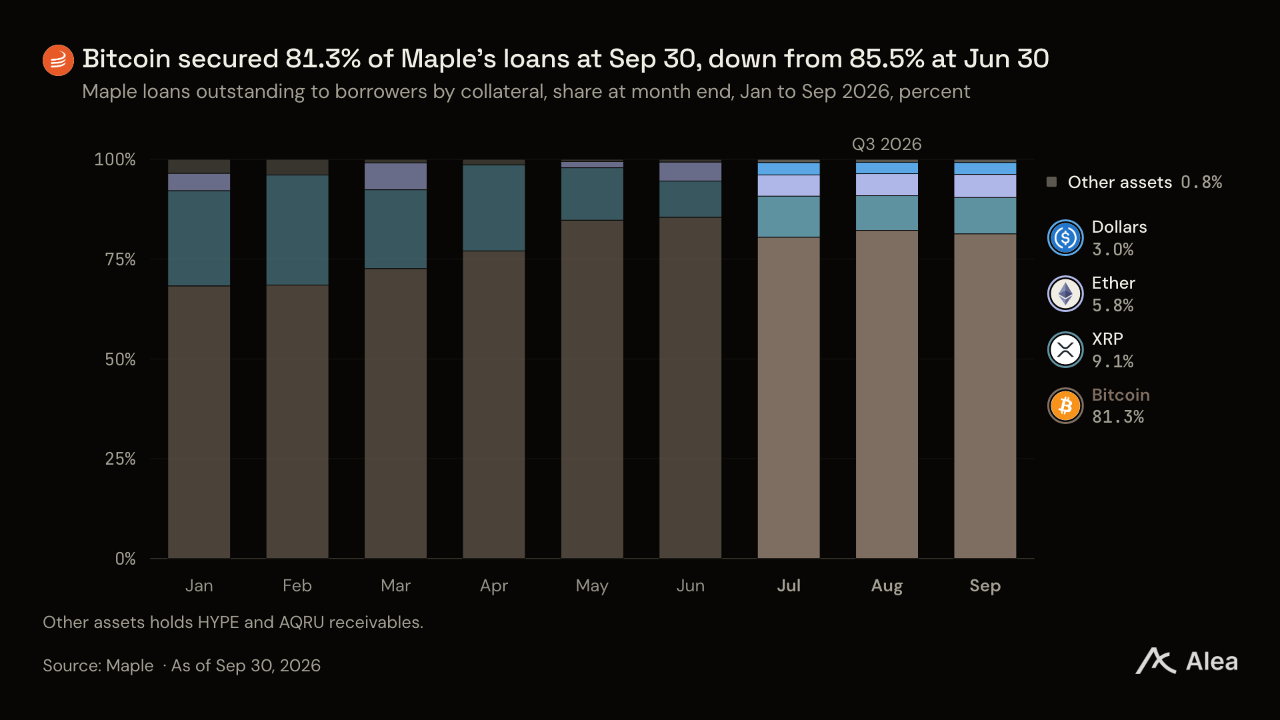
따라서 예치자의 리스크는 여전히 주로 BTC 가격에 연동된다. 가격이 하락하면 차입자는 담보를 추가로 제공해야 하며, 그렇지 않으면 포지션이 청산된다.
손익계산서
3분기 프로토콜 매출은 441만달러로, 2분기 438만달러와 전년 동기 421만달러보다 늘었다. 차입자가 제공한 담보를 포함하는 AUM은 BTC 상승에 힘입어 8월 24일 사상 최대인 49억6000만달러를 기록했지만, 예치금은 감소했다.
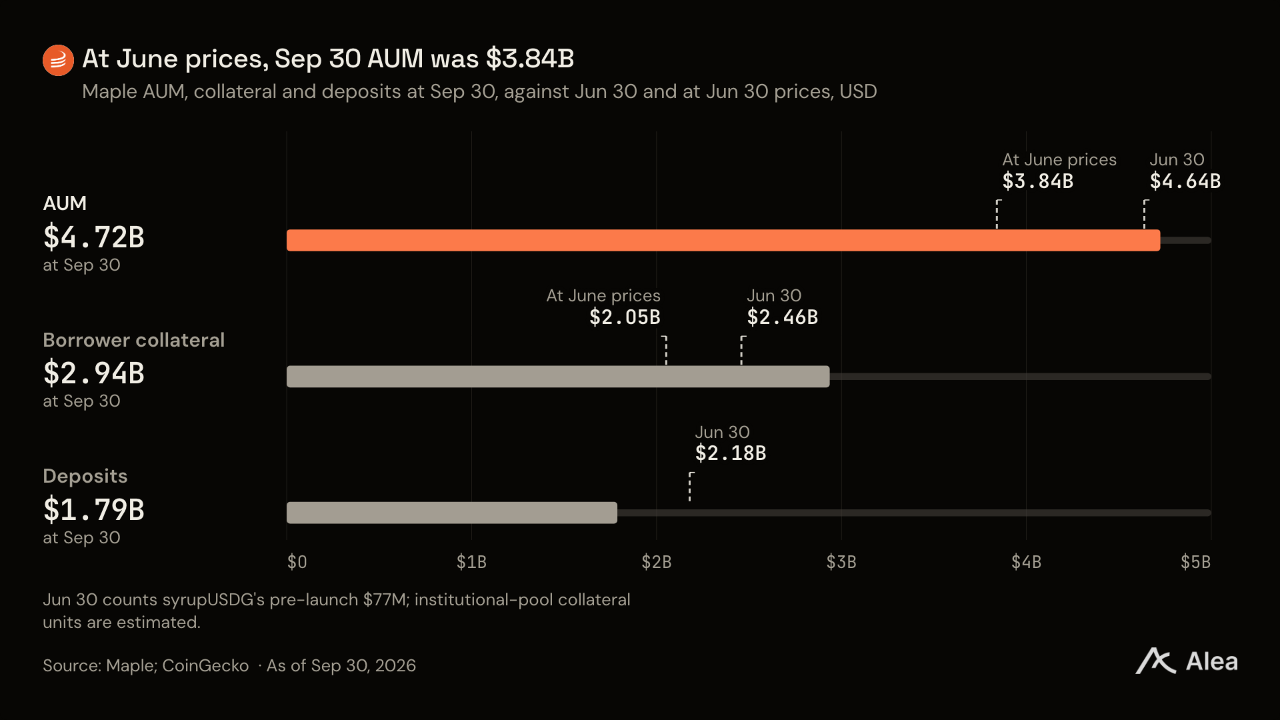
6월 가격으로 평가한 9월 30일 AUM은 38억4000만달러로, 6월 30일보다 17% 적었다. 차입자의 담보 보유액은 4억700만달러 줄었지만, 3분기 담보 가격 상승으로 8억8400만달러가 더해졌다.
AUM은 담보 가격에 따라 움직이므로, 예치금 1달러당 매출 비율이 메이플의 수익 창출력을 더 정확히 보여준다. 이 비율은 월 매출이 210만~260만달러였던 2025년 10월부터 2026년 1월까지 연 1.3~1.5%를 유지했다. 이후 예치금이 늘고 대출이 줄면서 하락해 3월, 5월, 7월에는 연 0.81%를 기록했다. 9월에는 2월 이후 최고 수준으로 올랐고, 10월에는 0.92%로 낮아졌다.
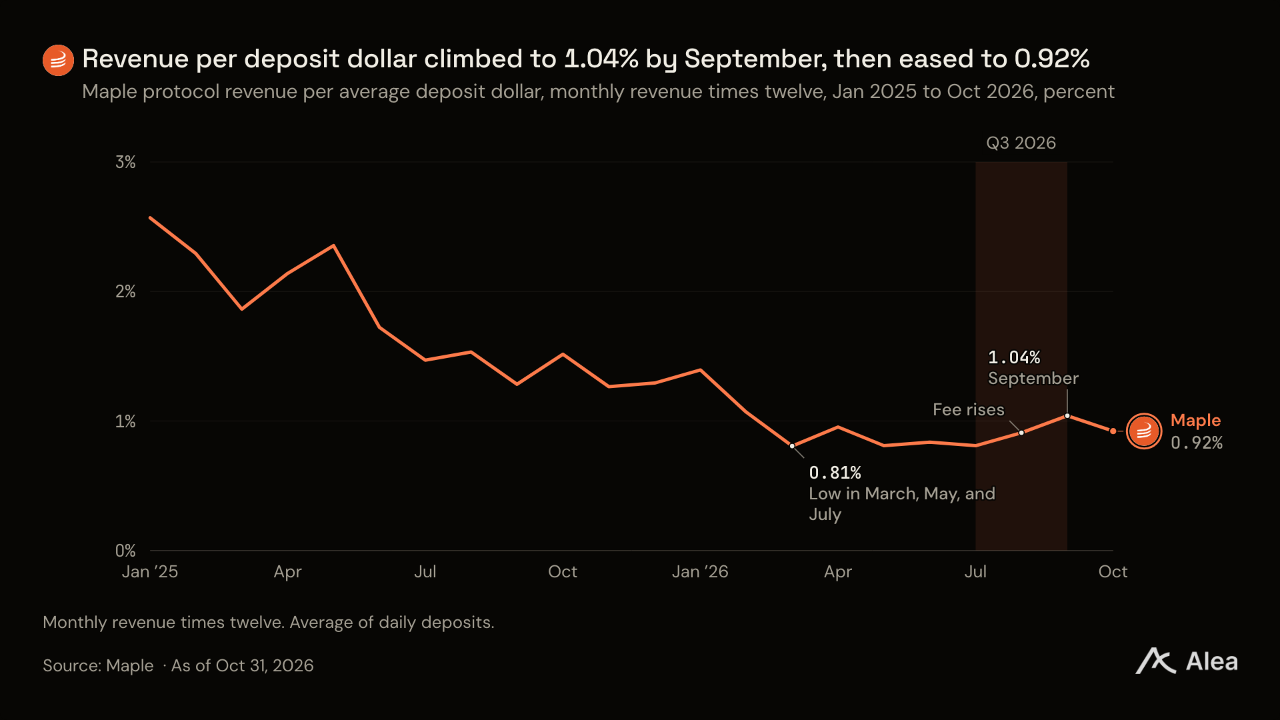
3월 저점 당시 예치금은 정점에 도달했지만 대출로 운용된 비중은 3분의 1에 불과했다. 5월 저점은 대출 비중이 이미 예치금의 71%에 달한 상황에서 기타 수입이 감소한 뒤 나타났다. 7월 저점은 평균 예치금이 9.6% 늘어난 시기에 발생했다. 이후 8월 수수료 인상으로 3분기 후반까지 이 비율이 높아졌다. 수수료 인상 효과는 이제 모두 반영됐다. 총이자 대비 운용 수수료 비율은 9월 12.9%, 10월 13.0%였다.
메이플 손익계산서에는 두 항목이 빠져 있다. 예치자에게 SYRUP을 지급하는 메이플 보상 프로그램 Drips는 2025년 3분기 238만 SYRUP, 약 105만달러를 지급했으며, 2026년 2분기까지 종료됐다. 보상을 차감하면 매출은 전년 동기 대비 37% 증가했다.
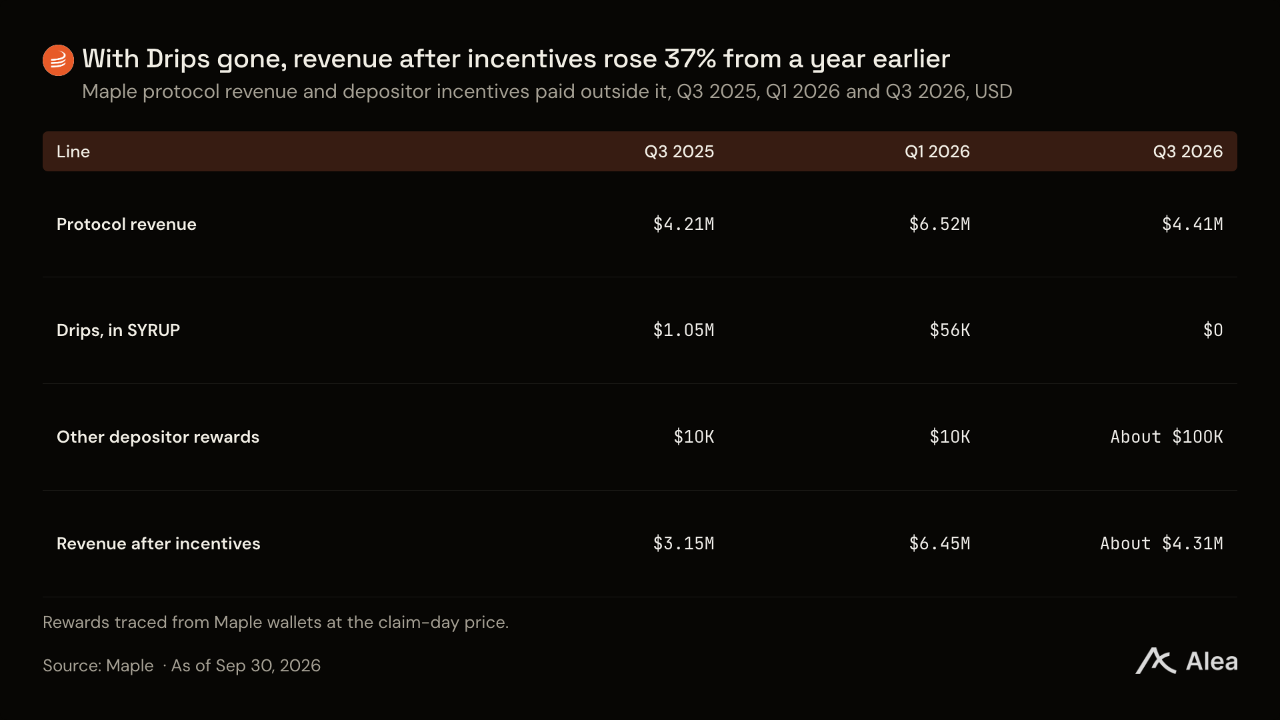
보상 차감 후 매출은 여전히 1분기보다 3분의 1 낮았다. 운영비용 역시 손익계산서에 포함되지 않는다.
이용자 구성과 수수료
스카이의 자금 운용 주체 2곳이 환매한 가운데 syrupUSDC 예치자층은 확대됐다. 3분기 이더리움에서 직접 보유한 지갑 수는 3082개에서 3281개로 늘었고, 1000달러 이상 보유한 지갑은 1079개에서 1128개로 증가했다. 스카이의 각 자금 운용 주체를 하나의 보유자로 보고 모포 담보의 실제 보유 지갑까지 추적하면, 9월 30일 상위 예치자 10명이 이더리움 syrupUSDC의 78.6%를 보유했다. 6월 30일의 82.1%보다 낮아졌다. 오벡스만으로 52.9%를 차지했다.
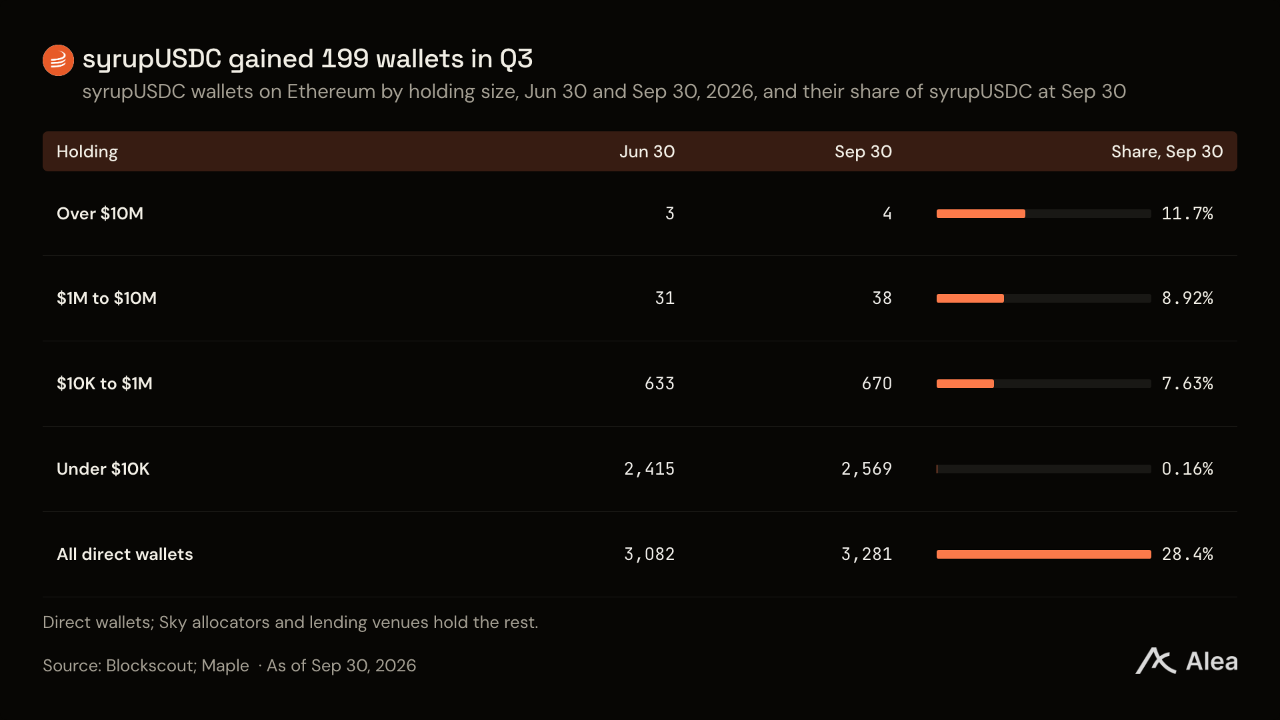
1000만달러를 초과해 직접 보유한 지갑 4개가 syrupUSDC의 11.7%를 보유했다. 이 가운데 하나는 메이플 자체 지갑이었다. 반면 1만달러 미만을 보유한 지갑 2569개의 비중은 0.2%였다. 플라즈마의 아베 마켓에서 자금이 모두 빠져나가면서 syrupUSDT의 보유 집중도는 높아졌다. 이더리움에서는 상위 보유자 10명의 비중이 해당 체인 공급량의 61%에서 80%로 상승했다. 풀의 차입 측에서는 9월 30일 26개 주소가 대출을 보유했으며, 이들 대출에서 발생한 수수료가 3분기 매출의 82%를 차지했다.
시장 데이터
SYRUP은 3분기 65% 상승해 ETH의 71%에 근접했고 BTC의 43%를 웃돌았다. 그러나 10월에는 상승분 대부분을 반납했다. 하락폭은 BTC, ETH, AAVE, SKY보다 컸지만 SPK와 CFG보다는 작았다. 9월 매출에 따른 바이백 규모는 10월 일일 거래량 중앙값의 약 3.8%였다.
가격과 수익률
SYRUP의 3분기 종가는 0.226달러로, 6월 30일 0.137달러보다 높았다. MIP-021 투표가 열린 7월 17일에는 이미 6월 말 종가 대비 36% 오른 상태였다. 이후 8월 12일까지 약 20% 하락했다가 8월 19일부터 ETH, BTC와 함께 반등했다. 투표일부터 9월 30일까지 상승률은 21%로, ETH의 46%와 BTC의 31%에 못 미쳤다.
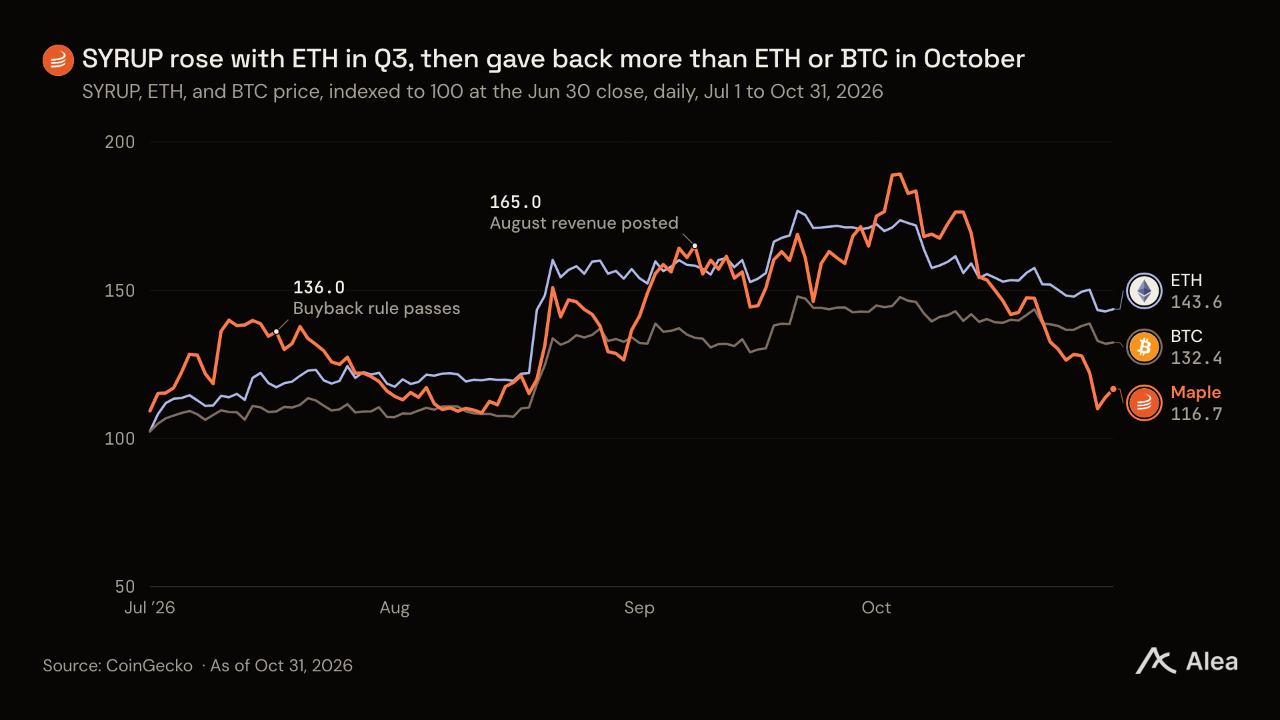
비교 대상 토큰 4개 중 SYRUP보다 더 많이 오른 것은 87% 상승한 AAVE뿐이었다. SKY와 SPK의 상승률은 더 낮았고 CFG는 하락했다. SYRUP의 9월 30일 종가는 9월 29일 기록한 3분기 고점보다 4% 낮았다.
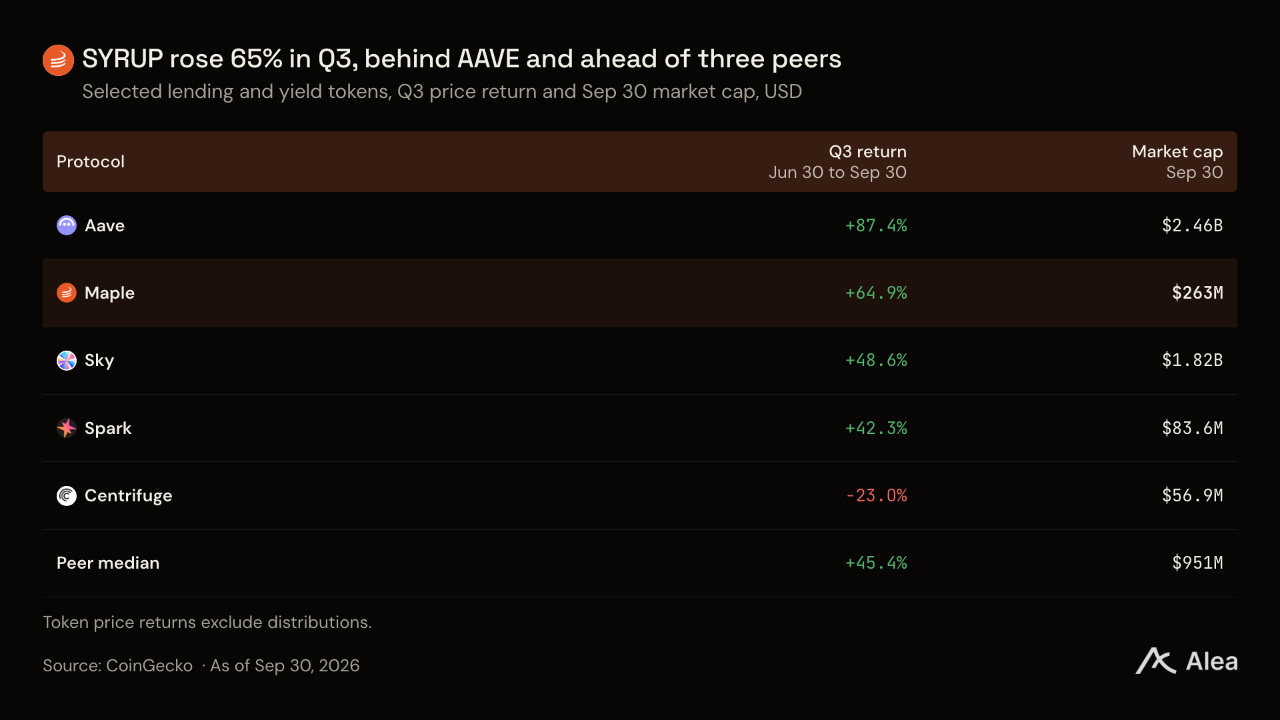
SYRUP은 10월 4일 0.259달러로 고점을 기록한 뒤 10월 31일 0.160달러에 마감했다. 9월 30일 종가보다 29% 낮았다. 같은 달 BTC는 7%, ETH와 AAVE는 각각 16% 하락했다. 10월 29일 바이낸스 핫월렛 사고가 발생하기 전인 10월 28일까지 SYRUP은 이미 26% 하락했으며, 당시 ETH 하락률은 12%였다. 메이플은 포지션과 자산을 해당 거래소 밖에서 보유하고 있었다. SYRUP의 11월 7일 종가는 0.140달러로 10월 31일 종가를 밑돌았지만, BTC와 ETH는 거의 변하지 않았다.
거래량과 유동성
SYRUP의 11월 2일 거래량은 514만달러였다. 10월 일평균 거래량은 990만달러, 중앙값은 830만달러였다. 11월 3일 SYRUP이 상장된 대형 거래소의 현재가 ±2% 범위 내 주문잔량은 149만달러였다. 이 가운데 62만6000달러는 현재가 위에 쌓인 매도 주문으로, 매수자가 소화할 수 있는 물량이었다. 바이낸스가 이 유동성의 가장 큰 비중을 차지했다. 이더리움과 베이스의 온체인 풀에는 별도로 250만달러의 준비자산이 있었다.
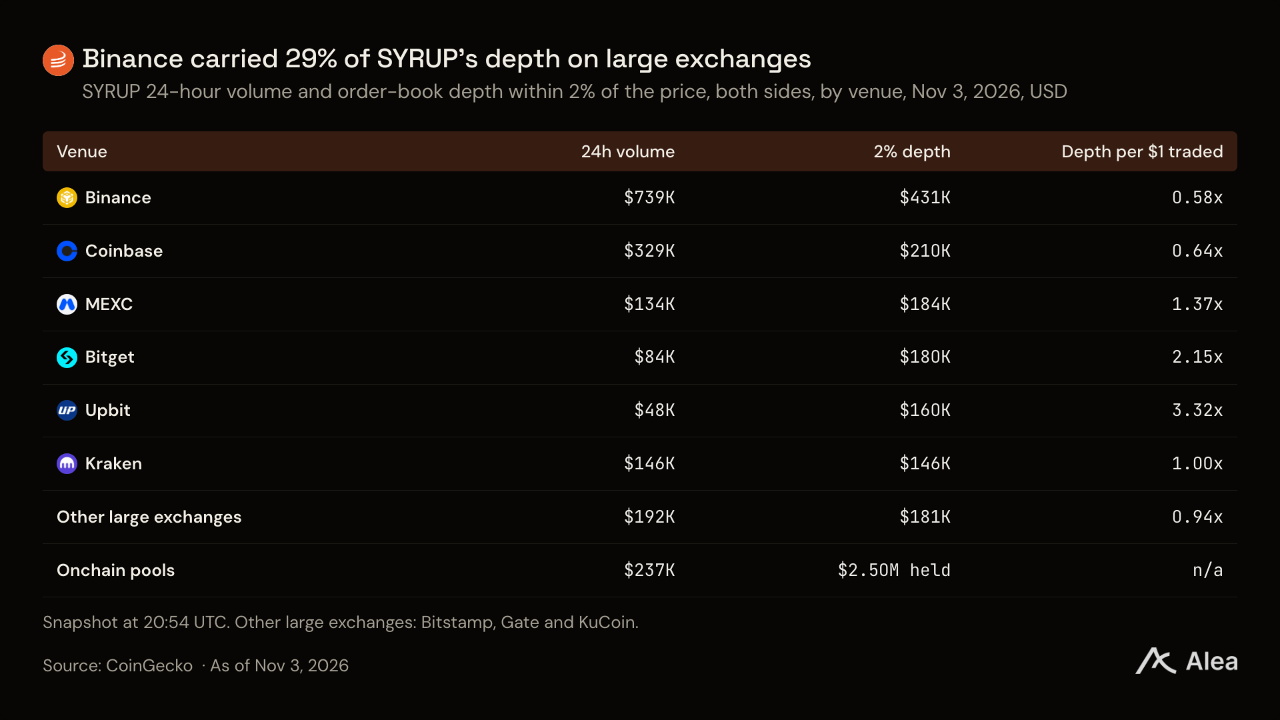
메이플은 9월 매출에 따른 31만4000달러 규모의 바이백을 10월 9일까지 완료했다. 이 규모는 11월 3일 대형 거래소 9곳의 매도 주문잔량 약 절반에 해당한다. 월 매출이 최상위 구간에 진입하면 최소 60만달러를 투입하게 되며, 이는 9개 거래소 매도 주문잔량의 96%다. 11월 15일까지 집행해야 하는 10월 매출에 따른 바이백은 같은 주문잔량의 약 4분의 1 규모다.
변동성과 포지션
SYRUP의 일일 가격 변동을 연율로 환산한 변동성은 3분기 80%였다. BTC는 38%, ETH는 52%였다. SYRUP의 10월 변동성도 77%를 유지했다. 거래 플랫폼 5곳의 미결제약정은 8월 말까지 800만달러 부근에 머물렀다가 가격 상승과 함께 늘어나 9월 29일 1570만달러에 달했다.
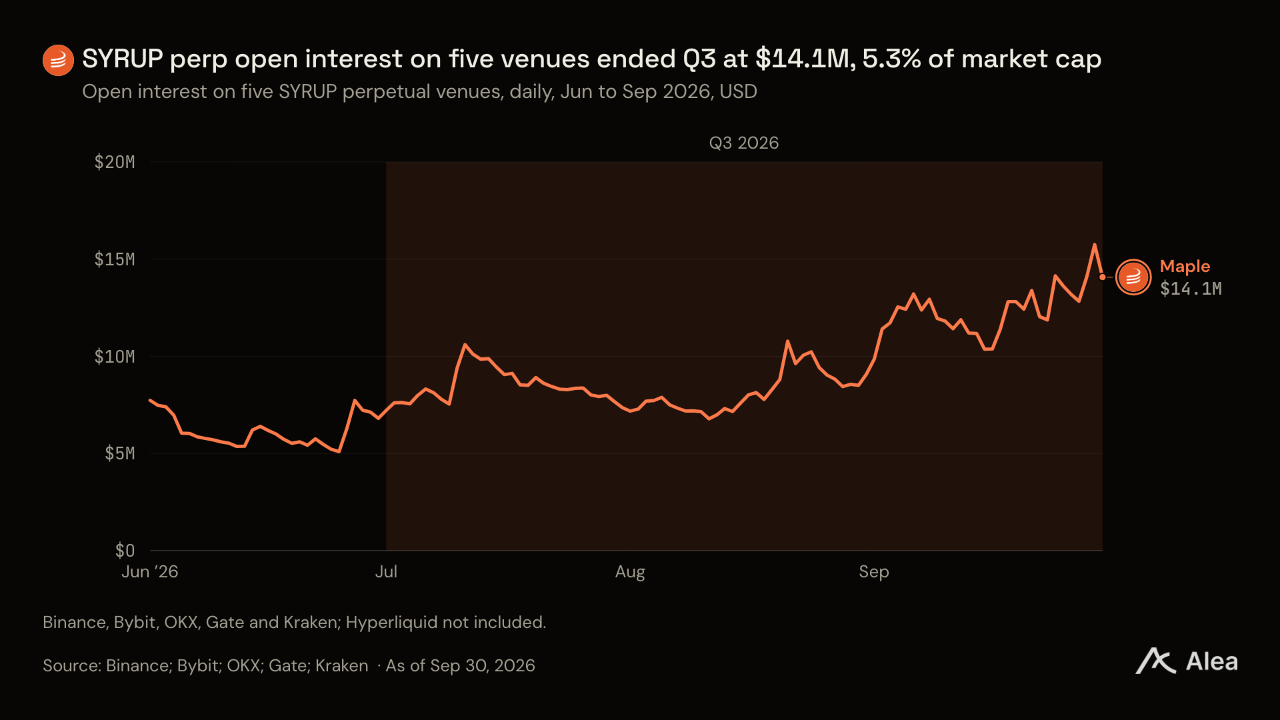
이들 플랫폼의 3분기 말 미결제약정은 시가총액의 5.3%인 1410만달러였으며, 가격 하락과 함께 10월 31일 900만달러로 줄었다. 하이퍼리퀴드에는 9월 30일 별도로 790만달러의 미결제약정이 있었다. 거래 플랫폼별 펀딩비율 중앙값은 10월까지 연 11%를 유지했다. 이는 대부분 플랫폼의 기본 비율이다.
전망
앞으로 바이백 구간은 예치금과 예치금 1달러당 매출 비율이 결정한다. 메이플의 두 성장 경로는 각각 이 두 변수를 겨냥한다. 10월 신규 예치금 일부는 우선 단기 국채와 DeFi로 배분됐으며, 이에 따라 해당 월의 대출 비중이 낮아졌다.
분기 종료 이후
10월 예치금은 8000만달러 늘어나 10월 31일 18억7000만달러를 기록했다. 6월 이후 첫 월간 증가다. syrupUSDG가 한 달 만에 81%, 1억4200만달러 증가했다. 메이플이 10월 6일 출시를 발표한 아비트럼에서는 syrupUSDG가 200만달러 미만에서 10월 31일 1억3900만달러로 늘어나 증가분 대부분을 차지했다.
이 물량 대부분은 모포의 아비트럼 마켓에 담보로 예치돼 있다. 이곳에서는 스테이크하우스의 USDG Pro 볼트가 대출을 제공하며, 아비트럼 인센티브로 볼트 수익률이 약 8%까지 높아졌다. 10월 31일 차입자들은 이를 담보로 약 1억1500만달러 상당의 USDG를 차입했다. LTV는 최대 91.5%였으며, 인센티브가 자금 조달 비용을 충당했다.
다른 상품의 변동은 더 작았다. syrupUSDT는 4800만달러 늘었지만 syrupUSDC는 8000만달러 줄었다. 감소분 중 4600만달러는 아베의 모나드 마켓에서 발생했다. Maple Institutional은 3000만달러 감소했다. 에테나 지갑이 5600만달러를 인출했지만, 메이플이 자체 자금을 새로운 담보대출 풀에 투입했다. 스카이, 에테나, 메이플 자체 지갑을 제외한 예치금은 10월에 1억2800만달러 늘어 11억6000만달러가 됐다. 11월 첫째 주에는 모든 상품의 예치금이 줄면서 11월 7일 전체 예치금이 18억1000만달러로 감소했다.
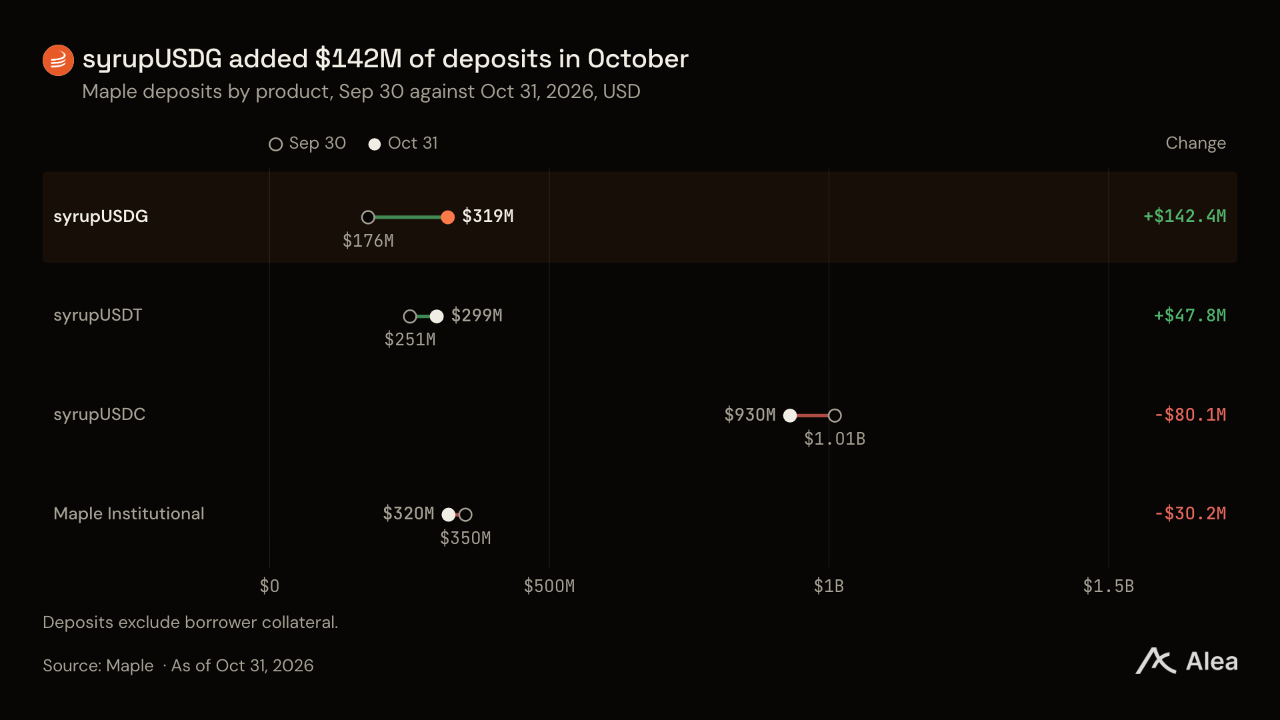
10월 내부 배분액은 2억3200만달러로 늘었지만, 대출 잔액은 3.9% 줄어 16억달러가 됐다. 대출은 10월 평균 예치금의 84%로, 9월보다 비중이 낮았다. 11월 8일 대출은 15억5000만달러로 더 줄었으며, 손상되거나 회수 요구를 받은 대출은 없었다.
10월 발생주의 기준 수수료는 약 150만달러로 늘었지만, 메이플이 인식한 매출은 중간 구간에 3만5000달러 못 미치는 147만달러였다. 9월에는 발생주의 기준 수수료보다 더 많은 매출을 인식했다. 이 차이로 10월 매출은 전월 대비 6.7% 감소해 다시 중간 구간 기준을 밑돌았다. 이에 따라 MIP-021에 따른 바이백에는 약 14만7000달러가 투입된다. 9월 바이백의 절반에도 못 미친다.
바이낸스 사고 이후인 10월 30일, 메이플은 더 네트워크 펌의 검증을 받은 최신 준비금 증명을 공개했다. syrup 풀 3개의 대출 12억3000만달러에 대해 20억5000만달러의 담보를 보유한 것으로 나타났다.
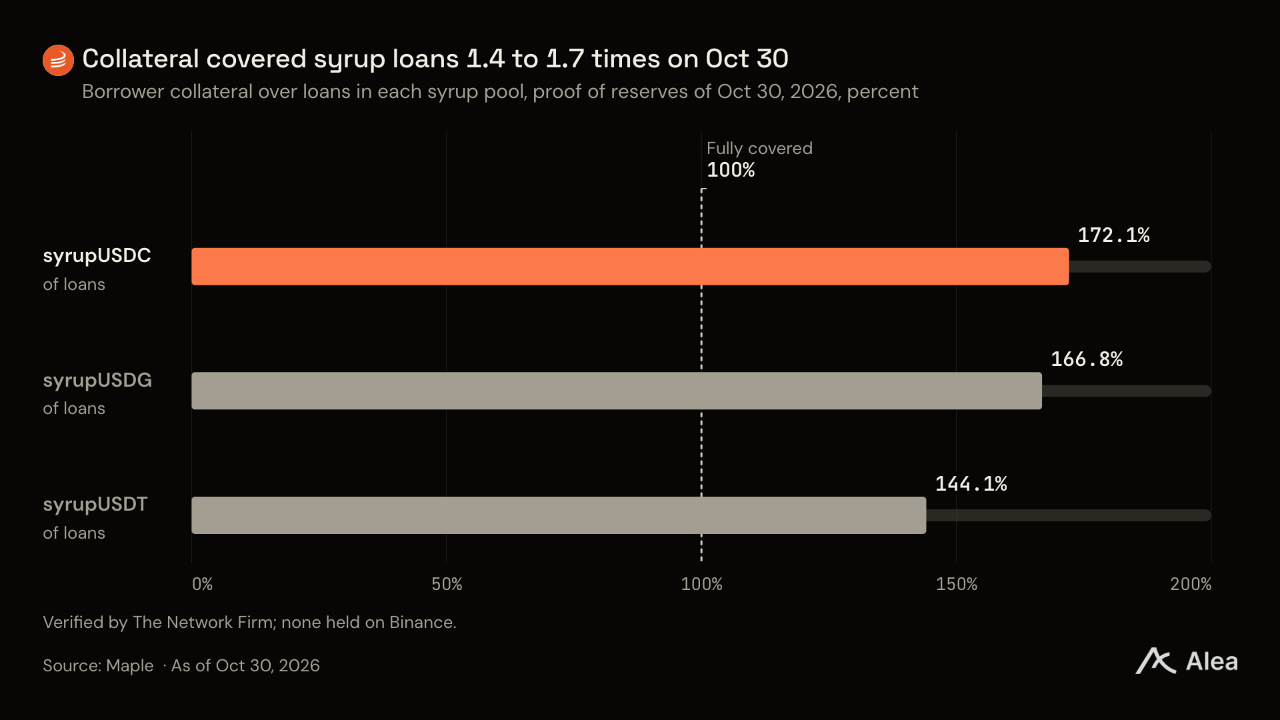
이 담보 중 바이낸스에 보관된 자산은 없었다. 모든 syrup 풀의 담보가 대출을 웃돌았다. 대출 대비 차입자의 담보 제공 비율은 syrupUSDC 172%, syrupUSDG 167%, syrupUSDT 144%였다. 담보 여력이 가장 작은 풀에서도 담보 가격이 31% 하락해야 담보 가치와 대출액이 같아진다는 뜻이다.
바이백 구간 진입에 필요한 조건
10월 매출의 연율 환산액은 1760만달러였다. 중간 구간이 시작되는 1800만달러보다 41만6000달러, 최상위 구간이 시작되는 2400만달러보다 640만달러 적다. 메이플은 예치금 증가, 예치금 1달러당 매출 비율 상승, 또는 두 요인의 결합으로 이 차이를 줄일 수 있다.
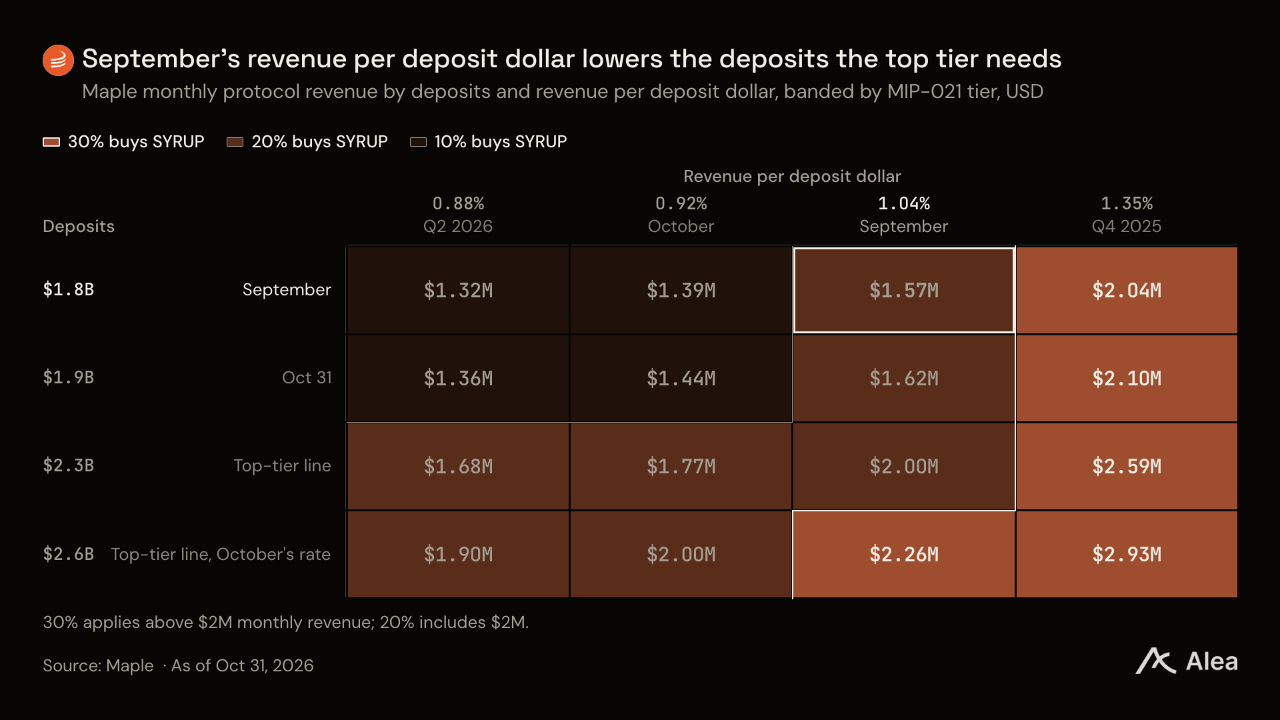
9월의 매출 비율 1.04%를 적용하면 중간 구간에는 예치금 17억3000만달러, 최상위 구간에는 약 23억1000만달러가 필요하다. 10월의 0.92%를 적용하면 각각 19억5000만달러와 26억달러가 필요하다. 10월 31일 예치금은 18억7000만달러였다. 최상위 구간에 도달하려면 9월 비율 기준으로 4억3800만달러, 10월 비율 기준으로 7억3500만달러가 더 필요하다. 예치금이 18억1000만달러였던 11월 7일에는 9월 비율 기준 4억9400만달러, 10월 비율 기준 7억9100만달러가 부족했다.
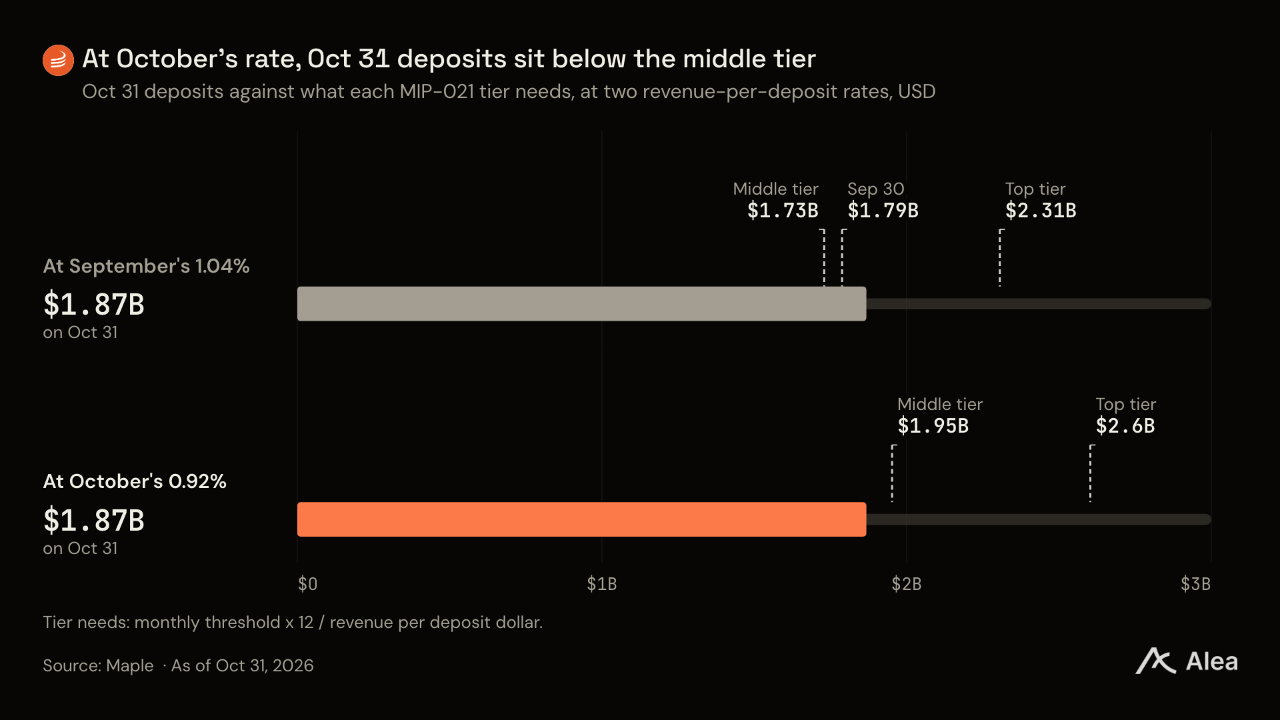
예치금 1달러당 매출 비율이 9월 수준으로 회복되면 최상위 구간 진입에 필요한 예치금이 2억9700만달러 줄어든다. 이는 syrupUSDG의 10월 증가액 약 두 달치에 해당한다.
남은 두 달의 가능성
MIP-021이 적용되는 월 매출은 11월과 12월, 두 차례 남아 있다. 10월 매출 비율을 적용하고 예치금이 그대로 유지되면 월 매출은 약 144만달러로, 중간 구간에 6만5000달러 못 미친다. 10월 31일 예치금이 10월 평균보다 적기 때문이다. 11월 7일 예치금과 10월 비율을 적용하면 월 매출은 약 139만달러로, 10만8000달러가 부족하다. 지난 1년의 모든 월에 10월 수수료 수준을 적용하면, 예치금 1달러당 매출 비율의 월간 변화 12건 중 2건이 11월 매출을 중간 구간 기준 위로 끌어올릴 수 있다. 이 변화들을 재표본추출하면 예치금이 일정한 경우 약 6개 경로 중 1개에서 12월 매출이 중간 구간에 진입한다.
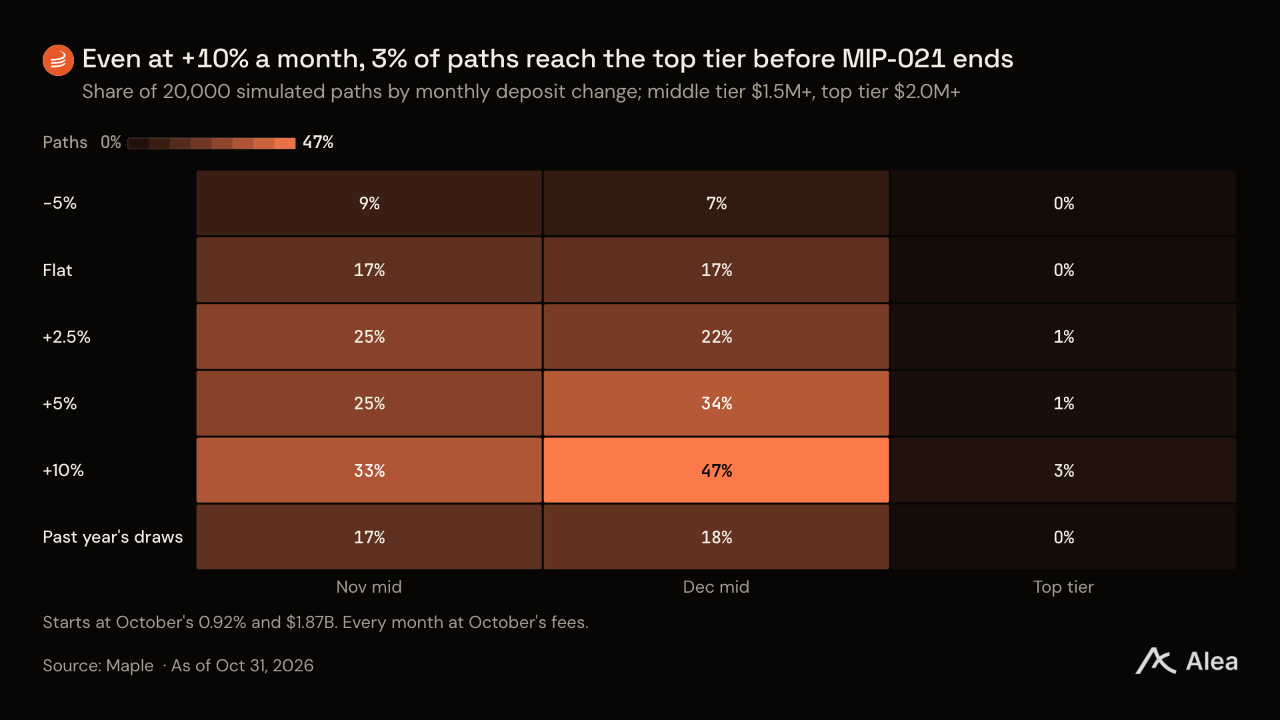
최상위 구간은 더 멀다. 예치금이 일정한 경우에는 도달하는 경로가 없으며, 가장 빠르게 증가하는 경우에도 도달 비율은 3%다. 예치금 1달러당 매출 비율의 통상적인 월간 변동은 이들 예치금 시나리오 중 어느 것이 11월 매출에 미치는 영향보다도 크다. 따라서 최상위 구간 진입은 MIP-021 이후 제도에서 다뤄질 과제다.
두 성장 경로의 규모
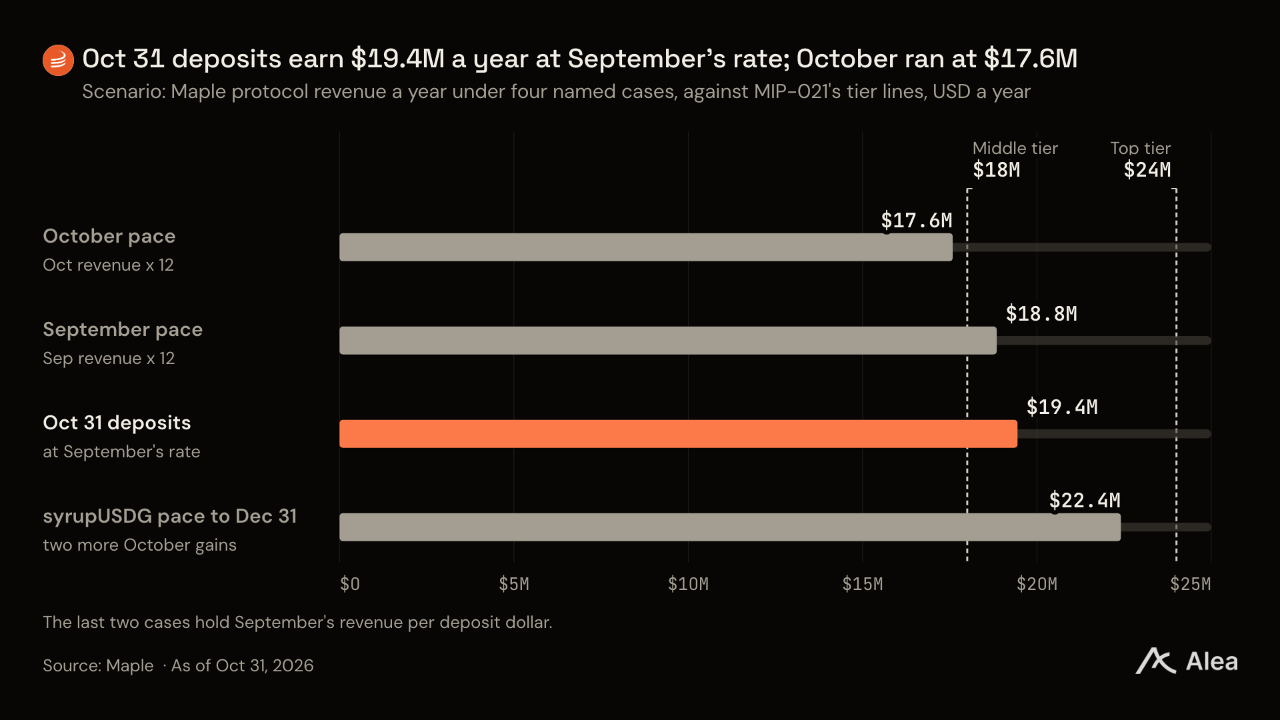
메이플은 두 방향으로 성장하며, 각각 같은 산식의 서로 다른 변수를 움직인다. 유통 채널은 예치금을 유치하고, 신용 전략은 메이플이 대출 담보로 받는 자산의 범위를 넓힌다. syrupUSDG는 유통 채널 확대의 효과를 보여준다. 다만 10월 로빈후드 체인 잔액은 감소했으며, 증가분은 아비트럼 볼트에서 나왔다. syrupUSDG의 10월 증가세가 반복된다면 매월 연간 매출이 약 150만달러씩 추가된다. 이는 9월 대출 비중과 매출 비율, 아비트럼 인센티브의 지속을 가정한 수치다.
이 비율을 적용하면 10월 31일 예치금에서 연간 1940만달러의 매출이 발생한다. 같은 증가세가 두 달 더 이어지면 2240만달러로 늘어나지만, 최상위 구간 기준인 2400만달러에는 160만달러 못 미친다. 10월 syrupUSDG가 메이플에 안겨준 예치금 대비 매출 비율 0.80%를 적용하면 같은 두 달 후 매출은 약 2170만달러에 도달한다.
신용 전략은 다른 변수에 영향을 준다. 해당 전략의 2억8000만달러에서 수익률이 1%포인트 높아지면 연간 이자가 280만달러 늘어난다. 이 가운데 메이플 몫은 각 계약의 전략 수수료에 따라 결정된다.
가치평가
3분기 SYRUP 가격은 매출보다 빠르게 올랐다. 9월 30일 종가 기준 시가총액은 3분기 연율 환산 매출의 15.1배였다. 10월 가격 하락 이후에는 10.7배로 낮아져 2025년 7월 이후 통상적인 범위를 소폭 밑돌았다.
현재 매출 배수와 과거 추이
2025년 7월 이후 SYRUP의 시가총액 대비 매출 배수는 전체 거래일의 절반 동안 10.9~21.5배 범위에 있었다. 9월 30일에는 이 범위 안에 있었지만, 10월 31일에는 하단을 소폭 밑돌았다. 1~9월 기준 범위는 9.9~13.8배로 더 낮으며, 중앙값은 11.5배다. 10월 31일 배수는 이 범위 안에 있다. 이 배수는 유통량 11억6700만개를 기준으로 산출한 시가총액을 사용한다. 온체인 전체 공급량 12억7000만개에 10월 31일 가격을 적용하면 시가총액은 2억200만달러, 매출 배수는 11.6배다.
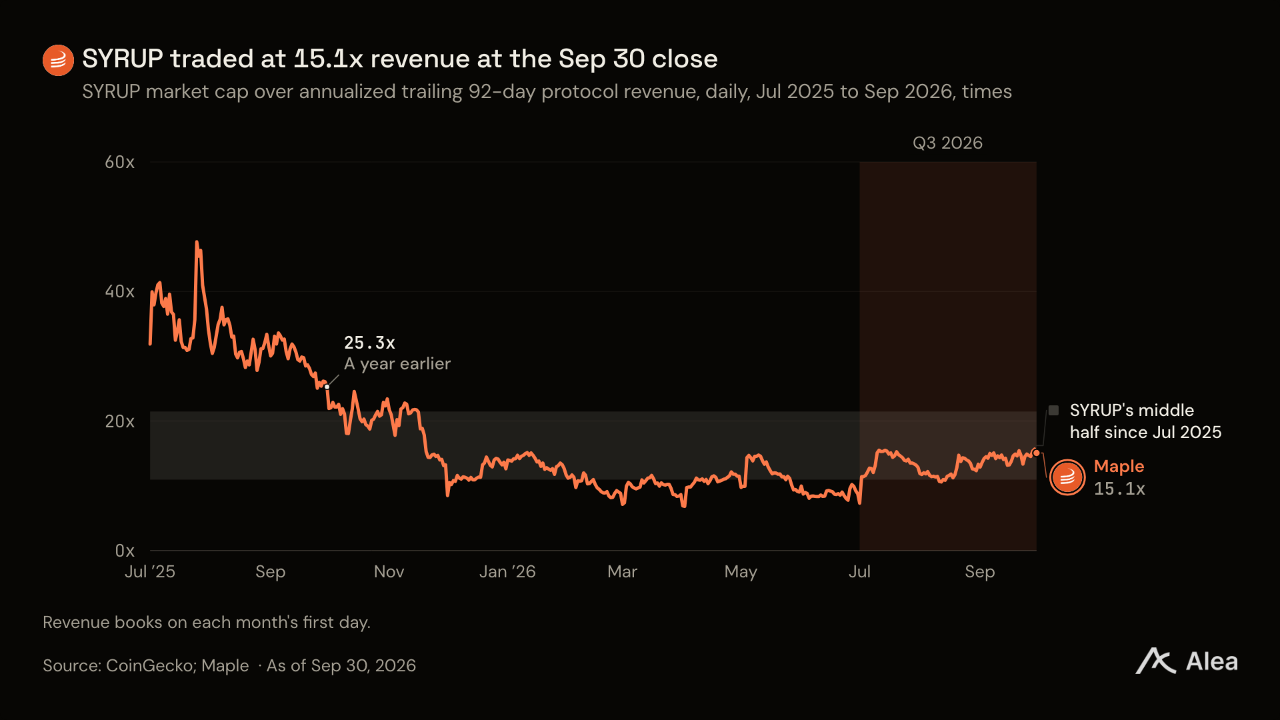
월 매출이 약 140만달러였던 1년 전 SYRUP의 매출 배수는 25.3배였다. 2026년 초와 6월에는 9배 아래로 내려갔다. 3분기에는 매출이 정체된 가운데 가격이 상승하면서 다시 해당 범위 안으로 들어왔다.
비교 대상 토큰과의 비교
9월 30일 SYRUP의 시가총액은 3분기 연율 환산 매출의 15.1배였다. 예치자 지급액을 차감한 매출을 보고하는 비교 대상 토큰 3개의 배수는 SPK 4.8배, 중앙값인 SKY 8.5배, AAVE 34.9배였다. 켈프 rsETH 해킹 이후 아베의 매출이 가격보다 더 빠르게 감소했으며, 이 사건으로 아베는 4월 바이백을 중단했다. 10월 31일 SYRUP의 매출 배수는 10.7배로, 2025년 7월 이후 범위의 하단을 소폭 밑돌았지만 비교 대상 중앙값인 7.5배보다는 높았다.
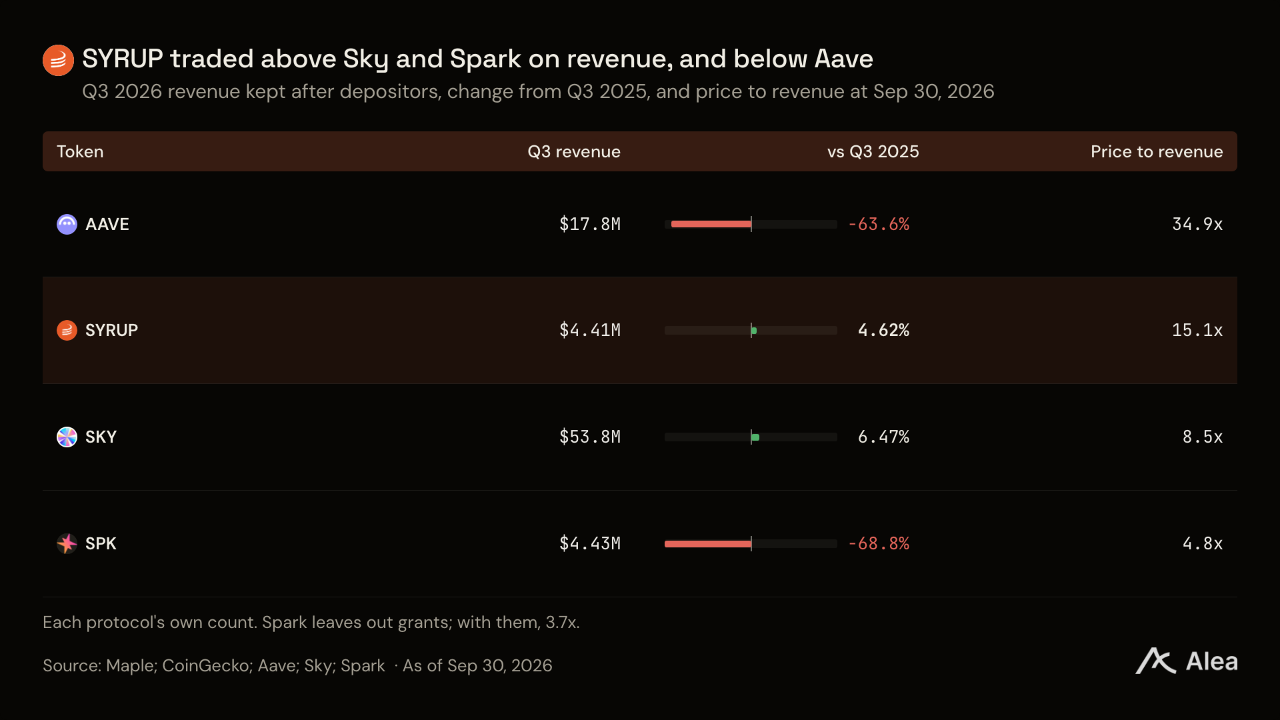
예치자에게 지급한 뒤 각 프로토콜에 남는 매출은 스카이에서 전년 동기 대비 6.5% 증가해 메이플보다 빠르게 늘었다. 반면 아베는 64% 감소했다. 스파크는 2025년 3분기와 2026년 3분기 보고서 기준으로 69% 감소했으며, 양쪽 모두 보조금을 제외한 수치다.
가격에 반영된 매출 수준
2025년 7월 이후 매출 배수 중앙값인 13.8배를 적용하면, SYRUP의 10월 31일 시가총액 1억8600만달러에 내재된 매출은 연간 1360만달러로, 메이플의 3분기 매출을 4배 해 연율로 환산한 1760만달러보다 적다. 9월 매출의 연율 환산액은 1880만달러로 더 높았고, 10월은 3분기 수준과 같았다.
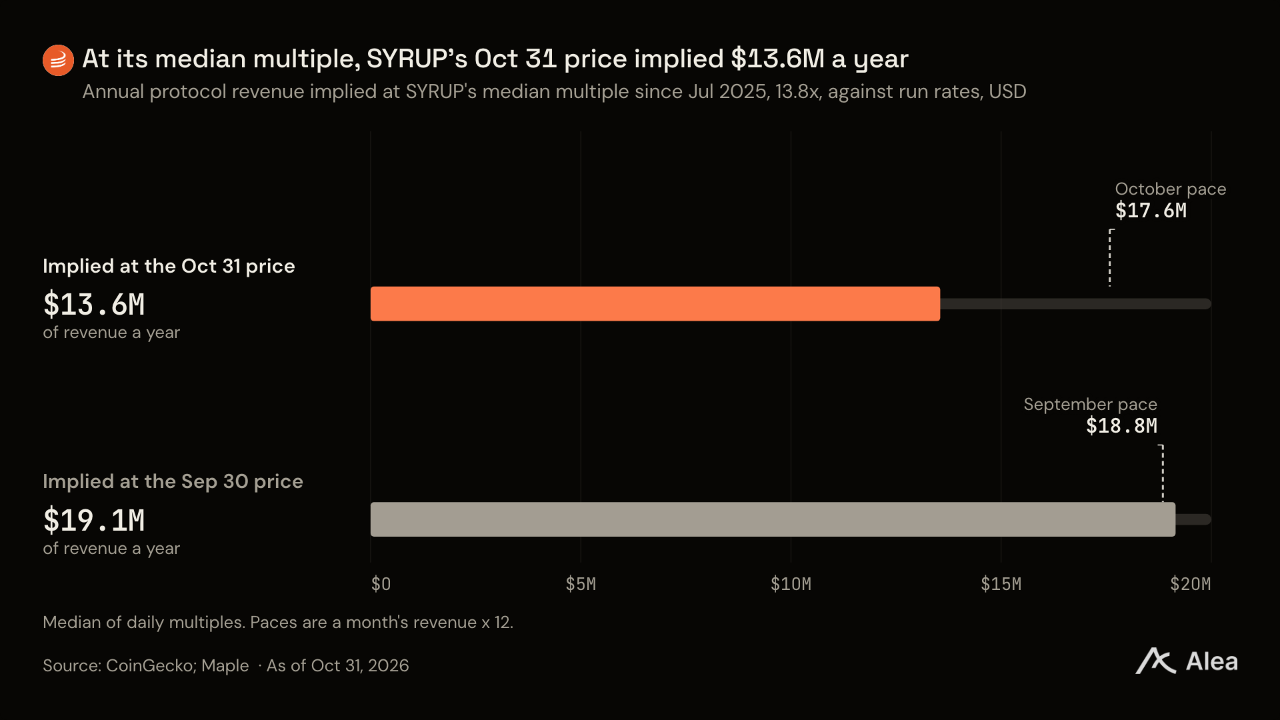
해당 범위의 하단인 10.9배를 적용해도 10월 31일 가격에 내재된 매출은 1700만달러로, 대략 3분기 수준이다. 올해 중앙값인 11.5배를 적용하면 1620만달러다. SYRUP의 매출 배수가 영구적으로 낮아진 것이 아니라면, 어느 기준에서든 시장은 메이플의 실제 매출보다 낮은 매출을 반영하고 있다.
경쟁 상품 비교
syrupUSDC는 단기 국채부터 다른 신용 펀드까지, 수익을 추구하는 자금을 놓고 경쟁한다. 메이플은 3분기 수익률과 매출 중 자체 확보 비율 모두에서 경쟁력을 유지했다. syrupUSDC의 지급 수익률은 단기 국채보다 높았고, 메이플이 벌어들인 금액 중 자체적으로 확보한 비율은 아베 및 스파크와 비슷했다. 상위 온체인 대출 플랫폼 10곳의 대출에서 메이플이 차지하는 비중은 3분기 6.0%로 낮아졌지만, 여전히 12월 31일보다 높았다. 메이플 예치금은 sUSDS, sUSDe와 함께 줄어든 반면, 가장 빠르게 성장한 신용 펀드들은 GPU와 매출채권을 담보로 대출했다.
현금성 자산 대비 초과 수익률
syrupUSDC의 3분기 평균 지급 수익률은 4.96%로, 13주 만기 단기 국채보다 1.08%포인트, 아베 USDC 공급자의 수익률보다 1.25%포인트 높았다. USD.AI의 sUSDai는 7월 11일부터 9월 30일까지 6.86%로 더 높은 수익률을 지급했지만, 담보가 GPU로 종류가 다르다.
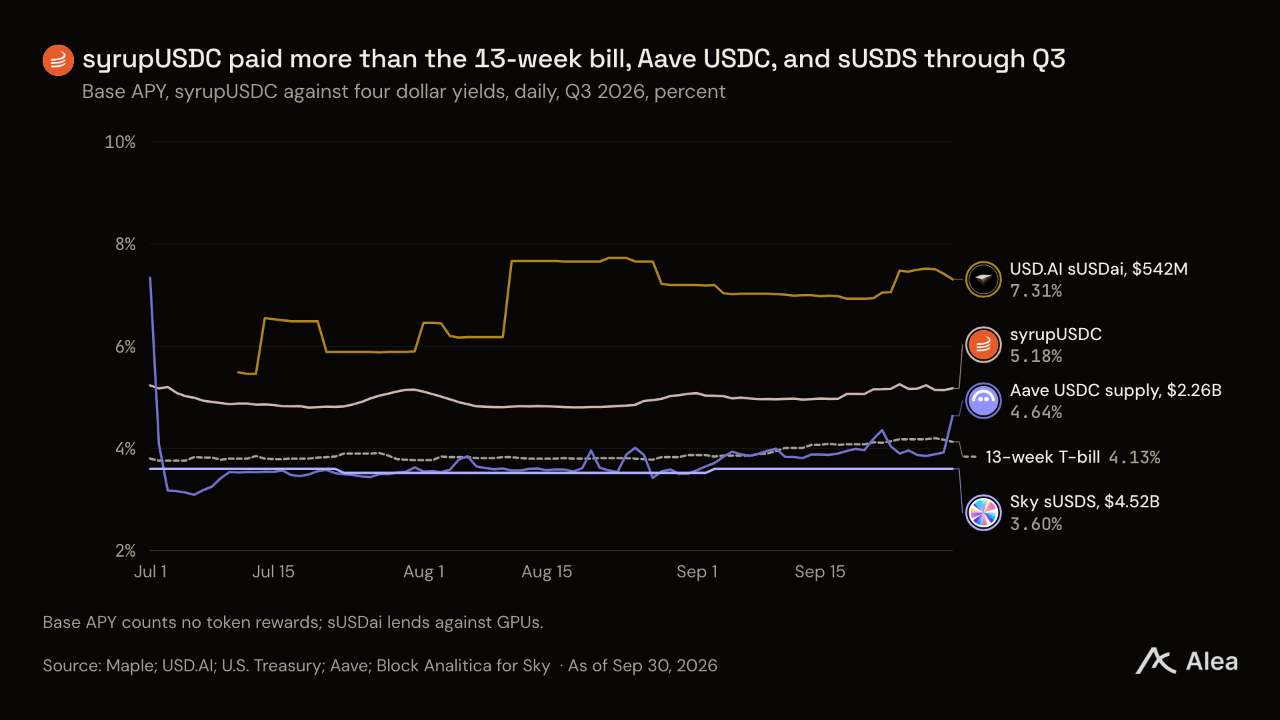
단기 국채 대비 수익률 차이는 메이플 차입자에게 자금을 빌려주는 데 대한 예치자의 보상이다. 토큰 보상을 제외한 기본 APY 기준으로 이 차이는 3분기 내내 약 1%포인트를 유지했다.
메이플, 상위 대출 플랫폼 10곳 중 4위
12월 31일 이후 메이플 대출은 2.7% 늘어난 반면 아베는 40%, 플루이드는 42% 줄었다. 모포는 72% 증가했고 스파크는 두 배 이상 늘었다. 3분기 스파크가 메이플을 추월하면서 메이플 순위는 3위에서 4위로 내려갔다.
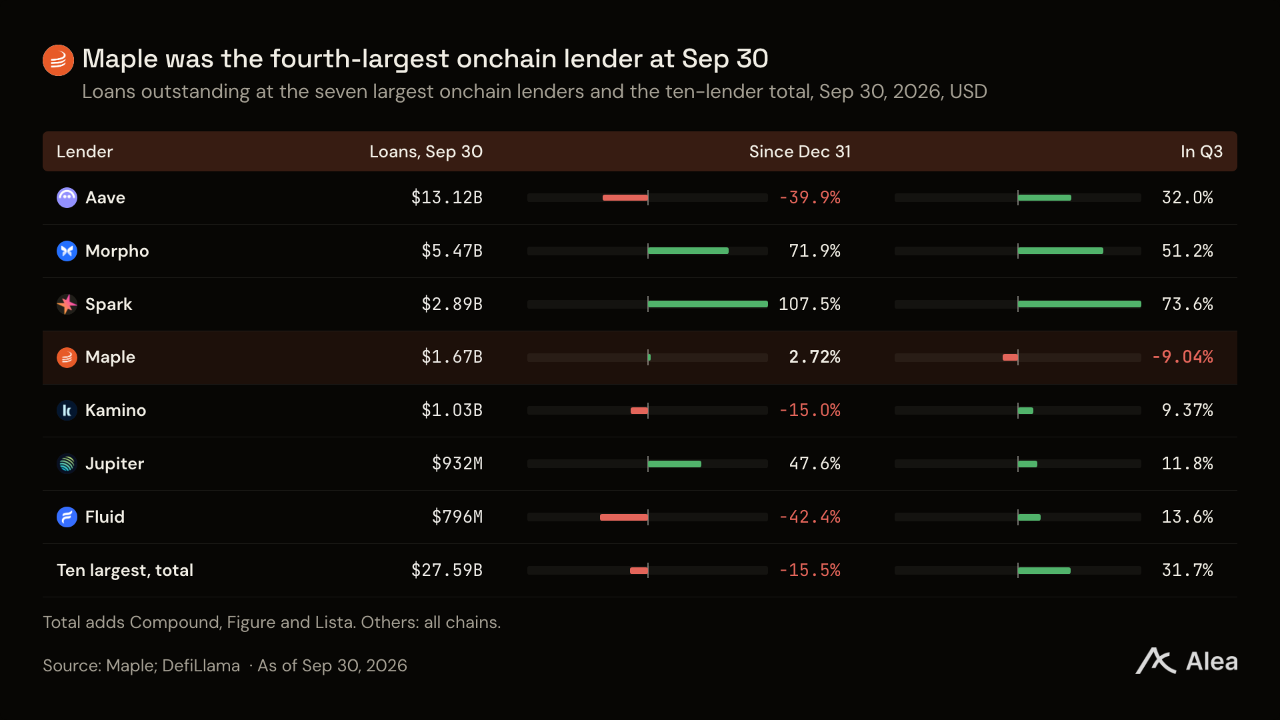
이들 대출 플랫폼 10곳에서 메이플이 차지하는 대출 비중은 아베의 대출 축소에 따라 12월 31일 5.0%에서 6월 30일 8.7%로 높아졌다가 3분기 6.0%로 낮아졌다. 이 하락은 일부 가격 요인으로 설명된다. BTC와 ETH가 상승했고, 경쟁사들은 두 자산 모두를 대출하기 때문이다. 대출 마켓은 스테이킹 반복 대출의 수익성을 유지하기 위해 ETH 차입 금리도 ETH 스테이킹 수익률보다 낮게 설정한다.
6월 30일 가격을 적용하면 이들 10곳의 3분기 성장률은 31.7%가 아닌 15.6%이며, 메이플의 비중은 6.9%가 된다. 메이플이 영업하는 스테이블코인 대출 시장에서 점유율은 11.3%에서 8.6%로 낮아졌으며, 스파크를 9600만달러 차이로 앞서 3위를 유지했다.
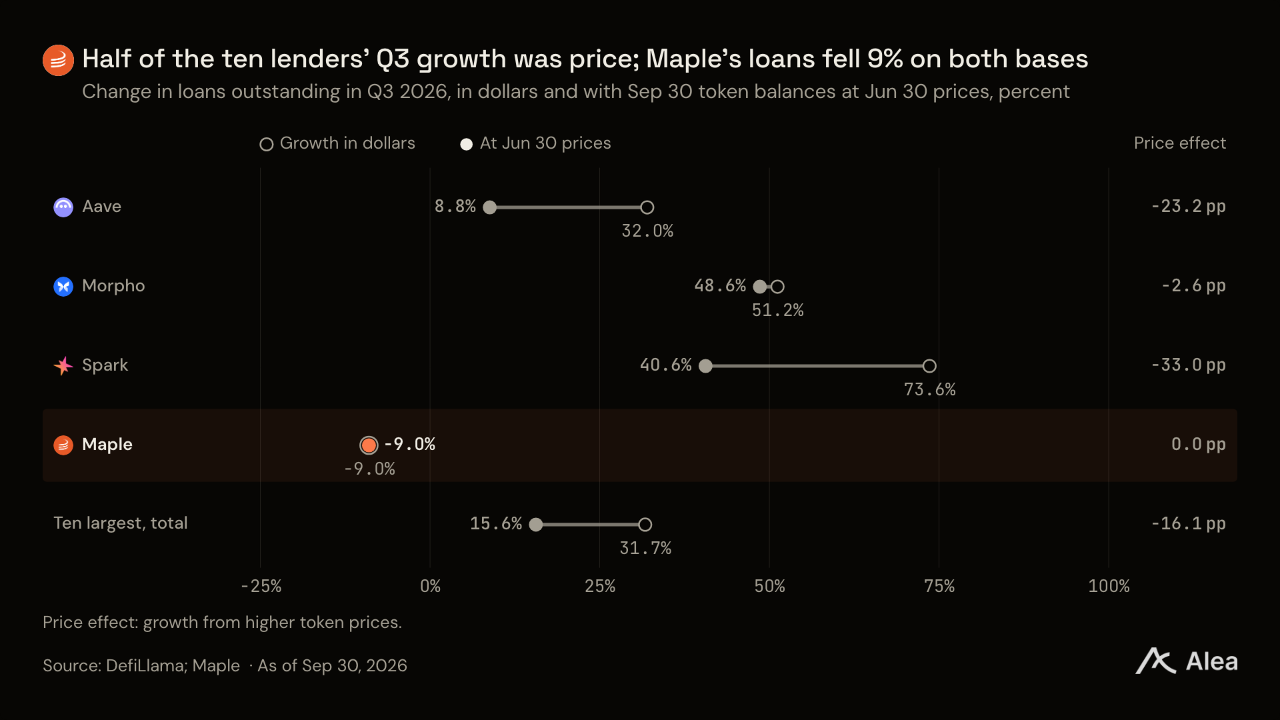
3분기 아베는 USDC 금리 곡선을 상향했다. 스파크는 스카이의 자산을 SparkLend와 모포로 옮겼으며, SparkLend에서는 USDS와 WETH 대출이 성장을 이끌었다. 모포는 볼트를 통해 성장했으며, 이곳에는 메이플 자체 토큰도 담보로 예치돼 있다.
자금 잔류와 유지율
4월 자금 유출이 집중된 한 주는 달러 상품 5개 모두에 지난 1년 중 최악의 기간이었다. 각 상품의 유출이 가장 컸던 7일에는 켈프 rsETH 해킹이 발생한 4월 18일이 포함된다. 이 사건으로 아베 마켓에는 뒷받침할 자산이 없는 담보가 남았다. 10월 31일까지 어느 상품도 이전 수준을 회복하지 못했으며, sUSDS의 감소폭이 가장 작고 syrupUSDT가 가장 컸다. 6월 30일 잔액을 기준으로 syrupUSDC의 57.2%가 3분기 동안 같은 지갑에 남아 있었다. 스카이를 제외하면 71.6%로, sUSDS 및 아베 USDC와의 차이가 3%포인트 이내였다.
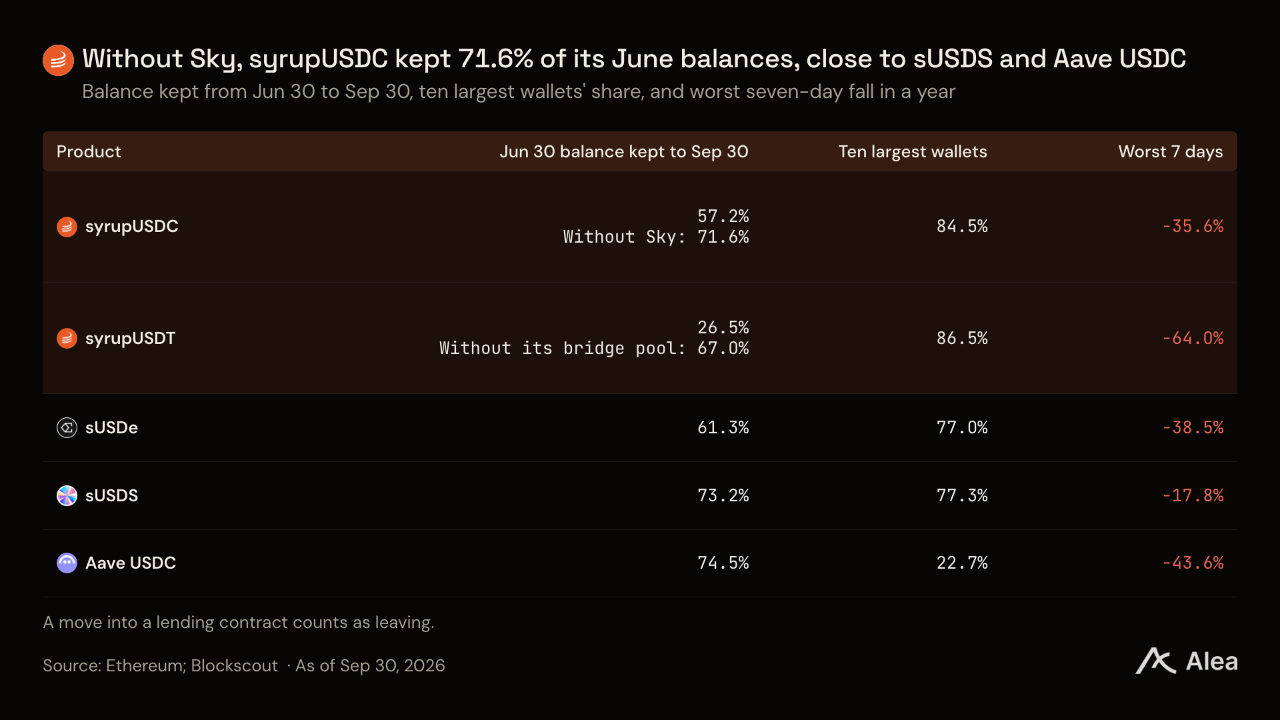
차이는 각 상품의 보유자 구성에서 비롯된다. 각 대출 컨트랙트를 하나의 지갑으로 집계하면 상위 지갑 10개가 이더리움 syrupUSDC의 84.5%를 보유한다. 아베 USDC에서는 상위 지갑 10개의 비중이 22.7%다. 7월 스파크와 그로브의 사례처럼 syrupUSDC의 대규모 자금 운용 주체 하나가 이탈하면, 그 한 번의 결정으로 유지율이 낮아진다. 아베 USDC에서는 단일 주체의 이탈이 유지율을 그만큼 크게 움직이지 않는다.
GPU와 매출채권을 바탕으로 성장한 전문 대출업체
3분기에는 다른 온체인 신용펀드 두 곳이 가장 빠르게 성장했다. 휴마의 PST에는 1억9600만달러가 순유입됐고, USD.AI의 sUSDai 풀 규모는 분기 중 3억100만달러에서 5억4200만달러로 늘었다. 7월 15일 그로브는 갤럭시의 암호화폐 담보대출을 위한 5억달러 규모의 웨어하우스 금융 약정을 발표했다. 메이플이 6월 크라켄과 체결한 것과 같은 유형이다.
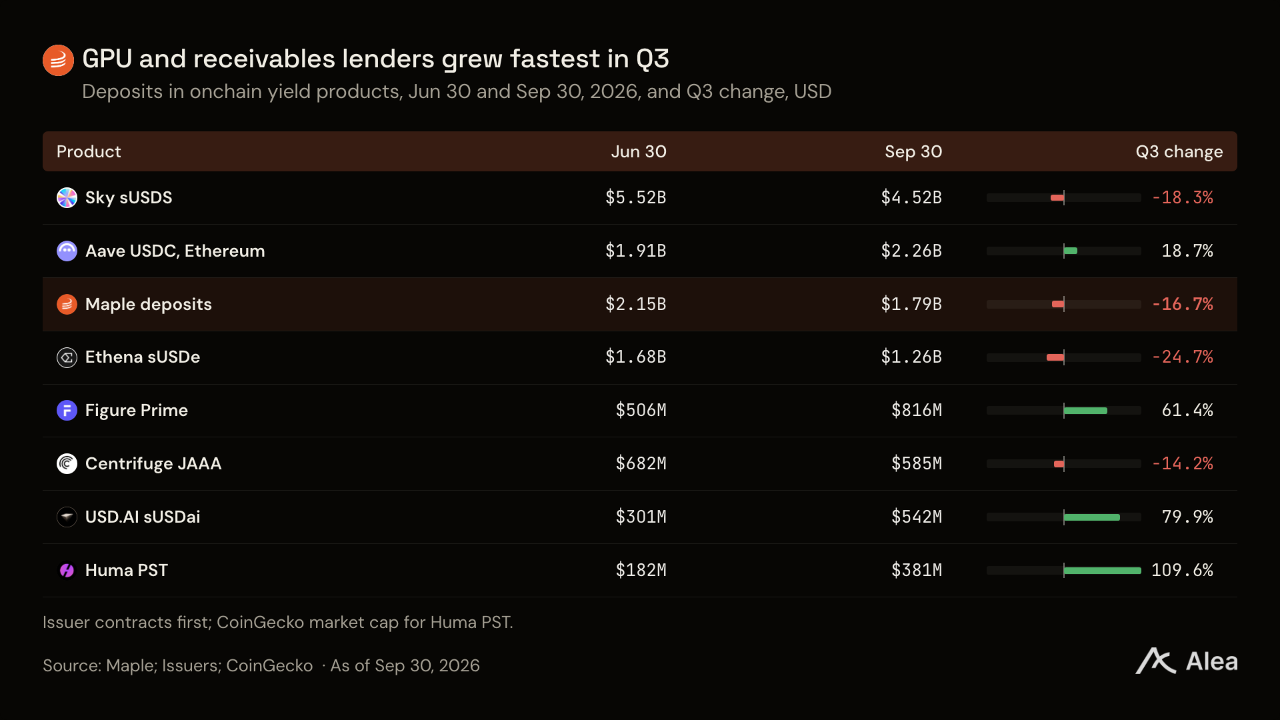
3분기 sUSDS와 sUSDe의 예치금은 각각 18%, 25% 감소했지만, Aave USDC는 19% 증가했다. 스파크가 대출로 자금을 옮기면서 직접 상환받은 금액이 sUSDS 감소분의 89%를 차지했다. USDe가 대출시장에서 활용되면서 에테나의 스테이킹 비율은 12%포인트 하락했다. 가장 빠르게 성장한 두 곳 중 USD.AI는 GPU를, 휴마는 결제채권을 담보로 대출한다. 메이플의 대출은 BTC와 기타 암호화폐를 담보로 한다.
대출 프로토콜별 수입 중 확보 비중
메이플은 3분기 수입 1달러당 16.4센트를 프로토콜 수익으로 확보했다. 스파크의 15.7센트, 아베의 13.8~17.7센트와 비슷한 수준이다. 스카이는 자체 달러를 발행하고 수입보다 적은 금액을 예치자에게 지급하기 때문에 54.2센트를 확보한다. 반면 모포는 수수료 전환 기능이 꺼져 있어 확보하는 수익이 없다.
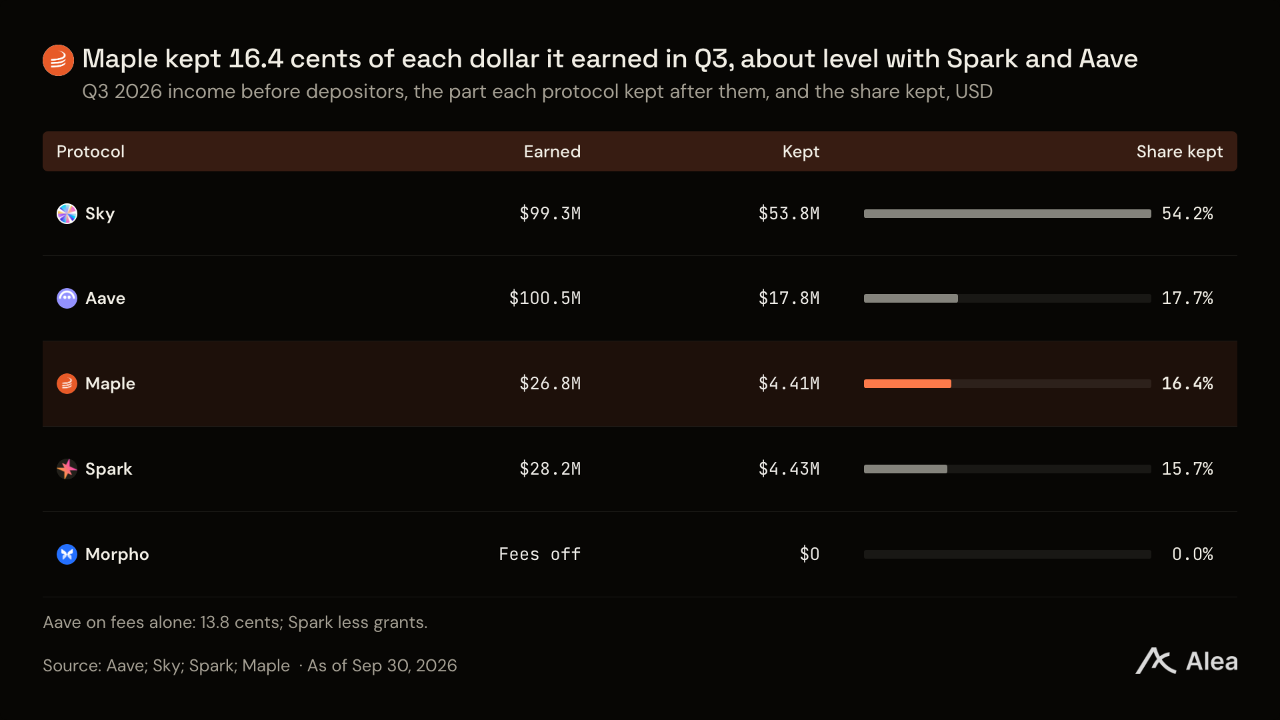
스파크의 수치는 자금조달 비용으로 지급하는 2370만달러를 차감한 값이며, 보조금은 제외한다.
주요 업데이트
수수료와 바이백. 메이플은 8월 운용 수수료를 인상했으며, 새 요율을 적용한 첫 syrupUSDC 수수료 지급은 8월 4일 이뤄졌다. 토큰 보유자들은 7월 17일 MIP-021을 가결했다. 7월 8일부터 운영 중인 메이플의 투명성 대시보드는 각 구간을 결정하는 월별 수익을 공개한다.
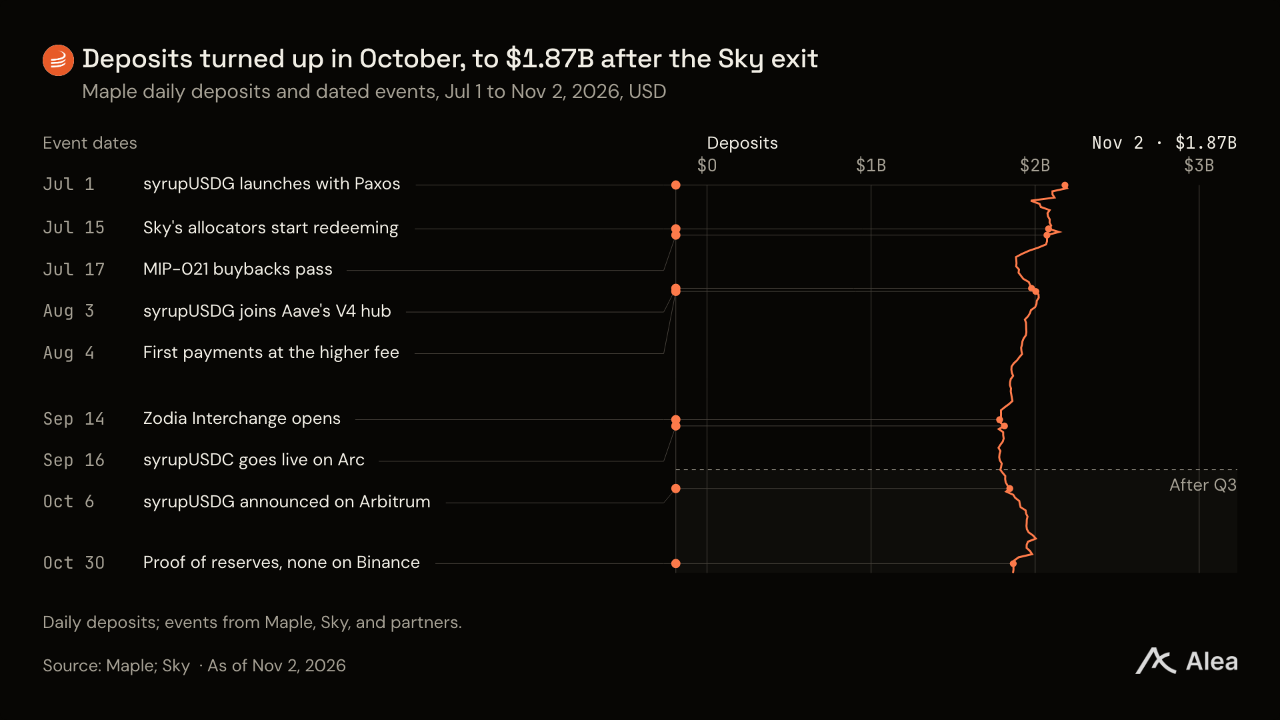
유통 확대. syrupUSDG의 잉크, 아비트럼, 솔라나 컨트랙트는 9월 가동됐다. 메이플이 10월 6일 아비트럼 지원을 발표하기 전이다. 메이플은 서클의 체인인 아크가 출범한 9월 16일, 해당 체인에 syrupUSDC를 출시했다. 아베가 10월 6일 이를 담보자산으로 등록하기 3주 전이다.
리스크와 은행 업무. 아베의 담보자산 등록 심사에서는 아크의 발행 경로가 메이플의 3-of-5 다중서명으로 보호되고 있음을 확인했다. 메이플은 타임락 도입을 약속했고, 10월 15일부터 아크에서 해당 토큰의 관리자로 타임락이 등록돼 있다. 10월 메이플은 기관 현금 관리, 법정화폐 결제, 거래상대방 지급 업무를 위해 IRACE 디지털 은행과 은행 거래 관계를 맺었다.
투명성. 11월 5일 메이플의 투명성 페이지는 모든 대출과 해당 담보, 모든 전략을 상품별로 공개하기 시작했다.
로드맵
2030년까지 대출 실행액 1000억달러를 목표로 하는 메이플은 출범 이후 250억달러가 넘는 대출을 실행했다. 대출 컨트랙트에 따르면 2026년 첫 9개월간 대출 실행액은 내부 자금 배분을 포함해 82억7000만달러다. 메이플은 11월 2일 문서에서 11월 출시 내용을 설명했다. 자금 배분 전략을 포함한 관련 컨트랙트는 배포됐지만, 18개 전략 컨트랙트에는 11월 7일까지 자금이 없었다. 메이플이 9월 29일부터 도입하기 시작한 CCIP 2.0은 다른 체인에서의 네이티브 발행을 가능하게 한다.
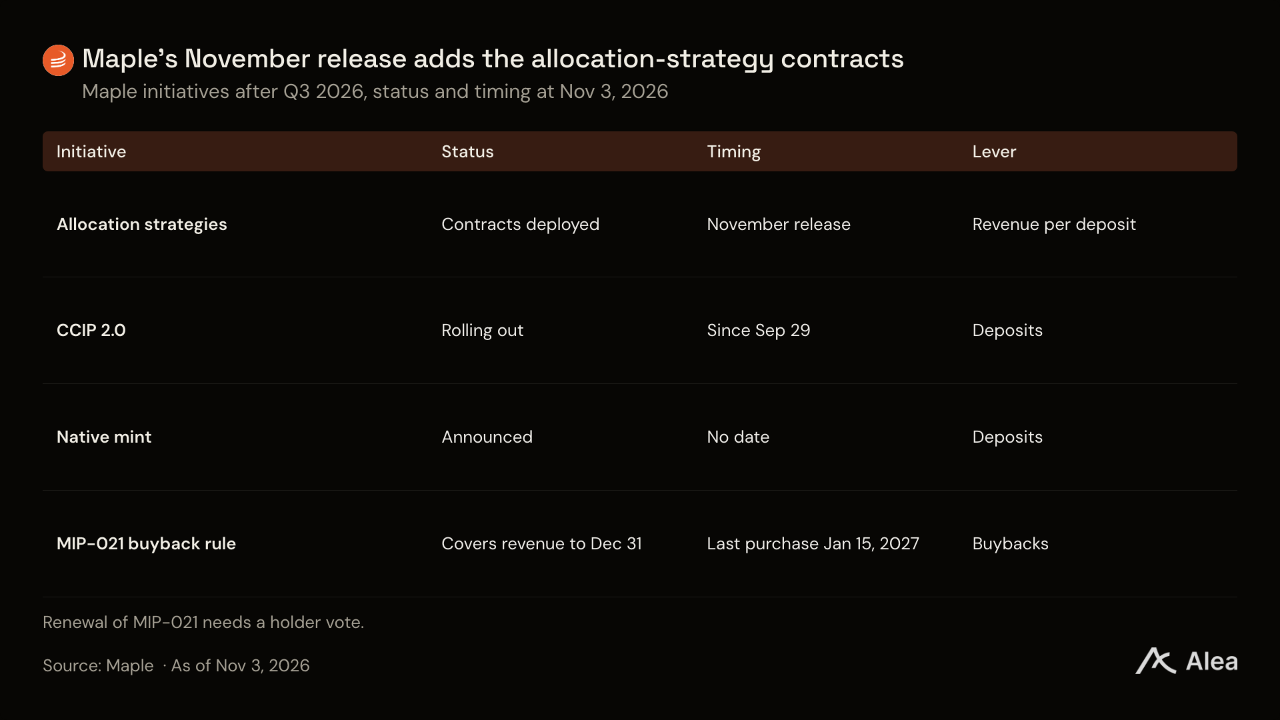
이들 전략은 예치금의 수익 창출 경로를 늘린다. 전략 수수료가 기존 대출이나 자금 배분에서 얻던 수익보다 메이플에 더 많은 수익을 가져다주면 예치금 1달러당 수익이 높아진다. 네이티브 발행은 더 많은 체인에서 메이플로 자금이 유입될 수 있게 한다. 이는 전략 도입과 함께 바이백 구간을 결정하는 두 변수에 모두 영향을 준다.
향후 주요 변수
11월 수익은 바이백이 중간 구간으로 복귀할지를 보여준다. 메이플의 11월 출시에는 자금 배분 전략 컨트랙트가 추가되며, syrupUSDT에서 먼저 도입된다. 메이플의 11월 11일 AMA는 10월 실적을 다룬다. MIP-021은 12월까지의 수익에 적용되며, 토큰 보유자들이 연장하지 않으면 2027년 1월 15일까지 마지막 매입을 실시한다.
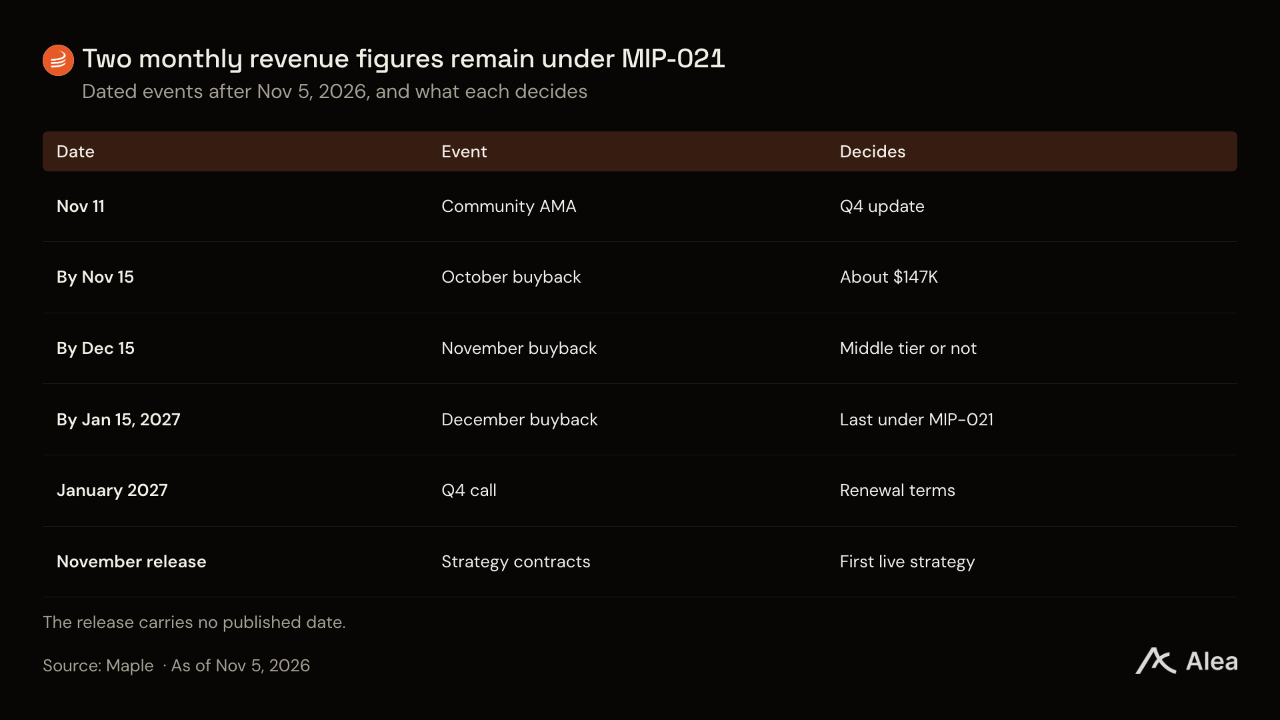
MIP-021 연장 여부 외에도 메이플의 4분기 실적은 시드 파월이 매 분기 평가 기준으로 제시한 세 가지 지표로 평가받는다. 대출 잔액, 대출 이자 수익, 채무불이행이다.
결론
3분기 메이플의 예치금 대비 평균 대출 비중은 86%로, 2분기 61%보다 높아졌으며 운용 수수료도 인상됐다. 프로토콜 수익은 전년 동기 대비 4.6% 증가해 스카이에는 못 미쳤지만 아베와 스파크를 앞섰다. 메이플은 7월 syrupUSDC 풀에서 스카이의 모든 인출 요청에 응했고, 8월까지 대출 규모를 회복했다.
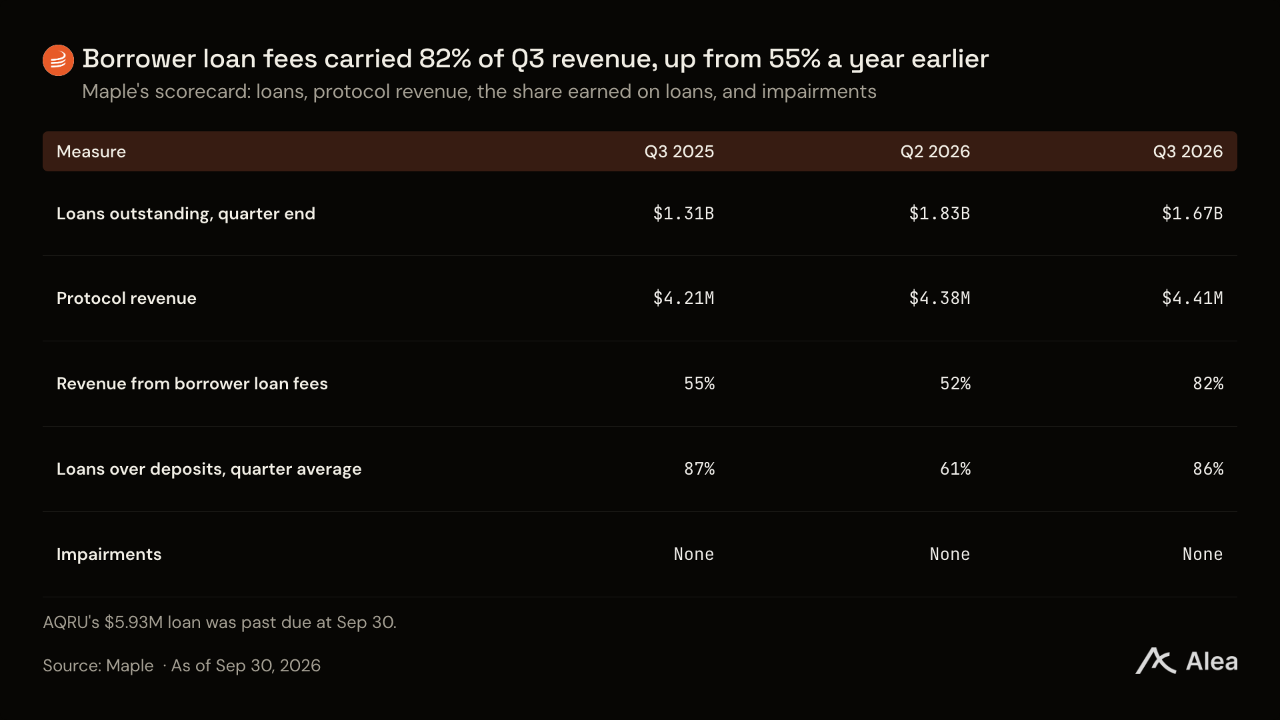
향후 예치금 1달러당 수익을 높일 요인은 대출 비중 확대, 대출금리 상승, 전략 수수료다. 이 세 요인이 예치금 증가와 함께 바이백 구간의 재상승 여부를 결정한다. MIP-021에 따른 마지막 매입은 2027년 1월 15일까지 이뤄지며, SYRUP은 그 연장 여부에 대한 결정을 앞두고 있다.
부록
예치금은 차입자의 담보를 포함하는 AUM보다 수익 창출 능력을 더 잘 보여준다. 바이백은 재원으로 사용된 수익이 발생한 달에 집계한다.
용어 정의
예치금. 메이플의 투명성 페이지에 공개된 메이플 풀의 예치자 잔액으로, 발생 이자는 포함하고 차입자의 담보는 제외한다. syrupUSDG는 일반에 처음 공개된 7월 1일부터 집계한다.
운용자산. 메이플이 대표 지표로 제시하는 수치로, 예치금과 차입자가 제공한 담보를 합한 값이다.
대출 잔액. 온체인 대출 이벤트를 바탕으로 재구성한 무기한 대출의 미상환 원금으로, 내부 자금 배분은 제외한다.
내부 자금 배분. 풀이 현금을 단기 미국 국채, DEX 유동성, DeFi 시장, 기업 간 대출 또는 베이시스 거래에 투입하는 데 사용하는 무기한 컨트랙트다.
프로토콜 수익. 메이플의 재무 페이지에 공개된 월별 수익으로, 예치자 이자를 차감한 값이다. MIP-021의 구간은 이 시계열을 기준으로 결정된다.
운용 수수료. 총 대출 이자 가운데 메이플이 매 지급 시점에 수취하는 몫이다. 서비스 수수료는 별도로 부과한다.
풀별 차입자 대출 수수료. 각 풀의 대출 이벤트를 바탕으로 일별 발생액을 계산한 차입자 대출의 운용·서비스 수수료다. 내부 자금 배분 컨트랙트의 수수료는 별도로 집계한다. 기타 수입은 프로토콜 수익에서 이들 발생 수수료를 뺀 잔여분이다.
예치금 1달러당 수익. 월별 프로토콜 수익에 12를 곱한 값을 일평균 예치금으로 나눈 값이다.
예치금 대비 대출 비중. 해당 월 또는 분기의 평균 대출 잔액을 평균 예치금으로 나눈 값이다.
6월 가격 기준 AUM. 9월 30일 담보의 토큰 수량을 6월 30일 가격으로 평가한 금액에 9월 30일 예치금을 더한 값이다. 여기서 6월 30일 수치에는 syrupUSDG가 일반 공개 전에 보유한 예치금과 담보 7700만달러가 포함되며, 이 가운데 예치금은 3200만달러다. 시럽 풀의 수량은 메이플이 공개한 담보 지갑에서 확인한다. 기관 풀의 수량은 대출 원금을 바탕으로 추정하며, 전체 29억4000만달러 중 5억2700만달러에 해당한다.
보유자. 스테이킹 컨트랙트와 브리지 에스크로의 실제 보유자를 확인한 뒤, 공개 라벨과 공통 세이프 서명자를 기준으로 동일 주체를 통합해 집계한 SYRUP 보유자다. 유통물량에서는 메이플 관련 주체와 보상 컨트랙트를 제외한다.
연결된 세이프 6개. 동일한 서명자 6명이 관여하며 각각 2-of-3 방식인 세이프 6개다. 이 중 4개는 한 블록에서 하나의 메이플 배분용 세이프로부터 각각 675만 SYRUP을 받았다. 서명자와 자금 흐름으로 연결 관계를 확인할 수 있지만, 이들의 신원을 나타내는 공개 라벨은 없다.
거래소. 거래소 또는 프라임 브로커로 공개 라벨이 지정된 지갑과, 9월 30일 기준 이체 내역으로 식별한 지갑에 담긴 2160만 SYRUP을 포함한다.
상환 통지 기간. 상환 요구 후 무기한 대출 차입자에게 주어지는 상환 기한으로, 마감 블록 시점의 각 대출 컨트랙트에서 확인한다. 이후 1~2일의 유예기간이 추가된다.
담보대출 금액. 대출시장에서 시럽 토큰을 담보로 빌린 스테이블코인 부채다. 아베와 모포 포지션은 체인에서 조회하며, 아베 V4 허브는 로빈후드 시장의 0.89를 적용해 추정한다. 카미노, 오일러, 베이스는 집계하지 않아 이 수치는 하한값이다.
보유 유지율. 6월 30일 잔액 중 9월 30일에도 동일한 이더리움 지갑에 남아 있는 비중이다. 대출 컨트랙트로 이동한 금액은 이탈로 간주한다.
수입 중 확보 비중. 예치자 몫을 차감하기 전 수입 대비 프로토콜 수익이다. 메이플의 경우 해당 수입은 총이자, 서비스 수수료, 기타 수입으로 구성된다.
인센티브 차감 후 수익. 프로토콜 수익에서 메이플 지갑을 추적해 확인한 예치자 보상을 뺀 값이다. 보상에는 청구일 가격으로 평가한 Drips 보상, Merkl 캠페인, 모나드로의 이체 내역으로 추정한 약 10만달러의 2026년 3분기 보상이 포함된다.
주가매출비율. 시가총액을 연율화한 분기 프로토콜 수익으로 나눈 값이다. 연율화에는 365를 해당 분기의 일수로 나눈 배수를 적용한다. 다른 곳에서 제시한 연환산 수치는 분기 수치에 4를 곱하거나 월 수치에 12를 곱한다.
바이백. 한 달의 수익을 재원으로 메이플이 SYRUP 매입에 지출한 달러 금액이며, 다음 달 15일까지 집행한다.
데이터 출처
아래 각 지표는 모든 표, 그림, 본문에서 동일한 단일 출처를 사용한다. 디파이라마의 메이플 수익은 온체인 대출 수수료만 집계하며, 3분기에는 메이플 자체 수치보다 약 14% 낮다.
운용자산. 메이플: 상품별 예치금과 차입자 담보의 합계다(투명성 페이지).
예치금. 메이플: 차입자 담보를 제외한 예치자 잔액이다(투명성 페이지).
상품별 예치금. 메이플: syrupUSDC, syrupUSDT, syrupUSDG, 기관 풀별로 분류한 예치자 잔액이다(투명성 페이지).
프로토콜 수익. 메이플: 예치자 이자를 차감한 월별 프로토콜 수익이다(재무 페이지).
공개된 SYRUP 매입 지출액. 메이플: SYRUP 매입에 지출한 달러 금액으로, 재원으로 사용한 수익의 발생 월별로 집계한다(SYRUP 페이지).
SYRUP 매입량. 메이플: 매입한 SYRUP 수량으로, 재원으로 사용한 수익의 발생 월별로 집계한다(SYRUP 페이지).
컨트랙트 원금. 메이플: 무기한 대출 컨트랙트별·관측일별 스테이블코인 미상환 원금이다(GraphQL API).
컨트랙트 분류. 메이플: 컨트랙트와 풀별로 현재 차입자 대출 또는 내부 자금 배분으로 구분한 분류다(GraphQL API).
컨트랙트 담보 라벨. 메이플: 무기한 대출 컨트랙트별 현재 담보자산 라벨이다(GraphQL API).
대출 잔액. 컨트랙트 원금과 컨트랙트 분류로 계산한다. 차입자 대출로 분류된 무기한 컨트랙트의 원금이며, 내부 자금 배분은 제외한다.
전체 무기한 컨트랙트 원금. 컨트랙트 원금으로 계산한다. 내부 자금 배분을 포함한 모든 무기한 컨트랙트의 원금이다.
풀별 차입자 원금. 컨트랙트 원금과 컨트랙트 분류로 계산한다. 9월 30일 전체 차입자 원금 대비 각 풀의 차입자 원금 비중이다.
담보별 원금 비중. 컨트랙트 원금, 컨트랙트 분류, 컨트랙트 담보 라벨로 계산한다. 각 분기 말 전체 차입자 원금 대비 담보자산별 차입자 원금 비중이다.
내부 자금 배분. 전체 무기한 컨트랙트 원금에서 대출 잔액을 빼서 계산한다.
평균 예치금. 예치금으로 계산한다. 각 월의 일별 마감 예치금 평균이다.
예치금 1달러당 수익. 프로토콜 수익과 평균 예치금으로 계산한다. 연율화한 월별 프로토콜 수익을 해당 월 평균 예치금으로 나눈 값이다.
예치금 대비 대출 비중. 대출 잔액과 예치금으로 계산한다. 해당 월 또는 분기의 일평균 대출 잔액을 일평균 예치금으로 나눈 값이다.
수익 구간별 필요 예치금. 예치금 1달러당 수익으로 계산한다. 해당 구간의 시작 기준인 월 수익을 연율화한 뒤, 연율화한 예치금 1달러당 수익으로 나눈 값이다.
syrupUSDC 기본 APY. 메이플: 보상 토큰을 제외한 일별 syrupUSDC 기본 APY다(GraphQL API).
13주물 미국 국채 수익률. 미국 재무부: 13주물 단기 국채의 이표채 환산 수익률로, 휴일에는 직전 영업일 수치를 적용한다(일별 단기 국채 금리).
아베 USDC 공급 수익률. 아베: Pool 컨트랙트의 USDC 유동성 지수에서 산출한 일별 복리 공급 APY로, 보상 토큰은 제외한다(Pool 컨트랙트).
sUSDS 기본 수익률. 스카이용 블록 애널리티카 데이터: 일별 sUSDS 저축 금리로, 토큰 보상은 제외한다(블록 애널리티카 저축 데이터).
sUSDai 기본 수익률. USD.AI: 명시된 비용과 프로토콜 순이자마진을 차감한 뒤 공개한 순 APY다(USD.AI 대시보드).
13주물 단기 국채 대비 syrupUSDC 스프레드. syrupUSDC 기본 APY와 13주물 미국 국채 수익률로 계산한다. 일별 차이를 표시된 기간에 걸쳐 평균한 값이다.
아베 USDC 공급 수익률 대비 syrupUSDC 스프레드. syrupUSDC 기본 APY와 아베의 USDC 공급 수익률로 계산한다. 일별 차이를 표시된 기간에 걸쳐 평균한 값이다.
sUSDS 대비 syrupUSDC 스프레드. syrupUSDC 기본 APY와 sUSDS 기본 수익률로 계산한다. 일별 차이를 표시된 기간에 걸쳐 평균한 값이다.
sUSDai 대비 syrupUSDC 스프레드. syrupUSDC 기본 APY와 sUSDai 기본 수익률로 계산한다. 일별 차이를 표시된 기간에 걸쳐 평균한 값이다.
SYRUP 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
SYRUP 시가총액. 코인게코: 달러 기준 유통량 시가총액이다(코인 페이지).
AAVE 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
AAVE 시가총액. 코인게코: 달러 기준 유통량 시가총액이다(코인 페이지).
SKY 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
SKY 시가총액. 코인게코: 달러 기준 유통량 시가총액이다(코인 페이지).
SPK 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
SPK 시가총액. 코인게코: 달러 기준 유통량 시가총액이다(코인 페이지).
CFG 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
CFG 시가총액. 코인게코: 달러 기준 유통량 시가총액이다(코인 페이지).
ETH 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
BTC 가격. 코인게코: 달러 기준 종합 현물 가격이다(코인 페이지).
원천별 수익. 메이플: 프로토콜 수익을 총 대출 이자에 6월의 운용 수수료 비율을 적용했을 때 각 월에 얻었을 수익과, 8월부터 수수료 인상으로 추가된 수익으로 구분한다. 두 항목의 합계는 각 월의 프로토콜 수익과 같다(GraphQL API).
용도별 예치금. 메이플: 월말 예치금을 차입자 대출, 내부 자금 배분, 현금·발생 이자·아베 및 스카이 전략 잔액으로 구분한다(GraphQL API).
6월 가격 기준 AUM. 메이플: 9월 30일 담보 수량을 6월 30일 가격으로 평가한 금액에 9월 30일 예치금을 더한 값이다. 시럽 풀의 수량은 메이플이 공개한 담보 지갑에서 확인하며, 기관 풀의 수량은 대출 원금으로 추정한다(투명성 페이지).
대출 이자 대비 메이플 수수료. 메이플: 2026년 3분기 풀별 발생 총 대출 이자 대비 발생 플랫폼·풀 운용자 수수료 비중이다(GraphQL API).
보유자 집단별 SYRUP. 이더리움 아카이브 노드: 스테이킹과 브리지의 실제 보유자를 확인한 뒤 마감 블록 시점에 집계한 보유자 집단별 SYRUP 물량이다(블록스카우트 토큰 페이지).
syrupUSDC 지갑. 이더리움 아카이브 노드: 마감 블록 시점에 이더리움에서 syrupUSDC를 직접 보유한 지갑을 보유 규모별로 집계한다(블록스카우트 토큰 페이지).
가격 2% 이내 SYRUP 호가 잔량. 코인게코: 가격의 2% 이내에 있는 매수·매도 양측 호가 잔량을 거래소별로 집계한 11월 3일 스냅샷이다(코인 페이지).
트레저리 보유자산. 메이플: 메이플의 시계열 데이터에서 확인한 Syrup Strategic Fund의 SYRUP 및 유동자산과, 아카이브 노드 조회로 확인한 DAO 다중서명 지갑의 SYRUP 및 유동자산이다(재무 페이지).
비교 프로토콜의 자체 집계 수익. 아베, 스카이, 스파크: 각 프로토콜이 자체 보고서에서 집계한 예치자 지급 후 수익이다. 아베 인사이트의 DAO 수익, 스카이의 순이자수익, 스파크의 순프로토콜 수익에서 보조금을 차감한 값을 사용한다(아베 인사이트).
온체인 대출 프로토콜의 대출 잔액. 디파이라마: 2025년 12월 31일과 2026년 9월 30일 기준 주요 온체인 대출 프로토콜의 전체 체인 차입 잔액이다. 메이플은 차입자 대출을 기준으로 한다(디파이라마 대출 목록).
수익형 상품 예치금. 발행사 및 코인게코: 2026년 6월 30일과 9월 30일 기준 온체인 수익형 상품의 예치금으로, 각 발행사의 컨트랙트에서 조회한다. 휴마의 PST는 코인게코 시가총액을 사용한다.
채널별 예치금. 메이플: 투명성 페이지의 총예치금을 스카이의 자금 배분 주체 3곳과 그 외 채널(syrupUSDG, 다른 체인의 syrupUSDC, 아베 내 syrupUSDT)로 구분한다. 6월 30일과 9월 30일 마감 블록 시점의 이더리움 아카이브 노드에서 조회한 보유자 잔액을 사용하며, 다른 체인에는 디파이라마의 플랫폼별 잔액을 사용한다.
SYRUP 공급량 집계. 이더리움, 코인게코, 메이플: 온체인 SYRUP 공급량을 각 유통량 집계와 비교하고 차이 항목을 명시한다(SYRUP 컨트랙트).
거버넌스 투표. 스냅샷: 2025년 1월 이후 각 투표의 투표자, 찬반 표수, 최대 투표자다(메이플 공간).
차입자 순위별 대출. 메이플: 대출 이벤트를 재구성해 산출한 각 마감 시점의 주소별 차입자 원금으로, 매월 순위를 다시 매긴다(GraphQL API).
유형별 내부 자금 배분. 메이플: 각 마감 시점의 컨트랙트 유형별 내부 자금 배분 원금이다(GraphQL API).
상환 통지 기간별 회수 가능 원금. 이더리움: 각 상환 통지 기간 내에 상환을 요구해 회수할 수 있는 무기한 컨트랙트 원금으로, 마감 블록 시점의 각 대출 컨트랙트에서 조회한다(대출 관리자).
바이백 구간 시뮬레이션. 메이플의 월별 수익과 예치금으로 계산한다. 모든 월을 풀별 10월 운용 수수료 기준으로 재산정한 뒤, 예치금 1달러당 수익의 12개 월간 변화치를 재표본추출해 만든 2만 개 경로 중 각 MIP-021 구간에 해당하는 비중이다(재무 페이지, GraphQL API).
에테나의 메이플 예치금. 이더리움: 블록스카우트가 에테나로 표시한 지갑이 보유한 High Yield Secured Lending 지분을 풀의 지분 가격으로 평가한 값이다(풀 토큰).
SYRUP 무기한 선물 미결제약정. 바이낸스, 바이비트, OKX, 게이트, 크라켄: 각 UTC 마감 시점의 SYRUP 무기한 계약 미결제약정으로, 한쪽만 집계한다(바이낸스 계약).
시럽 토큰 담보대출 금액. 아베와 모포: 대출시장에서 시럽 토큰을 담보로 빌린 스테이블코인 부채를 포지션에서 조회한 값으로, 하한값이다(투명성 페이지).
예치자 보상. 메이플: 메이플 지갑에서 예치자에게 지급한 SYRUP 및 시럽 토큰 보상으로, 프로토콜 수익에는 포함되지 않는다(투명성 페이지).
보유자 유지율. 이더리움: 6월 30일 잔액 중 9월 30일에도 동일 지갑에 남아 있는 비중이며, 상위 10개 지갑 비중과 최대 7일 하락폭도 포함한다(syrupUSDC 토큰).
고정 가격 기준 대출. 디파이라마: 각 대출 프로토콜의 토큰별 차입 잔액을 6월 30일 가격으로 평가한 값과 스테이블코인 대출만 별도로 집계한 값이다(대출 프로토콜).
대출 프로토콜별 수입 중 확보 비중. 아베, 스카이, 스파크, 메이플: 각 보고서에 나온 2026년 3분기 예치자 지급 전 수입 대비 프로토콜 수익 비중이다. 아베의 수수료는 알레아의 온체인 집계치를 사용한다(아베 인사이트).
syrupUSDC 인출 대기열. 이더리움: 7월 1일부터 11월 8일까지 메이플 인출 관리자의 요청 및 지급 이벤트다. 풀의 현금은 USDC 잔액으로 확인한다(인출 관리자).
시럽 대출의 담보 커버리지. 메이플: 각 시럽 풀의 대출 잔액 대비 차입자 담보 비율이다. 더 네트워크 펌이 검증한 10월 30일 메이플 준비금 증명을 사용한다(투명성 페이지).
MIP-021 바이백 구간. 메이플: 2026년 7~12월 수익을 대상으로 MIP-021이 매월 프로토콜 수익 중 SYRUP 매입에 사용하는 비중을 수익 구간별로 구분한 값이다(MIP-021 포럼 게시물).
참고자료
메이플. 투명성, 재무, SYRUP, 수수료, 토크노믹스, MIP-021, 자금 배분 전략, syrupUSDG, 3분기 생태계 업데이트, 10월 메모.
협력사. 스카이 포럼: 스파크와 그로브, 아크에서의 아베 담보자산 등록 심사.
데이터. 블록스카우트: SYRUP, 블록스카우트: syrupUSDC, 코인게코의 SYRUP, 미국 단기 국채 금리.
이해관계 고지
메이플에 관한 본 보고서는 대가를 받거나 의뢰를 받아 작성하지 않았다. 위 분석에 직접 참여한 구성원을 포함해 알레아 리서치 팀 구성원은 본문에서 다룬 토큰을 보유하고 있을 수 있다.
본 콘텐츠는 교육 목적으로만 제공되며 금융 또는 투자 조언에 해당하지 않는다. 투자자는 직접 조사하고 손실을 감당할 수 있는 금액만 투자해야 한다. 알레아 리서치는 리서치 플랫폼이며 투자 또는 금융 자문사가 아니다.

Bitcoin(BTC)
₩ 86,177,319

488,426.68(+0.57%)

Ethereum(ETH)
₩ 2,411,042

-14,797.62(-0.61%)

XRP(XRP)
₩ 1,335
58.81(+4.61%)

Solana(SOL)
₩ 99,628
3,192.01(+3.31%)

Tether USDt(USDT)
₩ 1,332
-0.26(-0.02%)

USDC(USDC)
₩ 1,333

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 1