




 구글에서 선호하는 출처로 추가
 김미래 기자
글로벌 데이터센터 전력 수요 용량이 2026년 161GW까지 늘어날 전망이다. AI 서버 확산이 수요 증가를 이끄는 가운데 전력망 공급 지연이 데이터센터 증설 속도를 좌우할 변수로 제시됐다.
트렌드포스는 9월 16일 발표 자료에서 2026년 데이터센터 전력 수요 용량을 161GW로 전망했다. 2025년 예상치 122.9GW보다 약 31% 증가한 규모다. 트렌드포스는 2026년 전력 수요 용량을 161GW로 제시했다.
AI 서버는 2026년 전체 데이터센터 전력 수요 용량의 33.4%를 차지할 것으로 예상됐다. 2025년 약 25%에서 8.4%포인트 높아지는 수준이다. 트렌드포스는 2027년 AI 서버 비중이 40%를 넘어설 가능성도 제시했다.
전력 수요 용량은 2027년 211.1GW, 2030년 490.7GW로 확대될 전망이다. 트렌드포스는 AI 칩과 서버 출하량, 시스템당 전력 소비 증가를 바탕으로 수치를 산출했다. 전력 수요 용량은 실제 전력 사용량과 측정 기준이 다르다.
◇ AI 서버가 전력 수요 구조 바꿔
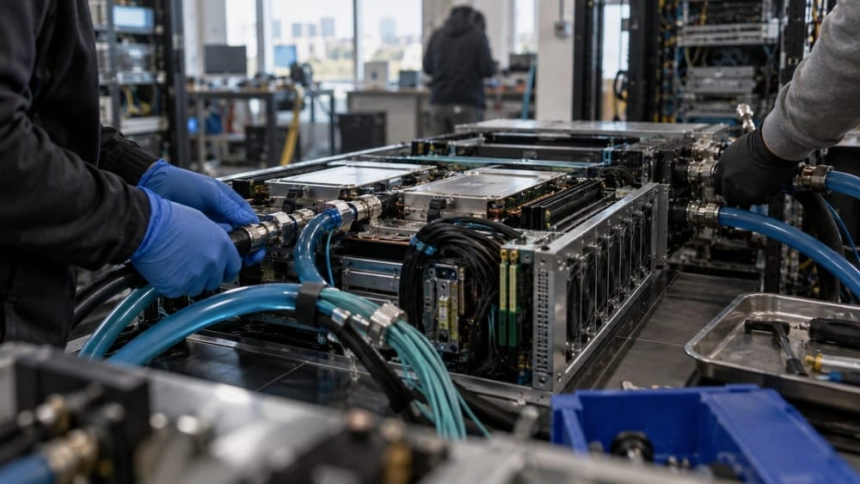
트렌드포스는 데이터센터 전력 수요를 범용 서버, AI 서버, 기타 IT 장비, 냉각·전력 공급 등 비IT 장비로 나눠 분석했다. AI 서버의 배치 속도가 범용 서버보다 빠르고 냉각·전력 설비 수요도 함께 늘면서 전력 수요 구조가 바뀐다는 설명이다.
클라우드 서비스 제공업체(CSP)의 투자 확대도 수요 증가 배경으로 제시됐다. 트렌드포스는 2027년까지 CSP 자본지출 증가율이 30%를 웃돌 것으로 전망했다. 2026년 세계 9대 CSP의 합산 자본지출은 8867억달러(약 120조원)를 넘어설 것으로 예상했다. 트렌드포스는 9대 CSP의 자본지출 전망을 제시했다.
데이터센터의 기계·전기 효율이 개선되면서 IT 장비 한 단위당 추가 부하는 줄고 있다. 그러나 AI 서버의 빠른 배치와 냉각·전력 설비 확대가 효율 개선 효과를 상쇄할 수 있다고 트렌드포스는 분석했다.
◇ 2030년 전력망 공급과 수요 격차 268GW
트렌드포스는 2030년 데이터센터 전력 수요 용량이 490.7GW에 달하는 반면 전력망이 공급할 수 있는 용량은 222.6GW에 그칠 것으로 추정했다. 단순 계산상 격차는 약 268GW다. 트렌드포스는 2030년 데이터센터 전력 수요와 전력망 공급 격차를 약 268GW로 추정했다.
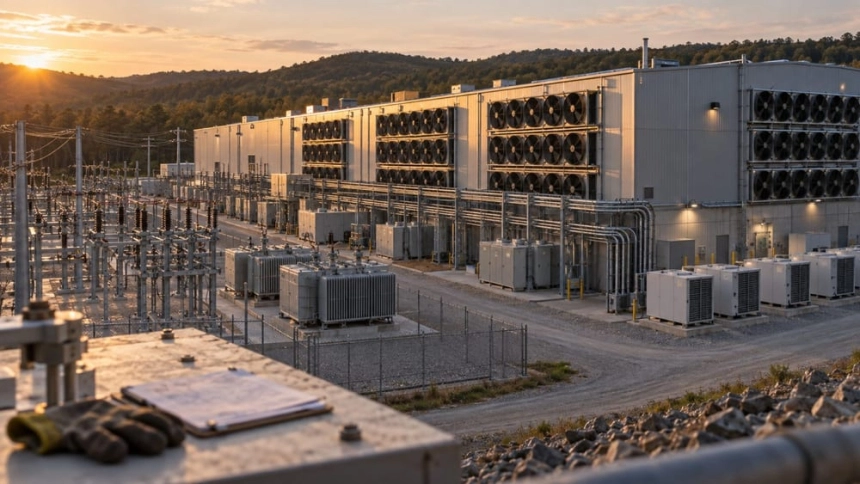
다만 268GW가 모두 실제 전력 부족을 뜻하는 것은 아니다. 데이터센터 사업자가 전력망 밖에 자체 발전설비를 구축하면 해당 전력은 전력망 공급 용량에 포함되지 않는다. 반대로 송전망·배전망 건설과 전력망 연결이 늦어지면 실제 공급 부족으로 이어질 수 있다.
미국의 2030년 데이터센터 전력 수요와 전력망 공급 용량 격차는 170GW를 넘어설 것으로 전망됐다. 데이터센터가 집중된 PJM, ERCOT, MISO 전력망이 주요 변수로 언급됐다. 트렌드포스는 장거리 송전 손실을 줄일 수 있는 고압직류송전(HVDC)을 대응 방안 중 하나로 제시했다.
◇ 기관별 전망은 집계 기준 따라 달라
데이터센터 전력 전망은 기관별 집계 기준에 따라 차이가 난다. 가트너는 2026년 세계 데이터센터 전력 수요를 132GW, 2030년 수요를 290GW로 전망했다. 트렌드포스는 전력 수요 용량을 중심으로 집계했고 가트너는 전력 수요와 전력 소비량을 함께 제시해 두 수치를 단순 비교하기 어렵다.
국제에너지기구(IEA)는 데이터센터 전력 소비가 2025년 485TWh에서 2030년 950TWh로 늘어날 것으로 전망했다. IEA는 데이터센터 증설로 변압기와 가스터빈 등 에너지 장비 공급망이 압박받고 전력망 연결 대기 물량도 증가하고 있다고 분석했다.
미국 연방에너지규제위원회(FERC)는 6월 18일 대규모 전력 사용자의 전력망 연결 절차를 점검하고 지역 전력망 운영자들에게 규정 개선을 요구했다. AI 데이터센터의 전력 수요 확대가 사업자뿐 아니라 전력망 운영과 비용 배분 문제로 이어지고 있다는 뜻이다.
본지는 앞서 AI 확산이 전력망 병목으로 이어질 수 있다는 분석을 전했다. 데이터센터 전력 수요 확대는 서버와 반도체뿐 아니라 송전망·냉각·발전설비 확보 문제와도 맞물려 있다.
가상자산 채굴이나 블록체인 인프라는 이번 글로벌 데이터센터 전력 수요 전망의 직접적인 증가 요인으로 언급되지 않았다. 다만 전력 확보 경쟁과 데이터센터용 전력 인프라 투자 확대가 이어지면 채굴업체의 AI·고성능컴퓨팅(HPC) 전환 여부가 별도 쟁점으로 남을 수 있다. IEA의 950TWh 전망과 관련해서는 비트코인 채굴업체의 AI 전환 가능성을 다룬 본지 보도도 있다.
트렌드포스의 161GW와 2030년 490.7GW는 AI 서버 출하량과 CSP 투자 계획을 바탕으로 한 전망치다. AI 투자 속도, 전력망 인허가, 자체 발전설비 구축 여부에 따라 실제 수치는 달라질 수 있다.


댓글0
첫 댓글을 남겨 보세요.