




 구글에서 선호하는 출처로 추가
비트코인 투자, 수익률보다 손실 감내 한도부터 봐야 한다
 손정환 기자
비트코인 투자에서 핵심은 목표 수익률이 아니라 포트폴리오가 감당할 수 있는 손실 폭이라는 진단이 나왔다. 기관 채택은 단기 이벤트가 아니라 수십 년에 걸쳐 진행될 흐름이라는 분석이다.
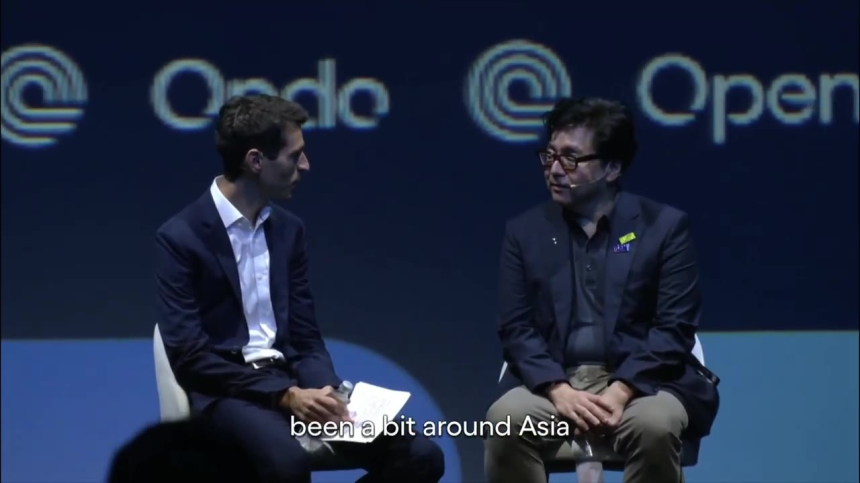
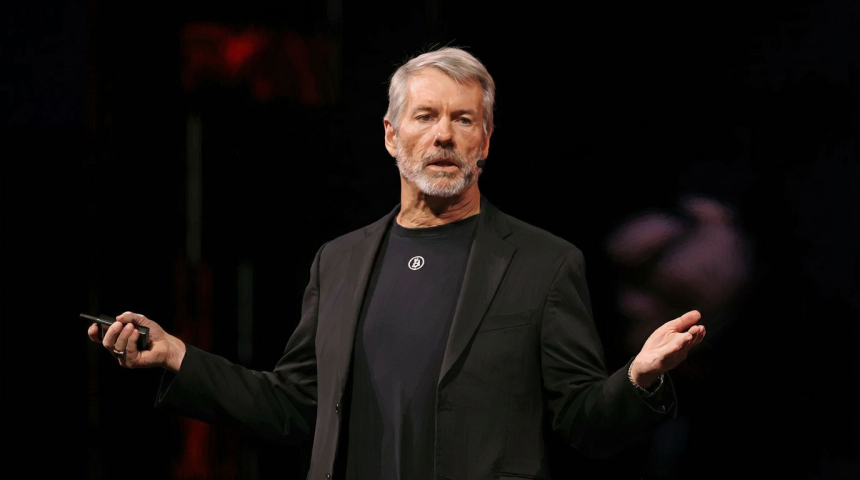
10월 13일(현지시간) 비트코인 매거진 인터뷰에서 마이크 트레이들 블루코인 캐피털 최고투자책임자(CIO)는 기관과 개인 투자자 모두 비트코인 배분을 검토할 때 "수익 목표가 아니라 위험 예산부터 시작해야 한다"고 말했다.
트레이들은 비트코인이 한 주기 안에서 50~60% 고점 대비 낙폭을 반복할 수 있다고 설명했다. 그는 비트코인 비중을 2%로 둔 포트폴리오에서 가격이 절반으로 떨어지면 전체 손실은 1%에 그치지만, 10%를 넣었다면 저점에서 투매할 가능성이 커진다고 지적했다. 자산이 틀린 것이 아니라 규모가 틀린 경우가 많다는 것이다.
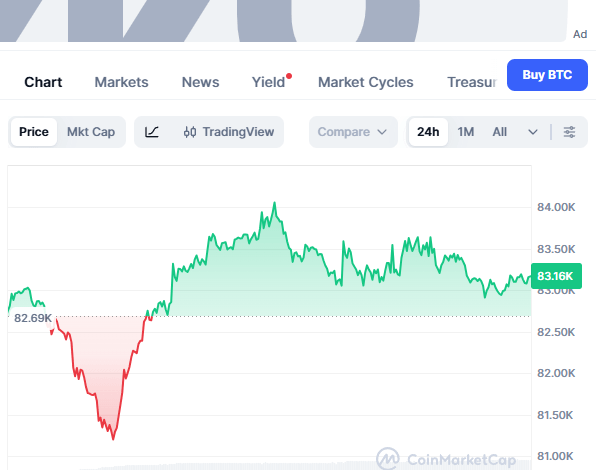
최근 반등은 저점에서 예상보다 빠르게 진행됐다고 평가했다. 트레이들은 많은 펀드매니저와 자산배분 담당자가 비트코인이 천천히 회복할 것으로 봤지만 실제로는 빠르게 치고 올라왔다며 "비트코인은 때로 엘리베이터를 타고 올라간다"고 말했다.
반등 배경으로는 매도 압력 소진을 꼽았다. 1년 동안 매도자가 매수자를 앞선 뒤 팔 사람은 대부분 팔 기회를 가졌고, 낮아진 가격이 매수자에게 매력적인 조건을 만들었다는 설명이다. 스트래티지와 메타플래닛 같은 비트코인 재무기업은 한계 매수자로 작용하며 가격 상승과 추가 매수를 잇는 선순환을 뒷받침한다고 봤다.
스트래티지가 활용하는 영구 우선주는 비트코인 매수 여력을 넓히는 수단으로 평가했다. 트레이들은 부채는 이자 지급을 놓치면 채무불이행으로 이어질 수 있지만, 우선주는 쿠폰 지급을 미룰 수 있어 시장 위기 때 버틸 여지가 크다고 설명했다.
마이클 세일러의 자본시장 활용 방식도 추가 매수 동력으로 언급했다. 트레이들은 우선주가 액면가 부근이나 그 이상에서 거래되면 스트래티지가 우선주를 더 발행해 비트코인을 추가로 살 수 있다며, 기존 주식 발행 기반 순환 구조에 또 하나의 엔진이 붙는 셈이라고 분석했다.
이미 비트코인을 보유한 투자자에게 스트래티지가 제공하는 가치는 단순한 가격 추종 이상이라고 봤다. 그는 스트래티지가 강세장에서 레버리지 성격을 제공하면서도 일반적인 차입 투자처럼 추가 증거금 요구 위험이 없고, 장기적으로 주당 비트코인 보유량을 늘리는 점이 핵심이라고 말했다.
다음 기관 채택 흐름은 대형 연기금과 대학기금에서 나올 가능성이 크다고 전망했다. 트레이들은 일부 대형 기관이 이미 비트코인을 받아들이기 시작했다며 시장 주기가 반복되고 생존 기간이 길어질수록 더 큰 기관과 국가들이 비트코인을 실험하고 익숙해질 것이라고 내다봤다.
블루코인 캐피털의 8월 성과에는 비트코인 비중 확대가 큰 역할을 했다고 밝혔다. 그는 당시 비트코인에 대해 강세 입장을 유지했고, 스트래티지 관련 상품이 액면가 아래에서 거래될 때 유리한 가격에 노출을 확보한 점이 성과에 크게 기여했다고 설명했다.
향후 12~24개월의 기회로는 강세장 초기 성장 국면을 꼽았다. 다만 가장 큰 위험은 여전히 포지션 규모라며, 50~60% 하락이 몇 년마다 발생할 수 있는 만큼 감당 가능한 비중을 정해야 변동성을 수익 기회로 바꿀 수 있다고 강조했다.
TokenPost AI 유의사항 TokenPost.ai 기반 언어 모델을 사용하여 작성된 기사입니다. 본문의 주요 내용이 제외되거나 사실과 다를 수 있습니다.





댓글 0
불러오는 중…