




 구글에서 선호하는 출처로 추가
 강이안 기자
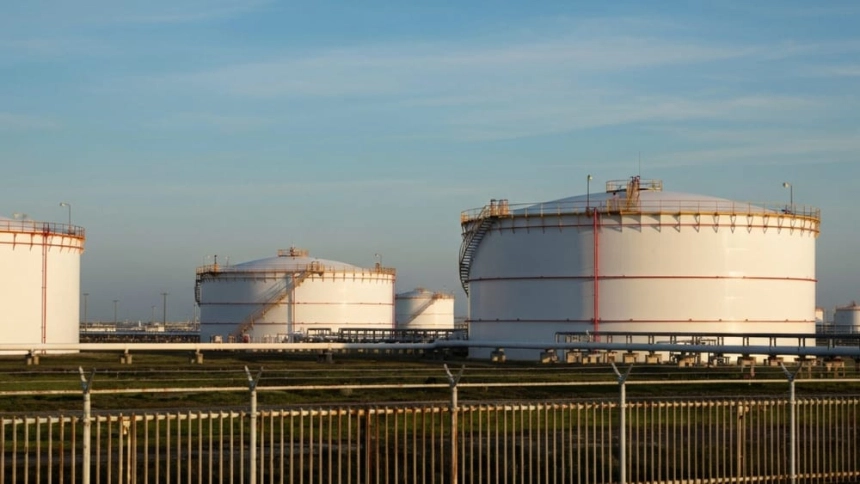
독일이 중동발 원유·정제유 공급 충격에 대응해 유류세 인하를 확정했고, 유럽 각국은 보조금과 가격 안정 조치를 검토·추진하고 있다. 원유 공급 감소에 더해 디젤 정제마진과 운송 차질이 겹치면서 연료 가격 부담은 이어지고 있다.
국제에너지기구(IEA)는 2026년 8월 세계 관측 석유 재고가 전월보다 9500만 배럴 감소했다고 밝혔다. 2월 이후 누적 감소량은 5억700만 배럴이며, 하루 평균 감소량은 280만 배럴이다.
IEA는 2026년 세계 석유 공급량이 하루 평균 1억70만 배럴로 전년보다 570만 배럴 줄어들 것으로 전망했다. 걸프 지역의 생산 차질과 호르무즈 해협을 통한 정제유 수송 감소, 러시아산 정제유 공급 감소가 배경으로 제시됐다.
미국 에너지정보청(EIA)은 중동산 원유 흐름이 제한될 경우 생산 차질이 2026년 4분기에도 이어질 수 있다고 밝혔다. 대부분의 생산·교역 흐름이 분쟁 이전 수준으로 돌아가는 시점은 2027년 2분기 이후가 될 수 있다고 내다봤다.
독일은 10월 1일부터 12월 31일까지 휘발유와 디젤의 에너지세를 리터당 14.04센트 인하한다. 독일 연방재무부는 세금 인하와 부가가치세 감소 효과를 합치면 소비자 부담이 리터당 약 17센트 줄어들 수 있다고 설명했다.
다만 세금 인하분이 주유소 가격에 얼마나 반영될지는 연료 공급업체에 달려 있다. 독일 정부는 이번 조치로 세수가 약 25억유로 줄어들 것으로 예상했다.
폴란드 정부는 2026년 3월부터 12월까지 연료기업의 초과이익에 60% 세율을 적용하는 한시적 세제를 추진했다. 예상 세수는 약 40억즈워티지만, 법안이 대통령에 의해 헌법재판소로 회부되면서 시행 여부는 확정되지 않았다.
유럽 각국의 대응에는 독일의 유류세 인하와 운송업자·농업 종사자 대상 보조금 등 여러 방식이 포함된다. 국가별 세부 조치와 시행 여부는 차이가 있다. 앞서 유럽의 디젤 부담이 커진 배경에는 정제유 공급 부족이 있었다는 분석도 나왔다.
가격 상승의 핵심은 원유 공급 감소에만 있지 않다. 유로존에서는 9월 셋째 주 정제마진이 소매 디젤 가격에 리터당 0.41유로, 휘발유 가격에 0.17유로를 기여한 것으로 분석됐다.
유럽연합 평균 디젤 가격은 2026년 들어 약 40% 올랐고, 디젤 정제마진은 10월까지 정점을 기록할 가능성이 제시됐다. 원유가 정유공장에 도달하더라도 정제와 운송 과정에서 병목이 생기면 소매가격 상승폭이 커질 수 있다.
헝가리 탄화수소 비축협회 자료에서는 가스오일 재고가 2026년 1월 말 520.3킬로톤에서 8월 말 390.1킬로톤으로 줄었다. 8월 말 기준 재고일수는 87일로 표시됐다.
JP모건 원자재팀은 9월 17일 고객 메모에서 “종전 국면을 모델링하는 방법을 정말 모르겠다”고 밝혔다. 분쟁의 종료 시점과 공급 회복 경로를 특정하기 어렵다는 의미로, 시장의 불확실성이 가격 수준보다 공급 차질의 지속 기간에 집중돼 있음을 보여준다.
세금 인하와 보조금은 가계와 운송업계의 부담을 낮출 수 있지만 공급 자체를 회복시키지는 못한다. 호르무즈 해협 운항과 중동 정제유 수출, 러시아 정유시설 피해가 이어지면 각국의 정책 조치가 연료 가격을 제한적으로만 낮출 수 있다.
호르무즈 해협 통항 감소가 에너지 가격과 생산에 미친 영향은 이미 국내 독자에게도 전해진 바 있다. 이번 사안과 국내 가상자산 시장의 직접적인 연결점은 확인되지 않았다.
독일의 에너지세 인하는 10월 1일부터 12월 31일까지 시행될 예정이다. 폴란드 초과이익세는 헌법재판소 판단 이후 시행 여부가 결정되며, 석유 생산·교역 흐름의 정상화 시점은 EIA가 제시한 2027년 2분기 이후가 기준으로 남았다.


댓글0
첫 댓글을 남겨 보세요.