




 구글에서 선호하는 출처로 추가
하워드 막스 “기술주 선행 PER 23배…거품 정점과 격차”
 서도윤 기자
하워드 막스 오크트리캐피털 공동회장은 대형 기술주 5곳의 선행 주가수익비율이 약 23배로 2000년 닷컴 거품 정점의 약 65배보다 낮다고 말했다. 경기조정 주가수익비율과 시장 집중도에서는 경계 신호가 나타났다.
토포AI로 이 기사 더 깊이 읽기
하워드 막스 오크트리캐피털 공동회장은 시장에 거품 우려가 널리 퍼졌다는 사실만으로 거품이 정점에 이르렀다고 보기 어렵다고 진단했다. 투자자들이 위험을 경계하고 있다면 거품의 핵심 조건인 '위험을 모르는 상태'가 아직 충족되지 않았을 수 있다는 설명이다.
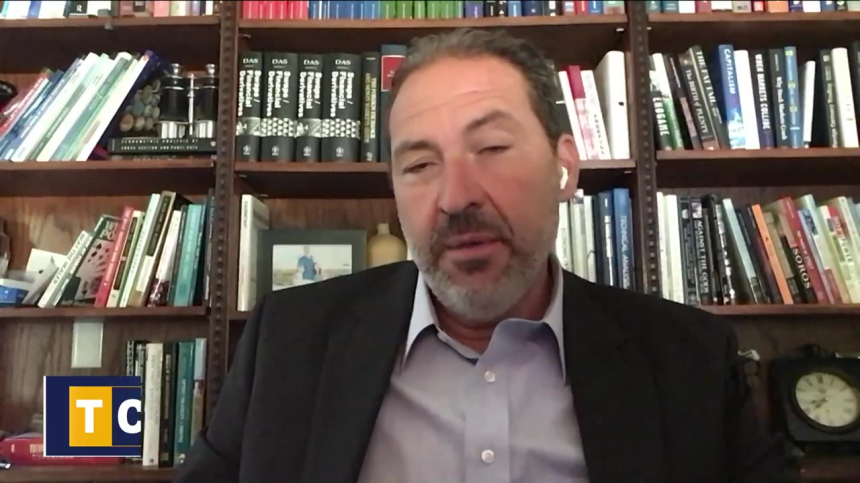
막스는 블룸버그와의 인터뷰에서 “충분한 사람이 어떤 분야에 거품이 있는지 신중하게 묻고 있다면, 거품이 있더라도 시장은 절제된 모습을 보일 수 있다”고 말했다. 블룸버그는 18일 인터뷰를 보도했다. 막스는 거품을 비이성적 열광과 무모함, 위험에 대한 무지로 설명하면서 현재 시장의 투자 심리와 행동은 엇갈린다고 봤다.
그의 판단을 뒷받침하는 지표로는 대형 기술주의 밸류에이션이 제시됐다. 시가총액 상위 5개 기술주의 선행 주가수익비율(P/E)은 약 23배로, 2000년 닷컴 거품 정점 당시 약 65배보다 낮다. 선행 P/E는 예상 이익을 기준으로 주가 수준을 나타낸다.
다른 지표는 경계 신호를 보냈다. 경기조정 주가수익비율(CAPE)은 약 41배로 1999년 기록한 44배에 가까운 수준이다. 엔비디아($NVDA), 애플($AAPL), 마이크로소프트($MSFT)가 S&P500에서 차지하는 비중은 약 21%로 제시됐다.
대형 기술기업의 AI 인프라 투자에 부채와 공급업체 금융이 동원되는 점도 선행 P/E만으로 밸류에이션이 합리적이라고 판단하기 어려운 이유로 거론됐다. 마이클 오루크(Michael O’Rourke) 존스 트레이딩 기관 서비스 수석 시장 전략가는 대형 기술기업의 AI 인프라 투자와 관련해 공급업체 금융이 새로운 수준에 이르렀다고 지적했다.
기술주 내부에서도 과거 거품 국면과 닮은 신호가 언급됐다. 반도체주의 상승 흐름, 종목별 성과 격차, 좁아지는 시장 폭이 그 사례다. 나스닥100의 지난 10년간 S&P500 대비 초과 수익률은 250%포인트로 제시됐다.
투자 심리는 과거 거품 시기처럼 일방적으로 들뜨지는 않았다는 평가도 나왔다. 블룸버그는 고물가와 중간선거 불확실성, 이란 전쟁을 배경으로 거래자들이 방어적으로 움직였으며 나스닥100이 여러 차례 조정을 겪었다고 보도했다. 다만 AI 투자 열기에 편승한 무모한 행동이 있다는 지적도 함께 제기됐다.
시장 참여자들은 거품이 꺾이는 계기로 신용시장을 주시했다. 브라이언 레이놀즈(Brian Reynolds) 레이놀즈 스트래티지 수석 시장 전략가는 신용시장에서 감당하기 어려운 증거금 요구가 발생할 때 사이클이 끝나는 경우가 많다고 말했다.
마이클 오루크는 AI 기술의 성공 여부와 주식 가격의 적정성은 별개라고 지적했다. 기술이 세상을 바꿀 수 있더라도 투자자가 그 가능성에 얼마를 지불하는지가 거품 판단의 쟁점이라는 설명이다.






댓글 0
불러오는 중…