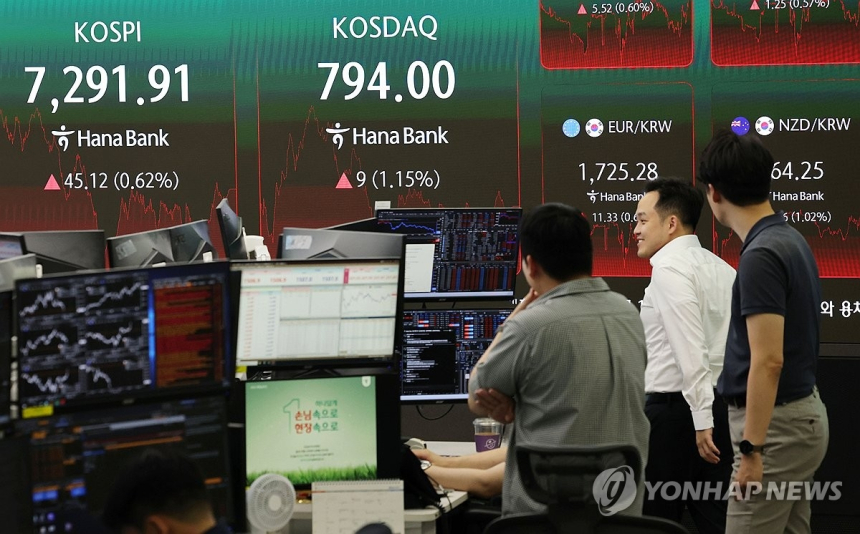
신한투자증권, 현대차 목표주가 78만원으로 하향... 하반기 반등 가능?
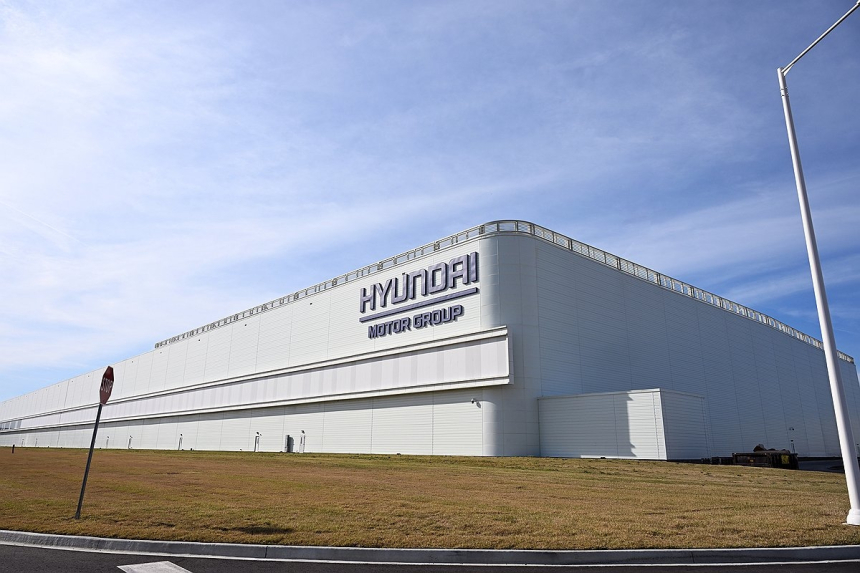
신한투자증권이 현대차의 목표주가를 80만원에서 78만원으로 하향 조정하며, 단기 실적 부담에도 하반기 주가 반등 가능성을 제시했다.
국내 증시 거래대금이 40% 증가하며 주요 증권사들이 2026년 2분기에 예상보다 높은 실적을 기록할 것으로 전망된다. 특히 미래에셋증권과 한국금융지주가 주목받고 있다.
SK하이닉스가 나스닥에 상장하며 약 40조원의 자금을 조달, AI 반도체 시장 대응을 위한 대규모 투자를 진행할 계획이다.
삼성증권은 영원무역의 매수 의견과 12만원 목표 주가를 유지하며 실적 대비 주가가 저평가되고 있다고 전했다.
한화솔루션의 2분기 영업이익이 태양광 사업 개선으로 시장 예상치를 29% 웃돌 것으로 예상된다. 태양광 모듈 가격 상승과 미국 시장 재편이 주된 요인이다.
IBK투자증권은 덕산네오룩스의 OLED 소재 수익성 개선을 반영하여 목표주가를 상향 조정했다. 스마트폰 신모델 출시에 따른 매출 증가도 기대된다.
유럽의 ‘Chat Control’(사적 메시지 모니터링) 통과 소식이 가장 강하게 확산되며 프라이버시 이슈가 급부상했다. 동시에 스테이블코인(성장·결제·발행) 관련 뉴스와 러시아 재정·자원주, 글로벌 기업 구조조정 이슈가 함께 상위권을 형성했다.
금융당국이 인공지능과 보안 역량을 갖춘 금융사를 대상으로 망분리 규제를 단계적으로 해제할 계획이다. 이는 기술 혁신과 보안 대응의 균형을 맞추기 위한 조치다.
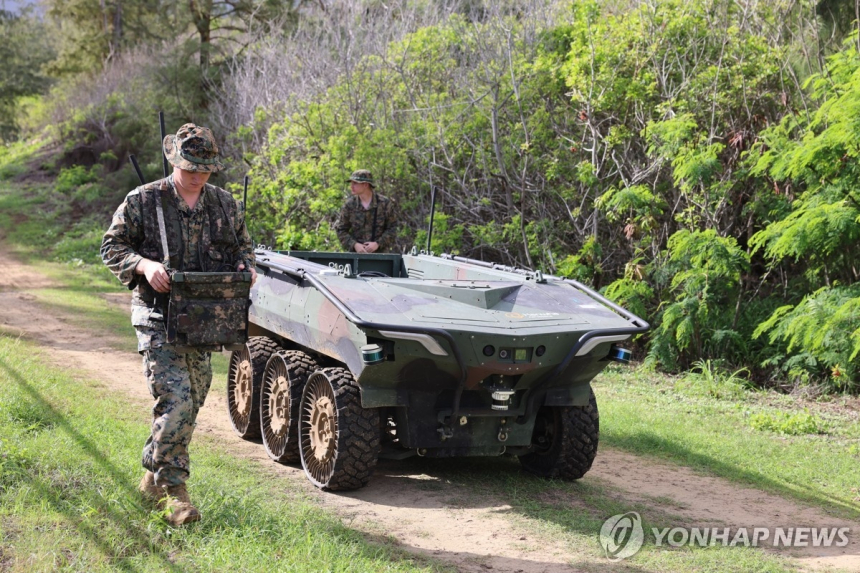
KB증권이 한화에어로스페이스의 2분기 실적이 기대에 못 미칠 것이라며 목표주가를 하향 조정했다. 방산 수출 구성과 항공우주 부문 비용 증가가 주요 요인으로 지목됐다.
SK하이닉스의 나스닥 상장 소식과 미국 반도체주 강세로 코스피 반등 기대가 커졌다. 투자자들이 인공지능 메모리 수요 확대에 관심을 보이는 모습이다.