알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가

 0


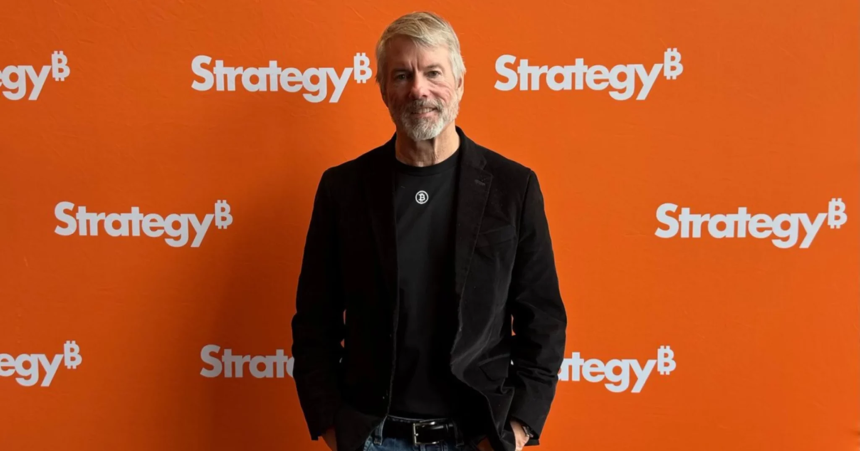
마이클 세일러(Michael Saylor) 스트레티지($MSTR) 이사회 의장이 비트코인(BTC)을 ‘디지털 자본’으로 규정한 가운데, 회사는 비트코인 매입과 매각을 동시에 진행하고 있다. 장기 보유를 내세우면서도 배당과 이자 지급을 위한 유동성 관리 수단으로 일부 매각을 허용한 구조다.
세일러는 6월 16일 스트레티지 공식 글에서 비트코인을 “Digital Capital”이라고 표현했다. 희소성, 글로벌 유동성, 감사 가능성, 분할 가능성을 근거로 비트코인을 디지털 경제의 기초 자산으로 설명했다.
세일러의 구상은 비트코인이 달러나 은행, 기존 금융시장을 곧바로 대체한다는 의미는 아니다. 스트레티지는 비트코인을 기반으로 디지털 자본, 디지털 신용, 디지털 머니, 디지털 수익, 디지털 지분으로 이어지는 금융 구조를 제시했다.
이 구조는 회사가 제시한 사업 구상이다. 비트코인 가격 변동성을 줄인 금융상품이 실제 시장에서 안정적으로 작동할지와 충분한 유동성을 확보할지는 별도로 검증해야 한다.
스트레티지는 6월 29일 디지털 신용 자본 프레임워크를 발표했다. 프레임워크에는 달러 준비금 정책, 우선주 배당 정책, 디지털 신용증권 재매입, 보통주 재매입, 비트코인 현금화 프로그램이 포함됐다.
회사는 최대 12억5000만달러(약 1조6789억원) 규모의 비트코인 매각 권한을 설정했다. 다만 실제 매각을 의무화한 것은 아니며, 매각 대금은 우선주 배당과 부채 이자 지급, 준비금 보충, 증권 재매입 등에 사용할 수 있도록 했다.
이 프레임워크는 비트코인을 장기 보유 자산으로 두면서도 자본시장 여건과 유동성 수요에 따라 일부를 현금화할 수 있도록 설계됐다. 스트레티지가 비트코인 매각과 디지털 신용 상품 운용을 함께 추진한 흐름은 이번 자본관리 구조와 이어진다.
스트레티지는 8월 24일부터 30일까지 비트코인 4603개를 약 3억6970만달러(약 4965억원)에 매입했다. 평균 매입가는 비트코인 1개당 8만318달러(약 1억779만원)였고, 전체 보유량은 84만5050개로 늘었다.
반면 스트레티지는 2026년 중 비트코인 6916개를 매각한 것으로 집계됐다. 7월 6일에는 비트코인 3588개를 매각해 디지털 신용 상품의 배당 재원을 마련했다고 밝혔다.
스트레티지의 2분기 자료에는 올해 비트코인 매각액이 2억1840만달러(약 2933억원)로 제시됐다. 매입 규모와 매각 규모를 같은 기준으로 단순 비교하기보다는 각 거래의 시점과 자금 사용처를 따로 봐야 한다.
이 같은 운용은 기업의 비트코인 재무전략이 매수 일변도와 다르다는 점을 보여준다. 회사는 비트코인 가격뿐 아니라 우선주 배당, 이자 비용, 보유 현금, 자본조달 조건을 함께 관리해야 한다.
비트코인 가격이 하락하거나 자본시장 조달 여건이 나빠지면 장기 보유 전략도 유동성 확보를 위해 조정될 수 있다. 반대로 비트코인 매입은 회사가 보유량 확대를 계속 추진하고 있음을 보여주는 거래다.
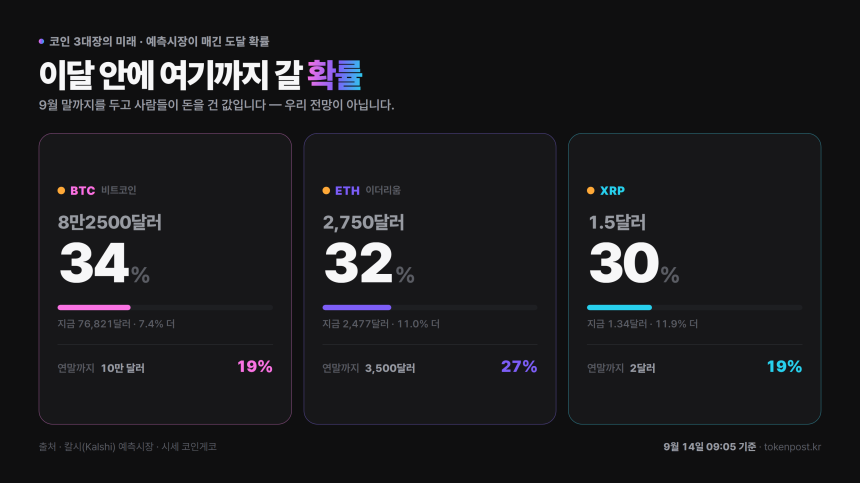
시장 심리도 세일러의 장기 논리만으로 설명하기 어렵다. AMBCrypto는 9월 13일 비트코인이 장기 매수세와 단기 매도 압력 사이에 놓였다고 분석했으며 당시 가격을 7만7106.64달러(약 1억355만원)로 제시했다.
다만 세일러의 발언이 투자심리를 ‘FOMO’에서 공포로 바꿨다고 단정할 독립적인 대규모 반응이나 새 시장 데이터는 확인되지 않았다. 해당 발언은 비트코인의 성격과 장기 활용 가능성에 대한 세일러의 설명으로 보는 편이 적절하다.
결국 ‘디지털 자본’은 비트코인을 결제 수단보다 희소한 글로벌 자본으로 보자는 장기 논리다. 스트레티지는 비트코인 보유량을 늘리는 동시에 배당과 이자 지급을 위한 매각 권한도 유지하고 있어, 향후 자본조달과 유동성 운용이 이 전략의 핵심 관전 요소가 된다.
 0.36%