




 구글에서 선호하는 출처로 추가
비트코인 15.6개로 연 5만달러? 인출률 적용한 산술

 이준한 기자
연간 5만달러를 비트코인 매도로 마련한다고 가정하면 4% 인출률에 필요한 초기 자산은 125만달러, 3%에서는 약 167만달러다. 이 계산은 장기 은퇴 생활비 충당을 검증한 결과가 아니다.
토포AI로 이 기사 더 깊이 읽기
연간 생활비 5만달러(약 6625만원)를 비트코인(BTC) 매도로 마련한다고 가정하면 초기 자산은 4% 인출률에서 125만달러(약 16억5625만원), 3%에서 약 167만달러(약 22억1275만원)다. 목표 생활비를 인출률로 나눈 산술 결과로, 은퇴 기간 내내 생활비를 충당할 수 있는지 검증한 수치는 아니다.
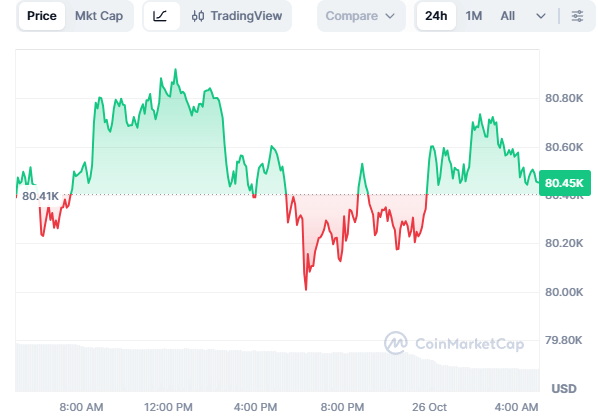
원문 계산표의 비트코인 가격 8만338달러(약 1억645만원)를 대입하면 필요한 수량은 각각 약 15.6개와 20.8개다. 미국 투자 매체 24/7 월스트리트(24/7 Wall St.)는 25일(현지시간) 이 계산을 소개했다. 4%와 3%는 목표 생활비가 초기 자산에서 차지하는 비율을 정한 전제다.
원문은 계산표에 8만338달러를 썼지만, 가격 변동을 설명하는 본문에는 8만793달러(약 1억705만원)를 적었다. 두 값 모두 거래소와 거래쌍, 기준 시각이 확인되지 않아 독립적으로 검증된 시세로 볼 수 없다. 따라서 15.6개와 20.8개는 원문에 적힌 가격을 적용한 계산값이다.
‘4% 규칙’은 주식과 채권을 섞은 포트폴리오를 대상으로 연구된 지침이다. 미국 금융설계협회(Financial Planning Association)가 발행하는 Journal of Financial Planning에 실린 연구는 위험 감수 성향, 자산 배분, 인출액과 기대 수익률에 따라 결과가 달라진다고 지적했다. 이 연구는 비트코인만 보유한 사람의 적정 인출률을 제시하지 않았다.
미국 회계감사원(GAO)은 중기 경력자를 가정한 20년 401(k) 모의 분석에서 비트코인 비중이 20%인 포트폴리오의 예상 최대 손실이 기준 포트폴리오보다 5배 이상, 변동성이 2배 이상이라고 추정했다. 이는 혼합 포트폴리오를 가정한 분석으로, 비트코인만 매도하는 은퇴 방식의 성공률을 계산한 결과는 아니다. 비트코인 가격이 낮을 때 같은 생활비를 마련하려면 더 많이 팔아야 한다는 점은 별개의 산술 문제다.
미국 사회보장청(Social Security Administration)은 2027년 1월 전체 은퇴 근로자의 생활비 조정 후 월평균 급여를 2170달러(약 288만원)로 추정했다. 연간으로 환산하면 2만6040달러(약 3450만원)다. 이를 5만달러 목표액에서 빼면 비트코인 매도로 충당할 금액은 2만3960달러(약 3175만원)다.
부족분에 3% 인출률과 원문의 가격을 적용하면 약 9.9개가 필요하다. 이 결과는 미국 전체 은퇴 근로자의 평균 급여 추정치를 넣은 예시이며, 개인의 실제 연금액이나 국내 가입자의 예상 연금액이 아니다.
미국 국세청(IRS)은 가상자산을 처분해 받은 대가의 공정시장가치가 조정 취득가를 넘으면 과세 이익이 발생할 수 있다고 설명한다. 이는 미국 연방 세금 기준으로, 국내 은퇴자의 세금이나 실수령액을 산정하는 근거로 사용할 수 없다.
본지가 앞서 소개한 리플(XRP) 평가액 계산도 가정 가격에 따라 필요한 수량이 달라지는 사례였다. 이번 비트코인 계산은 목표액과 인출률, 가정 가격으로 산출한 초기 수량을 보여줄 뿐, 물가와 은퇴 기간, 매도 시점의 가격, 개인별 연금과 세금을 반영한 장기 생활비 충당 여부까지 보여주지는 않는다.






Comment 0
불러오는 중…