코오롱인더 목표주가 9만6천원으로 상향, 신사업 성장 기대
유안타증권은 코오롱인더스트리의 실적 회복과 신규 성장사업 확대를 반영해 목표주가를 9만6천원으로 상향했다. 이를 통해 본업 수익성 개선과 신사업 매출 기여를 기대하고 있다.
마켓·경제 토큰포스트
토큰포스트00
유안타증권은 코오롱인더스트리의 실적 회복과 신규 성장사업 확대를 반영해 목표주가를 9만6천원으로 상향했다. 이를 통해 본업 수익성 개선과 신사업 매출 기여를 기대하고 있다.
토큰포스트한화투자증권은 삼성에스디에스의 2026년 2분기 실적이 시장 예상치를 상회할 것으로 보고 목표주가를 25만원으로 상향 조정했다. 클라우드와 물류 사업의 성장세가 회복세에 있으며, 인공지능 인프라 투자 계획 또한 긍정적으로 평가됐다.
토큰포스트코스피가 개인 매수에도 불구하고 3.23% 하락하며 혼조세를 보이고 있다. 반면 코스닥은 외국인과 기관 매수에 힘입어 1.94% 상승 중이다. 원·달러 환율은 소폭 하락세를 보이며 거래를 시작했다.
 강수빈 기자
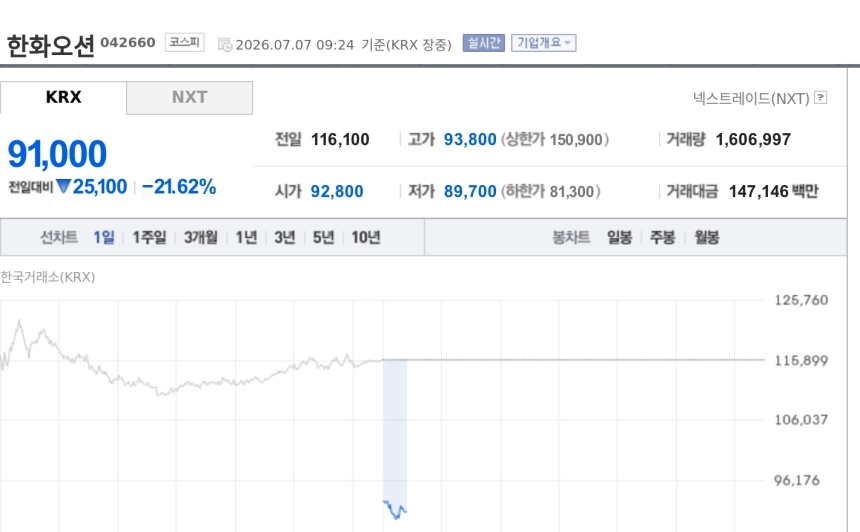
한화오션이 캐나다 차기 잠수함 사업(CPSP) 우선협상대상자 선정 불발 소식에 급락하고 있다. 수주 기대감이 선반영됐던 주가가 되돌림을 보이는 모습이다.
 유서연 기자
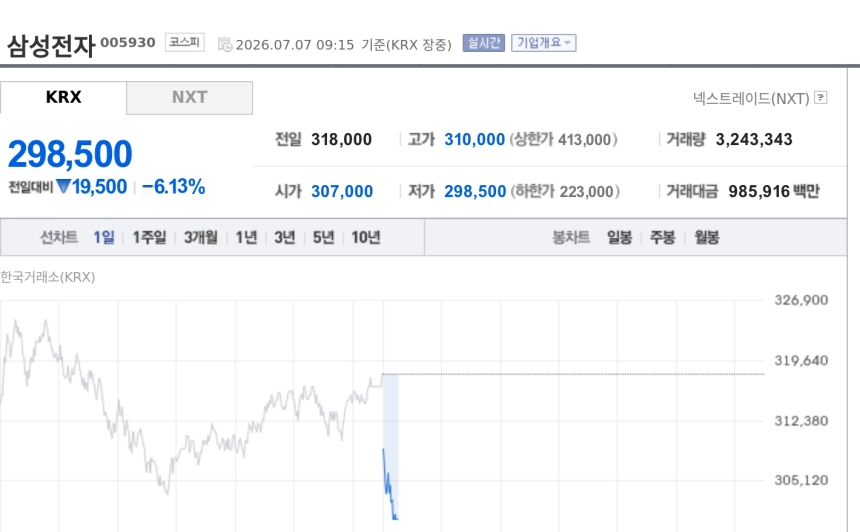
삼성전자가 2분기 창사 이래 최대 잠정 실적을 내놨지만 주가는 장 초반 6% 넘게 하락하고 있다. 시장 기대를 웃도는 실적에도 최근 급등에 따른 단기 차익실현 매물이 쏟아지면서 SK하이닉스, 삼성전기 등 반도체·전기전자 대형주도 함께 약세를 나타내고 있다.
 손정환 기자
삼성전자가 시장 예상치를 뛰어넘는 2분기 실적을 발표하면서 코스피 반등 가능성이 부각되고 있다. 외국인 매도가 지속되었지만, 삼성전자 호실적이 투자심리 회복에 긍정적 영향을 미칠 전망이다.
토큰포스트한국투자증권이 NHN의 수익성 회복과 데이터센터의 성장성을 이유로 매수 의견을 유지하고 목표주가를 4만5천원으로 제시했다. 2026년 영업이익은 전년 대비 크게 증가할 것으로 예측된다.
토큰포스트IREN의 주가가 AI 데이터센터 인프라 확장 기대감으로 급등하며 시장의 주목을 받고 있다. 비트코인 채굴에서 AI 클라우드 인프라로의 전략적 사업 전환이 긍정적 평가를 받으며, 회사의 구조적 성장과 관련된 여러 소식들이 전해지고 있다.
 김하린 기자
서클 인터넷 그룹의 주가가 비자의 Open USD 출시에도 불구하고 전일 대비 6.24% 상승했습니다. USDC의 시장 점유율이 강세를 보이며, ARC 토큰 프로젝트와 AI 결제 인프라 확장 전략이 주목받고 있습니다. 또한, 기관 투자자들의 매입 활동이 서클의 장기 전략에 긍정적인 영향을 미칠 것으로 예상됩니다.
 정민석 기자
비트마인은 이더리움 중심의 전략으로 주목받고 있으며, 총 574만 2,237개의 이더리움을 보유 중이다. 최근 이더리움 매수와 MAVAN 플랫폼을 통한 스테이킹으로 수익을 극대화하고 있고, 러셀 1000 편입과 우선주 발행으로 자본구조를 강화하고 있다.
 이도현 기자