-
 링크복사
-
 공유
-
 추천


반복되는 가상자산 과세 유예... 2029년 연착륙하려면?
비트플래닛(Bitplanet)
2026.11.18 09:47:04
과세 유예 기간 동안 완수해야 할 전산 시스템 구축 타임라인과 실무적 쟁점 검토
리포트 원문 보기
Bitplanet 리서치랩 · 2026.11.18
이해상충 고지
본 리포트의 발행기관은 비트코인을 재무자산으로 보유하고 디지털자산 및 AI·데이터센터 인프라 관련 사업을 추진하는 상장사입니다. 주제 선정과 해석에 이해관계가 존재할 수 있습니다. 이번 호는 결론에서 디지털자산법 일정을 제언하며, 발행기관은 이 사안의 영향을 받을 수 있습니다.
1. 네 번째 유예안, 거래 자료 제출 시점이 쟁점이다
국회 조세소위원회는 11월 11일 개인의 가상자산 양도·대여 소득에 대한 과세를 2027년 1월에서 2029년 1월로 늦추는 데 잠정 합의했다. 다만 거래소에 2027년부터 거래 자료를 제출하도록 할지를 두고 여야가 의견을 좁히지 못해 의결을 보류했다. 보고서 발행일인 11월 18일 기준 현행법상 시행일은 2027년 1월 1일이다. 개정안이 통과되면 네 번째 유예다[1][2][3][13].
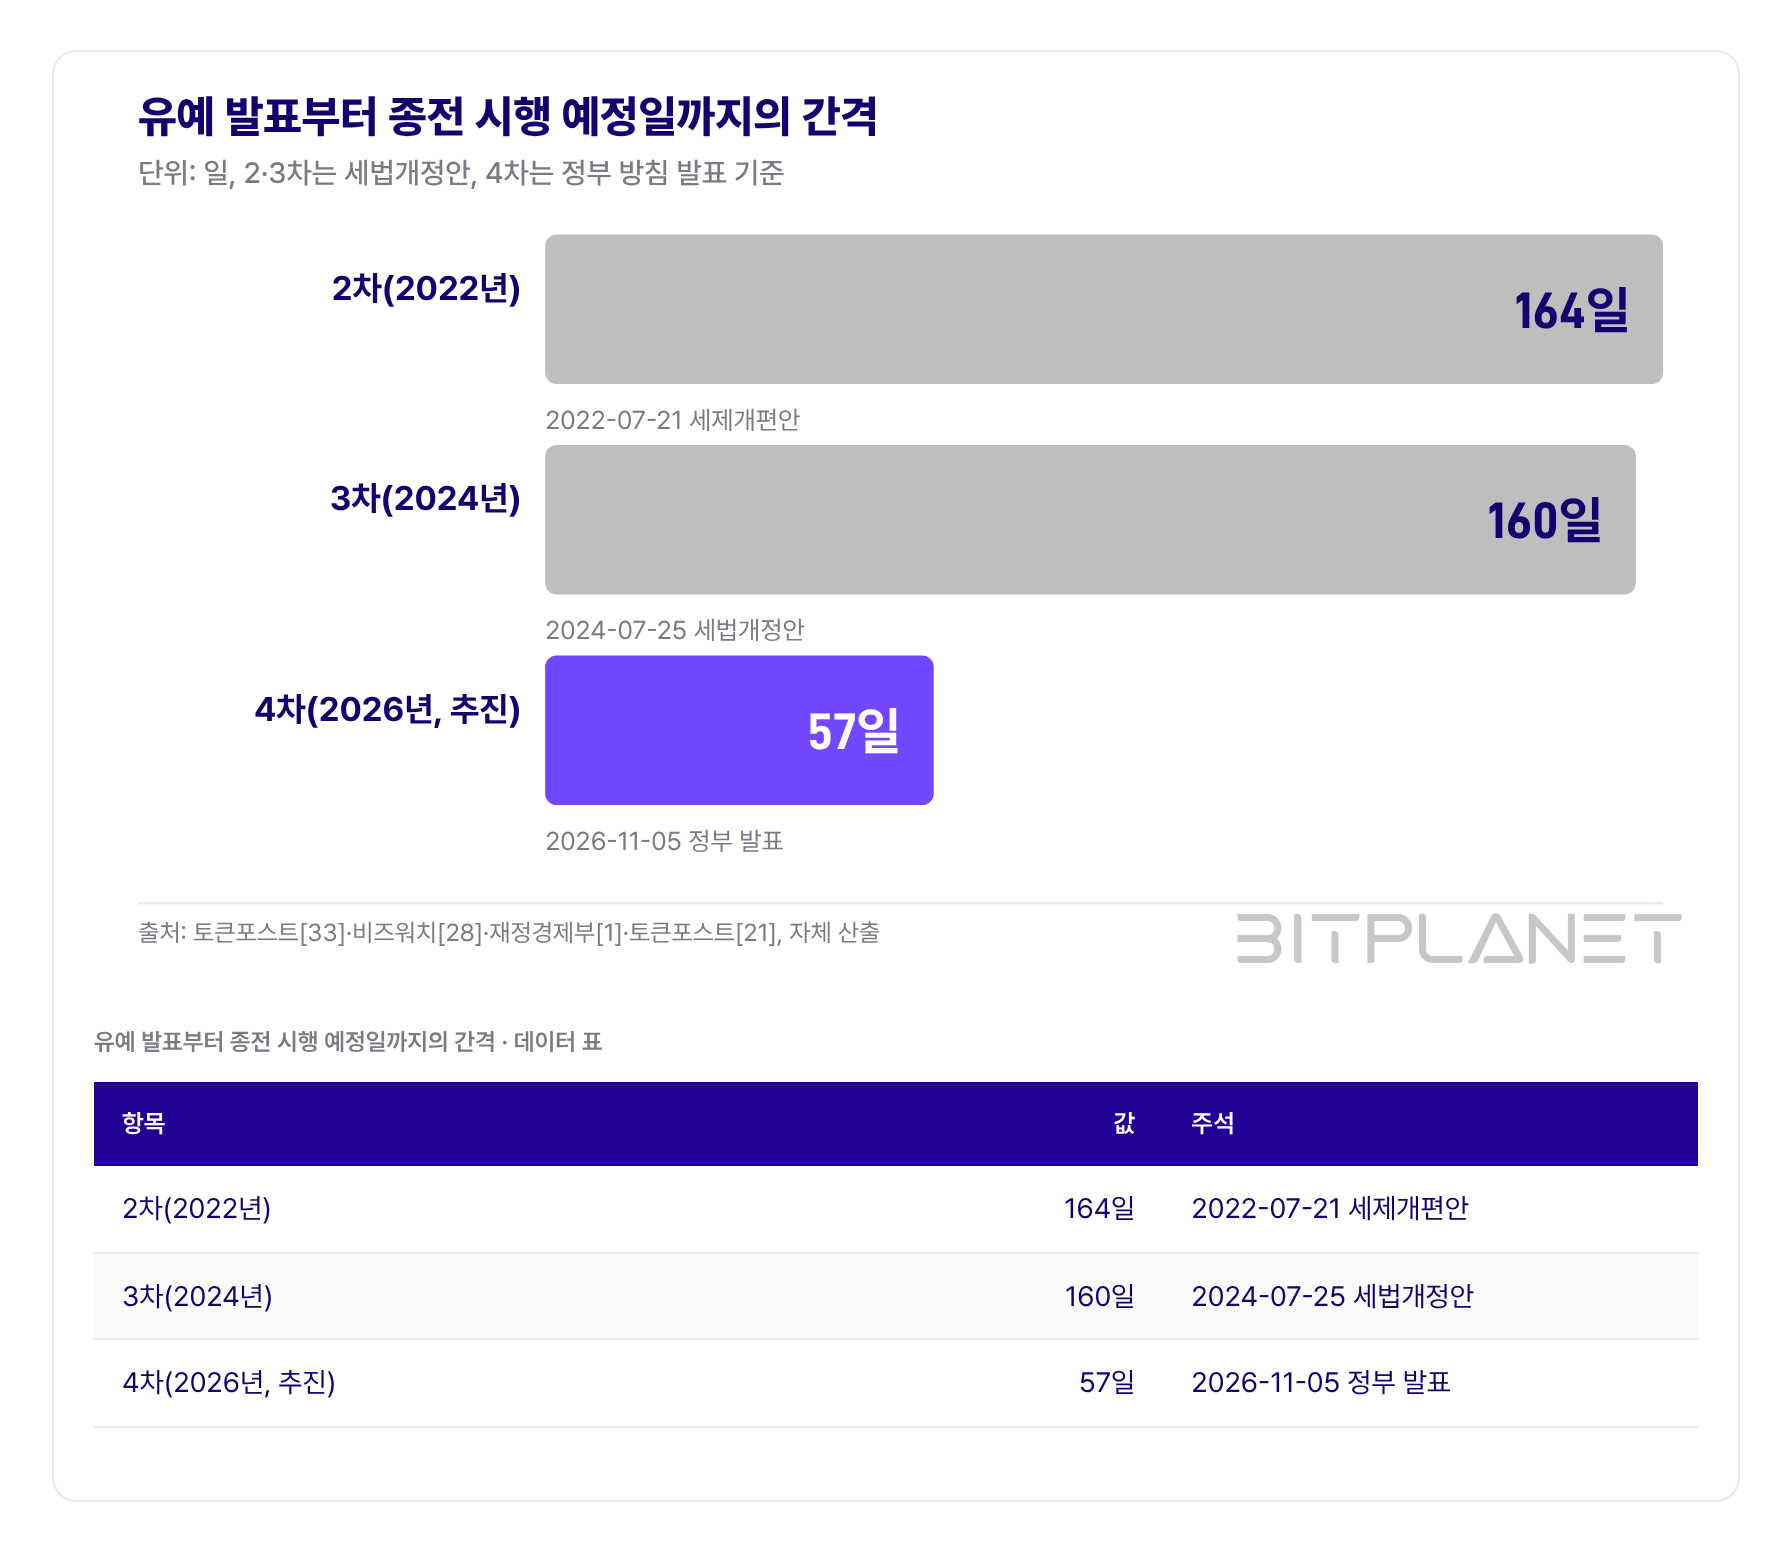
정부가 이번 유예 방침을 발표한 11월 5일은 당초 시행 예정일을 57일 앞둔 시점이었다. 2022년과 2024년에는 각각 164일, 160일을 남겨두고 세법개정안에 유예 방침을 담았다. 첫 유예는 정부 방침 발표 대신 국회 조세소위 의결을 거쳤다. 그림 1은 발표 단계가 같은 세 사례를 비교한다[1][21][28][33].
그림 1. 유예 발표부터 종전 시행 예정일까지의 간격
2. 미국의 2029년은 첫 정보교환 목표 연도다
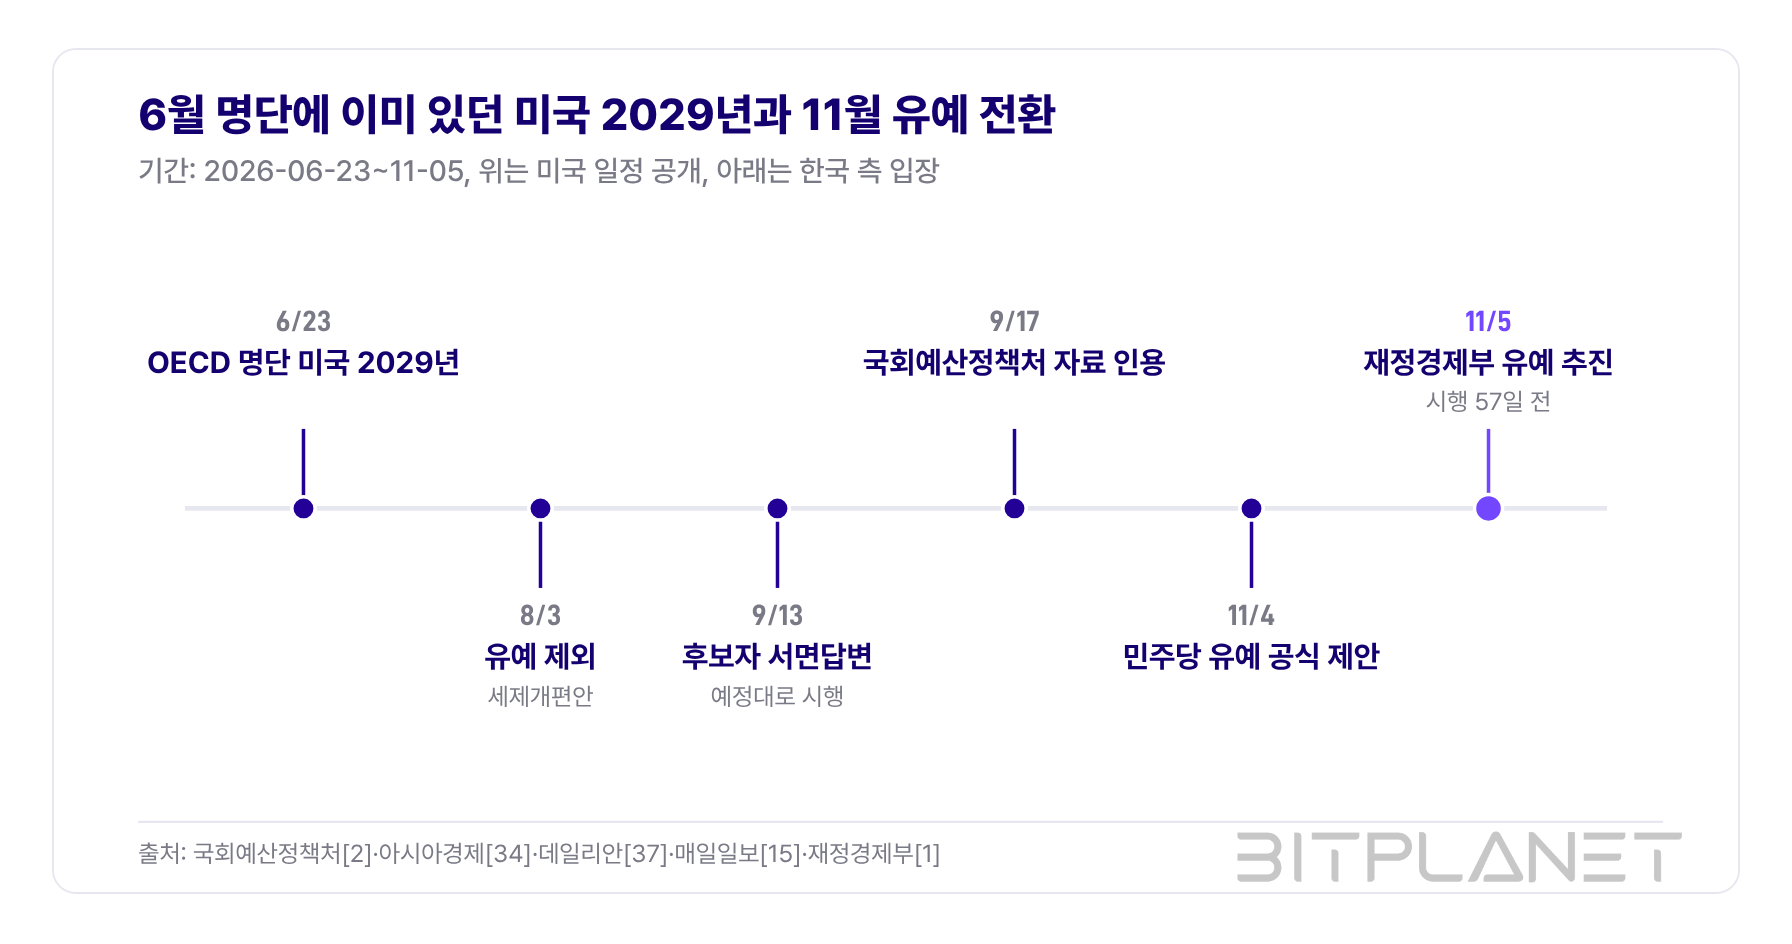
정부는 한국이 미국보다 먼저 과세하면 국내 시장이 불리해질 수 있다는 점을 유예 사유로 들었다. OECD의 암호화자산 자동정보교환체계(CARF)에 따라 각국 세무당국은 해외 가상자산 거래 정보를 주고받는다. 미국의 첫 교환 목표는 2025년 6월 명단에서 2028년이었다가 2026년 6월 명단에서 2029년으로 바뀌었다. 9월 명단에서도 2029년으로 유지됐다. 한미 양국이 실제로 첫 자료를 주고받을 날짜는 아직 확정되지 않았다[1][2][4][35].
국회에서 논의 중인 박민규 의원안은 다른 기준을 둔다. 보도된 법안 문안에 따르면 한국이 처음 정보를 교환한 해의 다음다음 해 1월 1일에 과세를 시작한다. 한국이 예정대로 2027년에 첫 교환을 마치면 미국의 참여가 늦어져도 이 법안이 가리키는 시행일은 2029년 1월 1일이다[5][6].
그림 2. 미국의 정보교환 목표와 한국 정부의 과세 방침 변화
3. 디지털자산법에는 사업자가 준비할 일정이 필요하다
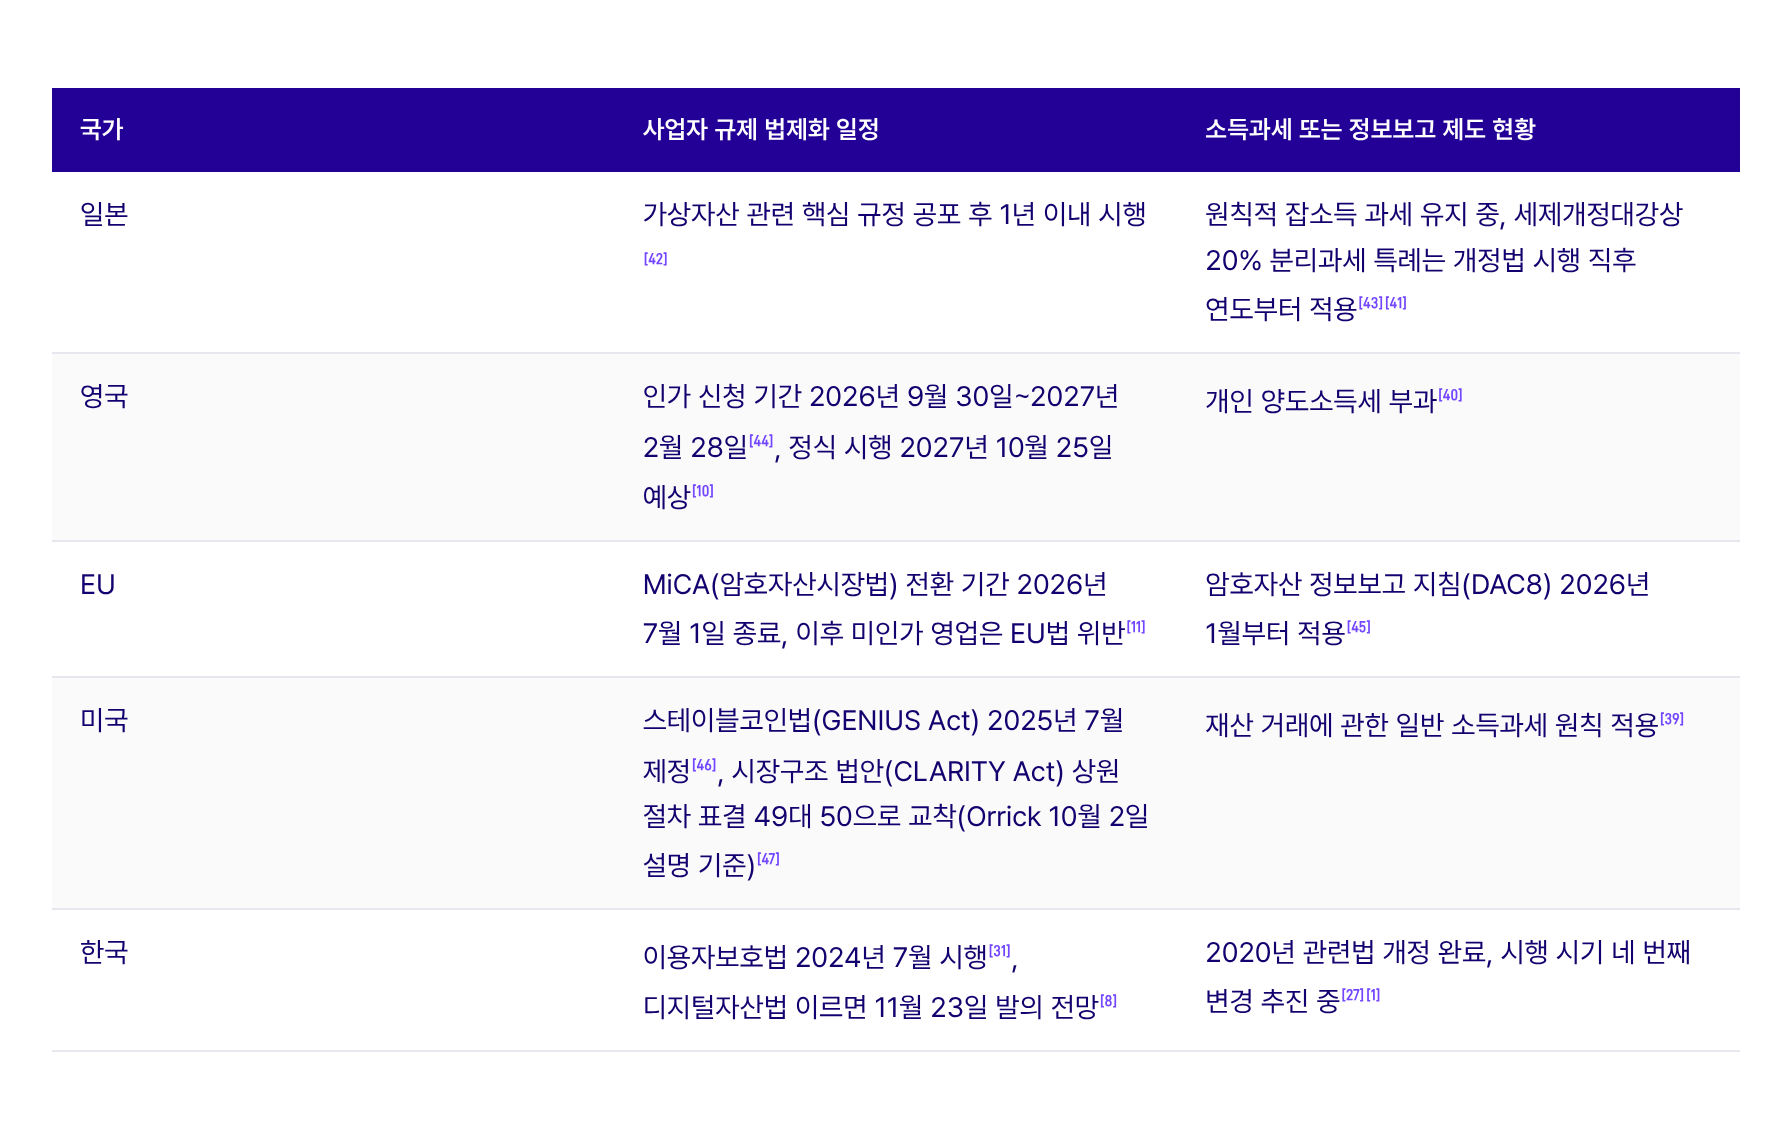
일본은 가상자산 소득에 기존 과세 원칙을 적용하면서, 일정 요건을 충족한 거래에 대한 세제 특례는 금융 규제 개정법 시행일이 속한 해의 다음 해 1월 1일부터 적용하도록 세제개정대강에 담았다. 영국 금융감독청은 새 규제가 시행되기 전에 사업자가 언제 인가를 신청해야 하는지, 기한을 넘기면 어떤 영업 제한을 받는지 안내했다[41][42][43][44].
한국에서는 디지털자산법이 가상자산의 정의나 분류를 바꾸면 세법과 경과규정도 정비해야 한다. 다만 법 제정 논의가 진행 중인 시점에 사업자가 확인할 수 있는 시행일과 전환 기한은 아직 없다. 리서치랩은 과세 유예 기간과 별도로 디지털자산법의 시행·전환 일정을 제시해야 거래소가 새 규제에 대비할 수 있다고 봤다[2][8][17][53].
표 2. 주요국의 사업자 규제 일정과 소득과세 비교
4. 6월 말에 착수하면 검증·안정화까지 약 석 달이 부족하다
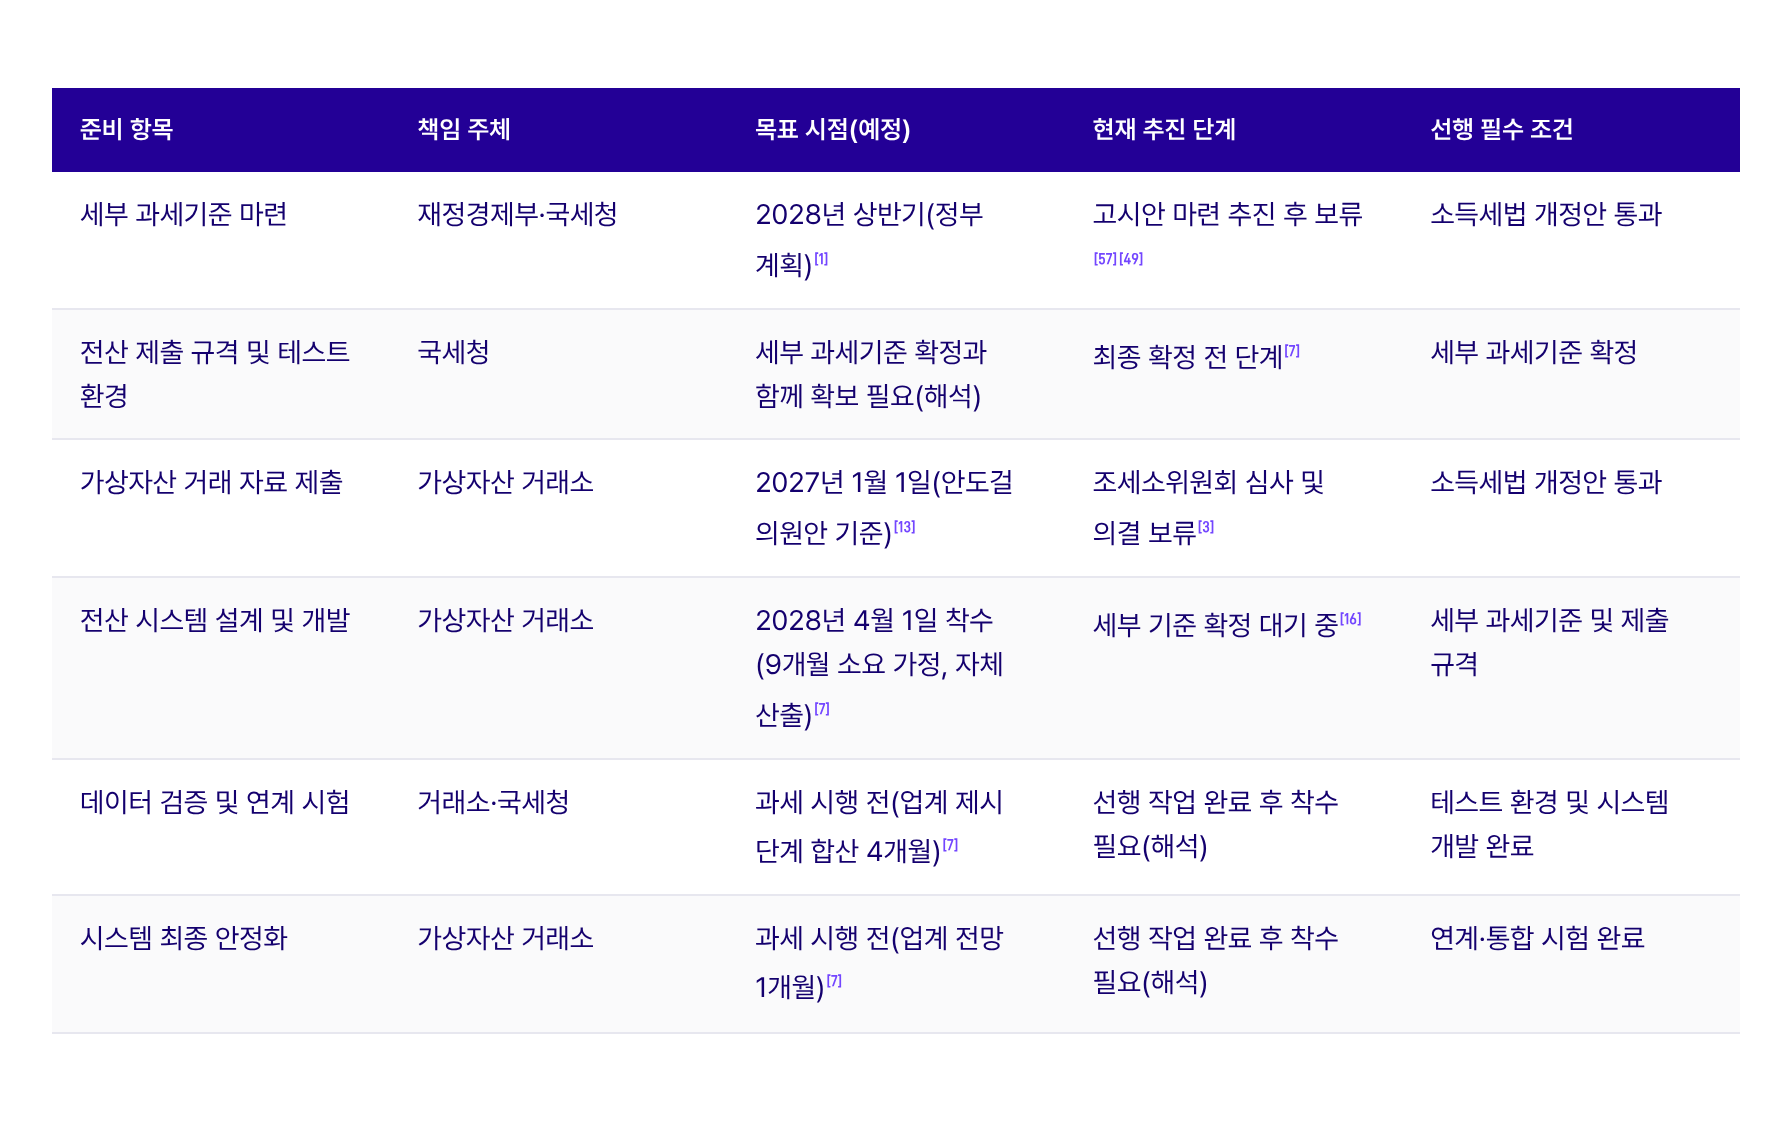
정부는 세부 과세기준을 2028년 상반기에 발표할 계획이다. 거래소가 전산 구축에 착수하려면 어떤 소득을 어떻게 계산할지, 어떤 형식으로 자료를 제출할지 확정돼야 한다. 국세청과 자료를 주고받으며 오류를 점검할 테스트 환경도 필요하다[1][7][16].
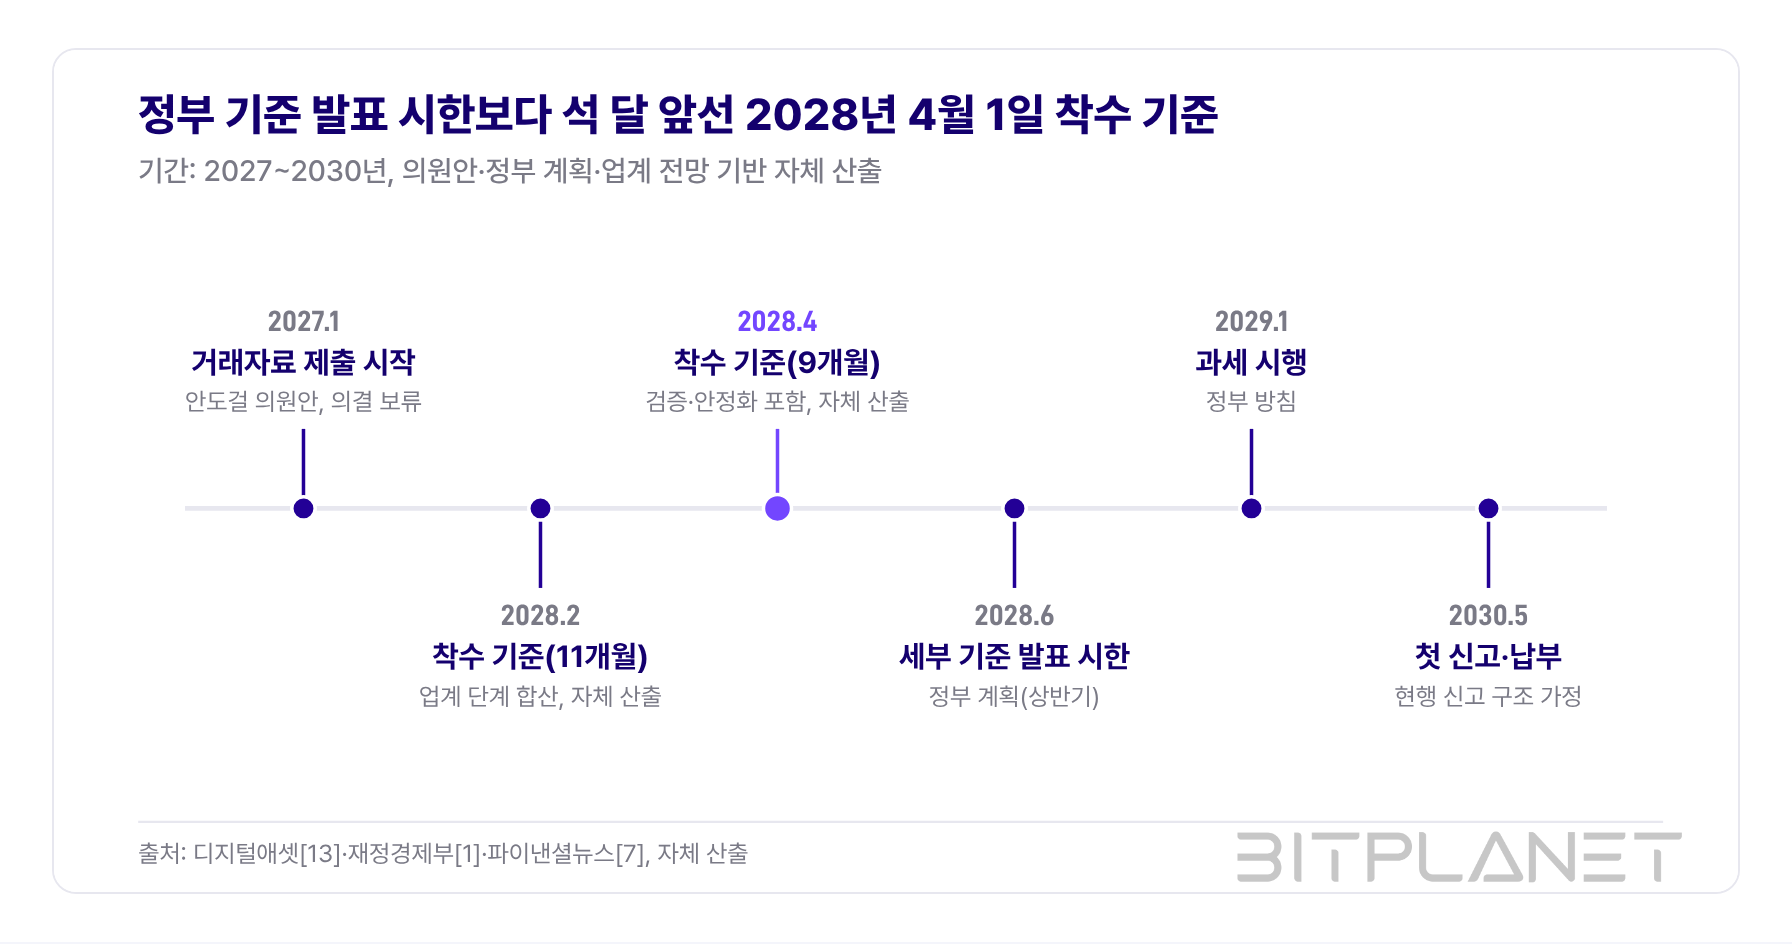
세 조건이 2028년 6월 말에 모두 갖춰진다고 가정하면 2029년 1월 1일까지 남는 기간은 약 6개월이다. 업계가 예상한 검증·안정화 포함 기간 9개월을 적용하면 약 3개월이 부족하다. 9개월을 온전히 확보하려면 2028년 4월 1일에는 착수할 수 있어야 한다. 이 날짜는 리서치랩이 역산한 기준일이다[1][7].
과세 개시와 첫 신고 사이에는 시차가 있다. 현행 신고 방식이 유지되고 2029년 1월부터 과세한다면, 개인이 2029년 귀속 소득을 처음 신고·납부하는 시점은 2030년 5월이다. 2029년 1월까지의 준비 기간을 따지는 이유는 과세 대상 거래가 발생하는 시점부터 거래소가 자료를 일관되게 기록하고 검증할 수 있어야 하기 때문이다[2][7].
그림 3. 2029년 1월 시행에서 역산한 전산 구축 착수 시점
5. 유예 기간에 끝낼 일과 기한을 법령에 명시해야 한다
거래 자료를 일찍 제출받으면 국세청이 실제 데이터로 시스템을 점검할 수 있다. 반면 제출 범위와 과세기준을 확정하기 전에 자료 수집을 의무화하면 거래소는 기준이 바뀔 때마다 시스템을 고쳐야 한다. 조세소위 심사 자료에서도 추가로 요구할 자료의 범위를 법률에 명시할 필요가 있다고 지적했다[3][13].
리서치랩은 유예 법안의 부칙에 세부 기준 공표 시한과 전산 준비 단계별 이행 기한을 함께 명시하자고 제안했다. 과세당국이 제출 규격과 테스트 환경을 조기에 제공하면 거래소는 개발, 데이터 검증, 국세청 연계 시험에 쓸 시간을 확보할 수 있다. 2028년 4월 1일까지 이 조건이 갖춰지는지가 추가 유예 논쟁의 가능성을 가늠할 첫 점검 기준이다.
표 4. 2029년 1월 과세 시행 전 필요한 준비와 담당 주체
출처
번호는 리포트 원문을 따릅니다.
[1] 가상자산 소득과세 2년 유예 추진…2029년 시행 기반 마련 / 대한민국 정책브리핑(재정경제부) / 2026-11-05
[2] 가상자산 소득과세의 쟁점 및 과제 / 국회예산정책처 / 2026-09-17
[3] 가상자산 과세 2년 유예 잠정 합의…거래자료 제출 놓고 이견 / 뉴스토마토 / 2026-11-12
[4] Jurisdictions committed to implement the CARF(Last update: 17 June 2025) / OECD / 2025-06-17
[5] 국회 재경위, 여야 발의 가상자산 과세 유예 법안 심사 / 디지털애셋 / 2026-11-03
[6] 가상자산 과세, 첫 정보교환 2년 뒤로…연동 법안 발의 / 토큰포스트 / 2026-10-25
[7] 내년에 세금내는데 세부 기준도 없다 / 파이낸셜뉴스 / 2026-10-25
[8] 디지털자산법, 이르면 23일 발의…대주주 지분제한 포함 / 한국경제TV / 2026-11-10
[10] A new regime for cryptoasset regulation / FCA / 조회 2026-11-06
[11] Statement on the end of transitional periods under MiCA / ESMA / 2026-04-17
[13] 정부 "가상자산사업자 과세자료 제출의무 규제 조기 시행해야" / 디지털애셋 / 2026-11-11
[15] 민주당, 가상자산 과세 유예 정부에 공식 제안…"디지털자산기본법 우선 제정" / 매일일보 / 2026-11-04
[16] 세 번 미룬 가상자산 과세…시스템 구축 못 끝낸 진짜 이유는 / 딜사이트 / 2026-10-23
[17] 가상자산 과세 관련 부총리 브리핑 (첨부 보도자료) / 재정경제부 / 2026-11-05
[21] 가상자산 과세 1년 유예 조세소위 의결 / 토큰포스트 / 2021-11-29
[27] 2024년 개정세법 심의 결과 및 주요 내용 / 국회예산정책처 / 2024-12
[28] 코인 과세 또 유예…"환영" vs "우려" 엇갈린 시선 / 비즈워치 / 2024-07-25
[31] 내일(7.19일)부터 「가상자산이용자보호법」이 시행됩니다 / 금융위원회 / 2024-07-17
[33] 가상자산 과세 2년 유예 / 토큰포스트 / 2022-07-22
[34] 가상자산 과세 유예안 빠져...내년부터 코인 차익땐 22% 분리과세[2026 세제개편] / 아시아경제 / 2026-08-03
[35] Jurisdictions committed to implement the CARF(Last update: 14 September 2026) / OECD / 2026-09-14
[37] 코인세 반대 청원 또 5만명…정부는 '요지부동' / 데일리안 / 2026-09-14
[39] Notice 2014-21 / IRS / 2014
[40] Check if you need to pay tax when you sell cryptoassets / GOV.UK / 2026-10-05 갱신
[41] 暗号資産等に関する税務上の取扱い / 国税庁 / 2025-12
[42] 金融商品取引法及び資金決済に関する法律の一部を改正する法律(令和8年法律第64号), 附則第1条 (PDF 184쪽) / 参議院 / 2026-07-23 공포
[43] 令和8年度税制改正大綱 / 財務省 / 2025-12
[44] Cryptoassets: How the gateway will operate / FCA / 조회 2026-11-06
[45] DAC8 / European Commission / 조회 2026-11-06
[46] Public Law 119-27(GENIUS Act) / 미국 의회 / 2025-07-18
[47] The CLARITY Act Stalls in the Senate / Orrick / 2026-10
[49] 가상자산 과세 유예 공식 제안…전제인 디지털자산기본법은 국회에 아직 없다 / 녹색경제신문 / 2026-11-05
[53] [전문] DAXA "디지털자산 과세, 기본법 분류·집행기반 정비와 연계해야" / 디지털애셋 / 2026-10-14
[57] 가상자산 과세 고시 '보류'…시장 육성책도 만든다 / SBS Biz / 2026-10-30
발행 Bitplanet 리서치랩 | 작성 김태원 | 감수 김수영
면책
본 자료는 정보 제공 목적의 산업 분석이며 투자 권유가 아닙니다. 특정 종목의 매매를 권하지 않으며 가격 전망·목표가를 제시하지 않습니다. 작성자는 변호사 또는 투자자문업자가 아니며, 모든 수치는 공개 출처에 근거합니다(작성 시점 기준, 이후 변동 가능).

0
비트플래닛(Bitplanet)
리서치랩(Research Lab)
비트플래닛 리서치랩의 리서치 홈입니다.
비트플래닛(Bitplanet)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
정책 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 1