알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가
 0


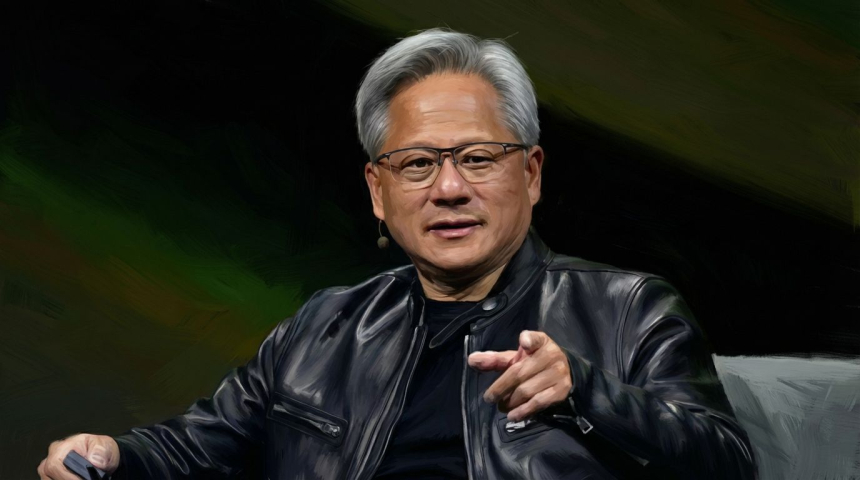
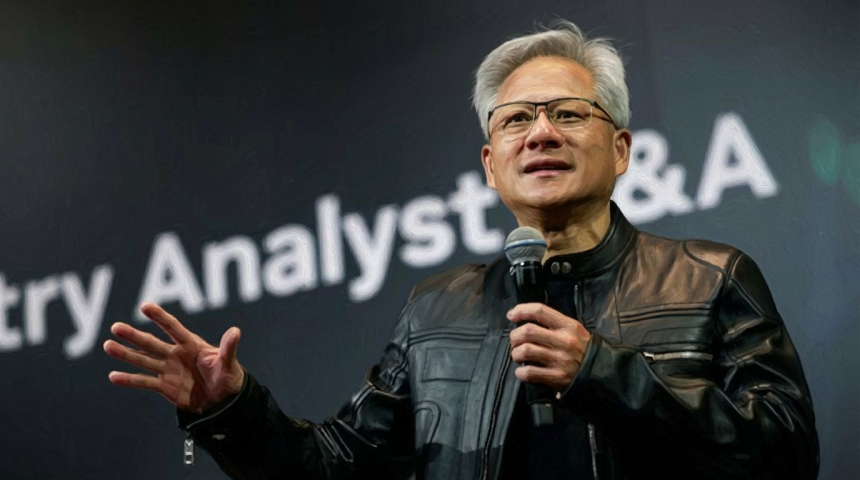
젠슨 황(Jensen Huang) 엔비디아($NVDA) CEO가 대형 클라우드 사업자의 느린 데이터센터 투자 계획을 비판하며 인공지능(AI) 특화 클라우드인 네오클라우드가 인프라 공백을 보완할 수 있다고 말했다.
황 CEO는 9월 13~15일 미국 로스앤젤레스에서 열린 ‘All-In Summit’에서 아마존($AMZN), 마이크로소프트($MSFT), 구글, 메타($META) 등 하이퍼스케일러가 데이터센터 증설 계획을 통상 1년에 한 번 세운다고 지적했다. 행사 일정은 All-In 공식 페이지에 기재됐다.
젠슨 황은 “AI 수요 변화 속도를 고려하면 이런 계획은 거의 항상 틀린다”고 말했다고 크립토 브리핑(Crypto Briefing)은 전했다. 발언의 핵심은 데이터센터의 절대적인 규모보다 변화에 대응하는 의사결정 속도에 있다.
하이퍼스케일러는 전력과 부지, 건설 일정, 글로벌 네트워크를 함께 조정해야 한다. 반면 네오클라우드는 특정 지역이나 AI 작업에 집중해 상대적으로 빠르게 서버 용량을 확보할 수 있다는 설명이다.
황 CEO는 네오클라우드를 하이퍼스케일러의 대체재가 아닌 보완재로 규정했다. 지역 단위 추론 서비스, 엣지 배포, 특정 AI 모델 학습처럼 글로벌 인프라가 필요하지 않은 작업을 네오클라우드가 맡을 수 있다는 의미다.
그는 장기적으로 50개, 100개, 많게는 1000개의 네오클라우드 사업자가 분산형 AI 컴퓨팅 네트워크를 구성할 수 있다고 언급했다. ‘50·100·1000개’와 “거의 항상 틀린다”는 표현은 크립토 브리핑의 원문 보도에 담긴 내용이며, 해당 대목의 공식 영상 전문은 공개 검색에서 확인되지 않았다.
네오클라우드는 AI 학습과 추론에 필요한 GPU 컴퓨팅을 전문적으로 제공하는 클라우드 사업자를 가리킨다. 미국 증권거래위원회(SEC)에 제출된 한 GPU 클라우드 사업자 문서도 네오클라우드를 고밀도·저지연 GPU 컴퓨팅에 특화된 사업 모델로 설명했다.
AI 인프라 투자 확대는 네오클라우드 논쟁의 배경이다. S&P 글로벌 레이팅스는 6개 하이퍼스케일러의 자본지출이 2027년 1조3000억달러(약 1751조원)를 넘을 수 있다고 전망했다.
S&P 글로벌 레이팅스는 2026년과 2027년에 이들 기업의 잉여현금흐름이 마이너스가 될 수 있다고 분석했다. 부채와 임대, 보증 등 여러 금융 구조가 데이터센터 투자 재원으로 활용될 수 있다는 설명도 내놨다.
골드만삭스 리서치는 2026년 주요 기술기업의 자본지출을 약 8000억달러(약 1078조원)로 제시했다. 다만 이 수치는 전체 AI 인프라 투자와 동일한 범위가 아니어서 S&P 글로벌 레이팅스의 전망과 직접 비교하기 어렵다.
대규모 투자에는 물리적 제약도 따른다. 무디스는 미국 하이퍼스케일러의 2026년 자본지출이 7000억달러(약 943조원)에 이를 수 있지만, 데이터센터는 초기 지출 이후 매출이 발생하기까지 12~24개월이 걸리고 전력 부족이 AI 용량 확대를 제한할 수 있다고 봤다.
네오클라우드 역시 GPU만 확보하면 운영할 수 있는 사업은 아니다. 전력망 연결, 부지, 냉각 설비, 자금 조달, 고객 확보가 함께 필요하며, 실제 확장 속도는 이 요소들을 얼마나 빠르게 묶느냐에 달려 있다.
시장에서는 황 CEO의 발언을 네오클라우드 업계에 우호적인 신호로 해석하는 반응이 나왔다. 일부 SNS 이용자는 하이퍼스케일러보다 지역 단위로 토지와 전력, 데이터센터 외피를 빠르게 확보할 수 있다는 점을 언급했지만, 이는 네오클라우드 사업자의 수익성이나 장기 생존을 입증하는 자료는 아니다.
네오클라우드 기업이 대형 클라우드 사업자와 경쟁하는 방식도 제한적이다. 글로벌 범용 서비스 전체를 대체하기보다 특정 지역의 추론 수요나 특정 모델 학습처럼 요구 조건이 분명한 영역에서 보완적 역할을 맡는 구조가 황 CEO가 제시한 구상이다.
앞서 네오클라우드 기업은 GPU와 데이터센터, 전력 용량을 컴퓨팅 용량으로 전환해야 매출을 인식할 수 있다는 분석이 나온 것도 같은 시장 구조를 보여준다. 네오클라우드의 성장 여부는 GPU 확보 자체보다 전력·자금·고객 계약을 수익성 있는 서비스로 연결하는 실행력에서 갈릴 전망이다.