




 구글에서 선호하는 출처로 추가
코픽스 하락, 주택담보대출 금리 인하 신호?
 토큰포스트
코픽스가 소폭 낮아지면서 변동형 주담대 금리가 하락할 가능성이 커졌다. 하지만 대출금리는 여러 요인에 의해 제한적일 수 있다.
은행권 주택담보대출 변동금리의 기준이 되는 코픽스가 2026년 3월 기준으로 한 달 만에 소폭 낮아지면서, 앞으로 일부 변동형 주담대 금리도 조금씩 내려갈 가능성이 커졌다.
16일 은행연합회에 따르면 3월 신규 취급액 기준 코픽스는 연 2.81%로, 2월의 2.82%보다 0.01%포인트 하락했다. 반면 잔액 기준 코픽스는 연 2.85%로 전월과 같았다. 2019년 6월 도입된 신잔액기준 코픽스는 2.47%에서 2.45%로 0.02%포인트 내렸다. 코픽스는 국내 8개 은행이 예금과 적금, 은행채 등으로 자금을 조달할 때 실제 부담한 금리를 종합해 산출하는 지수로, 은행의 자금 조달 비용이 얼마나 높거나 낮은지를 보여주는 대표적 기준이다.
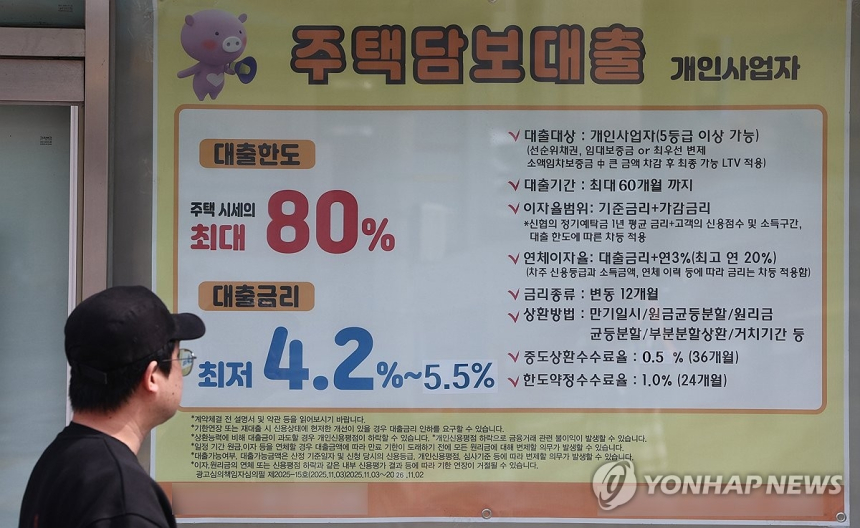
이 지수가 내려갔다는 것은 은행이 이전보다 조금 더 낮은 금리로 자금을 확보했다는 뜻이다. 은행이 돈을 끌어오는 비용이 줄면 이를 반영하는 변동형 주담대 금리도 시차를 두고 조정될 수 있다. 다만 실제 대출금리는 코픽스만으로 정해지지 않고, 각 은행이 붙이는 가산금리와 우대금리, 시장금리 흐름, 금융당국의 가계대출 관리 기조 등에 따라 달라질 수 있어 체감 인하 폭은 제한적일 수 있다.
산정 방식도 기준마다 차이가 있다. 신규 취급액 기준 코픽스와 잔액 기준 코픽스는 정기예금, 정기적금, 상호부금, 주택부금, 양도성예금증서, 환매조건부채권 매도, 표지어음 매출, 금융채 등 수신상품 금리를 바탕으로 계산된다. 신잔액기준 코픽스에는 여기에 더해 기타 예수금과 차입금, 결제성 자금 등의 비용까지 포함된다. 쉽게 말해 신규 취급액 기준은 최근 새로 조달한 자금의 금리 변화를 더 민감하게 반영하고, 잔액 기준은 기존에 쌓여 있는 자금의 평균 비용까지 포함해 상대적으로 움직임이 완만한 편이다.
최근 코픽스가 큰 폭이 아니라도 하락세를 보인 것은 예금 등 수신금리 흐름이 전반적으로 안정된 영향으로 해석된다. 다만 이번 하락 폭이 0.01%포인트 안팎에 그친 만큼 대출자의 월 상환 부담이 단기간에 크게 줄어들 가능성은 크지 않다. 결국 향후 주담대 금리 방향은 한국은행의 기준금리 기조, 은행권의 자금 조달 여건, 가계대출 증가세가 함께 좌우할 가능성이 있다.






Comment 0
불러오는 중…