-
 링크복사
-
 공유
-
 추천


알레아 Pulse: 10월 17일
알레아 리서치 (Alea research)
2026.10.26 11:00:19
2026년 10월 18일
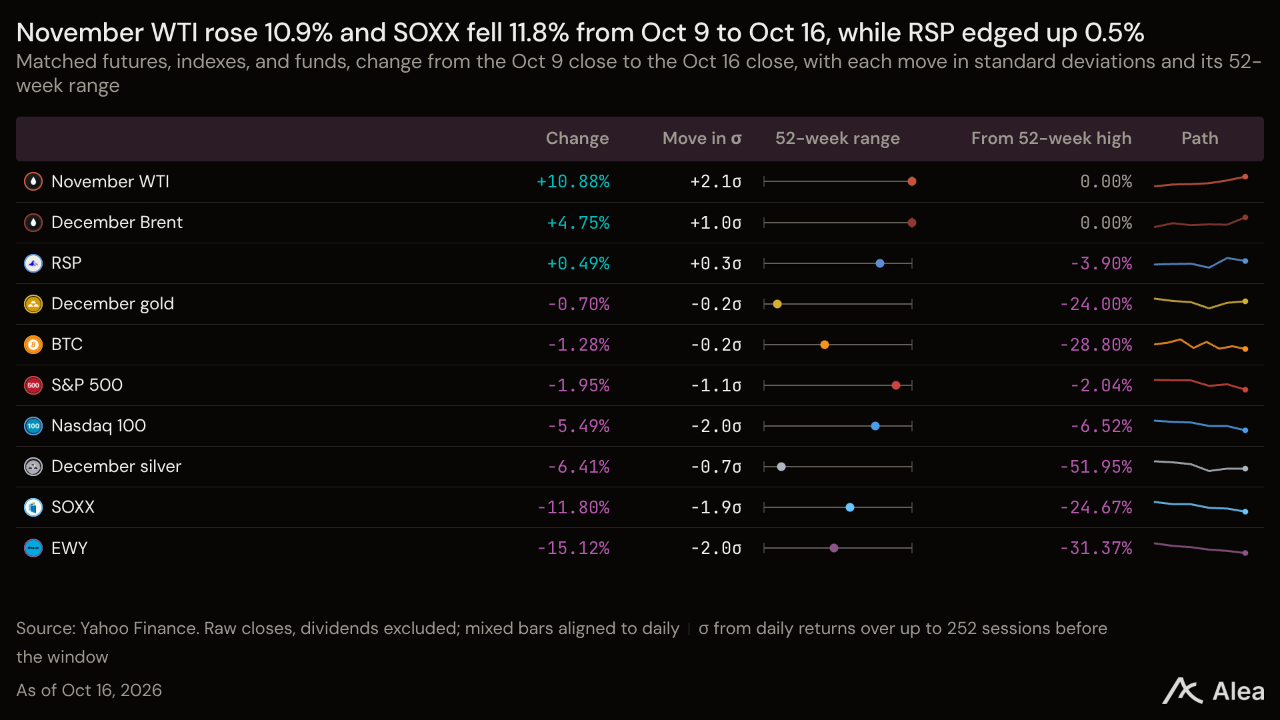
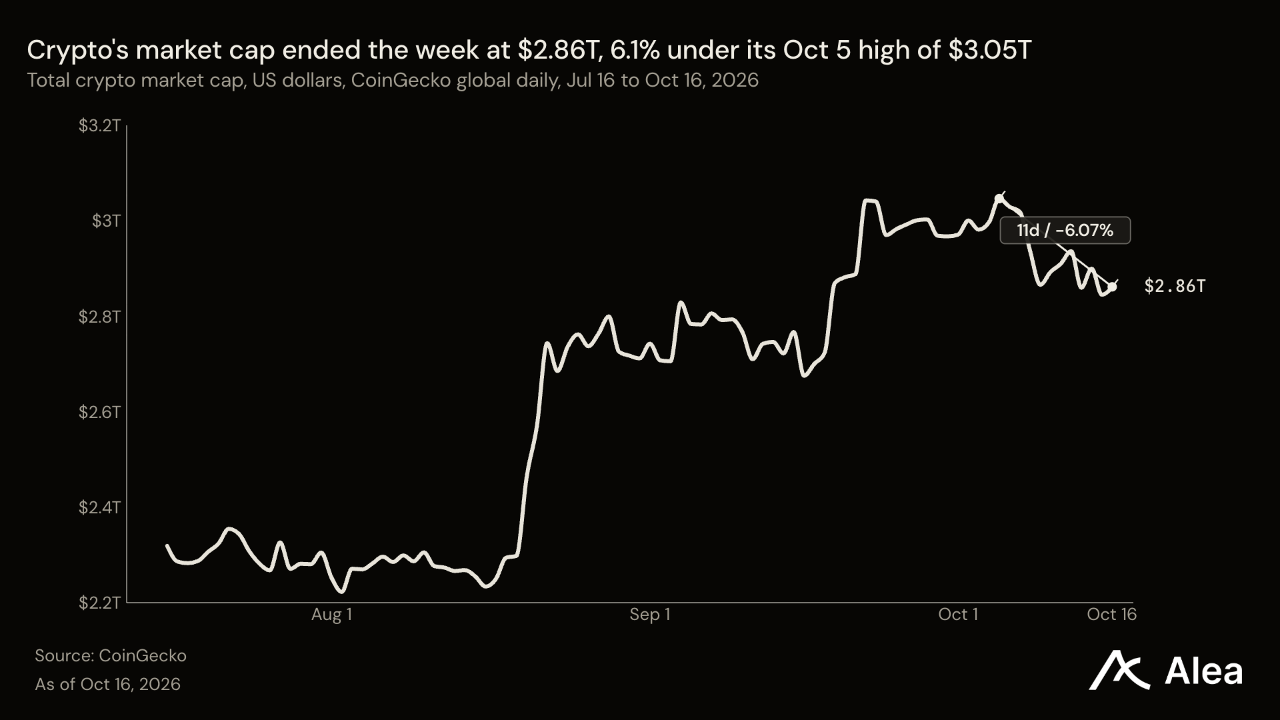
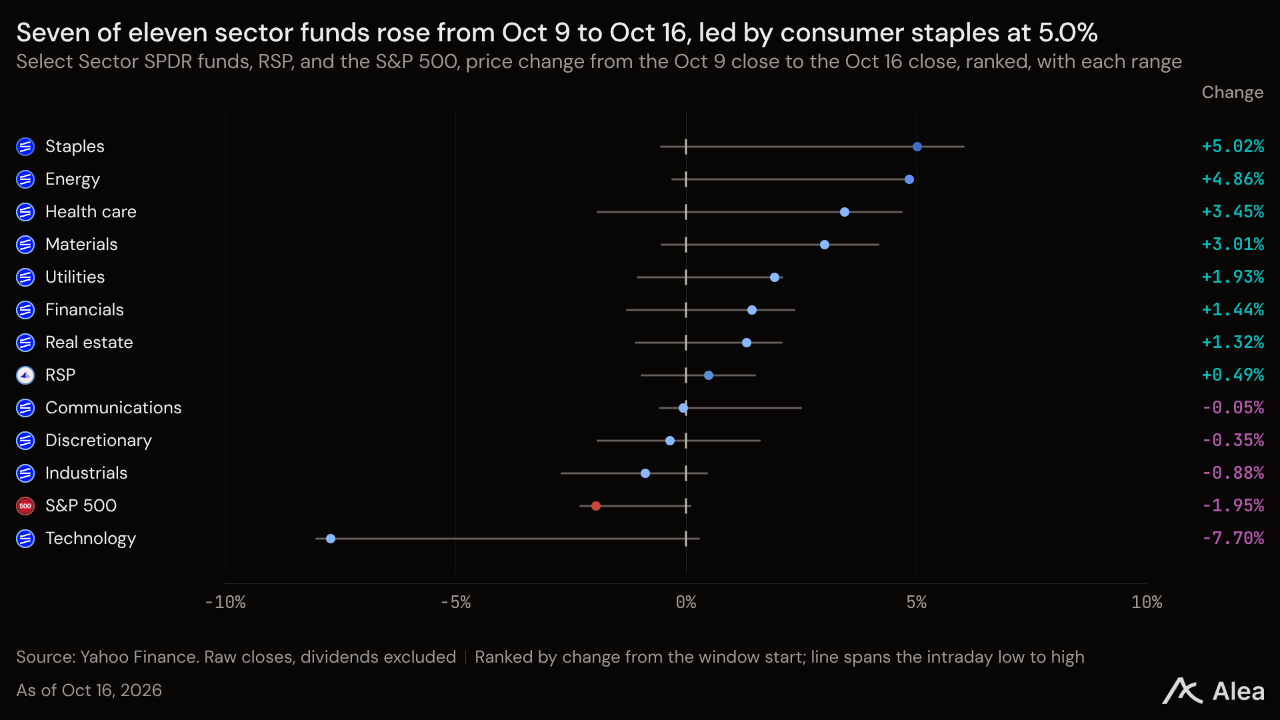
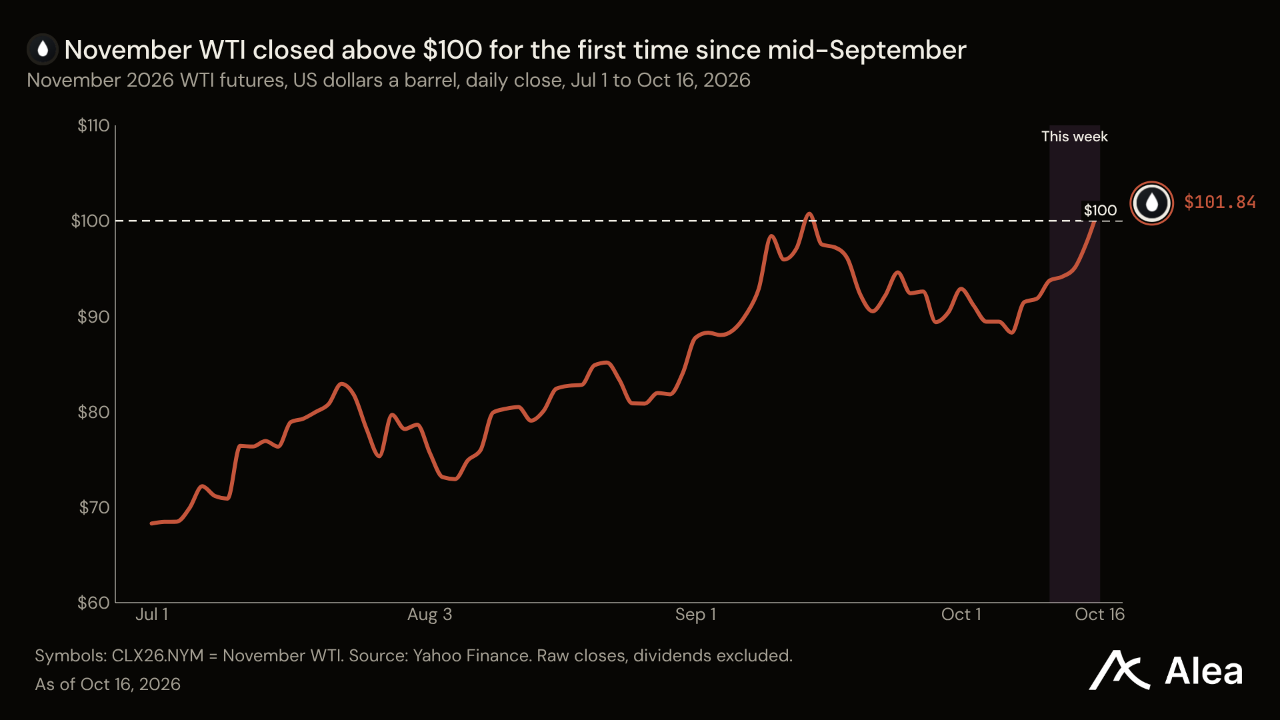
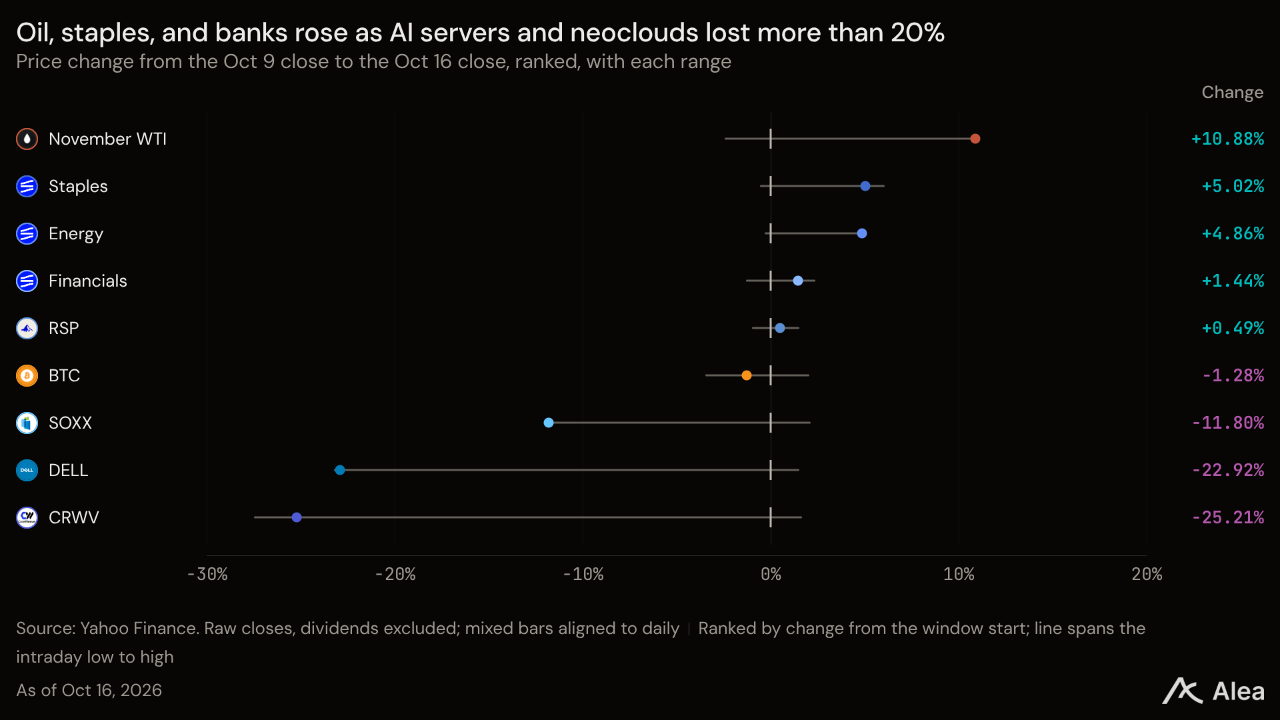
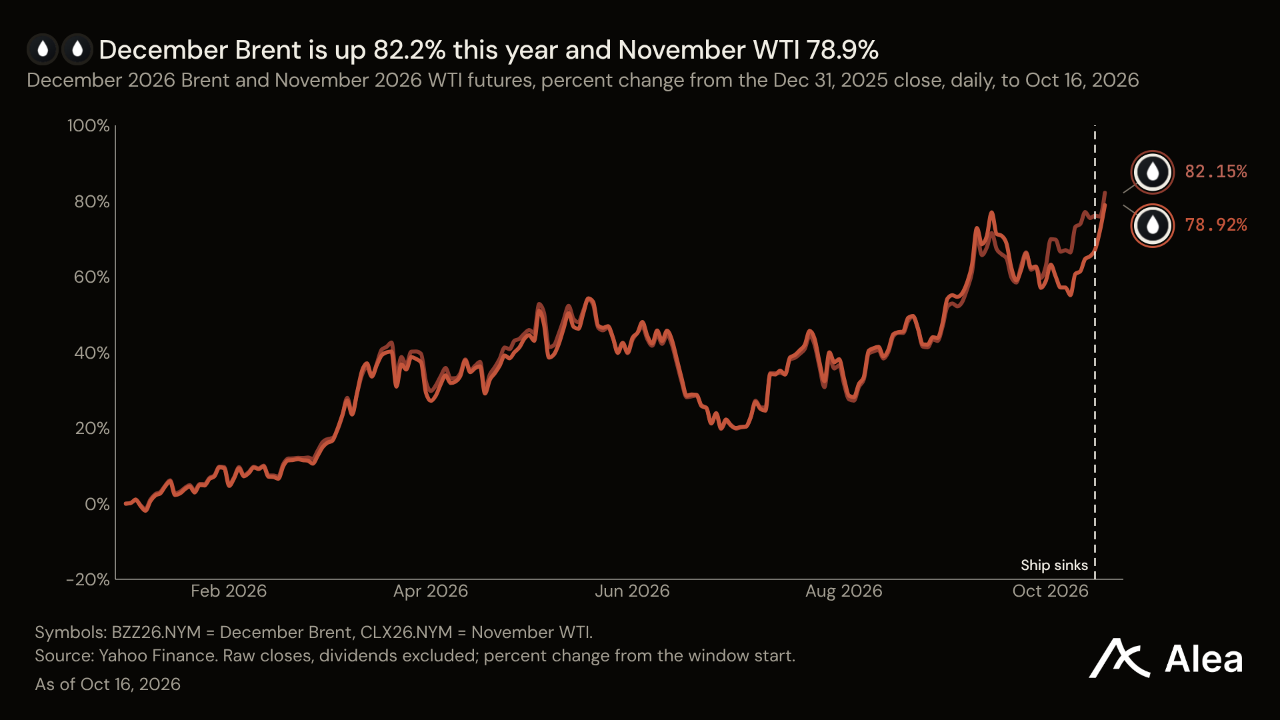
AI 인프라 구축 비용을 누가 부담할지에 대한 투자자들의 의구심이 이어지는 가운데 미국 원유 가격은 배럴당 100달러를 넘어섰고, 반도체주는 가치의 10분의 1을 잃었다. 미 중부사령부가 10월 14일 호르무즈 해협에서 침몰한 컨테이너선이 이란 발사체에 피격됐다고 밝힌 다음 날, 11월물 WTI는 월요일 시가 대비 8.73% 오른 102달러를 기록했다. SOXX는 10.72% 하락했고, 삼성전자와 SK하이닉스의 비중이 가장 큰 코스피는 13.84% 떨어졌다. 개별 종목을 같은 비중으로 보면 주가는 거의 움직이지 않았다. S&P 500 동일가중 상품인 RSP는 0.37% 상승한 반면 SPX는 1.97% 하락했다. 11개 업종 펀드 가운데 7개가 올랐으며, 필수소비재가 4.83%, 에너지가 3.63% 상승하며 오름세를 이끌었다. BTC는 SPX보다 작은 1.18%의 낙폭을 기록했다. 생산자물가가 1.3% 뛰었는데도 채권 가격은 상승했고, 미국 10년물 국채 금리는 15bp 하락한 5.09%를 기록했다.
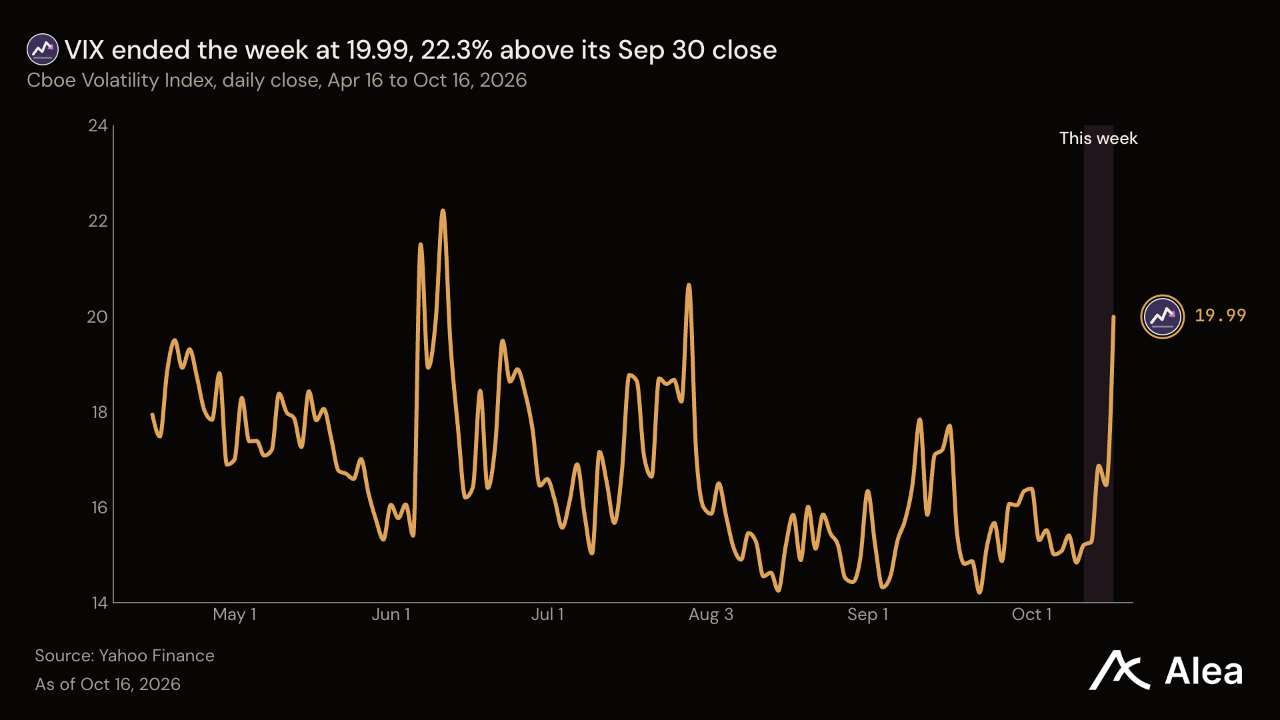
9월 물가 지표는 100달러 유가가 어디에 영향을 미치는지 보여줬다. 휘발유 가격이 9.1% 오르면서 소비자물가는 전월 대비 0.6% 상승했고, 생산자물가는 1.3% 급등했다. 근원 소비자물가는 0.3% 올랐다. 그런데도 장기금리는 하락했다. 뉴욕 연방준비은행의 기간 프리미엄 모형은 그 이유를 보여준다. 10월 9일부터 15일까지 투자자들이 10년물 채권 보유 대가로 요구하는 추가 수익률은 15.5bp 하락했다. 이는 해당 기간 금리 하락폭 전체에 해당한다. 투자자들은 연방준비제도(Fed·연준)의 예상 금리 경로를 낮추지 않았다. VIX가 29.89% 오른 19.99를 기록한 한 주 동안 장기채에 더 높은 가격을 지불했다. 폴리마켓의 10월 금리 인상 계약이 반영한 확률은 CPI 발표 후 한 시간 만에 16.5%에서 48.5%로 뛰었다가 주간 마감 시점에는 13.5%를 기록했다. 12월 계약은 76.5%로 마감했다.
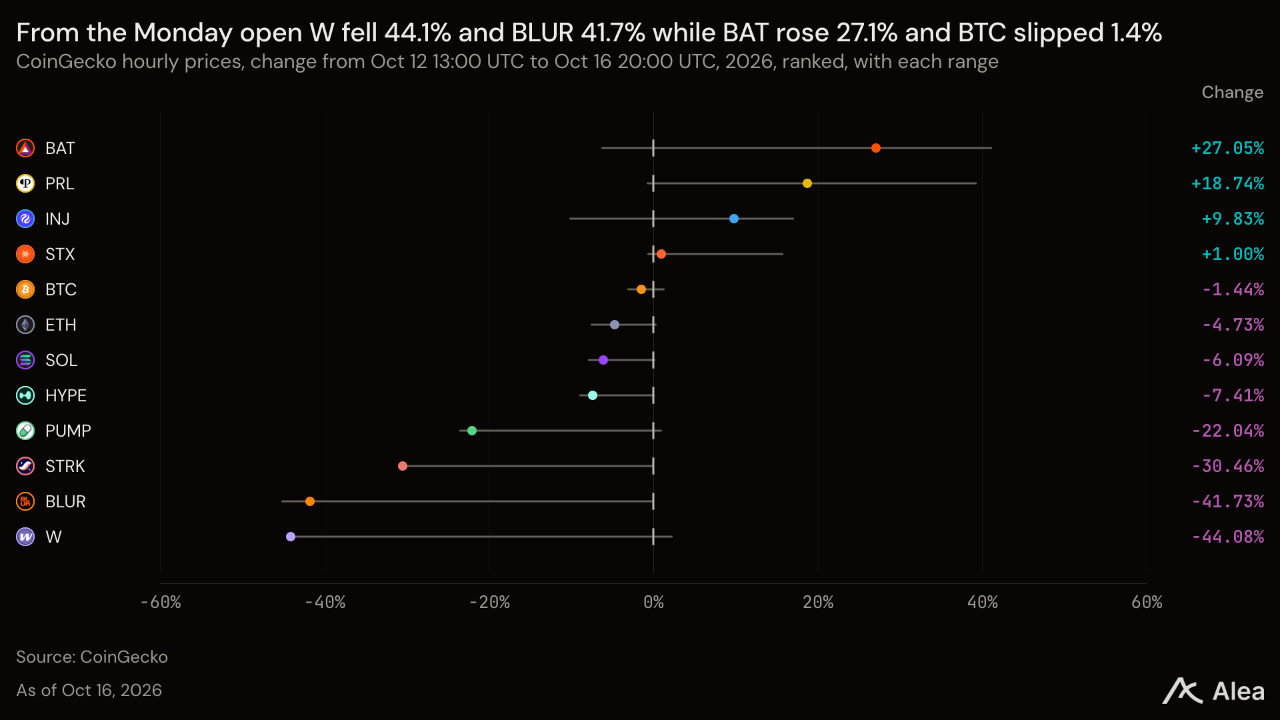
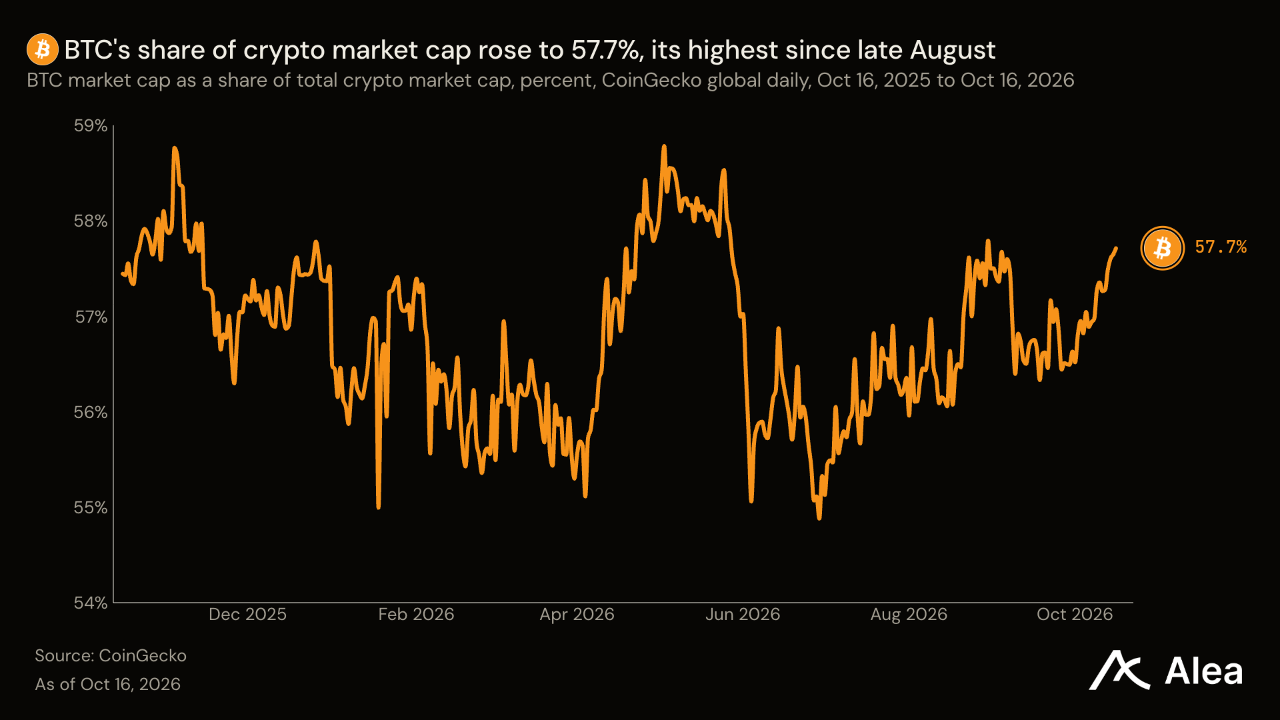
암호화폐는 기술주보다 덜 하락했지만, 바이백을 시행하는 프로젝트의 토큰도 하락을 피하지 못했다. BTC는 1.18% 내린 8만1590달러를 기록했으며, 미국 BTC 현물 펀드에서는 월요일부터 목요일까지 1억4600만달러가 순유출됐다. 분석 대상 토큰 41개 가운데 36개가 하락했고, 하락률 중앙값은 6.42%였다. 매출의 절반을 바이백에 사용하는 PUMP는 최근 30일간 바이백 규모가 3040만달러에 달했지만, 이번 주 21.97% 하락했다. 가장 큰 변동은 한국 트레이더들이 가격을 끌어올렸던 토큰에서 나타났다. W는 10월 12일 업비트 거래량이 10월 10일의 약 9배에 달한 뒤 이번 주 43.17% 하락했다. BLUR는 블러가 11월 12일 웹사이트를 폐쇄한다고 밝힌 뒤 41.55% 떨어졌다. 10월 13일 같은 거래소에서 활발히 거래된 BAT는 31.91% 올라 분석 대상 중 가장 높은 상승률을 기록했다.
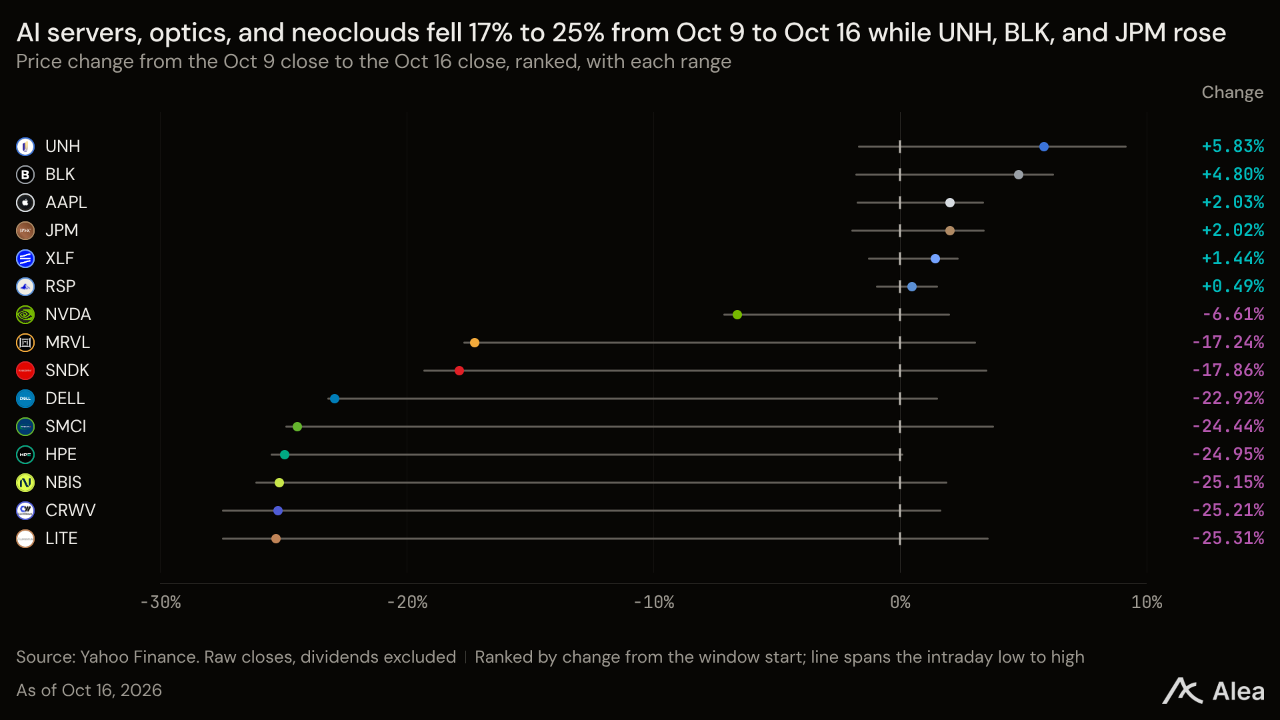
주식시장에서는 전반적인 급락보다 순환매가 나타났다. 10월 12일 혹 탄 브로드컴 최고경영자(CEO)는 이제 AI 성장의 제약 요인이 반도체나 메모리가 아니라 자본이라고 말했다. AI 인프라를 구축하고 자금을 조달하는 기업들의 주가는 급락했다. DELL은 22.35%, HPE는 24.32%, SMCI는 23.40% 하락했다. 젠슨 황이 엔비디아는 코어위브에 재정적 지원을 보장할 필요가 없다고 말한 뒤 CRWV도 23.58% 떨어졌다. NDX는 5.22% 하락해 1년 만에 최대 주간 낙폭을 기록했다. 호황의 다른 한편에서는 은행들이 수익을 올렸다. JP모건의 주식 트레이딩 매출은 전년 동기 대비 49% 증가했고, 골드만삭스의 주식 부문 매출은 72% 늘었다. 블랙록에는 2050억달러의 신규 자금이 순유입됐다. XLF는 1.20% 올랐고, AAPL은 52주 최고가로 마감했다.
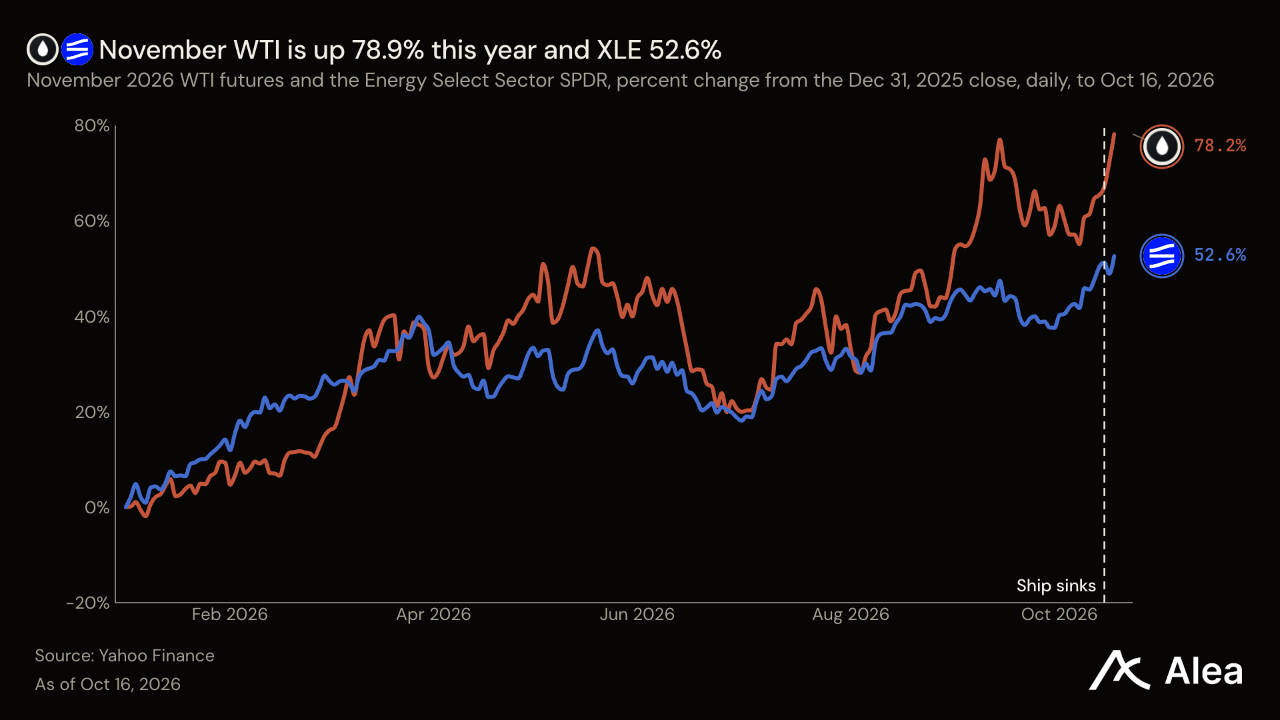
유가 상승에는 걸프 지역 위험 못지않게 미국의 공급 상황도 영향을 미쳤다. 12월물 WTI는 6.74% 상승해 12월물 브렌트유의 상승률 2.71%를 웃돌았다. 이에 따라 브렌트유의 가격 프리미엄은 월요일 시가 기준 14.01달러에서 10.65달러로 줄었다. 미국 에너지정보청(EIA) 집계에 따르면, 10월 9일로 끝난 주간 미국 원유 재고는 860만배럴 감소했고 수입량은 하루 79만1000배럴 줄었다. 펀드들은 상승세를 추격하지 않았다. 자산운용사들은 10월 13일까지 한 주 동안 WTI 순매수 포지션을 24.3% 축소하며 3주 연속 줄였다. 금속 가격은 금리보다 주식시장과 함께 움직였다. 10년물 실질금리가 17bp, 달러지수가 0.51% 하락했는데도 은은 6.17%, 구리는 3.00% 떨어졌다. URA는 7.83% 하락해 52주 최저치를 기록했고, 금은 0.27% 내린 4187달러를 기록했다.
핵심 요점
- 물가 상승세가 강했지만 장기금리는 하락했다. 9월 생산자물가는 1.3% 급등했고, 투자자들이 더 낮은 기간 프리미엄을 받아들이면서 10년물 금리는 15bp 하락했다. 폴리마켓이 반영한 금리 인상 확률은 10월 13.5%, 12월 76.5%다.
- 이번 주 바이백은 토큰 가격을 지키지 못했다. 토큰 41개 가운데 36개가 하락했고, PUMP는 30일간 바이백 지출이 20.6% 늘었는데도 21.97% 떨어졌다. 상승과 하락 모두 가장 큰 움직임은 한국 거래소의 거래량과 연관됐다.
- 시장이 의문을 제기한 것은 AI 수요의 존재 여부가 아니라 인프라 구축 자금을 누가 댈 것인가였다. AI 서버, 네오클라우드, 광통신 관련주는 17~26% 하락한 반면, 은행의 트레이딩 매출은 전년 동기 대비 최대 72% 늘었고 S&P 500 동일가중지수는 0.37% 상승했다.
- 미국 원유 가격이 100달러를 웃도는 배경에는 펀드 매수가 아닌 실물 수급이 있다. 미국 원유 재고가 860만배럴 감소하면서 WTI 상승률이 브렌트유를 웃돌았지만, 자산운용사들은 3주 연속 순매수 포지션을 줄였다.
- 앞으로 네 가지 일정이 예정돼 있다. 테슬라는 10월 21일 실적을 발표하고, 미국 재무부는 10월 22일 5년물 물가연동국채(TIPS) 260억달러어치를 입찰에 부친다. 모더나는 10월 24일 유럽종양학회(ESMO)에서 발표하며, 연준은 10월 28일 금리를 결정한다.
거시경제: 물가는 뜨거웠지만 장기금리는 하락했다
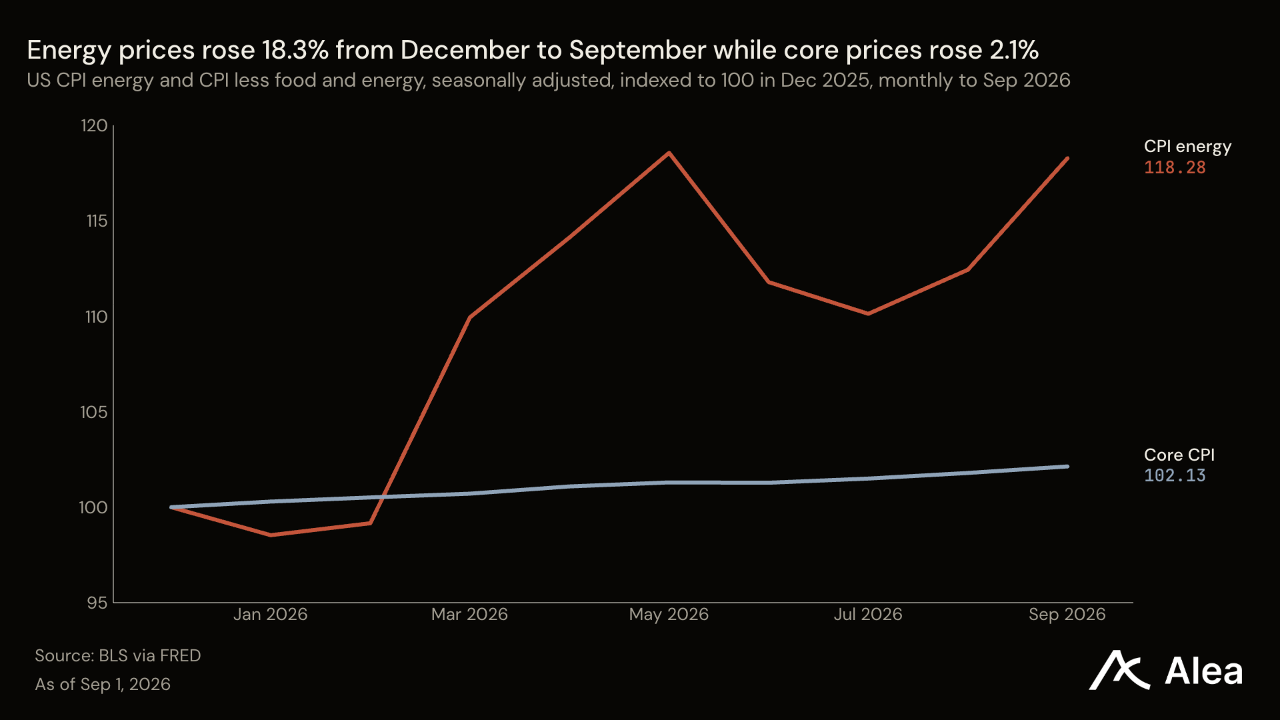
금요일 유가가 배럴당 100달러를 넘어섰다. 9월 물가 지표는 이미 그 비용이 어디에 반영되는지 보여줬다. 미 중부사령부가 10월 14일 호르무즈 해협에서 침몰한 컨테이너선에 이란 발사체가 명중했다고 밝힌 뒤 11월물 WTI는 102달러에 마감했다. 9월 소비자물가는 전월 대비 0.6% 상승했고, 휘발유와 에너지 가격은 각각 9.1%, 5.2% 올랐다. 생산자물가는 1.3%, 상품 가격은 2.6% 급등했다. 수입 연료 가격은 전월 대비 4.8%, 전년 동월 대비 34.5% 상승했다. 다만 비용 상승이 연료에만 국한된 것은 아니다. 근원 소비자물가는 0.3% 올랐고, 식품·에너지·무역서비스를 제외한 생산자물가는 전월 대비 0.5%, 전년 동월 대비 5.0% 상승했다. 최근 3개월간 근원 CPI의 연율 환산 상승률은 3.41%로, 8월까지 3개월간의 1.97%보다 높아졌다. 최근 6개월 기준 상승률은 2.85%로, 상승폭이 더 작았다.
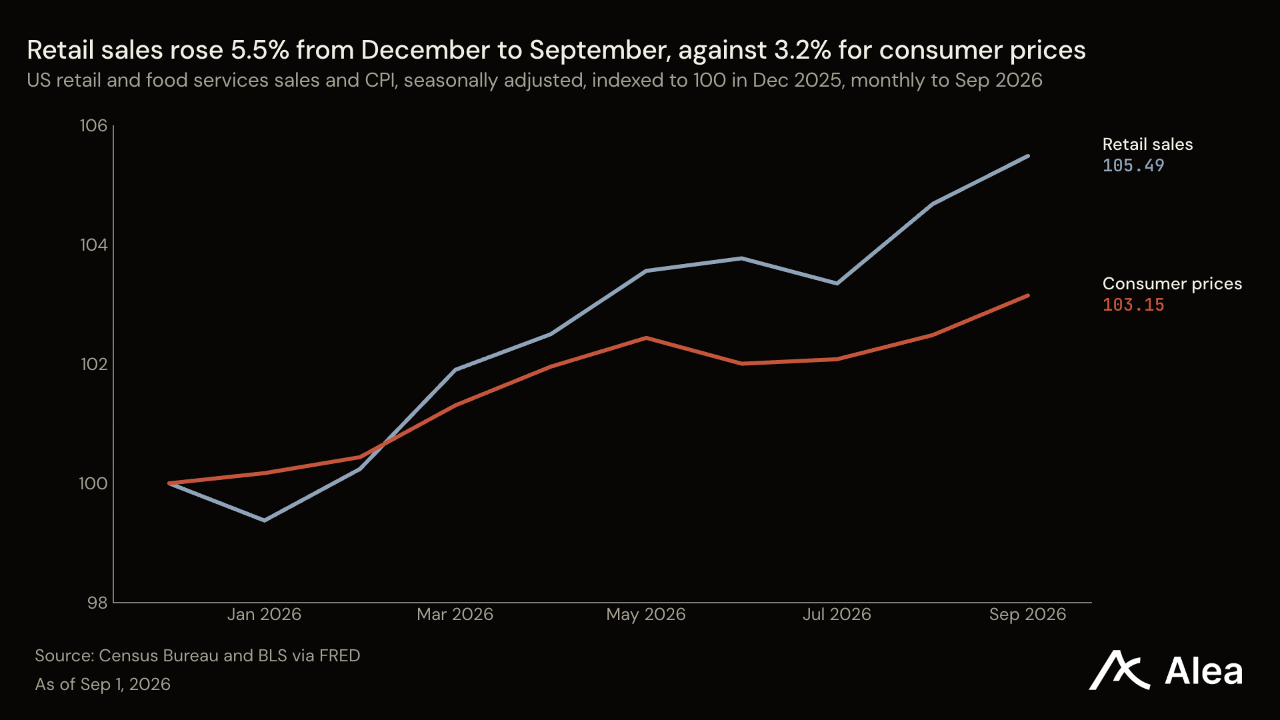
가계는 9월 더 높은 가격을 지불했지만 구매량은 거의 늘리지 않았다. 9월 소매판매는 0.8% 증가했으나, 주유소 매출만 6.4% 늘었다. 자동차·연료·건축자재·음식점을 제외한 통제그룹 소매판매는 약 0.1% 증가하는 데 그쳤다. 임금도 물가를 따라가지 못했다. 물가를 반영한 실질 시간당 임금은 전월 대비 0.5%, 전년 동월 대비 0.7% 감소했다. 생산 지표는 상대적으로 견조했다. 산업생산은 0.7% 증가했고, 3분기 증가율은 연율 2.8%였다. 다만 제조업 생산 증가율은 0.3%에 그쳤으며, 3.5% 증가한 유틸리티 부문이 증가분 대부분을 차지했다. 설비가동률은 76.9%로 1972~2025년 평균보다 2.5%포인트 낮았다. 이처럼 유휴 생산능력이 상당한 경제는 수요 과열을 겪는 것이 아니라 에너지 충격을 흡수하고 있다.
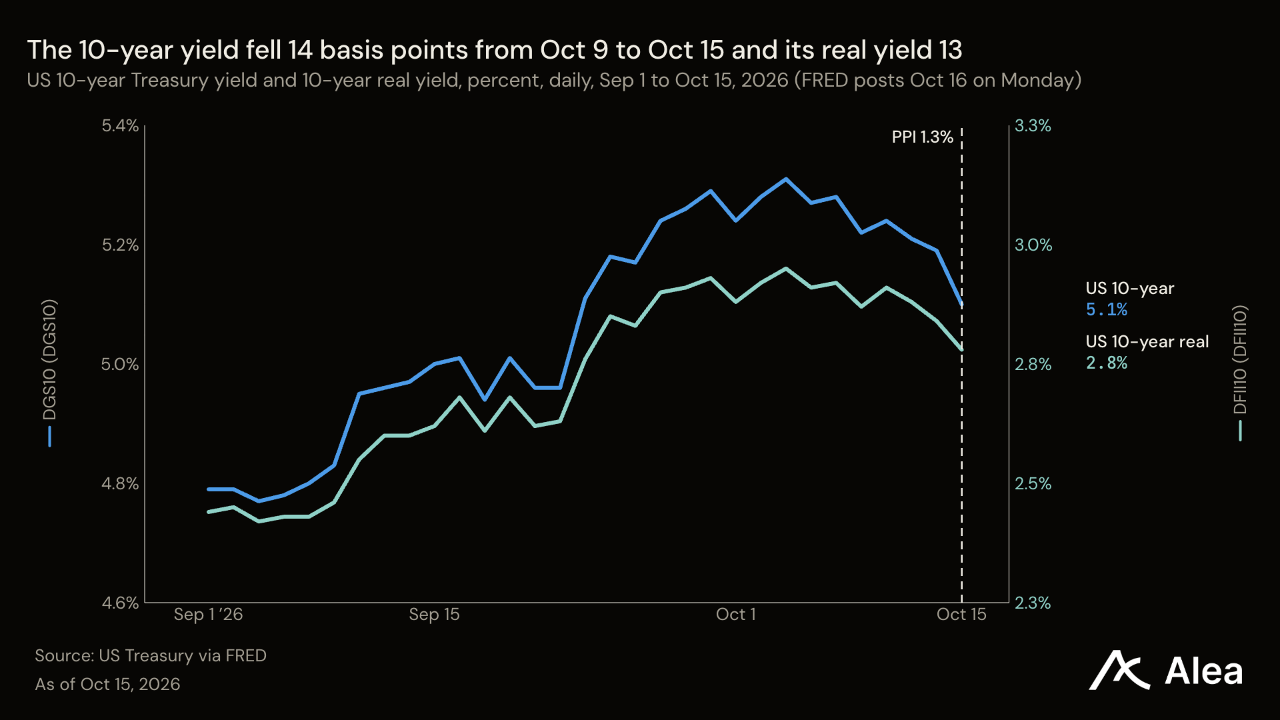
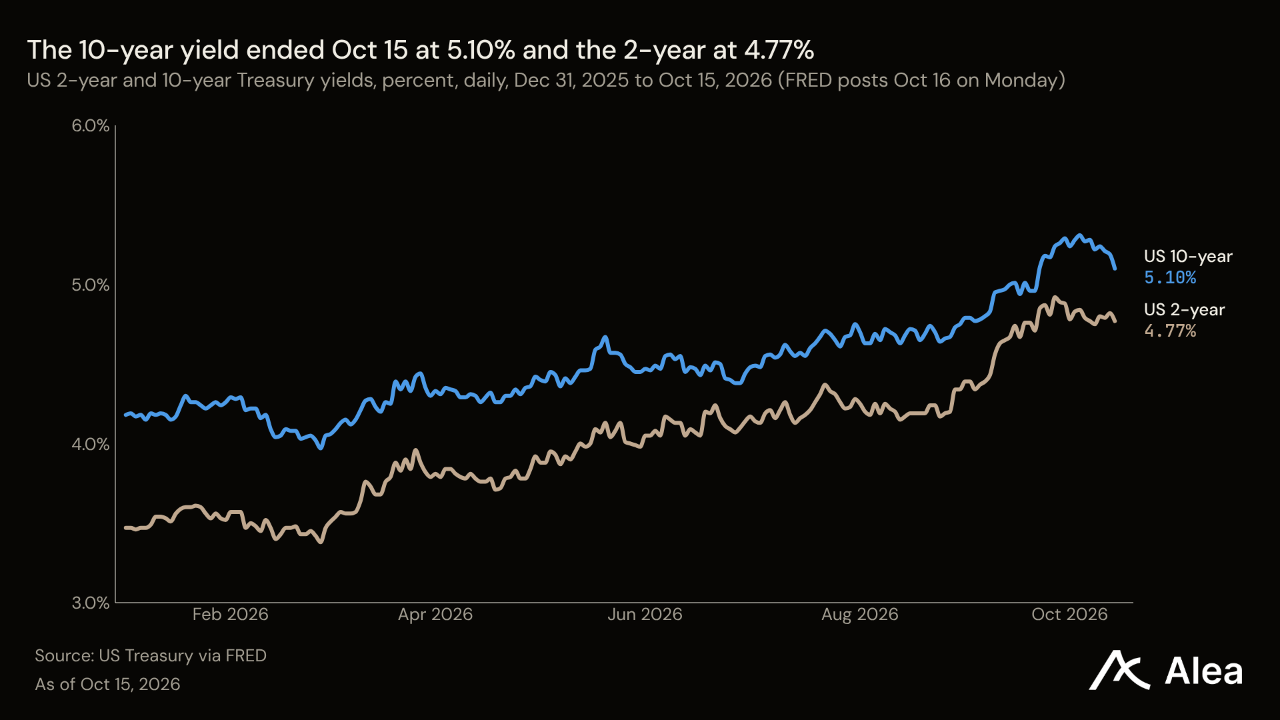
장기 차입 비용은 낮아졌다. 미국 10년물 국채 금리는 10월 9일 대비 15bp 하락한 5.09%, 10년물 실질금리는 17bp 내린 2.74%를 기록했다. 반면 기대인플레이션은 상승했다. 10년물 손익분기 인플레이션율은 2bp 오른 2.35%였다. 가장 큰 움직임은 생산자물가 상승률 1.3%가 발표된 10월 15일 나타났다. 이날 반도체주가 급락하는 가운데 10년물 금리는 9bp 하락했다. 뉴욕 연은의 기간 프리미엄 모형에 따르면, 10년물 채권 보유에 대한 추가 수익률은 10월 9일부터 15일까지 15.5bp 낮아졌다. 이는 해당 기간 금리 하락폭 전체에 해당한다. 투자자들은 연준의 예상 금리 경로를 낮춘 것이 아니라 10년간 돈을 빌려주는 대가로 더 낮은 보상을 받아들였다. 2년물 금리는 6bp 내린 4.74%였으며, 2년물과 10년물 간 금리 차는 44bp에서 35bp로 좁아졌다.
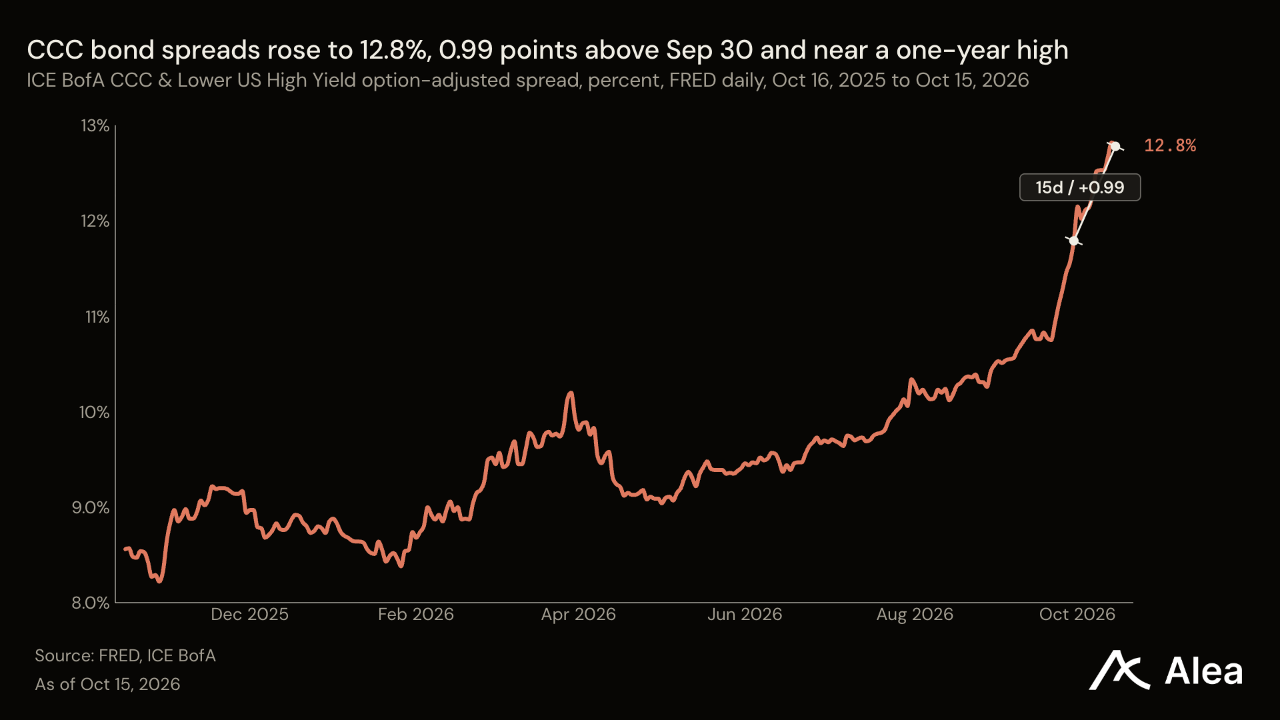
투자자들은 신용도가 가장 낮은 차입자에게는 더 높은 보상을 요구했다. ICE BofA의 CCC등급 채권 스프레드는 10월 15일 12.78%로 상승해 9월 30일보다 0.99%포인트 높아졌다. 하루 전 기록한 1년 최고치보다는 0.04%포인트 낮다. 전체 하이일드 채권 스프레드는 10월 9일 대비 12bp 확대된 3.23%로, 8월 28일 저점보다 63bp 높았다. 투자등급 채권 스프레드는 0.84%로 거의 움직이지 않았다. 불안은 회사채 시장 전반이 아닌 최하위 신용등급에 집중돼 있다.
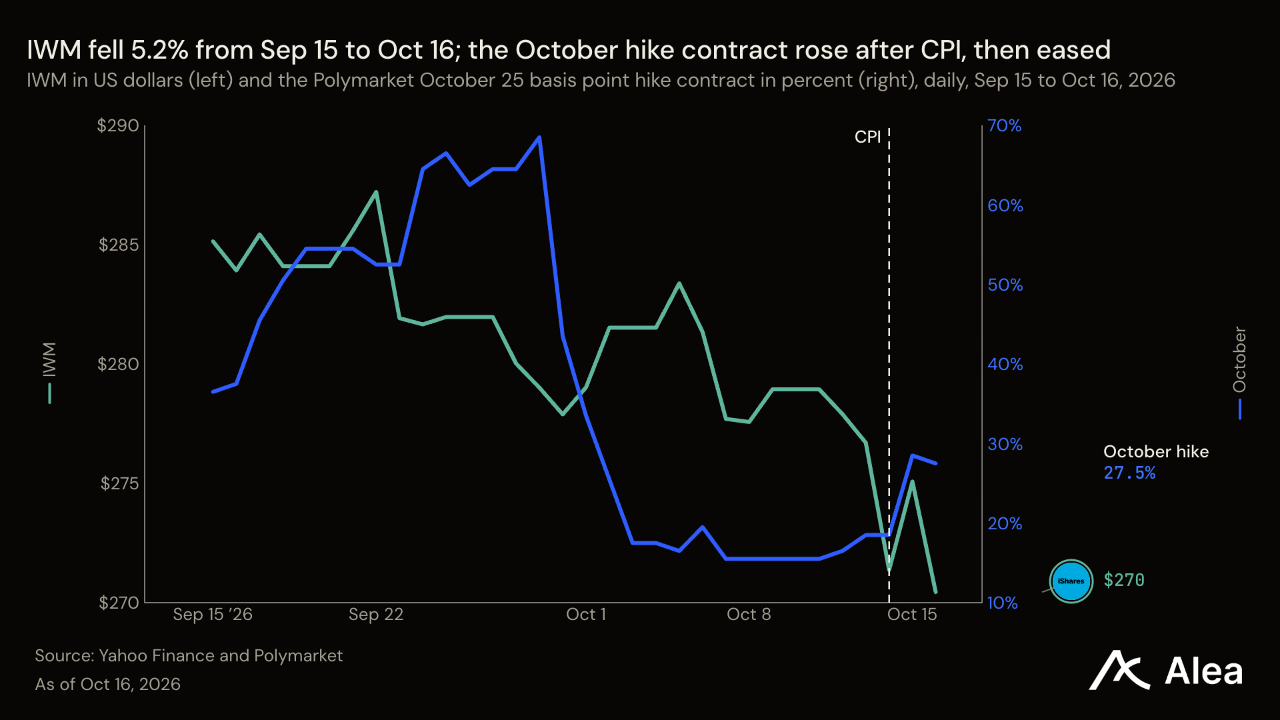
예측시장은 현재 10월 28일 회의에서 금리 동결, 12월에는 인상을 예상하고 있다. 폴리마켓의 10월 25bp 인상 계약이 반영한 확률은 주초 16.5%에서 CPI 발표 후 한 시간 안에 48.5%로 급등했다가, 목요일에는 27.5%로 낮아졌다. 10월 16일 방콕에서 게오르기에바 국제통화기금(IMF) 총재와 대담한 워시 연준 의장이 회의 결과를 미리 판단하는 발언을 삼가자, 이후 20분 만에 15.5%로 떨어졌고 금요일에는 13.5%로 마감했다. 12월 인상 계약은 76.5%로 마감했다. 즉시 인상을 뒷받침하는 근거는 연준이 금리 범위를 3.75~4.00%로 올린 지 한 달 만에 나타난 최근 3개월 근원 물가 상승률 3.41%와 100달러 유가다. 9월 3일에는 지역 연방준비은행 4곳이 재할인율 인상에 찬성했다. 8월의 2곳보다 늘었다. 반대편에는 정체된 통제그룹 소매판매와 감소하는 실질임금이 있다.
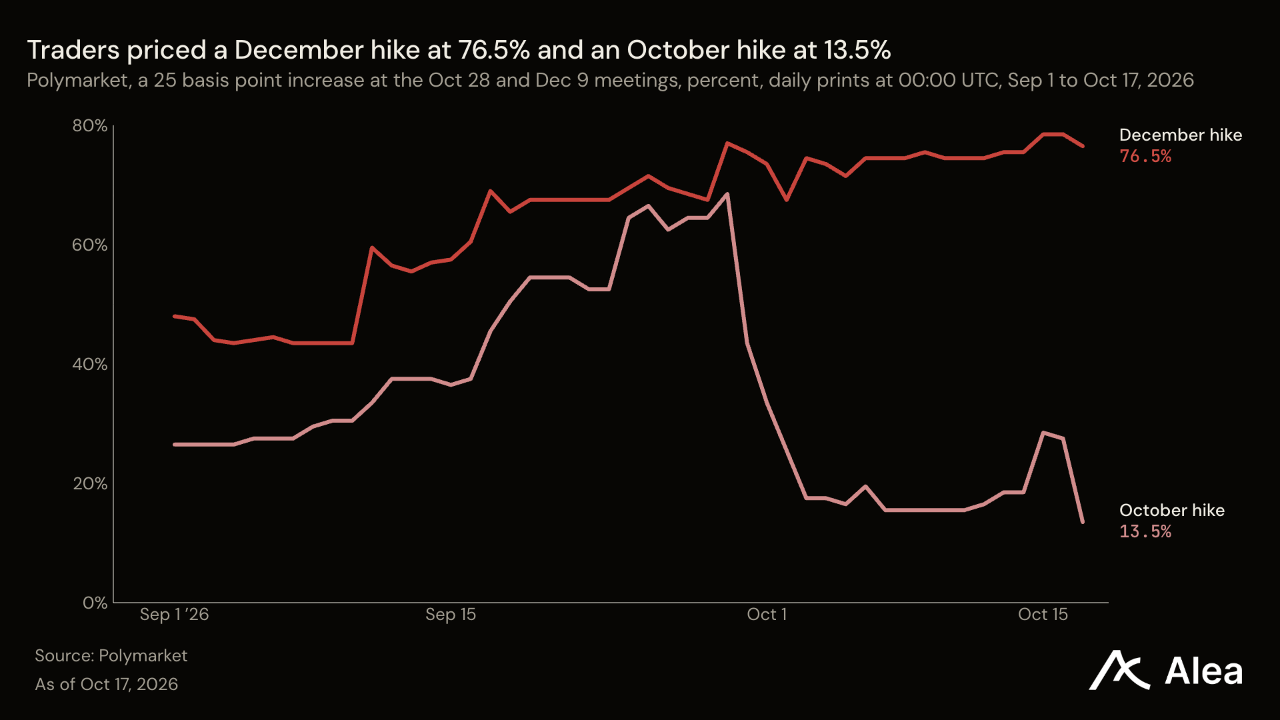
다음 주에는 연준이 다시 입장을 밝히기 전에 채권 가격 상승세가 시장의 평가를 받는다. 미국 재무부는 10월 21일 20년물 국채 130억달러어치, 10월 22일 신규 5년물 물가연동국채 260억달러어치를 입찰에 부친다. 후자는 10년물 실질금리가 17bp 하락한 뒤 처음으로 실질금리 수준을 평가받는 입찰이다. 낙찰금리가 금요일의 5년물 실질금리 2.52%보다 낮다면, 투자자들이 더 낮은 보상에도 장기 금리 위험을 감수하려 한다는 뜻이다. 10월 21일 EIA의 석유 보고서는 860만배럴의 원유 재고 감소가 이어졌는지 보여준다. 이는 9월 휘발유 가격 9.1% 급등의 배경이 된 수급 요인이다. 연준의 대외 발언 금지 기간으로 10월 28일 18:00 UTC 성명 발표 전까지 공식 지침은 나오지 않으며, 10월 30일에는 고용비용지수가 발표된다. 지표들은 10월 28일 동결과 12월 인상 가능성을 열어두는 판단을 뒷받침한다. 10월 계약은 13.5%, 12월 계약은 76.5%로 마감한 가운데 판매량과 실질임금은 정체됐다.
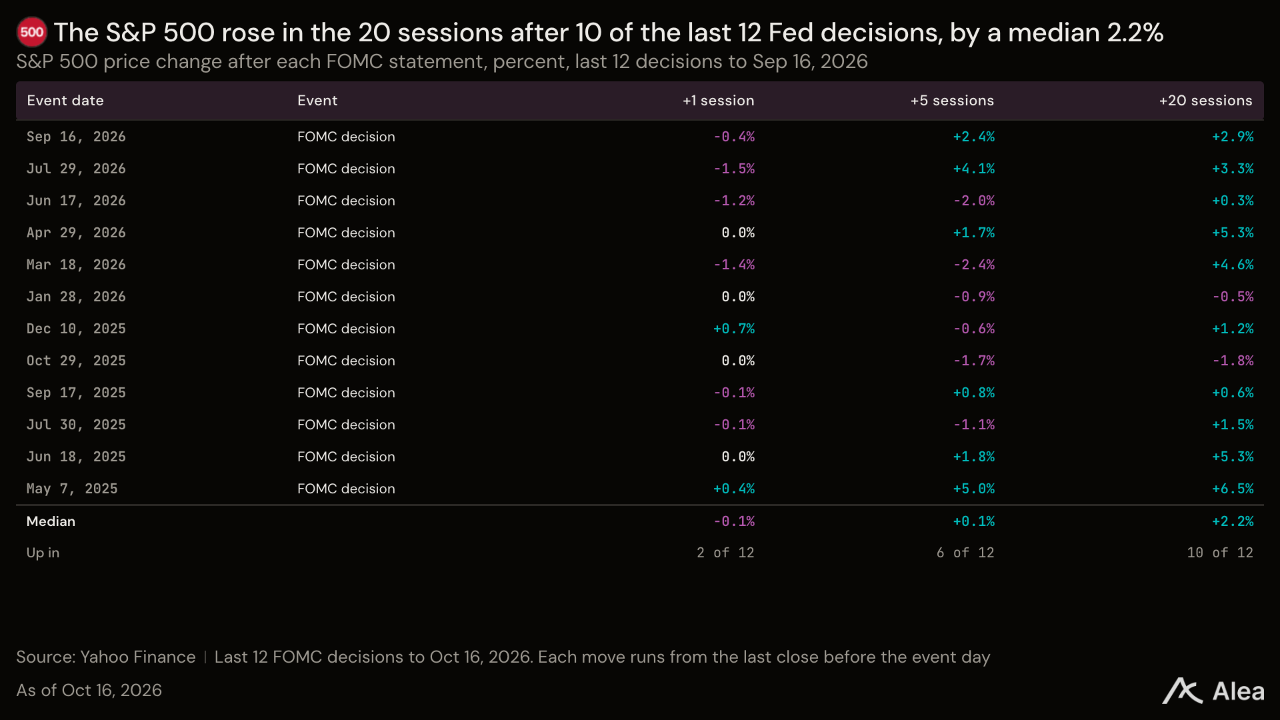
암호화폐: 바이백도 매도세를 막지 못했다
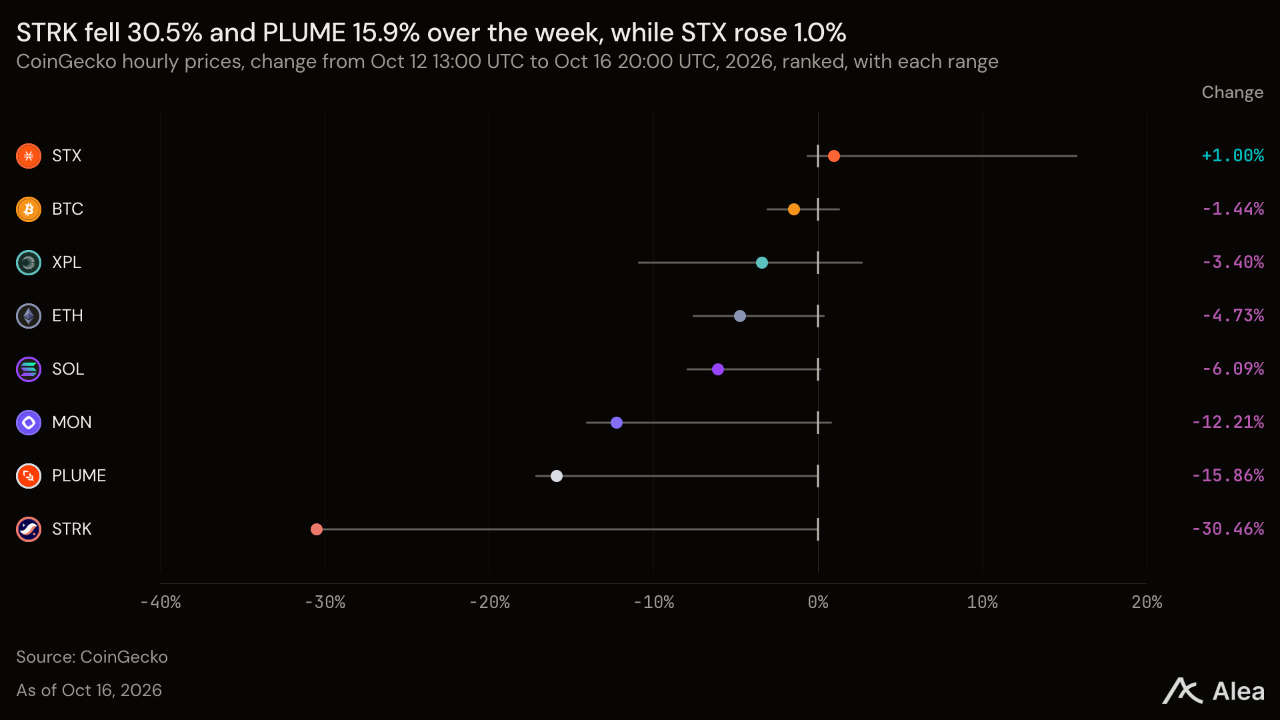
이번 주 암호화폐는 기술주보다 덜 하락했지만, BTC의 주간 움직임만으로 설명할 수 있는 수준보다는 더 크게 떨어졌다. BTC는 1.18% 내린 8만1590달러를 기록했고 NDX는 5.22% 하락했다. 분석 대상 토큰 41개 가운데 36개가 하락했으며, 하락률 중앙값은 6.42%였다. 각 토큰의 120일 기준 BTC 대비 베타에 따른 영향을 제외해도 토큰 자체 요인에 따른 하락률 중앙값은 4.93%였다. 상승한 토큰은 5개로 BAT 31.91%, PRL 18.74%, INJ 10.27%, FLUID 6.83%, STX 2.29%였다. 각 토큰은 개별 소식에 힘입어 올랐다. BAT는 한국 거래소 거래량, INJ는 워싱턴 회의, STX는 비트코인 스테이킹 채권의 모집 완료가 영향을 미쳤다. 펌프, 콜렉터 크립트, NEAR Intents의 최근 30일 매출은 증가했지만 세 토큰 모두 이번 주 하락했다.
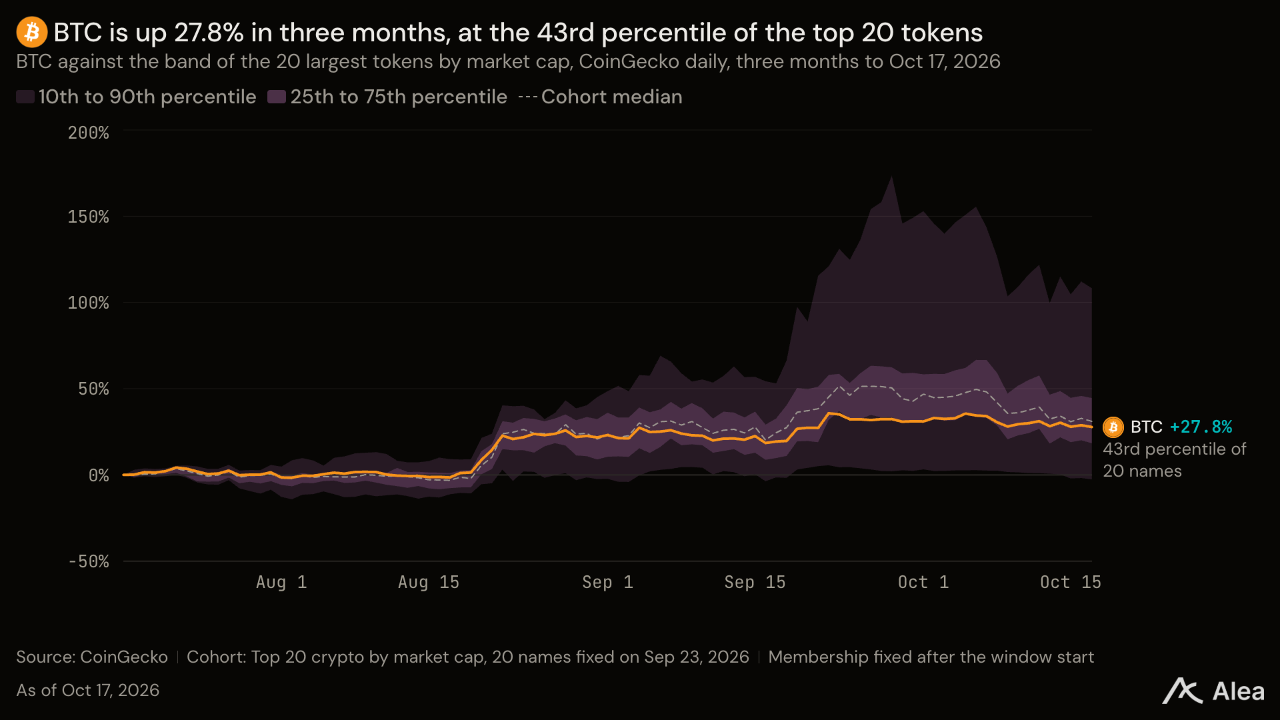
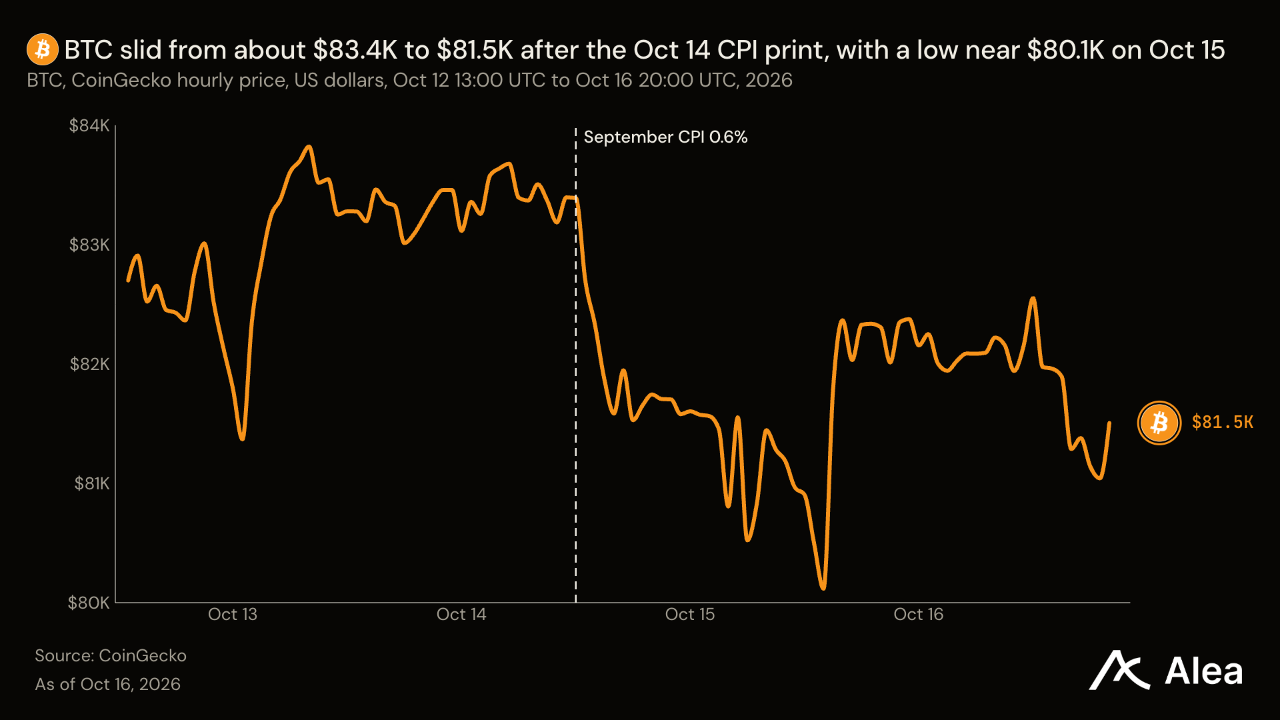
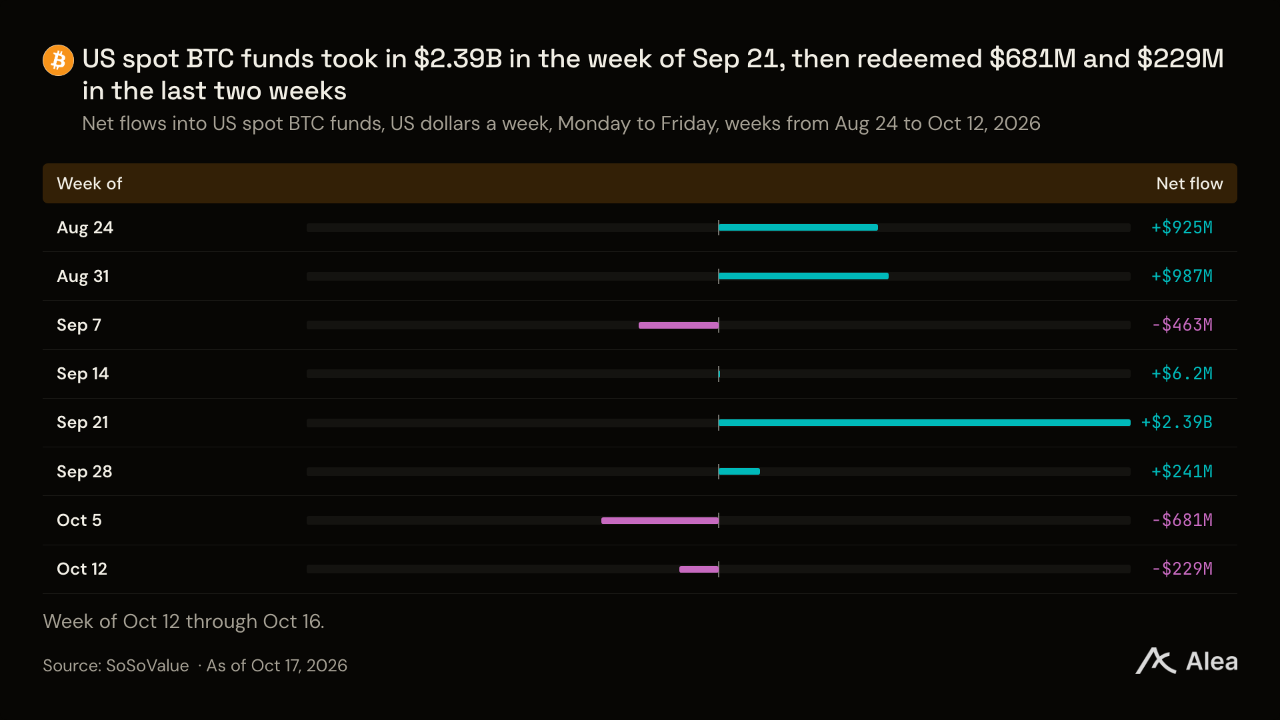
펀드와 암호화폐 비축 기업의 매수세는 약해졌다. 미국 BTC 현물 펀드에서는 월요일부터 목요일까지 1억4600만달러가 순유출됐다. 9월 CPI 상승률 0.6%가 발표된 10월 14일에는 2억6140만달러가 빠져나갔다. ETH 펀드에서도 같은 4거래일 동안 2억5040만달러가 유출되며 3주 연속 자금이 빠졌다. 기업의 비축 매수도 이 수요를 대체하지 못했다. 스트래티지의 10월 12일 공시에 따르면, 회사는 2150만달러에 250 BTC를 매입한 반면 자사 우선주 매입에는 1억9240만달러를 지출했다. 상장 SOL 비축 기업 스카이AI는 자사주 공개매수 자금을 마련하기 위해 약 100만 SOL을 매도했다고 밝혔다.
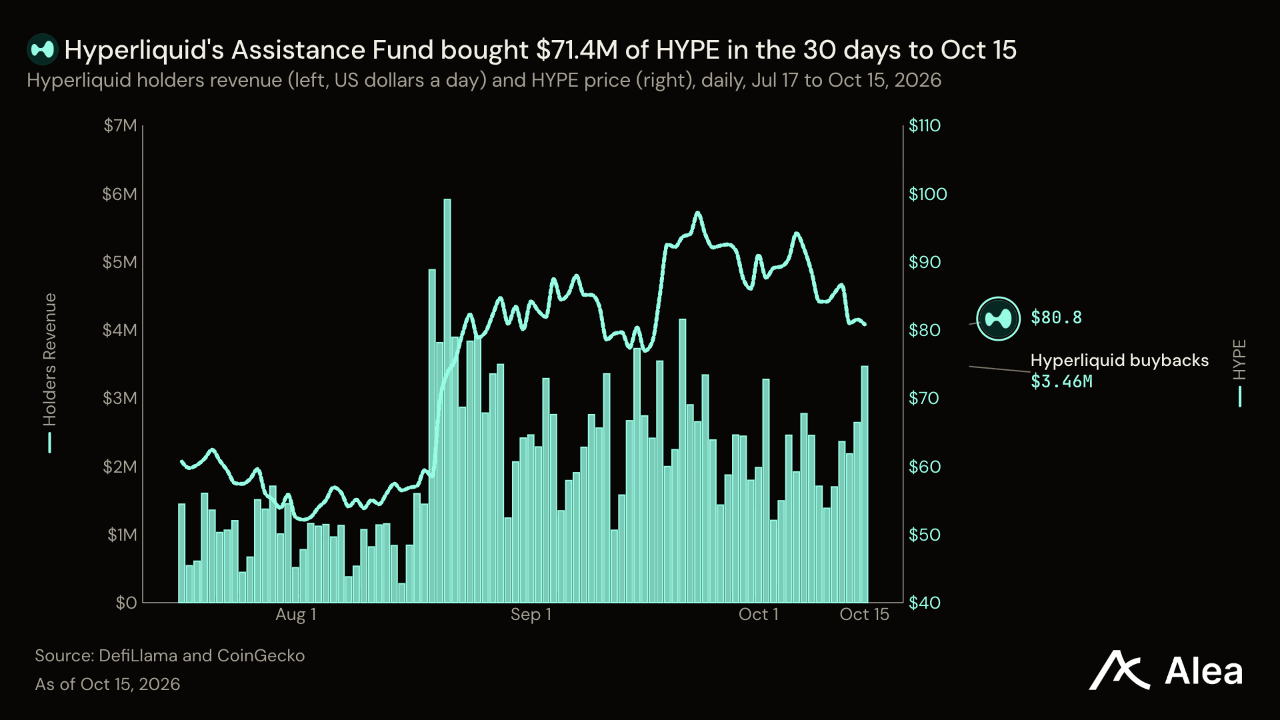
보유자에게 수익을 돌려주는 토큰도 다른 토큰과 함께 하락했다. 이번 주 매도세는 현금 수익보다 자금 흐름에 좌우됐다. 펌프는 10월 15일까지 30일 동안 직전 30일보다 21.7% 많은 6760만달러의 매출을 올렸다. 이 중 절반이 PUMP 매입과 소각에 쓰이지만, 토큰 가격은 이번 주 21.97% 하락했다. 하이퍼리퀴드의 Assistance Fund는 같은 기간 7137만달러어치 HYPE를 매입했으나, HYPE는 이번 주 7.08% 떨어졌다. 유니스왑에서는 같은 기간 UNI 소각에 대응하는 프로토콜 수수료 수익 976만달러가 발생했으며, UNI는 이번 주 3.68% 하락했다. 바이백 규모는 활동량에 연동되며, 최근 활동은 다소 둔화했다. 하이퍼리퀴드의 30일 수수료 수입은 13.6% 감소했고, 유니스왑의 거래액 1달러당 수수료는 3분의 1 줄었다.
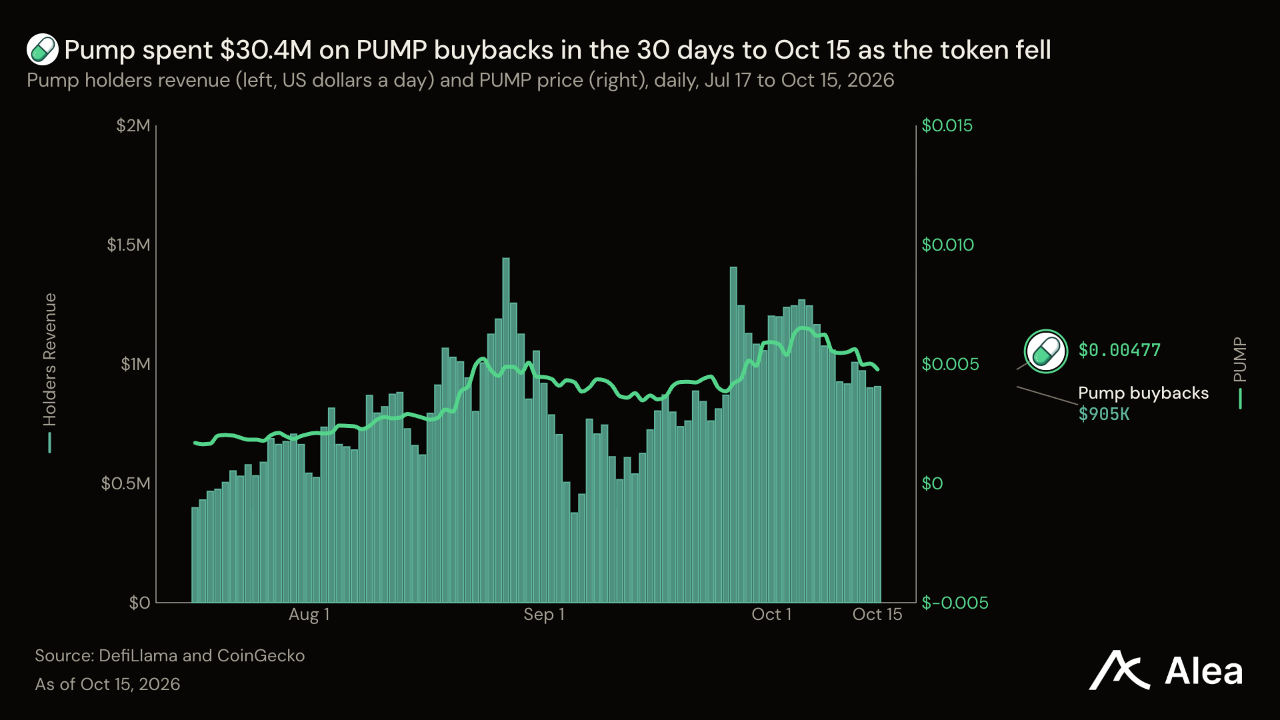
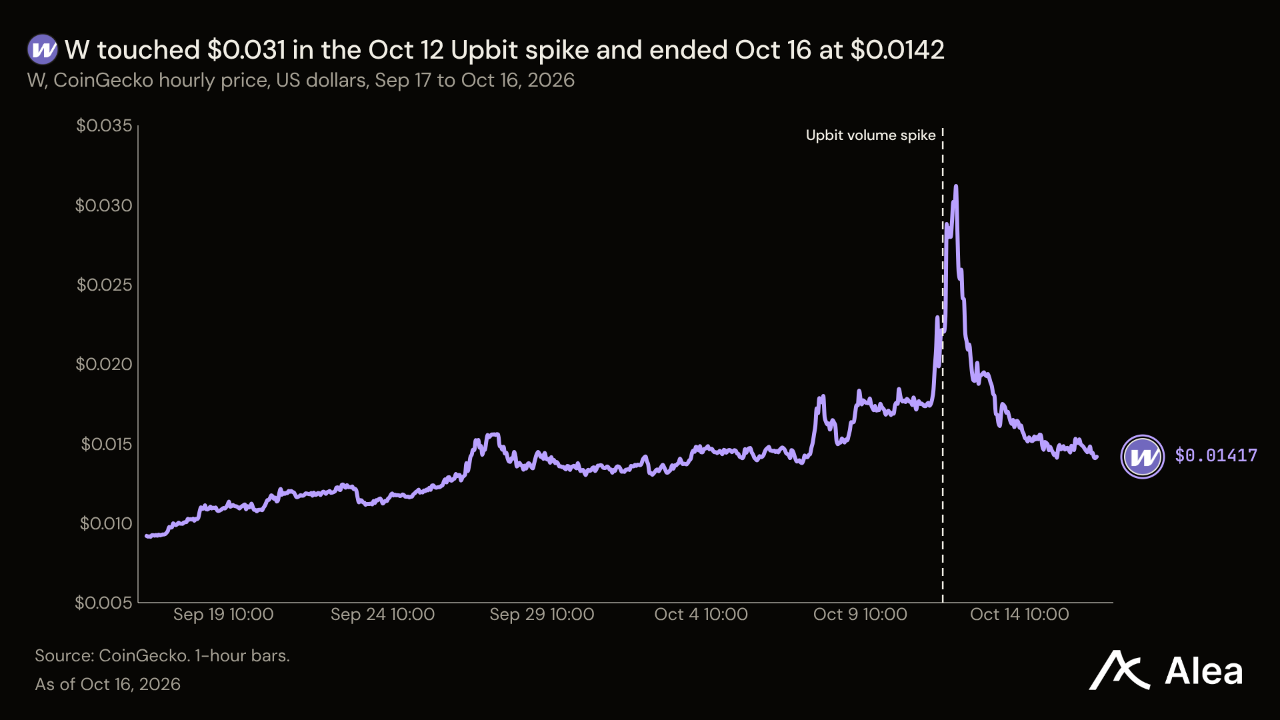
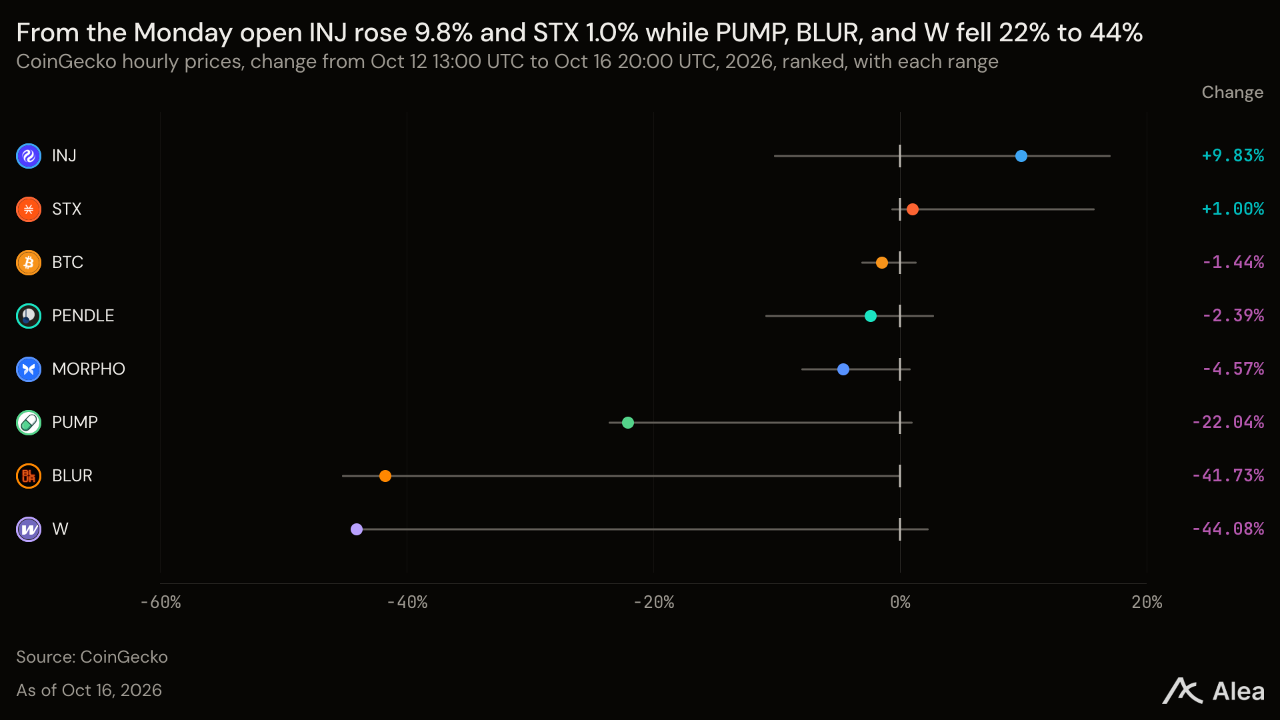
가장 큰 가격 변동은 BTC가 아닌 한국 거래소 거래량과 프로젝트의 결정에서 비롯됐다. W는 가격 급등의 정점이었던 10월 12일 업비트에서 10월 10일의 약 9배인 23억2000만 W가 거래된 뒤 이번 주 43.17% 하락했다. BLUR는 블러가 10월 12일 운영 종료를 발표한 뒤 41.55% 떨어졌다. 웹사이트는 폐쇄 수순에 들어갔고 대출 시장에서는 신규 대출 매칭이 중단됐다. BAT는 이번 주 31.91% 상승했다. 상승폭이 가장 컸던 10월 13일에는 업비트가 거래량의 상당 부분을 차지했다. STRK는 스타크넷이 이더리움을 떠나 양자내성 L1이 되는 방안에 대해 구속력 없는 투표를 시작한 10월 15일 12.6% 상승한 뒤, 금요일에는 16.75% 하락했다.
사업이 성장한 곳에서는 토큰 가격도 상대적으로 선방했다. STX는 두 번째 비트코인 스테이킹 채권이 10월 12일 500 BTC의 모집 한도를 채우면서 2.29% 상승했다. 모포는 예치금이 사상 최대인 170억달러를 넘어섰다고 밝혔고, MORPHO의 하락률은 4.28%로 중앙값보다 작았다. PENDLE은 2.1% 하락했으며, Boros는 현재 BTC와 ETH 펀딩비율 스프레드 시장을 제공한다. INJ는 인젝티브가 10월 14일 미국 증권거래위원회(SEC)의 암호화폐 태스크포스와 회동한 뒤 10.27% 올랐다. 그러나 이들 상승폭 가운데 W, BLUR, PUMP의 낙폭에 맞먹는 것은 없었고, 분석 대상의 하락률 중앙값은 여전히 6.42%였다.
BTC — BTC는 1.18% 내린 8만1590달러를 기록했다. SPX의 1.97%보다 낙폭이 작았고 NDX의 5.22%보다는 훨씬 덜 하락했다. 펀드 매수세는 약해졌다. 미국 BTC 현물 ETF에서는 목요일까지 1억4600만달러가 순유출됐으며, 10월 14일 하루에만 2억6140만달러가 빠져나갔다. 이날 9월 CPI가 전월 대비 0.6% 상승한 것으로 발표됐고, 폴리마켓의 10월 금리 인상 계약이 반영한 확률은 16.5%에서 48.5%로 뛰었다. 기업의 비축 매수는 이 수요를 대체하지 못했다. 스트래티지의 10월 12일 공시에 따르면, 회사는 10월 5~11일 2150만달러에 250 BTC를 매입했다. 반면 STRC 우선주 매입에는 그 약 9배인 1억9240만달러를 지출했다.
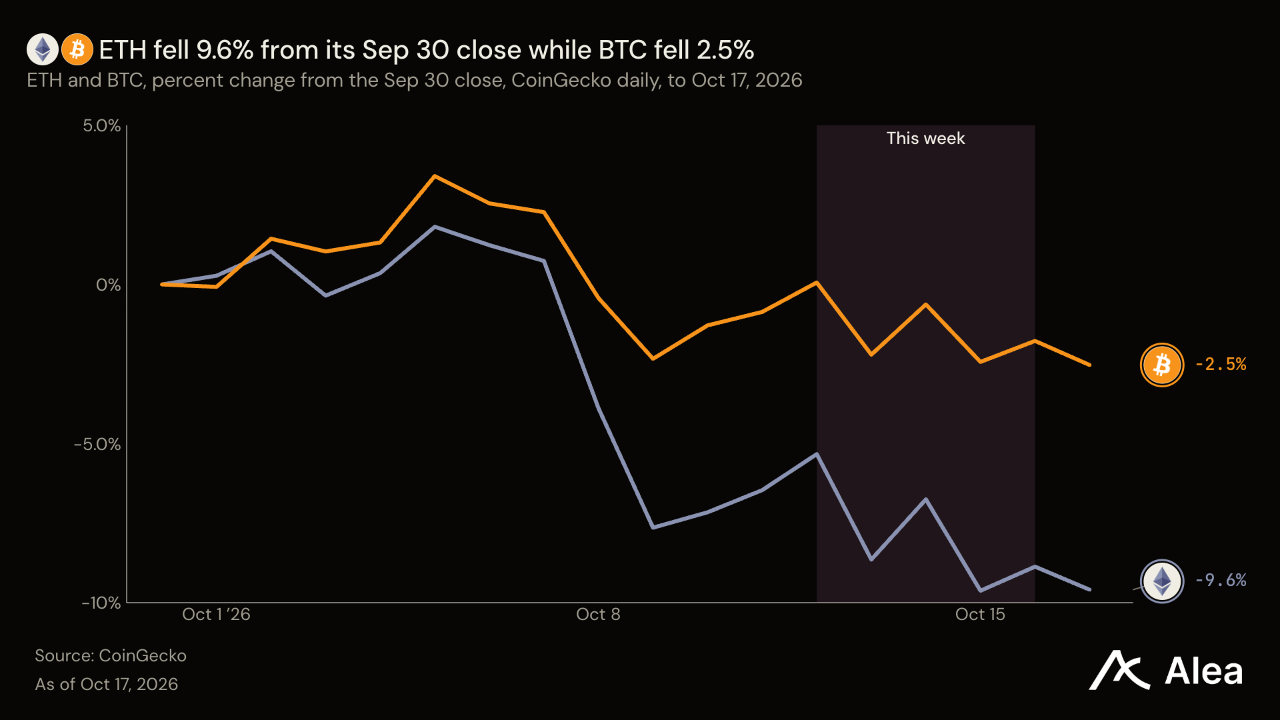
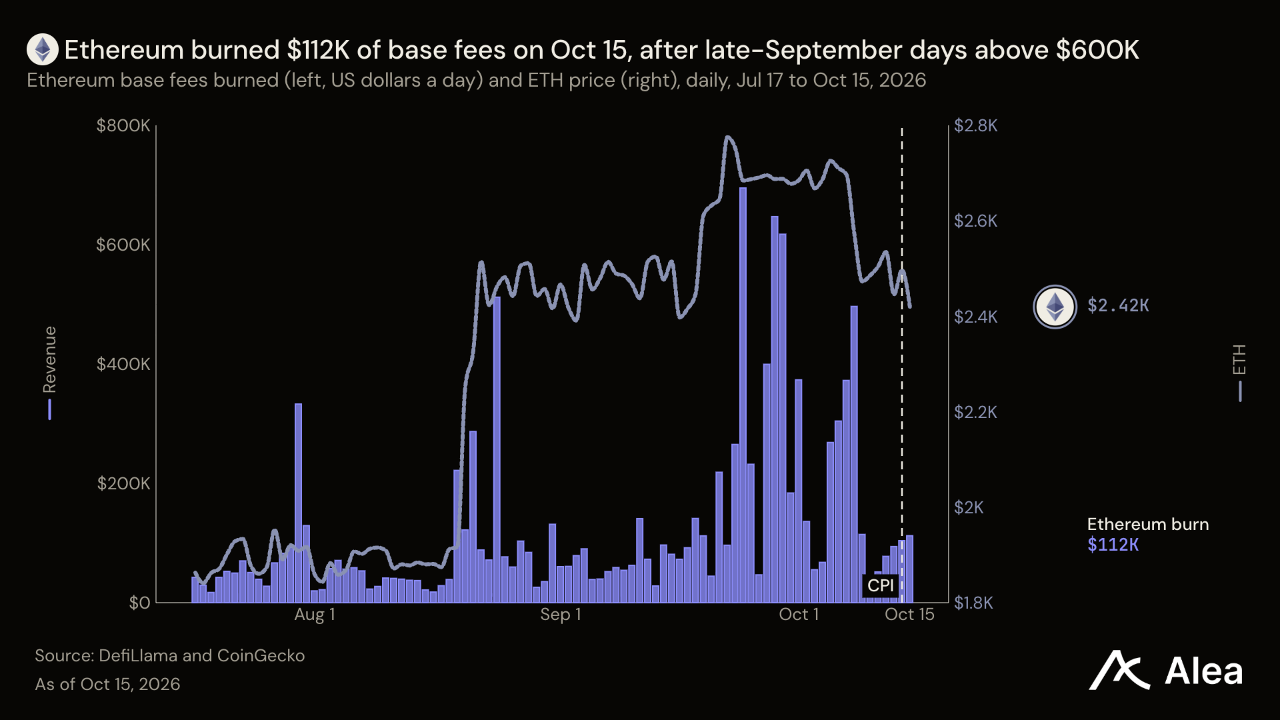
ETH — ETH는 4.49% 하락한 2413달러를 기록해 BTC의 약 4배에 달하는 낙폭을 보였다. 120일 기준 BTC 대비 베타 1.24를 적용하면 이번 주 시장 움직임으로 설명되는 하락폭은 약 1.5%포인트다. 나머지 3%포인트는 ETH 자체 요인에 따른 것으로, 펀드 자금이 3주 연속 유출되는 가운데 나타났다. 미국 ETH 현물 ETF에서는 월요일부터 목요일까지 2억5040만달러가 순유출됐다. 직전 주 5억4220만달러, 그 전 주 1억3810만달러에 이어 3주간 약 9억3100만달러가 빠져나갔다. 온체인 이용은 증가했다. 이더리움은 10월 15일까지 30일간 653만달러의 기본 수수료를 소각해, 직전 한 달 소각액의 두 배를 넘겼다. 다만 이러한 반등은 3분기 소각액이 2분기보다 44.5% 줄어든 데서 출발했다. 월 수백만달러 규모의 소각으로는 주 수억달러 규모의 펀드 매도를 상쇄할 수 없다.
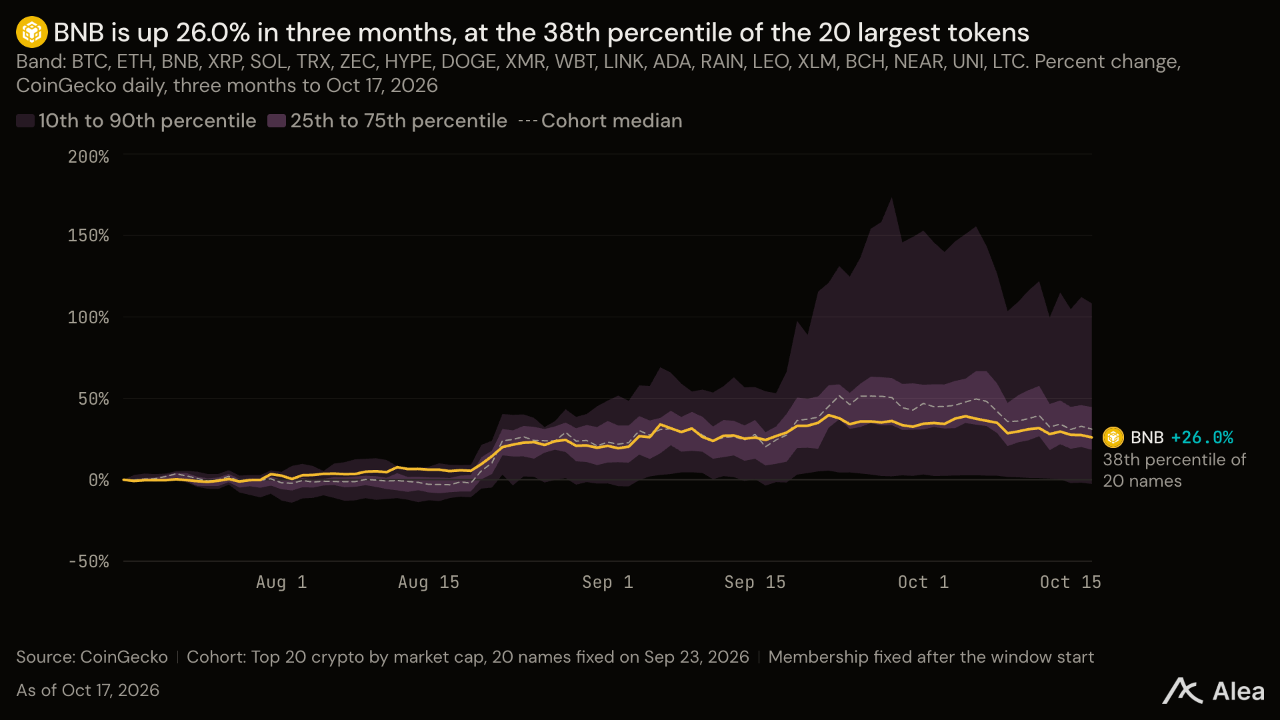
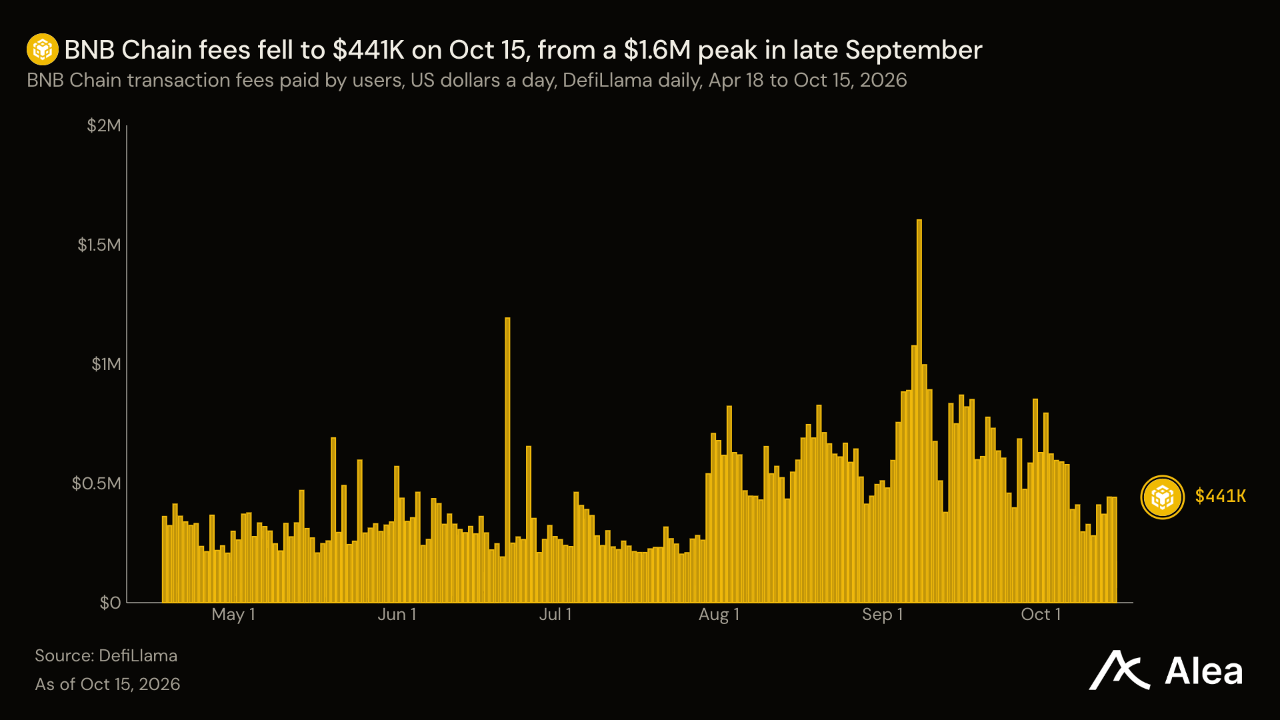
BNB — BNB는 3.4% 내린 721달러를 기록했다. 120일 기준 BTC 대비 베타가 0.68에 불과해, 하락폭 가운데 약 2.6%포인트는 BNB 자체 요인에 따른 것이었다. 수수료가 발생하는 활동은 둔화했다. BNB체인 이용자들은 최근 30일 동안 직전 30일보다 19.1% 적은 1713만달러의 수수료를 지불했다. 2분기 대비 57.7% 증가했던 3분기 상승분 일부를 반납했다. 일부 이용은 더 이상 수수료로 나타나지 않는다. BNB체인은 10월 31일까지 USDC, USD1, U 전송에 드는 가스비를 지원하며, 비용을 지원 주체가 부담하는 동안 스테이블코인 전송은 계속된다. 보유자에게 돌아가는 몫은 소각 형태로 제공된다. 모든 수수료의 10분의 1이 즉시 소각되며, 해당 기간 소각액은 171만달러였다. 공급 감소 규모는 분기별 Auto-Burn이 여전히 더 크다.
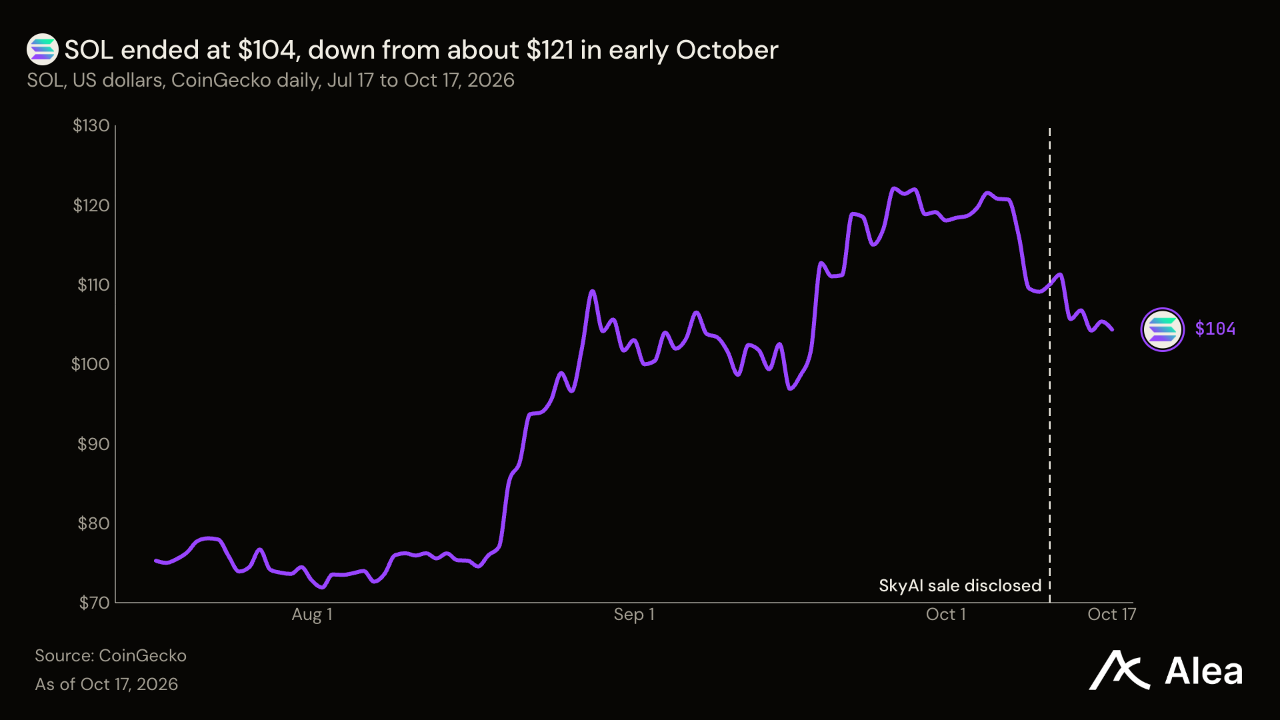
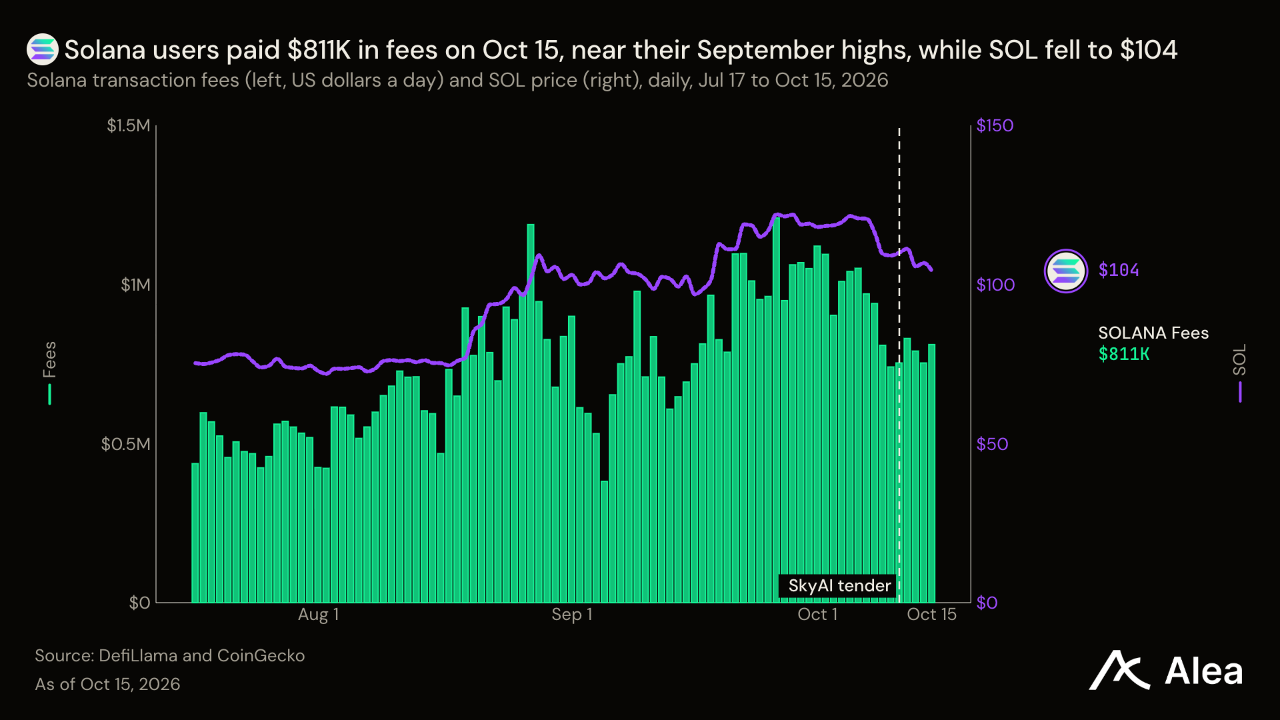
SOL — SOL은 5.99% 내린 104달러를 기록했다. BTC 대비 베타 1.22로 설명되는 하락폭은 약 1.4%포인트에 불과하다. SOL을 비축하던 기업이 매도자로 돌아섰다. 나스닥 상장 SOL 비축 기업 스카이AI는 10월 11일, 2억100만달러 규모의 자사주 공개매수 자금 일부를 마련하기 위해 약 100만 SOL을 매도했다고 밝혔다. 평균 매도가는 107달러였으며, 10월 14일에는 락업된 약 21만 SOL만 보유하고 있었다. 회사는 10월 15일 나머지도 매도했으며, 10월 29일까지 진행하는 공개매수 대금을 보유 현금 2억2380만달러에서 지급한다. 토큰 가격과 달리 네트워크 활동은 활발해졌다. 솔라나 이용자들이 최근 30일간 지불한 수수료는 2822만달러로, 직전 30일보다 22.1% 증가했다.
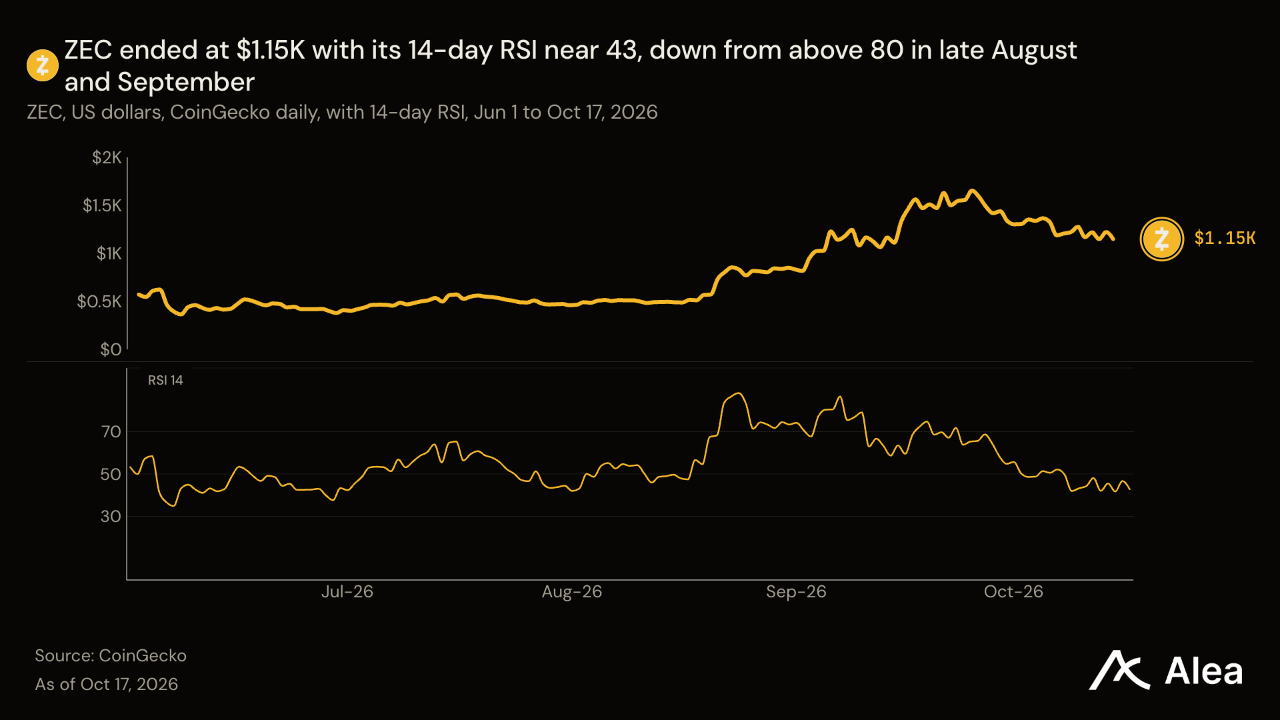
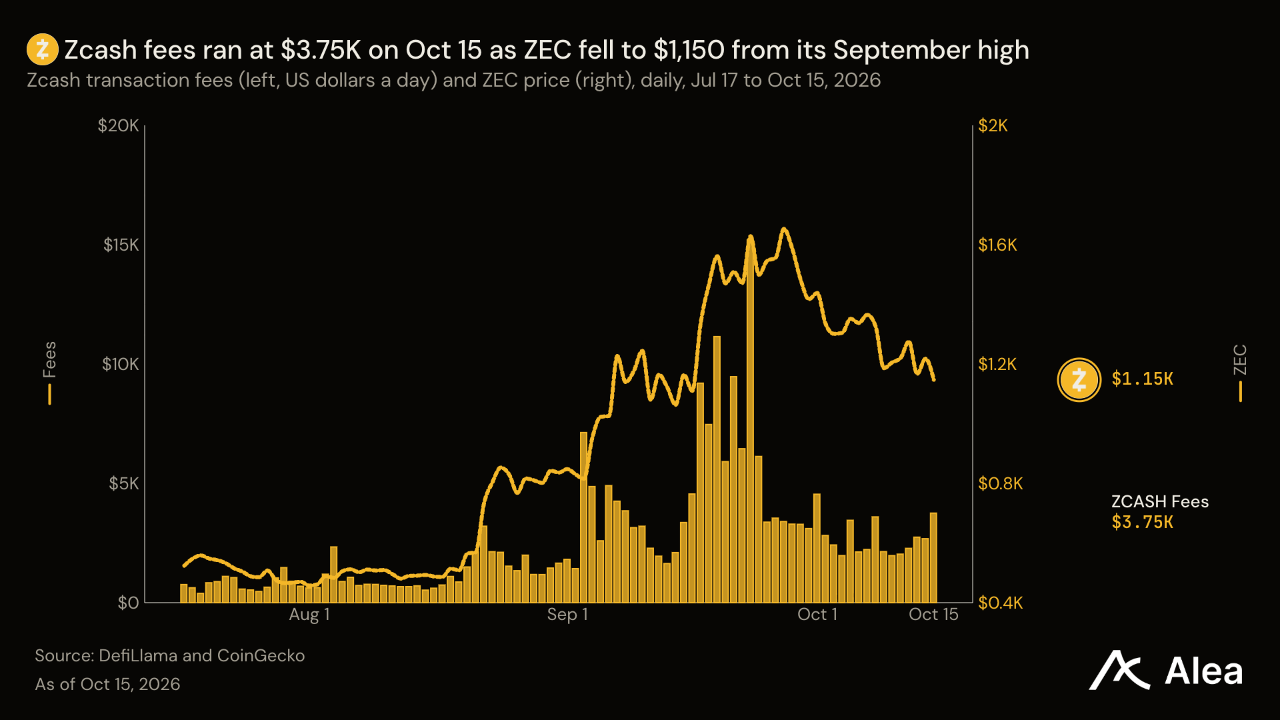
ZEC — ZEC는 10.63% 내린 1147달러를 기록했으며, 금요일 하루에 6.9% 하락했다. BTC 대비 베타 1.81을 적용하면 하락폭 중 8.49%포인트는 ZEC 자체 요인에 따른 것이었다. 3분기 260% 상승한 뒤 9월 30일 이후에는 20.3% 하락했다. 수수료가 발생하는 이용은 매우 낮은 수준에서 계속 증가하고 있다. 지캐시 이용자들은 9월 16일부터 10월 15일까지 직전 30일보다 87.7% 많은 13만6000달러의 수수료를 지불했다. 시가총액은 194억달러다. 이 수수료는 보유자가 아닌 채굴자에게 돌아간다. NU7 계획은 수수료를 소각하는 대신 이후 블록 보상에 재투입하는 방안이며, 메인넷 활성화 블록 높이는 아직 정해지지 않았다. 투자 접근성 확대 측면에서도 진전은 없었다. Winklevoss Zcash ETF가 10월 6일 제출한 S-1은 여전히 심사 대기 중인 유일한 제출 서류다.
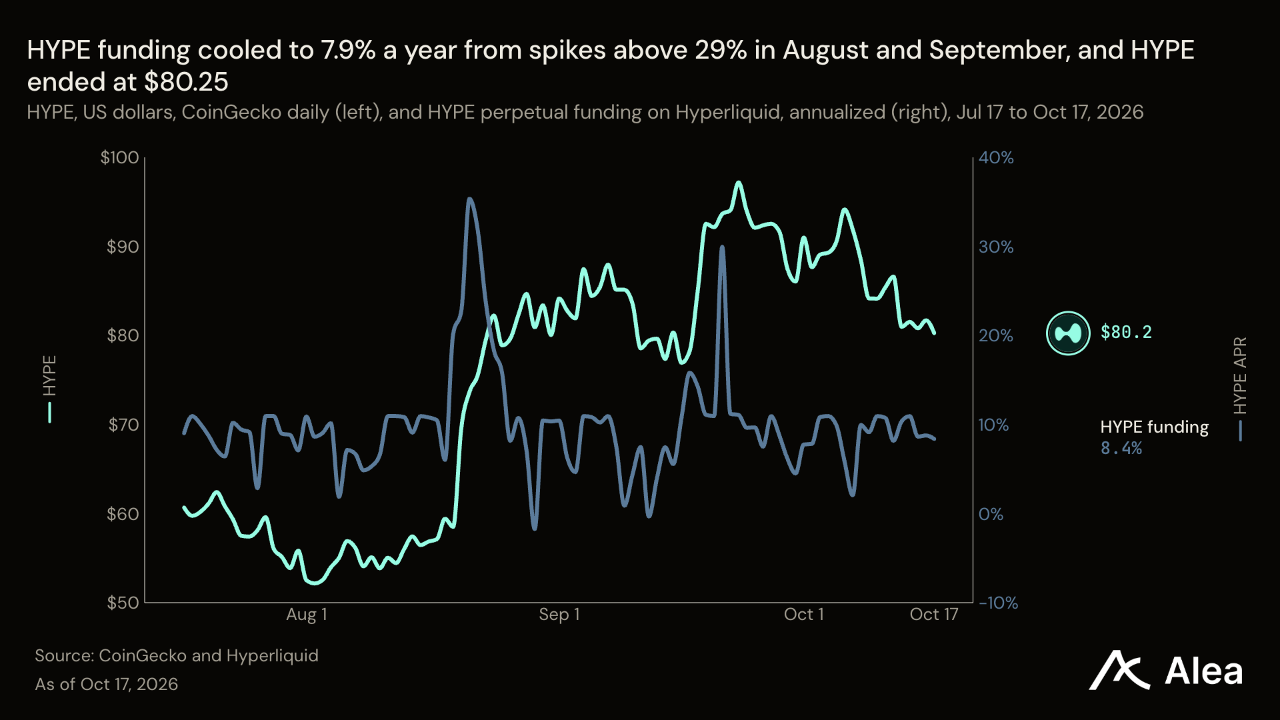
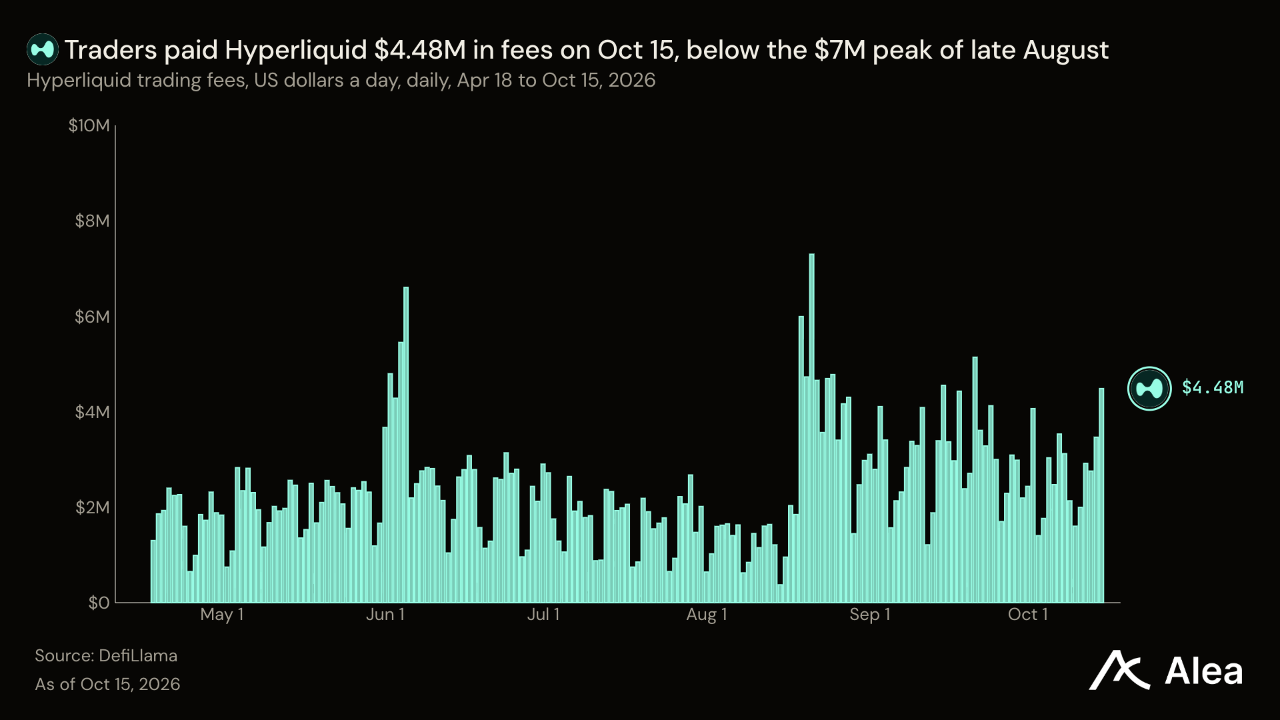
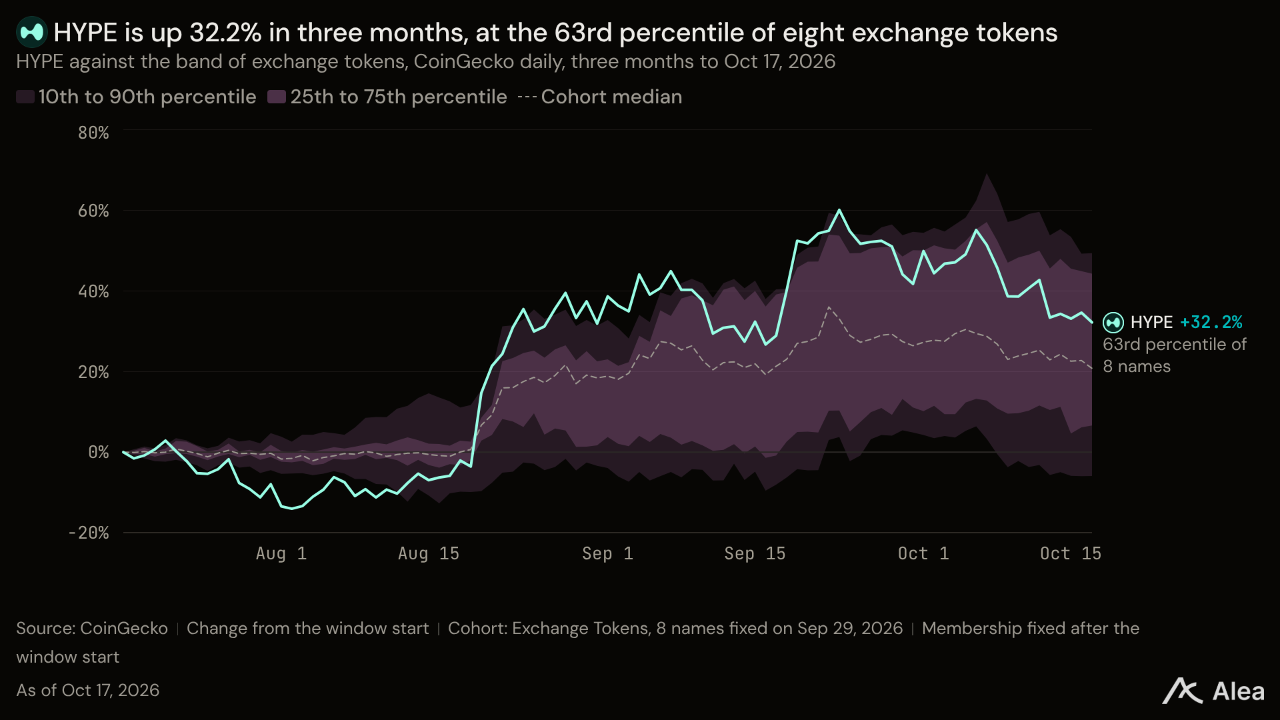
HYPE — HYPE는 7.08% 내린 79.22달러를 기록했다. 베타 1.21을 적용하면 BTC 하락으로 설명되는 낙폭은 약 1.4%포인트다. 나머지 5.65%포인트의 하락은 월간 수수료 수입이 줄어드는 가운데 나타났다. 트레이더들이 최근 30일간 하이퍼리퀴드에 지불한 수수료는 8845만달러로, 직전 30일보다 13.6% 감소했다. 프로토콜은 자신의 수수료 몫을 시장에서 HYPE를 매입하는 Assistance Fund로 보내기 때문에, 보유자들은 이 실적의 영향을 직접 받는다. 해당 기간 매입액은 7137만달러로 14.3% 줄었다. 연율로 환산하면 시가총액 179억달러에 대해 약 8억6800만달러를 매입하는 규모다. 수익률은 4.8%로, 가격보다 거래 활동에 연동된다.
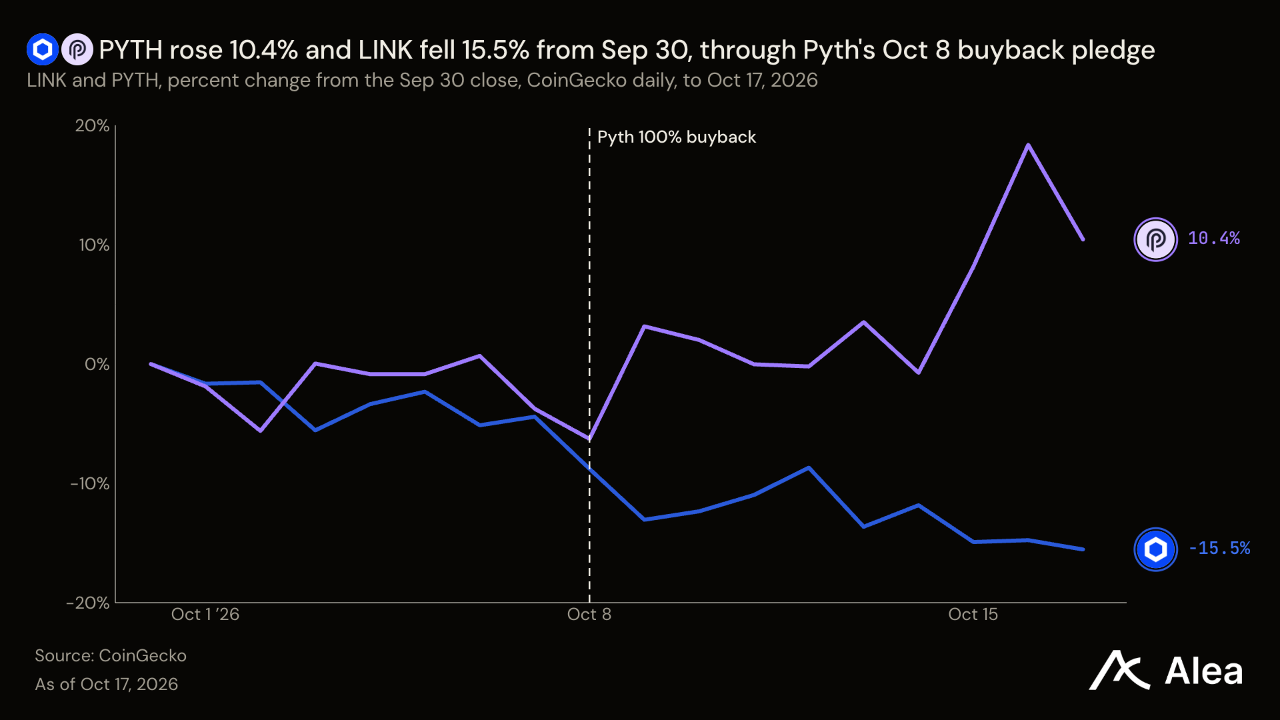
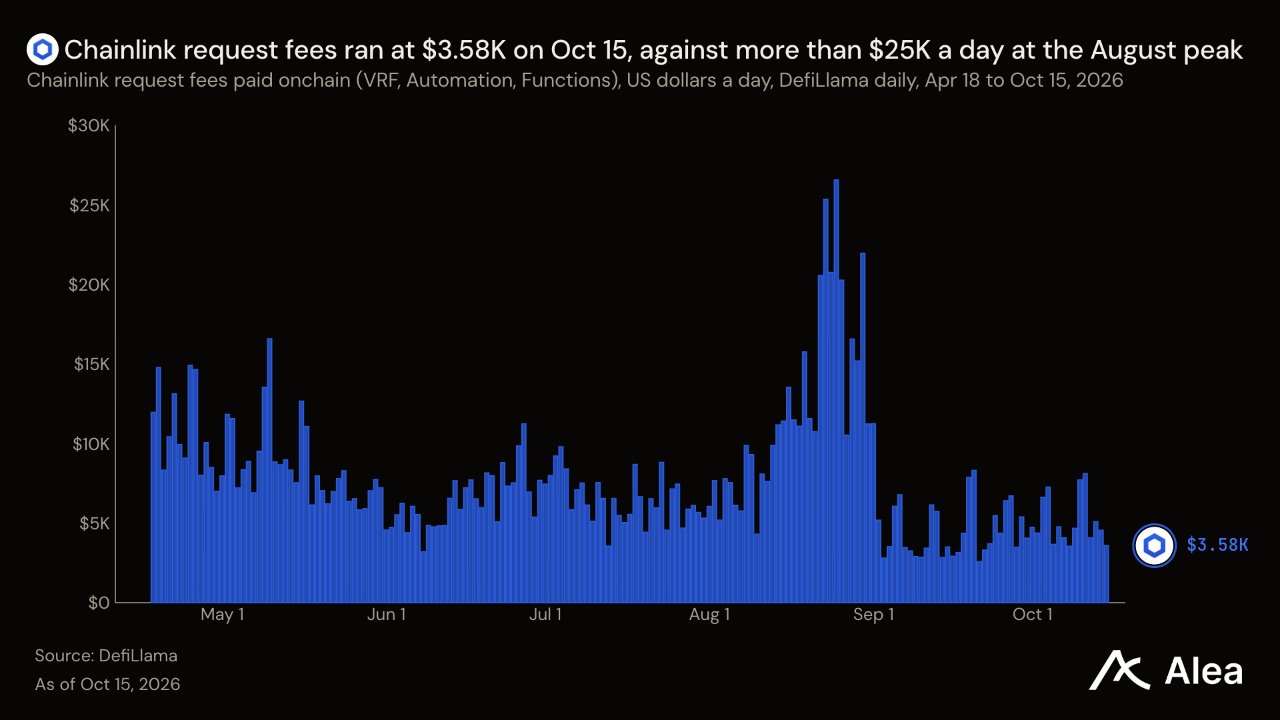
LINK — LINK는 6.49% 내린 12.28달러를 기록했다. 또 다른 대형 오라클 토큰 PYTH의 하락률은 2.46%에 그쳤다. 두 오라클은 이제 보유자가 측정할 수 있는 항목에서 차이를 보인다. 피스는 10월 8일 네트워크 매출 전액을 공개시장에서 PYTH를 매입하는 데 쓰겠다고 약속했다. 체인링크는 기업 및 온체인 서비스 수수료를 LINK로 전환해 준비금에 편입한다. 준비금은 토큰을 매입해 보유하지만, 각 매입의 재원이 된 고객 현금 수입은 공개하지 않는다. LINK는 3분기 두 배로 상승했으며, 현재 9월 30일 종가보다 14.5% 낮은 수준으로 상승분 대부분을 유지하고 있다.
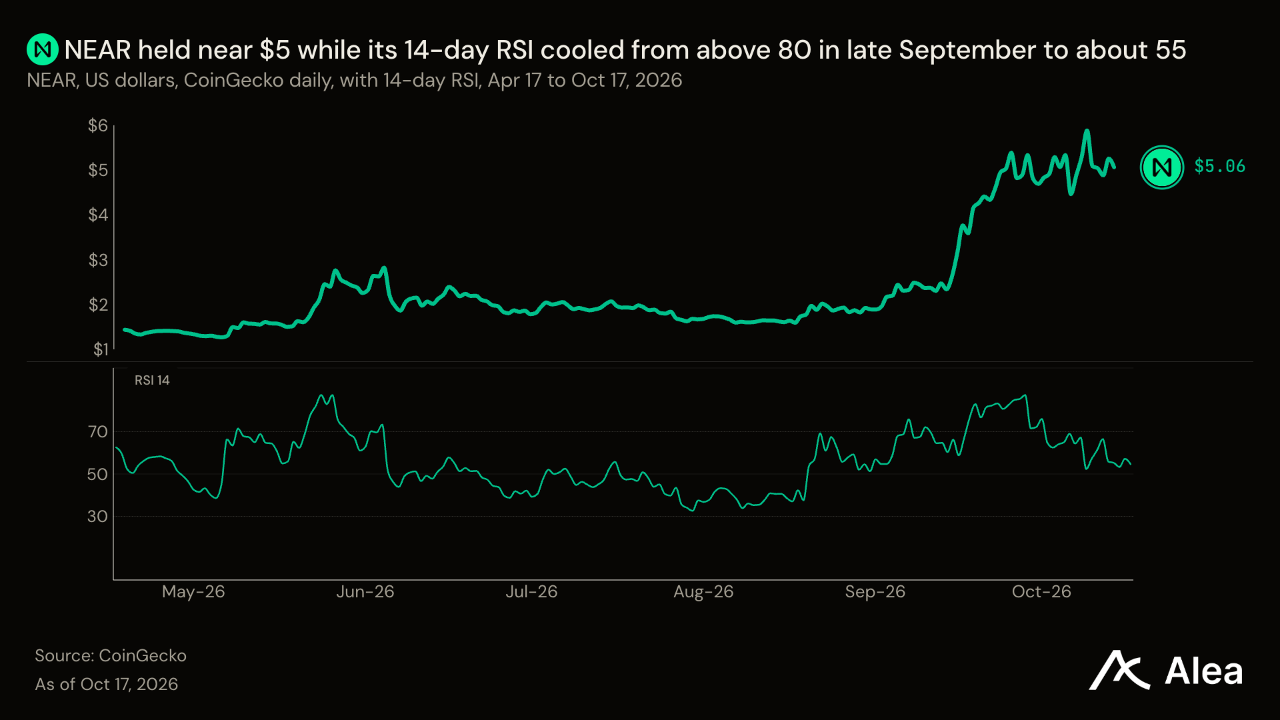
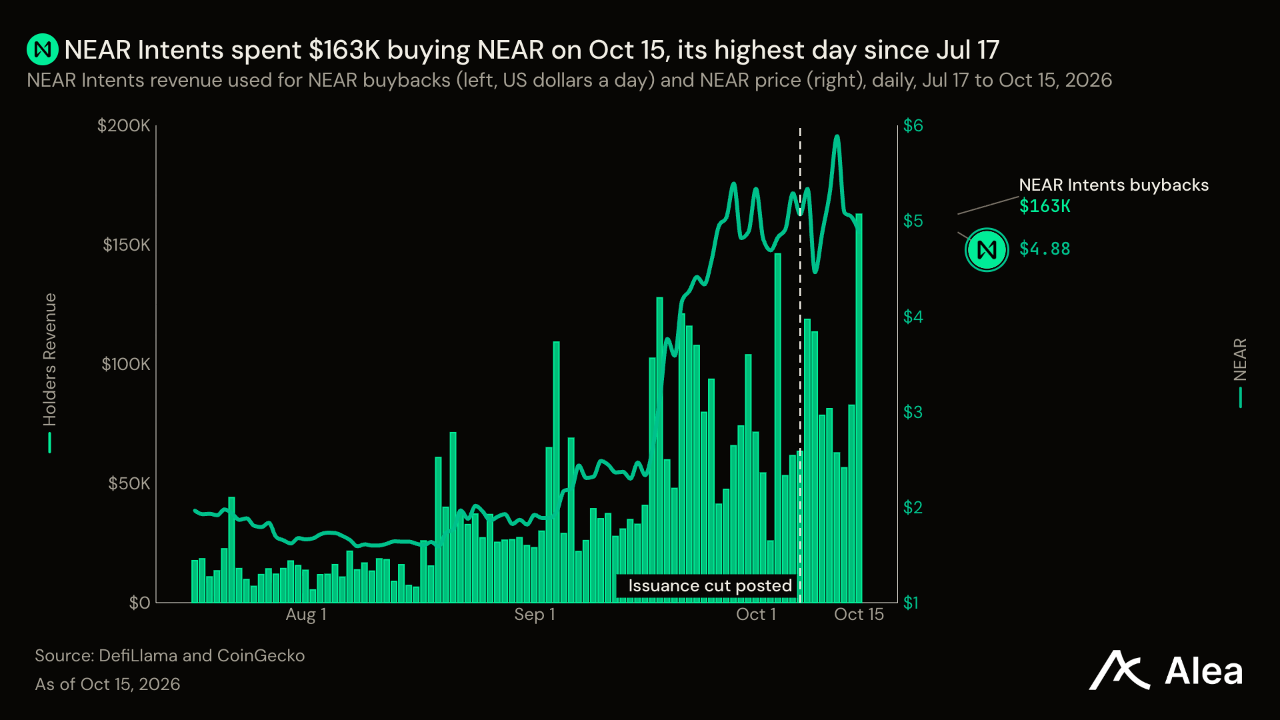
NEAR — NEAR는 10.53% 내린 5.03달러를 기록했으며, 금요일 하루에 7.0% 하락했다. 올해 상승률은 여전히 232%이며, 보유자들은 다음으로 공급량 관련 투표를 앞두고 있다. House of Stake의 제안은 24개월에 걸쳐 NEAR의 연간 최대 발행률을 2.5%에서 1.6%로 낮추는 내용이다. 제안자는 10월 19일 특별다수결 투표에 부칠 계획이지만, 에버스테이크 등의 검증자는 여전히 추가 분석을 요구하고 있다. 바이백 규모는 증가하고 있다. 크로스체인 스왑 계층인 NEAR Intents는 10월 15일까지 한 달간 매출 중 246만달러를 NEAR 매입에 사용했다. 직전 한 달의 두 배가 넘는다. 이 속도라면 연간 약 600만 NEAR를 매입하게 된다. 이는 발행률 인하가 완료됐을 때 줄어드는 연간 발행량 1176만 NEAR의 절반 수준이다.
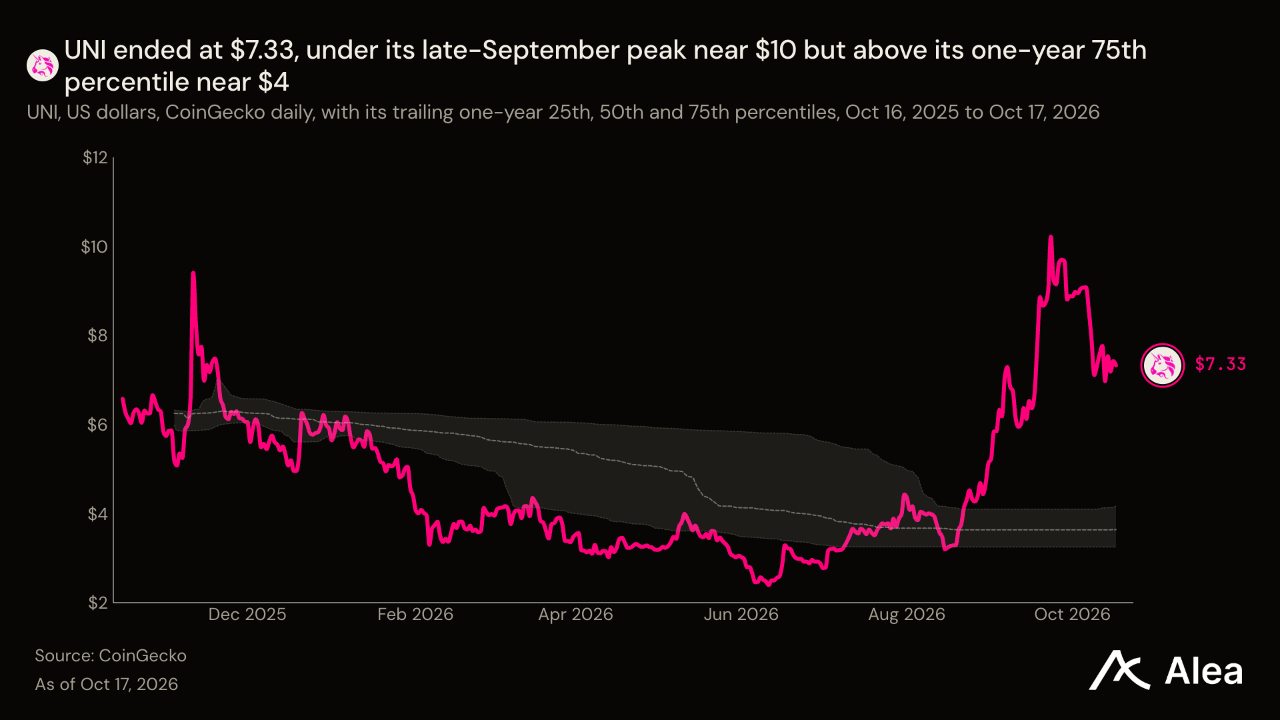
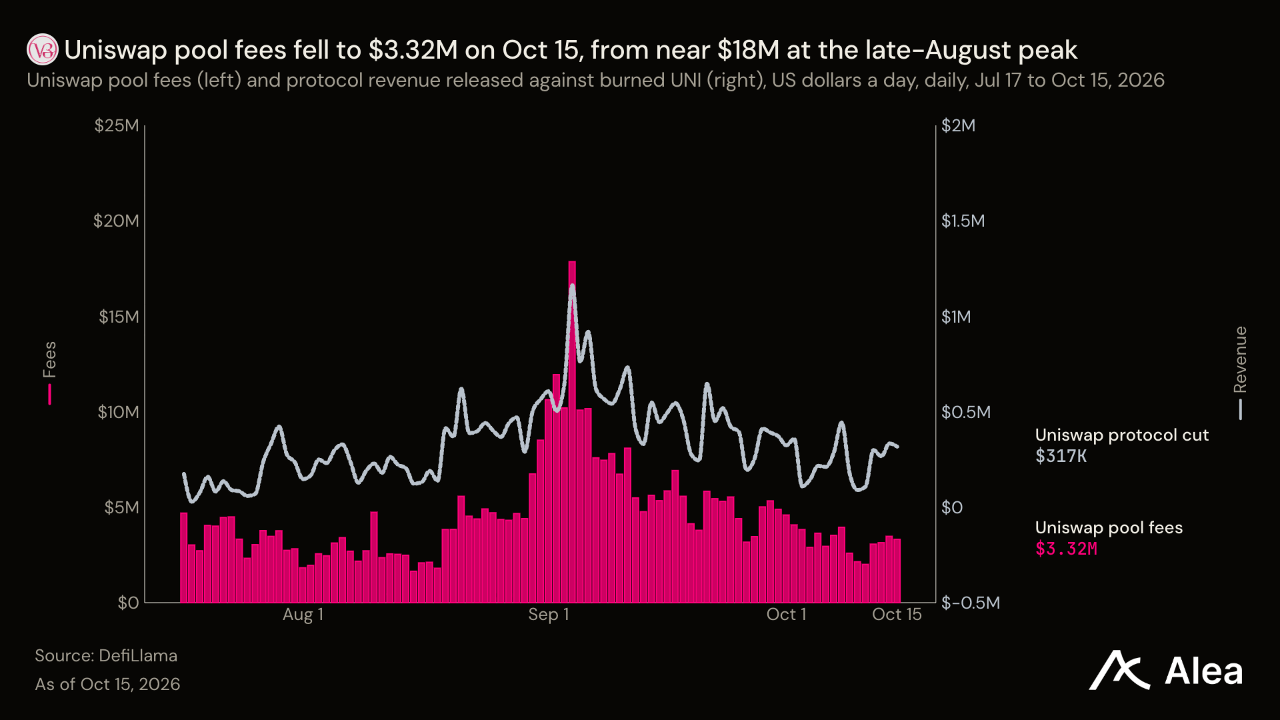
UNI — UNI는 3.68% 하락한 7.27달러를 기록했다. 유니스왑 풀은 10월 15일까지 30일간 1억2380만달러의 수수료를 벌어들였다. 직전 30일보다 37.6% 줄었지만, 거래량은 7.7% 감소하는 데 그쳤다. 거래자들이 거래대금 1달러당 지불한 수수료율은 0.156%로, 한 달 전 0.231%보다 낮아졌다. CME는 10월 19일부터 현금결제형 UNI 선물을 상장한다. UNI를 헤지하거나 공매도할 수 있는 시장이 새로 생기는 셈이다. 보유자에게 돌아가는 몫은 프로토콜이 가져가는 수수료이며, 이는 UNI 소각을 통해서만 지급된다. 같은 기간 이 몫은 36.6% 감소한 976만달러를 기록했다. 연율로 환산하면 UNI 시가총액 45억달러의 약 2.6%다.
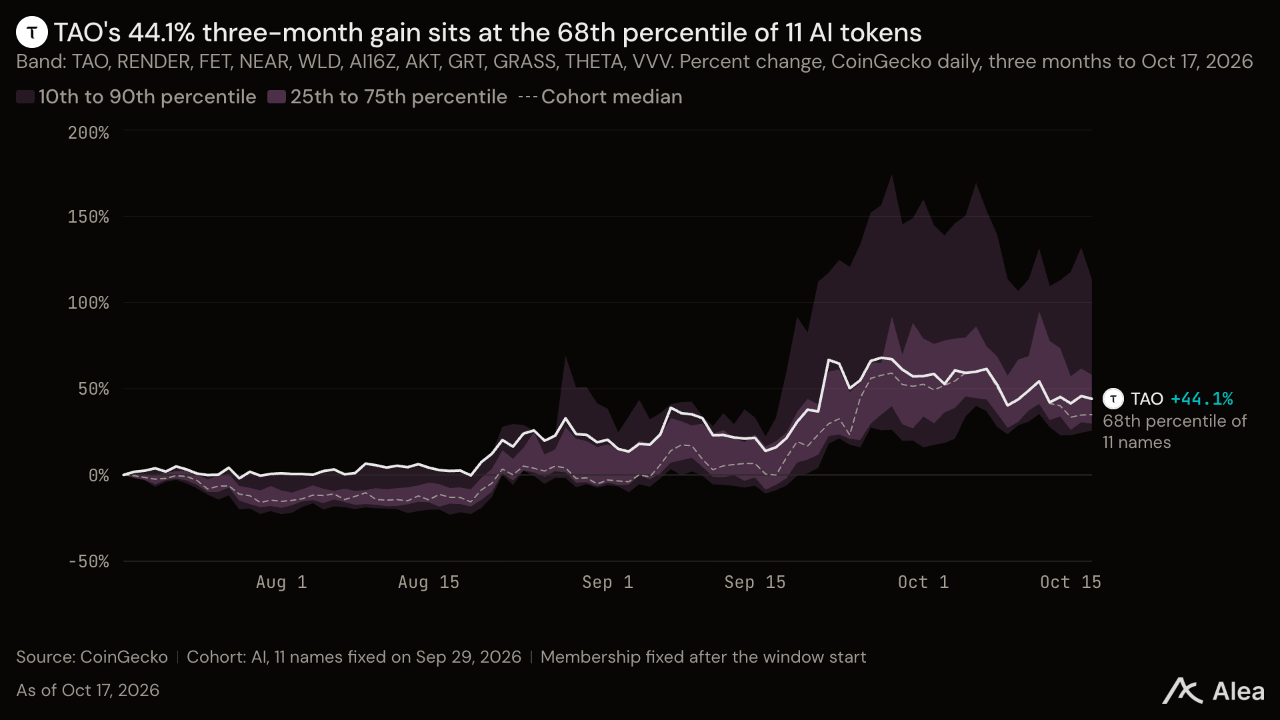
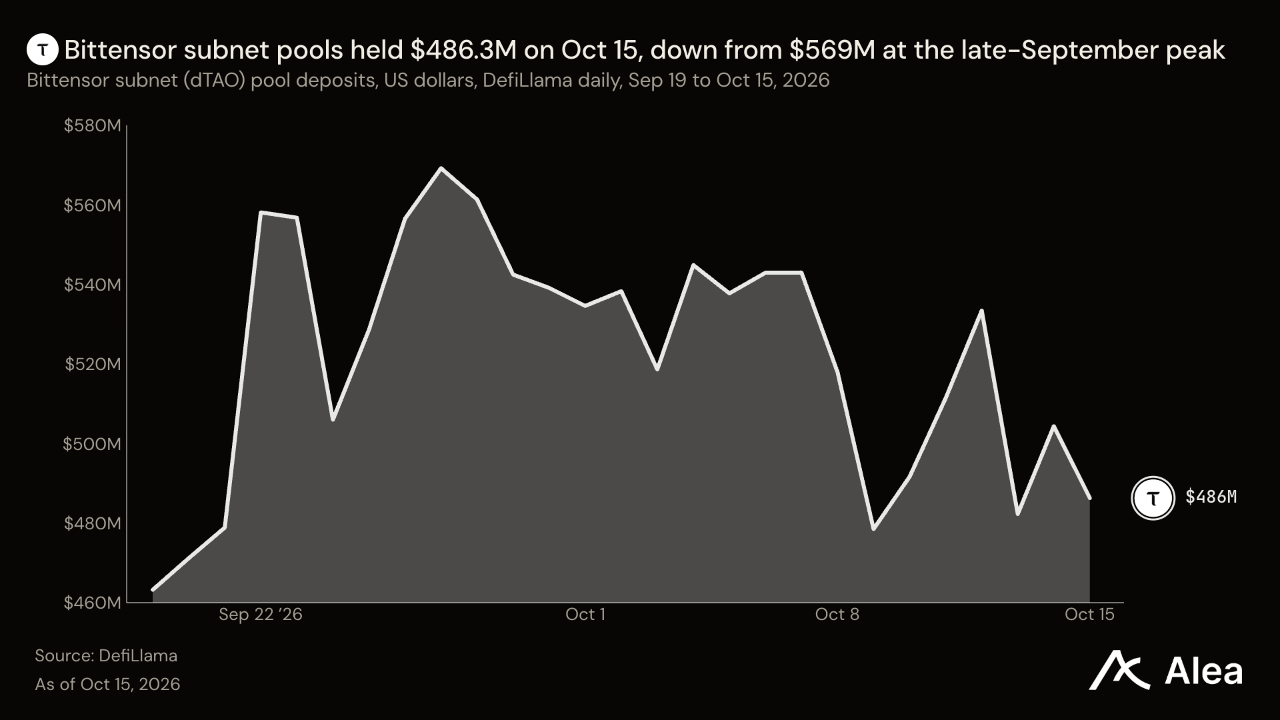
TAO — TAO는 4.8% 하락한 275달러를 기록했다. 보유자가 부담하는 주된 비용은 신규 발행이다. 9월 16일부터 10월 15일까지 소각되거나 재활용된 TAO를 제외한 순발행량은 10만4739 TAO로, 하루 약 3490 TAO다. 전량 서브넷의 채굴자, 검증자, 스테이킹 참여자에게 지급됐다. 금요일 가격으로 월 2880만달러이며, 연간 발행량은 유통량의 약 11%에 해당한다. 스테이킹 참여자는 신규 발행분을 받지만, 스테이킹하지 않는 보유자의 지분은 그만큼 희석된다. 네트워크는 발행 보상을 받을 수 있는 참여자 범위를 넓히고 있다. 오픈텐서 재단이 10월 15일 설명한 Null Consensus를 도입한 서브넷은 참여자 수를 기존 256명에서 2500명으로 늘릴 수 있다.
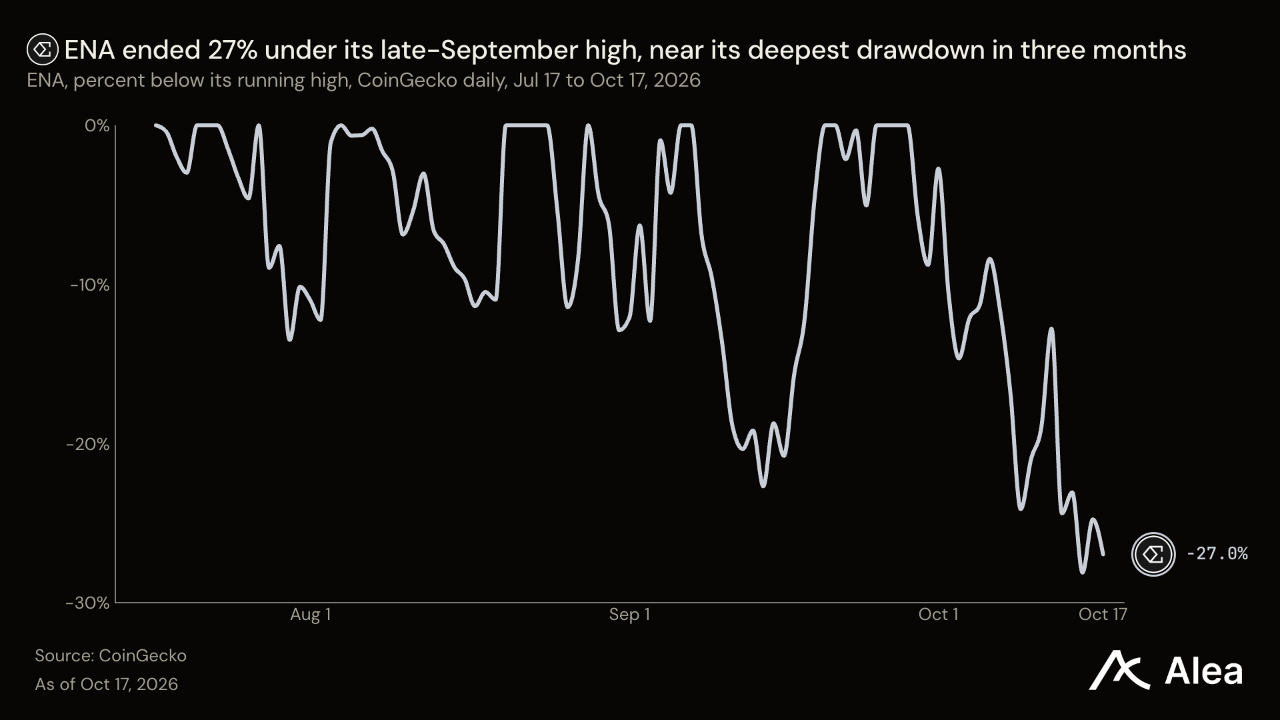
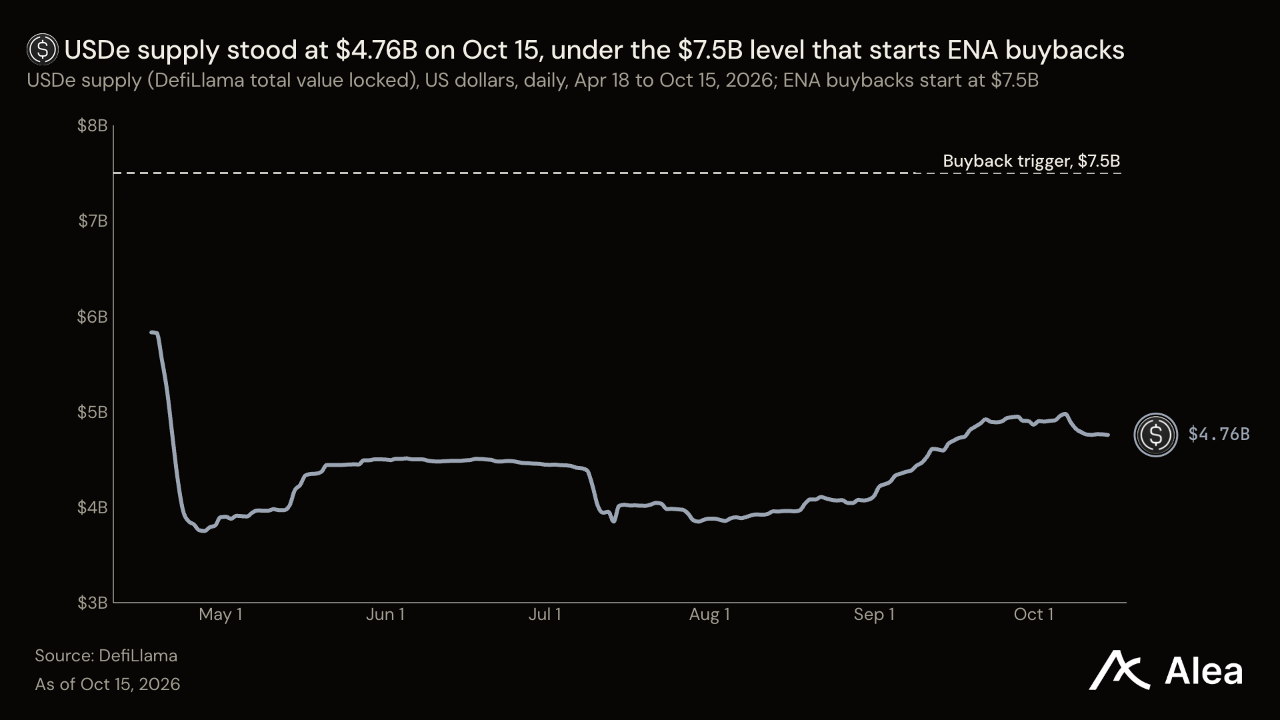
ENA — ENA는 13.06% 급락한 0.1983달러를 기록했다. 하락분 대부분은 대형 투자자 지갑이 토큰을 이동한 첫 12시간에 발생했다. 이후 에테나 창립자는 10월 14일 해당 이동이 보안 조치였으며 토큰은 매도되지 않았다고 밝혔다. ENA의 보유 가치를 뒷받침하는 핵심은 USDe다. ENA 보유자들은 지난 9월 USDe 공급량이 75억달러에 도달하면 프로토콜 총수익의 5%를 ENA 바이백에 투입하고, 공급량이 200억달러에 이르면 이 비율을 20%로 높이는 수수료 전환을 승인했다. 금요일 USDe 공급량은 46억9000만달러로 집계됐다. 일주일 전 48억2000만달러보다 줄었으며, 첫 기준까지는 여전히 28억1000만달러가 부족하다.
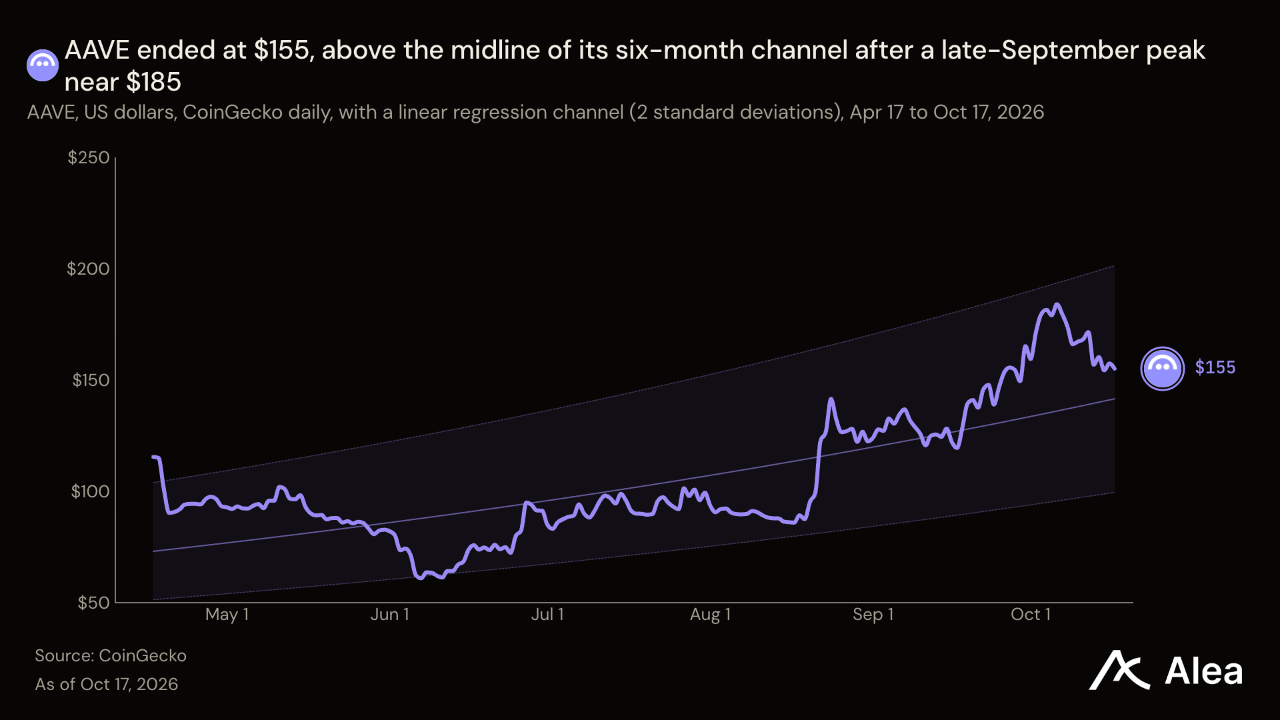
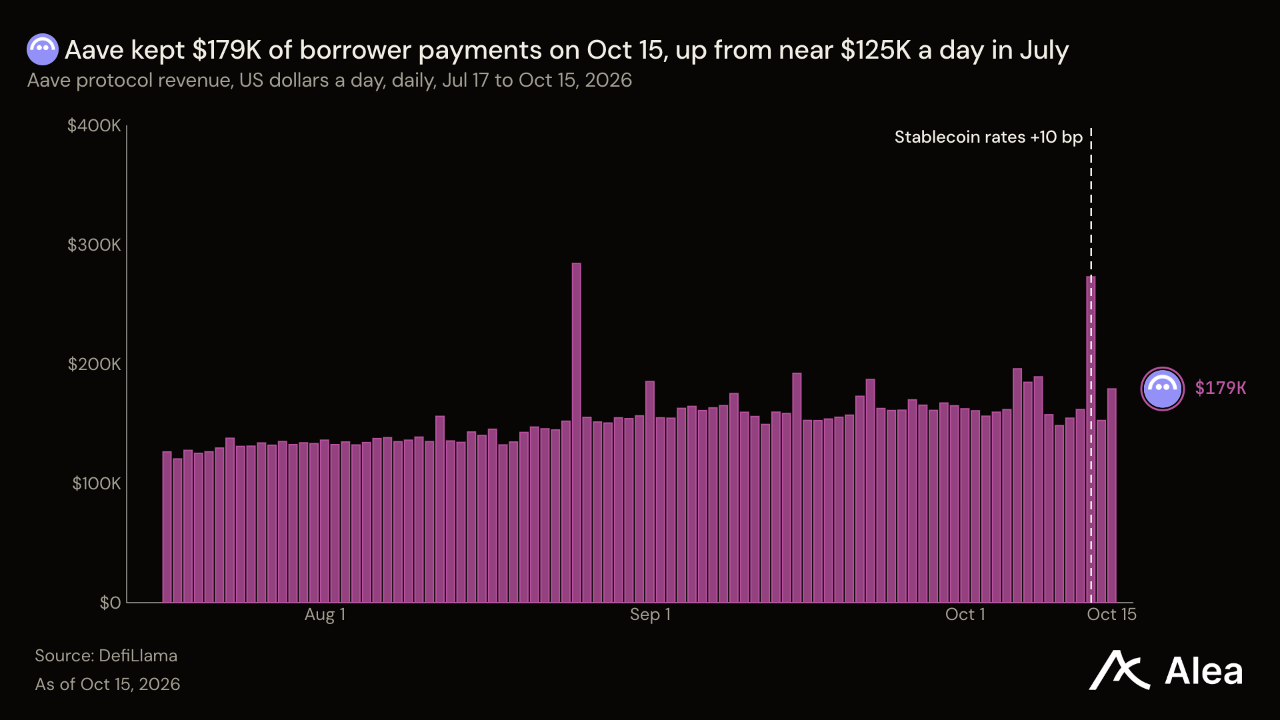
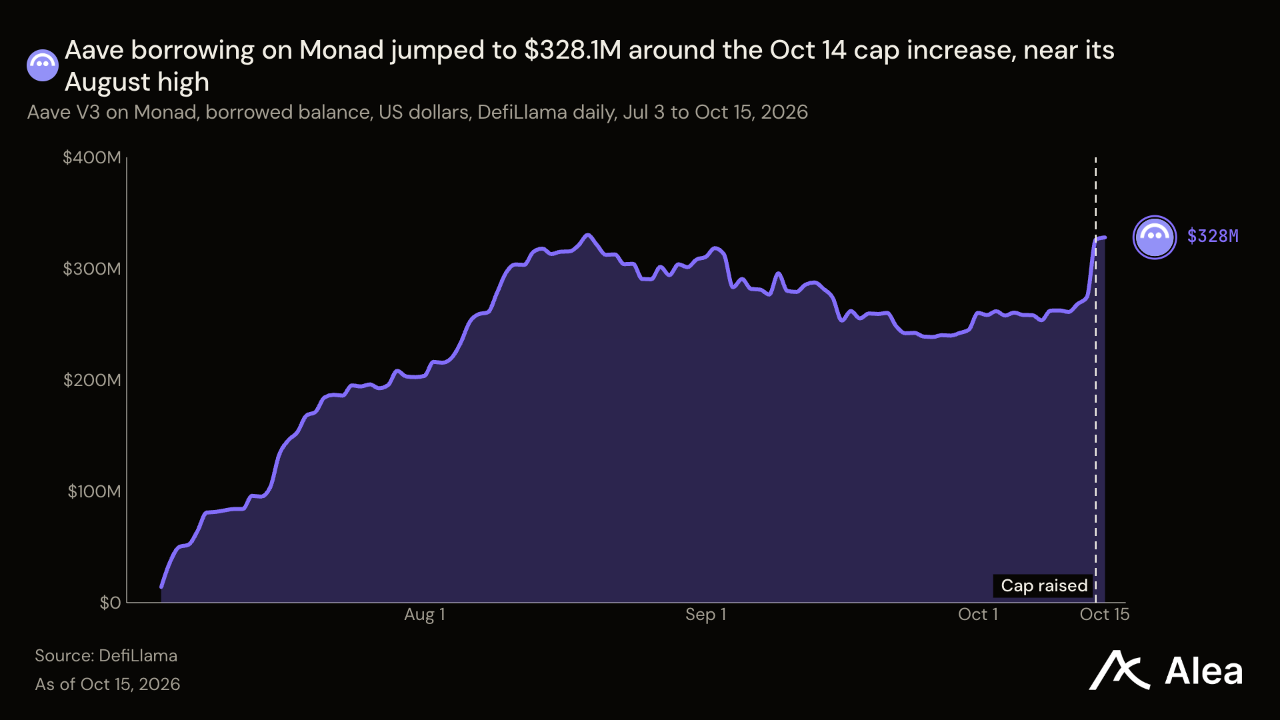
AAVE — 아베가 대출 금리를 올린 가운데 AAVE는 5.49% 하락한 156달러를 기록했다. 10월 13일 리스크 관리 담당자의 업데이트는 모든 V3 스테이블코인 금리 곡선의 첫 구간 기울기를 10bp 높였다. 차입자가 이 비용을 부담하며, DAO는 준비금 적립 비율에 따라 일부를 가져간다. 같은 업데이트는 모나드 USDC 시장의 공급량이 기존 한도의 90%에 도달하자 공급 한도를 2억5000만 USDC에서 3억5000만 USDC로 높였다. 변경 사항은 10월 14일 온체인에서 실행됐다. 늘어난 한도는 활용되지 않았다. USDC 공급액은 한도 상향 당시 약 2억2500만달러에서 금요일 약 2억400만달러로 줄었다. 10월 15일까지 한 달간 차입자가 낸 3850만달러 가운데 아베가 가져간 금액은 504만달러로, 직전 기간보다 4.8% 늘었다.
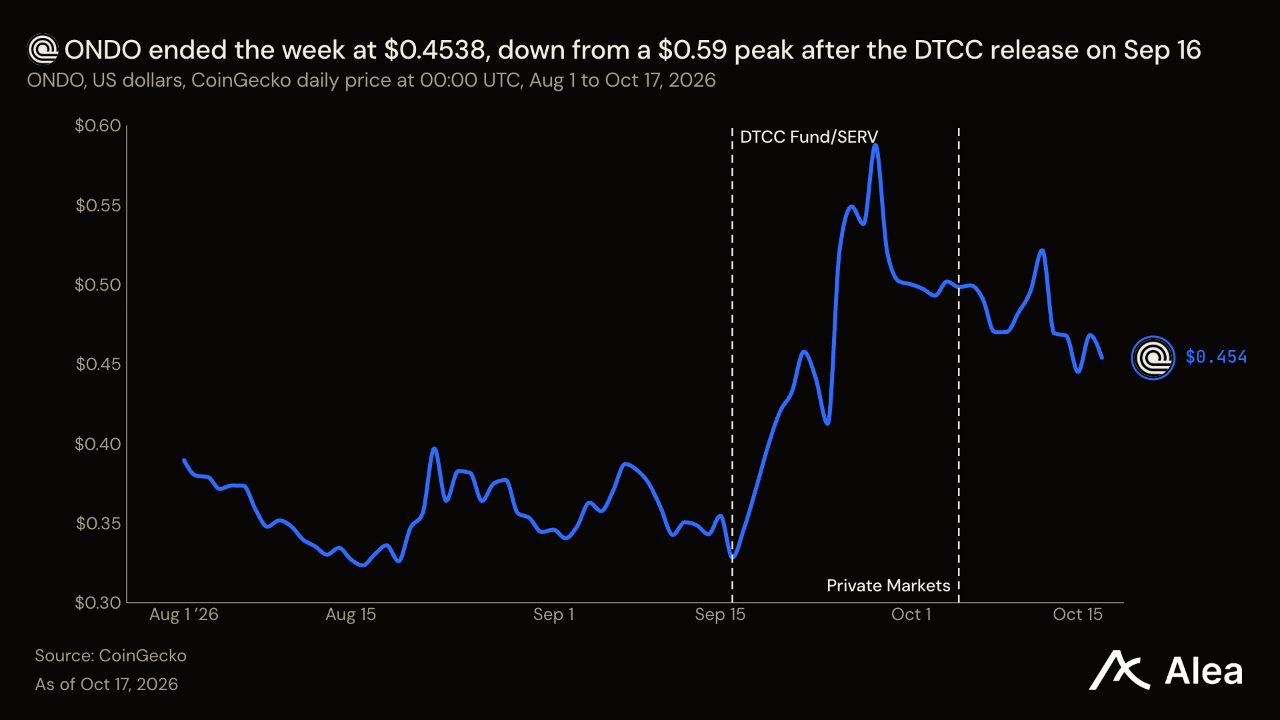
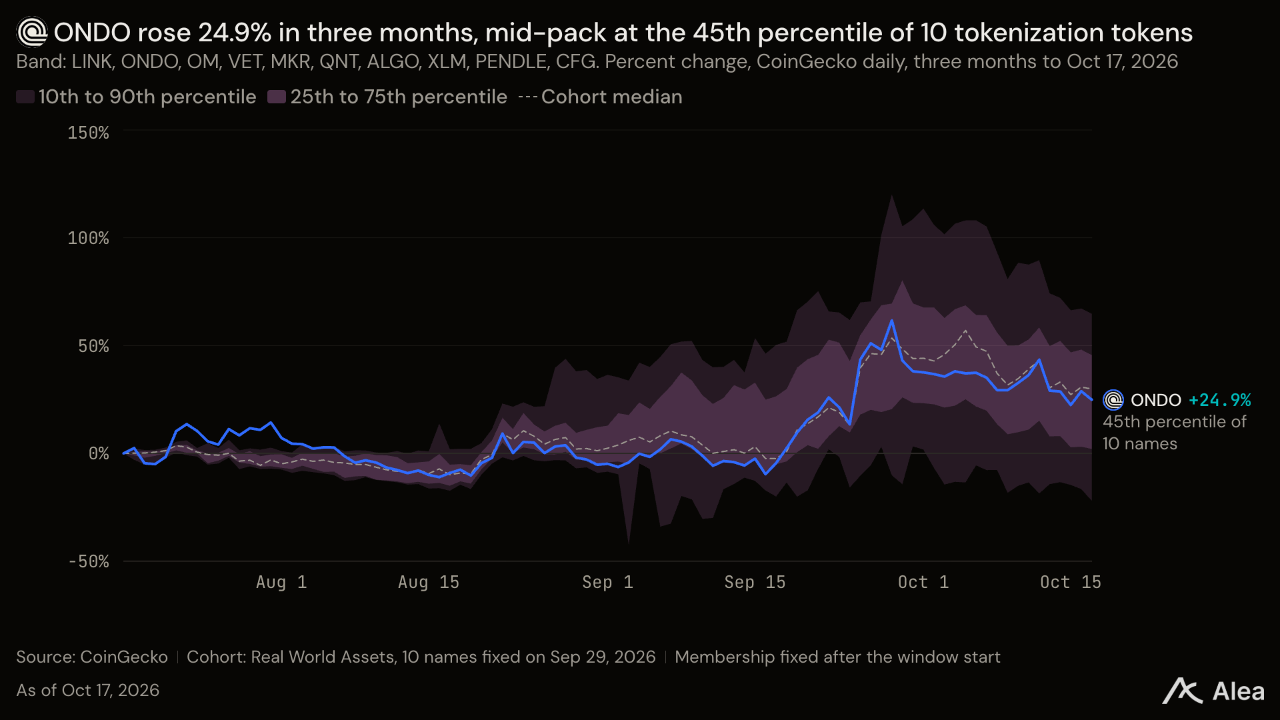
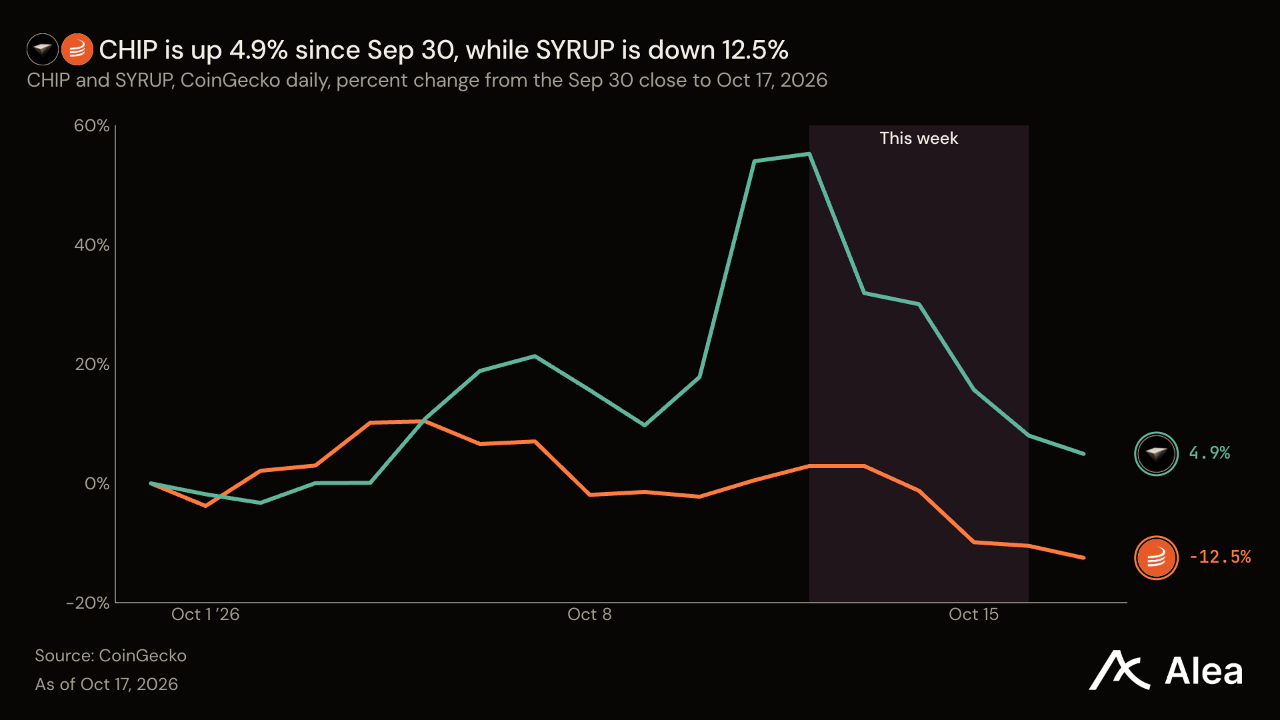
ONDO — ONDO는 9.39% 하락한 0.4535달러를 기록했다. 사업 부문은 가을에도 상품과 유통 채널 출시를 이어갔다. 온도는 10월 5일 Private Markets를 출시했다. 9월 16일 DTCC의 Fund/SERV가 온도를 첫 토큰화 회원사로 추가한 이후 다섯 번째 상품 또는 유통 채널 출시다. 이들 상품의 수익은 기업인 온도에 돌아가며, ONDO 보유자는 해당 수익에 대한 권리가 없다. 현금 수익과 연결되지 않은 만큼 토큰은 토큰화 업종과 함께 움직이며, 해당 업종은 매도세를 보였다. 같은 기간 PLUME은 14.04%, SYRUP은 17.59% 하락했다. ONDO는 두 토큰보다 선방했으며, 올해 들어 여전히 26.2% 오른 상태다.
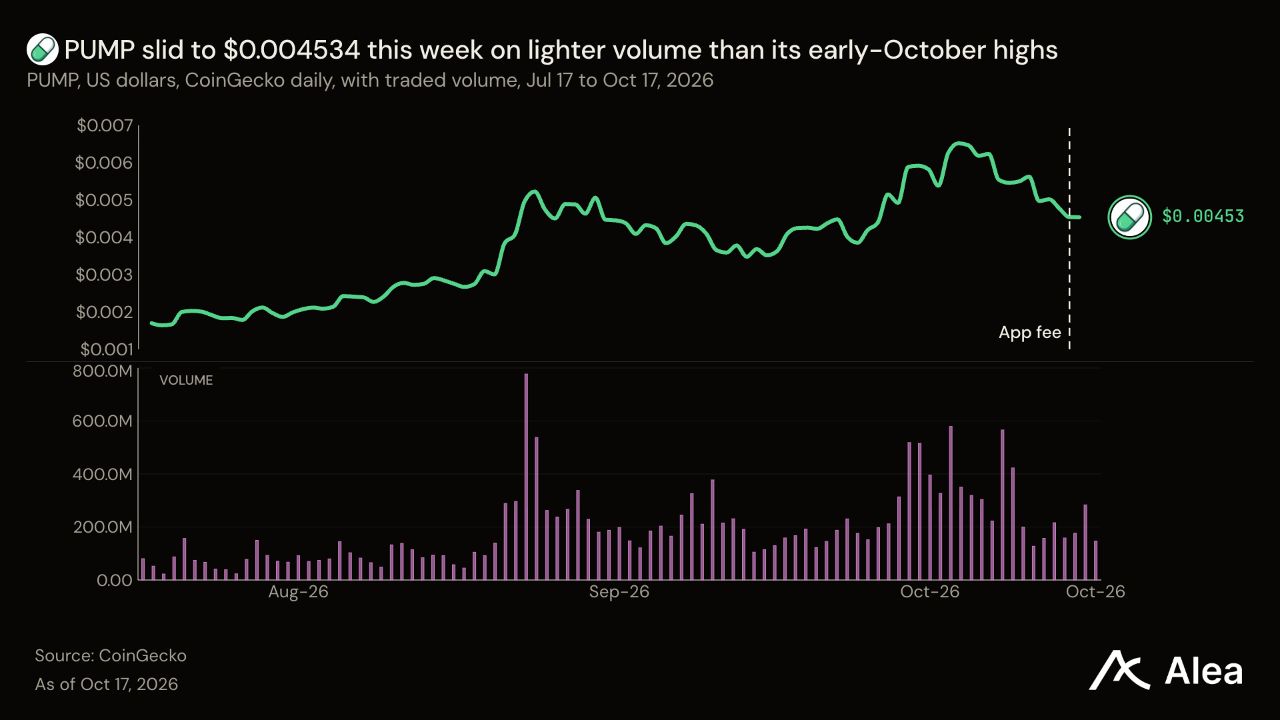
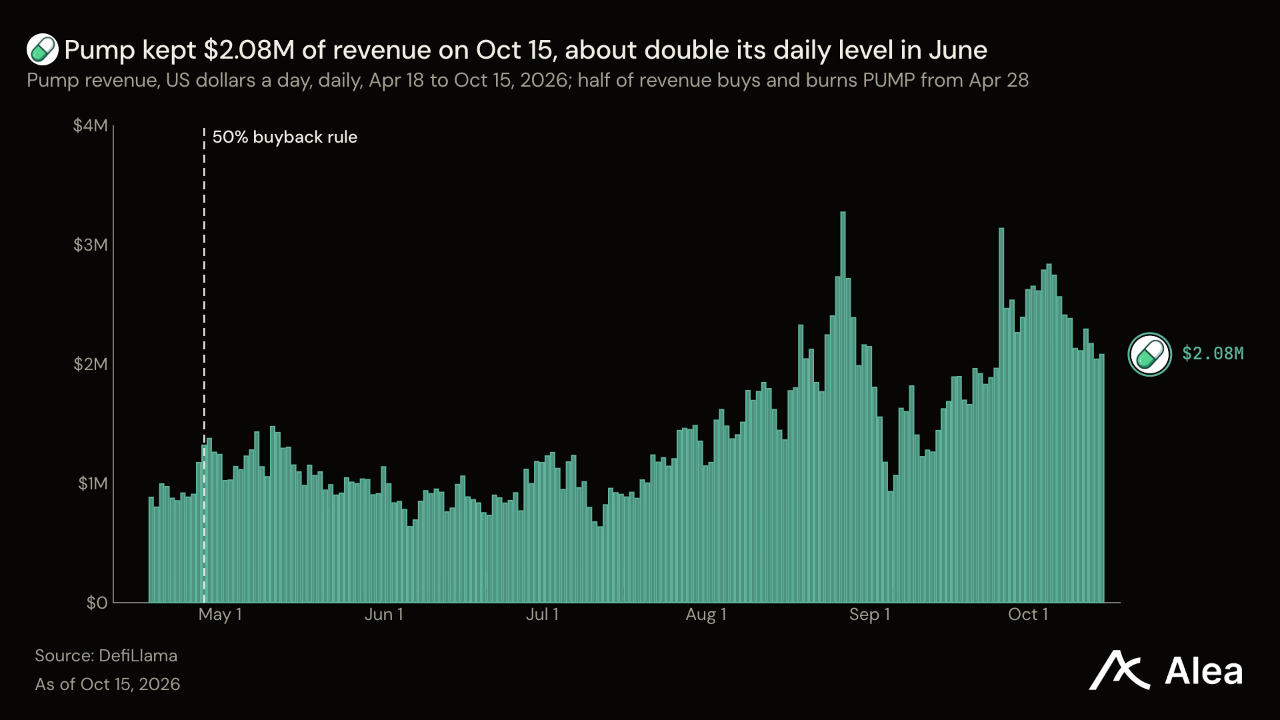
PUMP — PUMP는 21.97% 급락한 0.004344달러를 기록했다. 사업은 위축되지 않았다. 토큰 발행자와 거래자들이 수수료를 지불하면서 펌프는 9월 16일부터 10월 15일까지 직전 30일보다 21.7% 늘어난 6760만달러의 수익을 거뒀다. 수익의 절반은 시장에서 PUMP를 매입해 소각하는 데 쓰인다. 같은 30일간 매입액은 3040만달러로, 직전 30일보다 20.6% 증가했다. 이 속도가 유지되면 연간 약 3억7000만달러의 PUMP가 소각된다. 시가총액 22억달러의 약 17%다. 다만 일일 매입액은 수익에 따라 달라지며, 목요일에는 90만5000달러로 줄었다. 펌프가 지금까지 소각한 물량은 1721억 PUMP로, 총공급량의 17.2%다. 금요일 펌프는 거래 앱에 0.45%의 플랫폼 수수료를 도입했다. 해당 수익은 전액 추천 보상과 Callout Rewards 재원을 통해 앱 이용자에게 돌아간다. 현재 앱 거래량을 기준으로 이 수수료는 연간 약 4900만달러에 해당한다.
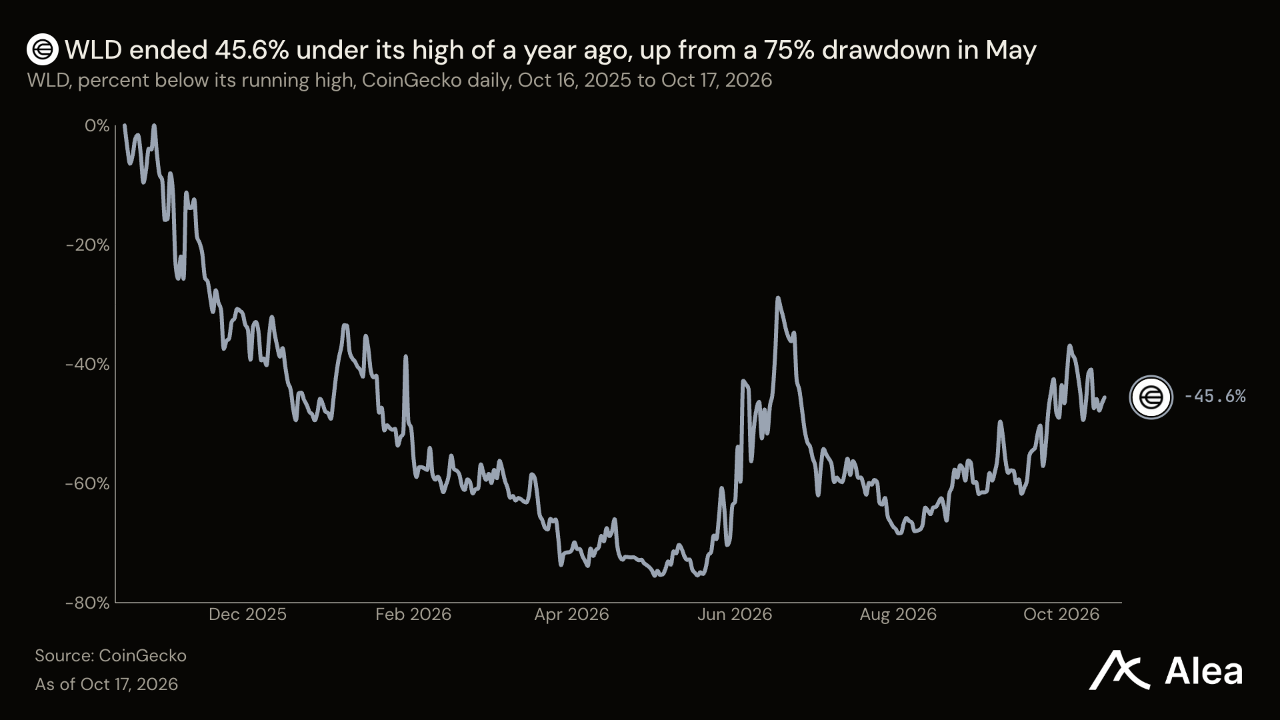
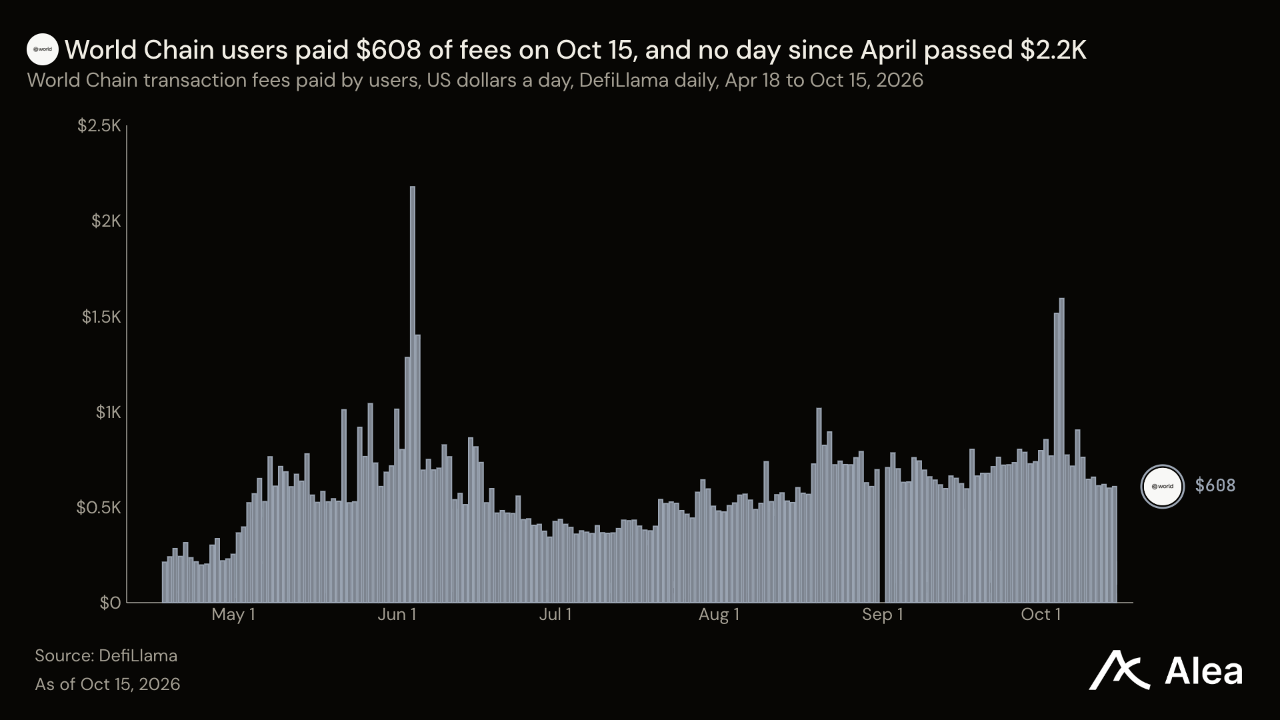
WLD — WLD는 6.42% 하락한 0.5018달러를 기록했다. 월드는 사람들이 이미 사용하는 소프트웨어에 World ID를 도입하는 작업을 이어가고 있다. 줌용 제품은 오브 인증을 받은 사람에게 회의 조기 접속 기능을 제공하지만, 아직 WLD 결제를 발생시키지는 않는다. 월드의 자체 설계 문서는 World ID 수수료를 향후 거버넌스 제안 사항으로 다룬다. 이에 따라 현재 토큰은 현금 수익보다 보급 범위를 기준으로 시장의 평가를 받고 있다. 유통 물량도 부담이다. 유통 중인 토큰의 가치는 완전희석가치의 약 38%이며, 나머지는 앞으로 시장에 나와야 한다.
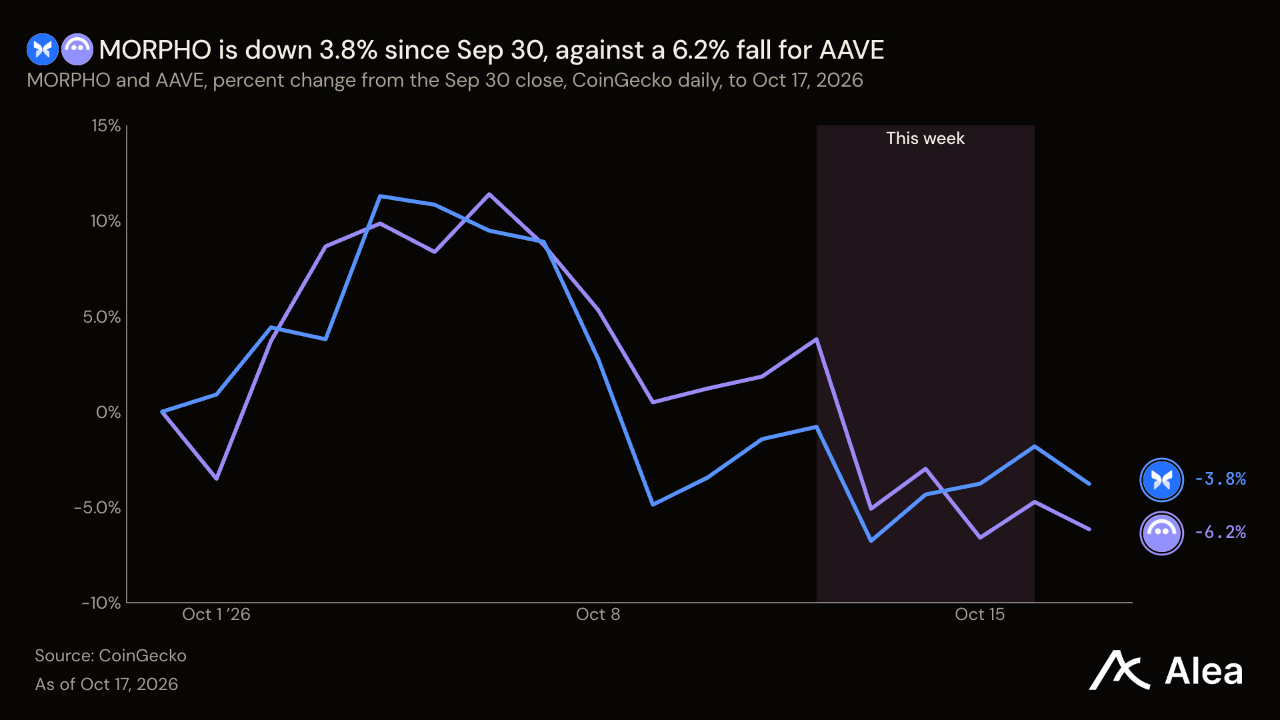
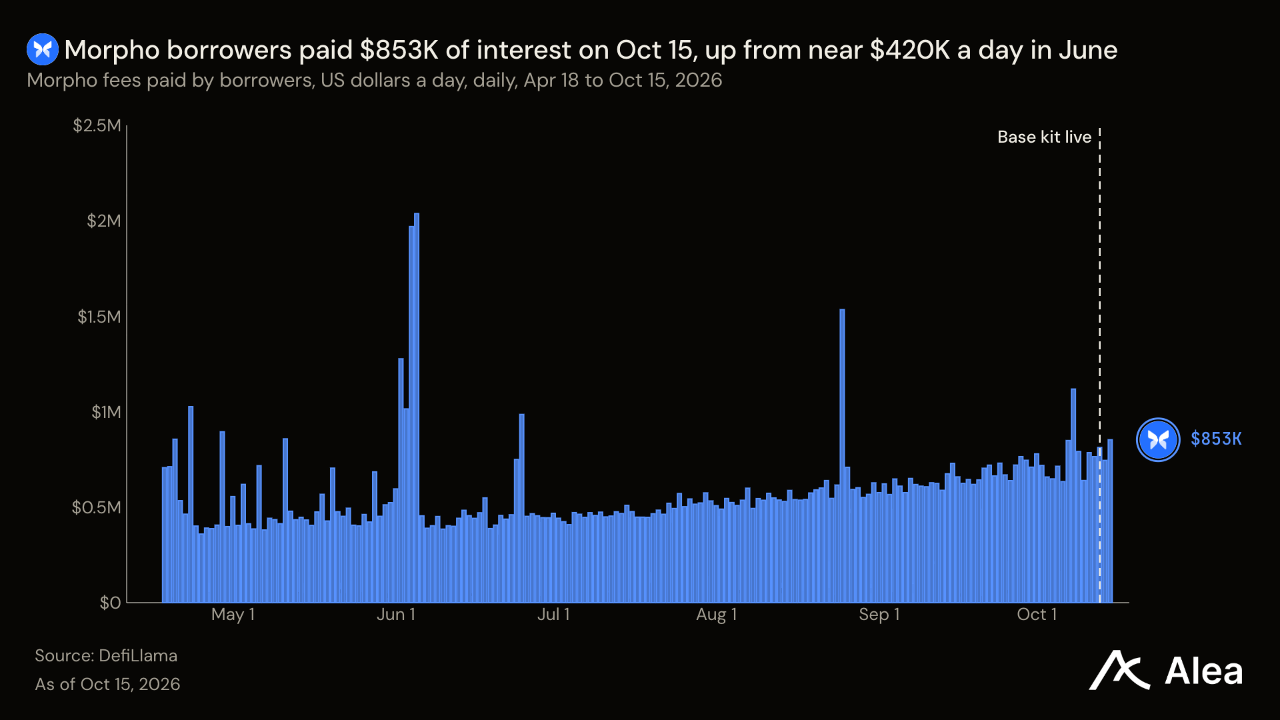
MORPHO — MORPHO는 4.28% 하락한 2.35달러를 기록했다. 예치금이 문제는 아니다. 10월 13일 예치금은 역대 최고인 170억달러를 넘어섰고, 목요일 공급 잔액은 166억5000만달러로 집계됐다. 6월 30일보다 62% 늘어난 규모다. 같은 날 베이스의 Earn & Borrow 키트도 출시됐다. 대출액은 56억4000만달러로 자금 이용률은 33.9%였다. 6월 말 35.4%보다 낮아져 신규 유입 자금 가운데 운용되지 않는 비중이 커졌다. MORPHO 보유자는 이자를 전혀 받지 않는다. 차입자가 내는 이자는 예치자와 볼트 큐레이터에게 돌아가며, 모포는 프로토콜 수익을 거두지 않는다.
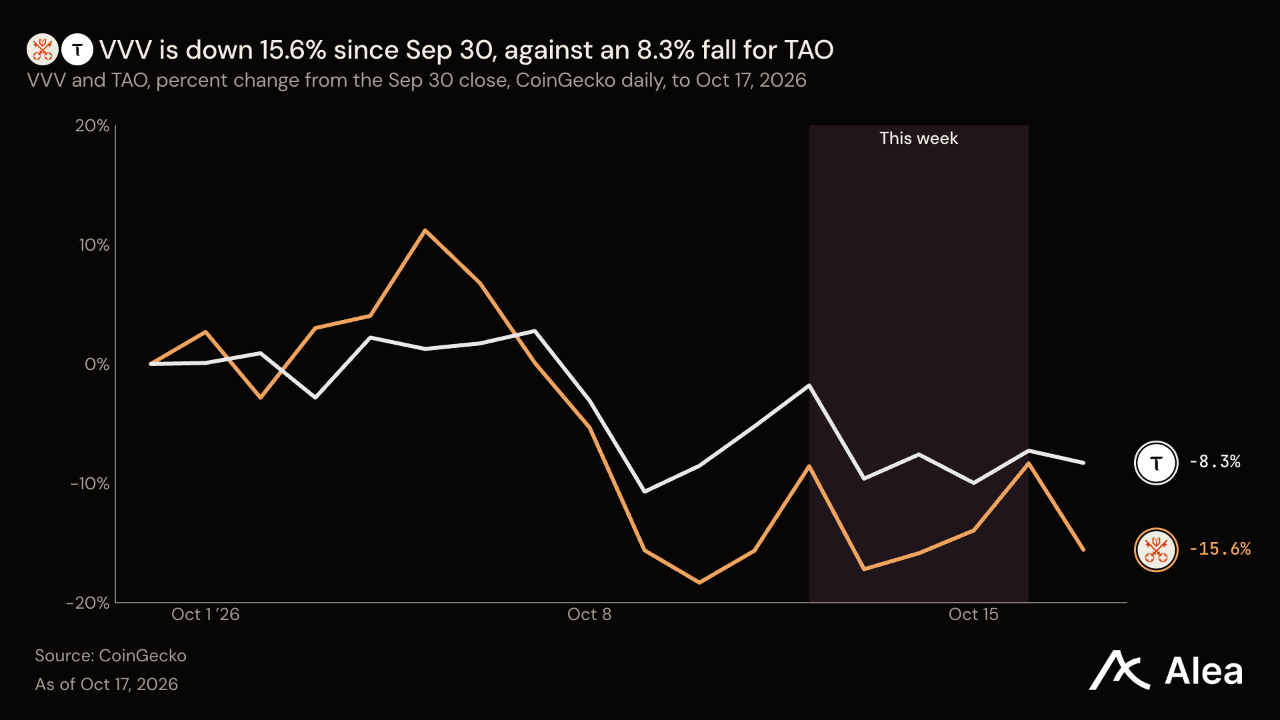
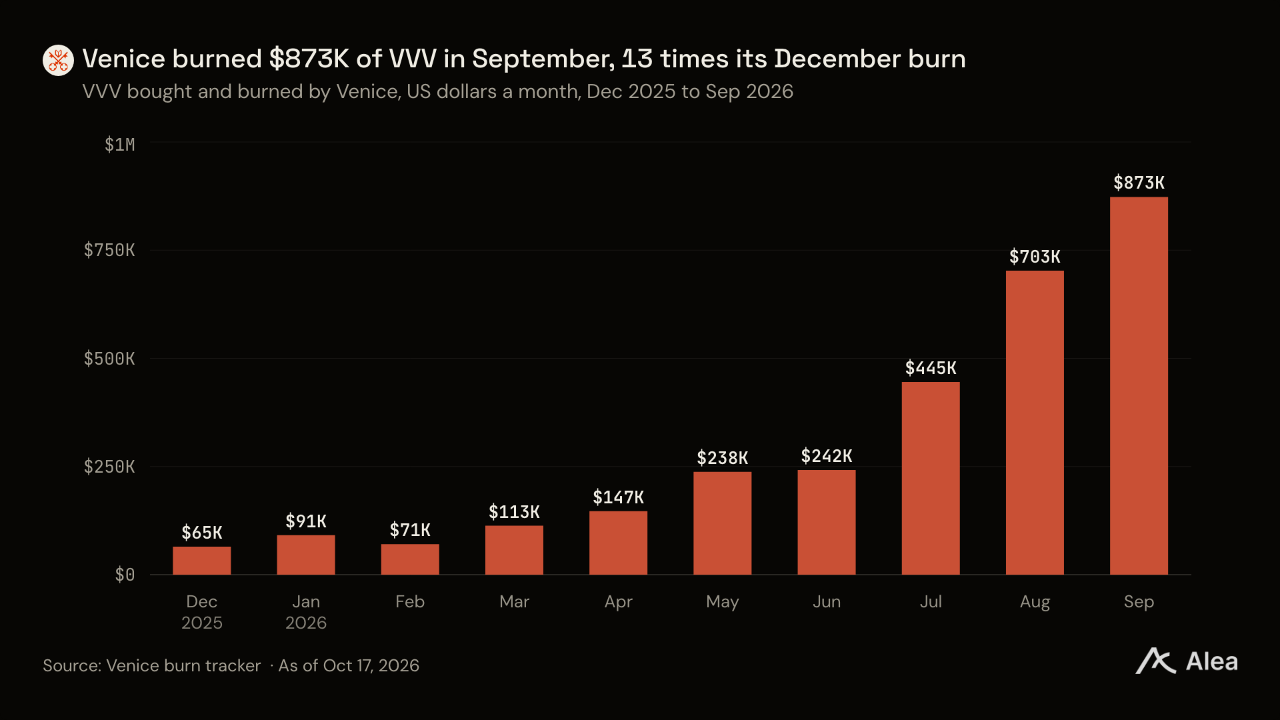
VVV — VVV는 4.67% 하락한 22.85달러를 기록했다. 주 초반 상승했지만 금요일 8.79% 떨어지면서 주간 하락분 전체가 이날 발생했다. 베니스는 유료로 이용할 수 있는 모델을 계속 늘리고 있으며, 10월 15일 메타의 Muse Wonder와 Muse Spark, 텐센트의 Hy4 Preview를 추가했다. 베니스는 9월에 전월보다 24% 늘어난 87만3000달러의 VVV를 매입해 소각했다. 구독 및 API 수익은 오프체인에서 정산된다. 신규 발행량은 여전히 소각량을 웃돈다. 10월 11일까지 4주간 총공급량은 14만3300 VVV 증가했다. 금요일 가격으로 약 330만달러다.
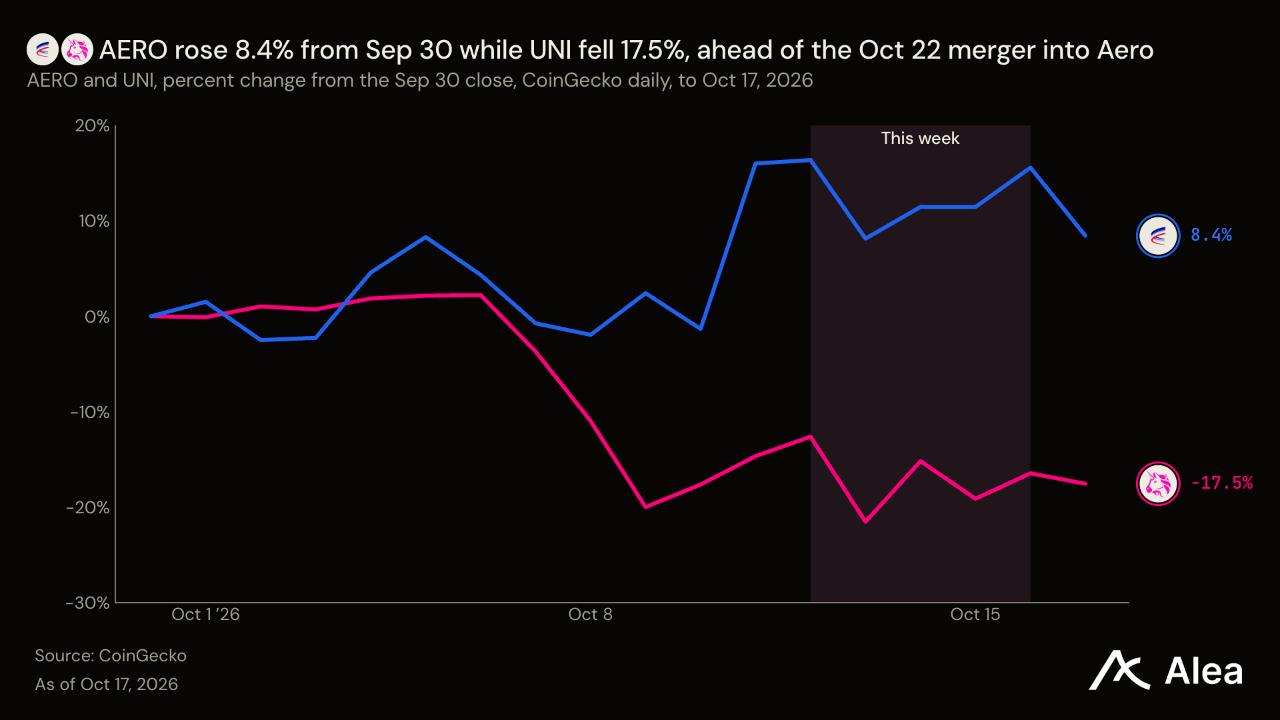
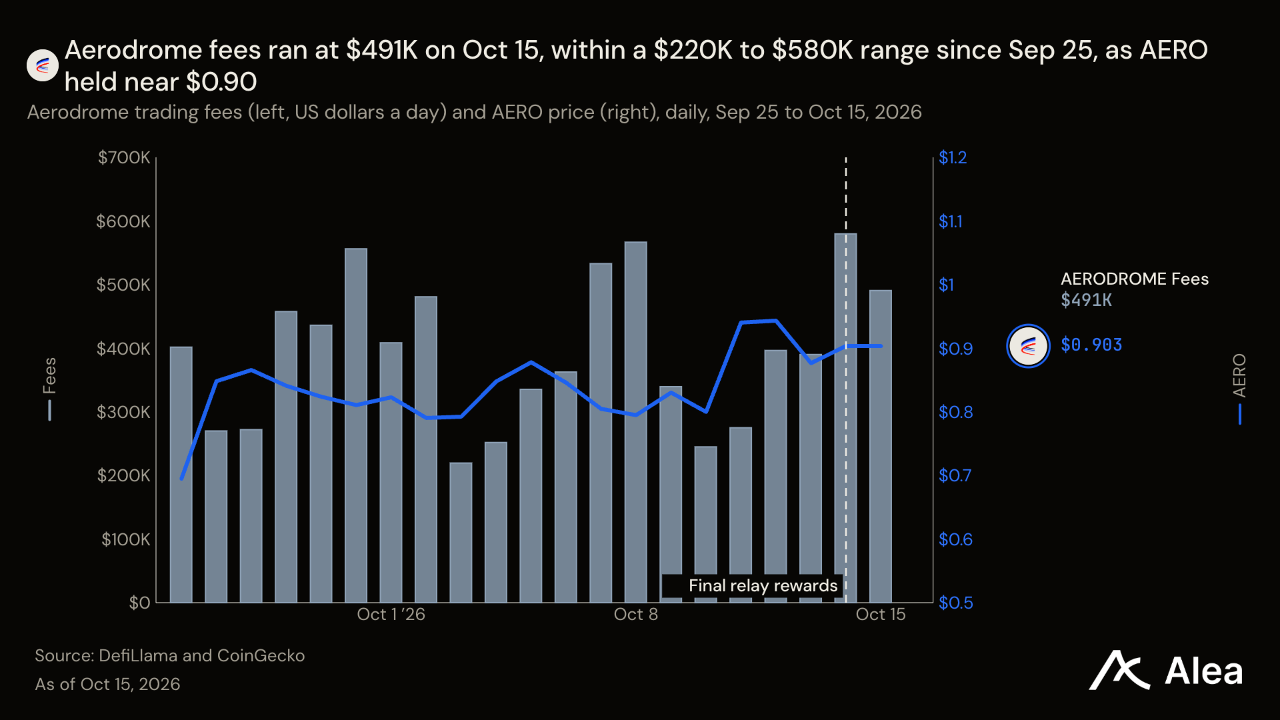
AERO — AERO는 3.14% 하락한 0.873달러를 기록했지만, 여전히 9월 30일 종가보다 6.1% 높은 수준이다. 토큰 체계 개편이 며칠 앞으로 다가왔다. 10월 22일 00:00 UTC에 에어로드롬과 벨로드롬은 Aero로 통합된다. VELO는 1개당 0.044 AERO로 전환되고 기존 발행은 종료된다. 새로운 AERO 발행은 예상 실질 연간 인플레이션율 12%로 시작하며, 상한은 20%다. 락업 참여자는 sAERO 보유자로 전환되며, 계속해서 보유 비중에 따라 풀 수익을 배분받는다. 이 수익은 감소했다. 락업 참여자들이 10월 15일까지 30일간 받은 거래 수수료는 821만달러로, 전월보다 40.6% 줄었다. 이 속도라면 연간 수익은 약 1억달러다. 시가총액 8억7700만달러의 11.4%로, 이들이 감당할 인플레이션율에 근접한다.
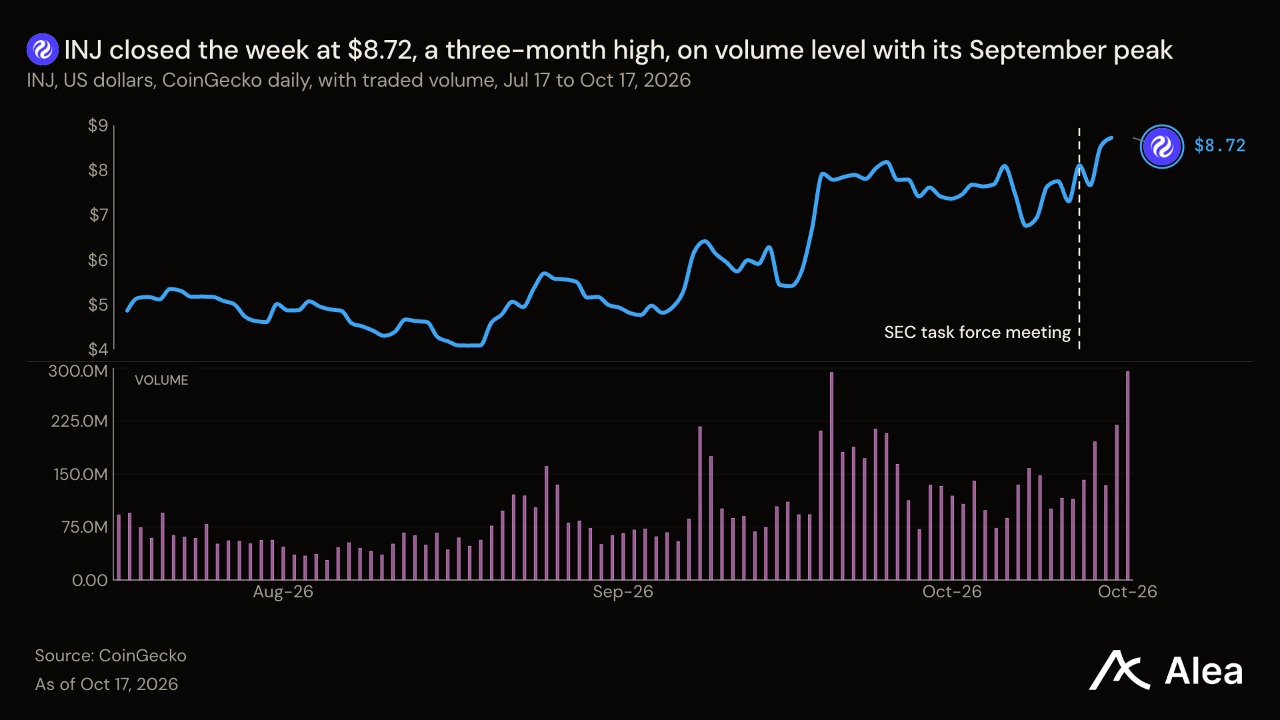
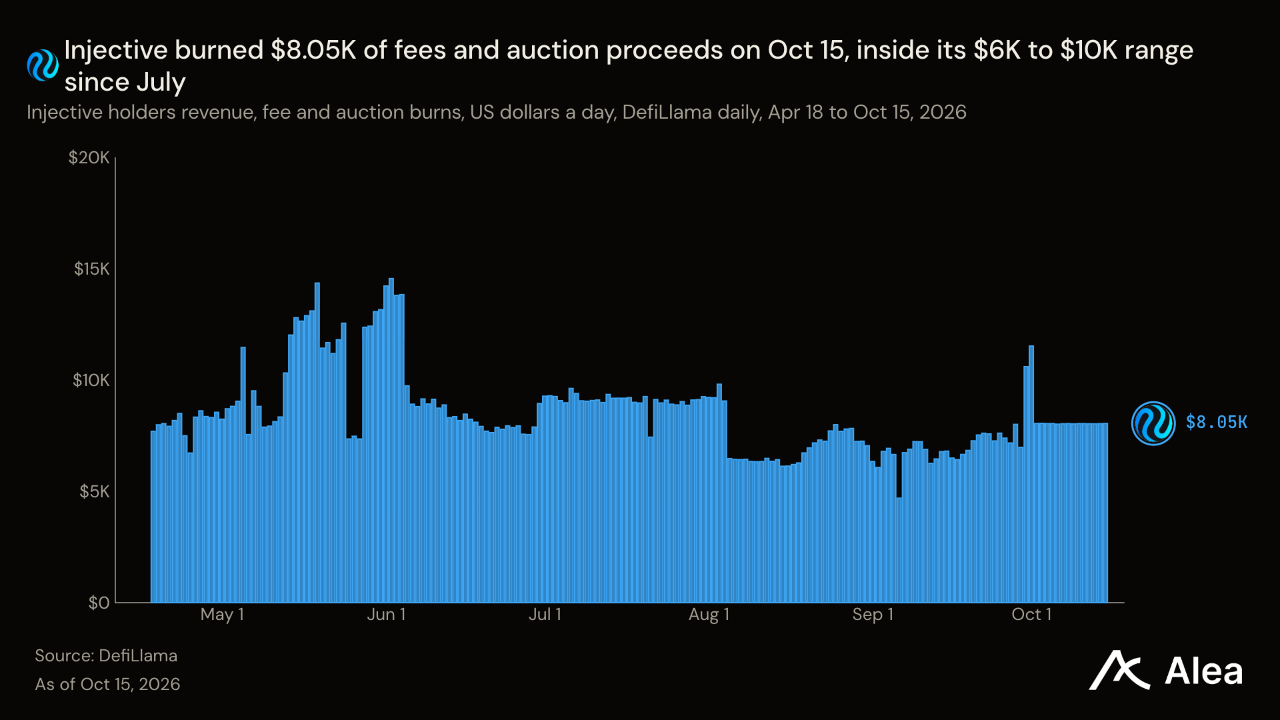
INJ — INJ는 10.27% 상승한 8.69달러로, 이 그룹에서 유일하게 올랐다. 상승은 10월 15일 14:00 UTC 무렵 시작됐으며, 두 시간 뒤 인젝티브는 팀이 워싱턴에서 규제 당국자들을 만났다고 밝혔다. SEC 암호화폐 태스크포스는 이 가운데 10월 14일 인젝티브 랩스 및 블록체인 협회와 진행한 회의를 기록했다. 회의 주제는 SEC가 제안한 명의개서대리인 규정이었다. 실무진과의 회의가 어떤 승인도 의미하지는 않는다. 펀드를 통한 투자 경로는 여전히 대기 중이다. 인젝티브의 일정 안내는 캐너리의 스테이킹 INJ ETF인 INJC가 미국 최초의 INJ ETF로 “곧” 상장된다고 설명한다. 토큰 자체의 현금흐름은 작다. 지난 한 달간 수수료 및 경매를 통한 소각액은 전월보다 13.7% 늘어난 23만5000달러였다. 연율로 환산하면 시가총액 8억6900만달러의 약 0.3%다.
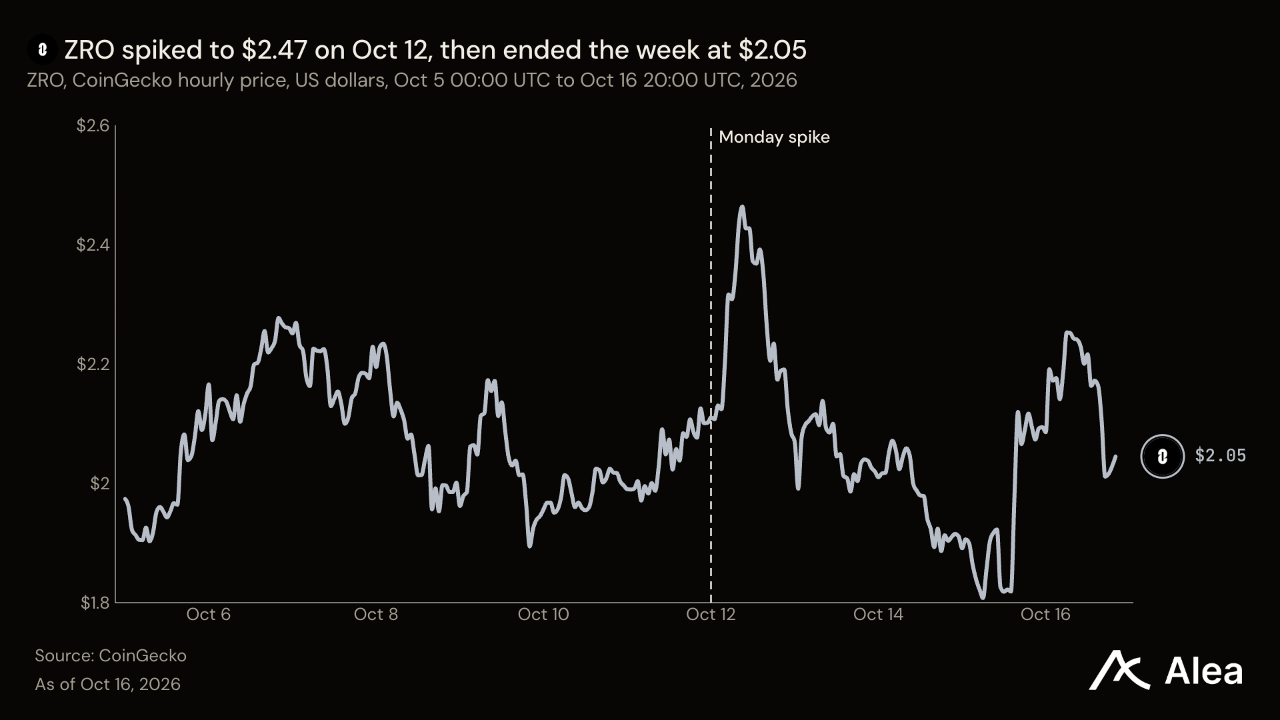
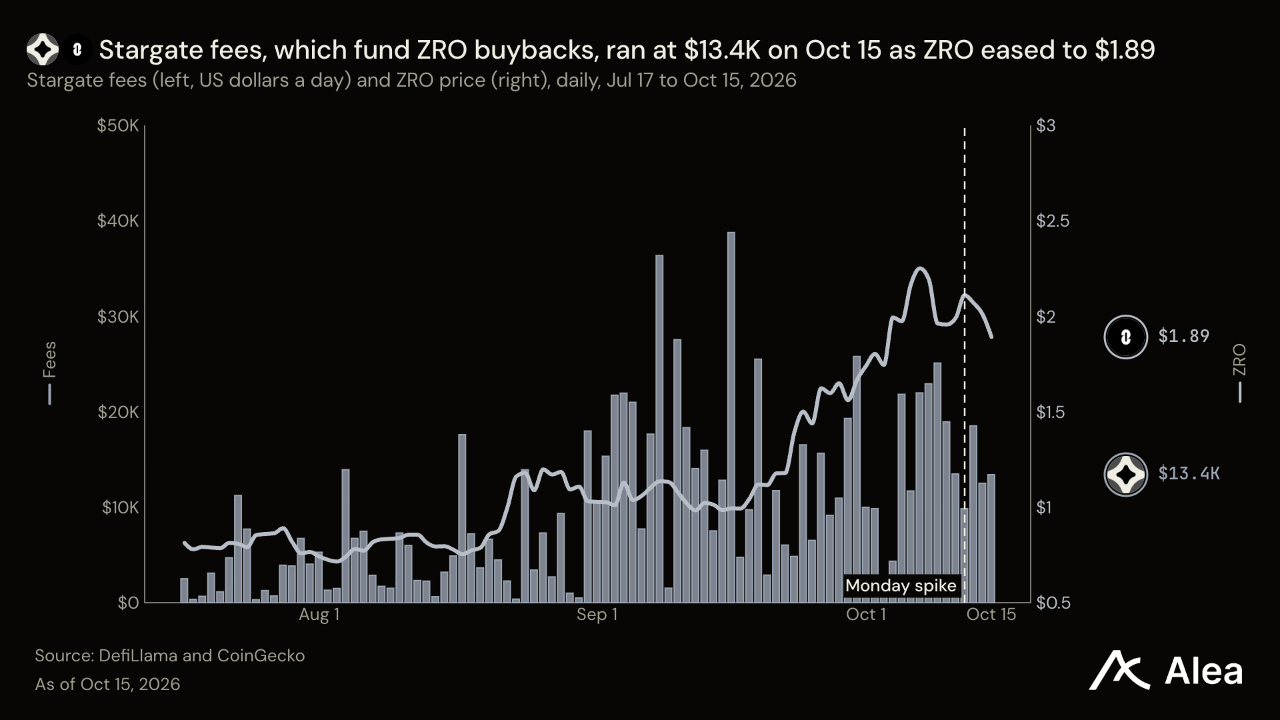
ZRO — ZRO는 15.38% 하락한 2.05달러를 기록했다. 주간 집계가 월요일 급등 구간에서 시작된 영향이다. 이날 토큰 가격은 2.48달러까지 올랐다가 2.07달러에 마감했다. BTC의 1.18% 하락에 ZRO의 120일 베타 0.81을 적용하면 설명되는 하락분은 1%포인트 미만이다. 주간 마감은 예정된 물량 공급일을 나흘 앞둔 시점이었다. 핵심 기여자들의 물량은 10월 20일 풀린다. 반대편의 매수 수요는 단일 상품에서 발생한 현금 수익으로 충당된다. 스타게이트 수익으로 9월에 매입한 ZRO는 35만1543달러 규모로, 8월 19만3467달러보다 늘었다. 그러나 가격 상승으로 매입 예산이 커졌음에도 매입 수량은 18만3904개에서 16만2433개로 줄었다. 프로토콜 수수료 전환이 비활성화돼 있어, 보유자에게 돌아가는 것은 이러한 매입 효과이며 모든 레이어제로 메시지에서 발생하는 수익에 대한 권리는 아니다. ZRO는 여전히 9월 30일 종가보다 17.69% 높은 수준이다. 자체 블록체인 제로의 출시도 가까워졌으며, 4분기로 예상된다.
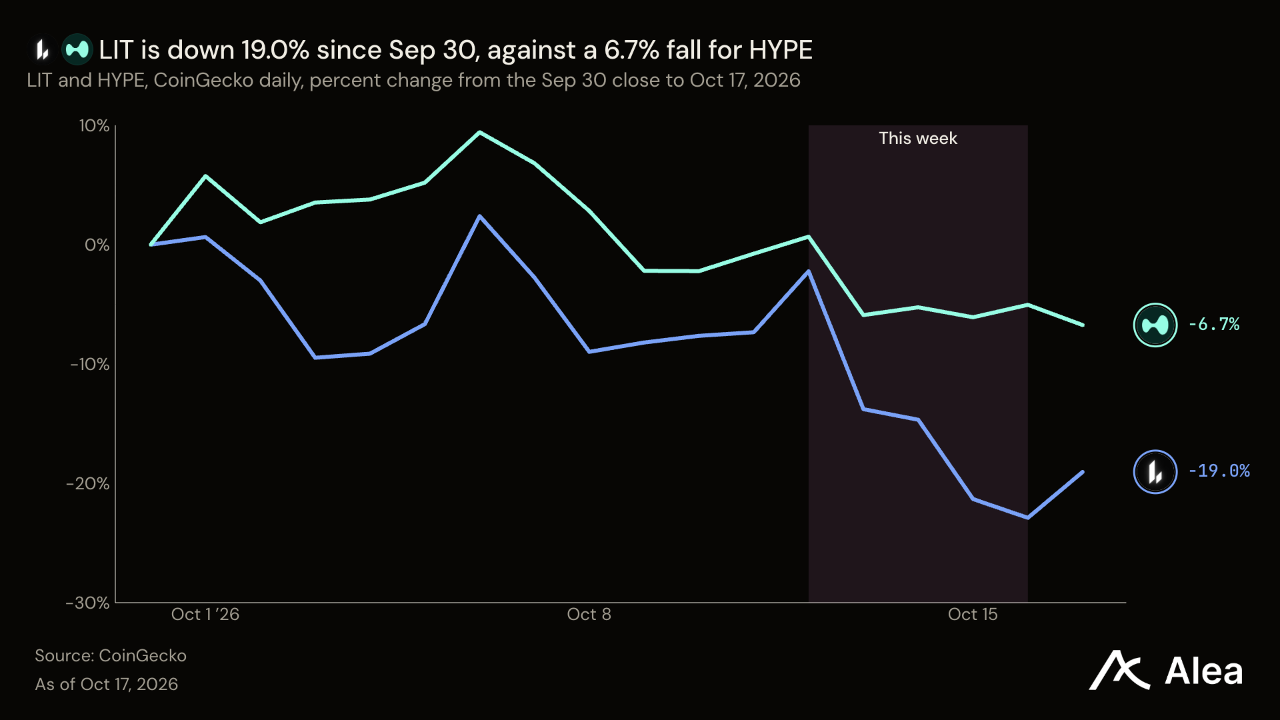
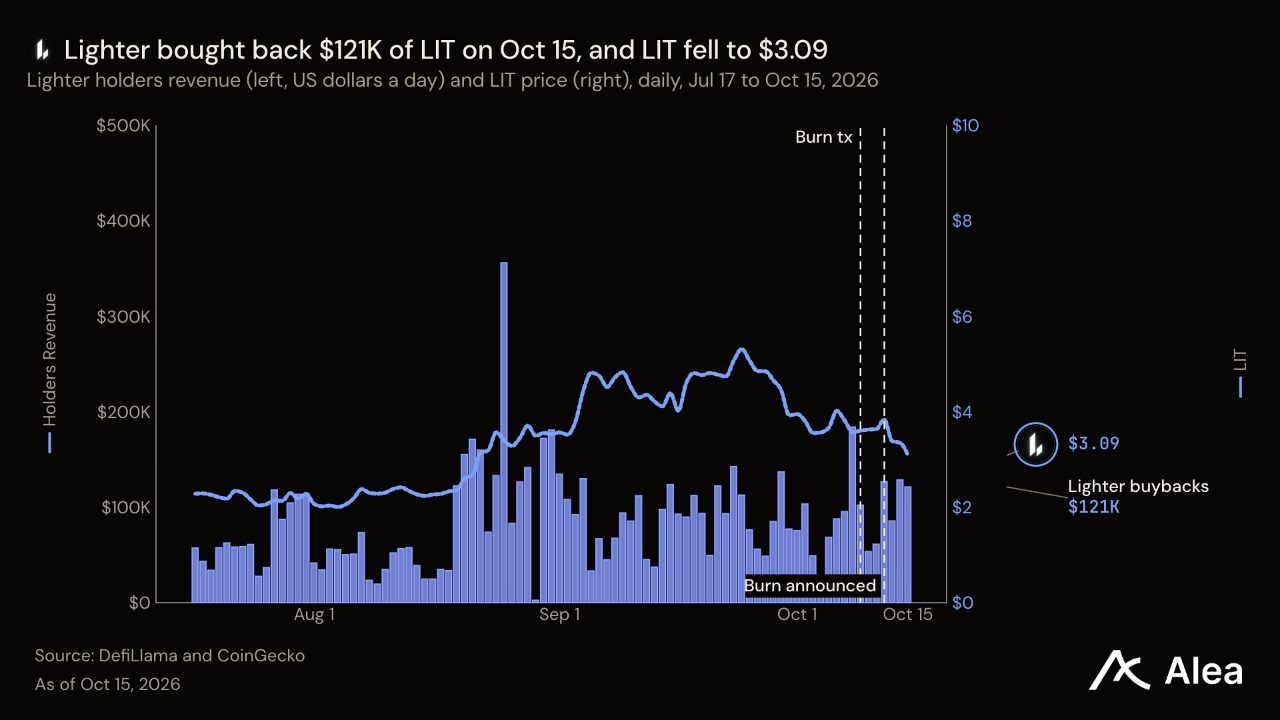
LIT — LIT는 14.83% 하락한 3.13달러를 기록했다. 트레저리는 10월 9일 3분기 바이백으로 확보한 245만 LIT를 소각했고, 라이터는 월요일 거래 시작 몇 시간 전인 10월 12일 이를 발표했다. 사업은 계속 성장했다. 10월 15일까지 30일간 라이터 수익은 490만달러로 집계됐다. 직전 30일보다 9.6% 증가했다. 거래자가 수수료를 내면 트레저리는 그중 일부로 LIT를 매입해 소각한다. 시가총액 7억9800만달러는 해당 수익을 연율로 환산한 금액의 약 13배다.
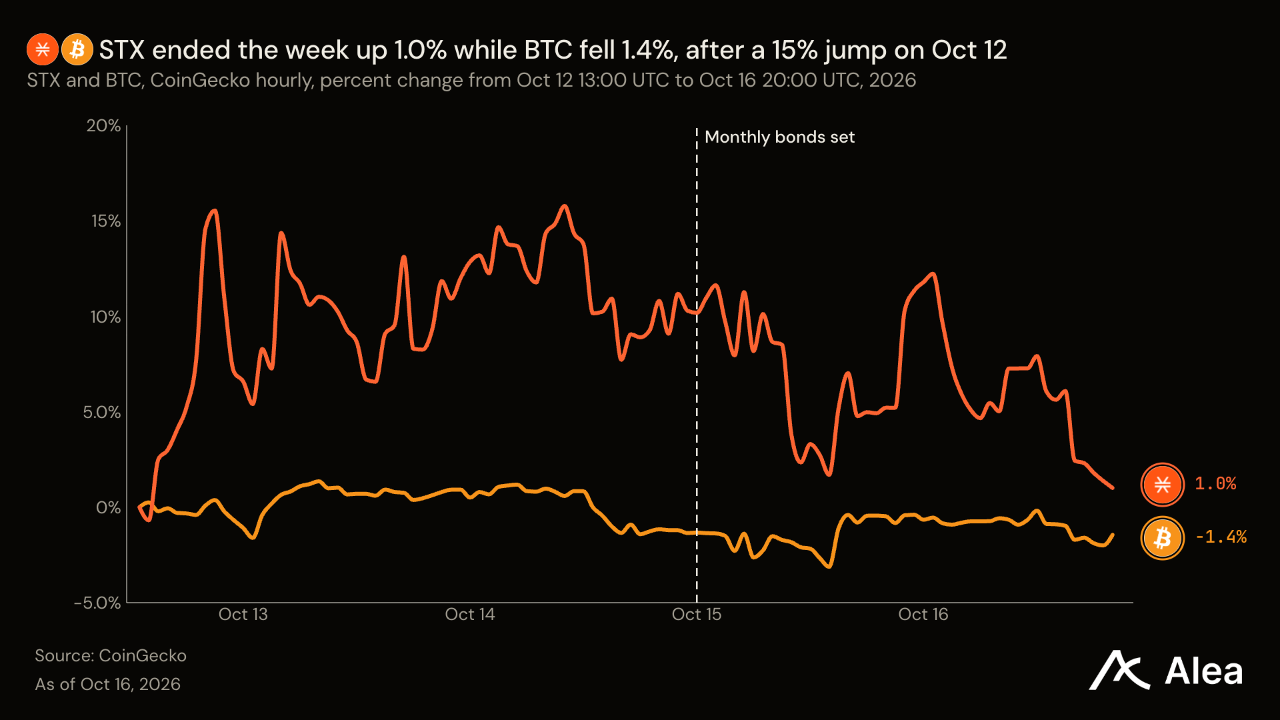
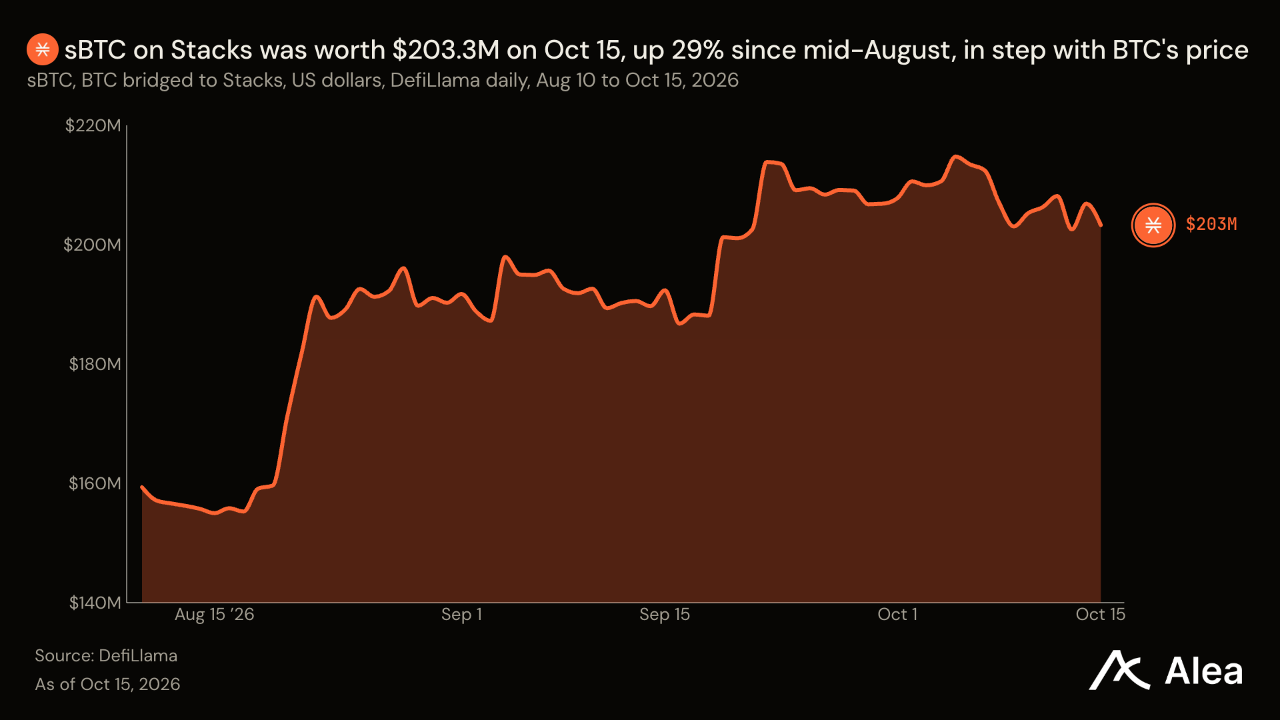
STX — BTC가 1.18% 하락한 가운데 STX는 2.29% 상승한 0.3889달러를 기록했다. 120일 베타 1.44를 적용하면 BTC의 주간 움직임에 따른 예상 하락률은 1.70%였다. STX는 이를 약 4%포인트 웃도는 성과를 냈다. 두 번째 비트코인 스테이킹 채권은 10월 12일 한도인 500 BTC를 모두 채웠으며, 여기에 670만 STX 이상이 함께 예치됐다. 앞서 Bond 1은 230 BTC로 마감됐다. 스택스는 11월 10일 전후 Bond 3부터 매월 채권을 발행하기로 정했다. 이를 통해 매달 BTC 수요를 새롭게 확인할 수 있다. 수익의 재원은 비트코인 채굴자가 제공한다. 채굴자들은 STX 블록 보상을 얻기 위해 BTC를 지출하며, 채권 예치자는 6개월간 연율 3%를 목표로 해당 BTC를 받는다.
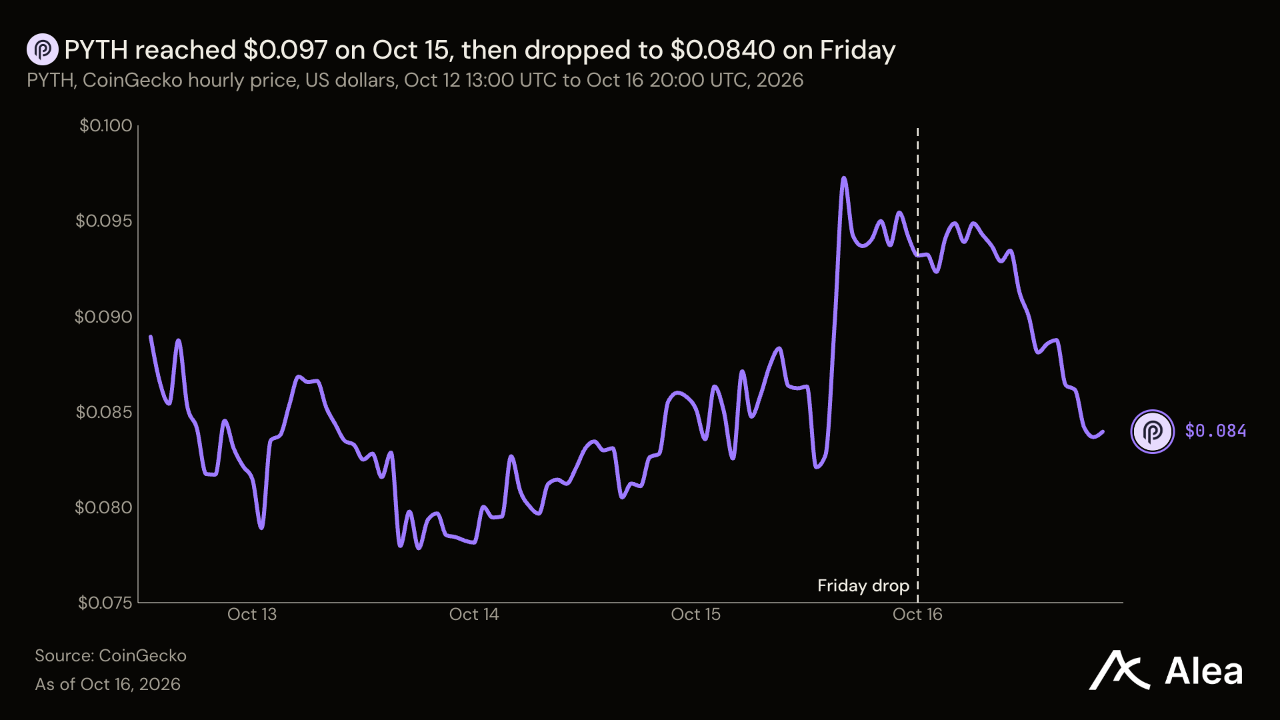
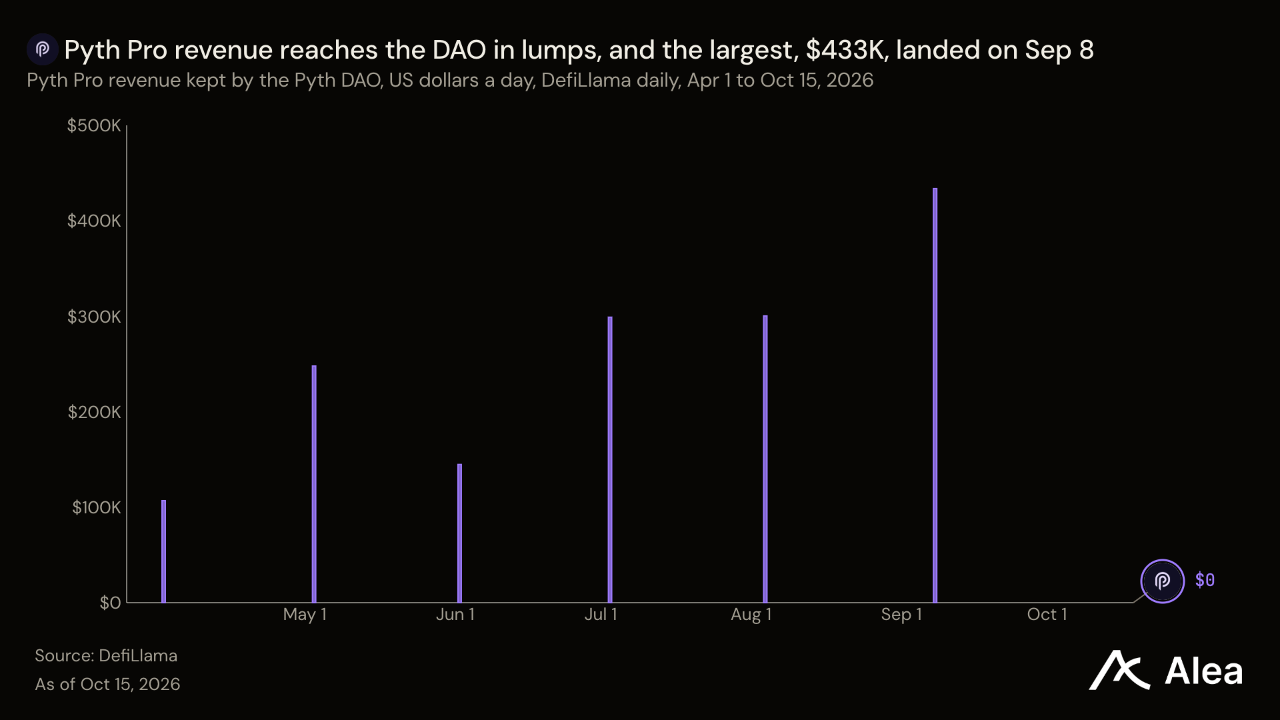
PYTH — PYTH는 2.46% 하락한 0.08406달러를 기록했다. 주중 상승했지만 금요일 11.51% 급락하며 주간 하락분 전체가 발생했다. 현재 피스의 보유 가치를 뒷받침하는 근거는 하나의 규칙에 달려 있다. 10월 8일부터 DAO는 피스 상품에서 받는 자금 전액을 PYTH 매입에 투입한다. 기존에는 PYTH를 제외한 트레저리 자산의 3분의 1을 매달 투입했다. 고객은 데이터 이용료를 내며, DAO는 자신이 소유한 상품 수익의 60%를 가져간다. Pyth Pro에서 DAO 몫은 2분기 50만달러에서 3분기 103만달러로 두 배 늘었다. 다만 9월 8일 하루에 분기 수익의 42%가 발생했다. 발표 당시 준비금에는 4200만 PYTH가 보유돼 있었다. 금요일 종가로 약 350만달러다. 새 규칙에 따른 첫 매입일은 9월 30일이다.
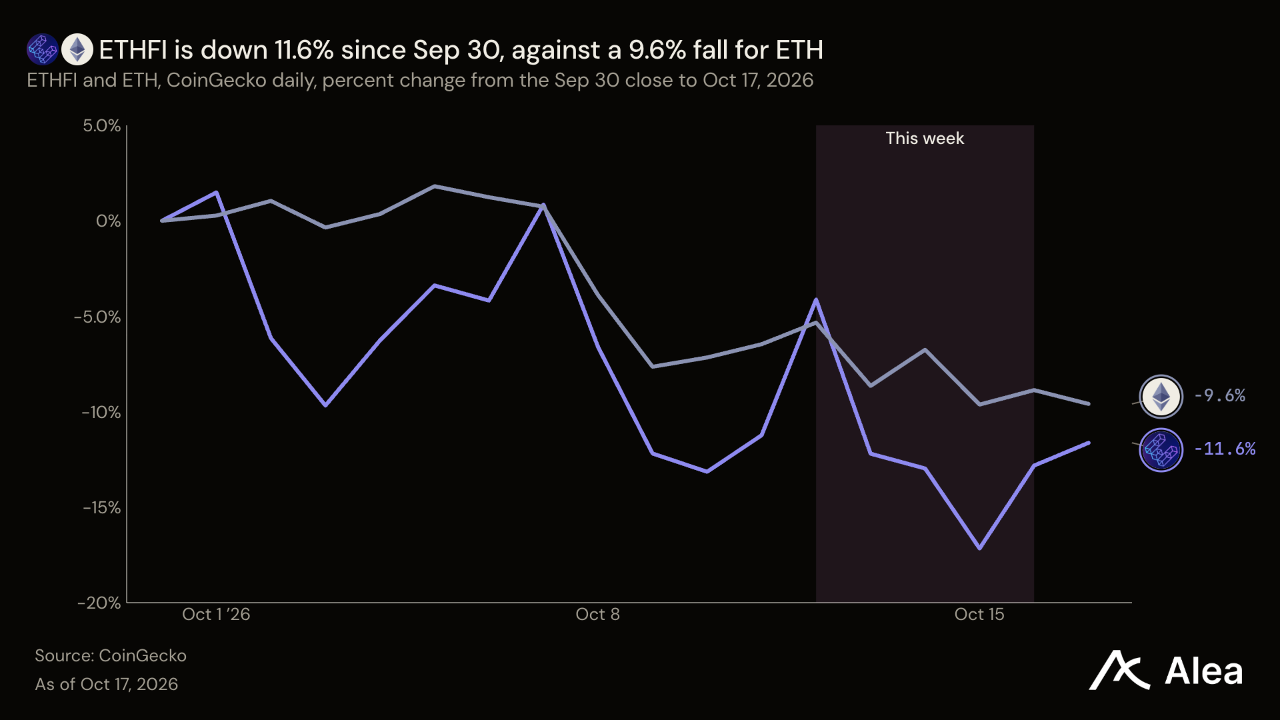
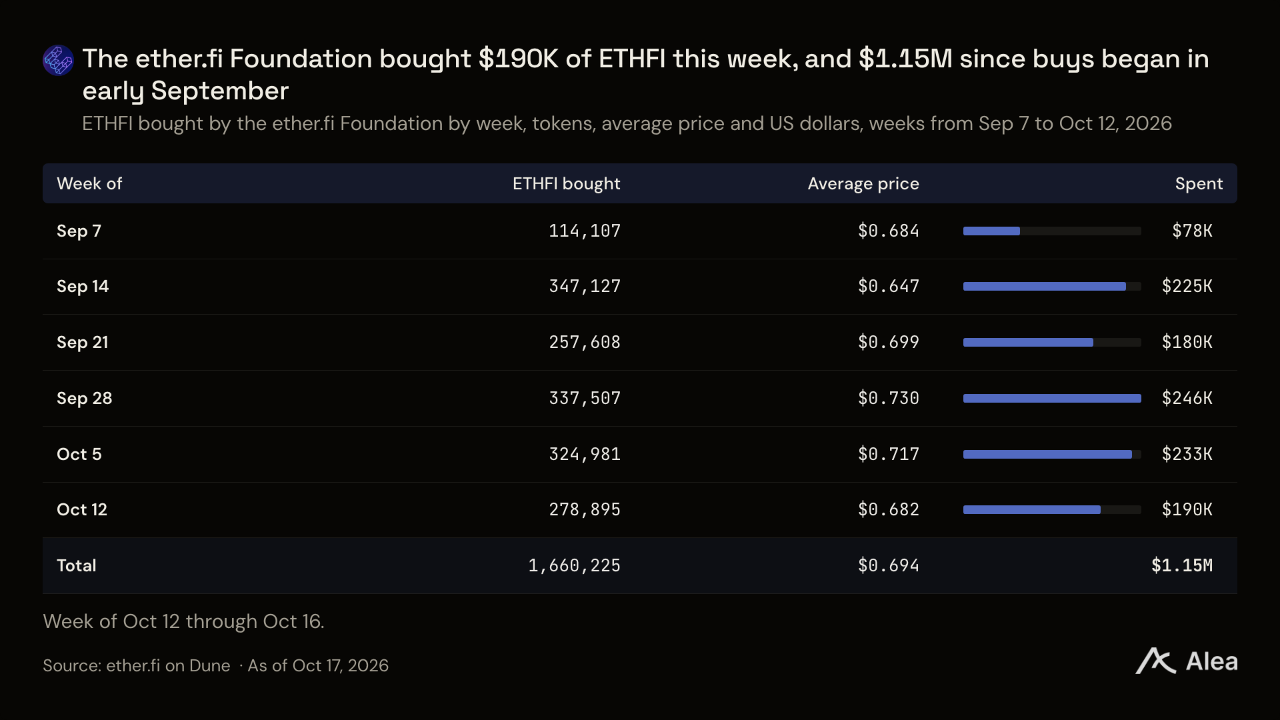
ETHFI — ETHFI는 5.8% 하락한 0.6752달러로, ETH의 4.49% 하락률과 비슷한 흐름을 보였다. 10월 15일까지 30일간 이더파이의 총수수료는 직전 30일보다 10.2% 감소한 1242만달러였다. 반면 자체적으로 가져가는 수익은 5.7% 증가한 381만달러였다. 이용자는 스테이킹, 볼트, 카드 수수료를 지불한다. 바이백 규칙에 따라 재단은 매주 eETH 출금 수수료 전액을 ETHFI 매입에 사용한다. 여기에 카드 결제, 스왑, 대출, 스테이킹 수익 등 더 넓은 수익원을 활용해 매월 재량에 따른 추가 매입을 진행하며, 해당 토큰은 sETHFI 스테이킹 참여자에게 돌아간다. 재단은 이번 주 약 19만달러로 27만8895 ETHFI를 매입했다. 9월 초 매입을 시작한 이후 누적 매입량은 166만 ETHFI, 매입액은 115만달러다. 최근 4주간의 속도인 주당 약 21만2000달러를 기준으로 하면 이 프로그램은 연간 시가총액의 1.7%를 매입한다. 이더파이는 10월 12일 제리온 지갑에 weETH 스테이킹과 Liquid ETH 볼트를 도입했다. 시가총액 6억5600만달러는 연율 환산 수익의 약 14배로, LIT의 배수와 비슷하다.
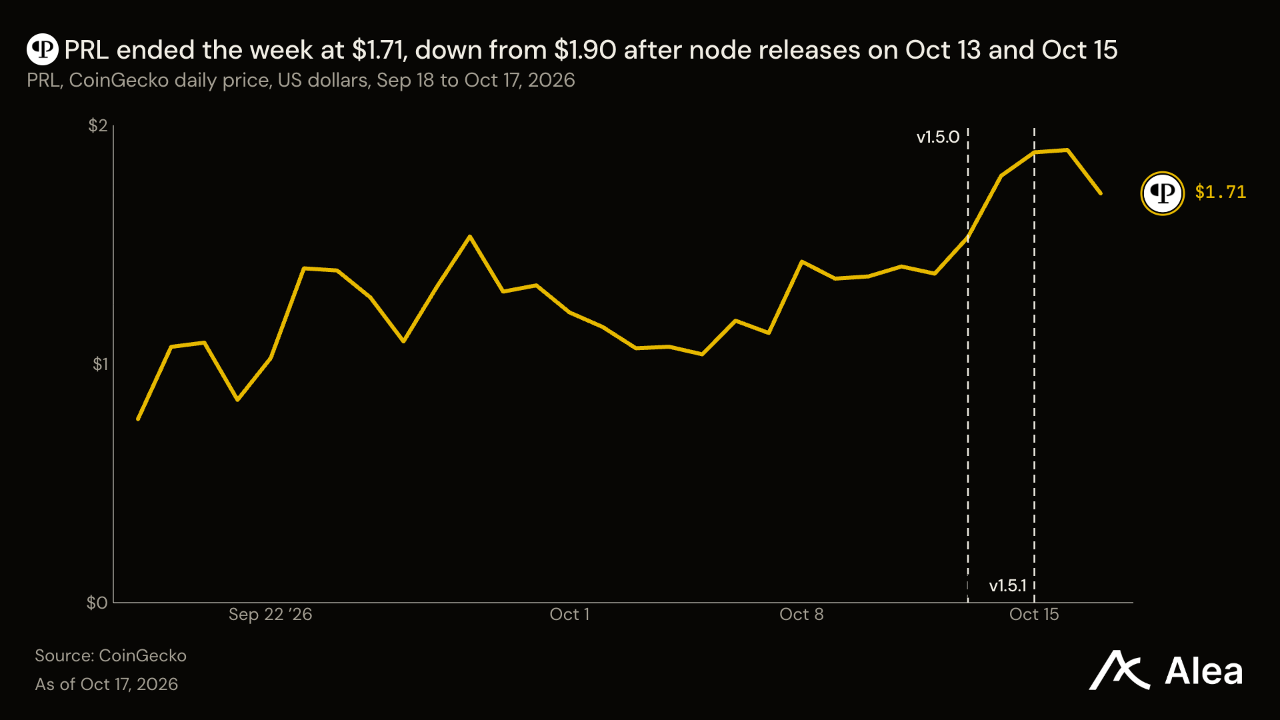
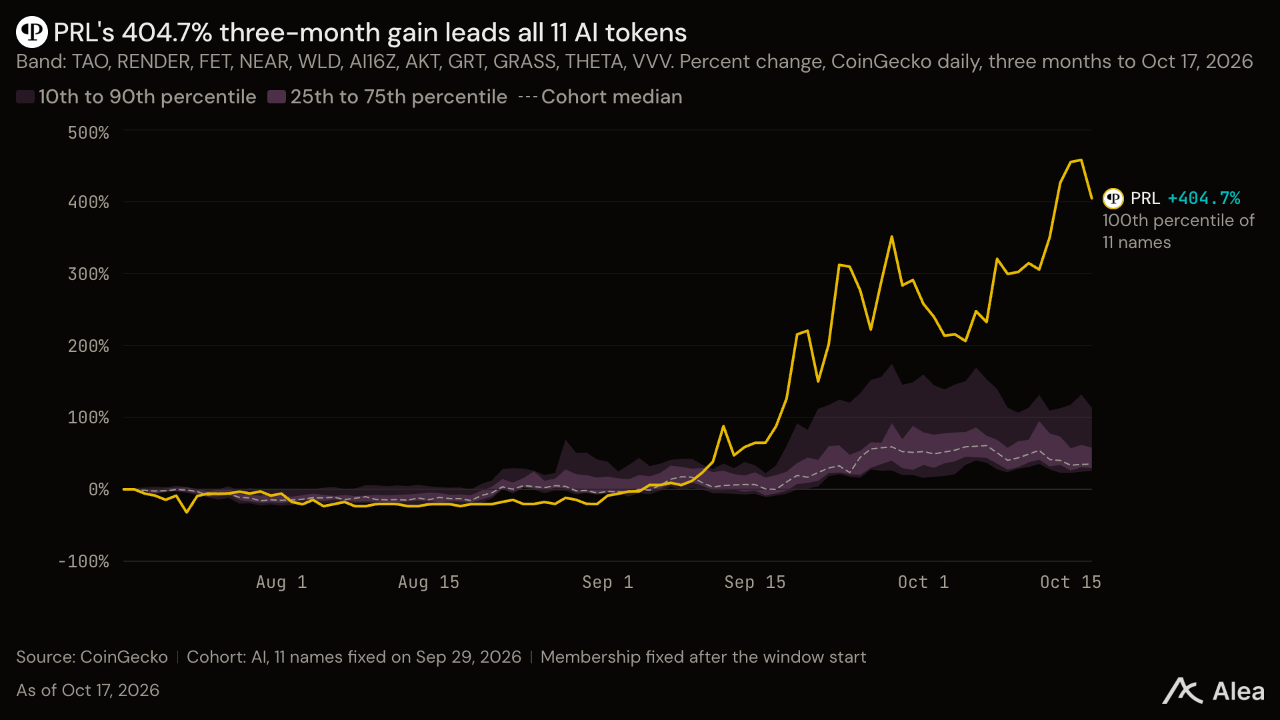
PRL — PRL은 금요일 8.31% 하락했음에도 주간 기준 18.74% 상승한 1.72달러를 기록했다. 분석 대상 41개 토큰 중 BAT에 이어 두 번째로 높은 상승률이다. 펄은 AI 추론 작업 안에서도 수행할 수 있는 행렬 곱셈 연산의 대가로 GPU 채굴자에게 신규 PRL을 지급한다. 발행 공식에 따라 채굴자에게 하루 약 100만 PRL이 지급된다. 1.72달러 기준 약 170만달러이며, 향후 12개월간 공급량은 약 88% 늘어난다.
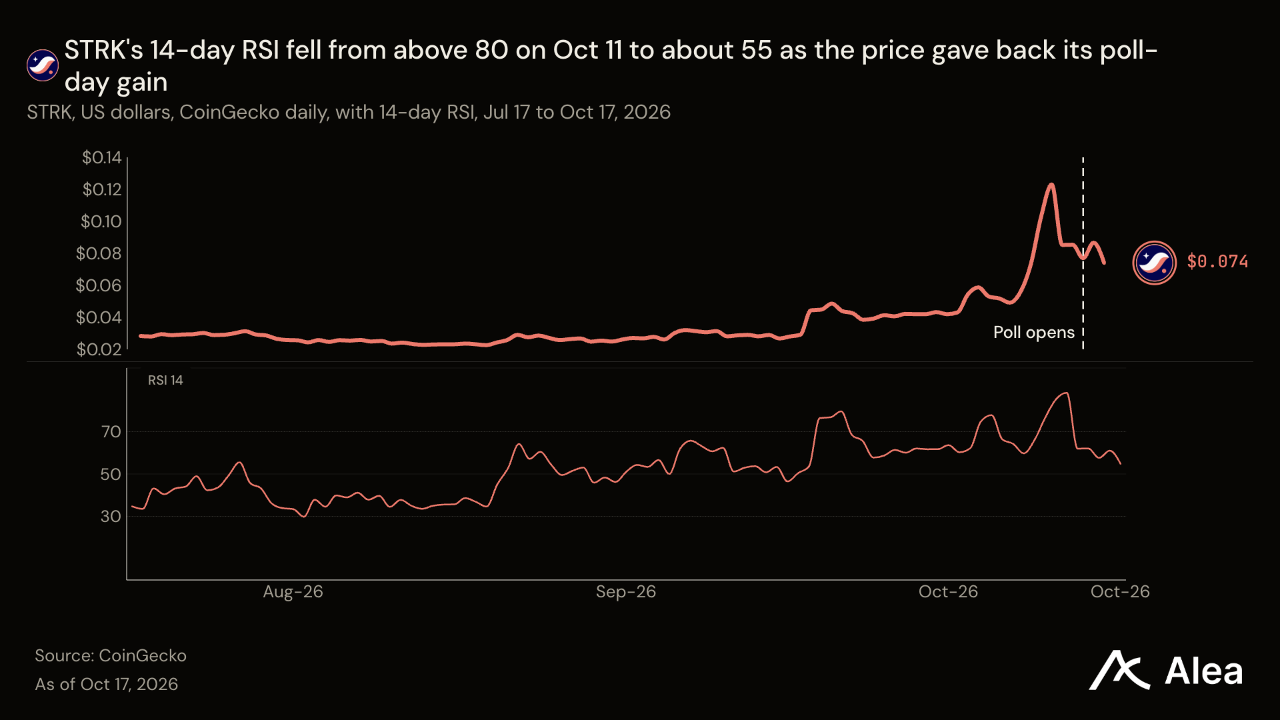
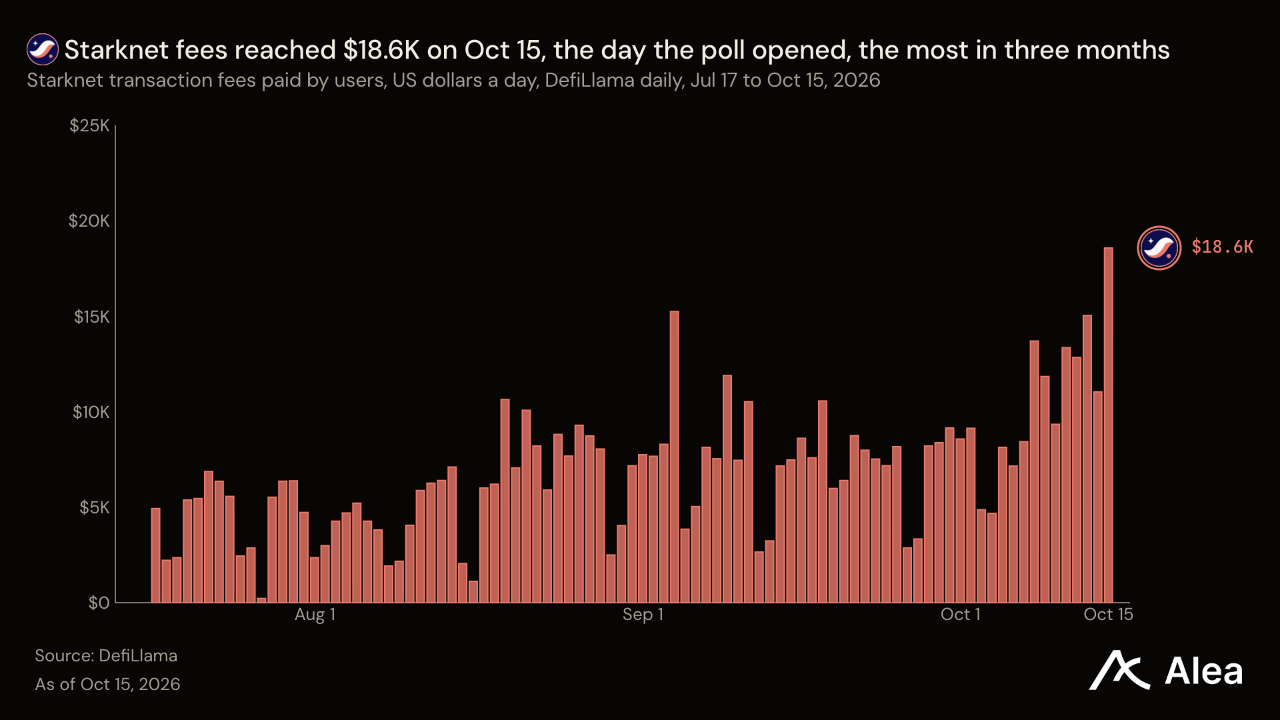
STRK — STRK는 24.8% 하락한 0.07214달러를 기록했으며, 금요일 하루에만 16.75% 떨어졌다. 스타크넷 재단이 이더리움을 떠나 독립적인 포스트 양자 L1이 될지를 묻는 7일간의 투표를 시작한 다음 날이다. STRK는 투표가 시작된 10월 15일 12.6% 올랐다가 상승분을 모두 반납했다. 투표에는 구속력이 없다. 찬성 결과가 나오면 연구를 시작할 뿐, STRK 보유자의 권리는 달라지지 않는다. 10월 15일에는 월간 물량인 1억2700만 STRK도 풀렸다. 스타크웨어가 2024년에 정한 일정에 따라 2027년 3월까지 이어지는 물량 해제다. 금요일 가격으로 약 920만달러다. 이번 하락은 급등 이후에 나타났다. STRK는 10월 8일부터 11일까지 두 배 이상 올랐으며, 여전히 9월 30일 종가보다 67.16% 높은 수준이다.
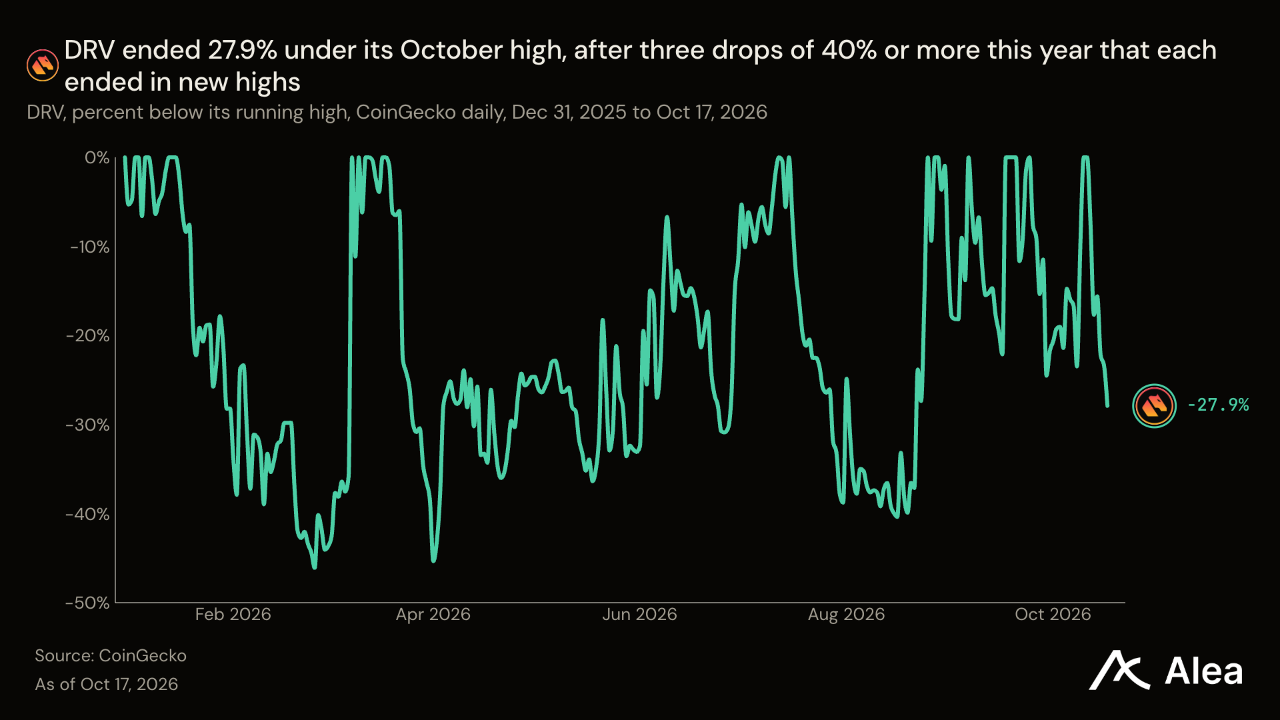
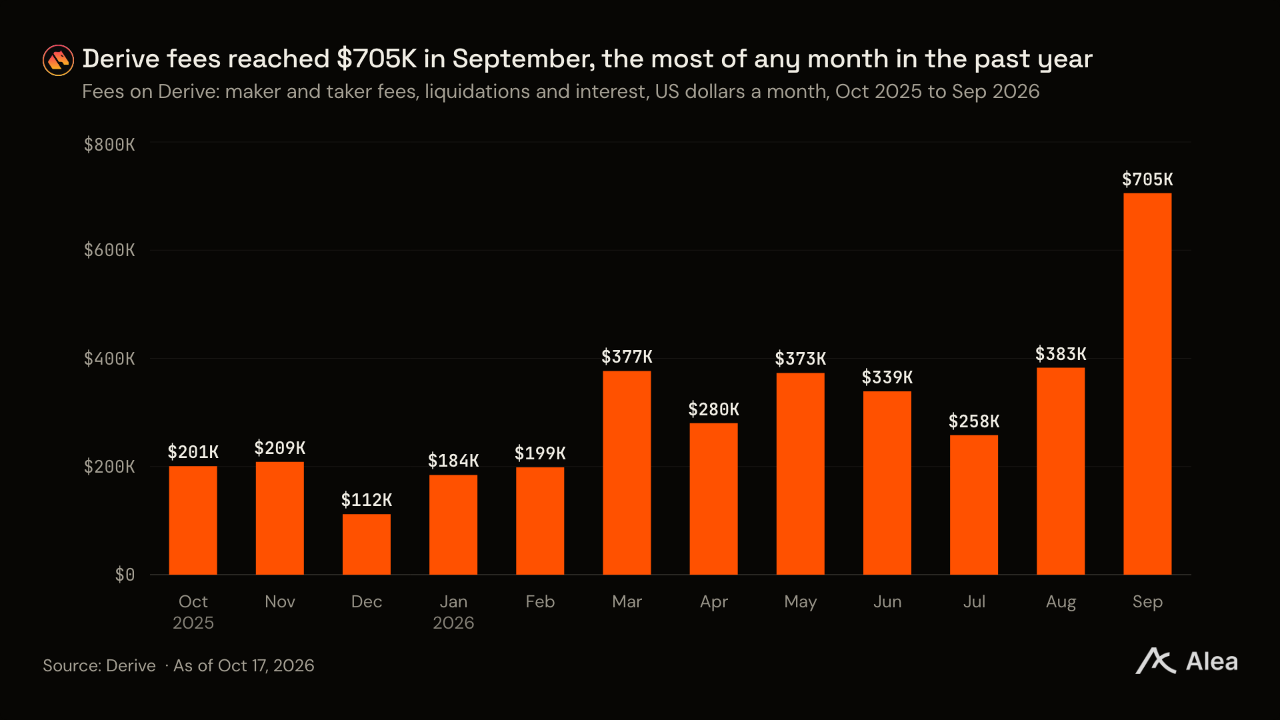
DRV — DRV는 15.63% 하락한 0.38194달러를 기록했다. 올해 들어 여전히 8배 이상 상승한 토큰이지만 이번 주 낙폭은 컸다. 디라이브는 온체인 옵션 거래소를 운영하며, 10월 15일까지 30일간 거래자들이 지불한 수수료는 75만7781달러로 집계됐다. 한 달 전보다 33% 늘었다. 10월 12일 디라이브 관리자는 제한된 트레저리 자산을 투입해 미국 규제 시장 진출을 추진하는 제안을 게시했다. 예산, 구조, 출시일은 제시하지 않았다. 매주 DRV 바이백에 투입하는 비율을 35%에서 50%로 높이자는 9월 제안은 찬성률 100%로 통과됐다. 시행 전까지 보유자에게 돌아가는 몫은 35%다. DRV 시가총액 3억8200만달러는 해당 수수료를 연율로 환산한 금액의 약 41배다.
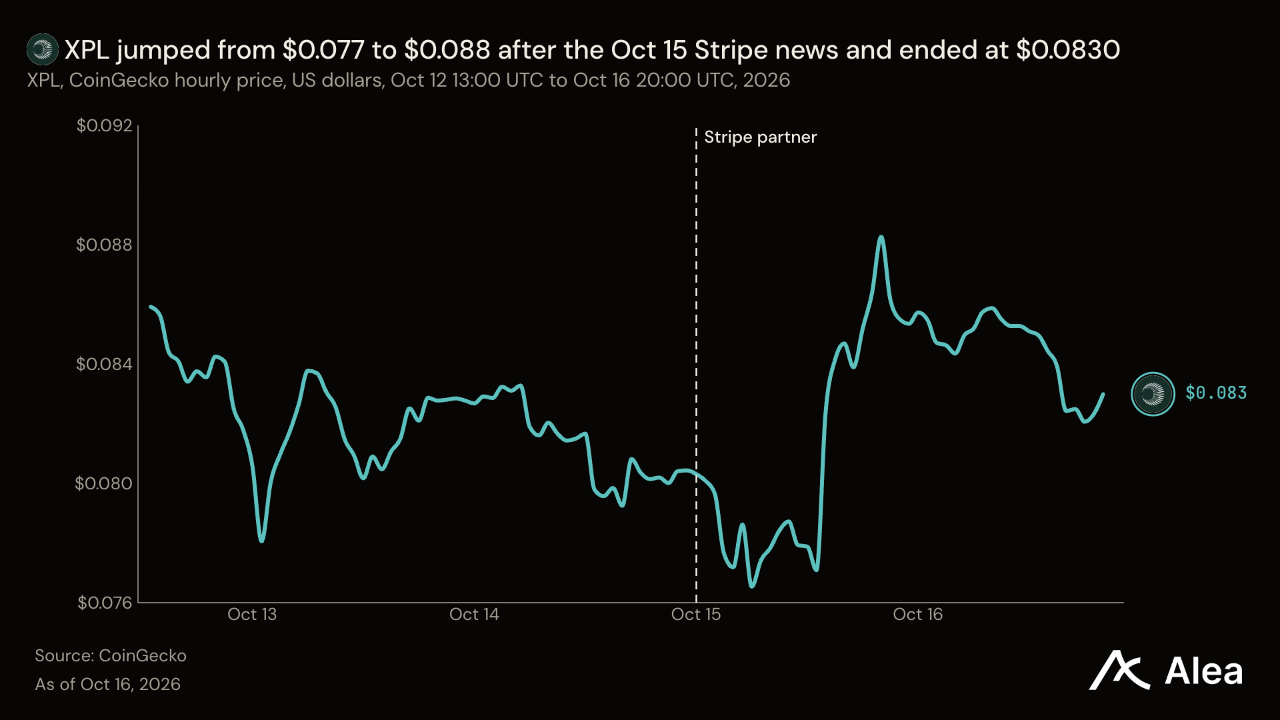
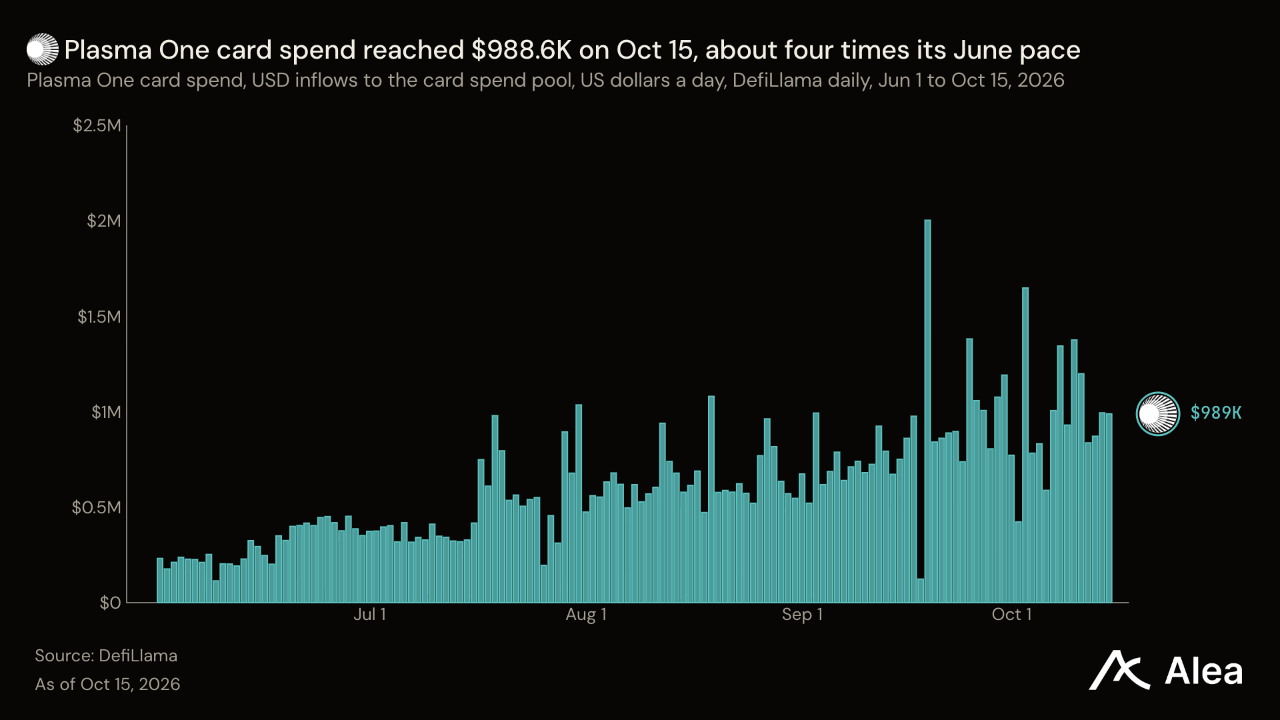
XPL — XPL은 3.28% 하락한 0.08306달러를 기록했다. 52주 최고가보다 80% 낮은 토큰으로서는 주간 변동폭이 크지 않았다. 스트라이프는 10월 15일 고객이 이미 보유한 통화로 결제하는 스테이블코인 기반 카드의 설계 파트너로 플라즈마를 선정했다. XPL은 이날 6.8% 올랐지만 금요일 5.9% 하락하며 상승분을 반납했다. 이번 협력으로 30개국에서 플라즈마 계좌 잔액을 스트라이프 카드로 사용할 수 있는 경로가 생긴다. 플라즈마의 토큰 규정에 따르면 XPL은 거래 수수료와 검증자 보상에 사용되며, 체인은 기본 수수료를 소각한다. 체인의 자체 카드인 Plasma One은 성장하고 있다. 10월 15일까지 30일간 카드 보유자의 결제액은 2930만달러로 전월보다 40% 늘었다. 이 가운데 수수료를 통해 XPL 보유자에게 돌아가는 금액은 적다. 같은 30일간 플라즈마 전체의 기본 수수료 소각액은 1만7455달러에 그쳤다. Platinum 카드는 10만 XPL을 12개월간 락업해야 하며, Core는 2만 XPL 락업 또는 199달러의 수수료가 필요하다.
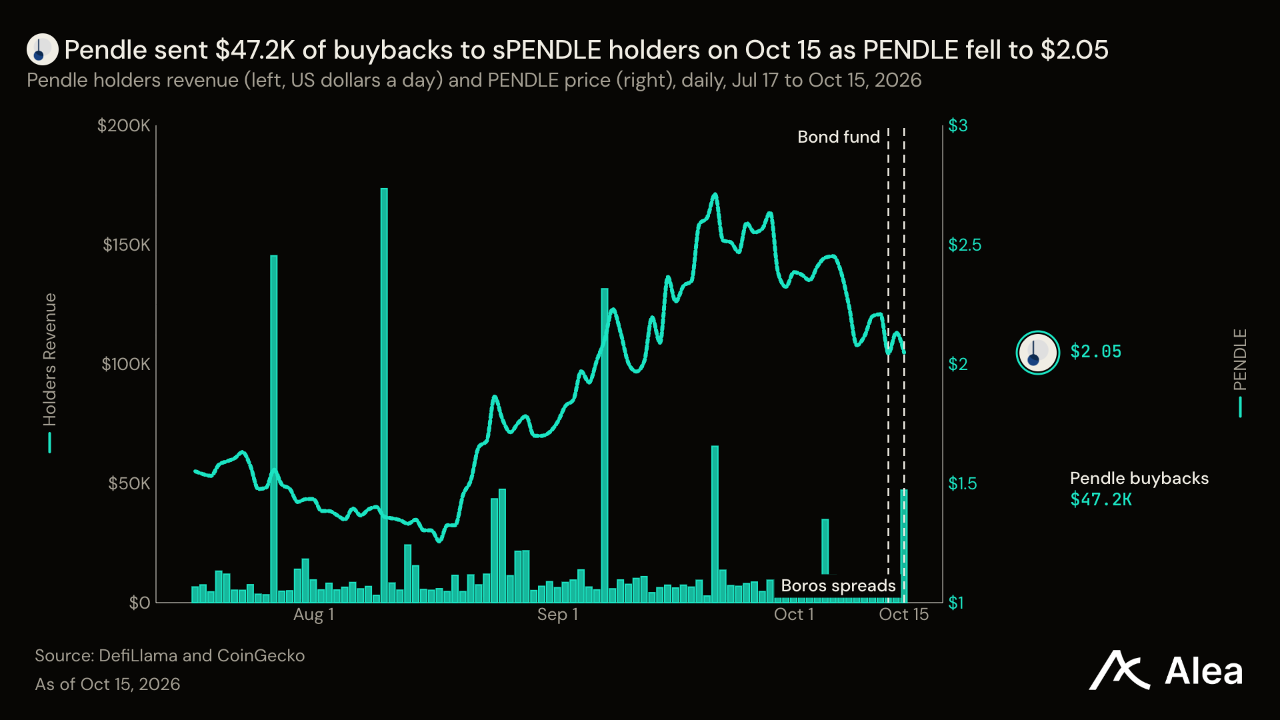
PENDLE — PENDLE은 2.1% 하락한 2.10달러를 기록했다. 펜들은 이번 주 거래 대상을 확대했다. 10월 13일 온도가 토큰화한 프랭클린템플턴 하이일드 채권 펀드를 상장했고, 보로스는 BTC와 ETH 펀딩비 차이를 거래하는 시장을 출시했다. 10월 16일에는 코인베이스의 토큰화 주식 두 종목인 GOOGLc와 NVDAc의 시장이 개설됐다. 처음 개설된 주식 시장의 유동성은 약 4만5000달러였다. 보로스는 자체 수익을 가져간다. V2에서 펜들은 수수료의 80%를 바이백에 투입하고, 매입한 토큰을 활동 중인 sPENDLE 보유자에게 지급한다. 바이백 컨트랙트의 매입 속도는 3분기 하루 1만7500달러에서 10월 1~14일 하루 약 1만달러로 둔화됐다.
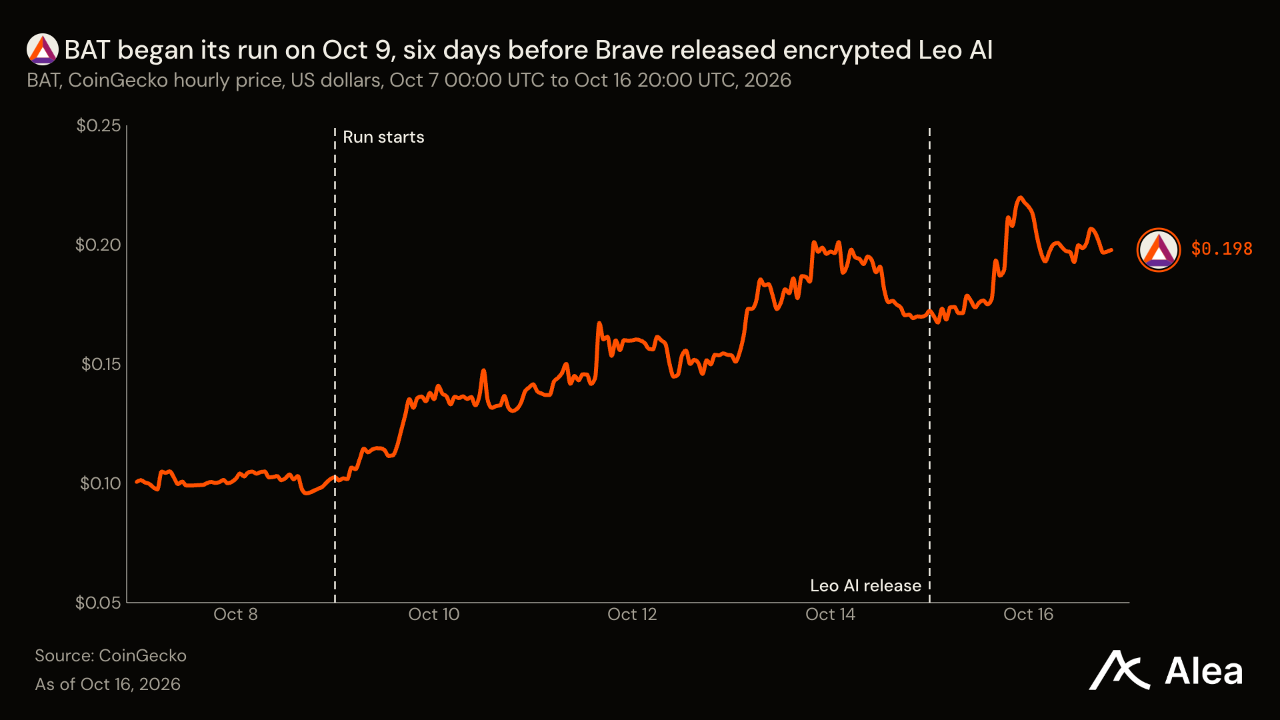
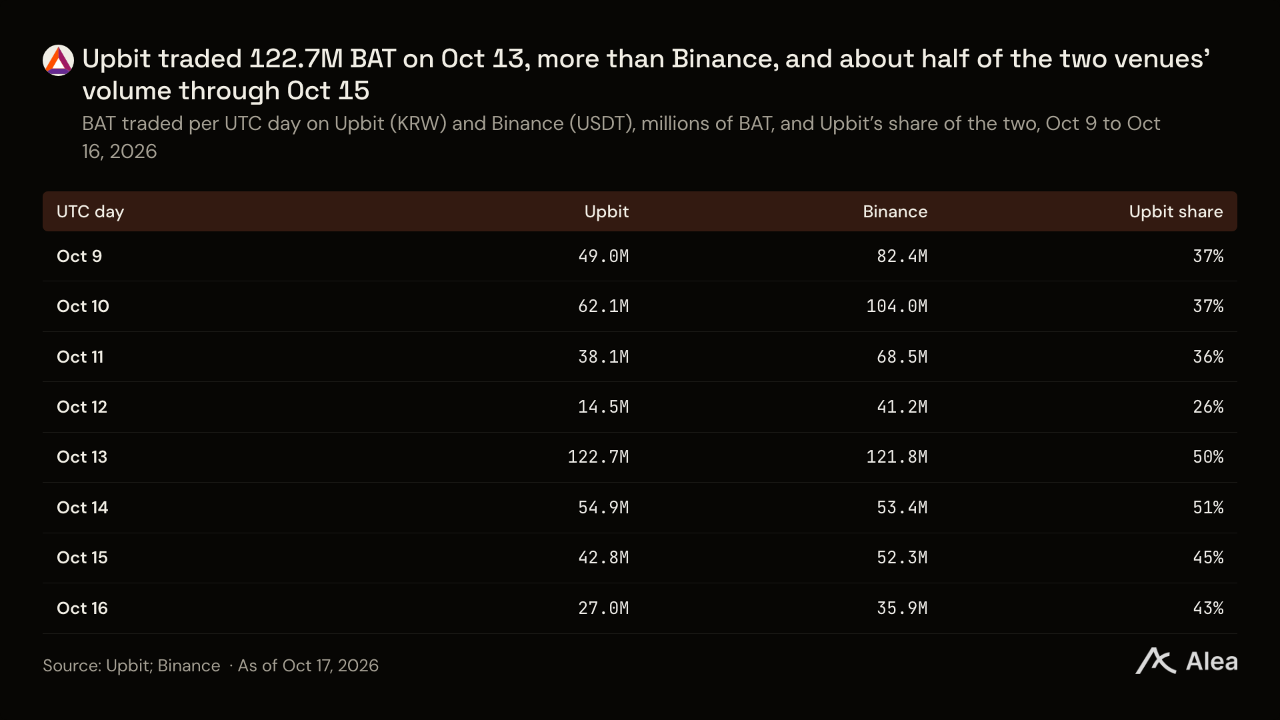
BAT — BAT는 31.91% 급등한 0.1976달러로, 분석 대상 41개 토큰 가운데 가장 높은 상승률을 기록했다. BTC 대비 120일 베타에 따른 예상 등락률은 1.42% 하락이었다. 상승은 이번 주 이전부터 시작됐다. UTC 기준 10월 9일 하루에 31.9% 올랐으며, 해당 날짜의 브레이브 공지는 없었다. 상승세의 상당 부분은 한국 거래자들이 주도했다. BAT가 28.3% 올라 가장 높은 일간 상승률을 기록한 10월 13일, 업비트의 거래량은 1억2270만 BAT로 글로벌 최대 거래소와 비슷했다. 브레이브는 10월 15일 종단간 암호화가 적용된 Leo AI를 출시했고, 이날 BAT는 25.3% 올랐다. 다만 출시 발표에는 BAT가 언급되지 않았다. BAT의 보유 가치를 뒷받침하는 근거는 브레이브의 7월 9일 로드맵이다. 지갑 스왑, Rewards Card, BravePay의 순수익 일부를 BAT 바이백에 사용한다는 내용으로, 비율과 시작일은 제시되지 않았다. BAT는 9월 30일 이후 두 배 이상 올랐다.
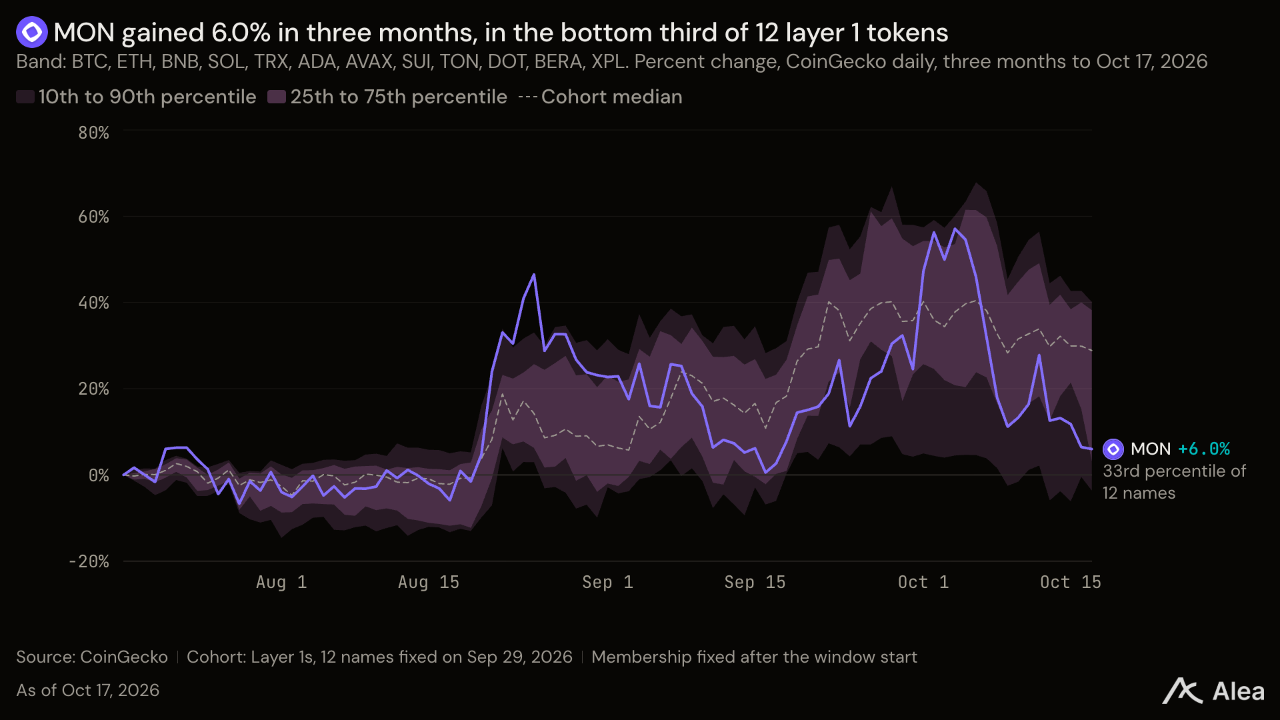
MON — MON은 12.45% 하락한 0.02258달러를 기록했다. BTC의 주간 움직임에 따른 예상치보다 약 10%포인트 부진한 성과다. 모나드의 차입 수요가 아베 한도에 근접한 상황에서도 하락했다. 체인 내 스테이블코인 대출 시장은 아베의 2억5000만 USDC 공급 한도 가운데 90%, 차입 한도 가운데 93.5%를 채웠다. 아베 리스크 관리 담당자들은 10월 13일 이를 각각 3억5000만 USDC와 3억1500만 USDC로 높일 것을 제안했다. 대형 차입자들은 건전성 지표가 1.0에 가까운 상태에서 스테이블코인을 반복 예치·차입하는 포지션을 운용하고 있다. 이러한 수요는 수익률이 차입 비용을 웃도는 동안 유지된다. MON 보유자는 이자 수익을 전혀 받지 못한다. 대신 공급 부담을 안고 있다. 총공급량 1000억 MON 가운데 락업이 해제된 물량은 약 11.8%에 불과하며, 다음 해제일은 11월 24일로 카테고리 랩스 트레저리에 배정된 물량이 풀린다.
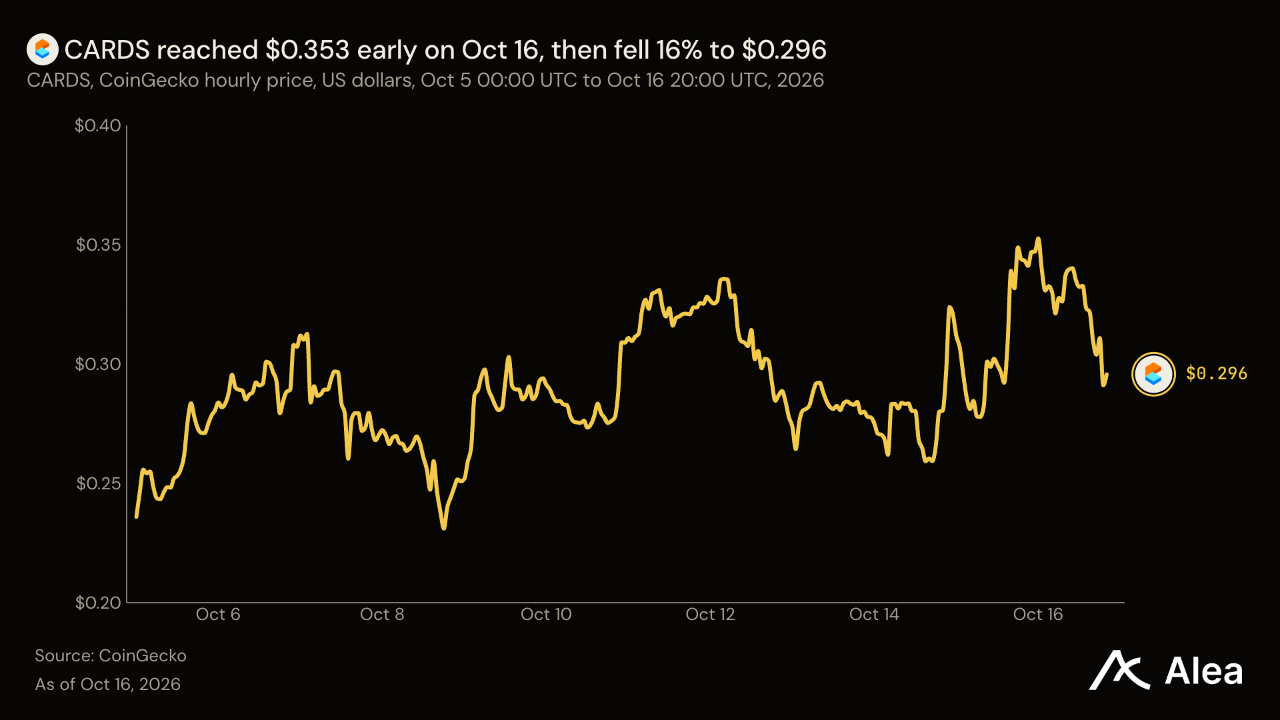
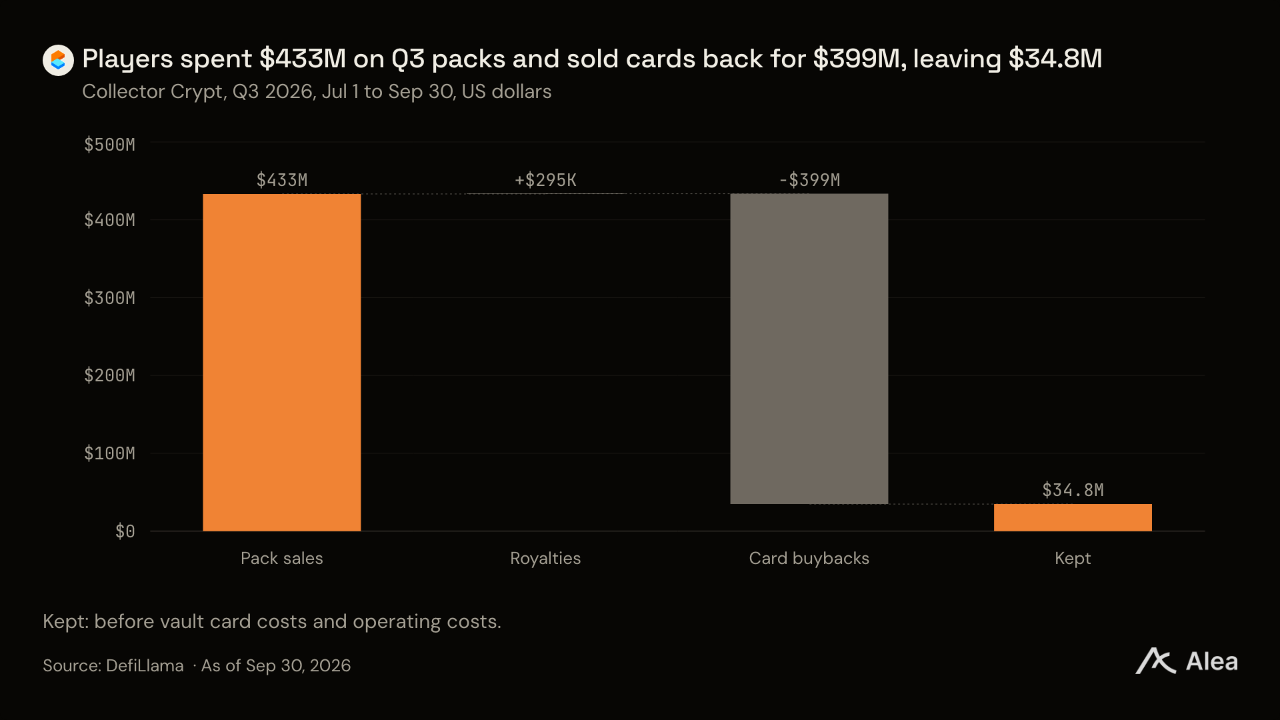
CARDS — CARDS는 등락을 거듭한 끝에 2.21% 내린 0.2964달러로 마감했다. 10월 12일 하락했다가 14일 반등해 목요일에는 약 13% 오른 상태였지만, 금요일 13.65% 떨어졌다. 컬렉터 크립트는 등급이 매겨진 트레이딩 카드 팩을 판매하며, 팩에서 나온 각 카드를 보험가액의 85~94%에 되사는 서비스를 제공한다. 3분기 이용자들은 팩 구매에 4억3300만달러를 지출했고, 카드를 되팔아 지출액의 92%인 3억9900만달러를 회수했다. 컬렉터 크립트가 가져간 금액은 3480만달러다. 보관소에서 출고된 카드의 원가와 운영비를 차감하기 전 금액이다. CARDS 보유자는 이를 직접 받지 못한다. 보유자에게 돌아가는 몫은 바이백뿐이며, 4월 19일부터 8월 29일까지 바이백 봇은 CARDS 매입에 61만6000달러를 썼다. 10월 29일 락업 해제로 5926만 CARDS가 풀린다. 금요일 가격으로 약 1760만달러이며, 이 가운데 4460만 CARDS가 팀, 자문역, 시드 투자자에게 돌아간다.
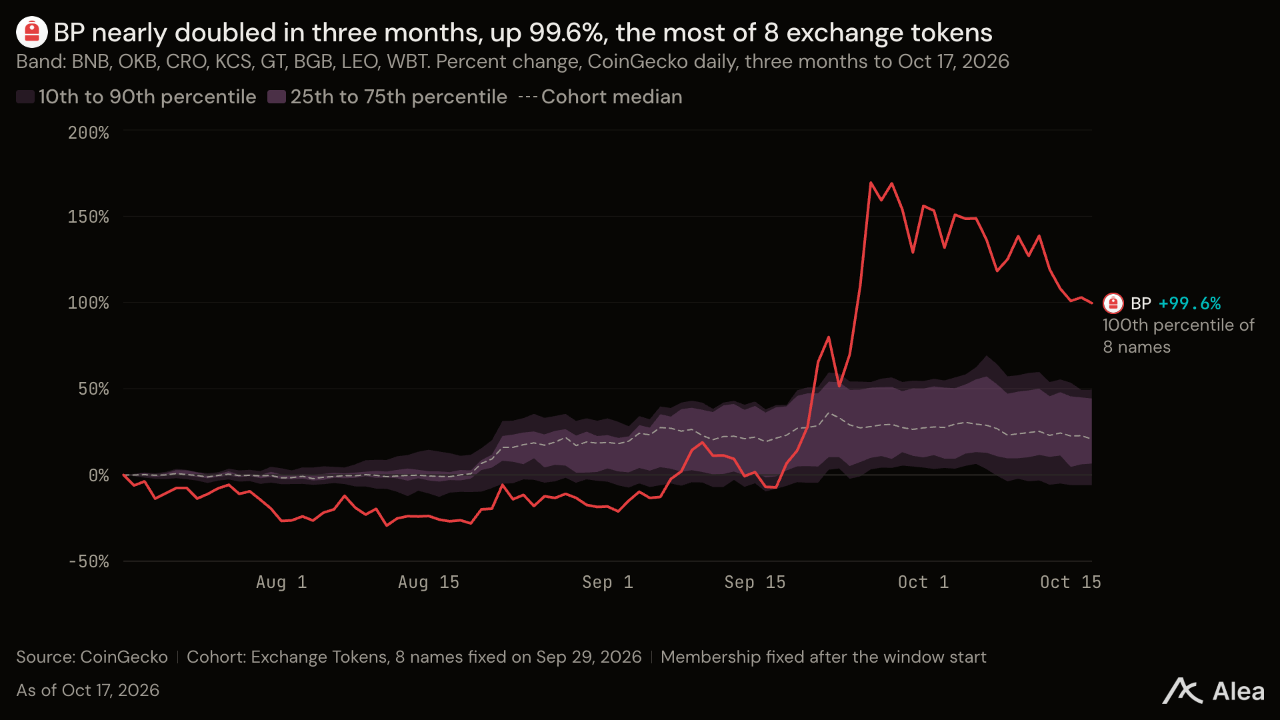
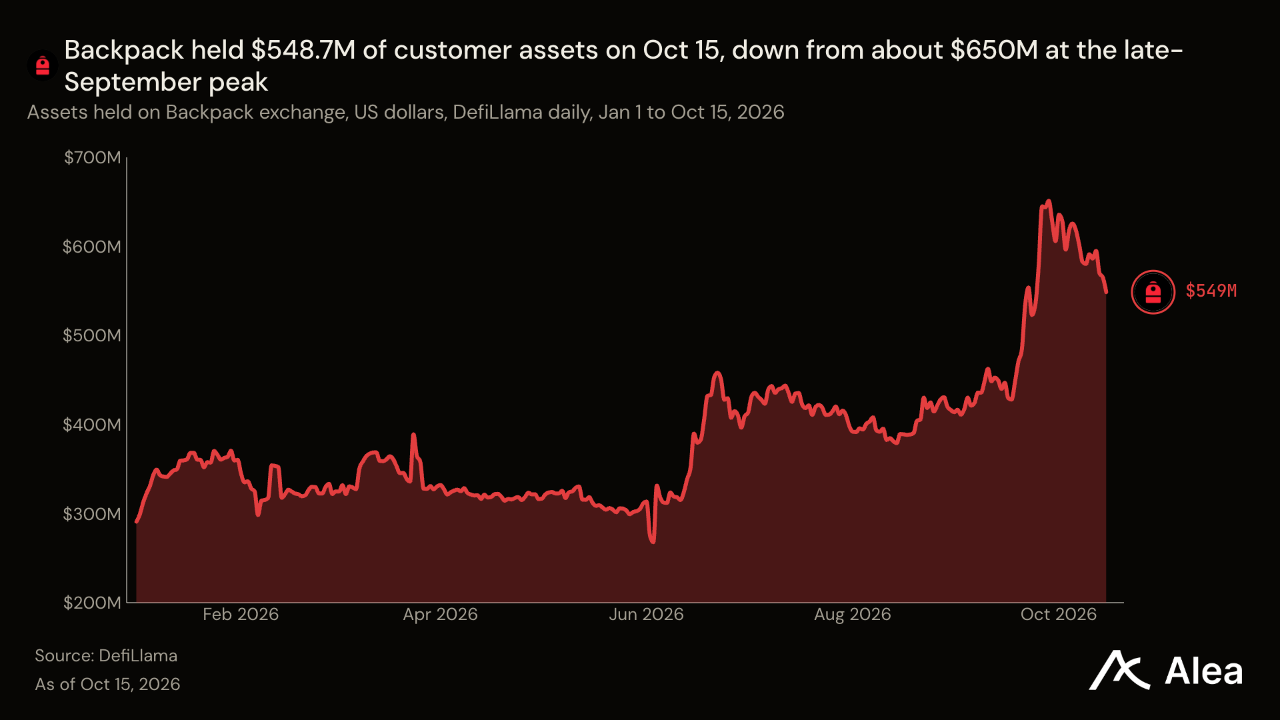
BP — BP는 10.96% 하락한 0.9997달러를 기록해 9월 30일 종가보다 22.03% 낮아졌다. 백팩은 토큰화 주식도 상장하는 암호화폐 거래소를 운영한다. BP가 이 사업에 대해 갖는 권리는 수수료가 아닌 지분을 통해 발생한다. 최소 1년간 스테이킹한 보유자는 기업공개나 인수 시 BP를 백팩 주식으로 교환할 권리를 얻는다. 토큰 규정은 이에 배정되는 지분을 회사 전체 지분의 합계 20%로 제한한다. 스테이킹 물량은 1억3862만 BP로, 유통량 2억5000만 BP의 55.4%다. 더 큰 공급 변수는 백팩이 규제, 상품, 시장 관련 목표를 달성할 때 락업이 해제되는 3억7500만 BP다. 해제 날짜는 공개되지 않았다.
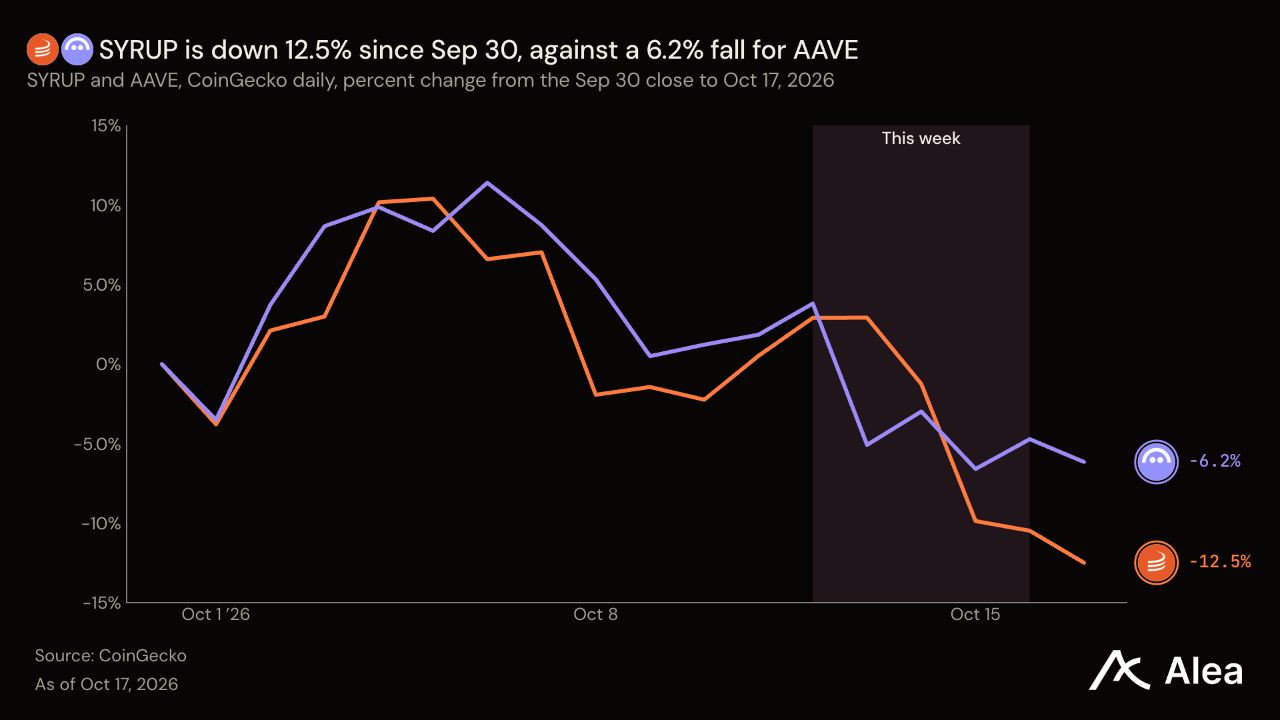
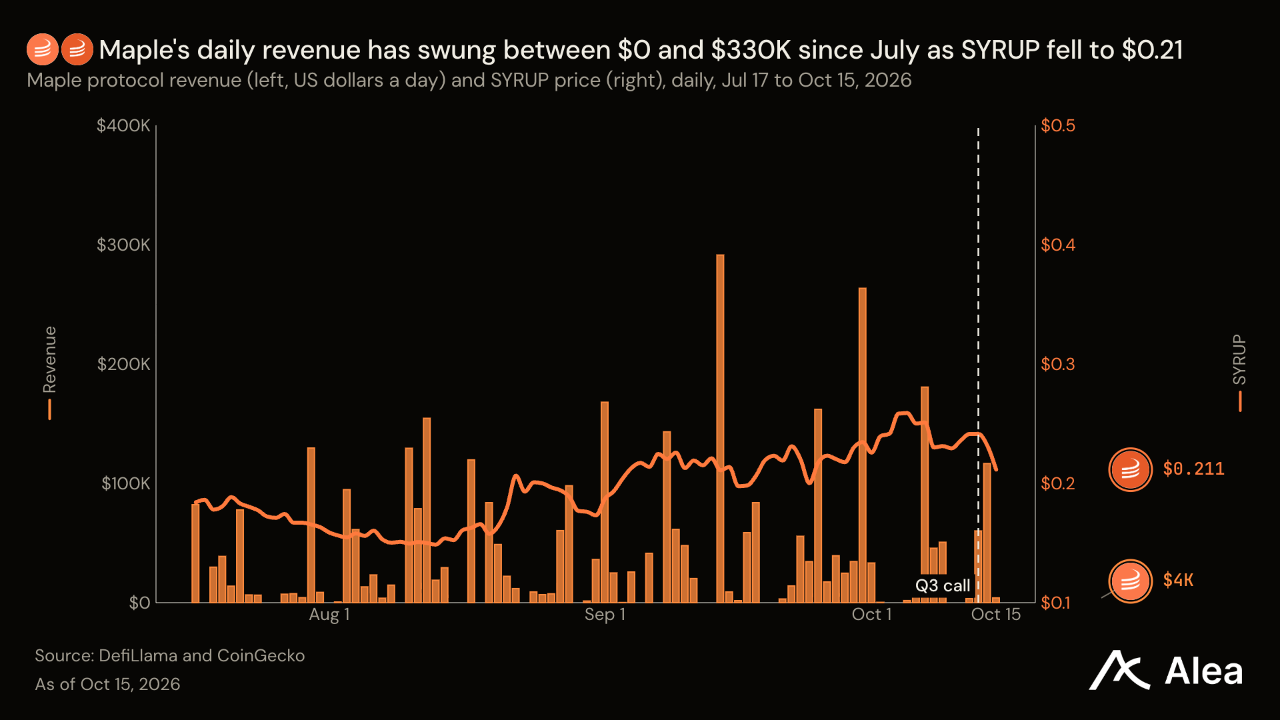
SYRUP — SYRUP은 17.59% 급락한 0.2015달러를 기록한 반면, 메이플의 대출 사업은 업종 전반의 흐름과 달리 성장했다. 10월 16일 보고서에 따르면 대출 잔액은 16억7000만달러로 전년보다 12% 늘었다. 올해 DeFi 대출이 29% 감소한 가운데 메이플 대출은 3% 증가했다. 수수료는 차입자가 부담한다. MIP-021에 따라 메이플 순수익의 일부는 SYRUP 매입에 사용된다. 월 순수익이 150만달러를 넘으면 20%를 투입하며, 트레저리는 매입한 토큰을 전략 펀드에 보유한다. 9월에는 31만4116달러로 137만 SYRUP을 매입했다. 이 속도가 1년간 유지되면 시가총액 2억3700만달러의 약 1.6%를 매입하게 된다.
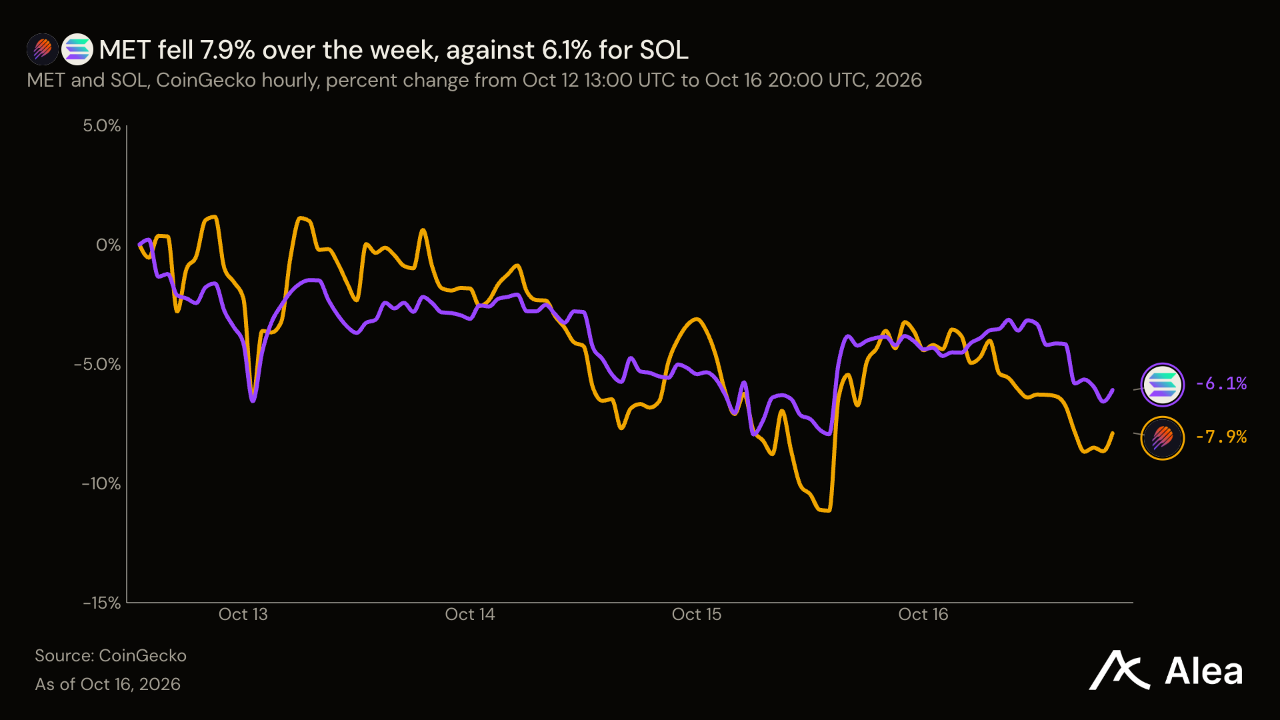
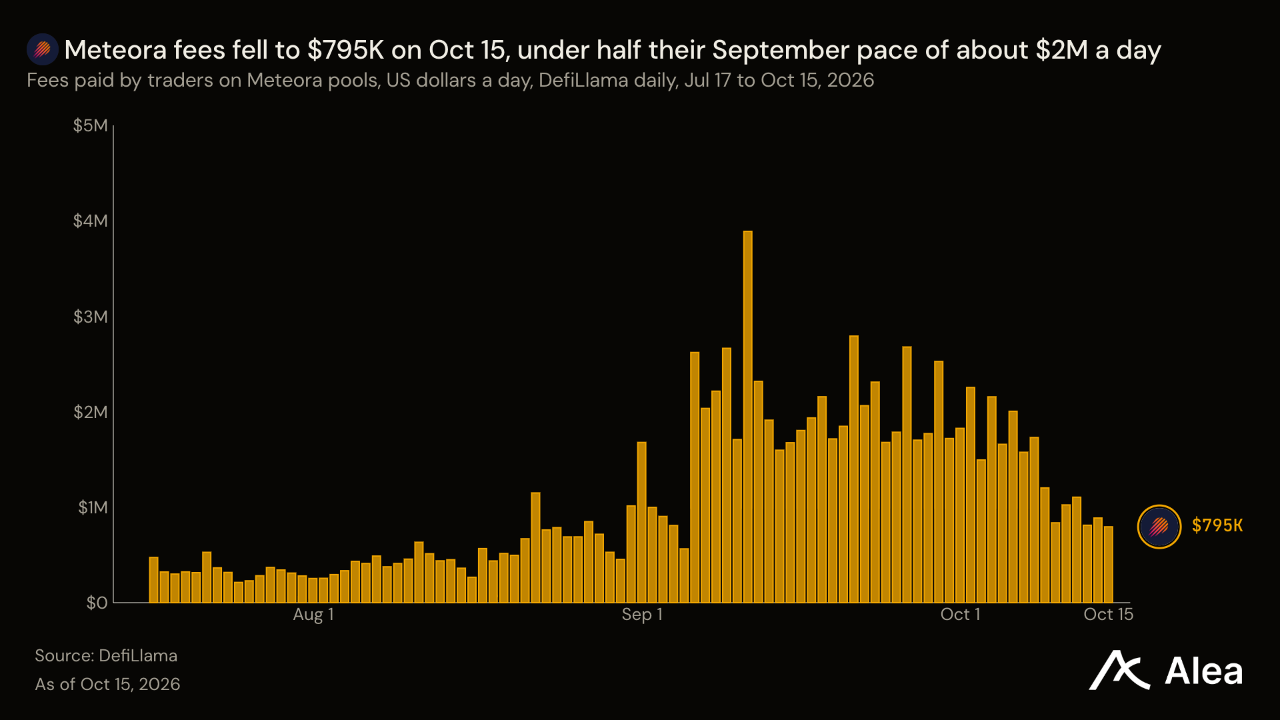
MET — 메테오라의 수수료 급증세가 둔화되면서 MET는 7.25% 하락한 0.3621달러를 기록했다. 10월 15일까지 한 달간 거래자들이 메테오라의 솔라나 풀에 지불한 수수료는 5184만달러로 전월보다 36.8% 늘었다. 다만 최근 7일간 수수료는 666만달러로, 직전 주의 약 절반에 그쳤다. 수수료 대부분은 유동성 공급자에게 돌아간다. 30일간 프로토콜이 가져간 금액은 606만달러이며, MET 스테이킹 참여자들은 USDC로 69만3000달러를 받았다. 이 가운데 최근 7일간 지급액은 2만6000달러에 불과했다. 본딩 커브 기반 토큰 출시 풀의 0.2.2 버전이 적용돼, 전송 수수료를 부과하는 토큰도 해당 풀에서 출시할 수 있게 됐다. 스테이킹 참여자에게 지급된 금액을 연율로 환산하면 시가총액 2억400만달러의 약 4%다.
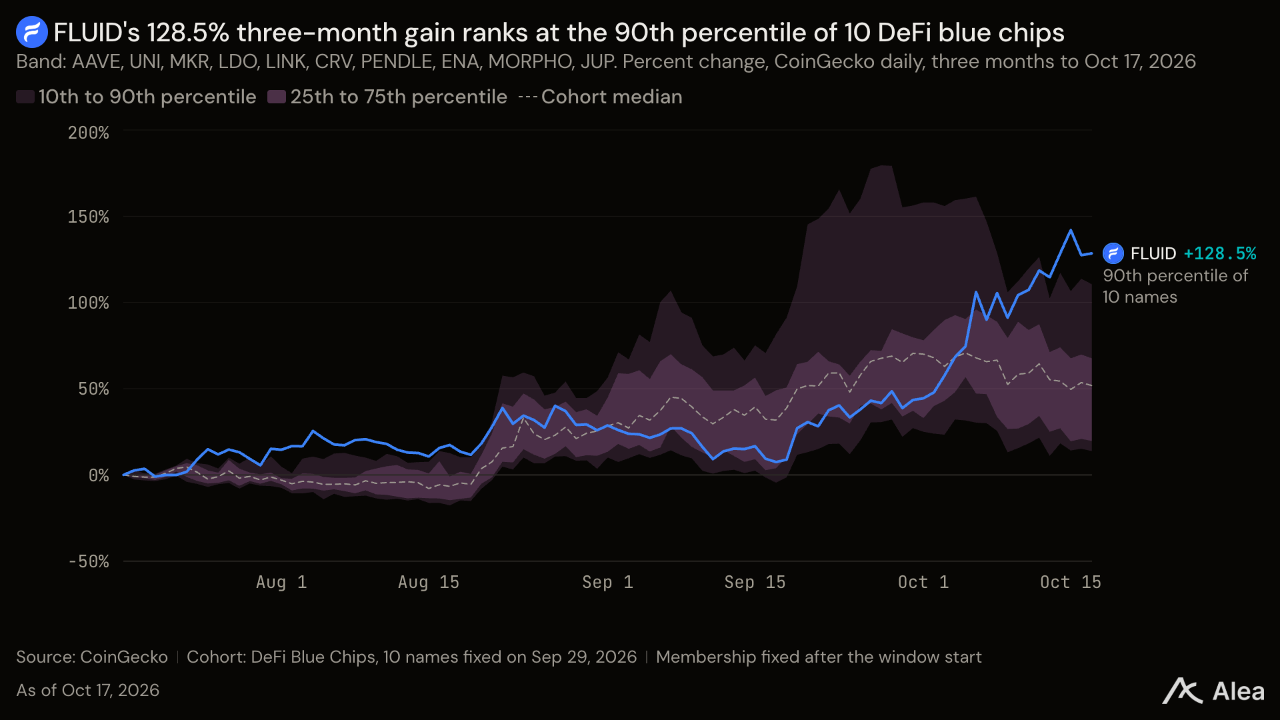
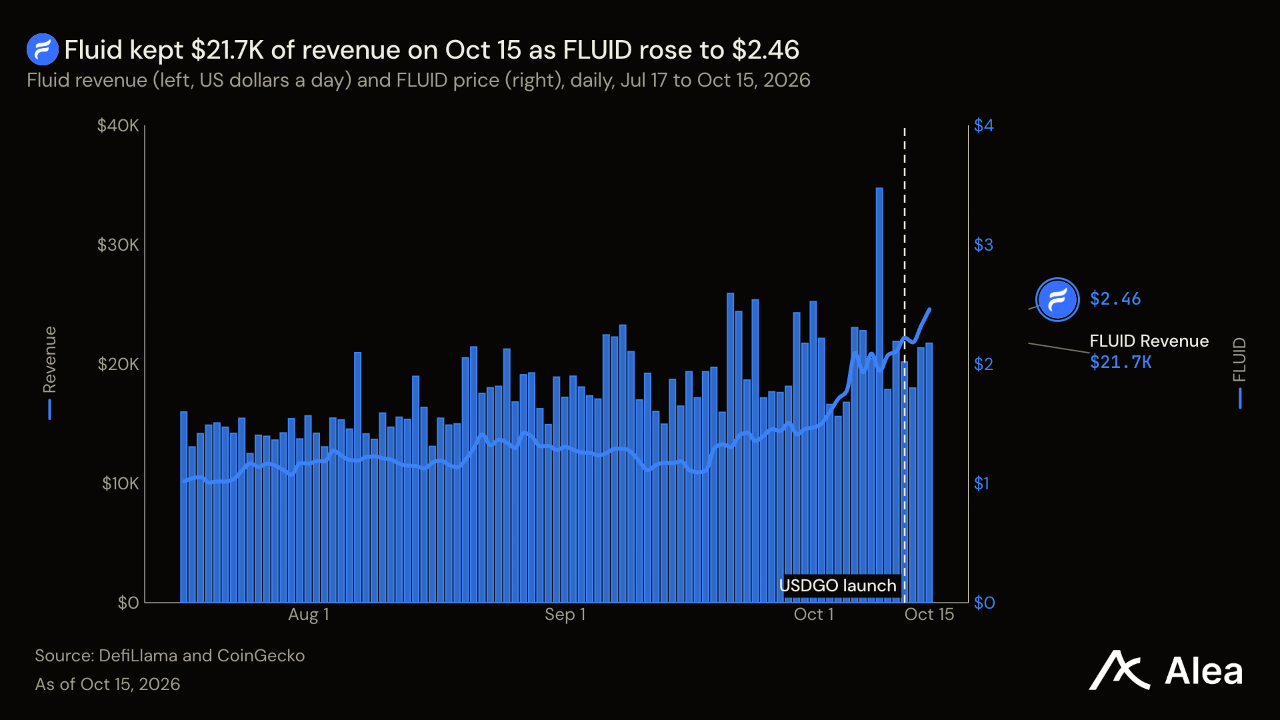
FLUID — FLUID는 6.83% 상승한 2.30달러를 기록해 분석 대상 중 상승 마감한 다섯 개 토큰에 포함됐다. 상승분 대부분은 거래가 한산했던 10월 13일과 14일에 발생했다. 플루이드는 파트너에게 대출 및 거래 인프라를 제공하며, 가장 큰 파트너는 솔라나의 Jupiter Lend다. 양측은 수익을 배분한다. 10월 12일에는 Jupiter Lend를 통해 USDGO 스테이블코인의 거래 유동성을 추가했다. 10월 15일까지 30일간 플루이드가 가져간 수익은 직전 30일보다 13.4% 증가한 62만937달러였다. 총수수료는 1.8% 늘었다. FLUID 시가총액 1억9500만달러는 해당 수익을 연율로 환산한 금액의 약 26배다.
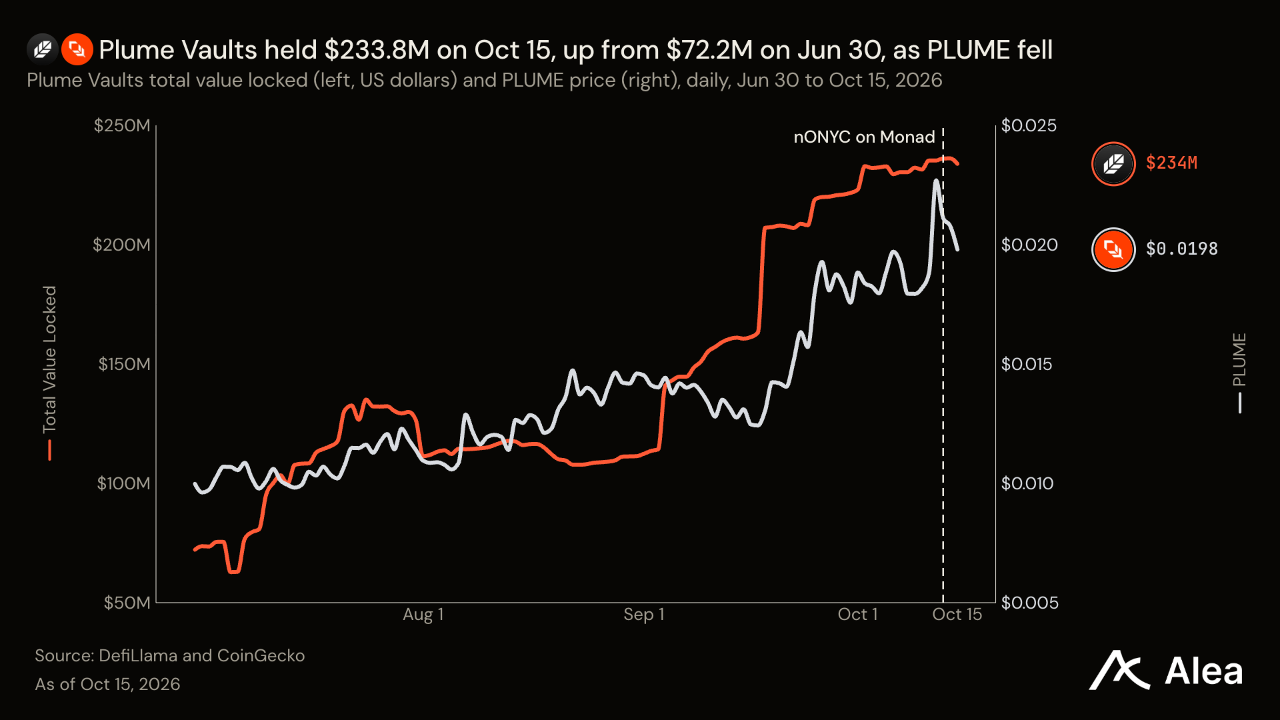
PLUME — PLUME은 14.04% 하락한 0.01855달러를 기록했지만, 플룸이 유통하는 볼트의 자금은 유지됐다. Plume Vaults의 10월 15일 보유 자산은 2억3380만달러였다. 9월 30일에는 2억2170만달러, 6월 30일에는 7220만달러였다. 플룸은 10월 13일 재보험 볼트 nONYC를 모나드와 이더리움으로 확대했다. 솔라나에서 2억2500만달러 이상이 운용 중인 온리 자산을 래핑한 것이다. 래퍼는 기존 보유자를 한 체인에서 다른 체인으로 이동시킬 수 있다. 신규 자금 유입은 nONYC 잔액에서 솔라나 예치금을 제외해야 확인할 수 있다. 볼트 수익은 예치자에게 돌아간다. PLUME은 가스비, 거버넌스, 스테이킹에 사용되며, 보유자는 플랫폼 수수료만 받는다.
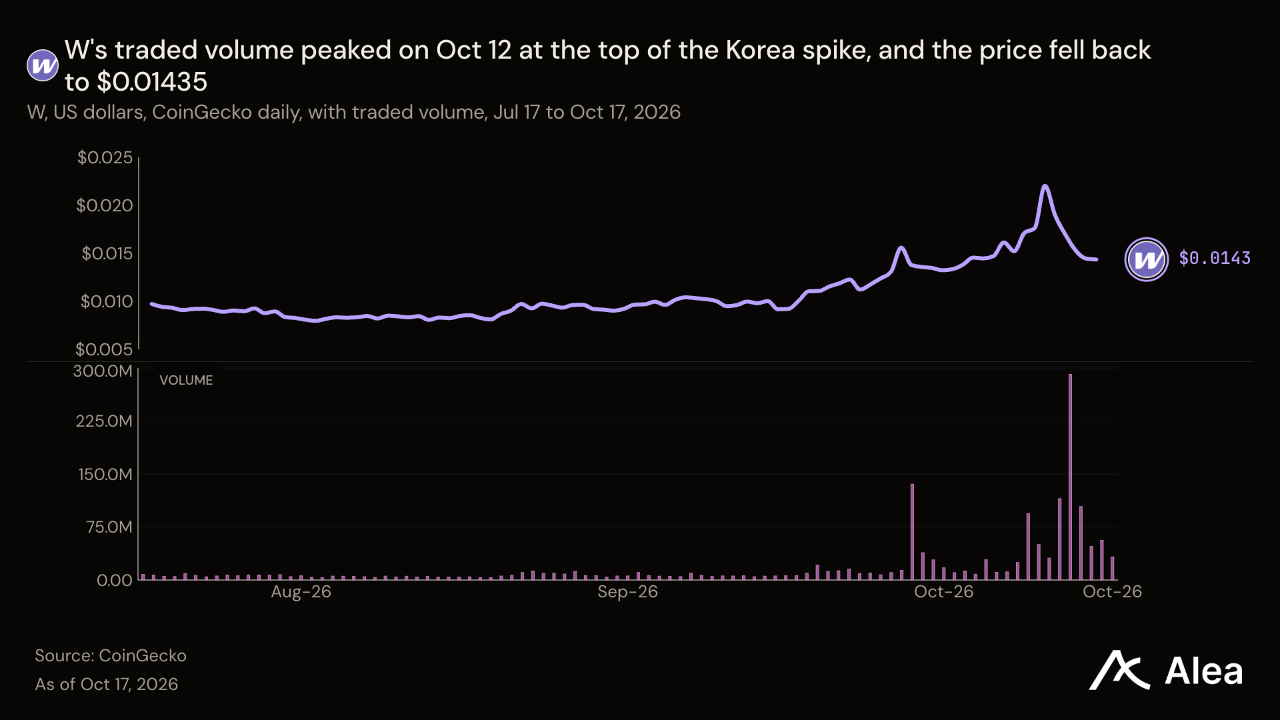
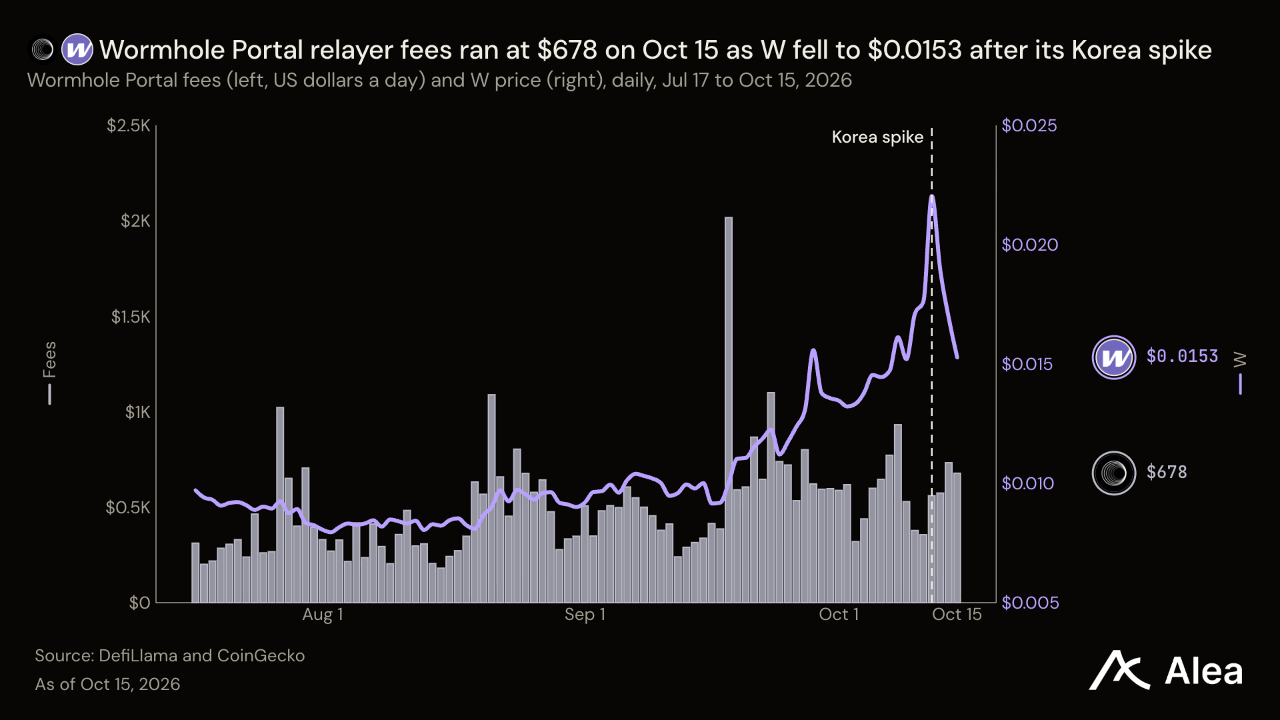
W — W는 43.17% 폭락한 0.01419달러로, 분석 대상 41개 토큰 가운데 가장 부진한 주간 성과를 기록했다. 한국 거래자들이 주도한 급등의 고점 부근에서 주간 집계가 시작된 영향이다. 10월 12일 업비트의 거래량은 23억2000만 W로, 10월 10일의 약 9배였다. 글로벌 최대 거래소에서 가격은 0.03175달러까지 올랐다가, UTC 기준 당일 0.01893달러에 마감했다. 이후 W는 목요일까지 UTC 기준 매일 하락했다. 급등 후 되돌림에도 여전히 9월 30일 종가보다 5.38% 높은 수준이다. 보유자가 토큰 가치를 평가할 근거는 제한적이다. W Token 2.0 규정은 스테이킹 보상에 수익을 받을 권리가 수반되지 않는다고 명시하고, 프로토콜 수익을 W 준비금에 투입하도록 정하고 있다. 웜홀의 Portal 브리지에서 최근 한 달간 발생한 릴레이어 수수료는 1만9958달러로 집계됐다.
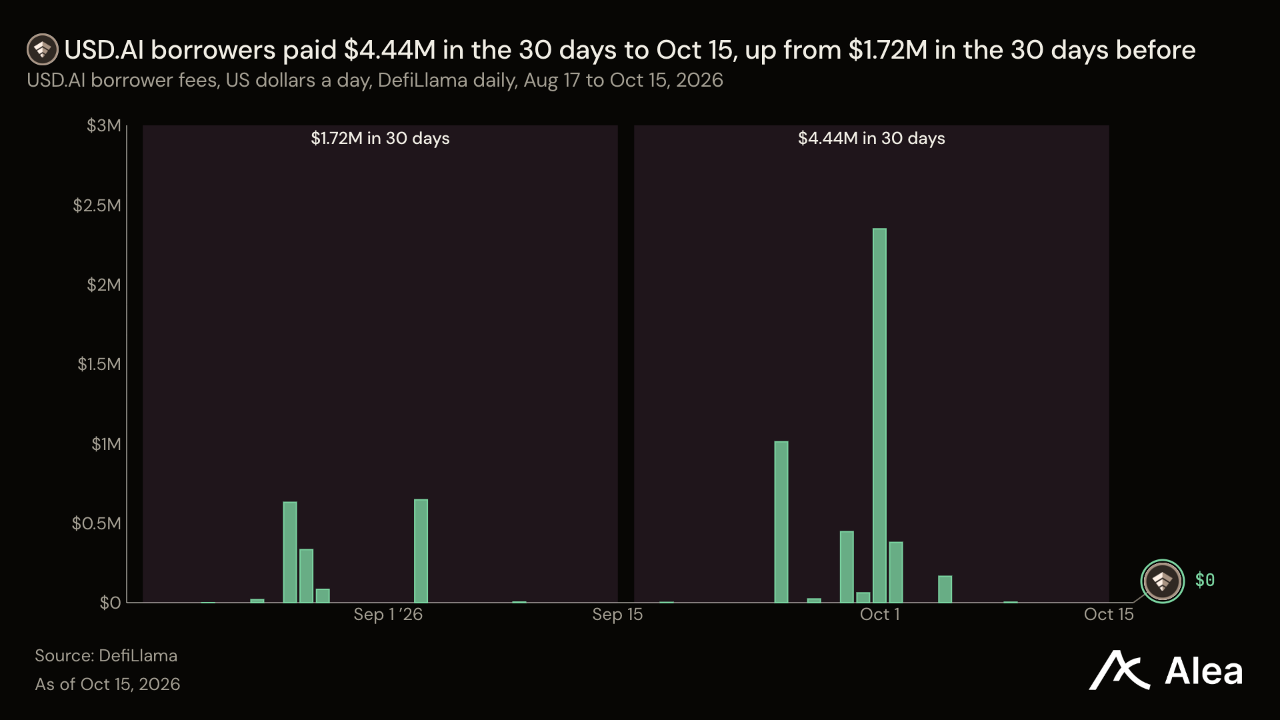
CHIP —CHIP은 26.75% 하락한 0.04527달러로, 10월 10일 기록한 30.6% 상승분을 반납했다. USD.AI는 GPU와 기타 컴퓨팅 하드웨어를 담보로 대출한다. 차입자들이 10월 15일까지 30일간 지급한 금액은 444만달러로, 직전 한 달의 172만달러보다 늘었다. USD.AI는 10월 15일 신규 대출을 실행하고 일정 기간 운용한 기존 대출을 매각하는 계획을 공개했다. 신규 예치금 없이도 대출 재원을 확보하는 방식이다. CHIP 보유자는 이 사업의 방향을 결정하지만 수익을 배분받지는 않는다. 토큰에는 프로토콜 매개변수와 큐레이터, 지출에 대한 거버넌스 권한이 있다. 아직 프로토콜 수익에 대한 계약상 청구권은 없지만, 토크노믹스 확대를 검토하고 있다.
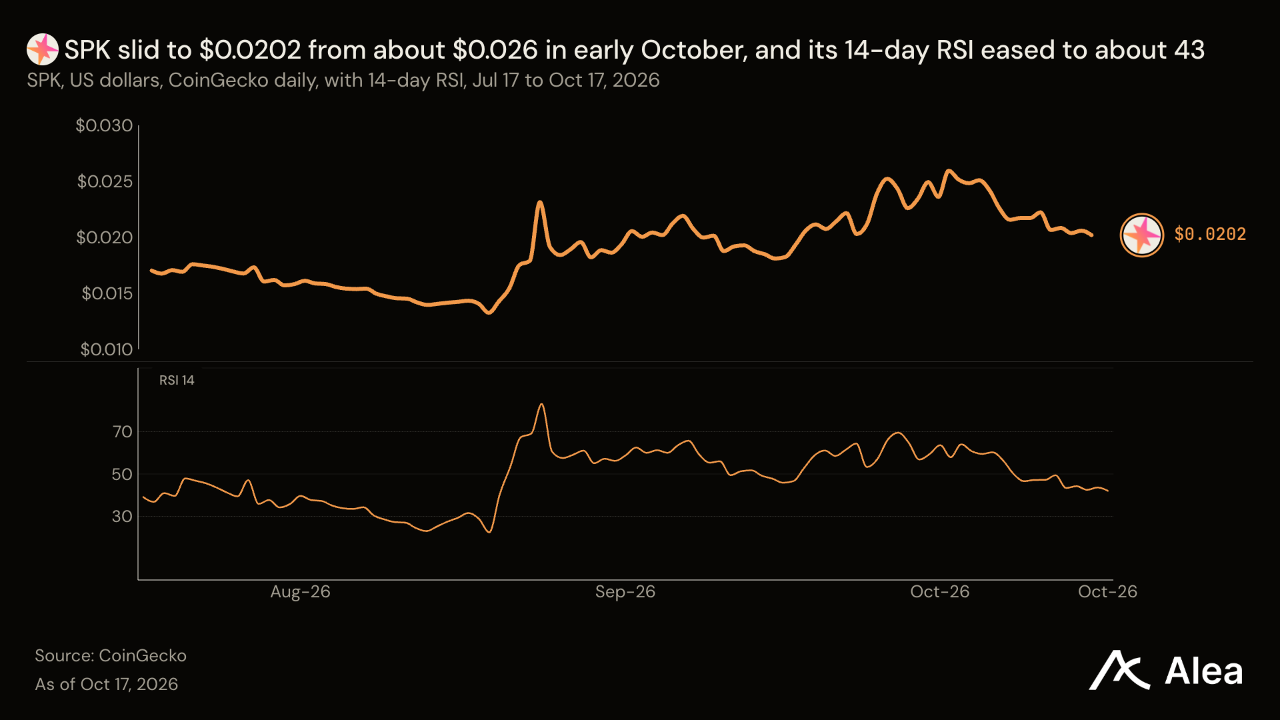
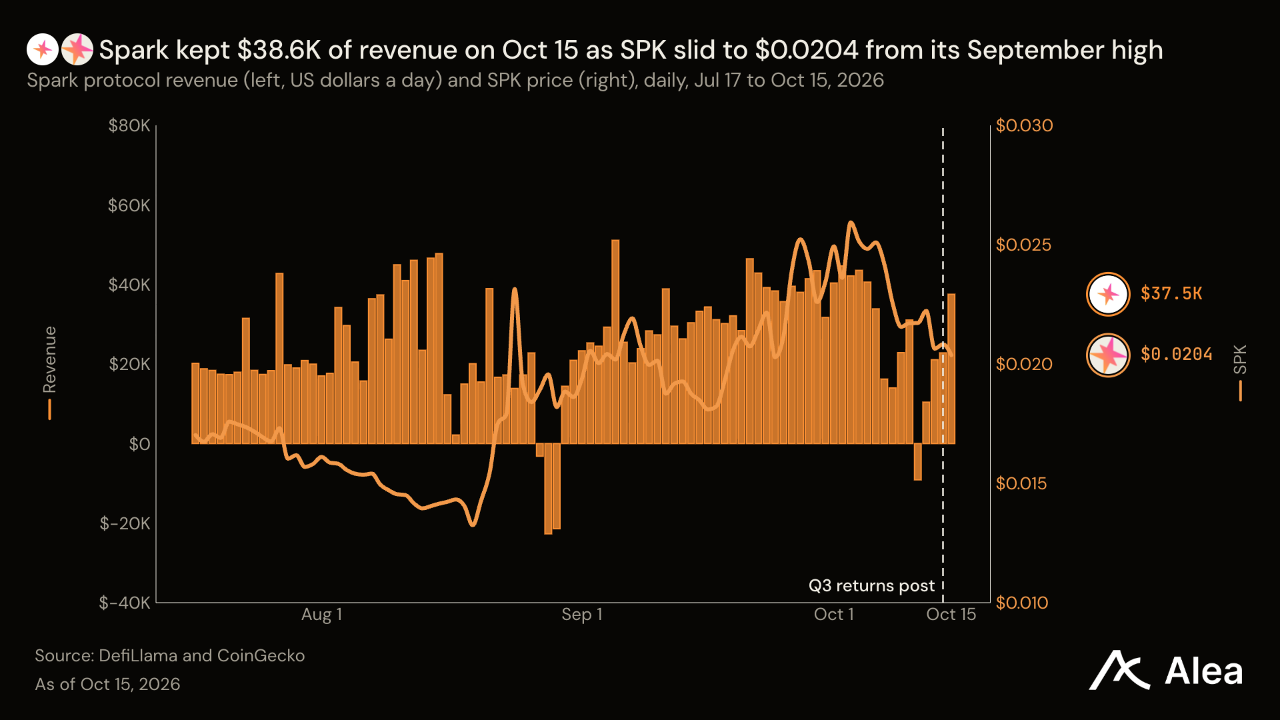
SPK —SPK는 스카이가 다음 바이백 예산을 표결하기 일주일 앞두고 6.84% 하락한 0.01997달러를 기록했다. 스파크는 스카이에서 기준금리로 달러를 빌려 DeFi와 자체 저축 상품을 통해 대출하고 금리 차익을 얻는다. 스파크는 10월 14일 3분기 순수익이 400만달러를 넘었다고 밝혔으며, 이날 Savings USDT의 예치액은 7억3140만달러였다. SPK 보유자에게는 잉여자본의 일정 비율이 돌아간다. 스카이의 10월 22일 실행안은 90일간 SPK 매입에 341,970 USDS를 배정할 것을 제안한다. 스파크의 목표 초과 자본 137만달러 가운데 25%에 해당한다. 이 예산은 시가총액 6800만달러의 약 0.5%이며, 이르면 10월 26일 집행된다.
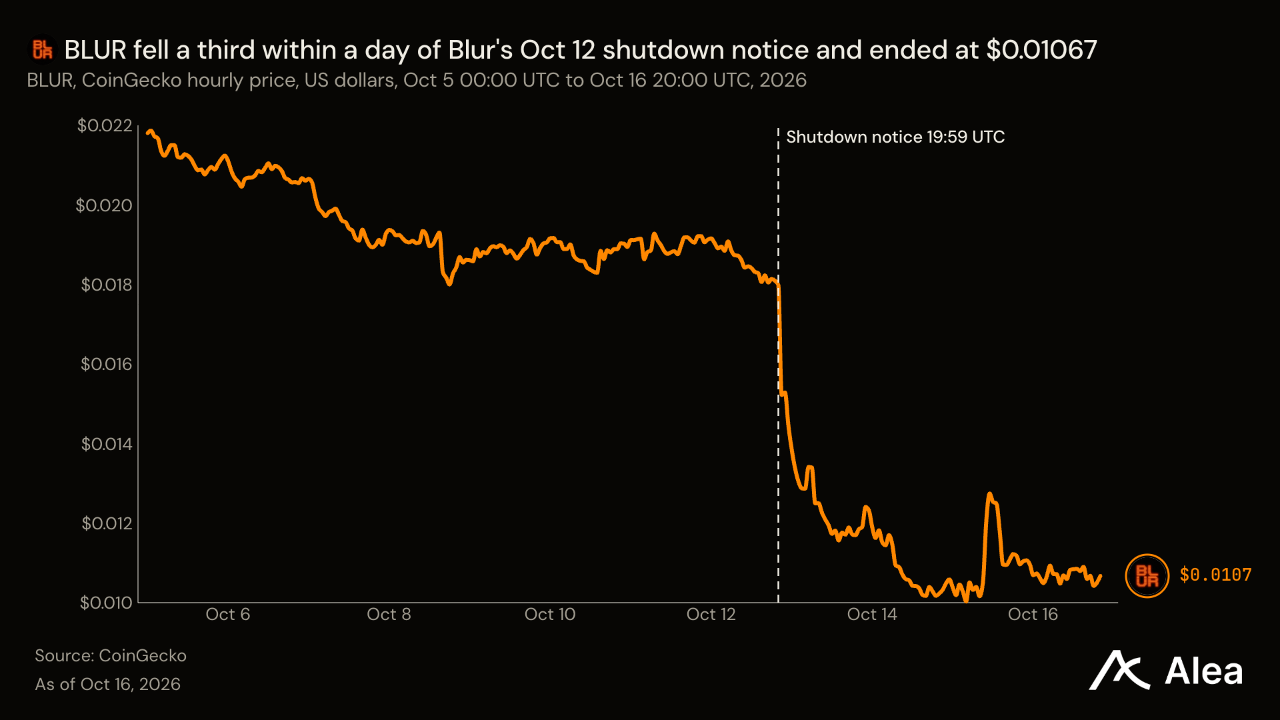
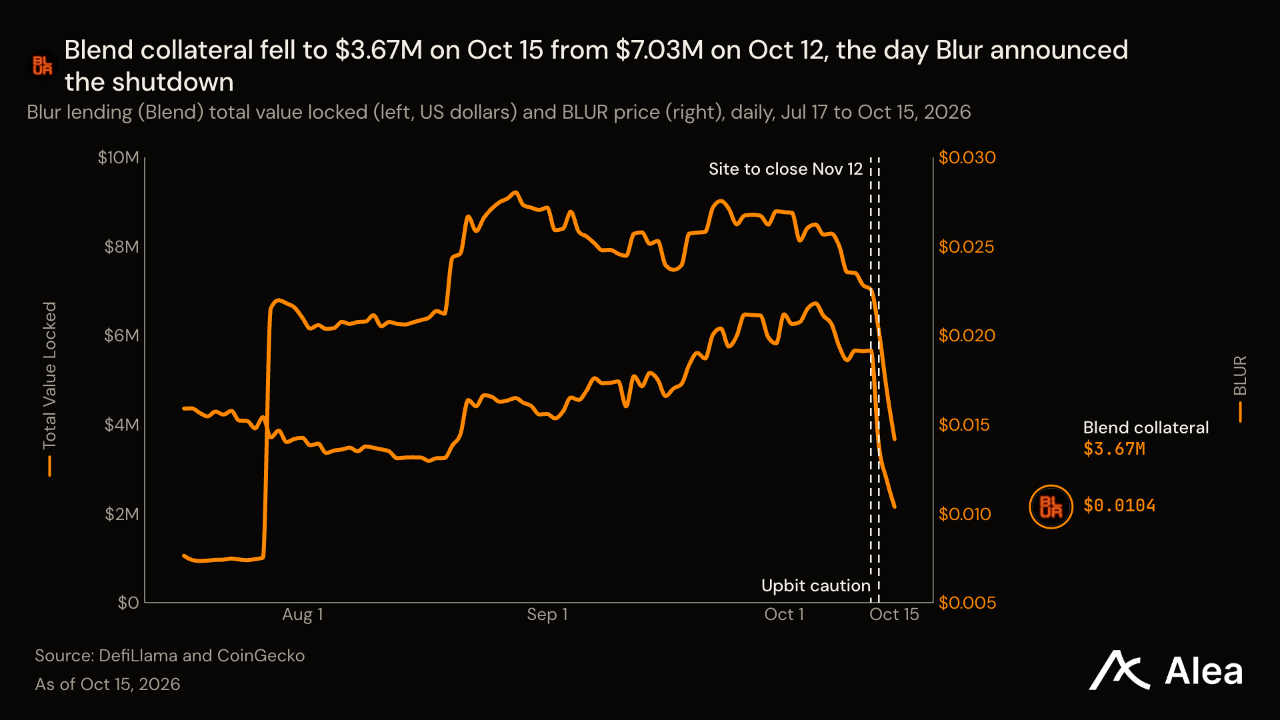
BLUR —블러가 10월 12일 웹사이트를 11월 12일 폐쇄하고 NFT 대출 시장 Blend도 같은 날 신규 대출 매칭을 중단한다고 밝힌 뒤 BLUR는 41.55% 하락한 0.01069달러를 기록했다. BLUR는 발표 후 한 시간 만에 0.0180달러에서 0.0152달러로 떨어졌다. 10월 13일에는 한국에서 추가 악재가 나왔다. 업비트가 BLUR를 거래 유의 종목으로 지정하고 입금을 중단했으며, 10월 26일이 포함된 주까지 검토에 들어갔다. 마켓플레이스 컨트랙트는 온체인에서 계속 작동하며, BLUR 보유자의 수수료 활성화 여부에 대한 투표권도 유지된다. BLUR는 52주 고점보다 80% 낮은 가격에 거래되고 있으며 시가총액은 3100만달러다.
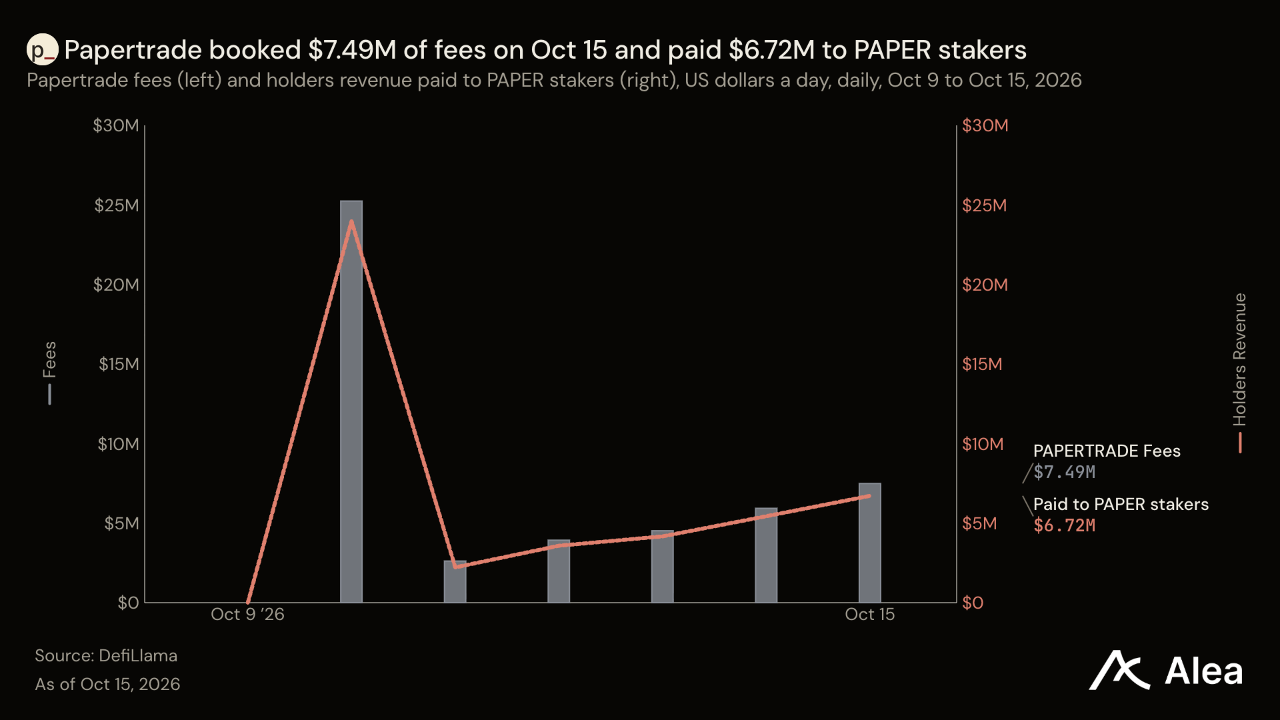
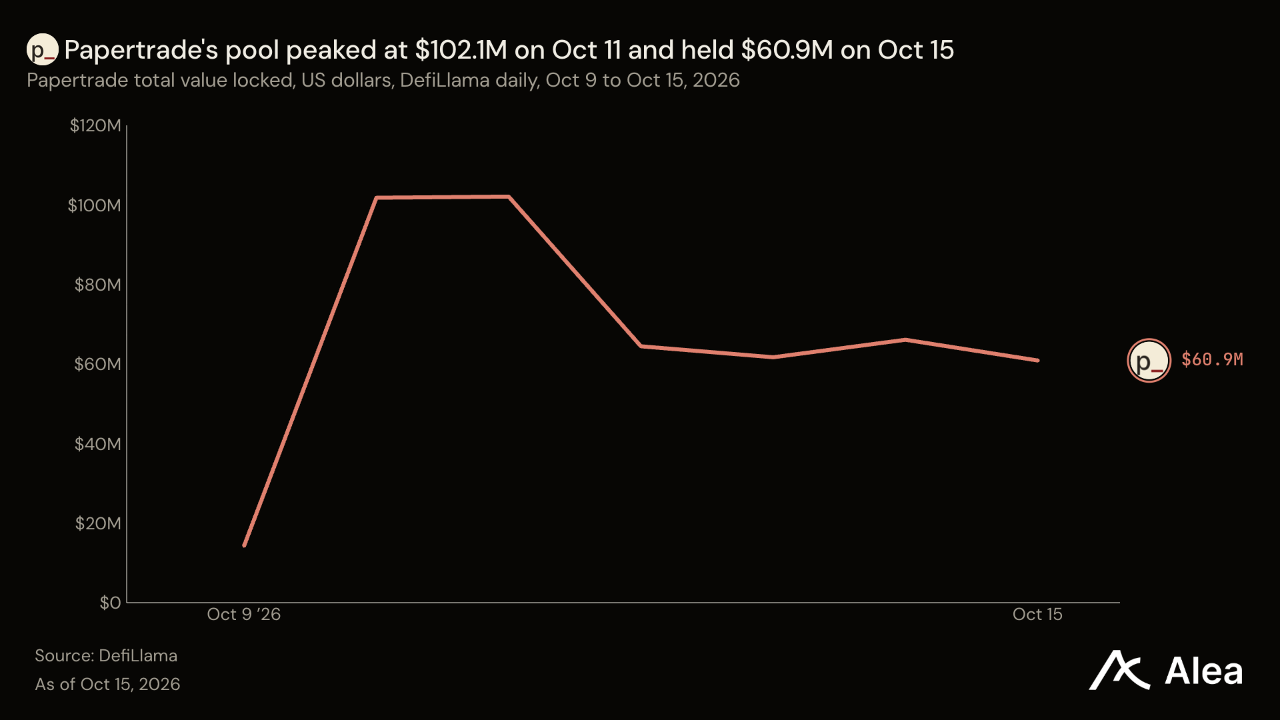
PAPER —PAPER에는 아직 가격이 없다. 페이퍼트레이드는 전송 기능 없이 토큰을 출시했다. 보유자는 스테이킹만 할 수 있다. 거래소는 10월 6일 최대 1,000배 레버리지의 무기한 선물 거래를 시작했다. 모든 거래는 하이퍼리퀴드의 매수·매도 중간 호가를 기준으로 거래소 자체 풀을 상대방으로 삼아 체결된다. 풀은 0달러에서 시작했으며, 트레이더의 손실만으로 자금이 채워진다. 페이퍼트레이드는 손실이 발생한 경우에만 PAPER를 지급한다. 풀 잔액이 200만달러 미만일 때 100달러 손실로 거래를 청산하면 10,000 PAPER가 발행된다. 수익이 난 거래에서는 거래소에 비용을 낸다. 거래소는 각 거래의 수익 일부를 차감하며, 가격 변동폭이 작을수록 차감 비율이 커진다. 이후 남은 금액에 2% 수수료를 부과한다. 거래소는 모든 수수료의 절반을 USDC로 스테이킹 참여자에게 배분하며, 풀 수익으로 잔액이 500만달러를 넘으면 초과분 전액도 지급한다. 신용 리스크는 수익을 낸 트레이더가 부담한다. 풀 자금이 부족해지면 거래소는 미지급 수익을 선입선출 방식의 대기열에 넣는다. 이후 발생하는 손실로 미지급액을 갚으며, 대기열이 해소될 때까지 스테이킹 참여자에게는 수수료가 지급되지 않는다. 수익을 낸 트레이더의 증거금은 대기 없이 반환되며, 수익금만 지급이 지연된다. 10월 13일 기준 거래소 예치금은 6170만달러에 달했다.
앞으로 2주간 주요 일정 여섯 개가 예정돼 있다. CME는 10월 19일 UNI 선물을 상장하며, 같은 날 NEAR 발행량 감축안 작성자는 특별다수결 표결에 안건을 부칠 계획이다. 레이어제로 기여자들에게는 10월 20일 ZRO가 지급된다. 10월 22일 00:00 UTC에는 에어로드롬과 벨로드롬이 에어로로 통합되고 신규 AERO 발행이 시작되며, 같은 주 스타크넷의 투표도 종료된다. 스카이AI의 공개매수는 10월 29일까지 진행되며, 보유 SOL을 전량 매각한 뒤 현금으로 대금을 지급한다. 바이백을 시행하는 토큰들은 PUMP의 30일 수익이 늘고 HYPE와 UNI의 수수료 수입이 줄어드는 가운데 이 시기를 맞는다.
주식: AI 투자 자금은 누가 대는가
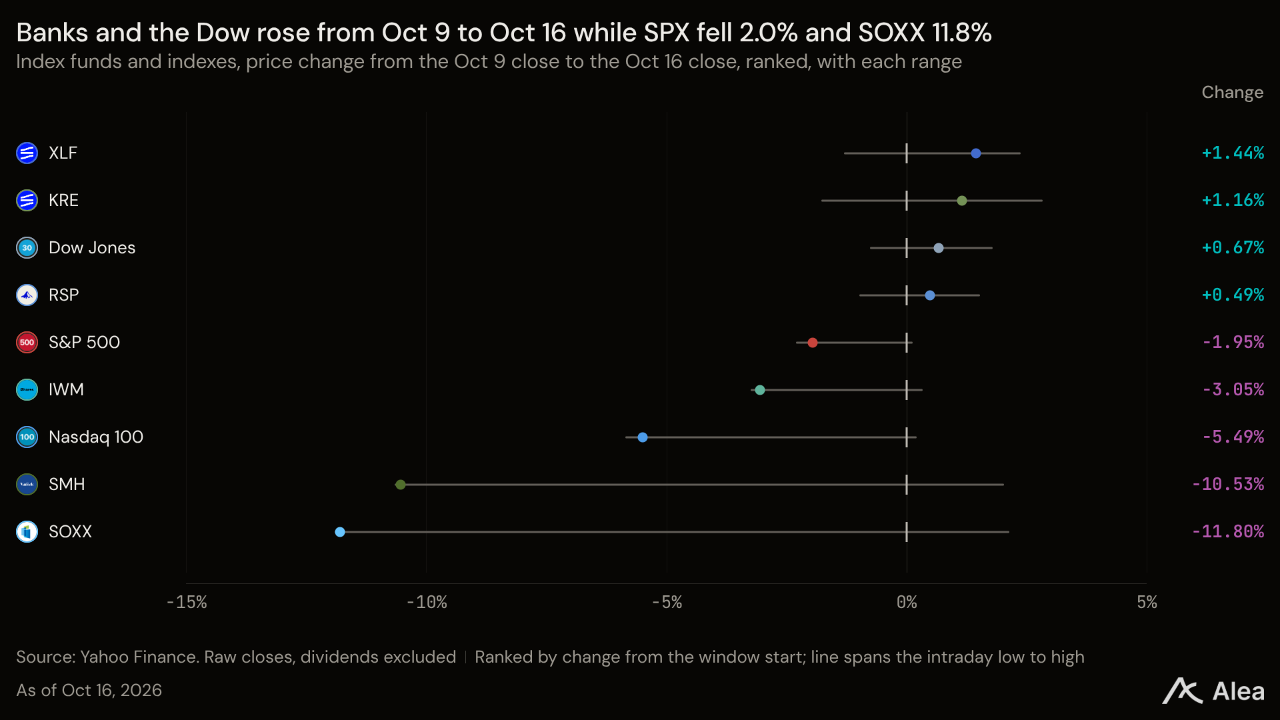
이번 주 미국 주식시장에서는 동반 하락보다 순환매가 나타났다. SPX는 월요일 시가 대비 1.97% 하락한 7,659를 기록한 반면, 모든 구성 종목을 동일 비중으로 편입하는 RSP는 0.37%, 다우지수는 0.46% 올랐다. 11개 업종 펀드 중 7개가 상승했다. 필수소비재는 4.83%, 에너지는 3.63%, 소재는 3.41%, 헬스케어는 3.04% 올랐다. 기술주는 7.37%, 소프트웨어는 7.66% 하락했다. NDX는 5.22% 떨어져 1년 만에 가장 큰 주간 낙폭을 기록했고, SOXX는 10.72% 하락했다. AI 설비를 구축하고 전력을 공급하며 자금을 조달하는 기업들의 낙폭이 가장 컸다. 반면 의약품과 식료품, 은행 예금, 휴대전화 등 다른 수요에 기반한 종목은 상승했다. VIX는 금요일 21.45% 급등한 것을 포함해 29.89% 오른 19.99를 기록했다.
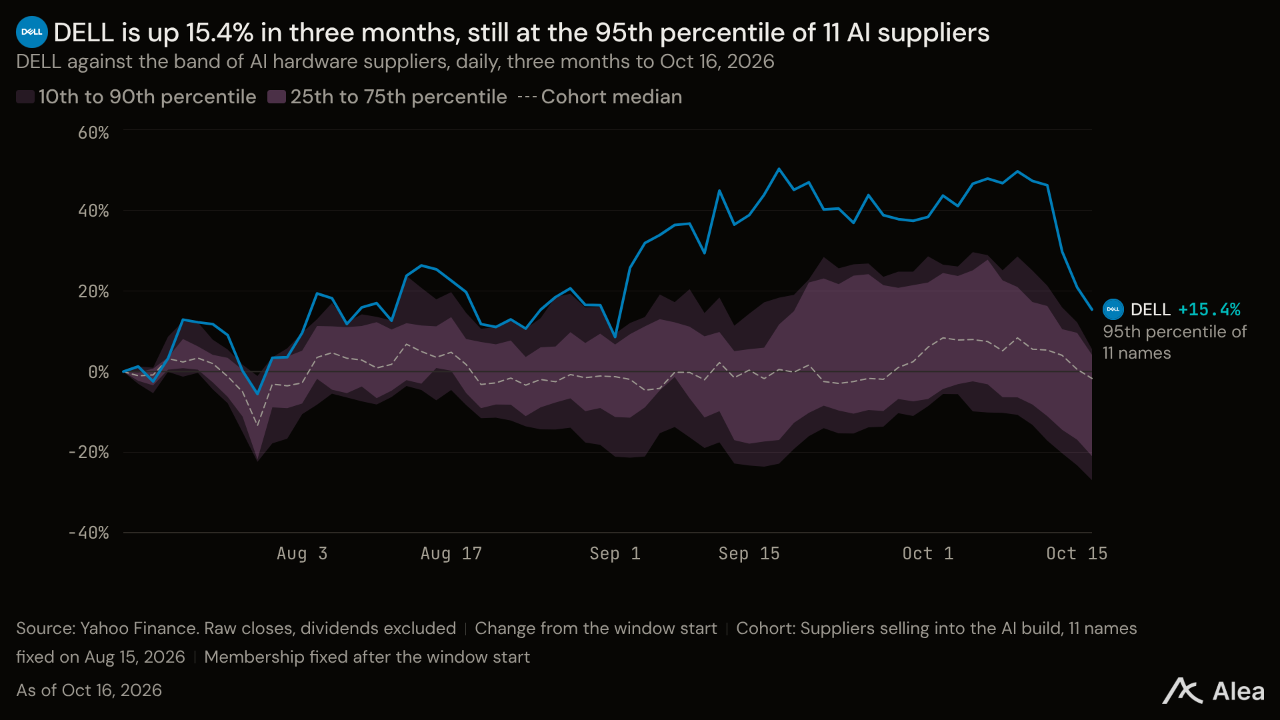
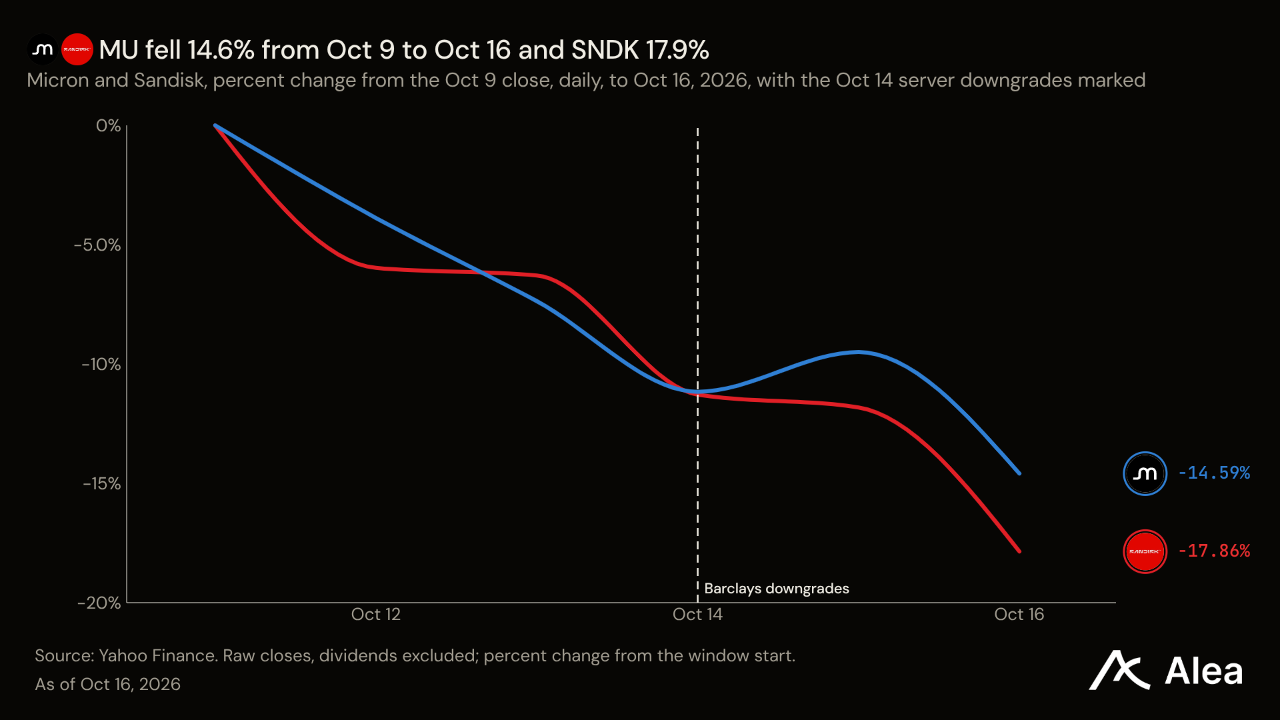
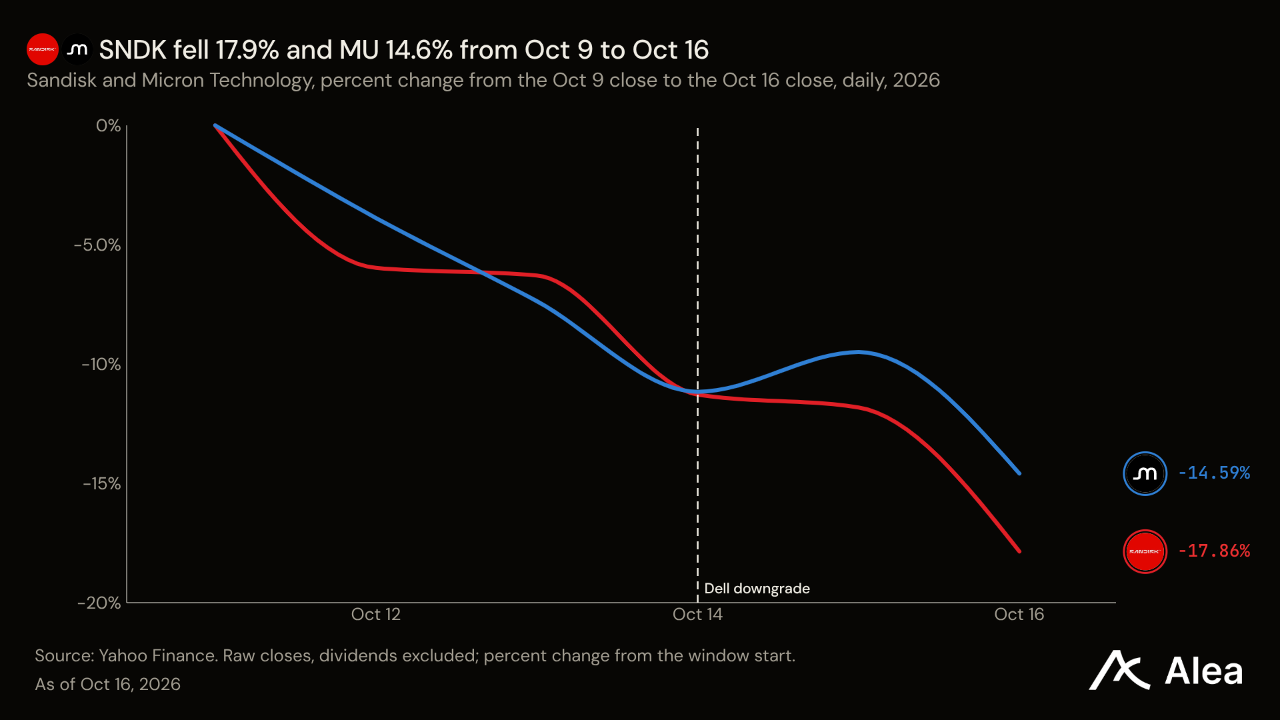
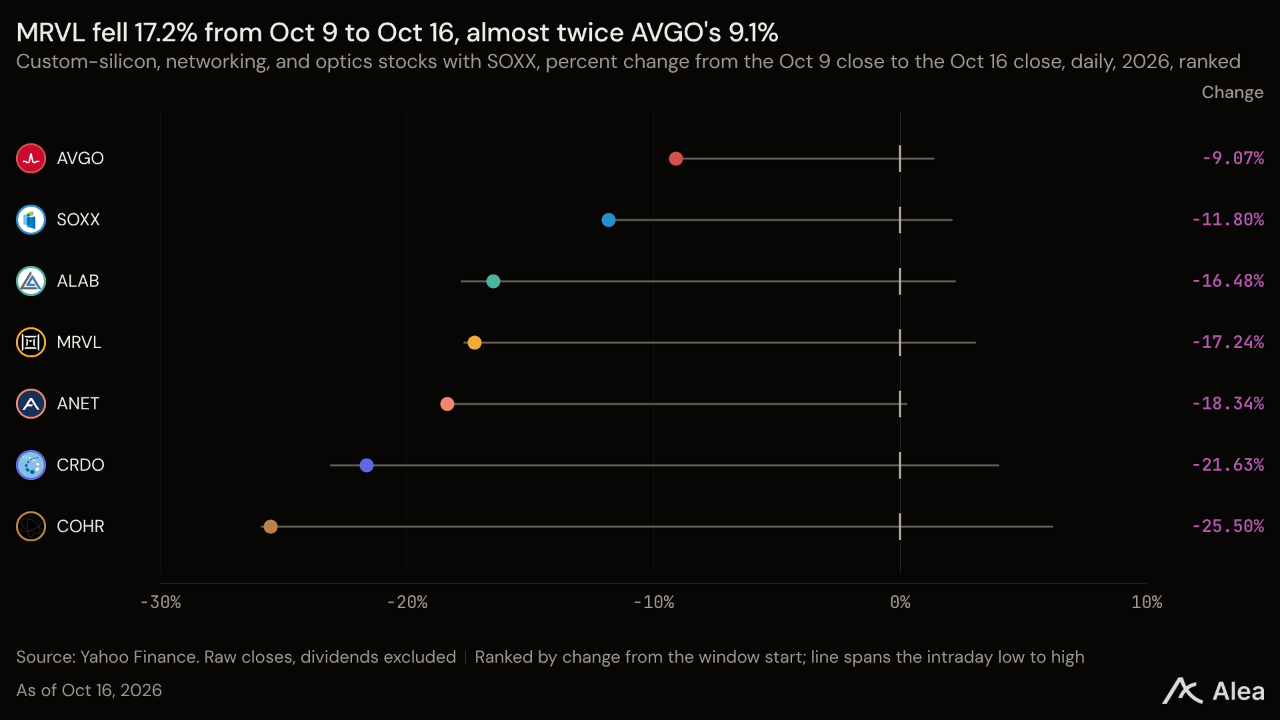
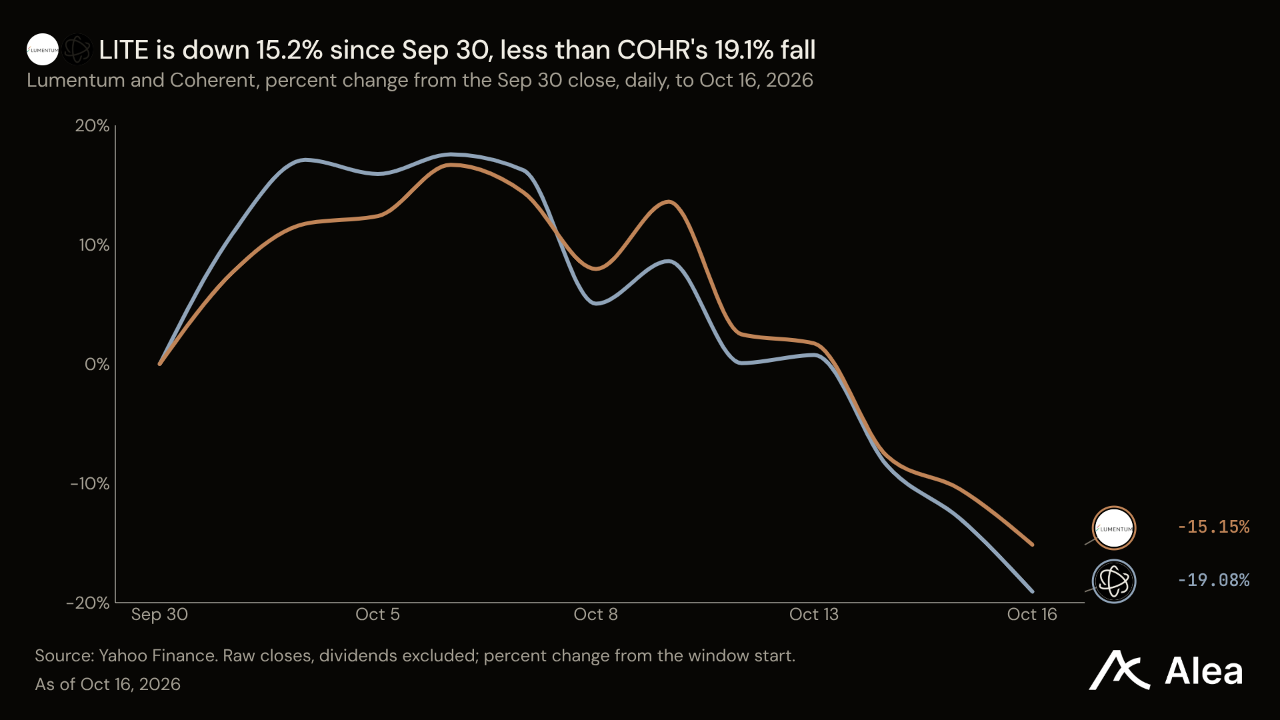
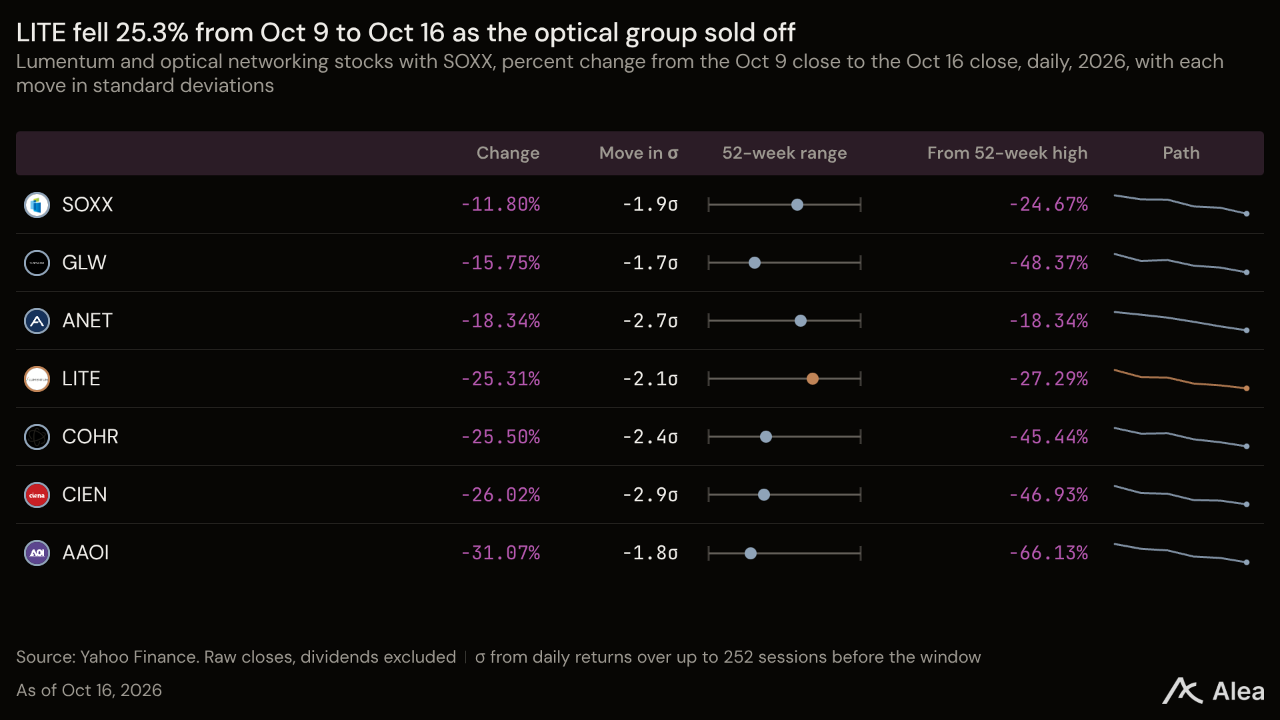
주초부터 공급업체가 성장의 제약 요인을 지목했다. 브로드컴의 혹 탄은 10월 12일 AI 성장을 제한하는 요인이 이제 웨이퍼나 메모리가 아닌 자본이라고 말했다. 이틀 뒤 바클레이즈는 서버 부문의 성장이 AI 수요보다 메모리 가격에 더 크게 기인한다며 델과 HPE의 투자등급을 하향했다. 서버 제조사 주가는 동반 하락했다. DELL은 22.35%, HPE는 24.32%, SMCI는 23.40% 떨어졌다. 마이클 델은 같은 주 메모리 공급 부족이 내년에 더 심해질 것이라고 말했다. 이는 수요를 확인해 주는 동시에 델의 비용도 높이는 요인이다. 광통신 관련주도 뒤따라 하락해 LITE는 25.20%, MRVL은 17.00% 떨어졌다.
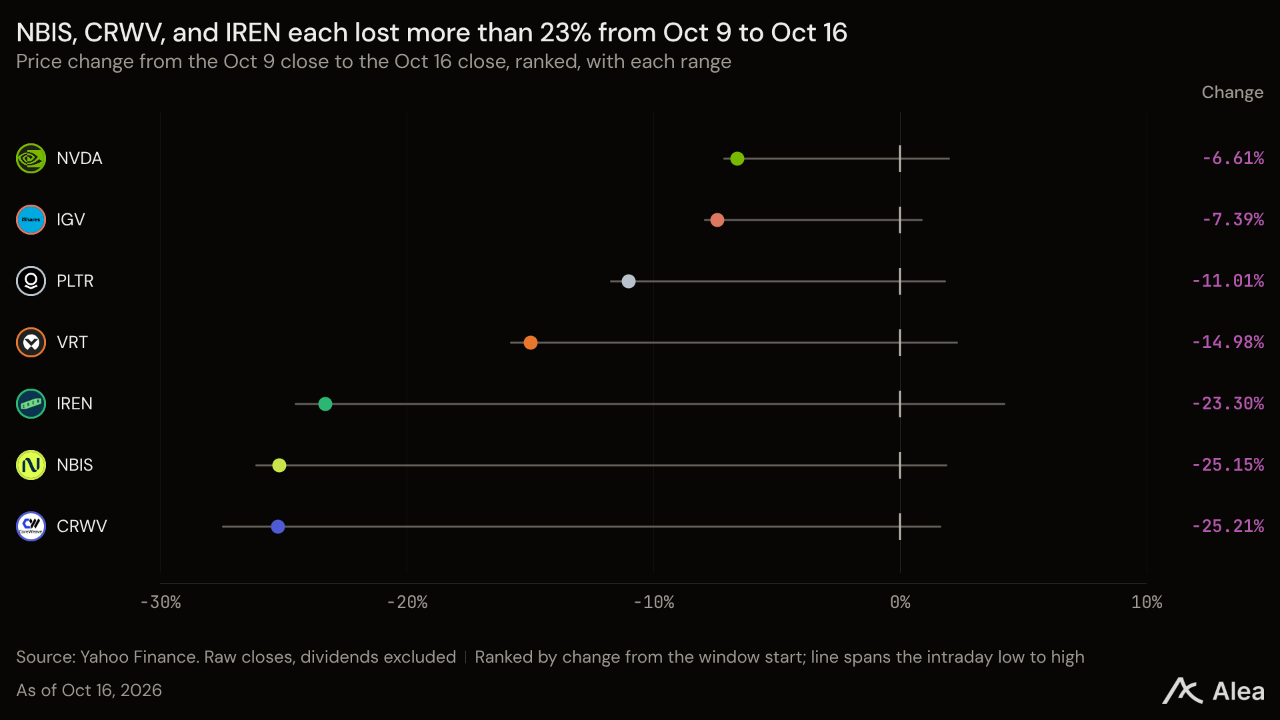
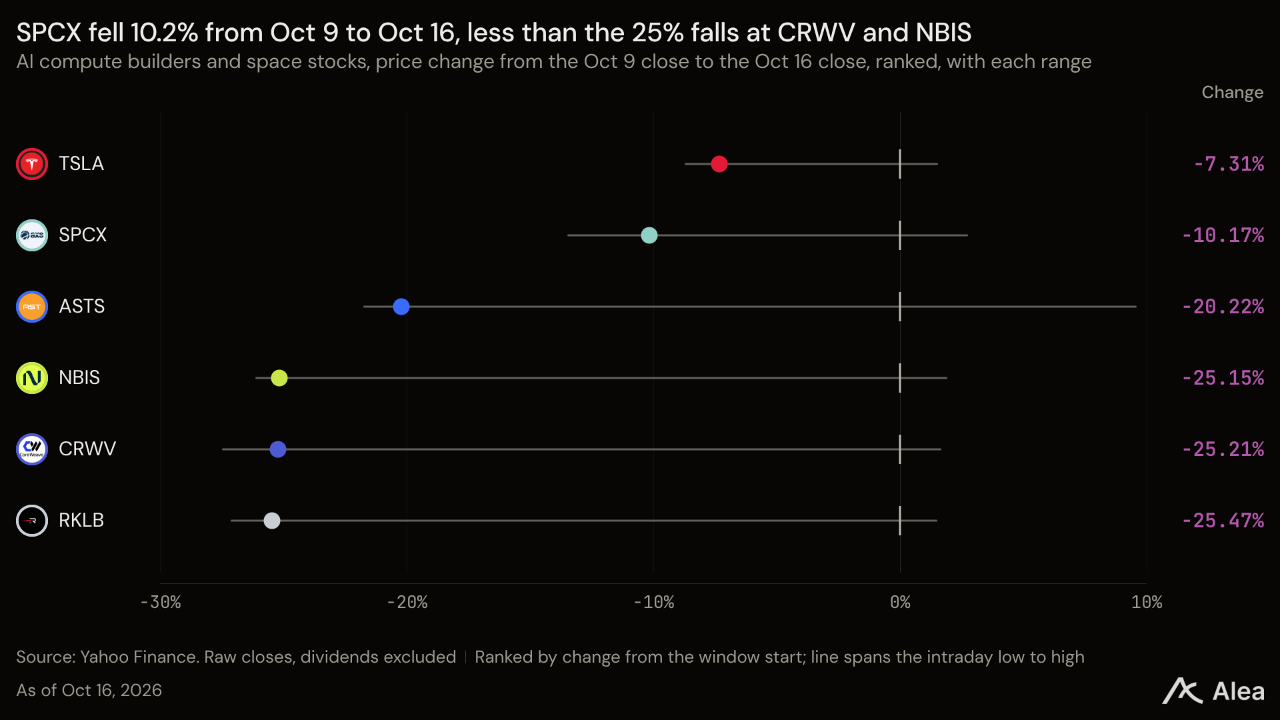
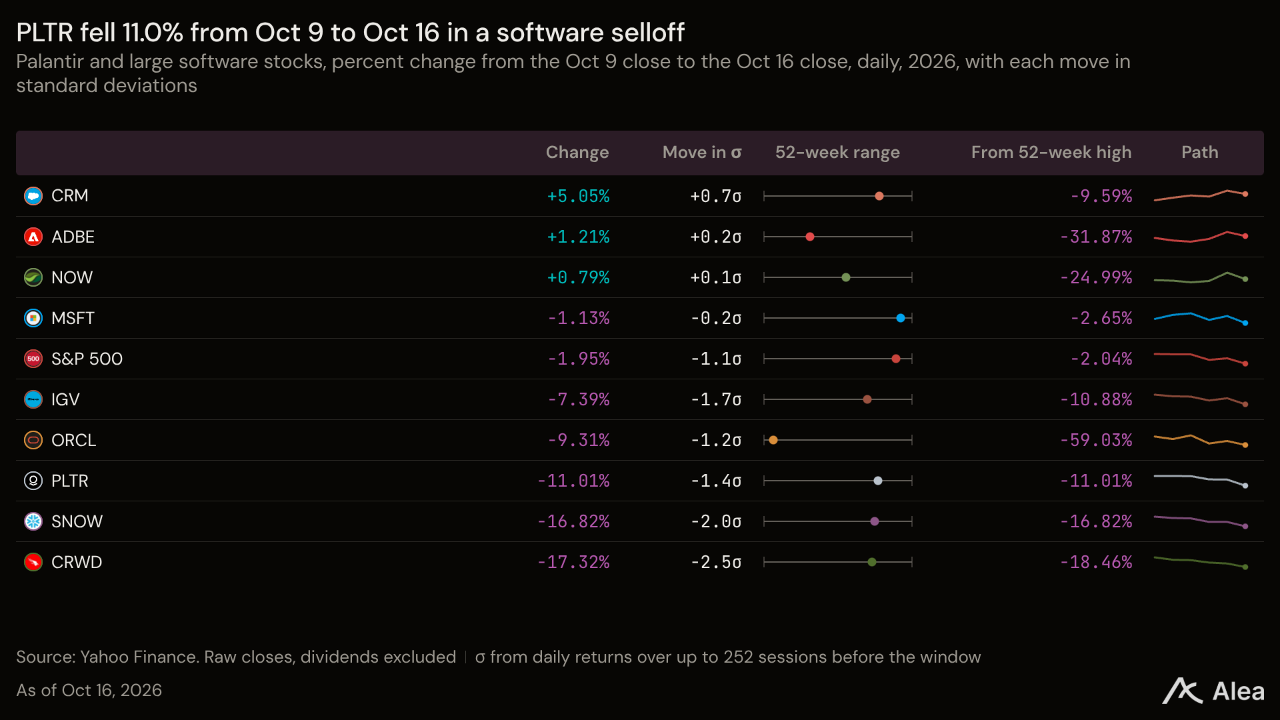
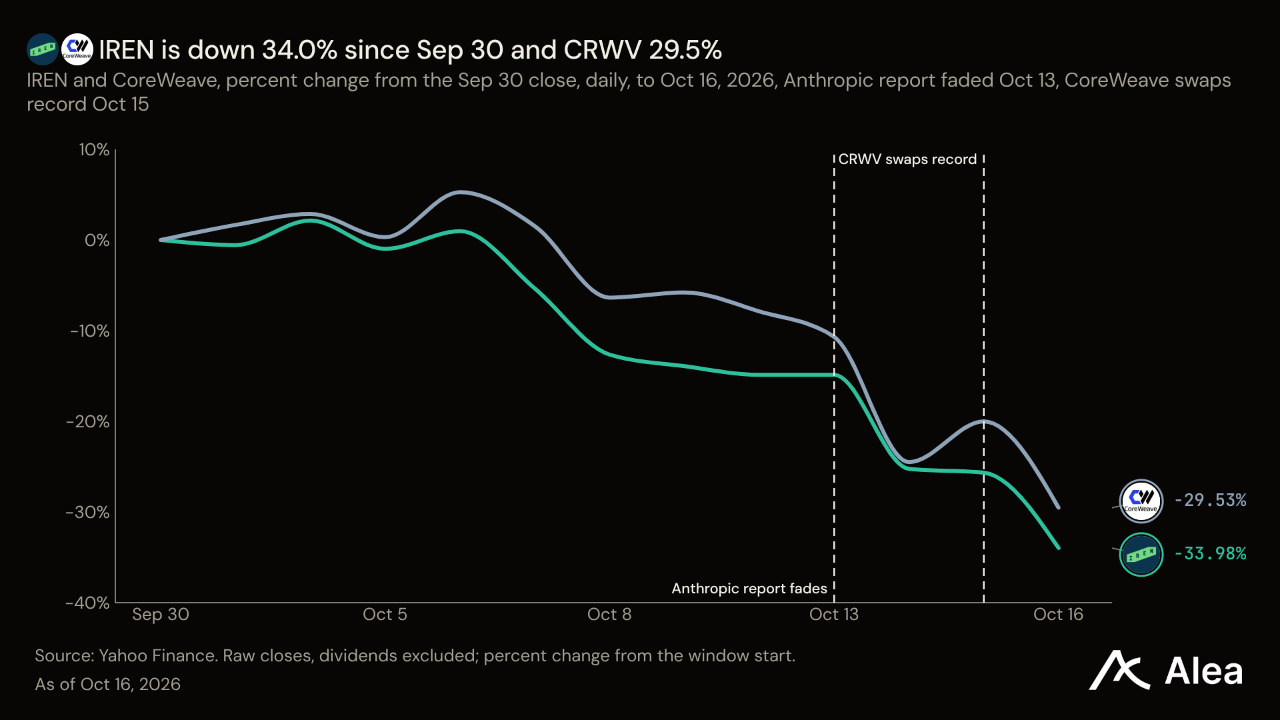
AI 설비 투자 자금을 누가 조달하느냐는 질문은 차입 기업으로 번졌다. CRWV는 23.58%, NBIS는 23.82% 하락했다. 두 회사 모두 엔비디아 GPU를 임대하고 차입금으로 GPU 보유량을 늘린다. 코어위브의 2032년 만기 채권 가격은 10월 14일 액면 1달러당 80센트 아래로 떨어졌다. 다음 날 젠슨 황은 엔비디아가 코어위브에 금융 지원을 제공할 필요가 없다고 말했다. 엔비디아가 계약상 부담하는 의무는 2025년 체결한 주문 계약에 따라 2032년 4월까지 코어위브의 미판매 연산 용량을 구매하는 것이다. 이는 유휴 칩에 대한 약정이며 회사 부채를 보장하는 것은 아니다. 금요일에는 같은 우려로 기업용 소프트웨어주에도 매도세가 몰렸고, PLTR는 이날 7.22% 하락했다. AI 인프라 임대업으로 전환한 비트코인 채굴업체도 동반 하락해 IREN은 25.66% 떨어졌다.
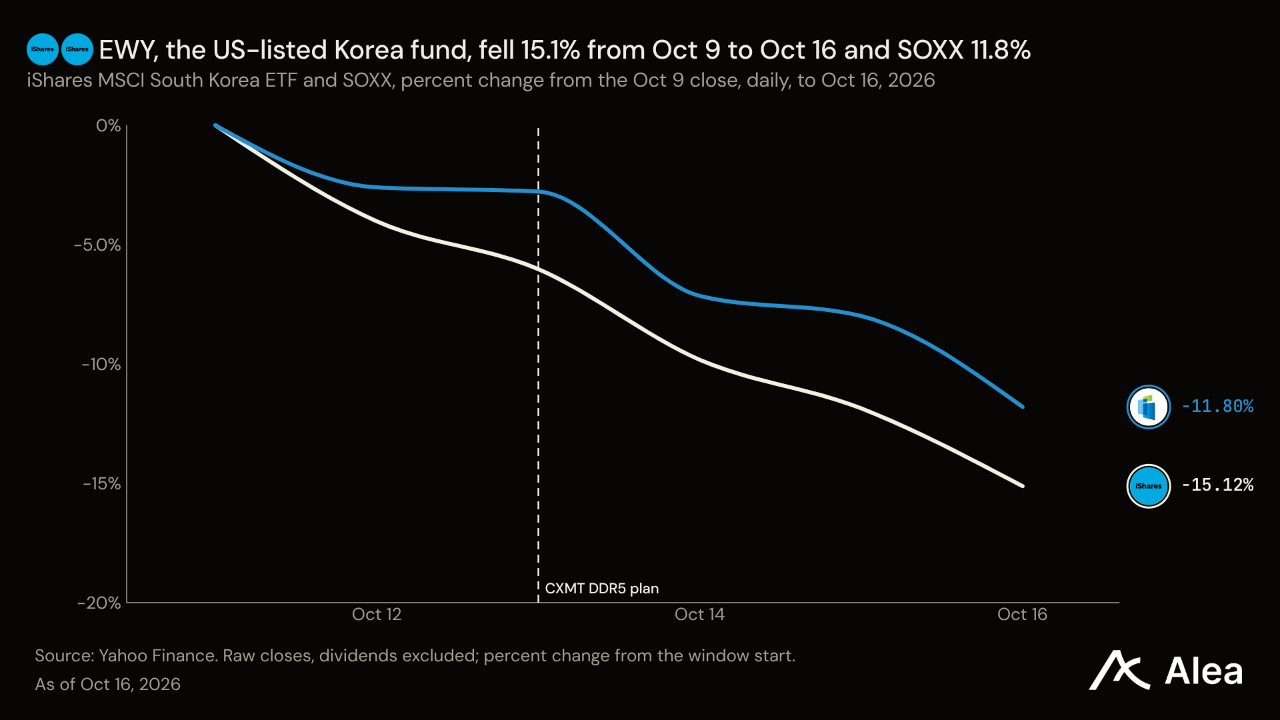
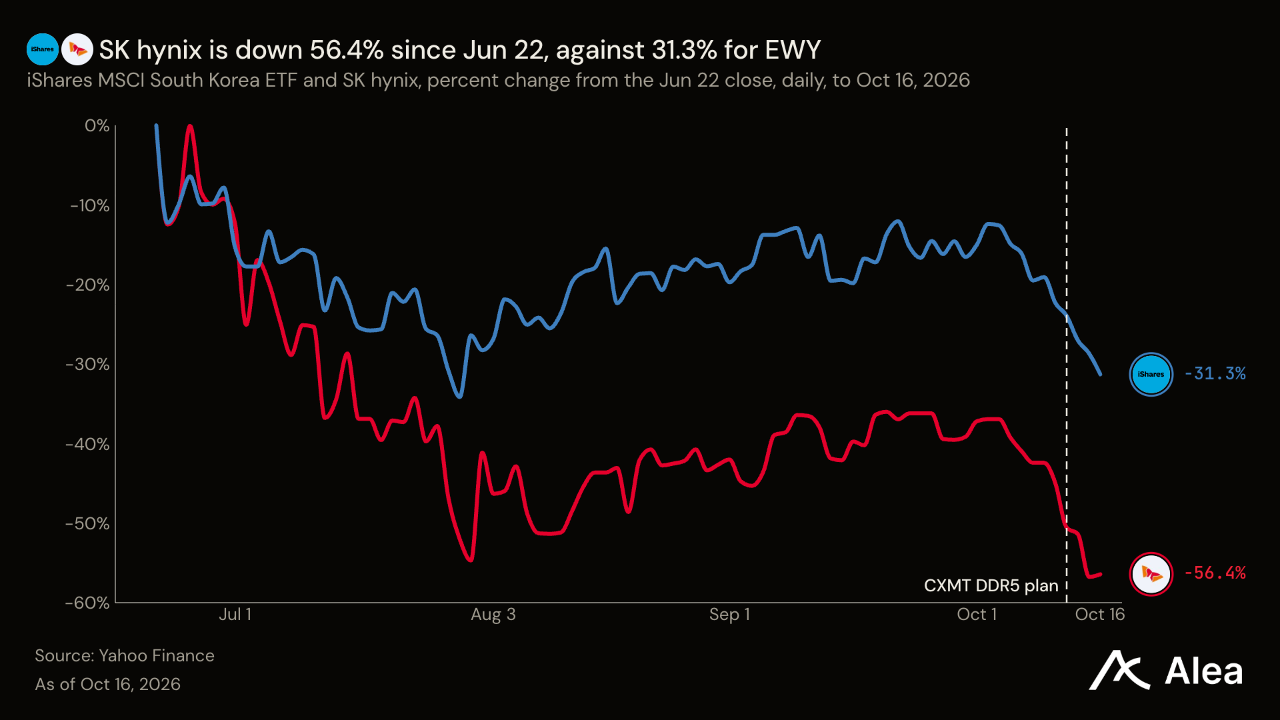
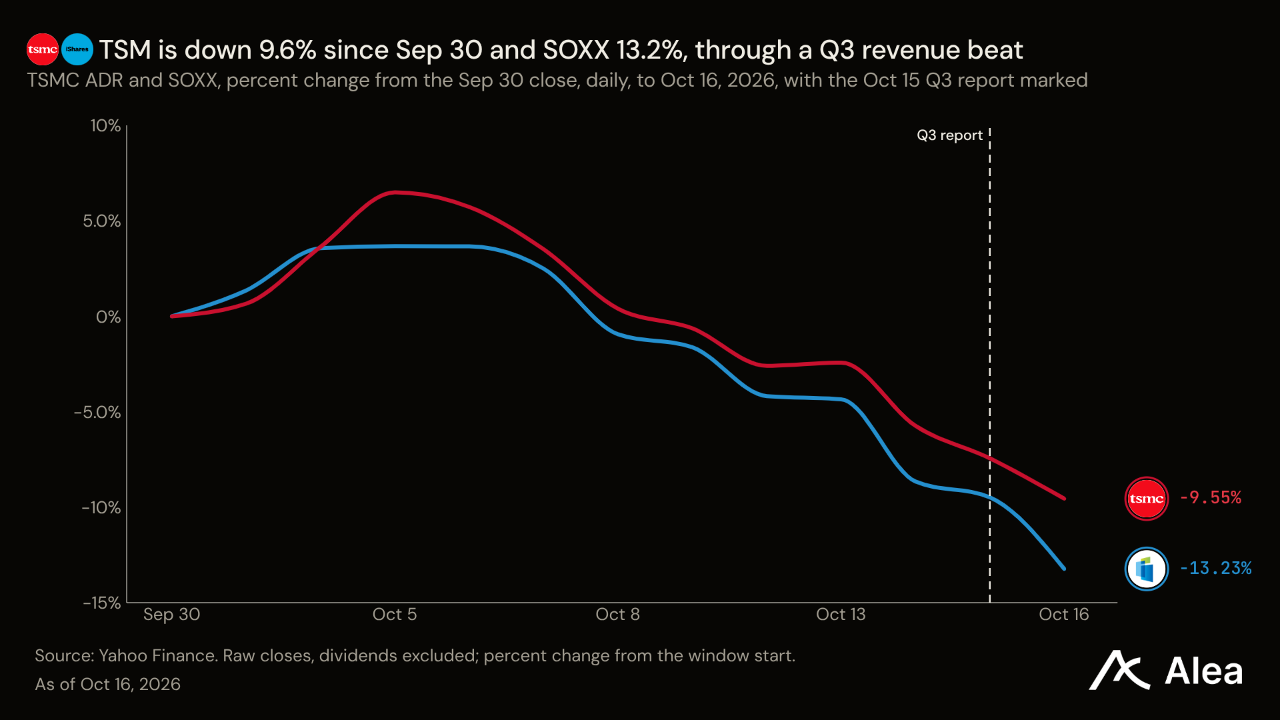
반도체 제조사들은 양호한 실적을 발표했지만 매도세를 피하지 못했다. TSMC의 3분기 매출은 전망치 상단을 웃도는 467억2000만달러로, 전년 동기 대비 41.2% 증가했다. 그러나 매출총이익률이 66.4%로 낮아지면서 TSM은 9.03% 하락했다. ASML은 사상 최대 매출을 발표하고 2027년과 2028년 공급이 수요에 미치지 못할 것이라고 밝혔지만, 이번 주 주가는 8.01% 떨어졌다. 메모리주는 아시아에서 먼저 하락했다. 중국 CXMT가 연말까지 더 높은 밀도의 셀을 적용한 서버용 DDR5를 내놓을 계획이라고 밝혔고, 10월 13일 SK하이닉스가 10.09% 급락하면서 코스피도 5.46% 하락했다. 주간 기준 코스피는 13.84%, MU는 12.33% 떨어졌다. 강한 실적에도 시장의 기대 수준은 높았다. SOXX는 2분기에 95.0% 상승했다.
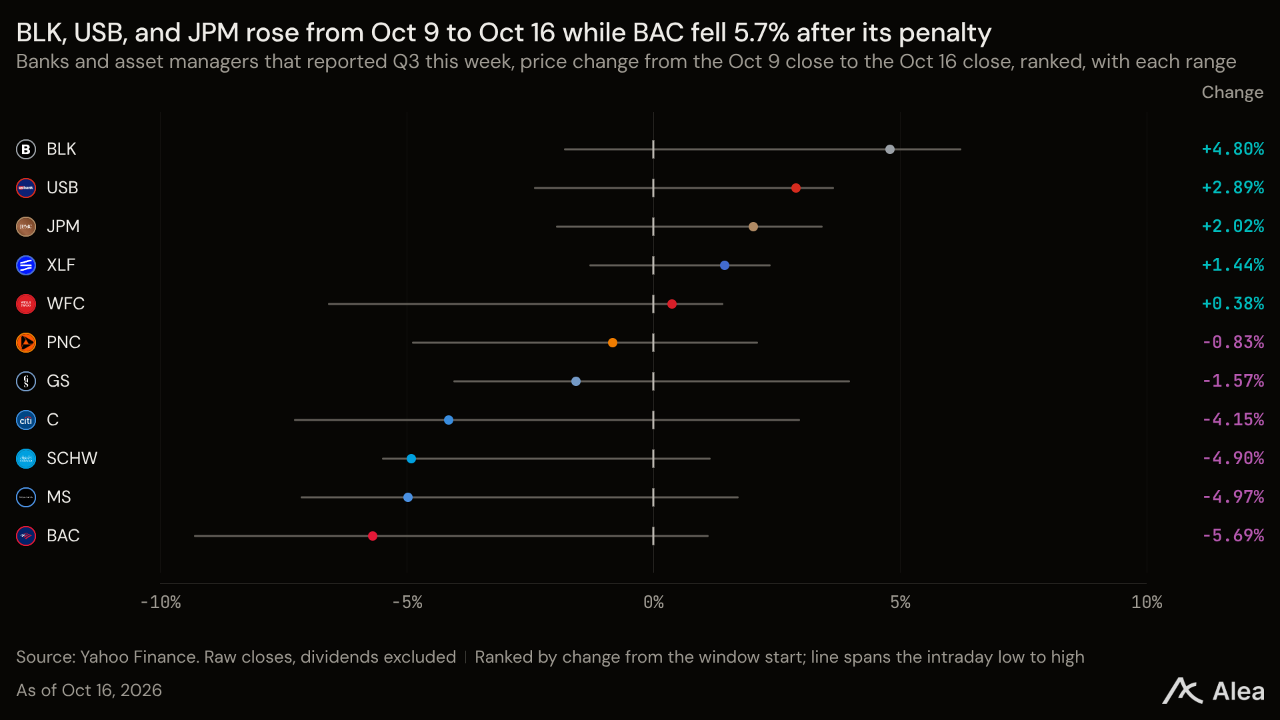
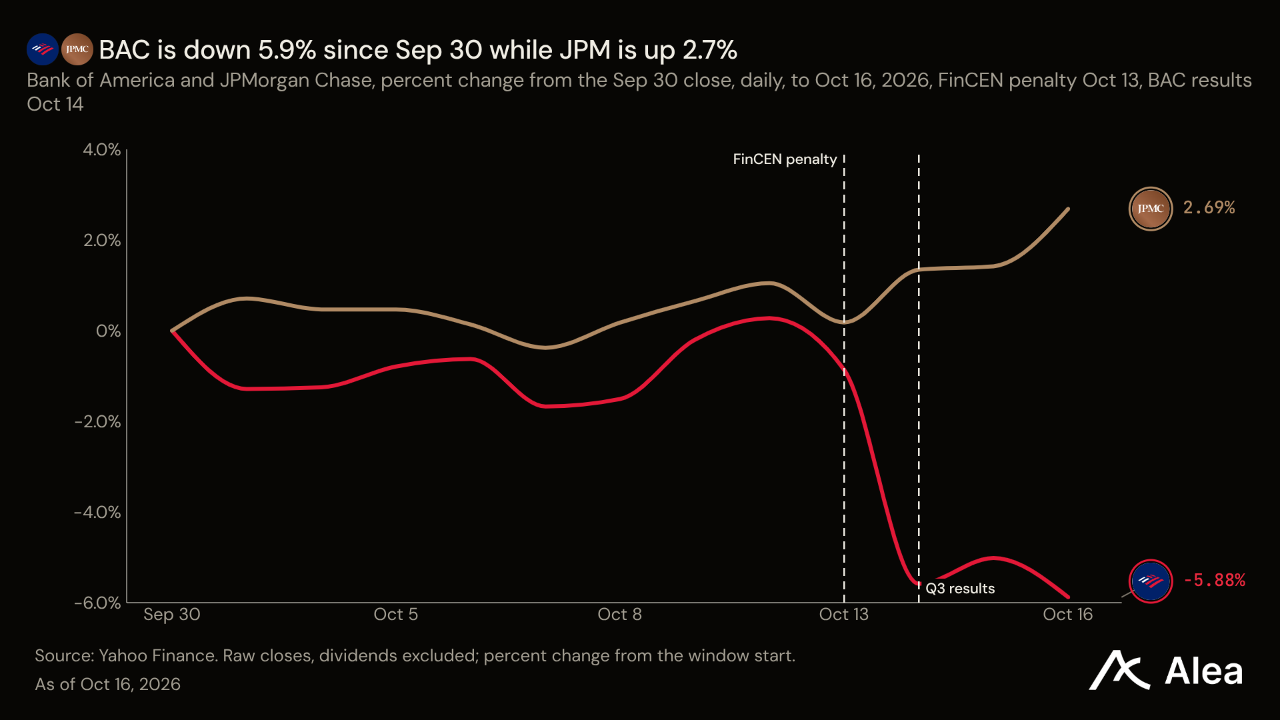
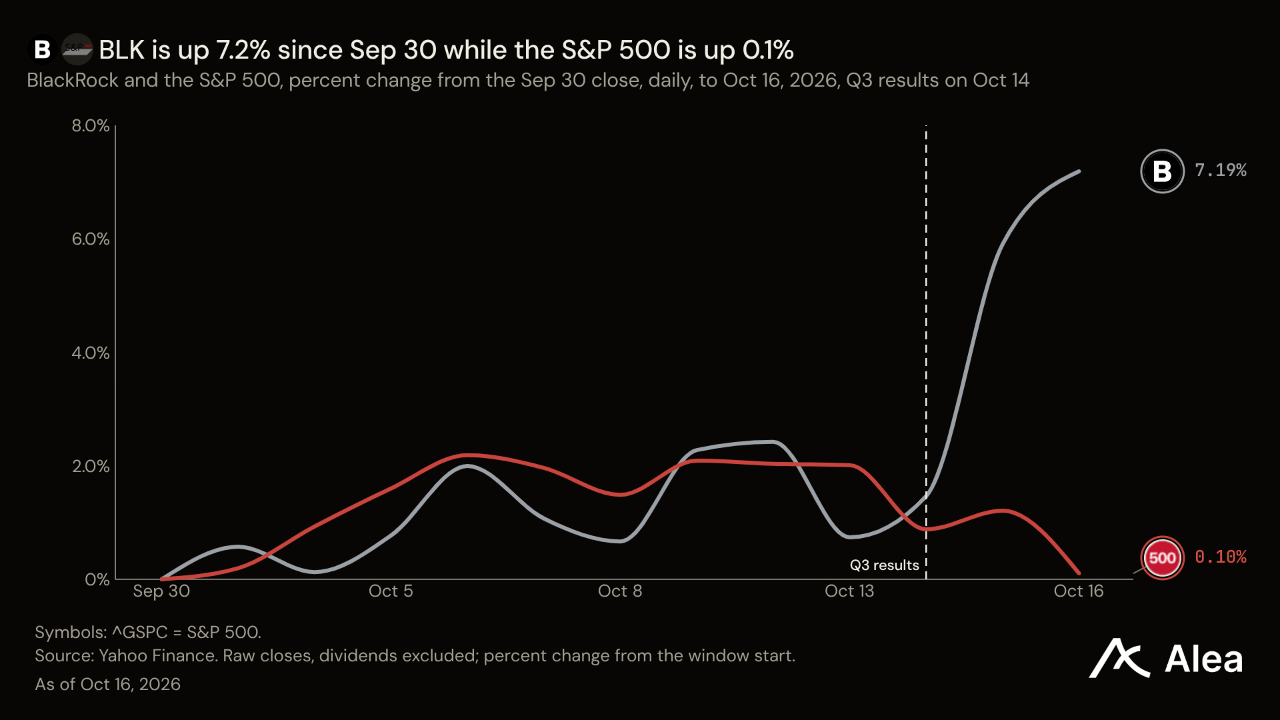
AI 하드웨어 이외 분야에서는 이번 주 실적을 발표한 기업들이 양호한 분기 성적을 냈다. JP모건은 2025년 3분기보다 6% 증가한 153억달러의 3분기 순이익을 발표했고, 골드만삭스의 주식 부문 수익은 전년 동기 대비 72% 늘어난 64억4000만달러였다. 블랙록에는 고객 자금 2050억달러가 순유입됐으며, BLK는 4.33% 상승했다. 고객들은 이 금액을 신규 자금으로 투입했다. 유나이티드헬스가 2026년 주당순이익 전망을 최소 20.50달러로 상향한 뒤 UNH는 이번 주 4.82% 올랐다. 애플의 시가총액이 종가 기준 처음으로 5조달러를 넘어서면서 AAPL은 1.55% 올라 52주 최고치를 기록했다. 모든 은행주가 오른 것은 아니다. BAC는 자금세탁 방지 관련 제재금 12억달러가 부과된 뒤 6.00% 하락했다.
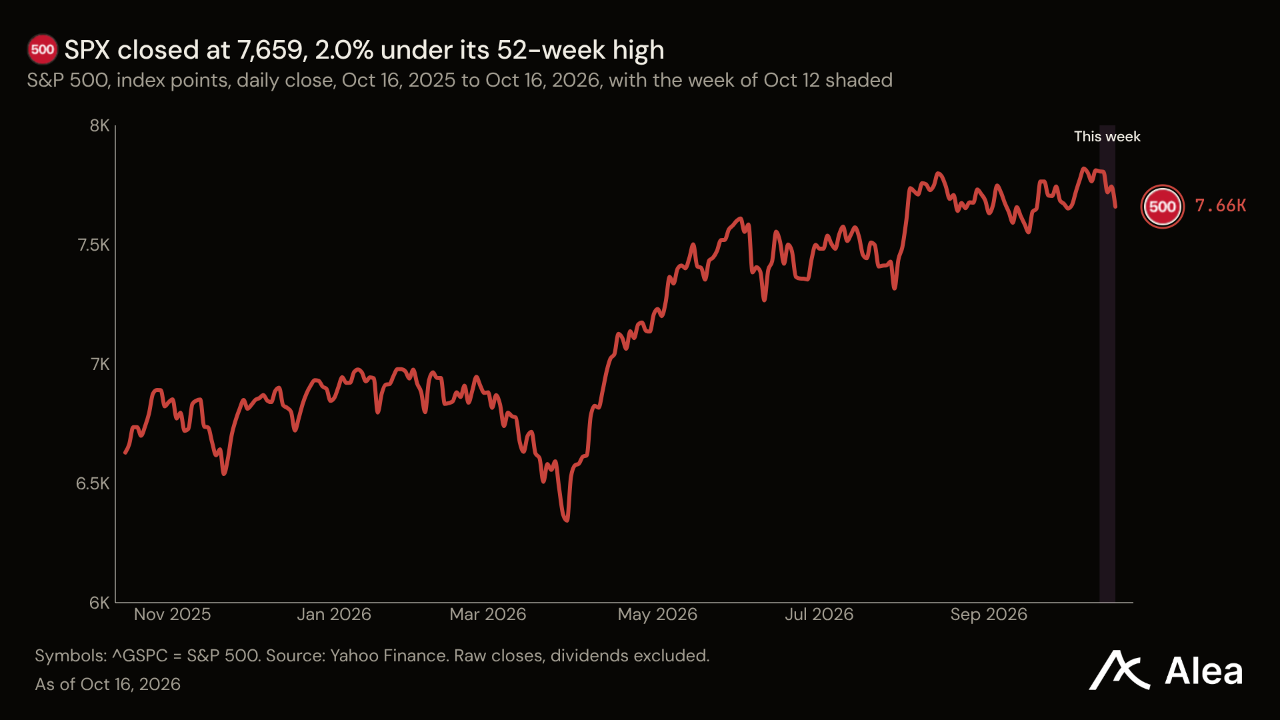
SPX —SPX는 1.97% 하락한 7,659로 6월 초 이후 최대 낙폭을 기록했다. 반면 동일 비중으로 구성한 RSP는 0.37%, 다우지수는 0.46% 올랐다. SPX와 RSP의 2.3%포인트 격차는 비중이 가장 큰 종목들에서 발생했다. AI 하드웨어주가 타격을 받았다. SOXX는 10.72% 하락했고, HPE와 SMCI, DELL은 각각 22% 넘게 떨어졌다. 바클레이즈는 10월 14일 델과 HPE의 투자등급을 하향했으며, 같은 날 오전 발표된 9월 CPI는 0.6% 상승했다. 은행주는 올랐다. JP모건은 주식 트레이딩 수익이 전년 동기 대비 49% 증가했다고 발표했고, XLF는 1.20% 상승했다. VIX는 금요일 21.5% 상승을 포함해 29.9% 급등한 19.99를 기록했다. 그럼에도 SPX 종가는 52주 고점보다 불과 2.04% 낮았으며, 연간 상승률은 11.89%였다.
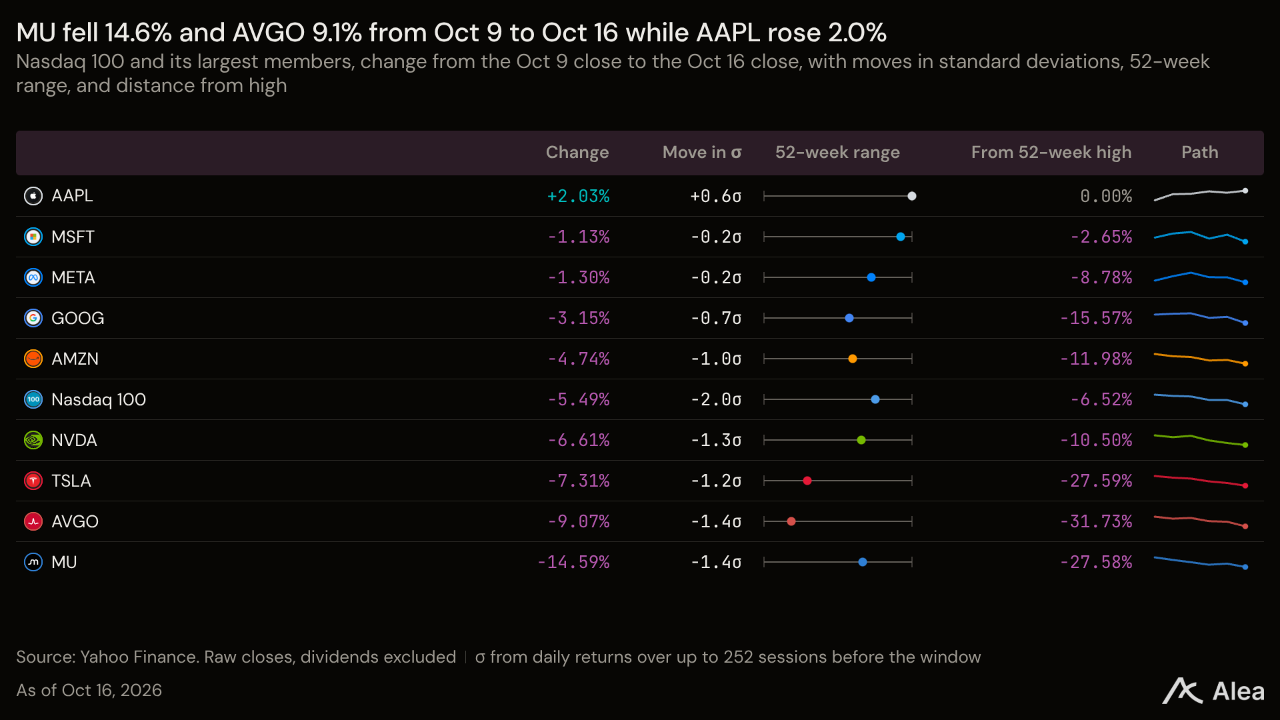
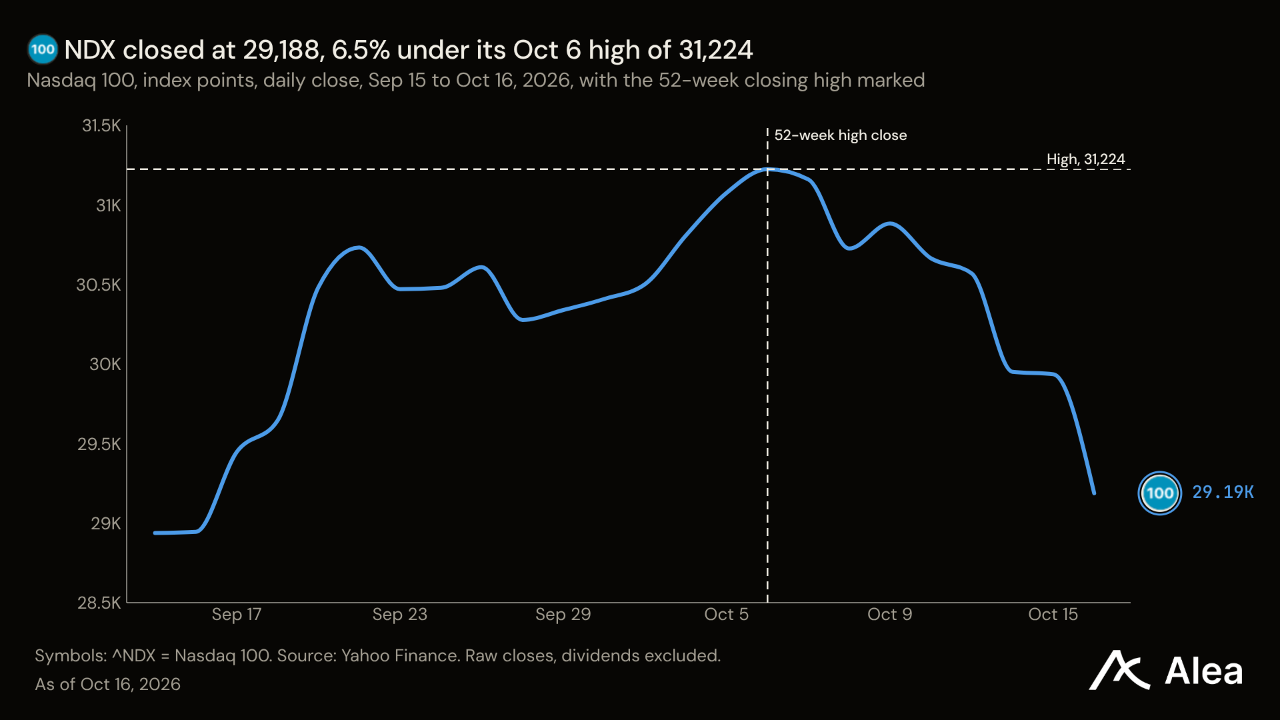
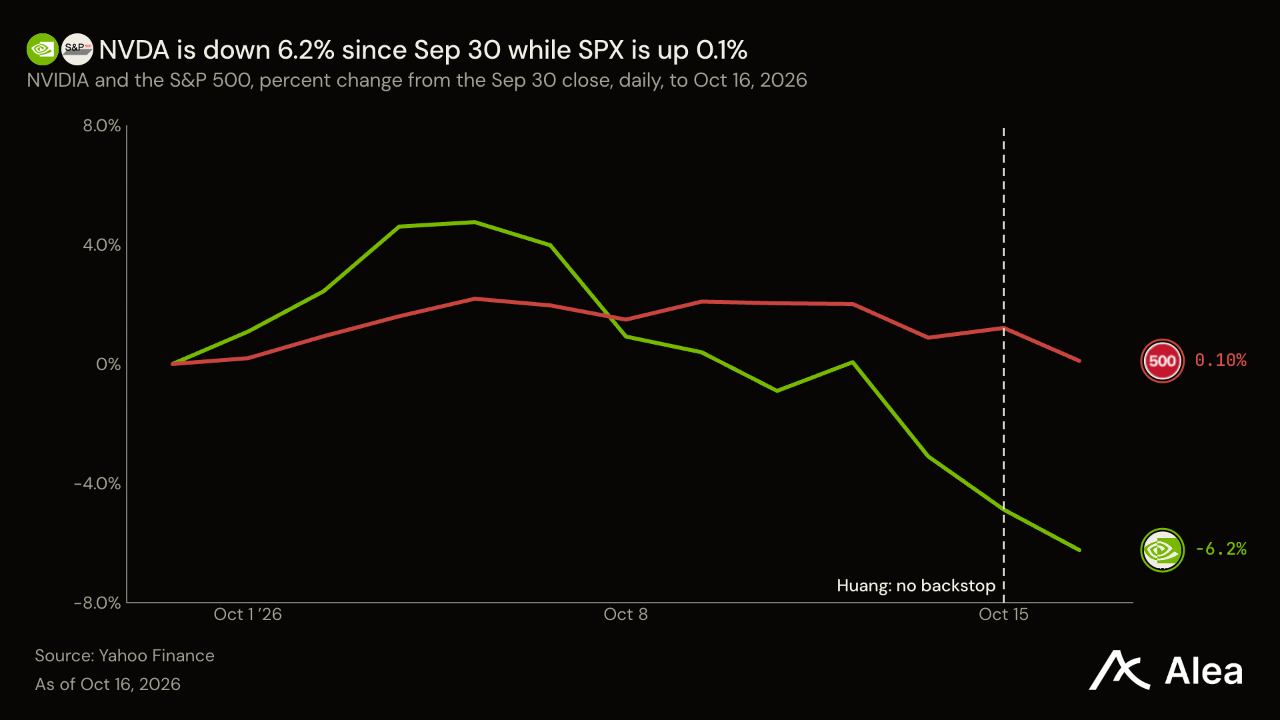
NDX —NDX는 5.22% 하락한 29,188로 12개월 만에 최악의 한 주를 보냈다. 10월 6일 52주 최고 종가인 31,224를 기록한 지 8거래일 만이다. SPX의 하락률 1.97%에 베타 1.62를 적용하면 약 3.2%포인트가 설명된다. 나머지 2.0%포인트는 지수 내 반도체와 AI 인프라 종목에서 비롯됐다. MU는 12.33%, AVGO는 8.54%, NVDA는 6.38% 하락한 반면 AAPL은 1.55% 올랐다. 코어위브의 신용부도스와프는 10월 15일 사상 최고치를 기록했다. 이날 젠슨 황은 엔비디아의 금융 지원이 필요하지 않다고 말했다. 사흘 전 마이크로소프트는 자체 마이아 추론 칩을 수 기가와트 규모로 확대 도입하겠다고 밝혔다.
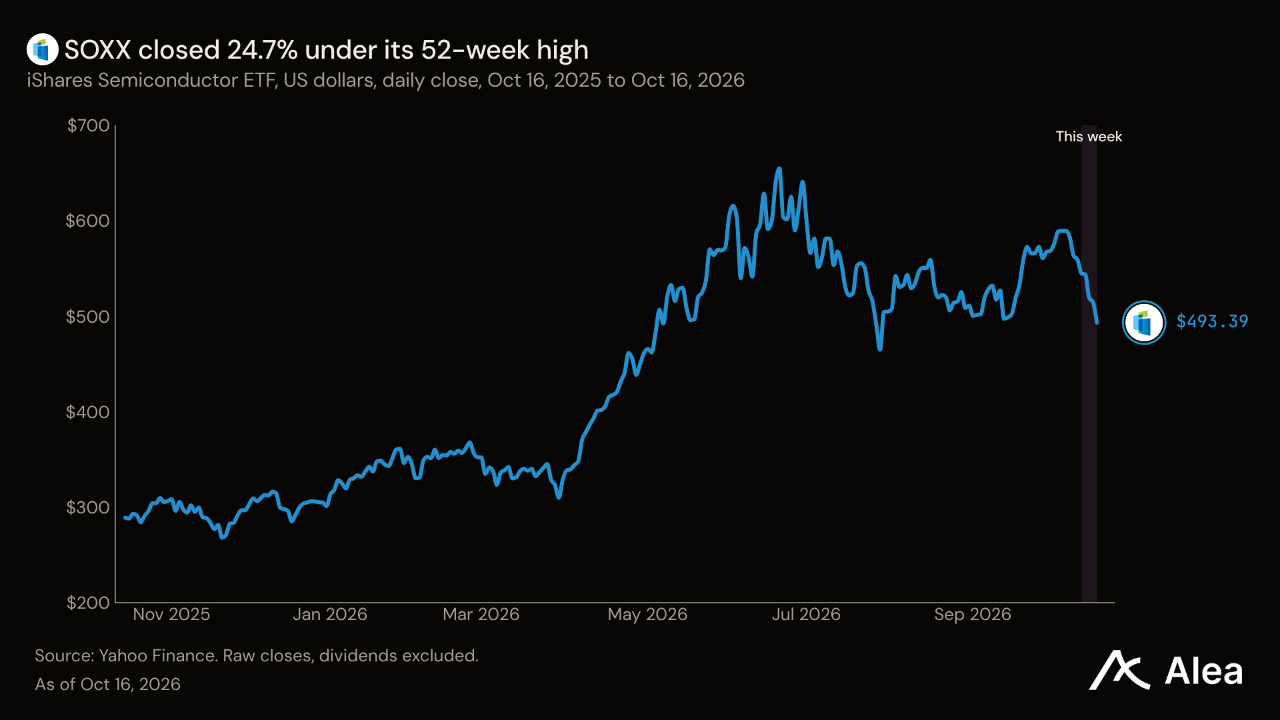
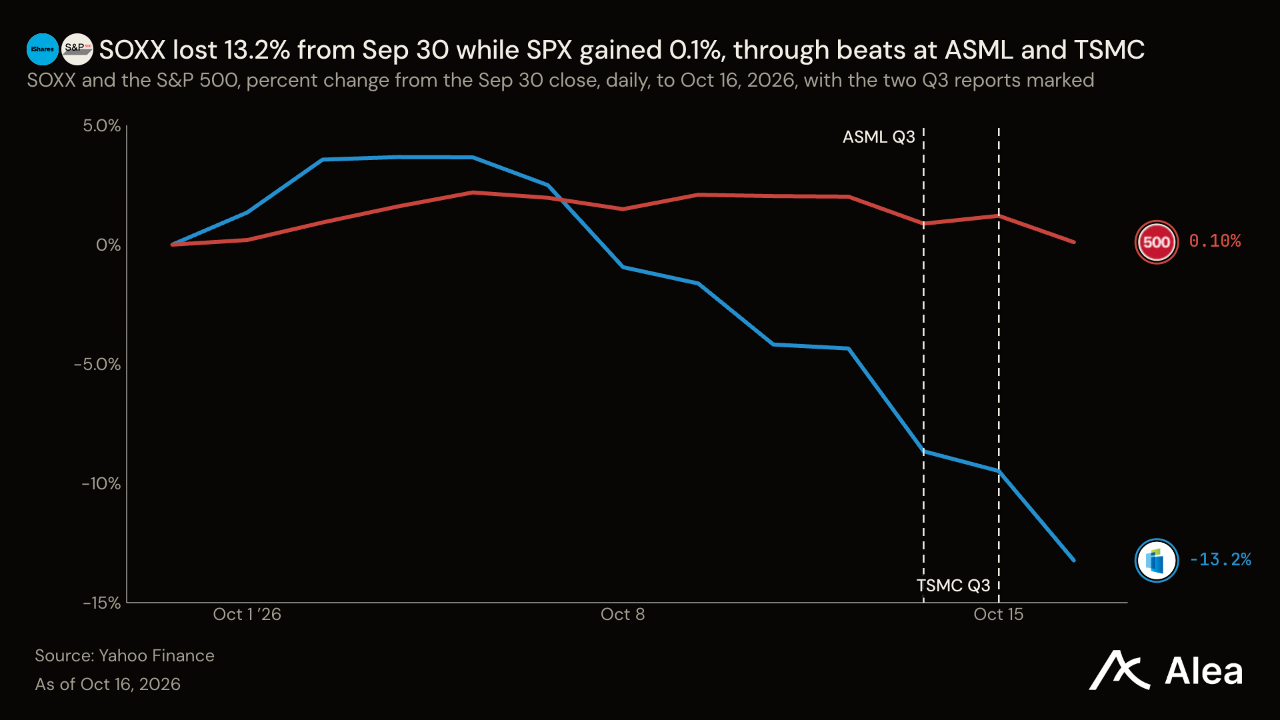
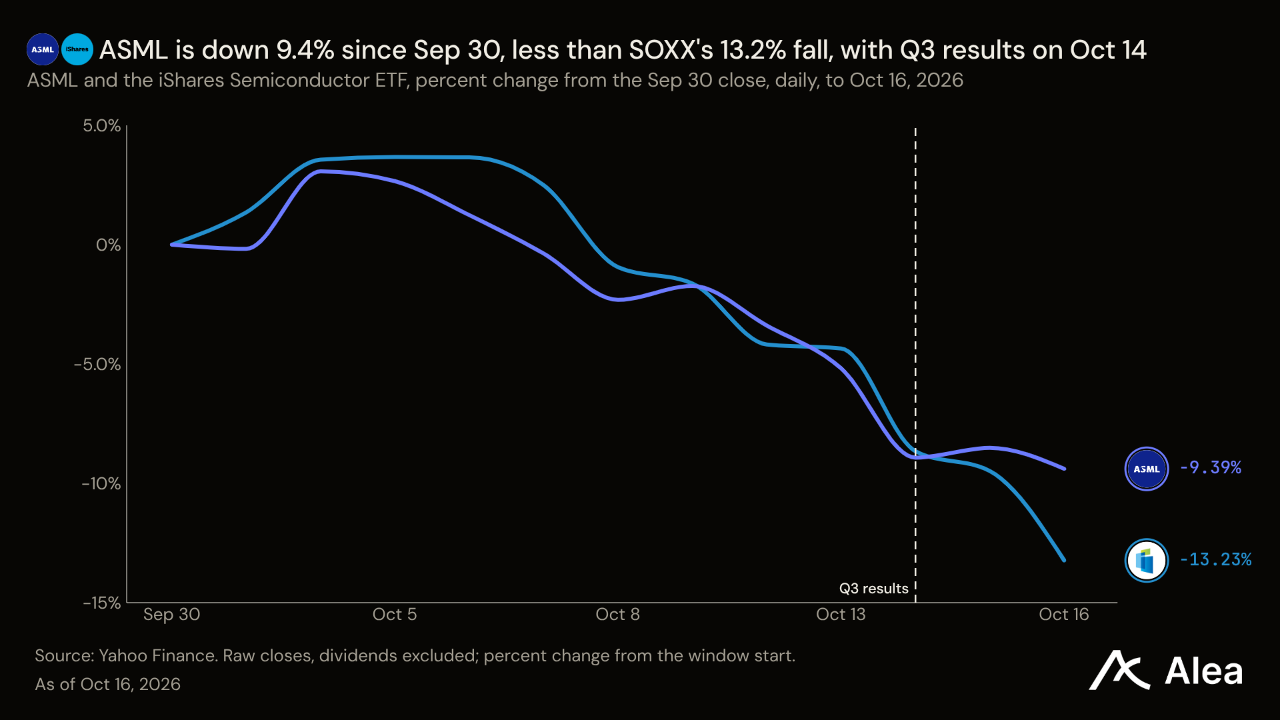
SOXX —SOXX는 대표 공급업체 두 곳이 기대 이상의 실적을 낸 주에 10.72% 급락한 493달러로, 지난 1년 중 최대 주간 낙폭을 기록했다. ASML은 10월 14일 사상 최대인 116억6000만유로의 3분기 매출과 57.5%의 매출총이익률을 발표했다. 매출총이익률은 2분기 54.0%보다 높아졌다. 다음 날 TSMC도 자체 매출 전망치 상단을 넘어섰다. 두 실적 모두 펀드의 하락을 막지 못했다. 중국 D램 경쟁사가 서버 시장을 겨냥하면서 메모리와 AI 네트워킹 종목이 하락을 주도했다. MU는 12.33%, AVGO는 8.54% 떨어졌다. 기대를 웃돈 실적에도 시장의 기대 수준은 높았다. SOXX는 2분기에 95.0% 올랐으며, 이번 주 하락 이후에도 2026년 상승률이 63.84%에 달한다. 다만 52주 고점보다는 24.67% 낮다.
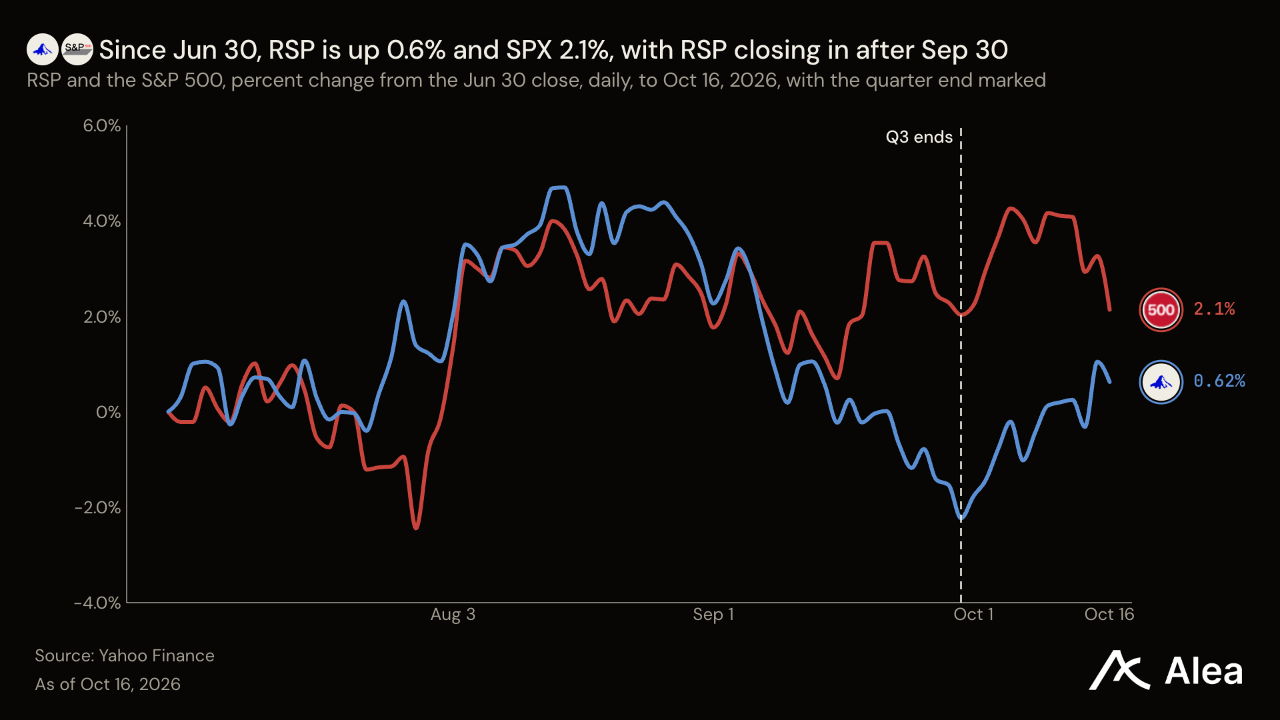
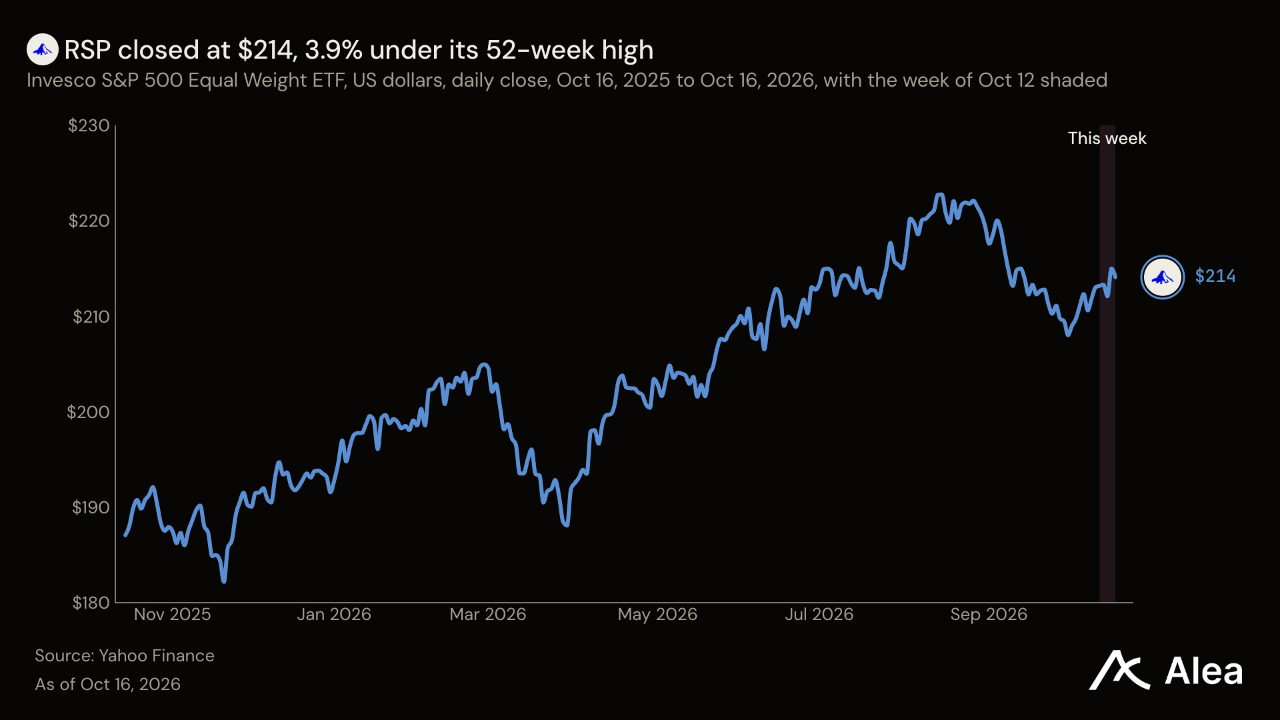
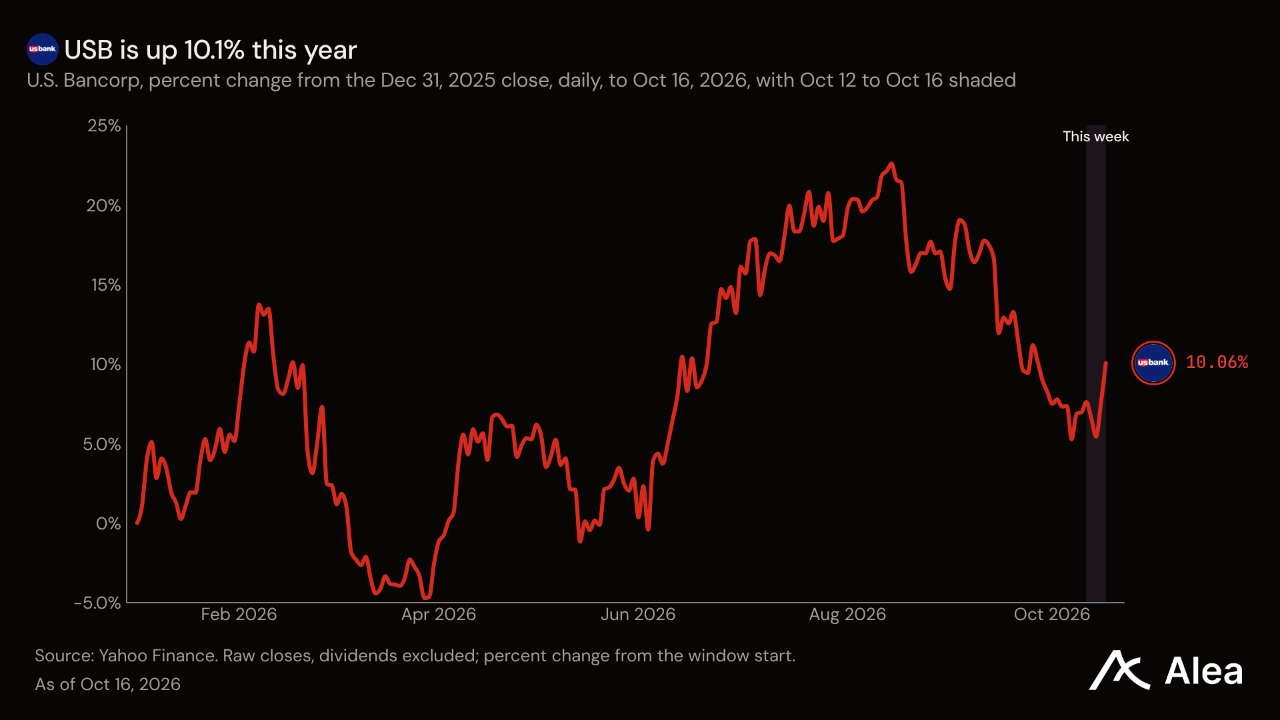
RSP —RSP는 0.37% 소폭 오른 214달러를 기록한 반면 SPX는 1.97% 하락했다. 이 펀드는 S&P 500의 모든 구성 종목을 동일 비중으로 편입하므로, 개별 AI 공급업체의 비중은 포트폴리오의 약 500분의 1로 제한된다. 120일 베타 0.62를 적용하면 지수 하락에 따른 예상 낙폭은 1.22%였다. RSP는 이보다 1.59%포인트 높은 성과를 냈다. 헬스케어와 은행주가 상승을 이끌었다. 유나이티드헬스가 조정 EPS 전망을 최소 20.50달러로 상향하면서 UNH는 4.82% 올랐다. US뱅코프의 순이자마진이 2.84%로 높아지면서 USB도 2.64% 상승했다. 이번 분기는 3분기와 반대 흐름을 보이고 있다. 3분기에는 RSP가 2.23% 하락하고 SPX가 2.03% 상승했지만, 9월 30일 이후에는 RSP가 2.92% 오른 반면 SPX는 0.10% 상승에 그쳤다.
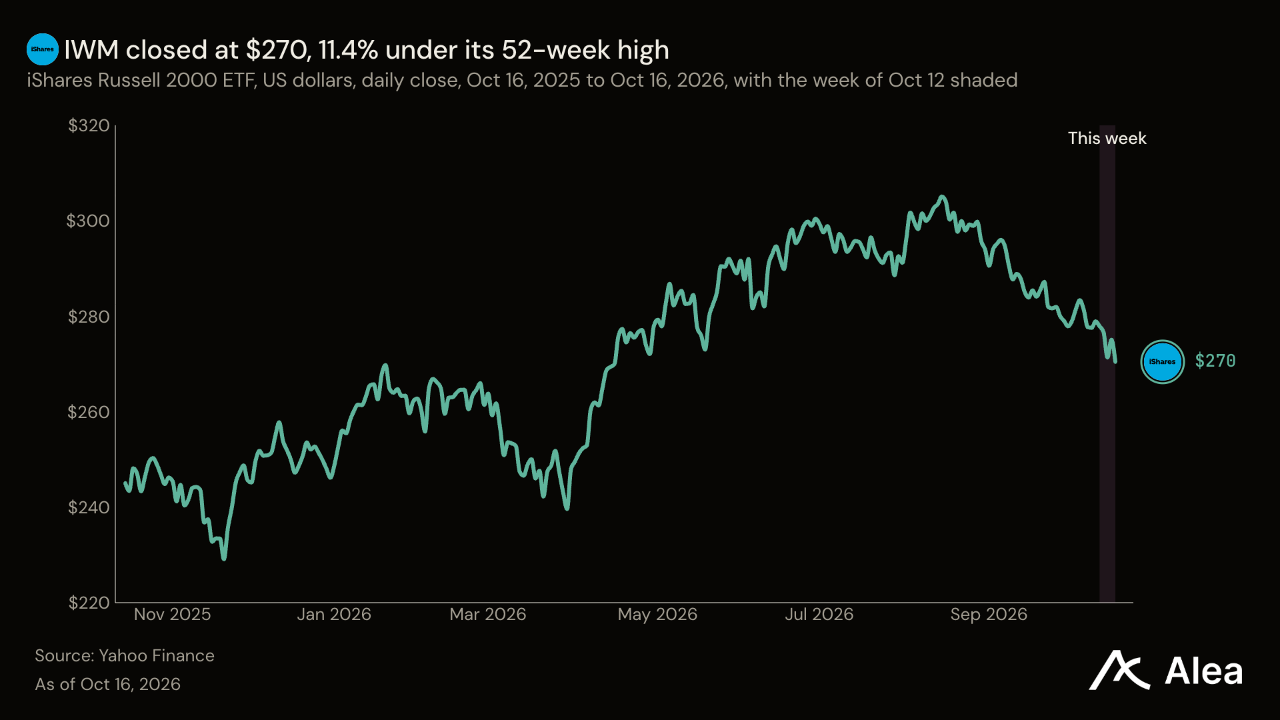
IWM —IWM은 미 국채 금리가 하락한 주에 2.88% 내린 270달러로, 3월 중순 이후 최대 주간 낙폭을 기록했다. 10월 9일부터 16일까지 2년물 금리는 6bp 하락한 4.74%, 10년물 금리는 15bp 하락한 5.09%였다. 금리 하락 효과는 시장 전반의 약세를 상쇄하지 못했다. 향후 금리 경로는 여전히 리스크다. 폴리마켓의 10월 금리 인상 계약에 반영된 확률은 9월 CPI 발표 이후 48.5%로 뛰었다가 주말 기준 13.5%로 마감했다. 12월 인상 확률은 76.5%를 유지했다. IWM은 RSP의 0.37% 상승에 미치지 못했으며, 52주 고점보다 11.36% 낮은 가격에 거래되고 있다.
KOSPI —코스피는 월요일 시가 대비 13.84% 하락한 5,668을 기록했다. 금요일 2.05% 반등한 뒤에도 52주 고점보다 37.8% 낮다. 삼성전자와 SK하이닉스가 지수에서 차지하는 비중은 약 48%이며, 메모리주가 먼저 하락했다. 중국 CXMT가 연말까지 더 높은 밀도의 셀을 적용한 서버용 DDR5를 내놓을 계획이라고 밝힌 뒤, 10월 13일 SK하이닉스는 10.09%, 삼성전자는 7.39% 떨어졌고 지수는 5.46% 하락했다. 외국인은 2조2000억원을 순매도했다. 10월 15일 코스피는 다시 7.6% 급락하며 7거래일 연속 하락했다. SPX 대비 베타 1.45를 적용하면 미국 증시의 주간 하락으로 설명되는 부분은 3%포인트 미만이다. 나머지 11%포인트는 한국 자체 요인이다. 외국인은 금요일 3435억원을 순매수했지만, 이는 10월 13일 하루 순매도액의 약 6분의 1에 불과하다.
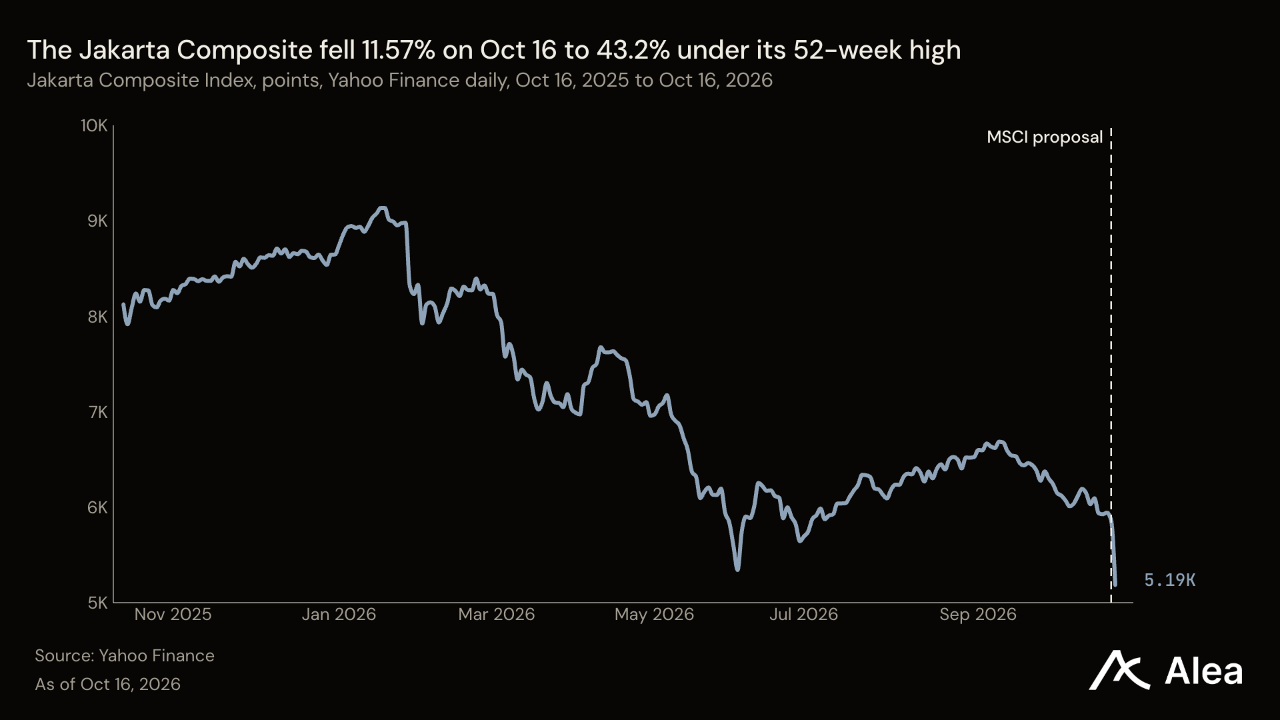
JCI — 인도네시아 증시는 한국보다 더 크게 하락했지만, 계기는 반도체가 아닌 지수 분류 변경안이었다. MSCI는 10월 15일 인도네시아 지수를 신흥시장 지수에서 독립시장 지수로 옮기는 방안을 제안했다. 공모 거래 의혹과 미흡한 규제 집행을 이유로 들었으며, 2027년 6월 30일까지 결정할 예정이다. 자카르타 종합지수는 10월 16일 11.57% 급락해 1998년 1월 이후 최대 일간 낙폭을 기록했다. 월요일 시가 대비로는 15.13% 하락한 5,185였다. MSCI Indonesia를 추종하는 미국 상장 펀드 EIDO는 이날 14.9% 떨어졌다. 신흥시장 전반에 투자하는 펀드 EEM은 월요일 시가 대비 5.45% 하락했다.
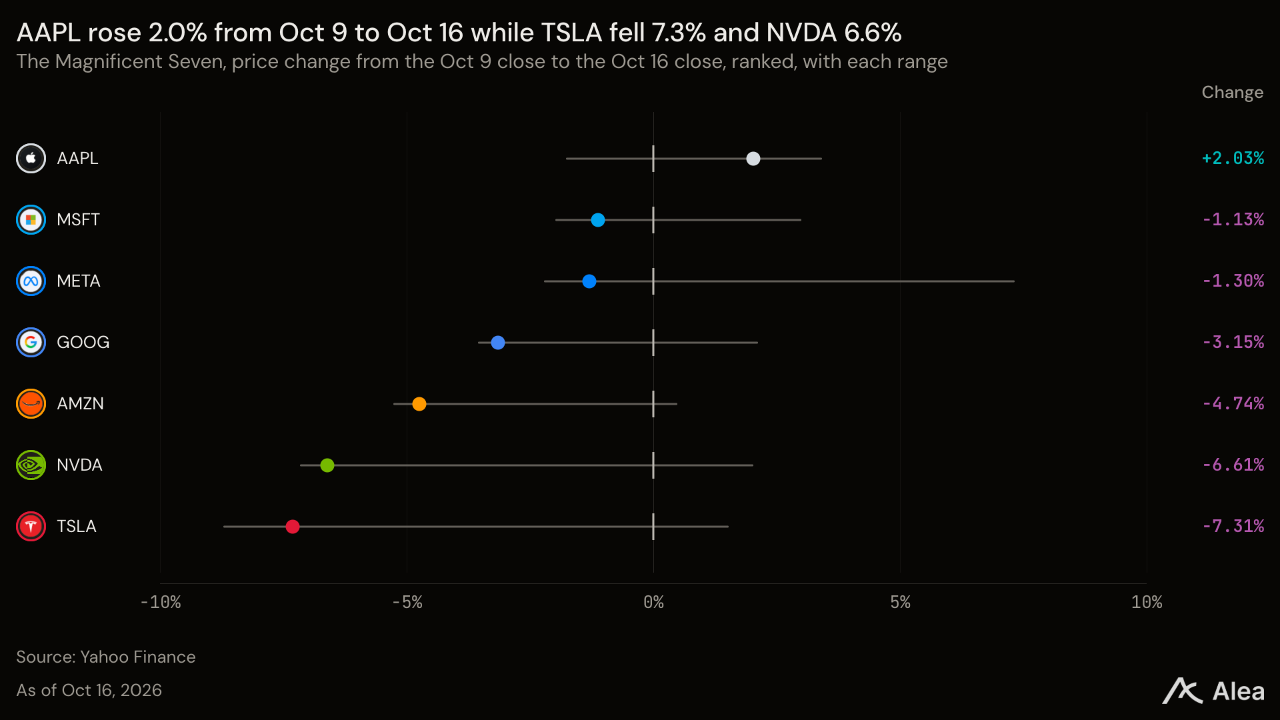
Mag7 —동일 비중으로 구성한 Mag7은 3.48% 하락해 SPX의 1.97% 하락보다 부진했지만, 5.22% 내린 NDX보다는 양호했다. 7개 종목의 수익률 격차는 8.8%포인트였다. 애플의 시가총액이 10월 14일 종가 기준 처음으로 5조달러를 넘어선 뒤 AAPL은 1.55% 올라 52주 최고치를 기록했으며, 유일하게 상승했다. TSLA는 7.29%, NVDA는 6.38% 하락했다. MSFT(-1.58%), META(-2.63%), GOOG(-3.28%), AMZN(-4.76%)의 수익률은 그 사이에 위치했다.
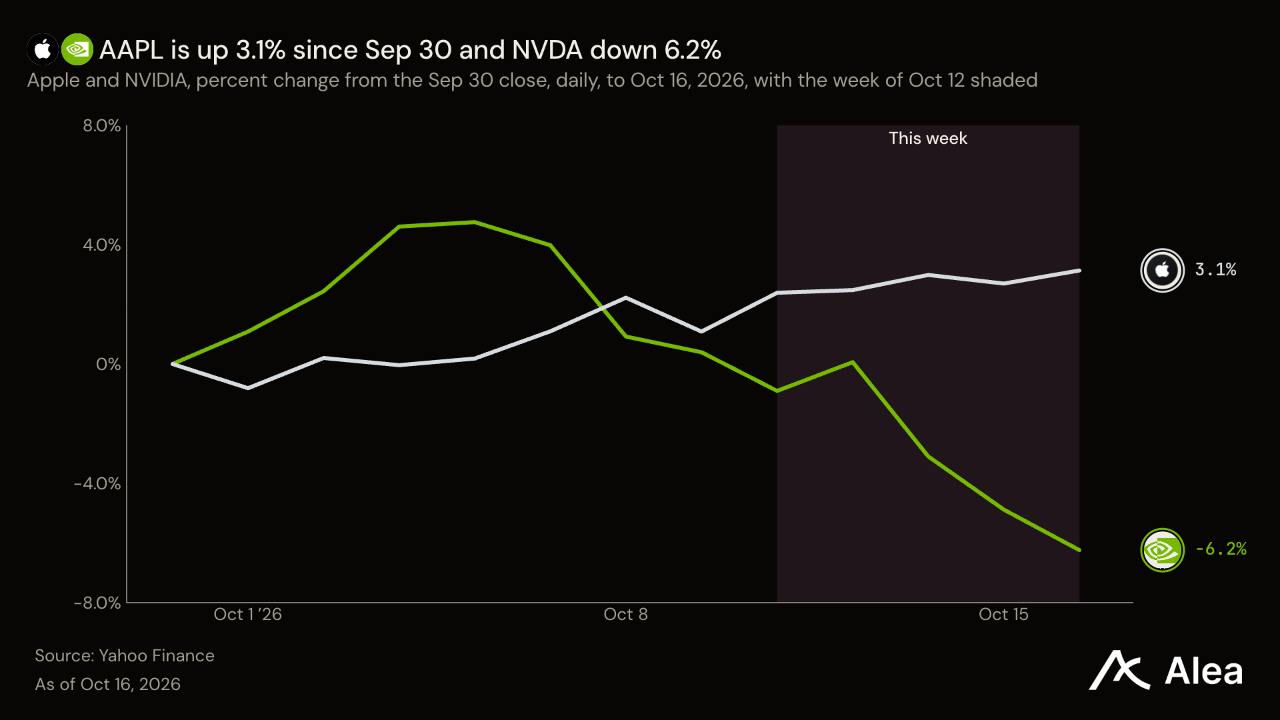
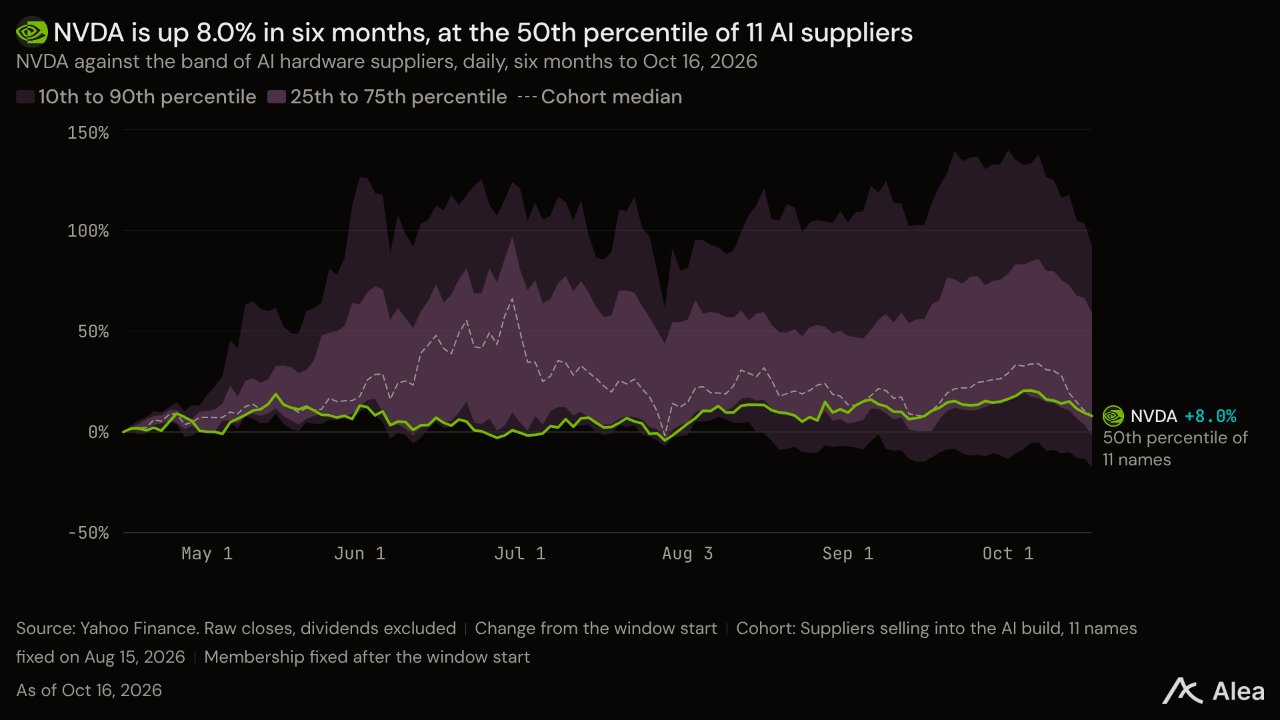
NVDA —NVDA는 6.38% 하락한 214달러를 기록했다. 엔비디아 GPU를 임대하고 차입금으로 GPU 보유량을 늘리는 코어위브는 신용부도스와프가 사상 최고치에 도달하면서 23.58% 하락했다. 젠슨 황은 10월 15일 엔비디아가 코어위브에 금융 지원을 제공할 필요가 없으며 코어위브의 자본조달비용이 낮아지고 있다고 말했다. 엔비디아는 2025년 9월 63억달러 규모의 주문 계약을 통해 2032년 4월까지 코어위브의 미판매 연산 용량을 구매하기로 합의했다. 이는 해당 고객사의 유휴 칩에 따른 손실 위험을 제한하지만 부채 위험까지 제한하지는 않는다. NVDA는 52주 고점보다 10.5% 낮은 수준에서 마감했다.
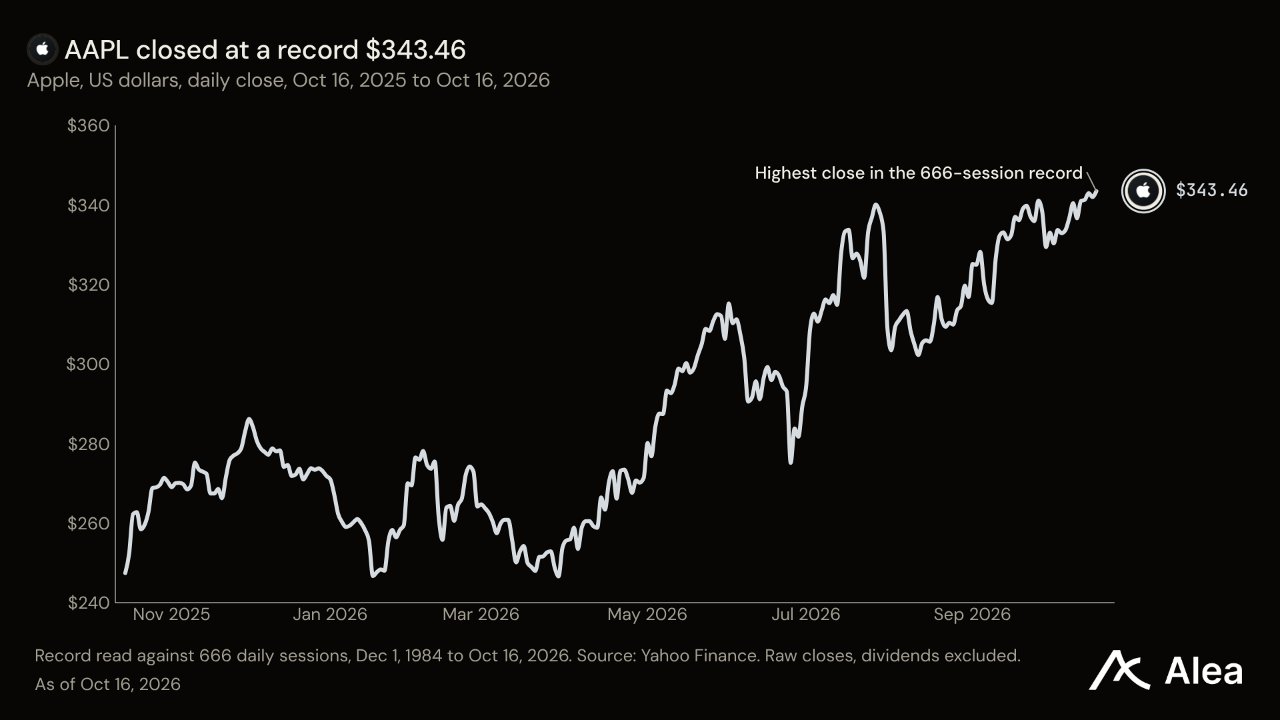
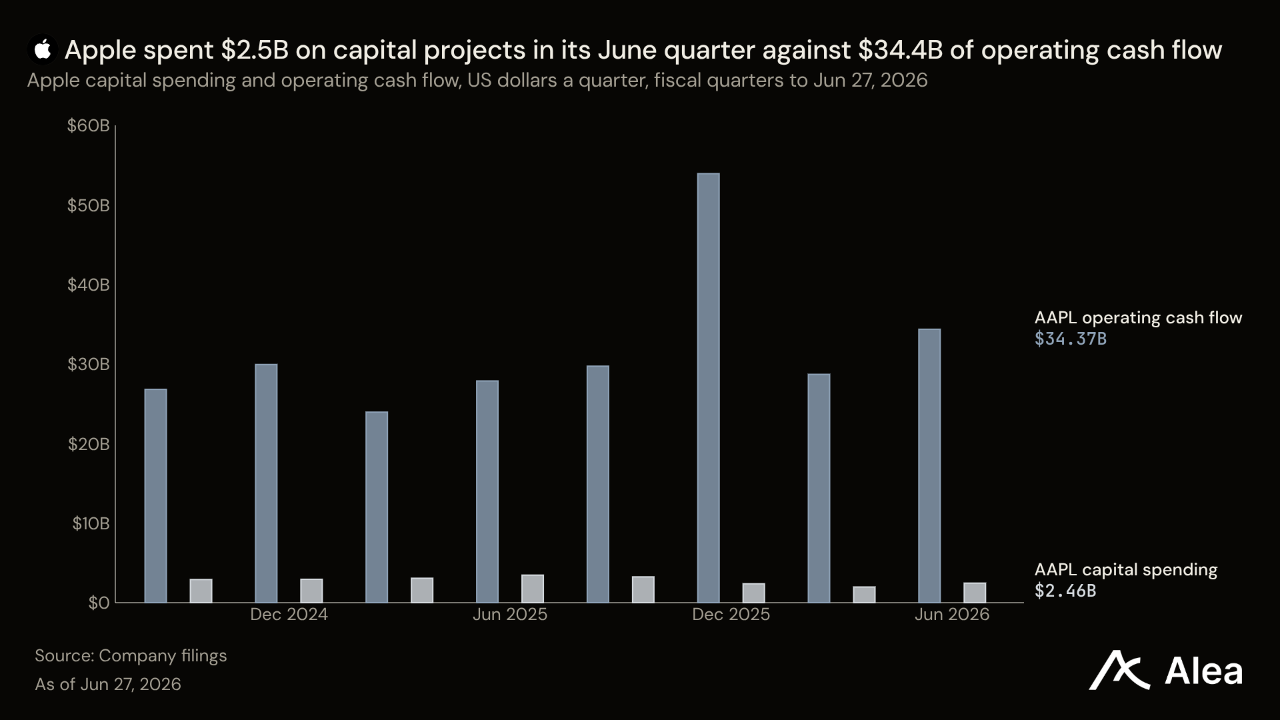
AAPL —AAPL은 1.55% 오른 343달러로 52주 최고 종가를 기록했다. 다른 매그니피센트 세븐 종목들은 1.58~7.29% 하락했다. 애플은 AI 연산 용량이 아닌 휴대전화와 서비스를 판매한다. 6월 27일까지 9개월간 영업현금흐름 1170억달러를 창출한 데 비해 유형자산에는 68억달러를 지출했다. 덕분에 이번 주 시장의 화두였던 AI 구축 자금 조달 문제에서 벗어나 있었다. 시장은 이 차이에 높은 가치를 부여했다. 애플의 시가총액은 10월 14일 종가 기준 처음으로 5조달러를 넘었다. 다음 판단 근거는 자체 제품에서 나온다. iPhone Duo 사전 예약은 태평양 시간으로 10월 16일 오전 5시에 시작됐으며, 배송은 10월 23일부터 시작된다. 사전 예약 물량은 접수 시작 몇 분 만에 매진됐다.
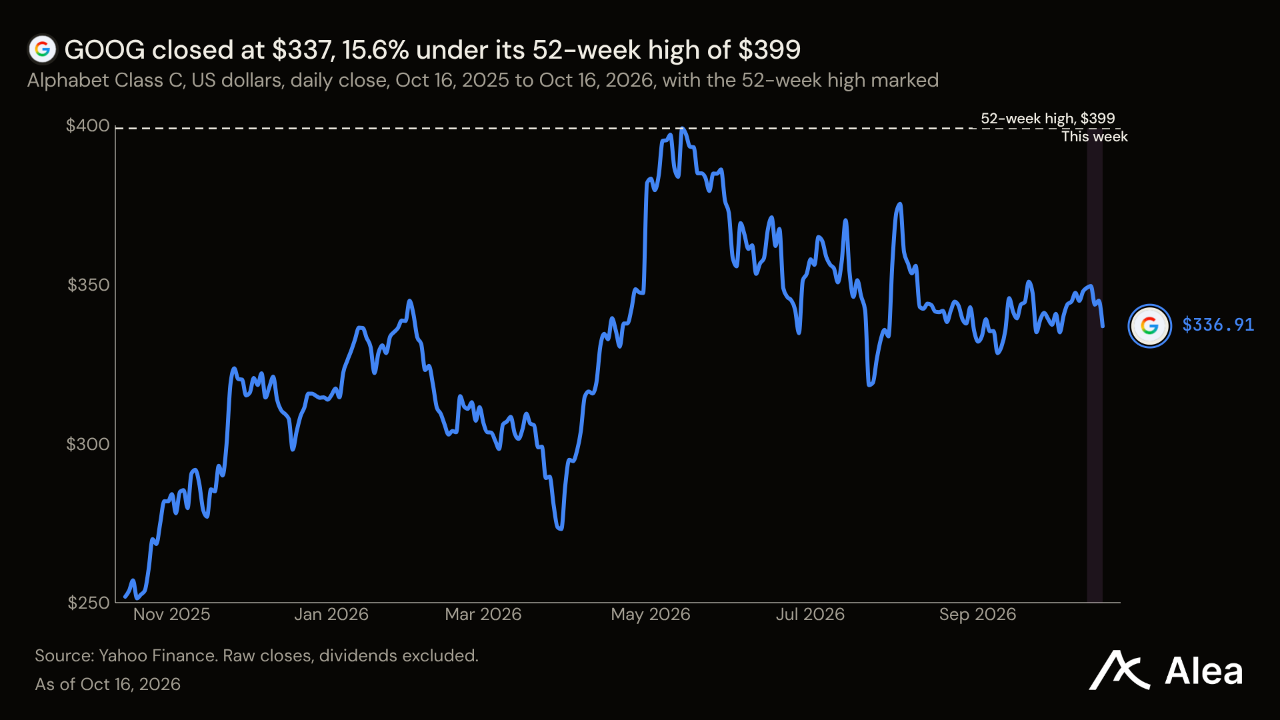
GOOG —GOOG는 3.28% 하락한 337달러를 기록했다. 베타 1.39를 적용하면 SPX 하락에 따른 예상 낙폭은 2.74%로, 나머지 0.54%포인트는 알파벳 자체 요인에 해당한다. 금요일의 2.32% 하락이 주간 낙폭 대부분을 차지했다. GOOG는 3분기에 3.56% 하락한 반면 NDX는 0.44% 상승했다. 현재 52주 고점 대비 낙폭은 15.57%로, 매그니피센트 세븐 가운데 TSLA 다음으로 크다. 알파벳은 2분기 실적 발표에서 AI 지출을 검색과 클라우드 수요에 연결 지었다. 해당 연산 용량의 비용은 광고주와 클라우드 고객이 부담한다. 3분기 실적에서는 클라우드 영업이익이 관련 지출만큼 빠르게 늘었는지 확인할 수 있다.
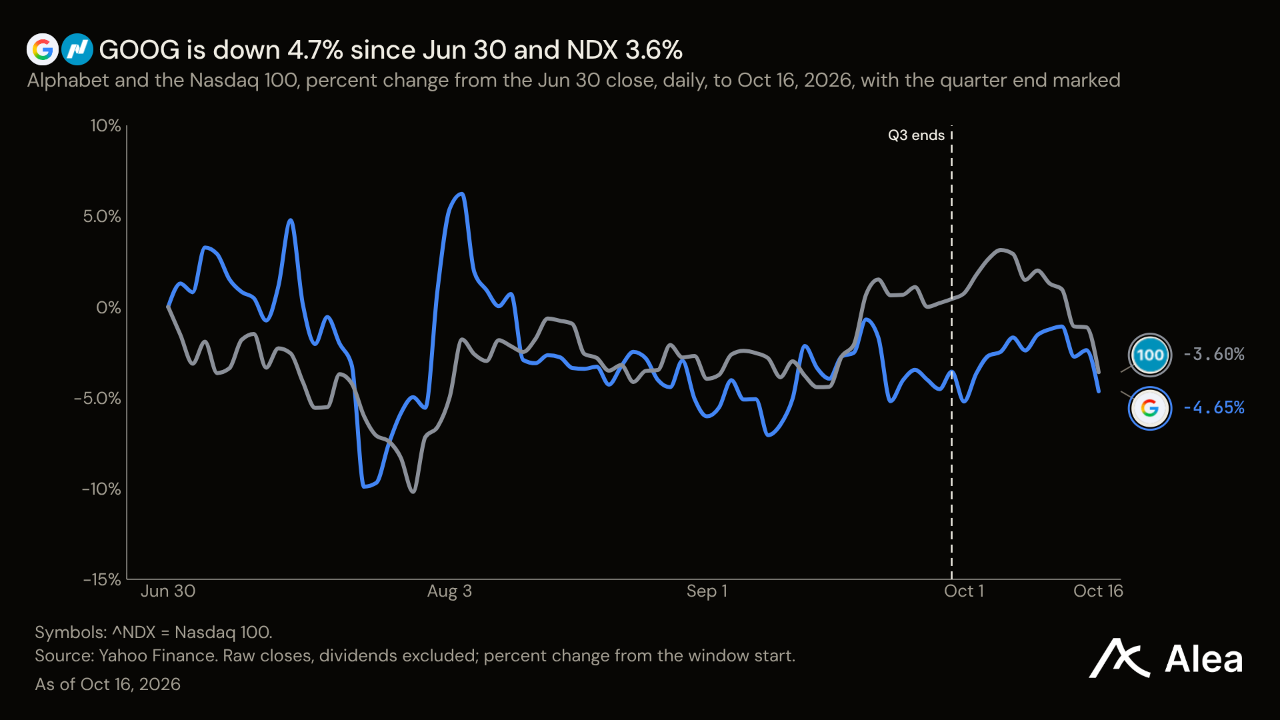
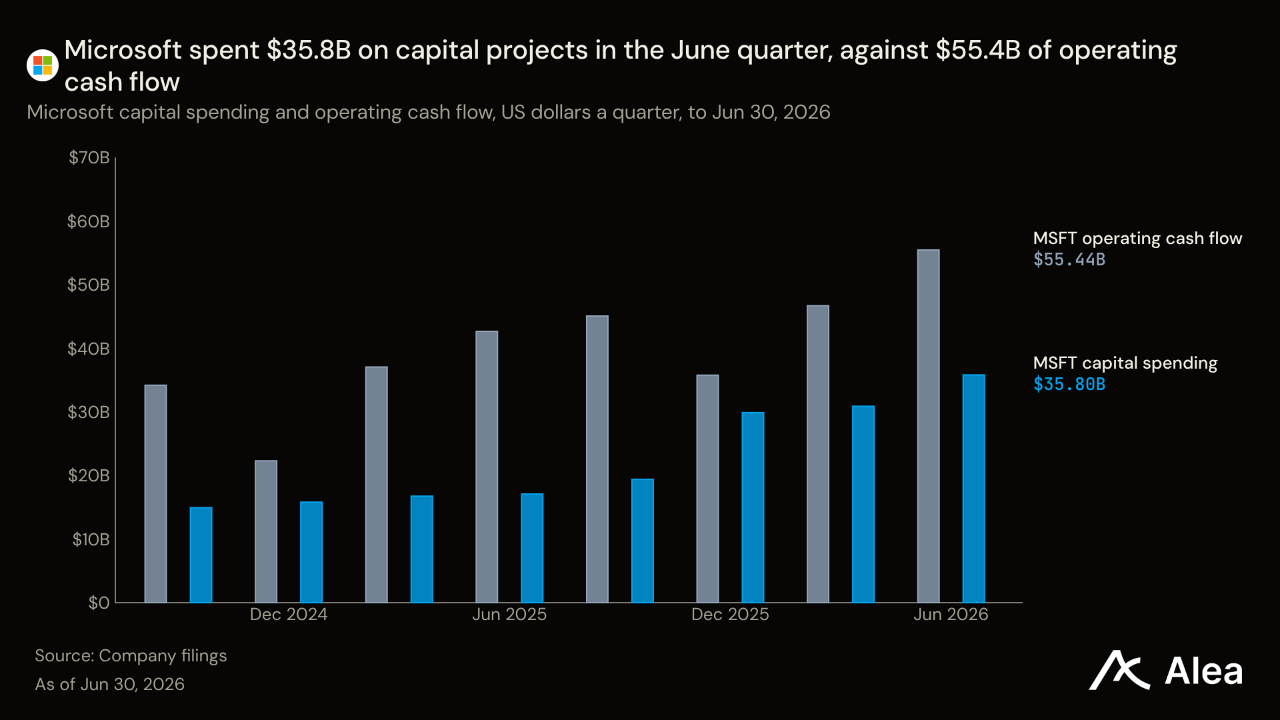
MSFT —MSFT는 1.58% 내린 529달러로 NDX보다 3.6%포인트 높은 성과를 냈다. 종가는 52주 고점보다 2.65% 낮아, AI에 대규모로 투자하는 기업 중 고점과의 격차가 가장 작았다. 마이크로소프트는 10월 12일 자체 마이아 추론 시스템을 수 기가와트 규모로 도입하겠다고 밝혔다. 마이아 200은 이미 코파일럿을 구동하고 있으며, 마이아 300은 2027년을 목표로 한다. 외부에서 구매하는 가속기를 마이아 칩으로 대체할 때마다 추론 비용 일부가 애저 내부에 남는다. 그렇지 않았다면 반도체 공급업체에 지급했을 돈이다. 이익률 개선 효과는 아직 애저 실적에서 확인돼야 한다. 이번 움직임에 앞서 주가는 3분기에 매그니피센트 세븐 가운데 가장 높은 37.5% 상승률을 기록했다.
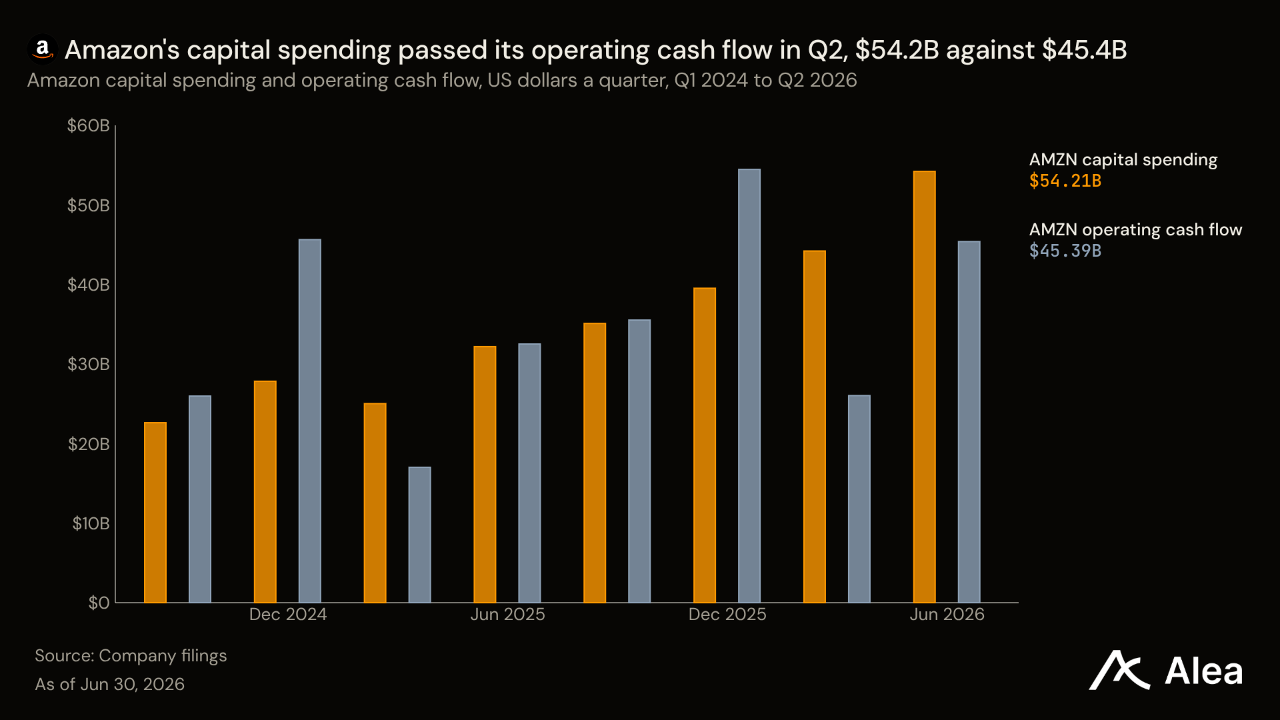
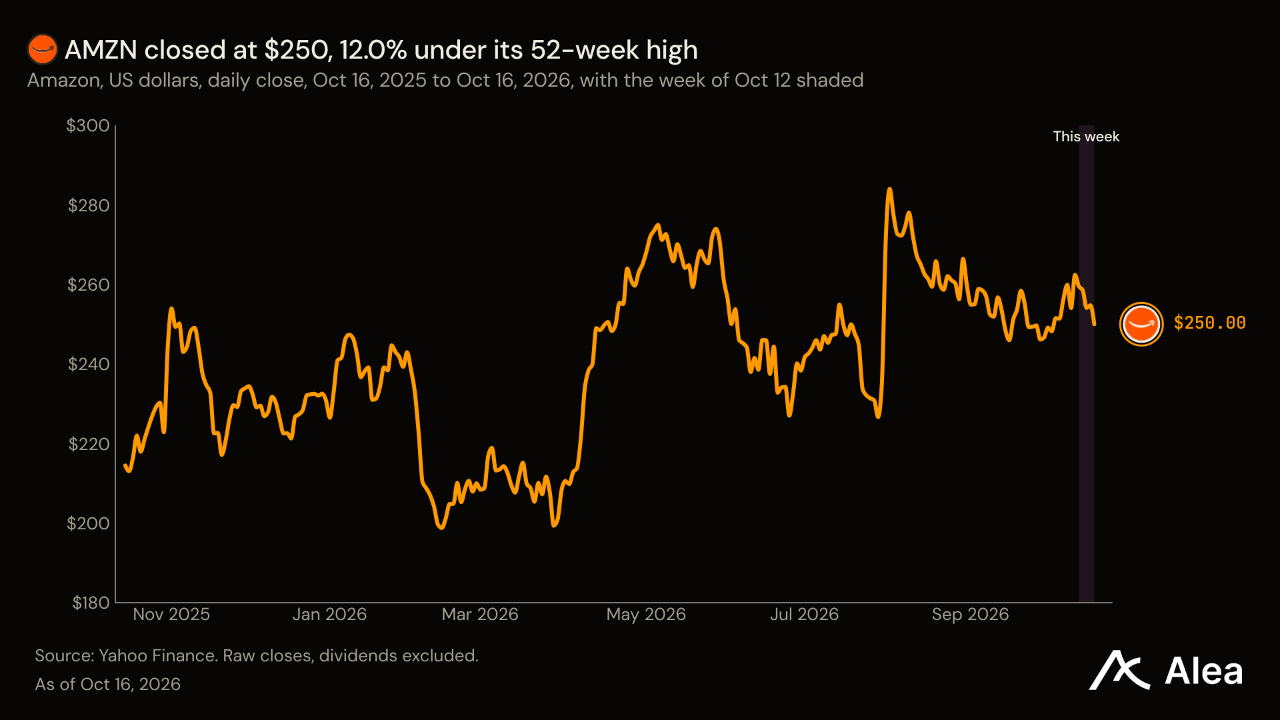
AMZN —AMZN은 4.76% 하락한 250달러로, 매그니피센트 세븐 가운데 세 번째로 부진했다. AI 구축 자금 조달 방식에 대한 시장의 의문이 커지는 가운데 주가가 하락했다. 아마존은 AWS 고객으로부터 투자금을 회수하기 전에 데이터센터 설비 비용을 먼저 지출한다. 또 다른 대형 클라우드 기업인 MSFT의 하락률은 1.58%로, 아마존의 3분의 1 수준이었다. AMZN은 9월 30일 이후 0.34% 상승에 그쳤으며, 52주 고점보다 11.98% 낮다.
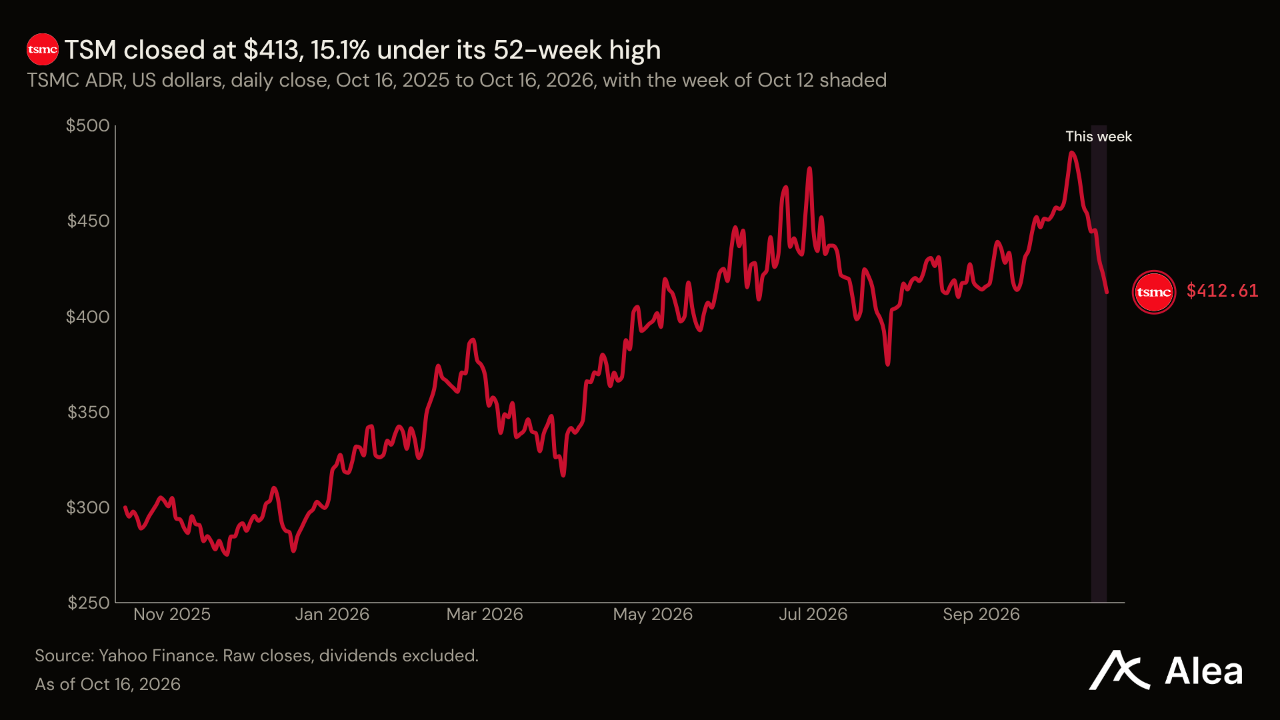
TSM —TSM은 TSMC가 자체 전망을 웃도는 실적을 낸 주에 9.03% 하락한 413달러로, 6월 말 이후 최악의 주간 성적을 기록했다. 3분기 매출은 전망치 상단인 458억달러를 넘는 467억2000만달러에 달했으며, 전년 동기 대비 41.2% 증가했다. 4분기 매출 전망 523억~543억달러는 약 14%의 추가 증가를 의미한다. 약점은 이익률이었다. 2nm 생산 확대가 이익률을 낮추면서 매출총이익률은 2분기 67.7%에서 66.4%로 하락했다. 4분기 전망 범위인 65~67%의 중간값은 이보다 더 낮다. 경영진은 2026년 설비투자 전망을 600억~640억달러로 유지하고, 연간 매출 성장률 전망을 약 44%로 높였다.
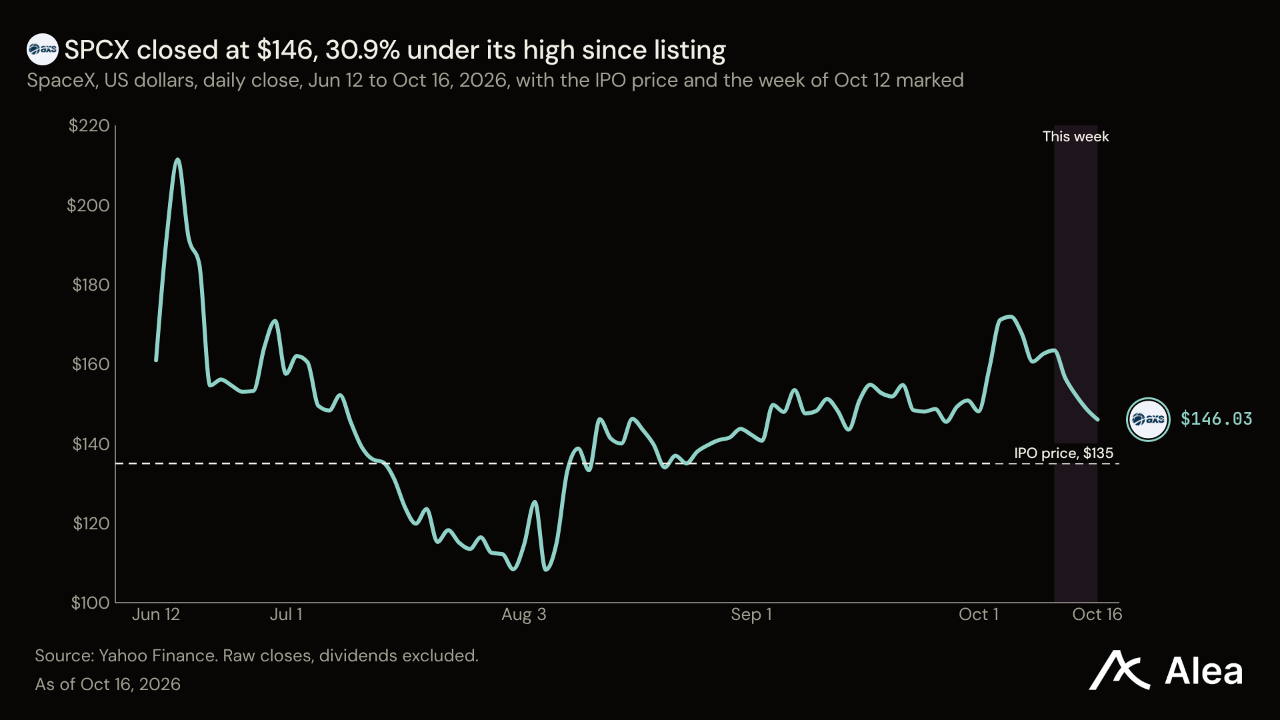
SPCX —SPCX는 AI 인프라 구축 기업들과 함께 하락하며 11.31% 내린 146달러를 기록했다. 스페이스X는 2026년 상반기 매출 125억1000만달러에 비해 유형자산에 284억8000만달러를 지출했다. 1년 전에는 매출 81억4000만달러에 69억7000만달러를 지출했다. 2025년 상반기 대비 설비투자는 4배로 늘었고 매출은 54% 증가했다. 이 지출 일부는 외부 AI 연구소에 임대하는 GPU 설비 구축에 쓰인다. 이 때문에 SPCX는 23.58% 하락한 코어위브, 23.82% 하락한 네비우스와 같은 자금 조달 문제에 노출돼 있다. SPCX는 52주 고점보다 30.9% 낮은 수준에서 마감했다.
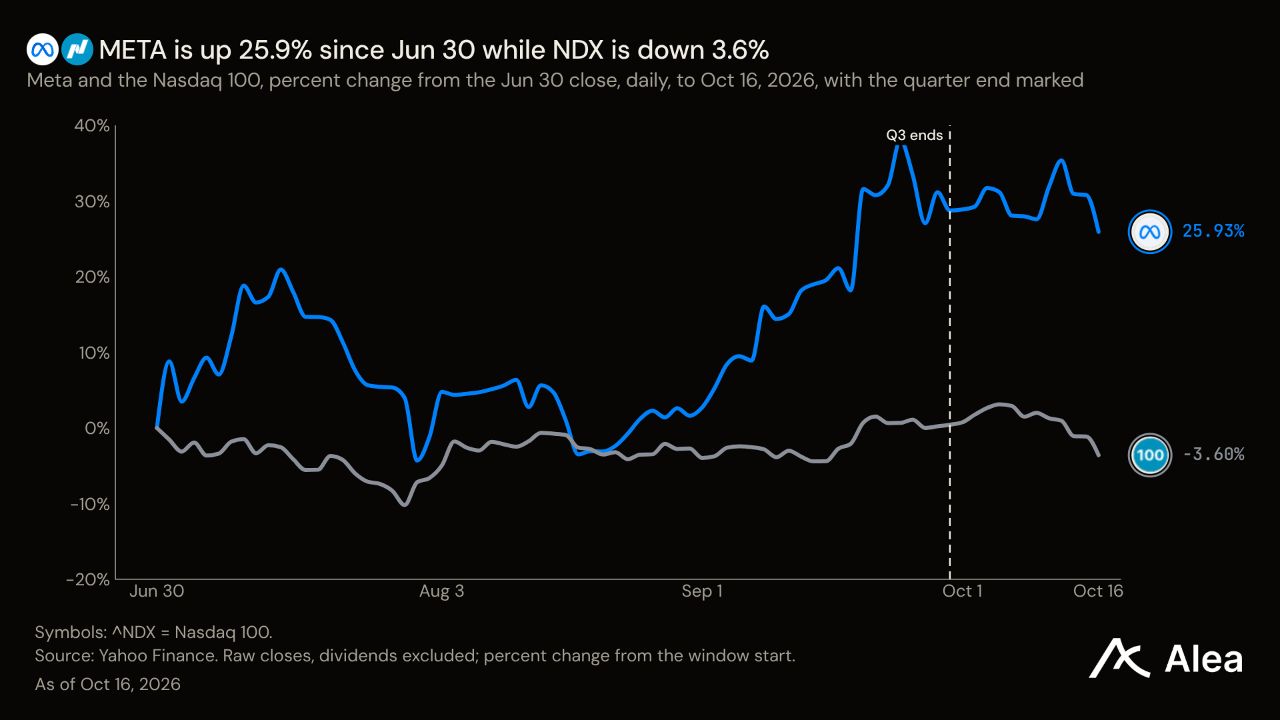
META —META는 2.63% 하락한 709달러를 기록했으며, 금요일 낙폭 3.72%가 주간 전체 낙폭보다 컸다. 목요일까지는 주가가 버텼다. Muse Wonder가 소비자 대상 출시를 앞두고 10월 12일 API를 통해 개발자에게 공개됐으며, 10월 15일에는 매개변수 8160억개 중 질의당 420억개가 활성화되는 Muse Spark Open이 출시됐다. 두 모델 모두 아직 가격이 책정되지 않았다. 두 모델을 뒷받침하는 연산 설비의 자금은 여전히 광고주가 부담하며, 다음으로 확인할 매출 지표는 유료 모델 사용액이다. 금요일 하락은 AI 관련 부채 우려에 따른 나스닥 매도세와 함께 나타났다. 베타 1.09를 적용하면 주간 낙폭 2.63%포인트 중 2.15%포인트는 시장 움직임으로 설명된다. 주가는 3분기에 28.7% 상승했으며 이후 2.19% 하락했다.
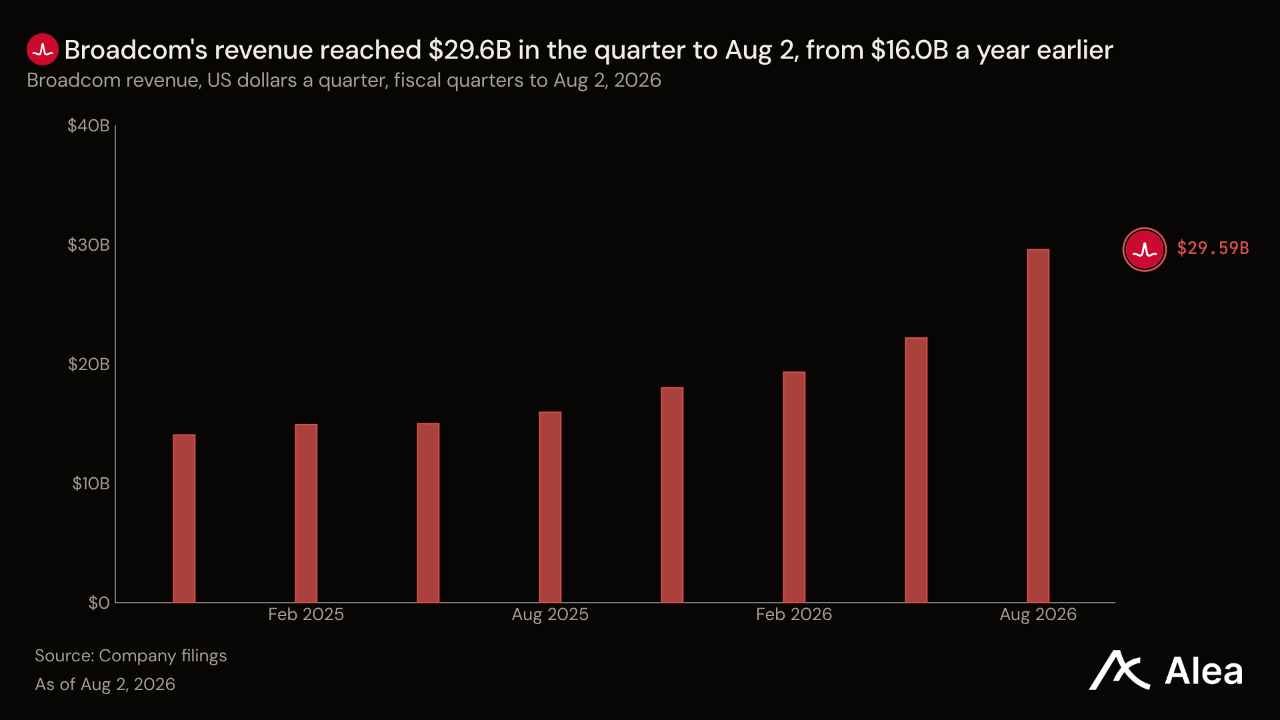
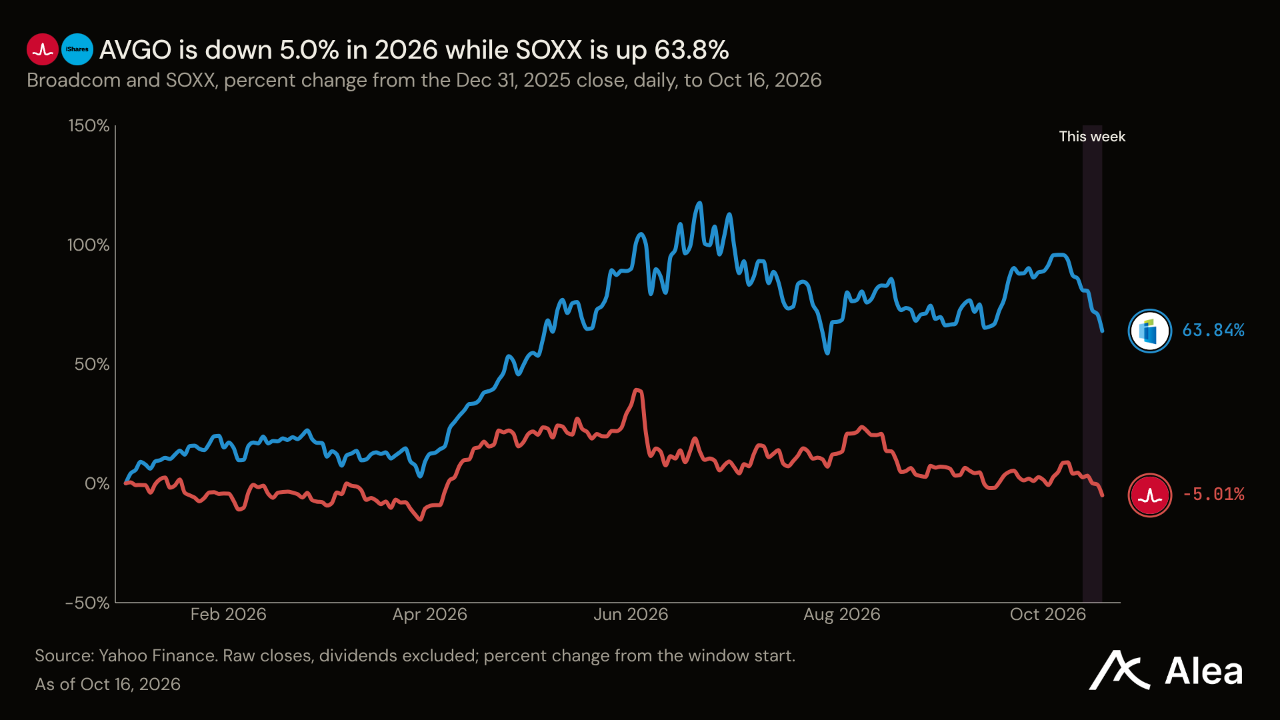
AVGO —AVGO는 8.54% 하락한 329달러를 기록했다. 금요일에는 AI 설비 자금 조달에 대한 시장의 의문 속에 코어위브가 11.91% 떨어진 가운데 4.52% 하락했다. 베타 2.15를 적용하면 낙폭 8.5%포인트 중 4.2%포인트로, 절반가량이 설명된다. 주가는 2026년 들어 5.01% 하락한 반면 SOXX는 63.84% 상승했으며, 현재 52주 고점보다 31.7% 낮게 거래되고 있다. 사업은 계속 성장했다. 브로드컴은 8월 2일 종료된 분기에 AI 반도체 매출이 전년 동기 대비 221% 증가한 167억달러, 잉여현금흐름은 매출의 46%인 137억달러였다고 발표했다. 이 반도체의 구매자는 하이퍼스케일러다. 브로드컴은 이번 분기 AI 매출이 추가로 30% 늘어난 217억달러에 이를 것으로 전망했다.
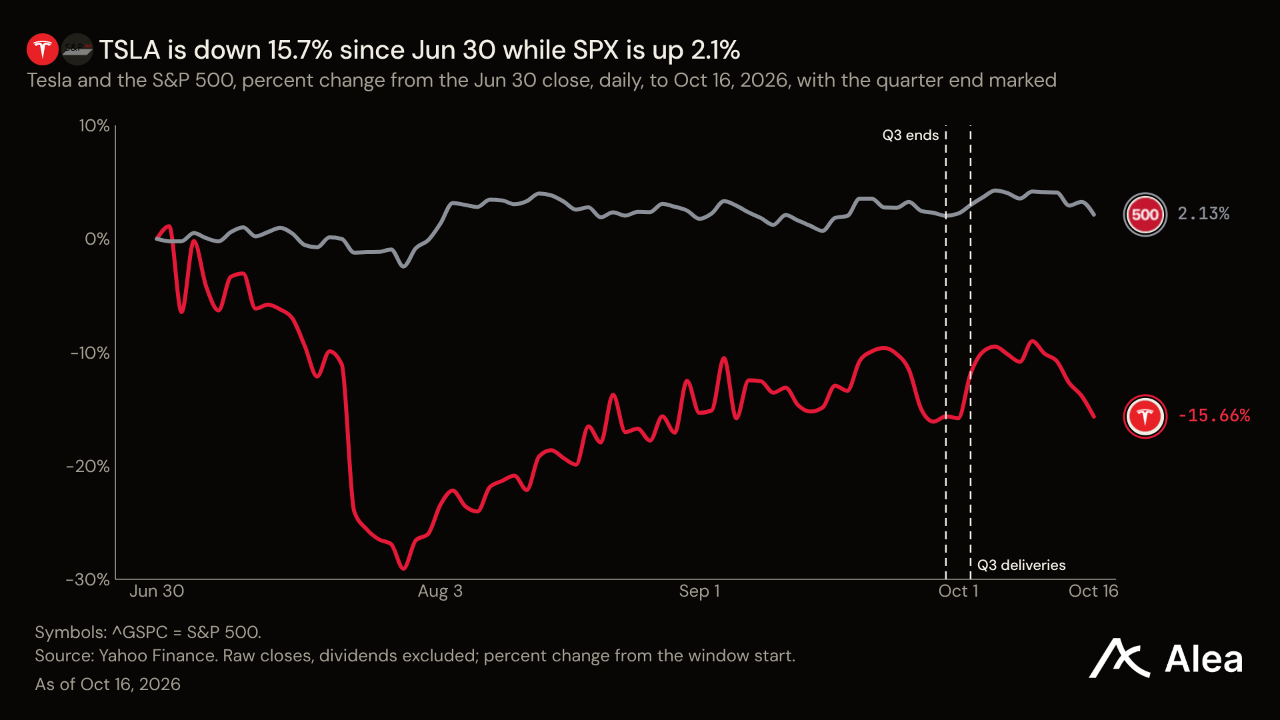
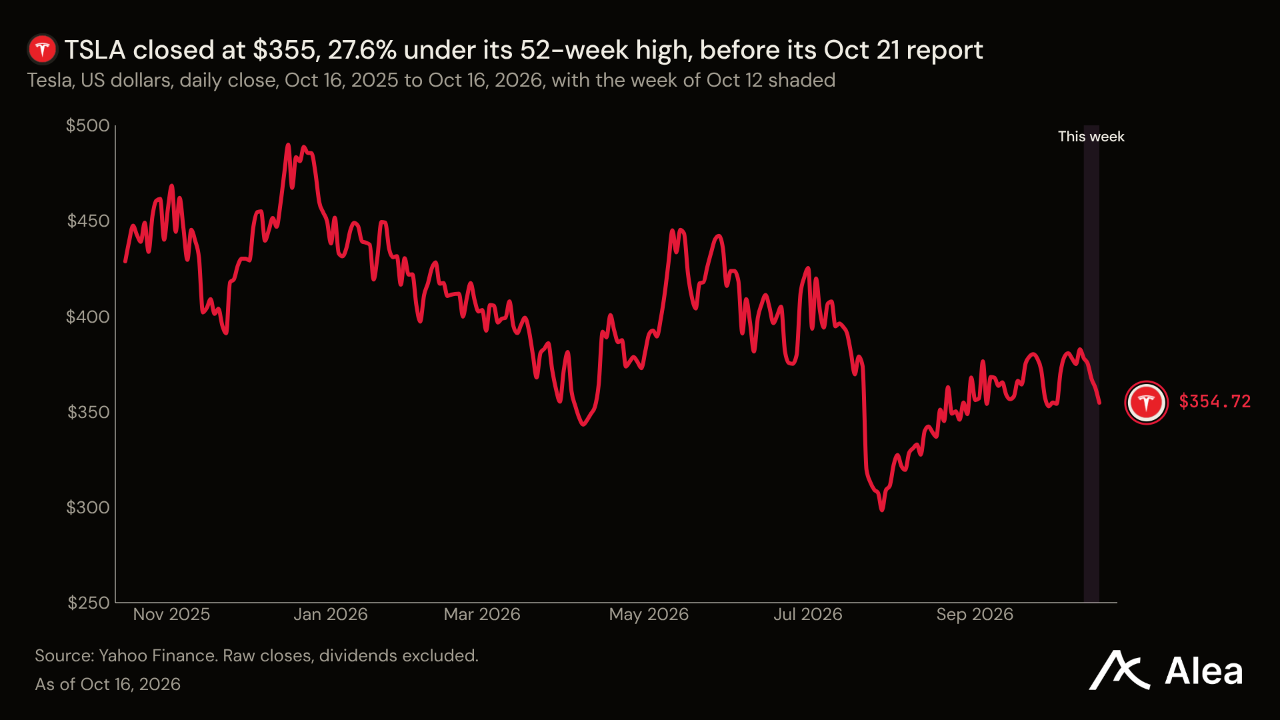
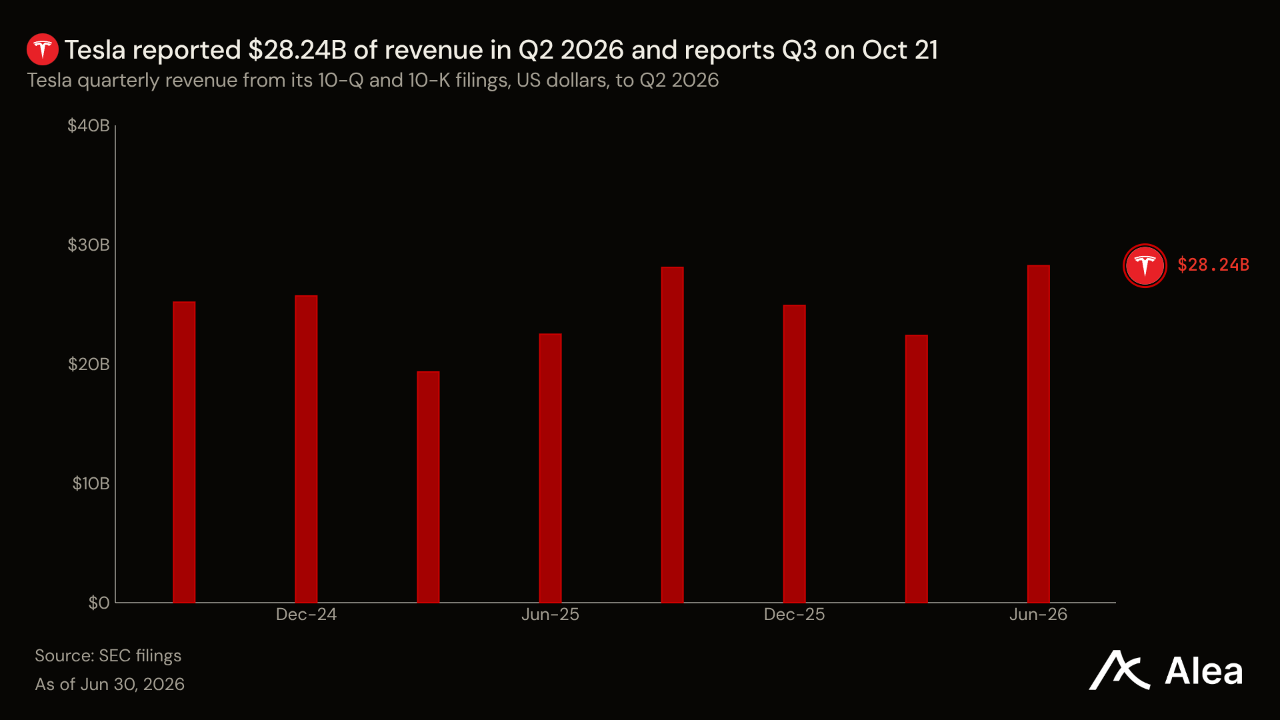
TSLA —TSLA는 7.29% 하락한 355달러로, 52주 고점보다 27.6% 낮은 가격에 거래되고 있다. 2026년 하락률은 21.1%다. 다음 실적은 테슬라가 장 마감 후 3분기 실적을 발표하는 10월 21일 공개된다. 물량은 이미 알려져 있다. 테슬라는 486,532대를 인도하고 464,391대를 생산해 재고를 약 22,000대 줄였으며, 에너지저장장치 13.7GWh를 공급했다. 아직 확인되지 않은 부분은 가격이다. 자동차 구매자와 전력회사가 테슬라에 대금을 지급하며, 자동차 부문 매출총이익률은 이 판매량 중 얼마나 많은 부분이 할인과 금융 혜택에 힘입었는지 보여줄 것이다.
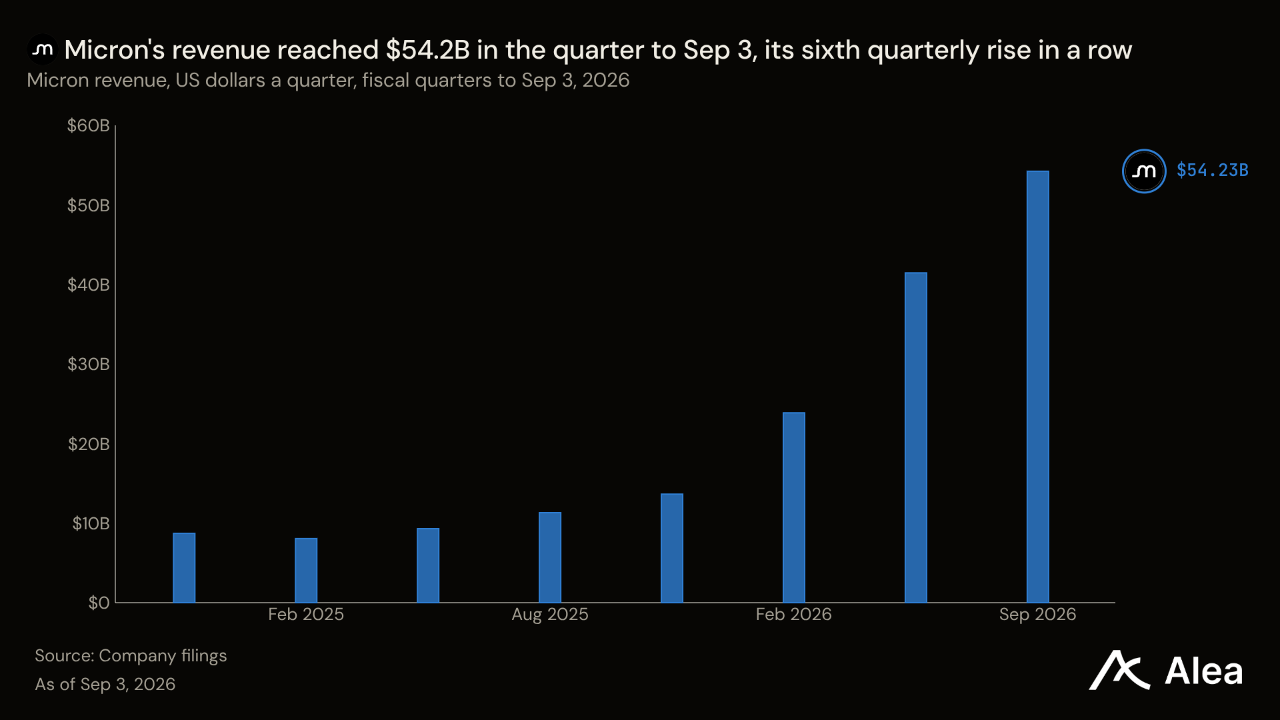
MU —MU는 12.33% 급락한 879달러를 기록했다. 이번 주 기업 차원에서 발생한 두 가지 악재는 모두 메모리 가격과 관련됐다. 주초 중국 D램 제조사 CXMT가 더 높은 밀도의 셀 설계를 적용한 서버용 DDR5의 연말 출시를 목표로 제시했다. 마이크론이 서버에 공급하는 메모리 시장에 새로운 경쟁자가 등장한 것이다. 바클레이즈는 10월 14일 델과 HPE의 매출 성장이 AI 수요보다 메모리 비용을 더 많이 반영한다며 두 회사의 투자등급을 하향했다. 서버 제조사들은 그 비용을 마이크론에 지급한다. 마이크론은 9월 3일 종료된 분기에 매출 542억3000만달러, GAAP 기준 매출총이익률 86.8%를 발표했으며, 이번 분기 매출을 600억~630억달러로 전망했다. 베타 3.93을 적용하면 낙폭 중 7.7%포인트는 시장 움직임으로 설명된다. 이번 하락 이후에도 MU의 2026년 상승률은 207.9%다.
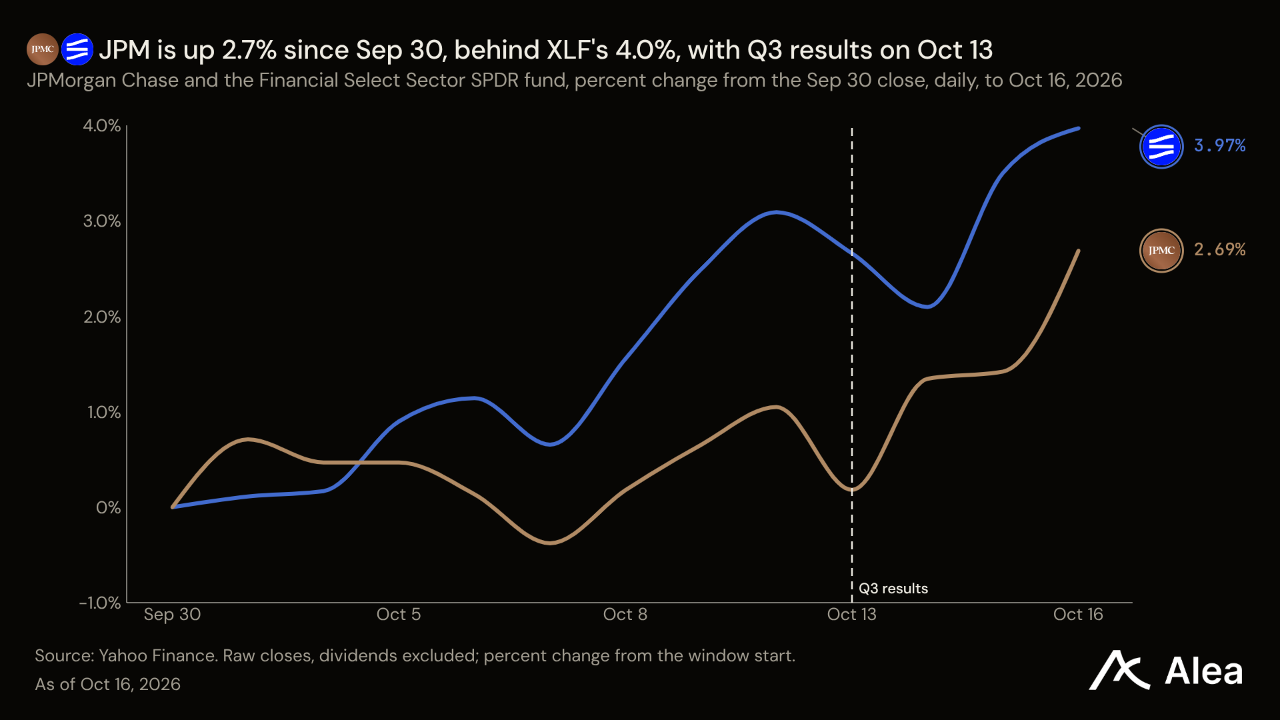
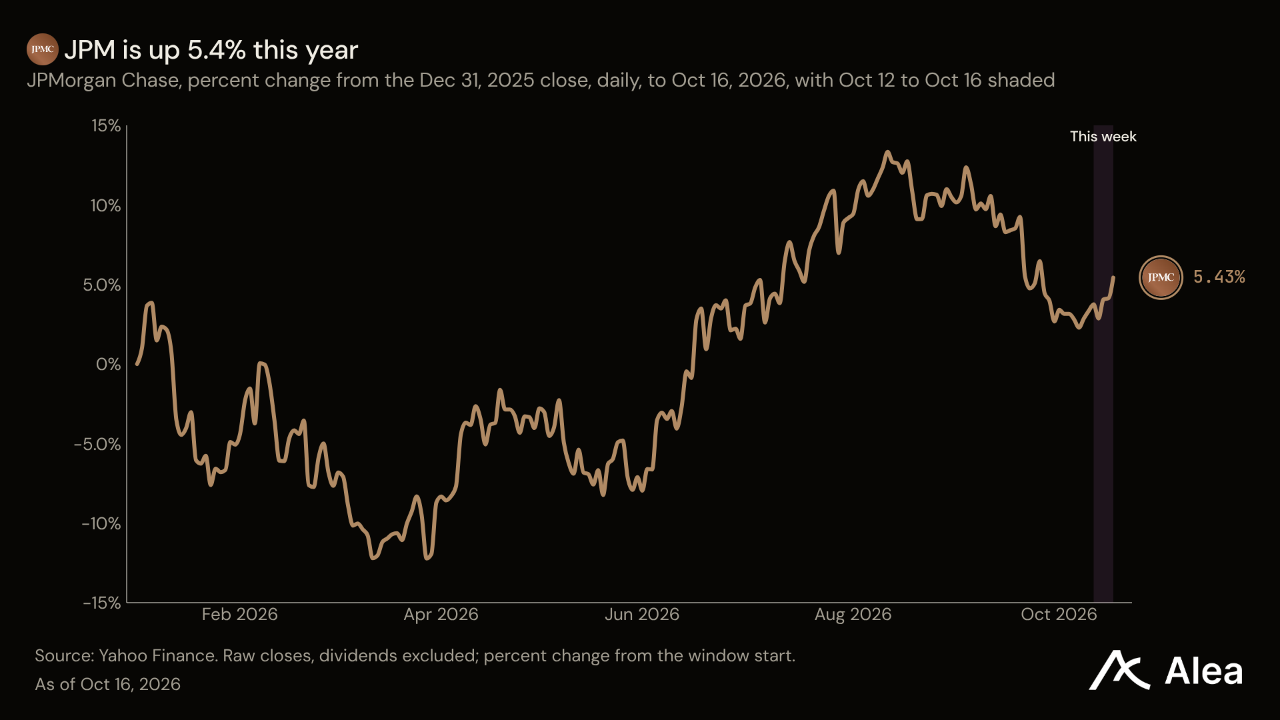
JPM —JPM은 1.62% 오른 340달러를 기록했으며, 10월 13일 발표한 3분기 실적이 상승을 이끌었다. 순이익은 전년 동기 대비 6% 증가한 153억달러였다. 주식 트레이딩 수익은 49% 늘어난 50억달러였고, 채권 부문 수익은 4% 줄었다. 순상각액이 전년 동기 대비 3억8900만달러 감소한 22억달러를 기록하면서 신용비용은 낮아졌다. 다만 JP모건은 주로 기업대출에 대비해 충당금 5억3900만달러를 추가 적립했다. 주주에게 현금으로 돌아간 이익은 줄었다. 3분기 자사주 매입액은 6억6400만달러로 축소됐으며, 배당금은 44억달러였다. 다음 날 실적을 발표한 뱅크오브아메리카는 6.00% 하락했다.
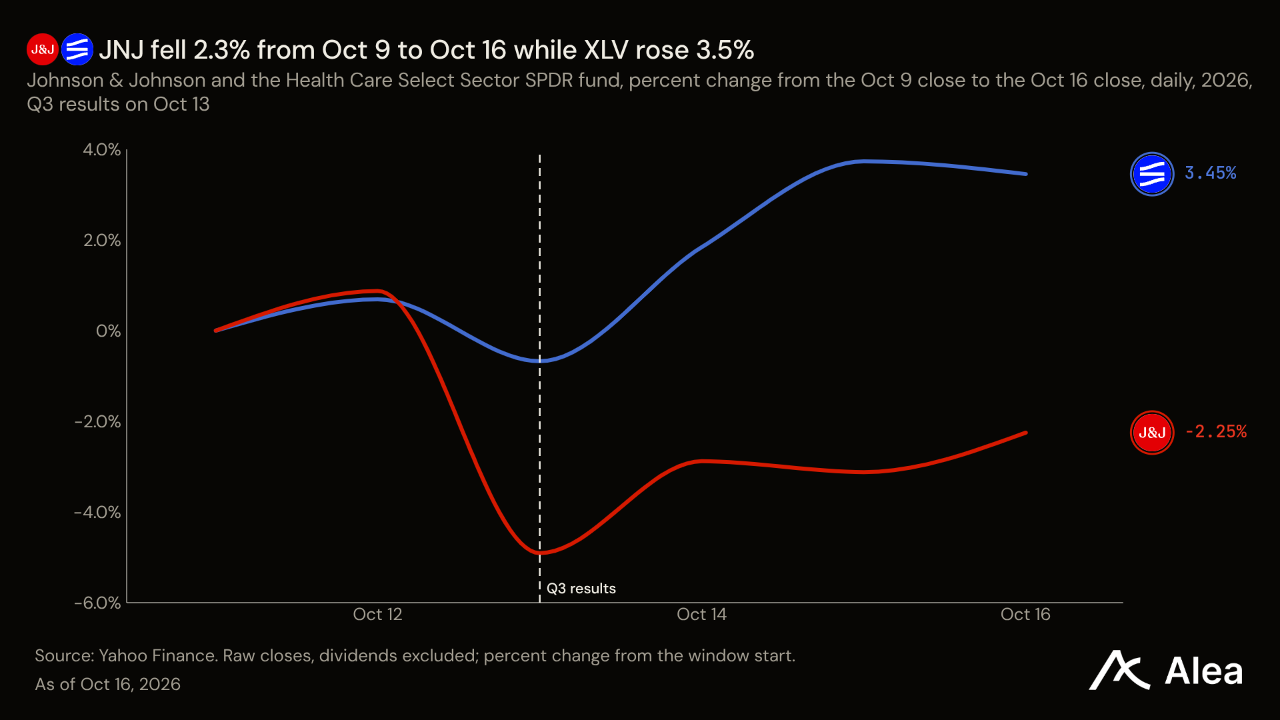
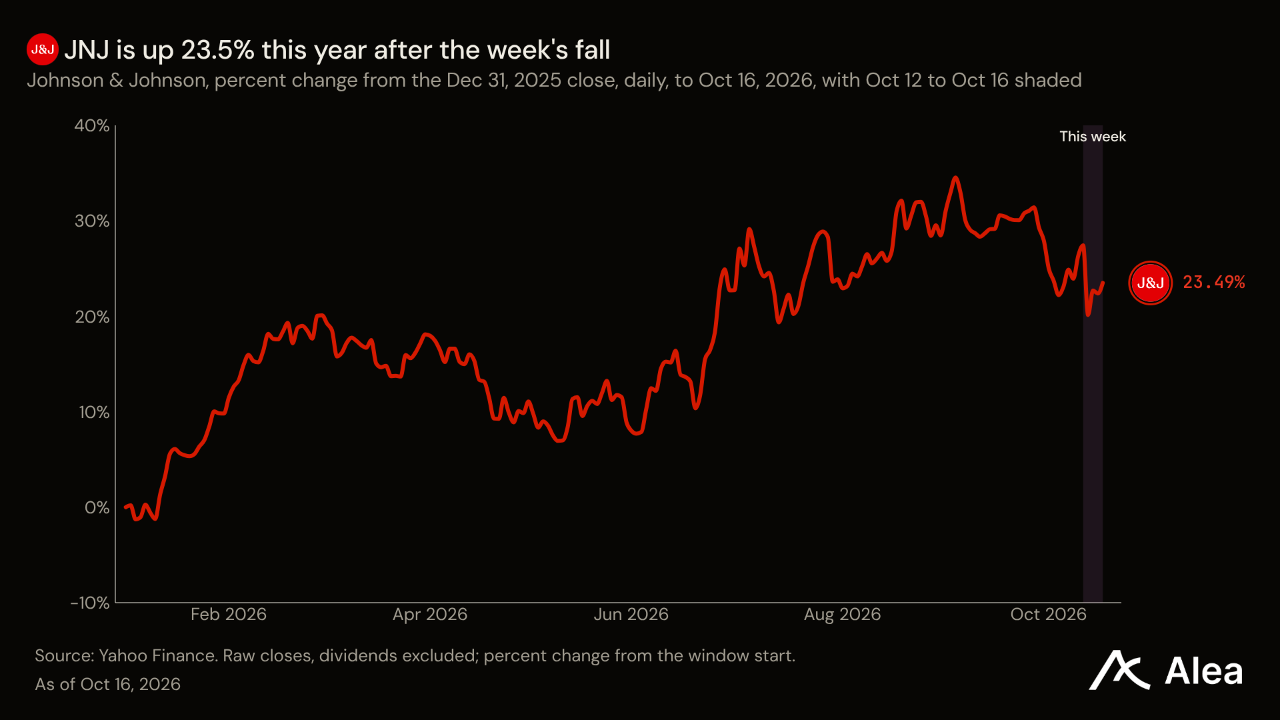
JNJ — JNJ는 2.31% 하락한 256달러를 기록했다. 10월 13일 발표한 3분기 실적에서 매출이 5.9% 증가한 254억달러를 기록한 가운데, 2026년 조정 주당순이익(EPS) 전망치 중간값을 0.06달러 상향한 11.10달러로 제시했다. 의약품 부문은 7.7%, 의료기기 부문은 2.5% 성장했다. 바이오시밀러와 경쟁하게 된 STELARA는 의약품 부문 성장률을 약 6.9%포인트 낮췄다. 활석 관련 비용으로 GAAP 기준 EPS는 2.12달러에서 0.09달러로 줄었다. 존슨앤드존슨은 Sail 세포치료제 거래에서 25억8000만달러 규모의 인수 옵션을 행사할 경우, 2027년 조정 EPS가 약 1.28달러 감소할 것으로 예상한다. 이는 올해 EPS 전망치의 약 11.5%에 해당한다.
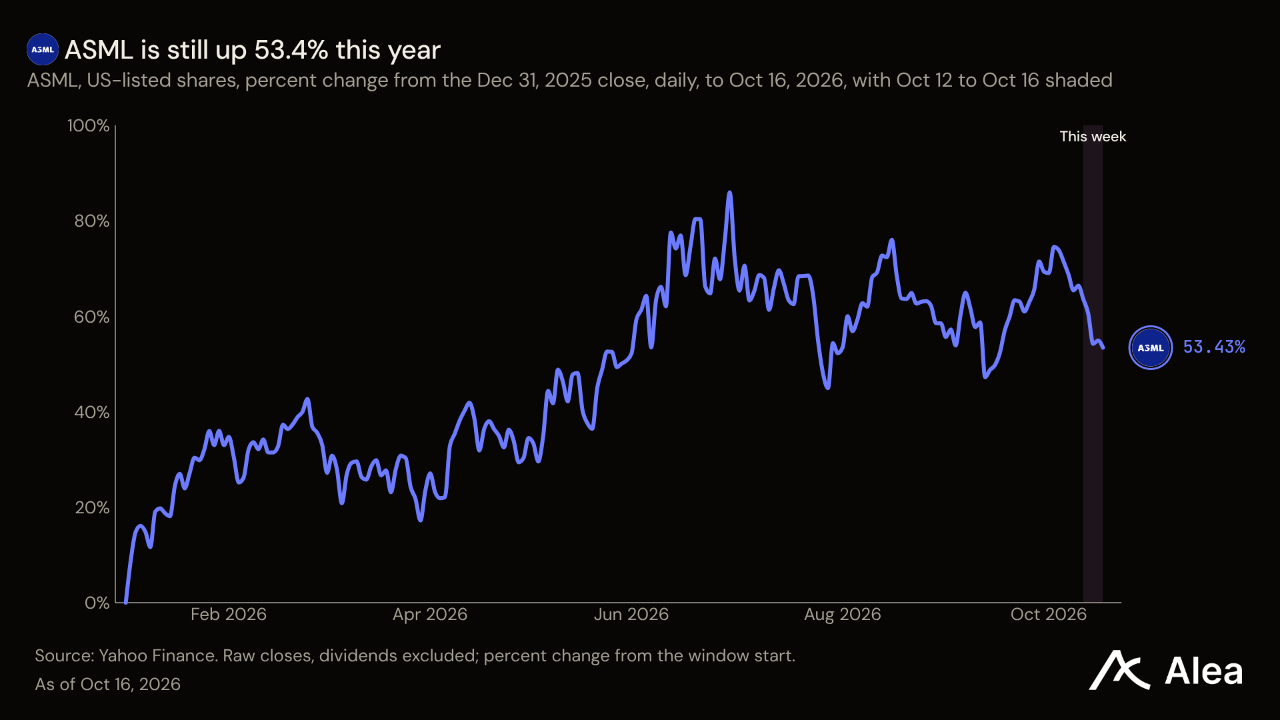
ASML — ASML은 생산능력을 웃도는 장비 수요 전망에도 8.01% 하락한 1642달러를 기록했다. 10월 14일 발표한 3분기 실적에 따르면 2027년과 2028년 계획된 공급량은 고객 수요에 못 미치며, 일부 반도체 기업은 이미 2029년과 2030년 물량을 주문하려 하고 있다. 매출은 2분기보다 25% 증가한 116억6000만유로를 기록했고, 매출총이익률은 전망치를 웃도는 57.5%였다. 4분기 매출 전망치인 142억~152억유로는 전분기 대비 약 26%의 추가 증가를 의미한다. 반도체 기업들은 ASML에 장비 대금과 수년간의 유지보수 비용을 지급한다. 주주에게는 이번 분기 자사주 매입으로 41억유로가 환원됐다. 다만 실적 발표에는 수주액이 제시되지 않아, 수요에 관한 주장은 고객사의 전망에 의존한다.
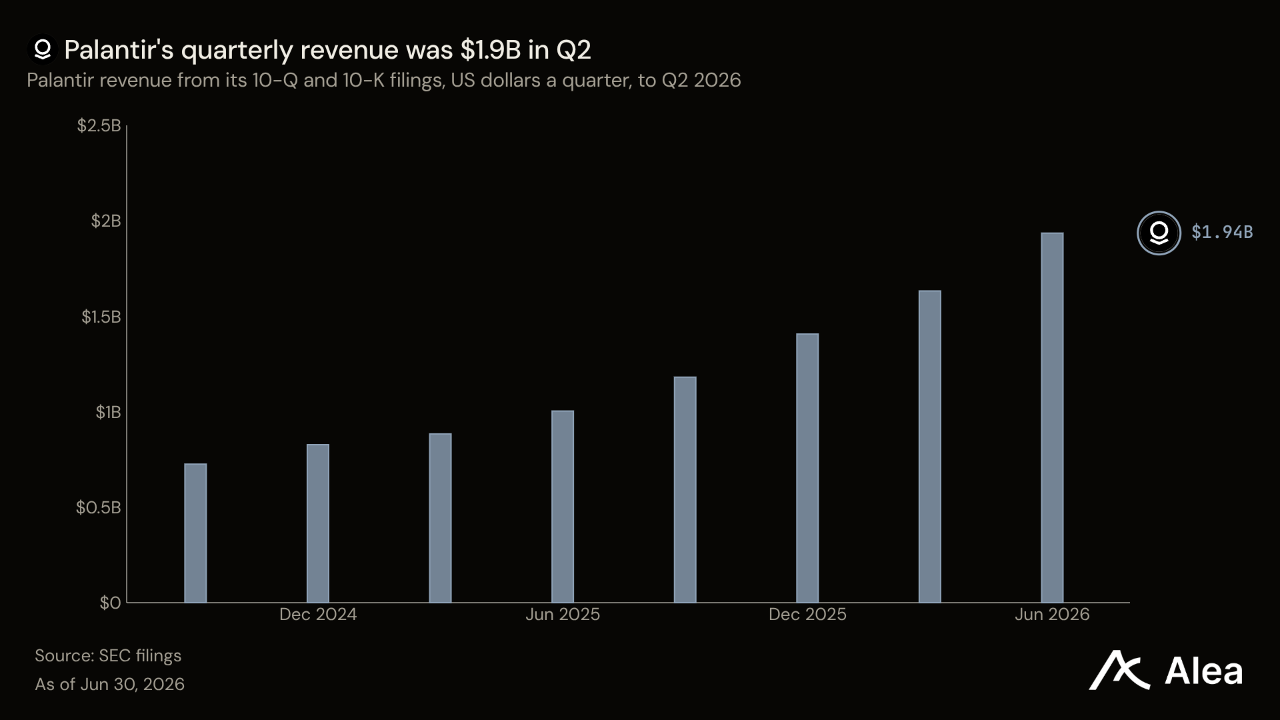
PLTR — PLTR은 10.95% 급락한 186달러를 기록했으며, 금요일 하락률만 7.22%에 달했다. 이날 AI 인프라 구축 자금을 누가 부담할지에 대한 의구심으로 서비스나우, 세일즈포스 등 기업용 소프트웨어 종목이 동반 매도세를 보였다. 사업은 여전히 빠르게 성장하고 있다. 2분기 매출은 2025년 2분기보다 93% 증가한 19억3500만달러였고, 미국 민간 부문 매출은 149% 늘었다. 경영진은 2026년 매출 전망치를 81억5000만달러로 제시했다. 정부와 기업이 소프트웨어 사용료를 내지만, 주주에게 지급되는 배당은 없다. 시가총액이 약 4110억달러인 PLTR은 2026년 예상 매출의 약 50배에 거래된다. 이 배수에 매수하는 투자자는 앞으로 AI 예산으로 뒷받침해야 할 성장에 대가를 지불하는 셈이다.
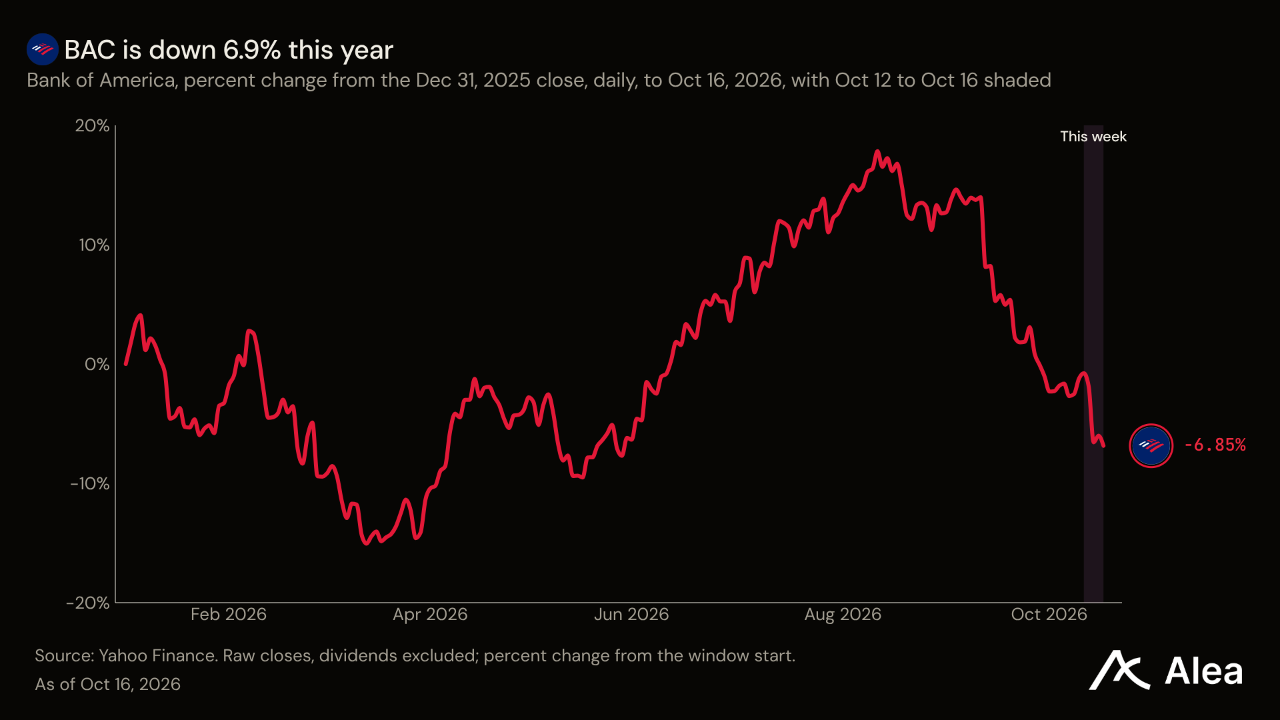
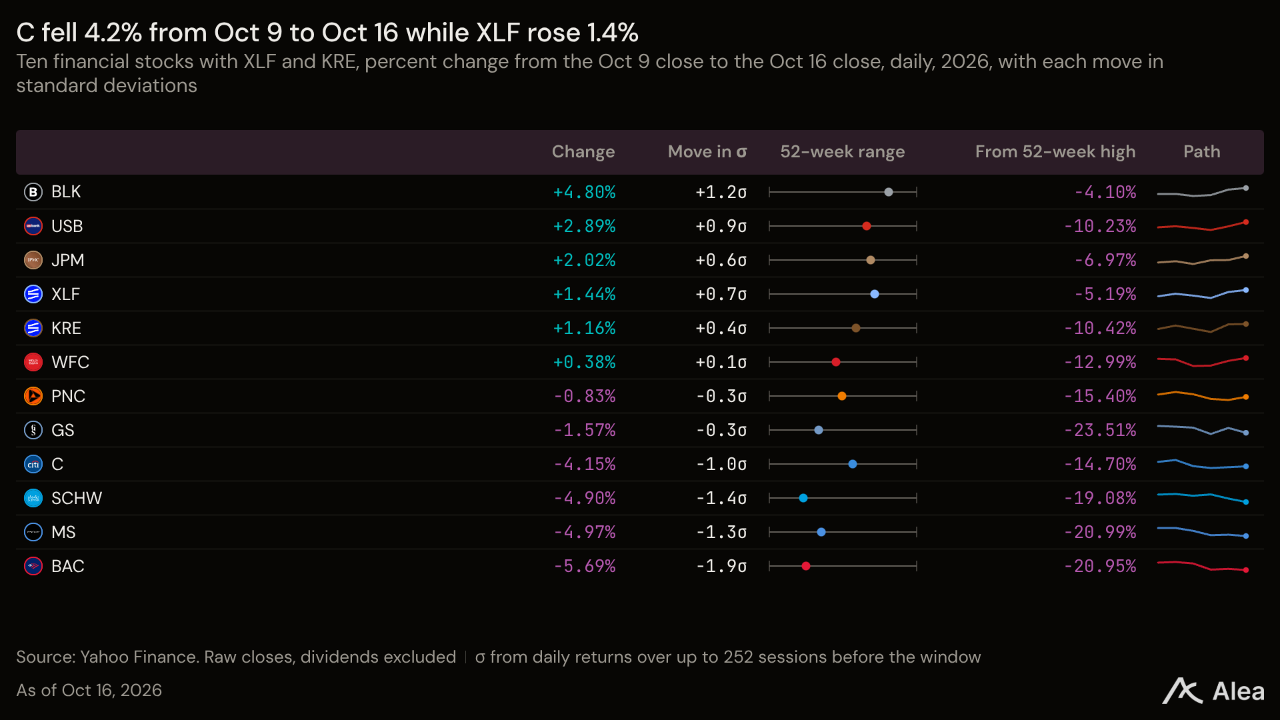
BAC — BAC는 6.00% 하락한 51.23달러를 기록한 반면 XLF는 1.20% 상승했다. 두 종목의 7.2%포인트 격차는 3분기 실적의 두 항목으로 설명된다. 첫째는 제재금이다. 미국 금융범죄단속네트워크(FinCEN)는 10월 13일 자금세탁방지 의무 위반으로 12억달러를 부과했고, 뱅크오브아메리카는 은행비밀법을 고의로 위반했음을 인정했다. 세금 공제가 불가능한 이 비용으로 3분기 EPS는 1.08달러에서 0.91달러로 줄었다. 둘째는 트레이딩이다. 10월 14일 실적 발표에 따르면 세일즈·트레이딩 매출은 2분기보다 28% 감소한 51억달러였다. 같은 기간 씨티의 시장 부문 매출은 13% 감소했다. 대출 부문은 반대 흐름을 보였다. 순이자이익은 2025년 3분기보다 8% 증가한 164억달러였고, 카드 대손상각률은 3.22%로 낮아졌다. 이번 분기 자사주 매입으로 주주에게 60억달러를 환원하면서 보통주자본(CET1) 비율은 11.2%에서 10.9%로 하락했다.
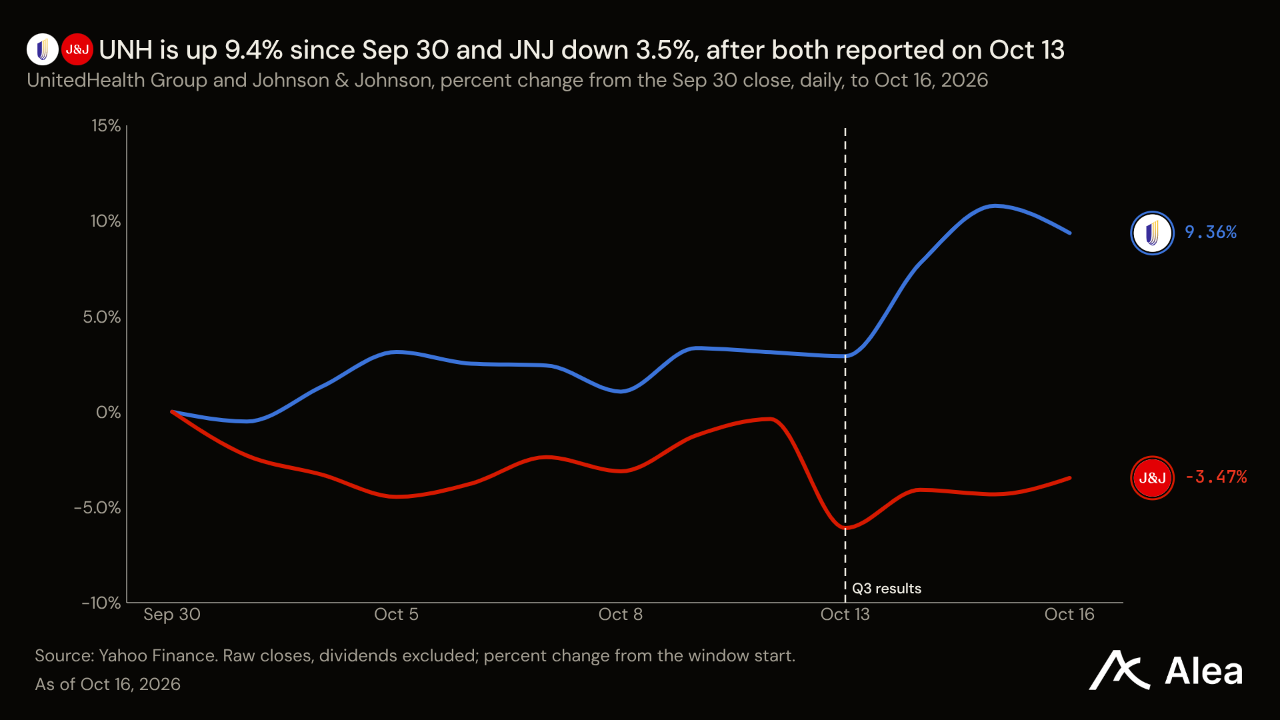
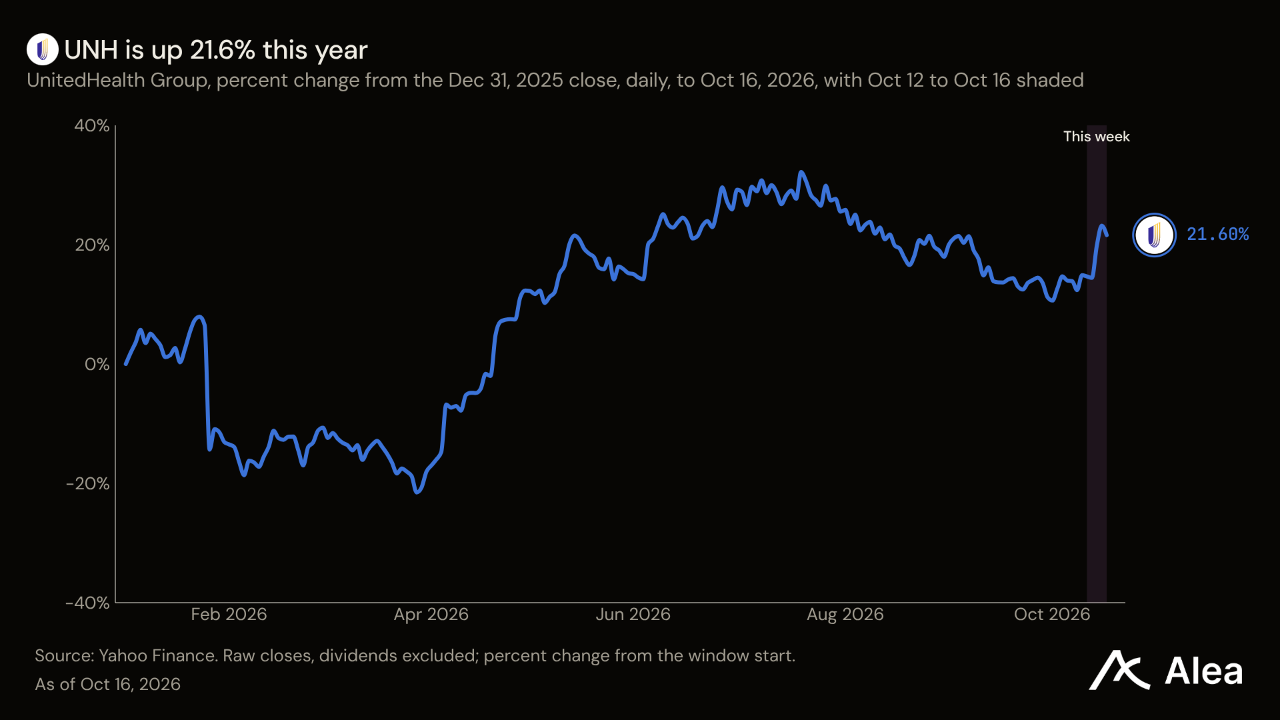
UNH — UNH는 4.82% 상승한 401달러를 기록했다. 10월 13일 발표한 3분기 실적에서 2026년 조정 EPS 전망치를 최소 20.50달러로 상향했다. 보험료 수입 중 의료비로 지출하는 비중인 의료비용률은 전년 동기 89.9%에서 88.4%로 낮아졌다. 매출은 1127억달러로 제자리였지만 영업이익은 43억달러에서 66억달러로 늘었다. 고용주와 정부가 보험료를 내고, 이익 증가는 유나이티드헬스에 돌아갔다. 일부는 반복되기 어렵다. 이번 분기에는 2026년 앞선 기간의 의료비에 대한 준비금 환입 6억1000만달러가 반영됐으며, 이는 영업이익의 약 9%다. 이를 제외해도 영업이익은 약 60억달러로 전년 동기보다 38% 많다.
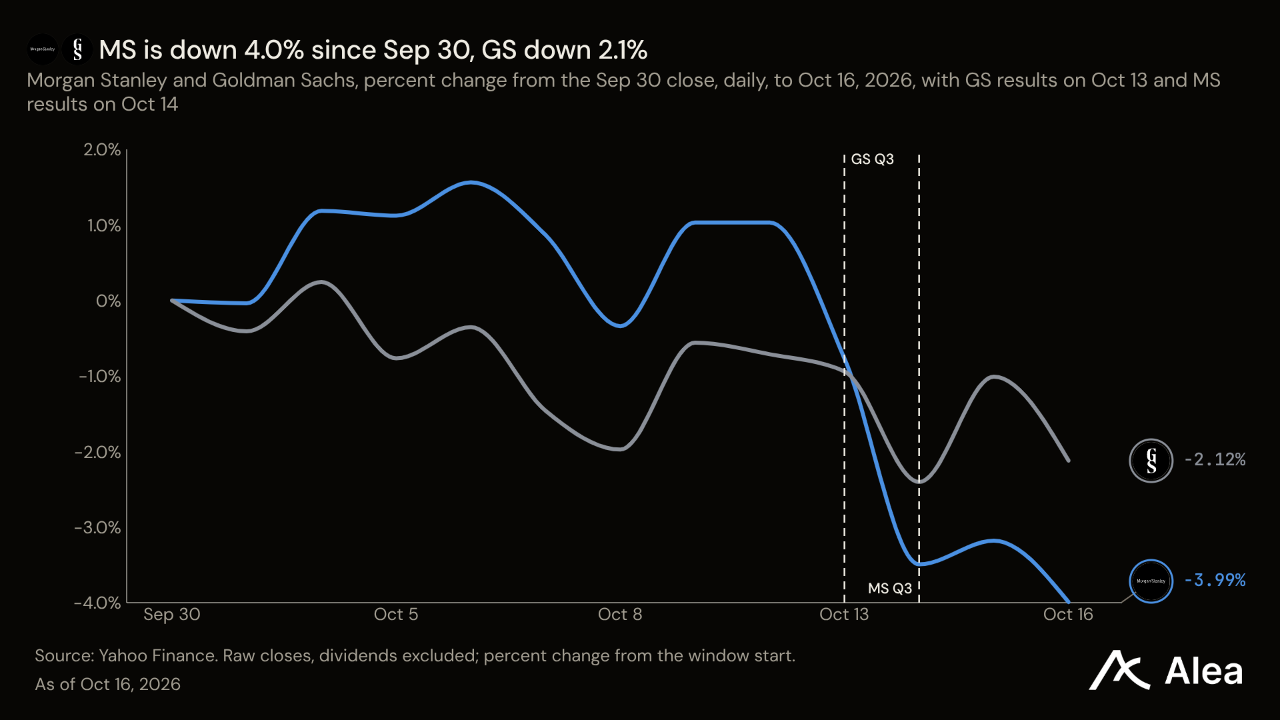
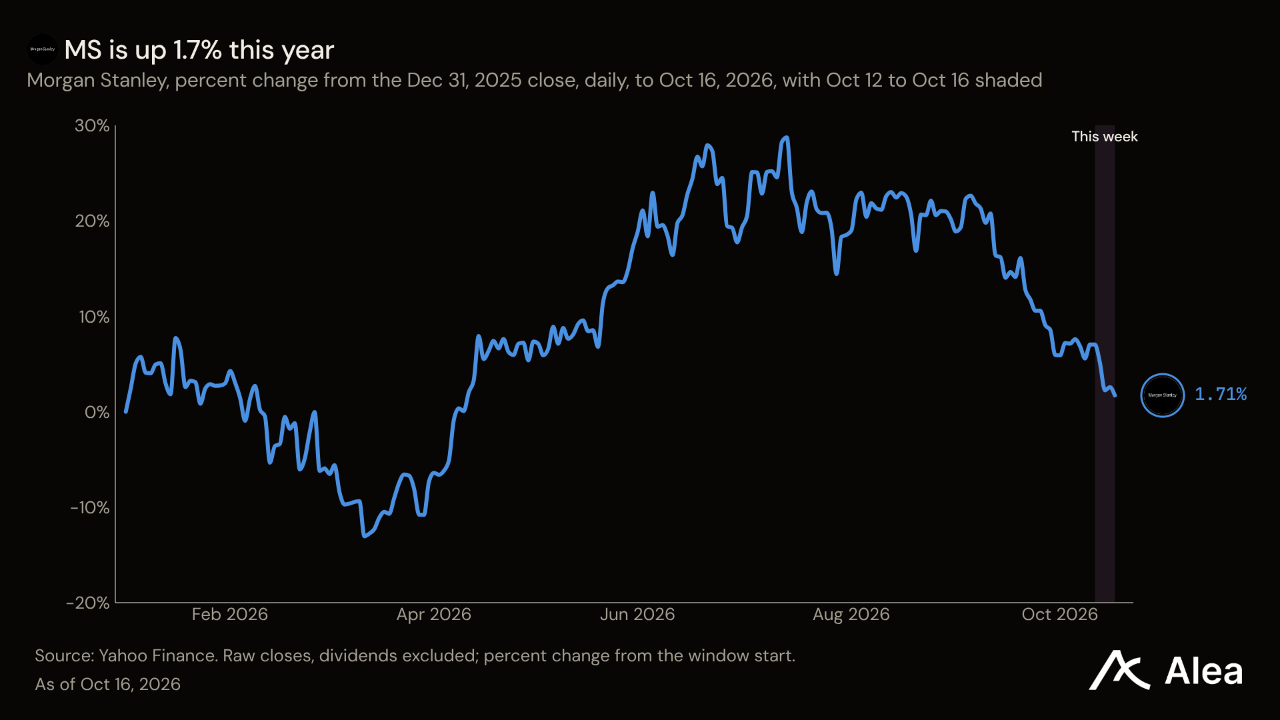
MS — MS는 주의해서 볼 대목이 있는 사상 최대 실적을 발표한 뒤 5.07% 하락한 181달러를 기록했다. 자산관리 부문의 3분기 신규 순유입 자산은 전년 동기 810억달러에서 2324억달러로 늘었지만, 절반을 조금 넘는 금액이 일회성인 기업공개(IPO) 관련 자금 유입이었다. 더 안정적인 지표인 수수료 기반 자산 순유입은 800억달러로 거의 두 배가 됐다. 주식 트레이딩 매출이 41% 급증하면서 전체 매출은 전년 동기보다 12% 증가한 203억달러를 기록했다. 반면 유형자기자본이익률은 2분기 26.6%에서 22.6%로 하락했고, 투자운용 부문은 미수 성과보수를 환입했다. 자사주 매입에는 현재 시장가격보다 높은 비용이 들었다. 모건스탠리는 금요일 종가보다 18% 높은 주당 평균 213달러에 15억달러를 지출했다. 주간 하락률 중 약 2.7%포인트는 베타로 설명된다.
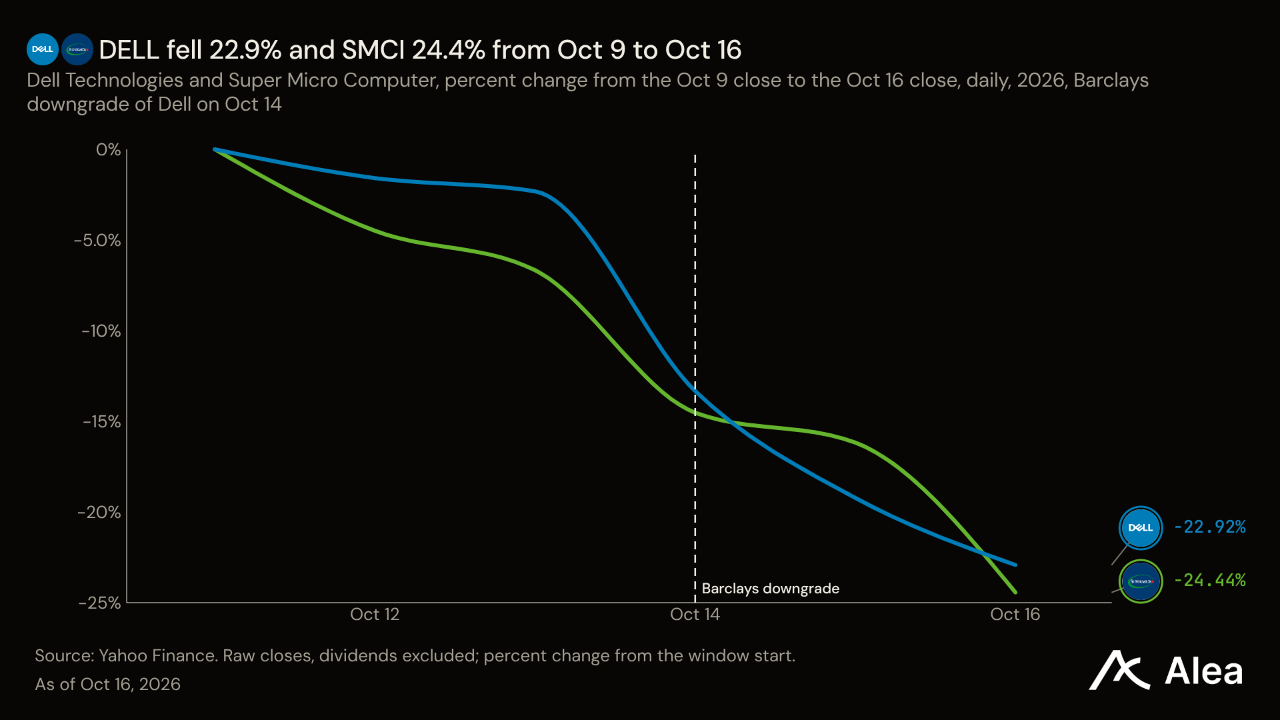
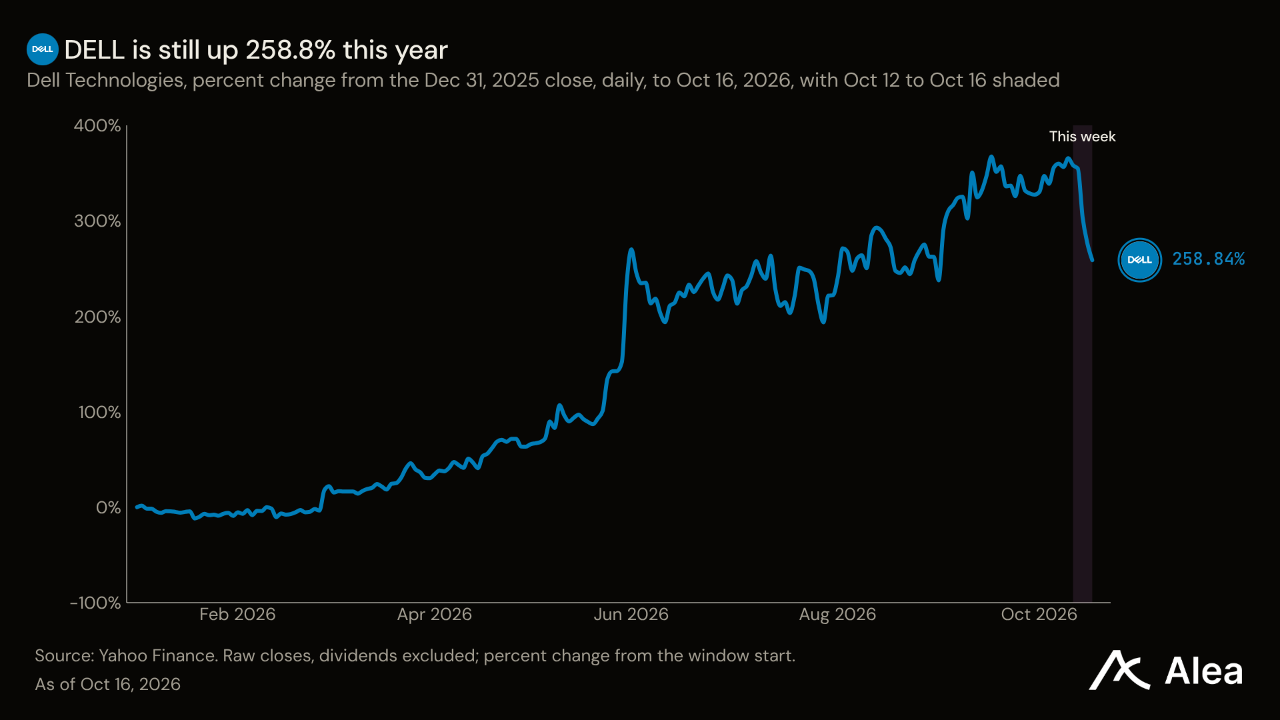
DELL — DELL은 22.35% 급락한 452달러를 기록했다. 최근 1년 중 세 번째로 큰 주간 변동 폭이었다. HPE와 SMCI도 나란히 23% 넘게 하락했다. 쟁점은 서버 매출을 무엇이 늘리고 있느냐다. 바클레이스는 10월 14일 기업용 서버 성장세가 AI 수요보다 메모리 비용 상승에 더 크게 기인하며, 메모리 가격이 정상화되면 둔화할 것이라며 델과 HPE의 투자의견을 하향했다. 같은 주 마이클 델은 내년에 메모리 부족이 더 심해질 것이라고 말했다. 어느 쪽이든 델이 제시한 수치는 크다. 9월 1일 실적 발표에서 AI 수주잔고가 사상 최대인 950억달러라고 밝혔고, 2027회계연도 매출 전망치를 1920억달러로 높였다. 다만 수주잔고는 주문이며, 구매자는 서버가 출하될 때 대금을 지급한다.
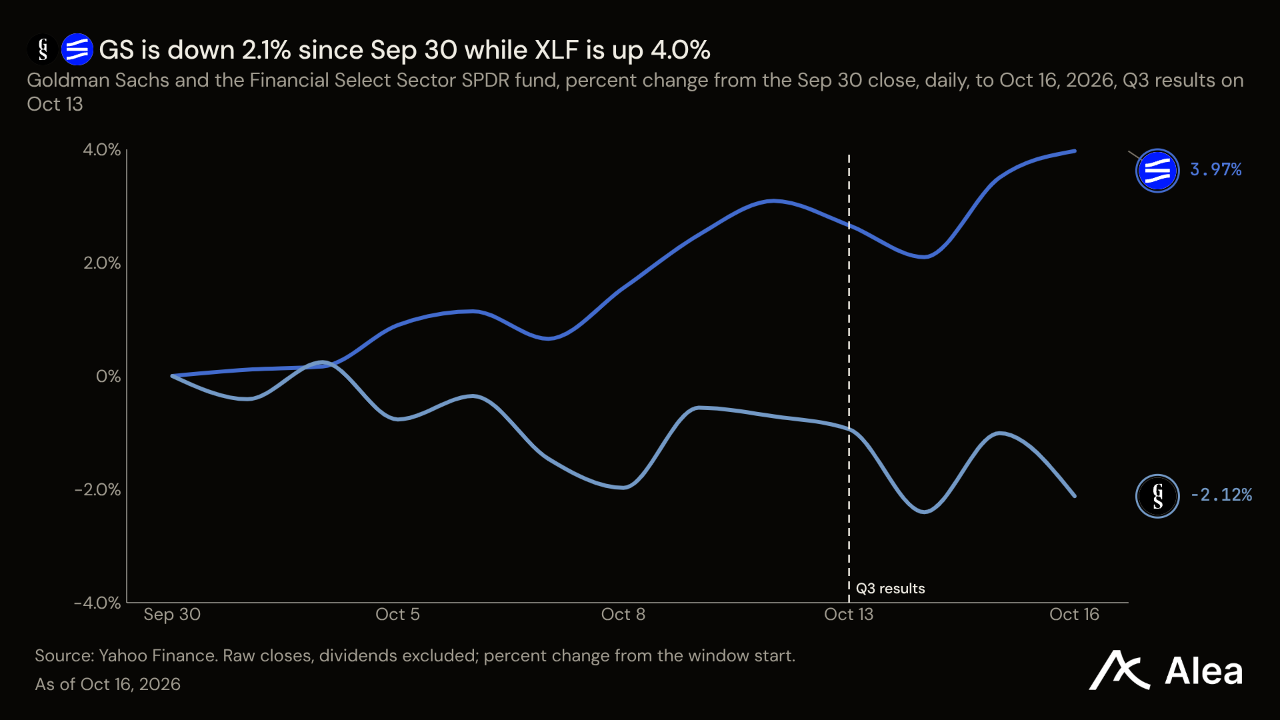
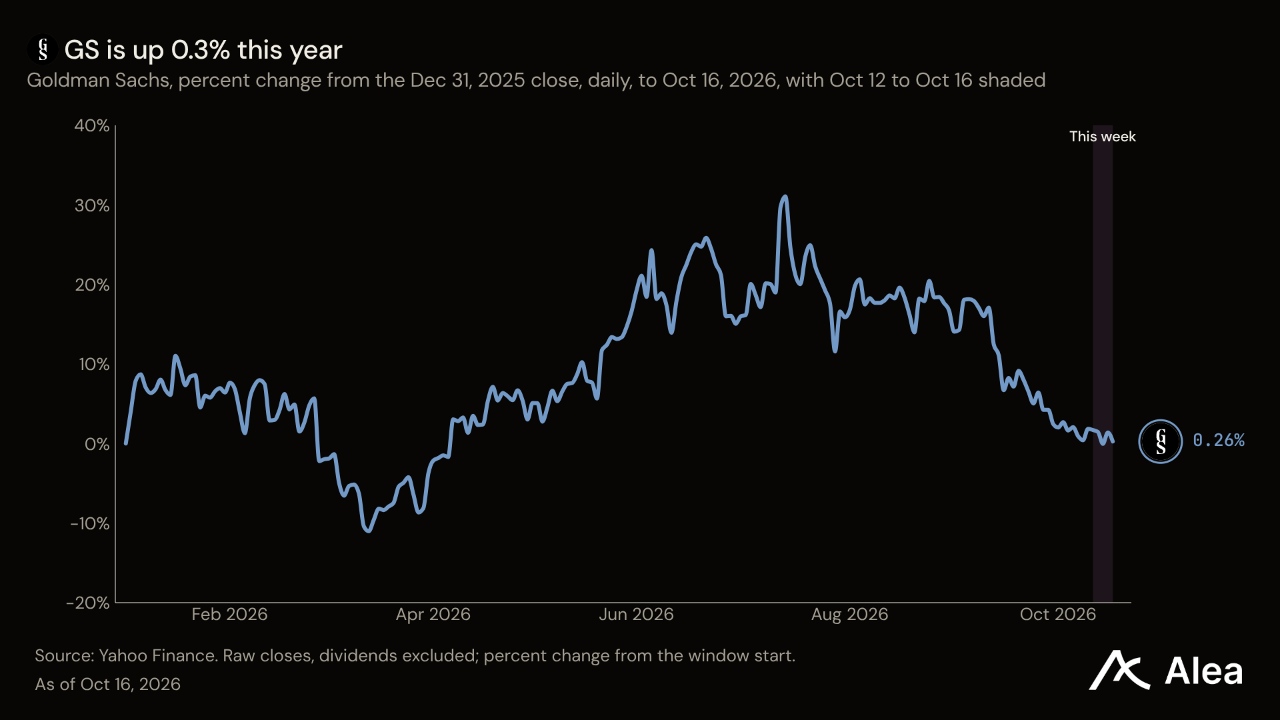
GS — GS는 1.91% 하락한 881달러를 기록했다. 10월 13일 발표한 3분기 실적에도 이런 부담이 드러났다. 순매출은 2025년 3분기보다 23% 증가한 186억8000만달러였다. 금융 제공 사업에 힘입어 주식 부문 매출이 72% 증가한 64억4000만달러를 기록했고, 투자은행 수수료는 21% 늘어난 32억2000만달러였다. 다만 향후 수수료 수입 전망은 약해졌다. 골드만삭스의 투자은행 수주잔고는 2분기 말보다 감소했다. 신규 자문 계약이 채워지는 속도보다 기존 거래가 완료되는 속도가 더 빨랐기 때문이다. 고객은 거래가 완료돼야 수수료를 지급한다. 채권·외환·원자재(FICC) 부문 매출은 2분기보다 24% 감소했고, 기업·기관 대출의 손상으로 대손충당금 전입액은 1억200만달러에서 3억6800만달러로 늘었다. 이번 분기 주주환원액은 44억9000만달러였으며, 이 중 30억달러가 자사주 매입이었다.
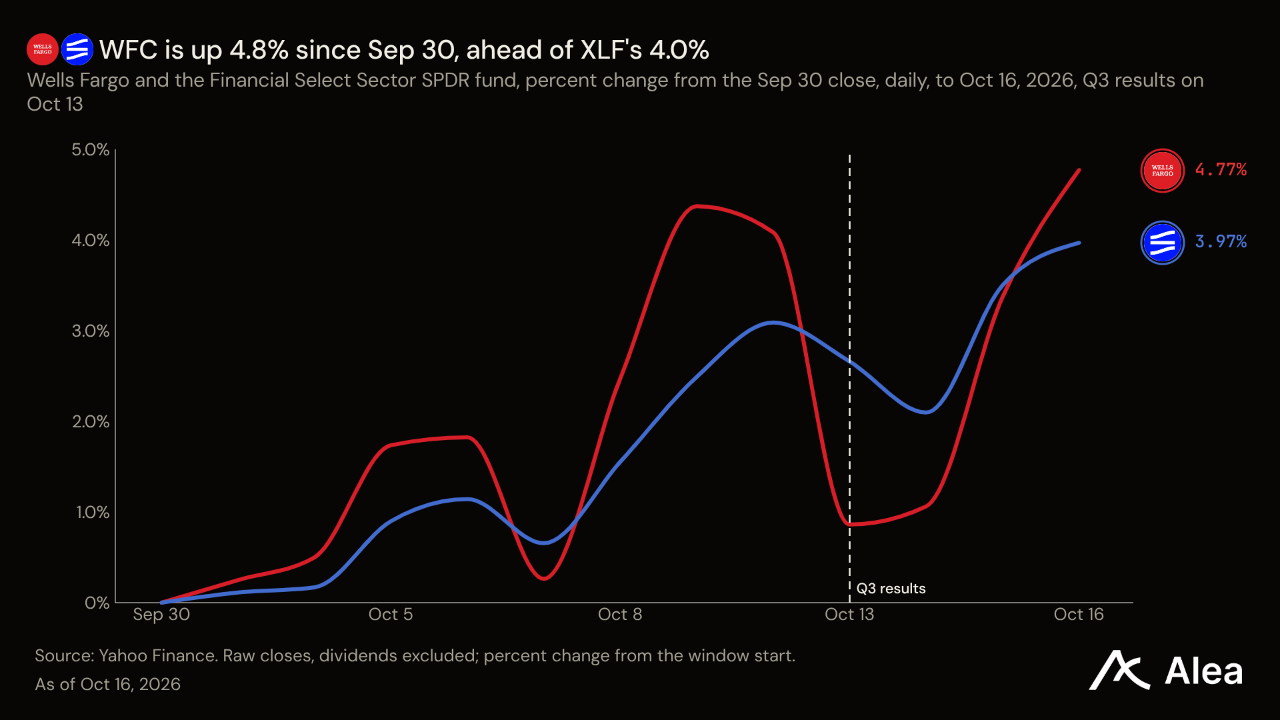
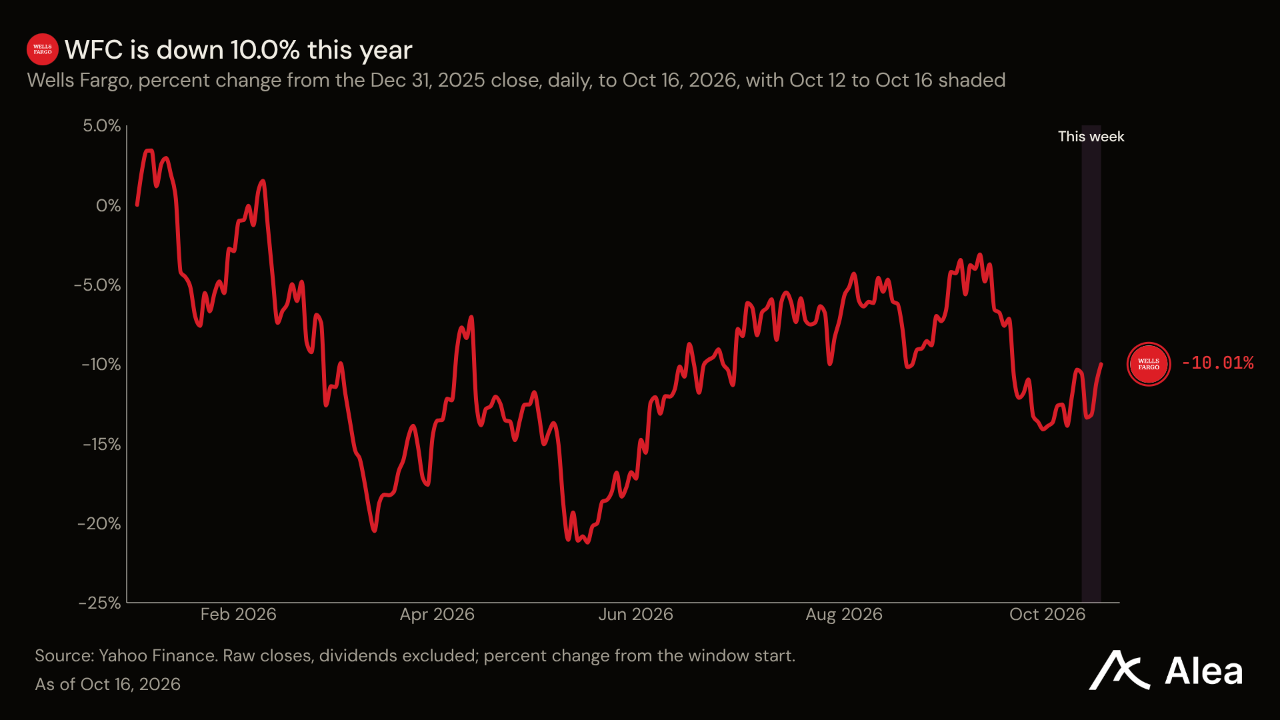
WFC — WFC는 0.14% 내린 83.87달러로 보합권에서 마감했다. 10월 13일 발표한 3분기 실적은 주가가 제자리였던 이유를 보여준다. 대차대조표는 다시 커지고 있다. 평균 대출과 예금은 각각 2025년 3분기보다 11% 증가했다. 다만 성장에 따른 마진은 예전만 못하다. 순이자마진은 전년 동기 2.61%에 못 미치는 2.43%에 머물렀고, 기업대출 대손상각률이 2분기 0.10%에서 0.18%로 높아지면서 신용손실 충당금 전입액은 51% 증가한 10억3000만달러를 기록했다. EPS 1.87달러에는 1억7000만달러의 일회성 세금 혜택이 포함됐다. 웰스파고는 그럼에도 25억달러의 자사주를 매입했고, CET1 비율은 전년 동기 11.0%에서 10.0%로 떨어졌다. 차입자가 부담하는 금리차 수익 가운데 손실 보전에 쓰이는 몫이 늘고 있다.
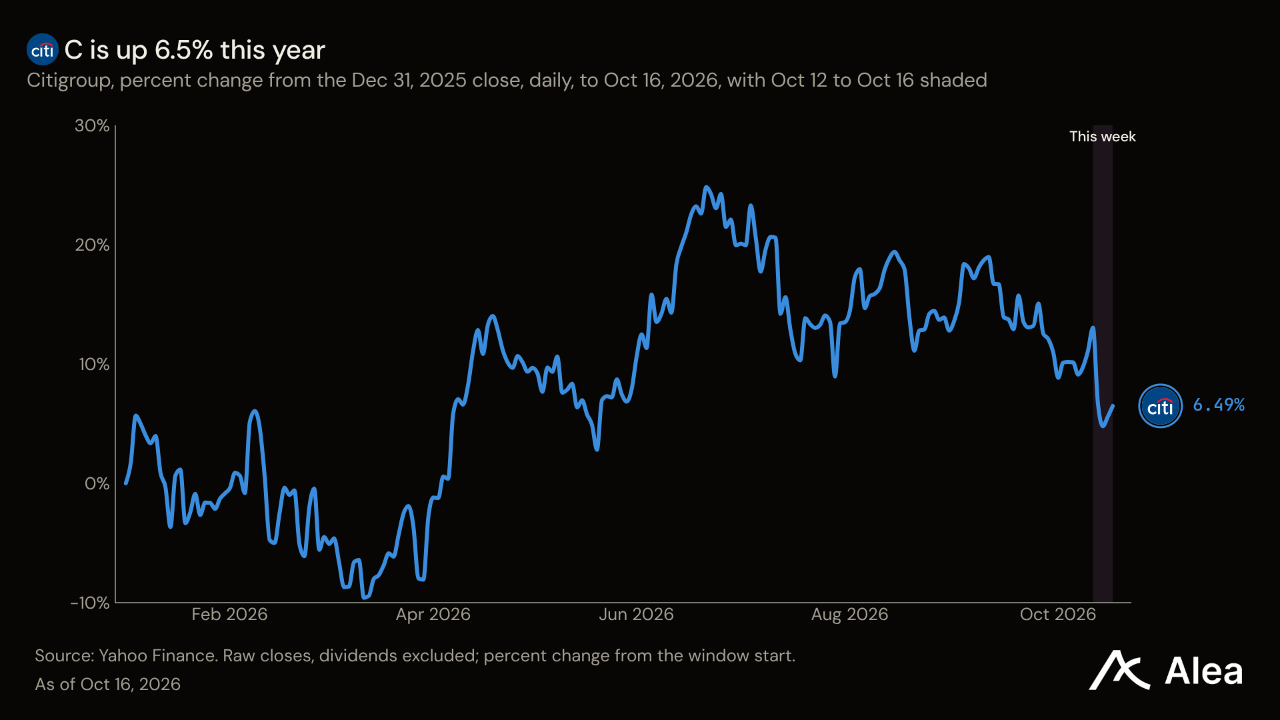
C — C는 4.42% 하락한 124달러를 기록했다. 10월 13일 발표한 실적에서는 수익보다 지출이 앞섰다. 유형보통주자본이익률은 2분기 13.0%에서 11.5%로 하락했다. 제인 프레이저는 씨티가 11~13% 목표를 향해 “투자를 앞당길 것”이라고 말했다. 신용 지표도 악화했다. 미국 카드 부문은 카드 손실 17억달러에 더해 거시경제 전망을 반영한 충당금 2억800만달러를 추가 적립했다. 기반 사업은 성장하고 있다. 기업이 국경을 넘어 자금을 이동하기 위해 비용을 지급하는 자금관리·결제 사업인 서비스 부문 매출은 전년 동기보다 15% 증가한 66억달러였다. 자사주 매입과 배당으로 주주에게 41억달러를 환원했으며, CET1 비율은 12.8%를 유지했다.
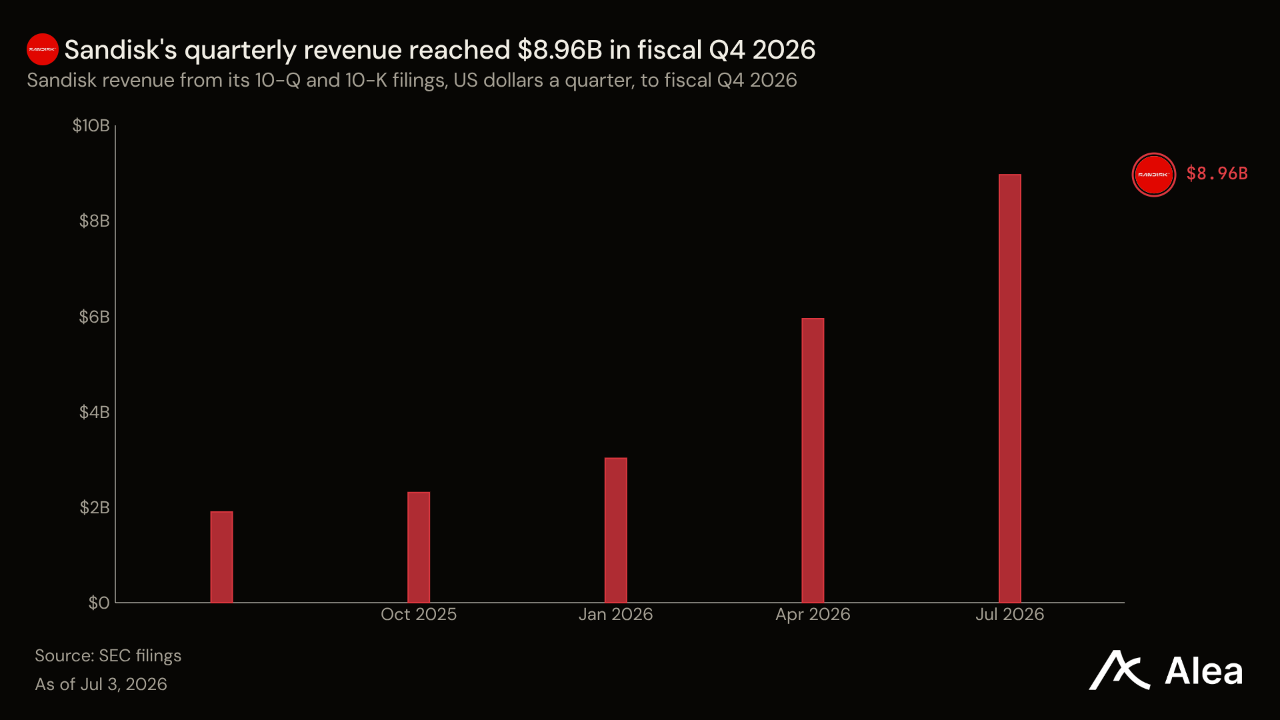
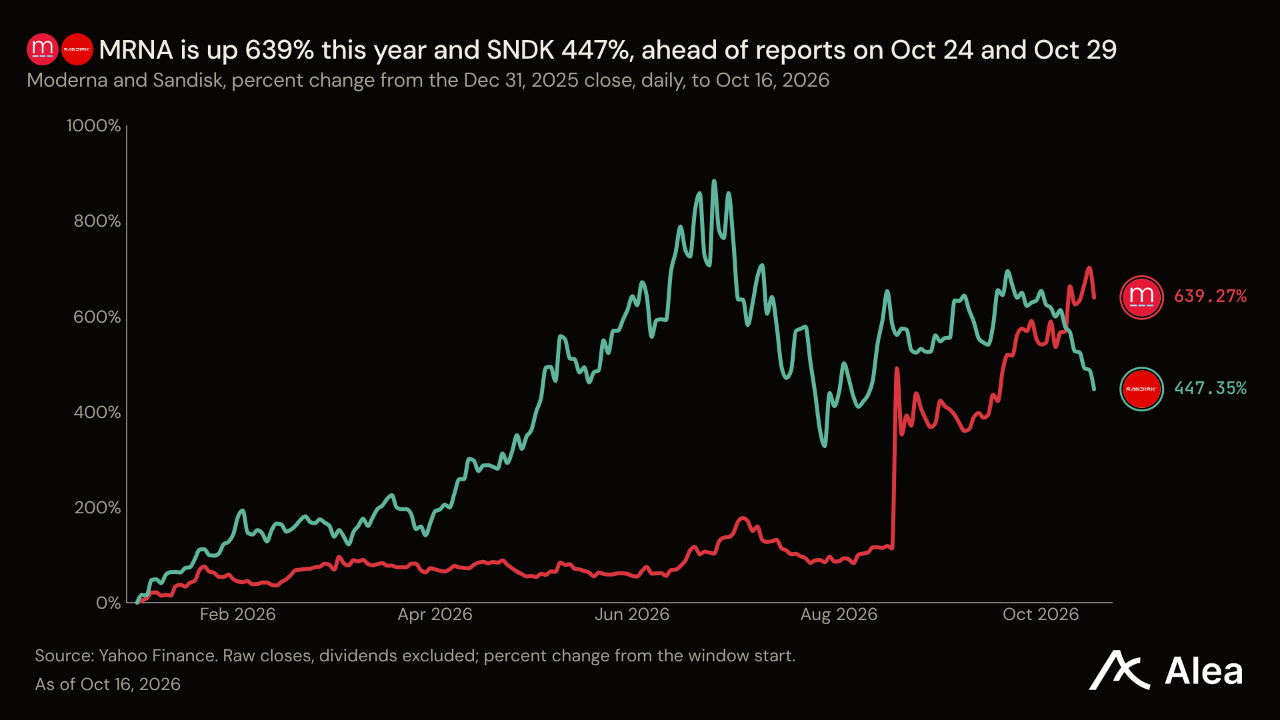
SNDK — SNDK는 15.53% 하락한 1299달러를 기록했다. 52주 최고가보다 44.4% 낮은 수준이다. 회사의 실적 전망은 여전히 성장을 가리킨다. 샌디스크는 회계연도 1분기 매출을 103억~108억달러로 전망했다. 회계연도 4분기 89억7000만달러에서 늘어나 처음으로 분기 매출 100억달러를 넘는다는 전망이다. 데이터센터, 휴대전화 제조사, PC 제조사가 지불한 플래시 메모리 대금은 84.6%의 매출총이익률로 이어졌다. 같은 메모리 비용 부담은 10월 14일 델 투자의견 하향의 배경이기도 했다. 서버 매출 증가가 AI 수요보다 메모리 가격에 더 크게 기인한다는 논리였다. 가격이 정상화되면 양쪽 모두 손해를 본다. 시가총액은 약 1900억달러로, 회계연도 4분기 매출을 연율화한 금액의 약 5.3배다. 샌디스크는 10월 29일 실적을 발표한다.
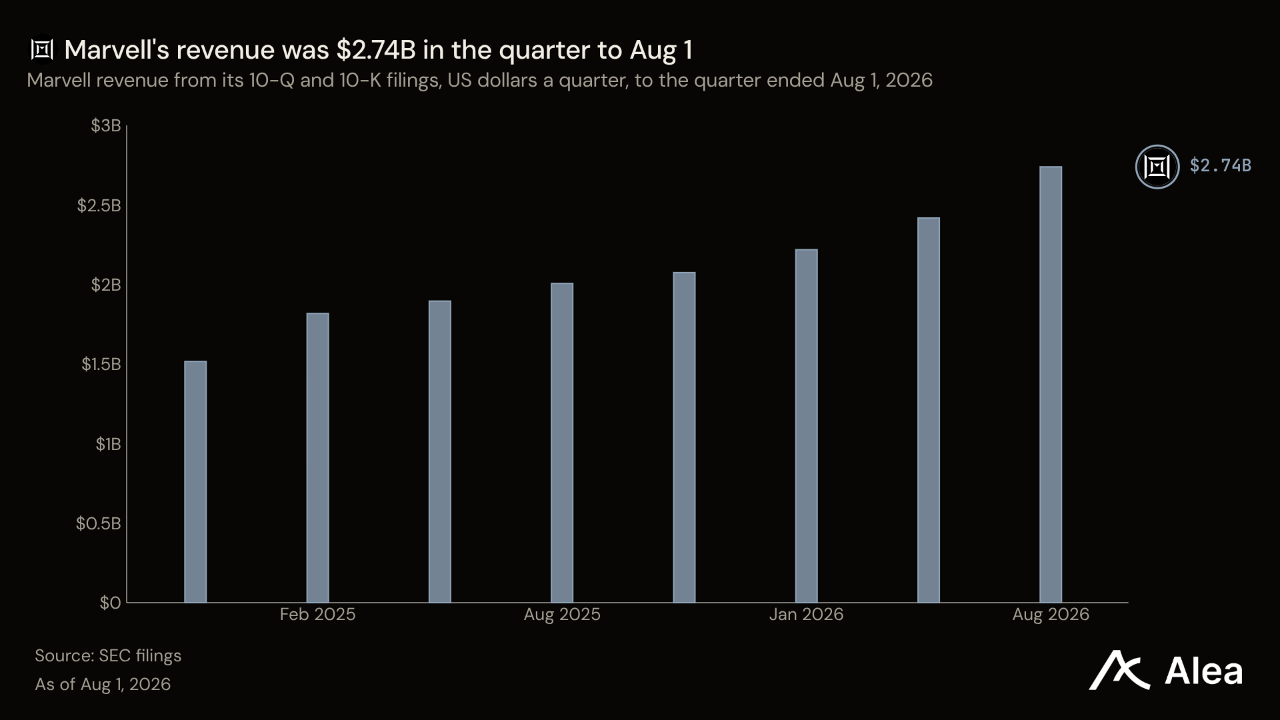
MRVL — MRVL은 17.00% 급락한 228달러를 기록했다. 지난 1년 중 다섯 번째로 큰 주간 변동 폭이었다. 브로드컴의 혹 탄은 10월 12일 웨이퍼나 메모리가 아니라 자본이 이제 AI 지출의 가장 큰 제약이라고 말했다. 마벨은 소수의 클라우드 고객에게 맞춤형 칩과 연결 부품을 판매한다. 베타 4.38을 기준으로 시장 영향은 하락률 중 8.6%포인트를 설명한다. 마벨 자체 소식은 성장을 가리켰다. 10월 13일 신규 리타이머와 케이블 칩의 샘플 공급을 시작했지만, 고객 인증을 마치기 전까지는 매출이 발생하지 않는 단계다. MRVL은 올해 들어 여전히 168.1% 상승했으며, 8월 1일 종료 분기의 매출을 연율화한 금액의 약 17배에 거래된다.
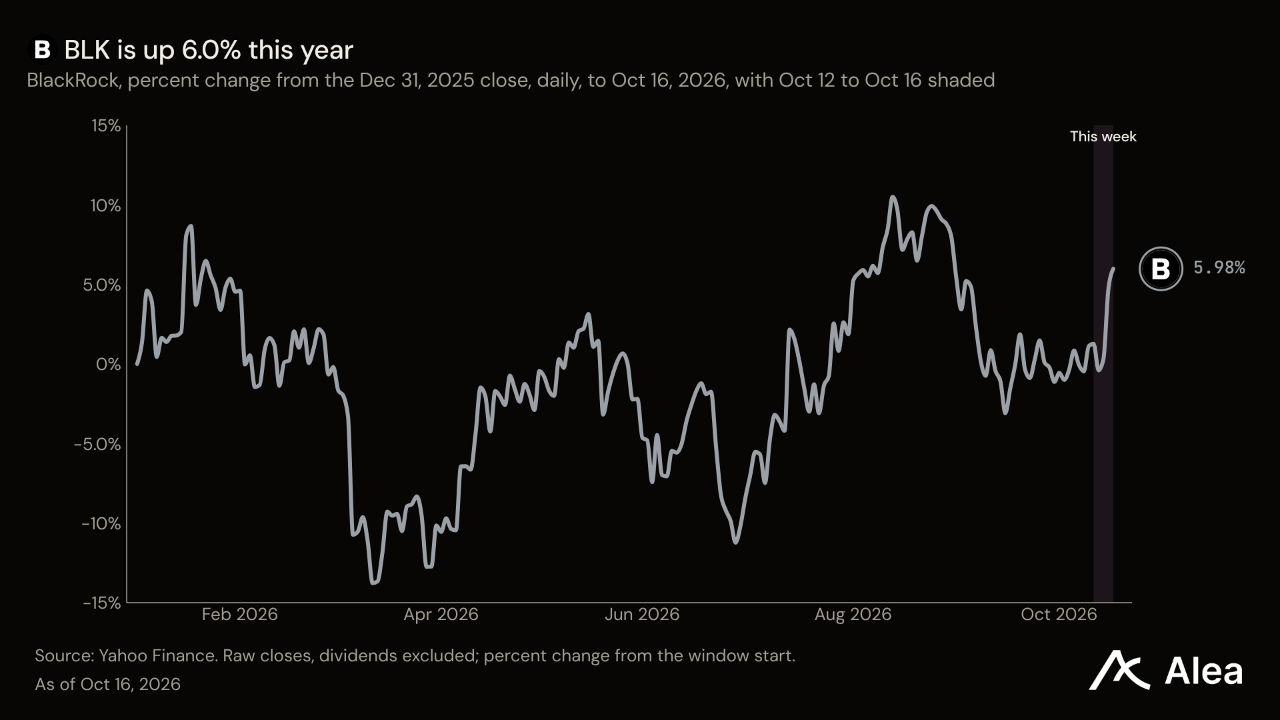
BLK — BLK는 4.33% 상승한 1134달러를 기록했다. 3분기 고객 자금은 2050억달러 순유입됐으며, 이 중 1350억달러가 iShares로 들어왔다. 기본 운용보수의 유기적 성장률은 연율 11%였다. 기본 운용보수는 반복적으로 발생한다. 투자자는 블랙록이 운용하는 자산의 일정 비율을 지급하며, 15조5000억달러의 AUM이 그 기반이다. 조정 EPS는 38% 급증한 15.93달러였다. 다만 증가분의 일부는 2분기 3억500만달러에서 두 배로 늘어난 성과보수 6억3000만달러에서 나왔으며, 이는 정기적으로 반복되지 않는다. 고객이 Aladdin 소프트웨어 사용료로 지급하는 기술 서비스 매출은 14% 증가한 5억8800만달러였고, 자사주 매입으로 주주에게 5억5000만달러를 환원했다.
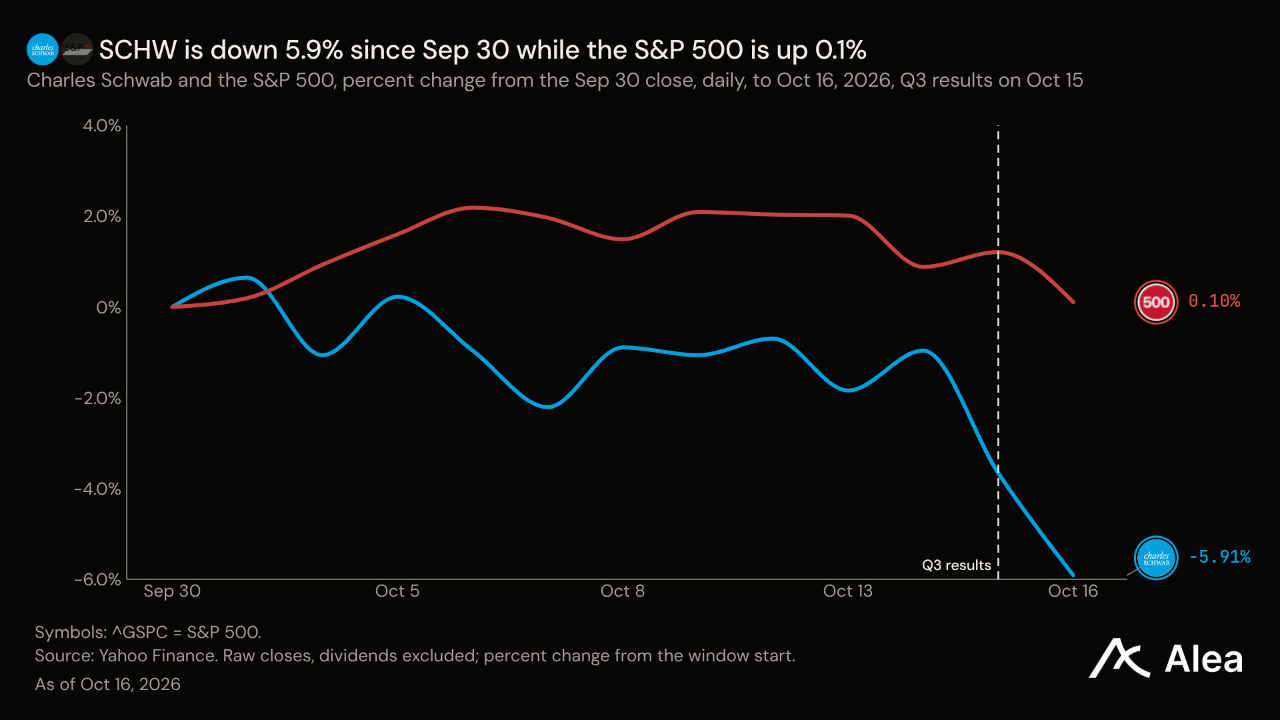
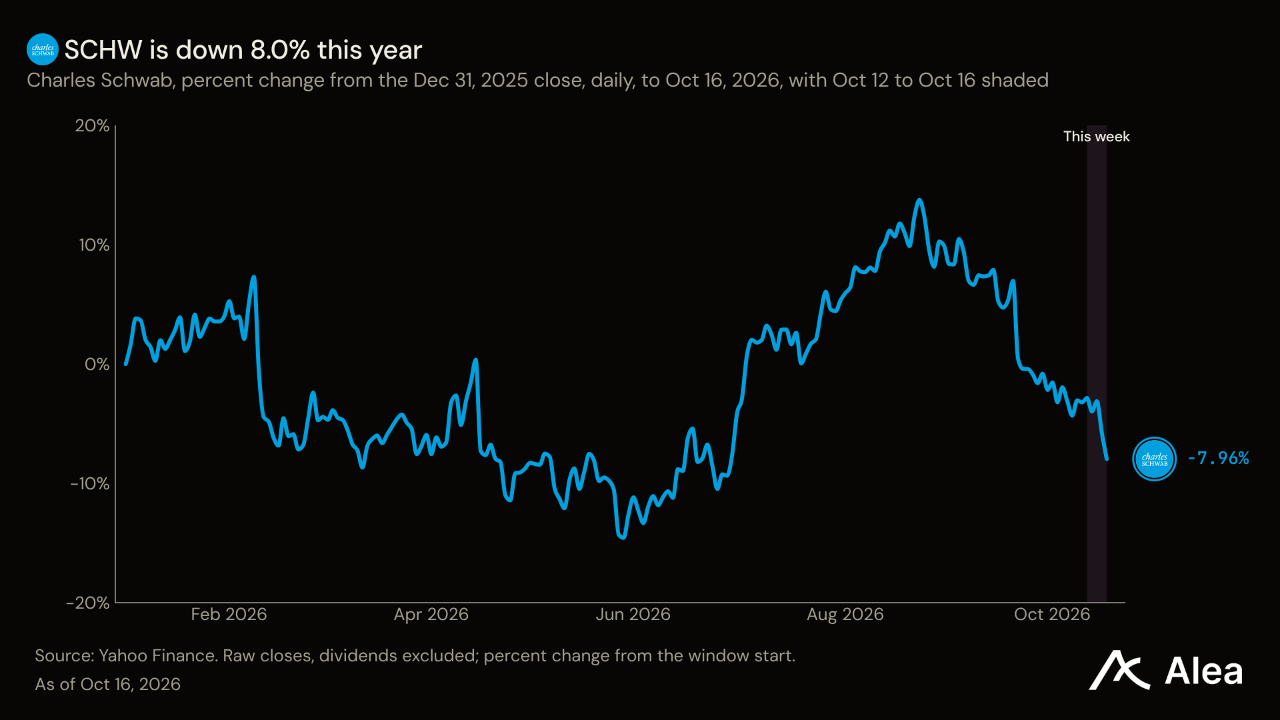
SCHW — SCHW는 사상 최대 분기 실적에도 5.26% 하락한 91.96달러를 기록했다. 10월 15일 실적 발표에 따르면 조정 EPS는 전년 동기보다 29% 증가한 1.69달러였고, 핵심 신규 순유입 자산은 1904억달러였다. 약점은 자금조달에 있다. 슈왑은 대출이나 투자에 활용할 수 있는 고객 현금에서 이자수익 대부분을 얻는다. 그런데 은행 예금은 전분기보다 2% 감소한 2441억달러였고, 단기 차입금은 전년 동기보다 두 배 넘게 늘어난 142억달러였다. 차입금은 자동 이체되는 고객 예탁금보다 조달 비용이 높다. 자사주 매입도 5억달러로 줄었다. 경영진은 실적 발표 콘퍼런스콜에서 2026년 매출과 이익률 증가 폭이 기존 전망 범위의 하단에 가까울 것으로 전망했다.
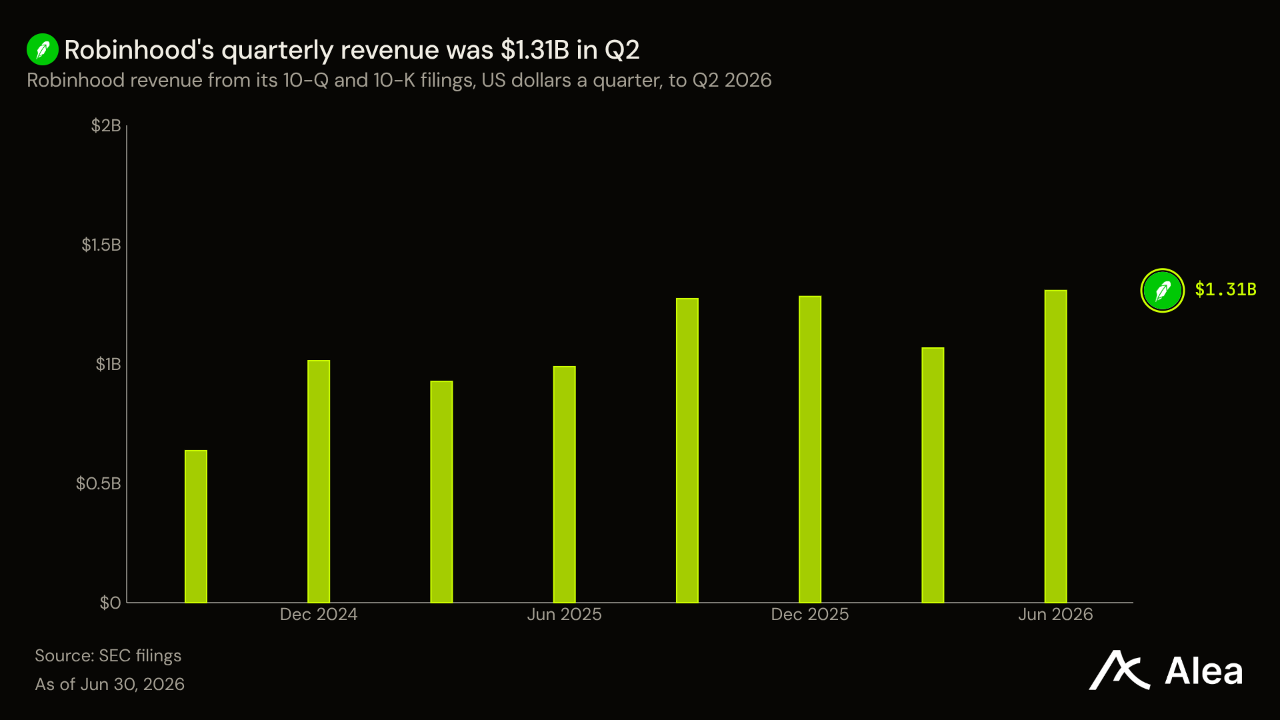
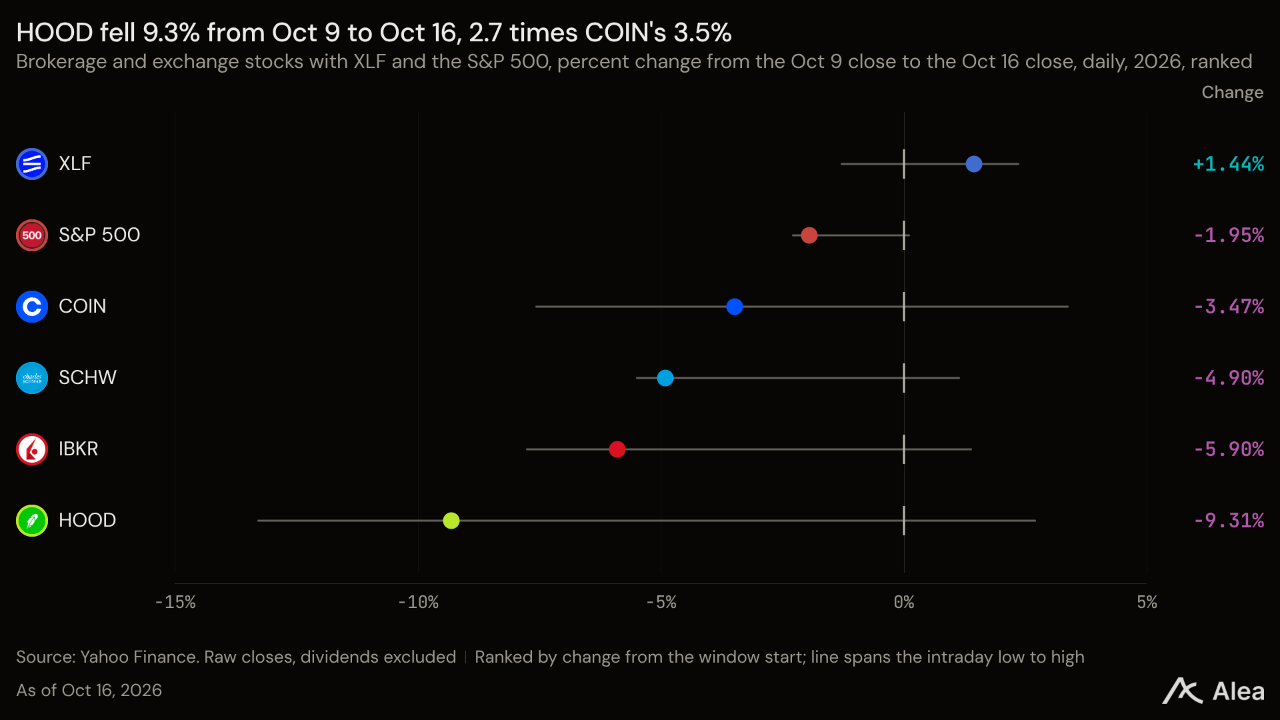
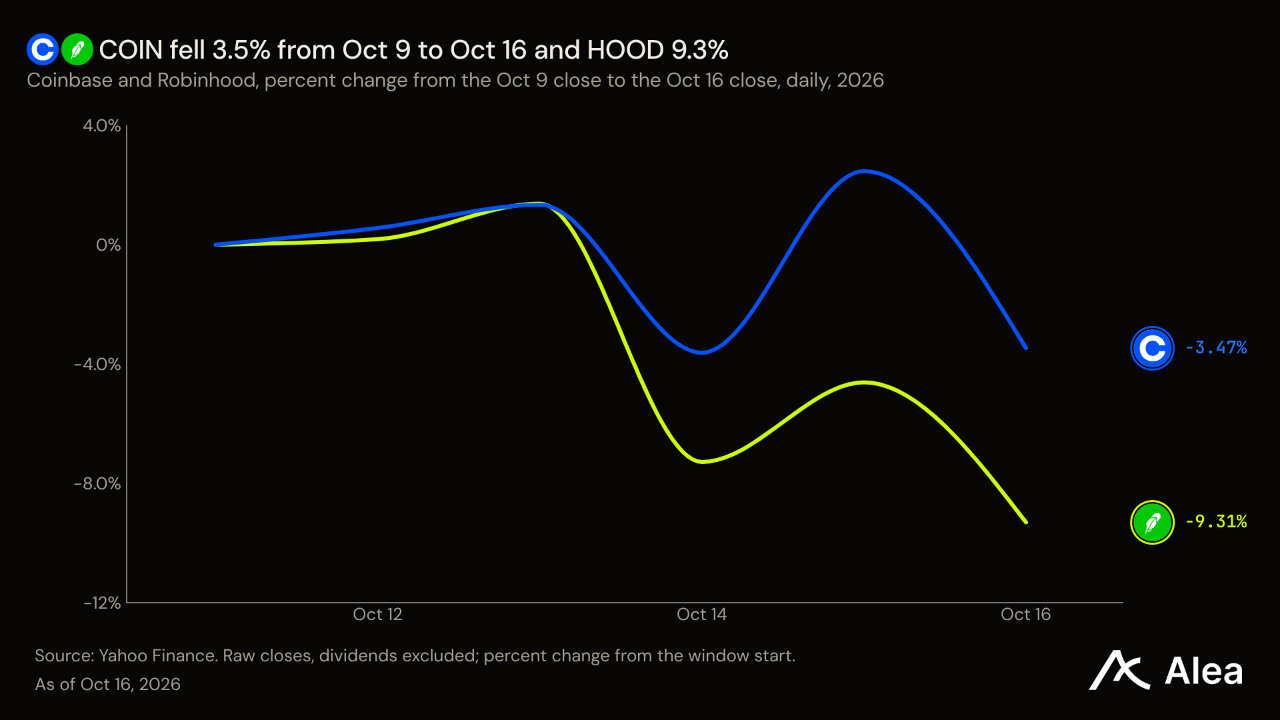
HOOD — HOOD는 9.04% 하락한 98.87달러를 기록했다. COIN의 하락률 3.51%보다 두 배 넘게 컸지만, BTC는 1.18% 하락하는 데 그쳤다. 로빈후드는 고객이 거래할 때 주문을 전달받은 시장조성자로부터 대가를 받고, 고객 현금과 신용융자, Gold 구독에서도 수익을 얻는다. 위험회피 심리가 강해지는 주에는 세 수익원 모두 동시에 타격을 받는다. 주가는 이미 52주 최고가보다 32.8% 낮고, 올해 들어 12.6% 하락했다. 시가총액은 약 990억달러로, 2분기 매출 13억800만달러를 연율화한 금액의 약 19배에 거래된다. 3분기 실적은 9월 거래 및 순입금 지표와 함께 10월 27일 발표된다.
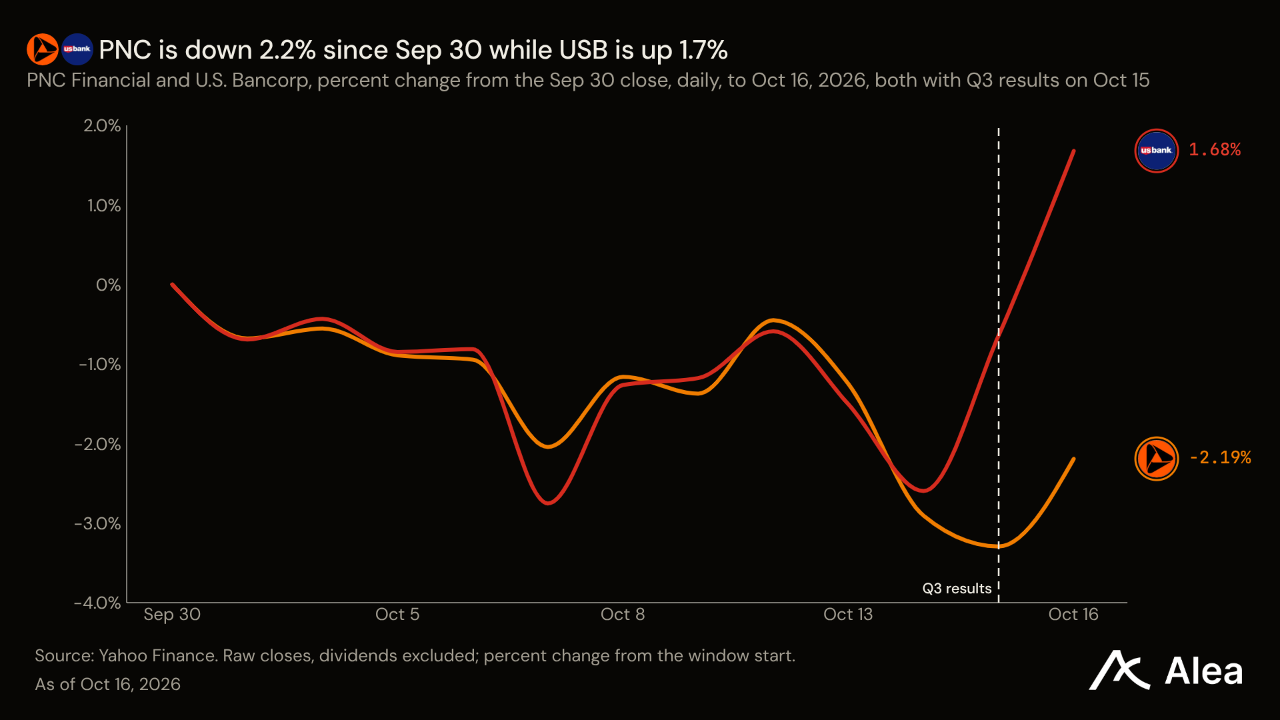
USB — USB는 2.64% 상승한 58.73달러를 기록했으며, 상승분 대부분은 금요일에 나왔다. 10월 15일 실적 발표에서는 이 지역은행의 마진 확대가 확인됐다. 순이자마진은 2분기 2.79%에서 2.84%로 높아졌고, 과세등가 기준 순이자이익은 2.3% 증가한 44억9000만달러였다. 수수료 수익의 기여는 더 컸다. 비이자이익은 전년 동기보다 13.1% 증가했다. US뱅코프가 인수한 증권사 BTIG에 힘입어 자본시장 매출이 69.3% 늘었고, 기업 결제 부문도 12.3% 성장했다. 비용은 매출보다 느리게 증가해 비용수익비율이 전년 동기 57.2%에서 55.9%로 낮아졌다. 주주 배당금은 0.52달러에서 0.54달러로 인상됐지만, 이번 분기 자사주 매입은 없었다.
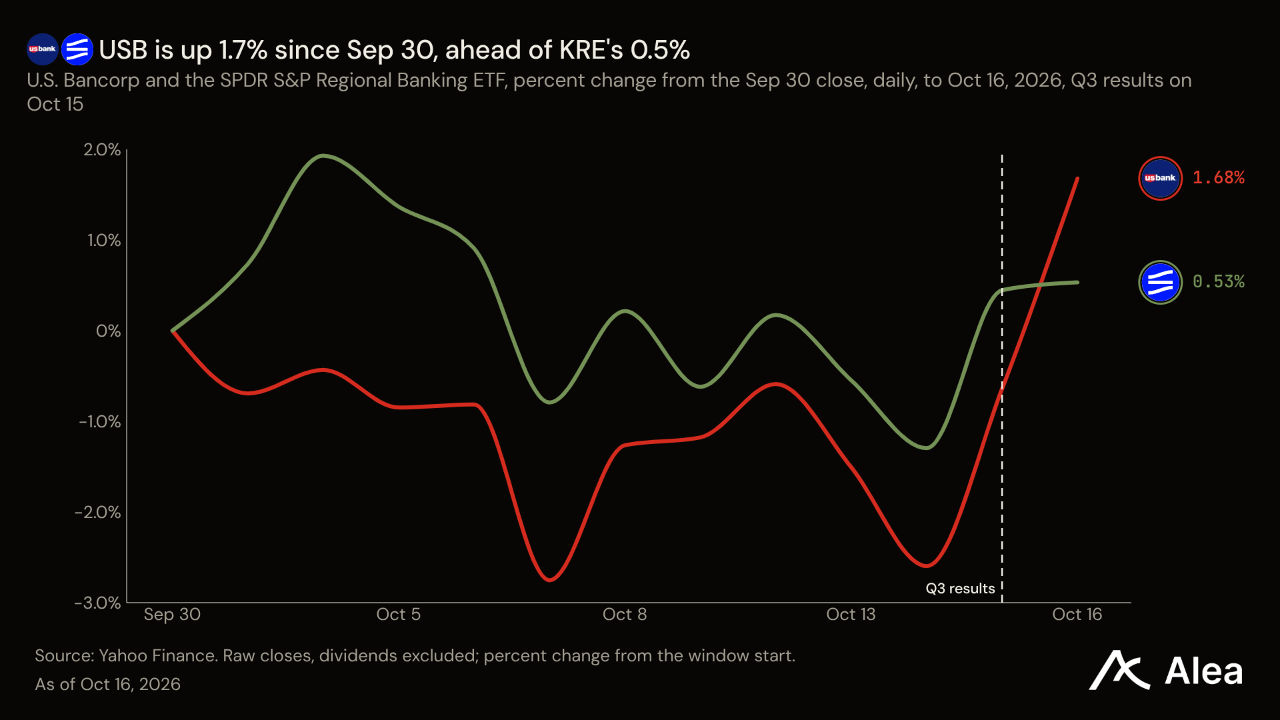
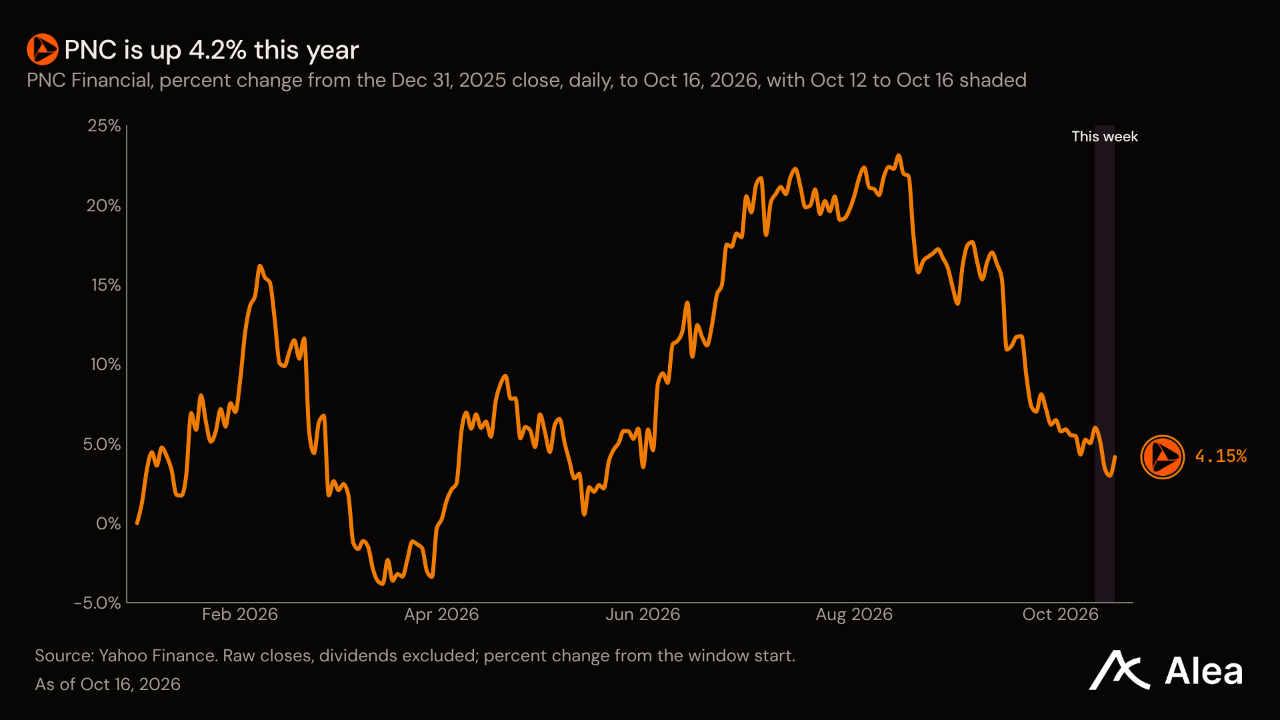
PNC — PNC는 1.07% 하락한 217달러를 기록했다. 10월 15일 발표한 3분기 실적은 이 같은 정체를 설명한다. 순이자이익은 2분기보다 2% 증가한 42억1000만달러였고 순이익은 전년 동기보다 15% 늘었다. 반면 이례적으로 활발했던 2분기 자본시장 활동이 진정되면서 수수료 수익이 감소해 전체 매출은 2분기보다 3억1300만달러 줄었다. 비용 감소의 일부는 일시적이다. 퍼스트뱅크 통합 비용은 1억2700만달러에서 3600만달러로 줄었다. PNC는 연말까지 근원 물가상승률이 3%를 웃돌고, 연준이 12월과 3월 두 차례 추가 인상해 연방기금금리를 4.25~4.50%로 높일 것으로 가정한다. 주주에게 자사주 매입 6억달러와 배당 8억달러를 환원했으며, CET1 비율은 9.8%였다.
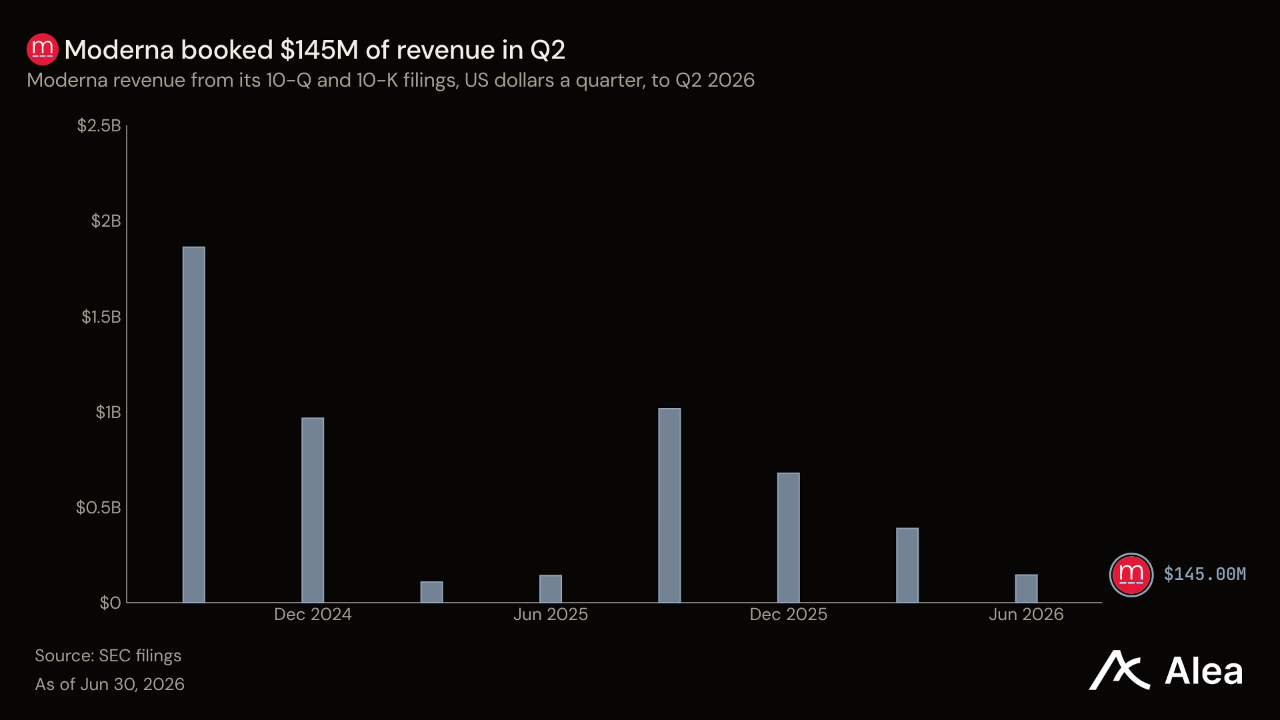
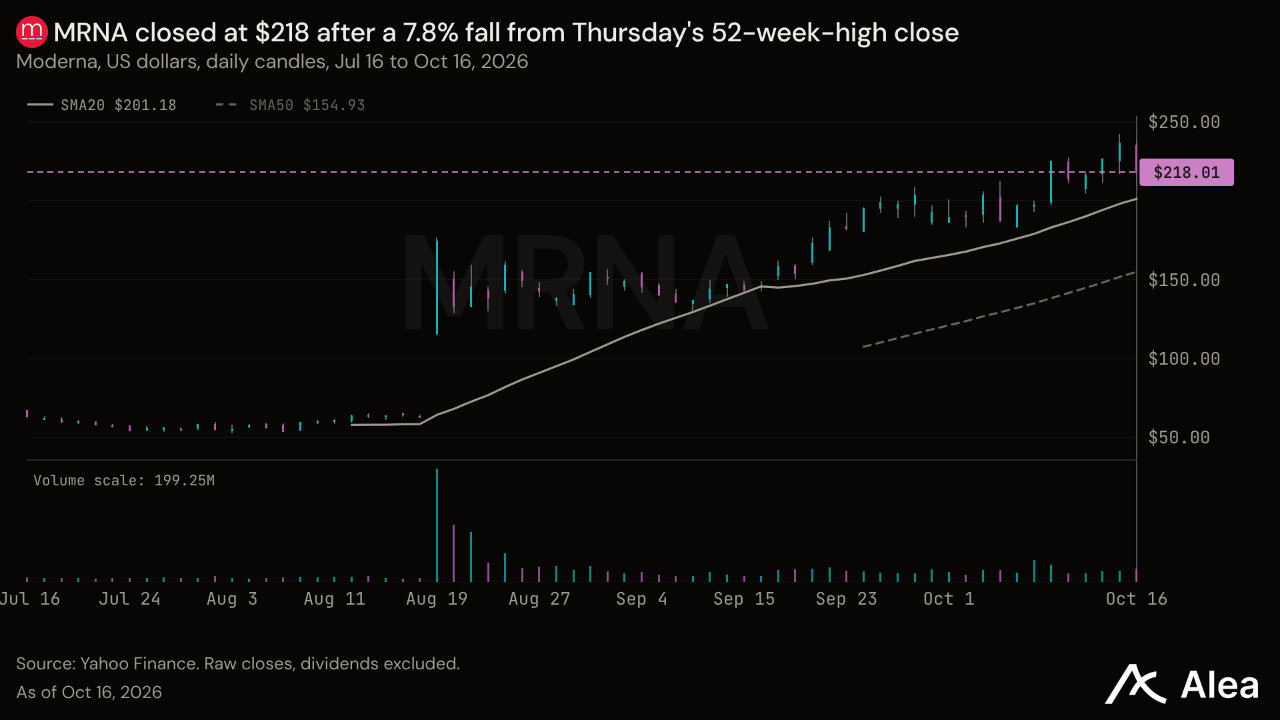
MRNA — MRNA는 2.89% 하락한 218달러를 기록했다. 하락은 전적으로 금요일에 발생했다. 목요일 52주 최고가로 마감한 뒤 금요일 7.82% 떨어졌다. 임상 결과 공개를 8일 앞둔 시점이었다. 모더나와 머크는 10월 24일 유럽종양학회(ESMO) 회장 심포지엄에서 수술로 절제한 흑색종 환자를 대상으로 한 맞춤형 암 치료제의 임상 3상 INTerpath-001 데이터를 발표하며, 같은 날 저녁 투자자 행사도 연다. 주가는 현재 매출보다 해당 결과에 대한 기대를 반영한다. 2분기 매출은 1억4500만달러, 영업손실은 8억1500만달러였지만, 올해 주가가 639% 상승하면서 시가총액은 약 870억달러에 이른다. 해당 매출은 2분기 공시에 제시됐다. 머크가 이 약물을 공동 개발한다. 데이터가 어떤 가치를 갖든, 주주가 보유한 것은 그중 모더나의 몫뿐이다.
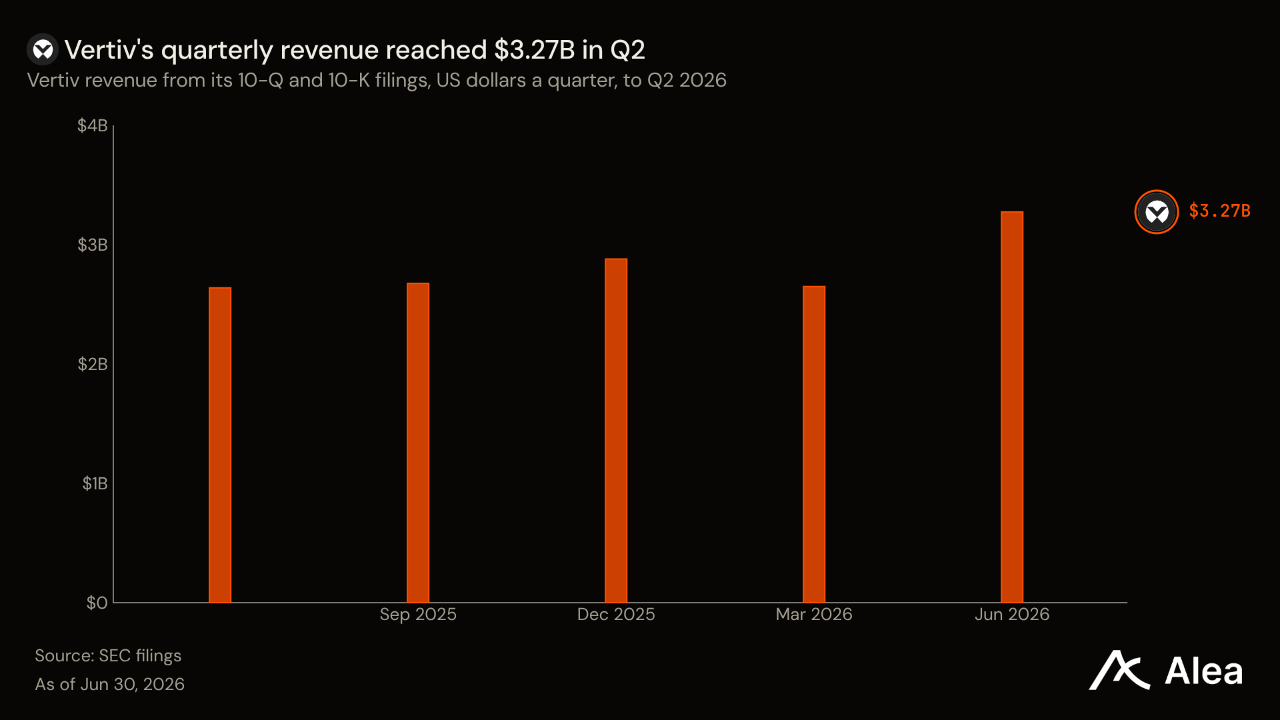
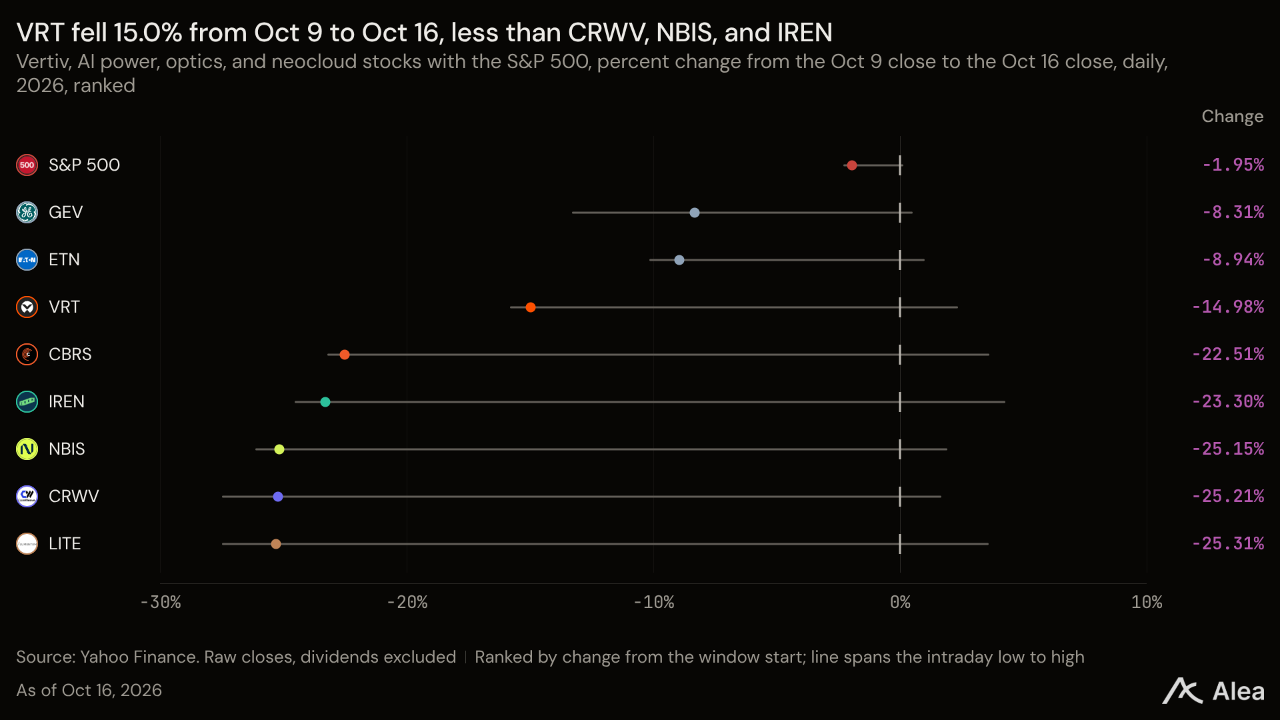
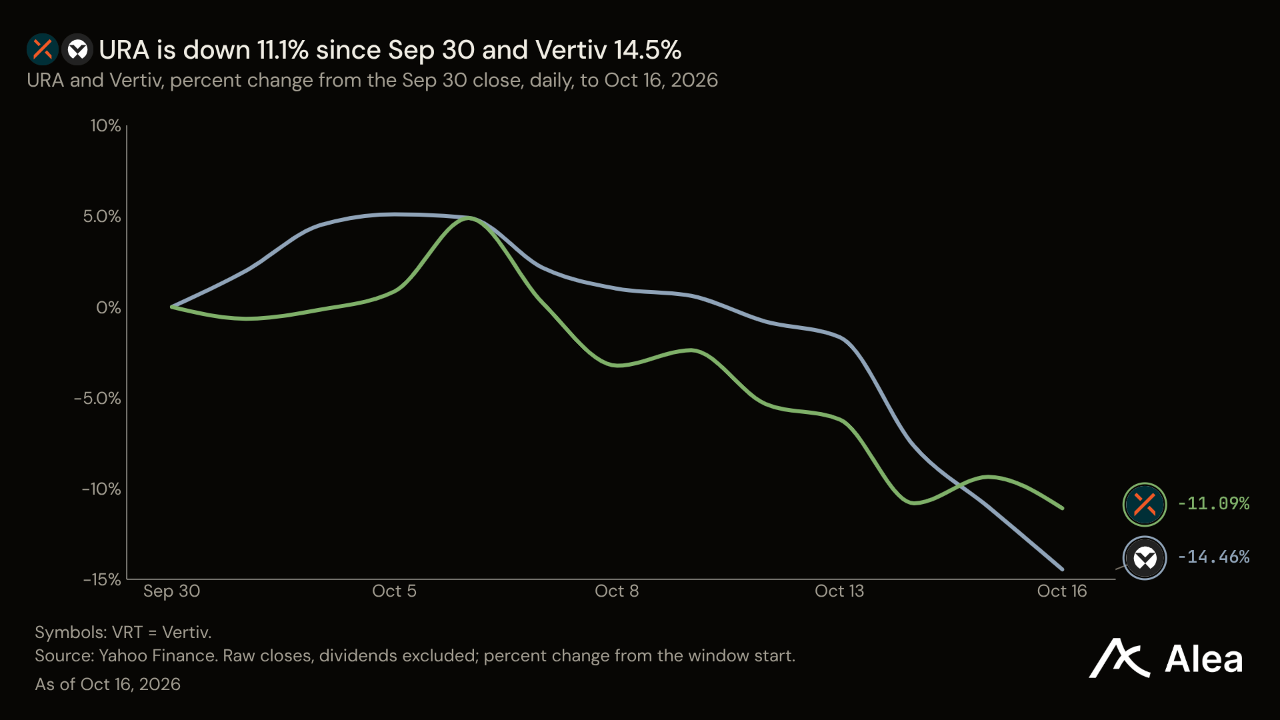
VRT — VRT는 13.87% 하락한 206달러를 기록했다. 버티브는 AI 데이터센터를 구축하는 기업에 전력·냉각 장비를 판매하며, 고객사는 자본지출 예산에서 대금을 지급한다. 브로드컴 최고경영자가 자본 접근성이 AI 성장의 가장 큰 제약이 되고 있다고 말하고, 10월 15일 코어위브의 신용부도스와프가 사상 최고치를 기록한 뒤, 미즈호는 같은 날 버티브의 목표주가를 낮췄지만 시장수익률 상회 의견은 유지했다. 실적은 10월 28일 발표된다. 회사 전망은 여전히 성장 가속을 전제로 한다. 3분기 매출은 36억5000만~38억5000만달러, 유기적 성장률은 34~36%로, 2분기 32억7000만달러와 18%보다 높다.
LITE — LITE는 25.20% 급락한 824달러를 기록했다. 평소 주간 변동에서 2.65표준편차 벗어난 움직임으로, 최근 12개월 중 세 손가락 안에 드는 주간 변동 폭이었다. 시장 베타로 설명되는 하락분은 5.4%포인트이며, 나머지 19.8%포인트는 루멘텀 자체 요인이다. 이 종목은 앞서 2026년 들어 123.59% 상승한 상태였다. 매도세는 브로드컴의 혹 탄이 자본이 AI 성장의 가장 큰 제약이 될 것이라고 말한 10월 12일 시작됐고, 광통신 업종 전반으로 번졌다. 루멘텀은 클라우드 운영사와 네트워크 장비 제조사가 GPU를 연결하기 위해 구매하는 레이저와 광학 부품을 판매하며, 매출 성장세는 둔화하지 않았다. 회계연도 4분기 매출은 3분기 8억840만달러에서 10억1000만달러로 늘었다. 회계연도 1분기 전망치인 12억2500만~12억7500만달러는 전분기 대비 약 24% 증가를 의미한다.
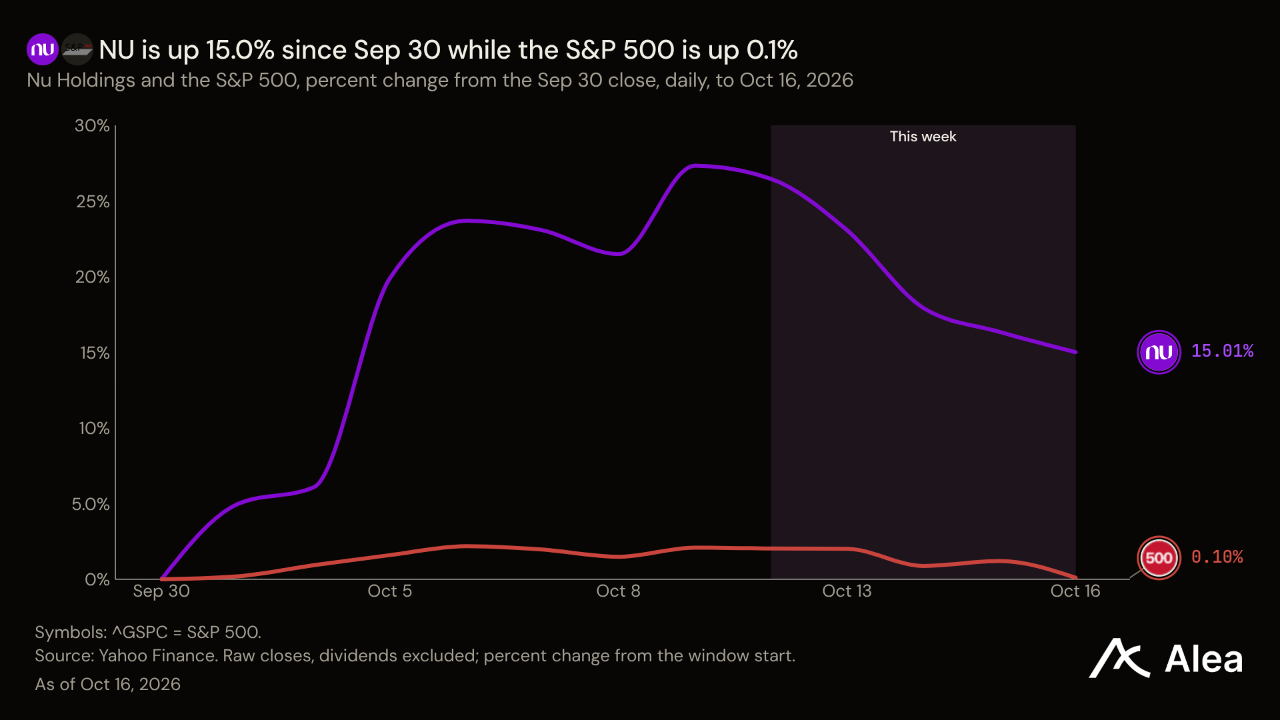
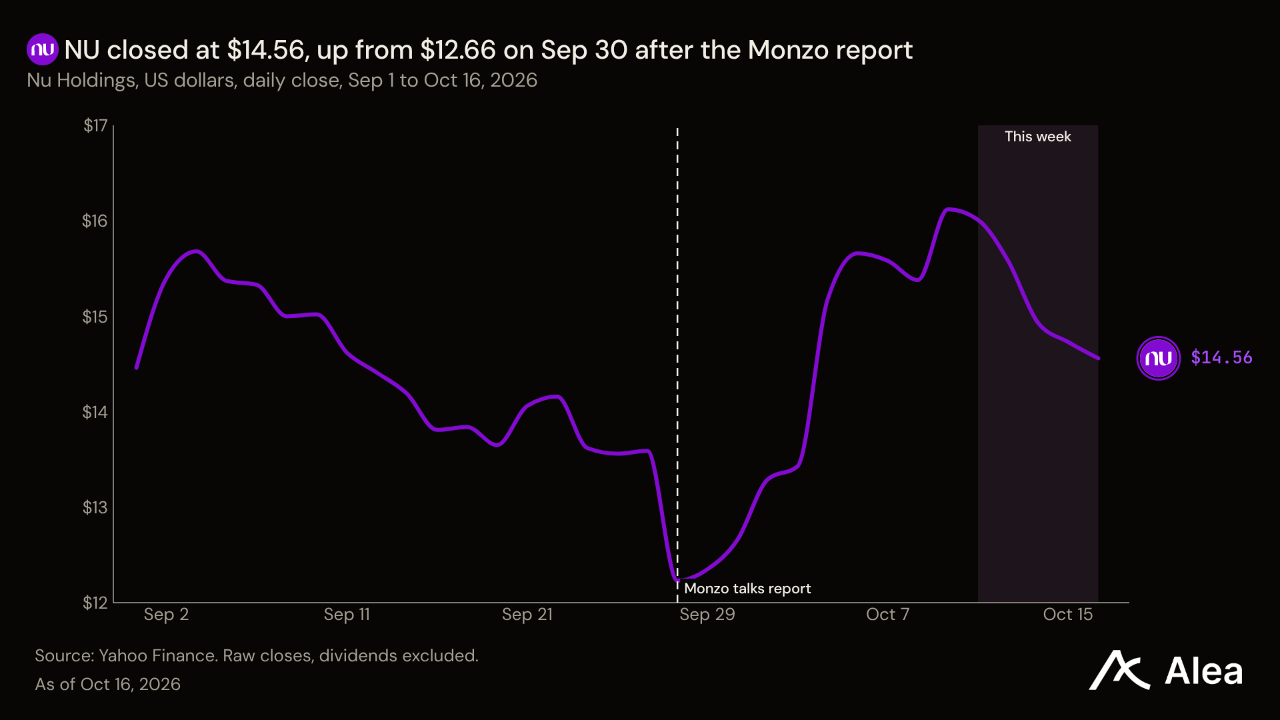
NU — NU는 9.59% 하락한 14.56달러를 기록하며 10월 상승분 일부를 반납했다. 그래도 9월 30일 종가보다는 15.01% 높다. 주말에 나온 몬조 인수 협상 보도로 9월 28일 주가가 하락하면서 낮은 수준에서 분기를 마쳤고, 이후 누뱅크는 인수를 추진하고 있지 않다고 밝혔다. 누뱅크는 브라질, 멕시코, 콜롬비아에서 대출과 예금 사업을 하며, 대출 고객이 내는 이자가 사업 수익 대부분을 차지한다. 다만 2분기에는 수익과 신용 지표가 엇갈린 모습을 보였다. 신용손실 차감 후 순이자마진은 1분기 9.5%에서 12.4%로 높아졌지만, 90일 초과 연체 대출 비율은 6.55%에서 6.9%로 상승했다.
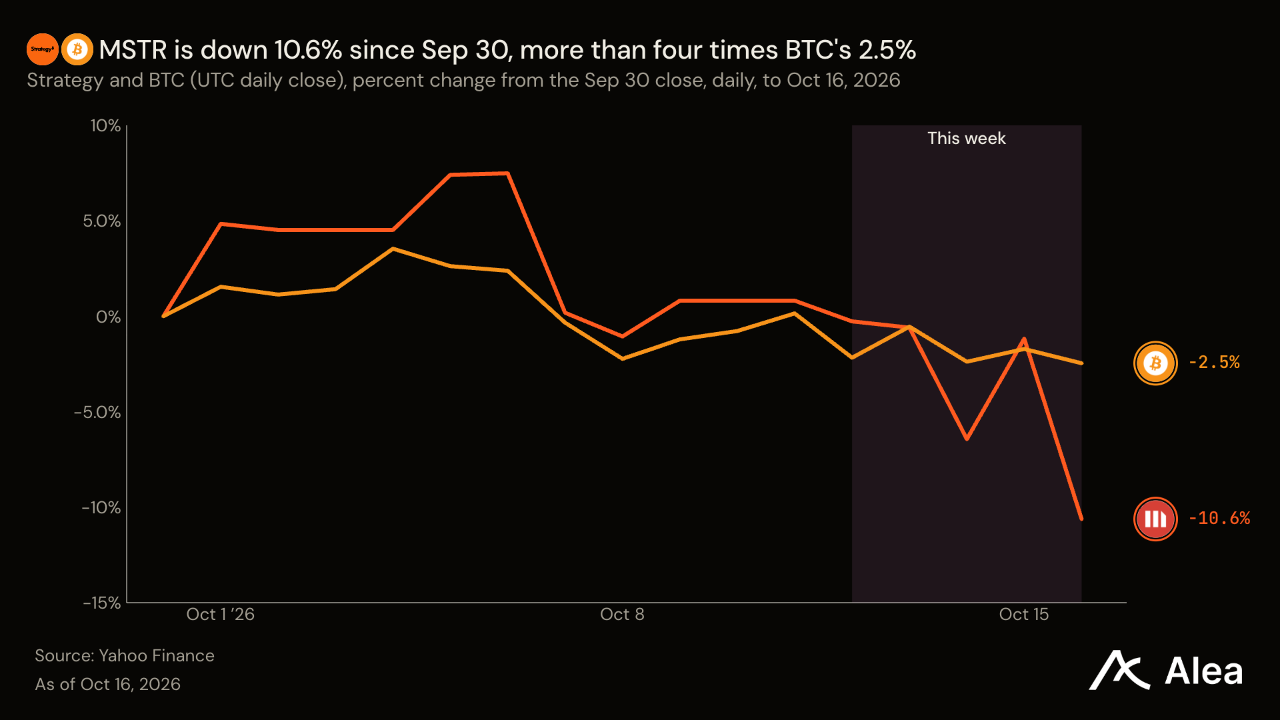
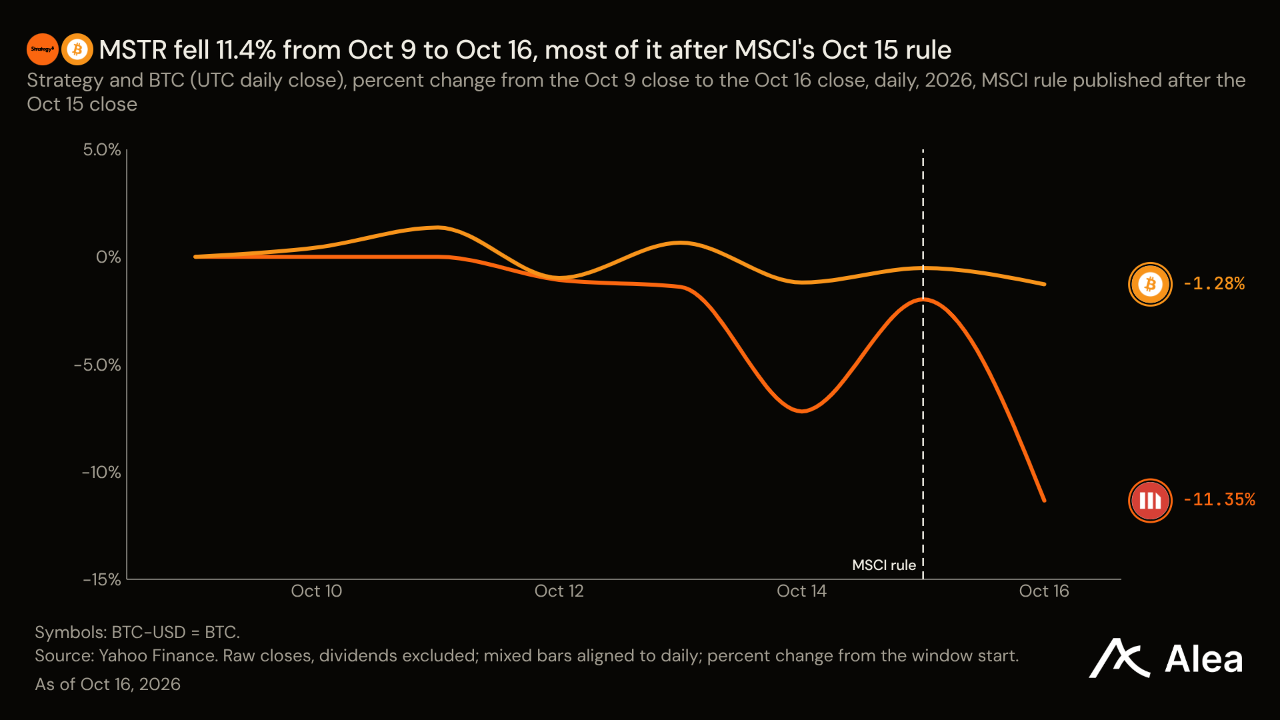
MSTR — MSTR은 10.80% 하락한 137달러를 기록했으며, 하락분 대부분은 금요일의 9.56% 급락에서 나왔다. 같은 기간 BTC는 1.18% 하락했다. 목요일 장 마감 후 MSCI는 영업활동을 하지 않는 기업을 글로벌 지수 편입 대상에서 제외하는 규정을 채택했다. 2025년 10월부터 BTC 재무전략 기업에 적용하던 임시 조치도 종료했다. 최종 명단은 11월 11일 발표하고, 변경 사항은 11월 30일 장 마감 시 반영하기로 했다. MSCI는 최근 두 회계연도를 기준으로 심사한다. 기존 편입 종목은 최근 두 회계연도 모두에서 요건을 충족하지 못한 경우에만 제외된다. 스트래티지는 보통주와 우선주를 발행해 BTC를 매입하며, 10월 11일 기준 84만8250개를 보유했다. 금요일 가격 8만1590달러를 적용하면 약 692억달러다. 그 전에 주주 표결이 있다. 주주들은 10월 28일 STRC에 대해 11월 중 연 12.00%의 배당률로 매일 배당금을 지급할지를 결정한다.
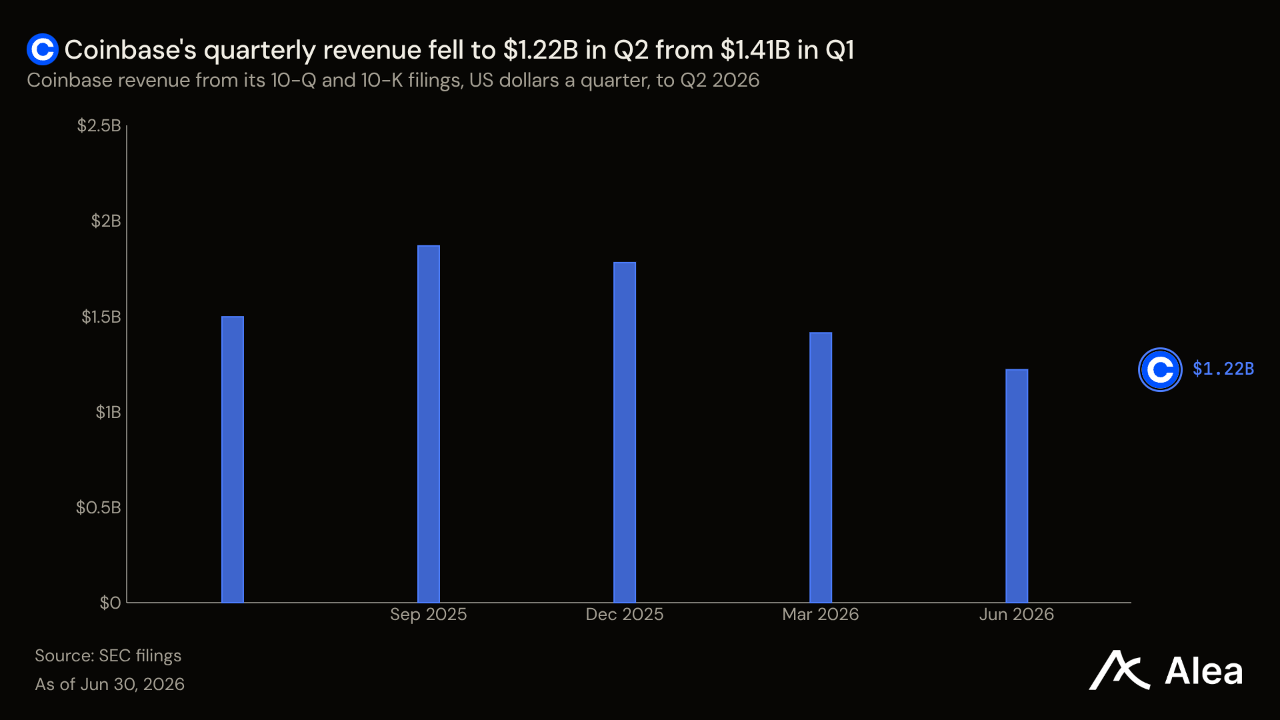
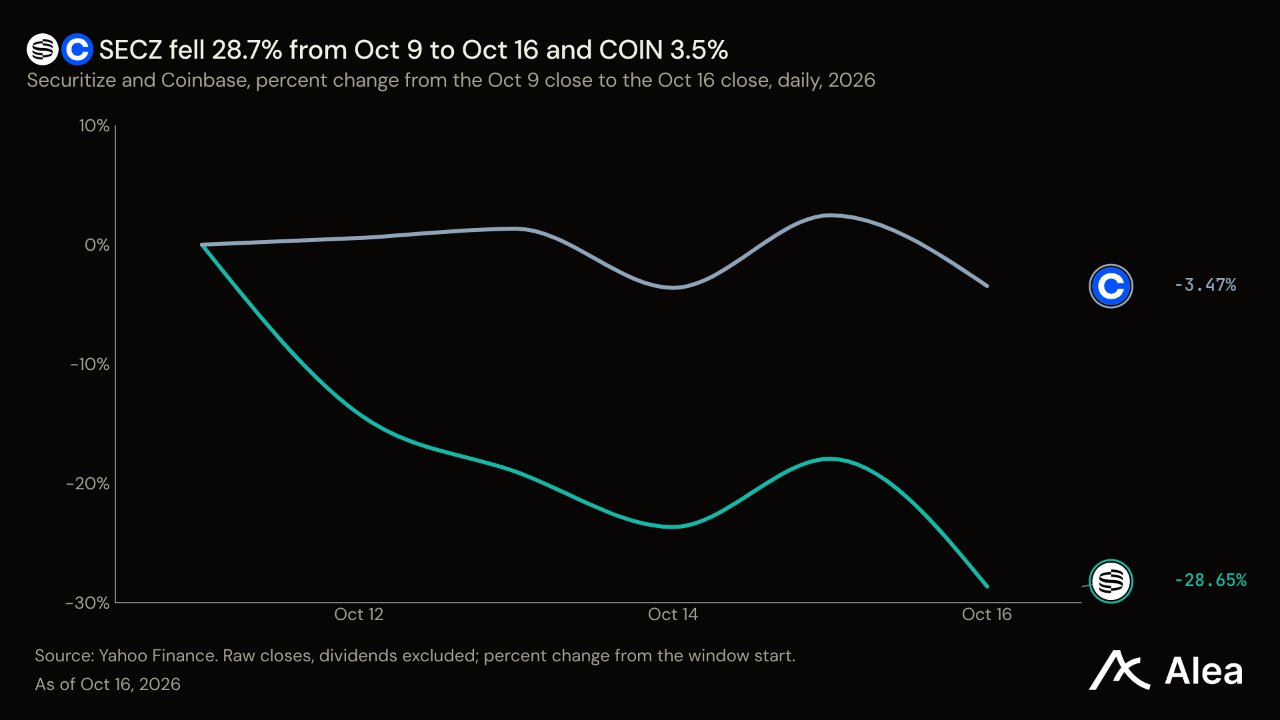
COIN — COIN은 3.51% 하락한 173달러를 기록했다. 금요일의 5.79% 하락이 주간 하락을 전부 초래했다. BTC는 이번 주 1.18% 하락하는 데 그쳤다. 코인베이스 거래량을 좌우하는 암호화폐 가격은 거의 움직이지 않았다. 약점은 가장 최근에 발표된 분기 실적에 있다. 거래자는 거래할 때마다 코인베이스에 수수료를 지급한다. 2분기 매출은 1분기 14억1300만달러에서 12억2000만달러로 감소했고, 영업손실 1억1350만달러를 기록했다. 다만 3분기는 시장이 더 강했던 시기다. 7~9월 COIN은 27.51%, BTC는 42.7% 상승했다. 코인베이스는 10월 29일 장 마감 후 실적을 발표한다.
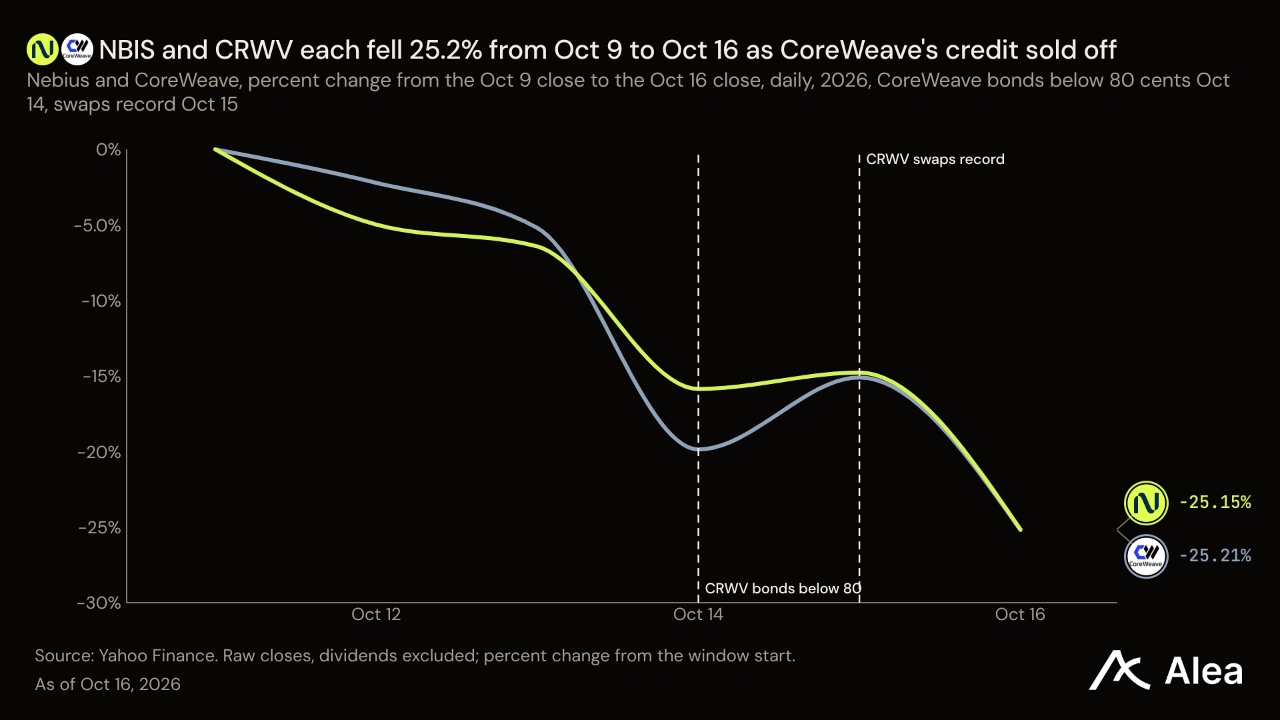
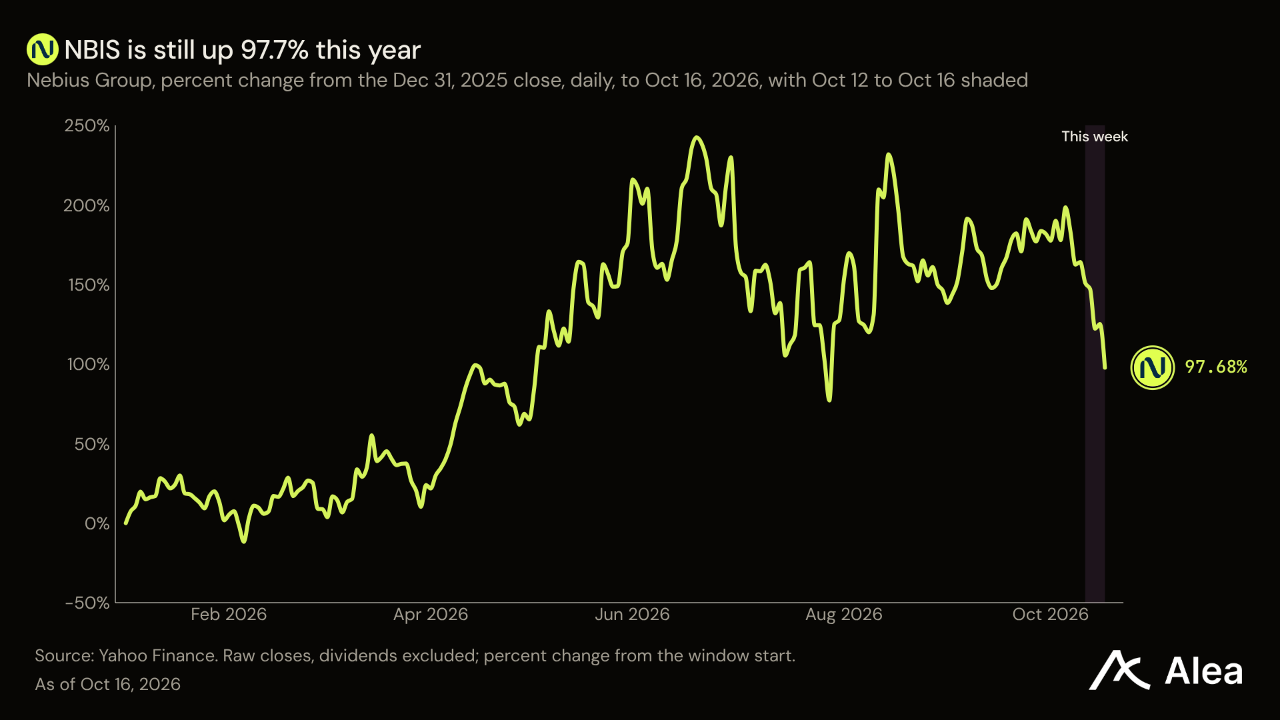
NBIS — NBIS는 금요일 12.18% 하락을 포함해 23.82% 내린 165달러를 기록했다. 코어위브의 하락률 23.58%와 비슷한 흐름이었다. 10월 14일 코어위브의 2032년 만기 채권이 액면 1달러당 80센트 아래에서 거래됐고, 이후 매도세는 GPU 임대 기업 전반으로 번졌다. 네비우스는 AI 모델 연구소와 기업에 연산 자원을 임대하며, 고객은 시간당 요금이나 다년 계약에 따라 비용을 지급한다. 그러나 지출은 매출을 크게 앞선다. 네비우스는 2분기 매출 5억8230만달러와 6월 기준 연환산 매출 30억달러를 보고한 반면, 자본지출은 약 57억달러였다. 이번 주 하락 이후에도 NBIS는 2026년 들어 97.68% 상승한 상태다.
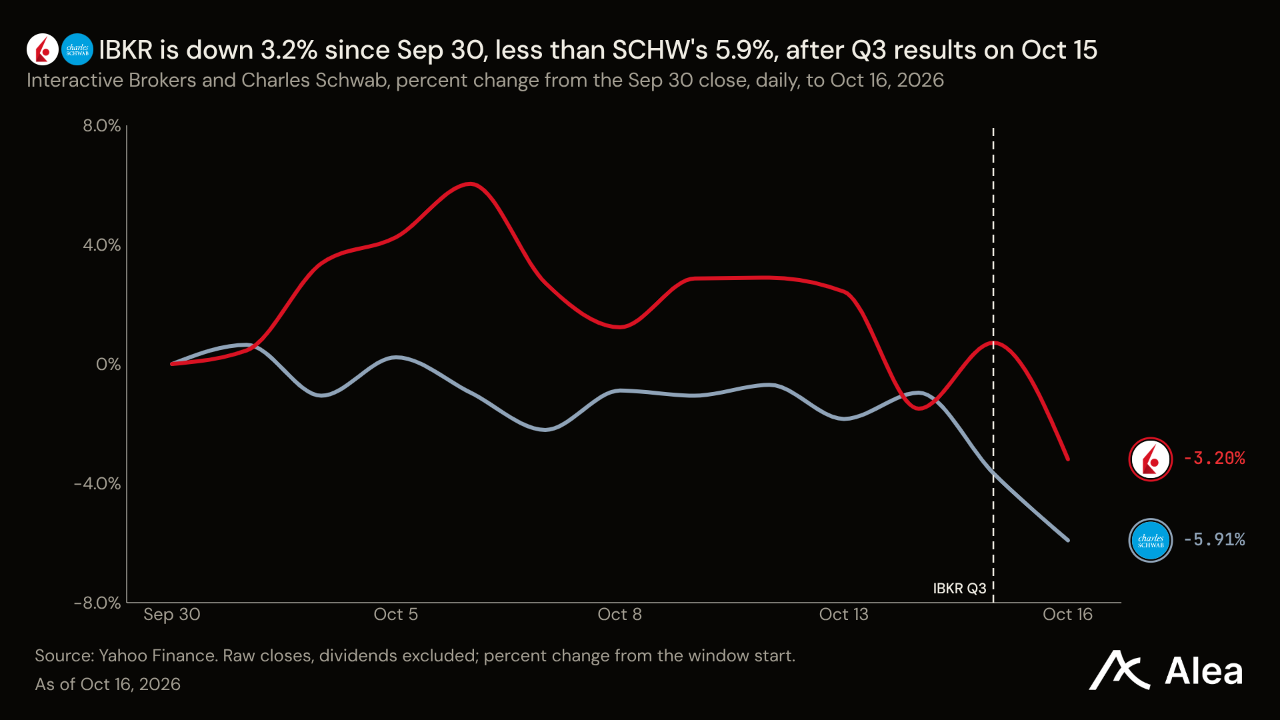
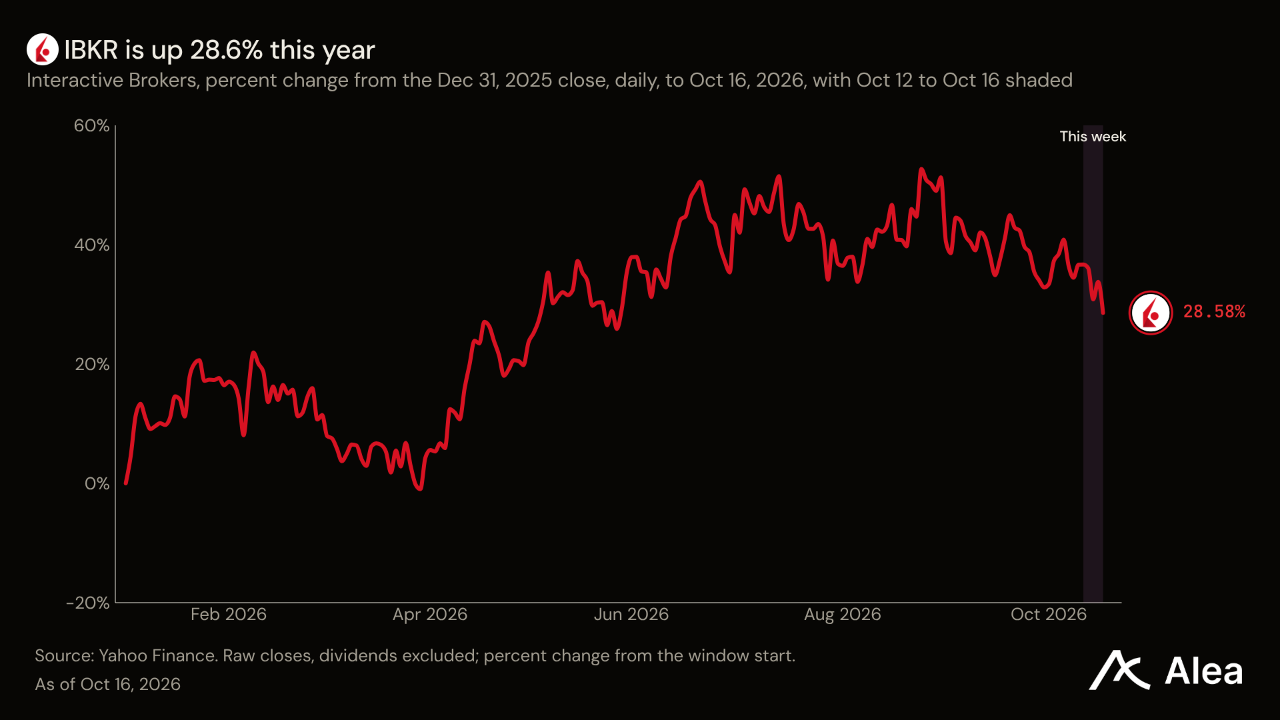
IBKR — IBKR은 6.27% 하락한 82.69달러를 기록했다. 인터랙티브브로커스가 3분기 실적을 발표한 다음 거래일인 금요일에는 3.88% 내렸다. 성장은 거래보다 대차대조표 확대에서 더 많이 나왔다. 계좌 수는 1년 새 35% 증가한 558만개였고, 신용융자는 36% 늘어난 1052억달러였다. 고객이 이 대출에 지급하는 이자에 힘입어 순이자이익은 19% 증가한 11억5400만달러를 기록했고, 수수료 수익은 12% 늘어난 6억200만달러였다. 이사회는 분기 배당금도 0.0875달러에서 0.15달러로 올렸다. 유일하게 부진했던 항목은 세전이익률로, 79%에서 78%로 낮아졌다. IBKR은 2026년 들어 여전히 28.58% 상승한 상태다.
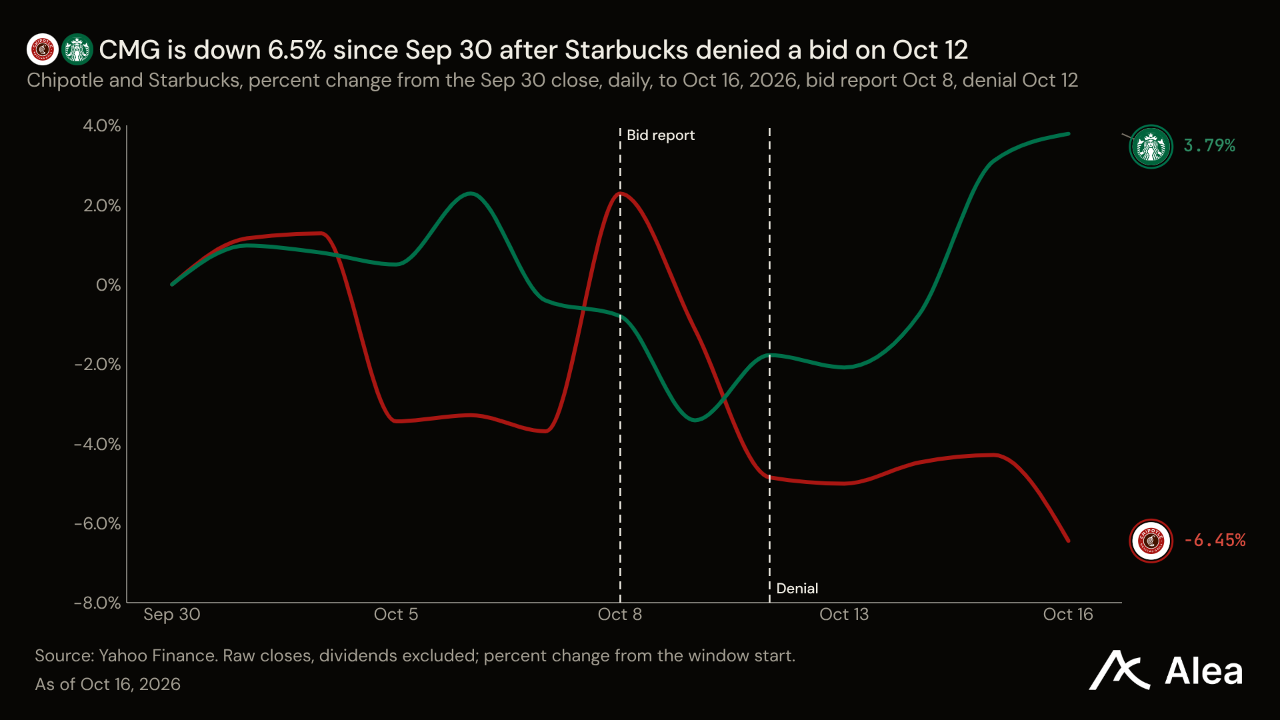
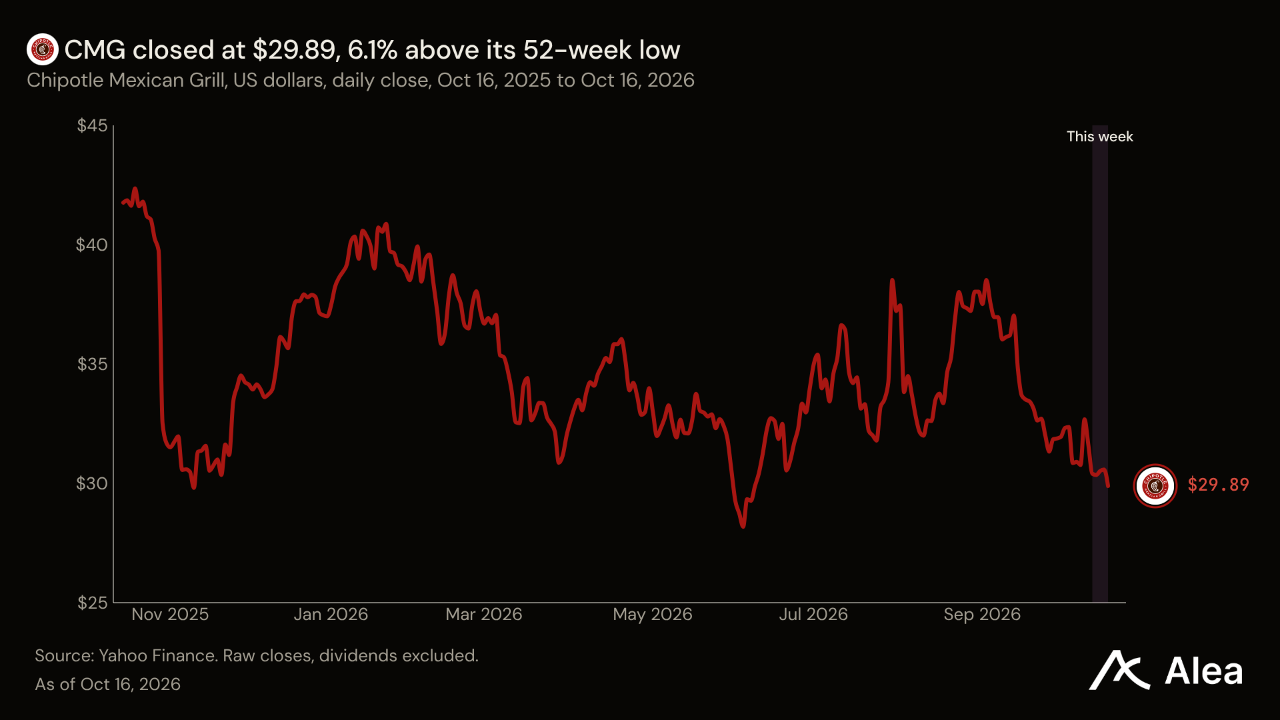
CMG — CMG는 인수 프리미엄이 사라지며 2.80% 하락한 29.89달러를 기록했다. 10월 8일 스타벅스가 자문사들과 인수 제안을 준비했다는 보도가 나왔지만, 10월 12일 스타벅스는 치폴레를 인수하지 않는다고 밝혔다. 주가는 52주 최저가보다 6.07% 높으며, 2026년 들어 19.22% 하락했다. 고객은 치폴레가 직접 소유한 매장에서 음식값을 지불한다. 2분기 매출은 33억5000만달러, 영업이익률은 15.7%를 기록했다. 치폴레는 10월 13일 4~6인용 디지털 단체 주문 상품인 Family Meals를 홍보하기 위한 경품 행사를 시작했다. 3분기 실적은 10월 28일 장 마감 후 발표하며, 가장 먼저 확인할 항목은 거래 건수다.
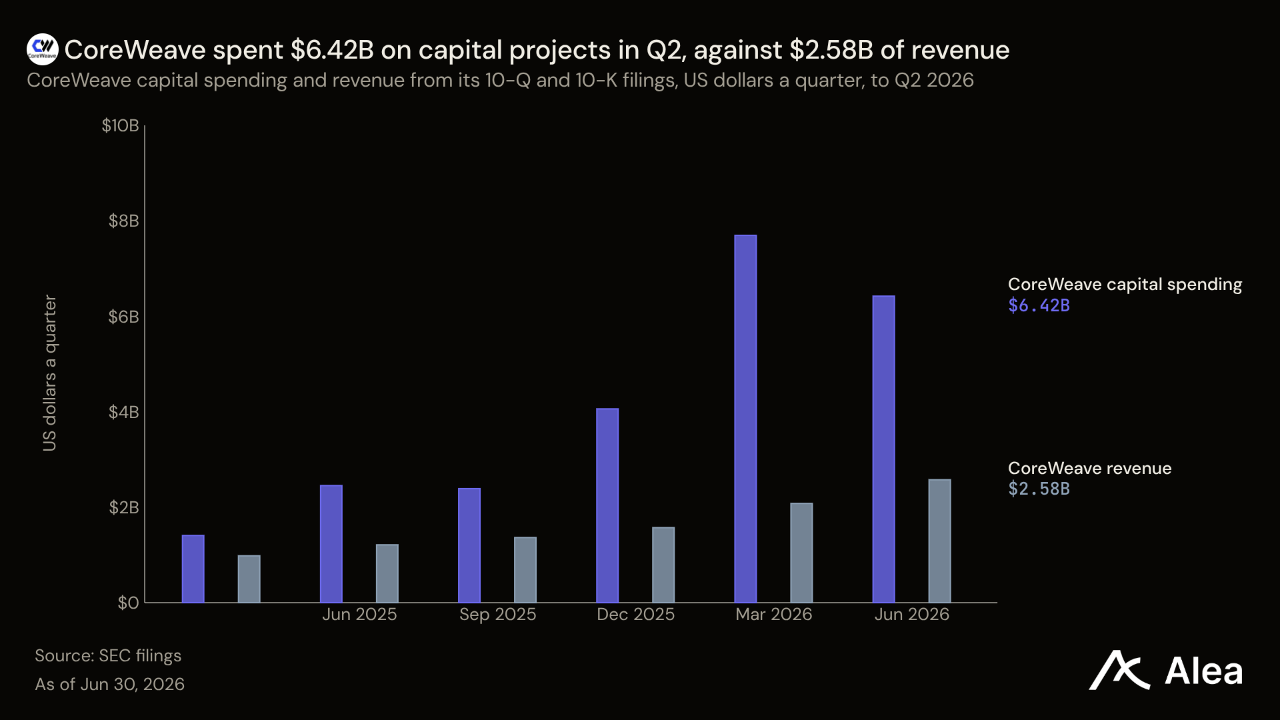
CRWV — CRWV는 23.58% 하락한 61.39달러를 기록했다. 금요일에만 11.91% 떨어지며 52주 최저가보다 0.94% 높은 수준에서 마감했다. 신용시장이 먼저 움직였다. 10월 14일 코어위브의 2032년 만기 무담보 채권은 액면 1달러당 80센트 아래로 떨어졌다. 10월 15일 5년물 신용부도스와프는 장중 사상 최고치인 1194.5bp에 도달했다. 6월 최저치 452bp의 2.6배다. 젠슨 황은 엔비디아의 지원이 필요하지 않다고 선을 그었다. 코어위브는 AI 연구소와 클라우드 기업에 다년 계약으로 GPU 연산 자원을 임대하며, 고객에게 대금을 받기 전에 빌린 돈으로 칩을 구매한다. 상반기 장비에 141억1700만달러를 지출한 반면, 2분기 매출은 25억7500만달러, 영업손실은 4900만달러였다. 주주의 청구권은 약 300억달러의 부채보다 후순위다.
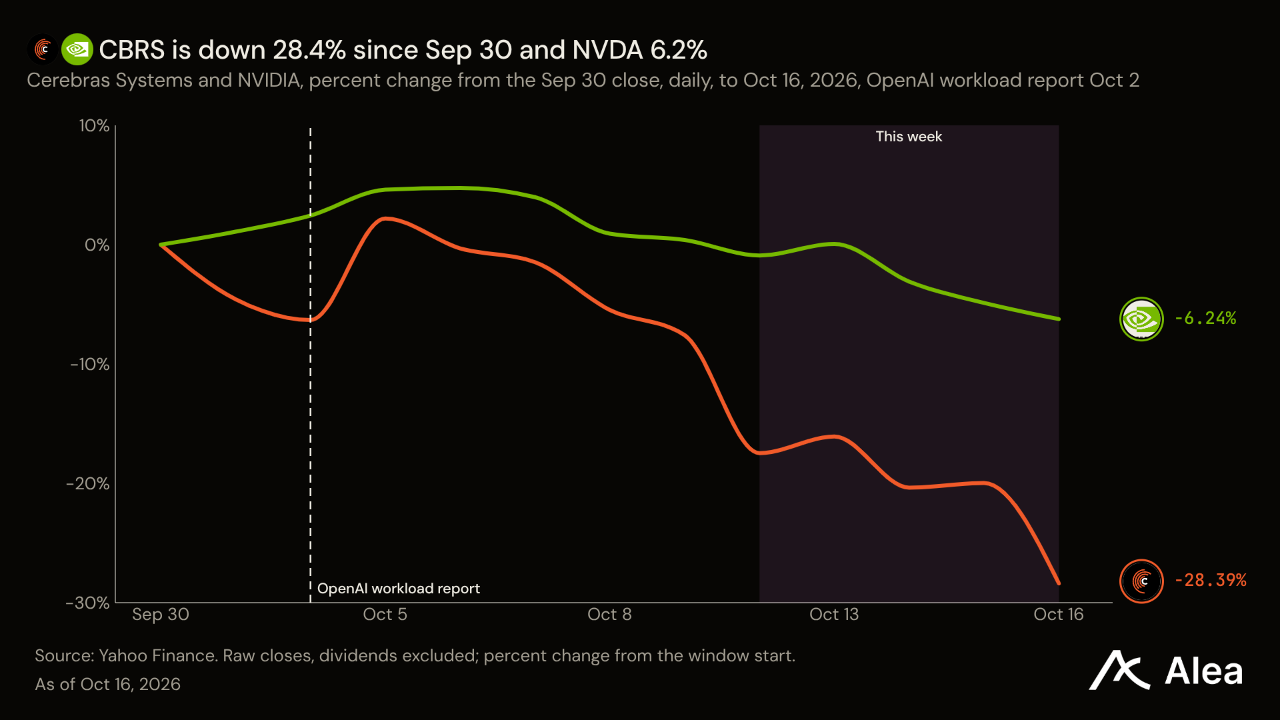
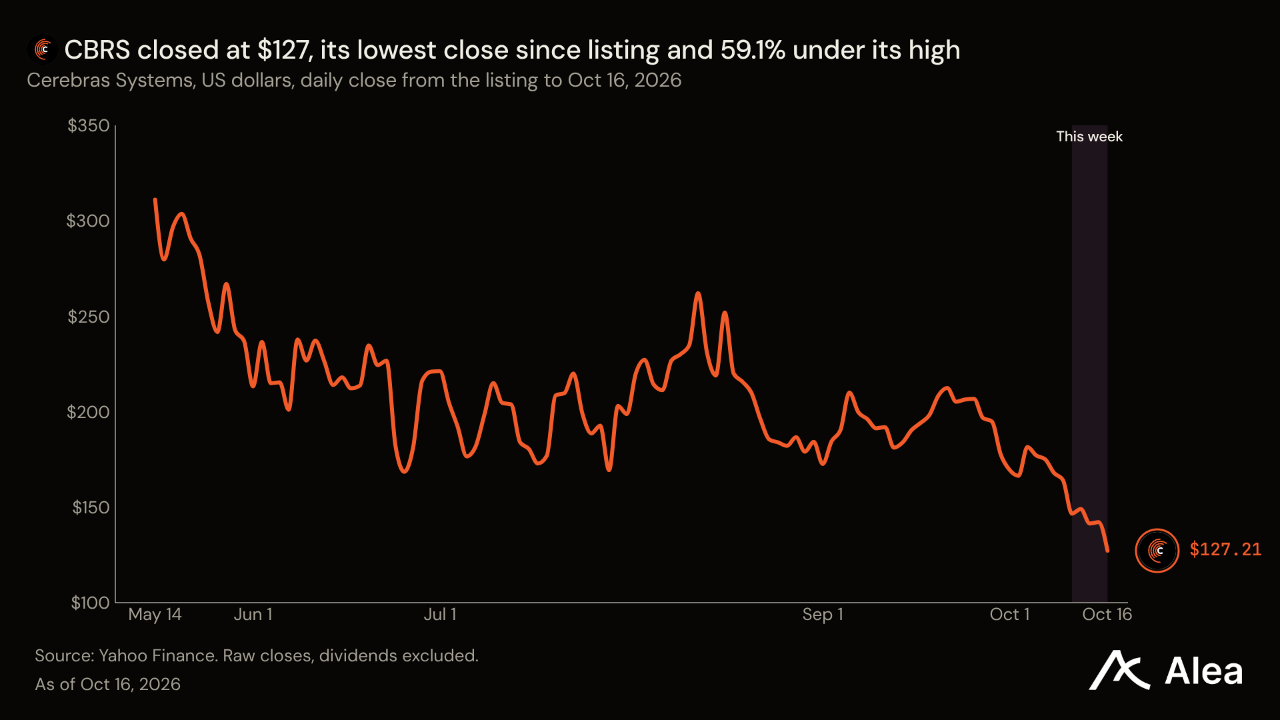
CBRS — CBRS는 20.93% 하락한 127달러를 기록했다. 5월 상장 이후 최저 종가이자, 거래가 이뤄진 22주 가운데 두 번째로 큰 주간 하락률이다. 세레브라스는 웨이퍼 크기의 단일 칩을 중심으로 만든 AI 컴퓨터를 판매한다. 모델 연구소는 하드웨어를 구매하거나 호스팅 방식의 추론 서비스를 이용하며 비용을 지급한다. 이번 주 이전부터 두 가지 부담이 있었다. 10월 2일 보도에 따르면 세레브라스는 오픈AI의 추론 작업 물량을 엔비디아에 빼앗겼고, IPO 보호예수가 순차적으로 해제되면서 주식이 시장에 풀리기 시작했다. 이번 주에는 AI 연산 관련 종목 전반을 강타한 자금조달 문제가 추가됐다. 사업은 여전히 매출보다 손실이 크다. 2분기 매출은 1억8010만달러였지만 영업손실은 4억7720만달러를 기록했다.
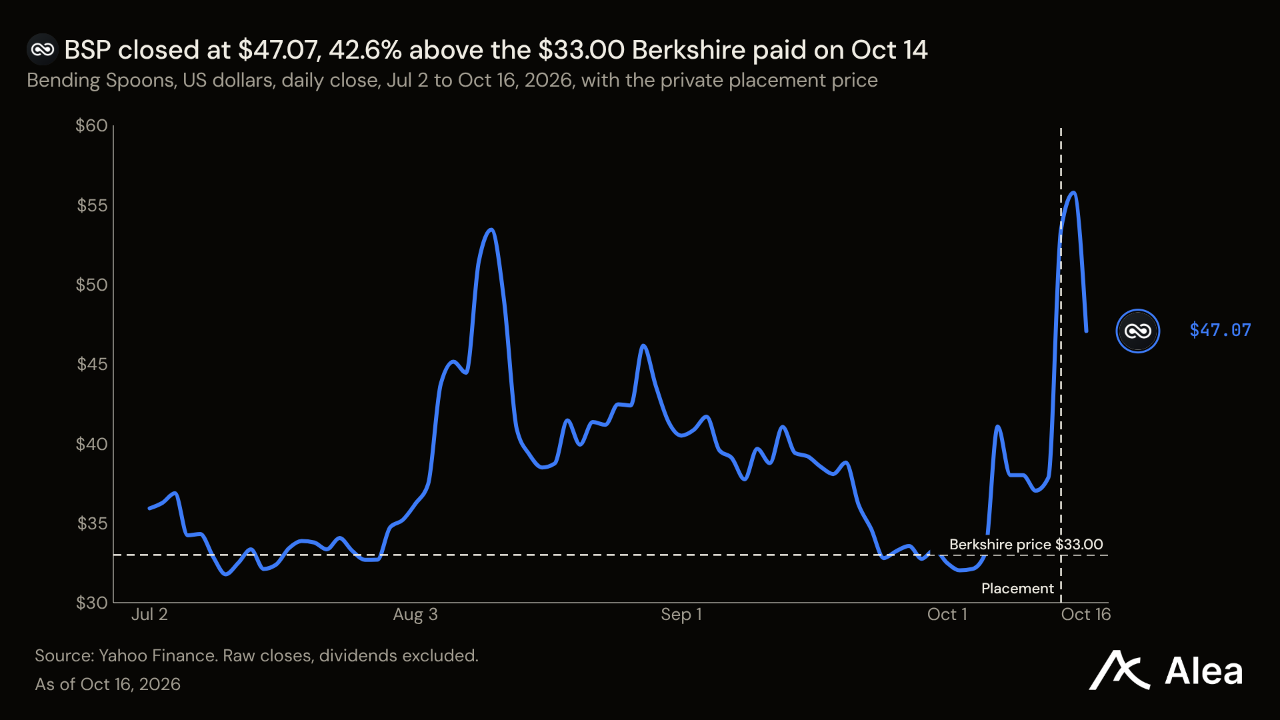
BSP — BSP는 22.23% 오른 47.07달러를 기록했다. 목요일 종가는 7월 상장 이후 최고치였으나 금요일에는 이보다 15.6% 하락했다. 벤딩스푼즈는 10월 14일 버크셔해서웨이에 신주 1000만주를 주당 33.00달러에 매각하기로 합의했다. 버크셔는 IPO 당시 투자한 6억달러에 더해 3억3000만달러를 추가 투입하며 지분율을 4%로 높인다. 벤딩스푼즈는 소프트웨어 제품을 인수한 뒤 수익성을 높이는 방식으로 운영하며, 이용자들은 구독료를 낸다. 2분기 매출은 7억420만달러로 126% 증가했고, 영업이익은 2억4030만달러를 기록했다. 이후 에어테이블을 기업가치 12억9000만달러에 인수하기로 합의했다.
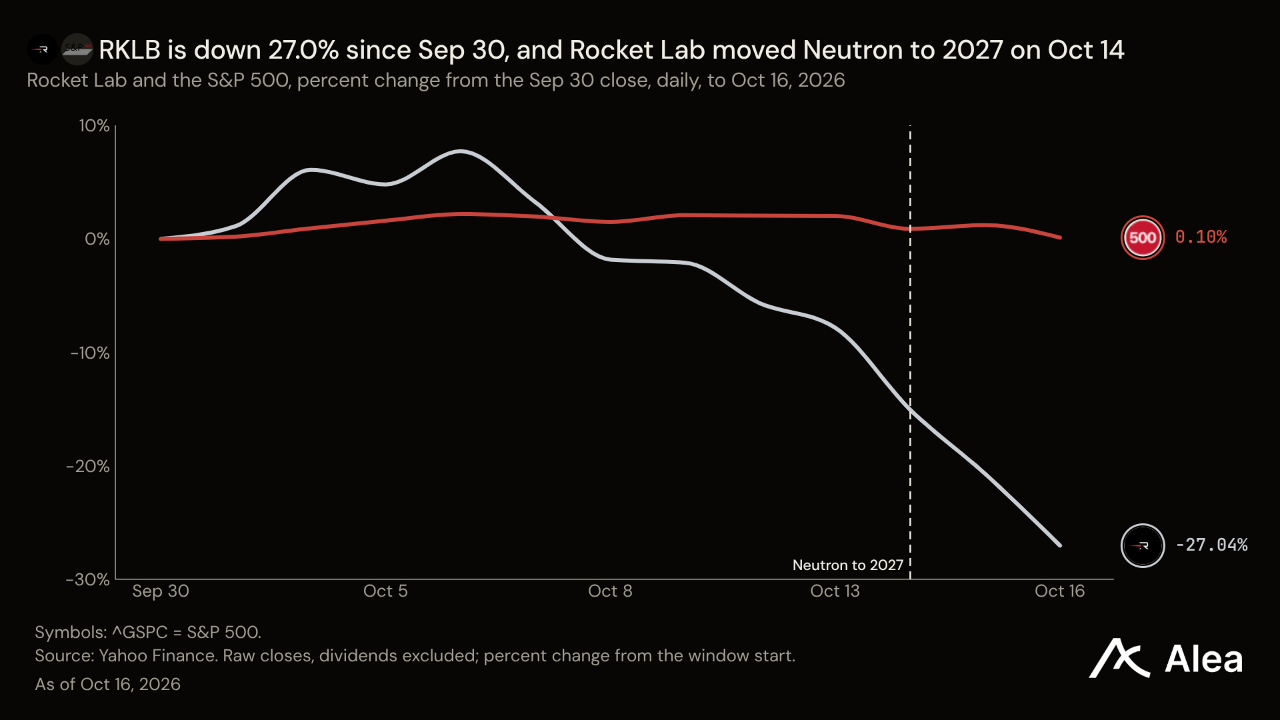
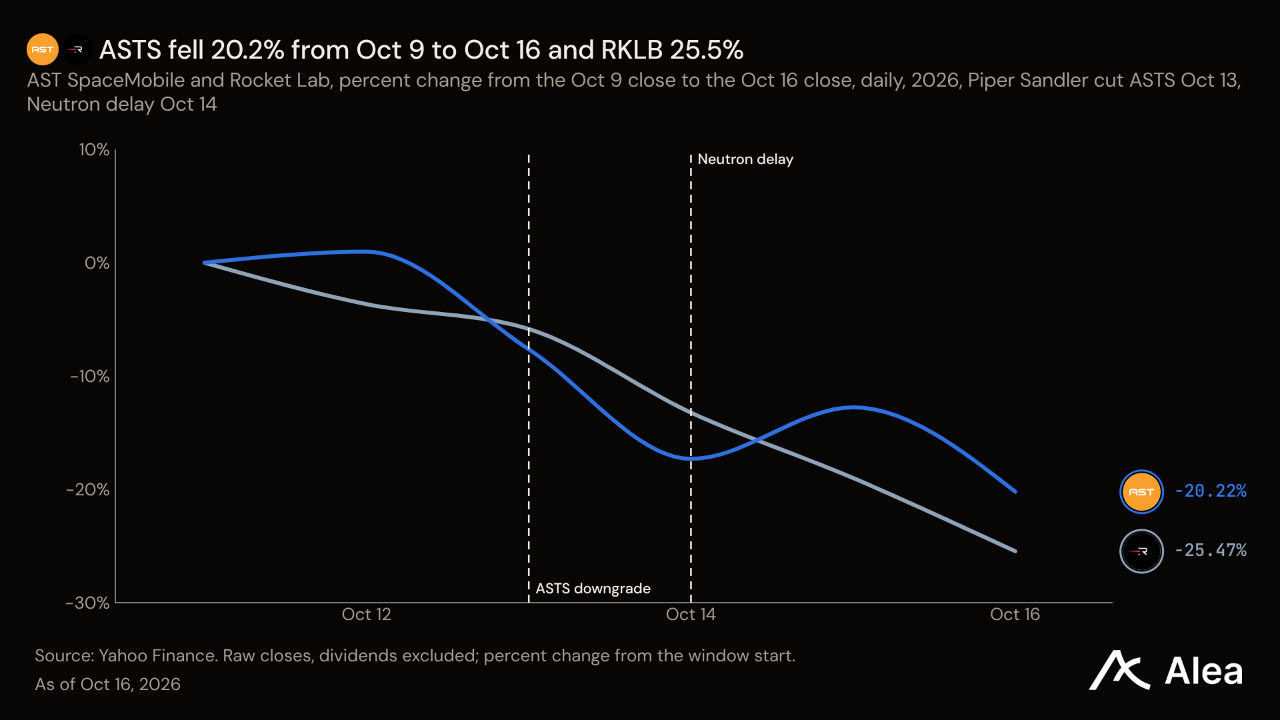
RKLB — RKLB는 25.10% 급락한 50.84달러를 기록했다. 통상적인 주간 변동 범위를 표준편차 2배만큼 벗어난 움직임으로, 최근 1년 중 최대 주간 낙폭이다. 로켓랩은 10월 14일 뉴트론의 첫 발사가 2027년으로 미뤄졌다고 밝혔다. 공시에는 발사 예정 분기가 명시되지 않았다. 뉴트론은 일렉트론으로는 운반할 수 없는 위성군과 국방용 탑재체를 위해 개발한 대형 로켓이다. 뉴트론이 비행하기 전까지는 위성 운영사와 정부 기관이 지급하는 일렉트론 발사 비용과 우주선 부품 대금이 사업을 뒷받침한다. 이 사업은 2분기 매출 2억3407만달러와 영업손실 5751만달러를 기록했다.
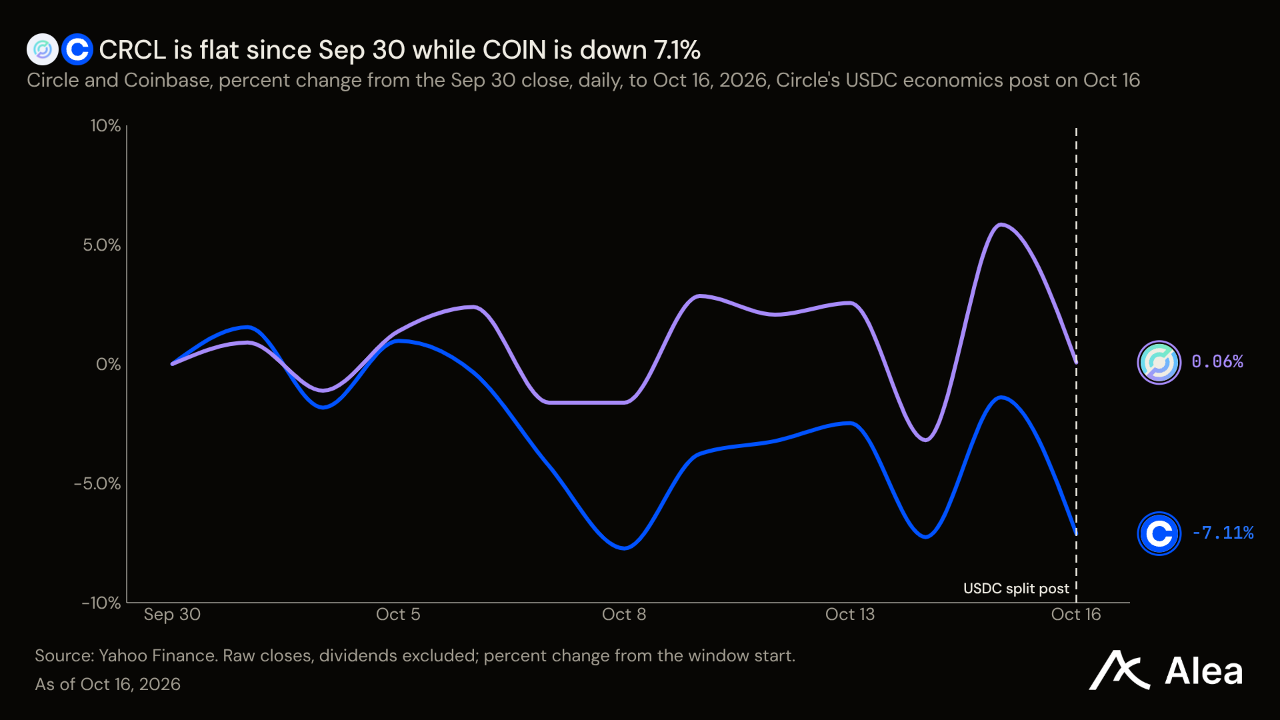
CRCL — CRCL은 1.54% 내린 82.22달러를 기록했다. 서클은 USDC 준비금에서 이자수익을 얻고 그 대부분을 지급한다. 10월 16일 서클의 최고사업책임자는 상반기 수익 배분 내역을 공개했다. 약 14억달러의 매출 가운데 8억1900만달러, 즉 1달러당 59센트가 유통 파트너와 거래 비용으로 지출됐고, 4억7300만달러는 재투자됐다. 순이익으로 남은 금액은 1달러당 7센트였다. 이 글은 기존 사업자들이 너무 많은 수익을 가져간다는 신생 스테이블코인 발행사들의 주장에 대한 답변이다. 다만 이자를 창출하는 잔액은 3분기에 줄었다. 평균 USDC 유통량은 2분기 767억3000만달러에서 735억4000만달러로 4.2% 감소했다. 서클은 11월 4일 3분기 실적을 발표한다.
ASTS — ASTS는 23.66% 급락한 40.66달러로 52주 최저 종가를 기록했다. 같은 기간 최대 주간 낙폭이기도 하다. 파이퍼샌들러는 10월 13일 발사 속도 둔화와 스페이스X의 휴대전화 직접 연결 위성 서비스 추진을 이유로 투자의견을 중립으로 하향했다. 스페이스X는 같은 이동통신사 계약을 놓고 경쟁한다. AST스페이스모바일은 이동통신사가 기지국 범위 밖의 휴대전화에도 서비스를 제공할 수 있도록 위성망을 구축하고 대가를 받는다. 2분기 매출 3152만달러 가운데 서비스 매출은 710만달러를 차지했다. 위성군 구축에는 요금을 청구하기 훨씬 전부터 현금이 들어간다. 현금은 1분기 30억3000만달러에서 22억8800만달러로 줄어, 한 분기 만에 7억4200만달러 감소했다.
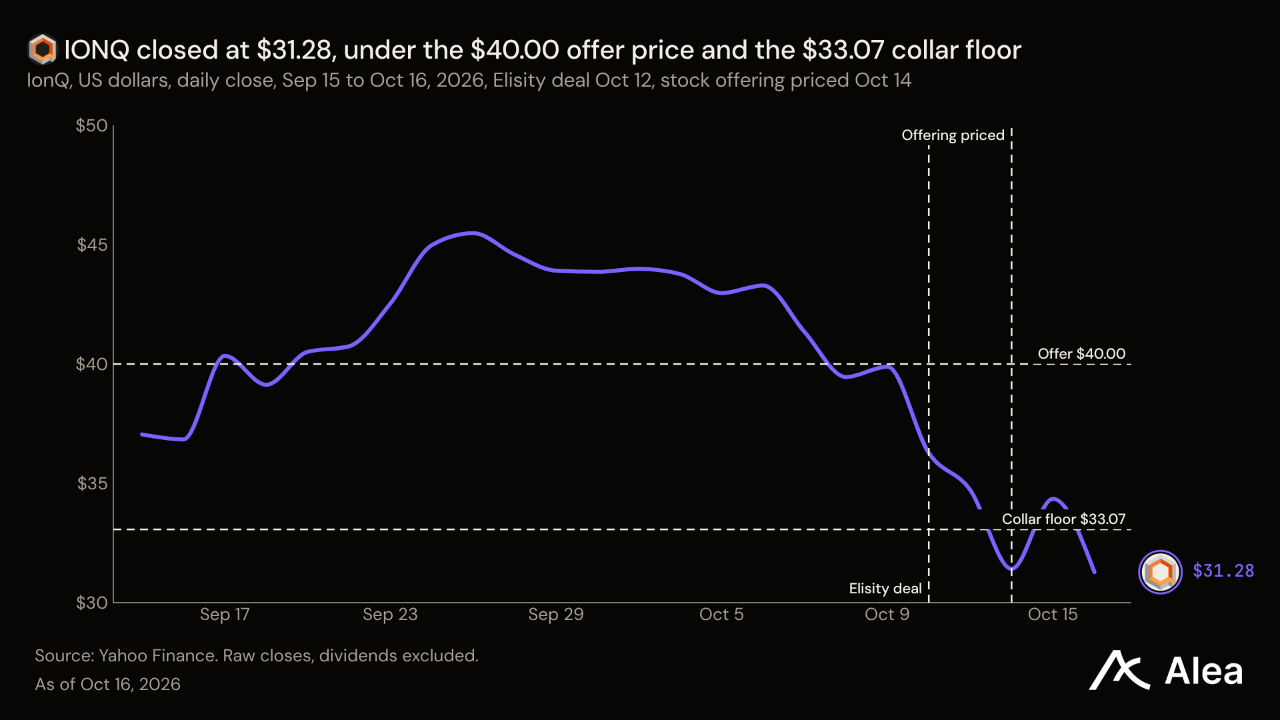
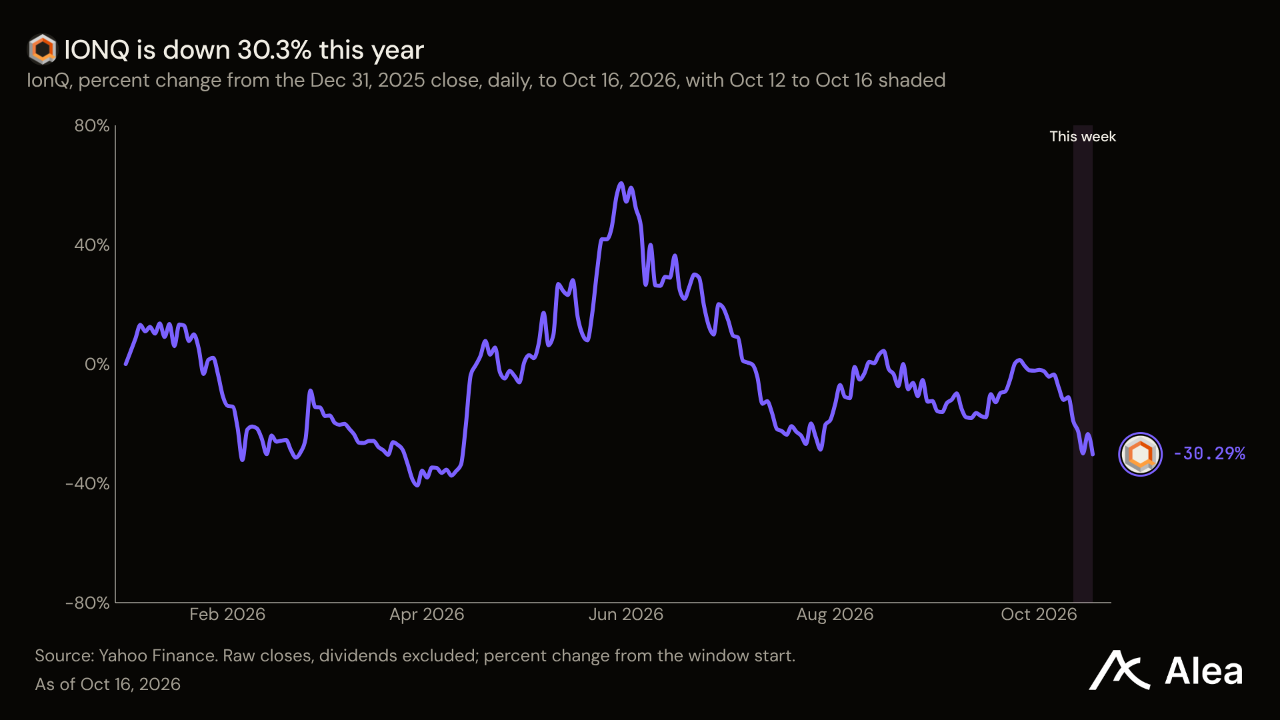
IONQ — IONQ는 아이온큐가 20억달러 규모의 신주를 매각하고 인수 대금을 주식으로 지급하기로 합의한 주간에 19.36% 하락한 31.28달러를 기록했다. 10월 14일에는 주식 2050만주와 선납형 워런트 2950만개의 발행 가격을 각각 40.00달러로 책정했다. 각각에는 주당 69.46달러에 주식 1주를 살 수 있는 만기 7년 워런트 2개가 함께 제공됐다. 모든 워런트가 행사되면 주식 수는 4억890만주에서 5억5890만주로 37% 늘어난다. 이틀 전 아이온큐는 네트워크 보안업체 엘리시티를 최대 13억달러의 주식 대가로 인수하기로 합의했다. 거래에 적용되는 주가의 상·하한은 33.07~49.61달러다. 금요일 종가는 이 범위의 하단을 밑돌았다. 아이온큐는 정부와 연구소, 기업에 양자 시스템과 컴퓨팅 사용 시간을 판매한다. 2분기 매출은 8005만달러로, 최대 인수 대금의 16분의 1 수준이었다.
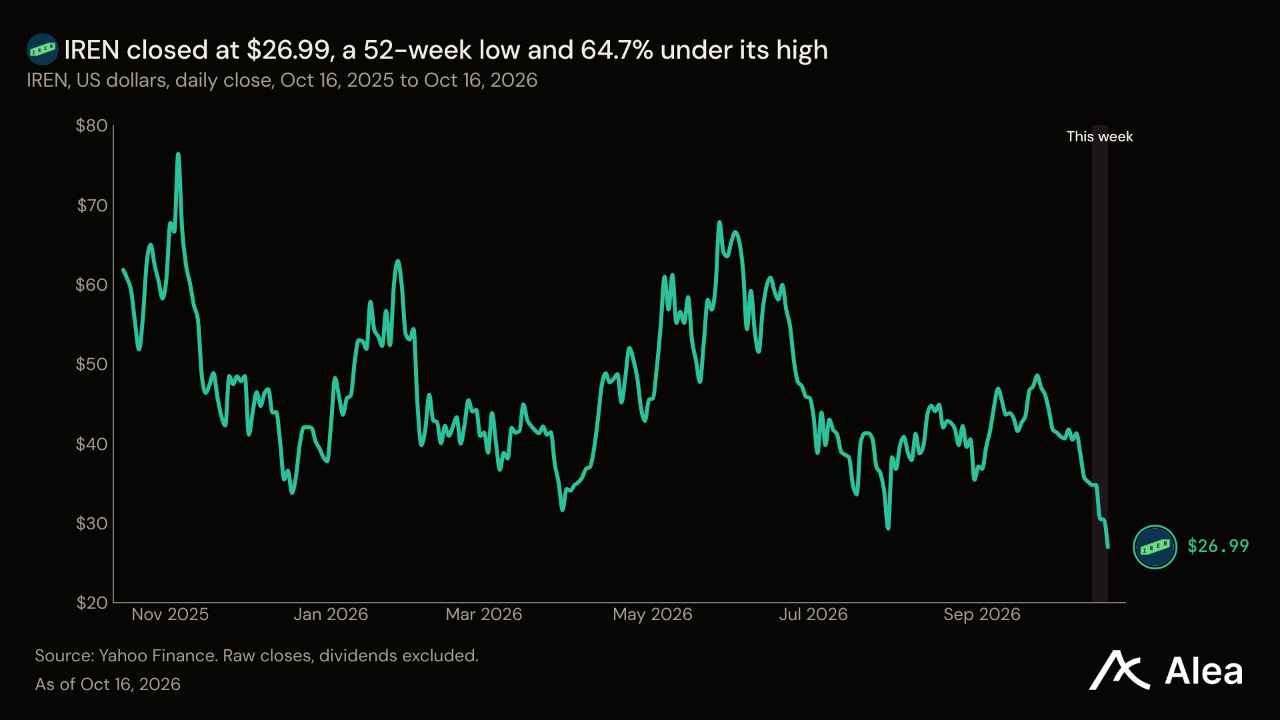
IREN — IREN은 25.66% 하락한 26.99달러로 52주 최저 종가를 기록했다. 통상적인 주간 변동 범위를 표준편차 2배만큼 벗어난 하락이다. 네오클라우드 종목들과 동반 하락했으며, 베타 4.70으로 설명되는 낙폭은 9.3%포인트다. 아이렌 자체 요인에 따른 낙폭은 16.4%포인트로 코어위브와 같았다. 아이렌은 비트코인 채굴 시설을 GPU를 임대하는 AI 데이터센터로 전환하고 있다. 최대 고객은 마이크로소프트로, 약 97억달러 규모의 5년 계약을 체결하고 20%를 선지급하기로 했다. 아이렌은 이 계약을 이행하기 위해 델 장비 58억달러어치를 구매하기로 합의했다. 10월 13일에는 공개되지 않은 두 번째 고객이 앤트로픽이라는 보도에 대해 양사 모두 확인하지 않은 가운데 주가가 하락했다. 2026회계연도 매출은 7억700만달러였고, 영업손실은 10억5000만달러를 기록했다.
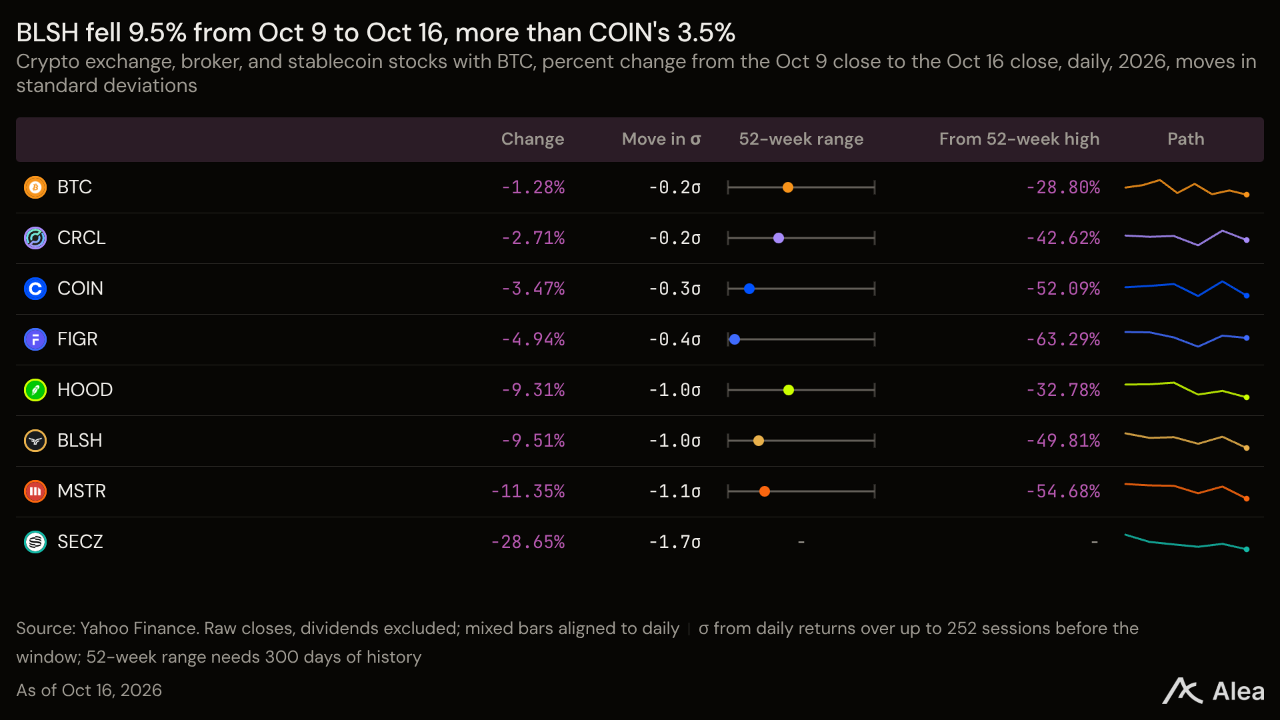
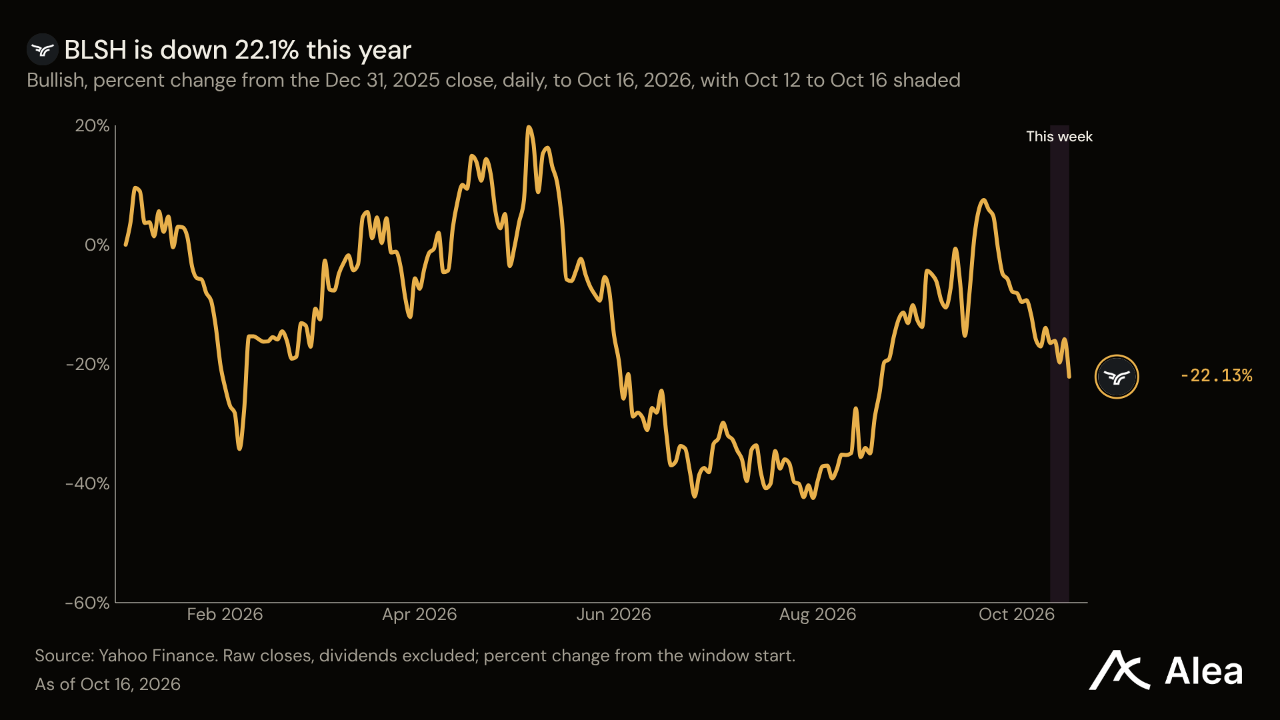
BLSH — BLSH는 8.13% 하락한 29.49달러를 기록했다. 금요일에는 7.47% 내렸으며, 같은 날 COIN은 5.79%, CRCL은 5.46%, BTC는 0.87% 하락했다. 불리시는 기관용 암호화폐 거래소를 운영하며, 매출은 거래보다 서비스에 더 크게 의존한다. 2분기 구독·서비스·기타 수익은 6270만달러로, 조정 매출 9260만달러의 약 68%에 달했다. 거래 수익은 2990만달러였다. 불리시는 10월 12일 BTC 옵션 거래와 시장 데이터를 기관용 리스크 플랫폼 엘우드에 연결했다. 관련 수수료 수치는 공개하지 않았다. BLSH는 3분기에 48.91% 상승했으며, 9월 30일 이후에는 15.48% 하락했다.
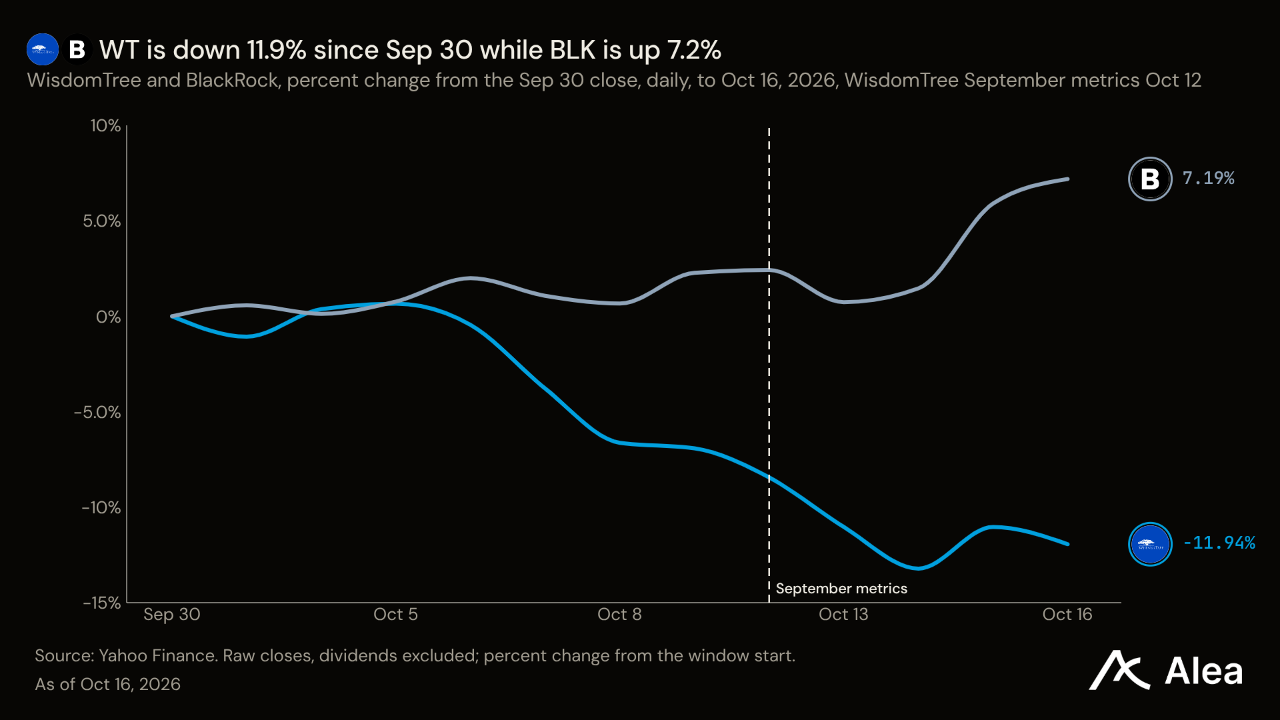
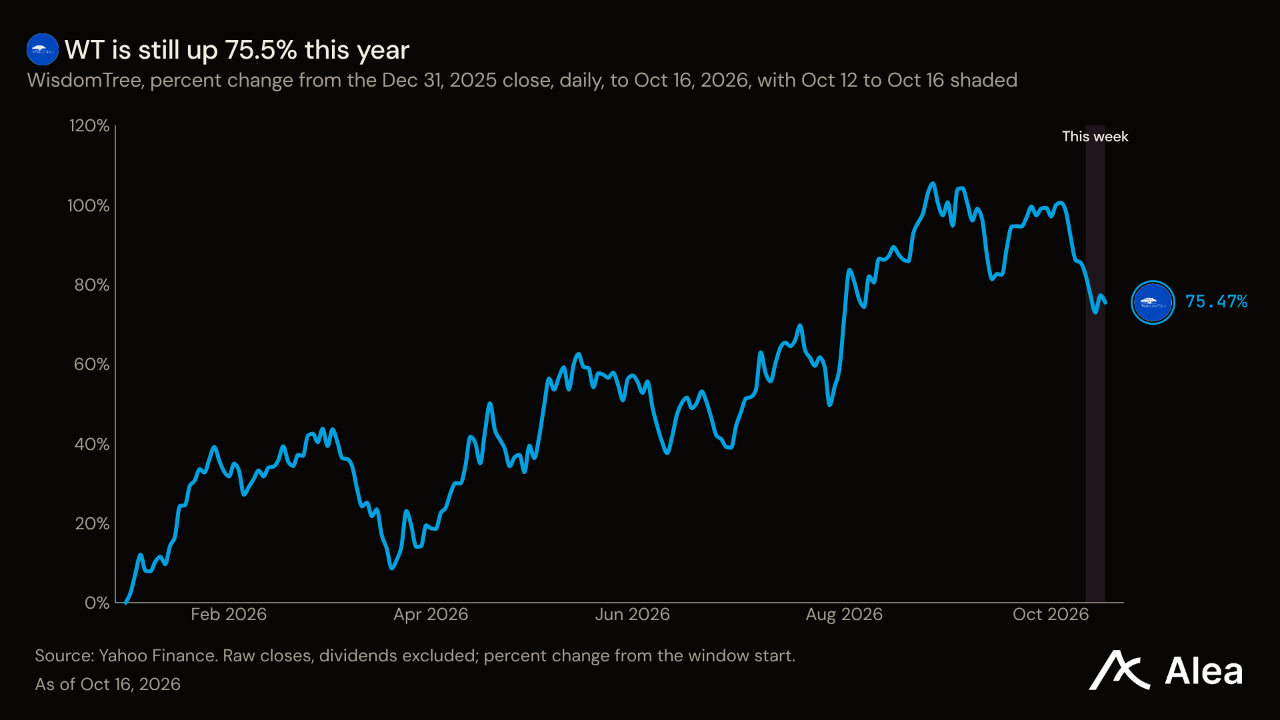
WT — WT는 5.69% 하락한 21.39달러를 기록했다. 위즈덤트리는 ETF를 운용하며 운용자산에 비례해 수수료를 받기 때문에 매출이 자산 규모에 연동된다. 10월 12일 발표에 따르면 9월 자산은 1689억3000만달러로 2.7% 감소했다. 고객 자금은 11억9000만달러 유입됐고 대부분 채권으로 향했지만, 시장 하락으로 자산가치가 59억2000만달러 줄었다. 연초 이후 순유입액은 135억4000만달러에 달했고, 연율 환산 성장률은 12.7%였다. 평균 수수료율은 36bp를 유지했다. 토큰화 펀드 규모는 올해 65% 늘어 13억달러에 근접했으나, 전체에서 차지하는 비중은 여전히 1% 미만이다. WT는 3분기에 43.39% 상승했으며, 현재 52주 최고가보다 14.58% 낮다.
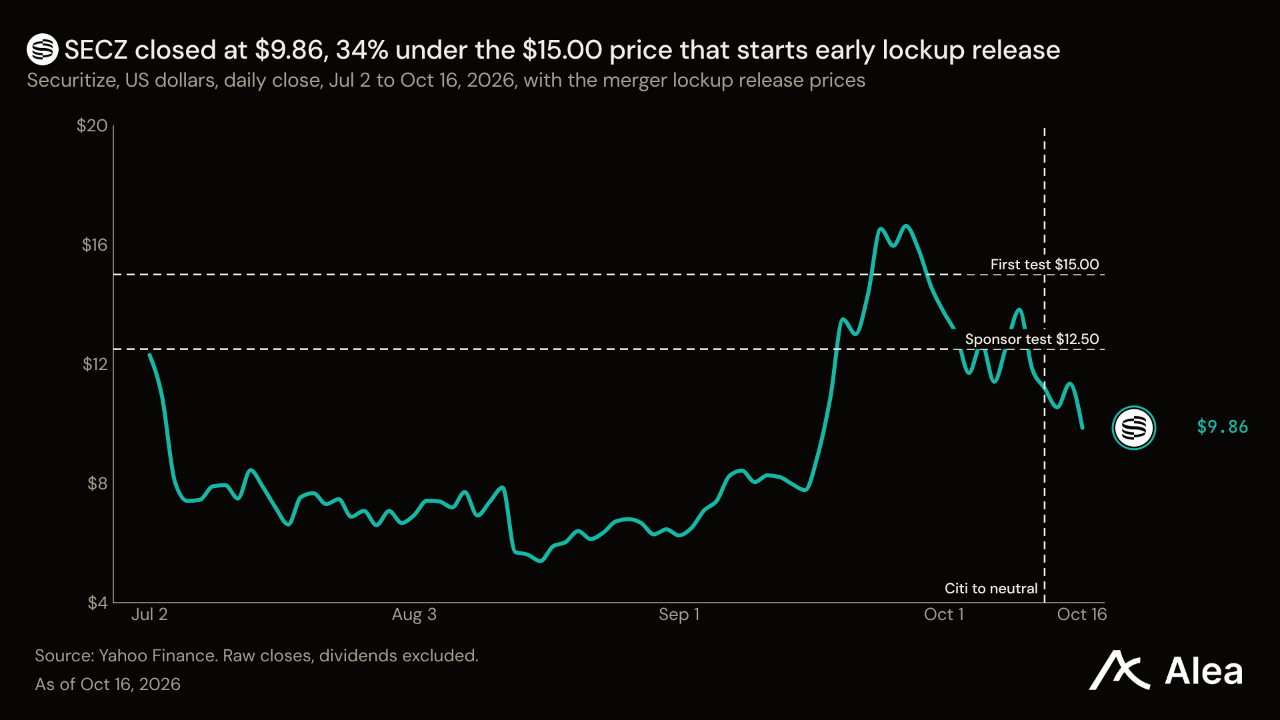
SECZ — SECZ는 28.55% 하락한 9.86달러를 기록했으며, 금요일 하락률은 13.05%였다. 이 티커는 7월 2일 합병을 통해 상장한 사업회사 시큐리타이즈를 가리킨다. 펀드가 아니므로 주주는 회사의 지분을 보유하며, 회사가 서비스를 제공하는 토큰화 자산을 소유하는 것은 아니다. 시큐리타이즈는 펀드와 주식을 블록체인 토큰으로 전환하고 발행사로부터 토큰화 및 관리 수수료를 받는다. 씨티는 10월 13일 높은 기대 수준과 향후 보호예수 해제 물량을 이유로 투자의견을 중립으로 하향했다. 합병에 따른 보호예수 조건은 내부자 보유 주식의 조기 해제를 주가에 연동한다. 30거래일 가운데 20거래일 동안 주가가 15.00달러를 웃돌면 첫 3분의 1 물량이 해제된다. 금요일 종가는 이 기준보다 34% 낮았다. 수수료 수익 기반은 여전히 작다. 2분기 평균 토큰화 자산은 16% 늘어난 43억달러였지만, 매출은 1444만달러로 5% 감소했다.
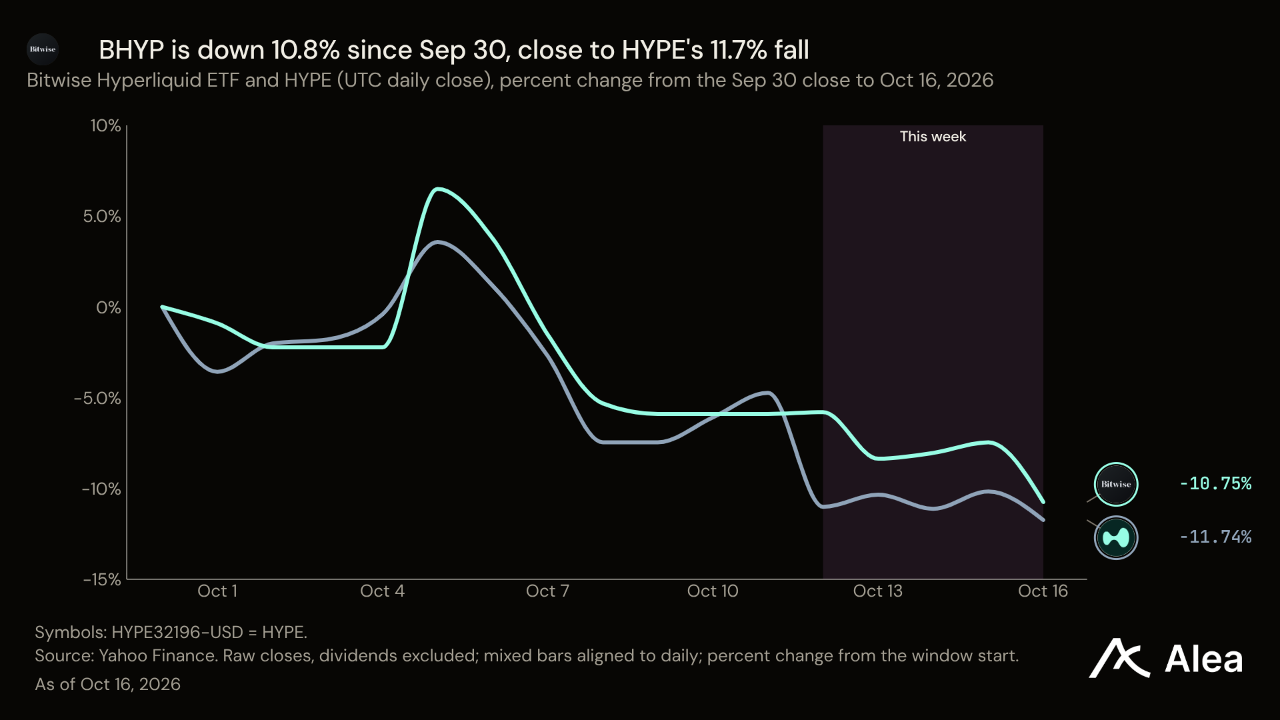
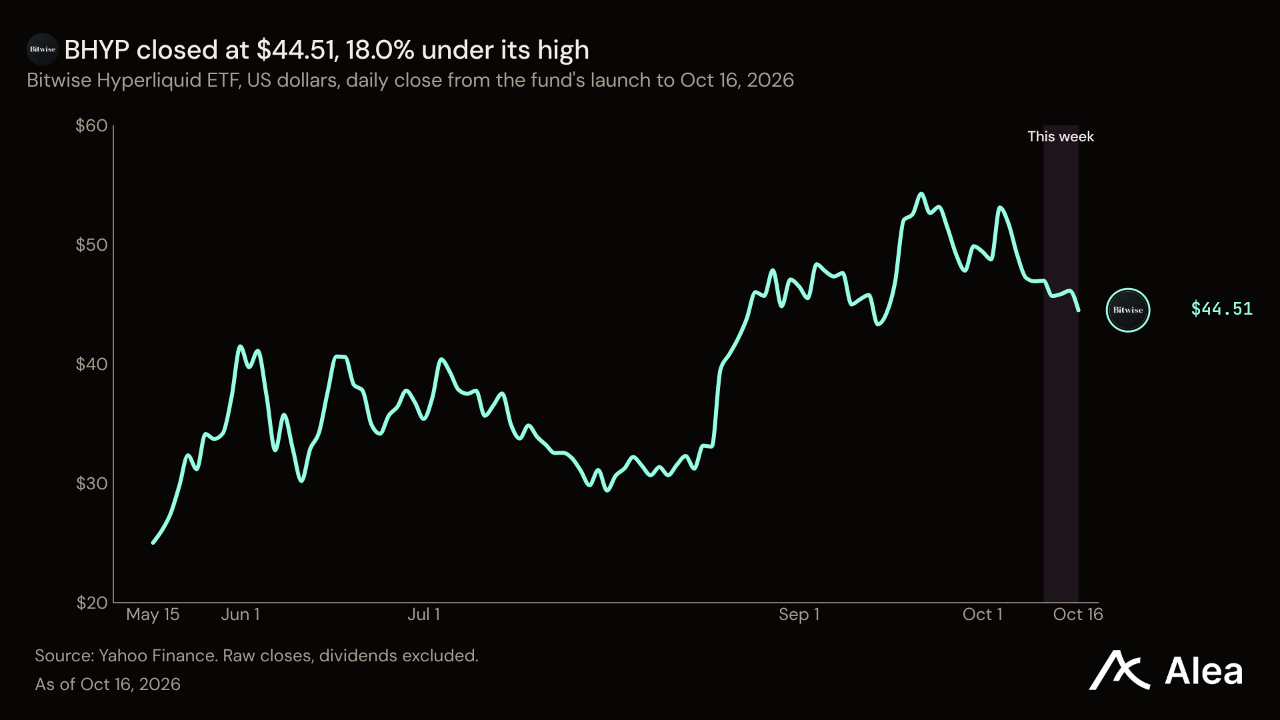
BHYP — BHYP는 7.08% 하락한 44.51달러를 기록했다. 월요일 시가부터 금요일 종가까지 HYPE가 기록한 하락률 7.08%와 같았다. 이 티커는 미국 상장 펀드인 Bitwise Hyperliquid ETF를 가리키며, HYPE를 보유하고 그중 약 70%를 스테이킹한다. 투자자는 토큰 자체가 아니라 약 216만 HYPE를 기초자산으로 하는 펀드 지분을 보유하며, 비용을 차감한 뒤에야 스테이킹 수익을 받는다. 펀드가 제시하는 총 스테이킹 수익률은 2.25%, 순수익률은 1.18%다. 보유량의 70%를 2.25% 수익률로 스테이킹하면 약 1.58%가 되며, 여기서 스테이킹 비용으로 약 0.4%포인트가 차감된다. 여기에 0.34%의 스폰서 수수료가 추가된다. 10월 14일 펀드 지분은 순자산가치보다 0.17% 낮게 거래됐다. 괴리가 작아 가격은 토큰 움직임을 따라갔다. BHYP는 3분기에 35.59% 상승했다.
앞으로 2주 동안 세 건의 발표가 예정돼 있다. 테슬라는 10월 21일 장 마감 후 3분기 실적을 발표한다. 인도량 48만6532대는 이미 공개됐다. 모더나와 머크는 10월 24일 ESMO에서 암 백신 임상 3상 데이터를 발표한다. MRNA가 52주 최고가에서 금요일 7.82% 하락한 지 일주일 뒤다. 샌디스크는 10월 29일 실적을 발표하며, 매출 전망치는 103억~108억달러다. 분기 매출이 100억달러를 넘는 것은 처음이다. 연준은 10월 28일 금리를 결정하며, 폴리마켓의 금리 인상 확률은 13.5%다.
원자재: 미국 원유 수급에 유가 100달러 돌파
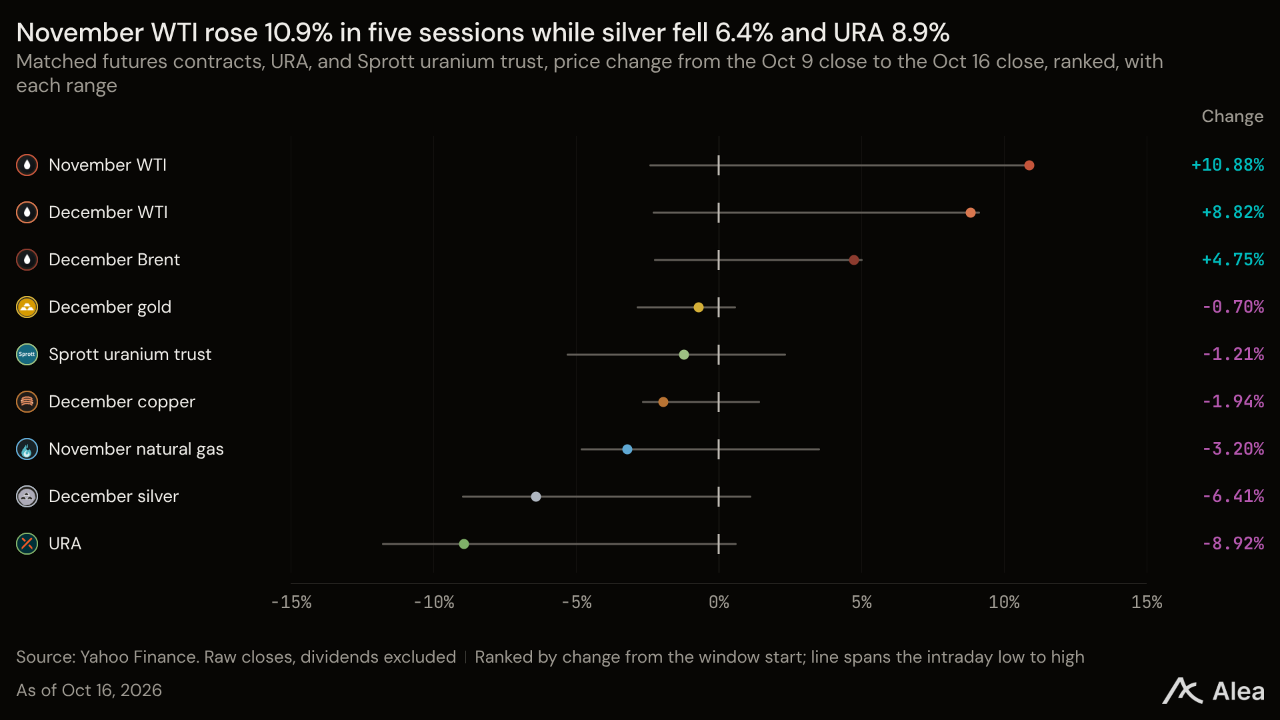
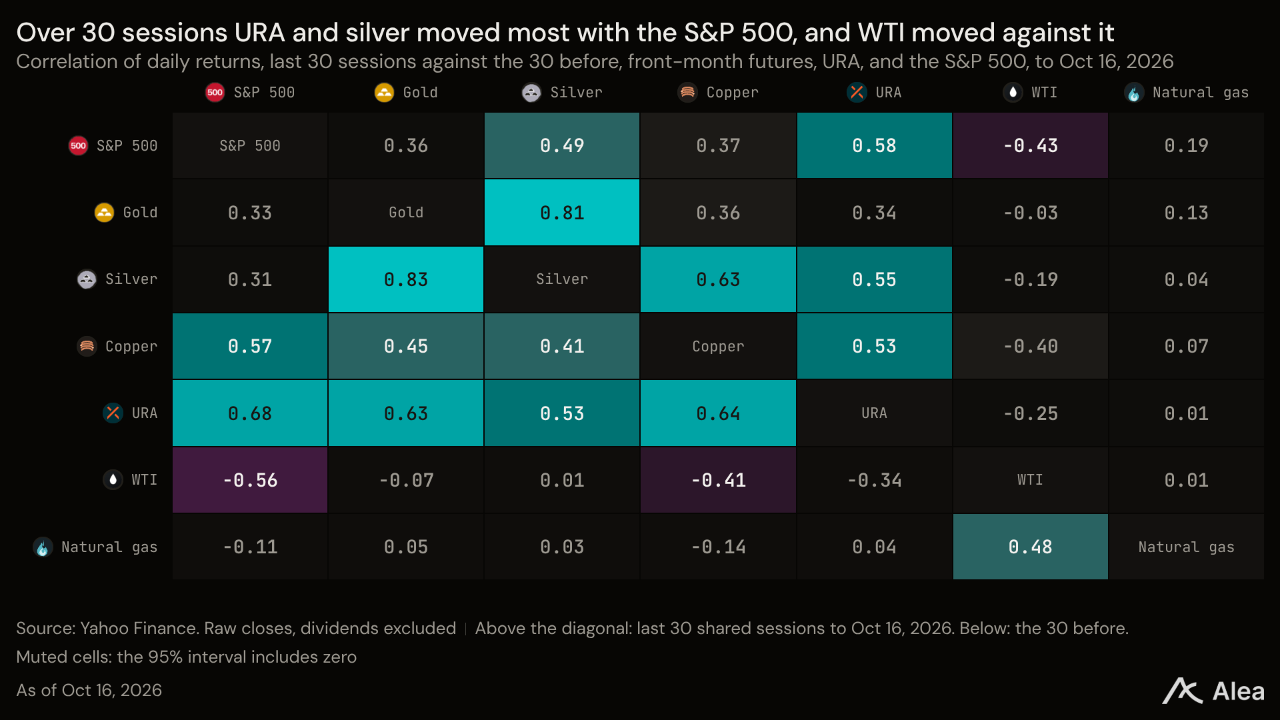
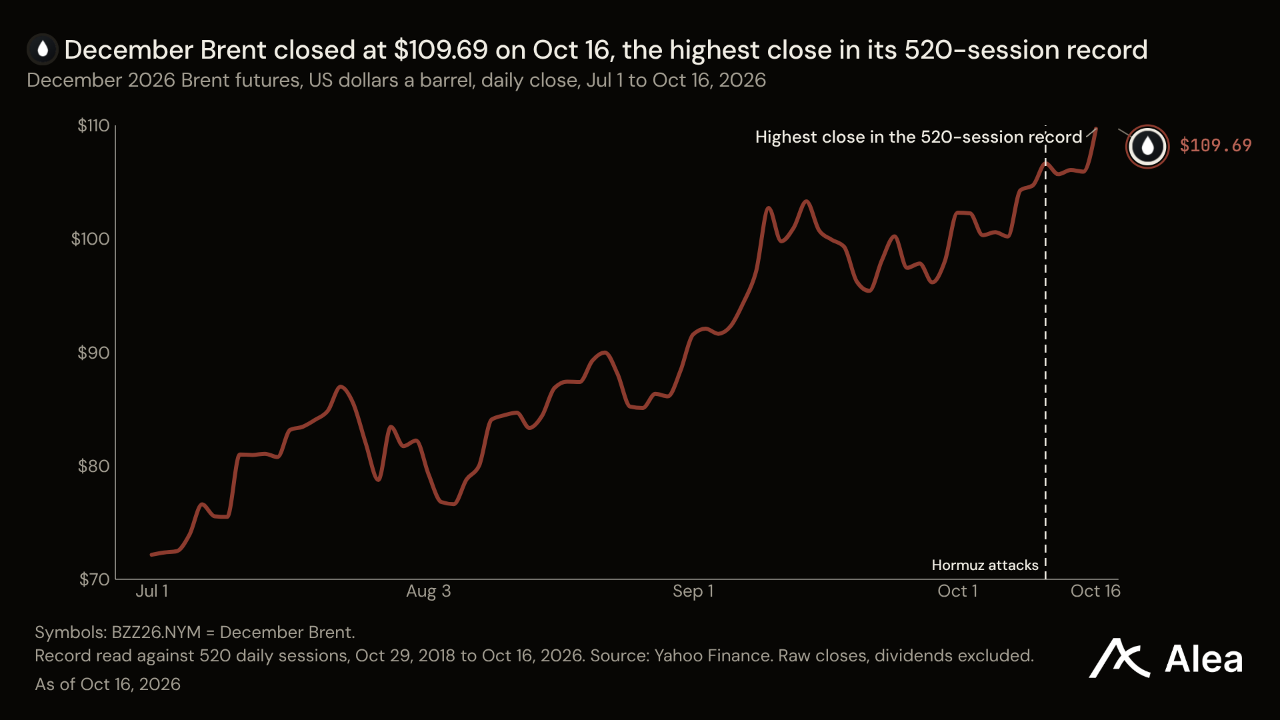
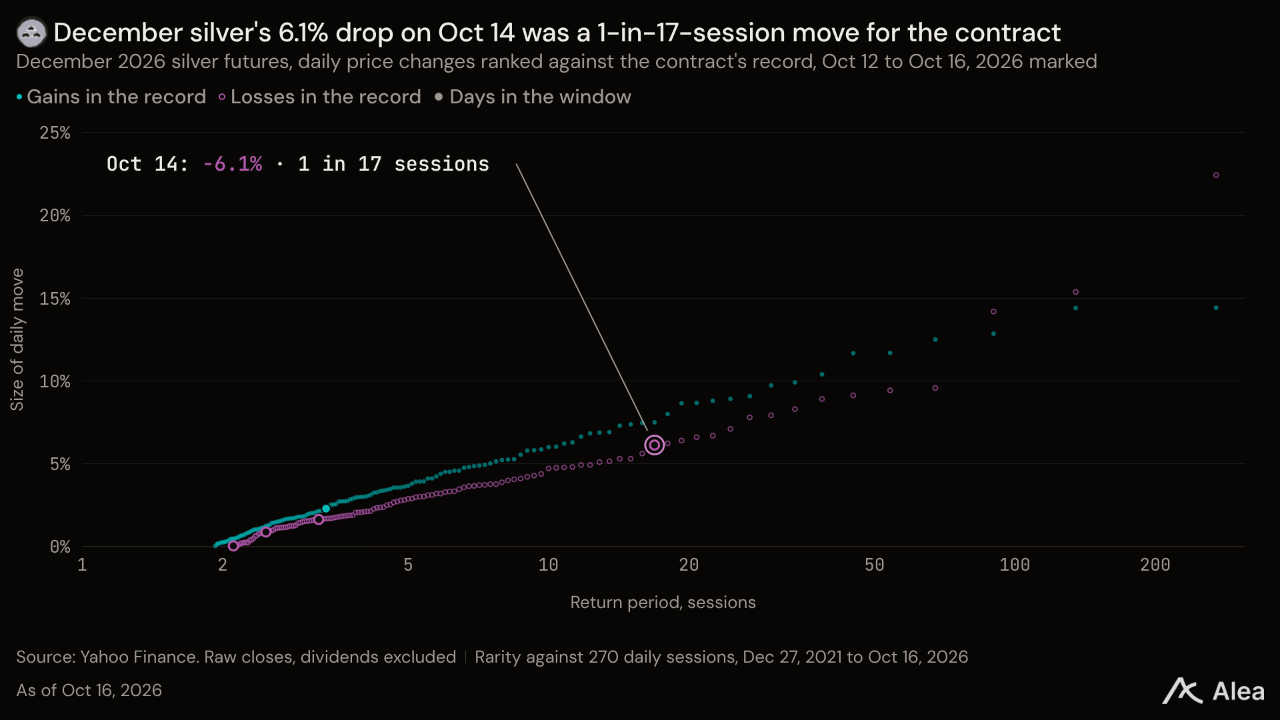
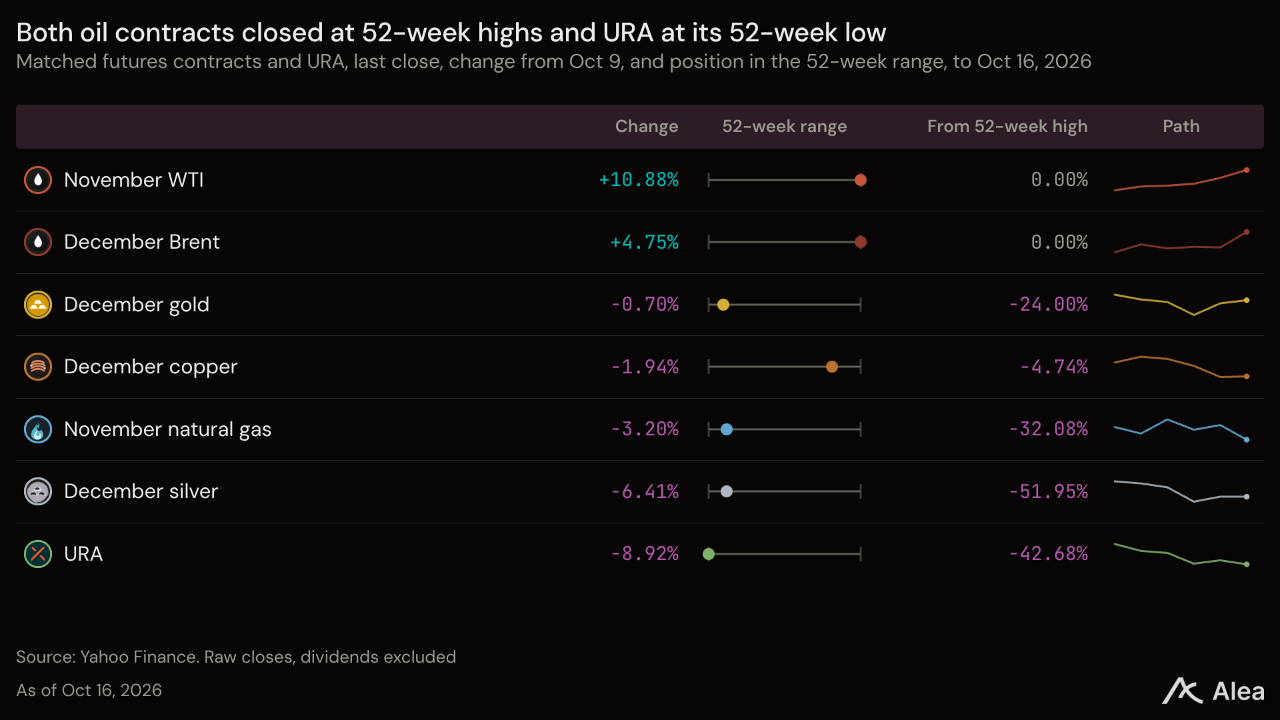
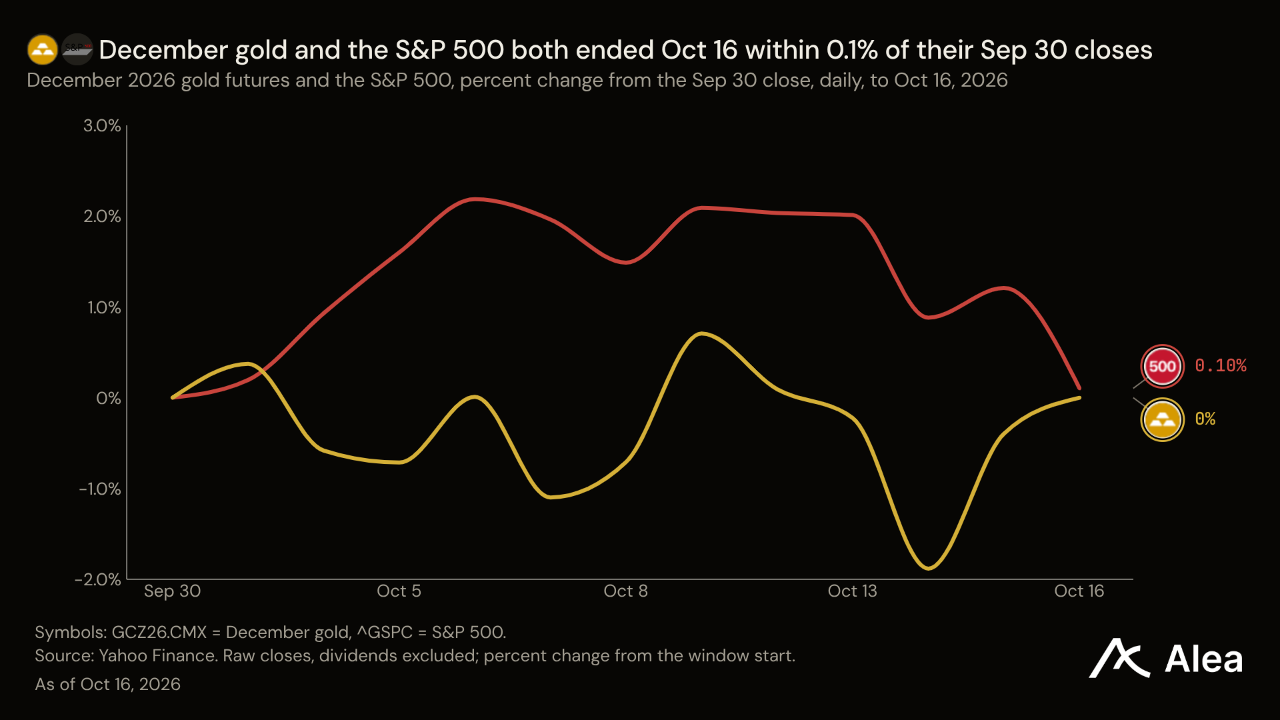
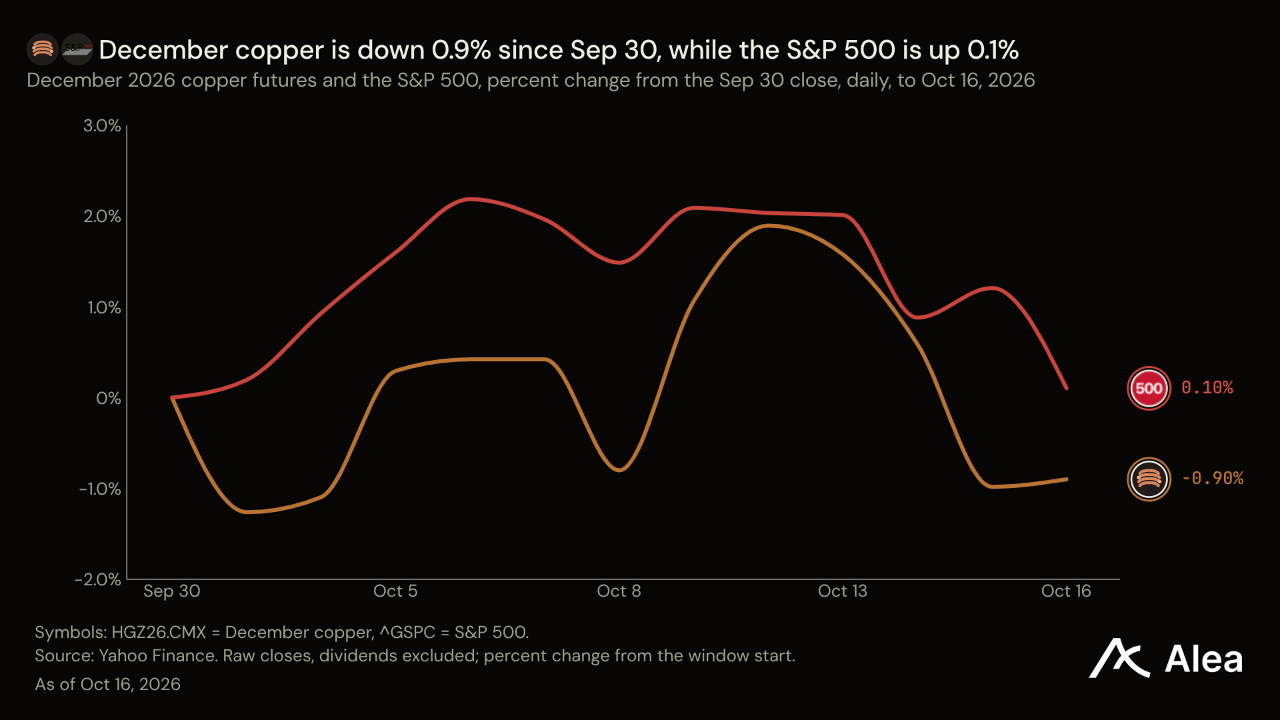
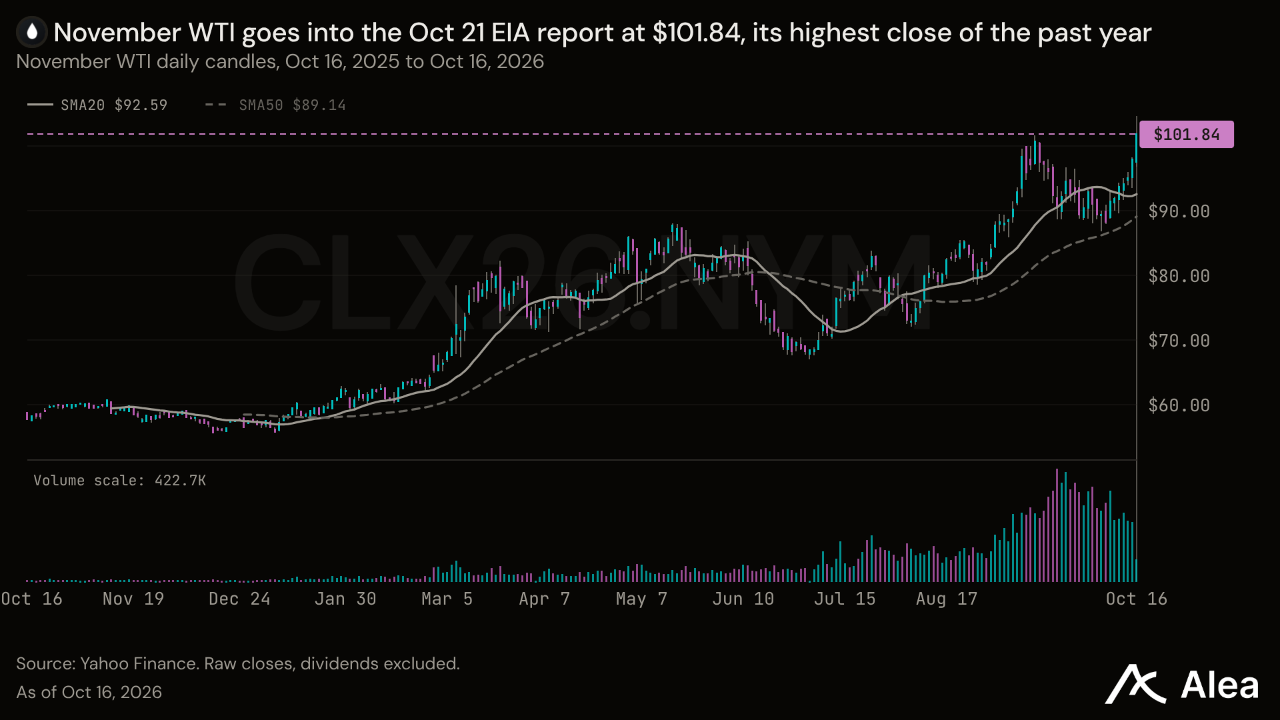
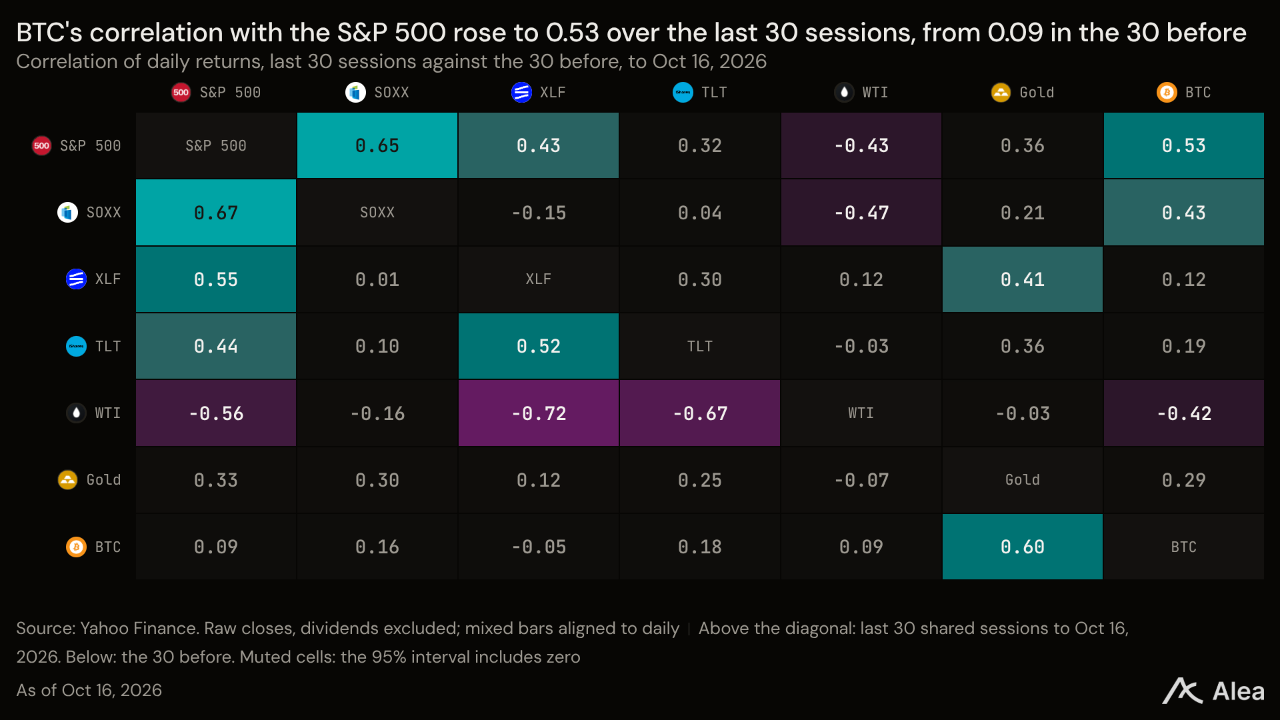
이번 주 원유와 금속 가격은 반대 방향으로 움직였다. 11월물 WTI는 8.73% 오른 102달러, 12월물 브렌트유는 2.71% 오른 110달러로 모두 52주 최고가를 기록했다. 나머지는 모두 하락했다. 우라늄 채굴기업 펀드 URA는 7.83%, 12월물 은은 6.17%, 구리는 3.00%, 11월물 천연가스는 0.83%, 금은 0.27% 내렸다. 금리에서는 하락 이유를 찾기 어려웠다. 미국 10년물 국채 실질금리는 17bp 하락한 2.74%를 기록했고, 달러지수는 0.51% 내려 이자를 지급하지 않는 금속의 보유 비용을 낮췄다. 낙폭이 가장 컸던 세 종목은 최근 120일 기준 S&P 500과의 연동성이 가장 높은 종목이기도 했다. 베타는 URA 2.85, 은 1.69, 구리 1.16이었다. S&P 500이 1.97% 하락하고 반도체주가 10% 내린 한 주 동안 금속도 주식시장 위험을 반영하며 거래됐다.
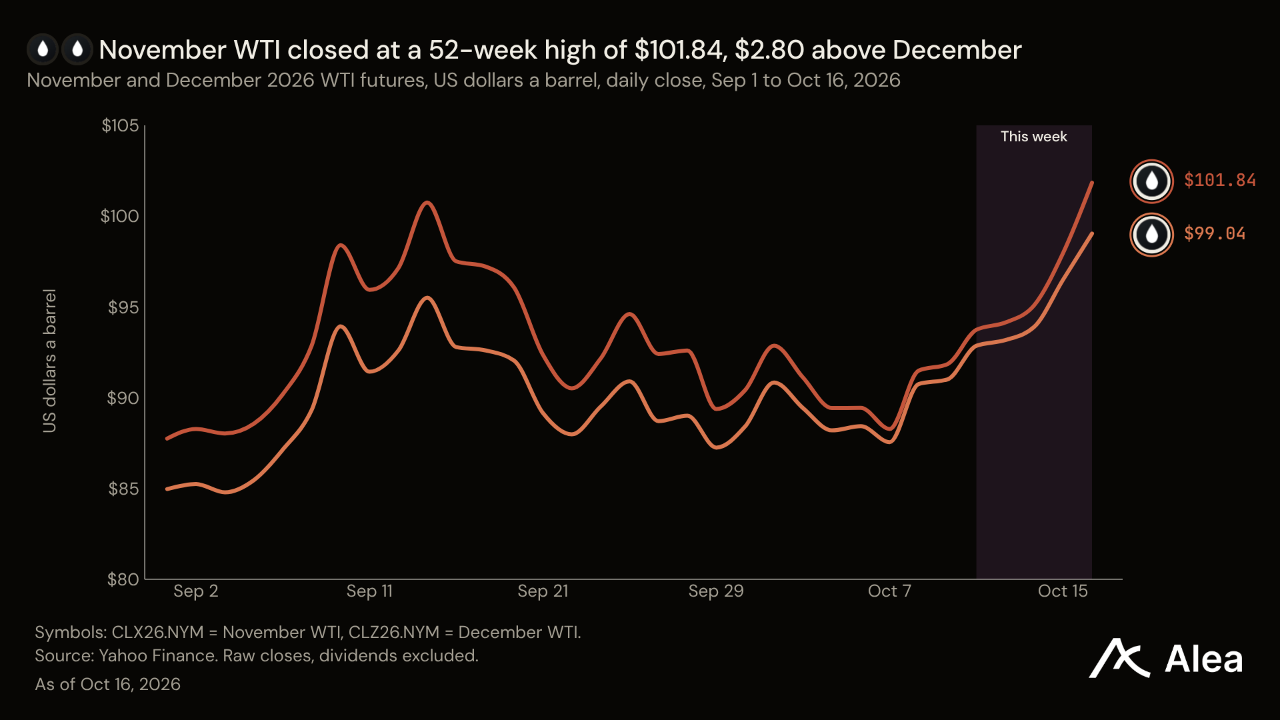
유가 상승은 걸프 지역보다 미국 저장시설의 재고 변화에서 더 큰 영향을 받았다. 브렌트유는 호르무즈 해협 위험에 노출된 해상 운송 원유의 가격을 반영하지만, 12월물 WTI는 6.74% 올라 12월물 브렌트유의 상승률 2.71%를 웃돌았다. 12월물 브렌트유의 WTI 대비 프리미엄은 14.01달러에서 10.65달러로 좁혀졌다. EIA는 10월 9일로 끝난 주간 미국 원유 재고가 860만배럴 감소했다고 집계했다. 대부분 공급 감소에 따른 것이다. 원유 수입은 하루 79만1000배럴, 미국 생산량은 30만배럴 줄었다. 이를 7일로 환산하면 약 760만배럴의 공급이 사라진 셈이다. 반면 정유시설의 원유 처리량 증가는 하루 13만5000배럴에 그쳤다. 수출항이 있는 미국 멕시코만 연안 재고는 920만배럴 줄었고, WTI 인도 지점인 쿠싱은 190만배럴 늘었다. 이 영향은 근월물 가격에 반영됐다. 11월물의 12월물 대비 프리미엄은 0.87달러에서 2.80달러로 확대됐다. 정유사가 원유를 한 달 먼저 확보하기 위해 지불하는 가격이다.
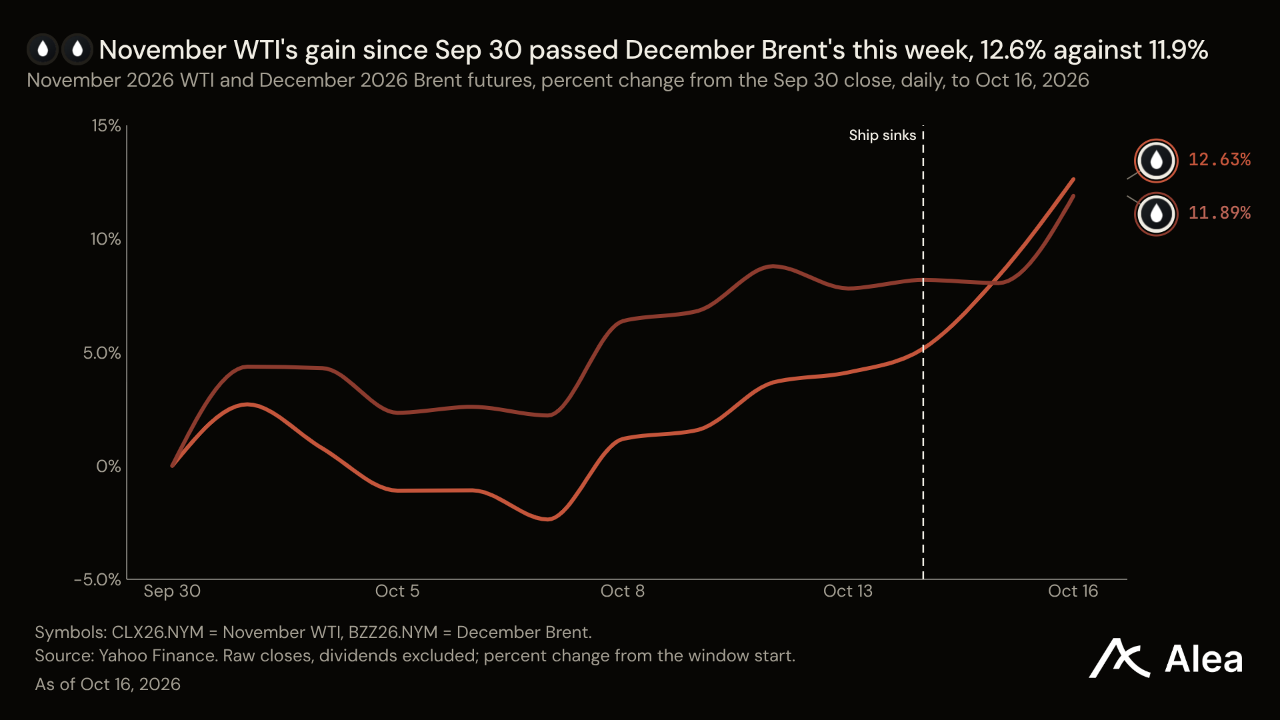
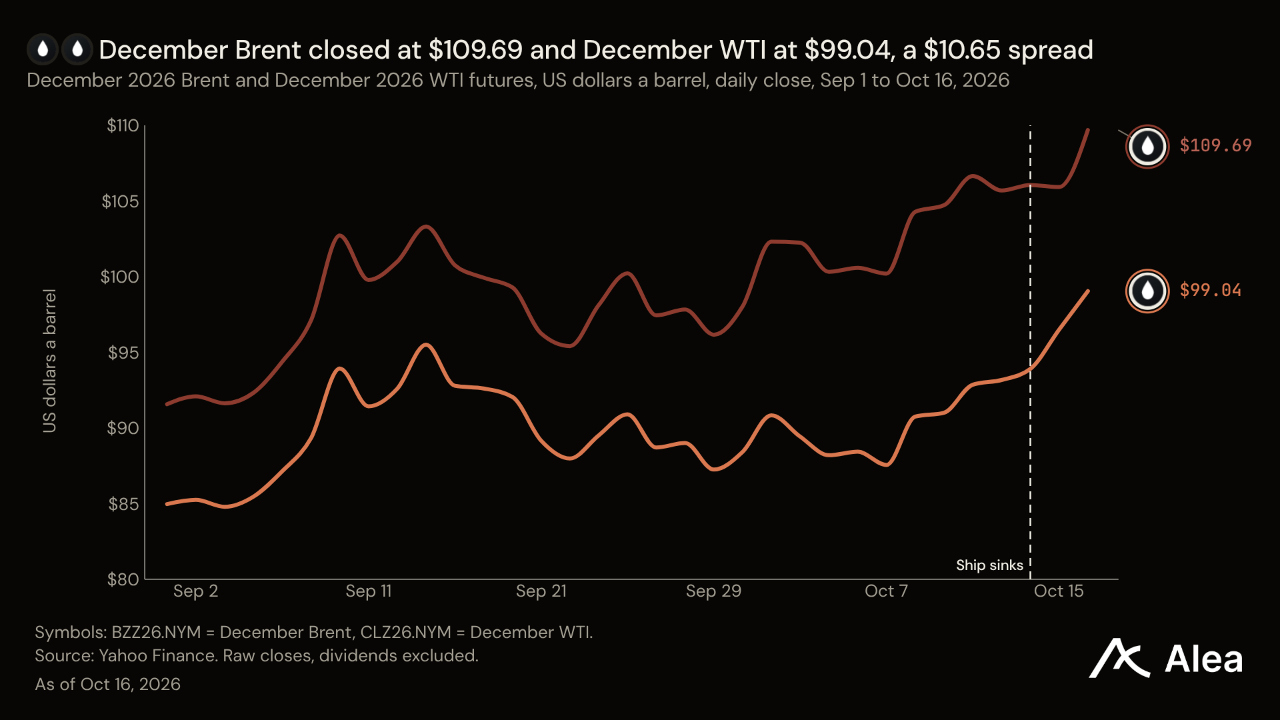
걸프 지역은 여전히 원유 가격 전반의 하단을 지지한다. 미국 주도의 해운 자문기구인 합동해양정보센터는 10월 11일과 13일 호르무즈 해협에서 발사체 공격 8건을 집계했다. 유조선과 컨테이너선이 각각 4차례 공격을 받았다. 미 중부사령부는 이란 발사체에 맞은 GFS 프라이드호가 10월 14일 침몰했다고 밝혔다. 9월에는 회복 조짐이 나타났다. IEA 집계에 따르면 걸프 지역 원유 수출은 하루 440만배럴 늘어난 1390만배럴, 호르무즈 해협 통과 물량은 370만배럴 늘어난 1090만배럴이었다. 그러나 늘어난 물량으로도 재고는 회복되지 않았다. 관측된 세계 재고는 한 달 동안 1000만배럴 감소했으며, 2월 말보다 5억900만배럴 적다. 공급 부족은 선물보다 실물 원유 가격에 더 크게 반영됐다. IEA가 보고서를 작성할 당시 북해산 Dated 원유는 배럴당 약 134달러에 거래돼 브렌트유 선물 약 107달러를 웃돌았다. 12월물 브렌트유 종가 110달러 역시 실물 인도 화물 가격에 크게 못 미친다.
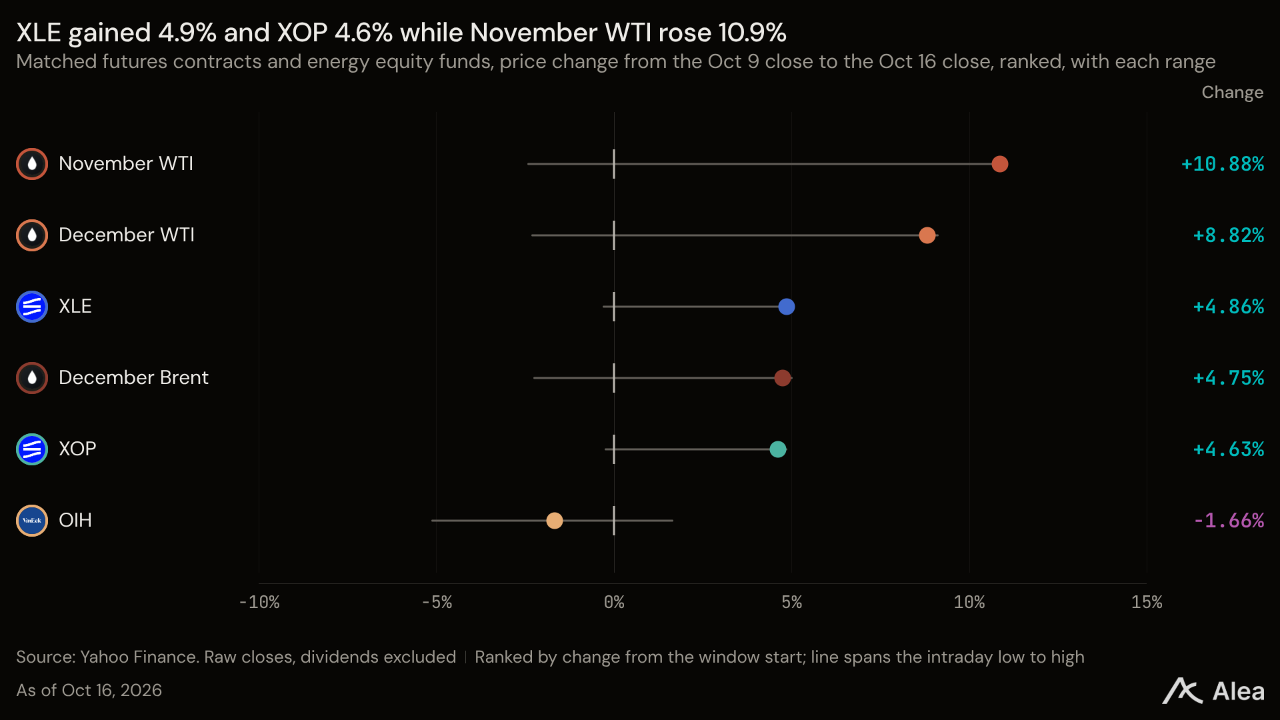
이번 유가 상승을 이끈 것은 펀드 매수세가 아니었다. 10월 13일 기준 선물 포지션 보고서에 따르면, 자산운용사들은 WTI 순매수 포지션을 4만574계약으로 24.3% 줄였다. 가격이 오르는 동안 3주 연속 순매수를 축소한 것이다. 같은 투자자들은 은 순매수를 5619계약으로 25.4%, 금 순매수를 10만7089계약으로 3.5% 줄였다. 구리 순매수는 앞선 주에 21.7% 감소한 뒤 76계약 줄어든 6만1058계약으로 거의 변하지 않았다. 천연가스에서는 펀드가 순매도 포지션 1만8056계약을 환매수했지만, 여전히 12만6481계약의 순매도가 남았다. 원유는 펀드 매수 포지션이 줄어드는 가운데 상승했다. 따라서 상승의 기반은 매수 쏠림보다 실물 구매 수요에 있다. 은은 펀드가 매도 포지션을 늘리면서 하락했다.
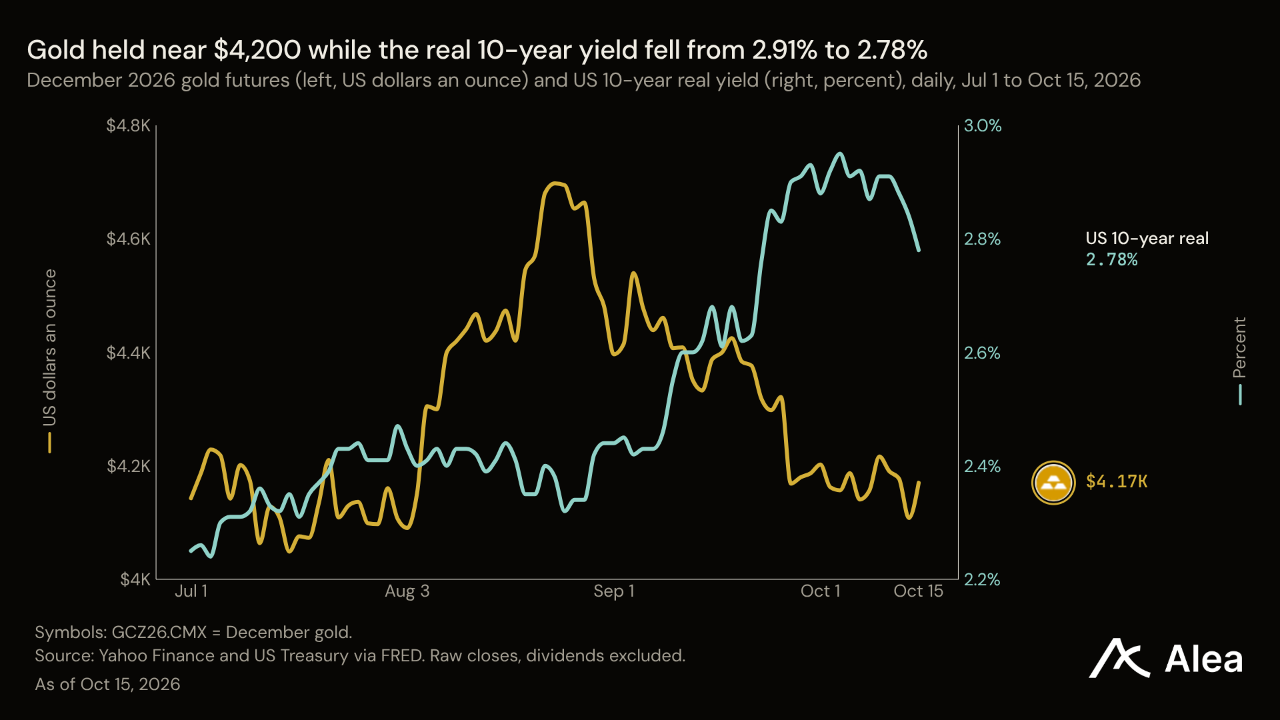
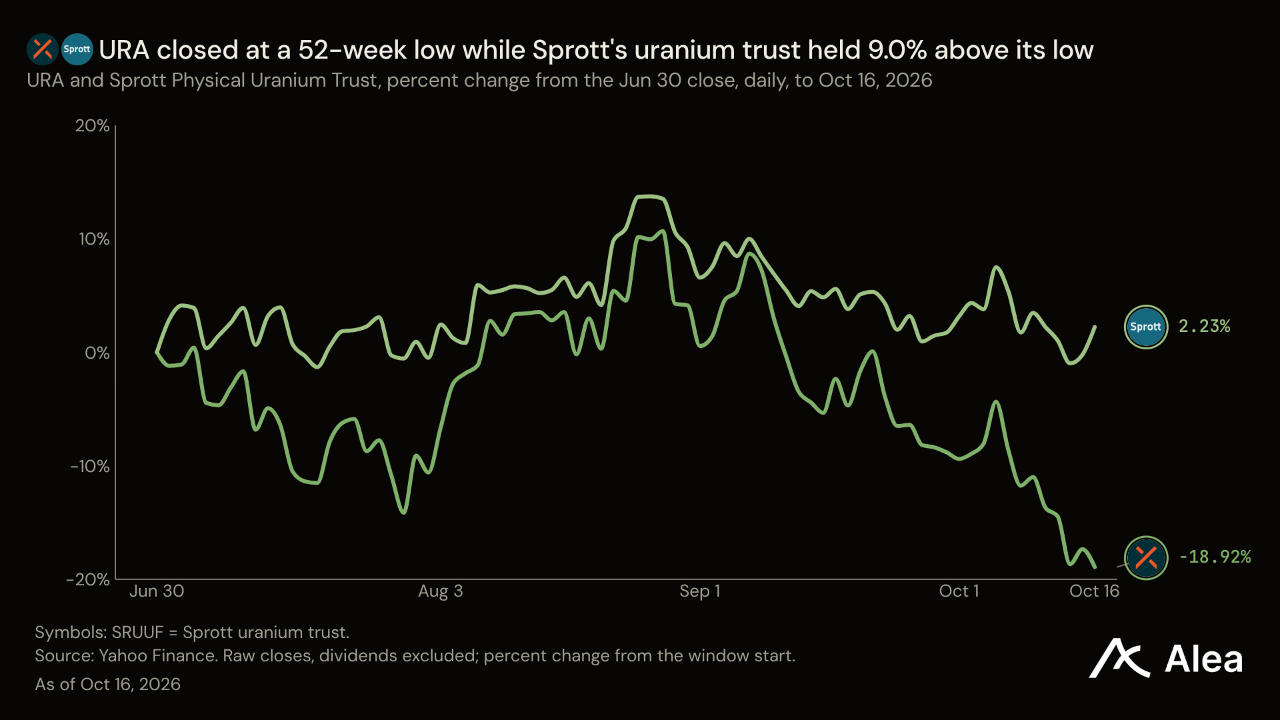
실물시장이 버틴 곳에서도 관련 금융상품은 매도 압력을 받았다. 우라늄의 9월 말 현물 가격은 파운드당 89.63달러로 8월보다 5센트 낮았지만, URA는 52주 최저가로 마감했다. 스프랏의 실물 우라늄 신탁은 10월 15일 자산가치 대비 14.86% 할인된 가격에 거래됐다. 이 때문에 신규 수익증권 발행으로 우라늄을 매입할 통로가 막혔다. 구리 수요처에서는 매도할 이유가 나오지 않았다. 9월 산업생산은 0.7%, 제조업 생산은 0.3% 증가했다. 천연가스는 재고가 3567 Bcf로 5년 평균을 45 Bcf 웃돌아 여유가 있었다. 다만 미국 중남부 암염동굴 재고는 해당 지역 평균보다 15.4% 적었다. 금의 대체 투자수익률인 미국 10년물 국채 실질금리는 한 주 내내 하락했지만 금도 하락 마감했다. 금속 전반에서 공급 지표는 안정적이었지만, 가격은 펀드 매도와 주식시장 베타에 따라 움직였다.
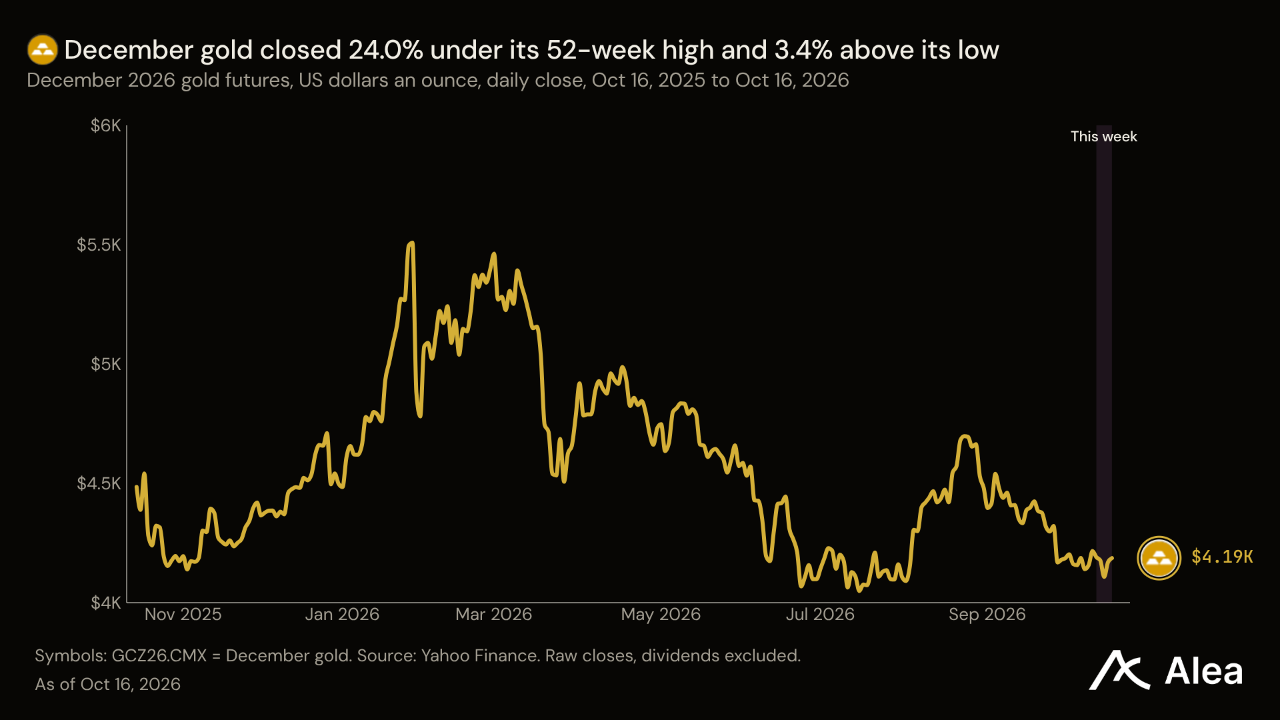
XAU — XAU는 0.27% 내린 4187달러를 기록했다. 금에 유리한 요인이 두 가지나 있었지만 어느 쪽도 가격을 끌어올리지 못했다. 이자를 지급하지 않는 금을 보유할 때 포기하는 수익률인 미국 10년물 국채 실질금리는 17bp 하락한 2.74%를 기록했고, 달러지수는 0.51% 내렸다. 그럼에도 자산운용사들은 매도했다. 이들의 코멕스 순매수는 10월 13일 기준 10만7089계약으로 3.5% 줄었다. 매수 포지션은 2354계약 감소하고 매도 포지션은 1544계약 늘어, 순매수는 3주 연속 축소됐다. 주식시장 하락도 부담으로 작용했다. 12월물 금은 52주 최고가보다 24.0% 낮고 최저가보다 3.4% 높다.
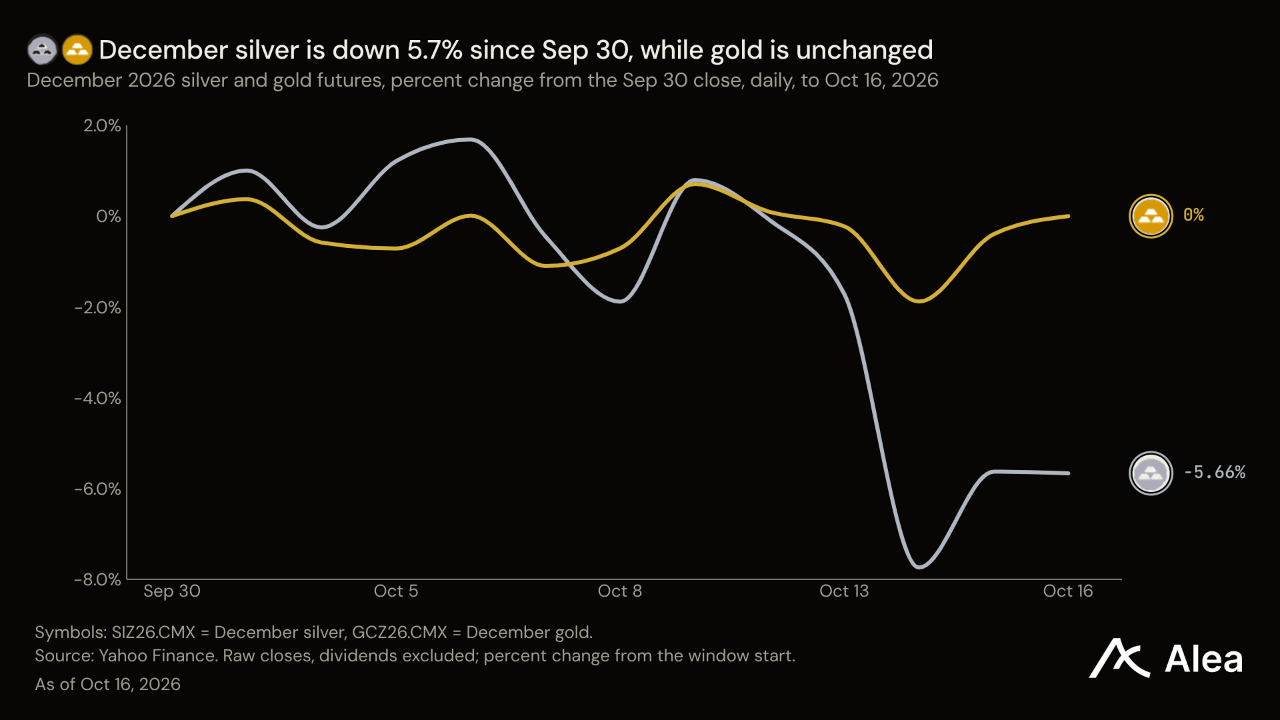
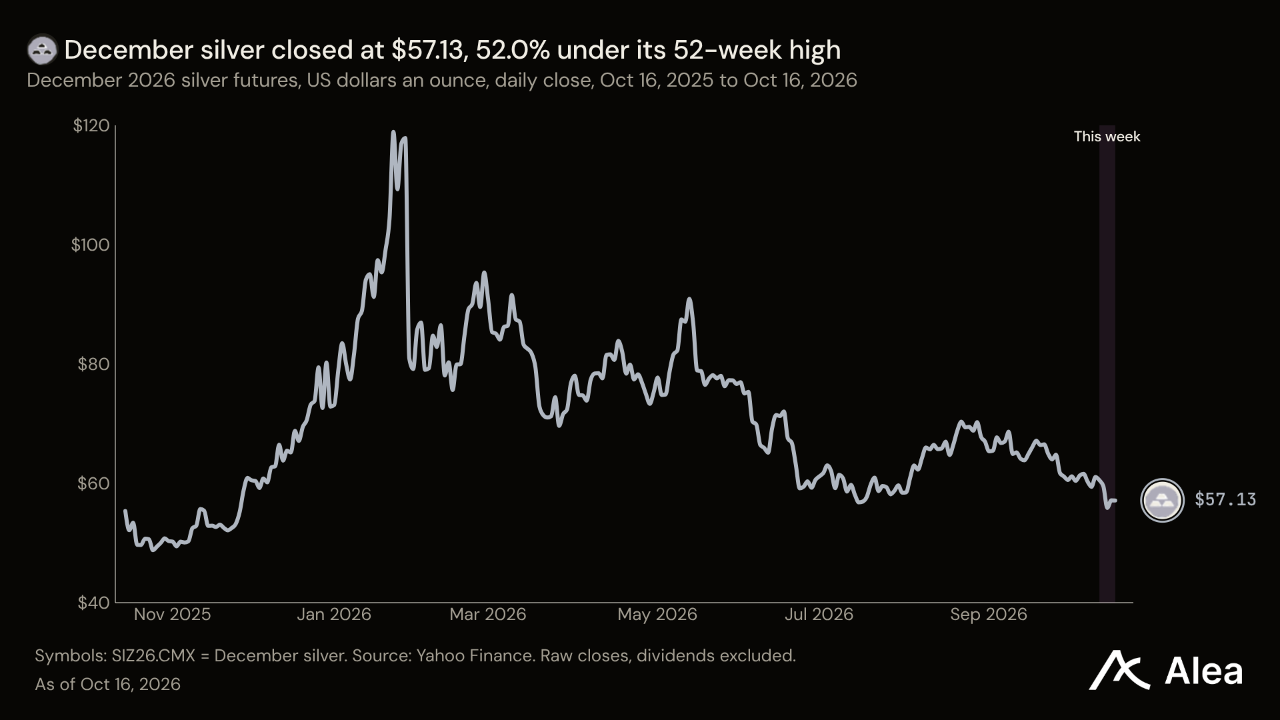
XAG — 금이 거의 움직이지 않은 가운데 XAG는 6.17% 하락한 57.13달러를 기록했다. 선물 보고서는 매도 주체를 보여준다. 자산운용사들은 10월 13일까지 7일 동안 코멕스 순매수를 5619계약으로 25.4% 줄였다. 매수 포지션 655계약을 줄이고 매도 포지션 1254계약을 늘렸다. 금·은 가격 비율은 5거래일 동안 68.9에서 73.3으로 상승했다. 제조업 수요 약화라는 다른 해석도 가능하지만, 금요일 지표는 이를 뒷받침하지 않았다. 9월 제조업 생산은 0.3%, 산업생산은 0.7% 증가했다. 12월물 은은 52주 최고가보다 52.0% 낮고 최저가보다 17.1% 높은 수준에서 마감했다.
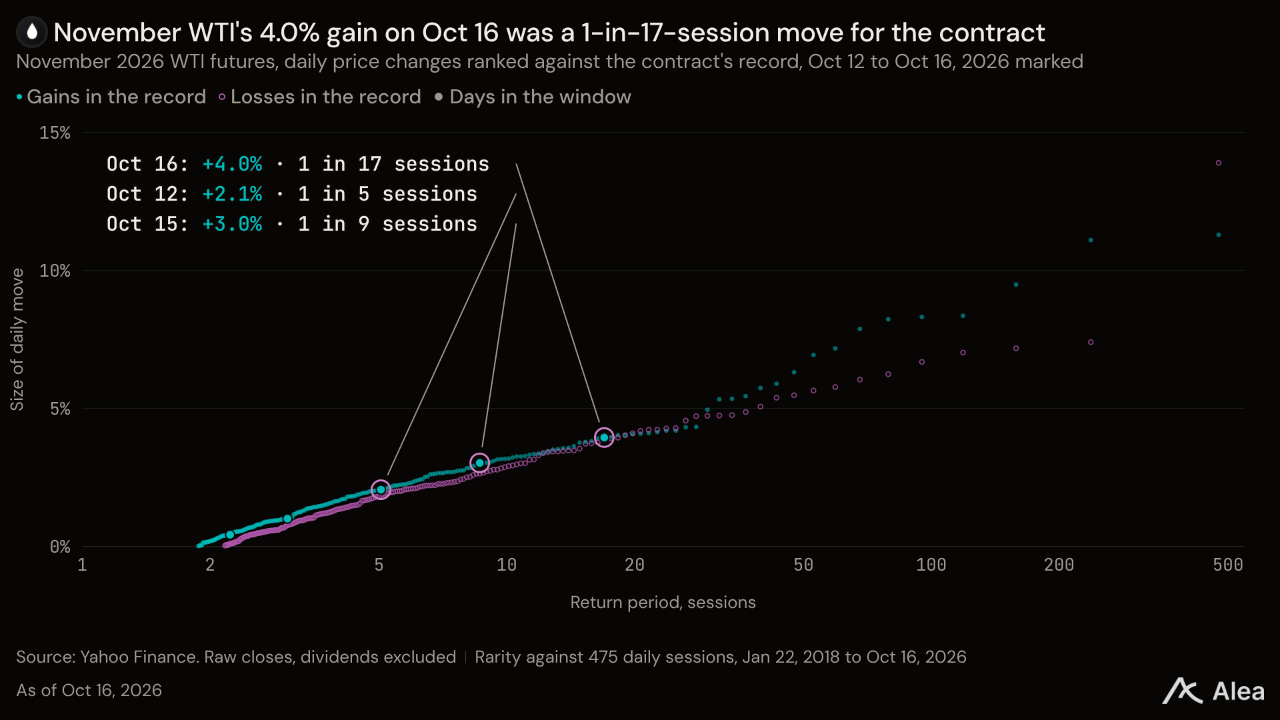
WTI — WTI는 8.73% 오른 102달러를 기록했다. 최근 12개월 중 이보다 큰 주간 상승은 두 번뿐이었으며, 11월물 기준 52주 최고가다. 미국 원유가 상승을 주도했다. 해상 운송 원유의 기준인 12월물 브렌트유는 2.71% 올랐다. 10월 9일로 끝난 주간 정유시설 가동률은 93.5%였고 미국 원유 재고는 860만배럴 감소했다. 11월물의 12월물 대비 프리미엄은 0.87달러에서 2.80달러로 확대됐다. 정유사가 원유를 한 달 먼저 확보하기 위해 지급하는 가격이다. 선물 인도 지점인 쿠싱 재고는 190만배럴 늘어난 반면 미국 멕시코만 연안 재고는 920만배럴 줄었다. 공급 부족이 중심 인도 지점이 아니라 수출항이 있는 연안에 집중됐다는 뜻이다. 11월물 보유자는 이 조기 인도 프리미엄을 보유한다. 펀드는 상승을 추격하지 않았다. 자산운용사들은 10월 13일 기준 순매수를 4만574계약으로 24.3% 줄이며 3주 연속 축소했다.
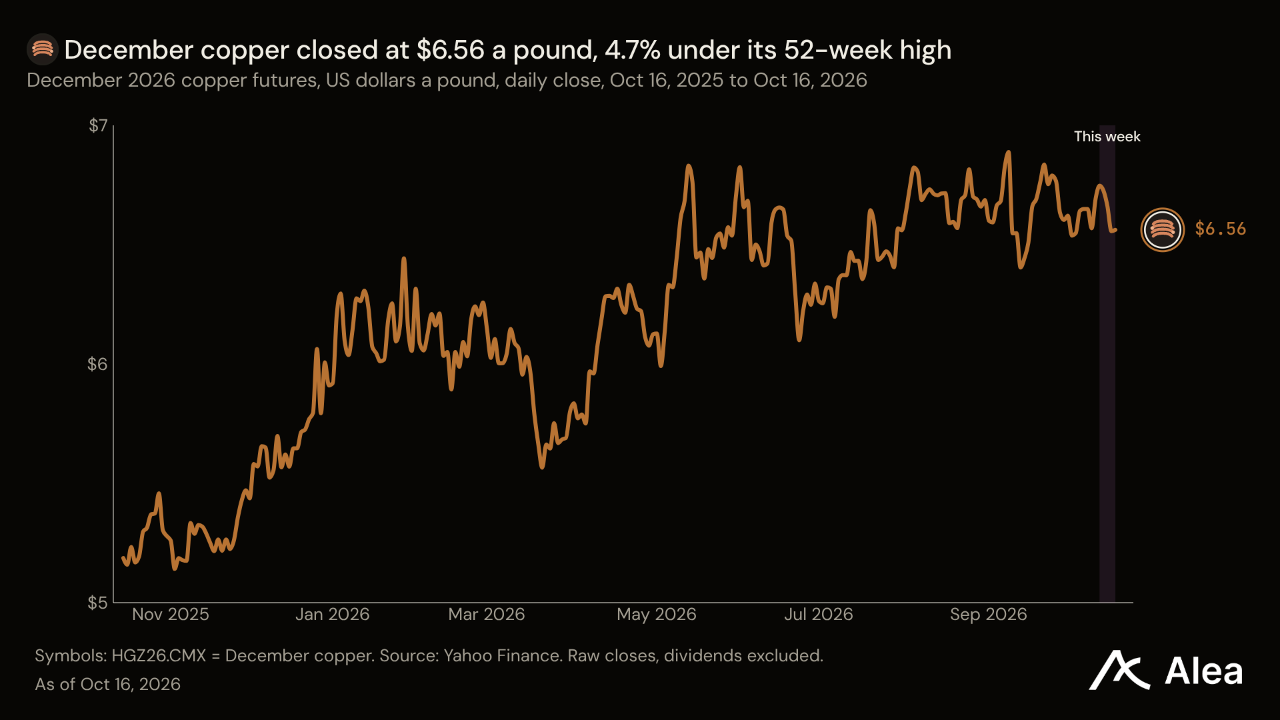
XCU — XCU는 3.00% 하락한 파운드당 6.56달러를 기록했다. 낙폭 대부분은 구리 자체보다 이번 주 주식시장 움직임에서 비롯됐다. 포지션은 큰 폭으로 줄어든 뒤 거의 변하지 않았다. 자산운용사의 코멕스 순매수는 앞선 주 21.7% 감소한 데 이어 10월 13일 기준 6만1058계약으로, 일주일 전보다 76계약 적은 수준이었다. 10월 14일 미국 상무부 지침은 캐나다·멕시코산 제품에 포함된 미국 제련 구리를 세관이 산정하는 방식을 바꾸지만, 관세율은 그대로 유지한다. 9월 제조업 생산이 0.3% 증가하며 제조업 수요는 강화됐다. 12월물 구리는 52주 최고가보다 4.7% 낮다.
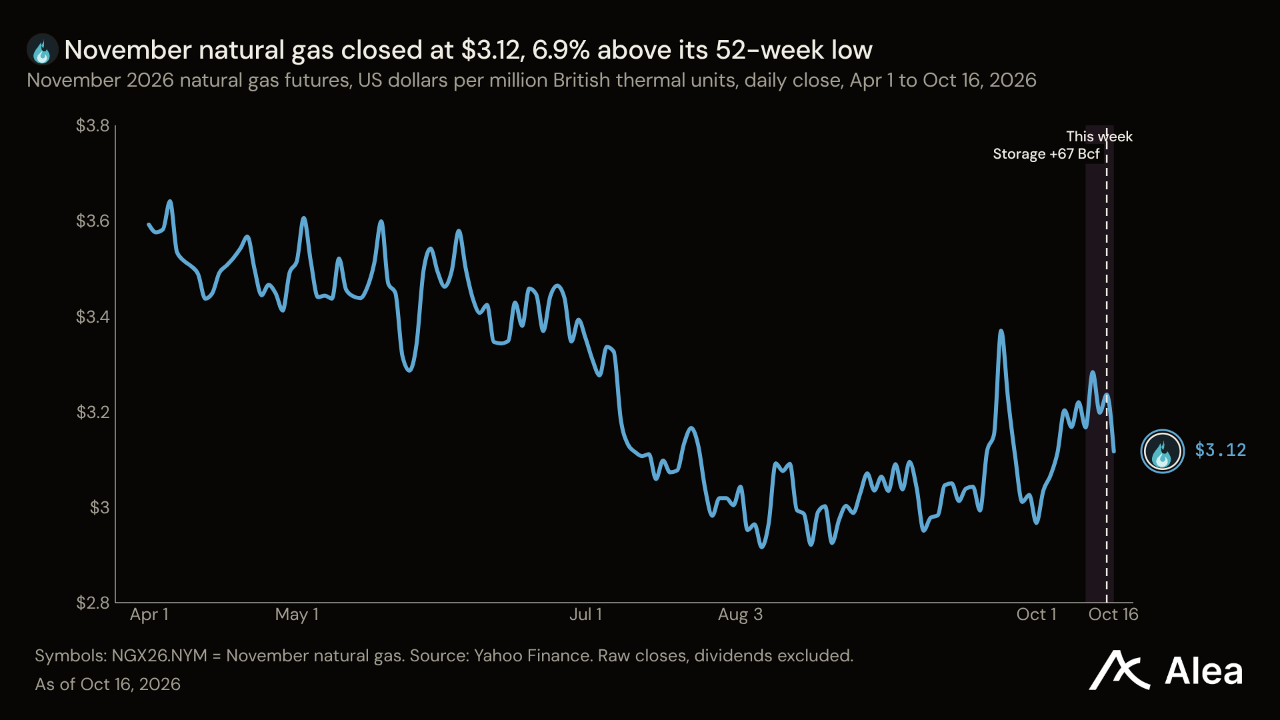
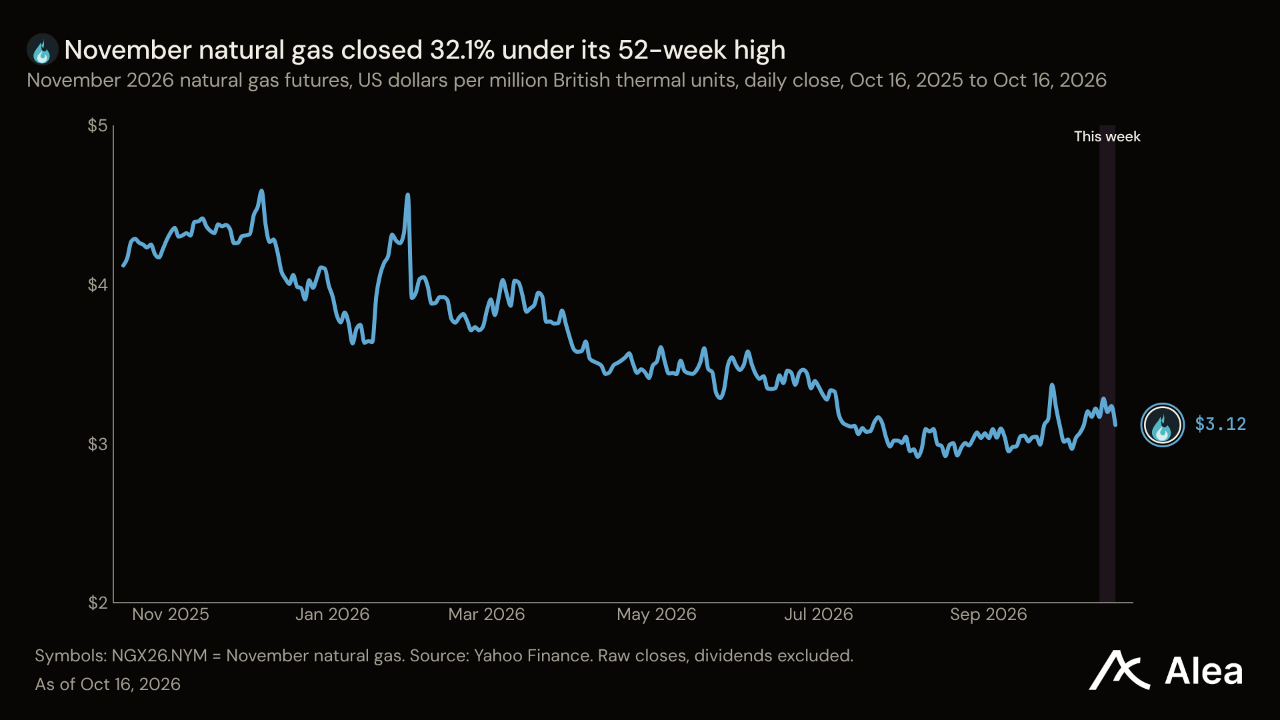
NG — NG는 금요일 3.68% 하락하며 주중 상승분을 반납한 끝에 0.83% 내린 100만 영국열량단위당 3.12달러를 기록했다. EIA는 10월 9일까지 한 주 동안 재고가 67 Bcf 증가한 3567 Bcf였다고 발표했다. 5년 평균보다 45 Bcf 많고 지난해보다 143 Bcf 적다. 전체 재고 여유 뒤에는 지역별 부족이 가려져 있다. 수주 안에 충전과 인출이 가능한 미국 중남부 암염동굴의 재고는 236 Bcf로, 해당 지역 평균보다 15.4% 적었다. 펀드들은 보고서 발표 전에 매도 포지션을 환매수했다. 자산운용사의 순매도는 10월 13일 기준 12만6481계약으로 12.5% 줄었다. 11월물 천연가스는 52주 최저가보다 6.9% 높은 수준에서 마감했다.
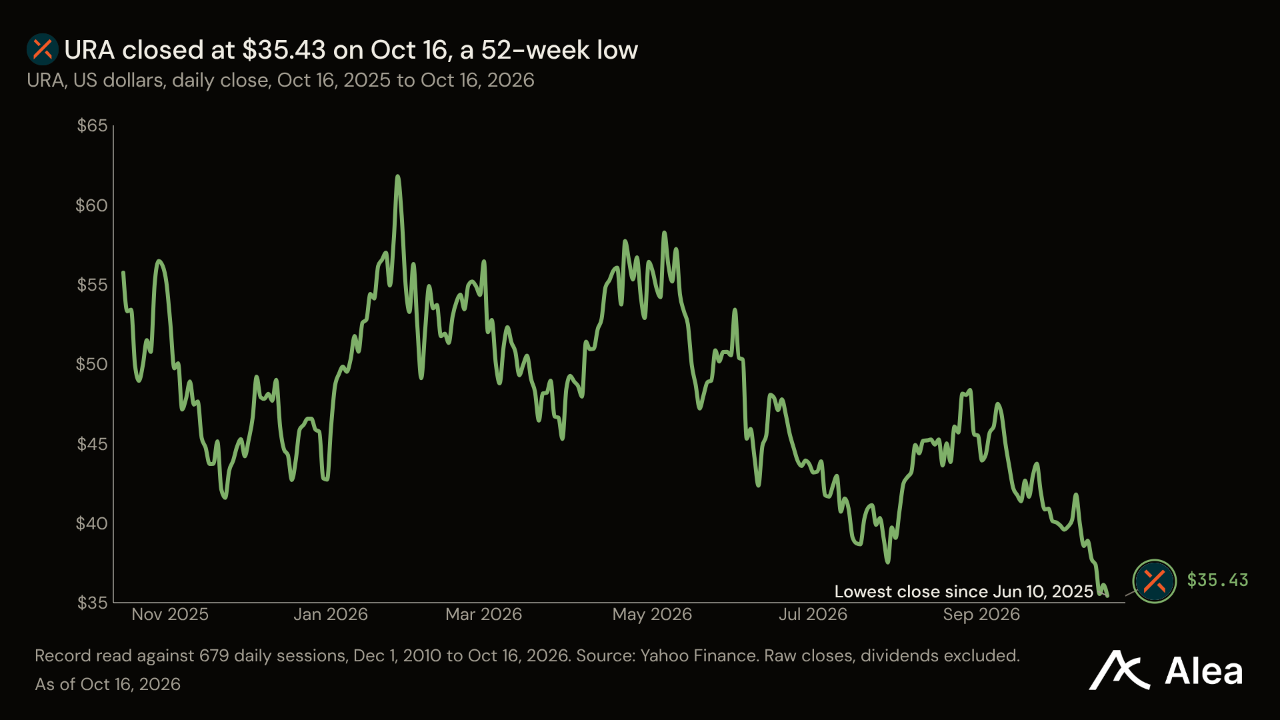
URA — URA는 7.83% 하락한 35.43달러로 52주 최저가를 기록했다. 낙폭 대부분은 AI 전력 관련주 매도세로 설명된다. 이 펀드는 우라늄 채굴기업과 원자력 공급업체를 보유한다. 120일 기준 베타가 2.85로 S&P 500 변동의 2.85배만큼 움직이며, 이에 따르면 낙폭 중 5.6%포인트는 지수, 2.2%포인트는 우라늄 요인에 해당한다. 데이터센터에 전력·냉각 장비를 판매하는 버티브는 같은 주 13.87% 하락했다. 연료 가격은 유지됐다. 카메코의 9월 말 현물 가격은 파운드당 89.63달러로 8월 89.68달러와 큰 차이가 없었고, 장기 계약 가격은 96.50달러였다. 취약한 부분은 신규 자금 유입이다. 스프랏의 실물 신탁은 10월 15일 순자산가치보다 14.86% 낮게 거래됐다. 자산가치 아래에서 거래되는 신탁은 기존 보유자의 지분가치를 희석하지 않고서는 신규 수익증권을 발행해 우라늄을 매입할 수 없다.
다음 주 세 건의 보고서가 유가 100달러를 지지하는 요인이 미국 원유 수급인지 걸프 지역 위험인지 가늠하게 할 전망이다. 10월 21일 14시 30분 UTC에 나오는 EIA 석유 보고서는 수입량이 하루 600만배럴 부근에 머무는지 보여준다. 수입이 반등하고 미국 멕시코만 연안 재고가 증가하면 11월물 WTI에 붙은 미국 수급 프리미엄이 사라질 것이다. 10월 22일에는 천연가스 재고 발표가 이어진다. 현재 미국 전체 재고는 평균보다 45 Bcf 많고, 중남부 암염동굴 재고는 15.4% 부족하다. CFTC는 10월 23일 20일 기준 포지션을 공개한다. 금요일 유가 급등률 3.95%를 처음으로 반영하는 집계다. 10월 22일 미 재무부의 260억달러 규모 신규 5년물 물가연동국채 입찰은 이번 주 금이 반응하지 않았던 실질금리 수준을 결정한다. 지표는 금속보다 원유에 유리하다. 펀드가 매도하는 동안 미국 공급은 줄었고, 금속의 하락은 주식시장을 따라갔다.
결론
걸프 지역 공격과 미국 원유 재고 감소로 유가는 100달러를 넘어섰다. 에너지·필수소비재·은행주 매수자들은 이미 확인된 실적에 투자한 대가를 얻었다. AI 설비를 구축하는 기업들은 수요가 아닌 자금 조달에 대한 의문으로 매도 압력을 받았다. 브로드컴 최고경영자는 자본을 제약 요인으로 지목했고, 코어위브 최대 공급업체는 재정적 지원을 거부했으며, DELL·HPE·SMCI는 20% 넘게 하락했다. 암호화폐는 두 흐름 사이에 놓였다. 반도체보다 덜 하락했지만 바이백으로 펀드 환매를 상쇄하지는 못했다. AI 설비 구축 분야를 제외하면 시장은 버텼다. 생산자물가가 1.3% 상승한 가운데 동일가중 S&P 500은 0.37% 올랐다.
금리가 가장 직접적인 신호를 줬다. 생산자물가가 1.3% 급등했는데도 장기금리는 15bp 하락했다. 뉴욕 연은의 모형은 하락분 전체가 연준의 예상 금리 경로 하향이 아니라 기간 프리미엄 축소에서 비롯됐다고 본다. 위험 회피가 나타난 한 주 동안 투자자들은 듀레이션이 긴 채권에 더 높은 가격을 지불했다. 10월 22일 260억달러 규모 5년물 TIPS 입찰은 낮아진 실질금리에서 매수 수요를 처음 확인하는 자리가 된다. 폴리마켓이 반영하는 금리 인상 확률은 10월 13.5%, 12월 76.5%다. 시장은 연준이 금리 인상을 중단하기보다 한 차례 회의를 건너뛸 것으로 예상한다.
암호화폐와 AI 주식에는 같은 질문이 적용된다. 다음 자금을 누가 공급할 것인가다. PUMP와 HYPE의 토큰 바이백은 수수료를 재원으로 계속되고 있지만 수수료 수입은 소폭 약해졌다. 그동안 ETF 보유자들은 환매했고, 암호화폐 재무전략 기업들은 자사주 매입에 자금을 썼다. 주식시장에서는 TSMC·ASML·은행들의 분기 실적이 강했지만, 성장에 신규 차입이 필요한 종목에 매도세가 집중됐다. 10월 21일 테슬라와 10월 29일 샌디스크는 이런 질문 속에서 실적을 발표한다. 분기 실적이 좋아도 지출 확대와 차입 증가가 동반된다면 이번 주와 같은 가치 할인에 직면할 것이다.
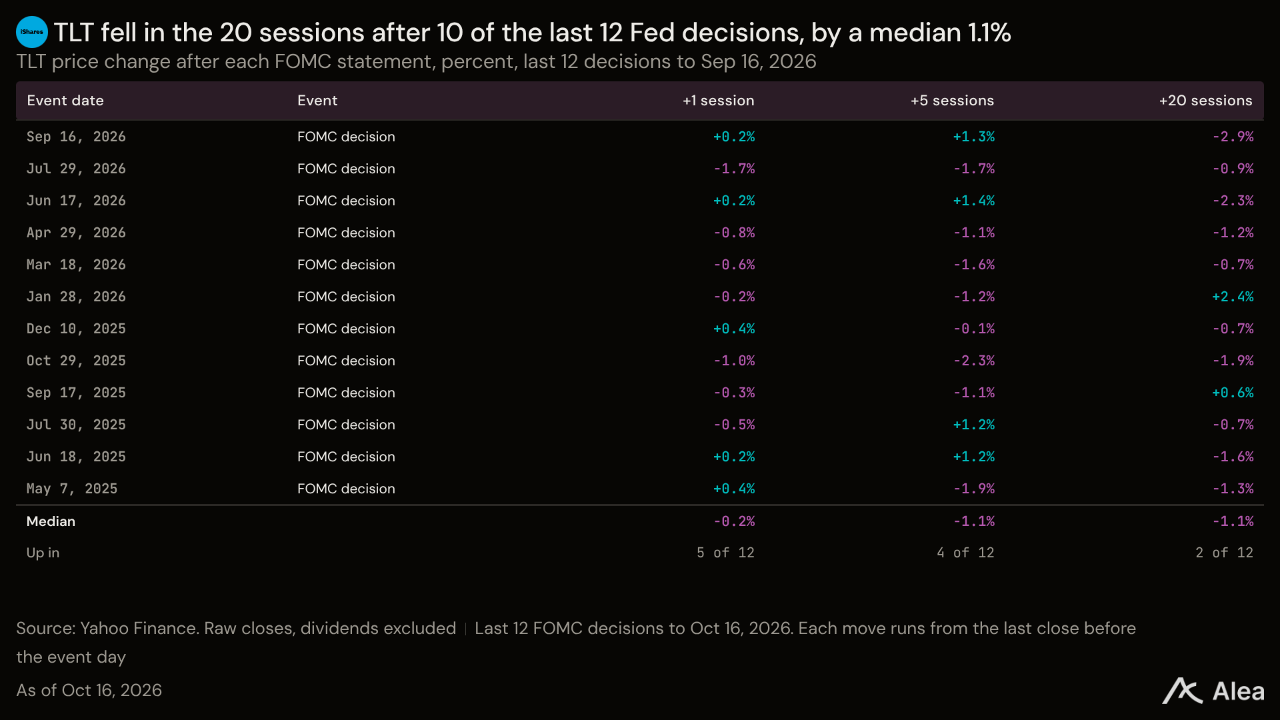
원유는 상승과 하락 양쪽에서 가장 큰 위험을 안고 있다. 미 중부사령부는 10월 14일 침몰의 원인을 이란 발사체와 연결했고, EIA는 수입과 생산 감소에 따른 원유 재고 감소를 집계했다. 10월 21일 보고서에서 미국 수입이 반등하면 WTI의 브렌트유 대비 프리미엄 일부가 사라질 것이다. 호르무즈 통항이 다시 둔화하면 실물 화물 가격은 선물보다 더 크게 오르고, 100달러인 가격 하단도 높아진다. 안전자산 매수세는 금속이 아닌 미 국채로 향했다. 이번 주 TLT는 2.85% 상승한 반면 12월물 금은 0.27% 하락했다.

Bitcoin(BTC)
₩ 105,254,052

-1,657,123.22(-1.55%)

Ethereum(ETH)
₩ 3,040,346
-82,762.38(-2.65%)

Solana(SOL)
₩ 132,347
-3,032.50(-2.24%)

Tether USDt(USDT)
₩ 1,322
-0.13(-0.01%)

USDC(USDC)
₩ 1,323

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0