-
 링크복사
-
 공유
-
 추천


알레아 Pulse: 10월 24일
알레아 리서치 (Alea research)
2026.10.27 10:20:13
2026년 10월 24일
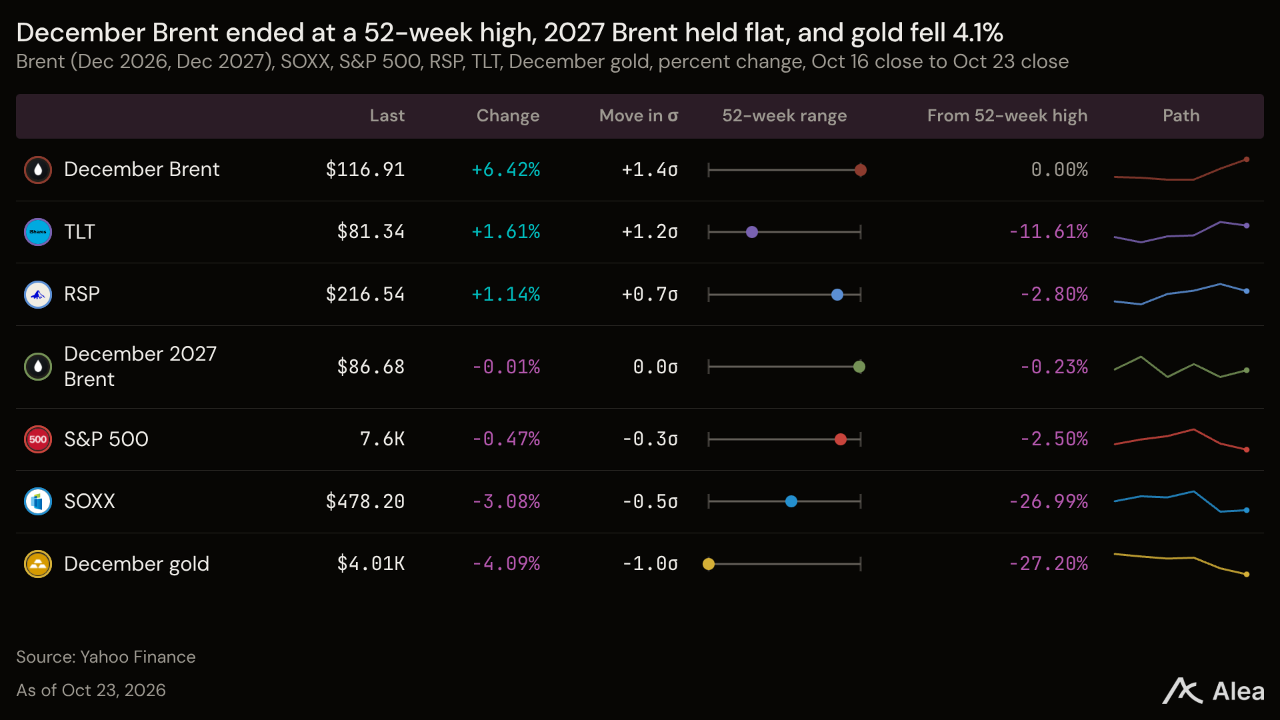
이번 주 시장은 충격을 반영해 매수했지만, 충격이 지속될 가능성에는 선을 그었다. 12월물 브렌트유는 월요일 시가 대비 8.57% 오른 116.91달러를 기록했다. 베선트 미국 재무장관이 이란 분쟁에 따른 에너지 충격이라고 표현한 흐름이 이어졌다. 반면 2027년 12월물 브렌트유는 86.68달러에 마감해 1년 만기 차이의 가격 격차가 30.23달러로 벌어졌다. 주식시장도 AI 설비 확충을 같은 방식으로 평가하며, 지출이 현금 창출 규모를 앞지른 기업을 매도했다. 메타의 3분기 자본지출이 영업현금흐름을 넘어서면서 META는 9.13% 하락했다. SOXX는 6.43% 내린 반면 S&P 500 동일가중 ETF인 RSP는 1.00% 올랐다. 채권은 헤지 수단으로 제 역할을 했다. 미국 10년물 국채금리는 9bp 하락한 5.00%를 기록했다. 금은 4.09% 내린 4,010달러로 헤지 역할을 하지 못했고, BTC는 1.48% 하락한 81,282달러를 기록했다.
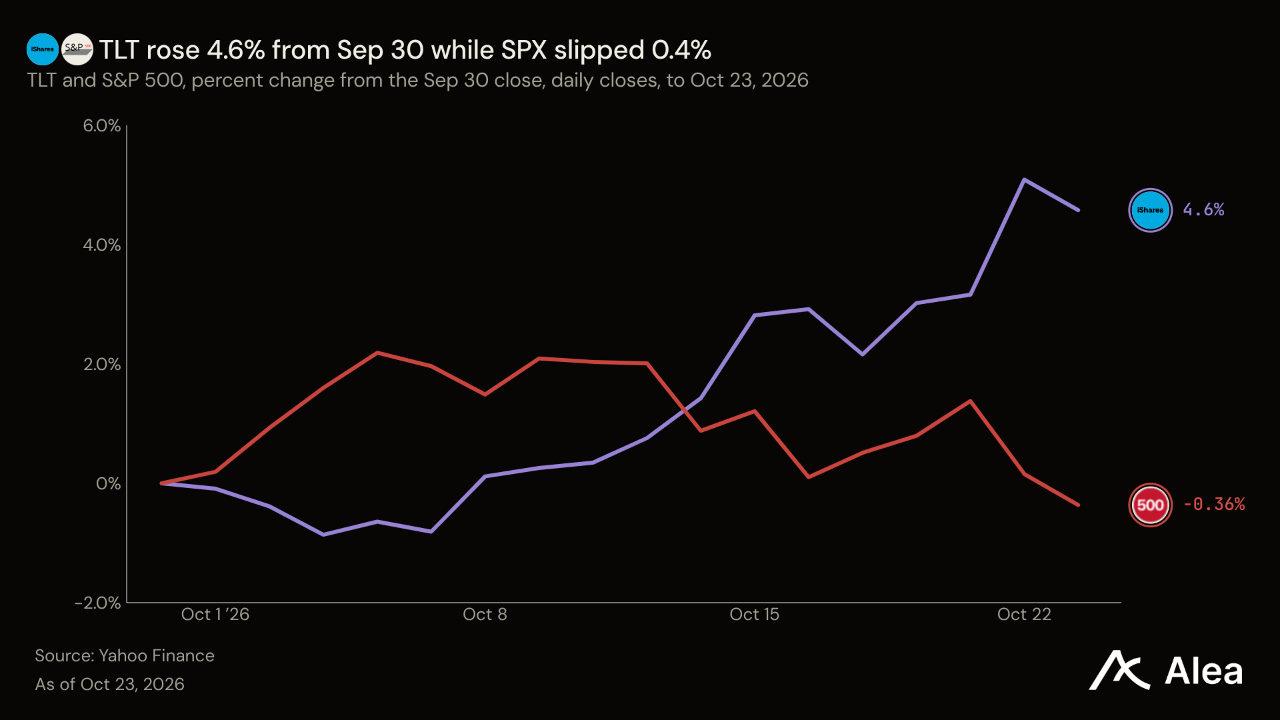
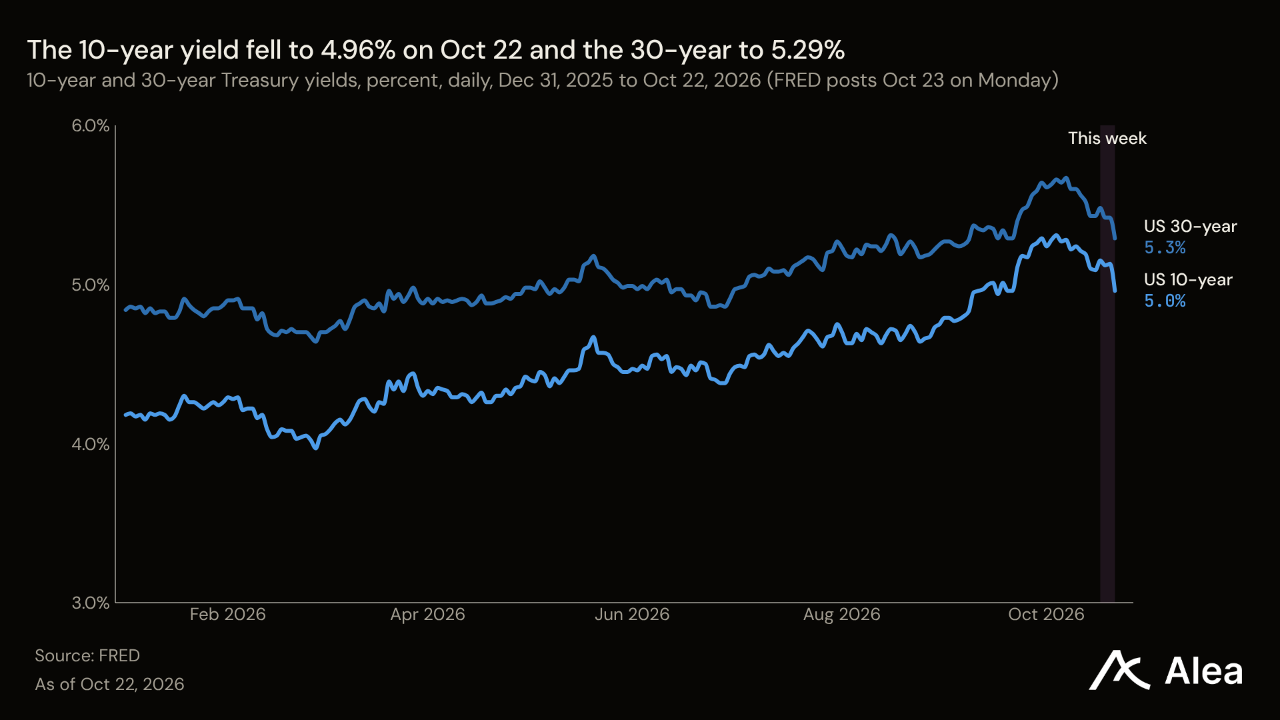
유가 충격은 향후 몇 년간의 인플레이션 전망에만 반영됐다. 미시간대의 10월 최종 설문조사에서 장기 기대인플레이션은 9월보다 0.1%포인트 높은 3.5%로 집계됐다. 5년물 손익분기 인플레이션율은 11bp 상승한 2.48%를 기록한 반면, 10년물은 2.34%로 소폭 하락했다. 이 가운데 장기채 가격은 상승했다. 10년물 금리는 10월 22일 17bp 하락해 2024년 8월 2일 이후 최대 일일 낙폭을 기록했다. 뉴욕 연방준비은행의 기간 프리미엄 모형에 따르면 당시까지의 금리 하락분 14.1bp 가운데 11.8bp는 기간 프리미엄 감소에서 나왔다. 연방준비제도(Fed·연준)의 금리 경로에 대한 전망은 유지됐다. 칼시의 12월 금리 인상 계약은 월요일 개장 전 75센트에서 72센트로 마감했고, 10월 동결 계약은 93센트로 올랐다.
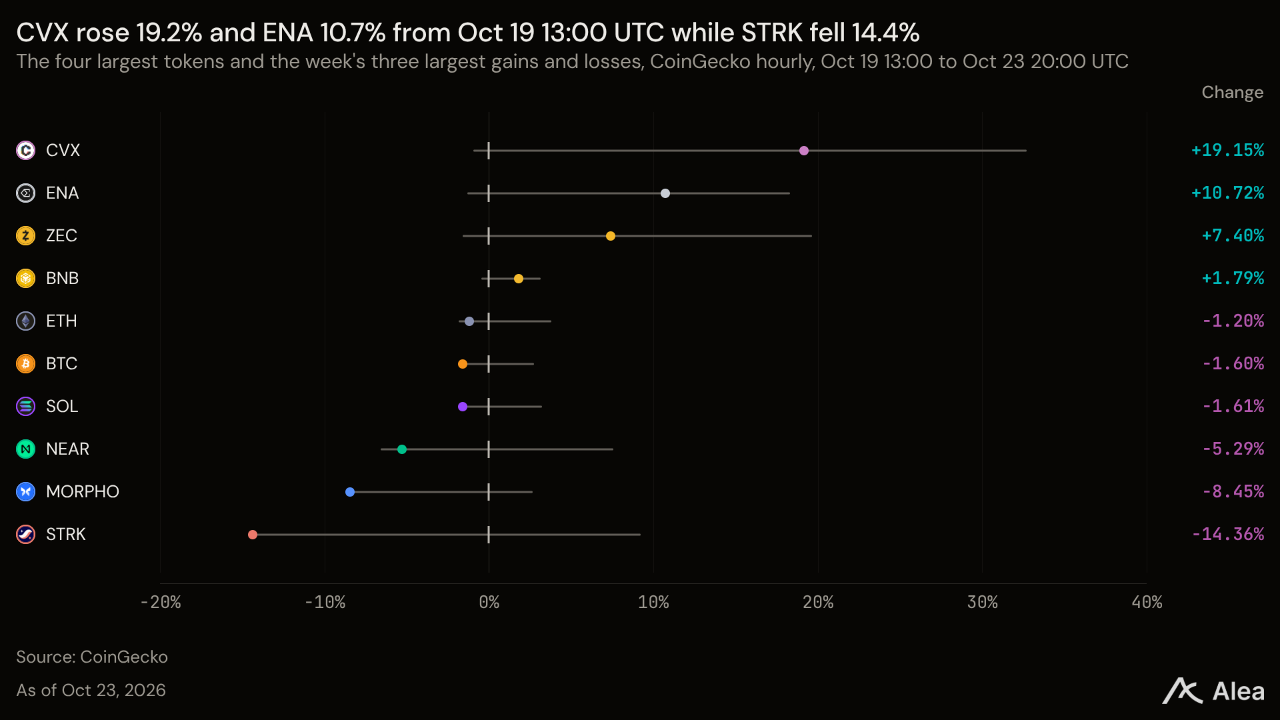
규제 체계 안의 자금이 온체인으로 더 많이 유입됐지만 암호화폐 시장은 제자리걸음을 했다. JP모건의 토큰화 머니마켓펀드가 솔라나에 진출했고, 시큐리타이즈는 솔라나에 미국 주식 12종을 상장했다. 모포와 아베는 토큰화 주식을 담보로 대출을 시작했다. 분석 대상 토큰 15개 중 11개가 하락했고, 수익률 중앙값은 -1.58%였다. MORPHO는 8.07% 하락했다. 새 사업에서 발생하는 수익은 발행사와 대출 공급자, 큐레이터에게 먼저 돌아간다. 모포는 차입자가 내는 이자를 전혀 가져가지 않으며, 아베는 6월 24일 이후 AAVE를 재매입하지 않았다. 현금 수익이 돌아가는 토큰도 수수료 수입이 둔화했다. 유니스왑의 프로토콜 수익은 30일간 48.9% 감소했다. 이번 주 상승세를 이끈 것은 공급 규칙이었다. CVX는 공급량이 상한인 1억 개에 도달한 가운데 19.0% 올랐고, ZEC는 NU7의 메인넷 활성화 블록 높이가 확정된 뒤 7.11% 상승했다.
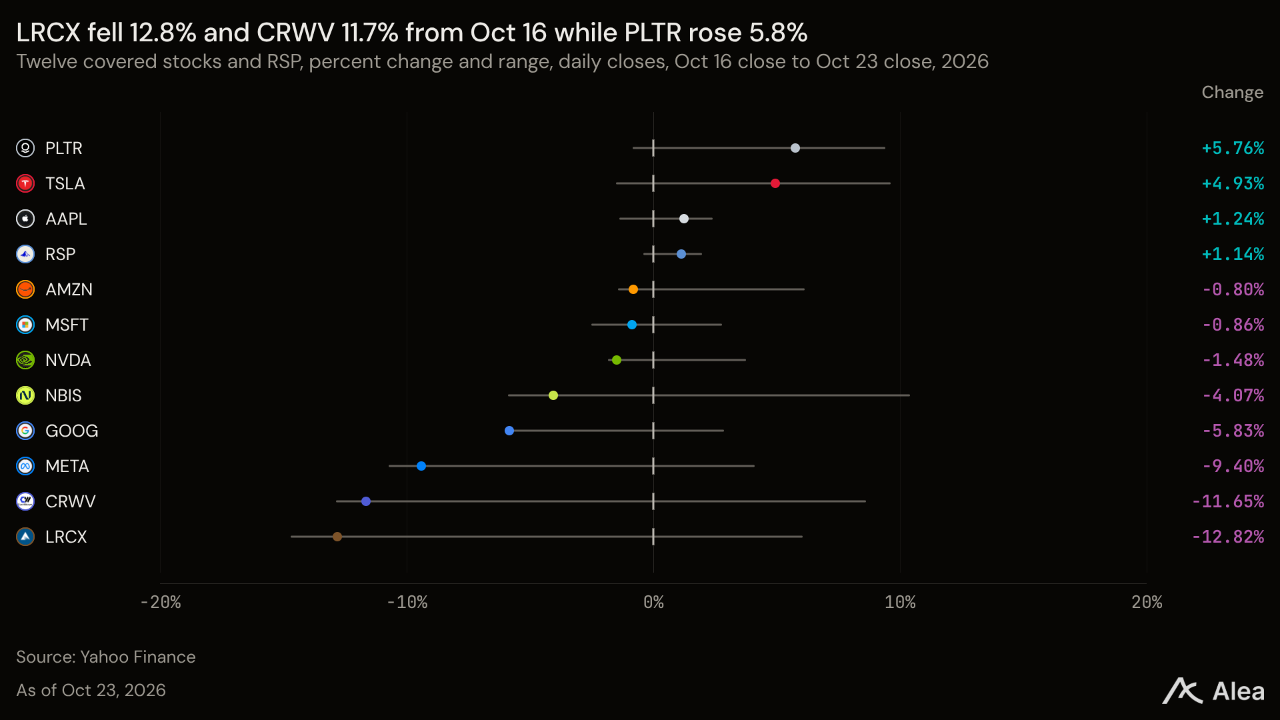
AI 지출이 주가 하락 대상을 가렸고, 각 기업의 자금 조달 방식이 낙폭을 결정했다. 메타의 3분기 자본지출은 영업현금흐름을 넘어섰다. 10월 21일자 정보공시서에는 새로운 클래스 C 주식을 통한 증자 계획이 담겼으며, META는 9.13% 하락했다. 공급업체와 임대업체의 낙폭은 더 컸다. 램리서치의 12월 분기 매출 전망 하단이 정체 수준을 나타내면서 LRCX는 이번 주 16.38% 하락했고, CRWV는 17.61% 급락하며 52주 최저치를 기록했다. 마이크로소프트의 6월 분기 지출이 영업현금흐름 범위 안에 머문 가운데 MSFT는 0.79% 하락했다. 업종별 펀드 11개 중 8개가 올랐고, 소프트웨어는 4.82% 상승했다.
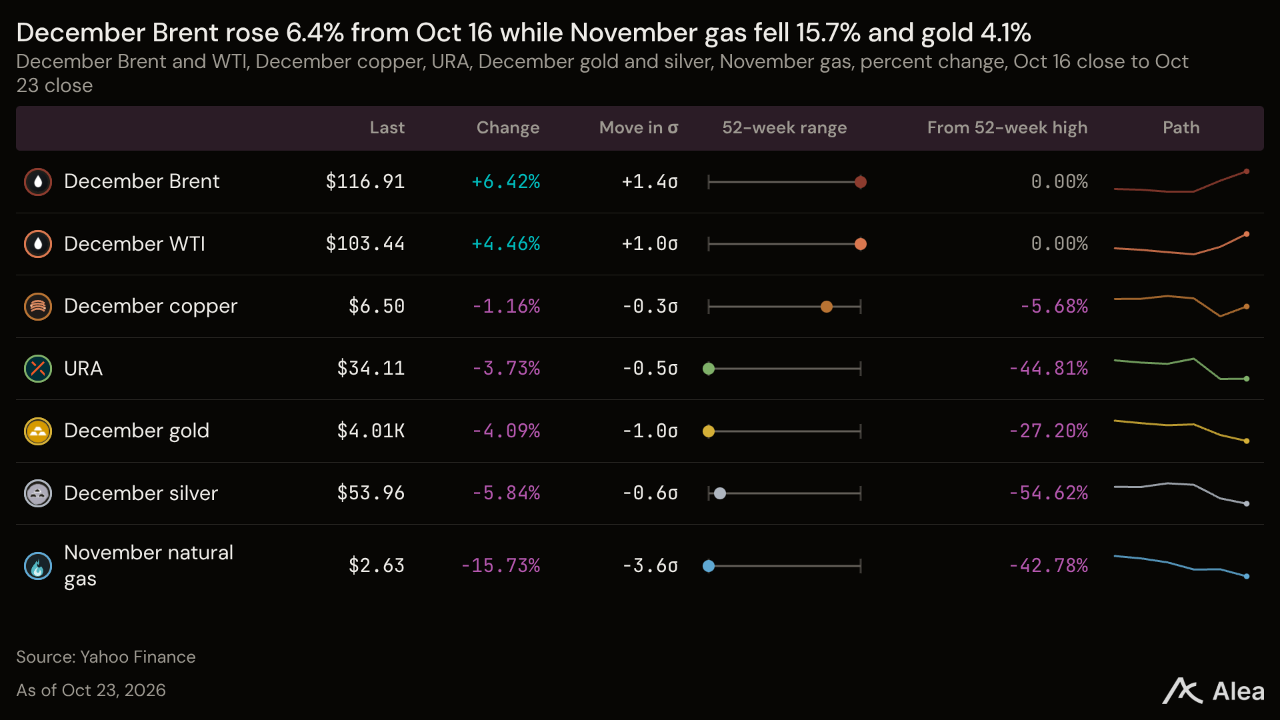
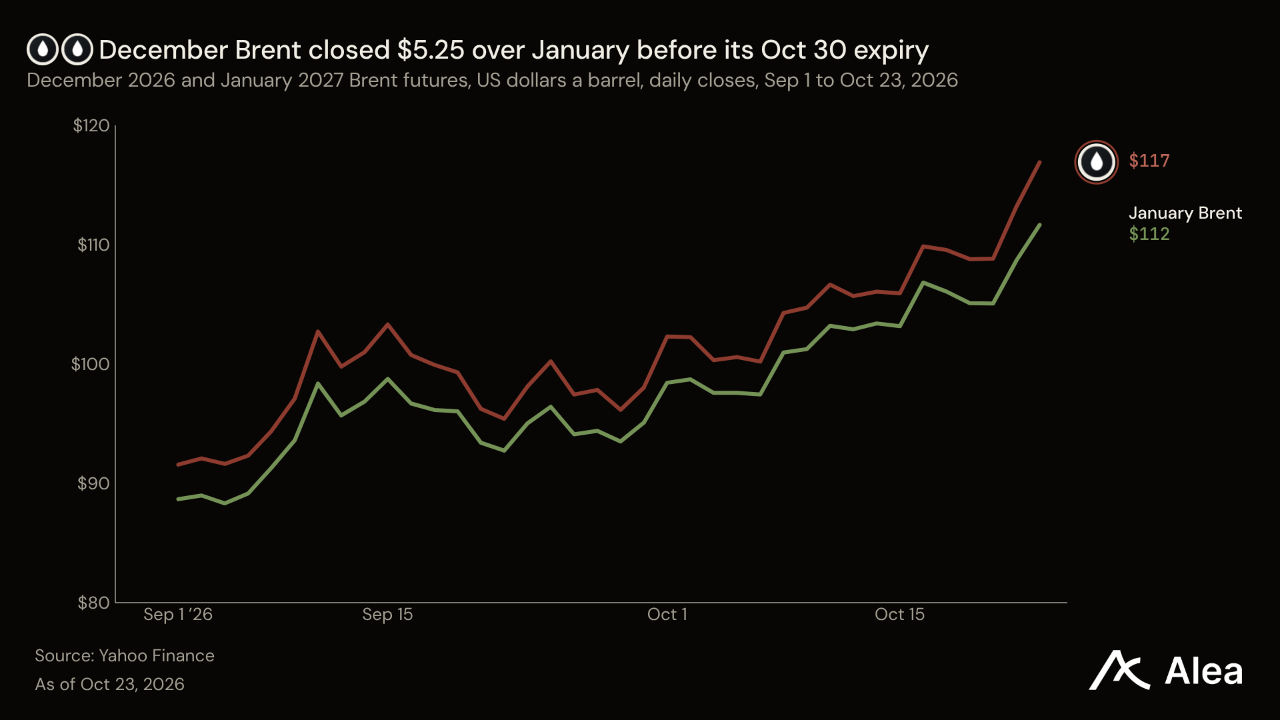
원유는 단기 인도물 중심으로 올랐고, 금·은·구리·천연가스와 우라늄 관련주는 모두 하락했다. 10월 30일 만기를 앞둔 12월물 브렌트유는 1월물보다 5.25달러 높았다. 쿠싱의 재고가 5주 연속 늘면서 12월물 WTI 대비 프리미엄은 13.47달러로 확대됐다. 10년물 실질금리가 8bp 내린 2.66%를 기록했는데도 금은 4.09% 하락해 1년 만의 최저 종가를 기록했다. 은은 6.37% 하락했다. 천연가스는 펀드의 순매도 포지션이 2024년 2월 이후 최대 규모로 늘면서 15.62% 급락해 52주 최저치를 기록했다. 하락 전부터 펀드 자금은 줄고 있었다. 자산운용사의 은 순매수 포지션은 10월 20일로 끝난 주간에 37.6% 감소했다.
핵심 요점
- AI 투자 기업의 주가는 이제 설비 확충 자금을 어떻게 조달하느냐에 따라 움직인다. 메타는 자본지출이 영업현금흐름을 넘어섰고 증자를 계획하면서 META가 9.13% 하락했다. 지출이 현금 창출 범위 안에 머문 MSFT는 0.79% 하락했다.
- 원유시장은 이란발 공급 충격을 2027년까지 이어질 요인이 아닌 올겨울의 요인으로 반영했다. 12월물 브렌트유는 2027년 12월물보다 30.23달러 높은 116.91달러에 마감했으며, 10월 30일 만기를 맞는다.
- 이번 주에는 장기채 보유가 헤지 역할을 했으며, 연준의 금리 경로 전망은 유지됐다. 10년물 금리는 9bp 하락한 5.00%를 기록했고, 하락분 대부분은 기간 프리미엄 감소에서 나왔다. 10월 28일 성명 발표를 앞두고 칼시의 12월 금리 인상 계약은 72센트를 유지했다.
- 금은 헤지 역할을 하지 못했다. 10년물 금리가 9bp 하락하는 동안 금은 4.09% 내렸다. 10월 30일 CFTC 보고서는 이번 하락을 처음 반영한다.
- 토큰화 자산은 늘었지만 토큰 보유자에게 수익이 돌아가지는 않았다. JP모건의 펀드와 시큐리타이즈의 주식이 솔라나에 진출했고, 모포와 아베는 주식을 담보로 받기 시작했다. 반면 분석 대상 토큰의 수익률 중앙값은 -1.58%였다.
거시경제: 잦아들 것으로 평가된 충격
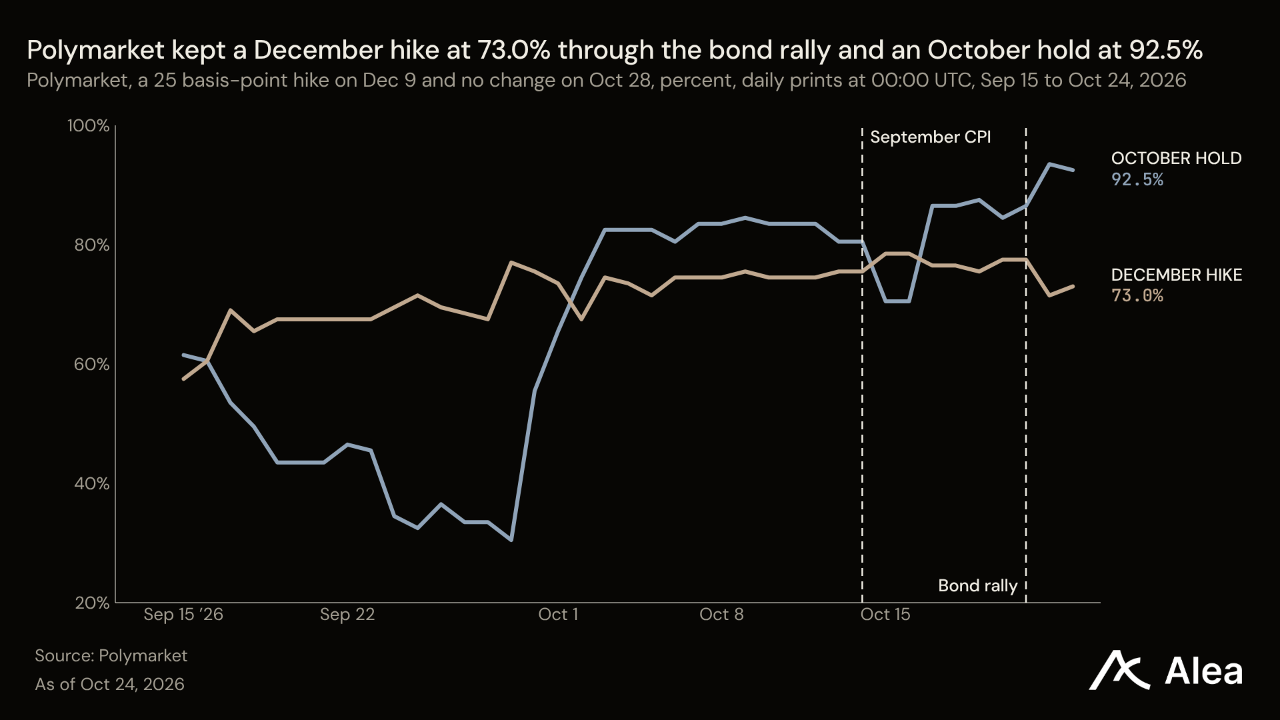
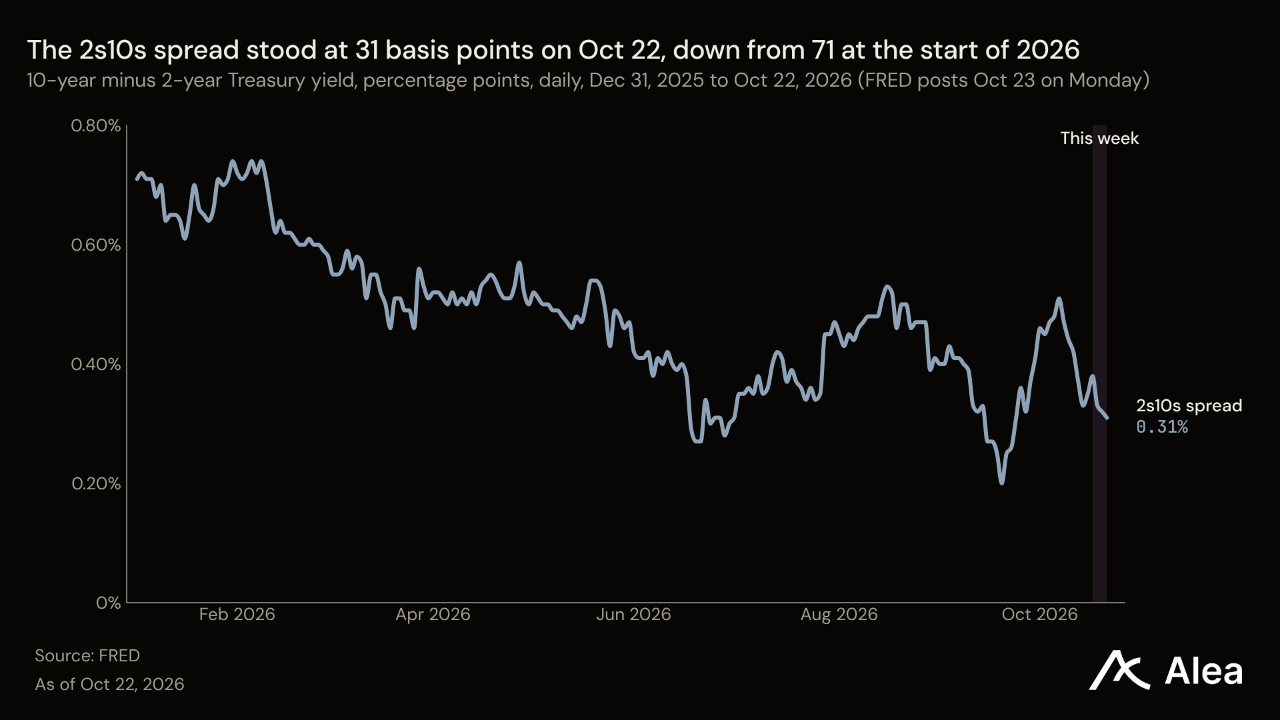
채권 가격이 상승했지만 12월 금리 인상 전망은 유지됐다. 12월 9일 회의에서 25bp 인상을 예상하는 칼시 계약은 월요일 개장 전 75센트에서 금요일 종가 72센트로 거래됐다. 10월 22일 2년물 액면수익률은 16bp 내린 4.65%를 기록했다. 폴리마켓의 같은 계약은 77.5%에서 73%로 낮아졌고, 칼시의 10월 동결 계약은 87센트에서 93센트로 올랐다. 단기국채도 같은 경로를 반영했다. 1개월물 금리는 4.11%, 만기가 12월 회의 이후인 6개월물은 4.30%였다. 뉴욕 연은이 발표하는 실효 연방기금금리는 10월 22일까지 3.88%를 유지했다. 채권 강세는 만기가 긴 구간에 집중됐다. 10월 16일 이후 3개월물 금리는 4bp, 2년물은 5bp 하락한 데 비해 10년물은 9bp 내렸다.
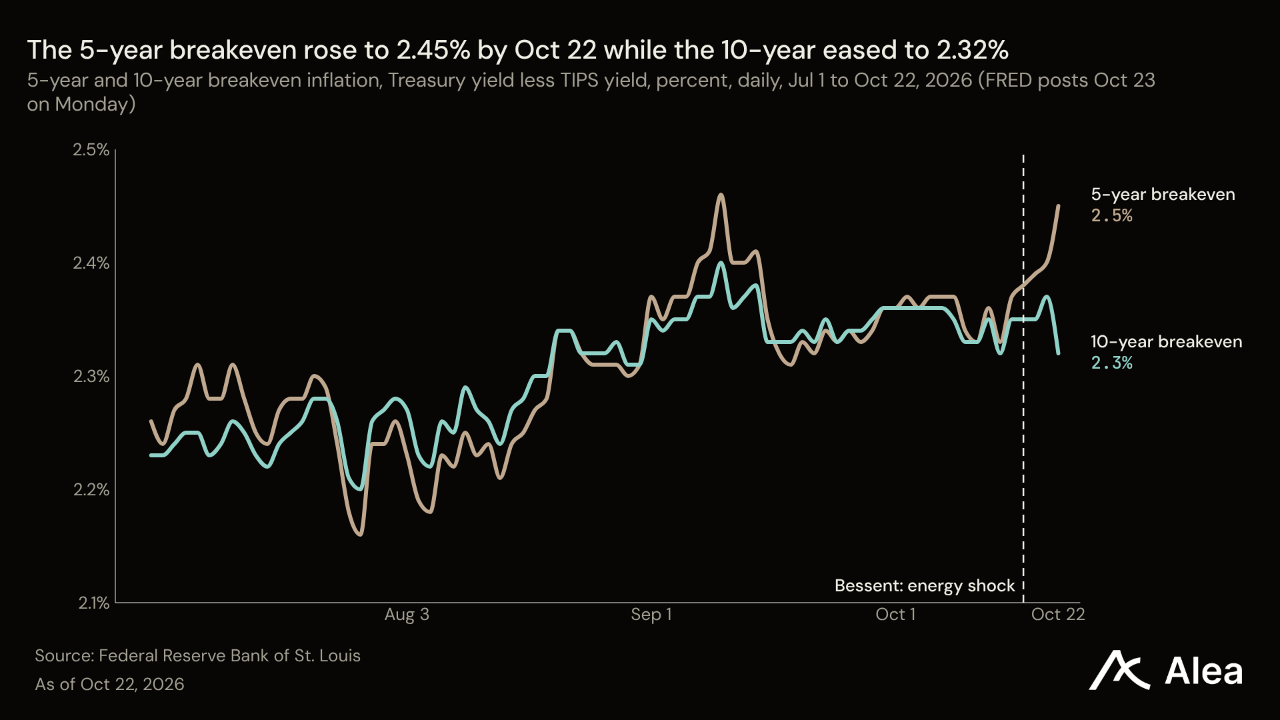
원유와 인플레이션 전망 모두 가까운 시기의 가격은 움직였지만 먼 미래의 가격은 거의 변하지 않았다. 12월물 브렌트유는 8.57% 오른 117달러로, 1년 중 세 번째로 큰 주간 변동 폭을 기록했다. 반면 2027년 12월물은 0.42% 상승한 86.68달러에 머물렀다. 2027년 12월 인도 가격은 이제 올해 12월보다 배럴당 30.23달러 낮다. 일주일 전 격차는 23.17달러였다. 베선트 재무장관은 10월 18일 이를 “에너지 충격”이라고 표현하며, 이란 분쟁이 끝나면 가격이 “내려갈 것”이라고 말했다. 미시간대의 10월 최종 설문조사에서 가계의 향후 1년 기대인플레이션은 4.7%, 장기 기대인플레이션은 3.5%로 집계됐다. 둘 다 9월보다 0.1%포인트 높지만 예비치와는 같았다. 채권 매수자들은 추가적인 인플레이션 보상을 향후 5년에 반영했다. 5년물 손익분기 인플레이션율은 한 주 동안 11bp 오른 2.48%를 기록한 반면, 10년물은 2.34%로 소폭 하락했다.
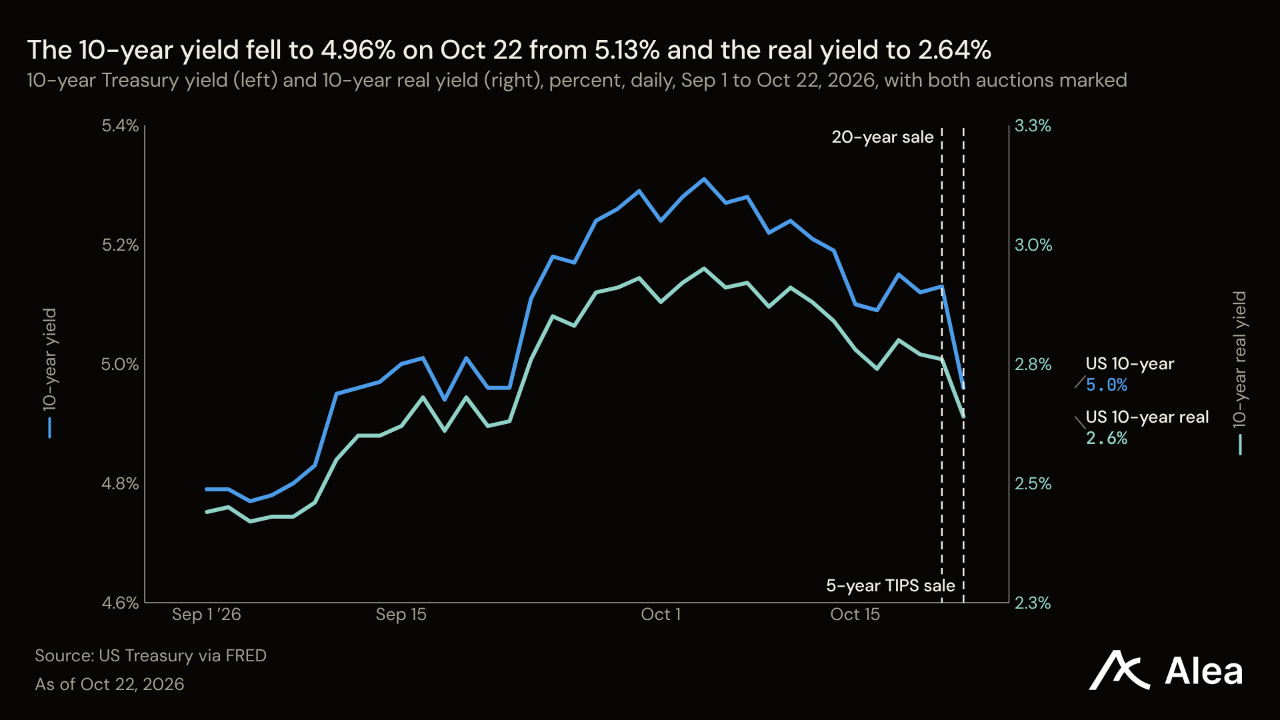
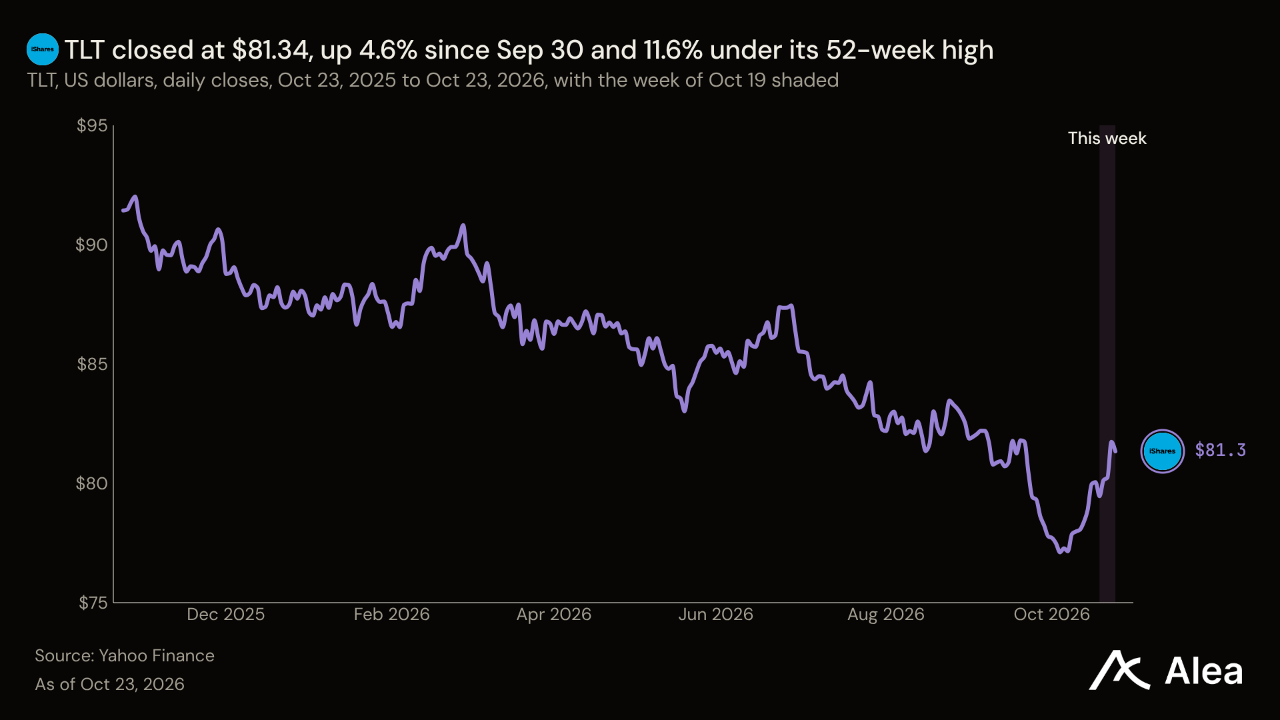
투자자들은 장기 미국 국채 보유에 대한 보상이 줄어드는 것을 받아들였고, 연준의 예상 금리 경로는 거의 변하지 않았다. 10년물 액면수익률은 10월 22일 17bp 하락한 4.96%로, 2024년 8월 2일 이후 최대 일일 낙폭을 기록했다. 금요일에는 10월 16일보다 9bp 낮은 5.00%에 마감했고, TLT는 1.8% 상승했다. 뉴욕 연은의 기간 프리미엄 모형은 10월 16일부터 22일까지 모형상 10년물 금리 하락분 14.1bp를 기간 프리미엄 11.8bp와 예상 단기금리 2.3bp로 나눈다. 10월 21일 20년물 국채 재발행 입찰은 5.469%에 낙찰됐고, 하루 뒤 액면수익률이 5.32%로 하락하면서 매수자들이 이익을 얻었다. 10월 22일 신규 5년물 물가연동국채(TIPS)는 실질금리 2.367%에 발행됐다. 해당 입찰에서 2023년 10월 이후 가장 높은 금리였다. 응찰률은 2.41배로 최근 1년간 5년물 TIPS 입찰 중 가장 낮았지만, 딜러 인수 비중은 5.5%에 그쳤다.
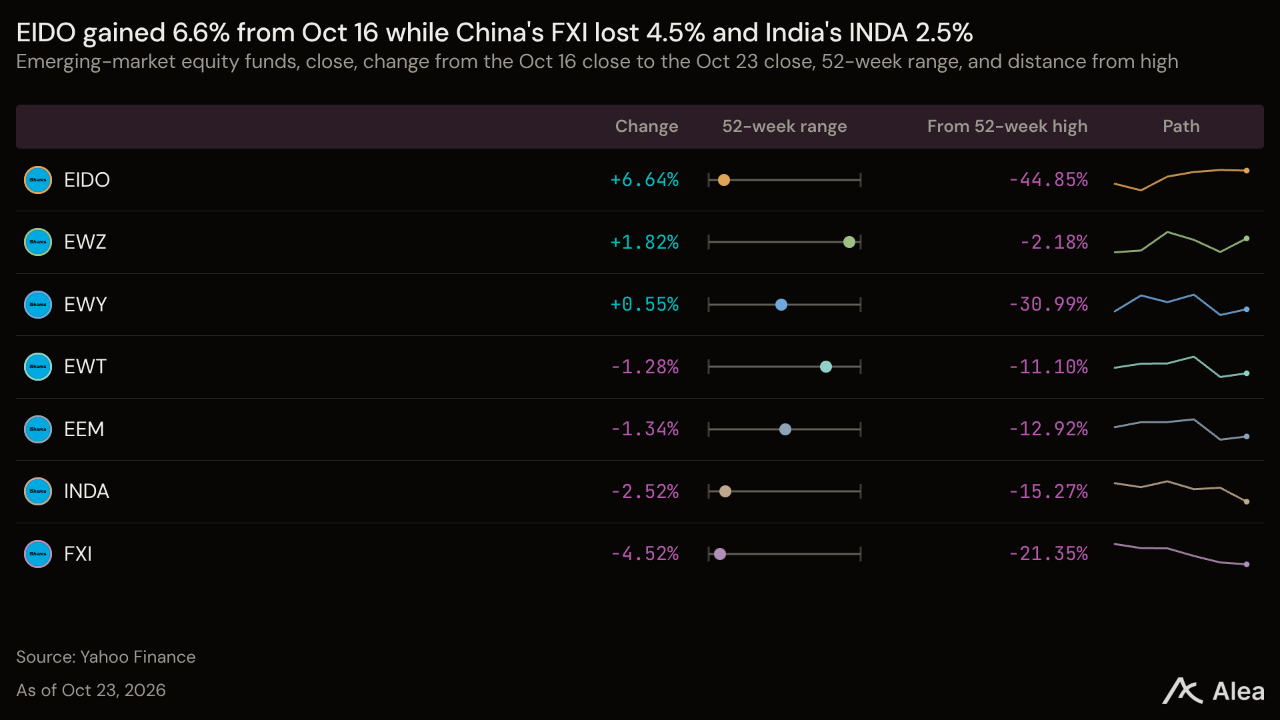
지수 제공업체들은 인도네시아 주식에 부정적인 방향으로 돌아선 반면, 중앙은행은 외국 자금을 루피아화 채권에 붙잡아 두기 위해 비용을 지불하고 있다. 인도네시아 중앙은행은 10월 21일 정책금리를 5.75%로 동결하고, 은행의 익일물 루피아화 예금에 지급하는 수신금리는 4.75%에서 5.00%로 올렸다. 중앙은행 집계는 외국 자금의 이동 경로를 보여준다. 10월에도 주식에서는 자금이 계속 빠져나갔지만, 국채와 중앙은행의 SRBI 증권에는 자금이 유입됐다. 그 결과 10월 1일부터 19일까지 포트폴리오 투자자금은 6억6,000만달러 순유입을 기록했다. 외국인 보유자를 대상으로 한 인센티브 프로그램은 6월 이후 99억달러를 유치했다. MSCI와 FTSE 러셀 모두 12월 전에는 인도네시아 비중을 높이지 않을 예정이다. MSCI가 10월 15일 공개한 의견수렴안은 신흥시장 지수에서 인도네시아를 제외하는 내용을 담았다. FTSE 러셀은 유동주식 비율 상향과 신규 편입을 적어도 12월 정기 검토 때까지 연기했다.
사흘 동안 예정된 세 차례 발표가 장기채 강세와 12월 금리 인상 전망의 공존 여부를 가를 예정이다. 연준 성명은 10월 28일 18:00 UTC에 발표되며, 새로운 경제전망은 포함되지 않는다. 새 전망은 12월 8~9일 회의에서 나온다. 칼시 계약이 72센트를 가리키는 가운데 12월에 관한 성명 문구가 중요하다. 미국 경제분석국(BEA)은 10월 29일 12:30 UTC에 3분기 GDP와 9월 개인소득·소비지출을 발표한다. 여기에 포함된 개인소비지출(PCE) 물가지수는 9월 소비자물가의 0.6% 상승을 연준이 선호하는 지표로 확인하는 수단이다. 10월 30일 12:30 UTC에는 해당 분기의 임금 흐름을 보여주는 고용비용지수가 이어진다. 금리를 동결하면서 12월 인상 가능성을 열어두면 6개월물 국채금리는 4.30% 부근에 머물게 된다.
암호화폐: 온체인 자산은 늘고 보유자 몫은 줄다
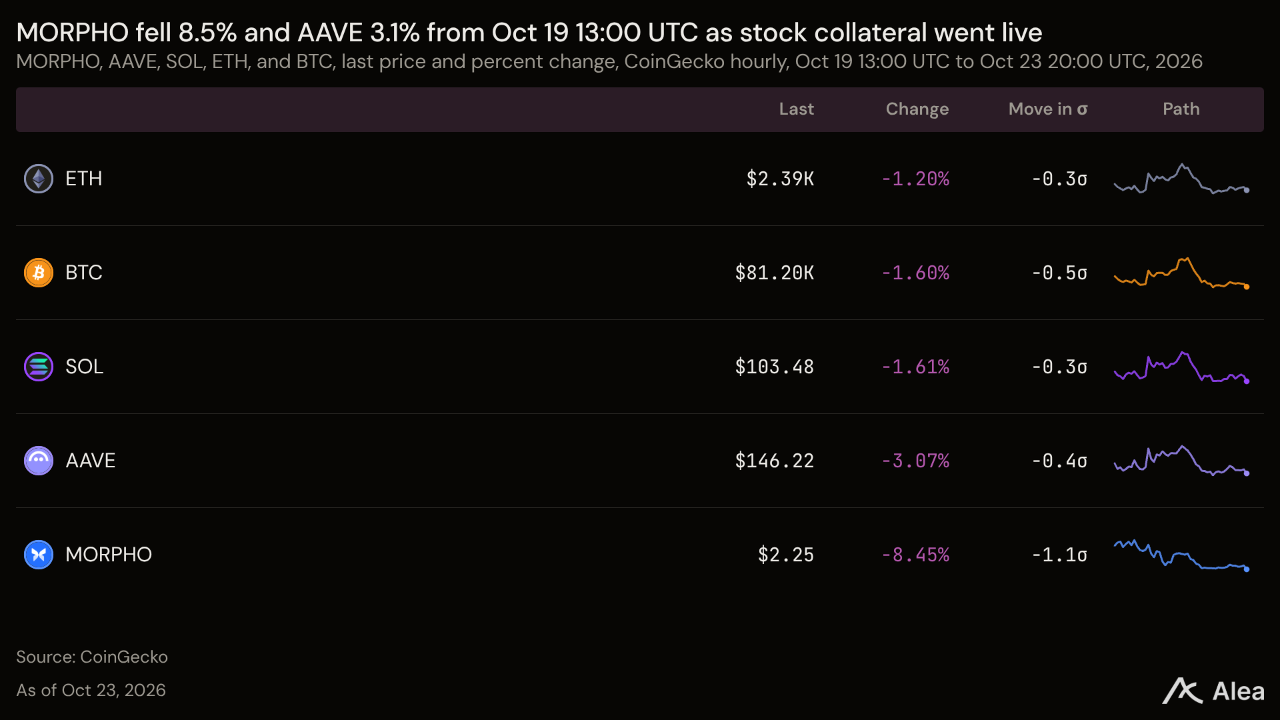
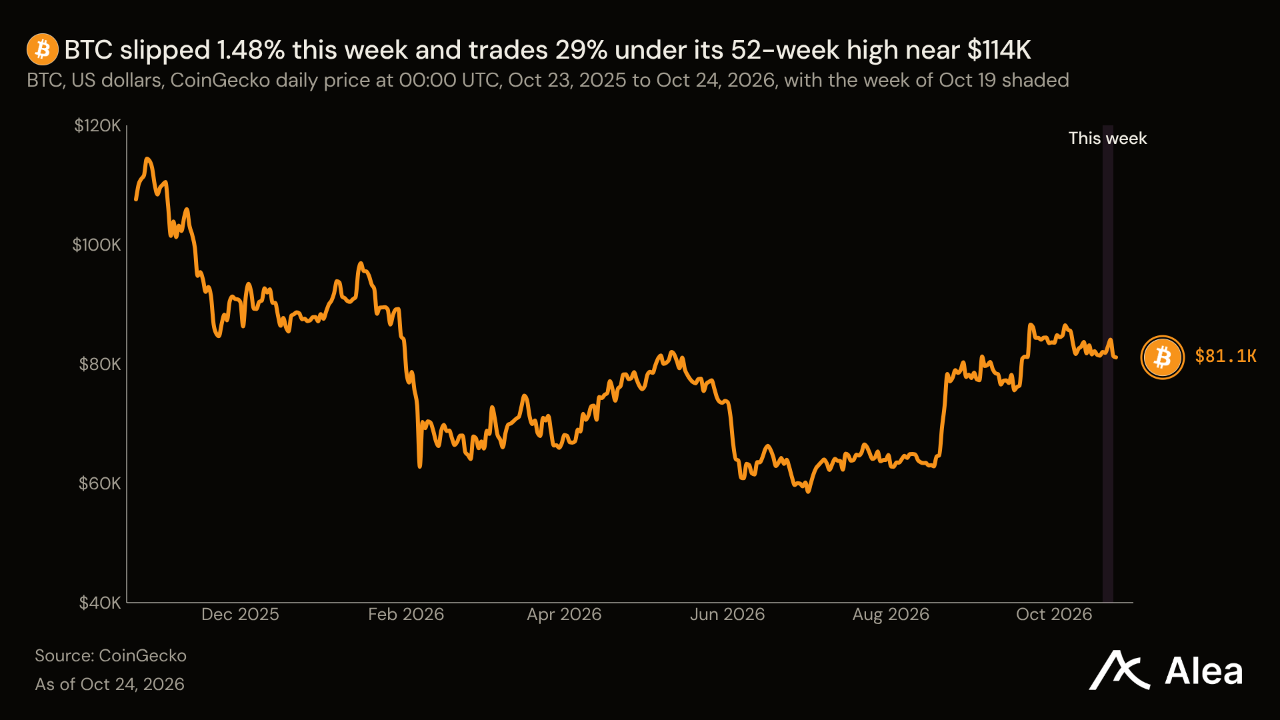
이번 주 규제 체계 안의 자금이 온체인으로 유입됐지만 토큰 가격은 거의 움직이지 않았다. 솔라나의 게시물에 따르면 JP모건자산운용은 10월 22일 토큰화 머니마켓펀드를 솔라나에 도입했다. 하루 뒤 시큐리타이즈는 각각 주식 1주로 1대1 뒷받침되는 미국 주식 12종을 이 체인에 상장했다. 모포는 10월 22일 Robinhood Stock Tokens를 담보로 받기 시작했고, 아베는 10월 23일 베이스에서 Coinbase Tokenized Stocks를 담보로 USDC 대출을 시작했다. BTC는 1.48% 내린 81,282달러, ETH는 1.12% 내린 2,395달러를 기록해 둘 다 NDX의 1.97%보다 낙폭이 작았다. 분석 대상 토큰 15개 중 11개가 하락했고, 수익률 중앙값은 -1.58%였다. 새 사업과 가장 밀접한 토큰 3개도 하락했다. MORPHO는 8.07%, AAVE는 2.93%, SOL은 1.58% 내렸다.
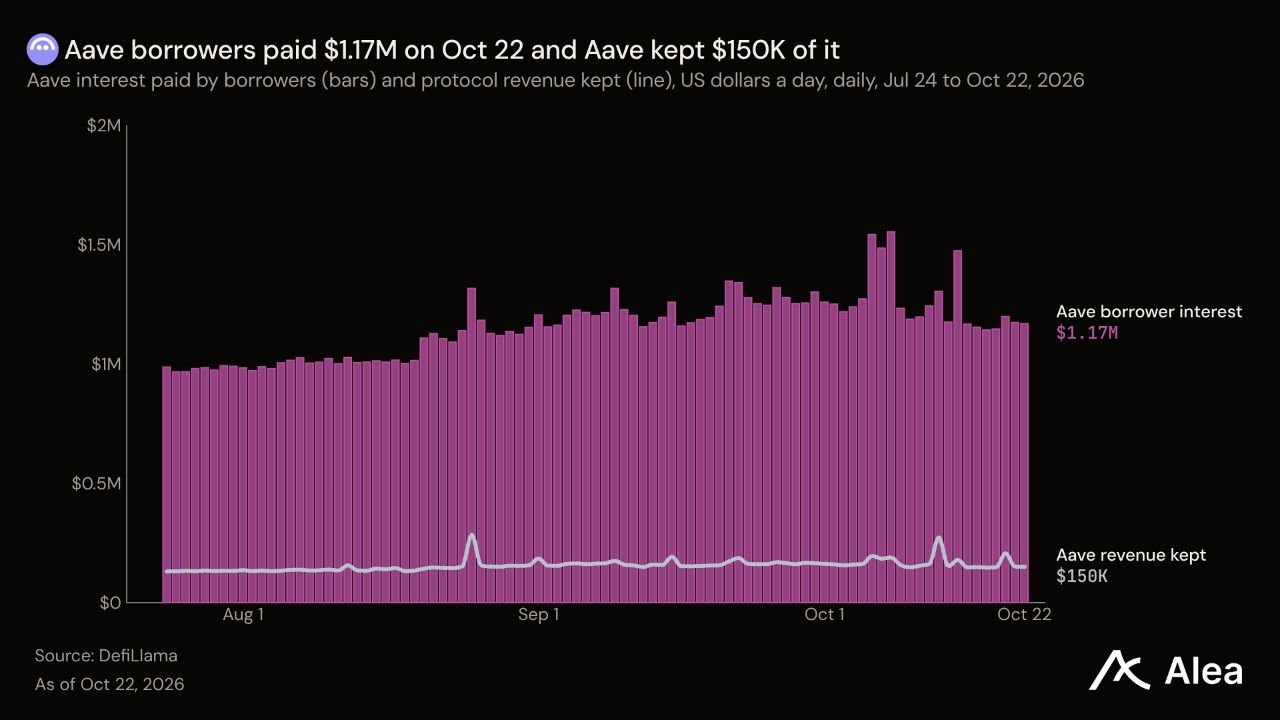
토큰화 펀드와 주식 담보대출의 수익은 토큰 보유자보다 발행사와 대출 공급자에게 먼저 돌아간다. SOL 보유자에게 이 활동이 미치는 효과는 거래 수수료를 통해서만 나타난다. 10월 22일까지 30일간 솔라나 이용자가 낸 수수료는 2,686만달러로, 직전 30일보다 12.0% 늘었다. 이 가운데 332만달러가 소각됐다. 모포는 프로토콜 수수료를 부과하지 않는다. 같은 30일 동안 차입자가 낸 이자 2,253만달러 전액이 대출 공급자와 볼트 큐레이터에게 돌아갔다. 아베는 차입 이자 3,798만달러 가운데 501만달러를 확보했지만, 재매입 시계열에는 6월 24일 이후 매입 기록이 없다. 주식 담보를 취급하는 Aave V4의 10월 22일 대출 잔액은 4억2,910만달러로 집계됐다. V3의 118억9,000만달러 대비 3.6%다.
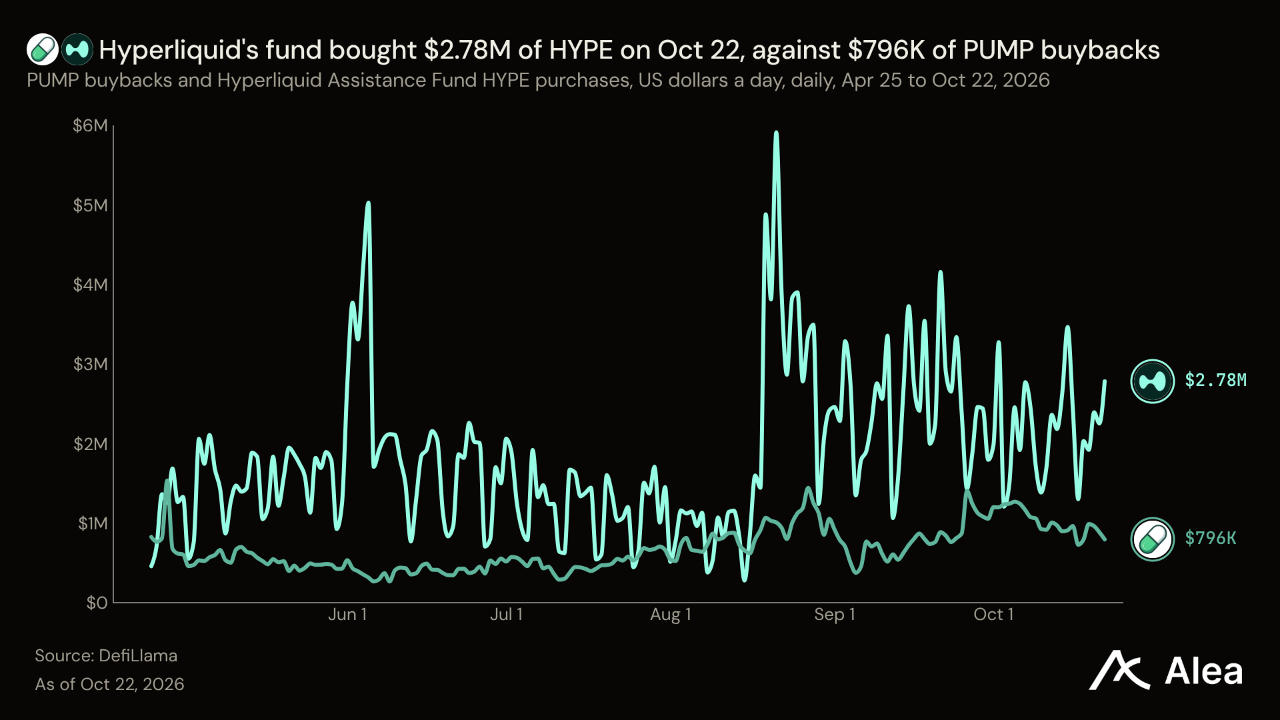
프로토콜 현금 수익이 귀속되는 토큰도 수수료 수입 기반이 약해졌다. 트레이더들이 30일간 하이퍼리퀴드에 낸 수수료는 8,324만달러로 직전 30일보다 14.1% 줄었다. Assistance Fund의 HYPE 매입액은 15.7% 감소한 6,648만달러였다. HYPE는 2.95% 하락했다. UNI 소각에 쓰이는 유니스왑의 프로토콜 수익은 거래금액 대비 수수료율이 0.235%에서 0.147%로 낮아지면서 30일간 48.9% 감소한 818만달러를 기록했다. UNI는 3.92% 하락했다. 반면 펌프의 30일 수익은 26.8% 증가한 6,467만달러였으며, 이 중 절반은 PUMP 매입에 쓰인다. PUMP의 하락률은 1.53%에 그쳤다.
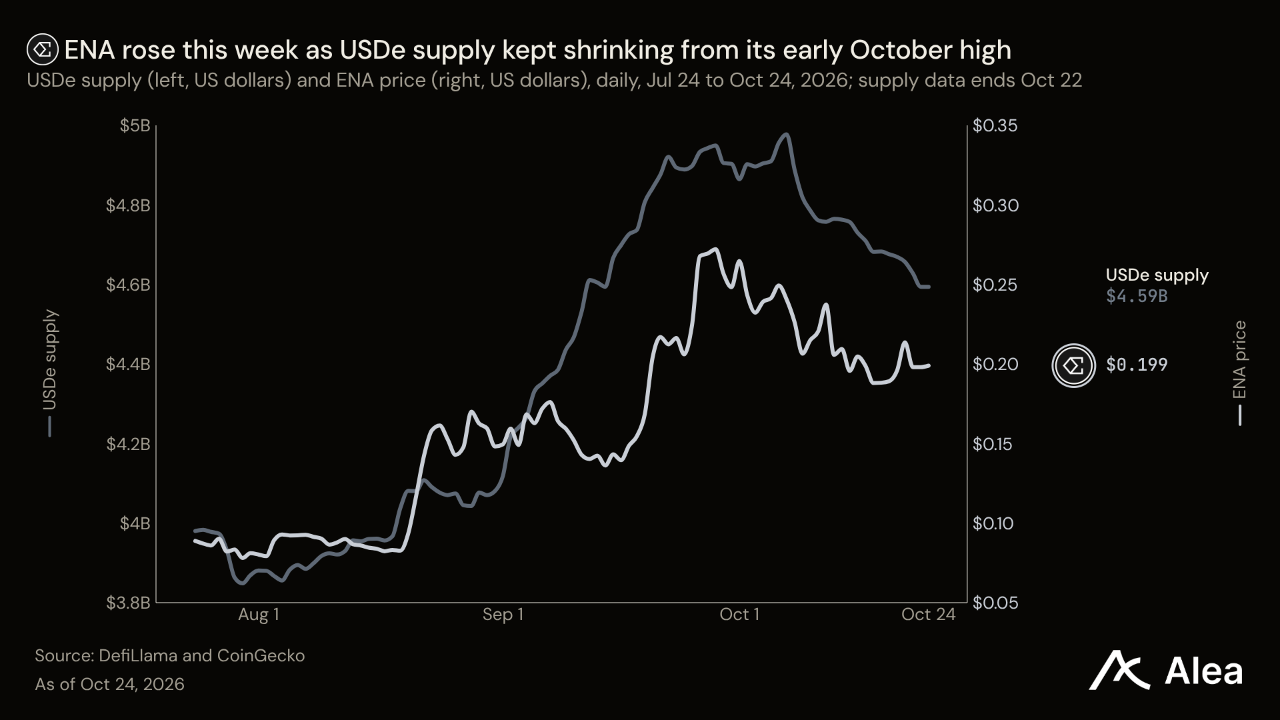
이번 주 상승세는 공급 규칙에서 나왔다. CVX는 총공급량이 상한인 1억 개에 도달해 신규 발행이 끝난 가운데 이번 주 19.0% 올라 15개 토큰 중 가장 높은 상승률을 기록했다. ZEC는 ZIP 편집자들이 NU7의 메인넷 활성화 블록 높이를 11월 6일 이른 시간에 도달하도록 확정하고, 지캐시 재단이 이를 활성화하는 노드 버전을 배포한 뒤 7.11% 상승했다. ENA는 이번 주 11.19% 올랐지만 USDe 공급량은 46억3,000만달러로 줄었다. ENA 재매입을 가동하는 기준인 75억달러에 도달하려면 62% 늘어나야 한다. 스타크넷의 양자내성 관련 투표는 10월 22일 찬성률 93.5%로 종료됐지만, 변경 일정은 정해지지 않았다. 토큰은 14.27% 하락해 15개 중 가장 부진했다.
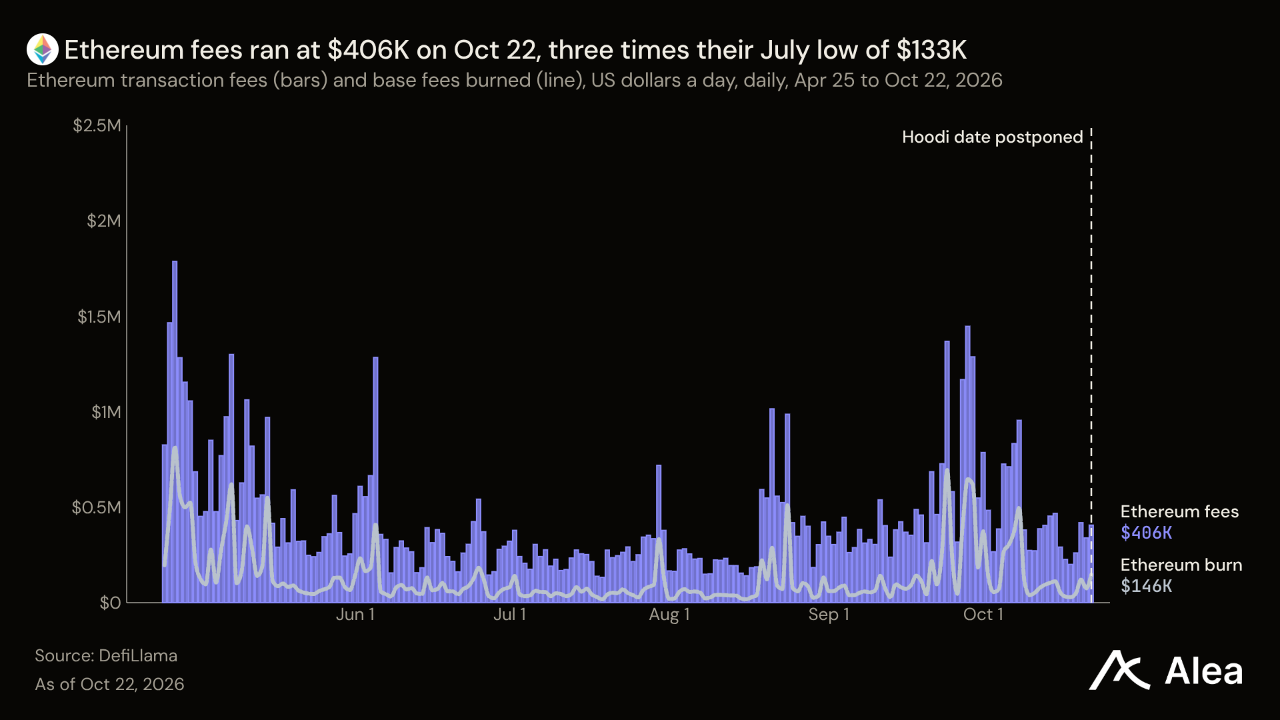
기업 매수자들은 BTC보다 자사 증권에 더 많은 돈을 썼다. 스트래티지는 10월 18일까지 한 주 동안 2,210만달러에 267 BTC를 매입했고, 그 8.7배인 1억9,310만달러를 STRC 우선주 재매입에 썼다. 이후 재매입 프로그램 규모를 30억달러로 늘렸다. MSCI는 10월 15일 비사업회사를 11월 30일 장 마감 기준으로 글로벌 지수에서 제외하기로 결정했다. 스트래티지의 해당 여부는 11월 11일 발표되는 명단에서 결정된다. 이더리움 재단은 10월 22일 후디 테스트넷에서 10월 26일로 예정됐던 글램스터담 활성화를 연기했으며, 새 일정은 정하지 않았다. 그래도 ETH 수수료는 30일간 1,737만달러로 늘어 직전 30일보다 45.1% 증가했다.
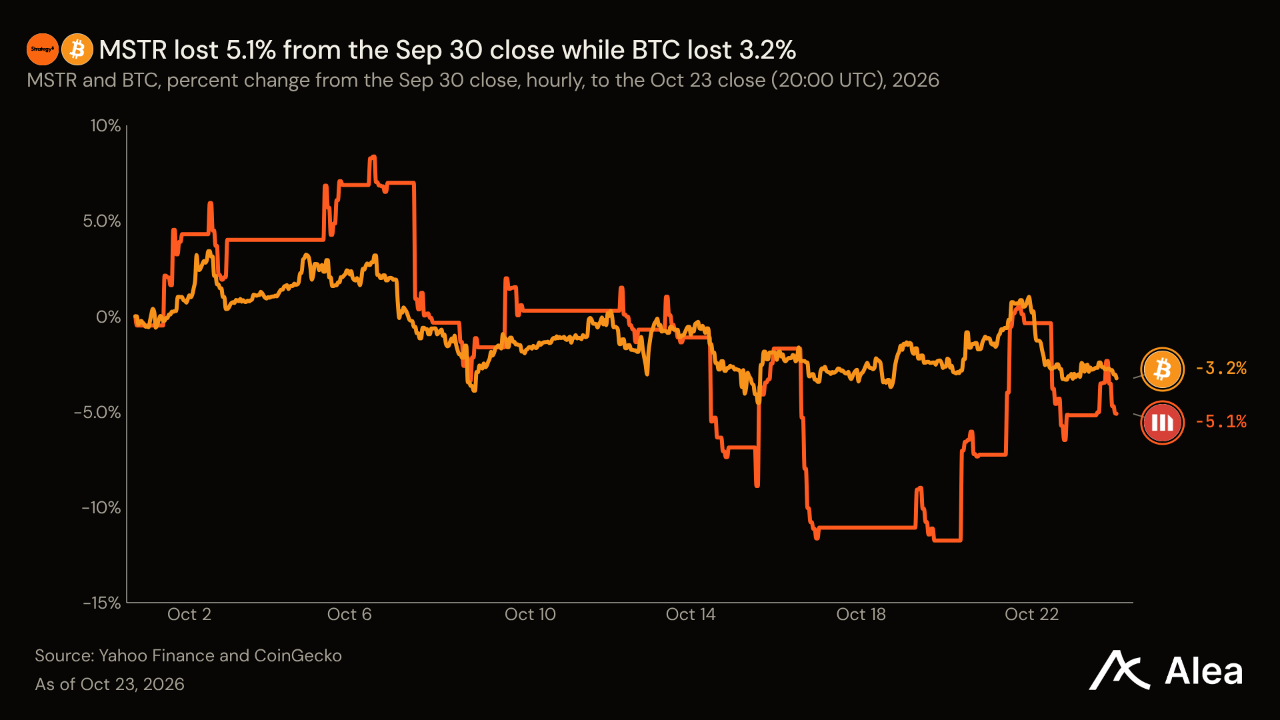
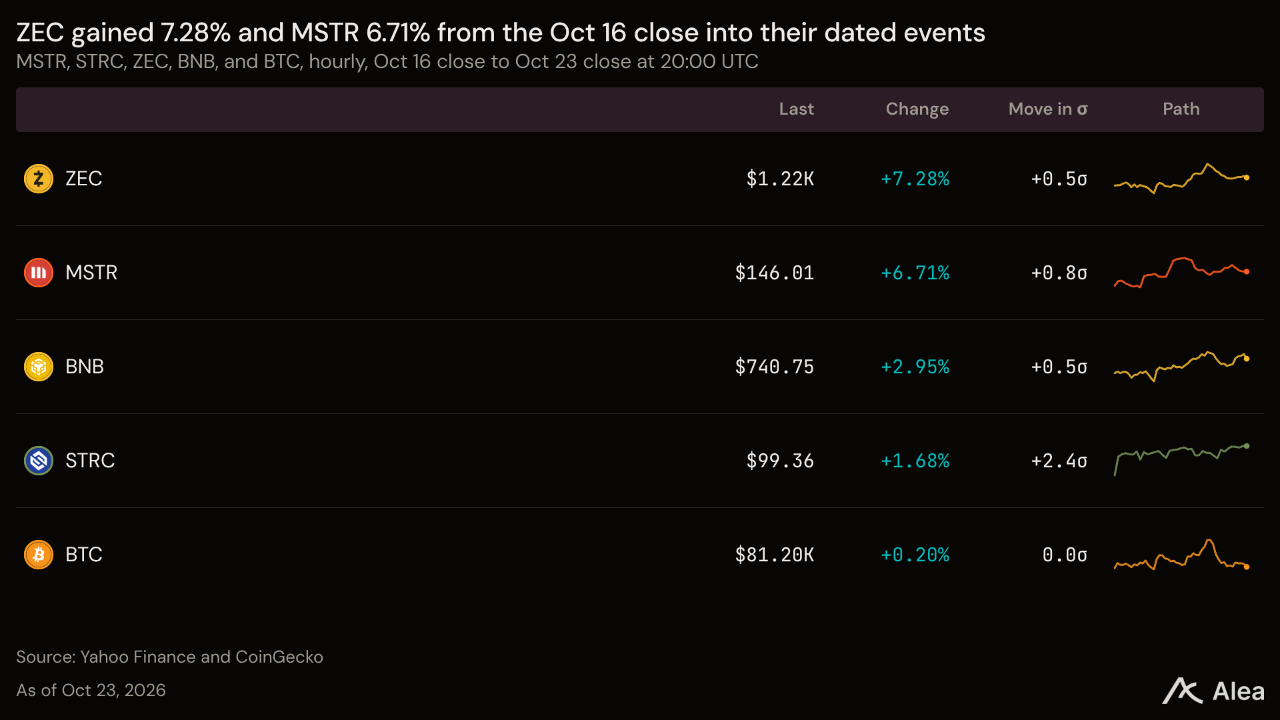
BTC — BTC는 1.48% 하락한 81,282달러를 기록했다. NDX의 1.97%, 12월물 금의 4.09%보다 낙폭이 작았다. 기업 중 BTC를 가장 많이 보유한 스트래티지는 10월 18일까지 한 주간 2,210만달러에 267 BTC를 매입했으며, 신규 보통주 발행으로 조달한 2,200만달러를 재원으로 썼다. 같은 공시에 따르면 STRC 우선주 재매입에는 1억9,310만달러를 지출했다. BTC 매입액의 8.7배다. 스트래티지는 재매입 프로그램 규모도 20억달러에서 30억달러로 늘렸다. MSCI는 10월 15일 비사업회사를 11월 30일 장 마감 기준으로 글로벌 지수에서 제외하기로 결정했다. 다만 848,517 BTC를 보유한 스트래티지가 제외 대상인지는 11월 11일 명단에서 확정된다.
ETH — ETH는 1.12% 내린 2,395달러로 BTC보다 낙폭이 작았다. 이더리움 재단은 10월 22일 후디 테스트넷에서 10월 26일로 예정됐던 글램스터담 활성화를 연기했다. 핵심 개발자들은 새로운 상태 생성에 더 높은 가스 비용을 부과하는 EIP-8037이 메인넷 컨트랙트와 어떻게 상호작용하는지 검토하려 한다. 새 일정은 정해지지 않았다. 이용자들이 최근 30일간 낸 수수료는 1,737만달러로 직전 30일보다 45.1% 늘었지만, 2025년 같은 기간보다는 60.3% 적었다. 공급 감소를 통해 보유자에게 혜택이 돌아가는 기본 수수료 소각액은 두 배 이상 늘어난 626만달러였다.
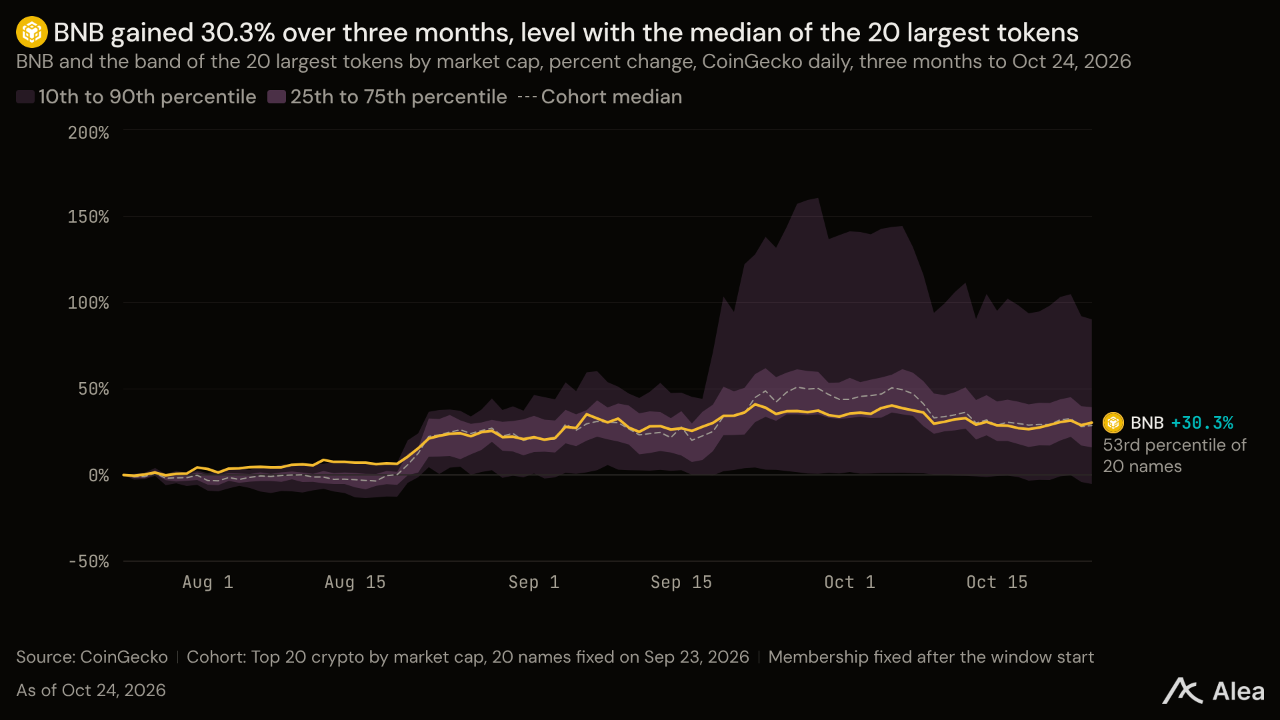
BNB — BTC가 1.48% 하락한 가운데 BNB는 1.70% 오른 742달러를 기록했으며, 금요일 상승률은 1.43%였다. 분기 공급량 감축은 한 주 거래가 시작되기 몇 시간 전에 이뤄졌다. 37차 Auto-Burn은 10월 19일 당시 약 12억달러에 해당하는 1,646,196 BNB를 소각해 총공급량을 1억3,151만 BNB로 줄였다. 매회 소각 규모는 BNB 가격과 해당 분기에 생성된 블록 수에 따라 정해진다. 가스 수수료를 통한 소각 규모는 훨씬 작다. BNB 스마트 체인 이용자들이 지난 한 달간 낸 수수료는 1,455만달러로 직전 한 달보다 32.3% 줄었다. 소각되는 10분의 1은 145만달러였다. 10월 28일부터 테스트넷에 적용되는 제너 업그레이드는 각 블록 가스의 5%를 결제용으로 배정한다.
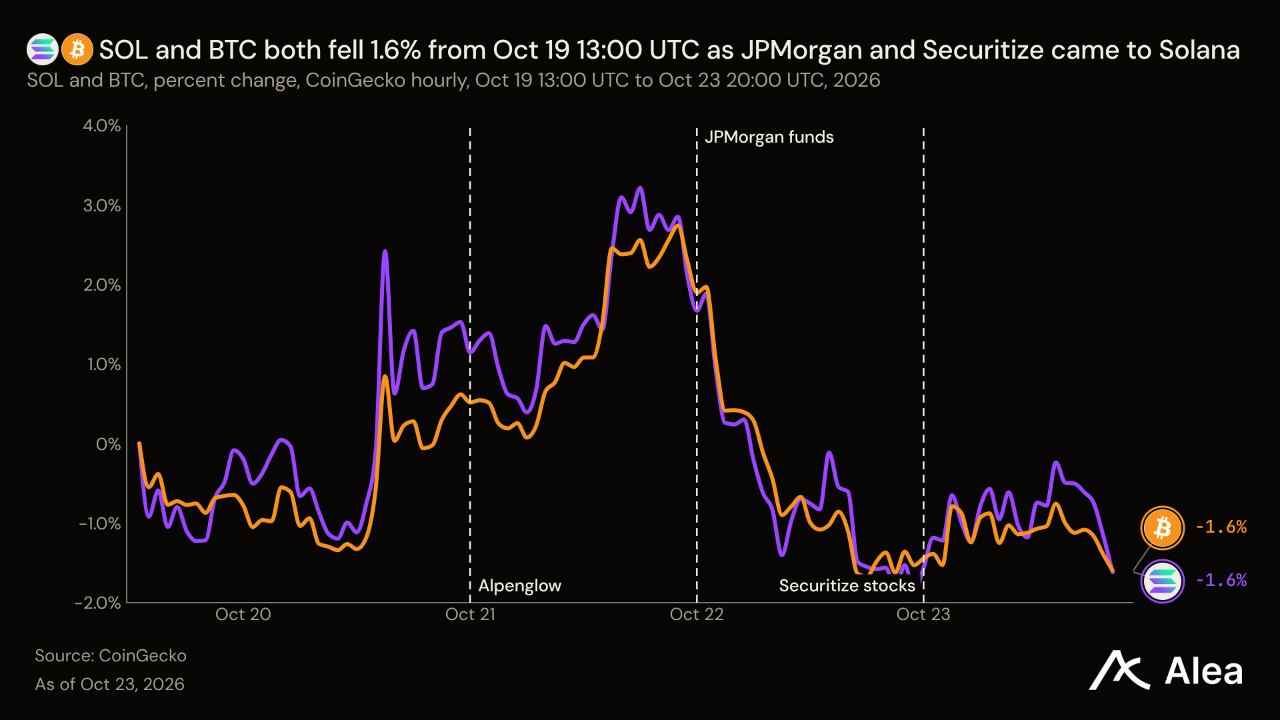
SOL — 규제를 받는 발행사 두 곳이 솔라나를 선택한 주에 SOL은 BTC와 비슷하게 1.58% 하락한 104달러를 기록했다. JP모건자산운용의 토큰화 머니마켓펀드 MONY와 JLTXX는 10월 22일 미국 적격 투자자를 대상으로 솔라나에서 출시됐다. 하루 뒤 시큐리타이즈는 애플·엔비디아·테슬라 등 미국 주식 12종을 솔라나에 상장했으며, 각각 주식 1주로 1대1 뒷받침된다. 솔라나는 10월 21일 알펜글로 합의 방식으로 전환했으며, 전환 시점에 슬롯 8개를 건너뛰었다. SOL 보유자에게 새 사업이 미치는 효과는 거래 수수료를 통해서만 나타난다. 9월 23일부터 10월 22일까지 체인 수수료는 2,686만달러로 집계돼 직전 한 달보다 12.0% 늘었으며, 332만달러가 소각됐다.
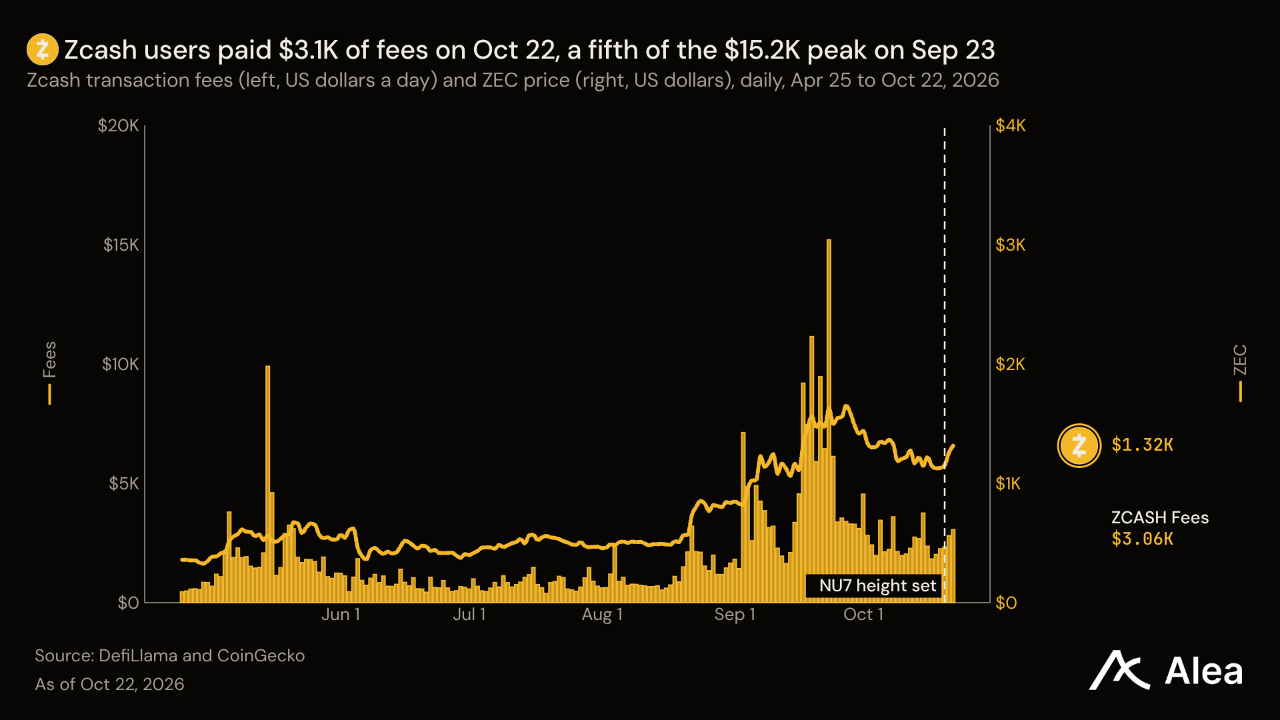
ZEC — ZEC는 7.11% 오른 1,226달러를 기록했다. ZIP 편집자들은 10월 21일 NU7의 메인넷 활성화 높이를 3,543,405번 블록으로 확정했다. 목표 블록 생성 시간인 75초를 기준으로 UTC 11월 6일 이른 시간에 도달하는 높이다. 하루 뒤 마지막 남은 위험 요인도 해소됐다. 지캐시 재단은 기존 6.4.x 버전이 자동으로 중단되는 11월 2일에 앞서, NU7을 활성화하는 노드 소프트웨어 Zebra 7.0.0을 배포했다. 시가총액 208억달러에 비하면 수수료 규모는 작다. 지난 30일 수수료는 직전 30일보다 14.2% 적은 9만8,700달러로 집계됐으며, 전액 채굴자에게 돌아간다.
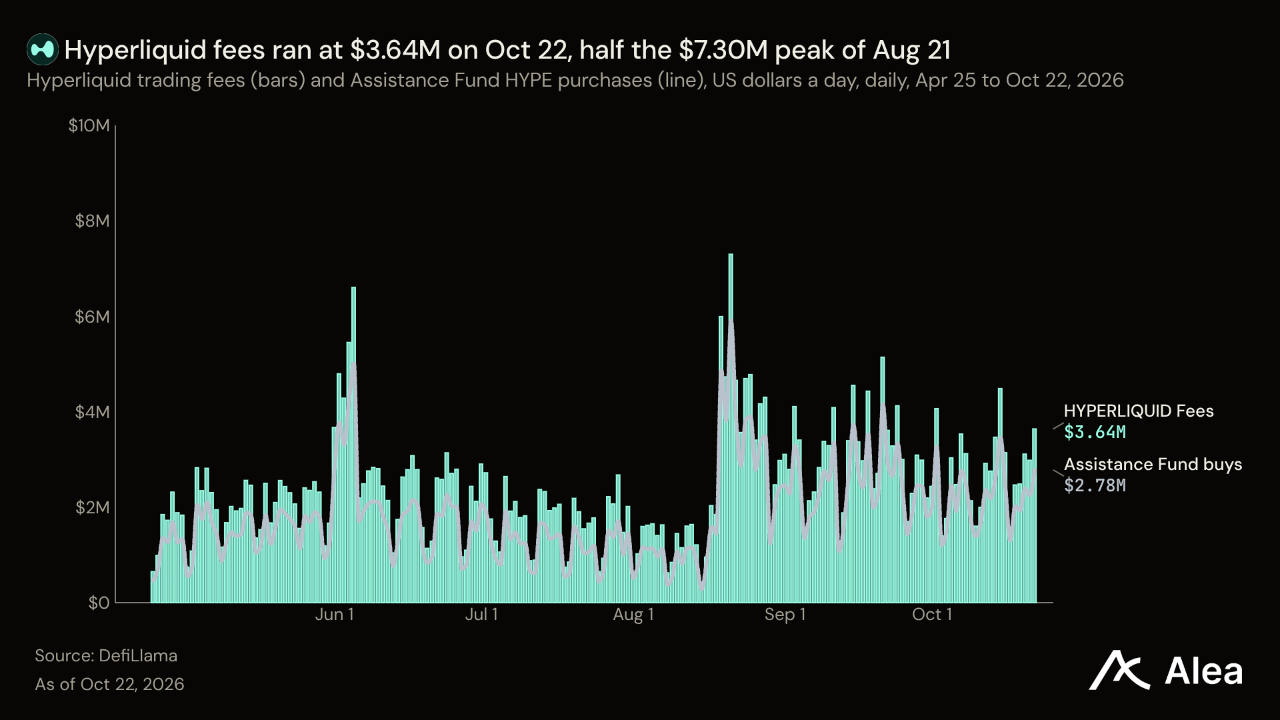
HYPE — 거래 수수료 감소세가 이어지면서 HYPE는 2.95% 내린 77.22달러를 기록했다. 트레이더들이 최근 30일간 하이퍼리퀴드에 낸 수수료는 8,324만달러로 직전 30일보다 14.1% 적었다. 보유자에게는 Assistance Fund를 통해 이 수익이 귀속되며, 같은 기간 이 펀드의 HYPE 매입액은 15.7% 줄어든 6,648만달러였다. SK하이닉스·S&P 500·원유 무기한 선물을 상장한 XYZ와 같은 HIP-3 거래 플랫폼은 개설자에게 500,000 HYPE 스테이킹을 요구하며, 프로토콜 수수료에 더해 자체 수수료 몫을 정한다.
NEAR — 보유자들이 발행량 축소 투표를 시작한 가운데 NEAR는 4.78% 내린 4.74달러를 기록했으며, 금요일에 3.59% 하락했다. HSP-029는 10월 20일 House of Stake 투표에 부쳐졌고, 통과하려면 가중다수의 찬성이 필요하다. 이 안은 24개월에 걸쳐 연간 최대 발행률을 2.5%에서 1.6%로 낮춰 첫 2년간 1,180만 NEAR의 신규 공급을 줄인다. 공급량의 57.3%를 보유한 미스테이킹 보유자들은 지분 희석으로 발행 비용을 부담하면서도 신규 발행분은 받지 못한다. 크로스체인 스왑 계층인 NEAR Intents는 최근 30일간 수익 중 223만달러를 NEAR 매입에 썼다. 스왑 거래량이 2.6% 감소한 42억6,000만달러였는데도 매입액은 직전 30일보다 52.8% 늘었다.
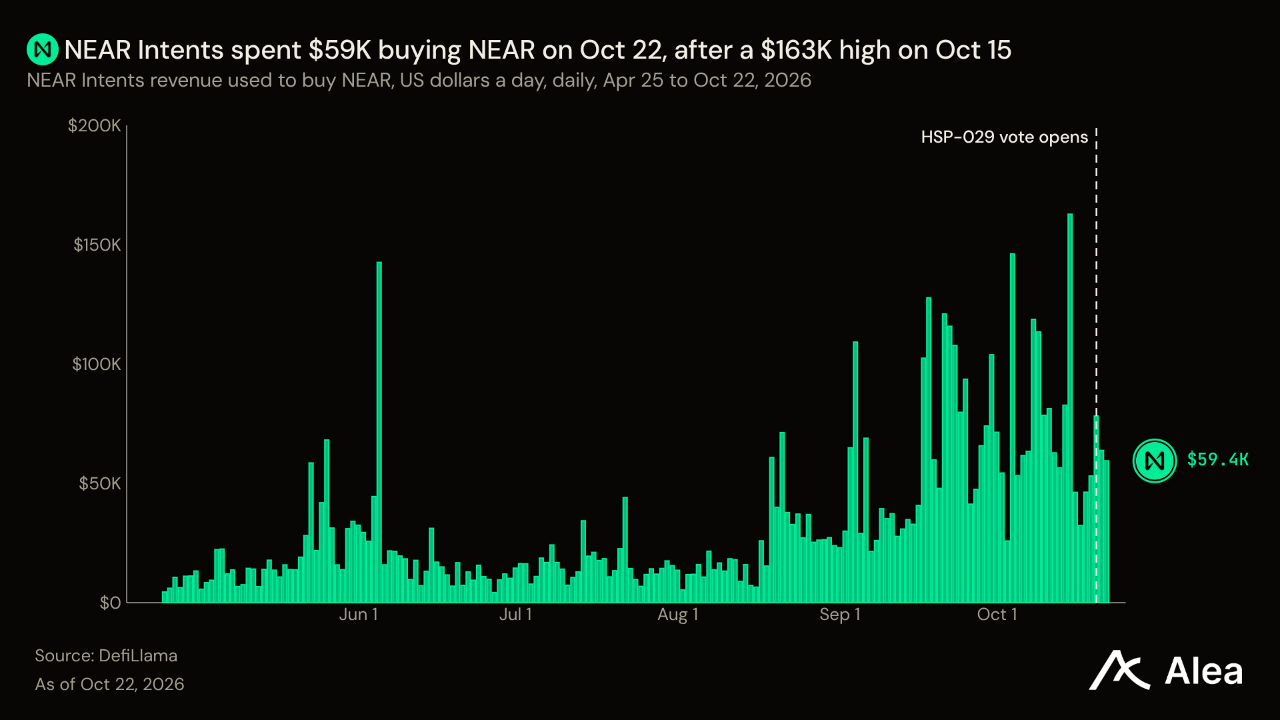
UNI — 소각 재원이 되는 수수료가 절반으로 줄면서 UNI는 3.92% 내린 7.06달러를 기록했다. 보유자에게 UNI 소각을 통해서만 귀속되는 유니스왑의 프로토콜 수익은 목요일까지 30일간 818만달러로, 직전 30일보다 48.9% 감소했다. 거래량 감소가 설명하는 부분은 전체 수익 감소분의 절반에도 못 미친다. 30일 스왑 거래량은 23.5% 줄어든 683억달러였으며, 거래금액 대비 수수료율은 0.235%에서 0.147%로 낮아졌다. 유니스왑 랩스는 10월 22일 이더리움·베이스·로빈후드 체인에 Aggregator Hooks를 출시했다. 이는 외부 유동성 공급원 7곳으로 전달하는 스왑에 프로토콜 수수료를 부과하며, 이 공급원들은 해당 체인 DEX 거래의 90% 이상을 차지한다. 현재 속도라면 소각을 통한 환원액은 연간 약 1억달러로, 시가총액 44억1,000만달러의 2.3%다.
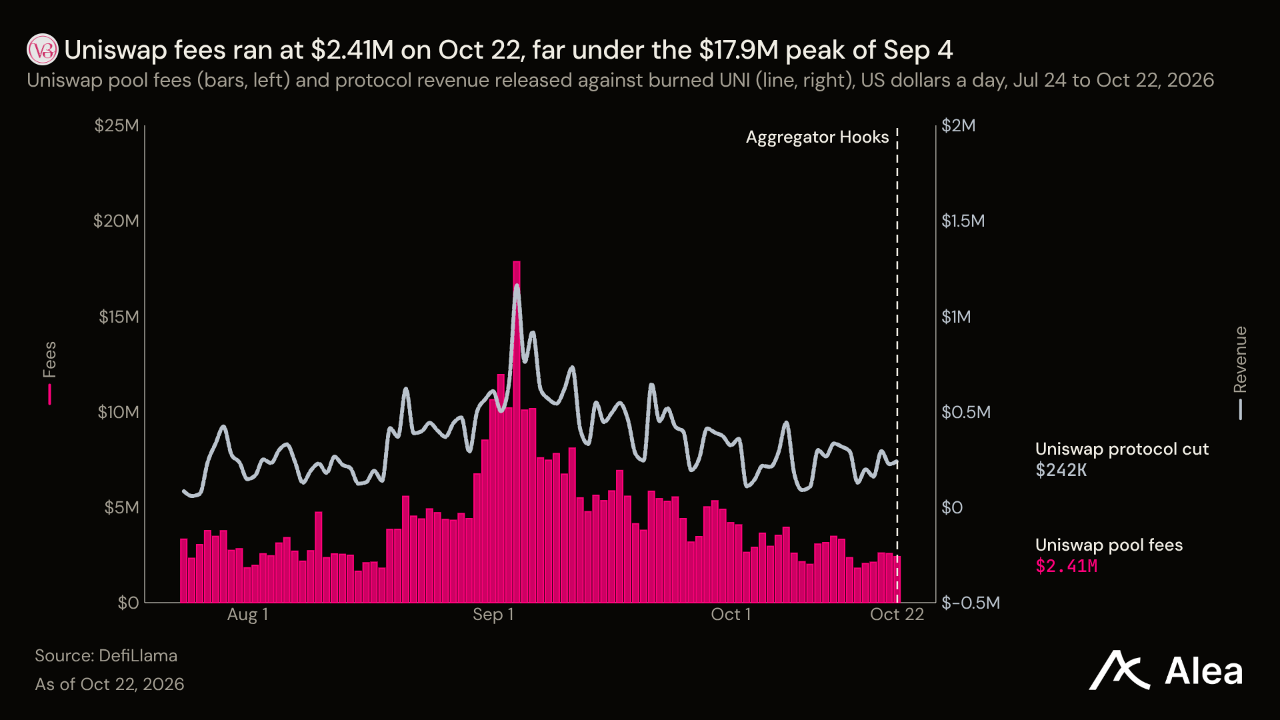
ENA — ENA는 11.19% 급등한 0.2086달러를 기록했으며, 금요일 상승률은 4.57%였다. 다만 여전히 9월 30일 종가보다 21.21% 낮다. 이번 상승은 재매입 가동의 기준이 되는 공급량이 줄어드는 가운데 나타났다. USDe 공급량은 이번 주 월요일 46억8,000만달러에서 46억3,000만달러로 감소했다. 보유자들이 9월 8일 승인한 수수료 배분 전환의 첫 기준인 75억달러에 도달하려면 62% 늘어나야 한다. 이 기준 아래에서는 보유자에게 프로토콜 현금 수익이 돌아가지 않는다. 10월 22일 포럼에 올라온 제안은 Spiko Amundi Overnight Swap Fund를 올해 최대 5억달러까지 USDe 담보자산으로 허용하고, 2027년에는 한도를 10억달러로 높이는 내용을 담았다.
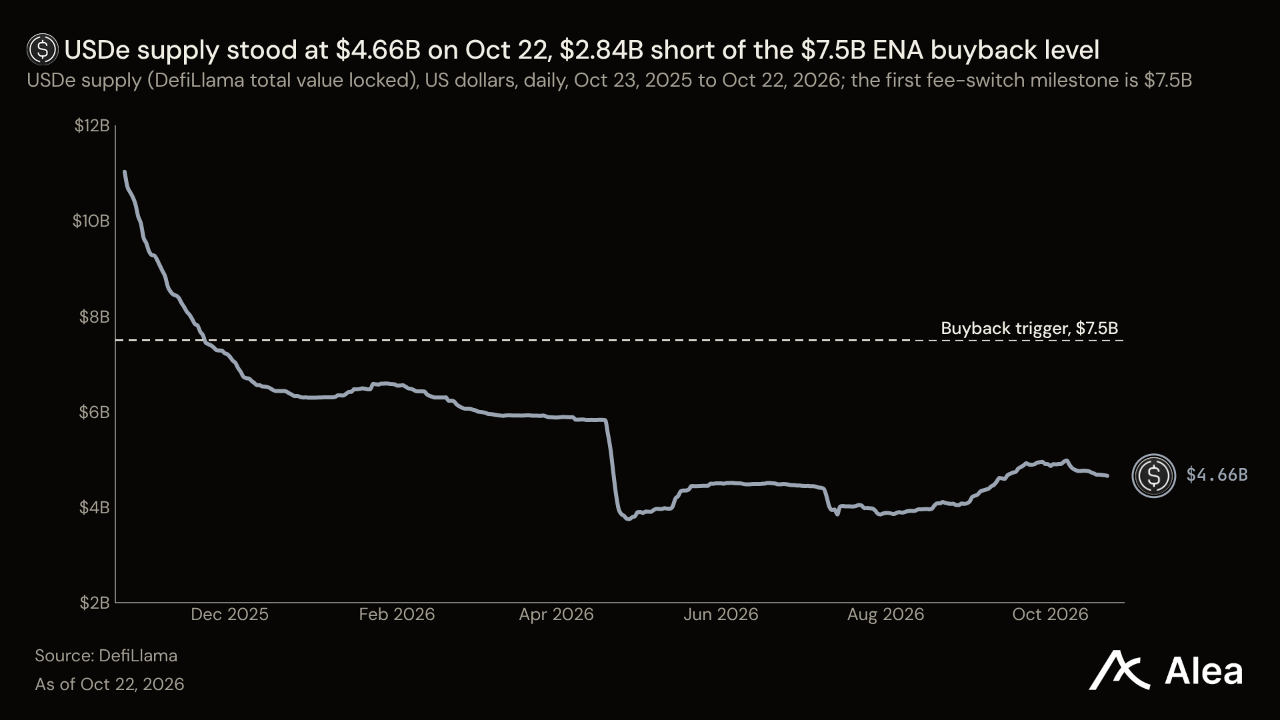
AAVE — Aave V4가 외부 큐레이터와 주식 담보에 개방된 주에 AAVE는 2.93% 내린 146달러를 기록했다. 외부 큐레이터가 관리하는 첫 V4 시장은 10월 22일 개설됐으며, 센토라가 이더리움에서 RLUSD·PYUSD·OUSD 대출 조건을 정한다. 아베는 10월 23일 베이스에서 Coinbase Tokenized Stocks를 담보로 USDC 대출을 시작했다. V4 대출 잔액은 6월 30일 6,110만달러에서 10월 22일 4억2,910만달러로 늘었지만, 여전히 V3의 118억9,000만달러 대비 3.6%에 그쳤다. 아베는 10월 22일까지 한 달간 차입자들이 낸 3,798만달러 중 501만달러를 확보했다. 직전 한 달보다 1.2% 많지만 1년 전의 3분의 1 수준이다. 재매입 시계열에는 6월 24일 이후 매입 기록이 없다.
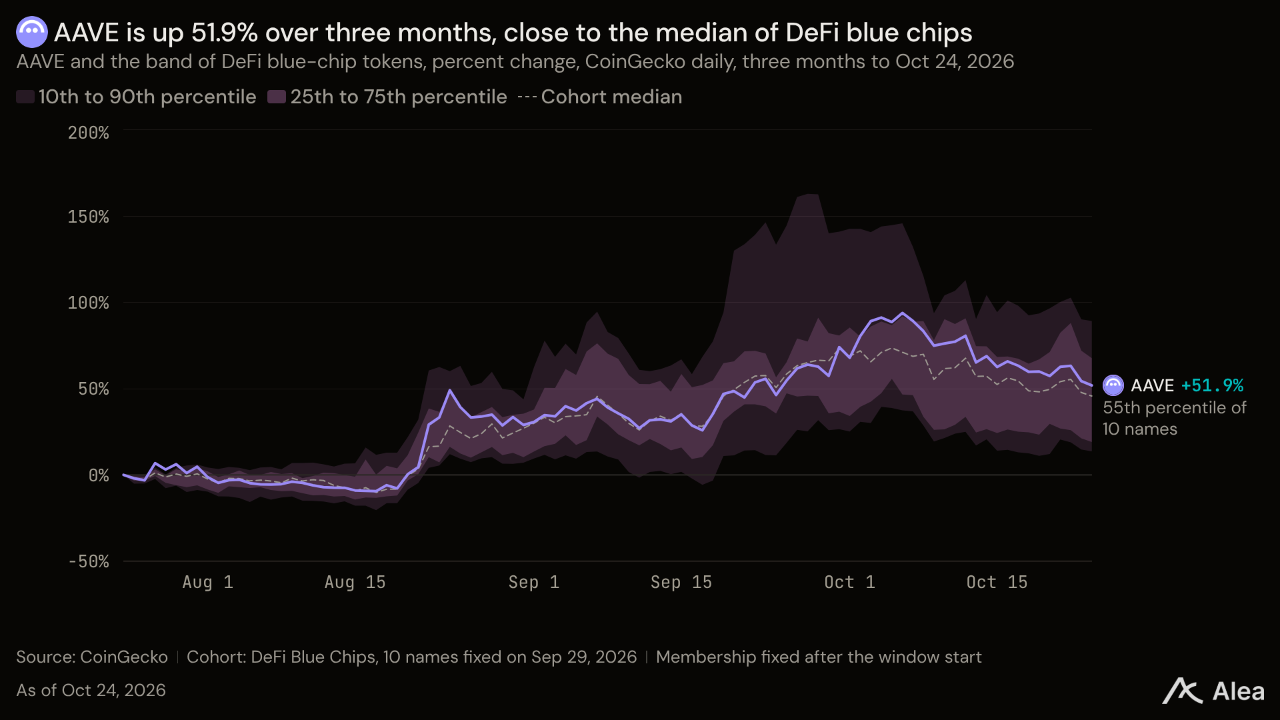
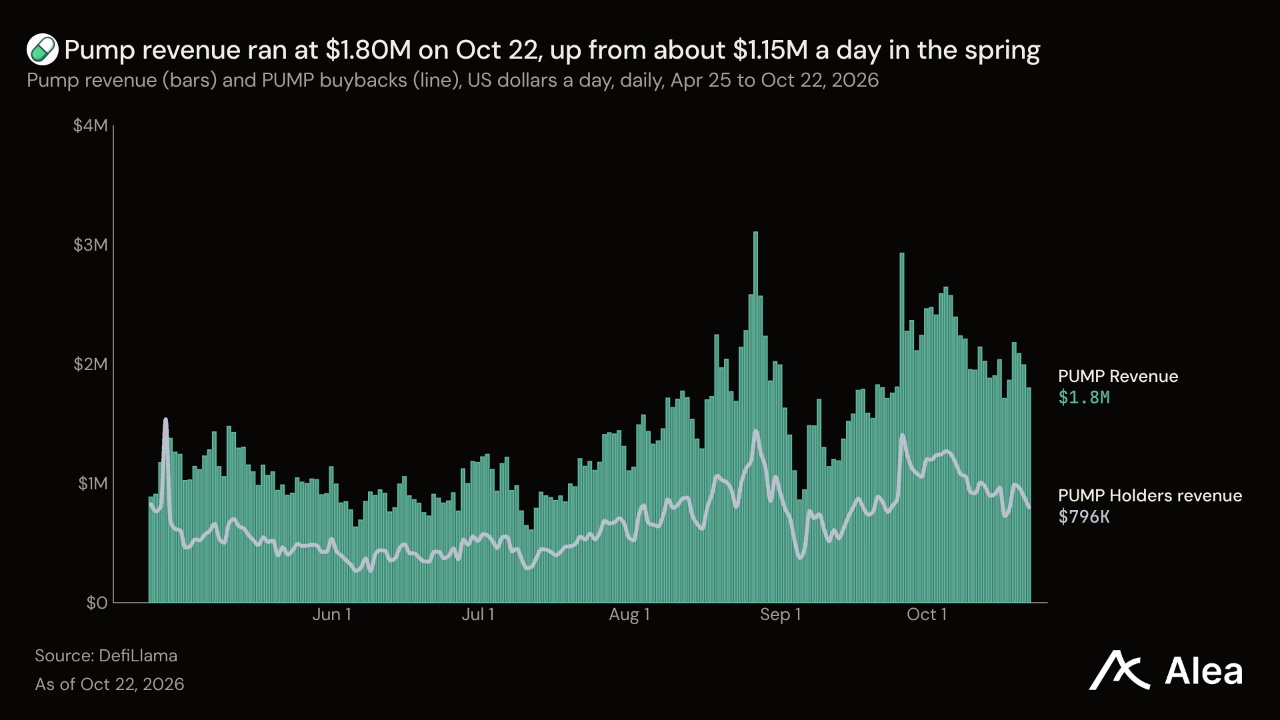
PUMP —PUMP는 1.53% 하락한 0.004435달러로, 9월 30일 종가보다 25.04% 낮은 수준에 거래되고 있다. 다만 사업은 계속 성장했다. 펌프는 최근 30일간 6467만달러의 수익을 올렸다. 직전 30일보다 26.8%, 2025년 같은 기간보다 81% 늘었다. 런치패드가 전체의 72%인 4640만달러를 벌어 수익 대부분을 차지했으며, 이는 직전 한 달보다 38.5% 증가한 규모다. 펌프스왑은 1560만달러를 보탰다. 일일 수익의 절반은 PUMP 매입과 소각에 쓰이며, 이 기간 매입액은 3079만달러였다. 펌프의 연환산 수익은 약 7억8700만달러다. 시가총액 20억5000만달러는 그 2.6배다.
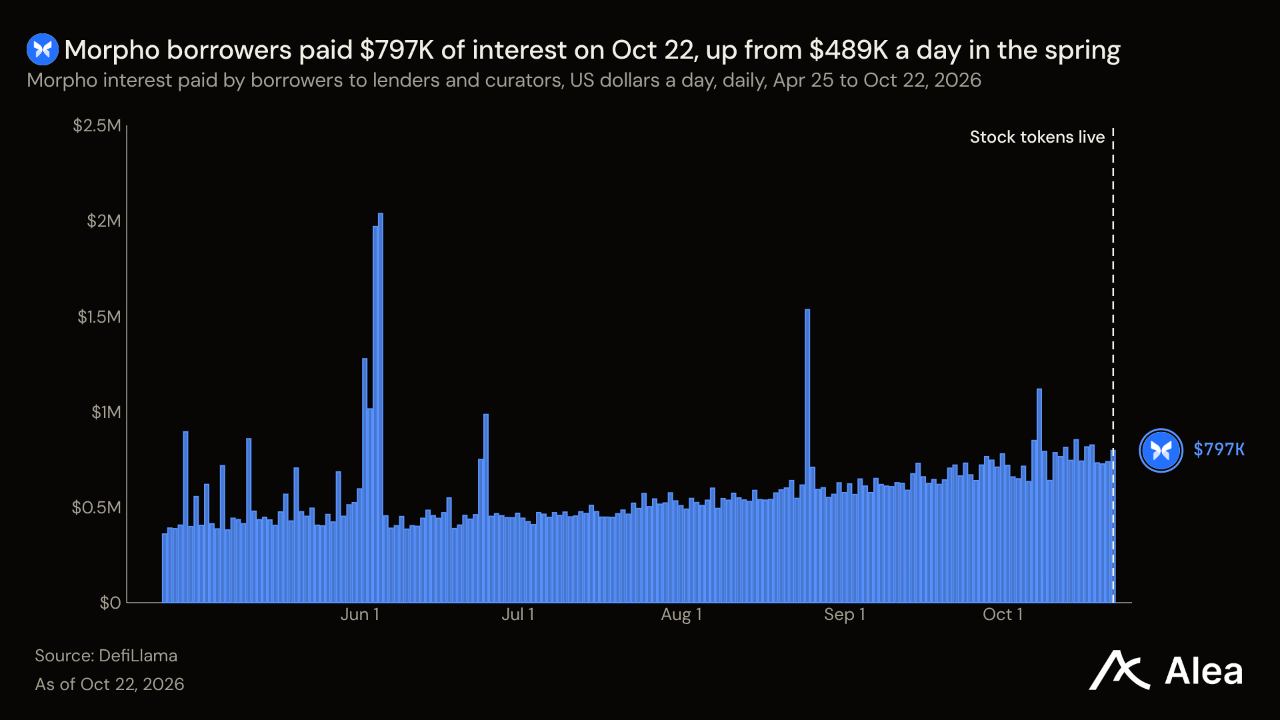
MORPHO —MORPHO는 8.07% 하락한 2.26달러를 기록했다. 모포와 아베가 모두 토큰화 주식을 담보로 받기 시작한 가운데, MORPHO의 낙폭은 AAVE의 거의 세 배에 달했다. 10월 22일 모포에서 Robinhood Stock Tokens를 담보로 사용할 수 있게 됐다. 로빈후드 체인은 토큰화를, 모포는 신용 네트워크를 담당한다. 모포는 이미 해당 체인에서 11억달러의 예치금을 보유하고 있었으며, 이 가운데 4억8400만달러가 대출됐다. 전체 체인의 예치금은 목요일 170억3000만달러로, 10월 12일 기록한 역대 최고치 171억1000만달러에 근접했다. 차입자가 지난 30일간 지급한 이자는 2253만달러로, 직전 30일보다 14.1% 늘었다. 모포는 프로토콜 수수료를 부과하지 않기 때문에 이자 전액이 대출 공급자와 볼트 큐레이터에게 돌아갔고, MORPHO 보유자에게는 배분되지 않았다.
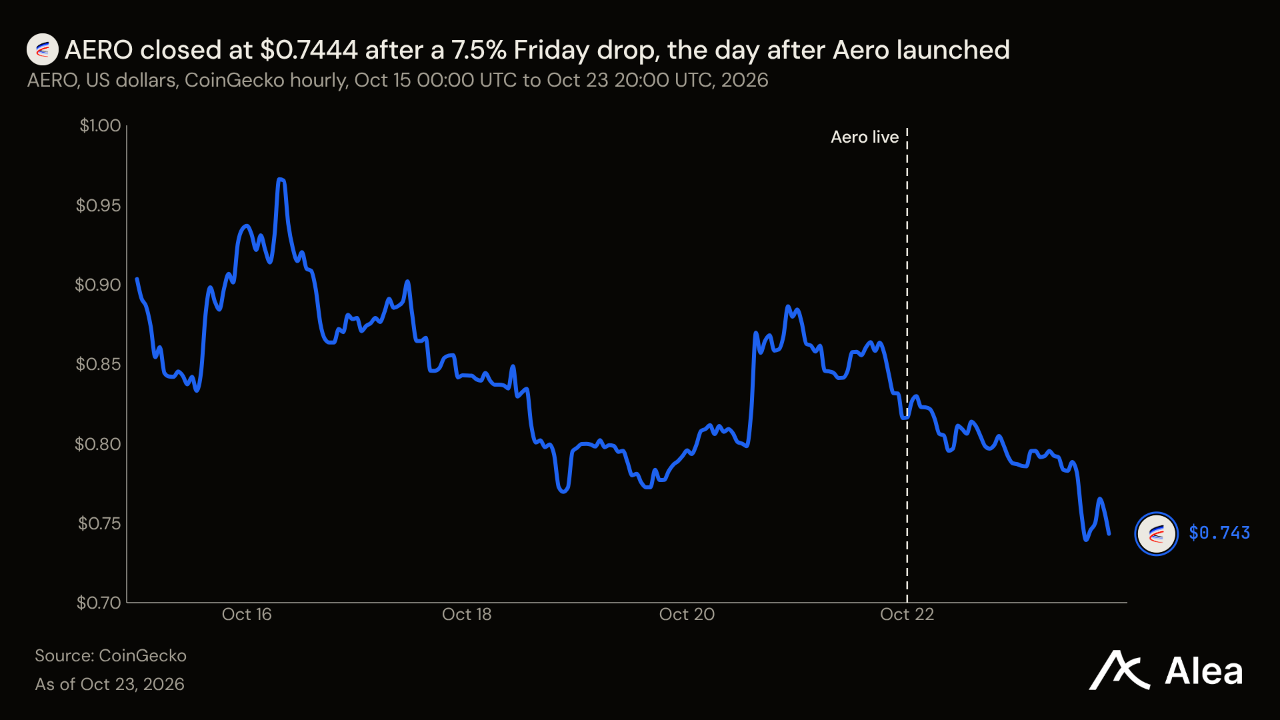
AERO —AERO는 5.08% 하락한 0.7444달러를 기록했다. 에어로드롬과 벨로드롬이 에어로로 통합된 다음 날인 금요일에는 7.5% 하락했다. 에어로는 10월 22일 새로운 발행 규칙을 적용해 7개 체인에서 출범했다. 각 풀의 AERO 보상은 달러 기준으로 산정되며, 예상 수익의 일정 배수로 상한이 정해진다. 상한에 걸려 지급되지 않는 보상은 발행되지 않는다. 에어로가 자체 발간한 문서는 10월 19일 수수료와 가격을 기준으로 연간 발행량을 공급량의 약 8%로 추산했다. 기존 발행 일정의 약 11%보다 낮아진 수준이다. 이제 모든 풀 수익은 AERO 스테이킹 참여자에게 배분된다. 이 수익은 지난 30일간 804만달러에 달했다. 직전 30일에는 9월 10일 하루에 지급된 794만달러가 포함돼 있었다. 이를 제외하면 배분 수익은 약 21% 늘었다.
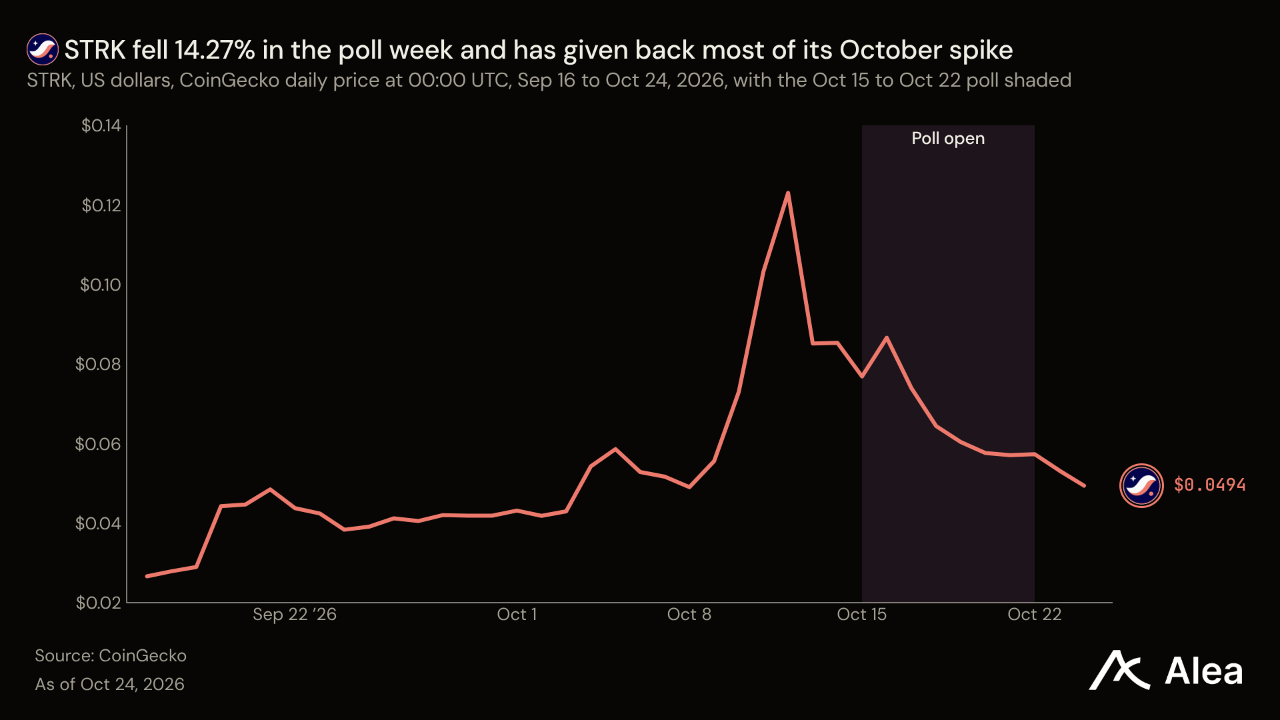
STRK —STRK는 양자내성 전환 투표가 가결된 가운데 14.27% 급락한 0.05006달러를 기록해 15개 토큰 중 낙폭이 가장 컸다. 독립적인 양자내성 L1으로 전환하는 스타크넷의 투표는 10월 22일 투표권의 93.5%가 찬성하며 종료됐다. 찬성표는 4억5760만 STRK로, 유통량 75억9000만 STRK의 약 6%였다. 스타크웨어와 스타크넷 재단은 전환 방안을 연구하고 향후 수개월 내 보고서를 발간할 실무그룹을 구성했지만, 어느 쪽도 네트워크 변경 일정을 정하지 않았다. 금요일에는 7.28% 더 하락했다. STRK는 현재 9월 30일 대비 16.0% 상승한 상태다.
CVX —CVX는 19.0% 급등한 2.42달러로, 52주 최고가보다 7.5% 낮은 수준에 마감했다. 컨벡스는 커브 예치자가 얻는 CRV에 대한 보상으로만 CVX를 발행하며, 토큰 컨트랙트상 총공급량은 현재 상한인 1억 개에 도달했다. CVX를 락업한 보유자와 cvxCRV 스테이킹 참여자는 지난 한 달간 CRV, 수수료, 투표 인센티브로 88만7000달러를 받았다. 한 달 전보다 5.3% 늘었다. 연환산 약 1080만달러로, 시가총액은 2억2600만달러다.
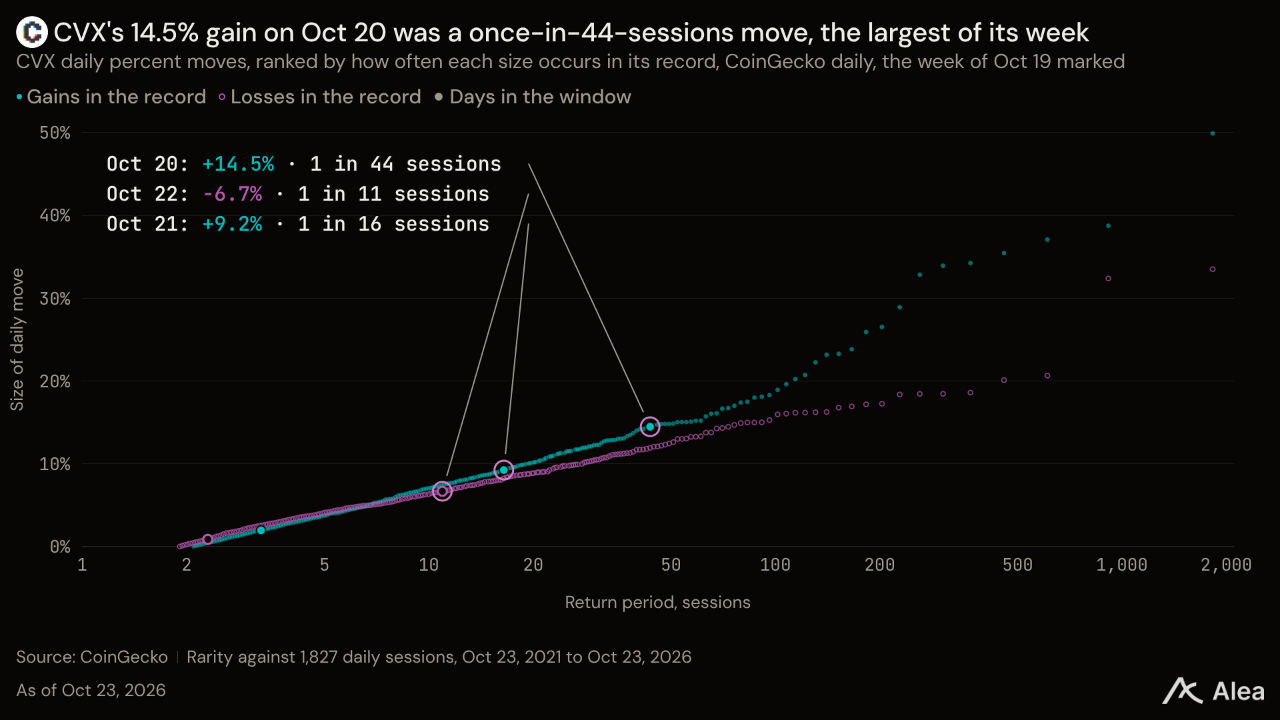
앞으로 3주간 네 차례의 주요 일정에서 이들 토큰을 움직인 규칙이 확정된다. 스트래티지 주주들은 10월 28일 주주총회를 열어 4개 우선주 시리즈의 새 조건을 표결한다. 가결되면 STRC는 11월 1일부터 매일 배당을 지급한다. BNB 체인은 10월 28일 테스트넷에 Jenner 업그레이드를 도입해 각 블록 가스의 5%를 결제용으로 확보한다. 지캐시의 구형 6.4.x 노드는 11월 2일 자동으로 작동을 중단하며, NU7은 11월 6일 이른 시간 블록 3,543,405에서 활성화된다. 이어 MSCI가 11월 11일 발표할 명단에서 11월 30일 지수에서 편출될 암호화폐 비축 기업이 정해진다.
주식: 늘어나는 설비투자, 줄어드는 현금
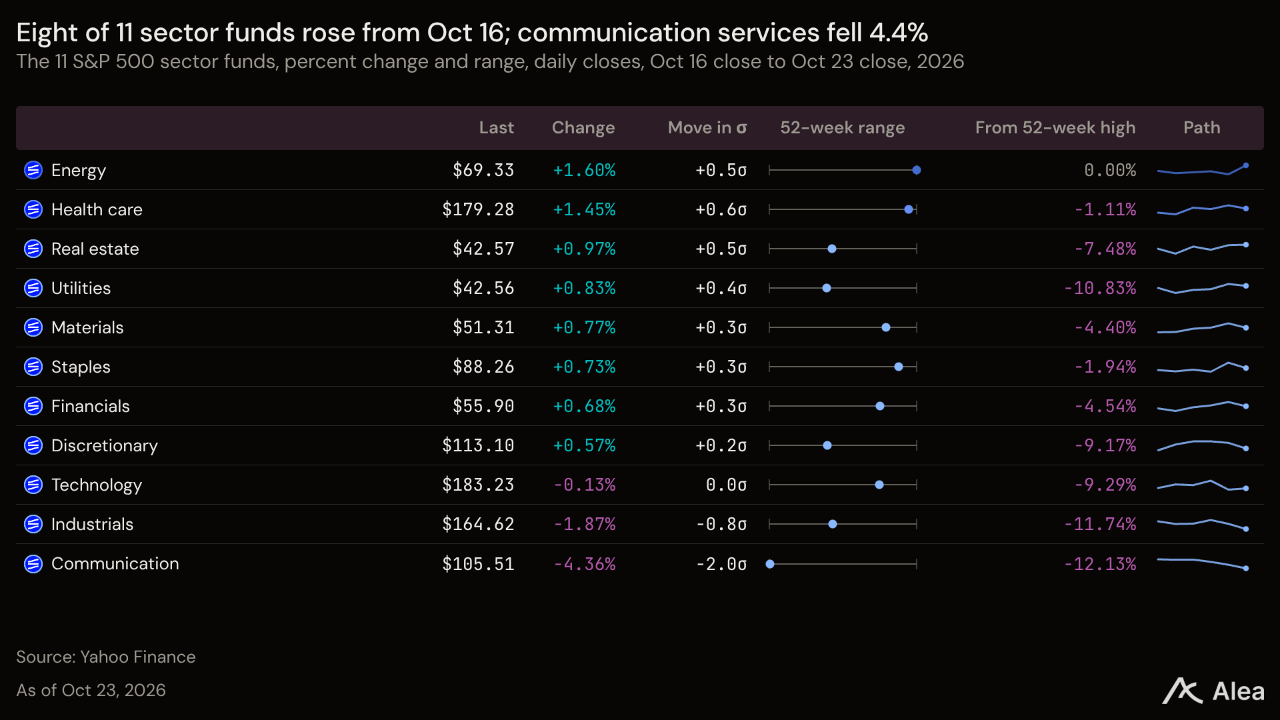
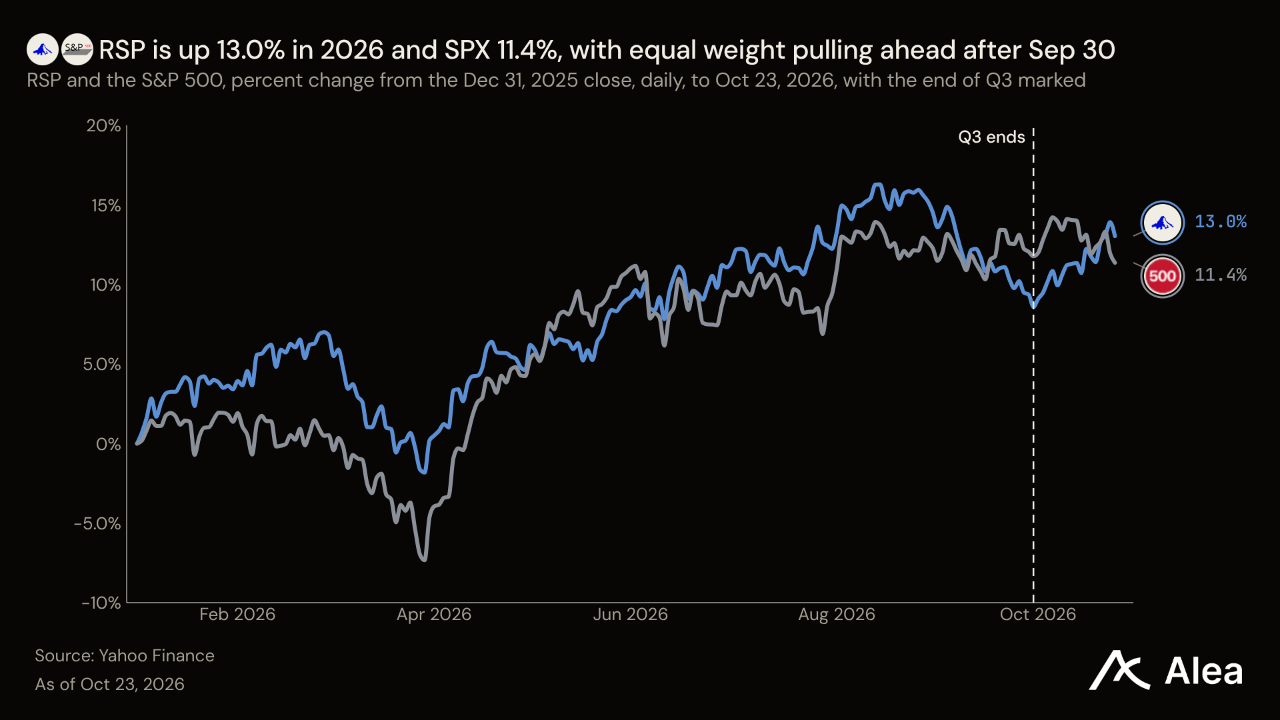
이번 주 미국 증시는 AI 인프라에 투자하는 기업과 나머지 기업 간에 흐름이 갈렸다. SPX는 월요일 시가 대비 1.03% 하락한 7,624를 기록한 반면, 모든 구성 종목을 동일 비중으로 보유하는 RSP는 1.00% 상승했다. 동일가중 방식의 수익률이 약 2%포인트 앞선 것은 2주 연속이다. 11개 업종 펀드 중 8개가 상승했으며, 에너지와 헬스케어가 각각 2.03%, 필수소비재가 1.62% 올라 상승을 주도했다. 커뮤니케이션 서비스는 4.28%, 산업재는 2.23%, 기술주는 2.01% 하락했다. 소프트웨어는 4.82% 상승했다. AI 인프라에 투자하거나 관련 제품과 서비스를 공급하는 기업의 낙폭이 가장 컸다. SOXX는 6.43%, META는 9.13%, GOOG는 6.72%, LRCX는 16.38%, CRWV는 17.61% 하락했다. VIX는 5.88% 오른 19.45를 기록했다.
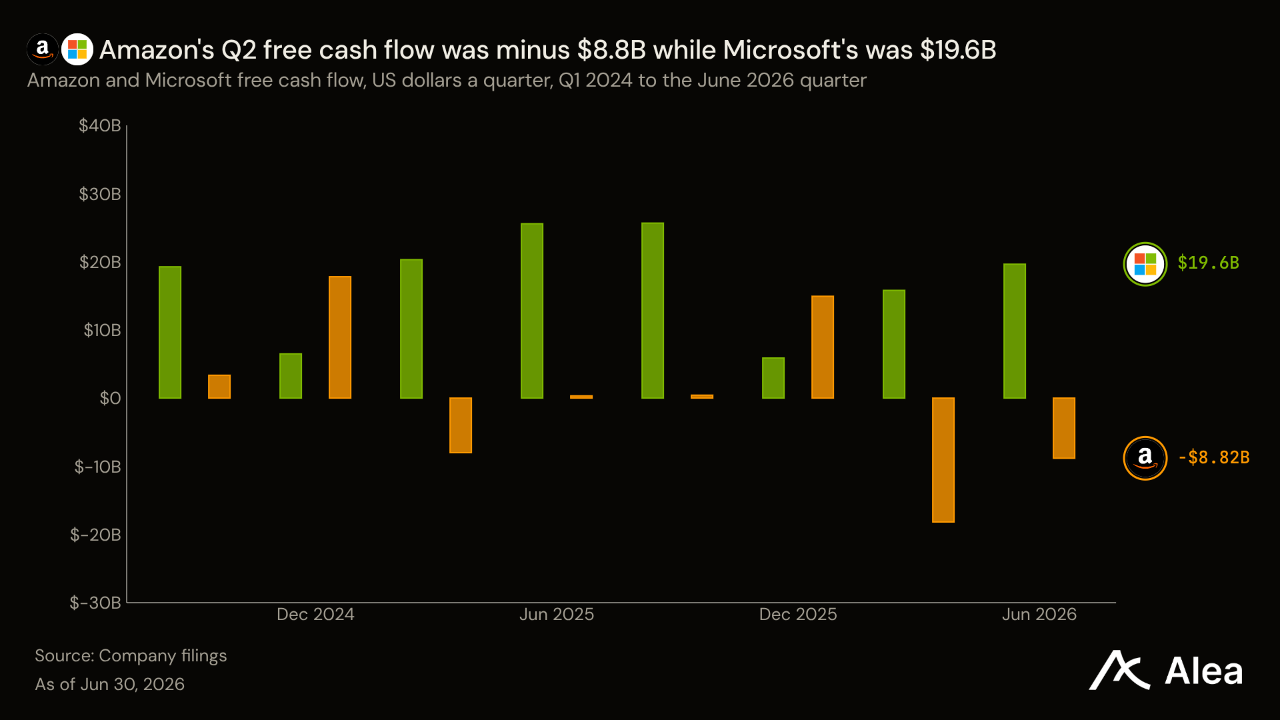
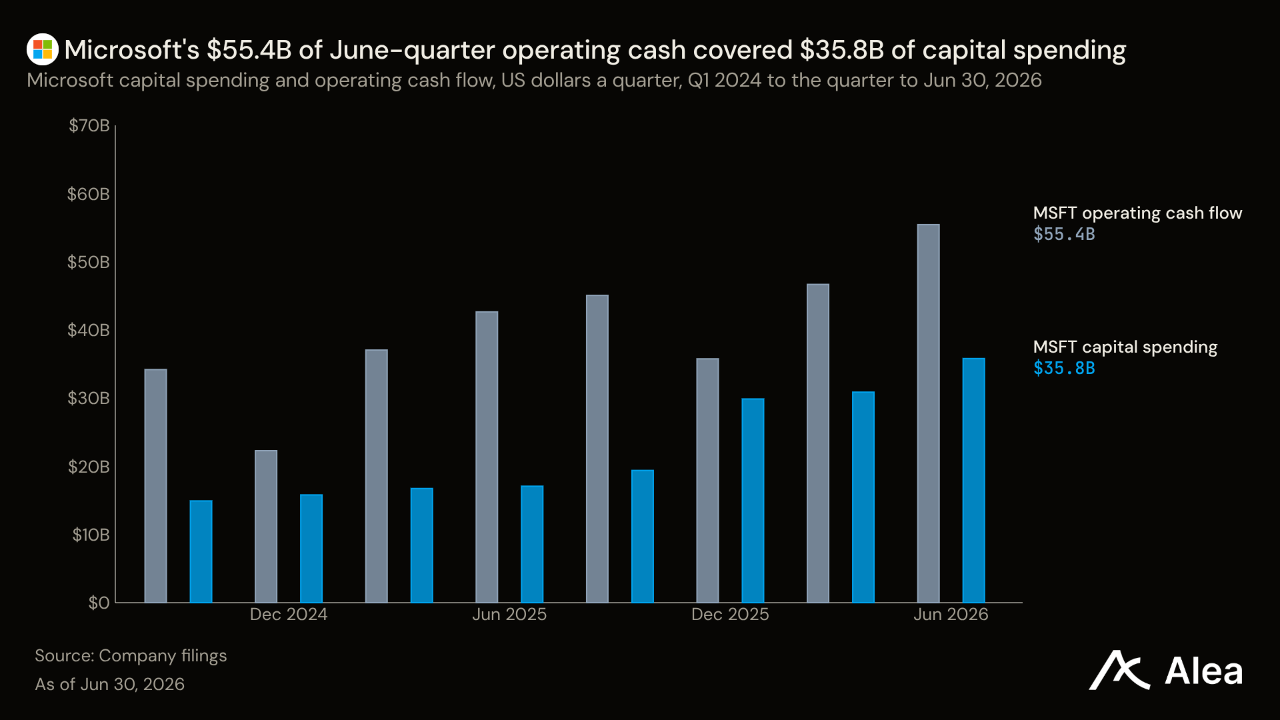
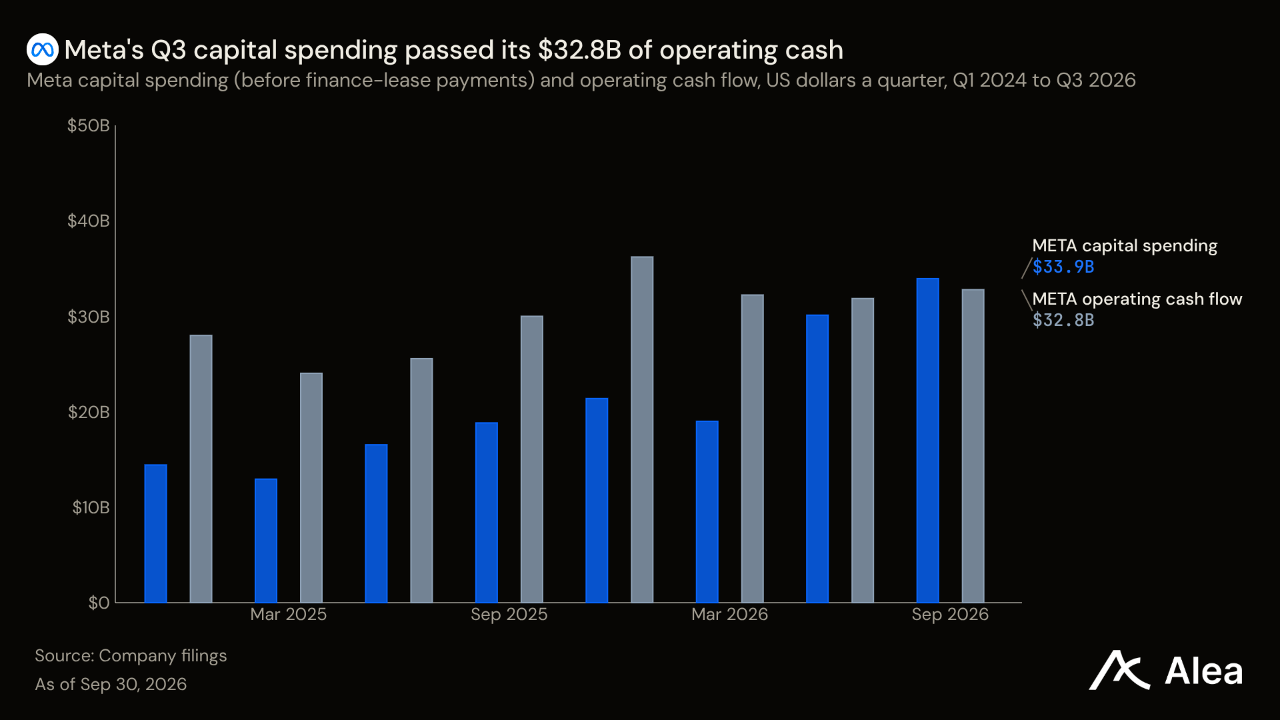
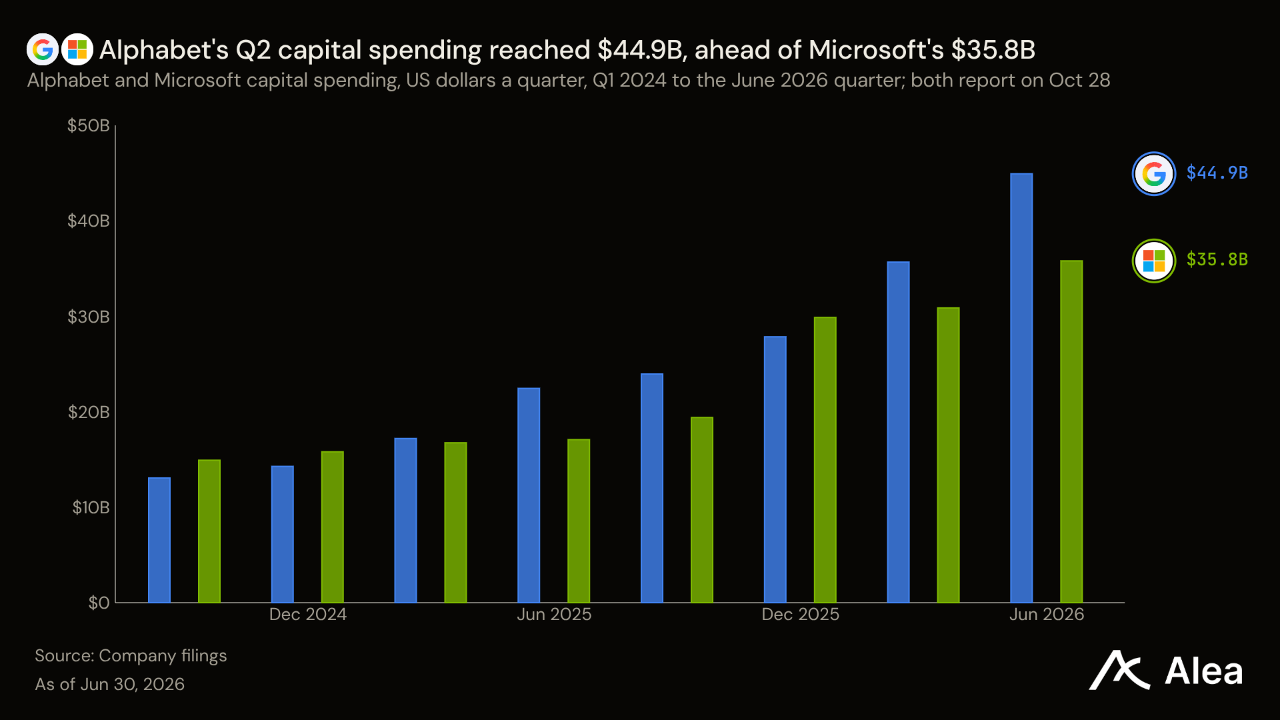
대규모 투자 기업 중 가장 먼저 실적을 발표한 메타는 창출한 현금으로 인프라 투자를 충당하지 못했다. 3분기 유형자산 취득액은 339억4000만달러로 영업현금흐름 327억9000만달러를 넘었으며, 금융리스까지 포함한 설비투자는 349억1000만달러에 달했다. 메타는 2026년 설비투자 전망 범위를 1350억~1450억달러로 좁혔다. 10월 21일 공시한 안내문에서는 의결권이 없는 새 클래스 C 주식을 활용해 주식 발행으로 자금을 조달할 계획이라고 밝혔다. META는 9.13% 하락했다. 알파벳과 아마존은 2분기에 이미 설비투자가 영업현금흐름을 넘어섰다. 알파벳은 영업현금흐름 391억달러에 비해 449억달러를 투자했고, 아마존은 454억달러에 비해 542억달러를 투자했다. 마이크로소프트의 6월 말 종료 분기 유형자산 증가액은 358억달러로 영업현금흐름 554억달러 이내에 머물렀고, MSFT는 0.79% 하락하는 데 그쳤다.
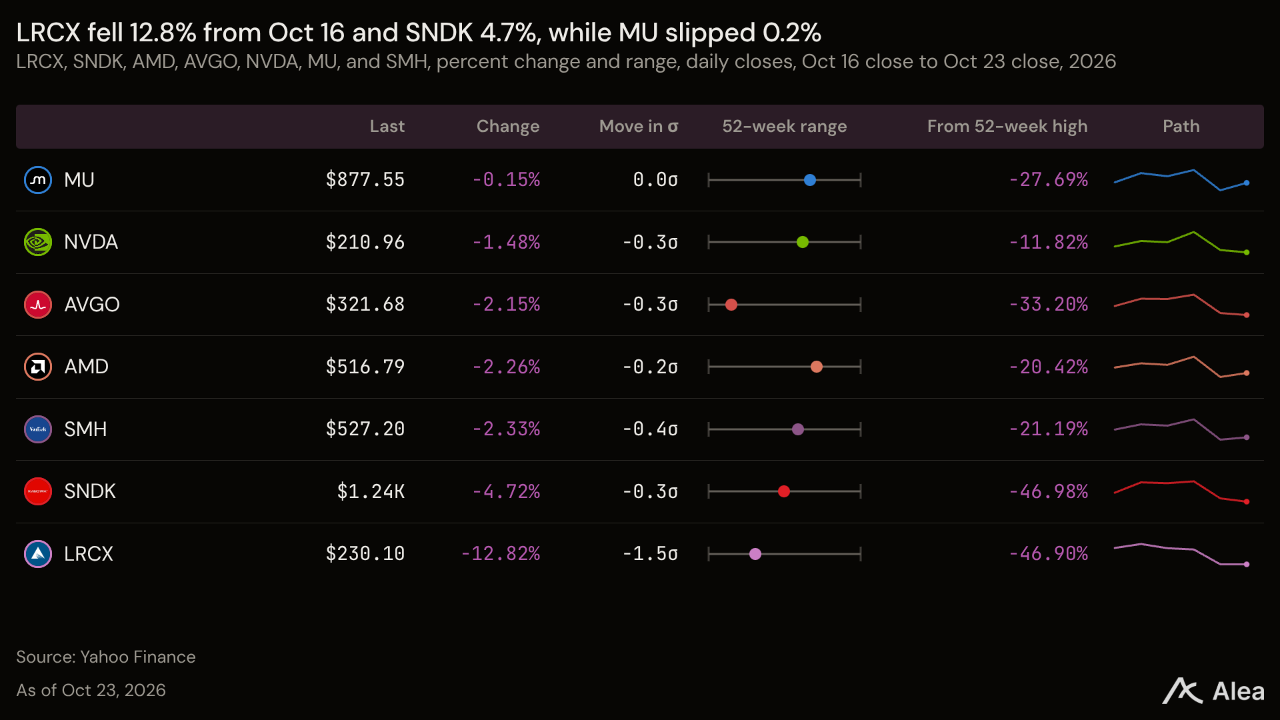
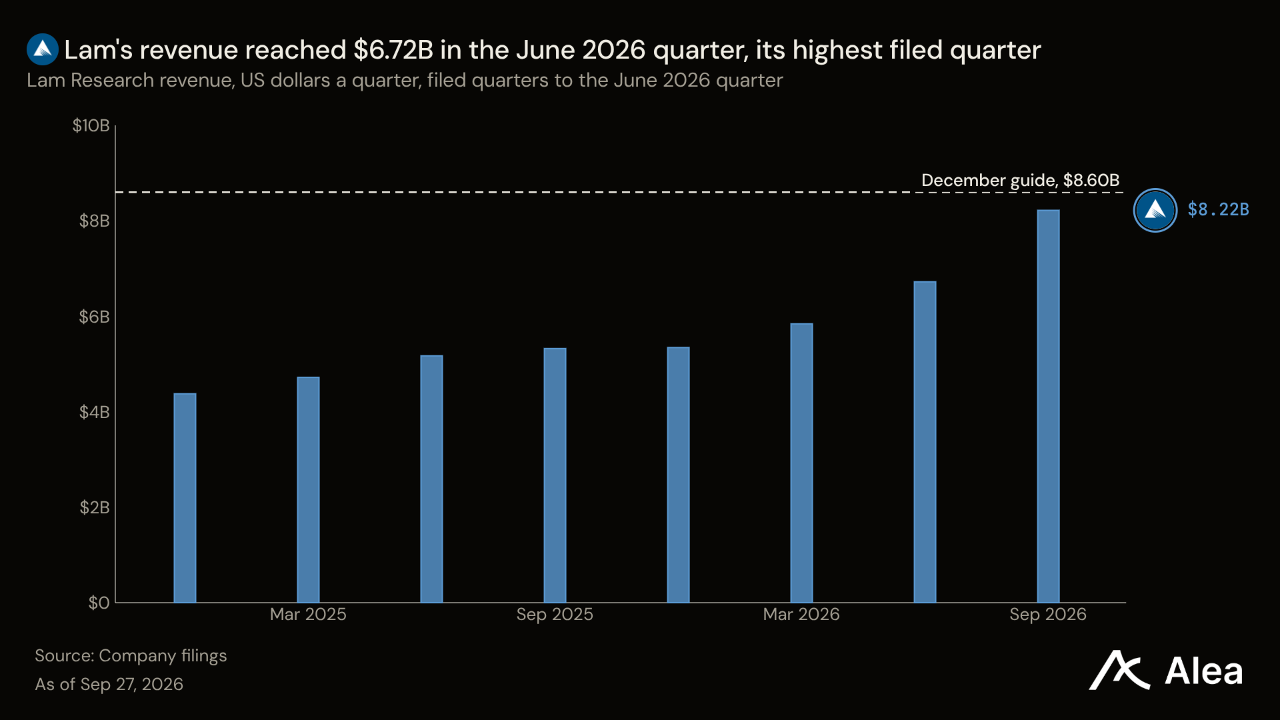
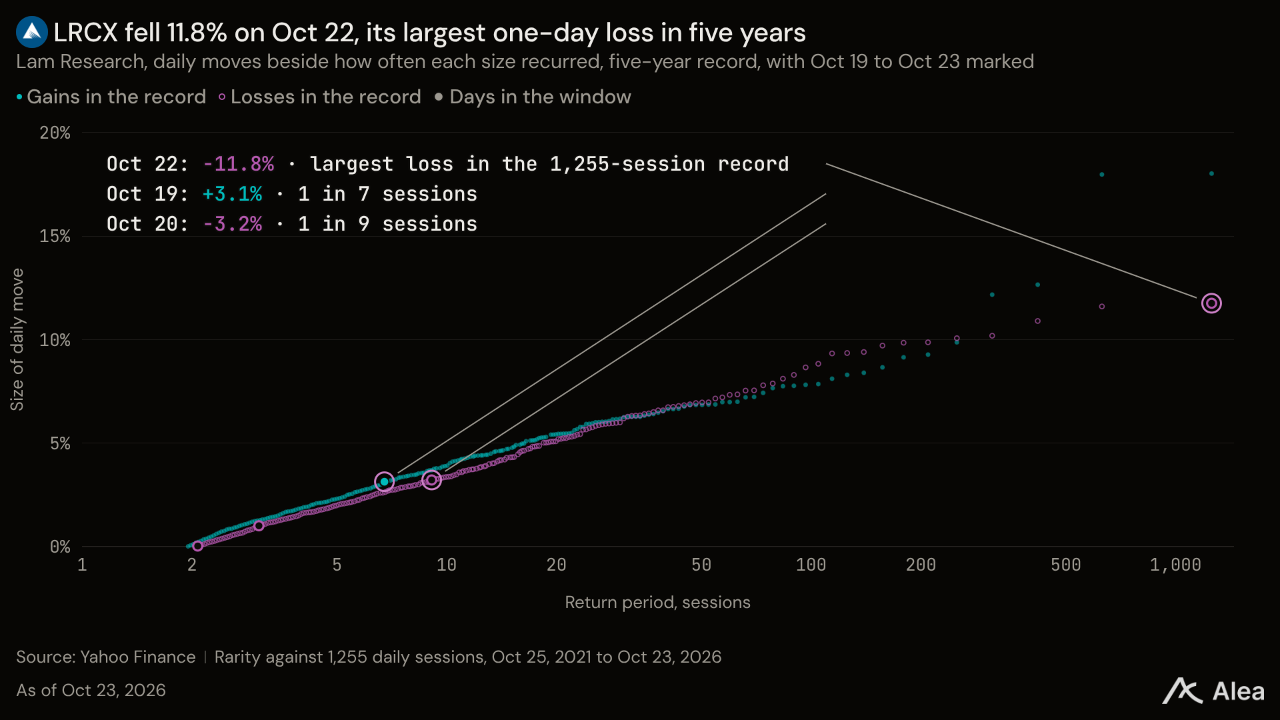
AI 인프라 공급업체 가운데 반도체 장비주가 약세를 보였다. 램리서치는 9월 말 종료 분기에 사상 최대 매출을 기록했지만, 12월 말 종료 분기 전망치 하단을 82억달러로 제시해 매출이 정체될 가능성을 내비쳤다. LRCX는 16.38% 하락해 1년 만에 최악의 주간 성적을 냈다. 메모리주는 장비주보다 선방했다. MU는 3.94% 하락했으며, 마이크론의 회계연도 영업현금흐름 896억8000만달러는 설비투자 273억7000만달러의 세 배를 넘었다. SNDK는 샌디스크의 10월 29일 실적 발표를 앞두고 8.90% 하락했다. 엔비디아는 10월 21일 행사에서 향후 3년간 기판 생산능력이 2.5배로 늘어난다고 밝히며 다른 분위기를 전했다. NVDA는 3.27% 하락해 SOXX 낙폭의 약 절반에 그쳤다.
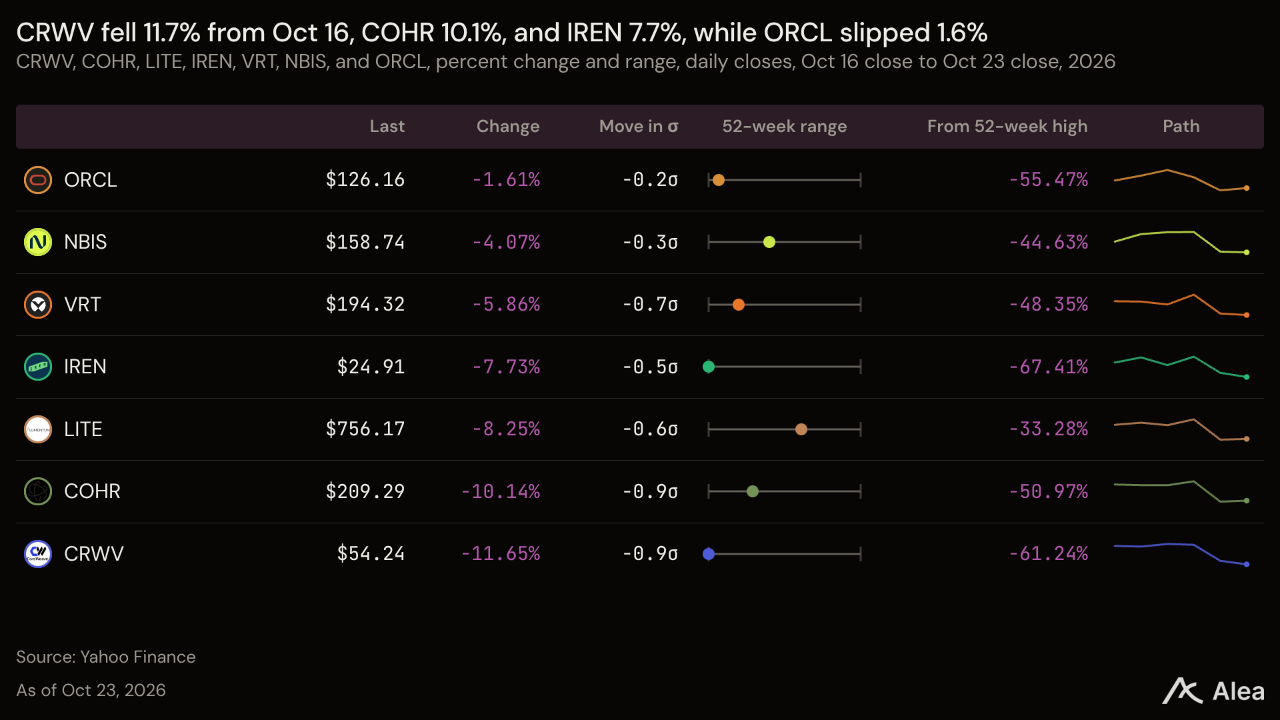
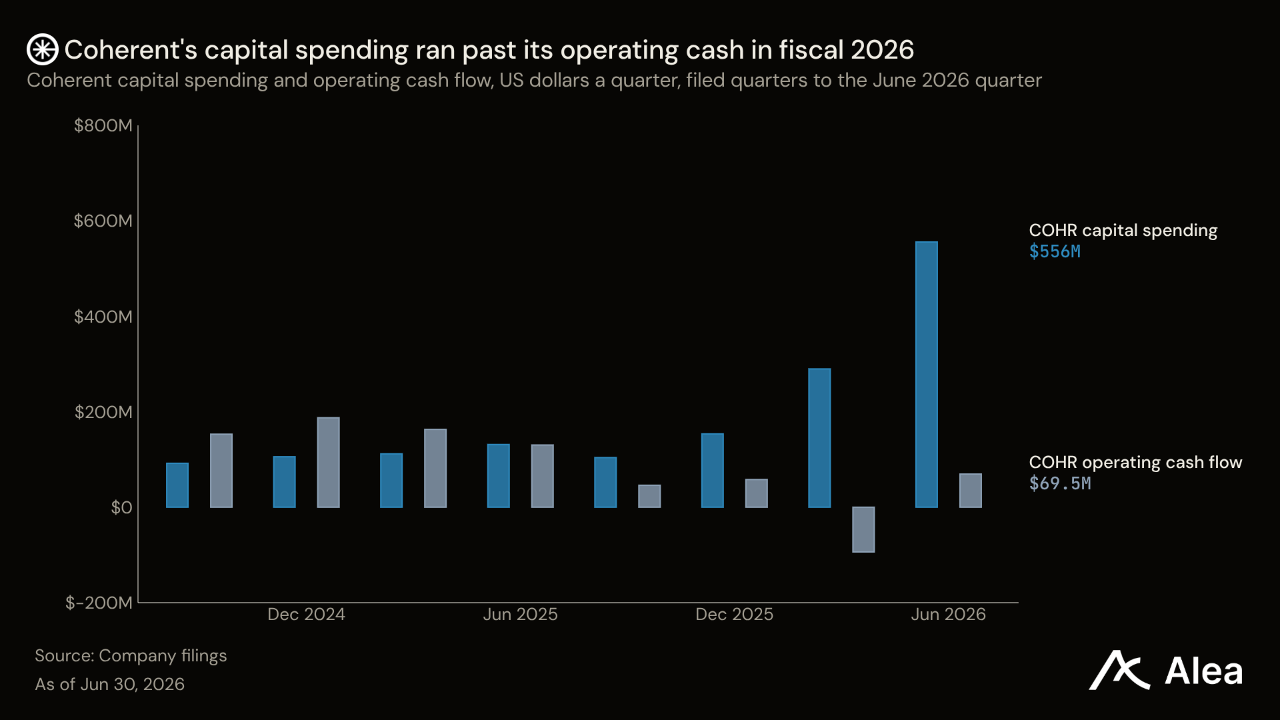
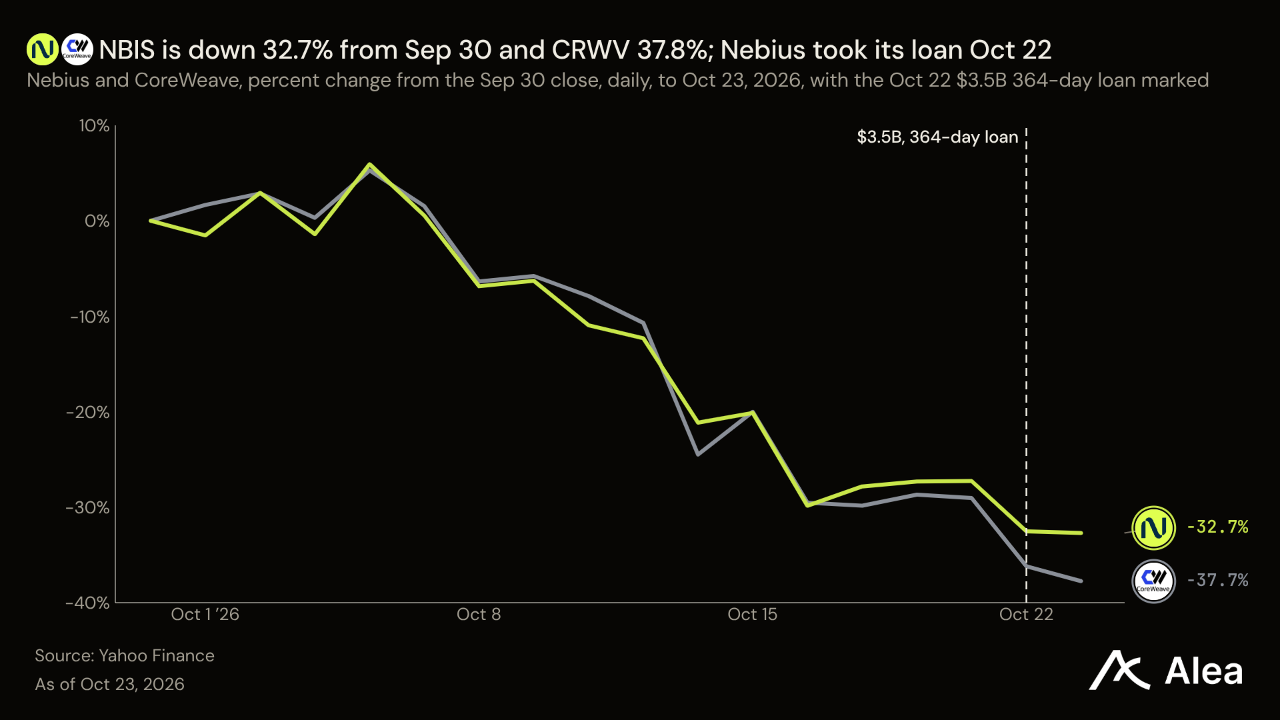
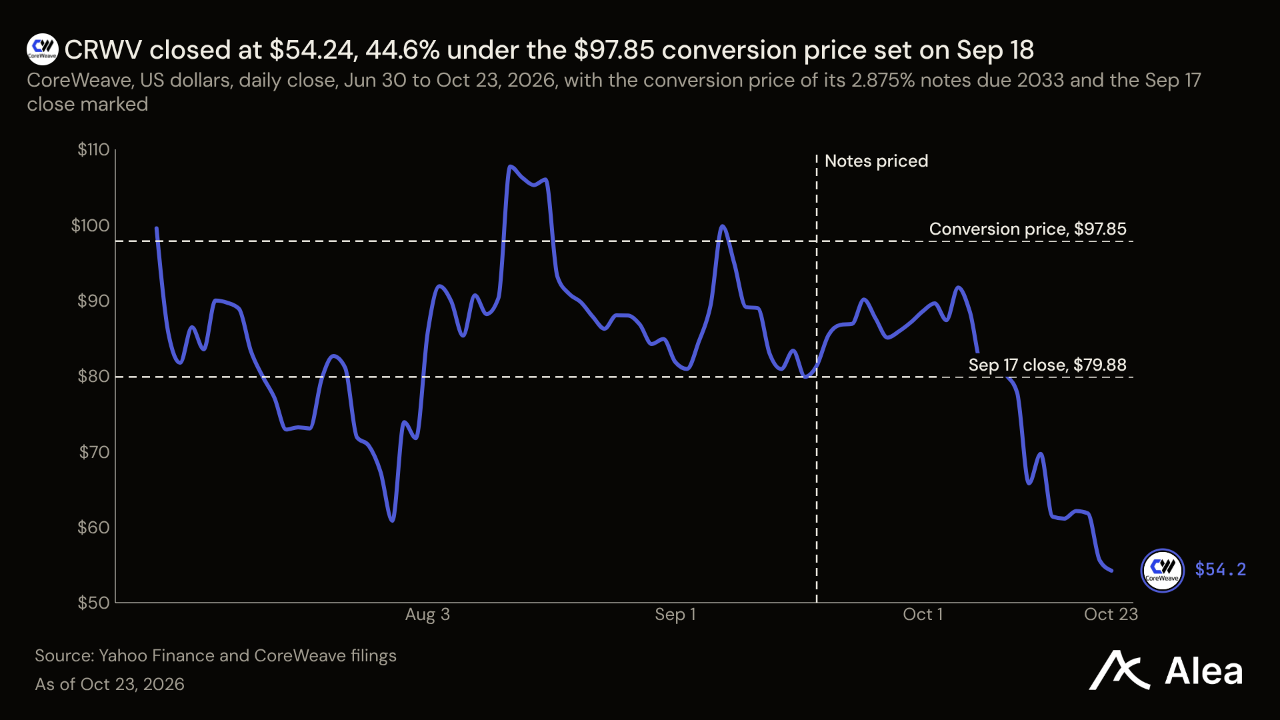
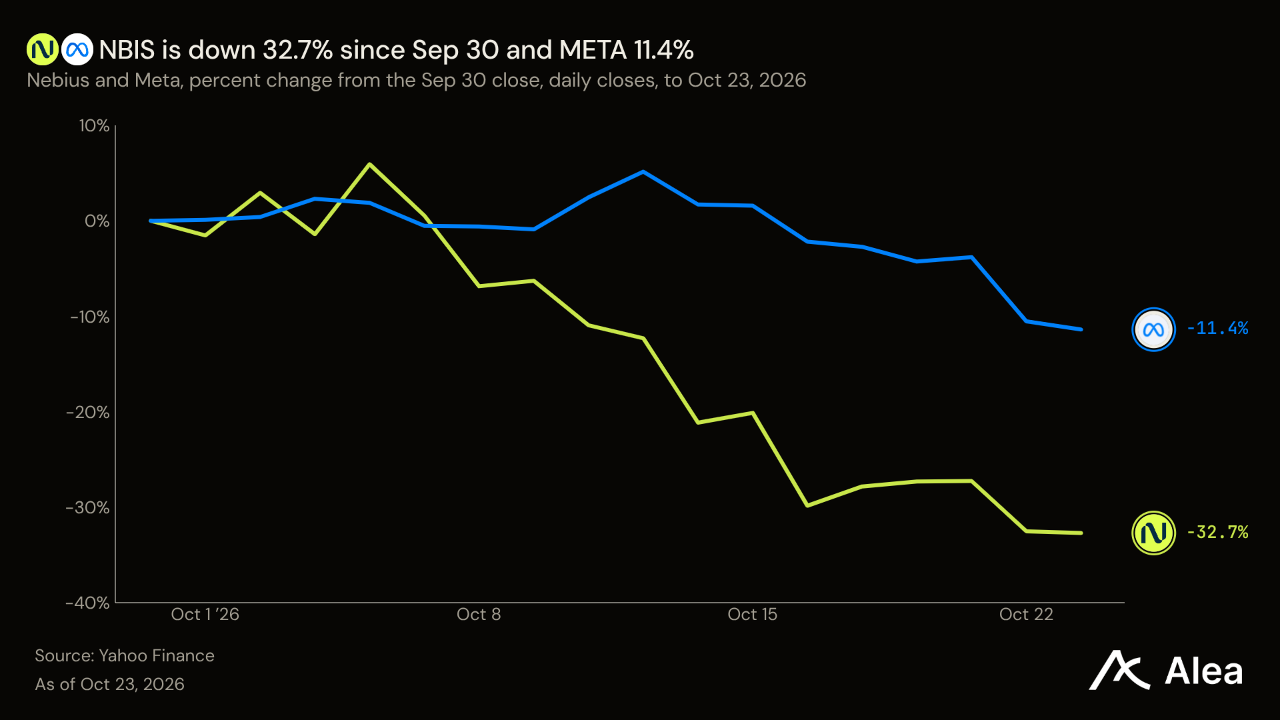
AI 연산 자원을 임대하는 기업은 가장 높은 자금 조달 비용을 부담했다. 네비우스는 10월 22일 기간물 SOFR에 2.75%를 더한 금리로 35억달러를 364일간 차입했다. 7월 SOFR에 2.50%를 더한 금리로 2030년 만기 자금 7억7500만달러를 조달했을 때보다 만기는 짧고 금리는 높았다. NBIS는 10.07% 하락했다. CRWV는 17.61% 하락해 52주 최저가를 기록했으며, 코어위브가 9월 발행 조건을 확정한 2033년 만기 전환사채의 전환가격보다 44.6% 낮아졌다. 광통신주도 동반 하락해 COHR는 13.92%, LITE는 13.33% 내렸다. 코히런트는 이미 인프라 투자 자금 일부를 주주에게서 조달하고 있다. 2026회계연도에 주식 매각으로 19억9900만달러를 조달했으며, 영업현금흐름은 7950만달러, 설비투자는 11억300만달러였다.
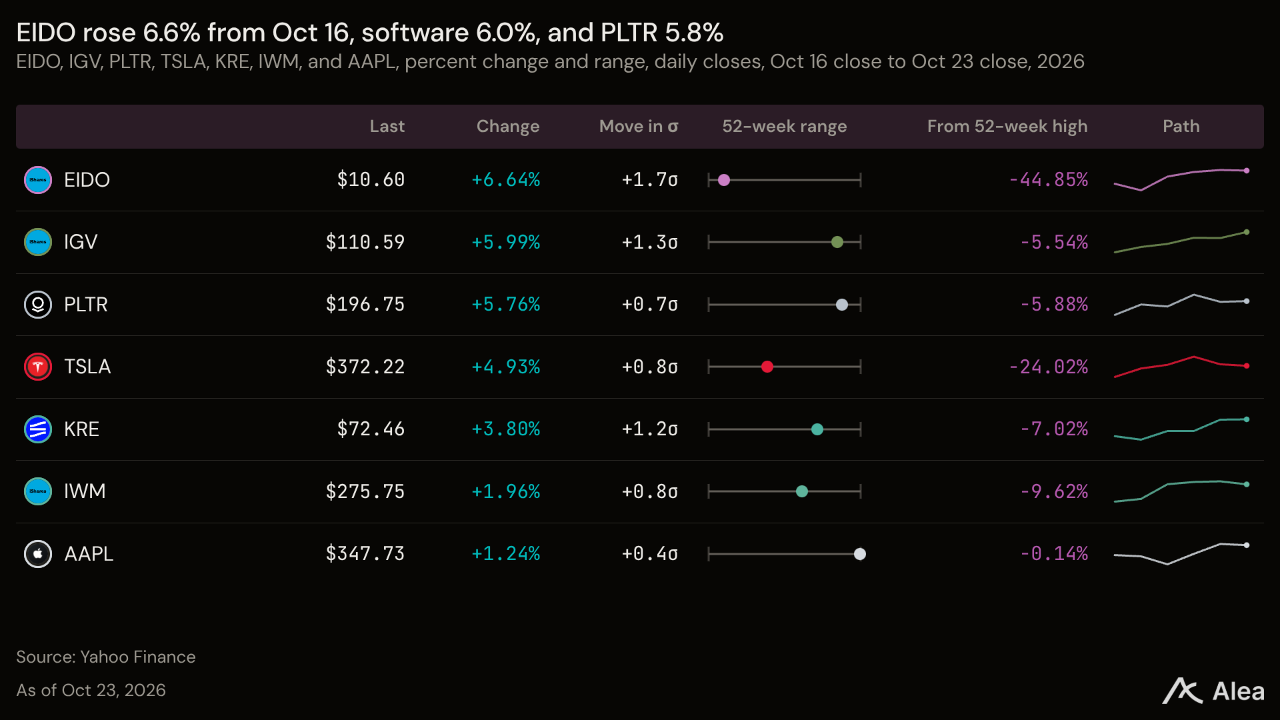
AI 인프라 투자 기업 밖에서는 이미 현금을 확보한 기업에 매수세가 유입됐다. TSLA는 테슬라의 규제 크레딧을 제외한 자동차 매출총이익률이 16.3%에서 18.1%로 상승하고, 2026년 설비투자 전망이 200억달러 초과로 낮아진 뒤 4.12% 올랐다. PLTR는 5.22% 상승했다. 팔란티어의 미국 민간 부문 잔여 계약 가치는 6월 30일 기준 전년 대비 124% 증가했다. AAPL은 iPhone Duo가 70개국 이상에서 판매를 시작한 가운데 2.04% 상승해 10월 22일 기록한 52주 최고가보다 0.14% 낮게 마감했다. 경기민감주에서는 지역은행이 상승을 주도해 KRE가 3.77%, IWM이 1.45% 올랐다. EIDO는 MSCI가 10월 15일 인도네시아 관련 제안을 내놓은 뒤 52주 최저가를 기록한 주에 9.05% 반등했다.
SPX —SPX는 1.03% 하락한 7,624를 기록한 반면, 같은 기업을 동일 비중으로 보유한 RSP는 1.00% 상승했다. 동일가중 방식이 2주 연속 약 2%포인트 앞섰으며, 하락은 비중이 가장 큰 종목에 집중됐다. 메타는 10월 21일 3분기 설비투자 349억1000만달러가 영업현금흐름 327억9000만달러를 넘어섰다고 발표했다. 다음 날에는 반도체주가 매도세를 주도하면서 SOXX의 주간 낙폭이 6.43%에 달했다. 은행주와 다우지수는 상승해 KRE가 3.77%, 다우지수가 0.46% 올랐으며, 미국 10년물 국채금리는 9bp 하락한 5.00%를 기록했다. VIX는 5.88% 오른 19.45를 기록했지만, SPX는 52주 최고치보다 불과 2.5% 낮은 수준에 마감했고 2026년 들어 11.37% 상승했다.
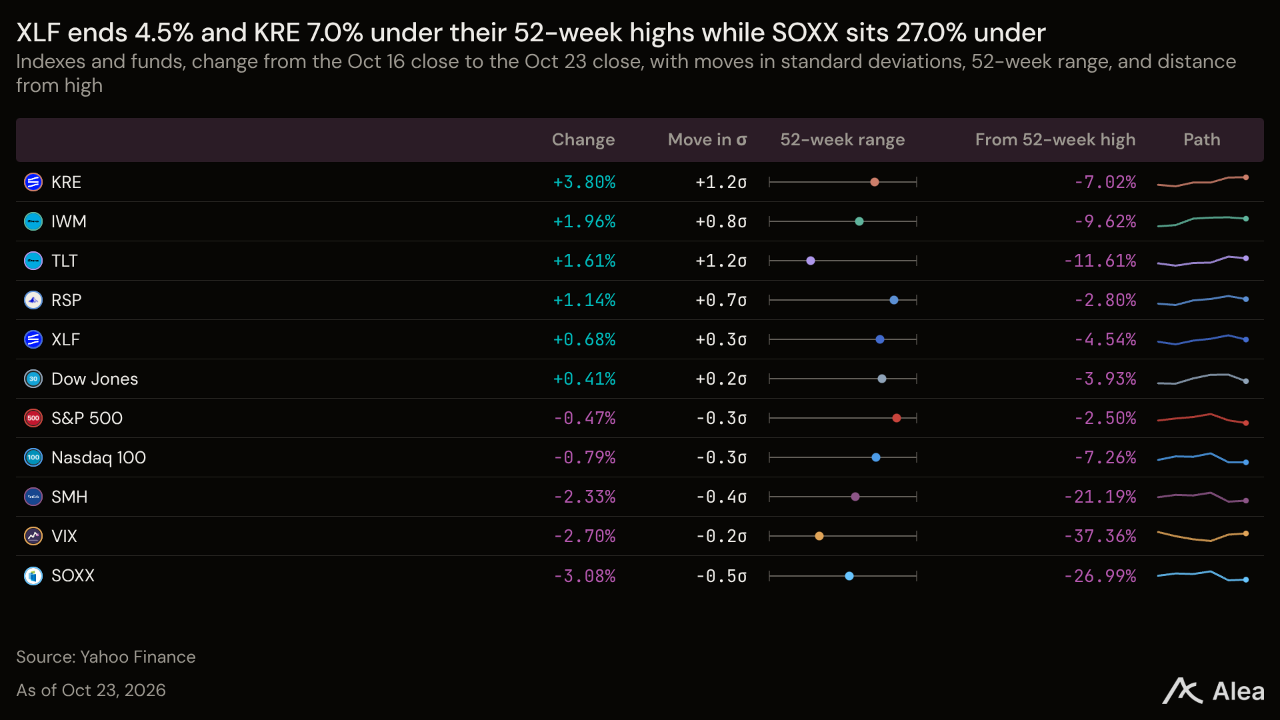
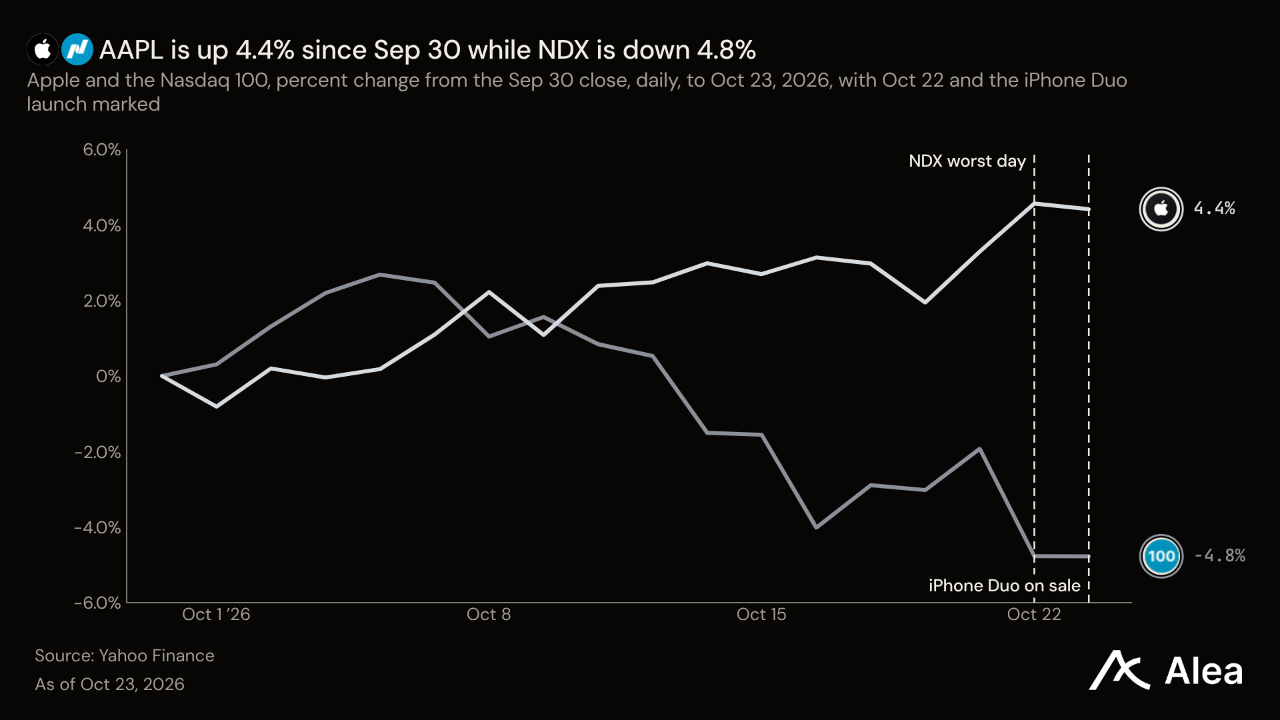
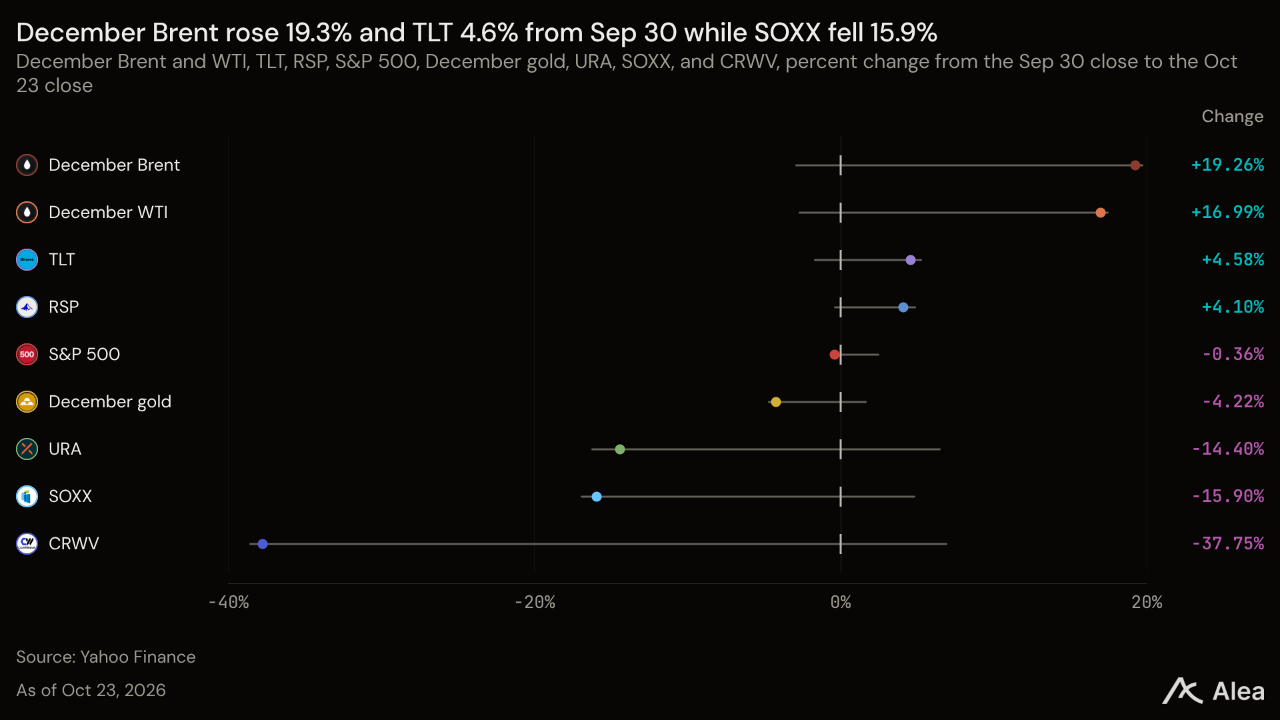
NDX —NDX는 1.97% 하락한 28,958로, 10월 6일 기록한 종가 기준 최고치보다 7.26% 낮게 마감했다. 이 지수에는 AI 인프라에 돈을 쓰는 기업과 이를 공급해 대금을 받는 기업이 모두 포함돼 있으며, 양쪽 모두 하락했다. 반도체 제조사에 장비를 판매하는 램리서치는 12월 말 종료 분기 매출 전망치 중간값을 86억달러로 제시했다. LRCX는 한 주간 16.38% 하락했다. 구매 기업인 메타는 설비투자가 영업현금흐름을 넘어섰다고 발표했고, META는 9.13% 하락했다. 소비자에게 제품을 판매하는 구성 종목은 올라 AAPL이 2.04%, TSLA가 4.12% 상승했다. 9월 30일 이후 NDX는 4.77% 하락했으며, SPX의 하락률은 0.36%에 그쳤다.
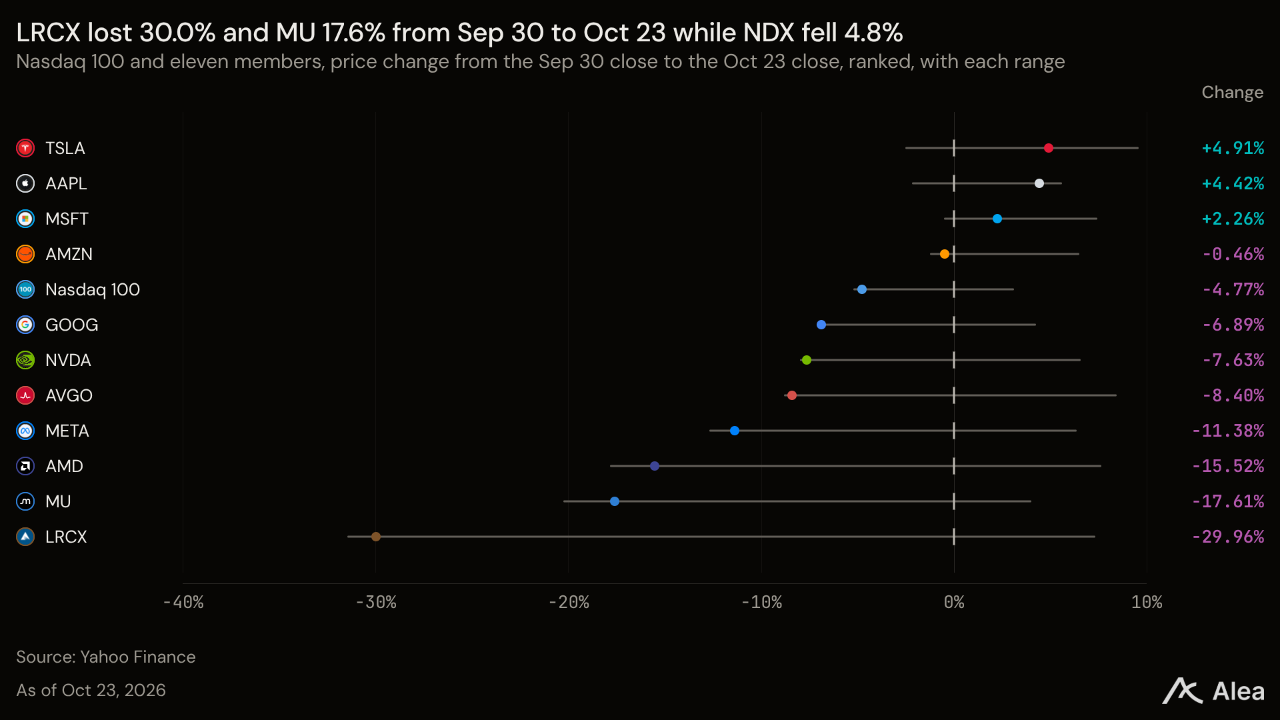
SOXX —SOXX는 램리서치가 반도체 장비 성장세 둔화를 예고한 뒤 6.43% 급락한 478달러를 기록했다. 램리서치의 9월 말 종료 분기 매출은 6월 말 종료 분기보다 22% 증가한 82억2000만달러였으며, 이후 제시한 12월 말 종료 분기 전망치 중간값은 이보다 약 5% 많은 86억달러였다. LRCX는 16.38% 하락해 1년 중 두 번째로 큰 주간 변동폭을 기록했다. 엔비디아의 젠슨 황은 10월 21일 수요가 이례적으로 강하며 생산능력이 제약 요인이라고 말했다. MU는 3.94% 하락해 펀드보다 낙폭이 작았다. SOXX는 SK하이닉스의 10월 28일 서울 실적 발표를 앞두고 52주 최고가보다 26.99% 낮고, 2026년 들어서는 58.79% 오른 수준에 마감했다.
RSP —RSP는 1.00% 오른 217달러를 기록해 1.03% 하락한 SPX를 앞섰으며, 금요일 0.77% 하락한 뒤에도 우위를 유지했다. 이 펀드는 S&P 500 각 구성 종목을 자산의 약 500분의 1씩 보유하므로 지역은행과 메타의 비중이 같다. 지역은행 펀드 KRE는 3.77% 상승한 반면, 금융업종 전체는 0.98% 올라 RSP에 못 미쳤다. 미국 2년물 국채금리는 5bp 하락한 4.69%를 기록했다. RSP는 52주 최고가보다 2.8% 낮게 마감했다. 분기가 바뀌면서 흐름도 달라졌다. 3분기에는 RSP가 2.23% 하락하고 SPX가 2.03% 상승했지만, 9월 30일 이후 RSP는 4.10% 상승해 SPX를 4.46%포인트 앞섰다.
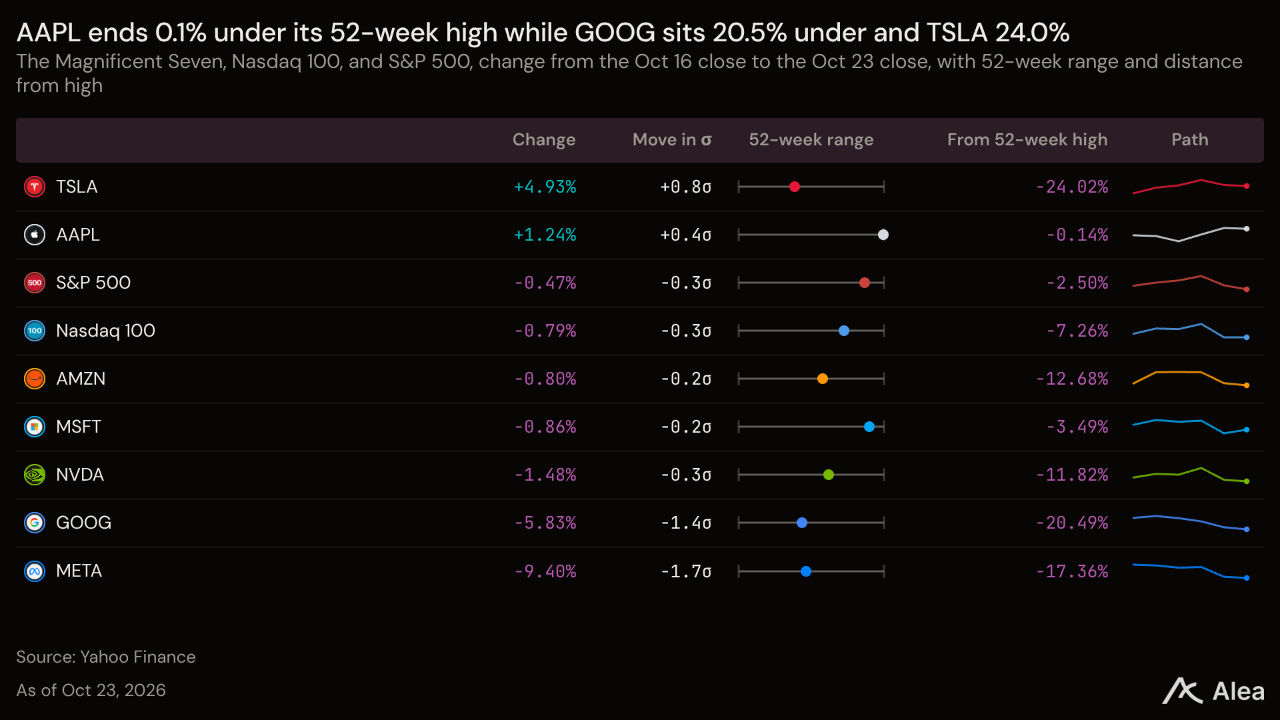
Mag7 —Mag7은 동일가중 기준 2.37% 하락해 SPX의 1.03%, NDX의 1.97%보다 낙폭이 컸다. 다만 가장 높은 수익률을 낸 종목과 가장 낮은 종목의 격차는 13.25%포인트였다. 테슬라가 2026년 설비투자 전망 하단을 250억달러에서 200억달러로 낮춘 가운데 TSLA가 4.12% 올라 상승을 주도했다. 연산 자원 임대가 아닌 휴대전화 판매를 하는 AAPL은 2.04% 올랐다. 4개 하이퍼스케일러는 모두 하락해 MSFT가 0.79%, AMZN이 2.84%, GOOG가 6.72%, META가 9.13% 내렸다. 메타는 3분기 설비투자가 영업현금흐름을 21억2000만달러 초과한 뒤 하락했다. 이들 네 기업에 모두 반도체를 판매하는 NVDA는 3.27% 내렸다.
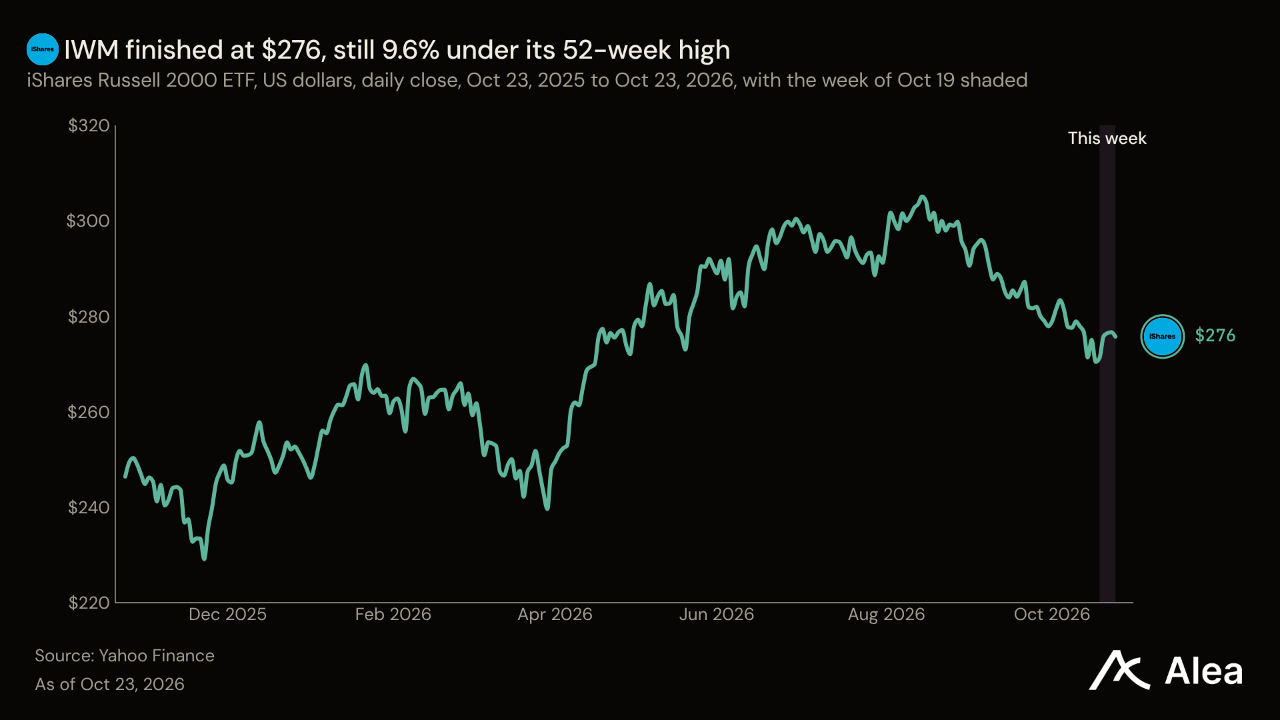
IWM —IWM은 1.45% 오른 276달러로, 8월 10일이 속한 주 이후 가장 높은 주간 수익률을 기록하며 SPX를 2.48%포인트 앞섰다. 미국 국채금리는 전 만기에 걸쳐 하락했다. 2년물은 5bp 내린 4.69%, 10년물은 9bp 내린 5.00%를 기록했다. 칼시의 12월 금리 인상 계약은 월요일 개장 전 75센트에서 내려왔지만 목요일 69센트보다는 오른 72센트로 한 주를 마쳤다. 먼저 10월 28일 연방준비제도의 성명이 나오고, 이어 10월 29일 미국 경제분석국(BEA)이 9월 PCE와 3분기 GDP를 함께 발표한다. IWM은 52주 최고가보다 9.62% 낮게 마감했다.
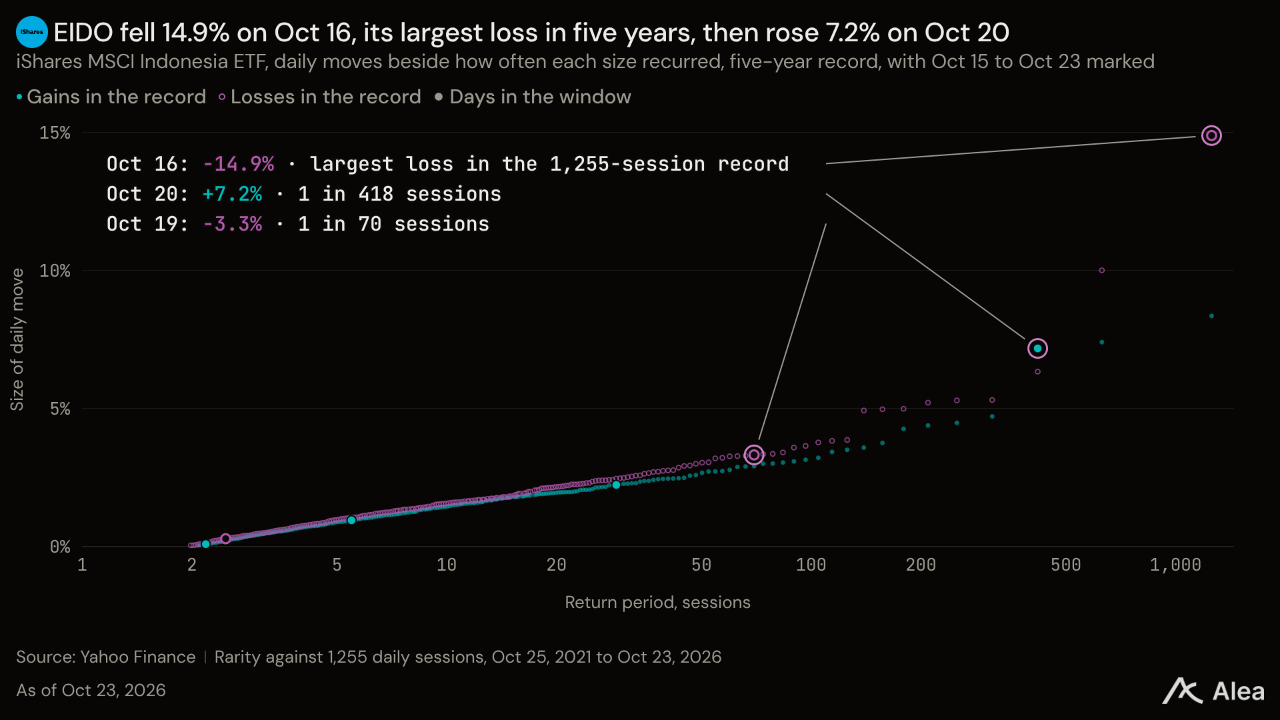
EIDO —EIDO는 월요일 종가가 9.61달러로 52주 최저가를 기록한 뒤 9.05% 반등한 10.60달러를 기록했다. 2.15 표준편차에 해당하는 변동으로, 지난 1년 중 네 번째로 큰 주간 변동폭이었다. 이번에 일부 만회한 하락은 실적이 아니라 지수 제공업체의 결정에서 비롯됐다. MSCI는 10월 15일 조직적 거래 의혹과 법 집행 부족을 이유로 인도네시아를 신흥시장에서 독립시장으로 변경하는 방안을 제안했다. 의견수렴 과정에서 뚜렷한 개선 증거가 확인되지 않으면 이를 추진할 예정이다. MSCI는 2027년 6월 30일까지 결정을 내리겠다고 밝혔으며, 추가 공지가 있을 때까지 인도네시아 비중 확대를 동결한다. EIDO는 여전히 2026년 들어 43.32% 하락한 상태다.
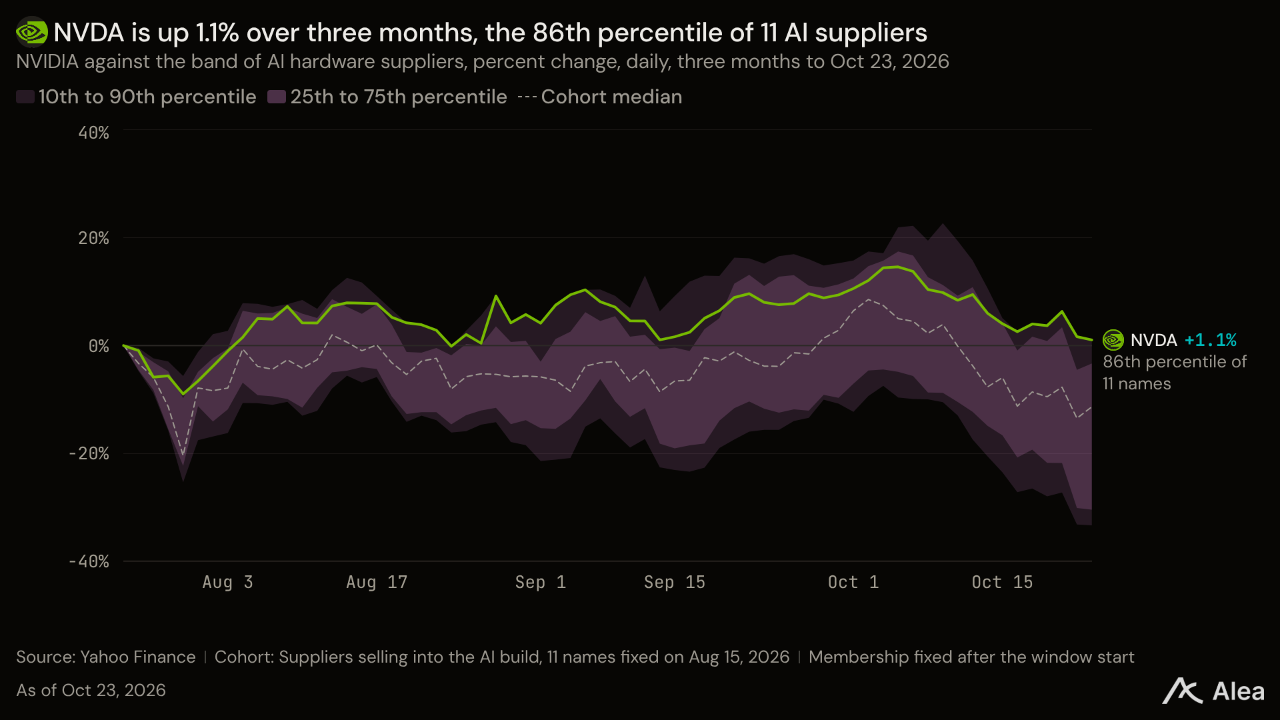
NVDA —NVDA는 엔비디아가 공급 확대 일정을 구체화했음에도 3.27% 하락한 211달러를 기록했다. 엔비디아는 10월 21일 베를린 행사에서 향후 3년간 기판 생산능력이 2.5배로 늘고, 완성된 반도체의 검사능력은 2026년에서 2027년 사이 두 배가 된다고 밝혔다. KYEC에 지급하는 선급금 11억달러는 미국 신규 공장에 쓰인다. 이 계획은 기존 약정에 추가된다. 10-Q에 따르면, 약정액은 한 분기 전 1190억달러에서 7월 26일 2790억달러로 증가해 해당 분기 매출 962억달러의 2.9배에 달했다. 이 공급에 대한 대금을 지급하는 곳은 하이퍼스케일러다. 그중 가장 먼저 실적을 발표한 메타는 3분기 지출이 영업현금흐름을 넘어선 가운데 2026년 설비투자 전망 하단을 1350억달러로 높였다.
AAPL —AAPL은 2.04% 오른 348달러로, NDX가 주중 가장 크게 하락했던 10월 22일 기록한 52주 최고가보다 0.14% 낮게 마감했다. 애플은 소비자에게 제품을 판매하며, 이번 주 최신 휴대전화를 출시했다. 시작 가격이 1999달러인 iPhone Duo는 10월 23일 70개국 이상에서 판매를 시작했고, 10월 30일에는 28개국이 추가된다. 비용 측면에서는 메모리가 변수다. 애플은 현재 높은 가격을 받는 공급업체들로부터 메모리를 구매한다. 마이크론은 9월 3일 종료 분기에 매출총이익률 86.8%를 기록했으며, 매출이 다시 늘어난 615억달러에 이를 것으로 전망했다. AAPL은 2026년 들어 27.91% 올라 매그니피센트 7 중 수익률이 가장 높다.
MSFT —MSFT는 0.79% 하락한 525달러로, 매그니피센트 7에 속한 4개 하이퍼스케일러 중 낙폭이 가장 작았다. AMZN은 2.84%, GOOG는 6.72%, META는 9.13% 하락했다. 마이크로소프트는 이들 네 기업 중 최근 분기 설비투자가 영업현금흐름 이내에 머문 유일한 기업이다. 6월 말 종료 분기 영업현금흐름 554억달러에서 유형자산 증가액 358억달러를 빼면 약 196억달러가 남았다. 고객이 연산 자원을 사용하는 만큼 요금을 내는 애저의 매출은 전년 동기 대비 43% 증가했다. 마이크로소프트는 10월 28일 9월 말 종료 분기 실적을 발표하며, MSFT는 52주 최고가보다 3.49% 낮은 수준이다.
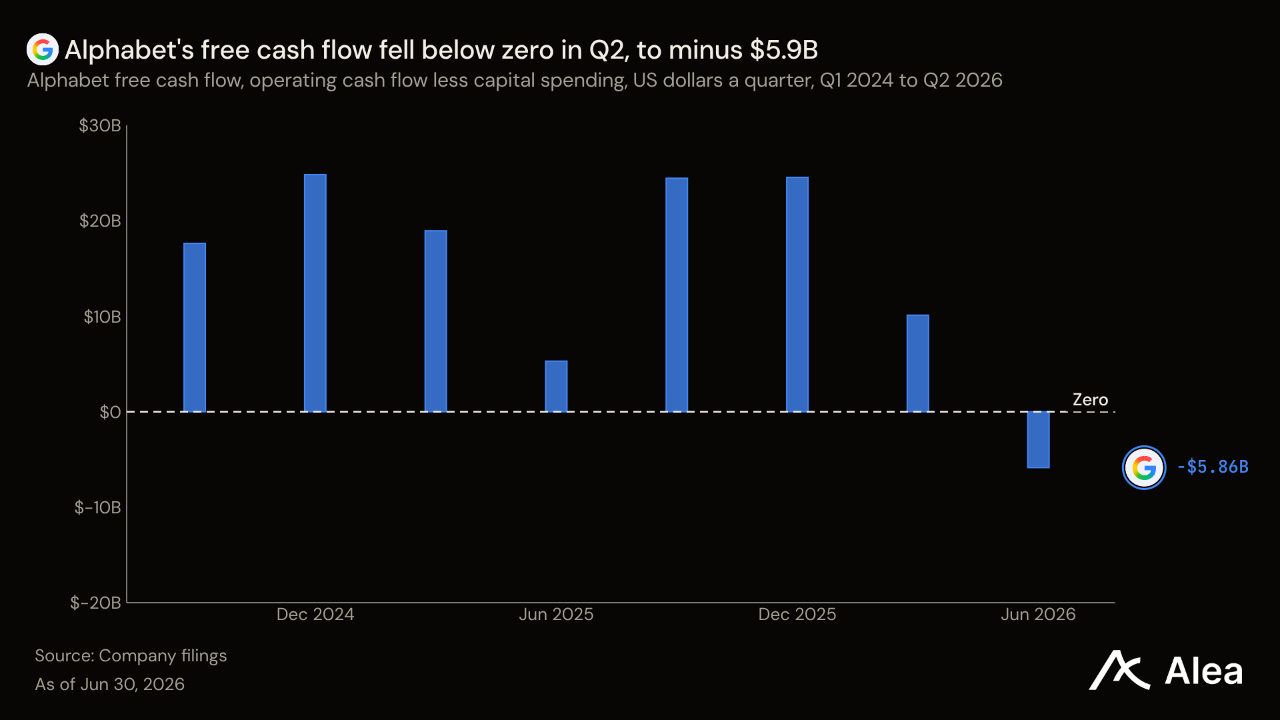
GOOG —GOOG는 6.72% 급락한 317달러로, 7월 20일이 속한 주 이후 가장 큰 주간 낙폭을 기록했다. 10월 20일부터 매 거래일 하락 마감했다. 알파벳의 2분기 설비투자 449억달러는 영업현금흐름 391억달러를 넘어섰으며, 잉여현금흐름은 마이너스 59억달러였다. 이 투자를 회수할 수 있게 하는 클라우드 고객의 지출은 늘고 있다. 구글 클라우드 매출은 전년 동기 대비 82% 증가한 248억달러였으며, 영업이익은 28억달러에서 88억달러로 늘었다. 알파벳은 10월 28일 3분기 실적을 발표하며, 이를 앞둔 GOOG는 52주 최고가보다 20.49% 낮은 수준이다.
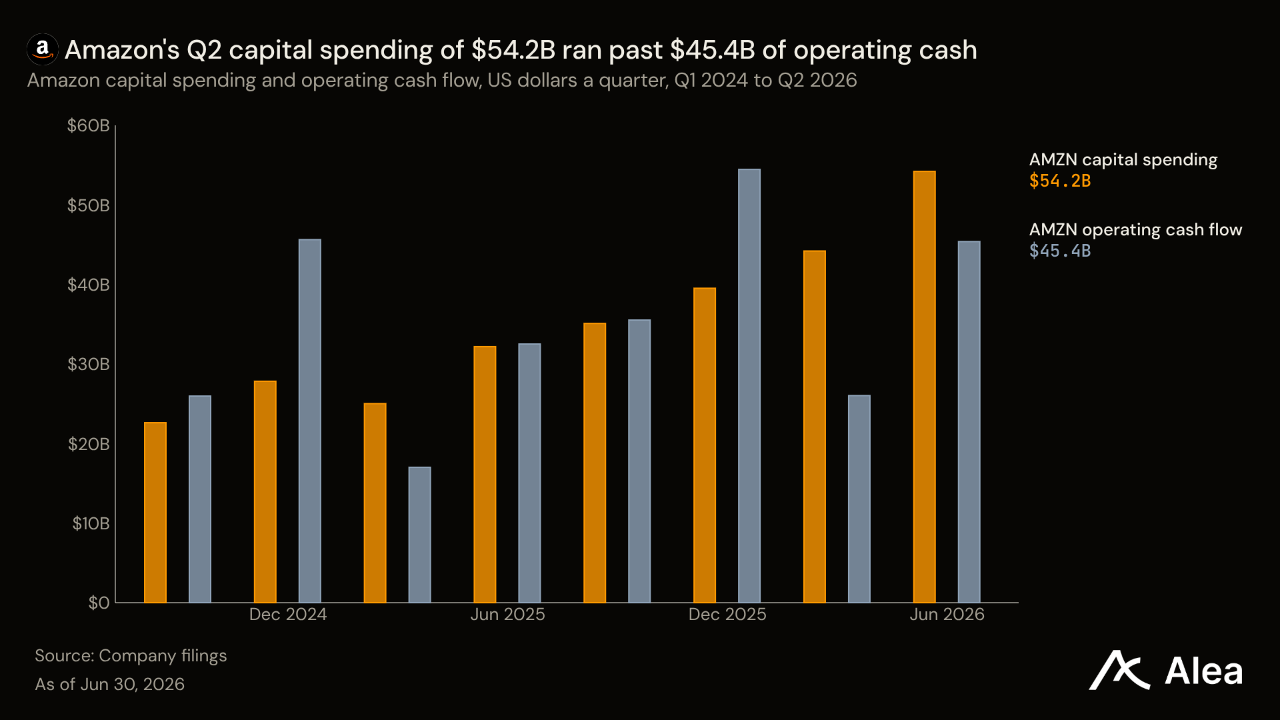
AMZN —AMZN은 2.84% 하락한 248달러로, 앤디 재시가 TorchNeuron을 출시한 월요일의 상승분을 반납했다. TorchNeuron은 기존 PyTorch 코드를 수정하지 않고도 아마존의 Trainium 칩에서 실행할 수 있게 하는 소프트웨어다. Trainium으로 옮긴 각 작업은 엔비디아에서 구매한 GPU 대신 아마존이 설계한 칩에서 실행된다. 주가의 상승분 반납은 다른 AI 투자 기업들과 함께 나타났다. 아마존은 이미 창출한 현금보다 더 많은 자금을 인프라에 투입하고 있다. 2분기 유형자산 취득액은 542억달러에 달했으며, 영업현금흐름은 454억달러였다. 최근 12개월 잉여현금흐름은 76억달러 순유출이었다. 이를 충당해야 하는 AWS 매출은 2025년 2분기보다 37% 증가한 422억달러였으며, 아마존은 10월 29일 3분기 실적을 발표한다.
META —META는 광고주에게서 벌어들인 자금으로 인프라 투자를 충당하지 못한 분기 실적 발표 이후 9.13% 하락한 643달러를 기록했다. 4월 27일 시작한 주 이후 가장 큰 주간 낙폭이다. 매출은 2025년 3분기보다 26% 증가한 646억달러였으며, 메타는 4분기 매출 전망을 730억~760억달러로 제시했다. 그러나 금융리스 지급액을 포함한 설비투자 349억1000만달러는 영업현금흐름 327억9000만달러를 넘어섰고, 잉여현금흐름은 마이너스 21억2000만달러였다. 메타는 2026년 설비투자 전망 하단도 1350억달러로 높였다. 다음 자금 조달원도 밝혔다. 메타는 2027년 1월 19일 새 정관이 발효되면 기존 주식 1주당 클래스 C 주식 1주를 배당한 뒤, 의결권이 없는 클래스 C 신주를 수시로 매각할 계획이다. 취소 불가능한 약정은 4545억2000만달러에 달했으며, 이 가운데 1214억1000만달러는 2027년에 지급해야 한다.
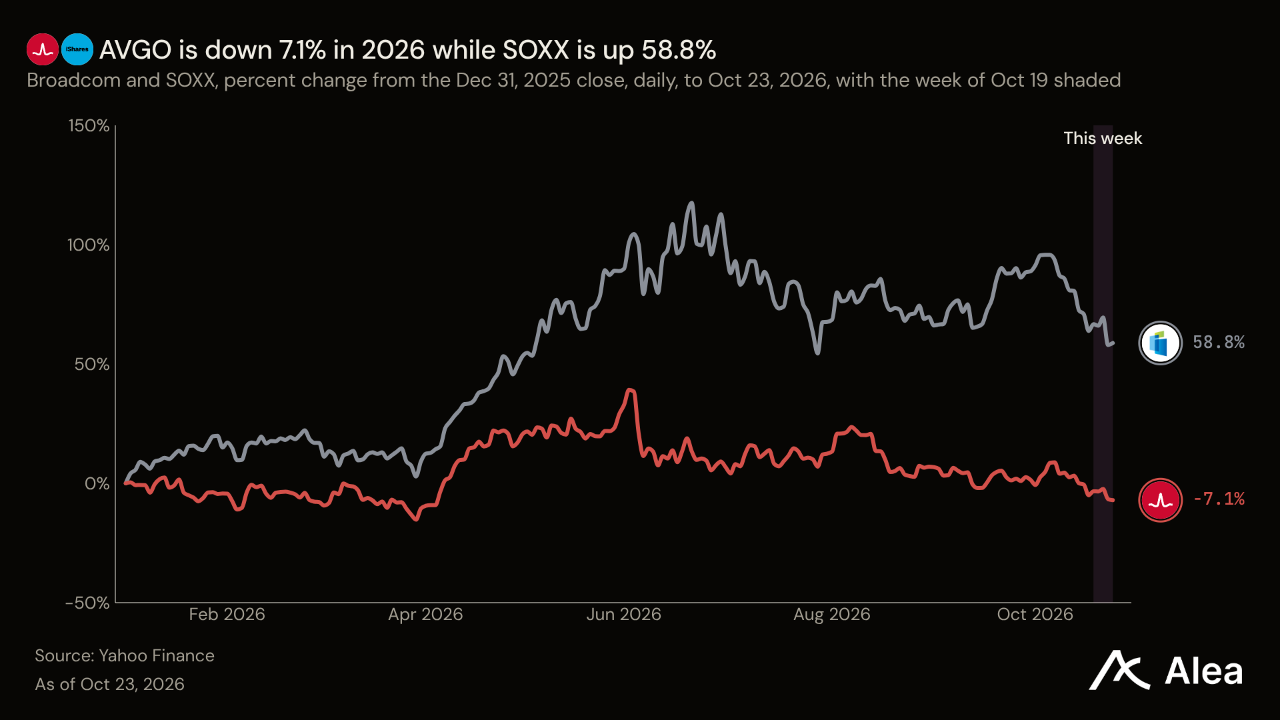
AVGO —AVGO는 5.04% 하락한 322달러로, 2026년 들어 7.06% 내렸다. 반면 이 종목을 보유한 반도체 펀드 SOXX는 58.79% 상승했다. 브로드컴은 하이퍼스케일러가 구매하는 맞춤형 AI 반도체와 네트워킹 제품을 설계하므로, 이번 주 주가가 하락한 구매 기업들과 연결돼 있다. 8월 2일 종료 분기 매출은 2025년 같은 분기보다 85% 증가한 295억9000만달러였으며, 9개월간 영업현금흐름은 전년 동기 198억3000만달러에서 329억5000만달러로 늘었다. AVGO는 52주 최고가보다 33.2% 낮은 수준에 거래되고 있다.
TSLA —TSLA는 4.12% 오른 372달러를 기록했다. 10월 21일 실적 발표를 앞두고 상승했지만, 자동차 판매량은 줄고 대당 수익은 늘어난 분기 실적이 나온 뒤 상승분 일부를 반납했다. 규제 크레딧을 제외한 자동차 매출총이익률은 2분기 16.3%, 전년 동기 15.4%에서 18.1%로 상승했다. 매출은 280억5000만달러를 유지했고 인도량은 2% 줄었다. 영업이익은 전년 동기 16억2000만달러에서 7억1800만달러로 감소했지만, 2분기 3억9800만달러보다는 늘었다. 10-Q에서는 2026년 설비투자 전망도 250억달러 초과에서 200억달러 초과로 낮췄다. 또 이해관계가 없는 이사들로 구성된 이사회 위원회가 합병을 포함해 스페이스X와의 관계를 강화하는 방안을 검토 중이라고 공시했다. 스페이스X도 별도 위원회를 구성했으며, 어느 쪽도 결정을 내리지 않았다.
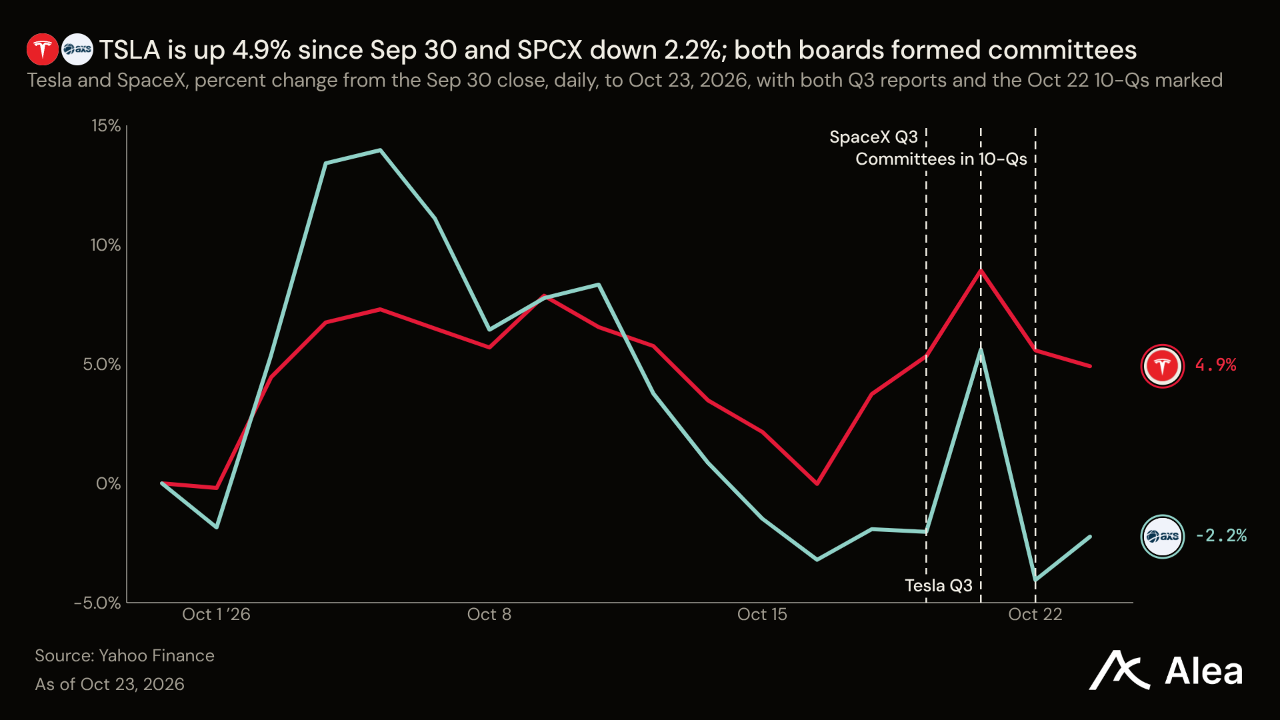
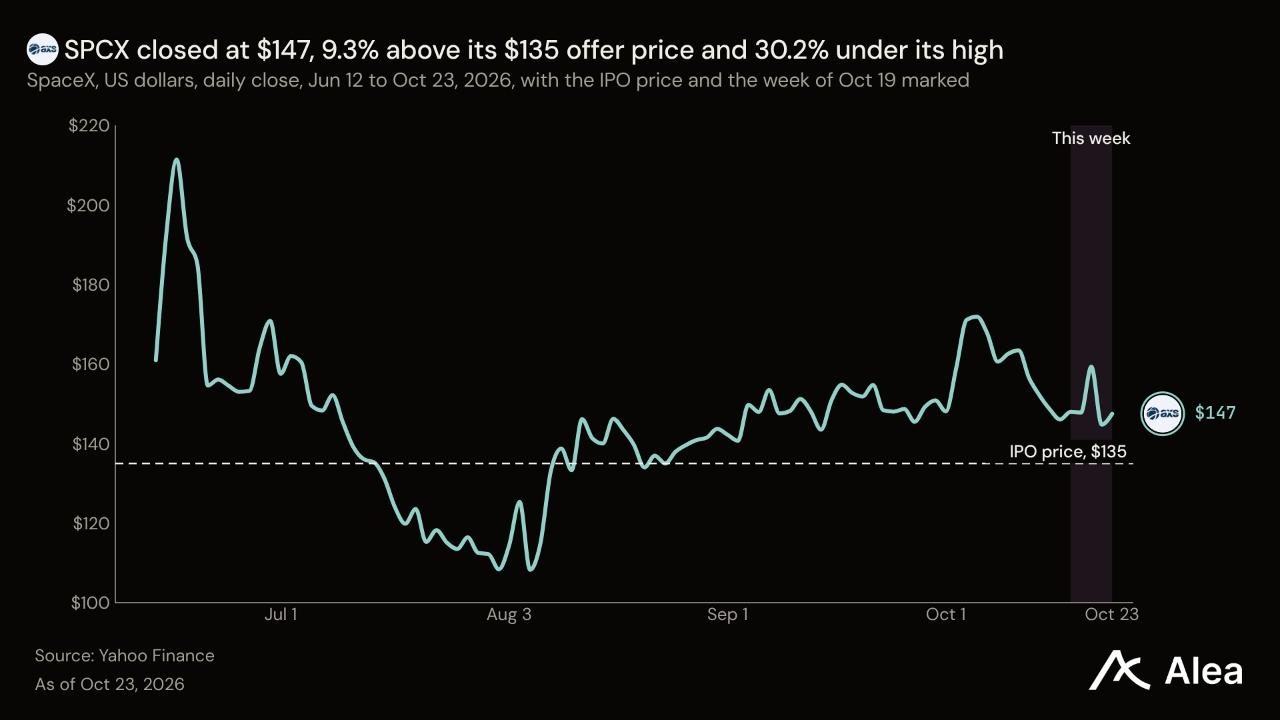
SPCX —SPCX는 최대 13억 주의 클래스 A 주식이 보호예수에서 해제된 가운데 1.17% 하락한 147달러로, 공모가 135달러보다 9.3% 높게 마감했다. 직전 분기 매출은 전년 동기보다 161% 증가한 146억달러였으며, AI 연구소에 연산 자원을 임대하는 SI 부문에서 75억6000만달러를 벌었다. 순이익 44억달러 중 일부는 비상장 지분 평가이익이다. 10-Q에는 스페이스X가 보유한 보링컴퍼니 지분에서 5억6100만달러의 평가이익이 발생한 것으로 기재돼 있으며, 이는 순이익의 12.7%다. 설비투자는 매출의 1.3배인 196억달러였고, 이 중 164억달러가 SI 부문에 투입됐다. EDGAR에는 10월 19~23일 제출된 내부자 Form 4가 없으며, 10월 24일부터 추가로 3억2840만 주의 보호예수가 해제된다.
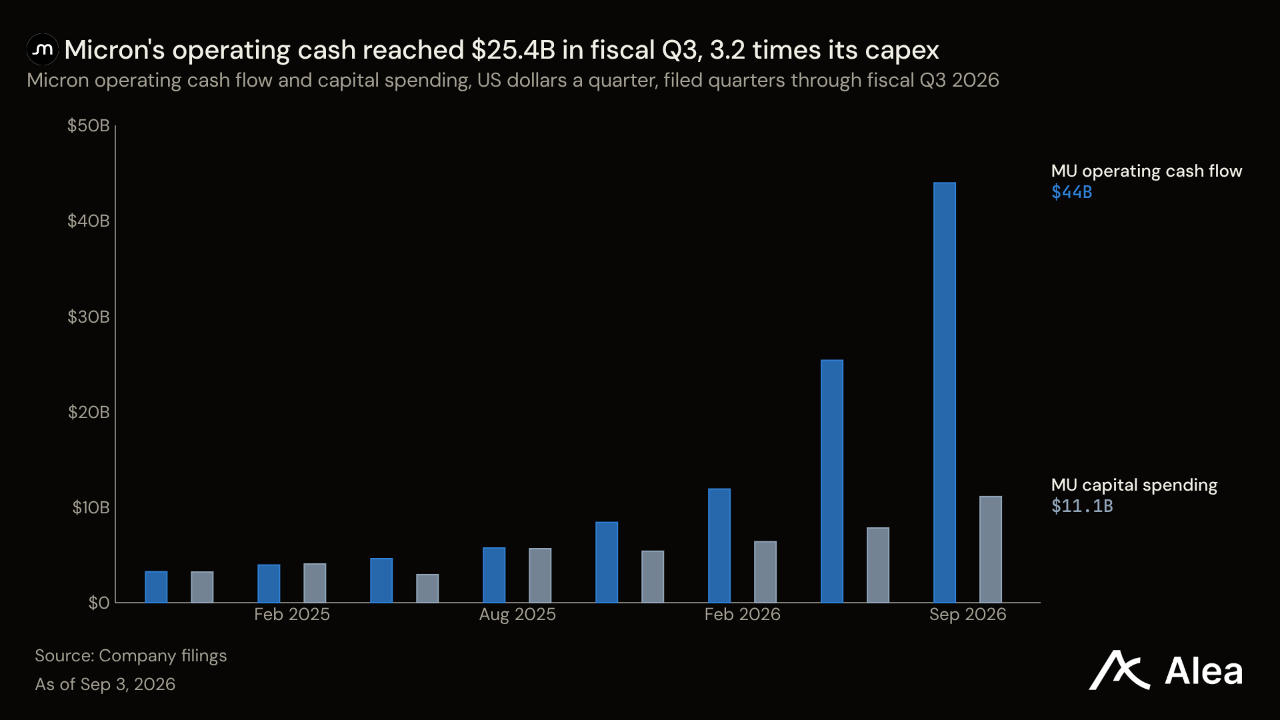
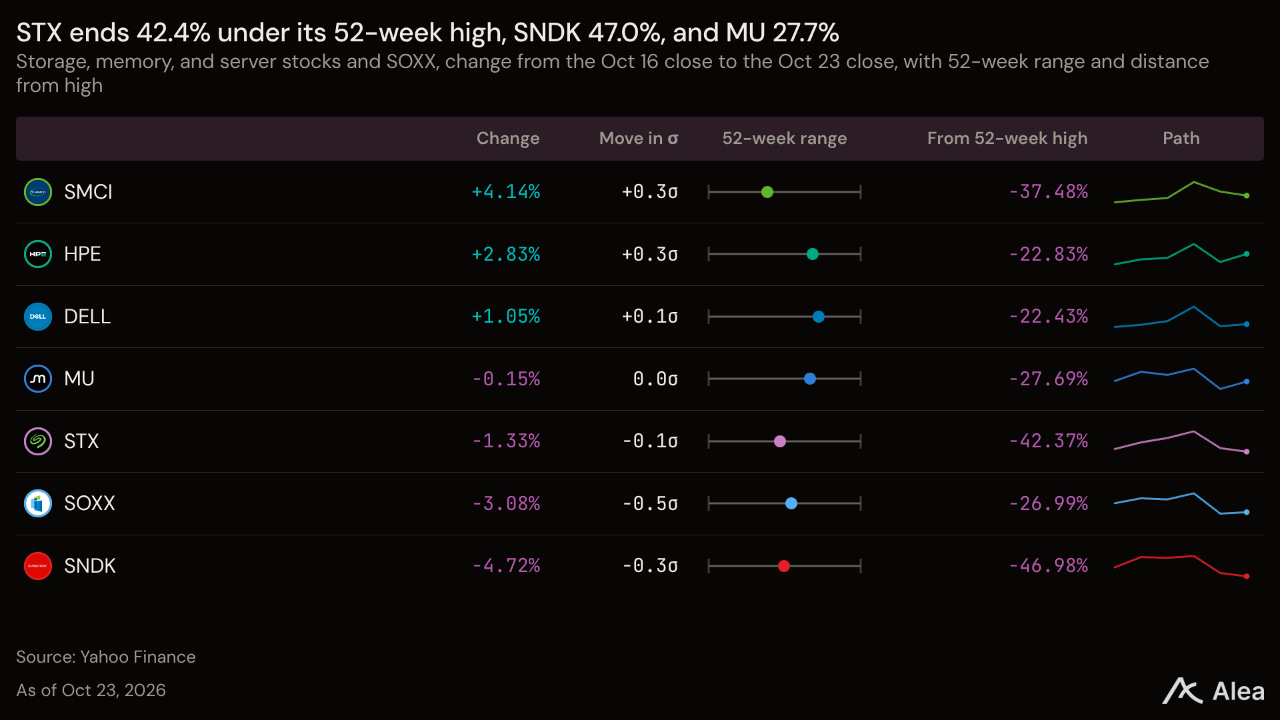
MU —MU는 3.94% 하락한 878달러로, SOXX의 6.43%와 SNDK의 8.90%보다 낙폭이 작았다. 마이크론은 AI 구매 기업들이 높은 가격을 지불하는 메모리를 판매하며, 지출 속도보다 훨씬 빠르게 현금을 벌어들이고 있다. 9월 3일 종료 회계연도 영업현금흐름은 896억8000만달러에 달했으며, 순설비투자 273억7000만달러를 제외한 조정 잉여현금흐름은 623억1000만달러였다. 산제이 메흐로트라는 마이크론의 Strategic Customer Agreements가 이러한 실적의 “지속성에 대한 확신을 더해준다”고 말했다. 자사주 매입 6억5000만달러와 배당 6억1000만달러를 통해 주주에게 12억6000만달러를 환원했으며, 이는 잉여현금흐름의 약 2%다.
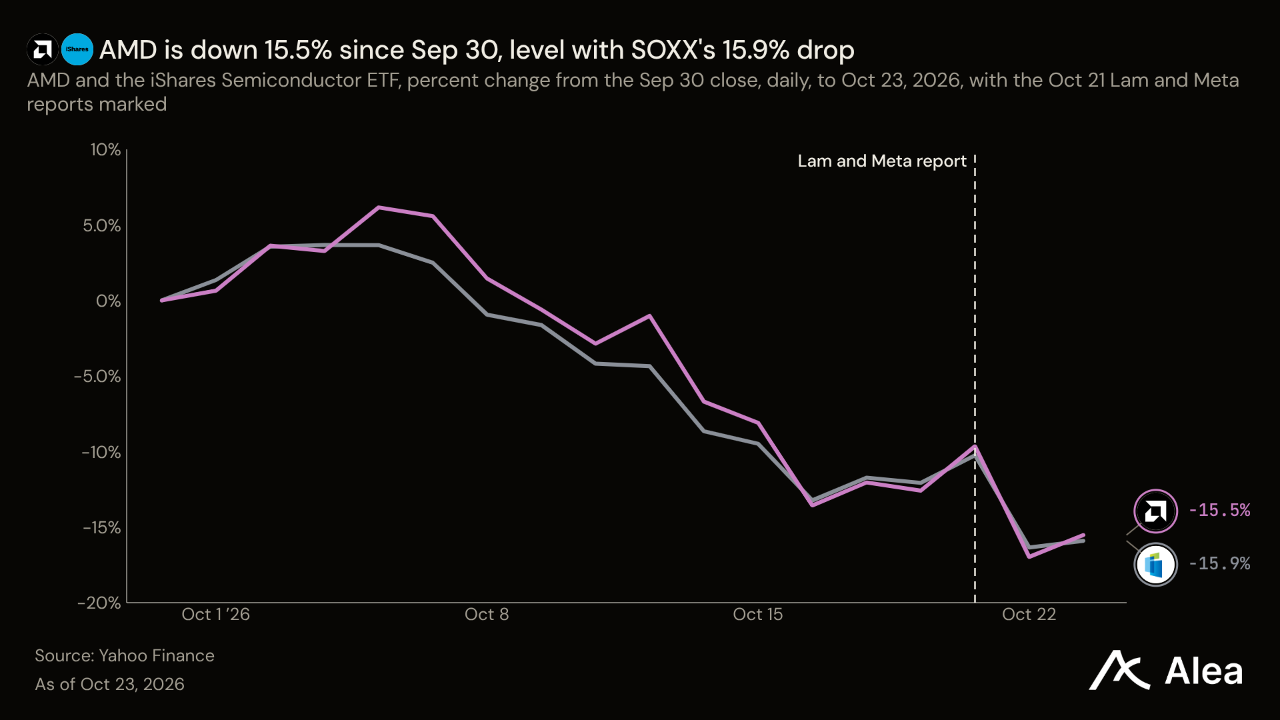
AMD —AMD는 11월 3일 실적 발표를 앞두고 6.34% 하락한 517달러를 기록했다. SOXX의 하락률 6.43%와 격차는 0.1%포인트 이내였다. 이제 AMD 사업의 대부분은 데이터센터가 차지한다. 이 부문의 2분기 매출은 전체의 58%인 67억달러에 달했으며, 2025년 2분기보다 107% 증가했다. 약 130억달러로 제시한 3분기 매출 전망은 중간값 기준 전년 동기 대비 약 41% 성장을 의미한다. AMD는 9월 26일 자사 주식 약 82억달러어치로 월드랩스를 인수하기로 합의했으며, 지급 주식 수는 거래 종결 전 10거래일간 AMD 평균 주가를 기준으로 정해진다. 상반기 자사주 매입액은 전년 동기 12억3000만달러에서 2억2100만달러로 감소했다.
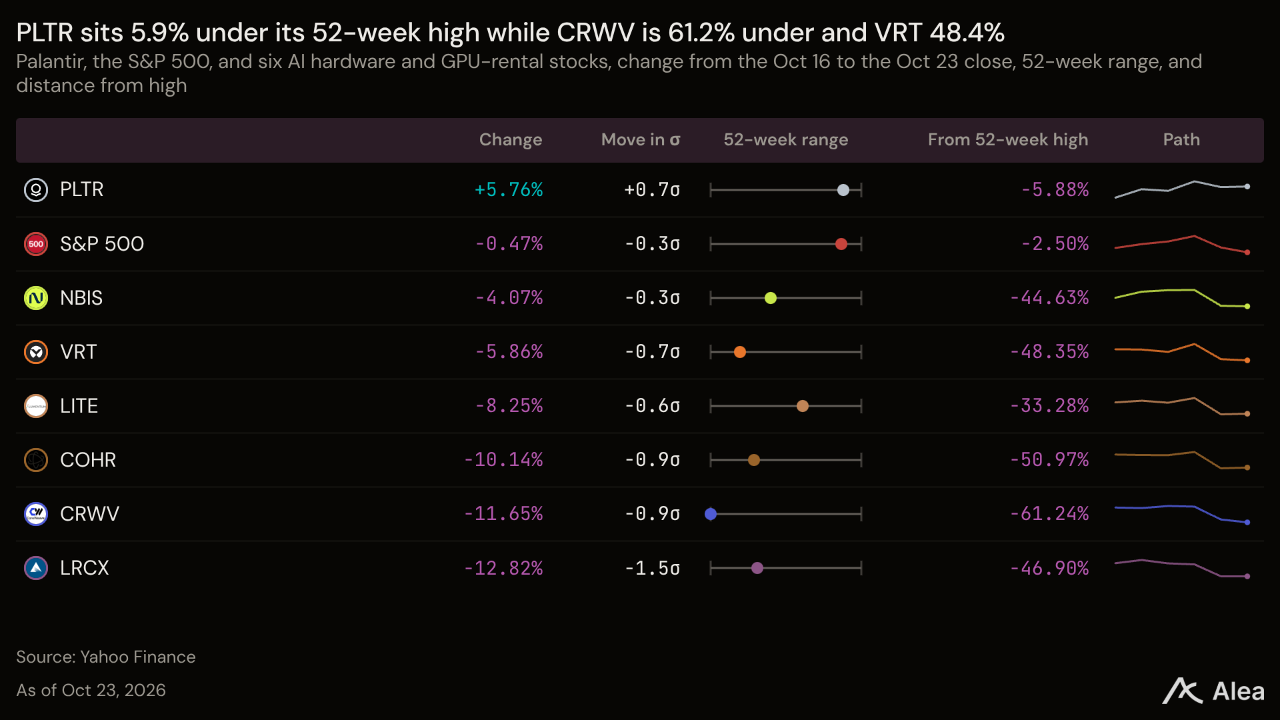
PLTR —PLTR는 5.22% 오른 197달러를 기록한 반면, VRT, NBIS, LITE, COHR, LRCX, CRWV는 9~18% 하락했다. 팔란티어는 정부와 기업에 소프트웨어를 판매하며, 고객들의 지출은 계속 늘었다. 2분기 매출은 19억3500만달러로 2025년 2분기보다 93% 증가했다. 미국 민간 부문 매출은 149% 증가한 7억6400만달러였으며, 조정 영업이익률은 62%였다. 3분기 매출 전망 21억6000만~21억6400만달러는 2분기보다 약 12% 높은 수준이다. 미국 민간 부문 잔여 계약 가치는 6월 30일 기준 62억3800만달러로, 전년 대비 124% 증가했다.
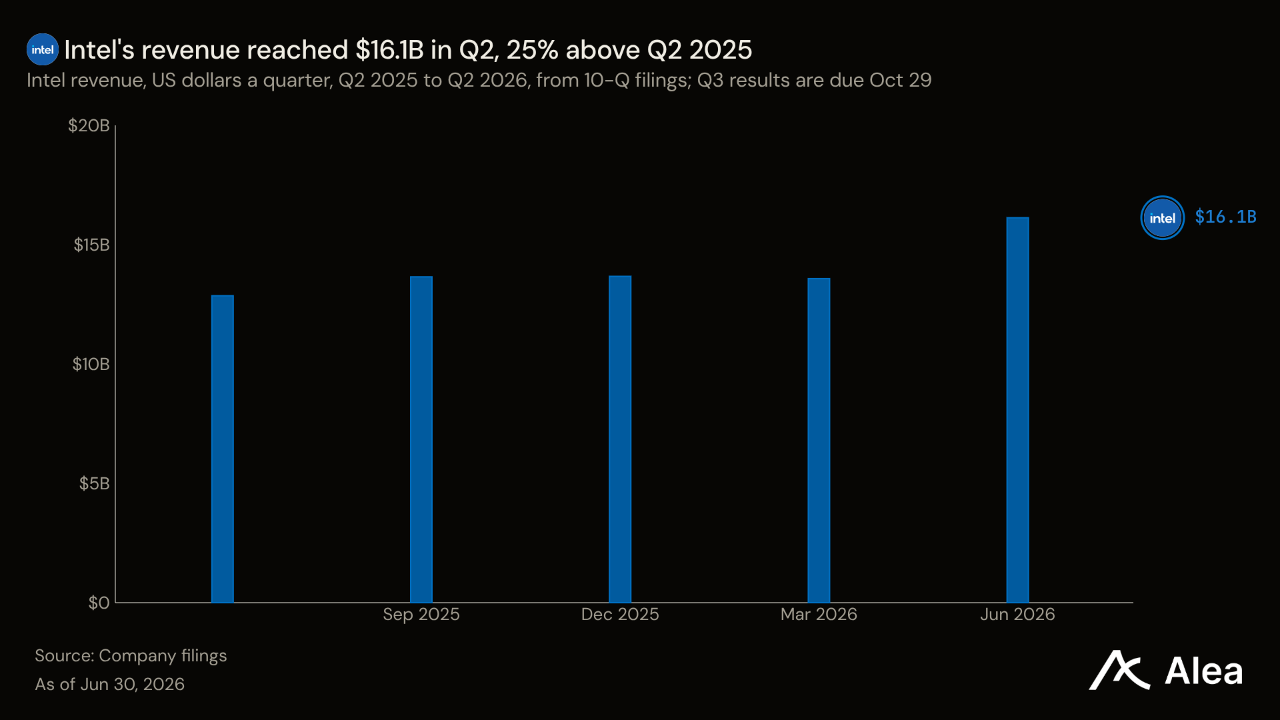
INTC — INTC는 8.01% 하락한 87달러로 SOXX의 하락률 6.43%보다 낙폭이 컸다. 다음 일정은 10월 29일 실적 발표이며, 주가는 52주 최고가보다 38.3% 낮다. 인텔은 PC·서버용 프로세서를 판매하고, 외부 반도체 설계업체를 고객으로 유치하려는 파운드리 사업도 운영한다. 2분기 데이터센터·AI 매출은 2025년 2분기보다 59% 증가한 63억달러였다. 반면 인텔 파운드리는 매출 58억달러에 21억달러의 손실을 냈다. 인텔은 파운드리가 외부 고객으로부터 거둔 매출을 공개하지 않는다. 부문 간 내부거래로 제거한 매출 55억달러가 전체 58억달러의 거의 전부다. 3분기 매출 전망치 158억~168억달러의 중간값은 2분기 매출 161억달러보다 약 1% 높다.
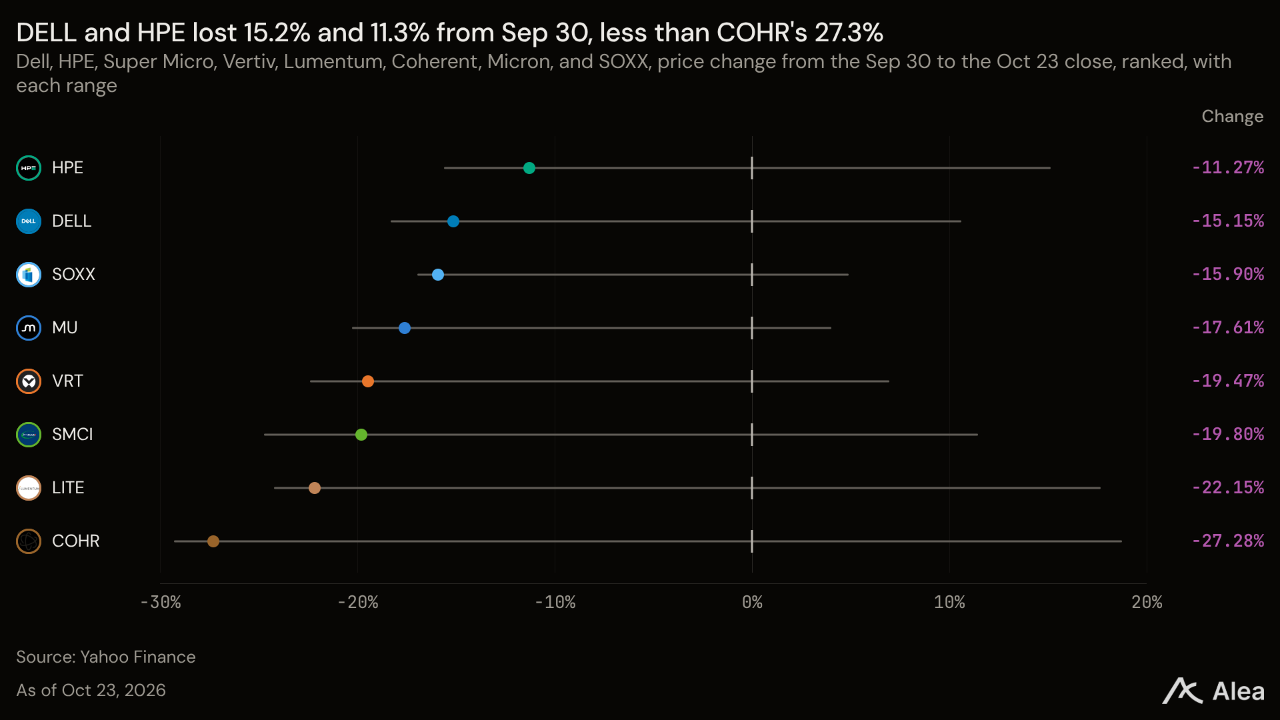
DELL — DELL은 2.99% 하락한 456달러를 기록했다. HPE와 SMCI의 등락률은 0.5% 이내에 머물렀고, 이들 서버에 들어가는 반도체·광학 부품 공급업체들의 주가는 훨씬 큰 폭으로 하락했다. 델은 하이퍼스케일러와 기업에 서버를 판매하며, 성장 속도가 현금 창출 속도를 앞서고 있다. 7월 마감 분기 매출은 전년 동기 대비 58% 증가한 470억달러였고, AI 수주잔고는 사상 최대인 950억달러에 달했다. 영업현금흐름은 전년 동기 대비 13% 감소한 22억달러였다. 그런데도 델은 자사주 매입과 배당으로 해당 현금흐름의 거의 두 배인 사상 최대 43억달러를 주주에게 환원했다. 10-Q에 기재된 주식 6억3,580만주를 기준으로 시가총액은 약 2,900억달러다. 연간 매출 전망치 1,920억달러의 약 1.5배다.
LRCX — LRCX는 16.38% 급락한 230달러를 기록했다. 통상적인 주간 변동 범위를 2.28 표준편차 벗어난 하락이다. 9월 마감 분기에 매출과 이익이 사상 최대를 기록했지만, 12월 마감 분기 매출 전망치의 하단인 82억달러는 전 분기와 같은 수준이다. 9월 마감 분기 매출에서 중국이 35%, 한국이 20%, 대만이 18%를 차지했다. 성장은 거의 전부 신규 장비에서 나왔다. 시스템 매출은 6월 마감 분기 42억5,000만달러에서 57억3,000만달러로 늘었지만, 고객 지원 매출은 24억9,000만달러 안팎을 유지했다. 램리서치는 분기 영업현금흐름 35억달러 중 13억5,000만달러를 주주에게 환원했다. 자사주 매입에 10억2,000만달러, 배당에 3억2,500만달러를 썼다. LRCX 주가는 12월 마감 분기 주당순이익 전망치 2.33달러를 연율로 환산한 값의 약 25배다.
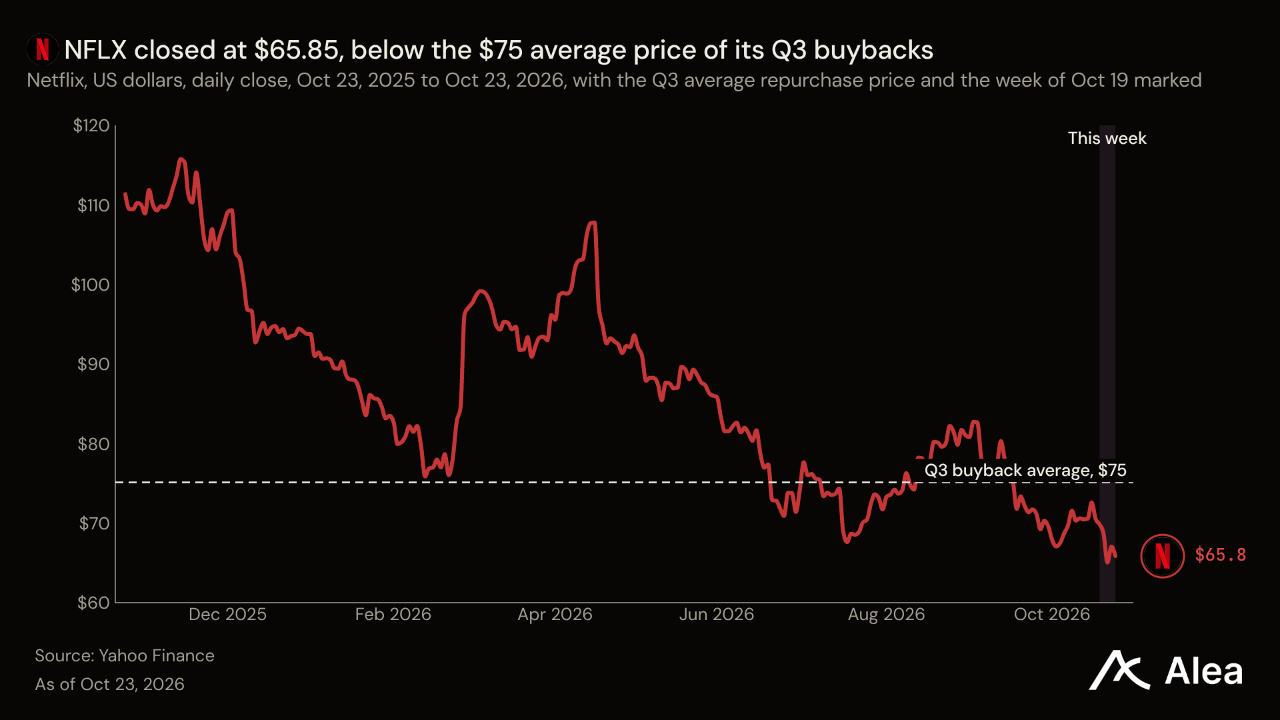
NFLX — NFLX는 10월 20일 실적 발표 이후 5.59% 하락한 65.85달러를 기록했고, 52주 최저가보다 1.25% 높은 수준에서 마감했다. 넷플릭스의 수입원은 구독자와 광고주이며, 광고 매출이 기대에 못 미쳤다. 넷플릭스는 일부 광고 상품의 출시가 늦어졌다며 2026년 광고 매출 전망치를 약 30억달러에서 약 27억달러로 낮췄다. 3분기 매출은 2025년 3분기보다 11.8% 증가한 128억7,000만달러였다. 매출 증가율은 2025년 4분기 17.6%를 기록한 이후 3개 분기 연속 둔화했다. 4분기 매출 전망치 134억4,000만달러에 따른 증가율도 약 11.5%다. 넷플릭스는 3분기에 48억달러를 들여 자사주 6,390만주를 매입했다. 분기 기준 사상 최대 규모이자 잉여현금흐름 29억달러를 웃도는 금액이다. 평균 매입가는 약 75달러로 금요일 종가보다 14% 높았다.
SNDK — SNDK는 8.90% 급락한 1,238달러로 MU의 하락률 3.94%보다 두 배 넘게 떨어졌다. 샌디스크의 10월 29일 실적 발표를 앞두고 52주 최고가보다 46.98% 낮은 수준에서 마감했다. 회계연도 4분기 매출은 전 분기 대비 51% 증가했다. 이 증가분의 약 3분의 2는 플래시 가격 상승에서, 3분의 1은 판매량 증가에서 나왔다. 데이터센터 매출은 전 분기 대비 103% 증가한 29억8,000만달러였고, 나머지 대부분은 휴대전화·PC 제조업체에서 나왔다. 샌디스크는 분기에 자사주 45억2,000만달러어치를 매입해 영업현금흐름 71억3,000만달러의 63%를 곧바로 주주에게 돌려줬다. 이사회는 자사주 매입 한도를 140억달러 추가했으며, 잔여 한도는 155억달러다.
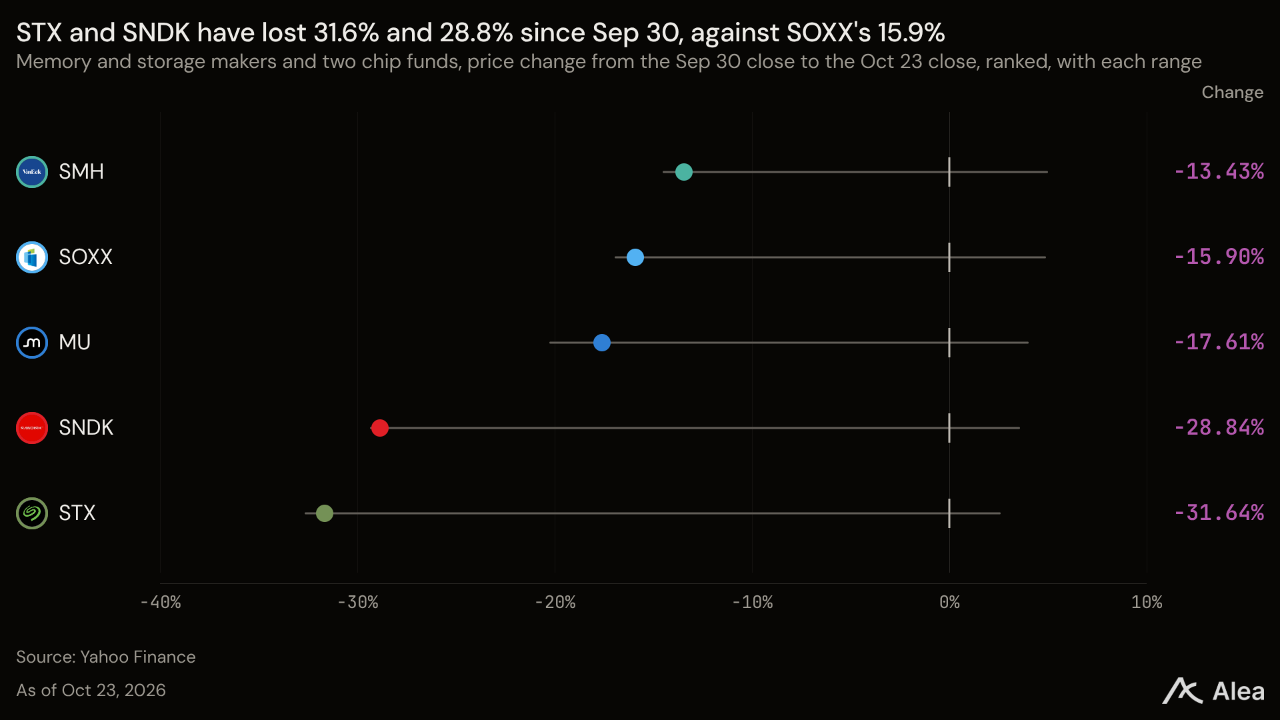
STX — STX는 5.19% 하락한 630달러를 기록했다. 하락률은 MU의 3.94%와 SNDK의 8.90% 사이였다. 씨게이트는 10월 27일 장 마감 후 실적을 발표한다. 클라우드 데이터센터는 씨게이트의 대용량 하드디스크를 구매하며, 데이브 모슬리는 7월 “견조한 클라우드 데이터센터 수요”를 언급했다. 씨게이트는 9월 마감 분기 매출을 6월 마감 분기의 36억3,000만달러보다 13.0% 많은 41억달러, 조정 주당순이익을 약 7.30달러로 전망했다. 씨게이트는 채무 상환을 우선해 2026회계연도에 부채 14억달러를 갚았고, 남은 부채는 36억달러다. 한편 6월 마감 분기 잉여현금흐름 11억1,800만달러 가운데 배당과 자사주 매입에 쓴 금액은 2억8,300만달러였다.
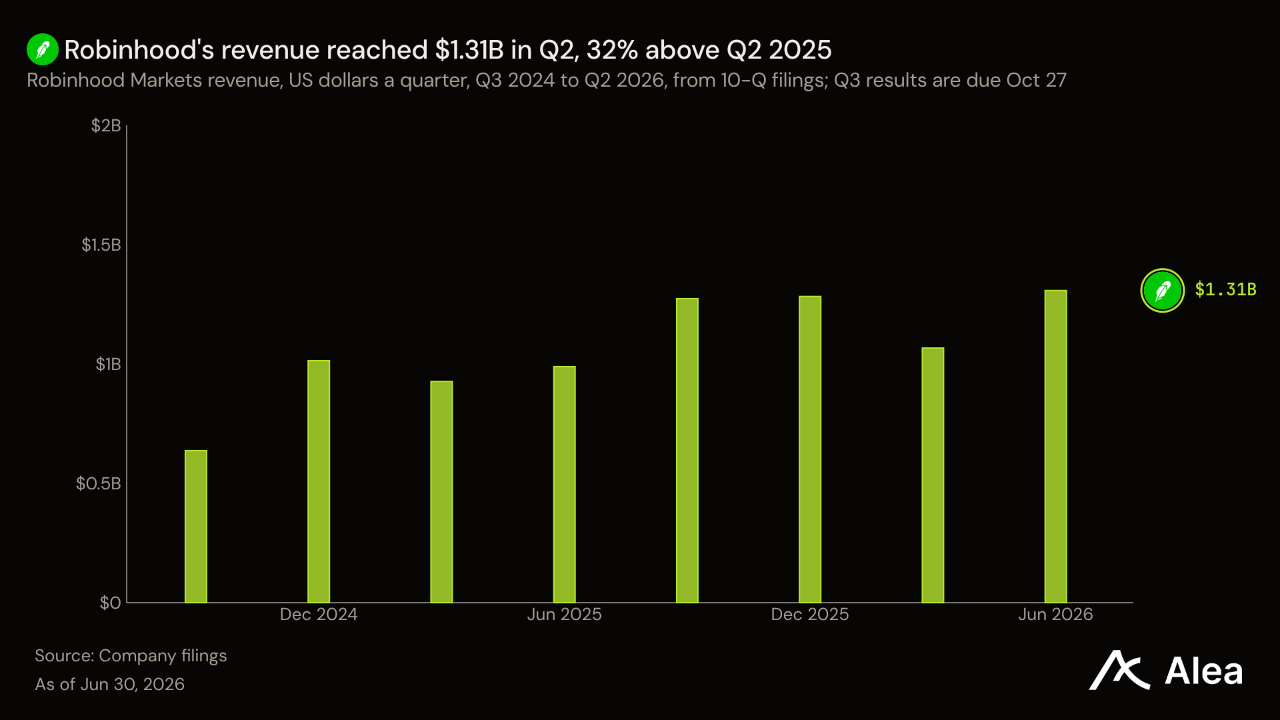
HOOD — HOOD는 5.24% 하락한 95.07달러를 기록했다. 하락률은 COIN의 6.34%보다 작고 BTC의 1.48%보다 컸다. 3분기 실적은 10월 27일 발표 예정이다. 2분기 로빈후드의 암호화폐 매출은 옵션, 이벤트 계약, 주식 매출보다 적었다. 암호화폐 매출은 전년 동기 대비 38% 감소한 1억달러를 기록했다. 주식 매출은 1억2,900만달러, 이벤트 계약 매출은 전년 동기의 10배가 넘는 1억5,600만달러, 옵션 매출은 3억4,200만달러였다. 전체 매출 13억1,000만달러 가운데 고객 예치금과 신용융자에서 발생한 순이자수익은 3억8,900만달러였다. 고객 자금은 계속 유입됐다. 분기 순입금액은 217억달러로, 연율 환산 증가율은 28%였다.
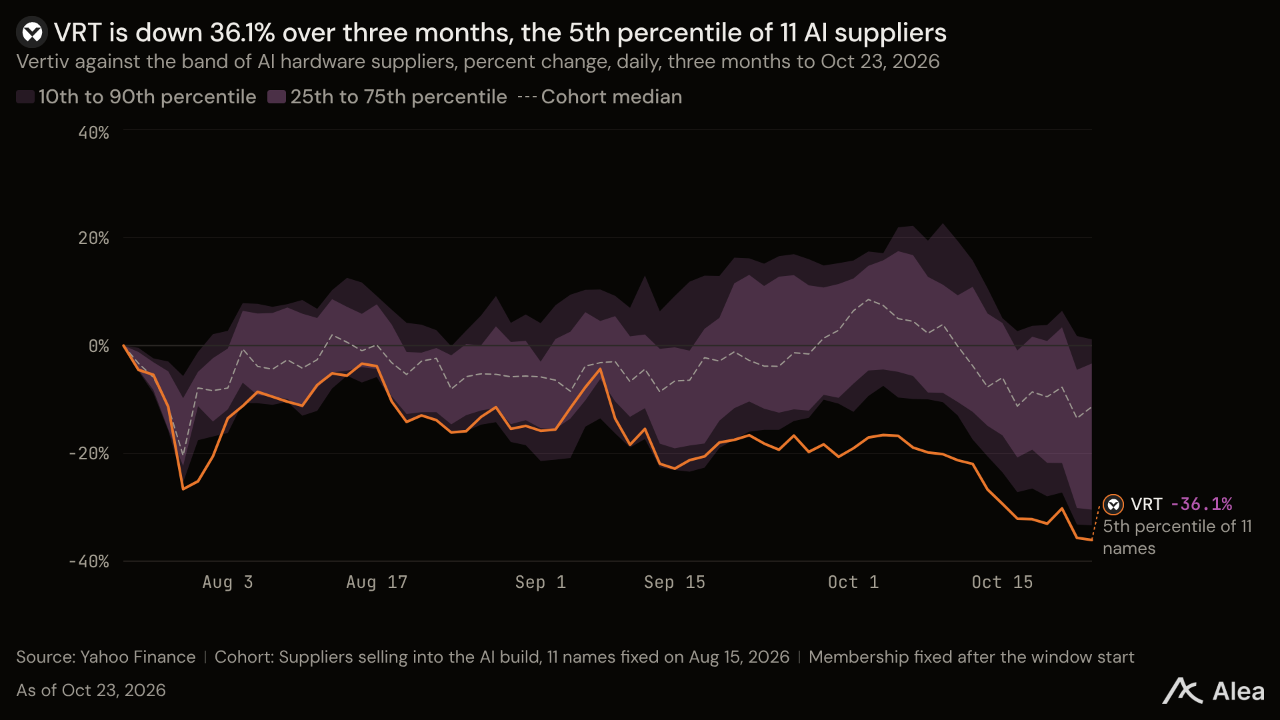
VRT — VRT는 9.20% 하락한 194달러를 기록했으며, 10월 28일 장 시작 전 실적을 발표한다. 버티브의 전력·냉각 장비 구매 비용은 데이터센터 자본지출 예산에서 나온다. 메타가 이번 주 영업현금흐름을 넘어서도록 늘린 지출이 바로 이 항목이다. 버티브는 여전히 성장 가속을 전망한다. 3분기 순매출 전망치는 36억5,000만~38억5,000만달러로, 유기적 성장률은 2분기 18%에서 34~36%로 높아진다. 버티브는 2분기 말 순현금 상태였으며, 유동성은 56억달러였다. 2026년 조정 잉여현금흐름은 24억~26억달러로 전망한다.
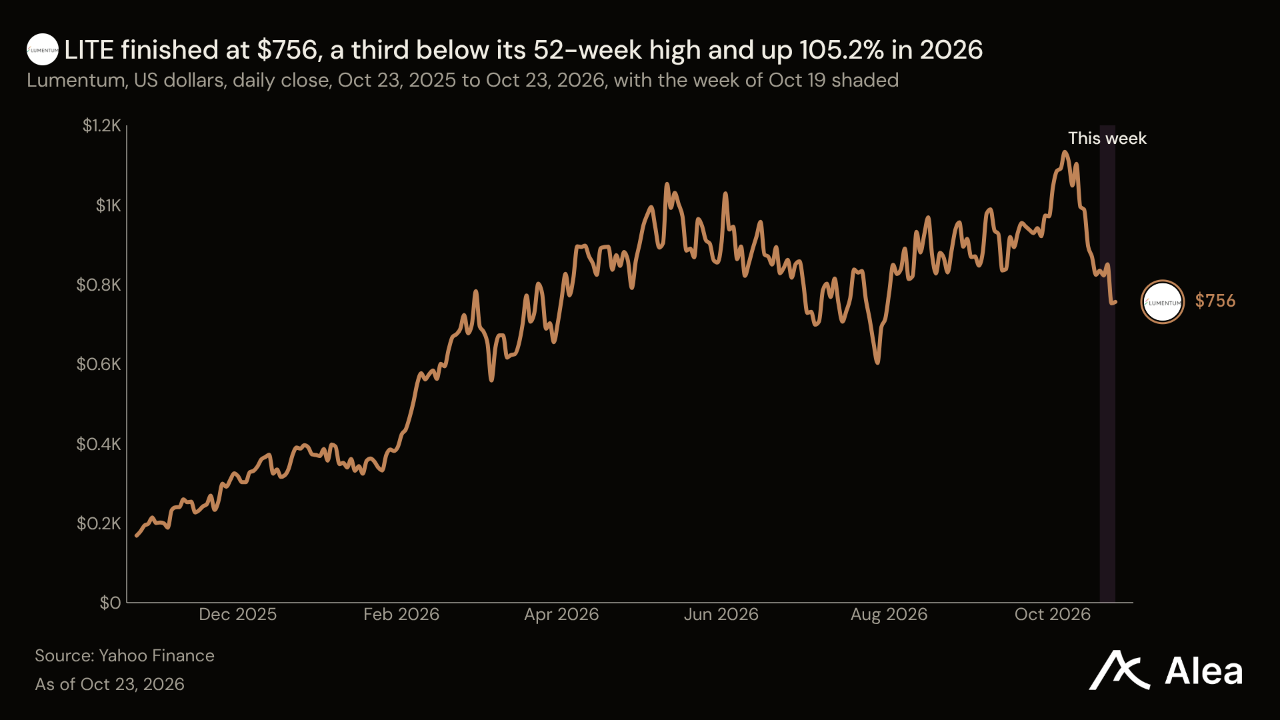
LITE — LITE는 13.33% 하락한 756달러로 SOXX의 하락률 6.43%의 약 두 배를 기록했다. 9월 30일 이후 하락률은 22.15%다. 루멘텀은 AI 서버를 연결하는 광통신 부품을 제조하며, 알파벳·마이크로소프트·아마존의 실적 발표 일주일 뒤인 11월 5일 실적을 발표한다. 마이클 헐스턴은 8월 루멘텀이 “예정보다 한 분기 이상 앞서” 목표 수익구조에 도달했다고 말했다. 회계연도 1분기 전망치에 따르면 비일반회계기준 영업이익률은 6월 마감 분기의 36.6%에서 39.5~40.5%로 상승한다. 조정 주당순이익 전망치는 3.23달러에서 높아진 4.05~4.35달러다.
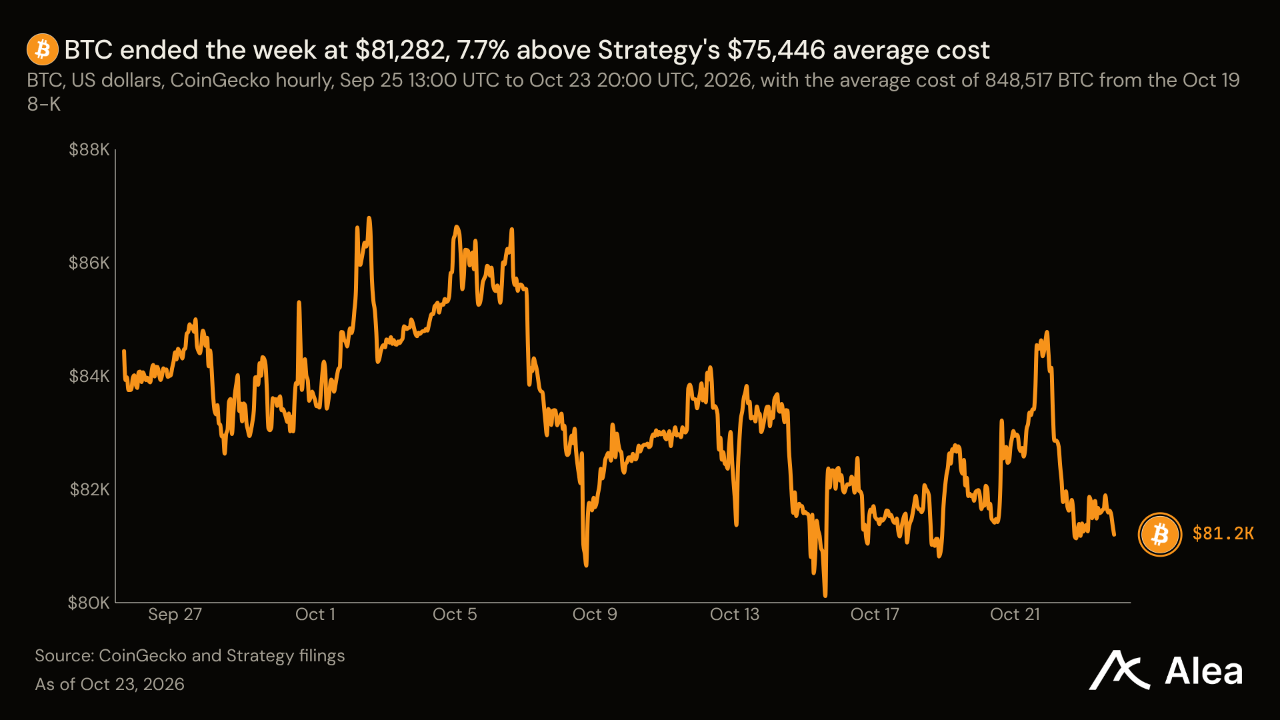
MSTR — BTC가 1.48% 하락한 가운데 MSTR은 4.95% 상승한 146달러를 기록했다. 스트래티지가 보유한 자산보다 수익률이 6.43%포인트 높았다. 보유량 84만8,517 BTC의 평균 매입가는 7만5,446달러다. 금요일 가격인 8만1,282달러를 적용하면 매입원가 대비 수익률은 7.7%다. 주주들은 10월 28일 우선주 배당을 매일 지급하는 방안을 표결한다. 시행되면 STRC는 11월 1일, 나머지 3개 시리즈는 1월 1일부터 적용된다. 48억3,000만달러 규모의 달러 준비금이 이 배당과 스트래티지의 부채 이자 지급을 뒷받침한다. 별도로 보유한 달러 현금 잔액은 10월 18일 기준 4억4,730만달러였다.
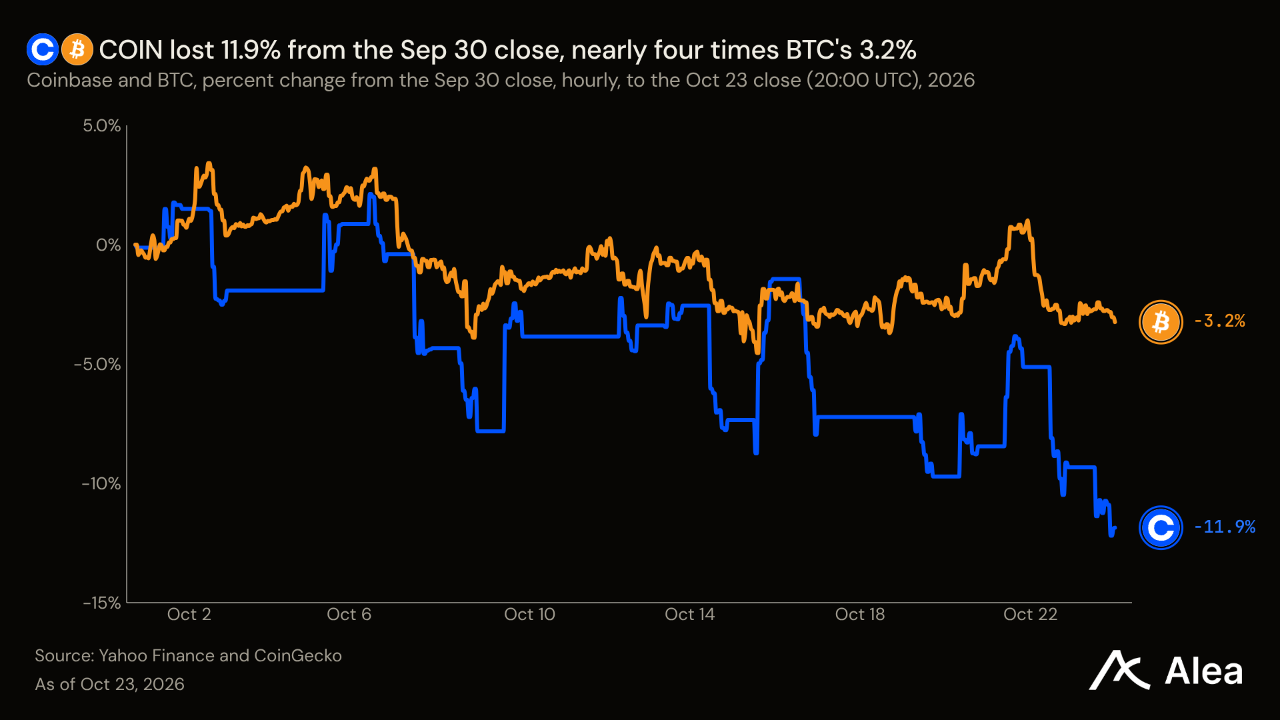
COIN — COIN은 10월 29일 실적 발표를 앞두고 6.34% 하락한 164달러를 기록했다. 연방 규정이 코인베이스에 유리한 방향으로 바뀐 주였지만, 낙폭은 BTC의 1.48%보다 네 배 이상 컸다. 10월 21일 미국 통화감독청(OCC)은 발행사가 계열사나 관련 제3자를 통해 스테이블코인 보유자에게 지급하면 GENIUS법의 수익 지급 금지를 위반한 것으로 추정한다는 조항을 규정안에서 삭제했다. 다만 우회 행위에 대응할 권한은 유지했다. 이 규정과 법은 모두 2027년 1월 18일부터 적용된다. 코인베이스는 USDC 준비금에서 발생하는 이자의 일부를 받고, 고객에게는 토큰 보유 보상을 지급한다. 2분기 스테이블코인 매출은 2억9,210만달러로 순매출의 25.3%를 차지했으며, 전년 동기 대비 5.4% 감소했다.
COHR — COHR은 13.92% 하락한 209달러로 LITE의 13.33%보다 낙폭이 조금 컸다. 현재 주가는 52주 최고가의 절반에도 못 미친다. 코히런트는 레이저와 광트랜시버를 판매한다. 데이터센터·통신 부문의 6월 마감 분기 매출은 전년 동기 대비 58.6% 증가한 16억1,500만달러로 전체의 79%를 차지했다. 짐 앤더슨은 이러한 성장을 AI 데이터센터가 “구리에서 광통신 연결로” 전환한 데 따른 결과로 설명했다. 9월 마감 분기 매출 전망치 22억~24억달러의 중간값은 6월 마감 분기보다 12.4% 높다. 2026회계연도 확장 비용은 주주가 부담했다. 영업현금흐름은 7,950만달러인 반면 자본지출은 11억300만달러였고, 주식 발행으로 19억9,900만달러를 조달했다. 코히런트는 부채도 약 24억달러 상환했다.
NBIS — NBIS는 10.07% 급락한 159달러를 기록했다. 네비우스는 10월 22일 기간물 SOFR에 2.75%를 더한 금리로 35억달러를 364일간 차입했다. 가산금리는 3.50%까지 오를 수 있다. 네비우스는 AI 모델 개발사에 GPU 클러스터를 임대하며, 고객에게 받는 대금보다 훨씬 많은 돈을 미리 지출한다. 상반기 장비·데이터센터 투자액은 81억3,000만달러로 매출 9억8,130만달러의 8.3배였다. 신규 대출은 7월 체결한 7억7,500만달러 규모의 대출보다 만기가 짧고 금리가 높다. 7월 대출은 가동 중인 GPU와 투자등급 고객 계약 1건을 담보로 하며, 만기는 2030년 10월 31일, 금리는 SOFR에 2.50%를 더한 수준이다. 최고운영책임자(COO) 오피르 나베는 다음 단계로 “투자등급 고객이 약정한 400억달러 이상의 장기 계약을 바탕으로 한 자산담보 금융”을 제시했다.
CRWV — CRWV는 17.61% 급락한 54.24달러로 52주 최저가에 마감했다. 이번 주 AI 인프라 구축 관련 종목 가운데 낙폭이 가장 컸다. 코어위브는 차입으로 GPU 장비를 확보하고, AI 연구소와 하이퍼스케일러에 다년 계약으로 연산 용량을 임대한다. 9월 18일에는 2033년 만기, 금리 2.875%인 전환사채 37억달러의 발행 조건을 확정했다. 전환가격은 약 97.85달러로 9월 17일 종가 79.88달러보다 22.5% 높다. 금요일 종가는 이 전환가격보다 44.6% 낮다. 주주의 청구권은 이 사채보다 후순위이며, 조달액 중 4억9,880만달러는 주가가 97.85~199.70달러 구간에 있을 때만 지급이 발생하는 캡드콜 매입에 쓰였다.
10월 27일부터 11월 5일까지 예정된 12개 기업의 실적 발표는 다음 데이터센터 비용을 누가 부담하는지 보여준다. 씨게이트와 로빈후드는 10월 27일 장 마감 후 실적을 발표한다. 씨게이트는 12월 마감 분기 전망이, 로빈후드는 암호화폐와 이벤트 계약의 실적 비교가 관건이다. 10월 28일에는 알파벳과 마이크로소프트, 버티브, 그리고 서울의 SK하이닉스가 뒤를 잇는다. 아마존, 인텔, 샌디스크, 코인베이스는 10월 29일, AMD는 11월 3일, 루멘텀은 11월 5일 실적을 발표한다. 각 하이퍼스케일러의 자본지출은 영업현금흐름과 비교된다. 이번 주 MSFT의 0.79% 하락과 META의 9.13% 하락을 가른 것도 이 비교였다.
원자재: 치솟은 원유 가격, 힘 잃은 안전자산
원유 최근월물은 급등했지만 나머지 원자재는 하락했다. 브렌트유 12월물은 8.57% 오른 116.91달러, WTI 12월물은 6.39% 오른 103달러로 모두 52주 최고가를 기록했다. 천연가스 11월물은 15.62%, 은 12월물은 6.37%, URA는 5.17%, 금 12월물은 4.09%, 구리는 1.04% 하락했다. 선물 가격곡선은 시장이 공급 압박이 얼마나 지속될 것으로 보는지 보여준다. 브렌트유 12월물은 2027년 12월물보다 30.23달러 높은 가격에 마감했다. 최근 1년간 일별 종가 기준으로 가장 큰 격차이며, 10월 21일보다 8.18달러 확대됐다. 1월물보다도 5.25달러 높았다. 12월물이 10월 30일 만료되기 전에 원유를 확보하기 위해 지불하는 프리미엄이다.
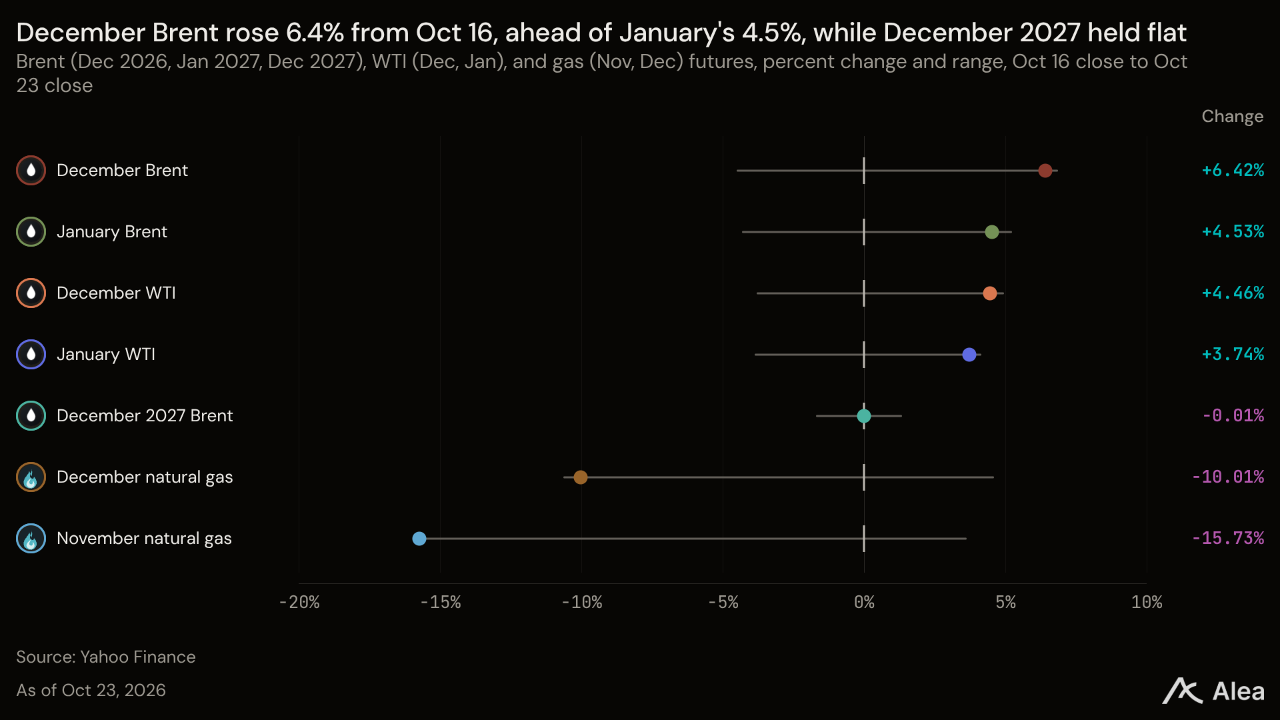
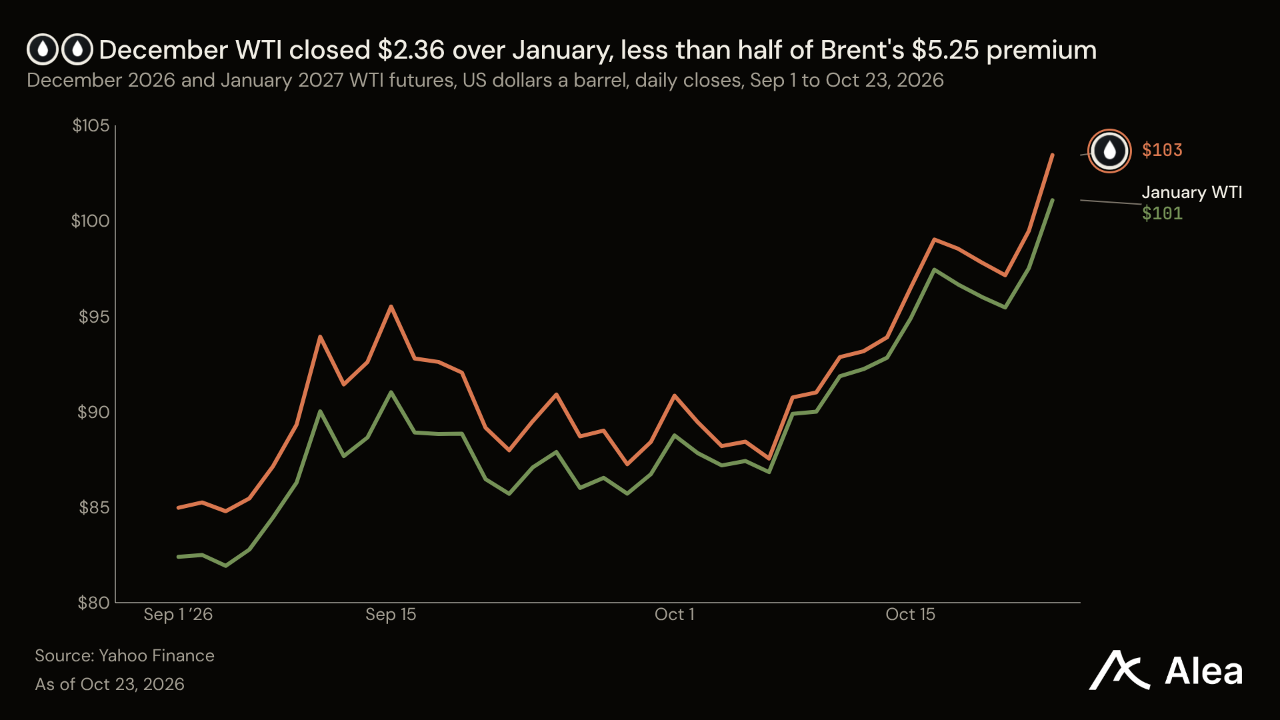
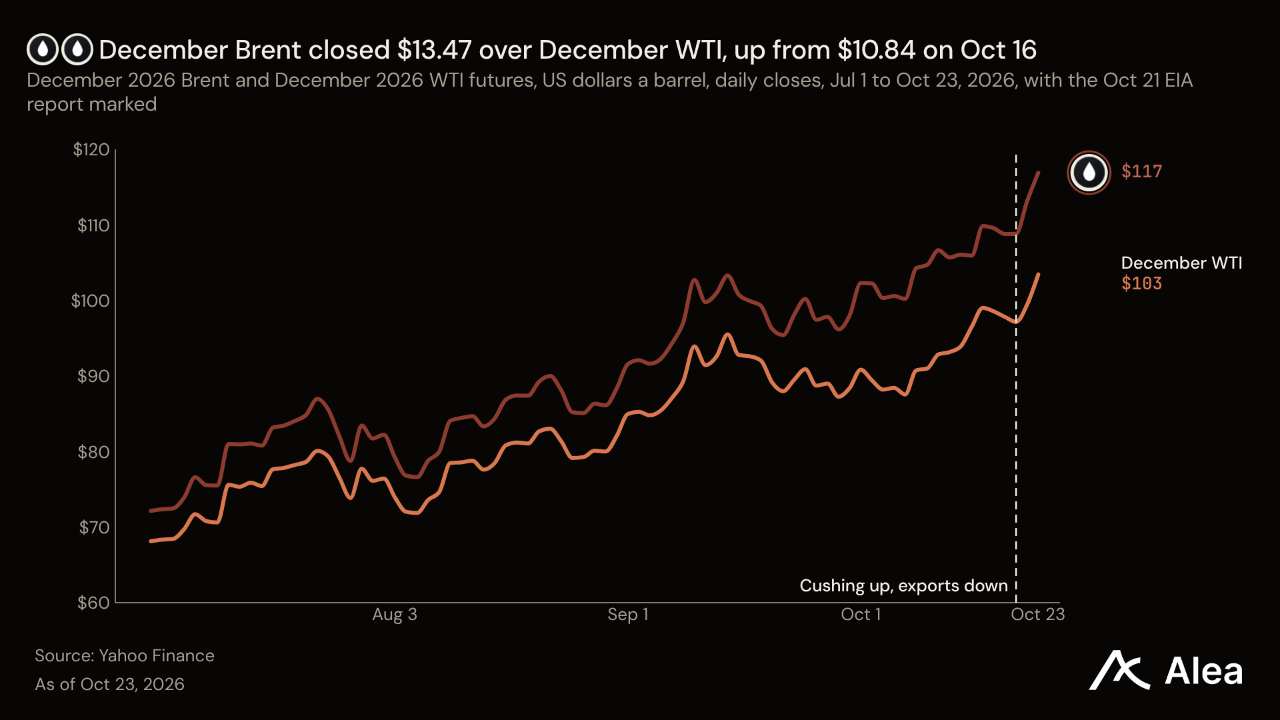
브렌트유를 가격 기준으로 삼는 해상 운송 원유가 상승을 주도했고, 미국산 원유는 뒤처졌다. 브렌트유 12월물의 WTI 12월물 대비 프리미엄은 월요일 시초가 기준 10.45달러에서 주간 종가 기준 13.47달러로 확대됐다. WTI 인도 지점인 쿠싱의 원유 재고는 10월 16일로 끝난 주에 98만7,000배럴 늘어 5주 연속 증가했다. 같은 기간 미국 원유 수출은 하루 457만배럴에서 344만배럴로 감소했다. 다만 상업용 재고는 310만배럴 줄었다. 펀드들은 가격 상승을 틈타 매도했다. 자산운용사들의 WTI 순매수 포지션은 10월 20일 기준 3만6,187계약으로 6주 연속 감소했다. 거래주간이 시작되기 전인 10월 18일, 베선트 재무장관은 유가 상승을 “에너지 충격”이라고 불렀다.
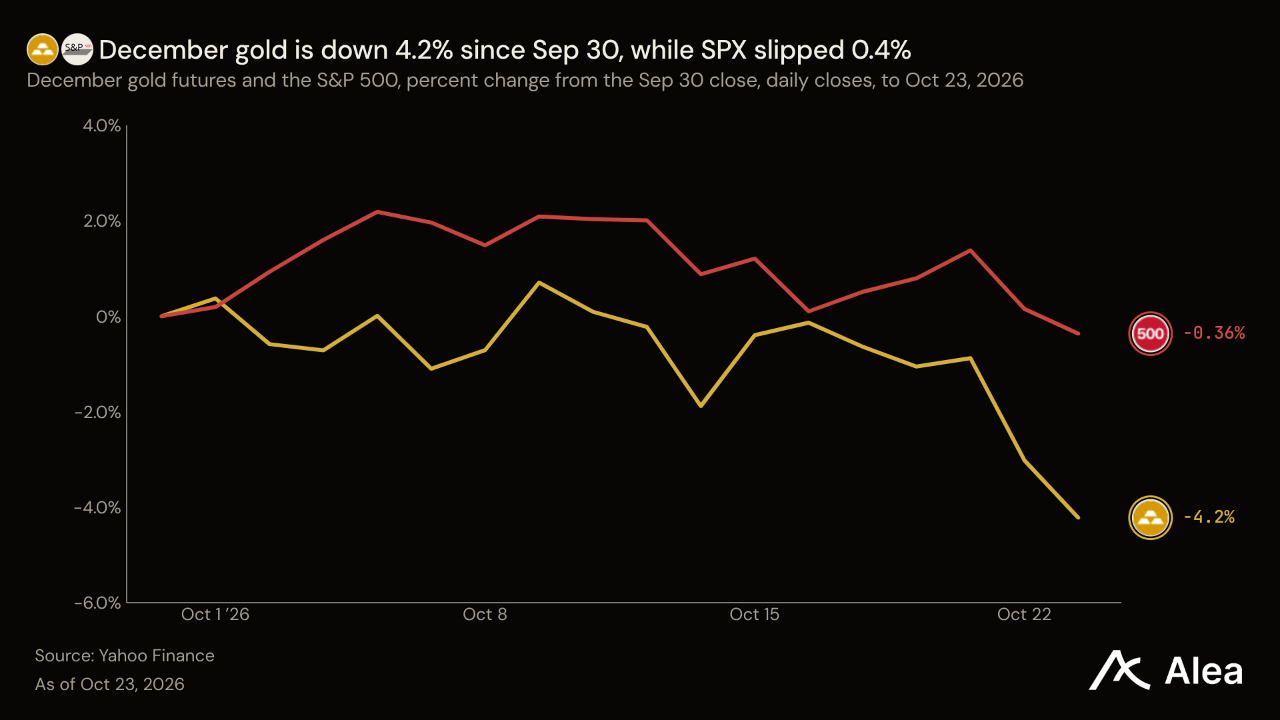
금은 통상적인 지지 요인들이 유리하게 움직인 주에도 하락했다. 미국 10년물 국채 실질금리는 8bp 하락한 2.66%를 기록했고, 달러지수도 0.25% 내렸다. 그런데도 금 12월물은 4.09% 하락한 4,010달러로 1년 만의 최저 종가를 기록했다. 낙폭 대부분은 10월 22일에 발생했다. 이날 금은 2.2% 하락했고, 10년물 금리도 17bp 내렸다. 은은 4.7%, SPX는 1.2% 하락했다. CFTC의 최신 집계에 따르면, 이미 10월 20일 기준 자산운용사들의 코멕스 금 순매수 포지션은 8주 연속 줄어 10만4,206계약을 기록했다.
자산운용사들은 이번 주 하락에 앞서 은과 구리 매수 포지션도 줄였다. 10월 20일 기준 자산운용사들의 코멕스 은 순매수 포지션은 37.6% 감소한 3,505계약으로 2024년 2월 이후 가장 적었다. 금·은 가격비율은 월요일 시초가 기준 72.6에서 74.3으로 올랐다. 구리 순매수 포지션은 21.9% 줄어든 4만7,690계약으로 4월 이후 최저치를 기록했다. 구리의 하락률 1.04%는 SPX의 1.03%와 비슷했다. 최대 구리 구매국인 중국은 10월 19일, 9월 산업생산이 전년 동월 대비 5.5% 늘어난 반면 1~9월 고정자산투자는 7.2% 감소했다고 발표했다.
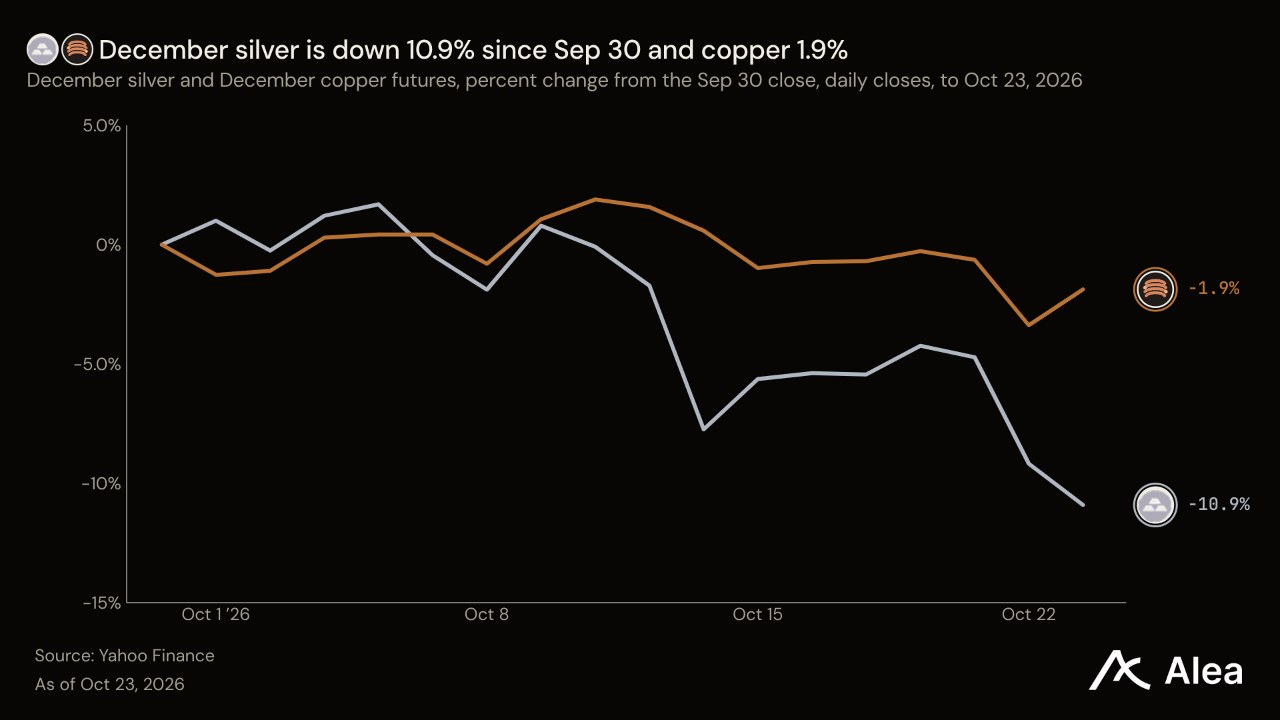
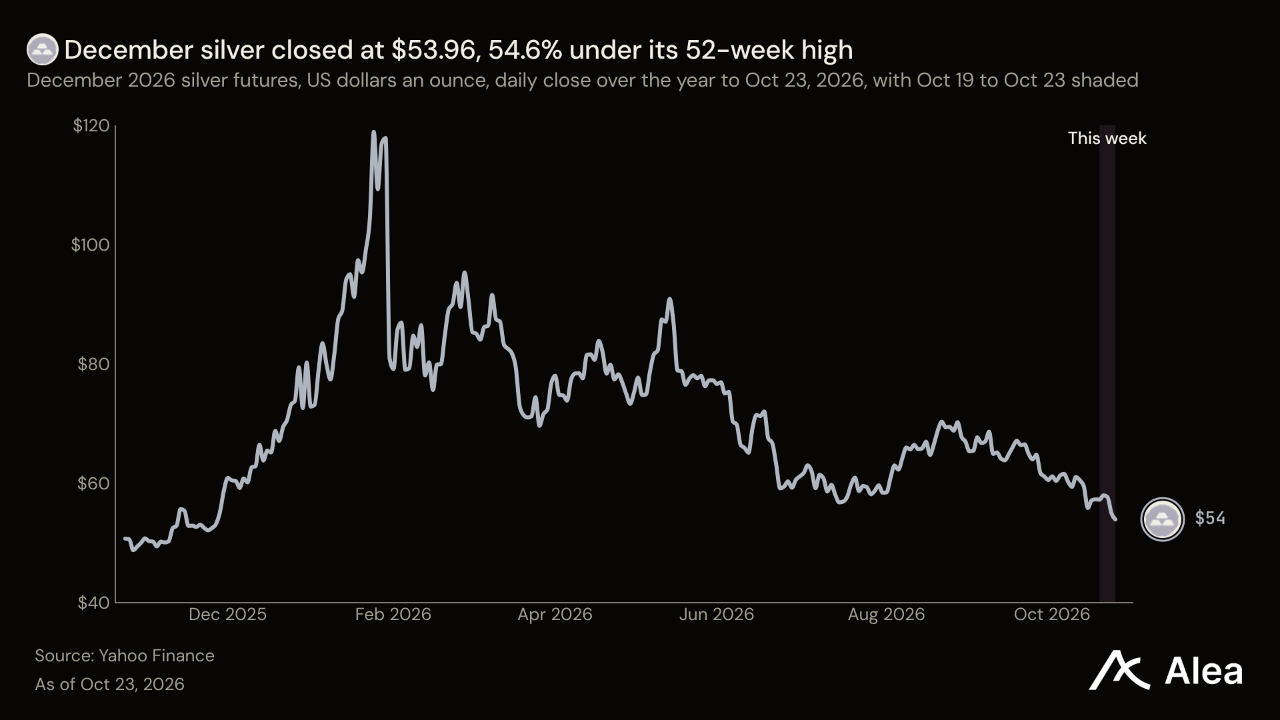
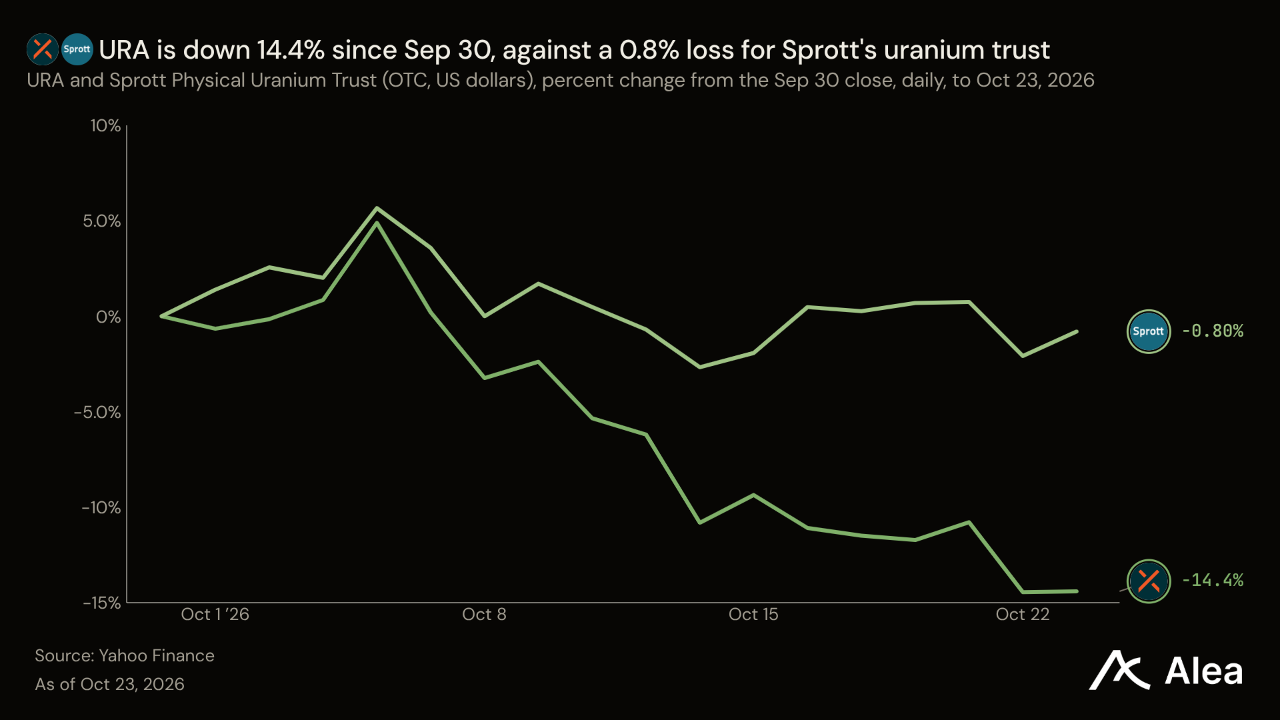
천연가스와 우라늄 관련주는 자체 공급 상황보다 펀드 매도와 주식시장 위험의 영향을 받아 하락했다. 천연가스 11월물은 15.62% 급락한 2.63달러로 1년여 만에 가장 큰 주간 낙폭을 기록했다. 자산운용사들의 순매도 포지션은 24.5% 증가한 15만7,409계약이었다. EIA 집계에 따르면 천연가스 재고는 5년 평균을 35 Bcf 웃돌았지만, 중남부 지역 암염동굴 저장시설의 재고는 해당 지역 평균보다 14.9% 적었다. 우라늄 채굴업체와 원전 공급업체를 보유한 URA는 5.17% 하락했다. 반면 스프롯 신탁이 보유한 우라늄의 가치는 파운드당 90달러 안팎을 유지했다. 신탁의 자산가치 대비 할인율은 12.95%에서 15.23%로 확대됐다.
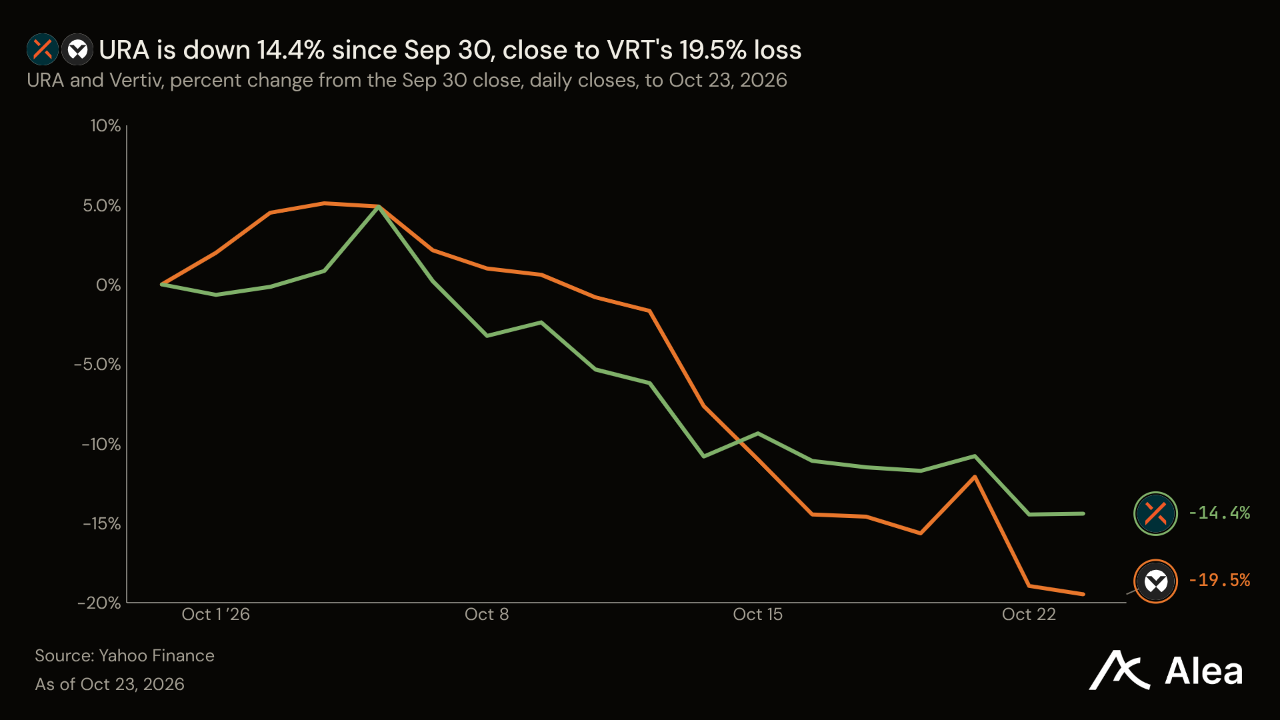
XAU — XAU는 4.09% 하락한 4,010달러로 1년 만의 최저 종가를 기록했다. 금을 통상적으로 뒷받침하는 두 요인은 모두 유리하게 움직였다. 수익을 지급하지 않는 금을 보유하는 데 따른 기회비용인 미국 10년물 국채 실질금리는 8bp 하락한 2.66%를 기록했다. 달러지수는 0.25% 내렸다. 낙폭 대부분은 10월 22일에 발생했다. 이날 10년물 금리가 17bp 하락했는데도 금 12월물은 2.2% 내린 4,060달러를 기록했고, 은은 4.7% 떨어졌다. CFTC의 최신 집계에 따르면, 이미 10월 20일 기준 자산운용사들의 코멕스 순매수 포지션은 2.7% 감소한 10만4,206계약으로 8주 연속 줄었다.
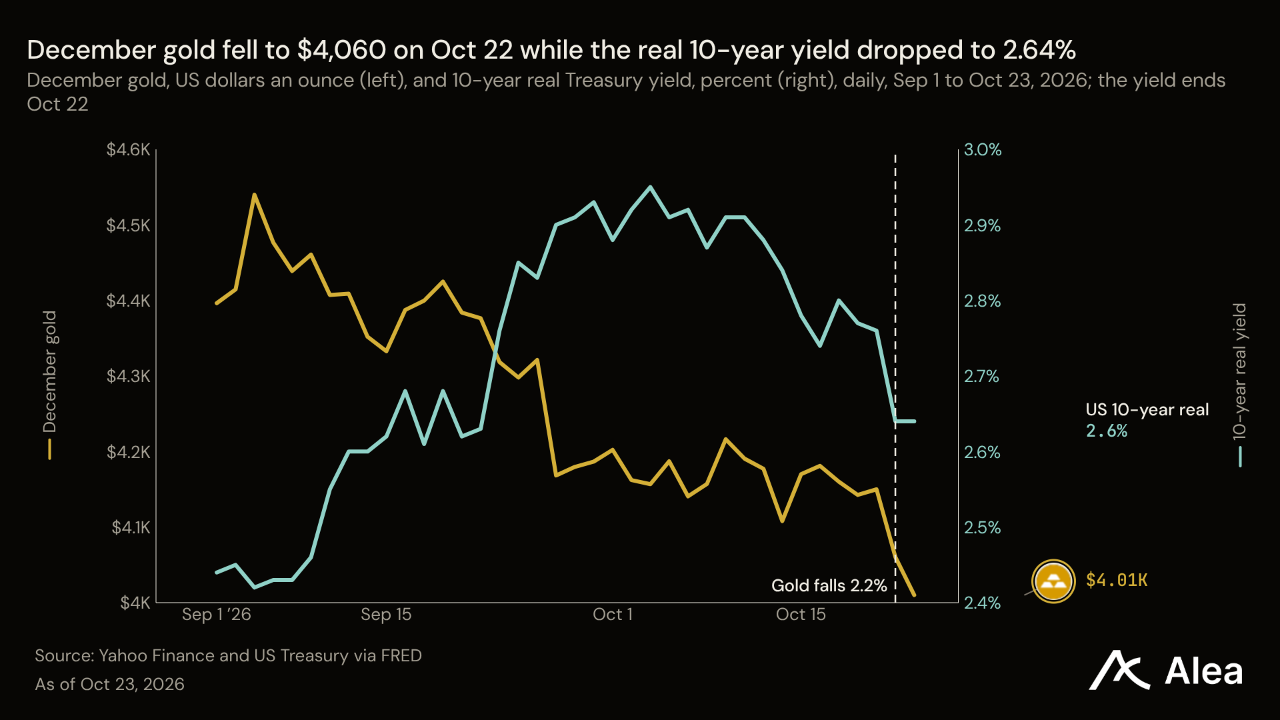
XAG — XAG는 금의 약 1.5배인 6.37% 하락해 53.96달러를 기록했다. 종가는 52주 최고가보다 54.62% 낮았다. 금·은 가격비율은 월요일 시초가 기준 72.6에서 주간 종가 기준 74.3으로 올랐다. 은의 낙폭이 가장 컸던 날은 금과 같은 10월 22일이었다. 이날 은은 4.7% 하락해 금의 2.2%보다 두 배 넘게 떨어졌다. 이에 앞서 10월 20일 기준 자산운용사들의 코멕스 순매수 포지션은 37.6% 감소한 3,505계약으로 2024년 2월 이후 가장 적었다. 매도 포지션은 2,492계약 늘어난 반면 매수 포지션은 378계약 증가하는 데 그쳤다. 현재 이 펀드 순매수 포지션은 해당 선물 미결제약정의 약 3%에 해당한다.
WTI — WTI는 6.39% 상승한 103달러로 12월물 기준 52주 최고가를 기록했지만, 브렌트유와의 격차는 더 벌어졌다. 브렌트유 12월물이 8.57% 상승하면서 WTI 12월물 대비 프리미엄은 주초 10.45달러에서 13.47달러로 확대됐다. WTI 인도 지점인 오클라호마주 쿠싱의 재고는 10월 16일로 끝난 주에 98만7,000배럴 늘어난 2,760만배럴로 5주 연속 증가했다. 원유 수출은 하루 457만배럴에서 344만배럴로 줄었다. 다만 미국 전체 상업용 재고는 310만배럴 감소한 4억1,250만배럴이었다. 자산운용사들의 WTI 순매수 포지션은 6주 연속 줄어 10월 20일 기준 3만6,187계약을 기록했다. 1월 이후 가장 적은 규모다.
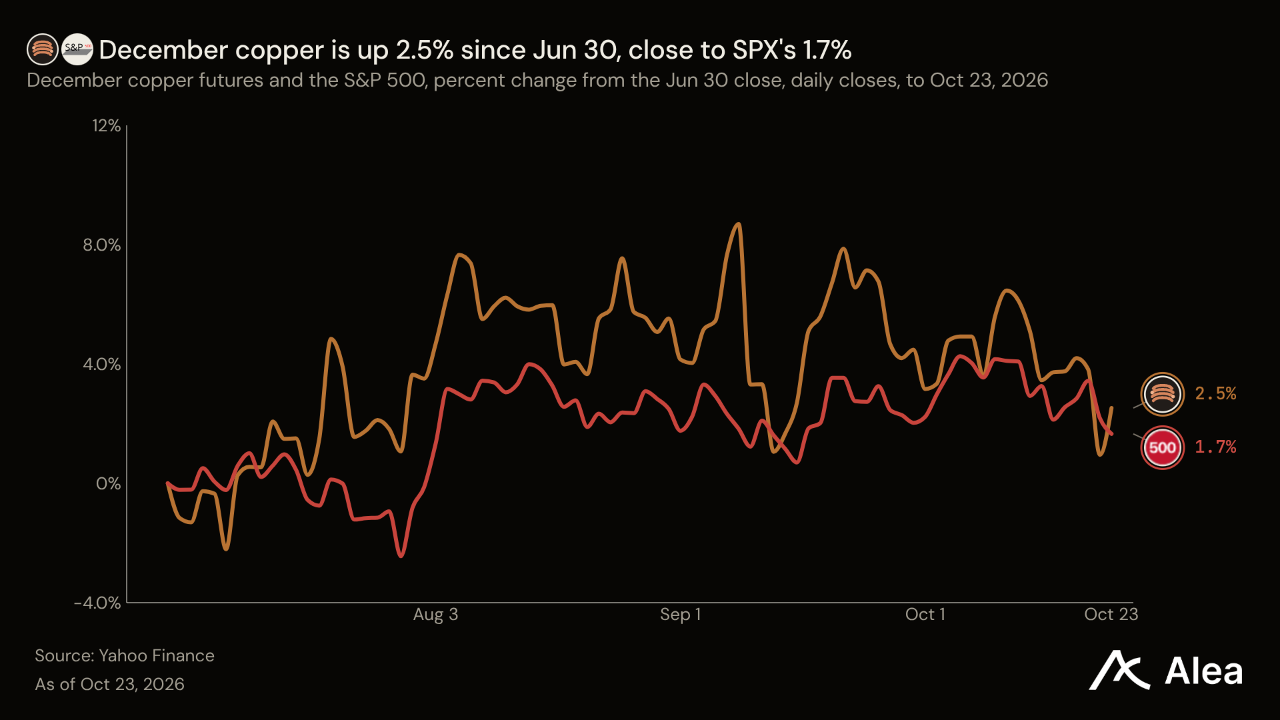
XCU — XCU는 1.04% 하락한 파운드당 6.50달러로 마감했다. 52주 최고가보다 5.68% 낮은 수준이다. 최대 구리 구매국인 중국은 10월 19일, 9월 산업생산이 전년 동월 대비 5.5%, 1~9월 수출이 16.4% 증가했다고 발표했다. 반면 고정자산투자는 7.2%, 부동산 투자는 20.6% 감소했다. 구리 가격은 주식시장 흐름을 따랐다. 구리의 하락률 1.04%는 SPX의 1.03%와 비슷했다. CFTC 집계에 따르면 10월 20일 자산운용사들의 순매수 포지션은 4만7,690계약으로 전주보다 21.9% 줄었으며, 4월 이후 가장 적었다.
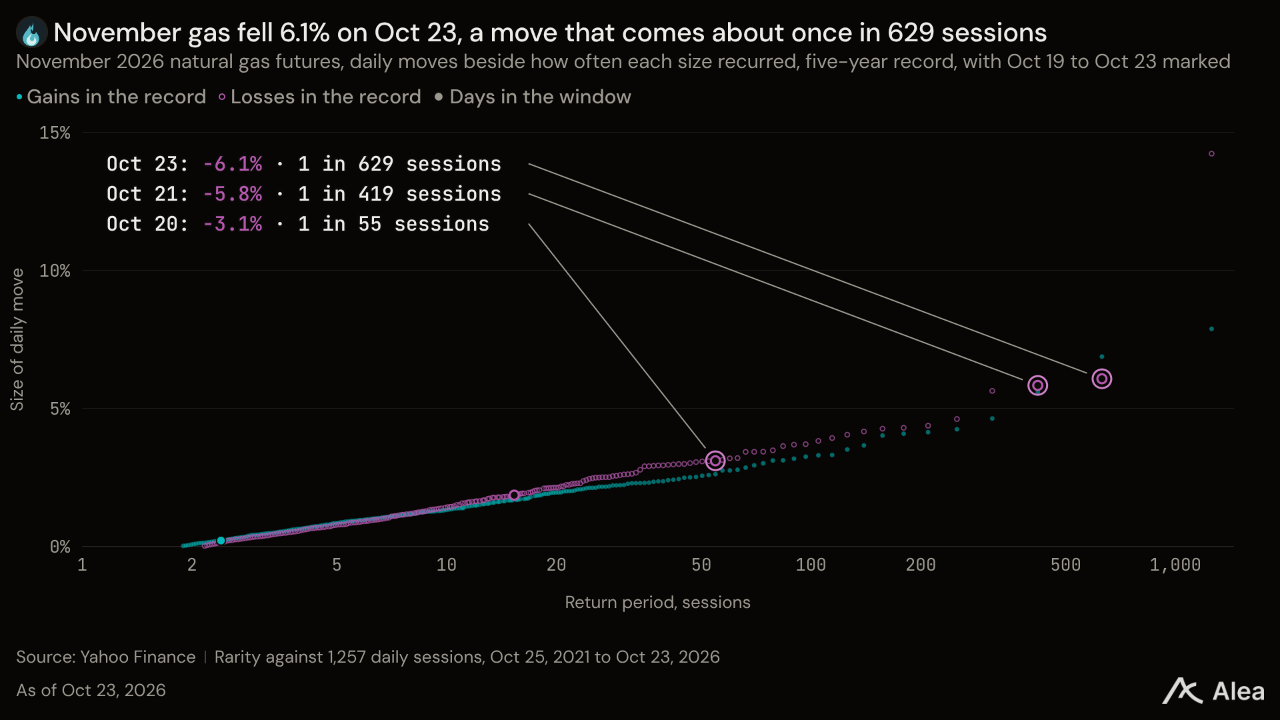
NG — NG는 15.62% 급락한 100만 영국열량단위(BTU)당 2.63달러를 기록했다. 1년여 만의 최대 주간 낙폭이자 52주 최저 종가다. EIA 집계에 따르면 10월 16일로 끝난 주에 재고가 77 Bcf 늘어 총 3,644 Bcf를 기록했다. 이에 따라 5년 평균 대비 초과분은 45 Bcf에서 35 Bcf로 줄었다. 멕시코만 연안 LNG 터미널 인근 중남부 지역 암염동굴 저장시설의 재고는 해당 지역 평균보다 14.9% 적었다. 자산운용사들은 하락 압력을 더했다. 10월 20일 순매도 포지션은 24.5% 증가한 15만7,409계약으로 2024년 2월 이후 최대였다. 천연가스 12월물의 하락률은 9.88%에 그쳤다. 이에 따라 11월물 대비 프리미엄은 27센트에서 42센트로 확대됐다. 가스를 한 달 더 저장하는 이에게 돌아가는 대가다.
URA — URA는 5.17% 하락한 34.11달러를 기록했다. 목요일 기록한 52주 최저 종가보다 불과 2센트 높았다. 관련 연료인 우라늄 가격은 유지됐다. 스프롯은 10월 22일 실물 신탁이 보유한 우라늄 8,170만파운드의 가치를 파운드당 약 90달러인 73억5,000만달러로 평가했다. 좌당 자산가치의 주간 변동률은 0.1%였다. 우라늄 채굴업체와 원전 공급업체를 보유한 URA는 AI 전력 관련주와 함께 매도 압력을 받았다. 데이터센터에 전력·냉각 장비를 판매하는 버티브는 9.20% 하락했다. 카메코는 10월 30일 장 시작 전 3분기 실적을 발표한다. 신탁의 자산가치 대비 할인율은 12.95%에서 15.23%로 확대됐다. 이 때문에 신규 수익증권을 발행해 우라늄을 추가 매입하지 못하고 있다.
세 차례의 보고서 발표와 한 차례의 만기가 최근월물 프리미엄이 이달 이후에도 지속될지를 결정한다. EIA는 쿠싱 재고가 5주 연속 증가한 가운데 10월 28일 14시 30분(UTC)에 미국 원유 재고를 발표한다. 10월 29일 14시 30분(UTC)에는 5년 평균 대비 35 Bcf의 초과 재고를 기록 중인 천연가스 재고 발표가 이어진다. 브렌트유 12월물은 10월 30일 만료되며, 금요일 종가 기준 5.25달러 저렴한 1월물이 최근월물이 된다. 같은 날 19시 30분(UTC)에 CFTC는 10월 27일 기준 포지션을 공개한다. 10월 22일 금 2.2%, 은 4.7% 하락이 처음 반영되는 집계다.
결론
시장은 이번 주 충격을 일시적인 것으로 평가하고, 당장 부족한 것에만 프리미엄을 지불했다. 브렌트유 12월물은 2027년 12월물보다 30.23달러 높은 가격에 마감했다. AI 설비에 투자하는 기업들의 주가는 하락한 반면 동일가중 지수는 1.00% 상승했다. 위험 회피 역할은 채권이 했다. 10년물 금리는 9bp 하락한 5.00%로 마감했으며, 하락분 대부분은 기간 프리미엄 축소에서 나왔다. 또 다른 전통적 위험 회피 자산인 금은 4.09% 하락했다. 암호화폐는 두 흐름 모두에서 벗어나 있었다. 규제 대상 펀드와 주식이 온체인으로 진입하는 가운데 BTC는 1.48% 하락했다.
금리시장은 이제 10월 28일과 29일을 기다린다. 채권 가격이 상승한 뒤에도 칼시의 12월 금리 인상 계약은 여전히 72센트에 거래된다. 가계의 장기 기대인플레이션은 0.1%포인트 오른 3.5%에 그쳤고, 5년물 손익분기 인플레이션율은 11bp 상승한 2.48%를 기록했다. 이번 연준 성명에는 경제전망이 포함되지 않는다. 12월에 관한 문구와 다음 날 발표되는 9월 PCE가 단기금리도 장기금리를 따라 하락할지를 결정한다. 12월 회의 이후 만기가 도래하는 6개월물 국채 금리는 4.30%다.
AI 주식과 암호화폐의 향방은 추가 설비 비용을 누가 부담하고, 수익을 누가 가져가는지에 달려 있다. 메타는 주식 발행을 계획하고, 네비우스는 364일 만기로 차입했으며, 마이크로소프트는 영업현금흐름으로 투자한다. MSFT는 0.79%, META는 9.13%, NBIS는 10.07% 하락했다. 알파벳과 마이크로소프트는 10월 28일, 아마존은 10월 29일 실적을 발표한다. 암호화폐 시장에서 토큰화 자산의 수익은 이를 운영하는 발행사와 대출기관에 돌아간다. 모포는 차입자들이 30일간 지급한 2,253만달러 가운데 아무 몫도 가져가지 않았고, MORPHO는 8.07% 하락했다.
다음 주로 이어지는 가장 큰 위험은 원유다. 브렌트유 12월물은 10월 30일 만료되며, 5.25달러 저렴한 1월물이 최근월물 자리를 넘겨받는다. 같은 날 CFTC는 10월 22일 금값 하락을 처음 반영한 포지션 집계를 공개한다. 베선트 재무장관은 유가 하락을 이란 분쟁 종식과 연결했으며, 86.68달러인 2027년 12월물 가격에는 이미 그 종식이 반영돼 있다.

Bitcoin(BTC)
₩ 105,705,917

337,179.95(+0.32%)

Ethereum(ETH)
₩ 3,070,989
10,710.97(+0.35%)

Solana(SOL)
₩ 133,077

-830.22(-0.62%)

USDC(USDC)
₩ 1,325
-0.13(-0.01%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0