




 구글에서 선호하는 출처로 추가
[사설] 금융을 바꾼다던 토큰화, 기존 금융 독점만 강화할 것인가

블록체인 도입해도 통제권은 여전히 소수 금융기관에…토큰증권·스테이블코인 제도화, 경쟁과 개방이 핵심이다
블록체인이 금융의 중개인을 줄일 것이라고 했다. 은행과 증권사를 거치지 않고도 자산을 거래하고, 누구나 새로운 금융 서비스를 만들 수 있는 시대가 열린다는 것이었다. 그런데 정작 새로운 금융 시스템을 만드는 자리에는 다시 은행과 증권사들이 중심에 서 있다. 거래 장부는 블록체인으로 옮겨가지만, 시장을 움직이는 권한은 여전히 기존 금융기관이 쥐게 될 가능성이 크다. 이것이 우리가 기대했던 금융 혁신인가.
최근 금융시장의 화두는 '토큰화(Tokenization)'다. 주식과 채권, 부동산 등 다양한 자산을 디지털 토큰으로 바꿔 거래하는 기술이다. 거래 속도를 높이고 비용을 줄일 수 있다는 장점이 있다. 그러나 토큰으로 바꾼다고 자산의 통제권까지 투자자에게 넘어가는 것은 아니다. 블록체인은 거래 기록을 여러 곳에 나눠 보관할 수 있지만, 누가 거래하고 누가 시장에 참여할 수 있는지는 여전히 소수 기관이 결정할 수 있다.
가령 투자자가 부동산을 쪼개 만든 토큰증권을 샀다고 해보자. 다른 플랫폼에서 더 좋은 가격에 팔고 싶어도 토큰을 옮길 수 없다면 어떻게 되겠는가. 거래할 곳도, 자산을 보관할 곳도 특정 사업자가 정한다면 기존 금융과 무엇이 다른가. 겉으로는 블록체인이라는 새로운 기술을 사용하지만, 투자자는 여전히 플랫폼에 종속되는 것이다.
더 큰 문제는 금융 권력의 집중이다. 토큰화 기술을 이용하면 자산 발행부터 거래, 결제, 보관까지 여러 과정을 하나의 시스템으로 연결할 수 있다. 효율은 높아지겠지만, 그 시스템을 소수 금융기관이 장악한다면 오히려 새로운 진입 장벽이 생길 수 있다. 과거에는 여러 기관이 나눠 맡던 역할이 특정 플랫폼으로 집중되는 것이다. 기술은 발전했는데 경쟁은 줄어드는 역설이 벌어질 수 있다.
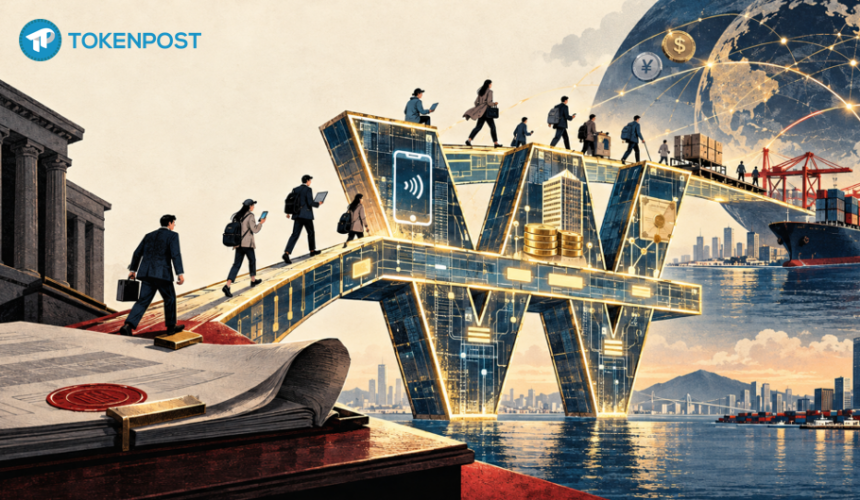
한국도 지금 중요한 갈림길에 서 있다. 내년 2월 토큰증권 제도 시행을 앞두고 금융당국과 업계가 새로운 시장의 규칙을 마련하고 있다. 원화 스테이블코인의 발행 주체와 관리 체계를 둘러싼 논의도 진행 중이다. 앞으로 디지털 금융의 기반을 누가 만들고 운영할 것인지 결정하는 시기다.
물론 금융에 아무런 통제가 없어야 한다는 뜻은 아니다. 투자자 보호와 자금세탁 방지, 금융 시스템의 안정성을 위해 책임지는 기관은 필요하다. 기존 은행과 증권사가 가진 경험과 신뢰도 중요한 자산이다. 하지만 투자자를 보호하는 규제와 기존 금융기관의 사업 영역을 보호하는 규제는 엄연히 다르다. 안전을 이유로 새로운 사업자의 진입을 막는다면 그것은 혁신이 아니라 기득권 보호다.
정부와 금융당국은 세 가지 질문에 답해야 한다. 투자자는 자신의 자산을 다른 플랫폼으로 자유롭게 옮길 수 있는가. 기업은 특정 금융기관에 종속되지 않고 서비스를 선택할 수 있는가. 새로운 사업자는 기존 강자의 허락 없이도 공정하게 경쟁할 수 있는가. 기술적 호환성과 자산 이동의 자유, 신규 사업자의 공정한 접근을 제도 설계 단계부터 보장해야 하는 이유다.
토큰화의 성공을 블록체인에 올라간 자산 규모나 거래 속도로만 평가해서는 안 된다. 얼마나 많은 기업이 새로운 서비스를 만들 수 있는지, 투자자에게 얼마나 많은 선택권이 돌아가는지가 더 중요하다. 금융의 효율은 높이면서 경쟁은 막는다면 그 혜택은 결국 소수 사업자에게 돌아갈 수밖에 없다.
금융 혁신의 목적은 기존 금융기관을 더 강하게 만드는 것이 아니라, 더 많은 사람이 금융에 참여할 기회를 여는 데 있어야 한다. 블록체인이라는 기술이 저절로 독점을 막아주지는 않는다. 그것은 기술이 아니라 제도와 경쟁의 문제다.
금융의 간판만 디지털로 바꿀 것인가, 아니면 금융의 구조 자체를 바꿀 것인가. 한국의 디지털 금융이 또 하나의 폐쇄적인 시장으로 굳어지지 않으려면 지금부터 답을 내놓아야 한다.







댓글 0
불러오는 중…