-
 링크복사
-
 공유
-
 추천


Pendle: Q3 2026
알레아 리서치 (Alea research)
2026.10.28 17:41:43
2026년 10월 25일
펜들의 토큰화 달러 및 실물자산 고정금리 시장이 성과를 내고 있다. 발행사 가운데서는 재보험 기반의 re.xyz, 단기 미국 국채 기반의 아고라와 글로벌 달러, 하드웨어 운영업체 대출 기반의 USD.ai 등 세 가지 신용 유형이 두드러진다. 3분기 re.xyz의 펜들 내 TVL은 3.7배로 늘었다. 아고라와 글로벌 달러는 각각 두 배 이상으로 증가했고, USD.ai는 4,900만달러 늘었다.
3분기 펜들의 TVL은 43% 증가하며 1년 만에 처음으로 분기 증가세를 기록했다. 같은 기간 펜들은 인센티브를 절반 이상 줄였으며, 지급한 PENDLE보다 많은 물량을 매입했다. 12월 17일까지 이 TVL 가운데 10억6,000만달러의 만기가 도래한다. 이는 9월 30일 전체 TVL의 91%이자, 3분기 전체 만기 도래액인 3억8,400만달러의 2.7배다.
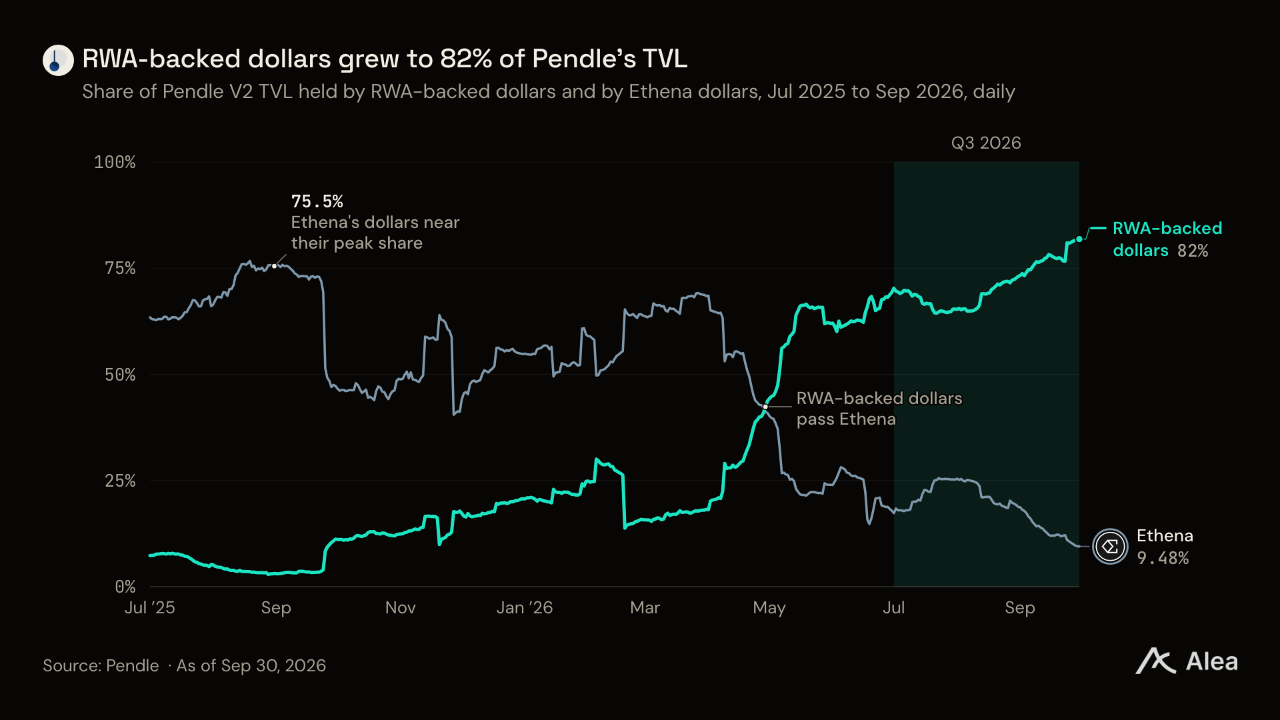
2025년 8월 에테나의 달러 자산은 펜들 TVL의 4분의 3인 78억5,000만달러를 차지했다. RWA 담보 달러 자산은 3억2,200만달러였다. RWA 담보 달러 자산은 이후 9월 30일까지 거의 세 배로 늘었다. 에테나의 보상 프로그램 운영기에 개설된 시장 대부분이 만기를 맞은 뒤인 2026년 4월에는 에테나의 달러 자산 규모를 넘어섰다.
핵심 내용
- 펜들의 RWA 담보 달러 자산은 3분기 3억9,500만달러 증가한 9억4,900만달러를 기록했다. 이더리움 시장의 TVL은 1억6,600만달러, 모나드는 1억4,500만달러, 엑스 레이어는 7,000만달러 늘었다.
- 9월 30일 대출 플랫폼이 담보로 보유한 펜들 PT는 4억9,700만달러로, 6월 30일의 두 배였다. 모포의 PT-reUSD가 1억700만달러, 아베에 신규 상장된 PT 두 종이 1억3,600만달러 늘어난 반면, 에테나와 스트라타 PT 9,000만달러가 만기를 맞았다.
- 9월 30일 PENDLE 가격에서 매출 배수를 52배에서 20~31배로 되돌리려면, 3분기 TVL 1달러당 매출을 기준으로 18억~28억달러의 TVL이 필요하다. 3분기 V2 매출은 200만달러로 절반 감소했다.
- 펜들은 인센티브로 PENDLE 1개를 지급할 때마다 3.2개를 매입했다. 2분기의 두 배에 해당하는 비율이다. 스테이킹 참여자가 바이백으로 얻는 연 수익률은 1.4%다. 기존 락업이 2028년 1월 모두 종료된 뒤 해당 물량이 전혀 재스테이킹되지 않는다면 약 9%가 된다.
- 만기 자금의 재투자는 대출 플랫폼 상장에 좌우된다. 아고라 AUSD의 10월 8일 만기 물량은 아베가 당일 차기 PT를 상장하면서 58%가 재투자됐다. 대출 플랫폼에 예치된 PT가 300만달러였던 USD.ai는 10월 15일 만기 물량의 13%가 재투자됐다.
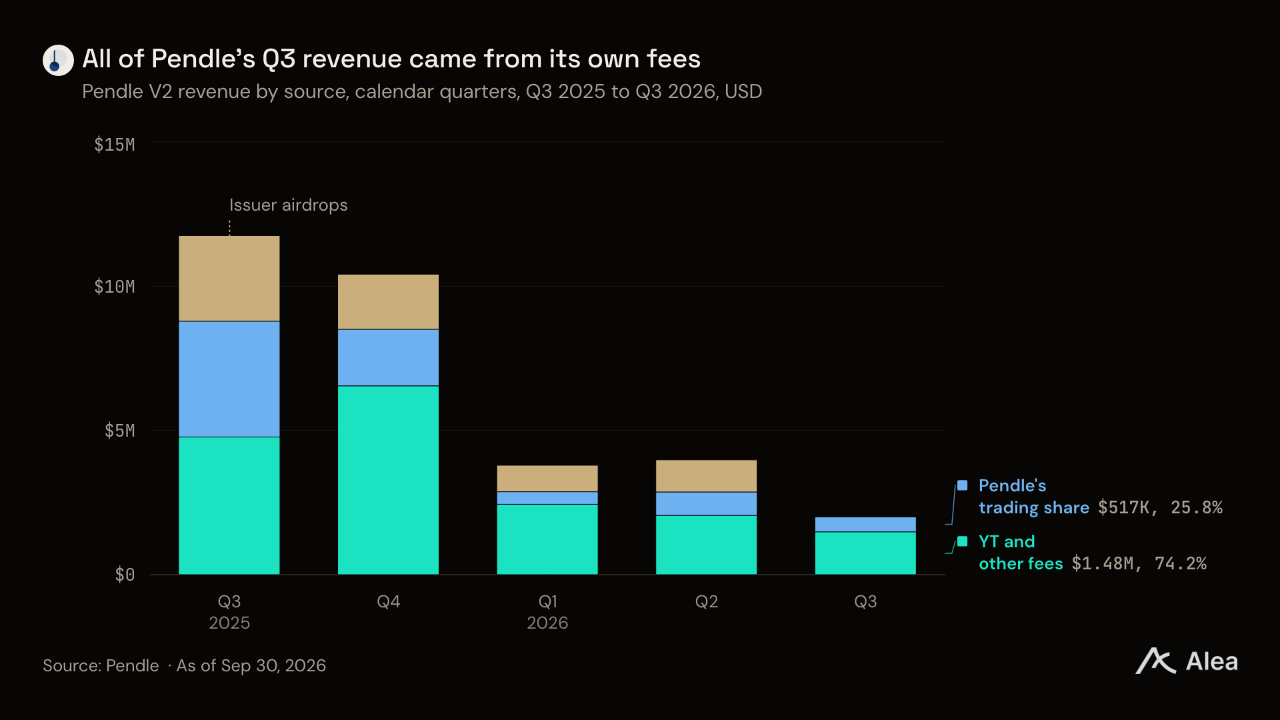
평균 TVL은 1년 전보다 87% 낮았지만, TVL 1달러당 매출은 늘었다. 발행사 에어드롭을 제외한 연환산 매출 비율은 2025년 3분기 0.42%에서 0.74%로 상승했다. 3분기에는 에어드롭이 없었으므로 매출 전액이 펜들이 직접 정한 수수료에서 나왔다.
펜들의 가치 배분 구조
펜들은 수익형 자산 발행사가 해당 자산의 수익을 거래할 수 있도록 하는 시장을 운영한다. 거래 목적은 헤지, 차익거래 또는 방향성 투자다. 펜들은 9월 30일 수익 토큰화 시장 TVL의 93%를 차지한 시장 선두 주자다. 모포, 아베, 오일러 등 주요 대출 플랫폼은 펜들의 PT를 담보로 인정한다. 이에 따라 매수자는 금리를 확정하고 PT를 담보로 대출받을 수 있다.
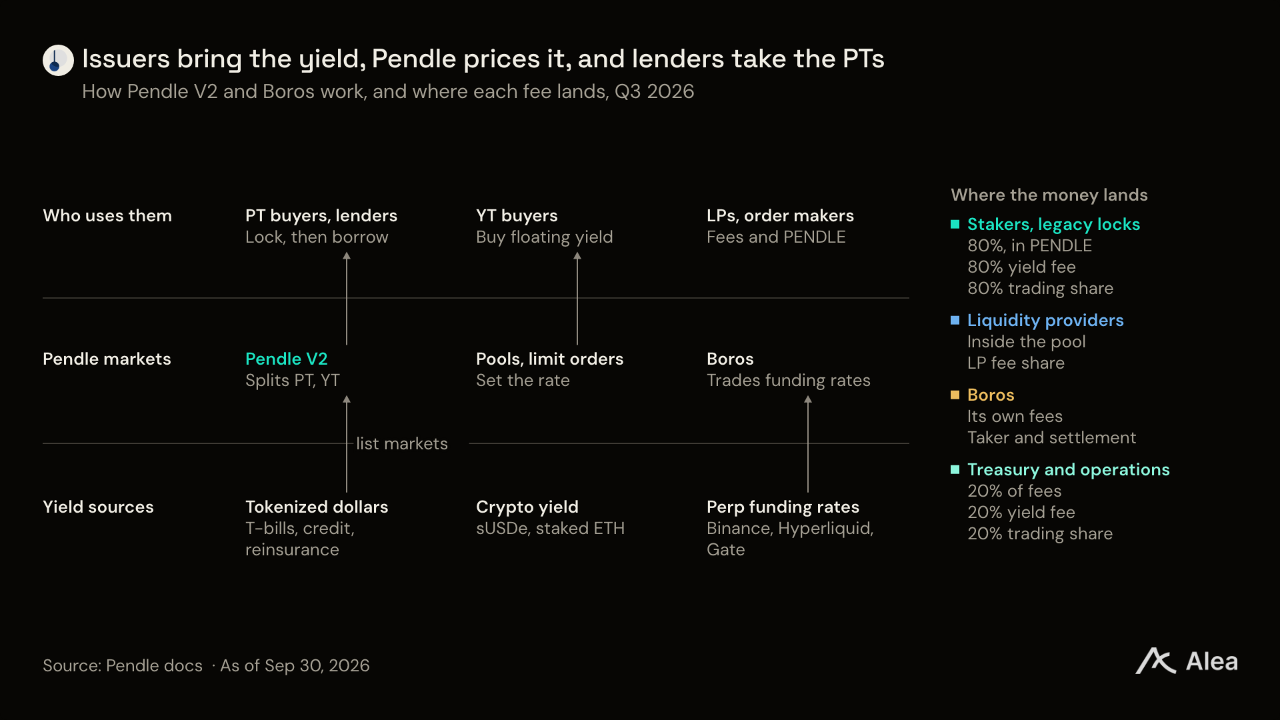
각 시장은 미국 국채 STRIPS가 채권의 원금과 이자를 분리하는 것처럼 수익형 자산을 둘로 나눈다. 원금 토큰인 PT는 무이표채와 같은 역할을 한다. 할인된 가격에 매수해 만기까지 보유하면 확정 수익률을 얻는다. 수익 토큰인 YT는 분리된 이자에 해당하지만 세 가지 차이가 있다. 지급액이 자산 수익률과 발행사 보상에 따라 변동하고, 만기는 몇 주에서 2년 사이이며, 딜러 대신 AMM과 지정가 주문이 가격을 결정한다.
각 토큰의 매수층은 다르다. PT-reUSD를 매수하고 모포에서 이를 담보로 USDC를 빌리는 펀드는 차입한 1달러마다 확정 수익률에서 차입 비용을 뺀 만큼을 번다. OKX 월렛 이용자는 고정된 달러 수익률을 얻기 위해 엑스 레이어에서 PT-USDG를 매수한다. YT 매수자는 새턴과 에이픽스의 토큰 출시 전 보상을 받기 위해 프리미엄을 지불하며, 베이시스 거래자는 보로스에서 펀딩 비용을 고정한다. 유동성 공급자는 스왑 수수료의 20%와 AMM 수수료를 받고, 지정가 주문 메이커는 PENDLE 인센티브를 받는다.
제공하는 기능에 따라 부과되는 수수료
PT와 YT 발행은 무료다. 펜들은 자산이 창출하는 수익, 트레이더의 스왑, PT Looping에 수수료를 부과한다. 수익에 부과하는 수수료가 3분기 V2 매출의 약 4분의 3을 차지했고, 거래와 반복 차입·재투자에서 나머지가 발생했다.
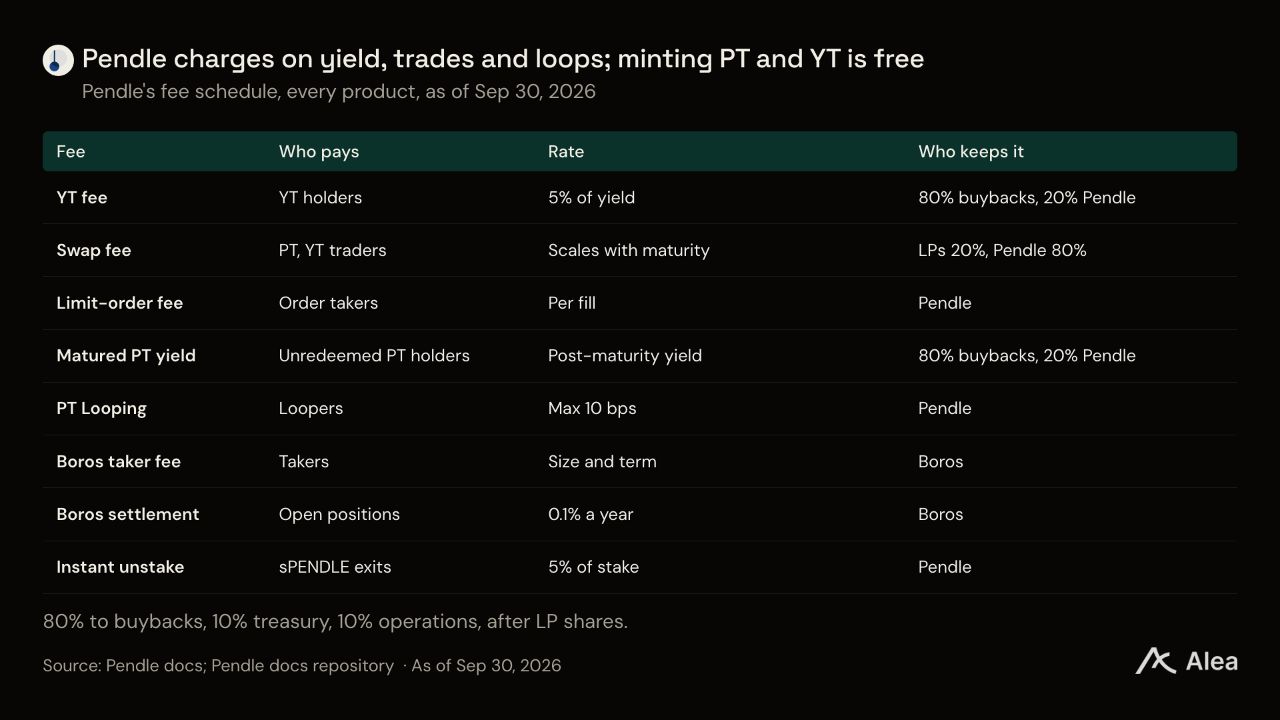
수익의 5%를 부과하는 수수료는 YT 보유자의 수령액에 따라 늘어난다. 자산이 지급하는 수익이 많아지면 증가하고, 수익이 없으면 수수료도 없어진다. 스왑 수수료는 만기까지 남은 일수에 비례한다. 만기가 가까운 PT는 금리 리스크가 작고, 일률적인 수수료를 적용하면 만기 직전에 진입한 거래자가 매수하지도 않은 수년 치 수익에 대한 수수료를 부담하게 되기 때문이다. 지정가 주문은 메이커가 풀에 보유 자산을 빌려주지 않고도 금리를 제시할 수 있게 해 풀의 유동성이 부족한 구간을 보완한다.
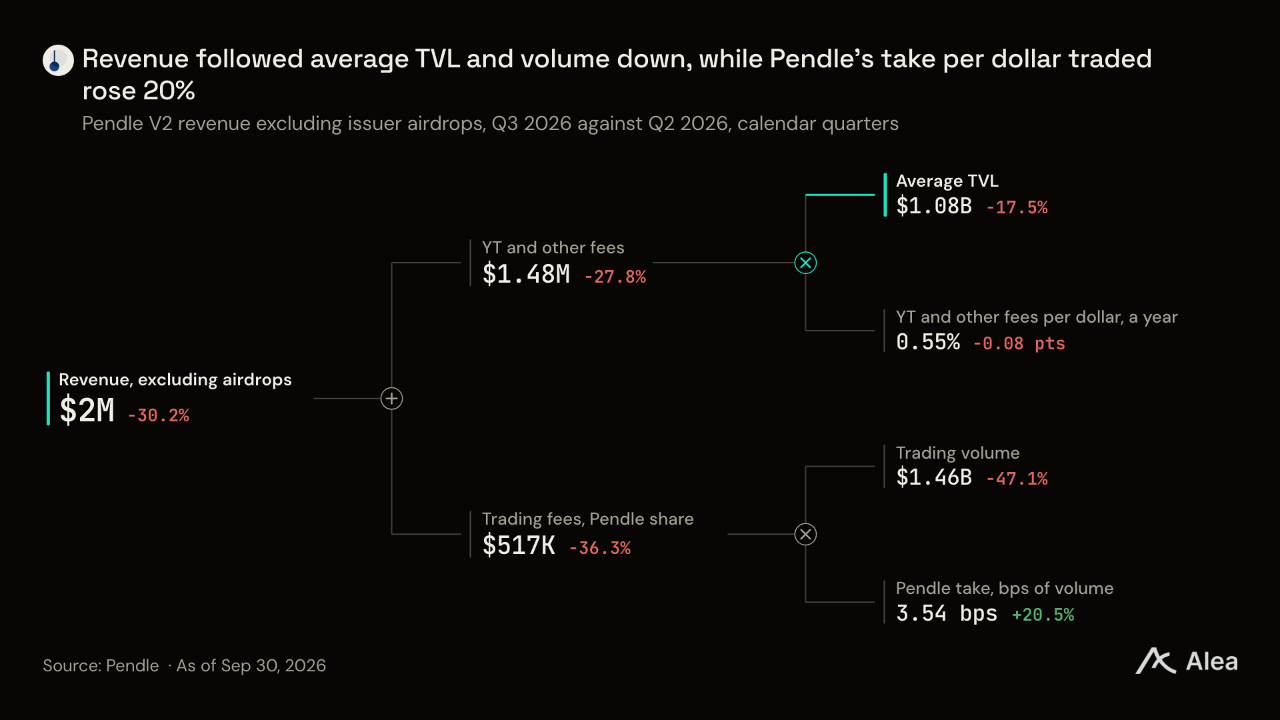
펜들의 매출은 평균 TVL에 1달러당 YT 및 기타 수수료 수익률을 곱한 금액과 거래 수수료 배분액을 합한 값이다. 3분기 YT 및 기타 수수료는 평균 TVL 대비 연환산 0.55%였다. 펜들에 배분되는 거래 수수료를 더하면, 에어드롭을 제외한 매출을 평균 TVL로 나눈 1달러당 매출 비율은 연환산 0.74%로 높아졌다.
V2 시장의 만기와 재투자
9월 30일 펜들 V2는 9개 체인에서 95개 시장을 운영했다. 각 시장은 하나의 자산과 하나의 만기로 구성되며, 만기까지 남은 기간은 몇 주에서 2년 사이였다. 만기가 되면 PT는 1대1로 상환된다. 보유자는 발행사의 차기 시장으로 자금을 옮기거나 인출한다. 펜들의 Roll Over는 이 재투자를 단일 트랜잭션으로 처리한다. 2026년에는 분기마다 만기 도래 TVL의 약 3분의 1이 재투자됐다. 재투자율은 1분기 35%, 2분기 34%, 3분기 36%였으며, 만기 도래 잔액은 1분기 32억달러, 3분기 3억8,400만달러였다.
이 비율을 움직이는 요인은 두 가지다. 첫째는 기존 PT의 만기일까지 대출 플랫폼이 차기 PT를 상장하는지다. 이렇게 되면 반복 차입·재투자 전략 이용자는 포지션을 청산하지 않고 차기 시장으로 옮길 수 있다. 아고라 AUSD가 모나드에서 10월 만기 물량 대부분을 유지한 것도 이 때문이다. 아베가 만기 당일 12월 만기 PT를 상장했다. 반면 대출 플랫폼에 예치된 PT가 적었던 USD.ai는 만기 물량 가운데 유지한 비중이 낮았다. 둘째는 차기 시장의 발행사 보상이다. re.xyz는 보상으로 보유자의 재투자를 유도해 1~3분기 만기 물량의 65%를 재유치했다.
펀딩비를 거래하는 보로스
2025년 8월 가동한 보로스는 V2가 자산 수익을 거래하는 것과 같은 방식으로 무기한 선물의 펀딩비를 거래한다. 변동 펀딩비를 대상으로 한 금리 스왑처럼 작동한다. 트레이더는 바이낸스, 하이퍼리퀴드, OKX, 게이트, 라이터, 쿠코인, 바이비트의 펀딩비에 대해 고정금리 또는 변동금리 포지션을 취한다. 테이커는 거래 규모와 만기까지 남은 기간에 따라 수수료를 내며, 미결제 포지션에는 대부분의 시장에서 연 0.1%의 정산 수수료가 부과된다. 이 수수료는 보로스에 귀속된다. 보로스는 각 테이커 수수료의 5분의 1을 메이커에게, 추천을 통해 발생한 수수료의 5분의 1을 추천인에게 지급한다.
V2 수수료 대부분은 PENDLE로 스테이킹 참여자에게 배분
펜들은 2주마다 직전 기간 V2 수수료의 80%를 투입해 이후 일주일에 걸쳐 PENDLE을 매입한다. 매입 물량은 보상 가중치에 따라 활성 sPENDLE 스테이킹 참여자와 기존 vePENDLE 락업 보유자에게 배분한다. 하이퍼리퀴드의 지원 펀드는 수수료를 HYPE로 전환해 소각한다. 커브는 veCRV 락업 보유자에게 수수료 배분액을 crvUSD로 지급한다. 펜들은 두 방식의 중간에 있다. 하이퍼리퀴드처럼 자체 토큰을 매입하고, 커브처럼 스테이킹 참여자에게 지급한다.
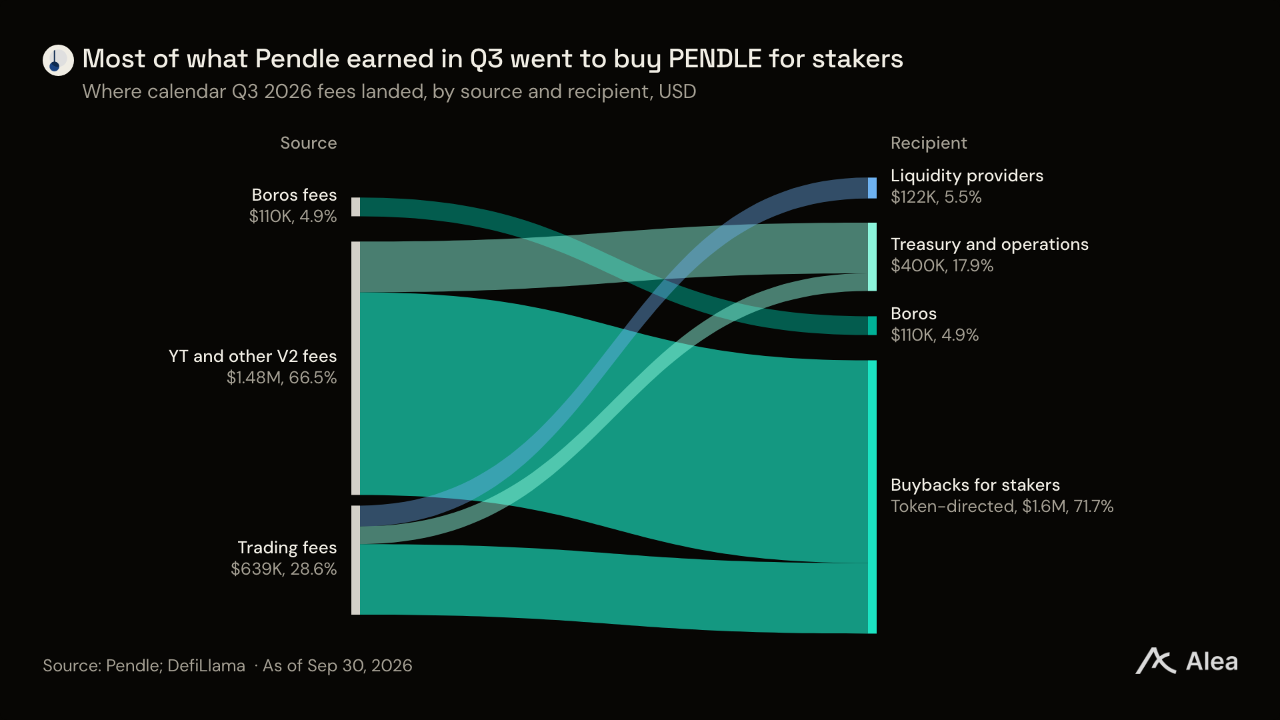
3분기 수수료는 유동성 공급자 몫을 포함해 220만달러였다. 펜들은 스테이킹 참여자를 위한 바이백에 160만달러, 트레저리와 운영에 40만달러를 배분했다. 유동성 공급자와 보로스에는 각각 약 10만달러가 귀속됐다. 스테이킹 토큰인 sPENDLE은 2026년 1월 20일 출시됐으며, 투표권 예치 방식의 vePENDLE 신규 락업은 1월 29일 중단됐다. 보유자는 PENDLE을 1대1로 스테이킹하고 14일 후 인출하거나, 5%의 수수료를 내고 즉시 인출할 수 있다.
펜들의 성장과 조정 과정
펜들의 TVL은 발행사의 보상 프로그램이 YT 거래자를 끌어들인 2025년 9월 18일 132억달러로 정점을 찍었다. 8월 말 에테나의 달러 자산이 차지한 규모는 78억5,000만달러였다. 2025년 9월부터 2026년 6월 18일 저점인 7억5,600만달러까지 펜들 TVL은 94% 감소했다. 같은 기간 USDe 공급량은 68%, DeFi TVL은 56% 줄었다.
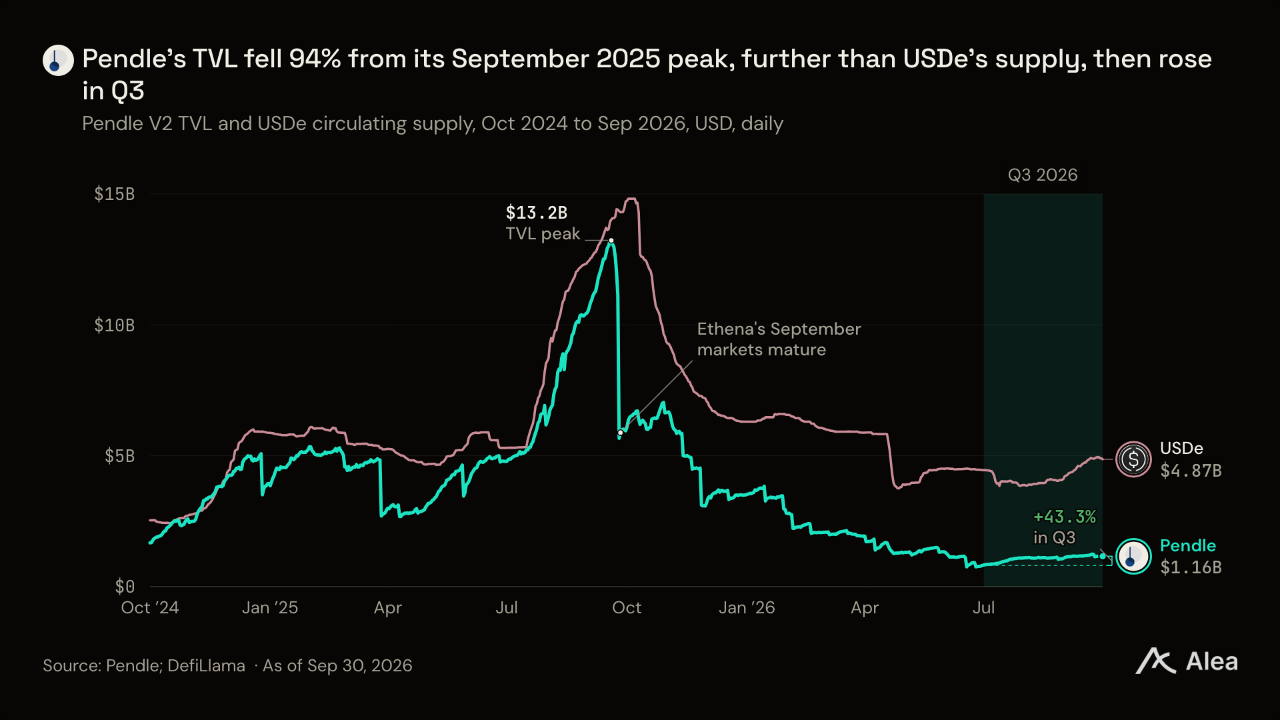
펜들의 감소분 대부분은 자체 요인에서 비롯됐다. 해당 기간 보상 프로그램이 종료되고 시장이 만기를 맞으면서 펜들 내 에테나 달러 자산은 96억달러에서 1억1,600만달러로 줄었다. USDe 자체보다 훨씬 가파른 감소였다. 스테이블코인 공급량은 2025년 9월 이후 6% 증가했다. 펜들은 6월까지 토큰 모델을 개편하고 RWA 담보 달러 자산을 위한 첫 대규모 시장들을 개설했다. 이에 따라 3분기에 들어설 때는 이미 해당 발행사와 고정금리 상품 매수자 기반을 확보한 상태였다.
재무 실적
3분기 말 TVL은 2분기 말보다 높았지만 분기 평균은 낮았으며, TVL 1달러당 매출은 1분기와 2분기 사이 수준이었다. 전년 동기 대비 평균 TVL은 87% 낮았고, 1달러당 매출 비율은 0.42%에서 상승했다. 펜들은 1분기에는 매입량보다 많은 PENDLE을 인센티브로 지급했지만, 2분기와 3분기에는 인센티브 지급량보다 많은 PENDLE을 스테이킹 참여자를 위해 매입했다.
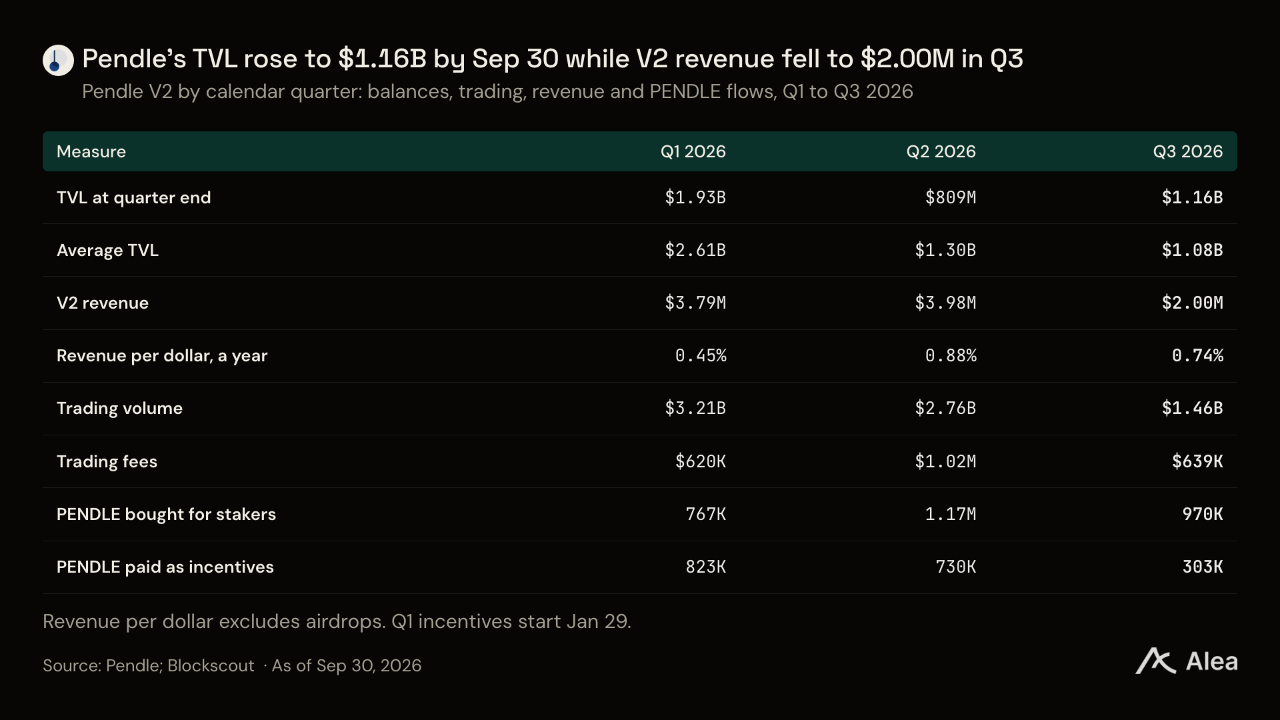
에어드롭을 제외한 매출은 3분기 30% 감소했다. 3분기 평균 TVL은 2분기보다 17.5% 낮아 매출보다 감소 폭이 작았고, 이에 따라 1달러당 매출도 낮아졌다. 2분기 수익률에는 6월 만기를 맞은 에테나 PT의 수익이 반영돼 있었다. 이 수익은 2분기 51만달러, 3분기 15만달러였다. 이를 제외하면 두 분기의 1달러당 매출 비율은 0.72%와 0.68%로 비슷하다.
펜들 V2
펜들 V2는 시장 내 자산이 지급하는 수익과 거래에서 매출을 얻는다. 둘 다 상장된 자산의 발행사와 매수자가 확정하는 금리에 달려 있다. 3분기에는 RWA 발행사가 TVL과 거래의 대부분을 차지했다. 9월 30일 TVL의 82%가 이들 자산이었으며, 전체 거래량 14억6,000만달러 가운데 10억4,000만달러가 해당 시장에서 발생했다.
TVL, 1년 만에 증가
펜들의 TVL은 6월 30일 8억900만달러에서 9월 30일 11억6,000만달러로 3분기 43% 증가했다. 같은 기간 다른 수익 토큰화 플랫폼의 TVL은 5분의 1 감소했고, DeFi TVL은 38% 늘었다. 3분기 스테이블코인 공급량은 1%, USDe 공급량은 9.2% 증가해 펜들의 성장률에 크게 못 미쳤다.
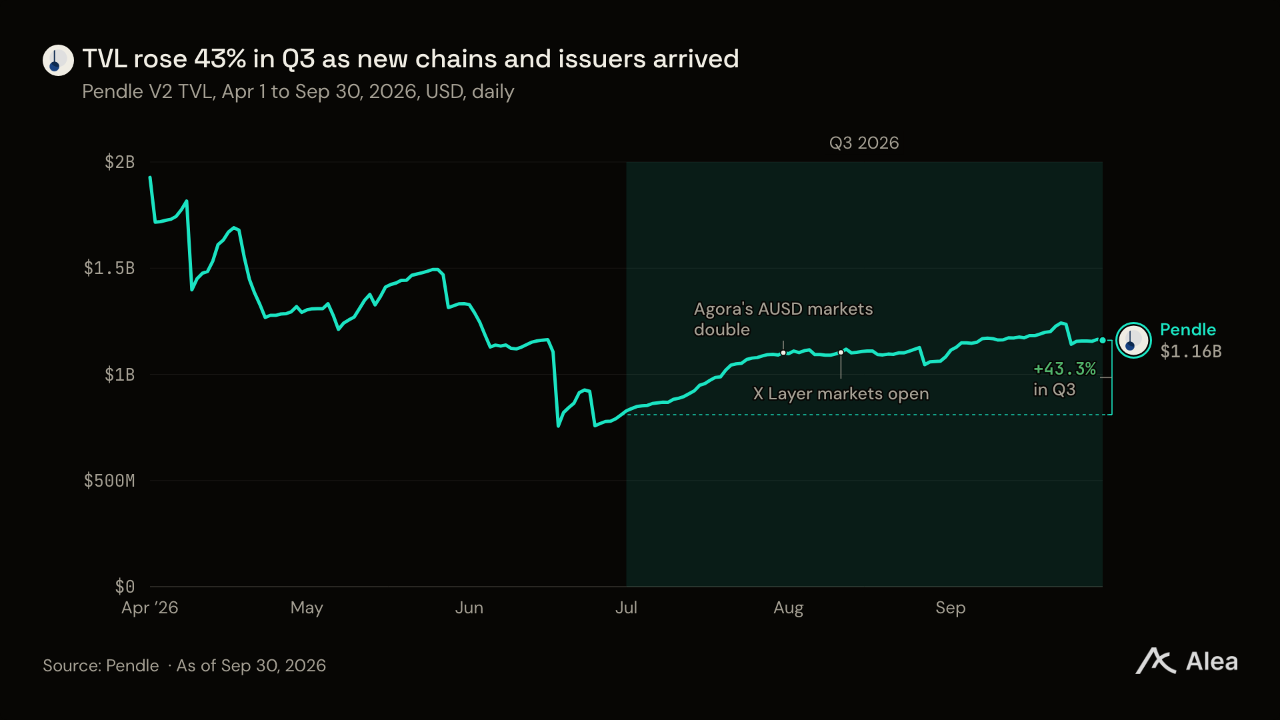
증가분 대부분은 7월에 발생했으며, 7월 31일 TVL은 11억달러로 늘었다. 7월 16일부터 모나드의 아고라 AUSD 시장 인센티브는 주당 7만5,000달러로 운영됐다. 이는 7월 31일 잔액 기준 연 약 4%에 해당한다. 같은 달 앞서 아베가 모나드에서 서비스를 시작했다. 아고라 시장은 6월 30일 4,600만달러에서 7월 31일 9,600만달러로 성장했고, 9월 4일에는 1억5,600만달러로 정점을 찍었다. 펜들 TVL은 에테나와 새턴의 8월 만기 시장이 종료되면서 8월 31일 기준으로는 낮아졌다. 한편 엑스 레이어는 8월 11일 펜들 시장을 개설했다.
발행사 중 TVL 증가액이 가장 컸던 re.xyz
RWA 담보 달러 자산은 3분기 3억9,500만달러 늘어난 9억4,900만달러로 TVL의 82%를 차지했다. 증가액이 가장 큰 발행사는 재보험을 담보로 한 달러 자산 reUSD를 발행하는 re.xyz였다. 펜들 내 TVL은 1억7,200만달러 증가해 6월 30일의 3.7배로 분기를 마쳤으며, 모포의 PT-reUSD 반복 차입·재투자가 성장을 이끌었다. 9월 말 펜들에는 re.xyz 예치금 3억1,800만달러의 약 4분의 3이 들어 있었다.
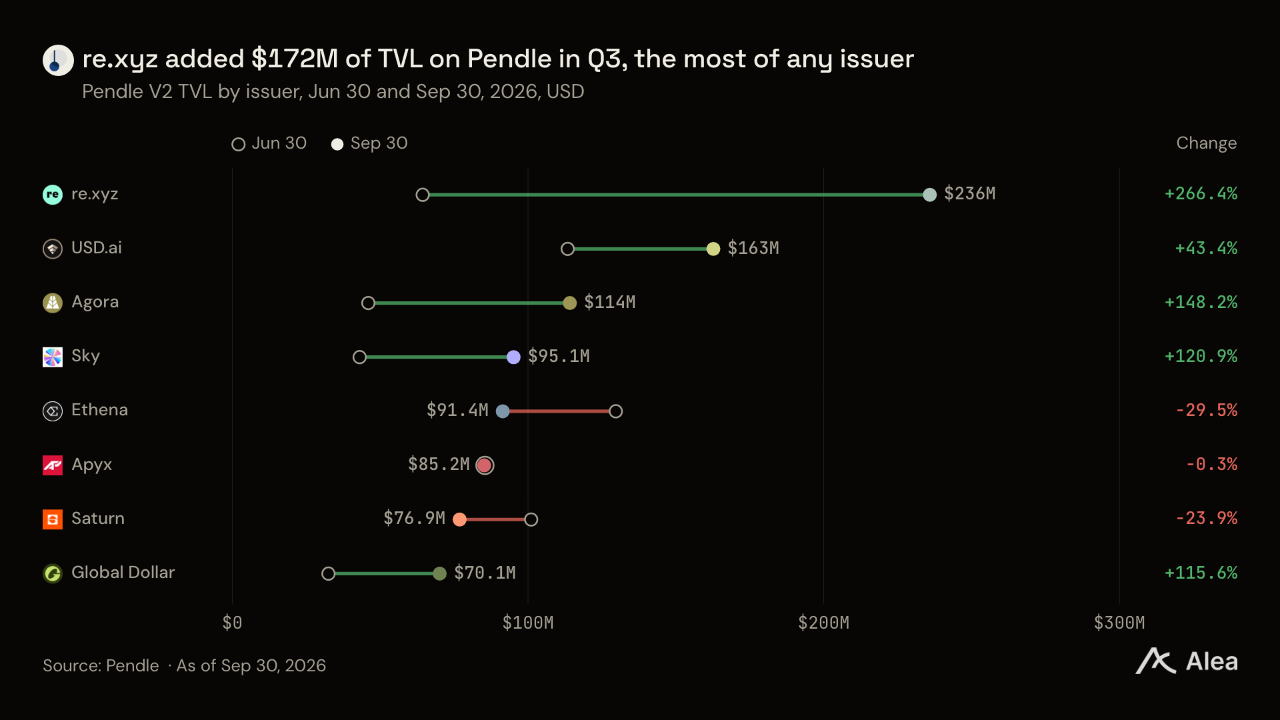
아고라의 펜들 내 TVL은 2.5배인 1억1,400만달러로, 스카이는 2.2배인 9,500만달러로 늘었다. 에테나 시장은 7월 31일 2억1,800만달러까지 증가했지만 9월 30일에는 9,100만달러로 줄었다. 아베가 8월 말 USDe 차입 금리를 sUSDe 스테이킹 수익률에 가까운 수준으로 조정하면서 에테나 반복 차입·재투자 전략의 수익률 차이가 축소됐기 때문이다. 새턴 TVL은 8월 시장이 만기를 맞으면서 약 4분의 1 감소했다.
신용 리스크 분산 속 재보험 비중이 최대
1월 말에는 에테나의 베이시스 거래가 펜들 TVL의 59%를 뒷받침했다. 9월 30일에는 그 규모가 약 10분의 1인 1억1,200만달러였다. 에테나 자체 시장이 9,100만달러, 스트라타 시장이 2,100만달러였다. 단일 기초자산 가운데 가장 큰 비중을 차지한 재보험은 20%였다.
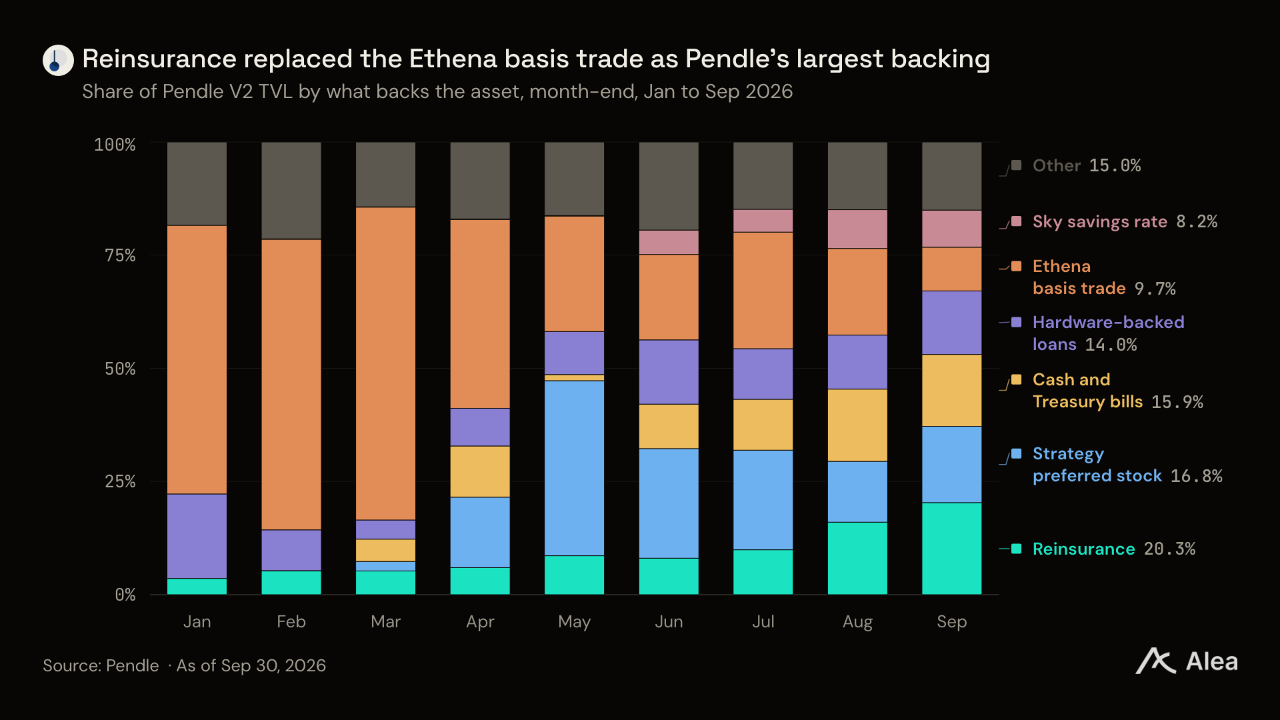
다음은 스트래티지 우선주로, 에이픽스·새턴·엑스스톡스 등 세 발행사를 통해 1억9,500만달러, TVL의 17%를 차지했다. 현금과 단기 미국 국채는 아고라와 글로벌 달러를 통해 1억8,400만달러를, 하드웨어 운영업체 대출은 USD.ai를 통해 1억6,300만달러를 차지했다. 각 기초자산의 비중은 TVL의 약 5분의 1 이하다. 2025년 8월 에테나의 달러 자산이 4분의 3을 차지했던 것과 달라졌다. 스트래티지 우선주는 여러 발행사가 공유하는 신용 리스크다. 배당이 삭감되면 세 발행사의 시장에 동시에 영향을 미친다.
신규 상장과 체인 확장으로 TVL 보충
펜들은 3분기 61개 시장을 개설했고, 58개 시장이 만기를 맞았다. 3분기 개설한 시장의 9월 30일 TVL은 3억2,100만달러로 전체의 28%였다. 이들 시장의 TVL은 7월 31일 5,100만달러, 8월 31일 1억5,200만달러였으며, 분기 후반 신규 시장 개설로 자금이 유입됐다.
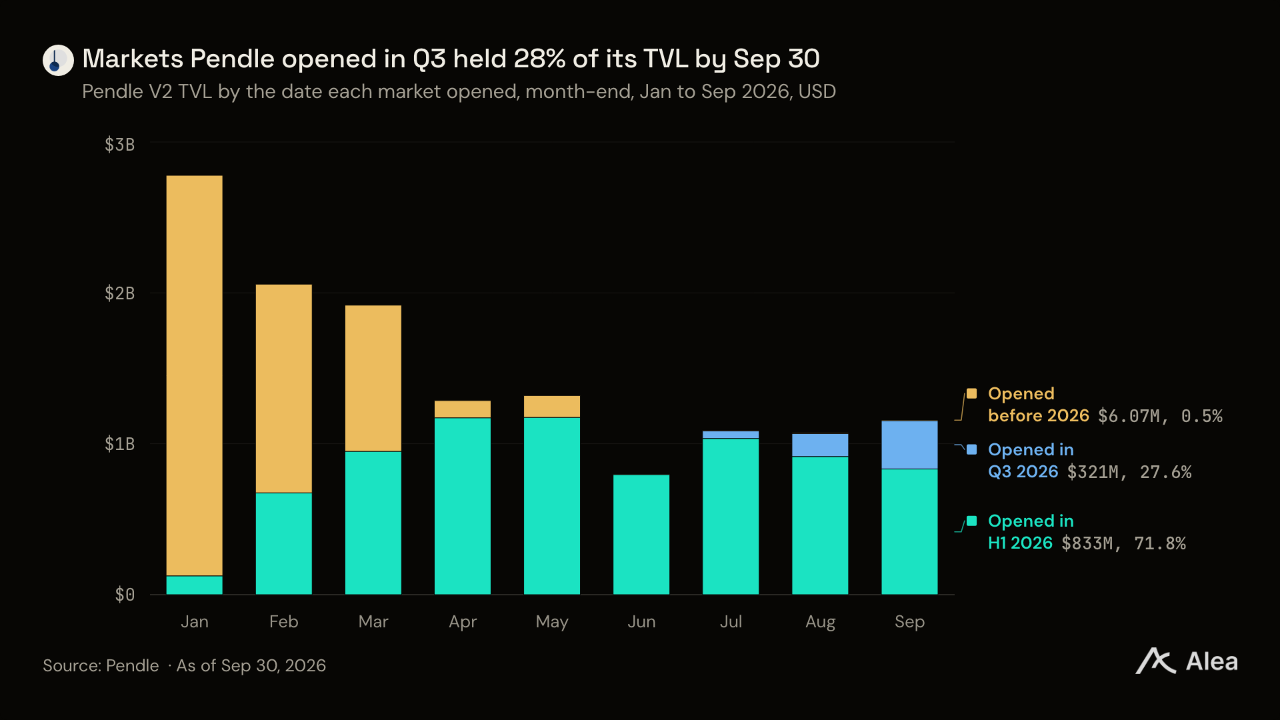
9월 30일 TVL 기준 3분기 신규 시장 가운데 가장 큰 시장은 글로벌 달러의 엑스 레이어 USDG였다. 다음은 4,300만달러를 기록한 모나드의 새턴 USDat였다. 스트래티지 우선주 기반 STRCx 시장은 3,300만달러, 시에라의 SIERRA 달러 자산은 3,100만달러였다. 파트너스그룹의 NGI+ 펀드는 9월 17일 상장돼 30만달러를 기록했다. 9월 4일 가동한 로빈후드 체인의 펜들 TVL은 120만달러였다.
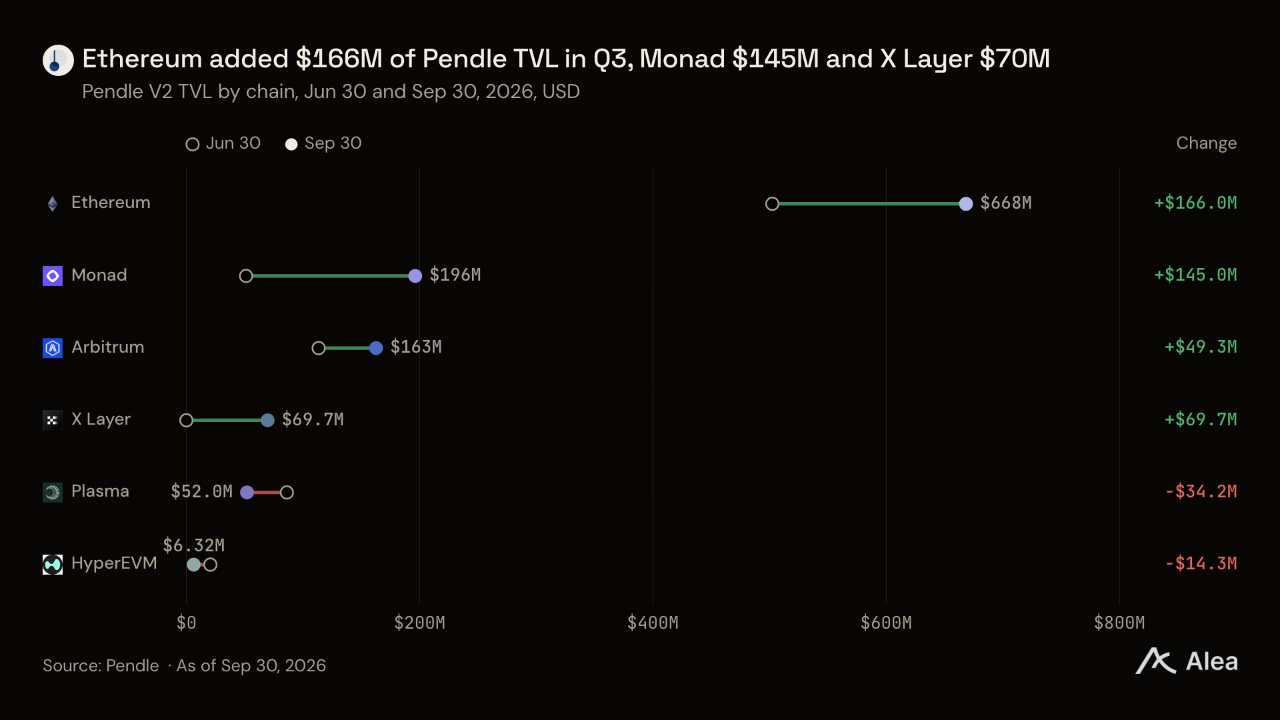
이더리움은 re.xyz의 reUSD와 스카이의 sUSDS를 중심으로 TVL이 1억6,600만달러 늘어 증가액이 가장 컸다. 모나드는 아고라의 AUSD와 새턴의 USDat에 힘입어 1억4,500만달러 증가했고, 엑스 레이어는 USDG를 통해 0에서 7,000만달러로 늘었다. 플라즈마는 8,600만달러에서 5,200만달러로 감소했다. 앞서 언급한 아베의 USDe 차입 금리 인상으로 이곳의 에테나 반복 차입·재투자 포지션도 축소됐다.
100만달러 이상 보유 지갑 151개로 증가
3분기 100만달러 이상 보유 지갑은 141개에서 151개로 늘었다. 이들 지갑의 보유액은 최소 1억5,100만달러로 TVL의 약 8분의 1이었다. 반면 펜들 보유자 수는 3% 줄었다. 10만달러 이상 100만달러 미만 보유 지갑은 817개에서 780개로 감소했다.
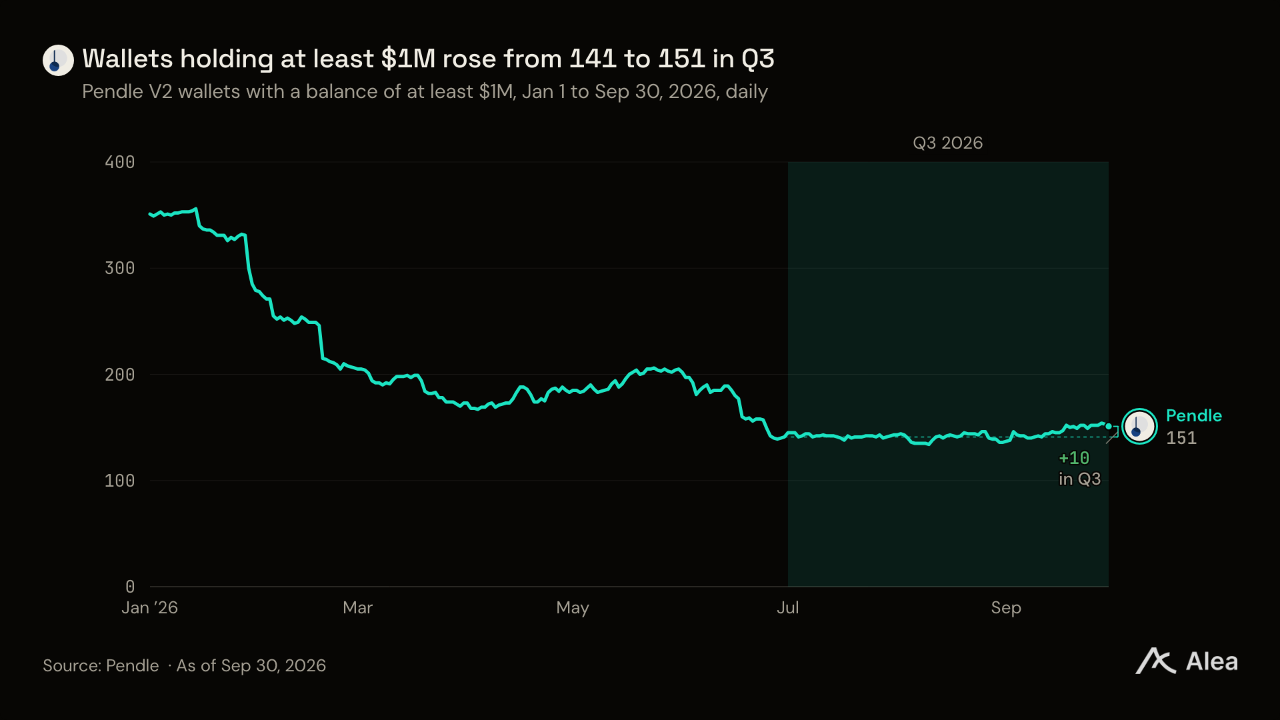
최상위 보유 구간은 만기 일정에 따라 움직인다. AUSD와 USD.ai의 10월 만기 시장에서 상환이 이뤄진 뒤, 이 구간의 지갑 수는 10월 19일 131개로 줄었다. 이처럼 큰 잔액도 한 번의 트랜잭션으로 재투자되거나 인출되므로, 해당 구간의 지갑 수는 재투자율과 연동된다.
대출 플랫폼의 PT 담보 두 배로 증가
대출 플랫폼이 담보로 보유한 펜들 PT는 6월 30일 2억4,000만달러에서 9월 30일 4억9,700만달러로 늘었다. 모포가 2억7,200만달러, 아베가 1억8,600만달러, 오일러가 3,600만달러를 보유했다. 모포와 오일러 두 곳에서만 PT 담보 차입금이 2억4,400만달러에 달했다.
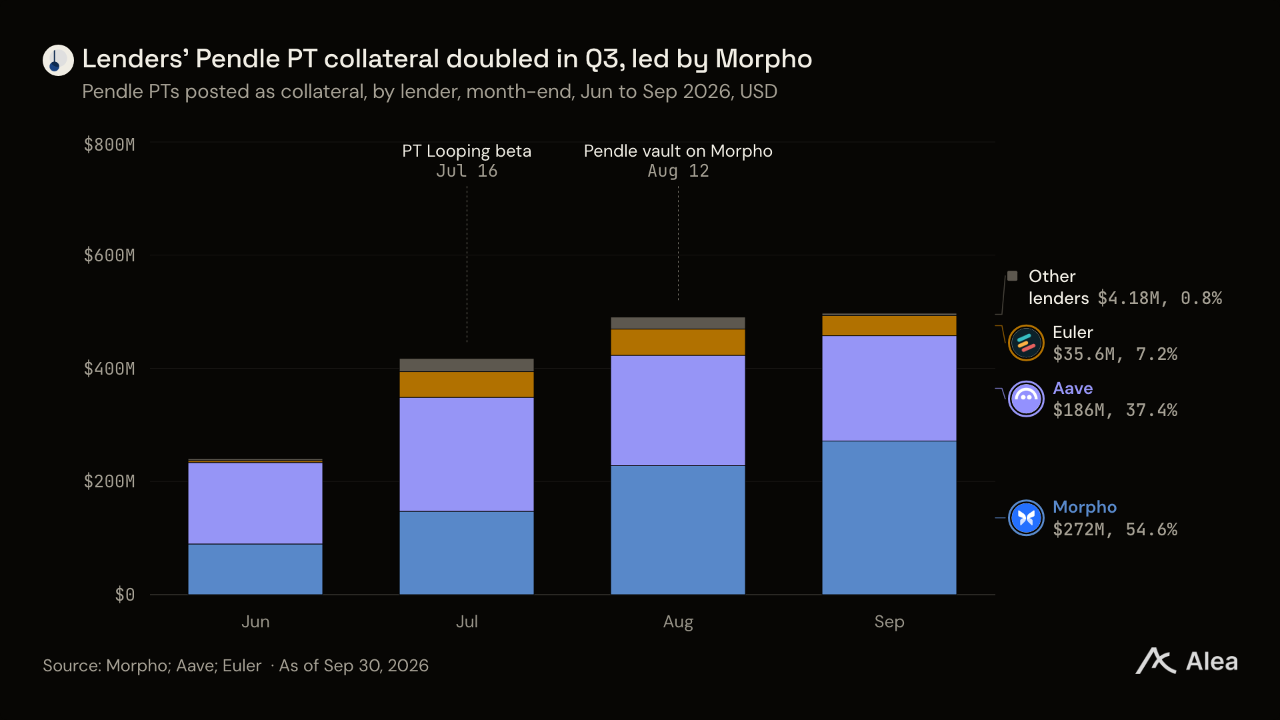
증가분 대부분은 세 종목의 상장에서 나왔다. 모포의 PT-reUSD가 1억700만달러 증가한 1억3,400만달러로 가장 크게 기여했다. 아베의 신규 PT 두 종은 1억3,600만달러를 더했다. 8월 27일 상장된 모나드의 PT-AUSD와 엑스 레이어의 PT-USDG다. PT-USDG는 OKX 월렛이 9월 1일부터 제공하면서 성장에 힘을 받았다. 에테나와 스트라타 PT는 시장 만기에 따라 9,000만달러 감소했다. 펜들이 8월 12일 윈터뮤트의 아미티지와 함께 개설한 모포의 자체 USDC 볼트는 PT만을 담보로 대출하며, 9월 30일 잔액은 6,000만달러였다.
반복 차입·재투자를 위한 전용 도구도 있다. 7월 16일 베타 서비스를 시작한 PT Looping은 PT 매수, 대출 플랫폼 담보 예치, 담보 차입, 재매수의 전 과정을 단일 트랜잭션으로 실행한다. 523개 지갑에서 지갑당 약 9만6,000달러, 총 5,000만달러의 거래량을 기록한 뒤 9월 23일 베타 서비스를 종료했다. 수수료는 최대 10bp의 시장별 요율로 바뀌었다. 3분기 펜들에 1만8,000달러의 매출을 안겼다. 수수료 수입원보다는 매수자를 대출 플랫폼으로 유입시키는 수단에 가깝다.
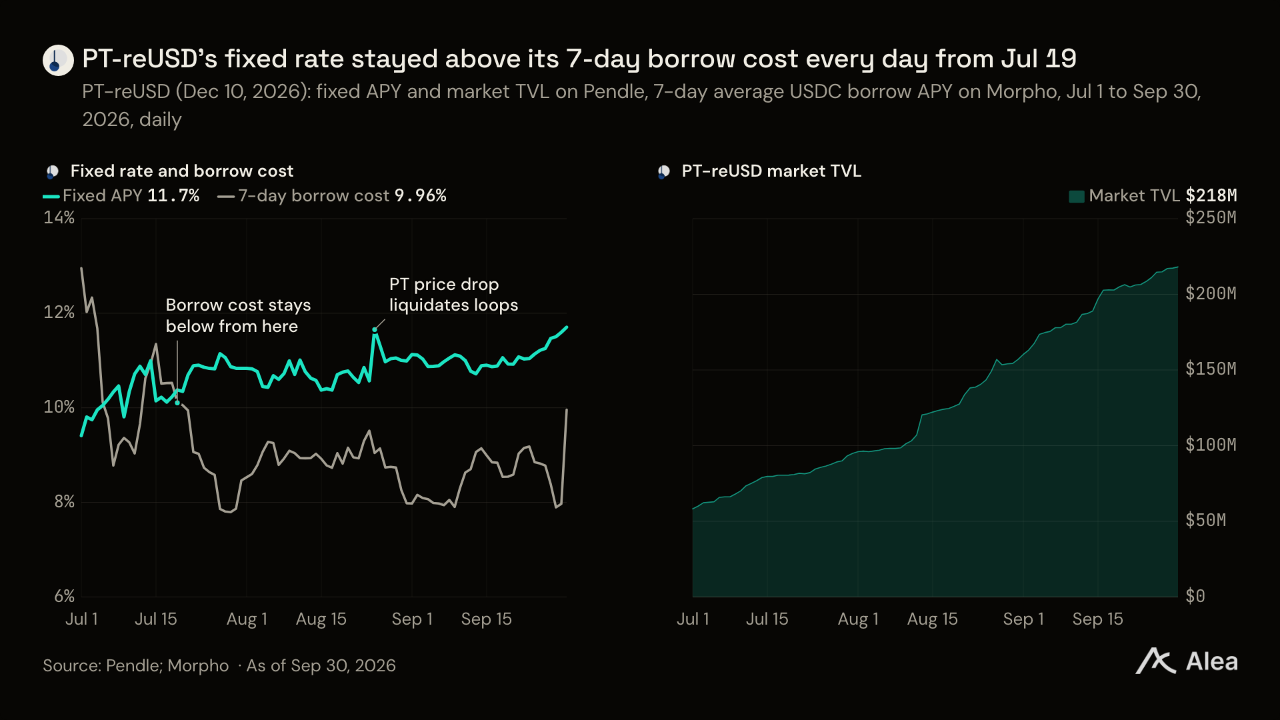
반복 차입·재투자는 PT의 고정금리가 담보 차입 비용보다 높은 동안 수익을 낸다. 9월 30일 PT-reUSD의 12월 10일까지 확정 수익률은 11.7%였으며, 모포에서 USDC를 빌리는 비용의 7일 평균은 10.0%였다. 해당 시장의 PT 담보 1억2,600만달러에는 약 5배의 레버리지가 적용돼 있었으며, 이 금리 조건에서 전략 이용자가 얻는 자기자본 수익률은 약 19%였다. 7월 19일 이후 차입 비용의 7일 평균은 매일 고정금리보다 낮았다. 펜들의 PT-reUSD 시장은 7월 1일 이후 거의 네 배로 커져 9월 30일 2억1,800만달러에 도달했다.
이 전략의 리스크는 8월 25일 드러났다. 모포 시장의 오라클이 참조하는 PT-reUSD 풀 가격이 3% 하락하면서 14분 만에 반복 차입·재투자 포지션 3,610만달러가 청산됐다. 부실채권은 발생하지 않았다. 당일 ETH는 1.6%, BTC는 0.6% 하락했다. 청산은 PT-reUSD 시장 안에 국한됐으며, 이후에도 반복 차입·재투자 규모는 계속 늘었다.
기초자산의 실제 수익률을 웃돈 고정금리
PT 매수자는 3분기 만기를 맞은 37개 시장 중 33개에서 기초자산의 실제 지급 수익률보다 높은 금리를 확정했으며, 그 차이의 중앙값은 3.3%포인트였다. 이 프리미엄은 YT 매수자가 각 발행사의 보상을 받기 위해 지불한 금액이다. 덕분에 펜들의 고정금리 상품은 기초자산을 직접 보유하는 것보다 높은 수익률을 제공했다.
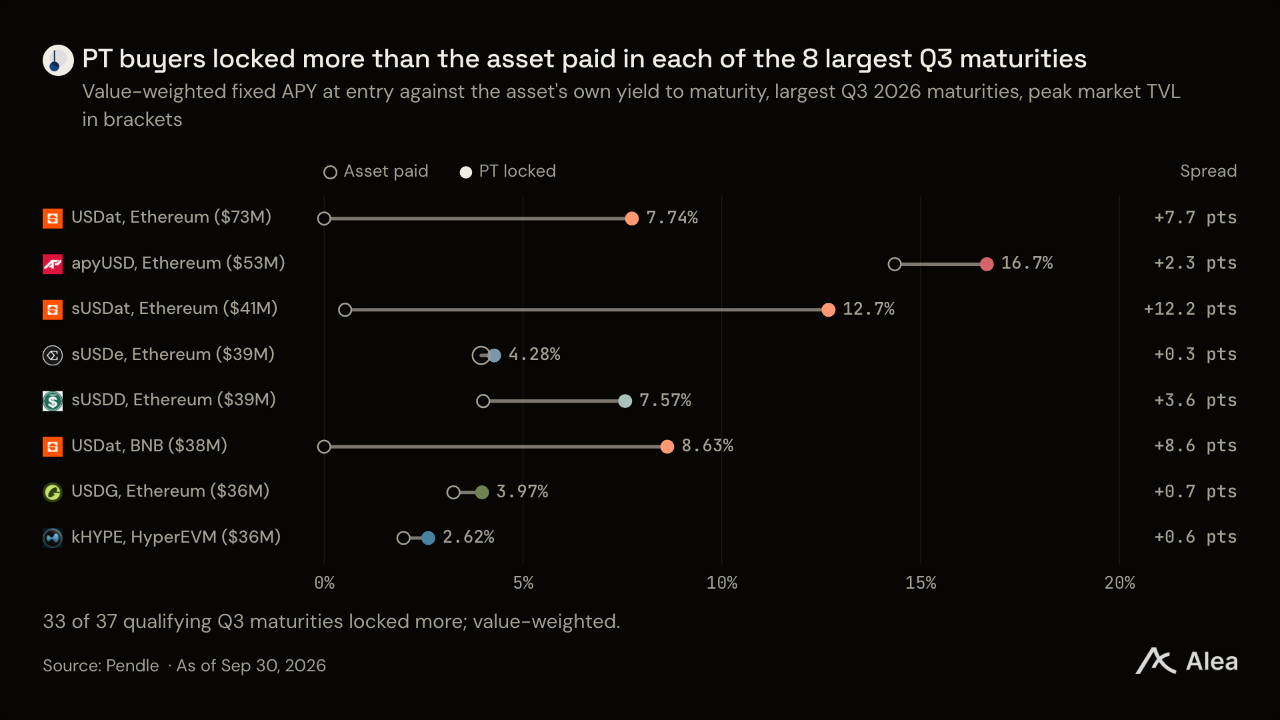
새턴의 USDat는 9월 9일 이전까지 현금 수익을 지급하지 않았지만, PT 매수자는 7.7%를 확정했다. YT 매수자가 새턴의 보상을 받기 위해 프리미엄을 지불했기 때문이다. 이들은 새턴이 4분기 출시를 목표로 하는 STRN 토큰으로 보상을 받는다. 지불한 프리미엄을 회수할 수 있을지는 출시 당시 STRN 가격에 달려 있다.
기초자산 수익률에 따라 달라지는 YT 수수료
3분기 TVL 1달러당 YT 수수료 비율은 각 발행사 자산의 지급 수익에 따라 연환산 0%에서 1% 이상까지 분포했다. 에테나 시장은 평균 TVL의 15%를 차지하면서 YT 수수료의 21%를 납부해 가장 큰 비중을 기록했다. 스트라타의 sUSDe 트랜치는 평균 TVL의 4%로 YT 수수료의 10%를 납부했다.
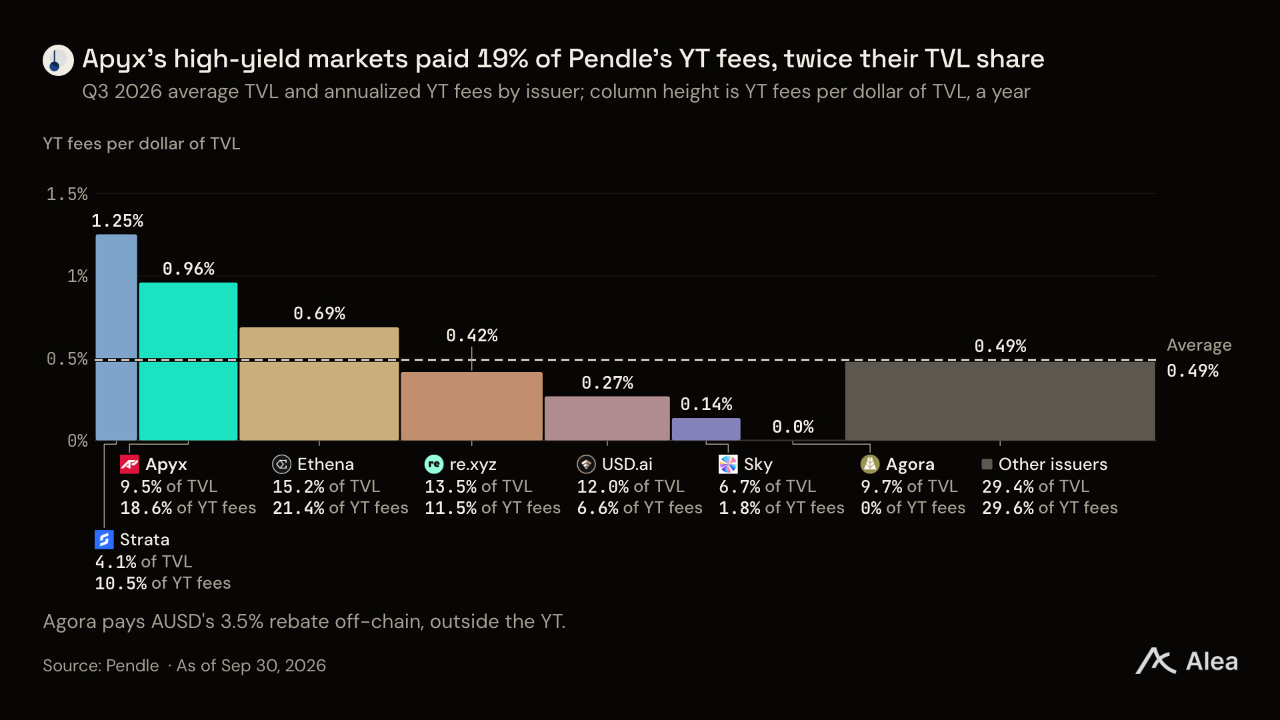
에이픽스 시장은 펜들 TVL의 9.5%를 차지하면서 YT 수수료의 19%를 납부했다. STRC 배당 수익률이 10%를 넘기 때문이다. 아고라의 AUSD는 TVL의 10%를 차지했지만 YT 수수료는 내지 않았다. 아고라가 AUSD의 3.5% 리베이트를 YT와 별개로 오프체인에서 보유자에게 지급하기 때문이다. 대신 아고라 시장은 3분기 펜들에 거래 수수료 2만8,000달러를 안겼다.
거래 수수료 대부분은 지정가 주문에서 발생
3분기 거래 수수료는 63만9,000달러였으며, 이 중 40만3,000달러가 지정가 주문에서 발생했다. 펜들이 확보한 수수료는 거래액 1달러당 3.5bp로, 2분기 2.9bp에서 상승했다. 스왑 수수료는 만기까지 남은 일수에 비례한다. 3분기 거래 시점의 평균 잔존 만기는 60일로, 2분기 48일보다 길었다.
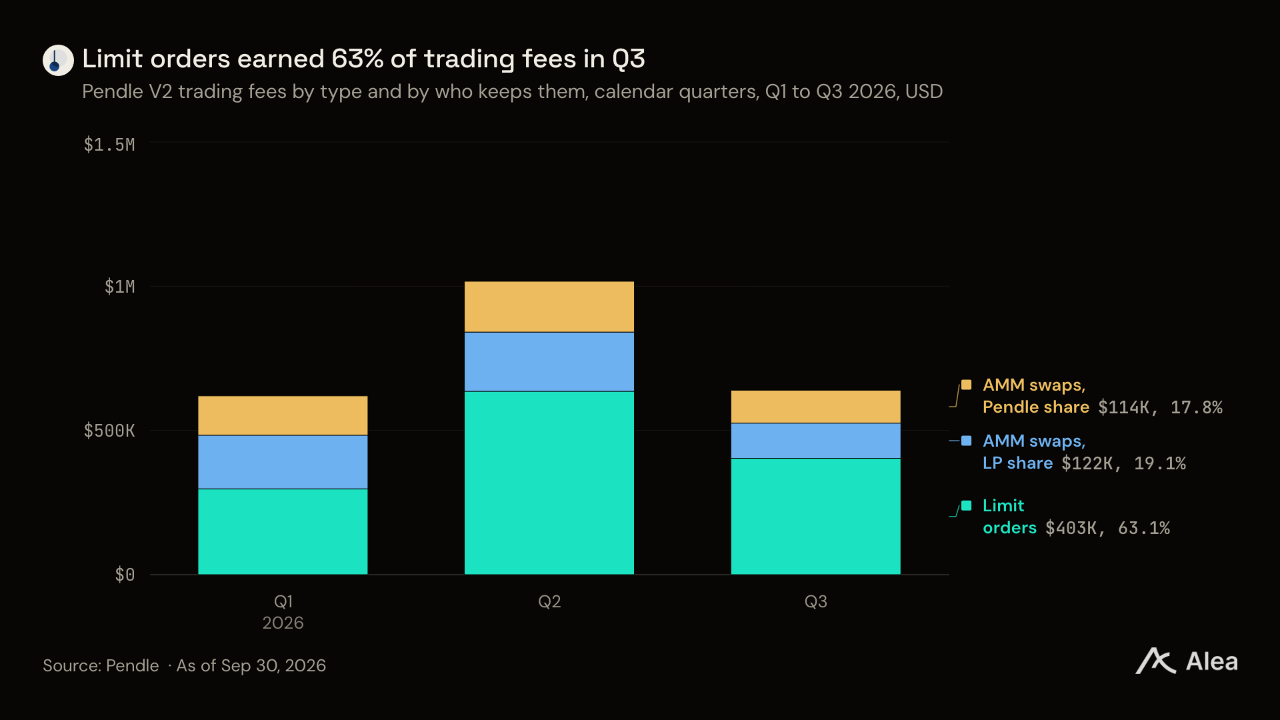
거래량은 47% 감소한 14억6,000만달러였으며, 감소분 전액이 발행사가 보상을 지급하는 시장에서 발생했다. 에이픽스, 에테나, 스트라타 시장의 거래량은 보상을 노리던 YT 매수자가 이탈하면서 2분기 16억6,000만달러에서 3분기 2억9,000만달러로 줄었다. 다른 고정금리 플랫폼도 둔화했다. 3분기 스펙트라의 거래량은 61%, 레이트엑스는 65% 감소했다.
보로스
보로스의 3분기 미결제약정은 2분기보다 많았지만, 이를 통해 얻은 수수료 수입은 줄었다. 수수료 대부분이 거래에서 발생하는데, 거래량 감소 속도가 미결제약정 증가 속도보다 빨랐기 때문이다.
보로스 평균 미결제약정, 2분기 대비 13% 증가
보로스의 3분기 평균 명목 미결제약정은 1억600만달러로 2분기보다 증가했다. 미결제약정은 매월 만기 때 초기화된다. 거래량은 전분기 대비 40% 감소했다. 같은 기간 온체인 무기한 선물 거래량은 5.2% 줄었고, 무기한 선물 플랫폼의 평균 미결제약정은 28% 늘었다. 다만 펀딩비 거래 시장에서 보로스의 점유율은 높아졌다. 3분기 경쟁 플랫폼인 Rho X의 거래량은 59% 감소했고, 두 플랫폼의 합산 미결제약정에서 보로스가 차지하는 비중은 절반을 조금 넘는 수준에서 75%로 상승했다.
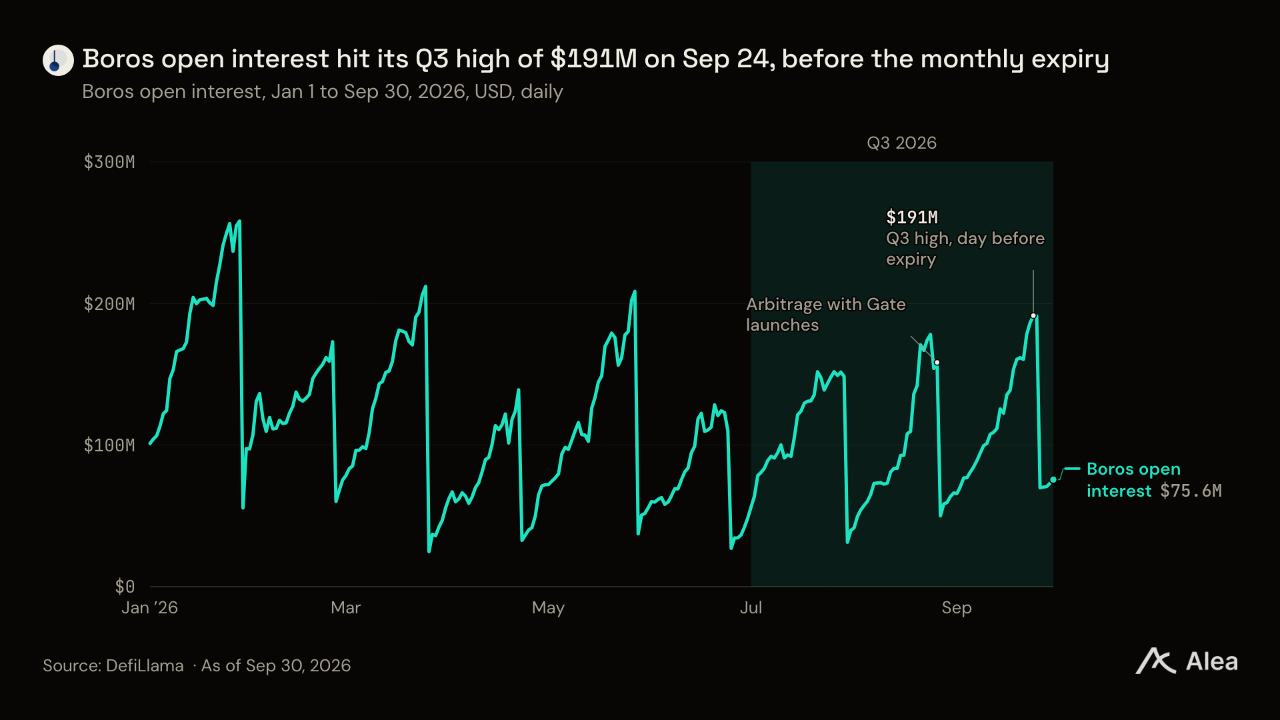
보로스는 8월 13일 P2P 마켓플레이스를 개설했다. 이곳에서 트레이더는 주문장 밖에서 단일 거래 상대방과 규모를 정한 스왑에 합의한다. 거래는 금리를 움직이지 않고 정해진 시점에 체결된다. 8월 26일에는 Arbitrage with Gate CrossEx를 출시해 네 개 포지션으로 구성되는 펀딩비 거래를 두 번의 클릭으로 줄였다. 9월 8일까지 Arbitrage에는 연동된 게이트 계정 427개를 통해 5,800만달러의 명목 미결제약정이 형성됐다. 보로스 수수료는 27% 감소한 11만달러였다. 거래량 대비 수수료 비율은 0.35bp로, 2분기에는 0.29bp였다. V2 매출에 비하면 작은 규모지만, 보로스는 펜들이 펀딩비 시장에 유치하려는 거래자를 끌어들이고 있다.
손익계산서
3분기 V2 매출은 398만달러에서 200만달러로 절반 감소했고, 보로스가 11만달러를 더했다. V2 매출 감소분 가운데 발행사 에어드롭이 56%, YT 및 기타 수수료가 29%, 펜들에 배분된 거래 수수료가 15%를 차지했다.
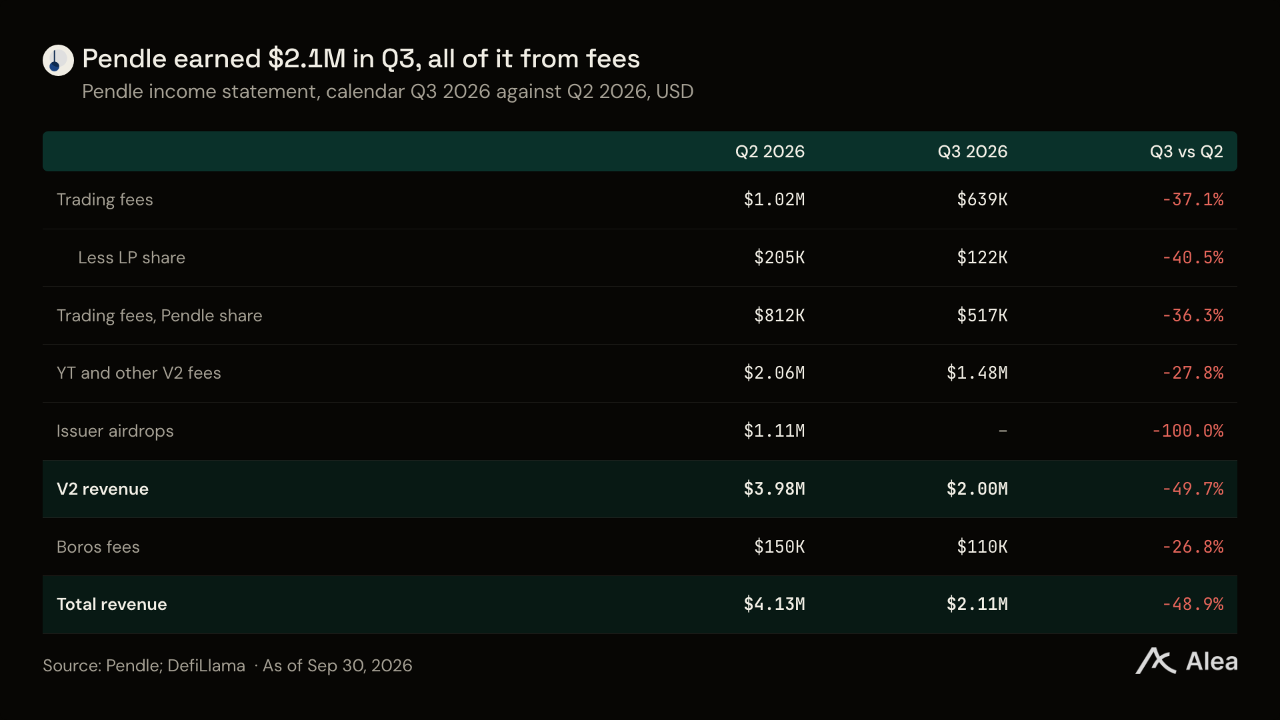
2분기 111만달러였던 발행사 에어드롭은 사라졌고, 거래 수수료는 거래량 감소와 함께 전분기 대비 37% 줄었다. 실현된 YT 수수료는 154만달러에서 131만달러로 감소했지만 감소율은 평균 TVL보다 작았다. YT 및 기타 수수료 감소액 57만달러 가운데 나머지는 만기 PT에서 발생한 수익이 줄어든 데서 나왔다.
토큰당 수익 구조
3분기 바이백 속도와 9월 30일 가격을 적용하면, 10월 20일 활성 sPENDLE 스테이킹 참여자의 바이백 수익률은 연 약 1.4%였다. 기존 vePENDLE 락업은 여전히 보상 가중치의 85%를 차지했다. 이 락업에는 유통량의 3분의 1을 넘는 6,340만 PENDLE이 들어 있다. 보상 배분 시 이 물량은 1억6,720만 sPENDLE로 계산되며, 이 가상 잔액은 2028년 1월까지 소멸한다. 이후 해당 PENDLE이 전혀 재스테이킹되지 않으면 동일한 스테이킹 물량의 연 수익률은 약 9%, 전량 재스테이킹되면 약 2.9%가 된다.
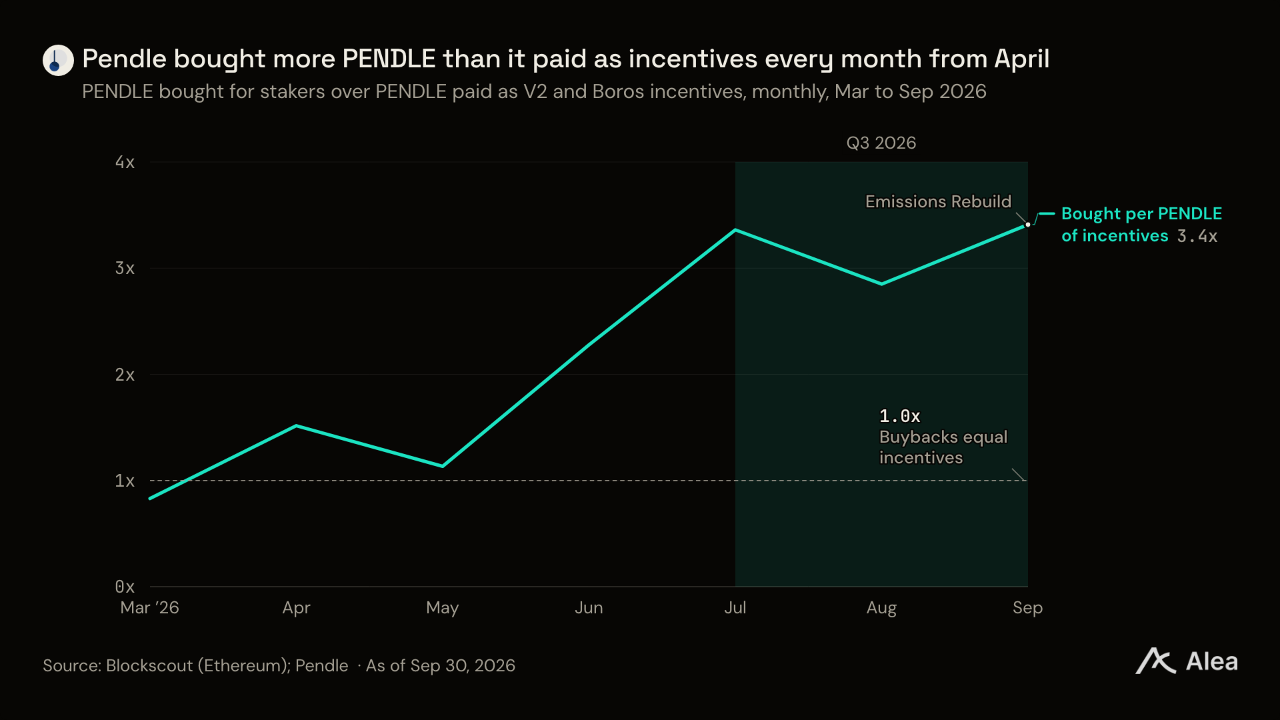
펜들은 3분기 스테이킹 참여자를 위해 97만 PENDLE을 매입하고, V2와 보로스 인센티브로 30만3,000 PENDLE을 지급했다. 1개를 지급할 때마다 3.2개를 매입한 셈으로, 2분기 1.6개에서 증가했다. 인센티브가 절반 이상 줄어든 반면 매입량은 6분의 1 감소하면서 비율이 두 배가 됐다. 7월에는 바이백이 세 차례 진행됐지만 8월에는 두 차례에 그쳐 해당 비율이 2.8로 낮아졌다가, 9월에는 3.4로 회복됐다.
펜들은 8월 풀별 인센티브 상한을 낮췄다. 9월 18일 Emissions Rebuild는 풀의 주간 수수료 1달러당 25센트 상당의 PENDLE을 지급하며, 상한은 625달러다. 바이백에는 전체 V2 수수료의 80%가 투입된다. 이 수수료의 대부분은 인센티브가 지급되지 않는 YT 수수료다. 개편에 따라 각 풀의 유동성 및 주문장 보상에도 고정된 주간 상한이 적용되는 반면, 바이백 규모는 모든 수수료 수입에 따라 늘어난다. V2 주간 인센티브는 9월 10일이 포함된 주의 1만5,028 PENDLE에서 일주일 뒤 6,690 PENDLE로 줄었다. 인센티브 삭감에도 유동성은 유지됐다. 9월 18일 이후 일주일 동안 PENDLE 보상이 절반 이상 줄어든 7개 풀은 유동성의 97%를 유지했다.
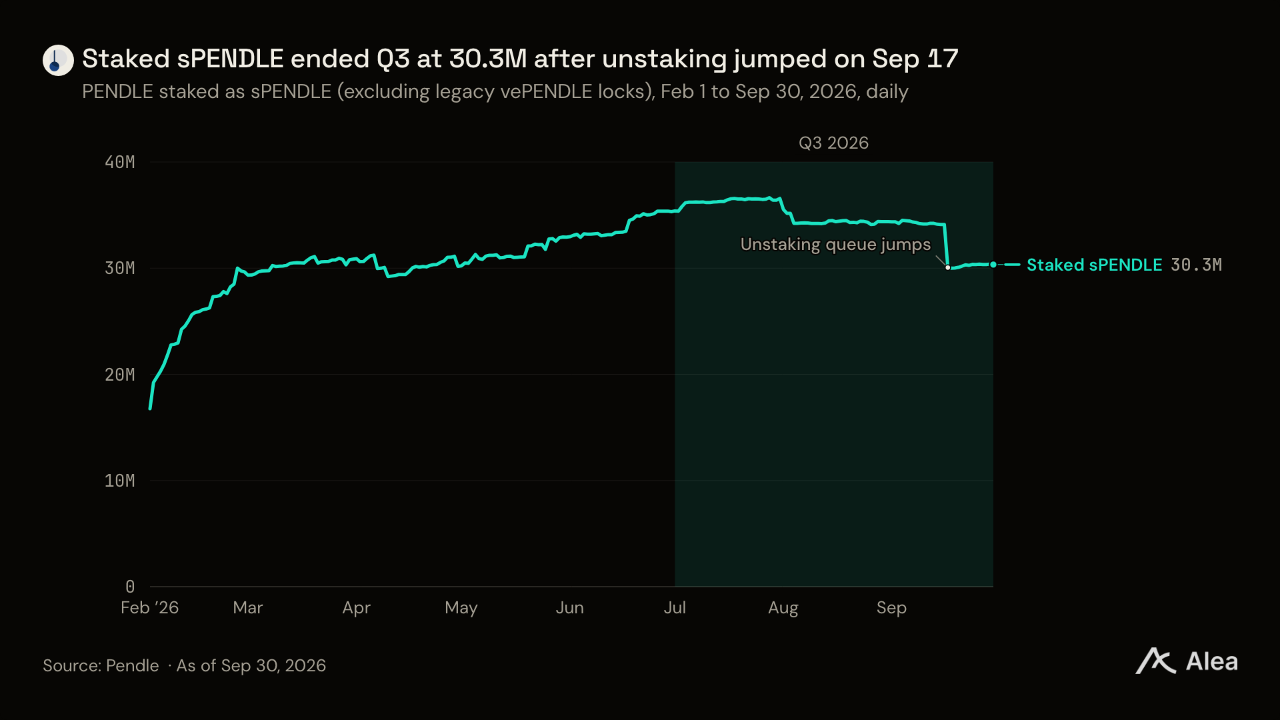
3분기 sPENDLE 스테이킹 잔액은 평균 3,440만 PENDLE로 2분기보다 8% 많았다. 다만 분기 중 잔액은 14% 감소해 유통량의 17%인 3,030만 PENDLE로 마감했다. 감소분 대부분은 9월 17일 하루 동안 410만 PENDLE이 스테이킹 해제 대기열에 들어가면서 발생했다.
3분기 바이백 규모는 연환산 시가총액의 1.5%였다. 가치평가 항목에서 비교한 4개 토큰의 보유자 수익은 시가총액 대비 중앙값이 1.6%였으며, 모포의 0%부터 GMX의 6.4%까지 분포했다. 기존 PENDLE 락업은 2028년 1월까지 해제된다. 그 물량은 3분기 속도로 해당 15개월 동안 바이백할 수 있는 물량의 약 13배다. 이퀼리브리아의 858만 vePENDLE도 여기에 포함된다. 이 물량은 2년 동안 가상 sPENDLE로 보상을 받은 뒤, 보유자에게 매도하거나 재스테이킹할 수 있는 PENDLE로 지급된다.
시장 데이터
PENDLE은 3분기 81% 상승한 2.38달러를 기록해 ETH 상승률 71%를 웃돌았다. 가치평가 항목의 비교 토큰 4개 중 3개보다 높은 성과를 냈으며, CRV에만 뒤졌다. 비교 토큰 상승률의 중앙값은 64%였다. 이들 토큰은 모두 8월 17일이 포함된 주에 급등했으며, PENDLE은 48% 상승했다. 다만 PENDLE 자체의 상승세는 9월 18일 Emissions Rebuild 전후에 나타났다. 16% 상승해 9월 20일 3분기 최고가를 기록한 뒤 상승분 대부분을 반납했다.
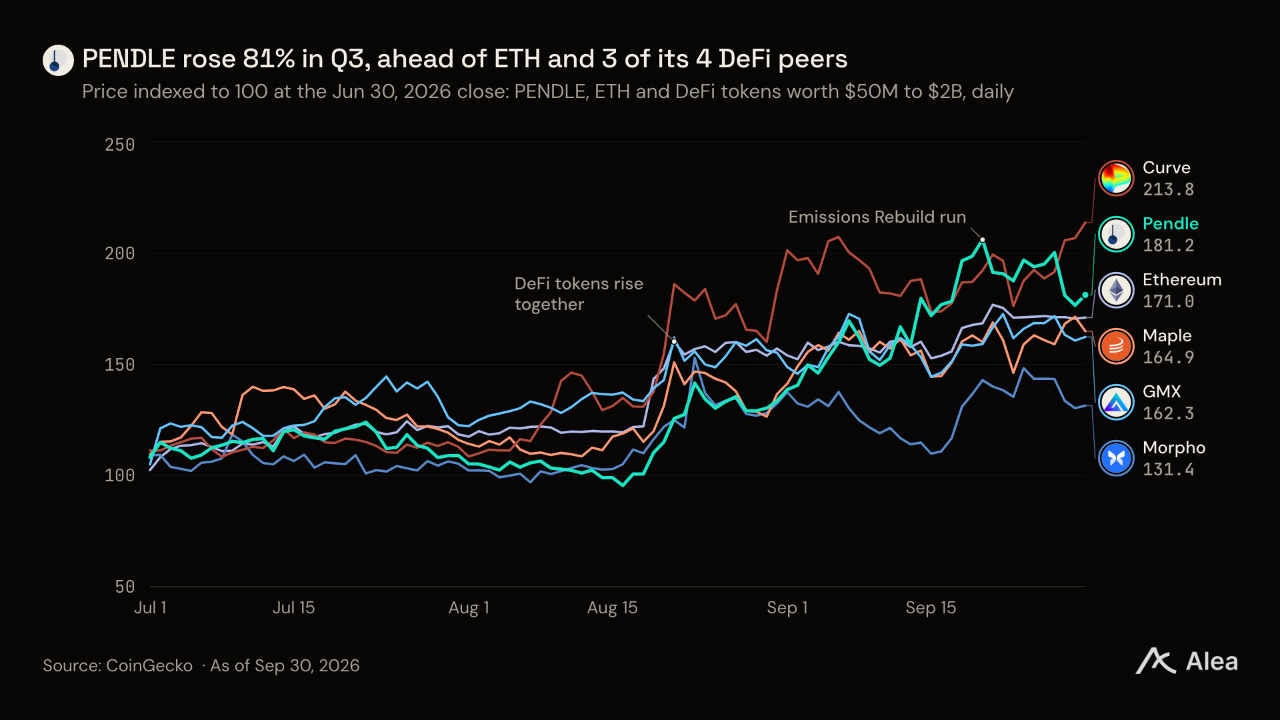
9월 30일 시가총액은 4억1,400만달러, 완전희석가치는 6억7,100만달러였다. 총공급량 2억8,200만 PENDLE 가운데 유통량은 1억7,400만 PENDLE이었다. 두 수치의 차이에 해당하는 물량은 대부분 락업 또는 스테이킹 상태다. 기존 vePENDLE 락업에 6,340만 PENDLE이 들어 있고, 나머지 대부분은 sPENDLE 스테이킹 참여자가 보유한다. 잔여 물량은 펜들의 Ecosystem Fund와 다중서명 지갑에 있다. 펜들 문서는 2026년 4월부터 인센티브를 위한 연 2%의 인플레이션을 규정한다. 하지만 펜들은 3분기 PENDLE을 신규 발행하지 않았으며, 기존 보유 토큰으로 인센티브를 지급했다.
전망
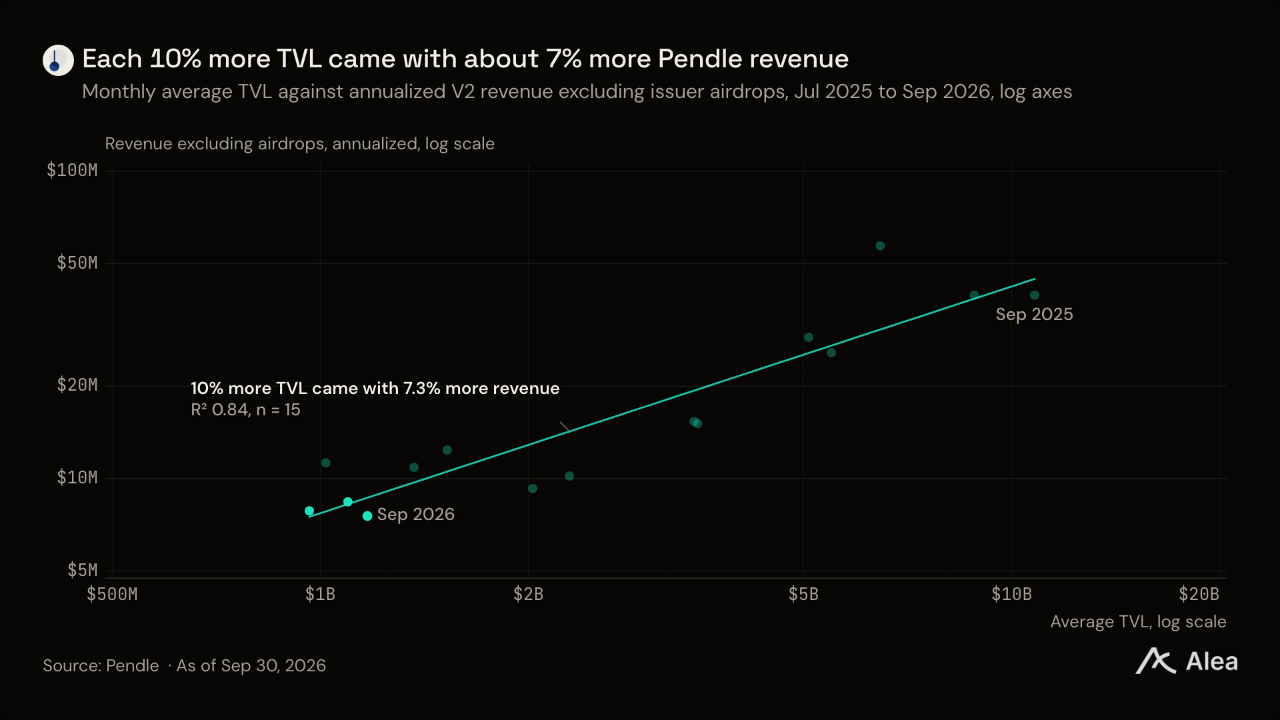
펜들의 TVL은 10월 8일, 15일, 22일 만기 물량이 상환되면서 9월 30일 대비 18% 감소해 10월 22일 9억5,000만달러를 기록했다. 펜들의 매출은 TVL을 따라 움직인다. 9월까지 15개월 동안 TVL이 10% 늘 때마다 매출은 약 7% 증가했다. 따라서 4분기 매출은 만기 자금의 재투자에 달려 있다.
재투자는 대출 플랫폼의 지원에 좌우된다. 모나드에서는 아베가 10월 만기 PT가 만기를 맞은 당일 12월 만기 PT를 상장했고, 아고라의 10월 8일 만기 AUSD 물량 가운데 58%가 재투자됐다. USD.ai는 대출 플랫폼에 예치된 PT가 300만달러였다. 10월 15일 만기 하루 전에는 익스포넌트에 펜들과 동일한 Season 3 보상을 설정했으며, 만기 물량의 13%가 재투자됐다. 10월 21일까지 두 자산의 합산 재투자율은 31%였다.
12월 17일까지 9월 30일 TVL의 91%인 10억6,000만달러의 만기가 도래한다. 3분기 재투자율과 신규 유입 잔액 5억9,500만달러를 적용하면 연말 TVL은 3분기 평균과 비슷한 약 10억8,000만달러가 된다. 재투자가 전혀 없으면 7억달러로 줄고, 3분의 2가 재투자되면 14억달러에 도달한다.
결과를 좌우할 변수는 re.xyz의 12월 10일 만기다. 해당 물량은 9월 30일 2억3,600만달러로 re.xyz 예치금의 약 4분의 3이었으며, 10월 19일에는 2억8,600만달러였다. re.xyz의 과거 재투자율 65%를 적용하면 연말 TVL은 기본 시나리오보다 약 6,800만달러 늘어난다. 전액 이탈하면 8,600만달러 줄어든다.
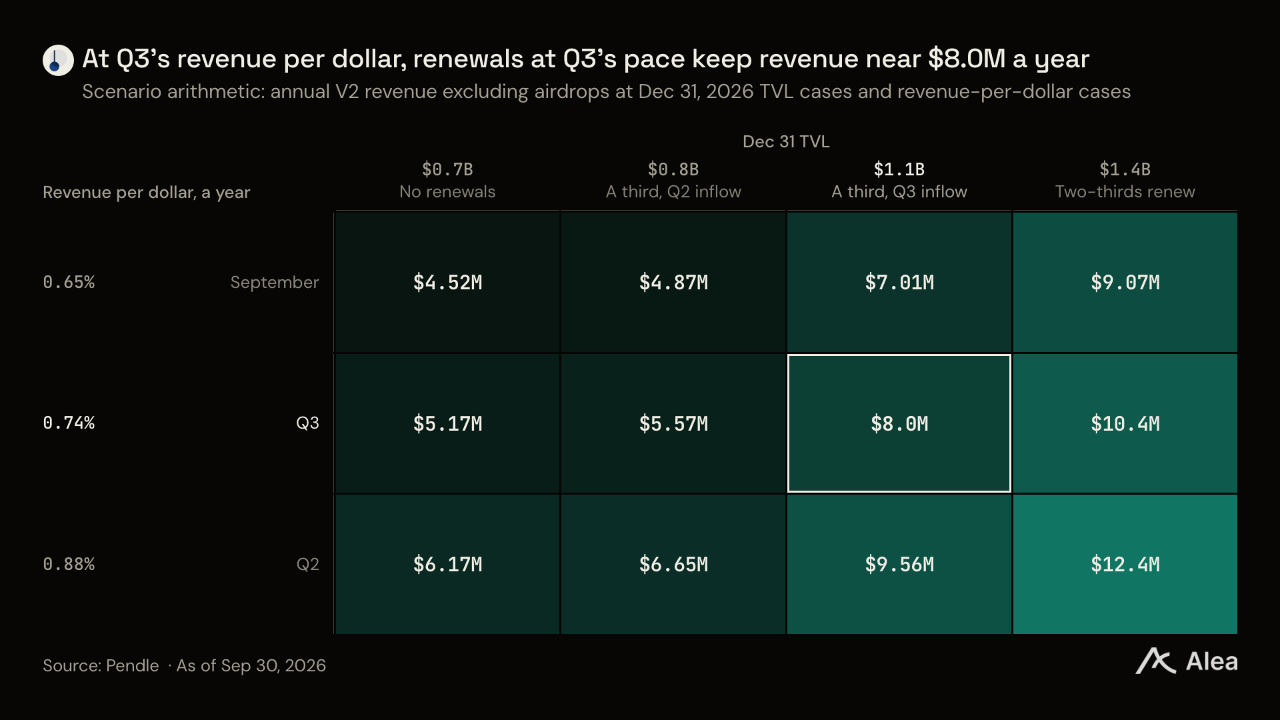
3분기 TVL 1달러당 매출 비율을 적용하면 기본 시나리오의 연 매출은 약 800만달러다. 3분의 2가 재투자되면 1,040만달러로 늘고, 재투자가 없으면 520만달러로 줄어든다. 9월의 0.65%를 적용하면 기본 시나리오의 매출은 700만달러다. 9월 비율이 더 낮았던 이유는 re.xyz, 스카이, 아고라가 TVL 대비 지급하는 YT 수수료가 적기 때문이다. 앞으로 처음 확인할 만기 일정은 글로벌 달러 USDG의 10월 29일이다. OKX가 이용자 자금을 단일 트랜잭션으로 재투자할 수 있도록 9월 30일 상장이 제안된 2월 만기 PT-USDG는 10월 19일 이후 아베의 리저브 목록에 올랐다.
가치평가
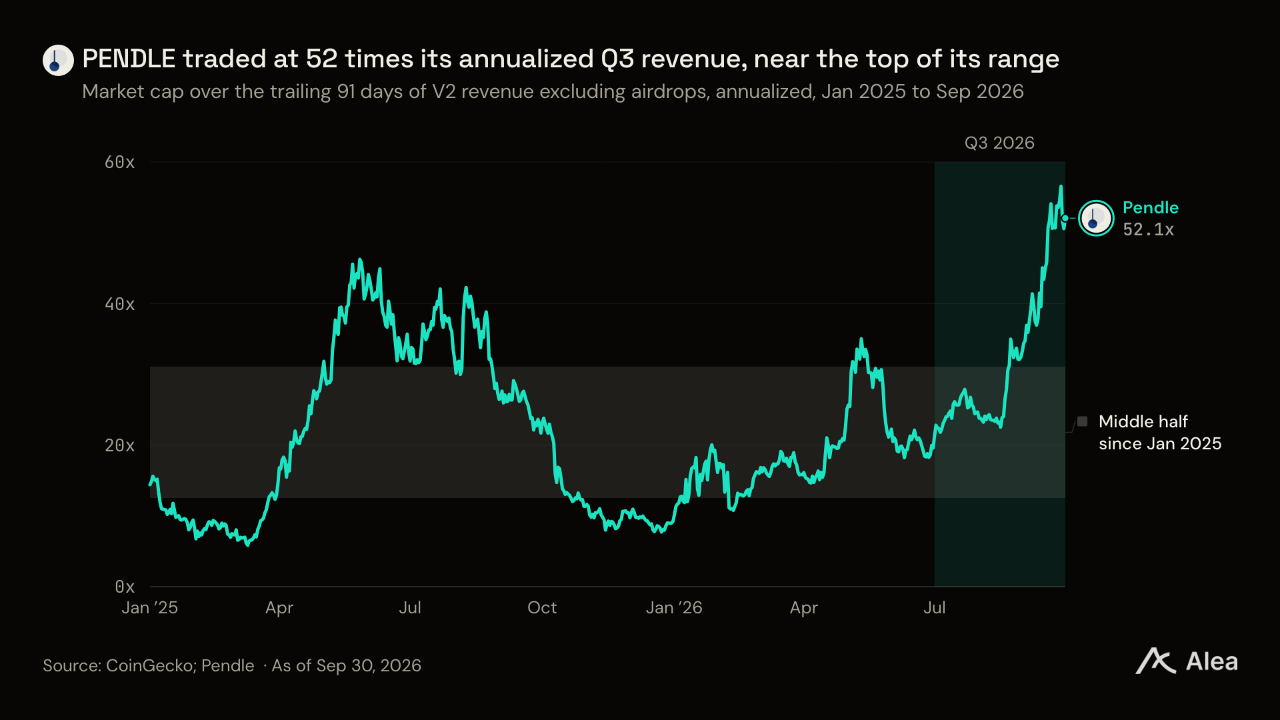
9월 30일 PENDLE은 3분기 V2 매출을 연환산한 금액 대비 52배에 거래됐으며, 완전희석가치 기준으로는 약 85배였다. 2025년 1월 이후 전체 거래일의 절반에서 이 배수는 12~31배 범위에 있었다.
9월 30일 기준 시가총액이 5000만달러~20억달러인 DeFi 토큰 모포, 메이플, 커브, GMX와 비교했을 때 PENDLE의 밸류에이션 배수가 가장 높았다. 다섯 토큰에 동일한 매출 기준을 적용하면, PENDLE은 매출을 확보하는 비교 대상 세 토큰의 중간값인 18배보다 약 세 배 높은 수준에서 거래됐다. 모포는 매출을 확보하지 않으며, 또 다른 대출 프로토콜인 메이플은 18배에 거래됐다.
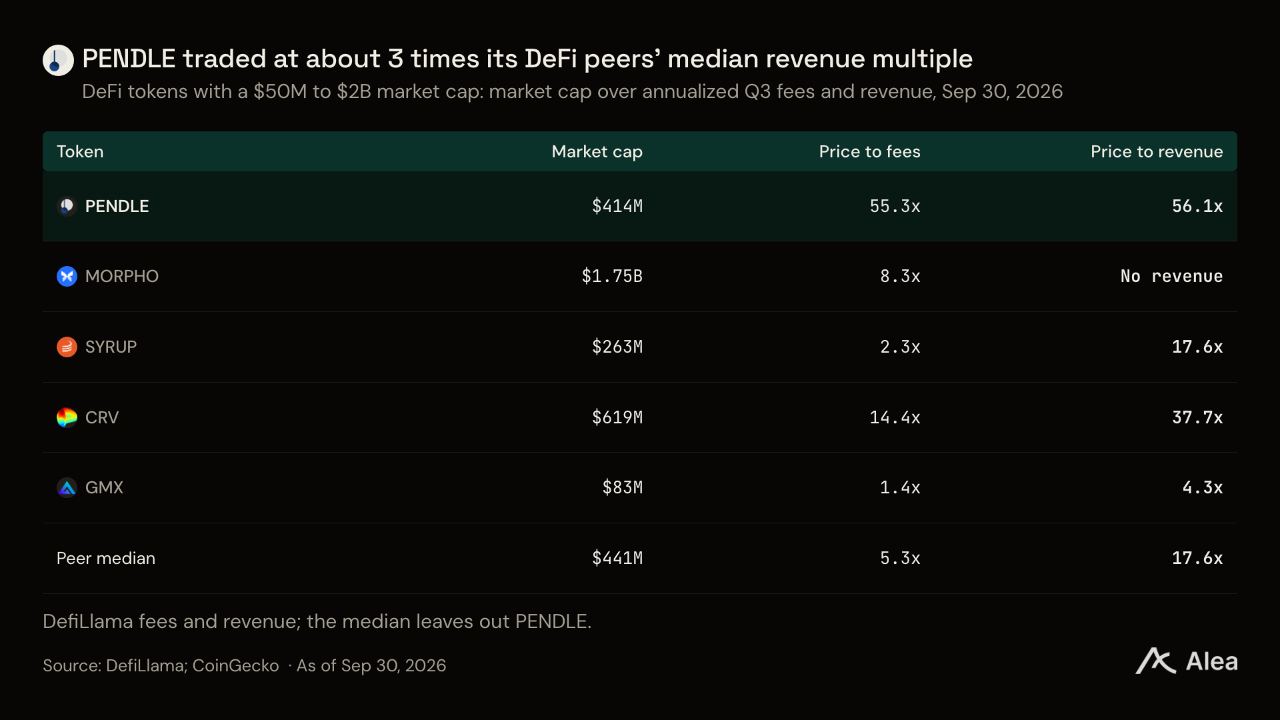
수수료 기준으로 보면 PENDLE의 프리미엄은 더 크다. 대출 프로토콜의 수수료에는 예금자에게 지급하는 이자가 포함되지만, 펜들의 수수료는 자체 수취분이다. 따라서 동일한 조건에서 비교하려면 시가총액 대비 매출 배수를 사용해야 한다. 이 기준에서 펜들의 매출은 수수료의 99%다.
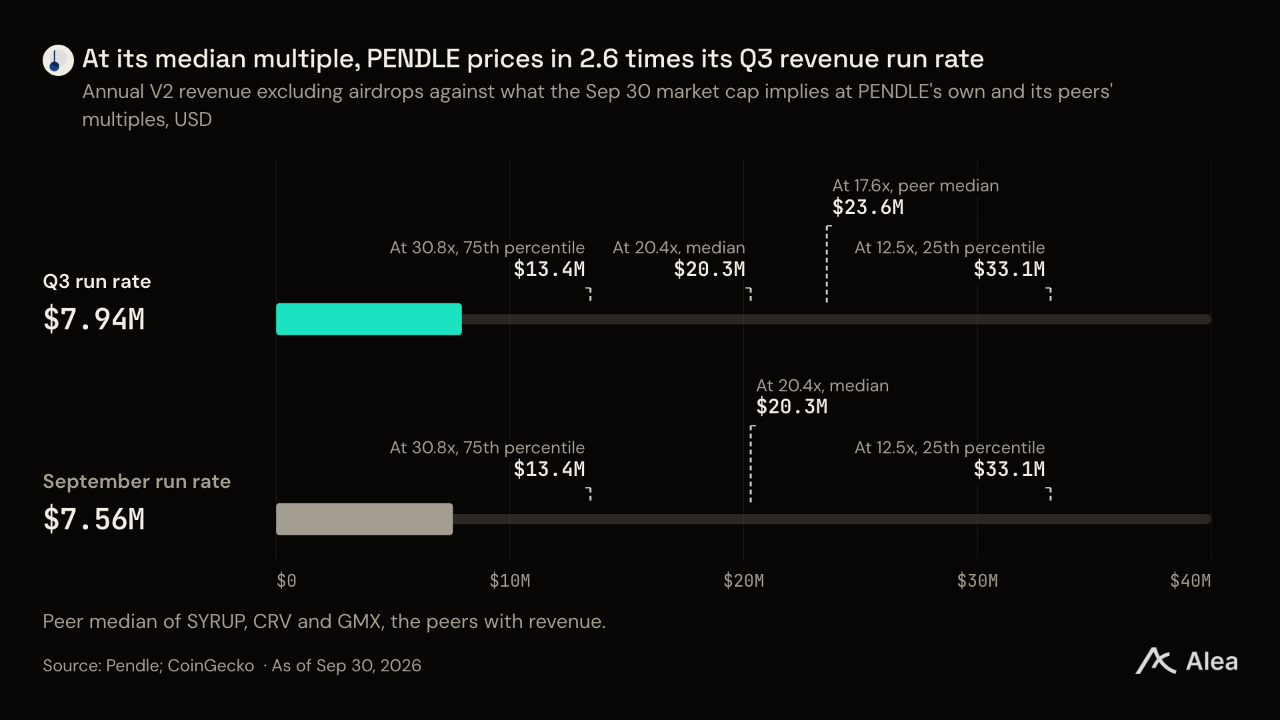
TVL 1달러당 매출이 3분기 수준을 유지한다면, PENDLE의 자체 밸류에이션 배수 중간값인 20배를 적용할 때 9월 30일 시가총액을 뒷받침하는 데 필요한 TVL은 약 28억달러다. 통상적인 범위의 상단인 31배를 적용하면 18억달러가 필요하다. 두 수준은 2025년 최고치의 14~21%에 해당하며, 3분기 성장 속도를 유지할 경우 9월 30일부터 약 4~7개월이 걸린다. 현재 가격에는 이미 RWA TVL의 복리 성장이 반영돼 있으며, 12월 10일 재투자가 이러한 기대를 뒷받침하거나 반박할 가장 중요한 근거다.
경쟁 프로토콜 비교
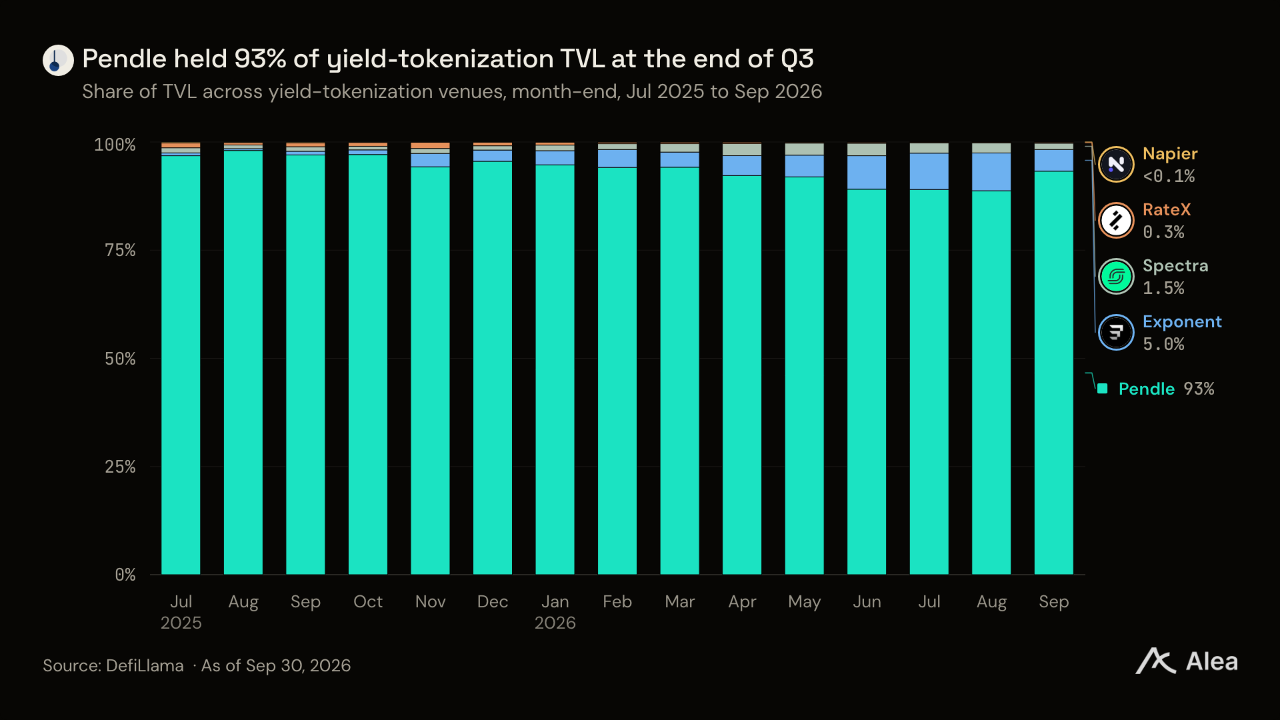
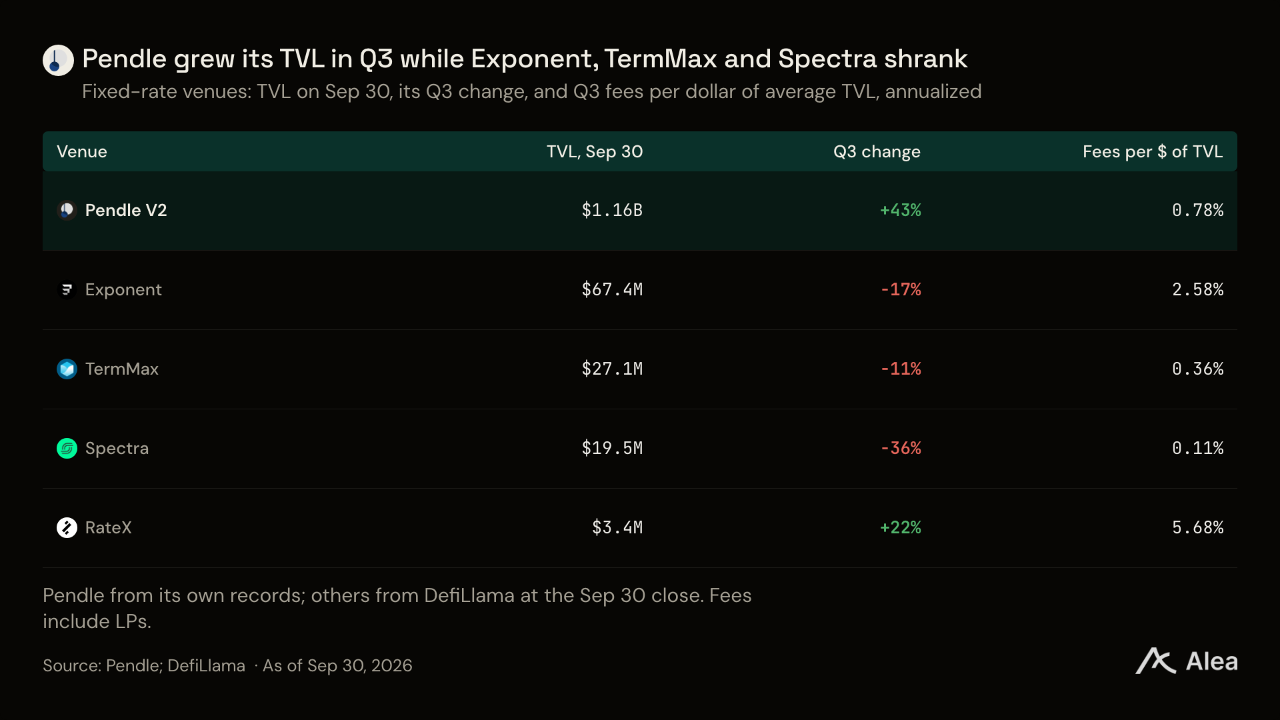
수익 토큰화 TVL에서 펜들이 차지하는 비중은 3분기 89%에서 93%로 상승했다. 펜들의 TVL은 늘어난 반면 익스포넌트와 스펙트라의 TVL은 감소했다. 고정금리 대출 프로토콜 텀맥스의 9월 30일 TVL은 2700만달러였으며, 7월 21일 출시된 모포의 Midnight에는 320만달러의 고정금리 대출이 있었다.
모든 플랫폼에 동일한 수수료 기준을 적용하면 펜들 V2는 해당 부문 3분기 수수료의 71%, 익스포넌트는 27%를 벌어들였다. 익스포넌트 수수료의 절반 이상은 re.xyz의 reUSD와 USD.ai의 솔라나 마켓을 상장한 9월 17일과 9월 24일에 발생했다. 펜들의 최대 발행사 중 두 곳이 이제 익스포넌트에도 상장하면서, 해당 자산 보유자에게 만기 후 재투자할 곳이 하나 더 생겼다. reUSD의 경우 PT의 절반 이상이 이더리움의 모포 반복 대출 마켓에 있으며, 이 마켓은 펜들의 PT만 받는다.
스펙트라는 9월 10일 베이스에 코인베이스의 토큰화 주식을 상장했고, 펜들은 10월 16일 이를 상장했다. 모포의 Midnight는 차입자가 내는 금리를 고정하고 펜들은 자산에서 발생하는 수익률을 고정하므로, Midnight는 펜들과 상호 보완 관계다. 9월 23일에는 PT 담보 마켓을 포함한 모든 Blue USDC 마켓으로 지원 범위가 확대됐다. 이에 따라 PT 반복 대출 이용자는 이제 거래 양쪽의 금리를 모두 고정할 수 있다.
주요 업데이트
펜들의 High Yield USDC 볼트가 출시 첫날 1500만달러를 넘어섰다. 펜들은 모포에서 아미티지와 이 볼트를 공동 관리한다. 10월 14일 출시됐으며, 3제인의 USD3와 새턴의 USDat 등 고수익 PT 마켓에 대출을 제공한다. 첫날 APY는 8.31%였다.
펜들은 10월 채권 펀드 하나와 주식 두 종목을 상장했으며, 10월 20일 기준 규모는 70만달러였다. 프랭클린템플턴의 하이일드 채권 펀드가 10월 13일 온도를 통해 도입됐다. 이어 10월 16일 코인베이스의 GOOGLc와 NVDAc 토큰화 주식이 베이스에 상장됐다. 펜들은 2026년 들어 10월 12일까지 RWA 마켓 94개를 개설했다.
보로스는 10월 15일 BTC와 ETH 스프레드 마켓을 추가했다. 스프레드 마켓은 두 거래 플랫폼 간 펀딩비율 차이를 거래한다. 이는 보로스가 9월 17일 라이터 BTC 펀딩 마켓에 새로운 만기를 추가한 데 이은 조치다.
향후 계획
펜들이 7월 23일 공개한 하반기 계획은 세 단계로 구성됐다. 외부 큐레이터가 마켓을 상장하고 PT를 주요 대출 프로토콜 전반에서 담보로 사용할 수 있도록 하는 것, 모포를 시작으로 펜들이 공동 관리하는 PT 볼트를 출시하는 것, 허가형 자산을 대상으로 RWA 발행사와 직접 협력하는 것이다. 이후 모포 볼트 두 개가 각각 8월 12일과 10월 14일 출시됐다. 펜들은 9월 8일 투자자 업데이트에서 나머지 두 단계의 일정을 제시했다. 아미티지, 스테이크하우스, 건틀릿 등 외부 큐레이터가 마켓을 상장하는 큐레이터 모듈은 4분기에, 기관용 허가형 마켓 시범 운영은 11월 8일까지 도입할 계획이다. 펜들은 KYC 상품과 프랭클린템플턴, 피델리티, SBI 등 발행사에서 직접 공급받는 자산을 위해 허가형 인스턴스를 구축하고 있다.
펜들은 9월 3일 클릭 없이 만기 PT를 자동 재투자하는 Pendle Intent와 함께 모든 마켓의 USDC·USDT 지정가 주문, 크로스체인 반복 대출 기능을 미리 공개했다. 출시일은 제시하지 않았다. 자동 재투자는 현재 만기에 아무런 조치를 하지 않는 보유자들을 유지하는 데 도움이 될 수 있다. 9월 8일 업데이트는 PT 이외 자산으로 반복 대출을 확대하는 기능도 V2 계획에 포함했다.
펜들은 9월 21일 게시물에서 수익이 발생하지 않는 자산에도 PT와 YT를 도입하는 구상을 제시했다. 보로스는 원자재와 주식 무기한 선물의 펀딩 마켓을 계획하고 있다. 10월 22일 하이퍼리퀴드의 HIP-3 마켓 미결제약정은 주식·지수 무기한 선물 30억달러, 원자재 9억달러였다. 각 상품에는 펀딩비율이 있으며, 보로스의 해당 마켓이 도입되면 트레이더는 이를 고정할 수 있다.
향후 주요 변수
10월 29일 만기 도래분 7600만달러는 재투자 불확실성이 가장 크다. 이 가운데 X Layer의 USDG는 9월 30일 7000만달러, 10월 19일 4100만달러였다. 글로벌 달러의 1~3분기 만기 도래분 재투자율은 7%였으며, 아베는 10월 19일 이후 2월 만기 PT를 상장했다. 9월 30일 기준 1억2800만달러였던 10월 22일 만기 도래분은 대부분 에테나, 시에라, 스트라타의 마켓에 있었다. 에테나는 9월 말 USDe 토큰 인센티브를 종료했다.
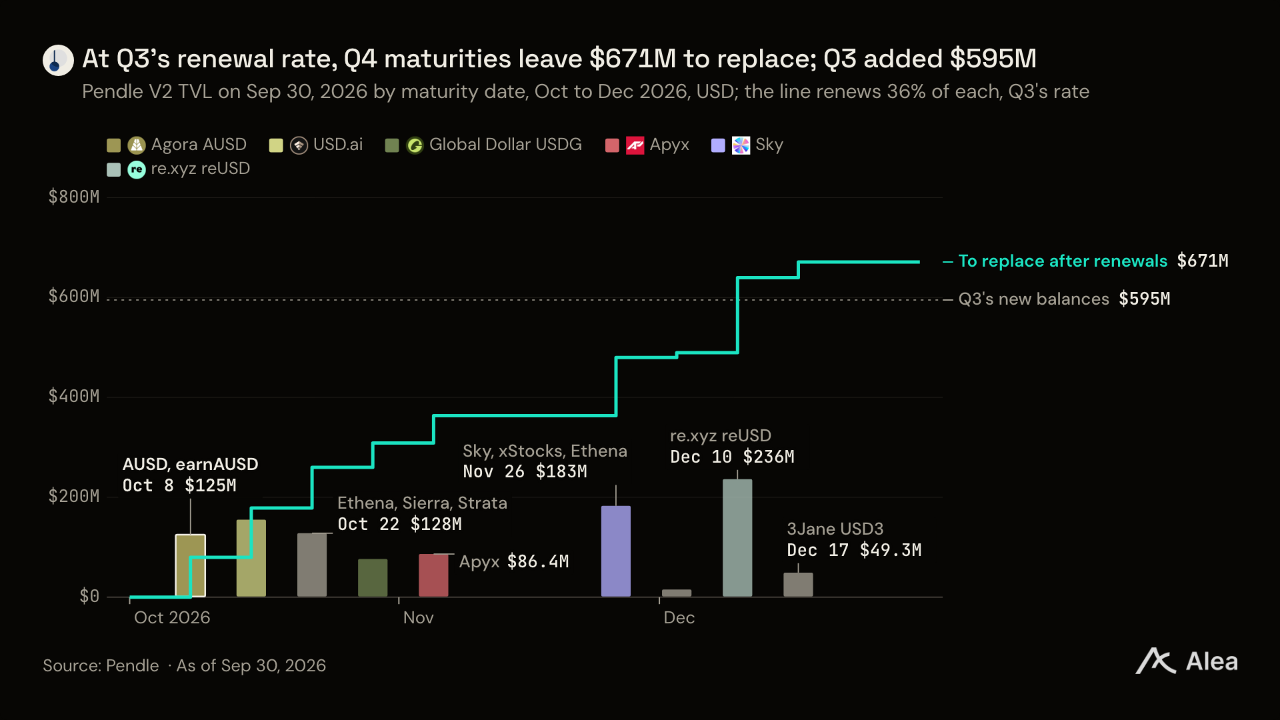
11월 5일, 11월 26일, 12월 10일에는 총 5억600만달러의 만기가 도래한다. 에이픽스 마켓은 11월 5일 만기를 맞으며, 이를 잇는 2월 만기 마켓은 이미 상장돼 있다. 11월 26일에는 스카이와 xStocks가 뒤를 잇는다. re.xyz의 12월 10일 만기 도래분이 가장 크며, 이 자금의 재투자 여부가 연말 TVL 수준을 상당 부분 결정한다.
발행사 세 곳이 토큰 출시를 계획하고 있다. 새턴은 4분기 STRN 출시를 목표로 하고, 시에라는 SGT 출시 시점을 2027년 초로 정했다. 에이픽스는 APYX 출시를 연기해 10월 13일을 넘겼으며, 새 날짜는 정하지 않았다. 발행사 에어드롭은 2025년 3분기부터 2026년 2분기까지 스테이킹 참여자에게 분기당 90만~300만달러를 제공했다. 이번 토큰 출시로 다시 기대할 수 있는 규모다.
결론
펜들은 보상을 좇는 TVL 중심에서 RWA 금리 시장으로 전환했다. 9월 30일 RWA 기반 달러 자산은 TVL의 82%를 차지했다. TVL 1달러당 연간 매출 비율은 1년 전 0.42%에서 0.74%로 높아졌고, 바이백은 인센티브의 3.2배였다. 그러나 가장 빠르게 성장하는 발행사들이 지급하는 YT 수수료는 적어, 9월 TVL 1달러당 매출 비율은 0.65%로 낮아졌다. TVL이 얼마나 유지되는지는 대출 프로토콜이 좌우한다. PT 담보는 4억9700만달러로 두 배 늘었고, 대출 프로토콜 상장에 따라 재투자가 이뤄졌다. 이제 리스크는 re.xyz의 12월 10일 만기 재투자분 2억8600만달러를 비롯한 소수의 만기와 반복 대출에 집중돼 있다. TVL은 10월 22일 이미 18% 감소한 9억5000만달러를 기록했다. PENDLE 가격에는 이미 TVL 18억~28억달러가 반영돼 있다.
부록
보고서의 모든 수치는 아래 용어, 산정 기준 변경, 출처를 바탕으로 한다.
용어 정의
역법상 분기는 모든 지표에 대해 UTC 기준 2026년 7월 1일부터 9월 30일까지다. YT 수수료는 14일 단위 에포크로 정산하며, 7월 1일과 10월 1일에 걸치는 두 에포크는 해당 분기에 포함되는 일수만큼 반영한다.
TVL은 UTC 기준 일 마감 시점 펜들 V2의 활성 마켓에 있는 자산 가치다. 풀 외부에서 보유한 PT도 포함한다.
RWA 기반 달러 자산은 펜들이 실물자산으로 분류한 달러 마켓에서 에테나의 USDe 계열을 제외한 것이다.
매출은 펜들의 V2 매출 기록을 따른다. YT 수수료, 펜들의 거래 수수료 배분액, PT 반복 대출 수수료, 만기 도래 PT 수익, 발행사 에어드롭을 합산하며, 별도로 명시한 경우 보로스 수수료도 더한다.
YT 및 기타 수수료는 매출에서 발행사 에어드롭과 펜들의 거래 수수료 배분액을 제외한 금액이다.
거래 수수료는 명시적 스왑 수수료, AMM이 금리에 반영해 수취하는 암묵적 수수료, 지정가 주문 수수료를 합산한다. 펜들은 명시적 수수료의 80%와 지정가 주문 수수료 전액을 수취한다.
발행사 에어드롭은 발행사가 자체 토큰으로 보유자에게 보상하는 마켓에서 펜들이 5% 몫으로 받는 발행사 토큰이다. 펜들은 이를 스테이킹 참여자에게 지급한다.
재투자율은 만기 도래 잔액이 100만달러 이상인 각 마켓을 대상으로, 만기 7일 전부터 7일 후까지 같은 체인에 있는 동일 발행사의 후속 만기 마켓 잔액 증가분을 측정한다. 만기 도래 잔액을 상한으로 삼는다.
신규 잔액은 해당 분기의 TVL 변동액에서 재투자로 유지된 금액을 빼고 만기 도래 금액을 다시 더해 산출한다.
TVL 1달러당 매출은 발행사 에어드롭을 제외한 매출을 같은 기간의 평균 TVL로 나눈 뒤 연율화한 값이다.
바이백 충당 배수는 같은 기간 스테이킹 참여자를 위해 매입한 PENDLE을 V2와 보로스 인센티브로 지급한 PENDLE과 비교한다.
고정 수익률과 실현 수익률 비교는 잔액이 100만달러 이상이고 전체 기간의 80% 이상에 걸쳐 수익률 데이터가 있는 3분기 만기 상품을 대상으로 한다. 각 날짜의 자산 가치 가중 고정 APY를 해당 날짜부터 만기까지의 자산 평균 수익률과 비교하며, 대상은 37개 만기 상품이다.
보상 체계 개편 이후 풀은 각 마켓의 PENDLE APY에 풀 유동성을 곱해 일일 PENDLE 보상을 산출한 뒤, 9월 17일까지의 한 주와 9월 19일부터의 한 주에 대해 각각 평균을 구한다. 개편 전 하루 50달러 이상을 지급했고 10월 1일까지 운영된 풀이 대상이며, 보상이 절반 넘게 감소한 풀을 보상 삭감 풀로 분류한다.
밸류에이션 비교 대상은 9월 30일 시가총액이 5000만달러~20억달러이고 한 분기 전체 수수료 데이터가 있는 DeFi 토큰인 모포, 메이플, 커브, GMX다. 하이퍼리퀴드, 아베, 에테나는 이 범위보다 크고, 오일러와 스펙트라는 작다.
만기 도래 PT 수익은 YT 및 기타 수수료에서 실현 YT 수수료와 PT 반복 대출 수수료를 뺀 값이다.
잔존 만기 일수는 각 마켓의 만기까지 남은 일수를 해당 날짜의 거래량으로 가중평균한 값이다.
산정 기준 변경
수수료 기준을 펜들이 수수료를 정산하는 14일 단위 에포크에서 역법상 분기로 변경했다. 실현 YT 수수료는 6월 30일부터 9월 22일까지 여섯 에포크 기준 125만달러, 역법상 분기 기준 131만달러였다. 이 보고서는 후자를 사용한다.
데이터 출처
TVL은 UTC 기준 일 마감 시점 활성 V2 마켓의 자산 가치를 제공하는 펜들의 일별 전체 통계를 사용한다. 9월 30일 디파이라마는 12억6000만달러, 토큰 터미널은 12억7000만달러로 집계해 약 9% 높았다. 두 곳 모두 각 수익형 자산을 보관하는 컨트랙트인 펜들의 SY 래퍼에 남아 있는 모든 자산을 포함하기 때문이다. 여기에는 만기가 지났지만 상환되지 않은 마켓도 포함된다. 9월 30일 마감 시점 이더리움의 SY 래퍼 보유 자산은 7억3670만달러였고, 활성 마켓은 6억6840만달러였다.
TVL 중 RWA 기반 자산 비중은 펜들의 마켓 API에 있는 각 마켓의 일별 기록을 사용해 RWA 기반 TVL을 전체 TVL로 나눈 값이다.
TVL 중 에테나 비중은 동일한 마켓 기록에서 에테나 TVL을 전체 TVL로 나눈 값이다.
보유자당 평균 잔액은 TVL을 같은 날의 보유자 수로 나눈 값이다.
보유자는 펜들의 일별 전체 통계에서 잔액이 있는 지갑이다.
100만달러 이상 보유 지갑은 펜들의 일별 전체 통계에서 100만달러 보유자 구간에 해당한다. 10만달러 구간은 10만~100만달러를 보유한 지갑을 나타낸다.
만기 도래 TVL은 펜들의 일별 마켓 기록을 바탕으로 9월 30일 각 마켓의 TVL을 만기일별로 묶은 값이다.
매출은 펜들의 sPENDLE 매출 기록에 있는 2주 단위 자료를 역법상 분기로 합산한 V2 매출이며, 별도로 명시한 경우 보로스 수수료를 더한다. 3분기 매출은 디파이라마에서 보로스를 포함해 186만달러, 토큰 터미널에서 119만달러로 집계됐다. 두 곳 모두 지정가 주문 수수료와 암묵적 스왑 수수료를 더 적게 반영하기 때문이다.
발행사 에어드롭 제외 매출은 매출에서 발행사 에어드롭을 뺀 값이다. 이를 통해 펜들이 자체적으로 정하는 수수료를 기준으로 분기 간 비교가 가능하다.
수입원별 매출은 매출을 발행사 에어드롭, 펜들의 거래 수수료 배분액, YT 및 기타 수수료로 구분한다.
발행사 에어드롭은 펜들의 sPENDLE 매출 기록을 사용하며, 펜들이 수령한 시점의 미국 달러 가치로 평가한다.
YT 수수료는 펜들의 마켓·에포크별 수수료에 기록된 실현 YT 수수료를 각 에포크가 분기에 포함되는 일수에 따라 반영한다. 토큰 터미널은 YT 수수료의 반영 시점과 범위를 다르게 적용해 3분기 수치를 99만달러로 집계했다.
YT 및 기타 수수료는 매출에서 발행사 에어드롭과 펜들의 거래 수수료 배분액을 뺀 값이다.
거래 수수료는 펜들의 일별 마켓 기록에 있는 모든 마켓의 명시적 수수료, 암묵적 수수료, 지정가 주문 수수료를 합산한다. 토큰 터미널의 거래 상품 집계는 3분기 8만4500달러였으며, 펜들 집계는 63만9000달러였다.
유형별 거래 수수료는 거래 수수료를 명시적 스왑, 암묵적 스왑, 지정가 주문 수수료로 구분한다.
명시적 스왑 수수료는 각 스왑이 금리와 별도로 지급하는 수수료로, 펜들의 일별 마켓 기록에 보고된 값을 사용한다.
암묵적 스왑 수수료는 AMM이 금리에 반영해 수취하는 수수료로, 동일한 펜들 일별 마켓 기록을 사용한다.
지정가 주문 수수료는 펜들의 일별 마켓 기록에 있는 체결된 각 지정가 주문이 지급한 수수료다. 토큰 터미널의 지정가 주문 상품 집계는 3분기 6만6500달러였으며, 펜들 집계는 40만3000달러였다.
거래 수수료 중 펜들 배분액은 명시적 스왑 수수료의 80%와 지정가 주문 수수료 전액을 합한 값이다.
거래 수수료 중 LP 배분액은 명시적 스왑 수수료의 나머지 20%와 암묵적 수수료를 합한 값이다.
거래량은 펜들의 일별 마켓 기록을 모든 마켓에 걸쳐 합산한 값이다. 디파이라마는 3분기 거래량을 16억2000만달러로 집계했다. 지정가 주문 체결과 YT 거래를 개설된 포지션의 전체 규모로 계산하기 때문이다. 반면 펜들은 실제 지급한 금액을 집계한다.
PT 담보는 모포, 아베, 오일러의 월말 대출 기록에 있는 펜들 PT를 합산한다. 모포의 마켓 API, 아베의 토큰 잔액, 오일러의 마켓 API를 사용한다. 커밴스, 네버랜드, 텀맥스 등 소규모 대출 프로토콜은 9월 30일 추가로 420만달러를 보유했다. PT 담보 대출액은 가격 정보가 있는 PT 담보를 취급하는 모포 마켓과 PT만 받는 오일러 볼트를 집계한다. PT 담보가 거의 없는 모포의 기존 마켓 두 개는 제외하며, 이들 마켓의 9월 30일 대출 잔액은 1680만달러였다.
PT-reUSD 고정 APY는 펜들의 12월 10일 만기 PT-reUSD 마켓의 내재 APY다.
PT-reUSD 담보 USDC 차입 APY는 PT-reUSD를 담보로 USDC를 대출하는 모포 마켓의 차입 APY다.
PT-reUSD 담보 USDC 7일 차입 비용은 해당 차입 APY의 최근 7일 평균이다.
보로스 수수료는 디파이라마의 보로스 포지션 개설·종료 수수료, 거래 수수료, 청산 수수료를 합산한다. 토큰 터미널은 3분기 수수료를 11만4600달러로 집계해 4% 높았다. BTC와 ETH 담보로 발생한 동일한 수수료를 서로 다른 시점의 가격으로 평가했기 때문이다.
보로스 미결제약정은 디파이라마의 일별 명목 미결제약정이다.
무기한 선물 시장 성장세는 디파이라마에 있는 온체인 무기한 선물 플랫폼 전반의 거래량과 미결제약정을 기준으로 3분기와 2분기를 비교한다. 평균 미결제약정은 일별 수치의 평균으로 산출한다.
펀딩비율 거래 플랫폼은 디파이라마의 금리 파생상품 부문에서 보로스 외에 유일하게 거래량과 미결제약정이 있는 로엑스를 대상으로 한다. 디파이라마의 로엑스 거래량·미결제약정을 보로스의 동일 지표와 비교한다.
HIP-3 미결제약정은 하이퍼리퀴드 API에 있는 10월 22일 모든 HIP-3 마켓의 미결제약정 수량에 표시가격을 곱한 값이다. 주식·지수와 원자재로 구분한다.
보로스 트레저리 자금 흐름은 아비트럼의 보로스 트레저리로 유입되거나 유출된 토큰 전송 내역이다. 체인 로그를 사용하며, 각 전송 시점의 가격으로 평가한다. 트레저리 주소는 보로스의 배포 파일을 사용한다.
매입 PENDLE은 블록스카우트의 바이백 컨트랙트 전송 내역을 사용한다. 토큰 터미널 집계는 160만달러로, 해당 내역 기준 161만달러와 차이가 있었다.
PENDLE 인센티브는 펜들의 주간 발행 기록과 보로스 인센티브 통계를 PENDLE 단위로 합산한다. 토큰 터미널은 사용이 종료된 게이지 컨트롤러를 조회해 0으로 기록한다.
바이백 충당 배수는 같은 기간 매입한 PENDLE을 PENDLE 인센티브로 나눈 값이다.
스테이킹된 sPENDLE은 펜들의 스테이킹 자금 흐름에 있는 일별 유출입을 누적해 산출한 일별 스테이킹 잔액이다.
PENDLE 가격은 코인게코의 일별 종가를 사용한다.
시가총액은 코인게코의 유통량에 가격을 곱한 값이며, 완전희석가치는 총공급량을 사용한다.
수익 토큰화 TVL은 디파이라마에 있는 펜들 V2, 익스포넌트, 스펙트라, 레이트엑스, 네이피어의 각 월말 TVL을 합산한다.
고정금리 플랫폼은 펜들의 TVL과 수수료에 자체 기록을 사용하고, 익스포넌트, 스펙트라, 레이트엑스, 텀맥스에는 디파이라마를 사용한다. TVL은 9월 30일 마감 기준이며, 수수료는 3분기 수수료를 3분기 평균 TVL로 나눠 연율화한다.
DeFi TVL은 디파이라마에 있는 모든 체인의 일 마감 시점 TVL을 합산한 값이다.
스테이블코인 공급량은 디파이라마에 있는 모든 스테이블코인의 총공급량으로, 매일 마감 시점에 집계한다.
USDe 공급량은 디파이라마의 일 마감 시점 USDe 유통량을 추적한다.
부문 수수료는 디파이라마에 있는 펜들 V2, 익스포넌트, 스펙트라, 레이트엑스의 3분기 수수료다. 펜들 V2의 71%, 익스포넌트의 27%를 산출하는 공통 기준이다.
시가총액 대비 수수료 배수는 코인게코의 각 토큰 9월 30일 시가총액을 디파이라마의 연율화한 3분기 수수료로 나눈 값이다. 대상은 보로스를 포함한 PENDLE, MORPHO, SYRUP, CRV, GMX다. 디파이라마의 모포·메이플 수수료에는 차입자가 예금자에게 지급하는 이자가 포함된다.
시가총액 대비 매출 배수는 동일한 시가총액을 디파이라마의 연율화한 3분기 매출과 비교한다. 이 기준에서 펜들 매출은 보로스를 포함해 186만달러이며, PENDLE의 배수는 56배다. 펜들 자체 V2 매출 200만달러를 기준으로 한 52배와 차이가 있다. 모포는 매출이 없어 배수를 산출하지 않는다.
비교 대상의 가격 변동률과 바이백 수익률은 각 토큰의 코인게코 종가 기준 3분기 가격 변동률과, 디파이라마의 연율화한 3분기 보유자 수익을 9월 30일 시가총액으로 나눈 값을 사용한다.
PENDLE 공급량은 코인게코의 유통량과 총공급량을 사용한다. 반면 펜들의 유통량은 sPENDLE, vePENDLE, Ecosystem Fund, 두 개의 멀티시그에 있는 PENDLE을 제외한다.
에테나는 에테나 자체 마켓을 뜻하며, 9월 30일 규모는 9100만달러였다. 에테나의 베이시스 거래를 기반으로 하는 자산까지 집계하면 스트라타와 기타 USDe 기반 마켓이 포함돼 1억1200만달러다.
참고 자료
프로토콜 규칙: 수수료, sPENDLE, 보로스 수수료, PT 반복 대출 수수료, 토큰 발행 체계 개편.
펜들 업데이트: 하반기 계획, 펜들 현황, 필연적 변화, RWA 규모 10억달러 돌파, 3분기 바이백.
분기 주요 동향: X Layer, 로빈후드 체인, NGI+, USDC 볼트, High Yield 볼트, PT 반복 대출, 보로스 차익거래, 보로스 스프레드 마켓.
발행사와 대출 프로토콜: 모나드의 아고라, 아베의 PT-AUSD, 아베의 12월 만기 PT-AUSD, X Layer의 PT-USDG, OKX 월렛 PT-USDG, PT-reUSD 청산, re.xyz 9월 업데이트, 에테나 인센티브, 새턴 STRN, 에이픽스 APYX.
경쟁 프로토콜: 익스포넌트 reUSD, 솔라나의 USD.ai, 스펙트라 토큰화 주식, 모포 Midnight, Blue USDC 마켓의 Midnight.
데이터: 펜들 API, 디파이라마 펜들, 토큰 터미널 펜들, 코인게코 PENDLE.
이해관계 및 면책 고지
이 펜들 보고서는 대가를 받거나 의뢰를 받아 작성하지 않았다. 알레아는 펜들의 데이터룸을 관리한다. 위 분석에 직접 참여한 인원을 포함한 알레아 리서치 팀 구성원은 보고서에서 다룬 토큰을 보유하고 있을 수 있다. 이 콘텐츠는 교육 목적으로만 제공되며 금융 또는 투자 자문에 해당하지 않는다. 투자자는 직접 조사하고 손실을 감당할 수 있는 금액만 투자해야 한다. 알레아 리서치는 리서치 플랫폼이며 투자 또는 금융 자문사가 아니다.

Bitcoin(BTC)
₩ 107,995,340

2,065,629.36(+1.95%)

Ethereum(ETH)
₩ 3,138,855
70,270.58(+2.29%)

Solana(SOL)
₩ 136,540
3,860.95(+2.91%)

Tether USDt(USDT)
₩ 1,325
0.52(+0.04%)

USDC(USDC)
₩ 1,327

0.00(0.00%)

0
알레아 리서치 (Alea research)
연구원(Researcher)
알리아 리서치 (Alea research)의 리서치홈입니다.
알레아 리서치 (Alea research)님의 다른 리서치
더보기
안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0