알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가
 0


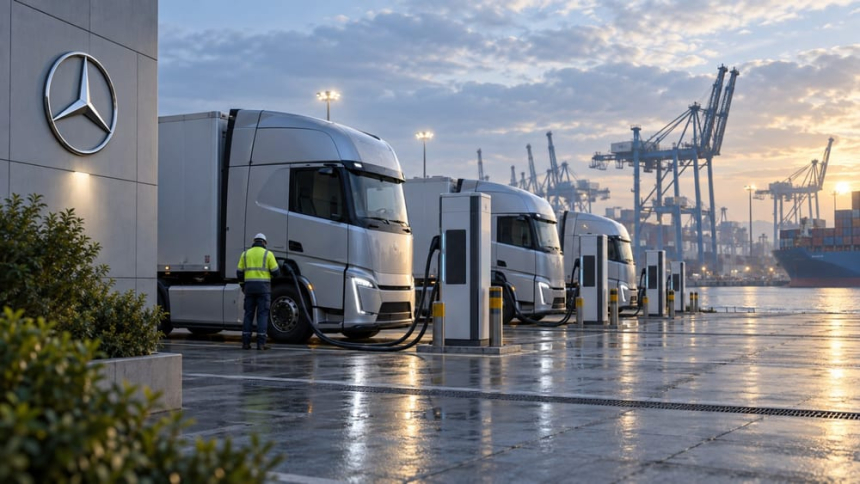
중국에서 2025년 판매된 트럭 4대 중 1대가 전기트럭으로 집계된 가운데, 다임러 트럭은 전동화와 방산·자율주행 사업을 병행하며 대응에 나섰다.
카린 뢰드스트룀(Karin Rådström) 다임러 트럭 CEO는 16일 공개된 포춘(Fortune) 인터뷰에서 조직을 더 단순하고 빠르게 바꾸고 있다고 밝혔다. 그는 “비용을 줄일 수 있다는 점을 보여줘야 한다”고 말했다. 구체적인 비용 절감 규모와 달성 시점은 제시하지 않았다.
국제에너지기구(IEA)는 2025년 중국에서 판매된 트럭 가운데 전기트럭 비중이 약 25%였다고 집계했다. 전기 중대형 화물트럭 판매 비중은 28%로, 2024년 13%에서 높아졌다.
중국은 2025년 전 세계 전기트럭 판매량의 90% 이상을 차지했다. 항만·광산·철강공장처럼 운행 경로가 일정한 분야에서 도입이 빨랐고, 배터리 교환형 트럭은 중국 전기트럭 판매의 약 15%를 차지했다.
IEA는 보조금과 폐차 지원, 배터리 가격 하락, 산업 현장의 운행비 절감이 중국 전기트럭 확산을 뒷받침했다고 설명했다. 운행 조건이 일정한 산업 현장에서는 충전과 차량 운용 계획을 세우기 쉽다는 점도 보급 속도에 영향을 준다.
유럽의 전환 속도는 중국보다 느리다. IEA는 2025년 유럽 전기트럭 판매량을 약 1만7000대, 전체 트럭 판매 비중을 3%로 집계했으며 전기 대형트럭만 보면 비중은 약 1.5%였다.
유럽자동차제조사협회(ACEA)는 2025년 상반기 유럽연합(EU)의 무공해 중·대형트럭 신규 등록 비중이 3.6%였다고 밝혔다. 무공해 트럭은 주행 과정에서 배출가스를 내지 않는 전기·수소 기반 트럭을 뜻한다.
대형트럭용 350kW 이상 공공 충전기는 유럽 전역에서 약 1100개에 그쳤다. ACEA는 2030년 목표를 달성하려면 약 5만개의 공공 고출력 충전기와 700개 이상의 수소충전소가 필요하다고 분석했다.
다임러 트럭의 전동화 판매는 늘고 있다. 포춘은 회사의 2025년 무공해 차량 판매가 전년보다 67% 증가했다고 전했지만, 이 수치는 공식 2분기 자료와 집계 기간이 다르다.
다임러 트럭은 2분기 차량 8만6707대를 판매해 전년 동기보다 8% 늘었다. 배터리 전기트럭·버스 판매는 1405대로 21% 증가했고, 상반기 누적 판매량은 2147대로 23% 늘었다.
다임러 트럭은 8월 7일 2026년 조정 영업이익 전망을 32억~37억유로에서 36억~41억유로로 높였다. 산업사업 조정 영업이익률 전망도 6~8%에서 7~9%로 상향했으며, 미국 사업 실적 개선과 생산가치 인정이 배경으로 제시됐다.
사업 다변화도 진행 중이다. 다임러 트럭은 2026년 6월 방산 사업을 통합했고, 향후 수년간 수억유로 중반대 금액을 투자해 2028년 방산 매출 10억유로를 달성한다는 목표를 내놨다.
자율주행 분야에서는 토르크 로보틱스(Torc Robotics)와 특정 운행 조건 및 허브 간 물류에 한정한 SAE 레벨4 자율주행 트럭을 2027년 선보이는 것을 목표로 하고 있다. 자율주행 트럭의 시험·허가 요건은 앞서 본지가 보도한 미국 사례에서도 핵심 쟁점으로 다뤄졌다.
중국 업체들의 유럽 진출 사례도 나타나고 있다. 포춘은 슈퍼팬서(SuperPanther)와 시노트럭(Sinotruk)이 오스트리아에서 생산을 시작했고, 윈드로즈(Windrose)가 벨기에 앤트워프에 유럽 본부를 세웠다고 보도했다. 다만 업체별 생산량과 유럽 시장 점유율은 제한적으로 알려졌다.
유럽 상용차 업계는 차량 공급만으로는 전환이 어렵다고 보고 있다. ACEA는 충전 인프라와 전력망, 구매 보조, 총소유비용 개선이 병목이라고 지적했고, 토마스 파비안(Thomas Fabian) 유럽자동차제조사협회 상용차 담당 책임자는 중국 업체의 유럽 진입을 경쟁 요인으로 평가했다.
다임러 트럭이 맞닥뜨린 과제는 중국 업체의 기술력에만 있지 않다. 유럽에서 전기트럭을 실제 운송에 투입하려면 차량 가격과 충전망, 전력 공급, 총소유비용을 함께 낮춰야 하며, 회사는 전동화·비용 절감·방산·자율주행을 동시에 추진하고 있다.