알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가
 0


미국 10년물 국채 금리가 14일 장중 5.01%까지 오르면서 5%선을 넘어섰다. 스탠더드뱅크는 연말 금리가 5.2%, 2027년 1분기에는 5.3%까지 상승할 수 있다고 전망했다.
스티븐 배로우(Steven Barrow) 스탠더드뱅크 G10 전략가는 연말 10년물 금리 전망치를 기존 5%에서 5.2%로 높였다고 크립토브리핑은 전했다. 전망을 담은 스탠더드뱅크의 원문 보고서는 공개 검색에서 확인되지 않았다.
크립토브리핑은 미국 10년물 금리가 5%를 넘어선 것은 2023년 10월 이후 처음이며, 2007년 이후 이 수준에서 마감한 사례도 드물다고 전했다.
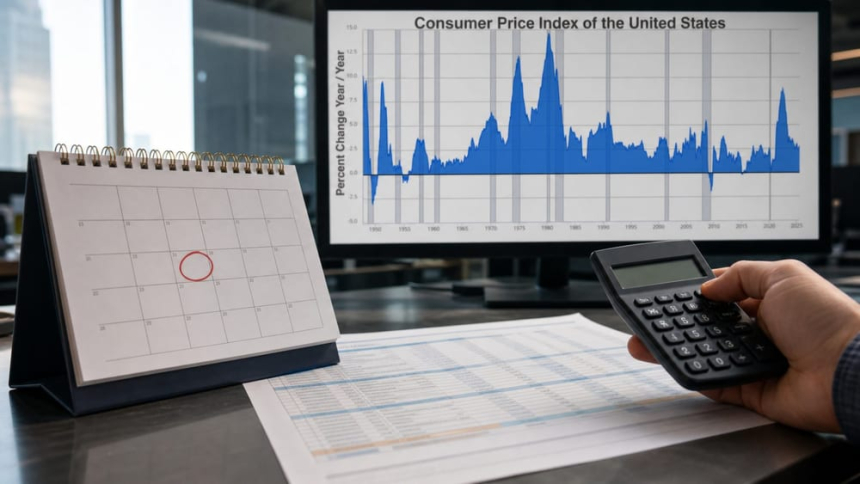
미국 노동통계국은 8월 소비자물가지수(CPI)가 전년 동월보다 3.4% 상승했다고 11일 발표했다. 식품과 에너지를 제외한 근원 CPI는 2.4%, 계절조정 기준 월간 CPI 상승률은 0.4%였다.
배로우의 전망에는 물가 압력이 예상보다 오래 지속되고 미국 정부의 국채 발행과 재정 부담이 장기금리를 계속 밀어 올릴 수 있다는 판단이 반영됐다. 물가가 높은 수준에 머물면 연방준비제도의 통화 완화 여지가 줄고, 국채 공급이 늘면 시장이 요구하는 수익률이 높아질 수 있다는 의미다.
10년물 금리는 주택담보대출과 기업 대출금리의 기준으로 활용되는 대표적인 장기금리다. 금리가 오르면 가계의 주거비와 기업의 자금조달 비용이 높아질 수 있다.
시장금리와 채권 가격은 일반적으로 반대 방향으로 움직인다. 금리가 상승하면 기존에 발행된 채권의 상대적 매력이 낮아져 시장가격이 하락하고, 신규 채권 매수자는 더 높은 수익률을 확보하게 된다.
장기금리는 기준금리뿐 아니라 물가와 성장 전망, 정부의 국채 발행 규모, 투자자의 위험 인식이 함께 반영되는 시장 가격이다. 이 때문에 연방준비제도가 기준금리를 직접 조정하지 않는 기간에도 10년물 금리는 크게 움직일 수 있다.
반대 방향의 변수도 있다. 물가 상승세가 둔화되고 연방준비제도가 통화 완화에 나서면 10년물 금리가 다시 낮아질 가능성이 남아 있다.
미국 10년물 금리가 5.2% 안팎에 도달할 경우 경기와 신용 위험이 동시에 커질 수 있다는 분석은 본지의 앞선 보도에서도 제시됐다. 당시 정용택 IBK투자증권 이코노미스트는 5.2%를 이번 경기 사이클의 금리 임계점으로 제시했다.
최근에는 장기금리 상승이 금융 여건과 위험자산 할인율에 미치는 영향도 함께 거론됐다. 본지는 앞서 미국 10년물 금리 5%와 MOVE 지수 130 돌파를 연방준비제도 완화 가능성을 판단할 조건으로 제시한 아서 헤이즈의 발언을 전했다.
미국 장기금리 상승이 국내 채권 금리와 기업의 자금조달 비용, 위험자산의 할인율에 미칠 영향은 국내외 금융시장 움직임과 함께 확인할 필요가 있다.
다만 현재 확인된 전망은 스탠더드뱅크의 공식 원문이 아니라 배로우의 전망을 전한 보도에 기반한다. 따라서 연말 금리 경로를 판단하려면 후속 물가 지표와 국채 발행 규모, 연방준비제도의 정책 방향을 함께 확인해야 한다.
5%대 금리가 일시적인 고점인지 새로운 기준선으로 자리 잡을지는 물가와 재정 부담이 장기금리에 미치는 영향에 달려 있다.