알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가

 0


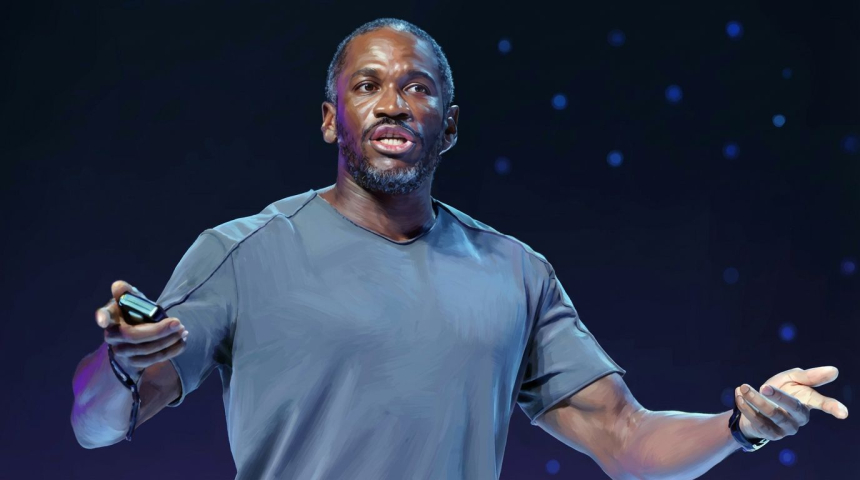
이더리움(ETH)이 아서 헤이즈의 마엘스트롬 포트폴리오에서 최대 포지션으로 제시됐다. 헤이즈는 연방준비제도(Fed)의 대규모 유동성 확대가 현실화하려면 시장이 납득할 수 있는 '진짜 위기'가 먼저 발생해야 한다고 주장했다.
아서 헤이즈(Arthur Hayes) 비트멕스 공동창업자 겸 마엘스트롬(Maelstrom) 최고투자책임자는 14일 공개된 The Rollup 팟캐스트에서 "이더리움은 가장 외면받는 대형 가상자산"이라며 이같이 말했다. 그는 "비트코인(BTC) 외에 가장 큰 위험을 감수하면서도 프로토콜 문제로 하루 만에 75% 급락할 가능성을 걱정하고 싶지 않다면 이더리움"이라고 설명했다.
팟캐스트 진행 측은 이더리움이 마엘스트롬 포트폴리오의 최대 포지션이며, ether.fi와 에테나(ENA)는 상대적으로 작은 규모라고 소개했다. 헤이즈는 이 같은 배분이 이번 유동성 장세에 대비한 것이라고 말했다.
헤이즈는 이더리움이 지난 사이클에서 대형 가상자산 가운데 가장 부진했다고 평가했다. 2021년 기록한 약 5000달러(약 673만5000원)의 고점을 아직 넘지 못했고, 시장 기대가 낮다는 점을 위험 대비 보상 판단의 근거로 들었다.
이더리움의 최대 포지션 발언은 헤이즈가 과거 이더리움을 비트코인 다음으로 큰 보유 자산으로 꼽았던 설명과 이어진다. 본지는 앞서 헤이즈가 이더리움을 비트코인 다음으로 큰 보유 자산으로 꼽았다고 보도했다.
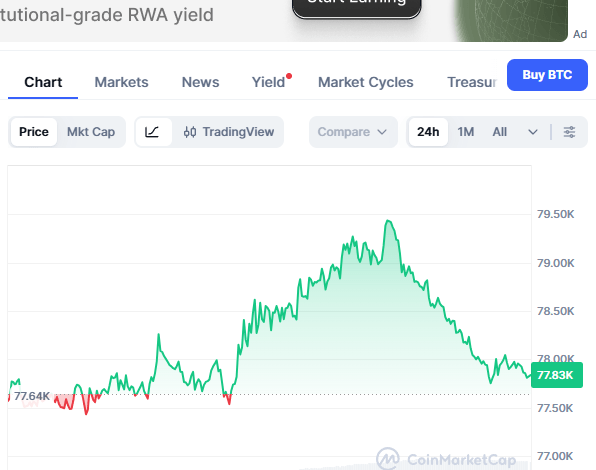
헤이즈는 현재 Fed의 자산 규모가 늘고 있지만 2009년이나 2020년과 비교하면 확대 폭이 크지 않다고 진단했다. 비트코인이 6만3000달러(약 8486만원)에서 8만달러(약 1억776만원)로 오른 것도 제한적인 유동성 확대의 결과라고 말했다.
그가 주목한 지표는 유로·엔 환율이다. 헤이즈는 이 환율이 달러 유동성 증가 속도가 빨라지는지를 보여주는 선행 신호라고 주장했다.
엔화 쪽에서는 일본 정부의 공적연금과 금융기관, 일본 개인 투자자들이 해외자산을 매도하고 엔화를 확보하려 할 수 있다고 설명했다. 이 과정에서 연준이 달러를 빌려주고 자산을 환매조건부채권 거래에 활용하게 하면 연준 대차대조표가 확대될 수 있다는 논리다.
환매조건부채권 거래는 금융기관이 채권을 담보로 자금을 빌린 뒤 약정한 시점에 되사는 방식이다. 헤이즈는 이 거래가 해외자산 매도 압력을 완화하면서 달러 유동성 확대의 한 축이 될 수 있다고 봤다.
유로화 쪽에서는 프랑스 은행권을 변수로 제시했다. BNP파리바, 크레디아그리콜, 소시에테제네랄 등 프랑스 대형 은행이 미국 환매조건부채권 시장의 약 20%를 차지한다는 수치가 미국 재무부 자료에 근거한다고 말했다.
헤이즈는 일본 자금이 유럽 자산을 매도하면 프랑스 국채와 은행채가 먼저 압박받을 수 있다고 주장했다. 프랑스 은행권과 국채시장에 문제가 커질 경우 프랑스 정부가 자국 채권시장을 지원하려 할 수 있다는 시나리오다.
그는 유로·엔 환율이 182에서 140 또는 120까지 하락하면 프랑스 은행 시스템에 심각한 문제가 발생할 수 있다고 전망했다. 프랑스가 유로존 규칙을 우회해 자국 채권시장을 지원하려 할 경우 유로 체제의 균열로 이어질 수 있다는 주장도 내놨다.
헤이즈는 이런 위기가 발생하고 Fed가 통화 공급을 빠르게 늘리는 상황이 와야 비트코인이 25만달러(약 3억3675만원) 또는 50만달러(약 6억7350만원)에 도달하는 경로가 열릴 수 있다고 말했다. 단순한 재무장관의 정책 발언만으로는 충분하지 않다는 조건부 전망이다.
본지는 앞서 헤이즈가 유로·엔 환율을 연준의 달러 유동성 확대 속도를 가늠할 핵심 지표로 제시했다고 보도했다. 이번 팟캐스트 발언은 해당 환율과 프랑스 금융시장 위험을 비트코인 가격 경로와 연결한 개인적 시나리오를 구체화한 것이다.
이번 발언에서 확인된 것은 헤이즈가 밝힌 마엘스트롬의 포지션과 금융시장에 대한 조건부 전망이다. 이더리움의 최대 포지션 유지 여부와 유로·엔 환율, Fed 유동성 확대가 실제로 같은 경로로 전개될지는 시장 움직임으로 확인할 사안이다.
 0.53%