알파리포트
 뉴스
 리서치
 마켓정보
 라운지
 커뮤니티
 서비스
 매체소개
 고객센터


 구글에서 선호하는 출처로 추가
 0


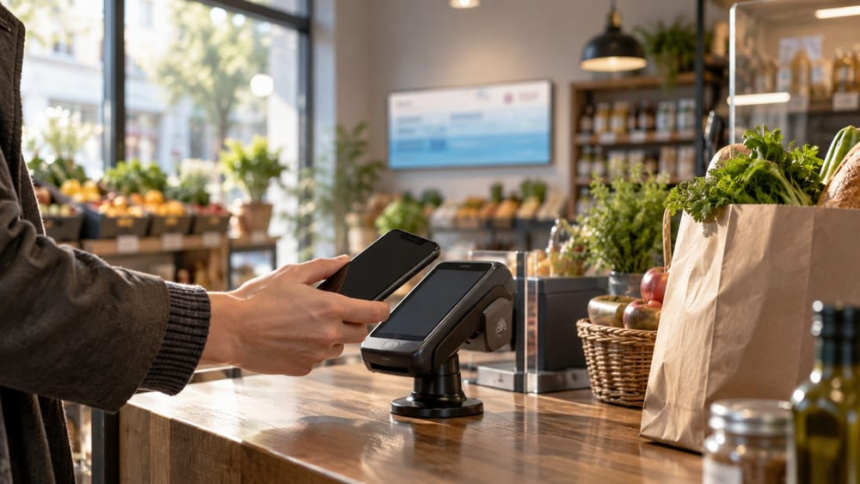
유럽중앙은행(ECB)이 2027년 하반기 시작할 디지털 유로 결제 파일럿에서 온라인·모바일·오프라인 매장·개인 간 결제를 12개월간 시험한다. 가맹점과 결제서비스 제공업체의 참여를 통해 실제 사용성과 결제 인프라의 작동 여부를 점검할 예정이다.
ECB는 유로존에서 허가받은 결제서비스 제공업체(PSP), 일부 가맹점, 유로시스템 직원이 파일럿에 참여한다고 밝혔다. 시범사업은 2027년 하반기에 시작해 12개월간 이어질 예정이다.
시험 대상은 개인 간 결제와 개인·사업자 간 결제다. 온라인과 오프라인 환경에서 개인 간 송금이 이뤄지고, 매장·전자상거래·모바일 상거래에서는 소비자가 가맹점에 결제하는 방식이 적용된다.
ECB는 2026년 3월 PSP를 대상으로 참여 신청을 받았고 50곳이 넘는 업체가 지원했다. 이후 유로존 전역에서 36개 PSP를 선정했으며, 이들은 결제 서비스 제공과 가맹점의 결제 수락을 지원한다.
이번 시험에서 사용되는 결제수단은 법정통화가 아닌 '베타 디지털 유로'다. ECB는 베타 버전을 기술 기능과 운영 절차, 사용자 경험을 검증하기 위한 통제된 환경의 시험용 수단으로 설명했다.
따라서 파일럿 시작이 디지털 유로의 발행 결정이나 상용 출시를 뜻하는 것은 아니다. 시험 결과는 기술 구현뿐 아니라 실제 결제 과정에서의 사용 편의성과 가맹점 수용성을 점검하는 데 활용된다.
디지털 유로의 첫 발행 시점도 확정되지 않았다. ECB는 필요한 EU 법률이 2026년 채택될 경우 2029년 첫 발행에 대비할 수 있다고 밝히고 있으며, 최종 발행 여부는 관련 법률 제정 이후 정책위원회가 결정할 예정이다.
2029년은 확정된 출시일이 아니라 입법과 정책 결정을 전제로 한 목표 시점이다. 법률 채택 시기와 정책위원회의 결정에 따라 실제 발행 일정은 달라질 수 있다.
디지털 유로는 ECB가 검토하는 전자 형태의 중앙은행 화폐다. 현금을 대체하는 단일 수단이라기보다 온라인 구매처럼 현금 사용이 어려운 거래에서 중앙은행 화폐의 디지털 형태를 제공하는 구상으로 설명된다.
가맹점 참여는 디지털 유로가 실제 결제수단으로 자리 잡을 수 있는지를 가를 요소다. 소비자가 사용할 수 있는 매장이 충분해야 결제수단의 활용 범위가 넓어지기 때문이다.
유럽연합 집행위원회는 가맹점 수수료가 직불카드나 즉시결제 등 유사한 결제수단보다 높지 않아야 한다고 설명했다. 가맹점 입장에서는 결제 비용과 운영 부담이 기존 수단보다 커지지 않는지가 참여 판단의 기준이 된다.
유럽 소매·도매업계 단체 유로커머스(EuroCommerce)는 가맹점이 디지털 유로 도입으로 경제적 이익을 얻어야 한다는 'better off' 원칙을 지지했다. 반면 개인정보 보호와 중앙집중형 인프라에 대한 비판도 있어 수수료와 프라이버시 설계가 참여 확대 과정에서 함께 다뤄질 쟁점이다.
디지털 유로는 분산원장기술(DLT) 기반 암호화폐와 구별된다. ECB는 디지털 유로가 DLT가 아닌 중앙화된 결제 플랫폼에서 운영될 예정이라고 밝혔다.
이 구조에서는 ECB와 유로시스템이 결제 기반을 제공하고, PSP가 사용자와 가맹점의 결제 접점을 맡는다. 파일럿은 이 역할 분담이 온라인·모바일·오프라인 환경에서 원활하게 작동하는지 확인하는 절차다.
디지털 유로의 개인정보 보호와 오프라인 결제 설계가 현금 보완 수단에 초점을 맞추고 있다는 점은 이번 파일럿의 사용성 검증과도 맞닿아 있다. 향후에는 결제 비용, 개인정보 보호 방식, 소비자 수요가 함께 검증 대상이 된다.
ECB는 2027년 하반기 파일럿을 시작한 뒤 12개월간 결제 환경을 시험할 예정이다. 이후 관련 EU 법률과 정책위원회 결정이 이뤄져야 2029년 첫 발행 준비가 가능하다.